
#coreweave
coreweave
11,083 Aufrufe
112 Kommentare
Hot
Zuletzt

💸 Anstieg der Zinsaufwendungen für CoreWeave auf 640 Millionen US-Dollar
Das KI-Infrastrukturunternehmen CoreWeave meldete Zinsaufwendungen in Höhe von 640 Millionen US-Dollar. Dies entspricht einem Anstieg um das 2,4-Fache im Vergleich zum Vorjahr und verdeutlicht den finanziellen Druck, der mit dem schnellen Wachstum des Unternehmens im KI-Markt verbunden ist.
━━━━━━━━━━━━━━
📊 Auswirkung: 📊 Mittel
🏷️ OTHER
#CoreWeave #AIInfrastructure #FinancialNews #TechCompany #MarketInsights
📰 Quelle: cryptobriefing.com
💸 Anstieg der Zinsaufwendungen für CoreWeave auf 640 Millionen US-Dollar
Das KI-Infrastrukturunternehmen CoreWeave meldete Zinsaufwendungen in Höhe von 640 Millionen US-Dollar. Dies entspricht einem Anstieg um das 2,4-Fache im Vergleich zum Vorjahr und verdeutlicht den finanziellen Druck, der mit dem schnellen Wachstum des Unternehmens im KI-Markt verbunden ist.
━━━━━━━━━━━━━━
📊 Auswirkung: 📊 Mittel
🏷️ OTHER
#CoreWeave #AIInfrastructure #FinancialNews #TechCompany #MarketInsights
📰 Quelle: cryptobriefing.com
Das KI-Infrastrukturunternehmen CoreWeave meldete Zinsaufwendungen in Höhe von 640 Millionen US-Dollar. Dies entspricht einem Anstieg um das 2,4-Fache im Vergleich zum Vorjahr und verdeutlicht den finanziellen Druck, der mit dem schnellen Wachstum des Unternehmens im KI-Markt verbunden ist.
━━━━━━━━━━━━━━
📊 Auswirkung: 📊 Mittel
🏷️ OTHER
#CoreWeave #AIInfrastructure #FinancialNews #TechCompany #MarketInsights
📰 Quelle: cryptobriefing.com
2
·
--
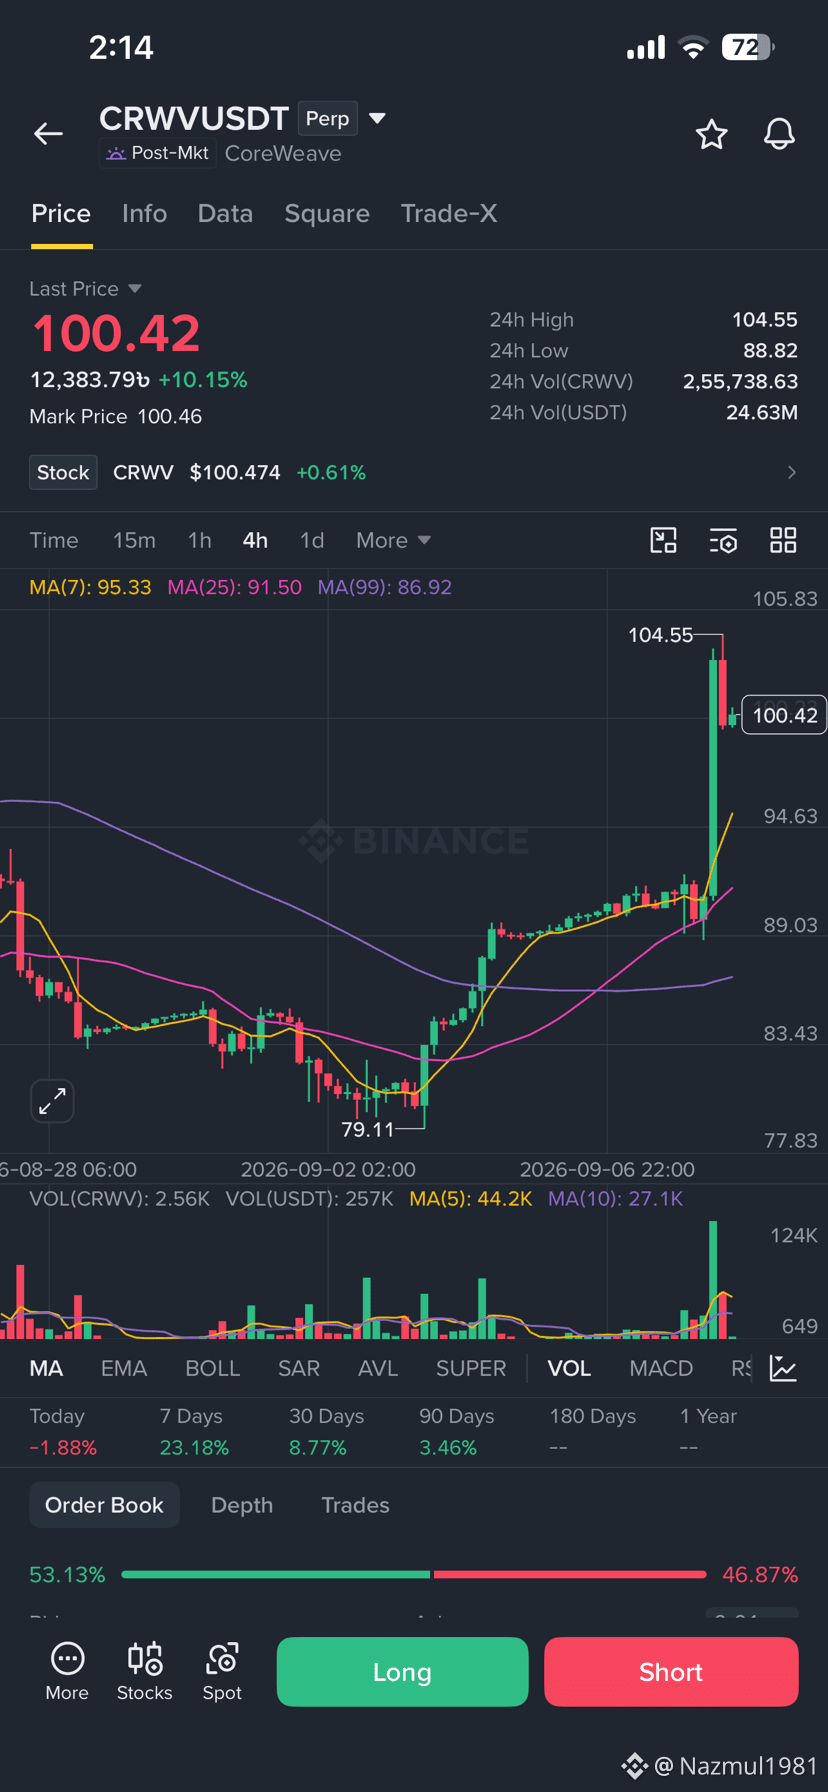
🔥 CRWV/USDT 4H Setup
CRWV zeigt starke bullische Dynamik und liegt derzeit bei etwa 100.42 (+10.15%) mit einem enormen Volumenanstieg. Der Kurs bleibt über MA(7) 95.33, MA(25) 91.50 & MA(99) 86.92.
📌 Widerstand: 104.55 → 106 → 110
📌 Unterstützung: 100 → 94.6 → 91.5
📈 Bullisch: Halte über 100 und erobere 104.55 zurück
⚠️ Nach dem starken Ausbruch ist ein Rücksetzer möglich.
Starke Dynamik, aber nicht dem Spike hinterherlaufen. Risiko managen & DYOR.
#CRWV #CoreWeave #Crypto #Binance #Trading
{future}(CRWVUSDT)
🔥 CRWV/USDT 4H Setup
CRWV zeigt starke bullische Dynamik und liegt derzeit bei etwa 100.42 (+10.15%) mit einem enormen Volumenanstieg. Der Kurs bleibt über MA(7) 95.33, MA(25) 91.50 & MA(99) 86.92.
📌 Widerstand: 104.55 → 106 → 110
📌 Unterstützung: 100 → 94.6 → 91.5
📈 Bullisch: Halte über 100 und erobere 104.55 zurück
⚠️ Nach dem starken Ausbruch ist ein Rücksetzer möglich.
Starke Dynamik, aber nicht dem Spike hinterherlaufen. Risiko managen & DYOR.
#CRWV #CoreWeave #Crypto #Binance #Trading
CRWV zeigt starke bullische Dynamik und liegt derzeit bei etwa 100.42 (+10.15%) mit einem enormen Volumenanstieg. Der Kurs bleibt über MA(7) 95.33, MA(25) 91.50 & MA(99) 86.92.
📌 Widerstand: 104.55 → 106 → 110
📌 Unterstützung: 100 → 94.6 → 91.5
📈 Bullisch: Halte über 100 und erobere 104.55 zurück
⚠️ Nach dem starken Ausbruch ist ein Rücksetzer möglich.
Starke Dynamik, aber nicht dem Spike hinterherlaufen. Risiko managen & DYOR.
#CRWV #CoreWeave #Crypto #Binance #Trading
11


·
--
Die Preisbildung am Markt für die Sitzung im September hat sich nach dem letzten Freitag komplett gedreht. Man hatte ursprünglich noch darüber diskutiert, ob man den Zinssatz senkt, nun geht es darum, ob man ihn erhöht. Die Beschäftigungsdaten lagen deutlich über den Erwartungen. Am Donnerstag kommt der PPI, am Freitag der CPI – beide Daten lagen direkt vor der Sitzung. Diese Woche gab es keine nennenswerten Quartalszahlen, die Zinsen sind die einzige große Leitlinie.
Im Bereich Zinsfutures liegt die Wahrscheinlichkeit für eine Zinserhöhung im September derzeit bei rund 60 Prozent. Heute ist in den USA ein Feiertag (Labor Day), und die Quotierung bei $CRWVB ist im Wesentlichen die Fortsetzung des vorigen Freitags – da ist nichts Besonderes erkennbar. Genau in dieser Zwischenzeit lohnt es sich, die Buchhaltung von CoreWeave noch einmal herauszuziehen und neu durchzugehen.
Früher war das Unternehmen ein Mining-Betrieb für Ethereum. Heute besteht das Geschäft darin, die Grafikkarten von Nvidia zu einem Cluster zusammenzustellen und das Ganze als Miete zu vermieten. Auf der Kundenliste stehen OpenAI, Meta, Anthropic und Google. Bis Ende Juni lag der vertraglich gesicherte Auftragsbestand bei etwa 104 Milliarden US-Dollar. Auf der Nachfrageseite gibt es nichts wirklich zu diskutieren.
Das Problem liegt darin, wie diese Karten zurückgekauft wurden.
Am Ende des zweiten Quartals beliefen sich die Schulden mit Rückgriffsrecht und ohne Rückgriffsrecht in seiner Bilanz zusammen auf ungefähr 35,1 Milliarden US-Dollar. Im selben Quartal betrug der Netto-Zinsaufwand 640 Millionen. In der Guidance für das dritte Quartal rechnet das Unternehmen mit einem Zinsaufwand von 860 bis 940 Millionen, während der bereinigte operative Gewinn in derselben Guidance bei 200 bis 260 Millionen liegt. Allein die Zinszahlungen sind das Drei- bis Vierfache des operativen Gewinns – und dieses Verhältnis ist nicht in einem bestimmten Quartal besonders schlecht, es ist seit jeher so.
Wenn man das auf das ganze Jahr ausweitet, wird das Verhältnis noch drastischer. Die Guidance für die Capex liegt bei 35 bis 39 Milliarden US-Dollar, die Umsatz-Guidance für dasselbe Jahr liegt nur bei etwas mehr als einem Drittel davon – die Differenz wird komplett durch Finanzierung ausgeglichen. Die Zinsen, die CoreWeave in jedem Quartal abführen muss, sind echtes Geld, und Änderungen beim Zinsniveau schlagen direkt in der Gewinn-und-Verlust-Rechnung durch, ohne dass man auf Bewertungsmodelle zur Übertragung warten muss.
Wenn eine Zinserhöhung auf CoreWeave trifft, dachte ich zunächst, das Problem liege in der Bewertungslogik auf der „Equity“-Ebene. Die Ankündigung des neuen Kredits vom 10. August hat diese Sicht verändert: Das Härtere steckt in der Kapitalstruktur auf der Passivseite.
Es handelt sich um ein verzögertes Drawdown-Term-Loan in Höhe von 2,6 Milliarden US-Dollar mit einem Preis von SOFR plus 550 Basispunkte und einer Laufzeit von etwa fünf Jahren. In der Bekanntmachung steht selbst, dass die Kundenverträge, die „hinter“ dieser Finanzierung stehen, im Durchschnitt eine Laufzeit von etwa drei Jahren haben.
Auf der Aktivseite läuft es nach drei Jahren aus, auf der Passivseite wird erst nach fünf Jahren zurückgezahlt. In der dazwischenliegenden Lücke von zwei Jahren muss man die Finanzierung über Verlängerungen oder neue Kunden „überbrücken“. Wenn die Marktlage gut ist, ist das kein echtes Thema: Karten sind knapp, Verlängerungen werden quasi abgearbeitet. Aber sobald sich der Nachfragerhythmus ändert, werden diese zwei Jahre zur offenen Flanke.
Wie das Unternehmen diese Finanzierung selbst erklärt, ist etwas anderes als das, was die Vertragsklauseln beim Lesen nahelegen. Die Aussage des CEO in der Telefonkonferenz lautet, dass diese Struktur es der Firma ermögliche, genau die Unternehmen anzuzapfen, die nur Verträge über zwei bis drei Jahre abschließen wollen – das klingt nach der Erschließung eines neuen Markts. Der Truist-Analyst Arvind Ramnani lieferte Ende August eine bullische Begründung, die im Kern gerade auf langfristige Verträge setzt. Er glaubt, dass die Preiserhöhung zuerst in den Kundenverträgen ankommt; die Kostensteigerung bei Nvidia werde erst Anfang nächsten Jahres in der Auslieferung der Maschinen sichtbar. In den Monaten dazwischen würde der Beitrag aus langfristigen Verträgen zur Bruttomarge deutlich nach oben ziehen.
Das Unternehmen öffnet den Markt für kürzere Laufzeiten, während die bullische Argumentation auf langfristiger Marge aufbaut. Das kann gleichzeitig stimmen, aber es weist auf zwei unterschiedliche Geschäfte hin.
Wie genau die Zinslinie hier durchschlägt, hat der CFO selbst mit Maßstäben versehen. Er sagte, dass man im vergangenen Jahr die gewichteten durchschnittlichen Kosten der Schulden um etwa 300 Basispunkte gesenkt habe. Nimmt man die Schuldenmenge am Quartalsende als Grundlage, entspricht das einer jährlichen Ersparnis bei den Zinsen von rund 1,1 Milliarden US-Dollar. Diese 300 Basispunkte stammen aus verbesserten Kreditkonditionen und geöffneten Finanzierungswegen – und stehen nicht im Zusammenhang mit dem Referenzzinssatz. Kehrt man diesen Maßstab um, gilt: Bei demselben Schuldenvolumen führt ein Anstieg des Referenzzinssatzes um 25 Basispunkte pro Jahr zu zusätzlichen Zinskosten von annähernd 100 Millionen US-Dollar. Nach zwei bis drei Zinsschritten würde ein großer Teil dessen, was das Management mühsam eingespart hat, wieder aufgefressen.
Wenn diese Runde also tatsächlich in den Zinserhöhungskorridor hineinläuft, muss der Markt zuerst CoreWeave neu bewerten: die Fähigkeit zur Anschlussfinanzierung und die Zinskostenkurve, während das KGV dann eher nachgeordnet kommt. Auf der Nachfrageseite habe ich keine Zweifel: Die vier größten Modellunternehmen haben unterschrieben – solche Orders kann man nicht einfach „zeichnen“. Was ich bezweifle, ist, ob in einem Umfeld, in dem Geld teurer wird, die Lücke von drei zu fünf Jahren von einer technischen Ausgestaltung zu einem echten Problem wird.
Dinge, die diese Sicht diese Woche widerlegen könnten, gibt es bereits: Wenn am Donnerstag der PPI und am Freitag der CPI beide abkühlen und die Zinserhöhungs-Wette auf unter 40 Prozent zurückfällt, dann wird auch die obige Stresstest-Berechnung insgesamt deutlich weniger belastend. Umgekehrt, wenn beide Daten eher zu heiß sind, wird die Sitzung nächste Woche genau diese Logik erst auf den Tisch bringen.
Bei einer AI-Firma mit hohem Asset-Anteil ist die Zahl für den Auftragsbestand zu groß – sie verleitet leicht zur Sorglosigkeit. #CoreWeave Wenn die nächste Quartalsberichterstattung herauskommt, kann man prüfen, ob sich der Abstand zwischen Zinsaufwand und bereinigtem operativen Gewinn weiter vergrößert. Dieser Abstand sagt mehr darüber aus, wie lange das Unternehmen durchhalten kann, als wie stark der Backlog noch gewachsen ist.
Die Preisbildung am Markt für die Sitzung im September hat sich nach dem letzten Freitag komplett gedreht. Man hatte ursprünglich noch darüber diskutiert, ob man den Zinssatz senkt, nun geht es darum, ob man ihn erhöht. Die Beschäftigungsdaten lagen deutlich über den Erwartungen. Am Donnerstag kommt der PPI, am Freitag der CPI – beide Daten lagen direkt vor der Sitzung. Diese Woche gab es keine nennenswerten Quartalszahlen, die Zinsen sind die einzige große Leitlinie.
Im Bereich Zinsfutures liegt die Wahrscheinlichkeit für eine Zinserhöhung im September derzeit bei rund 60 Prozent. Heute ist in den USA ein Feiertag (Labor Day), und die Quotierung bei $CRWVB ist im Wesentlichen die Fortsetzung des vorigen Freitags – da ist nichts Besonderes erkennbar. Genau in dieser Zwischenzeit lohnt es sich, die Buchhaltung von CoreWeave noch einmal herauszuziehen und neu durchzugehen.
Früher war das Unternehmen ein Mining-Betrieb für Ethereum. Heute besteht das Geschäft darin, die Grafikkarten von Nvidia zu einem Cluster zusammenzustellen und das Ganze als Miete zu vermieten. Auf der Kundenliste stehen OpenAI, Meta, Anthropic und Google. Bis Ende Juni lag der vertraglich gesicherte Auftragsbestand bei etwa 104 Milliarden US-Dollar. Auf der Nachfrageseite gibt es nichts wirklich zu diskutieren.
Das Problem liegt darin, wie diese Karten zurückgekauft wurden.
Am Ende des zweiten Quartals beliefen sich die Schulden mit Rückgriffsrecht und ohne Rückgriffsrecht in seiner Bilanz zusammen auf ungefähr 35,1 Milliarden US-Dollar. Im selben Quartal betrug der Netto-Zinsaufwand 640 Millionen. In der Guidance für das dritte Quartal rechnet das Unternehmen mit einem Zinsaufwand von 860 bis 940 Millionen, während der bereinigte operative Gewinn in derselben Guidance bei 200 bis 260 Millionen liegt. Allein die Zinszahlungen sind das Drei- bis Vierfache des operativen Gewinns – und dieses Verhältnis ist nicht in einem bestimmten Quartal besonders schlecht, es ist seit jeher so.
Wenn man das auf das ganze Jahr ausweitet, wird das Verhältnis noch drastischer. Die Guidance für die Capex liegt bei 35 bis 39 Milliarden US-Dollar, die Umsatz-Guidance für dasselbe Jahr liegt nur bei etwas mehr als einem Drittel davon – die Differenz wird komplett durch Finanzierung ausgeglichen. Die Zinsen, die CoreWeave in jedem Quartal abführen muss, sind echtes Geld, und Änderungen beim Zinsniveau schlagen direkt in der Gewinn-und-Verlust-Rechnung durch, ohne dass man auf Bewertungsmodelle zur Übertragung warten muss.
Wenn eine Zinserhöhung auf CoreWeave trifft, dachte ich zunächst, das Problem liege in der Bewertungslogik auf der „Equity“-Ebene. Die Ankündigung des neuen Kredits vom 10. August hat diese Sicht verändert: Das Härtere steckt in der Kapitalstruktur auf der Passivseite.
Es handelt sich um ein verzögertes Drawdown-Term-Loan in Höhe von 2,6 Milliarden US-Dollar mit einem Preis von SOFR plus 550 Basispunkte und einer Laufzeit von etwa fünf Jahren. In der Bekanntmachung steht selbst, dass die Kundenverträge, die „hinter“ dieser Finanzierung stehen, im Durchschnitt eine Laufzeit von etwa drei Jahren haben.
Auf der Aktivseite läuft es nach drei Jahren aus, auf der Passivseite wird erst nach fünf Jahren zurückgezahlt. In der dazwischenliegenden Lücke von zwei Jahren muss man die Finanzierung über Verlängerungen oder neue Kunden „überbrücken“. Wenn die Marktlage gut ist, ist das kein echtes Thema: Karten sind knapp, Verlängerungen werden quasi abgearbeitet. Aber sobald sich der Nachfragerhythmus ändert, werden diese zwei Jahre zur offenen Flanke.
Wie das Unternehmen diese Finanzierung selbst erklärt, ist etwas anderes als das, was die Vertragsklauseln beim Lesen nahelegen. Die Aussage des CEO in der Telefonkonferenz lautet, dass diese Struktur es der Firma ermögliche, genau die Unternehmen anzuzapfen, die nur Verträge über zwei bis drei Jahre abschließen wollen – das klingt nach der Erschließung eines neuen Markts. Der Truist-Analyst Arvind Ramnani lieferte Ende August eine bullische Begründung, die im Kern gerade auf langfristige Verträge setzt. Er glaubt, dass die Preiserhöhung zuerst in den Kundenverträgen ankommt; die Kostensteigerung bei Nvidia werde erst Anfang nächsten Jahres in der Auslieferung der Maschinen sichtbar. In den Monaten dazwischen würde der Beitrag aus langfristigen Verträgen zur Bruttomarge deutlich nach oben ziehen.
Das Unternehmen öffnet den Markt für kürzere Laufzeiten, während die bullische Argumentation auf langfristiger Marge aufbaut. Das kann gleichzeitig stimmen, aber es weist auf zwei unterschiedliche Geschäfte hin.
Wie genau die Zinslinie hier durchschlägt, hat der CFO selbst mit Maßstäben versehen. Er sagte, dass man im vergangenen Jahr die gewichteten durchschnittlichen Kosten der Schulden um etwa 300 Basispunkte gesenkt habe. Nimmt man die Schuldenmenge am Quartalsende als Grundlage, entspricht das einer jährlichen Ersparnis bei den Zinsen von rund 1,1 Milliarden US-Dollar. Diese 300 Basispunkte stammen aus verbesserten Kreditkonditionen und geöffneten Finanzierungswegen – und stehen nicht im Zusammenhang mit dem Referenzzinssatz. Kehrt man diesen Maßstab um, gilt: Bei demselben Schuldenvolumen führt ein Anstieg des Referenzzinssatzes um 25 Basispunkte pro Jahr zu zusätzlichen Zinskosten von annähernd 100 Millionen US-Dollar. Nach zwei bis drei Zinsschritten würde ein großer Teil dessen, was das Management mühsam eingespart hat, wieder aufgefressen.
Wenn diese Runde also tatsächlich in den Zinserhöhungskorridor hineinläuft, muss der Markt zuerst CoreWeave neu bewerten: die Fähigkeit zur Anschlussfinanzierung und die Zinskostenkurve, während das KGV dann eher nachgeordnet kommt. Auf der Nachfrageseite habe ich keine Zweifel: Die vier größten Modellunternehmen haben unterschrieben – solche Orders kann man nicht einfach „zeichnen“. Was ich bezweifle, ist, ob in einem Umfeld, in dem Geld teurer wird, die Lücke von drei zu fünf Jahren von einer technischen Ausgestaltung zu einem echten Problem wird.
Dinge, die diese Sicht diese Woche widerlegen könnten, gibt es bereits: Wenn am Donnerstag der PPI und am Freitag der CPI beide abkühlen und die Zinserhöhungs-Wette auf unter 40 Prozent zurückfällt, dann wird auch die obige Stresstest-Berechnung insgesamt deutlich weniger belastend. Umgekehrt, wenn beide Daten eher zu heiß sind, wird die Sitzung nächste Woche genau diese Logik erst auf den Tisch bringen.
Bei einer AI-Firma mit hohem Asset-Anteil ist die Zahl für den Auftragsbestand zu groß – sie verleitet leicht zur Sorglosigkeit. #CoreWeave Wenn die nächste Quartalsberichterstattung herauskommt, kann man prüfen, ob sich der Abstand zwischen Zinsaufwand und bereinigtem operativen Gewinn weiter vergrößert. Dieser Abstand sagt mehr darüber aus, wie lange das Unternehmen durchhalten kann, als wie stark der Backlog noch gewachsen ist.
Im Bereich Zinsfutures liegt die Wahrscheinlichkeit für eine Zinserhöhung im September derzeit bei rund 60 Prozent. Heute ist in den USA ein Feiertag (Labor Day), und die Quotierung bei $CRWVB ist im Wesentlichen die Fortsetzung des vorigen Freitags – da ist nichts Besonderes erkennbar. Genau in dieser Zwischenzeit lohnt es sich, die Buchhaltung von CoreWeave noch einmal herauszuziehen und neu durchzugehen.
Früher war das Unternehmen ein Mining-Betrieb für Ethereum. Heute besteht das Geschäft darin, die Grafikkarten von Nvidia zu einem Cluster zusammenzustellen und das Ganze als Miete zu vermieten. Auf der Kundenliste stehen OpenAI, Meta, Anthropic und Google. Bis Ende Juni lag der vertraglich gesicherte Auftragsbestand bei etwa 104 Milliarden US-Dollar. Auf der Nachfrageseite gibt es nichts wirklich zu diskutieren.
Das Problem liegt darin, wie diese Karten zurückgekauft wurden.
Am Ende des zweiten Quartals beliefen sich die Schulden mit Rückgriffsrecht und ohne Rückgriffsrecht in seiner Bilanz zusammen auf ungefähr 35,1 Milliarden US-Dollar. Im selben Quartal betrug der Netto-Zinsaufwand 640 Millionen. In der Guidance für das dritte Quartal rechnet das Unternehmen mit einem Zinsaufwand von 860 bis 940 Millionen, während der bereinigte operative Gewinn in derselben Guidance bei 200 bis 260 Millionen liegt. Allein die Zinszahlungen sind das Drei- bis Vierfache des operativen Gewinns – und dieses Verhältnis ist nicht in einem bestimmten Quartal besonders schlecht, es ist seit jeher so.
Wenn man das auf das ganze Jahr ausweitet, wird das Verhältnis noch drastischer. Die Guidance für die Capex liegt bei 35 bis 39 Milliarden US-Dollar, die Umsatz-Guidance für dasselbe Jahr liegt nur bei etwas mehr als einem Drittel davon – die Differenz wird komplett durch Finanzierung ausgeglichen. Die Zinsen, die CoreWeave in jedem Quartal abführen muss, sind echtes Geld, und Änderungen beim Zinsniveau schlagen direkt in der Gewinn-und-Verlust-Rechnung durch, ohne dass man auf Bewertungsmodelle zur Übertragung warten muss.
Wenn eine Zinserhöhung auf CoreWeave trifft, dachte ich zunächst, das Problem liege in der Bewertungslogik auf der „Equity“-Ebene. Die Ankündigung des neuen Kredits vom 10. August hat diese Sicht verändert: Das Härtere steckt in der Kapitalstruktur auf der Passivseite.
Es handelt sich um ein verzögertes Drawdown-Term-Loan in Höhe von 2,6 Milliarden US-Dollar mit einem Preis von SOFR plus 550 Basispunkte und einer Laufzeit von etwa fünf Jahren. In der Bekanntmachung steht selbst, dass die Kundenverträge, die „hinter“ dieser Finanzierung stehen, im Durchschnitt eine Laufzeit von etwa drei Jahren haben.
Auf der Aktivseite läuft es nach drei Jahren aus, auf der Passivseite wird erst nach fünf Jahren zurückgezahlt. In der dazwischenliegenden Lücke von zwei Jahren muss man die Finanzierung über Verlängerungen oder neue Kunden „überbrücken“. Wenn die Marktlage gut ist, ist das kein echtes Thema: Karten sind knapp, Verlängerungen werden quasi abgearbeitet. Aber sobald sich der Nachfragerhythmus ändert, werden diese zwei Jahre zur offenen Flanke.
Wie das Unternehmen diese Finanzierung selbst erklärt, ist etwas anderes als das, was die Vertragsklauseln beim Lesen nahelegen. Die Aussage des CEO in der Telefonkonferenz lautet, dass diese Struktur es der Firma ermögliche, genau die Unternehmen anzuzapfen, die nur Verträge über zwei bis drei Jahre abschließen wollen – das klingt nach der Erschließung eines neuen Markts. Der Truist-Analyst Arvind Ramnani lieferte Ende August eine bullische Begründung, die im Kern gerade auf langfristige Verträge setzt. Er glaubt, dass die Preiserhöhung zuerst in den Kundenverträgen ankommt; die Kostensteigerung bei Nvidia werde erst Anfang nächsten Jahres in der Auslieferung der Maschinen sichtbar. In den Monaten dazwischen würde der Beitrag aus langfristigen Verträgen zur Bruttomarge deutlich nach oben ziehen.
Das Unternehmen öffnet den Markt für kürzere Laufzeiten, während die bullische Argumentation auf langfristiger Marge aufbaut. Das kann gleichzeitig stimmen, aber es weist auf zwei unterschiedliche Geschäfte hin.
Wie genau die Zinslinie hier durchschlägt, hat der CFO selbst mit Maßstäben versehen. Er sagte, dass man im vergangenen Jahr die gewichteten durchschnittlichen Kosten der Schulden um etwa 300 Basispunkte gesenkt habe. Nimmt man die Schuldenmenge am Quartalsende als Grundlage, entspricht das einer jährlichen Ersparnis bei den Zinsen von rund 1,1 Milliarden US-Dollar. Diese 300 Basispunkte stammen aus verbesserten Kreditkonditionen und geöffneten Finanzierungswegen – und stehen nicht im Zusammenhang mit dem Referenzzinssatz. Kehrt man diesen Maßstab um, gilt: Bei demselben Schuldenvolumen führt ein Anstieg des Referenzzinssatzes um 25 Basispunkte pro Jahr zu zusätzlichen Zinskosten von annähernd 100 Millionen US-Dollar. Nach zwei bis drei Zinsschritten würde ein großer Teil dessen, was das Management mühsam eingespart hat, wieder aufgefressen.
Wenn diese Runde also tatsächlich in den Zinserhöhungskorridor hineinläuft, muss der Markt zuerst CoreWeave neu bewerten: die Fähigkeit zur Anschlussfinanzierung und die Zinskostenkurve, während das KGV dann eher nachgeordnet kommt. Auf der Nachfrageseite habe ich keine Zweifel: Die vier größten Modellunternehmen haben unterschrieben – solche Orders kann man nicht einfach „zeichnen“. Was ich bezweifle, ist, ob in einem Umfeld, in dem Geld teurer wird, die Lücke von drei zu fünf Jahren von einer technischen Ausgestaltung zu einem echten Problem wird.
Dinge, die diese Sicht diese Woche widerlegen könnten, gibt es bereits: Wenn am Donnerstag der PPI und am Freitag der CPI beide abkühlen und die Zinserhöhungs-Wette auf unter 40 Prozent zurückfällt, dann wird auch die obige Stresstest-Berechnung insgesamt deutlich weniger belastend. Umgekehrt, wenn beide Daten eher zu heiß sind, wird die Sitzung nächste Woche genau diese Logik erst auf den Tisch bringen.
Bei einer AI-Firma mit hohem Asset-Anteil ist die Zahl für den Auftragsbestand zu groß – sie verleitet leicht zur Sorglosigkeit. #CoreWeave Wenn die nächste Quartalsberichterstattung herauskommt, kann man prüfen, ob sich der Abstand zwischen Zinsaufwand und bereinigtem operativen Gewinn weiter vergrößert. Dieser Abstand sagt mehr darüber aus, wie lange das Unternehmen durchhalten kann, als wie stark der Backlog noch gewachsen ist.
89
Everyone is talking about AI tokens, but nobody
is looking at the real physical bottleneck:
CoreWeave just flexed a massive $104 Billion revenue backlog! 🤯
Yahoo Finance’s new neocloud ETF discussion put CRWV in the spotlight reporting Q2 revenue hitting $2.6B (up 112% YoY) with over $25B in new customer commitments in Q3.
Why it matters:
AI isn0t just code - itz heavy hardware, compute rent, and massive energy. Their 59% adjusted EBITDA margin shows scale is turning into real operating leverage.
The real challenge ahead:
Converting a $104B backlog into actual cash flow. Markets will watch:
GPU access & energy availability
Financing rates & expansions
Customer concentration
If they execute, the compute-rental play wins. If funding slips, sentiment flips fast.
#binancesquareofficial #BTCETH #CoreWeave #Neocloud #BinanceSquare
$CRWV
{future}(CRWVUSDT)
Wo liegt die echte Zukunft des KI-Compute? Vote below! 👇
Everyone is talking about AI tokens, but nobody
is looking at the real physical bottleneck:
CoreWeave just flexed a massive $104 Billion revenue backlog! 🤯
Yahoo Finance’s new neocloud ETF discussion put CRWV in the spotlight reporting Q2 revenue hitting $2.6B (up 112% YoY) with over $25B in new customer commitments in Q3.
Why it matters:
AI isn0t just code - itz heavy hardware, compute rent, and massive energy. Their 59% adjusted EBITDA margin shows scale is turning into real operating leverage.
The real challenge ahead:
Converting a $104B backlog into actual cash flow. Markets will watch:
GPU access & energy availability
Financing rates & expansions
Customer concentration
If they execute, the compute-rental play wins. If funding slips, sentiment flips fast.
#binancesquareofficial #BTCETH #CoreWeave #Neocloud #BinanceSquare
$CRWV
Wo liegt die echte Zukunft des KI-Compute? Vote below! 👇
is looking at the real physical bottleneck:
CoreWeave just flexed a massive $104 Billion revenue backlog! 🤯
Yahoo Finance’s new neocloud ETF discussion put CRWV in the spotlight reporting Q2 revenue hitting $2.6B (up 112% YoY) with over $25B in new customer commitments in Q3.
Why it matters:
AI isn0t just code - itz heavy hardware, compute rent, and massive energy. Their 59% adjusted EBITDA margin shows scale is turning into real operating leverage.
The real challenge ahead:
Converting a $104B backlog into actual cash flow. Markets will watch:
GPU access & energy availability
Financing rates & expansions
Customer concentration
If they execute, the compute-rental play wins. If funding slips, sentiment flips fast.
#binancesquareofficial #BTCETH #CoreWeave #Neocloud #BinanceSquare
$CRWV
Wo liegt die echte Zukunft des KI-Compute? Vote below! 👇
Traditional Cloud
100%
DePIN / Crypto AI
0%
1 Stimmen • Abstimmung beendet
2
987
·
--
Bullisch
CoreWeave vor einer starken Aufwärtschance?
Analysten von Truist sehen, dass die Aktie von CoreWeave kurz vor einer Schwäche stehen könnte, trotz steigender Chip-Kosten.
Die zentrale Wette: Ein anhaltend starker Bedarf an KI-Infrastruktur und Cloud-Computing könnte steigende Infrastrukturkosten ausgleichen.
KI bleibt ein wesentlicher Treiber für Rechenzentrums-Aktien.
{future}(CRWVUSDT)
#CoreWeave #AI #Stocks #tech
CoreWeave vor einer starken Aufwärtschance?
Analysten von Truist sehen, dass die Aktie von CoreWeave kurz vor einer Schwäche stehen könnte, trotz steigender Chip-Kosten.
Die zentrale Wette: Ein anhaltend starker Bedarf an KI-Infrastruktur und Cloud-Computing könnte steigende Infrastrukturkosten ausgleichen.
KI bleibt ein wesentlicher Treiber für Rechenzentrums-Aktien.
#CoreWeave #AI #Stocks #tech
Analysten von Truist sehen, dass die Aktie von CoreWeave kurz vor einer Schwäche stehen könnte, trotz steigender Chip-Kosten.
Die zentrale Wette: Ein anhaltend starker Bedarf an KI-Infrastruktur und Cloud-Computing könnte steigende Infrastrukturkosten ausgleichen.
KI bleibt ein wesentlicher Treiber für Rechenzentrums-Aktien.
#CoreWeave #AI #Stocks #tech
1
522
🇮🇩 CoreWeave expandiert in Asien mit Rechenzentren in Indonesien
Das auf KI-gestützte Cloud-Computing-Dienste spezialisierte Unternehmen CoreWeave kündigte den Markteintritt in Asien an, indem es neue Rechenzentren in Indonesien errichtet. Mit diesem Schritt soll die steigende Nachfrage nach spezialisierten Cloud-Computing-Services in der Region gedeckt werden.
━━━━━━━━━━━━━━
📊 Auswirkung: 📈 hoch
🏷️ OTHER
#CoreWeave #AI #CloudComputing #Indonesia #TechExpansion
📰 Quelle: cryptobriefing.com
🇮🇩 CoreWeave expandiert in Asien mit Rechenzentren in Indonesien
Das auf KI-gestützte Cloud-Computing-Dienste spezialisierte Unternehmen CoreWeave kündigte den Markteintritt in Asien an, indem es neue Rechenzentren in Indonesien errichtet. Mit diesem Schritt soll die steigende Nachfrage nach spezialisierten Cloud-Computing-Services in der Region gedeckt werden.
━━━━━━━━━━━━━━
📊 Auswirkung: 📈 hoch
🏷️ OTHER
#CoreWeave #AI #CloudComputing #Indonesia #TechExpansion
📰 Quelle: cryptobriefing.com
Das auf KI-gestützte Cloud-Computing-Dienste spezialisierte Unternehmen CoreWeave kündigte den Markteintritt in Asien an, indem es neue Rechenzentren in Indonesien errichtet. Mit diesem Schritt soll die steigende Nachfrage nach spezialisierten Cloud-Computing-Services in der Region gedeckt werden.
━━━━━━━━━━━━━━
📊 Auswirkung: 📈 hoch
🏷️ OTHER
#CoreWeave #AI #CloudComputing #Indonesia #TechExpansion
📰 Quelle: cryptobriefing.com
12

·
--
CoreWeave stürzt an einem Tag um 13 % ab, und Aktien aus den Bereichen HPC sowie Cloud-Neuansätze geraten gemeinsam unter Druck.
Der Auslöser sind Meldungen aus dem Umfeld von Meta – der Markt beginnt zu bezweifeln, ob sich der Beschaffungsrhythmus für Rechenleistung bei den ganz großen Anbietern verlangsamt. Wenn die Bestellerwartungen der Top-Kunden nach unten korrigiert werden, fällt bei jenen Cloud-Aktien, deren Bewertung größtenteils auf der „AI-Rechenleistung“-Narrativ beruht, das Rückschlagpotenzial meist größer aus als gedacht.
Meine Einschätzung: Dieser Abschwung ist nicht fundamental begründet, sondern entsteht durch eine Erwartungsdifferenz. Die Umsätze von CoreWeave hängen stark von nur wenigen großen Kunden ab. Das Risiko der Kundenkonzentration wurde im Bullenmarkt kaum thematisiert – sobald ein kleines Anzeichen auftaucht, wird gebündelt abverkauft.
Auch für den Kryptomarkt ist das nicht völlig irrelevant: Die Stimmung im Bereich „AI + Crypto“ überträgt sich zumindest teilweise entlang dieser Kette. Kurzfristig lohnt sich ein Blick auf die Geldflüsse bei rechenleistungsbezogenen Token. Wenn sich die pessimistische Stimmung aus dem traditionellen Markt ausbreitet, könnten so ein Wert wie $TAO $RENDER zunächst unter Druck geraten.
#AI算力 #CoreWeave #Cloud-Aktien
CoreWeave stürzt an einem Tag um 13 % ab, und Aktien aus den Bereichen HPC sowie Cloud-Neuansätze geraten gemeinsam unter Druck.
Der Auslöser sind Meldungen aus dem Umfeld von Meta – der Markt beginnt zu bezweifeln, ob sich der Beschaffungsrhythmus für Rechenleistung bei den ganz großen Anbietern verlangsamt. Wenn die Bestellerwartungen der Top-Kunden nach unten korrigiert werden, fällt bei jenen Cloud-Aktien, deren Bewertung größtenteils auf der „AI-Rechenleistung“-Narrativ beruht, das Rückschlagpotenzial meist größer aus als gedacht.
Meine Einschätzung: Dieser Abschwung ist nicht fundamental begründet, sondern entsteht durch eine Erwartungsdifferenz. Die Umsätze von CoreWeave hängen stark von nur wenigen großen Kunden ab. Das Risiko der Kundenkonzentration wurde im Bullenmarkt kaum thematisiert – sobald ein kleines Anzeichen auftaucht, wird gebündelt abverkauft.
Auch für den Kryptomarkt ist das nicht völlig irrelevant: Die Stimmung im Bereich „AI + Crypto“ überträgt sich zumindest teilweise entlang dieser Kette. Kurzfristig lohnt sich ein Blick auf die Geldflüsse bei rechenleistungsbezogenen Token. Wenn sich die pessimistische Stimmung aus dem traditionellen Markt ausbreitet, könnten so ein Wert wie $TAO $RENDER zunächst unter Druck geraten.
#AI算力 #CoreWeave #Cloud-Aktien
Der Auslöser sind Meldungen aus dem Umfeld von Meta – der Markt beginnt zu bezweifeln, ob sich der Beschaffungsrhythmus für Rechenleistung bei den ganz großen Anbietern verlangsamt. Wenn die Bestellerwartungen der Top-Kunden nach unten korrigiert werden, fällt bei jenen Cloud-Aktien, deren Bewertung größtenteils auf der „AI-Rechenleistung“-Narrativ beruht, das Rückschlagpotenzial meist größer aus als gedacht.
Meine Einschätzung: Dieser Abschwung ist nicht fundamental begründet, sondern entsteht durch eine Erwartungsdifferenz. Die Umsätze von CoreWeave hängen stark von nur wenigen großen Kunden ab. Das Risiko der Kundenkonzentration wurde im Bullenmarkt kaum thematisiert – sobald ein kleines Anzeichen auftaucht, wird gebündelt abverkauft.
Auch für den Kryptomarkt ist das nicht völlig irrelevant: Die Stimmung im Bereich „AI + Crypto“ überträgt sich zumindest teilweise entlang dieser Kette. Kurzfristig lohnt sich ein Blick auf die Geldflüsse bei rechenleistungsbezogenen Token. Wenn sich die pessimistische Stimmung aus dem traditionellen Markt ausbreitet, könnten so ein Wert wie $TAO $RENDER zunächst unter Druck geraten.
#AI算力 #CoreWeave #Cloud-Aktien
52
·
--
CoreWeave übertrifft im zweiten Quartal die Erwartungen, der Aktienkurs steigt vor Handelsschluss um 17% – das bringt die Stimmung im gesamten Software-Sektor direkt wieder zum Besseren. Nebius Group zieht mit und legt um 9,4% zu; die KI-Compute-Unternehmenswerte sind erneut der Fokus des Marktes.
Die wichtigsten Punkte dieses Quartalsberichts:
1. Sowohl Umsatz als auch Auftragsbestand liegen über den Erwartungen und bestätigen den realen Wachstumstrend bei der Nachfrage nach KI-Compute
2. Die Struktur der Großkunden und der Fortschritt der Kapazitätserweiterung werden vom Markt positiv bewertet und dämpfen damit die zuvor bestehenden Sorgen über Investitionsausgaben
3. Deutlicher Effekt der Sektor-Kopplung: $CRWV und $NBIS entwickeln sich synchron stärker, und es kommt zu Rückflüssen in den AI-Software-„Wachstumskorridor“
Kurzfristig gilt: Die Berichts-Saison bietet häufig ein Stimmungs-„Up to“ von 1–3 Tagen, das heißt, es lohnt sich, die Fortsetzungsstärke nach dem Volumenanstieg zu beobachten. Gleichzeitig sollte man aber beachten, dass bei großen Anstiegen vor Börsenschluss die Wahrscheinlichkeit eines Rücksetzers nach Handelsstart ebenfalls nicht gering ist – beim Jagen von Kursen ist Vorsicht geboten.
Langfristig ist vor allem die tatsächliche Umsetzung bei Angebot und Nachfrage im GPU-Compute sowie die Geschwindigkeit, mit der die Nachfrage auf der Inferenz-Seite abgerufen wird, entscheidend. Ob die Ergebnisse dauerhaft die Erwartungen übertreffen, ist die grundlegende Unterstützung dafür, dass der Sektor in einen „Bull Case“ übergeht.
#AI算力 #CoreWeave #Nebius
CoreWeave übertrifft im zweiten Quartal die Erwartungen, der Aktienkurs steigt vor Handelsschluss um 17% – das bringt die Stimmung im gesamten Software-Sektor direkt wieder zum Besseren. Nebius Group zieht mit und legt um 9,4% zu; die KI-Compute-Unternehmenswerte sind erneut der Fokus des Marktes.
Die wichtigsten Punkte dieses Quartalsberichts:
1. Sowohl Umsatz als auch Auftragsbestand liegen über den Erwartungen und bestätigen den realen Wachstumstrend bei der Nachfrage nach KI-Compute
2. Die Struktur der Großkunden und der Fortschritt der Kapazitätserweiterung werden vom Markt positiv bewertet und dämpfen damit die zuvor bestehenden Sorgen über Investitionsausgaben
3. Deutlicher Effekt der Sektor-Kopplung: $CRWV und $NBIS entwickeln sich synchron stärker, und es kommt zu Rückflüssen in den AI-Software-„Wachstumskorridor“
Kurzfristig gilt: Die Berichts-Saison bietet häufig ein Stimmungs-„Up to“ von 1–3 Tagen, das heißt, es lohnt sich, die Fortsetzungsstärke nach dem Volumenanstieg zu beobachten. Gleichzeitig sollte man aber beachten, dass bei großen Anstiegen vor Börsenschluss die Wahrscheinlichkeit eines Rücksetzers nach Handelsstart ebenfalls nicht gering ist – beim Jagen von Kursen ist Vorsicht geboten.
Langfristig ist vor allem die tatsächliche Umsetzung bei Angebot und Nachfrage im GPU-Compute sowie die Geschwindigkeit, mit der die Nachfrage auf der Inferenz-Seite abgerufen wird, entscheidend. Ob die Ergebnisse dauerhaft die Erwartungen übertreffen, ist die grundlegende Unterstützung dafür, dass der Sektor in einen „Bull Case“ übergeht.
#AI算力 #CoreWeave #Nebius
Die wichtigsten Punkte dieses Quartalsberichts:
1. Sowohl Umsatz als auch Auftragsbestand liegen über den Erwartungen und bestätigen den realen Wachstumstrend bei der Nachfrage nach KI-Compute
2. Die Struktur der Großkunden und der Fortschritt der Kapazitätserweiterung werden vom Markt positiv bewertet und dämpfen damit die zuvor bestehenden Sorgen über Investitionsausgaben
3. Deutlicher Effekt der Sektor-Kopplung: $CRWV und $NBIS entwickeln sich synchron stärker, und es kommt zu Rückflüssen in den AI-Software-„Wachstumskorridor“
Kurzfristig gilt: Die Berichts-Saison bietet häufig ein Stimmungs-„Up to“ von 1–3 Tagen, das heißt, es lohnt sich, die Fortsetzungsstärke nach dem Volumenanstieg zu beobachten. Gleichzeitig sollte man aber beachten, dass bei großen Anstiegen vor Börsenschluss die Wahrscheinlichkeit eines Rücksetzers nach Handelsstart ebenfalls nicht gering ist – beim Jagen von Kursen ist Vorsicht geboten.
Langfristig ist vor allem die tatsächliche Umsetzung bei Angebot und Nachfrage im GPU-Compute sowie die Geschwindigkeit, mit der die Nachfrage auf der Inferenz-Seite abgerufen wird, entscheidend. Ob die Ergebnisse dauerhaft die Erwartungen übertreffen, ist die grundlegende Unterstützung dafür, dass der Sektor in einen „Bull Case“ übergeht.
#AI算力 #CoreWeave #Nebius
162

CoreWeave stürzt um 13 %, HPC- und Aktien mit Bezug zu neuen Cloud-Diensten geraten kollektiv unter Druck. Auslöser ist der Nachrichtenfluss von Meta – der Markt beginnt, die Bewertungslogik der AI-Compute-Mietplattformen erneut zu prüfen.
Meine persönliche Einschätzung: Diese Korrektur ist vielleicht gar nicht schlecht. In den vergangenen zwölf Monaten wurde alles, was das Label „AI-Cloud“ trug, von den Geldern geradezu explodierend gekauft, aber das Tempo der tatsächlichen Cashflow-Einlösung lag viel langsamer als die Kursentwicklung. Wenn große Player Signale aussenden, dass sie entweder selbst bauen oder Konditionen aushandeln, wird der Aufschlagsspielraum der Zwischenhändler entsprechend gedrückt.
Auch die Übertragung auf den Kryptomarkt lohnt sich: Die Erzählung von On-Chain-Compute und dezentralem GPU-Mieten war zuvor im Gleichschritt mit traditionellen HPC-Aktien stark, kurzfristig dürfte der Stimmungsfaktor daher eher unter Druck geraten. Aber aus einer längeren Perspektive heraus: Wenn die Preisgestaltungs-Macht traditioneller Clouds tatsächlich geschwächt wird, bekommt die dezentrale Compute-Variante wiederum ein zusätzliches Fenster zur Differenzierung.
Nicht hinterherjagen, keine Flugmesser fangen, sondern abwarten, bis sich die Struktur klar herausgebildet hat.
#CoreWeave #AI算力 #HPC
CoreWeave stürzt um 13 %, HPC- und Aktien mit Bezug zu neuen Cloud-Diensten geraten kollektiv unter Druck. Auslöser ist der Nachrichtenfluss von Meta – der Markt beginnt, die Bewertungslogik der AI-Compute-Mietplattformen erneut zu prüfen.
Meine persönliche Einschätzung: Diese Korrektur ist vielleicht gar nicht schlecht. In den vergangenen zwölf Monaten wurde alles, was das Label „AI-Cloud“ trug, von den Geldern geradezu explodierend gekauft, aber das Tempo der tatsächlichen Cashflow-Einlösung lag viel langsamer als die Kursentwicklung. Wenn große Player Signale aussenden, dass sie entweder selbst bauen oder Konditionen aushandeln, wird der Aufschlagsspielraum der Zwischenhändler entsprechend gedrückt.
Auch die Übertragung auf den Kryptomarkt lohnt sich: Die Erzählung von On-Chain-Compute und dezentralem GPU-Mieten war zuvor im Gleichschritt mit traditionellen HPC-Aktien stark, kurzfristig dürfte der Stimmungsfaktor daher eher unter Druck geraten. Aber aus einer längeren Perspektive heraus: Wenn die Preisgestaltungs-Macht traditioneller Clouds tatsächlich geschwächt wird, bekommt die dezentrale Compute-Variante wiederum ein zusätzliches Fenster zur Differenzierung.
Nicht hinterherjagen, keine Flugmesser fangen, sondern abwarten, bis sich die Struktur klar herausgebildet hat.
#CoreWeave #AI算力 #HPC
Meine persönliche Einschätzung: Diese Korrektur ist vielleicht gar nicht schlecht. In den vergangenen zwölf Monaten wurde alles, was das Label „AI-Cloud“ trug, von den Geldern geradezu explodierend gekauft, aber das Tempo der tatsächlichen Cashflow-Einlösung lag viel langsamer als die Kursentwicklung. Wenn große Player Signale aussenden, dass sie entweder selbst bauen oder Konditionen aushandeln, wird der Aufschlagsspielraum der Zwischenhändler entsprechend gedrückt.
Auch die Übertragung auf den Kryptomarkt lohnt sich: Die Erzählung von On-Chain-Compute und dezentralem GPU-Mieten war zuvor im Gleichschritt mit traditionellen HPC-Aktien stark, kurzfristig dürfte der Stimmungsfaktor daher eher unter Druck geraten. Aber aus einer längeren Perspektive heraus: Wenn die Preisgestaltungs-Macht traditioneller Clouds tatsächlich geschwächt wird, bekommt die dezentrale Compute-Variante wiederum ein zusätzliches Fenster zur Differenzierung.
Nicht hinterherjagen, keine Flugmesser fangen, sondern abwarten, bis sich die Struktur klar herausgebildet hat.
#CoreWeave #AI算力 #HPC
101
·
--
CoreWeave erlebt einen nächtlichen Kurssturz von 13 %, und Aktien aus den Bereichen HPC sowie neue Cloud-Konzepte geraten gemeinsam unter Druck; der Auslöser sind die entsprechenden Meldungen zu Meta.
Am Markt beginnt sich die Bewertung der AI-Compute-Story zu lockern. In der letzten Zeit wurden solche Titel von Kapital geradezu rücksichtslos hochgejubelt, sodass die Bewertungen die Erwartungen an den künftigen Compute-Bedarf für mehrere Jahre im Voraus „aufgebraucht“ haben. Jede noch so kleine negative Nachricht wird dann überproportional verstärkt. Was zeigt die Meta-Meldung? Die Abhängigkeit riesiger Kunden von Cloud-GPUs Dritter ist nicht in Stein gemeißelt: Sobald sie eigene Kapazitäten aufbauen oder ihren Beschaffungsrhythmus anpassen, verliert die Story vom „Wasserverkäufer“ an Überzeugung.
Auch für die Krypto-Szene ist die Botschaft sehr klar: Die On-Chain-Compute-Story und dezentrale GPU-Projekte hatten zuvor ebenfalls von derselben Beta-Welle profitiert. Wenn sich die Bewertungen klassischer HPC-Aktien wieder normalisieren, muss auch die Prämienlogik für die entsprechenden Token neu bewertet werden. Verwechseln Sie die AI-Story nicht mit einer Freikarte; Cashflow und Kundenkonzentration sind die harten Kennzahlen.
Kurzfristig sollte man weiter beobachten, ob noch weitere sehr große Hersteller ähnliche Schritte nachziehen. Das entscheidet darüber, ob es sich bei dieser Bewegung eher um einen „Sentiment-Kill“ oder einen „Logic-Kill“ handelt.
#AI #HPC #CoreWeave
CoreWeave erlebt einen nächtlichen Kurssturz von 13 %, und Aktien aus den Bereichen HPC sowie neue Cloud-Konzepte geraten gemeinsam unter Druck; der Auslöser sind die entsprechenden Meldungen zu Meta.
Am Markt beginnt sich die Bewertung der AI-Compute-Story zu lockern. In der letzten Zeit wurden solche Titel von Kapital geradezu rücksichtslos hochgejubelt, sodass die Bewertungen die Erwartungen an den künftigen Compute-Bedarf für mehrere Jahre im Voraus „aufgebraucht“ haben. Jede noch so kleine negative Nachricht wird dann überproportional verstärkt. Was zeigt die Meta-Meldung? Die Abhängigkeit riesiger Kunden von Cloud-GPUs Dritter ist nicht in Stein gemeißelt: Sobald sie eigene Kapazitäten aufbauen oder ihren Beschaffungsrhythmus anpassen, verliert die Story vom „Wasserverkäufer“ an Überzeugung.
Auch für die Krypto-Szene ist die Botschaft sehr klar: Die On-Chain-Compute-Story und dezentrale GPU-Projekte hatten zuvor ebenfalls von derselben Beta-Welle profitiert. Wenn sich die Bewertungen klassischer HPC-Aktien wieder normalisieren, muss auch die Prämienlogik für die entsprechenden Token neu bewertet werden. Verwechseln Sie die AI-Story nicht mit einer Freikarte; Cashflow und Kundenkonzentration sind die harten Kennzahlen.
Kurzfristig sollte man weiter beobachten, ob noch weitere sehr große Hersteller ähnliche Schritte nachziehen. Das entscheidet darüber, ob es sich bei dieser Bewegung eher um einen „Sentiment-Kill“ oder einen „Logic-Kill“ handelt.
#AI #HPC #CoreWeave
Am Markt beginnt sich die Bewertung der AI-Compute-Story zu lockern. In der letzten Zeit wurden solche Titel von Kapital geradezu rücksichtslos hochgejubelt, sodass die Bewertungen die Erwartungen an den künftigen Compute-Bedarf für mehrere Jahre im Voraus „aufgebraucht“ haben. Jede noch so kleine negative Nachricht wird dann überproportional verstärkt. Was zeigt die Meta-Meldung? Die Abhängigkeit riesiger Kunden von Cloud-GPUs Dritter ist nicht in Stein gemeißelt: Sobald sie eigene Kapazitäten aufbauen oder ihren Beschaffungsrhythmus anpassen, verliert die Story vom „Wasserverkäufer“ an Überzeugung.
Auch für die Krypto-Szene ist die Botschaft sehr klar: Die On-Chain-Compute-Story und dezentrale GPU-Projekte hatten zuvor ebenfalls von derselben Beta-Welle profitiert. Wenn sich die Bewertungen klassischer HPC-Aktien wieder normalisieren, muss auch die Prämienlogik für die entsprechenden Token neu bewertet werden. Verwechseln Sie die AI-Story nicht mit einer Freikarte; Cashflow und Kundenkonzentration sind die harten Kennzahlen.
Kurzfristig sollte man weiter beobachten, ob noch weitere sehr große Hersteller ähnliche Schritte nachziehen. Das entscheidet darüber, ob es sich bei dieser Bewegung eher um einen „Sentiment-Kill“ oder einen „Logic-Kill“ handelt.
#AI #HPC #CoreWeave
69
·
--
CoreWeave erlebt einen Tagessturz von 13 %: HPC- und Aktien aus dem Bereich Cloud-Computing der neuen Generation geraten insgesamt unter Druck. Auslöser ist die jüngste Entwicklung bei Meta.
Die Kernfrage, die den Markt beunruhigt, lässt sich recht einfach zusammenfassen: Wenn sehr große Kunden beginnen, den Zeitplan für Ausgaben im Bereich KI-Compute erneut zu prüfen, dann werden die Bewertungslogiken derjenigen „New-Cloud“-Anbieter, die stark von Aufträgen eines einzelnen Großkunden abhängen, augenblicklich neu bewertet. CoreWeave & Co., die im vergangenen Jahr als reines Beta für KI-Infrastruktur gehandelt wurden, müssen sich nun auch den Realitäten von Kundenkonzentration und der Frage nach der Kapitalrendite im Investitionszyklus stellen.
Besonders bemerkenswert ist, dass diese Anpassung nicht nur auf der Stimmungsebene stattfindet. Dass der HPC-Sektor insgesamt mit nachgibt, zeigt: Der Markt setzt zumindest kurzfristig ein Fragezeichen hinter die Erzählung „KI-Compute wird niemals genug sein“.
Für die Kryptoindustrie ist dieses Signal keineswegs bedeutungslos. DePIN und der Bereich dezentraler Compute haben die hohen Aufschläge zentralisierter GPU-Clouds stets als Vergleichs- und Ankerpunkt genutzt. Wenn die Bewertungen traditioneller Cloud-Anbieter weiter nachgeben, gerät auch der narrative Halt für On-Chain-Compute-Projekte ins Wanken.
Kurzfristige Beobachtungspunkte: Die weiteren Aussagen zu den Investitionsausgaben (Capex) von Meta, ob andere Cloud-Anbieter nachziehen und ihre Anpassungen ebenfalls vornehmen, sowie die Neupreisung des „KI-Infrastruktur“-Etiketts durch den Sekundärmarkt.
#AI算力 #CoreWeave #DePIN
CoreWeave erlebt einen Tagessturz von 13 %: HPC- und Aktien aus dem Bereich Cloud-Computing der neuen Generation geraten insgesamt unter Druck. Auslöser ist die jüngste Entwicklung bei Meta.
Die Kernfrage, die den Markt beunruhigt, lässt sich recht einfach zusammenfassen: Wenn sehr große Kunden beginnen, den Zeitplan für Ausgaben im Bereich KI-Compute erneut zu prüfen, dann werden die Bewertungslogiken derjenigen „New-Cloud“-Anbieter, die stark von Aufträgen eines einzelnen Großkunden abhängen, augenblicklich neu bewertet. CoreWeave & Co., die im vergangenen Jahr als reines Beta für KI-Infrastruktur gehandelt wurden, müssen sich nun auch den Realitäten von Kundenkonzentration und der Frage nach der Kapitalrendite im Investitionszyklus stellen.
Besonders bemerkenswert ist, dass diese Anpassung nicht nur auf der Stimmungsebene stattfindet. Dass der HPC-Sektor insgesamt mit nachgibt, zeigt: Der Markt setzt zumindest kurzfristig ein Fragezeichen hinter die Erzählung „KI-Compute wird niemals genug sein“.
Für die Kryptoindustrie ist dieses Signal keineswegs bedeutungslos. DePIN und der Bereich dezentraler Compute haben die hohen Aufschläge zentralisierter GPU-Clouds stets als Vergleichs- und Ankerpunkt genutzt. Wenn die Bewertungen traditioneller Cloud-Anbieter weiter nachgeben, gerät auch der narrative Halt für On-Chain-Compute-Projekte ins Wanken.
Kurzfristige Beobachtungspunkte: Die weiteren Aussagen zu den Investitionsausgaben (Capex) von Meta, ob andere Cloud-Anbieter nachziehen und ihre Anpassungen ebenfalls vornehmen, sowie die Neupreisung des „KI-Infrastruktur“-Etiketts durch den Sekundärmarkt.
#AI算力 #CoreWeave #DePIN
Die Kernfrage, die den Markt beunruhigt, lässt sich recht einfach zusammenfassen: Wenn sehr große Kunden beginnen, den Zeitplan für Ausgaben im Bereich KI-Compute erneut zu prüfen, dann werden die Bewertungslogiken derjenigen „New-Cloud“-Anbieter, die stark von Aufträgen eines einzelnen Großkunden abhängen, augenblicklich neu bewertet. CoreWeave & Co., die im vergangenen Jahr als reines Beta für KI-Infrastruktur gehandelt wurden, müssen sich nun auch den Realitäten von Kundenkonzentration und der Frage nach der Kapitalrendite im Investitionszyklus stellen.
Besonders bemerkenswert ist, dass diese Anpassung nicht nur auf der Stimmungsebene stattfindet. Dass der HPC-Sektor insgesamt mit nachgibt, zeigt: Der Markt setzt zumindest kurzfristig ein Fragezeichen hinter die Erzählung „KI-Compute wird niemals genug sein“.
Für die Kryptoindustrie ist dieses Signal keineswegs bedeutungslos. DePIN und der Bereich dezentraler Compute haben die hohen Aufschläge zentralisierter GPU-Clouds stets als Vergleichs- und Ankerpunkt genutzt. Wenn die Bewertungen traditioneller Cloud-Anbieter weiter nachgeben, gerät auch der narrative Halt für On-Chain-Compute-Projekte ins Wanken.
Kurzfristige Beobachtungspunkte: Die weiteren Aussagen zu den Investitionsausgaben (Capex) von Meta, ob andere Cloud-Anbieter nachziehen und ihre Anpassungen ebenfalls vornehmen, sowie die Neupreisung des „KI-Infrastruktur“-Etiketts durch den Sekundärmarkt.
#AI算力 #CoreWeave #DePIN
77
·
--
Bullisch
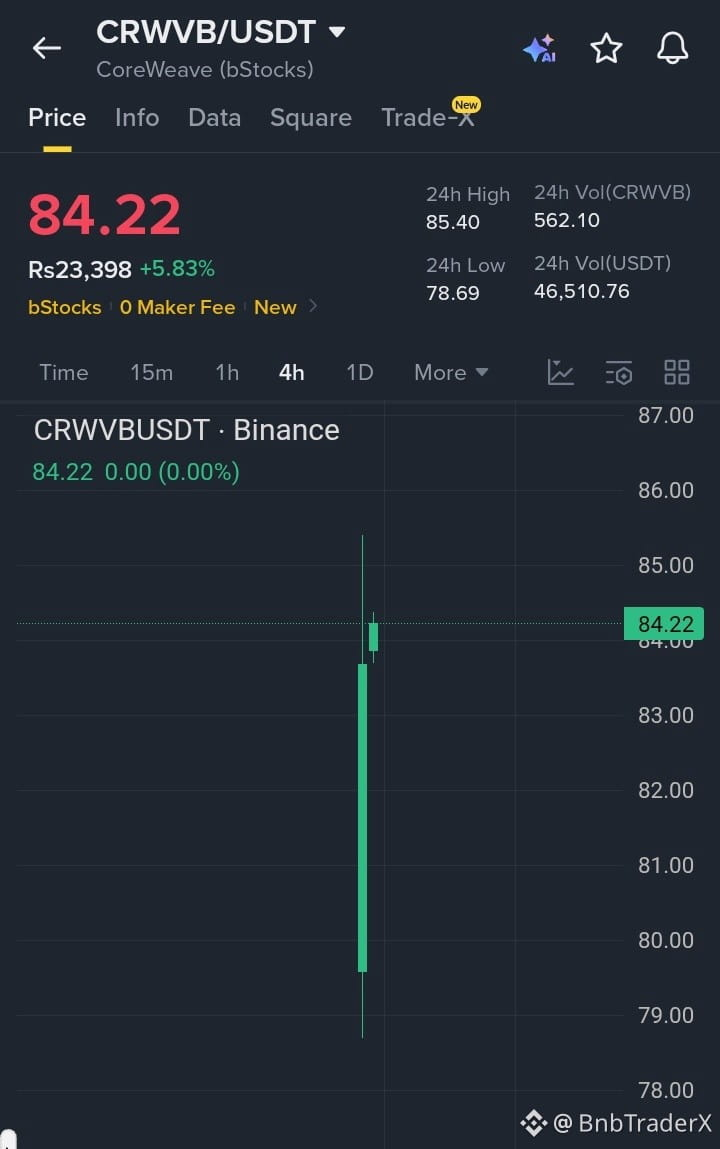
$CRWVB hält nach dem Rückerobern höherer Kursniveaus eine starke bullische Struktur aufrecht, gestützt durch beständigen Kaufdruck. Wenn der Kurs über der aktuellen Unterstützungszone bleibt, bleibt der Aufwärtsimpuls positiv, und ein Ausbruch über das jüngste Hoch könnte eine weitere Aufwärtswelle auslösen.
Ziele:
• 86,00 $
• 89,00 $
• 94,00 $
#CRWVB #CoreWeave #A #Stocks
{spot}(CRWVBUSDT)
$CRWVB hält nach dem Rückerobern höherer Kursniveaus eine starke bullische Struktur aufrecht, gestützt durch beständigen Kaufdruck. Wenn der Kurs über der aktuellen Unterstützungszone bleibt, bleibt der Aufwärtsimpuls positiv, und ein Ausbruch über das jüngste Hoch könnte eine weitere Aufwärtswelle auslösen.
Ziele:
• 86,00 $
• 89,00 $
• 94,00 $
#CRWVB #CoreWeave #A #Stocks
Ziele:
• 86,00 $
• 89,00 $
• 94,00 $
#CRWVB #CoreWeave #A #Stocks
2
67
CoreWeave stürzt an einem Tag um 13 % ab. HPC- und Aktien aus dem Bereich neuer Cloud-Dienste geraten gemeinsam unter Druck; der Auslöser ist eine von Meta verbreitete Meldung.
Die Kernfrage, die der Markt umtreibt, ist im Grunde ganz simpel: Wenn der größte Käufer von KI-Rechenleistung anfängt, in Bezug auf den Rhythmus der Investitionsausgaben (CapEx) infrage gestellt zu werden, wird die Bewertungslogik der gesamten „Schaufel-im-Einsatz“-Lieferkette neu beurteilt. Unternehmen wie CoreWeave, mit hoher Hebelwirkung und starker Bindung an große Kunden, geraten dabei zuerst unter die Räder.
Ein paar Punkte, die man im Blick behalten sollte:
Erstens: Die KI-Rechenleistungs-Story wechselt von „blindem Wachstum“ in die Phase „ROI wird nachgewiesen“; das Risiko einer hohen Kundenkonzentration wird neu bepreist.
Zweitens: Die neuen Cloud- und HPC-Segmente sind in der Vorphase stark gelaufen; jede noch so kleine Änderung kann Gewinnmitnahmen auslösen.
Drittens: Dieser Rücksetzer ist auch für den „AI+DePIN“-Rechenleistungs-Trade im Krypto-Markt ein Stresstest. Ob On-Chain-Rechenleistungsprojekte eine überzeugende, differenzierte Geschichte erzählen können, entscheidet mit darüber, ob sie aus einer eigenständigen Kursbewegung herauskommen.
Kurzfristig ist die Stimmung eher vorsichtig. Wenn es sich jedoch nur um eine Einpunkt-Störung durch Meta handelt und nicht um einen branchenweiten Wendepunkt, könnte eine überverkaufte Lage sogar ein Zeitfenster sein, um hochwertige Titel in eine Position zu bringen.
#AI算力 #CoreWeave #DePIN
CoreWeave stürzt an einem Tag um 13 % ab. HPC- und Aktien aus dem Bereich neuer Cloud-Dienste geraten gemeinsam unter Druck; der Auslöser ist eine von Meta verbreitete Meldung.
Die Kernfrage, die der Markt umtreibt, ist im Grunde ganz simpel: Wenn der größte Käufer von KI-Rechenleistung anfängt, in Bezug auf den Rhythmus der Investitionsausgaben (CapEx) infrage gestellt zu werden, wird die Bewertungslogik der gesamten „Schaufel-im-Einsatz“-Lieferkette neu beurteilt. Unternehmen wie CoreWeave, mit hoher Hebelwirkung und starker Bindung an große Kunden, geraten dabei zuerst unter die Räder.
Ein paar Punkte, die man im Blick behalten sollte:
Erstens: Die KI-Rechenleistungs-Story wechselt von „blindem Wachstum“ in die Phase „ROI wird nachgewiesen“; das Risiko einer hohen Kundenkonzentration wird neu bepreist.
Zweitens: Die neuen Cloud- und HPC-Segmente sind in der Vorphase stark gelaufen; jede noch so kleine Änderung kann Gewinnmitnahmen auslösen.
Drittens: Dieser Rücksetzer ist auch für den „AI+DePIN“-Rechenleistungs-Trade im Krypto-Markt ein Stresstest. Ob On-Chain-Rechenleistungsprojekte eine überzeugende, differenzierte Geschichte erzählen können, entscheidet mit darüber, ob sie aus einer eigenständigen Kursbewegung herauskommen.
Kurzfristig ist die Stimmung eher vorsichtig. Wenn es sich jedoch nur um eine Einpunkt-Störung durch Meta handelt und nicht um einen branchenweiten Wendepunkt, könnte eine überverkaufte Lage sogar ein Zeitfenster sein, um hochwertige Titel in eine Position zu bringen.
#AI算力 #CoreWeave #DePIN
Die Kernfrage, die der Markt umtreibt, ist im Grunde ganz simpel: Wenn der größte Käufer von KI-Rechenleistung anfängt, in Bezug auf den Rhythmus der Investitionsausgaben (CapEx) infrage gestellt zu werden, wird die Bewertungslogik der gesamten „Schaufel-im-Einsatz“-Lieferkette neu beurteilt. Unternehmen wie CoreWeave, mit hoher Hebelwirkung und starker Bindung an große Kunden, geraten dabei zuerst unter die Räder.
Ein paar Punkte, die man im Blick behalten sollte:
Erstens: Die KI-Rechenleistungs-Story wechselt von „blindem Wachstum“ in die Phase „ROI wird nachgewiesen“; das Risiko einer hohen Kundenkonzentration wird neu bepreist.
Zweitens: Die neuen Cloud- und HPC-Segmente sind in der Vorphase stark gelaufen; jede noch so kleine Änderung kann Gewinnmitnahmen auslösen.
Drittens: Dieser Rücksetzer ist auch für den „AI+DePIN“-Rechenleistungs-Trade im Krypto-Markt ein Stresstest. Ob On-Chain-Rechenleistungsprojekte eine überzeugende, differenzierte Geschichte erzählen können, entscheidet mit darüber, ob sie aus einer eigenständigen Kursbewegung herauskommen.
Kurzfristig ist die Stimmung eher vorsichtig. Wenn es sich jedoch nur um eine Einpunkt-Störung durch Meta handelt und nicht um einen branchenweiten Wendepunkt, könnte eine überverkaufte Lage sogar ein Zeitfenster sein, um hochwertige Titel in eine Position zu bringen.
#AI算力 #CoreWeave #DePIN
65
·
--
$CRWVB #CoreWeave #NewListing #TradingVolume
{spot}(CRWVBUSDT)
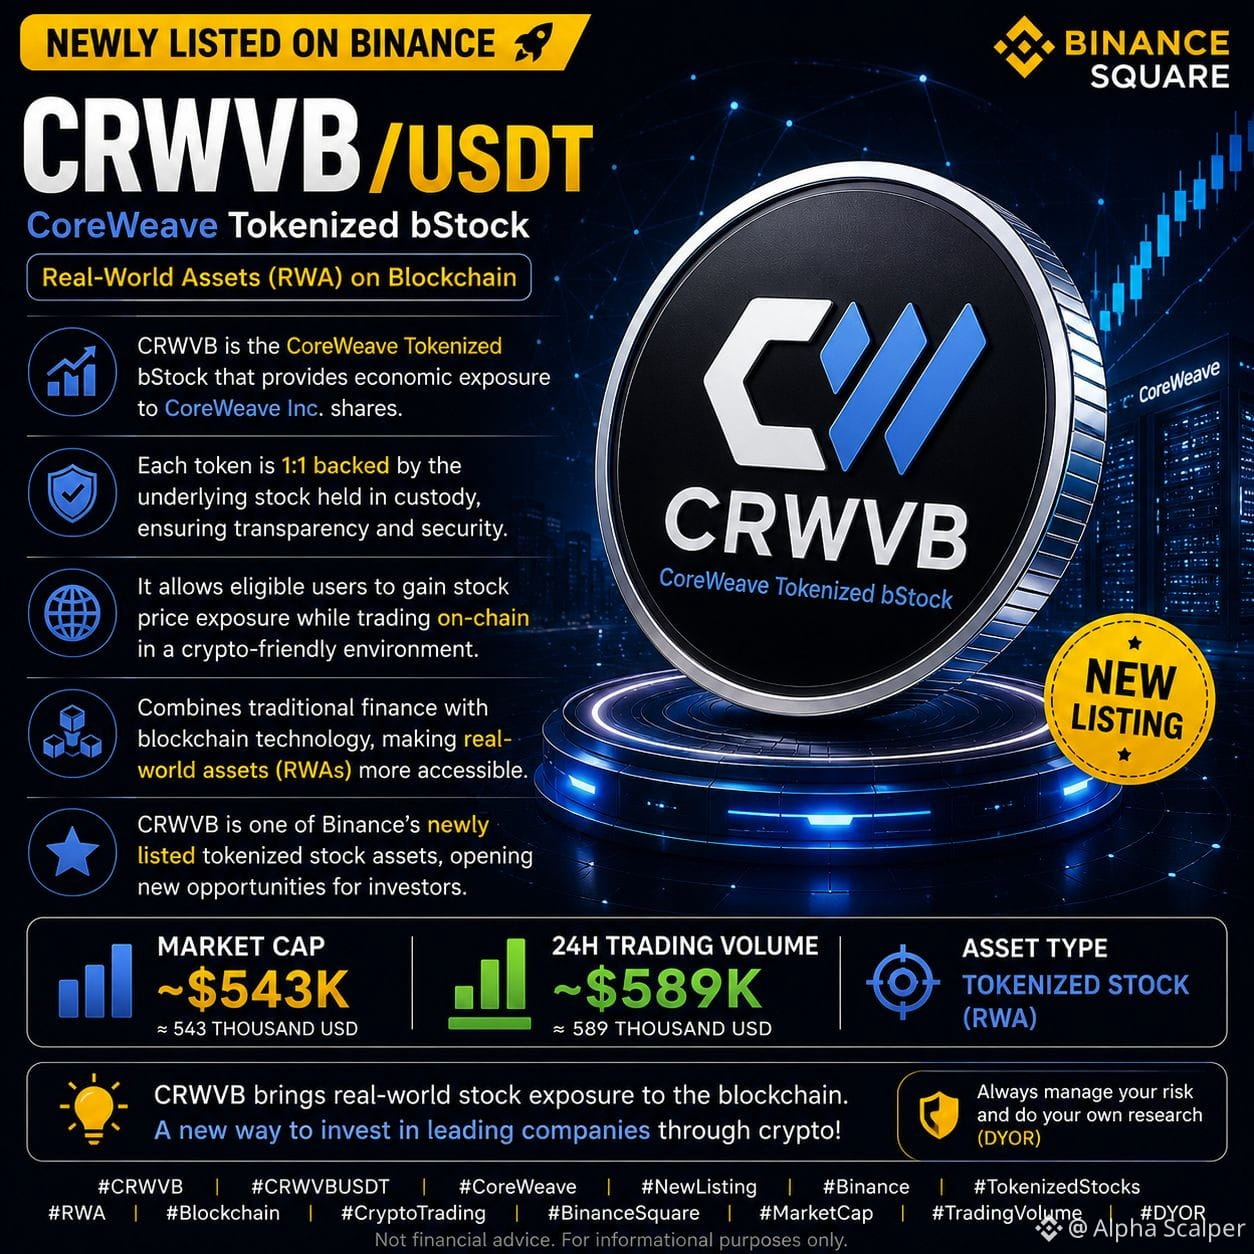
🚀 CRWVB/USDT – Neu gelistet bei Binance
CRWVB ist das CoreWeave Tokenized bStock, ein blockchainbasierter Token, der eine wirtschaftliche Beteiligung an den Aktien von CoreWeave Inc. ermöglicht. Jeder Token ist 1:1 durch die zugrunde liegenden Aktien abgesichert, die in Verwahrung gehalten werden. So können berechtigte Nutzer eine Kursentwicklung der Aktie erhalten, während sie On-Chain handeln. Der Token verbindet traditionelles Finanzwesen mit Blockchain-Technologie und macht reale Vermögenswerte (RWAs) in einem kryptofreundlichen Format zugänglich. CRWVB ist einer der neu bei Binance gelisteten tokenisierten Aktien-Assets und daher ein spannendes Produkt zum Beobachten.
📊 Marktkapitalisierung: ~543T USD
📈 24H-Handelsvolumen: ~589T USD
💡 Als neu gelistetes Asset kann CRWVB möglicherweise eine höhere Volatilität aufweisen. Nutze stets ein angemessenes Risikomanagement und mach deine eigene Recherche (DYOR).
$CRWVB #CoreWeave #NewListing #TradingVolume
🚀 CRWVB/USDT – Neu gelistet bei Binance
CRWVB ist das CoreWeave Tokenized bStock, ein blockchainbasierter Token, der eine wirtschaftliche Beteiligung an den Aktien von CoreWeave Inc. ermöglicht. Jeder Token ist 1:1 durch die zugrunde liegenden Aktien abgesichert, die in Verwahrung gehalten werden. So können berechtigte Nutzer eine Kursentwicklung der Aktie erhalten, während sie On-Chain handeln. Der Token verbindet traditionelles Finanzwesen mit Blockchain-Technologie und macht reale Vermögenswerte (RWAs) in einem kryptofreundlichen Format zugänglich. CRWVB ist einer der neu bei Binance gelisteten tokenisierten Aktien-Assets und daher ein spannendes Produkt zum Beobachten.
📊 Marktkapitalisierung: ~543T USD
📈 24H-Handelsvolumen: ~589T USD
💡 Als neu gelistetes Asset kann CRWVB möglicherweise eine höhere Volatilität aufweisen. Nutze stets ein angemessenes Risikomanagement und mach deine eigene Recherche (DYOR).
🚀 CRWVB/USDT – Neu gelistet bei Binance
CRWVB ist das CoreWeave Tokenized bStock, ein blockchainbasierter Token, der eine wirtschaftliche Beteiligung an den Aktien von CoreWeave Inc. ermöglicht. Jeder Token ist 1:1 durch die zugrunde liegenden Aktien abgesichert, die in Verwahrung gehalten werden. So können berechtigte Nutzer eine Kursentwicklung der Aktie erhalten, während sie On-Chain handeln. Der Token verbindet traditionelles Finanzwesen mit Blockchain-Technologie und macht reale Vermögenswerte (RWAs) in einem kryptofreundlichen Format zugänglich. CRWVB ist einer der neu bei Binance gelisteten tokenisierten Aktien-Assets und daher ein spannendes Produkt zum Beobachten.
📊 Marktkapitalisierung: ~543T USD
📈 24H-Handelsvolumen: ~589T USD
💡 Als neu gelistetes Asset kann CRWVB möglicherweise eine höhere Volatilität aufweisen. Nutze stets ein angemessenes Risikomanagement und mach deine eigene Recherche (DYOR).
86

·
--
Bullisch
🚀 $CRWV Steigt durch KI-Nachfrage auf Rekordumsatz:
CoreWeave ($CRWV ) entwickelt sich zu einem bedeutenden Gewinner des sich beschleunigenden Booms für KI-Infrastruktur.
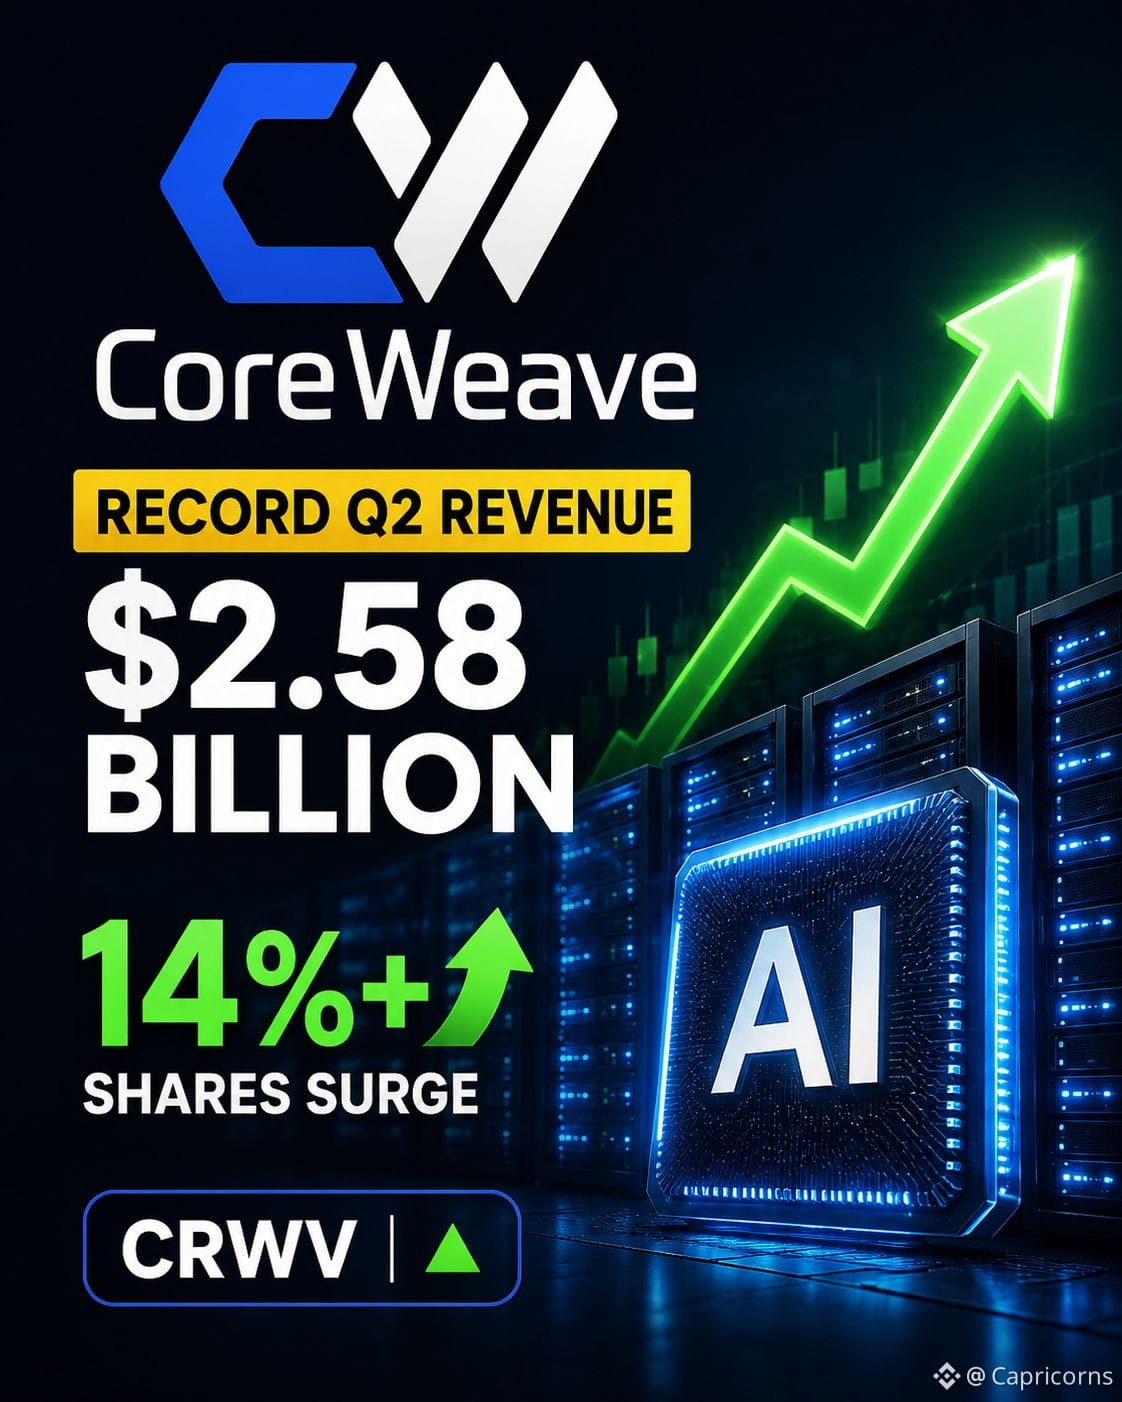
Der auf KI ausgerichtete Cloud-Anbieter meldete im 2. Quartal 2026 einen Umsatz von 2,58 Milliarden US-Dollar, was einem Anstieg von rund 112% gegenüber dem Vorjahr entspricht und die Markterwartungen übertroffen hat. Der Umsatzrückstand erreichte etwa 104,2 Milliarden US-Dollar und verdeutlicht die starke, langfristige Nachfrage nach KI-Computing-Kapazitäten.
Die Reaktion der Anleger war sofort:
CRWV-Aktien stiegen nach der Veröffentlichung der Ergebnisse im nachbörslichen Handel um mehr als 14%. Das Unternehmen erhöhte außerdem seine Umsatzprognose für 2026 auf 12,4–13,2 Milliarden US-Dollar und steigerte seine Prognose für Investitionsausgaben (Capex) auf 35–39 Milliarden US-Dollar, während es seine KI-Infrastruktur weiter ausbaut.
Allerdings ist das Bild nicht vollständig rosig. CoreWeave meldete einen Nettoverlust von 626 Millionen US-Dollar — ein Hinweis auf die enormen Kosten für die Skalierung von Rechenzentren und KI-Computing-Kapazitäten.
📊 Warum das für Krypto wichtig ist?
Der wichtigste Punkt für Investoren in digitale Assets ist der wachsende Wettbewerb um GPUs, Strom und Kapazitäten von Rechenzentren.
KI-Infrastruktur zieht in großem Umfang Kapital an und schafft ein starkes Investment-Thema, das sich zunehmend mit denselben Rechen- und Energie-Ressourcen überschneidet, die für Crypto-Mining und Blockchain-Infrastruktur relevant sind.
Die KI-Nachfrage beschleunigt sich — aber wird diese Kapitalverschiebung zu einem langfristigen Gegenwind für Krypto, oder könnten KI und Blockchain langfristig von demselben Infrastrukturboom profitieren?
#CoreWeave #CryptoNewss #topnews
🚀 $CRWV Steigt durch KI-Nachfrage auf Rekordumsatz:
CoreWeave ($CRWV ) entwickelt sich zu einem bedeutenden Gewinner des sich beschleunigenden Booms für KI-Infrastruktur.
Der auf KI ausgerichtete Cloud-Anbieter meldete im 2. Quartal 2026 einen Umsatz von 2,58 Milliarden US-Dollar, was einem Anstieg von rund 112% gegenüber dem Vorjahr entspricht und die Markterwartungen übertroffen hat. Der Umsatzrückstand erreichte etwa 104,2 Milliarden US-Dollar und verdeutlicht die starke, langfristige Nachfrage nach KI-Computing-Kapazitäten.
Die Reaktion der Anleger war sofort:
CRWV-Aktien stiegen nach der Veröffentlichung der Ergebnisse im nachbörslichen Handel um mehr als 14%. Das Unternehmen erhöhte außerdem seine Umsatzprognose für 2026 auf 12,4–13,2 Milliarden US-Dollar und steigerte seine Prognose für Investitionsausgaben (Capex) auf 35–39 Milliarden US-Dollar, während es seine KI-Infrastruktur weiter ausbaut.
Allerdings ist das Bild nicht vollständig rosig. CoreWeave meldete einen Nettoverlust von 626 Millionen US-Dollar — ein Hinweis auf die enormen Kosten für die Skalierung von Rechenzentren und KI-Computing-Kapazitäten.
📊 Warum das für Krypto wichtig ist?
Der wichtigste Punkt für Investoren in digitale Assets ist der wachsende Wettbewerb um GPUs, Strom und Kapazitäten von Rechenzentren.
KI-Infrastruktur zieht in großem Umfang Kapital an und schafft ein starkes Investment-Thema, das sich zunehmend mit denselben Rechen- und Energie-Ressourcen überschneidet, die für Crypto-Mining und Blockchain-Infrastruktur relevant sind.
Die KI-Nachfrage beschleunigt sich — aber wird diese Kapitalverschiebung zu einem langfristigen Gegenwind für Krypto, oder könnten KI und Blockchain langfristig von demselben Infrastrukturboom profitieren?
#CoreWeave #CryptoNewss #topnews
CoreWeave ($CRWV ) entwickelt sich zu einem bedeutenden Gewinner des sich beschleunigenden Booms für KI-Infrastruktur.
Der auf KI ausgerichtete Cloud-Anbieter meldete im 2. Quartal 2026 einen Umsatz von 2,58 Milliarden US-Dollar, was einem Anstieg von rund 112% gegenüber dem Vorjahr entspricht und die Markterwartungen übertroffen hat. Der Umsatzrückstand erreichte etwa 104,2 Milliarden US-Dollar und verdeutlicht die starke, langfristige Nachfrage nach KI-Computing-Kapazitäten.
Die Reaktion der Anleger war sofort:
CRWV-Aktien stiegen nach der Veröffentlichung der Ergebnisse im nachbörslichen Handel um mehr als 14%. Das Unternehmen erhöhte außerdem seine Umsatzprognose für 2026 auf 12,4–13,2 Milliarden US-Dollar und steigerte seine Prognose für Investitionsausgaben (Capex) auf 35–39 Milliarden US-Dollar, während es seine KI-Infrastruktur weiter ausbaut.
Allerdings ist das Bild nicht vollständig rosig. CoreWeave meldete einen Nettoverlust von 626 Millionen US-Dollar — ein Hinweis auf die enormen Kosten für die Skalierung von Rechenzentren und KI-Computing-Kapazitäten.
📊 Warum das für Krypto wichtig ist?
Der wichtigste Punkt für Investoren in digitale Assets ist der wachsende Wettbewerb um GPUs, Strom und Kapazitäten von Rechenzentren.
KI-Infrastruktur zieht in großem Umfang Kapital an und schafft ein starkes Investment-Thema, das sich zunehmend mit denselben Rechen- und Energie-Ressourcen überschneidet, die für Crypto-Mining und Blockchain-Infrastruktur relevant sind.
Die KI-Nachfrage beschleunigt sich — aber wird diese Kapitalverschiebung zu einem langfristigen Gegenwind für Krypto, oder könnten KI und Blockchain langfristig von demselben Infrastrukturboom profitieren?
#CoreWeave #CryptoNewss #topnews
141

CoreWeave stürzt an einem Tag um 13% ab, im Bereich HPC und bei Aktien im Umfeld von „New Cloud“ schwächelt der gesamte Sektor. Der Auslöser ist eine entsprechende Meldung, die Meta angeblich weitergegeben hat.
Bei dieser Korrektur gibt es mehrere Signale, auf die man achten sollte:
1. Das „Risiko des Auftraggebers“ in der AI-Rechenleistungs-Story kommt nun stärker zum Vorschein. Anbieter wie CoreWeave sind in hohem Maße von den Investitionsausgaben (Capex) der führenden Kunden abhängig. Sobald Meta oder Microsoft eines der beiden Anzeichen für eine Verlangsamung oder Verhandlungsmacht zeigt, wird die Bewertung (Valuation) neu preisgesetzt.
2. In den zuvor erzielten Kursgewinnen im HPC-Sektor steckten zu viele Annahmen über eine „dauerhafte Expansion“. Wenn die Rechenleistungsbeschaffung von sehr großen Kunden vom Aufkaufen/„抢购“ auf eine präzise Kalkulation („精算“) umschaltet, wird die Gewinnspanne der Zwischenhändler deutlich zusammengestaucht.
3. Auch die Übertragung auf den Kryptomarkt sollte man nicht ignorieren. Die Story von On-Chain-Rechenleistung, DePIN und AI-Token hatte in großem Umfang Rückenwind durch den angeblichen GPU-Mangel. Nun muss man das neu bewerten: Wenn sich das Angebot auf der Seite der traditionellen HPC-Anbieter lockert, wie lange kann dann die Rechenleistungs-Prämie auf Krypto-Seite noch tragen?
Kurzfristig wirkt es wie ein Stimmungsverkauf („Sentiment Kill“). Mittelfristig ist es eine Zäsur: AI-Infrastruktur wechselt von „story-getrieben“ zu „cashflow-getrieben“. Wer die Ergebnisse liefert, bleibt; wer über Bewertung (Valuation) erzählt, wird „aus dem Markt gespült“.
#AI算力 #HPC #CoreWeave
CoreWeave stürzt an einem Tag um 13% ab, im Bereich HPC und bei Aktien im Umfeld von „New Cloud“ schwächelt der gesamte Sektor. Der Auslöser ist eine entsprechende Meldung, die Meta angeblich weitergegeben hat.
Bei dieser Korrektur gibt es mehrere Signale, auf die man achten sollte:
1. Das „Risiko des Auftraggebers“ in der AI-Rechenleistungs-Story kommt nun stärker zum Vorschein. Anbieter wie CoreWeave sind in hohem Maße von den Investitionsausgaben (Capex) der führenden Kunden abhängig. Sobald Meta oder Microsoft eines der beiden Anzeichen für eine Verlangsamung oder Verhandlungsmacht zeigt, wird die Bewertung (Valuation) neu preisgesetzt.
2. In den zuvor erzielten Kursgewinnen im HPC-Sektor steckten zu viele Annahmen über eine „dauerhafte Expansion“. Wenn die Rechenleistungsbeschaffung von sehr großen Kunden vom Aufkaufen/„抢购“ auf eine präzise Kalkulation („精算“) umschaltet, wird die Gewinnspanne der Zwischenhändler deutlich zusammengestaucht.
3. Auch die Übertragung auf den Kryptomarkt sollte man nicht ignorieren. Die Story von On-Chain-Rechenleistung, DePIN und AI-Token hatte in großem Umfang Rückenwind durch den angeblichen GPU-Mangel. Nun muss man das neu bewerten: Wenn sich das Angebot auf der Seite der traditionellen HPC-Anbieter lockert, wie lange kann dann die Rechenleistungs-Prämie auf Krypto-Seite noch tragen?
Kurzfristig wirkt es wie ein Stimmungsverkauf („Sentiment Kill“). Mittelfristig ist es eine Zäsur: AI-Infrastruktur wechselt von „story-getrieben“ zu „cashflow-getrieben“. Wer die Ergebnisse liefert, bleibt; wer über Bewertung (Valuation) erzählt, wird „aus dem Markt gespült“.
#AI算力 #HPC #CoreWeave
Bei dieser Korrektur gibt es mehrere Signale, auf die man achten sollte:
1. Das „Risiko des Auftraggebers“ in der AI-Rechenleistungs-Story kommt nun stärker zum Vorschein. Anbieter wie CoreWeave sind in hohem Maße von den Investitionsausgaben (Capex) der führenden Kunden abhängig. Sobald Meta oder Microsoft eines der beiden Anzeichen für eine Verlangsamung oder Verhandlungsmacht zeigt, wird die Bewertung (Valuation) neu preisgesetzt.
2. In den zuvor erzielten Kursgewinnen im HPC-Sektor steckten zu viele Annahmen über eine „dauerhafte Expansion“. Wenn die Rechenleistungsbeschaffung von sehr großen Kunden vom Aufkaufen/„抢购“ auf eine präzise Kalkulation („精算“) umschaltet, wird die Gewinnspanne der Zwischenhändler deutlich zusammengestaucht.
3. Auch die Übertragung auf den Kryptomarkt sollte man nicht ignorieren. Die Story von On-Chain-Rechenleistung, DePIN und AI-Token hatte in großem Umfang Rückenwind durch den angeblichen GPU-Mangel. Nun muss man das neu bewerten: Wenn sich das Angebot auf der Seite der traditionellen HPC-Anbieter lockert, wie lange kann dann die Rechenleistungs-Prämie auf Krypto-Seite noch tragen?
Kurzfristig wirkt es wie ein Stimmungsverkauf („Sentiment Kill“). Mittelfristig ist es eine Zäsur: AI-Infrastruktur wechselt von „story-getrieben“ zu „cashflow-getrieben“. Wer die Ergebnisse liefert, bleibt; wer über Bewertung (Valuation) erzählt, wird „aus dem Markt gespült“.
#AI算力 #HPC #CoreWeave
108
·
--
CoreWeave stürzt an einem Tag um 13% ab, HPC- und New-Cloud-Aktien geraten gemeinsam unter Druck, der Auslöser sind die Meta-Meldungen.
Wovor macht sich der Markt Sorgen? Sobald die Beschaffung von KI-Rechenleistung bei ultragroßen Kunden ins Stocken gerät oder der Anteil des Eigenbaus steigt, sind jene New-Cloud-Anbieter, die auf „Spaten an die Konzerne verkaufen“ gesetzt haben, direkt dem Risiko einer starken Konzentration ausgesetzt – CoreWeaves Umsatz hängt in hohem Maße von Großkunden wie Microsoft und Meta ab, und jede kleine Bewegung wird überproportional verstärkt.
Bemerkenswert ist: Das ist nicht nur das Problem von CoreWeave allein, sondern ein Stresstest für die Bewertungslogik des gesamten AI-Infrastruktursektors. In der Frühphase hat der Markt „Rechenleistungsknappheit“ als langfristiges Narrativ interpretiert, doch die zu starke Konzentration der Kundenstruktur, die Nachhaltigkeit langfristiger Verträge und der Abschreibungsdruck sind allesamt Risiken, die man nicht ausblenden kann.
Auch die Übertragung auf den Krypto-Markt lohnt sich: DePIN und das Narrativ dezentraler Rechenleistung sind im Kern derselbe Industriezweig wie New Cloud – nur mit unterschiedlicher Wettbewerbslage. Wenn traditionelle HPC-Bild-Aktien neu bewertet werden, kann sich auch der Bewertungsanker für verteilte Rechenleistung lockern, und der kurzfristige Stimmungsdruck ist kaum zu vermeiden. Mittel- und langfristig könnte jedoch gerade der Vorteil dezentraler Versorgung in Bezug auf geringere Konzentrationsrisiken stärker hervortreten.
Das Risiko liegt nicht darin, dass die KI-Nachfrage verschwindet, sondern darin, wer die Nachfrage tatsächlich bedienen kann.
#AI #DePIN #CoreWeave
CoreWeave stürzt an einem Tag um 13% ab, HPC- und New-Cloud-Aktien geraten gemeinsam unter Druck, der Auslöser sind die Meta-Meldungen.
Wovor macht sich der Markt Sorgen? Sobald die Beschaffung von KI-Rechenleistung bei ultragroßen Kunden ins Stocken gerät oder der Anteil des Eigenbaus steigt, sind jene New-Cloud-Anbieter, die auf „Spaten an die Konzerne verkaufen“ gesetzt haben, direkt dem Risiko einer starken Konzentration ausgesetzt – CoreWeaves Umsatz hängt in hohem Maße von Großkunden wie Microsoft und Meta ab, und jede kleine Bewegung wird überproportional verstärkt.
Bemerkenswert ist: Das ist nicht nur das Problem von CoreWeave allein, sondern ein Stresstest für die Bewertungslogik des gesamten AI-Infrastruktursektors. In der Frühphase hat der Markt „Rechenleistungsknappheit“ als langfristiges Narrativ interpretiert, doch die zu starke Konzentration der Kundenstruktur, die Nachhaltigkeit langfristiger Verträge und der Abschreibungsdruck sind allesamt Risiken, die man nicht ausblenden kann.
Auch die Übertragung auf den Krypto-Markt lohnt sich: DePIN und das Narrativ dezentraler Rechenleistung sind im Kern derselbe Industriezweig wie New Cloud – nur mit unterschiedlicher Wettbewerbslage. Wenn traditionelle HPC-Bild-Aktien neu bewertet werden, kann sich auch der Bewertungsanker für verteilte Rechenleistung lockern, und der kurzfristige Stimmungsdruck ist kaum zu vermeiden. Mittel- und langfristig könnte jedoch gerade der Vorteil dezentraler Versorgung in Bezug auf geringere Konzentrationsrisiken stärker hervortreten.
Das Risiko liegt nicht darin, dass die KI-Nachfrage verschwindet, sondern darin, wer die Nachfrage tatsächlich bedienen kann.
#AI #DePIN #CoreWeave
Wovor macht sich der Markt Sorgen? Sobald die Beschaffung von KI-Rechenleistung bei ultragroßen Kunden ins Stocken gerät oder der Anteil des Eigenbaus steigt, sind jene New-Cloud-Anbieter, die auf „Spaten an die Konzerne verkaufen“ gesetzt haben, direkt dem Risiko einer starken Konzentration ausgesetzt – CoreWeaves Umsatz hängt in hohem Maße von Großkunden wie Microsoft und Meta ab, und jede kleine Bewegung wird überproportional verstärkt.
Bemerkenswert ist: Das ist nicht nur das Problem von CoreWeave allein, sondern ein Stresstest für die Bewertungslogik des gesamten AI-Infrastruktursektors. In der Frühphase hat der Markt „Rechenleistungsknappheit“ als langfristiges Narrativ interpretiert, doch die zu starke Konzentration der Kundenstruktur, die Nachhaltigkeit langfristiger Verträge und der Abschreibungsdruck sind allesamt Risiken, die man nicht ausblenden kann.
Auch die Übertragung auf den Krypto-Markt lohnt sich: DePIN und das Narrativ dezentraler Rechenleistung sind im Kern derselbe Industriezweig wie New Cloud – nur mit unterschiedlicher Wettbewerbslage. Wenn traditionelle HPC-Bild-Aktien neu bewertet werden, kann sich auch der Bewertungsanker für verteilte Rechenleistung lockern, und der kurzfristige Stimmungsdruck ist kaum zu vermeiden. Mittel- und langfristig könnte jedoch gerade der Vorteil dezentraler Versorgung in Bezug auf geringere Konzentrationsrisiken stärker hervortreten.
Das Risiko liegt nicht darin, dass die KI-Nachfrage verschwindet, sondern darin, wer die Nachfrage tatsächlich bedienen kann.
#AI #DePIN #CoreWeave
99
·
--
Bullisch
$CRWV auf dem 1-Stunden-Chart zeigt eine starke V-förmige Erholung, nachdem ein lokales Tief bei etwa $95.00 getestet wurde. Der Preis hat erfolgreich das psychologische Niveau von $100.00 zurückerobert und zeigt starken bullischen Momentum mit aufeinanderfolgenden grünen Kerzen, die bis auf $102.07 führen. Wenn die Käufer diesen Druck aufrechterhalten können, ist es sehr wahrscheinlich, dass das Asset die unmittelbare Widerstandsgruppe um $104.00 herausfordert, was die Tür für eine verlängerte Aufwärtsbewegung öffnet. Sollte der Preis jedoch am aktuellen lokalen Widerstand abgelehnt werden, kann mit einem kurzen Retest des Unterstützungsniveaus von $100.00 gerechnet werden, bevor die nächste richtungsweisende Expansion erfolgt.
Ziel 1: $103.80
Ziel 2: $106.00
Ziel 3: $108.50
#CRWV #CoreWeave #CryptoTrading
{future}(CRWVUSDT)
$CRWV auf dem 1-Stunden-Chart zeigt eine starke V-förmige Erholung, nachdem ein lokales Tief bei etwa $95.00 getestet wurde. Der Preis hat erfolgreich das psychologische Niveau von $100.00 zurückerobert und zeigt starken bullischen Momentum mit aufeinanderfolgenden grünen Kerzen, die bis auf $102.07 führen. Wenn die Käufer diesen Druck aufrechterhalten können, ist es sehr wahrscheinlich, dass das Asset die unmittelbare Widerstandsgruppe um $104.00 herausfordert, was die Tür für eine verlängerte Aufwärtsbewegung öffnet. Sollte der Preis jedoch am aktuellen lokalen Widerstand abgelehnt werden, kann mit einem kurzen Retest des Unterstützungsniveaus von $100.00 gerechnet werden, bevor die nächste richtungsweisende Expansion erfolgt.
Ziel 1: $103.80
Ziel 2: $106.00
Ziel 3: $108.50
#CRWV #CoreWeave #CryptoTrading
Ziel 1: $103.80
Ziel 2: $106.00
Ziel 3: $108.50
#CRWV #CoreWeave #CryptoTrading
1
114
CoreWeave-Tokenisierte Aktie ($CRWV) zeigt in letzter Zeit eine außerordentlich starke Entwicklung: innerhalb einer Woche stieg sie um über 26%, und die Fundamentaldaten dahinter sind ausgesprochen solide.
Zuerst zu den Ergebnissen: Im Q2 hat sich der Umsatz direkt verdoppelt und erreicht 257 Mio. US-Dollar. Solche Wachstumsraten sind im aktuellen makroökonomischen Umfeld nicht häufig zu sehen. Noch wichtiger ist jedoch der Auftragsbestand – ein Backlog von 104,2 Mrd. US-Dollar, der noch nicht die zusätzlichen 25 Mrd. US-Dollar an Aufträgen aus dem Q3 einrechnet. Auf der Nachfrageseite wirkt es nahezu wie „keine sichtbare Decke“.
Auch auf der Angebotsseite gibt es gute Nachrichten: Die bestehenden A100-Verträge wurden bis 2029 verlängert, was bedeutet, dass die Kernkunden eine langfristige Zusammenarbeit gesichert haben. Gleichzeitig haben die Preisangebote für die GPU-Reihen Black Gold und Vera Rubin neue historische Höchststände erreicht, wodurch die Wirtschaftlichkeit pro Karte weiter steigt.
Aus Marktdaten: Derzeit liegt der Kurs von $CRWV bei 82,53 US-Dollar, das 24-Stunden-Handelsvolumen beträgt 36,26 US-Dollar. Das Volumen ist zwar klein, aber die Kursbewegungen zeigen genügend Volatilitätsspielraum. Auftragsbestand, Umsatzwachstum und Produktpreisgestaltung verstärken sich gegenseitig – die kurzfristigen Aufwärts-Treiber bleiben daher tendenziell eher stark.
Zu beachten ist: Solche tokenisierten Aktien werden weiterhin von den Handelszeiten an der US-Börse sowie von der Liquidität in der Basisstruktur beeinflusst. In der After-Hours-Phase oder in asiatischen Sitzungen kann es daher zu Abweichungen kommen. Ein angemessenes Risikomanagement, die Kontrolle der Positionsgröße und das Setzen von Stop-Losses bleiben entscheidend.
#CoreWeave #代币化股票 #KI-Rechenleistung
CoreWeave-Tokenisierte Aktie ($CRWV ) zeigt in letzter Zeit eine außerordentlich starke Entwicklung: innerhalb einer Woche stieg sie um über 26%, und die Fundamentaldaten dahinter sind ausgesprochen solide.
Zuerst zu den Ergebnissen: Im Q2 hat sich der Umsatz direkt verdoppelt und erreicht 257 Mio. US-Dollar. Solche Wachstumsraten sind im aktuellen makroökonomischen Umfeld nicht häufig zu sehen. Noch wichtiger ist jedoch der Auftragsbestand – ein Backlog von 104,2 Mrd. US-Dollar, der noch nicht die zusätzlichen 25 Mrd. US-Dollar an Aufträgen aus dem Q3 einrechnet. Auf der Nachfrageseite wirkt es nahezu wie „keine sichtbare Decke“.
Auch auf der Angebotsseite gibt es gute Nachrichten: Die bestehenden A100-Verträge wurden bis 2029 verlängert, was bedeutet, dass die Kernkunden eine langfristige Zusammenarbeit gesichert haben. Gleichzeitig haben die Preisangebote für die GPU-Reihen Black Gold und Vera Rubin neue historische Höchststände erreicht, wodurch die Wirtschaftlichkeit pro Karte weiter steigt.
Aus Marktdaten: Derzeit liegt der Kurs von $CRWV bei 82,53 US-Dollar, das 24-Stunden-Handelsvolumen beträgt 36,26 US-Dollar. Das Volumen ist zwar klein, aber die Kursbewegungen zeigen genügend Volatilitätsspielraum. Auftragsbestand, Umsatzwachstum und Produktpreisgestaltung verstärken sich gegenseitig – die kurzfristigen Aufwärts-Treiber bleiben daher tendenziell eher stark.
Zu beachten ist: Solche tokenisierten Aktien werden weiterhin von den Handelszeiten an der US-Börse sowie von der Liquidität in der Basisstruktur beeinflusst. In der After-Hours-Phase oder in asiatischen Sitzungen kann es daher zu Abweichungen kommen. Ein angemessenes Risikomanagement, die Kontrolle der Positionsgröße und das Setzen von Stop-Losses bleiben entscheidend.
#CoreWeave #代币化股票 #KI-Rechenleistung
Zuerst zu den Ergebnissen: Im Q2 hat sich der Umsatz direkt verdoppelt und erreicht 257 Mio. US-Dollar. Solche Wachstumsraten sind im aktuellen makroökonomischen Umfeld nicht häufig zu sehen. Noch wichtiger ist jedoch der Auftragsbestand – ein Backlog von 104,2 Mrd. US-Dollar, der noch nicht die zusätzlichen 25 Mrd. US-Dollar an Aufträgen aus dem Q3 einrechnet. Auf der Nachfrageseite wirkt es nahezu wie „keine sichtbare Decke“.
Auch auf der Angebotsseite gibt es gute Nachrichten: Die bestehenden A100-Verträge wurden bis 2029 verlängert, was bedeutet, dass die Kernkunden eine langfristige Zusammenarbeit gesichert haben. Gleichzeitig haben die Preisangebote für die GPU-Reihen Black Gold und Vera Rubin neue historische Höchststände erreicht, wodurch die Wirtschaftlichkeit pro Karte weiter steigt.
Aus Marktdaten: Derzeit liegt der Kurs von $CRWV bei 82,53 US-Dollar, das 24-Stunden-Handelsvolumen beträgt 36,26 US-Dollar. Das Volumen ist zwar klein, aber die Kursbewegungen zeigen genügend Volatilitätsspielraum. Auftragsbestand, Umsatzwachstum und Produktpreisgestaltung verstärken sich gegenseitig – die kurzfristigen Aufwärts-Treiber bleiben daher tendenziell eher stark.
Zu beachten ist: Solche tokenisierten Aktien werden weiterhin von den Handelszeiten an der US-Börse sowie von der Liquidität in der Basisstruktur beeinflusst. In der After-Hours-Phase oder in asiatischen Sitzungen kann es daher zu Abweichungen kommen. Ein angemessenes Risikomanagement, die Kontrolle der Positionsgröße und das Setzen von Stop-Losses bleiben entscheidend.
#CoreWeave #代币化股票 #KI-Rechenleistung
103
CoreWeave erleidet am selben Tag einen Einbruch von 13 %, HPC- und Börsentitel aus dem Bereich der neuen Cloud-Computing-Konzepte schwächeln allesamt.
Auslöser ist das neueste Vorgehen von Meta – Marktauslegung: Der Beschaffungsrhythmus für Rechenleistung von sehr großen Kunden könnte sich verlangsamen. Das trifft direkt diese Titel, deren Kernerzählung auf „KI-Rechenleistung als Miete“ basiert.
Einige Punkte, die man im Blick behalten sollte:
Erstens: Die Bewertung von Unternehmen wie CoreWeave hängt stark von der Planbarkeit langfristiger Rechenleistungsaufträge ab. Sobald von führenden Kunden irgendein Anpassungssignal ausgeht, ist die Empfindlichkeit extrem hoch;
Zweitens: Die HPC-Konzepte hatten zuvor beträchtliche Kursgewinne und damit bereits Gewinne in den Kursen aufgebaut. Die Meta-bezogenen Nachrichten werden damit zum Auslöser für eine gebündelte Realisierung;
Drittens: Es gilt, „Verlangsamung der Capex“ von „Neuverteilung der Capex“ zu unterscheiden – falls es Letzteres ist, konzentriert sich der Druck eher auf die Vermieterseite als auf die vorgelagerte Bereitstellung von Rechenleistung.
Auch die Abbildung auf den Kryptomarkt lohnt sich: Die KI-Rechenleistungs-Erzählung war stets der gemeinsame Schnittpunkt von Web2 und Web3. Wenn eine traditionelle KI-Cloud einer Neubewertung unterzogen wird, könnte auch die Preissystematik im dezentralen-Compute-Segment passiv neu überprüft werden.
Kurzfristig ist die Stimmung eher bärisch, die echte Wegscheide zeigt sich jedoch erst, wenn die künftigen Capex-Leitlinien von Meta konkret umgesetzt werden.
#CoreWeave #AI算力 #HPC
CoreWeave erleidet am selben Tag einen Einbruch von 13 %, HPC- und Börsentitel aus dem Bereich der neuen Cloud-Computing-Konzepte schwächeln allesamt.
Auslöser ist das neueste Vorgehen von Meta – Marktauslegung: Der Beschaffungsrhythmus für Rechenleistung von sehr großen Kunden könnte sich verlangsamen. Das trifft direkt diese Titel, deren Kernerzählung auf „KI-Rechenleistung als Miete“ basiert.
Einige Punkte, die man im Blick behalten sollte:
Erstens: Die Bewertung von Unternehmen wie CoreWeave hängt stark von der Planbarkeit langfristiger Rechenleistungsaufträge ab. Sobald von führenden Kunden irgendein Anpassungssignal ausgeht, ist die Empfindlichkeit extrem hoch;
Zweitens: Die HPC-Konzepte hatten zuvor beträchtliche Kursgewinne und damit bereits Gewinne in den Kursen aufgebaut. Die Meta-bezogenen Nachrichten werden damit zum Auslöser für eine gebündelte Realisierung;
Drittens: Es gilt, „Verlangsamung der Capex“ von „Neuverteilung der Capex“ zu unterscheiden – falls es Letzteres ist, konzentriert sich der Druck eher auf die Vermieterseite als auf die vorgelagerte Bereitstellung von Rechenleistung.
Auch die Abbildung auf den Kryptomarkt lohnt sich: Die KI-Rechenleistungs-Erzählung war stets der gemeinsame Schnittpunkt von Web2 und Web3. Wenn eine traditionelle KI-Cloud einer Neubewertung unterzogen wird, könnte auch die Preissystematik im dezentralen-Compute-Segment passiv neu überprüft werden.
Kurzfristig ist die Stimmung eher bärisch, die echte Wegscheide zeigt sich jedoch erst, wenn die künftigen Capex-Leitlinien von Meta konkret umgesetzt werden.
#CoreWeave #AI算力 #HPC
Auslöser ist das neueste Vorgehen von Meta – Marktauslegung: Der Beschaffungsrhythmus für Rechenleistung von sehr großen Kunden könnte sich verlangsamen. Das trifft direkt diese Titel, deren Kernerzählung auf „KI-Rechenleistung als Miete“ basiert.
Einige Punkte, die man im Blick behalten sollte:
Erstens: Die Bewertung von Unternehmen wie CoreWeave hängt stark von der Planbarkeit langfristiger Rechenleistungsaufträge ab. Sobald von führenden Kunden irgendein Anpassungssignal ausgeht, ist die Empfindlichkeit extrem hoch;
Zweitens: Die HPC-Konzepte hatten zuvor beträchtliche Kursgewinne und damit bereits Gewinne in den Kursen aufgebaut. Die Meta-bezogenen Nachrichten werden damit zum Auslöser für eine gebündelte Realisierung;
Drittens: Es gilt, „Verlangsamung der Capex“ von „Neuverteilung der Capex“ zu unterscheiden – falls es Letzteres ist, konzentriert sich der Druck eher auf die Vermieterseite als auf die vorgelagerte Bereitstellung von Rechenleistung.
Auch die Abbildung auf den Kryptomarkt lohnt sich: Die KI-Rechenleistungs-Erzählung war stets der gemeinsame Schnittpunkt von Web2 und Web3. Wenn eine traditionelle KI-Cloud einer Neubewertung unterzogen wird, könnte auch die Preissystematik im dezentralen-Compute-Segment passiv neu überprüft werden.
Kurzfristig ist die Stimmung eher bärisch, die echte Wegscheide zeigt sich jedoch erst, wenn die künftigen Capex-Leitlinien von Meta konkret umgesetzt werden.
#CoreWeave #AI算力 #HPC
78
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#FedRateWatch
1.4M Aufrufe
6,654 Kommentare
2
#ZcashRises6%
45,806 Aufrufe
616 Kommentare
3
#XRPSinks10%
31,167 Aufrufe
404 Kommentare
4
#BitcoinETFsShed$450M
5,455 Aufrufe
83 Kommentare
5
#CircleOpensArcMainnet
14,612 Aufrufe
272 Kommentare
6
#ZcashHoldersBackNU7Upgrade
25,615 Aufrufe
438 Kommentare
7
#MSTRTradingVolumeSurpassesMorganStanley
25,131 Aufrufe
592 Kommentare
8
#BitcoinFalls4%
51,844 Aufrufe
917 Kommentare
9
#SKHynixInTalksToMakeMemoryChipsInUS
20,718 Aufrufe
359 Kommentare
10
#OpenAIDiscussesNewFundingAt$1.2TValuation
5,068 Aufrufe
58 Kommentare