
#aigensyn
aigensyn
500,711 Aufrufe
3,569 Kommentare
Hot
Zuletzt
Übersetzung ansehen
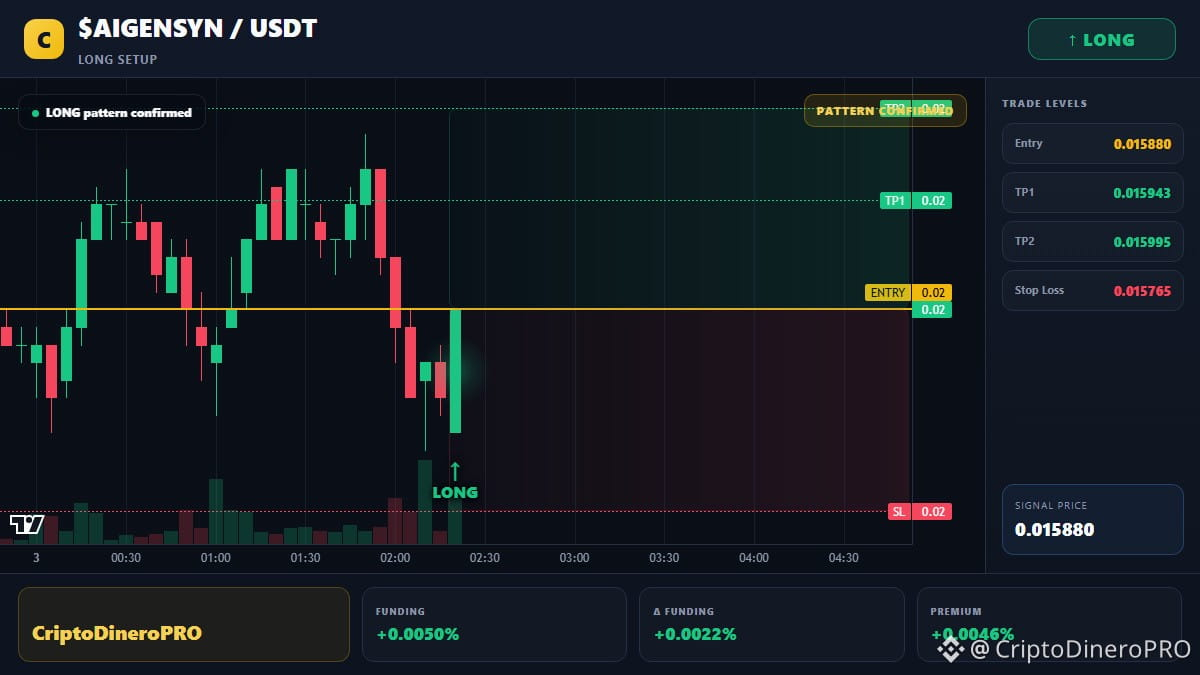
$AIGENSYN - Long Setup Ready 🎯
{future}(AIGENSYNUSDT)
📍 Entry: 0.015880
🛑 Stop Loss: Below 0.015765
🎯 Targets:
• TP1: 0.015943
• TP2: Above 0.015995
DYOR.
#AIGENSYN #AIGENSYNUSDT
$AIGENSYN - Long Setup Ready 🎯
📍 Entry: 0.015880
🛑 Stop Loss: Below 0.015765
🎯 Targets:
• TP1: 0.015943
• TP2: Above 0.015995
DYOR.
#AIGENSYN #AIGENSYNUSDT
📍 Entry: 0.015880
🛑 Stop Loss: Below 0.015765
🎯 Targets:
• TP1: 0.015943
• TP2: Above 0.015995
DYOR.
#AIGENSYN #AIGENSYNUSDT
22

Mit 300u eine 8-fach gehebelte Long-Position eröffnet und 5 Monate durchgehalten, bevor es zur Liquidation kam – das wirklich wichtige Detail in diesem Beitrag ist nicht die Liquidation, sondern dass die Funding-Rate den Long-Positionen während dieser 5 Monate kein einziges Mal etwas eingebracht hat. 0.0000 %, Abrechnung alle 4 Stunden, und volle 5 Monate lang unverändert. Bei einem Perpetual-Kontrakt gab es für das Halten der Long-Position nicht einen Cent Prämie.
Zunächst zu diesen 0.0000 %. Der eigentliche Zweck eines Perpetual-Kontrakts besteht darin, den Kontraktpreis mithilfe der Funding-Rate möglichst nahe am Spotpreis zu halten. In einem Bullenmarkt sind Long-Positionen bereit, jährliche Kosten von mehreren Dutzend Prozent zu zahlen, um sich Positionen zu sichern. Eine positive Funding-Rate ist daher ein Echtzeitindikator für die Marktstimmung. Dieser AIGENSYN-Kontrakt blieb von Anfang bis Ende bei null. Das bedeutet zweierlei: Keine Seite war bereit, für ihre Marktrichtung zu bezahlen, und der Markt hatte nicht einmal den Willen, „seine Meinung auszudrücken“. Für langfristige Long-Positionen ist die Konsequenz noch direkter: Du hast 5 Monate lang Zeit und Liquidationsrisiko getragen, und die einzige Ertragsquelle, auf die du auf dem Papier hoffen konntest, war der Kurs selbst – weder Carry noch Rollrendite. Das unterscheidet sich kaum vom Halten des Basiswerts, bringt aber zusätzlich eine Liquidationsschwelle mit sich.
Der zweite Widerspruch: Kontenstruktur und Funding-Rate passen nicht zusammen. Der Anteil der Long-Konten liegt bei 59.0 %, also setzt mehr als die Hälfte auf steigende Kurse, doch die Funding-Rate bleibt brav bei 0.0000 %. Normalerweise müsste ein Übergewicht an Long-Konten die Funding-Rate ins Positive treiben. Dass sie nicht gestiegen ist, deutet darauf hin, dass es zwar mehr Long-Konten gibt, sie aber gemessen am Kapital nicht überlegen sind. Bei den zusätzlichen Konten handelt es sich wahrscheinlich größtenteils um kleine Konten wie solche mit 300u. Das Kapitalvolumen, das die Funding-Rate tatsächlich bestimmt, liegt auf der anderen Seite und wird von größeren Short-Positionen oder Hedging-Positionen getragen. Anders gesagt: Kleinanleger sind nach Anzahl der Konten long, aber der Markt ist ihnen nicht in die Long-Richtung gefolgt. Den Anteil der Long-Konten als Zeichen für einen „bullischen Markt“ zu lesen, kann bei einem derart dünnen Kontrakt leicht zu Fehleinschätzungen führen.
Drittens lohnt sich ein Blick auf die Orderbuchstruktur. Das offene Interesse beträgt 1,29 Millionen USDT, das 24-Stunden-Handelsvolumen 1,7 Millionen USDT. Handelsvolumen und offenes Interesse liegen also in etwa in derselben Größenordnung – ein sehr dünner Markt. Die physikalische Eigenschaft eines dünnen Marktes ist, dass sich der Preis schon bei geringem Handelsvolumen bewegen kann. Ein Rückgang von 5.57 % innerhalb von 24 Stunden bei einem Handelsvolumen von nur 1,7 Millionen sieht eher nach einem dünn besetzten Kauf- und Verkaufsbuch aus: Schon Orders über einige Hundert u können den Preis eine Stufe nach unten drücken. Das ist nicht unbedingt konzentrierter Verkaufsdruck. Der Liquidationspuffer bei 8-fachem Hebel beträgt nur etwas mehr als 12 %. Nach Abzug der Gebühren und der Maintenance Margin ist er noch kleiner. Das heißt, der Rückgang von 5.57 % innerhalb von 24 Stunden hat bereits fast die Hälfte des Puffers aufgezehrt. Dass es 5 Monate lang nicht zur Liquidation kam, bedeutet nicht, dass die Position sicher war – lediglich, dass die Kursschwankungen in den vorangegangenen Monaten zufällig nicht so weit gingen. Ein dünnes Orderbuch in Kombination mit hohem Hebel bedeutet im Grunde, dass man die Entscheidung über die Liquidation der Liquidität überlässt und nicht dem Markttrend.
Ein weiterer Risikopunkt muss klar angesprochen werden: Dass die Funding-Rate langfristig exakt bei 0.0000 % verharrt, könnte auch an einer Ober- oder Untergrenze im Kontraktmechanismus liegen und muss nicht das natürliche Ergebnis des Marktes sein. Falls das so ist, wird die Funding-Rate selbst dann kein Frühwarnsignal liefern, wenn später tatsächlich eine gerichtete Marktbewegung einsetzt. Du kannst sie dann nicht als vorlaufenden Stimmungsindikator verwenden. Ebenso können sich ohne positive Funding-Rate keine überfüllten Long-Positionen aufbauen – und damit fehlt auch der Treibstoff für einen Short Squeeze. Um die Richtung zu bestätigen, muss man sich die Handelsstruktur am Spotmarkt, große Transfers und die gleichzeitige Entwicklung des OI ansehen. Es reicht nicht, nur auf die Funding-Rate zu schauen.
Meine Einschätzung: Dieser Vermögenswert bietet langfristigen Long-Positionen derzeit keinerlei strukturelle Kompensation, verlangt aber, dass du das Liquidationsrisiko eines dünnen Marktes trägst. Wenn du auf eine bestimmte Richtung setzen willst, solltest du dafür nicht ausgerechnet die unrentabelste Methode wählen – eine langfristige Position mit hohem Hebel. Warte, bis Handelsvolumen und offenes Interesse gleichzeitig zunehmen und die Funding-Rate sich tatsächlich von null entfernt, bevor du über eine Position nachdenkst. Die Hebelkosten im Kryptomarkt werden über die Funding-Rate ganz konkret abgezogen. Was sich nicht in der Funding-Rate niederschlägt, taucht am Ende in den Liquidationsdaten auf.
#AIGENSYN #Crypto
Mit 300u eine 8-fach gehebelte Long-Position eröffnet und 5 Monate durchgehalten, bevor es zur Liquidation kam – das wirklich wichtige Detail in diesem Beitrag ist nicht die Liquidation, sondern dass die Funding-Rate den Long-Positionen während dieser 5 Monate kein einziges Mal etwas eingebracht hat. 0.0000 %, Abrechnung alle 4 Stunden, und volle 5 Monate lang unverändert. Bei einem Perpetual-Kontrakt gab es für das Halten der Long-Position nicht einen Cent Prämie.
Zunächst zu diesen 0.0000 %. Der eigentliche Zweck eines Perpetual-Kontrakts besteht darin, den Kontraktpreis mithilfe der Funding-Rate möglichst nahe am Spotpreis zu halten. In einem Bullenmarkt sind Long-Positionen bereit, jährliche Kosten von mehreren Dutzend Prozent zu zahlen, um sich Positionen zu sichern. Eine positive Funding-Rate ist daher ein Echtzeitindikator für die Marktstimmung. Dieser AIGENSYN-Kontrakt blieb von Anfang bis Ende bei null. Das bedeutet zweierlei: Keine Seite war bereit, für ihre Marktrichtung zu bezahlen, und der Markt hatte nicht einmal den Willen, „seine Meinung auszudrücken“. Für langfristige Long-Positionen ist die Konsequenz noch direkter: Du hast 5 Monate lang Zeit und Liquidationsrisiko getragen, und die einzige Ertragsquelle, auf die du auf dem Papier hoffen konntest, war der Kurs selbst – weder Carry noch Rollrendite. Das unterscheidet sich kaum vom Halten des Basiswerts, bringt aber zusätzlich eine Liquidationsschwelle mit sich.
Der zweite Widerspruch: Kontenstruktur und Funding-Rate passen nicht zusammen. Der Anteil der Long-Konten liegt bei 59.0 %, also setzt mehr als die Hälfte auf steigende Kurse, doch die Funding-Rate bleibt brav bei 0.0000 %. Normalerweise müsste ein Übergewicht an Long-Konten die Funding-Rate ins Positive treiben. Dass sie nicht gestiegen ist, deutet darauf hin, dass es zwar mehr Long-Konten gibt, sie aber gemessen am Kapital nicht überlegen sind. Bei den zusätzlichen Konten handelt es sich wahrscheinlich größtenteils um kleine Konten wie solche mit 300u. Das Kapitalvolumen, das die Funding-Rate tatsächlich bestimmt, liegt auf der anderen Seite und wird von größeren Short-Positionen oder Hedging-Positionen getragen. Anders gesagt: Kleinanleger sind nach Anzahl der Konten long, aber der Markt ist ihnen nicht in die Long-Richtung gefolgt. Den Anteil der Long-Konten als Zeichen für einen „bullischen Markt“ zu lesen, kann bei einem derart dünnen Kontrakt leicht zu Fehleinschätzungen führen.
Drittens lohnt sich ein Blick auf die Orderbuchstruktur. Das offene Interesse beträgt 1,29 Millionen USDT, das 24-Stunden-Handelsvolumen 1,7 Millionen USDT. Handelsvolumen und offenes Interesse liegen also in etwa in derselben Größenordnung – ein sehr dünner Markt. Die physikalische Eigenschaft eines dünnen Marktes ist, dass sich der Preis schon bei geringem Handelsvolumen bewegen kann. Ein Rückgang von 5.57 % innerhalb von 24 Stunden bei einem Handelsvolumen von nur 1,7 Millionen sieht eher nach einem dünn besetzten Kauf- und Verkaufsbuch aus: Schon Orders über einige Hundert u können den Preis eine Stufe nach unten drücken. Das ist nicht unbedingt konzentrierter Verkaufsdruck. Der Liquidationspuffer bei 8-fachem Hebel beträgt nur etwas mehr als 12 %. Nach Abzug der Gebühren und der Maintenance Margin ist er noch kleiner. Das heißt, der Rückgang von 5.57 % innerhalb von 24 Stunden hat bereits fast die Hälfte des Puffers aufgezehrt. Dass es 5 Monate lang nicht zur Liquidation kam, bedeutet nicht, dass die Position sicher war – lediglich, dass die Kursschwankungen in den vorangegangenen Monaten zufällig nicht so weit gingen. Ein dünnes Orderbuch in Kombination mit hohem Hebel bedeutet im Grunde, dass man die Entscheidung über die Liquidation der Liquidität überlässt und nicht dem Markttrend.
Ein weiterer Risikopunkt muss klar angesprochen werden: Dass die Funding-Rate langfristig exakt bei 0.0000 % verharrt, könnte auch an einer Ober- oder Untergrenze im Kontraktmechanismus liegen und muss nicht das natürliche Ergebnis des Marktes sein. Falls das so ist, wird die Funding-Rate selbst dann kein Frühwarnsignal liefern, wenn später tatsächlich eine gerichtete Marktbewegung einsetzt. Du kannst sie dann nicht als vorlaufenden Stimmungsindikator verwenden. Ebenso können sich ohne positive Funding-Rate keine überfüllten Long-Positionen aufbauen – und damit fehlt auch der Treibstoff für einen Short Squeeze. Um die Richtung zu bestätigen, muss man sich die Handelsstruktur am Spotmarkt, große Transfers und die gleichzeitige Entwicklung des OI ansehen. Es reicht nicht, nur auf die Funding-Rate zu schauen.
Meine Einschätzung: Dieser Vermögenswert bietet langfristigen Long-Positionen derzeit keinerlei strukturelle Kompensation, verlangt aber, dass du das Liquidationsrisiko eines dünnen Marktes trägst. Wenn du auf eine bestimmte Richtung setzen willst, solltest du dafür nicht ausgerechnet die unrentabelste Methode wählen – eine langfristige Position mit hohem Hebel. Warte, bis Handelsvolumen und offenes Interesse gleichzeitig zunehmen und die Funding-Rate sich tatsächlich von null entfernt, bevor du über eine Position nachdenkst. Die Hebelkosten im Kryptomarkt werden über die Funding-Rate ganz konkret abgezogen. Was sich nicht in der Funding-Rate niederschlägt, taucht am Ende in den Liquidationsdaten auf.
#AIGENSYN #Crypto
Zunächst zu diesen 0.0000 %. Der eigentliche Zweck eines Perpetual-Kontrakts besteht darin, den Kontraktpreis mithilfe der Funding-Rate möglichst nahe am Spotpreis zu halten. In einem Bullenmarkt sind Long-Positionen bereit, jährliche Kosten von mehreren Dutzend Prozent zu zahlen, um sich Positionen zu sichern. Eine positive Funding-Rate ist daher ein Echtzeitindikator für die Marktstimmung. Dieser AIGENSYN-Kontrakt blieb von Anfang bis Ende bei null. Das bedeutet zweierlei: Keine Seite war bereit, für ihre Marktrichtung zu bezahlen, und der Markt hatte nicht einmal den Willen, „seine Meinung auszudrücken“. Für langfristige Long-Positionen ist die Konsequenz noch direkter: Du hast 5 Monate lang Zeit und Liquidationsrisiko getragen, und die einzige Ertragsquelle, auf die du auf dem Papier hoffen konntest, war der Kurs selbst – weder Carry noch Rollrendite. Das unterscheidet sich kaum vom Halten des Basiswerts, bringt aber zusätzlich eine Liquidationsschwelle mit sich.
Der zweite Widerspruch: Kontenstruktur und Funding-Rate passen nicht zusammen. Der Anteil der Long-Konten liegt bei 59.0 %, also setzt mehr als die Hälfte auf steigende Kurse, doch die Funding-Rate bleibt brav bei 0.0000 %. Normalerweise müsste ein Übergewicht an Long-Konten die Funding-Rate ins Positive treiben. Dass sie nicht gestiegen ist, deutet darauf hin, dass es zwar mehr Long-Konten gibt, sie aber gemessen am Kapital nicht überlegen sind. Bei den zusätzlichen Konten handelt es sich wahrscheinlich größtenteils um kleine Konten wie solche mit 300u. Das Kapitalvolumen, das die Funding-Rate tatsächlich bestimmt, liegt auf der anderen Seite und wird von größeren Short-Positionen oder Hedging-Positionen getragen. Anders gesagt: Kleinanleger sind nach Anzahl der Konten long, aber der Markt ist ihnen nicht in die Long-Richtung gefolgt. Den Anteil der Long-Konten als Zeichen für einen „bullischen Markt“ zu lesen, kann bei einem derart dünnen Kontrakt leicht zu Fehleinschätzungen führen.
Drittens lohnt sich ein Blick auf die Orderbuchstruktur. Das offene Interesse beträgt 1,29 Millionen USDT, das 24-Stunden-Handelsvolumen 1,7 Millionen USDT. Handelsvolumen und offenes Interesse liegen also in etwa in derselben Größenordnung – ein sehr dünner Markt. Die physikalische Eigenschaft eines dünnen Marktes ist, dass sich der Preis schon bei geringem Handelsvolumen bewegen kann. Ein Rückgang von 5.57 % innerhalb von 24 Stunden bei einem Handelsvolumen von nur 1,7 Millionen sieht eher nach einem dünn besetzten Kauf- und Verkaufsbuch aus: Schon Orders über einige Hundert u können den Preis eine Stufe nach unten drücken. Das ist nicht unbedingt konzentrierter Verkaufsdruck. Der Liquidationspuffer bei 8-fachem Hebel beträgt nur etwas mehr als 12 %. Nach Abzug der Gebühren und der Maintenance Margin ist er noch kleiner. Das heißt, der Rückgang von 5.57 % innerhalb von 24 Stunden hat bereits fast die Hälfte des Puffers aufgezehrt. Dass es 5 Monate lang nicht zur Liquidation kam, bedeutet nicht, dass die Position sicher war – lediglich, dass die Kursschwankungen in den vorangegangenen Monaten zufällig nicht so weit gingen. Ein dünnes Orderbuch in Kombination mit hohem Hebel bedeutet im Grunde, dass man die Entscheidung über die Liquidation der Liquidität überlässt und nicht dem Markttrend.
Ein weiterer Risikopunkt muss klar angesprochen werden: Dass die Funding-Rate langfristig exakt bei 0.0000 % verharrt, könnte auch an einer Ober- oder Untergrenze im Kontraktmechanismus liegen und muss nicht das natürliche Ergebnis des Marktes sein. Falls das so ist, wird die Funding-Rate selbst dann kein Frühwarnsignal liefern, wenn später tatsächlich eine gerichtete Marktbewegung einsetzt. Du kannst sie dann nicht als vorlaufenden Stimmungsindikator verwenden. Ebenso können sich ohne positive Funding-Rate keine überfüllten Long-Positionen aufbauen – und damit fehlt auch der Treibstoff für einen Short Squeeze. Um die Richtung zu bestätigen, muss man sich die Handelsstruktur am Spotmarkt, große Transfers und die gleichzeitige Entwicklung des OI ansehen. Es reicht nicht, nur auf die Funding-Rate zu schauen.
Meine Einschätzung: Dieser Vermögenswert bietet langfristigen Long-Positionen derzeit keinerlei strukturelle Kompensation, verlangt aber, dass du das Liquidationsrisiko eines dünnen Marktes trägst. Wenn du auf eine bestimmte Richtung setzen willst, solltest du dafür nicht ausgerechnet die unrentabelste Methode wählen – eine langfristige Position mit hohem Hebel. Warte, bis Handelsvolumen und offenes Interesse gleichzeitig zunehmen und die Funding-Rate sich tatsächlich von null entfernt, bevor du über eine Position nachdenkst. Die Hebelkosten im Kryptomarkt werden über die Funding-Rate ganz konkret abgezogen. Was sich nicht in der Funding-Rate niederschlägt, taucht am Ende in den Liquidationsdaten auf.
#AIGENSYN #Crypto
41

·
--
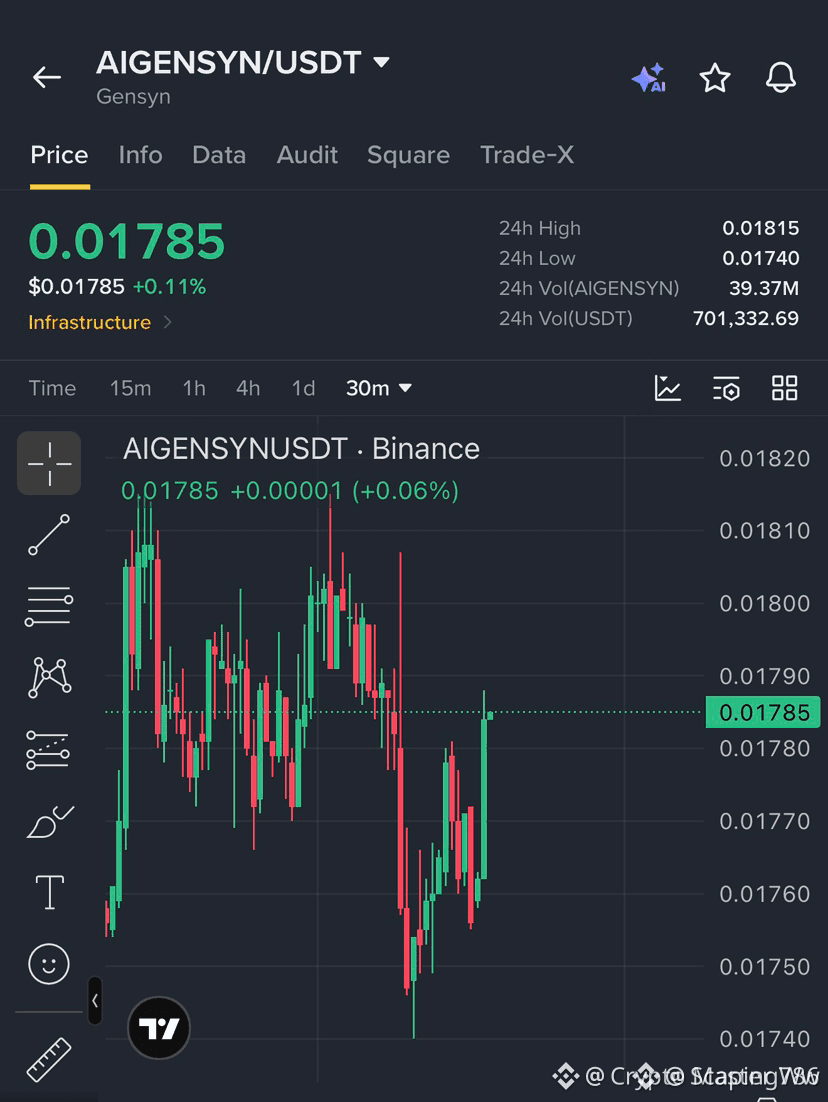
🚀💥 $AIGENSYN EROBERT DEN BODEN ZURÜCK – BEREIT, $0.01790 ZU DURCHBRECHEN
Einstieg: 0.01775–0.01785 ⚡
Kursziel: 0.01795/0.01805/0.01815 🚀
Stop-Loss: 0.01745 ⚠️
📊 Die Unterstützungszone hielt stand und schluckte den Verkaufsdruck wie das Maul eines Wals 🦈. Volumenspitzen im 1-Stunden-Chart signalisieren, dass institutionelles Kapital wieder einsteigt, und der RSI flirtet mit dem überverkauften Bereich – beste Voraussetzungen für einen kräftigen Aufwärtsimpuls. ⚡ Ein Durchbruch über $0.01790 würde den Orderblock in eine neue Nachfragezone verwandeln und den Weg zu den gebündelten Kurszielen freimachen. 📌
💬 Platzierst du deine Kaufgebote für den Ausbruch oder wartest du auf den nächsten Liquiditätsabgriff? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Griff. 🛡️
🏷️ #AIGENSYN #LongSetup #Breakout #Crypto
🔥💎
🚀💥 $AIGENSYN EROBERT DEN BODEN ZURÜCK – BEREIT, $0.01790 ZU DURCHBRECHEN
Einstieg: 0.01775–0.01785 ⚡
Kursziel: 0.01795/0.01805/0.01815 🚀
Stop-Loss: 0.01745 ⚠️
📊 Die Unterstützungszone hielt stand und schluckte den Verkaufsdruck wie das Maul eines Wals 🦈. Volumenspitzen im 1-Stunden-Chart signalisieren, dass institutionelles Kapital wieder einsteigt, und der RSI flirtet mit dem überverkauften Bereich – beste Voraussetzungen für einen kräftigen Aufwärtsimpuls. ⚡ Ein Durchbruch über $0.01790 würde den Orderblock in eine neue Nachfragezone verwandeln und den Weg zu den gebündelten Kurszielen freimachen. 📌
💬 Platzierst du deine Kaufgebote für den Ausbruch oder wartest du auf den nächsten Liquiditätsabgriff? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Griff. 🛡️
🏷️ #AIGENSYN #LongSetup #Breakout #Crypto
🔥💎
Einstieg: 0.01775–0.01785 ⚡
Kursziel: 0.01795/0.01805/0.01815 🚀
Stop-Loss: 0.01745 ⚠️
📊 Die Unterstützungszone hielt stand und schluckte den Verkaufsdruck wie das Maul eines Wals 🦈. Volumenspitzen im 1-Stunden-Chart signalisieren, dass institutionelles Kapital wieder einsteigt, und der RSI flirtet mit dem überverkauften Bereich – beste Voraussetzungen für einen kräftigen Aufwärtsimpuls. ⚡ Ein Durchbruch über $0.01790 würde den Orderblock in eine neue Nachfragezone verwandeln und den Weg zu den gebündelten Kurszielen freimachen. 📌
💬 Platzierst du deine Kaufgebote für den Ausbruch oder wartest du auf den nächsten Liquiditätsabgriff? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Griff. 🛡️
🏷️ #AIGENSYN #LongSetup #Breakout #Crypto
🔥💎
56

·
--
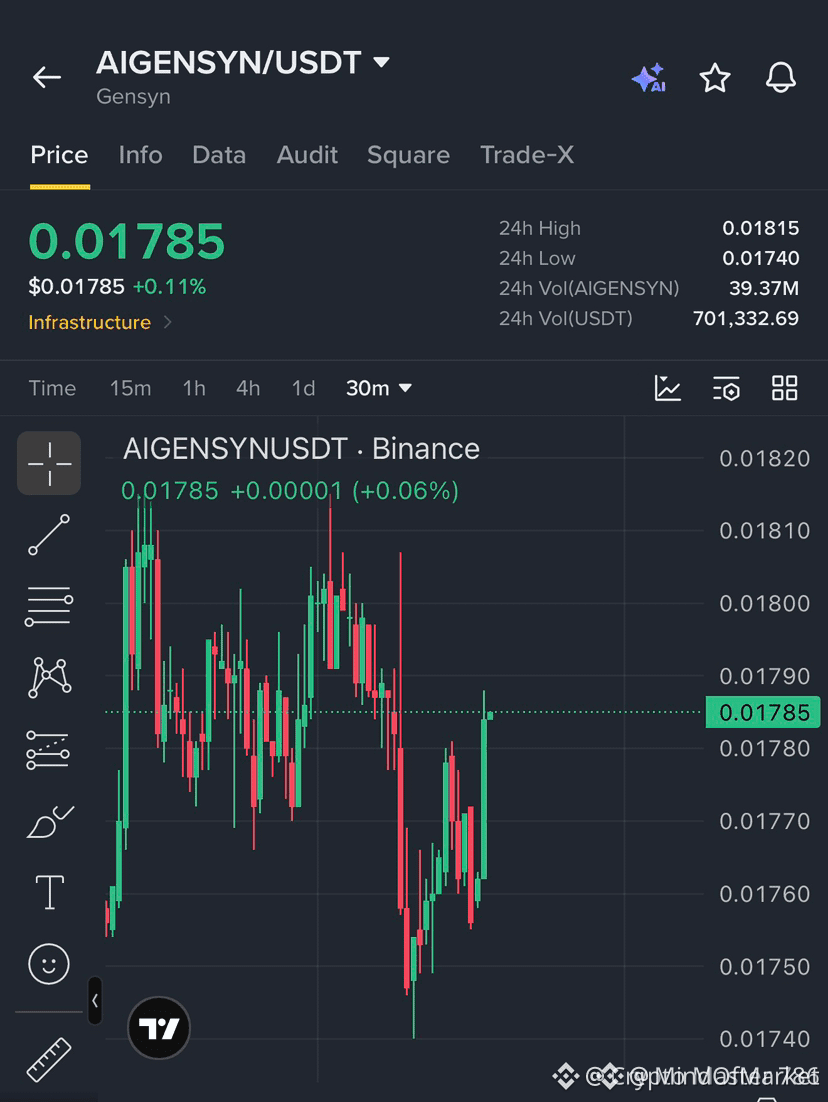
🚀 $AIGENSYN PRALLT IN RICHTUNG AUSBRUCHSZONE – ACHTE AUF DEN LIQUIDITÄTS-SWEEP! 📈
Einstieg: 0.01775-0.01785 ⚡
Kursziele: 0.01795, 0.01805, 0.01815 🚀
Stop-Loss: 0.01745 ⚠️
📊 Der Nachfrageblock knapp über 0.01775 hat bereits drei Verkaufswellen abgefedert, und der erneute Test des Orderblocks ist nun bereit für einen Smart-Money-Schub. 🌊 Das Volumen im 4-Stunden-Chart nimmt zu – ein Zeichen dafür, dass sich institutionelle Liquidität an der Marke von 0.01800 sammelt.
⚡ Bei einem sauberen Chance-Risiko-Verhältnis von über 1:3 entspricht das Setup der klassischen Liquiditätsjagd-Dynamik – die Käufer sind bereit, den Markt zu drehen, sobald die Barriere durchbrochen wird. 💬 Siehst du einen Ausbruch über 0.01790 oder einen zweiten Sweep unter die Unterstützung? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Blick. 🛡️
🏷️ #AIGENSYN #LongSetup #Breakout #Crypto
🦈 🔥
🚀 $AIGENSYN PRALLT IN RICHTUNG AUSBRUCHSZONE – ACHTE AUF DEN LIQUIDITÄTS-SWEEP! 📈
Einstieg: 0.01775-0.01785 ⚡
Kursziele: 0.01795, 0.01805, 0.01815 🚀
Stop-Loss: 0.01745 ⚠️
📊 Der Nachfrageblock knapp über 0.01775 hat bereits drei Verkaufswellen abgefedert, und der erneute Test des Orderblocks ist nun bereit für einen Smart-Money-Schub. 🌊 Das Volumen im 4-Stunden-Chart nimmt zu – ein Zeichen dafür, dass sich institutionelle Liquidität an der Marke von 0.01800 sammelt.
⚡ Bei einem sauberen Chance-Risiko-Verhältnis von über 1:3 entspricht das Setup der klassischen Liquiditätsjagd-Dynamik – die Käufer sind bereit, den Markt zu drehen, sobald die Barriere durchbrochen wird. 💬 Siehst du einen Ausbruch über 0.01790 oder einen zweiten Sweep unter die Unterstützung? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Blick. 🛡️
🏷️ #AIGENSYN #LongSetup #Breakout #Crypto
🦈 🔥
Einstieg: 0.01775-0.01785 ⚡
Kursziele: 0.01795, 0.01805, 0.01815 🚀
Stop-Loss: 0.01745 ⚠️
📊 Der Nachfrageblock knapp über 0.01775 hat bereits drei Verkaufswellen abgefedert, und der erneute Test des Orderblocks ist nun bereit für einen Smart-Money-Schub. 🌊 Das Volumen im 4-Stunden-Chart nimmt zu – ein Zeichen dafür, dass sich institutionelle Liquidität an der Marke von 0.01800 sammelt.
⚡ Bei einem sauberen Chance-Risiko-Verhältnis von über 1:3 entspricht das Setup der klassischen Liquiditätsjagd-Dynamik – die Käufer sind bereit, den Markt zu drehen, sobald die Barriere durchbrochen wird. 💬 Siehst du einen Ausbruch über 0.01790 oder einen zweiten Sweep unter die Unterstützung? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Blick. 🛡️
🏷️ #AIGENSYN #LongSetup #Breakout #Crypto
🦈 🔥

#AIGENSYN Bahnt sich eine Erholung an? 🤖
AIGENSYN wird nahe $0.01748 gehandelt, mit Unterstützung bei $0.01650 und Widerstand bei $0.01820. Käufe am Spotmarkt bieten eine gewisse Unterstützung, doch die bärische Positionierung am Futures-Markt und ein monatlicher Rückgang von 14,1 % mahnen zur Vorsicht.
{future}(AIGENSYNUSDT)
Ein bestätigter Ausbruch über $0.01820 könnte den Weg in Richtung $0.01950 freimachen. Achten Sie auf Handelsvolumen und eine Bestätigung durch den Kurs, um Anzeichen für eine stärkere Erholung zu erkennen.
$AIGENSYN #CoinVahini #AI #CryptoTrading #Altcoins
#AIGENSYN Bahnt sich eine Erholung an? 🤖
AIGENSYN wird nahe $0.01748 gehandelt, mit Unterstützung bei $0.01650 und Widerstand bei $0.01820. Käufe am Spotmarkt bieten eine gewisse Unterstützung, doch die bärische Positionierung am Futures-Markt und ein monatlicher Rückgang von 14,1 % mahnen zur Vorsicht.
Ein bestätigter Ausbruch über $0.01820 könnte den Weg in Richtung $0.01950 freimachen. Achten Sie auf Handelsvolumen und eine Bestätigung durch den Kurs, um Anzeichen für eine stärkere Erholung zu erkennen.
$AIGENSYN #CoinVahini #AI #CryptoTrading #Altcoins
AIGENSYN wird nahe $0.01748 gehandelt, mit Unterstützung bei $0.01650 und Widerstand bei $0.01820. Käufe am Spotmarkt bieten eine gewisse Unterstützung, doch die bärische Positionierung am Futures-Markt und ein monatlicher Rückgang von 14,1 % mahnen zur Vorsicht.
Ein bestätigter Ausbruch über $0.01820 könnte den Weg in Richtung $0.01950 freimachen. Achten Sie auf Handelsvolumen und eine Bestätigung durch den Kurs, um Anzeichen für eine stärkere Erholung zu erkennen.
$AIGENSYN #CoinVahini #AI #CryptoTrading #Altcoins
91
·
--
$AIGENSYN oder $XRP für den nächsten Move? Nur eine Option.
AIGENSYN steht bei 0,0175 $, heute 3,10 % im Minus bei einem Volumen von 1,49 Mio. $. Der Kurs liegt weiterhin unter den 20- und 50-Tage-Durchschnitten. Sieht nicht gut aus.
Das Volumen beträgt gerade einmal das 0,2-Fache seines 20-Tage-Durchschnitts, während die Funding-Rate bei 0,005 % liegt. Das bedeutet, dass Long-Positionen zahlen, während die Dynamik schwach bleibt. Ich würde die Marke von 0,0175 $ genau beobachten und einer Erholung dort nicht hinterherlaufen. 🥶📉
Entscheide dich: Würdest du hier einsteigen oder auf einen erneuten Test warten?
#AIGENSYN #Binance
$AIGENSYN oder $XRP für den nächsten Move? Nur eine Option.
AIGENSYN steht bei 0,0175 $, heute 3,10 % im Minus bei einem Volumen von 1,49 Mio. $. Der Kurs liegt weiterhin unter den 20- und 50-Tage-Durchschnitten. Sieht nicht gut aus.
Das Volumen beträgt gerade einmal das 0,2-Fache seines 20-Tage-Durchschnitts, während die Funding-Rate bei 0,005 % liegt. Das bedeutet, dass Long-Positionen zahlen, während die Dynamik schwach bleibt. Ich würde die Marke von 0,0175 $ genau beobachten und einer Erholung dort nicht hinterherlaufen. 🥶📉
Entscheide dich: Würdest du hier einsteigen oder auf einen erneuten Test warten?
#AIGENSYN #Binance
AIGENSYN steht bei 0,0175 $, heute 3,10 % im Minus bei einem Volumen von 1,49 Mio. $. Der Kurs liegt weiterhin unter den 20- und 50-Tage-Durchschnitten. Sieht nicht gut aus.
Das Volumen beträgt gerade einmal das 0,2-Fache seines 20-Tage-Durchschnitts, während die Funding-Rate bei 0,005 % liegt. Das bedeutet, dass Long-Positionen zahlen, während die Dynamik schwach bleibt. Ich würde die Marke von 0,0175 $ genau beobachten und einer Erholung dort nicht hinterherlaufen. 🥶📉
Entscheide dich: Würdest du hier einsteigen oder auf einen erneuten Test warten?
#AIGENSYN #Binance
55

·
--
AIGENSYN notiert aktuell bei 0.0181, mit einem Plus von 0.28% in 24 Stunden und 6.73% in 7 Tagen. Die Tagesspanne liegt bei 0.0169–0.0208, die Schwankungsbreite bei 23.1%.
【Marktbild】
In den letzten Tagen war die Volatilität extrem hoch und die Tagesspanne von AIGENSYN entsprechend groß.
Gerade in solchen Phasen sollte man jedoch auf mögliche Shakeouts achten – die kurzfristige Stimmung kann schnell überhitzen.
AIGENSYN schwankt kaum und verzeichnet ein moderates Plus im Einklang mit dem Gesamtmarkt.
Die Zone um 0.0169 markiert den Ausgangspunkt des aktuellen Anstiegs; ein Rücksetzer dorthin wäre nicht unattraktiv.
Im Vergleich zu BTC mit -0.62% liegt AIGENSYN mit 0.28% leicht vorn. Die Stärke ist nicht besonders ausgeprägt, die Richtung stimmt jedoch.
【Makro】 Über Nacht gaben die US-Aktienmärkte nach: Nasdaq -1.88%, S&P 500 -1.11% (Schlusskurs am 2026-10-14). Bei BTC-ETFs beliefen sich die Nettoabflüsse in diesem Monat auf etwa 45,2 Milliarden US-Dollar. Die US-Verbraucherpreisinflation lag mit 3.7% im Jahresvergleich über den Erwartungen. Die Wahrscheinlichkeit einer Zinserhöhung beim Zinsentscheid am 2026-10-27/28 liegt bei etwa 47%.
Kurzfristig überwiegt eine bullische Tendenz.
【Bullische Gründe】
AIGENSYN stieg von 0.0169 auf 0.0208; der Tagesgewinn von 0.28% hat die FOMO-Käufe voll entfacht.
Der Kurs legte von 0.0169 bis in die Nähe von 0.0181 zu – der kurzfristige Schwerpunkt verschiebt sich weiter nach oben.
Was immer fehlt, ist nicht die Bewegung am Markt, sondern die nötige Disziplin.
Sollte der Gesamtmarkt wieder nachgeben, könnten die auf höheren Niveaus gehaltenen AIGENSYN-Positionen jederzeit ins Wanken geraten.
$AIGENSYN #AIGENSYN
AIGENSYN notiert aktuell bei 0.0181, mit einem Plus von 0.28% in 24 Stunden und 6.73% in 7 Tagen. Die Tagesspanne liegt bei 0.0169–0.0208, die Schwankungsbreite bei 23.1%.
【Marktbild】
In den letzten Tagen war die Volatilität extrem hoch und die Tagesspanne von AIGENSYN entsprechend groß.
Gerade in solchen Phasen sollte man jedoch auf mögliche Shakeouts achten – die kurzfristige Stimmung kann schnell überhitzen.
AIGENSYN schwankt kaum und verzeichnet ein moderates Plus im Einklang mit dem Gesamtmarkt.
Die Zone um 0.0169 markiert den Ausgangspunkt des aktuellen Anstiegs; ein Rücksetzer dorthin wäre nicht unattraktiv.
Im Vergleich zu BTC mit -0.62% liegt AIGENSYN mit 0.28% leicht vorn. Die Stärke ist nicht besonders ausgeprägt, die Richtung stimmt jedoch.
【Makro】 Über Nacht gaben die US-Aktienmärkte nach: Nasdaq -1.88%, S&P 500 -1.11% (Schlusskurs am 2026-10-14). Bei BTC-ETFs beliefen sich die Nettoabflüsse in diesem Monat auf etwa 45,2 Milliarden US-Dollar. Die US-Verbraucherpreisinflation lag mit 3.7% im Jahresvergleich über den Erwartungen. Die Wahrscheinlichkeit einer Zinserhöhung beim Zinsentscheid am 2026-10-27/28 liegt bei etwa 47%.
Kurzfristig überwiegt eine bullische Tendenz.
【Bullische Gründe】
AIGENSYN stieg von 0.0169 auf 0.0208; der Tagesgewinn von 0.28% hat die FOMO-Käufe voll entfacht.
Der Kurs legte von 0.0169 bis in die Nähe von 0.0181 zu – der kurzfristige Schwerpunkt verschiebt sich weiter nach oben.
Was immer fehlt, ist nicht die Bewegung am Markt, sondern die nötige Disziplin.
Sollte der Gesamtmarkt wieder nachgeben, könnten die auf höheren Niveaus gehaltenen AIGENSYN-Positionen jederzeit ins Wanken geraten.
$AIGENSYN #AIGENSYN
【Marktbild】
In den letzten Tagen war die Volatilität extrem hoch und die Tagesspanne von AIGENSYN entsprechend groß.
Gerade in solchen Phasen sollte man jedoch auf mögliche Shakeouts achten – die kurzfristige Stimmung kann schnell überhitzen.
AIGENSYN schwankt kaum und verzeichnet ein moderates Plus im Einklang mit dem Gesamtmarkt.
Die Zone um 0.0169 markiert den Ausgangspunkt des aktuellen Anstiegs; ein Rücksetzer dorthin wäre nicht unattraktiv.
Im Vergleich zu BTC mit -0.62% liegt AIGENSYN mit 0.28% leicht vorn. Die Stärke ist nicht besonders ausgeprägt, die Richtung stimmt jedoch.
【Makro】 Über Nacht gaben die US-Aktienmärkte nach: Nasdaq -1.88%, S&P 500 -1.11% (Schlusskurs am 2026-10-14). Bei BTC-ETFs beliefen sich die Nettoabflüsse in diesem Monat auf etwa 45,2 Milliarden US-Dollar. Die US-Verbraucherpreisinflation lag mit 3.7% im Jahresvergleich über den Erwartungen. Die Wahrscheinlichkeit einer Zinserhöhung beim Zinsentscheid am 2026-10-27/28 liegt bei etwa 47%.
Kurzfristig überwiegt eine bullische Tendenz.
【Bullische Gründe】
AIGENSYN stieg von 0.0169 auf 0.0208; der Tagesgewinn von 0.28% hat die FOMO-Käufe voll entfacht.
Der Kurs legte von 0.0169 bis in die Nähe von 0.0181 zu – der kurzfristige Schwerpunkt verschiebt sich weiter nach oben.
Was immer fehlt, ist nicht die Bewegung am Markt, sondern die nötige Disziplin.
Sollte der Gesamtmarkt wieder nachgeben, könnten die auf höheren Niveaus gehaltenen AIGENSYN-Positionen jederzeit ins Wanken geraten.
$AIGENSYN #AIGENSYN
233

·
--
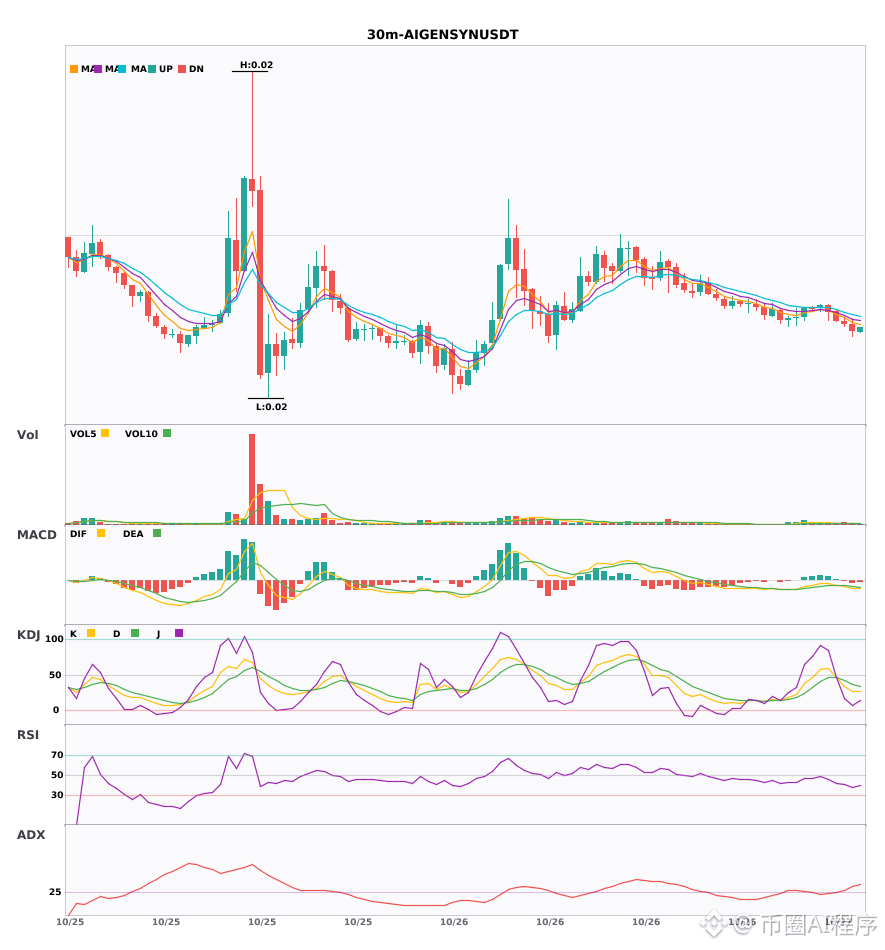
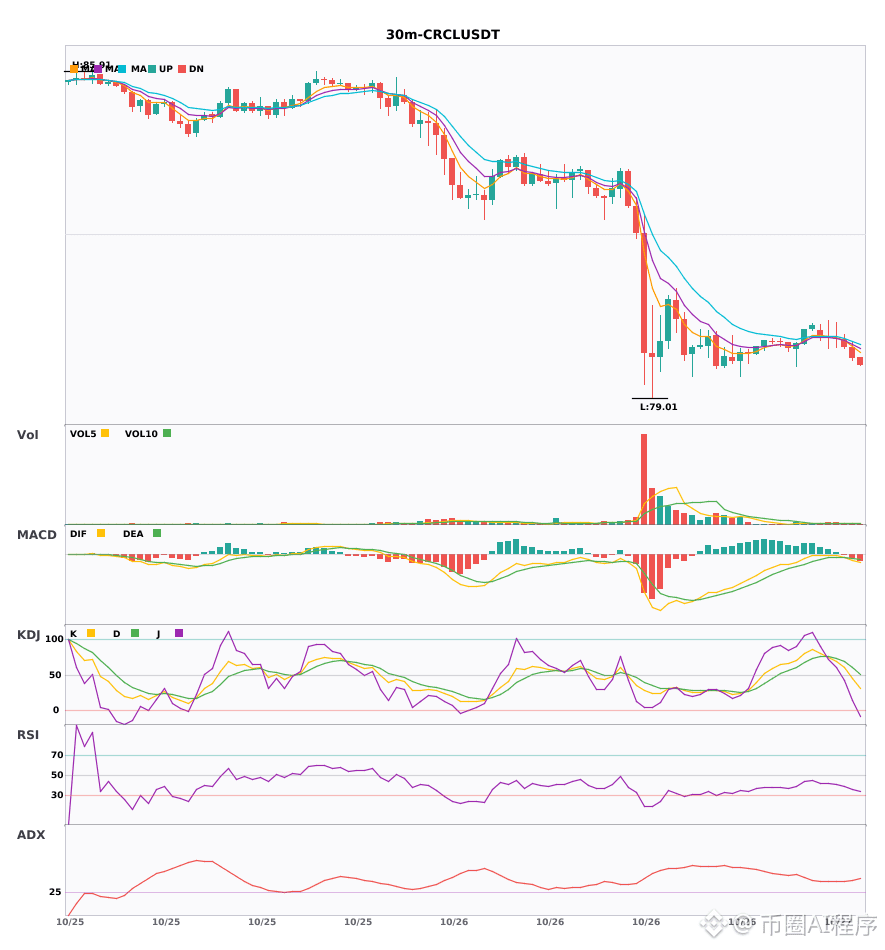
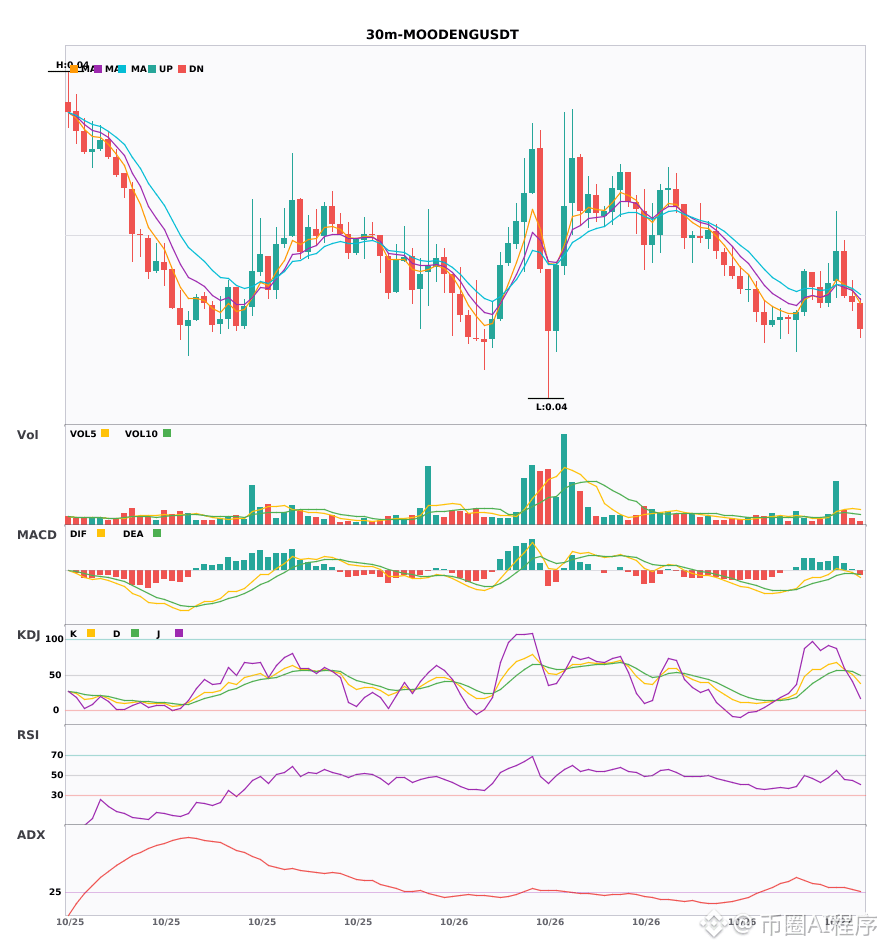
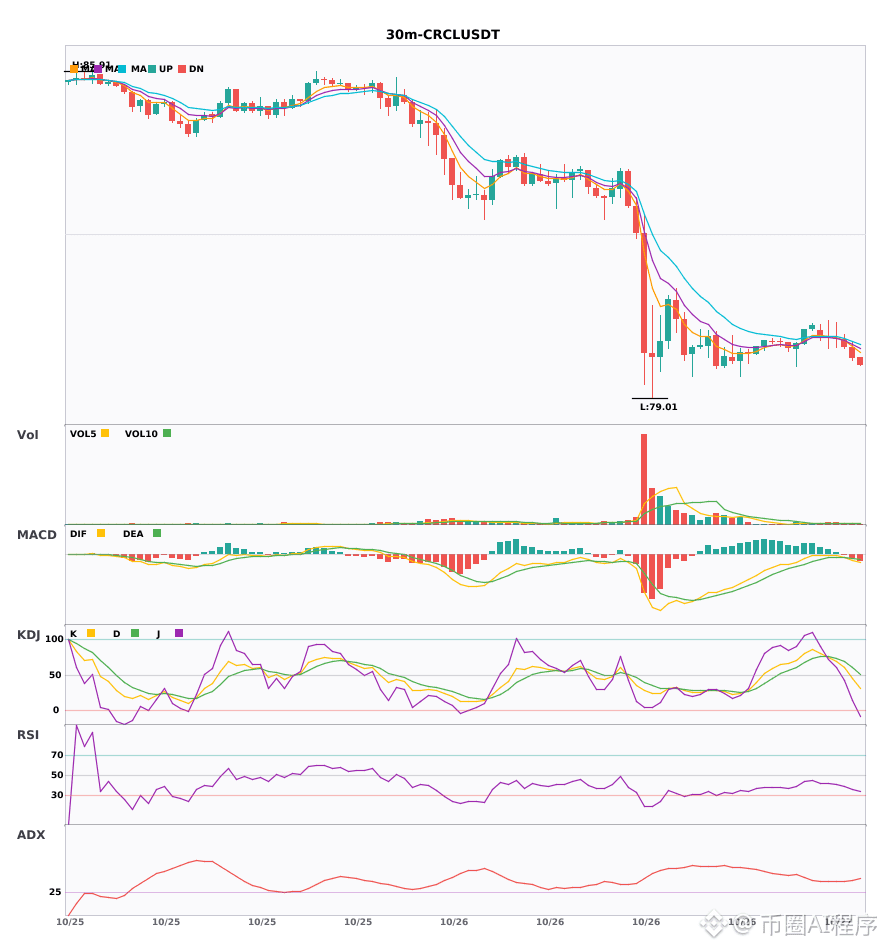
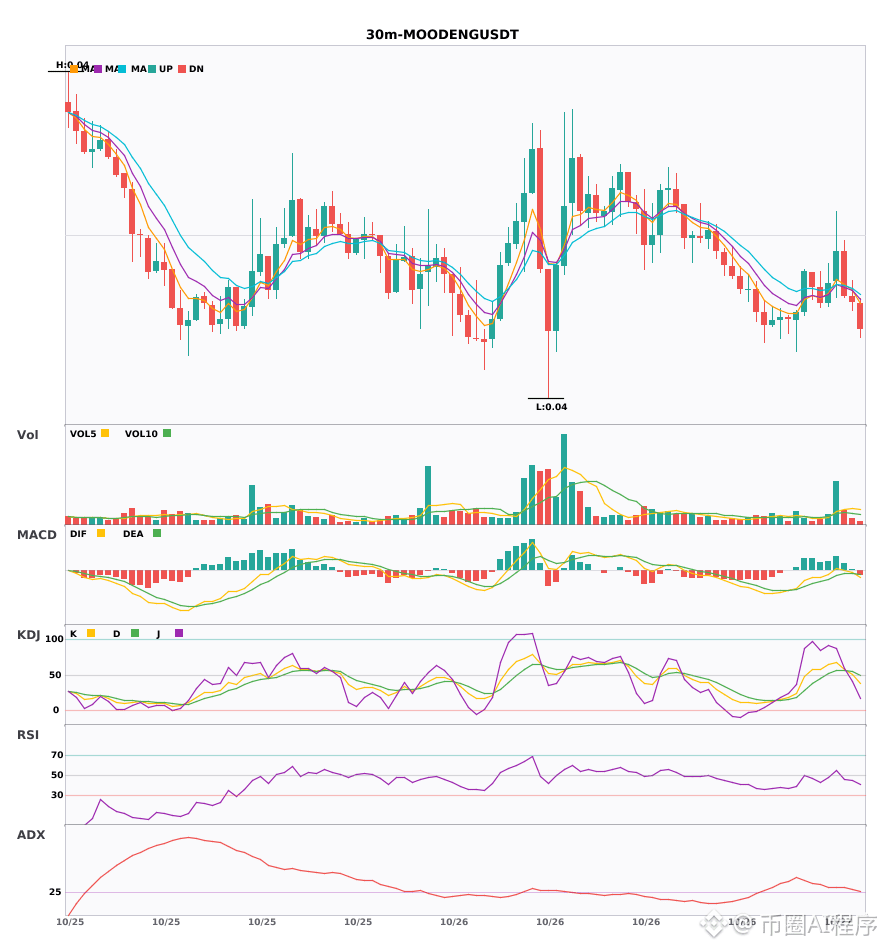
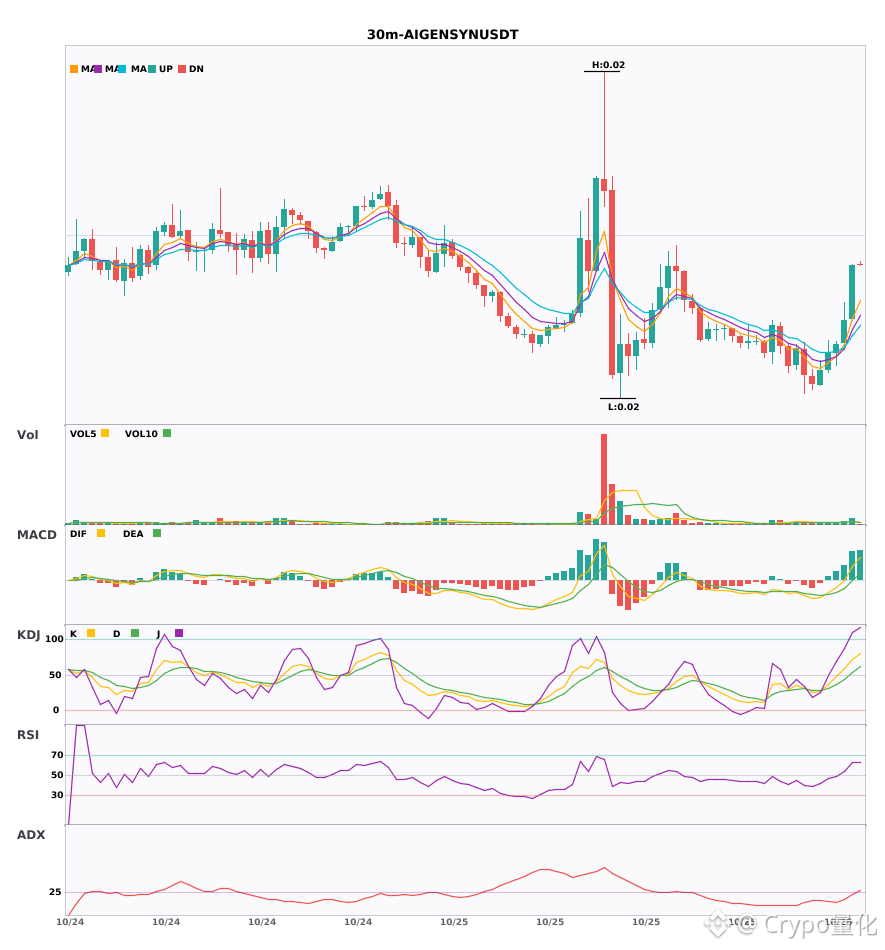
$AIGENSYN / $CRCL / $MOODENG 30-Minuten-Short-Signale, 4-Stunden-Abwärtstrend bestätigt 🔥
════════════════════
🟢 $AIGENSYN 30-Minuten-Short-Signal
⚠️Technische Analyse: 4-Stunden-Short-Konfluenz bestätigt | Einstieg im 30-Minuten-Chart: MACD-Kreuzung nach unten unterhalb der Nulllinie, Short-Momentum nimmt zu | EMA5 < EMA8 < EMA13 – bärische Anordnung | KDJ schwach, Bären im Vorteil (K: 33.8, D: 42.3) | Volumenanstieg (1.7-fach)
════════════════════
🟢 $CRCL 30-Minuten-Short-Signal
⚠️Technische Analyse: 4-Stunden-Short-Konfluenz bestätigt | Einstieg im 30-Minuten-Chart: MACD-Kreuzung nach unten unterhalb der Nulllinie, Short-Momentum nimmt zu | EMA5 kreuzt EMA8 nach unten, kurzfristig bärisch | KDJ stark, Bullen im Vorteil (K: 60.1, D: 68.8) | Volumenanstieg (1.9-fach)
════════════════════
🟢 $MOODENG 30-Minuten-Short-Signal
⚠️Technische Analyse: 4-Stunden-Short-Konfluenz bestätigt | Einstieg im 30-Minuten-Chart: EMA5 kreuzt EMA8 nach unten, kurzfristig bärisch | KDJ-Kreuzung nach unten, kurzfristig bärisch (K: 50.1, D: 54.7) | Volumen normal (1.2-fach)
════════════════════
🔔 Folge uns, um als Erster über Marktbewegungen informiert zu werden 🔔
#多周期共振 #AIGENSYN #CRCL #MOODENG
📌 Achte beim Trading darauf, ob das Kerzenmuster den Kriterien entspricht
$AIGENSYN / $CRCL / $MOODENG 30-Minuten-Short-Signale, 4-Stunden-Abwärtstrend bestätigt 🔥
════════════════════
🟢 $AIGENSYN 30-Minuten-Short-Signal
⚠️Technische Analyse: 4-Stunden-Short-Konfluenz bestätigt | Einstieg im 30-Minuten-Chart: MACD-Kreuzung nach unten unterhalb der Nulllinie, Short-Momentum nimmt zu | EMA5 < EMA8 < EMA13 – bärische Anordnung | KDJ schwach, Bären im Vorteil (K: 33.8, D: 42.3) | Volumenanstieg (1.7-fach)
════════════════════
🟢 $CRCL 30-Minuten-Short-Signal
⚠️Technische Analyse: 4-Stunden-Short-Konfluenz bestätigt | Einstieg im 30-Minuten-Chart: MACD-Kreuzung nach unten unterhalb der Nulllinie, Short-Momentum nimmt zu | EMA5 kreuzt EMA8 nach unten, kurzfristig bärisch | KDJ stark, Bullen im Vorteil (K: 60.1, D: 68.8) | Volumenanstieg (1.9-fach)
════════════════════
🟢 $MOODENG 30-Minuten-Short-Signal
⚠️Technische Analyse: 4-Stunden-Short-Konfluenz bestätigt | Einstieg im 30-Minuten-Chart: EMA5 kreuzt EMA8 nach unten, kurzfristig bärisch | KDJ-Kreuzung nach unten, kurzfristig bärisch (K: 50.1, D: 54.7) | Volumen normal (1.2-fach)
════════════════════
🔔 Folge uns, um als Erster über Marktbewegungen informiert zu werden 🔔
#多周期共振 #AIGENSYN #CRCL #MOODENG
📌 Achte beim Trading darauf, ob das Kerzenmuster den Kriterien entspricht
════════════════════
🟢 $AIGENSYN 30-Minuten-Short-Signal
⚠️Technische Analyse: 4-Stunden-Short-Konfluenz bestätigt | Einstieg im 30-Minuten-Chart: MACD-Kreuzung nach unten unterhalb der Nulllinie, Short-Momentum nimmt zu | EMA5 < EMA8 < EMA13 – bärische Anordnung | KDJ schwach, Bären im Vorteil (K: 33.8, D: 42.3) | Volumenanstieg (1.7-fach)
════════════════════
🟢 $CRCL 30-Minuten-Short-Signal
⚠️Technische Analyse: 4-Stunden-Short-Konfluenz bestätigt | Einstieg im 30-Minuten-Chart: MACD-Kreuzung nach unten unterhalb der Nulllinie, Short-Momentum nimmt zu | EMA5 kreuzt EMA8 nach unten, kurzfristig bärisch | KDJ stark, Bullen im Vorteil (K: 60.1, D: 68.8) | Volumenanstieg (1.9-fach)
════════════════════
🟢 $MOODENG 30-Minuten-Short-Signal
⚠️Technische Analyse: 4-Stunden-Short-Konfluenz bestätigt | Einstieg im 30-Minuten-Chart: EMA5 kreuzt EMA8 nach unten, kurzfristig bärisch | KDJ-Kreuzung nach unten, kurzfristig bärisch (K: 50.1, D: 54.7) | Volumen normal (1.2-fach)
════════════════════
🔔 Folge uns, um als Erster über Marktbewegungen informiert zu werden 🔔
#多周期共振 #AIGENSYN #CRCL #MOODENG
📌 Achte beim Trading darauf, ob das Kerzenmuster den Kriterien entspricht
15

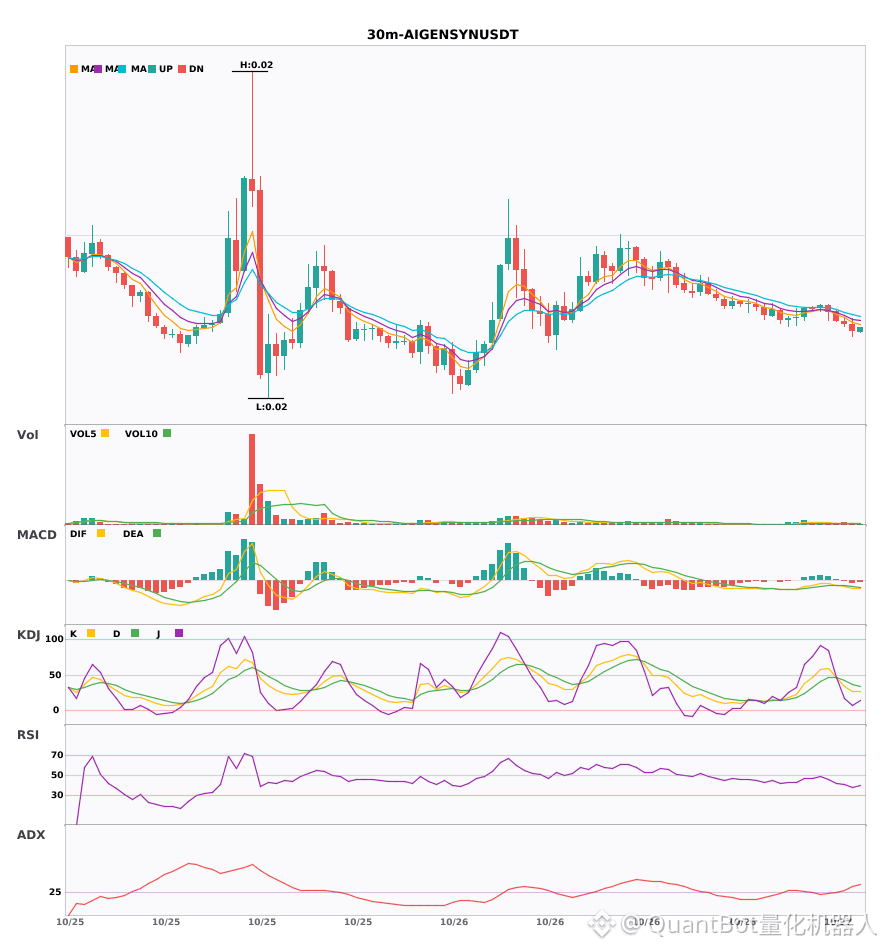
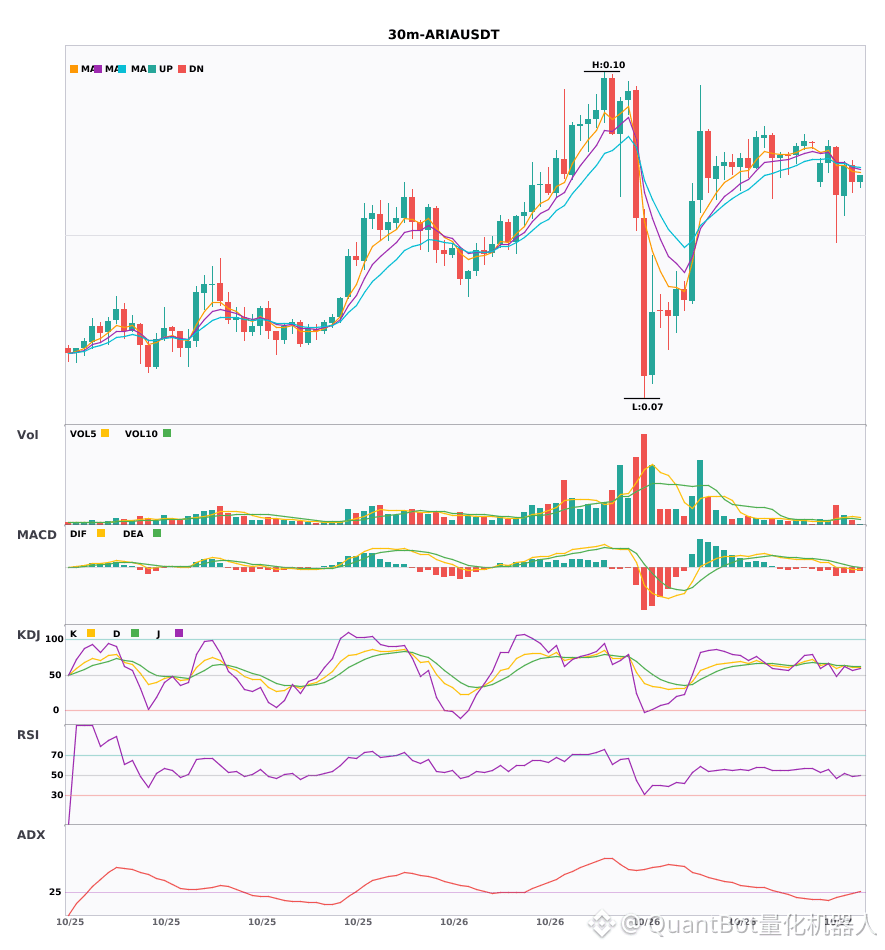
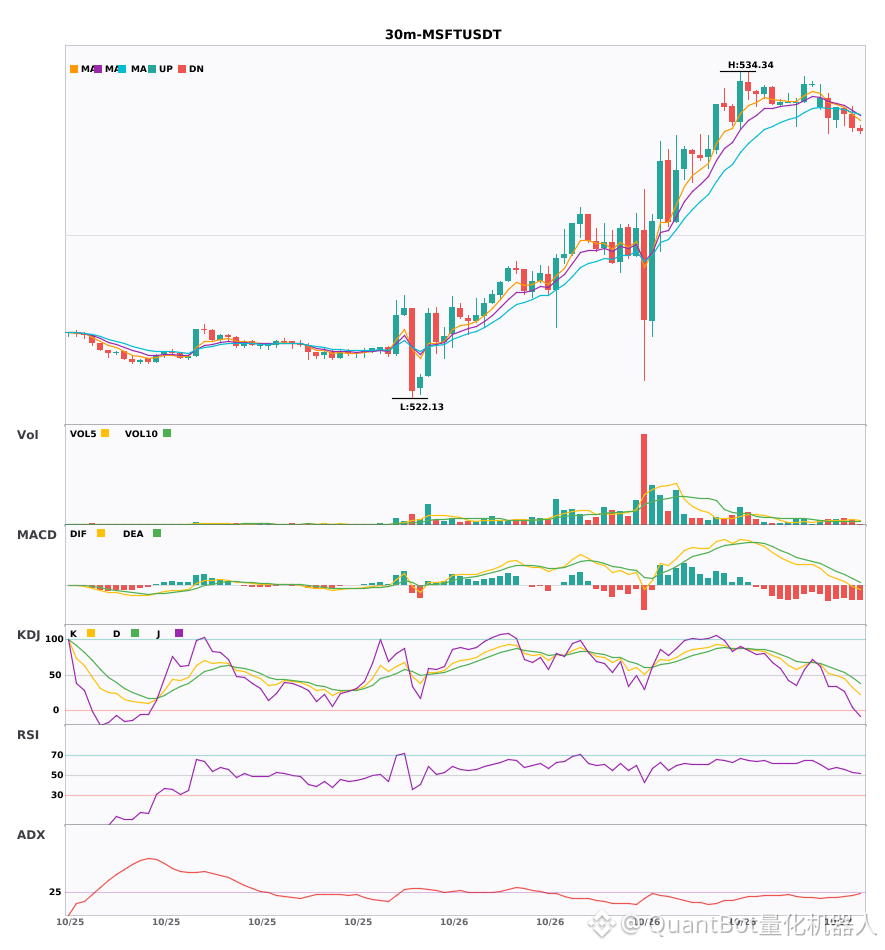
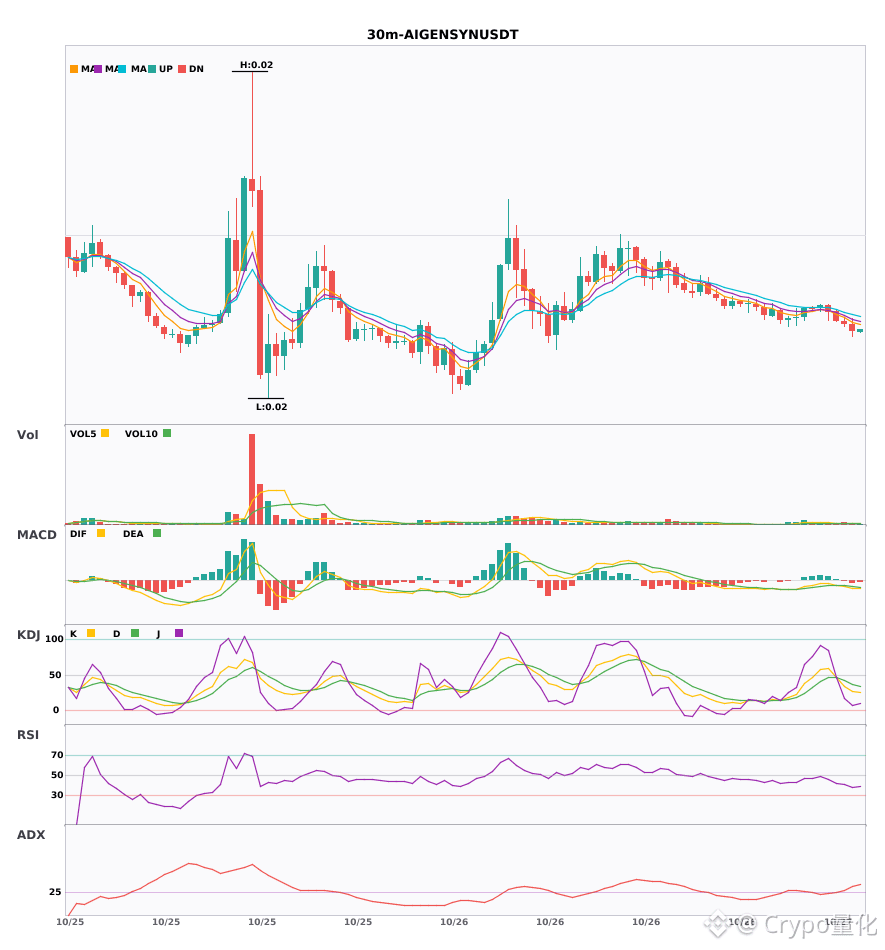
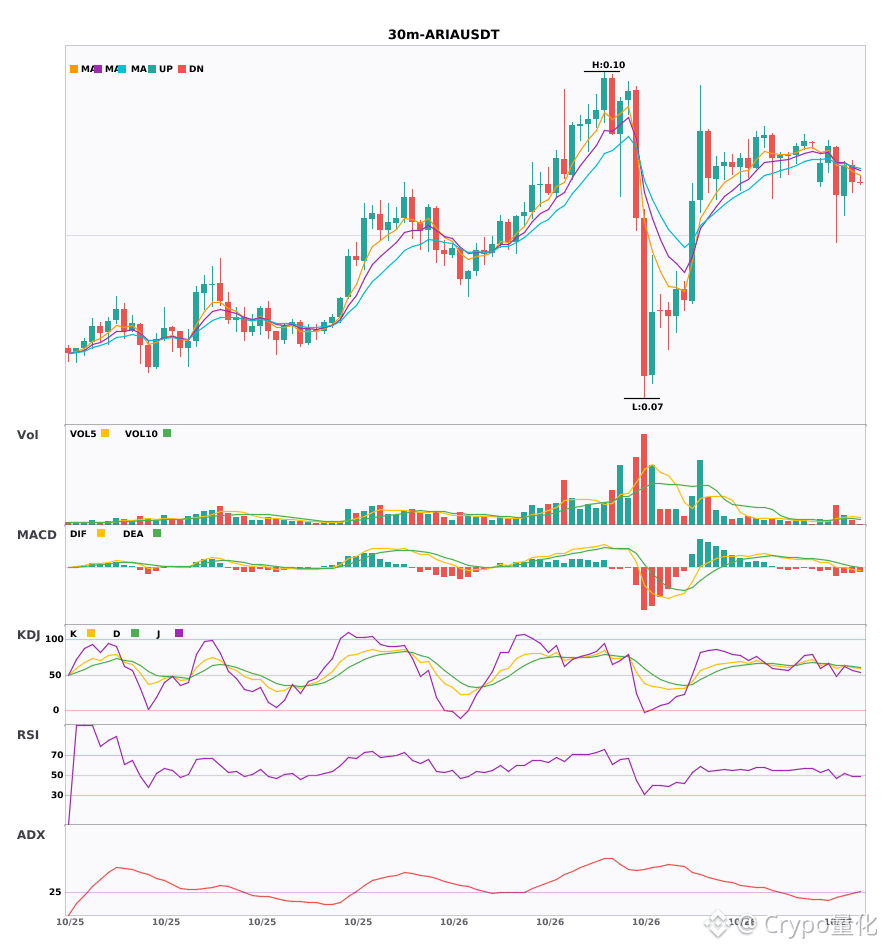
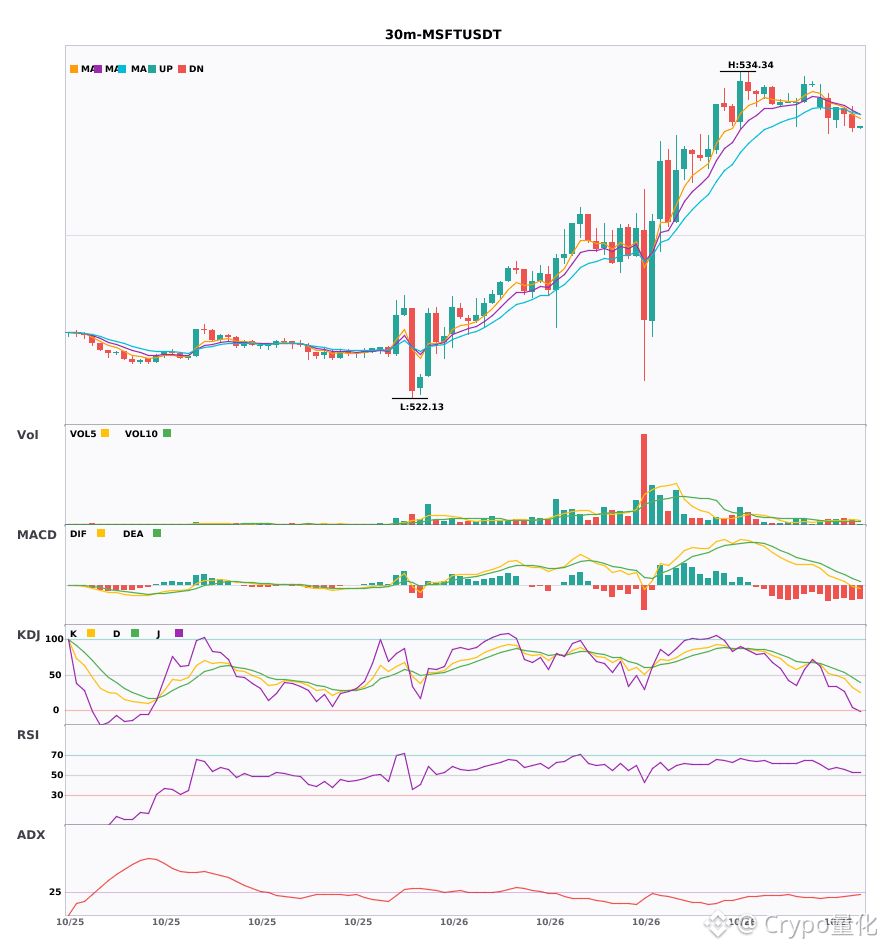
$AIGENSYN / $ARIA / $MSFT 30-Minuten-Konfluenz kippt ins Bärische, Short-Signale treten gleichzeitig auf
📉 $AIGENSYN | 30-Minuten-Short-Signal
━━━━━━━━━━━━━━━━━━
Technische Analyse: ADX(31) deutlicher Trendmarkt | MACD unter der Nulllinie mit bearisher Kreuzung, Abwärtsbewegung beschleunigt sich | EMA5 < EMA8 < EMA13, bearishe Ausrichtung | KDJ schwach, Bären dominieren (K: 33.8, D: 42.3) | Volumenanstieg (1.7-fach)
Kursveränderung: -0.1700%
📉 $ARIA | 30-Minuten-Short-Signal
━━━━━━━━━━━━━━━━━━
Technische Analyse: ADX(27) Trend bildet sich, Einstieg möglich | MACD bearish, Trend eher schwach, Momentum nimmt zu | EMA5 < EMA8 < EMA13, bearishe Ausrichtung | KDJ stark, Bullen dominieren (K: 60.3, D: 62.4) | Volumenanstieg (1.5-fach)
Kursveränderung: -1.8100%
📉 $MSFT | 30-Minuten-Short-Signal
━━━━━━━━━━━━━━━━━━
Technische Analyse: ADX(25) Trend bildet sich, Einstieg möglich | MACD-DIF fällt unter die Nulllinie, Trend dreht ins Bärische | Gleitende Durchschnitte liegen eng beieinander und sammeln Kraft, Richtungsentscheidung steht bevor | KDJ schwach, Bären dominieren (K: 32.8, D: 46.6) | Volumenanstieg (1.7-fach)
Kursveränderung: -0.1000%
━━━━━━━━━━━━━━━━━━
#技术分析 #AIGENSYN #ARIA #MSFT
📌 Die obigen Inhalte dienen nur zu Informationszwecken und stellen keine Anlageberatung dar
$AIGENSYN / $ARIA / $MSFT 30-Minuten-Konfluenz kippt ins Bärische, Short-Signale treten gleichzeitig auf
📉 $AIGENSYN | 30-Minuten-Short-Signal
━━━━━━━━━━━━━━━━━━
Technische Analyse: ADX(31) deutlicher Trendmarkt | MACD unter der Nulllinie mit bearisher Kreuzung, Abwärtsbewegung beschleunigt sich | EMA5 < EMA8 < EMA13, bearishe Ausrichtung | KDJ schwach, Bären dominieren (K: 33.8, D: 42.3) | Volumenanstieg (1.7-fach)
Kursveränderung: -0.1700%
📉 $ARIA | 30-Minuten-Short-Signal
━━━━━━━━━━━━━━━━━━
Technische Analyse: ADX(27) Trend bildet sich, Einstieg möglich | MACD bearish, Trend eher schwach, Momentum nimmt zu | EMA5 < EMA8 < EMA13, bearishe Ausrichtung | KDJ stark, Bullen dominieren (K: 60.3, D: 62.4) | Volumenanstieg (1.5-fach)
Kursveränderung: -1.8100%
📉 $MSFT | 30-Minuten-Short-Signal
━━━━━━━━━━━━━━━━━━
Technische Analyse: ADX(25) Trend bildet sich, Einstieg möglich | MACD-DIF fällt unter die Nulllinie, Trend dreht ins Bärische | Gleitende Durchschnitte liegen eng beieinander und sammeln Kraft, Richtungsentscheidung steht bevor | KDJ schwach, Bären dominieren (K: 32.8, D: 46.6) | Volumenanstieg (1.7-fach)
Kursveränderung: -0.1000%
━━━━━━━━━━━━━━━━━━
#技术分析 #AIGENSYN #ARIA #MSFT
📌 Die obigen Inhalte dienen nur zu Informationszwecken und stellen keine Anlageberatung dar
📉 $AIGENSYN | 30-Minuten-Short-Signal
━━━━━━━━━━━━━━━━━━
Technische Analyse: ADX(31) deutlicher Trendmarkt | MACD unter der Nulllinie mit bearisher Kreuzung, Abwärtsbewegung beschleunigt sich | EMA5 < EMA8 < EMA13, bearishe Ausrichtung | KDJ schwach, Bären dominieren (K: 33.8, D: 42.3) | Volumenanstieg (1.7-fach)
Kursveränderung: -0.1700%
📉 $ARIA | 30-Minuten-Short-Signal
━━━━━━━━━━━━━━━━━━
Technische Analyse: ADX(27) Trend bildet sich, Einstieg möglich | MACD bearish, Trend eher schwach, Momentum nimmt zu | EMA5 < EMA8 < EMA13, bearishe Ausrichtung | KDJ stark, Bullen dominieren (K: 60.3, D: 62.4) | Volumenanstieg (1.5-fach)
Kursveränderung: -1.8100%
📉 $MSFT | 30-Minuten-Short-Signal
━━━━━━━━━━━━━━━━━━
Technische Analyse: ADX(25) Trend bildet sich, Einstieg möglich | MACD-DIF fällt unter die Nulllinie, Trend dreht ins Bärische | Gleitende Durchschnitte liegen eng beieinander und sammeln Kraft, Richtungsentscheidung steht bevor | KDJ schwach, Bären dominieren (K: 32.8, D: 46.6) | Volumenanstieg (1.7-fach)
Kursveränderung: -0.1000%
━━━━━━━━━━━━━━━━━━
#技术分析 #AIGENSYN #ARIA #MSFT
📌 Die obigen Inhalte dienen nur zu Informationszwecken und stellen keine Anlageberatung dar
8
·
--
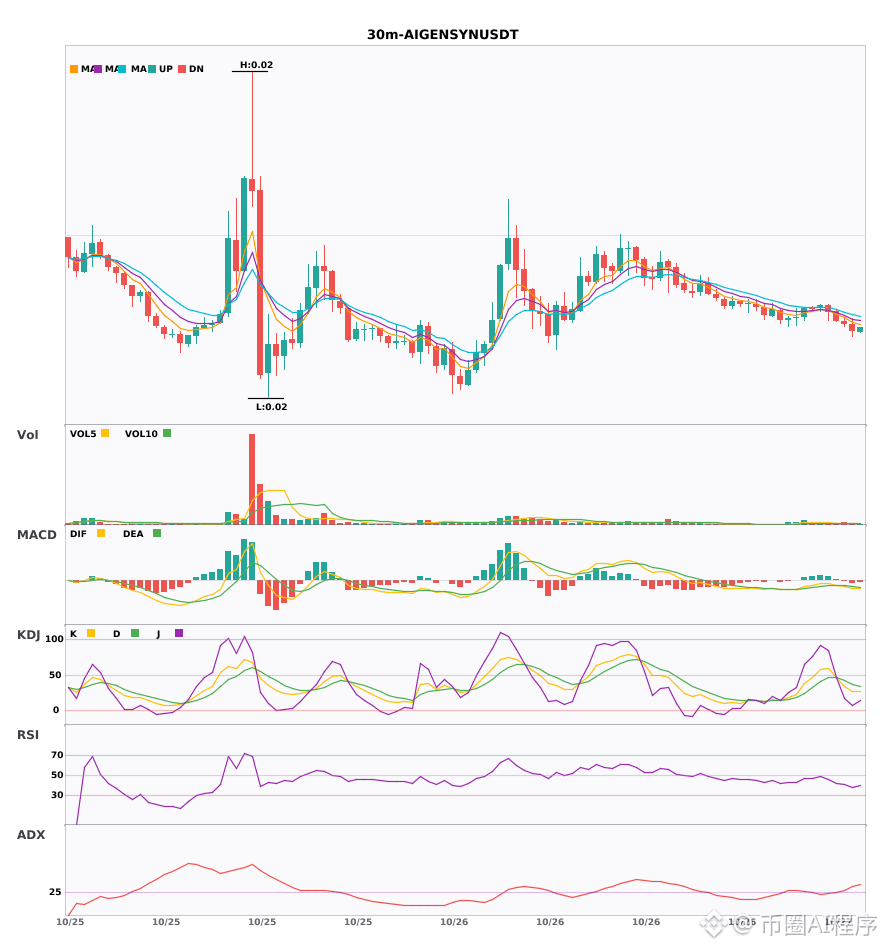
$AIGENSYN / $CRCL / $MOODENG 30-Minuten-Short-Signale, Abwärtstrend im 4-Stunden-Chart bestätigt 🔥
════════════════════
🟢 $AIGENSYN 30-Minuten-Short-Signal
⚠️ Technische Analyse: Bestätigung des gemeinsamen Abwärtssignals im 4-Stunden-Chart | Einstieg im 30-Minuten-Chart: MACD unter null mit bärischem Schnitt, Abwärtsbewegung beschleunigt sich | EMA5 < EMA8 < EMA13 – bärische Ausrichtung | KDJ schwach, Bären im Vorteil (K: 33.8, D: 42.3) | Volumen gestiegen (1.7-fach)
════════════════════
🟢 $CRCL 30-Minuten-Short-Signal
⚠️ Technische Analyse: Bestätigung des gemeinsamen Abwärtssignals im 4-Stunden-Chart | Einstieg im 30-Minuten-Chart: MACD unter null mit bärischem Schnitt, Abwärtsbewegung beschleunigt sich | EMA5 unterschreitet EMA8, kurzfristig bärische Tendenz | KDJ stark, Bullen im Vorteil (K: 60.1, D: 68.8) | Volumen gestiegen (1.9-fach)
════════════════════
🟢 $MOODENG 30-Minuten-Short-Signal
⚠️ Technische Analyse: Bestätigung des gemeinsamen Abwärtssignals im 4-Stunden-Chart | Einstieg im 30-Minuten-Chart: EMA5 unterschreitet EMA8, kurzfristig bärische Tendenz | Bärischer KDJ-Schnitt, kurzfristig bärisch (K: 50.1, D: 54.7) | Volumen normal (1.2-fach)
════════════════════
🔔 Folge uns für aktuelle Marktbewegungen 🔔
#多周期共振 #AIGENSYN #CRCL #MOODENG
📌 Achte beim Trading darauf, ob das Kerzenmuster den Erwartungen entspricht
$AIGENSYN / $CRCL / $MOODENG 30-Minuten-Short-Signale, Abwärtstrend im 4-Stunden-Chart bestätigt 🔥
════════════════════
🟢 $AIGENSYN 30-Minuten-Short-Signal
⚠️ Technische Analyse: Bestätigung des gemeinsamen Abwärtssignals im 4-Stunden-Chart | Einstieg im 30-Minuten-Chart: MACD unter null mit bärischem Schnitt, Abwärtsbewegung beschleunigt sich | EMA5 < EMA8 < EMA13 – bärische Ausrichtung | KDJ schwach, Bären im Vorteil (K: 33.8, D: 42.3) | Volumen gestiegen (1.7-fach)
════════════════════
🟢 $CRCL 30-Minuten-Short-Signal
⚠️ Technische Analyse: Bestätigung des gemeinsamen Abwärtssignals im 4-Stunden-Chart | Einstieg im 30-Minuten-Chart: MACD unter null mit bärischem Schnitt, Abwärtsbewegung beschleunigt sich | EMA5 unterschreitet EMA8, kurzfristig bärische Tendenz | KDJ stark, Bullen im Vorteil (K: 60.1, D: 68.8) | Volumen gestiegen (1.9-fach)
════════════════════
🟢 $MOODENG 30-Minuten-Short-Signal
⚠️ Technische Analyse: Bestätigung des gemeinsamen Abwärtssignals im 4-Stunden-Chart | Einstieg im 30-Minuten-Chart: EMA5 unterschreitet EMA8, kurzfristig bärische Tendenz | Bärischer KDJ-Schnitt, kurzfristig bärisch (K: 50.1, D: 54.7) | Volumen normal (1.2-fach)
════════════════════
🔔 Folge uns für aktuelle Marktbewegungen 🔔
#多周期共振 #AIGENSYN #CRCL #MOODENG
📌 Achte beim Trading darauf, ob das Kerzenmuster den Erwartungen entspricht
════════════════════
🟢 $AIGENSYN 30-Minuten-Short-Signal
⚠️ Technische Analyse: Bestätigung des gemeinsamen Abwärtssignals im 4-Stunden-Chart | Einstieg im 30-Minuten-Chart: MACD unter null mit bärischem Schnitt, Abwärtsbewegung beschleunigt sich | EMA5 < EMA8 < EMA13 – bärische Ausrichtung | KDJ schwach, Bären im Vorteil (K: 33.8, D: 42.3) | Volumen gestiegen (1.7-fach)
════════════════════
🟢 $CRCL 30-Minuten-Short-Signal
⚠️ Technische Analyse: Bestätigung des gemeinsamen Abwärtssignals im 4-Stunden-Chart | Einstieg im 30-Minuten-Chart: MACD unter null mit bärischem Schnitt, Abwärtsbewegung beschleunigt sich | EMA5 unterschreitet EMA8, kurzfristig bärische Tendenz | KDJ stark, Bullen im Vorteil (K: 60.1, D: 68.8) | Volumen gestiegen (1.9-fach)
════════════════════
🟢 $MOODENG 30-Minuten-Short-Signal
⚠️ Technische Analyse: Bestätigung des gemeinsamen Abwärtssignals im 4-Stunden-Chart | Einstieg im 30-Minuten-Chart: EMA5 unterschreitet EMA8, kurzfristig bärische Tendenz | Bärischer KDJ-Schnitt, kurzfristig bärisch (K: 50.1, D: 54.7) | Volumen normal (1.2-fach)
════════════════════
🔔 Folge uns für aktuelle Marktbewegungen 🔔
#多周期共振 #AIGENSYN #CRCL #MOODENG
📌 Achte beim Trading darauf, ob das Kerzenmuster den Erwartungen entspricht
13

·
--
$AIGENSYN / $ARIA / $MSFT 30-Minuten-Technik zeigt gleichzeitig Schwäche – Vorsicht, Risiko!🔥
════════════════════
🟢 $AIGENSYN 30-Minuten-Verkaufssignal
⚠️Technische Analyse: ADX(31) deutlicher Trendmarkt | MACD bärisches Kreuzen unterhalb der Nulllinie, Abwärtsdynamik nimmt zu | EMA5 < EMA8 < EMA13 – bärische Anordnung | KDJ schwach, Bären dominieren (K: 33.8, D: 42.3) | Handelsvolumen steigt (1.7-fach)
════════════════════
🟢 $ARIA 30-Minuten-Verkaufssignal
⚠️Technische Analyse: ADX(27) Trend bildet sich gerade, Einstieg möglich | MACD bärisch, Trend eher schwach, Momentum nimmt zu | EMA5 < EMA8 < EMA13 – bärische Anordnung | KDJ stark, Bullen dominieren (K: 60.3, D: 62.4) | Handelsvolumen steigt (1.5-fach)
════════════════════
🟢 $MSFT 30-Minuten-Verkaufssignal
⚠️Technische Analyse: ADX(25) Trend bildet sich gerade, Einstieg möglich | MACD-DIF fällt unter die Nulllinie, Trend dreht ins Bärische | Gleitende Durchschnitte liegen eng beieinander und sammeln Kräfte – eine Richtungsentscheidung steht bevor | KDJ schwach, Bären dominieren (K: 32.8, D: 46.6) | Handelsvolumen steigt (1.7-fach)
════════════════════
🔔 Folgen Sie uns, um als Erste aktuelle Marktbewegungen zu erfahren 🔔
#技术分析 #AIGENSYN #ARIA #MSFT
📌 Achten Sie beim Handel darauf, ob das Kerzenmuster passt
$AIGENSYN / $ARIA / $MSFT 30-Minuten-Technik zeigt gleichzeitig Schwäche – Vorsicht, Risiko!🔥
════════════════════
🟢 $AIGENSYN 30-Minuten-Verkaufssignal
⚠️Technische Analyse: ADX(31) deutlicher Trendmarkt | MACD bärisches Kreuzen unterhalb der Nulllinie, Abwärtsdynamik nimmt zu | EMA5 < EMA8 < EMA13 – bärische Anordnung | KDJ schwach, Bären dominieren (K: 33.8, D: 42.3) | Handelsvolumen steigt (1.7-fach)
════════════════════
🟢 $ARIA 30-Minuten-Verkaufssignal
⚠️Technische Analyse: ADX(27) Trend bildet sich gerade, Einstieg möglich | MACD bärisch, Trend eher schwach, Momentum nimmt zu | EMA5 < EMA8 < EMA13 – bärische Anordnung | KDJ stark, Bullen dominieren (K: 60.3, D: 62.4) | Handelsvolumen steigt (1.5-fach)
════════════════════
🟢 $MSFT 30-Minuten-Verkaufssignal
⚠️Technische Analyse: ADX(25) Trend bildet sich gerade, Einstieg möglich | MACD-DIF fällt unter die Nulllinie, Trend dreht ins Bärische | Gleitende Durchschnitte liegen eng beieinander und sammeln Kräfte – eine Richtungsentscheidung steht bevor | KDJ schwach, Bären dominieren (K: 32.8, D: 46.6) | Handelsvolumen steigt (1.7-fach)
════════════════════
🔔 Folgen Sie uns, um als Erste aktuelle Marktbewegungen zu erfahren 🔔
#技术分析 #AIGENSYN #ARIA #MSFT
📌 Achten Sie beim Handel darauf, ob das Kerzenmuster passt
════════════════════
🟢 $AIGENSYN 30-Minuten-Verkaufssignal
⚠️Technische Analyse: ADX(31) deutlicher Trendmarkt | MACD bärisches Kreuzen unterhalb der Nulllinie, Abwärtsdynamik nimmt zu | EMA5 < EMA8 < EMA13 – bärische Anordnung | KDJ schwach, Bären dominieren (K: 33.8, D: 42.3) | Handelsvolumen steigt (1.7-fach)
════════════════════
🟢 $ARIA 30-Minuten-Verkaufssignal
⚠️Technische Analyse: ADX(27) Trend bildet sich gerade, Einstieg möglich | MACD bärisch, Trend eher schwach, Momentum nimmt zu | EMA5 < EMA8 < EMA13 – bärische Anordnung | KDJ stark, Bullen dominieren (K: 60.3, D: 62.4) | Handelsvolumen steigt (1.5-fach)
════════════════════
🟢 $MSFT 30-Minuten-Verkaufssignal
⚠️Technische Analyse: ADX(25) Trend bildet sich gerade, Einstieg möglich | MACD-DIF fällt unter die Nulllinie, Trend dreht ins Bärische | Gleitende Durchschnitte liegen eng beieinander und sammeln Kräfte – eine Richtungsentscheidung steht bevor | KDJ schwach, Bären dominieren (K: 32.8, D: 46.6) | Handelsvolumen steigt (1.7-fach)
════════════════════
🔔 Folgen Sie uns, um als Erste aktuelle Marktbewegungen zu erfahren 🔔
#技术分析 #AIGENSYN #ARIA #MSFT
📌 Achten Sie beim Handel darauf, ob das Kerzenmuster passt
35

·
--
$AIGENSYN +4.00% | $ONDO +3.90% | $STX +3.81%
#AIGENSYN wird bei 0,0182 $ gehandelt und liegt mit einem Volumen von 3,2 Mio. $ um +4,00% im Plus.
#ONDO liegt bei 0,4161 $ und steigt bei einem Handelsvolumen von 9,7 Mio. $ um +3,90%; seine Wurzeln in einer gemeinnützigen Stiftung machen den Coin interessant.
#STX wird mit 0,3048 $ bewertet und legt bei einem Volumen von 1,5 Mio. $ um +3,81% zu, während das Projekt auf Bitcoin basierende Smart Contracts vorantreibt.
Beobachte, wie sich die unterschiedlichen Volumina auf die kurzfristige Dynamik der drei Coins auswirken könnten.
#Write2Earn #Binance
$AIGENSYN +4.00% | $ONDO +3.90% | $STX +3.81%
#AIGENSYN wird bei 0,0182 $ gehandelt und liegt mit einem Volumen von 3,2 Mio. $ um +4,00% im Plus.
#ONDO liegt bei 0,4161 $ und steigt bei einem Handelsvolumen von 9,7 Mio. $ um +3,90%; seine Wurzeln in einer gemeinnützigen Stiftung machen den Coin interessant.
#STX wird mit 0,3048 $ bewertet und legt bei einem Volumen von 1,5 Mio. $ um +3,81% zu, während das Projekt auf Bitcoin basierende Smart Contracts vorantreibt.
Beobachte, wie sich die unterschiedlichen Volumina auf die kurzfristige Dynamik der drei Coins auswirken könnten.
#Write2Earn #Binance
#AIGENSYN wird bei 0,0182 $ gehandelt und liegt mit einem Volumen von 3,2 Mio. $ um +4,00% im Plus.
#ONDO liegt bei 0,4161 $ und steigt bei einem Handelsvolumen von 9,7 Mio. $ um +3,90%; seine Wurzeln in einer gemeinnützigen Stiftung machen den Coin interessant.
#STX wird mit 0,3048 $ bewertet und legt bei einem Volumen von 1,5 Mio. $ um +3,81% zu, während das Projekt auf Bitcoin basierende Smart Contracts vorantreibt.
Beobachte, wie sich die unterschiedlichen Volumina auf die kurzfristige Dynamik der drei Coins auswirken könnten.
#Write2Earn #Binance
14
·
--
AIGENSYN: EINE STARKE STORY, ABER DER MARKT HAT SICH NOCH NICHT FÜR EINE SEITE ENTSCHEIDEN.
DER MARKTBLICK
0.01792 | 24H +1.93%
4H-STRUKTUR: RANGE
1H-BESTÄTIGUNG: BÄRISCH
RELATIVE VOLUMEN: 1.88x
DIE NARRATIVE
Die Narrative von AIGENSYN ist an die eigenen Netzwerk-, Produkt- und Ökosystem-Fundamentaldaten gebunden; derzeit waren keine Projektmetadaten verfügbar.
MEINE EINSCHÄTZUNG — NEUTRAL
Neutral. Die Narrative könnte Aufmerksamkeit anziehen, aber die Preisstruktur hat noch nicht gezeigt, welche Seite die Kontrolle hat.
WAS ES BESTÄTIGEN WÜRDE
Die technische Bestätigung ist schwach: Warte auf eine klarere Struktur und stärkere Beteiligung, bevor du zu einem eindeutigen Schluss kommst.
Dies ist eine Narrative-Analyse, kein Handelssignal. Überprüfe die aktuellen Marktdaten und Projektangaben, bevor du handelst.
#AIGENSYN #Crypto #MarketStructure
AIGENSYN: EINE STARKE STORY, ABER DER MARKT HAT SICH NOCH NICHT FÜR EINE SEITE ENTSCHEIDEN.
DER MARKTBLICK
0.01792 | 24H +1.93%
4H-STRUKTUR: RANGE
1H-BESTÄTIGUNG: BÄRISCH
RELATIVE VOLUMEN: 1.88x
DIE NARRATIVE
Die Narrative von AIGENSYN ist an die eigenen Netzwerk-, Produkt- und Ökosystem-Fundamentaldaten gebunden; derzeit waren keine Projektmetadaten verfügbar.
MEINE EINSCHÄTZUNG — NEUTRAL
Neutral. Die Narrative könnte Aufmerksamkeit anziehen, aber die Preisstruktur hat noch nicht gezeigt, welche Seite die Kontrolle hat.
WAS ES BESTÄTIGEN WÜRDE
Die technische Bestätigung ist schwach: Warte auf eine klarere Struktur und stärkere Beteiligung, bevor du zu einem eindeutigen Schluss kommst.
Dies ist eine Narrative-Analyse, kein Handelssignal. Überprüfe die aktuellen Marktdaten und Projektangaben, bevor du handelst.
#AIGENSYN #Crypto #MarketStructure
DER MARKTBLICK
0.01792 | 24H +1.93%
4H-STRUKTUR: RANGE
1H-BESTÄTIGUNG: BÄRISCH
RELATIVE VOLUMEN: 1.88x
DIE NARRATIVE
Die Narrative von AIGENSYN ist an die eigenen Netzwerk-, Produkt- und Ökosystem-Fundamentaldaten gebunden; derzeit waren keine Projektmetadaten verfügbar.
MEINE EINSCHÄTZUNG — NEUTRAL
Neutral. Die Narrative könnte Aufmerksamkeit anziehen, aber die Preisstruktur hat noch nicht gezeigt, welche Seite die Kontrolle hat.
WAS ES BESTÄTIGEN WÜRDE
Die technische Bestätigung ist schwach: Warte auf eine klarere Struktur und stärkere Beteiligung, bevor du zu einem eindeutigen Schluss kommst.
Dies ist eine Narrative-Analyse, kein Handelssignal. Überprüfe die aktuellen Marktdaten und Projektangaben, bevor du handelst.
#AIGENSYN #Crypto #MarketStructure
12

·
--
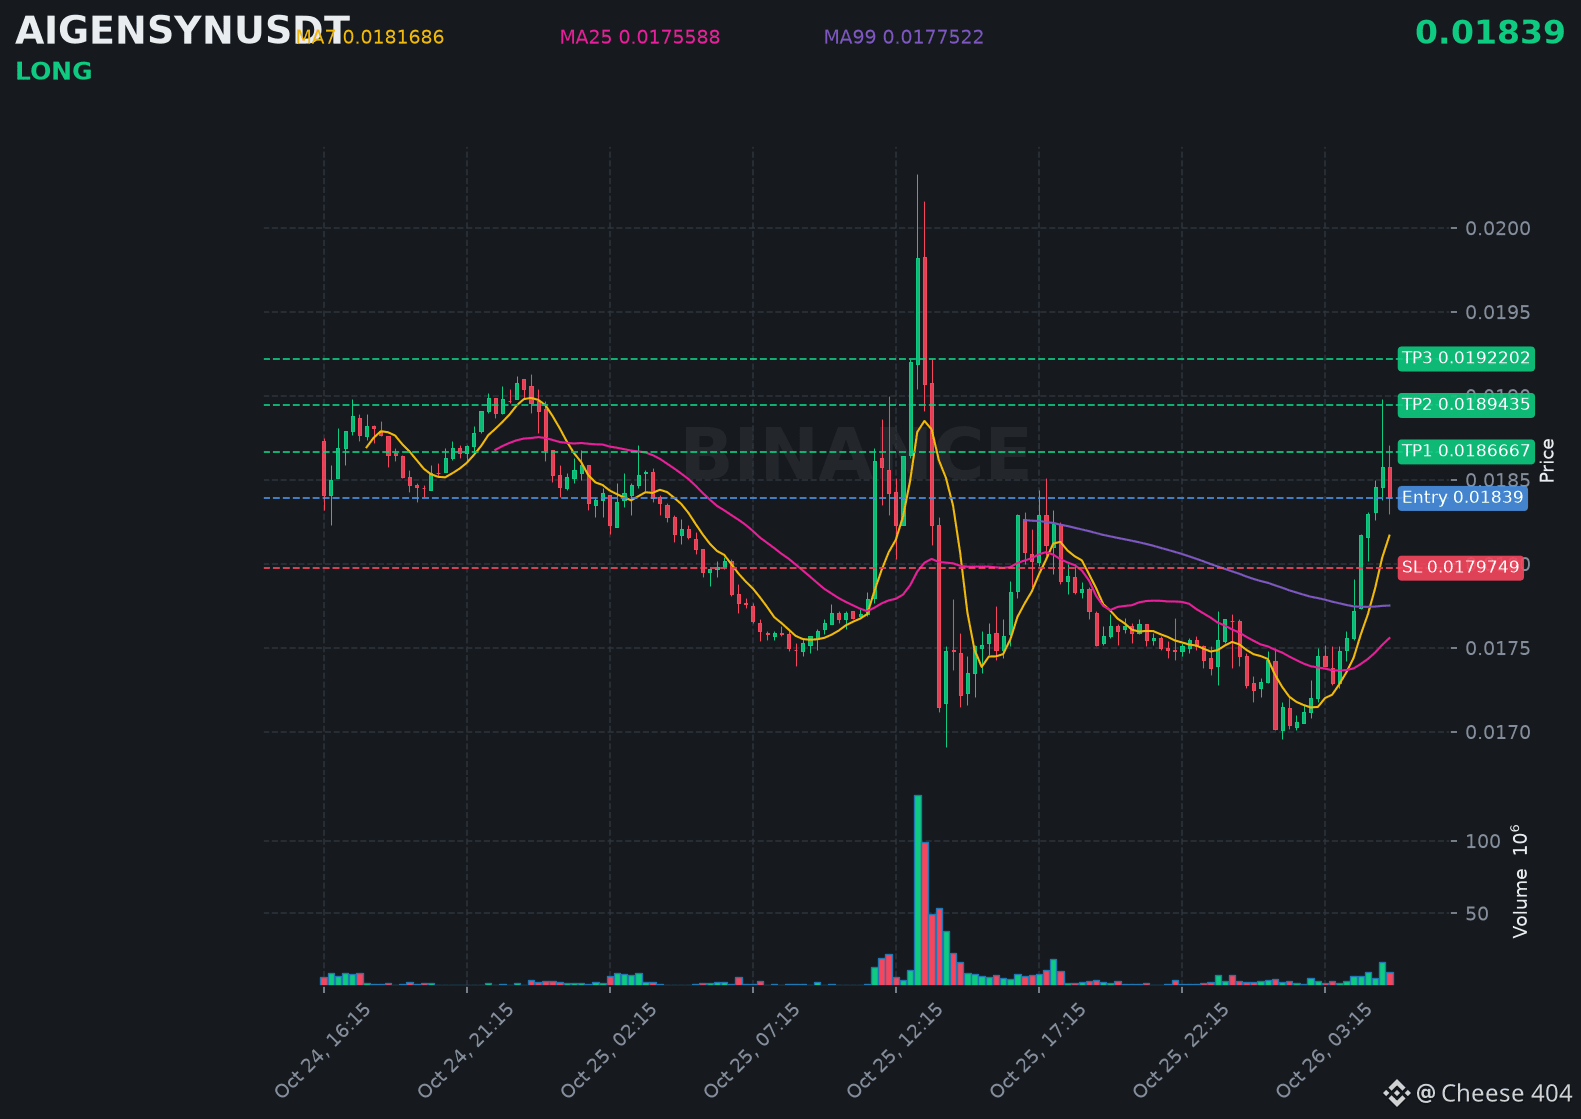
$AIGENSYN zeigt einen überzeugenden Aufwärtstrend, Käufer verteidigen jeden Rücksetzer.
📍 @ 0.01839 | Volumen: 0.17M USD
RSI 68 | EMA20: 0.0177919 USD
📈 Handelsplan:
📈 Einstieg: 0.018307 – 0.018473
🛑 Stop-Loss: 0.0179749
🎯 TP1: 0.0186667
🎯 TP2: 0.0189435
🎯 TP3: 0.0192202
Warte auf einen erneuten Test und reite dann den Aufwärtstrend.
👉 $AIGENSYN 👈 Schnapp ihn dir
#AIGENSYN
$AIGENSYN zeigt einen überzeugenden Aufwärtstrend, Käufer verteidigen jeden Rücksetzer.
📍 @ 0.01839 | Volumen: 0.17M USD
RSI 68 | EMA20: 0.0177919 USD
📈 Handelsplan:
📈 Einstieg: 0.018307 – 0.018473
🛑 Stop-Loss: 0.0179749
🎯 TP1: 0.0186667
🎯 TP2: 0.0189435
🎯 TP3: 0.0192202
Warte auf einen erneuten Test und reite dann den Aufwärtstrend.
👉 $AIGENSYN 👈 Schnapp ihn dir
#AIGENSYN
📍 @ 0.01839 | Volumen: 0.17M USD
RSI 68 | EMA20: 0.0177919 USD
📈 Handelsplan:
📈 Einstieg: 0.018307 – 0.018473
🛑 Stop-Loss: 0.0179749
🎯 TP1: 0.0186667
🎯 TP2: 0.0189435
🎯 TP3: 0.0192202
Warte auf einen erneuten Test und reite dann den Aufwärtstrend.
👉 $AIGENSYN 👈 Schnapp ihn dir
#AIGENSYN
58
·
--
Bullisch
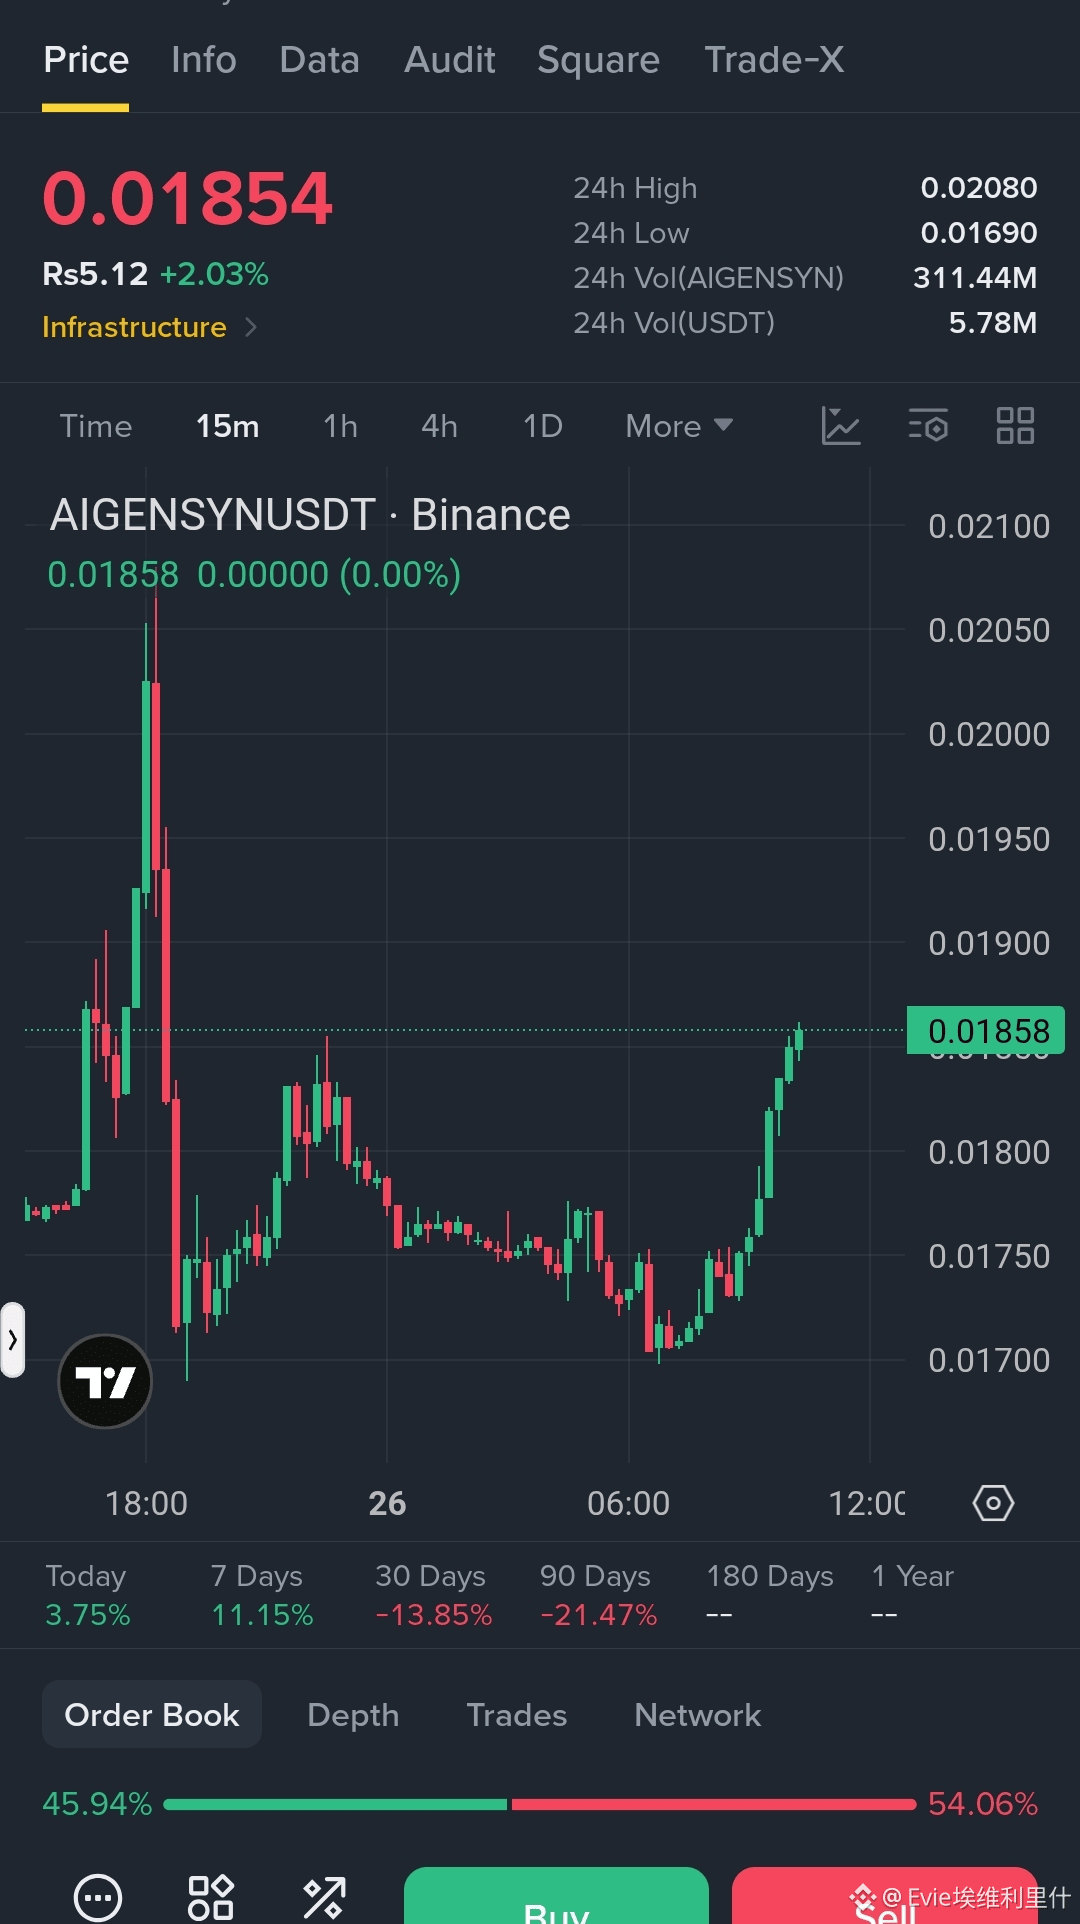
$AIGENSYN AUFSCHWUNG IM BLICK!
AIGENSYN ERHOLT SICH VON $0.01690 — KÖNNEN DIE BULLEN $0.02080 ZURÜCKEROBERN?
💰 Preis: $0.01854 (+2.03%)
🎯 Ziele: $0.01900 → $0.02000 → $0.02080
🛡️ Unterstützung: $0.01800 → $0.01750 → $0.01690
🔥 Die Erholung nimmt Fahrt auf, aber die Verkäufer liegen mit 54.06% vorne. Die Bullen brauchen stärkeren Kaufdruck, um die Fortsetzung zu bestätigen.
AUSBRUCH ODER BULLENFALLE? $0.02080 GENAU IM AUGE BEHALTEN! 👀
#AIGENSYN
{spot}(AIGENSYNUSDT)
$CAP
{future}(CAPUSDT)
$IRYS
{future}(IRYSUSDT)
$AIGENSYN AUFSCHWUNG IM BLICK!
AIGENSYN ERHOLT SICH VON $0.01690 — KÖNNEN DIE BULLEN $0.02080 ZURÜCKEROBERN?
💰 Preis: $0.01854 (+2.03%)
🎯 Ziele: $0.01900 → $0.02000 → $0.02080
🛡️ Unterstützung: $0.01800 → $0.01750 → $0.01690
🔥 Die Erholung nimmt Fahrt auf, aber die Verkäufer liegen mit 54.06% vorne. Die Bullen brauchen stärkeren Kaufdruck, um die Fortsetzung zu bestätigen.
AUSBRUCH ODER BULLENFALLE? $0.02080 GENAU IM AUGE BEHALTEN! 👀
#AIGENSYN
$CAP
$IRYS
AIGENSYN ERHOLT SICH VON $0.01690 — KÖNNEN DIE BULLEN $0.02080 ZURÜCKEROBERN?
💰 Preis: $0.01854 (+2.03%)
🎯 Ziele: $0.01900 → $0.02000 → $0.02080
🛡️ Unterstützung: $0.01800 → $0.01750 → $0.01690
🔥 Die Erholung nimmt Fahrt auf, aber die Verkäufer liegen mit 54.06% vorne. Die Bullen brauchen stärkeren Kaufdruck, um die Fortsetzung zu bestätigen.
AUSBRUCH ODER BULLENFALLE? $0.02080 GENAU IM AUGE BEHALTEN! 👀
#AIGENSYN
$CAP
$IRYS
60
·
--
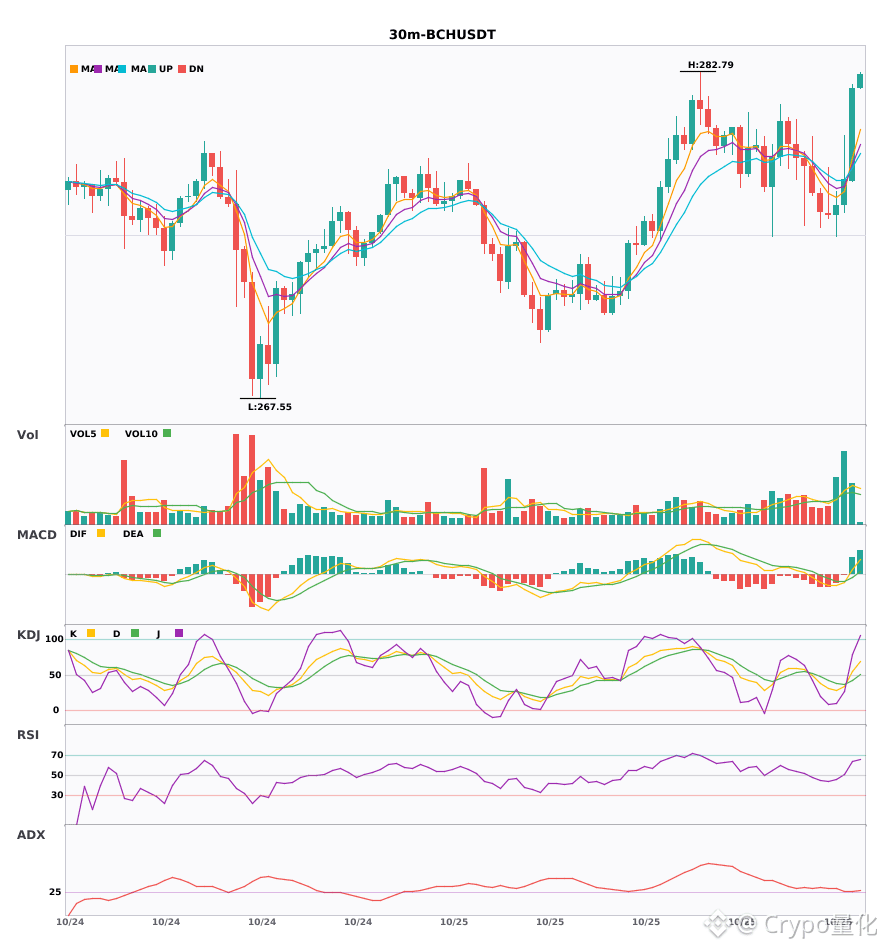
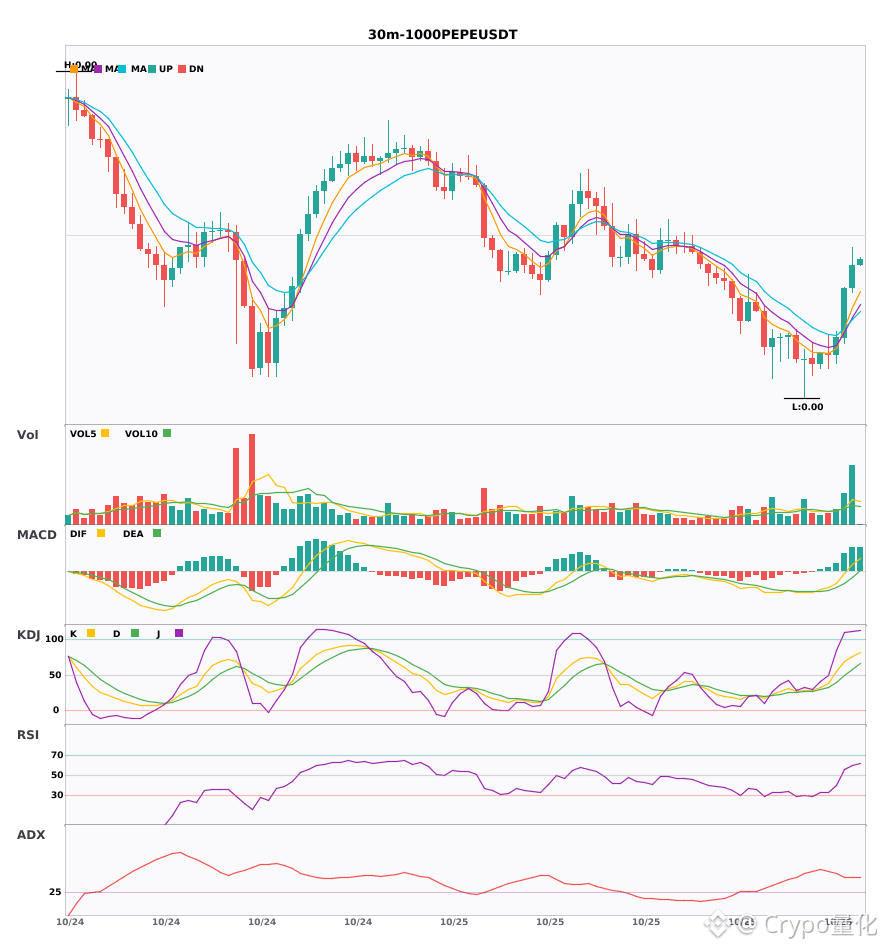
$BCH / $1000PEPE / $AIGENSYN 30-Minuten-Chart bullisch, kurzfristige Chance durch konvergierende Signale 🔥
════════════════════
🔴 $BCH – bullisches Signal im 30-Minuten-Chart
⚠️Technische Analyse: ADX(28) Trend bildet sich gerade, Einstieg möglich | MACD: bullischer Crossover oberhalb der Nulllinie, bullisches Momentum setzt ein | EMA5 kreuzt EMA8 nach oben, kurzfristig bullisch | KDJ-Crossover, kurzfristig bullische Tendenz (K bei 54.6, D bei 42.3) | Volumenanstieg (2.3-fach)
════════════════════
🔴 $1000PEPE – bullisches Signal im 30-Minuten-Chart
⚠️Technische Analyse: ADX(44) klarer Trendmarkt | MACD-DIF durchbricht die Nulllinie, Trend wird bullisch | EMA5 > EMA8 > EMA13, bullische Anordnung | KDJ stark, Bullen im Vorteil (K bei 75.5, D bei 58.1) | Volumenexplosion (3.0-fach)
════════════════════
🔴 $AIGENSYN – bullisches Signal im 30-Minuten-Chart
⚠️Technische Analyse: ADX(27) Trend bildet sich gerade, Einstieg möglich | MACD bullisch, Trend mit Aufwärtstendenz, Momentum nimmt zu | EMA5 > EMA8 > EMA13, bullische Anordnung | KDJ stark, Bullen im Vorteil (K bei 72.0, D bei 53.3) | Volumenanstieg (2.1-fach)
════════════════════
🔔 Folge uns für aktuelle Marktbewegungen 🔔
#技术分析 #BCH #1000PEPE #AIGENSYN
📌 Achte beim Trading darauf, ob die Kerzenformation passt
$BCH / $1000PEPE / $AIGENSYN 30-Minuten-Chart bullisch, kurzfristige Chance durch konvergierende Signale 🔥
════════════════════
🔴 $BCH – bullisches Signal im 30-Minuten-Chart
⚠️Technische Analyse: ADX(28) Trend bildet sich gerade, Einstieg möglich | MACD: bullischer Crossover oberhalb der Nulllinie, bullisches Momentum setzt ein | EMA5 kreuzt EMA8 nach oben, kurzfristig bullisch | KDJ-Crossover, kurzfristig bullische Tendenz (K bei 54.6, D bei 42.3) | Volumenanstieg (2.3-fach)
════════════════════
🔴 $1000PEPE – bullisches Signal im 30-Minuten-Chart
⚠️Technische Analyse: ADX(44) klarer Trendmarkt | MACD-DIF durchbricht die Nulllinie, Trend wird bullisch | EMA5 > EMA8 > EMA13, bullische Anordnung | KDJ stark, Bullen im Vorteil (K bei 75.5, D bei 58.1) | Volumenexplosion (3.0-fach)
════════════════════
🔴 $AIGENSYN – bullisches Signal im 30-Minuten-Chart
⚠️Technische Analyse: ADX(27) Trend bildet sich gerade, Einstieg möglich | MACD bullisch, Trend mit Aufwärtstendenz, Momentum nimmt zu | EMA5 > EMA8 > EMA13, bullische Anordnung | KDJ stark, Bullen im Vorteil (K bei 72.0, D bei 53.3) | Volumenanstieg (2.1-fach)
════════════════════
🔔 Folge uns für aktuelle Marktbewegungen 🔔
#技术分析 #BCH #1000PEPE #AIGENSYN
📌 Achte beim Trading darauf, ob die Kerzenformation passt
════════════════════
🔴 $BCH – bullisches Signal im 30-Minuten-Chart
⚠️Technische Analyse: ADX(28) Trend bildet sich gerade, Einstieg möglich | MACD: bullischer Crossover oberhalb der Nulllinie, bullisches Momentum setzt ein | EMA5 kreuzt EMA8 nach oben, kurzfristig bullisch | KDJ-Crossover, kurzfristig bullische Tendenz (K bei 54.6, D bei 42.3) | Volumenanstieg (2.3-fach)
════════════════════
🔴 $1000PEPE – bullisches Signal im 30-Minuten-Chart
⚠️Technische Analyse: ADX(44) klarer Trendmarkt | MACD-DIF durchbricht die Nulllinie, Trend wird bullisch | EMA5 > EMA8 > EMA13, bullische Anordnung | KDJ stark, Bullen im Vorteil (K bei 75.5, D bei 58.1) | Volumenexplosion (3.0-fach)
════════════════════
🔴 $AIGENSYN – bullisches Signal im 30-Minuten-Chart
⚠️Technische Analyse: ADX(27) Trend bildet sich gerade, Einstieg möglich | MACD bullisch, Trend mit Aufwärtstendenz, Momentum nimmt zu | EMA5 > EMA8 > EMA13, bullische Anordnung | KDJ stark, Bullen im Vorteil (K bei 72.0, D bei 53.3) | Volumenanstieg (2.1-fach)
════════════════════
🔔 Folge uns für aktuelle Marktbewegungen 🔔
#技术分析 #BCH #1000PEPE #AIGENSYN
📌 Achte beim Trading darauf, ob die Kerzenformation passt
14
·
--
🔍 $AIGENSYN : Aufschlüsselung des Kursrückgangs
5 Min.: +0,06 %
1 Std.: -1,24 %
4 Std.: -1,24 %
24 Std.: -5,67 %
Aktueller Kurs: 0,01748, 24-h-Handelsvolumen: 5,58 Mio. $
Der Rückgang konzentriert sich hauptsächlich auf die letzte Stunde – ein plötzlicher Abverkauf.
Was meint ihr: Flucht aus Angst oder ein beschädigter Aufwärtstrend? 👇
(Datenanalyse, keine Anlageberatung. DYOR.)
#AIGENSYN
🔍 $AIGENSYN : Aufschlüsselung des Kursrückgangs
5 Min.: +0,06 %
1 Std.: -1,24 %
4 Std.: -1,24 %
24 Std.: -5,67 %
Aktueller Kurs: 0,01748, 24-h-Handelsvolumen: 5,58 Mio. $
Der Rückgang konzentriert sich hauptsächlich auf die letzte Stunde – ein plötzlicher Abverkauf.
Was meint ihr: Flucht aus Angst oder ein beschädigter Aufwärtstrend? 👇
(Datenanalyse, keine Anlageberatung. DYOR.)
#AIGENSYN
5 Min.: +0,06 %
1 Std.: -1,24 %
4 Std.: -1,24 %
24 Std.: -5,67 %
Aktueller Kurs: 0,01748, 24-h-Handelsvolumen: 5,58 Mio. $
Der Rückgang konzentriert sich hauptsächlich auf die letzte Stunde – ein plötzlicher Abverkauf.
Was meint ihr: Flucht aus Angst oder ein beschädigter Aufwärtstrend? 👇
(Datenanalyse, keine Anlageberatung. DYOR.)
#AIGENSYN
1
·
--
$AIGENSYN
AIGENSYN ist schwach, ganz einfach: 7,4 %. Bei 0,0175 short gehen, Positionen oberhalb von 0,0184 nicht halten, bei 0,0149 schrittweise Gewinne mitnehmen. #AIGENSYN #Marktanalyse
$AIGENSYN
AIGENSYN ist schwach, ganz einfach: 7,4 %. Bei 0,0175 short gehen, Positionen oberhalb von 0,0184 nicht halten, bei 0,0149 schrittweise Gewinne mitnehmen. #AIGENSYN #Marktanalyse
AIGENSYN ist schwach, ganz einfach: 7,4 %. Bei 0,0175 short gehen, Positionen oberhalb von 0,0184 nicht halten, bei 0,0149 schrittweise Gewinne mitnehmen. #AIGENSYN #Marktanalyse
11
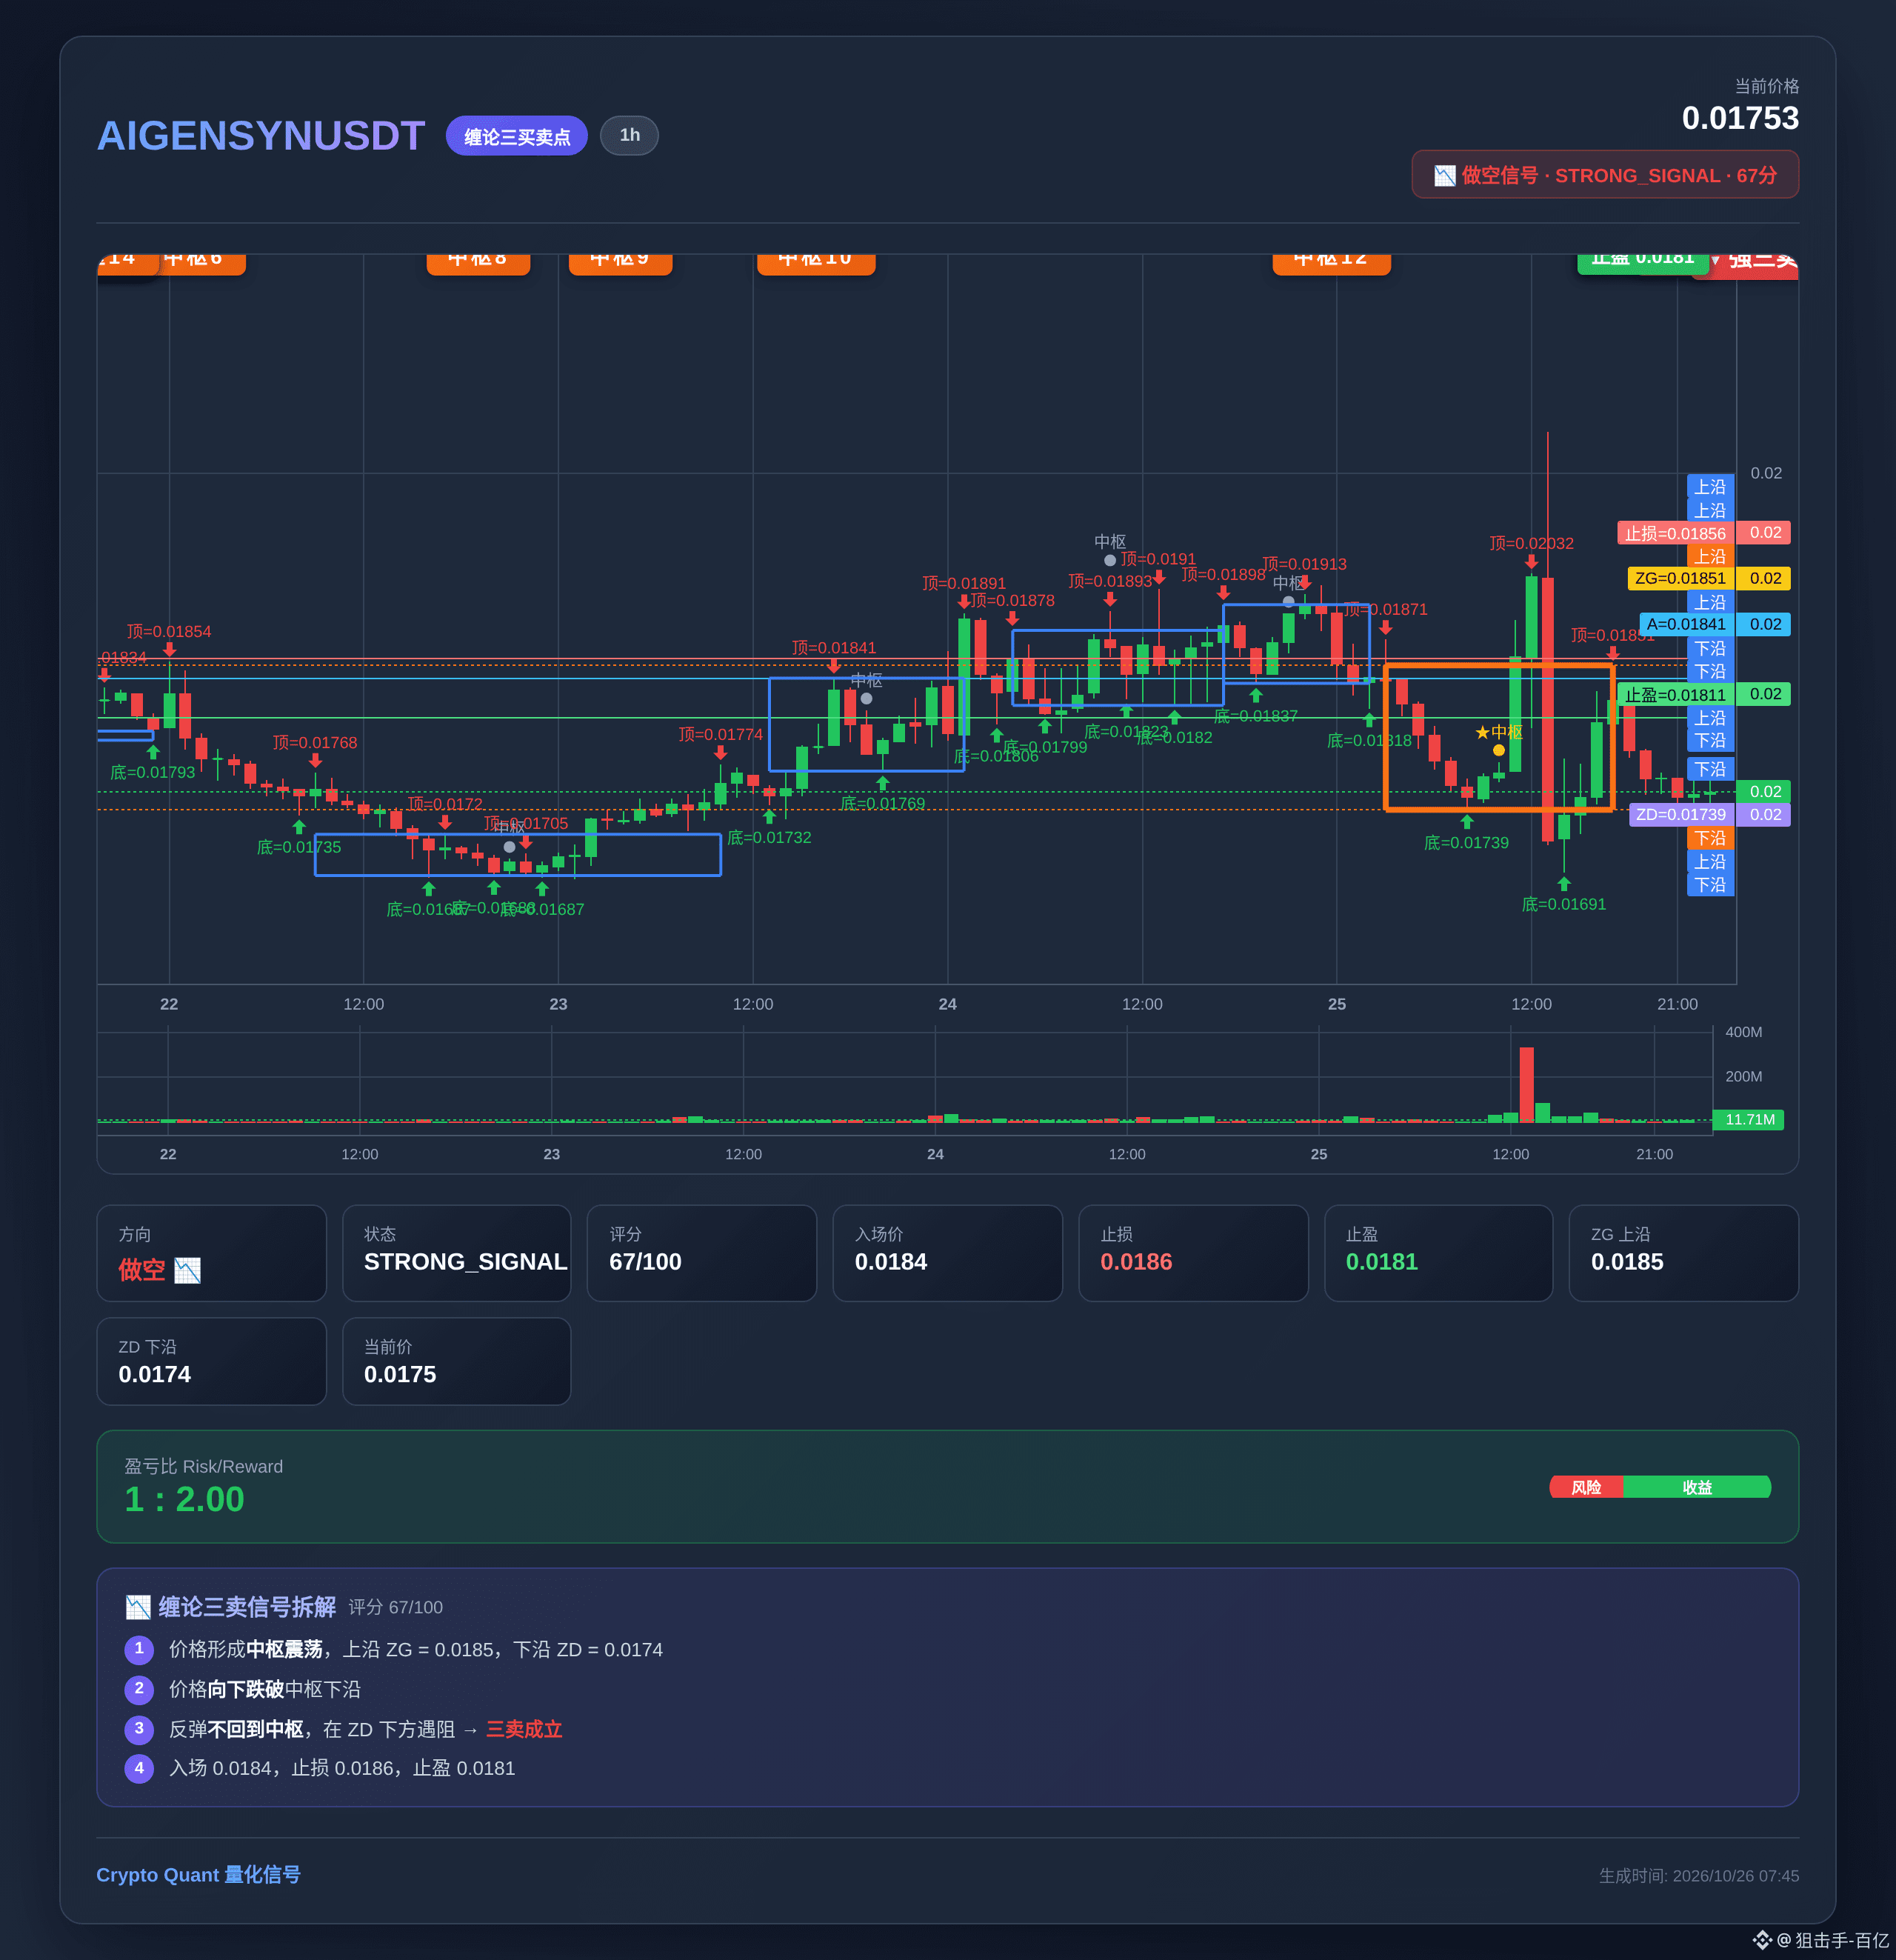
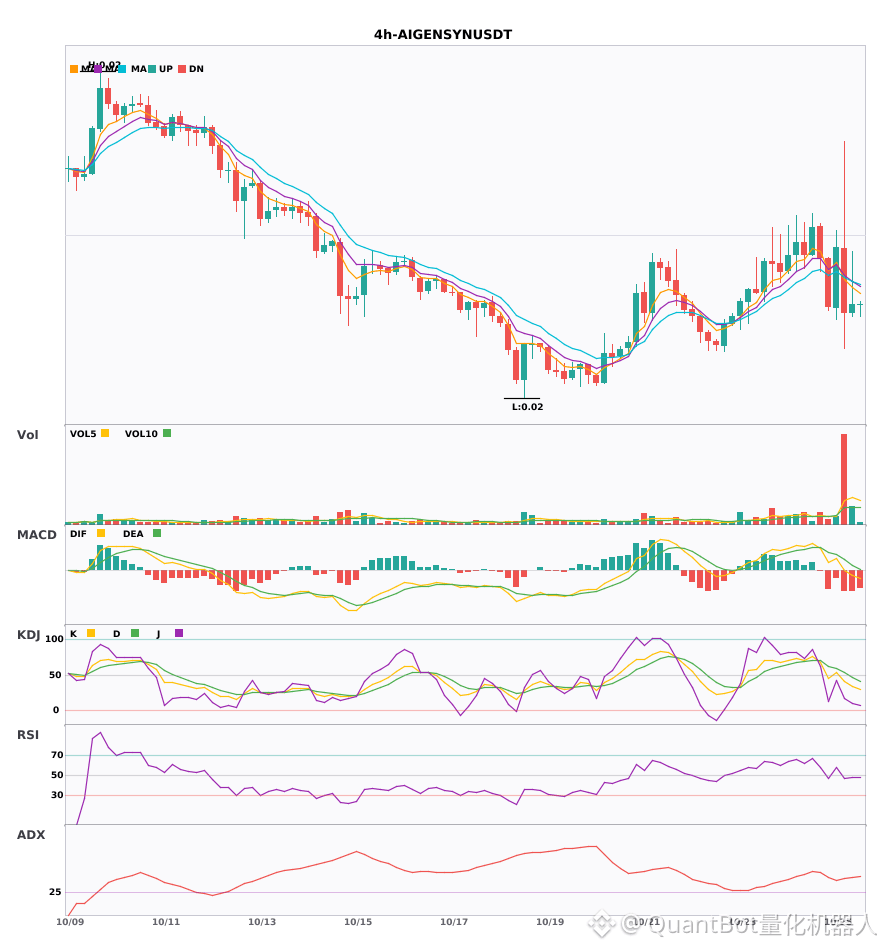
$AIGENSYN 4 Stunden-Level Short-Warnung
📉 $AIGENSYN | 4 Stunden Short-Signal
━━━━━━━━━━━━━━━━━━
Technische Analyse: ADX(44) deutlicher Trendmarkt | MACD bärischer Verlauf, Trend schwächer, Momentum verstärkt | EMA5 kleiner als EMA8 kleiner als EMA13 bärische Anordnung | KDJ in schwacher Bewegung, Bären im Vorteil (K ist 34.4 D ist 46.7) | Volumenausbruch (5.1-fach)
Preisänderung: 0.8000%
━━━━━━━━━━━━━━━━━━
#技术分析 #AIGENSYN
📌 Der obige Inhalt dient nur als Referenz und stellt keine Anlageberatung dar
$AIGENSYN 4 Stunden-Level Short-Warnung
📉 $AIGENSYN | 4 Stunden Short-Signal
━━━━━━━━━━━━━━━━━━
Technische Analyse: ADX(44) deutlicher Trendmarkt | MACD bärischer Verlauf, Trend schwächer, Momentum verstärkt | EMA5 kleiner als EMA8 kleiner als EMA13 bärische Anordnung | KDJ in schwacher Bewegung, Bären im Vorteil (K ist 34.4 D ist 46.7) | Volumenausbruch (5.1-fach)
Preisänderung: 0.8000%
━━━━━━━━━━━━━━━━━━
#技术分析 #AIGENSYN
📌 Der obige Inhalt dient nur als Referenz und stellt keine Anlageberatung dar
📉 $AIGENSYN | 4 Stunden Short-Signal
━━━━━━━━━━━━━━━━━━
Technische Analyse: ADX(44) deutlicher Trendmarkt | MACD bärischer Verlauf, Trend schwächer, Momentum verstärkt | EMA5 kleiner als EMA8 kleiner als EMA13 bärische Anordnung | KDJ in schwacher Bewegung, Bären im Vorteil (K ist 34.4 D ist 46.7) | Volumenausbruch (5.1-fach)
Preisänderung: 0.8000%
━━━━━━━━━━━━━━━━━━
#技术分析 #AIGENSYN
📌 Der obige Inhalt dient nur als Referenz und stellt keine Anlageberatung dar
2
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#BinanceReopensWithdrawalsForMoreAssets
40,831 Aufrufe
898 Kommentare
2
#AppleReportsMixedResults
24,503 Aufrufe
638 Kommentare
3
#BinanceHourlyDepositsExceedWithdrawals
11,235 Aufrufe
299 Kommentare
4
#PalantirSlides3PercentOn$2BRevenue
709 Aufrufe
17 Kommentare
5
#USMidtermElections
746,990 Aufrufe
4,074 Kommentare
6
#ThailandSECProposesDerivativesLicensesForDigitalAssetOperators
39 Aufrufe
5 Kommentare
7
#Nasdaq100EntersCorrection
1,470 Aufrufe
56 Kommentare
8
#USOctoberNFP-AreRateCutsStillPossible
126,414 Aufrufe
1,048 Kommentare
9
#Verify1to1BinanceReserves
117,689 Aufrufe
779 Kommentare
10
#YuanbiTechnologyAnnouncesUSDollarRDUSDPlan
1,088 Aufrufe
25 Kommentare