
#vvv
vvv
2.9M Aufrufe
17,720 Kommentare
Hot
Zuletzt
·
--
Bärisch
$VVV Wir sind mit einem sehr, sehr kleinen Betrag in diese Kryptowährung eingestiegen. Hoffentlich stürzt sie bis auf den Boden. Wer einsteigen möchte, sollte einen Stop-Loss bei 25.60 setzen; die Kursziele sind offen.
{future}(VVVUSDT)
$IDOL
{future}(IDOLUSDT)
$SKYAI
{future}(SKYAIUSDT)
Verkaufspositionen
#VVV
#IDOL
#IDOLUSD
#Binance
#SKYAİ
SHORT
Aus den Verkaufspositionen
$VVV Wir sind mit einem sehr, sehr kleinen Betrag in diese Kryptowährung eingestiegen. Hoffentlich stürzt sie bis auf den Boden. Wer einsteigen möchte, sollte einen Stop-Loss bei 25.60 setzen; die Kursziele sind offen.
$IDOL
$SKYAI
Verkaufspositionen
#VVV
#IDOL
#IDOLUSD
#Binance
#SKYAİ
SHORT
Aus den Verkaufspositionen
$IDOL
$SKYAI
Verkaufspositionen
#VVV
#IDOL
#IDOLUSD
#Binance
#SKYAİ
SHORT
Aus den Verkaufspositionen
الباحث عن الثراء:
والله عملة vvv$ جابت لي الم في المعدة 😂😂 تصفيت فيها بعد ال25
17
10
2.3k
·
--
Bärisch
VVV sucht nach einer starken Aufwärtsbewegung im 15-Minuten-Chart bei einem Tagesplus von +23.53% im Bereich der Höchststände nach Ablehnung $VVV
{future}(VVVUSDT)
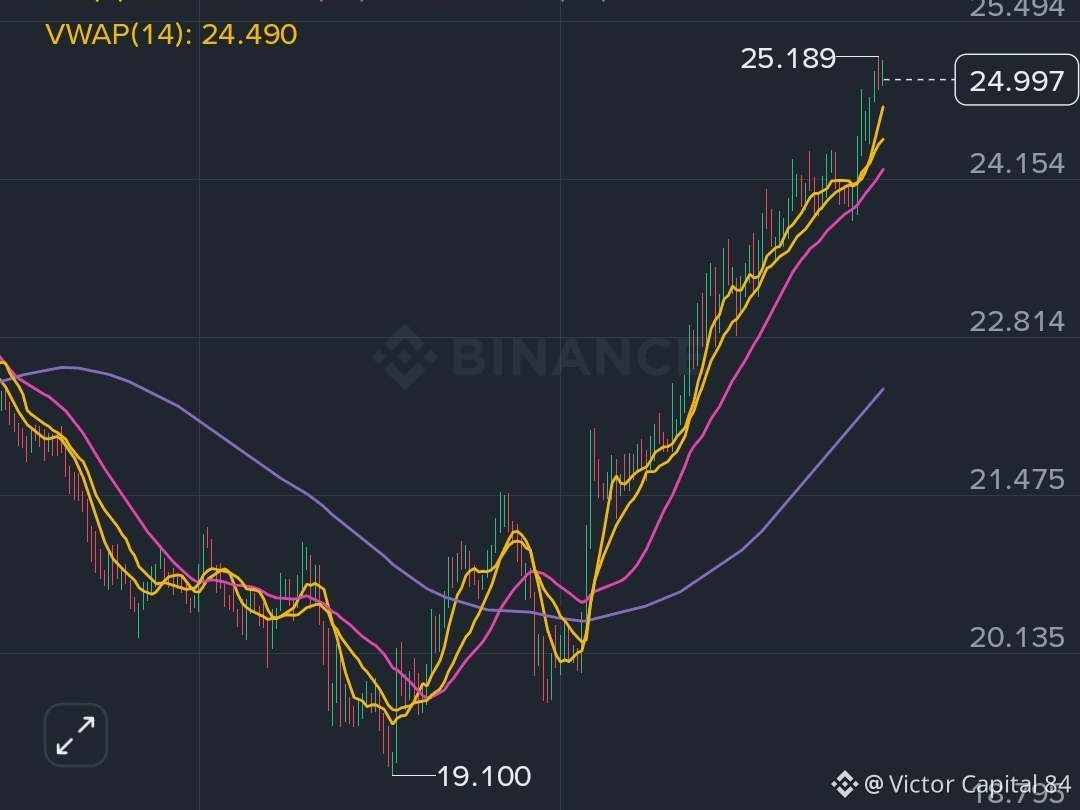
Der Venice Token verzeichnet auf kurzen Zeitebenen einen kräftigen Anstieg, nachdem er von 19.712 auf knapp 25.189 geklettert ist und an der psychologischen Marke von 25.000$ auf Binance Futures gehandelt wird.
Aktueller Preis: Handel bei 25.000$ (+20.32% beim Preis, +23.53% am Tag)
Volumen: 80.55M USDT (3.56M VVV) bei starker Aktivität nach dem Impuls
24-Stunden-Hoch: 25.189
TECHNISCHE STRUKTUR
Der Preis hält sich über der MA(7) bei 24.765$, dem VWAP(14) bei 24.490$, der MA(25) bei 24.235 und der MA(99) bei 22.373, nähert sich jedoch nach einer sehr ausgedehnten Bewegung einem unmittelbaren Widerstand bei 25.189$.
Siehst du nahe 25.000$ Anzeichen einer Erschöpfung für einen Short-Einstieg, oder wartest du auf eine bestätigte Umkehr unterhalb der MA(7)? #VVV #BinanceFutures
VVV sucht nach einer starken Aufwärtsbewegung im 15-Minuten-Chart bei einem Tagesplus von +23.53% im Bereich der Höchststände nach Ablehnung $VVV
Der Venice Token verzeichnet auf kurzen Zeitebenen einen kräftigen Anstieg, nachdem er von 19.712 auf knapp 25.189 geklettert ist und an der psychologischen Marke von 25.000$ auf Binance Futures gehandelt wird.
Aktueller Preis: Handel bei 25.000$ (+20.32% beim Preis, +23.53% am Tag)
Volumen: 80.55M USDT (3.56M VVV) bei starker Aktivität nach dem Impuls
24-Stunden-Hoch: 25.189
TECHNISCHE STRUKTUR
Der Preis hält sich über der MA(7) bei 24.765$, dem VWAP(14) bei 24.490$, der MA(25) bei 24.235 und der MA(99) bei 22.373, nähert sich jedoch nach einer sehr ausgedehnten Bewegung einem unmittelbaren Widerstand bei 25.189$.
Siehst du nahe 25.000$ Anzeichen einer Erschöpfung für einen Short-Einstieg, oder wartest du auf eine bestätigte Umkehr unterhalb der MA(7)? #VVV #BinanceFutures
Der Venice Token verzeichnet auf kurzen Zeitebenen einen kräftigen Anstieg, nachdem er von 19.712 auf knapp 25.189 geklettert ist und an der psychologischen Marke von 25.000$ auf Binance Futures gehandelt wird.
Aktueller Preis: Handel bei 25.000$ (+20.32% beim Preis, +23.53% am Tag)
Volumen: 80.55M USDT (3.56M VVV) bei starker Aktivität nach dem Impuls
24-Stunden-Hoch: 25.189
TECHNISCHE STRUKTUR
Der Preis hält sich über der MA(7) bei 24.765$, dem VWAP(14) bei 24.490$, der MA(25) bei 24.235 und der MA(99) bei 22.373, nähert sich jedoch nach einer sehr ausgedehnten Bewegung einem unmittelbaren Widerstand bei 25.189$.
Siehst du nahe 25.000$ Anzeichen einer Erschöpfung für einen Short-Einstieg, oder wartest du auf eine bestätigte Umkehr unterhalb der MA(7)? #VVV #BinanceFutures
120
·
--
Bullisch
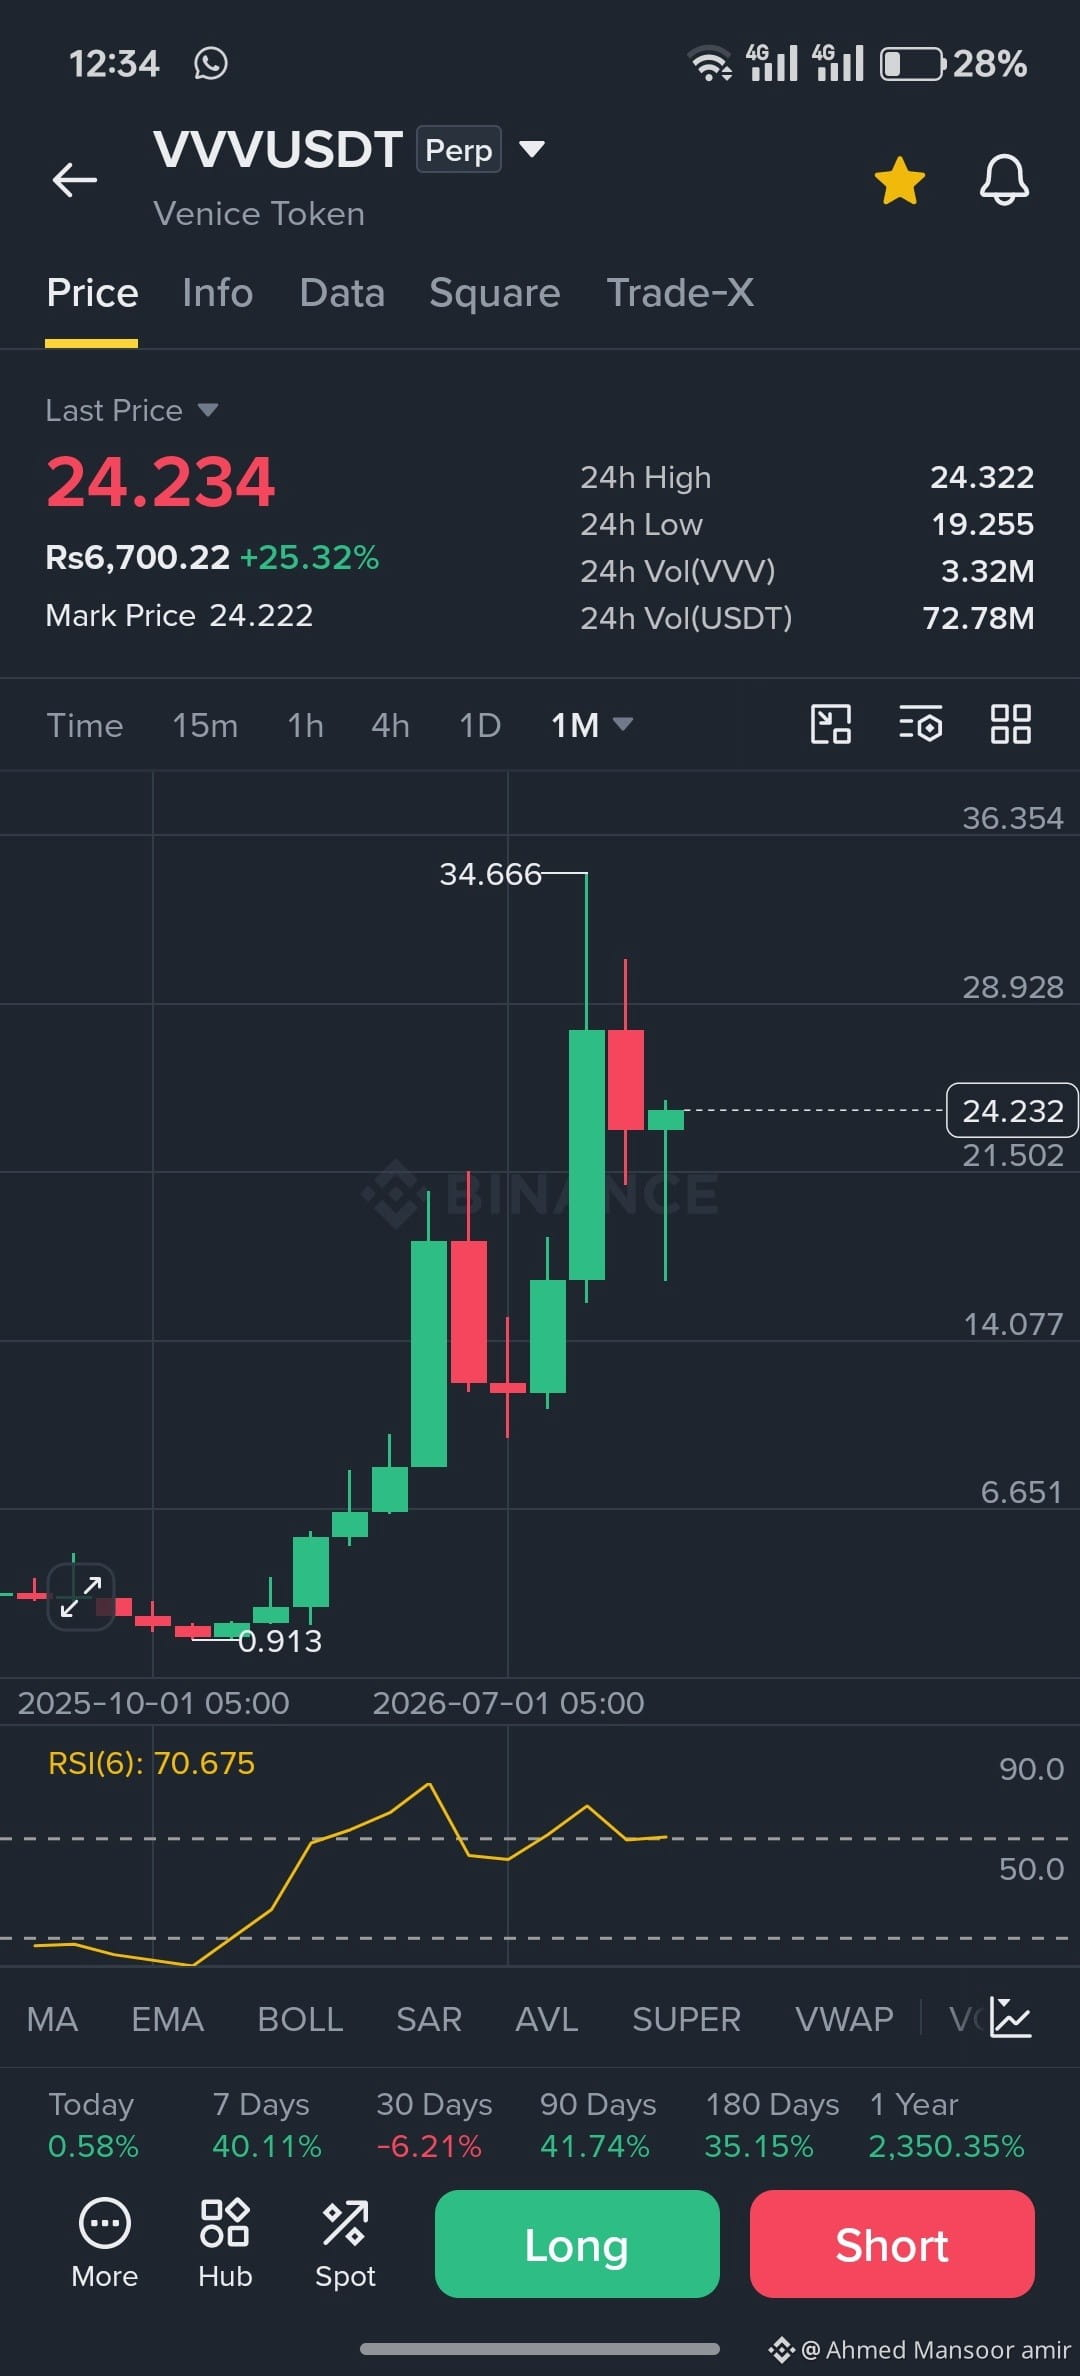
$VVV ATH-Alarm 🚨🚨🚨🚨🚨
30 $ kommen, ich warte auf einen Rücksetzer zum Einstieg, bis 30+ $ kommen
Handle sicher
Handle mit SL
Handle niemals mit SL
Ein Trade ohne SL ist bereits liquidiert
#VVV
$VVV ATH-Alarm 🚨🚨🚨🚨🚨
30 $ kommen, ich warte auf einen Rücksetzer zum Einstieg, bis 30+ $ kommen
Handle sicher
Handle mit SL
Handle niemals mit SL
Ein Trade ohne SL ist bereits liquidiert
#VVV
30 $ kommen, ich warte auf einen Rücksetzer zum Einstieg, bis 30+ $ kommen
Handle sicher
Handle mit SL
Handle niemals mit SL
Ein Trade ohne SL ist bereits liquidiert
#VVV
1
263

·
--
Bullisch
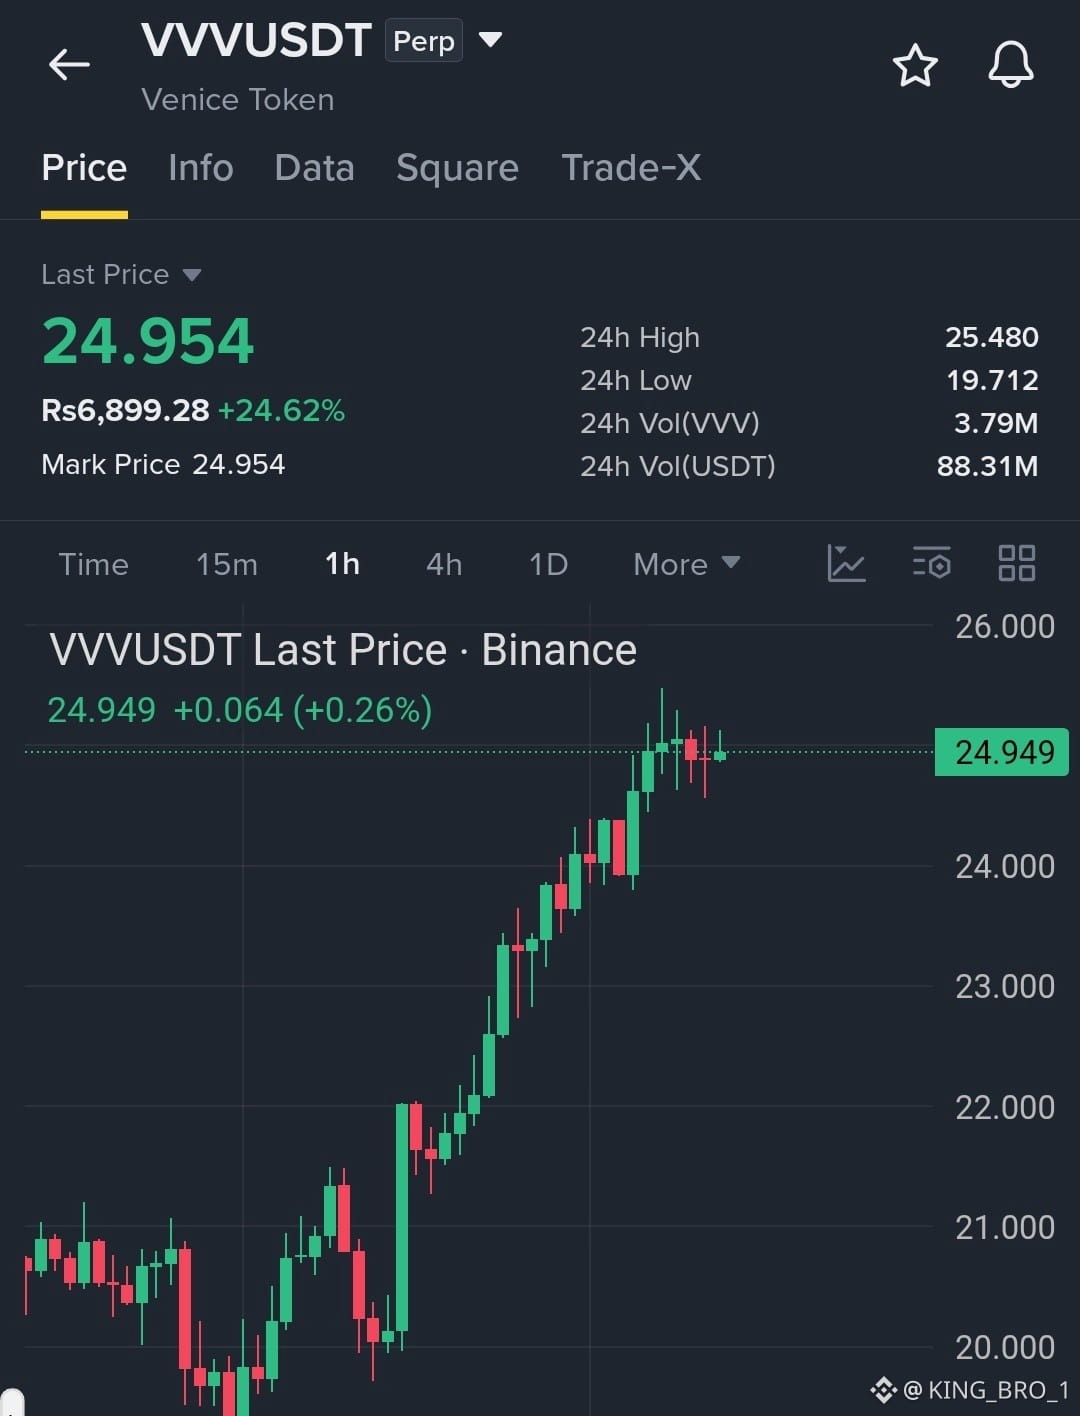
$VVV USDT — DIE BULLEN ÜBERNEHMEN DIE KONTROLLE! 🚀 🔥
Venice Token legt kräftig zu und steigt um +24,62 % auf 24,954 $! Die Käufer zeigen sich ausgesprochen stark. Kann VVV die Marke von 25,48 $ durchbrechen und eine weitere Rally starten?
📍 EP: 24,80–25,00 $
🎯 TP1: 25,50 $
🎯 TP2: 26,50 $
🎯 TP3: 28,00 $
🛑 SL: 23,80 $
Behalte den Ausbruch im Auge! Begrenze dein Risiko und handle mit Bedacht.
$EVAA $BR
{future}(BRUSDT)
{future}(EVAAUSDT)
#VVV #VVVUSDT #Crypto #Binance
#KING_BRO_1
$VVV USDT — DIE BULLEN ÜBERNEHMEN DIE KONTROLLE! 🚀 🔥
Venice Token legt kräftig zu und steigt um +24,62 % auf 24,954 $! Die Käufer zeigen sich ausgesprochen stark. Kann VVV die Marke von 25,48 $ durchbrechen und eine weitere Rally starten?
📍 EP: 24,80–25,00 $
🎯 TP1: 25,50 $
🎯 TP2: 26,50 $
🎯 TP3: 28,00 $
🛑 SL: 23,80 $
Behalte den Ausbruch im Auge! Begrenze dein Risiko und handle mit Bedacht.
$EVAA $BR
#VVV #VVVUSDT #Crypto #Binance
#KING_BRO_1
Venice Token legt kräftig zu und steigt um +24,62 % auf 24,954 $! Die Käufer zeigen sich ausgesprochen stark. Kann VVV die Marke von 25,48 $ durchbrechen und eine weitere Rally starten?
📍 EP: 24,80–25,00 $
🎯 TP1: 25,50 $
🎯 TP2: 26,50 $
🎯 TP3: 28,00 $
🛑 SL: 23,80 $
Behalte den Ausbruch im Auge! Begrenze dein Risiko und handle mit Bedacht.
$EVAA $BR
#VVV #VVVUSDT #Crypto #Binance
#KING_BRO_1
4
196
·
--
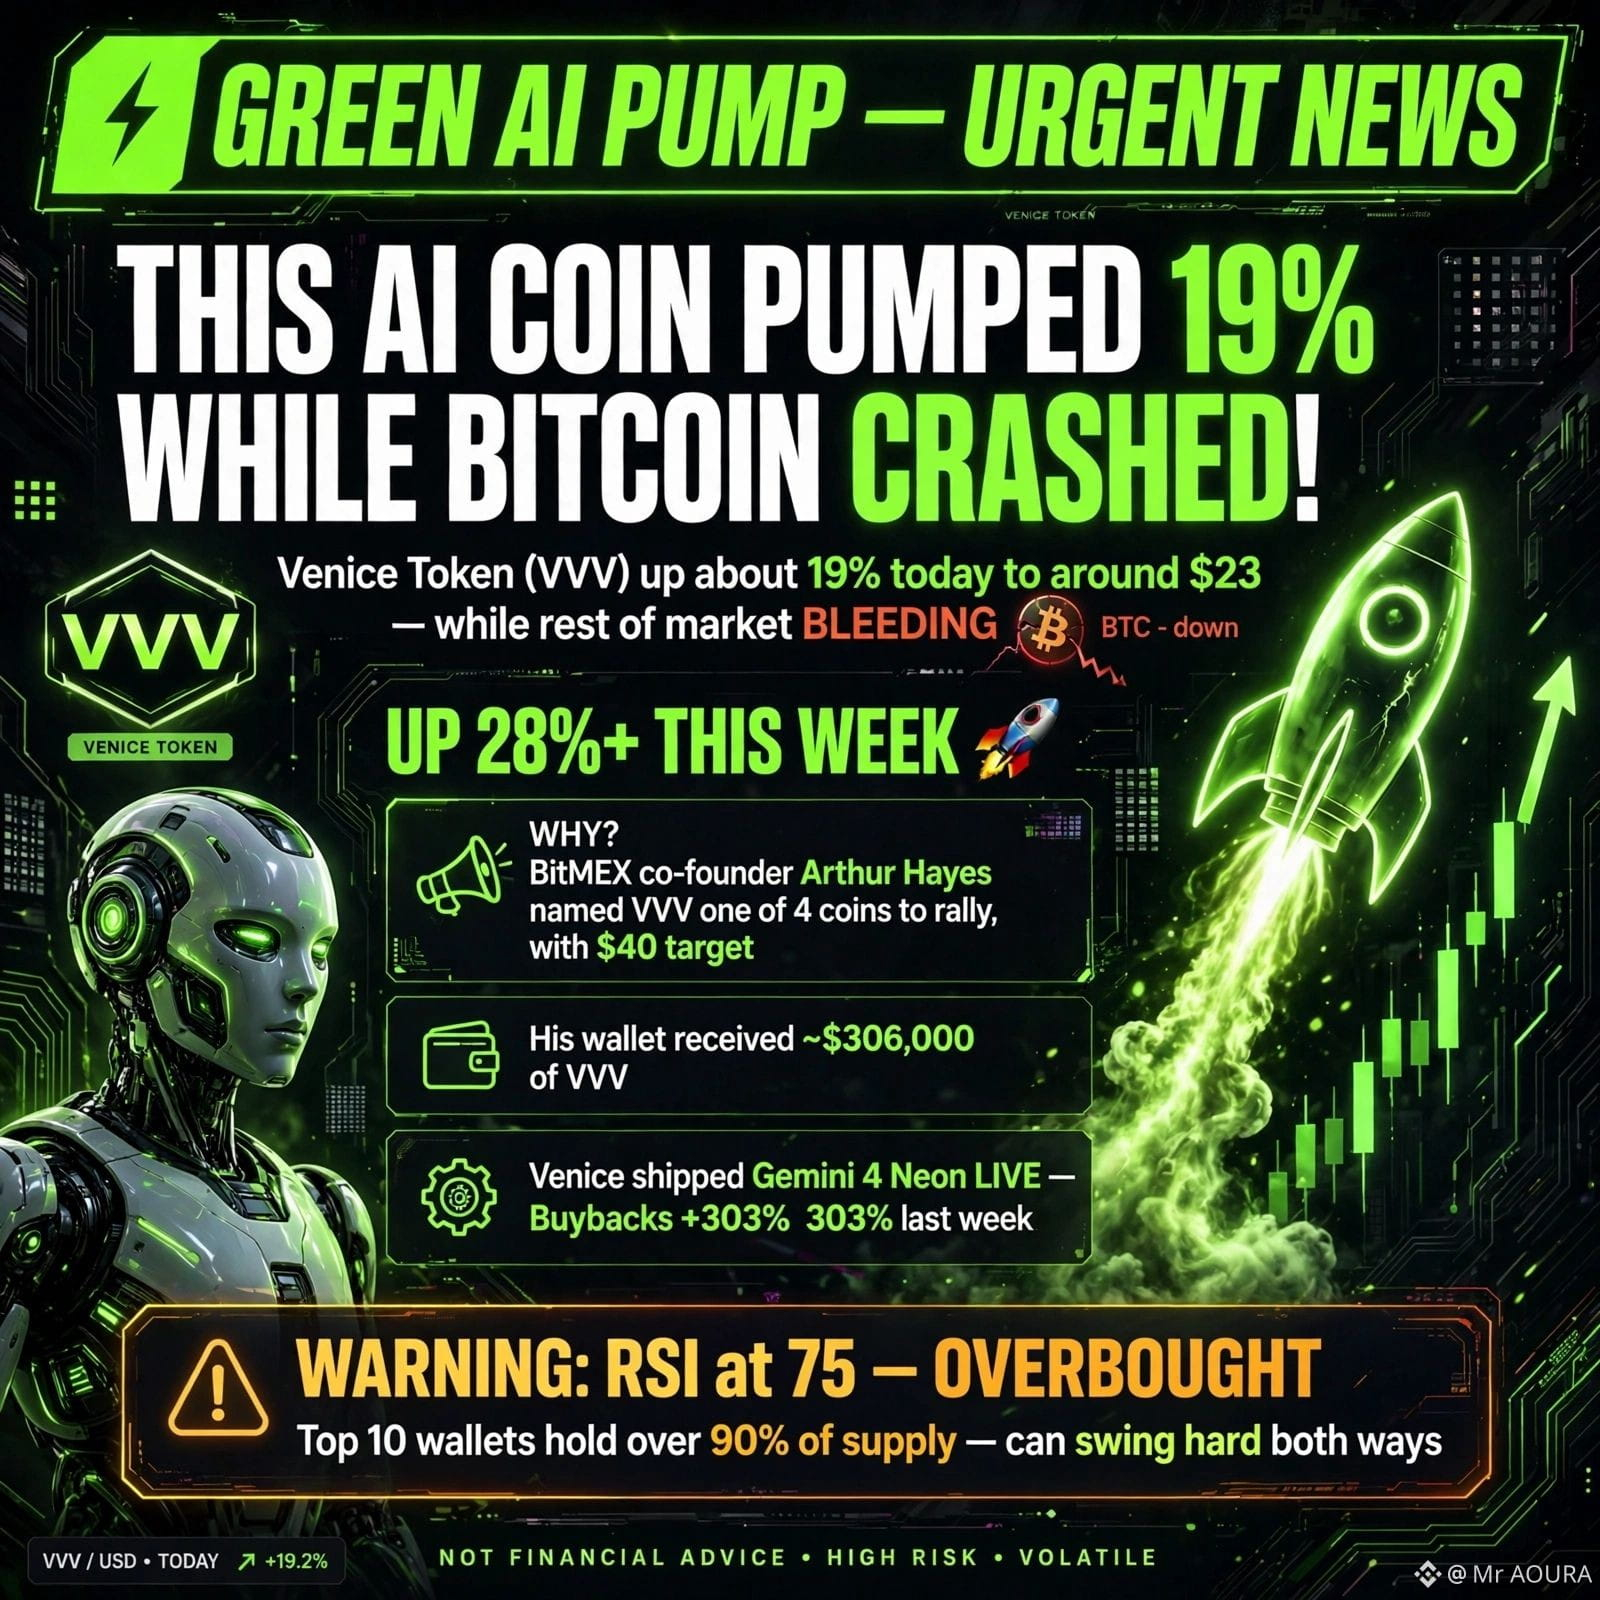
🚀 DIESER KI-COIN LEGTE UM 19 % ZU, WÄHREND BITCOIN ABSTÜRZTE!
$VVV $RENDER
Venice Token (VVV) liegt heute rund 19 % im Plus und steht bei etwa 23 $ – während der Rest des Marktes Verluste verzeichnete. Diese Woche ist der Kurs um mehr als 28 % gestiegen.
Warum? BitMEX-Mitgründer Arthur Hayes hat VVV gerade als einen von vier Coins mit Rallye-Potenzial genannt und ein Kursziel von 40 $ gesetzt – anschließend erhielt seine Wallet VVV im Wert von rund 306.000 $. Venice hat außerdem Gemini 4 Neon live geschaltet, und die Rückkäufe stiegen letzte Woche um 303 %.
Ein ehrlicher Warnhinweis: Der RSI liegt bei 75 (überkauft), und die zehn größten Wallets halten über 90 % des Angebots – der Kurs kann also in beide Richtungen stark ausschlagen.
Reitest du die KI-Welle oder wartest du auf einen Rücksetzer?
#AI #VVV #crypto #Binance
(Nur zu Informationszwecken, keine Finanzberatung)
{future}(VVVUSDT)
{spot}(RENDERUSDT)
🚀 DIESER KI-COIN LEGTE UM 19 % ZU, WÄHREND BITCOIN ABSTÜRZTE!
$VVV $RENDER
Venice Token (VVV) liegt heute rund 19 % im Plus und steht bei etwa 23 $ – während der Rest des Marktes Verluste verzeichnete. Diese Woche ist der Kurs um mehr als 28 % gestiegen.
Warum? BitMEX-Mitgründer Arthur Hayes hat VVV gerade als einen von vier Coins mit Rallye-Potenzial genannt und ein Kursziel von 40 $ gesetzt – anschließend erhielt seine Wallet VVV im Wert von rund 306.000 $. Venice hat außerdem Gemini 4 Neon live geschaltet, und die Rückkäufe stiegen letzte Woche um 303 %.
Ein ehrlicher Warnhinweis: Der RSI liegt bei 75 (überkauft), und die zehn größten Wallets halten über 90 % des Angebots – der Kurs kann also in beide Richtungen stark ausschlagen.
Reitest du die KI-Welle oder wartest du auf einen Rücksetzer?
#AI #VVV #crypto #Binance
(Nur zu Informationszwecken, keine Finanzberatung)
$VVV $RENDER
Venice Token (VVV) liegt heute rund 19 % im Plus und steht bei etwa 23 $ – während der Rest des Marktes Verluste verzeichnete. Diese Woche ist der Kurs um mehr als 28 % gestiegen.
Warum? BitMEX-Mitgründer Arthur Hayes hat VVV gerade als einen von vier Coins mit Rallye-Potenzial genannt und ein Kursziel von 40 $ gesetzt – anschließend erhielt seine Wallet VVV im Wert von rund 306.000 $. Venice hat außerdem Gemini 4 Neon live geschaltet, und die Rückkäufe stiegen letzte Woche um 303 %.
Ein ehrlicher Warnhinweis: Der RSI liegt bei 75 (überkauft), und die zehn größten Wallets halten über 90 % des Angebots – der Kurs kann also in beide Richtungen stark ausschlagen.
Reitest du die KI-Welle oder wartest du auf einen Rücksetzer?
#AI #VVV #crypto #Binance
(Nur zu Informationszwecken, keine Finanzberatung)
1
331
·
--
Bullisch
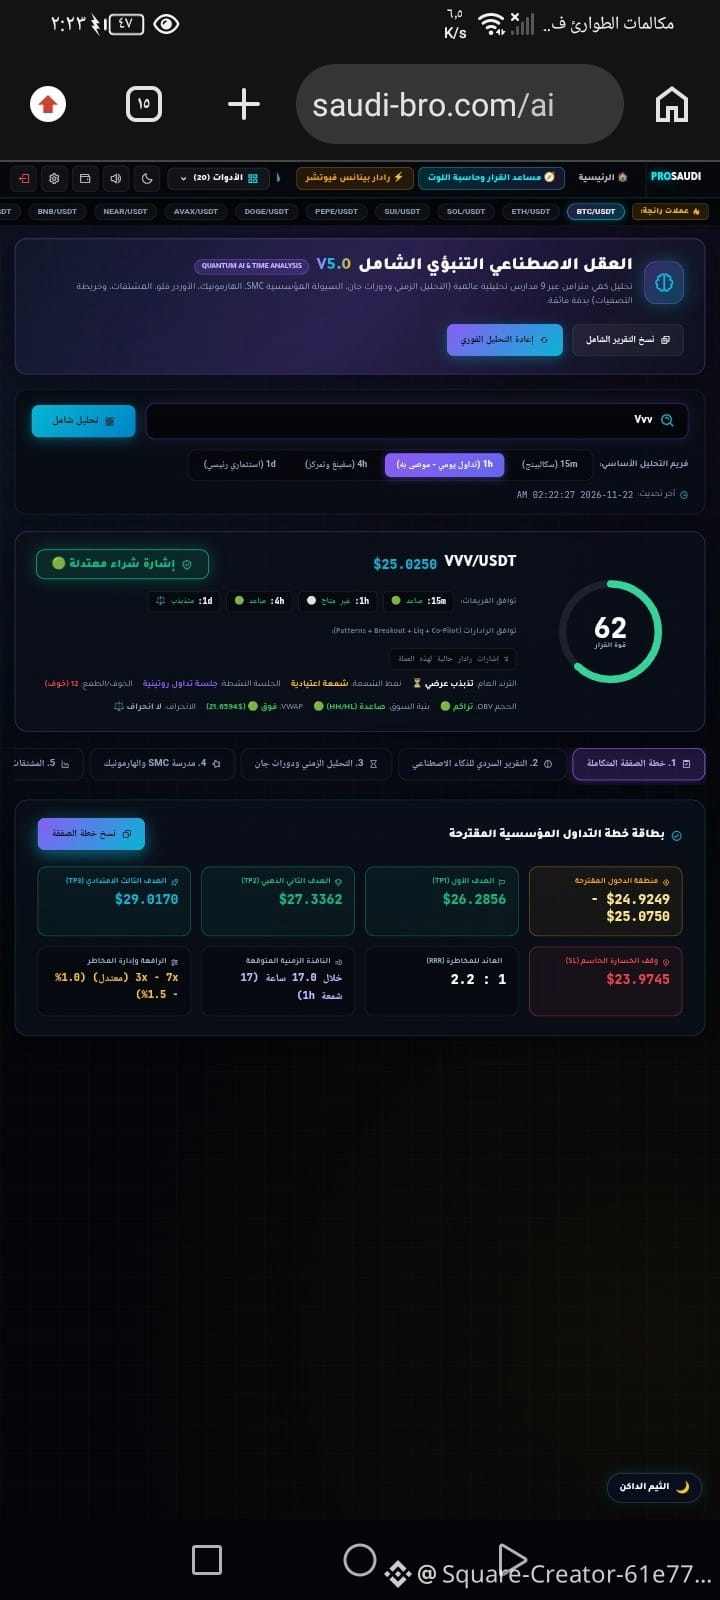
$VVV Kauf
📊 Währung:$VVV
{future}(VVVUSDT)
⏱️ Zeitrahmen: 1h
🧭 Richtung: bullischer Kauf 🟢 (LONG)
⭐ Signalstärke: 62% (moderates Kaufsignal 🟢)
━━━━━━━━━━━━━━━━━━━━
🎯 Einstiegsbereich: $24.9249 - $25.0750
🏆 Erstes Ziel TP1: $26.2856
🥇 Zweites Ziel TP2: $27.3362
🚀 Drittes Ziel TP3: $29.0170
🛑 Stop-Loss SL: $23.1745
⚖️ Risiko-Ertrags-Verhältnis: 1 : 2.2
⏳ Zeitfenster: innerhalb von 17.0 Stunden (17 1h-Kerzen)
⚙️ Empfohlener Hebel: 3x - 7x (moderat)
━━━━━━━━━━━━━━━━━━━━
#VVV #Binance #BinanceSquare
$VVV Kauf
📊 Währung:$VVV
⏱️ Zeitrahmen: 1h
🧭 Richtung: bullischer Kauf 🟢 (LONG)
⭐ Signalstärke: 62% (moderates Kaufsignal 🟢)
━━━━━━━━━━━━━━━━━━━━
🎯 Einstiegsbereich: $24.9249 - $25.0750
🏆 Erstes Ziel TP1: $26.2856
🥇 Zweites Ziel TP2: $27.3362
🚀 Drittes Ziel TP3: $29.0170
🛑 Stop-Loss SL: $23.1745
⚖️ Risiko-Ertrags-Verhältnis: 1 : 2.2
⏳ Zeitfenster: innerhalb von 17.0 Stunden (17 1h-Kerzen)
⚙️ Empfohlener Hebel: 3x - 7x (moderat)
━━━━━━━━━━━━━━━━━━━━
#VVV #Binance #BinanceSquare
📊 Währung:$VVV
⏱️ Zeitrahmen: 1h
🧭 Richtung: bullischer Kauf 🟢 (LONG)
⭐ Signalstärke: 62% (moderates Kaufsignal 🟢)
━━━━━━━━━━━━━━━━━━━━
🎯 Einstiegsbereich: $24.9249 - $25.0750
🏆 Erstes Ziel TP1: $26.2856
🥇 Zweites Ziel TP2: $27.3362
🚀 Drittes Ziel TP3: $29.0170
🛑 Stop-Loss SL: $23.1745
⚖️ Risiko-Ertrags-Verhältnis: 1 : 2.2
⏳ Zeitfenster: innerhalb von 17.0 Stunden (17 1h-Kerzen)
⚙️ Empfohlener Hebel: 3x - 7x (moderat)
━━━━━━━━━━━━━━━━━━━━
#VVV #Binance #BinanceSquare
1
442
·
--
Bullisch
$VVV / USDT – LONG-Setup 🚀
Das Momentum bei $VVV nimmt zu und der Kurs hält sich über einer wichtigen Unterstützung. Ich rechne von hier aus mit einer Erholung.
Mein Plan:
Einstieg: Bei etwa 24,944 $
Stop-Loss: 23,800 $
Kursziele:
TP1: 25,480 $
TP2: 26,200 $
TP3: 27,000 $
Das Risiko ist klar definiert, während die mögliche Rendite fast dem 2,5-Fachen des Risikos entspricht. Wenn der Kurs über dem Einstieg bleibt, scheinen TP1 und TP2 gut erreichbar.
Sobald TP1 erreicht ist, ziehe ich den SL auf den Break-even nach, um den Trade abzusichern.
Keine Finanzberatung. Behalte dein Risiko immer selbst im Blick und recherchiere eigenständig.
Glaubst du, dass $VVV heute TP3 erreicht? Schreib deine Meinung in die Kommentare 👇
#VVV #Crypto #BinanceSquare #Trading
$VVV / USDT – LONG-Setup 🚀
Das Momentum bei $VVV nimmt zu und der Kurs hält sich über einer wichtigen Unterstützung. Ich rechne von hier aus mit einer Erholung.
Mein Plan:
Einstieg: Bei etwa 24,944 $
Stop-Loss: 23,800 $
Kursziele:
TP1: 25,480 $
TP2: 26,200 $
TP3: 27,000 $
Das Risiko ist klar definiert, während die mögliche Rendite fast dem 2,5-Fachen des Risikos entspricht. Wenn der Kurs über dem Einstieg bleibt, scheinen TP1 und TP2 gut erreichbar.
Sobald TP1 erreicht ist, ziehe ich den SL auf den Break-even nach, um den Trade abzusichern.
Keine Finanzberatung. Behalte dein Risiko immer selbst im Blick und recherchiere eigenständig.
Glaubst du, dass $VVV heute TP3 erreicht? Schreib deine Meinung in die Kommentare 👇
#VVV #Crypto #BinanceSquare #Trading
Das Momentum bei $VVV nimmt zu und der Kurs hält sich über einer wichtigen Unterstützung. Ich rechne von hier aus mit einer Erholung.
Mein Plan:
Einstieg: Bei etwa 24,944 $
Stop-Loss: 23,800 $
Kursziele:
TP1: 25,480 $
TP2: 26,200 $
TP3: 27,000 $
Das Risiko ist klar definiert, während die mögliche Rendite fast dem 2,5-Fachen des Risikos entspricht. Wenn der Kurs über dem Einstieg bleibt, scheinen TP1 und TP2 gut erreichbar.
Sobald TP1 erreicht ist, ziehe ich den SL auf den Break-even nach, um den Trade abzusichern.
Keine Finanzberatung. Behalte dein Risiko immer selbst im Blick und recherchiere eigenständig.
Glaubst du, dass $VVV heute TP3 erreicht? Schreib deine Meinung in die Kommentare 👇
#VVV #Crypto #BinanceSquare #Trading
181
·
--
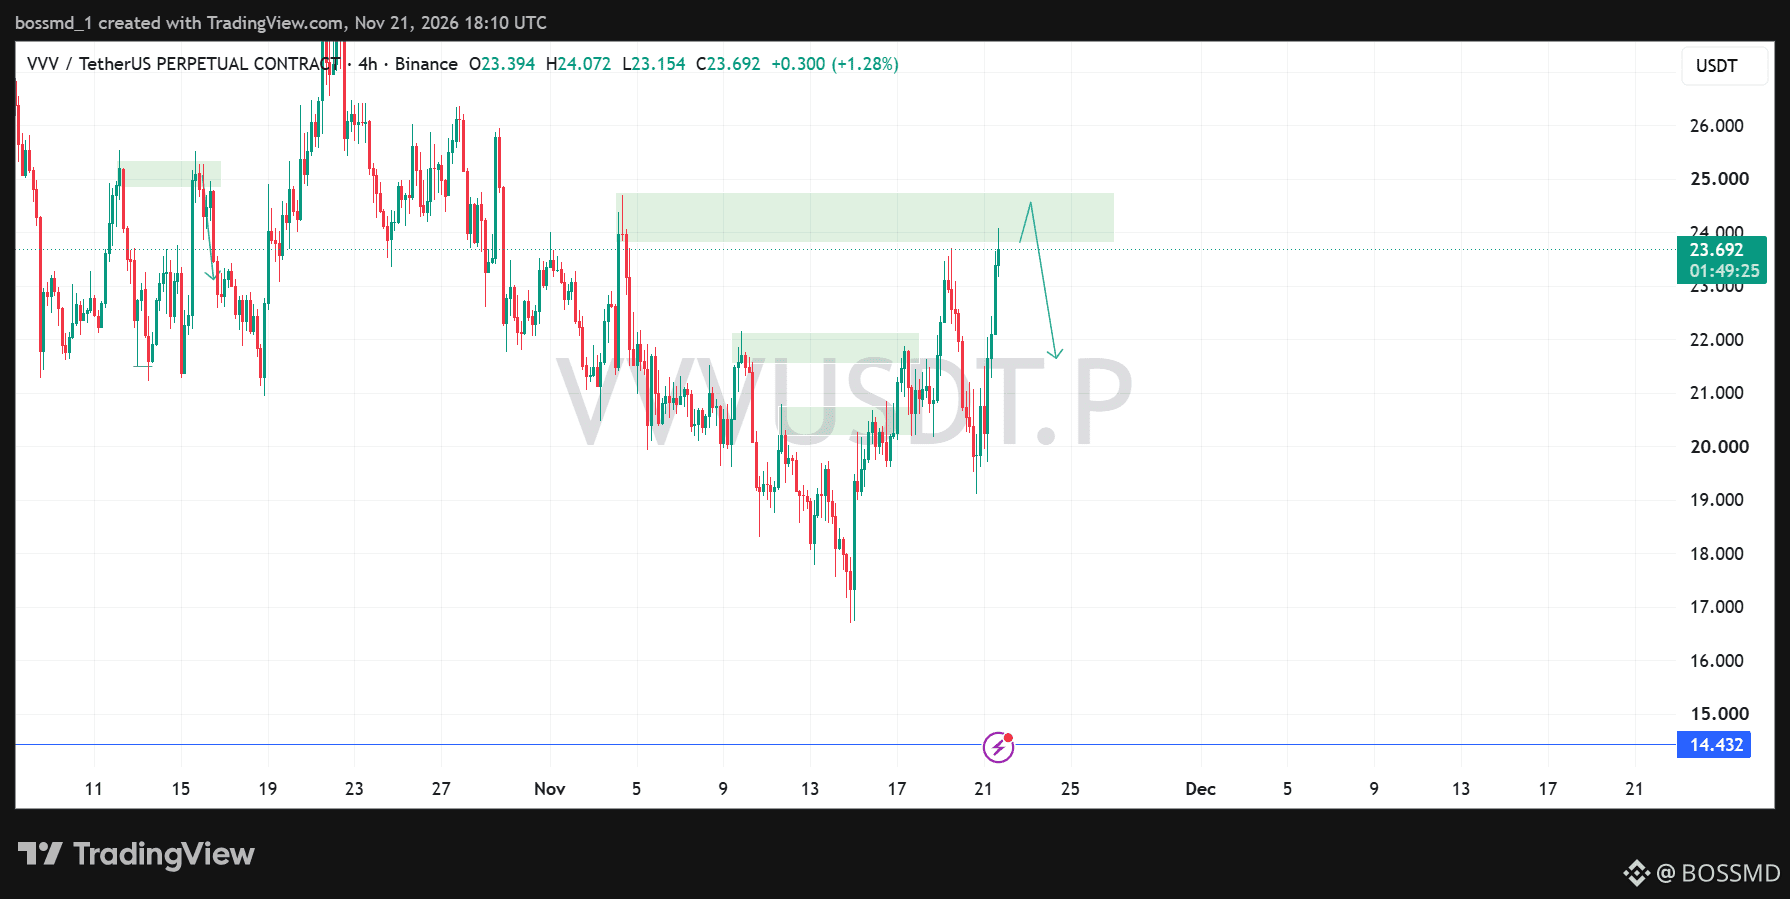
$VVV zeigt nach der Erholung vom Unterstützungsbereich bei 17 $ eine starke Aufwärtsdynamik.
Der Kurs ist in Richtung einer wichtigen Widerstandszone bei etwa 24–25 $ gestiegen. Diesen Bereich sollte man genau beobachten, denn Verkäufer könnten einsteigen und einen Rücksetzer auslösen.
Ich achte auf eine mögliche Zurückweisung an dieser Zone. Der Bereich zwischen 21 und 22 $ ist der nächste interessante Bereich.
Ein klarer Ausbruch über den Widerstand könnte den Ausblick verändern. Im Moment beobachte ich jedoch, wie der Kurs reagiert. #VVV
$VVV zeigt nach der Erholung vom Unterstützungsbereich bei 17 $ eine starke Aufwärtsdynamik.
Der Kurs ist in Richtung einer wichtigen Widerstandszone bei etwa 24–25 $ gestiegen. Diesen Bereich sollte man genau beobachten, denn Verkäufer könnten einsteigen und einen Rücksetzer auslösen.
Ich achte auf eine mögliche Zurückweisung an dieser Zone. Der Bereich zwischen 21 und 22 $ ist der nächste interessante Bereich.
Ein klarer Ausbruch über den Widerstand könnte den Ausblick verändern. Im Moment beobachte ich jedoch, wie der Kurs reagiert. #VVV
Der Kurs ist in Richtung einer wichtigen Widerstandszone bei etwa 24–25 $ gestiegen. Diesen Bereich sollte man genau beobachten, denn Verkäufer könnten einsteigen und einen Rücksetzer auslösen.
Ich achte auf eine mögliche Zurückweisung an dieser Zone. Der Bereich zwischen 21 und 22 $ ist der nächste interessante Bereich.
Ein klarer Ausbruch über den Widerstand könnte den Ausblick verändern. Im Moment beobachte ich jedoch, wie der Kurs reagiert. #VVV
1
633
·
--
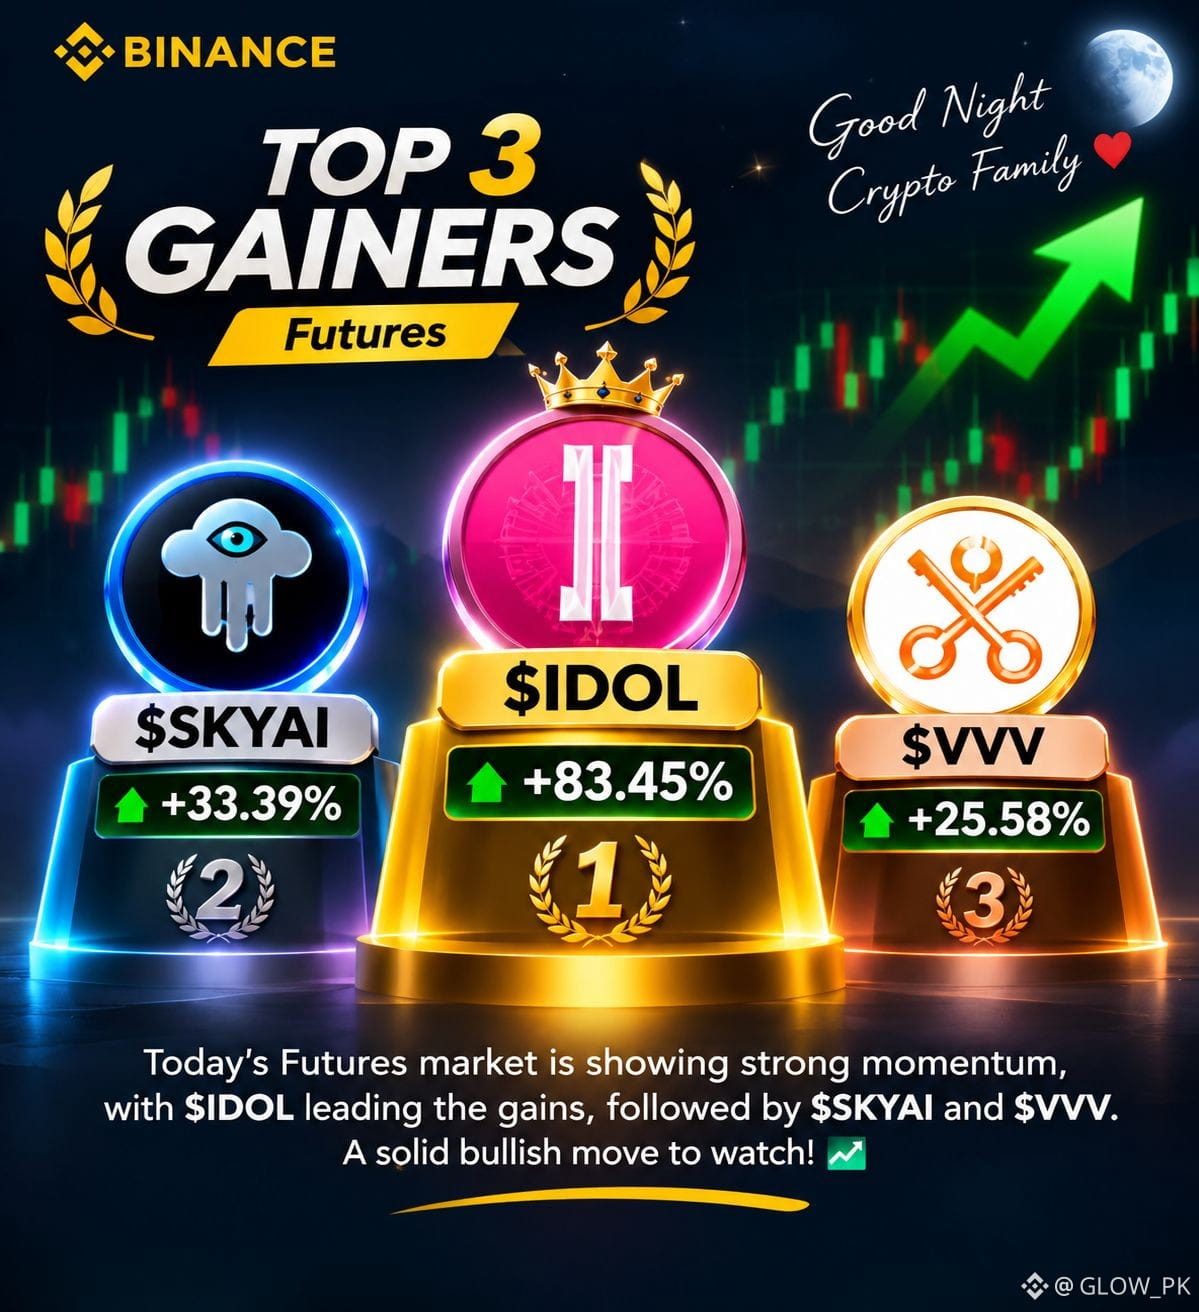
🌙 GUTE NACHT, KRYPTO-FAMILIE! 💚✨
Bevor wir uns für heute verabschieden, werfen wir noch einen Blick auf die heutigen Top 3 Futures-Gewinner! 🚀
🥇 $IDOL – +83.45%
🥈 $SKYAI – +33.39%
🥉 $VVV – +25.58%
Was für eine starke Performance dieser drei Coins! 🔥
Der Markt steht niemals still, aber kluge Trader denken immer daran, dass Risikomanagement an erster Stelle steht.
Ich wünsche allen eine ruhige Nacht und einen profitablen morgigen Tag! 💚✨
{future}(IDOLUSDT)
{future}(SKYUSDT)
{future}(VVVUSDT)
#Binance #Crypto #IDOL #SKYAI #VVV
🌙 GUTE NACHT, KRYPTO-FAMILIE! 💚✨
Bevor wir uns für heute verabschieden, werfen wir noch einen Blick auf die heutigen Top 3 Futures-Gewinner! 🚀
🥇 $IDOL – +83.45%
🥈 $SKYAI – +33.39%
🥉 $VVV – +25.58%
Was für eine starke Performance dieser drei Coins! 🔥
Der Markt steht niemals still, aber kluge Trader denken immer daran, dass Risikomanagement an erster Stelle steht.
Ich wünsche allen eine ruhige Nacht und einen profitablen morgigen Tag! 💚✨
#Binance #Crypto #IDOL #SKYAI #VVV
Bevor wir uns für heute verabschieden, werfen wir noch einen Blick auf die heutigen Top 3 Futures-Gewinner! 🚀
🥇 $IDOL – +83.45%
🥈 $SKYAI – +33.39%
🥉 $VVV – +25.58%
Was für eine starke Performance dieser drei Coins! 🔥
Der Markt steht niemals still, aber kluge Trader denken immer daran, dass Risikomanagement an erster Stelle steht.
Ich wünsche allen eine ruhige Nacht und einen profitablen morgigen Tag! 💚✨
#Binance #Crypto #IDOL #SKYAI #VVV
4
552

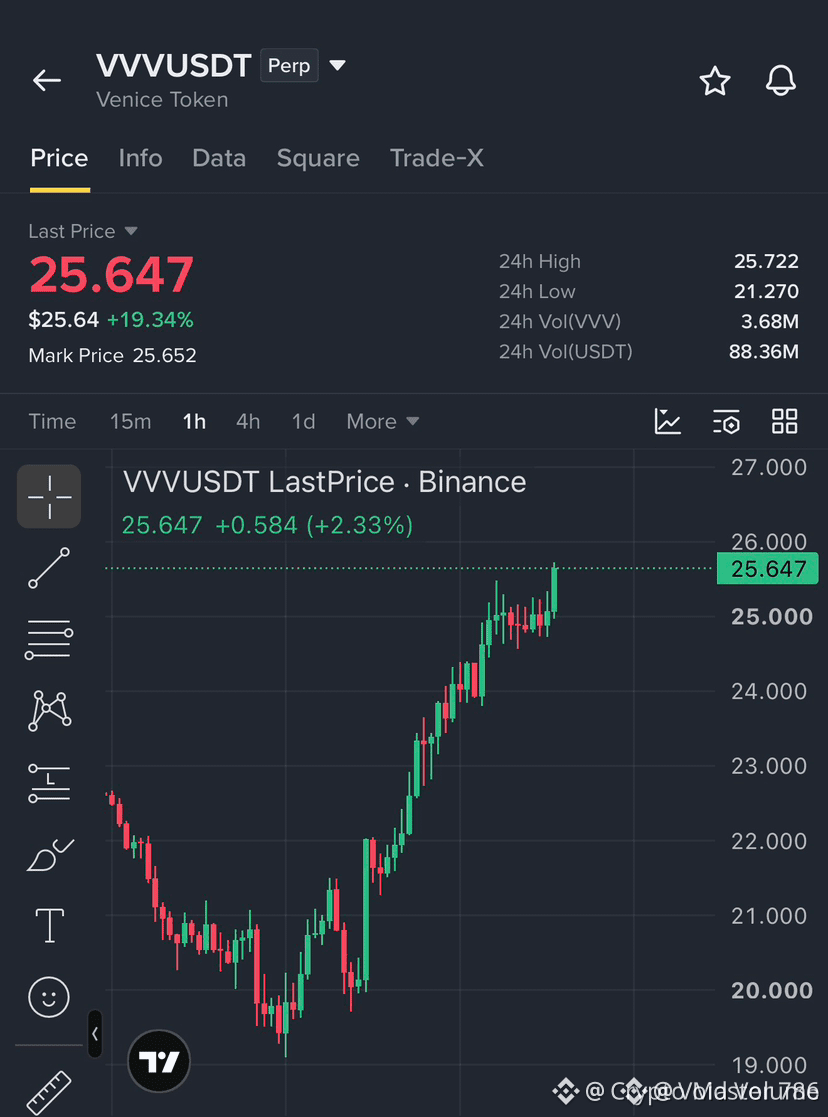
Ein Anstieg von 20.34 %, ein Handelsvolumen von 79,44 Millionen USDT und dazu eine Funding-Rate von +0.0167 %/4h: Stellt man diese drei Zahlen nebeneinander, ist die Schlussfolgerung eigentlich ganz einfach. Der VVV-Anstieg wurde nicht von Käufen am Spotmarkt getrieben, sondern von gehebelten Long-Positionen, die sich in einem sehr dünnen Orderbuch selbst nach oben gekauft haben. Der aktuelle Preis liegt bei 25.122, vor 24 Stunden lag er noch bei etwa 20.9. Innerhalb eines Tages ist der Preis um ein Fünftel gestiegen, und der Markt hat dafür weniger als 80 Millionen U Umsatz gebraucht. Das Orderbuch ist dünn, der Preis lässt sich leicht bewegen – diese Voraussetzung muss man zuerst verstehen.
Zuerst zur Funding-Rate: Sie ist ein Thermometer, keine Rechnung. +0.0167 % werden alle 4 Stunden abgerechnet, sechsmal am Tag. Das entspricht etwa 0,1 % pro Tag und rund 37 % auf Jahresbasis. Bei einem offenen Interesse von 25,08 Millionen USDT werden bei jeder Abrechnung zwischen Longs und Shorts nominal nur etwas mehr als 4.000 U hin- und hergeschoben. Der absolute Betrag ist nicht groß und im Vergleich zum Tagesumsatz von 79,44 Millionen praktisch zu vernachlässigen. Entscheidend ist also nicht, „wie viel Geld die Longs verloren haben“, sondern dass bei dieser Markttiefe weiterhin jemand bereit ist, für ein gerichtetes Engagement laufend zu zahlen. Wer bereit ist zu zahlen, setzt nicht auf einen langsamen Anstieg, sondern darauf, dass es schnell weiter nach oben geht. Sobald die Rate von positiv auf neutral und dann ins Negative dreht, entfällt für diese Gruppe der Grund, ihre Positionen zu halten. Der daraus entstehende Verkaufsdruck ist mechanisch und kümmert sich nicht um Bewertungen.
Als Nächstes das Verhältnis von offenem Interesse zu Handelsvolumen – hier zeigt sich die zweite Unstimmigkeit. Ein offenes Interesse von 25,08 Millionen steht einem Tagesumsatz von 79,44 Millionen gegenüber; der Umsatz ist also ungefähr 3,2-mal so hoch. Für sich genommen ist das nicht ungewöhnlich. Setzt man die absoluten Zahlen aber in den Kontext, wird es interessant: Die gesamte gehebelte Struktur von VVV umfasst weniger als 30 Millionen U – in etwa das Handelsvolumen einer Stunde bei einem großen Altcoin. Das bedeutet, dass der „Munitionsvorrat“, der diesen Anstieg von 20 % trägt, sehr klein ist. Schon der Ausstieg eines mittelgroßen Kontos kann eine mit bloßem Auge erkennbare Lücke im Orderbuch hinterlassen. Beim Anstieg nennt man das Leichtigkeit; beim Rückgang heißt dieselbe Leichtigkeit, dass es keine Käufer gibt.
Der dritte Faktor ist der Anteil der Long-Konten: 52,0 %. Diese Zahl ist bedenkenswerter als die Funding-Rate, denn die beiden Werte weichen leicht voneinander ab: Die Zahl der Konten liegt nur zwei Prozentpunkte über der Hälfte. Das zeigt, dass Privatanleger nicht geschlossen Long gehen, während die Funding-Rate tatsächlich positiv ist. Anders gesagt: Das gehebelte Kapital konzentriert sich in den Händen einiger weniger Konten mit größeren Positionen, statt sich auf viele Kleinanleger zu verteilen. Eine solche Struktur startet oft schnell und zieht sich ebenso schnell zurück, denn es gibt nur einen Ausgang, und die vorderen treten auf die hinteren. Dass Privatanleger nicht eingestiegen sind, ist bis zu einem gewissen Grad gut – es bedeutet, dass es weniger überschüssige Positionen gibt, die aus dem Markt gespült werden müssen. Gleichzeitig zeigt es aber auch, dass dieser Bewegung die „Investoren“ fehlen: Jeder Cent, um den der Kurs steigt, hängt an einer Margin, die wieder abgezogen werden kann.
Zum Schluss der ziemlich handfeste Risikopunkt: Das ist eine rein kapitalgetriebene Bewegung ohne narrativen Rückhalt. Hinter dem Anstieg von 20 % stehen weder ein Ereignis noch Veränderungen im Ökosystem oder Anzeichen für neues Kapital. Rein kapitalgetriebene Bewegungen haben eine gemeinsame Schwachstelle: Es gibt keinen Grund, der irgendjemanden zum Bleiben bewegt. Sobald der Kurs zwei oder drei Tage seitwärts läuft, beginnt die annualisierte Haltekostenrate von 37 % die nicht realisierten Gewinne aufzufressen, und die ersten Longs verlassen von selbst den Tisch. In einem dünnen Orderbuch gibt es außerdem reichlich lange Dochte und Slippage; Stop-Loss-Orders werden bei dieser Markttiefe häufig zu denkbar ungünstigen Kursen ausgeführt.
Meine Einschätzung dreht sich also nicht um die Frage „Einsteigen oder nicht?“, sondern um die Marktstruktur. Die Marke von 25 ist jetzt ein Beobachtungspunkt: Hält sich der Kurs seitwärts, wächst das offene Interesse weiter und bleibt die Funding-Rate positiv, bedeutet das, dass die Longs weiter durchhalten und sich Hebel aufbaut – ein noch gefährlicheres Signal. Geht dagegen das offene Interesse rasch zurück und kann sich der Kurs trotzdem über 24 halten, wäre das ein gesundes Zeichen für den Abbau von Hebel und eine weniger fragile Struktur. Setz kein Geld aufs Spiel, dessen Verlust du dir nicht leisten kannst, nur um den Boden bei dieser Markttiefe zu testen. Ein dünnes Orderbuch wartet nicht darauf, dass du reagierst.
#VVV #Crypto
Ein Anstieg von 20.34 %, ein Handelsvolumen von 79,44 Millionen USDT und dazu eine Funding-Rate von +0.0167 %/4h: Stellt man diese drei Zahlen nebeneinander, ist die Schlussfolgerung eigentlich ganz einfach. Der VVV-Anstieg wurde nicht von Käufen am Spotmarkt getrieben, sondern von gehebelten Long-Positionen, die sich in einem sehr dünnen Orderbuch selbst nach oben gekauft haben. Der aktuelle Preis liegt bei 25.122, vor 24 Stunden lag er noch bei etwa 20.9. Innerhalb eines Tages ist der Preis um ein Fünftel gestiegen, und der Markt hat dafür weniger als 80 Millionen U Umsatz gebraucht. Das Orderbuch ist dünn, der Preis lässt sich leicht bewegen – diese Voraussetzung muss man zuerst verstehen.
Zuerst zur Funding-Rate: Sie ist ein Thermometer, keine Rechnung. +0.0167 % werden alle 4 Stunden abgerechnet, sechsmal am Tag. Das entspricht etwa 0,1 % pro Tag und rund 37 % auf Jahresbasis. Bei einem offenen Interesse von 25,08 Millionen USDT werden bei jeder Abrechnung zwischen Longs und Shorts nominal nur etwas mehr als 4.000 U hin- und hergeschoben. Der absolute Betrag ist nicht groß und im Vergleich zum Tagesumsatz von 79,44 Millionen praktisch zu vernachlässigen. Entscheidend ist also nicht, „wie viel Geld die Longs verloren haben“, sondern dass bei dieser Markttiefe weiterhin jemand bereit ist, für ein gerichtetes Engagement laufend zu zahlen. Wer bereit ist zu zahlen, setzt nicht auf einen langsamen Anstieg, sondern darauf, dass es schnell weiter nach oben geht. Sobald die Rate von positiv auf neutral und dann ins Negative dreht, entfällt für diese Gruppe der Grund, ihre Positionen zu halten. Der daraus entstehende Verkaufsdruck ist mechanisch und kümmert sich nicht um Bewertungen.
Als Nächstes das Verhältnis von offenem Interesse zu Handelsvolumen – hier zeigt sich die zweite Unstimmigkeit. Ein offenes Interesse von 25,08 Millionen steht einem Tagesumsatz von 79,44 Millionen gegenüber; der Umsatz ist also ungefähr 3,2-mal so hoch. Für sich genommen ist das nicht ungewöhnlich. Setzt man die absoluten Zahlen aber in den Kontext, wird es interessant: Die gesamte gehebelte Struktur von VVV umfasst weniger als 30 Millionen U – in etwa das Handelsvolumen einer Stunde bei einem großen Altcoin. Das bedeutet, dass der „Munitionsvorrat“, der diesen Anstieg von 20 % trägt, sehr klein ist. Schon der Ausstieg eines mittelgroßen Kontos kann eine mit bloßem Auge erkennbare Lücke im Orderbuch hinterlassen. Beim Anstieg nennt man das Leichtigkeit; beim Rückgang heißt dieselbe Leichtigkeit, dass es keine Käufer gibt.
Der dritte Faktor ist der Anteil der Long-Konten: 52,0 %. Diese Zahl ist bedenkenswerter als die Funding-Rate, denn die beiden Werte weichen leicht voneinander ab: Die Zahl der Konten liegt nur zwei Prozentpunkte über der Hälfte. Das zeigt, dass Privatanleger nicht geschlossen Long gehen, während die Funding-Rate tatsächlich positiv ist. Anders gesagt: Das gehebelte Kapital konzentriert sich in den Händen einiger weniger Konten mit größeren Positionen, statt sich auf viele Kleinanleger zu verteilen. Eine solche Struktur startet oft schnell und zieht sich ebenso schnell zurück, denn es gibt nur einen Ausgang, und die vorderen treten auf die hinteren. Dass Privatanleger nicht eingestiegen sind, ist bis zu einem gewissen Grad gut – es bedeutet, dass es weniger überschüssige Positionen gibt, die aus dem Markt gespült werden müssen. Gleichzeitig zeigt es aber auch, dass dieser Bewegung die „Investoren“ fehlen: Jeder Cent, um den der Kurs steigt, hängt an einer Margin, die wieder abgezogen werden kann.
Zum Schluss der ziemlich handfeste Risikopunkt: Das ist eine rein kapitalgetriebene Bewegung ohne narrativen Rückhalt. Hinter dem Anstieg von 20 % stehen weder ein Ereignis noch Veränderungen im Ökosystem oder Anzeichen für neues Kapital. Rein kapitalgetriebene Bewegungen haben eine gemeinsame Schwachstelle: Es gibt keinen Grund, der irgendjemanden zum Bleiben bewegt. Sobald der Kurs zwei oder drei Tage seitwärts läuft, beginnt die annualisierte Haltekostenrate von 37 % die nicht realisierten Gewinne aufzufressen, und die ersten Longs verlassen von selbst den Tisch. In einem dünnen Orderbuch gibt es außerdem reichlich lange Dochte und Slippage; Stop-Loss-Orders werden bei dieser Markttiefe häufig zu denkbar ungünstigen Kursen ausgeführt.
Meine Einschätzung dreht sich also nicht um die Frage „Einsteigen oder nicht?“, sondern um die Marktstruktur. Die Marke von 25 ist jetzt ein Beobachtungspunkt: Hält sich der Kurs seitwärts, wächst das offene Interesse weiter und bleibt die Funding-Rate positiv, bedeutet das, dass die Longs weiter durchhalten und sich Hebel aufbaut – ein noch gefährlicheres Signal. Geht dagegen das offene Interesse rasch zurück und kann sich der Kurs trotzdem über 24 halten, wäre das ein gesundes Zeichen für den Abbau von Hebel und eine weniger fragile Struktur. Setz kein Geld aufs Spiel, dessen Verlust du dir nicht leisten kannst, nur um den Boden bei dieser Markttiefe zu testen. Ein dünnes Orderbuch wartet nicht darauf, dass du reagierst.
#VVV #Crypto
Zuerst zur Funding-Rate: Sie ist ein Thermometer, keine Rechnung. +0.0167 % werden alle 4 Stunden abgerechnet, sechsmal am Tag. Das entspricht etwa 0,1 % pro Tag und rund 37 % auf Jahresbasis. Bei einem offenen Interesse von 25,08 Millionen USDT werden bei jeder Abrechnung zwischen Longs und Shorts nominal nur etwas mehr als 4.000 U hin- und hergeschoben. Der absolute Betrag ist nicht groß und im Vergleich zum Tagesumsatz von 79,44 Millionen praktisch zu vernachlässigen. Entscheidend ist also nicht, „wie viel Geld die Longs verloren haben“, sondern dass bei dieser Markttiefe weiterhin jemand bereit ist, für ein gerichtetes Engagement laufend zu zahlen. Wer bereit ist zu zahlen, setzt nicht auf einen langsamen Anstieg, sondern darauf, dass es schnell weiter nach oben geht. Sobald die Rate von positiv auf neutral und dann ins Negative dreht, entfällt für diese Gruppe der Grund, ihre Positionen zu halten. Der daraus entstehende Verkaufsdruck ist mechanisch und kümmert sich nicht um Bewertungen.
Als Nächstes das Verhältnis von offenem Interesse zu Handelsvolumen – hier zeigt sich die zweite Unstimmigkeit. Ein offenes Interesse von 25,08 Millionen steht einem Tagesumsatz von 79,44 Millionen gegenüber; der Umsatz ist also ungefähr 3,2-mal so hoch. Für sich genommen ist das nicht ungewöhnlich. Setzt man die absoluten Zahlen aber in den Kontext, wird es interessant: Die gesamte gehebelte Struktur von VVV umfasst weniger als 30 Millionen U – in etwa das Handelsvolumen einer Stunde bei einem großen Altcoin. Das bedeutet, dass der „Munitionsvorrat“, der diesen Anstieg von 20 % trägt, sehr klein ist. Schon der Ausstieg eines mittelgroßen Kontos kann eine mit bloßem Auge erkennbare Lücke im Orderbuch hinterlassen. Beim Anstieg nennt man das Leichtigkeit; beim Rückgang heißt dieselbe Leichtigkeit, dass es keine Käufer gibt.
Der dritte Faktor ist der Anteil der Long-Konten: 52,0 %. Diese Zahl ist bedenkenswerter als die Funding-Rate, denn die beiden Werte weichen leicht voneinander ab: Die Zahl der Konten liegt nur zwei Prozentpunkte über der Hälfte. Das zeigt, dass Privatanleger nicht geschlossen Long gehen, während die Funding-Rate tatsächlich positiv ist. Anders gesagt: Das gehebelte Kapital konzentriert sich in den Händen einiger weniger Konten mit größeren Positionen, statt sich auf viele Kleinanleger zu verteilen. Eine solche Struktur startet oft schnell und zieht sich ebenso schnell zurück, denn es gibt nur einen Ausgang, und die vorderen treten auf die hinteren. Dass Privatanleger nicht eingestiegen sind, ist bis zu einem gewissen Grad gut – es bedeutet, dass es weniger überschüssige Positionen gibt, die aus dem Markt gespült werden müssen. Gleichzeitig zeigt es aber auch, dass dieser Bewegung die „Investoren“ fehlen: Jeder Cent, um den der Kurs steigt, hängt an einer Margin, die wieder abgezogen werden kann.
Zum Schluss der ziemlich handfeste Risikopunkt: Das ist eine rein kapitalgetriebene Bewegung ohne narrativen Rückhalt. Hinter dem Anstieg von 20 % stehen weder ein Ereignis noch Veränderungen im Ökosystem oder Anzeichen für neues Kapital. Rein kapitalgetriebene Bewegungen haben eine gemeinsame Schwachstelle: Es gibt keinen Grund, der irgendjemanden zum Bleiben bewegt. Sobald der Kurs zwei oder drei Tage seitwärts läuft, beginnt die annualisierte Haltekostenrate von 37 % die nicht realisierten Gewinne aufzufressen, und die ersten Longs verlassen von selbst den Tisch. In einem dünnen Orderbuch gibt es außerdem reichlich lange Dochte und Slippage; Stop-Loss-Orders werden bei dieser Markttiefe häufig zu denkbar ungünstigen Kursen ausgeführt.
Meine Einschätzung dreht sich also nicht um die Frage „Einsteigen oder nicht?“, sondern um die Marktstruktur. Die Marke von 25 ist jetzt ein Beobachtungspunkt: Hält sich der Kurs seitwärts, wächst das offene Interesse weiter und bleibt die Funding-Rate positiv, bedeutet das, dass die Longs weiter durchhalten und sich Hebel aufbaut – ein noch gefährlicheres Signal. Geht dagegen das offene Interesse rasch zurück und kann sich der Kurs trotzdem über 24 halten, wäre das ein gesundes Zeichen für den Abbau von Hebel und eine weniger fragile Struktur. Setz kein Geld aufs Spiel, dessen Verlust du dir nicht leisten kannst, nur um den Boden bei dieser Markttiefe zu testen. Ein dünnes Orderbuch wartet nicht darauf, dass du reagierst.
#VVV #Crypto
1
216

·
--
Übersetzung ansehen
🦈 $VVV APPROACHING PREVIOUS HIGHS AS SMART MONEY SEEKS A DISCOUNTED ENTRY 💥
Entry: 25.00 - 25.20 ⚡
Target: 27.00 🚀
Stop Loss: 24.50 ⚠️
Institutional order flow on $VVV reveals heavy absorption near range highs, setting up a calculated retracement into the primary discount array. We are positioning for a disciplined entry on a confirmed pullback to capture the next expansion leg. 📊
Market structure remains firmly bullish on the lower timeframe blueprints as smart money refills inventory above key structural support. 💡
💬 Are you scaling into this pullback early or waiting for a structural shift to confirm continuation? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #VVV #LongSetup #MarketStructure #OrderBlock #Crypto
🔥 💎
🦈 $VVV APPROACHING PREVIOUS HIGHS AS SMART MONEY SEEKS A DISCOUNTED ENTRY 💥
Entry: 25.00 - 25.20 ⚡
Target: 27.00 🚀
Stop Loss: 24.50 ⚠️
Institutional order flow on $VVV reveals heavy absorption near range highs, setting up a calculated retracement into the primary discount array. We are positioning for a disciplined entry on a confirmed pullback to capture the next expansion leg. 📊
Market structure remains firmly bullish on the lower timeframe blueprints as smart money refills inventory above key structural support. 💡
💬 Are you scaling into this pullback early or waiting for a structural shift to confirm continuation? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #VVV #LongSetup #MarketStructure #OrderBlock #Crypto
🔥 💎
Entry: 25.00 - 25.20 ⚡
Target: 27.00 🚀
Stop Loss: 24.50 ⚠️
Institutional order flow on $VVV reveals heavy absorption near range highs, setting up a calculated retracement into the primary discount array. We are positioning for a disciplined entry on a confirmed pullback to capture the next expansion leg. 📊
Market structure remains firmly bullish on the lower timeframe blueprints as smart money refills inventory above key structural support. 💡
💬 Are you scaling into this pullback early or waiting for a structural shift to confirm continuation? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #VVV #LongSetup #MarketStructure #OrderBlock #Crypto
🔥 💎
2
Übersetzung ansehen
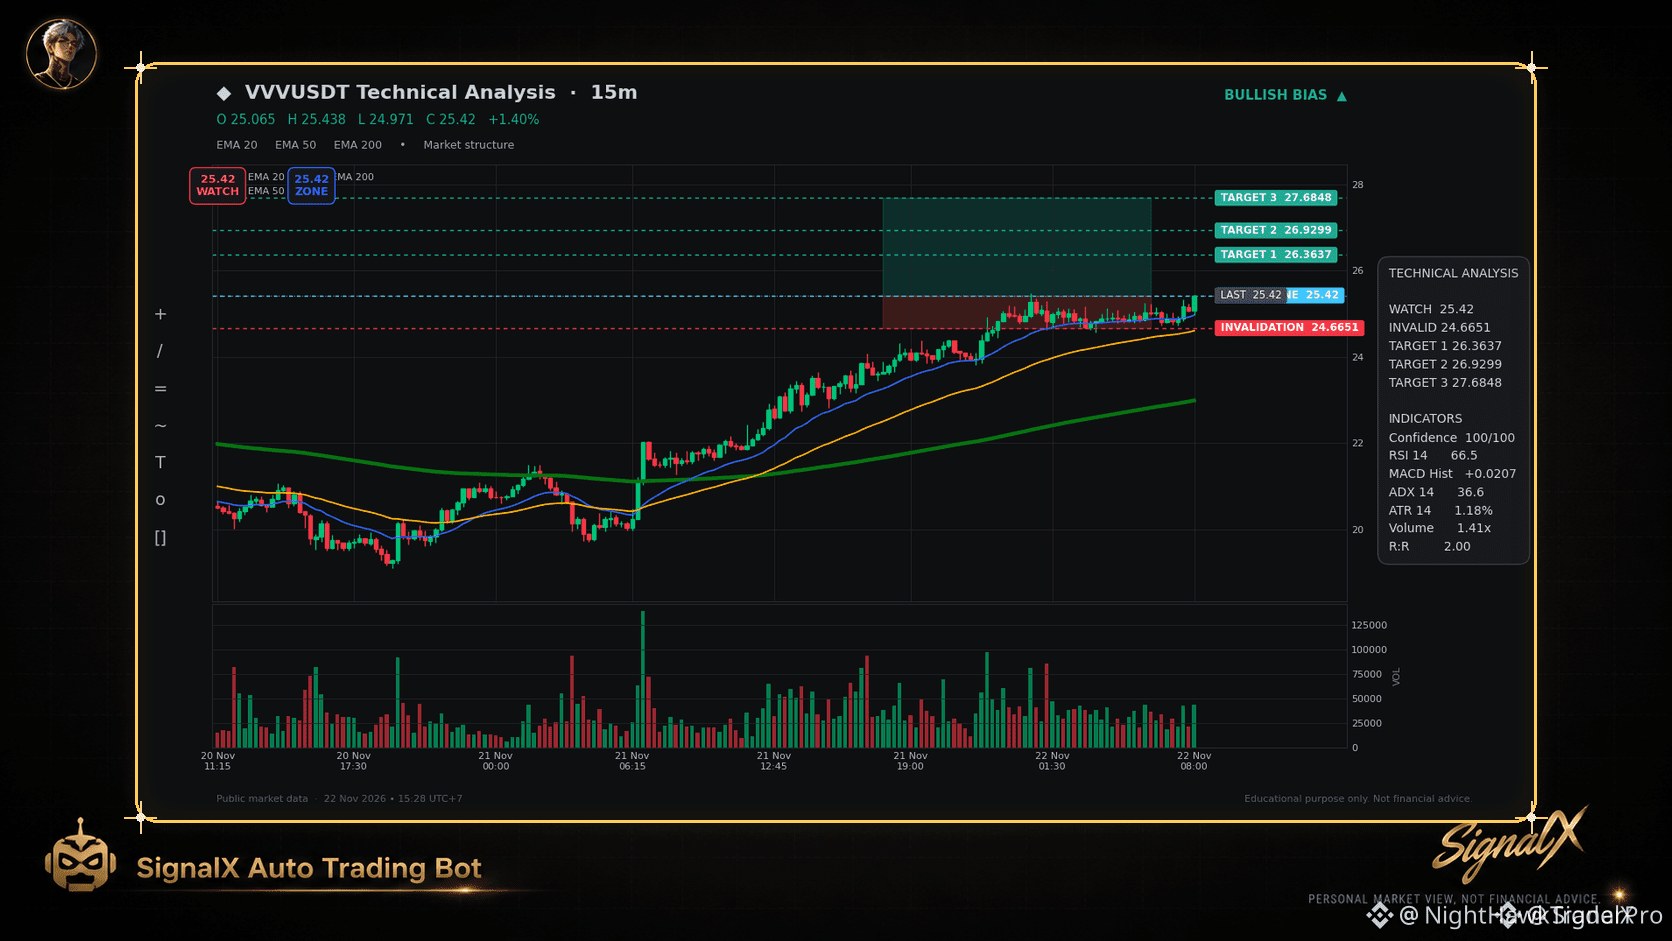
🚨 $VVV IGNITES A CLEAN 20-CANDLE BREAKOUT ON SURGING INSTITUTIONAL MOMENTUM! ⚡
Entry: 25.42 ⚡
Target: 27.6848 🚀
Stop Loss: 24.6651 ⚠️
Price action is aggressively expanding above a cleanly stacked EMA20, 50, and 200 alignment on the 15-minute timeframe. 📊 With volume printing 1.41 times the 20-bar average and ADX sustaining a robust 36.6 trend strength reading, buyers are firmly in control of the order flow. ⚡
The positive MACD expansion and RSI holding a healthy 66.5 print confirm sustainable upside velocity without immediate exhaustion risks. 💡 Are you entering on this continuation breakout or waiting for a minor retest of the breakout level? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #VVV #Breakout #Momentum #Crypto #Trading
🔥 🚀
🚨 $VVV IGNITES A CLEAN 20-CANDLE BREAKOUT ON SURGING INSTITUTIONAL MOMENTUM! ⚡
Entry: 25.42 ⚡
Target: 27.6848 🚀
Stop Loss: 24.6651 ⚠️
Price action is aggressively expanding above a cleanly stacked EMA20, 50, and 200 alignment on the 15-minute timeframe. 📊 With volume printing 1.41 times the 20-bar average and ADX sustaining a robust 36.6 trend strength reading, buyers are firmly in control of the order flow. ⚡
The positive MACD expansion and RSI holding a healthy 66.5 print confirm sustainable upside velocity without immediate exhaustion risks. 💡 Are you entering on this continuation breakout or waiting for a minor retest of the breakout level? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #VVV #Breakout #Momentum #Crypto #Trading
🔥 🚀
Entry: 25.42 ⚡
Target: 27.6848 🚀
Stop Loss: 24.6651 ⚠️
Price action is aggressively expanding above a cleanly stacked EMA20, 50, and 200 alignment on the 15-minute timeframe. 📊 With volume printing 1.41 times the 20-bar average and ADX sustaining a robust 36.6 trend strength reading, buyers are firmly in control of the order flow. ⚡
The positive MACD expansion and RSI holding a healthy 66.5 print confirm sustainable upside velocity without immediate exhaustion risks. 💡 Are you entering on this continuation breakout or waiting for a minor retest of the breakout level? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #VVV #Breakout #Momentum #Crypto #Trading
🔥 🚀
15

·
--
Übersetzung ansehen
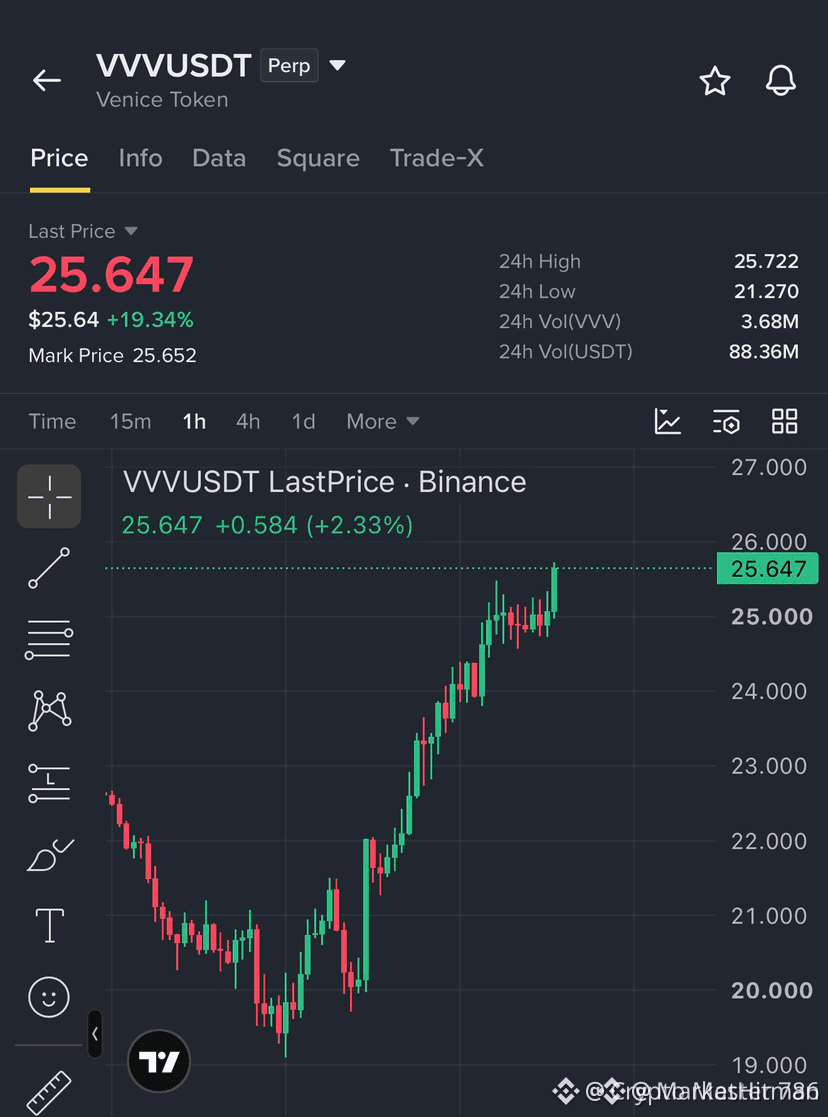
🚀 $VVV IS PUSHING TOWARD FRESH HIGHS WITH UNRELENTING BUYER MOMENTUM! 💥
Entry: 25.00 - 25.20 ⚡
Target: 27.00 🚀
Stop Loss: 24.50 ⚠️
The order book on $VVV shows aggressive bids stacking up right below current levels as momentum traders lean into the strength. 📊 Price discovery mode is activating, and a clean pullback into the demand zone offers a high-probability entry before the next leg up. ⚡
Patience is the edge here while sellers try to exhaust themselves against institutional support. 🔍 Are you scaling in on this retracement or waiting for a confirmed breakout above local resistance? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #VVV #LongSetup #Momentum #Breakout #Crypto
🔥 💎
🚀 $VVV IS PUSHING TOWARD FRESH HIGHS WITH UNRELENTING BUYER MOMENTUM! 💥
Entry: 25.00 - 25.20 ⚡
Target: 27.00 🚀
Stop Loss: 24.50 ⚠️
The order book on $VVV shows aggressive bids stacking up right below current levels as momentum traders lean into the strength. 📊 Price discovery mode is activating, and a clean pullback into the demand zone offers a high-probability entry before the next leg up. ⚡
Patience is the edge here while sellers try to exhaust themselves against institutional support. 🔍 Are you scaling in on this retracement or waiting for a confirmed breakout above local resistance? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #VVV #LongSetup #Momentum #Breakout #Crypto
🔥 💎
Entry: 25.00 - 25.20 ⚡
Target: 27.00 🚀
Stop Loss: 24.50 ⚠️
The order book on $VVV shows aggressive bids stacking up right below current levels as momentum traders lean into the strength. 📊 Price discovery mode is activating, and a clean pullback into the demand zone offers a high-probability entry before the next leg up. ⚡
Patience is the edge here while sellers try to exhaust themselves against institutional support. 🔍 Are you scaling in on this retracement or waiting for a confirmed breakout above local resistance? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #VVV #LongSetup #Momentum #Breakout #Crypto
🔥 💎
7

Übersetzung ansehen
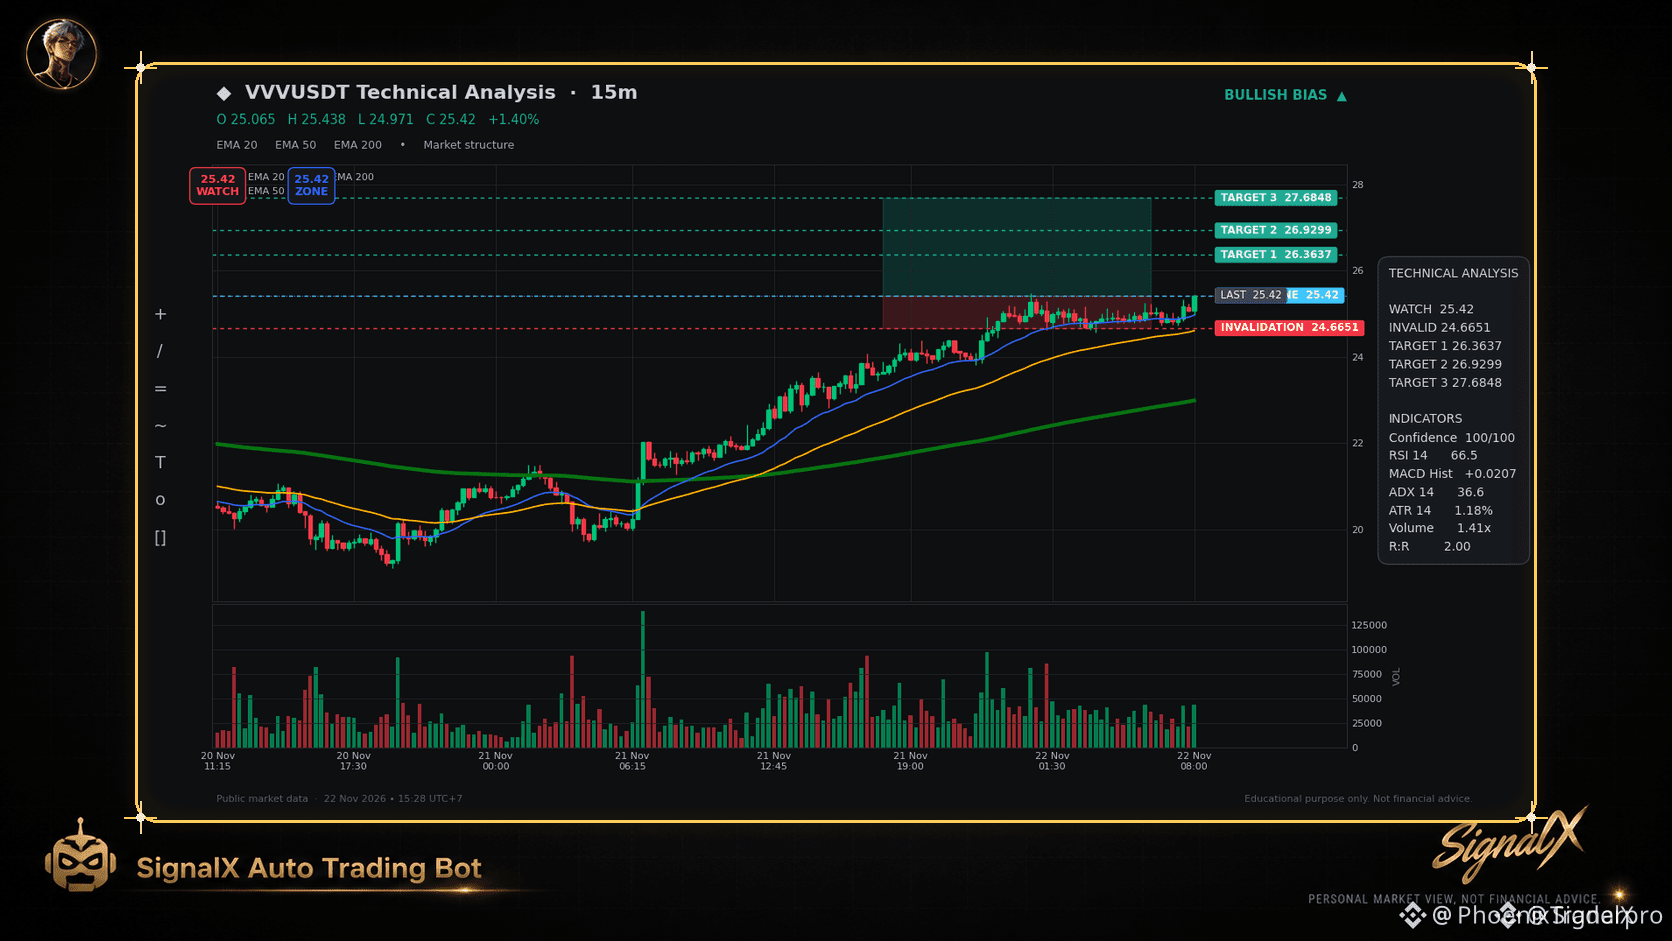
🚨 $VVV SHATTERS THE 20-CANDLE CEILING AS BUYERS SEIZE TOTAL CONTROL OF THE TAPE 🚀
Entry: 25.42 ⚡
Target: 26.3637 🚀
Stop Loss: 24.6651 ⚠️
The trend structure here is a textbook masterclass with the moving averages cleanly stacked and price comfortably riding above the two hundred exponential baseline. Volume is surging at one point four times the average while directional strength fires up a robust thirty six reading. 📊
Momentum traders are firmly in the driver seat as a twenty candle breakout clears overhead supply without breaking a sweat. ⚡
Are you positioning ahead of the next leg or waiting for a deeper retest? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #VVV #Breakout #Crypto #LongSetup #Momentum
🔥 💎
🚨 $VVV SHATTERS THE 20-CANDLE CEILING AS BUYERS SEIZE TOTAL CONTROL OF THE TAPE 🚀
Entry: 25.42 ⚡
Target: 26.3637 🚀
Stop Loss: 24.6651 ⚠️
The trend structure here is a textbook masterclass with the moving averages cleanly stacked and price comfortably riding above the two hundred exponential baseline. Volume is surging at one point four times the average while directional strength fires up a robust thirty six reading. 📊
Momentum traders are firmly in the driver seat as a twenty candle breakout clears overhead supply without breaking a sweat. ⚡
Are you positioning ahead of the next leg or waiting for a deeper retest? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #VVV #Breakout #Crypto #LongSetup #Momentum
🔥 💎
Entry: 25.42 ⚡
Target: 26.3637 🚀
Stop Loss: 24.6651 ⚠️
The trend structure here is a textbook masterclass with the moving averages cleanly stacked and price comfortably riding above the two hundred exponential baseline. Volume is surging at one point four times the average while directional strength fires up a robust thirty six reading. 📊
Momentum traders are firmly in the driver seat as a twenty candle breakout clears overhead supply without breaking a sweat. ⚡
Are you positioning ahead of the next leg or waiting for a deeper retest? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #VVV #Breakout #Crypto #LongSetup #Momentum
🔥 💎
17
·
--
Übersetzung ansehen
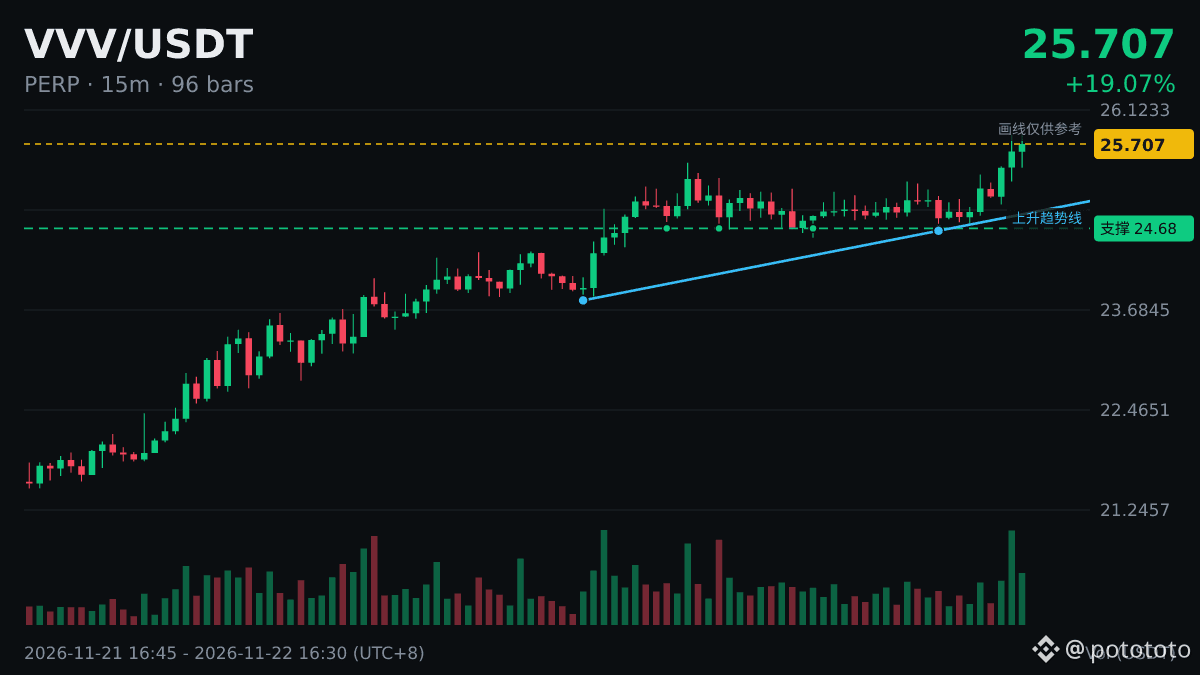

🚨 $VVV TRIFFT AUF EINE WICHTIGE ANGEBOTSZONE, WÄHREND VERKÄUFER EINTRETEN, UM DEN WIDERSTAND ZU VERTEIDIGEN! 📉
Einstieg: 25.20-25.48 ⚡
Kursziel: 24.00 🎯
Stop-Loss: 25.85 ⚠️
Der institutionelle Orderflow zeigt deutliche Erschöpfungserscheinungen, genau während der Kurs diese Angebotszone im höheren Zeitrahmen testet. Auf den niedrigeren Zeitebenen ist eine Verteilung durch erfahrene Marktteilnehmer erkennbar: Passive Kauforders werden zurückgezogen, während aggressive Verkäufer an den Hochs Liquidität absorbieren. 🦈
Wir warten auf eine Bestätigung durch einen strukturellen Bruch, bevor wir uns mit Kapital auf diese Short-Ausrichtung festlegen. Geduld ist hier entscheidend, um nicht in einen Liquiditätssweep oberhalb der Range-Grenze zu geraten. 📊
💬 Möchtest du diesen erneuten Test des Widerstands verkaufen oder auf eine bestätigte Verschiebung der Marktstruktur warten, bevor du einsteigst? 👇
⚠️ Keine Finanzberatung. Achte stets auf ein angemessenes Risikomanagement. 🛡️
🏷️ #VVV #ShortSetup #CryptoTrading #MarketStructure
📉 🦈
🚨 $VVV TRIFFT AUF EINE WICHTIGE ANGEBOTSZONE, WÄHREND VERKÄUFER EINTRETEN, UM DEN WIDERSTAND ZU VERTEIDIGEN! 📉
Einstieg: 25.20-25.48 ⚡
Kursziel: 24.00 🎯
Stop-Loss: 25.85 ⚠️
Der institutionelle Orderflow zeigt deutliche Erschöpfungserscheinungen, genau während der Kurs diese Angebotszone im höheren Zeitrahmen testet. Auf den niedrigeren Zeitebenen ist eine Verteilung durch erfahrene Marktteilnehmer erkennbar: Passive Kauforders werden zurückgezogen, während aggressive Verkäufer an den Hochs Liquidität absorbieren. 🦈
Wir warten auf eine Bestätigung durch einen strukturellen Bruch, bevor wir uns mit Kapital auf diese Short-Ausrichtung festlegen. Geduld ist hier entscheidend, um nicht in einen Liquiditätssweep oberhalb der Range-Grenze zu geraten. 📊
💬 Möchtest du diesen erneuten Test des Widerstands verkaufen oder auf eine bestätigte Verschiebung der Marktstruktur warten, bevor du einsteigst? 👇
⚠️ Keine Finanzberatung. Achte stets auf ein angemessenes Risikomanagement. 🛡️
🏷️ #VVV #ShortSetup #CryptoTrading #MarketStructure
📉 🦈
Einstieg: 25.20-25.48 ⚡
Kursziel: 24.00 🎯
Stop-Loss: 25.85 ⚠️
Der institutionelle Orderflow zeigt deutliche Erschöpfungserscheinungen, genau während der Kurs diese Angebotszone im höheren Zeitrahmen testet. Auf den niedrigeren Zeitebenen ist eine Verteilung durch erfahrene Marktteilnehmer erkennbar: Passive Kauforders werden zurückgezogen, während aggressive Verkäufer an den Hochs Liquidität absorbieren. 🦈
Wir warten auf eine Bestätigung durch einen strukturellen Bruch, bevor wir uns mit Kapital auf diese Short-Ausrichtung festlegen. Geduld ist hier entscheidend, um nicht in einen Liquiditätssweep oberhalb der Range-Grenze zu geraten. 📊
💬 Möchtest du diesen erneuten Test des Widerstands verkaufen oder auf eine bestätigte Verschiebung der Marktstruktur warten, bevor du einsteigst? 👇
⚠️ Keine Finanzberatung. Achte stets auf ein angemessenes Risikomanagement. 🛡️
🏷️ #VVV #ShortSetup #CryptoTrading #MarketStructure
📉 🦈
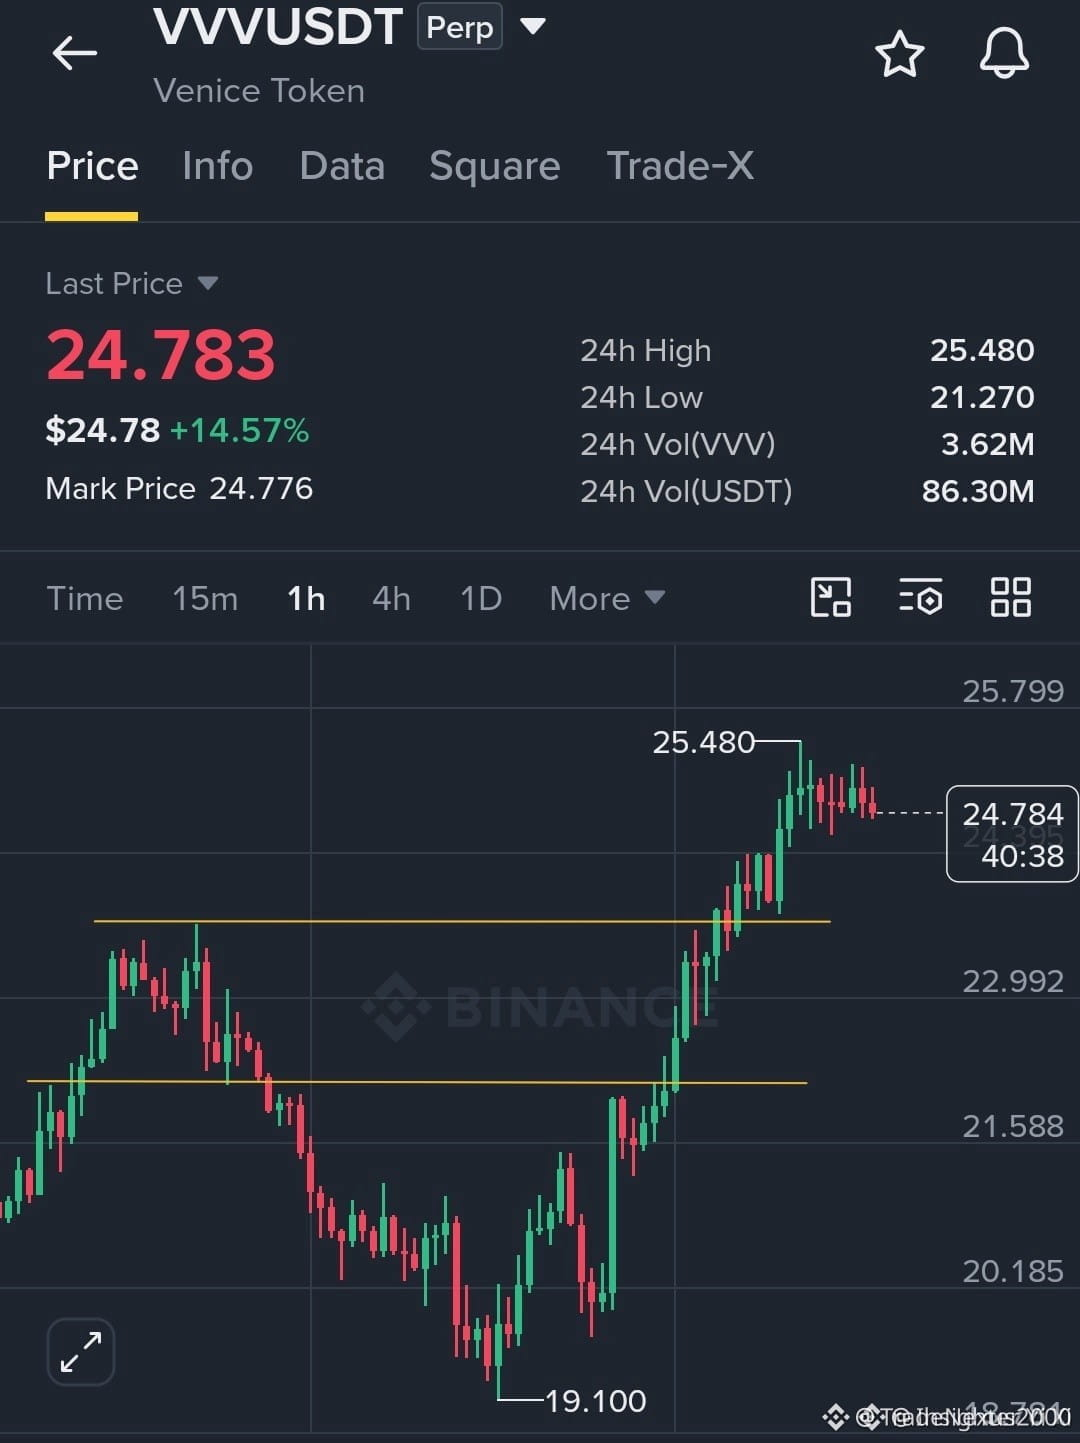
2
Übersetzung ansehen
$VVV Trade Plan + LOGIC (Read Till End)
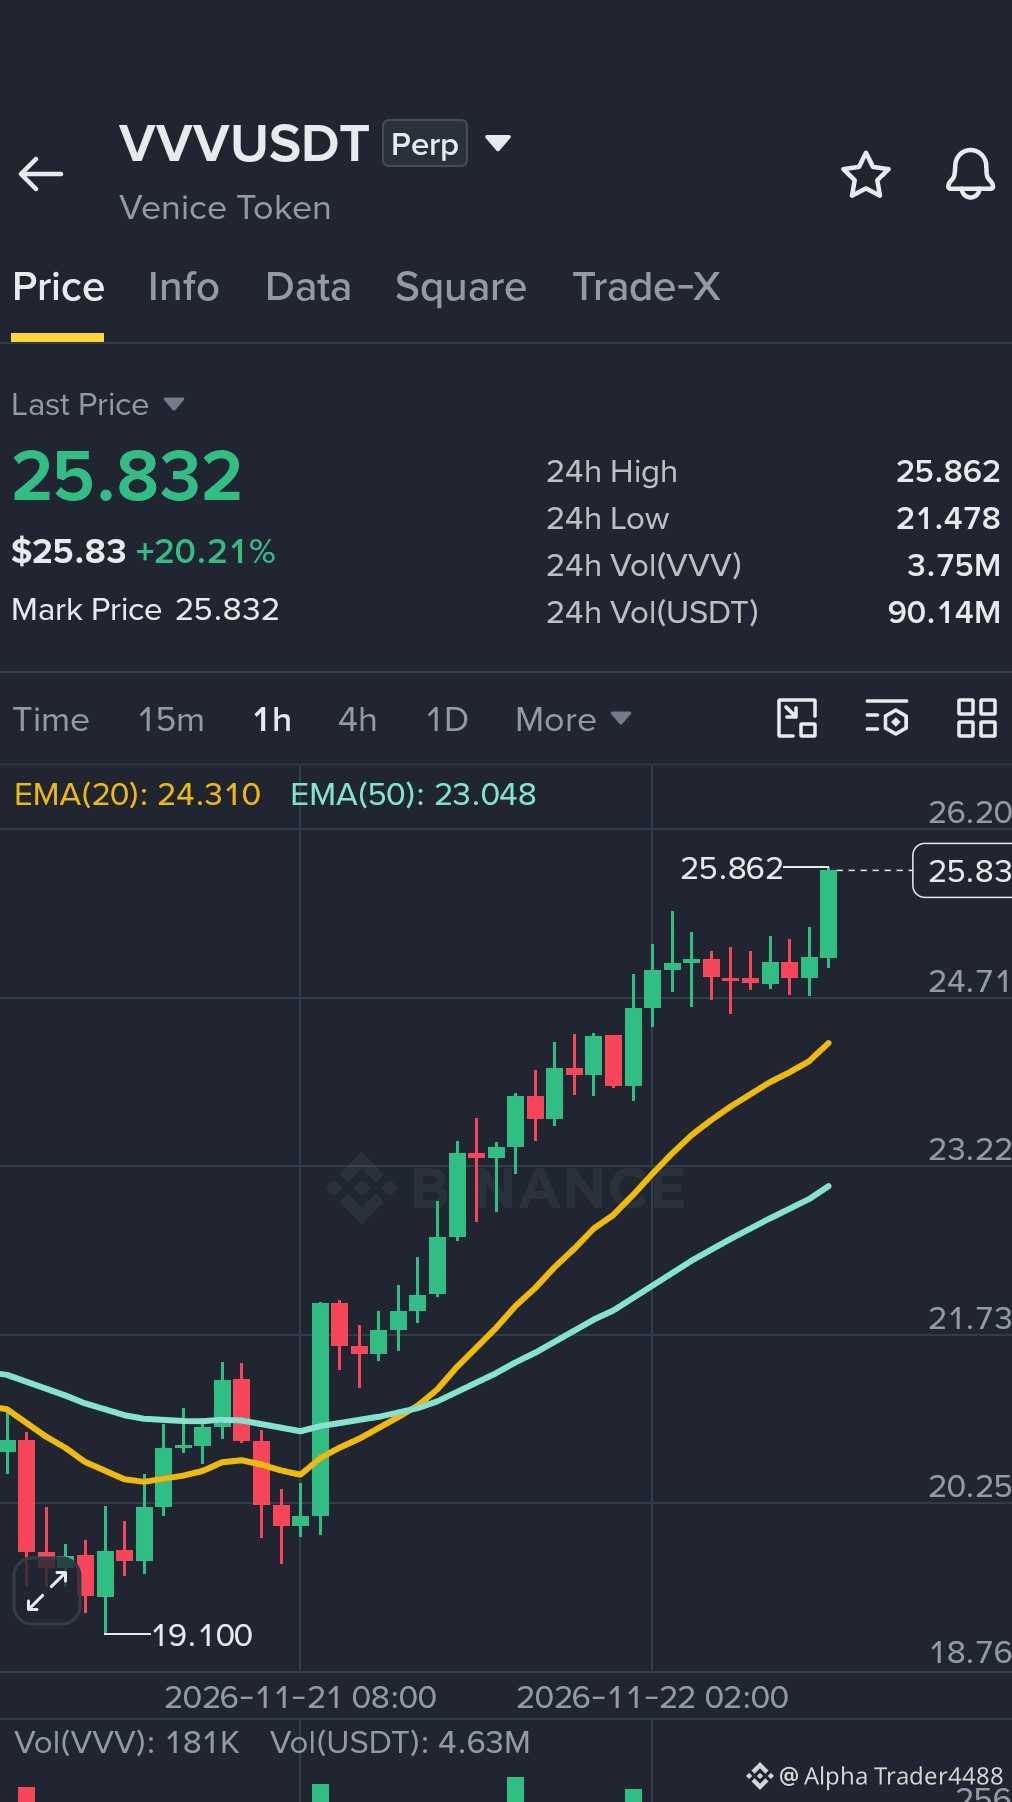
Price: $25.832 (+20.21%)
📊 MY LOGIC - Why I'm Bullish:
1. Golden Cross:* EMA 20 ($24.31) crossed ABOVE EMA 50 ($23.04). This is a bullish trend flip. In past, this cross gave big moves.
2. Price Structure: $VVV made a bottom at $18.88, then broke $22.16 high, then broke $25.86 high. Higher High + Higher Low = Uptrend confirmed.
3. *RSI 76:* Yes, it's overbought. That's why I'm NOT buying at $25.83. Overbought means pullback is coming, and pullback = entry.
4. *Support Zone:* $25.00 - $24.40 is the old resistance turned support + EMA 20 zone. If bulls are real, they MUST defend this.
MY PLAN:
LONG Entry: $25.00 - $24.40
TP1: $25.86 🎯 (Previous High)
TP2: $27.50 🎯 (Next Resistance)
SL: $23.90 ❌ (Below EMA 50 - Idea Invalid)
Risk:Reward = Good, because SL is tight and TP2 is far.
If price closes below $23.90, my bullish idea is WRONG. I exit, no hope.
DOYR - Do Your Own Research
{future}(VVVUSDT)
This is not financial advice. This is my logic, check it yourself.
Do you agree with my logic?
Comment AGREE ✅ or DISAGREE ❌
#VVV #BinanceSquare
$VVV Trade Plan + LOGIC (Read Till End)
Price: $25.832 (+20.21%)
📊 MY LOGIC - Why I'm Bullish:
1. Golden Cross:* EMA 20 ($24.31) crossed ABOVE EMA 50 ($23.04). This is a bullish trend flip. In past, this cross gave big moves.
2. Price Structure: $VVV made a bottom at $18.88, then broke $22.16 high, then broke $25.86 high. Higher High + Higher Low = Uptrend confirmed.
3. *RSI 76:* Yes, it's overbought. That's why I'm NOT buying at $25.83. Overbought means pullback is coming, and pullback = entry.
4. *Support Zone:* $25.00 - $24.40 is the old resistance turned support + EMA 20 zone. If bulls are real, they MUST defend this.
MY PLAN:
LONG Entry: $25.00 - $24.40
TP1: $25.86 🎯 (Previous High)
TP2: $27.50 🎯 (Next Resistance)
SL: $23.90 ❌ (Below EMA 50 - Idea Invalid)
Risk:Reward = Good, because SL is tight and TP2 is far.
If price closes below $23.90, my bullish idea is WRONG. I exit, no hope.
DOYR - Do Your Own Research
This is not financial advice. This is my logic, check it yourself.
Do you agree with my logic?
Comment AGREE ✅ or DISAGREE ❌
#VVV #BinanceSquare
Price: $25.832 (+20.21%)
📊 MY LOGIC - Why I'm Bullish:
1. Golden Cross:* EMA 20 ($24.31) crossed ABOVE EMA 50 ($23.04). This is a bullish trend flip. In past, this cross gave big moves.
2. Price Structure: $VVV made a bottom at $18.88, then broke $22.16 high, then broke $25.86 high. Higher High + Higher Low = Uptrend confirmed.
3. *RSI 76:* Yes, it's overbought. That's why I'm NOT buying at $25.83. Overbought means pullback is coming, and pullback = entry.
4. *Support Zone:* $25.00 - $24.40 is the old resistance turned support + EMA 20 zone. If bulls are real, they MUST defend this.
MY PLAN:
LONG Entry: $25.00 - $24.40
TP1: $25.86 🎯 (Previous High)
TP2: $27.50 🎯 (Next Resistance)
SL: $23.90 ❌ (Below EMA 50 - Idea Invalid)
Risk:Reward = Good, because SL is tight and TP2 is far.
If price closes below $23.90, my bullish idea is WRONG. I exit, no hope.
DOYR - Do Your Own Research
This is not financial advice. This is my logic, check it yourself.
Do you agree with my logic?
Comment AGREE ✅ or DISAGREE ❌
#VVV #BinanceSquare
3

·
--
Übersetzung ansehen
🔥 VVV BUY Signal
📍 Entry: 25.604 (CMP)
🎯 TP1: 26.116
🎯 TP2: 28.676
🎯 TP3: 30.725
🛑 SL: 22.693
Zabardast entry! VVV BUY ka time aagya!
⚠️ Always use proper risk management. This is not financial advice.
⚡ Follow = Free profits! Kab tak? Pata nahi!
⏰ Next signal coming soon — Ready ho?
#VVV #BTC #Bitcoin #Crypto #CryptoSignals
🔥 VVV BUY Signal
📍 Entry: 25.604 (CMP)
🎯 TP1: 26.116
🎯 TP2: 28.676
🎯 TP3: 30.725
🛑 SL: 22.693
Zabardast entry! VVV BUY ka time aagya!
⚠️ Always use proper risk management. This is not financial advice.
⚡ Follow = Free profits! Kab tak? Pata nahi!
⏰ Next signal coming soon — Ready ho?
#VVV #BTC #Bitcoin #Crypto #CryptoSignals
📍 Entry: 25.604 (CMP)
🎯 TP1: 26.116
🎯 TP2: 28.676
🎯 TP3: 30.725
🛑 SL: 22.693
Zabardast entry! VVV BUY ka time aagya!
⚠️ Always use proper risk management. This is not financial advice.
⚡ Follow = Free profits! Kab tak? Pata nahi!
⏰ Next signal coming soon — Ready ho?
#VVV #BTC #Bitcoin #Crypto #CryptoSignals
47

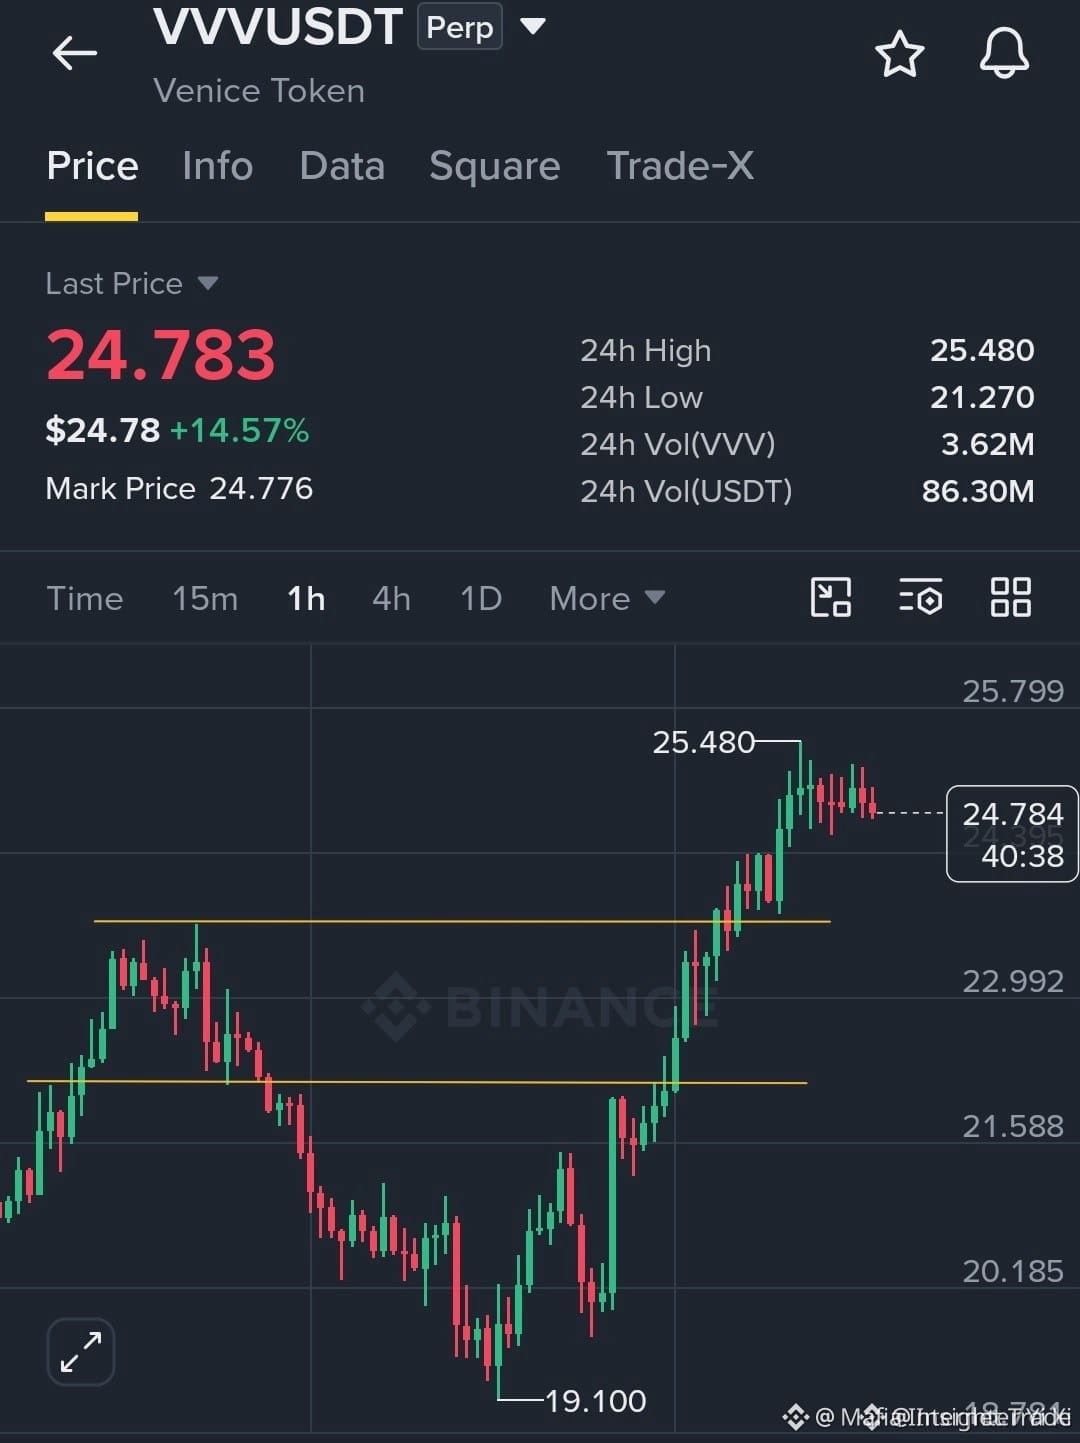
🚨 $VVV PRALLT AUF MASSIVEN WIDERSTAND, WÄHREND VERKÄUFER SICH AUF EINEN STARKEN RÜCKSETZER VORBEREITEN! 📉
Einstieg: $25.20–$25.48 ⚡
Kursziel: $24.00 / $22.99 🎯
Stop-Loss: $25.85 🛑
Die Bullen sind gerade an einer Betonwand aus Verkaufsangeboten über dem aktuellen Kurs abgeprallt, und die Orderflow-Kennzahlen zeigen, dass genau jetzt aggressiv verkauft wird. 📊 Diese Ablehnungskerze in höheren Zeiteinheiten signalisiert, dass die Dynamik entschieden zu den Bären zurückkehrt, während die Liquidität oberhalb des Widerstands versiegt. ⚡
Geduld ist hier entscheidend: Warte auf eine Bestätigung, statt dem Ausbruch nach unten vorzugreifen, bevor die Verkäufer offiziell das Kursgeschehen bestimmen. 🔍 Positionierst du dich für diesen Rücksetzer oder wartest du auf einen stärkeren Abverkauf? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Griff. 🛡️
🏷️ #VVV #ShortSetup #PriceAction #Crypto #Trading
📉 🐻
🚨 $VVV PRALLT AUF MASSIVEN WIDERSTAND, WÄHREND VERKÄUFER SICH AUF EINEN STARKEN RÜCKSETZER VORBEREITEN! 📉
Einstieg: $25.20–$25.48 ⚡
Kursziel: $24.00 / $22.99 🎯
Stop-Loss: $25.85 🛑
Die Bullen sind gerade an einer Betonwand aus Verkaufsangeboten über dem aktuellen Kurs abgeprallt, und die Orderflow-Kennzahlen zeigen, dass genau jetzt aggressiv verkauft wird. 📊 Diese Ablehnungskerze in höheren Zeiteinheiten signalisiert, dass die Dynamik entschieden zu den Bären zurückkehrt, während die Liquidität oberhalb des Widerstands versiegt. ⚡
Geduld ist hier entscheidend: Warte auf eine Bestätigung, statt dem Ausbruch nach unten vorzugreifen, bevor die Verkäufer offiziell das Kursgeschehen bestimmen. 🔍 Positionierst du dich für diesen Rücksetzer oder wartest du auf einen stärkeren Abverkauf? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Griff. 🛡️
🏷️ #VVV #ShortSetup #PriceAction #Crypto #Trading
📉 🐻
Einstieg: $25.20–$25.48 ⚡
Kursziel: $24.00 / $22.99 🎯
Stop-Loss: $25.85 🛑
Die Bullen sind gerade an einer Betonwand aus Verkaufsangeboten über dem aktuellen Kurs abgeprallt, und die Orderflow-Kennzahlen zeigen, dass genau jetzt aggressiv verkauft wird. 📊 Diese Ablehnungskerze in höheren Zeiteinheiten signalisiert, dass die Dynamik entschieden zu den Bären zurückkehrt, während die Liquidität oberhalb des Widerstands versiegt. ⚡
Geduld ist hier entscheidend: Warte auf eine Bestätigung, statt dem Ausbruch nach unten vorzugreifen, bevor die Verkäufer offiziell das Kursgeschehen bestimmen. 🔍 Positionierst du dich für diesen Rücksetzer oder wartest du auf einen stärkeren Abverkauf? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Griff. 🛡️
🏷️ #VVV #ShortSetup #PriceAction #Crypto #Trading
📉 🐻
16

·
--
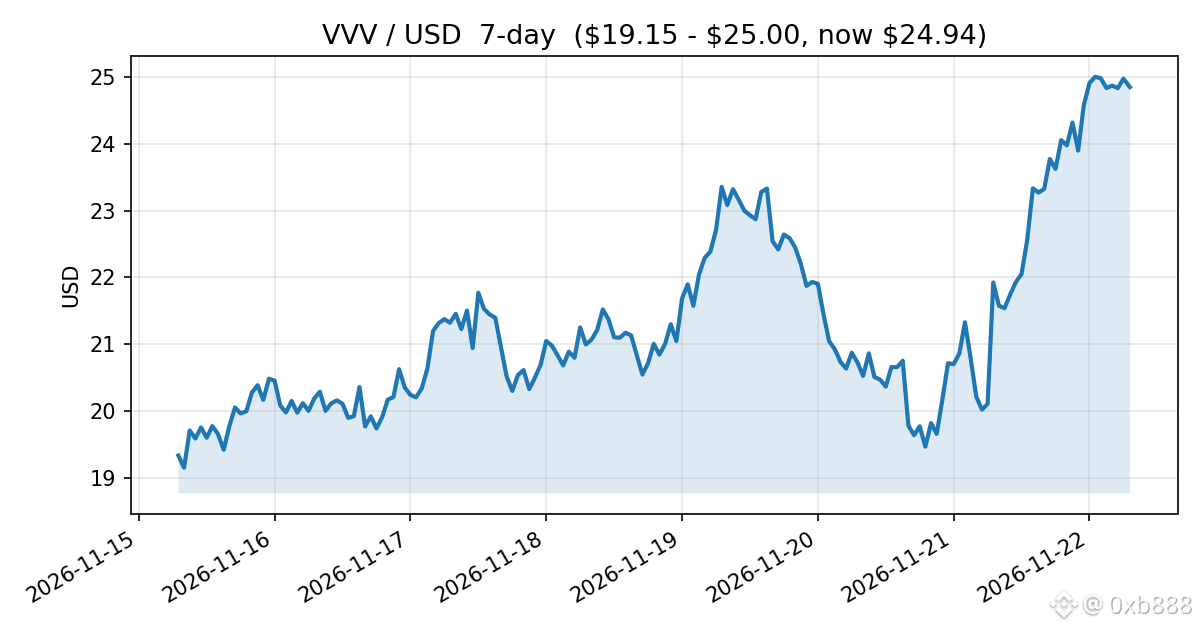
Der Gesamtmarkt dümpelt weiter vor sich hin, doch $VVV hat sich gegen den Trend behauptet
Aktueller Kurs: 24,94 Dollar, in 24 Stunden 14,4 % im Plus, in 7 Tagen 29 %
Im selben Zeitraum nur $BTC 59,024 Dollar, ein Plus von gerade einmal 1,8 %
Venice Minds ist gestartet, die Einnahmen fließen in VVV
Hayes ruft 40 Dollar aus, Poloniex und HTX haben den Token gerade gelistet
RSI über 80 – nicht kopflos dem Kurs hinterherjagen
Echte Nachfrage oder nur ein Hype-Trade mit der KI-Erzählung?
#VVV #AI #Web3
https://www.tradingview.com/news/beincrypto:e606b26c7094b:0-3-altcoins-defy-the-market-crash-as-bitcoin-hits-a-two-year-low/
Der Gesamtmarkt dümpelt weiter vor sich hin, doch $VVV hat sich gegen den Trend behauptet
Aktueller Kurs: 24,94 Dollar, in 24 Stunden 14,4 % im Plus, in 7 Tagen 29 %
Im selben Zeitraum nur $BTC 59,024 Dollar, ein Plus von gerade einmal 1,8 %
Venice Minds ist gestartet, die Einnahmen fließen in VVV
Hayes ruft 40 Dollar aus, Poloniex und HTX haben den Token gerade gelistet
RSI über 80 – nicht kopflos dem Kurs hinterherjagen
Echte Nachfrage oder nur ein Hype-Trade mit der KI-Erzählung?
#VVV #AI #Web3
https://www.tradingview.com/news/beincrypto:e606b26c7094b:0-3-altcoins-defy-the-market-crash-as-bitcoin-hits-a-two-year-low/
Aktueller Kurs: 24,94 Dollar, in 24 Stunden 14,4 % im Plus, in 7 Tagen 29 %
Im selben Zeitraum nur $BTC 59,024 Dollar, ein Plus von gerade einmal 1,8 %
Venice Minds ist gestartet, die Einnahmen fließen in VVV
Hayes ruft 40 Dollar aus, Poloniex und HTX haben den Token gerade gelistet
RSI über 80 – nicht kopflos dem Kurs hinterherjagen
Echte Nachfrage oder nur ein Hype-Trade mit der KI-Erzählung?
#VVV #AI #Web3
https://www.tradingview.com/news/beincrypto:e606b26c7094b:0-3-altcoins-defy-the-market-crash-as-bitcoin-hits-a-two-year-low/
247
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#BTCReboundsAbove$60KAmidWhaleDipBuying
6,496 Aufrufe
72 Kommentare
2
#CaliforniaNvidiaProbeExaminesPotentialCriminalViolations
0 Aufrufe
7 Kommentare
3
#BlackRockLaunchesHKDollarDigitalLiquidityFund
0 Aufrufe
17 Kommentare
4
#NvidiaLoses$2.7TrillionInMonthAndAHalf
45,502 Aufrufe
215 Kommentare
5
#GlobalStocksFaceLongestLosingStreakSince2023
407,244 Aufrufe
2,709 Kommentare
6
#BlackRockIBITPostsRecord$541MSingleDayOutflow
60,328 Aufrufe
148 Kommentare
7
#AnthropicPlungesTowardIPOPriceonDay2
218,872 Aufrufe
1,739 Kommentare
8
#TwentyOneCapitalAdds172.25BTC
106,250 Aufrufe
1,131 Kommentare
9
#HKBillWouldExcludeTokenizedDepositsFromVirtualAssets
14,658 Aufrufe
67 Kommentare
10
#HKBillProposesHK$100KFineForUnauthorizedCryptoTitles
3,635 Aufrufe
31 Kommentare