

#sofi
sofi
44,957 Aufrufe
284 Kommentare
Hot
Zuletzt

·
--
Übersetzung ansehen
SoFi 这季财报,把「fintech 只会烧钱」这句老话又踩了一脚 👇
SoFi(NASDAQ: SOFI)10-27 美股盘后发 Q3 2026,官方 IR 数据:
1️⃣ 调整后净营收 $1.4B,同比 +44%,创纪录(LSEG 预期约 $1.25B)
2️⃣ 调整后 EBITDA 约 $470M,+70%,利润率 34%
3️⃣ 会员 1710 万,+35%,单季新增 120 万也是纪录;产品数 2670 万,+44%
4️⃣ 贷款发放 $16.9B 创新高,官方说信用表现符合预期
5️⃣ 连续第 12 个季度盈利,调整后 EPS $0.18(预期 $0.16)
更狠的是指引:
2026 全年营收上调到 $5.04B(市场预期约 $4.87B),还直接甩出 2027 指引:营收约 $6.4B、净利润 $1.28B、EPS $0.90。WSJ 显示当日股价 +13% 左右。
我的看法:
一个 1700 万用户、产品交叉销售越做越深的数字银行,开始稳定赚钱,还敢提前一年给指引——这就是美股的魅力,好公司会用数字说话。
对币圈也有参考意义:用户规模+合规牌照+多产品 loop,才是 CeFi 走向主流金融的正路。
风险点也写清楚:贷款业务对利率和信用周期敏感,2027 指引是管理层预测,不是保证。
来源:SoFi 投资者关系官网 / Business Wire 财报原文,Reuters、WSJ 报道
不构成投资建议,DYOR。
#SoFi #美股 #财报 #Fintech
20

·
--
Der starke Kurssprung von SoFi um +13,42 % gestern erzählt nicht die Geschichte „Endlich steigt die Aktie wieder“, sondern handelt von einem Quartalsbericht, der die Erzählung von der „Alleskönner-App“ in Zahlen umsetzt.
Zum US-Börsenschluss am 27. Oktober notierte SoFi bei 16,40 USD. Das entspricht einem Tagesplus von 1,94 USD (+13,42 %). Die Handelsspanne des Tages lag bei 15,67–16,76 USD, der vorherige Schlusskurs bei 14,46 USD. Das Handelsvolumen betrug rund 159 Mio. Aktien – etwa das Dreifache des Dreimonatsdurchschnitts von 51,4 Mio. Am selben Tag legte der Nasdaq um 1,18 % zu; SoFi übertraf ihn also um rund 12 Prozentpunkte. Aber zunächst zur Einordnung: Es handelt sich weiterhin um eine Erholung aus einem tiefen Tal. Seit Jahresbeginn liegt die Aktie noch immer rund 45 % im Minus und ist etwa halb so viel wert wie am 52-Wochen-Hoch von 32,73 USD. Ein Tagesplus kann den Kursverlust eines ganzen Jahres nicht wettmachen.
Im Zentrum des Quartalsberichts stehen mehrere Rekordwerte: Der bereinigte Nettoumsatz betrug 1,37 Mrd. USD, ein Plus von 44 % gegenüber dem Vorjahr. Das bereinigte EPS lag bei 0,18 USD und damit über den Markterwartungen von 0,17 USD. Die Mitgliederzahl stieg im Jahresvergleich um 35 % auf 17,1 Mio.; mit 1,2 Mio. neuen Mitgliedern im Quartal wurde ein Rekord erreicht. Die Gesamtzahl der Produkte lag bei 26,7 Mio., 44 % mehr als im Vorjahr. Das Kreditgeschäft bleibt der Motor: Das gesamte Kreditvolumen belief sich auf 16,9 Mrd. USD, ein Plus von 71 % gegenüber dem Vorjahr. Davon entfielen 12,6 Mrd. USD auf Privatkredite, 2,9 Mrd. USD auf Studienkredite und 1,4 Mrd. USD auf Wohnungsbaukredite. Das bereinigte EBITDA lag bei 470 Mio. USD, 70 % mehr als im Vorjahr, bei einer Marge von rund 34 %.
Noch wichtiger ist der Ausblick: Das Management hob seine Prognose für den bereinigten Nettoumsatz 2026 auf 5,04 Mrd. USD und für das EPS auf 0,61 USD an. Außerdem legte es erstmals eine Prognose für 2027 vor: rund 6,4 Mrd. USD Umsatz und ein EPS von 0,90 USD. Was der Markt hier kauft, ist weniger das dritte Quartal als vielmehr die Aussicht auf eine „weiter beschleunigte Entwicklung im kommenden Jahr“. Am 26. Oktober hatte Monness SoFi erstmals mit einer Kaufempfehlung und einem Kursziel von 20 USD bewertet – auch das befeuerte den Kursanstieg.
Meine Einschätzung: Der starke Kursanstieg ist durch diesen Quartalsbericht durchaus gerechtfertigt, doch zwei Punkte sollte man nüchtern betrachten. Erstens hängt das Wachstum weiterhin stark vom Kreditgeschäft ab. Privatkredite machen den größten Teil des Kreditvolumens aus, und die Kreditqualität ist entscheidend. Zwar sank die annualisierte Abschreibungsquote bei Privatkrediten von 2,60 % vor einem Jahr auf 2,26 %, doch wenn die Konsumentenkredite im Umfeld hoher Zinsen schwächeln, kann sich die Geschichte schnell umkehren. Zweitens sollte man sich nicht von der Krypto-Erzählung ablenken lassen: Im dritten Quartal erzielten Krypto-Transaktionen Bruttoerlöse von 161,6 Mio. USD. Nach Abzug der Kosten blieben davon jedoch nur rund 1,6 Mio. USD Nettoumsatz. Krypto ist derzeit ein Aushängeschild zur Kundengewinnung, aber noch kein Gewinnmotor.
Dieser Kurssprung wirkt daher eher wie der „Beginn einer Bewertungsaufholung“ als wie die Bestätigung einer „Trendwende“. Entscheidend ist, ob das Kreditwachstum und die Umwandlung von Mitgliedern in Kunden im vierten Quartal die Prognose für 2027 stützen können – nicht, ob man einem einzelnen Tagesanstieg hinterherläuft.
Eigene Analyse, keine Anlageberatung.
$SOFI
#SoFi #数字银行 #美股财报 #Finanztechnologie
68
·
--
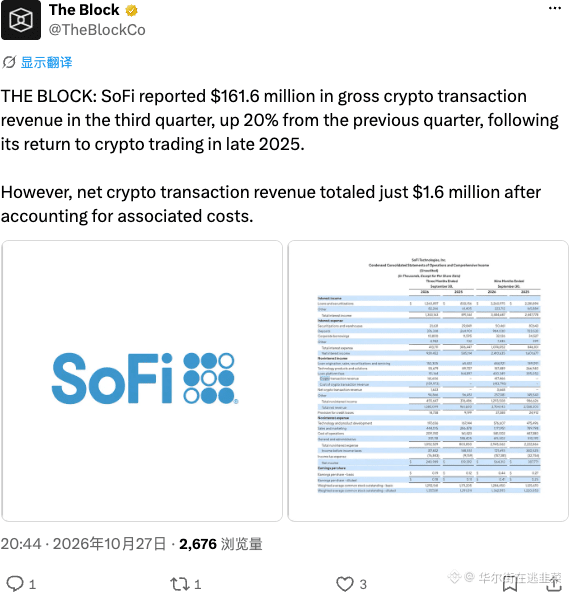
161,6 Mio. USD Kryptoumsatz, aber die Profitabilität ist die eigentliche Geschichte. 👀
Die Q3-Ergebnisse von SoFi verdeutlichen einen wichtigen Punkt im Kryptogeschäft: Umsätze zu erzielen ist das eine – sie in Gewinne umzuwandeln, etwas anderes.
Laut Bericht beliefen sich die Umsätze aus Kryptotransaktionen auf 161,6 Millionen US-Dollar, während der Nettoumsatz aus Kryptotransaktionen bei 1,6 Millionen US-Dollar lag.
Diese Lücke wirft eine wichtige Frage auf: Wie viel bleibt einem Unternehmen nach transaktionsbezogenen Kosten tatsächlich?
Da traditionelle Finanzunternehmen ihr Engagement im Kryptobereich ausweiten, sollten Anleger über die Schlagzeilenzahlen hinausblicken und Margen, Kosten und nachhaltiges Wachstum im Auge behalten.
👀 Werden traditionelle Finanzunternehmen zu bedeutenden Konkurrenten für Kryptobörsen, die direkt aus der Kryptobranche hervorgegangen sind?
Beobachte, wie Entwicklungen im traditionellen Finanzwesen die Stimmung rund um $BTC und $SOL beeinflussen.
#Crypto #SoFi #BTC
1
218

·
--
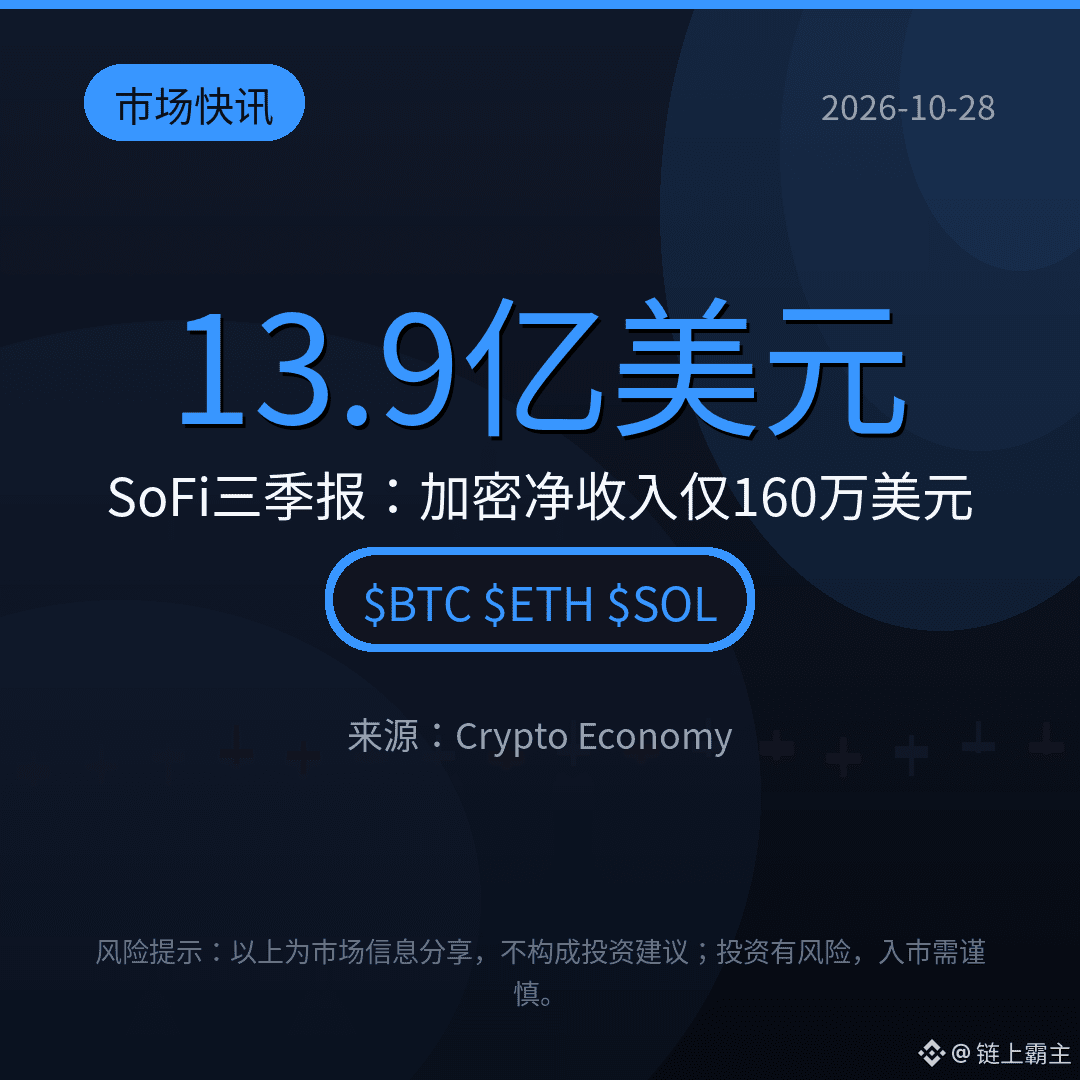
【Marktnews】SoFis Quartalsbericht für das dritte Quartal zeigt ein deutliches Missverhältnis: 503.000 Krypto-Produkte, 161,6 Millionen US-Dollar Bruttoumsatz mit Krypto, 20 % mehr als im Vorquartal, aber nur 1,6 Millionen US-Dollar Nettoumsatz. Der gesamte Nettoumsatz des Unternehmens erreichte mit 1,39 Milliarden US-Dollar einen Rekord. Die Zahl der SoFi-Invest-Produkte stieg auf 4,18 Millionen; nach der Veröffentlichung der Geschäftszahlen legte die Aktie um fast 15 % zu. Der nächste Schwerpunkt liegt auf Stablecoins und tokenisierten Einlagen – entscheidend ist, ob sich damit die Bruttomarge steigern lässt. Seid ihr optimistisch oder skeptisch? Diskutiert in den Kommentaren!
$BTC $ETH $SOL
#SoFi #加密财报 #Fintech
(Quelle: Crypto Economy)
⚠️Risikohinweis: Die obigen Angaben dienen dem Austausch von Marktinformationen und stellen keine Anlageberatung dar. Investitionen sind mit Risiken verbunden. Bitte seid beim Einstieg in den Markt vorsichtig.
$BTC $ETH $SOL
#SoFi #加密财报 #Fintech
(Quelle: Crypto Economy)
⚠️Risikohinweis: Die obigen Angaben dienen dem Austausch von Marktinformationen und stellen keine Anlageberatung dar. Investitionen sind mit Risiken verbunden. Bitte seid beim Einstieg in den Markt vorsichtig.
12

·
--
Übersetzung ansehen
SoFi gains around 13% after Q3 results and a higher full-year outlook
📈 SOFI shares rose around 13% on October 27 after revenue and earnings exceeded expectations and the company raised its full-year outlook.
📊 Adjusted net revenue reached approximately $1.37 billion, up 44% year over year. Adjusted earnings per share came in at $0.18, above the $0.17 forecast.
🏦 Total loan originations reached $16.9 billion, up 71%. SoFi also added 1.2 million members during the quarter, reflecting continued business expansion.
🔭 The company raised its 2026 adjusted net revenue forecast to $5.04 billion and introduced a 2027 outlook of approximately $6.4 billion, implying 27% growth.
⚖️ However, the Technology Platform segment remained weak. Maintaining credit quality as lending expands will be a key factor in assessing the sustainability of growth.
#SoFi $SOL $FIL
26

🚀 Fintech im Rampenlicht: SoFi hebt seine Prognose trotz wirtschaftlicher Unsicherheit an!
Die starke Nachfrage nach Kreditprodukten treibt das kräftige Wachstum voran! SoFi-CEO Anthony Noto gab bekannt, dass das Unternehmen seine Prognose für den Nettoumsatz im Gesamtjahr auf etwa 5,04 Milliarden US-Dollar angehoben hat. Das zeigt, dass robuste Fintech-Plattformen auch bei wechselnden Marktbedingungen florieren können. 📊💡
Während traditionelles Bankwesen und digitale Finanzdienstleistungen immer weiter verschmelzen, ist es für breit gestreute Portfolios wichtig, die Entwicklung des Fintech-Sektors im Blick zu behalten.
Wie schätzt ihr Fintech-Aktien in diesem Quartal ein? Schreibt eure Meinung unten in die Kommentare! 👇💬
$BTC $ETH#BinancePick #Fintech #SoFi #MarktUpdate
{spot}(BTCUSDT)
🚀 Fintech im Rampenlicht: SoFi hebt seine Prognose trotz wirtschaftlicher Unsicherheit an!
Die starke Nachfrage nach Kreditprodukten treibt das kräftige Wachstum voran! SoFi-CEO Anthony Noto gab bekannt, dass das Unternehmen seine Prognose für den Nettoumsatz im Gesamtjahr auf etwa 5,04 Milliarden US-Dollar angehoben hat. Das zeigt, dass robuste Fintech-Plattformen auch bei wechselnden Marktbedingungen florieren können. 📊💡
Während traditionelles Bankwesen und digitale Finanzdienstleistungen immer weiter verschmelzen, ist es für breit gestreute Portfolios wichtig, die Entwicklung des Fintech-Sektors im Blick zu behalten.
Wie schätzt ihr Fintech-Aktien in diesem Quartal ein? Schreibt eure Meinung unten in die Kommentare! 👇💬
$BTC $ETH#BinancePick #Fintech #SoFi #MarktUpdate
47

·
--
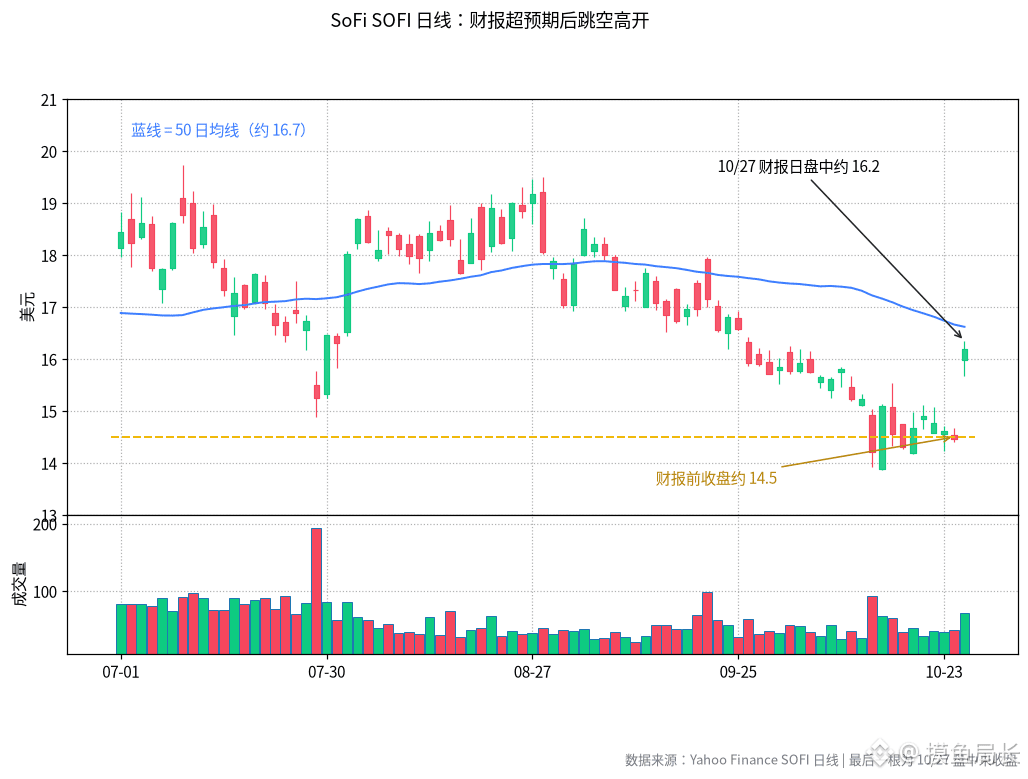
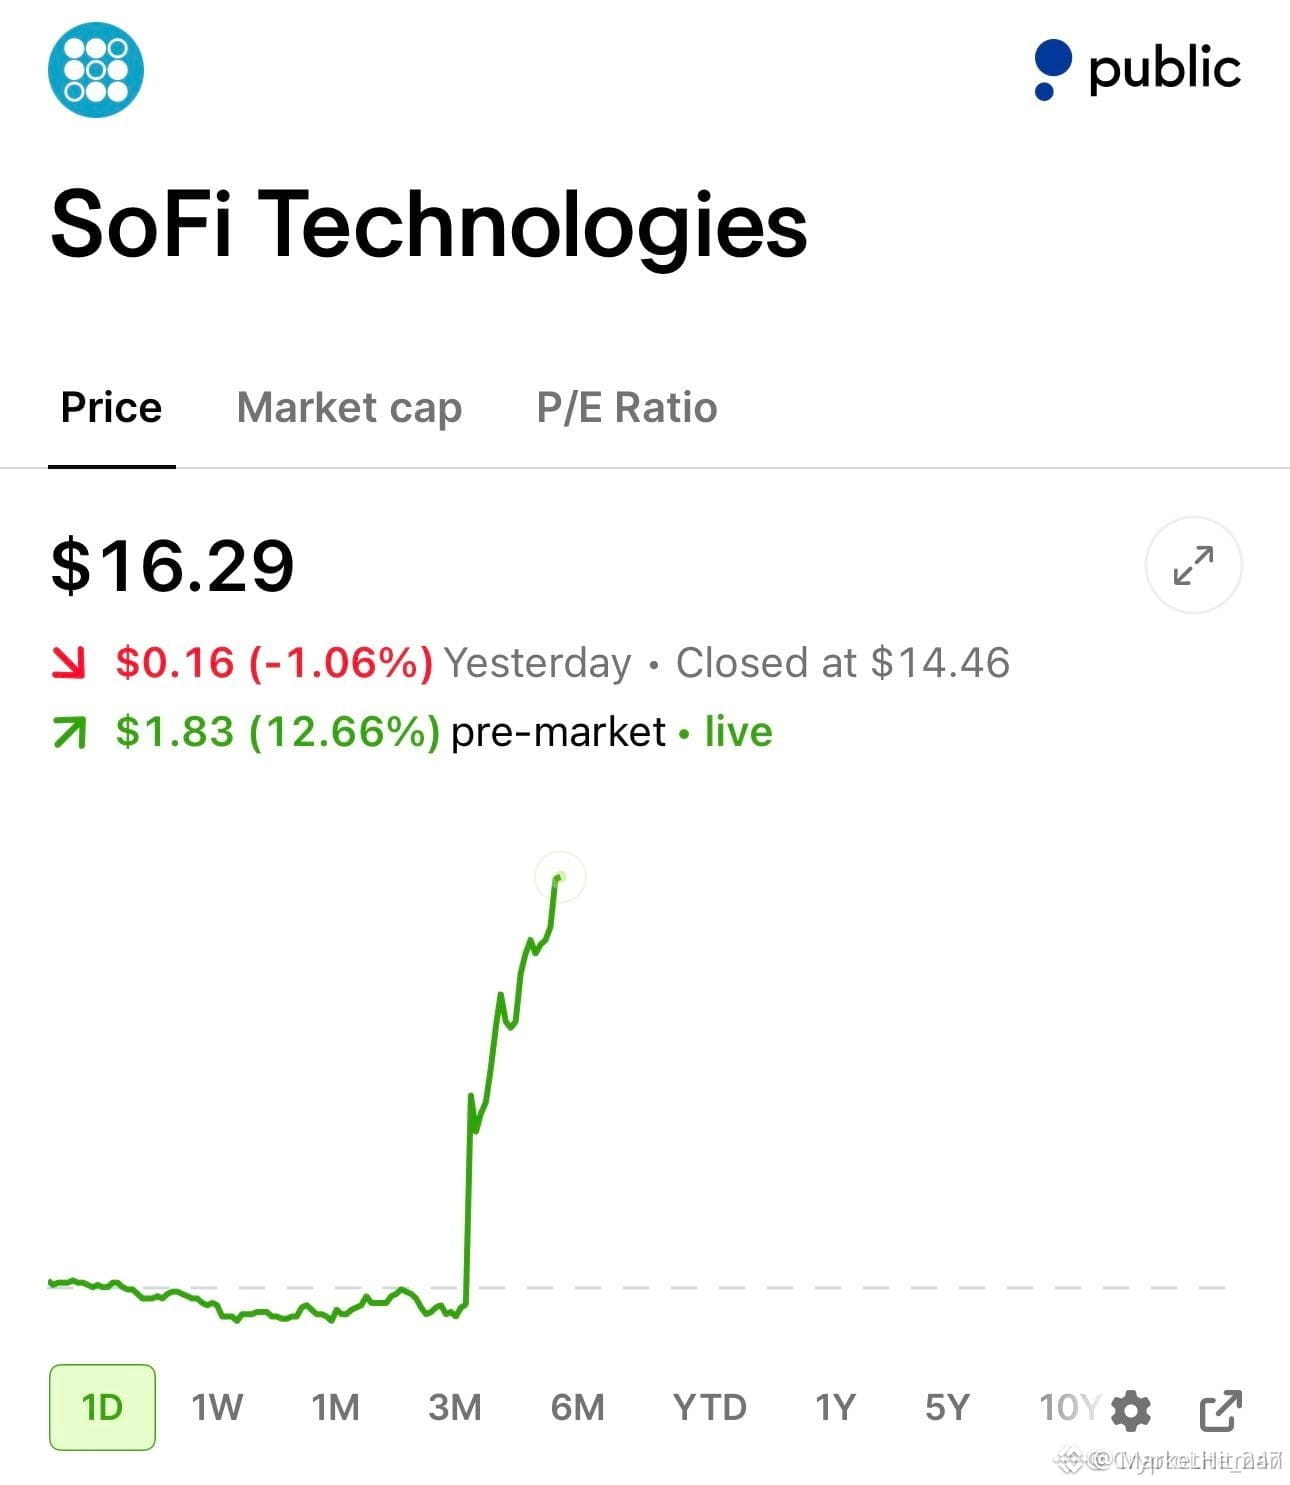
SoFi hat heute Abend seine Zahlen für das dritte Quartal vorgelegt. Die Aktie eröffnete mit einem deutlichen Kursgap nach oben, legte im Tagesverlauf mehr als zehn Prozent zu und stieg wieder über 16 Dollar.
Die US-amerikanische Onlinebank hat in diesem Jahr kräftig verloren und vor der Veröffentlichung der Zahlen bereits mehr als 40 Prozent eingebüßt.
Umsatz und Gewinn erreichten in diesem Quartal neue Rekordwerte, und auch die Zahl der neu hinzugekommenen Mitglieder war so hoch wie nie zuvor.
Noch mehr Auftrieb gab den Bullen der Ausblick: Die Jahresprognose wurde angehoben, und erstmals nannte das Unternehmen auch Ziele für das kommende Jahr – beide lagen über den Erwartungen der Wall Street.
Ein kleines Detail für Krypto-Leser: Der Ende letzten Jahres wieder aufgenommene Kryptohandel kommt inzwischen auf rund 500.000 Konten. Die damit erzielten Einnahmen sind derzeit allerdings noch sehr gering.
Ich würde den heutigen Anstieg eher als Erholung der Stimmung sehen. Nach dem heftigen vorherigen Kursrutsch hat der starke Bericht die Leerverkäufer erst einmal auf dem falschen Fuß erwischt.
Bei einer Aktie, die mit einem Gap nach oben eröffnet, sagt der Schlusskurs oft mehr aus als der zwischenzeitliche Anstieg.
Nach oben ist entscheidend, ob sich die Aktie über dem 50-Tage-Durchschnitt bei etwa 16,7 Dollar halten kann. Nach unten stellt sich die Frage, ob das Gap im Bereich von 14,5 Dollar, das vor der Zahlenvorlage entstand, wieder geschlossen wird.
Glaubt ihr, dass das eine echte Trendwende ist oder nur eine Erholung nach dem übertriebenen Kursrückgang?
$SOFI
#SoFi #US-Aktienzahlen
285
·
--
Bullisch
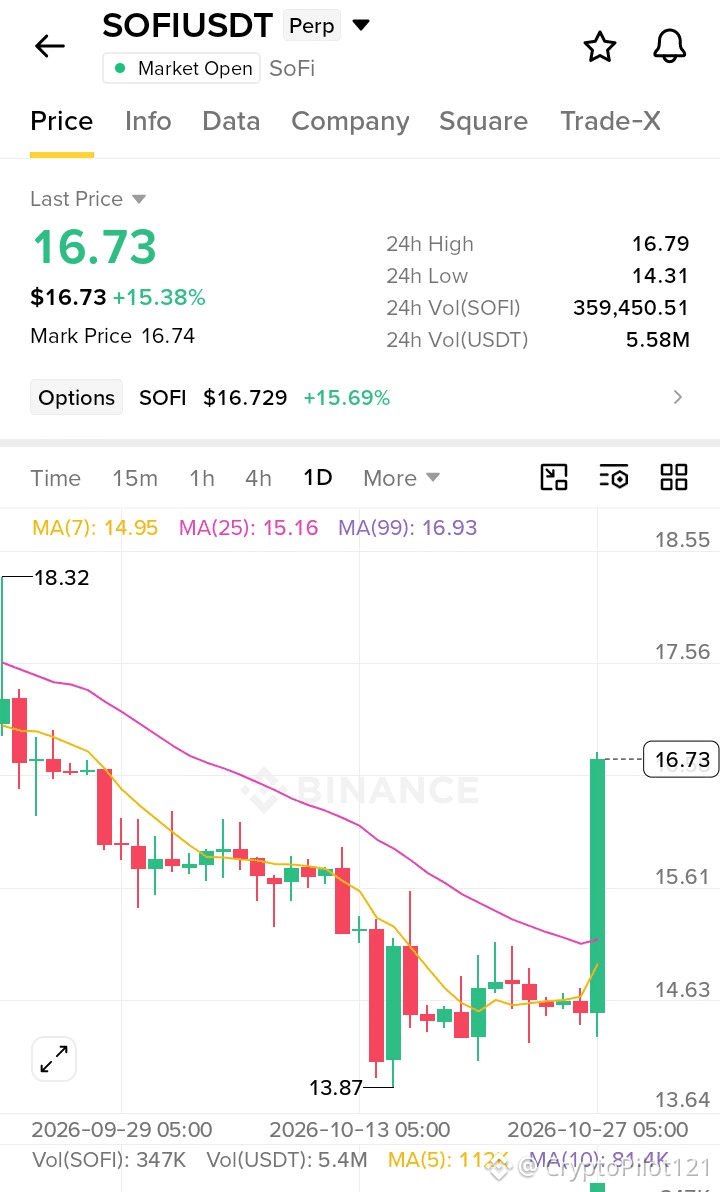
🚀 $SOFI USDT Perp-GEWINNE +🔥
Preis: $16.73
**Mark-Preis:** $16.74
24-Stunden-Hoch: $16.79
✅ Bullische Umkehr:
Preis > MA(7): 14.95 ✅
Preis > MA(25): 15.16 ✅
Nähert sich MA(99): 16.93.
🎯 Long-Einstieg: $16.00 - $16.60
Stop-Loss: $14.50
**Kursziele:** $18.00 → $19.50
📈 Volumen steigt → Momentum nimmt zu.
#SOFI #USDT #Trading #Crypto #BinanceSquare
$SOFI
{future}(SOFIUSDT)
🚀 $SOFI USDT Perp-GEWINNE +🔥
Preis: $16.73
**Mark-Preis:** $16.74
24-Stunden-Hoch: $16.79
✅ Bullische Umkehr:
Preis > MA(7): 14.95 ✅
Preis > MA(25): 15.16 ✅
Nähert sich MA(99): 16.93.
🎯 Long-Einstieg: $16.00 - $16.60
Stop-Loss: $14.50
**Kursziele:** $18.00 → $19.50
📈 Volumen steigt → Momentum nimmt zu.
#SOFI #USDT #Trading #Crypto #BinanceSquare
$SOFI
41

·
--
🚀 $SOFI STEUERT BIS 2030 AUF PRODUKTE IM WERT VON 100 MIO. $ ZU! 💥
📊 Der Fahrplan sieht 15 Geschäftsbereiche vor, die jährlich 8 Mrd. $ Umsatz erwirtschaften sollen – dafür ist im Laufe des Jahrzehnts ein Produktwachstum von rund 36 % erforderlich. Das große Geld positioniert sich bereits und hat die Liquiditätswelle im Blick, die diese Expansion auslösen wird. 🌊
⚡ Mit jeder neuen Produkteinführung wächst die Bilanz, die Lücke zwischen Angebot und Nachfrage wird kleiner und ein bullischer Ausbruch im Chart rückt näher. 💡 Das Aufwärtspotenzial ist enorm, aber behalte das Umsetzungsrisiko und die makroökonomische Stimmung im Auge. 💬 Wie positionierst du dich für den Wachstumsschub $SOFI ? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Griff. 🛡️
🏷️ #SOFI #GrowthPlay #RevenueRamp #LongSetup #Crypto
🔥 💎
2

·
--
SOFI Binance TradFi-Perpetual (Kategorie traditionelle Finanzprodukte): Zum Schluss um 19:05 Uhr Pekinger Zeit am 27.10.2026 auf 5-Minuten-Basis +6,51 %. Zum Beobachtungszeitpunkt um 19:05:02 Uhr Pekinger Zeit lag der aktuelle Preis bei 15,38, das 24-h-Volumen bei 2,3131 Mio., über dem VWAP von 14,8456; der RSI bei 85,7. Bei der kurzfristigen Uneinigkeit ist vor allem eines spannend: Setzt sich der Anstieg fort oder gibt es nach einem Rücksetzer Unterstützung?
Kann der VWAP bei 14,8456 einem erneuten Test standhalten? Wartest du lieber erst auf eine Bestätigung der Fortsetzung oder sicherst du dich zunächst gegen einen Rückgang nach dem Anstieg ab?
Hinweis: Dies ist ein Perpetual-Kontrakt aus der Kategorie traditionelle Finanzprodukte. Außerhalb der Handelszeiten sind die Liquidität geringer und das Gap-Risiko höher. Bei einem 24-h-Handelsvolumen von unter 5 Millionen US-Dollar ist das Orderbuch eher dünn; achte auf Slippage.
#SOFI #Alarm bei ungewöhnlicher Kursbewegung
22
·
--
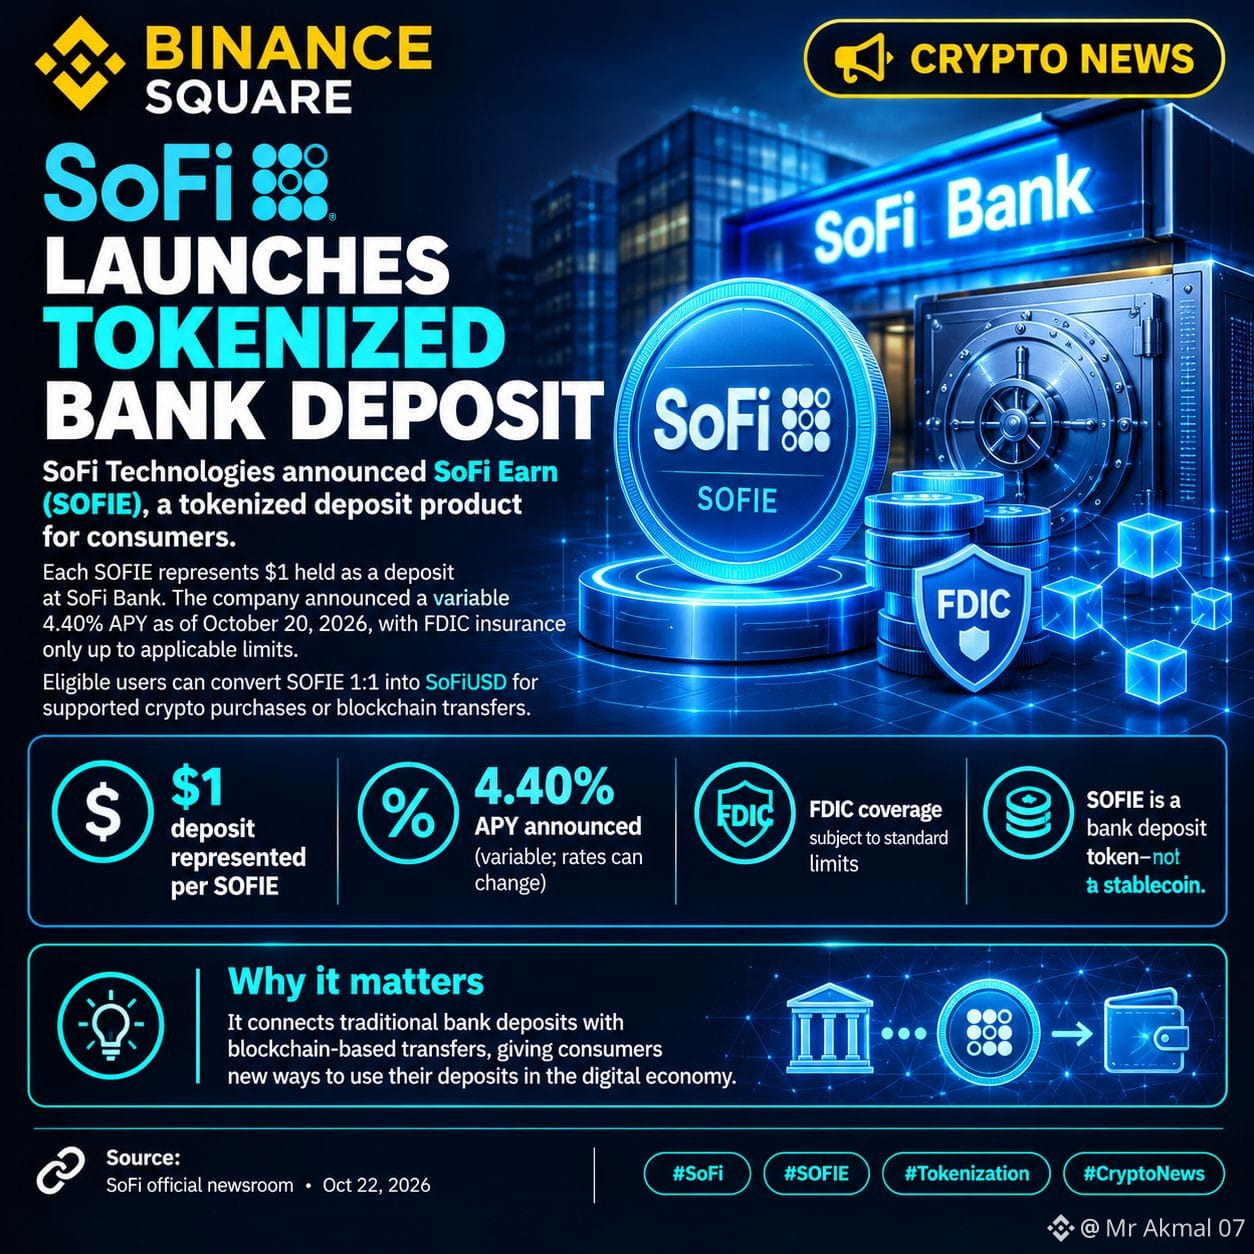
$SOFI 🚨 SOFI STARTET SOFIE: EIN TOKENISIERTES BANKGUTHABEN
SoFi Technologies hat am 22. Oktober SoFi Earn (SOFIE) angekündigt. Dabei handelt es sich um ein tokenisiertes Bankguthaben, das traditionelles Banking mit blockchainbasierten digitalen Zahlungen verbinden soll.
🔍 Die wichtigsten Punkte:
🔹 Jeder SOFIE-Token entspricht 1 US-Dollar, der bei der SoFi Bank als Guthaben hinterlegt ist.
🔹 Die angekündigte jährliche prozentuale Rendite (APY) betrug 4,40 %, war variabel und konnte sich ändern.
🔹 Berechtigte Mitglieder können SOFIE im Verhältnis 1:1 in SoFiUSD umwandeln.
🔹 Das Guthaben ist bis zu den geltenden Höchstgrenzen durch die FDIC versichert.
🔹 SOFIE ist ein Bankeinlagentoken, kein Stablecoin.
🌐 Warum das wichtig ist: Tokenisierte Einlagen könnten dazu beitragen, traditionelles Banking und die Infrastruktur für digitale Vermögenswerte miteinander zu verbinden und dabei die rechtliche Struktur einer Bankeinlage beizubehalten.
📌 Wichtig: Das Produkt wird für berechtigte SoFi-Mitglieder eingeführt. Der FDIC-Schutz gilt gemäß den üblichen Regeln und Höchstgrenzen für qualifizierte Einlagen. SoFiUSD und andere Krypto-Assets sind nicht abgedeckt.
🔗 Offizielle Quelle: https://www.sofi.com/newsroom/sofi-launches-sofi-earn-sofie-the-first-and-only-national-bank-issued-tokenized-deposit-for-consumers/
Was denkt ihr – werden tokenisierte Bankeinlagen zu einem wichtigen Bestandteil digitaler Zahlungen? 👇
#SoFi #blockchain #CryptoNews #BinanceSquare
{future}(SOFIUSDT)
$SOFI 🚨 SOFI STARTET SOFIE: EIN TOKENISIERTES BANKGUTHABEN
SoFi Technologies hat am 22. Oktober SoFi Earn (SOFIE) angekündigt. Dabei handelt es sich um ein tokenisiertes Bankguthaben, das traditionelles Banking mit blockchainbasierten digitalen Zahlungen verbinden soll.
🔍 Die wichtigsten Punkte:
🔹 Jeder SOFIE-Token entspricht 1 US-Dollar, der bei der SoFi Bank als Guthaben hinterlegt ist.
🔹 Die angekündigte jährliche prozentuale Rendite (APY) betrug 4,40 %, war variabel und konnte sich ändern.
🔹 Berechtigte Mitglieder können SOFIE im Verhältnis 1:1 in SoFiUSD umwandeln.
🔹 Das Guthaben ist bis zu den geltenden Höchstgrenzen durch die FDIC versichert.
🔹 SOFIE ist ein Bankeinlagentoken, kein Stablecoin.
🌐 Warum das wichtig ist: Tokenisierte Einlagen könnten dazu beitragen, traditionelles Banking und die Infrastruktur für digitale Vermögenswerte miteinander zu verbinden und dabei die rechtliche Struktur einer Bankeinlage beizubehalten.
📌 Wichtig: Das Produkt wird für berechtigte SoFi-Mitglieder eingeführt. Der FDIC-Schutz gilt gemäß den üblichen Regeln und Höchstgrenzen für qualifizierte Einlagen. SoFiUSD und andere Krypto-Assets sind nicht abgedeckt.
🔗 Offizielle Quelle: https://www.sofi.com/newsroom/sofi-launches-sofi-earn-sofie-the-first-and-only-national-bank-issued-tokenized-deposit-for-consumers/
Was denkt ihr – werden tokenisierte Bankeinlagen zu einem wichtigen Bestandteil digitaler Zahlungen? 👇
#SoFi #blockchain #CryptoNews #BinanceSquare
48
·
--
【Markt-News】Wenn Bankeinlagen selbst zu Token werden können – handelt es sich dann überhaupt noch um Einlagen? Die tokenisierten Einlagen von SoFi lassen sich in Stablecoins umwandeln und bieten eine annualisierte Rendite von 4,40 %. Entscheidend ist nicht die Zahl selbst, sondern dass eine Grenze überschritten wird: Bankprodukte beginnen, in Tokenform zu existieren, und dadurch könnten sich die Wege des Haltens und Umtauschens ändern. Als Sparer sollte man genau hinschauen, was sich dadurch ändert – und was nicht. Würdest du deine Einlagen in diese Form umwandeln? Schreib deine Meinung in die Kommentare.
$BTC $ETH $USDT
#SoFi #代币化存款 #Stablecoin
(Quelle: Unchained)
⚠️Risikohinweis: Die obigen Angaben dienen dem Austausch von Marktinformationen und stellen keine Anlageberatung dar. Investitionen sind mit Risiken verbunden; bitte gehe beim Markteintritt mit Vorsicht vor.
$BTC $ETH $USDT
#SoFi #代币化存款 #Stablecoin
(Quelle: Unchained)
⚠️Risikohinweis: Die obigen Angaben dienen dem Austausch von Marktinformationen und stellen keine Anlageberatung dar. Investitionen sind mit Risiken verbunden; bitte gehe beim Markteintritt mit Vorsicht vor.
514

·
--
SoFi hat eine Bankeinlage für Privatkunden on-chain gebracht – mit FDIC-Versicherung und Rendite.
Am 22. Oktober 2026 hat SoFi Technologies SoFi Earn (SOFIE) eingeführt und bezeichnet es als die erste von einer nationalen Bank ausgegebene tokenisierte Einlage für US-Verbraucher. Jeder SOFIE-Token entspricht einem US-Dollar, der bei der SoFi Bank als Einlage gehalten wird, erzielt eine variable jährliche Rendite von 4,40 % (Stand: 20. Oktober 2026) und ist bis zu den üblichen Höchstgrenzen FDIC-versichert. SoFi bezeichnet die Einführung als sein fünftes kryptobezogenes Produkt in weniger als einem Jahr.
SOFIE ist kein Stablecoin für Zahlungen. Mitglieder können den Token im Verhältnis 1:1 in SoFiUSD umtauschen, wenn sie in der App Kryptowährungen kaufen oder rund um die Uhr Geld über Blockchain-Netzwerke transferieren möchten. Nach der Umwandlung sind diese Dollar nicht mehr Teil des versicherten Einlagenprodukts. SoFi rechnet damit, die Einführung für Krypto-Kunden im November 2026 abzuschließen. Tokenisierte Bankeinlagen fallen in eine andere Risikokategorie als Stablecoins von Kryptobörsen – lies die Offenlegungen, bevor du dort Geld parkst.
#SoFi #SOFIE #TokenizedDeposits #Stablecoins #Krypto
Recherchiere selbst. Keine Finanzberatung.
{future}(SOFIUSDT)
SoFi hat eine Bankeinlage für Privatkunden on-chain gebracht – mit FDIC-Versicherung und Rendite.
Am 22. Oktober 2026 hat SoFi Technologies SoFi Earn (SOFIE) eingeführt und bezeichnet es als die erste von einer nationalen Bank ausgegebene tokenisierte Einlage für US-Verbraucher. Jeder SOFIE-Token entspricht einem US-Dollar, der bei der SoFi Bank als Einlage gehalten wird, erzielt eine variable jährliche Rendite von 4,40 % (Stand: 20. Oktober 2026) und ist bis zu den üblichen Höchstgrenzen FDIC-versichert. SoFi bezeichnet die Einführung als sein fünftes kryptobezogenes Produkt in weniger als einem Jahr.
SOFIE ist kein Stablecoin für Zahlungen. Mitglieder können den Token im Verhältnis 1:1 in SoFiUSD umtauschen, wenn sie in der App Kryptowährungen kaufen oder rund um die Uhr Geld über Blockchain-Netzwerke transferieren möchten. Nach der Umwandlung sind diese Dollar nicht mehr Teil des versicherten Einlagenprodukts. SoFi rechnet damit, die Einführung für Krypto-Kunden im November 2026 abzuschließen. Tokenisierte Bankeinlagen fallen in eine andere Risikokategorie als Stablecoins von Kryptobörsen – lies die Offenlegungen, bevor du dort Geld parkst.
#SoFi #SOFIE #TokenizedDeposits #Stablecoins #Krypto
Recherchiere selbst. Keine Finanzberatung.

·
--
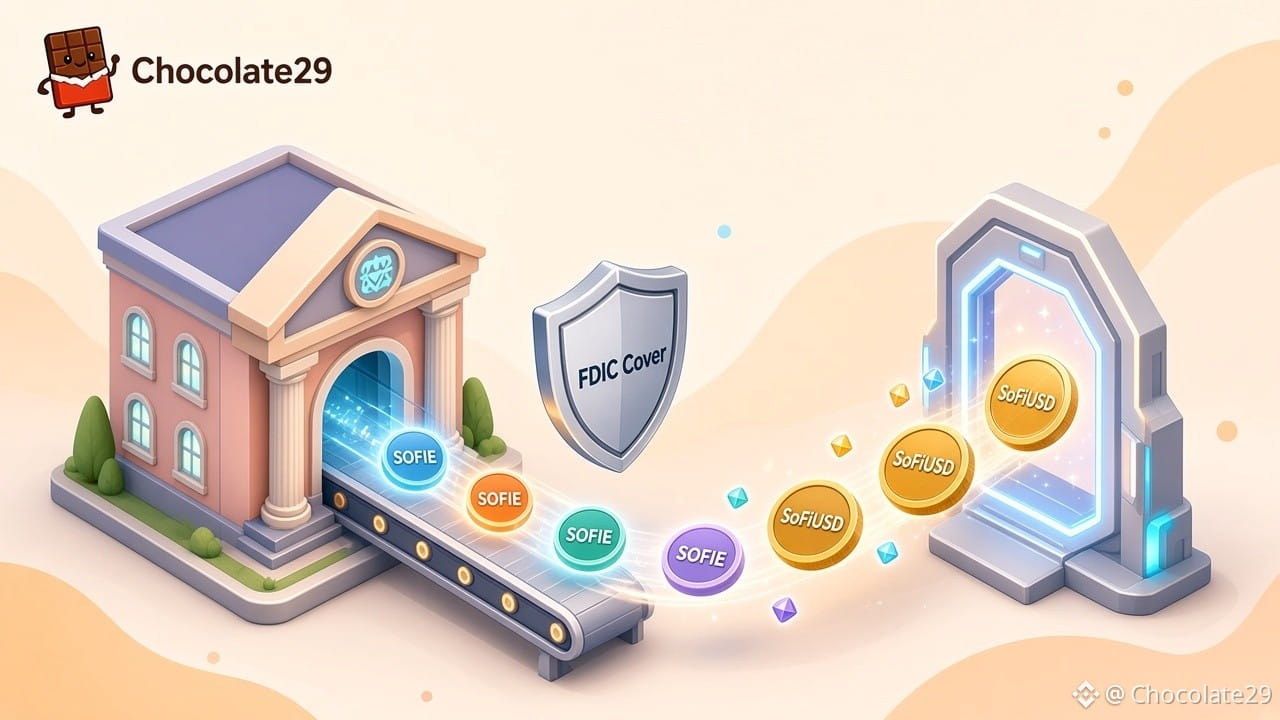
Banken greifen jetzt das Geld rund um Stablecoins ab.
SoFi hat mit SOFIE tokenisierte Einlagen eingeführt und wirbt mit einer annualisierten Rendite von rund 4,4 %. Damit sollen sich die Renditevorteile von Bankeinlagen mit der Liquidität on-chain verbinden. Der Stablecoin-Markt wächst – und Banken wollen nicht länger nur zuschauen.
Die Rendite klingt attraktiv, doch es kommt auf die Rückzahlungsregeln, die Reserven und die regulatorische Einordnung an: Zwischen „einlagenähnlich“ und einer „echten Einlage“ liegt die Frage der Banklizenz. Im RWA- und Stablecoin-Sektor wird Compliance-Kompetenz immer mehr zum Wettbewerbsvorteil.
#SoFi #稳定币 #RWA #代币化
SOFIUS+3,93%
31
·
--
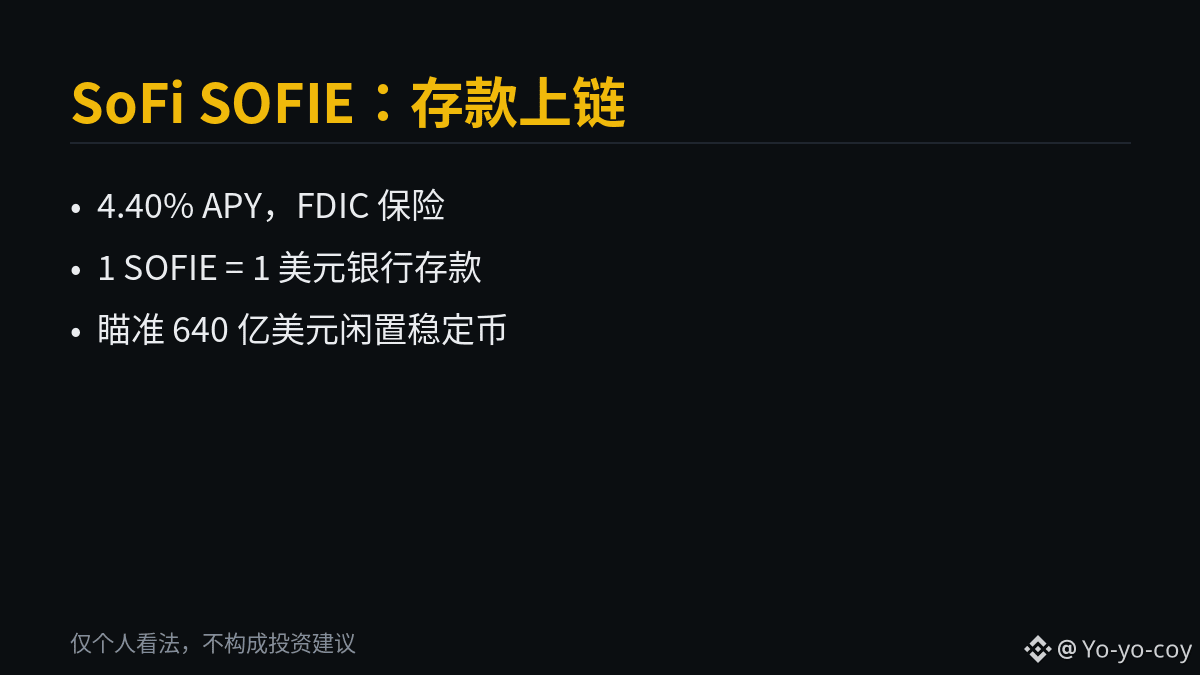
Eine US-Bank macht Einlagen erstmals für Privatanleger als Token verfügbar – mit 4,40 % Jahresrendite und FDIC-Einlagensicherung.
SoFi startet am 22. Oktober SoFi Earn (SOFIE). Jeder SOFIE entspricht einer Einlage von 1 US-Dollar bei der SoFi Bank. Inhaber erhalten 4,40 % APY; die Einlagen sind durch die FDIC versichert (für berechtigte Einlagen bis zu 250.000 US-Dollar pro Person). SOFIE kann jederzeit im Verhältnis 1:1 in den hauseigenen Stablecoin SoFiUSD umgetauscht werden, der sich anschließend zum Kauf von Kryptowährungen oder für rund um die Uhr verfügbare On-Chain-Überweisungen nutzen lässt. Damit gibt eine landesweit tätige US-Bank erstmals direkt tokenisierte Einlagen an Privatanleger aus. Zugleich ist es SoFis fünftes Krypto-Produkt in weniger als einem Jahr. Im November soll es allen Kryptonutzern zur Verfügung gestellt werden.
Die Zahlen zeigen, auf welches „tote Kapital“ in Stablecoins SoFi es abgesehen hat: Laut einer von SoFi zitierten Studie der US-Notenbank liegen schätzungsweise rund 64 Milliarden US-Dollar – 21,2 % des gesamten Stablecoin-Umlaufs – dauerhaft in inaktiven Wallets und werfen keinen Cent Zinsen ab. Rechtlich ist das eine Folge des GENIUS Act, der im Juli 2025 unterzeichnet wurde: Das Gesetz verbietet Stablecoin-Emittenten, ihren Inhabern Zinsen zu zahlen. Bankeinlagen fallen jedoch nicht unter diese Regelung. Auch der Entwurf der FDIC-Durchführungsbestimmungen bestätigt, dass tokenisierte Einlagen weiterhin gewöhnliche Bankeinlagen sind.
Einschätzung: Nachdem der Gesetzgeber das Zinsgeschäft mit Stablecoins untersagt hat, ist es nur der erste Schritt, dass Banken mit dem Status einer Einlage in die Bresche springen. Bereits im September kündigten 21 Finanzinstitute, darunter Goldman Sachs, Bank of America, Citi und die Deutsche Bank, an, ein Unternehmen zu gründen und in der ersten Hälfte des Jahres 2027 gemeinsam eine an den US-Dollar gekoppelte Kryptowährung herauszugeben. Der nächste Bereich, den sich Banken nach den Stablecoins erschließen dürften, sind RWA-Produkte mit regelkonformen Renditen.
Quellen: Reuters, 22.10.; offizielle Pressemitteilung von Business Wire, 22.10.; The Block, 22.10.
Nur meine persönliche Meinung, keine Anlageberatung.
#SoFi #代币化存款 #RWA $USDC
1

Das GENIUS-Gesetz hat gerade den Weg für verzinste Stablecoins versperrt – noch am selben Tag öffnete SoFi eine Hintertür: SoFi Earn (SOFIE), die erste tokenisierte Einlage einer US-Nationalbank, die direkt Privatkunden angeboten wird, ist gestartet. 4,40 % Jahresrendite, FDIC-Einlagensicherung – 1 SOFIE entspricht 1 US-Dollar auf einem SoFi-Bankkonto. Jederzeit im Verhältnis 1:1 in den Stablecoin SoFiUSD umtauschbar, um Kryptowährungen zu kaufen; On-Chain-Überweisungen rund um die Uhr, ohne Pause. Zinsen werden bis zur Sekunde des Umtauschs berechnet. Bis Ende November soll das Angebot allen SoFi-Crypto-Nutzern zur Verfügung stehen. Die US-Notenbank schätzt, dass rund 64 Milliarden US-Dollar (21,2 %) des Stablecoin-Marktes in ungenutzten Wallets liegen und keinen Cent einbringen. Die Banken greifen damit ganz offen das Geld der Krypto-Szene an. Ironischerweise fiel der SOFI-Aktienkurs am Tag der Ankündigung trotzdem um 2,4 % – die Wall Street glaubt schlicht nicht daran, dass Banken Krypto-Nutzer für sich gewinnen können. #SoFi #代币化存款 #GENIUS法案
Das GENIUS-Gesetz hat gerade den Weg für verzinste Stablecoins versperrt – noch am selben Tag öffnete SoFi eine Hintertür: SoFi Earn (SOFIE), die erste tokenisierte Einlage einer US-Nationalbank, die direkt Privatkunden angeboten wird, ist gestartet. 4,40 % Jahresrendite, FDIC-Einlagensicherung – 1 SOFIE entspricht 1 US-Dollar auf einem SoFi-Bankkonto. Jederzeit im Verhältnis 1:1 in den Stablecoin SoFiUSD umtauschbar, um Kryptowährungen zu kaufen; On-Chain-Überweisungen rund um die Uhr, ohne Pause. Zinsen werden bis zur Sekunde des Umtauschs berechnet. Bis Ende November soll das Angebot allen SoFi-Crypto-Nutzern zur Verfügung stehen. Die US-Notenbank schätzt, dass rund 64 Milliarden US-Dollar (21,2 %) des Stablecoin-Marktes in ungenutzten Wallets liegen und keinen Cent einbringen. Die Banken greifen damit ganz offen das Geld der Krypto-Szene an. Ironischerweise fiel der SOFI-Aktienkurs am Tag der Ankündigung trotzdem um 2,4 % – die Wall Street glaubt schlicht nicht daran, dass Banken Krypto-Nutzer für sich gewinnen können. #SoFi #代币化存款 #GENIUS法案
34
·
--
SoFi führt Einlagentoken ein: Die Absicherung von 250.000 US-Dollar gilt zusammen
SOFIE bietet eine verzinste Möglichkeit für Geld, das auf den Kauf von Kryptowährungen wartet. Eine zusätzliche Einlagensicherung entsteht dadurch jedoch nicht. Wer bereits Geld bei SoFi angelegt hat, sollte zunächst die gemeinsamen Sicherungsgrenzen berücksichtigen und dann die Rendite prüfen.
Am 22. Oktober kündigte SoFi die Einführung von SoFi Earn (SOFIE) an. Jede Einheit entspricht einem US-Dollar, der bei der SoFi Bank hinterlegt ist. Der Zugang für Mitglieder von SoFi Crypto wird schrittweise bis November freigeschaltet. Die in der Mitteilung genannte Jahresrendite von 4,40 % galt zum Stand vom 20. Oktober und kann jederzeit angepasst werden; sie ist kein für ein Jahr festgeschriebener Zinssatz.
Leicht zu übersehen ist die Berechnungsgrundlage für die Absicherung von 250.000 US-Dollar. Auf der offiziellen Hilfeseite von SoFi steht ausdrücklich: Der persönliche SOFIE-Saldo wird mit anderen persönlichen Einlagen bei der Bank – darunter Giro- und Sparkonten – auf diese FDIC-Versicherungsgrenze angerechnet. Gemeinschaftskonten gehören zu einer anderen Eigentumskategorie. Ein zusätzlicher Produktname bedeutet also keine zusätzliche Sicherungsgrenze.
Eine weitere Grenze zeigt sich beim Umtausch. Laut Mitteilung kann SOFIE im Verhältnis 1:1 in SoFiUSD umgetauscht und anschließend zum Kauf von Kryptowährungen oder zur Übertragung in unterstützte externe Wallets verwendet werden. SoFi weist jedoch ausdrücklich darauf hin, dass SoFiUSD selbst keine Zinsen abwirft und nicht durch eine FDIC-Einlagensicherung geschützt ist. Derselbe Nennwert in US-Dollar bedeutet nicht dieselben Rechte und Risiken.
Das greift auch das gestrige Thema der Stablecoin-Prämien auf: Neu ist heute ein Bankeinlagenprodukt. Das ist kein Beleg dafür, dass die Aufsichtsbehörden ein bestimmtes Stablecoin-Prämienprogramm bereits gebilligt haben.
In der kommenden Woche sollten der tatsächliche Umfang der Freischaltung, der aktuelle Zinssatz und die Umtauschgebühren beobachtet werden. Vor der Nutzung sollten Kontokategorie und vergleichbare Guthaben geprüft werden. Ändern sich die Bedingungen oder die Regulierung und damit der Schutz oder die Umtauschmodalitäten, sollte neu bewertet werden, ob sich das Produkt zur vorübergehenden Anlage ungenutzter Mittel eignet. Der aktuelle Vorteil besteht darin, verzinste Bankeinlagen mit dem Handel von Kryptowährungen zu verbinden – nicht darin, dass auf der Blockchain gehaltene Vermögenswerte dauerhaft Einlagenschutz genießen.
#稳定币 #SoFi #Anlagensicherheit
51

Stablecoins dürfen keine Zinsen abwerfen, also steigen die Banken selbst ins Geschäft ein und geben verzinste „Einlagen-Token“ aus.
SoFi Earn ist gestern gestartet: die tokenisierte Einlage SOFIE mit 4,4 % Jahreszins und FDIC-Einlagensicherung. Jederzeit im Verhältnis 1:1 in den eigenen Stablecoin SoFiUSD tauschbar, um damit $BTC zu kaufen. Die erste Bank in den USA, die so etwas für Privatkunden anbietet – im November soll es flächendeckend verfügbar sein.
Eine klare Ansage: Banken machen nicht mehr nur ihr eigenes Geschäft, sondern wollen den Börsen auch noch die Kunden abjagen – und das Ganze ist auch noch reguliert. Na, ärgert euch das?
Sollen die Ersparnisse von Privatanlegern lieber bei der Bank liegen und 4,4 % abwerfen oder auf der Blockchain landen, in der Hoffnung auf den großen Gewinn? Stimmt in den Kommentaren ab: A: Erst mal die 4,4 % mitnehmen – Zinsen sind echt verlockend. B: Nur das Hundertfache zählt, Zinsen interessieren mich nicht.
$ETH $SOL #SoFi #TokenisierteEinlagen
398
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#CanMicrosoftDeliverOnAI
419,810 Aufrufe
3,217 Kommentare
2
#CanGoogleDefindItsCore
260,158 Aufrufe
2,258 Kommentare
3
#EarningsSeason
5.9M Aufrufe
29,303 Kommentare
4
#$10.9BBitcoinOptionsExpireFriday
1,286 Aufrufe
61 Kommentare
5
#ThailandSupremeCourtRulesBitcoinIsProperty
7,415 Aufrufe
281 Kommentare
6
#BitcoinSurpasses$81K
28,964 Aufrufe
103 Kommentare
7
#RobinhoodFalls8.4%AfterItsResults
18,180 Aufrufe
340 Kommentare
8
#KOSPISurges6.63%BackAbove6000
17,319 Aufrufe
347 Kommentare
9
#DatavaultAICantWithdrawBitcoinFromBiconomy
20,414 Aufrufe
319 Kommentare
10
#FOMCWatch
9.4M Aufrufe
29,734 Kommentare