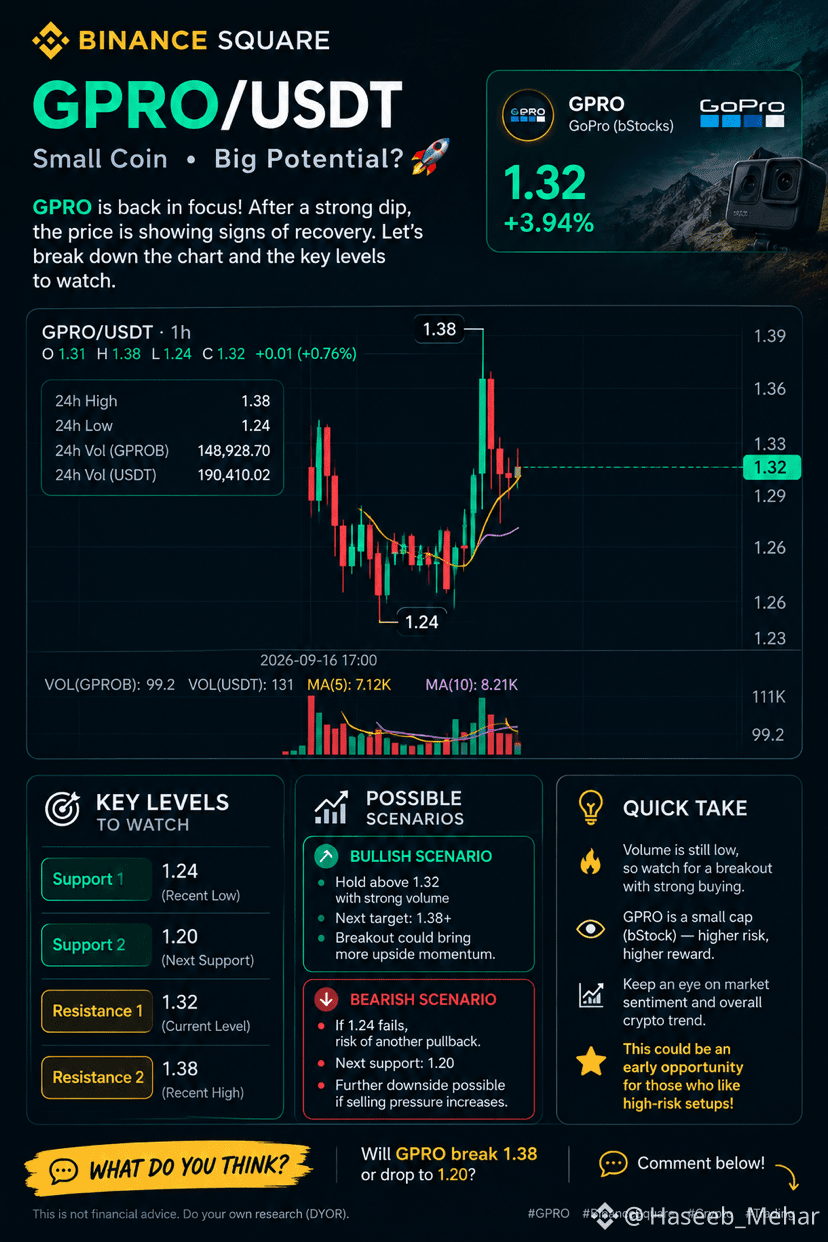
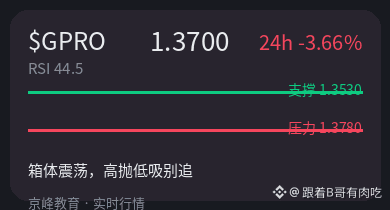
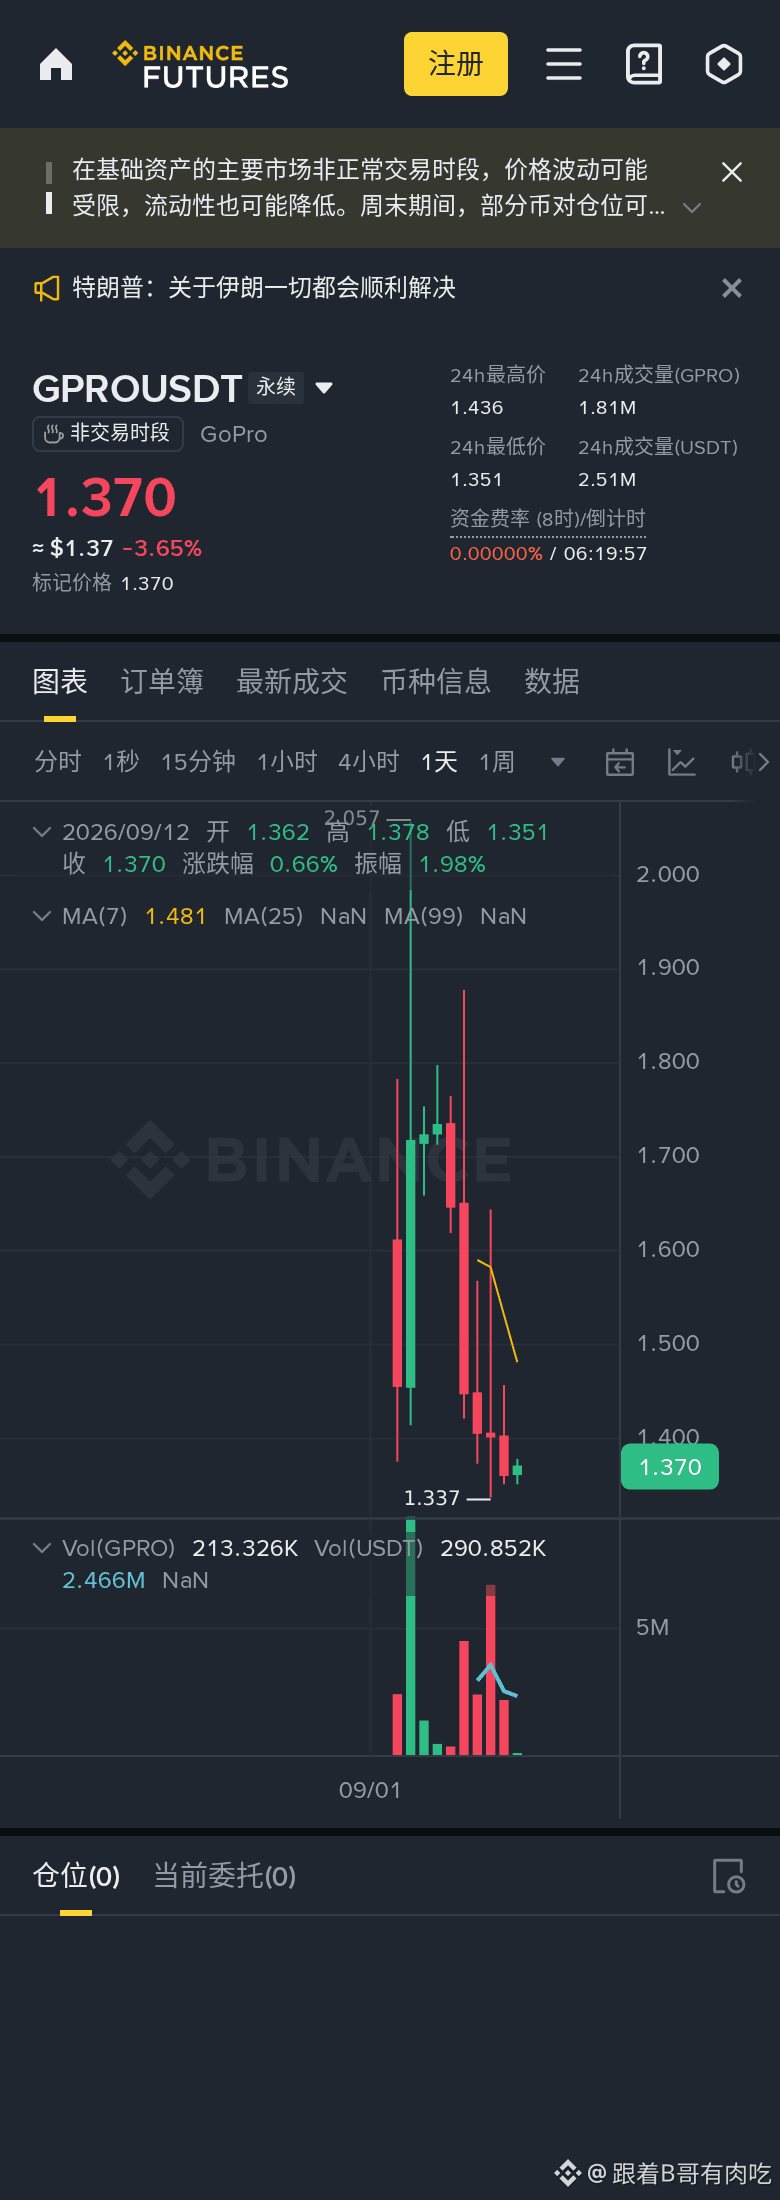
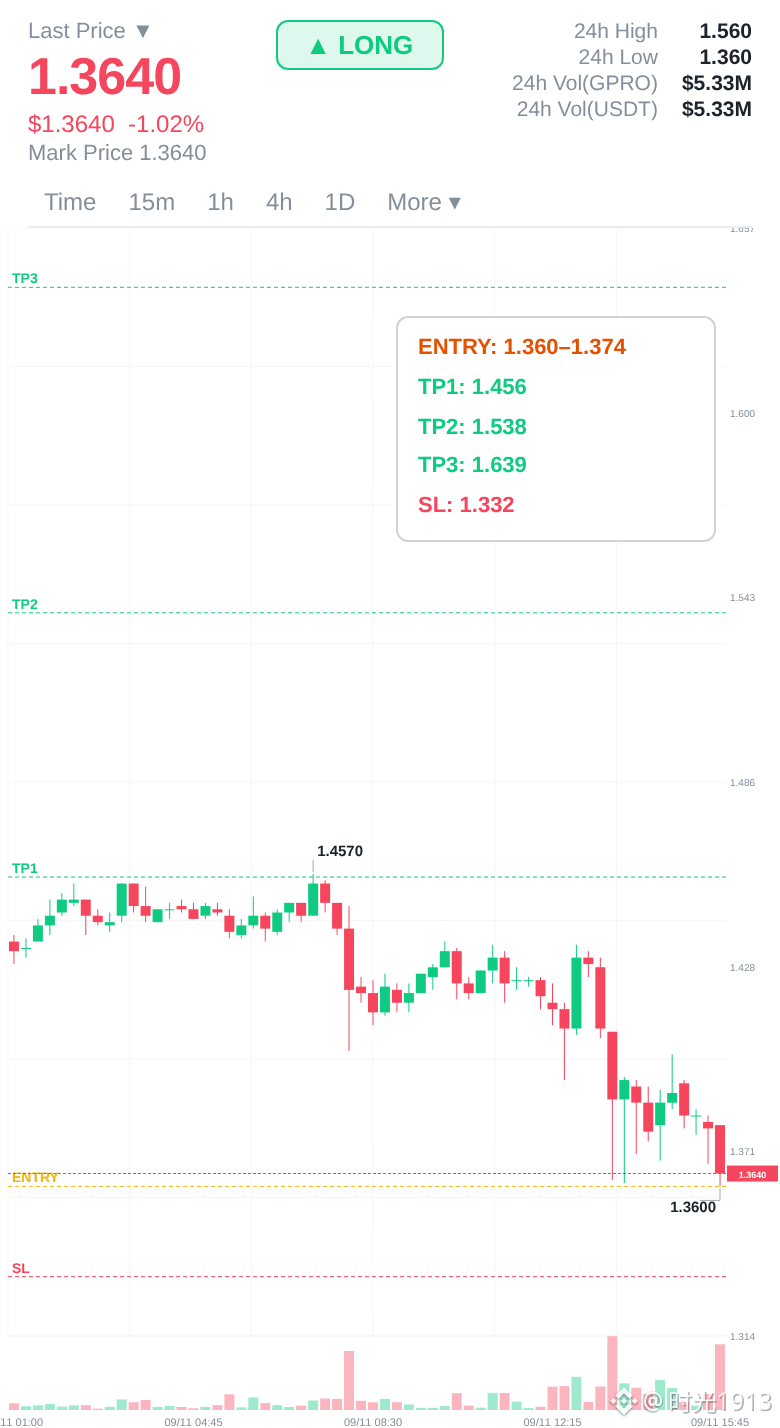
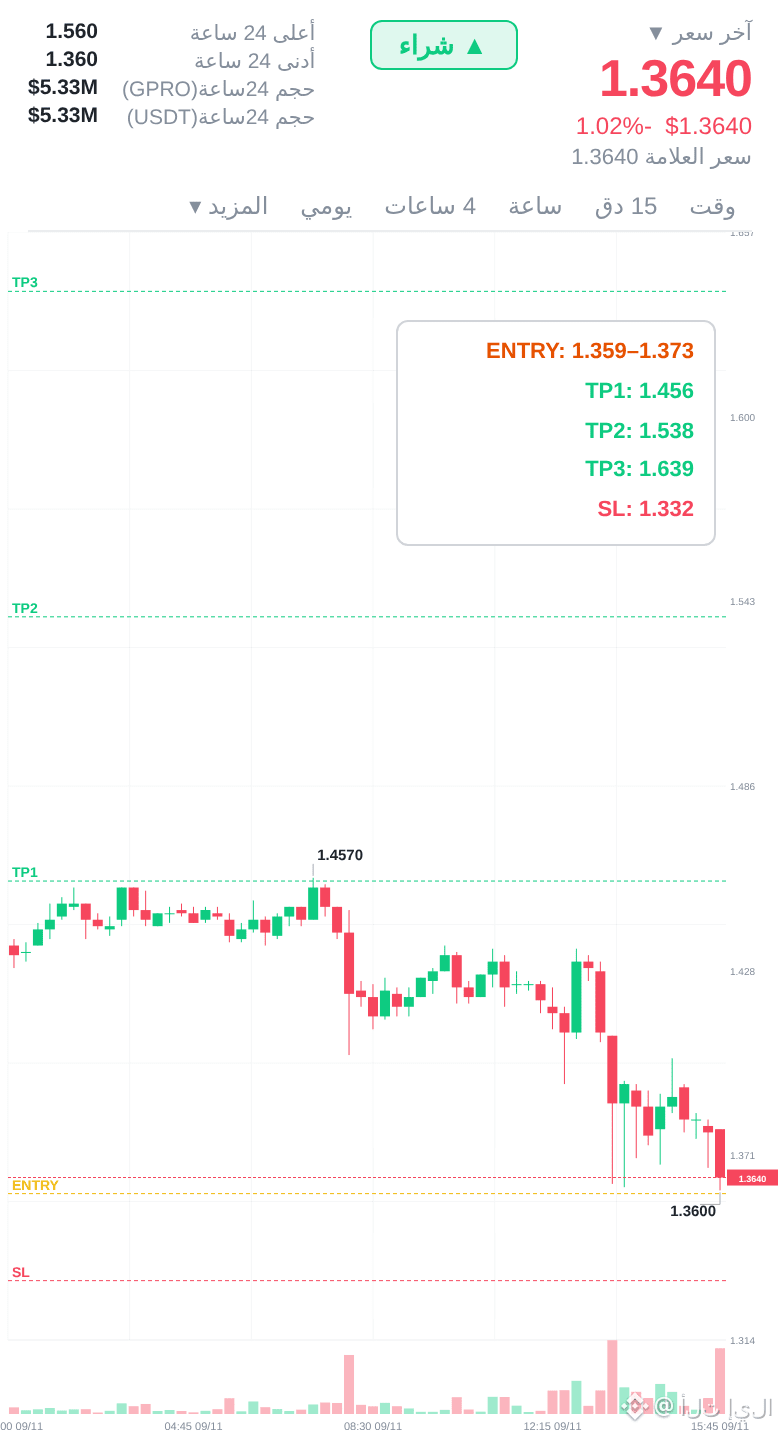
$GPRO 24 In 24 Stunden um 4,25% gefallen, der Preis liegt bei 1,307. Aber die Funding-Rate ist negativ, -0,0015575; die Short-Positionen zahlen also Geld an die Longs.
Wenn man nur diese beiden Zahlen betrachtet, ist die Struktur bereits klar: Der Preis bewegt sich nach unten, aber die Shorts sind so überfüllt, dass sie Funding bezahlen müssen, um ihre Position zu halten. Das ist kein „Short gewinnt“-Schadenfreude, sondern die bärische Stimmung ist überhitzt. Das Open Interest liegt immer noch bei über 539600; wenn die Shorts nicht aussteigen, bedeutet das: Falls irgendein externer Auslöser einen Rebound entzündet, sind diese Shorts die direkteste Brennstoffquelle. Der aktuelle Preis ist vor 24 Stunden ungefähr 5 Cent gefallen, aber die Shorts müssen die Gebühren täglich draufzahlen – die Zeit spielt nicht auf ihrer Seite.
Der stärkste Gegenbeweis ist ganz einfach: Wenn die US-Börse insgesamt weiter kriechend abwärts tendiert oder sich die Sorge des Marktes über die Gewinne bei Tech-Aktien vertieft, könnte
$GPRO weiter nach unten rutschen. Obwohl die Shorts zahlen, können sie durch die Spreads wieder Geld verdienen, wenn sie mit der Richtung richtig liegen. Aktuell gibt es keine konkreten Nachrichtenereignisse, die dieses Abwärts-Szenario widerlegen könnten – das ist eine reine Beurteilung auf Basis der Funding-/Kapitalstruktur.
Die zweite Wirkungsebene lautet: Wenn der Preis sich um die psychologische Marke 1,30 herum stabilisiert oder sogar zurückprallt, geraten die Shorts unter doppelten Druck: Kursverluste plus anhaltender Funding-Abfluss. Wenn das bis zu einem gewissen Grad eskaliert, werden sie schließen; allein die Closing-Action würde den Preis nach oben treiben. Umgekehrt: Wenn hier die 1,30-Marke nach unten durchbrochen wird, könnten die Longs anfangen zu stoppen/zu begrenzen, was den Abwärtsdruck beschleunigt und den Shorts kurzfristig etwas Luft verschafft.
Meine Einschätzung: In einem Umfeld mit negativer Funding-Rate ist das blinde „Short hinterherlaufen“ Chance/Risiko-mäßig sehr schlecht. Die Shorts sind gerade eine bezahlte Position; jeder kleine Rebound kann sie schwer zusetzen. Aber Longs brauchen ebenfalls einen Katalysator. Ohne News kommt ein Rebound, der allein durch Kapital-/Positionsdruck entsteht, in der Regel nur mit begrenzter Stärke und wiederholt sich dann oft.
Ausschlusskriterium: Wenn der Preis nach dem Bruch von 1,30 kontinuierlich unter hohem Volumen fällt und die Funding-Rate wieder positiv wird, zeigt das, dass sich die Short-Struktur komplett gedreht hat – dann ist das aktuelle Analysegerüst ungültig.
Was das Vorgehen angeht: Ich werde hier keinen Short eröffnen. Aggressive können überlegen, bei 1,30 herum bedingte Orders zu platzieren: Wenn der Preis mit Volumen reboundet und 1,32 bricht (etwa 1% über dem aktuellen Kurs), dann mit geringer Positionsgröße Long testen; Stop-Loss unter 1,28 setzen. Der konservative Ansatz ist zu warten: Entweder der Preis bricht 1,30 klar und gibt damit Panikorder frei, oder man wartet, bis die Funding-Rate wieder positiv wird und ein eindeutiges Richtungssignal liefert. Für risikoaverse Trader ist dieses Underlying ohnehin nicht wirklich relevant; die Liquidität ist eher durchschnittlich, und die Volatilität wird vor allem durch Stimmung getrieben.
Auf globaler Nachrichten-Ebene ist aktuell eine „Klarheit/Leere“; aber Funding-Rate ist Echtzeitdaten und damit selbst eine Art News zur Marktstimmung.
Trading-Tag:
#TradFi #链上美股 #GPRO
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten falsch liegen könnte?