
Elaaf Noor
13.7k Paylaşımlar
Elaaf Noor
Şikayət et
İstifadəçini blokla
619 İzlənilir
5.6K+ İzləyicilər
7.2K+ Bəyəndi
Postlar
·
--
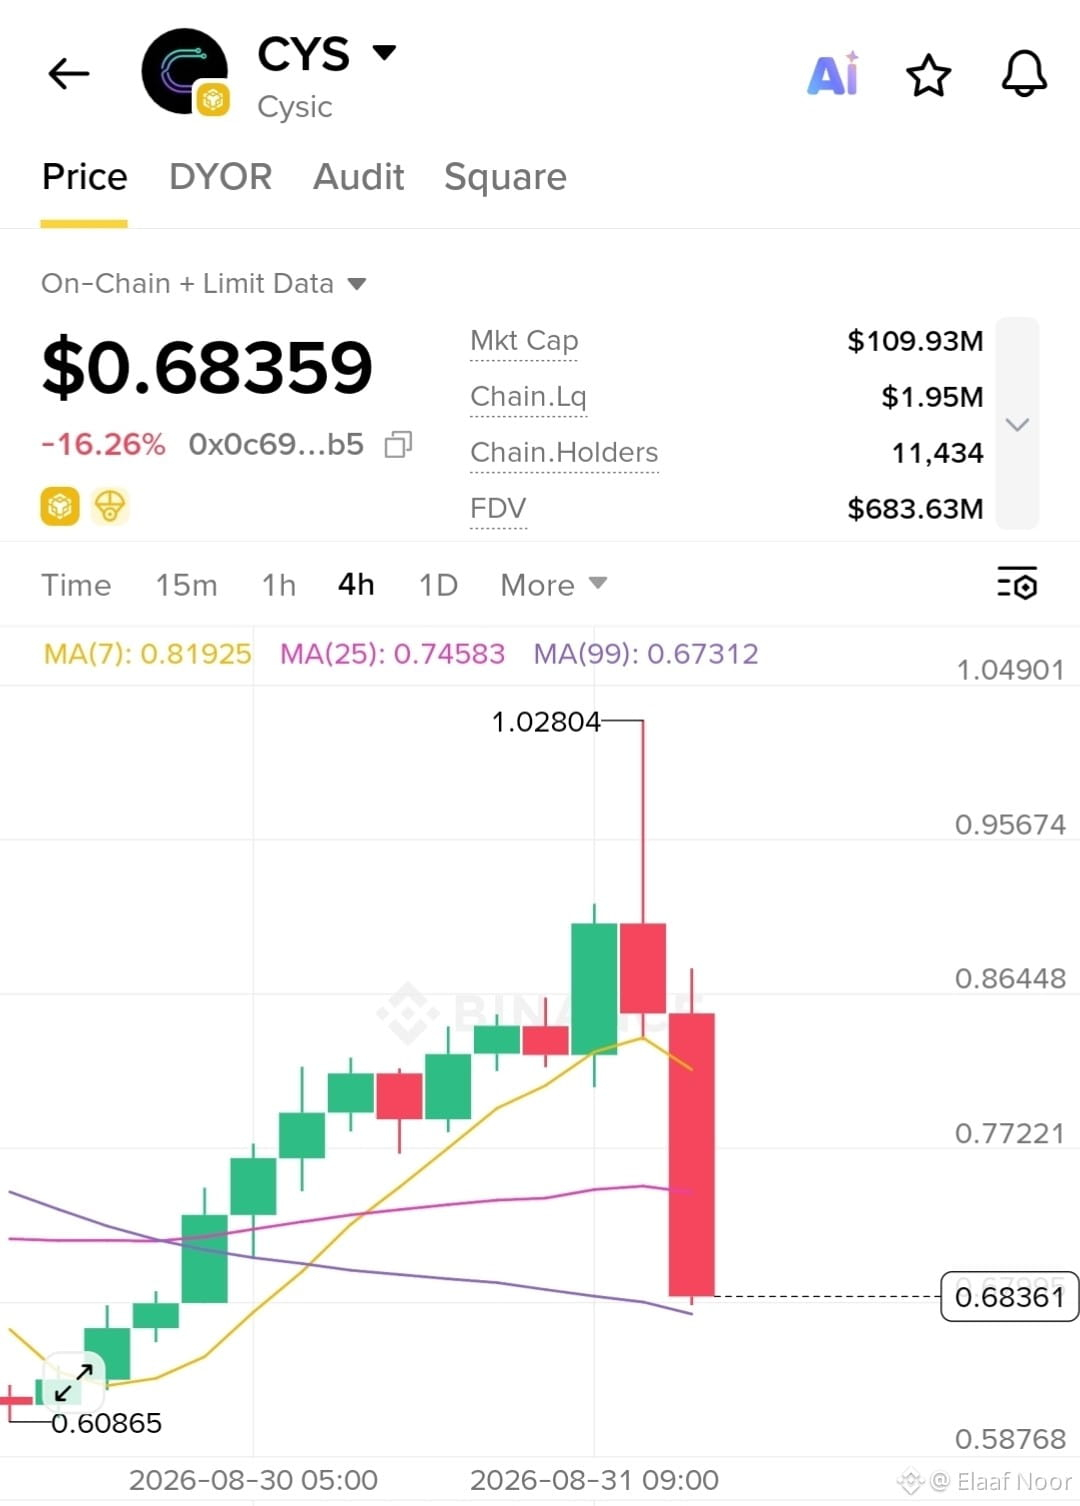
CYS Qısa və Təsirli Xülasə:
-16.60% Enişindən keçmək!
$CYS (Cysic) ağır təzyiq altındadır, hazırda $0.6820-da olmaqla -16.60% düşərək, $0.75 müqavimətinin altında ayı strukturunda ticarət edir.
Bununla belə sosial sentiment 72.49% ilə kəskin şəkildə Buğa meyillidir və bu da yerdə yığılıb yığılma (akkumulyasiya) ehtimalını işarə edir.
Budur taktik plan:
Kritik Dəstək Zonası: Akıllı pulun (smart money) uzun mövqeləri dəstək yaxınlığında sıx şəkildə yığılır; treyderlər üçün aydın risk sahəsi və dəqiq etibarsızlaşdırma (invalidasiya) qaydaları formalaşdırılır.
Geri Alma (Reclaim) Tetikçisi: $0.76-dan yuxarı 1 saatlıq şamın bağlanmasına diqqət yetirin.
Bu, satıcıların nəhənglər (whales) tərəfindən udulduğunu təsdiqləyir və $0.85-ə doğru daha yüksəliş davamı üçün yol açır.
Sən bu -16.60% enişi yığmısan, yoxsa $0.76 təsdiqini gözləyirsən? Aşağıda de!
$CYS #CYS #cryptotrading #BinanceSquare
CYS Qısa və Təsirli Xülasə:
-16.60% Enişindən keçmək!
$CYS (Cysic) ağır təzyiq altındadır, hazırda $0.6820-da olmaqla -16.60% düşərək, $0.75 müqavimətinin altında ayı strukturunda ticarət edir.
Bununla belə sosial sentiment 72.49% ilə kəskin şəkildə Buğa meyillidir və bu da yerdə yığılıb yığılma (akkumulyasiya) ehtimalını işarə edir.
Budur taktik plan:
Kritik Dəstək Zonası: Akıllı pulun (smart money) uzun mövqeləri dəstək yaxınlığında sıx şəkildə yığılır; treyderlər üçün aydın risk sahəsi və dəqiq etibarsızlaşdırma (invalidasiya) qaydaları formalaşdırılır.
Geri Alma (Reclaim) Tetikçisi: $0.76-dan yuxarı 1 saatlıq şamın bağlanmasına diqqət yetirin.
Bu, satıcıların nəhənglər (whales) tərəfindən udulduğunu təsdiqləyir və $0.85-ə doğru daha yüksəliş davamı üçün yol açır.
Sən bu -16.60% enişi yığmısan, yoxsa $0.76 təsdiqini gözləyirsən? Aşağıda de!
$CYS #CYS #cryptotrading #BinanceSquare
-16.60% Enişindən keçmək!
$CYS (Cysic) ağır təzyiq altındadır, hazırda $0.6820-da olmaqla -16.60% düşərək, $0.75 müqavimətinin altında ayı strukturunda ticarət edir.
Bununla belə sosial sentiment 72.49% ilə kəskin şəkildə Buğa meyillidir və bu da yerdə yığılıb yığılma (akkumulyasiya) ehtimalını işarə edir.
Budur taktik plan:
Kritik Dəstək Zonası: Akıllı pulun (smart money) uzun mövqeləri dəstək yaxınlığında sıx şəkildə yığılır; treyderlər üçün aydın risk sahəsi və dəqiq etibarsızlaşdırma (invalidasiya) qaydaları formalaşdırılır.
Geri Alma (Reclaim) Tetikçisi: $0.76-dan yuxarı 1 saatlıq şamın bağlanmasına diqqət yetirin.
Bu, satıcıların nəhənglər (whales) tərəfindən udulduğunu təsdiqləyir və $0.85-ə doğru daha yüksəliş davamı üçün yol açır.
Sən bu -16.60% enişi yığmısan, yoxsa $0.76 təsdiqini gözləyirsən? Aşağıda de!
$CYS #CYS #cryptotrading #BinanceSquare
1
288
·
--
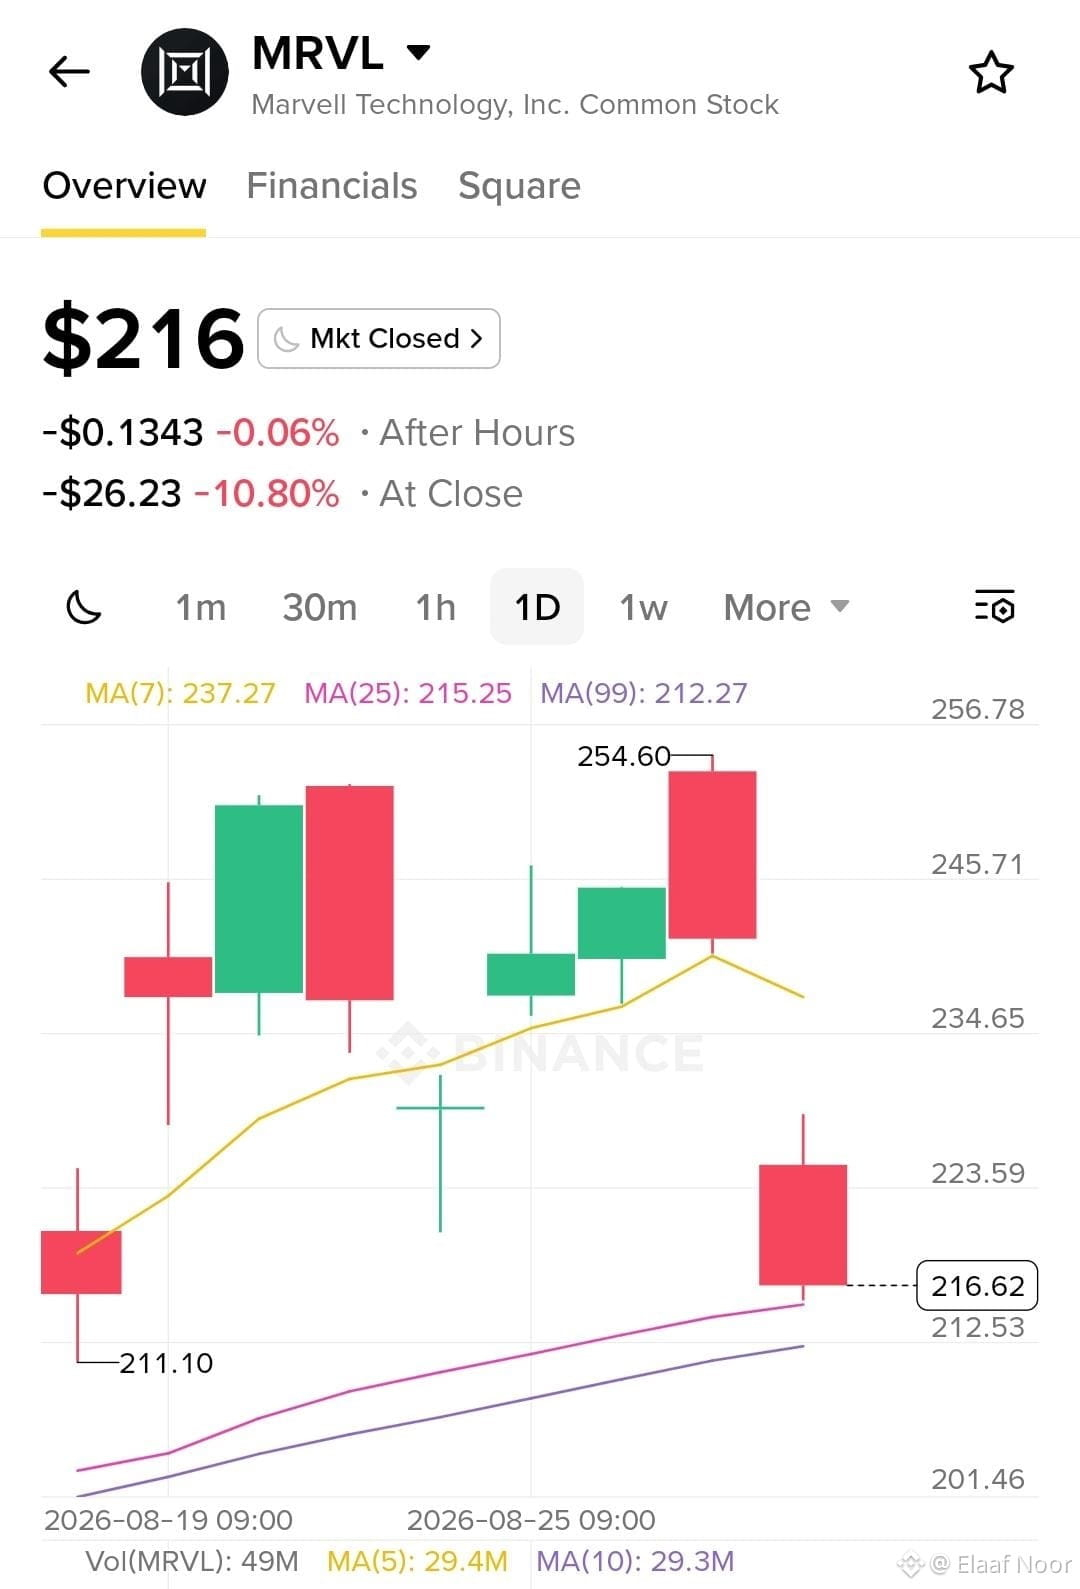
Bazar Pulse: $MRVL Qazanc Hesabatından Sonra Reallıq Yoxlaması
Rəqəmlər möhkəm görünürdü, uzunmüddətli rəhbər göstəricilər artırılsa da, bazar 11.02% düşüşlə reaksiya verdi.
Əgər əsas yarımkeçirici infrastruktur oyunçusu, güclü data-center artımı fonunda belə geri çəkilirsə, bu, hazırkı qiymətləndirmə gözləntilərinin nə qədər yüksək oturduğunu çox aydın göstərir.
Əsas bazar dinamikası belə formalaşır:
Qazanc Hazırlığı: Marvell CEO Matt Murphy rəhbərliyi altında data-center genişlənməsi & ağır texnologiya xərcləri hesabına birbaşa irəliyə uzanan çoxillik hədəflərini qaldırdı.
Reaksiya: Zəif 11.02% satış dalğası onu sübut edir ki, bahalı qiymətləndirmə mühitində belə güclü korporativ yeniliklər investorlar daha yüksək artım potensialı və ya daha aydın marja görünürlüğü axtarırsa, müvəqqəti olaraq “sat xəbər” hadisəsinə çevrilə bilər.
İnfrastruktur Təbəqəsi: Böyük köhnə texnoloji nəhənglərin yanında yerləşən MRVL-in hərəkəti, bazarın hardware icrasını müştəri konsentrasiyasını & custom silicon proqramlarını nə qədər ciddi çəkdiyini vurğulayır.
Daha Geniş Mənzərə:
İrəliyə doğru real sınaq yalnız ilkin rəhbər göstəricinin artımı deyil—custom silicon sifarişləri və yüksək sürətli şəbəkə tələbinin rüb-rüb ardıcıl şəkildə dayanıqlı əməliyyat leverage-ə çevrilib-keçməyəcəyidir.
Siz bu 11.02% düşüşü sağlam “flush” (təmizlənmə) kimi görürsünüz, yoxsa uzanmış qiymətləndirmənin əlaməti kimi
#Marvell #Semiconductors #stockmarket #BinanceSquare
$MRVL
Bazar Pulse: $MRVL Qazanc Hesabatından Sonra Reallıq Yoxlaması
Rəqəmlər möhkəm görünürdü, uzunmüddətli rəhbər göstəricilər artırılsa da, bazar 11.02% düşüşlə reaksiya verdi.
Əgər əsas yarımkeçirici infrastruktur oyunçusu, güclü data-center artımı fonunda belə geri çəkilirsə, bu, hazırkı qiymətləndirmə gözləntilərinin nə qədər yüksək oturduğunu çox aydın göstərir.
Əsas bazar dinamikası belə formalaşır:
Qazanc Hazırlığı: Marvell CEO Matt Murphy rəhbərliyi altında data-center genişlənməsi & ağır texnologiya xərcləri hesabına birbaşa irəliyə uzanan çoxillik hədəflərini qaldırdı.
Reaksiya: Zəif 11.02% satış dalğası onu sübut edir ki, bahalı qiymətləndirmə mühitində belə güclü korporativ yeniliklər investorlar daha yüksək artım potensialı və ya daha aydın marja görünürlüğü axtarırsa, müvəqqəti olaraq “sat xəbər” hadisəsinə çevrilə bilər.
İnfrastruktur Təbəqəsi: Böyük köhnə texnoloji nəhənglərin yanında yerləşən MRVL-in hərəkəti, bazarın hardware icrasını müştəri konsentrasiyasını & custom silicon proqramlarını nə qədər ciddi çəkdiyini vurğulayır.
Daha Geniş Mənzərə:
İrəliyə doğru real sınaq yalnız ilkin rəhbər göstəricinin artımı deyil—custom silicon sifarişləri və yüksək sürətli şəbəkə tələbinin rüb-rüb ardıcıl şəkildə dayanıqlı əməliyyat leverage-ə çevrilib-keçməyəcəyidir.
Siz bu 11.02% düşüşü sağlam “flush” (təmizlənmə) kimi görürsünüz, yoxsa uzanmış qiymətləndirmənin əlaməti kimi
#Marvell #Semiconductors #stockmarket #BinanceSquare
$MRVL
Rəqəmlər möhkəm görünürdü, uzunmüddətli rəhbər göstəricilər artırılsa da, bazar 11.02% düşüşlə reaksiya verdi.
Əgər əsas yarımkeçirici infrastruktur oyunçusu, güclü data-center artımı fonunda belə geri çəkilirsə, bu, hazırkı qiymətləndirmə gözləntilərinin nə qədər yüksək oturduğunu çox aydın göstərir.
Əsas bazar dinamikası belə formalaşır:
Qazanc Hazırlığı: Marvell CEO Matt Murphy rəhbərliyi altında data-center genişlənməsi & ağır texnologiya xərcləri hesabına birbaşa irəliyə uzanan çoxillik hədəflərini qaldırdı.
Reaksiya: Zəif 11.02% satış dalğası onu sübut edir ki, bahalı qiymətləndirmə mühitində belə güclü korporativ yeniliklər investorlar daha yüksək artım potensialı və ya daha aydın marja görünürlüğü axtarırsa, müvəqqəti olaraq “sat xəbər” hadisəsinə çevrilə bilər.
İnfrastruktur Təbəqəsi: Böyük köhnə texnoloji nəhənglərin yanında yerləşən MRVL-in hərəkəti, bazarın hardware icrasını müştəri konsentrasiyasını & custom silicon proqramlarını nə qədər ciddi çəkdiyini vurğulayır.
Daha Geniş Mənzərə:
İrəliyə doğru real sınaq yalnız ilkin rəhbər göstəricinin artımı deyil—custom silicon sifarişləri və yüksək sürətli şəbəkə tələbinin rüb-rüb ardıcıl şəkildə dayanıqlı əməliyyat leverage-ə çevrilib-keçməyəcəyidir.
Siz bu 11.02% düşüşü sağlam “flush” (təmizlənmə) kimi görürsünüz, yoxsa uzanmış qiymətləndirmənin əlaməti kimi
#Marvell #Semiconductors #stockmarket #BinanceSquare
$MRVL
2
296
·
--
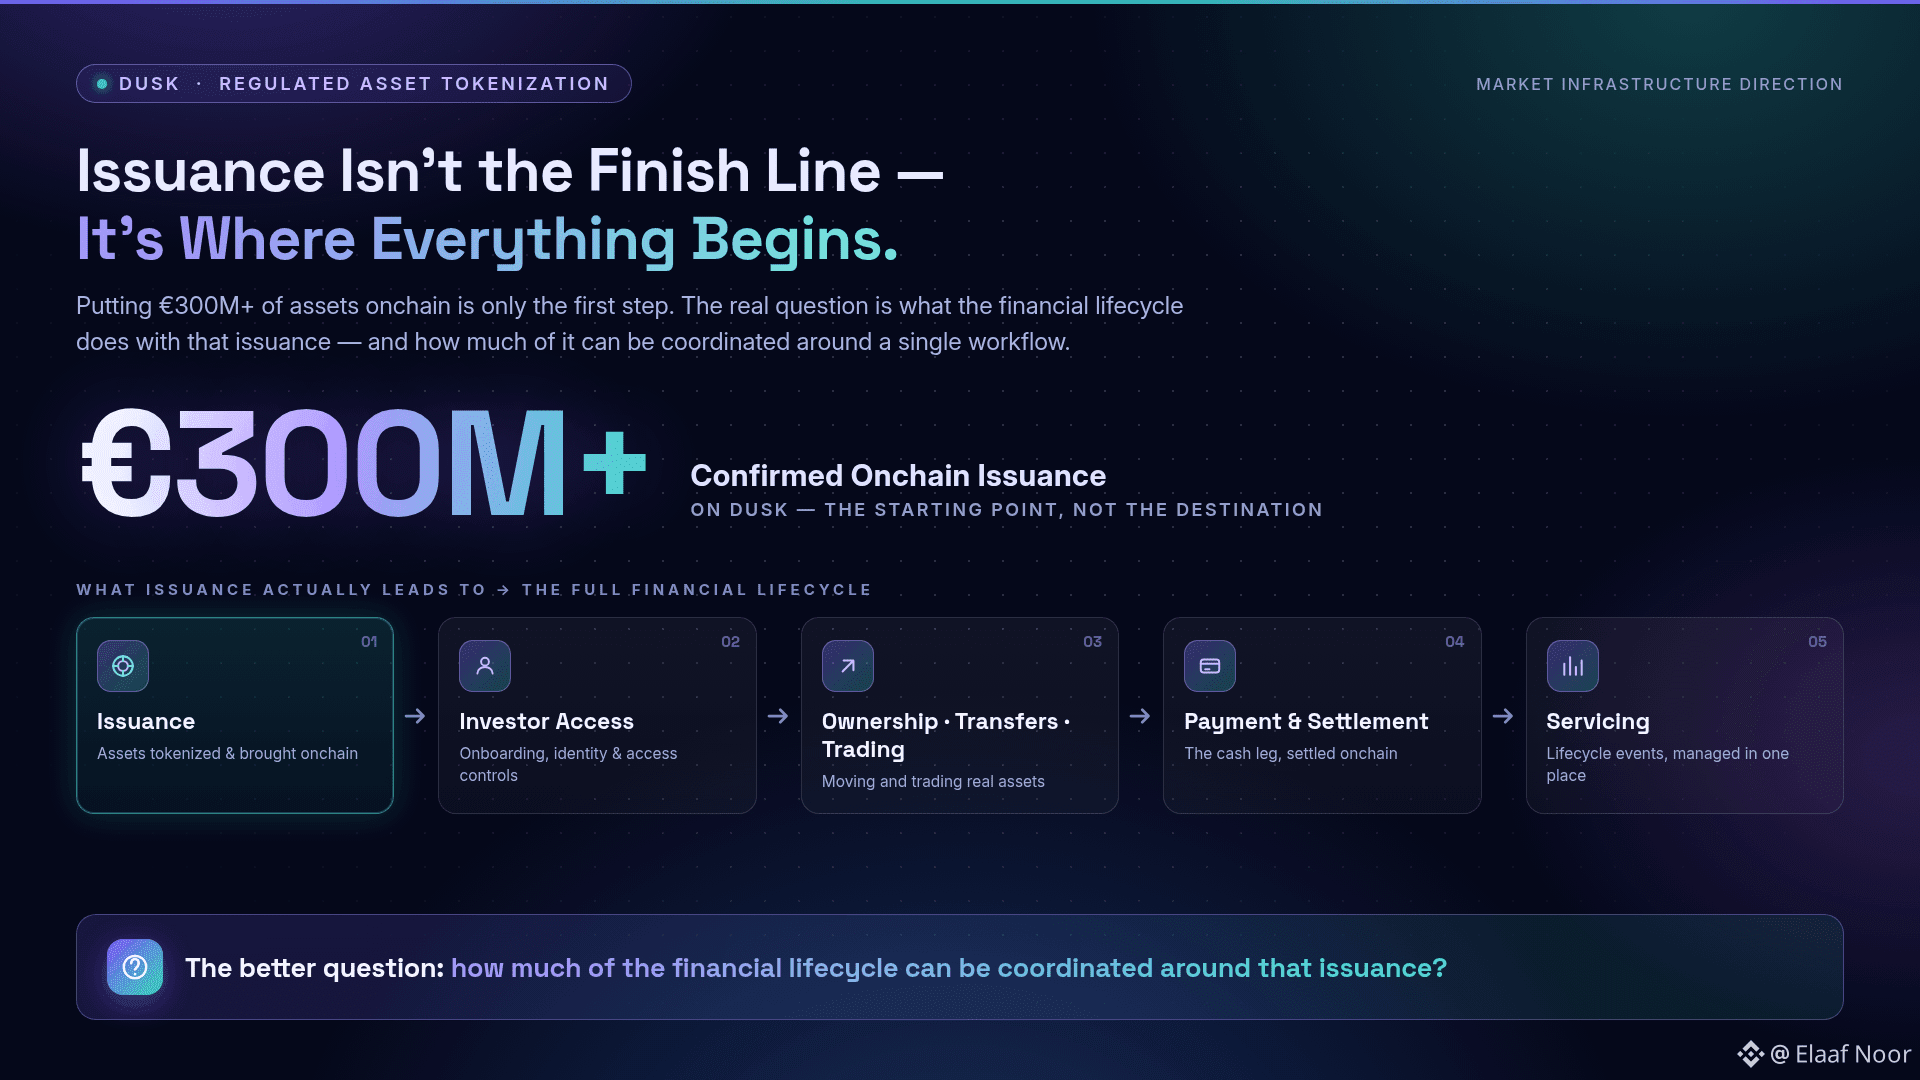
Mən fərq etdim ki, Dusk hazırda təsdiqlənmiş emissiya üzrə 300M€+ göstərir.
Amma düzünü desəm, rəqəmin özünü ən maraqlı hissə kimi düşünmürəm.
Daha yaxşı sual budur:
Emissiya əslində nəyə gətirib çıxarır?
Çünki onchainedə 300M€ dəyərində aktiv qoymaq finiş xətti deyil.
Emissiyadan sonra bunlar gəlir:
investorun çıxışı
mülkiyyət / köçürmələr / ticarət / ödəniş / hesablaşma və xidmətləşdirmə.
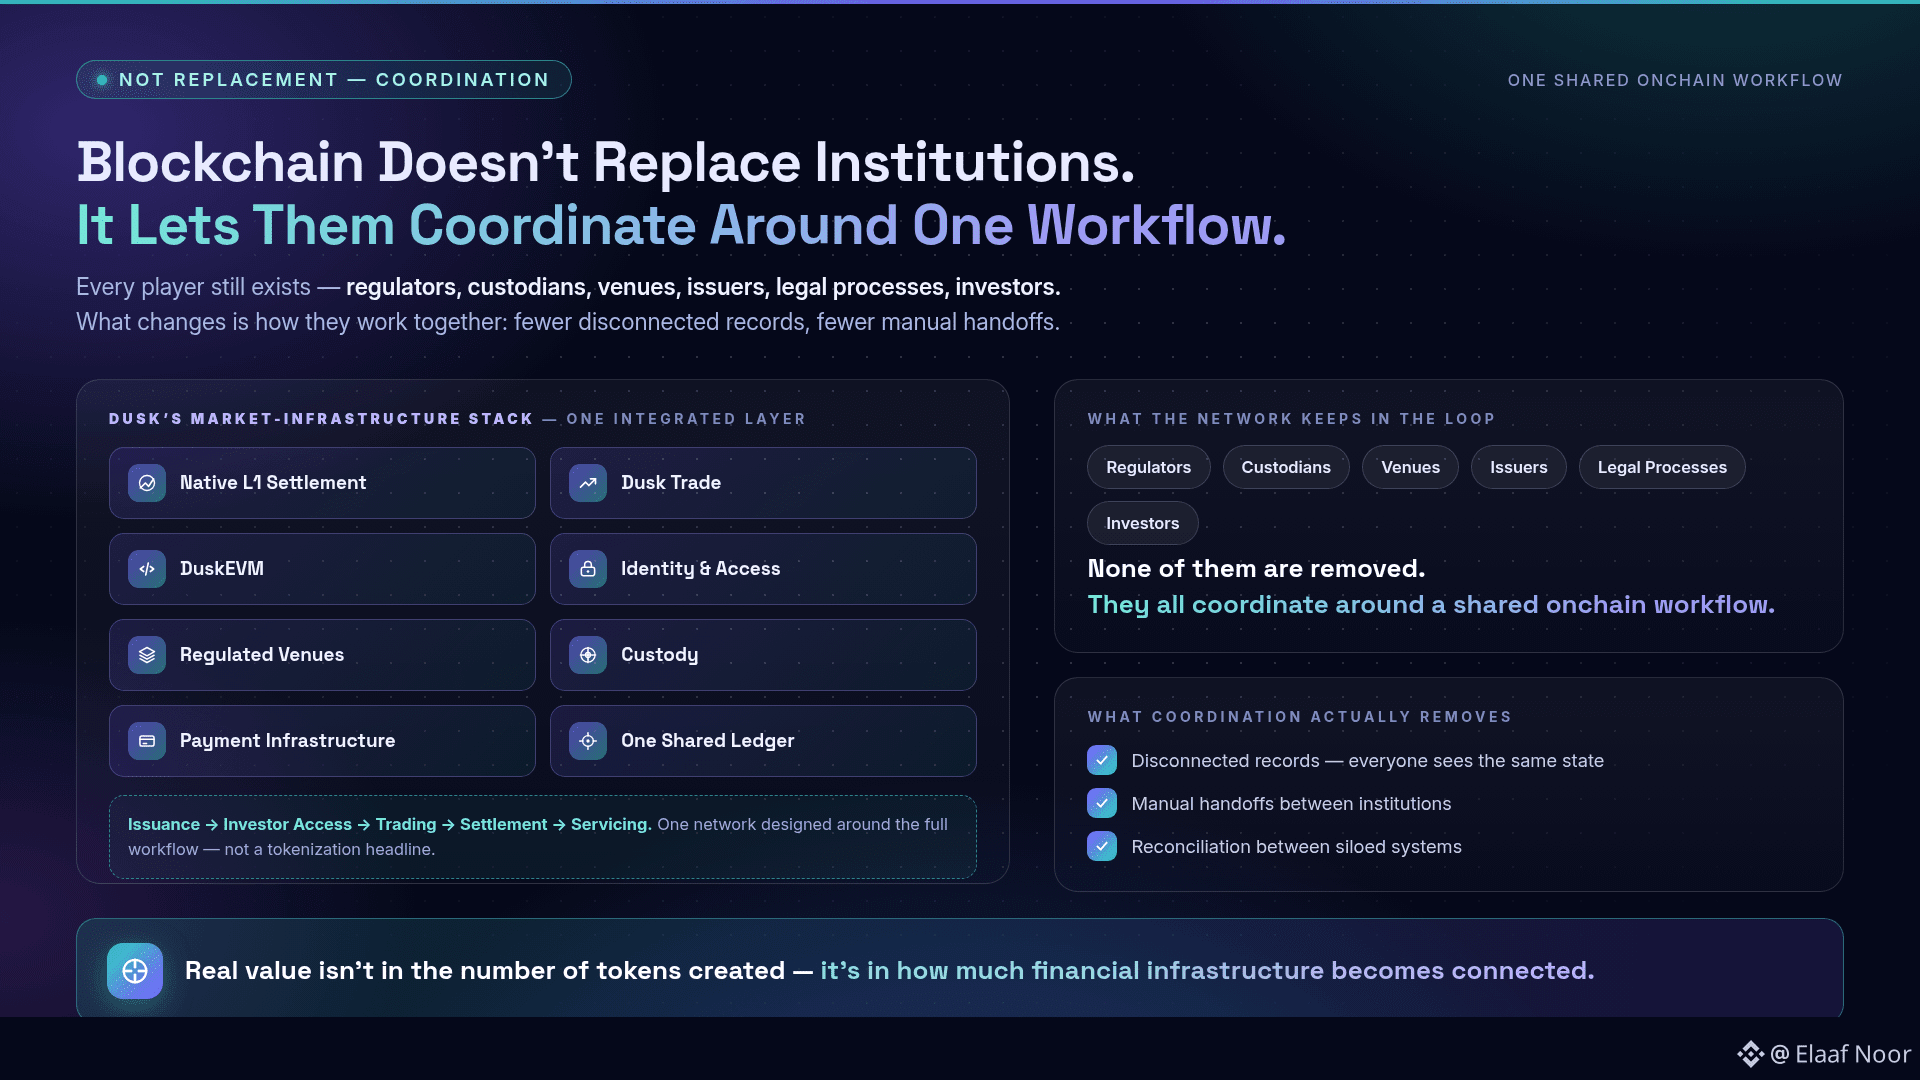
Məhz buna görə də Dusk-un hazırkı bazar-infrastruktur istiqamətini sadə tokenləşdirmə başlığına görə daha maraqlı hesab edirəm.
Şəbəkə tam iş axınını əhatə edən şəkildə dizayn edilir.
Dusk-un öz arxitekturası bir araya gətirir:
bilikli L1 hesablaşma
Dusk Trade
DuskEVM
identifikasiya və giriş infrastrukturu
tənzimlənən platformalar
kənarda saxlama (custody)
ödəniş infrastrukturu.
Və məqsəd mütləq şəkildə iştirak edən hər bir institutu əvəz etmək deyil.
Həmin institutların hamısına ortaq onchain iş axını ətrafında koordinasiya qurmağa imkan verməkdir.
Bu, vacib bir fərqdir.
Blockchain aşağıdakıları aradan qaldırmır:
tənzimləyiciləri
custodians (əmanətçiləri)
platformaları
emitentləri
hüquqi prosesləri
və investorları.
Bu, potensial olaraq aralarında əlaqə olmayan qeydlərin sayını və aralarındakı əl ilə ötürmələrin sayını azalda bilər.
Ona görə də mən 300M€+ təsdiqlənmiş emissiyanı görəndə dərhal belə düşünmürəm:
“daha çox token.”
Düşünürəm: maliyyə həyat dövrünün nə qədər hissəsi sonunda bu emissiya ətrafında koordinasiya oluna bilər?
Çünki tənzimlənən tokenləşdirmənin real dəyəri məhz burada özünü göstərməlidir.
Tokenlərin sayında deyil.
Bir-biri ilə daha çox bağlı olan maliyyə infrastrukturunun miqdarında.
#dusk $DUSK @Dusk_Foundation
Mən fərq etdim ki, Dusk hazırda təsdiqlənmiş emissiya üzrə 300M€+ göstərir.
Amma düzünü desəm, rəqəmin özünü ən maraqlı hissə kimi düşünmürəm.
Daha yaxşı sual budur:
Emissiya əslində nəyə gətirib çıxarır?
Çünki onchainedə 300M€ dəyərində aktiv qoymaq finiş xətti deyil.
Emissiyadan sonra bunlar gəlir:
investorun çıxışı
mülkiyyət / köçürmələr / ticarət / ödəniş / hesablaşma və xidmətləşdirmə.
Məhz buna görə də Dusk-un hazırkı bazar-infrastruktur istiqamətini sadə tokenləşdirmə başlığına görə daha maraqlı hesab edirəm.
Şəbəkə tam iş axınını əhatə edən şəkildə dizayn edilir.
Dusk-un öz arxitekturası bir araya gətirir:
bilikli L1 hesablaşma
Dusk Trade
DuskEVM
identifikasiya və giriş infrastrukturu
tənzimlənən platformalar
kənarda saxlama (custody)
ödəniş infrastrukturu.
Və məqsəd mütləq şəkildə iştirak edən hər bir institutu əvəz etmək deyil.
Həmin institutların hamısına ortaq onchain iş axını ətrafında koordinasiya qurmağa imkan verməkdir.
Bu, vacib bir fərqdir.
Blockchain aşağıdakıları aradan qaldırmır:
tənzimləyiciləri
custodians (əmanətçiləri)
platformaları
emitentləri
hüquqi prosesləri
və investorları.
Bu, potensial olaraq aralarında əlaqə olmayan qeydlərin sayını və aralarındakı əl ilə ötürmələrin sayını azalda bilər.
Ona görə də mən 300M€+ təsdiqlənmiş emissiyanı görəndə dərhal belə düşünmürəm:
“daha çox token.”
Düşünürəm: maliyyə həyat dövrünün nə qədər hissəsi sonunda bu emissiya ətrafında koordinasiya oluna bilər?
Çünki tənzimlənən tokenləşdirmənin real dəyəri məhz burada özünü göstərməlidir.
Tokenlərin sayında deyil.
Bir-biri ilə daha çox bağlı olan maliyyə infrastrukturunun miqdarında.
#dusk $DUSK @Dusk
Amma düzünü desəm, rəqəmin özünü ən maraqlı hissə kimi düşünmürəm.
Daha yaxşı sual budur:
Emissiya əslində nəyə gətirib çıxarır?
Çünki onchainedə 300M€ dəyərində aktiv qoymaq finiş xətti deyil.
Emissiyadan sonra bunlar gəlir:
investorun çıxışı
mülkiyyət / köçürmələr / ticarət / ödəniş / hesablaşma və xidmətləşdirmə.
Məhz buna görə də Dusk-un hazırkı bazar-infrastruktur istiqamətini sadə tokenləşdirmə başlığına görə daha maraqlı hesab edirəm.
Şəbəkə tam iş axınını əhatə edən şəkildə dizayn edilir.
Dusk-un öz arxitekturası bir araya gətirir:
bilikli L1 hesablaşma
Dusk Trade
DuskEVM
identifikasiya və giriş infrastrukturu
tənzimlənən platformalar
kənarda saxlama (custody)
ödəniş infrastrukturu.
Və məqsəd mütləq şəkildə iştirak edən hər bir institutu əvəz etmək deyil.
Həmin institutların hamısına ortaq onchain iş axını ətrafında koordinasiya qurmağa imkan verməkdir.
Bu, vacib bir fərqdir.
Blockchain aşağıdakıları aradan qaldırmır:
tənzimləyiciləri
custodians (əmanətçiləri)
platformaları
emitentləri
hüquqi prosesləri
və investorları.
Bu, potensial olaraq aralarında əlaqə olmayan qeydlərin sayını və aralarındakı əl ilə ötürmələrin sayını azalda bilər.
Ona görə də mən 300M€+ təsdiqlənmiş emissiyanı görəndə dərhal belə düşünmürəm:
“daha çox token.”
Düşünürəm: maliyyə həyat dövrünün nə qədər hissəsi sonunda bu emissiya ətrafında koordinasiya oluna bilər?
Çünki tənzimlənən tokenləşdirmənin real dəyəri məhz burada özünü göstərməlidir.
Tokenlərin sayında deyil.
Bir-biri ilə daha çox bağlı olan maliyyə infrastrukturunun miqdarında.
#dusk $DUSK @Dusk
1
5
1.2k
·
--
Artım
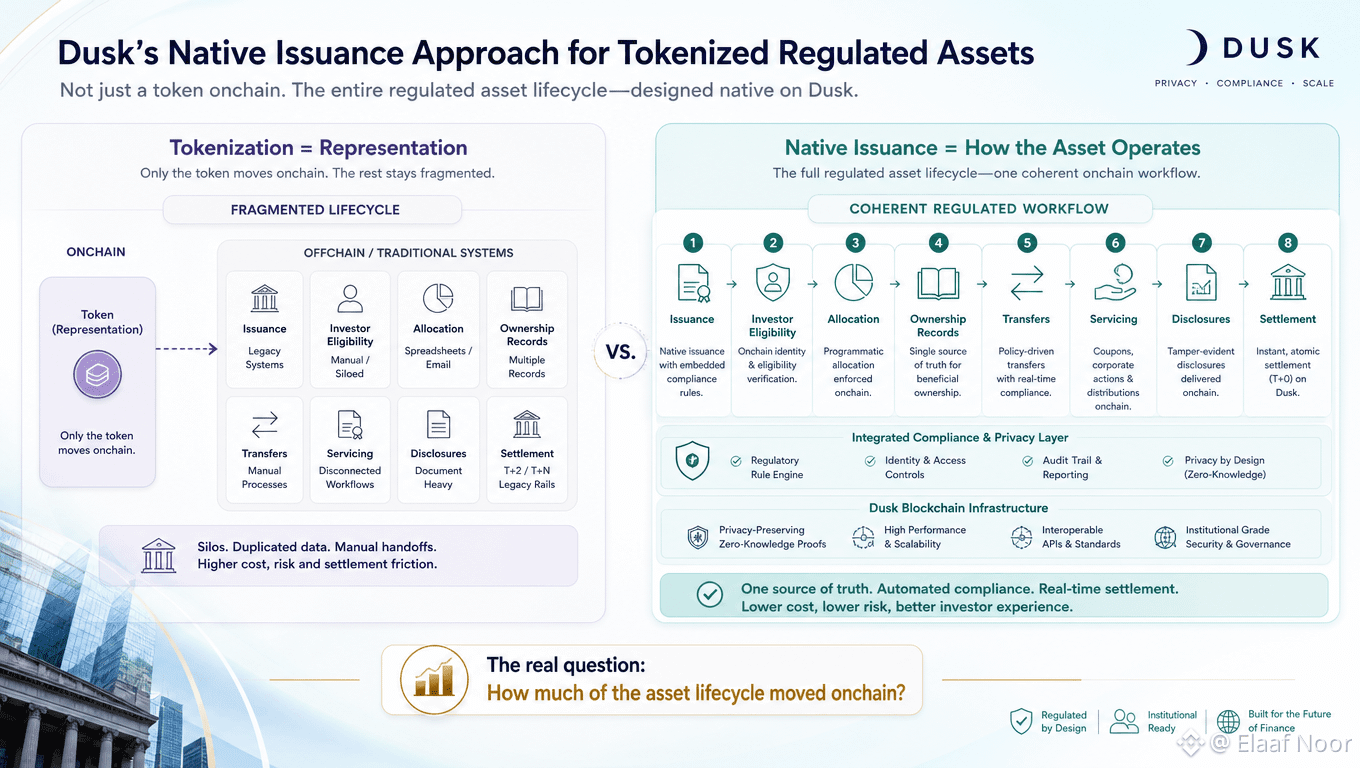
Duskın tokenləşdirməyə yanaşmasını nə qədər çox oxuyuram, bir o qədər də düşünürəm ki, “tokenləşdirmə” sözü real problemi gizlədir.
Token yaratmaq nisbətən asandır.
Çətin sual isə budur:
Token mövcud olandan sonra aktivə nə olur?
Tənzimlənən bir qiymətli kağız götürək.
Onun həyat dövrü aşağıdakı mərhələləri əhatə edə bilər:
buraxılış
investorun uyğunluğu
bölüşdürmə
mülkiyyət qeydləri
köçürmələr
xidmətləşdirmə
açıqlamalar
hesablaşma.
Əgər prosesin yalnız mülkiyyət tokeni onçeyndə hərəkət edir, həyat dövrünün qalan hissəsi isə ənənəvi sistemlərdə səpələnmiş qalırsa, siz sadəcə prosesin bir hissəsini rəqəmsallaşdırmısınız.
Siz mütləq prosesi yenidən qurmayibsınız.
Elə buna görə Duskın doğma (native) buraxılış yanaşması məni maraqlandırır.
Fikir ondan ibarətdir ki, aktivin həyat dövrünün daha çox hissəsi əvvəldən onçeyn infrastrukturunun ətrafında dizayn edilsin; başqa yerdə mövcud olan bir şeyin sadəcə onçeyn təmsilini yaratmaqla kifayətlənməsin.
Və burada mühüm bir fərq var:
tokenləşdirmə təmsil (representation) məsələsidir.
Doğma buraxılış isə aktivin əslində necə işlədiyi ilə bağlı ola bilər.
Bu, dizayn sualını dəyişir.
Belə soruşmaq əvəzinə:
Bu qiymətli kağız token ola bilərmi?
Mən belə soruşdum: Onun qaydaları, mülkiyyət dəyişikliyi, köçürmələr, xidmətləşdirmə və hesablaşma bir-birini tamamlayan vahid tənzimlənmiş iş axını kimi dizayn edilə bilərmi?
Bu, daha yüksək hədəşdir.
Və mənim fikrimcə RWA-lar (Real World Assets – real dünya aktivləri) gələcəkdə token sayına və ya TVL-ə (ümumi kilidlənmiş dəyərə) görə deyil, başqa meyarlara görə qiymətləndirilməlidir.
Əsl göstərici budur:
Aktivin həyat dövrünün nə qədər hissəsi həqiqətən onçeynə köçdü?
Mənim getdikcə daha çox maraqlı olduğum Dusk tezisinin məhz bu hissəsidir.
#dusk $DUSK @Dusk_Foundation
Duskın tokenləşdirməyə yanaşmasını nə qədər çox oxuyuram, bir o qədər də düşünürəm ki, “tokenləşdirmə” sözü real problemi gizlədir.
Token yaratmaq nisbətən asandır.
Çətin sual isə budur:
Token mövcud olandan sonra aktivə nə olur?
Tənzimlənən bir qiymətli kağız götürək.
Onun həyat dövrü aşağıdakı mərhələləri əhatə edə bilər:
buraxılış
investorun uyğunluğu
bölüşdürmə
mülkiyyət qeydləri
köçürmələr
xidmətləşdirmə
açıqlamalar
hesablaşma.
Əgər prosesin yalnız mülkiyyət tokeni onçeyndə hərəkət edir, həyat dövrünün qalan hissəsi isə ənənəvi sistemlərdə səpələnmiş qalırsa, siz sadəcə prosesin bir hissəsini rəqəmsallaşdırmısınız.
Siz mütləq prosesi yenidən qurmayibsınız.
Elə buna görə Duskın doğma (native) buraxılış yanaşması məni maraqlandırır.
Fikir ondan ibarətdir ki, aktivin həyat dövrünün daha çox hissəsi əvvəldən onçeyn infrastrukturunun ətrafında dizayn edilsin; başqa yerdə mövcud olan bir şeyin sadəcə onçeyn təmsilini yaratmaqla kifayətlənməsin.
Və burada mühüm bir fərq var:
tokenləşdirmə təmsil (representation) məsələsidir.
Doğma buraxılış isə aktivin əslində necə işlədiyi ilə bağlı ola bilər.
Bu, dizayn sualını dəyişir.
Belə soruşmaq əvəzinə:
Bu qiymətli kağız token ola bilərmi?
Mən belə soruşdum: Onun qaydaları, mülkiyyət dəyişikliyi, köçürmələr, xidmətləşdirmə və hesablaşma bir-birini tamamlayan vahid tənzimlənmiş iş axını kimi dizayn edilə bilərmi?
Bu, daha yüksək hədəşdir.
Və mənim fikrimcə RWA-lar (Real World Assets – real dünya aktivləri) gələcəkdə token sayına və ya TVL-ə (ümumi kilidlənmiş dəyərə) görə deyil, başqa meyarlara görə qiymətləndirilməlidir.
Əsl göstərici budur:
Aktivin həyat dövrünün nə qədər hissəsi həqiqətən onçeynə köçdü?
Mənim getdikcə daha çox maraqlı olduğum Dusk tezisinin məhz bu hissəsidir.
#dusk $DUSK @Dusk
Token yaratmaq nisbətən asandır.
Çətin sual isə budur:
Token mövcud olandan sonra aktivə nə olur?
Tənzimlənən bir qiymətli kağız götürək.
Onun həyat dövrü aşağıdakı mərhələləri əhatə edə bilər:
buraxılış
investorun uyğunluğu
bölüşdürmə
mülkiyyət qeydləri
köçürmələr
xidmətləşdirmə
açıqlamalar
hesablaşma.
Əgər prosesin yalnız mülkiyyət tokeni onçeyndə hərəkət edir, həyat dövrünün qalan hissəsi isə ənənəvi sistemlərdə səpələnmiş qalırsa, siz sadəcə prosesin bir hissəsini rəqəmsallaşdırmısınız.
Siz mütləq prosesi yenidən qurmayibsınız.
Elə buna görə Duskın doğma (native) buraxılış yanaşması məni maraqlandırır.
Fikir ondan ibarətdir ki, aktivin həyat dövrünün daha çox hissəsi əvvəldən onçeyn infrastrukturunun ətrafında dizayn edilsin; başqa yerdə mövcud olan bir şeyin sadəcə onçeyn təmsilini yaratmaqla kifayətlənməsin.
Və burada mühüm bir fərq var:
tokenləşdirmə təmsil (representation) məsələsidir.
Doğma buraxılış isə aktivin əslində necə işlədiyi ilə bağlı ola bilər.
Bu, dizayn sualını dəyişir.
Belə soruşmaq əvəzinə:
Bu qiymətli kağız token ola bilərmi?
Mən belə soruşdum: Onun qaydaları, mülkiyyət dəyişikliyi, köçürmələr, xidmətləşdirmə və hesablaşma bir-birini tamamlayan vahid tənzimlənmiş iş axını kimi dizayn edilə bilərmi?
Bu, daha yüksək hədəşdir.
Və mənim fikrimcə RWA-lar (Real World Assets – real dünya aktivləri) gələcəkdə token sayına və ya TVL-ə (ümumi kilidlənmiş dəyərə) görə deyil, başqa meyarlara görə qiymətləndirilməlidir.
Əsl göstərici budur:
Aktivin həyat dövrünün nə qədər hissəsi həqiqətən onçeynə köçdü?
Mənim getdikcə daha çox maraqlı olduğum Dusk tezisinin məhz bu hissəsidir.
#dusk $DUSK @Dusk
11
6
1.2k
·
--
Artım
Bu gün Dusk-un əsas arxitekturasını araşdırarkən gördüyüm bir şeyi qeyd etmək istəyirəm:
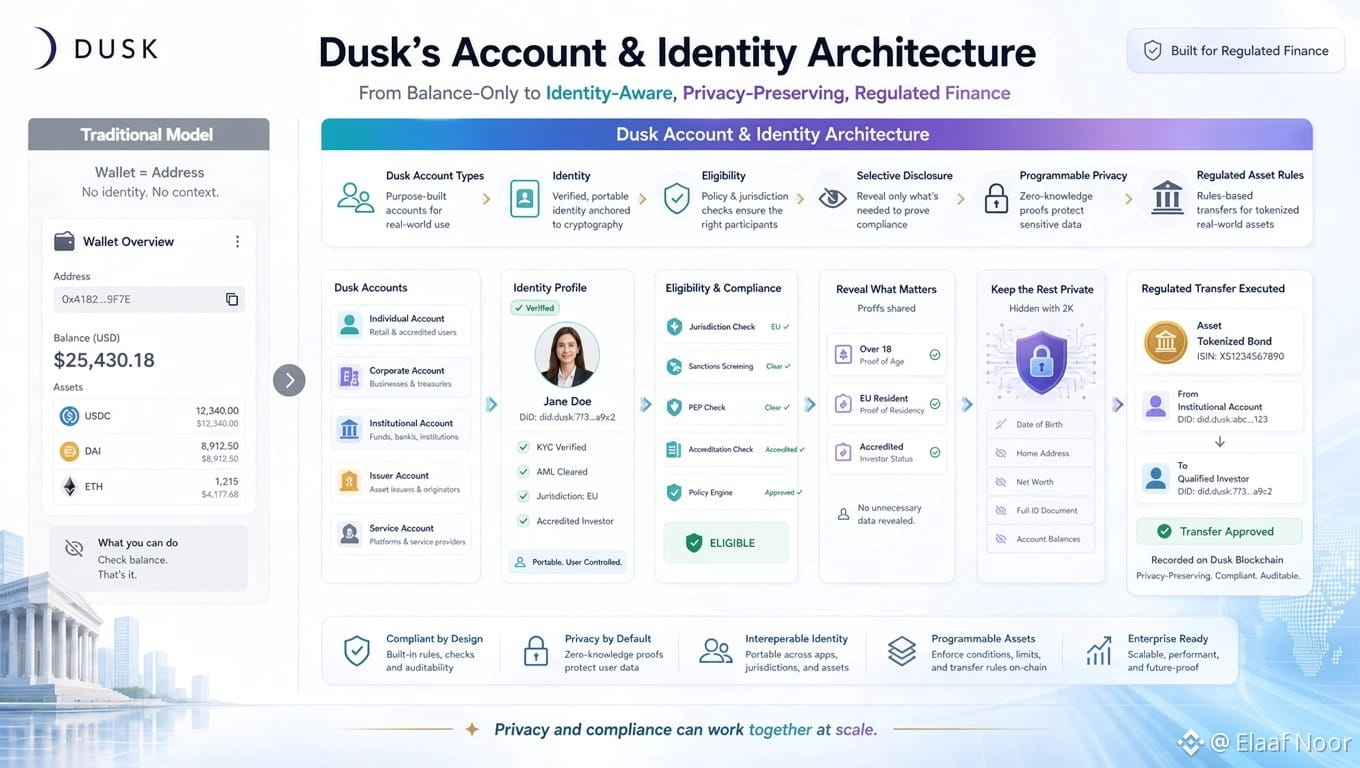
Dusk bir hesabı sadəcə sikkə saxlayan bir ünvan kimi qəbul etmir.
Onun hesab modeli daha qəsdən və planlı şəkildə qurulub.
Müxtəlif əməliyyat tələbləri üçün nəzərdə tutulmuş hesab tipləri var; bunlara ictimai və məxfiliyi qoruyan axınlar daxildir.
Sizcə, selektiv açıqlama və proqramlaşdırıla bilən məxfilik institusional qəbul üçün ən “əsas açar”lardır?
Bu mövzu xüsusilə tənzimlənən aktivləri düşündükdə daha da maraqlı olur.
Adi token transferində əsas sual budur:
Bu ünvanın kifayət qədər balansı varmı?
Tənzimlənən bir qiymətli kağız daha çox suala cavab tələb edir.
Hesabın arxasında kim durur?
İstifadəçi (sahib) uyğun gəlirmi?
Bu transferə icazə verilirmi?
Hansı məlumat açıqlanmalıdır?
Hansı məlumat məxfi saxlanmalıdır?
Və səlahiyyətli tərəf digər hər şeyi ifşa etmədən tələb olunan xüsusiyyətləri doğrulda bilərmi?
Məncə, Dusk-un hesab və identitet arxitekturası məhz burada adi “wallet-unvanı” modelindən daha aktual olur.
Blokçeyn sadəcə balansları izləmək deyil.
O, qaydalara əsaslanan mali identitet və transfer iş axınının bir hissəsinə çevrilə bilər.
Və burada mühüm bir fərq var:
məxfilik hər şeyin mövcudluğunu gizlətmək demək deyil.
Bu, yalnız yoxlanılmalı olanı dəqiq şəkildə açıqlamaq və əlaqəsiz məlumatı məxfi saxlamaq demək ola bilər.
Bu, tənzimlənən maliyyə üçün daha faydalı bir modeldir.
Buna görə də Dusk haqqında indi verdiyim sual bu deyil:
Onun məxfi əməliyyatları varmı?
Bu, çox əsas səviyyədədir.
Sual budur:
Hesab, identitet, uyğunluq və əməliyyat qaydaları birlikdə işləyə bilərmi—elə tərzdə ki, hər maliyyə tətbiqinin istifadəçinin bütün identitetini ifşa etməsinə ehtiyac qalmasın?
Bu miqyasda işləsə, məhz o zaman proqramlaşdırıla bilən məxfilik həqiqətən də faydalı olur.
#dusk $DUSK @Dusk_Foundation
Bu gün Dusk-un əsas arxitekturasını araşdırarkən gördüyüm bir şeyi qeyd etmək istəyirəm:
Dusk bir hesabı sadəcə sikkə saxlayan bir ünvan kimi qəbul etmir.
Onun hesab modeli daha qəsdən və planlı şəkildə qurulub.
Müxtəlif əməliyyat tələbləri üçün nəzərdə tutulmuş hesab tipləri var; bunlara ictimai və məxfiliyi qoruyan axınlar daxildir.
Sizcə, selektiv açıqlama və proqramlaşdırıla bilən məxfilik institusional qəbul üçün ən “əsas açar”lardır?
Bu mövzu xüsusilə tənzimlənən aktivləri düşündükdə daha da maraqlı olur.
Adi token transferində əsas sual budur:
Bu ünvanın kifayət qədər balansı varmı?
Tənzimlənən bir qiymətli kağız daha çox suala cavab tələb edir.
Hesabın arxasında kim durur?
İstifadəçi (sahib) uyğun gəlirmi?
Bu transferə icazə verilirmi?
Hansı məlumat açıqlanmalıdır?
Hansı məlumat məxfi saxlanmalıdır?
Və səlahiyyətli tərəf digər hər şeyi ifşa etmədən tələb olunan xüsusiyyətləri doğrulda bilərmi?
Məncə, Dusk-un hesab və identitet arxitekturası məhz burada adi “wallet-unvanı” modelindən daha aktual olur.
Blokçeyn sadəcə balansları izləmək deyil.
O, qaydalara əsaslanan mali identitet və transfer iş axınının bir hissəsinə çevrilə bilər.
Və burada mühüm bir fərq var:
məxfilik hər şeyin mövcudluğunu gizlətmək demək deyil.
Bu, yalnız yoxlanılmalı olanı dəqiq şəkildə açıqlamaq və əlaqəsiz məlumatı məxfi saxlamaq demək ola bilər.
Bu, tənzimlənən maliyyə üçün daha faydalı bir modeldir.
Buna görə də Dusk haqqında indi verdiyim sual bu deyil:
Onun məxfi əməliyyatları varmı?
Bu, çox əsas səviyyədədir.
Sual budur:
Hesab, identitet, uyğunluq və əməliyyat qaydaları birlikdə işləyə bilərmi—elə tərzdə ki, hər maliyyə tətbiqinin istifadəçinin bütün identitetini ifşa etməsinə ehtiyac qalmasın?
Bu miqyasda işləsə, məhz o zaman proqramlaşdırıla bilən məxfilik həqiqətən də faydalı olur.
#dusk $DUSK @Dusk
Dusk bir hesabı sadəcə sikkə saxlayan bir ünvan kimi qəbul etmir.
Onun hesab modeli daha qəsdən və planlı şəkildə qurulub.
Müxtəlif əməliyyat tələbləri üçün nəzərdə tutulmuş hesab tipləri var; bunlara ictimai və məxfiliyi qoruyan axınlar daxildir.
Sizcə, selektiv açıqlama və proqramlaşdırıla bilən məxfilik institusional qəbul üçün ən “əsas açar”lardır?
Bu mövzu xüsusilə tənzimlənən aktivləri düşündükdə daha da maraqlı olur.
Adi token transferində əsas sual budur:
Bu ünvanın kifayət qədər balansı varmı?
Tənzimlənən bir qiymətli kağız daha çox suala cavab tələb edir.
Hesabın arxasında kim durur?
İstifadəçi (sahib) uyğun gəlirmi?
Bu transferə icazə verilirmi?
Hansı məlumat açıqlanmalıdır?
Hansı məlumat məxfi saxlanmalıdır?
Və səlahiyyətli tərəf digər hər şeyi ifşa etmədən tələb olunan xüsusiyyətləri doğrulda bilərmi?
Məncə, Dusk-un hesab və identitet arxitekturası məhz burada adi “wallet-unvanı” modelindən daha aktual olur.
Blokçeyn sadəcə balansları izləmək deyil.
O, qaydalara əsaslanan mali identitet və transfer iş axınının bir hissəsinə çevrilə bilər.
Və burada mühüm bir fərq var:
məxfilik hər şeyin mövcudluğunu gizlətmək demək deyil.
Bu, yalnız yoxlanılmalı olanı dəqiq şəkildə açıqlamaq və əlaqəsiz məlumatı məxfi saxlamaq demək ola bilər.
Bu, tənzimlənən maliyyə üçün daha faydalı bir modeldir.
Buna görə də Dusk haqqında indi verdiyim sual bu deyil:
Onun məxfi əməliyyatları varmı?
Bu, çox əsas səviyyədədir.
Sual budur:
Hesab, identitet, uyğunluq və əməliyyat qaydaları birlikdə işləyə bilərmi—elə tərzdə ki, hər maliyyə tətbiqinin istifadəçinin bütün identitetini ifşa etməsinə ehtiyac qalmasın?
Bu miqyasda işləsə, məhz o zaman proqramlaşdırıla bilən məxfilik həqiqətən də faydalı olur.
#dusk $DUSK @Dusk
4
3
350
·
--
Artım
Bu gün Duskun ən yeni tərtibatçı fəaliyyətini nəzərdən keçirdim və ilk baxışdan göründüyündən daha vacib bir detal tapdım.
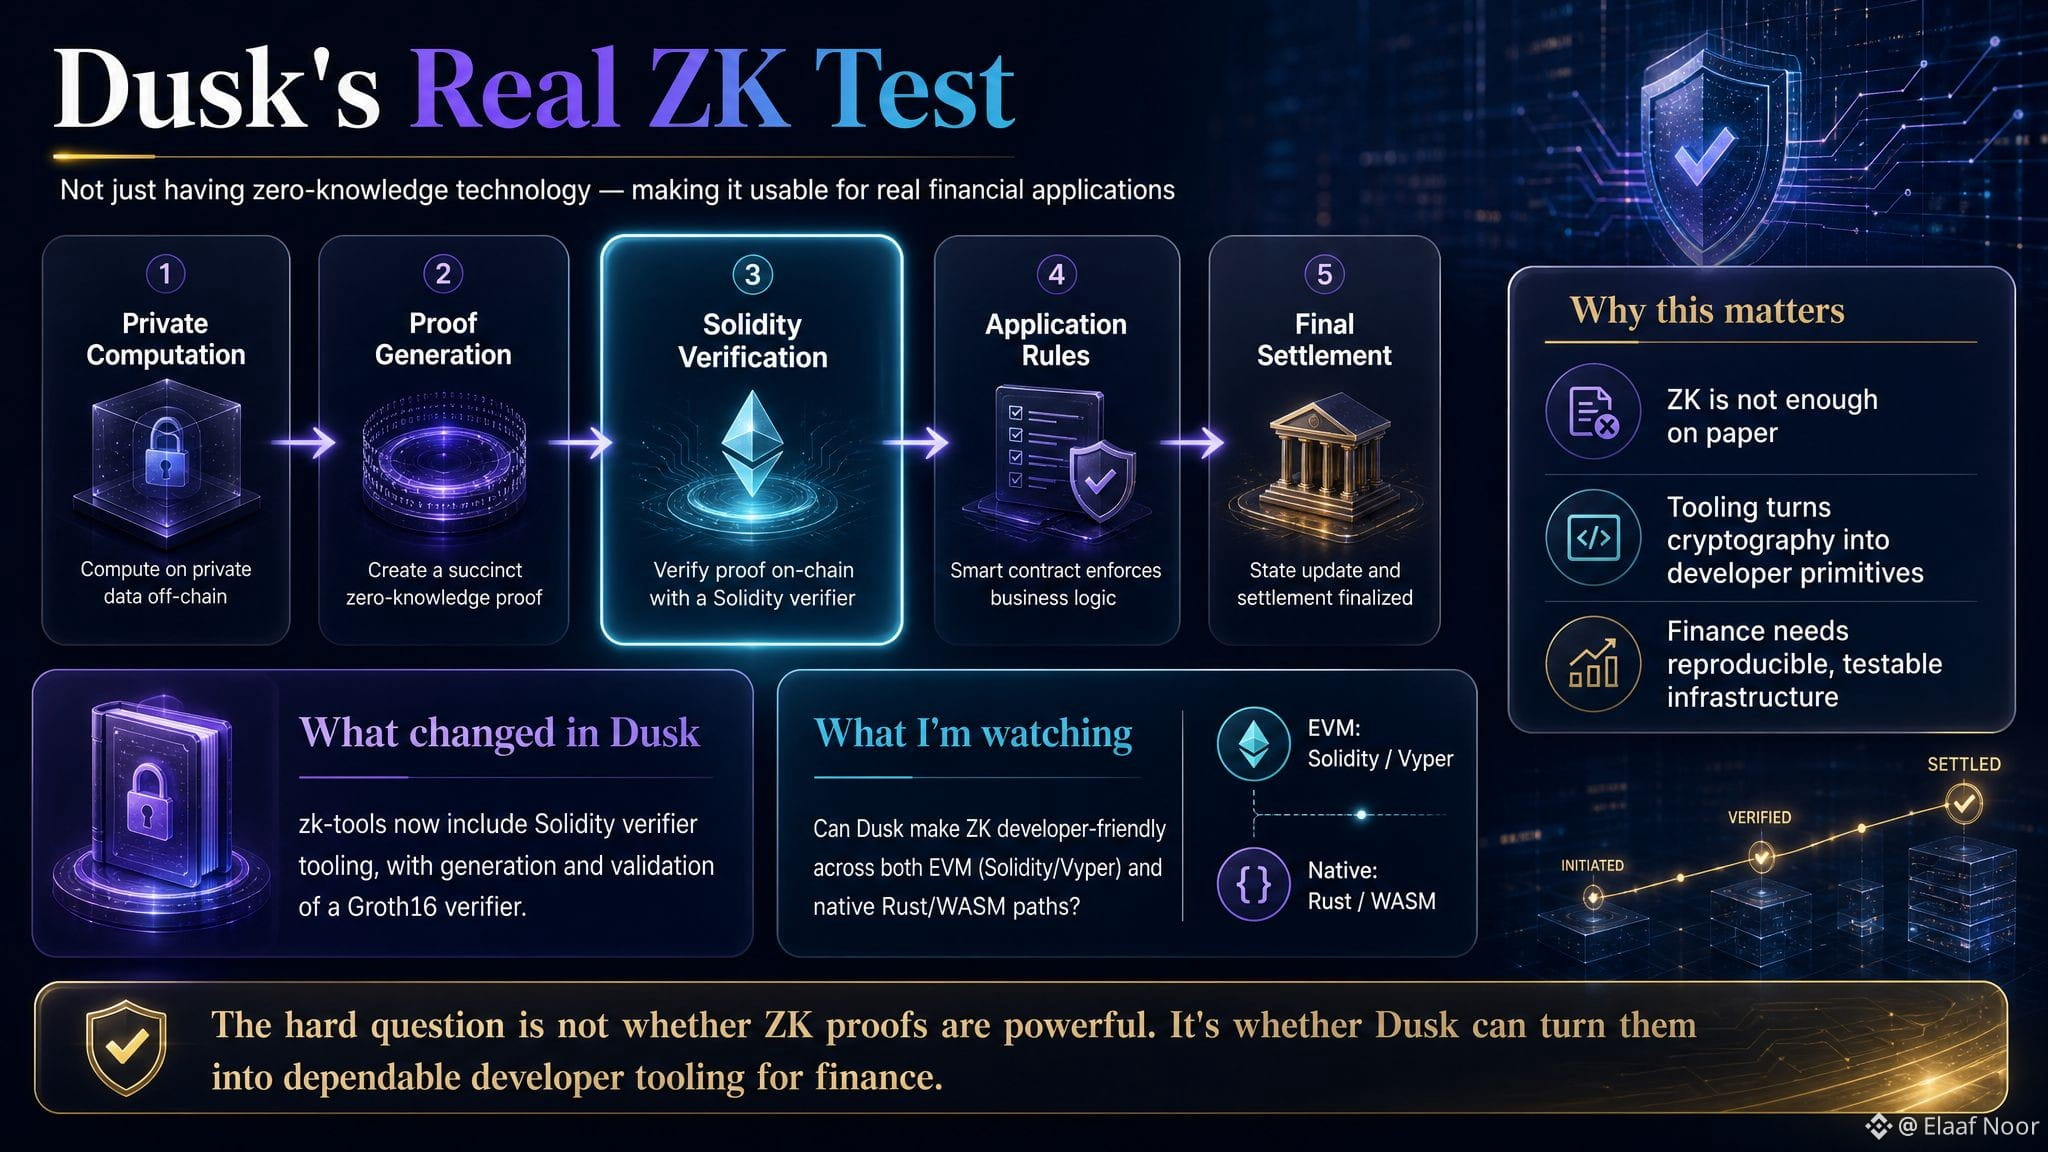
Duskun zk-tools-ları genişləndirilir: Solidity verifier alətləri əlavə olunur; burada Groth16 verifierinin yaradılması və yoxlanılması da daxildir.
Bu dərhal mənə ZK texnologiyasının olması ilə ZK texnologiyasını istifadə edilə bilən hala gətirməyin fərqini düşündürdü.
Finans tətbiqi bundan çox da fayda görmür:
“biz sıfır bilik sübutlarını dəstəkləyirik”.
Tərtibatçı isə əslində bunu qurmalıdır:
- özəl hesablama
- sübutun yaradılması
- Solidity yoxlanışı
- tətbiq qaydası
- yekun hesablaşma.
Məhz bu yoxlama mərhələsində kriptoqrafik məxfilik ağıllı müqavilənin həqiqətən əsaslana biləcəyi bir şeyə çevrilir.
Bu, xüsusilə Dusk üçün aktualdır, çünki onun EVM yolu Solidity/Vyper inkişafı üçün nəzərdə tutulub; eyni zamanda Duskda yerli Rust/WASM yolu da var.
Beləliklə, maraqlı istiqamət sadəcə budur ki: Duskda ZK var.
Yox—onun ətrafında formalaşan inkişaf qatıdır.
Hətta bu yaxınlarda görülən zk-tools işi də paylaşılan doğrulama və təkrar istehsal edilə bilən build artefaktlarını əhatə edir.
Bu mənə önəmlidir, çünki maliyyə infrastrukturu təkrar istehsal edilə bilməlidir.
Əgər sübut verifi catoru bir tərtibatçının kompüterində bir dəfə işləyirsə, amma başqa bir komanda tərəfindən etibarlı şəkildə hazırlanıb test edilə və doğrulana bilmirsə, bu hələ yetişmiş infrastruktur deyil.
Ona görə də Duskın bu tərəfini yaxından izləyirəm.
Əsl sual ZK sübutlarının güclü olub-olmamasından ibarət deyil.
Biz artıq bilirik ki, onlar güclüdür.
Sual budur:
Dusk bu kriptoqrafiyanı elə inkişafçıya rahat “primitivlər”ə çevirə bilərmi ki, maliyyə tətbiqləri həqiqətən onlardan asılı ola bilsin?
Bu, çox daha çətin sınaqdır.
Sizcə, inkişafçı alətləri maliyyədə sıfır bilik texnologiyasının qəbulunda real bottleneck-dirmi?
#dusk $DUSK @Dusk_Foundation
Bu gün Duskun ən yeni tərtibatçı fəaliyyətini nəzərdən keçirdim və ilk baxışdan göründüyündən daha vacib bir detal tapdım.
Duskun zk-tools-ları genişləndirilir: Solidity verifier alətləri əlavə olunur; burada Groth16 verifierinin yaradılması və yoxlanılması da daxildir.
Bu dərhal mənə ZK texnologiyasının olması ilə ZK texnologiyasını istifadə edilə bilən hala gətirməyin fərqini düşündürdü.
Finans tətbiqi bundan çox da fayda görmür:
“biz sıfır bilik sübutlarını dəstəkləyirik”.
Tərtibatçı isə əslində bunu qurmalıdır:
- özəl hesablama
- sübutun yaradılması
- Solidity yoxlanışı
- tətbiq qaydası
- yekun hesablaşma.
Məhz bu yoxlama mərhələsində kriptoqrafik məxfilik ağıllı müqavilənin həqiqətən əsaslana biləcəyi bir şeyə çevrilir.
Bu, xüsusilə Dusk üçün aktualdır, çünki onun EVM yolu Solidity/Vyper inkişafı üçün nəzərdə tutulub; eyni zamanda Duskda yerli Rust/WASM yolu da var.
Beləliklə, maraqlı istiqamət sadəcə budur ki: Duskda ZK var.
Yox—onun ətrafında formalaşan inkişaf qatıdır.
Hətta bu yaxınlarda görülən zk-tools işi də paylaşılan doğrulama və təkrar istehsal edilə bilən build artefaktlarını əhatə edir.
Bu mənə önəmlidir, çünki maliyyə infrastrukturu təkrar istehsal edilə bilməlidir.
Əgər sübut verifi catoru bir tərtibatçının kompüterində bir dəfə işləyirsə, amma başqa bir komanda tərəfindən etibarlı şəkildə hazırlanıb test edilə və doğrulana bilmirsə, bu hələ yetişmiş infrastruktur deyil.
Ona görə də Duskın bu tərəfini yaxından izləyirəm.
Əsl sual ZK sübutlarının güclü olub-olmamasından ibarət deyil.
Biz artıq bilirik ki, onlar güclüdür.
Sual budur:
Dusk bu kriptoqrafiyanı elə inkişafçıya rahat “primitivlər”ə çevirə bilərmi ki, maliyyə tətbiqləri həqiqətən onlardan asılı ola bilsin?
Bu, çox daha çətin sınaqdır.
Sizcə, inkişafçı alətləri maliyyədə sıfır bilik texnologiyasının qəbulunda real bottleneck-dirmi?
#dusk $DUSK @Dusk
Duskun zk-tools-ları genişləndirilir: Solidity verifier alətləri əlavə olunur; burada Groth16 verifierinin yaradılması və yoxlanılması da daxildir.
Bu dərhal mənə ZK texnologiyasının olması ilə ZK texnologiyasını istifadə edilə bilən hala gətirməyin fərqini düşündürdü.
Finans tətbiqi bundan çox da fayda görmür:
“biz sıfır bilik sübutlarını dəstəkləyirik”.
Tərtibatçı isə əslində bunu qurmalıdır:
- özəl hesablama
- sübutun yaradılması
- Solidity yoxlanışı
- tətbiq qaydası
- yekun hesablaşma.
Məhz bu yoxlama mərhələsində kriptoqrafik məxfilik ağıllı müqavilənin həqiqətən əsaslana biləcəyi bir şeyə çevrilir.
Bu, xüsusilə Dusk üçün aktualdır, çünki onun EVM yolu Solidity/Vyper inkişafı üçün nəzərdə tutulub; eyni zamanda Duskda yerli Rust/WASM yolu da var.
Beləliklə, maraqlı istiqamət sadəcə budur ki: Duskda ZK var.
Yox—onun ətrafında formalaşan inkişaf qatıdır.
Hətta bu yaxınlarda görülən zk-tools işi də paylaşılan doğrulama və təkrar istehsal edilə bilən build artefaktlarını əhatə edir.
Bu mənə önəmlidir, çünki maliyyə infrastrukturu təkrar istehsal edilə bilməlidir.
Əgər sübut verifi catoru bir tərtibatçının kompüterində bir dəfə işləyirsə, amma başqa bir komanda tərəfindən etibarlı şəkildə hazırlanıb test edilə və doğrulana bilmirsə, bu hələ yetişmiş infrastruktur deyil.
Ona görə də Duskın bu tərəfini yaxından izləyirəm.
Əsl sual ZK sübutlarının güclü olub-olmamasından ibarət deyil.
Biz artıq bilirik ki, onlar güclüdür.
Sual budur:
Dusk bu kriptoqrafiyanı elə inkişafçıya rahat “primitivlər”ə çevirə bilərmi ki, maliyyə tətbiqləri həqiqətən onlardan asılı ola bilsin?
Bu, çox daha çətin sınaqdır.
Sizcə, inkişafçı alətləri maliyyədə sıfır bilik texnologiyasının qəbulunda real bottleneck-dirmi?
#dusk $DUSK @Dusk
17
11
1.1k
·
--
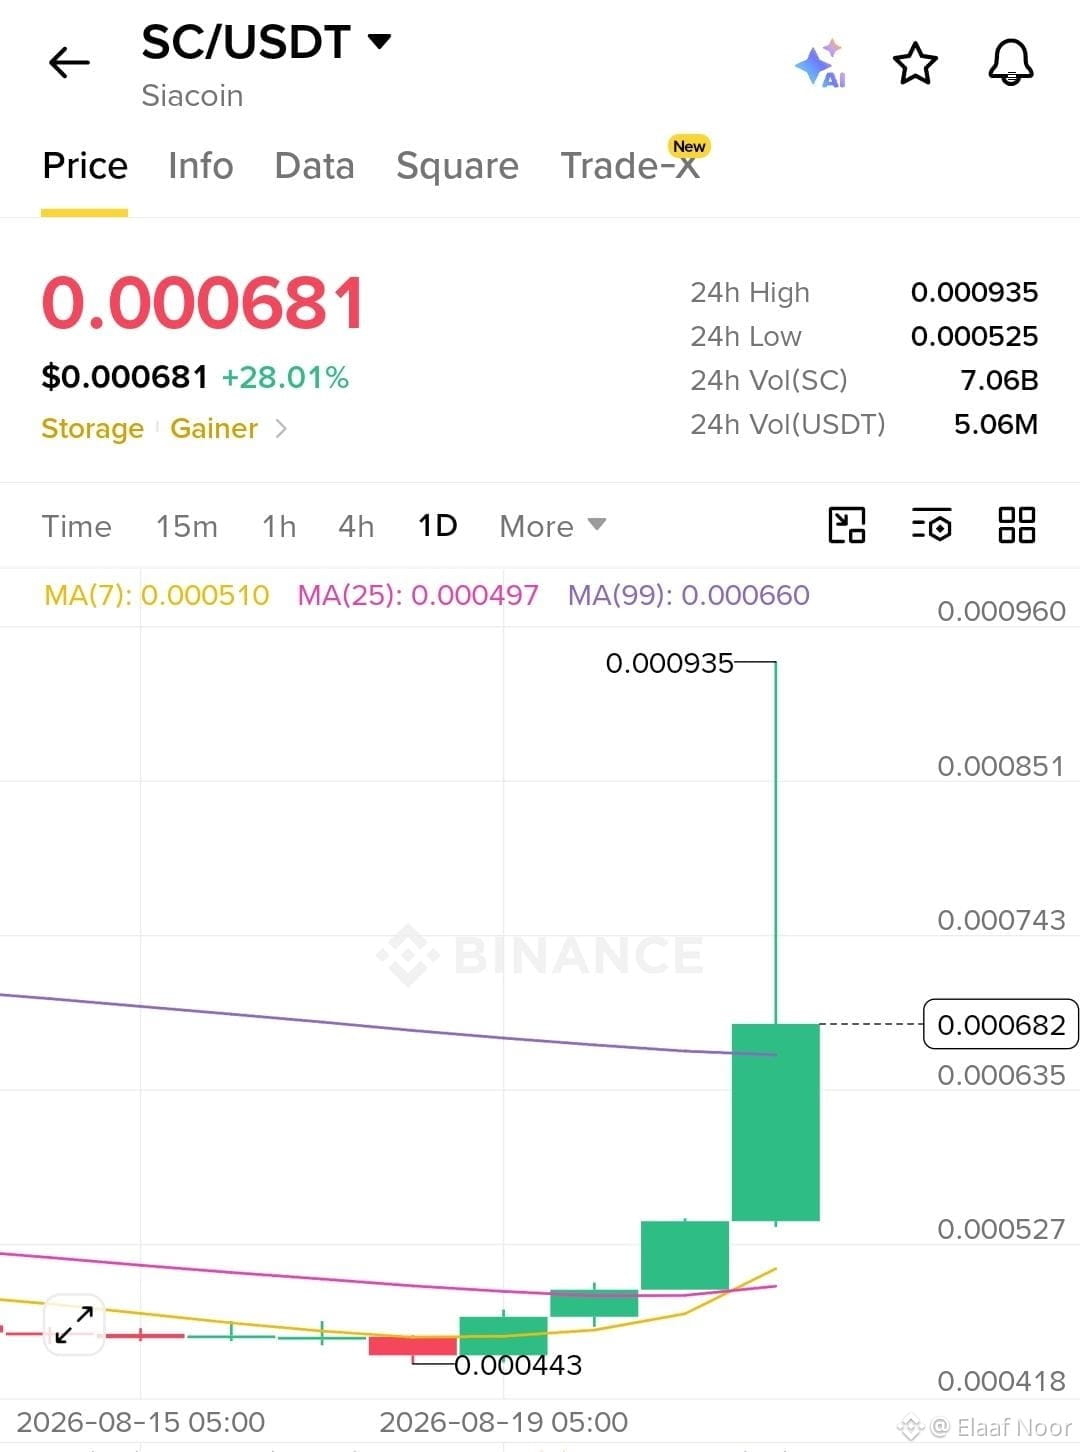
Bu gün $SC -da kütləvi həcm genişlənməsi!
Hazırda 0.000681 USDT civarında ticarət edilir (+28%), 7B-dən çox həcm axını ilə güclü hərəkətli ortalamalardan dəstək alır.
Əsas Test: 24 saatın yüksək səviyyəsi 0.000935 yaxınlığındadır və order book-lar 53.94% alış təzyiqi ilə yaşıl tərəfə meyllidir.
Oyun: Momentum var, amma yaşıl şamları kor-koranə qovmaq riskli ola bilər. Növbəti mərhələdən əvvəl lokal dəstəyin üstündə necə saxladığına baxmaq vacibdir.
Siz bu Siacoin pumpını minirsiniz, yoxsa enişi gözləyirsiniz? Aşağıda bildirin! 👇
#SC #Siacoin #CryptoTrading #BinanceSquare $SC
Bu gün $SC -da kütləvi həcm genişlənməsi!
Hazırda 0.000681 USDT civarında ticarət edilir (+28%), 7B-dən çox həcm axını ilə güclü hərəkətli ortalamalardan dəstək alır.
Əsas Test: 24 saatın yüksək səviyyəsi 0.000935 yaxınlığındadır və order book-lar 53.94% alış təzyiqi ilə yaşıl tərəfə meyllidir.
Oyun: Momentum var, amma yaşıl şamları kor-koranə qovmaq riskli ola bilər. Növbəti mərhələdən əvvəl lokal dəstəyin üstündə necə saxladığına baxmaq vacibdir.
Siz bu Siacoin pumpını minirsiniz, yoxsa enişi gözləyirsiniz? Aşağıda bildirin! 👇
#SC #Siacoin #CryptoTrading #BinanceSquare $SC
Hazırda 0.000681 USDT civarında ticarət edilir (+28%), 7B-dən çox həcm axını ilə güclü hərəkətli ortalamalardan dəstək alır.
Əsas Test: 24 saatın yüksək səviyyəsi 0.000935 yaxınlığındadır və order book-lar 53.94% alış təzyiqi ilə yaşıl tərəfə meyllidir.
Oyun: Momentum var, amma yaşıl şamları kor-koranə qovmaq riskli ola bilər. Növbəti mərhələdən əvvəl lokal dəstəyin üstündə necə saxladığına baxmaq vacibdir.
Siz bu Siacoin pumpını minirsiniz, yoxsa enişi gözləyirsiniz? Aşağıda bildirin! 👇
#SC #Siacoin #CryptoTrading #BinanceSquare $SC
2
3
347
·
--
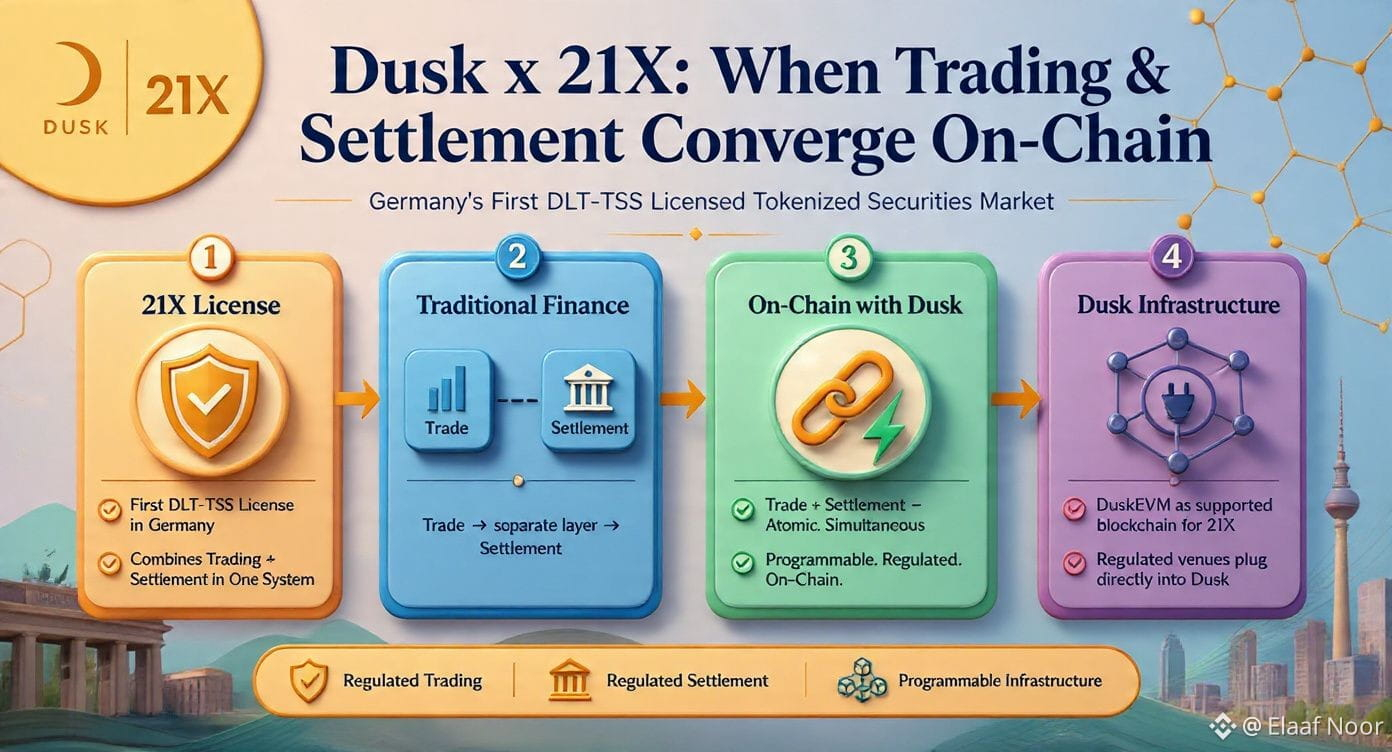
Mən Dusk-un institusional tərəfdaşlıqlarını yenidən nəzərdən keçirib, 21X haqqında diqqətə layiq bir detal tapdım.
21X sadəcə Dusk ilə inteqrasiya olunan növbəti RWA layihəsi deyil.
O, tam tokenləşdirilmiş qiymətli kağızlar bazarı üçün Almaniyanın DLT-TSS lisenziyasını alan ilk şirkətdir.
& bu lisenziyanın vacib hissəsi onun nəyi təmin etməsidir.
Ənənəvi olaraq ticarət & hesablaşma maliyyə sisteminin ayrı-ayrı hissələridir.
Ticarət bir platformada baş verir.
Sonra hesablaşma başqa bir qat vasitəsilə hərəkət edir.
21X bu funksiyaları tək bir DLT Ticarət və Hesablaşma Sistemində birləşdirməyə icazəlidir.
Bu o deməkdir ki, ticarət & hesablaşma prosesi onçeynda birgə və atomik hesablaşma ilə baş verə bilər.
Bu, sadəcə qiymətli kağızın sertifikatını blokçeynə yerləşdirməkdən xeyli fərqli təklifdir.
Və məhz burada Dusk-un tərəfdaşlığı mənim üçün daha məntiqli olmağa başlayır.
Dusk blokçeyn infrastrukturunu təqdim edir.
21X isə tənzimlənən DLT bazar infrastrukturu gətirir.
Məqsəd təkcə:
tokenləşdirilmiş aktiv + blokçeyn deyil.
Bu məqsəd budur: tənzimlənən ticarət + tənzimlənən hesablaşma + proqramlaşdırıla bilən infrastruktur.
Və başqa maraqlı bir detal da var.
21X dəstəklənən blokçeynlərindən biri kimi DuskEVM-i inteqrasiya etməyi planlaşdırır.
Yəni Dusk təkcə aktivlər yaratmağa çalışmır.
O, tənzimlənən məkanların həqiqətən qoşula biləcəyi infrastruktur olmağa çalışır.
Bu, daha yüksək həddir.
Daha çox tənzimlənən məkanlar eyni infrastruktura qoşulduqca bu modelin nə qədər irəliləyə biləcəyini düşünürəm.
Çünki əgər ticarət və hesablaşma həqiqətən onçeynda birləşə bilsə, səmərəlilik qazancı sadəcə tokenin köçürülməsi üçün lazım olan vaxtın azaldılması ilə müqayisədə daha böyük ola bilər.
Sizcə, ticarət və hesablaşmanı onçeynda birləşdirmək institusional RWA-nın qəbulunun “son açarı”dırmı?
#dusk $DUSK @Dusk_Foundation
Mən Dusk-un institusional tərəfdaşlıqlarını yenidən nəzərdən keçirib, 21X haqqında diqqətə layiq bir detal tapdım.
21X sadəcə Dusk ilə inteqrasiya olunan növbəti RWA layihəsi deyil.
O, tam tokenləşdirilmiş qiymətli kağızlar bazarı üçün Almaniyanın DLT-TSS lisenziyasını alan ilk şirkətdir.
& bu lisenziyanın vacib hissəsi onun nəyi təmin etməsidir.
Ənənəvi olaraq ticarət & hesablaşma maliyyə sisteminin ayrı-ayrı hissələridir.
Ticarət bir platformada baş verir.
Sonra hesablaşma başqa bir qat vasitəsilə hərəkət edir.
21X bu funksiyaları tək bir DLT Ticarət və Hesablaşma Sistemində birləşdirməyə icazəlidir.
Bu o deməkdir ki, ticarət & hesablaşma prosesi onçeynda birgə və atomik hesablaşma ilə baş verə bilər.
Bu, sadəcə qiymətli kağızın sertifikatını blokçeynə yerləşdirməkdən xeyli fərqli təklifdir.
Və məhz burada Dusk-un tərəfdaşlığı mənim üçün daha məntiqli olmağa başlayır.
Dusk blokçeyn infrastrukturunu təqdim edir.
21X isə tənzimlənən DLT bazar infrastrukturu gətirir.
Məqsəd təkcə:
tokenləşdirilmiş aktiv + blokçeyn deyil.
Bu məqsəd budur: tənzimlənən ticarət + tənzimlənən hesablaşma + proqramlaşdırıla bilən infrastruktur.
Və başqa maraqlı bir detal da var.
21X dəstəklənən blokçeynlərindən biri kimi DuskEVM-i inteqrasiya etməyi planlaşdırır.
Yəni Dusk təkcə aktivlər yaratmağa çalışmır.
O, tənzimlənən məkanların həqiqətən qoşula biləcəyi infrastruktur olmağa çalışır.
Bu, daha yüksək həddir.
Daha çox tənzimlənən məkanlar eyni infrastruktura qoşulduqca bu modelin nə qədər irəliləyə biləcəyini düşünürəm.
Çünki əgər ticarət və hesablaşma həqiqətən onçeynda birləşə bilsə, səmərəlilik qazancı sadəcə tokenin köçürülməsi üçün lazım olan vaxtın azaldılması ilə müqayisədə daha böyük ola bilər.
Sizcə, ticarət və hesablaşmanı onçeynda birləşdirmək institusional RWA-nın qəbulunun “son açarı”dırmı?
#dusk $DUSK @Dusk
21X sadəcə Dusk ilə inteqrasiya olunan növbəti RWA layihəsi deyil.
O, tam tokenləşdirilmiş qiymətli kağızlar bazarı üçün Almaniyanın DLT-TSS lisenziyasını alan ilk şirkətdir.
& bu lisenziyanın vacib hissəsi onun nəyi təmin etməsidir.
Ənənəvi olaraq ticarət & hesablaşma maliyyə sisteminin ayrı-ayrı hissələridir.
Ticarət bir platformada baş verir.
Sonra hesablaşma başqa bir qat vasitəsilə hərəkət edir.
21X bu funksiyaları tək bir DLT Ticarət və Hesablaşma Sistemində birləşdirməyə icazəlidir.
Bu o deməkdir ki, ticarət & hesablaşma prosesi onçeynda birgə və atomik hesablaşma ilə baş verə bilər.
Bu, sadəcə qiymətli kağızın sertifikatını blokçeynə yerləşdirməkdən xeyli fərqli təklifdir.
Və məhz burada Dusk-un tərəfdaşlığı mənim üçün daha məntiqli olmağa başlayır.
Dusk blokçeyn infrastrukturunu təqdim edir.
21X isə tənzimlənən DLT bazar infrastrukturu gətirir.
Məqsəd təkcə:
tokenləşdirilmiş aktiv + blokçeyn deyil.
Bu məqsəd budur: tənzimlənən ticarət + tənzimlənən hesablaşma + proqramlaşdırıla bilən infrastruktur.
Və başqa maraqlı bir detal da var.
21X dəstəklənən blokçeynlərindən biri kimi DuskEVM-i inteqrasiya etməyi planlaşdırır.
Yəni Dusk təkcə aktivlər yaratmağa çalışmır.
O, tənzimlənən məkanların həqiqətən qoşula biləcəyi infrastruktur olmağa çalışır.
Bu, daha yüksək həddir.
Daha çox tənzimlənən məkanlar eyni infrastruktura qoşulduqca bu modelin nə qədər irəliləyə biləcəyini düşünürəm.
Çünki əgər ticarət və hesablaşma həqiqətən onçeynda birləşə bilsə, səmərəlilik qazancı sadəcə tokenin köçürülməsi üçün lazım olan vaxtın azaldılması ilə müqayisədə daha böyük ola bilər.
Sizcə, ticarət və hesablaşmanı onçeynda birləşdirmək institusional RWA-nın qəbulunun “son açarı”dırmı?
#dusk $DUSK @Dusk
23
1
11
1.1k
·
--
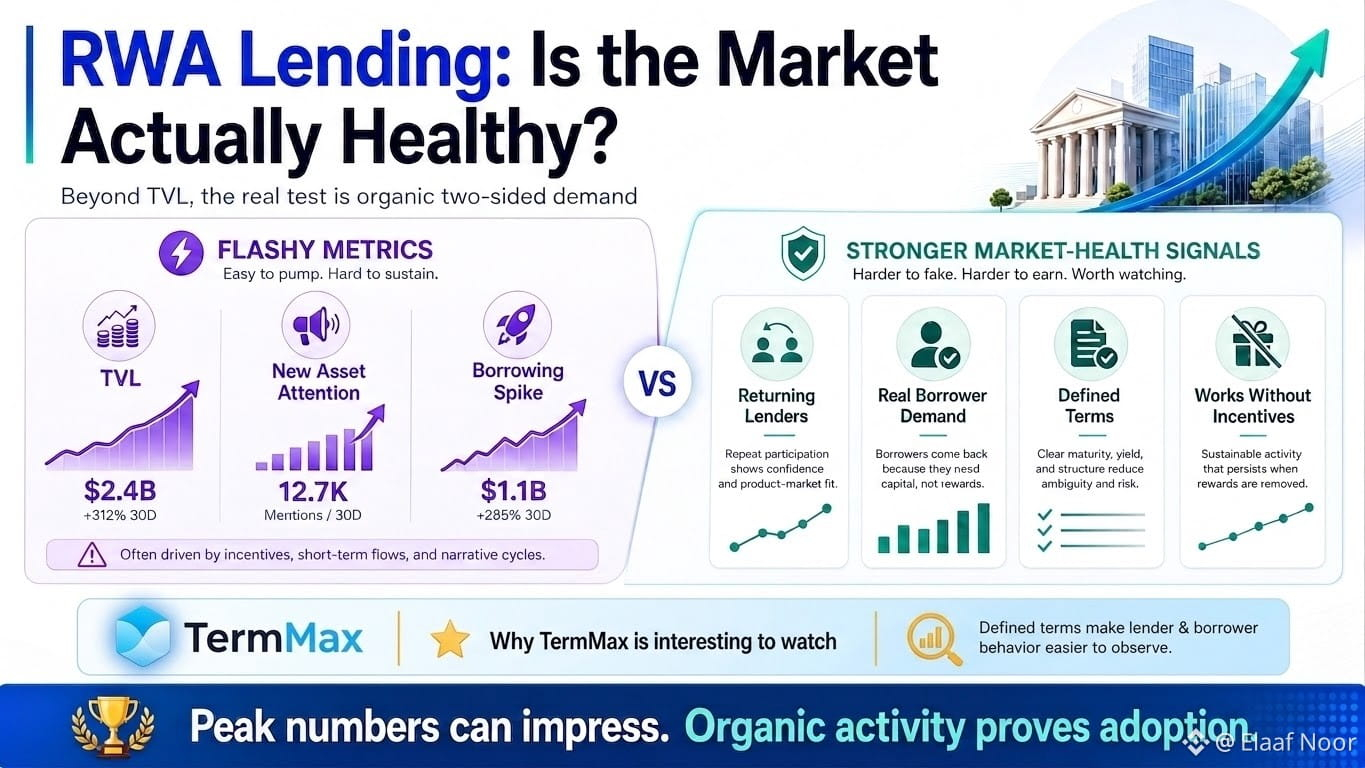
RWA kreditləşməsində mən tokenizasiyanın özündən daha maraqlı bir problem görürəm:
siz necə bilirsiniz ki, girov (collateral) bazarı həqiqətən sağlamdır?
TVL təsirli görünə bilər.
Yeni aktiv diqqəti cəlb edə bilər.
Kreditləmə həcmi kəskin arta bilər.
Bunların heç biri mənə bazarın əsl iki tərəfli tələbat formalaşdırdığını demir.
Mənim fikrimcə, məhz burada @termmax baxmaq üçün maraqlı bir imkan yaradır.
Maliyyələşmə daimi olaraq dəyişən hovuz (pool) faiz dərəcəsi əvəzinə müəyyən edilmiş şərtlər (defined terms) ətrafında qurulanda, kreditorların və borcalanların davranışını daha rahat araşdırmaq olur.
Kapitalı kim verməyə hazırdır?
Buna görə kim ödəməyə hazırdır?
Nə qədər müddətə öhdəlik götürməyə hazırdırlar?
Bəs asan likvidlik yox olanda nə baş verir?
Bu suallar tokenləşdirilmiş aktivlər üçün daha da vacibdir, çünki likvidlik şərtləri bir aktivdən digərinə çox fərqli ola bilər.
Mən elə bir kiçik bazarı daha çox gördüm ki, iştirakçılar normal şəraitdə yenə də qayıdır—yalnız stimullar ağır işi görərkən aktiv kimi görünən çoxsaylı iştirakçılardan daha çox.
Beləliklə, TermMax RWA kreditinə daha da dərinə gedərsə, mən əvvəlcə manşetdəki TVL-ə baxmayacağam.
Mən baxacağam ki, heç kim iştirak etmək üçün ağır şəkildə mükafatlandırılmırsa, bazar işləməyə davam edirmi.
Mənim üçün bu, real qəbul (adoption) üçün daha çətin—və daha faydalı—bir testdir.
Siz protokollara onların pik TVL göstəricisinə görə qiymət verirsiniz, yoxsa stimulsuz üzvi aktivliyə baxırsınız?
#termmax
RWA kreditləşməsində mən tokenizasiyanın özündən daha maraqlı bir problem görürəm:
siz necə bilirsiniz ki, girov (collateral) bazarı həqiqətən sağlamdır?
TVL təsirli görünə bilər.
Yeni aktiv diqqəti cəlb edə bilər.
Kreditləmə həcmi kəskin arta bilər.
Bunların heç biri mənə bazarın əsl iki tərəfli tələbat formalaşdırdığını demir.
Mənim fikrimcə, məhz burada @TermMax baxmaq üçün maraqlı bir imkan yaradır.
Maliyyələşmə daimi olaraq dəyişən hovuz (pool) faiz dərəcəsi əvəzinə müəyyən edilmiş şərtlər (defined terms) ətrafında qurulanda, kreditorların və borcalanların davranışını daha rahat araşdırmaq olur.
Kapitalı kim verməyə hazırdır?
Buna görə kim ödəməyə hazırdır?
Nə qədər müddətə öhdəlik götürməyə hazırdırlar?
Bəs asan likvidlik yox olanda nə baş verir?
Bu suallar tokenləşdirilmiş aktivlər üçün daha da vacibdir, çünki likvidlik şərtləri bir aktivdən digərinə çox fərqli ola bilər.
Mən elə bir kiçik bazarı daha çox gördüm ki, iştirakçılar normal şəraitdə yenə də qayıdır—yalnız stimullar ağır işi görərkən aktiv kimi görünən çoxsaylı iştirakçılardan daha çox.
Beləliklə, TermMax RWA kreditinə daha da dərinə gedərsə, mən əvvəlcə manşetdəki TVL-ə baxmayacağam.
Mən baxacağam ki, heç kim iştirak etmək üçün ağır şəkildə mükafatlandırılmırsa, bazar işləməyə davam edirmi.
Mənim üçün bu, real qəbul (adoption) üçün daha çətin—və daha faydalı—bir testdir.
Siz protokollara onların pik TVL göstəricisinə görə qiymət verirsiniz, yoxsa stimulsuz üzvi aktivliyə baxırsınız?
#termmax
siz necə bilirsiniz ki, girov (collateral) bazarı həqiqətən sağlamdır?
TVL təsirli görünə bilər.
Yeni aktiv diqqəti cəlb edə bilər.
Kreditləmə həcmi kəskin arta bilər.
Bunların heç biri mənə bazarın əsl iki tərəfli tələbat formalaşdırdığını demir.
Mənim fikrimcə, məhz burada @TermMax baxmaq üçün maraqlı bir imkan yaradır.
Maliyyələşmə daimi olaraq dəyişən hovuz (pool) faiz dərəcəsi əvəzinə müəyyən edilmiş şərtlər (defined terms) ətrafında qurulanda, kreditorların və borcalanların davranışını daha rahat araşdırmaq olur.
Kapitalı kim verməyə hazırdır?
Buna görə kim ödəməyə hazırdır?
Nə qədər müddətə öhdəlik götürməyə hazırdırlar?
Bəs asan likvidlik yox olanda nə baş verir?
Bu suallar tokenləşdirilmiş aktivlər üçün daha da vacibdir, çünki likvidlik şərtləri bir aktivdən digərinə çox fərqli ola bilər.
Mən elə bir kiçik bazarı daha çox gördüm ki, iştirakçılar normal şəraitdə yenə də qayıdır—yalnız stimullar ağır işi görərkən aktiv kimi görünən çoxsaylı iştirakçılardan daha çox.
Beləliklə, TermMax RWA kreditinə daha da dərinə gedərsə, mən əvvəlcə manşetdəki TVL-ə baxmayacağam.
Mən baxacağam ki, heç kim iştirak etmək üçün ağır şəkildə mükafatlandırılmırsa, bazar işləməyə davam edirmi.
Mənim üçün bu, real qəbul (adoption) üçün daha çətin—və daha faydalı—bir testdir.
Siz protokollara onların pik TVL göstəricisinə görə qiymət verirsiniz, yoxsa stimulsuz üzvi aktivliyə baxırsınız?
#termmax
12
12
669
·
--
Artım
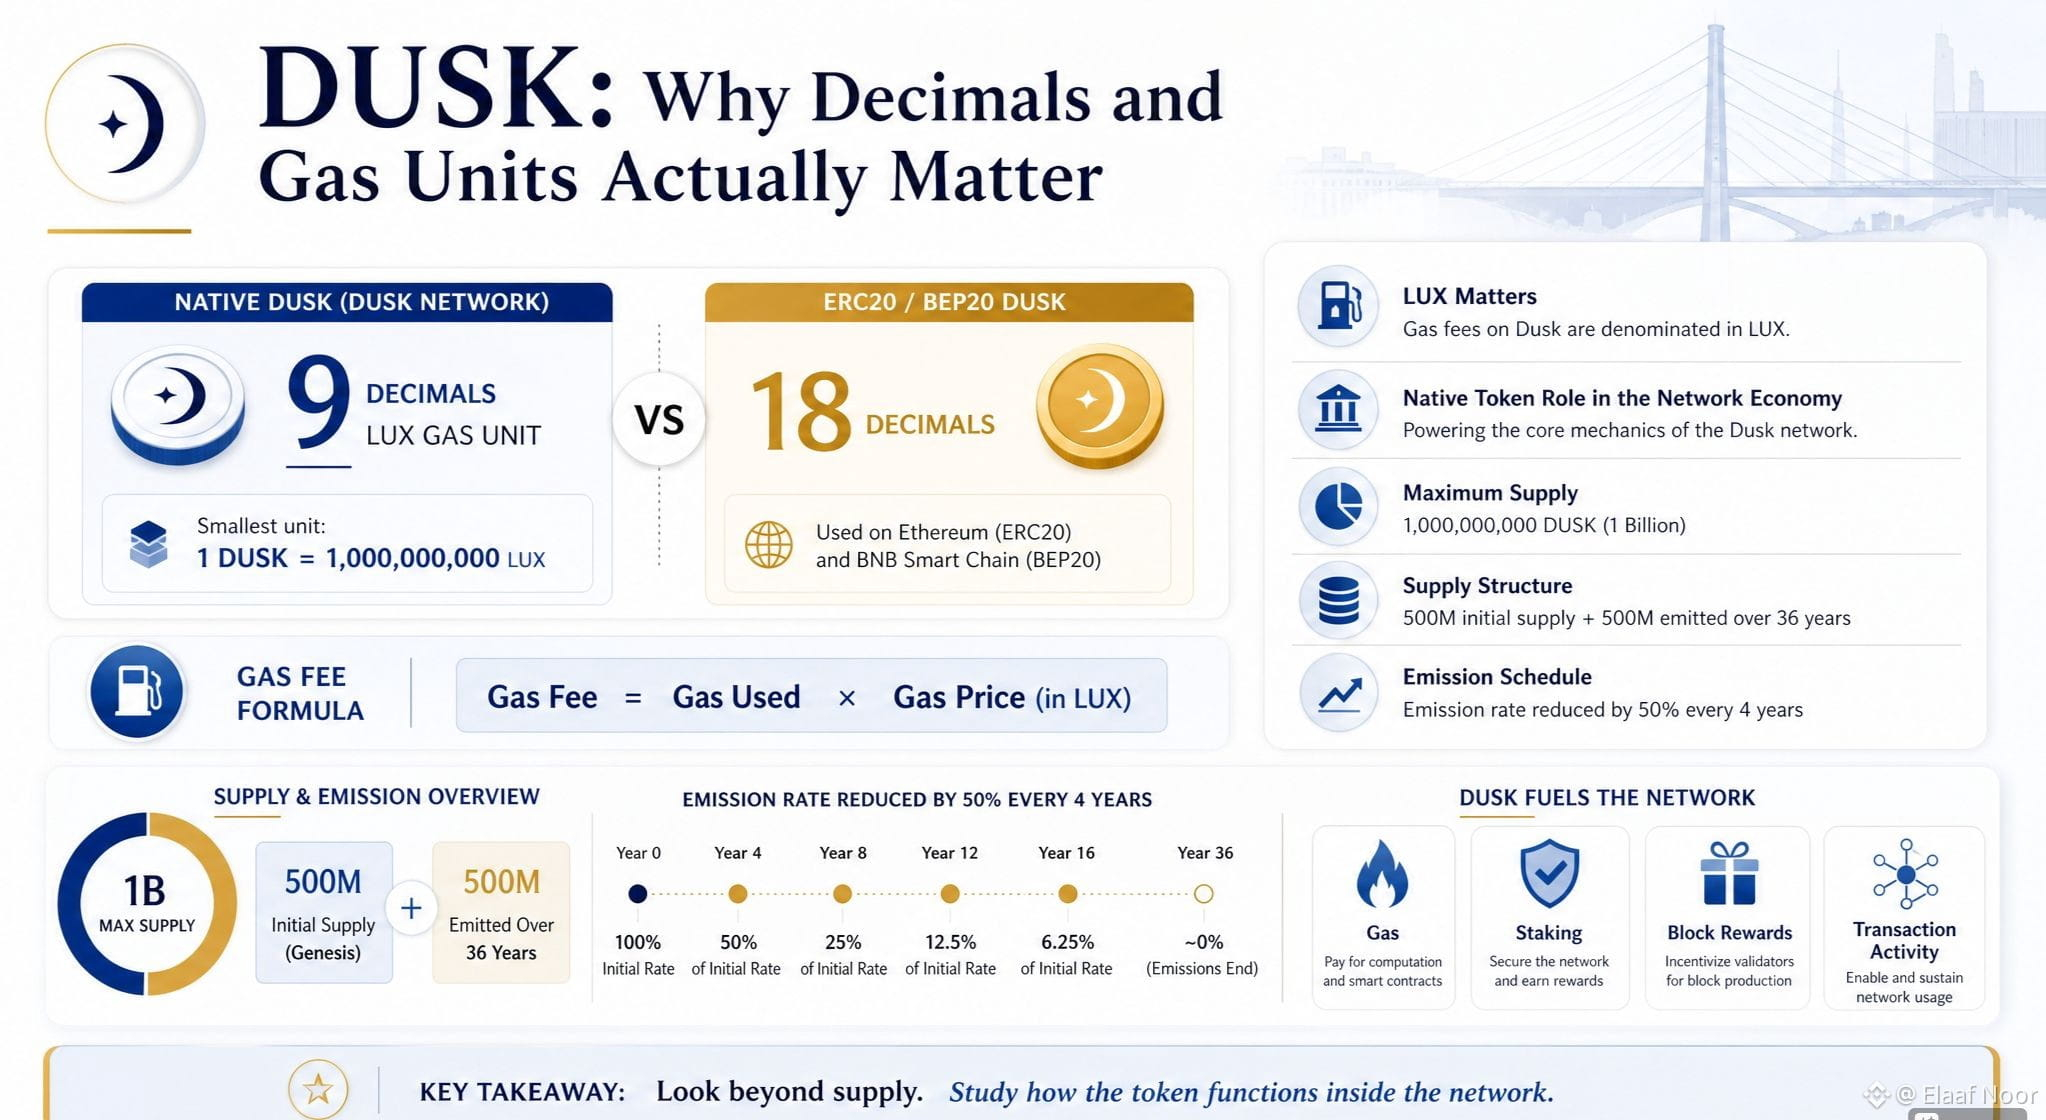
Əvvəllər tamamilə nəzərdən qaçırdığım kiçik bir Dusk detalını tapdım.
Doğma Dusk şəbəkəsindəki DUSK əslində 18 onluq rəqəm istifadə etmir.
O, 9 onluqdan istifadə edir.
Ən kiçik vahid LUX adlanır:
1 DUSK = 1,000,000,000 LUX.
Digər tərəfdə, ERC20 & BEP20 DUSK 18 onluqdan istifadə edirdi.
İlk əvvəl düşündüm:
Yaxşı… bu sadəcə texniki implementasiya detalıdır
Amma sonra bunun niyə əhəmiyyətli olduğunu anladım.
DUSK Dusk-da doğma qaz (gas) tokenidir.
Hər bir tranzaksiya qaz (gas) sərf edir və ödənişlər istifadə olunan qaz × qaz qiyməti ilə hesablanır; qazın qiyməti LUX ilə ifadə olunur.
Deməli, token sadəcə şəbəkə daxilində ötürülən bir aktiv deyil.
Onun ən kiçik vahidi birbaşa Dusk-un icra (execution) iqtisadiyyatının işləmə mexanizminin bir hissəsidir.
Və mən maraqlı başqa bir hissə də tapdım.
Şəbəkənin maksimum emissiyası 1 milyard DUSK-dır:
500M ilkin təchizat
+
36 il ərzində buraxılan 500M.
Bu emissiyalar düz xətt kimi də qalmır.
Emissiya dərəcəsi hər dörd ildən bir 50% azalır.
Yəni şəbəkənin təhlükəsizlik iqtisadiyyatı, tranzaksiya-ödəniş (transaction-fee) fəaliyyəti daha vacib hala gəldikcə zamanla dəyişəcək şəkildə dizayn olunub.
Bu, mənə DUSK-a fərqli baxmağa səbəb oldu.
Yalnız bunları soruşmaq əvəzinə:
Tokenin təchizatı nədir?
Mən daha çox bunla maraqlanıram:
Doğma token şəbəkənin iqtisadi mexanizmi daxilində əslində necə işləyir?
Qaz (Gas).
Staking.
Blok mükafatları.
Və nəhayət, tranzaksiya fəaliyyəti.
Yalnız maksimum təchizat rəqəminə baxmaqdan daha çox, şəbəkə tokenini anlamağın bu cür daha faydalı yolu var.
Siz heç tokenin onluq strukturasına və ya qaz vahidlərinə dərindən baxmısınız, yoxsa adətən sadəcə qiyməti və təchizatı izləyirsiniz? Aşağıda bildirin…
#dusk $DUSK @Dusk_Foundation
Əvvəllər tamamilə nəzərdən qaçırdığım kiçik bir Dusk detalını tapdım.
Doğma Dusk şəbəkəsindəki DUSK əslində 18 onluq rəqəm istifadə etmir.
O, 9 onluqdan istifadə edir.
Ən kiçik vahid LUX adlanır:
1 DUSK = 1,000,000,000 LUX.
Digər tərəfdə, ERC20 & BEP20 DUSK 18 onluqdan istifadə edirdi.
İlk əvvəl düşündüm:
Yaxşı… bu sadəcə texniki implementasiya detalıdır
Amma sonra bunun niyə əhəmiyyətli olduğunu anladım.
DUSK Dusk-da doğma qaz (gas) tokenidir.
Hər bir tranzaksiya qaz (gas) sərf edir və ödənişlər istifadə olunan qaz × qaz qiyməti ilə hesablanır; qazın qiyməti LUX ilə ifadə olunur.
Deməli, token sadəcə şəbəkə daxilində ötürülən bir aktiv deyil.
Onun ən kiçik vahidi birbaşa Dusk-un icra (execution) iqtisadiyyatının işləmə mexanizminin bir hissəsidir.
Və mən maraqlı başqa bir hissə də tapdım.
Şəbəkənin maksimum emissiyası 1 milyard DUSK-dır:
500M ilkin təchizat
+
36 il ərzində buraxılan 500M.
Bu emissiyalar düz xətt kimi də qalmır.
Emissiya dərəcəsi hər dörd ildən bir 50% azalır.
Yəni şəbəkənin təhlükəsizlik iqtisadiyyatı, tranzaksiya-ödəniş (transaction-fee) fəaliyyəti daha vacib hala gəldikcə zamanla dəyişəcək şəkildə dizayn olunub.
Bu, mənə DUSK-a fərqli baxmağa səbəb oldu.
Yalnız bunları soruşmaq əvəzinə:
Tokenin təchizatı nədir?
Mən daha çox bunla maraqlanıram:
Doğma token şəbəkənin iqtisadi mexanizmi daxilində əslində necə işləyir?
Qaz (Gas).
Staking.
Blok mükafatları.
Və nəhayət, tranzaksiya fəaliyyəti.
Yalnız maksimum təchizat rəqəminə baxmaqdan daha çox, şəbəkə tokenini anlamağın bu cür daha faydalı yolu var.
Siz heç tokenin onluq strukturasına və ya qaz vahidlərinə dərindən baxmısınız, yoxsa adətən sadəcə qiyməti və təchizatı izləyirsiniz? Aşağıda bildirin…
#dusk $DUSK @Dusk
Doğma Dusk şəbəkəsindəki DUSK əslində 18 onluq rəqəm istifadə etmir.
O, 9 onluqdan istifadə edir.
Ən kiçik vahid LUX adlanır:
1 DUSK = 1,000,000,000 LUX.
Digər tərəfdə, ERC20 & BEP20 DUSK 18 onluqdan istifadə edirdi.
İlk əvvəl düşündüm:
Yaxşı… bu sadəcə texniki implementasiya detalıdır
Amma sonra bunun niyə əhəmiyyətli olduğunu anladım.
DUSK Dusk-da doğma qaz (gas) tokenidir.
Hər bir tranzaksiya qaz (gas) sərf edir və ödənişlər istifadə olunan qaz × qaz qiyməti ilə hesablanır; qazın qiyməti LUX ilə ifadə olunur.
Deməli, token sadəcə şəbəkə daxilində ötürülən bir aktiv deyil.
Onun ən kiçik vahidi birbaşa Dusk-un icra (execution) iqtisadiyyatının işləmə mexanizminin bir hissəsidir.
Və mən maraqlı başqa bir hissə də tapdım.
Şəbəkənin maksimum emissiyası 1 milyard DUSK-dır:
500M ilkin təchizat
+
36 il ərzində buraxılan 500M.
Bu emissiyalar düz xətt kimi də qalmır.
Emissiya dərəcəsi hər dörd ildən bir 50% azalır.
Yəni şəbəkənin təhlükəsizlik iqtisadiyyatı, tranzaksiya-ödəniş (transaction-fee) fəaliyyəti daha vacib hala gəldikcə zamanla dəyişəcək şəkildə dizayn olunub.
Bu, mənə DUSK-a fərqli baxmağa səbəb oldu.
Yalnız bunları soruşmaq əvəzinə:
Tokenin təchizatı nədir?
Mən daha çox bunla maraqlanıram:
Doğma token şəbəkənin iqtisadi mexanizmi daxilində əslində necə işləyir?
Qaz (Gas).
Staking.
Blok mükafatları.
Və nəhayət, tranzaksiya fəaliyyəti.
Yalnız maksimum təchizat rəqəminə baxmaqdan daha çox, şəbəkə tokenini anlamağın bu cür daha faydalı yolu var.
Siz heç tokenin onluq strukturasına və ya qaz vahidlərinə dərindən baxmısınız, yoxsa adətən sadəcə qiyməti və təchizatı izləyirsiniz? Aşağıda bildirin…
#dusk $DUSK @Dusk
39
25
903
·
--
@termmax -in daha az aşkar bir hissəsi haqqında düşünürəm: likvidlik qərarları nəticəsində yaranan riski əslində kim öz üzərinə götürür?
Protokol borcalanlar / kredit verənlər / market-meykerlər & Kuratorları ayıra bilər və bu, bazarı daha mütəşəkkil edir. Amma ixtisaslaşma həm də deməkdir ki, kimsə çətin qərarları verməlidir.
Market-meyker likvidliyin harada verilməyə dəyər olduğunu müəyyən etməlidir.
Kurator isə kapitaldan nə qədərinin gəliri ardınca qovmaq üçün, nə qədərinin isə borcalanlar üçün hazır qalmaq üçün ayrılmalı olduğunu qərarlaşdırmalıdır.
Və bu kompromis şərtlər tez dəyişəndə xeyli çətinləşir.
Çox kapitalın fəaliyyətsiz qalması səmərəliliyə zərər verir.
Çox kapitalın gəlirə doğru itələnməsi bazarı borcalanlar birdən likvidliyə ehtiyac duyana qədər sağlam görünə bilər.
Bu, xüsusilə RWA girovu üçün maraqlıdır.
Bir aktivin likvidə çevrilməsi vaxt aparırsa, problem sadəcə olaraq girovun sonda təhvil verilə və ya satıla bilməsi ilə həll olunmur. Vaxtlama riskin bir hissəsinə çevrilir.
Ona görə də mən sadəcə TermMax-ın gəlir yarada bildiyini soruşmaqla o qədər də maraqlanmıram.
Mən başa düşmək istəyirəm ki, sistem asan şərtlər yox olanda necə davranır.
Pis likvidlik qərarından zərəri kim öz üzərinə götürür?
Kurator qərarları nə qədər konsentrə ola bilər?
Və market-meykerlər likvidliyi tam da səhv vaxtda geri çəkəndə nə baş verir?
Mənə görə, bunlar yalnız şərtlər yaxşı olanda səmərəli görünən bir strukturdakıdan fərqləndirən suallardır.
TermMax-ın real sınağı sistemin likvidlik bol olanda necə işləməsi olmayacaq.
Əksinə, hər kəs eyni anda ona ehtiyac duyanda likvidliklə nə qədər rahat və nə qədər düzgün işlədiyini göstərəcək.
#termmax
Kim likvidlik riskini daşımalıdır?
@TermMax -in daha az aşkar bir hissəsi haqqında düşünürəm: likvidlik qərarları nəticəsində yaranan riski əslində kim öz üzərinə götürür?
Protokol borcalanlar / kredit verənlər / market-meykerlər & Kuratorları ayıra bilər və bu, bazarı daha mütəşəkkil edir. Amma ixtisaslaşma həm də deməkdir ki, kimsə çətin qərarları verməlidir.
Market-meyker likvidliyin harada verilməyə dəyər olduğunu müəyyən etməlidir.
Kurator isə kapitaldan nə qədərinin gəliri ardınca qovmaq üçün, nə qədərinin isə borcalanlar üçün hazır qalmaq üçün ayrılmalı olduğunu qərarlaşdırmalıdır.
Və bu kompromis şərtlər tez dəyişəndə xeyli çətinləşir.
Çox kapitalın fəaliyyətsiz qalması səmərəliliyə zərər verir.
Çox kapitalın gəlirə doğru itələnməsi bazarı borcalanlar birdən likvidliyə ehtiyac duyana qədər sağlam görünə bilər.
Bu, xüsusilə RWA girovu üçün maraqlıdır.
Bir aktivin likvidə çevrilməsi vaxt aparırsa, problem sadəcə olaraq girovun sonda təhvil verilə və ya satıla bilməsi ilə həll olunmur. Vaxtlama riskin bir hissəsinə çevrilir.
Ona görə də mən sadəcə TermMax-ın gəlir yarada bildiyini soruşmaqla o qədər də maraqlanmıram.
Mən başa düşmək istəyirəm ki, sistem asan şərtlər yox olanda necə davranır.
Pis likvidlik qərarından zərəri kim öz üzərinə götürür?
Kurator qərarları nə qədər konsentrə ola bilər?
Və market-meykerlər likvidliyi tam da səhv vaxtda geri çəkəndə nə baş verir?
Mənə görə, bunlar yalnız şərtlər yaxşı olanda səmərəli görünən bir strukturdakıdan fərqləndirən suallardır.
TermMax-ın real sınağı sistemin likvidlik bol olanda necə işləməsi olmayacaq.
Əksinə, hər kəs eyni anda ona ehtiyac duyanda likvidliklə nə qədər rahat və nə qədər düzgün işlədiyini göstərəcək.
#termmax
Kim likvidlik riskini daşımalıdır?
Protokol borcalanlar / kredit verənlər / market-meykerlər & Kuratorları ayıra bilər və bu, bazarı daha mütəşəkkil edir. Amma ixtisaslaşma həm də deməkdir ki, kimsə çətin qərarları verməlidir.
Market-meyker likvidliyin harada verilməyə dəyər olduğunu müəyyən etməlidir.
Kurator isə kapitaldan nə qədərinin gəliri ardınca qovmaq üçün, nə qədərinin isə borcalanlar üçün hazır qalmaq üçün ayrılmalı olduğunu qərarlaşdırmalıdır.
Və bu kompromis şərtlər tez dəyişəndə xeyli çətinləşir.
Çox kapitalın fəaliyyətsiz qalması səmərəliliyə zərər verir.
Çox kapitalın gəlirə doğru itələnməsi bazarı borcalanlar birdən likvidliyə ehtiyac duyana qədər sağlam görünə bilər.
Bu, xüsusilə RWA girovu üçün maraqlıdır.
Bir aktivin likvidə çevrilməsi vaxt aparırsa, problem sadəcə olaraq girovun sonda təhvil verilə və ya satıla bilməsi ilə həll olunmur. Vaxtlama riskin bir hissəsinə çevrilir.
Ona görə də mən sadəcə TermMax-ın gəlir yarada bildiyini soruşmaqla o qədər də maraqlanmıram.
Mən başa düşmək istəyirəm ki, sistem asan şərtlər yox olanda necə davranır.
Pis likvidlik qərarından zərəri kim öz üzərinə götürür?
Kurator qərarları nə qədər konsentrə ola bilər?
Və market-meykerlər likvidliyi tam da səhv vaxtda geri çəkəndə nə baş verir?
Mənə görə, bunlar yalnız şərtlər yaxşı olanda səmərəli görünən bir strukturdakıdan fərqləndirən suallardır.
TermMax-ın real sınağı sistemin likvidlik bol olanda necə işləməsi olmayacaq.
Əksinə, hər kəs eyni anda ona ehtiyac duyanda likvidliklə nə qədər rahat və nə qədər düzgün işlədiyini göstərəcək.
#termmax
Kim likvidlik riskini daşımalıdır?
🟢 Curators
75%
🔵 Market makers
0%
🟡 Protocol
25%
🔴 Shared risk
0%
4 Səslər • Səsvermə bağlanıb
43
16
1.2k
·
--
@termmax starts RWA girovunu onchana daha çox gətirməyə başlayarsa, izlədiyim şey budur:
Məsələn, əslində kimin bu faizi ödəməyə hazır olduğunu bilmək maraqlıdır.
Təkbaşına sabit faiz mənə çox şey demir. Maraqlı siqnal odur ki, müxtəlif aktivlər likvidlik-volatillik & girov keyfiyyətinə görə fərqli maliyyələşdirmə xərclərini cəlb etməyə başlayırmı.
Mənim fikrimcə, TermMax burada həqiqətən maraqlı ola bilər.
Təsəvvür et: eyni müddətə (maturity) malik, amma girovu çox fərqli iki bazar. Əgər borcalanlar ardıcıl olaraq təşviqlər nəticəni məcbur etmədən fərqli faizləri qəbul edirlərsə, həmin faizlər məlumat daşımağa başlayır.
Təkcə APY deyil.
Bazarın həmin aktivin maliyyələşdirmə riskini necə qiymətləndirdiyinə dair məlumat.
Amma mən erkən faiz əyrisinə çox şey oxumağa da ehtiyatlı yanaşdım.
Bir hovuz məşğul görünə bilər, çünki mükafatlar insanlara ora gəlmək üçün pul verir. Bir bazar təmiz faiz göstərə bilər, amma həmin faizi əsaslı edən qədər də likvidliyi demək olar ki, olmaya bilər.
Ona görə şəxsən üç şeyi izlədim:
İlk ticarətdən sonra borcalanlar geri qayıdırmı?
Təşviqlər soyuyanda likvidlik qalırmı?
Girov riski dəyişəndə faizlər həqiqətən hərəkət edirmi?
Əgər bu nümunələr bir neçə maturity və aktiv üzrə ortaya çıxmağa başlayarsa, o zaman mənim üçün faizlər çox daha maraqlı olur.
Çünki real siqnal əyrinin özü deyil.
Onu qiymətləndirmək üçün daim geri qayıdan iştirakçılardır.
#termmax
TermMax-ın RWA kredit bazarlarına etibar etməyinizə nə səbəb olardı?
@TermMax starts RWA girovunu onchana daha çox gətirməyə başlayarsa, izlədiyim şey budur:
Məsələn, əslində kimin bu faizi ödəməyə hazır olduğunu bilmək maraqlıdır.
Təkbaşına sabit faiz mənə çox şey demir. Maraqlı siqnal odur ki, müxtəlif aktivlər likvidlik-volatillik & girov keyfiyyətinə görə fərqli maliyyələşdirmə xərclərini cəlb etməyə başlayırmı.
Mənim fikrimcə, TermMax burada həqiqətən maraqlı ola bilər.
Təsəvvür et: eyni müddətə (maturity) malik, amma girovu çox fərqli iki bazar. Əgər borcalanlar ardıcıl olaraq təşviqlər nəticəni məcbur etmədən fərqli faizləri qəbul edirlərsə, həmin faizlər məlumat daşımağa başlayır.
Təkcə APY deyil.
Bazarın həmin aktivin maliyyələşdirmə riskini necə qiymətləndirdiyinə dair məlumat.
Amma mən erkən faiz əyrisinə çox şey oxumağa da ehtiyatlı yanaşdım.
Bir hovuz məşğul görünə bilər, çünki mükafatlar insanlara ora gəlmək üçün pul verir. Bir bazar təmiz faiz göstərə bilər, amma həmin faizi əsaslı edən qədər də likvidliyi demək olar ki, olmaya bilər.
Ona görə şəxsən üç şeyi izlədim:
İlk ticarətdən sonra borcalanlar geri qayıdırmı?
Təşviqlər soyuyanda likvidlik qalırmı?
Girov riski dəyişəndə faizlər həqiqətən hərəkət edirmi?
Əgər bu nümunələr bir neçə maturity və aktiv üzrə ortaya çıxmağa başlayarsa, o zaman mənim üçün faizlər çox daha maraqlı olur.
Çünki real siqnal əyrinin özü deyil.
Onu qiymətləndirmək üçün daim geri qayıdan iştirakçılardır.
#termmax
TermMax-ın RWA kredit bazarlarına etibar etməyinizə nə səbəb olardı?
Məsələn, əslində kimin bu faizi ödəməyə hazır olduğunu bilmək maraqlıdır.
Təkbaşına sabit faiz mənə çox şey demir. Maraqlı siqnal odur ki, müxtəlif aktivlər likvidlik-volatillik & girov keyfiyyətinə görə fərqli maliyyələşdirmə xərclərini cəlb etməyə başlayırmı.
Mənim fikrimcə, TermMax burada həqiqətən maraqlı ola bilər.
Təsəvvür et: eyni müddətə (maturity) malik, amma girovu çox fərqli iki bazar. Əgər borcalanlar ardıcıl olaraq təşviqlər nəticəni məcbur etmədən fərqli faizləri qəbul edirlərsə, həmin faizlər məlumat daşımağa başlayır.
Təkcə APY deyil.
Bazarın həmin aktivin maliyyələşdirmə riskini necə qiymətləndirdiyinə dair məlumat.
Amma mən erkən faiz əyrisinə çox şey oxumağa da ehtiyatlı yanaşdım.
Bir hovuz məşğul görünə bilər, çünki mükafatlar insanlara ora gəlmək üçün pul verir. Bir bazar təmiz faiz göstərə bilər, amma həmin faizi əsaslı edən qədər də likvidliyi demək olar ki, olmaya bilər.
Ona görə şəxsən üç şeyi izlədim:
İlk ticarətdən sonra borcalanlar geri qayıdırmı?
Təşviqlər soyuyanda likvidlik qalırmı?
Girov riski dəyişəndə faizlər həqiqətən hərəkət edirmi?
Əgər bu nümunələr bir neçə maturity və aktiv üzrə ortaya çıxmağa başlayarsa, o zaman mənim üçün faizlər çox daha maraqlı olur.
Çünki real siqnal əyrinin özü deyil.
Onu qiymətləndirmək üçün daim geri qayıdan iştirakçılardır.
#termmax
TermMax-ın RWA kredit bazarlarına etibar etməyinizə nə səbəb olardı?
🟢 Repeat borrowers
100%
🔵 Deep liquidity
0%
🟡 Organic rates
0%
🔴 Less incentives
0%
2 Səslər • Səsvermə bağlanıb
27
13
6.1k
·
--
Artım
Duskın son texniki tarixində məni layihəyə daha çox maraqlandıran bir şey tapdım.
Müsbət olduğu üçün yox.
Çünki bu, faydalı bir təhlükəsizlik dərsi idi.
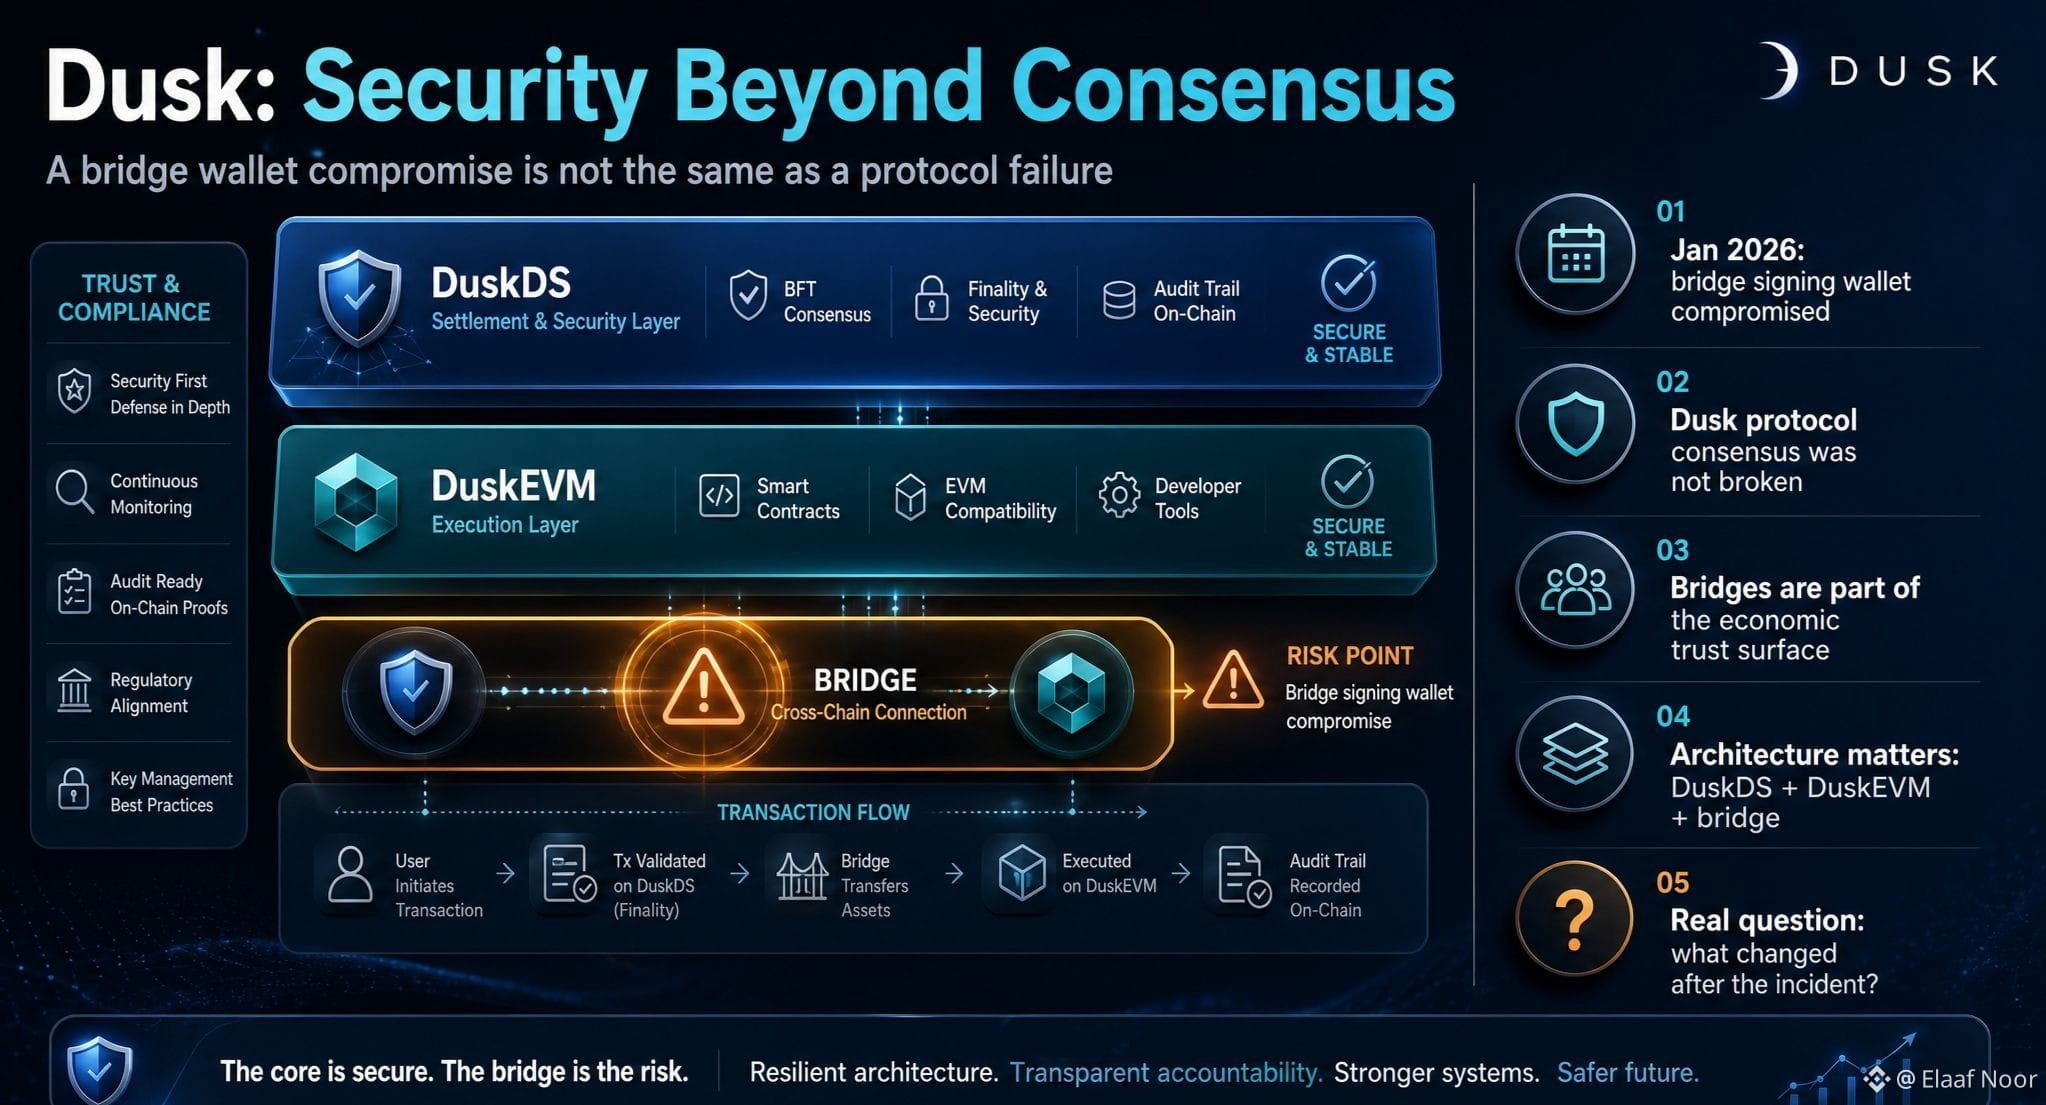
2026-cı ilin yanvarında Dusk elan etdi ki, Dusk-to-EVM körpüsü tərəfindən istifadə olunan imzalama cüzdanına hücumçu sındırma edib.
Əsas fərq budur ki, Dusk bunu konsensusun sıradan çıxması və ya Dusk protokolunun özünün istismarı deyil, körpü cüzdanının kompromatı kimi təsnifatlandırıb.
Bu fərq önəmlidir.
Çünki çoxqatlı bir blokçeyn qurduqda protokolun özü təkcə təhlükəsiz olmalı deyil.
Körpülər də iqtisadi etibar səthinin bir hissəsinə çevrilir.
Və bu insident məni Duskun arxitekturasına fərqli yanaşmağa məcbur etdi.
DuskDS hesablaşma & təhlükəsizliklə məşğul olur.
DuskEVM EVM icrasını həyata keçirir.
Körpü isə bu mühitləri birləşdirir.
Deməli, əsas konsensus təhlükəsiz qalsa belə, aktivlərin hərəkəti ilə bağlı kompromatlaşmış komponent real iqtisadi risk yarada bilər.
Duskun post-mortem hesabatında deyilir ki, komanda əməliyyat/server izlərini qoruyub, insidenti bildirdikdən sonra isə körpü xidmətini sərtləşdirib.
Mən həqiqətən də infrastrukturun heç vaxt uğursuz olmadığını iddia etməkdənsə, belə şəffaflığı görməyi daha çox sevirəm.
Mənim üçün indi maraqlı olan sual budur:
Duskda heç təhlükəsizlik insidenti olubmu?
Demək olar ki, bütün ciddi sistemlər gec-tez sınaqdan keçirilir.
Ən yaxşı sual isə budur:
İnsidentdən sonra arxitekturada nə dəyişdi?
Və Duskun doğma arxitekturası inkişaf etdikcə qalan körpü etibarının nə qədərini aradan qaldırmaq olar?
Mən baxacağım hissə budur.
Çünki tənzimlənən maliyyə üçün təhlükəsizlik təkcə konsensusla bağlı deyil.
İqtisadi dəyəri hərəkətə gətirə və ya ona nəzarət edə bilən hər bir komponentlə bağlıdır.
#dusk $DUSK @Dusk_Foundation
Duskın son texniki tarixində məni layihəyə daha çox maraqlandıran bir şey tapdım.
Müsbət olduğu üçün yox.
Çünki bu, faydalı bir təhlükəsizlik dərsi idi.
2026-cı ilin yanvarında Dusk elan etdi ki, Dusk-to-EVM körpüsü tərəfindən istifadə olunan imzalama cüzdanına hücumçu sındırma edib.
Əsas fərq budur ki, Dusk bunu konsensusun sıradan çıxması və ya Dusk protokolunun özünün istismarı deyil, körpü cüzdanının kompromatı kimi təsnifatlandırıb.
Bu fərq önəmlidir.
Çünki çoxqatlı bir blokçeyn qurduqda protokolun özü təkcə təhlükəsiz olmalı deyil.
Körpülər də iqtisadi etibar səthinin bir hissəsinə çevrilir.
Və bu insident məni Duskun arxitekturasına fərqli yanaşmağa məcbur etdi.
DuskDS hesablaşma & təhlükəsizliklə məşğul olur.
DuskEVM EVM icrasını həyata keçirir.
Körpü isə bu mühitləri birləşdirir.
Deməli, əsas konsensus təhlükəsiz qalsa belə, aktivlərin hərəkəti ilə bağlı kompromatlaşmış komponent real iqtisadi risk yarada bilər.
Duskun post-mortem hesabatında deyilir ki, komanda əməliyyat/server izlərini qoruyub, insidenti bildirdikdən sonra isə körpü xidmətini sərtləşdirib.
Mən həqiqətən də infrastrukturun heç vaxt uğursuz olmadığını iddia etməkdənsə, belə şəffaflığı görməyi daha çox sevirəm.
Mənim üçün indi maraqlı olan sual budur:
Duskda heç təhlükəsizlik insidenti olubmu?
Demək olar ki, bütün ciddi sistemlər gec-tez sınaqdan keçirilir.
Ən yaxşı sual isə budur:
İnsidentdən sonra arxitekturada nə dəyişdi?
Və Duskun doğma arxitekturası inkişaf etdikcə qalan körpü etibarının nə qədərini aradan qaldırmaq olar?
Mən baxacağım hissə budur.
Çünki tənzimlənən maliyyə üçün təhlükəsizlik təkcə konsensusla bağlı deyil.
İqtisadi dəyəri hərəkətə gətirə və ya ona nəzarət edə bilən hər bir komponentlə bağlıdır.
#dusk $DUSK @Dusk
Müsbət olduğu üçün yox.
Çünki bu, faydalı bir təhlükəsizlik dərsi idi.
2026-cı ilin yanvarında Dusk elan etdi ki, Dusk-to-EVM körpüsü tərəfindən istifadə olunan imzalama cüzdanına hücumçu sındırma edib.
Əsas fərq budur ki, Dusk bunu konsensusun sıradan çıxması və ya Dusk protokolunun özünün istismarı deyil, körpü cüzdanının kompromatı kimi təsnifatlandırıb.
Bu fərq önəmlidir.
Çünki çoxqatlı bir blokçeyn qurduqda protokolun özü təkcə təhlükəsiz olmalı deyil.
Körpülər də iqtisadi etibar səthinin bir hissəsinə çevrilir.
Və bu insident məni Duskun arxitekturasına fərqli yanaşmağa məcbur etdi.
DuskDS hesablaşma & təhlükəsizliklə məşğul olur.
DuskEVM EVM icrasını həyata keçirir.
Körpü isə bu mühitləri birləşdirir.
Deməli, əsas konsensus təhlükəsiz qalsa belə, aktivlərin hərəkəti ilə bağlı kompromatlaşmış komponent real iqtisadi risk yarada bilər.
Duskun post-mortem hesabatında deyilir ki, komanda əməliyyat/server izlərini qoruyub, insidenti bildirdikdən sonra isə körpü xidmətini sərtləşdirib.
Mən həqiqətən də infrastrukturun heç vaxt uğursuz olmadığını iddia etməkdənsə, belə şəffaflığı görməyi daha çox sevirəm.
Mənim üçün indi maraqlı olan sual budur:
Duskda heç təhlükəsizlik insidenti olubmu?
Demək olar ki, bütün ciddi sistemlər gec-tez sınaqdan keçirilir.
Ən yaxşı sual isə budur:
İnsidentdən sonra arxitekturada nə dəyişdi?
Və Duskun doğma arxitekturası inkişaf etdikcə qalan körpü etibarının nə qədərini aradan qaldırmaq olar?
Mən baxacağım hissə budur.
Çünki tənzimlənən maliyyə üçün təhlükəsizlik təkcə konsensusla bağlı deyil.
İqtisadi dəyəri hərəkətə gətirə və ya ona nəzarət edə bilən hər bir komponentlə bağlıdır.
#dusk $DUSK @Dusk
44
19
3.4k
·
--
Doğrulanıb
25 avqust hamının $TMX üçün diqqət kəsiləcəyi tarixdir.
Məni daha çox ondan sonranın nə olacağı maraqlandırır.
Bir token bir gecədə diqqət yarada bilər. O, tez yaradılan dayanıqlı kredit tələbi yarada bilməz.
Ona görə də mən TermMax-a TGE baxımından deyil, onunla birlikdə gələn məhsul-market-fit sınağı baxımından daha çox baxıram.
Protokolda artıq baza dəyişən faizli pul bazarından daha dəqiq bir kredit modeli var. Sabit müddətlər hər iki tərəfə planlaya bildiyi bir şey verir, təcrid olunmuş bazarlar isə hər bir təminat növünü eyni tutmaq əvəzinə riski ayırmağa imkan verir.
Diqqət yetirməyə layiq başqa bir hissə də var: kapital səmərəliliyi.
Sabit faizli mövqeyə daxil olmağı gözləyən likvidlik mütləq tamamilə məhsuldar olmadan qalmalı deyildi. Uyğunluq yaranana qədər həmin kapitalı başqa yerdə işə salmaq imkanı kənarda oturmağın iqtisadiyyatını dəyişir.
Amma mən ən yaxından bunu izləyirəm:
İmtiyazlar (təşviqlər) az əhəmiyyətli olanda nə baş verir?
Əgər borcalanlar yenə də gözlənilən maliyyələşmə istəyirlərsə, borc verənlər risk/mükafat nisbətini yenə də cəlbedici hesab edirlərsə və kuratorlar faydalı bazarlar yaratmağa davam edirlərsə, onda TGE sadəcə token hadisəsi olmur.
Artıq fəaliyyət göstərən kredit sisteminin keçid nöqtəsinə çevrilir.
Mənim önəm verdiyim sınaq budur.
Avqustun 25-i nə qədər gur səslənir yox.
Launch-günündəki diqqət azaldıqdan sonra nə qədər real fəaliyyət qalır.
#termmax @termmax
$TMX TGE-dən sonra ən önəmli olan nədir?
25 avqust hamının $TMX üçün diqqət kəsiləcəyi tarixdir.
Məni daha çox ondan sonranın nə olacağı maraqlandırır.
Bir token bir gecədə diqqət yarada bilər. O, tez yaradılan dayanıqlı kredit tələbi yarada bilməz.
Ona görə də mən TermMax-a TGE baxımından deyil, onunla birlikdə gələn məhsul-market-fit sınağı baxımından daha çox baxıram.
Protokolda artıq baza dəyişən faizli pul bazarından daha dəqiq bir kredit modeli var. Sabit müddətlər hər iki tərəfə planlaya bildiyi bir şey verir, təcrid olunmuş bazarlar isə hər bir təminat növünü eyni tutmaq əvəzinə riski ayırmağa imkan verir.
Diqqət yetirməyə layiq başqa bir hissə də var: kapital səmərəliliyi.
Sabit faizli mövqeyə daxil olmağı gözləyən likvidlik mütləq tamamilə məhsuldar olmadan qalmalı deyildi. Uyğunluq yaranana qədər həmin kapitalı başqa yerdə işə salmaq imkanı kənarda oturmağın iqtisadiyyatını dəyişir.
Amma mən ən yaxından bunu izləyirəm:
İmtiyazlar (təşviqlər) az əhəmiyyətli olanda nə baş verir?
Əgər borcalanlar yenə də gözlənilən maliyyələşmə istəyirlərsə, borc verənlər risk/mükafat nisbətini yenə də cəlbedici hesab edirlərsə və kuratorlar faydalı bazarlar yaratmağa davam edirlərsə, onda TGE sadəcə token hadisəsi olmur.
Artıq fəaliyyət göstərən kredit sisteminin keçid nöqtəsinə çevrilir.
Mənim önəm verdiyim sınaq budur.
Avqustun 25-i nə qədər gur səslənir yox.
Launch-günündəki diqqət azaldıqdan sonra nə qədər real fəaliyyət qalır.
#termmax @TermMax
$TMX TGE-dən sonra ən önəmli olan nədir?
Məni daha çox ondan sonranın nə olacağı maraqlandırır.
Bir token bir gecədə diqqət yarada bilər. O, tez yaradılan dayanıqlı kredit tələbi yarada bilməz.
Ona görə də mən TermMax-a TGE baxımından deyil, onunla birlikdə gələn məhsul-market-fit sınağı baxımından daha çox baxıram.
Protokolda artıq baza dəyişən faizli pul bazarından daha dəqiq bir kredit modeli var. Sabit müddətlər hər iki tərəfə planlaya bildiyi bir şey verir, təcrid olunmuş bazarlar isə hər bir təminat növünü eyni tutmaq əvəzinə riski ayırmağa imkan verir.
Diqqət yetirməyə layiq başqa bir hissə də var: kapital səmərəliliyi.
Sabit faizli mövqeyə daxil olmağı gözləyən likvidlik mütləq tamamilə məhsuldar olmadan qalmalı deyildi. Uyğunluq yaranana qədər həmin kapitalı başqa yerdə işə salmaq imkanı kənarda oturmağın iqtisadiyyatını dəyişir.
Amma mən ən yaxından bunu izləyirəm:
İmtiyazlar (təşviqlər) az əhəmiyyətli olanda nə baş verir?
Əgər borcalanlar yenə də gözlənilən maliyyələşmə istəyirlərsə, borc verənlər risk/mükafat nisbətini yenə də cəlbedici hesab edirlərsə və kuratorlar faydalı bazarlar yaratmağa davam edirlərsə, onda TGE sadəcə token hadisəsi olmur.
Artıq fəaliyyət göstərən kredit sisteminin keçid nöqtəsinə çevrilir.
Mənim önəm verdiyim sınaq budur.
Avqustun 25-i nə qədər gur səslənir yox.
Launch-günündəki diqqət azaldıqdan sonra nə qədər real fəaliyyət qalır.
#termmax @TermMax
$TMX TGE-dən sonra ən önəmli olan nədir?
🟢 Real borrowing
67%
🔵 Lender demand
0%
🟡 Curator growth
0%
🔴 Rewards
33%
3 Səslər • Səsvermə bağlanıb
25
11
3.8k
·
--
Artım
Dusk ilə bağlı daim geri qayıtdığım bir şey var: məxfiliklə uyğunluq (compliance) əslində bir-birinin əksi deyil.
Keçmişdə düşünürdüm ki, tənzimlənən maliyyə həmişə daha çox şəffaflıq tələb etməlidir.
amma sonra düşündüm ki, uyğunluq (compliance) nə deməkdir.
regulator müəyyən məlumatlara ehtiyac duya bilər.
işə buraxan (issuer) uyğunluğun (eligibility) təsdiqlənməsinə ehtiyac duya bilər.
ticarət məkanı köçürmə məhdudiyyətləri tələb edə bilər.
amma bunun heç biri avtomatik olaraq demək deyil ki, hər bir iştirakçı hər şeyi görməlidir.
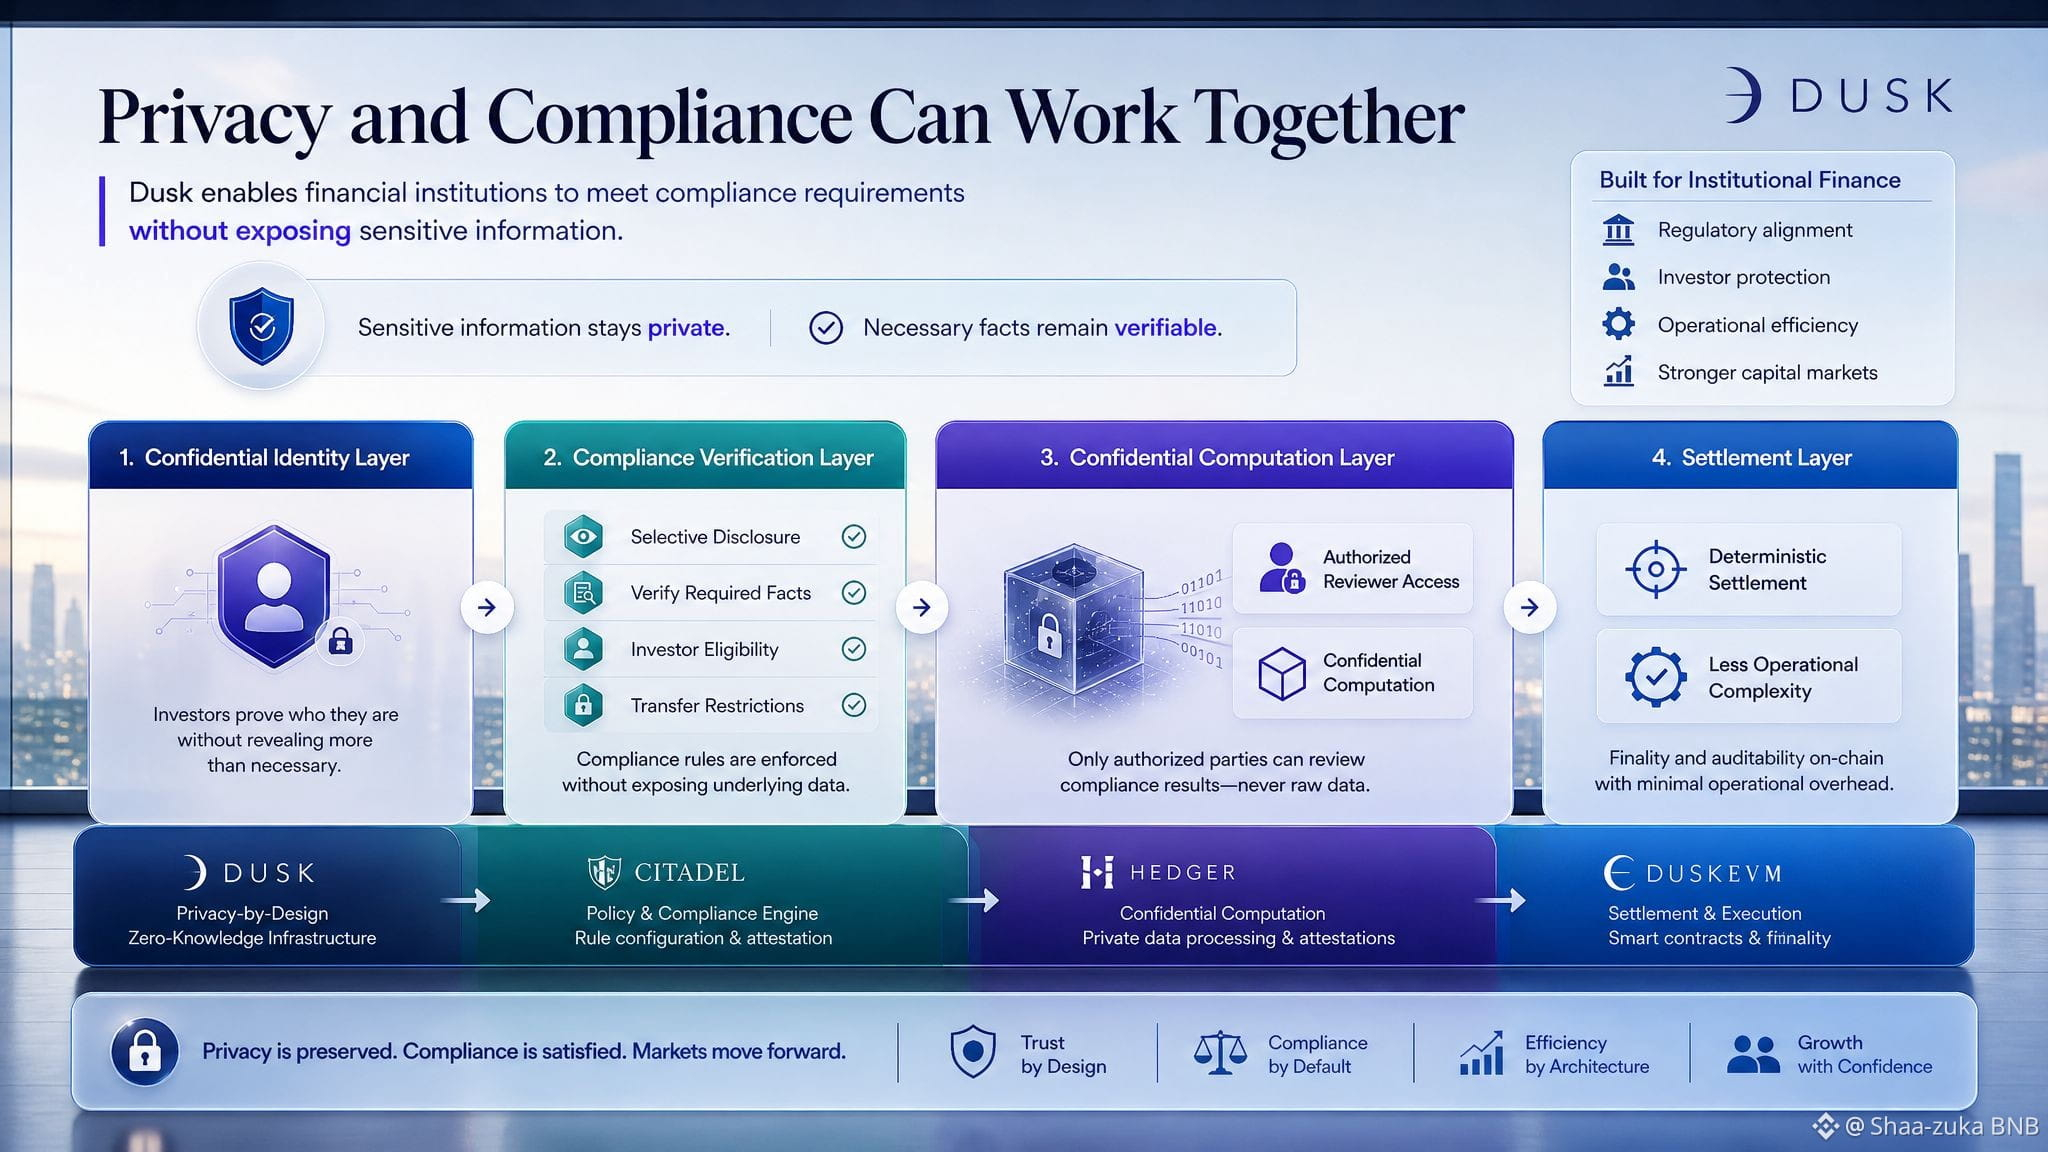
burada Dusk-ın seçmə açıqlama (selective-disclosure) yanaşması mənə maraqlı gəlir.
məxfilikə belə yanaşmaq əvəzinə:
bütün əməliyyatı gizlət
modellə daha çox bu kimidir:
həssas məlumatı məxfi saxlayaraq, tələb olunan faktların yoxlanıla bilməsini təmin etmək.
bu kiçik bir fərq kimi səslənir.
amma mənim fikrimcə, qiymətli kağızlar (securities) üçün bu fərq böyükdür.
təsəvvür edin ki, investora aid uyğunluq tələbinin ödənildiyini təsdiqləyirsiniz, eyni zamanda əlaqəsiz şəxsi məlumatları lazımsız şəkildə açmırsınız.
və ya səlahiyyətli yoxlayıcının ictimaiyyətə görünməyən məlumatları yoxlamasına imkan verirsiniz.
birdən-birə məxfilik sonradan əlavə edilən bir şey yox, uyğunluq memarlığının (compliance architecture) bir hissəsinə çevrilir.
Citadel identifikasiya və giriş (identity and access) tərəfinə yanaşır.
Hedger isə məxfi hesablamanı Dusk EVM-ə gətirir.
və əsas şəbəkə deterministik yekunlaşma (deterministic settlement) təmin edir.
mən hələ də daha mürəkkəb institusional iş axınlarında (workflows) bunun necə davrandığını görməkdə maraqlıyam.
çünki real sınaq məxfilik təkbaşına işləyib-işləməməsi deyil.
sual budur ki, məxfilik, uyğunluq və yekunlaşma birlikdə başqa bir əməliyyat mürəkkəbliyi qatmadan işləyə bilərmi.
mənim indi ən maraqlı olduğum Dusk problemi budur.#dusk $DUSK @Dusk_Foundation
Dusk ilə bağlı daim geri qayıtdığım bir şey var: məxfiliklə uyğunluq (compliance) əslində bir-birinin əksi deyil.
Keçmişdə düşünürdüm ki, tənzimlənən maliyyə həmişə daha çox şəffaflıq tələb etməlidir.
amma sonra düşündüm ki, uyğunluq (compliance) nə deməkdir.
regulator müəyyən məlumatlara ehtiyac duya bilər.
işə buraxan (issuer) uyğunluğun (eligibility) təsdiqlənməsinə ehtiyac duya bilər.
ticarət məkanı köçürmə məhdudiyyətləri tələb edə bilər.
amma bunun heç biri avtomatik olaraq demək deyil ki, hər bir iştirakçı hər şeyi görməlidir.
burada Dusk-ın seçmə açıqlama (selective-disclosure) yanaşması mənə maraqlı gəlir.
məxfilikə belə yanaşmaq əvəzinə:
bütün əməliyyatı gizlət
modellə daha çox bu kimidir:
həssas məlumatı məxfi saxlayaraq, tələb olunan faktların yoxlanıla bilməsini təmin etmək.
bu kiçik bir fərq kimi səslənir.
amma mənim fikrimcə, qiymətli kağızlar (securities) üçün bu fərq böyükdür.
təsəvvür edin ki, investora aid uyğunluq tələbinin ödənildiyini təsdiqləyirsiniz, eyni zamanda əlaqəsiz şəxsi məlumatları lazımsız şəkildə açmırsınız.
və ya səlahiyyətli yoxlayıcının ictimaiyyətə görünməyən məlumatları yoxlamasına imkan verirsiniz.
birdən-birə məxfilik sonradan əlavə edilən bir şey yox, uyğunluq memarlığının (compliance architecture) bir hissəsinə çevrilir.
Citadel identifikasiya və giriş (identity and access) tərəfinə yanaşır.
Hedger isə məxfi hesablamanı Dusk EVM-ə gətirir.
və əsas şəbəkə deterministik yekunlaşma (deterministic settlement) təmin edir.
mən hələ də daha mürəkkəb institusional iş axınlarında (workflows) bunun necə davrandığını görməkdə maraqlıyam.
çünki real sınaq məxfilik təkbaşına işləyib-işləməməsi deyil.
sual budur ki, məxfilik, uyğunluq və yekunlaşma birlikdə başqa bir əməliyyat mürəkkəbliyi qatmadan işləyə bilərmi.
mənim indi ən maraqlı olduğum Dusk problemi budur.#dusk $DUSK @Dusk
Keçmişdə düşünürdüm ki, tənzimlənən maliyyə həmişə daha çox şəffaflıq tələb etməlidir.
amma sonra düşündüm ki, uyğunluq (compliance) nə deməkdir.
regulator müəyyən məlumatlara ehtiyac duya bilər.
işə buraxan (issuer) uyğunluğun (eligibility) təsdiqlənməsinə ehtiyac duya bilər.
ticarət məkanı köçürmə məhdudiyyətləri tələb edə bilər.
amma bunun heç biri avtomatik olaraq demək deyil ki, hər bir iştirakçı hər şeyi görməlidir.
burada Dusk-ın seçmə açıqlama (selective-disclosure) yanaşması mənə maraqlı gəlir.
məxfilikə belə yanaşmaq əvəzinə:
bütün əməliyyatı gizlət
modellə daha çox bu kimidir:
həssas məlumatı məxfi saxlayaraq, tələb olunan faktların yoxlanıla bilməsini təmin etmək.
bu kiçik bir fərq kimi səslənir.
amma mənim fikrimcə, qiymətli kağızlar (securities) üçün bu fərq böyükdür.
təsəvvür edin ki, investora aid uyğunluq tələbinin ödənildiyini təsdiqləyirsiniz, eyni zamanda əlaqəsiz şəxsi məlumatları lazımsız şəkildə açmırsınız.
və ya səlahiyyətli yoxlayıcının ictimaiyyətə görünməyən məlumatları yoxlamasına imkan verirsiniz.
birdən-birə məxfilik sonradan əlavə edilən bir şey yox, uyğunluq memarlığının (compliance architecture) bir hissəsinə çevrilir.
Citadel identifikasiya və giriş (identity and access) tərəfinə yanaşır.
Hedger isə məxfi hesablamanı Dusk EVM-ə gətirir.
və əsas şəbəkə deterministik yekunlaşma (deterministic settlement) təmin edir.
mən hələ də daha mürəkkəb institusional iş axınlarında (workflows) bunun necə davrandığını görməkdə maraqlıyam.
çünki real sınaq məxfilik təkbaşına işləyib-işləməməsi deyil.
sual budur ki, məxfilik, uyğunluq və yekunlaşma birlikdə başqa bir əməliyyat mürəkkəbliyi qatmadan işləyə bilərmi.
mənim indi ən maraqlı olduğum Dusk problemi budur.#dusk $DUSK @Dusk
38
19
5.4k
·
--
@termmax ilə bağlı düşüncəm budur ki, sabit faizə əsaslanan borcalmanın maraqlı tərəfi “sabit” sözünün özündə deyil.
Söhbət ondan gedir ki, borc dəyəri və müddət mövqeyə hələ başlanmamışdan əvvəl məlum olan girişlərə çevrilir.
Müxtəlif (dəyişən) faizlərdə isə öhdəliyiniz ticarət hələ açıqkən dəyişə bilər. Bu, leverage-i (borclanma ilə artırmanı) modelləşdirməyi daha çətin edir, çünki tənliyin bir tərəfi daim hərəkətdə qalır.
TermMax isə borcalmanı sabit-faiz və sabit-müddətli mövqelər ətrafında quraraq bu yanaşmanı fərqli şəkildə həll edir.
Məncə, bu da asanlıqla diqqətdən kənarda qala bilən ikinci dərəcəli bir effekt yaradır.
Maliyyələşdirmə xərci əvvəlcədən məlum olduqda, siz leverage olunmuş mövqeni daim yenidən hesablamadan qiymətləndirə bilərsiniz; yəni mümkün faiz dərəcəsinin nə olacağını fasiləsiz təkrar-təkrar təxmin etmək yerinə, müəyyən edilmiş xərclə müqayisə edirsiniz.
Bu isə leverage-i təhlükəsiz etmir. Likvidasiya riski hələ də likvidasiya riskidir.
Amma analitika baxımından riskin bir hissəsini ölçmək və modeli qurmaq, eləcə də müqayisə etmək daha asan olur.
Məni sabit faizli infrastrukturun cəlbedici edən də budur. Sadəcə borc almağın başqa bir yolu deyil — kapitalın yerləşdirilməsini planlaşdırarkən istifadə edə biləcəyiniz fərziyyələri dəyişir.
Buna görə də özümə daim bu sualı verirəm:
Sabit faizlə borc alma leverage-i həqiqətən idarə etməyi asanlaşdırır, yoxsa sadəcə maliyyələşdirmə riskini daha aydın görməyi təmin edir?
#termmax
@TermMax ilə bağlı düşüncəm budur ki, sabit faizə əsaslanan borcalmanın maraqlı tərəfi “sabit” sözünün özündə deyil.
Söhbət ondan gedir ki, borc dəyəri və müddət mövqeyə hələ başlanmamışdan əvvəl məlum olan girişlərə çevrilir.
Müxtəlif (dəyişən) faizlərdə isə öhdəliyiniz ticarət hələ açıqkən dəyişə bilər. Bu, leverage-i (borclanma ilə artırmanı) modelləşdirməyi daha çətin edir, çünki tənliyin bir tərəfi daim hərəkətdə qalır.
TermMax isə borcalmanı sabit-faiz və sabit-müddətli mövqelər ətrafında quraraq bu yanaşmanı fərqli şəkildə həll edir.
Məncə, bu da asanlıqla diqqətdən kənarda qala bilən ikinci dərəcəli bir effekt yaradır.
Maliyyələşdirmə xərci əvvəlcədən məlum olduqda, siz leverage olunmuş mövqeni daim yenidən hesablamadan qiymətləndirə bilərsiniz; yəni mümkün faiz dərəcəsinin nə olacağını fasiləsiz təkrar-təkrar təxmin etmək yerinə, müəyyən edilmiş xərclə müqayisə edirsiniz.
Bu isə leverage-i təhlükəsiz etmir. Likvidasiya riski hələ də likvidasiya riskidir.
Amma analitika baxımından riskin bir hissəsini ölçmək və modeli qurmaq, eləcə də müqayisə etmək daha asan olur.
Məni sabit faizli infrastrukturun cəlbedici edən də budur. Sadəcə borc almağın başqa bir yolu deyil — kapitalın yerləşdirilməsini planlaşdırarkən istifadə edə biləcəyiniz fərziyyələri dəyişir.
Buna görə də özümə daim bu sualı verirəm:
Sabit faizlə borc alma leverage-i həqiqətən idarə etməyi asanlaşdırır, yoxsa sadəcə maliyyələşdirmə riskini daha aydın görməyi təmin edir?
#termmax
Söhbət ondan gedir ki, borc dəyəri və müddət mövqeyə hələ başlanmamışdan əvvəl məlum olan girişlərə çevrilir.
Müxtəlif (dəyişən) faizlərdə isə öhdəliyiniz ticarət hələ açıqkən dəyişə bilər. Bu, leverage-i (borclanma ilə artırmanı) modelləşdirməyi daha çətin edir, çünki tənliyin bir tərəfi daim hərəkətdə qalır.
TermMax isə borcalmanı sabit-faiz və sabit-müddətli mövqelər ətrafında quraraq bu yanaşmanı fərqli şəkildə həll edir.
Məncə, bu da asanlıqla diqqətdən kənarda qala bilən ikinci dərəcəli bir effekt yaradır.
Maliyyələşdirmə xərci əvvəlcədən məlum olduqda, siz leverage olunmuş mövqeni daim yenidən hesablamadan qiymətləndirə bilərsiniz; yəni mümkün faiz dərəcəsinin nə olacağını fasiləsiz təkrar-təkrar təxmin etmək yerinə, müəyyən edilmiş xərclə müqayisə edirsiniz.
Bu isə leverage-i təhlükəsiz etmir. Likvidasiya riski hələ də likvidasiya riskidir.
Amma analitika baxımından riskin bir hissəsini ölçmək və modeli qurmaq, eləcə də müqayisə etmək daha asan olur.
Məni sabit faizli infrastrukturun cəlbedici edən də budur. Sadəcə borc almağın başqa bir yolu deyil — kapitalın yerləşdirilməsini planlaşdırarkən istifadə edə biləcəyiniz fərziyyələri dəyişir.
Buna görə də özümə daim bu sualı verirəm:
Sabit faizlə borc alma leverage-i həqiqətən idarə etməyi asanlaşdırır, yoxsa sadəcə maliyyələşdirmə riskini daha aydın görməyi təmin edir?
#termmax
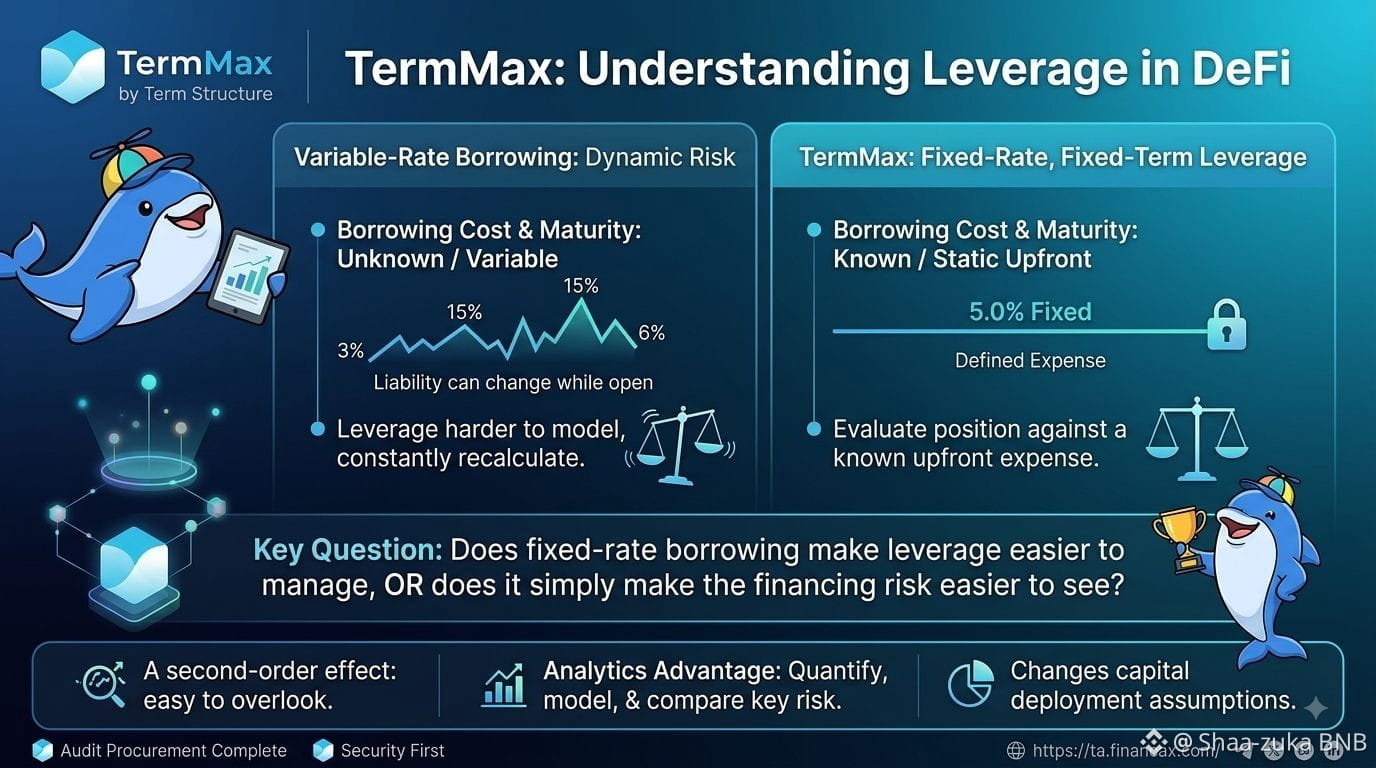
22
15
2.3k
·
--
Artım
Əvvəl düşünürdüm ki, XSC sadəcə özəl token standartıdır.
Dusk-a daha dərindən baxandan sonra başa düşdüm ki, bu, ümumi mənzərənin çox kiçik bir hissəsidir.
Maraqlı hissə odur ki, Zedger və XSC necə birlikdə işləyir.
Zedger, UTXO-üslublu məxfiliklə hesab-əsaslı funksionallığı birləşdirir; bu önəmlidir, çünki qiymətli kağızlar sadəcə sadə köçürmələrdən ibarət deyil.
Reglamentləşdirilmiş qiymətli kağızın ehtiyacı ola bilər:
mülkiyyət limitləri
uyğunlaşdırılmış hesablaşma
geri satınalma (redemption)
dividendlər
səsvermə (voting)
nəzarətli köçürmələr
Və Dusk bu cür tələblərə uyğun olaraq XSC-ni layihələndirib.
Bu, mənim “qiymətli kağızlar üçün məxfilik” anlayışımı dəyişdi.
Bu, belə deyil:
“Tranzaksiyanı gizlədib uyğunluğa (compliance) fikir verməmək.”
Daha yaxın məna budur:
Tranzaksiya məlumatlarını məxfi saxlamaq, amma eyni zamanda aktivin emissiyaçısına tənzimlənmiş maliyyə aləti üçün lazım olan qaydaları və nəzarəti vermək.
Hələ daha yaxşı başa düşməyə çalışdığım hissə budur ki, bu nəzarətlər təhlükəsizlik (security) mürəkkəb həyat dövrü hadisələri yaşadıqda necə davranır — xüsusilə mülkiyyət məhdudiyyətləri, səsvermə və paylanmalar eyni anda baş verəndə.
Mənim daha çox maraqlandığım memarlıq sualı sadəcə Dusk-ın məxfi olub-olmamasını soruşmaqdan qat-qat daha maraqlıdır.
Çünki əgər XSC həqiqətən də təhlükəsizliyin (security) əməliyyat qaydalarını kodlaya bilirsə, onda token sadəcə aktivin təsviri (təmsili) deyil.
Blokçeyn aktivin maliyyə infrastrukturunun bir hissəsinə çevrilir.
#dusk $DUSK @Dusk_Foundation
Əvvəl düşünürdüm ki, XSC sadəcə özəl token standartıdır.
Dusk-a daha dərindən baxandan sonra başa düşdüm ki, bu, ümumi mənzərənin çox kiçik bir hissəsidir.
Maraqlı hissə odur ki, Zedger və XSC necə birlikdə işləyir.
Zedger, UTXO-üslublu məxfiliklə hesab-əsaslı funksionallığı birləşdirir; bu önəmlidir, çünki qiymətli kağızlar sadəcə sadə köçürmələrdən ibarət deyil.
Reglamentləşdirilmiş qiymətli kağızın ehtiyacı ola bilər:
mülkiyyət limitləri
uyğunlaşdırılmış hesablaşma
geri satınalma (redemption)
dividendlər
səsvermə (voting)
nəzarətli köçürmələr
Və Dusk bu cür tələblərə uyğun olaraq XSC-ni layihələndirib.
Bu, mənim “qiymətli kağızlar üçün məxfilik” anlayışımı dəyişdi.
Bu, belə deyil:
“Tranzaksiyanı gizlədib uyğunluğa (compliance) fikir verməmək.”
Daha yaxın məna budur:
Tranzaksiya məlumatlarını məxfi saxlamaq, amma eyni zamanda aktivin emissiyaçısına tənzimlənmiş maliyyə aləti üçün lazım olan qaydaları və nəzarəti vermək.
Hələ daha yaxşı başa düşməyə çalışdığım hissə budur ki, bu nəzarətlər təhlükəsizlik (security) mürəkkəb həyat dövrü hadisələri yaşadıqda necə davranır — xüsusilə mülkiyyət məhdudiyyətləri, səsvermə və paylanmalar eyni anda baş verəndə.
Mənim daha çox maraqlandığım memarlıq sualı sadəcə Dusk-ın məxfi olub-olmamasını soruşmaqdan qat-qat daha maraqlıdır.
Çünki əgər XSC həqiqətən də təhlükəsizliyin (security) əməliyyat qaydalarını kodlaya bilirsə, onda token sadəcə aktivin təsviri (təmsili) deyil.
Blokçeyn aktivin maliyyə infrastrukturunun bir hissəsinə çevrilir.
#dusk $DUSK @Dusk
Dusk-a daha dərindən baxandan sonra başa düşdüm ki, bu, ümumi mənzərənin çox kiçik bir hissəsidir.
Maraqlı hissə odur ki, Zedger və XSC necə birlikdə işləyir.
Zedger, UTXO-üslublu məxfiliklə hesab-əsaslı funksionallığı birləşdirir; bu önəmlidir, çünki qiymətli kağızlar sadəcə sadə köçürmələrdən ibarət deyil.
Reglamentləşdirilmiş qiymətli kağızın ehtiyacı ola bilər:
mülkiyyət limitləri
uyğunlaşdırılmış hesablaşma
geri satınalma (redemption)
dividendlər
səsvermə (voting)
nəzarətli köçürmələr
Və Dusk bu cür tələblərə uyğun olaraq XSC-ni layihələndirib.
Bu, mənim “qiymətli kağızlar üçün məxfilik” anlayışımı dəyişdi.
Bu, belə deyil:
“Tranzaksiyanı gizlədib uyğunluğa (compliance) fikir verməmək.”
Daha yaxın məna budur:
Tranzaksiya məlumatlarını məxfi saxlamaq, amma eyni zamanda aktivin emissiyaçısına tənzimlənmiş maliyyə aləti üçün lazım olan qaydaları və nəzarəti vermək.
Hələ daha yaxşı başa düşməyə çalışdığım hissə budur ki, bu nəzarətlər təhlükəsizlik (security) mürəkkəb həyat dövrü hadisələri yaşadıqda necə davranır — xüsusilə mülkiyyət məhdudiyyətləri, səsvermə və paylanmalar eyni anda baş verəndə.
Mənim daha çox maraqlandığım memarlıq sualı sadəcə Dusk-ın məxfi olub-olmamasını soruşmaqdan qat-qat daha maraqlıdır.
Çünki əgər XSC həqiqətən də təhlükəsizliyin (security) əməliyyat qaydalarını kodlaya bilirsə, onda token sadəcə aktivin təsviri (təmsili) deyil.
Blokçeyn aktivin maliyyə infrastrukturunun bir hissəsinə çevrilir.
#dusk $DUSK @Dusk
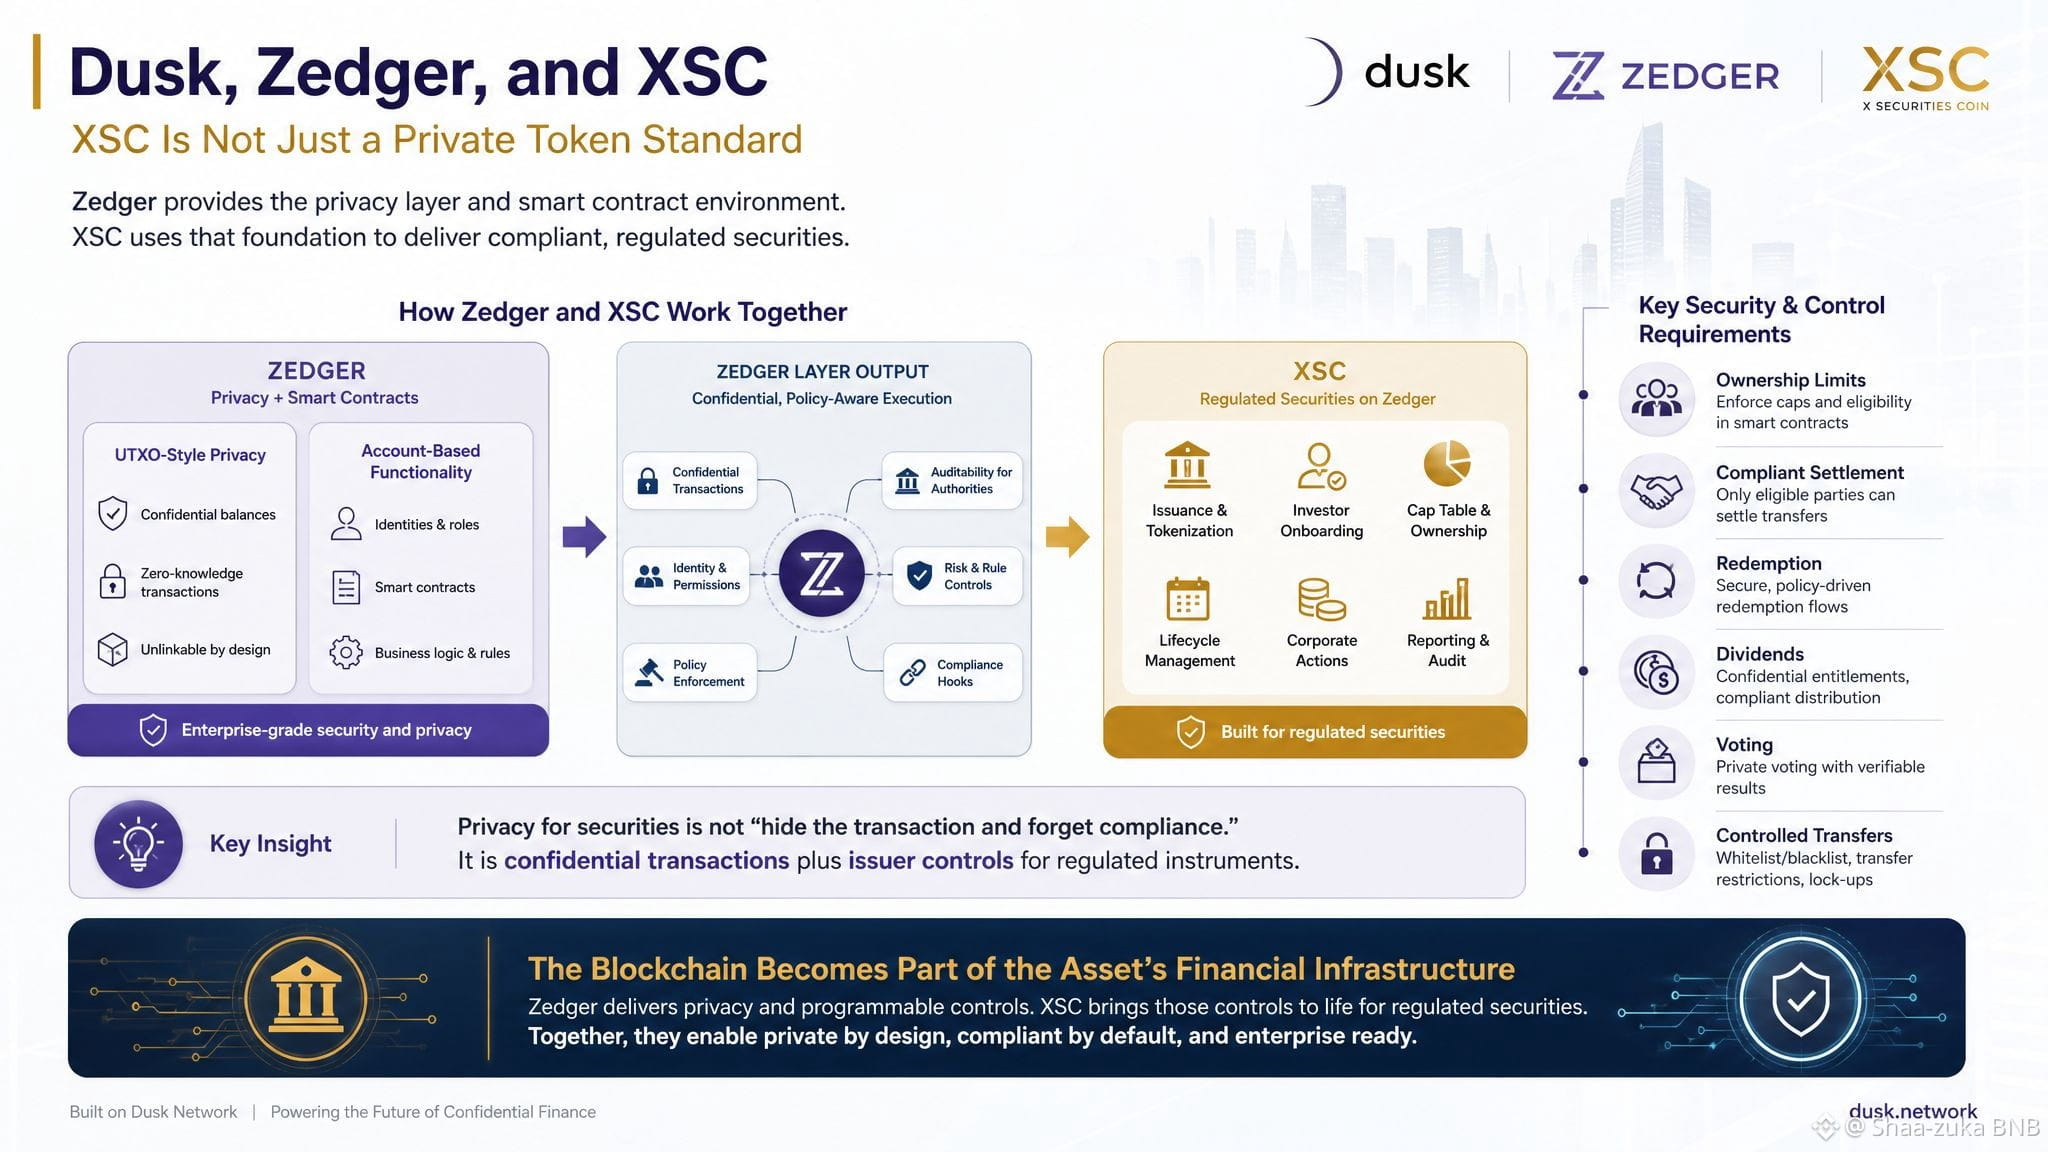
47
22
1.2k
·
--
Artım
Doğrulanıb
Məni dayandırıb Dusk-ə fərqli cür baxmağa vadar edən texniki bir detal var.
DuskDS ilə DuskEVM arasındakı əlaqə, yerli $DUSK -in daha bir sarınma (wrapped) versiyasını yaratmaqdan asılı deyildi.
@Dusk_Foundation qatlar arasında yerli bridge (körpü) arxitekturasından istifadə edir.
İlk baxışda bu, kiçik bir implementasiya detalı kimi səslənə bilər.
Amma məncə, elə deyil.
Hər əlavə bridge, wrapper və ya xarici custodian maliyyə sisteminə başqa bir fərziyyə (assumption) daxil edə bilər.
Ona görə də Dusk-ə fərqli bir sualdan yanaşmağa başladım:
Arxitektura əslində nə qədər əlavə etibar fərziyyəsi tələb edir?
Dusk modelində rollar aydın saxlanılır:
DuskDS → settlement və şəbəkə təhlükəsizliyi
DuskEVM → tətbiqin icrası
Native bridge → qatlar arasında DUSK-ın hərəkəti
Bu, xüsusilə tənzimlənən maliyyə (regulated finance) üçün önəmlidir.
Əgər bir institut artıq uyğunluq (compliance), şəxsiyyət (identity), aktiv məhdudiyyətləri və açıqlama tələbləri ilə məşğuldursa, lazımsız infrastruktur asılılıqları əlavə etmək tam olaraq faydalı deyil.
Mən bu səbəbdən burada bu dizayn prinsipi xoşuma gəlir:
Protokolun ehtiyacı yoxdursa, mürəkkəblik əlavə etmə.
Eyni fəlsəfə Dusk-də başqa yerlərdə də görünür:
məxfilik — həssas məlumatların qorunması lazım olanda,
şəffaflıq — bazarın görünürlüyə ehtiyacı olanda,
və səlahiyyətli tərəfin yoxlamaya ehtiyacı olanda seçmə açıqlama (selective disclosure).
Mənim üçün bu, sadəcə belə deməkdən daha güclü tezislə bağlıdır:
“Dusk-da bir bridge var.”
Bu, maliyyə platforması boyunca lazımsız etibar fərziyyələrini azaltmaq haqqındadır.
#dusk
Məni dayandırıb Dusk-ə fərqli cür baxmağa vadar edən texniki bir detal var.
DuskDS ilə DuskEVM arasındakı əlaqə, yerli $DUSK -in daha bir sarınma (wrapped) versiyasını yaratmaqdan asılı deyildi.
@Dusk qatlar arasında yerli bridge (körpü) arxitekturasından istifadə edir.
İlk baxışda bu, kiçik bir implementasiya detalı kimi səslənə bilər.
Amma məncə, elə deyil.
Hər əlavə bridge, wrapper və ya xarici custodian maliyyə sisteminə başqa bir fərziyyə (assumption) daxil edə bilər.
Ona görə də Dusk-ə fərqli bir sualdan yanaşmağa başladım:
Arxitektura əslində nə qədər əlavə etibar fərziyyəsi tələb edir?
Dusk modelində rollar aydın saxlanılır:
DuskDS → settlement və şəbəkə təhlükəsizliyi
DuskEVM → tətbiqin icrası
Native bridge → qatlar arasında DUSK-ın hərəkəti
Bu, xüsusilə tənzimlənən maliyyə (regulated finance) üçün önəmlidir.
Əgər bir institut artıq uyğunluq (compliance), şəxsiyyət (identity), aktiv məhdudiyyətləri və açıqlama tələbləri ilə məşğuldursa, lazımsız infrastruktur asılılıqları əlavə etmək tam olaraq faydalı deyil.
Mən bu səbəbdən burada bu dizayn prinsipi xoşuma gəlir:
Protokolun ehtiyacı yoxdursa, mürəkkəblik əlavə etmə.
Eyni fəlsəfə Dusk-də başqa yerlərdə də görünür:
məxfilik — həssas məlumatların qorunması lazım olanda,
şəffaflıq — bazarın görünürlüyə ehtiyacı olanda,
və səlahiyyətli tərəfin yoxlamaya ehtiyacı olanda seçmə açıqlama (selective disclosure).
Mənim üçün bu, sadəcə belə deməkdən daha güclü tezislə bağlıdır:
“Dusk-da bir bridge var.”
Bu, maliyyə platforması boyunca lazımsız etibar fərziyyələrini azaltmaq haqqındadır.
#dusk
DuskDS ilə DuskEVM arasındakı əlaqə, yerli $DUSK -in daha bir sarınma (wrapped) versiyasını yaratmaqdan asılı deyildi.
@Dusk qatlar arasında yerli bridge (körpü) arxitekturasından istifadə edir.
İlk baxışda bu, kiçik bir implementasiya detalı kimi səslənə bilər.
Amma məncə, elə deyil.
Hər əlavə bridge, wrapper və ya xarici custodian maliyyə sisteminə başqa bir fərziyyə (assumption) daxil edə bilər.
Ona görə də Dusk-ə fərqli bir sualdan yanaşmağa başladım:
Arxitektura əslində nə qədər əlavə etibar fərziyyəsi tələb edir?
Dusk modelində rollar aydın saxlanılır:
DuskDS → settlement və şəbəkə təhlükəsizliyi
DuskEVM → tətbiqin icrası
Native bridge → qatlar arasında DUSK-ın hərəkəti
Bu, xüsusilə tənzimlənən maliyyə (regulated finance) üçün önəmlidir.
Əgər bir institut artıq uyğunluq (compliance), şəxsiyyət (identity), aktiv məhdudiyyətləri və açıqlama tələbləri ilə məşğuldursa, lazımsız infrastruktur asılılıqları əlavə etmək tam olaraq faydalı deyil.
Mən bu səbəbdən burada bu dizayn prinsipi xoşuma gəlir:
Protokolun ehtiyacı yoxdursa, mürəkkəblik əlavə etmə.
Eyni fəlsəfə Dusk-də başqa yerlərdə də görünür:
məxfilik — həssas məlumatların qorunması lazım olanda,
şəffaflıq — bazarın görünürlüyə ehtiyacı olanda,
və səlahiyyətli tərəfin yoxlamaya ehtiyacı olanda seçmə açıqlama (selective disclosure).
Mənim üçün bu, sadəcə belə deməkdən daha güclü tezislə bağlıdır:
“Dusk-da bir bridge var.”
Bu, maliyyə platforması boyunca lazımsız etibar fərziyyələrini azaltmaq haqqındadır.
#dusk
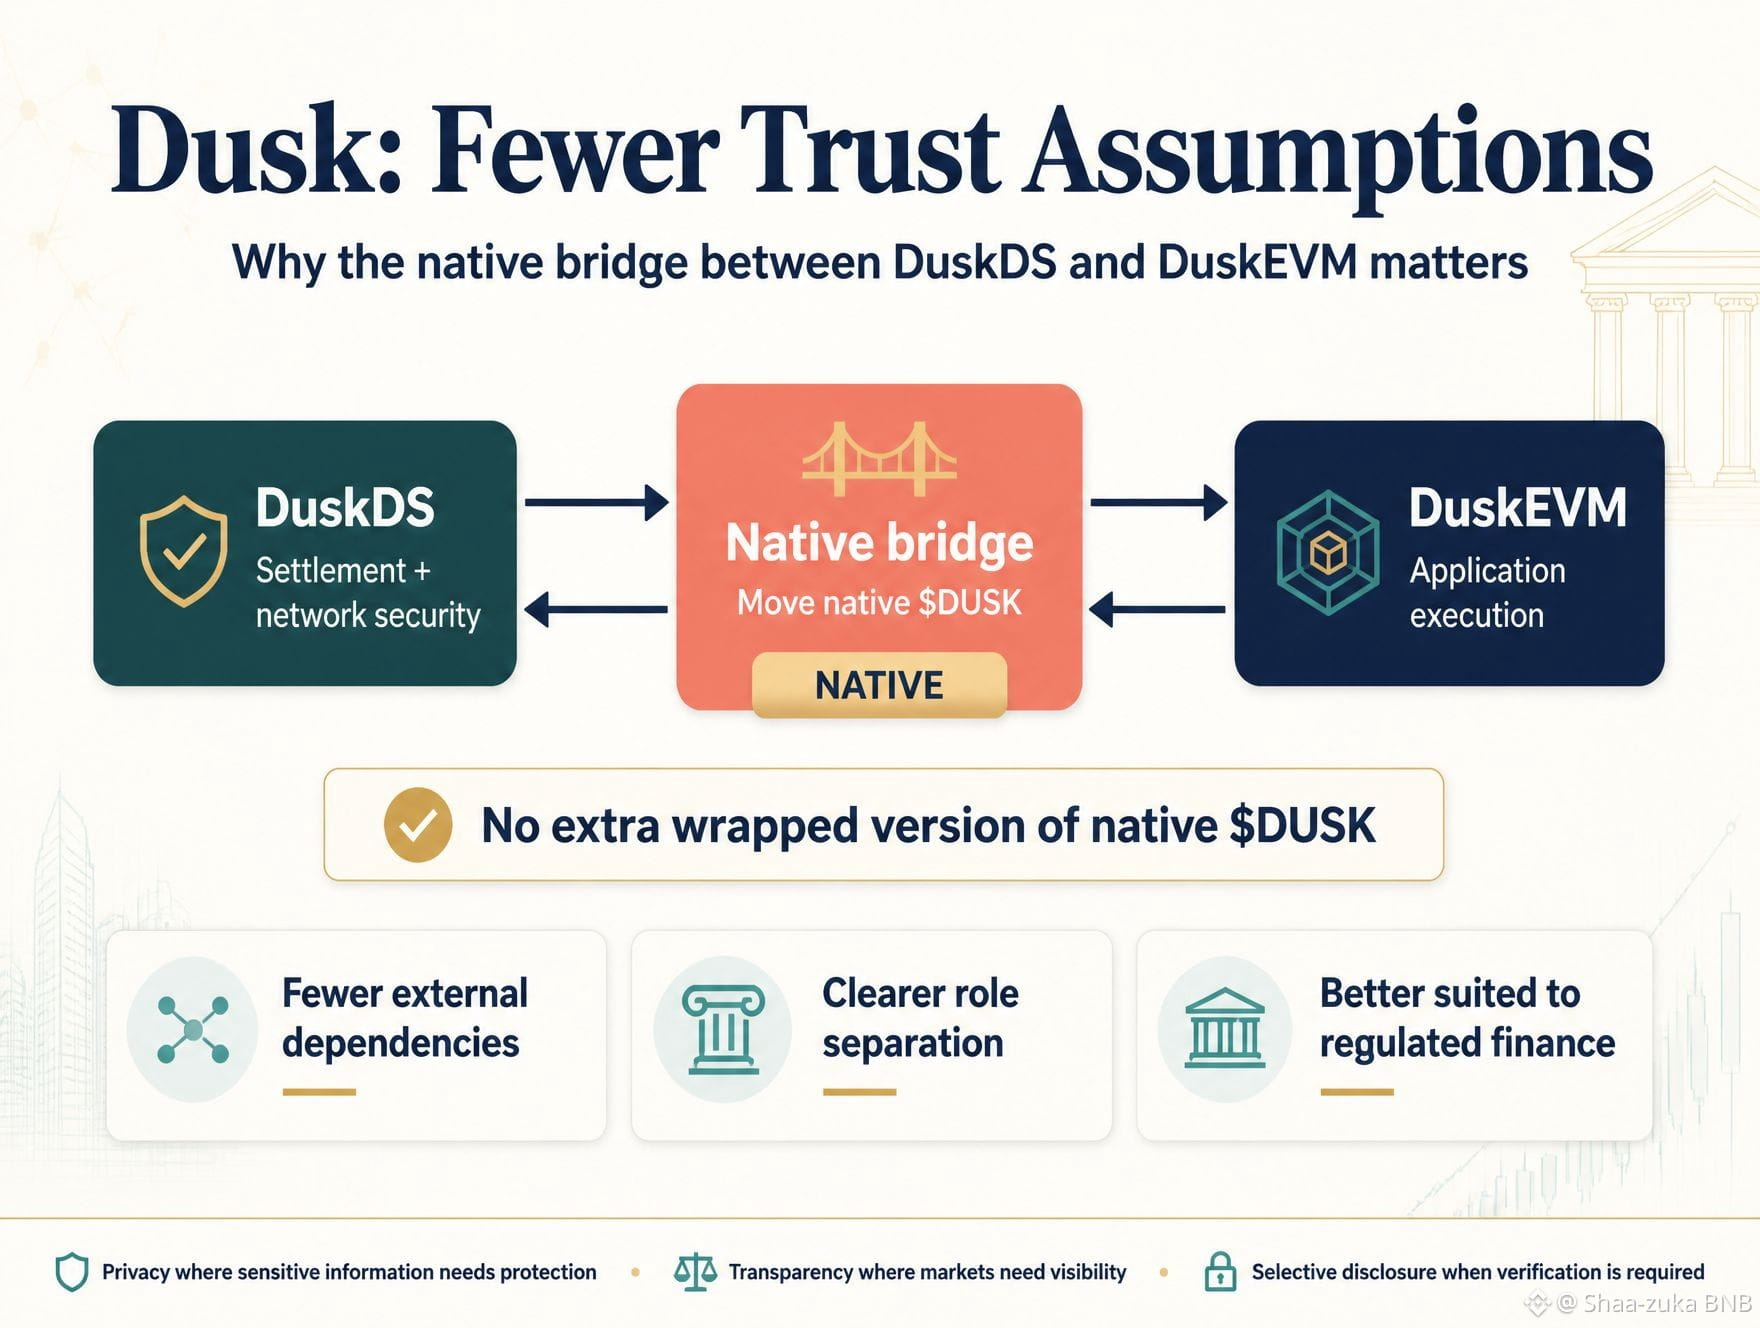
85
36
4k
·
--
Artım
Doğrulanıb
@Dusk_Foundation məcburi maliyyəni kriptoya çevirmək cəhdində deyil.
O, hər şeyi ictimai etmədən məcburi maliyyəni proqramlaşdırıla bilən etmək istəyir.
Buna görə DuskEVM mənə maraqlıdır.
Yaxınlaşan DuskEVM mainnet Solidity tərtibatçılarına Dusk-a tanış EVM yolu verir, eyni zamanda əsas Dusk platforması deterministik (proqnozlaşdırıla bilən) settlement və məlumatların əlçatanlığını təmin edir.
Amma daha qeyri-adi olan hissə Hedger-dir.
Hedger EVM tətbiqləri üçün məxfilik yoludur: homomorfik şifrələmə və sıfır bilik sübutlarını birləşdirir ki, maliyyə iş axınları həssas məlumatları gizli saxlaya bilsin və eyni zamanda yoxlanıla bilən icra yaratsın.
Bunun bir institut üçün nə demək olduğunu düşünün.
Bir fond hər bir mövqeyi yaymadan əməliyyatın etibarlı olduğunu sübut etməli ola bilər.
Bir investor lazımsız şəxsi məlumatları açıqlamadan uyğunluğunu sübut etməli ola bilər.
Məcburi (tənzimlənən) bir platforma özünün bütün sifariş axınını ictimai məlumat etmədən, audit olunmağa imkan verən izlənəlik tələb edə bilər.
Bu, sadəcə hər şeyi gizlətməkdən tamamilə fərqli bir məxfilik yanaşmasıdır.
Dusk, lazım olan yerdə məxfilik, faydalı olan yerdə şəffaflıq və səlahiyyətli tərəfin nəyisə nəzərdən keçirməsi lazım olanda seçmə açıqlama hədəfləyir.
Və $DUSK bu infrastrukturu təmin edən doğma gas və staking aktividir.
Ona görə DuskEVM-ə diqqətlə baxıram.
Əsl sınaq Solidity-nin başqa bir zəncirdə işləyə bilməsi deyil.
Söhbət ondan gedir ki, tanış EVM tərtibatı real maliyyə bazarlarının məxfilik və settlement tələbləri ilə birləşdirilə bilərmi.
#dusk
İnstitusional EVM tətbiqləri üçün daha vacib olan nədir?
@Dusk məcburi maliyyəni kriptoya çevirmək cəhdində deyil.
O, hər şeyi ictimai etmədən məcburi maliyyəni proqramlaşdırıla bilən etmək istəyir.
Buna görə DuskEVM mənə maraqlıdır.
Yaxınlaşan DuskEVM mainnet Solidity tərtibatçılarına Dusk-a tanış EVM yolu verir, eyni zamanda əsas Dusk platforması deterministik (proqnozlaşdırıla bilən) settlement və məlumatların əlçatanlığını təmin edir.
Amma daha qeyri-adi olan hissə Hedger-dir.
Hedger EVM tətbiqləri üçün məxfilik yoludur: homomorfik şifrələmə və sıfır bilik sübutlarını birləşdirir ki, maliyyə iş axınları həssas məlumatları gizli saxlaya bilsin və eyni zamanda yoxlanıla bilən icra yaratsın.
Bunun bir institut üçün nə demək olduğunu düşünün.
Bir fond hər bir mövqeyi yaymadan əməliyyatın etibarlı olduğunu sübut etməli ola bilər.
Bir investor lazımsız şəxsi məlumatları açıqlamadan uyğunluğunu sübut etməli ola bilər.
Məcburi (tənzimlənən) bir platforma özünün bütün sifariş axınını ictimai məlumat etmədən, audit olunmağa imkan verən izlənəlik tələb edə bilər.
Bu, sadəcə hər şeyi gizlətməkdən tamamilə fərqli bir məxfilik yanaşmasıdır.
Dusk, lazım olan yerdə məxfilik, faydalı olan yerdə şəffaflıq və səlahiyyətli tərəfin nəyisə nəzərdən keçirməsi lazım olanda seçmə açıqlama hədəfləyir.
Və $DUSK bu infrastrukturu təmin edən doğma gas və staking aktividir.
Ona görə DuskEVM-ə diqqətlə baxıram.
Əsl sınaq Solidity-nin başqa bir zəncirdə işləyə bilməsi deyil.
Söhbət ondan gedir ki, tanış EVM tərtibatı real maliyyə bazarlarının məxfilik və settlement tələbləri ilə birləşdirilə bilərmi.
#dusk
İnstitusional EVM tətbiqləri üçün daha vacib olan nədir?
O, hər şeyi ictimai etmədən məcburi maliyyəni proqramlaşdırıla bilən etmək istəyir.
Buna görə DuskEVM mənə maraqlıdır.
Yaxınlaşan DuskEVM mainnet Solidity tərtibatçılarına Dusk-a tanış EVM yolu verir, eyni zamanda əsas Dusk platforması deterministik (proqnozlaşdırıla bilən) settlement və məlumatların əlçatanlığını təmin edir.
Amma daha qeyri-adi olan hissə Hedger-dir.
Hedger EVM tətbiqləri üçün məxfilik yoludur: homomorfik şifrələmə və sıfır bilik sübutlarını birləşdirir ki, maliyyə iş axınları həssas məlumatları gizli saxlaya bilsin və eyni zamanda yoxlanıla bilən icra yaratsın.
Bunun bir institut üçün nə demək olduğunu düşünün.
Bir fond hər bir mövqeyi yaymadan əməliyyatın etibarlı olduğunu sübut etməli ola bilər.
Bir investor lazımsız şəxsi məlumatları açıqlamadan uyğunluğunu sübut etməli ola bilər.
Məcburi (tənzimlənən) bir platforma özünün bütün sifariş axınını ictimai məlumat etmədən, audit olunmağa imkan verən izlənəlik tələb edə bilər.
Bu, sadəcə hər şeyi gizlətməkdən tamamilə fərqli bir məxfilik yanaşmasıdır.
Dusk, lazım olan yerdə məxfilik, faydalı olan yerdə şəffaflıq və səlahiyyətli tərəfin nəyisə nəzərdən keçirməsi lazım olanda seçmə açıqlama hədəfləyir.
Və $DUSK bu infrastrukturu təmin edən doğma gas və staking aktividir.
Ona görə DuskEVM-ə diqqətlə baxıram.
Əsl sınaq Solidity-nin başqa bir zəncirdə işləyə bilməsi deyil.
Söhbət ondan gedir ki, tanış EVM tərtibatı real maliyyə bazarlarının məxfilik və settlement tələbləri ilə birləşdirilə bilərmi.
#dusk
İnstitusional EVM tətbiqləri üçün daha vacib olan nədir?
Privacy
80%
Settlement
20%
5 Səslər • Səsvermə bağlanıb
85
35
1.2k
·
--
🚨 CLARITY Aktı indi kritik nöqtəyə çatdı.
Senatın Əksəriyyət Lideri Thune, 15 Sentyabr tətilindən sonra qanun layihəsini prosedur səsverməsinə doğru irəlilədib — bu, kriptovalyuta qanunvericiliyi üçün 2026-da irəliləyişin mümkün olduğu son reallıq pəncələrindən biri ola bilər.
Amma məsələ budur:
Səsvermə keçirmək ≠ keçirmək üçün kifayət qədər səs toplamaq.
XRP bu qeyri-müəyyənliyi artıq hiss edib, $1 səviyyəsinə doğru sürüşür, analitiklər isə seçki ili siyasəti fonunda qanun layihəsinin şanslarına ehtiyatla yanaşır.
Əgər CLARITY qəbul olunsa → kriptovalyuta üçün böyük tənzimləyici aydınlıq.
Əgər dayansa → bazar 2027-yə qədər gözləməli ola bilər.
Bu, sadəcə başqa bir Senat səsverməsi deyil. Bu, son tarixdir. 👀
#crypto #CLARITYAct #XRP
Sizcə CLARITY Aktı 2026-da keçə bilər?
Növbəti prosedur addımı 2026-nın ABŞ kriptoregulyasiyası üçün uğurlu bir irəliləyiş ili olub-olmayacağını müəyyən edə bilər. 👀
🚨 CLARITY Aktı indi kritik nöqtəyə çatdı.
Senatın Əksəriyyət Lideri Thune, 15 Sentyabr tətilindən sonra qanun layihəsini prosedur səsverməsinə doğru irəlilədib — bu, kriptovalyuta qanunvericiliyi üçün 2026-da irəliləyişin mümkün olduğu son reallıq pəncələrindən biri ola bilər.
Amma məsələ budur:
Səsvermə keçirmək ≠ keçirmək üçün kifayət qədər səs toplamaq.
XRP bu qeyri-müəyyənliyi artıq hiss edib, $1 səviyyəsinə doğru sürüşür, analitiklər isə seçki ili siyasəti fonunda qanun layihəsinin şanslarına ehtiyatla yanaşır.
Əgər CLARITY qəbul olunsa → kriptovalyuta üçün böyük tənzimləyici aydınlıq.
Əgər dayansa → bazar 2027-yə qədər gözləməli ola bilər.
Bu, sadəcə başqa bir Senat səsverməsi deyil. Bu, son tarixdir. 👀
#crypto #CLARITYAct #XRP
Sizcə CLARITY Aktı 2026-da keçə bilər?
Növbəti prosedur addımı 2026-nın ABŞ kriptoregulyasiyası üçün uğurlu bir irəliləyiş ili olub-olmayacağını müəyyən edə bilər. 👀
Senatın Əksəriyyət Lideri Thune, 15 Sentyabr tətilindən sonra qanun layihəsini prosedur səsverməsinə doğru irəlilədib — bu, kriptovalyuta qanunvericiliyi üçün 2026-da irəliləyişin mümkün olduğu son reallıq pəncələrindən biri ola bilər.
Amma məsələ budur:
Səsvermə keçirmək ≠ keçirmək üçün kifayət qədər səs toplamaq.
XRP bu qeyri-müəyyənliyi artıq hiss edib, $1 səviyyəsinə doğru sürüşür, analitiklər isə seçki ili siyasəti fonunda qanun layihəsinin şanslarına ehtiyatla yanaşır.
Əgər CLARITY qəbul olunsa → kriptovalyuta üçün böyük tənzimləyici aydınlıq.
Əgər dayansa → bazar 2027-yə qədər gözləməli ola bilər.
Bu, sadəcə başqa bir Senat səsverməsi deyil. Bu, son tarixdir. 👀
#crypto #CLARITYAct #XRP
Sizcə CLARITY Aktı 2026-da keçə bilər?
Növbəti prosedur addımı 2026-nın ABŞ kriptoregulyasiyası üçün uğurlu bir irəliləyiş ili olub-olmayacağını müəyyən edə bilər. 👀
🟢 YES — Crypto gets clarity
92%
🔴 NO — Politics will delay it
8%
24 Səslər • Səsvermə bağlanıb
3
763
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
FedRateWatch
557,628 baxış
Müzakirə edir: 2,664
Paylaşın və Trend Hashtag Kampaniyamızda Trafik Mükafatını qazanın
✨Mövzu: FOMC Sentyabrı, Federal Ehtiyatın növbəti addımı nə olacaq?
👉Qoşulma qaydası:
Hashtag #FedRateWatch olan qısa paylaşım və ya məqalə dərc edin
Aşağıdakı mövzular əsasında məzmun yaradın:
- Avqust üzrə əsas CPI 0.3% ay-aydək artdı və bu həftə 25bp artım ehtimalı artıq təxminən 90%-ə yaxındır. Bu həftə faiz artımı gözləyirsiniz? Bu, təkbaşına bir addımdır, yoxsa daha uzunmüddətli artırma dövrünün başlanğıcı?
- Artım baş versə, BTC, texnologiya səhmləri və qızıl üçün proses necə formalaşacaq? Artım tərəfdarı, yoxsa azalma tərəfdarı?
- Növbəti ticarət planınızı necə qurursunuz? Ticarət paylaşma widgetımızla BTC, səhmlər və ya qızıl ticarətinizi/sahibliyiniz barədə paylaşın.
⏰Kampaniya dövrü:
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Mükafat:
- Yuxarıdakı qaydalara uyğun və 100-dən çox söz ehtiva edən ixtisaslı paylaşımalar nəzərdən keçiriləcək və 500-dən 3,000-ə qədər təsadüfi trafik artımı ala bilər. Paylaşımınız seçilərsə, feed katibinizdən bildiriş alacaqsınız.
- Məqalənizin Binance Square Official-da təqdim olunması şansı qazanın
Paylaşımınız üçün ideyalar lazımdır? Mövzu səhifəsinə keçin #FedRateWatch və ya Square Guide on How to Post for Better Reach.
Binance Square Official
·378 bəyənmə
·836k baxış
BitcoinSlidesTo$76000
20,757 baxış
Müzakirə edir: 114
BitcoinReboundsTo$79K
61,604 baxış
Müzakirə edir: 401