

Socaz
38 Paylaşımlar
Socaz
Şikayət et
İstifadəçini blokla
5 İzlənilir
1.0K+ İzləyicilər
58 Bəyəndi
Postlar
·
--
Tərcüməyə bax
🔥 CÒN 60 ANH EM NỮA THÔI!
Group hiện tại đã gần chạm mốc 500 thành viên rồi. 👀
Chỉ còn +60 người nữa là chúng ta chính thức cán mốc 500. 🚀
Và lần này mình muốn làm một thứ đặc biệt để cảm ơn anh em đã đồng hành:
🎁 500 THÀNH VIÊN = GIVEAWAY LỚN! 🎁
Quà cụ thể mình sẽ bật mí khi group chạm mốc, nhưng chắc chắn sẽ không phải kiểu giveaway cho có. 😎🔥
Nên anh em đang ở trong group nhớ rủ thêm bạn bè vào chung nhé.
Mỗi người thêm một người, biết đâu 500 lại đến nhanh hơn dự kiến. 🤝
⏳ 440 → 500
Chỉ còn 60 slot nữa thôi!
Ai đang đọc bài này mà chưa vào group thì đây là lúc tham gia luôn.
👉 nhóm ở dưới phần bình luận hoặc ở trong profile của mình
Cán mốc 500, chúng ta bung giveaway! 🎁🔥
1
1
9
·
--
Tərcüməyə bax
Nói thật là lúc tạo group, mình chỉ nghĩ đơn giản có một nơi để anh em cùng nhau giao lưu, chia sẻ.
Không ngờ đi một thời gian, group đã vượt 200 thành viên. 😄
Mỗi ngày thấy thêm người mới vào, có anh em trò chuyện, hỏi đáp rồi chia sẻ đủ thứ. Nhìn community lớn dần như vậy cũng vui thật sự.
Giờ mình muốn thử đặt một mục tiêu mới:
🎯 500 thành viên.
Không cần phải kéo thật nhanh, chỉ mong những người vào group đều cảm thấy đây là một nơi đáng để ở lại.
Nếu anh em đang trong group, rủ thêm một người bạn vào cùng nhé. Biết đâu lại có thêm một người anh em hợp gu. 🤝
🎁 Group cũng vẫn có các hoạt động nhỏ và quà dành cho thành viên mỗi ngày.
Còn nếu bạn chưa tham gia thì cứ vào giao lưu thử.
200 đã có rồi, giờ cùng nhau xem 500 sẽ mất bao lâu. 🔥
👉 Group ở trang cá nhân của mình nhé
5
178
·
--
Tərcüməyə bax
🚀 200+ ANH EM ĐÃ CÓ MẶT!
Từ một group nhỏ ban đầu, từng người một tham gia, trò chuyện và kết nối. Đến hôm nay, community đã chính thức vượt qua 300 thành viên. 🔥
Nhưng 200 chưa phải đích đến.
🎯 Mục tiêu tiếp theo: 500 ANH EM.
Điều mình mong muốn không chỉ là một group đông thành viên, mà là một community thật sự có tương tác, có chia sẻ và mỗi ngày đều có thêm những anh em mới cùng tham gia. 🤝
🎁 Group vẫn đang có các hoạt động nhỏ mỗi ngày và những phần quà dành cho anh em tham gia.
Không cần phải là thành viên lâu năm.
Không cần phải có nhiều kinh nghiệm.
Chỉ cần muốn giao lưu, chia sẻ và tìm một cộng đồng để cùng tham gia là được. ❤️
Và giờ mình cần sự góp sức của anh em.
Nếu mỗi người trong group rủ thêm một người bạn cùng sở thích vào, 500 thành viên sẽ không còn xa. 👀🔥
👉 Đang ở trong group? Rủ thêm một người bạn.
👉 Chưa tham gia? Vào chung với anh em ngay hôm nay.
200 đã hoàn thành.
500 đang ở phía trước. 🚀
Cùng nhau đưa community chạm mốc mới nhé!
👉Tham gia nhóm ở trang cá nhân square của mình 🫡
2
11
·
--
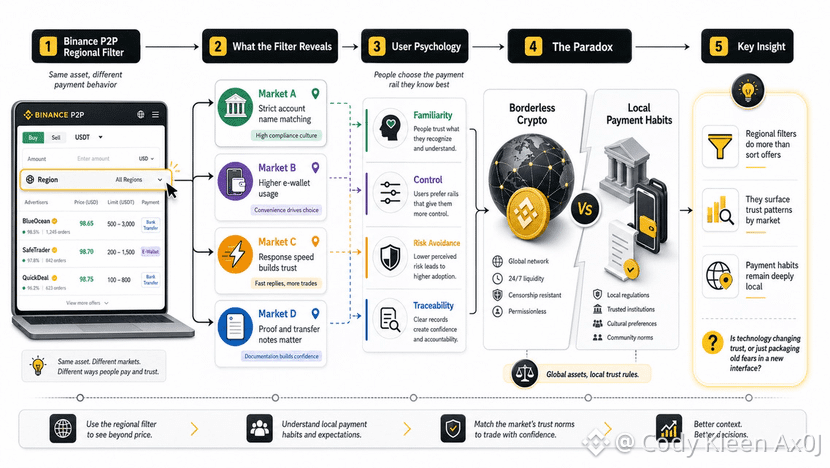
USDT-ni xaricdəki bir əməkdaşa göndərmək üçün mübadilə etməyə ehtiyac olanda diqqətimi ilk çəkən şey qiymət olmadı. Binance P2P-də çoxlu oxşar təkliflər var idi, amma regional filtri aktivləşdirəndən sonra hər bir məkanın pulu necə qəbul etməsi aydın şəkildə fərqləndi.
Əvvəlcə bunu rahatlıq funksiyası kimi gördüm. Bir neçə kiçik əməliyyatdan sonra isə bunu davranışın bir parçası kimi dərk etməyə başladım, çünki ödəniş seçimləri istifadəçilərin özlərini necə qoruduqları barədə nəsə deyir.
Bəzi bölgələrdə satıcılar hesab adının uyğun gəlməsini xüsusilə vurğulayır. Digərlərində isə cavabın sürəti etibarlılığın əlaməti kimi qəbul edilir, tələb olunan sübut isə daha sadədir. Binance P2P-dəki regional filtr, buna görə də siyahını sadəcə daraltmır—qiymət lövhəsinin arxasındakı ödəniş vərdişlərini daha aydın göstərir.
Buradakı psixologiya sadədir. Yad insanlarla iş görərkən insanlar ən tanış olan şeyə yapışırlar: tez-tez istifadə etdikləri bank, əvvəllər pul qəbul etmiş eyni cüzdan, heç bir problem yaratmamış qeydlə format. Tanışlıq bəzən sadəcə hiss olsa da, nəzarət hissi yaradır.
Paradoks ondadır ki, kriptovalyuta çox vaxt sərhədsiz maliyyə kimi təsvir olunur. Amma pul real bir bank hesabına toxunan kimi istifadəçilər yerli, yazılmamış qaydalara, bankın işləmə saatlarına, təsdiqləmə vərdişlərinə və yanlış transfer qeydi daxil etmək qorxusuna qayıdır.
Məncə, bir neçə gün Binance P2P-ə baxmaq bazarı anlamaq üçün kifayət etmir. Sifariş məlumatları asanlıqla tez-tez ticarət edənlərə meyl edə bilər, daha kiçik istifadəçilər isə daha sakit qalır.
Buna baxmayaraq, bu siqnal izləməyə dəyər. Binance P2P təkcə kimlərin alıb-satdığını göstərmir; həm də ödəniş etibarının qiymət, sürət, hesab adları və sübut təqdim etmə vərdişləri vasitəsilə necə qat-qat formalaşdığını göstərir. Yekun sual bəlkə də budur: texnologiya istifadəçilərin bir-birinə inamını dəyişir, yoxsa sadəcə köhnə qorxuları yeni bir interfeysə yığır.
@Binance_Vietnam #BinanceP2PAnToan
USDT-ni xaricdəki bir əməkdaşa göndərmək üçün mübadilə etməyə ehtiyac olanda diqqətimi ilk çəkən şey qiymət olmadı. Binance P2P-də çoxlu oxşar təkliflər var idi, amma regional filtri aktivləşdirəndən sonra hər bir məkanın pulu necə qəbul etməsi aydın şəkildə fərqləndi.
Əvvəlcə bunu rahatlıq funksiyası kimi gördüm. Bir neçə kiçik əməliyyatdan sonra isə bunu davranışın bir parçası kimi dərk etməyə başladım, çünki ödəniş seçimləri istifadəçilərin özlərini necə qoruduqları barədə nəsə deyir.
Bəzi bölgələrdə satıcılar hesab adının uyğun gəlməsini xüsusilə vurğulayır. Digərlərində isə cavabın sürəti etibarlılığın əlaməti kimi qəbul edilir, tələb olunan sübut isə daha sadədir. Binance P2P-dəki regional filtr, buna görə də siyahını sadəcə daraltmır—qiymət lövhəsinin arxasındakı ödəniş vərdişlərini daha aydın göstərir.
Buradakı psixologiya sadədir. Yad insanlarla iş görərkən insanlar ən tanış olan şeyə yapışırlar: tez-tez istifadə etdikləri bank, əvvəllər pul qəbul etmiş eyni cüzdan, heç bir problem yaratmamış qeydlə format. Tanışlıq bəzən sadəcə hiss olsa da, nəzarət hissi yaradır.
Paradoks ondadır ki, kriptovalyuta çox vaxt sərhədsiz maliyyə kimi təsvir olunur. Amma pul real bir bank hesabına toxunan kimi istifadəçilər yerli, yazılmamış qaydalara, bankın işləmə saatlarına, təsdiqləmə vərdişlərinə və yanlış transfer qeydi daxil etmək qorxusuna qayıdır.
Məncə, bir neçə gün Binance P2P-ə baxmaq bazarı anlamaq üçün kifayət etmir. Sifariş məlumatları asanlıqla tez-tez ticarət edənlərə meyl edə bilər, daha kiçik istifadəçilər isə daha sakit qalır.
Buna baxmayaraq, bu siqnal izləməyə dəyər. Binance P2P təkcə kimlərin alıb-satdığını göstərmir; həm də ödəniş etibarının qiymət, sürət, hesab adları və sübut təqdim etmə vərdişləri vasitəsilə necə qat-qat formalaşdığını göstərir. Yekun sual bəlkə də budur: texnologiya istifadəçilərin bir-birinə inamını dəyişir, yoxsa sadəcə köhnə qorxuları yeni bir interfeysə yığır.
@Binance Vietnam #BinanceP2PAnToan
2
12
25.9k
·
--
Bazar sakit olanda, bir çox DeFi kreditləri kifayət qədər zərərsiz görünür və texniki əməliyyat kimi rəftar edilə bilər. Borcalanlar təminatın nisbətinə baxır, cari faiz dərəcəsini nəzərdən keçirir, sonra özlərinə deyirlər ki, hələ də kifayət qədər boşluq var. Problem yalnız aktiv qiymətləri onların kapital planından daha sürətlə dəyişəndə üzə çıxır.
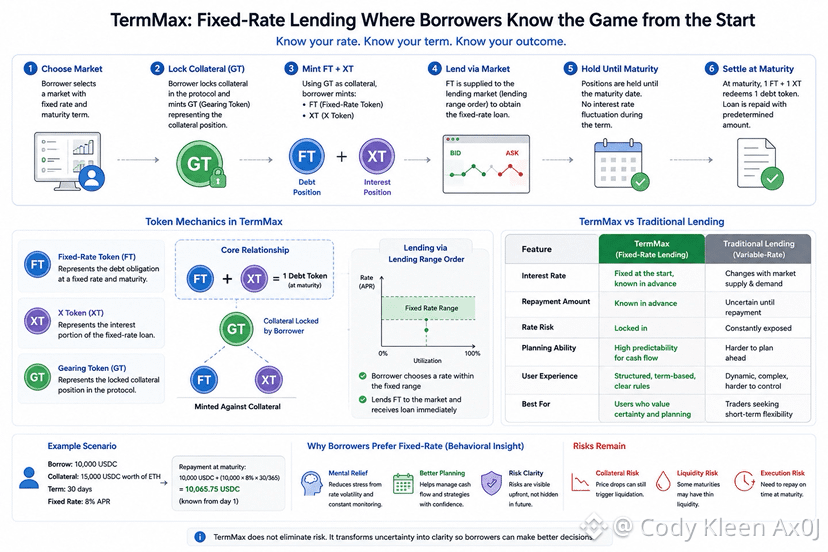
TermMax-dan fərqi budur ki, kapitalın dəyərini əvvəlcədən borcalanın qarşısına qoyur. Tanış kreditləşdirmə protokollarında faiz dərəcələri hovuzun təklifi və tələbi ilə müəyyən olunur və kapitalın istifadəsi yüksəldikcə borclanma xərcləri də onunla birlikdə artır. Borcalanlar təminatlarını bilirlər, amma zamanın nə qədər baha başa gələcəyini dəqiq olaraq bilmirlər.
TermMax təcrübənin mərkəzinə sabit sona çatma müddətini qoyur. Borcalanlar müddət tarixini seçir, əvvəlcədən ödəməli olduqları faizi görür, sonra GT-dən istifadə edərək FT və XT buraxırlar; burada 1 FT üstəgəl 1 XT, sona çatma anında 1 borc vahidinə bağlanır. Kredit artıq üzən faiz axını deyil, sərhədləri olan bir struktura çevrilir.
Daha dərin qatında TermMax daha aydın edir ki, kapitalı kim satır, vaxtı kim alır və hansı risklər əvvəlcədən qiymətə daxil edilir. 7 günlük, 30 günlük və ya 90 günlük müddətdə borcalanlar hər faiz dərəcəsi hərəkətini təqib etmir, əksinə pul vəsaitlərinin axınının planlı tarixdə çatıb-çatmayacağını hesablamalıdırlar.
Paradox ondadır ki, kripto istifadəçiləri daim açıq olan interfeysləri sevirlər, amma daim dəyişən qaydalardan yorulurlar. Dəyişən faiz dərəcələri bazarı canlı hiss etdirir, sabit faiz dərəcələri isə onu kilidlənmiş kimi göstərir.
Mən hələ də TermMax-a qarşı skeptik baxışımı saxlayıram. Term likvidliyi nazik ola bilər və təminat yenə də düşə bilər. Qalan sual budur: rəqəmlər artıq masanın üstündə olanda borcalan daha nizam-intizamlı olur, yoxsa sadəcə özünü inandırır.
@termmax #TermMax
Bazar sakit olanda, bir çox DeFi kreditləri kifayət qədər zərərsiz görünür və texniki əməliyyat kimi rəftar edilə bilər. Borcalanlar təminatın nisbətinə baxır, cari faiz dərəcəsini nəzərdən keçirir, sonra özlərinə deyirlər ki, hələ də kifayət qədər boşluq var. Problem yalnız aktiv qiymətləri onların kapital planından daha sürətlə dəyişəndə üzə çıxır.
TermMax-dan fərqi budur ki, kapitalın dəyərini əvvəlcədən borcalanın qarşısına qoyur. Tanış kreditləşdirmə protokollarında faiz dərəcələri hovuzun təklifi və tələbi ilə müəyyən olunur və kapitalın istifadəsi yüksəldikcə borclanma xərcləri də onunla birlikdə artır. Borcalanlar təminatlarını bilirlər, amma zamanın nə qədər baha başa gələcəyini dəqiq olaraq bilmirlər.
TermMax təcrübənin mərkəzinə sabit sona çatma müddətini qoyur. Borcalanlar müddət tarixini seçir, əvvəlcədən ödəməli olduqları faizi görür, sonra GT-dən istifadə edərək FT və XT buraxırlar; burada 1 FT üstəgəl 1 XT, sona çatma anında 1 borc vahidinə bağlanır. Kredit artıq üzən faiz axını deyil, sərhədləri olan bir struktura çevrilir.
Daha dərin qatında TermMax daha aydın edir ki, kapitalı kim satır, vaxtı kim alır və hansı risklər əvvəlcədən qiymətə daxil edilir. 7 günlük, 30 günlük və ya 90 günlük müddətdə borcalanlar hər faiz dərəcəsi hərəkətini təqib etmir, əksinə pul vəsaitlərinin axınının planlı tarixdə çatıb-çatmayacağını hesablamalıdırlar.
Paradox ondadır ki, kripto istifadəçiləri daim açıq olan interfeysləri sevirlər, amma daim dəyişən qaydalardan yorulurlar. Dəyişən faiz dərəcələri bazarı canlı hiss etdirir, sabit faiz dərəcələri isə onu kilidlənmiş kimi göstərir.
Mən hələ də TermMax-a qarşı skeptik baxışımı saxlayıram. Term likvidliyi nazik ola bilər və təminat yenə də düşə bilər. Qalan sual budur: rəqəmlər artıq masanın üstündə olanda borcalan daha nizam-intizamlı olur, yoxsa sadəcə özünü inandırır.
@TermMax #TermMax
2
124
·
--
Asiya sessiyasının sonunda sifariş kitabı qalın görünürdü, amma məhz rotasiya etməli olduğunuz konkret cütlükdə likvidlik nazik idi. Kiçik bir qrup çatında bir dostum sabit faiz dərəcəsi ilə USDC borc alırdı ki, ETH-ni saxlasın; onun cüzdanı hələ yaşıl idi, amma başqa bir mövqe üçün nağd pul lazım olduğundan spot satmalı oldu. Borc ekranında təhlükəsiz görünürdü, amma real həyatda olduqca sərt hiss olunurdu.
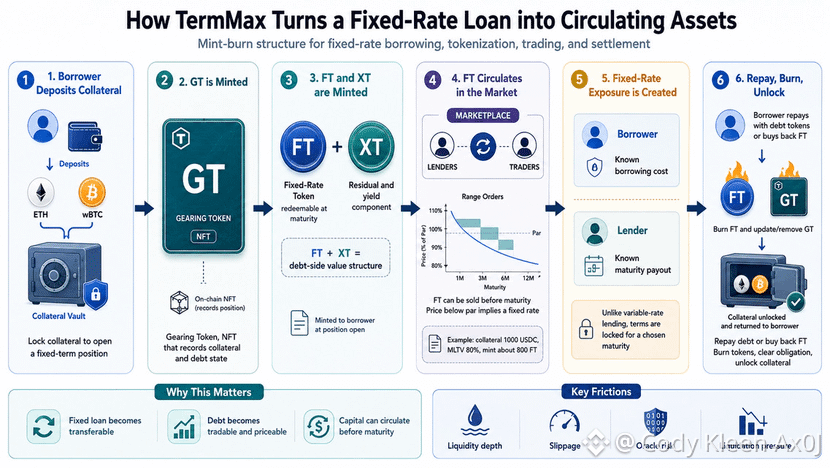
TermMax həmin sərtliyin məhz o nöqtəsində izləməyə dəyər. Borcalan girovı kilidlədikdə GT girovlaşdırılan aktivə və borca dair məlumatları qeydə alan NFT kimi mint edilir, FT isə yetişmə anında ödənilməli olan öhdəlik kimi mint edilir. 80 faiz MLTV ilə dəyəri 1000 USDC olan girov yalnız təxminən 800 FT yarada bilər.
Bu mexanizm sabit faizlə borclanmanı fərqli formaya salır. TermMax-da 1 FT borcunun yetişmə anında 1 borc tokenini almaq hüququna işarə edir, XT isə qalan dəyəri saxlayır ki, 1 FT üstəgəl 1 XT borc aktivinə bərabər tarazlıq yaratsın. Borc artıq təkcə müqavilənin içində oturmur; qiymətləndirilə bilən bir komponentə çevrilir.
Beləliklə, faiz dərəcəsi bazardan “keçir”. FT nominal dəyərdən aşağı satılır və endirim borcalanların qəbul etdiyi və borc verənlərin tələb etdiyi sabit faiz dərəcəsini əks etdirir. Əgər limit (range) sifarişləri nazikdirsə, cəlbedici görünən rəqəm sürüşmə (slippage) ilə toqquşa bilər.
Burn isə hər şeyi yenidən real vəziyyətinə qaytaran mexanizmdir. Borcalan borc tokenləri ilə ödəniş etdikdə və ya FT-ni geri alıb öhdəliyi bağladıqda, GT-dəki öhdəlik təmizlənir və girov açılır. TermMax bununla sabit borcu dövr edə bilən aktivlər axınına çevirir.
Mən hələ də TermMax-a qarşı müəyyən şübhə saxlayıram. Mint-burn dizaynı səliqəlidir, amma real təcrübə oracle-dan, spred-dən, likvidasiyadan və pis günlərdə FT alıcılarının mövcudluğundan asılıdır. Əsas sual istifadəçilərin borcu daha yaxşı idarə edib-etməməsidir, yoxsa sadəcə borcu izlənməli başqa bir aktiv qatına çevirməsidir.
@termmax #TermMax
Asiya sessiyasının sonunda sifariş kitabı qalın görünürdü, amma məhz rotasiya etməli olduğunuz konkret cütlükdə likvidlik nazik idi. Kiçik bir qrup çatında bir dostum sabit faiz dərəcəsi ilə USDC borc alırdı ki, ETH-ni saxlasın; onun cüzdanı hələ yaşıl idi, amma başqa bir mövqe üçün nağd pul lazım olduğundan spot satmalı oldu. Borc ekranında təhlükəsiz görünürdü, amma real həyatda olduqca sərt hiss olunurdu.
TermMax həmin sərtliyin məhz o nöqtəsində izləməyə dəyər. Borcalan girovı kilidlədikdə GT girovlaşdırılan aktivə və borca dair məlumatları qeydə alan NFT kimi mint edilir, FT isə yetişmə anında ödənilməli olan öhdəlik kimi mint edilir. 80 faiz MLTV ilə dəyəri 1000 USDC olan girov yalnız təxminən 800 FT yarada bilər.
Bu mexanizm sabit faizlə borclanmanı fərqli formaya salır. TermMax-da 1 FT borcunun yetişmə anında 1 borc tokenini almaq hüququna işarə edir, XT isə qalan dəyəri saxlayır ki, 1 FT üstəgəl 1 XT borc aktivinə bərabər tarazlıq yaratsın. Borc artıq təkcə müqavilənin içində oturmur; qiymətləndirilə bilən bir komponentə çevrilir.
Beləliklə, faiz dərəcəsi bazardan “keçir”. FT nominal dəyərdən aşağı satılır və endirim borcalanların qəbul etdiyi və borc verənlərin tələb etdiyi sabit faiz dərəcəsini əks etdirir. Əgər limit (range) sifarişləri nazikdirsə, cəlbedici görünən rəqəm sürüşmə (slippage) ilə toqquşa bilər.
Burn isə hər şeyi yenidən real vəziyyətinə qaytaran mexanizmdir. Borcalan borc tokenləri ilə ödəniş etdikdə və ya FT-ni geri alıb öhdəliyi bağladıqda, GT-dəki öhdəlik təmizlənir və girov açılır. TermMax bununla sabit borcu dövr edə bilən aktivlər axınına çevirir.
Mən hələ də TermMax-a qarşı müəyyən şübhə saxlayıram. Mint-burn dizaynı səliqəlidir, amma real təcrübə oracle-dan, spred-dən, likvidasiyadan və pis günlərdə FT alıcılarının mövcudluğundan asılıdır. Əsas sual istifadəçilərin borcu daha yaxşı idarə edib-etməməsidir, yoxsa sadəcə borcu izlənməli başqa bir aktiv qatına çevirməsidir.
@TermMax #TermMax
2
124
·
--
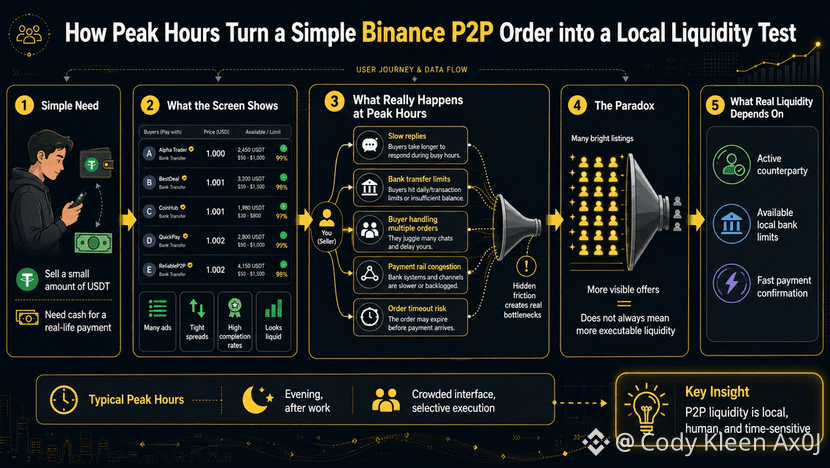
İşdən sonra bank pullarına çevirmək planlaşdırdığım az miqdarda USDT birdən-birə elə də kiçik görünmədi. Binance P2P kifayət qədər sıx alıcı siyahısı göstərirdi, qiymətlər səliqəli görünürdü və emal vaxtları pis kimi hiss olunmurdu. Amma hər bir sifarişin içinə nə qədər kliklədimsə, əvvəlki rahatlıq hissi bir o qədər incəldi.
Pik saatlar xoş bir illüziya yaradır. Ekranda çox seçim var, sifarişlər sanki daim hərəkətdədir, profillər qaydasındadır, amma real likvidlik o izdihamın içində oturmur. O, hazırda onlayn olan şəxslədir, köçürmə limiti hələ qalan hesabla, ödənişi ləngitməyən bankladır.
İstifadəçilər tez-tez çoxlu reklamı çoxlu çıxış imkanı kimi qəbul edirlər. Binance P2P bu hissi daha da gücləndirir, çünki hər şey qiymət, vaxt və tamamlanma faizi ilə səliqə ilə düzülüb. Amma bir tərəf susanda, digəri bir neçə dəqiqə daha istəyəndə, başqa biri isə limitinin dolu olduğunu deyəndə, başlayırıq görməyə ki, bazar interfeysin göstərdiyi qədər “düz” deyil.
Paradoks ondan ibarətdir ki, sifariş nə qədər kiçikdirsə, insanların vaxt riskiyi qiymətləndirməməsi bir o qədər asan olur. Kiçik məbləğ də məhz lazım olan anda ilişib qala bilər, çünki fiat axını sikkələrin sürəti ilə hərəkət etmir.
Mən Binance P2P-nin dəyərini inkar etmirəm. İstifadəçilərə rəqəmsal aktivlərlə gündəlik həyat arasında körpü lazım olanda real bir ehtiyacı həll edir. Amma faydalı alət demək deyil ki, likvidlik həmişə dərin olur və əlbəttə də demək deyil ki, onlayn olanların hamısı dərhal prosesi başlamağa hazırdır.
Pik saatlara bir neçə dəfə düşdükdən sonra əvvəlcə qiymətə baxmağı dayandırdım. Vaxtı, köçürmə limitlərini, tərəfdaş bankı və cavab sürətini yoxlayıram. O zaman Binance P2P artıq təkcə qiymət lövhəsi olmur; yerli likvidliyin mənə lazım olanda həqiqətən orada dayanıb-dayanmadığını yoxlamağa çevrilir. @Binance_Vietnam #BinanceP2PAnToan
İşdən sonra bank pullarına çevirmək planlaşdırdığım az miqdarda USDT birdən-birə elə də kiçik görünmədi. Binance P2P kifayət qədər sıx alıcı siyahısı göstərirdi, qiymətlər səliqəli görünürdü və emal vaxtları pis kimi hiss olunmurdu. Amma hər bir sifarişin içinə nə qədər kliklədimsə, əvvəlki rahatlıq hissi bir o qədər incəldi.
Pik saatlar xoş bir illüziya yaradır. Ekranda çox seçim var, sifarişlər sanki daim hərəkətdədir, profillər qaydasındadır, amma real likvidlik o izdihamın içində oturmur. O, hazırda onlayn olan şəxslədir, köçürmə limiti hələ qalan hesabla, ödənişi ləngitməyən bankladır.
İstifadəçilər tez-tez çoxlu reklamı çoxlu çıxış imkanı kimi qəbul edirlər. Binance P2P bu hissi daha da gücləndirir, çünki hər şey qiymət, vaxt və tamamlanma faizi ilə səliqə ilə düzülüb. Amma bir tərəf susanda, digəri bir neçə dəqiqə daha istəyəndə, başqa biri isə limitinin dolu olduğunu deyəndə, başlayırıq görməyə ki, bazar interfeysin göstərdiyi qədər “düz” deyil.
Paradoks ondan ibarətdir ki, sifariş nə qədər kiçikdirsə, insanların vaxt riskiyi qiymətləndirməməsi bir o qədər asan olur. Kiçik məbləğ də məhz lazım olan anda ilişib qala bilər, çünki fiat axını sikkələrin sürəti ilə hərəkət etmir.
Mən Binance P2P-nin dəyərini inkar etmirəm. İstifadəçilərə rəqəmsal aktivlərlə gündəlik həyat arasında körpü lazım olanda real bir ehtiyacı həll edir. Amma faydalı alət demək deyil ki, likvidlik həmişə dərin olur və əlbəttə də demək deyil ki, onlayn olanların hamısı dərhal prosesi başlamağa hazırdır.
Pik saatlara bir neçə dəfə düşdükdən sonra əvvəlcə qiymətə baxmağı dayandırdım. Vaxtı, köçürmə limitlərini, tərəfdaş bankı və cavab sürətini yoxlayıram. O zaman Binance P2P artıq təkcə qiymət lövhəsi olmur; yerli likvidliyin mənə lazım olanda həqiqətən orada dayanıb-dayanmadığını yoxlamağa çevrilir. @Binance Vietnam #BinanceP2PAnToan
2
124
·
--
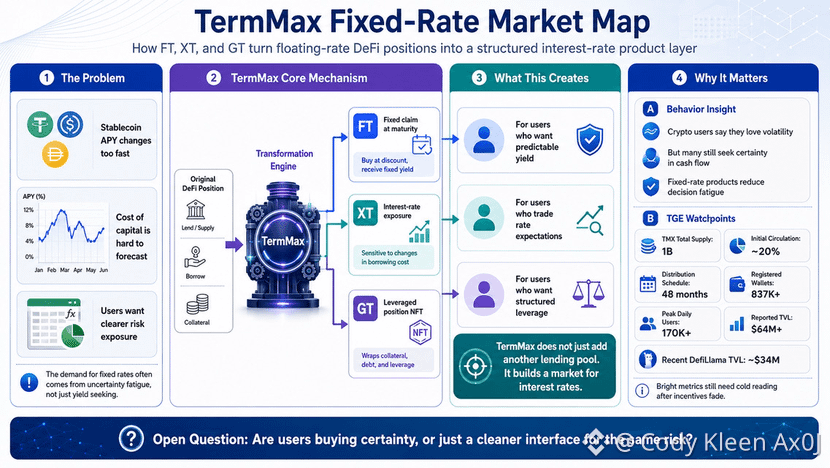
Kiçik bir xəzinədarlıq qrupunda ən uzun mübahisə hansı hovuzu seçmək barədə yox, gələn həftə üçün kapital dəyərini proqnozlaşdırmaq barədə idi. Stablecoin APY-si davamlı dəyişirdi və cədvəl yenilənən kimi köhnəlirdi. Kriptoda sabit faiz dərəcələrinə ehtiyac çox vaxt daha çox qazanmaq ambisiyasından deyil, hansı riski götürdüyünü əvvəlcədən bilməyə olan ehtiyacdan yaranır.
TermMax sadəcə kreditləşməyə sabit dərəcə etiketi yapışdırmır. O, mövqeyi FT, XT və GT-yə bölür ki, hər risk qatının öz forması olsun. FT ödəmə müddətində alınan tələbdir və endirimlə alınan gəliri ifadə edir, XT faiz dərəcəsi volatilliyini udur, GT isə girovu, borcu və leverage-i NFT daxilində qeyd edir.
Bu ayrım məhsulu daha dolğun edir. FT alıcılarının hər gün funding-i təxmin etməsinə ehtiyac yoxdur, XT sahibləri kapital dəyəri ilə ticarət edirlər, GT istifadəçiləri isə borclanma, swap və yenidən depozit kimi bir neçə addımı əl ilə birləşdirmədən leverage mövqeləri açırlar. Buna görə də TermMax sadəcə daha bir kredit hovuzu əlavə etmək əvəzinə, faiz dərəcələri üçün bir bazar qurur.
TMX-in TGE-si sosial likvidlik üçün bir sınaq kimi oxunmalıdır. Ağ sənəddə ümumi təklifin 1 milyard TMX olduğu, təxminən 20 faizinin ilkin dövriyyədə olduğu, 48 aylıq bölgü cədvəli və pre mine üçün ayrılmış 40 milyon TMX göstərilir. TermMax 837 mindən çox qeydiyyatdan keçmiş pulqabı, gündəlik 170 min istifadəçinin pik göstəricisi və 64 milyon dollardan çox TVL bildirir, halbuki DefiLlama son vaxtlar təxminən 34 milyon dollar TVL göstərir.
Paradoks ondadır ki, rəqəmlər nə qədər parlaq görünürsə, oxunuş bir o qədər ehtiyatlı olmalıdır. Əgər FT yalnız point farming üçün alınırsa, XT yalnız airdrop üçün saxlanırsa və GT yalnız incentivelərə görə istifadə olunursa, səs-küy çəkiləndə bu bazar nazikləşəcək. Mən TermMax-ı faiz dərəcələrini qatlara bölünə, qiymətləndirilə və alınıb-satıla bilən bir aktivə çevirmək cəhdi kimi görürəm; qalan sual isə istifadəçilərin sabitlikmi aldıqları, yoxsa eyni risk üçün sadəcə daha gözəl bir interfeysi icarəyə götürdükləridir.
@termmax #TermMax
Kiçik bir xəzinədarlıq qrupunda ən uzun mübahisə hansı hovuzu seçmək barədə yox, gələn həftə üçün kapital dəyərini proqnozlaşdırmaq barədə idi. Stablecoin APY-si davamlı dəyişirdi və cədvəl yenilənən kimi köhnəlirdi. Kriptoda sabit faiz dərəcələrinə ehtiyac çox vaxt daha çox qazanmaq ambisiyasından deyil, hansı riski götürdüyünü əvvəlcədən bilməyə olan ehtiyacdan yaranır.
TermMax sadəcə kreditləşməyə sabit dərəcə etiketi yapışdırmır. O, mövqeyi FT, XT və GT-yə bölür ki, hər risk qatının öz forması olsun. FT ödəmə müddətində alınan tələbdir və endirimlə alınan gəliri ifadə edir, XT faiz dərəcəsi volatilliyini udur, GT isə girovu, borcu və leverage-i NFT daxilində qeyd edir.
Bu ayrım məhsulu daha dolğun edir. FT alıcılarının hər gün funding-i təxmin etməsinə ehtiyac yoxdur, XT sahibləri kapital dəyəri ilə ticarət edirlər, GT istifadəçiləri isə borclanma, swap və yenidən depozit kimi bir neçə addımı əl ilə birləşdirmədən leverage mövqeləri açırlar. Buna görə də TermMax sadəcə daha bir kredit hovuzu əlavə etmək əvəzinə, faiz dərəcələri üçün bir bazar qurur.
TMX-in TGE-si sosial likvidlik üçün bir sınaq kimi oxunmalıdır. Ağ sənəddə ümumi təklifin 1 milyard TMX olduğu, təxminən 20 faizinin ilkin dövriyyədə olduğu, 48 aylıq bölgü cədvəli və pre mine üçün ayrılmış 40 milyon TMX göstərilir. TermMax 837 mindən çox qeydiyyatdan keçmiş pulqabı, gündəlik 170 min istifadəçinin pik göstəricisi və 64 milyon dollardan çox TVL bildirir, halbuki DefiLlama son vaxtlar təxminən 34 milyon dollar TVL göstərir.
Paradoks ondadır ki, rəqəmlər nə qədər parlaq görünürsə, oxunuş bir o qədər ehtiyatlı olmalıdır. Əgər FT yalnız point farming üçün alınırsa, XT yalnız airdrop üçün saxlanırsa və GT yalnız incentivelərə görə istifadə olunursa, səs-küy çəkiləndə bu bazar nazikləşəcək. Mən TermMax-ı faiz dərəcələrini qatlara bölünə, qiymətləndirilə və alınıb-satıla bilən bir aktivə çevirmək cəhdi kimi görürəm; qalan sual isə istifadəçilərin sabitlikmi aldıqları, yoxsa eyni risk üçün sadəcə daha gözəl bir interfeysi icarəyə götürdükləridir.
@TermMax #TermMax
1
160
·
--
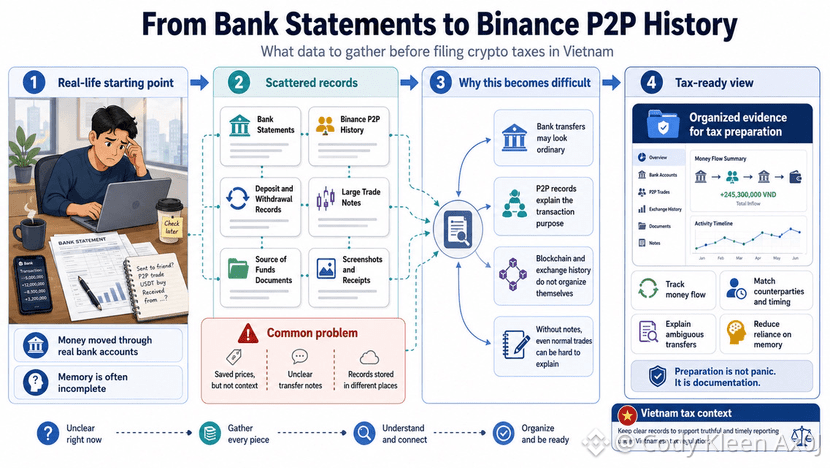
İlin sonuna yaxın vaxtlarda bir dəfə tanışlardan birinə vergi qeydlərini hazırlamaq üçün kripto əməliyyatlarını nəzərdən keçirməyə kömək etdim. O, əvvəlcə bank çıxarışını açdı, sonra xatırladı ki, Binance P2P tarixçəsi başqa yerdədir. Pul həqiqi hesabdan keçmişdi, amma yaddaşda yalnız bir neçə dağınıq fraqment qalmışdı.
İstifadəçilər çox vaxt qiymətlərin skrinşotlarını saxlayır, amma nağd pul axınının kontekstini nadir hallarda qoruyurlar. Binance P2P əməliyyatı səliqəli göstərir: alındı, satıldı, balans rəng dəyişdi. Bank tərəfdən isə hər şey göndərənin adı, məbləğ, vaxt və köçürmə qeydi ilə məhdudlaşır.
Ümumi yanaşma bu işə sonra baxmaqdır. Vergi uzaqda görünür, bugünkü əməliyyat isə sadəcə kiçik bir hərəkətdir. Yalnız bank çıxarışlarını, Binance P2P tarixçəsini, mədaxil və məxaric qeydlərini toplamaq vaxtı çatanda insanlar anlayır ki, hissələr öz-özünə birləşmir.
Paradoks ondadır ki, kriptovalyuta ictimai izlərdən çox danışır, amma istifadəçinin özünün idarə etdiyi hissə çox vaxt ən dumanlı olanıdır. Blockchain cüzdanın nə aldığını göstərir, birja isə sifarişin necə uyğunlaşdırıldığını göstərir. Şəxsi qeydlər olmadan hətta adi bir əməliyyat belə izahı çətin olan bir hekayəyə çevrilə bilər.
Mən vergini obsesiyaya çevirmək istəmirəm. Binance P2P istifadə edən hər kəs böyük məbləğlərlə ticarət etmir və hər köçürmə də həyəcan verici deyil. Amma Vyetnamda vergi öhdəliklərinin şərhi hələ də fərqli olduqda, məlumatı qabaqcadan hazırlamaq sonradan keçmişi təxmin etməkdən daha ayıq bir yanaşmadır.
Mənim üçün toplamağa dəyər olan məlumat özünü qorxutmaq üçün deyil, izah lazım olanda boşluqları azaltmaq üçündür. Bank çıxarışları pulun hara getdiyini göstərir, Binance P2P tarixçəsi səbəbi göstərir, şəxsi qeydlər isə bu iki dünyanı birləşdirir. Qalan sual budur: biz rəqəmsal aktivləri idarə edirik, yoxsa sadəcə köhnə köçürmə qeydlərinin bizim əvəzimizə düzgün danışacağına ümid edirik?
@Binance_Vietnam #BinanceP2PAnToan
İlin sonuna yaxın vaxtlarda bir dəfə tanışlardan birinə vergi qeydlərini hazırlamaq üçün kripto əməliyyatlarını nəzərdən keçirməyə kömək etdim. O, əvvəlcə bank çıxarışını açdı, sonra xatırladı ki, Binance P2P tarixçəsi başqa yerdədir. Pul həqiqi hesabdan keçmişdi, amma yaddaşda yalnız bir neçə dağınıq fraqment qalmışdı.
İstifadəçilər çox vaxt qiymətlərin skrinşotlarını saxlayır, amma nağd pul axınının kontekstini nadir hallarda qoruyurlar. Binance P2P əməliyyatı səliqəli göstərir: alındı, satıldı, balans rəng dəyişdi. Bank tərəfdən isə hər şey göndərənin adı, məbləğ, vaxt və köçürmə qeydi ilə məhdudlaşır.
Ümumi yanaşma bu işə sonra baxmaqdır. Vergi uzaqda görünür, bugünkü əməliyyat isə sadəcə kiçik bir hərəkətdir. Yalnız bank çıxarışlarını, Binance P2P tarixçəsini, mədaxil və məxaric qeydlərini toplamaq vaxtı çatanda insanlar anlayır ki, hissələr öz-özünə birləşmir.
Paradoks ondadır ki, kriptovalyuta ictimai izlərdən çox danışır, amma istifadəçinin özünün idarə etdiyi hissə çox vaxt ən dumanlı olanıdır. Blockchain cüzdanın nə aldığını göstərir, birja isə sifarişin necə uyğunlaşdırıldığını göstərir. Şəxsi qeydlər olmadan hətta adi bir əməliyyat belə izahı çətin olan bir hekayəyə çevrilə bilər.
Mən vergini obsesiyaya çevirmək istəmirəm. Binance P2P istifadə edən hər kəs böyük məbləğlərlə ticarət etmir və hər köçürmə də həyəcan verici deyil. Amma Vyetnamda vergi öhdəliklərinin şərhi hələ də fərqli olduqda, məlumatı qabaqcadan hazırlamaq sonradan keçmişi təxmin etməkdən daha ayıq bir yanaşmadır.
Mənim üçün toplamağa dəyər olan məlumat özünü qorxutmaq üçün deyil, izah lazım olanda boşluqları azaltmaq üçündür. Bank çıxarışları pulun hara getdiyini göstərir, Binance P2P tarixçəsi səbəbi göstərir, şəxsi qeydlər isə bu iki dünyanı birləşdirir. Qalan sual budur: biz rəqəmsal aktivləri idarə edirik, yoxsa sadəcə köhnə köçürmə qeydlərinin bizim əvəzimizə düzgün danışacağına ümid edirik?
@Binance Vietnam #BinanceP2PAnToan
1
97
·
--
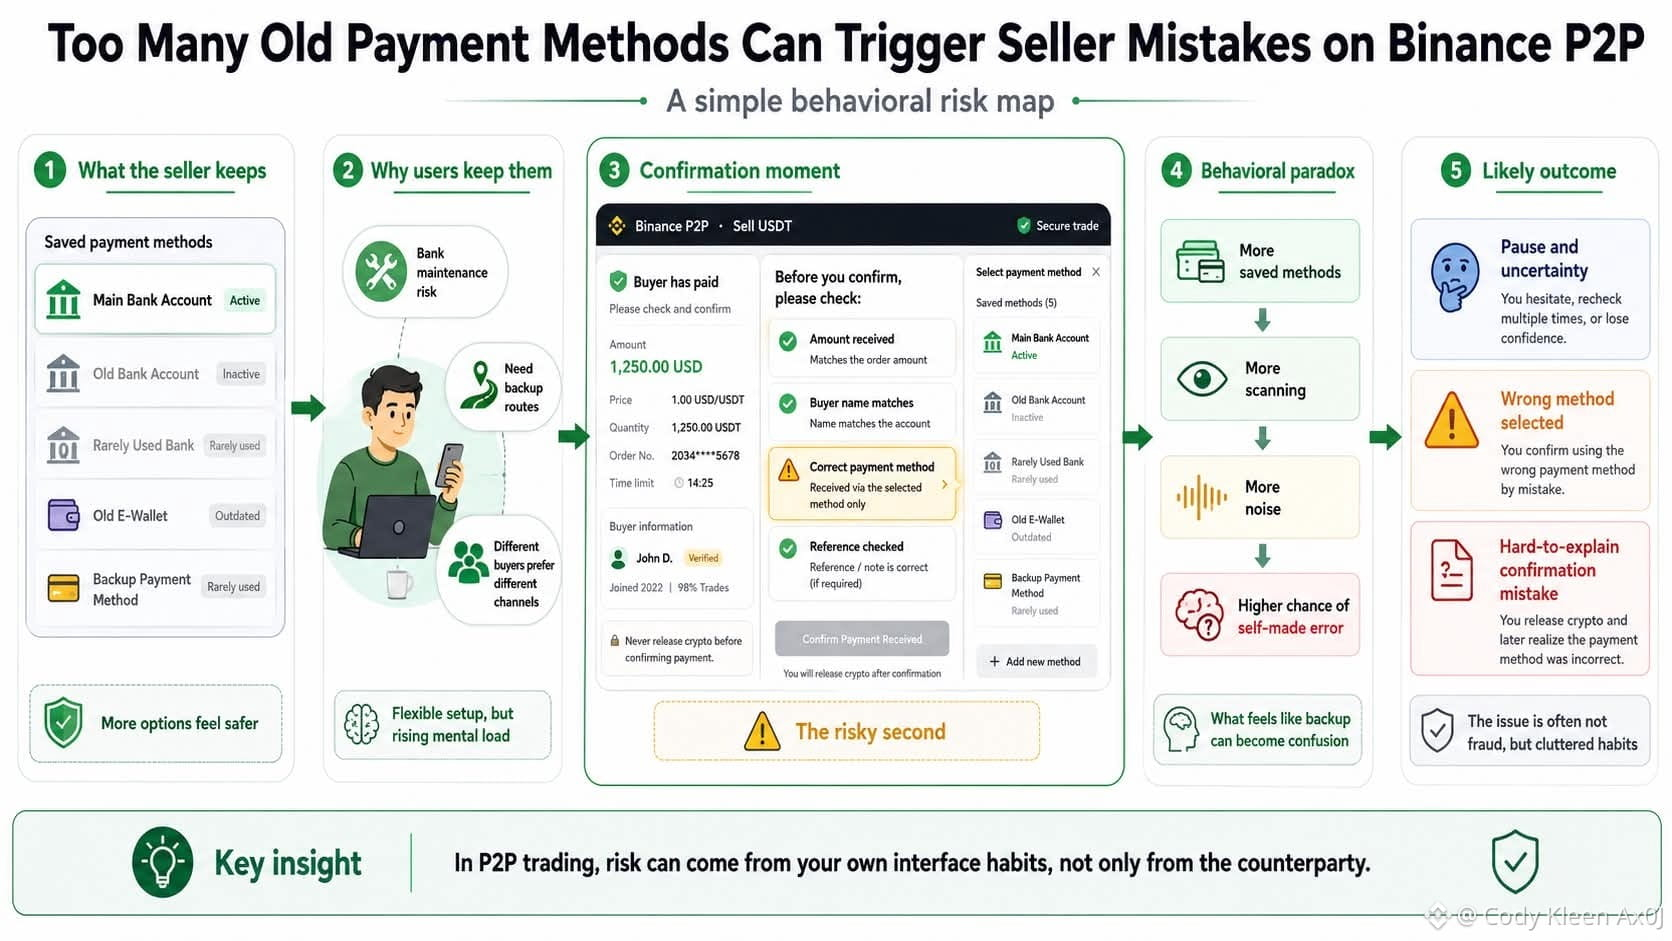
Mənim əsas bankım təmir işlərini bitirdikdən dərhal sonra, axşam Binance P2P-də az miqdarda USDT satdığım bir vaxt vardı. Alıcı düzgün məbləği köçürdü, ad da uyğun idi, amma mən yenə də tərəddüd etdim. Qəbul üsullarının siyahısında hələ də bir neçə köhnə hesab qalırdı, elə tanış idi ki, təhlükəli görünürdü.
Binance P2P-dəki çətin tərəf odur ki, əməliyyatı həddindən artıq adi göstərir. Bir tərəf pulu köçürür, o biri tərəf təsdiqləyir və hər şey sanki bir-birini tanıyan iki insan arasında normal alış-veriş kimi hiss olunur. Amma səhv yadda saxlanmış üsulu seçmək kifayətdir ki, satıcı izahı çətin olan bir səhv yaratsın.
Bir çox insan köhnə ödəniş üsullarını saxlayır, çünki daha çox yolun daha çox təhlükəsizlik demək olduğunu düşünür. Mən də vaxtilə elə düşünürdüm. Kriptoda hamı bank səhvlərindən, yavaş pul kisələrindən və ya yalnız bir konkret ödəniş kanalından istifadə edə bilən alıcılardan qorxur.
Amma nə qədər çox unudulmuş seçim varsa, təsdiqləmə mərhələsinin qarışıqlaşması bir o qədər asan olur. Nadir istifadə olunan hesab, bir vaxt məlumatlarını dəyişmiş bank, sadəcə olsun deyə əlavə edilmiş pul kisəsi — hamısı köhnə xırdavat kimi orada qalır. Binance P2P satıcısı təkcə pulun gəlib-gəlmədiyinə baxmır, həm də öz vərdişlərini yoxlayır.
Paradoks ondadır ki, ehtiyatlılığı bəzən ehtiyat nüsxə dediyimiz şey məğlub edir. Biz riski qabaqlamaq üçün nələri isə saxlayırıq, sonra da həmin şeylər daha çox risk yaradır. Səhvlər mütləq pis alıcıdan qaynaqlanmır; onlar çox uzun siyahıdan və çox tələsik olan bir saniyədən də yarana bilər.
Mən hesab edirəm ki, bir neçə hesabdan istifadə etmək səhv deyil. Tez-tez ticarət edənlərin nağd axınını ayırmaq üçün səbəbləri olur. Amma Binance P2P-də yadda saxlanmış hər üsulun hələ də mövcud olmaq üçün aydın səbəbi olmalıdır və əsas sual budur: bu, mənə daha dəqiq təsdiqləməyə kömək edir, yoxsa sadəcə son saniyanı daha da qeyri-müəyyən edir.
@Binance_Vietnam #BinanceP2PAnToan
Mənim əsas bankım təmir işlərini bitirdikdən dərhal sonra, axşam Binance P2P-də az miqdarda USDT satdığım bir vaxt vardı. Alıcı düzgün məbləği köçürdü, ad da uyğun idi, amma mən yenə də tərəddüd etdim. Qəbul üsullarının siyahısında hələ də bir neçə köhnə hesab qalırdı, elə tanış idi ki, təhlükəli görünürdü.
Binance P2P-dəki çətin tərəf odur ki, əməliyyatı həddindən artıq adi göstərir. Bir tərəf pulu köçürür, o biri tərəf təsdiqləyir və hər şey sanki bir-birini tanıyan iki insan arasında normal alış-veriş kimi hiss olunur. Amma səhv yadda saxlanmış üsulu seçmək kifayətdir ki, satıcı izahı çətin olan bir səhv yaratsın.
Bir çox insan köhnə ödəniş üsullarını saxlayır, çünki daha çox yolun daha çox təhlükəsizlik demək olduğunu düşünür. Mən də vaxtilə elə düşünürdüm. Kriptoda hamı bank səhvlərindən, yavaş pul kisələrindən və ya yalnız bir konkret ödəniş kanalından istifadə edə bilən alıcılardan qorxur.
Amma nə qədər çox unudulmuş seçim varsa, təsdiqləmə mərhələsinin qarışıqlaşması bir o qədər asan olur. Nadir istifadə olunan hesab, bir vaxt məlumatlarını dəyişmiş bank, sadəcə olsun deyə əlavə edilmiş pul kisəsi — hamısı köhnə xırdavat kimi orada qalır. Binance P2P satıcısı təkcə pulun gəlib-gəlmədiyinə baxmır, həm də öz vərdişlərini yoxlayır.
Paradoks ondadır ki, ehtiyatlılığı bəzən ehtiyat nüsxə dediyimiz şey məğlub edir. Biz riski qabaqlamaq üçün nələri isə saxlayırıq, sonra da həmin şeylər daha çox risk yaradır. Səhvlər mütləq pis alıcıdan qaynaqlanmır; onlar çox uzun siyahıdan və çox tələsik olan bir saniyədən də yarana bilər.
Mən hesab edirəm ki, bir neçə hesabdan istifadə etmək səhv deyil. Tez-tez ticarət edənlərin nağd axınını ayırmaq üçün səbəbləri olur. Amma Binance P2P-də yadda saxlanmış hər üsulun hələ də mövcud olmaq üçün aydın səbəbi olmalıdır və əsas sual budur: bu, mənə daha dəqiq təsdiqləməyə kömək edir, yoxsa sadəcə son saniyanı daha da qeyri-müəyyən edir.
@Binance Vietnam #BinanceP2PAnToan
1
74
·
--
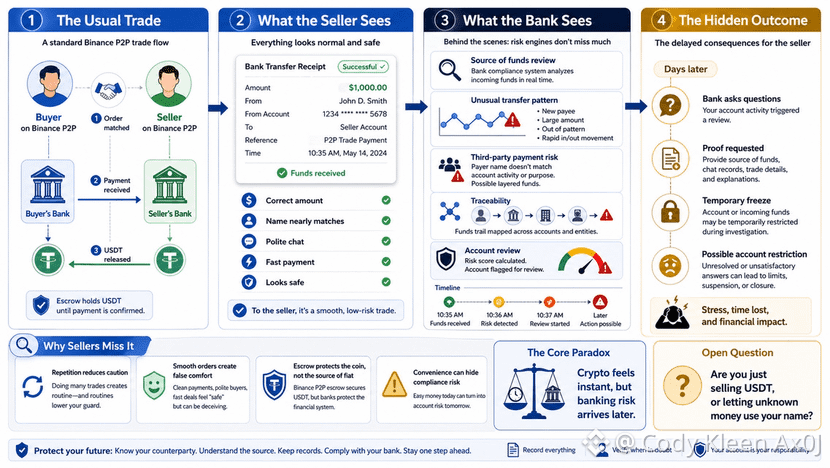
Bir dəfə tanış bir kofeşopda USDT satan biri ilə rastlaşdım. O dedi ki, Binance P2P-də bir dəfə alıcı düzgün məbləği köçürmüşdü, ad demək olar ki, uyğun gəlirdi və ödəniş qeydi təmiz görünürdü, ona görə də sikkələri buraxdı. Bir neçə gün sonra isə bank vəsaitin mənbəyi barədə soruşdu.
Bu cür risk birbaşa sifarişin içində partlamır. O, gec gəlir; söhbət pəncərəsi artıq səssizləşəndə və əməliyyat yalnız tarixçəyə çevriləndə. Binance P2P hər şeyi səliqəli göstərir, amma fiat pul hələ də banklar vasitəsilə hərəkət edir, orada isə izlər təhlükəsizlik hissindən daha çox önəm daşıyır.
Satıcının psixologiyasını başa düşmək çətin deyil. Bir çox problemsiz sifarişdən sonra beynin ehtiyatlılıqdan qənaət etməyə başlaması təbiidir. Təmiz qəbz, tanış hesab, bir neçə nəzakətli cümlə — bütün bunlar vəsait mənbəyinin ekranın kənarında qaldığını unutmaq üçün kifayət edir.
Paradoks ondadır ki, satıcılar P2P-yə nə qədər çox alışsalar, bir o qədər də yalnız USDT-ni pula dəyişdiklərini düşünmək asanlaşır. Halbuki əslində onlar kor keçmişi olan bir pul axını qəbul edirlər. Binance P2P sikkələri etibarlı saxlayır, amma pul bank sisteminə daxil olmamışdan əvvəl onun tarixçəsini təmizləmir.
Hər qəribə ödəniş mənbəyi pis deyil. Bəzi insanlar qohumun hesabından istifadə edir, bəziləri yenidir və addımları kobud şəkildə yerinə yetirir, bəziləri isə rahat olduğu üçün biznes hesabından köçürür. Amma satıcılar hər şeyə etibar etsələr, risk üçün dayaq nöqtəsinə çevrilərlər.
Tələ kiçik fərziyyələrdə gizlənir. Kiçik sifariş problem olmaz, çox rəyi olan alıcı yaxşı olar, sürətli köçürmə təmiz olar. Bu cümlələr bank izahat istəyəndə qədər məntiqli səslənir.
Binance P2P-də ən böyük risk bəzən yanlış addım atmaqda deyil, hər şeyin həddən artıq hamar görünməsi hissində olur. Satıcılar pul almazdan əvvəl yavaşlamalıdırlar; bazardan qorxduqları üçün yox, öz sərhədlərini başa düşdükləri üçün. Qalan sual budur: biz USDT satırıq, yoxsa qəribə bir pul axınının bizim adımızı borc almasına icazə veririk?
@Binance_Vietnam #BinanceP2PAnToan
Bir dəfə tanış bir kofeşopda USDT satan biri ilə rastlaşdım. O dedi ki, Binance P2P-də bir dəfə alıcı düzgün məbləği köçürmüşdü, ad demək olar ki, uyğun gəlirdi və ödəniş qeydi təmiz görünürdü, ona görə də sikkələri buraxdı. Bir neçə gün sonra isə bank vəsaitin mənbəyi barədə soruşdu.
Bu cür risk birbaşa sifarişin içində partlamır. O, gec gəlir; söhbət pəncərəsi artıq səssizləşəndə və əməliyyat yalnız tarixçəyə çevriləndə. Binance P2P hər şeyi səliqəli göstərir, amma fiat pul hələ də banklar vasitəsilə hərəkət edir, orada isə izlər təhlükəsizlik hissindən daha çox önəm daşıyır.
Satıcının psixologiyasını başa düşmək çətin deyil. Bir çox problemsiz sifarişdən sonra beynin ehtiyatlılıqdan qənaət etməyə başlaması təbiidir. Təmiz qəbz, tanış hesab, bir neçə nəzakətli cümlə — bütün bunlar vəsait mənbəyinin ekranın kənarında qaldığını unutmaq üçün kifayət edir.
Paradoks ondadır ki, satıcılar P2P-yə nə qədər çox alışsalar, bir o qədər də yalnız USDT-ni pula dəyişdiklərini düşünmək asanlaşır. Halbuki əslində onlar kor keçmişi olan bir pul axını qəbul edirlər. Binance P2P sikkələri etibarlı saxlayır, amma pul bank sisteminə daxil olmamışdan əvvəl onun tarixçəsini təmizləmir.
Hər qəribə ödəniş mənbəyi pis deyil. Bəzi insanlar qohumun hesabından istifadə edir, bəziləri yenidir və addımları kobud şəkildə yerinə yetirir, bəziləri isə rahat olduğu üçün biznes hesabından köçürür. Amma satıcılar hər şeyə etibar etsələr, risk üçün dayaq nöqtəsinə çevrilərlər.
Tələ kiçik fərziyyələrdə gizlənir. Kiçik sifariş problem olmaz, çox rəyi olan alıcı yaxşı olar, sürətli köçürmə təmiz olar. Bu cümlələr bank izahat istəyəndə qədər məntiqli səslənir.
Binance P2P-də ən böyük risk bəzən yanlış addım atmaqda deyil, hər şeyin həddən artıq hamar görünməsi hissində olur. Satıcılar pul almazdan əvvəl yavaşlamalıdırlar; bazardan qorxduqları üçün yox, öz sərhədlərini başa düşdükləri üçün. Qalan sual budur: biz USDT satırıq, yoxsa qəribə bir pul axınının bizim adımızı borc almasına icazə veririk?
@Binance Vietnam #BinanceP2PAnToan
1
61
·
--
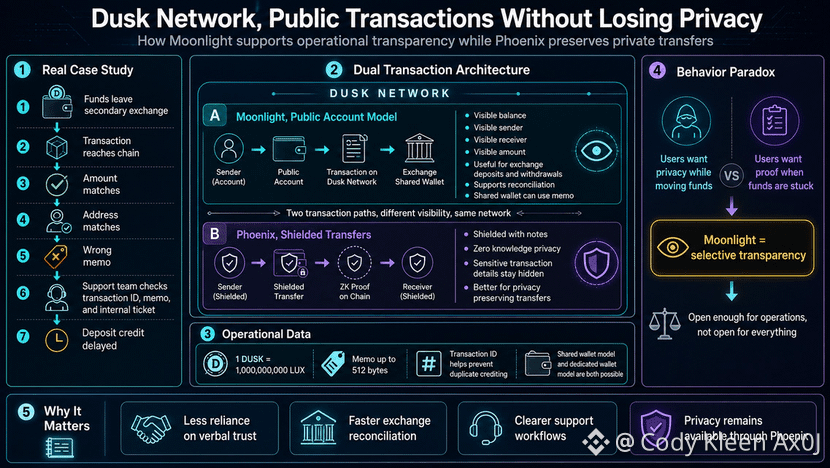
Bir dəfə kiçik bir treyderdən gələn bir DUSK depozit işini izlədim; vəsaitlər ikinci dərəcəli bir birjadan çıxmışdı, amma hələ təyinat hesabına çatmamışdı. Əməliyyatın əməliyyat ID-si var idi, məbləğ uyğun gəlirdi və ünvan da uyğun gəlirdi, lakin səhv memo dəstək komandasını məlumat qatlarını bir-bir araşdırmağa məcbur etdi.
Dusk Network Moonlight-ı ictimai əməliyyat yolu edir, çünki bu cür səhv ikinci dərəcəli bir məsələ deyil. Moonlight balansı, göndərəni, alıcını və məbləği göstərən hesab modelindən istifadə edir, ona görə də uzlaşdırma şifahi etimada söykənməli olmur.
Moonlight-ın qarşılığı Phoenix-dir; burada əməliyyatlar qeydlər və sıfır bilik vasitəsilə qorunur. Dusk Network mütləq məxfilik xəyalı satmır, əksinə sistemi iki ritmə bölür: əməliyyatlar üçün ictimai ritm və istifadəçilərin açıq görünməsini istəmədiyi şeylər üçün şəxsi ritm.
Birja üzrə nümunə araşdırması göstərir ki, xırda detalların çəkisi böyükdür. Bir DUSK bir milyard LUX-a bərabərdir, bu da skanerin və dəftərin ən kiçik vahid barədə razılaşmalı olduğunu bildirir, eyni zamanda memo 512 bayta qədər genişləndirilib; bu da bütün maliyyə tarixini açmadan müştəri ID-si, depozit kodu və ya emal konteksti əlavə etmək üçün kifayətdir.
Paradoks davranışın özündədir. İstifadəçilər tam izlənilməyə nifrət edirlər, amma vəsait ilişib qaldıqda, birjanın hesabı inamla kreditləyə bilməsi üçün kifayət qədər aydın sübut yolu lazımdır və Moonlight bunu bütün vəsait axınını tam işıqda saxlamağa məcbur etmək əvəzinə, şüurlu seçimə çevirir.
Mən hələ də bu dizayn qatına dair müəyyən şübhəni saxlayıram. Dusk Network hələ də cüzdanların, komissiyaların, memo xəbərdarlıqlarının və kreditləşdirmə sürətinin istifadəçilərin doğru anda şəffaflığı seçməsi üçün kifayət qədər hamar işlədiyini sübut etməlidir; yalnız nəsə artıq səhv gedəndən sonra yox.
@Dusk_Foundation #dusk $DUSK
Bir dəfə kiçik bir treyderdən gələn bir DUSK depozit işini izlədim; vəsaitlər ikinci dərəcəli bir birjadan çıxmışdı, amma hələ təyinat hesabına çatmamışdı. Əməliyyatın əməliyyat ID-si var idi, məbləğ uyğun gəlirdi və ünvan da uyğun gəlirdi, lakin səhv memo dəstək komandasını məlumat qatlarını bir-bir araşdırmağa məcbur etdi.
Dusk Network Moonlight-ı ictimai əməliyyat yolu edir, çünki bu cür səhv ikinci dərəcəli bir məsələ deyil. Moonlight balansı, göndərəni, alıcını və məbləği göstərən hesab modelindən istifadə edir, ona görə də uzlaşdırma şifahi etimada söykənməli olmur.
Moonlight-ın qarşılığı Phoenix-dir; burada əməliyyatlar qeydlər və sıfır bilik vasitəsilə qorunur. Dusk Network mütləq məxfilik xəyalı satmır, əksinə sistemi iki ritmə bölür: əməliyyatlar üçün ictimai ritm və istifadəçilərin açıq görünməsini istəmədiyi şeylər üçün şəxsi ritm.
Birja üzrə nümunə araşdırması göstərir ki, xırda detalların çəkisi böyükdür. Bir DUSK bir milyard LUX-a bərabərdir, bu da skanerin və dəftərin ən kiçik vahid barədə razılaşmalı olduğunu bildirir, eyni zamanda memo 512 bayta qədər genişləndirilib; bu da bütün maliyyə tarixini açmadan müştəri ID-si, depozit kodu və ya emal konteksti əlavə etmək üçün kifayətdir.
Paradoks davranışın özündədir. İstifadəçilər tam izlənilməyə nifrət edirlər, amma vəsait ilişib qaldıqda, birjanın hesabı inamla kreditləyə bilməsi üçün kifayət qədər aydın sübut yolu lazımdır və Moonlight bunu bütün vəsait axınını tam işıqda saxlamağa məcbur etmək əvəzinə, şüurlu seçimə çevirir.
Mən hələ də bu dizayn qatına dair müəyyən şübhəni saxlayıram. Dusk Network hələ də cüzdanların, komissiyaların, memo xəbərdarlıqlarının və kreditləşdirmə sürətinin istifadəçilərin doğru anda şəffaflığı seçməsi üçün kifayət qədər hamar işlədiyini sübut etməlidir; yalnız nəsə artıq səhv gedəndən sonra yox.
@Dusk #dusk $DUSK
1
98
·
--
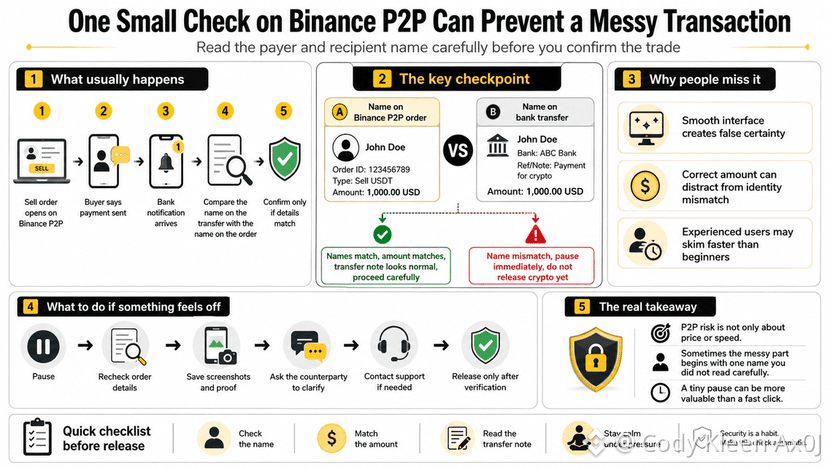
Bir dəfə işdən sonra USDT satdım, başım bir az yorğun olanda. Binance P2P-də sifariş tam məbləği göstərirdi, alıcı qısa bir mesaj göndərdi və bank mənə pulun gəldiyini bildirdi. Bir daha baxdım və göndərənin adı sifarişdəki adla uyğun gəlmirdi.
Bu, dramatik deyildi. Aşkar qəribə bir işarə yox idi, təzyiq edən bir mesaj da yox idi. Sadəcə uyğun gəlməyən bir detal vardı; o qədər kiçik idi ki, tələsik olsaydım, onu qaçırardım.
Binance P2P istifadəçiləri tez-tez məzənnələrdən, sürətdən və tərəfdaşın reytinqindən danışırlar. Bunları görmək və müqayisə etmək asandır. Amma alıcının adı solğun bir küncdə qalır; diqqətlilik çox vaxt lazımsız bir addım kimi qəbul olunur.
Fintech psixologiyasında yumşaq bir tələ var. İnterfeys nə qədər hamar olsa, prosesin də bir o qədər təmiz olduğuna inanırıq. Düzgün məbləğ hesabımıza çatanda, beyin qalan hər şeyin də düzgün olduğu nəticəsinə gəlir, halbuki pul axınının uğur bildirişindən daha çox təbəqəsi var.
Paradoks budur ki, Binance P2P-də uzun müddət ticarət edən insanlar bəzən yeni başlayanlardan daha asan üstündən keçirlər. Yeni başlayanlar səhvdən qorxur, ona görə hər sətri oxuyurlar. Təcrübəli istifadəçilər vərdişə güvənirlər, halbuki yaxşı vərdişlə pis avtopilot arasında cəmi bir klik məsafə var.
Mən hesab etmirəm ki, alıcının adını yoxlamaq mütləq qoruyucu qalxandır. Hələ də dəstək xidməti, saxlanmış sübutlar və təsdiqi gözləmək tələb olunan hallar olur. Amma adı diqqətlə oxumaq bir fasilə yaradır, təsdiq düyməsinə səlahiyyət verməzdən əvvəl kiçik bir yoxlama nöqtəsi yaradır.
Binance P2P-də təhlükəsizlik bir böyük hiylədən gəlmir. O, sadə hərəkətlərdən gəlir: adı yenidən oxumaq, məbləği tutuşdurmaq, köçürmə qeydini yoxlamaq, təcili mesajlar qarşısında sakit qalmaq. Qalan sual budur: maliyyə alətlərindən ayıq-sayıqlıqla istifadə edirik, yoxsa sadəcə tanış bir əlin bizim üçün qərar verməsinə icazə veririk?
@Binance_Vietnam #BinanceP2PAnToan
Bir dəfə işdən sonra USDT satdım, başım bir az yorğun olanda. Binance P2P-də sifariş tam məbləği göstərirdi, alıcı qısa bir mesaj göndərdi və bank mənə pulun gəldiyini bildirdi. Bir daha baxdım və göndərənin adı sifarişdəki adla uyğun gəlmirdi.
Bu, dramatik deyildi. Aşkar qəribə bir işarə yox idi, təzyiq edən bir mesaj da yox idi. Sadəcə uyğun gəlməyən bir detal vardı; o qədər kiçik idi ki, tələsik olsaydım, onu qaçırardım.
Binance P2P istifadəçiləri tez-tez məzənnələrdən, sürətdən və tərəfdaşın reytinqindən danışırlar. Bunları görmək və müqayisə etmək asandır. Amma alıcının adı solğun bir küncdə qalır; diqqətlilik çox vaxt lazımsız bir addım kimi qəbul olunur.
Fintech psixologiyasında yumşaq bir tələ var. İnterfeys nə qədər hamar olsa, prosesin də bir o qədər təmiz olduğuna inanırıq. Düzgün məbləğ hesabımıza çatanda, beyin qalan hər şeyin də düzgün olduğu nəticəsinə gəlir, halbuki pul axınının uğur bildirişindən daha çox təbəqəsi var.
Paradoks budur ki, Binance P2P-də uzun müddət ticarət edən insanlar bəzən yeni başlayanlardan daha asan üstündən keçirlər. Yeni başlayanlar səhvdən qorxur, ona görə hər sətri oxuyurlar. Təcrübəli istifadəçilər vərdişə güvənirlər, halbuki yaxşı vərdişlə pis avtopilot arasında cəmi bir klik məsafə var.
Mən hesab etmirəm ki, alıcının adını yoxlamaq mütləq qoruyucu qalxandır. Hələ də dəstək xidməti, saxlanmış sübutlar və təsdiqi gözləmək tələb olunan hallar olur. Amma adı diqqətlə oxumaq bir fasilə yaradır, təsdiq düyməsinə səlahiyyət verməzdən əvvəl kiçik bir yoxlama nöqtəsi yaradır.
Binance P2P-də təhlükəsizlik bir böyük hiylədən gəlmir. O, sadə hərəkətlərdən gəlir: adı yenidən oxumaq, məbləği tutuşdurmaq, köçürmə qeydini yoxlamaq, təcili mesajlar qarşısında sakit qalmaq. Qalan sual budur: maliyyə alətlərindən ayıq-sayıqlıqla istifadə edirik, yoxsa sadəcə tanış bir əlin bizim üçün qərar verməsinə icazə veririk?
@Binance Vietnam #BinanceP2PAnToan
1
69
·
--
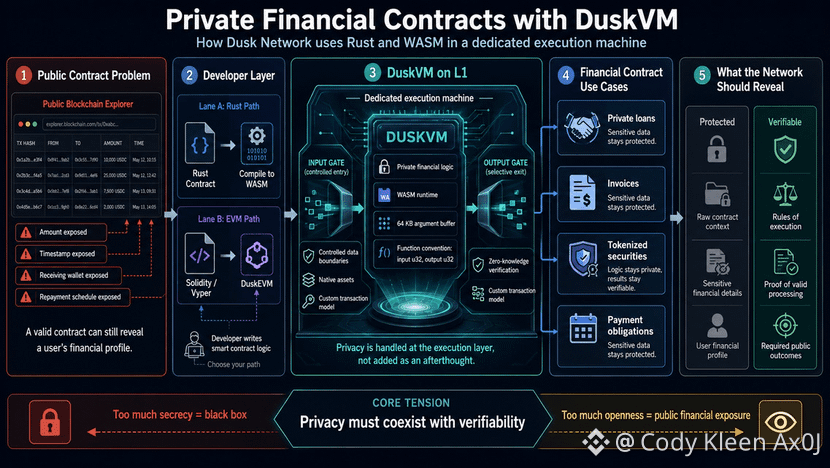
Bir dəfə üç tanış arasındakı geriödəmə müqaviləsini nəzərdən keçirmişdim: aktiv kimi stablecoin istifadə olunan kiçik bir borc. Müqavilə düzgün işləyirdi, amma explorer məbləği, vaxtı, alan cüzdanı və geriödəmə ritmini qeyd etmişdi. Borcalan heç bir səhv etməmişdi, amma onların maliyyə profili küçədə açıq-aşkar asılı qalmışdı.
Dusk Network məhz bu boşluğa DuskVM ilə daxil olur — L1-də məxfi maliyyə müqavilələri üçün WASM icra mühərriki. Loqikanı Rust yazır, WASM xüsusi icra mühiti yaradır və məxfilik ikinci dərəcəli bir utilitinin içinə ötürülmür.
Yaxından araşdırmaq istədiyim texniki hissə DuskVM-in məlumat sərhədlərini necə idarə etməsidir. 64 KB-lıq arqument buferi müqavilənin məlumatı nəzarətli şəkildə aldığı qapıdır, sonra isə real kontekstdən daha yığcam nəticələr qaytarır. Bir funksiyanın u32 qəbul edib u32 qaytarması konvensiyası göstərir ki, icra mühərriki giriş və çıxış uzunluqlarını kifayət qədər sıx şəkildə idarə edir.
Dusk Network həmçinin DuskVM-i DuskEVM-dən ayırır. DuskEVM Solidity və Ethereum vərdişləri üçün nəzərdə tutulub, DuskVM isə Rust, WASM, native aktivlər, ayrıca əməliyyat modeli və sıfır bilik üçün düşünülüb. Bu ayrım tərtibatçıları sadəcə rahatlığa görə yox, məlumatın həssaslıq səviyyəsinə əsasən mühit seçməyə məcbur edir.
Paradoks ondadır ki, məxfi maliyyə müqavilələri belə oyunun qaydalarını kənar şəxslərin yoxlamasına imkan verməlidir. Yanlış qatı gizlət, o, qara qutuya çevrilir. Yanlış qatı aç, o da fakturaları, borcları, tokenləşdirilmiş qiymətli kağızları və ödəniş öhdəliklərini həddindən artıq açıq məlumatlara çevirir.
Dusk Network ümumi bir məxfilik hekayəsi kimi oxunmamalıdır. Mən ona üç şey prizmasından baxardım: icra mühərrikinin sabit olub-olmaması, Rust və WASM alətlərinin istifadəsinin asan olub-olmaması və sıfır bilik yoxlamasının real pulun kor-koranə etimada güvənmədən daxil olması üçün kifayət qədər aydın olub-olmaması.
@Dusk_Foundation #dusk $DUSK
Bir dəfə üç tanış arasındakı geriödəmə müqaviləsini nəzərdən keçirmişdim: aktiv kimi stablecoin istifadə olunan kiçik bir borc. Müqavilə düzgün işləyirdi, amma explorer məbləği, vaxtı, alan cüzdanı və geriödəmə ritmini qeyd etmişdi. Borcalan heç bir səhv etməmişdi, amma onların maliyyə profili küçədə açıq-aşkar asılı qalmışdı.
Dusk Network məhz bu boşluğa DuskVM ilə daxil olur — L1-də məxfi maliyyə müqavilələri üçün WASM icra mühərriki. Loqikanı Rust yazır, WASM xüsusi icra mühiti yaradır və məxfilik ikinci dərəcəli bir utilitinin içinə ötürülmür.
Yaxından araşdırmaq istədiyim texniki hissə DuskVM-in məlumat sərhədlərini necə idarə etməsidir. 64 KB-lıq arqument buferi müqavilənin məlumatı nəzarətli şəkildə aldığı qapıdır, sonra isə real kontekstdən daha yığcam nəticələr qaytarır. Bir funksiyanın u32 qəbul edib u32 qaytarması konvensiyası göstərir ki, icra mühərriki giriş və çıxış uzunluqlarını kifayət qədər sıx şəkildə idarə edir.
Dusk Network həmçinin DuskVM-i DuskEVM-dən ayırır. DuskEVM Solidity və Ethereum vərdişləri üçün nəzərdə tutulub, DuskVM isə Rust, WASM, native aktivlər, ayrıca əməliyyat modeli və sıfır bilik üçün düşünülüb. Bu ayrım tərtibatçıları sadəcə rahatlığa görə yox, məlumatın həssaslıq səviyyəsinə əsasən mühit seçməyə məcbur edir.
Paradoks ondadır ki, məxfi maliyyə müqavilələri belə oyunun qaydalarını kənar şəxslərin yoxlamasına imkan verməlidir. Yanlış qatı gizlət, o, qara qutuya çevrilir. Yanlış qatı aç, o da fakturaları, borcları, tokenləşdirilmiş qiymətli kağızları və ödəniş öhdəliklərini həddindən artıq açıq məlumatlara çevirir.
Dusk Network ümumi bir məxfilik hekayəsi kimi oxunmamalıdır. Mən ona üç şey prizmasından baxardım: icra mühərrikinin sabit olub-olmaması, Rust və WASM alətlərinin istifadəsinin asan olub-olmaması və sıfır bilik yoxlamasının real pulun kor-koranə etimada güvənmədən daxil olması üçün kifayət qədər aydın olub-olmaması.
@Dusk #dusk $DUSK
1
93
·
--
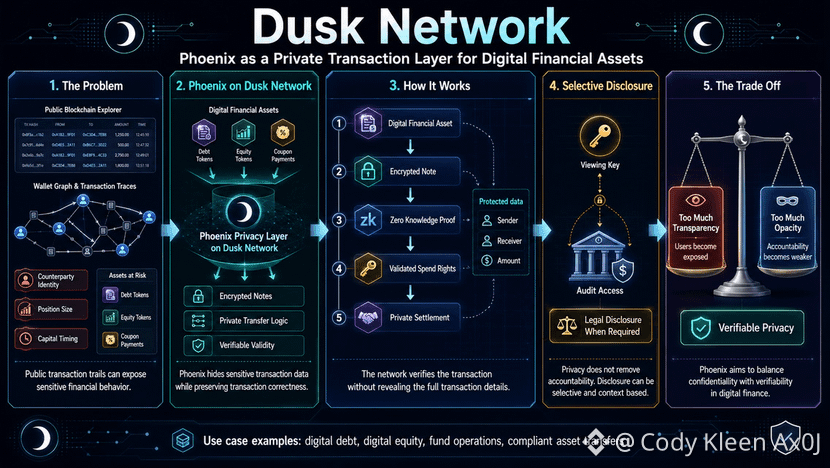
Keçən ay rəqəmsal borc aktivləri buraxan bir komandanı nəzərdən keçirdim. Onlar praktik bir sualda ilişib qalmışdılar: hər dəfə bir investor kupon aldıqda, kənar bir şəxs borc portfelinin ölçüsünü və daxil olan pul axınlarının qrafikini təxmin edə bilərdimi.
Dusk Network bu boşluğa birbaşa Phoenix-dən rəqəmsal maliyyə aktivləri üçün şəxsi əməliyyat qatı kimi istifadə etməklə daxil olur. Phoenix dəyəri şifrələnmiş qeydlərə təşkil edir, sonra isə göndərən, alan və ya məbləği ictimaiyyətə açıqlamadan xərcləmə hüquqlarını yoxlamaq üçün sıfır bilik sübutlarından istifadə edir.
Burada 3 həssas məlumat nöqtəsi var: əlaqəli kimliklər, mövqenin ölçüsü və kapitalın hərəkət vaxtı. 1 milyon rəqəmsal səhmdarlıq tokeninin köçürülməsi bir açıqlamadan daha çox şey deyə bilər, çünki bu, likvidliyi, restrukturizasiya vaxtını və ya emitentin sağlamlığını üzə çıxara bilər.
Buna görə Dusk Network sadəcə gizli cüzdanlar haqqında deyil. Bazar aktivlərin düzgün şəkildə köçürüldüyünü bilməlidir, amma mütləq bütün cüzdan əlaqə qrafikini görməyə ehtiyac yoxdur və Phoenix təsdiqlənməsi vacib olan hissəni istifadəçiləri ifşa edən hissədən ayırır.
Mən hələ də məxfiliyi təmiz bir cavab kimi görmürəm. Əgər hər şey qapalı olsa, rəqəmsal maliyyə hesabatlılıq təqdim etmək qabiliyyətini itirər; buna görə də baxış açarları vacibdir, onlar auditoriya yoxlamaları və ya hüquqi öhdəliklər üçün yol yaradır, amma explorer-i ictimai maaş cədvəlinə çevirmir.
Dusk Network izləməyə dəyər, çünki məxfilik şüarı ilə deyil, Phoenix aktivlər ciddiləşəndə üzə çıxan dəqiq istifadəçi davranışına toxunduğu üçün. Qalan sual odur ki, bazar özünü narahat hiss etməzdən əvvəl nə qədər yoxlana bilən məxfiliyi qəbul edə bilər və istifadəçilər ayrılmadan əvvəl nə qədər şəffaflığa dözə bilərlər.
@Dusk_Foundation $DUSK #dusk $ACE $AKE
Keçən ay rəqəmsal borc aktivləri buraxan bir komandanı nəzərdən keçirdim. Onlar praktik bir sualda ilişib qalmışdılar: hər dəfə bir investor kupon aldıqda, kənar bir şəxs borc portfelinin ölçüsünü və daxil olan pul axınlarının qrafikini təxmin edə bilərdimi.
Dusk Network bu boşluğa birbaşa Phoenix-dən rəqəmsal maliyyə aktivləri üçün şəxsi əməliyyat qatı kimi istifadə etməklə daxil olur. Phoenix dəyəri şifrələnmiş qeydlərə təşkil edir, sonra isə göndərən, alan və ya məbləği ictimaiyyətə açıqlamadan xərcləmə hüquqlarını yoxlamaq üçün sıfır bilik sübutlarından istifadə edir.
Burada 3 həssas məlumat nöqtəsi var: əlaqəli kimliklər, mövqenin ölçüsü və kapitalın hərəkət vaxtı. 1 milyon rəqəmsal səhmdarlıq tokeninin köçürülməsi bir açıqlamadan daha çox şey deyə bilər, çünki bu, likvidliyi, restrukturizasiya vaxtını və ya emitentin sağlamlığını üzə çıxara bilər.
Buna görə Dusk Network sadəcə gizli cüzdanlar haqqında deyil. Bazar aktivlərin düzgün şəkildə köçürüldüyünü bilməlidir, amma mütləq bütün cüzdan əlaqə qrafikini görməyə ehtiyac yoxdur və Phoenix təsdiqlənməsi vacib olan hissəni istifadəçiləri ifşa edən hissədən ayırır.
Mən hələ də məxfiliyi təmiz bir cavab kimi görmürəm. Əgər hər şey qapalı olsa, rəqəmsal maliyyə hesabatlılıq təqdim etmək qabiliyyətini itirər; buna görə də baxış açarları vacibdir, onlar auditoriya yoxlamaları və ya hüquqi öhdəliklər üçün yol yaradır, amma explorer-i ictimai maaş cədvəlinə çevirmir.
Dusk Network izləməyə dəyər, çünki məxfilik şüarı ilə deyil, Phoenix aktivlər ciddiləşəndə üzə çıxan dəqiq istifadəçi davranışına toxunduğu üçün. Qalan sual odur ki, bazar özünü narahat hiss etməzdən əvvəl nə qədər yoxlana bilən məxfiliyi qəbul edə bilər və istifadəçilər ayrılmadan əvvəl nə qədər şəffaflığa dözə bilərlər.
@Dusk $DUSK #dusk $ACE $AKE
1
1
59
·
--
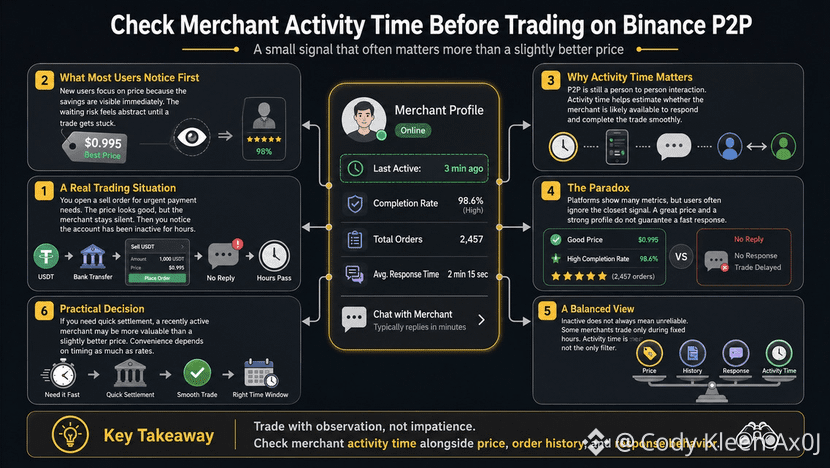
Bir dəfə kirayə haqqımı ödəmək üçün USDT satdım və qiyməti bir neçə dong daha yüksək olan bir taciri seçdim. Sifariş açıldı, qarşı tərəf sükutda qaldı, mən də profili yoxlayanda gördüm ki, hesab təxminən yarım gün aktiv olmayıb.
Həmin gündən bəri, Binance P2P istifadə edərkən aktivlik vaxtını yoxlanılmağa dəyər bir siqnal kimi görmüşəm. Bu, etibarlılıq haqqında hər şeyi demir, amma ritmi göstərir—peer-to-peer (P2P) əməliyyatlarının asanlıqla ilişib qala biləcəyi ritmi.
Yeni istifadəçilər çox vaxt əvvəlcə qiymətə baxır, çünki qiymət aydın və görünəndir. İqtisad etmə düşüncəsi bizə unutturur ki, qarşı tərəf maşın deyil, insandır: ya məşğul ola bilər, ya da hələ tətbiqi açmamış ola bilər.
Fintex (fintech) hər şeyin ani olduğu hissini yaradır, amma P2P-də yenə də əl ilə görülən hissələr var. Paradioks budur: nə qədər çox göstərici varsa, ən yaxın siqnalı görməmək o qədər asan olur.
Binance P2P sifariş sayları, tamamlanma göstəriciləri və rəyləri təqdim edir, ona görə istifadəçilər özlərini kifayət qədər oxuduqlarını düşünürlər. Görkəmli görünən profil belə mesajların öz-özünə cavablanmasını təmin etmir.
Mən inaktiv tacirin pis olduğunu düşünmürəm. Bəzi insanlar yalnız müəyyən saatlarda ticarət edir və qayıdanda məsələləri qaydasına salırlar—ona görə aktivlik vaxtı qiymət, tarixçə və cavablarla yanaşı yalnız bir filtrlədir.
Bank hesabında ödəniş etmək üçün pul lazımdırsa, bir neçə dong qənaət etmək artıq elə də “ucuz” sayılmır. Bu mərhələdə Binance P2P təkcə qiymətləri müqayisə etmək yeri deyil, satıcının ritminin həyatın ritmi ilə uyğunlaşıb-aşmadığını görmək yeridir.
Qalan sual tacirə güvənmək və ya güvənməmək deyil. Söhbət ondan gedir ki, biz müşahidəyə əsasən alver edirik, yoxsa yaxşı görünən qiymətin arxasına gizlənmiş tələskənliyə görə. Binance P2P nə qədər rahat olursa, istifadəçilərə o qədər də təmiz və sağlam şübhə daha çox lazımdır.
@Binance_Vietnam #BinanceP2PAnToan $ACE
Bir dəfə kirayə haqqımı ödəmək üçün USDT satdım və qiyməti bir neçə dong daha yüksək olan bir taciri seçdim. Sifariş açıldı, qarşı tərəf sükutda qaldı, mən də profili yoxlayanda gördüm ki, hesab təxminən yarım gün aktiv olmayıb.
Həmin gündən bəri, Binance P2P istifadə edərkən aktivlik vaxtını yoxlanılmağa dəyər bir siqnal kimi görmüşəm. Bu, etibarlılıq haqqında hər şeyi demir, amma ritmi göstərir—peer-to-peer (P2P) əməliyyatlarının asanlıqla ilişib qala biləcəyi ritmi.
Yeni istifadəçilər çox vaxt əvvəlcə qiymətə baxır, çünki qiymət aydın və görünəndir. İqtisad etmə düşüncəsi bizə unutturur ki, qarşı tərəf maşın deyil, insandır: ya məşğul ola bilər, ya da hələ tətbiqi açmamış ola bilər.
Fintex (fintech) hər şeyin ani olduğu hissini yaradır, amma P2P-də yenə də əl ilə görülən hissələr var. Paradioks budur: nə qədər çox göstərici varsa, ən yaxın siqnalı görməmək o qədər asan olur.
Binance P2P sifariş sayları, tamamlanma göstəriciləri və rəyləri təqdim edir, ona görə istifadəçilər özlərini kifayət qədər oxuduqlarını düşünürlər. Görkəmli görünən profil belə mesajların öz-özünə cavablanmasını təmin etmir.
Mən inaktiv tacirin pis olduğunu düşünmürəm. Bəzi insanlar yalnız müəyyən saatlarda ticarət edir və qayıdanda məsələləri qaydasına salırlar—ona görə aktivlik vaxtı qiymət, tarixçə və cavablarla yanaşı yalnız bir filtrlədir.
Bank hesabında ödəniş etmək üçün pul lazımdırsa, bir neçə dong qənaət etmək artıq elə də “ucuz” sayılmır. Bu mərhələdə Binance P2P təkcə qiymətləri müqayisə etmək yeri deyil, satıcının ritminin həyatın ritmi ilə uyğunlaşıb-aşmadığını görmək yeridir.
Qalan sual tacirə güvənmək və ya güvənməmək deyil. Söhbət ondan gedir ki, biz müşahidəyə əsasən alver edirik, yoxsa yaxşı görünən qiymətin arxasına gizlənmiş tələskənliyə görə. Binance P2P nə qədər rahat olursa, istifadəçilərə o qədər də təmiz və sağlam şübhə daha çox lazımdır.
@Binance Vietnam #BinanceP2PAnToan $ACE
1
139
·
--
Bir dəfə Saqonda kapital cəlb etmək üçün şirkət paylarını tanış bir investor qrupu arasında tokenləşdirmək istəyən bir təsisçi ilə tanış olmuşdum. Müzakirə dərhal çox adi məsələlərdə ilişib qaldı: kimə almağa icazə verilirdi, kimə köçürməyə icazə verilirdi, əməliyyat dəftərini kim görə bilərdi və mübahisə yarandıqda hansı məlumatlar açıqlanacaqdı.
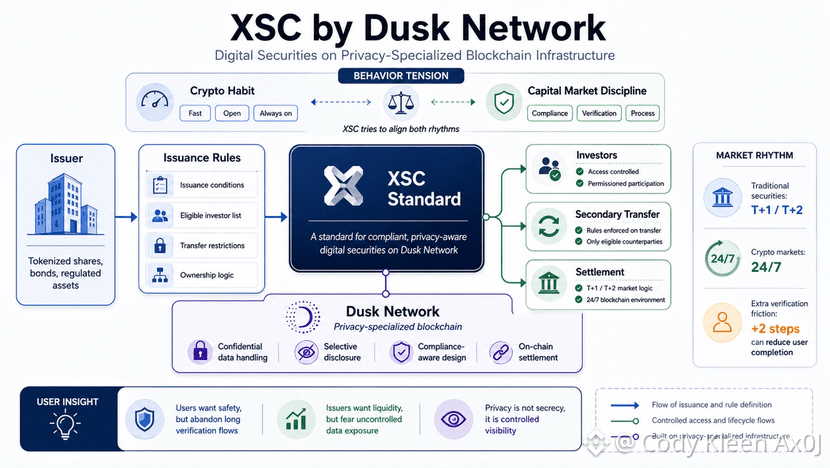
Həmin təcrübədən baxanda, Dusk Network-un XSC-si kağız üzərində yaxşı səslənən sadəcə bir token standartı deyil. O, rəqəmsal qiymətli kağızlar üçün nəzərdə tutulub; burada müqavilə emissiya şərtlərini, uyğun investorların siyahısını, köçürmə məhdudiyyətlərini və seçici açıqlama mexanizmini daşımalıdır.
Rəqəmlər kiçikdir, amma çox şey deyir. Ənənəvi qiymətli kağızlar T plus 1 və ya T plus 2 günlük hesablaşma dövrünə öyrəşib, kripto isə gündə 24 saat, həftədə 7 gün ticarətə öyrəşib. XSC bu iki ritmi eyni xəttə gətirməyə çalışır: blokçeyn sürəti və kapital bazarı intizamı.
Dusk Network hüquqi məhdudiyyətləri olan aktivlər üçün xüsusi məxfilik infrastrukturu quraraq daha çətin yolu seçir. XSC ilə məxfilik hər şeyi gizlətmək demək deyil, əksinə filtr qatı kimi işləməkdir: investorlar öz məlumatlarını kütlədən gizli saxlayır, eyni zamanda səlahiyyətli tərəflər hələ də yoxlanmalı olanı yoxlaya bilir.
Paradoks davranışda gizlənir. Fintex istifadəçiləri təhlükəsizlik istədiklərini deyirlər, amma əlavə 2 doğrulama addımını tamamlamalı olduqda asanlıqla uzaqlaşırlar. Dusk Network uyğunluq məntiqini müqaviləyə qoya bilər, amma bazarı prosesləri sevməyə məcbur edə bilməz, xüsusilə də kripto hər şeyin sürətli və sadə olmasına öyrəşdiyi halda.
Buna görə Dusk Network-da müşahidə etməyə dəyən məqam odur ki, XSC rəqəmsal qiymətli kağızları köhnə aktivin token kostyumu geyinmiş forması kimi deyil, daha az göstərməyi bacaracaqmı. Qalan sual isə budur: bazar həqiqətən rəqəmsal aktivlərin yetkinləşməsini istəyir, yoxsa sadəcə köhnə vərdişlər üçün yeni sürət istəyir.
#dusk @Dusk_Foundation $DUSK
Bir dəfə Saqonda kapital cəlb etmək üçün şirkət paylarını tanış bir investor qrupu arasında tokenləşdirmək istəyən bir təsisçi ilə tanış olmuşdum. Müzakirə dərhal çox adi məsələlərdə ilişib qaldı: kimə almağa icazə verilirdi, kimə köçürməyə icazə verilirdi, əməliyyat dəftərini kim görə bilərdi və mübahisə yarandıqda hansı məlumatlar açıqlanacaqdı.
Həmin təcrübədən baxanda, Dusk Network-un XSC-si kağız üzərində yaxşı səslənən sadəcə bir token standartı deyil. O, rəqəmsal qiymətli kağızlar üçün nəzərdə tutulub; burada müqavilə emissiya şərtlərini, uyğun investorların siyahısını, köçürmə məhdudiyyətlərini və seçici açıqlama mexanizmini daşımalıdır.
Rəqəmlər kiçikdir, amma çox şey deyir. Ənənəvi qiymətli kağızlar T plus 1 və ya T plus 2 günlük hesablaşma dövrünə öyrəşib, kripto isə gündə 24 saat, həftədə 7 gün ticarətə öyrəşib. XSC bu iki ritmi eyni xəttə gətirməyə çalışır: blokçeyn sürəti və kapital bazarı intizamı.
Dusk Network hüquqi məhdudiyyətləri olan aktivlər üçün xüsusi məxfilik infrastrukturu quraraq daha çətin yolu seçir. XSC ilə məxfilik hər şeyi gizlətmək demək deyil, əksinə filtr qatı kimi işləməkdir: investorlar öz məlumatlarını kütlədən gizli saxlayır, eyni zamanda səlahiyyətli tərəflər hələ də yoxlanmalı olanı yoxlaya bilir.
Paradoks davranışda gizlənir. Fintex istifadəçiləri təhlükəsizlik istədiklərini deyirlər, amma əlavə 2 doğrulama addımını tamamlamalı olduqda asanlıqla uzaqlaşırlar. Dusk Network uyğunluq məntiqini müqaviləyə qoya bilər, amma bazarı prosesləri sevməyə məcbur edə bilməz, xüsusilə də kripto hər şeyin sürətli və sadə olmasına öyrəşdiyi halda.
Buna görə Dusk Network-da müşahidə etməyə dəyən məqam odur ki, XSC rəqəmsal qiymətli kağızları köhnə aktivin token kostyumu geyinmiş forması kimi deyil, daha az göstərməyi bacaracaqmı. Qalan sual isə budur: bazar həqiqətən rəqəmsal aktivlərin yetkinləşməsini istəyir, yoxsa sadəcə köhnə vərdişlər üçün yeni sürət istəyir.
#dusk @Dusk $DUSK
1
173
·
--
@Binance_Vietnam #BinanceP2PAnToan
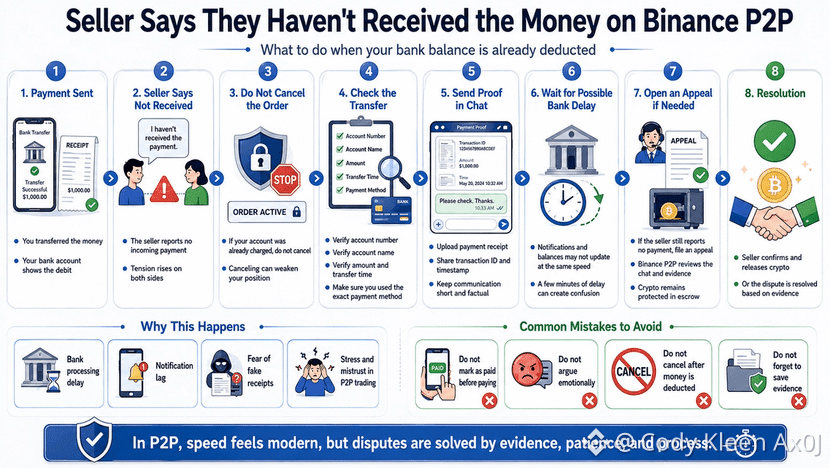
Bir dəfə çox adi bir axşam Binance P2P vasitəsilə USDT aldım. Köçürməni etdikdən sonra bank pulun hesabımdan çıxıldığını göstərdi, amma satıcı mənə mesaj yazıb hələ almadığını dedi. O anda hiss etdiyim gərginlik xeyli böyük idi.
İlk reaksiya odur ki, aldadıldığını düşünürsən. Alıcı balansın azaldığını görür və əməliyyatın bitdiyinə inanır, satıcı isə hesabında heç nə görmür və səhvən sikkələri buraxmaqdan qorxur. İki qorxu qarşılaşır və kiçik bir sifariş birdən-birə əsəb sınağına çevrilir.
Binance P2P riski aradan qaldırmır, sadəcə onu bir çərçivənin içinə salır. Platforma aktivi əmanət hesabında saxlayır, amma fiat pul hələ də bankdan keçir; bildirişlər və balanslar bəzən eyni ritmdə hərəkət etmir. Cəmi bir neçə dəqiqə gecikmə şübhə yaratmağa kifayət edir.
Paradoks ondadır ki, kripto bizi sürətə alışdırır, amma mübahisələr hələ də çox köhnə üsullu sübut tələb edir. Qəbz, əməliyyat kodu, hesab adı, köçürmə vaxtı. Hisslər doğru ola bilər, amma şikayətdə qalib gəlmək üçün kifayət deyil.
O vaxtdan sonra pul artıq hesabımdan çıxılanda sifarişi ləğv etmədim. Binance P2P-də sifarişi açıq saxladım, çat qutusunda sübutları göndərdim və sonra ağlabatan bir müddət gözlədim. Pul hələ də uyğunlaşmasa, uzun-uzadı mübahisə etmək əvəzinə apellyasiya açdım.
Mən həm də pulu almadığını deyən hər satıcıya pis adam kimi baxmıram. Bəziləri bank gecikmələri ilə üzləşir, bəziləri saxta qəbzlərdən qorxur, bəziləri isə eyni anda çoxlu sifarişlə məşğul olur. Şübhə vacibdir, amma çox tez hökm vermək vəziyyəti yalnız daha da qarışdırır.
Binance P2P sürətli ticarət hissi verir, amma əsl istifadəçi vərdişlərini üzə çıxaran məhz problem anıdır. Pul artıq çıxılıbsa və qarşı tərəf hələ də onu almadığını deyirsə, qalan sual budur: biz özümüzü proseslə qoruyuruq, yoxsa qorxudan reaksiya veririk?
@Binance Vietnam #BinanceP2PAnToan
Bir dəfə çox adi bir axşam Binance P2P vasitəsilə USDT aldım. Köçürməni etdikdən sonra bank pulun hesabımdan çıxıldığını göstərdi, amma satıcı mənə mesaj yazıb hələ almadığını dedi. O anda hiss etdiyim gərginlik xeyli böyük idi.
İlk reaksiya odur ki, aldadıldığını düşünürsən. Alıcı balansın azaldığını görür və əməliyyatın bitdiyinə inanır, satıcı isə hesabında heç nə görmür və səhvən sikkələri buraxmaqdan qorxur. İki qorxu qarşılaşır və kiçik bir sifariş birdən-birə əsəb sınağına çevrilir.
Binance P2P riski aradan qaldırmır, sadəcə onu bir çərçivənin içinə salır. Platforma aktivi əmanət hesabında saxlayır, amma fiat pul hələ də bankdan keçir; bildirişlər və balanslar bəzən eyni ritmdə hərəkət etmir. Cəmi bir neçə dəqiqə gecikmə şübhə yaratmağa kifayət edir.
Paradoks ondadır ki, kripto bizi sürətə alışdırır, amma mübahisələr hələ də çox köhnə üsullu sübut tələb edir. Qəbz, əməliyyat kodu, hesab adı, köçürmə vaxtı. Hisslər doğru ola bilər, amma şikayətdə qalib gəlmək üçün kifayət deyil.
O vaxtdan sonra pul artıq hesabımdan çıxılanda sifarişi ləğv etmədim. Binance P2P-də sifarişi açıq saxladım, çat qutusunda sübutları göndərdim və sonra ağlabatan bir müddət gözlədim. Pul hələ də uyğunlaşmasa, uzun-uzadı mübahisə etmək əvəzinə apellyasiya açdım.
Mən həm də pulu almadığını deyən hər satıcıya pis adam kimi baxmıram. Bəziləri bank gecikmələri ilə üzləşir, bəziləri saxta qəbzlərdən qorxur, bəziləri isə eyni anda çoxlu sifarişlə məşğul olur. Şübhə vacibdir, amma çox tez hökm vermək vəziyyəti yalnız daha da qarışdırır.
Binance P2P sürətli ticarət hissi verir, amma əsl istifadəçi vərdişlərini üzə çıxaran məhz problem anıdır. Pul artıq çıxılıbsa və qarşı tərəf hələ də onu almadığını deyirsə, qalan sual budur: biz özümüzü proseslə qoruyuruq, yoxsa qorxudan reaksiya veririk?
2
360
·
--
@Binance_Vietnam #BinanceP2PAnToan
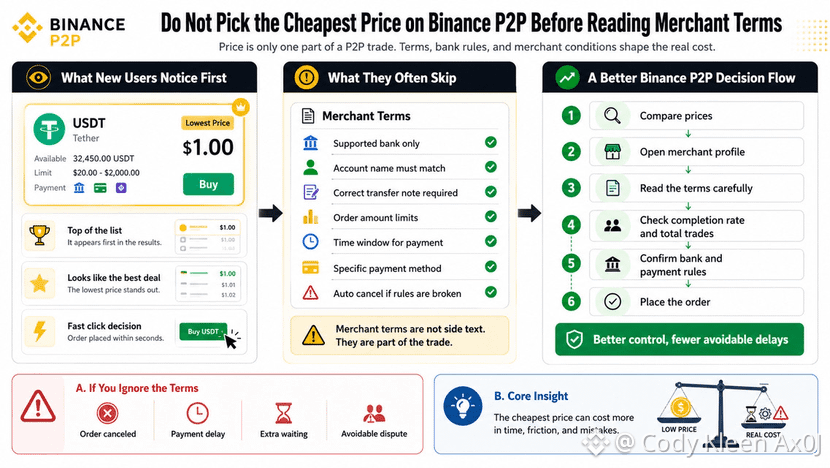
Maaş günündən sonra pul kisəmi doldurmaq üçün bir dəfə Binance P2P-də bir qədər USDT aldım. Ən ucuz qiyməti olan bir satıcı gördüm və tez kliklədim. Yalnız sifarişin içində şərtləri gördüm: onlar yalnız bir bankı qəbul edirdilər, hesab adının uyğun olmasını tələb edirdilər və köçürmə qeydi səhv olsa, sifarişi ləğv edirdilər.
Bu mənzərə nadir deyil. Binance P2P-də bir çox insan əslində satıcı seçmir, yuxarıdakı rəqəmi seçir. Ucuz qiymət həm sürətli, həm də ağıllı olduğun hissini yaradır.
Bu psixologiyanı kriptoda anlamaq asandır. Ekran qiymətlər, komissiyalar, faizlər və spredlərlə doludur. Hər şey reytinq cədvəli kimi görünəndə, istifadəçilər ən optimal görünən seçimə çəkilirlər.
Amma P2P yalnız qiymət demək deyil. Bu, real insanlar, bank hesabları və sifarişi ilişdirə bilən kiçik qaydalar arasında bir əməliyyatdır. Satıcı şərtləri kənar mətn deyil, razılaşmanın ən sərt qatıdır.
Ziddiyyət ondadır ki, kriptoda olan insanlar tez-tez öz mühafizələrindən danışırlar. Aktivləri özün idarə etmək, cüzdanları yoxlamaq, məsuliyyəti qəbul etmək. Amma qiymət bir neçə vahid ucuzlaşanda, oxumaq əvəzinə qənaət instinkti qərar verir.
Mən yaxşı qiymətin dəyərini inkar etmirəm. Bəzi etibarlı satıcıların şərtləri aydın olur, prosesləri sürətli olur və yenə də Binance P2P-də yaxşı məzənnə təklif edirlər. Problem qiyməti bütün ticarət kimi qəbul etdikdə ortaya çıxır.
Özümə qarşı çıxsaq, uzun şərtlər pis əlamət deyil. Bəzən satıcılar ehtiyatla yazırlar, çünki mübahisələrdən qaçmaq istəyirlər. Daha çox şübhə doğuran isə bizim oxumağa könülsüz olmağımızdır.
Fintekdə təcrübə nə qədər rahatlaşsa, onun arxasındakı kobud tərəfləri unutmaq bir o qədər asan olur. Binance P2P də eynidir: təmiz interfeys sürtünmənin yoxa çıxdığı anlamına gəlmir. Növbəti dəfə ən ucuz qiymət görünəndə, daha yaxşı sual budur: o ucuzluğun qalan hissəsinin haqqını harada ödəyirlər?
@Binance Vietnam #BinanceP2PAnToan
Maaş günündən sonra pul kisəmi doldurmaq üçün bir dəfə Binance P2P-də bir qədər USDT aldım. Ən ucuz qiyməti olan bir satıcı gördüm və tez kliklədim. Yalnız sifarişin içində şərtləri gördüm: onlar yalnız bir bankı qəbul edirdilər, hesab adının uyğun olmasını tələb edirdilər və köçürmə qeydi səhv olsa, sifarişi ləğv edirdilər.
Bu mənzərə nadir deyil. Binance P2P-də bir çox insan əslində satıcı seçmir, yuxarıdakı rəqəmi seçir. Ucuz qiymət həm sürətli, həm də ağıllı olduğun hissini yaradır.
Bu psixologiyanı kriptoda anlamaq asandır. Ekran qiymətlər, komissiyalar, faizlər və spredlərlə doludur. Hər şey reytinq cədvəli kimi görünəndə, istifadəçilər ən optimal görünən seçimə çəkilirlər.
Amma P2P yalnız qiymət demək deyil. Bu, real insanlar, bank hesabları və sifarişi ilişdirə bilən kiçik qaydalar arasında bir əməliyyatdır. Satıcı şərtləri kənar mətn deyil, razılaşmanın ən sərt qatıdır.
Ziddiyyət ondadır ki, kriptoda olan insanlar tez-tez öz mühafizələrindən danışırlar. Aktivləri özün idarə etmək, cüzdanları yoxlamaq, məsuliyyəti qəbul etmək. Amma qiymət bir neçə vahid ucuzlaşanda, oxumaq əvəzinə qənaət instinkti qərar verir.
Mən yaxşı qiymətin dəyərini inkar etmirəm. Bəzi etibarlı satıcıların şərtləri aydın olur, prosesləri sürətli olur və yenə də Binance P2P-də yaxşı məzənnə təklif edirlər. Problem qiyməti bütün ticarət kimi qəbul etdikdə ortaya çıxır.
Özümə qarşı çıxsaq, uzun şərtlər pis əlamət deyil. Bəzən satıcılar ehtiyatla yazırlar, çünki mübahisələrdən qaçmaq istəyirlər. Daha çox şübhə doğuran isə bizim oxumağa könülsüz olmağımızdır.
Fintekdə təcrübə nə qədər rahatlaşsa, onun arxasındakı kobud tərəfləri unutmaq bir o qədər asan olur. Binance P2P də eynidir: təmiz interfeys sürtünmənin yoxa çıxdığı anlamına gəlmir. Növbəti dəfə ən ucuz qiymət görünəndə, daha yaxşı sual budur: o ucuzluğun qalan hissəsinin haqqını harada ödəyirlər?
1
76
·
--
@Binance_Vietnam #BinanceP2PAnToan
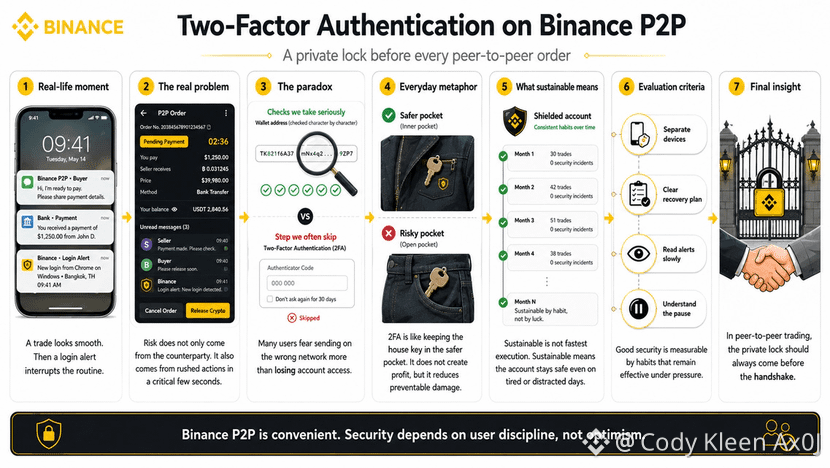
Bir dəfə Binance P2P vasitəsilə kiçik məbləğdə mübadilə etdim ki, ayın sonundakı bir neçə xərci qarşılamaq üçün pul toplayım. Alıcı tez mesaj yazdı, bank mənə pulun daxil olduğunu bildirdi və daha sonra telefonum giriş xəbərdarlığı göstərdi və davam etməzdən əvvəl iki faktorlu autentifikasiya tələb etdi.
O an çox adi görünürdü. Orada özünü göstərən pis niyyətli bir tərəf yox idi, sadəcə insanları ehtiyatını azaltmağa vadar edəcək qədər tanış bir hərəkətlər zənciri vardı.
Binance P2P-də problem yalnız düzgün ticarət tərəfdaşını seçmək deyil. Həm də mesajların, balansların və tələsik davranışın kiçik bir ekranda toplandığı ən gərgin bir neçə saniyə ərzində hesabı necə qoruduğumuzdur.
Kriptoda bir çox insan hesab girişini itirməkdən daha çox, səhv köçürmə şəbəkəsi seçməkdən qorxur. Paradoks da elə buradadır: hər bir cüzdan simvolunu yoxlayırıq, amma bəzən iki faktorlu autentifikasiyanı əlavə bir addım kimi qəbul edirik.
Məncə, bu kilidləmə qatı ev açarını geniş açıq şalvar cibində deyil, daxili cibdə saxlamağa bənzəyir. Bu, bizi varlı etmir və əməliyyatı daha yaxşı göstərmir, amma kiçik bir toqquşmanın pis günə çevrilmə ehtimalını azaldır.
Binance P2P ilə davamlı olmaq çox sayda sifariş emal etmək və ya çox sürətli cavab vermək demək deyil. Davamlılıq o deməkdir ki, aylardır birbaşa istifadəçi arasında alış-satış etdikdən sonra belə, hesab yorğun, diqqəti yayınmış və ya bir neçə mesajın təsiri altına düşmüş olduğumuz bir gündə də təhlükəsiz qalır.
Qiymətləndirmə meyarları rahatlıq hissində gizlənmir. Kodu alan cihaz ticarət üçün istifadə edilən cihazdan ayrı olmalıdır, bərpa planı aydın olmalıdır, qəribə bildirişlər yavaş-yavaş oxunmalıdır və istifadəçi niyə bir anlıq dayanmağa məcbur edildiyini başa düşməlidir.
Mən iki faktorlu autentifikasiyanı Binance P2P-nin qoruyucu ruhu kimi görmürəm. Amma onu söndürüb öz diqqətimizə güvənmək çox zəif yanaşmadır, çünki birbaşa istifadəçi arasındakı ticarətdə şəxsi kilid həmişə hər əl sıxışmadan əvvəl gəlir.
@Binance Vietnam #BinanceP2PAnToan
Bir dəfə Binance P2P vasitəsilə kiçik məbləğdə mübadilə etdim ki, ayın sonundakı bir neçə xərci qarşılamaq üçün pul toplayım. Alıcı tez mesaj yazdı, bank mənə pulun daxil olduğunu bildirdi və daha sonra telefonum giriş xəbərdarlığı göstərdi və davam etməzdən əvvəl iki faktorlu autentifikasiya tələb etdi.
O an çox adi görünürdü. Orada özünü göstərən pis niyyətli bir tərəf yox idi, sadəcə insanları ehtiyatını azaltmağa vadar edəcək qədər tanış bir hərəkətlər zənciri vardı.
Binance P2P-də problem yalnız düzgün ticarət tərəfdaşını seçmək deyil. Həm də mesajların, balansların və tələsik davranışın kiçik bir ekranda toplandığı ən gərgin bir neçə saniyə ərzində hesabı necə qoruduğumuzdur.
Kriptoda bir çox insan hesab girişini itirməkdən daha çox, səhv köçürmə şəbəkəsi seçməkdən qorxur. Paradoks da elə buradadır: hər bir cüzdan simvolunu yoxlayırıq, amma bəzən iki faktorlu autentifikasiyanı əlavə bir addım kimi qəbul edirik.
Məncə, bu kilidləmə qatı ev açarını geniş açıq şalvar cibində deyil, daxili cibdə saxlamağa bənzəyir. Bu, bizi varlı etmir və əməliyyatı daha yaxşı göstərmir, amma kiçik bir toqquşmanın pis günə çevrilmə ehtimalını azaldır.
Binance P2P ilə davamlı olmaq çox sayda sifariş emal etmək və ya çox sürətli cavab vermək demək deyil. Davamlılıq o deməkdir ki, aylardır birbaşa istifadəçi arasında alış-satış etdikdən sonra belə, hesab yorğun, diqqəti yayınmış və ya bir neçə mesajın təsiri altına düşmüş olduğumuz bir gündə də təhlükəsiz qalır.
Qiymətləndirmə meyarları rahatlıq hissində gizlənmir. Kodu alan cihaz ticarət üçün istifadə edilən cihazdan ayrı olmalıdır, bərpa planı aydın olmalıdır, qəribə bildirişlər yavaş-yavaş oxunmalıdır və istifadəçi niyə bir anlıq dayanmağa məcbur edildiyini başa düşməlidir.
Mən iki faktorlu autentifikasiyanı Binance P2P-nin qoruyucu ruhu kimi görmürəm. Amma onu söndürüb öz diqqətimizə güvənmək çox zəif yanaşmadır, çünki birbaşa istifadəçi arasındakı ticarətdə şəxsi kilid həmişə hər əl sıxışmadan əvvəl gəlir.
1
76
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
BitcoinClears$85200
5,955 baxış
Müzakirə edir: 163
Biz hərəkəti ələ keçirdik və $BTC məlumatın gəldiyi andakı yerimizdə dəqiq olaraq dayanır. Ticarət üçün əsl səbir belə görünür.
Məlumatlar qarışıq gəldi, amma bəzi vacib rəqəmlər var idi. ADP Non-Farm Employment Change 90K oldu, proqnoz isə 73K idi. Core PCE isə 0.2% çıxdı, gözlənti 0.3% idi. Yekun ÜDM (Final GDP) də 2.2% ilə daha güclü oldu — proqnoz 1.5% idi. Personal Spending isə 0.9% ilə 0.8% gözləniləndən yüksək çıxdı. Eyni zamanda, Personal Income 0.2% ilə — 0.5% proqnozunu əldən verdi.
BTC əvvəlcə 85,600$-a qədər sürətlə yüksəldi və indi lazım olduğu yerə qayıdıb. Mən hələ də aşağı diapazonlara baxıram: 82,759$ və 80,000$ likvidliyi. Çünki yuxarıdakı likvidlik işi bitdi, nöqtəsi qoyulub.
Məlumat çıxan zaman canlı sessiya keçirdik və həmin sessiyada bazarı 83,800$-da gördük, sonra 85,600$-ə qədər yüksəldi, daha sonra isə 83,000$ tərəfə qayıtdı — amma biz yenə də ticarətə daxil olmadıq.
Səbir budur.
Bazarın aydın istiqaməti yoxdursa, biz girişə məcbur edə bilmərik. Eyni diapazon hələ də diqqətdədir və bazar bizə setup-u verənə qədər gözləyəcəyik.
Baxın, uşaqlar, sessiya necə keçdi? Hörmətli üzvlərimizlə daha müntəzəm sessiyalar keçirməliyik ki, bazar barədə düzgün müzakirələr apara bilək?
#BitcoinClears$85200 #AltcoinSeasonIndexHoldsAbove60For5Days #USADPAdds90000JobsInSeptember #BitcoinSlipsBelow$84000 #SECToClarifyOnChainFundraisingRules
Crypto_LUX
·24 bəyənmə
·12k baxış
AltcoinSeasonIndexHoldsAbove60For5Days
33,979 baxış
Müzakirə edir: 936
USADPAdds90000JobsInSeptember
15,089 baxış
Müzakirə edir: 534