

Sheemo Queen
576 Paylaşımlar
Sheemo Queen
Şikayət et
İstifadəçini blokla
222 İzlənilir
136 İzləyicilər
257 Bəyəndi
Postlar
BƏRKİDİLDİ
·
--
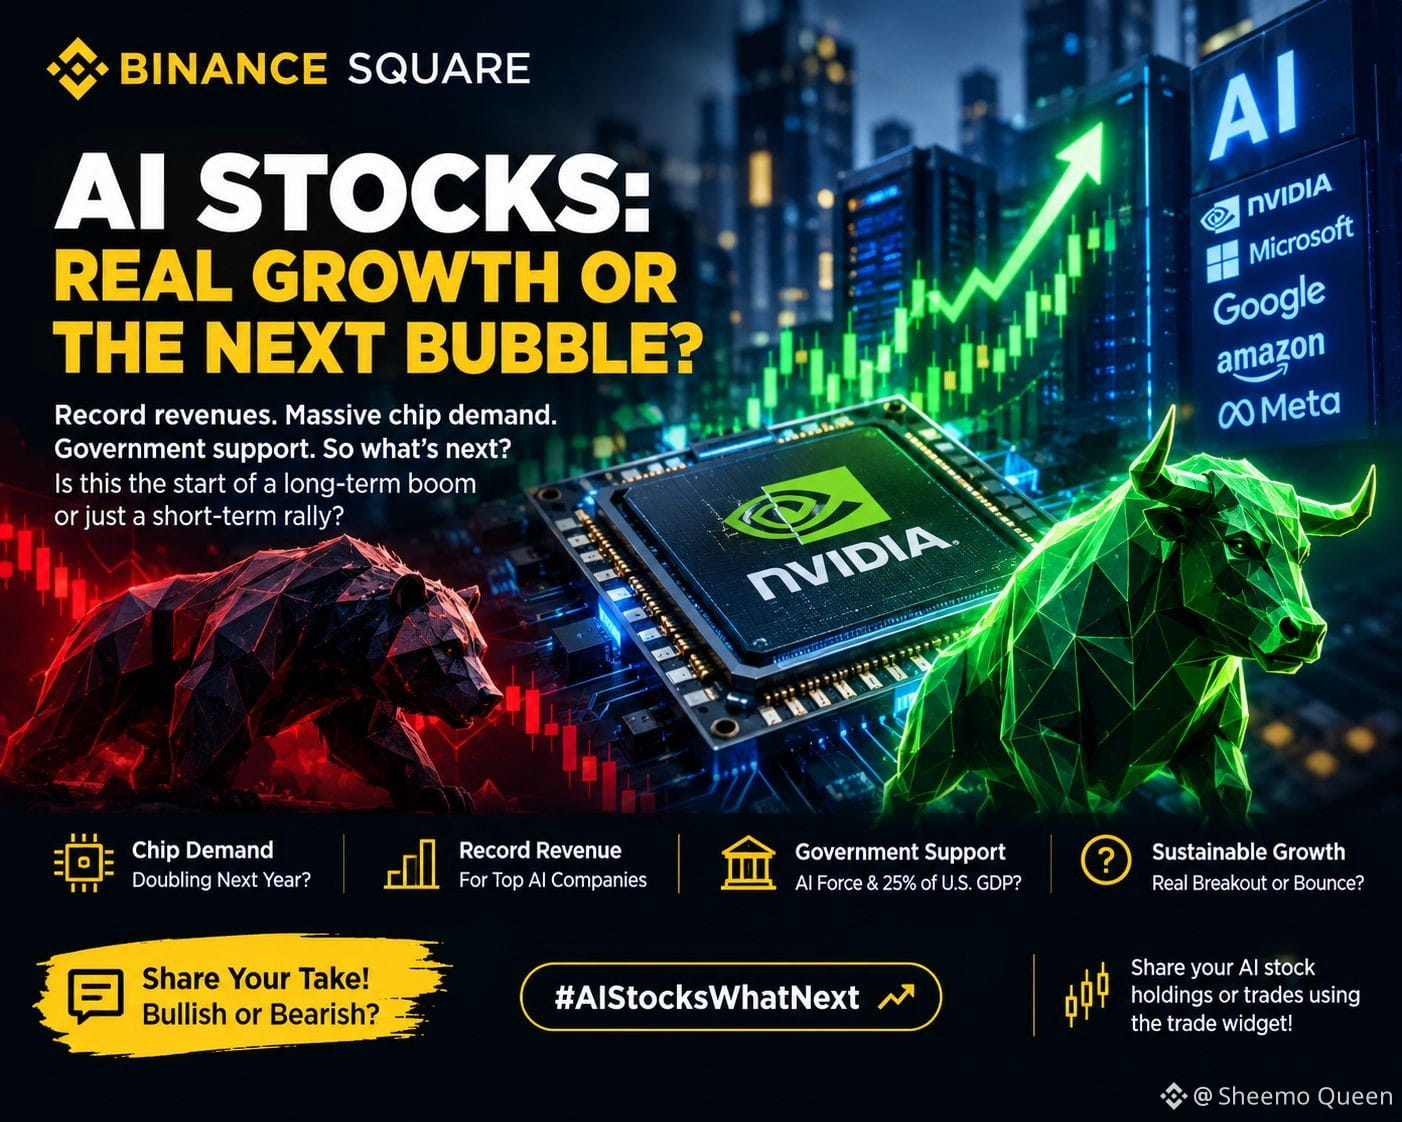
Süni intellekt inqilabı hesablama gücünə, data mərkəzlərinə və infrastrukturaya böyük həcmdə investisiyaların sürətlə artdığını aydın şəkildə göstərir. Lakin yalnız artan səhm qiymətləri dayanıqlı gəlirləri avtomatik təmin etmir. İnvestorlar gəlir artımına, mənfəətliliyə, qiymətləndirməyə və AI şirkətlərinin böyük xərcləri uzunmüddətli pul axınlarına çevirə bilib-bilmədiyinə diqqət yetirməlidir.
ABŞ-da AI imkanlarının gücləndirilməsi planları da daxil olmaqla, AI üçün dövlət dəstəyi sənayeni sürətləndirə bilər. Amma siyasi dəstək bazar risklərini aradan qaldırmır və hər bir AI səhmənin mütləq uğur qazanacağını da təmin etmir.
Şəxsən mən düşünürəm ki, AI investisiyalarının növbəti mərhələsi yalnız “hype” ardınca qaçmaq yox, real faydanı, dayanıqlı qazancı və AI-nı işlədən infrastrukturu müəyyən etməyə yönələcək.
İmkan çip istehsalçılarını aşaraq data mərkəzlərinə, enerji infrastrukturuna, bulud hesablama xidmətlərinə və AI proqram təminatına qədər genişlənə bilər.
AI səhmları uzunmüddətli artım dövrünə daxil olur, yoxsa qiymətləndirmələr reallıqdan qabağa düşür? 👀
Boğalar (bullish) tərəfdəsiniz, yoxsa ayılar (bearish)? AI investisiya strategiyanız nədir?
#AIStocksWhatNext #AI #StockMarket #Investing #BinanceSquare
Süni intellekt inqilabı hesablama gücünə, data mərkəzlərinə və infrastrukturaya böyük həcmdə investisiyaların sürətlə artdığını aydın şəkildə göstərir. Lakin yalnız artan səhm qiymətləri dayanıqlı gəlirləri avtomatik təmin etmir. İnvestorlar gəlir artımına, mənfəətliliyə, qiymətləndirməyə və AI şirkətlərinin böyük xərcləri uzunmüddətli pul axınlarına çevirə bilib-bilmədiyinə diqqət yetirməlidir.
ABŞ-da AI imkanlarının gücləndirilməsi planları da daxil olmaqla, AI üçün dövlət dəstəyi sənayeni sürətləndirə bilər. Amma siyasi dəstək bazar risklərini aradan qaldırmır və hər bir AI səhmənin mütləq uğur qazanacağını da təmin etmir.
Şəxsən mən düşünürəm ki, AI investisiyalarının növbəti mərhələsi yalnız “hype” ardınca qaçmaq yox, real faydanı, dayanıqlı qazancı və AI-nı işlədən infrastrukturu müəyyən etməyə yönələcək.
İmkan çip istehsalçılarını aşaraq data mərkəzlərinə, enerji infrastrukturuna, bulud hesablama xidmətlərinə və AI proqram təminatına qədər genişlənə bilər.
AI səhmları uzunmüddətli artım dövrünə daxil olur, yoxsa qiymətləndirmələr reallıqdan qabağa düşür? 👀
Boğalar (bullish) tərəfdəsiniz, yoxsa ayılar (bearish)? AI investisiya strategiyanız nədir?
#AIStocksWhatNext #AI #StockMarket #Investing #BinanceSquare
ABŞ-da AI imkanlarının gücləndirilməsi planları da daxil olmaqla, AI üçün dövlət dəstəyi sənayeni sürətləndirə bilər. Amma siyasi dəstək bazar risklərini aradan qaldırmır və hər bir AI səhmənin mütləq uğur qazanacağını da təmin etmir.
Şəxsən mən düşünürəm ki, AI investisiyalarının növbəti mərhələsi yalnız “hype” ardınca qaçmaq yox, real faydanı, dayanıqlı qazancı və AI-nı işlədən infrastrukturu müəyyən etməyə yönələcək.
İmkan çip istehsalçılarını aşaraq data mərkəzlərinə, enerji infrastrukturuna, bulud hesablama xidmətlərinə və AI proqram təminatına qədər genişlənə bilər.
AI səhmları uzunmüddətli artım dövrünə daxil olur, yoxsa qiymətləndirmələr reallıqdan qabağa düşür? 👀
Boğalar (bullish) tərəfdəsiniz, yoxsa ayılar (bearish)? AI investisiya strategiyanız nədir?
#AIStocksWhatNext #AI #StockMarket #Investing #BinanceSquare
1
2
111
·
--
Fed 25 baz bəndlik artımı etdi. İndi daha böyük sual budur: bundan sonra nə olacaq?
İndiki faizlər 3.75%–4.00% aralığındadır, halbuki inflyasiya hələ də yüksəkdir.
Bazarlar üçün növbəti addım sanki artımın özündən daha çox, restriktiv (məhdudlaşdırıcı) siyasətin nə qədər müddət qüvvədə qalacağından asılı ola bilər.
📌 BTC: Likvidlik daha da daralsa təzyiq altında qala bilər, amma gözləntilər və gələcək istiqamət (guidance) da elə bir o qədər önəmlidir.
📌 Texnologiya səhmləri: Daha yüksək “uzun müddət” faiz dərəcələri yüksək artım potensialına malik qiymətləndirmələrə təzyiq göstərə bilər.
📌 Qızıl: Real gəlirlərə, inflyasiya gözləntilərinə və müdafiə xarakterli aktivlərə tələbatdakı dəyişikliklərə həssas qala bilər.
İndi mənim diqqətim sadəcə “boğa (bullish) yoxsa ayı (bearish)” demək deyil.
Bu, Fed-in növbəti siqnallarını izləmək və ona uyğun olaraq BTC, səhmlər və qızıl üzrə riski idarə etməkdir.
Sırada siz nəyə baxırsınız?
#FedRateWatch
Fed 25 baz bəndlik artımı etdi. İndi daha böyük sual budur: bundan sonra nə olacaq?
İndiki faizlər 3.75%–4.00% aralığındadır, halbuki inflyasiya hələ də yüksəkdir.
Bazarlar üçün növbəti addım sanki artımın özündən daha çox, restriktiv (məhdudlaşdırıcı) siyasətin nə qədər müddət qüvvədə qalacağından asılı ola bilər.
📌 BTC: Likvidlik daha da daralsa təzyiq altında qala bilər, amma gözləntilər və gələcək istiqamət (guidance) da elə bir o qədər önəmlidir.
📌 Texnologiya səhmləri: Daha yüksək “uzun müddət” faiz dərəcələri yüksək artım potensialına malik qiymətləndirmələrə təzyiq göstərə bilər.
📌 Qızıl: Real gəlirlərə, inflyasiya gözləntilərinə və müdafiə xarakterli aktivlərə tələbatdakı dəyişikliklərə həssas qala bilər.
İndi mənim diqqətim sadəcə “boğa (bullish) yoxsa ayı (bearish)” demək deyil.
Bu, Fed-in növbəti siqnallarını izləmək və ona uyğun olaraq BTC, səhmlər və qızıl üzrə riski idarə etməkdir.
Sırada siz nəyə baxırsınız?
#FedRateWatch
İndiki faizlər 3.75%–4.00% aralığındadır, halbuki inflyasiya hələ də yüksəkdir.
Bazarlar üçün növbəti addım sanki artımın özündən daha çox, restriktiv (məhdudlaşdırıcı) siyasətin nə qədər müddət qüvvədə qalacağından asılı ola bilər.
📌 BTC: Likvidlik daha da daralsa təzyiq altında qala bilər, amma gözləntilər və gələcək istiqamət (guidance) da elə bir o qədər önəmlidir.
📌 Texnologiya səhmləri: Daha yüksək “uzun müddət” faiz dərəcələri yüksək artım potensialına malik qiymətləndirmələrə təzyiq göstərə bilər.
📌 Qızıl: Real gəlirlərə, inflyasiya gözləntilərinə və müdafiə xarakterli aktivlərə tələbatdakı dəyişikliklərə həssas qala bilər.
İndi mənim diqqətim sadəcə “boğa (bullish) yoxsa ayı (bearish)” demək deyil.
Bu, Fed-in növbəti siqnallarını izləmək və ona uyğun olaraq BTC, səhmlər və qızıl üzrə riski idarə etməkdir.
Sırada siz nəyə baxırsınız?
#FedRateWatch
96
·
--
@Dusk_Foundation Dusk-un məxfilik arxitekturasını maksimum məxfilikdən çox, zəmanət uyğunluğu problemi kimi düşündüyümü görürəm.
DuskEVM-də Hedger ilə Zedger-in fərqi önəmlidir, çünki əsas məlumat modeli məxfilik dedikdə konkret olaraq nəyə söz verilə biləcəyinə bir tavan qoyur. Hesab-əsaslı EVM mühiti hətta tranzaksiya detalları qorunanda belə hesablar və vəziyyət ətrafında struktur izlər daşıyır. Fərqli arxitektura fərqli fərziyyələrlə başladığı üçün daha güclü anonimlik zəmanətləri verə bilər.
Mənə hər şeyi özlüyündə məxfi sayan ümumi iddiadan daha maraqlısı bu dürüstlükdür.
İstifadəçilər və qurumlar üçün məxfilik zəmanətini aşır qiymətləndirmək öz formasında risk yarada bilər. Kapital bir sıra fərziyyələr altında bir tətbiqə yönləndirilə bilər, amma metadata və ya hesab səviyyəsində əlaqələr gözləniləndən daha çox müşahidə edilə bilər.
“ Məxfilik zəmanət arxitektura ilə uyğun gələndə ən güclüdür.”
Bu fərqi nəzərdən qaçırmaq asandır, çünki tərtibatçılar çox vaxt EVM uyğunluğunu qiymətləndirir, məxfilikdən narahat olan istifadəçilər isə tanış alətlərdən daha çox anonimliyi dəyərləndirə bilər.
Zəiflik aydındır: Hedger və Zedger arasında məxfilik zəmanətlərini bölmək istifadəçi axınlarını və likvidliyi parçalaya bilər. Əgər istifadəçilər harada əməliyyat aparacağını seçməzdən əvvəl texniki sərhədləri anlamalıdırsa, arxitekturanın özü sürtünmə mənbəyinə çevrilir.
Dusk-ın problemi bu müxtəlif zəmanətləri istifadəçi təcrübəsini daha da mürəkkəbləşdirmədən aydın göstərməkdir.
#dusk @Dusk_Foundation $DUSK $BTR $BMT
{future}(BMTUSDT)
{future}(BTRUSDT)
{future}(DUSKUSDT)
@Dusk Dusk-un məxfilik arxitekturasını maksimum məxfilikdən çox, zəmanət uyğunluğu problemi kimi düşündüyümü görürəm.
DuskEVM-də Hedger ilə Zedger-in fərqi önəmlidir, çünki əsas məlumat modeli məxfilik dedikdə konkret olaraq nəyə söz verilə biləcəyinə bir tavan qoyur. Hesab-əsaslı EVM mühiti hətta tranzaksiya detalları qorunanda belə hesablar və vəziyyət ətrafında struktur izlər daşıyır. Fərqli arxitektura fərqli fərziyyələrlə başladığı üçün daha güclü anonimlik zəmanətləri verə bilər.
Mənə hər şeyi özlüyündə məxfi sayan ümumi iddiadan daha maraqlısı bu dürüstlükdür.
İstifadəçilər və qurumlar üçün məxfilik zəmanətini aşır qiymətləndirmək öz formasında risk yarada bilər. Kapital bir sıra fərziyyələr altında bir tətbiqə yönləndirilə bilər, amma metadata və ya hesab səviyyəsində əlaqələr gözləniləndən daha çox müşahidə edilə bilər.
“ Məxfilik zəmanət arxitektura ilə uyğun gələndə ən güclüdür.”
Bu fərqi nəzərdən qaçırmaq asandır, çünki tərtibatçılar çox vaxt EVM uyğunluğunu qiymətləndirir, məxfilikdən narahat olan istifadəçilər isə tanış alətlərdən daha çox anonimliyi dəyərləndirə bilər.
Zəiflik aydındır: Hedger və Zedger arasında məxfilik zəmanətlərini bölmək istifadəçi axınlarını və likvidliyi parçalaya bilər. Əgər istifadəçilər harada əməliyyat aparacağını seçməzdən əvvəl texniki sərhədləri anlamalıdırsa, arxitekturanın özü sürtünmə mənbəyinə çevrilir.
Dusk-ın problemi bu müxtəlif zəmanətləri istifadəçi təcrübəsini daha da mürəkkəbləşdirmədən aydın göstərməkdir.
#dusk @Dusk $DUSK $BTR $BMT
DuskEVM-də Hedger ilə Zedger-in fərqi önəmlidir, çünki əsas məlumat modeli məxfilik dedikdə konkret olaraq nəyə söz verilə biləcəyinə bir tavan qoyur. Hesab-əsaslı EVM mühiti hətta tranzaksiya detalları qorunanda belə hesablar və vəziyyət ətrafında struktur izlər daşıyır. Fərqli arxitektura fərqli fərziyyələrlə başladığı üçün daha güclü anonimlik zəmanətləri verə bilər.
Mənə hər şeyi özlüyündə məxfi sayan ümumi iddiadan daha maraqlısı bu dürüstlükdür.
İstifadəçilər və qurumlar üçün məxfilik zəmanətini aşır qiymətləndirmək öz formasında risk yarada bilər. Kapital bir sıra fərziyyələr altında bir tətbiqə yönləndirilə bilər, amma metadata və ya hesab səviyyəsində əlaqələr gözləniləndən daha çox müşahidə edilə bilər.
“ Məxfilik zəmanət arxitektura ilə uyğun gələndə ən güclüdür.”
Bu fərqi nəzərdən qaçırmaq asandır, çünki tərtibatçılar çox vaxt EVM uyğunluğunu qiymətləndirir, məxfilikdən narahat olan istifadəçilər isə tanış alətlərdən daha çox anonimliyi dəyərləndirə bilər.
Zəiflik aydındır: Hedger və Zedger arasında məxfilik zəmanətlərini bölmək istifadəçi axınlarını və likvidliyi parçalaya bilər. Əgər istifadəçilər harada əməliyyat aparacağını seçməzdən əvvəl texniki sərhədləri anlamalıdırsa, arxitekturanın özü sürtünmə mənbəyinə çevrilir.
Dusk-ın problemi bu müxtəlif zəmanətləri istifadəçi təcrübəsini daha da mürəkkəbləşdirmədən aydın göstərməkdir.
#dusk @Dusk $DUSK $BTR $BMT
9
7
354
·
--
Mən özümü Dusk-un XSC müqavilələrinə avtomatlaşdırma deyil, data arxitekturası baxımından sual kimi baxarkən tapdım.
Ənənəvi korporativ əməliyyatlar qəribə bir təkrarlanma problemi yaradır.Eyni dividend, split və ya səsvermə hadisəsi bir neçə vasitəçi tərəfindən müstəqil şəkildə emal oluna, onların hər biri öz qeydlərini saxlayar və sonra həmin qeydləri hamınınkı ilə qarşılaşdırar.
Doğma emissiya ilə XSC korporativ-əməliyyat məntiqini məhz aktivin strukturuna yerləşdirə bilər.Hadisə və onun icrası eyni əsas vəziyyəti paylaşır, yəni şəbəkə sadəcə ayrı-ayrı ledjerlər arasında təlimat köçürmür.
Bu, əməliyyat riskinin həqiqətən harada yerləşəcəyini dəyişə bilər.
“Razılaşmamaq arxitekturaya quraşdırıldığı üçün reqlasiasiya bahalıdır.”
Mənim üçün investisiya yanaşması mühasibat etibarlılığıdır. Hər bir iştirakçı eyni icra nəticəsinə istinad edə bilirsə, hadisə baş verdikdən sonra balansların, hüquqların və sahibliklərin yoxlanılması üçün daha az resurs tələb oluna bilər.Bu, korporativ əməliyyatları sadəcə daha sürətli etməkdən daha dəyərli ola bilər.
Düşünürəm ki, bazar hələ də mövcud iş axınını tokenləşdirməklə doğma aktiv ətrafında iş axınını yenidən dizayn etmə arasındakı fərqi kifayət qədər qiymətləndirmir.
Zəiflik də eyni dərəcədə önəmlidir: icranın smart kontraktlarda cəmlənməsi səhv etməyin nəticələrini də cəmləşdirir.
Kod xətası və ya zəif dizayn olunmuş yenilənmə prosesi həmin eyni həqiqət mənbəyinə istinad edən bütün iştirakçılara təsir göstərə bilər.
Əsl sınaq budur ki, Dusk paylaşılan icranı həm səmərəli, həm də hesabatlı (accountable) edə biləcəkmi.
#dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
Mən özümü Dusk-un XSC müqavilələrinə avtomatlaşdırma deyil, data arxitekturası baxımından sual kimi baxarkən tapdım.
Ənənəvi korporativ əməliyyatlar qəribə bir təkrarlanma problemi yaradır.Eyni dividend, split və ya səsvermə hadisəsi bir neçə vasitəçi tərəfindən müstəqil şəkildə emal oluna, onların hər biri öz qeydlərini saxlayar və sonra həmin qeydləri hamınınkı ilə qarşılaşdırar.
Doğma emissiya ilə XSC korporativ-əməliyyat məntiqini məhz aktivin strukturuna yerləşdirə bilər.Hadisə və onun icrası eyni əsas vəziyyəti paylaşır, yəni şəbəkə sadəcə ayrı-ayrı ledjerlər arasında təlimat köçürmür.
Bu, əməliyyat riskinin həqiqətən harada yerləşəcəyini dəyişə bilər.
“Razılaşmamaq arxitekturaya quraşdırıldığı üçün reqlasiasiya bahalıdır.”
Mənim üçün investisiya yanaşması mühasibat etibarlılığıdır. Hər bir iştirakçı eyni icra nəticəsinə istinad edə bilirsə, hadisə baş verdikdən sonra balansların, hüquqların və sahibliklərin yoxlanılması üçün daha az resurs tələb oluna bilər.Bu, korporativ əməliyyatları sadəcə daha sürətli etməkdən daha dəyərli ola bilər.
Düşünürəm ki, bazar hələ də mövcud iş axınını tokenləşdirməklə doğma aktiv ətrafında iş axınını yenidən dizayn etmə arasındakı fərqi kifayət qədər qiymətləndirmir.
Zəiflik də eyni dərəcədə önəmlidir: icranın smart kontraktlarda cəmlənməsi səhv etməyin nəticələrini də cəmləşdirir.
Kod xətası və ya zəif dizayn olunmuş yenilənmə prosesi həmin eyni həqiqət mənbəyinə istinad edən bütün iştirakçılara təsir göstərə bilər.
Əsl sınaq budur ki, Dusk paylaşılan icranı həm səmərəli, həm də hesabatlı (accountable) edə biləcəkmi.
#dusk $DUSK @Dusk
Ənənəvi korporativ əməliyyatlar qəribə bir təkrarlanma problemi yaradır.Eyni dividend, split və ya səsvermə hadisəsi bir neçə vasitəçi tərəfindən müstəqil şəkildə emal oluna, onların hər biri öz qeydlərini saxlayar və sonra həmin qeydləri hamınınkı ilə qarşılaşdırar.
Doğma emissiya ilə XSC korporativ-əməliyyat məntiqini məhz aktivin strukturuna yerləşdirə bilər.Hadisə və onun icrası eyni əsas vəziyyəti paylaşır, yəni şəbəkə sadəcə ayrı-ayrı ledjerlər arasında təlimat köçürmür.
Bu, əməliyyat riskinin həqiqətən harada yerləşəcəyini dəyişə bilər.
“Razılaşmamaq arxitekturaya quraşdırıldığı üçün reqlasiasiya bahalıdır.”
Mənim üçün investisiya yanaşması mühasibat etibarlılığıdır. Hər bir iştirakçı eyni icra nəticəsinə istinad edə bilirsə, hadisə baş verdikdən sonra balansların, hüquqların və sahibliklərin yoxlanılması üçün daha az resurs tələb oluna bilər.Bu, korporativ əməliyyatları sadəcə daha sürətli etməkdən daha dəyərli ola bilər.
Düşünürəm ki, bazar hələ də mövcud iş axınını tokenləşdirməklə doğma aktiv ətrafında iş axınını yenidən dizayn etmə arasındakı fərqi kifayət qədər qiymətləndirmir.
Zəiflik də eyni dərəcədə önəmlidir: icranın smart kontraktlarda cəmlənməsi səhv etməyin nəticələrini də cəmləşdirir.
Kod xətası və ya zəif dizayn olunmuş yenilənmə prosesi həmin eyni həqiqət mənbəyinə istinad edən bütün iştirakçılara təsir göstərə bilər.
Əsl sınaq budur ki, Dusk paylaşılan icranı həm səmərəli, həm də hesabatlı (accountable) edə biləcəkmi.
#dusk $DUSK @Dusk
11
11
110
·
--
Doğrulanıb
Mən sonluluğu sürət göstəricisi kimi deyil, mühasibatlıq xassəsi kimi qəbul etməyə başladım və bu Dusk-un Qısa Attestasiya mexanizmini mənim üçün daha maraqlı edir.
Maliyyə sistemi bir qeydin artıq ilkin (provisional) sayılmadan dayana biləcəyini nə vaxt biləcəyinə ehtiyac duyur. Ehtimallı sonluqda etibar zamanla artır, daha çox blok yığıldıqca. Bu, bir çox kripto əməliyyatı üçün yaxşı işləyə bilər, amma institutlararası hesablaşmanın başqa tələbi var: sistemlər, tərəfdaşlar və qeydlər nə vaxtsa dövlətin artıq yenidən nəzərdən keçirilməyə açıq olmadığını aydın bir nöqtədə dəqiq müəyyənləşdirməlidir.
Dusk-un SA mexanizmi komitə səsverməsi üzərində qurulub: tələb olunan konsensus mərhələləri tamamlandıqdan sonra blok deterministik şəkildə təsdiqlənmiş sayılır.
Bu fərq mənim hesablaşma riskini necə düşündüyümü dəyişir.
“İnam tədricən arta bilər. Sonluq isə tədricən artmamalıdır.”
İnvestorun sualı budur ki, deterministik sonluq ölçülə bilən iqtisadi dəyər yaradırmı? Əgər institutlar barışdırma (reconciliation) gecikmələrini, təminat (kollateral) buferlərini və ya mülkiyyətin köçürülməsi ilə bağlı qeyri-müəyyənliyi azalda bilirsə, mexanizm təkcə konsensus spesifikasiyası yox, şəbəkənin maliyyə faydasının bir hissəsinə çevrilir.
Amma mühüm bir kompromis var. Komitə əsaslı sistemlər təhlükəsizlik fərziyyələrini validator seçimi, iştirak və idarəetmə (governance) ətrafında cəmləşdirir. Deterministik nəticə onu yaradan proses qədər etibarlıdır.
Mən düşünürəm ki, bazar bu daha geniş fərqi qiymətləndirməkdə az qiymətləmə edə bilər: maliyyə infrastrukturu üçün dəftərin nə vaxt bitdiyini dəqiq bilmək, onun nə qədər tez hərəkət etdiyini bilmək qədər vacib ola bilər.
#dusk @Dusk_Foundation $DUSK
{future}(DUSKUSDT)
Mən sonluluğu sürət göstəricisi kimi deyil, mühasibatlıq xassəsi kimi qəbul etməyə başladım və bu Dusk-un Qısa Attestasiya mexanizmini mənim üçün daha maraqlı edir.
Maliyyə sistemi bir qeydin artıq ilkin (provisional) sayılmadan dayana biləcəyini nə vaxt biləcəyinə ehtiyac duyur. Ehtimallı sonluqda etibar zamanla artır, daha çox blok yığıldıqca. Bu, bir çox kripto əməliyyatı üçün yaxşı işləyə bilər, amma institutlararası hesablaşmanın başqa tələbi var: sistemlər, tərəfdaşlar və qeydlər nə vaxtsa dövlətin artıq yenidən nəzərdən keçirilməyə açıq olmadığını aydın bir nöqtədə dəqiq müəyyənləşdirməlidir.
Dusk-un SA mexanizmi komitə səsverməsi üzərində qurulub: tələb olunan konsensus mərhələləri tamamlandıqdan sonra blok deterministik şəkildə təsdiqlənmiş sayılır.
Bu fərq mənim hesablaşma riskini necə düşündüyümü dəyişir.
“İnam tədricən arta bilər. Sonluq isə tədricən artmamalıdır.”
İnvestorun sualı budur ki, deterministik sonluq ölçülə bilən iqtisadi dəyər yaradırmı? Əgər institutlar barışdırma (reconciliation) gecikmələrini, təminat (kollateral) buferlərini və ya mülkiyyətin köçürülməsi ilə bağlı qeyri-müəyyənliyi azalda bilirsə, mexanizm təkcə konsensus spesifikasiyası yox, şəbəkənin maliyyə faydasının bir hissəsinə çevrilir.
Amma mühüm bir kompromis var. Komitə əsaslı sistemlər təhlükəsizlik fərziyyələrini validator seçimi, iştirak və idarəetmə (governance) ətrafında cəmləşdirir. Deterministik nəticə onu yaradan proses qədər etibarlıdır.
Mən düşünürəm ki, bazar bu daha geniş fərqi qiymətləndirməkdə az qiymətləmə edə bilər: maliyyə infrastrukturu üçün dəftərin nə vaxt bitdiyini dəqiq bilmək, onun nə qədər tez hərəkət etdiyini bilmək qədər vacib ola bilər.
#dusk @Dusk $DUSK
Maliyyə sistemi bir qeydin artıq ilkin (provisional) sayılmadan dayana biləcəyini nə vaxt biləcəyinə ehtiyac duyur. Ehtimallı sonluqda etibar zamanla artır, daha çox blok yığıldıqca. Bu, bir çox kripto əməliyyatı üçün yaxşı işləyə bilər, amma institutlararası hesablaşmanın başqa tələbi var: sistemlər, tərəfdaşlar və qeydlər nə vaxtsa dövlətin artıq yenidən nəzərdən keçirilməyə açıq olmadığını aydın bir nöqtədə dəqiq müəyyənləşdirməlidir.
Dusk-un SA mexanizmi komitə səsverməsi üzərində qurulub: tələb olunan konsensus mərhələləri tamamlandıqdan sonra blok deterministik şəkildə təsdiqlənmiş sayılır.
Bu fərq mənim hesablaşma riskini necə düşündüyümü dəyişir.
“İnam tədricən arta bilər. Sonluq isə tədricən artmamalıdır.”
İnvestorun sualı budur ki, deterministik sonluq ölçülə bilən iqtisadi dəyər yaradırmı? Əgər institutlar barışdırma (reconciliation) gecikmələrini, təminat (kollateral) buferlərini və ya mülkiyyətin köçürülməsi ilə bağlı qeyri-müəyyənliyi azalda bilirsə, mexanizm təkcə konsensus spesifikasiyası yox, şəbəkənin maliyyə faydasının bir hissəsinə çevrilir.
Amma mühüm bir kompromis var. Komitə əsaslı sistemlər təhlükəsizlik fərziyyələrini validator seçimi, iştirak və idarəetmə (governance) ətrafında cəmləşdirir. Deterministik nəticə onu yaradan proses qədər etibarlıdır.
Mən düşünürəm ki, bazar bu daha geniş fərqi qiymətləndirməkdə az qiymətləmə edə bilər: maliyyə infrastrukturu üçün dəftərin nə vaxt bitdiyini dəqiq bilmək, onun nə qədər tez hərəkət etdiyini bilmək qədər vacib ola bilər.
#dusk @Dusk $DUSK
4
4
1k
·
--
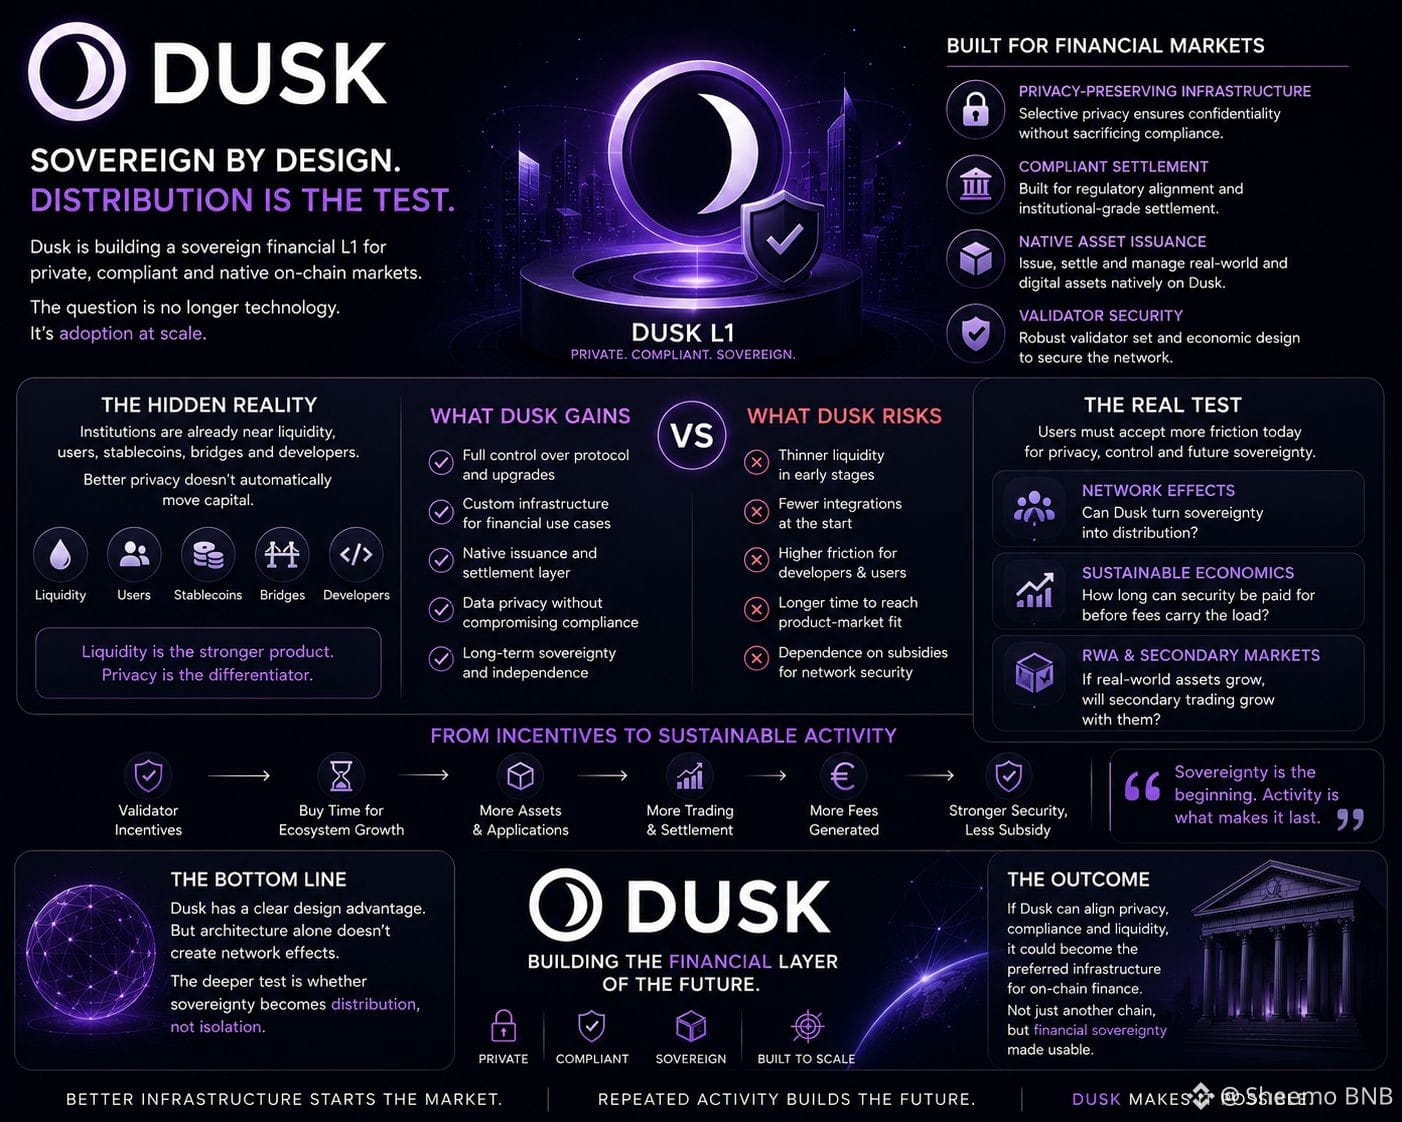
@Dusk_Foundation Mən DUSK-ın suveren L1 dizaynına daha sadə bir baxış bucağından baxıram: müstəqilliyin hər bir təbəqəsi eyni zamanda başqa bir paylanma problemi də yaradır.
Məxsus bir şəbəkə məxfiliyi, uyğun (compliant) hesablaşmanı və yerli aktiv infrastrukturunu digər zəncirin məhdudiyyətlərini miras almadan optimallaşdıra bilər. Amma bu, həm də DUSK-un artıq formalaşmış ekosistemlərin bir yerə topladığı likvidliyi, tətbiqləri və bazar iştirakçılarını cəlb etməli olması deməkdir.
Mənim üçün vacib mexanizm yerli emissiyadır. Əgər tənzimlənən aktivlər birbaşa Dusk-da buraxılıb hesablaşarsa, hər yeni aktiv iştirakçılara onu sadəcə müvəqqəti icra (execution) səviyyəsi kimi görməyin əvəzinə şəbəkənin daxilində qalmaq üçün əlavə bir səbəb yarada bilər.
Bu, adoptasiya iqtisadiyyatını dəyişir.
“Paylanma fəaliyyət özünə qalmaq üçün səbəb yaratdıqca artır.”
Hələ də yoxladığım məqam budur: RWA emissiyası bu dövrü (loop) yarada bilərmi? Yalnız ilkin emissiya təsirli rəqəmlər hasil edə bilər, amma ikinci dərəcəli likvidlik hələ də zəif qala bilər. Aktiv ticarət olmadıqda, hesablaşma tələbi və təkrar kapital axınları olmayanda, şəbəkə təhlükəsizlik və iştirakın dəstəklənməsi üçün yenə də stimullardan ağır şəkildə asılı ola bilər.
Mən düşünürəm ki, bazar çox vaxt diqqəti Dusk-ın qurduğuna yönəldir və hər yeni maliyyə məhsulunun növbəti iştirakçının gəlmə ehtimalını artırıb-artırmamasına kifayət qədər fikir vermir.
Arxitektura bazarı yaradır. Davamlı (təkrarlanan) fəaliyyət onu dayanıqlı edir.
#dusk @Dusk_Foundation $DUSK
{future}(DUSKUSDT)
$SPK
{future}(SPKUSDT)
$MORPHO
{future}(MORPHOUSDT)
@Dusk Mən DUSK-ın suveren L1 dizaynına daha sadə bir baxış bucağından baxıram: müstəqilliyin hər bir təbəqəsi eyni zamanda başqa bir paylanma problemi də yaradır.
Məxsus bir şəbəkə məxfiliyi, uyğun (compliant) hesablaşmanı və yerli aktiv infrastrukturunu digər zəncirin məhdudiyyətlərini miras almadan optimallaşdıra bilər. Amma bu, həm də DUSK-un artıq formalaşmış ekosistemlərin bir yerə topladığı likvidliyi, tətbiqləri və bazar iştirakçılarını cəlb etməli olması deməkdir.
Mənim üçün vacib mexanizm yerli emissiyadır. Əgər tənzimlənən aktivlər birbaşa Dusk-da buraxılıb hesablaşarsa, hər yeni aktiv iştirakçılara onu sadəcə müvəqqəti icra (execution) səviyyəsi kimi görməyin əvəzinə şəbəkənin daxilində qalmaq üçün əlavə bir səbəb yarada bilər.
Bu, adoptasiya iqtisadiyyatını dəyişir.
“Paylanma fəaliyyət özünə qalmaq üçün səbəb yaratdıqca artır.”
Hələ də yoxladığım məqam budur: RWA emissiyası bu dövrü (loop) yarada bilərmi? Yalnız ilkin emissiya təsirli rəqəmlər hasil edə bilər, amma ikinci dərəcəli likvidlik hələ də zəif qala bilər. Aktiv ticarət olmadıqda, hesablaşma tələbi və təkrar kapital axınları olmayanda, şəbəkə təhlükəsizlik və iştirakın dəstəklənməsi üçün yenə də stimullardan ağır şəkildə asılı ola bilər.
Mən düşünürəm ki, bazar çox vaxt diqqəti Dusk-ın qurduğuna yönəldir və hər yeni maliyyə məhsulunun növbəti iştirakçının gəlmə ehtimalını artırıb-artırmamasına kifayət qədər fikir vermir.
Arxitektura bazarı yaradır. Davamlı (təkrarlanan) fəaliyyət onu dayanıqlı edir.
#dusk @Dusk $DUSK
$SPK
$MORPHO
Məxsus bir şəbəkə məxfiliyi, uyğun (compliant) hesablaşmanı və yerli aktiv infrastrukturunu digər zəncirin məhdudiyyətlərini miras almadan optimallaşdıra bilər. Amma bu, həm də DUSK-un artıq formalaşmış ekosistemlərin bir yerə topladığı likvidliyi, tətbiqləri və bazar iştirakçılarını cəlb etməli olması deməkdir.
Mənim üçün vacib mexanizm yerli emissiyadır. Əgər tənzimlənən aktivlər birbaşa Dusk-da buraxılıb hesablaşarsa, hər yeni aktiv iştirakçılara onu sadəcə müvəqqəti icra (execution) səviyyəsi kimi görməyin əvəzinə şəbəkənin daxilində qalmaq üçün əlavə bir səbəb yarada bilər.
Bu, adoptasiya iqtisadiyyatını dəyişir.
“Paylanma fəaliyyət özünə qalmaq üçün səbəb yaratdıqca artır.”
Hələ də yoxladığım məqam budur: RWA emissiyası bu dövrü (loop) yarada bilərmi? Yalnız ilkin emissiya təsirli rəqəmlər hasil edə bilər, amma ikinci dərəcəli likvidlik hələ də zəif qala bilər. Aktiv ticarət olmadıqda, hesablaşma tələbi və təkrar kapital axınları olmayanda, şəbəkə təhlükəsizlik və iştirakın dəstəklənməsi üçün yenə də stimullardan ağır şəkildə asılı ola bilər.
Mən düşünürəm ki, bazar çox vaxt diqqəti Dusk-ın qurduğuna yönəldir və hər yeni maliyyə məhsulunun növbəti iştirakçının gəlmə ehtimalını artırıb-artırmamasına kifayət qədər fikir vermir.
Arxitektura bazarı yaradır. Davamlı (təkrarlanan) fəaliyyət onu dayanıqlı edir.
#dusk @Dusk $DUSK
$SPK
$MORPHO
7
10
178
·
--
#dusk $DUSK @Dusk_Foundation
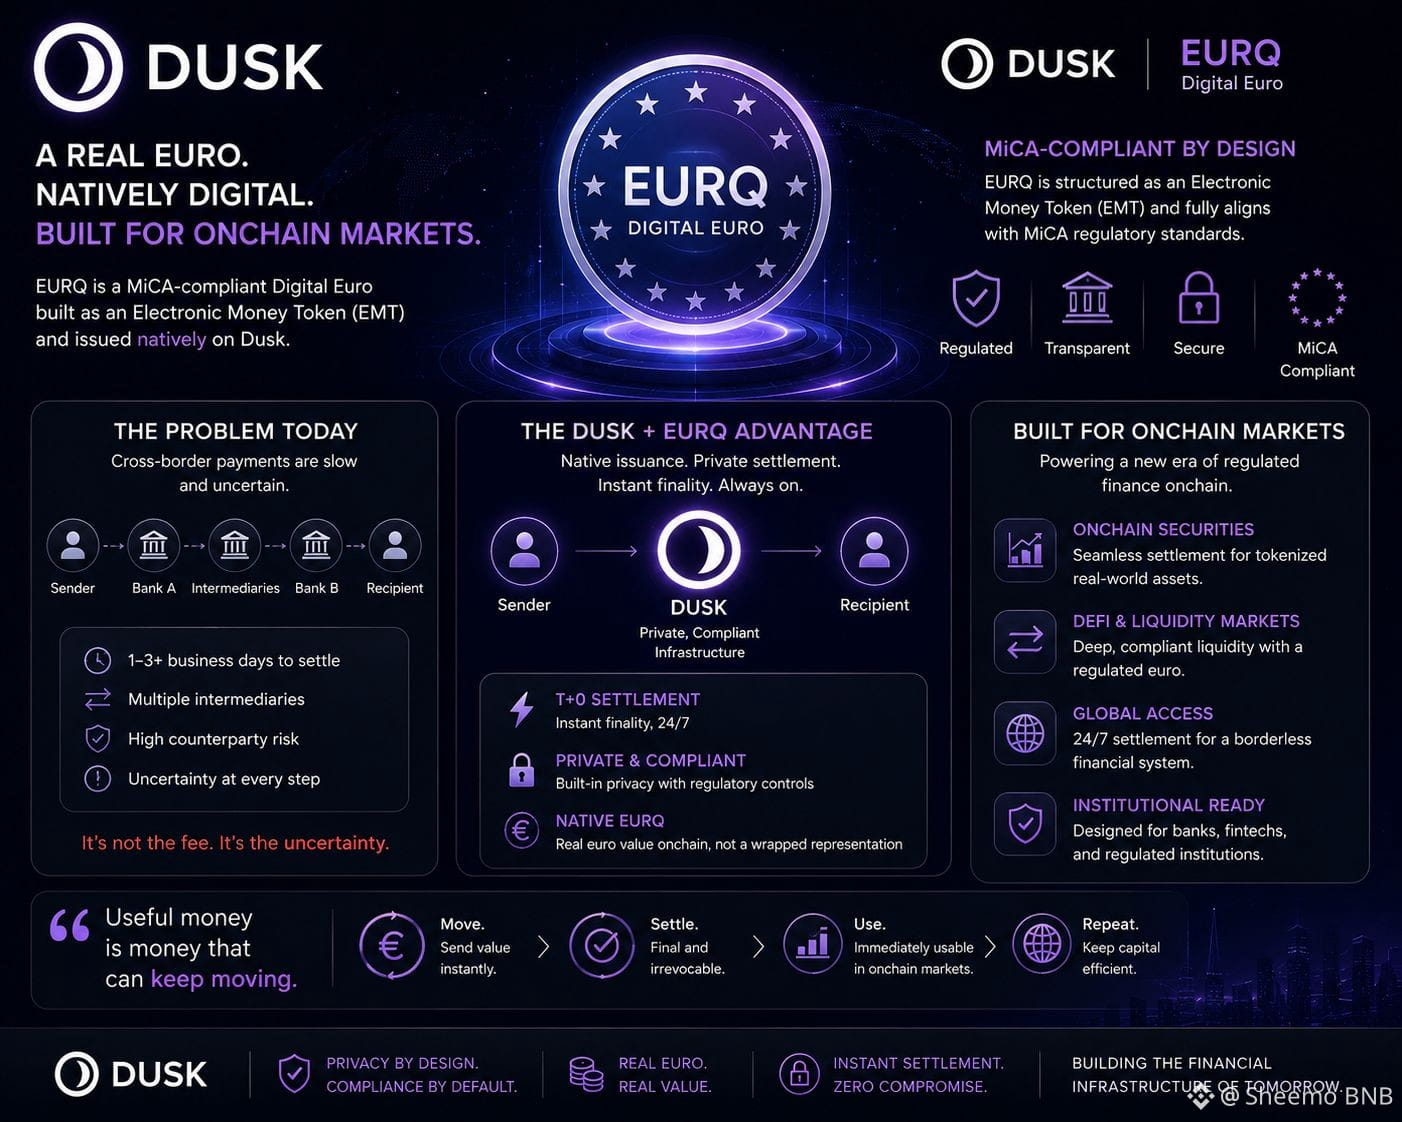
Dusk-da EURQ ilə bağlı diqqətdən kənarda qalan bir suala daim qayıdıram: uyğun (compliant) olduqdan sonra məskunlaşma aktivini iqtisadi baxımdan faydalı edən nədir?
EURQ-nun MiCA-ya uyğun Elektron Pul Tokeni kimi strukturu önəmlidir, çünki institutlar pulu yalnız texniki sürətə görə qiymətləndirmirlər. Onlar emissiya, geri alış (redemption) və onların razılaşmada (settlement) istifadə etdikləri aktivin tənzimləyici qaydaları barədə aydınlığa ehtiyac duyurlar.
Dusk isə yerli emissiya və məxfiliyi qoruyan infrastruktur vasitəsilə əlavə bir qat qatır. Nəzəri olaraq bu, tənzimlənmiş avro likvidliyinin onçeyn (onchain) qiymətli kağızları və tətbiqləri ilə əlaqə saxlaması üçün daha təmiz bir yol yaradır—ayrı-ayrı sistemlər arasında hərəkət edən “wrapped” (sarılmış) nümayəndəlikdən asılı olmadan.
İnvestor kimi izləyəcəyim hissə sürətdir (velocity).
“Faydalı pul hərəkətini davam etdirə bilən puldur.”
Əgər EURQ bir əməliyyata daxil ola, öhdəliyi yerinə yetirib dərhal növbəti uyğun əməliyyatda istifadəyə yarana bilirsə, dəyər sadəcə daha sürətli ödənişlər deyil. Bu, maliyyə prosesləri arasında gözləmədə qalan kapitalın daha az olacağı ehtimalını yaradır.
Buna baxmayaraq, tənzimləmə likvidlik istehsal etmir. Tam uyğun (perfectly compliant) bir məskunlaşma aktivinin iqtisadi baxımdan “sakit” qala bilməsi mümkündür: əgər market maker-lar, platformalar (venues) və tərəfdaşlar həmişəlik həcm (volume) onu vasitəçi kimi ardıcıl marşrutlaşdırmırsa.
Məncə bazar bu fərqi az qiymətləndirə bilər: uyğunluq qapını aça bilər, amma təkrar-təkrar məskunlaşma fəaliyyəti bir aktivin infrastrukturaya çevirdiyi şeydir.
#Dusk $TUT $TRUMP
{future}(TRUMPUSDT)
{future}(TUTUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Dusk-da EURQ ilə bağlı diqqətdən kənarda qalan bir suala daim qayıdıram: uyğun (compliant) olduqdan sonra məskunlaşma aktivini iqtisadi baxımdan faydalı edən nədir?
EURQ-nun MiCA-ya uyğun Elektron Pul Tokeni kimi strukturu önəmlidir, çünki institutlar pulu yalnız texniki sürətə görə qiymətləndirmirlər. Onlar emissiya, geri alış (redemption) və onların razılaşmada (settlement) istifadə etdikləri aktivin tənzimləyici qaydaları barədə aydınlığa ehtiyac duyurlar.
Dusk isə yerli emissiya və məxfiliyi qoruyan infrastruktur vasitəsilə əlavə bir qat qatır. Nəzəri olaraq bu, tənzimlənmiş avro likvidliyinin onçeyn (onchain) qiymətli kağızları və tətbiqləri ilə əlaqə saxlaması üçün daha təmiz bir yol yaradır—ayrı-ayrı sistemlər arasında hərəkət edən “wrapped” (sarılmış) nümayəndəlikdən asılı olmadan.
İnvestor kimi izləyəcəyim hissə sürətdir (velocity).
“Faydalı pul hərəkətini davam etdirə bilən puldur.”
Əgər EURQ bir əməliyyata daxil ola, öhdəliyi yerinə yetirib dərhal növbəti uyğun əməliyyatda istifadəyə yarana bilirsə, dəyər sadəcə daha sürətli ödənişlər deyil. Bu, maliyyə prosesləri arasında gözləmədə qalan kapitalın daha az olacağı ehtimalını yaradır.
Buna baxmayaraq, tənzimləmə likvidlik istehsal etmir. Tam uyğun (perfectly compliant) bir məskunlaşma aktivinin iqtisadi baxımdan “sakit” qala bilməsi mümkündür: əgər market maker-lar, platformalar (venues) və tərəfdaşlar həmişəlik həcm (volume) onu vasitəçi kimi ardıcıl marşrutlaşdırmırsa.
Məncə bazar bu fərqi az qiymətləndirə bilər: uyğunluq qapını aça bilər, amma təkrar-təkrar məskunlaşma fəaliyyəti bir aktivin infrastrukturaya çevirdiyi şeydir.
#Dusk $TUT $TRUMP
Dusk-da EURQ ilə bağlı diqqətdən kənarda qalan bir suala daim qayıdıram: uyğun (compliant) olduqdan sonra məskunlaşma aktivini iqtisadi baxımdan faydalı edən nədir?
EURQ-nun MiCA-ya uyğun Elektron Pul Tokeni kimi strukturu önəmlidir, çünki institutlar pulu yalnız texniki sürətə görə qiymətləndirmirlər. Onlar emissiya, geri alış (redemption) və onların razılaşmada (settlement) istifadə etdikləri aktivin tənzimləyici qaydaları barədə aydınlığa ehtiyac duyurlar.
Dusk isə yerli emissiya və məxfiliyi qoruyan infrastruktur vasitəsilə əlavə bir qat qatır. Nəzəri olaraq bu, tənzimlənmiş avro likvidliyinin onçeyn (onchain) qiymətli kağızları və tətbiqləri ilə əlaqə saxlaması üçün daha təmiz bir yol yaradır—ayrı-ayrı sistemlər arasında hərəkət edən “wrapped” (sarılmış) nümayəndəlikdən asılı olmadan.
İnvestor kimi izləyəcəyim hissə sürətdir (velocity).
“Faydalı pul hərəkətini davam etdirə bilən puldur.”
Əgər EURQ bir əməliyyata daxil ola, öhdəliyi yerinə yetirib dərhal növbəti uyğun əməliyyatda istifadəyə yarana bilirsə, dəyər sadəcə daha sürətli ödənişlər deyil. Bu, maliyyə prosesləri arasında gözləmədə qalan kapitalın daha az olacağı ehtimalını yaradır.
Buna baxmayaraq, tənzimləmə likvidlik istehsal etmir. Tam uyğun (perfectly compliant) bir məskunlaşma aktivinin iqtisadi baxımdan “sakit” qala bilməsi mümkündür: əgər market maker-lar, platformalar (venues) və tərəfdaşlar həmişəlik həcm (volume) onu vasitəçi kimi ardıcıl marşrutlaşdırmırsa.
Məncə bazar bu fərqi az qiymətləndirə bilər: uyğunluq qapını aça bilər, amma təkrar-təkrar məskunlaşma fəaliyyəti bir aktivin infrastrukturaya çevirdiyi şeydir.
#Dusk $TUT $TRUMP
13
14
278
·
--
#dusk $DUSK @Dusk_Foundation
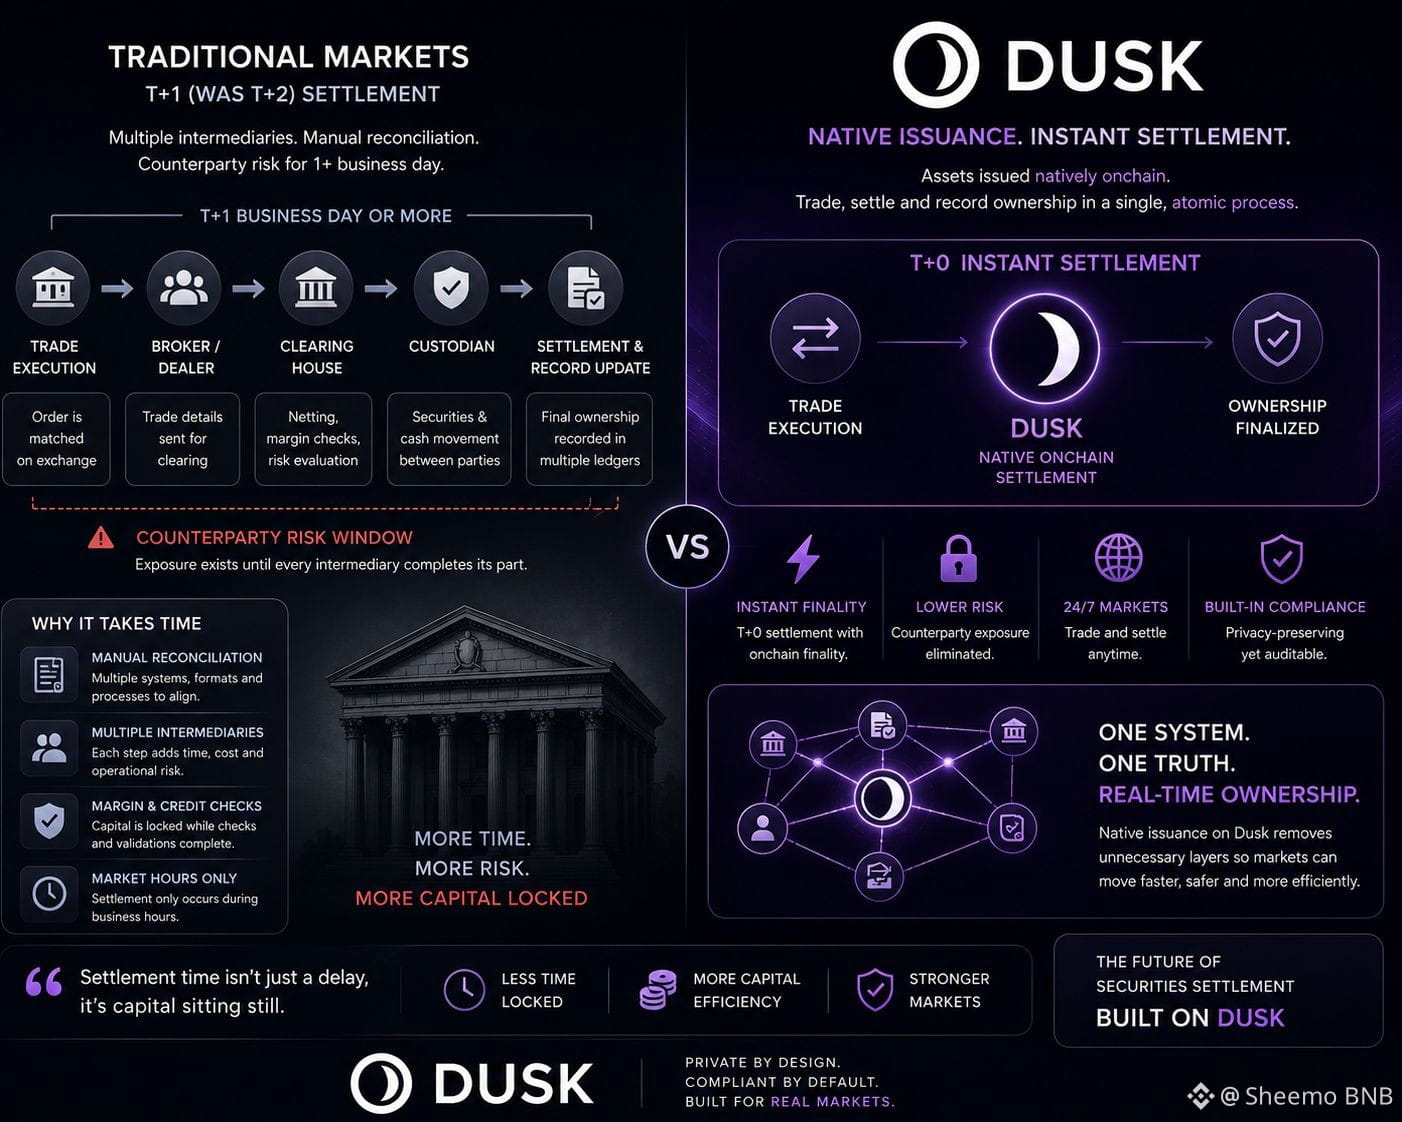
Mən Dusk-un yerli (native) buraxılış modelini bir az fərqli rakursdan düşünmüşəm: məskunlaşma (settlement) sürəti balans hesabatı səmərəliliyindən daha az önəmli ola bilər.
Bir qiymətli kağız yerli olaraq onçeynda (onchain) buraxılanda mülkiyyətin (ownership) və məskunlaşmanın eyni sistem daxilində baş verməsi mümkündür.Bu da ticarət ilə mülkiyyətin yekun köçürülməsi arasında barışdırma/reonsiliasiya mərhələsini potensial olaraq azalda bilər.
İnvestor üçün maraqlı nəticə, razılaşma ilə (otherwise) məskunlaşmamış mövqelərə qarşı oturacaq kapitalın nə olacağıdır. Daha sürətli yekunlaşma tərəfdaş (qarşı tərəf) riskinin müddətini və bir neçə tərəfin öz proseslərini tamamlamasını gözləyən, bloklanmış girovın/həcmli təminatın miqdarını azalda bilər.
“Birləşmə vaxtı həm də kapitalın ayrılması vaxtıdır.”
Elə buna görə də mənim üçün T+0 sadəcə T+1 və ya T+2-dən daha sürətli olmaqdan daha maraqlıdır. Əgər yerli buraxılış həqiqətən icra (execution) ilə yekun mülkiyyət arasında boşluğu sıxışdıra bilsə, bu, tənzimlənən bazarların likvidlikdən nə qədər səmərəli istifadə etməsinə təsir göstərə bilər.
Bununla belə, məncə burada vacib bir qeyri-müəyyənlik var. Ənənəvi məskunlaşma gecikmələrinin tərkibində çox vaxt əməliyyat qoruyucu mexanizmləri, istisna halların idarə edilməsi və uyğunluq (compliance) yoxlamaları olur. Aktivin onçeyna köçürülməsi bu tələbləri avtomatik olaraq aradan qaldırmır.
Hipotez yalnız o halda daha da güclənir ki, Dusk uyğunluğu və ani məskunlaşmanı köhnə sürtüşməni başqa yerə keçirmədən eyni iş axınında (workflow) işlədə bilsin.
#DUSK $BLESS $TUT
{future}(TUTUSDT)
{future}(BLESSUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Mən Dusk-un yerli (native) buraxılış modelini bir az fərqli rakursdan düşünmüşəm: məskunlaşma (settlement) sürəti balans hesabatı səmərəliliyindən daha az önəmli ola bilər.
Bir qiymətli kağız yerli olaraq onçeynda (onchain) buraxılanda mülkiyyətin (ownership) və məskunlaşmanın eyni sistem daxilində baş verməsi mümkündür.Bu da ticarət ilə mülkiyyətin yekun köçürülməsi arasında barışdırma/reonsiliasiya mərhələsini potensial olaraq azalda bilər.
İnvestor üçün maraqlı nəticə, razılaşma ilə (otherwise) məskunlaşmamış mövqelərə qarşı oturacaq kapitalın nə olacağıdır. Daha sürətli yekunlaşma tərəfdaş (qarşı tərəf) riskinin müddətini və bir neçə tərəfin öz proseslərini tamamlamasını gözləyən, bloklanmış girovın/həcmli təminatın miqdarını azalda bilər.
“Birləşmə vaxtı həm də kapitalın ayrılması vaxtıdır.”
Elə buna görə də mənim üçün T+0 sadəcə T+1 və ya T+2-dən daha sürətli olmaqdan daha maraqlıdır. Əgər yerli buraxılış həqiqətən icra (execution) ilə yekun mülkiyyət arasında boşluğu sıxışdıra bilsə, bu, tənzimlənən bazarların likvidlikdən nə qədər səmərəli istifadə etməsinə təsir göstərə bilər.
Bununla belə, məncə burada vacib bir qeyri-müəyyənlik var. Ənənəvi məskunlaşma gecikmələrinin tərkibində çox vaxt əməliyyat qoruyucu mexanizmləri, istisna halların idarə edilməsi və uyğunluq (compliance) yoxlamaları olur. Aktivin onçeyna köçürülməsi bu tələbləri avtomatik olaraq aradan qaldırmır.
Hipotez yalnız o halda daha da güclənir ki, Dusk uyğunluğu və ani məskunlaşmanı köhnə sürtüşməni başqa yerə keçirmədən eyni iş axınında (workflow) işlədə bilsin.
#DUSK $BLESS $TUT
Mən Dusk-un yerli (native) buraxılış modelini bir az fərqli rakursdan düşünmüşəm: məskunlaşma (settlement) sürəti balans hesabatı səmərəliliyindən daha az önəmli ola bilər.
Bir qiymətli kağız yerli olaraq onçeynda (onchain) buraxılanda mülkiyyətin (ownership) və məskunlaşmanın eyni sistem daxilində baş verməsi mümkündür.Bu da ticarət ilə mülkiyyətin yekun köçürülməsi arasında barışdırma/reonsiliasiya mərhələsini potensial olaraq azalda bilər.
İnvestor üçün maraqlı nəticə, razılaşma ilə (otherwise) məskunlaşmamış mövqelərə qarşı oturacaq kapitalın nə olacağıdır. Daha sürətli yekunlaşma tərəfdaş (qarşı tərəf) riskinin müddətini və bir neçə tərəfin öz proseslərini tamamlamasını gözləyən, bloklanmış girovın/həcmli təminatın miqdarını azalda bilər.
“Birləşmə vaxtı həm də kapitalın ayrılması vaxtıdır.”
Elə buna görə də mənim üçün T+0 sadəcə T+1 və ya T+2-dən daha sürətli olmaqdan daha maraqlıdır. Əgər yerli buraxılış həqiqətən icra (execution) ilə yekun mülkiyyət arasında boşluğu sıxışdıra bilsə, bu, tənzimlənən bazarların likvidlikdən nə qədər səmərəli istifadə etməsinə təsir göstərə bilər.
Bununla belə, məncə burada vacib bir qeyri-müəyyənlik var. Ənənəvi məskunlaşma gecikmələrinin tərkibində çox vaxt əməliyyat qoruyucu mexanizmləri, istisna halların idarə edilməsi və uyğunluq (compliance) yoxlamaları olur. Aktivin onçeyna köçürülməsi bu tələbləri avtomatik olaraq aradan qaldırmır.
Hipotez yalnız o halda daha da güclənir ki, Dusk uyğunluğu və ani məskunlaşmanı köhnə sürtüşməni başqa yerə keçirmədən eyni iş axınında (workflow) işlədə bilsin.
#DUSK $BLESS $TUT
15
18
452
·
--
#dusk $DUSK @Dusk_Foundation
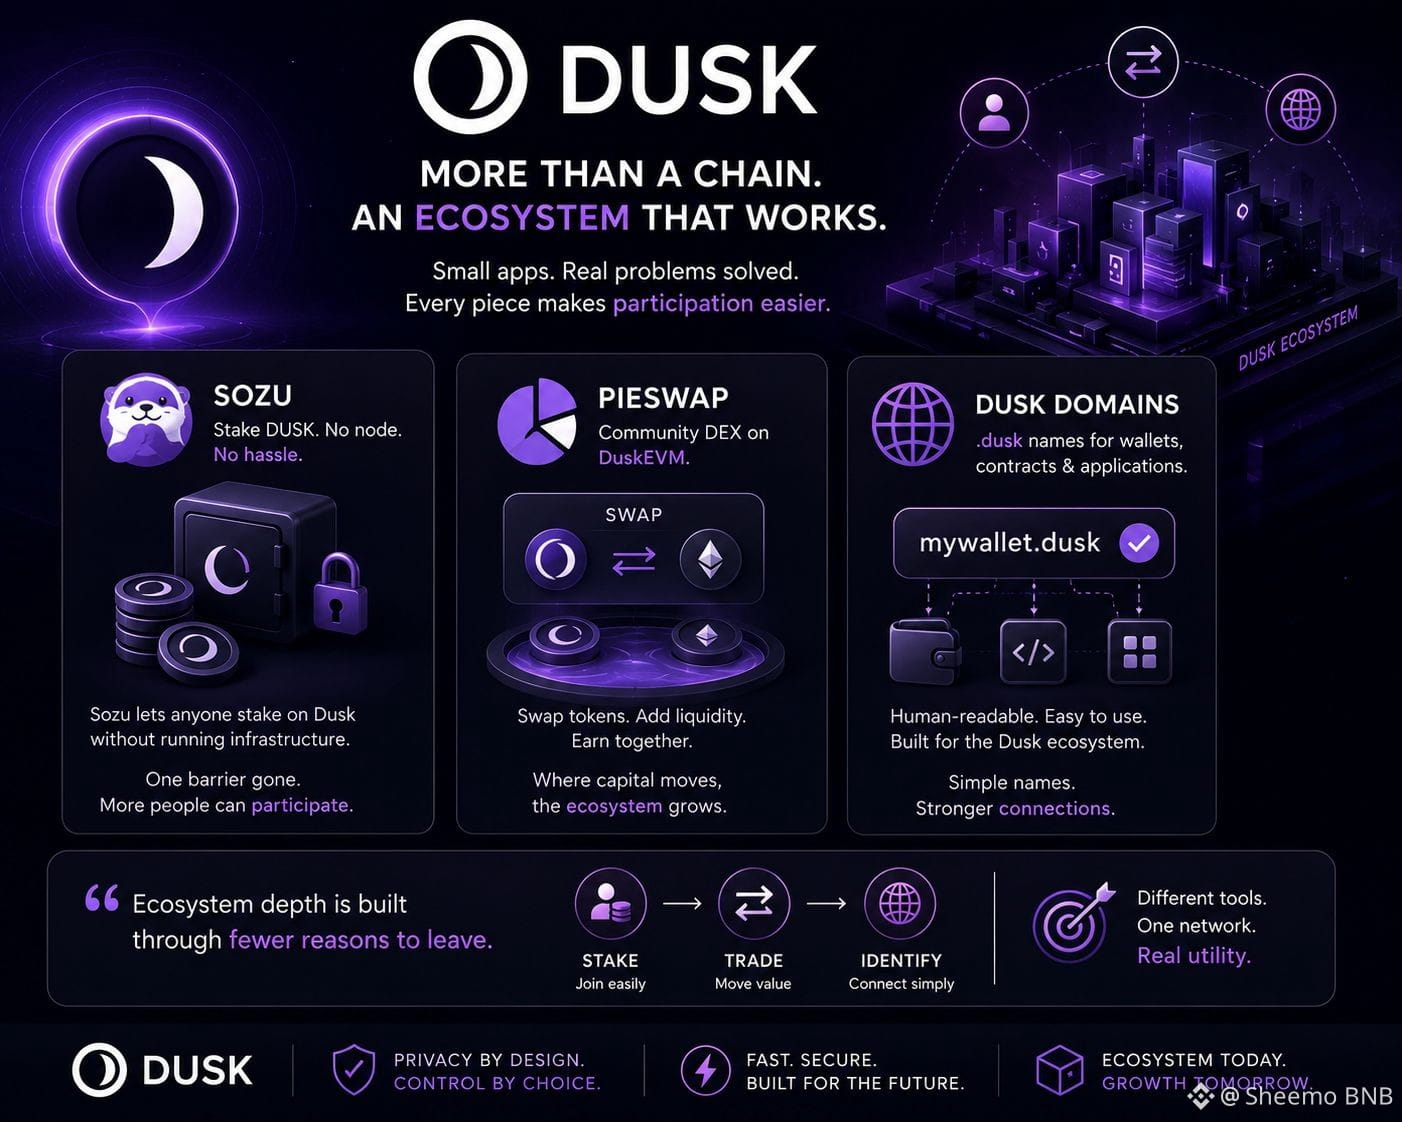
Mən blokçeyn ekosisteminin hansı ardıcıllıqla faydalı olmağa başladığına daha çox diqqət yetirməyə başlamışam və Dusk maraqlı bir nümunə təqdim edir.
İnfrastruktur adətən ilk diqqəti cəlb edir, amma iştirak çox vaxt daha kiçik tətbiqlərin müəyyən sürtünmə nöqtələrini aradan qaldırmasından asılı olur. Məsələn, Sozu öz üzərlərinə infrastrukturu işlətmək kimi əməliyyat yükünü götürmədən şəbəkəyə məruz qalmaq istəyən istifadəçilər üçün staking qərarını dəyişir.
PieSwap isə fərqli bir qat əlavə edir. DuskEVM üzərində DEX kimi, ekosistemə daxil olduqdan sonra kapitalın hərəkət edəcəyi bir yer yaradır. Bu fərq mənim üçün önəmlidir, çünki stak edilmiş kapital və aktiv likvidlik iqtisadi baxımdan tamamilə fərqli rollar oynayır.
Dusk Domains daha da kiçik görünə bilər, amma oxunaqlı identitətlər müxtəlif wallet-lar, kontraktlar və tətbiqlər arasında sürtünməni azalda bilər.
“Ekosistem dərinliyi tərk etmək üçün daha az səbəb vasitəsilə qurulur.”
Düşünürəm ki, bazar bəzən bir ekosistemi tətbiqlərin sayına baxaraq qiymətləndirir və aralarındakı ötürmə (handoff) proseslərini araşdırmır. Daha güclü siqnal isə bir istifadənin təbii olaraq növbəti istifadəyə ehtiyac doğurub-doğurmadığıdır.
Zəif cəhət budur ki, təkcə rahatlıq (convenience) mütləq qalmağı (retention) təmin etmir. Bu tətbiqlərin hər biri hələ də etibarlı likvidliyə və təkrarlanan istifadəçi tələbinə ehtiyac duyur.
Əgər Dusk-ın ekosistemi iştirakı ayrı-ayrı addımlar kimi deyil, bir-birinə bağlı ardıcıllıq kimi edə bilsə, bu, şəbəkənin utilitası (faydası) üçün daha mənalı ölçü olar.
#Dusk
$ACE
$ONG
{future}(ONGUSDT)
{future}(ACEUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Mən blokçeyn ekosisteminin hansı ardıcıllıqla faydalı olmağa başladığına daha çox diqqət yetirməyə başlamışam və Dusk maraqlı bir nümunə təqdim edir.
İnfrastruktur adətən ilk diqqəti cəlb edir, amma iştirak çox vaxt daha kiçik tətbiqlərin müəyyən sürtünmə nöqtələrini aradan qaldırmasından asılı olur. Məsələn, Sozu öz üzərlərinə infrastrukturu işlətmək kimi əməliyyat yükünü götürmədən şəbəkəyə məruz qalmaq istəyən istifadəçilər üçün staking qərarını dəyişir.
PieSwap isə fərqli bir qat əlavə edir. DuskEVM üzərində DEX kimi, ekosistemə daxil olduqdan sonra kapitalın hərəkət edəcəyi bir yer yaradır. Bu fərq mənim üçün önəmlidir, çünki stak edilmiş kapital və aktiv likvidlik iqtisadi baxımdan tamamilə fərqli rollar oynayır.
Dusk Domains daha da kiçik görünə bilər, amma oxunaqlı identitətlər müxtəlif wallet-lar, kontraktlar və tətbiqlər arasında sürtünməni azalda bilər.
“Ekosistem dərinliyi tərk etmək üçün daha az səbəb vasitəsilə qurulur.”
Düşünürəm ki, bazar bəzən bir ekosistemi tətbiqlərin sayına baxaraq qiymətləndirir və aralarındakı ötürmə (handoff) proseslərini araşdırmır. Daha güclü siqnal isə bir istifadənin təbii olaraq növbəti istifadəyə ehtiyac doğurub-doğurmadığıdır.
Zəif cəhət budur ki, təkcə rahatlıq (convenience) mütləq qalmağı (retention) təmin etmir. Bu tətbiqlərin hər biri hələ də etibarlı likvidliyə və təkrarlanan istifadəçi tələbinə ehtiyac duyur.
Əgər Dusk-ın ekosistemi iştirakı ayrı-ayrı addımlar kimi deyil, bir-birinə bağlı ardıcıllıq kimi edə bilsə, bu, şəbəkənin utilitası (faydası) üçün daha mənalı ölçü olar.
#Dusk
$ACE
$ONG
Mən blokçeyn ekosisteminin hansı ardıcıllıqla faydalı olmağa başladığına daha çox diqqət yetirməyə başlamışam və Dusk maraqlı bir nümunə təqdim edir.
İnfrastruktur adətən ilk diqqəti cəlb edir, amma iştirak çox vaxt daha kiçik tətbiqlərin müəyyən sürtünmə nöqtələrini aradan qaldırmasından asılı olur. Məsələn, Sozu öz üzərlərinə infrastrukturu işlətmək kimi əməliyyat yükünü götürmədən şəbəkəyə məruz qalmaq istəyən istifadəçilər üçün staking qərarını dəyişir.
PieSwap isə fərqli bir qat əlavə edir. DuskEVM üzərində DEX kimi, ekosistemə daxil olduqdan sonra kapitalın hərəkət edəcəyi bir yer yaradır. Bu fərq mənim üçün önəmlidir, çünki stak edilmiş kapital və aktiv likvidlik iqtisadi baxımdan tamamilə fərqli rollar oynayır.
Dusk Domains daha da kiçik görünə bilər, amma oxunaqlı identitətlər müxtəlif wallet-lar, kontraktlar və tətbiqlər arasında sürtünməni azalda bilər.
“Ekosistem dərinliyi tərk etmək üçün daha az səbəb vasitəsilə qurulur.”
Düşünürəm ki, bazar bəzən bir ekosistemi tətbiqlərin sayına baxaraq qiymətləndirir və aralarındakı ötürmə (handoff) proseslərini araşdırmır. Daha güclü siqnal isə bir istifadənin təbii olaraq növbəti istifadəyə ehtiyac doğurub-doğurmadığıdır.
Zəif cəhət budur ki, təkcə rahatlıq (convenience) mütləq qalmağı (retention) təmin etmir. Bu tətbiqlərin hər biri hələ də etibarlı likvidliyə və təkrarlanan istifadəçi tələbinə ehtiyac duyur.
Əgər Dusk-ın ekosistemi iştirakı ayrı-ayrı addımlar kimi deyil, bir-birinə bağlı ardıcıllıq kimi edə bilsə, bu, şəbəkənin utilitası (faydası) üçün daha mənalı ölçü olar.
#Dusk
$ACE
$ONG
8
6
225
·
--
#dusk $DUSK @Dusk_Foundation
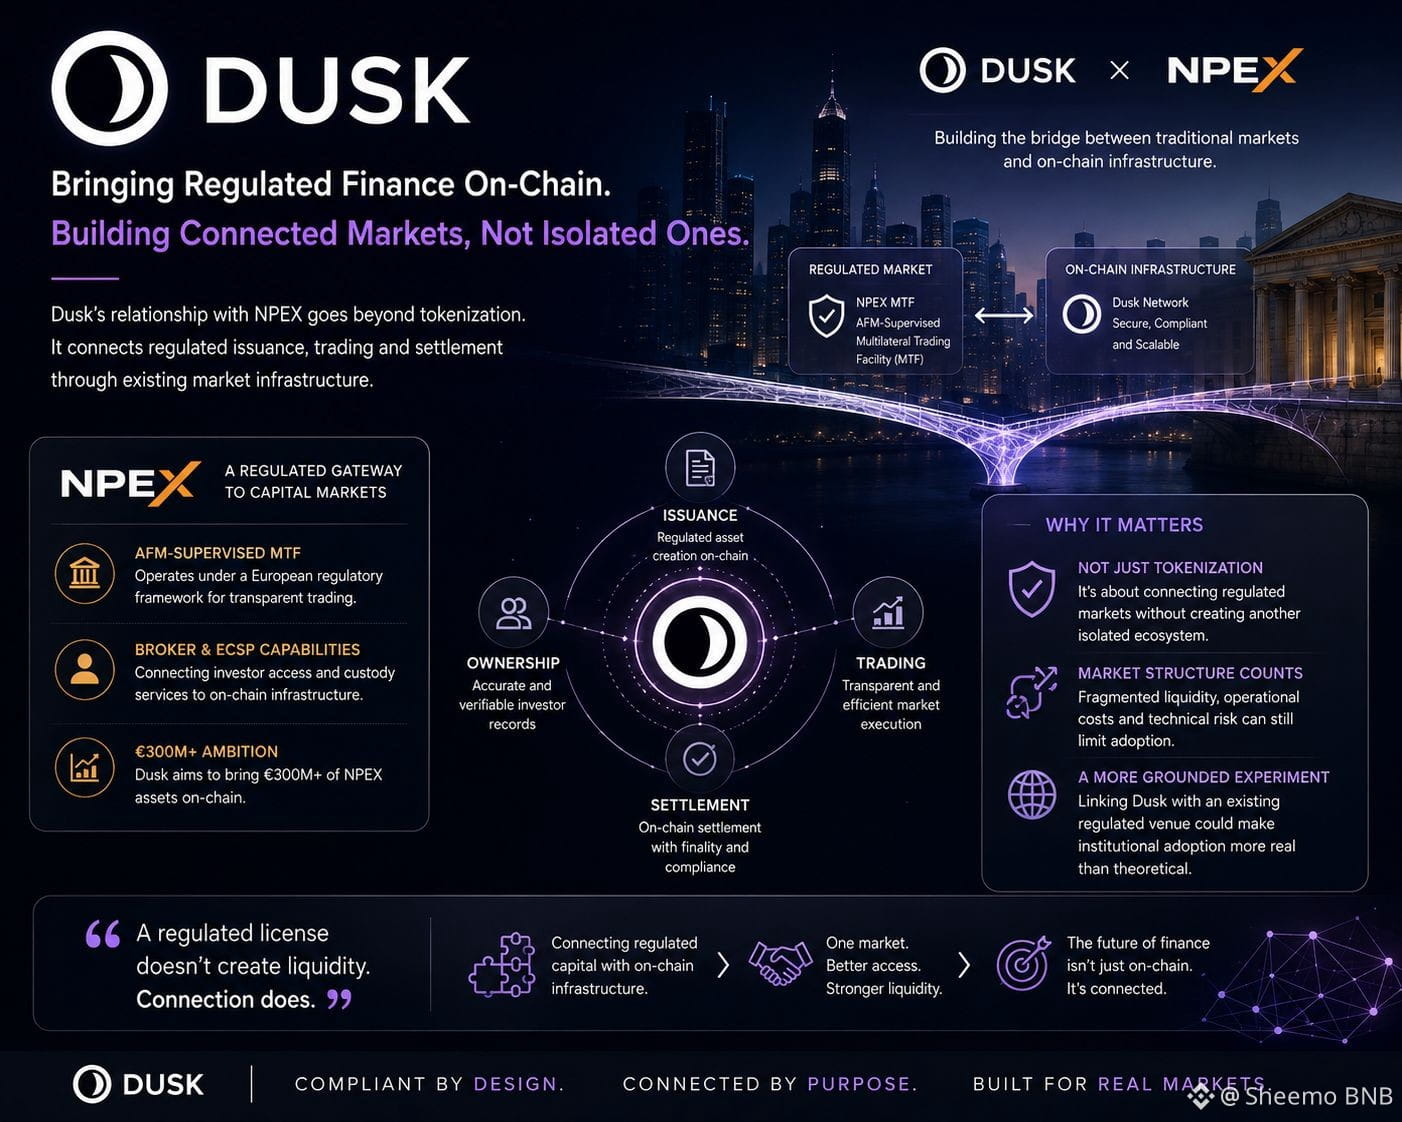
Mən Dusk-un NPEX bağlantısına tokenizasiya üçün bir mərhələ kimi deyil, mövcud bazarın keyfiyyətini onçeyn infrastrukturu qoruya bilib-bilmədiyini yoxlayan bir sınaq kimi baxmağa başladım.
Maraqlı tərəf odur ki, NPEX artıq tənzimlənən ticarət mühitində fəaliyyət göstərir. Deməli, qiymətli kağızları onçeynə çıxarmaq kifayət deyil; əsas çətinlik emissiya, mülkiyyət qeydləri, ticarət və hesablaşmanın sistemlər arasında ardıcıl saxlanmasıdır.
Bu səbəbdən Dusk-un 300M avro+ ambisiyası mənə başlıqda deyilən rəqəmdən daha maraqlı görünür. Əgər aktivlər onçeynə köçürülürsə, amma likvidlik, qiymətləmə və investor çıxışı parçalanmış qalırsa, blokçeyn qatı sadəcə başqa bir uzlaşdırma yükü əlavə edə bilər.
“Tokenizasiya yalnız token ətrafındakı bazar yaxşılaşdıqda dəyər yaradır.”
Bununla yanaşı, Broker və ECSP bağlantısının da önəmli olduğunu düşünürəm, çünki bu, aktivin özünün təsvirindən daha çox onun ətrafında infrastruktura işarə edir.
Zəif cəhət odur ki, tənzimlənmiş inteqrasiya hələ də əməliyyat baxımından ağır ola bilər. Uyğunluq (compliance) tələbləri, platforma likvidliyi və institusional iş axınları hesablaşma blokçeynin üzərinə keçəndə də yox olmur.
Mənim izləyəcəyim məsələ Dusk-un tənzimlənmiş kapital ilə onçeyn hesablaşma arasında bir-birindən ayrı düşmüş mərhələlərin sayını azaldıb-azalda bilməyəcəyi olacaq. Əgər bunu edə bilsə, dəyər təklifi sadəcə qiymətli kağızları bir dəftərə yerləşdirməkdən qat-qat daha ölçülə bilən hala gəlir.
#DUSK $HEMI $TREE
{future}(TREEUSDT)
{future}(HEMIUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Mən Dusk-un NPEX bağlantısına tokenizasiya üçün bir mərhələ kimi deyil, mövcud bazarın keyfiyyətini onçeyn infrastrukturu qoruya bilib-bilmədiyini yoxlayan bir sınaq kimi baxmağa başladım.
Maraqlı tərəf odur ki, NPEX artıq tənzimlənən ticarət mühitində fəaliyyət göstərir. Deməli, qiymətli kağızları onçeynə çıxarmaq kifayət deyil; əsas çətinlik emissiya, mülkiyyət qeydləri, ticarət və hesablaşmanın sistemlər arasında ardıcıl saxlanmasıdır.
Bu səbəbdən Dusk-un 300M avro+ ambisiyası mənə başlıqda deyilən rəqəmdən daha maraqlı görünür. Əgər aktivlər onçeynə köçürülürsə, amma likvidlik, qiymətləmə və investor çıxışı parçalanmış qalırsa, blokçeyn qatı sadəcə başqa bir uzlaşdırma yükü əlavə edə bilər.
“Tokenizasiya yalnız token ətrafındakı bazar yaxşılaşdıqda dəyər yaradır.”
Bununla yanaşı, Broker və ECSP bağlantısının da önəmli olduğunu düşünürəm, çünki bu, aktivin özünün təsvirindən daha çox onun ətrafında infrastruktura işarə edir.
Zəif cəhət odur ki, tənzimlənmiş inteqrasiya hələ də əməliyyat baxımından ağır ola bilər. Uyğunluq (compliance) tələbləri, platforma likvidliyi və institusional iş axınları hesablaşma blokçeynin üzərinə keçəndə də yox olmur.
Mənim izləyəcəyim məsələ Dusk-un tənzimlənmiş kapital ilə onçeyn hesablaşma arasında bir-birindən ayrı düşmüş mərhələlərin sayını azaldıb-azalda bilməyəcəyi olacaq. Əgər bunu edə bilsə, dəyər təklifi sadəcə qiymətli kağızları bir dəftərə yerləşdirməkdən qat-qat daha ölçülə bilən hala gəlir.
#DUSK $HEMI $TREE
Mən Dusk-un NPEX bağlantısına tokenizasiya üçün bir mərhələ kimi deyil, mövcud bazarın keyfiyyətini onçeyn infrastrukturu qoruya bilib-bilmədiyini yoxlayan bir sınaq kimi baxmağa başladım.
Maraqlı tərəf odur ki, NPEX artıq tənzimlənən ticarət mühitində fəaliyyət göstərir. Deməli, qiymətli kağızları onçeynə çıxarmaq kifayət deyil; əsas çətinlik emissiya, mülkiyyət qeydləri, ticarət və hesablaşmanın sistemlər arasında ardıcıl saxlanmasıdır.
Bu səbəbdən Dusk-un 300M avro+ ambisiyası mənə başlıqda deyilən rəqəmdən daha maraqlı görünür. Əgər aktivlər onçeynə köçürülürsə, amma likvidlik, qiymətləmə və investor çıxışı parçalanmış qalırsa, blokçeyn qatı sadəcə başqa bir uzlaşdırma yükü əlavə edə bilər.
“Tokenizasiya yalnız token ətrafındakı bazar yaxşılaşdıqda dəyər yaradır.”
Bununla yanaşı, Broker və ECSP bağlantısının da önəmli olduğunu düşünürəm, çünki bu, aktivin özünün təsvirindən daha çox onun ətrafında infrastruktura işarə edir.
Zəif cəhət odur ki, tənzimlənmiş inteqrasiya hələ də əməliyyat baxımından ağır ola bilər. Uyğunluq (compliance) tələbləri, platforma likvidliyi və institusional iş axınları hesablaşma blokçeynin üzərinə keçəndə də yox olmur.
Mənim izləyəcəyim məsələ Dusk-un tənzimlənmiş kapital ilə onçeyn hesablaşma arasında bir-birindən ayrı düşmüş mərhələlərin sayını azaldıb-azalda bilməyəcəyi olacaq. Əgər bunu edə bilsə, dəyər təklifi sadəcə qiymətli kağızları bir dəftərə yerləşdirməkdən qat-qat daha ölçülə bilən hala gəlir.
#DUSK $HEMI $TREE
16
11
461
·
--
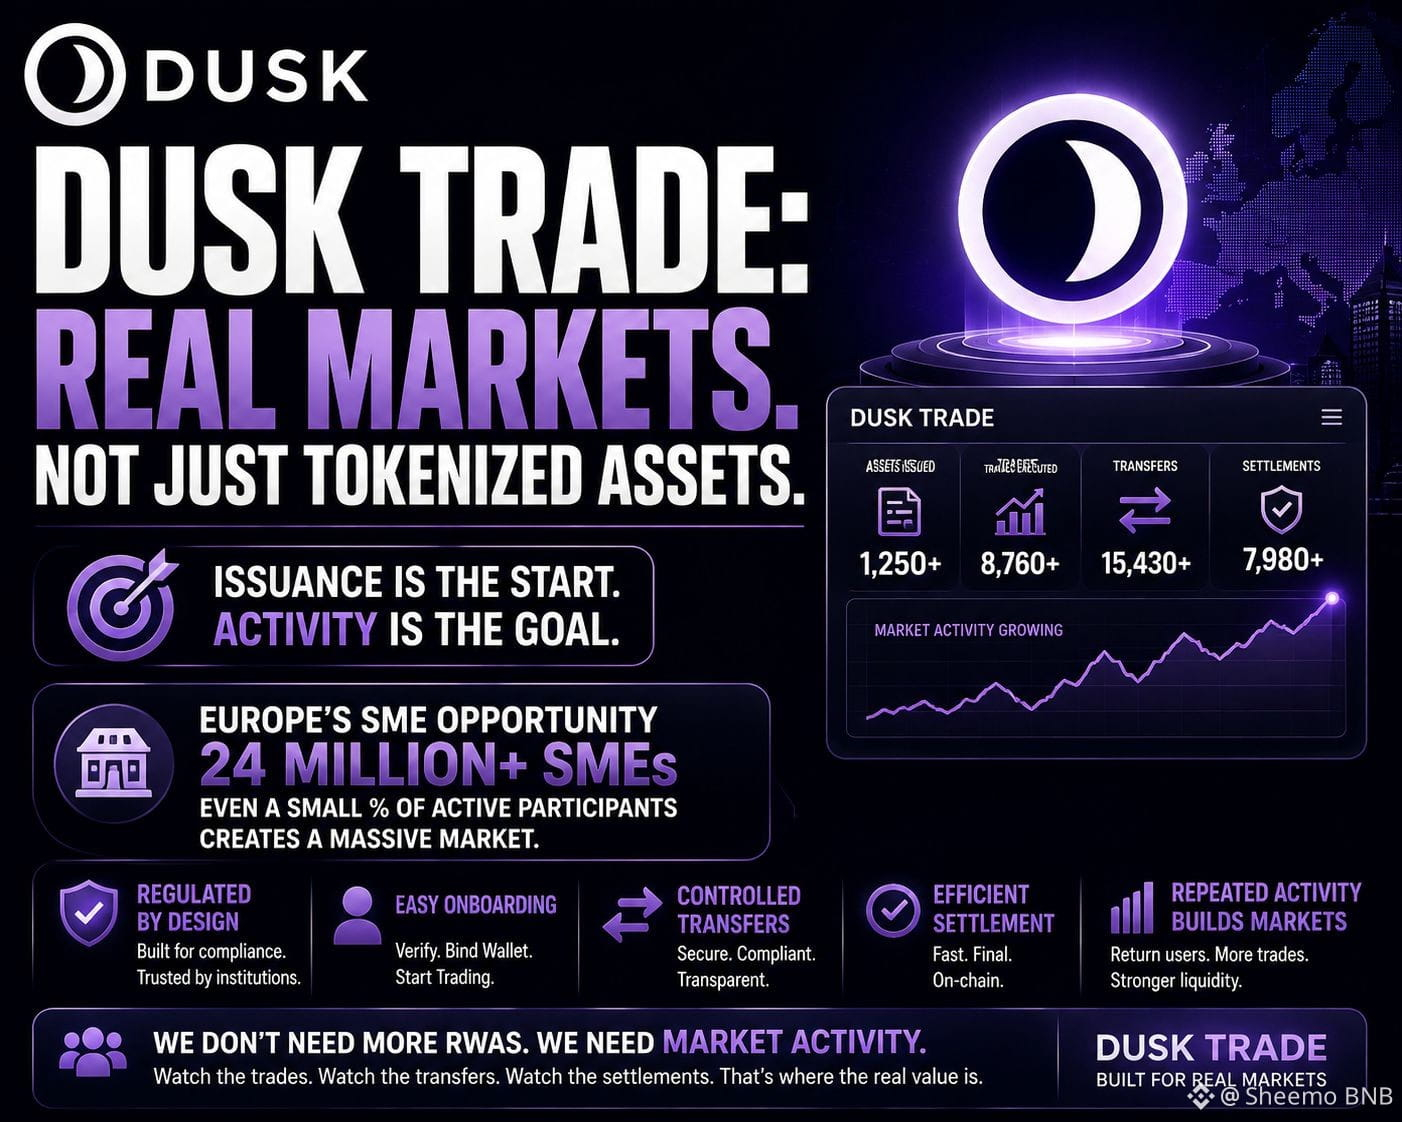
@Dusk_Foundation Mən Dusk Trade-ə bir qədər fərqli prizmadan baxıram: ilk əməliyyatdan sonra qalan likvidliyin keyfiyyəti.
Regulyasiya olunmuş RWA bazarı uğurlu onbording, wallet-in bağlanması, nəzarət edilən köçürmələr və settlementi qeyd edə bilər, amma yenə də çox az orqanik ticarət yaradır. Mənim üçün daha güclü siqnal iştirakçıların eyni bazar vasitəsilə dəfələrlə aktivlik yönləndirməyə başlamasıdır—çünki icra (execution) həqiqətən faydalıdır.
Bu isə ikincil bazar davranışını vacib edir. Əgər Dusk-da bir aktiv buraxılır, amma alıcılar nadir hallarda geri qayıdırsa, likvidlik texniki olaraq mövcud ola bilər, amma iqtisadi baxımdan etibarlı olmaya bilər. Əksinə, bir-birinə bağlı olmayan iştirakçılar arasında təkrar-təkrar köçürmələr platformun yalnız bir dəfəlik buraxılış kanalı yox, onların normal iş axınının bir hissəsinə çevrildiyini göstərə bilər.
“Likvidlik birinci əməliyyatla deyil, ikinci əməliyyatla sübut olunur.”
Ona görə iştirakçıların konsentrasiyasına, köçürmə tezliyinə, settlement həcminə və aktivliyin nə qədərinin yeni onbording olunmuş hesablar yox, geri qayıdan istifadəçilərdən gəldiyinə diqqət yetirərdim.
Burada müəyyən zəiflik var: ilkin mərhələdəki regulyasiya olunmuş bazarlar təbii olaraq daha yavaş likvidlik formalaşdırır, çünki uyğunluq (compliance) və institusional onbording sürtünmə yaradır. Yalnız aşağı ilkin dövriyyə təkbaşına mənə çox şey deməz.
Amma əgər Dusk Trade uyğunluğa əsaslanan onbording-i təkrar bazar davranışına çevirə bilirsə, o zaman RWA tezisini yalnız buraxılan aktivlərin xam sayından daha güclü şəkildə təsdiqləyər.
#dusk @Dusk_Foundation #Dusk $DUSK
{future}(DUSKUSDT)
@Dusk Mən Dusk Trade-ə bir qədər fərqli prizmadan baxıram: ilk əməliyyatdan sonra qalan likvidliyin keyfiyyəti.
Regulyasiya olunmuş RWA bazarı uğurlu onbording, wallet-in bağlanması, nəzarət edilən köçürmələr və settlementi qeyd edə bilər, amma yenə də çox az orqanik ticarət yaradır. Mənim üçün daha güclü siqnal iştirakçıların eyni bazar vasitəsilə dəfələrlə aktivlik yönləndirməyə başlamasıdır—çünki icra (execution) həqiqətən faydalıdır.
Bu isə ikincil bazar davranışını vacib edir. Əgər Dusk-da bir aktiv buraxılır, amma alıcılar nadir hallarda geri qayıdırsa, likvidlik texniki olaraq mövcud ola bilər, amma iqtisadi baxımdan etibarlı olmaya bilər. Əksinə, bir-birinə bağlı olmayan iştirakçılar arasında təkrar-təkrar köçürmələr platformun yalnız bir dəfəlik buraxılış kanalı yox, onların normal iş axınının bir hissəsinə çevrildiyini göstərə bilər.
“Likvidlik birinci əməliyyatla deyil, ikinci əməliyyatla sübut olunur.”
Ona görə iştirakçıların konsentrasiyasına, köçürmə tezliyinə, settlement həcminə və aktivliyin nə qədərinin yeni onbording olunmuş hesablar yox, geri qayıdan istifadəçilərdən gəldiyinə diqqət yetirərdim.
Burada müəyyən zəiflik var: ilkin mərhələdəki regulyasiya olunmuş bazarlar təbii olaraq daha yavaş likvidlik formalaşdırır, çünki uyğunluq (compliance) və institusional onbording sürtünmə yaradır. Yalnız aşağı ilkin dövriyyə təkbaşına mənə çox şey deməz.
Amma əgər Dusk Trade uyğunluğa əsaslanan onbording-i təkrar bazar davranışına çevirə bilirsə, o zaman RWA tezisini yalnız buraxılan aktivlərin xam sayından daha güclü şəkildə təsdiqləyər.
#dusk @Dusk #Dusk $DUSK
Regulyasiya olunmuş RWA bazarı uğurlu onbording, wallet-in bağlanması, nəzarət edilən köçürmələr və settlementi qeyd edə bilər, amma yenə də çox az orqanik ticarət yaradır. Mənim üçün daha güclü siqnal iştirakçıların eyni bazar vasitəsilə dəfələrlə aktivlik yönləndirməyə başlamasıdır—çünki icra (execution) həqiqətən faydalıdır.
Bu isə ikincil bazar davranışını vacib edir. Əgər Dusk-da bir aktiv buraxılır, amma alıcılar nadir hallarda geri qayıdırsa, likvidlik texniki olaraq mövcud ola bilər, amma iqtisadi baxımdan etibarlı olmaya bilər. Əksinə, bir-birinə bağlı olmayan iştirakçılar arasında təkrar-təkrar köçürmələr platformun yalnız bir dəfəlik buraxılış kanalı yox, onların normal iş axınının bir hissəsinə çevrildiyini göstərə bilər.
“Likvidlik birinci əməliyyatla deyil, ikinci əməliyyatla sübut olunur.”
Ona görə iştirakçıların konsentrasiyasına, köçürmə tezliyinə, settlement həcminə və aktivliyin nə qədərinin yeni onbording olunmuş hesablar yox, geri qayıdan istifadəçilərdən gəldiyinə diqqət yetirərdim.
Burada müəyyən zəiflik var: ilkin mərhələdəki regulyasiya olunmuş bazarlar təbii olaraq daha yavaş likvidlik formalaşdırır, çünki uyğunluq (compliance) və institusional onbording sürtünmə yaradır. Yalnız aşağı ilkin dövriyyə təkbaşına mənə çox şey deməz.
Amma əgər Dusk Trade uyğunluğa əsaslanan onbording-i təkrar bazar davranışına çevirə bilirsə, o zaman RWA tezisini yalnız buraxılan aktivlərin xam sayından daha güclü şəkildə təsdiqləyər.
#dusk @Dusk #Dusk $DUSK
17
10
99
·
--
@Dusk_Foundation I qaranlıq (Dusk) adlı sistemdə bir əməliyyat detalına daim qayıdıram: yalnız selektiv açıqlama o zaman önə çıxır ki, maliyyə institutlarının dəftərdən kənarda mübadilə etməli olduğu məlumatın miqdarını azaltsın.
Phoenix burada maraqlıdır, çünki məxfilik təkcə əməliyyat məlumatını gizlətməkdən ibarət deyil. O, tərəfdaşlara qaydaya tabe olan iş axını üçün tələb olunan məlumatı sübut etməyə imkan verə bilər, bununla belə qalan hər şeyi açmır. Qiymətli kağızlar bazarlarında bu fərq uzlaşdırma (reconciliation), uyğunluq (compliance) yoxlamaları və eyni əsas məlumatlara neçə tərəfin çıxışının lazım olduğu məsələlərinə təsir göstərə bilər.
Bu mənə investor üçün faydalı bir göstərici verir: həqiqətən neçə əl ilə yoxlama addımı yox ola bilər?
Əgər emissiya edən (issuer), ticarət yeri (venue), kassa agenti/saxlayıcı (custodian) və settlement (hesablaşma) qatı eyni infrastrukturdan müstəqil şəkildə tələb olunan vəziyyəti yoxlaya bilirsə, Dusk sadəcə daha sürətli əməliyyatlardan yox, daha az koordinasiya nöqtəsi hesabına dəyər yaradır ola bilər.
“ Məxfilik əməliyyat sürtünməsini aradan qaldıranda infrastrukturə çevrilir.”
Zəif tərəf odur ki, institutlar hüquqi, daxili nəzarət və ya risk səbəbləri ilə yenə də paralel qeydlər saxlaya bilər. Bu halda Dusk texniki olaraq hesablaşmanı sıxa bilər, amma ətrafdakı uçot yükü böyük ölçüdə dəyişməz qala bilər.
Ona görə də sadəcə ötürücülüyə (throughput) yox, iş axınına baxmaq istərdim: nə qədər uzlaşdırma aradan qaldırılır, iştirakçılar eyni hesablaşma vəziyyətinə nə qədər tez-tez güvənir və həmin güvən pilot tətbiqlərdən sonra da davam edirmi.
#dusk #Dusk $DUSK $GPS $TUT
{future}(DUSKUSDT)
{future}(GPSUSDT)
Dusk-ın institusional səviyyədə qəbulunda ən vacib olan nədir?
@Dusk I qaranlıq (Dusk) adlı sistemdə bir əməliyyat detalına daim qayıdıram: yalnız selektiv açıqlama o zaman önə çıxır ki, maliyyə institutlarının dəftərdən kənarda mübadilə etməli olduğu məlumatın miqdarını azaltsın.
Phoenix burada maraqlıdır, çünki məxfilik təkcə əməliyyat məlumatını gizlətməkdən ibarət deyil. O, tərəfdaşlara qaydaya tabe olan iş axını üçün tələb olunan məlumatı sübut etməyə imkan verə bilər, bununla belə qalan hər şeyi açmır. Qiymətli kağızlar bazarlarında bu fərq uzlaşdırma (reconciliation), uyğunluq (compliance) yoxlamaları və eyni əsas məlumatlara neçə tərəfin çıxışının lazım olduğu məsələlərinə təsir göstərə bilər.
Bu mənə investor üçün faydalı bir göstərici verir: həqiqətən neçə əl ilə yoxlama addımı yox ola bilər?
Əgər emissiya edən (issuer), ticarət yeri (venue), kassa agenti/saxlayıcı (custodian) və settlement (hesablaşma) qatı eyni infrastrukturdan müstəqil şəkildə tələb olunan vəziyyəti yoxlaya bilirsə, Dusk sadəcə daha sürətli əməliyyatlardan yox, daha az koordinasiya nöqtəsi hesabına dəyər yaradır ola bilər.
“ Məxfilik əməliyyat sürtünməsini aradan qaldıranda infrastrukturə çevrilir.”
Zəif tərəf odur ki, institutlar hüquqi, daxili nəzarət və ya risk səbəbləri ilə yenə də paralel qeydlər saxlaya bilər. Bu halda Dusk texniki olaraq hesablaşmanı sıxa bilər, amma ətrafdakı uçot yükü böyük ölçüdə dəyişməz qala bilər.
Ona görə də sadəcə ötürücülüyə (throughput) yox, iş axınına baxmaq istərdim: nə qədər uzlaşdırma aradan qaldırılır, iştirakçılar eyni hesablaşma vəziyyətinə nə qədər tez-tez güvənir və həmin güvən pilot tətbiqlərdən sonra da davam edirmi.
#dusk #Dusk $DUSK $GPS $TUT
Dusk-ın institusional səviyyədə qəbulunda ən vacib olan nədir?
Phoenix burada maraqlıdır, çünki məxfilik təkcə əməliyyat məlumatını gizlətməkdən ibarət deyil. O, tərəfdaşlara qaydaya tabe olan iş axını üçün tələb olunan məlumatı sübut etməyə imkan verə bilər, bununla belə qalan hər şeyi açmır. Qiymətli kağızlar bazarlarında bu fərq uzlaşdırma (reconciliation), uyğunluq (compliance) yoxlamaları və eyni əsas məlumatlara neçə tərəfin çıxışının lazım olduğu məsələlərinə təsir göstərə bilər.
Bu mənə investor üçün faydalı bir göstərici verir: həqiqətən neçə əl ilə yoxlama addımı yox ola bilər?
Əgər emissiya edən (issuer), ticarət yeri (venue), kassa agenti/saxlayıcı (custodian) və settlement (hesablaşma) qatı eyni infrastrukturdan müstəqil şəkildə tələb olunan vəziyyəti yoxlaya bilirsə, Dusk sadəcə daha sürətli əməliyyatlardan yox, daha az koordinasiya nöqtəsi hesabına dəyər yaradır ola bilər.
“ Məxfilik əməliyyat sürtünməsini aradan qaldıranda infrastrukturə çevrilir.”
Zəif tərəf odur ki, institutlar hüquqi, daxili nəzarət və ya risk səbəbləri ilə yenə də paralel qeydlər saxlaya bilər. Bu halda Dusk texniki olaraq hesablaşmanı sıxa bilər, amma ətrafdakı uçot yükü böyük ölçüdə dəyişməz qala bilər.
Ona görə də sadəcə ötürücülüyə (throughput) yox, iş axınına baxmaq istərdim: nə qədər uzlaşdırma aradan qaldırılır, iştirakçılar eyni hesablaşma vəziyyətinə nə qədər tez-tez güvənir və həmin güvən pilot tətbiqlərdən sonra da davam edirmi.
#dusk #Dusk $DUSK $GPS $TUT
Dusk-ın institusional səviyyədə qəbulunda ən vacib olan nədir?
🔐 Privacy
100%
⚡ Settlement
0%
📊 Reconciliation
0%
4 Səslər • Səsvermə bağlanıb
17
8
282
·
--
@Dusk_Foundation
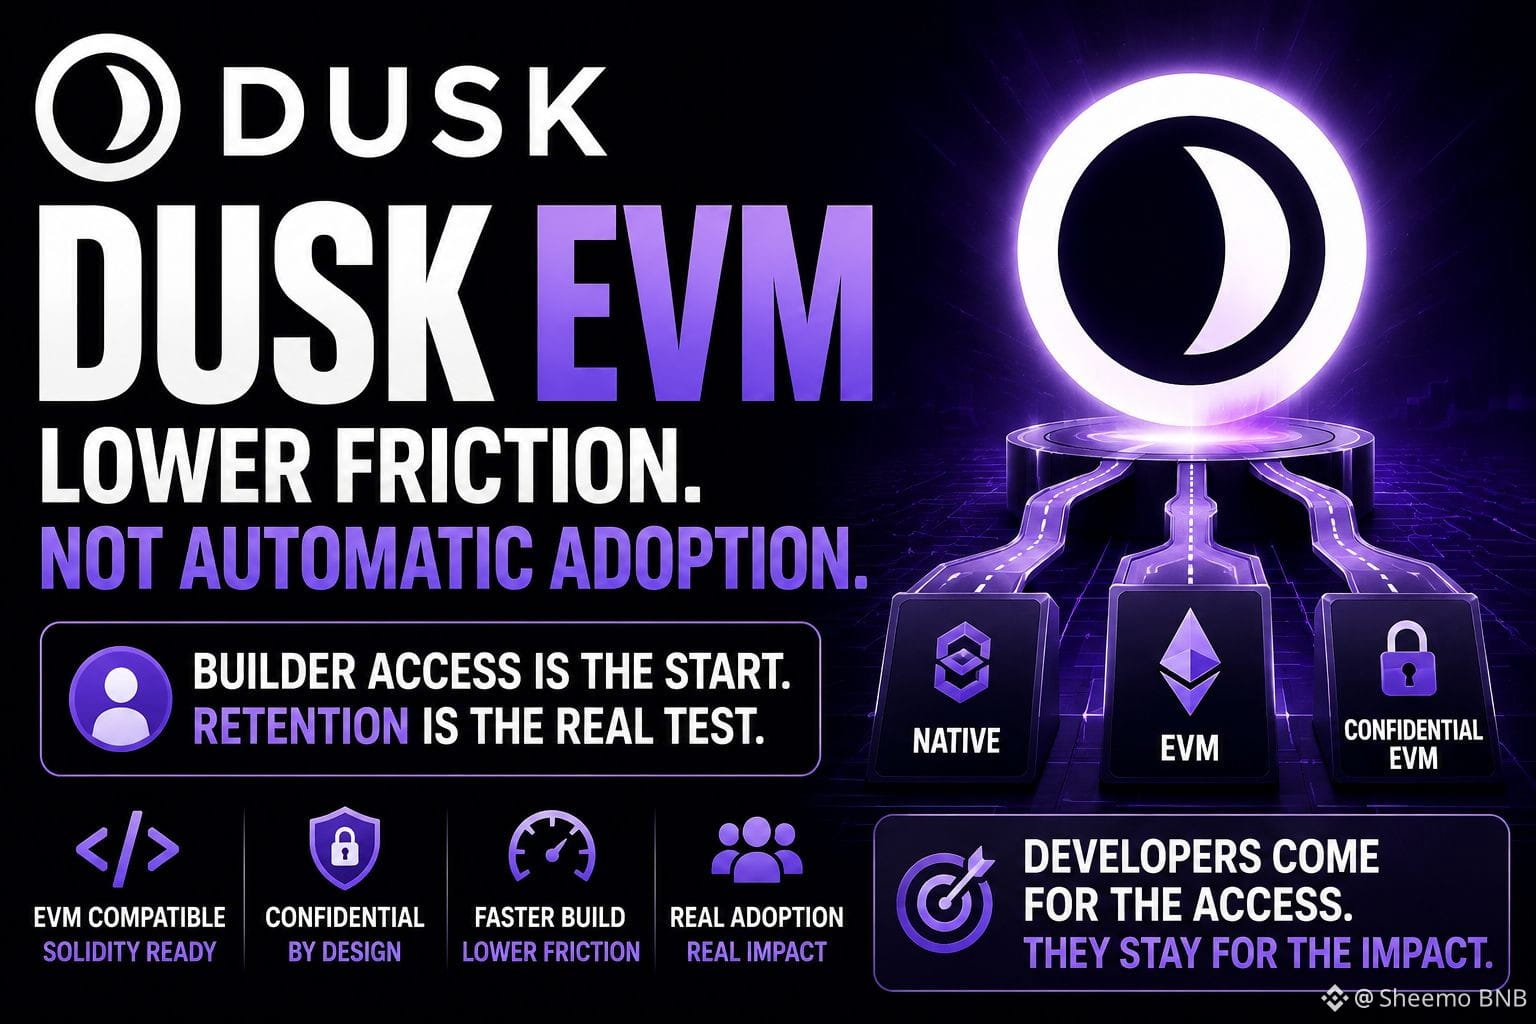
Mən DuskEVM-i daha çox inkişafçıların cəlb edilməsi aləti kimi yox, marşrutlaşdırma problemi kimi qiymətləndirirəm.
EVM yolu əlavə etmək Solidity komandalarına tanış icra mühiti verir, Confidential EVM isə məxfilik tələb edən tətbiqlər üçün başqa bir seçim yaradır. Bu faydalıdır, amma həm də incə bir ölçmə problemi yaradır: fəaliyyət üç inkişaf mühiti arasında yayıla bilər və eyni zamanda daha güclü şəbəkə effekti yaratmaya bilər.
İnvestor üçün bilmək istərdim: istifadəçilər və kapital həqiqətən bu yollar arasında hərəkət edir, yoxsa yox.
Bir inkişaf etdirici EVM vasitəsilə yerləşdirmə edə bilər, çünki onboarding asandır, amma tətbiqin əsl üstünlüyü yalnız istifadəçilər məxfi transaksiyalarla qarşılıqlı əlaqəyə girəndən sonra üzə çıxır.
Əgər həmin istifadəçilər, aktivlər və likvidlik təcrid olunmuş qalırsa, Dusk iqtisadi əlaqəni mütləq artırmadan texniki əlçatanlığı artırmış olur.
“Daha çox giriş nöqtəsi yalnız eyni şəbəkə effekti üzərində qovuşanda önəmli olur.”
Mən izləyəcəyim metrik budur: mühit üzrə yerləşdirmələr yox, tətbiqlərin eksperimentdən təkrar istifadə mərhələsinə nə qədər tez keçməsi və likvidliyin də onlarla birlikdə gedib-getməməsidir.
Zəiflik aydındır: erkən mərhələ infrastrukturunun fraqmentləşmiş görünməsi, sadəcə olaraq qəbulun hələ formalaşması səbəbilə baş verə bilər. Ona görə ayrıca fəaliyyətin öz-özlüyündə uğursuzluq olduğunu düşünməzdim.
Amma əgər DuskEVM Dusk-un məxfiliyə yönəlmiş iqtisadi qatına körpü olmaqdan çox, rahat yerləşdirmə yeri kimi formalaşsa, inkişaf hekayəsi qəbul hekayəsindən daha güclü olacaq.
#dusk #Dusk $DUSK $PORTAL $APR
{future}(APRUSDT)
{future}(PORTALUSDT)
{future}(DUSKUSDT)
@Dusk
Mən DuskEVM-i daha çox inkişafçıların cəlb edilməsi aləti kimi yox, marşrutlaşdırma problemi kimi qiymətləndirirəm.
EVM yolu əlavə etmək Solidity komandalarına tanış icra mühiti verir, Confidential EVM isə məxfilik tələb edən tətbiqlər üçün başqa bir seçim yaradır. Bu faydalıdır, amma həm də incə bir ölçmə problemi yaradır: fəaliyyət üç inkişaf mühiti arasında yayıla bilər və eyni zamanda daha güclü şəbəkə effekti yaratmaya bilər.
İnvestor üçün bilmək istərdim: istifadəçilər və kapital həqiqətən bu yollar arasında hərəkət edir, yoxsa yox.
Bir inkişaf etdirici EVM vasitəsilə yerləşdirmə edə bilər, çünki onboarding asandır, amma tətbiqin əsl üstünlüyü yalnız istifadəçilər məxfi transaksiyalarla qarşılıqlı əlaqəyə girəndən sonra üzə çıxır.
Əgər həmin istifadəçilər, aktivlər və likvidlik təcrid olunmuş qalırsa, Dusk iqtisadi əlaqəni mütləq artırmadan texniki əlçatanlığı artırmış olur.
“Daha çox giriş nöqtəsi yalnız eyni şəbəkə effekti üzərində qovuşanda önəmli olur.”
Mən izləyəcəyim metrik budur: mühit üzrə yerləşdirmələr yox, tətbiqlərin eksperimentdən təkrar istifadə mərhələsinə nə qədər tez keçməsi və likvidliyin də onlarla birlikdə gedib-getməməsidir.
Zəiflik aydındır: erkən mərhələ infrastrukturunun fraqmentləşmiş görünməsi, sadəcə olaraq qəbulun hələ formalaşması səbəbilə baş verə bilər. Ona görə ayrıca fəaliyyətin öz-özlüyündə uğursuzluq olduğunu düşünməzdim.
Amma əgər DuskEVM Dusk-un məxfiliyə yönəlmiş iqtisadi qatına körpü olmaqdan çox, rahat yerləşdirmə yeri kimi formalaşsa, inkişaf hekayəsi qəbul hekayəsindən daha güclü olacaq.
#dusk #Dusk $DUSK $PORTAL $APR
Mən DuskEVM-i daha çox inkişafçıların cəlb edilməsi aləti kimi yox, marşrutlaşdırma problemi kimi qiymətləndirirəm.
EVM yolu əlavə etmək Solidity komandalarına tanış icra mühiti verir, Confidential EVM isə məxfilik tələb edən tətbiqlər üçün başqa bir seçim yaradır. Bu faydalıdır, amma həm də incə bir ölçmə problemi yaradır: fəaliyyət üç inkişaf mühiti arasında yayıla bilər və eyni zamanda daha güclü şəbəkə effekti yaratmaya bilər.
İnvestor üçün bilmək istərdim: istifadəçilər və kapital həqiqətən bu yollar arasında hərəkət edir, yoxsa yox.
Bir inkişaf etdirici EVM vasitəsilə yerləşdirmə edə bilər, çünki onboarding asandır, amma tətbiqin əsl üstünlüyü yalnız istifadəçilər məxfi transaksiyalarla qarşılıqlı əlaqəyə girəndən sonra üzə çıxır.
Əgər həmin istifadəçilər, aktivlər və likvidlik təcrid olunmuş qalırsa, Dusk iqtisadi əlaqəni mütləq artırmadan texniki əlçatanlığı artırmış olur.
“Daha çox giriş nöqtəsi yalnız eyni şəbəkə effekti üzərində qovuşanda önəmli olur.”
Mən izləyəcəyim metrik budur: mühit üzrə yerləşdirmələr yox, tətbiqlərin eksperimentdən təkrar istifadə mərhələsinə nə qədər tez keçməsi və likvidliyin də onlarla birlikdə gedib-getməməsidir.
Zəiflik aydındır: erkən mərhələ infrastrukturunun fraqmentləşmiş görünməsi, sadəcə olaraq qəbulun hələ formalaşması səbəbilə baş verə bilər. Ona görə ayrıca fəaliyyətin öz-özlüyündə uğursuzluq olduğunu düşünməzdim.
Amma əgər DuskEVM Dusk-un məxfiliyə yönəlmiş iqtisadi qatına körpü olmaqdan çox, rahat yerləşdirmə yeri kimi formalaşsa, inkişaf hekayəsi qəbul hekayəsindən daha güclü olacaq.
#dusk #Dusk $DUSK $PORTAL $APR
23
11
783
·
--
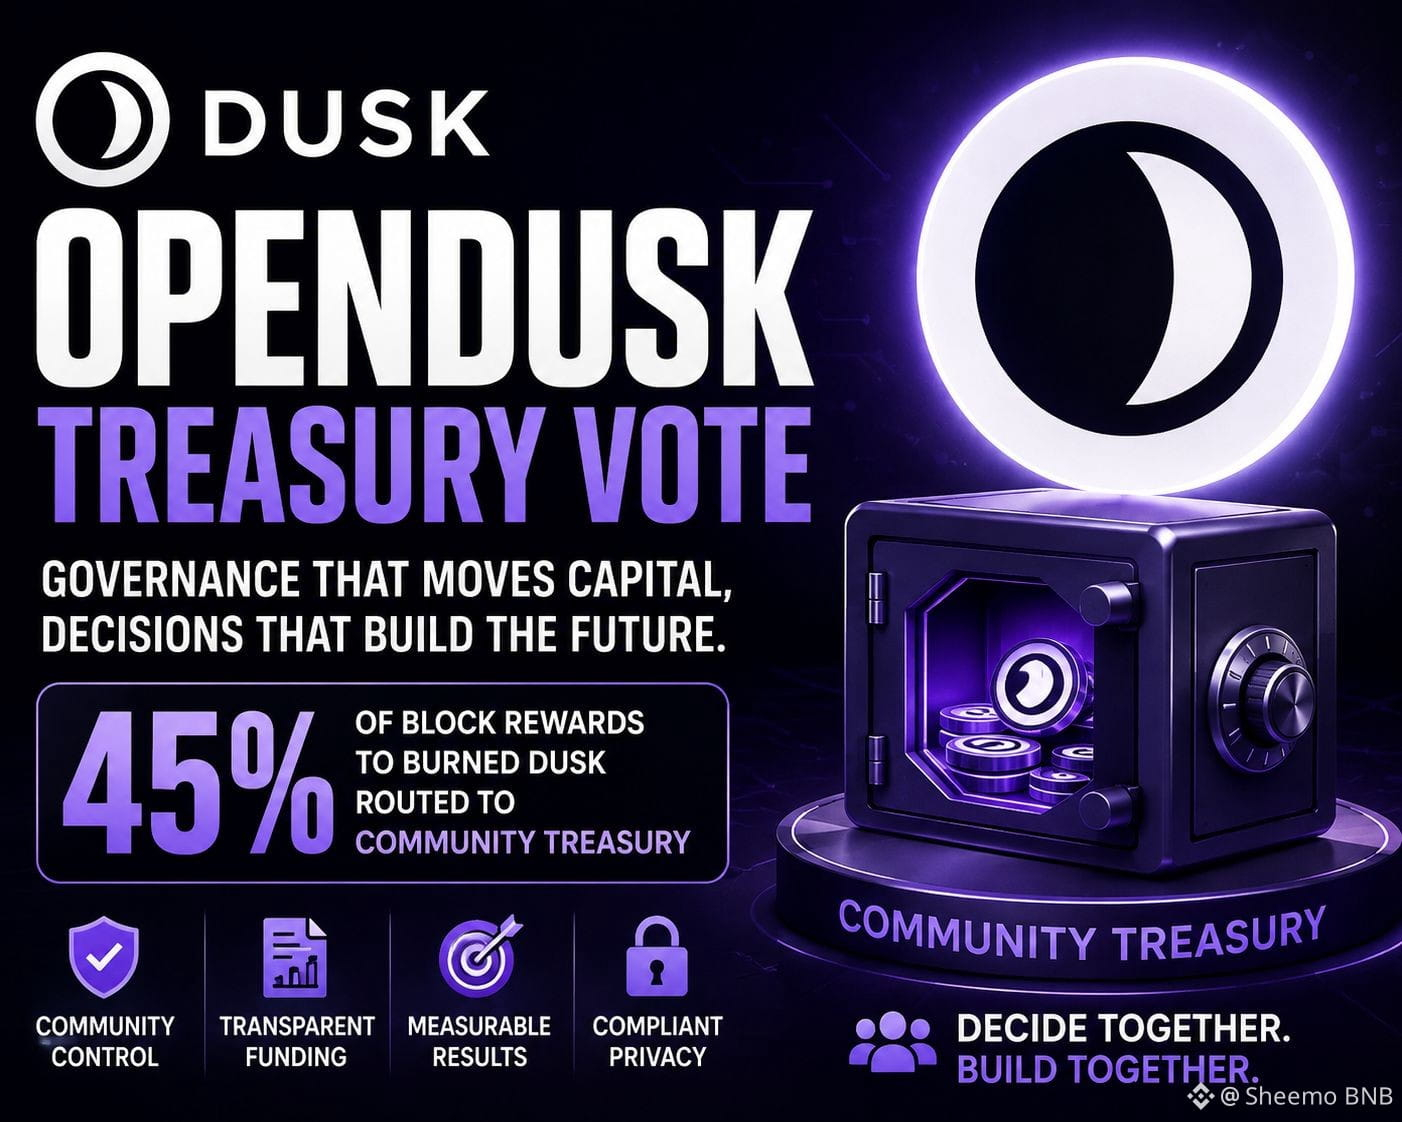
@Dusk_Foundation OpenDusk-da diqqət edəcəyim bir detal onun xəzinəsinin ölçüsü deyil, xərclənməsinin şəbəkə fəaliyyətinə nə qədər təmiz şəkildə izlənə bildiyidir.
Əgər təklif, yandırılacaq cəmi bloku mükafatlarının bir hissəsini icma tərəfindən idarə olunan bir fonda yönləndirirsə, DUSK avtomatik protokol nəticəsindən ixtiyari ekosistem kapitalına keçir. Bu, uçot problemini dəyişir.
Dusk üçün bu, tipik bir istehlakçı L1 üçün olduğundan daha önəmlidir. Tezis tənzimlənən aktivlərə, məxfiliyə və hesablaşmaya bağlıdır; burada istifadəçilər və qurumlar etibarlılığa və ölçülə bilən icraya önəm verir. Ona görə də mən maliyyələşdirilən təşəbbüslərin aydın bir zəncir göstərməsini istərdim: DUSK alındı → mərhələ çatdırıldı → ölçülə bilən istifadə və ya infrastruktur təkmilləşməsi → davamlı tələbat.
“Kapital yalnız onun nəticəsi yoxlana bildikdə məhsuldardır.”
Bu o demək deyil ki, hər bir qrant dərhal əməliyyatlarla qiymətləndirilməlidir. İnstitusional inteqrasiyaların uzun hazırlıq müddəti ola bilər və hər şeyi qısa müddətli fəaliyyət göstəricilərinə məcbur etmək dəyərli infrastrukturu rədd edə bilər.
Zəif cəhət budur ki, xəzinə hesabatları hələ də iqtisadi dəyər sübut olunmadan təsirli görünə bilər. Bir layihə mərhələlərə çata, hesabat panelləri dərc edə və kapital sərf edə bilər, amma az davamlı tələbat yaradar.
Mənim üçün OpenDusk, xəzinə performansını adi ekosistem xərclərindən daha asan yoxlanıla bilən edərsə mənalı olur.
#dusk #Dusk @Dusk_Foundation $DUSK
{future}(DUSKUSDT)
$HEMI
{future}(HEMIUSDT)
$COW
{future}(COWUSDT)
@Dusk OpenDusk-da diqqət edəcəyim bir detal onun xəzinəsinin ölçüsü deyil, xərclənməsinin şəbəkə fəaliyyətinə nə qədər təmiz şəkildə izlənə bildiyidir.
Əgər təklif, yandırılacaq cəmi bloku mükafatlarının bir hissəsini icma tərəfindən idarə olunan bir fonda yönləndirirsə, DUSK avtomatik protokol nəticəsindən ixtiyari ekosistem kapitalına keçir. Bu, uçot problemini dəyişir.
Dusk üçün bu, tipik bir istehlakçı L1 üçün olduğundan daha önəmlidir. Tezis tənzimlənən aktivlərə, məxfiliyə və hesablaşmaya bağlıdır; burada istifadəçilər və qurumlar etibarlılığa və ölçülə bilən icraya önəm verir. Ona görə də mən maliyyələşdirilən təşəbbüslərin aydın bir zəncir göstərməsini istərdim: DUSK alındı → mərhələ çatdırıldı → ölçülə bilən istifadə və ya infrastruktur təkmilləşməsi → davamlı tələbat.
“Kapital yalnız onun nəticəsi yoxlana bildikdə məhsuldardır.”
Bu o demək deyil ki, hər bir qrant dərhal əməliyyatlarla qiymətləndirilməlidir. İnstitusional inteqrasiyaların uzun hazırlıq müddəti ola bilər və hər şeyi qısa müddətli fəaliyyət göstəricilərinə məcbur etmək dəyərli infrastrukturu rədd edə bilər.
Zəif cəhət budur ki, xəzinə hesabatları hələ də iqtisadi dəyər sübut olunmadan təsirli görünə bilər. Bir layihə mərhələlərə çata, hesabat panelləri dərc edə və kapital sərf edə bilər, amma az davamlı tələbat yaradar.
Mənim üçün OpenDusk, xəzinə performansını adi ekosistem xərclərindən daha asan yoxlanıla bilən edərsə mənalı olur.
#dusk #Dusk @Dusk $DUSK
$HEMI
$COW
Əgər təklif, yandırılacaq cəmi bloku mükafatlarının bir hissəsini icma tərəfindən idarə olunan bir fonda yönləndirirsə, DUSK avtomatik protokol nəticəsindən ixtiyari ekosistem kapitalına keçir. Bu, uçot problemini dəyişir.
Dusk üçün bu, tipik bir istehlakçı L1 üçün olduğundan daha önəmlidir. Tezis tənzimlənən aktivlərə, məxfiliyə və hesablaşmaya bağlıdır; burada istifadəçilər və qurumlar etibarlılığa və ölçülə bilən icraya önəm verir. Ona görə də mən maliyyələşdirilən təşəbbüslərin aydın bir zəncir göstərməsini istərdim: DUSK alındı → mərhələ çatdırıldı → ölçülə bilən istifadə və ya infrastruktur təkmilləşməsi → davamlı tələbat.
“Kapital yalnız onun nəticəsi yoxlana bildikdə məhsuldardır.”
Bu o demək deyil ki, hər bir qrant dərhal əməliyyatlarla qiymətləndirilməlidir. İnstitusional inteqrasiyaların uzun hazırlıq müddəti ola bilər və hər şeyi qısa müddətli fəaliyyət göstəricilərinə məcbur etmək dəyərli infrastrukturu rədd edə bilər.
Zəif cəhət budur ki, xəzinə hesabatları hələ də iqtisadi dəyər sübut olunmadan təsirli görünə bilər. Bir layihə mərhələlərə çata, hesabat panelləri dərc edə və kapital sərf edə bilər, amma az davamlı tələbat yaradar.
Mənim üçün OpenDusk, xəzinə performansını adi ekosistem xərclərindən daha asan yoxlanıla bilən edərsə mənalı olur.
#dusk #Dusk @Dusk $DUSK
$HEMI
$COW
16
9
633
·
--
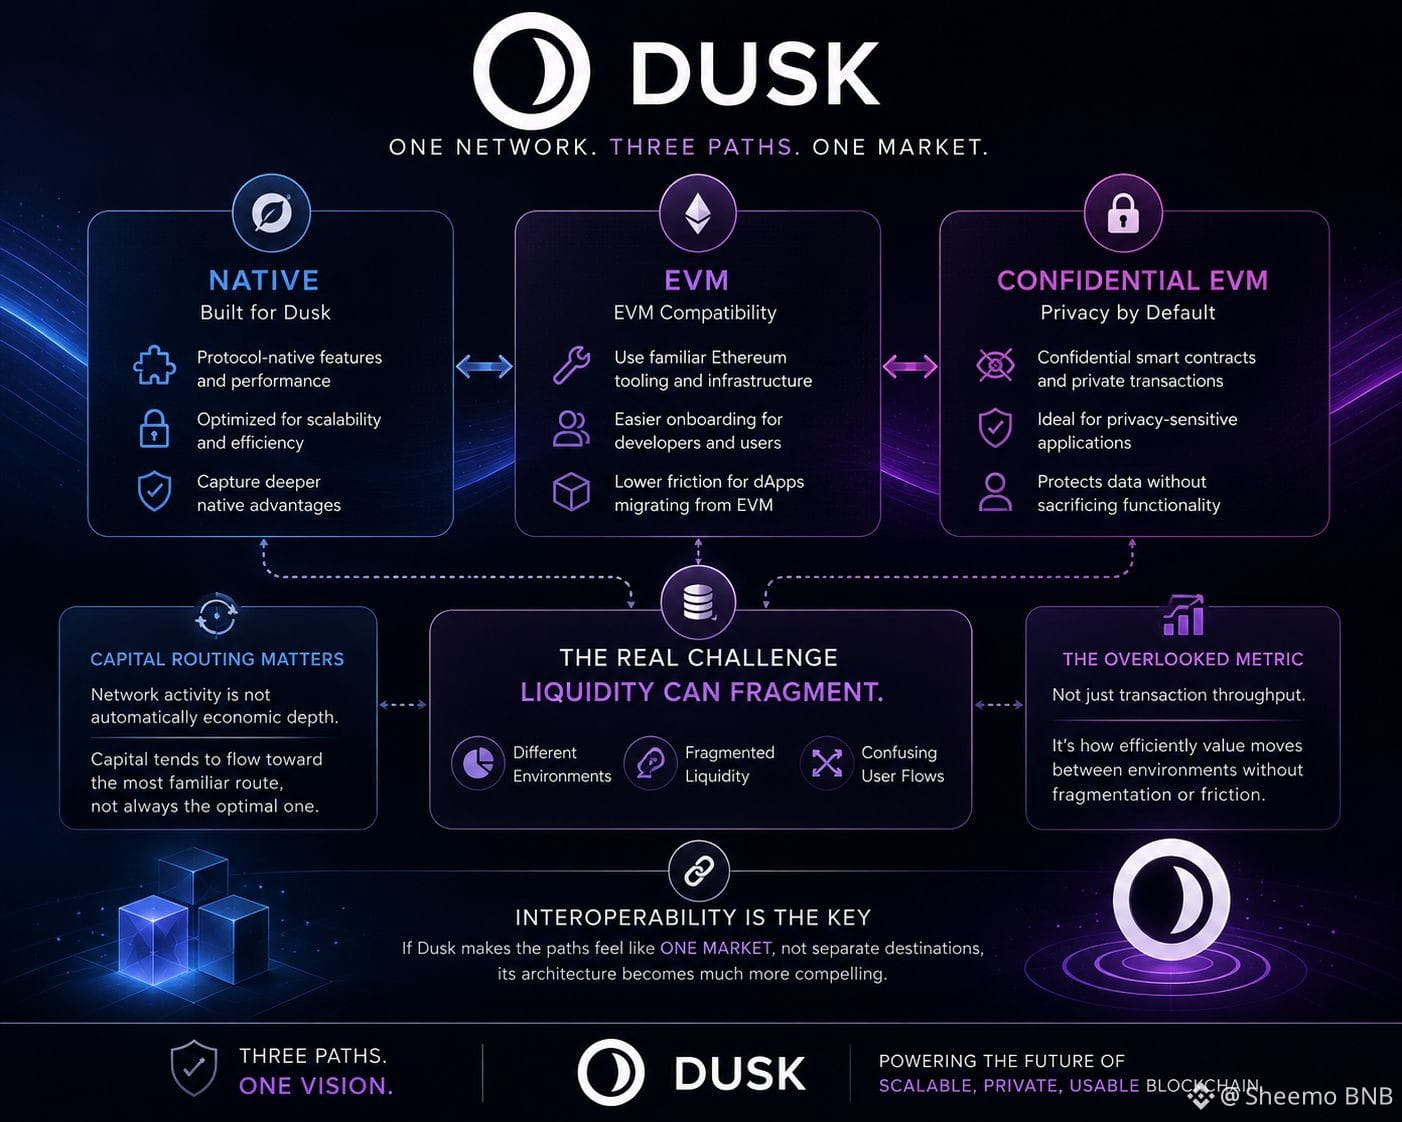
@Dusk_Foundation Dusk’un üç icra yolunu daha çox bir developer funksiyası kimi deyil, daha çox kapital yönləndirmə (capital-routing) problemi kimi düşünürdüm.
Native, EVM və confidential EVM hər biri fərqli tipli tətbiqi cəlb edə bilər, amma bu da likvidliyin icra mühitinə görə bölünməsi ehtimalını yaradır.
EVM tətbiqi tanış Ethereum alətlərini miras alaraq onbording-i (istifadəçini sistemə qoşma prosesini) asanlaşdıra bilər. Məxfiliyə həssas tətbiq confidential EVM-ə üstünlük verə bilər. Native kontraktlar isə protokol səviyyəsində daha dərin üstünlükləri ələ keçirə bilər.
Əsas sual istifadəçilər və kapital həmin üstünlüklər fərqləndiyi zaman nə olur?
“Daha çox icra seçimi həm də likvidliyin gizlənə biləcəyi daha çox yer demək ola bilər.”
Bu vacibdir, çünki şəbəkə fəaliyyəti avtomatik olaraq iqtisadi dərinlik yaratmır.
Əgər istifadəçilər təkrar-təkrar tətbiqin hansı mühitə aid olduğunu başa düşməyə məcbur olsalar, kapital texniki cəhətdən ən optimal marşruta deyil, ən tanış olan yola daha çox yönələ bilər.
Məncə burada diqqətdən kənarda qalan göstərici sadəcə tranzaksiya tutumu (transaction throughput) deyil.
Bu, Dusk’un mühitləri arasında dəyərin nə qədər effektiv şəkildə hərəkət edə bilməsidir; yəni likvidliyin parçalanmasını, təkrarlanan inteqrasiyaları və ya çaşdırıcı istifadəçi axınlarını yaratmadan.
Zəif tərəf odur ki, üç yol da interop (qarşılıqlı işləmə) və alətlər yetişməzsə, üç ayrı ekosistemə çevrilə bilər.
Əgər Dusk bu yolları ayrı-ayrı məkanlar deyil, vahid bazar kimi hiss etdirə bilsə, mənim üçün arxitektura çox daha cəlbedici olur.
#DUSK #dusk $DUSK
{future}(DUSKUSDT)
$ACE
{future}(ACEUSDT)
@Dusk Dusk’un üç icra yolunu daha çox bir developer funksiyası kimi deyil, daha çox kapital yönləndirmə (capital-routing) problemi kimi düşünürdüm.
Native, EVM və confidential EVM hər biri fərqli tipli tətbiqi cəlb edə bilər, amma bu da likvidliyin icra mühitinə görə bölünməsi ehtimalını yaradır.
EVM tətbiqi tanış Ethereum alətlərini miras alaraq onbording-i (istifadəçini sistemə qoşma prosesini) asanlaşdıra bilər. Məxfiliyə həssas tətbiq confidential EVM-ə üstünlük verə bilər. Native kontraktlar isə protokol səviyyəsində daha dərin üstünlükləri ələ keçirə bilər.
Əsas sual istifadəçilər və kapital həmin üstünlüklər fərqləndiyi zaman nə olur?
“Daha çox icra seçimi həm də likvidliyin gizlənə biləcəyi daha çox yer demək ola bilər.”
Bu vacibdir, çünki şəbəkə fəaliyyəti avtomatik olaraq iqtisadi dərinlik yaratmır.
Əgər istifadəçilər təkrar-təkrar tətbiqin hansı mühitə aid olduğunu başa düşməyə məcbur olsalar, kapital texniki cəhətdən ən optimal marşruta deyil, ən tanış olan yola daha çox yönələ bilər.
Məncə burada diqqətdən kənarda qalan göstərici sadəcə tranzaksiya tutumu (transaction throughput) deyil.
Bu, Dusk’un mühitləri arasında dəyərin nə qədər effektiv şəkildə hərəkət edə bilməsidir; yəni likvidliyin parçalanmasını, təkrarlanan inteqrasiyaları və ya çaşdırıcı istifadəçi axınlarını yaratmadan.
Zəif tərəf odur ki, üç yol da interop (qarşılıqlı işləmə) və alətlər yetişməzsə, üç ayrı ekosistemə çevrilə bilər.
Əgər Dusk bu yolları ayrı-ayrı məkanlar deyil, vahid bazar kimi hiss etdirə bilsə, mənim üçün arxitektura çox daha cəlbedici olur.
#DUSK #dusk $DUSK
$ACE
Native, EVM və confidential EVM hər biri fərqli tipli tətbiqi cəlb edə bilər, amma bu da likvidliyin icra mühitinə görə bölünməsi ehtimalını yaradır.
EVM tətbiqi tanış Ethereum alətlərini miras alaraq onbording-i (istifadəçini sistemə qoşma prosesini) asanlaşdıra bilər. Məxfiliyə həssas tətbiq confidential EVM-ə üstünlük verə bilər. Native kontraktlar isə protokol səviyyəsində daha dərin üstünlükləri ələ keçirə bilər.
Əsas sual istifadəçilər və kapital həmin üstünlüklər fərqləndiyi zaman nə olur?
“Daha çox icra seçimi həm də likvidliyin gizlənə biləcəyi daha çox yer demək ola bilər.”
Bu vacibdir, çünki şəbəkə fəaliyyəti avtomatik olaraq iqtisadi dərinlik yaratmır.
Əgər istifadəçilər təkrar-təkrar tətbiqin hansı mühitə aid olduğunu başa düşməyə məcbur olsalar, kapital texniki cəhətdən ən optimal marşruta deyil, ən tanış olan yola daha çox yönələ bilər.
Məncə burada diqqətdən kənarda qalan göstərici sadəcə tranzaksiya tutumu (transaction throughput) deyil.
Bu, Dusk’un mühitləri arasında dəyərin nə qədər effektiv şəkildə hərəkət edə bilməsidir; yəni likvidliyin parçalanmasını, təkrarlanan inteqrasiyaları və ya çaşdırıcı istifadəçi axınlarını yaratmadan.
Zəif tərəf odur ki, üç yol da interop (qarşılıqlı işləmə) və alətlər yetişməzsə, üç ayrı ekosistemə çevrilə bilər.
Əgər Dusk bu yolları ayrı-ayrı məkanlar deyil, vahid bazar kimi hiss etdirə bilsə, mənim üçün arxitektura çox daha cəlbedici olur.
#DUSK #dusk $DUSK
$ACE
30
18
142
·
--
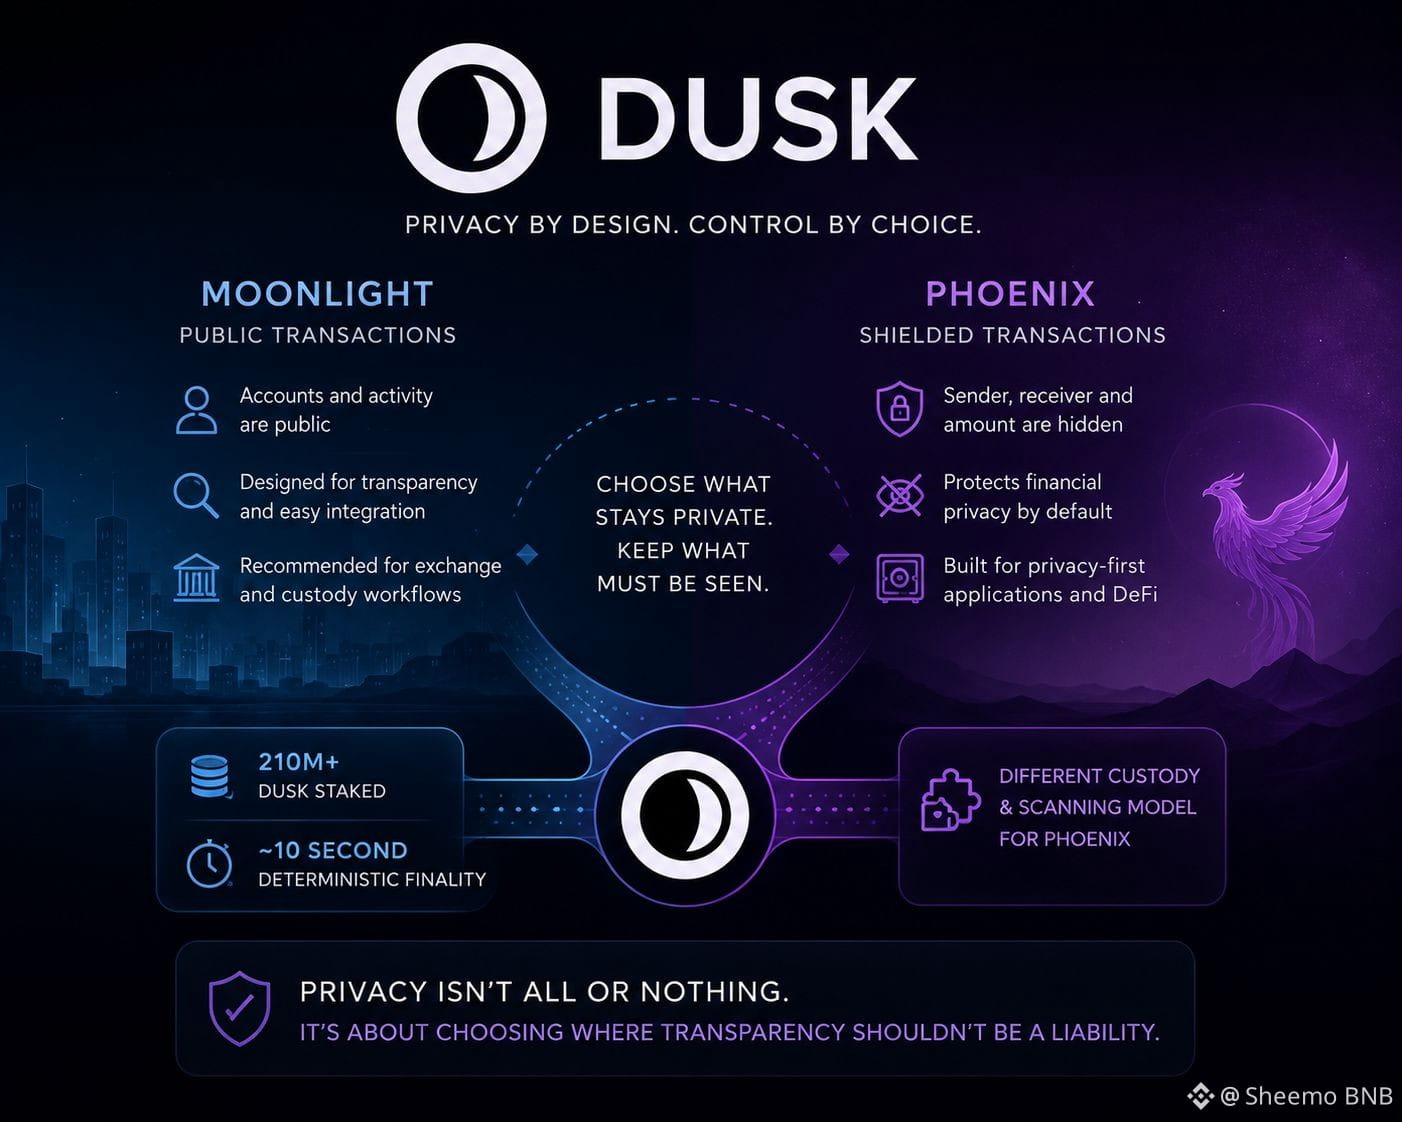
@Dusk_Foundation I’ve started looking at Dusk less as a privacy feature and more as an accounting design problem.
The interesting part is the ability to move between Moonlight’s public account model and Phoenix’s shielded notes. That creates a different question for capital providers: not simply “is this private?”, but “can I still reconcile where my capital went when it matters?”
That matters because institutional money rarely operates in one visibility regime. Trading, custody, settlement and compliance each need different levels of information.
The conversion path between Moonlight and Phoenix is therefore more important than either mode alone. If switching between them is reliable, users can choose privacy without permanently sacrificing operational transparency.
“Good privacy should reduce exposure without reducing accountability.”
The weakness is obvious: every additional transaction model increases the operational burden on wallets, exchanges and custodians. If those integrations remain awkward, users may default to the easier public path regardless of how strong Phoenix is technically.
For me, the investment signal is whether Dusk can make selective privacy operationally boring. That would be a much stronger form of adoption than privacy being merely impressive on paper.
#DUSK #dusk $DUSK
{future}(DUSKUSDT)
@Dusk I’ve started looking at Dusk less as a privacy feature and more as an accounting design problem.
The interesting part is the ability to move between Moonlight’s public account model and Phoenix’s shielded notes. That creates a different question for capital providers: not simply “is this private?”, but “can I still reconcile where my capital went when it matters?”
That matters because institutional money rarely operates in one visibility regime. Trading, custody, settlement and compliance each need different levels of information.
The conversion path between Moonlight and Phoenix is therefore more important than either mode alone. If switching between them is reliable, users can choose privacy without permanently sacrificing operational transparency.
“Good privacy should reduce exposure without reducing accountability.”
The weakness is obvious: every additional transaction model increases the operational burden on wallets, exchanges and custodians. If those integrations remain awkward, users may default to the easier public path regardless of how strong Phoenix is technically.
For me, the investment signal is whether Dusk can make selective privacy operationally boring. That would be a much stronger form of adoption than privacy being merely impressive on paper.
#DUSK #dusk $DUSK
The interesting part is the ability to move between Moonlight’s public account model and Phoenix’s shielded notes. That creates a different question for capital providers: not simply “is this private?”, but “can I still reconcile where my capital went when it matters?”
That matters because institutional money rarely operates in one visibility regime. Trading, custody, settlement and compliance each need different levels of information.
The conversion path between Moonlight and Phoenix is therefore more important than either mode alone. If switching between them is reliable, users can choose privacy without permanently sacrificing operational transparency.
“Good privacy should reduce exposure without reducing accountability.”
The weakness is obvious: every additional transaction model increases the operational burden on wallets, exchanges and custodians. If those integrations remain awkward, users may default to the easier public path regardless of how strong Phoenix is technically.
For me, the investment signal is whether Dusk can make selective privacy operationally boring. That would be a much stronger form of adoption than privacy being merely impressive on paper.
#DUSK #dusk $DUSK
12
8
341
·
--
@babylonlabs_io #baby
Mən protokolların qəsdən nələrin mümkünsüz olduğunu etməyə çalışdığını daha yaxından izləməyə başladım, nələrin mümkündür olmasından fərqli olaraq.
Babylon-un Trustless Bitcoin Vaults (Etibarsızsız Bitcoin Vault-ları) diqqətimi çəkdi, çünki girov Bitcoin-də doğma olaraq qalır, vault isə geniş şəkildə ötürülə bilən aktivə çevrilməkdənsə, konkret bir tətbiq üçün yaradılır. Bu dizayn nəticə variantlarının sayını daraldır, amma eyni zamanda istifadəçilərin etibar etməli olduğu fərziyyələrin sayını da daraldır.
İnvestisiya baxımından bu, maraqlı bir kompromisdir. Daha az hərəkət edən hissələri olan sistem eyni səviyyədə kompozisiyaya (composability) gətirib çıxarmaya bilər, amma başlanğıcdan hər bir aktivin daha dəqiq bir məqsədi olduğu üçün daha təmiz risk hesablanması yarada bilər.
"Bir protokolun sərhədləri çox vaxt onun prioritetlərini üzə çıxarır."
$BABY
{future}(BABYUSDT)
Əlbəttə, bunun bir dəyəri var. Girovun hərəkətliliyini məhdudlaşdırmaq kapitalın effektivliyini azalda və daha çevik alternativlərlə müqayisədə daha geniş DeFi ekosistemləri ilə inteqrasiyanı ləngidə bilər. Bu kompromisin uğur qazanıb-qazanmayacağı, istifadəçilərin maksimum imkan seçiminə (optionalilik) görə yox, gözlənilə bilən təhlükəsizliyi dəyərləndirməyə davam edib-etməməsindən asılıdır.
Mən gələcək dizayn təkmilləşdirmələrini nəzərdən qaçıra bilərəm, amma elə görünür ki, bazar tez-tez çevikliyi, bu çevikliyin yeni etibar fərziyyələri yaradıb-yaratmadığını soruşmazdan öncə mükafatlandırır. Zaman keçdikcə sərhədlərini ən aydın şəkildə müəyyən edən protokollar da kapitalın etibarlı şəkildə qiymətləndirməsi üçün bəlkə də ən asan olanlar ola bilər.
#Babylon $HEI
{future}(HEIUSDT)
$BLESS
{future}(BLESSUSDT)
TBV-də ən önəmlisi nədir?
@BabylonLabs_io #baby
Mən protokolların qəsdən nələrin mümkünsüz olduğunu etməyə çalışdığını daha yaxından izləməyə başladım, nələrin mümkündür olmasından fərqli olaraq.
Babylon-un Trustless Bitcoin Vaults (Etibarsızsız Bitcoin Vault-ları) diqqətimi çəkdi, çünki girov Bitcoin-də doğma olaraq qalır, vault isə geniş şəkildə ötürülə bilən aktivə çevrilməkdənsə, konkret bir tətbiq üçün yaradılır. Bu dizayn nəticə variantlarının sayını daraldır, amma eyni zamanda istifadəçilərin etibar etməli olduğu fərziyyələrin sayını da daraldır.
İnvestisiya baxımından bu, maraqlı bir kompromisdir. Daha az hərəkət edən hissələri olan sistem eyni səviyyədə kompozisiyaya (composability) gətirib çıxarmaya bilər, amma başlanğıcdan hər bir aktivin daha dəqiq bir məqsədi olduğu üçün daha təmiz risk hesablanması yarada bilər.
"Bir protokolun sərhədləri çox vaxt onun prioritetlərini üzə çıxarır."
$BABY
Əlbəttə, bunun bir dəyəri var. Girovun hərəkətliliyini məhdudlaşdırmaq kapitalın effektivliyini azalda və daha çevik alternativlərlə müqayisədə daha geniş DeFi ekosistemləri ilə inteqrasiyanı ləngidə bilər. Bu kompromisin uğur qazanıb-qazanmayacağı, istifadəçilərin maksimum imkan seçiminə (optionalilik) görə yox, gözlənilə bilən təhlükəsizliyi dəyərləndirməyə davam edib-etməməsindən asılıdır.
Mən gələcək dizayn təkmilləşdirmələrini nəzərdən qaçıra bilərəm, amma elə görünür ki, bazar tez-tez çevikliyi, bu çevikliyin yeni etibar fərziyyələri yaradıb-yaratmadığını soruşmazdan öncə mükafatlandırır. Zaman keçdikcə sərhədlərini ən aydın şəkildə müəyyən edən protokollar da kapitalın etibarlı şəkildə qiymətləndirməsi üçün bəlkə də ən asan olanlar ola bilər.
#Babylon $HEI
$BLESS
TBV-də ən önəmlisi nədir?
Mən protokolların qəsdən nələrin mümkünsüz olduğunu etməyə çalışdığını daha yaxından izləməyə başladım, nələrin mümkündür olmasından fərqli olaraq.
Babylon-un Trustless Bitcoin Vaults (Etibarsızsız Bitcoin Vault-ları) diqqətimi çəkdi, çünki girov Bitcoin-də doğma olaraq qalır, vault isə geniş şəkildə ötürülə bilən aktivə çevrilməkdənsə, konkret bir tətbiq üçün yaradılır. Bu dizayn nəticə variantlarının sayını daraldır, amma eyni zamanda istifadəçilərin etibar etməli olduğu fərziyyələrin sayını da daraldır.
İnvestisiya baxımından bu, maraqlı bir kompromisdir. Daha az hərəkət edən hissələri olan sistem eyni səviyyədə kompozisiyaya (composability) gətirib çıxarmaya bilər, amma başlanğıcdan hər bir aktivin daha dəqiq bir məqsədi olduğu üçün daha təmiz risk hesablanması yarada bilər.
"Bir protokolun sərhədləri çox vaxt onun prioritetlərini üzə çıxarır."
$BABY
Əlbəttə, bunun bir dəyəri var. Girovun hərəkətliliyini məhdudlaşdırmaq kapitalın effektivliyini azalda və daha çevik alternativlərlə müqayisədə daha geniş DeFi ekosistemləri ilə inteqrasiyanı ləngidə bilər. Bu kompromisin uğur qazanıb-qazanmayacağı, istifadəçilərin maksimum imkan seçiminə (optionalilik) görə yox, gözlənilə bilən təhlükəsizliyi dəyərləndirməyə davam edib-etməməsindən asılıdır.
Mən gələcək dizayn təkmilləşdirmələrini nəzərdən qaçıra bilərəm, amma elə görünür ki, bazar tez-tez çevikliyi, bu çevikliyin yeni etibar fərziyyələri yaradıb-yaratmadığını soruşmazdan öncə mükafatlandırır. Zaman keçdikcə sərhədlərini ən aydın şəkildə müəyyən edən protokollar da kapitalın etibarlı şəkildə qiymətləndirməsi üçün bəlkə də ən asan olanlar ola bilər.
#Babylon $HEI
$BLESS
TBV-də ən önəmlisi nədir?
🔹 Native BTC security
100%
🔹 Clear protocol boundaries
0%
🔹 Capital efficiency
0%
2 Səslər • Səsvermə bağlanıb
11
6
126
·
--
Protokolun koordinasiyasına əməliyyatların sayından daha çox diqqət yetirdiyimi görmüşəm, çünki çox vaxt həqiqi miqyaslama məhdudiyyətləri məhz burada ortaya çıxır.
Babylon-da vault (əmanət) yaradılması on-çeyn prosesinin irəliləməsi üçün tələb olunan imzaların toplanmasından asılıdır.Bu addımı əməliyyat yükü kimi asanlıqla laqeyd etmək olar, amma məncə daha vacib bir şeyi ortaya qoyur: infrastruktur onun arxasında koordinasiya edən iştirakçılar qədər səmərəlidir.
İnvestor baxımından uğurlu vault yaradılması sadəcə tələbin göstəricisi deyil.Bu, təhlükəsizlik bunu tələb etdikdə müstəqil aktorların etibarlı şəkildə sinxronlaşa bildiyinin sübutudur.Bu, koordinasiya keyfiyyətini TVL və ya staking iştirakçılığı ilə yanaşı gözədəyməyən bir metrikə çevirir.
"Etibarlı koordinasiya protokol likvidliyinin bir formasıdır."
Əlbəttə, zəif tərəfi odur ki, hər əlavə koordinasiya tələbi başqa bir potensial tıxanıqlıq (bottleneck) yaradır.
Əgər imza verənlərin mövcudluğu qeyri-sabit olarsa, istifadəçi marağı yüksək qalsa belə aktivləşmə ləngiyir.Bu, mütləq təhlükəsizlik uğursuzluğu demək deyil, amma böyümə üçün məhdudiyyətə çevrilə bilər.
Mən mənzərənin bir hissəsini qaçıra bilərəm, amma görünür ki, bazar tamamlanmış vault-lara uğursuz və ya tərk edilmiş cəhdlərin nisbətindən qat-qat daha çox diqqət yetirir.Koordinasiyanın harada pozulduğunu anlamaq bizə uzunmüddətli şəbəkə dayanıqlığı barədə, heç vaxt başlıqlara çıxan adoptasiya rəqəmləri qədər məlumat verə bilməyəcəyi bir şey göstərə bilər.
#Babylon #baby @babylonlabs_io $BABY
{future}(BABYUSDT)
$CYS
{future}(CYSUSDT)
$HEI
{future}(HEIUSDT)
Babylon-un inkişafı üçün daha vacib olan nədir?
Protokolun koordinasiyasına əməliyyatların sayından daha çox diqqət yetirdiyimi görmüşəm, çünki çox vaxt həqiqi miqyaslama məhdudiyyətləri məhz burada ortaya çıxır.
Babylon-da vault (əmanət) yaradılması on-çeyn prosesinin irəliləməsi üçün tələb olunan imzaların toplanmasından asılıdır.Bu addımı əməliyyat yükü kimi asanlıqla laqeyd etmək olar, amma məncə daha vacib bir şeyi ortaya qoyur: infrastruktur onun arxasında koordinasiya edən iştirakçılar qədər səmərəlidir.
İnvestor baxımından uğurlu vault yaradılması sadəcə tələbin göstəricisi deyil.Bu, təhlükəsizlik bunu tələb etdikdə müstəqil aktorların etibarlı şəkildə sinxronlaşa bildiyinin sübutudur.Bu, koordinasiya keyfiyyətini TVL və ya staking iştirakçılığı ilə yanaşı gözədəyməyən bir metrikə çevirir.
"Etibarlı koordinasiya protokol likvidliyinin bir formasıdır."
Əlbəttə, zəif tərəfi odur ki, hər əlavə koordinasiya tələbi başqa bir potensial tıxanıqlıq (bottleneck) yaradır.
Əgər imza verənlərin mövcudluğu qeyri-sabit olarsa, istifadəçi marağı yüksək qalsa belə aktivləşmə ləngiyir.Bu, mütləq təhlükəsizlik uğursuzluğu demək deyil, amma böyümə üçün məhdudiyyətə çevrilə bilər.
Mən mənzərənin bir hissəsini qaçıra bilərəm, amma görünür ki, bazar tamamlanmış vault-lara uğursuz və ya tərk edilmiş cəhdlərin nisbətindən qat-qat daha çox diqqət yetirir.Koordinasiyanın harada pozulduğunu anlamaq bizə uzunmüddətli şəbəkə dayanıqlığı barədə, heç vaxt başlıqlara çıxan adoptasiya rəqəmləri qədər məlumat verə bilməyəcəyi bir şey göstərə bilər.
#Babylon #baby @BabylonLabs_io $BABY
$CYS
$HEI
Babylon-un inkişafı üçün daha vacib olan nədir?
Babylon-da vault (əmanət) yaradılması on-çeyn prosesinin irəliləməsi üçün tələb olunan imzaların toplanmasından asılıdır.Bu addımı əməliyyat yükü kimi asanlıqla laqeyd etmək olar, amma məncə daha vacib bir şeyi ortaya qoyur: infrastruktur onun arxasında koordinasiya edən iştirakçılar qədər səmərəlidir.
İnvestor baxımından uğurlu vault yaradılması sadəcə tələbin göstəricisi deyil.Bu, təhlükəsizlik bunu tələb etdikdə müstəqil aktorların etibarlı şəkildə sinxronlaşa bildiyinin sübutudur.Bu, koordinasiya keyfiyyətini TVL və ya staking iştirakçılığı ilə yanaşı gözədəyməyən bir metrikə çevirir.
"Etibarlı koordinasiya protokol likvidliyinin bir formasıdır."
Əlbəttə, zəif tərəfi odur ki, hər əlavə koordinasiya tələbi başqa bir potensial tıxanıqlıq (bottleneck) yaradır.
Əgər imza verənlərin mövcudluğu qeyri-sabit olarsa, istifadəçi marağı yüksək qalsa belə aktivləşmə ləngiyir.Bu, mütləq təhlükəsizlik uğursuzluğu demək deyil, amma böyümə üçün məhdudiyyətə çevrilə bilər.
Mən mənzərənin bir hissəsini qaçıra bilərəm, amma görünür ki, bazar tamamlanmış vault-lara uğursuz və ya tərk edilmiş cəhdlərin nisbətindən qat-qat daha çox diqqət yetirir.Koordinasiyanın harada pozulduğunu anlamaq bizə uzunmüddətli şəbəkə dayanıqlığı barədə, heç vaxt başlıqlara çıxan adoptasiya rəqəmləri qədər məlumat verə bilməyəcəyi bir şey göstərə bilər.
#Babylon #baby @BabylonLabs_io $BABY
$CYS
$HEI
Babylon-un inkişafı üçün daha vacib olan nədir?
Reliable signer coordination
100%
Higher vault creation rate
0%
2 Səslər • Səsvermə bağlanıb
28
25
614
·
--
#baby #Babylon @babylonlabs_io
Mən Bitcoin-in rolunu genişləndirən, amma Bitcoin sahiblərinin özlərinin əsasən güvəndiyi prinsipləri dəyişməsini tələb etməyən protokollara daha çox maraq göstərmişəm.
Ona görə də Babylon mənə fərqlənir.
Əsl yenilik yalnız odur ki, BTC öz şəbəkəsindən kənarda təhlükəsizlik təmin edə bilər. Yenilik odur ki, dizayn ən güclü xüsusiyyət — özünə qulluq (self-custody) — qorunmasını hədəfləyir; eyni zamanda onun iqtisadi çəkisi PoS ekosistemlərini təmin etməyə xidmət etməsinə imkan yaradır.
İnvestor baxışından bu, müzakirəni "BTC nə qədər gəlir (yield) verə bilər?" sualından "Bitcoin genişlənən kripto iqtisadiyyatı üçün əsas təhlükəsizlik qatına çevrilə bilərmi?" sualına çevirir.
Bunlar çox fərqli suallardır.
Bu təhlükəsizlik modeli etibarlı olduğunu sübut etsə, dəyəri tək bir tətbiqlə məhdudlaşmır. Başqa şəbəkələrin də ətrafında qurmağı seçə biləcəyi infrastruktur olur.
"Məna (utility) mülkiyyəti qurban vermədən artdıqca kapital daha dayanıqlı olur."
Bu tezis risksiz deyil. Yekunda PoS zəncirlərinin Bitcoin-lə dəstəklənmiş təhlükəsizliyi mövcud alternativlərdən daha dəyərli tapıb-tapmamasından asılıdır. Güclü texnologiya təkbaşına davamlı tələbi zəmanət vermir.
Buna baxmayaraq, düşünürəm ki, bazar hələ də təşviqlərin qiymətləndirilməsinə çox vaxt sərf edir və təhlükəsizlik modelinin özünün keyfiyyətini qiymətləndirməyə yetərincə vaxt ayırmır.
#Babylon @babylonlabs_io
#baby $BABY
{future}(BABYUSDT)
$VIC
{future}(VICUSDT)
$BICO
{future}(BICOUSDT)
Babylon-un ən böyük uzunmüddətli üstünlüyü nədir?
#baby #Babylon @BabylonLabs_io
Mən Bitcoin-in rolunu genişləndirən, amma Bitcoin sahiblərinin özlərinin əsasən güvəndiyi prinsipləri dəyişməsini tələb etməyən protokollara daha çox maraq göstərmişəm.
Ona görə də Babylon mənə fərqlənir.
Əsl yenilik yalnız odur ki, BTC öz şəbəkəsindən kənarda təhlükəsizlik təmin edə bilər. Yenilik odur ki, dizayn ən güclü xüsusiyyət — özünə qulluq (self-custody) — qorunmasını hədəfləyir; eyni zamanda onun iqtisadi çəkisi PoS ekosistemlərini təmin etməyə xidmət etməsinə imkan yaradır.
İnvestor baxışından bu, müzakirəni "BTC nə qədər gəlir (yield) verə bilər?" sualından "Bitcoin genişlənən kripto iqtisadiyyatı üçün əsas təhlükəsizlik qatına çevrilə bilərmi?" sualına çevirir.
Bunlar çox fərqli suallardır.
Bu təhlükəsizlik modeli etibarlı olduğunu sübut etsə, dəyəri tək bir tətbiqlə məhdudlaşmır. Başqa şəbəkələrin də ətrafında qurmağı seçə biləcəyi infrastruktur olur.
"Məna (utility) mülkiyyəti qurban vermədən artdıqca kapital daha dayanıqlı olur."
Bu tezis risksiz deyil. Yekunda PoS zəncirlərinin Bitcoin-lə dəstəklənmiş təhlükəsizliyi mövcud alternativlərdən daha dəyərli tapıb-tapmamasından asılıdır. Güclü texnologiya təkbaşına davamlı tələbi zəmanət vermir.
Buna baxmayaraq, düşünürəm ki, bazar hələ də təşviqlərin qiymətləndirilməsinə çox vaxt sərf edir və təhlükəsizlik modelinin özünün keyfiyyətini qiymətləndirməyə yetərincə vaxt ayırmır.
#Babylon @BabylonLabs_io
#baby $BABY
$VIC
$BICO
Babylon-un ən böyük uzunmüddətli üstünlüyü nədir?
Mən Bitcoin-in rolunu genişləndirən, amma Bitcoin sahiblərinin özlərinin əsasən güvəndiyi prinsipləri dəyişməsini tələb etməyən protokollara daha çox maraq göstərmişəm.
Ona görə də Babylon mənə fərqlənir.
Əsl yenilik yalnız odur ki, BTC öz şəbəkəsindən kənarda təhlükəsizlik təmin edə bilər. Yenilik odur ki, dizayn ən güclü xüsusiyyət — özünə qulluq (self-custody) — qorunmasını hədəfləyir; eyni zamanda onun iqtisadi çəkisi PoS ekosistemlərini təmin etməyə xidmət etməsinə imkan yaradır.
İnvestor baxışından bu, müzakirəni "BTC nə qədər gəlir (yield) verə bilər?" sualından "Bitcoin genişlənən kripto iqtisadiyyatı üçün əsas təhlükəsizlik qatına çevrilə bilərmi?" sualına çevirir.
Bunlar çox fərqli suallardır.
Bu təhlükəsizlik modeli etibarlı olduğunu sübut etsə, dəyəri tək bir tətbiqlə məhdudlaşmır. Başqa şəbəkələrin də ətrafında qurmağı seçə biləcəyi infrastruktur olur.
"Məna (utility) mülkiyyəti qurban vermədən artdıqca kapital daha dayanıqlı olur."
Bu tezis risksiz deyil. Yekunda PoS zəncirlərinin Bitcoin-lə dəstəklənmiş təhlükəsizliyi mövcud alternativlərdən daha dəyərli tapıb-tapmamasından asılıdır. Güclü texnologiya təkbaşına davamlı tələbi zəmanət vermir.
Buna baxmayaraq, düşünürəm ki, bazar hələ də təşviqlərin qiymətləndirilməsinə çox vaxt sərf edir və təhlükəsizlik modelinin özünün keyfiyyətini qiymətləndirməyə yetərincə vaxt ayırmır.
#Babylon @BabylonLabs_io
#baby $BABY
$VIC
$BICO
Babylon-un ən böyük uzunmüddətli üstünlüyü nədir?
Self-custodial BTC staking
0%
Bitcoin-powered security
100%
BTCFi infrastructure growth
0%
1 Səslər • Səsvermə bağlanıb
22
17
254
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
QNTRises39%
6,560 baxış
Müzakirə edir: 431
🚀 $QNT POMPA +39%!
Quant şirkəti The Clearing House ilə əməkdaşlıq edib — gündə $2 TRİLYON həcmi işləyən şəbəkə!
Onlar 25 ən böyük ABŞ bankı üçün tokenləşdirilmiş depozit şəbəkəsini işə salacaqlar. $70-dən bir neçə saat ərzində $100-dən də yuxarı — həcm 553% artıb.
Bu, İNSTİTUSİONAL qəbulu üçün ÇOX BÖYÜKDÜR.
$QNT $110-a doğru növbəti gedəcək?
#QNT #Quant #CryptoNews #RWA #Bullish#qntrises39%
True News
·3 bəyənmə
·3.1k baxış
EthereumBreaksAbove$2700
892 baxış
Müzakirə edir: 55
BitgetBreachForgedRequestsNotStolenKeys
5,320 baxış
Müzakirə edir: 339