
Dzor_L
168 Paylaşımlar

Dzor_L
Şikayət et
İstifadəçini blokla
分析市场实时讯息,推:https://x.com/Crypto_L92?t

USD1 sahibi
Təsadüfi treyder
2.9 il
148 İzlənilir
1.1K+ İzləyicilər
162 Bəyəndi
Postlar
Hamısı
Sitatlar
·
--
Artım
AI Agent narrativi konsepsiyadan real tətbiqə doğru irəlilədikcə, model imkanları çoxdan ən böyük darboğaz olmaqdan çıxıb. Əsl maneə “vəsaitlərə çıxış icazəsi” ilə bağlı etibar mexanizminin hələ də lazımi qaydada həll edilməməsidir
Hazırda Agentlərin böyük əksəriyyəti hələ də “tövsiyə rejimində” işləyir: onlar bazarı təhlil edə, strategiya hazırlaya, hətta alətlərdən istifadə edə bilirlər, lakin söhbət real vəsaitlərlə əməliyyatlardan gedəndə insan yenidən müdaxilə edib təsdiq verməlidir. Bu dizaynın səbəbi sadədir: hesab üzərində nəzarət modelə verildikdə, istənilən yanlış qiymətləndirmə, hallüsinasiya və ya xarici hücumun zərəri aktiv sahibinin üzərinə düşür. Sektor bir tərəfdən “muxtar iqtisadiyyat” barədə yüksək səslə danışır, digər tərəfdən isə ödəniş icazələrini möhkəm şəkildə bağlı saxlayır. Nəticədə Agentlər muxtar icra prosesini başa çatdıra bilmirlər
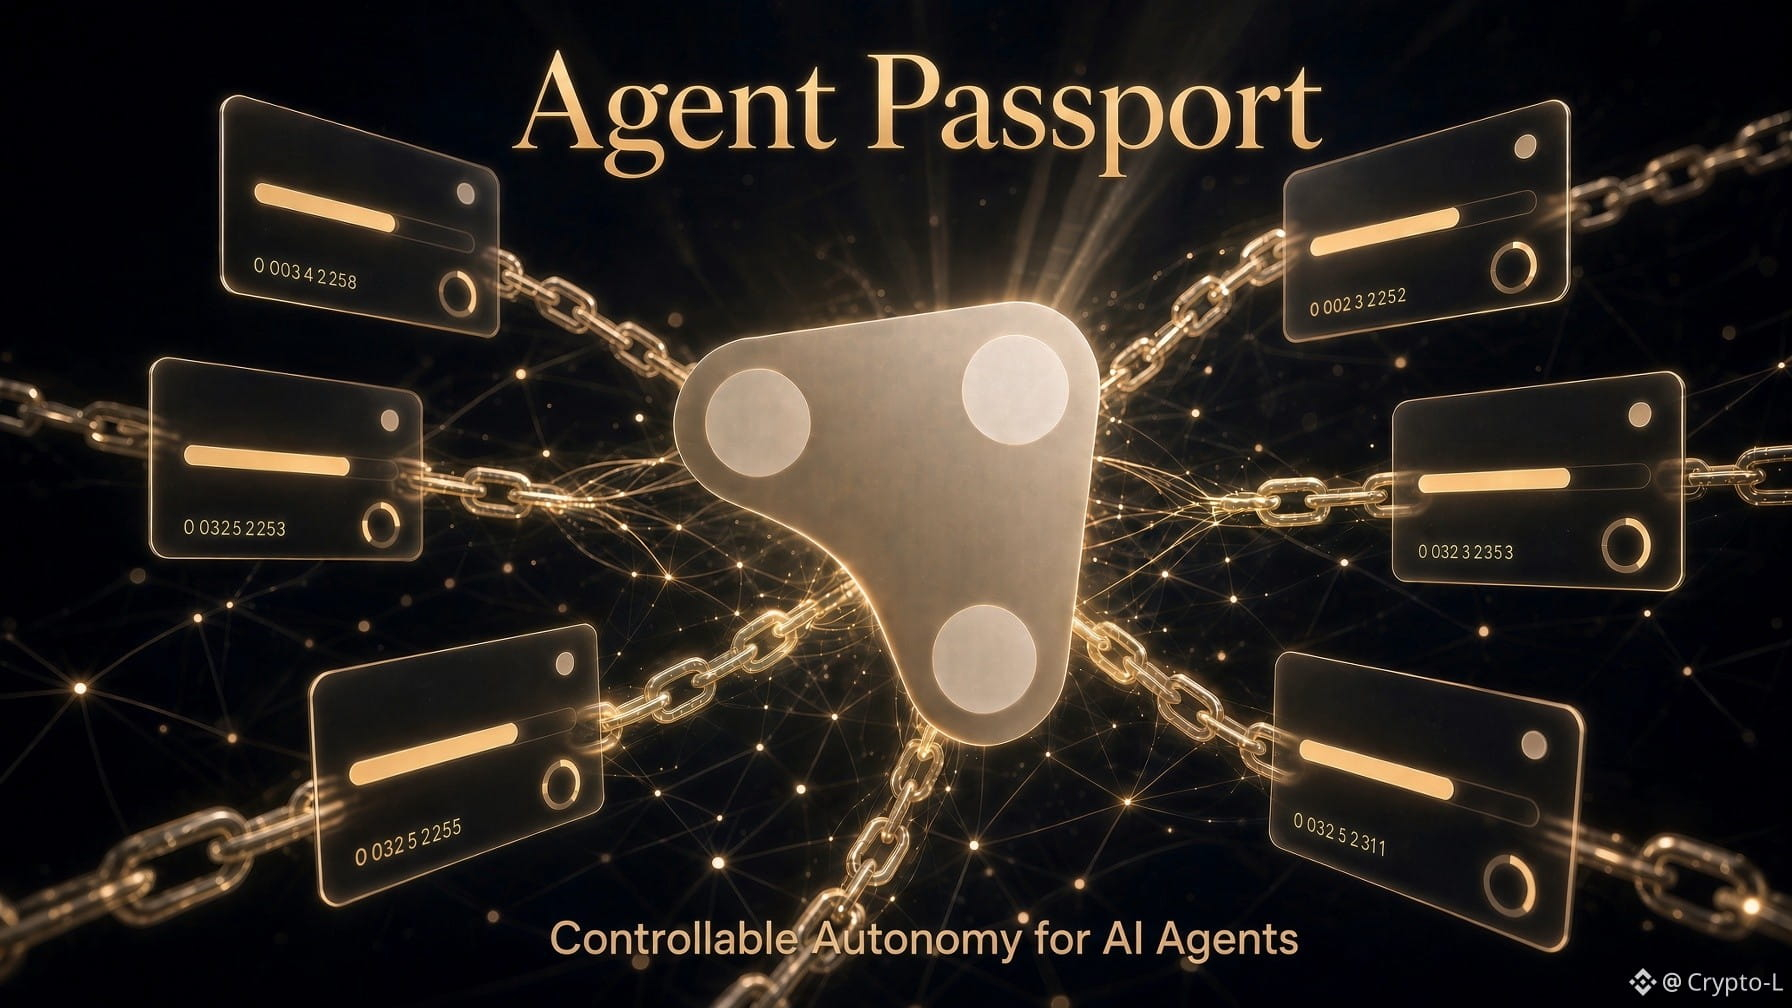
@GoKiteAI məhz bu boşluğu doldurmağa çalışır. Onun əsas məhsulu olan Agent Passport mahiyyətcə blokçeyn üzərində proqramlaşdırıla bilən ödəniş icazəsi protokoludur. İstifadəçilər konkret Agent üçün gündəlik limit, bir əməliyyat üzrə yuxarı hədd, qarşılıqlı əlaqəyə icazə verilən ünvanların ağ siyahısı, icazənin qüvvədə olma müddəti və digər məhdudiyyətlər təyin edə bilərlər. Bütün qaydalar ağıllı müqavilə şəklində sabitlənir və istənilən vaxt dondurula və ya ləğv edilə bilər. Vəsaitlər həmişə istifadəçinin nəzarətində olan hesabda qalır, Agent isə yalnız sərhədləri dəqiq müəyyən edilmiş “başqasının əvəzinə ödəniş etmək üçün icazə” əldə edir. Bu dizayn həm avtomatik icra imkanını qoruyur, həm də riskləri əvvəlcədən müəyyən edilə bilən çərçivədə saxlayır
Test şəbəkəsinin məlumatlarına əsasən, bu mexanizm yüksək tezlikli, kiçik məbləğli və davamlı əməliyyatların aparıldığı tipik Agent ssenarilərində artıq sınaqdan uğurla çıxıb: gündəlik çağırışların sayı bir neçə milyon səviyyəsinə çatır, hesablaşmalar stabilkoinlə aparılır, komissiya və təsdiqləmə gecikmələri isə məqbul həddə qalır. PayPal və Coinbase kimi ənənəvi ödəniş və uyğunluq infrastrukturlarının iştirakı da sonradan sınaq mühitindən real vəsait axınına keçid üçün müəyyən xarici təsdiq təmin edir
Bütün AI Agent sektoru üçün vəsaitlər üzərində idarəolunan muxtar səlahiyyət sadəcə model intellektindən daha çox “istehsal səviyyəsinə” yaxınlaşmaq deməkdir. Ödəniş icazələri yalnız dəqiq şəkildə verildikdə, real vaxt rejimində izlənildikdə və istənilən vaxt geri alına bildikdə Agentlər köməkçi alətdən müstəqil şəkildə kommersiya fəaliyyəti həyata keçirə bilən subyektə çevrilə bilər. Kite hazırda bu icazələr sistemini standartlaşdıraraq blokçeyn üzərinə köçürür və insanla maşın arasında vəsait mübadiləsi üçün təməl etibar qatı olmağa çalışır. AI iqtisadiyyatı həqiqətən geniş miqyas alana qədər bu cür infrastrukturun inkişafını izləmək daha ağıllı başqa bir modelin meydana çıxmasını izləməkdən daha vacibdir
#KiteBBW $KITE
AI Agent narrativi konsepsiyadan real tətbiqə doğru irəlilədikcə, model imkanları çoxdan ən böyük darboğaz olmaqdan çıxıb. Əsl maneə “vəsaitlərə çıxış icazəsi” ilə bağlı etibar mexanizminin hələ də lazımi qaydada həll edilməməsidir
Hazırda Agentlərin böyük əksəriyyəti hələ də “tövsiyə rejimində” işləyir: onlar bazarı təhlil edə, strategiya hazırlaya, hətta alətlərdən istifadə edə bilirlər, lakin söhbət real vəsaitlərlə əməliyyatlardan gedəndə insan yenidən müdaxilə edib təsdiq verməlidir. Bu dizaynın səbəbi sadədir: hesab üzərində nəzarət modelə verildikdə, istənilən yanlış qiymətləndirmə, hallüsinasiya və ya xarici hücumun zərəri aktiv sahibinin üzərinə düşür. Sektor bir tərəfdən “muxtar iqtisadiyyat” barədə yüksək səslə danışır, digər tərəfdən isə ödəniş icazələrini möhkəm şəkildə bağlı saxlayır. Nəticədə Agentlər muxtar icra prosesini başa çatdıra bilmirlər
@KITE AI 中文 məhz bu boşluğu doldurmağa çalışır. Onun əsas məhsulu olan Agent Passport mahiyyətcə blokçeyn üzərində proqramlaşdırıla bilən ödəniş icazəsi protokoludur. İstifadəçilər konkret Agent üçün gündəlik limit, bir əməliyyat üzrə yuxarı hədd, qarşılıqlı əlaqəyə icazə verilən ünvanların ağ siyahısı, icazənin qüvvədə olma müddəti və digər məhdudiyyətlər təyin edə bilərlər. Bütün qaydalar ağıllı müqavilə şəklində sabitlənir və istənilən vaxt dondurula və ya ləğv edilə bilər. Vəsaitlər həmişə istifadəçinin nəzarətində olan hesabda qalır, Agent isə yalnız sərhədləri dəqiq müəyyən edilmiş “başqasının əvəzinə ödəniş etmək üçün icazə” əldə edir. Bu dizayn həm avtomatik icra imkanını qoruyur, həm də riskləri əvvəlcədən müəyyən edilə bilən çərçivədə saxlayır
Test şəbəkəsinin məlumatlarına əsasən, bu mexanizm yüksək tezlikli, kiçik məbləğli və davamlı əməliyyatların aparıldığı tipik Agent ssenarilərində artıq sınaqdan uğurla çıxıb: gündəlik çağırışların sayı bir neçə milyon səviyyəsinə çatır, hesablaşmalar stabilkoinlə aparılır, komissiya və təsdiqləmə gecikmələri isə məqbul həddə qalır. PayPal və Coinbase kimi ənənəvi ödəniş və uyğunluq infrastrukturlarının iştirakı da sonradan sınaq mühitindən real vəsait axınına keçid üçün müəyyən xarici təsdiq təmin edir
Bütün AI Agent sektoru üçün vəsaitlər üzərində idarəolunan muxtar səlahiyyət sadəcə model intellektindən daha çox “istehsal səviyyəsinə” yaxınlaşmaq deməkdir. Ödəniş icazələri yalnız dəqiq şəkildə verildikdə, real vaxt rejimində izlənildikdə və istənilən vaxt geri alına bildikdə Agentlər köməkçi alətdən müstəqil şəkildə kommersiya fəaliyyəti həyata keçirə bilən subyektə çevrilə bilər. Kite hazırda bu icazələr sistemini standartlaşdıraraq blokçeyn üzərinə köçürür və insanla maşın arasında vəsait mübadiləsi üçün təməl etibar qatı olmağa çalışır. AI iqtisadiyyatı həqiqətən geniş miqyas alana qədər bu cür infrastrukturun inkişafını izləmək daha ağıllı başqa bir modelin meydana çıxmasını izləməkdən daha vacibdir
#KiteBBW $KITE
Hazırda Agentlərin böyük əksəriyyəti hələ də “tövsiyə rejimində” işləyir: onlar bazarı təhlil edə, strategiya hazırlaya, hətta alətlərdən istifadə edə bilirlər, lakin söhbət real vəsaitlərlə əməliyyatlardan gedəndə insan yenidən müdaxilə edib təsdiq verməlidir. Bu dizaynın səbəbi sadədir: hesab üzərində nəzarət modelə verildikdə, istənilən yanlış qiymətləndirmə, hallüsinasiya və ya xarici hücumun zərəri aktiv sahibinin üzərinə düşür. Sektor bir tərəfdən “muxtar iqtisadiyyat” barədə yüksək səslə danışır, digər tərəfdən isə ödəniş icazələrini möhkəm şəkildə bağlı saxlayır. Nəticədə Agentlər muxtar icra prosesini başa çatdıra bilmirlər
@KITE AI 中文 məhz bu boşluğu doldurmağa çalışır. Onun əsas məhsulu olan Agent Passport mahiyyətcə blokçeyn üzərində proqramlaşdırıla bilən ödəniş icazəsi protokoludur. İstifadəçilər konkret Agent üçün gündəlik limit, bir əməliyyat üzrə yuxarı hədd, qarşılıqlı əlaqəyə icazə verilən ünvanların ağ siyahısı, icazənin qüvvədə olma müddəti və digər məhdudiyyətlər təyin edə bilərlər. Bütün qaydalar ağıllı müqavilə şəklində sabitlənir və istənilən vaxt dondurula və ya ləğv edilə bilər. Vəsaitlər həmişə istifadəçinin nəzarətində olan hesabda qalır, Agent isə yalnız sərhədləri dəqiq müəyyən edilmiş “başqasının əvəzinə ödəniş etmək üçün icazə” əldə edir. Bu dizayn həm avtomatik icra imkanını qoruyur, həm də riskləri əvvəlcədən müəyyən edilə bilən çərçivədə saxlayır
Test şəbəkəsinin məlumatlarına əsasən, bu mexanizm yüksək tezlikli, kiçik məbləğli və davamlı əməliyyatların aparıldığı tipik Agent ssenarilərində artıq sınaqdan uğurla çıxıb: gündəlik çağırışların sayı bir neçə milyon səviyyəsinə çatır, hesablaşmalar stabilkoinlə aparılır, komissiya və təsdiqləmə gecikmələri isə məqbul həddə qalır. PayPal və Coinbase kimi ənənəvi ödəniş və uyğunluq infrastrukturlarının iştirakı da sonradan sınaq mühitindən real vəsait axınına keçid üçün müəyyən xarici təsdiq təmin edir
Bütün AI Agent sektoru üçün vəsaitlər üzərində idarəolunan muxtar səlahiyyət sadəcə model intellektindən daha çox “istehsal səviyyəsinə” yaxınlaşmaq deməkdir. Ödəniş icazələri yalnız dəqiq şəkildə verildikdə, real vaxt rejimində izlənildikdə və istənilən vaxt geri alına bildikdə Agentlər köməkçi alətdən müstəqil şəkildə kommersiya fəaliyyəti həyata keçirə bilən subyektə çevrilə bilər. Kite hazırda bu icazələr sistemini standartlaşdıraraq blokçeyn üzərinə köçürür və insanla maşın arasında vəsait mübadiləsi üçün təməl etibar qatı olmağa çalışır. AI iqtisadiyyatı həqiqətən geniş miqyas alana qədər bu cür infrastrukturun inkişafını izləmək daha ağıllı başqa bir modelin meydana çıxmasını izləməkdən daha vacibdir
#KiteBBW $KITE
1
162
·
--
Doğrulanıb
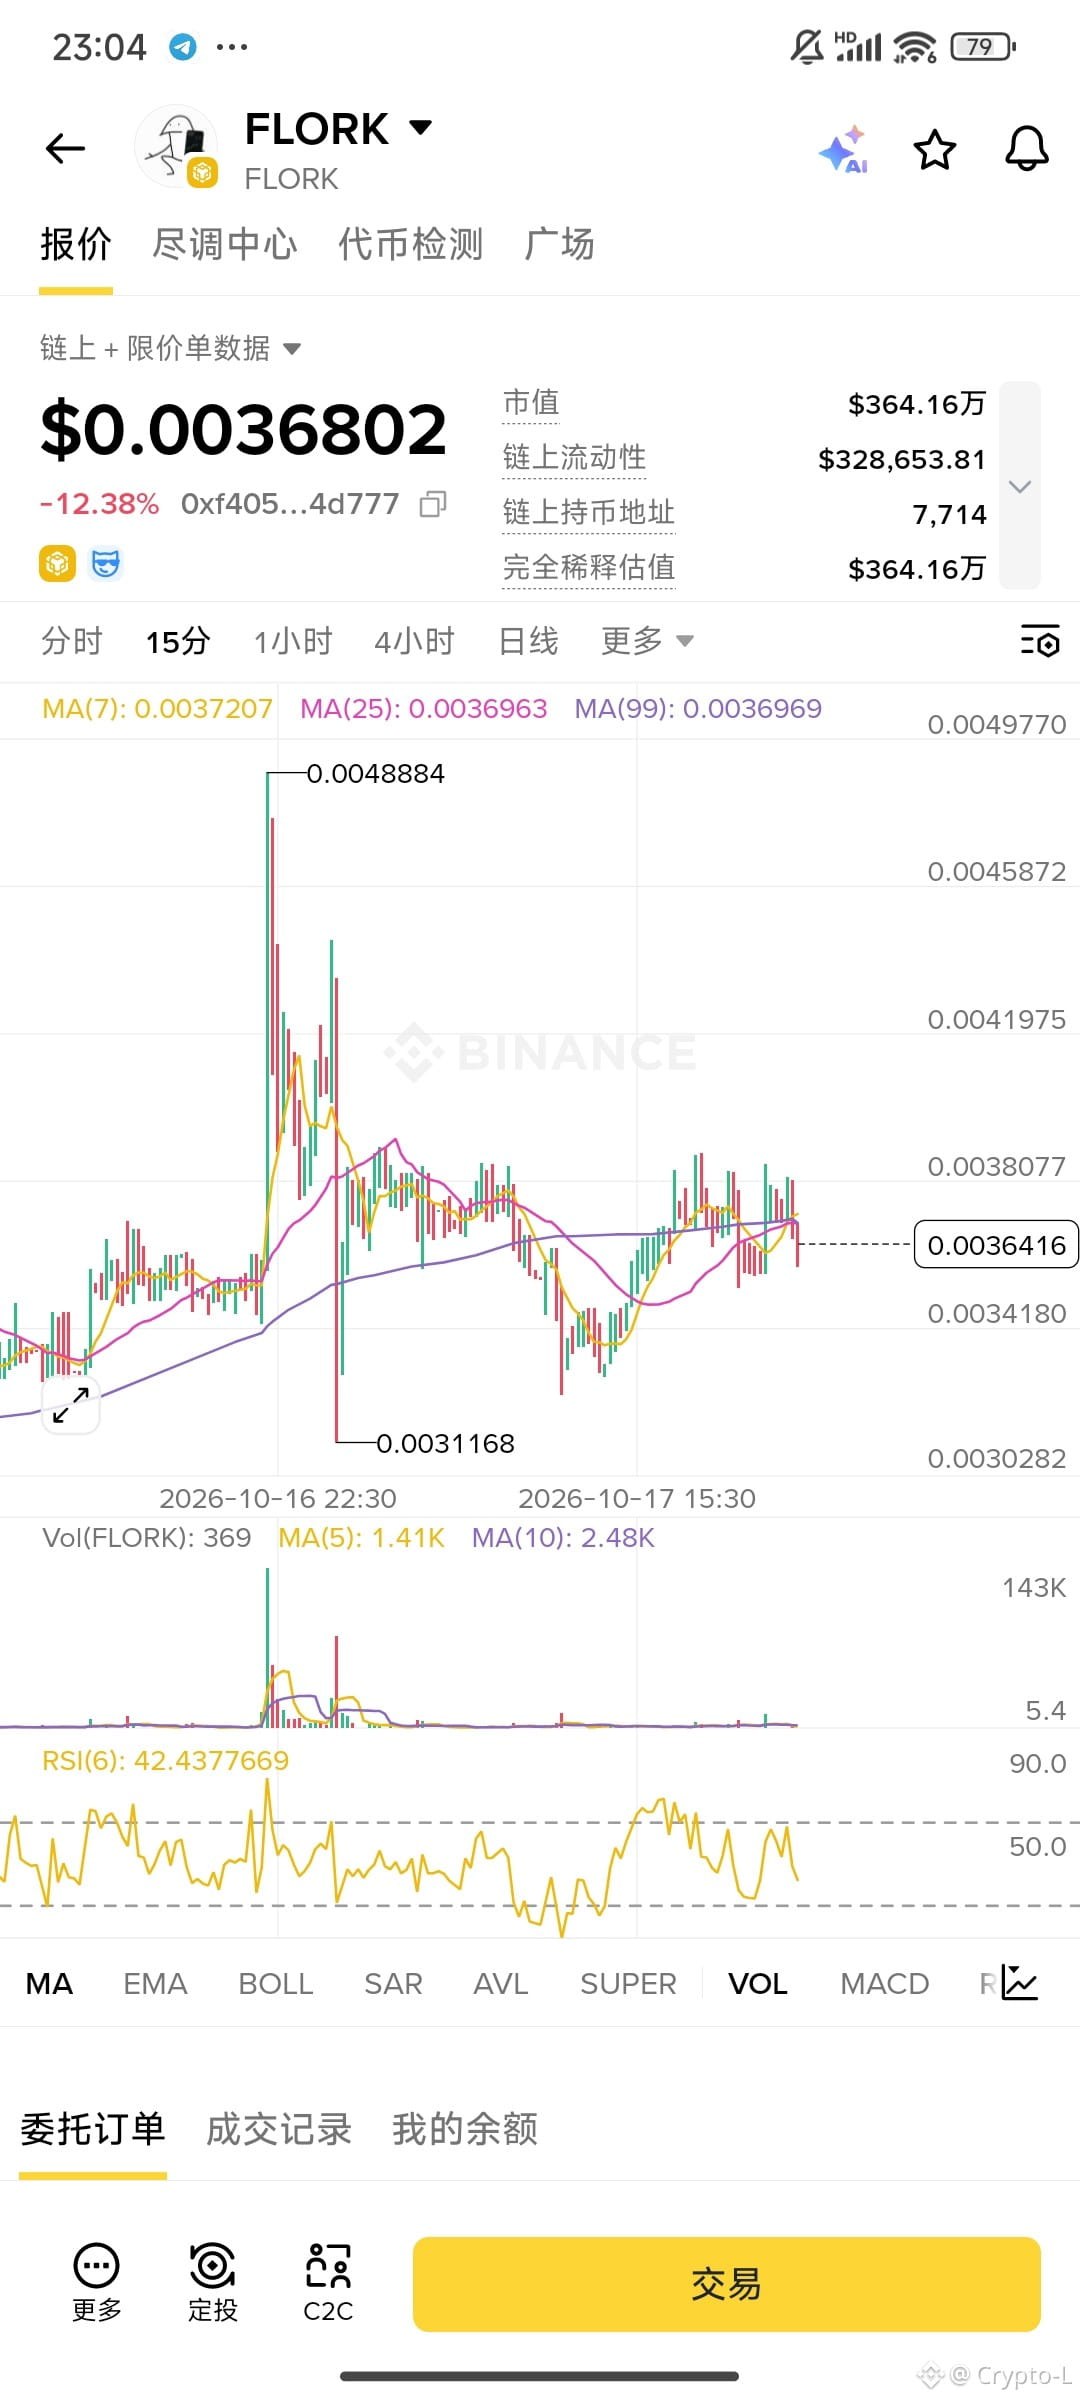
$FLORK haqqında ən çox danışmağa dəyər olan şey onun yenə hansısa trendə qoşulması deyil, Meme-i yeni bir quruluşa salmasıdır.
Əvvəlcə əsas göstəricilərə baxaq. Flork «Flork of Cows» komiksindən qaynaqlanır və icmanın yaratdığı törəmə internet memidir. O, kommersiya IP lisenziyasına əsaslanan token deyil; PEPE-nin izlədiyi istiqamətə bənzəyir. Binance və Coinbase-in rəsmi hesabları da bu memdən öz təşəbbüsləri ilə istifadə ediblər — deməli, ortaq konsensus üçün zəmin var.
İndi isə mexanizmə baxaq. $FLORK Binance-də satışa çıxarılan və bütün sahiblərinə BTC dividend paylayan ilk Meme tokenidir; BNB Chain və Flap platformasında buraxılıb. Dividend qaydası sadədir: minimum saxlama həddinə çatdıqda avtomatik BTC əldə edirsiniz — staking, kilidləmə və ya əl ilə tələb etmək lazım deyil. Binance istifadəçiləri üçün hər ay snapshot götürülür, BTC isə birbaşa spot hesabına köçürülür. Ticarət aktivliyi artdıqca bütün sahiblərin aldığı BTC də çoxalır; tokenin qiyməti qalxsa da, düşsə də dividend əldə etmək mümkündür.
Odur ki, bunu adi, yüksək riskli memecoin kimi qəbul edib yalnız qiymət hərəkətinə görə mərc etməyin. Onun əsas məntiqi Meme mədəniyyətinin populyarlığını sahiblər üçün real BTC pul axınına çevirməkdir.
Mədəniyyət konsensusu, mexanizm isə dəyəri təmin edir — $FLORK-un bütöv narrativ dövrəsi məhz budur.
ca:0xf40592daacb3e5abf358789f5688c0b4f64d7777
$FLORK haqqında ən çox danışmağa dəyər olan şey onun yenə hansısa trendə qoşulması deyil, Meme-i yeni bir quruluşa salmasıdır.
Əvvəlcə əsas göstəricilərə baxaq. Flork «Flork of Cows» komiksindən qaynaqlanır və icmanın yaratdığı törəmə internet memidir. O, kommersiya IP lisenziyasına əsaslanan token deyil; PEPE-nin izlədiyi istiqamətə bənzəyir. Binance və Coinbase-in rəsmi hesabları da bu memdən öz təşəbbüsləri ilə istifadə ediblər — deməli, ortaq konsensus üçün zəmin var.
İndi isə mexanizmə baxaq. $FLORK Binance-də satışa çıxarılan və bütün sahiblərinə BTC dividend paylayan ilk Meme tokenidir; BNB Chain və Flap platformasında buraxılıb. Dividend qaydası sadədir: minimum saxlama həddinə çatdıqda avtomatik BTC əldə edirsiniz — staking, kilidləmə və ya əl ilə tələb etmək lazım deyil. Binance istifadəçiləri üçün hər ay snapshot götürülür, BTC isə birbaşa spot hesabına köçürülür. Ticarət aktivliyi artdıqca bütün sahiblərin aldığı BTC də çoxalır; tokenin qiyməti qalxsa da, düşsə də dividend əldə etmək mümkündür.
Odur ki, bunu adi, yüksək riskli memecoin kimi qəbul edib yalnız qiymət hərəkətinə görə mərc etməyin. Onun əsas məntiqi Meme mədəniyyətinin populyarlığını sahiblər üçün real BTC pul axınına çevirməkdir.
Mədəniyyət konsensusu, mexanizm isə dəyəri təmin edir — $FLORK-un bütöv narrativ dövrəsi məhz budur.
ca:0xf40592daacb3e5abf358789f5688c0b4f64d7777
Əvvəlcə əsas göstəricilərə baxaq. Flork «Flork of Cows» komiksindən qaynaqlanır və icmanın yaratdığı törəmə internet memidir. O, kommersiya IP lisenziyasına əsaslanan token deyil; PEPE-nin izlədiyi istiqamətə bənzəyir. Binance və Coinbase-in rəsmi hesabları da bu memdən öz təşəbbüsləri ilə istifadə ediblər — deməli, ortaq konsensus üçün zəmin var.
İndi isə mexanizmə baxaq. $FLORK Binance-də satışa çıxarılan və bütün sahiblərinə BTC dividend paylayan ilk Meme tokenidir; BNB Chain və Flap platformasında buraxılıb. Dividend qaydası sadədir: minimum saxlama həddinə çatdıqda avtomatik BTC əldə edirsiniz — staking, kilidləmə və ya əl ilə tələb etmək lazım deyil. Binance istifadəçiləri üçün hər ay snapshot götürülür, BTC isə birbaşa spot hesabına köçürülür. Ticarət aktivliyi artdıqca bütün sahiblərin aldığı BTC də çoxalır; tokenin qiyməti qalxsa da, düşsə də dividend əldə etmək mümkündür.
Odur ki, bunu adi, yüksək riskli memecoin kimi qəbul edib yalnız qiymət hərəkətinə görə mərc etməyin. Onun əsas məntiqi Meme mədəniyyətinin populyarlığını sahiblər üçün real BTC pul axınına çevirməkdir.
Mədəniyyət konsensusu, mexanizm isə dəyəri təmin edir — $FLORK-un bütöv narrativ dövrəsi məhz budur.
ca:0xf40592daacb3e5abf358789f5688c0b4f64d7777
737
·
--
Bu illər əslində bir qədər utancverici bir problem olub: zəncir üzərindəki vəsaitin həcmi böyük görünür, amma çox hissəsi ticarət, borclanma və girov qoyma kimi proseslərdə boşuna “dövr edir”; həqiqətən də “real dünyada hər gün baş verən pulla” birbaşa bağlı olan hissə isə çox azdır.
Məhz buna görə son vaxtlar
@Polyflow_PayFi
-ə diqqət kəsməyə başladım. Xaricə ödənişlə bağlı bu işin üstündən baxanlar elə bilirlər ki, sadəcə köçürmədir; içəridə olanlar isə bilirlər ki, şəxsiyyətin yoxlanması, uyğunluq (compliance) və hesablaşma, vəsaitin tranzitdə keçdiyi hər bir addım sürtünmə yaradır — bu sürtünmələrin mahiyyəti isə “insan, məlumat, pul” vahid şəkildə idarə olunmadığına bağlıdır. PolyFlow-un yanaşması şəxsiyyət və məlumat qatını PID ilə, vəsait qatını isə PLP ilə daşımaqdır; ödəniş zəncirini addım-addım “on-chain”ə köçürür. Əslində maraqlı olan “yenə bir ödəniş layihəsi” olması deyil; pul zəncir üzərində ödəniş şəklində tamamlandıqdan sonra dayanmağa məcbur deyil — təbii şəkildə DeFi və RWA kimi ssenarilərə qoşula bilər. Ödəniş vəsaiti dövr edə bilən əsas (underlying) aktivə çevrilir.
Amma mən indi “həvəslənib” dərhal içəri girməyi məsləhət görmürəm. PayFi narrativi (hekayəsi) ayaqda qala biləcəkmi — bunu, ağ kağıza (whitepaper) baxaraq deyil, üç sərt göstəriciyə görə qiymətləndirin: real istifadəçi sayı, real ödəniş həcmi və ekosistemin qoşulma sürəti. Hekayə nə qədər rəvan danışılırsa-danışsın, işləmirsə — bu, havadır. Əvvəl müşahidə hovuzuna (observation pool) qoya bilərsiniz; zəncir məlumatları danışandan sonra daha dərinə girib-girməyəcəyinizə qərar verin.
#polyflow
Bu illər əslində bir qədər utancverici bir problem olub: zəncir üzərindəki vəsaitin həcmi böyük görünür, amma çox hissəsi ticarət, borclanma və girov qoyma kimi proseslərdə boşuna “dövr edir”; həqiqətən də “real dünyada hər gün baş verən pulla” birbaşa bağlı olan hissə isə çox azdır.
Məhz buna görə son vaxtlar
@Polyflow_PayFi
-ə diqqət kəsməyə başladım. Xaricə ödənişlə bağlı bu işin üstündən baxanlar elə bilirlər ki, sadəcə köçürmədir; içəridə olanlar isə bilirlər ki, şəxsiyyətin yoxlanması, uyğunluq (compliance) və hesablaşma, vəsaitin tranzitdə keçdiyi hər bir addım sürtünmə yaradır — bu sürtünmələrin mahiyyəti isə “insan, məlumat, pul” vahid şəkildə idarə olunmadığına bağlıdır. PolyFlow-un yanaşması şəxsiyyət və məlumat qatını PID ilə, vəsait qatını isə PLP ilə daşımaqdır; ödəniş zəncirini addım-addım “on-chain”ə köçürür. Əslində maraqlı olan “yenə bir ödəniş layihəsi” olması deyil; pul zəncir üzərində ödəniş şəklində tamamlandıqdan sonra dayanmağa məcbur deyil — təbii şəkildə DeFi və RWA kimi ssenarilərə qoşula bilər. Ödəniş vəsaiti dövr edə bilən əsas (underlying) aktivə çevrilir.
Amma mən indi “həvəslənib” dərhal içəri girməyi məsləhət görmürəm. PayFi narrativi (hekayəsi) ayaqda qala biləcəkmi — bunu, ağ kağıza (whitepaper) baxaraq deyil, üç sərt göstəriciyə görə qiymətləndirin: real istifadəçi sayı, real ödəniş həcmi və ekosistemin qoşulma sürəti. Hekayə nə qədər rəvan danışılırsa-danışsın, işləmirsə — bu, havadır. Əvvəl müşahidə hovuzuna (observation pool) qoya bilərsiniz; zəncir məlumatları danışandan sonra daha dərinə girib-girməyəcəyinizə qərar verin.
#polyflow
Məhz buna görə son vaxtlar
@Polyflow_PayFi
-ə diqqət kəsməyə başladım. Xaricə ödənişlə bağlı bu işin üstündən baxanlar elə bilirlər ki, sadəcə köçürmədir; içəridə olanlar isə bilirlər ki, şəxsiyyətin yoxlanması, uyğunluq (compliance) və hesablaşma, vəsaitin tranzitdə keçdiyi hər bir addım sürtünmə yaradır — bu sürtünmələrin mahiyyəti isə “insan, məlumat, pul” vahid şəkildə idarə olunmadığına bağlıdır. PolyFlow-un yanaşması şəxsiyyət və məlumat qatını PID ilə, vəsait qatını isə PLP ilə daşımaqdır; ödəniş zəncirini addım-addım “on-chain”ə köçürür. Əslində maraqlı olan “yenə bir ödəniş layihəsi” olması deyil; pul zəncir üzərində ödəniş şəklində tamamlandıqdan sonra dayanmağa məcbur deyil — təbii şəkildə DeFi və RWA kimi ssenarilərə qoşula bilər. Ödəniş vəsaiti dövr edə bilən əsas (underlying) aktivə çevrilir.
Amma mən indi “həvəslənib” dərhal içəri girməyi məsləhət görmürəm. PayFi narrativi (hekayəsi) ayaqda qala biləcəkmi — bunu, ağ kağıza (whitepaper) baxaraq deyil, üç sərt göstəriciyə görə qiymətləndirin: real istifadəçi sayı, real ödəniş həcmi və ekosistemin qoşulma sürəti. Hekayə nə qədər rəvan danışılırsa-danışsın, işləmirsə — bu, havadır. Əvvəl müşahidə hovuzuna (observation pool) qoya bilərsiniz; zəncir məlumatları danışandan sonra daha dərinə girib-girməyəcəyinizə qərar verin.
#polyflow

126
·
--
Tərcüməyə bax
说真的,之前想碰美股我是真的头大。
去年年底身边朋友都在聊英伟达、特斯拉涨得有多疯,我也心动了。结果去了解开户,什么海外银行卡、入金门槛、手续费杂七杂八,研究了三天直接劝退。说白了就是,我们这种普通散户想摸一下美股核心资产,门槛真的太高了。
前阵子刷推特偶然看到有人说Ave上能直接买美股七姐妹,我一开始还不信,以为又是哪个野鸡平台。抱着试试的心态下载了,结果进去一看——苹果、微软、英伟达、亚马逊、谷歌、Meta、特斯拉,七个科技龙头整整齐齐列在"七姐妹专区"里,行情实时跳,界面也清爽。
最关键的是不用折腾那些复杂的开户流程,上手就能交易。我上周小仓位试了试水买了点英伟达,操作流畅得一批,手续费也透明。
现在每天睡前刷一下七姐妹的行情,成了我新习惯。不是说一定能赚多少,但好歹终于能低成本参与到全球最核心的科技资产里了,这种感觉真的挺爽的。
真心推荐给那些跟我一样,想碰美股又被开户劝退的朋友
#美股超话 #道指收创纪录新高 #BTC #ETH
说真的,之前想碰美股我是真的头大。
去年年底身边朋友都在聊英伟达、特斯拉涨得有多疯,我也心动了。结果去了解开户,什么海外银行卡、入金门槛、手续费杂七杂八,研究了三天直接劝退。说白了就是,我们这种普通散户想摸一下美股核心资产,门槛真的太高了。
前阵子刷推特偶然看到有人说Ave上能直接买美股七姐妹,我一开始还不信,以为又是哪个野鸡平台。抱着试试的心态下载了,结果进去一看——苹果、微软、英伟达、亚马逊、谷歌、Meta、特斯拉,七个科技龙头整整齐齐列在"七姐妹专区"里,行情实时跳,界面也清爽。
最关键的是不用折腾那些复杂的开户流程,上手就能交易。我上周小仓位试了试水买了点英伟达,操作流畅得一批,手续费也透明。
现在每天睡前刷一下七姐妹的行情,成了我新习惯。不是说一定能赚多少,但好歹终于能低成本参与到全球最核心的科技资产里了,这种感觉真的挺爽的。
真心推荐给那些跟我一样,想碰美股又被开户劝退的朋友
#美股超话 #道指收创纪录新高 #BTC #ETH
去年年底身边朋友都在聊英伟达、特斯拉涨得有多疯,我也心动了。结果去了解开户,什么海外银行卡、入金门槛、手续费杂七杂八,研究了三天直接劝退。说白了就是,我们这种普通散户想摸一下美股核心资产,门槛真的太高了。
前阵子刷推特偶然看到有人说Ave上能直接买美股七姐妹,我一开始还不信,以为又是哪个野鸡平台。抱着试试的心态下载了,结果进去一看——苹果、微软、英伟达、亚马逊、谷歌、Meta、特斯拉,七个科技龙头整整齐齐列在"七姐妹专区"里,行情实时跳,界面也清爽。
最关键的是不用折腾那些复杂的开户流程,上手就能交易。我上周小仓位试了试水买了点英伟达,操作流畅得一批,手续费也透明。
现在每天睡前刷一下七姐妹的行情,成了我新习惯。不是说一定能赚多少,但好歹终于能低成本参与到全球最核心的科技资产里了,这种感觉真的挺爽的。
真心推荐给那些跟我一样,想碰美股又被开户劝退的朋友
#美股超话 #道指收创纪录新高 #BTC #ETH

2
15
·
--
Tərcüməyə bax
今天健身房练完腿回家,就看见大家都在说Clutch DEX预售开始了已经,门槛低的很,最低0.001 BNB就能参与,还能拿官方额外支持和NFT,然后因为新人≥0.001bnb还可以获得社区额外两份0.001bnb的福利。这不冲很难说得过去了
加入通道dapp:https://gofifa.io?invite_code=420F92
推荐码:420F92
我自己翻完项目资料,最看好的就是它踩中了2026世界杯这个全球顶级流量风口。现在预测市场本就是高速爆发的赛道,2026年行业交易量同比涨幅近80%,世界杯更是天然能承接情绪与资金的超级叙事入口。比起市面上扎堆蹭热度的空泛meme币,它从GO FIFA公测培养用户预测习惯,到世界杯赛事期承接流量爆发,再用DEX做长期价值沉淀,完整的闭环路径稀缺性直接拉满。
更难得的是它完全不玩虚的,不是画饼的PPT项目。GO FIFA已经拿下5万+真实激活地址,用户粘性肉眼可见;130人铁军筹备2年,每人质押0.1ETH深度绑定,绝非上线就跑的短线班子。预售机制也足够良心,3天预售结束当晚即TGE,100%全解锁无锁仓,上线价与预售价完全持平,还有链上可查的百万美金社区基金托底,透明又靠谱。这种低门槛、有落地、有大叙事的项目,真的没理由不提前布局
DYOR | 加密投资高风险
#ClutchDEX #BSC #DeFi #WorldCup #Clutch
今天健身房练完腿回家,就看见大家都在说Clutch DEX预售开始了已经,门槛低的很,最低0.001 BNB就能参与,还能拿官方额外支持和NFT,然后因为新人≥0.001bnb还可以获得社区额外两份0.001bnb的福利。这不冲很难说得过去了
加入通道dapp:https://gofifa.io?invite_code=420F92
推荐码:420F92
我自己翻完项目资料,最看好的就是它踩中了2026世界杯这个全球顶级流量风口。现在预测市场本就是高速爆发的赛道,2026年行业交易量同比涨幅近80%,世界杯更是天然能承接情绪与资金的超级叙事入口。比起市面上扎堆蹭热度的空泛meme币,它从GO FIFA公测培养用户预测习惯,到世界杯赛事期承接流量爆发,再用DEX做长期价值沉淀,完整的闭环路径稀缺性直接拉满。
更难得的是它完全不玩虚的,不是画饼的PPT项目。GO FIFA已经拿下5万+真实激活地址,用户粘性肉眼可见;130人铁军筹备2年,每人质押0.1ETH深度绑定,绝非上线就跑的短线班子。预售机制也足够良心,3天预售结束当晚即TGE,100%全解锁无锁仓,上线价与预售价完全持平,还有链上可查的百万美金社区基金托底,透明又靠谱。这种低门槛、有落地、有大叙事的项目,真的没理由不提前布局
DYOR | 加密投资高风险
#ClutchDEX #BSC #DeFi #WorldCup #Clutch
加入通道dapp:https://gofifa.io?invite_code=420F92
推荐码:420F92
我自己翻完项目资料,最看好的就是它踩中了2026世界杯这个全球顶级流量风口。现在预测市场本就是高速爆发的赛道,2026年行业交易量同比涨幅近80%,世界杯更是天然能承接情绪与资金的超级叙事入口。比起市面上扎堆蹭热度的空泛meme币,它从GO FIFA公测培养用户预测习惯,到世界杯赛事期承接流量爆发,再用DEX做长期价值沉淀,完整的闭环路径稀缺性直接拉满。
更难得的是它完全不玩虚的,不是画饼的PPT项目。GO FIFA已经拿下5万+真实激活地址,用户粘性肉眼可见;130人铁军筹备2年,每人质押0.1ETH深度绑定,绝非上线就跑的短线班子。预售机制也足够良心,3天预售结束当晚即TGE,100%全解锁无锁仓,上线价与预售价完全持平,还有链上可查的百万美金社区基金托底,透明又靠谱。这种低门槛、有落地、有大叙事的项目,真的没理由不提前布局
DYOR | 加密投资高风险
#ClutchDEX #BSC #DeFi #WorldCup #Clutch

7
18
·
--
Tərcüməyə bax
$MERL 12月将迎来密集解锁,12日、15日、16日及19日分四次释放合计7000万枚代币,流通盘扩容将直接放大短期抛压。本次解锁包含早期OTC低成本筹码,当前价格仍有套利空间,持仓者变现意愿较强,叠加市场对集中解锁的恐慌情绪,大概率引发流动性收紧与波动加剧。
技术面来看,$MERL 此前三次冲击0.5美元阻力位均未能突破,反映买盘承接乏力。当前供给端冲击进一步加剧供需失衡,短期下跌风险显著高于上行机会。建议投资者审慎控制仓位,规避解锁前后的回调风险,待抛压消化、市场情绪企稳后,再评估入场时机。
$MERL
$MERL 12月将迎来密集解锁,12日、15日、16日及19日分四次释放合计7000万枚代币,流通盘扩容将直接放大短期抛压。本次解锁包含早期OTC低成本筹码,当前价格仍有套利空间,持仓者变现意愿较强,叠加市场对集中解锁的恐慌情绪,大概率引发流动性收紧与波动加剧。
技术面来看,$MERL 此前三次冲击0.5美元阻力位均未能突破,反映买盘承接乏力。当前供给端冲击进一步加剧供需失衡,短期下跌风险显著高于上行机会。建议投资者审慎控制仓位,规避解锁前后的回调风险,待抛压消化、市场情绪企稳后,再评估入场时机。
$MERL
技术面来看,$MERL 此前三次冲击0.5美元阻力位均未能突破,反映买盘承接乏力。当前供给端冲击进一步加剧供需失衡,短期下跌风险显著高于上行机会。建议投资者审慎控制仓位,规避解锁前后的回调风险,待抛压消化、市场情绪企稳后,再评估入场时机。
$MERL

1
57
·
--
Tərcüməyə bax
$AOP 我最近刷币安Alpha的 $AOP (Ark of Panda,基于BNB Chain的Web2.5桥接生态),有几点值得说。
它用Unity 3D引擎,让Web2创作者能轻松将3D模型、互动场景转成Web3资产,还保留互动性可用于链游、元宇宙。今日AOP交易量30亿,流通市值仅2480万,节点叙事或被低估,质押启动后流通盘收缩可能带来高价格弹性。
其定位“Web2.5”,融入AI创作工具降低3D资产生成门槛;代币流通比例13.5%,节点挖矿头矿期日分100万AOP且次年减半,兼顾早期激励与通胀控制。社区数据亮眼,20K+邀请函铸造、5K+日活、71万次空投领取。
币价此前在0.065-0.07震荡,今日突破至0.082,若破0.095或看0.105-0.115,但小市值波动大需控仓。AOP全球行已启动,可通过TG@Fisherweb3或@ArkOfPanda_BD报名,现场有神秘礼物。其核心价值在AI、UGC与Web3的结合,长期看生态落地与用户增长。
$AOP 我最近刷币安Alpha的 $AOP (Ark of Panda,基于BNB Chain的Web2.5桥接生态),有几点值得说。
它用Unity 3D引擎,让Web2创作者能轻松将3D模型、互动场景转成Web3资产,还保留互动性可用于链游、元宇宙。今日AOP交易量30亿,流通市值仅2480万,节点叙事或被低估,质押启动后流通盘收缩可能带来高价格弹性。
其定位“Web2.5”,融入AI创作工具降低3D资产生成门槛;代币流通比例13.5%,节点挖矿头矿期日分100万AOP且次年减半,兼顾早期激励与通胀控制。社区数据亮眼,20K+邀请函铸造、5K+日活、71万次空投领取。
币价此前在0.065-0.07震荡,今日突破至0.082,若破0.095或看0.105-0.115,但小市值波动大需控仓。AOP全球行已启动,可通过TG@Fisherweb3或@ArkOfPanda_BD报名,现场有神秘礼物。其核心价值在AI、UGC与Web3的结合,长期看生态落地与用户增长。
它用Unity 3D引擎,让Web2创作者能轻松将3D模型、互动场景转成Web3资产,还保留互动性可用于链游、元宇宙。今日AOP交易量30亿,流通市值仅2480万,节点叙事或被低估,质押启动后流通盘收缩可能带来高价格弹性。
其定位“Web2.5”,融入AI创作工具降低3D资产生成门槛;代币流通比例13.5%,节点挖矿头矿期日分100万AOP且次年减半,兼顾早期激励与通胀控制。社区数据亮眼,20K+邀请函铸造、5K+日活、71万次空投领取。
币价此前在0.065-0.07震荡,今日突破至0.082,若破0.095或看0.105-0.115,但小市值波动大需控仓。AOP全球行已启动,可通过TG@Fisherweb3或@ArkOfPanda_BD报名,现场有神秘礼物。其核心价值在AI、UGC与Web3的结合,长期看生态落地与用户增长。
7
528
·
--

Məqalə
Tərcüməyə bax
好消息, @XPINNetwork 空投了,空投领取链接官方推文有我这几天在Ave.ai上交易了几笔 $XPIN ,体验依旧丝滑——BSC链的低Gas费和高吞吐量,让交易确认几乎瞬间完成,滑点控制也相当出色。但除了交易体验,我更想聊聊XPIN Network这个项目背后那些容易被忽略的“隐藏价值”
1. 空投与生态激励:不止是交易,更是参与
XPIN近期宣布了占总量8%的空投计划,分配依据包括用户在产品使用、推荐、持有特定代币等方面的参与度。空投并非简单“撒钱”,而是与生态贡献深度绑定:
- 用户可通过参与其Telegram游戏Xtella(星际通信主题模拟社交游戏)提升等级和战力值,增加空投权重。
- 游戏中激活挖矿功能(需购买CommCore通信核心)可领取100%收益,未激活仅能领取50%。
- 邀请好友机制设计巧妙,要求“真实用户”而非机器人账号,确保生态健康度。
2. 代币经济模型:长期主义的供应曲线
$XPIN 总供应量1000亿枚,采用“十年发行,每年减半”的模型。这种设计旨在匹配网络成熟周期,避免短期抛压:
- 40%用于生态激励:奖励用户使用eSIM、部署硬件设备(如PowerLink移动电源)、参与质押等。
- 团队与投资者代币锁定:团队代币一年内解锁,确保长期投入。
- 代币用途覆盖支付、治理、折扣权益,形成“使用-赚取-再利用”的飞轮。
3. 硬件与真实世界连接:DePIN的落地壁垒
XPIN并非纯链上概念,其硬件产品已逐步落地:
- PowerLink:全球首款支持挖矿的移动电源,整合充电、网络连接与收益功能(基于SmartSIM技术)。
- XPIN Box与基站:针对家庭/企业场景的分布式网络设备,计划2025年推出。
- 全球eSIM:已覆盖200+国家,支持自动切换网络,用户链上结算费用。
4. 合作与生态整合:BNB Chain的深度支持
作为BNB Chain MVB9独家DePIN项目,XPIN与多个顶级平台合作:
- Ave.ai:提供交易基础设施,增强$XPIN流动性。
- IoTeX、OKX、MetaMask:在设备接入、钱包集成、交易所上线等方面协同
- 企业级应用:为物联网设备、跨境活动提供一键连接服务,拓展B端市场。
总结:为什么XPIN值得关注?
它不仅是又一个DePIN概念项目,更是一个将硬件设备、游戏化激励、全球通信需求与区块链代币经济深度融合的生态。在Ave.ai交易 $XPIN 时,我看到的不仅是价格波动,更是一个正在构建的、用户共建的去中心化通信网络雏形
若你还没参与,不妨从Xtella游戏或eSIM试用开始——Web3的真正价值,永远源于深度参与而非单纯交易
#Aveai #XPIN #Ave交易赛 @aveai_info
好消息, @XPINNetwork 空投了,空投领取链接官方推文有
我这几天在Ave.ai上交易了几笔 $XPIN ,体验依旧丝滑——BSC链的低Gas费和高吞吐量,让交易确认几乎瞬间完成,滑点控制也相当出色。但除了交易体验,我更想聊聊XPIN Network这个项目背后那些容易被忽略的“隐藏价值”
1. 空投与生态激励:不止是交易,更是参与
XPIN近期宣布了占总量8%的空投计划,分配依据包括用户在产品使用、推荐、持有特定代币等方面的参与度。空投并非简单“撒钱”,而是与生态贡献深度绑定:
- 用户可通过参与其Telegram游戏Xtella(星际通信主题模拟社交游戏)提升等级和战力值,增加空投权重。
- 游戏中激活挖矿功能(需购买CommCore通信核心)可领取100%收益,未激活仅能领取50%。
- 邀请好友机制设计巧妙,要求“真实用户”而非机器人账号,确保生态健康度。
2. 代币经济模型:长期主义的供应曲线
$XPIN 总供应量1000亿枚,采用“十年发行,每年减半”的模型。这种设计旨在匹配网络成熟周期,避免短期抛压:
- 40%用于生态激励:奖励用户使用eSIM、部署硬件设备(如PowerLink移动电源)、参与质押等。
- 团队与投资者代币锁定:团队代币一年内解锁,确保长期投入。
- 代币用途覆盖支付、治理、折扣权益,形成“使用-赚取-再利用”的飞轮。
3. 硬件与真实世界连接:DePIN的落地壁垒
XPIN并非纯链上概念,其硬件产品已逐步落地:
- PowerLink:全球首款支持挖矿的移动电源,整合充电、网络连接与收益功能(基于SmartSIM技术)。
- XPIN Box与基站:针对家庭/企业场景的分布式网络设备,计划2025年推出。
- 全球eSIM:已覆盖200+国家,支持自动切换网络,用户链上结算费用。
4. 合作与生态整合:BNB Chain的深度支持
作为BNB Chain MVB9独家DePIN项目,XPIN与多个顶级平台合作:
- Ave.ai:提供交易基础设施,增强$XPIN流动性。
- IoTeX、OKX、MetaMask:在设备接入、钱包集成、交易所上线等方面协同
- 企业级应用:为物联网设备、跨境活动提供一键连接服务,拓展B端市场。
总结:为什么XPIN值得关注?
它不仅是又一个DePIN概念项目,更是一个将硬件设备、游戏化激励、全球通信需求与区块链代币经济深度融合的生态。在Ave.ai交易 $XPIN 时,我看到的不仅是价格波动,更是一个正在构建的、用户共建的去中心化通信网络雏形
若你还没参与,不妨从Xtella游戏或eSIM试用开始——Web3的真正价值,永远源于深度参与而非单纯交易
#Aveai #XPIN #Ave交易赛 @aveai_info
1. 空投与生态激励:不止是交易,更是参与
XPIN近期宣布了占总量8%的空投计划,分配依据包括用户在产品使用、推荐、持有特定代币等方面的参与度。空投并非简单“撒钱”,而是与生态贡献深度绑定:
- 用户可通过参与其Telegram游戏Xtella(星际通信主题模拟社交游戏)提升等级和战力值,增加空投权重。
- 游戏中激活挖矿功能(需购买CommCore通信核心)可领取100%收益,未激活仅能领取50%。
- 邀请好友机制设计巧妙,要求“真实用户”而非机器人账号,确保生态健康度。
2. 代币经济模型:长期主义的供应曲线
$XPIN 总供应量1000亿枚,采用“十年发行,每年减半”的模型。这种设计旨在匹配网络成熟周期,避免短期抛压:
- 40%用于生态激励:奖励用户使用eSIM、部署硬件设备(如PowerLink移动电源)、参与质押等。
- 团队与投资者代币锁定:团队代币一年内解锁,确保长期投入。
- 代币用途覆盖支付、治理、折扣权益,形成“使用-赚取-再利用”的飞轮。
3. 硬件与真实世界连接:DePIN的落地壁垒
XPIN并非纯链上概念,其硬件产品已逐步落地:
- PowerLink:全球首款支持挖矿的移动电源,整合充电、网络连接与收益功能(基于SmartSIM技术)。
- XPIN Box与基站:针对家庭/企业场景的分布式网络设备,计划2025年推出。
- 全球eSIM:已覆盖200+国家,支持自动切换网络,用户链上结算费用。
4. 合作与生态整合:BNB Chain的深度支持
作为BNB Chain MVB9独家DePIN项目,XPIN与多个顶级平台合作:
- Ave.ai:提供交易基础设施,增强$XPIN流动性。
- IoTeX、OKX、MetaMask:在设备接入、钱包集成、交易所上线等方面协同
- 企业级应用:为物联网设备、跨境活动提供一键连接服务,拓展B端市场。
总结:为什么XPIN值得关注?
它不仅是又一个DePIN概念项目,更是一个将硬件设备、游戏化激励、全球通信需求与区块链代币经济深度融合的生态。在Ave.ai交易 $XPIN 时,我看到的不仅是价格波动,更是一个正在构建的、用户共建的去中心化通信网络雏形
若你还没参与,不妨从Xtella游戏或eSIM试用开始——Web3的真正价值,永远源于深度参与而非单纯交易
#Aveai #XPIN #Ave交易赛 @aveai_info
1
57
·
--
Artım
Today I saw on Twitter that @aveai_info is organizing the $XPIN X Ave co-branded trading competition, and I was just planning to buy some $XPIN. I suddenly realized one thing: we are standing at a technological convergence singularity.
@XPINNetwork, as the exclusive DePIN project of BNB Chain MVB9, appears to be focused on decentralized communication, but at its core, it is reconstructing the way AI and blockchain are combined.
What surprised me the most is Xtella.AI — the world's first AI Agent that can generate income. Simply put, you can analyze data and participate in network operations with it to earn real-time revenue. This “earning AI through AI” model is very similar to early liquidity mining, but with a lower threshold and more universal scenarios.
Moreover, XPIN's global eSIM and Mini applications are quietly bridging the physical world and the digital world. When I trade $XPIN through http://Ave.ai, I am actually participating in a DePIN network with 350,000 active users — over 2 million on-chain transactions do not come from nowhere; they are a reflection of real demand on the chain.
Compared to traditional communication giants that monopolize data and control pricing, XPIN's DePIN architecture truly makes users the masters of the network. Holding $XPIN, to some extent, is equivalent to holding “infrastructure stocks” for the future decentralized communication network.
When trading $XPIN on Ave, I can sense a subtle change in the BSC ecosystem: evolving from simple financial transactions to an integrated infrastructure of “communication-AI-finance.”
Perhaps one day in the future, when we use http://Xtella.AI to analyze the market, communicate via the XPIN network, and execute trades with Ave, we will find that all of this has seamlessly integrated into a part of our daily Web3 life.
#Aveai #XPIN #Ave交易赛
Today I saw on Twitter that @aveai_info is organizing the $XPIN X Ave co-branded trading competition, and I was just planning to buy some $XPIN. I suddenly realized one thing: we are standing at a technological convergence singularity.
@XPINNetwork, as the exclusive DePIN project of BNB Chain MVB9, appears to be focused on decentralized communication, but at its core, it is reconstructing the way AI and blockchain are combined.
What surprised me the most is Xtella.AI — the world's first AI Agent that can generate income. Simply put, you can analyze data and participate in network operations with it to earn real-time revenue. This “earning AI through AI” model is very similar to early liquidity mining, but with a lower threshold and more universal scenarios.
Moreover, XPIN's global eSIM and Mini applications are quietly bridging the physical world and the digital world. When I trade $XPIN through http://Ave.ai, I am actually participating in a DePIN network with 350,000 active users — over 2 million on-chain transactions do not come from nowhere; they are a reflection of real demand on the chain.
Compared to traditional communication giants that monopolize data and control pricing, XPIN's DePIN architecture truly makes users the masters of the network. Holding $XPIN, to some extent, is equivalent to holding “infrastructure stocks” for the future decentralized communication network.
When trading $XPIN on Ave, I can sense a subtle change in the BSC ecosystem: evolving from simple financial transactions to an integrated infrastructure of “communication-AI-finance.”
Perhaps one day in the future, when we use http://Xtella.AI to analyze the market, communicate via the XPIN network, and execute trades with Ave, we will find that all of this has seamlessly integrated into a part of our daily Web3 life.
#Aveai #XPIN #Ave交易赛
@XPINNetwork, as the exclusive DePIN project of BNB Chain MVB9, appears to be focused on decentralized communication, but at its core, it is reconstructing the way AI and blockchain are combined.
What surprised me the most is Xtella.AI — the world's first AI Agent that can generate income. Simply put, you can analyze data and participate in network operations with it to earn real-time revenue. This “earning AI through AI” model is very similar to early liquidity mining, but with a lower threshold and more universal scenarios.
Moreover, XPIN's global eSIM and Mini applications are quietly bridging the physical world and the digital world. When I trade $XPIN through http://Ave.ai, I am actually participating in a DePIN network with 350,000 active users — over 2 million on-chain transactions do not come from nowhere; they are a reflection of real demand on the chain.
Compared to traditional communication giants that monopolize data and control pricing, XPIN's DePIN architecture truly makes users the masters of the network. Holding $XPIN, to some extent, is equivalent to holding “infrastructure stocks” for the future decentralized communication network.
When trading $XPIN on Ave, I can sense a subtle change in the BSC ecosystem: evolving from simple financial transactions to an integrated infrastructure of “communication-AI-finance.”
Perhaps one day in the future, when we use http://Xtella.AI to analyze the market, communicate via the XPIN network, and execute trades with Ave, we will find that all of this has seamlessly integrated into a part of our daily Web3 life.
#Aveai #XPIN #Ave交易赛

17
6
2
86
·
--
Artım
Tərcüməyə bax
#Bitlayer :开启比特币可编程性的创新Layer2解决方案
Bitlayer 是首个基于BitVM构建的比特币Layer2解决方案,旨在为比特币网络引入图灵完备的智能合约功能,同时保持与比特币原生网络相当的安全性。该项目通过技术创新扩展了比特币的用途,使其从价值存储转变为可编程、可产生收益的动态资产。
Bitlayer的核心技术包括分层虚拟机(LVM),它将执行与证明生成分离,支持多种虚拟机环境(包括EVM、Cairo VM和MoveVM),使开发者能够无缝移植应用程序。其 双桥设计(结合OP-DLC和BitVM桥)实现了无需信任的双向资产跨链转移,用户始终保留对自己资产的控制权。
该项目采用乐观汇总模型,结合欺诈证明和零知识验证,在链外快速处理交易,最终在比特币主网上结算。这种设计实现了高达20,000 TPS的吞吐量和低至约0.10美元的交易费用,显著提升了比特币网络的可扩展性。
Bitlayer已经获得了包括Framework Ventures和ABCDE Capital在内的500万美元种子轮融资,估值达8000万美元。其生态发展迅速,已与80多个项目达成合作,覆盖DeFi、NFT、钱包和基础设施等多个领域。
通过解锁比特币的可编程潜力,Bitlayer正在推动比特币从“数字黄金”转变为支持复杂去中心化应用的动态金融生态系统。
#Bitlayer :开启比特币可编程性的创新Layer2解决方案
Bitlayer 是首个基于BitVM构建的比特币Layer2解决方案,旨在为比特币网络引入图灵完备的智能合约功能,同时保持与比特币原生网络相当的安全性。该项目通过技术创新扩展了比特币的用途,使其从价值存储转变为可编程、可产生收益的动态资产。
Bitlayer的核心技术包括分层虚拟机(LVM),它将执行与证明生成分离,支持多种虚拟机环境(包括EVM、Cairo VM和MoveVM),使开发者能够无缝移植应用程序。其 双桥设计(结合OP-DLC和BitVM桥)实现了无需信任的双向资产跨链转移,用户始终保留对自己资产的控制权。
该项目采用乐观汇总模型,结合欺诈证明和零知识验证,在链外快速处理交易,最终在比特币主网上结算。这种设计实现了高达20,000 TPS的吞吐量和低至约0.10美元的交易费用,显著提升了比特币网络的可扩展性。
Bitlayer已经获得了包括Framework Ventures和ABCDE Capital在内的500万美元种子轮融资,估值达8000万美元。其生态发展迅速,已与80多个项目达成合作,覆盖DeFi、NFT、钱包和基础设施等多个领域。
通过解锁比特币的可编程潜力,Bitlayer正在推动比特币从“数字黄金”转变为支持复杂去中心化应用的动态金融生态系统。
Bitlayer 是首个基于BitVM构建的比特币Layer2解决方案,旨在为比特币网络引入图灵完备的智能合约功能,同时保持与比特币原生网络相当的安全性。该项目通过技术创新扩展了比特币的用途,使其从价值存储转变为可编程、可产生收益的动态资产。
Bitlayer的核心技术包括分层虚拟机(LVM),它将执行与证明生成分离,支持多种虚拟机环境(包括EVM、Cairo VM和MoveVM),使开发者能够无缝移植应用程序。其 双桥设计(结合OP-DLC和BitVM桥)实现了无需信任的双向资产跨链转移,用户始终保留对自己资产的控制权。
该项目采用乐观汇总模型,结合欺诈证明和零知识验证,在链外快速处理交易,最终在比特币主网上结算。这种设计实现了高达20,000 TPS的吞吐量和低至约0.10美元的交易费用,显著提升了比特币网络的可扩展性。
Bitlayer已经获得了包括Framework Ventures和ABCDE Capital在内的500万美元种子轮融资,估值达8000万美元。其生态发展迅速,已与80多个项目达成合作,覆盖DeFi、NFT、钱包和基础设施等多个领域。
通过解锁比特币的可编程潜力,Bitlayer正在推动比特币从“数字黄金”转变为支持复杂去中心化应用的动态金融生态系统。

3
1
1
39
·
--
#TIKA dünyanın en şık köpeği, cesur kıyafetleri ve cesur kişiliğiyle dünyaya nam saldı! Moda haftası gibi büyük etkinliklerde stilini sergileyerek milyonlarca internet kullanıcısının dikkatini ve sevgisini kazandı!
$TIKA sadece şık bir köpek değil, aynı zamanda gülümsemeler getirebilir ve her zaman kendimizle gurur duymamız gerektiğini hatırlatıyor!
Proje, yeni yeni cn token üzerinde reklam vermeye başladı, bu, Çince topluluğa odaklanan ilk ve en büyük kripto para endeksi web sitesi!
Bebekler! En düşük fiyatlı token fırsatını kaçırmayın! ETH'nin her birinin elinde bir TIKA olmalı! Hızla bu dünyanın en ünlü ve en şık köpeğine atlayın!
#ETH #ETHChain #TIKA
#TIKA dünyanın en şık köpeği, cesur kıyafetleri ve cesur kişiliğiyle dünyaya nam saldı! Moda haftası gibi büyük etkinliklerde stilini sergileyerek milyonlarca internet kullanıcısının dikkatini ve sevgisini kazandı!
$TIKA sadece şık bir köpek değil, aynı zamanda gülümsemeler getirebilir ve her zaman kendimizle gurur duymamız gerektiğini hatırlatıyor!
Proje, yeni yeni cn token üzerinde reklam vermeye başladı, bu, Çince topluluğa odaklanan ilk ve en büyük kripto para endeksi web sitesi!
Bebekler! En düşük fiyatlı token fırsatını kaçırmayın! ETH'nin her birinin elinde bir TIKA olmalı! Hızla bu dünyanın en ünlü ve en şık köpeğine atlayın!
#ETH #ETHChain #TIKA
$TIKA sadece şık bir köpek değil, aynı zamanda gülümsemeler getirebilir ve her zaman kendimizle gurur duymamız gerektiğini hatırlatıyor!
Proje, yeni yeni cn token üzerinde reklam vermeye başladı, bu, Çince topluluğa odaklanan ilk ve en büyük kripto para endeksi web sitesi!
Bebekler! En düşük fiyatlı token fırsatını kaçırmayın! ETH'nin her birinin elinde bir TIKA olmalı! Hızla bu dünyanın en ünlü ve en şık köpeğine atlayın!
#ETH #ETHChain #TIKA


1
839

·
--
Tramp tezliklə çıxış edəcək, böyük tort havaya qalxacaq, yoxsa düşəcək? Qardaşlar, şərh bölməsində fikirlərinizi bırakın, gn
#大而美法案 $BTC
Tramp tezliklə çıxış edəcək, böyük tort havaya qalxacaq, yoxsa düşəcək? Qardaşlar, şərh bölməsində fikirlərinizi bırakın, gn
#大而美法案 $BTC
#大而美法案 $BTC
53
24
7
671
·
--
Tərcüməyə bax
$AB 前两天刷zkj没给我亏麻了,一笔亏几十u,后面有人推荐给我刷AB,损耗非常小,本来alpha要离职的我,又重新回来了
$AB 前两天刷zkj没给我亏麻了,一笔亏几十u,后面有人推荐给我刷AB,损耗非常小,本来alpha要离职的我,又重新回来了
3
2
1.1k
·
--
Tərcüməyə bax
特朗普居然开公链了不知道真假,叫特朗普链https://www.trumpchain.net?invite=QXK6X24S
可以防一下身
推特:https://x.com/Trump__chain/status/1925053548087410767
特朗普居然开公链了不知道真假,叫特朗普链https://www.trumpchain.net?invite=QXK6X24S
可以防一下身
推特:https://x.com/Trump__chain/status/1925053548087410767
可以防一下身
推特:https://x.com/Trump__chain/status/1925053548087410767
2
31

·
--
Tərcüməyə bax
给力
给力

TianCi_Club
·
--
Ağıllı maliyyənin yeni paradiqması: Lista Lending necə rəqəmsal aktivlər borc ekosistemini yenidən formalaşdırır
DeFi 3.0 dövründə, rəqəmsal aktivlərin borc bazarı inqilabi dəyişikliklər yaşayır. Sənaye innovatoru olaraq, ListaLending orijinal alqoritm maliyyə arxitekturası ilə adi investorlar üçün bənzərsiz bir dəyər dövrü sistemi yaradıb. Ənənəvi borc platformalarının orta 27% illik maliyyə xərcləri ilə müqayisədə, bu platformanın istifadəçilərinin real maliyyələşdirmə xərcləri 0.78%-3.5%-ə qədər azaldıla bilər, bu texnoloji irəliləyişin gətirdiyi dəyər yenidənqurması əsasən aşağıdakı dörd innovativ ölçüdə özünü göstərir:
Birincisi, çarpaz zəncir məlumatlarının birləşdirilməsi üçün ağıllı dinamik qiymət mexanizmi
Ənənəvi FICO kredit modelinin məhdudiyyətlərini aşaraq, Lista 120+ çox ölçülü dinamik kredit qiymətləndirmə sistemi qurub. Zəncir üstü qarşılıqlı davranışları (məsələn, Gas xərcləmə modeli), rəqəmsal aktiv portfelləri (NFT likvidlik dəyərinin qiymətləndirilməsi daxil olmaqla) və çarpaz zəncir aktivlərinin bölgüsü kimi üçölçülü məlumatları birləşdirərək, onun maşın öyrənmə modeli minlərlə fərqli faiz planları yarada bilər. Real test məlumatları göstərir ki, dəyərli NFT aktivlərinə sahib olan istifadəçilərin kredit qiyməti 40% azalır, stabil valyuta strategiyası istifadəçiləri 0.78% ilə sektorun ən aşağı borc faizini əldə edə bilərlər, və qiymət dəyişkənliyi ±0.5% intervalında sabit qalır.
Birincisi, çarpaz zəncir məlumatlarının birləşdirilməsi üçün ağıllı dinamik qiymət mexanizmi
Ənənəvi FICO kredit modelinin məhdudiyyətlərini aşaraq, Lista 120+ çox ölçülü dinamik kredit qiymətləndirmə sistemi qurub. Zəncir üstü qarşılıqlı davranışları (məsələn, Gas xərcləmə modeli), rəqəmsal aktiv portfelləri (NFT likvidlik dəyərinin qiymətləndirilməsi daxil olmaqla) və çarpaz zəncir aktivlərinin bölgüsü kimi üçölçülü məlumatları birləşdirərək, onun maşın öyrənmə modeli minlərlə fərqli faiz planları yarada bilər. Real test məlumatları göstərir ki, dəyərli NFT aktivlərinə sahib olan istifadəçilərin kredit qiyməti 40% azalır, stabil valyuta strategiyası istifadəçiləri 0.78% ilə sektorun ən aşağı borc faizini əldə edə bilərlər, və qiymət dəyişkənliyi ±0.5% intervalında sabit qalır.

2
208

Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
USMidterms-WhatAreMarketsExpecting?
181,630 baxış
Müzakirə edir: 1,386
Demokratların Konqresdə böyük qələbəsi süni intellekt səhmləri və kriptovalyutalardakı Tramp sövdələşmələrini silkələdi
Binance News
·24 bəyənmə
·7k baxış
USOctoberNFP-AreRateCutsStillPossible
302,259 baxış
Müzakirə edir: 2,351
AMDBeatsExpectations-AINarrativeContinues
47,185 baxış
Müzakirə edir: 516