
#sofi
sofi
45,159 baxış
Müzakirə edir: 287
Populyar
Sonuncu
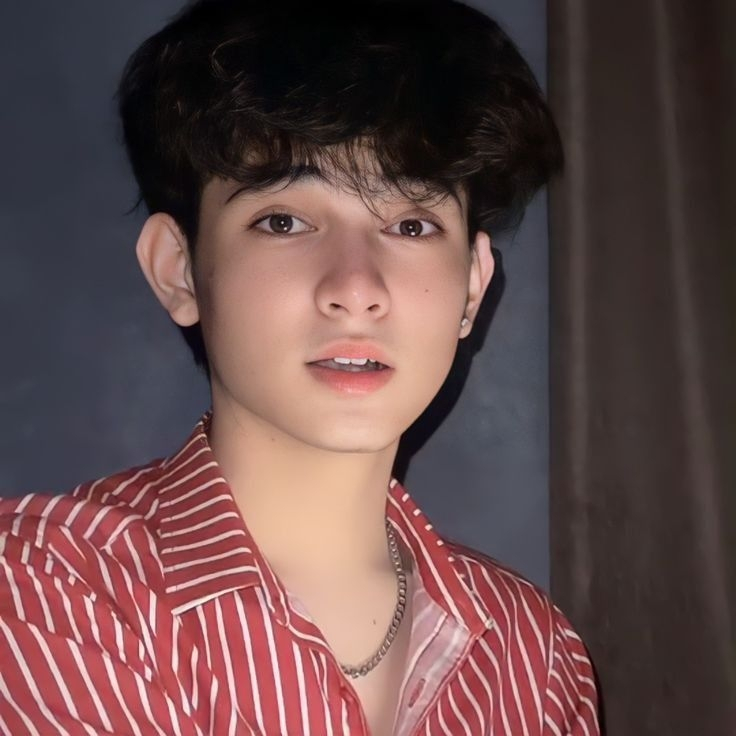
$SOFI — Alıcılar yüksəliş trendini qoruyur! 👀📈
SOFI sabit yüksəlişdən sonra 4 saatlıq qrafikdə $1.0009 ətrafında dayanıb, alıcılar isə dəstəyi qorumağa çalışırlar.
🟢 Dəstək: $1.0007 | Müqavimət: $1.0011–$1.0016
🚀 $1.0016-dan yuxarı qırılma yüksəliş impulsunu gücləndirə bilər, $1.0007-dan aşağı eniş isə mövcud vəziyyəti zəiflədə bilər.
Hələlik alıcılar üstün mövqedədir, amma təsdiq əsas şərtdir! 🔥
#SOFI #Crypto #TechnicalAnalysis #trading
{future}(SOFIUSDT)
$SOFI — Alıcılar yüksəliş trendini qoruyur! 👀📈
SOFI sabit yüksəlişdən sonra 4 saatlıq qrafikdə $1.0009 ətrafında dayanıb, alıcılar isə dəstəyi qorumağa çalışırlar.
🟢 Dəstək: $1.0007 | Müqavimət: $1.0011–$1.0016
🚀 $1.0016-dan yuxarı qırılma yüksəliş impulsunu gücləndirə bilər, $1.0007-dan aşağı eniş isə mövcud vəziyyəti zəiflədə bilər.
Hələlik alıcılar üstün mövqedədir, amma təsdiq əsas şərtdir! 🔥
#SOFI #Crypto #TechnicalAnalysis #trading
SOFI sabit yüksəlişdən sonra 4 saatlıq qrafikdə $1.0009 ətrafında dayanıb, alıcılar isə dəstəyi qorumağa çalışırlar.
🟢 Dəstək: $1.0007 | Müqavimət: $1.0011–$1.0016
🚀 $1.0016-dan yuxarı qırılma yüksəliş impulsunu gücləndirə bilər, $1.0007-dan aşağı eniş isə mövcud vəziyyəti zəiflədə bilər.
Hələlik alıcılar üstün mövqedədir, amma təsdiq əsas şərtdir! 🔥
#SOFI #Crypto #TechnicalAnalysis #trading
22

$SOFI Gündəlik qrafikdə yüksəliş meyli, əsas göstəricilər bunu təsdiqləyir
📈 $SOFI | Gündəlik qrafikdə yüksəliş siqnalı
━━━━━━━━━━━━━━━━━━
Texniki təhlil: ADX(41) aydın trend bazarı | MACD DIF sıfır xəttini keçib, trend yüksəlişə dönür | EMA5 EMA8-i yuxarı istiqamətdə kəsib, qısamüddətli meyl yüksəlişdir | Həcm sıçrayışı (4.6 dəfə)
Qiymət dəyişikliyi: 13.3600%
━━━━━━━━━━━━━━━━━━
#技术分析 #SOFI
📌 Yuxarıdakı məlumatlar yalnız məlumat məqsədi daşıyır və investisiya məsləhəti hesab edilmir
$SOFI Gündəlik qrafikdə yüksəliş meyli, əsas göstəricilər bunu təsdiqləyir
📈 $SOFI | Gündəlik qrafikdə yüksəliş siqnalı
━━━━━━━━━━━━━━━━━━
Texniki təhlil: ADX(41) aydın trend bazarı | MACD DIF sıfır xəttini keçib, trend yüksəlişə dönür | EMA5 EMA8-i yuxarı istiqamətdə kəsib, qısamüddətli meyl yüksəlişdir | Həcm sıçrayışı (4.6 dəfə)
Qiymət dəyişikliyi: 13.3600%
━━━━━━━━━━━━━━━━━━
#技术分析 #SOFI
📌 Yuxarıdakı məlumatlar yalnız məlumat məqsədi daşıyır və investisiya məsləhəti hesab edilmir
📈 $SOFI | Gündəlik qrafikdə yüksəliş siqnalı
━━━━━━━━━━━━━━━━━━
Texniki təhlil: ADX(41) aydın trend bazarı | MACD DIF sıfır xəttini keçib, trend yüksəlişə dönür | EMA5 EMA8-i yuxarı istiqamətdə kəsib, qısamüddətli meyl yüksəlişdir | Həcm sıçrayışı (4.6 dəfə)
Qiymət dəyişikliyi: 13.3600%
━━━━━━━━━━━━━━━━━━
#技术分析 #SOFI
📌 Yuxarıdakı məlumatlar yalnız məlumat məqsədi daşıyır və investisiya məsləhəti hesab edilmir
5

·
--
SoFi-nin bu rüb üzrə hesabatı “fintech yalnız pul yandırır” köhnə fikrinə bir zərbə də vurdu 👇
SoFi (NASDAQ: SOFI) 10-27 tarixində ABŞ bazarları bağlandıqdan sonra Q3 2026 nəticələrini açıqladı. Rəsmi investor əlaqələri məlumatları:
1️⃣ Düzəliş edilmiş xalis gəlir $1.4B olub, illik müqayisədə +44% artıb və rekord vurub (LSEG proqnozu təxminən $1.25B)
2️⃣ Düzəliş edilmiş EBITDA təxminən $470M olub, +70% artıb, mənfəət marjası 34% təşkil edib
3️⃣ Üzvlərin sayı 17.1 milyona çatıb, +35% artıb; rüb ərzində əlavə olunan 1.2 milyon üzv də rekorddur. Məhsulların sayı 26.7 milyona çatıb, +44% artıb
4️⃣ Kredit verilişi $16.9B ilə rekord vurub; şirkət kredit göstəricilərinin gözləntilərə uyğun olduğunu bildirib
5️⃣ Ardıcıl 12-ci rübdə mənfəət əldə edilib; düzəliş edilmiş EPS $0.18 olub (proqnoz $0.16)
Daha təsirlisi isə proqnozdur:
2026-cı il üzrə gəlir proqnozu $5.04B-ə qaldırılıb (bazar proqnozu təxminən $4.87B idi). Şirkət 2027-ci il üçün də proqnoz açıqlayıb: təxminən $6.4B gəlir, $1.28B xalis mənfəət, $0.90 EPS. WSJ-ə görə, həmin gün səhmlərin qiyməti təxminən +13% artıb.
Mənim fikrim:
17 milyon istifadəçisi olan, məhsulların çarpaz satışını getdikcə dərinləşdirən rəqəmsal bank sabit şəkildə mənfəət əldə etməyə başlayır və hətta bir il əvvəldən proqnoz verməyə cəsarət edir — ABŞ fond bazarının cazibəsi də budur: yaxşı şirkətlər rəqəmlərlə danışır.
Kriptovalyuta sektoru üçün də buradan nəticə çıxarmaq olar: istifadəçi bazası + tənzimləyici lisenziyalar + müxtəlif məhsullar arasında qarşılıqlı əlaqə — CeFi-nin ənənəvi maliyyəyə inteqrasiyası üçün düzgün yol budur.
Riskləri də açıq qeyd edək: kredit biznesi faiz dərəcələrinə və kredit dövrünə həssasdır; 2027-ci il proqnozu rəhbərliyin gözləntisidir, zəmanət deyil.
Mənbələr: SoFi-nin investor əlaqələri saytı / Business Wire-da maliyyə hesabatının orijinal mətni, Reuters, WSJ
İnvestisiya məsləhəti deyil. DYOR.
#SoFi #美股 #财报 #Fintech
SoFi-nin bu rüb üzrə hesabatı “fintech yalnız pul yandırır” köhnə fikrinə bir zərbə də vurdu 👇
SoFi (NASDAQ: SOFI) 10-27 tarixində ABŞ bazarları bağlandıqdan sonra Q3 2026 nəticələrini açıqladı. Rəsmi investor əlaqələri məlumatları:
1️⃣ Düzəliş edilmiş xalis gəlir $1.4B olub, illik müqayisədə +44% artıb və rekord vurub (LSEG proqnozu təxminən $1.25B)
2️⃣ Düzəliş edilmiş EBITDA təxminən $470M olub, +70% artıb, mənfəət marjası 34% təşkil edib
3️⃣ Üzvlərin sayı 17.1 milyona çatıb, +35% artıb; rüb ərzində əlavə olunan 1.2 milyon üzv də rekorddur. Məhsulların sayı 26.7 milyona çatıb, +44% artıb
4️⃣ Kredit verilişi $16.9B ilə rekord vurub; şirkət kredit göstəricilərinin gözləntilərə uyğun olduğunu bildirib
5️⃣ Ardıcıl 12-ci rübdə mənfəət əldə edilib; düzəliş edilmiş EPS $0.18 olub (proqnoz $0.16)
Daha təsirlisi isə proqnozdur:
2026-cı il üzrə gəlir proqnozu $5.04B-ə qaldırılıb (bazar proqnozu təxminən $4.87B idi). Şirkət 2027-ci il üçün də proqnoz açıqlayıb: təxminən $6.4B gəlir, $1.28B xalis mənfəət, $0.90 EPS. WSJ-ə görə, həmin gün səhmlərin qiyməti təxminən +13% artıb.
Mənim fikrim:
17 milyon istifadəçisi olan, məhsulların çarpaz satışını getdikcə dərinləşdirən rəqəmsal bank sabit şəkildə mənfəət əldə etməyə başlayır və hətta bir il əvvəldən proqnoz verməyə cəsarət edir — ABŞ fond bazarının cazibəsi də budur: yaxşı şirkətlər rəqəmlərlə danışır.
Kriptovalyuta sektoru üçün də buradan nəticə çıxarmaq olar: istifadəçi bazası + tənzimləyici lisenziyalar + müxtəlif məhsullar arasında qarşılıqlı əlaqə — CeFi-nin ənənəvi maliyyəyə inteqrasiyası üçün düzgün yol budur.
Riskləri də açıq qeyd edək: kredit biznesi faiz dərəcələrinə və kredit dövrünə həssasdır; 2027-ci il proqnozu rəhbərliyin gözləntisidir, zəmanət deyil.
Mənbələr: SoFi-nin investor əlaqələri saytı / Business Wire-da maliyyə hesabatının orijinal mətni, Reuters, WSJ
İnvestisiya məsləhəti deyil. DYOR.
#SoFi #美股 #财报 #Fintech
SoFi (NASDAQ: SOFI) 10-27 tarixində ABŞ bazarları bağlandıqdan sonra Q3 2026 nəticələrini açıqladı. Rəsmi investor əlaqələri məlumatları:
1️⃣ Düzəliş edilmiş xalis gəlir $1.4B olub, illik müqayisədə +44% artıb və rekord vurub (LSEG proqnozu təxminən $1.25B)
2️⃣ Düzəliş edilmiş EBITDA təxminən $470M olub, +70% artıb, mənfəət marjası 34% təşkil edib
3️⃣ Üzvlərin sayı 17.1 milyona çatıb, +35% artıb; rüb ərzində əlavə olunan 1.2 milyon üzv də rekorddur. Məhsulların sayı 26.7 milyona çatıb, +44% artıb
4️⃣ Kredit verilişi $16.9B ilə rekord vurub; şirkət kredit göstəricilərinin gözləntilərə uyğun olduğunu bildirib
5️⃣ Ardıcıl 12-ci rübdə mənfəət əldə edilib; düzəliş edilmiş EPS $0.18 olub (proqnoz $0.16)
Daha təsirlisi isə proqnozdur:
2026-cı il üzrə gəlir proqnozu $5.04B-ə qaldırılıb (bazar proqnozu təxminən $4.87B idi). Şirkət 2027-ci il üçün də proqnoz açıqlayıb: təxminən $6.4B gəlir, $1.28B xalis mənfəət, $0.90 EPS. WSJ-ə görə, həmin gün səhmlərin qiyməti təxminən +13% artıb.
Mənim fikrim:
17 milyon istifadəçisi olan, məhsulların çarpaz satışını getdikcə dərinləşdirən rəqəmsal bank sabit şəkildə mənfəət əldə etməyə başlayır və hətta bir il əvvəldən proqnoz verməyə cəsarət edir — ABŞ fond bazarının cazibəsi də budur: yaxşı şirkətlər rəqəmlərlə danışır.
Kriptovalyuta sektoru üçün də buradan nəticə çıxarmaq olar: istifadəçi bazası + tənzimləyici lisenziyalar + müxtəlif məhsullar arasında qarşılıqlı əlaqə — CeFi-nin ənənəvi maliyyəyə inteqrasiyası üçün düzgün yol budur.
Riskləri də açıq qeyd edək: kredit biznesi faiz dərəcələrinə və kredit dövrünə həssasdır; 2027-ci il proqnozu rəhbərliyin gözləntisidir, zəmanət deyil.
Mənbələr: SoFi-nin investor əlaqələri saytı / Business Wire-da maliyyə hesabatının orijinal mətni, Reuters, WSJ
İnvestisiya məsləhəti deyil. DYOR.
#SoFi #美股 #财报 #Fintech
60
·
--
SoFi-nin dünənki +13.42%-lik kəskin sıçrayışı “nəhayət qalxdı” demək deyildi; bu, “hər şey bir tətbiqdə” narrativini rəqəmlərlə təsdiqləyən maliyyə hesabatı idi.
Oktyabrın 27-də ABŞ bazarlarının bağlanışında SoFi 16.40 dollardan ticarət olunurdu. Səhm gün ərzində 1.94 dollar (+13.42%) bahalaşdı; günün qiymət aralığı 15.67–16.76 dollar, əvvəlki bağlanış qiyməti isə 14.46 dollar idi. Ticarət həcmi təxminən 159 milyon səhm oldu — son üç ayın 51.4 milyonluq orta göstəricisindən təxminən 3 dəfə çox. Həmin gün Nasdaq 1.18% yüksəldi; SoFi isə onu təxminən 12 faiz bəndi qabaqladı. Amma əvvəlcə bunu dəqiqləşdirək: bu, hələ də dərin çuxurdan sıçrayışdır — ilin əvvəlindən bəri səhm təxminən 45% ucuzlaşıb, 52 həftəlik 32.73 dollarlıq maksimumdan təxminən 50% aşağıdır. Bir günlük yüksəliş bir il ərzindəki enişi geri qaytara bilməz.
Üçüncü rüb hesabatının əsas məqamı eyni vaxtda bir neçə göstəricinin rekord həddə çatmasıdır: düzəliş edilmiş xalis gəlir 1.37 milyard dollar, illik müqayisədə +44%; düzəliş edilmiş səhmbaşına mənfəət (EPS) 0.18 dollar — bazarın 0.17 dollarlıq gözləntisindən yüksək; üzvlərin sayı 17.1 milyon, illik müqayisədə +35%, rüb ərzində rekord sayda — 1.2 milyon yeni üzv; məhsulların ümumi sayı 26.7 milyon, illik müqayisədə +44%. Kreditləşmə hələ də əsas mühərrikdir: verilən kreditlərin ümumi həcmi 16.9 milyard dollar, illik müqayisədə +71%; bunun 12.6 milyardı fərdi kreditlər, 2.9 milyardı tələbə kreditləri, 1.4 milyardı isə mənzil kreditləridir. Düzəliş edilmiş EBITDA 470 milyon dollar, illik müqayisədə +70%, mənfəət marjası isə təxminən 34% olub.
Daha vacibi, proqnozdur: rəhbərlik 2026-cı il üçün düzəliş edilmiş xalis gəlir proqnozunu 5.04 milyard dollara, EPS proqnozunu isə 0.61 dollara yüksəltdi. Həmçinin ilk dəfə 2027-ci il üçün proqnoz verdi: təxminən 6.4 milyard dollar gəlir və 0.90 dollar EPS. Bazarın aldığı şey, demək olar ki, üçüncü rübün nəticələrindən çox, “gələn il də artım sürətlənə bilər” trayektoriyasıdır. Oktyabrın 26-da Monness-in “Al” reytinqi və 20 dollarlıq hədəf qiymətlə şirkət üzrə ilk dəfə analitik qiymətləndirmə dərc etməsi bu yüksəlişə əlavə təkan verdi.
Mənim mövqeyim: bu hesabat həqiqətən də güclü yüksəlişə layiqdir, amma iki məqama soyuqqanlı yanaşmaq lazımdır. Birincisi, artım hələ də kreditləşmədən ciddi şəkildə asılıdır — verilən kreditlərin böyük hissəsini fərdi kreditlər təşkil edir və əsas risk kredit keyfiyyətidir. Fərdi kreditlər üzrə illikləşdirilmiş silinmə göstəricisi bir il əvvəlki 2.60%-dən 2.26%-ə düşərək yaxşılaşsa da, yüksək faiz dərəcələri şəraitində istehlak kreditləri zəifləsə, bu hekayə çox tez tərsinə çevrilə bilər. İkincisi, kriptovalyuta narrativinin diqqətinizi yayındırmasına imkan verməyin: üçüncü rübdə kriptovalyuta ticarətindən ümumi gəlir 161.6 milyon dollar olub, lakin xərclər çıxıldıqdan sonra xalis gəlir cəmi təxminən 1.6 milyon dollar təşkil edib. Hazırda kriptovalyuta müştəri cəlbi üçün vitrin rolunu oynayır, mənfəət mühərriki deyil.
Beləliklə, bu yüksəliş “trendin dönüşünün təsdiqi”ndən çox, “qiymətləndirmənin bərpasının başlanğıcı”na bənzəyir. Yoxlanmalı olan məqam dördüncü rübdə kreditləşmənin artım tempinin və üzvlərin müştəriyə çevrilmə göstəricisinin 2027-ci il proqnozunu dəstəkləyib-dəstəkləməyəcəyidir — bir günlük yüksəlişin ardınca qaçmaq yox.
Şəxsi araşdırmamdır, investisiya məsləhəti deyil.
$SOFI
#SoFi #数字银行 #美股财报 #MaliyyəTexnologiyaları
SoFi-nin dünənki +13.42%-lik kəskin sıçrayışı “nəhayət qalxdı” demək deyildi; bu, “hər şey bir tətbiqdə” narrativini rəqəmlərlə təsdiqləyən maliyyə hesabatı idi.
Oktyabrın 27-də ABŞ bazarlarının bağlanışında SoFi 16.40 dollardan ticarət olunurdu. Səhm gün ərzində 1.94 dollar (+13.42%) bahalaşdı; günün qiymət aralığı 15.67–16.76 dollar, əvvəlki bağlanış qiyməti isə 14.46 dollar idi. Ticarət həcmi təxminən 159 milyon səhm oldu — son üç ayın 51.4 milyonluq orta göstəricisindən təxminən 3 dəfə çox. Həmin gün Nasdaq 1.18% yüksəldi; SoFi isə onu təxminən 12 faiz bəndi qabaqladı. Amma əvvəlcə bunu dəqiqləşdirək: bu, hələ də dərin çuxurdan sıçrayışdır — ilin əvvəlindən bəri səhm təxminən 45% ucuzlaşıb, 52 həftəlik 32.73 dollarlıq maksimumdan təxminən 50% aşağıdır. Bir günlük yüksəliş bir il ərzindəki enişi geri qaytara bilməz.
Üçüncü rüb hesabatının əsas məqamı eyni vaxtda bir neçə göstəricinin rekord həddə çatmasıdır: düzəliş edilmiş xalis gəlir 1.37 milyard dollar, illik müqayisədə +44%; düzəliş edilmiş səhmbaşına mənfəət (EPS) 0.18 dollar — bazarın 0.17 dollarlıq gözləntisindən yüksək; üzvlərin sayı 17.1 milyon, illik müqayisədə +35%, rüb ərzində rekord sayda — 1.2 milyon yeni üzv; məhsulların ümumi sayı 26.7 milyon, illik müqayisədə +44%. Kreditləşmə hələ də əsas mühərrikdir: verilən kreditlərin ümumi həcmi 16.9 milyard dollar, illik müqayisədə +71%; bunun 12.6 milyardı fərdi kreditlər, 2.9 milyardı tələbə kreditləri, 1.4 milyardı isə mənzil kreditləridir. Düzəliş edilmiş EBITDA 470 milyon dollar, illik müqayisədə +70%, mənfəət marjası isə təxminən 34% olub.
Daha vacibi, proqnozdur: rəhbərlik 2026-cı il üçün düzəliş edilmiş xalis gəlir proqnozunu 5.04 milyard dollara, EPS proqnozunu isə 0.61 dollara yüksəltdi. Həmçinin ilk dəfə 2027-ci il üçün proqnoz verdi: təxminən 6.4 milyard dollar gəlir və 0.90 dollar EPS. Bazarın aldığı şey, demək olar ki, üçüncü rübün nəticələrindən çox, “gələn il də artım sürətlənə bilər” trayektoriyasıdır. Oktyabrın 26-da Monness-in “Al” reytinqi və 20 dollarlıq hədəf qiymətlə şirkət üzrə ilk dəfə analitik qiymətləndirmə dərc etməsi bu yüksəlişə əlavə təkan verdi.
Mənim mövqeyim: bu hesabat həqiqətən də güclü yüksəlişə layiqdir, amma iki məqama soyuqqanlı yanaşmaq lazımdır. Birincisi, artım hələ də kreditləşmədən ciddi şəkildə asılıdır — verilən kreditlərin böyük hissəsini fərdi kreditlər təşkil edir və əsas risk kredit keyfiyyətidir. Fərdi kreditlər üzrə illikləşdirilmiş silinmə göstəricisi bir il əvvəlki 2.60%-dən 2.26%-ə düşərək yaxşılaşsa da, yüksək faiz dərəcələri şəraitində istehlak kreditləri zəifləsə, bu hekayə çox tez tərsinə çevrilə bilər. İkincisi, kriptovalyuta narrativinin diqqətinizi yayındırmasına imkan verməyin: üçüncü rübdə kriptovalyuta ticarətindən ümumi gəlir 161.6 milyon dollar olub, lakin xərclər çıxıldıqdan sonra xalis gəlir cəmi təxminən 1.6 milyon dollar təşkil edib. Hazırda kriptovalyuta müştəri cəlbi üçün vitrin rolunu oynayır, mənfəət mühərriki deyil.
Beləliklə, bu yüksəliş “trendin dönüşünün təsdiqi”ndən çox, “qiymətləndirmənin bərpasının başlanğıcı”na bənzəyir. Yoxlanmalı olan məqam dördüncü rübdə kreditləşmənin artım tempinin və üzvlərin müştəriyə çevrilmə göstəricisinin 2027-ci il proqnozunu dəstəkləyib-dəstəkləməyəcəyidir — bir günlük yüksəlişin ardınca qaçmaq yox.
Şəxsi araşdırmamdır, investisiya məsləhəti deyil.
$SOFI
#SoFi #数字银行 #美股财报 #MaliyyəTexnologiyaları
Oktyabrın 27-də ABŞ bazarlarının bağlanışında SoFi 16.40 dollardan ticarət olunurdu. Səhm gün ərzində 1.94 dollar (+13.42%) bahalaşdı; günün qiymət aralığı 15.67–16.76 dollar, əvvəlki bağlanış qiyməti isə 14.46 dollar idi. Ticarət həcmi təxminən 159 milyon səhm oldu — son üç ayın 51.4 milyonluq orta göstəricisindən təxminən 3 dəfə çox. Həmin gün Nasdaq 1.18% yüksəldi; SoFi isə onu təxminən 12 faiz bəndi qabaqladı. Amma əvvəlcə bunu dəqiqləşdirək: bu, hələ də dərin çuxurdan sıçrayışdır — ilin əvvəlindən bəri səhm təxminən 45% ucuzlaşıb, 52 həftəlik 32.73 dollarlıq maksimumdan təxminən 50% aşağıdır. Bir günlük yüksəliş bir il ərzindəki enişi geri qaytara bilməz.
Üçüncü rüb hesabatının əsas məqamı eyni vaxtda bir neçə göstəricinin rekord həddə çatmasıdır: düzəliş edilmiş xalis gəlir 1.37 milyard dollar, illik müqayisədə +44%; düzəliş edilmiş səhmbaşına mənfəət (EPS) 0.18 dollar — bazarın 0.17 dollarlıq gözləntisindən yüksək; üzvlərin sayı 17.1 milyon, illik müqayisədə +35%, rüb ərzində rekord sayda — 1.2 milyon yeni üzv; məhsulların ümumi sayı 26.7 milyon, illik müqayisədə +44%. Kreditləşmə hələ də əsas mühərrikdir: verilən kreditlərin ümumi həcmi 16.9 milyard dollar, illik müqayisədə +71%; bunun 12.6 milyardı fərdi kreditlər, 2.9 milyardı tələbə kreditləri, 1.4 milyardı isə mənzil kreditləridir. Düzəliş edilmiş EBITDA 470 milyon dollar, illik müqayisədə +70%, mənfəət marjası isə təxminən 34% olub.
Daha vacibi, proqnozdur: rəhbərlik 2026-cı il üçün düzəliş edilmiş xalis gəlir proqnozunu 5.04 milyard dollara, EPS proqnozunu isə 0.61 dollara yüksəltdi. Həmçinin ilk dəfə 2027-ci il üçün proqnoz verdi: təxminən 6.4 milyard dollar gəlir və 0.90 dollar EPS. Bazarın aldığı şey, demək olar ki, üçüncü rübün nəticələrindən çox, “gələn il də artım sürətlənə bilər” trayektoriyasıdır. Oktyabrın 26-da Monness-in “Al” reytinqi və 20 dollarlıq hədəf qiymətlə şirkət üzrə ilk dəfə analitik qiymətləndirmə dərc etməsi bu yüksəlişə əlavə təkan verdi.
Mənim mövqeyim: bu hesabat həqiqətən də güclü yüksəlişə layiqdir, amma iki məqama soyuqqanlı yanaşmaq lazımdır. Birincisi, artım hələ də kreditləşmədən ciddi şəkildə asılıdır — verilən kreditlərin böyük hissəsini fərdi kreditlər təşkil edir və əsas risk kredit keyfiyyətidir. Fərdi kreditlər üzrə illikləşdirilmiş silinmə göstəricisi bir il əvvəlki 2.60%-dən 2.26%-ə düşərək yaxşılaşsa da, yüksək faiz dərəcələri şəraitində istehlak kreditləri zəifləsə, bu hekayə çox tez tərsinə çevrilə bilər. İkincisi, kriptovalyuta narrativinin diqqətinizi yayındırmasına imkan verməyin: üçüncü rübdə kriptovalyuta ticarətindən ümumi gəlir 161.6 milyon dollar olub, lakin xərclər çıxıldıqdan sonra xalis gəlir cəmi təxminən 1.6 milyon dollar təşkil edib. Hazırda kriptovalyuta müştəri cəlbi üçün vitrin rolunu oynayır, mənfəət mühərriki deyil.
Beləliklə, bu yüksəliş “trendin dönüşünün təsdiqi”ndən çox, “qiymətləndirmənin bərpasının başlanğıcı”na bənzəyir. Yoxlanmalı olan məqam dördüncü rübdə kreditləşmənin artım tempinin və üzvlərin müştəriyə çevrilmə göstəricisinin 2027-ci il proqnozunu dəstəkləyib-dəstəkləməyəcəyidir — bir günlük yüksəlişin ardınca qaçmaq yox.
Şəxsi araşdırmamdır, investisiya məsləhəti deyil.
$SOFI
#SoFi #数字银行 #美股财报 #MaliyyəTexnologiyaları
97
·
--
Kriptodan 161,6 milyon dollar gəlir, amma əsas məsələ mənfəətlilikdir. 👀
SoFi-nin III rüb nəticələri kripto biznesi ilə bağlı vacib məqamı vurğulayır: gəlir əldə etmək bir şeydir, onu mənfəətə çevirmək isə başqa.
Hesabatda kripto əməliyyatlarından əldə olunan gəlir 161,6 milyon dollar, xalis kripto əməliyyat gəliri isə 1,6 milyon dollar göstərilir.
Bu fərq vacib bir sual doğurur: əməliyyat xərclərini çıxandan sonra şirkətə əslində nə qədər qalır?
Ənənəvi maliyyə sektoru kripto sahəsinə genişləndikcə, investorlar diqqətlərini yalnız başlıqlardakı rəqəmlərə deyil, mənfəət marjasına, xərclərə və dayanıqlı artıma da yönəltməlidirlər.
👀 Ənənəvi maliyyə şirkətləri kripto sahəsində yaranmış birjalar üçün ciddi rəqibə çevriləcəkmi?
Ənənəvi maliyyə sektorundakı yeniliklərin $BTC və $SOL ətrafındakı əhval-ruhiyyəyə necə təsir etdiyini izləyin.
#Crypto #SoFi #BTC
Kriptodan 161,6 milyon dollar gəlir, amma əsas məsələ mənfəətlilikdir. 👀
SoFi-nin III rüb nəticələri kripto biznesi ilə bağlı vacib məqamı vurğulayır: gəlir əldə etmək bir şeydir, onu mənfəətə çevirmək isə başqa.
Hesabatda kripto əməliyyatlarından əldə olunan gəlir 161,6 milyon dollar, xalis kripto əməliyyat gəliri isə 1,6 milyon dollar göstərilir.
Bu fərq vacib bir sual doğurur: əməliyyat xərclərini çıxandan sonra şirkətə əslində nə qədər qalır?
Ənənəvi maliyyə sektoru kripto sahəsinə genişləndikcə, investorlar diqqətlərini yalnız başlıqlardakı rəqəmlərə deyil, mənfəət marjasına, xərclərə və dayanıqlı artıma da yönəltməlidirlər.
👀 Ənənəvi maliyyə şirkətləri kripto sahəsində yaranmış birjalar üçün ciddi rəqibə çevriləcəkmi?
Ənənəvi maliyyə sektorundakı yeniliklərin $BTC və $SOL ətrafındakı əhval-ruhiyyəyə necə təsir etdiyini izləyin.
#Crypto #SoFi #BTC
SoFi-nin III rüb nəticələri kripto biznesi ilə bağlı vacib məqamı vurğulayır: gəlir əldə etmək bir şeydir, onu mənfəətə çevirmək isə başqa.
Hesabatda kripto əməliyyatlarından əldə olunan gəlir 161,6 milyon dollar, xalis kripto əməliyyat gəliri isə 1,6 milyon dollar göstərilir.
Bu fərq vacib bir sual doğurur: əməliyyat xərclərini çıxandan sonra şirkətə əslində nə qədər qalır?
Ənənəvi maliyyə sektoru kripto sahəsinə genişləndikcə, investorlar diqqətlərini yalnız başlıqlardakı rəqəmlərə deyil, mənfəət marjasına, xərclərə və dayanıqlı artıma da yönəltməlidirlər.
👀 Ənənəvi maliyyə şirkətləri kripto sahəsində yaranmış birjalar üçün ciddi rəqibə çevriləcəkmi?
Ənənəvi maliyyə sektorundakı yeniliklərin $BTC və $SOL ətrafındakı əhval-ruhiyyəyə necə təsir etdiyini izləyin.
#Crypto #SoFi #BTC
1
253
·
--
SoFi (NASDAQ: $SOFI) 2026-cı ilin üçüncü rübü üzrə (30 sentyabrda başa çatan) hesabatını açıqladı: şirkətin açıqladığı məlumata görə, kripto məhsullarının sayı təxminən 503 min olub, rüb ərzində kripto əməliyyatlarından əldə edilən ümumi gəlir təxminən 161,6 milyon dollar, əlaqəli xərclər çıxıldıqdan sonra isə xalis kripto əməliyyat gəliri təxminən 1,6 milyon dollar təşkil edib; eyni dövrdə ümumi xalis gəlir təxminən 1,385 milyard dollar (illik müqayisədə təxminən +44%), xalis mənfəət isə təxminən 241 milyon dollar olub. SoFi Crypto 2025-ci ilin dördüncü rübündə yenidən fəaliyyətə başlayıb. #SoFi #加密支付 #Web3
SoFi (NASDAQ: $SOFI ) 2026-cı ilin üçüncü rübü üzrə (30 sentyabrda başa çatan) hesabatını açıqladı: şirkətin açıqladığı məlumata görə, kripto məhsullarının sayı təxminən 503 min olub, rüb ərzində kripto əməliyyatlarından əldə edilən ümumi gəlir təxminən 161,6 milyon dollar, əlaqəli xərclər çıxıldıqdan sonra isə xalis kripto əməliyyat gəliri təxminən 1,6 milyon dollar təşkil edib; eyni dövrdə ümumi xalis gəlir təxminən 1,385 milyard dollar (illik müqayisədə təxminən +44%), xalis mənfəət isə təxminən 241 milyon dollar olub. SoFi Crypto 2025-ci ilin dördüncü rübündə yenidən fəaliyyətə başlayıb. #SoFi #加密支付 #Web3
1
29

·
--
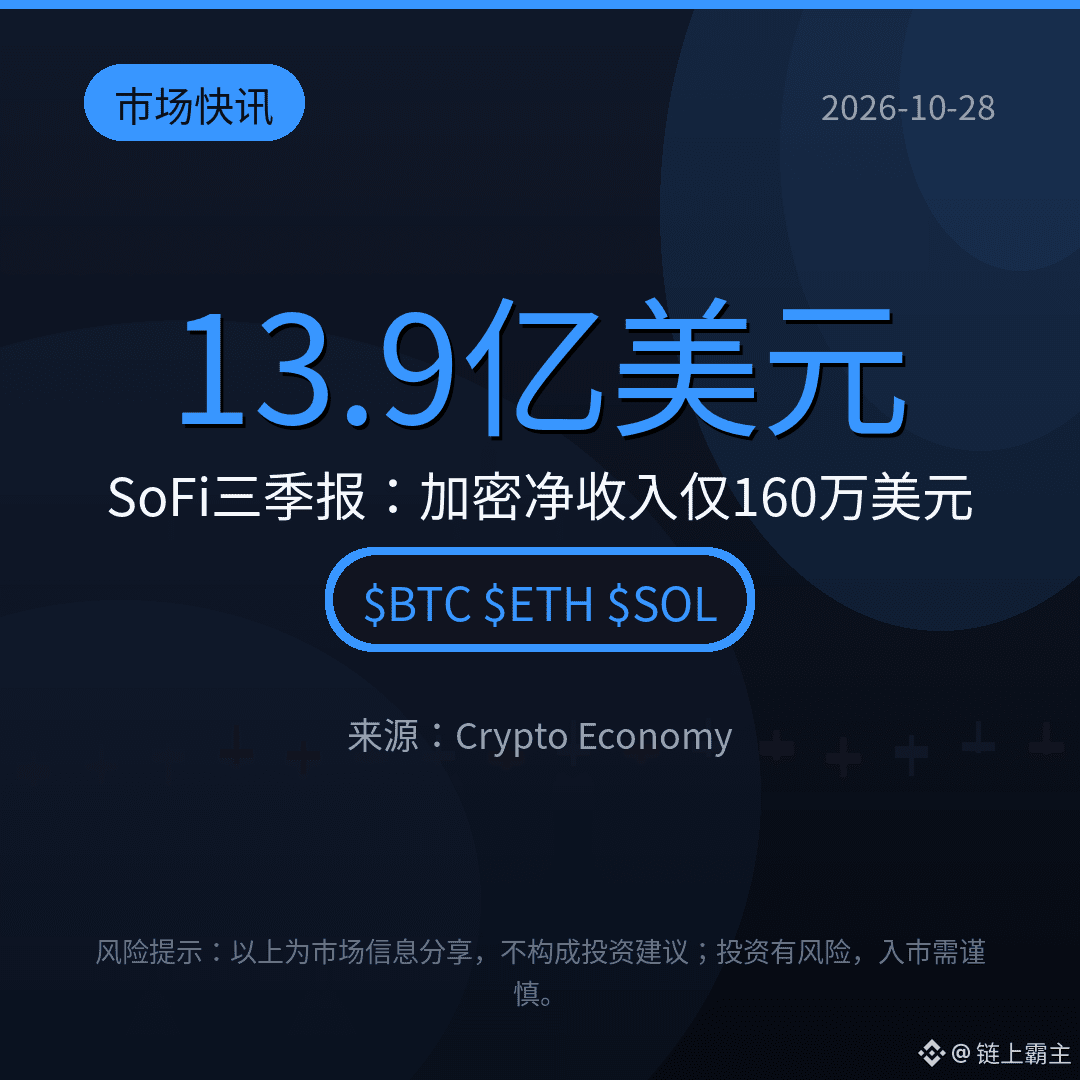
【Bazar xəbərləri】SoFi-nin üçüncü rüb hesabatında kəskin fərq: kripto məhsullarının sayı 503 minə çatıb, kriptodan ümumi gəlir 161,6 milyon dollar olub — əvvəlki rüblə müqayisədə 20% artım; xalis gəlir isə cəmi 1,6 milyon dollardır. Şirkətin ümumi xalis gəliri rekord həddə — 1,39 milyard dollara çatıb. SoFi Invest məhsullarının sayı 4,18 milyona yüksəlib, hesabatdan sonra səhmlərin qiyməti təxminən 15% artıb. Növbəti hədəf stabilkoinlər və tokenləşdirilmiş depozitlərdir. Əsas məsələ bunların ümumi mənfəət marjasını artırıb-artırmayacağıdır. Siz nikbinsiniz, yoxsa bədbin? Şərhlərdə müzakirə edək.
$BTC $ETH $SOL
#SoFi #加密财报 #MaliyyəTexnologiyaları
(Mənbə: Crypto Economy)
⚠️Risk xəbərdarlığı: Yuxarıdakı məlumat bazar xəbərlərinin paylaşımıdır və investisiya məsləhəti deyil. İnvestisiya risklidir, bazara daxil olarkən ehtiyatlı olun.
【Bazar xəbərləri】SoFi-nin üçüncü rüb hesabatında kəskin fərq: kripto məhsullarının sayı 503 minə çatıb, kriptodan ümumi gəlir 161,6 milyon dollar olub — əvvəlki rüblə müqayisədə 20% artım; xalis gəlir isə cəmi 1,6 milyon dollardır. Şirkətin ümumi xalis gəliri rekord həddə — 1,39 milyard dollara çatıb. SoFi Invest məhsullarının sayı 4,18 milyona yüksəlib, hesabatdan sonra səhmlərin qiyməti təxminən 15% artıb. Növbəti hədəf stabilkoinlər və tokenləşdirilmiş depozitlərdir. Əsas məsələ bunların ümumi mənfəət marjasını artırıb-artırmayacağıdır. Siz nikbinsiniz, yoxsa bədbin? Şərhlərdə müzakirə edək.
$BTC $ETH $SOL
#SoFi #加密财报 #MaliyyəTexnologiyaları
(Mənbə: Crypto Economy)
⚠️Risk xəbərdarlığı: Yuxarıdakı məlumat bazar xəbərlərinin paylaşımıdır və investisiya məsləhəti deyil. İnvestisiya risklidir, bazara daxil olarkən ehtiyatlı olun.
$BTC $ETH $SOL
#SoFi #加密财报 #MaliyyəTexnologiyaları
(Mənbə: Crypto Economy)
⚠️Risk xəbərdarlığı: Yuxarıdakı məlumat bazar xəbərlərinin paylaşımıdır və investisiya məsləhəti deyil. İnvestisiya risklidir, bazara daxil olarkən ehtiyatlı olun.
16
·
--
SoFi III rübün nəticələri və il üzrə daha yüksək proqnozdan sonra təxminən 13% bahalaşdı
📈 Gəlir və mənfəət gözləntiləri üstələdikdən, şirkət isə il üzrə proqnozunu yüksəltdikdən sonra SOFI səhmləri oktyabrın 27-də təxminən 13% artdı.
📊 Düzəliş edilmiş xalis gəlir illik müqayisədə 44% artaraq təxminən 1,37 milyard dollara çatdı. Səhm başına düzəliş edilmiş mənfəət 0,18 dollar təşkil edərək 0,17 dollarlıq proqnozu üstələdi.
🏦 Verilmiş kreditlərin ümumi həcmi 71% artaraq 16,9 milyard dollara çatdı. SoFi rüb ərzində əlavə olaraq 1,2 milyon üzv cəlb etdi ki, bu da biznesin genişlənməsinin davam etdiyini göstərir.
🔭 Şirkət 2026-cı il üçün düzəliş edilmiş xalis gəlir proqnozunu 5,04 milyard dollara yüksəltdi və 27%-lik artımı nəzərdə tutan 2027-ci il proqnozunu — təxminən 6,4 milyard dolları — açıqladı.
⚖️ Bununla belə, Texnologiya Platforması seqmenti zəif olaraq qaldı. Kreditləşmə genişləndikcə kredit keyfiyyətinin qorunub saxlanması artımın davamlılığını qiymətləndirmək üçün əsas amil olacaq.
#SoFi $SOL $FIL
SoFi III rübün nəticələri və il üzrə daha yüksək proqnozdan sonra təxminən 13% bahalaşdı
📈 Gəlir və mənfəət gözləntiləri üstələdikdən, şirkət isə il üzrə proqnozunu yüksəltdikdən sonra SOFI səhmləri oktyabrın 27-də təxminən 13% artdı.
📊 Düzəliş edilmiş xalis gəlir illik müqayisədə 44% artaraq təxminən 1,37 milyard dollara çatdı. Səhm başına düzəliş edilmiş mənfəət 0,18 dollar təşkil edərək 0,17 dollarlıq proqnozu üstələdi.
🏦 Verilmiş kreditlərin ümumi həcmi 71% artaraq 16,9 milyard dollara çatdı. SoFi rüb ərzində əlavə olaraq 1,2 milyon üzv cəlb etdi ki, bu da biznesin genişlənməsinin davam etdiyini göstərir.
🔭 Şirkət 2026-cı il üçün düzəliş edilmiş xalis gəlir proqnozunu 5,04 milyard dollara yüksəltdi və 27%-lik artımı nəzərdə tutan 2027-ci il proqnozunu — təxminən 6,4 milyard dolları — açıqladı.
⚖️ Bununla belə, Texnologiya Platforması seqmenti zəif olaraq qaldı. Kreditləşmə genişləndikcə kredit keyfiyyətinin qorunub saxlanması artımın davamlılığını qiymətləndirmək üçün əsas amil olacaq.
#SoFi $SOL $FIL
📈 Gəlir və mənfəət gözləntiləri üstələdikdən, şirkət isə il üzrə proqnozunu yüksəltdikdən sonra SOFI səhmləri oktyabrın 27-də təxminən 13% artdı.
📊 Düzəliş edilmiş xalis gəlir illik müqayisədə 44% artaraq təxminən 1,37 milyard dollara çatdı. Səhm başına düzəliş edilmiş mənfəət 0,18 dollar təşkil edərək 0,17 dollarlıq proqnozu üstələdi.
🏦 Verilmiş kreditlərin ümumi həcmi 71% artaraq 16,9 milyard dollara çatdı. SoFi rüb ərzində əlavə olaraq 1,2 milyon üzv cəlb etdi ki, bu da biznesin genişlənməsinin davam etdiyini göstərir.
🔭 Şirkət 2026-cı il üçün düzəliş edilmiş xalis gəlir proqnozunu 5,04 milyard dollara yüksəltdi və 27%-lik artımı nəzərdə tutan 2027-ci il proqnozunu — təxminən 6,4 milyard dolları — açıqladı.
⚖️ Bununla belə, Texnologiya Platforması seqmenti zəif olaraq qaldı. Kreditləşmə genişləndikcə kredit keyfiyyətinin qorunub saxlanması artımın davamlılığını qiymətləndirmək üçün əsas amil olacaq.
#SoFi $SOL $FIL
41

🚀 Fintech diqqət mərkəzində: SoFi iqtisadi qeyri-müəyyənlik fonunda proqnozunu artırır!
Kredit məhsullarına güclü tələbat şirkətin sürətli böyüməsinə təkan verir! SoFi şirkətinin baş direktoru Anthony Noto açıqlayıb ki, şirkət tam il üzrə xalis gəlir proqnozunu təxminən 5,04 milyard dollara yüksəldib. Bu, güclü fintech platformalarının dəyişkən bazar şəraitində belə uğur qazana biləcəyini göstərir. 📊💡
Ənənəvi bankçılıq və rəqəmsal maliyyə xidmətləri bir-birinə yaxınlaşdıqca, diversifikasiya olunmuş portfellər üçün fintech sektorunun nəticələrini izləmək vacibdir.
Bu rübdə fintech səhmlərinin perspektivləri barədə nə düşünürsünüz? Fikirlərinizi aşağıda paylaşın! 👇💬
$BTC $ETH#BinancePick #Fintech #SoFi #MarketUpdate
{spot}(BTCUSDT)
🚀 Fintech diqqət mərkəzində: SoFi iqtisadi qeyri-müəyyənlik fonunda proqnozunu artırır!
Kredit məhsullarına güclü tələbat şirkətin sürətli böyüməsinə təkan verir! SoFi şirkətinin baş direktoru Anthony Noto açıqlayıb ki, şirkət tam il üzrə xalis gəlir proqnozunu təxminən 5,04 milyard dollara yüksəldib. Bu, güclü fintech platformalarının dəyişkən bazar şəraitində belə uğur qazana biləcəyini göstərir. 📊💡
Ənənəvi bankçılıq və rəqəmsal maliyyə xidmətləri bir-birinə yaxınlaşdıqca, diversifikasiya olunmuş portfellər üçün fintech sektorunun nəticələrini izləmək vacibdir.
Bu rübdə fintech səhmlərinin perspektivləri barədə nə düşünürsünüz? Fikirlərinizi aşağıda paylaşın! 👇💬
$BTC $ETH#BinancePick #Fintech #SoFi #MarketUpdate
Kredit məhsullarına güclü tələbat şirkətin sürətli böyüməsinə təkan verir! SoFi şirkətinin baş direktoru Anthony Noto açıqlayıb ki, şirkət tam il üzrə xalis gəlir proqnozunu təxminən 5,04 milyard dollara yüksəldib. Bu, güclü fintech platformalarının dəyişkən bazar şəraitində belə uğur qazana biləcəyini göstərir. 📊💡
Ənənəvi bankçılıq və rəqəmsal maliyyə xidmətləri bir-birinə yaxınlaşdıqca, diversifikasiya olunmuş portfellər üçün fintech sektorunun nəticələrini izləmək vacibdir.
Bu rübdə fintech səhmlərinin perspektivləri barədə nə düşünürsünüz? Fikirlərinizi aşağıda paylaşın! 👇💬
$BTC $ETH#BinancePick #Fintech #SoFi #MarketUpdate
67
·
--
Artım
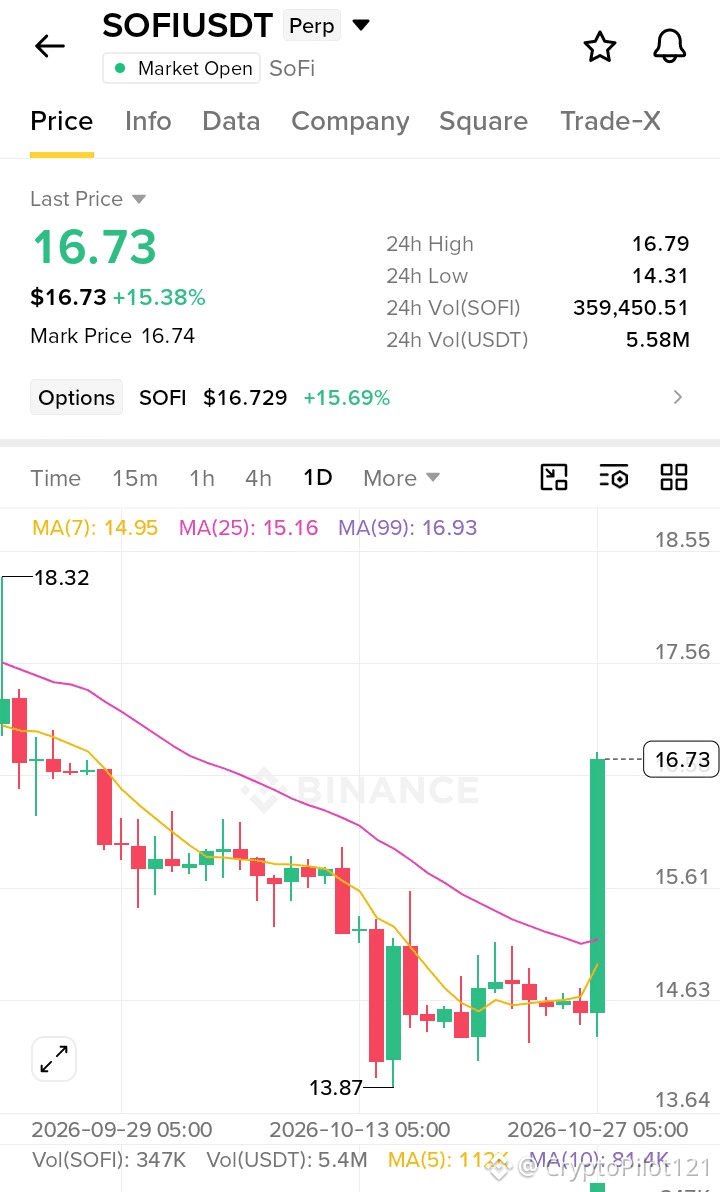
🚀 $SOFI USDT Perp QAZANC +🔥
Qiymət: $16.73
**Mark qiyməti:** $16.74
24 saatlıq maksimum: $16.79
✅ Yüksəlişə dönüş:
Qiymət > MA(7): 14.95 ✅
Qiymət > MA(25): 15.16 ✅
MA(99)-a yaxınlaşır: 16.93.
🎯 Long giriş: $16.00 - $16.60
Stop-loss: $14.50
**Hədəflər:** $18.00 → $19.50
📈 Həcm artır → İmpuls güclənir.
#SOFI #USDT #Trading #Crypto #BinanceSquare
$SOFI
{future}(SOFIUSDT)
🚀 $SOFI USDT Perp QAZANC +🔥
Qiymət: $16.73
**Mark qiyməti:** $16.74
24 saatlıq maksimum: $16.79
✅ Yüksəlişə dönüş:
Qiymət > MA(7): 14.95 ✅
Qiymət > MA(25): 15.16 ✅
MA(99)-a yaxınlaşır: 16.93.
🎯 Long giriş: $16.00 - $16.60
Stop-loss: $14.50
**Hədəflər:** $18.00 → $19.50
📈 Həcm artır → İmpuls güclənir.
#SOFI #USDT #Trading #Crypto #BinanceSquare
$SOFI
Qiymət: $16.73
**Mark qiyməti:** $16.74
24 saatlıq maksimum: $16.79
✅ Yüksəlişə dönüş:
Qiymət > MA(7): 14.95 ✅
Qiymət > MA(25): 15.16 ✅
MA(99)-a yaxınlaşır: 16.93.
🎯 Long giriş: $16.00 - $16.60
Stop-loss: $14.50
**Hədəflər:** $18.00 → $19.50
📈 Həcm artır → İmpuls güclənir.
#SOFI #USDT #Trading #Crypto #BinanceSquare
$SOFI
59

·
--
🚀 $SOFI 2030-cu ilə qədər 100 milyon dollarlıq MƏHSULLARA DOĞRU İRƏLİLƏYİR! 💥
📊 Yol xəritəsində illik 8 milyard dollar gəlir gətirəcək 15 biznes istiqaməti göstərilir. Bu hədəfə çatmaq üçün onillik ərzində məhsulların təxminən 36% böyümə tempini qoruması lazımdır. Ağıllı investorlar artıq mövqelərini artırır və bu genişlənmənin yaradacağı likvidlik dalğasını gözləyirlər. 🌊
⚡ Hər yeni məhsulun bazara çıxması ilə balans hesabatı böyüyür, tələb və təklif arasındakı fərq daralır və qrafikdə yüksəliş üçün zəmin yaranır. 💡 Artım potensialı böyükdür, amma icra riskini və makroiqtisadi əhval-ruhiyyəni də nəzərə alın. 💬 $SOFI böyümə sıçrayışına necə hazırlaşırsınız? 👇
⚠️ Bu, maliyyə məsləhəti deyil. Risklərinizi həmişə idarə edin. 🛡️
🏷️ #SOFI #GrowthPlay #RevenueRamp #LongSetup #Crypto
🔥 💎
🚀 $SOFI 2030-cu ilə qədər 100 milyon dollarlıq MƏHSULLARA DOĞRU İRƏLİLƏYİR! 💥
📊 Yol xəritəsində illik 8 milyard dollar gəlir gətirəcək 15 biznes istiqaməti göstərilir. Bu hədəfə çatmaq üçün onillik ərzində məhsulların təxminən 36% böyümə tempini qoruması lazımdır. Ağıllı investorlar artıq mövqelərini artırır və bu genişlənmənin yaradacağı likvidlik dalğasını gözləyirlər. 🌊
⚡ Hər yeni məhsulun bazara çıxması ilə balans hesabatı böyüyür, tələb və təklif arasındakı fərq daralır və qrafikdə yüksəliş üçün zəmin yaranır. 💡 Artım potensialı böyükdür, amma icra riskini və makroiqtisadi əhval-ruhiyyəni də nəzərə alın. 💬 $SOFI böyümə sıçrayışına necə hazırlaşırsınız? 👇
⚠️ Bu, maliyyə məsləhəti deyil. Risklərinizi həmişə idarə edin. 🛡️
🏷️ #SOFI #GrowthPlay #RevenueRamp #LongSetup #Crypto
🔥 💎
📊 Yol xəritəsində illik 8 milyard dollar gəlir gətirəcək 15 biznes istiqaməti göstərilir. Bu hədəfə çatmaq üçün onillik ərzində məhsulların təxminən 36% böyümə tempini qoruması lazımdır. Ağıllı investorlar artıq mövqelərini artırır və bu genişlənmənin yaradacağı likvidlik dalğasını gözləyirlər. 🌊
⚡ Hər yeni məhsulun bazara çıxması ilə balans hesabatı böyüyür, tələb və təklif arasındakı fərq daralır və qrafikdə yüksəliş üçün zəmin yaranır. 💡 Artım potensialı böyükdür, amma icra riskini və makroiqtisadi əhval-ruhiyyəni də nəzərə alın. 💬 $SOFI böyümə sıçrayışına necə hazırlaşırsınız? 👇
⚠️ Bu, maliyyə məsləhəti deyil. Risklərinizi həmişə idarə edin. 🛡️
🏷️ #SOFI #GrowthPlay #RevenueRamp #LongSetup #Crypto
🔥 💎
12

·
--
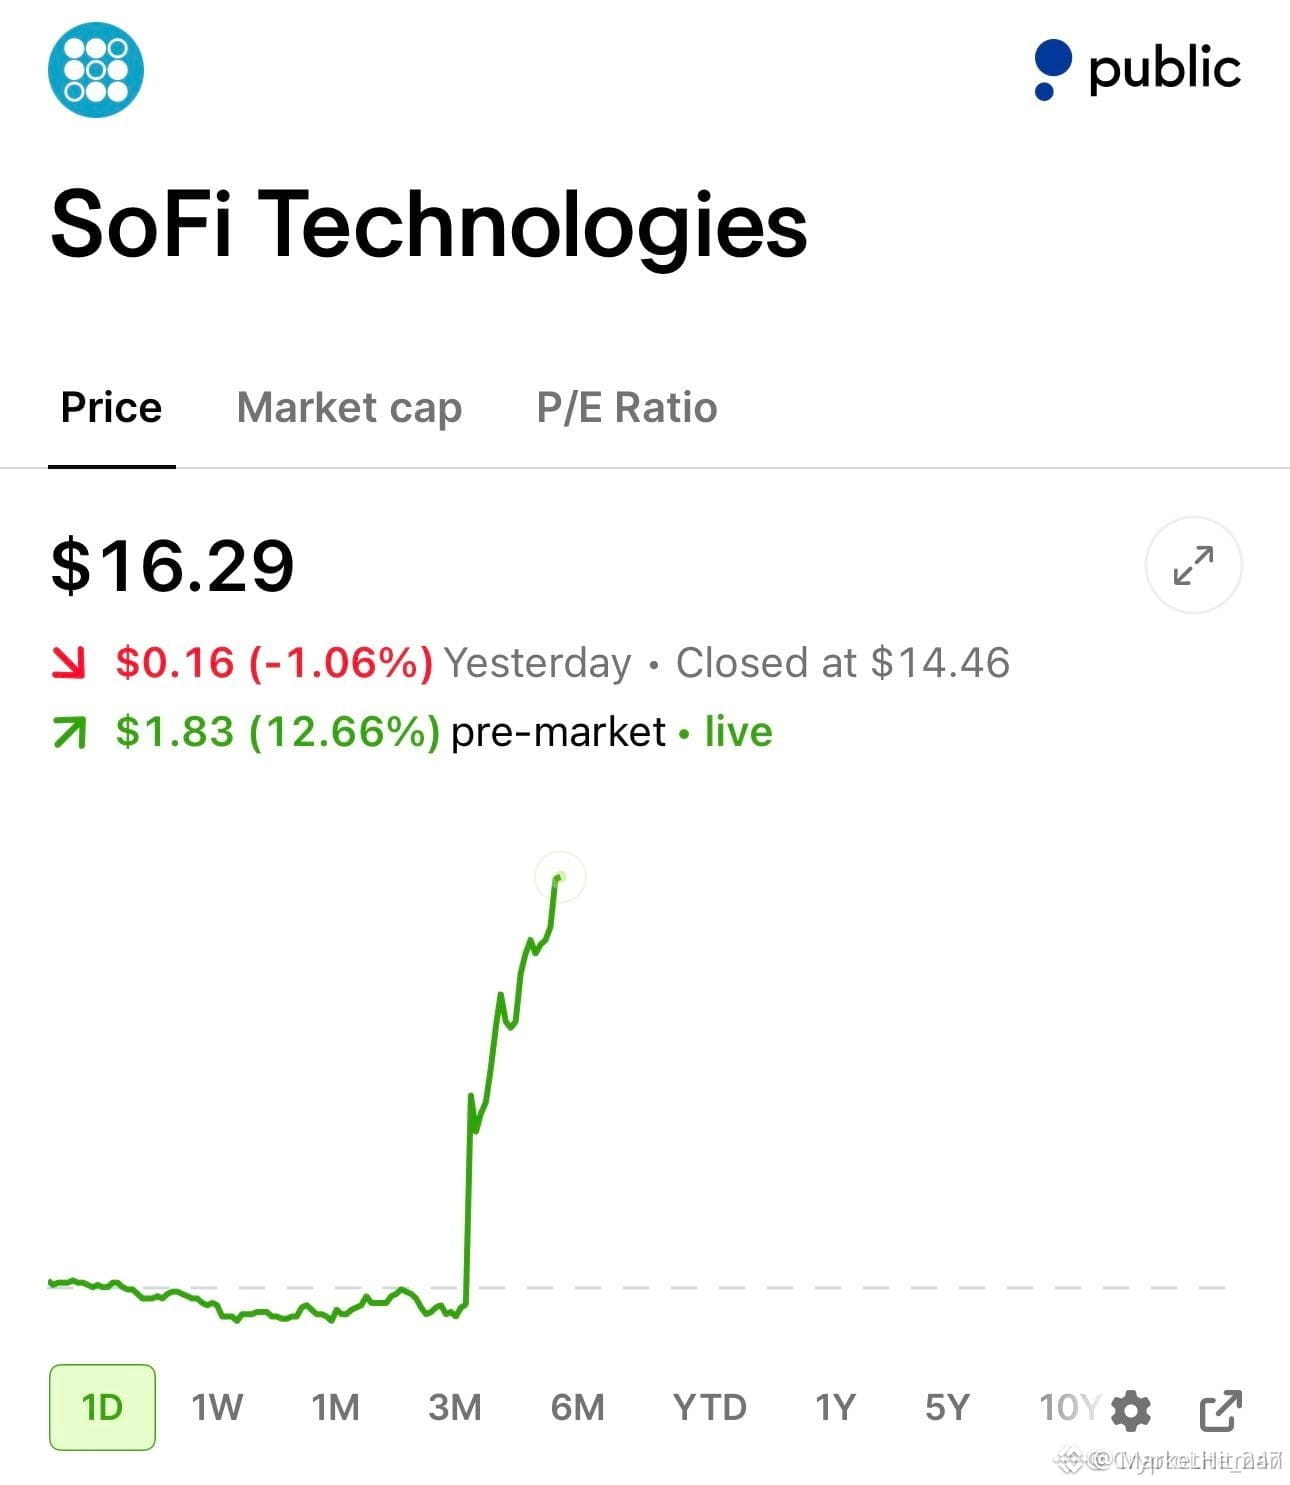
SoFi bu axşam üçüncü rübün hesabatını açıqladı. Səhmlər bazar açılan kimi kəskin yüksəldi, gün ərzində 10%-dən çox bahalaşaraq yenidən 16 dolları keçdi.
Bu ABŞ onlayn bankının səhmləri bu il ciddi ucuzlaşıb — hesabat açıqlanmamışdan əvvəl artıq 40%-dən çox dəyər itirmişdi.
Bu rübdə gəlir və mənfəət rekord həddə çatdı, rüb ərzində yeni üzvlərin sayı da tarixdə ən yüksək göstərici oldu.
Alıcıları daha da həvəsləndirən isə şirkətin proqnozlarıdır: tam il üzrə gözləntilər artırıldı, üstəlik, gələn il üçün hədəflər ilk dəfə açıqlanaraq “Wall Street”in gözləntilərini üstələdi.
Kriptovalyuta ilə maraqlanan oxucular üçün kiçik bir detal: ötən ilin sonunda yenidən istifadəyə verilən kriptovalyuta ticarətinin təxminən 500 min hesabı var, amma hələlik bu sahədən əldə olunan gəlir çox azdır.
Mən bu axşamkı yüksəlişi daha çox investor əhval-ruhiyyəsinin bərpası kimi qiymətləndirirəm. Səhmlər əvvəl həddindən artıq ucuzlaşmışdı, yaxşı hesabat açıqlanandan sonra isə ilk zərbəni satıcılar aldı.
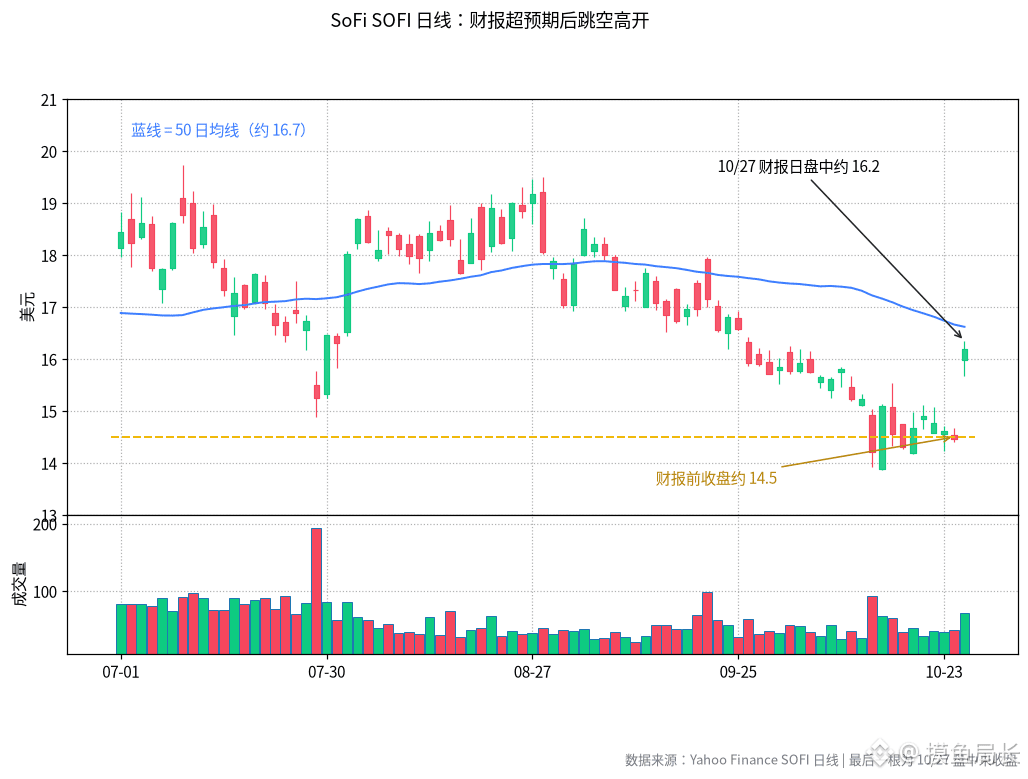
Qiymət sıçrayışı ilə açılan səhmlərdə günün sonunda qiymətin harada bağlanması, gün ərzində nə qədər yüksəlməsindən daha çox məna daşıyır.
Yuxarı istiqamətdə 50 günlük hərəkətli ortalama — təxminən 16,7 dollar — üzərində möhkəmlənib-möhkəmlənməyəcəyinə, aşağı istiqamətdə isə hesabatdan əvvəl 14,5 dollar ətrafında yaranan boşluğun bağlanıb-bağlanmayacağına baxmaq lazımdır.
Sizcə, bu, həqiqi dönüşdür, yoxsa həddindən artıq ucuzlaşmadan sonra baş verən sıçrayış?
$SOFI
#SoFi #ABŞsəhmlərihesabatı
SoFi bu axşam üçüncü rübün hesabatını açıqladı. Səhmlər bazar açılan kimi kəskin yüksəldi, gün ərzində 10%-dən çox bahalaşaraq yenidən 16 dolları keçdi.
Bu ABŞ onlayn bankının səhmləri bu il ciddi ucuzlaşıb — hesabat açıqlanmamışdan əvvəl artıq 40%-dən çox dəyər itirmişdi.
Bu rübdə gəlir və mənfəət rekord həddə çatdı, rüb ərzində yeni üzvlərin sayı da tarixdə ən yüksək göstərici oldu.
Alıcıları daha da həvəsləndirən isə şirkətin proqnozlarıdır: tam il üzrə gözləntilər artırıldı, üstəlik, gələn il üçün hədəflər ilk dəfə açıqlanaraq “Wall Street”in gözləntilərini üstələdi.
Kriptovalyuta ilə maraqlanan oxucular üçün kiçik bir detal: ötən ilin sonunda yenidən istifadəyə verilən kriptovalyuta ticarətinin təxminən 500 min hesabı var, amma hələlik bu sahədən əldə olunan gəlir çox azdır.
Mən bu axşamkı yüksəlişi daha çox investor əhval-ruhiyyəsinin bərpası kimi qiymətləndirirəm. Səhmlər əvvəl həddindən artıq ucuzlaşmışdı, yaxşı hesabat açıqlanandan sonra isə ilk zərbəni satıcılar aldı.
Qiymət sıçrayışı ilə açılan səhmlərdə günün sonunda qiymətin harada bağlanması, gün ərzində nə qədər yüksəlməsindən daha çox məna daşıyır.
Yuxarı istiqamətdə 50 günlük hərəkətli ortalama — təxminən 16,7 dollar — üzərində möhkəmlənib-möhkəmlənməyəcəyinə, aşağı istiqamətdə isə hesabatdan əvvəl 14,5 dollar ətrafında yaranan boşluğun bağlanıb-bağlanmayacağına baxmaq lazımdır.
Sizcə, bu, həqiqi dönüşdür, yoxsa həddindən artıq ucuzlaşmadan sonra baş verən sıçrayış?
$SOFI
#SoFi #ABŞsəhmlərihesabatı
Bu ABŞ onlayn bankının səhmləri bu il ciddi ucuzlaşıb — hesabat açıqlanmamışdan əvvəl artıq 40%-dən çox dəyər itirmişdi.
Bu rübdə gəlir və mənfəət rekord həddə çatdı, rüb ərzində yeni üzvlərin sayı da tarixdə ən yüksək göstərici oldu.
Alıcıları daha da həvəsləndirən isə şirkətin proqnozlarıdır: tam il üzrə gözləntilər artırıldı, üstəlik, gələn il üçün hədəflər ilk dəfə açıqlanaraq “Wall Street”in gözləntilərini üstələdi.
Kriptovalyuta ilə maraqlanan oxucular üçün kiçik bir detal: ötən ilin sonunda yenidən istifadəyə verilən kriptovalyuta ticarətinin təxminən 500 min hesabı var, amma hələlik bu sahədən əldə olunan gəlir çox azdır.
Mən bu axşamkı yüksəlişi daha çox investor əhval-ruhiyyəsinin bərpası kimi qiymətləndirirəm. Səhmlər əvvəl həddindən artıq ucuzlaşmışdı, yaxşı hesabat açıqlanandan sonra isə ilk zərbəni satıcılar aldı.
Qiymət sıçrayışı ilə açılan səhmlərdə günün sonunda qiymətin harada bağlanması, gün ərzində nə qədər yüksəlməsindən daha çox məna daşıyır.
Yuxarı istiqamətdə 50 günlük hərəkətli ortalama — təxminən 16,7 dollar — üzərində möhkəmlənib-möhkəmlənməyəcəyinə, aşağı istiqamətdə isə hesabatdan əvvəl 14,5 dollar ətrafında yaranan boşluğun bağlanıb-bağlanmayacağına baxmaq lazımdır.
Sizcə, bu, həqiqi dönüşdür, yoxsa həddindən artıq ucuzlaşmadan sonra baş verən sıçrayış?
$SOFI
#SoFi #ABŞsəhmlərihesabatı
313

·
--
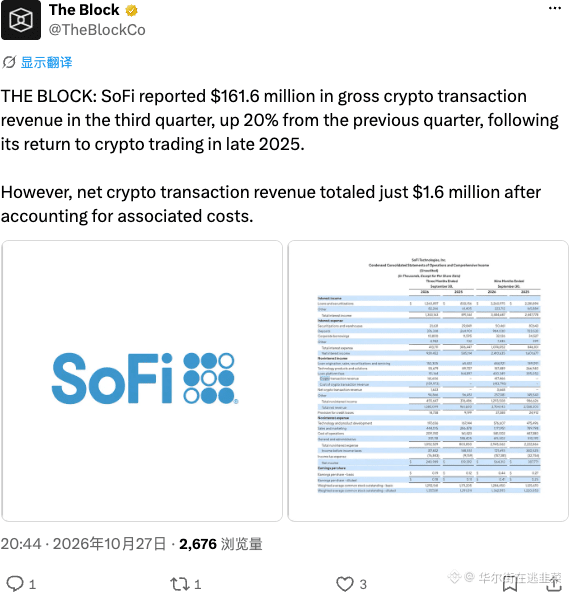
SoFi-nin maliyyə hesabatı: kriptovalyuta ticarətindən gəlir 160 milyon dollar olub, rüblük müqayisədə 20% artıb, xalis mənfəət isə cəmi 1,6 milyon dollar təşkil edib.
Ümumi mənfəətin hamısı komissiyalardan gəlir, xərclər isə qazancı üstələyir. İnstitutların bazara daxil olmasını qiymətləndirərkən təkcə bazarın həcminə baxmaq olmaz — əsas meyar real xalis pul axınıdır.
#SoFi #Crypto #Macro
SoFi-nin maliyyə hesabatı: kriptovalyuta ticarətindən gəlir 160 milyon dollar olub, rüblük müqayisədə 20% artıb, xalis mənfəət isə cəmi 1,6 milyon dollar təşkil edib.
Ümumi mənfəətin hamısı komissiyalardan gəlir, xərclər isə qazancı üstələyir. İnstitutların bazara daxil olmasını qiymətləndirərkən təkcə bazarın həcminə baxmaq olmaz — əsas meyar real xalis pul axınıdır.
#SoFi #Crypto #Macro
Ümumi mənfəətin hamısı komissiyalardan gəlir, xərclər isə qazancı üstələyir. İnstitutların bazara daxil olmasını qiymətləndirərkən təkcə bazarın həcminə baxmaq olmaz — əsas meyar real xalis pul axınıdır.
#SoFi #Crypto #Macro
29
·
--
SOFI Binance TradFi perpetualı (ənənəvi maliyyə), Pekin vaxtı ilə 2026-10-27 19:05-də 5 dəqiqəlik bağlanış +6.51%; Pekin vaxtı ilə 2026-10-27 19:05:02-də müşahidə olunan cari qiymət 15.38, 24 saatlıq həcm 2,3131 milyon, VWAP 14.8456 səviyyəsindən yuxarı, RSI 85.7. Qısamüddətli fikir ayrılığında ən vacib məqam davam etmə, yoxsa geri çəkilmədən sonra dəstəyin qorunmasıdır.
Qiymət VWAP 14.8456 səviyyəsini yenidən test edəndə orada qala biləcəkmi; əvvəlcə davamın təsdiqini gözləyərdiniz, yoxsa yüksəlişdən sonra geri çəkilməyə qarşı ehtiyat edərdiniz?
Qeyd: Bu, ənənəvi maliyyə kateqoriyasına aid perpetualdır; ticarət saatlarından kənarda likvidlik və qiymət boşluğu riski daha yüksəkdir. 24 saatlıq ticarət həcmi 5 milyon ABŞ dollarından azdır, order kitabı nazikdir, sürüşməni nəzərə alın.
#SOFI #Anormal hərəkət xəbərdarlığı
SOFI Binance TradFi perpetualı (ənənəvi maliyyə), Pekin vaxtı ilə 2026-10-27 19:05-də 5 dəqiqəlik bağlanış +6.51%; Pekin vaxtı ilə 2026-10-27 19:05:02-də müşahidə olunan cari qiymət 15.38, 24 saatlıq həcm 2,3131 milyon, VWAP 14.8456 səviyyəsindən yuxarı, RSI 85.7. Qısamüddətli fikir ayrılığında ən vacib məqam davam etmə, yoxsa geri çəkilmədən sonra dəstəyin qorunmasıdır.
Qiymət VWAP 14.8456 səviyyəsini yenidən test edəndə orada qala biləcəkmi; əvvəlcə davamın təsdiqini gözləyərdiniz, yoxsa yüksəlişdən sonra geri çəkilməyə qarşı ehtiyat edərdiniz?
Qeyd: Bu, ənənəvi maliyyə kateqoriyasına aid perpetualdır; ticarət saatlarından kənarda likvidlik və qiymət boşluğu riski daha yüksəkdir. 24 saatlıq ticarət həcmi 5 milyon ABŞ dollarından azdır, order kitabı nazikdir, sürüşməni nəzərə alın.
#SOFI #Anormal hərəkət xəbərdarlığı
Qiymət VWAP 14.8456 səviyyəsini yenidən test edəndə orada qala biləcəkmi; əvvəlcə davamın təsdiqini gözləyərdiniz, yoxsa yüksəlişdən sonra geri çəkilməyə qarşı ehtiyat edərdiniz?
Qeyd: Bu, ənənəvi maliyyə kateqoriyasına aid perpetualdır; ticarət saatlarından kənarda likvidlik və qiymət boşluğu riski daha yüksəkdir. 24 saatlıq ticarət həcmi 5 milyon ABŞ dollarından azdır, order kitabı nazikdir, sürüşməni nəzərə alın.
#SOFI #Anormal hərəkət xəbərdarlığı
27
·
--
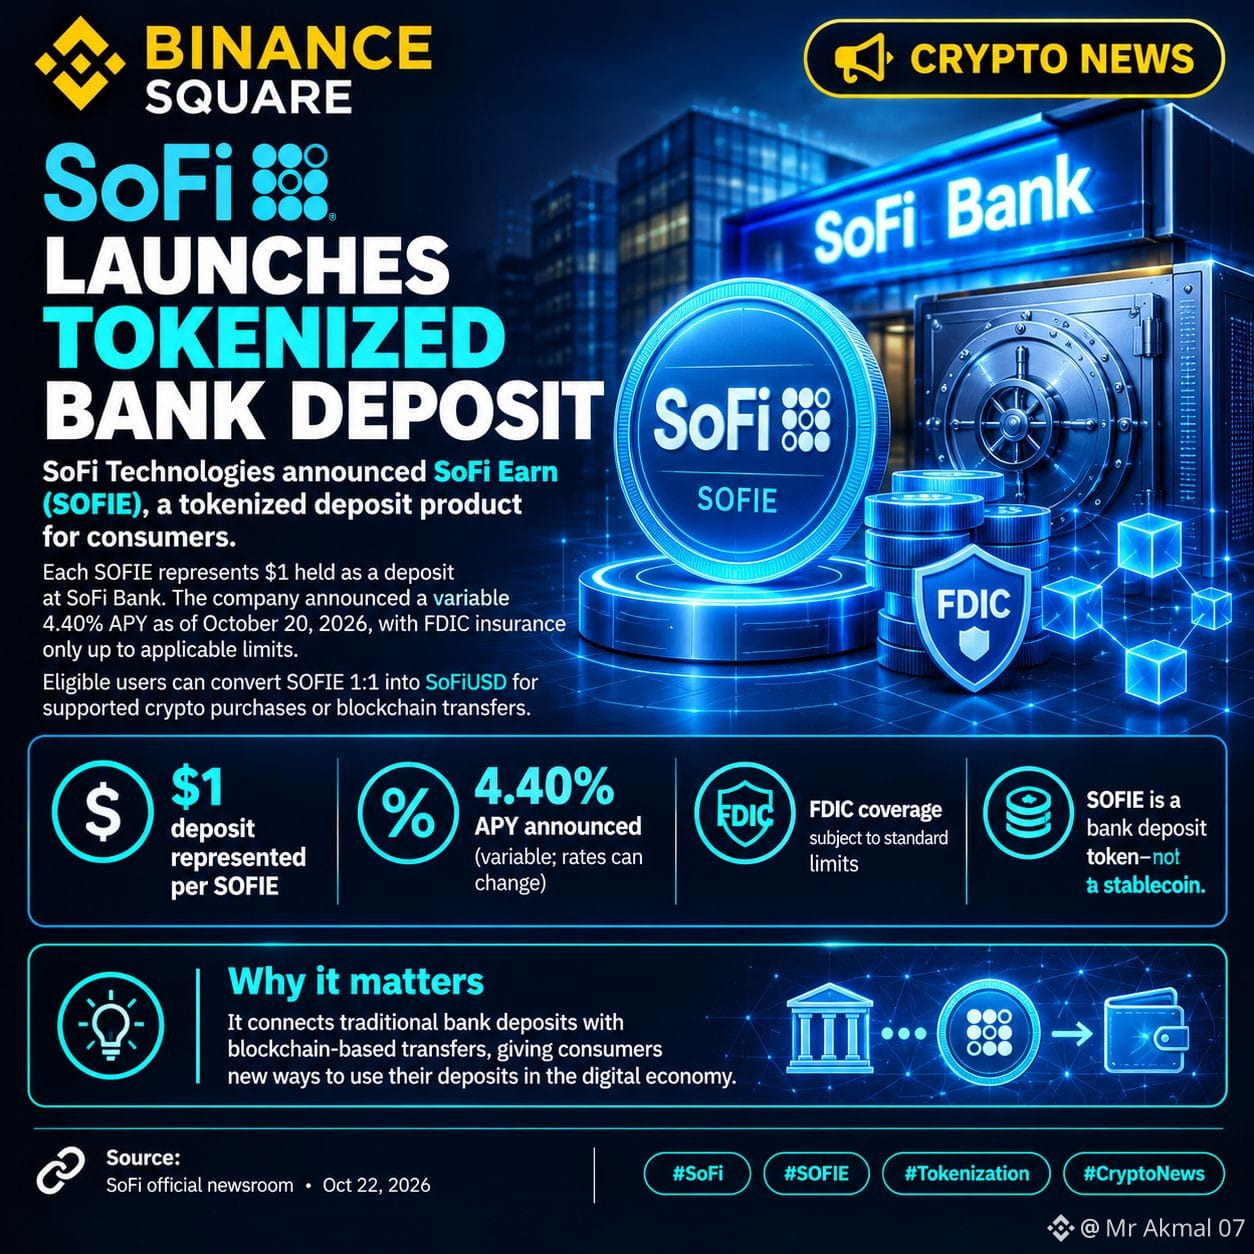
$SOFI 🚨 SoFi SOFIE-Nİ İŞƏ SALIR: TOKENLAŞDIRILMIŞ BANK ƏMANƏTİ
SoFi Technologies oktyabrın 22-də ənənəvi bank xidmətlərini blokçeyn əsaslı rəqəmsal ödənişlərlə əlaqələndirmək üçün nəzərdə tutulmuş tokenlaşdırılmış bank əmanəti SoFi Earn-i (SOFIE) elan etdi.
🔍 Əsas məqamlar:
🔹 Hər SOFIE SoFi Bank-da əmanət kimi saxlanılan 1 dolları təmsil edir.
🔹 Elan edilmiş illik faiz gəlirliliyi (APY) 4,40% olub; bu dəyişkən göstəricidir və dəyişə bilər.
🔹 Uyğun üzvlər SOFIE-ni 1:1 nisbətində SoFiUSD-yə çevirə bilərlər.
🔹 Əmanət müvafiq limitlər daxilində FDIC sığortasına uyğundur.
🔹 SOFIE stabilkoin deyil, bank əmanəti tokenidir.
🌐 Bunun əhəmiyyəti: Tokenlaşdırılmış əmanətlər bank əmanətinin hüquqi strukturunu qorumaqla ənənəvi bankçılıqla rəqəmsal aktiv infrastrukturunu əlaqələndirməyə kömək edə bilər.
📌 Vacib: Məhsul uyğun SoFi üzvləri üçün mərhələli şəkildə istifadəyə verilir. FDIC müdafiəsi standart qayda və limitlər çərçivəsində tələblərə cavab verən əmanətlərə şamil olunur; SoFiUSD və ya digər kriptoaktivləri əhatə etmir.
🔗 Rəsmi mənbə: https://www.sofi.com/newsroom/sofi-launches-sofi-earn-sofie-the-first-and-only-national-bank-issued-tokenized-deposit-for-consumers/
Sizcə, tokenlaşdırılmış bank əmanətləri rəqəmsal ödənişlərin mühüm hissəsinə çevriləcəkmi? 👇
#SoFi #blockchain #CryptoNews #BinanceSquare
{future}(SOFIUSDT)
$SOFI 🚨 SoFi SOFIE-Nİ İŞƏ SALIR: TOKENLAŞDIRILMIŞ BANK ƏMANƏTİ
SoFi Technologies oktyabrın 22-də ənənəvi bank xidmətlərini blokçeyn əsaslı rəqəmsal ödənişlərlə əlaqələndirmək üçün nəzərdə tutulmuş tokenlaşdırılmış bank əmanəti SoFi Earn-i (SOFIE) elan etdi.
🔍 Əsas məqamlar:
🔹 Hər SOFIE SoFi Bank-da əmanət kimi saxlanılan 1 dolları təmsil edir.
🔹 Elan edilmiş illik faiz gəlirliliyi (APY) 4,40% olub; bu dəyişkən göstəricidir və dəyişə bilər.
🔹 Uyğun üzvlər SOFIE-ni 1:1 nisbətində SoFiUSD-yə çevirə bilərlər.
🔹 Əmanət müvafiq limitlər daxilində FDIC sığortasına uyğundur.
🔹 SOFIE stabilkoin deyil, bank əmanəti tokenidir.
🌐 Bunun əhəmiyyəti: Tokenlaşdırılmış əmanətlər bank əmanətinin hüquqi strukturunu qorumaqla ənənəvi bankçılıqla rəqəmsal aktiv infrastrukturunu əlaqələndirməyə kömək edə bilər.
📌 Vacib: Məhsul uyğun SoFi üzvləri üçün mərhələli şəkildə istifadəyə verilir. FDIC müdafiəsi standart qayda və limitlər çərçivəsində tələblərə cavab verən əmanətlərə şamil olunur; SoFiUSD və ya digər kriptoaktivləri əhatə etmir.
🔗 Rəsmi mənbə: https://www.sofi.com/newsroom/sofi-launches-sofi-earn-sofie-the-first-and-only-national-bank-issued-tokenized-deposit-for-consumers/
Sizcə, tokenlaşdırılmış bank əmanətləri rəqəmsal ödənişlərin mühüm hissəsinə çevriləcəkmi? 👇
#SoFi #blockchain #CryptoNews #BinanceSquare
SoFi Technologies oktyabrın 22-də ənənəvi bank xidmətlərini blokçeyn əsaslı rəqəmsal ödənişlərlə əlaqələndirmək üçün nəzərdə tutulmuş tokenlaşdırılmış bank əmanəti SoFi Earn-i (SOFIE) elan etdi.
🔍 Əsas məqamlar:
🔹 Hər SOFIE SoFi Bank-da əmanət kimi saxlanılan 1 dolları təmsil edir.
🔹 Elan edilmiş illik faiz gəlirliliyi (APY) 4,40% olub; bu dəyişkən göstəricidir və dəyişə bilər.
🔹 Uyğun üzvlər SOFIE-ni 1:1 nisbətində SoFiUSD-yə çevirə bilərlər.
🔹 Əmanət müvafiq limitlər daxilində FDIC sığortasına uyğundur.
🔹 SOFIE stabilkoin deyil, bank əmanəti tokenidir.
🌐 Bunun əhəmiyyəti: Tokenlaşdırılmış əmanətlər bank əmanətinin hüquqi strukturunu qorumaqla ənənəvi bankçılıqla rəqəmsal aktiv infrastrukturunu əlaqələndirməyə kömək edə bilər.
📌 Vacib: Məhsul uyğun SoFi üzvləri üçün mərhələli şəkildə istifadəyə verilir. FDIC müdafiəsi standart qayda və limitlər çərçivəsində tələblərə cavab verən əmanətlərə şamil olunur; SoFiUSD və ya digər kriptoaktivləri əhatə etmir.
🔗 Rəsmi mənbə: https://www.sofi.com/newsroom/sofi-launches-sofi-earn-sofie-the-first-and-only-national-bank-issued-tokenized-deposit-for-consumers/
Sizcə, tokenlaşdırılmış bank əmanətləri rəqəmsal ödənişlərin mühüm hissəsinə çevriləcəkmi? 👇
#SoFi #blockchain #CryptoNews #BinanceSquare
59
·
--
【Bazar xəbərləri】Əgər bank depozitinin özü tokenə çevrilə bilirsə, pul yatırmaq hələ də depozit adlanırmı? SoFi-nin təqdim etdiyi tokenləşdirilmiş depozitləri stabilkoinə çevirmək mümkündür və illik gəlirlilik 4,40% təşkil edir. Əsas məsələ rəqəmin özü deyil, sərhədlərin aradan qalxmasıdır: bank məhsulları token formasında mövcud olmağa başlayır və onları saxlamaq və mübadilə etmək yolları bununla dəyişə bilər. Əmanətçilər üçün nəyin dəyişdiyini, nəyin isə dəyişmədiyini aydın görmək vacibdir. Depozitinizi bu formaya çevirərdinizmi? Şərhlərdə müzakirə edək.
$BTC $ETH $USDT
#SoFi #代币化存款 #stabilkoin
(Mənbə: Unchained)
⚠️Risk xəbərdarlığı: Yuxarıdakılar bazar məlumatlarının paylaşımıdır və investisiya məsləhəti deyil. İnvestisiya risklidir, bazara daxil olarkən ehtiyatlı olun.
【Bazar xəbərləri】Əgər bank depozitinin özü tokenə çevrilə bilirsə, pul yatırmaq hələ də depozit adlanırmı? SoFi-nin təqdim etdiyi tokenləşdirilmiş depozitləri stabilkoinə çevirmək mümkündür və illik gəlirlilik 4,40% təşkil edir. Əsas məsələ rəqəmin özü deyil, sərhədlərin aradan qalxmasıdır: bank məhsulları token formasında mövcud olmağa başlayır və onları saxlamaq və mübadilə etmək yolları bununla dəyişə bilər. Əmanətçilər üçün nəyin dəyişdiyini, nəyin isə dəyişmədiyini aydın görmək vacibdir. Depozitinizi bu formaya çevirərdinizmi? Şərhlərdə müzakirə edək.
$BTC $ETH $USDT
#SoFi #代币化存款 #stabilkoin
(Mənbə: Unchained)
⚠️Risk xəbərdarlığı: Yuxarıdakılar bazar məlumatlarının paylaşımıdır və investisiya məsləhəti deyil. İnvestisiya risklidir, bazara daxil olarkən ehtiyatlı olun.
$BTC $ETH $USDT
#SoFi #代币化存款 #stabilkoin
(Mənbə: Unchained)
⚠️Risk xəbərdarlığı: Yuxarıdakılar bazar məlumatlarının paylaşımıdır və investisiya məsləhəti deyil. İnvestisiya risklidir, bazara daxil olarkən ehtiyatlı olun.
532
·
--
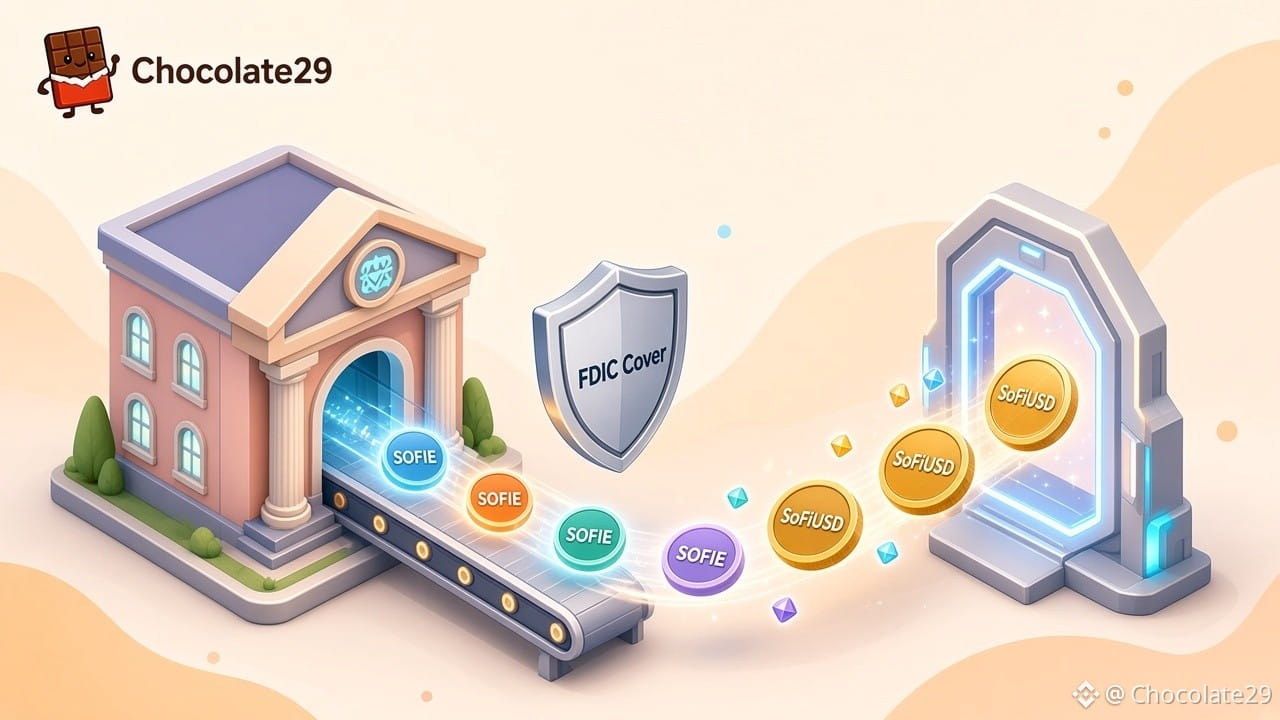
SoFi adi müştərilər üçün bank depozitini blokçeynə köçürdü — FDIC sığortası və gəlirliliklə.
22 oktyabr 2026-cı ildə SoFi Technologies SoFi Earn (SOFIE) məhsulunu təqdim etdi və onu ABŞ istehlakçıları üçün milli bank tərəfindən buraxılan ilk tokenləşdirilmiş depozit adlandırdı. Hər SOFIE SoFi Bank-da depozitə qoyulmuş bir ABŞ dollarına bərabərdir, dəyişən 4,40% APY gəliri qazandırır (faiz 20 oktyabr 2026-cı il tarixinə olan göstəricidir) və standart limitlər çərçivəsində FDIC sığortası ilə qorunur. SoFi bu təqdimatı bir ildən az müddətdə istifadəyə verdiyi kriptovalyuta ilə əlaqəli beşinci məhsul kimi təqdim edir.
SOFIE ödəniş üçün nəzərdə tutulmuş stabilkoin deyil. İstifadəçilər tətbiq daxilində kriptovalyuta almaq və ya blokçeyn şəbəkələri vasitəsilə gecə-gündüz vəsait köçürmək istədikdə onu 1:1 nisbətində SoFiUSD-yə çevirə bilərlər; çevrildikdən sonra həmin dollarlar sığortalı depozit məhsulundan çıxır. SoFi kriptovalyuta müştəriləri üçün tətbiqin 2026-cı ilin noyabrında başa çatacağını gözləyir. Tokenləşdirilmiş bank depozitləri risk baxımından birja stabilkoinlərindən fərqlənir — vəsaitinizi orada saxlamağa başlamazdan əvvəl açıqlamaları oxuyun.
#SoFi #SOFIE #TokenizedDeposits #Stablecoins #Kripto
Öz araşdırmanızı aparın (DYOR). Bu, maliyyə məsləhəti deyil.
{future}(SOFIUSDT)
SoFi adi müştərilər üçün bank depozitini blokçeynə köçürdü — FDIC sığortası və gəlirliliklə.
22 oktyabr 2026-cı ildə SoFi Technologies SoFi Earn (SOFIE) məhsulunu təqdim etdi və onu ABŞ istehlakçıları üçün milli bank tərəfindən buraxılan ilk tokenləşdirilmiş depozit adlandırdı. Hər SOFIE SoFi Bank-da depozitə qoyulmuş bir ABŞ dollarına bərabərdir, dəyişən 4,40% APY gəliri qazandırır (faiz 20 oktyabr 2026-cı il tarixinə olan göstəricidir) və standart limitlər çərçivəsində FDIC sığortası ilə qorunur. SoFi bu təqdimatı bir ildən az müddətdə istifadəyə verdiyi kriptovalyuta ilə əlaqəli beşinci məhsul kimi təqdim edir.
SOFIE ödəniş üçün nəzərdə tutulmuş stabilkoin deyil. İstifadəçilər tətbiq daxilində kriptovalyuta almaq və ya blokçeyn şəbəkələri vasitəsilə gecə-gündüz vəsait köçürmək istədikdə onu 1:1 nisbətində SoFiUSD-yə çevirə bilərlər; çevrildikdən sonra həmin dollarlar sığortalı depozit məhsulundan çıxır. SoFi kriptovalyuta müştəriləri üçün tətbiqin 2026-cı ilin noyabrında başa çatacağını gözləyir. Tokenləşdirilmiş bank depozitləri risk baxımından birja stabilkoinlərindən fərqlənir — vəsaitinizi orada saxlamağa başlamazdan əvvəl açıqlamaları oxuyun.
#SoFi #SOFIE #TokenizedDeposits #Stablecoins #Kripto
Öz araşdırmanızı aparın (DYOR). Bu, maliyyə məsləhəti deyil.
22 oktyabr 2026-cı ildə SoFi Technologies SoFi Earn (SOFIE) məhsulunu təqdim etdi və onu ABŞ istehlakçıları üçün milli bank tərəfindən buraxılan ilk tokenləşdirilmiş depozit adlandırdı. Hər SOFIE SoFi Bank-da depozitə qoyulmuş bir ABŞ dollarına bərabərdir, dəyişən 4,40% APY gəliri qazandırır (faiz 20 oktyabr 2026-cı il tarixinə olan göstəricidir) və standart limitlər çərçivəsində FDIC sığortası ilə qorunur. SoFi bu təqdimatı bir ildən az müddətdə istifadəyə verdiyi kriptovalyuta ilə əlaqəli beşinci məhsul kimi təqdim edir.
SOFIE ödəniş üçün nəzərdə tutulmuş stabilkoin deyil. İstifadəçilər tətbiq daxilində kriptovalyuta almaq və ya blokçeyn şəbəkələri vasitəsilə gecə-gündüz vəsait köçürmək istədikdə onu 1:1 nisbətində SoFiUSD-yə çevirə bilərlər; çevrildikdən sonra həmin dollarlar sığortalı depozit məhsulundan çıxır. SoFi kriptovalyuta müştəriləri üçün tətbiqin 2026-cı ilin noyabrında başa çatacağını gözləyir. Tokenləşdirilmiş bank depozitləri risk baxımından birja stabilkoinlərindən fərqlənir — vəsaitinizi orada saxlamağa başlamazdan əvvəl açıqlamaları oxuyun.
#SoFi #SOFIE #TokenizedDeposits #Stablecoins #Kripto
Öz araşdırmanızı aparın (DYOR). Bu, maliyyə məsləhəti deyil.
7
·
--
ABŞ bankı ilk dəfə depozitləri tokenləşdirib pərakəndə investorlara satır: illik 4,40% gəlir və FDIC sığortası.
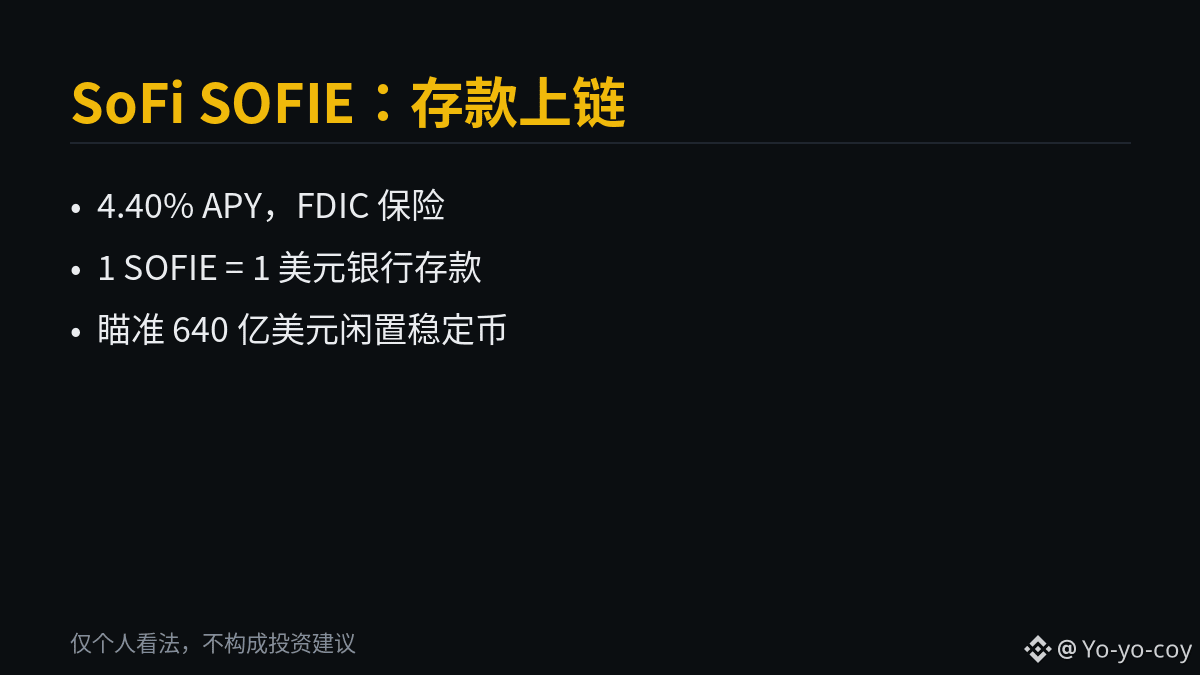
SoFi oktyabrın 22-də SoFi Earn-i (SOFIE) istifadəyə verdi. Hər SOFIE SoFi Bank-dakı 1 dollar depozitə uyğundur; tokeni saxlayanlar 4,40% APY qazanır və FDIC depozit sığortasından yararlanırlar (sığortalanan uyğun depozitlər hər şəxs üçün maksimum 250 000 dollardır). SOFIE istənilən vaxt 1:1 nisbətində SoFiUSD stabilkoininə çevrilə, sonra kriptovalyuta almaq və ya blokçeyn üzərindən 24/7 köçürmə etmək üçün istifadə oluna bilər. Bu, ABŞ-da ümummilli bankın pərakəndə investorlara birbaşa tokenləşdirilmiş depozit buraxdığı ilk haldır. Həmçinin, SoFi-nin bir ildən də az müddətdə istifadəyə verdiyi beşinci kriptoməhsuldur; noyabr ərzində bütün kriptovalyuta istifadəçilərinə təqdim ediləcək.
Rəqəmlərə görə, bu biznes stabilkoinlərin «yatmış pul»unu hədəfləyir: SoFi-nin istinad etdiyi Federal Ehtiyat Sisteminin araşdırmasına görə, təxminən 64 milyard dollar dəyərində, dövriyyədəki stabilkoinlərin 21,2%-nə bərabər məbləğ uzun müddət fəaliyyətsiz pul kisələrində qalır və heç bir faiz qazandırmır. Hüquqi baxımdan bu, 2025-ci ilin iyulunda imzalanmış GENIUS Aktının nəticələrindən biridir: qanun stabilkoin emitentlərinin sahiblərə faiz ödəməsini qadağan edir, lakin bank «depozitləri» bu qadağaya daxil deyil. FDIC-nin təklif olunan icra qaydaları da tokenləşdirilmiş depozitlərin adi bank depozitləri olaraq qaldığını təsdiqləyir.
Qiymətləndirmə: Stabilkoinlər üzrə faiz gəliri qanunvericiliklə əllərindən alındıqdan sonra bankların depozit statusundan istifadə edərək bu sahəyə daxil olması yalnız ilk addımdır. Sentyabrda Goldman Sachs, Bank of America, Citigroup və Deutsche Bank da daxil olmaqla 21 maliyyə qurumu şirkət yaratmaq və 2027-ci ilin birinci yarısında dollara bağlı kriptovalyutanı birgə buraxmaq planlarını açıqladı. Stabilkoinlərdən sonrakı bank marağının növbəti hədəfi məhz uyğunluq tələblərinə cavab verən gəlirli aktivlərdən ibarət RWA sahəsidir.
Mənbələr: Reuters, 10-22; Business Wire-ın rəsmi press-relizi, 10-22; The Block, 10-22.
Bu, yalnız şəxsi fikrimdir və heç bir investisiya məsləhəti deyil.
#SoFi #代币化存款 #RWA $USDC
ABŞ bankı ilk dəfə depozitləri tokenləşdirib pərakəndə investorlara satır: illik 4,40% gəlir və FDIC sığortası.
SoFi oktyabrın 22-də SoFi Earn-i (SOFIE) istifadəyə verdi. Hər SOFIE SoFi Bank-dakı 1 dollar depozitə uyğundur; tokeni saxlayanlar 4,40% APY qazanır və FDIC depozit sığortasından yararlanırlar (sığortalanan uyğun depozitlər hər şəxs üçün maksimum 250 000 dollardır). SOFIE istənilən vaxt 1:1 nisbətində SoFiUSD stabilkoininə çevrilə, sonra kriptovalyuta almaq və ya blokçeyn üzərindən 24/7 köçürmə etmək üçün istifadə oluna bilər. Bu, ABŞ-da ümummilli bankın pərakəndə investorlara birbaşa tokenləşdirilmiş depozit buraxdığı ilk haldır. Həmçinin, SoFi-nin bir ildən də az müddətdə istifadəyə verdiyi beşinci kriptoməhsuldur; noyabr ərzində bütün kriptovalyuta istifadəçilərinə təqdim ediləcək.
Rəqəmlərə görə, bu biznes stabilkoinlərin «yatmış pul»unu hədəfləyir: SoFi-nin istinad etdiyi Federal Ehtiyat Sisteminin araşdırmasına görə, təxminən 64 milyard dollar dəyərində, dövriyyədəki stabilkoinlərin 21,2%-nə bərabər məbləğ uzun müddət fəaliyyətsiz pul kisələrində qalır və heç bir faiz qazandırmır. Hüquqi baxımdan bu, 2025-ci ilin iyulunda imzalanmış GENIUS Aktının nəticələrindən biridir: qanun stabilkoin emitentlərinin sahiblərə faiz ödəməsini qadağan edir, lakin bank «depozitləri» bu qadağaya daxil deyil. FDIC-nin təklif olunan icra qaydaları da tokenləşdirilmiş depozitlərin adi bank depozitləri olaraq qaldığını təsdiqləyir.
Qiymətləndirmə: Stabilkoinlər üzrə faiz gəliri qanunvericiliklə əllərindən alındıqdan sonra bankların depozit statusundan istifadə edərək bu sahəyə daxil olması yalnız ilk addımdır. Sentyabrda Goldman Sachs, Bank of America, Citigroup və Deutsche Bank da daxil olmaqla 21 maliyyə qurumu şirkət yaratmaq və 2027-ci ilin birinci yarısında dollara bağlı kriptovalyutanı birgə buraxmaq planlarını açıqladı. Stabilkoinlərdən sonrakı bank marağının növbəti hədəfi məhz uyğunluq tələblərinə cavab verən gəlirli aktivlərdən ibarət RWA sahəsidir.
Mənbələr: Reuters, 10-22; Business Wire-ın rəsmi press-relizi, 10-22; The Block, 10-22.
Bu, yalnız şəxsi fikrimdir və heç bir investisiya məsləhəti deyil.
#SoFi #代币化存款 #RWA $USDC
SoFi oktyabrın 22-də SoFi Earn-i (SOFIE) istifadəyə verdi. Hər SOFIE SoFi Bank-dakı 1 dollar depozitə uyğundur; tokeni saxlayanlar 4,40% APY qazanır və FDIC depozit sığortasından yararlanırlar (sığortalanan uyğun depozitlər hər şəxs üçün maksimum 250 000 dollardır). SOFIE istənilən vaxt 1:1 nisbətində SoFiUSD stabilkoininə çevrilə, sonra kriptovalyuta almaq və ya blokçeyn üzərindən 24/7 köçürmə etmək üçün istifadə oluna bilər. Bu, ABŞ-da ümummilli bankın pərakəndə investorlara birbaşa tokenləşdirilmiş depozit buraxdığı ilk haldır. Həmçinin, SoFi-nin bir ildən də az müddətdə istifadəyə verdiyi beşinci kriptoməhsuldur; noyabr ərzində bütün kriptovalyuta istifadəçilərinə təqdim ediləcək.
Rəqəmlərə görə, bu biznes stabilkoinlərin «yatmış pul»unu hədəfləyir: SoFi-nin istinad etdiyi Federal Ehtiyat Sisteminin araşdırmasına görə, təxminən 64 milyard dollar dəyərində, dövriyyədəki stabilkoinlərin 21,2%-nə bərabər məbləğ uzun müddət fəaliyyətsiz pul kisələrində qalır və heç bir faiz qazandırmır. Hüquqi baxımdan bu, 2025-ci ilin iyulunda imzalanmış GENIUS Aktının nəticələrindən biridir: qanun stabilkoin emitentlərinin sahiblərə faiz ödəməsini qadağan edir, lakin bank «depozitləri» bu qadağaya daxil deyil. FDIC-nin təklif olunan icra qaydaları da tokenləşdirilmiş depozitlərin adi bank depozitləri olaraq qaldığını təsdiqləyir.
Qiymətləndirmə: Stabilkoinlər üzrə faiz gəliri qanunvericiliklə əllərindən alındıqdan sonra bankların depozit statusundan istifadə edərək bu sahəyə daxil olması yalnız ilk addımdır. Sentyabrda Goldman Sachs, Bank of America, Citigroup və Deutsche Bank da daxil olmaqla 21 maliyyə qurumu şirkət yaratmaq və 2027-ci ilin birinci yarısında dollara bağlı kriptovalyutanı birgə buraxmaq planlarını açıqladı. Stabilkoinlərdən sonrakı bank marağının növbəti hədəfi məhz uyğunluq tələblərinə cavab verən gəlirli aktivlərdən ibarət RWA sahəsidir.
Mənbələr: Reuters, 10-22; Business Wire-ın rəsmi press-relizi, 10-22; The Block, 10-22.
Bu, yalnız şəxsi fikrimdir və heç bir investisiya məsləhəti deyil.
#SoFi #代币化存款 #RWA $USDC
10

GENIUS Aktı stabilkoinlərə faiz ödəmək yolunu bağlayan kimi, SoFi elə həmin gün qapını taybatay açdı: ABŞ-da pərakəndə müştərilərə birbaşa təklif olunan ilk tokenləşdirilmiş depozit — milli bankın təqdim etdiyi SoFi Earn (SOFIE) istifadəyə verildi. İllik gəlirlilik 4,40%, FDIC depozit sığortası ilə qorunur; 1 SOFIE SoFi bank hesabındakı 1 dollara bərabərdir. İstənilən vaxt 1:1 nisbətində SoFiUSD stabilkoininə çevirib kriptovalyuta ala, blokçeyn üzərindən 24/7 fasiləsiz köçürmə edə bilərsiniz; faiz mübadilə etdiyiniz saniyəyədək hesablanır. Noyabrın sonunadək bütün SoFi Crypto istifadəçiləri üçün əlçatan olacaq. Federal Ehtiyat Sisteminin hesablamalarına görə, təxminən 64 milyard dollarlıq (21,2%) stabilkoin bazarı istifadəsiz pul kisələrində boş-boşuna yatır və heç bir gəlir gətirmir. Banklar bununla açıq-aşkar kriptodünyanın pulunu ələ keçirməyə çalışır. İronik olan budur ki, rəsmi elan günü SOFI səhmləri əksinə, 2,4% ucuzlaşdı — Wall Street bankların kriptovalyuta istifadəçilərinin biznesini ələ ala biləcəyinə heç inanmır. #SoFi #代币化存款 #GENIUS Aktı
GENIUS Aktı stabilkoinlərə faiz ödəmək yolunu bağlayan kimi, SoFi elə həmin gün qapını taybatay açdı: ABŞ-da pərakəndə müştərilərə birbaşa təklif olunan ilk tokenləşdirilmiş depozit — milli bankın təqdim etdiyi SoFi Earn (SOFIE) istifadəyə verildi. İllik gəlirlilik 4,40%, FDIC depozit sığortası ilə qorunur; 1 SOFIE SoFi bank hesabındakı 1 dollara bərabərdir. İstənilən vaxt 1:1 nisbətində SoFiUSD stabilkoininə çevirib kriptovalyuta ala, blokçeyn üzərindən 24/7 fasiləsiz köçürmə edə bilərsiniz; faiz mübadilə etdiyiniz saniyəyədək hesablanır. Noyabrın sonunadək bütün SoFi Crypto istifadəçiləri üçün əlçatan olacaq. Federal Ehtiyat Sisteminin hesablamalarına görə, təxminən 64 milyard dollarlıq (21,2%) stabilkoin bazarı istifadəsiz pul kisələrində boş-boşuna yatır və heç bir gəlir gətirmir. Banklar bununla açıq-aşkar kriptodünyanın pulunu ələ keçirməyə çalışır. İronik olan budur ki, rəsmi elan günü SOFI səhmləri əksinə, 2,4% ucuzlaşdı — Wall Street bankların kriptovalyuta istifadəçilərinin biznesini ələ ala biləcəyinə heç inanmır. #SoFi #代币化存款 #GENIUS Aktı
47
·
--
SoFi depozit tokenini istifadəyə verdi, 250 min dollarlıq sığorta limiti birgə hesablanmalıdır
SOFIE kriptovalyuta almağı gözləyən vəsaitlər üçün faiz qazanmaq imkanı yaradır, amma əlavə depozit sığortası təmin etmir. Artıq SoFi-də pulu olanlar gəlirliliyə baxmazdan əvvəl sığorta limitini birgə hesablamalıdırlar.
22 oktyabrda SoFi SoFi Earn-i (SOFIE) istifadəyə verdiyini elan etdi. Hər vahid SoFi Bank-da saxlanılan 1 dolları təmsil edir. Məhsul SoFi Crypto üzvlərinə tədricən təqdim olunacaq və bu proses noyabr ayınadək davam edəcək. Elana əsasən, illik 4,40% gəlirlilik 20 oktyabr tarixinə olan göstəricidir, istənilən vaxt dəyişdirilə bilər və bir il müddətinə sabitlənmiş faiz dərəcəsi deyil.
Diqqətdən qaça bilən məqam 250 min dollarlıq limitin necə hesablanmasıdır. SoFi-nin rəsmi yardım səhifəsində açıq şəkildə bildirilir ki, şəxsin SOFIE qalığı həmin bankdakı digər şəxsi depozitlərlə, o cümlədən şəxsi çek və əmanət hesabları ilə eyni FDIC sığorta limitinə daxildir; birgə hesablar isə ayrıca mülkiyyət kateqoriyasına aid edilir. Məhsulun adının fərqli olması əlavə sığorta limiti demək deyil.
Digər bir məhdudiyyət vəsaitin dəyişdirilməsi zamanı yaranır. Elana əsasən, SOFIE 1:1 nisbətində SoFiUSD-yə dəyişdirilə, sonra kriptovalyuta almaq və ya dəstəklənən xarici pulqabıya köçürmək üçün istifadə oluna bilər. Lakin SoFi açıq şəkildə bildirir ki, SoFiUSD özü faiz qazandırmır və FDIC depozit sığortası ilə qorunmur. Dollarla eyni nominal dəyər eyni hüquq və risklər demək deyil.
Bu, dünənki stabilkoin mükafatları mövzusuna da aydınlıq gətirir: bu gün əlavə olunan bank depoziti məhsuludur və hansısa stabilkoin mükafat proqramının tənzimləyicilər tərəfindən artıq təsdiqləndiyinə sübut sayıla bilməz.
Gələn həftə məhsulun faktiki olaraq kimlərə təqdim olunacağına, yenilənmiş faiz dərəcəsinə və dəyişdirmə haqlarına baxın; istifadə etməzdən əvvəl hesab kateqoriyasını və eyni kateqoriyadakı qalıqları yoxlayın. Şərtlər və ya qaydalar sığorta təminatını, yaxud dəyişdirmə mexanizmini dəyişərsə, bu məhsulun istifadə olunmayan vəsaiti saxlamaq üçün uyğun olub-olmadığını yenidən qiymətləndirin. Hazırda onun üstünlüyü faiz qazandıran depoziti kriptovalyuta ticarəti ilə əlaqələndirməsidir; blokçeyndə saxlanılan vəsaitin daim depozit sığortası ilə qorunması deyil.
#稳定币 #SoFi #资产安全
SoFi depozit tokenini istifadəyə verdi, 250 min dollarlıq sığorta limiti birgə hesablanmalıdır
SOFIE kriptovalyuta almağı gözləyən vəsaitlər üçün faiz qazanmaq imkanı yaradır, amma əlavə depozit sığortası təmin etmir. Artıq SoFi-də pulu olanlar gəlirliliyə baxmazdan əvvəl sığorta limitini birgə hesablamalıdırlar.
22 oktyabrda SoFi SoFi Earn-i (SOFIE) istifadəyə verdiyini elan etdi. Hər vahid SoFi Bank-da saxlanılan 1 dolları təmsil edir. Məhsul SoFi Crypto üzvlərinə tədricən təqdim olunacaq və bu proses noyabr ayınadək davam edəcək. Elana əsasən, illik 4,40% gəlirlilik 20 oktyabr tarixinə olan göstəricidir, istənilən vaxt dəyişdirilə bilər və bir il müddətinə sabitlənmiş faiz dərəcəsi deyil.
Diqqətdən qaça bilən məqam 250 min dollarlıq limitin necə hesablanmasıdır. SoFi-nin rəsmi yardım səhifəsində açıq şəkildə bildirilir ki, şəxsin SOFIE qalığı həmin bankdakı digər şəxsi depozitlərlə, o cümlədən şəxsi çek və əmanət hesabları ilə eyni FDIC sığorta limitinə daxildir; birgə hesablar isə ayrıca mülkiyyət kateqoriyasına aid edilir. Məhsulun adının fərqli olması əlavə sığorta limiti demək deyil.
Digər bir məhdudiyyət vəsaitin dəyişdirilməsi zamanı yaranır. Elana əsasən, SOFIE 1:1 nisbətində SoFiUSD-yə dəyişdirilə, sonra kriptovalyuta almaq və ya dəstəklənən xarici pulqabıya köçürmək üçün istifadə oluna bilər. Lakin SoFi açıq şəkildə bildirir ki, SoFiUSD özü faiz qazandırmır və FDIC depozit sığortası ilə qorunmur. Dollarla eyni nominal dəyər eyni hüquq və risklər demək deyil.
Bu, dünənki stabilkoin mükafatları mövzusuna da aydınlıq gətirir: bu gün əlavə olunan bank depoziti məhsuludur və hansısa stabilkoin mükafat proqramının tənzimləyicilər tərəfindən artıq təsdiqləndiyinə sübut sayıla bilməz.
Gələn həftə məhsulun faktiki olaraq kimlərə təqdim olunacağına, yenilənmiş faiz dərəcəsinə və dəyişdirmə haqlarına baxın; istifadə etməzdən əvvəl hesab kateqoriyasını və eyni kateqoriyadakı qalıqları yoxlayın. Şərtlər və ya qaydalar sığorta təminatını, yaxud dəyişdirmə mexanizmini dəyişərsə, bu məhsulun istifadə olunmayan vəsaiti saxlamaq üçün uyğun olub-olmadığını yenidən qiymətləndirin. Hazırda onun üstünlüyü faiz qazandıran depoziti kriptovalyuta ticarəti ilə əlaqələndirməsidir; blokçeyndə saxlanılan vəsaitin daim depozit sığortası ilə qorunması deyil.
#稳定币 #SoFi #资产安全
SOFIE kriptovalyuta almağı gözləyən vəsaitlər üçün faiz qazanmaq imkanı yaradır, amma əlavə depozit sığortası təmin etmir. Artıq SoFi-də pulu olanlar gəlirliliyə baxmazdan əvvəl sığorta limitini birgə hesablamalıdırlar.
22 oktyabrda SoFi SoFi Earn-i (SOFIE) istifadəyə verdiyini elan etdi. Hər vahid SoFi Bank-da saxlanılan 1 dolları təmsil edir. Məhsul SoFi Crypto üzvlərinə tədricən təqdim olunacaq və bu proses noyabr ayınadək davam edəcək. Elana əsasən, illik 4,40% gəlirlilik 20 oktyabr tarixinə olan göstəricidir, istənilən vaxt dəyişdirilə bilər və bir il müddətinə sabitlənmiş faiz dərəcəsi deyil.
Diqqətdən qaça bilən məqam 250 min dollarlıq limitin necə hesablanmasıdır. SoFi-nin rəsmi yardım səhifəsində açıq şəkildə bildirilir ki, şəxsin SOFIE qalığı həmin bankdakı digər şəxsi depozitlərlə, o cümlədən şəxsi çek və əmanət hesabları ilə eyni FDIC sığorta limitinə daxildir; birgə hesablar isə ayrıca mülkiyyət kateqoriyasına aid edilir. Məhsulun adının fərqli olması əlavə sığorta limiti demək deyil.
Digər bir məhdudiyyət vəsaitin dəyişdirilməsi zamanı yaranır. Elana əsasən, SOFIE 1:1 nisbətində SoFiUSD-yə dəyişdirilə, sonra kriptovalyuta almaq və ya dəstəklənən xarici pulqabıya köçürmək üçün istifadə oluna bilər. Lakin SoFi açıq şəkildə bildirir ki, SoFiUSD özü faiz qazandırmır və FDIC depozit sığortası ilə qorunmur. Dollarla eyni nominal dəyər eyni hüquq və risklər demək deyil.
Bu, dünənki stabilkoin mükafatları mövzusuna da aydınlıq gətirir: bu gün əlavə olunan bank depoziti məhsuludur və hansısa stabilkoin mükafat proqramının tənzimləyicilər tərəfindən artıq təsdiqləndiyinə sübut sayıla bilməz.
Gələn həftə məhsulun faktiki olaraq kimlərə təqdim olunacağına, yenilənmiş faiz dərəcəsinə və dəyişdirmə haqlarına baxın; istifadə etməzdən əvvəl hesab kateqoriyasını və eyni kateqoriyadakı qalıqları yoxlayın. Şərtlər və ya qaydalar sığorta təminatını, yaxud dəyişdirmə mexanizmini dəyişərsə, bu məhsulun istifadə olunmayan vəsaiti saxlamaq üçün uyğun olub-olmadığını yenidən qiymətləndirin. Hazırda onun üstünlüyü faiz qazandıran depoziti kriptovalyuta ticarəti ilə əlaqələndirməsidir; blokçeyndə saxlanılan vəsaitin daim depozit sığortası ilə qorunması deyil.
#稳定币 #SoFi #资产安全
54
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
1
#BitcoinFiveWeeklyLosses
484 baxış
Müzakirə edir: 137
2
#AIChipSlumpNasdaq
108 baxış
Müzakirə edir: 81
3
#NvidiaInvestigatesAfterHuang’sAffairApology
0 baxış
Müzakirə edir: 0
4
#BinanceReopensWithdrawalsForHYPE&APT
143,906 baxış
Müzakirə edir: 1,158
5
#SouthKoreaDraftLawTargets15To20%ShareholderCap
144,081 baxış
Müzakirə edir: 770
6
#TradFiForBeginners
218,545 baxış
Müzakirə edir: 2,002
7
#KeplrAdvisesSocialLoginUsersToTransferAssets
67,408 baxış
Müzakirə edir: 588
8
#TetherPlans€28.8MForJuventusCapitalIncrease
52,127 baxış
Müzakirə edir: 440
9
#JobsReportRaisesHikeOdds
958,664 baxış
Müzakirə edir: 4,535
10
#CPITestsDecemberRateOutlook
422,079 baxış
Müzakirə edir: 1,961