

#cryptopayments
cryptopayments
487,695 baxış
Müzakirə edir: 3,548
Populyar
Sonuncu
🚨 POLYGON + SOLANA: QLOBAL KRİPTO ÖDƏNİŞLƏRİ ÜÇÜN YENİ ADDIM! 🌍💸
Polygon Labs bizneslərə bank hesablarını, rəqəmsal pulqabıları, blokçeynlərarası köçürmələri və qlobal ödənişləri vahid inteqrasiya vasitəsilə birləşdirməyə kömək etmək məqsədilə Open Money Stack ödəniş infrastrukturunu Solana şəbəkəsinə genişləndirib. 🧩
🔎 Bu niyə vacibdir?
🏦 Bank və pulqabı arasında əlaqə: Bizneslərə ənənəvi maliyyə ilə rəqəmsal aktivlər arasında keçid etmək üçün daha asan yollar lazımdır.
🌐 Blokçeynlərarası köçürmələr: Bir neçə şəbəkəni birləşdirən ödəniş infrastrukturu müxtəlif ekosistemlərdə fəaliyyət göstərən bizneslər üçün maneələri azalda bilər.
💸 Real dünyada faydalılıq: Stabilkoinlərlə ödənişlər bizneslərə beynəlxalq əməliyyatları həyata keçirməyə kömək edə bilər, lakin əlçatanlıq və xərclər xidmət təminatçısından asılı olaraq dəyişir.
⚠️ Nəzərə alın: İnfrastrukturun genişləndirilməsi geniş yayılmış istifadəyə, hər vəziyyətdə daha sürətli ödənişlərə və ya token qiymətlərinin artmasına zəmanət vermir.
💬 Fikrinizcə, kripto ödənişləri üçün ən vacib olan nədir — aşağı komissiyalar, daha sürətli hesablaşma, yoxsa bank hesablarına daha asan bağlantı?
🔔 Gündəlik kripto xəbərləri, bazar təhlilləri və blokçeyn yenilikləri üçün CryptoWithSahil səhifəsini izləyin!
#Polygon #Solana #CryptoPayments #Stablecoins #blockchains $NVDAB $AAPLB
User-a283a6ae:
Follow CryptoWithSahil for more crypto news
8
281
·
--
Azalma
Doğrulanıb
#VisaStablecoinSettlementTops$25BAnnualized
💳 VISA STABİLKOIN HESABLAŞMALARI İLLİK HESABLA $25 MİLYAR HƏDDİNİ KEÇDİ! 🚀
🔥 Kriptovalyutaların real dünyada mənimsənilməsində böyük bir mərhələ! Visa şirkətinin baş direktoru Ryan McInerney yenicə oyunun qaydalarını dəyişəcək statistik məlumatları açıqladı:
$ETC
{future}(ETCUSDT)
📌 Əsas məqamlar:
📈 İllik müqayisədə 10 dəfə artım: Stabilkoin hesablaşmalarının illikləşdirilmiş həcmi $25 milyardı ötüb.
$XRP
{future}(XRPUSDT)
🌐 Bir neçə blokçeyndə əlçatanlıq: Visa hazırda 10 blokçeyndə 5 stabilkoini dəstəkləyir.
💳 Kartların genişlənməsi: 50-dən çox ölkədə 5 milyondan çox kart üzrə stabilkoinlə əlaqəli 225-dən çox kart proqramı mövcuddur və əməliyyat həcmi 150%-dən çox artıb.
⚡ Real fayda: Söhbət artıq sadəcə ticarətdən getmir — bu, ləng və baha başa gələn transsərhəd ödənişləri həll edir!
$ZEC
{future}(ZECUSDT)
Qeyd: $25 milyard tam bir ilin yekun göstəricisi deyil, illikləşdirilmiş həcmdir, amma artım tempi danılmazdır. 📊
Sizcə, stabilkoinlər qlobal ödənişlər üçün əsas standarta çevrilmək üzrədir? Fikirlərinizi aşağıda bölüşək! 👇
#FedWatch #EarningsSeason #CryptoPayments
#VisaStablecoinSettlementTops$25BAnnualized
💳 VISA STABİLKOIN HESABLAŞMALARI İLLİK HESABLA $25 MİLYAR HƏDDİNİ KEÇDİ! 🚀
🔥 Kriptovalyutaların real dünyada mənimsənilməsində böyük bir mərhələ! Visa şirkətinin baş direktoru Ryan McInerney yenicə oyunun qaydalarını dəyişəcək statistik məlumatları açıqladı:
$ETC
📌 Əsas məqamlar:
📈 İllik müqayisədə 10 dəfə artım: Stabilkoin hesablaşmalarının illikləşdirilmiş həcmi $25 milyardı ötüb.
$XRP
🌐 Bir neçə blokçeyndə əlçatanlıq: Visa hazırda 10 blokçeyndə 5 stabilkoini dəstəkləyir.
💳 Kartların genişlənməsi: 50-dən çox ölkədə 5 milyondan çox kart üzrə stabilkoinlə əlaqəli 225-dən çox kart proqramı mövcuddur və əməliyyat həcmi 150%-dən çox artıb.
⚡ Real fayda: Söhbət artıq sadəcə ticarətdən getmir — bu, ləng və baha başa gələn transsərhəd ödənişləri həll edir!
$ZEC
Qeyd: $25 milyard tam bir ilin yekun göstəricisi deyil, illikləşdirilmiş həcmdir, amma artım tempi danılmazdır. 📊
Sizcə, stabilkoinlər qlobal ödənişlər üçün əsas standarta çevrilmək üzrədir? Fikirlərinizi aşağıda bölüşək! 👇
#FedWatch #EarningsSeason #CryptoPayments
1
550
·
--
Artım
Tərcüməyə bax
$ACH — Crypto payment infrastructure continues to develop! 💳
Ready to Post ✅
*Caption for $ACH:*
$ACH — Crypto payment infrastructure continues to develop! 💳
Alchemy Pay is bridging crypto and fiat for global payments.
💳 Crypto payment infrastructure continues to develop
🔗 Secure • Fast • Global
Powering seamless crypto-to-fiat payments worldwide
BUILDING THE FUTURE OF PAYMENTS • SECURE • FAST • GLOBAL
#ACH #AlchemyPay #CryptoPayments #DeFi #Binance
$ACH — Crypto payment infrastructure continues to develop! 💳
Ready to Post ✅
*Caption for $ACH :*
$ACH — Crypto payment infrastructure continues to develop! 💳
Alchemy Pay is bridging crypto and fiat for global payments.
💳 Crypto payment infrastructure continues to develop
🔗 Secure • Fast • Global
Powering seamless crypto-to-fiat payments worldwide
BUILDING THE FUTURE OF PAYMENTS • SECURE • FAST • GLOBAL
#ACH #AlchemyPay #CryptoPayments #DeFi #Binance
2
·
--
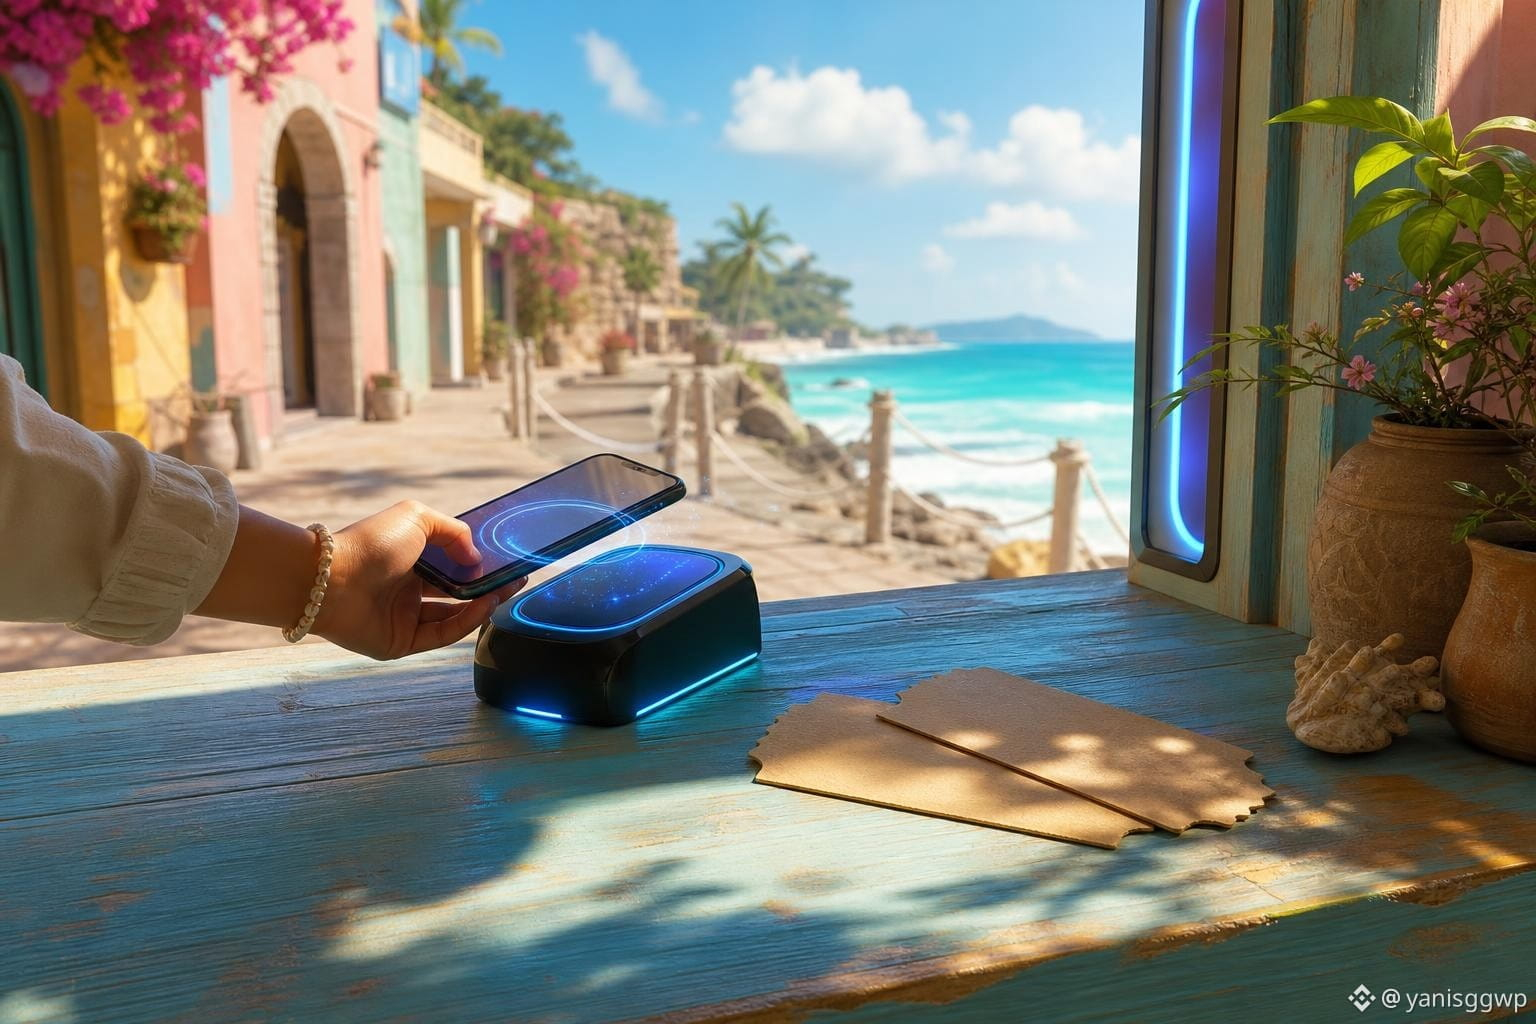
Bermud adası yerli satış nöqtələrində kriptovalyuta ilə ödəniş istəyir. Bu, izləmək istədiyim qəbul hekayəsidir. 👀
Kriptovalyuta ödənişlərini yerli ticarət məkanlarına gətirmək üçün WalletConnect-i seçib. İlk addım 2027-ci ilin II rübündə bilet platforması PTIX ilə atılacaq.
İzlədiyim məqam budur: bu, planlaşdırılan tətbiqetmədir, ödənişlər hələ istifadəyə verilməyib. Bununla belə, biletlər zəncirüstü iqtisadiyyatı daha az mücərrəd edir. 🎟️
Biletlərin pulunu kriptovalyuta ilə ödəyərdiniz, yoxsa həmişəki ödəniş üsulunuzdan istifadə edərdiniz?
#Bermuda #WalletConnect #CryptoPayments
386
·
--
Artım
{spot}(PARTIUSDT)
{spot}(OSMOUSDT)
{spot}(CHIPUSDT)
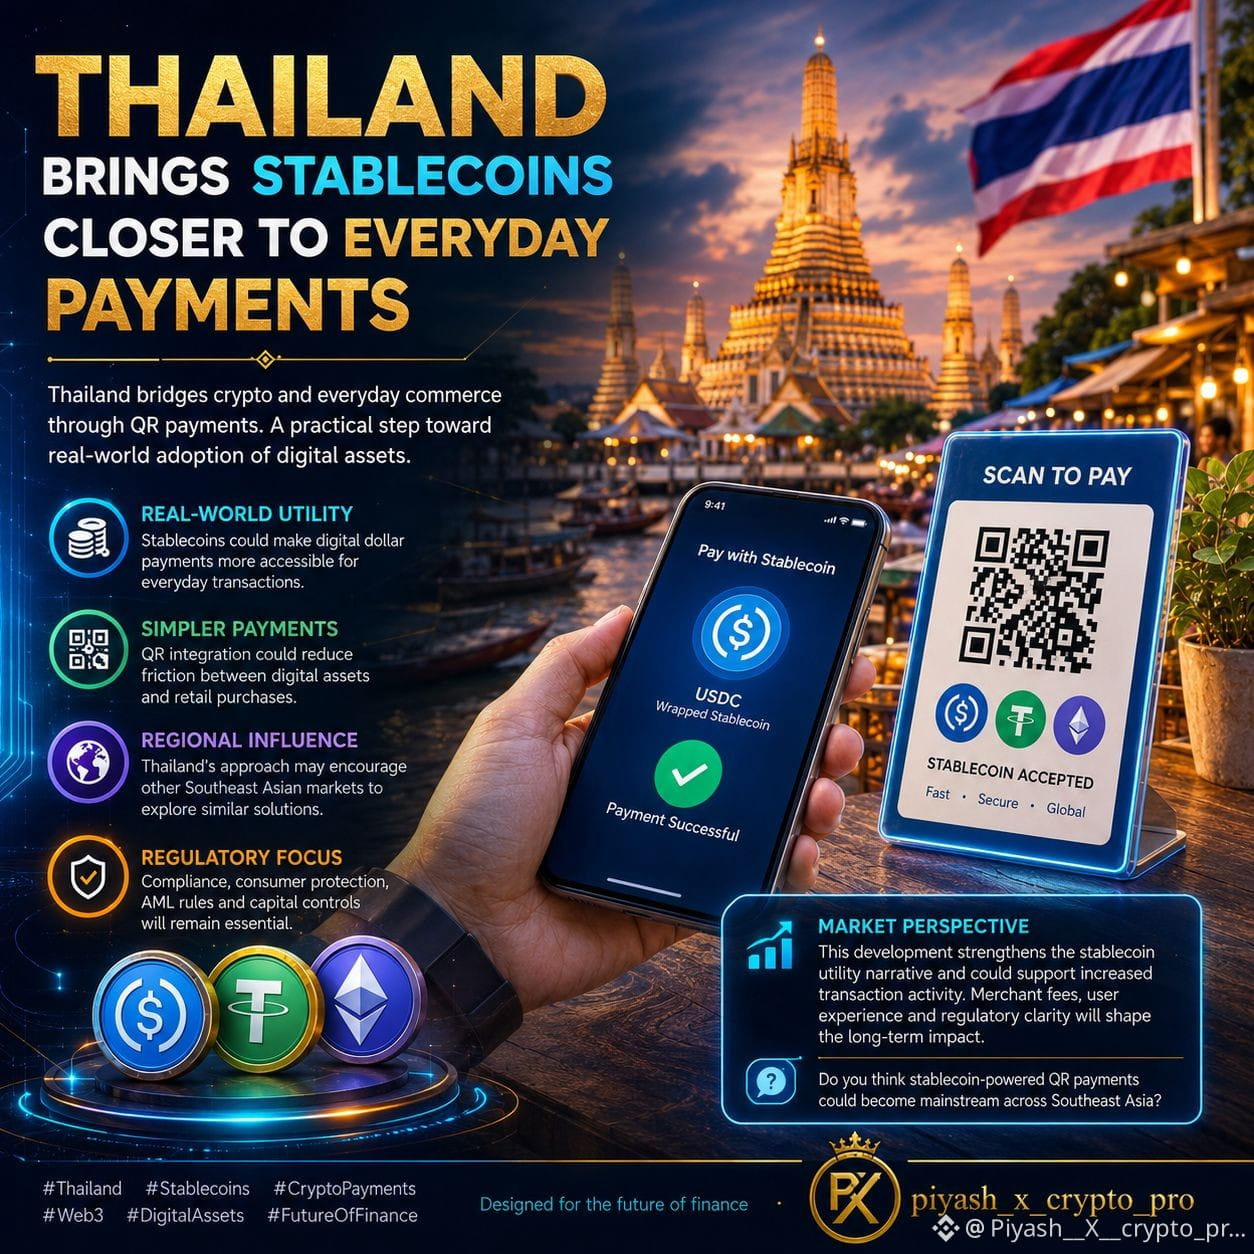
#EthereumDropsBelow$2300🚀🌏 TAYLAND KRİPTONU GÜNDƏLİK HƏYATA YAXINLAŞDIRIR! 💳🔥
💰 Rəqəmsal dollarlardan real dünyada ödənişlərə — bu, kriptonun gələcəyidirmi?
Tayland rəqəmsal maliyyə sahəsində böyük marağa səbəb olur! 🇹🇭 Bükülmüş stabilkoinlərin QR ödəniş sistemlərinə inteqrasiyası barədə xəbərlər kriptovalyutaların mənimsənilməsində maraqlı istiqaməti vurğulayır və rəqəmsal aktivləri gündəlik ticarətlə əlaqələndirir. ⚡
🔥 BU NİYƏ VACİBDİR?
💵 $ Stabilkoinlərin faydası — Rəqəmsal dollarlar gündəlik əməliyyatlar üçün daha əlverişli ola bilər.
📲 QR ödənişlərində yenilik — Blokçeyn əsaslı aktivləri tanış ödəniş sistemlərinə bağlamaq kriptodan istifadəni asanlaşdıra bilər.
🌏 Cənub-Şərqi Asiyanın növbəti mərhələsi — Taylandın yanaşması regionda rəqəmsal ödənişlər barədə müzakirələri genişləndirə bilər.
📈 Kripto üçün yeni baxış — Ticarət və spekulyasiyadan əlavə, real ödəniş tətbiqləri blokçeynin mənimsənilməsində mühüm amilə çevrilə bilər.
🔍 İZLƏMƏYƏ DƏYƏR 3 TOKEN 👀
🟢 $PARTI — Web3-ün mənimsənilməsinin və ekosistemin inkişafının necə irəlilədiyini izləyin.
🔵 $OSMO — Cosmos ekosisteminin böyüməsini və blokçeynlərarası fəaliyyəti izləyin.
🟡 $CHIP — Layihənin inkişafını, likvidliyini və real dünyada istifadə potensialını izləyin.
⚠️ TREYDERLƏR NƏYƏ DİQQƏT ETMƏLİDİR?
Daha böyük imkan faktiki mənimsənilmədən, tənzimləyici təsdiqdən, əməliyyat xərclərindən və istifadəçi təcrübəsindən asılıdır. Taylanddakı bu inkişaf barədə xəbərlər həmin tokenlərin mütləq fayda görəcəyinə zəmanət vermir.
💭 SÖZ SİZİNDİR!
Kripto ödənişləri Cənub-Şərqi Asiyada gündəlik alış-verişin bir hissəsinə çevrilsə, sizcə hansı token daha çox diqqət cəlb edə bilər?
🔥 $PARTI | $OSMO | $CHIP
👇 Şərhlərdə seçiminizi yazın və NİYƏ olduğunu deyin!
📌 DYOR — Özünüz araşdırın.
⚠️ NFA — Maliyyə məsləhəti deyil.
#Thailand #Stablecoins #CryptoPayments #Web3 #PARTI #OSMO #CHIP #CryptoAdoption #Blockchain #BinanceSquare
99
·
--
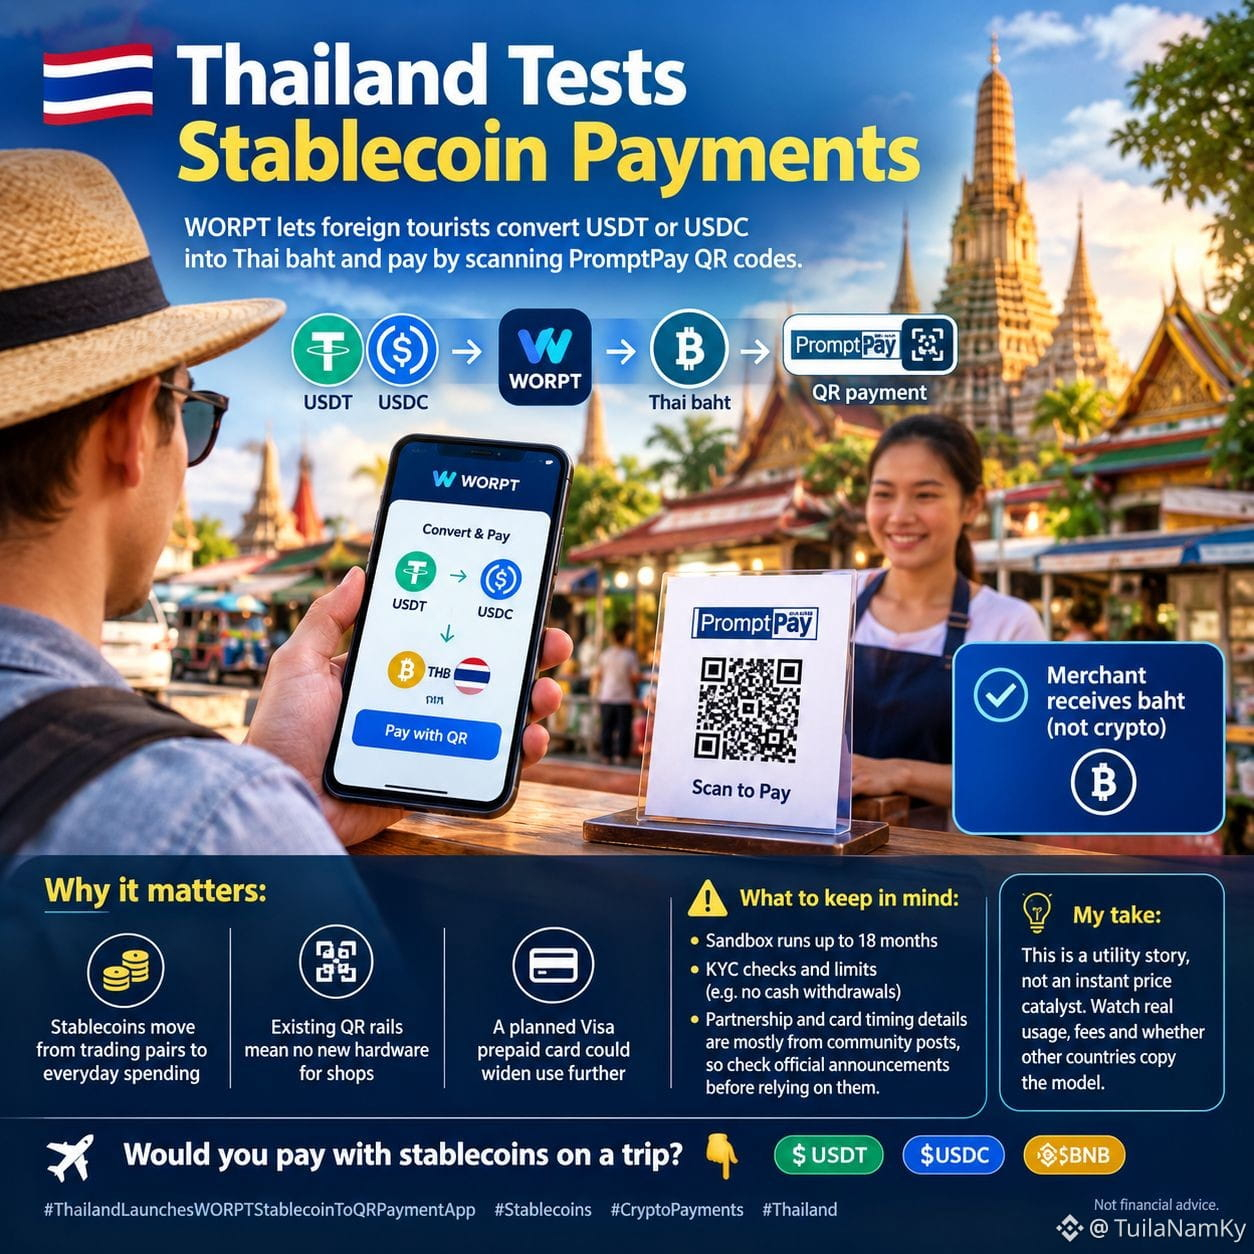
#thailandlaunchesworptstablecointoqrpaymentapp
Tayland stabilkoinlərdən istifadənin çox praktik bir üsulunu sınaqdan keçirir. 🇹🇭
SEC-in TouristDigiPay sınaq mühitində fəaliyyət göstərən WORPT adlı elektron pulqabı xarici turistlərə USDT və ya USDC-ni Tayland bahtına çevirməyə və PromptPay QR kodlarını skan edərək ödəniş etməyə imkan verir. Tacirlərə kriptovalyuta ilə deyil, bahtla ödəniş edilir, buna görə də onlar token riski daşımırlar.
Bunun əhəmiyyəti:
• Stabilkoinlər ticarət cütlərindən gündəlik xərcləmələrə keçir
• Mövcud QR infrastrukturu mağazalar üçün yeni avadanlıq tələb etmir
• Planlaşdırılan Visa əvvəlcədən ödənişli kartı istifadənin əhatə dairəsini genişləndirə bilər
Nəzərə alınmalı məqamlar:
Sınaq mühiti 18 aya qədər davam edir; KYC yoxlamaları və nağd pul çıxarışının qadağan edilməsi kimi məhdudiyyətlər tətbiq olunur. Tərəfdaşlıq və kartın istifadəyə veriləcəyi vaxtla bağlı məlumatlar əsasən icma paylaşımlarına əsaslanır. Buna görə də onlara güvənməzdən əvvəl rəsmi elanları yoxlayın.
Mənim fikrim: söhbət ani qiymət artımına səbəb olacaq amildən yox, faydalı tətbiqdən gedir. Real istifadəni, komissiyaları və başqa ölkələrin bu modeli tətbiq edib-etməyəcəyini izləyin.
Səfər zamanı stabilkoinlərlə ödəniş edərdiniz? 👇
$USDT $USDC $BNB
{future}(BNBUSDT)
#Stablecoins #CryptoPayments #Thailand
Bu, maliyyə məsləhəti deyil.
#thailandlaunchesworptstablecointoqrpaymentapp
Tayland stabilkoinlərdən istifadənin çox praktik bir üsulunu sınaqdan keçirir. 🇹🇭
SEC-in TouristDigiPay sınaq mühitində fəaliyyət göstərən WORPT adlı elektron pulqabı xarici turistlərə USDT və ya USDC-ni Tayland bahtına çevirməyə və PromptPay QR kodlarını skan edərək ödəniş etməyə imkan verir. Tacirlərə kriptovalyuta ilə deyil, bahtla ödəniş edilir, buna görə də onlar token riski daşımırlar.
Bunun əhəmiyyəti:
• Stabilkoinlər ticarət cütlərindən gündəlik xərcləmələrə keçir
• Mövcud QR infrastrukturu mağazalar üçün yeni avadanlıq tələb etmir
• Planlaşdırılan Visa əvvəlcədən ödənişli kartı istifadənin əhatə dairəsini genişləndirə bilər
Nəzərə alınmalı məqamlar:
Sınaq mühiti 18 aya qədər davam edir; KYC yoxlamaları və nağd pul çıxarışının qadağan edilməsi kimi məhdudiyyətlər tətbiq olunur. Tərəfdaşlıq və kartın istifadəyə veriləcəyi vaxtla bağlı məlumatlar əsasən icma paylaşımlarına əsaslanır. Buna görə də onlara güvənməzdən əvvəl rəsmi elanları yoxlayın.
Mənim fikrim: söhbət ani qiymət artımına səbəb olacaq amildən yox, faydalı tətbiqdən gedir. Real istifadəni, komissiyaları və başqa ölkələrin bu modeli tətbiq edib-etməyəcəyini izləyin.
Səfər zamanı stabilkoinlərlə ödəniş edərdiniz? 👇
$USDT $USDC $BNB
#Stablecoins #CryptoPayments #Thailand
Bu, maliyyə məsləhəti deyil.
1
61

·
--
Tərcüməyə bax
🚀 $XRP POISED TO CAPTURE G20 FAST‑PAYMENT SWEEP! 🟢
📊 The G20’s pledge to settle 75% of cross‑border moves within an hour by 2027 lights up a massive liquidity corridor for $XRP . Smart money is already stacking positions as the protocol’s speed advantage aligns perfectly with the upcoming regulatory push. 🌊 Institutional corridors are primed to flood the order books, turning every tick into a potential wave of buying pressure.
💡 With a clear narrative and a global mandate, the upside narrative feels like a runway ready for take‑off. 👇 What’s your play on the $XRP surge as the world tightens its payment clocks? 💬
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #XRP #CrossBorder #CryptoPayments #Momentum
🚀 ⚡
14

·
--
Mastercard steyblkoinlərin «sendviç» darboğazına diqqət çəkir: ödənişlərin sürətlənməsi konversiya mərhələsində ilişib qalır
Steyblkoinlər ödənişləri sürətləndirmək üçün əsas infrastruktur hesab olunur. Lakin Mastercard ilk dəfə açıq şəkildə «sendviç» bənzətməsindən istifadə edərək səmərəliliyi əslində çox vaxt steyblkoinlərin özünün deyil, onların arxasındakı konversiya mərhələsinin məhdudlaşdırdığını bildirib. Bu fikir maliyyə axınları ilə bağlı mövcud müzakirələrə infrastruktur baxımından yeni bir perspektiv əlavə edir.
CNBC-nin məlumatına görə, Mastercard məqaləsində steyblkoinlərin nəzəri olaraq daha sürətli ödəniş təcrübəsi yarada biləcəyini, lakin dəstəkləyici sistemlərdəki «yavaş konversiyanın» onların real faydasını məhdudlaşdıra biləcəyini qeyd edib. «Sendviç» dedikdə steyblkoinlərin ödəniş zəncirində ənənəvi maliyyə infrastrukturları arasında yerləşməsi nəzərdə tutulur. Hər iki tərəfdə hesablaşmalar kifayət qədər sürətli olmadıqda, orta mərhələdə əldə olunan sürət artımı öz təsirini itirir.
Bu qiymətləndirmə ona görə diqqətəlayiqdir ki, müzakirəni «steyblkoinlər ənənəvi ödənişləri əvəz edəcəkmi?» kimi geniş miqyaslı yanaşmadan «geniş tətbiqin qarşısındakı real maneələr» kimi daha praqmatik mövzuya yönəldir. Maliyyə axınlarını izləyən investorlar adətən pulun haradan gəldiyinə və hara yönəldiyinə diqqət yetirirlər. İnfrastrukturun konversiya səmərəliliyi isə vəsaitlərin hərəkəti zamanı yaranan sürtünmə xərclərini məhz müəyyən edir.
Fundamental baxımdan steyblkoinlərin dəyəri təkcə tokenin özündə deyil, həm də onların bank klirinqi, tacirlərin ödəniş qəbulu və transsərhəd hesablaşmalarla problemsiz inteqrasiya oluna bilməsindədir. Konversiya mərhələsi ləng gedərsə, ödəniş təcrübəsinin yaxşılaşması da məhdudlaşar. Bu, institutların tətbiq məsələsində niyə ehtiyatlı davrandığını izah edir. Vurğulamaq lazımdır ki, bu, Mastercard-ın mövqeyidir, sərt məlumatlara əsaslanan nəticə deyil. Şirkətin mövqeyi ənənəvi ödənişlərə meyllidir və steyblkoinlərin uzunmüddətli səmərəliliyini lazımi səviyyədə qiymətləndirməyə bilər; bazara dərhal təsiri isə məhduddur.
Bazar baxımından bu cür fikirlər adətən aktivlərin qiymətində birbaşa reaksiyaya səbəb olmur, lakin institutların steyblkoin ödənişləri sektoruna dair gözləntilərinə tədricən təsir göstərir. Bu, maliyyə axınlarını izləyənlərə xatırladır ki, steyblkoin narrativində əsas ziddiyyət «emissiya həcmi»ndən «tətbiqin səmərəliliyi»nə doğru dəyişir.
Əks arqument ondan ibarətdir ki, ənənəvi ödənişlərin nəhəngi olan Mastercard-ın qiymətləndirməsi mövcud maraqları qorumaq meylindən qaynaqlana bilər. Eyni zamanda, sektor daxilində sürət və xərc baxımından yüksək nəticələr göstərən bir neçə steyblkoin ödəniş həlli artıq mövcuddur. «Sendviç» darboğazının nə dərəcədə geniş yayıldığını müəyyən etmək üçün daha çox empirik sübut tələb olunur.
Bundan sonra nələri izləməli: steyblkoin ödənişləri sektorunda rəqabətin əsas diqqət mərkəzində konversiya sürətinin və xərclərin davamlı optimallaşdırılması olacaq. Əməliyyatlar baxımından daha vacib olan infrastrukturun təkmilləşdirildiyinə dair real sübutları gözləməkdir, tək bir fikri həddən artıq yozmaq yox.
#Stablecoins #Mastercard #CryptoPayments
Yuxarıdakılar məlumatların ümumiləşdirilməsi və şəxsi təhlildir, investisiya məsləhəti deyil.
28
·
--
Tərcüməyə bax
Small banks getting a push into stablecoins? That caught my attention. 👀
The OCC, a U.S. banking regulator, is encouraging community banks to develop stablecoin services as new federal licensing requirements approach, according to CoinDesk.
What stands out to me: this isn’t just banks watching crypto from the sidelines. The regulator is calling on smaller lenders to enter the stablecoin payments market. 🏦
Would you use stablecoin payments through your local bank, or prefer a crypto-native service?
#Stablecoins #CryptoPayments #CryptoRegulation
5

·
--
Tərcüməyə bax
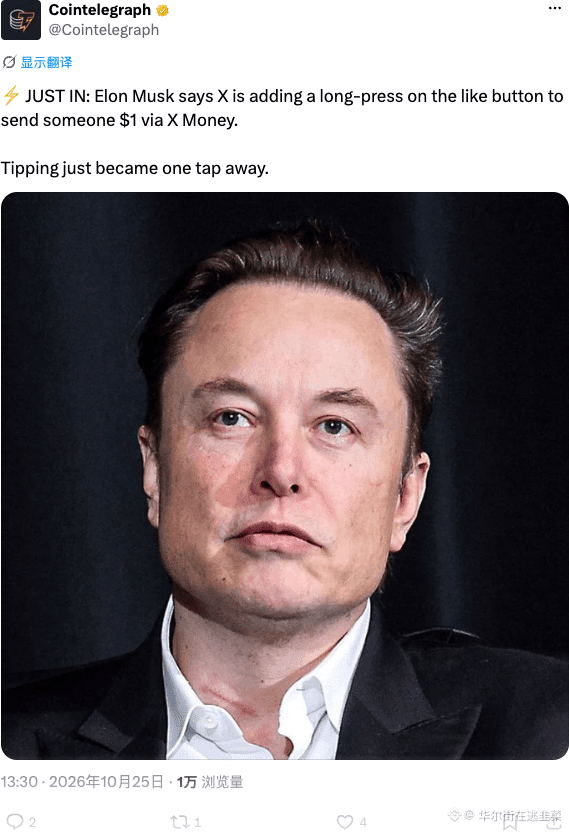
马斯克终于把X Money端上桌了,长按点赞就能发$1,门槛低得离谱。这哪是社交啊,这是在悄悄铺支付网络。一旦支付习惯养成了,X Token或X Pay一推,这波基建红利够吃很久。
$X #XMoney #CryptoPayments
马斯克终于把X Money端上桌了,长按点赞就能发$1,门槛低得离谱。这哪是社交啊,这是在悄悄铺支付网络。一旦支付习惯养成了,X Token或X Pay一推,这波基建红利够吃很久。
$X #XMoney #CryptoPayments
$X #XMoney #CryptoPayments
1
98
·
--
Artım
Tərcüməyə bax
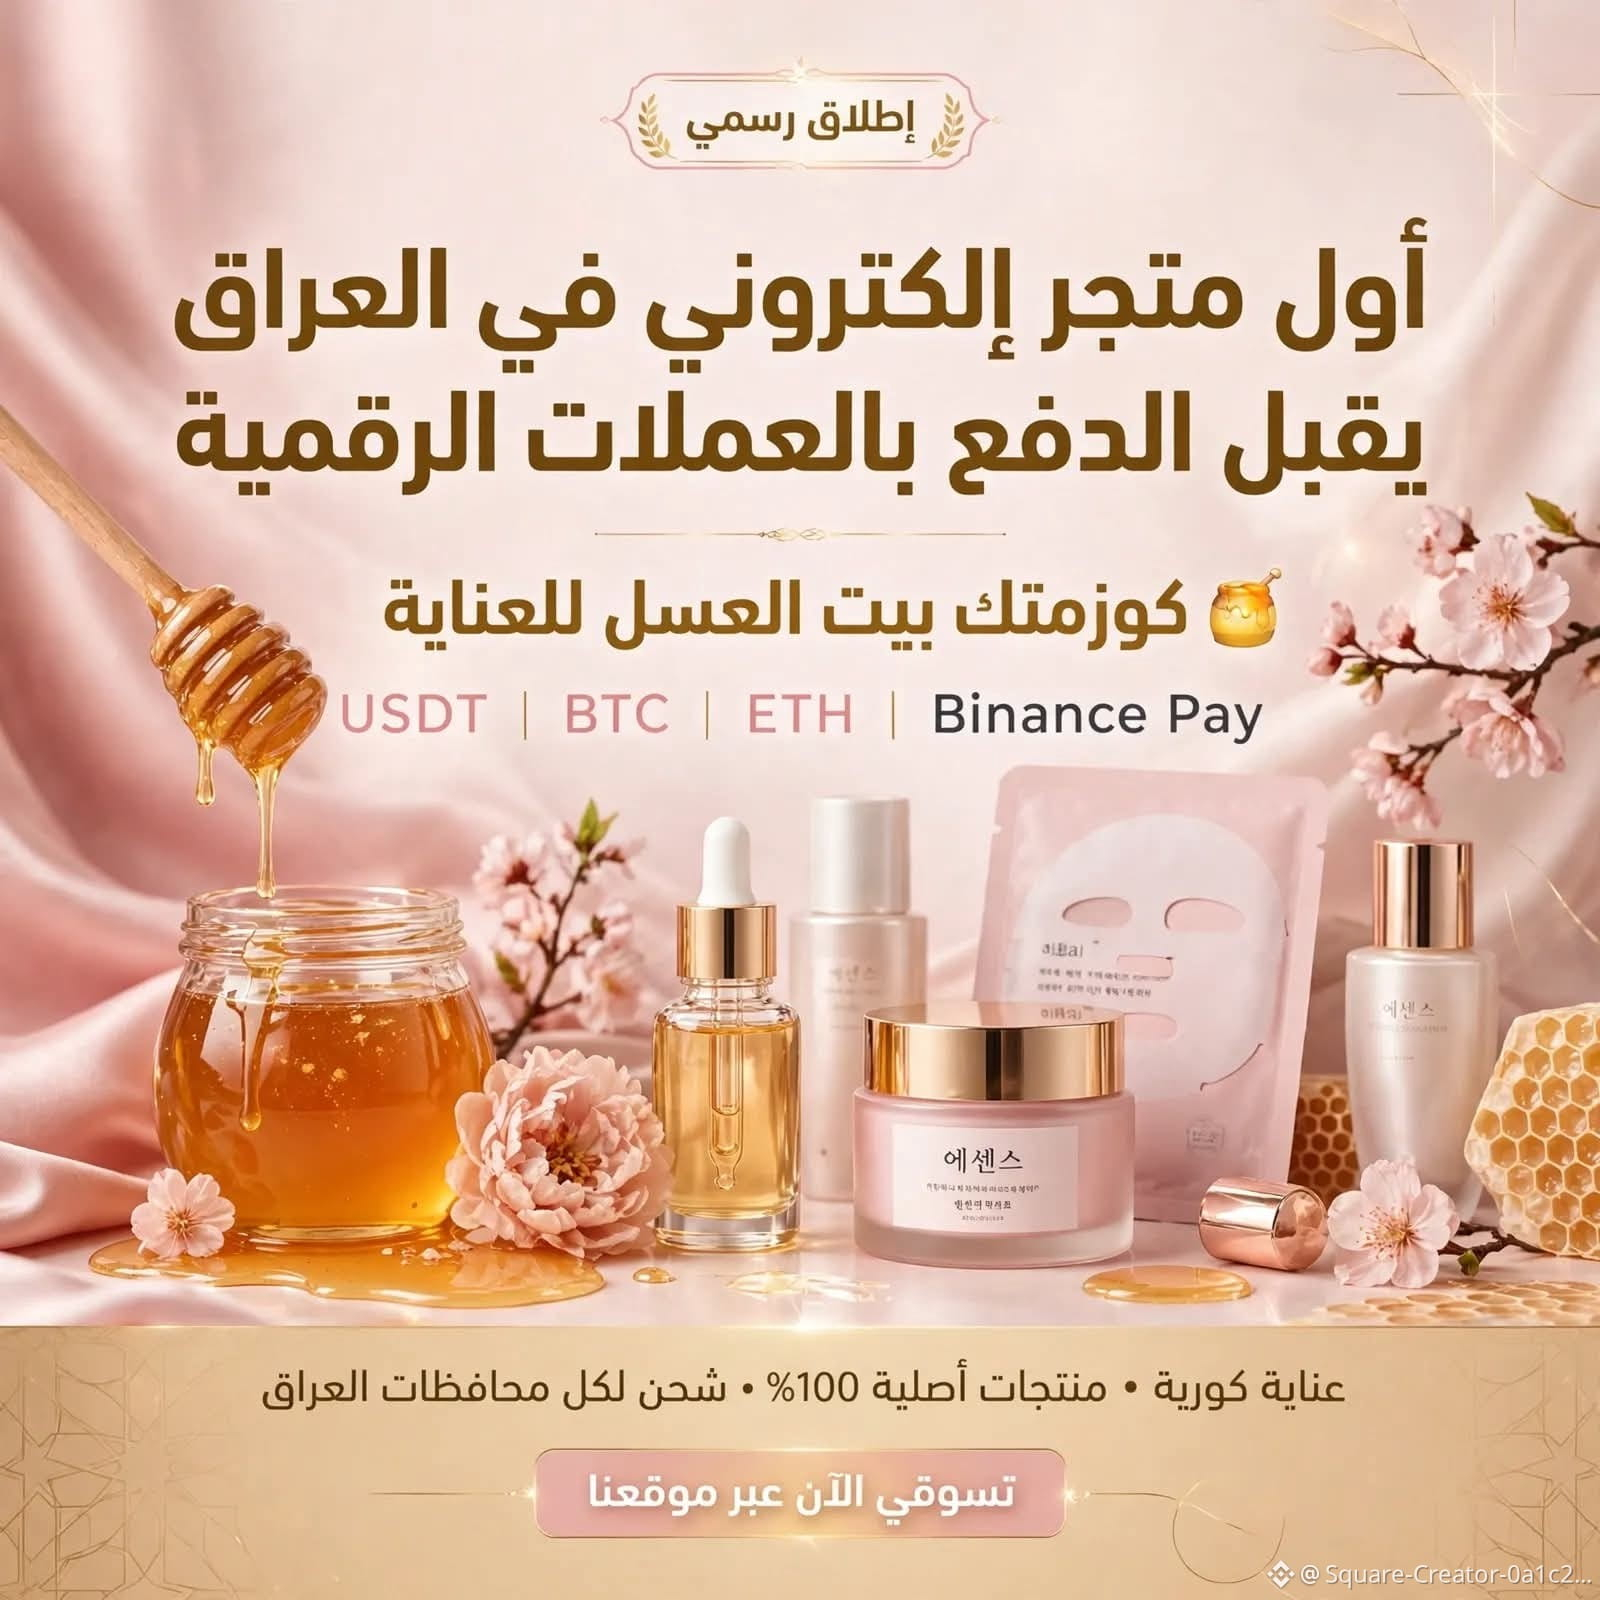
*🍯 إعلان رسمي: إطلاق أول متجر تجميل في العراق يقبل العملات الرقمية*
أصدقاء بينانس في العراق، السلام عليكم!
أنا صاحبة متجر *كوزمتك بيت العسل للعناية - Cosmetic Bait Al Asal* - متجر متخصص بالعناية والمكياج الكوري
*اليوم أعلن رسمياً: متجرنا أصبح أول متجر إلكتروني في العراق يقبل الدفع المباشر بالعملات الرقمية*
*طرق الدفع المقبولة:*
✅ USDT (TRC20 / BEP20)
✅ BTC
✅ Binance Pay - دفع فوري بدون رسوم
*شنو نبيع؟*
منتجات عناية ومكياج كورية أصلية 100% (ماسكات، سيرومات، كريمات، مرطبات)
*المميزات:*
🔒 دفع مباشر لمحفظتي على بينانس - بدون وسيط
💸 بدون عمولة إضافية - نفس سعر الدينار
🚚 توصيل لكل محافظات العراق (بغداد وجميع المحافظات)
📦 شحن بنفس اليوم بعد تأكيد الدفع
اذا عندك رصيد رقمي وتريد تحوله لمنتج ملموس تستفاد منه، حياك الله.
للطلب والاستفسار: راسلوني خاص على Binance Square وسأرسل لكم رابط المتجر وكيفية الدفع خطوة بخطوة.
*#BinanceIraq #USDT #IraqCrypto #BinancePay #CryptoPayments $
123

·
--
Dogecoin pul kisəsi komandaları böyük birləşməyə gedir! $DOGE gündəlik ödəniş alətinə çevrilir! Labs MyDoge, DogeOS və ödəniş alətlərini birləşdirir ki, hamı DOGE ilə həqiqətən alış-veriş edə bilsin, sadəcə saxlayıb qiymətinə baxmasın. Dogecoin nəhayət mem-koin statusundan real istifadəyə keçir! #Dogecoin #KriptovalyutaÖdənişləri
Dogecoin pul kisəsi komandaları birləşir! $DOGE gündəlik istifadə üçün yararlı olur. Labs MyDoge, DogeOS və ödəniş alətlərini birləşdirir ki, DOGE-dən sadəcə uzun müddət saxlamaq üçün deyil, gündəlik alış-verişdə də istifadə etmək mümkün olsun. Dogecoin mem-koin olmaqdan çıxıb real fayda verməyə başlayır! #Dogecoin #KriptovalyutaÖdənişləri
Dogecoin pul kisəsi komandaları birləşir! $DOGE gündəlik istifadə üçün yararlı olur. Labs MyDoge, DogeOS və ödəniş alətlərini birləşdirir ki, DOGE-dən sadəcə uzun müddət saxlamaq üçün deyil, gündəlik alış-verişdə də istifadə etmək mümkün olsun. Dogecoin mem-koin olmaqdan çıxıb real fayda verməyə başlayır! #Dogecoin #KriptovalyutaÖdənişləri
80

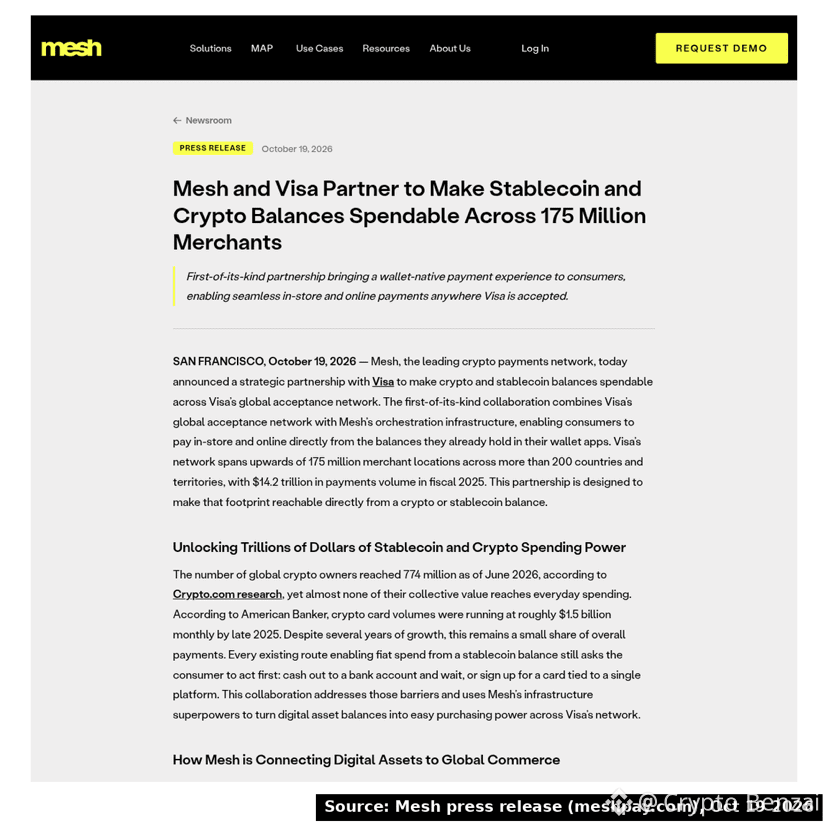
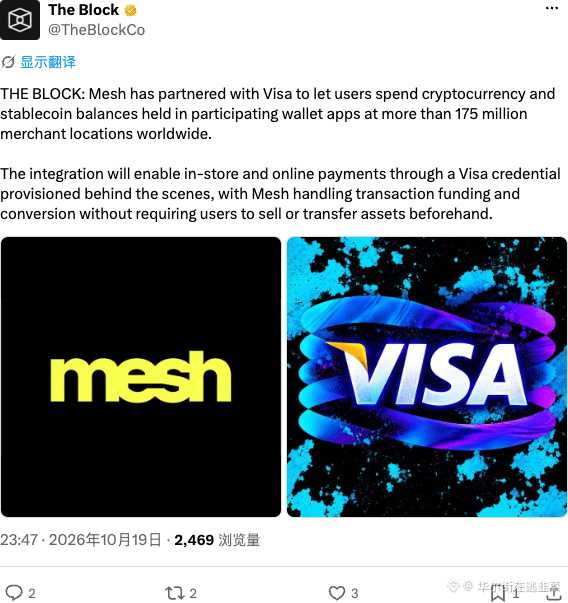
🚨SON DƏQİQƏ XƏBƏRİ: Mesh və Visa kriptovalyutanı 175M ticarət nöqtəsində xərcləməyə imkan verir
Mesh, istifadəçilərin kriptovalyuta və stabilkoin qalıqlarını birbaşa tərəfdaş pul kisəsi tətbiqlərindən xərcləməsi üçün Visa ilə əməkdaşlıq edib. Ayrıca karta ehtiyac yoxdur. Mesh arxa planda Visa ödəniş məlumatı yaradır və ödəniş zamanı konvertasiya edir. Ticarət nöqtələrində heç nə dəyişmir. Başlanma tarixi, pul kisələri və dəstəklənən aktivlər hələ açıqlanmayıb.
İlk olaraq $BTC ilə nə alardınız?
#CryptoPayments #Stablecoins #VİSA
Mənbə: Mesh-in press-relizi
170

·
--
Stabilkoinlər səssizcə kriptovalyutanın ən vacib qatına çevrilir
İnsanlar $BTC -ün rəqəmsal qızıl, yoxsa $ETH -ün hesablaşma qatı olduğunu müzakirə edərkən, arxa planda çox da gözə çarpmayan əsas məsələ stabilkoinlərdir — və onların kütləvi qəbul üçün istənilən L1-dən daha vacib olması mümkündür.
Beynəlxalq pul köçürmələri ildə 900 milyard dollardan çox həcmə malik bazardır. Ənənəvi sistemlər 5–8% komissiya tutur və köçürmələr günlərlə çəkir. Sürətli, aşağı komissiyalı blokçeynlərdə stabilkoin köçürmələri sentin kiçik bir hissəsi qarşılığında saniyələr ərzində tamamlanır. Bu, cüzi irəliləyiş deyil — tamamilə yeni bir kateqoriyadır.
İnfrastruktur artıq qurulur. $BNB Chain və Solana gündə milyonlarla USDC/USDT köçürməsini emal edir; komissiyalar çox vaxt 0,01 dollardan aşağı olur. Circle və Tether Cənub-Şərqi Asiya, Latın Amerikası və Saxaradan cənubda yerləşən Afrikada ödəniş marşrutlarına nəzarət uğrunda aqressiv rəqabət aparır. Stabilkoinlərdən istifadə edən Visa və Mastercard hesablaşma sınaqları nəzəriyyə deyil, artıq fəaliyyətdədir.
Strateji nəticə: stabilkoin ödənişlərinin həcmini ələ keçirən blokçeyn müdafiə oluna bilən rəqabət üstünlüyü yaradır. Həcm likvidliyi cəlb edir. Likvidlik DeFi-ni cəlb edir. DeFi isə tərtibatçıları. Bu dövrə spekulyasiya ilə deyil, ödənişlərlə başlayır.
Kriptovalyuta təhlillərinin çoxu qiymətə fokuslanır. Daha dayanıqlı sual budur: real dünyada ən çox dəyəri hansı blokçeyn köçürür? Təkcə TVL-ə yox, stabilkoin köçürmələrinin həcminə də nəzər salın.
Ödəniş sistemləri həyəcanverici deyil. Kütləvi qəbul isə elədir.
$BTC $ETH $BNB
#Stablecoins #CryptoPayments #Crypto
25

·
--
Visa Mesh ilə əməkdaşlıq edir: 175 milyon ticarət nöqtəsində kripto ödənişləri
Visa və Mesh əməkdaşlıq elan edərək kriptovalyuta və stabilkoin cüzdanlarını Visa-nın qlobal ödəniş şəbəkəsinə qoşur. Bu şəbəkə 175 milyon ticarət nöqtəsini əhatə edir. Cointelegraph-ın məlumatına görə, gələcəkdə istifadəçilər rəqəmsal aktivlərini əvvəlcə fiat valyutasına çevirmədən, ənənəvi alış-veriş zamanı birbaşa xərcləyə bilərlər.
Bu addımın əhəmiyyəti ondadır ki, stabilkoinlər ilk dəfə “ödəniş şəbəkəsi” adlı ən vacib infrastruktur səviyyəsinə daxil edilir. İndiyədək kripto ödənişləri əsasən müstəqil tətbiqlərdən və ya müəyyən ticarət nöqtələrindən asılı olub. Visa-nın ticarət şəbəkəsi isə artıq mövcud olan qlobal şəbəkədir. Mesh-in cüzdanları ilə inteqrasiya rahat baş tutarsa, stabilkoinlərin istifadə sahəsi “saxlama və köçürmə”dən “gündəlik alış-veriş”ə qədər genişlənəcək. Bu, real tələbin artması deməkdir.
Məlumatlara görə, 175 milyon ticarət nöqtəsi Visa-nın mövcud şəbəkəsinin ölçüsüdür, yeni qoşulmuş kripto ödəniş nöqtələrinin sayı deyil. Əməkdaşlıq hələlik elan mərhələsindədir; faktiki qoşulmuş ticarət nöqtələrinin sayı, əməliyyatların sayı və hesablaşma komissiyaları açıqlanmayıb. Tətbiqetmə tempi, istifadəçilərin qəbul səviyyəsi və tənzimləyici tələblərə uyğunluq qeyri-müəyyən amillər olaraq qalır.
Bazar bu xəbəri stabilkoin ekosistemi üçün müsbət siqnal kimi qiymətləndirə bilər. Bu, xüsusilə Visa ilə əməkdaşlıq edən stabilkoin emitentləri və ödəniş infrastrukturu layihələri üçün əhəmiyyətlidir. Lakin bunun yalnız brend səviyyəsində əməkdaşlıq, yoxsa klirinq və hesablaşma zəncirinin həqiqətən qurulması olduğunu izləmək lazımdır.
Əks risklərdən biri odur ki, ənənəvi ödəniş şəbəkələrinin kriptoaktivləri dəstəkləməsi tənzimləyici çətinliklərlə üzləşə bilər. Bəzi ticarət nöqtələri vergi və ya mühasibat uçotu ilə bağlı məsələlərə görə tərəddüd edə bilər. Bundan əlavə, istifadəçilərin supermarketlərdə və restoranlarda stabilkoinlə ödəniş etməyə hazır olub-olmayacağı məzənnə dəyişkənliyindən, komissiyalardan və rahatlıqdan asılıdır. Bunların hamısını zaman göstərəcək.
Növbəti mərhələdə nələrə diqqət yetirmək lazımdır: birincisi, Mesh-in ilk qoşulacaq ticarət nöqtələrinin siyahısını və pilot bölgələri açıqlayıb-açıqlamayacağına; ikincisi, Visa-nın stabilkoinlərlə hesablaşmalar üzrə əməliyyat həcmini açıqlayıb-açıqlamayacağına; üçüncüsü, tənzimləyici qurumların “kripto cüzdanı ilə birbaşa kartla ödəniş”ə necə yanaşacağına. Stabilkoin sektorunu izləyirsinizsə, əməliyyatlar baxımından əməkdaşlıq elanına əsasən qiymət artımının ardınca getməkdənsə, real əməliyyat həcmi göstəricilərinin təsdiqini gözləmək daha vacibdir.
#Stablecoin #CryptoPayments
Yuxarıdakılar məlumatların ümumiləşdirilməsi və şəxsi təhlildir, investisiya məsləhəti deyil.
72

·
--
İndi istənilən yerdə kripto ilə ödəniş etmək daha asan olacaq.
Visa rəqəmsal pul kisələrini qlobal ödəniş şəbəkəsinə qoşmaq üçün Mesh ilə əməkdaşlıq etdi.
Maraqlısı odur ki, aktivlərinizi və ya steyblkoinlərinizi xərcləmək üçün əlavə fiziki karta ehtiyacınız olmayacaq.
İnfrastruktur hər şeyi birbaşa hazırkı pul kisənizdən həyata keçirir.
Bu, ənənəvi ticarət obyektlərində kriptovalyutalardan istifadə rahatlığı baxımından böyük addımdır.
Sizcə, bu, aktivlərinizdən gündəlik istifadəni asanlaşdırır?
$BTC $ETH
#Visa #CryptoPayments
32

🦈 MASTERCARD QLOBAL HESABLAŞMA KANALLARINI AÇIR, $AVA LIKVIDLİYİN ARTIMI GÖZLƏNİLİR ⚡
Ənənəvi ödəniş nəhəngləri stabilkoin əməliyyatlarını normallaşdırmaq üçün otuz ölkədə qlobal risk və uyğunluq infrastrukturu qururlar. Ağıllı investorlar bu dəyişikliyin ödəniş axınlarındakı riskləri azaltdığını və $AVA , $PHA və $BR kimi yüksək faydalılığa malik ekosistemlərə uzunmüddətli əməliyyat həcmini cəlb etmək imkanı yaratdığını anlayırlar. 🌊
📊 Tacirlərə institusional səviyyəli risk monitorinqi təqdim etmək, keçmişdəki şübhələri əsas kommersiya qəbuluna çevirməyə kömək edir. 💡 Pərakəndə kapitalı kənarda saxlayan maneələr getdikcə aradan qalxır. 💬 Sizcə, əməliyyatların ciddi yoxlanması əsas kütlənin qəbulunu sürətləndirəcək, yoxsa mərkəzsizləşdirməyə mane olacaq? 👇
⚠️ Bu, maliyyə məsləhəti deyil. Risklərinizi həmişə idarə edin. 🛡️
🏷️ #AVA #Stablecoins #CryptoPayments #Web3
🎯 🦈
12
·
--
Visa və kriptovalyuta ödənişləri şəbəkəsi Mesh əməkdaşlıq edərək istifadəçilərə kriptovalyuta və stabilkoin qalıqlarını birbaşa rəqəmsal pul kisələrindən Visa qəbul edən istənilən ticarət nöqtəsində xərcləmək imkanı yaradıblar.
İnteqrasiya tərəfdaş pul kisəsi tətbiqləri vasitəsilə təqdim olunan mövcud Visa məlumatlarından istifadə edir. Beləliklə, alıcılara ayrıca kripto kartı lazım olmur və vəsaitlərini bank hesabına köçürmələrinə ehtiyac qalmır. Ticarət nöqtələri isə kassa sistemlərində heç bir dəyişiklik etmədən ödənişi Visa şəbəkəsi vasitəsilə qəbul edirlər.
Visa şəbəkəsi 200-dən çox ölkə və ərazidə 175 milyondan artıq ticarət nöqtəsini əhatə edir. Mesh vəsaitlərin təmin edilməsini, kriptovalyutalar, stabilkoinlər və fiat valyutalar arasında konvertasiyanı, eləcə də müştərilərin qeydiyyatını və KYC yoxlamalarını həyata keçirəcək.
Bu tərəfdaşlıq Mesh-in sentyabrda Bybit Pay ilə inteqrasiyasından və şirkətin dəyərini 1 milyard dollar olaraq qiymətləndirən, Dragonfly-ın rəhbərlik etdiyi 75 milyon dollarlıq yanvar maliyyələşdirmə raundundan sonra baş verir.
#VisaMesh #CryptoPayments #StablecoinSpend
47
·
--
Mesh nəhayət Visa ilə inteqrasiya olundu — dünya üzrə 175 milyon ticarət nöqtəsində zəncirüstü kriptovalyutalarla birbaşa ödəniş etmək mümkündür.
Bu dəfə “istifadəyə yararlı olmağı” həqiqətən reallaşdırdılar. Digər pul kisələri hələ xəyallara dalarkən, Mesh artıq zəncirüstü U-nu real alış gücünə çevirə bilir. Sabitkoinlə ödəniş nəhayət boş sözdən ibarət deyil — pul kisələrində istifadə axınının partlayışa çevrilməsi lap yaxındadır.
$MESH #CryptoPayments #DeFi
18
·
--
Ödəniş şəbəkələrinin təsiri kriptovalyutaların qiymətləndirilməsində ən az qiymətləndirilən amillərdən biridir.
Ödəniş şəbəkəsi geniş yayıldıqca — daha çox ödəniş dəhlizi, daha çox qurum, daha böyük hesablaşma həcmi — hər yeni iştirakçı şəbəkəni artıq ona qoşulmuş hər kəs üçün eksponensial şəkildə daha dəyərli edir. Bu, Metkalf qanununun praktikada təzahürüdür və infrastrukturun qurulması mərhələlərində ödəniş yönümlü L1-lərin niyə perspektivli aktivlər ola biləcəyini izah edir.
Kriptovalyuta ödəniş infrastrukturu üçün bu dövrü fərqləndirən amillər:
1. **Tənzimləmə imkanları genişlənir.** ABŞ-da stabilkoinlərə dair qanunvericilik, Avropada MiCA və Yaxın Şərqdə CBUAE çərçivələri qurumlara zəncirüstü hesablaşmaları tətbiq etmək üçün aydın uyğunluq yolu açır — cəmi iki il əvvəl bu sahənin hüquqi statusu qeyri-müəyyən idi.
2. **Müxbir bankçılıq bahalıdır.** SWIFT vasitəsilə sərhədlərarası ödənişlər hələ də 2–6% xərc yaradır və 1–5 günə başa çatır. Hər iki göstəricidə üstünlük qazanıb AML/KYC tələblərinə cavab verən istənilən blokçeyn şəbəkəsi təkcə pərakəndə istifadəçilər üçün deyil, banklar üçün də struktur baxımından cəlbedici olur.
3. **Həcm rəqabət üstünlüyü yaradır.** Ödəniş dəhlizi zəncir üzərində qurulduqdan sonra keçid xərcləri artır. Likvidlik hovuzları dərinləşir, sürüşmə azalır və rəqib şəbəkələrin işi çətinləşir — Visa və Mastercard-ın bazar üstünlüklərini qurma üsulu da məhz belə olub.
Bazar ödəniş qatındakı tokenlərin qiymətini çox vaxt spekulyasiyaya əsasən müəyyən edir. Daha ağıllı yanaşma real şəbəkə dəyərinin qabaqlayıcı göstəriciləri kimi əməliyyat həcminin artımını, qurumların ödəniş dəhlizlərini mənimsəməsini və tənzimləyici təsdiqləri izləməkdir.
İnfrastrukturla bağlı göstəricilər mövqeyə inamı müəyyən etməlidir — təkcə qiymət dəyişiklikləri yox.
$XRP $BNB $ADA
#CryptoPayments #BlockchainAdoption #NetworkEffects #XRP #BinanceSquare
91
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
1
#$1.5BInLeveragedCryptoBetsLiquidated
5,834 baxış
Müzakirə edir: 91
2
#KOSPIFalls3.53%BackBelow6000
12,098 baxış
Müzakirə edir: 380
3
#AmazonSharesFallAbout7%InPremarketTrading
495 baxış
Müzakirə edir: 53
4
#USMidtermElections
135,544 baxış
Müzakirə edir: 1,655
5
#StrategySTRCReaches$99.95ForFirstTimeIn165Days
2,872 baxış
Müzakirə edir: 71
6
#BinanceWillListPredictPREDICT
39,075 baxış
Müzakirə edir: 796
7
#SwitzerlandFirstSpotBitcoinETFExpectedToTradeInNovember
1,602 baxış
Müzakirə edir: 81
8
#StrategyReports$21BQ3OperatingProfit
1,594 baxış
Müzakirə edir: 43
9
#Strategy三季度营业利润210亿美元
20,786 baxış
Müzakirə edir: 78
10
#TwoAddressesHoldingAbout1.28BUSDTFrozen
20,906 baxış
Müzakirə edir: 476