

#bonds
bonds
147,066 baxış
Müzakirə edir: 501
Populyar
Sonuncu
·
--
Tərcüməyə bax
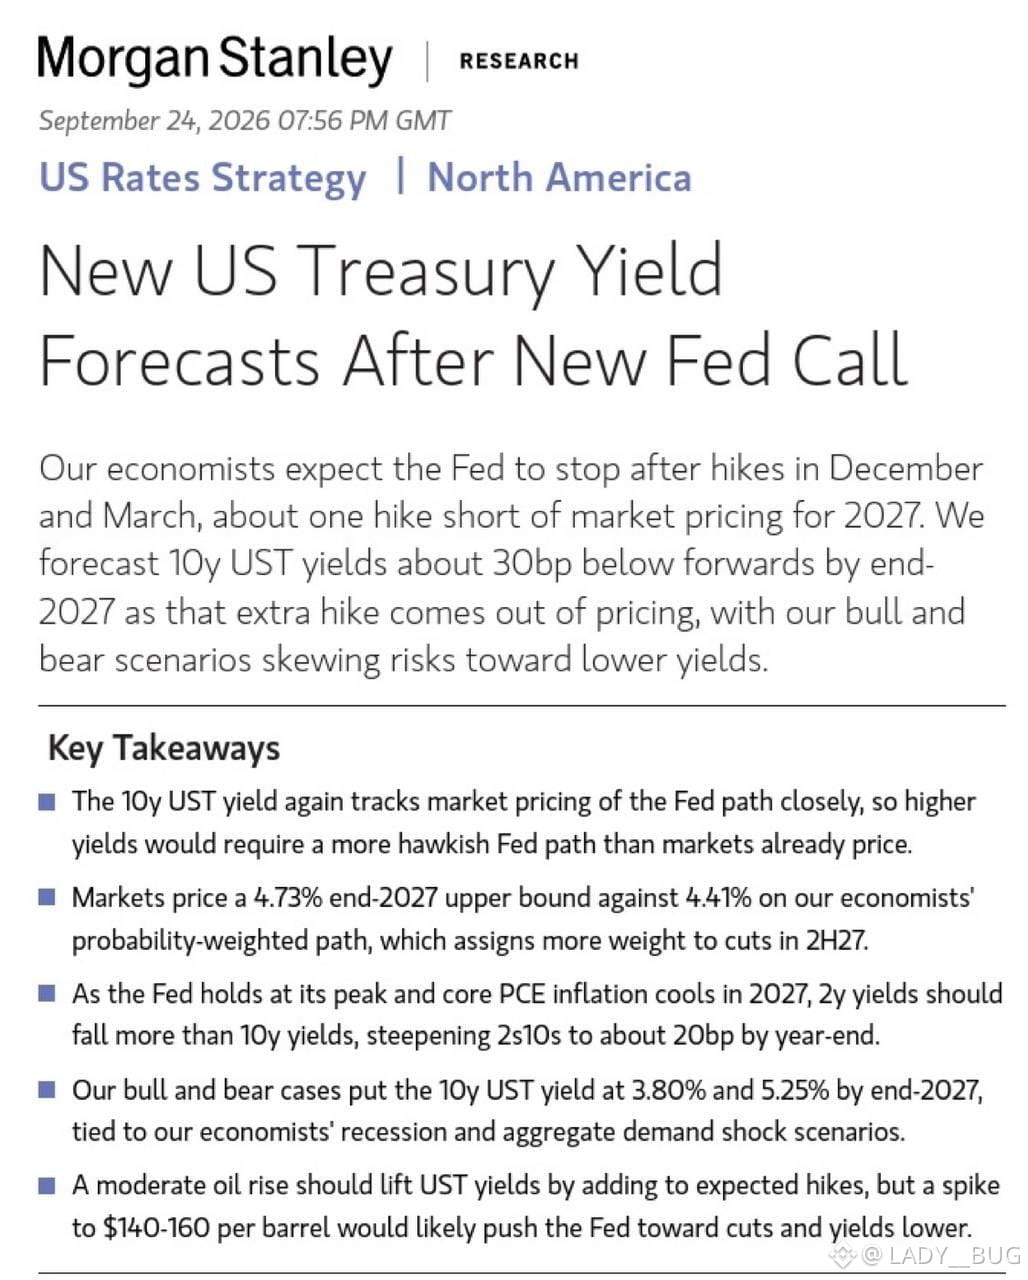
📉 Bond Market Outlook
The 10Y yield sitting in the 5% range is unlikely to last long.
Morgan Stanley forecasts the Fed will hike 25bps in December and another 25bps in March, then hold at 4.25–4.50%.
The market is pricing one more hike by 2027. If those expectations fade, Treasury yields could fall.
Key call: The 2Y may fall more sharply than the 10Y in H2 2027, causing the yield curve to steepen again.
Watch: oil prices $CL $BZ & the economy.
Bottom line: The bond market looks like it’s overreacting to further Fed tightening. In 2027, lower Treasury yields are more likely than higher.
#Bonds #Fed #TreasuryYields #Macro
NFA
83
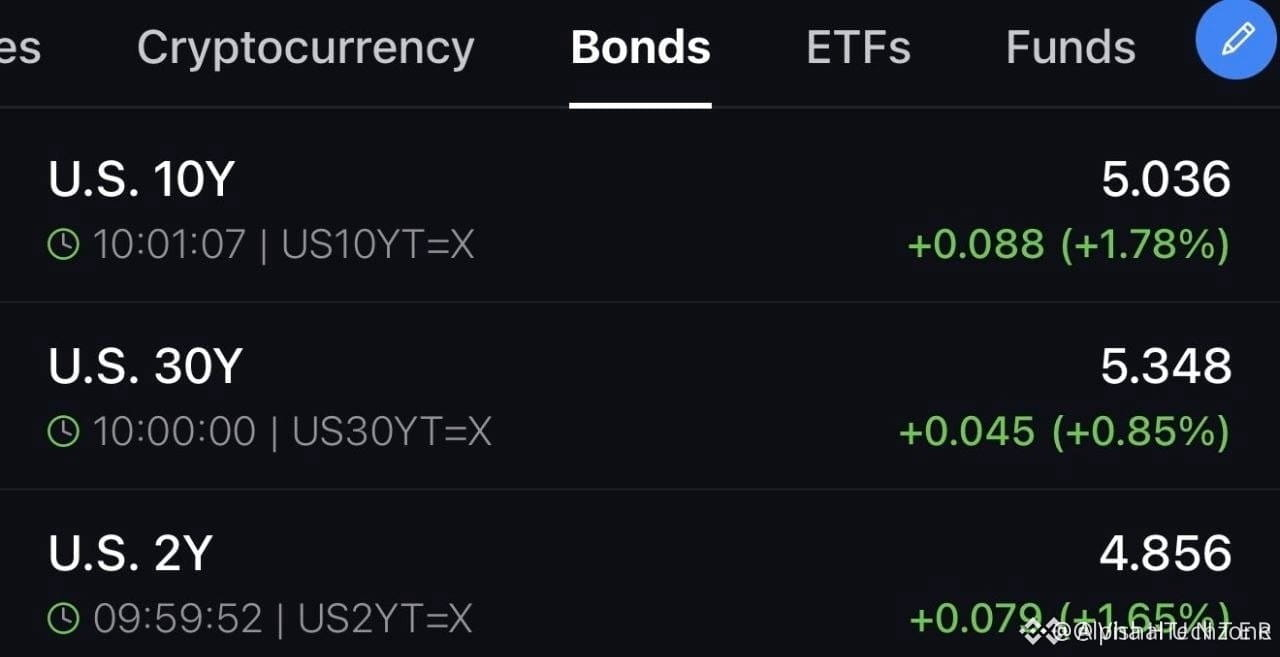
🚨 ABŞ OBLIQASİYALARININ FAİZLƏRİ SURƏTLƏNİR
🇺🇸 10 illik Xəzinə gəliri 2023-cü ildən bəri ən yüksək səviyyələrinə yaxınlaşır, 30 illik gəlir isə 5,035%-ə çatır—yəni 2007-ci ilə eyni səviyyədə.
Kəsirlərin artımı, inflyasiya və qlobal enerji böhranı gəlirlər üzərində təzyiqi davam etdirir.
Çox aşağı faizlər dövrü gözləniləndən daha uzaqda ola bilər.
#US #Treasury #Bonds
$XAU
{future}(XAUUSDT)
$BTC
{future}(BTCUSDT)
🚨 ABŞ OBLIQASİYALARININ FAİZLƏRİ SURƏTLƏNİR
🇺🇸 10 illik Xəzinə gəliri 2023-cü ildən bəri ən yüksək səviyyələrinə yaxınlaşır, 30 illik gəlir isə 5,035%-ə çatır—yəni 2007-ci ilə eyni səviyyədə.
Kəsirlərin artımı, inflyasiya və qlobal enerji böhranı gəlirlər üzərində təzyiqi davam etdirir.
Çox aşağı faizlər dövrü gözləniləndən daha uzaqda ola bilər.
#US #Treasury #Bonds
$XAU
$BTC
75
Doğrulanıb
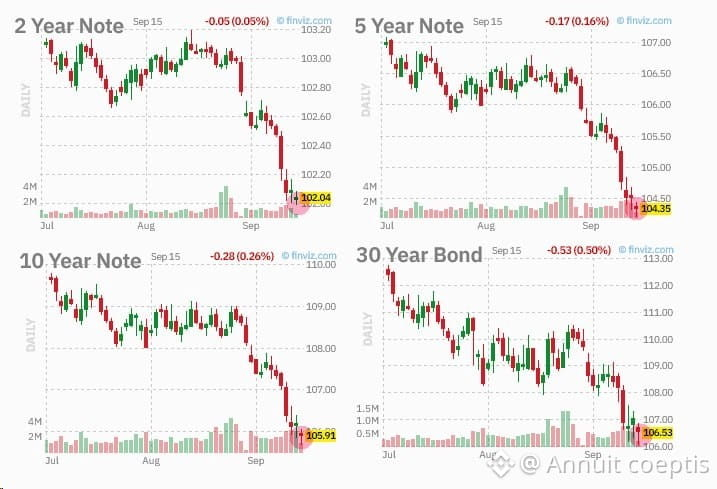
⚠️🇺🇸#bonds #usa #yields ABŞ dövlət istiqrazları yenidən düşür, gəlirlilik isə yüksəlir
Bessent isə dedi ki, gəlirliliyin artımının səbəbi yüksələn neft qiymətləridir
Bessentin sözlərindən sonra hətta ən axmaq treyderlər belə neftin qiymətlərinin yüksəldiyini görəndə ABŞ istiqrazlarını satacaqlar, analitiklər deyir
İran bütün bunları aydın şəkildə ortaya qoyur
Bessent isə dedi ki, gəlirliliyin artımının səbəbi yüksələn neft qiymətləridir
Bessentin sözlərindən sonra hətta ən axmaq treyderlər belə neftin qiymətlərinin yüksəldiyini görəndə ABŞ istiqrazlarını satacaqlar, analitiklər deyir
İran bütün bunları aydın şəkildə ortaya qoyur
713

·
--
Tərcüməyə bax
英国央行被曝正准备在英国财政大臣杰里米·亨特(Jeremy Hunt)于10月28日发布首份预算案前,暂停出售长期国债。据《每日电讯报》披露,英国央行计划停止抛售在以往金融危机期间积累的20年期和30年期国债,以缓解借贷成本上升对财政部造成的重压。
这背后的关键在于巨额的财政损耗。经济学家估算,自2022年启动出售这些长期债务以来,已给英国纳税人造成了约220亿英镑的损失。在当前全球债券遭遇抛售的大环境下,停止这种折价抛售每年可为财政部节省约25亿英镑的开支,从而为新上任的财政大臣腾出一定的政策回旋空间,尽管这也让平衡日常开支的预算规则变得更为复杂。
从传统宏观市场来看,央行缩表节奏的调整直接影响到债券市场的供需格局。暂停抛售长端国债有助于阶段性缓解长端收益率的上行压力,并在一定程度上稳定市场对英国主权信用的情绪,同时美元与英镑之间的流动性博弈也会因此产生微调。
对于加密市场来说,这反映出主要央行在流动性紧缩与财政承受力之间面临的现实权衡。虽然这并不代表全面转向宽松,但长端抛售压力的减轻可能会使整体流动性环境稍有缓和。加密投资者后续可继续观察各主要经济体国债市场的动态反应,理性看待资金面的结构性变化。 $BTC
#BankOfEngland #Bonds #MacroEconomy
50

Tərcüməyə bax
据英国《每日电讯报》最新报道,在财政大臣杰里米·亨特(Jeremy Hunt)于10月28日公布首份财政预算案前夕,英国央行(BOE)正准备停止出售20年期和30年期的长期国债。这一政策调整旨在缓解借贷成本激增对财政部的巨大压力,此前在金融危机期间积累的这些长期债务自2022年出售以来,已造成纳税人约220亿英镑的巨额损失。
从深层宏观逻辑来看,在全球债券遭到抛售的逆风下,英国央行被动踩下量化紧缩(QT)的刹车,本质上反映了主权债务可持续性与紧缩货币政策之间的尖锐冲突。虽然停止亏本出售长期国债每年可节省约25亿英镑的账面亏损,但这种妥协并不能掩盖英国深层次的财政脆弱性,甚至会让财政大臣在实现日常支出预算平衡规则的努力变得更加复杂与被动。
对传统金融市场而言,长端国债抛售的暂停可能会在短期内抑制长端英债收益率的飙升,暂时缓解流动性压力。然而,这种被迫的政策调整向市场传递了一个警示信号:主要央行的资产负债表正常化进程正撞上主权债务成本的硬天花板。如果财政赤字压力继续倒逼央行放缓缩表,法币信用扩张的隐患和二次通胀的风险将进一步累积。
对于加密货币市场来说,这种由债务危机引发的货币政策摇摆并不完全是利好。尽管流动性紧缩预期的放缓可能给 $BTC 等风险资产带来短暂的喘息空间,但背后折射出的主权信用体系脆弱性与宏观不确定性,或将在短期内加剧避险情绪驱动的资产波动,投资者仍需警惕流动性分化带来的下行风险。
#BankOfEngland #Bonds #MacroEconomy
8
Kritik qərar ərəfəsində ABŞ dövlət istiqrazları gəlirləri bütünlüklə yenidən tənzimlənib. ABŞ Federal Ehtiyat Sisteminin (Fed) ən son siyasət qərarına yaxınlaşdıqca, ABŞ xəzinə istiqrazlarının gəlirlərinin əksəriyyəti aşağı düşüb: 2 illik gəlirlilik 3,3 bənd aşağı enərək 4,610%-ə, 10 illik benchmark gəlirlilik isə 1 bənd azalaraq 4,964%-ə düşüb; yalnız 30 illik uzunmüddətli “uç ucu” istiqamətindəki hissədə 0,8 bəndlik cüzi artım müşahidə olunub və 5,362%-ə çatıb. Eyni zamanda, TD Securities analitikləri xəbərdarlıq edib ki, Fed yalnız sentyabrda 25 bəndlik artımla yeni məhdudlaşdırma (tikiş) dövrünü başlada bilməz, həm də 2027-ci ilin birinci rübünədək ümumilikdə 75 bəndlik əlavə faiz artırımı etmə ehtimalı daha yüksəkdir və sonrakı bir neçə ayda da daha “qələbəlik/tərəfkeş” (hawkish) mövqeyini saxlayacaq.
Bu qiymətləndirmə ilə bazarda siyasətə yumşalma dönüşü gözləntiləri arasında son dərəcə kəskin ziddiyyət yaranır. Mövcud makroiqtisadi göstəricilərin “yapışqanlığı” və institutların davamlı məhdudlaşdırma dövrünə dair proqnozları, inflyasiya təzyiqinin bir çox investorun nikbin gözləntilərindən daha davamlı ola biləcəyini göstərir. Əgər Fed daha yüksək və daha uzun müddətli faiz dərəcəsi yolunu qorumağı və hətta faiz artırımlarının yenidən “işə düşməsi” üçün kanalı yenidən açmağı seçsə, ötən yarım ildə faizlərin endiriləcəyi gözləntiləri üzərində qurulan aktiv qiymətləndirmə məntiqi tamamilə alt-üst ola bilər.
Ənənəvi maliyyə bazarları baxımından isə gəlirlilik əyrisindəki incə dəyişikliklər vəsaitlərin həm orta-qısa müddətdə likvidliyin sərtləşməsinə, həm də uzunmüddətli iqtisadi tənəzzül ehtimalına dair ikiqat narahatlığını əks etdirir. Yüksək faiz mühiti ABŞ dollarına güclü dayaq verir, amma yüksək qiymətləndirilmiş səhm bazarı və riskli aktivlər üçün birbaşa qiymətləndirmə sıxışması yaradır; bazarda müdafiəçi əhvalın yüksəlməsi nəzərə çarpacaq dərəcədə artır.
Kriptovalyutalar üçün isə bu, uzunmüddətli likvidliyin sıxılacağı gözləntisi son dərəcə ciddi potensial mənfi təsir amili ola bilər. Real faiz dərəcələrinin yüksək səviyyədə qalması fonunda institutların əlavə vəsait axını kəskin şəkildə məhdudlaşacaq, $BTC və əsas kriptovalyutaların likvidlik mükafatı sıxıla bilər. İnvestorlar son dərəcə ehtiyatlı olmalı, sərtləşmə gözləntiləri boşa çıxdıqdan sonra bazarda leveraceni (borc alətləri) azaldıb geri çəkmə riskinin yarana biləcəyinə diqqət yetirməlidirlər.
#Fed #InterestRates #Bonds #CryptoMacro
36
·
--
Bu gün Yaponiyanın istiqraz bazarında yeni dinamika müşahidə olunur. Bazarda Yaponiya Mərkəzi Bankının (BOJ) faiz artırımı gözləntilərinin yüksəlməsi ilə Yaponiyanın uzunmüddətli dövlət istiqrazlarının gəlirliliyi artıb. İstinad (benchmark) 10 illik Yaponiya dövlət istiqrazının gəlirliliyi 0,5 bənd bps yüksələrək 2,990%-ə çatıb. Yalnız yerli siyasət gözləntilərinin istiləşməsi deyil, həm də daha əvvəl ABŞ-da istehlak üzrə inflyasiyanın daha güclü çıxması ABŞ dövlət istiqrazlarının gəlirliliyini qaldırıb və bu da Yaponiya daxili borc bazarına da əlaqəli təsir göstərib.
Bu tendensiyanın arxasında duran əsas məqam odur ki, bu həftənin sonuna yaxın həm Federal Ehtiyatlar Sistemi (FES/ Fed), həm də Yaponiya Mərkəzi Bankı üçün mühüm faiz iclasları keçiriləcək. Hazırda bazar təkcə iki böyük bankın faiz qərarlarını izləməyir, eyni zamanda İranın vəziyyətinin inkişafına və enerji qiymətlərində mümkün dalğalanmalara da diqqət yetirir. Çoxsaylı makro qeyri-müəyyənliklər qarşılıqlı təsirdə olduğu üçün investorların gözləntilər üzrə rəqabəti daha da kəskinləşir.
Daha geniş maliyyə bazarları kontekstində isə Yapon istiqrazlarının gəlirliliyi kritik səviyyələrə yaxınlaşır; bu, qlobal kredit xərclərinin yenidən qiymətləndirilməsi (reprice) təzyiqinin hələ də mövcud olduğunu göstərir. ABŞ–Yaponiya faiz fərqinin dəyişməsi və geosiyasi vəziyyətin enerji/əmtəə bazarına verdiyi pozucu təsirlərlə yanaşı, valyuta bazarında volatilliyin və qlobal likvidliyin axın istiqamətlərinin də zəncirvari reaksiyaya səbəb olacağı mümkündür.
Kripto bazarı üçün isə qlobal əsas mərkəzi bankların faiz yolu maliyyə axınının istiqamətini müəyyən edən “barometr” rolunu oynayır. Yapon istiqrazlarının gəlirliliyinin artması adətən yen ilə carry trade əməliyyatlarının potensial yenidən qurulması ilə müşayiət olunur. Qısamüddətli dövrdə isə makro xəbər axını sıxdır; o cümlədən $BTC daxil olmaqla riskli aktivlər ümumilikdə gözləmə və məlumatın həzmi mərhələsindədir. Gələcək istiqamət üçün makro səviyyədə pul axınlarının daha aydın görünməsi hələ də müşahidə edilməlidir.
#BOJ #InterestRates #Bonds #MacroEconomics
42

Avstraliya hökumət istiqrazlarının gəlirliliyi son ticarət sessiyalarında 2011-ci ilin may ayından bəri ən yüksək səviyyələrə yüksəlib. Buna ABŞ Xəzinə istiqrazlarında (US Treasuries) yaşanan kəskin gecəlik satış dalğası səbəb olub. Əsas göstərici olan 3 illik Avstraliya gəlirliliyi 18 baza bəndi artaraq 5,03%-ə çatıb, 10 illik gəlirlilik isə 13 baza bəndi yüksələrək 5,38%-ə yüksəlib. Bu göstəricilər suveren borc bazarları üzrə qlobal miqyasda artan satış təzyiqini əks etdirir.
Qlobal gəlirliliklərdəki bu aqressiv sıçrayışın əsas səbəbi Yaxın Şərqdə artan geosiyasi gərginlikdir. Bu gərginlik neft qiymətlərinin kəskin yüksəlməsinə yol açıb. Artan enerji xərcləri böyük iqtisadiyyatlar üzrə inflyasiya qorxularını yenidən alovlandırır; treyderlər isə sürətlə dərəcə endirimləri gözləntilərini geri çəkməyə məcbur olur və qlobal mərkəzi banklardan uzun müddət “daha yüksək, daha uzun” siyasət mövqeyinə hazırlıq görür.
Geniş maliyyə mənzərəsi dərhal sərtləşmə şəraitinin soyuğunu hiss edir. Daha yüksək suveren gəlirliliklər riskli aktivlərlə müqayisədə suveren borc gəlirlərini gücləndirir, bu da qlobal səhmlərə və əmtəələrə ciddi aşağı yönlü təzyiq yaradır. Eyni zamanda fiat gəlirlilikləri yüksəlir və kapital nağd pul və ABŞ dolları kimi konservativ “safe haven”lara yönəlir.
Kripto sektorunda isə yüksələn suveren gəlirliliklər adətən spekulyativ aktivlərdən likvidliyi azaldır. Ənənəvi risk-siz gəlirlilik 5%-i keçdiyi üçün yaxın dövrdə $BTC diminq kimi yüksək beta aktivlərə institusional maraq azalır; bu da enerji qiymətləri sabitləşənə və geosiyasi gərginlik səngiyənə qədər geniş rəqəmsal aktiv bazarlarını konsolidasiya riskinə daha həssas edir.
#bonds #macro #oil
14
Bu gün açıqlanan ABŞ makroiqtisadi göstəriciləri göstərdi ki, avqust ayında ABŞ-ın mövcud ev satışları 3,98 milyonadək çatıb; gözləntilərə uyğun olub, lakin əvvəlki ayın 4,06 milyon səviyyəsindən geri çəkilib. Eyni zamanda, ABŞ-ın iyul ayı üzrə topdan satışları -2,9% olan əvvəlki enişin yenidən işlənmiş nəticəsindən sonra 0,8% kəskin artımla canlanıb, gün ərzində isə ABŞ-ın 3 illik və 5 illik Xəzinə istiqrazlarının gəlirliliyi 10 bazis bəndi yüksəlib.
Bu qarışıq iqtisadi mənzərə faiz dərəcəsinə həssas seqmentlərdə davam edən sıxlığа baxmayaraq daha geniş iqtisadiyyatın dayanıqlı olmasını vurğulayır. Mənzil bazarı yüksək ipoteka faizlərinin soyuducu təsirini əks etdirir, lakin topdan aktivlikdəki güclü canlanma daxili tələbin hələ də davam etdiyini və əsas iqtisadi impulsun möhkəm qaldığını göstərir.
Aralıq Xəzinə istiqrazlarının gəlirliliyində sürətli 10 bps artım, istiqraz bazarlarının faiz endirimlə bağlı gözləntiləri yenidən qiymətləndirdiyini göstərir; bu da kredit götürmə xərclərinə təzə yuxarı təzyiq yaradır və qısamüddətli olaraq ABŞ dollarına dəstək verir. Gəlirlilik yüksəldikcə, ənənəvi “təhlükəsiz sığınacaq” axtarışı uzunmüddətli sərt pul siyasəti şəraitinə daha sərt uyğunlaşır.
Kripto bazarları üçün isə yüksələn istiqraz gəlirlilikləri adətən riskli aktivlərin likvidliyini sıxır və yaxın dövrdə $BTC in üzrə aqressiv yüksəliş impulsunu məhdudlaşdırır. Likvidlik və gələcək Fed yumşalması ilə bağlı daha aydın siqnallar ortaya çıxana qədər investorlar əsas rəqəmsal aktivlərdə diapazon daxilində konsolidasiya gözləməlidir.
#macro #bonds #crypto
23
Böyük Britaniya hökumətinin istiqraz gəlirləri cümə axşamı kəskin satışların davam etməsi ilə 19 illik maksimumlara çatdı; çünki xam neft altı həftə ərzində ilk dəfə bir barelə görə 100 ABŞ dollarını keçdi. Böyük Britaniyanın Borc İdarəetmə Ofisi 2030-cu il istiqrazları üzrə 5 milyard funt sterlinqlik hərracı orta gəlir 4,786% olmaqla başa çatdırdı—bu, 2023-cü ilin oktyabrından bəri ən yüksək göstəricidir. Bu, həftənin əvvəlində keçirilən 30 illik istiqraz satışından sonra baş verdi; həmin satış 1998-ci ildən bəri görülməyən səviyyələrə çatmışdı.
Dövlət borcunun bu aqressiv yenidən qiymətləndirilməsi, enerji qiymətlərinin kəskin bahalaşması ilə yenidən alovlanan “yapışqan” inflyasiya ilə bağlı bazar narahatlığının artdığını göstərir. Wealth Club-dan Susannah Streeterin qeyd etdiyi kimi, yüksələn neft əsas katalizator rolunu oynayır; bu da struktur dəyişiklikləri gücləndirir—institusional kapital ənənəvi dövlət istiqrazlarından getdikcə daha yüksək gəlir axtarışı ilə ayrılır.
Qlobal gəlirlərin yüksəlməsi qaçılmaz olaraq daha sərt maliyyə şəraitinə gətirib çıxarır, bütün səviyyələrdə borclanma xərclərini artırır və riskli aktivlərə, səhmlərə və uzunmüddətli artım sektorlarına aşağı təzyiq edir.
Kripto bazarları üçün daha yüksək, risksiz benchmark gəlirlər qlobal likvidliyi daha da sıxır və ehtiyatlı “risk-off” mühit yaradır. Dövlət istiqrazları bazarları sabitləşənə və enerjiyə bağlı inflyasiya qorxuları soyuyana qədər $BTC və rəqəmsal aktivlər yaxınmüddətli makroiqtisadi çətinliklərlə üzləşməyə davam edə bilər.
#bonds #macro #inflation
13
·
--
Azalma
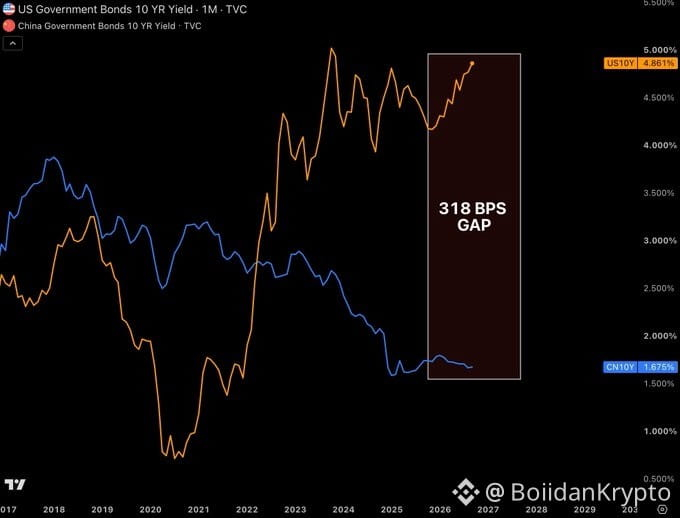
🚨 BOND MARKET ALERT 🇺🇸🇨🇳
ABŞ–Çin 10 illik gəlirlilik fərqi on ildən çoxdur nadir görülən səviyyələrə qədər genişlənir — və demək olar ki, heç kim bunun portfeliniz üçün nə demək olduğundan danışmır.
📈 ABŞ gəlirlilikləri yüksəlməyə davam edir — Fed inflyasiya ilə mübarizədə sözün əsl mənasında “bərk sinə gəlir”, hətta Xəzinə səssizcə gəlirliliyi aşağı salmağa çalışsa da.
📉 Çinin gəlirlilikləri rekord minimumlara yaxın səviyyədə bərkidilib — zəif artım məlumatları PBOC-u daha sərt stimula meyl etdirir.
Dünyanın ən böyük iki iqtisadiyyatı tam əks istiqamətlərə gedir. 🌍⚡
Şərhlər üçün sual 👇
Bu, onilliyin ən böyük makro fərqliliklərindən biridir — yoxsa yaranmaqda olan istiqraz tələsidir? Fərq bundan sonra hara gedəcək?
Fikrinizi aşağıda yazın. Bull-lar vs. bear-lar — eşidək! 🔥
#Bonds #Macro #FederalReserve
$NVDA
{future}(NVDAUSDT)
$SPCX
{future}(SPCXUSDT)
$BTC
{future}(BTCUSDT)
🚨 BOND MARKET ALERT 🇺🇸🇨🇳
ABŞ–Çin 10 illik gəlirlilik fərqi on ildən çoxdur nadir görülən səviyyələrə qədər genişlənir — və demək olar ki, heç kim bunun portfeliniz üçün nə demək olduğundan danışmır.
📈 ABŞ gəlirlilikləri yüksəlməyə davam edir — Fed inflyasiya ilə mübarizədə sözün əsl mənasında “bərk sinə gəlir”, hətta Xəzinə səssizcə gəlirliliyi aşağı salmağa çalışsa da.
📉 Çinin gəlirlilikləri rekord minimumlara yaxın səviyyədə bərkidilib — zəif artım məlumatları PBOC-u daha sərt stimula meyl etdirir.
Dünyanın ən böyük iki iqtisadiyyatı tam əks istiqamətlərə gedir. 🌍⚡
Şərhlər üçün sual 👇
Bu, onilliyin ən böyük makro fərqliliklərindən biridir — yoxsa yaranmaqda olan istiqraz tələsidir? Fərq bundan sonra hara gedəcək?
Fikrinizi aşağıda yazın. Bull-lar vs. bear-lar — eşidək! 🔥
#Bonds #Macro #FederalReserve
$NVDA
$SPCX
$BTC
191

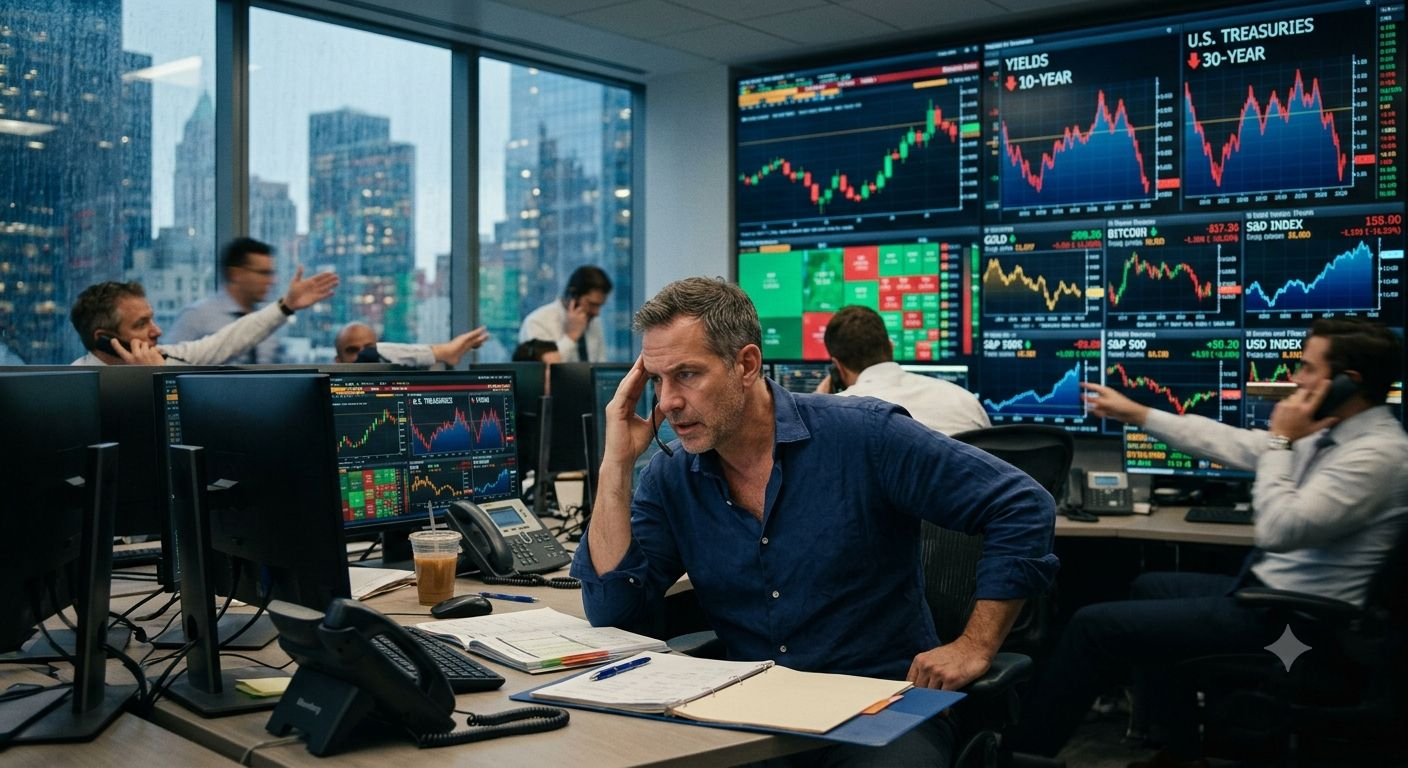
ABŞ XƏZİNƏSİ BÜTÜN BİR TƏRƏFƏDƏN BORC BAZARINA ON MİLYARDLARLA DAXİL OLMAĞA HAZIRLAŞIR.
Xəzinə sabah daha uzunmüddətli ABŞ borcunun 6 MİLYARD DOLLARA qədər geri alınmasını planlaşdırır.
Bu, adi bir əməliyyatdan daha böyükdür.
Xəzinə geri alışları likvidliyi yaxşılaşdırmağa və gəlirlilik səviyyələrinin yüksək olduğu bir vaxtda daha uzaqmüddətli istiqrazlara dəstək verməyə kömək edə bilər. Bu addım 10 illik gəlirlilik təxminən 4,8% ətrafında fırlanarkən edilir; bu, illər ərzində ən yüksək səviyyələrə yaxındır.
Amma bazarların izləməli olduğu məqam budur:
Hökumət eyni zamanda böyük miqyaslı kəsirləri həyata keçirir və eyni zamanda Xəzinə bazarının fəaliyyətini aktiv şəkildə idarə edir.
Bu o deməkdir ki, istiqraz bazarı qlobal bazarlar üçün ən vacib təzyiq nöqtələrindən birinə çevrilir.
Əgər geri alışlar uzunmüddətli gəlirliliyin aşağı düşməsinə kömək etsə, maliyyə şərtləri də yüngülləşə bilər.
Bu, səhm bazarlarına, qızılın qiymətinə, dolların məzənnəsinə və Bitcoinə qədər yayıla bilər.
Amma investorlar Xəzinənin müdaxiləsinə baxmayaraq daha yüksək gəlirlilik tələb etməyə davam edərsə, mesaj daha çox narahatedici olur:
Bazar ABŞ borcunu saxlamaq üçün daha çox kompensasiya istəyir.
Və bunu heç bir geri alış proqramı daimi şəkildə həll edə bilməz.
Əsl döyüş təkcə 6 milyard dollar haqqında deyil.
Bu, dünyanın ən böyük istiqraz bazarının Amerikanın nəhəng borclanma ehtiyaclarını, daim daha yüksək gəlirlilik tələb etmədən, udub-udmaya bilməsindən gedir.
Sabahkı geri alış kiçik ola bilər.
Onun verdiyi siqnal isə çox böyük ola bilər.
#Treasury #Bonds #Bitcoin #Gold #Markets
1
170
Böyük Britaniyanın Borc İdarəetmə İdarəsi yanvar 2056-da başa çatacaq sindikatlaşdırılmış gilt emissiyasını qiymətləndirməyə çərşənbə axşamı axşamı hazırlaşır; borclanma xərcləri 1998-dən bəri görünməmiş səviyyələrə yüksəlib. Digər inkişaf etmiş bazarlardan daha sərt şəkildə Britaniya borcuna zərbə vuran kəskin qlobal istiqraz satış dalğası ilə şərtlənən bu vəziyyətdə Böyük Britaniyanın 30 illik gəliri 5,83%-ə sıçrayıb, yeni emissiya isə 2055 qeydlərindən 0,75 ilə 1 baza bəndi yuxarı qiymətləndirilir.
Bu benchmark genişlənməsi—mövcud 59 milyard funt sterlinqlik xətt üzrə tap (əlavə satış) kimi maksimum 5 milyard funtadək artırma potensialı—kəskin maliyyə gərginliyini vurğulayır. Borc alma 25 ildən çoxdur ki, borc idarəsi yaradıldığından bəri ən yüksək qiymətə çatıb; bu da dərin kök salmış inflyasiya gözləntilərini və uzunmüddətli suveren borcun davamlılığına dair artan bazar şübhələrini əks etdirir.
Ümumilikdə, yüksələn gilt gəlirləri qlobal sabit gəlirli bazarlarda dalğalanma yaradır: müddət riskinin mükafatını (term premium) artırır, maliyyə şərtlərini sərtləşdirir və əsas iqtisadiyyatlar üzrə “daha yüksək dərəcə, daha uzun müddət” (higher-for-longer) mənzərəsini möhkəmləndirir. Bu dinamika dünya üzrə həm səhm qiymətlərindəki çoxluqları, həm də kredit spredlərini təzyiq altında saxlayır.
Kriptoda isə risk-siz suveren gəlirlərində davamlı artımlar birbaşa riskə meyilli (risk-on) aktivlərdən likvidliyi çıxarır. Kapital müdafiə xarakterli gəlirlərə çəkildikcə $BTC və daha geniş bazar küləklə qarşılaşır; yüksək beta momentumunun həqiqətən yenidən canlanması üçün yüksək səviyyəli makroiqtisadi sabitləşmə davamlı şəkildə tələb olunur. 📉
#bonds #macroeconomics #liquidity
14
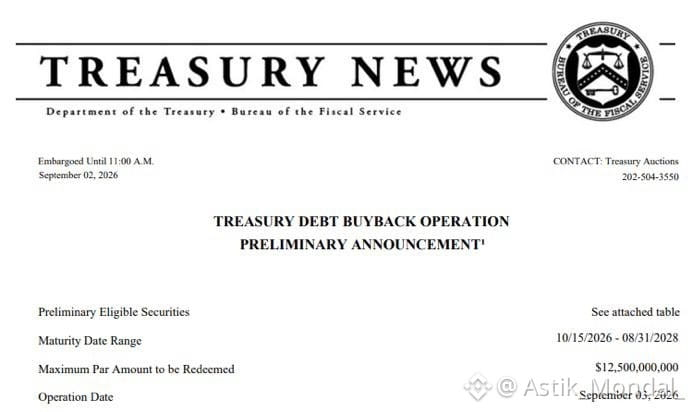
🚨 ABŞ XƏZİNƏSİ ÖZ BORCUNU GERİ ALMAĞA HAZIRLAŞIR.
Və zamanlama inanılmaz dərəcədə QƏRİBƏDİR. 🇺🇸💵
ABŞ hökuməti hazırda təkcə faiz xərclərinə ildə 1 TRİLYON dollardan çox vəsait xərcləyir.
İndi Xəzinə, gəlirlilik göstəriciləri demək olar ki, İKİ DƏRDƏN BƏRİ ən yüksək səviyyələrə yaxınkən, öz istiqrazlarından 12.5 BİLYON dolları geri almağa hazırlaşır.
Bunun niyə əhəmiyyəti var?
Çünki istiqraz bazarı ABŞ iqtisadiyyatında ən böyük təzyiq nöqtələrindən birinə çevrilir.
Daha yüksək gəlirlilik = daha yüksək borclanma xərci.
Daha yüksək borclanma xərci = daha çox faiz xərci.
Və indi Xəzinə bazara daxil olur.
Bir neçə gün əvvəl G20-də, Xəzinə naziri Skott Bessent dedi:
“Biz hələ heç nə almamışam.”
Amma daha böyük xəbərdarlıq əfsanəvi investor Stenli Druckenmillerin gəldi.
Bessentin keçmiş mentoru hökumətin istiqraz bazarına MÜDAHİLƏ etməməli olduğunu açıq şəkildə bildirdi.
Bu isə maraqlı bir qarşıdurma yaradır:
🇺🇸 Xəzinə borc yükünü idarə etmək istəyir.
📈 İstiqraz investorları qiymətlərin (gəlirliliklərin) bazar qüvvələri tərəfindən müəyyən olunmasını istəyir.
💰 Vergiödəyənlər artıq böyük faiz xərci ilə üz-üzədir.
Və əgər Xəzinənin geri alımları daha böyük və ya daha tez-tez olarsa, İstiqraz bazarı dövrün ən böyük makro hekayələrindən birinə çevrilə bilər.
ABŞ Xəzinə istiqrazlarını yaxından izləyin.
Səthin altında BÖYÜK bir şey dəyişir.
#Bitcoin #Economy #Bonds #Markets #Finance
1
43
Məqalə
İnflyasiya riskləri geri döndükcə istiqraz bazarları satış təzyiqi ilə üzləşirDünya istiqraz bazarları bazar ertəsi neft qiymətlərindəki kəskin artımın inflyasiyanın inadkar qala biləcəyi və mərkəzi bankları faiz dərəcələrini daha yüksək saxlamağa məcbur edə biləcəyi ilə bağlı narahatlıqları gücləndirməsi fonunda yenidən təzyiq altına düşdü. Avropa və Yaponiyada qısamüddətli borclanma xərcləri bir neçə ilin ən yüksək səviyyəsinə yüksəldi.
Brent neftinin bir barrel üçün 90 dolları keçməsindən və ABŞ ilə İran arasında yenidən hərbi əməliyyatların başlamasından sonra satışlar sürətləndi. Reuters-in xəbərinə görə, Federal Ehtiyatlar Sistemi sədri Kevin Varşın Cekson Holldakı çıxışından sonra investorlar pul-kredit siyasətinin perspektivini yenidən qiymətləndirərkən, neftin bahalaşması əlavə bir inflyasiya riski də yaratdı.
İnflyasiya riskləri geri döndükcə istiqraz bazarları satış təzyiqi ilə üzləşir
Dünya istiqraz bazarları bazar ertəsi neft qiymətlərindəki kəskin artımın inflyasiyanın inadkar qala biləcəyi və mərkəzi bankları faiz dərəcələrini daha yüksək saxlamağa məcbur edə biləcəyi ilə bağlı narahatlıqları gücləndirməsi fonunda yenidən təzyiq altına düşdü. Avropa və Yaponiyada qısamüddətli borclanma xərcləri bir neçə ilin ən yüksək səviyyəsinə yüksəldi.
Brent neftinin bir barrel üçün 90 dolları keçməsindən və ABŞ ilə İran arasında yenidən hərbi əməliyyatların başlamasından sonra satışlar sürətləndi. Reuters-in xəbərinə görə, Federal Ehtiyatlar Sistemi sədri Kevin Varşın Cekson Holldakı çıxışından sonra investorlar pul-kredit siyasətinin perspektivini yenidən qiymətləndirərkən, neftin bahalaşması əlavə bir inflyasiya riski də yaratdı.
Brent neftinin bir barrel üçün 90 dolları keçməsindən və ABŞ ilə İran arasında yenidən hərbi əməliyyatların başlamasından sonra satışlar sürətləndi. Reuters-in xəbərinə görə, Federal Ehtiyatlar Sistemi sədri Kevin Varşın Cekson Holldakı çıxışından sonra investorlar pul-kredit siyasətinin perspektivini yenidən qiymətləndirərkən, neftin bahalaşması əlavə bir inflyasiya riski də yaratdı.
1
190
ABŞ-ın Xəzinə katibi Cənet Yellen yaxın vaxtlarda suveren borc bazarında yaranan gərginliklə bağlı artan narahatlıqlara toxunaraq, disfunksiya iddialarını qəti şəkildə rədd edib. İqtisadi vəziyyətlə bağlı danışan Yellen bildirib ki, o, ABŞ Xəzinə bazarında heç bir gərginlik görmür və böyük maliyyə kəsrinə baxmayaraq, bazarın hələ də həmyaşıdlarını üstələdiyini vurğulayıb.
Onun bu fikirləri, yapışqan enerji qiymətləri və İrana dair Orta Şərq gərginliyinin uzunmüddətli gəlirlərə yuxarı təzyiq göstərdiyi bir vaxtda bazar əhvalını sabitləşdirmək məqsədi daşıyır. Yellen Xəzinə geri alışlarını pozucu deyil kimi müdafiə etməklə, proqnozlaşdırıla bilən borc idarəçiliyini qorumaq üçün mərkəzi bankçıların tənqidlərinə qarşı fəal şəkildə geri itələyir.
Ənənəvi maliyyə üçün bu arxayınlıq istiqraz bazarını sabitləşdirməyə kömək edir; gəlirlərin kəskin artımının qarşısını alır ki, bu da DXY-ni gücləndirə və fond bazarlarını sarsıda bilər. Enerji ilə əlaqəli inflyasiya proqnozlaşdırıldığı kimi yumşalsa, faiz dərəcəsi üzrə dəyişkənlik də azalmalı və riskli aktivlər üçün nəfəs alma imkanı yaranmalıdır.
Kripto ekosistemi üçün sabit borc bazarları aqressiv likvidlik drenajı təhlükəsini azaldır; makro panika yüngülləşdikcə kapitalın $BTC və rəqəmsal aktivlərə doğru rotasiyası üçün şərait yaradır.
#treasury #economy #bonds
77
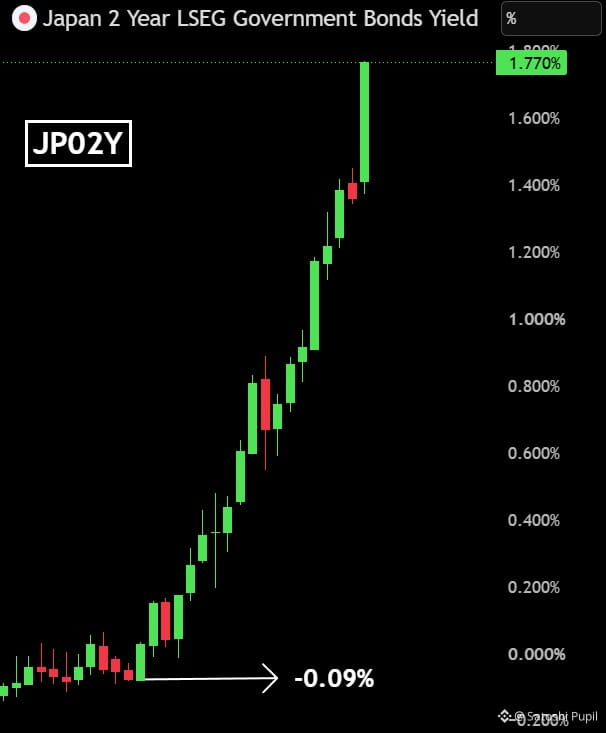
Yaponiyanın 2 illik istiqraz gəliri bu gün 1,77%-ə yüksəlib və daha bir 31 illik rekordunu yeniləyib.
Gəlir cəmi 3 il əvvəl mənfi idi.
#bonds
Yaponiyanın 2 illik istiqraz gəliri bu gün 1,77%-ə yüksəlib və daha bir 31 illik rekordunu yeniləyib.
Gəlir cəmi 3 il əvvəl mənfi idi.
#bonds
Gəlir cəmi 3 il əvvəl mənfi idi.
#bonds
1
108

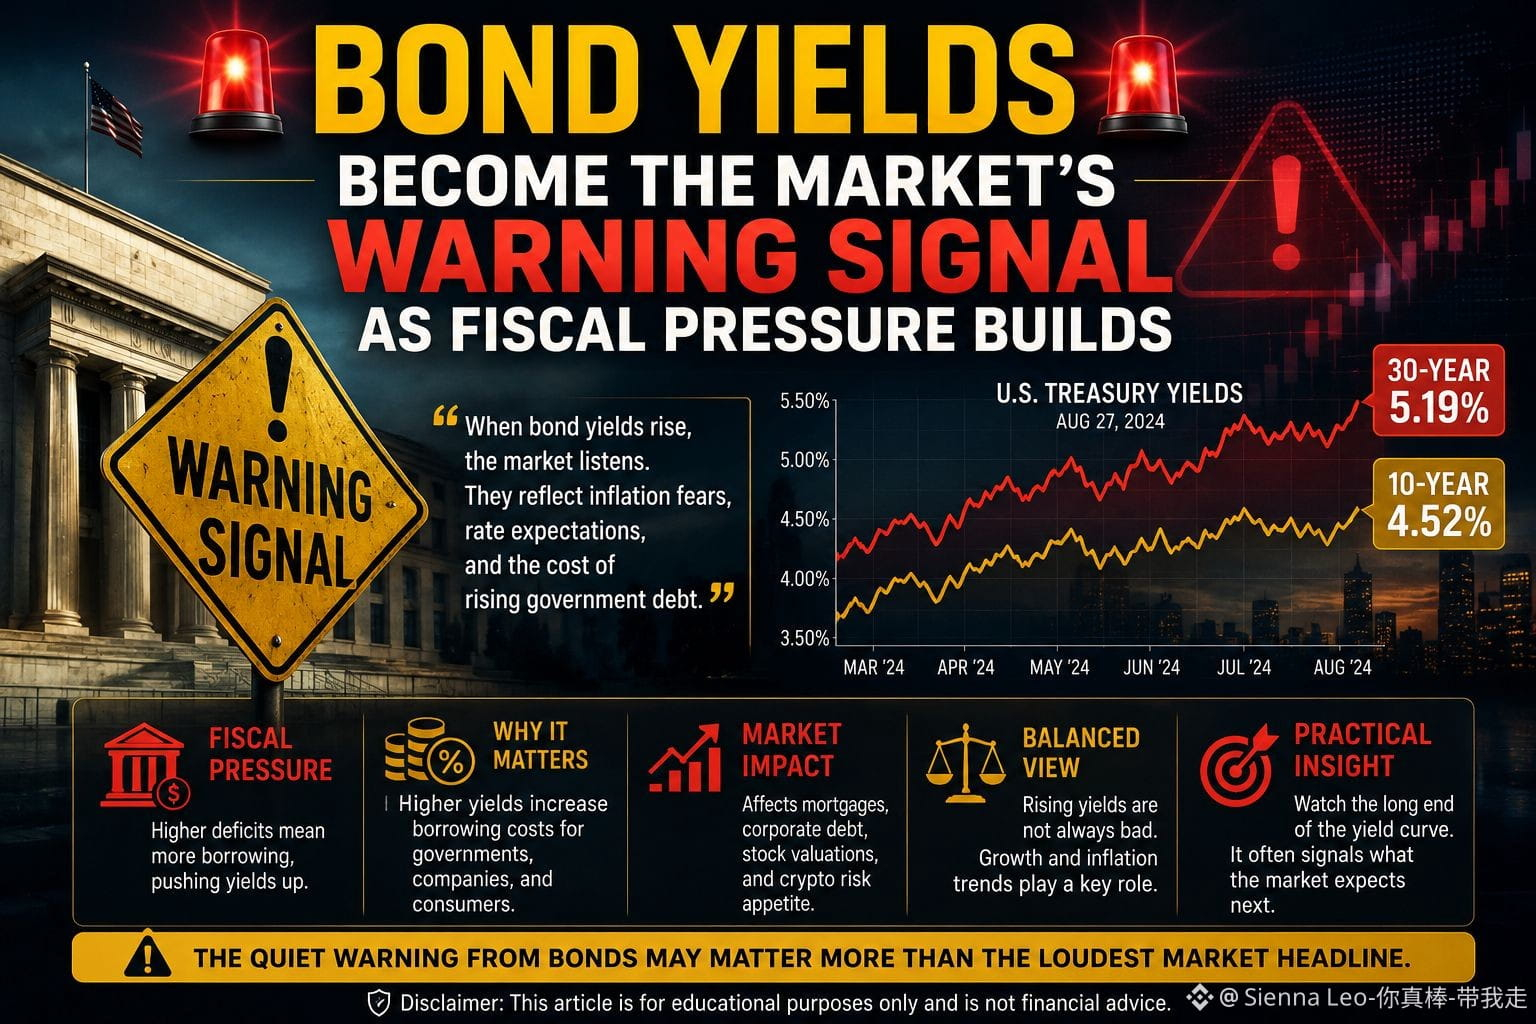
🟠 Faiz gəlirləri fiskal təzyiq artdıqca bazarın xəbərdarlıq siqnalına çevrilir ⚠️
Ticarət ekranı sakit görünürdü, ancaq bir rəqəm yüksəlməyə başlayana qədər. Dəbdəbəli bir başlıq çıxmadı, amma investorlar daha diqqətlə baxmağa başladılar, çünki istiqraz gəlirləri səssizcə başqa bir hekayə danışırdı.
Elə buna görə də istiqraz bazarları yalnız sabit gəlirlə bağlı deyil. Gəlirlər inflyasiya, faiz dərəcələri, dövlət borclanması və daha uzunmüddətli borcu saxlamaq üçün investorların tələb etdiyi kompensasiya ilə bağlı gözləntiləri əks etdirə bilər.
Son ABŞ Xəzinədarlığı məlumatları təzyiqi aydın göstərir: avqustun 27-də 10 illik gəlir təxminən 4.52%, 30 illik isə təxminən 5.19% idi.
Maraqlı hissə həmin rəqəmlərin altında baş verəndir. Hökumətlər böyük kəsirləri maliyyələşdirmək ehtiyacı olanda, investorlar daha yüksək gəlirlər tələb edə bilər—xüsusən də inflyasiyanın və ya gələcək borclanmanın yüksəklikdə qala biləcəyinə inanırlarsa.
Daha yüksək uzunmüddətli gəlirlər daha sonra bütün bazara “dalğa” kimi yayıla bilər. İpoteka xərcləri, korporativ borclanma, səhmlərin qiymətləndirmələri və hətta kripto risk iştahı qlobal kapitalın dəyəri dəyişdiyi üçün təsir hiss edə bilər.
Amma yüksələn gəlirlər avtomatik olaraq böhran siqnalı deyil. Güclü iqtisadi artım da gəlirləri yüksəldə bilər; zəif artım və ya düşən inflyasiya isə zamanla onları aşağı çəkə bilər.
Mənim yanaşmam sadədir: yalnız mərkəzi bankın qərarlarına deyil, gəlir əyrisinin uzun ucuna baxın. Uzunmüddətli gəlirlər yüksək səviyyədə qalarsa, bazarlar diqqətə layiq olan fiskal riski qiymətə daxil edə bilər.
İstiqrazların səssiz xəbərdarlığı ən gərgin bazar başlığından daha önəmli ola bilər.
❓Sizcə yüksələn uzunmüddətli gəlirlər əsasən fiskal risk, inflyasiya riski, yoxsa daha güclü iqtisadi gözləntiləri siqnal verir?
İmtina: Bu məqalə yalnız təhsil məqsədlidir və maliyyə məsləhəti deyil.
#Bonds #TreasuryYields #GlobalMarkets #Write2Earn #GrowWithSAC
355
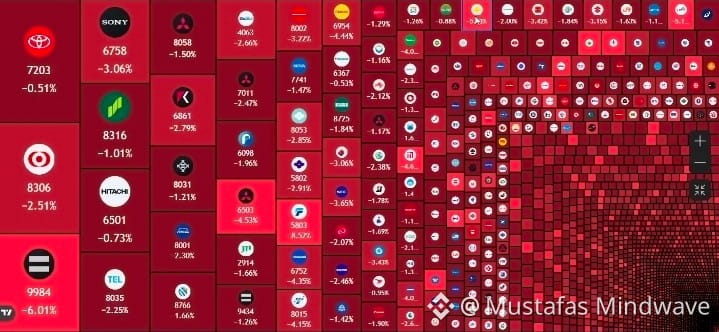
🚨 BAZAR SATIŞLARININ SELİ: 🌍 Qlobal istiqraz bazarındakı böhran riskli aktivlərə təsir etməyə davam etdiyi üçün, bu gün Yaponiyanın səhmləri yenidən artan təzyiqə məruz qaldı. 📉👀
Artan istiqraz gəlirləri maliyyə şərtlərini sərtləşdirir və ətrafında qorxuları artırır: ⚠️ Daha yüksək borclanma xərcləri
⚠️ Ləngiyən iqtisadi artım
⚠️ Davamlı inflyasiya təzyiqləri
⚠️ Səhmlərdə və texnologiya səhmlərində qiymətləndirmə gərginliyi
Analitiklər hesab edir ki, son bazar düşüşü zamanı bazar dəyərindən trilyonlarla yen silinib; investorlar riskə həssas aktivlərə məruz qalmanı azaltdı.
İstiqraz bazarı səhmlərə, Bitcoin-ə, kriptovalyutalara və qlobal maliyyə sentimentinə təsir edən əsas makro sürücüdür. 🔥
📌 Sığorta üçün istiqrazlar, səhmlər, Bitcoin, kripto və qlobal maliyyə bazarları ilə bağlı ən son yenilikləri izləyin.
#bitcoin #Crypto #Japan #Bonds #BinanceSquare
12
·
--
🚨SPACEX $25B DƏYƏRİNDE BOND YENİLƏMƏSİ PLANA SALIB — BU, BİZİM BAZAR ÜÇÜN NƏ DEMƏKDİR?
SpaceX, Elon Musk-ın aerokosmik şirkəti, $25 milyard dəyərində yüksək keyfiyyətli bond buraxılışı hazırlayır. Bu, kiçik bir addım deyil — bu, özəl texnologiya şirkətləri tarixində ən böyük maliyyələşmə cəhdlərindən biri ola bilər.
Xüsusilə, SpaceX IPO və ya yeni equity yerinə bond-ları seçir. Bu, onların mülkiyyəti seyrelmədən əsas likvidlik istədiyini göstərir. Fondların Starship inkişafı, Starlink peyk genişləndirilməsi və uzunmüddətli Mars missiyası infrastrukturu üçün istifadə ediləcəyi gözlənilir.
Bazar təsiri? SpaceX kimi bir şirkət bond bazarından $25 milyard çəkəndə, bu, digər alətlərdən likvidliyi çəkir. Adətən riskli aktivlərə — o cümlədən kriptoya — yönəldən institusional investorlar, müvəqqəti olaraq SpaceX-in güclü adla dəstəklənən rəqabətli gəlir təklif edən bond-larına yönələ bilərlər.
Gələcək 2–3 həftə ərzində BTC və ETH qiymət hərəkətlərini izləyin. Qlobal likvidlik dəyişdikdə, kripto həmişə ilk olaraq bunu hiss edir.
Maliyyə məsləhəti deyil. Həmişə DYOR.
Son yenilik üçün @CoinbroNews-u izləyin. 🚀
#SpaceX #Elon #Bonds #Crypto #SpaceXLosesOver600BInThreeDays $SPCXB $BTC
119
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
1
#UKFCAWinsCourtOrderToRecover851400Pounds
13,923 baxış
Müzakirə edir: 577
2
#ChainlinkLaunchesCCIP2WithEnterpriseVerification
27,900 baxış
Müzakirə edir: 779
3
#GoldFallsTo$4144
10,491 baxış
Müzakirə edir: 133
4
#QNTFallsOver40%FromMorningHigh
66,427 baxış
Müzakirə edir: 1,204
5
#USDTAdds845900HoldersInPast7Days
9,669 baxış
Müzakirə edir: 328
6
#KospiFalls2.7%SamsungSKHynixDropOver5%
18,838 baxış
Müzakirə edir: 508
7
#BitgetCEOConfirms$388MStolenInHack
4,572 baxış
Müzakirə edir: 40
8
#BTCFallsBelow$83000
26,415 baxış
Müzakirə edir: 159
9
#BitgetDetailsSecurityIncidentTimeline
36,102 baxış
Müzakirə edir: 657
10
#BitcoinSpotETFs$2.39BWeeklyNetInflow
12,054 baxış
Müzakirə edir: 46