

#anf
anf
387 baxış
Müzakirə edir: 6
Populyar
Sonuncu
Tərcüməyə bax
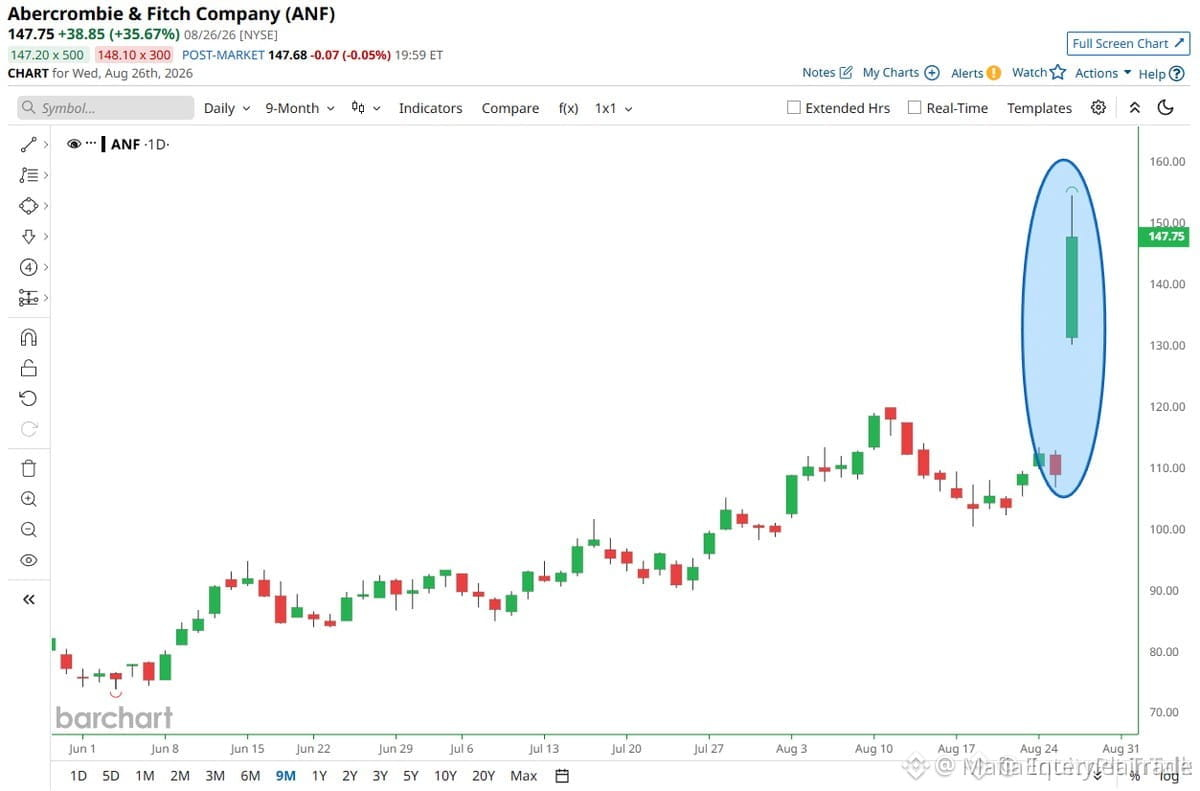
💥 $ANF EXPLODES 35% IN A HISTORIC SINGLE-DAY RALLY AS SHORTS GET TRAPPED! 🚀
📌 Wall Street just witnessed a massive short squeeze as $ANF delivered its second-highest single-day surge in history, ripping over 35% in hours. Sellers got completely caught offside after severe underestimation of fundamental strength and guidance upside. 📊
⚡ Momentum like this creates an undeniable line in the sand—either institutionals are aggressively repricing the asset for a sustained trend expansion, or late chasers will get swept if volume fails to sustain next week. 💡
💬 Will buyers hold this breakout structure or are you waiting for liquidity to reset? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #ANF #Breakout #ShortSqueeze #Momentum
🔥 ⚡
12

Tərcüməyə bax
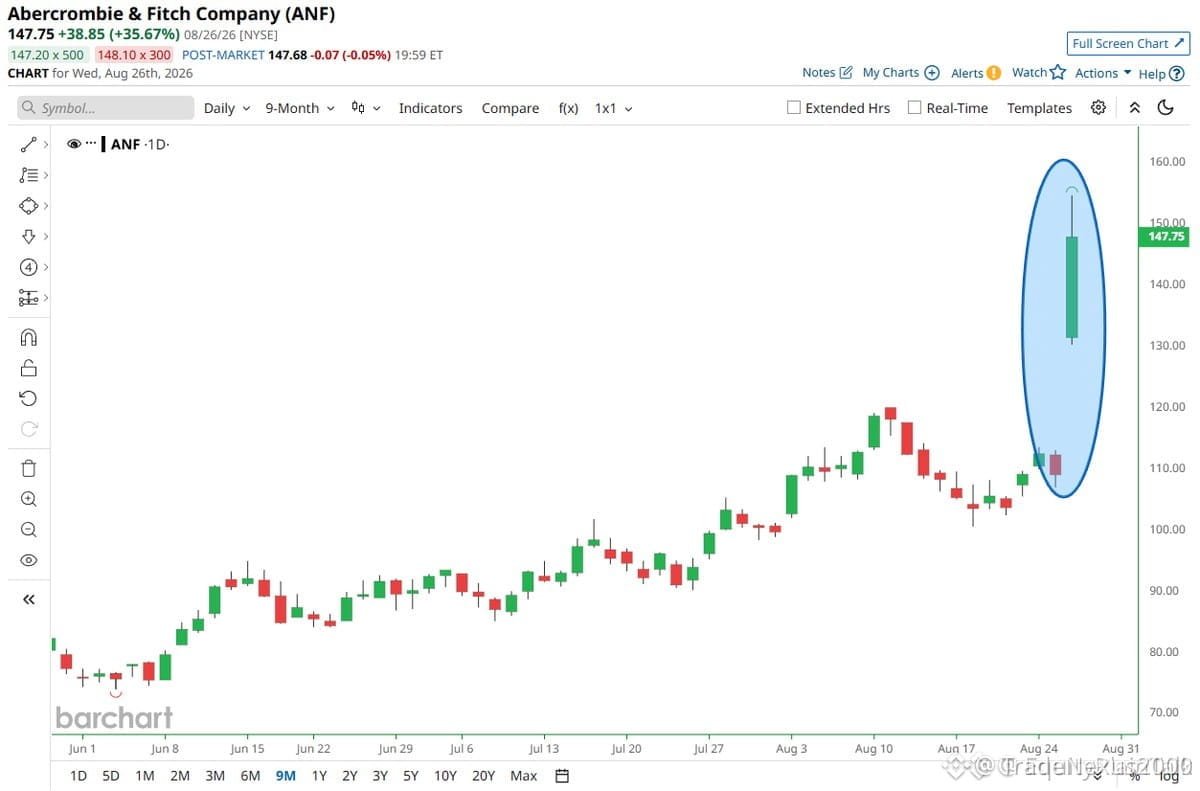
🚨 $ANF RIPS 35% IN HISTORIC INSTITUTIONAL REPRICING EVENT! 💥
Abercrombie logged its second-largest single-day rally on record, surging over 35% as offside market participants were forced into aggressive short covering. 🌊 When an asset re-rates this violently, smart money isn't just reacting to a standard earnings beat — they are completely recalibrating baseline valuation models.
📊 The massive volume expansion signals deep institutional re-positioning, leaving a major structural displacement in its wake. 💡 The critical test now is whether buyers defend this newly established demand block or allow a deep retracement to fill lower inefficiencies.
💬 Are you treating this 35% impulse as a true structural regime shift, or waiting for a pull-back into discount territory? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #ANF #MarketStructure #Breakout #Trading #Stocks
🎯 🦈
13
·
--
ANF-nin növbəti qazanc hesabatı sadəcə “üstələyib-üstələməməkdən” daha böyük bir sınaqdır.
Əsl sual artımın təkcə davam edib-etməməsi deyil, onun getdikcə daha səmərəli olub-olmamasıdır.
Abercrombie & Fitch çapdan sonra daha bir güclü genişlənmə dövründən geri qayıdır. Amma bir şirkət artım hekayəsini qurandan sonra bazar fərqli bir sual verməyə başlayır:
Biznes hər bir artım dollarından nə qədər mənfəət yarada bilər?
Bu da xüsusilə vacib olan üç rəqəmi önə çıxarır
1️⃣ Gəlir keyfiyyəti
Artım brendlər üzrə geniş əsaslıdır, yoxsa getdikcə portfelin bir hissəsinə daha çox söykənir?
2️⃣ Marj dayanıqlılığı
Satışlar artsa da, kampaniyalar, yükdaşımalar, tariflər və ya əməliyyat xərcləri qazancı udursa, elan edilən artım əsas iqtisadiyyatdan daha yaxşı görünə bilər.
3️⃣ Rəhbərlik (guidance) gözləntilərə qarşı
Məhz burada qazanc reaksiyaları çox vaxt maraqlı olur. Şirkət hesabatdakı rübü üstələyə bilər, amma investorlar daha da güclü gələcək proqnoz üçün mövqeləndiyi üçün qiymət düşə bilər.
Bu fərq önəmlidir, çünki biznesin performansı ilə fond bazarının performansı həmişə eyni olmur.
ANF üçün mənim çərçivəm buna görə sadədir
təkcə şirkətin artıb-artmadığını soruşmayın.
Artımın daha yaxşı marjalara, daha güclü pul axınına və inandırıcı gələcəyə baxışa çevrilib-çevrilmədiyini soruşun.
Əgər bu üçü birlikdə yaxşılaşırsa, qazanc hekayəsi daha davamlı olur.
Yalnız gəlir artsa, bazar zamanla həmin artımın keyfiyyətini şübhə altına ala bilər.
Bu rübdə ANF üçün daha vacib olan nədir
artım, marjlar, yoxsa rəhbərlik? 📊
#ANF #Earnings #StockMarket #MarketAnalysis
$BTC $ETH $BNB
{spot}(BTCUSDT)
ANF-nin növbəti qazanc hesabatı sadəcə “üstələyib-üstələməməkdən” daha böyük bir sınaqdır.
Əsl sual artımın təkcə davam edib-etməməsi deyil, onun getdikcə daha səmərəli olub-olmamasıdır.
Abercrombie & Fitch çapdan sonra daha bir güclü genişlənmə dövründən geri qayıdır. Amma bir şirkət artım hekayəsini qurandan sonra bazar fərqli bir sual verməyə başlayır:
Biznes hər bir artım dollarından nə qədər mənfəət yarada bilər?
Bu da xüsusilə vacib olan üç rəqəmi önə çıxarır
1️⃣ Gəlir keyfiyyəti
Artım brendlər üzrə geniş əsaslıdır, yoxsa getdikcə portfelin bir hissəsinə daha çox söykənir?
2️⃣ Marj dayanıqlılığı
Satışlar artsa da, kampaniyalar, yükdaşımalar, tariflər və ya əməliyyat xərcləri qazancı udursa, elan edilən artım əsas iqtisadiyyatdan daha yaxşı görünə bilər.
3️⃣ Rəhbərlik (guidance) gözləntilərə qarşı
Məhz burada qazanc reaksiyaları çox vaxt maraqlı olur. Şirkət hesabatdakı rübü üstələyə bilər, amma investorlar daha da güclü gələcək proqnoz üçün mövqeləndiyi üçün qiymət düşə bilər.
Bu fərq önəmlidir, çünki biznesin performansı ilə fond bazarının performansı həmişə eyni olmur.
ANF üçün mənim çərçivəm buna görə sadədir
təkcə şirkətin artıb-artmadığını soruşmayın.
Artımın daha yaxşı marjalara, daha güclü pul axınına və inandırıcı gələcəyə baxışa çevrilib-çevrilmədiyini soruşun.
Əgər bu üçü birlikdə yaxşılaşırsa, qazanc hekayəsi daha davamlı olur.
Yalnız gəlir artsa, bazar zamanla həmin artımın keyfiyyətini şübhə altına ala bilər.
Bu rübdə ANF üçün daha vacib olan nədir
artım, marjlar, yoxsa rəhbərlik? 📊
#ANF #Earnings #StockMarket #MarketAnalysis
$BTC $ETH $BNB
1
3
153
Tərcüməyə bax
🇺🇸 US PRE-MARKET MOVERS — WATCHLIST
📊 Futures: ES -0.1% | NQ -0.2% | RTY -0.1%
🔴 Biggest Losers • $INTU -10.5% — weak next-quarter & FY guidance
• $ZM -8.99% — disappointing outlook
• $KSS -4.5% — revenue came in light
🟢 Biggest Gainers • $ANF +12% — strong results + guidance
• $SJM.US
{stock_us}(SJM.US)
+4% — earnings beat + FY outlook raised
• $SEDG +7% — upgraded by UBS
👀 $NVDA
{future}(NVDAUSDT)
-0.9% — investors are positioning ahead of earnings after-hours.
⚠️ Expect elevated volatility around earnings. Watch volume and key levels before entering.
#NVDA #ANF #INTU #ZM
🇺🇸 US PRE-MARKET MOVERS — WATCHLIST
📊 Futures: ES -0.1% | NQ -0.2% | RTY -0.1%
🔴 Biggest Losers • $INTU -10.5% — weak next-quarter & FY guidance
• $ZM -8.99% — disappointing outlook
• $KSS -4.5% — revenue came in light
🟢 Biggest Gainers • $ANF +12% — strong results + guidance
• $SJM.US
+4% — earnings beat + FY outlook raised
• $SEDG +7% — upgraded by UBS
👀 $NVDA
-0.9% — investors are positioning ahead of earnings after-hours.
⚠️ Expect elevated volatility around earnings. Watch volume and key levels before entering.
#NVDA #ANF #INTU #ZM
67
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
1
#UKFCAWinsCourtOrderToRecover851400Pounds
10,686 baxış
Müzakirə edir: 525
2
#ChainlinkLaunchesCCIP2WithEnterpriseVerification
24,408 baxış
Müzakirə edir: 742
3
#GoldFallsTo$4144
9,677 baxış
Müzakirə edir: 123
4
#QNTFallsOver40%FromMorningHigh
61,201 baxış
Müzakirə edir: 1,153
5
#USDTAdds845900HoldersInPast7Days
7,859 baxış
Müzakirə edir: 302
6
#KospiFalls2.7%SamsungSKHynixDropOver5%
16,271 baxış
Müzakirə edir: 495
7
#BitgetCEOConfirms$388MStolenInHack
4,337 baxış
Müzakirə edir: 39
8
#BTCFallsBelow$83000
24,583 baxış
Müzakirə edir: 156
9
#BitgetDetailsSecurityIncidentTimeline
32,561 baxış
Müzakirə edir: 631
10
#BitcoinSpotETFs$2.39BWeeklyNetInflow
10,746 baxış
Müzakirə edir: 43