
倔犟的小土豆
713 منشورات

倔犟的小土豆
إبلاغ
حظر المُستخدم
希望有一天我也会变得很优秀!
60 تتابع
4.2K+ المتابعون
491 إعجاب
منشورات
الكل
اقتباسات
Live
PINNED
·
--
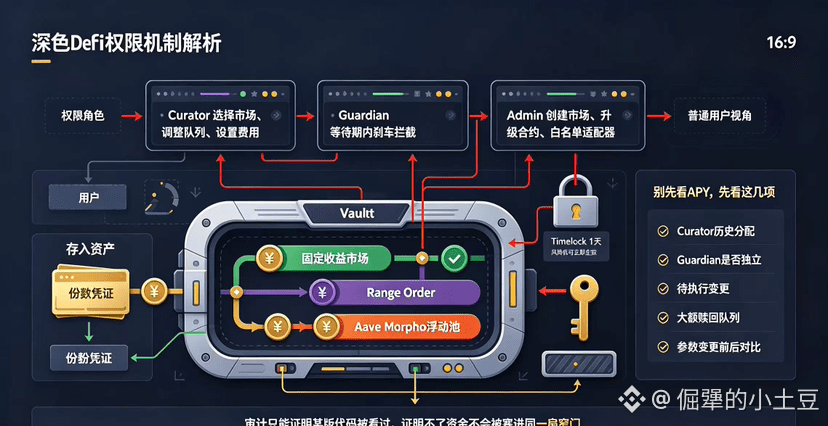
بعد أن قرأت وثائق صلاحيات Vault لـ TermMax، وجدت أن العبارة «كسب دخل ثابت بشكل سلبي» ينبغي أن يتم **تسطيرها/تغليظها** ليس «الدخل الثابت»، بل «من الذي يقوم بالتحرك نيابةً عنك».
يتبع Vault نفسه معيار ERC-4626؛ يقوم المستخدم بإيداع الأصول والحصول على حصص. يقوم Curator باختيار السوق وبناء Range Order وتنسيق قائمة/قائمة انتظار تدفق الأموال وتحديد منحنى التسعير. كما يمكن للأموال الفائضة أن تُوزَّع في مجمعات عائمة مثل Aave وMorpho. هذا يجعل الأمر مريحًا للغاية للمستخدم العادي؛ فإدارة المدد المعقدة يتم تغليفها داخل واجهة واحدة. هذه «المنتَجة» فعلاً أكثر سلاسة من أن تقوم بنفسك بنقل/الترحيل بين الأسواق واحدةً تلو الأخرى.
لكن توفير العمليات لا يعني توفير الثقة. يمكن لـ Curator تحديد مسار رأس المال، كما يمكنه تقديم قوائم بيضاء للأسواق وتعديل رسوم الأداء وعمليات الضبط المرتبطة بـ timelock. يمكن لـ Guardian إلغاء التعديلات التي ترفع مستوى المخاطر أثناء فترة الانتظار. فترة الانتظار الافتراضية هي يوم واحد، ويمكن أن تُفعَّل إجراءات خفض المخاطر فورًا. يشبه هذا التصميم وضع شخصٍ يجلس بجانب مدير الصندوق ليضغط على مكابح التوقف؛ فمقبض الدارة/الدفة ما زال ليس بيد المودِع.
وعلى مستوى أعلى، توجد أدوار مثل DEFAULT_ADMIN وPAUSER وCONFIGURATOR: لإنشاء الأسواق وترقية العقود وتكييف الـ white list وتحديث بعض الإعدادات. الأوراكل أكثر حساسية، كما أن تغيير مصدر التسعير لديه آلية انتظار منفصلة ومصدر احتياطي. نشر الجهات الرسمية لصلاحيات وواجهة الـ multisig يُحسب كميزة إيجابية. لكن كون الصلاحيات قابلة للنشر لا يعني اختفاء الصلاحيات؛ بل يعني فقط أنك تعرف على أي جدار معلّقة المفاتيح.
لذلك، عند تقييم Vault، لا أنظر أولاً إلى صفحة APY، بل أنظر إلى التوزيعات التاريخية لـ Curator، وهل Guardian مستقل، وما إذا كانت التغييرات التي سيتم تنفيذها يمكن أن يفهمها المستخدم العادي، ثم أنظر إلى كيفية ترتيب الطوابير عند عمليات الاسترداد/التحويل الكبيرة. والأفضل كذلك إعداد جدول مقارنة «قبل/بعد» لكل تغيير في المعلمات. التدقيق يمكنه فقط إثبات أن نسخة من الكود تمّت مراجعتها، ولا يمكنه إثبات أن المدير لن يقوم بحشر السيولة في نفس الممر الضيق.
المقصود الحقيقي من TermMax للبيع ليس «أن تُوفِّر لك عدد النقرات»، بل «أن تقوم بالقرارات نيابةً عنك مع تقييد السلطة». النصف الأول موجود كمنتج بالفعل، أما النصف الثاني فيعتمد على السجلّ الزمني على السلسلة، وليس على أسماء الأدوار.
#termmax @TermMax
بعد أن قرأت وثائق صلاحيات Vault لـ TermMax، وجدت أن العبارة «كسب دخل ثابت بشكل سلبي» ينبغي أن يتم **تسطيرها/تغليظها** ليس «الدخل الثابت»، بل «من الذي يقوم بالتحرك نيابةً عنك».
يتبع Vault نفسه معيار ERC-4626؛ يقوم المستخدم بإيداع الأصول والحصول على حصص. يقوم Curator باختيار السوق وبناء Range Order وتنسيق قائمة/قائمة انتظار تدفق الأموال وتحديد منحنى التسعير. كما يمكن للأموال الفائضة أن تُوزَّع في مجمعات عائمة مثل Aave وMorpho. هذا يجعل الأمر مريحًا للغاية للمستخدم العادي؛ فإدارة المدد المعقدة يتم تغليفها داخل واجهة واحدة. هذه «المنتَجة» فعلاً أكثر سلاسة من أن تقوم بنفسك بنقل/الترحيل بين الأسواق واحدةً تلو الأخرى.
لكن توفير العمليات لا يعني توفير الثقة. يمكن لـ Curator تحديد مسار رأس المال، كما يمكنه تقديم قوائم بيضاء للأسواق وتعديل رسوم الأداء وعمليات الضبط المرتبطة بـ timelock. يمكن لـ Guardian إلغاء التعديلات التي ترفع مستوى المخاطر أثناء فترة الانتظار. فترة الانتظار الافتراضية هي يوم واحد، ويمكن أن تُفعَّل إجراءات خفض المخاطر فورًا. يشبه هذا التصميم وضع شخصٍ يجلس بجانب مدير الصندوق ليضغط على مكابح التوقف؛ فمقبض الدارة/الدفة ما زال ليس بيد المودِع.
وعلى مستوى أعلى، توجد أدوار مثل DEFAULT_ADMIN وPAUSER وCONFIGURATOR: لإنشاء الأسواق وترقية العقود وتكييف الـ white list وتحديث بعض الإعدادات. الأوراكل أكثر حساسية، كما أن تغيير مصدر التسعير لديه آلية انتظار منفصلة ومصدر احتياطي. نشر الجهات الرسمية لصلاحيات وواجهة الـ multisig يُحسب كميزة إيجابية. لكن كون الصلاحيات قابلة للنشر لا يعني اختفاء الصلاحيات؛ بل يعني فقط أنك تعرف على أي جدار معلّقة المفاتيح.
لذلك، عند تقييم Vault، لا أنظر أولاً إلى صفحة APY، بل أنظر إلى التوزيعات التاريخية لـ Curator، وهل Guardian مستقل، وما إذا كانت التغييرات التي سيتم تنفيذها يمكن أن يفهمها المستخدم العادي، ثم أنظر إلى كيفية ترتيب الطوابير عند عمليات الاسترداد/التحويل الكبيرة. والأفضل كذلك إعداد جدول مقارنة «قبل/بعد» لكل تغيير في المعلمات. التدقيق يمكنه فقط إثبات أن نسخة من الكود تمّت مراجعتها، ولا يمكنه إثبات أن المدير لن يقوم بحشر السيولة في نفس الممر الضيق.
المقصود الحقيقي من TermMax للبيع ليس «أن تُوفِّر لك عدد النقرات»، بل «أن تقوم بالقرارات نيابةً عنك مع تقييد السلطة». النصف الأول موجود كمنتج بالفعل، أما النصف الثاني فيعتمد على السجلّ الزمني على السلسلة، وليس على أسماء الأدوار.
#termmax @TermMax
يتبع Vault نفسه معيار ERC-4626؛ يقوم المستخدم بإيداع الأصول والحصول على حصص. يقوم Curator باختيار السوق وبناء Range Order وتنسيق قائمة/قائمة انتظار تدفق الأموال وتحديد منحنى التسعير. كما يمكن للأموال الفائضة أن تُوزَّع في مجمعات عائمة مثل Aave وMorpho. هذا يجعل الأمر مريحًا للغاية للمستخدم العادي؛ فإدارة المدد المعقدة يتم تغليفها داخل واجهة واحدة. هذه «المنتَجة» فعلاً أكثر سلاسة من أن تقوم بنفسك بنقل/الترحيل بين الأسواق واحدةً تلو الأخرى.
لكن توفير العمليات لا يعني توفير الثقة. يمكن لـ Curator تحديد مسار رأس المال، كما يمكنه تقديم قوائم بيضاء للأسواق وتعديل رسوم الأداء وعمليات الضبط المرتبطة بـ timelock. يمكن لـ Guardian إلغاء التعديلات التي ترفع مستوى المخاطر أثناء فترة الانتظار. فترة الانتظار الافتراضية هي يوم واحد، ويمكن أن تُفعَّل إجراءات خفض المخاطر فورًا. يشبه هذا التصميم وضع شخصٍ يجلس بجانب مدير الصندوق ليضغط على مكابح التوقف؛ فمقبض الدارة/الدفة ما زال ليس بيد المودِع.
وعلى مستوى أعلى، توجد أدوار مثل DEFAULT_ADMIN وPAUSER وCONFIGURATOR: لإنشاء الأسواق وترقية العقود وتكييف الـ white list وتحديث بعض الإعدادات. الأوراكل أكثر حساسية، كما أن تغيير مصدر التسعير لديه آلية انتظار منفصلة ومصدر احتياطي. نشر الجهات الرسمية لصلاحيات وواجهة الـ multisig يُحسب كميزة إيجابية. لكن كون الصلاحيات قابلة للنشر لا يعني اختفاء الصلاحيات؛ بل يعني فقط أنك تعرف على أي جدار معلّقة المفاتيح.
لذلك، عند تقييم Vault، لا أنظر أولاً إلى صفحة APY، بل أنظر إلى التوزيعات التاريخية لـ Curator، وهل Guardian مستقل، وما إذا كانت التغييرات التي سيتم تنفيذها يمكن أن يفهمها المستخدم العادي، ثم أنظر إلى كيفية ترتيب الطوابير عند عمليات الاسترداد/التحويل الكبيرة. والأفضل كذلك إعداد جدول مقارنة «قبل/بعد» لكل تغيير في المعلمات. التدقيق يمكنه فقط إثبات أن نسخة من الكود تمّت مراجعتها، ولا يمكنه إثبات أن المدير لن يقوم بحشر السيولة في نفس الممر الضيق.
المقصود الحقيقي من TermMax للبيع ليس «أن تُوفِّر لك عدد النقرات»، بل «أن تقوم بالقرارات نيابةً عنك مع تقييد السلطة». النصف الأول موجود كمنتج بالفعل، أما النصف الثاني فيعتمد على السجلّ الزمني على السلسلة، وليس على أسماء الأدوار.
#termmax @TermMax
4
1
2
97
·
--
اليوم كنت فاضيًا، فذهبت لأتصفح صفحة نظام Dusk البيئي.
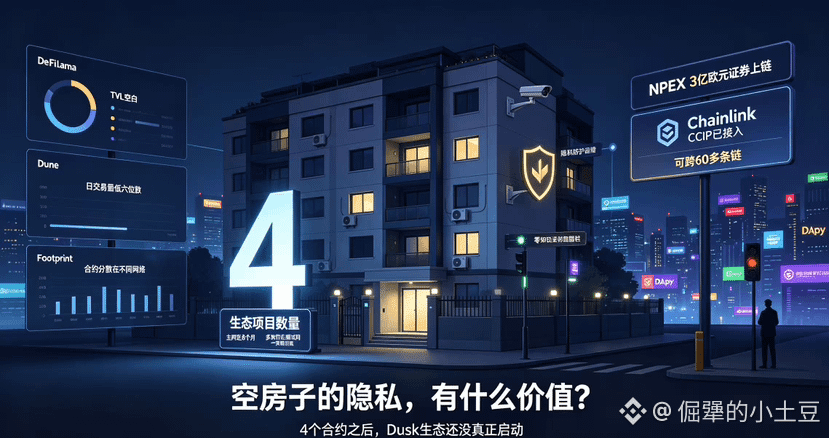
صفحة البيانات الرسمية تسرد المشاريع داخل النظام البيئي، وحصرتُها—4 مشاريع فقط. خلال حوالي 8 أشهر منذ إطلاق الشبكة الرئيسية، لا يوجد في النظام البيئي سوى 4 مشاريع. بعد أن قلبت صفحات Dune وDeFiLlama وFootprint بحثًا، كانت النتيجة إما فراغًا أو ظهور نفس تلك الأربعة عقود مرارًا وتكرارًا. الأربعة عقود موزعة على شبكات مختلفة، ومعظمها ما يزال في مرحلة الشبكات التجريبية.
قارن ذلك مع L1 أخرى أُطلقت في نفس الفترة على الشبكة الرئيسية؛ لديهم على الأقل عشرات بل ومئات من مشاريع النظام البيئي، وقوائم DApp لا تنتهي حتى بعد قلب عدة صفحات. أما عند Dusk، تصفح صفحة واحدة فقط ثم تصل إلى النهاية.
قد يقول البعض: «Dusk تركز على المؤسسات، ولا تحتاج إلى الكثير من DApp». لكن رقم 4 عقود لا يرقى حتى إلى مستوى «مرحلة الانطلاق». السلسلة التي لا يمتلك نظامًا بيئيًا هي مثل مجمع سكني فاخر مزخرف لكن لا أحد يعيش فيه. تركّب أفضل أقفال الأبواب وأنفَس أنظمة المراقبة، لكنك تحمي بيوتًا فارغة. خصوصية البيوت الفارغة—ما قيمتها؟
ثم أعيد النظر في بيانات TVL. تُظهر DeFiLlama TVL كفراغ، وحجم المعاملات اليومية لا يتجاوز أرقامًا منخفضة في خانة الملايين. تعاون NPEX مؤكد أنه أكبر نقطة بيع لـDusk—سندات مُرمّزة بقيمة 300 مليون يورو تبدو مثيرة للإعجاب. لكن لا يمكن لتعويل شراكة واحدة فقط أن يحمل سلسلة بأكملها. تجولت في المجتمع، ولم أجد أي شراكة مؤسسية ثانية جديرة بالذكر غير NPEX. والأهم أن «حجم الأصول القائمة» لا يساوي «التسوية النشطة على السلسلة». توجد تحليلات تشير إلى أن «الفجوة بين الأرقام المُعلنة والتنفيذ الفعلي كبيرة جدًا».
في يناير 2026 وصل Dusk وChainlink CCIP بالكامل إلى التشغيل، ومن الناحية النظرية يمكن لرموز سندات NPEX المُصدرة على Dusk أن تمتد إلى أكثر من 60 سلسلة. لكن البنية التحتية اكتملت دون مستخدمين، فالأمر كأنك تبني طريقًا ثم لا أحد يسير عليه.
إذا بقي عدد عقود Dusk أقل من رقمين خلال نهاية هذا العام، فلن أستطيع حقًا أن أخدع نفسي بعد الآن. سلسلة خصوصية بلا مستخدمين—خصوصيتها بلا معنى: تحتاج أولًا إلى وجود أشخاص لاستخدامها، لأن الخصوصية تحتاج إلى من تُحميه. الآن لا يوجد حتى أشخاص، أصبحت «الخصوصية» مجرد إيحاء ذاتي.
الحالة الحالية لـ4 عقود تجعلني أدرك بوضوح—أن النظام البيئي لم يبدأ فعليًا بعد. استقرار الشبكة الرئيسية مجرد خطوة أولى؛ ما يهم الآن هو: هل وصل المطورون؟ وهل يمكنهم البقاء؟ القيمة النهائية لأي سلسلة تعتمد على ما يتم تشغيله فوقها.
#dusk $DUSK @Dusk
اليوم كنت فاضيًا، فذهبت لأتصفح صفحة نظام Dusk البيئي.
صفحة البيانات الرسمية تسرد المشاريع داخل النظام البيئي، وحصرتُها—4 مشاريع فقط. خلال حوالي 8 أشهر منذ إطلاق الشبكة الرئيسية، لا يوجد في النظام البيئي سوى 4 مشاريع. بعد أن قلبت صفحات Dune وDeFiLlama وFootprint بحثًا، كانت النتيجة إما فراغًا أو ظهور نفس تلك الأربعة عقود مرارًا وتكرارًا. الأربعة عقود موزعة على شبكات مختلفة، ومعظمها ما يزال في مرحلة الشبكات التجريبية.
قارن ذلك مع L1 أخرى أُطلقت في نفس الفترة على الشبكة الرئيسية؛ لديهم على الأقل عشرات بل ومئات من مشاريع النظام البيئي، وقوائم DApp لا تنتهي حتى بعد قلب عدة صفحات. أما عند Dusk، تصفح صفحة واحدة فقط ثم تصل إلى النهاية.
قد يقول البعض: «Dusk تركز على المؤسسات، ولا تحتاج إلى الكثير من DApp». لكن رقم 4 عقود لا يرقى حتى إلى مستوى «مرحلة الانطلاق». السلسلة التي لا يمتلك نظامًا بيئيًا هي مثل مجمع سكني فاخر مزخرف لكن لا أحد يعيش فيه. تركّب أفضل أقفال الأبواب وأنفَس أنظمة المراقبة، لكنك تحمي بيوتًا فارغة. خصوصية البيوت الفارغة—ما قيمتها؟
ثم أعيد النظر في بيانات TVL. تُظهر DeFiLlama TVL كفراغ، وحجم المعاملات اليومية لا يتجاوز أرقامًا منخفضة في خانة الملايين. تعاون NPEX مؤكد أنه أكبر نقطة بيع لـDusk—سندات مُرمّزة بقيمة 300 مليون يورو تبدو مثيرة للإعجاب. لكن لا يمكن لتعويل شراكة واحدة فقط أن يحمل سلسلة بأكملها. تجولت في المجتمع، ولم أجد أي شراكة مؤسسية ثانية جديرة بالذكر غير NPEX. والأهم أن «حجم الأصول القائمة» لا يساوي «التسوية النشطة على السلسلة». توجد تحليلات تشير إلى أن «الفجوة بين الأرقام المُعلنة والتنفيذ الفعلي كبيرة جدًا».
في يناير 2026 وصل Dusk وChainlink CCIP بالكامل إلى التشغيل، ومن الناحية النظرية يمكن لرموز سندات NPEX المُصدرة على Dusk أن تمتد إلى أكثر من 60 سلسلة. لكن البنية التحتية اكتملت دون مستخدمين، فالأمر كأنك تبني طريقًا ثم لا أحد يسير عليه.
إذا بقي عدد عقود Dusk أقل من رقمين خلال نهاية هذا العام، فلن أستطيع حقًا أن أخدع نفسي بعد الآن. سلسلة خصوصية بلا مستخدمين—خصوصيتها بلا معنى: تحتاج أولًا إلى وجود أشخاص لاستخدامها، لأن الخصوصية تحتاج إلى من تُحميه. الآن لا يوجد حتى أشخاص، أصبحت «الخصوصية» مجرد إيحاء ذاتي.
الحالة الحالية لـ4 عقود تجعلني أدرك بوضوح—أن النظام البيئي لم يبدأ فعليًا بعد. استقرار الشبكة الرئيسية مجرد خطوة أولى؛ ما يهم الآن هو: هل وصل المطورون؟ وهل يمكنهم البقاء؟ القيمة النهائية لأي سلسلة تعتمد على ما يتم تشغيله فوقها.
#dusk $DUSK @Dusk
صفحة البيانات الرسمية تسرد المشاريع داخل النظام البيئي، وحصرتُها—4 مشاريع فقط. خلال حوالي 8 أشهر منذ إطلاق الشبكة الرئيسية، لا يوجد في النظام البيئي سوى 4 مشاريع. بعد أن قلبت صفحات Dune وDeFiLlama وFootprint بحثًا، كانت النتيجة إما فراغًا أو ظهور نفس تلك الأربعة عقود مرارًا وتكرارًا. الأربعة عقود موزعة على شبكات مختلفة، ومعظمها ما يزال في مرحلة الشبكات التجريبية.
قارن ذلك مع L1 أخرى أُطلقت في نفس الفترة على الشبكة الرئيسية؛ لديهم على الأقل عشرات بل ومئات من مشاريع النظام البيئي، وقوائم DApp لا تنتهي حتى بعد قلب عدة صفحات. أما عند Dusk، تصفح صفحة واحدة فقط ثم تصل إلى النهاية.
قد يقول البعض: «Dusk تركز على المؤسسات، ولا تحتاج إلى الكثير من DApp». لكن رقم 4 عقود لا يرقى حتى إلى مستوى «مرحلة الانطلاق». السلسلة التي لا يمتلك نظامًا بيئيًا هي مثل مجمع سكني فاخر مزخرف لكن لا أحد يعيش فيه. تركّب أفضل أقفال الأبواب وأنفَس أنظمة المراقبة، لكنك تحمي بيوتًا فارغة. خصوصية البيوت الفارغة—ما قيمتها؟
ثم أعيد النظر في بيانات TVL. تُظهر DeFiLlama TVL كفراغ، وحجم المعاملات اليومية لا يتجاوز أرقامًا منخفضة في خانة الملايين. تعاون NPEX مؤكد أنه أكبر نقطة بيع لـDusk—سندات مُرمّزة بقيمة 300 مليون يورو تبدو مثيرة للإعجاب. لكن لا يمكن لتعويل شراكة واحدة فقط أن يحمل سلسلة بأكملها. تجولت في المجتمع، ولم أجد أي شراكة مؤسسية ثانية جديرة بالذكر غير NPEX. والأهم أن «حجم الأصول القائمة» لا يساوي «التسوية النشطة على السلسلة». توجد تحليلات تشير إلى أن «الفجوة بين الأرقام المُعلنة والتنفيذ الفعلي كبيرة جدًا».
في يناير 2026 وصل Dusk وChainlink CCIP بالكامل إلى التشغيل، ومن الناحية النظرية يمكن لرموز سندات NPEX المُصدرة على Dusk أن تمتد إلى أكثر من 60 سلسلة. لكن البنية التحتية اكتملت دون مستخدمين، فالأمر كأنك تبني طريقًا ثم لا أحد يسير عليه.
إذا بقي عدد عقود Dusk أقل من رقمين خلال نهاية هذا العام، فلن أستطيع حقًا أن أخدع نفسي بعد الآن. سلسلة خصوصية بلا مستخدمين—خصوصيتها بلا معنى: تحتاج أولًا إلى وجود أشخاص لاستخدامها، لأن الخصوصية تحتاج إلى من تُحميه. الآن لا يوجد حتى أشخاص، أصبحت «الخصوصية» مجرد إيحاء ذاتي.
الحالة الحالية لـ4 عقود تجعلني أدرك بوضوح—أن النظام البيئي لم يبدأ فعليًا بعد. استقرار الشبكة الرئيسية مجرد خطوة أولى؛ ما يهم الآن هو: هل وصل المطورون؟ وهل يمكنهم البقاء؟ القيمة النهائية لأي سلسلة تعتمد على ما يتم تشغيله فوقها.
#dusk $DUSK @Dusk
86
·
--
عندما نتحدث عن مشروع Dusk، راقبتُه لوقت طويل.
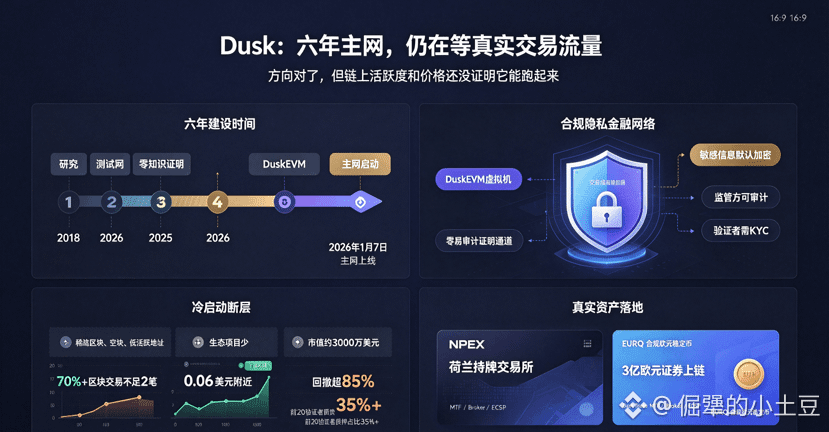
بدأ العمل عليه في عام 2018، ولم يُطلق الشبكة الرئيسية فعليًا إلا في يناير من هذا العام، أي أنه استغرق ست سنوات من التطوير. وبخلاف مشاريع الخصوصية في السوق التي “تشفّر كل شيء”، يسلك Dusk طريقًا مختلفًا: نسج الخصوصية والامتثال معًا، لخدمة سيناريوهات مالية خاضعة للرقابة تحديدًا. في 7 يناير 2026 يبدأ تشغيل الشبكة الرئيسية رسميًا، ويأتي DuskEVM في نفس الوقت، متوافقًا بالكامل مع Solidity، بحيث لا يحتاج المطورون الذين ينتقلون من إيثيريوم تقريبًا إلى تغيير في الكود. المكوّن الأساسي Hedger يضيف طبقة خصوصية إلى معاملات EVM عبر إثباتات المعرفة الصفرية: يتم تشفير المعلومات الحساسة افتراضيًا، مع الإبقاء على قناة قابلة للتدقيق للجهات التنظيمية. يتعين على المدققين إكمال إجراءات KYC، وهذه نقطة انتقدها كثيرون لكونها “غير كافية من ناحية اللامركزية”، لكنني أرى أنها استجابة صريحة لطبيعة التمويل الواقعية—فالنظام المالي في العالم الحقيقي يعتمد على وضوح سلسلة المسؤولية: إذا حدث خطأ، تعرف من يجب أن تُحاسبه.
لكن ما يجعل الأمر مختلفًا بالنسبة لي حقًا هو التطبيق على أرض الواقع. عقد Dusk شراكة رسمية مع بورصة هولندية مرخّصة اسمها NPEX، حيث سيتم نقل أكثر من 300 مليون يورو من الأصول الورقية (الأوراق المالية) الموجودة على منصة NPEX إلى السلسلة. حصلت DuskTrade على تراخيص الاتحاد الأوروبي لـ MTF وBroker وECSP، كما أن Quantoz أصدرت أيضًا عملة مستقرة يورو متوافقة مع المعايير EURQ من خلال Dusk. هذه أصول حقيقية تعمل على السلسلة، وليست “نسخًا تجريبية” على شبكة الاختبار.
لكن للعملة وجه آخر. منذ إطلاق الشبكة الرئيسية بحوالي ثمانية أشهر، لا تظهر على صفحة النظام البيئي الرسمية سوى عدد قليل من المشاريع. أكثر من 70% من الكتل تحتوي على أقل من معاملتين، وغالبًا ما نشهد كتلًا فارغة متتابعة. في بداية أغسطس كان السعر يتذبذب حول 0.06 دولار، مع قيمة سوقية تقارب 30 مليون دولار بقليل. ومن ذروة بداية العام، هبط بأكثر من 85%، وفي يونيو أزالَت Binance زوج التداول DUSK/BTC. وفي المجتمع أيضًا ضجيج—يوجد 200 مدقق، ويتحكم أول 20 منهم بأكثر من 35% من إجمالي الرهان.
من ناحية الاتجاه التقني، أفهمه—لطالما تعذّر إيجاد توازن بين الخصوصية والامتثال، وقد وجد Dusk فعلًا موقعًا عمليًا يمكن تطبيقه. كما أن شراكة NPEX تُثبت أن هذه المنطقية ليست مجرد دوران بلا نتيجة. لكن السعر قد مر بالفعل بموجة جذب عاطفية (تضخيم بالزخم)، ولا يزال غير واضح إن كان ذلك سيتحول إلى نمو مستمر في المستخدمين ونشاط على السلسلة. سأستمر في متابعة ما إذا كانت أصول الـ 300 مليون يورو لدى NPEX يمكنها حقًا توليد تدفقات تداول مستمرة، وما إذا كانت هناك تطبيقات مفيدة وجيدة الاستخدام تنبت على DuskEVM. وحتى ذلك الحين، سأكتفي بالمتابعة، دون حركة.
#dusk $DUSK @Dusk
عندما نتحدث عن مشروع Dusk، راقبتُه لوقت طويل.
بدأ العمل عليه في عام 2018، ولم يُطلق الشبكة الرئيسية فعليًا إلا في يناير من هذا العام، أي أنه استغرق ست سنوات من التطوير. وبخلاف مشاريع الخصوصية في السوق التي “تشفّر كل شيء”، يسلك Dusk طريقًا مختلفًا: نسج الخصوصية والامتثال معًا، لخدمة سيناريوهات مالية خاضعة للرقابة تحديدًا. في 7 يناير 2026 يبدأ تشغيل الشبكة الرئيسية رسميًا، ويأتي DuskEVM في نفس الوقت، متوافقًا بالكامل مع Solidity، بحيث لا يحتاج المطورون الذين ينتقلون من إيثيريوم تقريبًا إلى تغيير في الكود. المكوّن الأساسي Hedger يضيف طبقة خصوصية إلى معاملات EVM عبر إثباتات المعرفة الصفرية: يتم تشفير المعلومات الحساسة افتراضيًا، مع الإبقاء على قناة قابلة للتدقيق للجهات التنظيمية. يتعين على المدققين إكمال إجراءات KYC، وهذه نقطة انتقدها كثيرون لكونها “غير كافية من ناحية اللامركزية”، لكنني أرى أنها استجابة صريحة لطبيعة التمويل الواقعية—فالنظام المالي في العالم الحقيقي يعتمد على وضوح سلسلة المسؤولية: إذا حدث خطأ، تعرف من يجب أن تُحاسبه.
لكن ما يجعل الأمر مختلفًا بالنسبة لي حقًا هو التطبيق على أرض الواقع. عقد Dusk شراكة رسمية مع بورصة هولندية مرخّصة اسمها NPEX، حيث سيتم نقل أكثر من 300 مليون يورو من الأصول الورقية (الأوراق المالية) الموجودة على منصة NPEX إلى السلسلة. حصلت DuskTrade على تراخيص الاتحاد الأوروبي لـ MTF وBroker وECSP، كما أن Quantoz أصدرت أيضًا عملة مستقرة يورو متوافقة مع المعايير EURQ من خلال Dusk. هذه أصول حقيقية تعمل على السلسلة، وليست “نسخًا تجريبية” على شبكة الاختبار.
لكن للعملة وجه آخر. منذ إطلاق الشبكة الرئيسية بحوالي ثمانية أشهر، لا تظهر على صفحة النظام البيئي الرسمية سوى عدد قليل من المشاريع. أكثر من 70% من الكتل تحتوي على أقل من معاملتين، وغالبًا ما نشهد كتلًا فارغة متتابعة. في بداية أغسطس كان السعر يتذبذب حول 0.06 دولار، مع قيمة سوقية تقارب 30 مليون دولار بقليل. ومن ذروة بداية العام، هبط بأكثر من 85%، وفي يونيو أزالَت Binance زوج التداول DUSK/BTC. وفي المجتمع أيضًا ضجيج—يوجد 200 مدقق، ويتحكم أول 20 منهم بأكثر من 35% من إجمالي الرهان.
من ناحية الاتجاه التقني، أفهمه—لطالما تعذّر إيجاد توازن بين الخصوصية والامتثال، وقد وجد Dusk فعلًا موقعًا عمليًا يمكن تطبيقه. كما أن شراكة NPEX تُثبت أن هذه المنطقية ليست مجرد دوران بلا نتيجة. لكن السعر قد مر بالفعل بموجة جذب عاطفية (تضخيم بالزخم)، ولا يزال غير واضح إن كان ذلك سيتحول إلى نمو مستمر في المستخدمين ونشاط على السلسلة. سأستمر في متابعة ما إذا كانت أصول الـ 300 مليون يورو لدى NPEX يمكنها حقًا توليد تدفقات تداول مستمرة، وما إذا كانت هناك تطبيقات مفيدة وجيدة الاستخدام تنبت على DuskEVM. وحتى ذلك الحين، سأكتفي بالمتابعة، دون حركة.
#dusk $DUSK @Dusk
بدأ العمل عليه في عام 2018، ولم يُطلق الشبكة الرئيسية فعليًا إلا في يناير من هذا العام، أي أنه استغرق ست سنوات من التطوير. وبخلاف مشاريع الخصوصية في السوق التي “تشفّر كل شيء”، يسلك Dusk طريقًا مختلفًا: نسج الخصوصية والامتثال معًا، لخدمة سيناريوهات مالية خاضعة للرقابة تحديدًا. في 7 يناير 2026 يبدأ تشغيل الشبكة الرئيسية رسميًا، ويأتي DuskEVM في نفس الوقت، متوافقًا بالكامل مع Solidity، بحيث لا يحتاج المطورون الذين ينتقلون من إيثيريوم تقريبًا إلى تغيير في الكود. المكوّن الأساسي Hedger يضيف طبقة خصوصية إلى معاملات EVM عبر إثباتات المعرفة الصفرية: يتم تشفير المعلومات الحساسة افتراضيًا، مع الإبقاء على قناة قابلة للتدقيق للجهات التنظيمية. يتعين على المدققين إكمال إجراءات KYC، وهذه نقطة انتقدها كثيرون لكونها “غير كافية من ناحية اللامركزية”، لكنني أرى أنها استجابة صريحة لطبيعة التمويل الواقعية—فالنظام المالي في العالم الحقيقي يعتمد على وضوح سلسلة المسؤولية: إذا حدث خطأ، تعرف من يجب أن تُحاسبه.
لكن ما يجعل الأمر مختلفًا بالنسبة لي حقًا هو التطبيق على أرض الواقع. عقد Dusk شراكة رسمية مع بورصة هولندية مرخّصة اسمها NPEX، حيث سيتم نقل أكثر من 300 مليون يورو من الأصول الورقية (الأوراق المالية) الموجودة على منصة NPEX إلى السلسلة. حصلت DuskTrade على تراخيص الاتحاد الأوروبي لـ MTF وBroker وECSP، كما أن Quantoz أصدرت أيضًا عملة مستقرة يورو متوافقة مع المعايير EURQ من خلال Dusk. هذه أصول حقيقية تعمل على السلسلة، وليست “نسخًا تجريبية” على شبكة الاختبار.
لكن للعملة وجه آخر. منذ إطلاق الشبكة الرئيسية بحوالي ثمانية أشهر، لا تظهر على صفحة النظام البيئي الرسمية سوى عدد قليل من المشاريع. أكثر من 70% من الكتل تحتوي على أقل من معاملتين، وغالبًا ما نشهد كتلًا فارغة متتابعة. في بداية أغسطس كان السعر يتذبذب حول 0.06 دولار، مع قيمة سوقية تقارب 30 مليون دولار بقليل. ومن ذروة بداية العام، هبط بأكثر من 85%، وفي يونيو أزالَت Binance زوج التداول DUSK/BTC. وفي المجتمع أيضًا ضجيج—يوجد 200 مدقق، ويتحكم أول 20 منهم بأكثر من 35% من إجمالي الرهان.
من ناحية الاتجاه التقني، أفهمه—لطالما تعذّر إيجاد توازن بين الخصوصية والامتثال، وقد وجد Dusk فعلًا موقعًا عمليًا يمكن تطبيقه. كما أن شراكة NPEX تُثبت أن هذه المنطقية ليست مجرد دوران بلا نتيجة. لكن السعر قد مر بالفعل بموجة جذب عاطفية (تضخيم بالزخم)، ولا يزال غير واضح إن كان ذلك سيتحول إلى نمو مستمر في المستخدمين ونشاط على السلسلة. سأستمر في متابعة ما إذا كانت أصول الـ 300 مليون يورو لدى NPEX يمكنها حقًا توليد تدفقات تداول مستمرة، وما إذا كانت هناك تطبيقات مفيدة وجيدة الاستخدام تنبت على DuskEVM. وحتى ذلك الحين، سأكتفي بالمتابعة، دون حركة.
#dusk $DUSK @Dusk
115
·
--
الأمر المتعلق بـ Hyperstaking يبدو في البداية حقًا مغريًا.
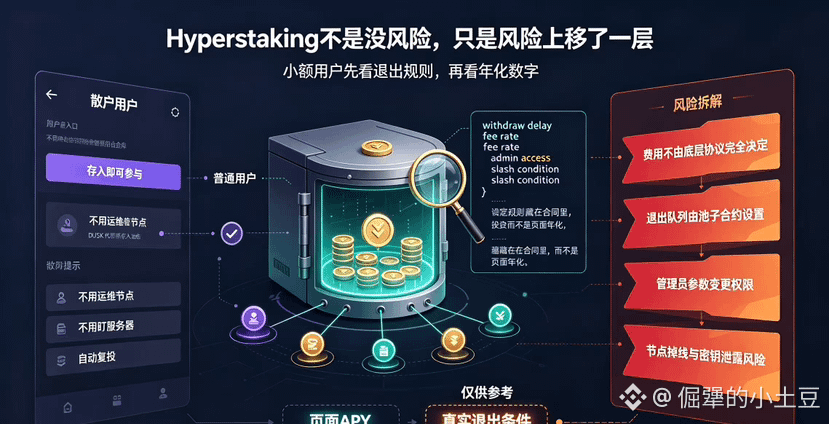
حتى المستثمرون الصغار الذين لا يشغّلون العقد يمكنهم المشاركة في الإيداع (الـ staking). وثّقت وثائق Dusk الخاصة بـ Stake Abstraction ذلك بوضوح: فالـ smart contract يجمع لك الأموال، ويقوم بالـ staking نيابةً عنك، ويعيد الاستثمار نيابةً عنك. كما أن المستخدمين ذوي الحسابات الصغيرة لا يحتاجون إلى مراقبة حالة الخوادم بأنفسهم، ولا داعي للقلق بشأن العقوبات. لقد انخفضت العتبة من "إدارة وتشغيل النظام بنفسك" إلى "فقط أدخل أموالك".
لكن المخاطر الأساسية لم تختفِ، بل تم نقلها إلى طبقة أعلى.
عقود الـ pool لديها قواعدها الخاصة: كيف يتم تحصيل الرسوم، ومتى يتم توزيع المكافآت، وكم سيستغرق الأمر حتى يمكن الخروج، وهل يمكن للمديرين تعديل المعاملات أم لا—كل ذلك لم يعد تحدده طبقة Dusk الأساسية. حتى لو لم تكن هناك فترة انتظار للاسترداد على مستوى البروتوكول نفسه، يمكن للـ pool أن يضع طابورًا/قائمة انتظار لنفسه. إن "حرية" خروجك—في الواقع—تعتمد على ما كتبه عقد الـ pool، وليس على ما كتبه Dusk.
وهناك مشكلة سهلة أن تُهمَل: مصدر عوائد الـ pool في جوهره لا يزال واحدًا أو عدة عقد فعلية. تعطل العقد، تسريب المفاتيح، حدوث مشكلة في استدعاءات الـ contract (callbacks)—هذه المخاطر لن تختفي لمجرد أن الـ pool يتولى إدارتها بدلًا عنك. هي فقط تنتقل من مكان واحد إلى مكان آخر: من كونك تتحملها وحدك، إلى أن تتشاركها مجموعة من الناس.
الفرق في النسبة السنوية المعروضة على الصفحة—بضع نقاط مئوية—قد لا يكون بنفس أهمية شروط خروج الـ pool وتصميم الصلاحيات.
أنا لست ضد صناديق الـ staking؛ بدونها، لن يشارك المستخدمون الصغار أصلًا في أمان الشبكة. لكن "عدم تشغيل العقد بنفسك" و"عدم الاهتمام بمن يشغّل العقد" أمران مختلفان. عندما تنشر صناديق Dusk مراجعات التدقيق الخاصة بالعقود، وصلاحيات المديرين، وصيغة الرسوم، وإجراءات الخروج، سأعيد النظر في أرقام العائد. وحتى ذلك الحين، إذا كان رقم العائد السنوي الأعلى لدى أي pool، فسأولي اهتمامًا أكبر حقًا: هل تخفي عقود هذا الـ pool قيودًا لم ألحظها؟
عند استخدام $DUSK لـ Hyperstaking، لا ينبغي أن يكون أول ما ننظر إليه هو أي جهة لديها أعلى رقم؛ بل من كتب المخاطر وخيارات الخروج بشكل أوضح.
#dusk $DUSK @Dusk
الأمر المتعلق بـ Hyperstaking يبدو في البداية حقًا مغريًا.
حتى المستثمرون الصغار الذين لا يشغّلون العقد يمكنهم المشاركة في الإيداع (الـ staking). وثّقت وثائق Dusk الخاصة بـ Stake Abstraction ذلك بوضوح: فالـ smart contract يجمع لك الأموال، ويقوم بالـ staking نيابةً عنك، ويعيد الاستثمار نيابةً عنك. كما أن المستخدمين ذوي الحسابات الصغيرة لا يحتاجون إلى مراقبة حالة الخوادم بأنفسهم، ولا داعي للقلق بشأن العقوبات. لقد انخفضت العتبة من "إدارة وتشغيل النظام بنفسك" إلى "فقط أدخل أموالك".
لكن المخاطر الأساسية لم تختفِ، بل تم نقلها إلى طبقة أعلى.
عقود الـ pool لديها قواعدها الخاصة: كيف يتم تحصيل الرسوم، ومتى يتم توزيع المكافآت، وكم سيستغرق الأمر حتى يمكن الخروج، وهل يمكن للمديرين تعديل المعاملات أم لا—كل ذلك لم يعد تحدده طبقة Dusk الأساسية. حتى لو لم تكن هناك فترة انتظار للاسترداد على مستوى البروتوكول نفسه، يمكن للـ pool أن يضع طابورًا/قائمة انتظار لنفسه. إن "حرية" خروجك—في الواقع—تعتمد على ما كتبه عقد الـ pool، وليس على ما كتبه Dusk.
وهناك مشكلة سهلة أن تُهمَل: مصدر عوائد الـ pool في جوهره لا يزال واحدًا أو عدة عقد فعلية. تعطل العقد، تسريب المفاتيح، حدوث مشكلة في استدعاءات الـ contract (callbacks)—هذه المخاطر لن تختفي لمجرد أن الـ pool يتولى إدارتها بدلًا عنك. هي فقط تنتقل من مكان واحد إلى مكان آخر: من كونك تتحملها وحدك، إلى أن تتشاركها مجموعة من الناس.
الفرق في النسبة السنوية المعروضة على الصفحة—بضع نقاط مئوية—قد لا يكون بنفس أهمية شروط خروج الـ pool وتصميم الصلاحيات.
أنا لست ضد صناديق الـ staking؛ بدونها، لن يشارك المستخدمون الصغار أصلًا في أمان الشبكة. لكن "عدم تشغيل العقد بنفسك" و"عدم الاهتمام بمن يشغّل العقد" أمران مختلفان. عندما تنشر صناديق Dusk مراجعات التدقيق الخاصة بالعقود، وصلاحيات المديرين، وصيغة الرسوم، وإجراءات الخروج، سأعيد النظر في أرقام العائد. وحتى ذلك الحين، إذا كان رقم العائد السنوي الأعلى لدى أي pool، فسأولي اهتمامًا أكبر حقًا: هل تخفي عقود هذا الـ pool قيودًا لم ألحظها؟
عند استخدام $DUSK لـ Hyperstaking، لا ينبغي أن يكون أول ما ننظر إليه هو أي جهة لديها أعلى رقم؛ بل من كتب المخاطر وخيارات الخروج بشكل أوضح.
#dusk $DUSK @Dusk
حتى المستثمرون الصغار الذين لا يشغّلون العقد يمكنهم المشاركة في الإيداع (الـ staking). وثّقت وثائق Dusk الخاصة بـ Stake Abstraction ذلك بوضوح: فالـ smart contract يجمع لك الأموال، ويقوم بالـ staking نيابةً عنك، ويعيد الاستثمار نيابةً عنك. كما أن المستخدمين ذوي الحسابات الصغيرة لا يحتاجون إلى مراقبة حالة الخوادم بأنفسهم، ولا داعي للقلق بشأن العقوبات. لقد انخفضت العتبة من "إدارة وتشغيل النظام بنفسك" إلى "فقط أدخل أموالك".
لكن المخاطر الأساسية لم تختفِ، بل تم نقلها إلى طبقة أعلى.
عقود الـ pool لديها قواعدها الخاصة: كيف يتم تحصيل الرسوم، ومتى يتم توزيع المكافآت، وكم سيستغرق الأمر حتى يمكن الخروج، وهل يمكن للمديرين تعديل المعاملات أم لا—كل ذلك لم يعد تحدده طبقة Dusk الأساسية. حتى لو لم تكن هناك فترة انتظار للاسترداد على مستوى البروتوكول نفسه، يمكن للـ pool أن يضع طابورًا/قائمة انتظار لنفسه. إن "حرية" خروجك—في الواقع—تعتمد على ما كتبه عقد الـ pool، وليس على ما كتبه Dusk.
وهناك مشكلة سهلة أن تُهمَل: مصدر عوائد الـ pool في جوهره لا يزال واحدًا أو عدة عقد فعلية. تعطل العقد، تسريب المفاتيح، حدوث مشكلة في استدعاءات الـ contract (callbacks)—هذه المخاطر لن تختفي لمجرد أن الـ pool يتولى إدارتها بدلًا عنك. هي فقط تنتقل من مكان واحد إلى مكان آخر: من كونك تتحملها وحدك، إلى أن تتشاركها مجموعة من الناس.
الفرق في النسبة السنوية المعروضة على الصفحة—بضع نقاط مئوية—قد لا يكون بنفس أهمية شروط خروج الـ pool وتصميم الصلاحيات.
أنا لست ضد صناديق الـ staking؛ بدونها، لن يشارك المستخدمون الصغار أصلًا في أمان الشبكة. لكن "عدم تشغيل العقد بنفسك" و"عدم الاهتمام بمن يشغّل العقد" أمران مختلفان. عندما تنشر صناديق Dusk مراجعات التدقيق الخاصة بالعقود، وصلاحيات المديرين، وصيغة الرسوم، وإجراءات الخروج، سأعيد النظر في أرقام العائد. وحتى ذلك الحين، إذا كان رقم العائد السنوي الأعلى لدى أي pool، فسأولي اهتمامًا أكبر حقًا: هل تخفي عقود هذا الـ pool قيودًا لم ألحظها؟
عند استخدام $DUSK لـ Hyperstaking، لا ينبغي أن يكون أول ما ننظر إليه هو أي جهة لديها أعلى رقم؛ بل من كتب المخاطر وخيارات الخروج بشكل أوضح.
#dusk $DUSK @Dusk
115
·
--
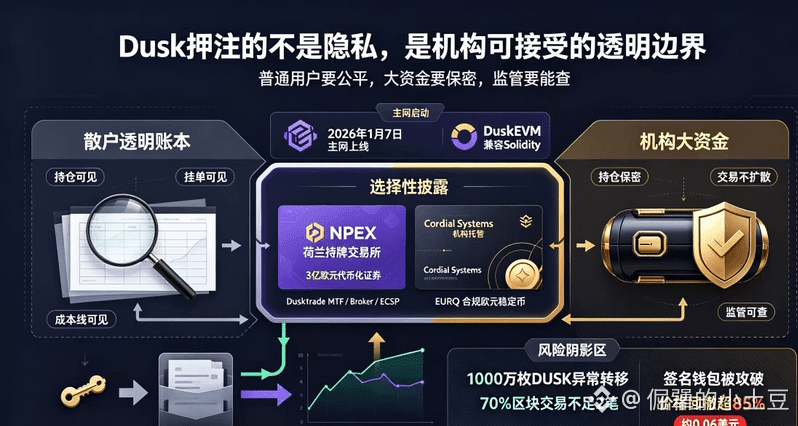
الشفافية على السلسلة هي نعمة للمستثمرين الأفراد، لكنها كابوس للمؤسسات. يتم الكشف عن المراكز، والطلبات المعلّقة، وخطوط التكلفة بالكامل؛ إنها عدلٌ بالنسبة للناس العاديين، لكنها تعذيبٌ لأصحاب السيولة الكبيرة. ما يرصده Dusk تحديدًا هو هذا التناقض. وعلى عكس مشاريع الخصوصية التي تقول: «أدرِجوا كل شيء بالتشفير ولا يطلع أحد على شيء»، يسير Dusk بخيار «الإفصاح الانتقائي» — معاملاتك اليومية لا يراها الآخرون، وعندما يحتاج التنظيم إلى التحقيق توجد مسارات تُمكّن من ذلك. إنه راهن على أن المؤسسات ستدخل في المستقبل، لكن المؤسسات لا يمكنها قبول دفتر حسابات شفّاف بالكامل.
في 7 يناير 2026 تم إطلاق الشبكة الرئيسية رسميًا، وجرى إطلاق DuskEVM بالتوازي، مع توافق كامل مع Solidity؛ يمكن للمطوّرين من الانتقال من إيثيريوم أن يبدأوا عادةً دون تغيير شبه يذكر في الكود. ما جعلني أشعر أنها مختلفة حقًا هو التنفيذ على أرض الواقع. أبرم Dusk تعاونًا رسميًا مع بورصة هولندية مرخّصة NPEX، وتم بالفعل إصدار وتداول أوراق مالية مُرقمنة بقيمة تتجاوز 300 مليون يورو على السلسلة. يتموضع DuskTrade كوسيط من نوع جديد: يحوّل شراء وبيع الأوراق المالية التقليدية، وفحصها والتصفية/التسوية إلى ما يحدث بالكامل على السلسلة، كما حصل على تراخيص من الاتحاد الأوروبي لـMTF وBroker وECSP. وتولت Cordial Systems حل مشكلة إدارة المفاتيح الخاصة التي تعذّب المؤسسات أكثر ما تعذّبها. كما أطلق Quantoz أيضًا عملة مستقرة أوروبية مُشفّرة وملتزمة امتثالًا عبر Dusk باسم EURQ. هذه أصول حقيقية تعمل بالفعل، وليست مجرد عروض PPT.
لكن للعملة دائمًا وجهٌ آخر. في حدث الأمان بتاريخ 16 يناير، حصل المهاجمون على صلاحيات محفظة التوقيع الخاصة بالـbridge، وتم تحويل أكثر من 10 ملايين DUSK. بعد الواقعة، عزلت المجموعة معمارياً بين التوقيع ومعالجة الحادث. حجم التداول الحقيقي على السلسلة ما يزال منخفضًا؛ ففي أكثر من 70% من الكتل لا يتجاوز عدد المعاملات معاملتين. تراجع السعر من أعلى مستوى في بداية العام بأكثر من 85%، ويهتز الآن قرب 0.06 دولار.
أنا أفهم الاتجاه: لطالما لم يُعثر على نقطة توازن بين الخصوصية والامتثال، وقد وجد Dusk بالفعل موقعًا يمكن تطبيقه. لكن صحة المنطق التقني واعتراف السوق به هما أمران مختلفان. هل يمكن لإدراج الأصول على السلسلة أن يخلق تدفق تداول مستمر، هو الاختبار الحقيقي على أرض الواقع.
ما سبق هو ملاحظات شخصية ولا يشكل نصيحة استثمارية.
#dusk $DUSK @Dusk
الشفافية على السلسلة هي نعمة للمستثمرين الأفراد، لكنها كابوس للمؤسسات. يتم الكشف عن المراكز، والطلبات المعلّقة، وخطوط التكلفة بالكامل؛ إنها عدلٌ بالنسبة للناس العاديين، لكنها تعذيبٌ لأصحاب السيولة الكبيرة. ما يرصده Dusk تحديدًا هو هذا التناقض. وعلى عكس مشاريع الخصوصية التي تقول: «أدرِجوا كل شيء بالتشفير ولا يطلع أحد على شيء»، يسير Dusk بخيار «الإفصاح الانتقائي» — معاملاتك اليومية لا يراها الآخرون، وعندما يحتاج التنظيم إلى التحقيق توجد مسارات تُمكّن من ذلك. إنه راهن على أن المؤسسات ستدخل في المستقبل، لكن المؤسسات لا يمكنها قبول دفتر حسابات شفّاف بالكامل.
في 7 يناير 2026 تم إطلاق الشبكة الرئيسية رسميًا، وجرى إطلاق DuskEVM بالتوازي، مع توافق كامل مع Solidity؛ يمكن للمطوّرين من الانتقال من إيثيريوم أن يبدأوا عادةً دون تغيير شبه يذكر في الكود. ما جعلني أشعر أنها مختلفة حقًا هو التنفيذ على أرض الواقع. أبرم Dusk تعاونًا رسميًا مع بورصة هولندية مرخّصة NPEX، وتم بالفعل إصدار وتداول أوراق مالية مُرقمنة بقيمة تتجاوز 300 مليون يورو على السلسلة. يتموضع DuskTrade كوسيط من نوع جديد: يحوّل شراء وبيع الأوراق المالية التقليدية، وفحصها والتصفية/التسوية إلى ما يحدث بالكامل على السلسلة، كما حصل على تراخيص من الاتحاد الأوروبي لـMTF وBroker وECSP. وتولت Cordial Systems حل مشكلة إدارة المفاتيح الخاصة التي تعذّب المؤسسات أكثر ما تعذّبها. كما أطلق Quantoz أيضًا عملة مستقرة أوروبية مُشفّرة وملتزمة امتثالًا عبر Dusk باسم EURQ. هذه أصول حقيقية تعمل بالفعل، وليست مجرد عروض PPT.
لكن للعملة دائمًا وجهٌ آخر. في حدث الأمان بتاريخ 16 يناير، حصل المهاجمون على صلاحيات محفظة التوقيع الخاصة بالـbridge، وتم تحويل أكثر من 10 ملايين DUSK. بعد الواقعة، عزلت المجموعة معمارياً بين التوقيع ومعالجة الحادث. حجم التداول الحقيقي على السلسلة ما يزال منخفضًا؛ ففي أكثر من 70% من الكتل لا يتجاوز عدد المعاملات معاملتين. تراجع السعر من أعلى مستوى في بداية العام بأكثر من 85%، ويهتز الآن قرب 0.06 دولار.
أنا أفهم الاتجاه: لطالما لم يُعثر على نقطة توازن بين الخصوصية والامتثال، وقد وجد Dusk بالفعل موقعًا يمكن تطبيقه. لكن صحة المنطق التقني واعتراف السوق به هما أمران مختلفان. هل يمكن لإدراج الأصول على السلسلة أن يخلق تدفق تداول مستمر، هو الاختبار الحقيقي على أرض الواقع.
ما سبق هو ملاحظات شخصية ولا يشكل نصيحة استثمارية.
#dusk $DUSK @Dusk
في 7 يناير 2026 تم إطلاق الشبكة الرئيسية رسميًا، وجرى إطلاق DuskEVM بالتوازي، مع توافق كامل مع Solidity؛ يمكن للمطوّرين من الانتقال من إيثيريوم أن يبدأوا عادةً دون تغيير شبه يذكر في الكود. ما جعلني أشعر أنها مختلفة حقًا هو التنفيذ على أرض الواقع. أبرم Dusk تعاونًا رسميًا مع بورصة هولندية مرخّصة NPEX، وتم بالفعل إصدار وتداول أوراق مالية مُرقمنة بقيمة تتجاوز 300 مليون يورو على السلسلة. يتموضع DuskTrade كوسيط من نوع جديد: يحوّل شراء وبيع الأوراق المالية التقليدية، وفحصها والتصفية/التسوية إلى ما يحدث بالكامل على السلسلة، كما حصل على تراخيص من الاتحاد الأوروبي لـMTF وBroker وECSP. وتولت Cordial Systems حل مشكلة إدارة المفاتيح الخاصة التي تعذّب المؤسسات أكثر ما تعذّبها. كما أطلق Quantoz أيضًا عملة مستقرة أوروبية مُشفّرة وملتزمة امتثالًا عبر Dusk باسم EURQ. هذه أصول حقيقية تعمل بالفعل، وليست مجرد عروض PPT.
لكن للعملة دائمًا وجهٌ آخر. في حدث الأمان بتاريخ 16 يناير، حصل المهاجمون على صلاحيات محفظة التوقيع الخاصة بالـbridge، وتم تحويل أكثر من 10 ملايين DUSK. بعد الواقعة، عزلت المجموعة معمارياً بين التوقيع ومعالجة الحادث. حجم التداول الحقيقي على السلسلة ما يزال منخفضًا؛ ففي أكثر من 70% من الكتل لا يتجاوز عدد المعاملات معاملتين. تراجع السعر من أعلى مستوى في بداية العام بأكثر من 85%، ويهتز الآن قرب 0.06 دولار.
أنا أفهم الاتجاه: لطالما لم يُعثر على نقطة توازن بين الخصوصية والامتثال، وقد وجد Dusk بالفعل موقعًا يمكن تطبيقه. لكن صحة المنطق التقني واعتراف السوق به هما أمران مختلفان. هل يمكن لإدراج الأصول على السلسلة أن يخلق تدفق تداول مستمر، هو الاختبار الحقيقي على أرض الواقع.
ما سبق هو ملاحظات شخصية ولا يشكل نصيحة استثمارية.
#dusk $DUSK @Dusk
80
·
--
دعنا نتحدث عن اقتصاديات توكن Dusk؛ في الحقيقة، ما يستحق التدقيق أكثر ليس ذلك الوسم الخاص بـ“إطلاق مدته 36 سنة”، بل الطريقة التي تُقسَّم بها مكافآت الكتل.
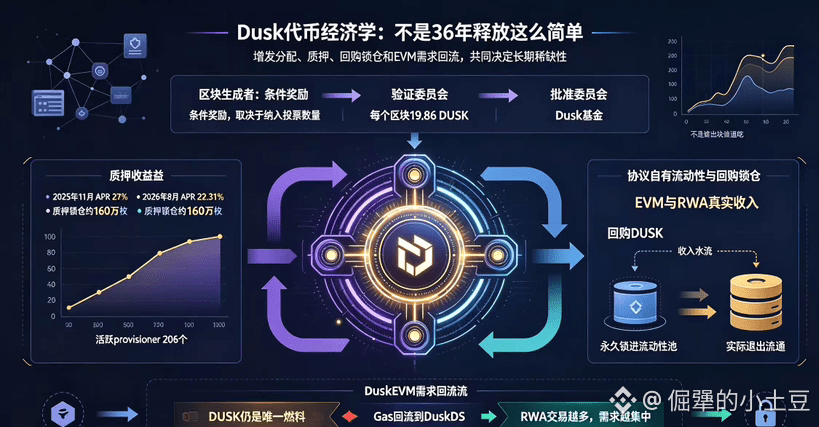
يبلغ الإنتاج الثابت لكل كتلة 19.86 DUSK—هذا الرقم بحد ذاته ليس مميزًا جدًا، لكن الأهم هو نسب التوزيع. الجزء الأكبر يذهب لمن يولّد الكتلة، انتبهوا: لكن ضمن ذلك توجد حصة تُعدّ مكافأة شرطية، تعتمد على مدى إدخال أكبر عدد ممكن من الأصوات (التصويتات). أي أنه لا يكفي إصدار الكتلة فقط للحصول على الحد الأقصى؛ يجب أن تعمل بجد وبشكل دقيق. يحصل كلٌّ من لجنة التحقق ولجنة الاعتماد على جزء، وتتحصل مؤسسة Dusk Fund على جزء كذلك. بهذه الطريقة تُقسَّم الحوافز إلى ثلاث ركائز—لمن يعمل، ولمن يؤكد، وللاحتياطي طويل الأجل في البروتوكول—بدلًا من قاعدة بسيطة مثل: “من يُصدر الكتلة يأخذ كل شيء”.
ثم لنتحدث عن عوائد الرهن (Staking). في نوفمبر 2025 كان APR ما يزال قرابة 27%، لكنه بحلول أغسطس 2026 انخفض إلى 22.31%. وجود هبوط في APR يعني معنيين: أولًا، دخول المزيد من المشاركين يعني تقاسم “نفس الكعكة”؛ ثانيًا، ربما تكون الشبكة بالفعل في طريقها إلى النضج. مرحلة “رهن وتربح 27% مستلقيًا” من ذلك النوع بدأت تقترب من النهاية.
وبعد إطلاق DuskEVM يوجد تفصيل قد يُتجاهل بسهولة: لم يتم إدخال توكن غاز (Gas) منفصل. كثير من سلاسل الكتل التي تطبق توافق EVM تُصدر أصل غاز جديدًا، لكن Dusk لم تفعل ذلك. تظل DUSK هي الوقود الوحيد، وستعود تكلفة التنفيذ في النهاية إلى DuskDS. أي نشاط يُشغَّل على DuskEVM سيقود الطلب إلى نفس التوكن—بدل أن يُقسَّم إلى أجزاء.
منطقيّة هذا التصميم واضحة نسبيًا. تُشجع زيادة الإصدار في المراحل الأولى، لكن زيادة الإصدار نفسها تخضع لتناقص هندسي. وفي الوقت نفسه يتم استخدام الإيرادات الحقيقية لإعادة شراء وتثبيت التوكنات (lock)، وبذلك تُعاد إلى الخلف آثار التخفيف الناتجة عن التضخم. أضف إلى ذلك حاجة التقاط التوكن لكل نظام الإيكولوجي: كلما زاد إصدار الأصول المتوافقة مع RWA وتداولها، ارتفع طلب الغاز والتحقق، وزادت مكافآت رهن العقدة، وزاد التثبيت، وانخفضت السيولة.
طبعًا، هل يمكن لهذا النموذج أن يعمل فعليًا أم لا يعتمد على ما إذا كان DuskEVM سينمو بما يكفي من حجم المعاملات الحقيقية. إذا لم يكن هناك استخدام فعلي على السلسلة لفترة طويلة، فلن يكون لإعادة الشراء ما يستند إليه، وسيبقى الانكماش مجرد افتراض جميل. لكن على الأقل من ناحية التصميم، فهو ليس نموذجًا متسيبًا من نوع “نصدر فقط دون أن نهتم بالمدخول”.
#dusk $DUSK @Dusk
دعنا نتحدث عن اقتصاديات توكن Dusk؛ في الحقيقة، ما يستحق التدقيق أكثر ليس ذلك الوسم الخاص بـ“إطلاق مدته 36 سنة”، بل الطريقة التي تُقسَّم بها مكافآت الكتل.
يبلغ الإنتاج الثابت لكل كتلة 19.86 DUSK—هذا الرقم بحد ذاته ليس مميزًا جدًا، لكن الأهم هو نسب التوزيع. الجزء الأكبر يذهب لمن يولّد الكتلة، انتبهوا: لكن ضمن ذلك توجد حصة تُعدّ مكافأة شرطية، تعتمد على مدى إدخال أكبر عدد ممكن من الأصوات (التصويتات). أي أنه لا يكفي إصدار الكتلة فقط للحصول على الحد الأقصى؛ يجب أن تعمل بجد وبشكل دقيق. يحصل كلٌّ من لجنة التحقق ولجنة الاعتماد على جزء، وتتحصل مؤسسة Dusk Fund على جزء كذلك. بهذه الطريقة تُقسَّم الحوافز إلى ثلاث ركائز—لمن يعمل، ولمن يؤكد، وللاحتياطي طويل الأجل في البروتوكول—بدلًا من قاعدة بسيطة مثل: “من يُصدر الكتلة يأخذ كل شيء”.
ثم لنتحدث عن عوائد الرهن (Staking). في نوفمبر 2025 كان APR ما يزال قرابة 27%، لكنه بحلول أغسطس 2026 انخفض إلى 22.31%. وجود هبوط في APR يعني معنيين: أولًا، دخول المزيد من المشاركين يعني تقاسم “نفس الكعكة”؛ ثانيًا، ربما تكون الشبكة بالفعل في طريقها إلى النضج. مرحلة “رهن وتربح 27% مستلقيًا” من ذلك النوع بدأت تقترب من النهاية.
وبعد إطلاق DuskEVM يوجد تفصيل قد يُتجاهل بسهولة: لم يتم إدخال توكن غاز (Gas) منفصل. كثير من سلاسل الكتل التي تطبق توافق EVM تُصدر أصل غاز جديدًا، لكن Dusk لم تفعل ذلك. تظل DUSK هي الوقود الوحيد، وستعود تكلفة التنفيذ في النهاية إلى DuskDS. أي نشاط يُشغَّل على DuskEVM سيقود الطلب إلى نفس التوكن—بدل أن يُقسَّم إلى أجزاء.
منطقيّة هذا التصميم واضحة نسبيًا. تُشجع زيادة الإصدار في المراحل الأولى، لكن زيادة الإصدار نفسها تخضع لتناقص هندسي. وفي الوقت نفسه يتم استخدام الإيرادات الحقيقية لإعادة شراء وتثبيت التوكنات (lock)، وبذلك تُعاد إلى الخلف آثار التخفيف الناتجة عن التضخم. أضف إلى ذلك حاجة التقاط التوكن لكل نظام الإيكولوجي: كلما زاد إصدار الأصول المتوافقة مع RWA وتداولها، ارتفع طلب الغاز والتحقق، وزادت مكافآت رهن العقدة، وزاد التثبيت، وانخفضت السيولة.
طبعًا، هل يمكن لهذا النموذج أن يعمل فعليًا أم لا يعتمد على ما إذا كان DuskEVM سينمو بما يكفي من حجم المعاملات الحقيقية. إذا لم يكن هناك استخدام فعلي على السلسلة لفترة طويلة، فلن يكون لإعادة الشراء ما يستند إليه، وسيبقى الانكماش مجرد افتراض جميل. لكن على الأقل من ناحية التصميم، فهو ليس نموذجًا متسيبًا من نوع “نصدر فقط دون أن نهتم بالمدخول”.
#dusk $DUSK @Dusk
يبلغ الإنتاج الثابت لكل كتلة 19.86 DUSK—هذا الرقم بحد ذاته ليس مميزًا جدًا، لكن الأهم هو نسب التوزيع. الجزء الأكبر يذهب لمن يولّد الكتلة، انتبهوا: لكن ضمن ذلك توجد حصة تُعدّ مكافأة شرطية، تعتمد على مدى إدخال أكبر عدد ممكن من الأصوات (التصويتات). أي أنه لا يكفي إصدار الكتلة فقط للحصول على الحد الأقصى؛ يجب أن تعمل بجد وبشكل دقيق. يحصل كلٌّ من لجنة التحقق ولجنة الاعتماد على جزء، وتتحصل مؤسسة Dusk Fund على جزء كذلك. بهذه الطريقة تُقسَّم الحوافز إلى ثلاث ركائز—لمن يعمل، ولمن يؤكد، وللاحتياطي طويل الأجل في البروتوكول—بدلًا من قاعدة بسيطة مثل: “من يُصدر الكتلة يأخذ كل شيء”.
ثم لنتحدث عن عوائد الرهن (Staking). في نوفمبر 2025 كان APR ما يزال قرابة 27%، لكنه بحلول أغسطس 2026 انخفض إلى 22.31%. وجود هبوط في APR يعني معنيين: أولًا، دخول المزيد من المشاركين يعني تقاسم “نفس الكعكة”؛ ثانيًا، ربما تكون الشبكة بالفعل في طريقها إلى النضج. مرحلة “رهن وتربح 27% مستلقيًا” من ذلك النوع بدأت تقترب من النهاية.
وبعد إطلاق DuskEVM يوجد تفصيل قد يُتجاهل بسهولة: لم يتم إدخال توكن غاز (Gas) منفصل. كثير من سلاسل الكتل التي تطبق توافق EVM تُصدر أصل غاز جديدًا، لكن Dusk لم تفعل ذلك. تظل DUSK هي الوقود الوحيد، وستعود تكلفة التنفيذ في النهاية إلى DuskDS. أي نشاط يُشغَّل على DuskEVM سيقود الطلب إلى نفس التوكن—بدل أن يُقسَّم إلى أجزاء.
منطقيّة هذا التصميم واضحة نسبيًا. تُشجع زيادة الإصدار في المراحل الأولى، لكن زيادة الإصدار نفسها تخضع لتناقص هندسي. وفي الوقت نفسه يتم استخدام الإيرادات الحقيقية لإعادة شراء وتثبيت التوكنات (lock)، وبذلك تُعاد إلى الخلف آثار التخفيف الناتجة عن التضخم. أضف إلى ذلك حاجة التقاط التوكن لكل نظام الإيكولوجي: كلما زاد إصدار الأصول المتوافقة مع RWA وتداولها، ارتفع طلب الغاز والتحقق، وزادت مكافآت رهن العقدة، وزاد التثبيت، وانخفضت السيولة.
طبعًا، هل يمكن لهذا النموذج أن يعمل فعليًا أم لا يعتمد على ما إذا كان DuskEVM سينمو بما يكفي من حجم المعاملات الحقيقية. إذا لم يكن هناك استخدام فعلي على السلسلة لفترة طويلة، فلن يكون لإعادة الشراء ما يستند إليه، وسيبقى الانكماش مجرد افتراض جميل. لكن على الأقل من ناحية التصميم، فهو ليس نموذجًا متسيبًا من نوع “نصدر فقط دون أن نهتم بالمدخول”.
#dusk $DUSK @Dusk
1
111
·
--
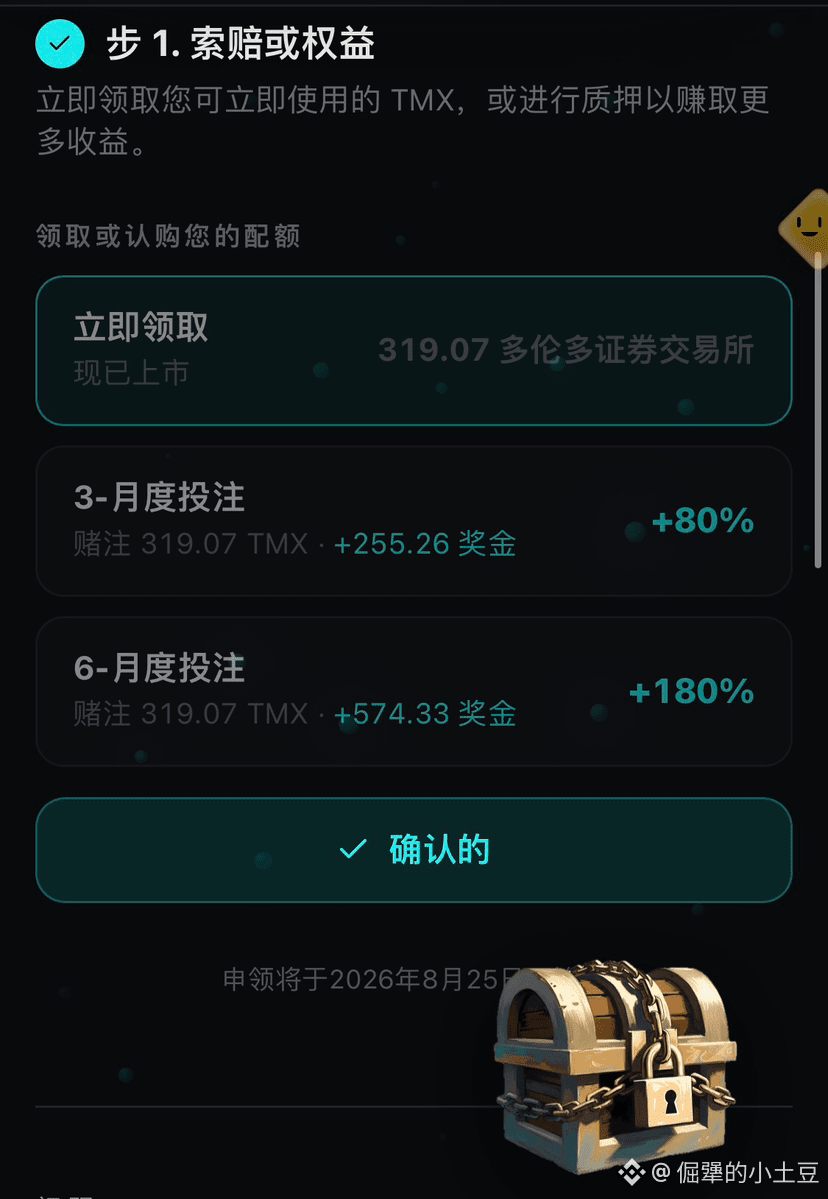
25号的TMX空投你们领取了多少?怎么我看有人开宝箱能开出来几千个代币,我就是一只猫头鹰?辛苦签到了一年多就给了我三百来个币,未免也太寒酸了一点吧,听说开盘价0.15,那等到能卖的时候那不是只剩下30U了,果然现在链上已经没有毛了…
昨天和朋友喝酒还聊到TermMax的治理设计,我还觉得还行,没想到今天就被社区反撸了。@termmax 白皮书里写了,TMX持有者可以投票调整利率参数、抵押品准入、协议升级这些核心规则等等,为啥不能让我们投票参与空投分配的问题呢…
不过我想到另一个问题:如果一个规则能被投票改变,那这个规则到底算不算规则?可能它也有它的原则性吧!
传统金融里利率是央行定的،你只能接受。DeFi用治理投票来定利率,听起来更民主了。但实际操作上,大户手里的票权占比摆在那,他投出来的结果大概率是符合他自己利益的。问题不在于他会不会这么做,在于他完全可以这么做,而且这么做是合法的。这就成了规则是大家定的,但定规则的那群人恰好是最能从规则里获利的那群人。
我不是说这一定是坏设计。任何治理系统都有类似的结构性问题,只是有些被藏得深一些,有些摆得更明显。TermMax把治理权交给了TMX持有者,这个选择本身没什么问题,但它天然会形成一个循环激励你通过治理拿到更有利的规则,你从规则里赚到更多钱,你用这些钱买更多TMX,然后你在治理中的话语权更大了。这个过程是可以自我强化的,而且不需要任何违规操作。
我没有答案。一边是原则性,一边是坚持了一年没有得到自己想要得结果,现在只能等到它上线那会看能不能有一个惊喜!
#termmax @TermMax
25号的TMX空投你们领取了多少?怎么我看有人开宝箱能开出来几千个代币,我就是一只猫头鹰?辛苦签到了一年多就给了我三百来个币,未免也太寒酸了一点吧,听说开盘价0.15,那等到能卖的时候那不是只剩下30U了,果然现在链上已经没有毛了…
昨天和朋友喝酒还聊到TermMax的治理设计,我还觉得还行,没想到今天就被社区反撸了。@TermMax 白皮书里写了,TMX持有者可以投票调整利率参数、抵押品准入、协议升级这些核心规则等等,为啥不能让我们投票参与空投分配的问题呢…
不过我想到另一个问题:如果一个规则能被投票改变,那这个规则到底算不算规则?可能它也有它的原则性吧!
传统金融里利率是央行定的،你只能接受。DeFi用治理投票来定利率,听起来更民主了。但实际操作上,大户手里的票权占比摆在那,他投出来的结果大概率是符合他自己利益的。问题不在于他会不会这么做,在于他完全可以这么做,而且这么做是合法的。这就成了规则是大家定的,但定规则的那群人恰好是最能从规则里获利的那群人。
我不是说这一定是坏设计。任何治理系统都有类似的结构性问题,只是有些被藏得深一些,有些摆得更明显。TermMax把治理权交给了TMX持有者,这个选择本身没什么问题,但它天然会形成一个循环激励你通过治理拿到更有利的规则,你从规则里赚到更多钱,你用这些钱买更多TMX,然后你在治理中的话语权更大了。这个过程是可以自我强化的,而且不需要任何违规操作。
我没有答案。一边是原则性,一边是坚持了一年没有得到自己想要得结果,现在只能等到它上线那会看能不能有一个惊喜!
#termmax @TermMax
昨天和朋友喝酒还聊到TermMax的治理设计,我还觉得还行,没想到今天就被社区反撸了。@TermMax 白皮书里写了,TMX持有者可以投票调整利率参数、抵押品准入、协议升级这些核心规则等等,为啥不能让我们投票参与空投分配的问题呢…
不过我想到另一个问题:如果一个规则能被投票改变,那这个规则到底算不算规则?可能它也有它的原则性吧!
传统金融里利率是央行定的،你只能接受。DeFi用治理投票来定利率,听起来更民主了。但实际操作上,大户手里的票权占比摆在那,他投出来的结果大概率是符合他自己利益的。问题不在于他会不会这么做,在于他完全可以这么做,而且这么做是合法的。这就成了规则是大家定的,但定规则的那群人恰好是最能从规则里获利的那群人。
我不是说这一定是坏设计。任何治理系统都有类似的结构性问题,只是有些被藏得深一些,有些摆得更明显。TermMax把治理权交给了TMX持有者,这个选择本身没什么问题,但它天然会形成一个循环激励你通过治理拿到更有利的规则,你从规则里赚到更多钱,你用这些钱买更多TMX,然后你在治理中的话语权更大了。这个过程是可以自我强化的,而且不需要任何违规操作。
我没有答案。一边是原则性,一边是坚持了一年没有得到自己想要得结果,现在只能等到它上线那会看能不能有一个惊喜!
#termmax @TermMax
3
1
249
·
--
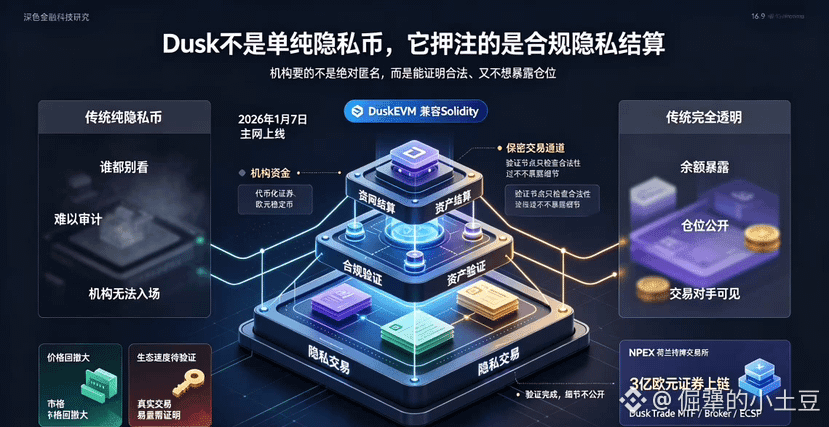
بصراحة، عندما بدأت مشاهدة Dusk لأول مرة، كنت أظنه مجرد عملة خصوصية.
صراحةً، أنا لا أتعامل كثيرًا مع مجال الخصوصية. Monero وZcash هما من الوجوه القديمة بالفعل، وخطوطهما التقنية ناضجة جدًا، لكن المشكلة تكمن في أنها “نقية” أكثر من اللازم. النقاء لدرجة أن المؤسسات لا تجرؤ على لمسها. عقبة الامتثال لا يمكن تجاوزها؛ وحتى لو كانت التقنية ممتازة، فستظل الأمور محصورة في دوائر صغيرة وتُمتع “النشوة” داخل تلك الدوائر فقط.
لكن Dusk ليس كذلك.
ليس الأمر أنها تضيف الخصوصية كميزة فقط، بل إنها تقوم بلحام ثلاث مسائل—“الخصوصية + الامتثال + التسوية”—معًا منذ البداية. إذا غاب أحد هذه الأجزاء الثلاثة، فلن تعمل المنظومة. المؤسسات المالية تحتاج إلى الخصوصية، لكن ليس نوع الخصوصية التي تقول “لا يطلع عليها أحد”. هي تحتاج إلى إثبات أن معاملة ما قانونية وتتماشى مع متطلبات الجهات التنظيمية، لكنها لا تريد عرض الرصيد والمراكز وأطراف المعاملات كلها أمام الجميع. ما تحلّه Dusk هو هذا التناقض: يمكن إتمام التحقق دون الحاجة إلى نشر التفاصيل.
في 7 يناير 2026 تم إطلاق الشبكة الرئيسية، وتوفّر DuskEVM، مع توافق مع Solidity، ما يجعل تكلفة انتقال المطورين منخفضة جدًا. الشراكة مع بورصة هولندا NPEX قد تم تنفيذها بالفعل، إذ تم إصدار وتداول أصول أوراق مالية تزيد قيمتها عن 300 مليون يورو على السلسلة. حصل DuskTrade على تراخيص EU MTF وBroker وECSP. هذه أصول حقيقية تعمل على أرض الواقع، وليست مجرد عروض PPT.
لكن السعر فعلًا ليس قويًا. منذ بداية العام، حدث تراجع كبير من القمة. وحتى في المجتمع، بدأ بعض الناس يثيرون الشك حول سرعة تطور النظام البيئي. منطق التقنية قد يكون صحيحًا، لكن ما إذا كان السوق يعترف به هو أمر آخر.
ما يهمني فعلًا هو: إذا دخل مستقبلًا المزيد من الأصول المالية الخاضعة للتنظيم إلى السلسلة، فهل يمكن لـ Dusk أن يصبح البنية التحتية الفعلية للتسوية التي تعتمد عليها تلك الأصول؟ قبل ظهور البيانات لن أزيد من موقعي بشكل كبير، لكنني أيضًا لن أغلق قائمة المراقبة.
#dusk $DUSK @Dusk
بصراحة، عندما بدأت مشاهدة Dusk لأول مرة، كنت أظنه مجرد عملة خصوصية.
صراحةً، أنا لا أتعامل كثيرًا مع مجال الخصوصية. Monero وZcash هما من الوجوه القديمة بالفعل، وخطوطهما التقنية ناضجة جدًا، لكن المشكلة تكمن في أنها “نقية” أكثر من اللازم. النقاء لدرجة أن المؤسسات لا تجرؤ على لمسها. عقبة الامتثال لا يمكن تجاوزها؛ وحتى لو كانت التقنية ممتازة، فستظل الأمور محصورة في دوائر صغيرة وتُمتع “النشوة” داخل تلك الدوائر فقط.
لكن Dusk ليس كذلك.
ليس الأمر أنها تضيف الخصوصية كميزة فقط، بل إنها تقوم بلحام ثلاث مسائل—“الخصوصية + الامتثال + التسوية”—معًا منذ البداية. إذا غاب أحد هذه الأجزاء الثلاثة، فلن تعمل المنظومة. المؤسسات المالية تحتاج إلى الخصوصية، لكن ليس نوع الخصوصية التي تقول “لا يطلع عليها أحد”. هي تحتاج إلى إثبات أن معاملة ما قانونية وتتماشى مع متطلبات الجهات التنظيمية، لكنها لا تريد عرض الرصيد والمراكز وأطراف المعاملات كلها أمام الجميع. ما تحلّه Dusk هو هذا التناقض: يمكن إتمام التحقق دون الحاجة إلى نشر التفاصيل.
في 7 يناير 2026 تم إطلاق الشبكة الرئيسية، وتوفّر DuskEVM، مع توافق مع Solidity، ما يجعل تكلفة انتقال المطورين منخفضة جدًا. الشراكة مع بورصة هولندا NPEX قد تم تنفيذها بالفعل، إذ تم إصدار وتداول أصول أوراق مالية تزيد قيمتها عن 300 مليون يورو على السلسلة. حصل DuskTrade على تراخيص EU MTF وBroker وECSP. هذه أصول حقيقية تعمل على أرض الواقع، وليست مجرد عروض PPT.
لكن السعر فعلًا ليس قويًا. منذ بداية العام، حدث تراجع كبير من القمة. وحتى في المجتمع، بدأ بعض الناس يثيرون الشك حول سرعة تطور النظام البيئي. منطق التقنية قد يكون صحيحًا، لكن ما إذا كان السوق يعترف به هو أمر آخر.
ما يهمني فعلًا هو: إذا دخل مستقبلًا المزيد من الأصول المالية الخاضعة للتنظيم إلى السلسلة، فهل يمكن لـ Dusk أن يصبح البنية التحتية الفعلية للتسوية التي تعتمد عليها تلك الأصول؟ قبل ظهور البيانات لن أزيد من موقعي بشكل كبير، لكنني أيضًا لن أغلق قائمة المراقبة.
#dusk $DUSK @Dusk
صراحةً، أنا لا أتعامل كثيرًا مع مجال الخصوصية. Monero وZcash هما من الوجوه القديمة بالفعل، وخطوطهما التقنية ناضجة جدًا، لكن المشكلة تكمن في أنها “نقية” أكثر من اللازم. النقاء لدرجة أن المؤسسات لا تجرؤ على لمسها. عقبة الامتثال لا يمكن تجاوزها؛ وحتى لو كانت التقنية ممتازة، فستظل الأمور محصورة في دوائر صغيرة وتُمتع “النشوة” داخل تلك الدوائر فقط.
لكن Dusk ليس كذلك.
ليس الأمر أنها تضيف الخصوصية كميزة فقط، بل إنها تقوم بلحام ثلاث مسائل—“الخصوصية + الامتثال + التسوية”—معًا منذ البداية. إذا غاب أحد هذه الأجزاء الثلاثة، فلن تعمل المنظومة. المؤسسات المالية تحتاج إلى الخصوصية، لكن ليس نوع الخصوصية التي تقول “لا يطلع عليها أحد”. هي تحتاج إلى إثبات أن معاملة ما قانونية وتتماشى مع متطلبات الجهات التنظيمية، لكنها لا تريد عرض الرصيد والمراكز وأطراف المعاملات كلها أمام الجميع. ما تحلّه Dusk هو هذا التناقض: يمكن إتمام التحقق دون الحاجة إلى نشر التفاصيل.
في 7 يناير 2026 تم إطلاق الشبكة الرئيسية، وتوفّر DuskEVM، مع توافق مع Solidity، ما يجعل تكلفة انتقال المطورين منخفضة جدًا. الشراكة مع بورصة هولندا NPEX قد تم تنفيذها بالفعل، إذ تم إصدار وتداول أصول أوراق مالية تزيد قيمتها عن 300 مليون يورو على السلسلة. حصل DuskTrade على تراخيص EU MTF وBroker وECSP. هذه أصول حقيقية تعمل على أرض الواقع، وليست مجرد عروض PPT.
لكن السعر فعلًا ليس قويًا. منذ بداية العام، حدث تراجع كبير من القمة. وحتى في المجتمع، بدأ بعض الناس يثيرون الشك حول سرعة تطور النظام البيئي. منطق التقنية قد يكون صحيحًا، لكن ما إذا كان السوق يعترف به هو أمر آخر.
ما يهمني فعلًا هو: إذا دخل مستقبلًا المزيد من الأصول المالية الخاضعة للتنظيم إلى السلسلة، فهل يمكن لـ Dusk أن يصبح البنية التحتية الفعلية للتسوية التي تعتمد عليها تلك الأصول؟ قبل ظهور البيانات لن أزيد من موقعي بشكل كبير، لكنني أيضًا لن أغلق قائمة المراقبة.
#dusk $DUSK @Dusk
99
·
--
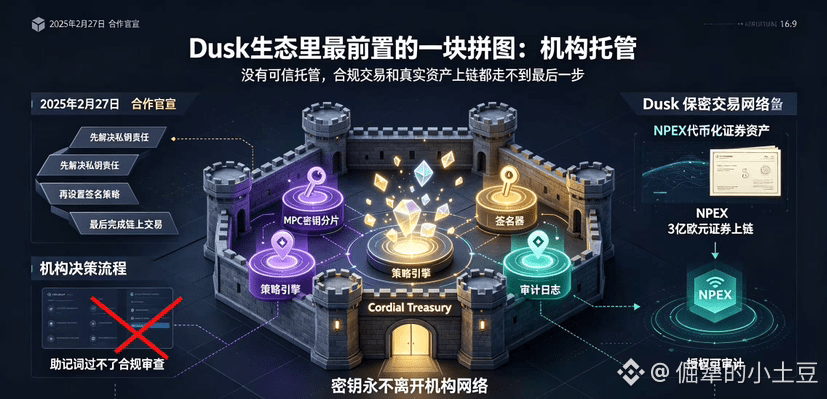
عند الحديث عن نظام Dusk البيئي، غالبًا ما لا يتم التطرق إلى خط Cordial Systems. لكن في مسار اتخاذ القرار داخل المؤسسات، قد يكون حلقة البدء الأولى.
عندما تكون مؤسسة مُنظَّمة على وشك التعامل مع أصول على السلسلة، فإن أول سؤال ليس كم سيكون العائد، بل من الذي يدير المفتاح الخاص. عبارة تذكّر موجودة داخل إضافة للمتصفح لا يمكنها اجتياز تدقيق الامتثال.
Cordial Systems هي مزوّد برمجيات مؤسسي للتخزين الذاتي يستخدم نموذج أمان قائم على الثقة الصفرية. منتجه الأول، Cordial Treasury، هو بنية تحتية لمحفظة من نوع MPC، تدعم النشر الكامل ذاتيًا؛ فمشاركة المفاتيح، ومسار التوقيع، وسجلات التدقيق كلها بيد المؤسسة نفسها. وإذا لم ترغب المؤسسة في إدارة التشغيل بنفسها، يمكن اختيار خدمة التخزين المُدار (سحابة مُدارَة)، حيث تُشغَّل المفاتيح داخل بيئة عزل عتادي من AWS.
أُعلن تعاون Dusk مع Cordial Systems رسميًا في 27 فبراير 2025. وNPEX، بوصفها بورصة أوراق مالية مُرخّصة في هولندا (MTF)، ستنقل على منصتها أكثر من 300 مليون يورو من الأصول المُمَثلة للأوراق المالية إلى السلسلة (On-chain). وقد اختارت NPEX نشر Cordial Treasury داخل بيئتها الخاصة.
تتضمن عقد Cordial Treasury محركًا للاستراتيجيات وجهاز توقيع (Signer)، بحيث لا تغادر المفاتيح الشبكة أبدًا. وعند ضبط عتبة مبلغ معينة، يجب أن يوقّع عليها أطراف متعددة معًا، كما أن تحويل الأموال لا يُسمح إلا إلى عناوين مدرجة ضمن القائمة البيضاء. إضافة إلى ذلك، تُحجب العمليات غير الاعتيادية تلقائيًا مع تسجيل أثر (Audit Trail). في الأنظمة التقليدية تُعتمد هذه القواعد على الإجراءات وقيود المناصب، لكن على السلسلة يجب كتابتها ككود.
وبالتوازي مع نموذج المعاملات السرّية لدى Dusk، توجد ميزة ليست بديهية كثيرًا: يمكن لجهة الحفظ تنفيذ طلبات الموافقة على العمليات وتسجيلها، دون أن تنتشر معلومات الحيازة في دفتر الأستاذ العام. يحتاج المُتحققون إلى إتمام KYC. صحيح أنه تعرض لانتقادات لكونه “غير لامركزي بما يكفي”، لكن هذا في الواقع ردّ صادق على جوهر التمويل—فأنظمة العالم الحقيقي المالية تعتمد على وضوح سلسلة المسؤولية؛ وعندما يحدث خللٌ ما، نعرف من يجب أن نرجع إليه.
لكن مخاطر حلقة الحفظ حقيقية أيضًا. كلما كانت الخطة أكثر تعقيدًا، زادت مساحة الأخطاء. فاستعادة مشاركة المفاتيح، وقدرة الجهة المُوفِّرة على الاستمرار في عملها بشكل دائم، ومدى تغطية التدقيق من طرف ثالث والتأمين—أي ضعف في أي عنصر سيكون سببًا لرفض المؤسسة. تُبنى موثوقية هذه البنى التحتية مع مرور الوقت.
لن أعتبر الحفظ عاملًا مُحفّزًا لتقييم DUSK، لكن إن غاب، فلن تتقدم كل تصاميم الامتثال السابقة إلى الخطوة الأخيرة. إنه شرطٌ ضروري، وليس مجرد ميزة إضافية.
#dusk $DUSK @Dusk
عند الحديث عن نظام Dusk البيئي، غالبًا ما لا يتم التطرق إلى خط Cordial Systems. لكن في مسار اتخاذ القرار داخل المؤسسات، قد يكون حلقة البدء الأولى.
عندما تكون مؤسسة مُنظَّمة على وشك التعامل مع أصول على السلسلة، فإن أول سؤال ليس كم سيكون العائد، بل من الذي يدير المفتاح الخاص. عبارة تذكّر موجودة داخل إضافة للمتصفح لا يمكنها اجتياز تدقيق الامتثال.
Cordial Systems هي مزوّد برمجيات مؤسسي للتخزين الذاتي يستخدم نموذج أمان قائم على الثقة الصفرية. منتجه الأول، Cordial Treasury، هو بنية تحتية لمحفظة من نوع MPC، تدعم النشر الكامل ذاتيًا؛ فمشاركة المفاتيح، ومسار التوقيع، وسجلات التدقيق كلها بيد المؤسسة نفسها. وإذا لم ترغب المؤسسة في إدارة التشغيل بنفسها، يمكن اختيار خدمة التخزين المُدار (سحابة مُدارَة)، حيث تُشغَّل المفاتيح داخل بيئة عزل عتادي من AWS.
أُعلن تعاون Dusk مع Cordial Systems رسميًا في 27 فبراير 2025. وNPEX، بوصفها بورصة أوراق مالية مُرخّصة في هولندا (MTF)، ستنقل على منصتها أكثر من 300 مليون يورو من الأصول المُمَثلة للأوراق المالية إلى السلسلة (On-chain). وقد اختارت NPEX نشر Cordial Treasury داخل بيئتها الخاصة.
تتضمن عقد Cordial Treasury محركًا للاستراتيجيات وجهاز توقيع (Signer)، بحيث لا تغادر المفاتيح الشبكة أبدًا. وعند ضبط عتبة مبلغ معينة، يجب أن يوقّع عليها أطراف متعددة معًا، كما أن تحويل الأموال لا يُسمح إلا إلى عناوين مدرجة ضمن القائمة البيضاء. إضافة إلى ذلك، تُحجب العمليات غير الاعتيادية تلقائيًا مع تسجيل أثر (Audit Trail). في الأنظمة التقليدية تُعتمد هذه القواعد على الإجراءات وقيود المناصب، لكن على السلسلة يجب كتابتها ككود.
وبالتوازي مع نموذج المعاملات السرّية لدى Dusk، توجد ميزة ليست بديهية كثيرًا: يمكن لجهة الحفظ تنفيذ طلبات الموافقة على العمليات وتسجيلها، دون أن تنتشر معلومات الحيازة في دفتر الأستاذ العام. يحتاج المُتحققون إلى إتمام KYC. صحيح أنه تعرض لانتقادات لكونه “غير لامركزي بما يكفي”، لكن هذا في الواقع ردّ صادق على جوهر التمويل—فأنظمة العالم الحقيقي المالية تعتمد على وضوح سلسلة المسؤولية؛ وعندما يحدث خللٌ ما، نعرف من يجب أن نرجع إليه.
لكن مخاطر حلقة الحفظ حقيقية أيضًا. كلما كانت الخطة أكثر تعقيدًا، زادت مساحة الأخطاء. فاستعادة مشاركة المفاتيح، وقدرة الجهة المُوفِّرة على الاستمرار في عملها بشكل دائم، ومدى تغطية التدقيق من طرف ثالث والتأمين—أي ضعف في أي عنصر سيكون سببًا لرفض المؤسسة. تُبنى موثوقية هذه البنى التحتية مع مرور الوقت.
لن أعتبر الحفظ عاملًا مُحفّزًا لتقييم DUSK، لكن إن غاب، فلن تتقدم كل تصاميم الامتثال السابقة إلى الخطوة الأخيرة. إنه شرطٌ ضروري، وليس مجرد ميزة إضافية.
#dusk $DUSK @Dusk
عندما تكون مؤسسة مُنظَّمة على وشك التعامل مع أصول على السلسلة، فإن أول سؤال ليس كم سيكون العائد، بل من الذي يدير المفتاح الخاص. عبارة تذكّر موجودة داخل إضافة للمتصفح لا يمكنها اجتياز تدقيق الامتثال.
Cordial Systems هي مزوّد برمجيات مؤسسي للتخزين الذاتي يستخدم نموذج أمان قائم على الثقة الصفرية. منتجه الأول، Cordial Treasury، هو بنية تحتية لمحفظة من نوع MPC، تدعم النشر الكامل ذاتيًا؛ فمشاركة المفاتيح، ومسار التوقيع، وسجلات التدقيق كلها بيد المؤسسة نفسها. وإذا لم ترغب المؤسسة في إدارة التشغيل بنفسها، يمكن اختيار خدمة التخزين المُدار (سحابة مُدارَة)، حيث تُشغَّل المفاتيح داخل بيئة عزل عتادي من AWS.
أُعلن تعاون Dusk مع Cordial Systems رسميًا في 27 فبراير 2025. وNPEX، بوصفها بورصة أوراق مالية مُرخّصة في هولندا (MTF)، ستنقل على منصتها أكثر من 300 مليون يورو من الأصول المُمَثلة للأوراق المالية إلى السلسلة (On-chain). وقد اختارت NPEX نشر Cordial Treasury داخل بيئتها الخاصة.
تتضمن عقد Cordial Treasury محركًا للاستراتيجيات وجهاز توقيع (Signer)، بحيث لا تغادر المفاتيح الشبكة أبدًا. وعند ضبط عتبة مبلغ معينة، يجب أن يوقّع عليها أطراف متعددة معًا، كما أن تحويل الأموال لا يُسمح إلا إلى عناوين مدرجة ضمن القائمة البيضاء. إضافة إلى ذلك، تُحجب العمليات غير الاعتيادية تلقائيًا مع تسجيل أثر (Audit Trail). في الأنظمة التقليدية تُعتمد هذه القواعد على الإجراءات وقيود المناصب، لكن على السلسلة يجب كتابتها ككود.
وبالتوازي مع نموذج المعاملات السرّية لدى Dusk، توجد ميزة ليست بديهية كثيرًا: يمكن لجهة الحفظ تنفيذ طلبات الموافقة على العمليات وتسجيلها، دون أن تنتشر معلومات الحيازة في دفتر الأستاذ العام. يحتاج المُتحققون إلى إتمام KYC. صحيح أنه تعرض لانتقادات لكونه “غير لامركزي بما يكفي”، لكن هذا في الواقع ردّ صادق على جوهر التمويل—فأنظمة العالم الحقيقي المالية تعتمد على وضوح سلسلة المسؤولية؛ وعندما يحدث خللٌ ما، نعرف من يجب أن نرجع إليه.
لكن مخاطر حلقة الحفظ حقيقية أيضًا. كلما كانت الخطة أكثر تعقيدًا، زادت مساحة الأخطاء. فاستعادة مشاركة المفاتيح، وقدرة الجهة المُوفِّرة على الاستمرار في عملها بشكل دائم، ومدى تغطية التدقيق من طرف ثالث والتأمين—أي ضعف في أي عنصر سيكون سببًا لرفض المؤسسة. تُبنى موثوقية هذه البنى التحتية مع مرور الوقت.
لن أعتبر الحفظ عاملًا مُحفّزًا لتقييم DUSK، لكن إن غاب، فلن تتقدم كل تصاميم الامتثال السابقة إلى الخطوة الأخيرة. إنه شرطٌ ضروري، وليس مجرد ميزة إضافية.
#dusk $DUSK @Dusk
1
81
·
--
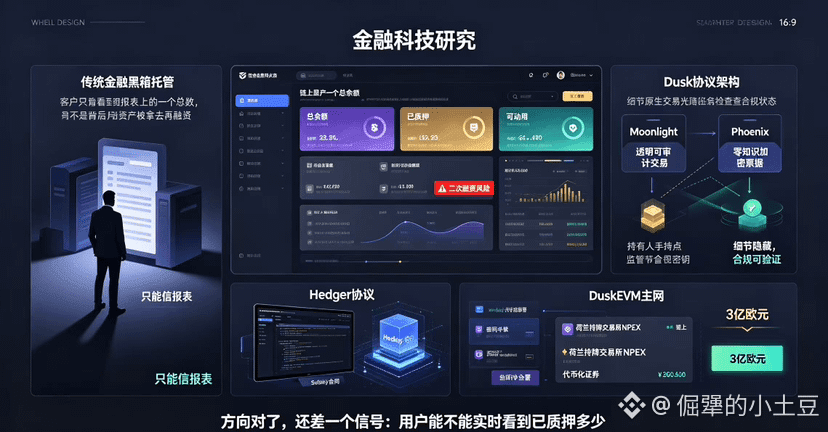
التقليد في التمويل التقليدي: يقوم أمناء الحفظ بأخذ أوراق العميل لإعادة التمويل، تكون الأرباح لأنفسهم، بينما تُترك المخاطر للعميل—والسبب في حدوث ذلك هو أن العميل لا يرى سوى رقمًا إجماليًا في تقريراته، ولا يستطيع معرفة «كم منها تم رهنه، وكم منها مجمّد، وكم منها حر».
إذا كان كل ما يظهر على السلسلة هو إجمالي رصيد واحد فقط، فلن تختفي المشكلة؛ بل قد تُخفى بشكل أعمق. عندما يتم تشفير السجلات الداخلية، لا يملك العميل حتى أداة للشك.
طريقة Dusk لحل هذه المشكلة هي فصل «ما يمكن إخفاؤه» عن «ما يمكن رؤيته». أنشأت نموذجين أصليين للمعاملات: Moonlight يدير المعاملات بشفافية وقابلية للتدقيق، بينما تستخدم Phoenix إثباتات المعرفة الصفرية لتشفير الرصيد والتحويلات إلى «سندات» غير مرئية. المعاملات اليومية لا يراها الآخرون، لكن يمكن لحامل السند والجهات الرقابية أن يفصحوا بشكل انتقائي عن المعلومات المطلوبة عبر الاطلاع على المفاتيح. هذه ليست ميزة تمت إضافتها لاحقًا، بل هي جزء من تصميم البروتوكول منذ تأسيس Dusk في 2018.
القيمة الأساسية لهذه البنية هي أنها تجعل «حالات التقييد» و«الأرصدة القابلة للاستخدام» شيئَين منفصلَين. الرصيد لا يعني «كم يوجد فحسب»، بل يشمل أيضًا: «كم تم رهنه» و«ما هو الحد الأقصى لإعادة الرهن». إذا تمكن الحاملون من رؤية هذه الحقول بأنفسهم، فلن يكون من السهل على وسيط أن يأخذ السندات لإجراء تمويل ثانوي وإخفاء ذلك.
كما طوّرت Dusk بروتوكولًا يُدعى Hedger، يستخدم إثباتات المعرفة الصفرية مع التشفير المتماثل (homomorphic encryption). يتم إخفاء تفاصيل المعاملات عن العامة، لكن يمكن لعقد المراقبة التحقق من حالة الامتثال في أي وقت. بعد إطلاق شبكة DuskEVM الرئيسية في يناير 2026، سيتمكن المطورون من نشر عقود Solidity مباشرة. كما أن التعاون مع بورصة هولندية مُرخصة NPEX قد تم بالفعل، وقد تم نقل أوراق مالية مُرمّزة تتجاوز قيمتها 300 مليون يورو إلى السلسلة.
تقديري هو: الاتجاه صحيح، لكن ما زال يحتاج إلى إشارة محددة—هل يستطيع المستخدمون رؤية بوضوح في محفظتهم أو على مستعرض بلوكشين مقدار «المرهون» ضمن أصولهم، وكم «المتاح للاستخدام». حتى ظهور هذه الإشارة، سأواصل المراقبة. إذا كانت حالة الأصول لا تعرض إلا «كم يوجد»، دون «كم منها مُقيَّد بالفعل»، فاعتبر أن إعادة الرهن احتمالٌ افتراضي.
#dusk $DUSK @Dusk
التقليد في التمويل التقليدي: يقوم أمناء الحفظ بأخذ أوراق العميل لإعادة التمويل، تكون الأرباح لأنفسهم، بينما تُترك المخاطر للعميل—والسبب في حدوث ذلك هو أن العميل لا يرى سوى رقمًا إجماليًا في تقريراته، ولا يستطيع معرفة «كم منها تم رهنه، وكم منها مجمّد، وكم منها حر».
إذا كان كل ما يظهر على السلسلة هو إجمالي رصيد واحد فقط، فلن تختفي المشكلة؛ بل قد تُخفى بشكل أعمق. عندما يتم تشفير السجلات الداخلية، لا يملك العميل حتى أداة للشك.
طريقة Dusk لحل هذه المشكلة هي فصل «ما يمكن إخفاؤه» عن «ما يمكن رؤيته». أنشأت نموذجين أصليين للمعاملات: Moonlight يدير المعاملات بشفافية وقابلية للتدقيق، بينما تستخدم Phoenix إثباتات المعرفة الصفرية لتشفير الرصيد والتحويلات إلى «سندات» غير مرئية. المعاملات اليومية لا يراها الآخرون، لكن يمكن لحامل السند والجهات الرقابية أن يفصحوا بشكل انتقائي عن المعلومات المطلوبة عبر الاطلاع على المفاتيح. هذه ليست ميزة تمت إضافتها لاحقًا، بل هي جزء من تصميم البروتوكول منذ تأسيس Dusk في 2018.
القيمة الأساسية لهذه البنية هي أنها تجعل «حالات التقييد» و«الأرصدة القابلة للاستخدام» شيئَين منفصلَين. الرصيد لا يعني «كم يوجد فحسب»، بل يشمل أيضًا: «كم تم رهنه» و«ما هو الحد الأقصى لإعادة الرهن». إذا تمكن الحاملون من رؤية هذه الحقول بأنفسهم، فلن يكون من السهل على وسيط أن يأخذ السندات لإجراء تمويل ثانوي وإخفاء ذلك.
كما طوّرت Dusk بروتوكولًا يُدعى Hedger، يستخدم إثباتات المعرفة الصفرية مع التشفير المتماثل (homomorphic encryption). يتم إخفاء تفاصيل المعاملات عن العامة، لكن يمكن لعقد المراقبة التحقق من حالة الامتثال في أي وقت. بعد إطلاق شبكة DuskEVM الرئيسية في يناير 2026، سيتمكن المطورون من نشر عقود Solidity مباشرة. كما أن التعاون مع بورصة هولندية مُرخصة NPEX قد تم بالفعل، وقد تم نقل أوراق مالية مُرمّزة تتجاوز قيمتها 300 مليون يورو إلى السلسلة.
تقديري هو: الاتجاه صحيح، لكن ما زال يحتاج إلى إشارة محددة—هل يستطيع المستخدمون رؤية بوضوح في محفظتهم أو على مستعرض بلوكشين مقدار «المرهون» ضمن أصولهم، وكم «المتاح للاستخدام». حتى ظهور هذه الإشارة، سأواصل المراقبة. إذا كانت حالة الأصول لا تعرض إلا «كم يوجد»، دون «كم منها مُقيَّد بالفعل»، فاعتبر أن إعادة الرهن احتمالٌ افتراضي.
#dusk $DUSK @Dusk
إذا كان كل ما يظهر على السلسلة هو إجمالي رصيد واحد فقط، فلن تختفي المشكلة؛ بل قد تُخفى بشكل أعمق. عندما يتم تشفير السجلات الداخلية، لا يملك العميل حتى أداة للشك.
طريقة Dusk لحل هذه المشكلة هي فصل «ما يمكن إخفاؤه» عن «ما يمكن رؤيته». أنشأت نموذجين أصليين للمعاملات: Moonlight يدير المعاملات بشفافية وقابلية للتدقيق، بينما تستخدم Phoenix إثباتات المعرفة الصفرية لتشفير الرصيد والتحويلات إلى «سندات» غير مرئية. المعاملات اليومية لا يراها الآخرون، لكن يمكن لحامل السند والجهات الرقابية أن يفصحوا بشكل انتقائي عن المعلومات المطلوبة عبر الاطلاع على المفاتيح. هذه ليست ميزة تمت إضافتها لاحقًا، بل هي جزء من تصميم البروتوكول منذ تأسيس Dusk في 2018.
القيمة الأساسية لهذه البنية هي أنها تجعل «حالات التقييد» و«الأرصدة القابلة للاستخدام» شيئَين منفصلَين. الرصيد لا يعني «كم يوجد فحسب»، بل يشمل أيضًا: «كم تم رهنه» و«ما هو الحد الأقصى لإعادة الرهن». إذا تمكن الحاملون من رؤية هذه الحقول بأنفسهم، فلن يكون من السهل على وسيط أن يأخذ السندات لإجراء تمويل ثانوي وإخفاء ذلك.
كما طوّرت Dusk بروتوكولًا يُدعى Hedger، يستخدم إثباتات المعرفة الصفرية مع التشفير المتماثل (homomorphic encryption). يتم إخفاء تفاصيل المعاملات عن العامة، لكن يمكن لعقد المراقبة التحقق من حالة الامتثال في أي وقت. بعد إطلاق شبكة DuskEVM الرئيسية في يناير 2026، سيتمكن المطورون من نشر عقود Solidity مباشرة. كما أن التعاون مع بورصة هولندية مُرخصة NPEX قد تم بالفعل، وقد تم نقل أوراق مالية مُرمّزة تتجاوز قيمتها 300 مليون يورو إلى السلسلة.
تقديري هو: الاتجاه صحيح، لكن ما زال يحتاج إلى إشارة محددة—هل يستطيع المستخدمون رؤية بوضوح في محفظتهم أو على مستعرض بلوكشين مقدار «المرهون» ضمن أصولهم، وكم «المتاح للاستخدام». حتى ظهور هذه الإشارة، سأواصل المراقبة. إذا كانت حالة الأصول لا تعرض إلا «كم يوجد»، دون «كم منها مُقيَّد بالفعل»، فاعتبر أن إعادة الرهن احتمالٌ افتراضي.
#dusk $DUSK @Dusk
3
86
·
--
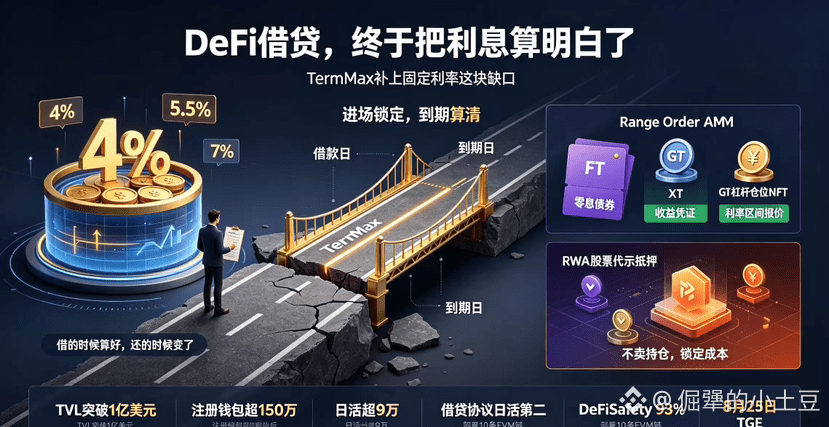
عندما أذكر TermMax، فإن أول ما يخطر في بالي هو: بعد سنوات من عالم DeFi، أخيرًا وجدنا من بدأ يأخذ فجوة “أسعار الفائدة الثابتة” على محمل الجد.
في العام الماضي اقترضت USDC من Aave. عندما دخلت كانت الفائدة قرابة 4%، وعندما سددت ارتفعت إلى أكثر من 7%. إن قلت إن الفائدة مرتفعة فهذا صحيح، لكن الأمر ليس كذلك فحسب؛ بل تلك الإحساس بأن حساب “الفائدة” يكون جيدًا عند الاقتراض، ثم عند السداد يتضح أنها كانت مختلفة تمامًا… مزعج جدًا. لمعدل الفائدة العائم إيجابياته بالتأكيد—مرونة أعلى، واستغلال أفضل لرأس المال. لكن بالنسبة لمن يحتاج فعلًا إلى تخطيط مالي، فإن هذا النوع من عدم اليقين بحد ذاته هو تكلفة.
ما تفعله TermMax في جوهره واضح وبسيط—تحويل الفائدة العائمة إلى فائدة ثابتة. بمجرد دخولك يتم تثبيت سعر الفائدة؛ وعند الاستحقاق سدد كم بالضبط يمكن حسابه من البداية بشكل واضح. المقترضون يستطيعون حساب تكلفة التمويل مسبقًا، والمُقرضون يعرفون أيضًا مسبقًا كم سيكسبون حتى تاريخ الاستحقاق. هذا من البديهيات في التمويل التقليدي، لكن في DeFi مشاريع بهذا المستوى نادرة جدًا.
آليتها الأساسية هي نموذج “ثلاث عملات”. FT تشبه سندات صفر قسيمة (Zero-coupon): يتم شراؤها بخصم ثم استردادها بسعر القيمة الاسمية عند الاستحقاق، ويُربح الفرق. XT عبارة عن إيصال/شهادة عائد: 1 FT + 1 XT يساوي 1 رمز دين (Debt token). GT هو مركز رافعة ماليّة بصيغة NFT، يجمع الضمان والديون في حزمة واحدة. ليست تصميمًا معقدًا تم “اختراعه” بالقوة؛ بل أقرب إلى تقسيم الشيء نفسه إلى ثلاث أدوات، يخدم كل أداة احتياجًا مختلفًا. إضافةً إلى ذلك، يوجد تصميم أكثر إثارة للاهتمام وهو Range Order AMM: يمكن لصُنّاع السوق تقديم عروض ضمن نطاقات محددة من أسعار الفائدة، فيطابق المستخدم تلقائيًا أفضل سعر فائدة.
ومن ناحية البيانات، يمكن فعلًا ملاحظة أن هناك من يرغب في دفع ثمن “اليقين”. منذ إطلاقها على الشبكة الرئيسية في أبريل 2025 وحتى الآن، تجاوز TVL 100 مليون دولار أمريكي، وعدد المحافظ المسجلة أكثر من 1.5 مليون، وDAU تجاوز 90 ألف. في يوم 25 مارس، وفق بيانات Token Terminal، احتلت عناوين DAU الخاصة بـ TermMax المركز الثاني ضمن بروتوكولات إقراض/اقتراض DeFi، خلف Aave فقط. تم نشرها على 10 سلاسل EVM مثل Ethereum وBNB Chain وArbitrum وBase وBerachain وغيرها. تم بالفعل دمجها مع بروتوكولات رائدة مثل Morpho وAave وVenus وPendle.
في شهر يناير حدث شيء ترك انطباعًا عميقًا—أطلقت TermMax على BNB Chain سوق اقتراض بفائدة ثابتة عبر “تسنيد/ترميز الأسهم المضمونة”، وقامت بدمج الأوراق المالية المُرمّزة من Ondo. رهن الأسهم على شكل توكنات مقابل سيولة بالـ stablecoin: دون الحاجة لبيع المراكز، مع إمكانية قفل تكلفة الفائدة.
#termmax @TermMax
عندما أذكر TermMax، فإن أول ما يخطر في بالي هو: بعد سنوات من عالم DeFi، أخيرًا وجدنا من بدأ يأخذ فجوة “أسعار الفائدة الثابتة” على محمل الجد.
في العام الماضي اقترضت USDC من Aave. عندما دخلت كانت الفائدة قرابة 4%، وعندما سددت ارتفعت إلى أكثر من 7%. إن قلت إن الفائدة مرتفعة فهذا صحيح، لكن الأمر ليس كذلك فحسب؛ بل تلك الإحساس بأن حساب “الفائدة” يكون جيدًا عند الاقتراض، ثم عند السداد يتضح أنها كانت مختلفة تمامًا… مزعج جدًا. لمعدل الفائدة العائم إيجابياته بالتأكيد—مرونة أعلى، واستغلال أفضل لرأس المال. لكن بالنسبة لمن يحتاج فعلًا إلى تخطيط مالي، فإن هذا النوع من عدم اليقين بحد ذاته هو تكلفة.
ما تفعله TermMax في جوهره واضح وبسيط—تحويل الفائدة العائمة إلى فائدة ثابتة. بمجرد دخولك يتم تثبيت سعر الفائدة؛ وعند الاستحقاق سدد كم بالضبط يمكن حسابه من البداية بشكل واضح. المقترضون يستطيعون حساب تكلفة التمويل مسبقًا، والمُقرضون يعرفون أيضًا مسبقًا كم سيكسبون حتى تاريخ الاستحقاق. هذا من البديهيات في التمويل التقليدي، لكن في DeFi مشاريع بهذا المستوى نادرة جدًا.
آليتها الأساسية هي نموذج “ثلاث عملات”. FT تشبه سندات صفر قسيمة (Zero-coupon): يتم شراؤها بخصم ثم استردادها بسعر القيمة الاسمية عند الاستحقاق، ويُربح الفرق. XT عبارة عن إيصال/شهادة عائد: 1 FT + 1 XT يساوي 1 رمز دين (Debt token). GT هو مركز رافعة ماليّة بصيغة NFT، يجمع الضمان والديون في حزمة واحدة. ليست تصميمًا معقدًا تم “اختراعه” بالقوة؛ بل أقرب إلى تقسيم الشيء نفسه إلى ثلاث أدوات، يخدم كل أداة احتياجًا مختلفًا. إضافةً إلى ذلك، يوجد تصميم أكثر إثارة للاهتمام وهو Range Order AMM: يمكن لصُنّاع السوق تقديم عروض ضمن نطاقات محددة من أسعار الفائدة، فيطابق المستخدم تلقائيًا أفضل سعر فائدة.
ومن ناحية البيانات، يمكن فعلًا ملاحظة أن هناك من يرغب في دفع ثمن “اليقين”. منذ إطلاقها على الشبكة الرئيسية في أبريل 2025 وحتى الآن، تجاوز TVL 100 مليون دولار أمريكي، وعدد المحافظ المسجلة أكثر من 1.5 مليون، وDAU تجاوز 90 ألف. في يوم 25 مارس، وفق بيانات Token Terminal، احتلت عناوين DAU الخاصة بـ TermMax المركز الثاني ضمن بروتوكولات إقراض/اقتراض DeFi، خلف Aave فقط. تم نشرها على 10 سلاسل EVM مثل Ethereum وBNB Chain وArbitrum وBase وBerachain وغيرها. تم بالفعل دمجها مع بروتوكولات رائدة مثل Morpho وAave وVenus وPendle.
في شهر يناير حدث شيء ترك انطباعًا عميقًا—أطلقت TermMax على BNB Chain سوق اقتراض بفائدة ثابتة عبر “تسنيد/ترميز الأسهم المضمونة”، وقامت بدمج الأوراق المالية المُرمّزة من Ondo. رهن الأسهم على شكل توكنات مقابل سيولة بالـ stablecoin: دون الحاجة لبيع المراكز، مع إمكانية قفل تكلفة الفائدة.
#termmax @TermMax
في العام الماضي اقترضت USDC من Aave. عندما دخلت كانت الفائدة قرابة 4%، وعندما سددت ارتفعت إلى أكثر من 7%. إن قلت إن الفائدة مرتفعة فهذا صحيح، لكن الأمر ليس كذلك فحسب؛ بل تلك الإحساس بأن حساب “الفائدة” يكون جيدًا عند الاقتراض، ثم عند السداد يتضح أنها كانت مختلفة تمامًا… مزعج جدًا. لمعدل الفائدة العائم إيجابياته بالتأكيد—مرونة أعلى، واستغلال أفضل لرأس المال. لكن بالنسبة لمن يحتاج فعلًا إلى تخطيط مالي، فإن هذا النوع من عدم اليقين بحد ذاته هو تكلفة.
ما تفعله TermMax في جوهره واضح وبسيط—تحويل الفائدة العائمة إلى فائدة ثابتة. بمجرد دخولك يتم تثبيت سعر الفائدة؛ وعند الاستحقاق سدد كم بالضبط يمكن حسابه من البداية بشكل واضح. المقترضون يستطيعون حساب تكلفة التمويل مسبقًا، والمُقرضون يعرفون أيضًا مسبقًا كم سيكسبون حتى تاريخ الاستحقاق. هذا من البديهيات في التمويل التقليدي، لكن في DeFi مشاريع بهذا المستوى نادرة جدًا.
آليتها الأساسية هي نموذج “ثلاث عملات”. FT تشبه سندات صفر قسيمة (Zero-coupon): يتم شراؤها بخصم ثم استردادها بسعر القيمة الاسمية عند الاستحقاق، ويُربح الفرق. XT عبارة عن إيصال/شهادة عائد: 1 FT + 1 XT يساوي 1 رمز دين (Debt token). GT هو مركز رافعة ماليّة بصيغة NFT، يجمع الضمان والديون في حزمة واحدة. ليست تصميمًا معقدًا تم “اختراعه” بالقوة؛ بل أقرب إلى تقسيم الشيء نفسه إلى ثلاث أدوات، يخدم كل أداة احتياجًا مختلفًا. إضافةً إلى ذلك، يوجد تصميم أكثر إثارة للاهتمام وهو Range Order AMM: يمكن لصُنّاع السوق تقديم عروض ضمن نطاقات محددة من أسعار الفائدة، فيطابق المستخدم تلقائيًا أفضل سعر فائدة.
ومن ناحية البيانات، يمكن فعلًا ملاحظة أن هناك من يرغب في دفع ثمن “اليقين”. منذ إطلاقها على الشبكة الرئيسية في أبريل 2025 وحتى الآن، تجاوز TVL 100 مليون دولار أمريكي، وعدد المحافظ المسجلة أكثر من 1.5 مليون، وDAU تجاوز 90 ألف. في يوم 25 مارس، وفق بيانات Token Terminal، احتلت عناوين DAU الخاصة بـ TermMax المركز الثاني ضمن بروتوكولات إقراض/اقتراض DeFi، خلف Aave فقط. تم نشرها على 10 سلاسل EVM مثل Ethereum وBNB Chain وArbitrum وBase وBerachain وغيرها. تم بالفعل دمجها مع بروتوكولات رائدة مثل Morpho وAave وVenus وPendle.
في شهر يناير حدث شيء ترك انطباعًا عميقًا—أطلقت TermMax على BNB Chain سوق اقتراض بفائدة ثابتة عبر “تسنيد/ترميز الأسهم المضمونة”، وقامت بدمج الأوراق المالية المُرمّزة من Ondo. رهن الأسهم على شكل توكنات مقابل سيولة بالـ stablecoin: دون الحاجة لبيع المراكز، مع إمكانية قفل تكلفة الفائدة.
#termmax @TermMax
3
281
·
--
لقد قرأت ورقة Dusk البيضاء ثلاث مرات.
عندما أنهيت التمرير في المرة الثالثة، بدأت أشك.
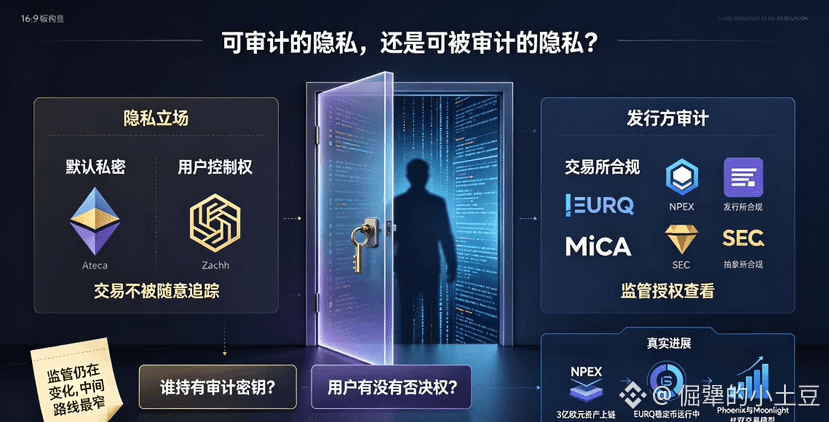
أول شيء لا يمكن تجاوزه هو مفتاح التدقيق. الورقة البيضاء تصف الأمر بشكل جميل—"خصوصية قابلة للتدقيق"؛ يمكن للجهات الرقابية الاطلاع عليها، لكن لا يمكن للأشخاص العاديين فعل ذلك. لكن "إمكانية الاطلاع" و"من يملك حق الاطلاع" أمران مختلفان.
إذا كانت هذه المفاتيح بيد المستخدم نفسه، وكان المستخدم يقرر بنفسه لمن يفصح عن تفاصيل المعاملات، فهذه خصوصية حقيقية. لكن في بنية Dusk، صُممت آلية الإفصاح الانتقائي لـ"الجهة المُصدِرة، ومنصة التداول، والمدقق، أو جهة التنظيم". وبالتحديد في حالة NPEX الهولندية، يمكن لجهة التنظيم فعلاً إجراء تدقيق فوري عبر مفتاح مُفوَّض. المشكلة هي: هل لدى المستخدم حق الاعتراض؟ عندما يريد المستخدم الحفاظ على السرية لكن المتطلبات التنظيمية تفرض الإفصاح—من الذي يُسمَع؟ وصف الدفاتر من حيث تبعية السيطرة وشروط التفعيل لا يكون واضحاً أبداً بالقدر الذي توحي به عبارة "افتراضيًا خصوصي".
أما المشكلة الثانية، فهي تُصيب نقطة ضعفي مباشرةً. ما هي رهانات Dusk؟ أن التطبيقات المالية المستقبلية الخاضعة للرقابة ستحتاج في النهاية إلى سرّية على مستوى البروتوكول. هذه العبارة تبدو جميلة، لكنها تقوم على افتراض—أن الرقابة لن تصبح أكثر تشدداً.
فإذا قررت إحدى الولايات القضائية يوماً ما أن جميع المعاملات يجب أن تكون شفافة بالكامل، فإن نمط Moonlight يمكن أن يتعامل مع ذلك. لكن هل سيتم التعامل مع Phoenix على أنه عائق أمام الامتثال؟ هذا ليس شيئاً يمكن تعويضه بثغرة في الكود. متطلبات الرقابة تختلف أصلاً بين الدول؛ ما تعتبره MiCA مقبولاً قد لا تعترف به SEC. اختارت Dusk طريقاً وسطاً لإرضاء مستخدمي الطرفين معاً، وكلا الطرفين يريدان المزيد، وفي النهاية قد لا تحصل أي جهة على أقصى ما تريده.
أموال NPEX البالغة 300 مليون يورو موجودة بالفعل على السلسلة، وتوكن EURQ المستقر يجري تشغيله أيضاً—هذه حقائق. أنا أتفهم الاتجاه—لا بد من نقطة توازن بين الخصوصية والامتثال، وليس خياراً ثنائياً. لكن أكبر ما يقلقني ليس أن التقنية قد لا تنجح، بل أن التنظيم يتغير بعنف، وDusk اختارت الطريق الأضيق.
سأظل أراقب مؤشراً واحداً: هل لدى Dusk شروط تفعيل كاملة لميزة الإفصاح الانتقائي وبيان واضح لملكية التحكم بشكل مُعلن؟ إن وُجدت، ستكون خصوصية التدقيق توازناً يمكن التحقق منه فعلاً. وإن لم توجد، فمفتاح تلك الباب بيد من؟ لن يعرف المستخدم أبداً.
تنبيه بالمخاطر: ما سبق هو ملاحظات شخصية ولا يشكل نصيحة استثمارية. DYOR.
#dusk $DUSK @Dusk
لقد قرأت ورقة Dusk البيضاء ثلاث مرات.
عندما أنهيت التمرير في المرة الثالثة، بدأت أشك.
أول شيء لا يمكن تجاوزه هو مفتاح التدقيق. الورقة البيضاء تصف الأمر بشكل جميل—"خصوصية قابلة للتدقيق"؛ يمكن للجهات الرقابية الاطلاع عليها، لكن لا يمكن للأشخاص العاديين فعل ذلك. لكن "إمكانية الاطلاع" و"من يملك حق الاطلاع" أمران مختلفان.
إذا كانت هذه المفاتيح بيد المستخدم نفسه، وكان المستخدم يقرر بنفسه لمن يفصح عن تفاصيل المعاملات، فهذه خصوصية حقيقية. لكن في بنية Dusk، صُممت آلية الإفصاح الانتقائي لـ"الجهة المُصدِرة، ومنصة التداول، والمدقق، أو جهة التنظيم". وبالتحديد في حالة NPEX الهولندية، يمكن لجهة التنظيم فعلاً إجراء تدقيق فوري عبر مفتاح مُفوَّض. المشكلة هي: هل لدى المستخدم حق الاعتراض؟ عندما يريد المستخدم الحفاظ على السرية لكن المتطلبات التنظيمية تفرض الإفصاح—من الذي يُسمَع؟ وصف الدفاتر من حيث تبعية السيطرة وشروط التفعيل لا يكون واضحاً أبداً بالقدر الذي توحي به عبارة "افتراضيًا خصوصي".
أما المشكلة الثانية، فهي تُصيب نقطة ضعفي مباشرةً. ما هي رهانات Dusk؟ أن التطبيقات المالية المستقبلية الخاضعة للرقابة ستحتاج في النهاية إلى سرّية على مستوى البروتوكول. هذه العبارة تبدو جميلة، لكنها تقوم على افتراض—أن الرقابة لن تصبح أكثر تشدداً.
فإذا قررت إحدى الولايات القضائية يوماً ما أن جميع المعاملات يجب أن تكون شفافة بالكامل، فإن نمط Moonlight يمكن أن يتعامل مع ذلك. لكن هل سيتم التعامل مع Phoenix على أنه عائق أمام الامتثال؟ هذا ليس شيئاً يمكن تعويضه بثغرة في الكود. متطلبات الرقابة تختلف أصلاً بين الدول؛ ما تعتبره MiCA مقبولاً قد لا تعترف به SEC. اختارت Dusk طريقاً وسطاً لإرضاء مستخدمي الطرفين معاً، وكلا الطرفين يريدان المزيد، وفي النهاية قد لا تحصل أي جهة على أقصى ما تريده.
أموال NPEX البالغة 300 مليون يورو موجودة بالفعل على السلسلة، وتوكن EURQ المستقر يجري تشغيله أيضاً—هذه حقائق. أنا أتفهم الاتجاه—لا بد من نقطة توازن بين الخصوصية والامتثال، وليس خياراً ثنائياً. لكن أكبر ما يقلقني ليس أن التقنية قد لا تنجح، بل أن التنظيم يتغير بعنف، وDusk اختارت الطريق الأضيق.
سأظل أراقب مؤشراً واحداً: هل لدى Dusk شروط تفعيل كاملة لميزة الإفصاح الانتقائي وبيان واضح لملكية التحكم بشكل مُعلن؟ إن وُجدت، ستكون خصوصية التدقيق توازناً يمكن التحقق منه فعلاً. وإن لم توجد، فمفتاح تلك الباب بيد من؟ لن يعرف المستخدم أبداً.
تنبيه بالمخاطر: ما سبق هو ملاحظات شخصية ولا يشكل نصيحة استثمارية. DYOR.
#dusk $DUSK @Dusk
عندما أنهيت التمرير في المرة الثالثة، بدأت أشك.
أول شيء لا يمكن تجاوزه هو مفتاح التدقيق. الورقة البيضاء تصف الأمر بشكل جميل—"خصوصية قابلة للتدقيق"؛ يمكن للجهات الرقابية الاطلاع عليها، لكن لا يمكن للأشخاص العاديين فعل ذلك. لكن "إمكانية الاطلاع" و"من يملك حق الاطلاع" أمران مختلفان.
إذا كانت هذه المفاتيح بيد المستخدم نفسه، وكان المستخدم يقرر بنفسه لمن يفصح عن تفاصيل المعاملات، فهذه خصوصية حقيقية. لكن في بنية Dusk، صُممت آلية الإفصاح الانتقائي لـ"الجهة المُصدِرة، ومنصة التداول، والمدقق، أو جهة التنظيم". وبالتحديد في حالة NPEX الهولندية، يمكن لجهة التنظيم فعلاً إجراء تدقيق فوري عبر مفتاح مُفوَّض. المشكلة هي: هل لدى المستخدم حق الاعتراض؟ عندما يريد المستخدم الحفاظ على السرية لكن المتطلبات التنظيمية تفرض الإفصاح—من الذي يُسمَع؟ وصف الدفاتر من حيث تبعية السيطرة وشروط التفعيل لا يكون واضحاً أبداً بالقدر الذي توحي به عبارة "افتراضيًا خصوصي".
أما المشكلة الثانية، فهي تُصيب نقطة ضعفي مباشرةً. ما هي رهانات Dusk؟ أن التطبيقات المالية المستقبلية الخاضعة للرقابة ستحتاج في النهاية إلى سرّية على مستوى البروتوكول. هذه العبارة تبدو جميلة، لكنها تقوم على افتراض—أن الرقابة لن تصبح أكثر تشدداً.
فإذا قررت إحدى الولايات القضائية يوماً ما أن جميع المعاملات يجب أن تكون شفافة بالكامل، فإن نمط Moonlight يمكن أن يتعامل مع ذلك. لكن هل سيتم التعامل مع Phoenix على أنه عائق أمام الامتثال؟ هذا ليس شيئاً يمكن تعويضه بثغرة في الكود. متطلبات الرقابة تختلف أصلاً بين الدول؛ ما تعتبره MiCA مقبولاً قد لا تعترف به SEC. اختارت Dusk طريقاً وسطاً لإرضاء مستخدمي الطرفين معاً، وكلا الطرفين يريدان المزيد، وفي النهاية قد لا تحصل أي جهة على أقصى ما تريده.
أموال NPEX البالغة 300 مليون يورو موجودة بالفعل على السلسلة، وتوكن EURQ المستقر يجري تشغيله أيضاً—هذه حقائق. أنا أتفهم الاتجاه—لا بد من نقطة توازن بين الخصوصية والامتثال، وليس خياراً ثنائياً. لكن أكبر ما يقلقني ليس أن التقنية قد لا تنجح، بل أن التنظيم يتغير بعنف، وDusk اختارت الطريق الأضيق.
سأظل أراقب مؤشراً واحداً: هل لدى Dusk شروط تفعيل كاملة لميزة الإفصاح الانتقائي وبيان واضح لملكية التحكم بشكل مُعلن؟ إن وُجدت، ستكون خصوصية التدقيق توازناً يمكن التحقق منه فعلاً. وإن لم توجد، فمفتاح تلك الباب بيد من؟ لن يعرف المستخدم أبداً.
تنبيه بالمخاطر: ما سبق هو ملاحظات شخصية ولا يشكل نصيحة استثمارية. DYOR.
#dusk $DUSK @Dusk
140
·
--
في عطلة نهاية الأسبوع، كنت أتحدث في المجموعة مع الناس عن إقراض واقتراض DeFi، وفي النهاية اكتشفت أن أكثر ما يزعج الجميع متشابه بشكل مدهش—ليس أنهم لا يجدون السيولة، بل أن الفائدة تتحرك بشكل مخيف. تذبذب قيمة الضمانات مزعج بحد ذاته، لكن الفوائد تتغير أيضًا مع مزاج السوق ثلاث مرات في اليوم؛ عندما تقترض مبلغًا، لا تعرف تمامًا كم ستحتاج أن تدفع عند السداد. لا يوجد أي يقين في ذهنك.
ما تفعله TermMax هو إزالة هذا المتغير. عند الدخول يتم تثبيت سعر الفائدة: اقترض لمدة ثلاثة أشهر تكون فوائدها لمدة ثلاثة أشهر، واقترض لمدة سنة تكون فوائدها لمدة سنة. عند الاستحقاق لن تحصل على زيادة ولا نقص—فقط المبلغ المحدد مسبقًا. عندما تحسب التكلفة مقدمًا، تشعر بالاطمئنان. لا تعتبر TermMax منافسًا لبروتوكولات الفائدة المتغيرة مثل Morpho أو Aave؛ هي أقرب إلى إضافة “غلاف” بسعر فائدة ثابت فوقها—السيولة الأساسية ما زالت تتدفق عبر تلك البروتوكولات، وفي الأعلى تحصل على تسعير محدد وقابل للتوقع.
وتظهر البيانات فعلًا أن هناك من يريد “اليقين”. وصل TVL إلى أكثر من 90 مليون دولار، وتجاوز عدد المحافظ المسجلة 1.5 مليون، والـ DAU حوالي 90 ألف، وبلغت القمة 170 ألفًا. تم نشرها على شبكات مثل Ethereum وBNB Chain وArbitrum وBase وBerachain، وقد تم بالفعل دمج Morpho وAave وVenus وPendle. في يوم 25 مارس، تم ترتيب عناوين المستخدمين النشطين يوميًا ضمن المرتبة الثانية بين بروتوكولات الإقراض، بعد Aave مباشرة.
والأكثر مما لفت انتباهي هو ما حدث في يناير—عندما أطلقت TermMax على BNB Chain سوق إقراض بفائدة ثابتة مدعوم بالأسهم المُرمّزة، مع دمج الأوراق المالية المُرمّزة من Ondo. يتيح الرهن بالأسهم الرمزية الحصول على سيولة من العملات المستقرة دون الحاجة إلى بيع المراكز، مع إمكانية قفل تكلفة الفائدة. إن تركيبة “فائدة ثابتة + RWA” تدفع خطوة أخرى إلى الأمام في جسر ما بين التمويل على السلسلة والتمويل التقليدي.
في جانب التمويل، حصلت على استثمارات من Cumberland DRW وHashKey Capital وDecima Fund. كما تخرجت EASY Residency من YZi Labs في الربع الثالث. درجة DeFiSafety هي 93%، وعلى مستوى Aave V3. كما تتضمن عمليات التدقيق وجوائز مكافآت عن ثغرات عبر Immunefi. إجمالي المعروض من TMX يبلغ 1 مليار، وTGE في 25 أغسطس.
بصراحة، الفائدة الثابتة كانت دائمًا معيارًا في التمويل التقليدي. وصل DeFi إلى اليوم بما ينقصه ليس سوى أداة “تُحصي الحسابات بوضوح”. هل يمكن لـ TermMax أن تنجح أم لا، لا أستطيع الجزم، لكن ما تؤكده على الأقل هو هذا: عند اقتراض الأموال على السلسلة، لا يتعين عليك دائمًا أن تراهن على تقلبات الفائدة. إن شعور أنك تحسب هذه الصفقة مسبقًا أكثر أمانًا من ملاحقة APY المرتفع.
#termmax @TermMax
في عطلة نهاية الأسبوع، كنت أتحدث في المجموعة مع الناس عن إقراض واقتراض DeFi، وفي النهاية اكتشفت أن أكثر ما يزعج الجميع متشابه بشكل مدهش—ليس أنهم لا يجدون السيولة، بل أن الفائدة تتحرك بشكل مخيف. تذبذب قيمة الضمانات مزعج بحد ذاته، لكن الفوائد تتغير أيضًا مع مزاج السوق ثلاث مرات في اليوم؛ عندما تقترض مبلغًا، لا تعرف تمامًا كم ستحتاج أن تدفع عند السداد. لا يوجد أي يقين في ذهنك.
ما تفعله TermMax هو إزالة هذا المتغير. عند الدخول يتم تثبيت سعر الفائدة: اقترض لمدة ثلاثة أشهر تكون فوائدها لمدة ثلاثة أشهر، واقترض لمدة سنة تكون فوائدها لمدة سنة. عند الاستحقاق لن تحصل على زيادة ولا نقص—فقط المبلغ المحدد مسبقًا. عندما تحسب التكلفة مقدمًا، تشعر بالاطمئنان. لا تعتبر TermMax منافسًا لبروتوكولات الفائدة المتغيرة مثل Morpho أو Aave؛ هي أقرب إلى إضافة “غلاف” بسعر فائدة ثابت فوقها—السيولة الأساسية ما زالت تتدفق عبر تلك البروتوكولات، وفي الأعلى تحصل على تسعير محدد وقابل للتوقع.
وتظهر البيانات فعلًا أن هناك من يريد “اليقين”. وصل TVL إلى أكثر من 90 مليون دولار، وتجاوز عدد المحافظ المسجلة 1.5 مليون، والـ DAU حوالي 90 ألف، وبلغت القمة 170 ألفًا. تم نشرها على شبكات مثل Ethereum وBNB Chain وArbitrum وBase وBerachain، وقد تم بالفعل دمج Morpho وAave وVenus وPendle. في يوم 25 مارس، تم ترتيب عناوين المستخدمين النشطين يوميًا ضمن المرتبة الثانية بين بروتوكولات الإقراض، بعد Aave مباشرة.
والأكثر مما لفت انتباهي هو ما حدث في يناير—عندما أطلقت TermMax على BNB Chain سوق إقراض بفائدة ثابتة مدعوم بالأسهم المُرمّزة، مع دمج الأوراق المالية المُرمّزة من Ondo. يتيح الرهن بالأسهم الرمزية الحصول على سيولة من العملات المستقرة دون الحاجة إلى بيع المراكز، مع إمكانية قفل تكلفة الفائدة. إن تركيبة “فائدة ثابتة + RWA” تدفع خطوة أخرى إلى الأمام في جسر ما بين التمويل على السلسلة والتمويل التقليدي.
في جانب التمويل، حصلت على استثمارات من Cumberland DRW وHashKey Capital وDecima Fund. كما تخرجت EASY Residency من YZi Labs في الربع الثالث. درجة DeFiSafety هي 93%، وعلى مستوى Aave V3. كما تتضمن عمليات التدقيق وجوائز مكافآت عن ثغرات عبر Immunefi. إجمالي المعروض من TMX يبلغ 1 مليار، وTGE في 25 أغسطس.
بصراحة، الفائدة الثابتة كانت دائمًا معيارًا في التمويل التقليدي. وصل DeFi إلى اليوم بما ينقصه ليس سوى أداة “تُحصي الحسابات بوضوح”. هل يمكن لـ TermMax أن تنجح أم لا، لا أستطيع الجزم، لكن ما تؤكده على الأقل هو هذا: عند اقتراض الأموال على السلسلة، لا يتعين عليك دائمًا أن تراهن على تقلبات الفائدة. إن شعور أنك تحسب هذه الصفقة مسبقًا أكثر أمانًا من ملاحقة APY المرتفع.
#termmax @TermMax
ما تفعله TermMax هو إزالة هذا المتغير. عند الدخول يتم تثبيت سعر الفائدة: اقترض لمدة ثلاثة أشهر تكون فوائدها لمدة ثلاثة أشهر، واقترض لمدة سنة تكون فوائدها لمدة سنة. عند الاستحقاق لن تحصل على زيادة ولا نقص—فقط المبلغ المحدد مسبقًا. عندما تحسب التكلفة مقدمًا، تشعر بالاطمئنان. لا تعتبر TermMax منافسًا لبروتوكولات الفائدة المتغيرة مثل Morpho أو Aave؛ هي أقرب إلى إضافة “غلاف” بسعر فائدة ثابت فوقها—السيولة الأساسية ما زالت تتدفق عبر تلك البروتوكولات، وفي الأعلى تحصل على تسعير محدد وقابل للتوقع.
وتظهر البيانات فعلًا أن هناك من يريد “اليقين”. وصل TVL إلى أكثر من 90 مليون دولار، وتجاوز عدد المحافظ المسجلة 1.5 مليون، والـ DAU حوالي 90 ألف، وبلغت القمة 170 ألفًا. تم نشرها على شبكات مثل Ethereum وBNB Chain وArbitrum وBase وBerachain، وقد تم بالفعل دمج Morpho وAave وVenus وPendle. في يوم 25 مارس، تم ترتيب عناوين المستخدمين النشطين يوميًا ضمن المرتبة الثانية بين بروتوكولات الإقراض، بعد Aave مباشرة.
والأكثر مما لفت انتباهي هو ما حدث في يناير—عندما أطلقت TermMax على BNB Chain سوق إقراض بفائدة ثابتة مدعوم بالأسهم المُرمّزة، مع دمج الأوراق المالية المُرمّزة من Ondo. يتيح الرهن بالأسهم الرمزية الحصول على سيولة من العملات المستقرة دون الحاجة إلى بيع المراكز، مع إمكانية قفل تكلفة الفائدة. إن تركيبة “فائدة ثابتة + RWA” تدفع خطوة أخرى إلى الأمام في جسر ما بين التمويل على السلسلة والتمويل التقليدي.
في جانب التمويل، حصلت على استثمارات من Cumberland DRW وHashKey Capital وDecima Fund. كما تخرجت EASY Residency من YZi Labs في الربع الثالث. درجة DeFiSafety هي 93%، وعلى مستوى Aave V3. كما تتضمن عمليات التدقيق وجوائز مكافآت عن ثغرات عبر Immunefi. إجمالي المعروض من TMX يبلغ 1 مليار، وTGE في 25 أغسطس.
بصراحة، الفائدة الثابتة كانت دائمًا معيارًا في التمويل التقليدي. وصل DeFi إلى اليوم بما ينقصه ليس سوى أداة “تُحصي الحسابات بوضوح”. هل يمكن لـ TermMax أن تنجح أم لا، لا أستطيع الجزم، لكن ما تؤكده على الأقل هو هذا: عند اقتراض الأموال على السلسلة، لا يتعين عليك دائمًا أن تراهن على تقلبات الفائدة. إن شعور أنك تحسب هذه الصفقة مسبقًا أكثر أمانًا من ملاحقة APY المرتفع.
#termmax @TermMax
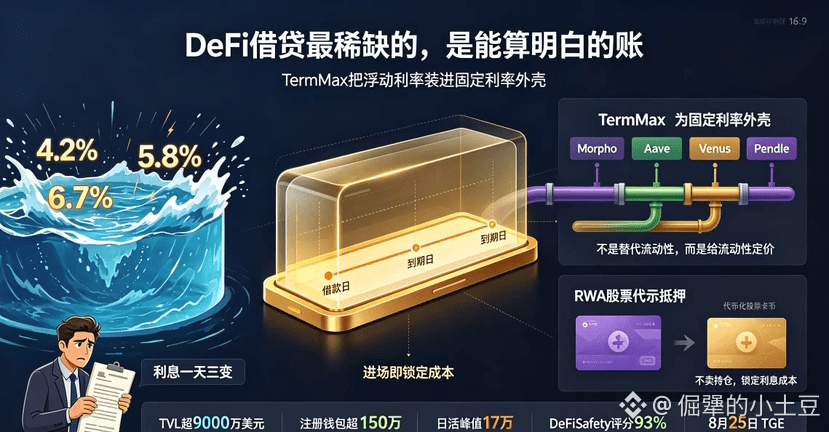
89
·
--
عندما أودع على شبكة التراكمات العامة (الـ公链) الخاصّة بـDUSK، بدأت تدريجيًا ألاحظ أن الكثيرين ربما فهموا الأمر بشكل منحرف.
يعتقد العديد من المبتدئين أن الإيداع في DUSK يعني ببساطة قفل العملة ثم “الاستلقاء” والربح دون مجهود. لكن الأمر ليس كذلك. إذا قمت بالإيداع المباشر، يتوجب عليك تشغيل العقد بنفسك؛ وعليك الاستمرار في الحفاظ على الاتصال بالإنترنت، كما يلزم ضبط الإعدادات بشكل صحيح. يتم تفعيل العقد بعد انتظار حوالي 4320 كتلة، أي ما يقارب 12 ساعة. أما الإيداع الإضافي فله أيضًا قواعده—عندما تضيف أموالًا إلى الإيداع القائم، فإن 90% فقط تصبح فعّالة فورًا، أما الـ10% المتبقية فتبقى في حالة غير نشطة، ولا يمكنك استخدامها إلا إذا قمت بإلغاء الإيداع بالكامل. كما أن المكافآت ليست ثابتة؛ فهي تعتمد على مستوى مشاركتك في الإجماع وعلى نسبة الإيداع الفعّال لديك. منطق العائد أقرب إلى “دفع ثمن” مساهمتك في الشبكة، وليس إلى نفخ فقاعة عبر دعم/تعويضات إضافية مستمرة يصدرها فريق المشروع.
والأكثر جدارة بالانتباه هو آلية العقوبات. تستخدم Dusk عقوبة لينة (soft slashing)، وليست حرق عملاتك مباشرة. لكن تكرار الأخطاء أو البقاء دون اتصال لفترة طويلة يؤدي إلى إيقاف المكافآت وتقليل الإيداع الفعّال. إذا كانت نسبة الاتصال أقل من 95%، فسيتم خصم 10% من المكافآت مباشرة. وفي حالة المخالفات المتواصلة، يتم في كل مرة إزالة 10% من رصيد الإيداع الخاص بالعقد، وتحويله إلى مجمع المكافآت.
لكن هناك طبقة من التساؤلات ظلت عالقة في ذهني. يبدو أن نظام العقد يتطور خطوة بخطوة، وأنه يكتمل تدريجيًا من الناحية المعمارية، إلا أن اكتمال البنية لا يعني بالضرورة لا مركزية حقيقية. في النهاية، كل شيء يعود إلى ما إذا كان توزيع العقد فعليًا كافيًا من حيث التشتت. وهل يستطيع المشاركون العاديون على المدى الطويل تحمل تكاليف العتاد والصيانة والتشغيل؟ عندما ترتفع العتبات تدريجيًا وتتحول تدريجيًا إلى تركيز لدى قلة من كبار أصحاب المصلحة، حتى أفضل الآليات قد تتغير ببطء إلى ما لا يخدم الغرض الأصلي.
كلما فكرت أكثر، أشعر أن الفارق الذي قد يتسع بين سلاسل الكتل العامة لاحقًا ليس بالضرورة من يرفع أرباح الإيداع مؤقتًا أكثر. العائد المرتفع قد يجذب الأموال بسرعة، لكنه غالبًا ما يجلب “متربحين” يأتون بهدف المراجحة فقط. من يمكنه حقًا البقاء على المدى الطويل هم من توجد لديهم مجموعة آليات للمشاركة في الإجماع تتساوى فيها الحقوق والواجبات، وتكون موثوقة بما يكفي. وما تقوم Dusk ببنائه الآن تدريجيًا هو بالضبط هذا النوع من الآليات: هوية العقد مخفية أثناء عملية الإجماع، وللوصول إلى دور Provisioner لا يلزم سوى 1000 DUSK على الحد الأدنى؛ وحاليًا يوجد أكثر من 270 مشغّل عقد فعّال. أما ما إذا كان كل ذلك سيعمل بسلاسة، فسأستمر في متابعة توزيع العقد والتطور الحقيقي لـ“إيكولوجيا” الإيداع لرصد الواقع.
#dusk $DUSK @Dusk
عندما أودع على شبكة التراكمات العامة (الـ公链) الخاصّة بـDUSK، بدأت تدريجيًا ألاحظ أن الكثيرين ربما فهموا الأمر بشكل منحرف.
يعتقد العديد من المبتدئين أن الإيداع في DUSK يعني ببساطة قفل العملة ثم “الاستلقاء” والربح دون مجهود. لكن الأمر ليس كذلك. إذا قمت بالإيداع المباشر، يتوجب عليك تشغيل العقد بنفسك؛ وعليك الاستمرار في الحفاظ على الاتصال بالإنترنت، كما يلزم ضبط الإعدادات بشكل صحيح. يتم تفعيل العقد بعد انتظار حوالي 4320 كتلة، أي ما يقارب 12 ساعة. أما الإيداع الإضافي فله أيضًا قواعده—عندما تضيف أموالًا إلى الإيداع القائم، فإن 90% فقط تصبح فعّالة فورًا، أما الـ10% المتبقية فتبقى في حالة غير نشطة، ولا يمكنك استخدامها إلا إذا قمت بإلغاء الإيداع بالكامل. كما أن المكافآت ليست ثابتة؛ فهي تعتمد على مستوى مشاركتك في الإجماع وعلى نسبة الإيداع الفعّال لديك. منطق العائد أقرب إلى “دفع ثمن” مساهمتك في الشبكة، وليس إلى نفخ فقاعة عبر دعم/تعويضات إضافية مستمرة يصدرها فريق المشروع.
والأكثر جدارة بالانتباه هو آلية العقوبات. تستخدم Dusk عقوبة لينة (soft slashing)، وليست حرق عملاتك مباشرة. لكن تكرار الأخطاء أو البقاء دون اتصال لفترة طويلة يؤدي إلى إيقاف المكافآت وتقليل الإيداع الفعّال. إذا كانت نسبة الاتصال أقل من 95%، فسيتم خصم 10% من المكافآت مباشرة. وفي حالة المخالفات المتواصلة، يتم في كل مرة إزالة 10% من رصيد الإيداع الخاص بالعقد، وتحويله إلى مجمع المكافآت.
لكن هناك طبقة من التساؤلات ظلت عالقة في ذهني. يبدو أن نظام العقد يتطور خطوة بخطوة، وأنه يكتمل تدريجيًا من الناحية المعمارية، إلا أن اكتمال البنية لا يعني بالضرورة لا مركزية حقيقية. في النهاية، كل شيء يعود إلى ما إذا كان توزيع العقد فعليًا كافيًا من حيث التشتت. وهل يستطيع المشاركون العاديون على المدى الطويل تحمل تكاليف العتاد والصيانة والتشغيل؟ عندما ترتفع العتبات تدريجيًا وتتحول تدريجيًا إلى تركيز لدى قلة من كبار أصحاب المصلحة، حتى أفضل الآليات قد تتغير ببطء إلى ما لا يخدم الغرض الأصلي.
كلما فكرت أكثر، أشعر أن الفارق الذي قد يتسع بين سلاسل الكتل العامة لاحقًا ليس بالضرورة من يرفع أرباح الإيداع مؤقتًا أكثر. العائد المرتفع قد يجذب الأموال بسرعة، لكنه غالبًا ما يجلب “متربحين” يأتون بهدف المراجحة فقط. من يمكنه حقًا البقاء على المدى الطويل هم من توجد لديهم مجموعة آليات للمشاركة في الإجماع تتساوى فيها الحقوق والواجبات، وتكون موثوقة بما يكفي. وما تقوم Dusk ببنائه الآن تدريجيًا هو بالضبط هذا النوع من الآليات: هوية العقد مخفية أثناء عملية الإجماع، وللوصول إلى دور Provisioner لا يلزم سوى 1000 DUSK على الحد الأدنى؛ وحاليًا يوجد أكثر من 270 مشغّل عقد فعّال. أما ما إذا كان كل ذلك سيعمل بسلاسة، فسأستمر في متابعة توزيع العقد والتطور الحقيقي لـ“إيكولوجيا” الإيداع لرصد الواقع.
#dusk $DUSK @Dusk
يعتقد العديد من المبتدئين أن الإيداع في DUSK يعني ببساطة قفل العملة ثم “الاستلقاء” والربح دون مجهود. لكن الأمر ليس كذلك. إذا قمت بالإيداع المباشر، يتوجب عليك تشغيل العقد بنفسك؛ وعليك الاستمرار في الحفاظ على الاتصال بالإنترنت، كما يلزم ضبط الإعدادات بشكل صحيح. يتم تفعيل العقد بعد انتظار حوالي 4320 كتلة، أي ما يقارب 12 ساعة. أما الإيداع الإضافي فله أيضًا قواعده—عندما تضيف أموالًا إلى الإيداع القائم، فإن 90% فقط تصبح فعّالة فورًا، أما الـ10% المتبقية فتبقى في حالة غير نشطة، ولا يمكنك استخدامها إلا إذا قمت بإلغاء الإيداع بالكامل. كما أن المكافآت ليست ثابتة؛ فهي تعتمد على مستوى مشاركتك في الإجماع وعلى نسبة الإيداع الفعّال لديك. منطق العائد أقرب إلى “دفع ثمن” مساهمتك في الشبكة، وليس إلى نفخ فقاعة عبر دعم/تعويضات إضافية مستمرة يصدرها فريق المشروع.
والأكثر جدارة بالانتباه هو آلية العقوبات. تستخدم Dusk عقوبة لينة (soft slashing)، وليست حرق عملاتك مباشرة. لكن تكرار الأخطاء أو البقاء دون اتصال لفترة طويلة يؤدي إلى إيقاف المكافآت وتقليل الإيداع الفعّال. إذا كانت نسبة الاتصال أقل من 95%، فسيتم خصم 10% من المكافآت مباشرة. وفي حالة المخالفات المتواصلة، يتم في كل مرة إزالة 10% من رصيد الإيداع الخاص بالعقد، وتحويله إلى مجمع المكافآت.
لكن هناك طبقة من التساؤلات ظلت عالقة في ذهني. يبدو أن نظام العقد يتطور خطوة بخطوة، وأنه يكتمل تدريجيًا من الناحية المعمارية، إلا أن اكتمال البنية لا يعني بالضرورة لا مركزية حقيقية. في النهاية، كل شيء يعود إلى ما إذا كان توزيع العقد فعليًا كافيًا من حيث التشتت. وهل يستطيع المشاركون العاديون على المدى الطويل تحمل تكاليف العتاد والصيانة والتشغيل؟ عندما ترتفع العتبات تدريجيًا وتتحول تدريجيًا إلى تركيز لدى قلة من كبار أصحاب المصلحة، حتى أفضل الآليات قد تتغير ببطء إلى ما لا يخدم الغرض الأصلي.
كلما فكرت أكثر، أشعر أن الفارق الذي قد يتسع بين سلاسل الكتل العامة لاحقًا ليس بالضرورة من يرفع أرباح الإيداع مؤقتًا أكثر. العائد المرتفع قد يجذب الأموال بسرعة، لكنه غالبًا ما يجلب “متربحين” يأتون بهدف المراجحة فقط. من يمكنه حقًا البقاء على المدى الطويل هم من توجد لديهم مجموعة آليات للمشاركة في الإجماع تتساوى فيها الحقوق والواجبات، وتكون موثوقة بما يكفي. وما تقوم Dusk ببنائه الآن تدريجيًا هو بالضبط هذا النوع من الآليات: هوية العقد مخفية أثناء عملية الإجماع، وللوصول إلى دور Provisioner لا يلزم سوى 1000 DUSK على الحد الأدنى؛ وحاليًا يوجد أكثر من 270 مشغّل عقد فعّال. أما ما إذا كان كل ذلك سيعمل بسلاسة، فسأستمر في متابعة توزيع العقد والتطور الحقيقي لـ“إيكولوجيا” الإيداع لرصد الواقع.
#dusk $DUSK @Dusk
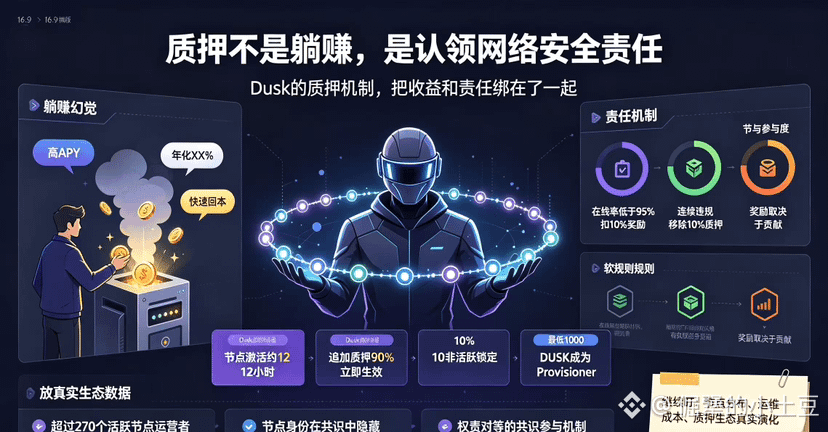
104
·
--
أكدت شركة Dusk مؤخرًا، من خلال CTO لديها، شيئًا واحدًا: التحويلات في DUSK هي افتراضيًا خاصة. وفي البروتوكول توجد آلية إفصاح انتقائي تُمكّن الجهة المُفوَّضة من الاطلاع على تفاصيل المعاملة.
عندما قرأت هذه الجملة، لم تكن أول فكرة تخطر في ذهني هي «خصوصية جيدة»، بل سؤال آخر—من هي الجهة المُفوَّضة؟
ليس هذا سؤالًا يمكن الإجابة عنه على عجل.
إذا كان المستخدم هو الذي يتحكم في صلاحيات الإفصاح بنفسه، فتصميم الفكرة لا بأس به. تريد أن يطلع أحد؟ إذن اجعل ذلك ممكنًا. لا تريد؟ اقفلها. هذه هي حماية الخصوصية حقًا. لكن إذا كان «المفوَّض» هو طبقة البروتوكول أو جهة تنظيمية، فقد يفتح الباب من طرف واحد في ظل ظروف معيّنة. عندها تصبح الخصوصية الافتراضية إعدادًا يمكن تجاوزه، وليست خصوصية حقيقية.
منذ اليوم الأول، كتبت Dusk امتثال MiCA في بنيتها المعمارية. والجهة المستهدفة لعملائها هي الأسواق المالية المؤسسية في أوروبا. والامتثال هو نقطة بيعها الأساسية—وهذا مفهوم. لكن الخط الفاصل بين الامتثال والخصوصية أضيق بكثير مما يعتقده معظم الناس. فمتطلبات الامتثال التنظيمي تنص على أنه «عند الضرورة» يجب أن تكون المعاملة قابلة للاطلاع، بينما تتطلب خصوصية المستخدم أن «فقط أنا من يقرر» من يمكنه الرؤية. وتقول Dusk إنها تستطيع تحقيق الأمرين معًا، لكن يبقى السؤال: «عند الضرورة»—من الذي يقرر؟ ما هي شروط التفعيل؟ وهل لدى المستخدم حق الاعتراض؟
لقد راجعت الوثائق، ولم أجد شرحًا محددًا.
عندما لا يتم تفعيل آلية الإفصاح الانتقائي، تكون الخصوصية كاملة بالفعل. المشكلة تكمن في المكان الذي تُكتب فيه شروط التفعيل، ومن ينفذها، وهل يعرف المستخدم عنها. إذا كانت مفتاح تلك البوابة بيد المستخدم فهذا يُسمّى privacy قابلًا للتدقيق (auditable privacy). أما إذا كان المفتاح بيد شخص آخر، فهذا يصبح أداة تنظيمية تُرتدى ثوب الخصوصية. ليستا الشيء نفسه.
بلغت القيمة السوقية لـ DUSK حاليًا 2663 مليون. وقد انخفضت بأكثر من 90% عن القمة. كما أن DuskEVM قد تم إطلاقه للتو، وتقدم التطوير حقيقي. لكن فيما يتعلق بمن يملك السيطرة على الإفصاح الانتقائي، لا أرى سوى إشارة واحدة: إمّا أن تُعلن Dusk علنًا الشروط الكاملة للتفعيل وتوضيح التحكم، أو أن المستخدم لن يعرف أبدًا لمن تقع «مفاتيح» تلك البوابة.
أنت تقف مع A أم مع B؟ لنتحدث في قسم التعليقات.
#dusk $DUSK @Dusk
أكدت شركة Dusk مؤخرًا، من خلال CTO لديها، شيئًا واحدًا: التحويلات في DUSK هي افتراضيًا خاصة. وفي البروتوكول توجد آلية إفصاح انتقائي تُمكّن الجهة المُفوَّضة من الاطلاع على تفاصيل المعاملة.
عندما قرأت هذه الجملة، لم تكن أول فكرة تخطر في ذهني هي «خصوصية جيدة»، بل سؤال آخر—من هي الجهة المُفوَّضة؟
ليس هذا سؤالًا يمكن الإجابة عنه على عجل.
إذا كان المستخدم هو الذي يتحكم في صلاحيات الإفصاح بنفسه، فتصميم الفكرة لا بأس به. تريد أن يطلع أحد؟ إذن اجعل ذلك ممكنًا. لا تريد؟ اقفلها. هذه هي حماية الخصوصية حقًا. لكن إذا كان «المفوَّض» هو طبقة البروتوكول أو جهة تنظيمية، فقد يفتح الباب من طرف واحد في ظل ظروف معيّنة. عندها تصبح الخصوصية الافتراضية إعدادًا يمكن تجاوزه، وليست خصوصية حقيقية.
منذ اليوم الأول، كتبت Dusk امتثال MiCA في بنيتها المعمارية. والجهة المستهدفة لعملائها هي الأسواق المالية المؤسسية في أوروبا. والامتثال هو نقطة بيعها الأساسية—وهذا مفهوم. لكن الخط الفاصل بين الامتثال والخصوصية أضيق بكثير مما يعتقده معظم الناس. فمتطلبات الامتثال التنظيمي تنص على أنه «عند الضرورة» يجب أن تكون المعاملة قابلة للاطلاع، بينما تتطلب خصوصية المستخدم أن «فقط أنا من يقرر» من يمكنه الرؤية. وتقول Dusk إنها تستطيع تحقيق الأمرين معًا، لكن يبقى السؤال: «عند الضرورة»—من الذي يقرر؟ ما هي شروط التفعيل؟ وهل لدى المستخدم حق الاعتراض؟
لقد راجعت الوثائق، ولم أجد شرحًا محددًا.
عندما لا يتم تفعيل آلية الإفصاح الانتقائي، تكون الخصوصية كاملة بالفعل. المشكلة تكمن في المكان الذي تُكتب فيه شروط التفعيل، ومن ينفذها، وهل يعرف المستخدم عنها. إذا كانت مفتاح تلك البوابة بيد المستخدم فهذا يُسمّى privacy قابلًا للتدقيق (auditable privacy). أما إذا كان المفتاح بيد شخص آخر، فهذا يصبح أداة تنظيمية تُرتدى ثوب الخصوصية. ليستا الشيء نفسه.
بلغت القيمة السوقية لـ DUSK حاليًا 2663 مليون. وقد انخفضت بأكثر من 90% عن القمة. كما أن DuskEVM قد تم إطلاقه للتو، وتقدم التطوير حقيقي. لكن فيما يتعلق بمن يملك السيطرة على الإفصاح الانتقائي، لا أرى سوى إشارة واحدة: إمّا أن تُعلن Dusk علنًا الشروط الكاملة للتفعيل وتوضيح التحكم، أو أن المستخدم لن يعرف أبدًا لمن تقع «مفاتيح» تلك البوابة.
أنت تقف مع A أم مع B؟ لنتحدث في قسم التعليقات.
#dusk $DUSK @Dusk
عندما قرأت هذه الجملة، لم تكن أول فكرة تخطر في ذهني هي «خصوصية جيدة»، بل سؤال آخر—من هي الجهة المُفوَّضة؟
ليس هذا سؤالًا يمكن الإجابة عنه على عجل.
إذا كان المستخدم هو الذي يتحكم في صلاحيات الإفصاح بنفسه، فتصميم الفكرة لا بأس به. تريد أن يطلع أحد؟ إذن اجعل ذلك ممكنًا. لا تريد؟ اقفلها. هذه هي حماية الخصوصية حقًا. لكن إذا كان «المفوَّض» هو طبقة البروتوكول أو جهة تنظيمية، فقد يفتح الباب من طرف واحد في ظل ظروف معيّنة. عندها تصبح الخصوصية الافتراضية إعدادًا يمكن تجاوزه، وليست خصوصية حقيقية.
منذ اليوم الأول، كتبت Dusk امتثال MiCA في بنيتها المعمارية. والجهة المستهدفة لعملائها هي الأسواق المالية المؤسسية في أوروبا. والامتثال هو نقطة بيعها الأساسية—وهذا مفهوم. لكن الخط الفاصل بين الامتثال والخصوصية أضيق بكثير مما يعتقده معظم الناس. فمتطلبات الامتثال التنظيمي تنص على أنه «عند الضرورة» يجب أن تكون المعاملة قابلة للاطلاع، بينما تتطلب خصوصية المستخدم أن «فقط أنا من يقرر» من يمكنه الرؤية. وتقول Dusk إنها تستطيع تحقيق الأمرين معًا، لكن يبقى السؤال: «عند الضرورة»—من الذي يقرر؟ ما هي شروط التفعيل؟ وهل لدى المستخدم حق الاعتراض؟
لقد راجعت الوثائق، ولم أجد شرحًا محددًا.
عندما لا يتم تفعيل آلية الإفصاح الانتقائي، تكون الخصوصية كاملة بالفعل. المشكلة تكمن في المكان الذي تُكتب فيه شروط التفعيل، ومن ينفذها، وهل يعرف المستخدم عنها. إذا كانت مفتاح تلك البوابة بيد المستخدم فهذا يُسمّى privacy قابلًا للتدقيق (auditable privacy). أما إذا كان المفتاح بيد شخص آخر، فهذا يصبح أداة تنظيمية تُرتدى ثوب الخصوصية. ليستا الشيء نفسه.
بلغت القيمة السوقية لـ DUSK حاليًا 2663 مليون. وقد انخفضت بأكثر من 90% عن القمة. كما أن DuskEVM قد تم إطلاقه للتو، وتقدم التطوير حقيقي. لكن فيما يتعلق بمن يملك السيطرة على الإفصاح الانتقائي، لا أرى سوى إشارة واحدة: إمّا أن تُعلن Dusk علنًا الشروط الكاملة للتفعيل وتوضيح التحكم، أو أن المستخدم لن يعرف أبدًا لمن تقع «مفاتيح» تلك البوابة.
أنت تقف مع A أم مع B؟ لنتحدث في قسم التعليقات.
#dusk $DUSK @Dusk
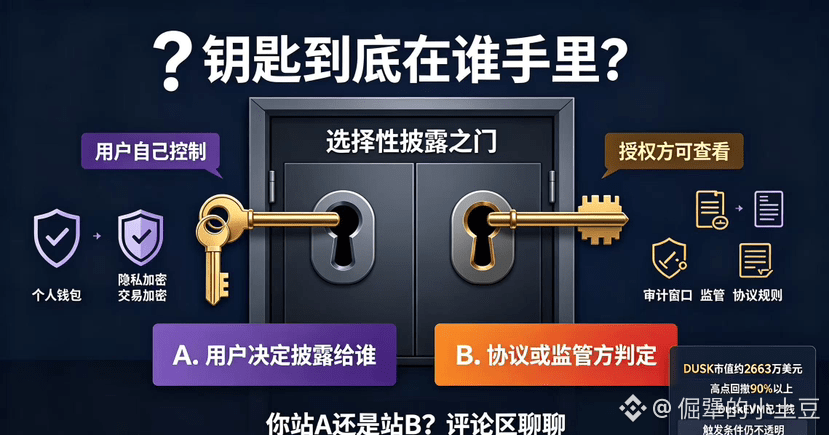
95
·
--
كيف لفت انتباهي مشروع Dusk؟ في أوائل العام، كانت أخبار إطلاق شبكته الرئيسية تدفعني لسنوات عدة مرات لعدة أيام على صفحتي الرئيسية. في ذلك الوقت، ارتفع DUSK بنحو 240% في أسبوع، وكان ذلك مدهشًا جدًا. لكنني لم ألاحقه آنذاك، لأنني شاهدت كثيرًا من سيناريوهات “إطلاق الشبكة الرئيسية ثم الصفر”.
السبب الحقيقي الذي جعلني أعود لأراجع معلوماته لاحقًا كان تعاونه مع بورصة NPEX الهولندية. NPEX مرخّصة، وليست من تلك البورصات “غير الموثوقة”. قامت Dusk نفسها بالاحتفاظ بحصص في NPEX، وكان من المقرر نقل أكثر من 300 مليون يورو من أصول الأوراق المالية الموجودة على المنصة إلى السلسلة. هذا الأمر جعلني أشعر أنه يختلف عن مشاريع الخصوصية الأخرى؛ فهو لم يبدأ بتضخيم التقنية ثم البحث عن سيناريو، بل حدد سيناريو حقيقيًا أولًا، ثم بنى حوله التقنية.
الورقة البيضاء لـ Dusk لخصت فكرتها في جملة واحدة تقريبًا: في التداول اليومي لا يمكن للآخرين رؤيته، وعندما يحتاج المنظمون إلى التفتيش، تكون هناك مسارات تمكنهم من ذلك. ليست مواجهة مباشرة للجهات التنظيمية، بل تحويل قدرات التدقيق إلى ميزة اختيارية ضمن البروتوكول. هذا التموضع كان دقيقًا للغاية—شبكة مثل Monero ذات الخصوصية الكاملة لا يجرؤ المؤسسات على لمسها؛ وشبكة مثل Ethereum الشفافة بالكامل لا يرغب فيها “الكبار”. Dusk تقع في منتصف هذا الطريق.
تقنيًا، أطلقت Dusk ما يسمى DuskEVM، متوافقة مع Solidity، وتم إطلاق الشبكة الرئيسية رسميًا في 7 يناير 2026. المبرمجون الذين انتقلوا من Ethereum يمكنهم تقريبًا استخدام الكود دون تعديل. ثم أضافت وحدة Hedger لتوفير حماية للخصوصية على معاملات EVM، مع التشفير افتراضيًا.
لكن السعر انخفض فعلاً بقسوة. ومن قمة بداية العام، تراجعت بأكثر من 85% الآن إلى حوالي 0.06 دولار، والقيمة السوقية أقل من 30 مليون دولار. بعد إطلاق الشبكة الرئيسية، لم تكن أحجام التداول على السلسلة عالية، وهناك فجوة كبيرة في تطبيقات النظام البيئي.
حكمي الحالي هو: الاتجاه صحيح، والتنفيذ التقني لديه حالات واقعية، لكن السعر قد مرّ بالفعل بمرحلة ضخّ عاطفية. بعد ذلك سنرى ما إذا كانت أصول NPEX البالغة 300 مليون يورو يمكن أن تولد فعليًا تدفق تداول مستمر، وما إذا كان هناك تطبيقات عملية ومفيدة حقًا تنمو على الشبكة الرئيسية. إلى أن تظهر هذه البيانات، سأراقب فقط ولا أتحرك.
#dusk $DUSK @Dusk_Foundation @Dusk_Foundation
كيف لفت انتباهي مشروع Dusk؟ في أوائل العام، كانت أخبار إطلاق شبكته الرئيسية تدفعني لسنوات عدة مرات لعدة أيام على صفحتي الرئيسية. في ذلك الوقت، ارتفع DUSK بنحو 240% في أسبوع، وكان ذلك مدهشًا جدًا. لكنني لم ألاحقه آنذاك، لأنني شاهدت كثيرًا من سيناريوهات “إطلاق الشبكة الرئيسية ثم الصفر”.
السبب الحقيقي الذي جعلني أعود لأراجع معلوماته لاحقًا كان تعاونه مع بورصة NPEX الهولندية. NPEX مرخّصة، وليست من تلك البورصات “غير الموثوقة”. قامت Dusk نفسها بالاحتفاظ بحصص في NPEX، وكان من المقرر نقل أكثر من 300 مليون يورو من أصول الأوراق المالية الموجودة على المنصة إلى السلسلة. هذا الأمر جعلني أشعر أنه يختلف عن مشاريع الخصوصية الأخرى؛ فهو لم يبدأ بتضخيم التقنية ثم البحث عن سيناريو، بل حدد سيناريو حقيقيًا أولًا، ثم بنى حوله التقنية.
الورقة البيضاء لـ Dusk لخصت فكرتها في جملة واحدة تقريبًا: في التداول اليومي لا يمكن للآخرين رؤيته، وعندما يحتاج المنظمون إلى التفتيش، تكون هناك مسارات تمكنهم من ذلك. ليست مواجهة مباشرة للجهات التنظيمية، بل تحويل قدرات التدقيق إلى ميزة اختيارية ضمن البروتوكول. هذا التموضع كان دقيقًا للغاية—شبكة مثل Monero ذات الخصوصية الكاملة لا يجرؤ المؤسسات على لمسها؛ وشبكة مثل Ethereum الشفافة بالكامل لا يرغب فيها “الكبار”. Dusk تقع في منتصف هذا الطريق.
تقنيًا، أطلقت Dusk ما يسمى DuskEVM، متوافقة مع Solidity، وتم إطلاق الشبكة الرئيسية رسميًا في 7 يناير 2026. المبرمجون الذين انتقلوا من Ethereum يمكنهم تقريبًا استخدام الكود دون تعديل. ثم أضافت وحدة Hedger لتوفير حماية للخصوصية على معاملات EVM، مع التشفير افتراضيًا.
لكن السعر انخفض فعلاً بقسوة. ومن قمة بداية العام، تراجعت بأكثر من 85% الآن إلى حوالي 0.06 دولار، والقيمة السوقية أقل من 30 مليون دولار. بعد إطلاق الشبكة الرئيسية، لم تكن أحجام التداول على السلسلة عالية، وهناك فجوة كبيرة في تطبيقات النظام البيئي.
حكمي الحالي هو: الاتجاه صحيح، والتنفيذ التقني لديه حالات واقعية، لكن السعر قد مرّ بالفعل بمرحلة ضخّ عاطفية. بعد ذلك سنرى ما إذا كانت أصول NPEX البالغة 300 مليون يورو يمكن أن تولد فعليًا تدفق تداول مستمر، وما إذا كان هناك تطبيقات عملية ومفيدة حقًا تنمو على الشبكة الرئيسية. إلى أن تظهر هذه البيانات، سأراقب فقط ولا أتحرك.
#dusk $DUSK @Dusk @Dusk
السبب الحقيقي الذي جعلني أعود لأراجع معلوماته لاحقًا كان تعاونه مع بورصة NPEX الهولندية. NPEX مرخّصة، وليست من تلك البورصات “غير الموثوقة”. قامت Dusk نفسها بالاحتفاظ بحصص في NPEX، وكان من المقرر نقل أكثر من 300 مليون يورو من أصول الأوراق المالية الموجودة على المنصة إلى السلسلة. هذا الأمر جعلني أشعر أنه يختلف عن مشاريع الخصوصية الأخرى؛ فهو لم يبدأ بتضخيم التقنية ثم البحث عن سيناريو، بل حدد سيناريو حقيقيًا أولًا، ثم بنى حوله التقنية.
الورقة البيضاء لـ Dusk لخصت فكرتها في جملة واحدة تقريبًا: في التداول اليومي لا يمكن للآخرين رؤيته، وعندما يحتاج المنظمون إلى التفتيش، تكون هناك مسارات تمكنهم من ذلك. ليست مواجهة مباشرة للجهات التنظيمية، بل تحويل قدرات التدقيق إلى ميزة اختيارية ضمن البروتوكول. هذا التموضع كان دقيقًا للغاية—شبكة مثل Monero ذات الخصوصية الكاملة لا يجرؤ المؤسسات على لمسها؛ وشبكة مثل Ethereum الشفافة بالكامل لا يرغب فيها “الكبار”. Dusk تقع في منتصف هذا الطريق.
تقنيًا، أطلقت Dusk ما يسمى DuskEVM، متوافقة مع Solidity، وتم إطلاق الشبكة الرئيسية رسميًا في 7 يناير 2026. المبرمجون الذين انتقلوا من Ethereum يمكنهم تقريبًا استخدام الكود دون تعديل. ثم أضافت وحدة Hedger لتوفير حماية للخصوصية على معاملات EVM، مع التشفير افتراضيًا.
لكن السعر انخفض فعلاً بقسوة. ومن قمة بداية العام، تراجعت بأكثر من 85% الآن إلى حوالي 0.06 دولار، والقيمة السوقية أقل من 30 مليون دولار. بعد إطلاق الشبكة الرئيسية، لم تكن أحجام التداول على السلسلة عالية، وهناك فجوة كبيرة في تطبيقات النظام البيئي.
حكمي الحالي هو: الاتجاه صحيح، والتنفيذ التقني لديه حالات واقعية، لكن السعر قد مرّ بالفعل بمرحلة ضخّ عاطفية. بعد ذلك سنرى ما إذا كانت أصول NPEX البالغة 300 مليون يورو يمكن أن تولد فعليًا تدفق تداول مستمر، وما إذا كان هناك تطبيقات عملية ومفيدة حقًا تنمو على الشبكة الرئيسية. إلى أن تظهر هذه البيانات، سأراقب فقط ولا أتحرك.
#dusk $DUSK @Dusk @Dusk
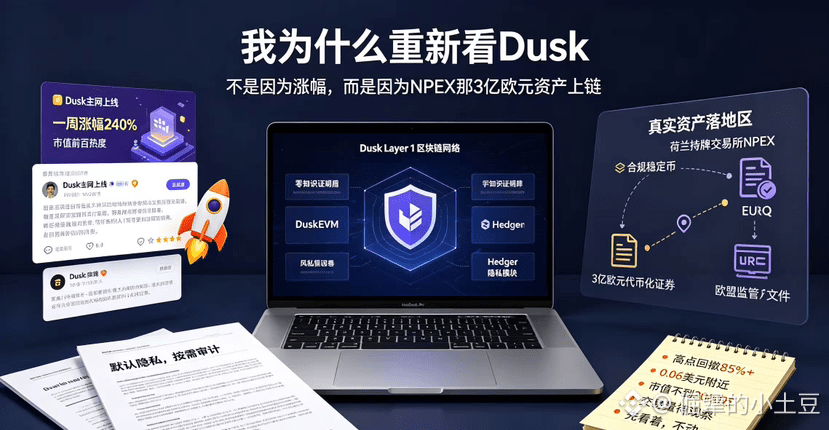
1
133
·
--
مشروع Dusk، بصراحة، لم أكن أعتبره مهمًا جدًا من قبل. حتى مع طفرة الارتفاع القوية التي حدثت في بداية العام عند إطلاق الشبكة الرئيسية، رجعت وبدأت أقرأ وثائقه التقنية بجدية.
خلّيني أقول لك: ما الذي يميّزه عن بقية العملات الرقمية الخاصة بالخصوصية؟
غالبية عملات الخصوصية في السوق منطقها هو: «تشفير كل شيء، ولا أحد يراك». Dusk لا يسير بهذا الاتجاه. تصميمه الأساسي يُسمّى «خصوصية قابلة للتدقيق»—يستخدم إثباتات المعرفة الصفرية لتشفير تفاصيل المعاملة، لكن في الوقت نفسه يترك لجهات التنظيم «مفتاح تدقيق» للامتثال. في ورقة الـ whitepaper يسمّون ذلك «خصوصية افتراضية مع تدقيق عند الحاجة». وباللغة البسيطة: في المعاملات اليومية لا يراها الآخرون، لكن عندما يلزم الأمر، تستطيع تقديم دليل امتثال بدل المواجهة.
ولتحقيق هذا التوازن، تبنّى Dusk نموذج حسابين. Moonlight يدير الحساب الشفاف، وPhoenix يدير الحساب الخاص. يمكنك التبديل بنقرة واحدة، مع قابلية تبادل الأصول بين الجانبين. هذا التصميم عملي جدًا: البورصات التي تتعامل بسلسلة مجهولة بالكامل لا تجرؤ على ذلك، والجهات التي تعمل على سلسلة شفافة بالكامل لا تجرؤ على استخدامه—فيقع Dusk في المنتصف.
في 7 يناير 2026 تم تشغيل الشبكة الرئيسية رسميًا، ومعها تم إطلاق DuskEVM بالتزامن. يمكن للمطورين نشر عقود Solidity مباشرة، مع توافق مع أدوات شائعة مثل MetaMask وHardhat. وحدة Hedger مسؤولة عن إضافة
إجمالي كمية DUSK يبلغ 1 مليار قطعة، والكمية المتداولة حاليًا حوالي 496 مليونًا. عائد التكديس السنوي انخفض من قرابة 27% في نوفمبر 2025 إلى حوالي 22.31% مؤخرًا. بعد إطلاق الشبكة الرئيسية في يناير 2026، قفز DUSK خلال أسبوع واحد بأكثر من 240%، وبلغت نسبة الزيادة الشهرية قرابة 470%، ووصل حجم التداول اليومي في فترة إلى أكثر من 200 مليون دولار. حتى أوائل أغسطس، كان السعر يتذبذب حول 0.06 دولار، والقيمة السوقية أقل من 30 مليون دولار. التراجع من القمم كان كبيرًا، وما يزيد عن ذلك هو أن أرباح المستثمرين الأوائل تُجَسَّد باستمرار.
لكن لا بد أيضًا من توضيح المخاطر.
بعد إطلاق الشبكة الرئيسية، يبدو أن تطبيقات النظام البيئي ما زالت باردة بعض الشيء، وحجم المعاملات داخل البلوك ليس مرتفعًا. ضغط البيع الناتج عن استمرار فك/إطلاق الحصص (解锁) حقيقي وملموس. إضافة إلى ذلك، قطاع الخصوصية تنافسي للغاية، والأسماء الكبيرة مثل Monero وZcash موجودة بحجوم كبيرة فعلًا.
Dusk يعالج مشكلة واقعية—التقليدي المالي يريد الصعود إلى السلسلة، لكن الخصوصية والامتثال لم يتمكنا من إيجاد نقطة توازن. شراكة NPEX والدليل الذي قدمته لهذه المنطق ليس مجرد كلام فارغ. لكن في هذا المستوى تحديدًا، القول بأنه وقت قاع مبكر جدًا، والقول بالانسحاب أيضًا سابق لأوانه. سأظل أتابع حجم المعاملات الحقيقي بعد استقرار عمل الشبكة الرئيسية، إضافة إلى بيانات احتفاظ المستخدمين.
#dusk $DUSK @Dusk
مشروع Dusk، بصراحة، لم أكن أعتبره مهمًا جدًا من قبل. حتى مع طفرة الارتفاع القوية التي حدثت في بداية العام عند إطلاق الشبكة الرئيسية، رجعت وبدأت أقرأ وثائقه التقنية بجدية.
خلّيني أقول لك: ما الذي يميّزه عن بقية العملات الرقمية الخاصة بالخصوصية؟
غالبية عملات الخصوصية في السوق منطقها هو: «تشفير كل شيء، ولا أحد يراك». Dusk لا يسير بهذا الاتجاه. تصميمه الأساسي يُسمّى «خصوصية قابلة للتدقيق»—يستخدم إثباتات المعرفة الصفرية لتشفير تفاصيل المعاملة، لكن في الوقت نفسه يترك لجهات التنظيم «مفتاح تدقيق» للامتثال. في ورقة الـ whitepaper يسمّون ذلك «خصوصية افتراضية مع تدقيق عند الحاجة». وباللغة البسيطة: في المعاملات اليومية لا يراها الآخرون، لكن عندما يلزم الأمر، تستطيع تقديم دليل امتثال بدل المواجهة.
ولتحقيق هذا التوازن، تبنّى Dusk نموذج حسابين. Moonlight يدير الحساب الشفاف، وPhoenix يدير الحساب الخاص. يمكنك التبديل بنقرة واحدة، مع قابلية تبادل الأصول بين الجانبين. هذا التصميم عملي جدًا: البورصات التي تتعامل بسلسلة مجهولة بالكامل لا تجرؤ على ذلك، والجهات التي تعمل على سلسلة شفافة بالكامل لا تجرؤ على استخدامه—فيقع Dusk في المنتصف.
في 7 يناير 2026 تم تشغيل الشبكة الرئيسية رسميًا، ومعها تم إطلاق DuskEVM بالتزامن. يمكن للمطورين نشر عقود Solidity مباشرة، مع توافق مع أدوات شائعة مثل MetaMask وHardhat. وحدة Hedger مسؤولة عن إضافة
إجمالي كمية DUSK يبلغ 1 مليار قطعة، والكمية المتداولة حاليًا حوالي 496 مليونًا. عائد التكديس السنوي انخفض من قرابة 27% في نوفمبر 2025 إلى حوالي 22.31% مؤخرًا. بعد إطلاق الشبكة الرئيسية في يناير 2026، قفز DUSK خلال أسبوع واحد بأكثر من 240%، وبلغت نسبة الزيادة الشهرية قرابة 470%، ووصل حجم التداول اليومي في فترة إلى أكثر من 200 مليون دولار. حتى أوائل أغسطس، كان السعر يتذبذب حول 0.06 دولار، والقيمة السوقية أقل من 30 مليون دولار. التراجع من القمم كان كبيرًا، وما يزيد عن ذلك هو أن أرباح المستثمرين الأوائل تُجَسَّد باستمرار.
لكن لا بد أيضًا من توضيح المخاطر.
بعد إطلاق الشبكة الرئيسية، يبدو أن تطبيقات النظام البيئي ما زالت باردة بعض الشيء، وحجم المعاملات داخل البلوك ليس مرتفعًا. ضغط البيع الناتج عن استمرار فك/إطلاق الحصص (解锁) حقيقي وملموس. إضافة إلى ذلك، قطاع الخصوصية تنافسي للغاية، والأسماء الكبيرة مثل Monero وZcash موجودة بحجوم كبيرة فعلًا.
Dusk يعالج مشكلة واقعية—التقليدي المالي يريد الصعود إلى السلسلة، لكن الخصوصية والامتثال لم يتمكنا من إيجاد نقطة توازن. شراكة NPEX والدليل الذي قدمته لهذه المنطق ليس مجرد كلام فارغ. لكن في هذا المستوى تحديدًا، القول بأنه وقت قاع مبكر جدًا، والقول بالانسحاب أيضًا سابق لأوانه. سأظل أتابع حجم المعاملات الحقيقي بعد استقرار عمل الشبكة الرئيسية، إضافة إلى بيانات احتفاظ المستخدمين.
#dusk $DUSK @Dusk
خلّيني أقول لك: ما الذي يميّزه عن بقية العملات الرقمية الخاصة بالخصوصية؟
غالبية عملات الخصوصية في السوق منطقها هو: «تشفير كل شيء، ولا أحد يراك». Dusk لا يسير بهذا الاتجاه. تصميمه الأساسي يُسمّى «خصوصية قابلة للتدقيق»—يستخدم إثباتات المعرفة الصفرية لتشفير تفاصيل المعاملة، لكن في الوقت نفسه يترك لجهات التنظيم «مفتاح تدقيق» للامتثال. في ورقة الـ whitepaper يسمّون ذلك «خصوصية افتراضية مع تدقيق عند الحاجة». وباللغة البسيطة: في المعاملات اليومية لا يراها الآخرون، لكن عندما يلزم الأمر، تستطيع تقديم دليل امتثال بدل المواجهة.
ولتحقيق هذا التوازن، تبنّى Dusk نموذج حسابين. Moonlight يدير الحساب الشفاف، وPhoenix يدير الحساب الخاص. يمكنك التبديل بنقرة واحدة، مع قابلية تبادل الأصول بين الجانبين. هذا التصميم عملي جدًا: البورصات التي تتعامل بسلسلة مجهولة بالكامل لا تجرؤ على ذلك، والجهات التي تعمل على سلسلة شفافة بالكامل لا تجرؤ على استخدامه—فيقع Dusk في المنتصف.
في 7 يناير 2026 تم تشغيل الشبكة الرئيسية رسميًا، ومعها تم إطلاق DuskEVM بالتزامن. يمكن للمطورين نشر عقود Solidity مباشرة، مع توافق مع أدوات شائعة مثل MetaMask وHardhat. وحدة Hedger مسؤولة عن إضافة
إجمالي كمية DUSK يبلغ 1 مليار قطعة، والكمية المتداولة حاليًا حوالي 496 مليونًا. عائد التكديس السنوي انخفض من قرابة 27% في نوفمبر 2025 إلى حوالي 22.31% مؤخرًا. بعد إطلاق الشبكة الرئيسية في يناير 2026، قفز DUSK خلال أسبوع واحد بأكثر من 240%، وبلغت نسبة الزيادة الشهرية قرابة 470%، ووصل حجم التداول اليومي في فترة إلى أكثر من 200 مليون دولار. حتى أوائل أغسطس، كان السعر يتذبذب حول 0.06 دولار، والقيمة السوقية أقل من 30 مليون دولار. التراجع من القمم كان كبيرًا، وما يزيد عن ذلك هو أن أرباح المستثمرين الأوائل تُجَسَّد باستمرار.
لكن لا بد أيضًا من توضيح المخاطر.
بعد إطلاق الشبكة الرئيسية، يبدو أن تطبيقات النظام البيئي ما زالت باردة بعض الشيء، وحجم المعاملات داخل البلوك ليس مرتفعًا. ضغط البيع الناتج عن استمرار فك/إطلاق الحصص (解锁) حقيقي وملموس. إضافة إلى ذلك، قطاع الخصوصية تنافسي للغاية، والأسماء الكبيرة مثل Monero وZcash موجودة بحجوم كبيرة فعلًا.
Dusk يعالج مشكلة واقعية—التقليدي المالي يريد الصعود إلى السلسلة، لكن الخصوصية والامتثال لم يتمكنا من إيجاد نقطة توازن. شراكة NPEX والدليل الذي قدمته لهذه المنطق ليس مجرد كلام فارغ. لكن في هذا المستوى تحديدًا، القول بأنه وقت قاع مبكر جدًا، والقول بالانسحاب أيضًا سابق لأوانه. سأظل أتابع حجم المعاملات الحقيقي بعد استقرار عمل الشبكة الرئيسية، إضافة إلى بيانات احتفاظ المستخدمين.
#dusk $DUSK @Dusk
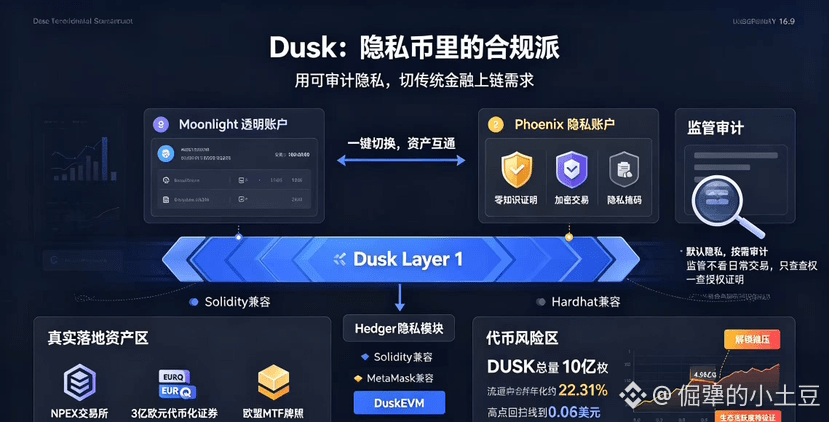
100
·
--
تقول الحقيقة عن هذا الرمز DUSK: لقد راقبته فترة من الوقت. إنه لا يشبه عملات الخصوصية الموجودة في السوق والتي ترفع فقط شعار “الخصوصية أولاً، واتركوا التنظيم”؛ فـ DUSK يسلك طريقًا مختلفًا—يحاول أن يجمع الخصوصية والامتثال معًا في نسيج واحد.
لنبدأ بالجانب التقني.
Dusk هو بلوكشين Layer 1 مخصص للقطاع المالي الخاضع للتنظيم، وتم إطلاق الشبكة الرئيسية رسميًا في 7 يناير 2026. العتاد/السلاح الأساسي هو DuskEVM—آلة افتراضية للخصوصية متوافقة مع Solidity؛ والمطورون الذين ينتقلون من عالم إيثيريوم لن يحتاجوا غالبًا إلى إجراء تغييرات كبيرة على الكود. ثم يأتي معها مُكوّن Hedger للخصوصية، حيث تُستخدم الإثباتات الصفرية لإخفاء بيانات حساسة مثل أرصدة الحسابات وأحجام المعاملات، ولا يمكن رؤيتها إلا من قِبل الأطراف المصرح لها. تصميم “الخصوصية الافتراضية، والتدقيق عند الحاجة” هذا جاء في توقيت مثالي مع إيقاع إطار تنظيم الاتحاد الأوروبي MiCA.
ما يجعلني أراه مختلفًا حقًا هو التطبيق على أرض الواقع.
يتعاون Dusk بشكل عميق مع بورصة هولندية مرخّصة هي NPEX؛ وتم بالفعل إصدار وتداول أصول مُشفّعة/مُرقمنة بقيمة مليارات اليورو على السلسلة. كذلك أصدرت Quantoz عملة مستقرة امتثالية EURQ عبر Dusk. هذا ليس مجرد عرض توضيحي على شبكة اختبار—بل أصول خاضعة للتنظيم “على أرض الواقع” تعمل فعليًا.
أما بالنسبة للتوكن… فالبيانات ليست جميلة جدًا.
إجمالي المعروض من DUSK هو 1 مليار، وقرابة 500 مليون منها متداولة حاليًا. بعد إطلاق الشبكة الرئيسية في يناير 2026، قفز السعر في شهر واحد بأكثر من 583% من 0.039 دولارًا إلى 0.216 دولار. لكن الحماس تراجع بسرعة؛ وحتى أوائل أغسطس 2026، يدور السعر حول 0.06 دولار. ومن القمة، انخفض بأكثر من 85%. كما أن السيولة ليست مرتفعة؛ فحجم التداول اليومي لا يتجاوز بضع ملايين دولار (أكثر قليلًا من مليون)، ما يشير إلى أن جني الأرباح من البداية ما زال جارياً، بينما المشترين الجدد ليسوا كثيرين.
رأيي.
أقر بأن اتجاه Dusk صحيح. فحين تريد المالية التقليدية أن تنتقل إلى السلسلة، تكون الخصوصية والامتثال دائمًا في مواجهة صعبة ولا يمكن إيجاد توازن واضح بينهما. Dusk فعلاً وجد مكانًا قابلًا للتطبيق. كما أن شراكة NPEX تُثبت أن هذه المنطقية ليست دورانًا في الفراغ. لكن السعر مر بالفعل بموجة صعود ثم عاد ليرتد إلى الأسفل؛ وما إذا كان إدراج/تطبيق أصول بقيمة 300 مليون يورو سيتم في الوقت المحدد، وما إذا كان سيوفر تدفقات تداول مستمرة، وكذلك الضغط البيعي الناتج عن استمرار فكّ/إطلاق التوكنات—كل ذلك سيكون اختبارات حقيقية وليست مجرد وعود.
سأواصل متابعة الحجم الحقيقي للتداول بعد استقرار تشغيل الشبكة الرئيسية، إضافةً إلى بيانات الاحتفاظ بالمستخدمين. في هذا المستوى الحالي، القول إنه وقت “للتقاط القاع” سابق لأوانه، والقول إنه وقت “للتخلي” أيضًا مبكر جدًا. لنراقب الأمور أولاً، دون استعجال.
#dusk $DUSK @Dusk
تقول الحقيقة عن هذا الرمز DUSK: لقد راقبته فترة من الوقت. إنه لا يشبه عملات الخصوصية الموجودة في السوق والتي ترفع فقط شعار “الخصوصية أولاً، واتركوا التنظيم”؛ فـ DUSK يسلك طريقًا مختلفًا—يحاول أن يجمع الخصوصية والامتثال معًا في نسيج واحد.
لنبدأ بالجانب التقني.
Dusk هو بلوكشين Layer 1 مخصص للقطاع المالي الخاضع للتنظيم، وتم إطلاق الشبكة الرئيسية رسميًا في 7 يناير 2026. العتاد/السلاح الأساسي هو DuskEVM—آلة افتراضية للخصوصية متوافقة مع Solidity؛ والمطورون الذين ينتقلون من عالم إيثيريوم لن يحتاجوا غالبًا إلى إجراء تغييرات كبيرة على الكود. ثم يأتي معها مُكوّن Hedger للخصوصية، حيث تُستخدم الإثباتات الصفرية لإخفاء بيانات حساسة مثل أرصدة الحسابات وأحجام المعاملات، ولا يمكن رؤيتها إلا من قِبل الأطراف المصرح لها. تصميم “الخصوصية الافتراضية، والتدقيق عند الحاجة” هذا جاء في توقيت مثالي مع إيقاع إطار تنظيم الاتحاد الأوروبي MiCA.
ما يجعلني أراه مختلفًا حقًا هو التطبيق على أرض الواقع.
يتعاون Dusk بشكل عميق مع بورصة هولندية مرخّصة هي NPEX؛ وتم بالفعل إصدار وتداول أصول مُشفّعة/مُرقمنة بقيمة مليارات اليورو على السلسلة. كذلك أصدرت Quantoz عملة مستقرة امتثالية EURQ عبر Dusk. هذا ليس مجرد عرض توضيحي على شبكة اختبار—بل أصول خاضعة للتنظيم “على أرض الواقع” تعمل فعليًا.
أما بالنسبة للتوكن… فالبيانات ليست جميلة جدًا.
إجمالي المعروض من DUSK هو 1 مليار، وقرابة 500 مليون منها متداولة حاليًا. بعد إطلاق الشبكة الرئيسية في يناير 2026، قفز السعر في شهر واحد بأكثر من 583% من 0.039 دولارًا إلى 0.216 دولار. لكن الحماس تراجع بسرعة؛ وحتى أوائل أغسطس 2026، يدور السعر حول 0.06 دولار. ومن القمة، انخفض بأكثر من 85%. كما أن السيولة ليست مرتفعة؛ فحجم التداول اليومي لا يتجاوز بضع ملايين دولار (أكثر قليلًا من مليون)، ما يشير إلى أن جني الأرباح من البداية ما زال جارياً، بينما المشترين الجدد ليسوا كثيرين.
رأيي.
أقر بأن اتجاه Dusk صحيح. فحين تريد المالية التقليدية أن تنتقل إلى السلسلة، تكون الخصوصية والامتثال دائمًا في مواجهة صعبة ولا يمكن إيجاد توازن واضح بينهما. Dusk فعلاً وجد مكانًا قابلًا للتطبيق. كما أن شراكة NPEX تُثبت أن هذه المنطقية ليست دورانًا في الفراغ. لكن السعر مر بالفعل بموجة صعود ثم عاد ليرتد إلى الأسفل؛ وما إذا كان إدراج/تطبيق أصول بقيمة 300 مليون يورو سيتم في الوقت المحدد، وما إذا كان سيوفر تدفقات تداول مستمرة، وكذلك الضغط البيعي الناتج عن استمرار فكّ/إطلاق التوكنات—كل ذلك سيكون اختبارات حقيقية وليست مجرد وعود.
سأواصل متابعة الحجم الحقيقي للتداول بعد استقرار تشغيل الشبكة الرئيسية، إضافةً إلى بيانات الاحتفاظ بالمستخدمين. في هذا المستوى الحالي، القول إنه وقت “للتقاط القاع” سابق لأوانه، والقول إنه وقت “للتخلي” أيضًا مبكر جدًا. لنراقب الأمور أولاً، دون استعجال.
#dusk $DUSK @Dusk
لنبدأ بالجانب التقني.
Dusk هو بلوكشين Layer 1 مخصص للقطاع المالي الخاضع للتنظيم، وتم إطلاق الشبكة الرئيسية رسميًا في 7 يناير 2026. العتاد/السلاح الأساسي هو DuskEVM—آلة افتراضية للخصوصية متوافقة مع Solidity؛ والمطورون الذين ينتقلون من عالم إيثيريوم لن يحتاجوا غالبًا إلى إجراء تغييرات كبيرة على الكود. ثم يأتي معها مُكوّن Hedger للخصوصية، حيث تُستخدم الإثباتات الصفرية لإخفاء بيانات حساسة مثل أرصدة الحسابات وأحجام المعاملات، ولا يمكن رؤيتها إلا من قِبل الأطراف المصرح لها. تصميم “الخصوصية الافتراضية، والتدقيق عند الحاجة” هذا جاء في توقيت مثالي مع إيقاع إطار تنظيم الاتحاد الأوروبي MiCA.
ما يجعلني أراه مختلفًا حقًا هو التطبيق على أرض الواقع.
يتعاون Dusk بشكل عميق مع بورصة هولندية مرخّصة هي NPEX؛ وتم بالفعل إصدار وتداول أصول مُشفّعة/مُرقمنة بقيمة مليارات اليورو على السلسلة. كذلك أصدرت Quantoz عملة مستقرة امتثالية EURQ عبر Dusk. هذا ليس مجرد عرض توضيحي على شبكة اختبار—بل أصول خاضعة للتنظيم “على أرض الواقع” تعمل فعليًا.
أما بالنسبة للتوكن… فالبيانات ليست جميلة جدًا.
إجمالي المعروض من DUSK هو 1 مليار، وقرابة 500 مليون منها متداولة حاليًا. بعد إطلاق الشبكة الرئيسية في يناير 2026، قفز السعر في شهر واحد بأكثر من 583% من 0.039 دولارًا إلى 0.216 دولار. لكن الحماس تراجع بسرعة؛ وحتى أوائل أغسطس 2026، يدور السعر حول 0.06 دولار. ومن القمة، انخفض بأكثر من 85%. كما أن السيولة ليست مرتفعة؛ فحجم التداول اليومي لا يتجاوز بضع ملايين دولار (أكثر قليلًا من مليون)، ما يشير إلى أن جني الأرباح من البداية ما زال جارياً، بينما المشترين الجدد ليسوا كثيرين.
رأيي.
أقر بأن اتجاه Dusk صحيح. فحين تريد المالية التقليدية أن تنتقل إلى السلسلة، تكون الخصوصية والامتثال دائمًا في مواجهة صعبة ولا يمكن إيجاد توازن واضح بينهما. Dusk فعلاً وجد مكانًا قابلًا للتطبيق. كما أن شراكة NPEX تُثبت أن هذه المنطقية ليست دورانًا في الفراغ. لكن السعر مر بالفعل بموجة صعود ثم عاد ليرتد إلى الأسفل؛ وما إذا كان إدراج/تطبيق أصول بقيمة 300 مليون يورو سيتم في الوقت المحدد، وما إذا كان سيوفر تدفقات تداول مستمرة، وكذلك الضغط البيعي الناتج عن استمرار فكّ/إطلاق التوكنات—كل ذلك سيكون اختبارات حقيقية وليست مجرد وعود.
سأواصل متابعة الحجم الحقيقي للتداول بعد استقرار تشغيل الشبكة الرئيسية، إضافةً إلى بيانات الاحتفاظ بالمستخدمين. في هذا المستوى الحالي، القول إنه وقت “للتقاط القاع” سابق لأوانه، والقول إنه وقت “للتخلي” أيضًا مبكر جدًا. لنراقب الأمور أولاً، دون استعجال.
#dusk $DUSK @Dusk
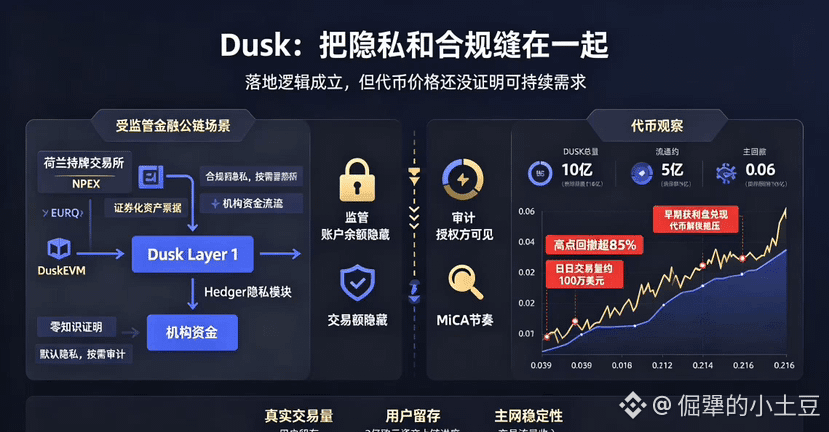
113
·
--
翻译Babylon文档的时候,我看到Covenant Committee那段,第一反应是"又是个委员会"。说实话,现在链上项目但凡搞个多签委员会,我就自动开启防御机制——这东西太容易被包装成去中心化但实际上是个后门。但后来我把整个质押和退出流程捋了一遍,发现我可能没搞清楚它到底卡在哪儿。@babylonlabs_io
正常到期赎回,不需要委员会签名,时间锁到了你自己就能走。委员会卡的是两件事:提前解绑和作恶罚没。也就是说,只有非正常路径才经过他们。正常的BTC赎回,委员会压根碰不着。
为啥要有这个设计?因为比特币脚本太笨了。你锁了一笔BTC,想提前走,比特币主网根本理解不了"提前"这个概念,它只知道时间到了才能解锁。委员会做的事情其实很朴素——用多签给"提前退出"加了一层授权路径。它不是权限,它是一个条件执行器。当然这里面确实有风险。如果委员会的签名机制被攻破,理论上可能签署假的解绑交易。文档里写的是3/5多签,成员公开。但这个门槛够不够、成员怎么换,目前没有运行数据可以验证。
所以Covenant Committee不是什么后门,但也别把它当成去中心化的完美设计。它更像是比特币脚本太笨这个事实下的一个工程妥协——能用,但不够优雅。
我自己认为真正值得看的是三件事:权限边界会不会随着升级扩大、成员构成会不会越来越集中、未来比特币脚本能力增强后这东西能不能被替换掉。在这三个问题被回答之前,说它"完全去中心化"和说它是"中心化后门"都太早了。#baby $BABY
翻译Babylon文档的时候,我看到Covenant Committee那段,第一反应是"又是个委员会"。说实话,现在链上项目但凡搞个多签委员会,我就自动开启防御机制——这东西太容易被包装成去中心化但实际上是个后门。但后来我把整个质押和退出流程捋了一遍,发现我可能没搞清楚它到底卡在哪儿。@BabylonLabs_io
正常到期赎回,不需要委员会签名,时间锁到了你自己就能走。委员会卡的是两件事:提前解绑和作恶罚没。也就是说,只有非正常路径才经过他们。正常的BTC赎回,委员会压根碰不着。
为啥要有这个设计?因为比特币脚本太笨了。你锁了一笔BTC,想提前走,比特币主网根本理解不了"提前"这个概念,它只知道时间到了才能解锁。委员会做的事情其实很朴素——用多签给"提前退出"加了一层授权路径。它不是权限,它是一个条件执行器。当然这里面确实有风险。如果委员会的签名机制被攻破,理论上可能签署假的解绑交易。文档里写的是3/5多签,成员公开。但这个门槛够不够、成员怎么换,目前没有运行数据可以验证。
所以Covenant Committee不是什么后门,但也别把它当成去中心化的完美设计。它更像是比特币脚本太笨这个事实下的一个工程妥协——能用,但不够优雅。
我自己认为真正值得看的是三件事:权限边界会不会随着升级扩大、成员构成会不会越来越集中、未来比特币脚本能力增强后这东西能不能被替换掉。在这三个问题被回答之前,说它"完全去中心化"和说它是"中心化后门"都太早了。#baby $BABY
正常到期赎回,不需要委员会签名,时间锁到了你自己就能走。委员会卡的是两件事:提前解绑和作恶罚没。也就是说,只有非正常路径才经过他们。正常的BTC赎回,委员会压根碰不着。
为啥要有这个设计?因为比特币脚本太笨了。你锁了一笔BTC,想提前走,比特币主网根本理解不了"提前"这个概念,它只知道时间到了才能解锁。委员会做的事情其实很朴素——用多签给"提前退出"加了一层授权路径。它不是权限,它是一个条件执行器。当然这里面确实有风险。如果委员会的签名机制被攻破,理论上可能签署假的解绑交易。文档里写的是3/5多签,成员公开。但这个门槛够不够、成员怎么换,目前没有运行数据可以验证。
所以Covenant Committee不是什么后门,但也别把它当成去中心化的完美设计。它更像是比特币脚本太笨这个事实下的一个工程妥协——能用,但不够优雅。
我自己认为真正值得看的是三件事:权限边界会不会随着升级扩大、成员构成会不会越来越集中、未来比特币脚本能力增强后这东西能不能被替换掉。在这三个问题被回答之前,说它"完全去中心化"和说它是"中心化后门"都太早了。#baby $BABY
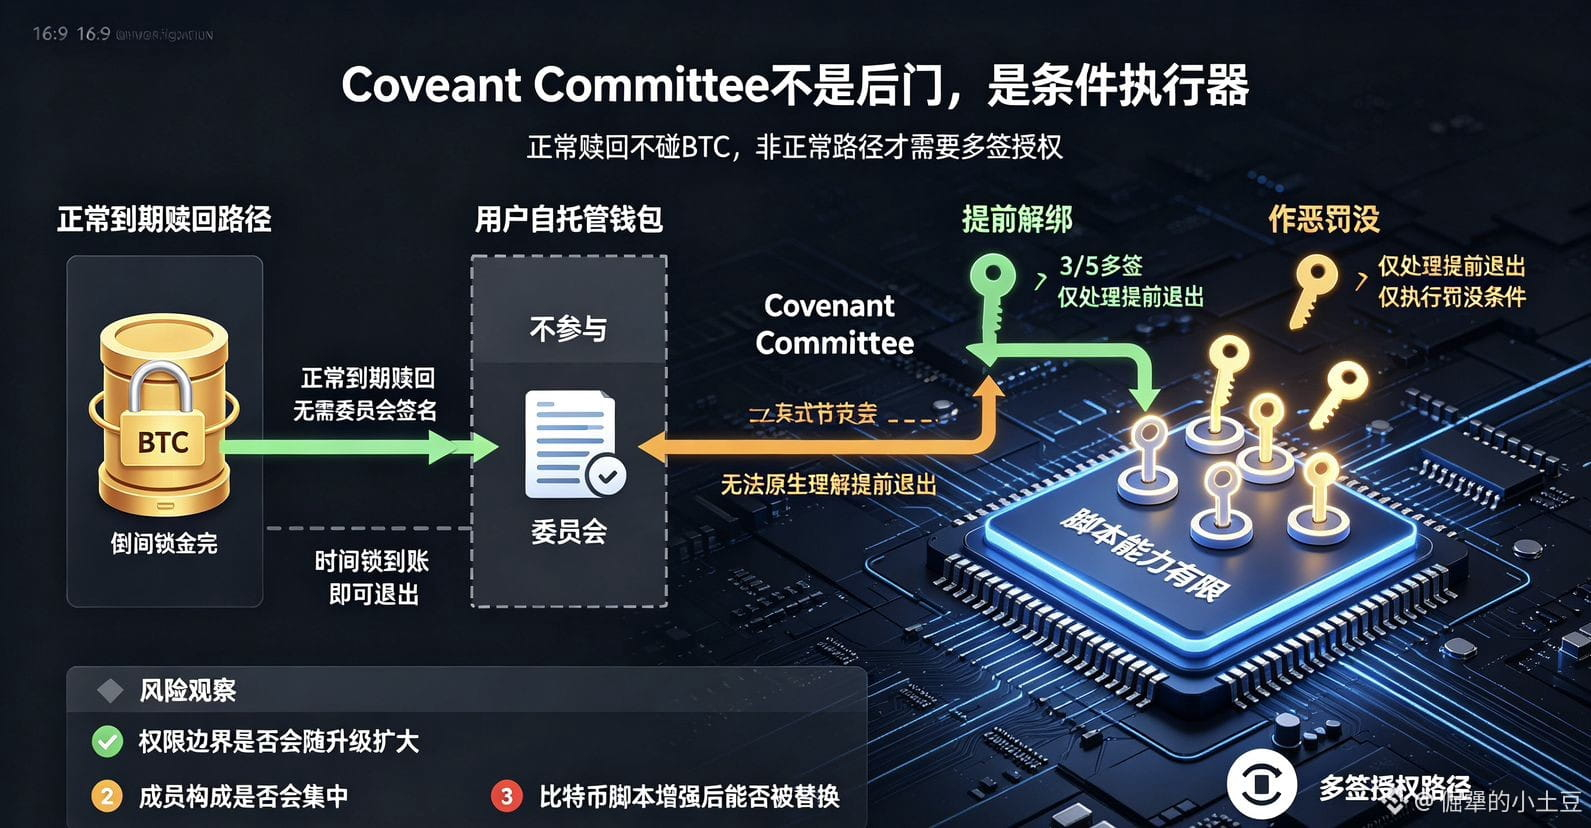
86
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BOJRaisesRatesTo31YearHigh
2,298 مشاهدات
121 يقومون بالنقاش
🚨رفع BOJ الغريب لسعر الفائدة...
#bojraisesratesto31yearhigh
رفعت اليابان أسعار الفائدة إلى أعلى مستوى منذ 31 عامًا. ما زال الين يضعف.
هذا يبدو متناقضًا — إلى أن تنظر إلى صفقة الكاري.
رفع بنك اليابان (BOJ) سعر السياسة بمقدار 25 نقطة أساس إلى 1.25%، وهو الأعلى منذ 1995، وذلك في تصويت 7–2. كما كانت الزيادة الثانية خلال ثلاثة أشهر فقط.
ومع ذلك، قفز زوج USD/JPY إلى أن وصل إلى 158.05 بعد القرار.
لماذا؟
ركزت الأسواق على اثنين من صانعي القرار في BOJ اللذين اعترضا ورأت أن الإرشاد أقل تشددًا مما كان متوقعًا.
هذا الأمر مهم بما يتجاوز اليابان.
كان الين أحد أهم عملات التمويل عالميًا في صفقة الكاري — الاقتراض بسعر رخيص بالين، ثم توجيه الأموال إلى أصول ذات عوائد أعلى في أماكن أخرى.
لذا فالسلسلة الفعلية هي:
تشديد BOJ → تمويل الين يصبح أكثر تكلفة
لكن:
الين يضعف → لا تنتهي مراكز الكاري تلقائيًا
وتفاعل البيتكوين يجعل الصورة أكثر إثارة للاهتمام.
تعافى سعر البيتكوين بقوة بعد قرار BOJ، ليصل إلى حوالي 81 ألف دولار وفقًا لرويترز.
إذًا إشارة اليوم ليست ببساطة:
“رفع BOJ لسعر الفائدة = بيتكوين هبوطية.”
السؤال الأكبر هو ما إذا كان تشديد اليابان في النهاية يؤدي إلى ارتفاع مستدام في قيمة الين بما يكفي لإجبار فك أكبر لمراكز صفقة الكاري.
في الوقت الحالي، تحرك السعر.
لكن الين لم يتبع.
وهذه هي النقطة التي تستحق المتابعة.
$BTC $XRP
#BTCBreaks80K #BTC #BinanceSquare #Write2Earn
Stink meaner
·1 إعجاب
·83 مشاهدات
HKCompletesFirstHKDStablecoinUseCase
22,375 مشاهدات
549 يقومون بالنقاش
VietnamPlansFirstCryptoLicensesIn2026
16,104 مشاهدات
362 يقومون بالنقاش