

LaoYao_crypto
710 منشورات
LaoYao_crypto
إبلاغ
حظر المُستخدم
币圈心学践行者|知行合一,摆脱FOMO与焦虑,在周期中稳健生存与增值
مُتداول مُتكرر
2.7 سنوات
24 تتابع
453 المتابعون
771 إعجاب
منشورات
الكل
اقتباسات
مقاطع فيديو
Live
مقالة
عرض الترجمة
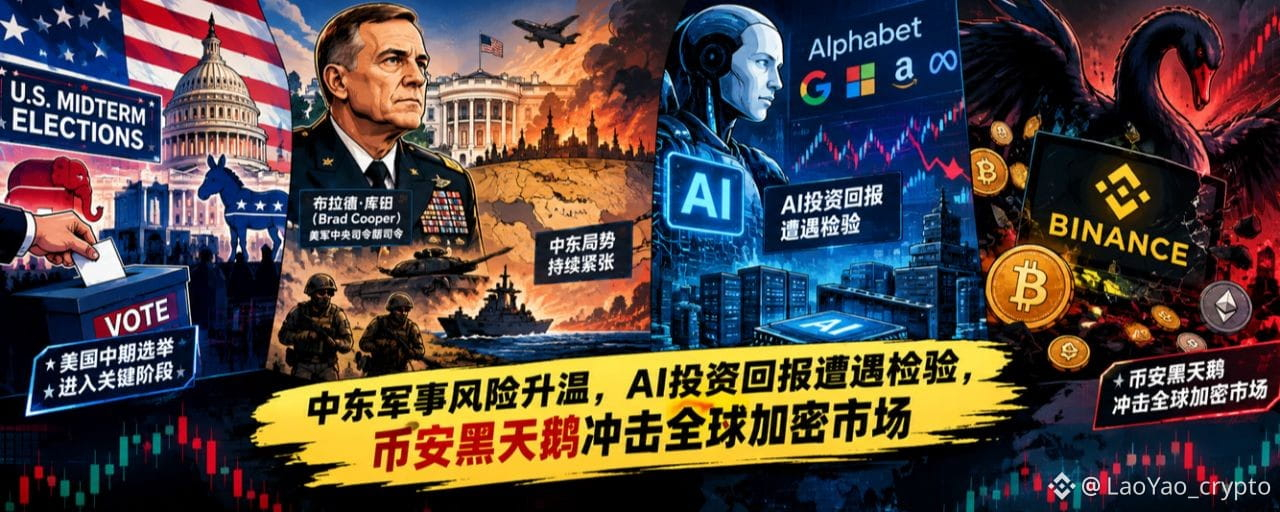
10月30日:中东军事风险升温,AI投资回报遭遇检验,币安黑天鹅冲击全球加密市场过去24小时,全球资本市场呈现出明显的分化格局。
一边是 Alphabet 等科技巨头财报引发市场对AI投资回报率的重新审视,科技股承压,AI交易逻辑从资本开支扩张转向盈利兑现;
另一边,美债收益率冲高回落,为风险资产提供了一定支撑。
与此同时,中东地缘风险依旧牵动能源市场,原油维持高位,贵金属小幅回调。
加密市场则遭遇年度重大黑天鹅——币安安全事件引发信任冲击,BTC、ETH与BNB同步大幅下跌,市场风险偏好明显收缩。
地缘政治层面,美军中央司令部司令亲赴白宫,向川普当面汇报针对伊朗的军事行动选项。这一罕见举动,也让市场重新评估中东局势进一步升级的可能性。
当前市场的四条核心主线:
美联储维持利率不变|AI投资回报遭遇检验|中东军事风险升温|美国中期选举进入关键阶段。
全球资本正在同时面对盈利预期、资金成本与地缘风险的多重考验。
#每日币圈热点综述 #币圈心学
🧱 地缘博弈:中东军事准备与美国政治博弈
① 中东局势:军事选项与外交接触并行
美军中央司令部司令布拉德·库珀海军上将前往白宫,向美国总统川普当面汇报针对伊朗的军事行动选项。
这一高层级军事简报较为罕见,意味着美国对伊朗方向的军事准备正在受到更高层级关注。
与此同时,万斯被曝致信伊朗强硬派,寻求建立直接和谈渠道;调解方也提出恢复对伊朗核设施的核查。
军事施压与外交接触同步推进,反映出美国对伊政策仍在威慑与谈判之间寻找平衡。
② 美国中期选举:选举竞争进入关键阶段
美国阿拉斯加州选举出现同名候选人争议,司法部就相关事件发出新传票。
据《华尔街日报》报道,佩尔托拉竞选团队幕僚曾秘密招募一名同名人士参选,意图利用姓名相似性混淆选民,在胶着选情中分流共和党现任参议员的选票。
目前,州长已下令调查,川普也呼吁追究相关责任。
这类事件说明,中期选举不仅是政策与党派之争,也正在演变为法律、舆论与选举规则的多重博弈。
💹 资本映射:AI估值、资金成本与能源风险
过去24小时,全球资产呈现出不同方向的定价逻辑:
美债:收益率全线回落,市场重新评估美国经济增长与未来利率路径。
美股:AI财报引发估值分歧,科技股承压,资金开始重新审视资本开支与盈利兑现之间的关系。
日本市场:日本央行政策预期仍是焦点,日债收益率回落,日元等待进一步方向指引。
原油:中东军事风险与局势缓和预期相互拉扯,地缘溢价维持高位。
贵金属:实际利率与美元走势形成制约,黄金相对坚挺,白银回调更明显。
这意味着,市场关注点正在从单纯的降息预期,转向企业盈利质量与资本回报率。
📊 债市:美债收益率全线回落
2年期美债:4.592%
10年期美债:4.937%
30年期美债:5.300%
日本10年期国债: 2.775%
美国Q3 GDP表现强劲,而PCE与ECI数据相对温和,经济增长与成本压力之间出现一定分化。
市场对美联储进一步收紧货币政策的预期有所缓和,短端美债收益率回落幅度更为明显。
经济增长尚有韧性,但通胀与工资成本没有同步失控,这为美联储保留政策灵活性提供了空间。
📈 美股:科技杀估值,AI交易回撤
纳斯达克:-1.38%
标普500:-0.30%
道琼斯:-0.25%
Alphabet等科技公司财报及AI相关投资预期,引发市场对科技巨头资本开支回报率的重新审视。
市场开始追问一个关键问题:
AI基础设施投入持续扩大,究竟能够在多长时间内转化为实际利润?
AI产业长期增长逻辑并未因此消失,但资本市场已经不再仅仅为增长故事买单。
AI交易正在从资本开支驱动,逐步转向现金流与投资回报率驱动。
🛢️ 原油:地缘溢价维持高位
WTI:$102.86 /桶,基本持平
布伦特:$114.90 /桶,基本持平
中东伊朗方向的军事风险、胡塞武装相关航运风险,与地区局势缓和预期相互拉扯。
与此同时,欧盟释放战略储备相关预期,也对能源市场情绪形成影响。
🥇 贵金属:
黄金:$4,033 /盎司,-0.45%
白银:$52.2/盎司,-2.7%
实际利率随美债收益率下行本应利好金,但美元未崩、风险资产去杠杆,黄金横住、白银被工业属性拖累更明显。
💸 外汇:美元走弱,人民币继续升值
美元指数:101.89,-0.25%
美元/日元:157.7,日元小幅升值
欧元/美元:1.1181,+0.25%
离岸人民币:6.6569,
人民币汇率继续走强,创2024年4月以来最强水平。
美债收益率回落、贸易顺差支撑以及外部避险情绪变化,共同构成人民币走强的市场背景。
💸 Web3 综述:加密市场年度最大重创
过去24小时,加密市场遭遇年度重大黑天鹅。
币安安全事件引发市场对中心化交易所安全性与资产托管机制的担忧,信任冲击迅速传导至交易情绪,市场出现明显抛售。
主要资产表现:
加密货币总市值:约2.6万亿美元,24小时下跌4.3%。
$BTC :跌破77,000美元,24小时下跌5.1%。
$ETH :跌破2,200美元,24小时下跌5.7%。
$BNB :690—700美元附近,24小时下跌约9%。
$HYPE (Hyperliquid):上涨约10%—12.8%,机构叙事与链上永续合约交易热度提供支撑。
币安暂停部分充提业务并承诺承担相关损失,CZ表示用户资金安全,CEO何一更是在官方渠道明确承诺:币安将全额承担此次黑客攻击带来的所有损失。
此次事件最值得关注的,不只是BNB价格下跌,而是中心化交易平台的安全与信任机制再次受到市场检验。BTC作为加密市场的核心资产,也未能在这轮抛售中独善其身。
这次冲击揭示了加密市场一个长期存在的结构性问题:去中心化的资产理念,仍然高度依赖中心化交易基础设施完成流动性与交易服务。
🧘 币圈心学:
今天的全球市场,实际上发生了三件不同性质的事情。
一,加密市场与全球金融市场认知厘清
币安黑天鹅是加密市场的信任冲击,但尚未演变为全球金融系统性风险。
币安安全事件引发加密市场大幅下跌,却没有对传统金融市场形成明显的反向冲击。
这说明,加密资产虽然已经成为全球资本配置的一部分,但其市场风险与传统金融市场之间仍存在一定边界。
当然,这并不意味着两者完全隔离,尤其需要关注未来是否出现更大范围的流动性传染。
二,美国经济数据亮眼与通胀预期并存
Q3 GDP增长强劲,ECI增幅相对温和,市场对美联储进一步加息的担忧有所缓和。
美债收益率回落、美元走弱,为全球资产提供了一定的资金成本缓冲。
但这并不意味着市场已经重新进入宽松周期。
三,AI科技长期价值与资本回报之间的定价矛盾
AI技术发展依旧迅速,产业投入也在持续扩大。
但资本市场最终需要回答的是:不断增加的算力、数据中心与基础设施投资,能否形成与之匹配的现金流和利润?
AI产业的长期价值,与AI企业当前的股票估值,并不是同一个问题。
这可能是未来一段时间全球资本市场最重要的判断变量之一。
📌 变量之间的传导链:全球资产如何重新定价?
地缘风险 → 能源价格 → 通胀预期 → 央行政策 → 资金成本 → AI估值与加密资产定价
这条传导链并非线性运行。
短期内,美元、黄金、美债与加密资产可能出现方向背离;
AI科技股也可能在长期产业趋势向好的同时,经历短期估值收缩。
但当多个变量持续朝同一方向变化时,跨资产之间的联动就可能逐渐增强。
接下来真正值得观察的,不是某一个市场今天涨了还是跌了,而是地缘风险、资金成本与AI资本回报这三个变量,是否开始形成共振。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@wisebon )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。
10月30日:中东军事风险升温,AI投资回报遭遇检验,币安黑天鹅冲击全球加密市场
过去24小时,全球资本市场呈现出明显的分化格局。
一边是 Alphabet 等科技巨头财报引发市场对AI投资回报率的重新审视,科技股承压,AI交易逻辑从资本开支扩张转向盈利兑现;
另一边,美债收益率冲高回落,为风险资产提供了一定支撑。
与此同时,中东地缘风险依旧牵动能源市场,原油维持高位,贵金属小幅回调。
加密市场则遭遇年度重大黑天鹅——币安安全事件引发信任冲击,BTC、ETH与BNB同步大幅下跌,市场风险偏好明显收缩。
地缘政治层面,美军中央司令部司令亲赴白宫,向川普当面汇报针对伊朗的军事行动选项。这一罕见举动,也让市场重新评估中东局势进一步升级的可能性。
当前市场的四条核心主线:
美联储维持利率不变|AI投资回报遭遇检验|中东军事风险升温|美国中期选举进入关键阶段。
全球资本正在同时面对盈利预期、资金成本与地缘风险的多重考验。
#每日币圈热点综述 #币圈心学
🧱 地缘博弈:中东军事准备与美国政治博弈
① 中东局势:军事选项与外交接触并行
美军中央司令部司令布拉德·库珀海军上将前往白宫,向美国总统川普当面汇报针对伊朗的军事行动选项。
这一高层级军事简报较为罕见,意味着美国对伊朗方向的军事准备正在受到更高层级关注。
与此同时,万斯被曝致信伊朗强硬派,寻求建立直接和谈渠道;调解方也提出恢复对伊朗核设施的核查。
军事施压与外交接触同步推进,反映出美国对伊政策仍在威慑与谈判之间寻找平衡。
② 美国中期选举:选举竞争进入关键阶段
美国阿拉斯加州选举出现同名候选人争议,司法部就相关事件发出新传票。
据《华尔街日报》报道,佩尔托拉竞选团队幕僚曾秘密招募一名同名人士参选,意图利用姓名相似性混淆选民,在胶着选情中分流共和党现任参议员的选票。
目前,州长已下令调查,川普也呼吁追究相关责任。
这类事件说明,中期选举不仅是政策与党派之争,也正在演变为法律、舆论与选举规则的多重博弈。
💹 资本映射:AI估值、资金成本与能源风险
过去24小时,全球资产呈现出不同方向的定价逻辑:
美债:收益率全线回落,市场重新评估美国经济增长与未来利率路径。
美股:AI财报引发估值分歧,科技股承压,资金开始重新审视资本开支与盈利兑现之间的关系。
日本市场:日本央行政策预期仍是焦点,日债收益率回落,日元等待进一步方向指引。
原油:中东军事风险与局势缓和预期相互拉扯,地缘溢价维持高位。
贵金属:实际利率与美元走势形成制约,黄金相对坚挺,白银回调更明显。
这意味着,市场关注点正在从单纯的降息预期,转向企业盈利质量与资本回报率。
📊 债市:美债收益率全线回落
2年期美债:4.592%
10年期美债:4.937%
30年期美债:5.300%
日本10年期国债: 2.775%
美国Q3 GDP表现强劲,而PCE与ECI数据相对温和,经济增长与成本压力之间出现一定分化。
市场对美联储进一步收紧货币政策的预期有所缓和,短端美债收益率回落幅度更为明显。
经济增长尚有韧性,但通胀与工资成本没有同步失控,这为美联储保留政策灵活性提供了空间。
📈 美股:科技杀估值,AI交易回撤
纳斯达克:-1.38%
标普500:-0.30%
道琼斯:-0.25%
Alphabet等科技公司财报及AI相关投资预期,引发市场对科技巨头资本开支回报率的重新审视。
市场开始追问一个关键问题:
AI基础设施投入持续扩大,究竟能够在多长时间内转化为实际利润?
AI产业长期增长逻辑并未因此消失,但资本市场已经不再仅仅为增长故事买单。
AI交易正在从资本开支驱动,逐步转向现金流与投资回报率驱动。
🛢️ 原油:地缘溢价维持高位
WTI:$102.86 /桶,基本持平
布伦特:$114.90 /桶,基本持平
中东伊朗方向的军事风险、胡塞武装相关航运风险,与地区局势缓和预期相互拉扯。
与此同时,欧盟释放战略储备相关预期,也对能源市场情绪形成影响。
🥇 贵金属:
黄金:$4,033 /盎司,-0.45%
白银:$52.2/盎司,-2.7%
实际利率随美债收益率下行本应利好金,但美元未崩、风险资产去杠杆,黄金横住、白银被工业属性拖累更明显。
💸 外汇:美元走弱,人民币继续升值
美元指数:101.89,-0.25%
美元/日元:157.7,日元小幅升值
欧元/美元:1.1181,+0.25%
离岸人民币:6.6569,
人民币汇率继续走强,创2024年4月以来最强水平。
美债收益率回落、贸易顺差支撑以及外部避险情绪变化,共同构成人民币走强的市场背景。
💸 Web3 综述:加密市场年度最大重创
过去24小时,加密市场遭遇年度重大黑天鹅。
币安安全事件引发市场对中心化交易所安全性与资产托管机制的担忧,信任冲击迅速传导至交易情绪,市场出现明显抛售。
主要资产表现:
加密货币总市值:约2.6万亿美元,24小时下跌4.3%。
$BTC :跌破77,000美元,24小时下跌5.1%。
$ETH :跌破2,200美元,24小时下跌5.7%。
$BNB :690—700美元附近,24小时下跌约9%。
$HYPE (Hyperliquid):上涨约10%—12.8%,机构叙事与链上永续合约交易热度提供支撑。
币安暂停部分充提业务并承诺承担相关损失,CZ表示用户资金安全,CEO何一更是在官方渠道明确承诺:币安将全额承担此次黑客攻击带来的所有损失。
此次事件最值得关注的,不只是BNB价格下跌,而是中心化交易平台的安全与信任机制再次受到市场检验。BTC作为加密市场的核心资产,也未能在这轮抛售中独善其身。
这次冲击揭示了加密市场一个长期存在的结构性问题:去中心化的资产理念,仍然高度依赖中心化交易基础设施完成流动性与交易服务。
🧘 币圈心学:
今天的全球市场,实际上发生了三件不同性质的事情。
一,加密市场与全球金融市场认知厘清
币安黑天鹅是加密市场的信任冲击,但尚未演变为全球金融系统性风险。
币安安全事件引发加密市场大幅下跌,却没有对传统金融市场形成明显的反向冲击。
这说明,加密资产虽然已经成为全球资本配置的一部分,但其市场风险与传统金融市场之间仍存在一定边界。
当然,这并不意味着两者完全隔离,尤其需要关注未来是否出现更大范围的流动性传染。
二,美国经济数据亮眼与通胀预期并存
Q3 GDP增长强劲,ECI增幅相对温和,市场对美联储进一步加息的担忧有所缓和。
美债收益率回落、美元走弱,为全球资产提供了一定的资金成本缓冲。
但这并不意味着市场已经重新进入宽松周期。
三,AI科技长期价值与资本回报之间的定价矛盾
AI技术发展依旧迅速,产业投入也在持续扩大。
但资本市场最终需要回答的是:不断增加的算力、数据中心与基础设施投资,能否形成与之匹配的现金流和利润?
AI产业的长期价值,与AI企业当前的股票估值,并不是同一个问题。
这可能是未来一段时间全球资本市场最重要的判断变量之一。
📌 变量之间的传导链:全球资产如何重新定价?
地缘风险 → 能源价格 → 通胀预期 → 央行政策 → 资金成本 → AI估值与加密资产定价
这条传导链并非线性运行。
短期内,美元、黄金、美债与加密资产可能出现方向背离;
AI科技股也可能在长期产业趋势向好的同时,经历短期估值收缩。
但当多个变量持续朝同一方向变化时,跨资产之间的联动就可能逐渐增强。
接下来真正值得观察的,不是某一个市场今天涨了还是跌了,而是地缘风险、资金成本与AI资本回报这三个变量,是否开始形成共振。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@LaoYao_crypto )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。
761
مقالة
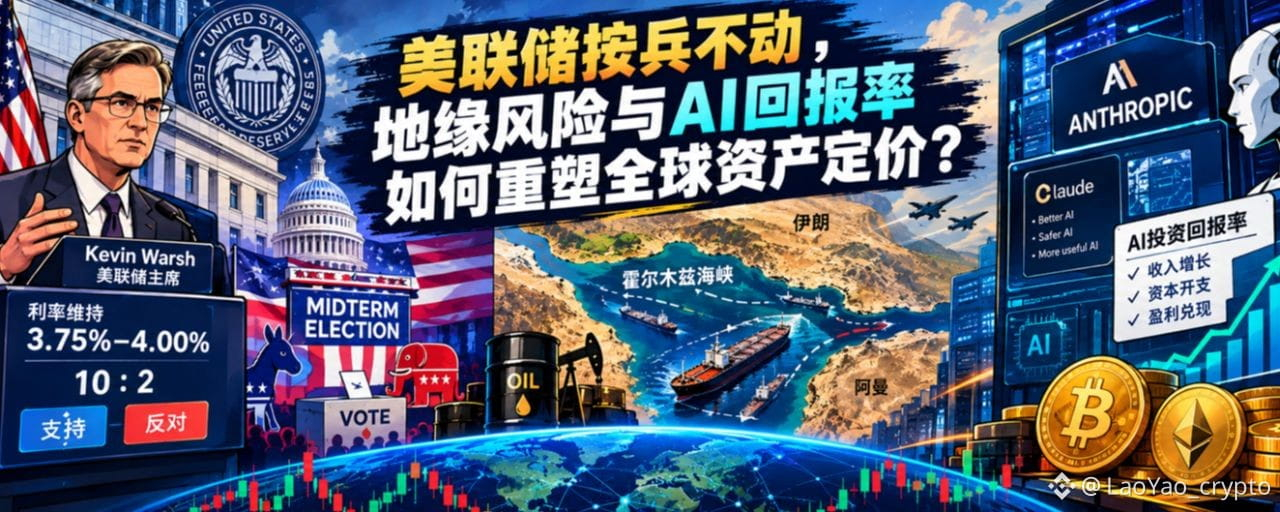
29 أكتوبر: الاحتياطي الفيدرالي يُبقي أسعار الفائدة دون تغيير؛ كيف تعيد المخاطر الجيوسياسية وعوائد الذكاء الاصطناعي تشكيل تسعير الأصول العالمية؟على مدى الساعات الأربع والعشرين الماضية، احتدمت المنافسة في أسواق رأس المال العالمية حول ثلاثة محاور رئيسية: توقعات سياسة الاحتياطي الفيدرالي، والمخاطر الجيوسياسية في الشرق الأوسط، والعائد على الاستثمار في الإنفاق الرأسمالي على الذكاء الاصطناعي.
أبقى الاحتياطي الفيدرالي سعر الفائدة على الأموال الفيدرالية دون تغيير عند 3.75%–4.00%، بنتيجة تصويت 10 مقابل 2. وصوّت كوك وهاماك ضد القرار، داعيين إلى رفع الفائدة بمقدار 25 نقطة أساس.
رفض رئيس الاحتياطي الفيدرالي كيفن وارش تقديم توجيهات واضحة بشأن مسار أسعار الفائدة مستقبلًا، مؤكدًا أنه لن يلتزم مسبقًا بمسار السياسة اللاحق ما لم تقع أزمة.
في الوقت نفسه، جاءت نتائج Alphabet دون التوقعات، ما كبح التفاؤل بقطاع الذكاء الاصطناعي؛
29 أكتوبر: الاحتياطي الفيدرالي يُبقي أسعار الفائدة دون تغيير؛ كيف تعيد المخاطر الجيوسياسية وعوائد الذكاء الاصطناعي تشكيل تسعير الأصول العالمية؟
على مدى الساعات الأربع والعشرين الماضية، احتدمت المنافسة في أسواق رأس المال العالمية حول ثلاثة محاور رئيسية: توقعات سياسة الاحتياطي الفيدرالي، والمخاطر الجيوسياسية في الشرق الأوسط، والعائد على الاستثمار في الإنفاق الرأسمالي على الذكاء الاصطناعي.
أبقى الاحتياطي الفيدرالي سعر الفائدة على الأموال الفيدرالية دون تغيير عند 3.75%–4.00%، بنتيجة تصويت 10 مقابل 2. وصوّت كوك وهاماك ضد القرار، داعيين إلى رفع الفائدة بمقدار 25 نقطة أساس.
رفض رئيس الاحتياطي الفيدرالي كيفن وارش تقديم توجيهات واضحة بشأن مسار أسعار الفائدة مستقبلًا، مؤكدًا أنه لن يلتزم مسبقًا بمسار السياسة اللاحق ما لم تقع أزمة.
في الوقت نفسه، جاءت نتائج Alphabet دون التوقعات، ما كبح التفاؤل بقطاع الذكاء الاصطناعي؛
594
مقالة
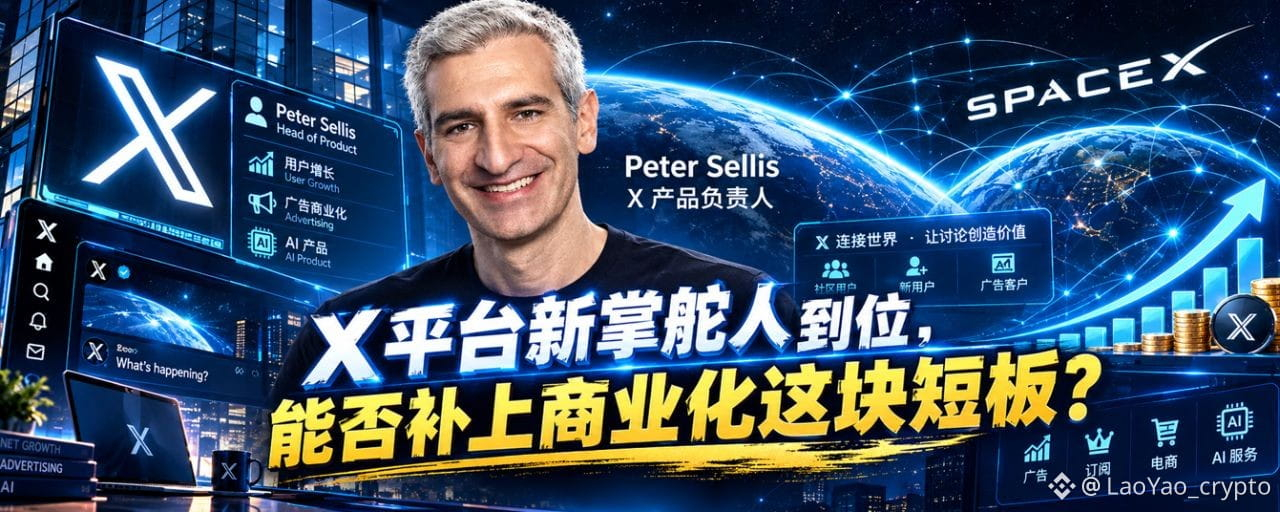
تسلّم القائد الجديد لمنصة X مهامه؛ فهل ينجح في تدارك قصورها في تحقيق الأرباح؟في 28 أكتوبر، استقبلت منصة X قائداً جديداً بعد أشهر من شغور المنصب، وهو بيتر سيليس (Peter Sellis). وأعلنت المنصة رسمياً تعيينه مسؤولاً عن المنتجات، وقد أعلن بوضوح في بيان التعيين دعمه لمهمة SpaceX،
تجدر الإشارة إلى أن سيليس هو المدير المباشر لنيكيتا بير، المسؤول السابق عن المنتجات في X، وأن سيرته المهنية أشمل وأكثر ثراءً بكثير من سيرة بير.
في أول منشور له بعد توليه المنصب، انسجم مع أسلوب ماسك السردي، وأطلق نكتة انتشرت على نطاق واسع:
أنا من أشد المؤمنين بمهمة SpaceX المتمثلة في توسيع آفاق الوعي البشري حتى النجوم، لذا حان الوقت لجعل النشر العبثي متعدد الكواكب.
تسلّم القائد الجديد لمنصة X مهامه؛ فهل ينجح في تدارك قصورها في تحقيق الأرباح؟
في 28 أكتوبر، استقبلت منصة X قائداً جديداً بعد أشهر من شغور المنصب، وهو بيتر سيليس (Peter Sellis). وأعلنت المنصة رسمياً تعيينه مسؤولاً عن المنتجات، وقد أعلن بوضوح في بيان التعيين دعمه لمهمة SpaceX،
تجدر الإشارة إلى أن سيليس هو المدير المباشر لنيكيتا بير، المسؤول السابق عن المنتجات في X، وأن سيرته المهنية أشمل وأكثر ثراءً بكثير من سيرة بير.
في أول منشور له بعد توليه المنصب، انسجم مع أسلوب ماسك السردي، وأطلق نكتة انتشرت على نطاق واسع:
أنا من أشد المؤمنين بمهمة SpaceX المتمثلة في توسيع آفاق الوعي البشري حتى النجوم، لذا حان الوقت لجعل النشر العبثي متعدد الكواكب.
79
مقالة
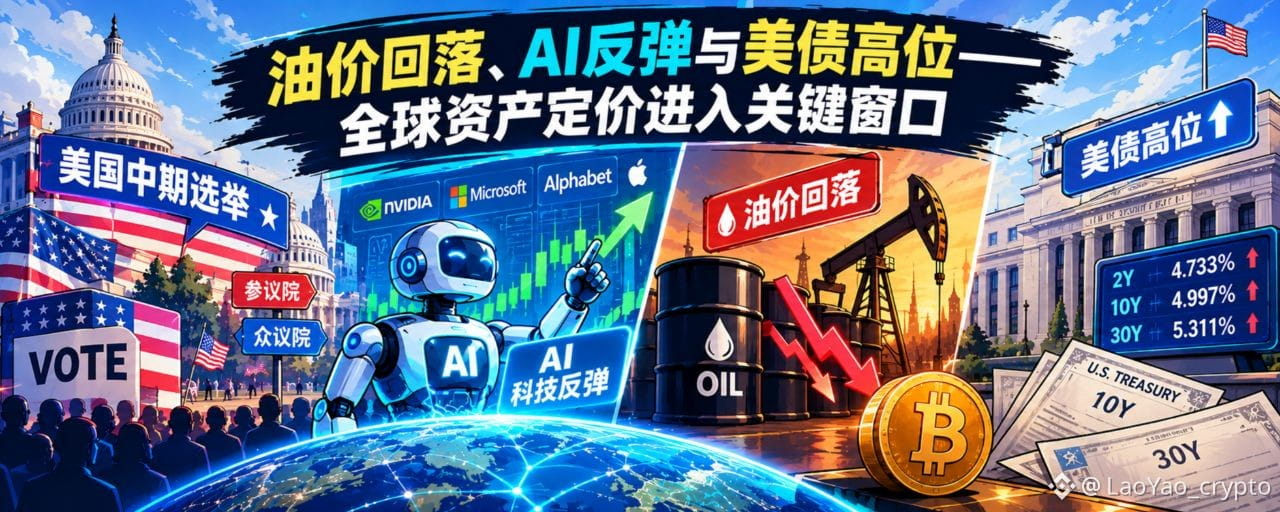
28 أكتوبر: تراجع أسعار النفط وانتعاش الذكاء الاصطناعي وارتفاع عوائد سندات الخزانة الأمريكية — تسعير الأصول العالمية يدخل مرحلة حاسمةخلال الساعات الأربع والعشرين الماضية، أرسلت أسواق رأس المال العالمية مجموعة من الإشارات الجديرة بالاهتمام:
- انتعشت أسهم التكنولوجيا المرتبطة بالذكاء الاصطناعي،
- تراجعت أسعار النفط العالمية،
- ارتفع الذهب قليلاً،
- لكن عوائد سندات الخزانة الأمريكية لا تزال مرتفعة،
- وحافظ الدولار على قوته.
ظاهرياً، تعافت الأصول عالية المخاطر بعض الشيء؛
لكن من منظور تكلفة التمويل ومنطق التسعير الاقتصادي الكلي، لم يتخلص السوق بعد من الحذر فعلياً.
مع اقتراب قرار مجلس الاحتياطي الفيدرالي بشأن أسعار الفائدة، تسود توقعات بأن يُبقي البنك على سياسته دون تغيير.
وفي الوقت نفسه، تؤثر التطورات الهامشية في الوضع بالشرق الأوسط على علاوة مخاطر الطاقة، فيما ستختبر نتائج أعمال شركات التكنولوجيا الكبرى قدرة الإنفاق الرأسمالي المرتبط بالذكاء الاصطناعي على تحقيق أرباح فعلية.
28 أكتوبر: تراجع أسعار النفط وانتعاش الذكاء الاصطناعي وارتفاع عوائد سندات الخزانة الأمريكية — تسعير الأصول العالمية يدخل مرحلة حاسمة
خلال الساعات الأربع والعشرين الماضية، أرسلت أسواق رأس المال العالمية مجموعة من الإشارات الجديرة بالاهتمام:
- انتعشت أسهم التكنولوجيا المرتبطة بالذكاء الاصطناعي،
- تراجعت أسعار النفط العالمية،
- ارتفع الذهب قليلاً،
- لكن عوائد سندات الخزانة الأمريكية لا تزال مرتفعة،
- وحافظ الدولار على قوته.
ظاهرياً، تعافت الأصول عالية المخاطر بعض الشيء؛
لكن من منظور تكلفة التمويل ومنطق التسعير الاقتصادي الكلي، لم يتخلص السوق بعد من الحذر فعلياً.
مع اقتراب قرار مجلس الاحتياطي الفيدرالي بشأن أسعار الفائدة، تسود توقعات بأن يُبقي البنك على سياسته دون تغيير.
وفي الوقت نفسه، تؤثر التطورات الهامشية في الوضع بالشرق الأوسط على علاوة مخاطر الطاقة، فيما ستختبر نتائج أعمال شركات التكنولوجيا الكبرى قدرة الإنفاق الرأسمالي المرتبط بالذكاء الاصطناعي على تحقيق أرباح فعلية.
480
🚨 وصول منظومة BNB إلى سوق الأسهم الأمريكية، وتعزيز اندماج التمويل التقليدي وWeb3
في 26 أكتوبر، أقامت شركة BNB Standard Corporation المدرجة في ناسداك (رمز التداول: $BNC
{future}(BNCUSDT)
) مراسم قرع جرس افتتاح التداول في نيويورك، بحضور مؤسس Binance تشانغبينغ تشاو والفريق المعني.
أُعيدت هيكلة الشركة بعد تغيير اسمها، وهي تتموضع بوصفها أول شركة عالمية متخصصة في خزينة الأصول الرقمية وإدارة رأس المال لمنظومة BNB. وأُقيمت مراسم قرع الجرس احتفالًا بإعادة صياغة العلامة التجارية وتولي الإدارة الجديدة مهامها.
تحدث CZ في المناسبة عن ترميز الأصول، قائلًا إن جوهر أهميته هو «إخراج أسواق رأس المال الأمريكية وربطها بسلسلة الكتل».
ويُظهر إدراج BNC أيضًا أن قنوات الاندماج بين أسواق رأس المال التقليدية والأصول المشفّرة الأصلية آخذة في الاتساع بوتيرة متسارعة.
🚨 وصول منظومة BNB إلى سوق الأسهم الأمريكية، وتعزيز اندماج التمويل التقليدي وWeb3
في 26 أكتوبر، أقامت شركة BNB Standard Corporation المدرجة في ناسداك (رمز التداول: $BNC
) مراسم قرع جرس افتتاح التداول في نيويورك، بحضور مؤسس Binance تشانغبينغ تشاو والفريق المعني.
أُعيدت هيكلة الشركة بعد تغيير اسمها، وهي تتموضع بوصفها أول شركة عالمية متخصصة في خزينة الأصول الرقمية وإدارة رأس المال لمنظومة BNB. وأُقيمت مراسم قرع الجرس احتفالًا بإعادة صياغة العلامة التجارية وتولي الإدارة الجديدة مهامها.
تحدث CZ في المناسبة عن ترميز الأصول، قائلًا إن جوهر أهميته هو «إخراج أسواق رأس المال الأمريكية وربطها بسلسلة الكتل».
ويُظهر إدراج BNC أيضًا أن قنوات الاندماج بين أسواق رأس المال التقليدية والأصول المشفّرة الأصلية آخذة في الاتساع بوتيرة متسارعة.
LaoYao_crypto
·
--
27 أكتوبر: صدمة «البجعة السوداء» البرازيلية تهز الأسواق الناشئة، وتصاعد التوقعات بتحويل الذكاء الاصطناعي إلى قيمة رأسمالية — الأصول العالمية تترقب أسبوع البنوك المركزية الكبرى
على مدار الساعات الأربع والعشرين الماضية، شهدت أسواق رأس المال العالمية مسارين متوازيين:
من جهة، تعززت التوقعات بتحويل قطاع الذكاء الاصطناعي إلى قيمة رأسمالية، وقادت أسهم التكنولوجيا تعافي الإقبال على المخاطر؛
ومن جهة أخرى، أثارت المخاطر السياسية في البرازيل اضطرابات في الأسواق الناشئة، فيما ذكّرت تقلبات الأسهم والعملات المستثمرين بأن رؤوس الأموال العالمية لم تتخلص حقًا من حالة عدم اليقين.
هذا الأسبوع، سيعلن كلٌّ من الاحتياطي الفيدرالي والبنك المركزي الأوروبي وبنك اليابان قرارات أسعار الفائدة تباعًا، فيما تدخل شركات التكنولوجيا الأمريكية العملاقة موسمًا حافلًا بإعلانات الأرباح.
تتشابك السياسات النقدية وتحقيق الأرباح من الذكاء الاصطناعي والمخاطر الجيوسياسية، فيما تمر الأسواق بمرحلة يتعافى فيها الإقبال على المخاطر تدريجيًا، وتظل فيها تخصيصات رؤوس الأموال حذرة، وتنتظر فيها الأصول الرئيسية إعادة التسعير.
257
مقالة
27 أكتوبر: صدمة «البجعة السوداء» البرازيلية تهز الأسواق الناشئة، وتصاعد التوقعات بتحويل الذكاء الاصطناعي إلى قيمة رأسمالية — الأصول العالمية تترقب أسبوع البنوك المركزية الكبرىعلى مدار الساعات الأربع والعشرين الماضية، شهدت أسواق رأس المال العالمية مسارين متوازيين:
من جهة، تعززت التوقعات بتحويل قطاع الذكاء الاصطناعي إلى قيمة رأسمالية، وقادت أسهم التكنولوجيا تعافي الإقبال على المخاطر؛
ومن جهة أخرى، أثارت المخاطر السياسية في البرازيل اضطرابات في الأسواق الناشئة، فيما ذكّرت تقلبات الأسهم والعملات المستثمرين بأن رؤوس الأموال العالمية لم تتخلص حقًا من حالة عدم اليقين.
هذا الأسبوع، سيعلن كلٌّ من الاحتياطي الفيدرالي والبنك المركزي الأوروبي وبنك اليابان قرارات أسعار الفائدة تباعًا، فيما تدخل شركات التكنولوجيا الأمريكية العملاقة موسمًا حافلًا بإعلانات الأرباح.
تتشابك السياسات النقدية وتحقيق الأرباح من الذكاء الاصطناعي والمخاطر الجيوسياسية، فيما تمر الأسواق بمرحلة يتعافى فيها الإقبال على المخاطر تدريجيًا، وتظل فيها تخصيصات رؤوس الأموال حذرة، وتنتظر فيها الأصول الرئيسية إعادة التسعير.
27 أكتوبر: صدمة «البجعة السوداء» البرازيلية تهز الأسواق الناشئة، وتصاعد التوقعات بتحويل الذكاء الاصطناعي إلى قيمة رأسمالية — الأصول العالمية تترقب أسبوع البنوك المركزية الكبرى
على مدار الساعات الأربع والعشرين الماضية، شهدت أسواق رأس المال العالمية مسارين متوازيين:
من جهة، تعززت التوقعات بتحويل قطاع الذكاء الاصطناعي إلى قيمة رأسمالية، وقادت أسهم التكنولوجيا تعافي الإقبال على المخاطر؛
ومن جهة أخرى، أثارت المخاطر السياسية في البرازيل اضطرابات في الأسواق الناشئة، فيما ذكّرت تقلبات الأسهم والعملات المستثمرين بأن رؤوس الأموال العالمية لم تتخلص حقًا من حالة عدم اليقين.
هذا الأسبوع، سيعلن كلٌّ من الاحتياطي الفيدرالي والبنك المركزي الأوروبي وبنك اليابان قرارات أسعار الفائدة تباعًا، فيما تدخل شركات التكنولوجيا الأمريكية العملاقة موسمًا حافلًا بإعلانات الأرباح.
تتشابك السياسات النقدية وتحقيق الأرباح من الذكاء الاصطناعي والمخاطر الجيوسياسية، فيما تمر الأسواق بمرحلة يتعافى فيها الإقبال على المخاطر تدريجيًا، وتظل فيها تخصيصات رؤوس الأموال حذرة، وتنتظر فيها الأصول الرئيسية إعادة التسعير.
من جهة، تعززت التوقعات بتحويل قطاع الذكاء الاصطناعي إلى قيمة رأسمالية، وقادت أسهم التكنولوجيا تعافي الإقبال على المخاطر؛
ومن جهة أخرى، أثارت المخاطر السياسية في البرازيل اضطرابات في الأسواق الناشئة، فيما ذكّرت تقلبات الأسهم والعملات المستثمرين بأن رؤوس الأموال العالمية لم تتخلص حقًا من حالة عدم اليقين.
هذا الأسبوع، سيعلن كلٌّ من الاحتياطي الفيدرالي والبنك المركزي الأوروبي وبنك اليابان قرارات أسعار الفائدة تباعًا، فيما تدخل شركات التكنولوجيا الأمريكية العملاقة موسمًا حافلًا بإعلانات الأرباح.
تتشابك السياسات النقدية وتحقيق الأرباح من الذكاء الاصطناعي والمخاطر الجيوسياسية، فيما تمر الأسواق بمرحلة يتعافى فيها الإقبال على المخاطر تدريجيًا، وتظل فيها تخصيصات رؤوس الأموال حذرة، وتنتظر فيها الأصول الرئيسية إعادة التسعير.
1
485
مقالة
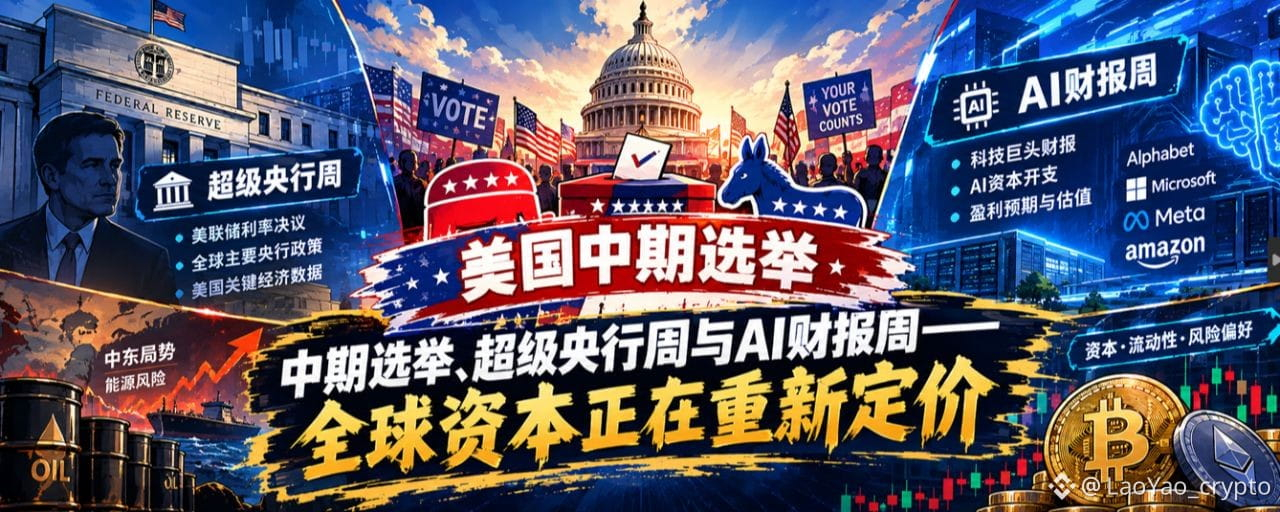
26 أكتوبر: انتخابات التجديد النصفي، وأسبوع حافل بقرارات البنوك المركزية ونتائج أعمال شركات الذكاء الاصطناعي — رأس المال العالمي يعيد تسعير الأصولمع بداية أسبوع جديد، تواجه أسواق رأس المال العالمية مجموعة من العوامل الرئيسية:
- دخلت انتخابات التجديد النصفي في الولايات المتحدة مراحلها الأخيرة،
- وتصدر البنوك المركزية الرئيسية، ومنها الاحتياطي الفيدرالي، قراراتها بشأن السياسات تباعًا،
- من المقرر صدور بيانات الاقتصاد والتضخم في الولايات المتحدة،
- وستختبر نتائج أعمال عمالقة التكنولوجيا قدرة الإنفاق الرأسمالي على الذكاء الاصطناعي على تحقيق العوائد.
وفي الوقت نفسه، تستمر المواجهة بين الولايات المتحدة وإيران في التأثير على أسواق الطاقة، فيما تتشابك السياسات التجارية مع السياسة الانتخابية.
محاور اهتمام المستثمرين في الأسواق هذا الأسبوع: الترابط بين أسعار الفائدة وأسعار الطاقة وعوائد استثمارات الذكاء الاصطناعي والسيولة.
مع بقاء تكلفة رأس المال مرتفعة واستمرار توسع الاستثمار في البنية التحتية للذكاء الاصطناعي، ستعيد الأسواق تقييم جودة النمو، وسرعة تحوّل الأرباح المتوقعة إلى أرباح فعلية، ومستويات التقييم التي تستطيع الأصول عالية المخاطر تحمّلها.
26 أكتوبر: انتخابات التجديد النصفي، وأسبوع حافل بقرارات البنوك المركزية ونتائج أعمال شركات الذكاء الاصطناعي — رأس المال العالمي يعيد تسعير الأصول
مع بداية أسبوع جديد، تواجه أسواق رأس المال العالمية مجموعة من العوامل الرئيسية:
- دخلت انتخابات التجديد النصفي في الولايات المتحدة مراحلها الأخيرة،
- وتصدر البنوك المركزية الرئيسية، ومنها الاحتياطي الفيدرالي، قراراتها بشأن السياسات تباعًا،
- من المقرر صدور بيانات الاقتصاد والتضخم في الولايات المتحدة،
- وستختبر نتائج أعمال عمالقة التكنولوجيا قدرة الإنفاق الرأسمالي على الذكاء الاصطناعي على تحقيق العوائد.
وفي الوقت نفسه، تستمر المواجهة بين الولايات المتحدة وإيران في التأثير على أسواق الطاقة، فيما تتشابك السياسات التجارية مع السياسة الانتخابية.
محاور اهتمام المستثمرين في الأسواق هذا الأسبوع: الترابط بين أسعار الفائدة وأسعار الطاقة وعوائد استثمارات الذكاء الاصطناعي والسيولة.
مع بقاء تكلفة رأس المال مرتفعة واستمرار توسع الاستثمار في البنية التحتية للذكاء الاصطناعي، ستعيد الأسواق تقييم جودة النمو، وسرعة تحوّل الأرباح المتوقعة إلى أرباح فعلية، ومستويات التقييم التي تستطيع الأصول عالية المخاطر تحمّلها.
472
مقالة
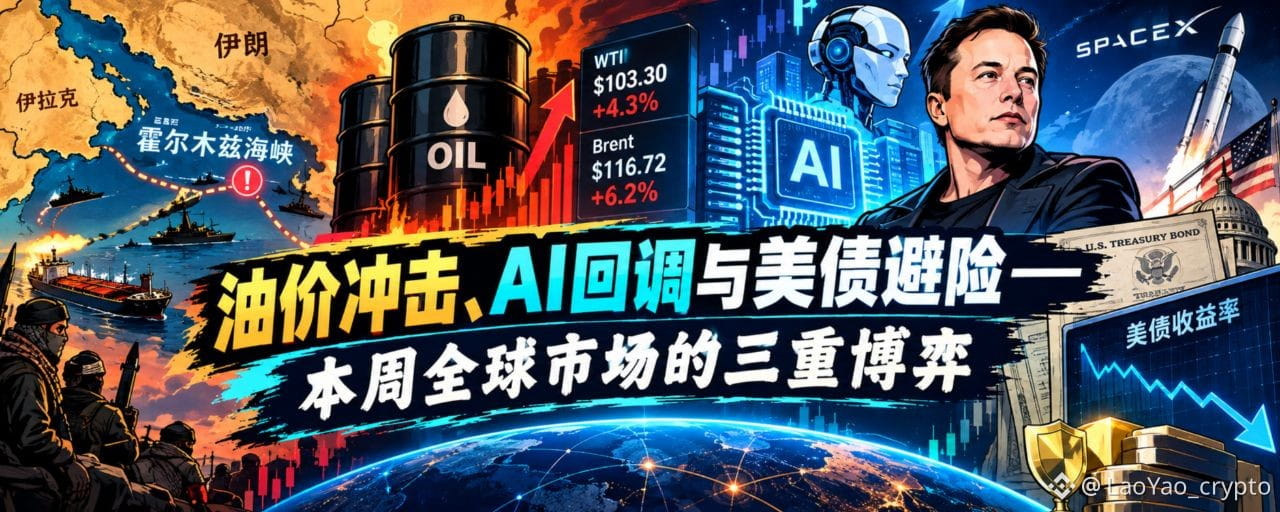
25 أكتوبر: صدمة أسعار النفط، وتصحيح أسهم الذكاء الاصطناعي، واللجوء إلى سندات الخزانة الأمريكية — ثلاثة رهانات متنافسة في أسواق العالم هذا الأسبوععلى مدى الأسبوع الماضي، تمحورت أسواق رأس المال العالمية حول ثلاثة محاور رئيسية: تصاعد المخاطر الجيوسياسية في الشرق الأوسط، وتراجع أسهم قطاع الذكاء الاصطناعي والتكنولوجيا من مستويات مرتفعة، ومخاوف عودة التضخم قبيل اجتماع مجلس الاحتياطي الفيدرالي بشأن أسعار الفائدة.
أدى الوضع في الشرق الأوسط إلى تصاعد مخاطر إمدادات الطاقة، فارتفعت أسعار النفط الخام بشدة؛
تعرضت أسهم الذكاء الاصطناعي والتكنولوجيا لضغوط، وتراجعت الأسواق في منطقة آسيا والمحيط الهادئ بالتزامن؛
تعرض الذهب والفضة لعمليات بيع ملحوظة، في حين تراجعت عوائد سندات الخزانة الأمريكية عموماً، ما يعكس إعادة موازنة رؤوس الأموال بين مخاوف التضخم والطلب على الملاذات الآمنة.
ظاهرياً، يتداخل هنا تصاعد الصراعات الجيوسياسية مع تصحيح أسهم التكنولوجيا وارتفاع أسعار السلع؛
أما في العمق، فيعيد رأس المال العالمي تقييم العلاقة بين إمدادات الطاقة ومسار التضخم والسياسة النقدية وتقييم الأصول.
25 أكتوبر: صدمة أسعار النفط، وتصحيح أسهم الذكاء الاصطناعي، واللجوء إلى سندات الخزانة الأمريكية — ثلاثة رهانات متنافسة في أسواق العالم هذا الأسبوع
على مدى الأسبوع الماضي، تمحورت أسواق رأس المال العالمية حول ثلاثة محاور رئيسية: تصاعد المخاطر الجيوسياسية في الشرق الأوسط، وتراجع أسهم قطاع الذكاء الاصطناعي والتكنولوجيا من مستويات مرتفعة، ومخاوف عودة التضخم قبيل اجتماع مجلس الاحتياطي الفيدرالي بشأن أسعار الفائدة.
أدى الوضع في الشرق الأوسط إلى تصاعد مخاطر إمدادات الطاقة، فارتفعت أسعار النفط الخام بشدة؛
تعرضت أسهم الذكاء الاصطناعي والتكنولوجيا لضغوط، وتراجعت الأسواق في منطقة آسيا والمحيط الهادئ بالتزامن؛
تعرض الذهب والفضة لعمليات بيع ملحوظة، في حين تراجعت عوائد سندات الخزانة الأمريكية عموماً، ما يعكس إعادة موازنة رؤوس الأموال بين مخاوف التضخم والطلب على الملاذات الآمنة.
ظاهرياً، يتداخل هنا تصاعد الصراعات الجيوسياسية مع تصحيح أسهم التكنولوجيا وارتفاع أسعار السلع؛
أما في العمق، فيعيد رأس المال العالمي تقييم العلاقة بين إمدادات الطاقة ومسار التضخم والسياسة النقدية وتقييم الأصول.
541
🚨 تصاعد الضغوط الاقتصادية الكلية، وتركيز الأموال في البيتكوين
خلال الساعات الأربع والعشرين الماضية، ومع الضغوط الاقتصادية الكلية الناجمة عن ضعف الأسهم الأمريكية، والارتفاع الحاد في أسعار النفط، واقتراب عائد سندات الخزانة الأمريكية من 5%، تصاعدت مشاعر تجنب المخاطر في سوق العملات المشفرة. وساد السوق ضعف متذبذب، مع تراجع الأسعار وتكبد مراكز الشراء عمليات تصفية قوية.
القيمة السوقية الإجمالية للأصول المشفرة: نحو 2.67 تريليون دولار، بانخفاض يقارب 1.1%؛ بلغ حجم التداول خلال 24 ساعة 57.5 مليار دولار، متراجعًا 14.7% عن الفترة السابقة، ما يعكس فتور نشاط التداول؛
$BTC : بين 80 و81 ألف دولار، بانخفاض يقارب 1.35% خلال 24 ساعة. وسجلت صناديق ETF صافي تدفقات خارجة محدودًا، فيما ارتفعت هيمنة BTC قليلًا إلى 60.25%، مع تركز الأموال في البيتكوين؛
$ETH : قرب 2377 دولارًا، بانخفاض يقارب 1.19% خلال 24 ساعة، وأداء أضعف من BTC.
من الناحية الهيكلية، يشير ارتفاع هيمنة البيتكوين إلى أن الأموال تتركز نسبيًا في البيتكوين مع انحسار شهية المخاطر في السوق؛
وكان أداء الإيثيريوم أضعف قليلًا، وتراجع سعر ETH/BTC بشكل طفيف، فيما تكون الأصول البديلة أكثر عرضة لتأثير انكماش السيولة.
كما يشير انخفاض حجم التداول إلى أن المشاركين في السوق يقللون من وتيرة تداولهم، بانتظار إشارات اقتصادية كلية جديدة.
يتمثل التناقض الرئيسي في سوق العملات المشفرة حاليًا في الموازنة بين الضغوط التضخمية الناجمة عن المخاطر الجيوسياسية وتوقعات السوق بشأن السيولة المستقبلية.
إذا ظلت أسعار النفط مرتفعة وواصلت عوائد سندات الخزانة الأمريكية طويلة الأجل الصعود، فقد تواجه الأصول عالية المخاطر ضغوطًا أكبر على تقييماتها؛
وعلى العكس، إذا هدأت المخاطر الجيوسياسية وتراجعت أسعار الطاقة، فقد تخف أيضًا مخاوف السوق بشأن السياسة النقدية.
على المدى القصير، لا يزال سوق العملات المشفرة في مرحلة تذبذب دفاعي تحركها العوامل الاقتصادية الكلية:
$BTC يتمتع بقدر من الصمود النسبي، لكن السوق ككل ما زال يفتقر إلى محفز واضح لتدفقات سيولة جديدة.
LaoYao_crypto
·
--
24 أكتوبر: مخاطر الشرق الأوسط تشعل أسعار النفط وتدفع إلى إعادة تسعير الأصول العالمية — ضغوط على سندات الخزانة الأمريكية والأسهم والأصول المشفرة
خلال الساعات الأربع والعشرين الماضية، تصاعدت مجددًا مخاطر اندلاع صراع عسكري في الشرق الأوسط. وأدت أنباء عن احتمال شنّ القوات الأمريكية عملية عسكرية ضد إيران خلال عطلة نهاية الأسبوع، إلى جانب اصطدام ناقلة نفط بلغم في مضيق هرمز وهجمات الحوثيين على منشآت سعودية، إلى ارتفاع كبير في أسعار النفط العالمية، ما دفع الأسواق المالية العالمية إلى جولة جديدة من إعادة تسعير المخاطر.
يتحول محور التوتر الأساسي في السوق من الصراع الجيوسياسي بحد ذاته إلى التداعيات المتسلسلة لارتفاع أسعار الطاقة على التضخم وأسعار الفائدة وتكاليف رأس المال.
🛢️ الطاقة: تجاوز خام برنت 116 دولارًا، وتخطى خام غرب تكساس الوسيط 103 دولارات، مع ارتفاع سريع في علاوة المخاطر الجيوسياسية.
يتحول محور التوتر الأساسي في السوق من الصراع الجيوسياسي بحد ذاته إلى التداعيات المتسلسلة لارتفاع أسعار الطاقة على التضخم وأسعار الفائدة وتكاليف رأس المال.
🛢️ الطاقة: تجاوز خام برنت 116 دولارًا، وتخطى خام غرب تكساس الوسيط 103 دولارات، مع ارتفاع سريع في علاوة المخاطر الجيوسياسية.
61
مقالة
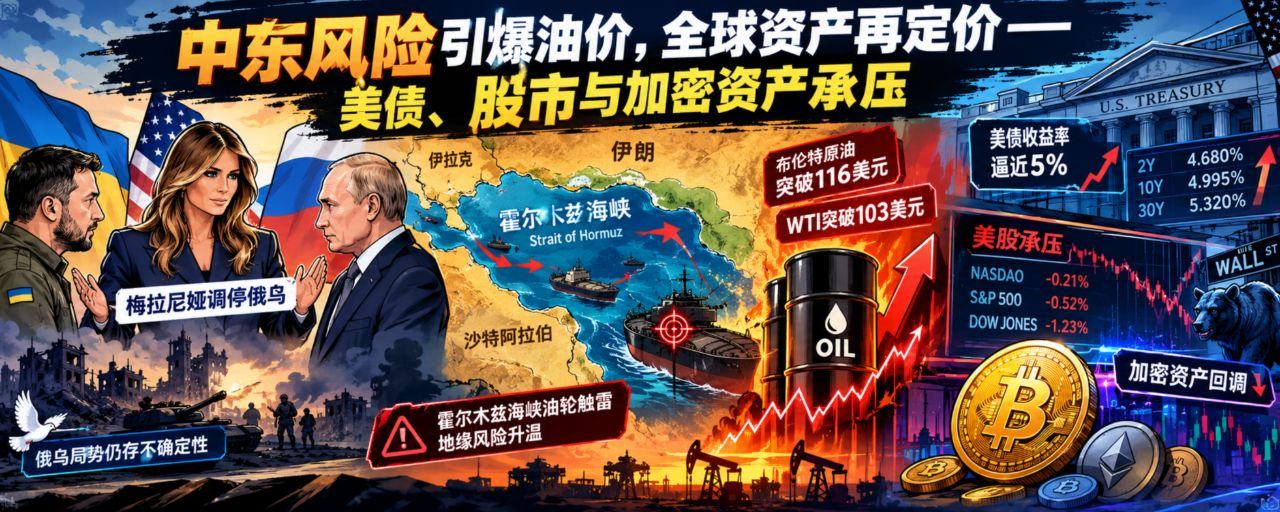
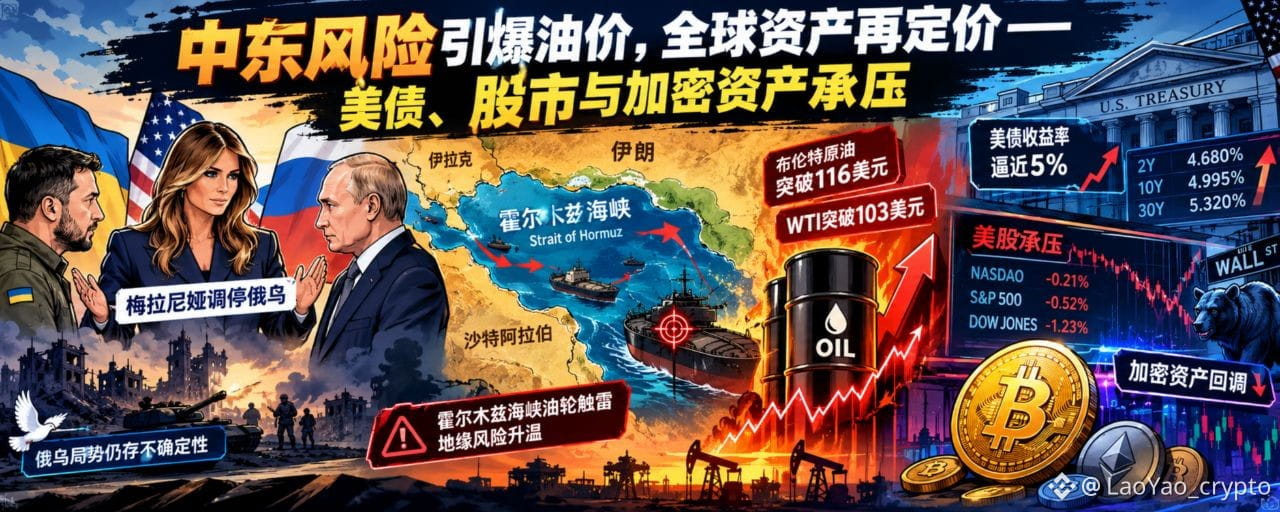
24 أكتوبر: مخاطر الشرق الأوسط تشعل أسعار النفط وتدفع إلى إعادة تسعير الأصول العالمية — ضغوط على سندات الخزانة الأمريكية والأسهم والأصول المشفرةخلال الساعات الأربع والعشرين الماضية، تصاعدت مجددًا مخاطر اندلاع صراع عسكري في الشرق الأوسط. وأدت أنباء عن احتمال شنّ القوات الأمريكية عملية عسكرية ضد إيران خلال عطلة نهاية الأسبوع، إلى جانب اصطدام ناقلة نفط بلغم في مضيق هرمز وهجمات الحوثيين على منشآت سعودية، إلى ارتفاع كبير في أسعار النفط العالمية، ما دفع الأسواق المالية العالمية إلى جولة جديدة من إعادة تسعير المخاطر.
يتحول محور التوتر الأساسي في السوق من الصراع الجيوسياسي بحد ذاته إلى التداعيات المتسلسلة لارتفاع أسعار الطاقة على التضخم وأسعار الفائدة وتكاليف رأس المال.
🛢️ الطاقة: تجاوز خام برنت 116 دولارًا، وتخطى خام غرب تكساس الوسيط 103 دولارات، مع ارتفاع سريع في علاوة المخاطر الجيوسياسية.
24 أكتوبر: مخاطر الشرق الأوسط تشعل أسعار النفط وتدفع إلى إعادة تسعير الأصول العالمية — ضغوط على سندات الخزانة الأمريكية والأسهم والأصول المشفرة
خلال الساعات الأربع والعشرين الماضية، تصاعدت مجددًا مخاطر اندلاع صراع عسكري في الشرق الأوسط. وأدت أنباء عن احتمال شنّ القوات الأمريكية عملية عسكرية ضد إيران خلال عطلة نهاية الأسبوع، إلى جانب اصطدام ناقلة نفط بلغم في مضيق هرمز وهجمات الحوثيين على منشآت سعودية، إلى ارتفاع كبير في أسعار النفط العالمية، ما دفع الأسواق المالية العالمية إلى جولة جديدة من إعادة تسعير المخاطر.
يتحول محور التوتر الأساسي في السوق من الصراع الجيوسياسي بحد ذاته إلى التداعيات المتسلسلة لارتفاع أسعار الطاقة على التضخم وأسعار الفائدة وتكاليف رأس المال.
🛢️ الطاقة: تجاوز خام برنت 116 دولارًا، وتخطى خام غرب تكساس الوسيط 103 دولارات، مع ارتفاع سريع في علاوة المخاطر الجيوسياسية.
يتحول محور التوتر الأساسي في السوق من الصراع الجيوسياسي بحد ذاته إلى التداعيات المتسلسلة لارتفاع أسعار الطاقة على التضخم وأسعار الفائدة وتكاليف رأس المال.
🛢️ الطاقة: تجاوز خام برنت 116 دولارًا، وتخطى خام غرب تكساس الوسيط 103 دولارات، مع ارتفاع سريع في علاوة المخاطر الجيوسياسية.
1
420
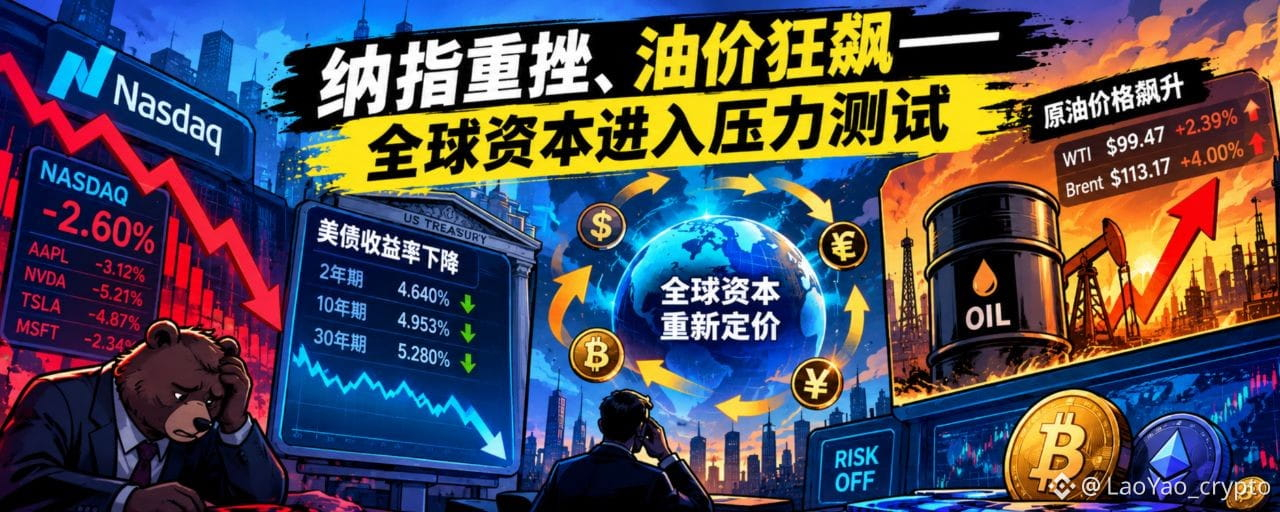
🚨 أصبح العائد على الاستثمار في الذكاء الاصطناعي محور إعادة تقييم الشركات
ناسداك: -2.60%
ستاندرد آند بورز 500: -1.21%
داو جونز: +0.02%
شهدت الأسهم الأمريكية تباينًا واضحًا في الأداء، وتصدّر ناسداك قائمة الخسائر، فيما تعرضت قطاعات التكنولوجيا شديدة الحساسية، مثل أشباه الموصلات والتخزين، لضغوط كبيرة.
أعادت التقارير المالية والتوقعات المتعلقة بالنفقات الرأسمالية لكل من ميتا ( $METAB )وتسلا ( $SPCXB )إثارة النقاش في السوق حول العائد على الاستثمار في الذكاء الاصطناعي.
يتحول تركيز المستثمرين من سؤال «هل ستواصل الشركات الاستثمار في الذكاء الاصطناعي؟» إلى سؤال «متى ستتحول الاستثمارات الضخمة إلى إيرادات وأرباح وتدفقات نقدية حرة؟».
لم تختفِ بذلك الأسس المنطقية للنمو طويل الأجل لقطاع الذكاء الاصطناعي، لكن يبدو أن استعداد السوق لتقبّل تقييماته آخذ في التراجع.
عندما ينمو الإنفاق الرأسمالي بوتيرة أسرع من تحقق التدفقات النقدية، يعيد السوق حساب القيمة الحالية للأرباح المستقبلية.
لا يعني تصحيح أسهم التكنولوجيا بالضرورة انعكاس مسار قطاع الذكاء الاصطناعي، لكنه قد يشير إلى تفاقم التباين في التقييمات داخل سلسلة صناعة الذكاء الاصطناعي.
#币圈心学
LaoYao_crypto
·
--
23 أكتوبر: هبوط حاد في ناسداك وقفزة جنونية في أسعار النفط — دخول رؤوس الأموال العالمية مرحلة اختبار الضغط
شهدت الأسواق المالية العالمية تباينًا واضحًا خلال الساعات الأربع والعشرين الماضية:
تراجعت أسهم التكنولوجيا الأمريكية بشكل حاد، وانخفضت عوائد سندات الخزانة الأمريكية بسرعة، وقفزت أسعار النفط العالمية عكس الاتجاه، فيما تعرض الذهب والفضة لضغوط متزامنة، وواصلت الأسهم اليابانية تراجعها.
تتفاعل الأسواق مع مسارين مختلفين من العوامل:
من جهة، أثارت النفقات الرأسمالية لشركات التكنولوجيا العملاقة مثل ميتا وتسلا، إلى جانب العوائد على استثمارات الذكاء الاصطناعي، موجة جديدة من المخاوف بشأن التقييمات؛
ومن جهة أخرى، أدى تصاعد التوترات في الشرق الأوسط إلى ارتفاع علاوة المخاطر على النفط الخام.
إن عدم اليقين بشأن عوائد استثمارات الذكاء الاصطناعي، إلى جانب صدمة الطاقة الناجمة عن التوترات الجيوسياسية، يغيران معًا تسعير المخاطر للأصول العالمية.
99
مقالة
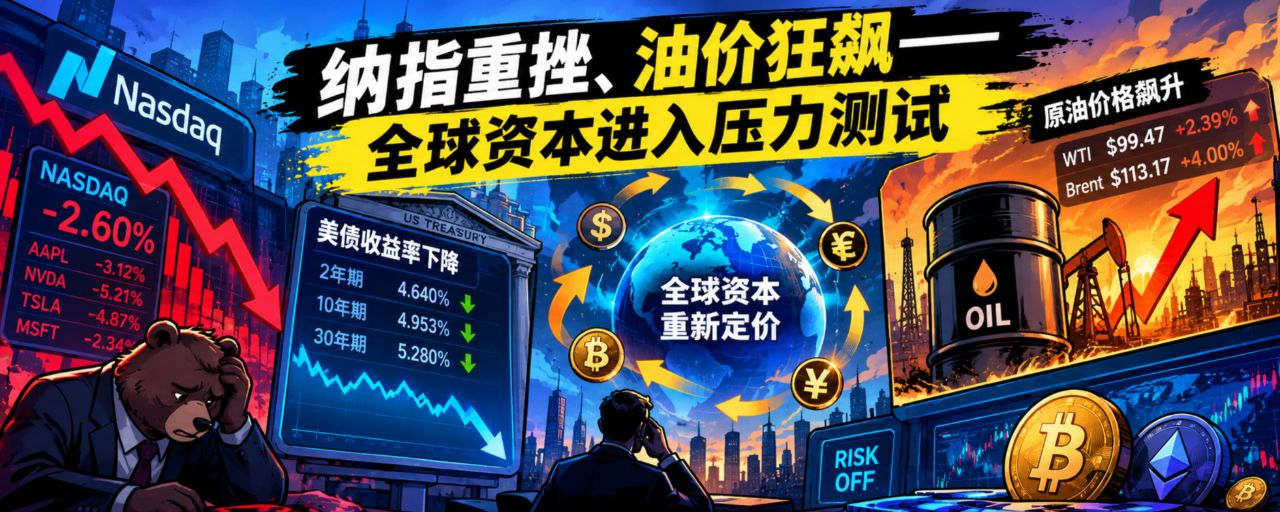
23 أكتوبر: هبوط حاد في ناسداك وقفزة جنونية في أسعار النفط — دخول رؤوس الأموال العالمية مرحلة اختبار الضغطشهدت الأسواق المالية العالمية تباينًا واضحًا خلال الساعات الأربع والعشرين الماضية:
تراجعت أسهم التكنولوجيا الأمريكية بشكل حاد، وانخفضت عوائد سندات الخزانة الأمريكية بسرعة، وقفزت أسعار النفط العالمية عكس الاتجاه، فيما تعرض الذهب والفضة لضغوط متزامنة، وواصلت الأسهم اليابانية تراجعها.
تتفاعل الأسواق مع مسارين مختلفين من العوامل:
من جهة، أثارت النفقات الرأسمالية لشركات التكنولوجيا العملاقة مثل ميتا وتسلا، إلى جانب العوائد على استثمارات الذكاء الاصطناعي، موجة جديدة من المخاوف بشأن التقييمات؛
ومن جهة أخرى، أدى تصاعد التوترات في الشرق الأوسط إلى ارتفاع علاوة المخاطر على النفط الخام.
إن عدم اليقين بشأن عوائد استثمارات الذكاء الاصطناعي، إلى جانب صدمة الطاقة الناجمة عن التوترات الجيوسياسية، يغيران معًا تسعير المخاطر للأصول العالمية.
23 أكتوبر: هبوط حاد في ناسداك وقفزة جنونية في أسعار النفط — دخول رؤوس الأموال العالمية مرحلة اختبار الضغط
شهدت الأسواق المالية العالمية تباينًا واضحًا خلال الساعات الأربع والعشرين الماضية:
تراجعت أسهم التكنولوجيا الأمريكية بشكل حاد، وانخفضت عوائد سندات الخزانة الأمريكية بسرعة، وقفزت أسعار النفط العالمية عكس الاتجاه، فيما تعرض الذهب والفضة لضغوط متزامنة، وواصلت الأسهم اليابانية تراجعها.
تتفاعل الأسواق مع مسارين مختلفين من العوامل:
من جهة، أثارت النفقات الرأسمالية لشركات التكنولوجيا العملاقة مثل ميتا وتسلا، إلى جانب العوائد على استثمارات الذكاء الاصطناعي، موجة جديدة من المخاوف بشأن التقييمات؛
ومن جهة أخرى، أدى تصاعد التوترات في الشرق الأوسط إلى ارتفاع علاوة المخاطر على النفط الخام.
إن عدم اليقين بشأن عوائد استثمارات الذكاء الاصطناعي، إلى جانب صدمة الطاقة الناجمة عن التوترات الجيوسياسية، يغيران معًا تسعير المخاطر للأصول العالمية.
تراجعت أسهم التكنولوجيا الأمريكية بشكل حاد، وانخفضت عوائد سندات الخزانة الأمريكية بسرعة، وقفزت أسعار النفط العالمية عكس الاتجاه، فيما تعرض الذهب والفضة لضغوط متزامنة، وواصلت الأسهم اليابانية تراجعها.
تتفاعل الأسواق مع مسارين مختلفين من العوامل:
من جهة، أثارت النفقات الرأسمالية لشركات التكنولوجيا العملاقة مثل ميتا وتسلا، إلى جانب العوائد على استثمارات الذكاء الاصطناعي، موجة جديدة من المخاوف بشأن التقييمات؛
ومن جهة أخرى، أدى تصاعد التوترات في الشرق الأوسط إلى ارتفاع علاوة المخاطر على النفط الخام.
إن عدم اليقين بشأن عوائد استثمارات الذكاء الاصطناعي، إلى جانب صدمة الطاقة الناجمة عن التوترات الجيوسياسية، يغيران معًا تسعير المخاطر للأصول العالمية.
1
1
777
🚦 تعافٍ واستقرار في الأسواق المالية العالمية
تشهد الأسهم الأمريكية وضعًا يتسم بقوة مؤشر داو جونز واستقرار ناسداك. ويوفر قطاعا السلع الاستهلاكية والصناعة دعمًا للسوق، فيما تواصل أسهم التكنولوجيا مواجهة ضغوط التقييمات.
وتؤثر الأوضاع في الشرق الأوسط في توقعات إمدادات الطاقة، فيما لا يزال النفط الخام عند مستويات مرتفعة؛
كما تظل عوائد سندات الخزانة الأمريكية مرتفعة، وتبقى تكلفة رأس المال عاملًا مهمًا يضغط على تقييمات الأصول عالية المخاطر.
وفي الوقت نفسه، يحظى أداء SpaceX( $SPCX ) باهتمام السوق،
كما أثارت أنباء مناقشة ماسك ومجلس إدارة تسلا( $TSLA ) احتمال اندماج محتمل نقاشًا واسعًا.
أما تقرير يفيد بأن ماسك أصدر في وقت سابق أمرًا بتقييد سرعة خدمة Starlink العسكرية التي يستخدمها الجيش الأوكراني، فقد أعاد تسليط الضوء على نفوذ رؤوس الأموال التكنولوجية.
ولا تقتصر الأمور الجديرة بالمتابعة اليوم على تقلبات أسعار النفط وسندات الخزانة الأمريكية والعملات المشفرة، بل تتناول سؤالًا أعمق:
حين تبدأ شركات التكنولوجيا العملاقة بالتأثير في التنافس الجيوسياسي، هل يشهد الإطار التقليدي لتسعير رأس المال العالمي تحولًا؟
#币圈心学
LaoYao_crypto
·
--
21 أكتوبر: توجيهات ماسك تحرك رقعة الشطرنج الجيوسياسية، وقد تعيد رسم منطق تسعير رأس المال في الذكاء الاصطناعي والأصول العالمية
خلال الساعات الأربع والعشرين الماضية، استقرت الأسواق المالية العالمية وانتعشت، لكن التباين بين فئات الأصول المختلفة لا يزال واضحاً.
اتسم أداء الأسهم الأمريكية بقوة مؤشر داو جونز واستقرار ناسداك؛ إذ قدم قطاعا السلع الاستهلاكية والصناعة دعماً للسوق عموماً، بينما لا تزال أسهم التكنولوجيا تواجه ضغوطاً على تقييماتها.
تلقي الأوضاع في الشرق الأوسط بظلالها على توقعات إمدادات الطاقة، فيما تظل أسعار النفط الخام مرتفعة؛
لا تزال عوائد سندات الخزانة الأمريكية مرتفعة، وتظل تكلفة رأس المال عاملاً مهماً يضغط على تقييمات الأصول عالية المخاطر.
في الوقت نفسه، تحظى نتائج SpaceX( $SPCX )باهتمام السوق، كما أثارت أنباء عن مناقشة ماسك مع مجلس إدارة تسلا( $TSLA )اندماجاً محتملاً جدلاً واسعاً.
263
مقالة
21 أكتوبر: توجيهات ماسك تحرك رقعة الشطرنج الجيوسياسية، وقد تعيد رسم منطق تسعير رأس المال في الذكاء الاصطناعي والأصول العالميةخلال الساعات الأربع والعشرين الماضية، استقرت الأسواق المالية العالمية وانتعشت، لكن التباين بين فئات الأصول المختلفة لا يزال واضحاً.
اتسم أداء الأسهم الأمريكية بقوة مؤشر داو جونز واستقرار ناسداك؛ إذ قدم قطاعا السلع الاستهلاكية والصناعة دعماً للسوق عموماً، بينما لا تزال أسهم التكنولوجيا تواجه ضغوطاً على تقييماتها.
تلقي الأوضاع في الشرق الأوسط بظلالها على توقعات إمدادات الطاقة، فيما تظل أسعار النفط الخام مرتفعة؛
لا تزال عوائد سندات الخزانة الأمريكية مرتفعة، وتظل تكلفة رأس المال عاملاً مهماً يضغط على تقييمات الأصول عالية المخاطر.
في الوقت نفسه، تحظى نتائج SpaceX( $SPCX )باهتمام السوق، كما أثارت أنباء عن مناقشة ماسك مع مجلس إدارة تسلا( $TSLA )اندماجاً محتملاً جدلاً واسعاً.
21 أكتوبر: توجيهات ماسك تحرك رقعة الشطرنج الجيوسياسية، وقد تعيد رسم منطق تسعير رأس المال في الذكاء الاصطناعي والأصول العالمية
خلال الساعات الأربع والعشرين الماضية، استقرت الأسواق المالية العالمية وانتعشت، لكن التباين بين فئات الأصول المختلفة لا يزال واضحاً.
اتسم أداء الأسهم الأمريكية بقوة مؤشر داو جونز واستقرار ناسداك؛ إذ قدم قطاعا السلع الاستهلاكية والصناعة دعماً للسوق عموماً، بينما لا تزال أسهم التكنولوجيا تواجه ضغوطاً على تقييماتها.
تلقي الأوضاع في الشرق الأوسط بظلالها على توقعات إمدادات الطاقة، فيما تظل أسعار النفط الخام مرتفعة؛
لا تزال عوائد سندات الخزانة الأمريكية مرتفعة، وتظل تكلفة رأس المال عاملاً مهماً يضغط على تقييمات الأصول عالية المخاطر.
في الوقت نفسه، تحظى نتائج SpaceX( $SPCX )باهتمام السوق، كما أثارت أنباء عن مناقشة ماسك مع مجلس إدارة تسلا( $TSLA )اندماجاً محتملاً جدلاً واسعاً.
اتسم أداء الأسهم الأمريكية بقوة مؤشر داو جونز واستقرار ناسداك؛ إذ قدم قطاعا السلع الاستهلاكية والصناعة دعماً للسوق عموماً، بينما لا تزال أسهم التكنولوجيا تواجه ضغوطاً على تقييماتها.
تلقي الأوضاع في الشرق الأوسط بظلالها على توقعات إمدادات الطاقة، فيما تظل أسعار النفط الخام مرتفعة؛
لا تزال عوائد سندات الخزانة الأمريكية مرتفعة، وتظل تكلفة رأس المال عاملاً مهماً يضغط على تقييمات الأصول عالية المخاطر.
في الوقت نفسه، تحظى نتائج SpaceX( $SPCX )باهتمام السوق، كما أثارت أنباء عن مناقشة ماسك مع مجلس إدارة تسلا( $TSLA )اندماجاً محتملاً جدلاً واسعاً.
1
374
مقالة
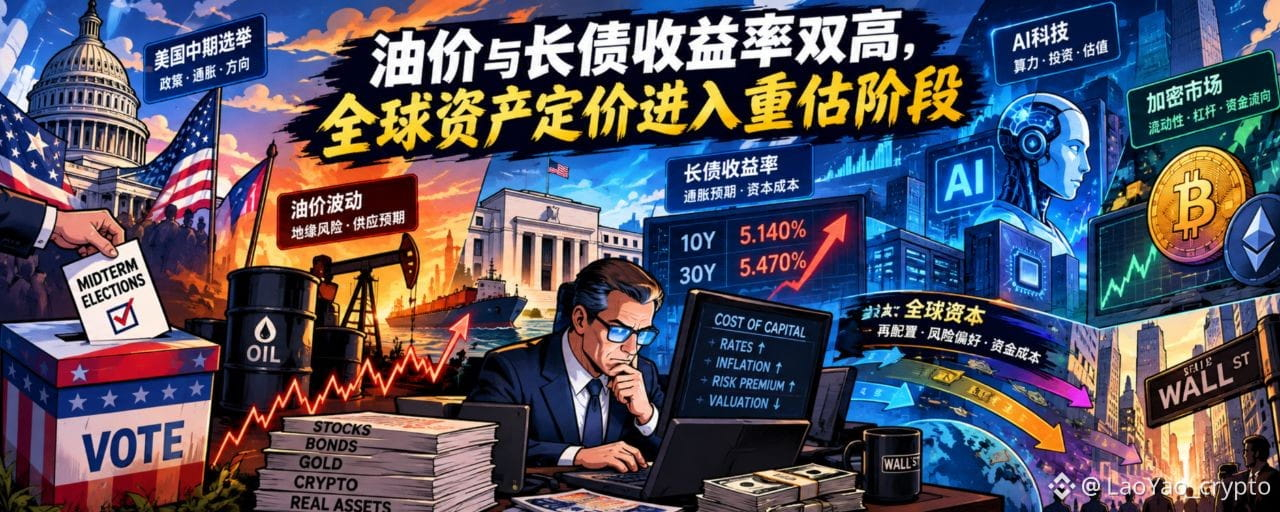
20 أكتوبر: ارتفاع أسعار النفط وعوائد السندات طويلة الأجل، وتسعير الأصول العالمية يدخل مرحلة إعادة التقييمخلال الساعات الأربع والعشرين الماضية، شهدت الأسواق المالية العالمية نمطًا نموذجيًا من التباين: انتعشت أسهم التكنولوجيا الأمريكية بعد تراجع حاد في وقت سابق، وخفّت مؤقتًا المخاوف بشأن ديون الذكاء الاصطناعي والتقييمات؛
لكن أسعار النفط الخام وعوائد سندات الخزانة الأمريكية لا تزال مرتفعة، فيما يحيط عدم اليقين بآفاق التضخم ومسار السياسة النقدية.
انتعاش أسهم التكنولوجيا لا يعني أن ضغوط رأس المال قد زالت!
عندما تؤدي مخاطر الطاقة إلى رفع توقعات التضخم، وتواصل أسعار الفائدة طويلة الأجل ارتفاعها، لا يعود السؤال المحوري أمام الأسواق مقتصرًا على ما إذا كانت الأصول قادرة على التعافي، بل يمتد إلى ما إذا كانت العوائد المستقبلية ستبرر التقييمات الحالية، وإلى أي مدى سيقبل المستثمرون دفع علاوة مقابل عدم اليقين.
20 أكتوبر: ارتفاع أسعار النفط وعوائد السندات طويلة الأجل، وتسعير الأصول العالمية يدخل مرحلة إعادة التقييم
خلال الساعات الأربع والعشرين الماضية، شهدت الأسواق المالية العالمية نمطًا نموذجيًا من التباين: انتعشت أسهم التكنولوجيا الأمريكية بعد تراجع حاد في وقت سابق، وخفّت مؤقتًا المخاوف بشأن ديون الذكاء الاصطناعي والتقييمات؛
لكن أسعار النفط الخام وعوائد سندات الخزانة الأمريكية لا تزال مرتفعة، فيما يحيط عدم اليقين بآفاق التضخم ومسار السياسة النقدية.
انتعاش أسهم التكنولوجيا لا يعني أن ضغوط رأس المال قد زالت!
عندما تؤدي مخاطر الطاقة إلى رفع توقعات التضخم، وتواصل أسعار الفائدة طويلة الأجل ارتفاعها، لا يعود السؤال المحوري أمام الأسواق مقتصرًا على ما إذا كانت الأصول قادرة على التعافي، بل يمتد إلى ما إذا كانت العوائد المستقبلية ستبرر التقييمات الحالية، وإلى أي مدى سيقبل المستثمرون دفع علاوة مقابل عدم اليقين.
802
مقالة
19 أكتوبر: تراجع أسهم التكنولوجيا وتقلب أسعار النفط وصمت الاحتياطي الفيدرالي — ما الذي تعيد رؤوس الأموال العالمية حسابه؟مع انطلاق أسبوع جديد، تواجه أسواق رأس المال العالمية ثلاثة محاور رئيسية:
- هل يمكن لعوائد استثمارات الذكاء الاصطناعي أن تبرر التقييمات المرتفعة؟
- هل ستؤدي مخاطر الطاقة إلى ارتفاع التضخم؟
- كيف ستؤثر تكلفة رأس المال المرتفعة في تسعير الأصول؟
خلال الأسبوع الماضي، تعرض قطاع التكنولوجيا في الأسهم الأمريكية لضغوط واضحة. وأصبح التناقض بين احتياجات التمويل للاستثمارات المرتبطة بالذكاء الاصطناعي وتكاليف التمويل والعوائد المستقبلية محط اهتمام السوق.
تواصل الأوضاع في الشرق الأوسط والتجاذبات الروسية الأوكرانية بشأن الطاقة التأثير في توقعات إمدادات النفط الخام، فيما تضيف تقلبات أسعار النفط متغيرات جديدة إلى التضخم العالمي والسياسة النقدية.
هذا الأسبوع، ستختبر بيانات الناتج المحلي الإجمالي الصيني للربع الثالث والبيانات الاقتصادية لشهر سبتمبر مدى صمود الطلب المحلي والنمو الاقتصادي؛
19 أكتوبر: تراجع أسهم التكنولوجيا وتقلب أسعار النفط وصمت الاحتياطي الفيدرالي — ما الذي تعيد رؤوس الأموال العالمية حسابه؟
مع انطلاق أسبوع جديد، تواجه أسواق رأس المال العالمية ثلاثة محاور رئيسية:
- هل يمكن لعوائد استثمارات الذكاء الاصطناعي أن تبرر التقييمات المرتفعة؟
- هل ستؤدي مخاطر الطاقة إلى ارتفاع التضخم؟
- كيف ستؤثر تكلفة رأس المال المرتفعة في تسعير الأصول؟
خلال الأسبوع الماضي، تعرض قطاع التكنولوجيا في الأسهم الأمريكية لضغوط واضحة. وأصبح التناقض بين احتياجات التمويل للاستثمارات المرتبطة بالذكاء الاصطناعي وتكاليف التمويل والعوائد المستقبلية محط اهتمام السوق.
تواصل الأوضاع في الشرق الأوسط والتجاذبات الروسية الأوكرانية بشأن الطاقة التأثير في توقعات إمدادات النفط الخام، فيما تضيف تقلبات أسعار النفط متغيرات جديدة إلى التضخم العالمي والسياسة النقدية.
هذا الأسبوع، ستختبر بيانات الناتج المحلي الإجمالي الصيني للربع الثالث والبيانات الاقتصادية لشهر سبتمبر مدى صمود الطلب المحلي والنمو الاقتصادي؛
315
مقالة
16 أكتوبر: تضافر مخاطر الطاقة وارتفاع تكلفة رأس المال يدفع الأصول العالمية إلى إعادة تقييمهاخلال الساعات الأربع والعشرين الماضية، تمحورت أسواق رأس المال العالمية حول ثلاثة اتجاهات رئيسية: عودة مخاطر الطاقة إلى الواجهة، وبقاء عوائد سندات الخزانة الأمريكية طويلة الأجل عند مستويات مرتفعة، وتعرض تقييمات الأصول عالية المخاطر لضغوط.
تراجعت بعض المخاوف الائتمانية المرتبطة بالذكاء الاصطناعي، وأغلقت المؤشرات الرئيسية للأسهم الأمريكية على ارتفاع. لكن صعود المؤشرات أخفى تباينًا واضحًا بين القطاعات: تعرضت أسهم الرقائق لعمليات بيع، بينما حققت القطاعات الدفاعية أداءً قويًا، ولا تزال الأموال تعيد تقييم المخاطر والعوائد.
أما سوق العملات المشفرة، فقد تحركت في أعقاب الأسهم الأمريكية وشهدت «هبوطًا حادًا ثم تعافيًا على شكل حرف V». ورغم حدوث تعافٍ قصير الأجل، فإنه لا يكفي بعد لإثبات عودة الإقبال على المخاطر على نطاق واسع.
لم تعد المسألة المحورية تقتصر على صعود الأسواق أو هبوطها، إذ باتت مخاطر تضخم الطاقة وتكلفة رأس المال تؤثران معًا في حدود تقييم الأصول العالمية.
16 أكتوبر: تضافر مخاطر الطاقة وارتفاع تكلفة رأس المال يدفع الأصول العالمية إلى إعادة تقييمها
خلال الساعات الأربع والعشرين الماضية، تمحورت أسواق رأس المال العالمية حول ثلاثة اتجاهات رئيسية: عودة مخاطر الطاقة إلى الواجهة، وبقاء عوائد سندات الخزانة الأمريكية طويلة الأجل عند مستويات مرتفعة، وتعرض تقييمات الأصول عالية المخاطر لضغوط.
تراجعت بعض المخاوف الائتمانية المرتبطة بالذكاء الاصطناعي، وأغلقت المؤشرات الرئيسية للأسهم الأمريكية على ارتفاع. لكن صعود المؤشرات أخفى تباينًا واضحًا بين القطاعات: تعرضت أسهم الرقائق لعمليات بيع، بينما حققت القطاعات الدفاعية أداءً قويًا، ولا تزال الأموال تعيد تقييم المخاطر والعوائد.
أما سوق العملات المشفرة، فقد تحركت في أعقاب الأسهم الأمريكية وشهدت «هبوطًا حادًا ثم تعافيًا على شكل حرف V». ورغم حدوث تعافٍ قصير الأجل، فإنه لا يكفي بعد لإثبات عودة الإقبال على المخاطر على نطاق واسع.
لم تعد المسألة المحورية تقتصر على صعود الأسواق أو هبوطها، إذ باتت مخاطر تضخم الطاقة وتكلفة رأس المال تؤثران معًا في حدود تقييم الأصول العالمية.
355
مقالة
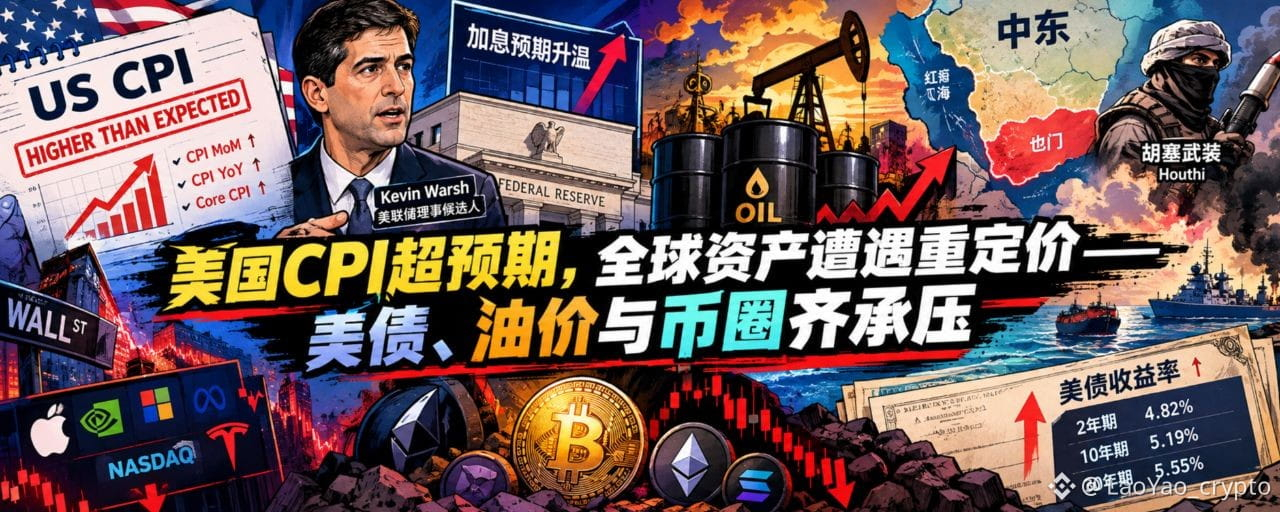
15 أكتوبر: التضخم الأمريكي يتجاوز التوقعات، وإعادة تسعير للأصول العالمية— ضغوط على سندات الخزانة الأمريكية وأسعار النفط وسوق العملات المشفرة
خلال الساعات الأربع والعشرين الماضية، تجاوز مؤشر أسعار المستهلكين الأمريكي لشهر سبتمبر توقعات السوق (3.7% على أساس سنوي، وارتفاع المؤشر الأساسي 0.3% على أساس شهري، متجاوزًا التوقعات)، ما أجج مجددًا المخاوف بشأن التضخم وأسعار الفائدة، وألقى بظلاله على أسواق رأس المال العالمية.
قادت أسهم التكنولوجيا الأمريكية التراجعات، وظلت عوائد سندات الخزانة الأمريكية عند مستويات مرتفعة، فيما تراجعت أسعار الذهب والفضة والأصول المشفرة بالتزامن.
وفي الوقت نفسه، يواصل الصراع في الشرق الأوسط تصعيد مخاطر إمدادات الطاقة، ما يزيد آفاق التضخم تعقيدًا.
أصدر صندوق النقد الدولي أحدث تقرير له عن «آفاق الاقتصاد العالمي»، فعاد النمو الاقتصادي العالمي والتغيرات الهيكلية في الاقتصادات الكبرى ليشكّلا محور اهتمام السوق.
15 أكتوبر: التضخم الأمريكي يتجاوز التوقعات، وإعادة تسعير للأصول العالمية
— ضغوط على سندات الخزانة الأمريكية وأسعار النفط وسوق العملات المشفرة
خلال الساعات الأربع والعشرين الماضية، تجاوز مؤشر أسعار المستهلكين الأمريكي لشهر سبتمبر توقعات السوق (3.7% على أساس سنوي، وارتفاع المؤشر الأساسي 0.3% على أساس شهري، متجاوزًا التوقعات)، ما أجج مجددًا المخاوف بشأن التضخم وأسعار الفائدة، وألقى بظلاله على أسواق رأس المال العالمية.
قادت أسهم التكنولوجيا الأمريكية التراجعات، وظلت عوائد سندات الخزانة الأمريكية عند مستويات مرتفعة، فيما تراجعت أسعار الذهب والفضة والأصول المشفرة بالتزامن.
وفي الوقت نفسه، يواصل الصراع في الشرق الأوسط تصعيد مخاطر إمدادات الطاقة، ما يزيد آفاق التضخم تعقيدًا.
أصدر صندوق النقد الدولي أحدث تقرير له عن «آفاق الاقتصاد العالمي»، فعاد النمو الاقتصادي العالمي والتغيرات الهيكلية في الاقتصادات الكبرى ليشكّلا محور اهتمام السوق.
753
مقالة
13 أكتوبر: ترامب يوجه اهتمامه إلى انتخابات التجديد النصفي، ومخاطر الشرق الأوسط ترفع علاوة الطاقة — مخاطر انكماش رأس المال العالمي قبيل صدور مؤشر أسعار المستهلكينخلال الساعات الأربع والعشرين الماضية، تراجعت شهية المخاطرة في أسواق رأس المال العالمية.
دفعت التوترات في الشرق الأوسط ومخاطر إمدادات الطاقة أسعار النفط إلى الارتفاع، بينما ظلت عوائد سندات الخزانة الأمريكية طويلة الأجل مرتفعة، وتعزز الدولار، وتعرضت المعادن النفيسة وأسهم التكنولوجيا والنمو لضغوط.
مع اقتراب انتخابات التجديد النصفي الأمريكية، تتشابك الأجندة السياسية الداخلية لإدارة ترامب مع التوترات في الشرق الأوسط، لتصبح أسعار الطاقة مجدداً عاملاً مهماً يؤثر في توقعات التضخم.
هذا الأسبوع، سيكون مؤشر أسعار المستهلكين الأمريكي وتقارير أرباح كبرى البنوك محور اهتمام الأسواق.
ويقيّم المستثمرون من جهة أخرى تأثير ارتفاع أسعار الطاقة على التضخم ومسار أسعار الفائدة،
ومن جهة أخرى، يعيد المستثمرون تقييم مدى قدرة أرباح الشركات على دعم التقييمات الحالية للأصول.
13 أكتوبر: ترامب يوجه اهتمامه إلى انتخابات التجديد النصفي، ومخاطر الشرق الأوسط ترفع علاوة الطاقة — مخاطر انكماش رأس المال العالمي قبيل صدور مؤشر أسعار المستهلكين
خلال الساعات الأربع والعشرين الماضية، تراجعت شهية المخاطرة في أسواق رأس المال العالمية.
دفعت التوترات في الشرق الأوسط ومخاطر إمدادات الطاقة أسعار النفط إلى الارتفاع، بينما ظلت عوائد سندات الخزانة الأمريكية طويلة الأجل مرتفعة، وتعزز الدولار، وتعرضت المعادن النفيسة وأسهم التكنولوجيا والنمو لضغوط.
مع اقتراب انتخابات التجديد النصفي الأمريكية، تتشابك الأجندة السياسية الداخلية لإدارة ترامب مع التوترات في الشرق الأوسط، لتصبح أسعار الطاقة مجدداً عاملاً مهماً يؤثر في توقعات التضخم.
هذا الأسبوع، سيكون مؤشر أسعار المستهلكين الأمريكي وتقارير أرباح كبرى البنوك محور اهتمام الأسواق.
ويقيّم المستثمرون من جهة أخرى تأثير ارتفاع أسعار الطاقة على التضخم ومسار أسعار الفائدة،
ومن جهة أخرى، يعيد المستثمرون تقييم مدى قدرة أرباح الشركات على دعم التقييمات الحالية للأصول.
2
1.1k
مقالة
12 أكتوبر: مخاطر الشرق الأوسط وتضخم الطاقة يتضافران؛ كيف سيعيد مؤشر أسعار المستهلكين هذا الأسبوع تسعير الأصول العالمية؟بدأ أسبوع جديد!
من 12 إلى 18 أكتوبر، ستشهد الأسواق العالمية جولة مهمة من اختبارات المتغيرات الاقتصادية الكلية: ستُعلن تباعًا بيانات مؤشر أسعار المستهلكين ومؤشر أسعار المنتجين ومبيعات التجزئة في الولايات المتحدة لشهر سبتمبر، وستبدأ كبرى البنوك الأمريكية المدرجة في البورصة الإفصاح عن نتائج الربع الثالث، بالتزامن مع انعقاد الاجتماعات السنوية لصندوق النقد الدولي والبنك الدولي.
تتركز بؤرة اهتمام السوق في ثلاثة محاور:
- هل يمكن لأسعار الطاقة أن تدفع التضخم إلى مزيد من الارتفاع؟
- هل تستطيع أرباح الشركات الأمريكية دعم التقييمات الحالية؟
- كيف ستؤثر بيئة أسعار الفائدة المرتفعة في تدفقات رؤوس الأموال العالمية؟
ومن بينها، يُعد مؤشر أسعار المستهلكين الأمريكي لشهر سبتمبر أحد أهم مرتكزات التداول هذا الأسبوع. وإذا تجاوز ارتفاع التضخم التوقعات، فقد يعيد السوق تقييم مسار خفض أسعار الفائدة من جانب الاحتياطي الفيدرالي، كما ستتعرض عوائد سندات الخزانة الأمريكية وتقييمات الأصول عالية المخاطر لضغوط تبعًا لذلك.
12 أكتوبر: مخاطر الشرق الأوسط وتضخم الطاقة يتضافران؛ كيف سيعيد مؤشر أسعار المستهلكين هذا الأسبوع تسعير الأصول العالمية؟
بدأ أسبوع جديد!
من 12 إلى 18 أكتوبر، ستشهد الأسواق العالمية جولة مهمة من اختبارات المتغيرات الاقتصادية الكلية: ستُعلن تباعًا بيانات مؤشر أسعار المستهلكين ومؤشر أسعار المنتجين ومبيعات التجزئة في الولايات المتحدة لشهر سبتمبر، وستبدأ كبرى البنوك الأمريكية المدرجة في البورصة الإفصاح عن نتائج الربع الثالث، بالتزامن مع انعقاد الاجتماعات السنوية لصندوق النقد الدولي والبنك الدولي.
تتركز بؤرة اهتمام السوق في ثلاثة محاور:
- هل يمكن لأسعار الطاقة أن تدفع التضخم إلى مزيد من الارتفاع؟
- هل تستطيع أرباح الشركات الأمريكية دعم التقييمات الحالية؟
- كيف ستؤثر بيئة أسعار الفائدة المرتفعة في تدفقات رؤوس الأموال العالمية؟
ومن بينها، يُعد مؤشر أسعار المستهلكين الأمريكي لشهر سبتمبر أحد أهم مرتكزات التداول هذا الأسبوع. وإذا تجاوز ارتفاع التضخم التوقعات، فقد يعيد السوق تقييم مسار خفض أسعار الفائدة من جانب الاحتياطي الفيدرالي، كما ستتعرض عوائد سندات الخزانة الأمريكية وتقييمات الأصول عالية المخاطر لضغوط تبعًا لذلك.
183
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
EarningsSeason
6.6M مشاهدات
32,706 يقومون بالنقاش
جلسة موسم الأرباح 3: هل ستتجاوز نتائج Google وMicrosoft توقعات الأرباح؟
Binance Square Official
·184 إعجاب
·109.1k مشاهدات
USMidtermElections
73,038 مشاهدات
916 يقومون بالنقاش
StrategySTRCReaches$99.95ForFirstTimeIn165Days
178 مشاهدات
11 يقومون بالنقاش