

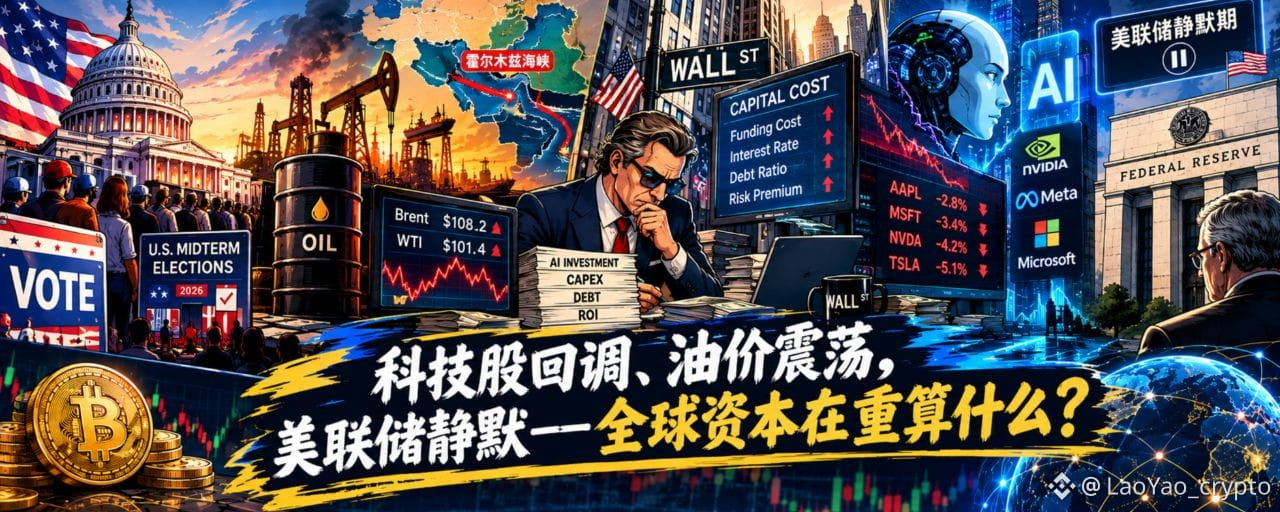
مع انطلاق أسبوع جديد، تواجه أسواق رأس المال العالمية ثلاثة محاور رئيسية:
- هل يمكن لعوائد استثمارات الذكاء الاصطناعي أن تبرر التقييمات المرتفعة؟
- هل ستؤدي مخاطر الطاقة إلى ارتفاع التضخم؟
- كيف ستؤثر تكلفة رأس المال المرتفعة في تسعير الأصول؟
خلال الأسبوع الماضي، تعرض قطاع التكنولوجيا في الأسهم الأمريكية لضغوط واضحة. وأصبح التناقض بين احتياجات التمويل للاستثمارات المرتبطة بالذكاء الاصطناعي وتكاليف التمويل والعوائد المستقبلية محط اهتمام السوق.
تواصل الأوضاع في الشرق الأوسط والتجاذبات الروسية الأوكرانية بشأن الطاقة التأثير في توقعات إمدادات النفط الخام، فيما تضيف تقلبات أسعار النفط متغيرات جديدة إلى التضخم العالمي والسياسة النقدية.
هذا الأسبوع، ستختبر بيانات الناتج المحلي الإجمالي الصيني للربع الثالث والبيانات الاقتصادية لشهر سبتمبر مدى صمود الطلب المحلي والنمو الاقتصادي؛
ستقدم نتائج شركات مثل Tesla وMeta وNetflix مؤشرات جديدة بشأن أرباح قطاع التكنولوجيا وآفاق الاستثمار في الذكاء الاصطناعي؛
أما البيانات الاقتصادية الأوروبية والأمريكية وفترة التعتيم لدى الاحتياطي الفيدرالي، فتجعلان السوق أكثر اهتمامًا بما إذا كانت التوقعات السياسية القائمة لا تزال قائمة.
مع اقتراب الاجتماع المقبل للاحتياطي الفيدرالي بشأن أسعار الفائدة، يستمر الجدل في السوق حول مسار الفائدة خلال العام.
ومع اقتراب انتخابات التجديد النصفي الأمريكية، تزداد أهمية العلاقة بين أسعار الطاقة والتضخم والسياسة الخارجية.
🧱 التجاذبات الجيوسياسية: لا تزال مخاطر إمدادات الطاقة عاملًا مؤثرًا في التضخم
① الشرق الأوسط: لا تزال توقعات إمدادات الطاقة هشة
لا تزال المخاطر الأمنية في الشرق الأوسط تؤثر في سوق الطاقة. فالضغوط الأمنية التي تواجهها السعودية ودول الخليج، ومخاطر الشحن حول مضيق هرمز وخليج عُمان، قد تؤثر جميعها في تقديرات السوق لنقل النفط الخام واستقرار الإمدادات.
أكد وزير الخارجية الإيراني عراقجي مجددًا أن اقتراح الجانب الإيراني «إعادة فتح مضيق هرمز خلال 7 أيام» لا يزال ساريًا، وأن «الكرة في ملعب الولايات المتحدة».
لكن إدارة ترامب لم ترد؛
② الجبهة الروسية الأوكرانية: التجاذبات حول الطاقة
أعفى ترامب عددًا من العقوبات المتعلقة بالطاقة والديزل الروسيين قبل دخول قانون العقوبات الجديد حيز التنفيذ.
انتقد زيلينسكي هذه الخطوة علنًا قائلًا إنها «لا تساعد إلا روسيا»، وسرعان ما شنت أوكرانيا واحدة من أكبر هجمات الطائرات المسيّرة هذا العام على منشآت النفط الروسية.
قال ترامب في مقابلات وعلى منصات التواصل الاجتماعي إن زيلينسكي لا يريد إنهاء الحرب بصدق، وإن التوصل إلى اتفاق سلام معه أصعب من التوصل إليه مع بوتين، كما اتهمه بإطالة أمد الصراع لمواصلة الحصول على المساعدات الأمريكية.
③ فرنسا: احتجاجات واسعة تتحول إلى أعمال شغب
بدأت الاحتجاجات بحراك طلابي استمر أسابيع، احتجاجًا على نقص العاملين في المدارس وسوء ظروف التدريس، ثم امتزجت بموجة استياء أوسع بسبب ارتفاع تكاليف المعيشة وأسعار الوقود وتدهور الخدمات العامة. وقدّرت السلطات مشاركة نحو 550 ألف شخص في أنحاء البلاد.
شهدت باريس ومرسيليا ومدن أخرى أعمال شغب وإضرامًا للحرائق ونهبًا، وبلغ عدد المعتقلين ما بين 1,000 و1,800 شخص أو أكثر. وأدان ماكرون أعمال العنف ودعا إلى استعادة النظام، قائلًا إن البلاد تشعر «بالغضب والخزي».
شهدت بعض المناطق اشتباكات متفرقة وأعمال تنظيف يوم الأحد أيضًا. وبدأت الحكومة تحقيقًا، وتعتزم مناقشة الحلول مع الطلاب والنقابات وممثلي المناطق. ومع اقتراب انتخابات عام 2027، يسود توتر اجتماعي.
💹 انعكاسات على رأس المال: ثلاثة محاور رئيسية للتسعير هذا الأسبوع
البيانات الاقتصادية الصينية: يُعد الناتج المحلي الإجمالي للربع الثالث، والإنتاج الصناعي ومبيعات التجزئة لشهر سبتمبر، مؤشرات رئيسية لتقييم النمو في الربع الرابع وعلى مدار العام. كما أن قرار خفض سعر الإقراض الأساسي (LPR) يوم الثلاثاء، من عدمه، مهم بالقدر نفسه.
التضخم والطاقة: ستختبر مؤشرات أسعار المستهلكين في المملكة المتحدة وكندا واليابان مدى انتقال ارتفاع أسعار النفط إلى التضخم.
صدور مكثف لمؤشرات مديري المشتريات يوم الجمعة: تصدر المؤشرات السريعة في الولايات المتحدة وأوروبا والمملكة المتحدة واليابان في وقت متقارب، لاختبار مدى صمود الطلب العالمي.
تتركز البيانات الأمريكية هذا الأسبوع على الإسكان ومؤشرات مديري المشتريات السريعة. ومع دخول الاحتياطي الفيدرالي فترة التعتيم، يرجح أن تتأثر الأسواق أكثر بالتطورات الجيوسياسية وأسعار النفط.
📅 لمحة عن البيانات الاقتصادية والمالية العالمية لهذا الأسبوع
19 أكتوبر|الاثنين
🇨🇳 الصين: الناتج المحلي الإجمالي للربع الثالث، والإنتاج الصناعي ومبيعات التجزئة وإحصاءات التوظيف لشهر سبتمبر.
🇨🇦 كندا: مؤشر أسعار المستهلكين لشهر سبتمبر
🇺🇸 الولايات المتحدة: مؤشر NAHB لسوق الإسكان
20 أكتوبر|الثلاثاء
🇨🇳 الصين: سعر الإقراض الأساسي (LPR) لشهر أكتوبر
🇺🇸 الولايات المتحدة: بيانات سوق الإسكان، بما فيها بدايات الإسكان ومبيعات المنازل القائمة المعلّق إتمامها.
🏢 نتائج الشركات: تعلن Netflix وشركات أخرى نتائجها.
21 أكتوبر|الأربعاء
🏢 نتائج الشركات: تعلن شركات كبرى، منها Tesla وMeta، نتائجها. تتركز أنظار السوق على الإنفاق الرأسمالي على الذكاء الاصطناعي، وجودة الأرباح والتوجيهات المستقبلية.
22 أكتوبر|الخميس
🇺🇸 الولايات المتحدة: طلبات إعانة البطالة الأولية والمؤشرات الاقتصادية الرائدة وغيرها.
🏢 نتائج الشركات: تواصل شركات عدة في قطاعات الاستهلاك والصناعة والتكنولوجيا إعلان نتائجها.
23 أكتوبر|الجمعة
🇺🇸 الولايات المتحدة: مؤشرا مديري المشتريات السريعان لقطاعي التصنيع والخدمات.
🇪🇺 أوروبا والمملكة المتحدة: مؤشرات مديري المشتريات السريعة.
🌏 عالميًا: متابعة مكونات الطلبات الجديدة والتوظيف وأسعار المدخلات لتقييم تغير النشاط الاقتصادي وضغوط التكاليف.
💸 موجز Web3: لا يزال سوق العملات المشفرة متأثرًا بتكلفة رأس المال العالمية
خلال الساعات الأربع والعشرين الماضية، شهد سوق العملات المشفرة تذبذبًا عند مستويات مرتفعة وتعافيًا معتدلًا. وتتأثر الأصول المشفرة بعاملين متضادين:
من جهة، قد يحظى الإقبال على المخاطر ببعض الدعم إذا تراجعت عوائد سندات الخزانة الأمريكية وخفّت الضغوط على الدولار؛
ومن جهة أخرى، إذا ظلت تكاليف التمويل مرتفعة واستمر انكماش تقييمات الأصول التقنية، فقد تتعرض الأصول المشفرة الحساسة للسيولة لضغوط.
تكون سيولة السوق محدودة نسبيًا خلال عطلة نهاية الأسبوع، ولا تعني تحركات الأسعار قصيرة الأجل بالضرورة انعكاس الاتجاه.
الأجدر بالمراقبة، بدلًا من مكاسب يوم واحد أو خسائره، هو تدفق الأموال، والرافعة المالية في المشتقات، والطلب الفوري، وأداء البيتكوين مقارنةً بالأصول الأخرى عالية المخاطر.
القيمة السوقية الإجمالية للعملات المشفرة: نحو 2.81 تريليون دولار، بارتفاع 0.6% خلال 24 ساعة.
$BTC : نحو 82 ألفًا، بارتفاع 0.8% خلال 24 ساعة.
$ETH : نحو 2,400، بارتفاع 0.4% خلال 24 ساعة، مع أداء أضعف نسبيًا من البيتكوين.
🧘 تأملات في عالم العملات المشفرة: فهم سلسلة انتقال الأثر الكامنة وراء أسعار الأصول
مع اقتراب انتخابات التجديد النصفي، لا يقتصر التضخم على كونه قضية اقتصادية، بل يؤثر أيضًا في خيارات الحكومة السياسية؛
أما الصراع في الشرق الأوسط ومخاطر إمدادات الطاقة، فيضيفان مزيدًا من عدم اليقين إلى مسار التضخم.
وعند ربط هذه المتغيرات ببعضها، تتضح سلسلة انتقال أثر اقتصادية كلية متكاملة:
الأجندة السياسية → الخيارات السياسية → الصراعات الجيوسياسية → توقعات إمدادات الطاقة → أسعار الطاقة → توقعات التضخم → أسعار الفائدة وتكلفة رأس المال → تقييمات الأصول العالمية
ثمة ثلاثة أسئلة جديرة بالمراقبة حاليًا:
1. هل ستتحول مخاطر الطاقة إلى ضغوط تضخمية مستمرة؟
إذا ظلت أسعار النفط مرتفعة لفترة طويلة، فستنتقل التكاليف إلى قطاعات النقل والإنتاج والاستهلاك، ما يرفع توقعات التضخم ويحد من مجال تيسير السياسة النقدية.
2. هل ستتراجع عوائد سندات الخزانة الأمريكية طويلة الأجل فعلًا؟
لا تعكس العوائد طويلة الأجل توقعات أسعار الفائدة فحسب، بل أيضًا توقعات التضخم، ومعروض سندات الخزانة، وعلاوة الأجل والمخاطر المالية. وهي «مرساة» تقييمات الأصول العالمية.
3. هل سيواصل رأس المال العالمي تقليص انكشافه على المخاطر؟
عندما ترتفع تكاليف التمويل ويزداد عدم اليقين بشأن التدفقات النقدية المستقبلية، تقل قدرة رأس المال على تقبّل التقييمات المرتفعة. وقد تواجه أسهم التكنولوجيا ذات التقييمات العالية والأصول المشفرة الحساسة للسيولة إعادة تقييم.
📌 المنطق الأساسي:
التغير الحقيقي في السوق لا يتعلق بارتفاع أصل معين أو انخفاضه، بل بالشروط التي تدعم أسعار الأصول. عندما تكون مخاطر الطاقة وتكلفة رأس المال مرتفعتين في الوقت نفسه، يعيد السوق حساب العوائد المستقبلية وعلاوة المخاطر ونطاق التقييمات، ما يؤثر في العلاقات النسبية لتسعير الأصول العالمية.
⚠️ ما سبق يعبر عن آراء شخصية، وهو مخصص لمتابعة السوق وتبادل الآراء فقط.
تتغير الأوضاع الجيوسياسية بسرعة؛ يُرجى الانتباه إلى مخاطر حجم المراكز والرافعة المالية. ولا يشكل هذا الكلام نصيحة استثمارية.
📌 LaoYao (@LaoYao_crypto )
نقرأ رأس المال بعين الحكمة، ونستدل بالدورات على الاتجاهات؛
نبحث عن اليقين وسط عدم اليقين، ونرسّخ القيمة وسط التقلبات.