
vat1kan
55 منشورات
vat1kan
إبلاغ
حظر المُستخدم
31 تتابع
35 المتابعون
85 إعجاب
منشورات
الكل
اقتباسات
·
--
عرض الترجمة
За серпень обсяг торгів токенізованими активами на BNB Chain виріс на 529% за місяць, і майже 60% цього потоку йде саме через PancakeSwap, а не напряму через Binance.
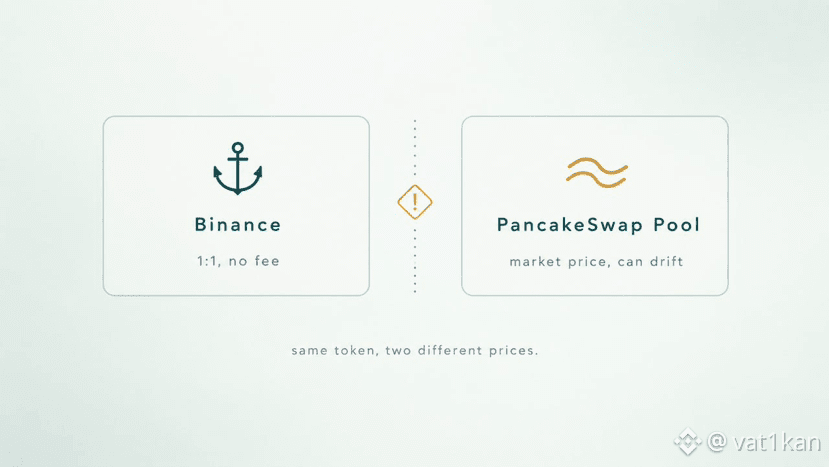
Тут є різниця, яку легко пропустити. На Binance конвертація #bstock у реальну акцію й назад іде строго 1:1 без комісії, курс прив'язаний до базового активу. На PancakeSwap токен торгується в звичайному AMM-пулі, ціна формується попитом і пропозицією, а не прив'язкою, і може тимчасово відхилятись від реальної вартості акції, особливо в тонких парах чи коли класична біржа закрита.
Це не робить DeFi-версію гіршою, вона додає те, чого немає на класичному ринку: ліквідність, позики, стейкінг токена цілодобово. Але ціна на графіку пулу і офіційна вартість акції не завжди одне й те саме число в моменті.
Той, хто дивиться лише на курс у пулі #BinanceBStocks , ризикує сплутати ринкову ціну з реальною.
Спільното @Binance_Ukraine , хто вже торгував bStocks саме через PancakeSwap, а не напряму на біржі?
За серпень обсяг торгів токенізованими активами на BNB Chain виріс на 529% за місяць, і майже 60% цього потоку йде саме через PancakeSwap, а не напряму через Binance.
Тут є різниця, яку легко пропустити. На Binance конвертація #bstock у реальну акцію й назад іде строго 1:1 без комісії, курс прив'язаний до базового активу. На PancakeSwap токен торгується в звичайному AMM-пулі, ціна формується попитом і пропозицією, а не прив'язкою, і може тимчасово відхилятись від реальної вартості акції, особливо в тонких парах чи коли класична біржа закрита.
Це не робить DeFi-версію гіршою, вона додає те, чого немає на класичному ринку: ліквідність, позики, стейкінг токена цілодобово. Але ціна на графіку пулу і офіційна вартість акції не завжди одне й те саме число в моменті.
Той, хто дивиться лише на курс у пулі #BinanceBStocks , ризикує сплутати ринкову ціну з реальною.
Спільното @Binance_Ukraine , хто вже торгував bStocks саме через PancakeSwap, а не напряму на біржі?
Тут є різниця, яку легко пропустити. На Binance конвертація #bstock у реальну акцію й назад іде строго 1:1 без комісії, курс прив'язаний до базового активу. На PancakeSwap токен торгується в звичайному AMM-пулі, ціна формується попитом і пропозицією, а не прив'язкою, і може тимчасово відхилятись від реальної вартості акції, особливо в тонких парах чи коли класична біржа закрита.
Це не робить DeFi-версію гіршою, вона додає те, чого немає на класичному ринку: ліквідність, позики, стейкінг токена цілодобово. Але ціна на графіку пулу і офіційна вартість акції не завжди одне й те саме число в моменті.
Той, хто дивиться лише на курс у пулі #BinanceBStocks , ризикує сплутати ринкову ціну з реальною.
Спільното @Binance_Ukraine , хто вже торгував bStocks саме через PancakeSwap, а не напряму на біржі?
1
85
·
--
Погано й мало хто звертає увагу на сторінку Proof of Collateral, а марно, бо саме там видно, чи справді токен вартий того, що обіцяє.
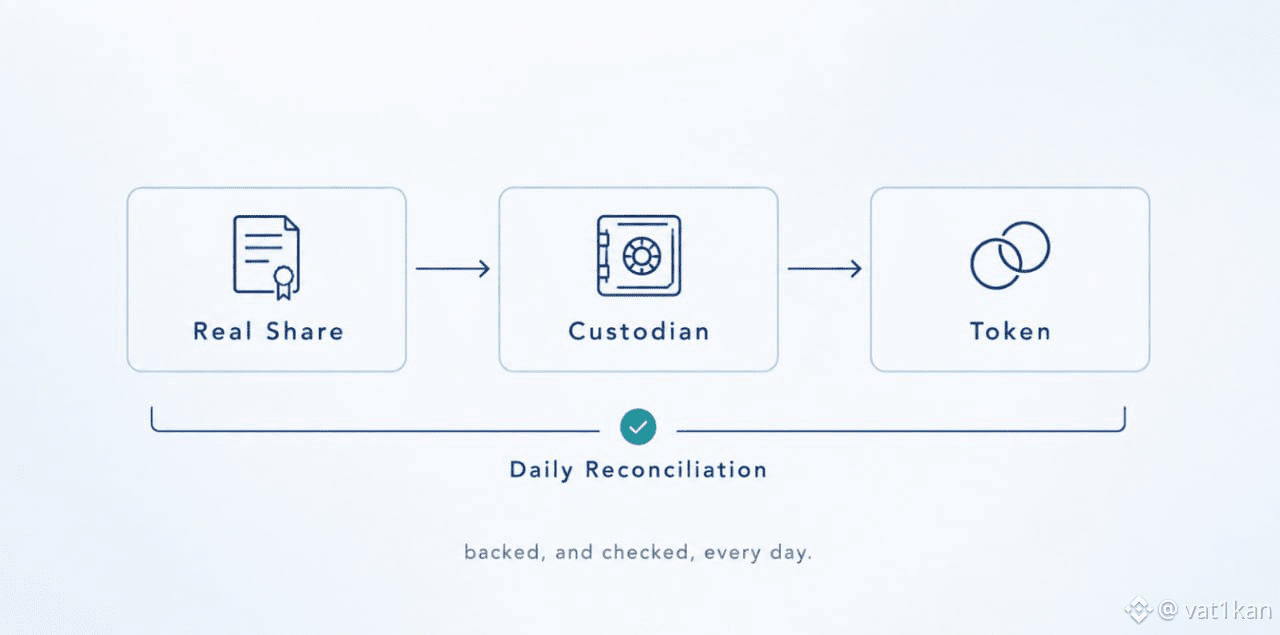
كل واحد #bstock يصدره بشكل منفصل كيان SPV يقوم بشراء أصل فعلي (سهم) ويحتفظ به لدى أمين حفظ (custodian) خاضع للتنظيم. يتم مطابقة الرصيد بين عدد الرموز المصدرة والأصول الموجودة في الخزنة يوميًا، وينشرون النتيجة علنًا، وليس مرة كل ربع سنة خلال التدقيق.
تقنيًا هذا ليس هو نفس مستوى الثقة الذي يحدث عند التملك المباشر للسهم. الرمز يمثل حقًا في المنفعة الاقتصادية، وليس حصة قانونية في الشركة، لذلك يبقى قرار الثقة بـ SPV والأمين القانوني/الوصي (custodian) مسألة منفصلة ينبغي طرحها على نفسك قبل الشراء، وليس بعده.
الشفافية هنا حقيقية؛ فالمطابقة اليومية تعني أكثر مما لدى أغلب المنتجات المركزية في #BinanceBStocks . لكن الشفافية وعدم وجود مخاطر لا يعنيان الشيء نفسه.
مجتمع @Binance_Ukraine ، من منكم سبق له فتح هذه الصفحة مرة واحدة قبل الشراء؟ أم أن الثقة تُفترض تلقائيًا؟
$BNB
Погано й мало хто звертає увагу на сторінку Proof of Collateral, а марно, бо саме там видно, чи справді токен вартий того, що обіцяє.
كل واحد #bstock يصدره بشكل منفصل كيان SPV يقوم بشراء أصل فعلي (سهم) ويحتفظ به لدى أمين حفظ (custodian) خاضع للتنظيم. يتم مطابقة الرصيد بين عدد الرموز المصدرة والأصول الموجودة في الخزنة يوميًا، وينشرون النتيجة علنًا، وليس مرة كل ربع سنة خلال التدقيق.
تقنيًا هذا ليس هو نفس مستوى الثقة الذي يحدث عند التملك المباشر للسهم. الرمز يمثل حقًا في المنفعة الاقتصادية، وليس حصة قانونية في الشركة، لذلك يبقى قرار الثقة بـ SPV والأمين القانوني/الوصي (custodian) مسألة منفصلة ينبغي طرحها على نفسك قبل الشراء، وليس بعده.
الشفافية هنا حقيقية؛ فالمطابقة اليومية تعني أكثر مما لدى أغلب المنتجات المركزية في #BinanceBStocks . لكن الشفافية وعدم وجود مخاطر لا يعنيان الشيء نفسه.
مجتمع @Binance_Ukraine ، من منكم سبق له فتح هذه الصفحة مرة واحدة قبل الشراء؟ أم أن الثقة تُفترض تلقائيًا؟
$BNB
كل واحد #bstock يصدره بشكل منفصل كيان SPV يقوم بشراء أصل فعلي (سهم) ويحتفظ به لدى أمين حفظ (custodian) خاضع للتنظيم. يتم مطابقة الرصيد بين عدد الرموز المصدرة والأصول الموجودة في الخزنة يوميًا، وينشرون النتيجة علنًا، وليس مرة كل ربع سنة خلال التدقيق.
تقنيًا هذا ليس هو نفس مستوى الثقة الذي يحدث عند التملك المباشر للسهم. الرمز يمثل حقًا في المنفعة الاقتصادية، وليس حصة قانونية في الشركة، لذلك يبقى قرار الثقة بـ SPV والأمين القانوني/الوصي (custodian) مسألة منفصلة ينبغي طرحها على نفسك قبل الشراء، وليس بعده.
الشفافية هنا حقيقية؛ فالمطابقة اليومية تعني أكثر مما لدى أغلب المنتجات المركزية في #BinanceBStocks . لكن الشفافية وعدم وجود مخاطر لا يعنيان الشيء نفسه.
مجتمع @Binance_Ukraine ، من منكم سبق له فتح هذه الصفحة مرة واحدة قبل الشراء؟ أم أن الثقة تُفترض تلقائيًا؟
$BNB
1
107
·
--
اشتريت نفس السهم ولم أفهم فورًا كيف يختلف المساران على Binance.
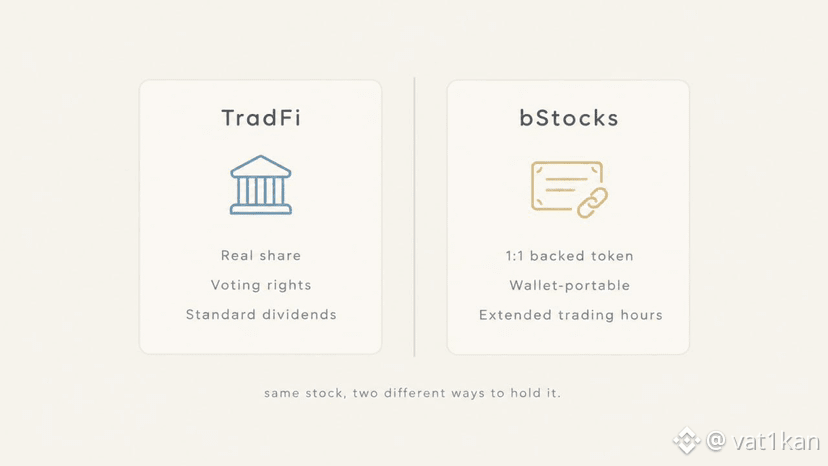
من خلال TradFi تشتري سهمًا حقيقيًا، ويتم الاحتفاظ به لدى وسيط، وتوجد حقوق تصويت، وتذهب الأرباح كدفع عادي. من خلال #BinanceBStocks تشتري توكنًا مدعومًا بنسبة 1:1 بنفس السهم عبر جهة الحفظ، ويتداول لفترة أطول من الجلسة المعتادة ويمكن نقله بسهولة بين المحافظ.
الفرق لا يُحسّ في السعر، بل في ما الذي تمسِكه تحديدًا. في حالة، توجد ملكية قانونية عبر الوسيط. وفي الحالة الأخرى، أصل رقمي مرتبط بالسهم الحقيقي، لكن مع هيكل مختلف للحقوق.
للدخول السريع بمبلغ صغير وللمرونة، فإن bStocks أكثر ملاءمة. أما لمحفظة طويلة الأجل مع التصويت والأرباح التقليدية، فإن #BinanceTradFi تبدو أكثر طبيعية.
أريد أن أسمع من مجتمع @Binance_Ukraine : هل تختارون الشكل المُرقمن (tokenized) من أجل الراحة، أم تظلون متمسكين بالملكية الكلاسيكية؟
$BNB
اشتريت نفس السهم ولم أفهم فورًا كيف يختلف المساران على Binance.
من خلال TradFi تشتري سهمًا حقيقيًا، ويتم الاحتفاظ به لدى وسيط، وتوجد حقوق تصويت، وتذهب الأرباح كدفع عادي. من خلال #BinanceBStocks تشتري توكنًا مدعومًا بنسبة 1:1 بنفس السهم عبر جهة الحفظ، ويتداول لفترة أطول من الجلسة المعتادة ويمكن نقله بسهولة بين المحافظ.
الفرق لا يُحسّ في السعر، بل في ما الذي تمسِكه تحديدًا. في حالة، توجد ملكية قانونية عبر الوسيط. وفي الحالة الأخرى، أصل رقمي مرتبط بالسهم الحقيقي، لكن مع هيكل مختلف للحقوق.
للدخول السريع بمبلغ صغير وللمرونة، فإن bStocks أكثر ملاءمة. أما لمحفظة طويلة الأجل مع التصويت والأرباح التقليدية، فإن #BinanceTradFi تبدو أكثر طبيعية.
أريد أن أسمع من مجتمع @Binance_Ukraine : هل تختارون الشكل المُرقمن (tokenized) من أجل الراحة، أم تظلون متمسكين بالملكية الكلاسيكية؟
$BNB
من خلال TradFi تشتري سهمًا حقيقيًا، ويتم الاحتفاظ به لدى وسيط، وتوجد حقوق تصويت، وتذهب الأرباح كدفع عادي. من خلال #BinanceBStocks تشتري توكنًا مدعومًا بنسبة 1:1 بنفس السهم عبر جهة الحفظ، ويتداول لفترة أطول من الجلسة المعتادة ويمكن نقله بسهولة بين المحافظ.
الفرق لا يُحسّ في السعر، بل في ما الذي تمسِكه تحديدًا. في حالة، توجد ملكية قانونية عبر الوسيط. وفي الحالة الأخرى، أصل رقمي مرتبط بالسهم الحقيقي، لكن مع هيكل مختلف للحقوق.
للدخول السريع بمبلغ صغير وللمرونة، فإن bStocks أكثر ملاءمة. أما لمحفظة طويلة الأجل مع التصويت والأرباح التقليدية، فإن #BinanceTradFi تبدو أكثر طبيعية.
أريد أن أسمع من مجتمع @Binance_Ukraine : هل تختارون الشكل المُرقمن (tokenized) من أجل الراحة، أم تظلون متمسكين بالملكية الكلاسيكية؟
$BNB
1
243
·
--
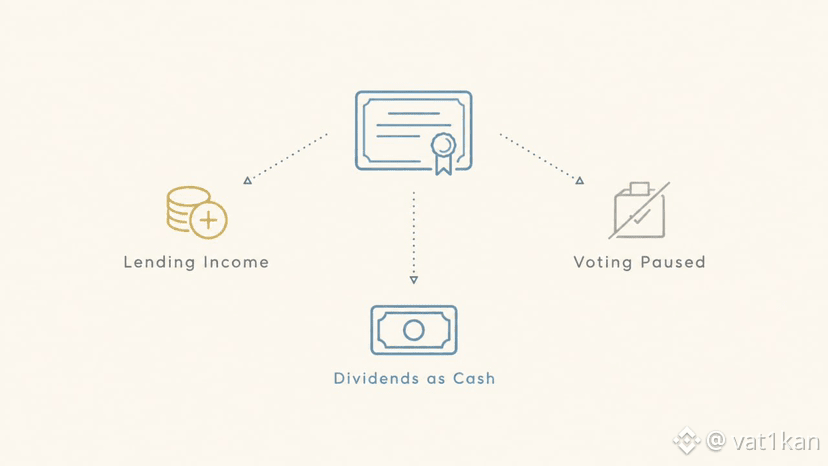
لقد احتفظت بعدة أسهم على Binance دون سبب محدد، حتى رأيت خيار Fully Paid Securities Lending وفكرت: لماذا لا أجني أرباحًا مما هو موجود أصلًا ولا يفعل شيئًا.
الفكرة بسيطة: الأسهم التي تم شراؤها وتسديدها بالكامل عبر #Tradefi يمكن إقراضها إلى مشاركين آخرين في السوق، غالبًا للمتداولين المؤسسيين أو لمن يفتحون مركزًا قصيرًا. مقابل ذلك يتم احتساب عمولة، وهي تصبح مصدر دخل إضافي فوق أي احتمال لارتفاع سعر السهم.
يمكن بيع المركز في أي وقت، حتى أثناء وجوده تقنيًا ضمن الإقراض؛ لم يتم سحب المرونة هنا. لكن هناك نقطتين لم أقدّر قيمتهما بالكامل في البداية.
أولًا: أثناء إقراض السهم، يتم سلب حق التصويت في اجتماعات المساهمين مؤقتًا. بالنسبة للبعض هذا تفصيل صغير، وبالنسبة لآخرين قد يكون أمرًا حاسمًا، اعتمادًا على مدى متابعة الشخص لقرارات الشركة.
ثانيًا: أرباح الأسهم عن فترة الإقراض لا تأتي كدفعة عادية، بل كتعويض نقدي، cash-in-lieu، ومن الناحية الضريبية قد تُفسَّر أحيانًا بشكل مختلف. من الأفضل معرفة ذلك مسبقًا، وليس أثناء تقديم الإقرار.
الخلاصة بسيطة: الدخل حقيقي، لكن هذا ليس مكافأة بلا تبعات، بل هو تبادل جزء من الحقوق مقابل تدفق المدفوعات.
لقد احتفظت بعدة أسهم على Binance دون سبب محدد، حتى رأيت خيار Fully Paid Securities Lending وفكرت: لماذا لا أجني أرباحًا مما هو موجود أصلًا ولا يفعل شيئًا.
الفكرة بسيطة: الأسهم التي تم شراؤها وتسديدها بالكامل عبر #Tradefi يمكن إقراضها إلى مشاركين آخرين في السوق، غالبًا للمتداولين المؤسسيين أو لمن يفتحون مركزًا قصيرًا. مقابل ذلك يتم احتساب عمولة، وهي تصبح مصدر دخل إضافي فوق أي احتمال لارتفاع سعر السهم.
يمكن بيع المركز في أي وقت، حتى أثناء وجوده تقنيًا ضمن الإقراض؛ لم يتم سحب المرونة هنا. لكن هناك نقطتين لم أقدّر قيمتهما بالكامل في البداية.
أولًا: أثناء إقراض السهم، يتم سلب حق التصويت في اجتماعات المساهمين مؤقتًا. بالنسبة للبعض هذا تفصيل صغير، وبالنسبة لآخرين قد يكون أمرًا حاسمًا، اعتمادًا على مدى متابعة الشخص لقرارات الشركة.
ثانيًا: أرباح الأسهم عن فترة الإقراض لا تأتي كدفعة عادية، بل كتعويض نقدي، cash-in-lieu، ومن الناحية الضريبية قد تُفسَّر أحيانًا بشكل مختلف. من الأفضل معرفة ذلك مسبقًا، وليس أثناء تقديم الإقرار.
الخلاصة بسيطة: الدخل حقيقي، لكن هذا ليس مكافأة بلا تبعات، بل هو تبادل جزء من الحقوق مقابل تدفق المدفوعات.
الفكرة بسيطة: الأسهم التي تم شراؤها وتسديدها بالكامل عبر #Tradefi يمكن إقراضها إلى مشاركين آخرين في السوق، غالبًا للمتداولين المؤسسيين أو لمن يفتحون مركزًا قصيرًا. مقابل ذلك يتم احتساب عمولة، وهي تصبح مصدر دخل إضافي فوق أي احتمال لارتفاع سعر السهم.
يمكن بيع المركز في أي وقت، حتى أثناء وجوده تقنيًا ضمن الإقراض؛ لم يتم سحب المرونة هنا. لكن هناك نقطتين لم أقدّر قيمتهما بالكامل في البداية.
أولًا: أثناء إقراض السهم، يتم سلب حق التصويت في اجتماعات المساهمين مؤقتًا. بالنسبة للبعض هذا تفصيل صغير، وبالنسبة لآخرين قد يكون أمرًا حاسمًا، اعتمادًا على مدى متابعة الشخص لقرارات الشركة.
ثانيًا: أرباح الأسهم عن فترة الإقراض لا تأتي كدفعة عادية، بل كتعويض نقدي، cash-in-lieu، ومن الناحية الضريبية قد تُفسَّر أحيانًا بشكل مختلف. من الأفضل معرفة ذلك مسبقًا، وليس أثناء تقديم الإقرار.
الخلاصة بسيطة: الدخل حقيقي، لكن هذا ليس مكافأة بلا تبعات، بل هو تبادل جزء من الحقوق مقابل تدفق المدفوعات.
1
97
·
--
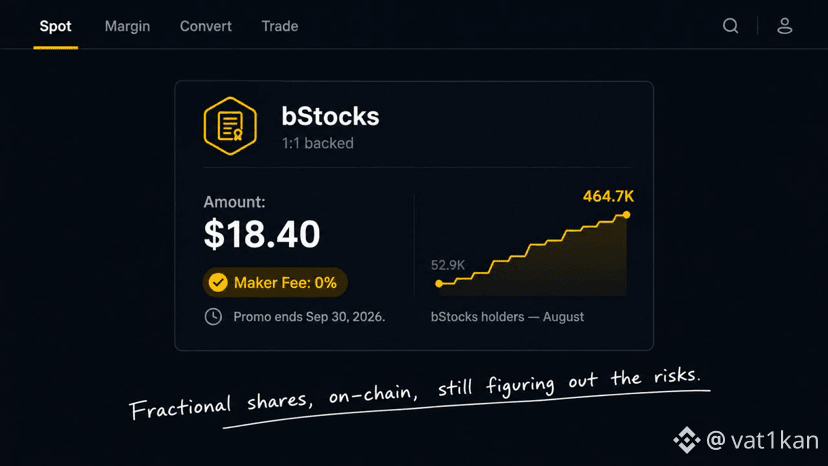
لفترة طويلة كنت أتفرّج على bStocks من الجانب، إلى أن رأيت خبراً عن أن اللجنة تم تمديدها حتى 30 سبتمبر. هذا هو الذي دفعني إلى تجربته بنفسي بدلًا من قراءة ذلك في الأخبار.
اشتريت قطعة صغيرة من سهم مُرقمن مباشرةً داخل محفظة spot على Binance، عبر أمر عادي، دون أي خطوات إضافية. الضمان 1:1 مدعوم فعليًا بسهم حقيقي موجود لدى أمين حفظ خاضع للتنظيم، وليس مجرد رقم على الشاشة. كانت الحصة الكسرية بأقل من عشرين دولارًا، وهنا بالضبط تشعر بالفرق مقارنةً بالوسيط الكلاسيكي، حيث يكون حدّ الدخول عادةً أعلى.
والسياق السوقي مثير أيضًا. ففي أغسطس، نمت عدد المحافظ مع bStocks من 52.9 ألف إلى أكثر من 464 ألف، وهو أكبر قفزة شهرية تم رصدها على الإطلاق للأسهم المُرقمنة. إن عمولة maker البالغة صفرًا لعبت دورًا واضحًا، والآن بعد تمديدها لشهر آخر، ستأتي الاختبار الحقيقي لاحقًا، عندما تنتهي الامتيازات ويبقى فقط من يحتاج إلى المنتج فعليًا.
لن أخفي ذلك: المخاطر هنا ليست أقل مما يبدو للوهلة الأولى. إنها شهادة على سهم، وليست امتلاكًا مباشرًا له، وBinance تذكر صراحةً مخاطر السيولة، ومخاطر المُصدر، ومخاطر أمين الحفظ.
هل لديكم بالفعل #bStock أم لا؟
لفترة طويلة كنت أتفرّج على bStocks من الجانب، إلى أن رأيت خبراً عن أن اللجنة تم تمديدها حتى 30 سبتمبر. هذا هو الذي دفعني إلى تجربته بنفسي بدلًا من قراءة ذلك في الأخبار.
اشتريت قطعة صغيرة من سهم مُرقمن مباشرةً داخل محفظة spot على Binance، عبر أمر عادي، دون أي خطوات إضافية. الضمان 1:1 مدعوم فعليًا بسهم حقيقي موجود لدى أمين حفظ خاضع للتنظيم، وليس مجرد رقم على الشاشة. كانت الحصة الكسرية بأقل من عشرين دولارًا، وهنا بالضبط تشعر بالفرق مقارنةً بالوسيط الكلاسيكي، حيث يكون حدّ الدخول عادةً أعلى.
والسياق السوقي مثير أيضًا. ففي أغسطس، نمت عدد المحافظ مع bStocks من 52.9 ألف إلى أكثر من 464 ألف، وهو أكبر قفزة شهرية تم رصدها على الإطلاق للأسهم المُرقمنة. إن عمولة maker البالغة صفرًا لعبت دورًا واضحًا، والآن بعد تمديدها لشهر آخر، ستأتي الاختبار الحقيقي لاحقًا، عندما تنتهي الامتيازات ويبقى فقط من يحتاج إلى المنتج فعليًا.
لن أخفي ذلك: المخاطر هنا ليست أقل مما يبدو للوهلة الأولى. إنها شهادة على سهم، وليست امتلاكًا مباشرًا له، وBinance تذكر صراحةً مخاطر السيولة، ومخاطر المُصدر، ومخاطر أمين الحفظ.
هل لديكم بالفعل #bStock أم لا؟
اشتريت قطعة صغيرة من سهم مُرقمن مباشرةً داخل محفظة spot على Binance، عبر أمر عادي، دون أي خطوات إضافية. الضمان 1:1 مدعوم فعليًا بسهم حقيقي موجود لدى أمين حفظ خاضع للتنظيم، وليس مجرد رقم على الشاشة. كانت الحصة الكسرية بأقل من عشرين دولارًا، وهنا بالضبط تشعر بالفرق مقارنةً بالوسيط الكلاسيكي، حيث يكون حدّ الدخول عادةً أعلى.
والسياق السوقي مثير أيضًا. ففي أغسطس، نمت عدد المحافظ مع bStocks من 52.9 ألف إلى أكثر من 464 ألف، وهو أكبر قفزة شهرية تم رصدها على الإطلاق للأسهم المُرقمنة. إن عمولة maker البالغة صفرًا لعبت دورًا واضحًا، والآن بعد تمديدها لشهر آخر، ستأتي الاختبار الحقيقي لاحقًا، عندما تنتهي الامتيازات ويبقى فقط من يحتاج إلى المنتج فعليًا.
لن أخفي ذلك: المخاطر هنا ليست أقل مما يبدو للوهلة الأولى. إنها شهادة على سهم، وليست امتلاكًا مباشرًا له، وBinance تذكر صراحةً مخاطر السيولة، ومخاطر المُصدر، ومخاطر أمين الحفظ.
هل لديكم بالفعل #bStock أم لا؟
2
449
·
--
انخفض إجمالي القيمة المقفلة (TVL) لدى TermMax بنسبة 7.2% خلال آخر 30 يومًا. كانت أول غريزة لدي أن أقرأ ذلك كإشارة تحذير. ثم راجعت الرقم الذي بجانبه مباشرة، وتعقّدت القصة أكثر من مجرد تراجع بسيط.
تقع القروض النشطة على البروتوكول عند 27.28 مليون دولار مقابل إجمالي TVL البالغ 31.22 مليون دولار. هذا يعني أن نسبة الاستخدام تبلغ تقريبًا 87%، أي أن معظم ما تبقى هو في الواقع مُقترض بدلًا من كونه متروكًا خامدًا. عندما ينكمش TVL لكن سجل القروض لا يتحرك تقريبًا، فعادةً ما يشير ذلك إلى أن مقدمي السيولة الخاملين هم من غادروا، وليس المستخدمين الأساسيين الذين يقومون بأعمال حقيقية عبر <c-1/>#TermMax platform.
سحبت بيانات الرسوم أيضًا، بدافع الفضول أكثر من أي شيء آخر. على مدار العام الماضي، يولد البروتوكول إيرادات سنوية مُقدّرة بحوالي 312,759 دولارًا على قاعدة TVL تلك، من مبلغ متواضع قدره 19,930 دولارًا تم تحصيله فقط خلال آخر 30 يومًا. بقسمة الرقمين تحصل على نحو 1% من TVL يتدفق مرة أخرى كإيرادات للبروتوكول سنويًا. نسبة صغيرة عند النظر إليها وحدها، لكنها تُكتسب على رأس مال يعمل فعلًا، وليس رأس مالًا متروكًا في بركة فقط ليبدو جيدًا على لوحة معلومات.
هذه هي التوتر الذي لا أستطيع حسمه بالكامل. قد يعني انخفاض TVL مع ثبات نسبة الاستخدام أن البروتوكول أصبح أكثر كفاءة في استخدام رأس المال—أقل أوزانًا ميتة، وأكثر مما تبقى يفعل شيئًا ذا فائدة. أو قد يعني أن مقدمي السيولة يغادرون بسرعة أكبر من ظهور مقدمي سيولة جدد، وأن سجل القروض لم يلحق بعد بتلك التغيّرات.
لا يقرر @termmax أي قصة هي الصحيحة بمجرد نشر الرقم. الوقت هو من يفصل ذلك.
إذا ظلت نسبة الاستخدام مرتفعة بهذا الشكل بينما يستمر TVL في الانزلاق شهرًا إضافيًا، هل يعني ذلك—برأيك—قوة، أم أنه مجرد تأخر قبل أن يلحق جانب الاقتراض بالمودعين في الخروج؟
انخفض إجمالي القيمة المقفلة (TVL) لدى TermMax بنسبة 7.2% خلال آخر 30 يومًا. كانت أول غريزة لدي أن أقرأ ذلك كإشارة تحذير. ثم راجعت الرقم الذي بجانبه مباشرة، وتعقّدت القصة أكثر من مجرد تراجع بسيط.
تقع القروض النشطة على البروتوكول عند 27.28 مليون دولار مقابل إجمالي TVL البالغ 31.22 مليون دولار. هذا يعني أن نسبة الاستخدام تبلغ تقريبًا 87%، أي أن معظم ما تبقى هو في الواقع مُقترض بدلًا من كونه متروكًا خامدًا. عندما ينكمش TVL لكن سجل القروض لا يتحرك تقريبًا، فعادةً ما يشير ذلك إلى أن مقدمي السيولة الخاملين هم من غادروا، وليس المستخدمين الأساسيين الذين يقومون بأعمال حقيقية عبر <c-1/>#TermMax platform.
سحبت بيانات الرسوم أيضًا، بدافع الفضول أكثر من أي شيء آخر. على مدار العام الماضي، يولد البروتوكول إيرادات سنوية مُقدّرة بحوالي 312,759 دولارًا على قاعدة TVL تلك، من مبلغ متواضع قدره 19,930 دولارًا تم تحصيله فقط خلال آخر 30 يومًا. بقسمة الرقمين تحصل على نحو 1% من TVL يتدفق مرة أخرى كإيرادات للبروتوكول سنويًا. نسبة صغيرة عند النظر إليها وحدها، لكنها تُكتسب على رأس مال يعمل فعلًا، وليس رأس مالًا متروكًا في بركة فقط ليبدو جيدًا على لوحة معلومات.
هذه هي التوتر الذي لا أستطيع حسمه بالكامل. قد يعني انخفاض TVL مع ثبات نسبة الاستخدام أن البروتوكول أصبح أكثر كفاءة في استخدام رأس المال—أقل أوزانًا ميتة، وأكثر مما تبقى يفعل شيئًا ذا فائدة. أو قد يعني أن مقدمي السيولة يغادرون بسرعة أكبر من ظهور مقدمي سيولة جدد، وأن سجل القروض لم يلحق بعد بتلك التغيّرات.
لا يقرر @TermMax أي قصة هي الصحيحة بمجرد نشر الرقم. الوقت هو من يفصل ذلك.
إذا ظلت نسبة الاستخدام مرتفعة بهذا الشكل بينما يستمر TVL في الانزلاق شهرًا إضافيًا، هل يعني ذلك—برأيك—قوة، أم أنه مجرد تأخر قبل أن يلحق جانب الاقتراض بالمودعين في الخروج؟
تقع القروض النشطة على البروتوكول عند 27.28 مليون دولار مقابل إجمالي TVL البالغ 31.22 مليون دولار. هذا يعني أن نسبة الاستخدام تبلغ تقريبًا 87%، أي أن معظم ما تبقى هو في الواقع مُقترض بدلًا من كونه متروكًا خامدًا. عندما ينكمش TVL لكن سجل القروض لا يتحرك تقريبًا، فعادةً ما يشير ذلك إلى أن مقدمي السيولة الخاملين هم من غادروا، وليس المستخدمين الأساسيين الذين يقومون بأعمال حقيقية عبر <c-1/>#TermMax platform.
سحبت بيانات الرسوم أيضًا، بدافع الفضول أكثر من أي شيء آخر. على مدار العام الماضي، يولد البروتوكول إيرادات سنوية مُقدّرة بحوالي 312,759 دولارًا على قاعدة TVL تلك، من مبلغ متواضع قدره 19,930 دولارًا تم تحصيله فقط خلال آخر 30 يومًا. بقسمة الرقمين تحصل على نحو 1% من TVL يتدفق مرة أخرى كإيرادات للبروتوكول سنويًا. نسبة صغيرة عند النظر إليها وحدها، لكنها تُكتسب على رأس مال يعمل فعلًا، وليس رأس مالًا متروكًا في بركة فقط ليبدو جيدًا على لوحة معلومات.
هذه هي التوتر الذي لا أستطيع حسمه بالكامل. قد يعني انخفاض TVL مع ثبات نسبة الاستخدام أن البروتوكول أصبح أكثر كفاءة في استخدام رأس المال—أقل أوزانًا ميتة، وأكثر مما تبقى يفعل شيئًا ذا فائدة. أو قد يعني أن مقدمي السيولة يغادرون بسرعة أكبر من ظهور مقدمي سيولة جدد، وأن سجل القروض لم يلحق بعد بتلك التغيّرات.
لا يقرر @TermMax أي قصة هي الصحيحة بمجرد نشر الرقم. الوقت هو من يفصل ذلك.
إذا ظلت نسبة الاستخدام مرتفعة بهذا الشكل بينما يستمر TVL في الانزلاق شهرًا إضافيًا، هل يعني ذلك—برأيك—قوة، أم أنه مجرد تأخر قبل أن يلحق جانب الاقتراض بالمودعين في الخروج؟

85
·
--
كان معدل الاقتراض بالـ APR على TermMax يزعجني باستمرار حتى قمتُ فعلًا بحساب موقفي بنفسي، بدلًا من مجرد قراءة الرقم الظاهر على الشاشة.
اقترضت 1,101 USDT مقابل ضمان على NVDA في سوق USDT/NVDA، مع استحقاق بعد 11 يومًا. كان معدل Borrow APR المعروض ثابتًا بنسبة 3.50%. لكن الرقم الذي انطبق عليّ فعليًا، وهو Effective Borrow APR، ظهر أنه 4.40%. وهذا أعلى بنسبة كاملة قدرها نقطة مئوية واحدة، والفجوة بالكامل بسبب الرسوم، وهي 0.33 دولار ثابتة.
وهنا تصبح الأمور مثيرة للاهتمام. فائدة 1,100 دولار عند 3.50% لمدة 11 يومًا تعادل تقريبًا 1.16 دولار. أما رسوم قدرها 0.33 دولار فوق تلك الفائدة الفعلية البالغة 1.16 دولار، فهي قريبة من 28% مما أدفعه فعليًا للاقتراض، وليست نسبة 0.90% الجميلة التي توحي بها سطر الرسوم مقارنةً بالأصل.
لذا فالرسوم ليست ضريبة على حجم القرض. بل تتصرف أكثر كضريبة على طبقة الفائدة نفسها، وهذه الطبقة تنكمش بسرعة في المراكز قصيرة الأجل. إذا مددنا القرض نفسه إلى 90 يومًا بدل 11 يومًا، فلن تكاد هذه الرسوم البالغة 0.33 دولار تُذكر مقارنةً بالفائدة المستحقة.
هذا لا يعني أن الاقتراض قصير الأجل بسعر فائدة ثابت صفقة سيئة على #TermMax . ما زالت قابلية التنبؤ تحمل قيمة حقيقية حتى ضمن نافذة مدتها 11 يومًا. لكن هذا يعني أن نسبة 3.50% المعلنة لا تخبرك بالقصة الحقيقية إلا عندما تعرف مدة الاستحقاق الخاصة بك، لا قبل ذلك.
ما زلت أعمل على تحديد مكان نقطة التعادل، أي المدة التي تتوقف عندها الرسوم عن تشويه السعر الفعلي بشكل ملحوظ. @termmax تضع سعر هذه المسألة لكل مركز بدقة بدل إخفائها، وهذه هي الطريقة الوحيدة التي جعلتني قادرًا على إجراء هذه الحسابات بنفسي.
هل تحقق أي شخص آخر من معدل الفائدة الفعلي مقارنةً بالرقم الرئيسي؟ أم أن الـ APR المُدرج عادةً يطابق ما تدفعه فعليًا؟
كان معدل الاقتراض بالـ APR على TermMax يزعجني باستمرار حتى قمتُ فعلًا بحساب موقفي بنفسي، بدلًا من مجرد قراءة الرقم الظاهر على الشاشة.
اقترضت 1,101 USDT مقابل ضمان على NVDA في سوق USDT/NVDA، مع استحقاق بعد 11 يومًا. كان معدل Borrow APR المعروض ثابتًا بنسبة 3.50%. لكن الرقم الذي انطبق عليّ فعليًا، وهو Effective Borrow APR، ظهر أنه 4.40%. وهذا أعلى بنسبة كاملة قدرها نقطة مئوية واحدة، والفجوة بالكامل بسبب الرسوم، وهي 0.33 دولار ثابتة.
وهنا تصبح الأمور مثيرة للاهتمام. فائدة 1,100 دولار عند 3.50% لمدة 11 يومًا تعادل تقريبًا 1.16 دولار. أما رسوم قدرها 0.33 دولار فوق تلك الفائدة الفعلية البالغة 1.16 دولار، فهي قريبة من 28% مما أدفعه فعليًا للاقتراض، وليست نسبة 0.90% الجميلة التي توحي بها سطر الرسوم مقارنةً بالأصل.
لذا فالرسوم ليست ضريبة على حجم القرض. بل تتصرف أكثر كضريبة على طبقة الفائدة نفسها، وهذه الطبقة تنكمش بسرعة في المراكز قصيرة الأجل. إذا مددنا القرض نفسه إلى 90 يومًا بدل 11 يومًا، فلن تكاد هذه الرسوم البالغة 0.33 دولار تُذكر مقارنةً بالفائدة المستحقة.
هذا لا يعني أن الاقتراض قصير الأجل بسعر فائدة ثابت صفقة سيئة على #TermMax . ما زالت قابلية التنبؤ تحمل قيمة حقيقية حتى ضمن نافذة مدتها 11 يومًا. لكن هذا يعني أن نسبة 3.50% المعلنة لا تخبرك بالقصة الحقيقية إلا عندما تعرف مدة الاستحقاق الخاصة بك، لا قبل ذلك.
ما زلت أعمل على تحديد مكان نقطة التعادل، أي المدة التي تتوقف عندها الرسوم عن تشويه السعر الفعلي بشكل ملحوظ. @TermMax تضع سعر هذه المسألة لكل مركز بدقة بدل إخفائها، وهذه هي الطريقة الوحيدة التي جعلتني قادرًا على إجراء هذه الحسابات بنفسي.
هل تحقق أي شخص آخر من معدل الفائدة الفعلي مقارنةً بالرقم الرئيسي؟ أم أن الـ APR المُدرج عادةً يطابق ما تدفعه فعليًا؟
اقترضت 1,101 USDT مقابل ضمان على NVDA في سوق USDT/NVDA، مع استحقاق بعد 11 يومًا. كان معدل Borrow APR المعروض ثابتًا بنسبة 3.50%. لكن الرقم الذي انطبق عليّ فعليًا، وهو Effective Borrow APR، ظهر أنه 4.40%. وهذا أعلى بنسبة كاملة قدرها نقطة مئوية واحدة، والفجوة بالكامل بسبب الرسوم، وهي 0.33 دولار ثابتة.
وهنا تصبح الأمور مثيرة للاهتمام. فائدة 1,100 دولار عند 3.50% لمدة 11 يومًا تعادل تقريبًا 1.16 دولار. أما رسوم قدرها 0.33 دولار فوق تلك الفائدة الفعلية البالغة 1.16 دولار، فهي قريبة من 28% مما أدفعه فعليًا للاقتراض، وليست نسبة 0.90% الجميلة التي توحي بها سطر الرسوم مقارنةً بالأصل.
لذا فالرسوم ليست ضريبة على حجم القرض. بل تتصرف أكثر كضريبة على طبقة الفائدة نفسها، وهذه الطبقة تنكمش بسرعة في المراكز قصيرة الأجل. إذا مددنا القرض نفسه إلى 90 يومًا بدل 11 يومًا، فلن تكاد هذه الرسوم البالغة 0.33 دولار تُذكر مقارنةً بالفائدة المستحقة.
هذا لا يعني أن الاقتراض قصير الأجل بسعر فائدة ثابت صفقة سيئة على #TermMax . ما زالت قابلية التنبؤ تحمل قيمة حقيقية حتى ضمن نافذة مدتها 11 يومًا. لكن هذا يعني أن نسبة 3.50% المعلنة لا تخبرك بالقصة الحقيقية إلا عندما تعرف مدة الاستحقاق الخاصة بك، لا قبل ذلك.
ما زلت أعمل على تحديد مكان نقطة التعادل، أي المدة التي تتوقف عندها الرسوم عن تشويه السعر الفعلي بشكل ملحوظ. @TermMax تضع سعر هذه المسألة لكل مركز بدقة بدل إخفائها، وهذه هي الطريقة الوحيدة التي جعلتني قادرًا على إجراء هذه الحسابات بنفسي.
هل تحقق أي شخص آخر من معدل الفائدة الفعلي مقارنةً بالرقم الرئيسي؟ أم أن الـ APR المُدرج عادةً يطابق ما تدفعه فعليًا؟

1
85
·
--
اقترضت مقابل مركز أسهمي بدلًا من بيعه، وأظهر لي TermMax كل رقم قبل أن أؤكد أي شيء.
وضعت 10 NVDAون كضمان، بقيمة 2,203.45$، في سوق USDT/NVDAون.
إليك الحساب الفعلي. عند نسبة LTV تبلغ 0.5 وهي الحد الأقصى المسموح به في هذا السوق، يحرر هذا الضمان 1,101.1069 USDT، أي قريب من 1,100$. معدل فائدة الاقتراض ثابت عند 3.50%، لكن بعد احتساب الرسوم تصبح فائدة الاقتراض الفعلية لدي 4.40%—مستمرة كفائدة ثابتة، ومعلومة مسبقًا. لا توجد أي تخمين لما سأدفعه عند الاستحقاق في 31 أغسطس.
لكن دفع نسبة LTV إلى هذا القرب من السقف ليس بلا مخاطر. مؤشر Health Factor لدي عند 1.4، وموسوم كـ "تحذير" مباشرة داخل الواجهة، وحد التصفية مضبوط على سعر NVDAون يبلغ 157.529. إذا انخفض السعر نحو هذا المستوى، سيتم تصفية موقعي. لا يخبّئ TermMax هذا الرقم في أحرف صغيرة؛ بل هو بجوار زر الاقتراض.
لماذا أفعل ذلك بدلًا من مجرد بيع NVDAون؟ لأن البيع يعني التخلي عن إمكانات الصعود إذا تحرك السعر بالطريقة التي أتوقعها. الاقتراض مقابلها يبقي المركز حيًا ويمنحني في الوقت نفسه USDT لإعادة توظيفه في مكان آخر. أنا لست مضطرًا للاختيار بين الاحتفاظ وبين امتلاك سيولة—أحصل على الاثنين، فقط مع عامل صحة يجب أن أراقبه.
ما يجعل هذا قابلًا للعمل أصلًا هو السعر الثابت. تكلفة اقتراض متغيرة فوق نسبة LTV محكمة بالفعل ستكون أصعب بكثير في إدارتها. هذه القابلية للتنبؤ هي بالضبط ما يضمنه #TermMax للمستثمرين الذين يريدون الرافعة المالية دون متغير مجهول ثاني.
@termmax حوّل عمليًا السهم المُرمّز إلى رأس مال عامل، مع تسعير المخاطر بشكل واضح بدلًا من إخفائها.
هل ستدفع LTV قريبًا من الحد الأقصى لمزيد من رأس المال، أم تبقيه محافظًا وتنام بارتياح أكبر؟
اقترضت مقابل مركز أسهمي بدلًا من بيعه، وأظهر لي TermMax كل رقم قبل أن أؤكد أي شيء.
وضعت 10 NVDAون كضمان، بقيمة 2,203.45$، في سوق USDT/NVDAون.
إليك الحساب الفعلي. عند نسبة LTV تبلغ 0.5 وهي الحد الأقصى المسموح به في هذا السوق، يحرر هذا الضمان 1,101.1069 USDT، أي قريب من 1,100$. معدل فائدة الاقتراض ثابت عند 3.50%، لكن بعد احتساب الرسوم تصبح فائدة الاقتراض الفعلية لدي 4.40%—مستمرة كفائدة ثابتة، ومعلومة مسبقًا. لا توجد أي تخمين لما سأدفعه عند الاستحقاق في 31 أغسطس.
لكن دفع نسبة LTV إلى هذا القرب من السقف ليس بلا مخاطر. مؤشر Health Factor لدي عند 1.4، وموسوم كـ "تحذير" مباشرة داخل الواجهة، وحد التصفية مضبوط على سعر NVDAون يبلغ 157.529. إذا انخفض السعر نحو هذا المستوى، سيتم تصفية موقعي. لا يخبّئ TermMax هذا الرقم في أحرف صغيرة؛ بل هو بجوار زر الاقتراض.
لماذا أفعل ذلك بدلًا من مجرد بيع NVDAون؟ لأن البيع يعني التخلي عن إمكانات الصعود إذا تحرك السعر بالطريقة التي أتوقعها. الاقتراض مقابلها يبقي المركز حيًا ويمنحني في الوقت نفسه USDT لإعادة توظيفه في مكان آخر. أنا لست مضطرًا للاختيار بين الاحتفاظ وبين امتلاك سيولة—أحصل على الاثنين، فقط مع عامل صحة يجب أن أراقبه.
ما يجعل هذا قابلًا للعمل أصلًا هو السعر الثابت. تكلفة اقتراض متغيرة فوق نسبة LTV محكمة بالفعل ستكون أصعب بكثير في إدارتها. هذه القابلية للتنبؤ هي بالضبط ما يضمنه #TermMax للمستثمرين الذين يريدون الرافعة المالية دون متغير مجهول ثاني.
@TermMax حوّل عمليًا السهم المُرمّز إلى رأس مال عامل، مع تسعير المخاطر بشكل واضح بدلًا من إخفائها.
هل ستدفع LTV قريبًا من الحد الأقصى لمزيد من رأس المال، أم تبقيه محافظًا وتنام بارتياح أكبر؟
وضعت 10 NVDAون كضمان، بقيمة 2,203.45$، في سوق USDT/NVDAون.
إليك الحساب الفعلي. عند نسبة LTV تبلغ 0.5 وهي الحد الأقصى المسموح به في هذا السوق، يحرر هذا الضمان 1,101.1069 USDT، أي قريب من 1,100$. معدل فائدة الاقتراض ثابت عند 3.50%، لكن بعد احتساب الرسوم تصبح فائدة الاقتراض الفعلية لدي 4.40%—مستمرة كفائدة ثابتة، ومعلومة مسبقًا. لا توجد أي تخمين لما سأدفعه عند الاستحقاق في 31 أغسطس.
لكن دفع نسبة LTV إلى هذا القرب من السقف ليس بلا مخاطر. مؤشر Health Factor لدي عند 1.4، وموسوم كـ "تحذير" مباشرة داخل الواجهة، وحد التصفية مضبوط على سعر NVDAون يبلغ 157.529. إذا انخفض السعر نحو هذا المستوى، سيتم تصفية موقعي. لا يخبّئ TermMax هذا الرقم في أحرف صغيرة؛ بل هو بجوار زر الاقتراض.
لماذا أفعل ذلك بدلًا من مجرد بيع NVDAون؟ لأن البيع يعني التخلي عن إمكانات الصعود إذا تحرك السعر بالطريقة التي أتوقعها. الاقتراض مقابلها يبقي المركز حيًا ويمنحني في الوقت نفسه USDT لإعادة توظيفه في مكان آخر. أنا لست مضطرًا للاختيار بين الاحتفاظ وبين امتلاك سيولة—أحصل على الاثنين، فقط مع عامل صحة يجب أن أراقبه.
ما يجعل هذا قابلًا للعمل أصلًا هو السعر الثابت. تكلفة اقتراض متغيرة فوق نسبة LTV محكمة بالفعل ستكون أصعب بكثير في إدارتها. هذه القابلية للتنبؤ هي بالضبط ما يضمنه #TermMax للمستثمرين الذين يريدون الرافعة المالية دون متغير مجهول ثاني.
@TermMax حوّل عمليًا السهم المُرمّز إلى رأس مال عامل، مع تسعير المخاطر بشكل واضح بدلًا من إخفائها.
هل ستدفع LTV قريبًا من الحد الأقصى لمزيد من رأس المال، أم تبقيه محافظًا وتنام بارتياح أكبر؟

1
74
·
--
تحققت من فروق الأسعار (spreads) في منتج Robinhood للأسهم المرمّزة ضمن ب-Stocks مقارنةً بنسخة مماثلة تابعة لجهة خارجية. كانت المفاجأة في الفرق.
منتج Binance للأسهم المرمّزة (tokenized stock) أُطلق فقط في يونيو، لكن بحلول أغسطس كان قد تجاوز xStocks ليصبح ثاني أكبر مُصدر في هذا المجال، استنادًا إلى بيانات سوقية حديثة. نما سوق الأسهم المرمّزة إجمالًا إلى نحو 2.7 مليار دولار، أي أكثر من 30 ضعفًا مقارنة بحجمه قبل عام. هذا نمو سريع جدًا بالنسبة لمنتج لم يمضِ عليه إلا شهران.
أردت أن أرى ما إذا كان هذا النمو يظهر في مكان عملي، وليس فقط في أرقام AUM العناوين الرئيسية. لذلك قارنت عمق دفتر الأوامر لدى $HOODB مقابل رمز/سهم مرمّز مُدرج لدى Robinhood في مكان آخر. نسخة Binance كانت فروقها أضيق بشكل ملحوظ، وتضم سيولة أكبر متاحة في أعلى دفتر الأوامر، حتى أثناء نافذة تداول هادئة. قام HOODB بتنفيذ أمر متوسط الحجم بحركة انزلاق (slippage) شبه معدومة. نسخة المقارنة لم تفعل ذلك.
يتوافق ذلك مع شيء آخر في التقرير نفسه: يُفترض أن 93% من مستخدمي تداول أسهم Binance جاءوا من الأسواق الناشئة. قاعدة مستخدمين تتركز هناك تميل إلى تفضيل قنوات تداول متاحة وسائلة على الولاء لعلامة مُصدر بعينه، وتميل السيولة إلى الاتباع حيثما توجد أحجام تداول بالفعل. إنها حلقة دائرية قليلًا، لكنها تشرح كيف يمكن لمُصدر واحد أن يتقدم بسرعة داخل حقل مزدحم بمجرد أن يحصل على زخم أولي كافٍ.
لا أفترض أن فجوة السيولة هذه ثابتة لكل رمز (ticker) عبر كل مُصدر. كان HOODB هو الحالة التي اختبرتها، وقد تختلف النتائج في أماكن أخرى. من الجدير التحقق من كل حالة على حدة قبل اعتبار مقارنة واحدة قاعدة عامة—وهو شيء #bStocksCIS threads سيكون مفيدًا للتحقق منه على نطاق واسع.
هل قام أي شخص بمقارنة فروق الأسعار عبر المُصدرين لنفس السهم الأساسي؟ أتساءل إن كانت @BinanceCIS لديها بيانات إجمالية تتجاوز لقطة واحدة من دفتر الأوامر.
تحققت من فروق الأسعار (spreads) في منتج Robinhood للأسهم المرمّزة ضمن ب-Stocks مقارنةً بنسخة مماثلة تابعة لجهة خارجية. كانت المفاجأة في الفرق.
منتج Binance للأسهم المرمّزة (tokenized stock) أُطلق فقط في يونيو، لكن بحلول أغسطس كان قد تجاوز xStocks ليصبح ثاني أكبر مُصدر في هذا المجال، استنادًا إلى بيانات سوقية حديثة. نما سوق الأسهم المرمّزة إجمالًا إلى نحو 2.7 مليار دولار، أي أكثر من 30 ضعفًا مقارنة بحجمه قبل عام. هذا نمو سريع جدًا بالنسبة لمنتج لم يمضِ عليه إلا شهران.
أردت أن أرى ما إذا كان هذا النمو يظهر في مكان عملي، وليس فقط في أرقام AUM العناوين الرئيسية. لذلك قارنت عمق دفتر الأوامر لدى $HOODB مقابل رمز/سهم مرمّز مُدرج لدى Robinhood في مكان آخر. نسخة Binance كانت فروقها أضيق بشكل ملحوظ، وتضم سيولة أكبر متاحة في أعلى دفتر الأوامر، حتى أثناء نافذة تداول هادئة. قام HOODB بتنفيذ أمر متوسط الحجم بحركة انزلاق (slippage) شبه معدومة. نسخة المقارنة لم تفعل ذلك.
يتوافق ذلك مع شيء آخر في التقرير نفسه: يُفترض أن 93% من مستخدمي تداول أسهم Binance جاءوا من الأسواق الناشئة. قاعدة مستخدمين تتركز هناك تميل إلى تفضيل قنوات تداول متاحة وسائلة على الولاء لعلامة مُصدر بعينه، وتميل السيولة إلى الاتباع حيثما توجد أحجام تداول بالفعل. إنها حلقة دائرية قليلًا، لكنها تشرح كيف يمكن لمُصدر واحد أن يتقدم بسرعة داخل حقل مزدحم بمجرد أن يحصل على زخم أولي كافٍ.
لا أفترض أن فجوة السيولة هذه ثابتة لكل رمز (ticker) عبر كل مُصدر. كان HOODB هو الحالة التي اختبرتها، وقد تختلف النتائج في أماكن أخرى. من الجدير التحقق من كل حالة على حدة قبل اعتبار مقارنة واحدة قاعدة عامة—وهو شيء #bStocksCIS threads سيكون مفيدًا للتحقق منه على نطاق واسع.
هل قام أي شخص بمقارنة فروق الأسعار عبر المُصدرين لنفس السهم الأساسي؟ أتساءل إن كانت @BinanceCIS لديها بيانات إجمالية تتجاوز لقطة واحدة من دفتر الأوامر.
منتج Binance للأسهم المرمّزة (tokenized stock) أُطلق فقط في يونيو، لكن بحلول أغسطس كان قد تجاوز xStocks ليصبح ثاني أكبر مُصدر في هذا المجال، استنادًا إلى بيانات سوقية حديثة. نما سوق الأسهم المرمّزة إجمالًا إلى نحو 2.7 مليار دولار، أي أكثر من 30 ضعفًا مقارنة بحجمه قبل عام. هذا نمو سريع جدًا بالنسبة لمنتج لم يمضِ عليه إلا شهران.
أردت أن أرى ما إذا كان هذا النمو يظهر في مكان عملي، وليس فقط في أرقام AUM العناوين الرئيسية. لذلك قارنت عمق دفتر الأوامر لدى $HOODB مقابل رمز/سهم مرمّز مُدرج لدى Robinhood في مكان آخر. نسخة Binance كانت فروقها أضيق بشكل ملحوظ، وتضم سيولة أكبر متاحة في أعلى دفتر الأوامر، حتى أثناء نافذة تداول هادئة. قام HOODB بتنفيذ أمر متوسط الحجم بحركة انزلاق (slippage) شبه معدومة. نسخة المقارنة لم تفعل ذلك.
يتوافق ذلك مع شيء آخر في التقرير نفسه: يُفترض أن 93% من مستخدمي تداول أسهم Binance جاءوا من الأسواق الناشئة. قاعدة مستخدمين تتركز هناك تميل إلى تفضيل قنوات تداول متاحة وسائلة على الولاء لعلامة مُصدر بعينه، وتميل السيولة إلى الاتباع حيثما توجد أحجام تداول بالفعل. إنها حلقة دائرية قليلًا، لكنها تشرح كيف يمكن لمُصدر واحد أن يتقدم بسرعة داخل حقل مزدحم بمجرد أن يحصل على زخم أولي كافٍ.
لا أفترض أن فجوة السيولة هذه ثابتة لكل رمز (ticker) عبر كل مُصدر. كان HOODB هو الحالة التي اختبرتها، وقد تختلف النتائج في أماكن أخرى. من الجدير التحقق من كل حالة على حدة قبل اعتبار مقارنة واحدة قاعدة عامة—وهو شيء #bStocksCIS threads سيكون مفيدًا للتحقق منه على نطاق واسع.
هل قام أي شخص بمقارنة فروق الأسعار عبر المُصدرين لنفس السهم الأساسي؟ أتساءل إن كانت @BinanceCIS لديها بيانات إجمالية تتجاوز لقطة واحدة من دفتر الأوامر.

2
4
77
·
--
من 7% إلى 16% والعودة خلال ثلاثة أشهر. إليك السبب الذي جعلني أتوقف عن التخمين بعائدي على TermMax.
في الليلة الماضية، فتحت مخطط السعر التاريخي على أحد أسواق USDC في TermMax، ووجدت أن الفائدة الثابتة أفضل بكثير مما توقعت. أظهر سوق USDC/ynRWAx على شبكة Ethereum قفزة في معدل الاقتراض المتغير من نحو 7% وصولاً إلى قرابة 16% في أواخر يونيو، ثم انخفض مجدداً خلال الأسابيع التالية. هذا أكثر من ضعف المعدل خلال بضعة أيام فقط، دون أي تحذير.
لو كنت قد احتفظت بصفقة إقراض على معدل متغير طوال الوقت، لكان من المستحيل تقريباً التنبؤ مسبقاً بعائدي الفعلي خلال ثلاثة أشهر. يحل TermMax هذه المشكلة بالضبط عبر رموز FT.
جرّبت ذلك بنفسي. أودعت 10,000 USDC في نفس السوق عند معدل الإقراض الحالي البالغ 7.58%. عرضت المنصة لي الأرقام الدقيقة قبل أن أؤكد أي شيء: سأحصل على ما يقارب 10,120 رمز FT، مع فائدة سنوية فعّالة قدرها 7.42% بعد الرسوم الصغيرة 0.16%، وتاريخ استحقاق ثابت في 16 أكتوبر 2026. بدون مفاجآت، وبدون معدل يتغير تحت قدمي بينما أنت تنتظر.
ما لفت انتباهي هو أن المعدل لم يتحرك تقريباً حتى بعد إيداعي، وظل عند 7.58% قبل الإيداع وبعده. وبما أن هناك أكثر من 257 ألف دولار بالفعل مودعة كسيولة إقراض في هذا السوق، فإن حجمي لم يكن قريباً من التأثير على أي شيء—وهذا بالضبط النوع من الاستقرار الذي أريده قبل قفل رأس المال لمدة تقارب شهرين.
هذه هي الفروقات بين تخمين عائدك ومعرفة قيمته مسبقاً على #TermMax . @termmax يواصل توسيع هذه الأسواق ذات الفائدة الثابتة عبر أصول أكثر أيضاً، ما يجعل التخطيط في وقت مبكر أسهل بكثير.
هل تفضّل مطاردة معدل متغير قد يتضاعف بين ليلة وضحاها، أم قفل رقم معروف فقط والانتظار؟
من 7% إلى 16% والعودة خلال ثلاثة أشهر. إليك السبب الذي جعلني أتوقف عن التخمين بعائدي على TermMax.
في الليلة الماضية، فتحت مخطط السعر التاريخي على أحد أسواق USDC في TermMax، ووجدت أن الفائدة الثابتة أفضل بكثير مما توقعت. أظهر سوق USDC/ynRWAx على شبكة Ethereum قفزة في معدل الاقتراض المتغير من نحو 7% وصولاً إلى قرابة 16% في أواخر يونيو، ثم انخفض مجدداً خلال الأسابيع التالية. هذا أكثر من ضعف المعدل خلال بضعة أيام فقط، دون أي تحذير.
لو كنت قد احتفظت بصفقة إقراض على معدل متغير طوال الوقت، لكان من المستحيل تقريباً التنبؤ مسبقاً بعائدي الفعلي خلال ثلاثة أشهر. يحل TermMax هذه المشكلة بالضبط عبر رموز FT.
جرّبت ذلك بنفسي. أودعت 10,000 USDC في نفس السوق عند معدل الإقراض الحالي البالغ 7.58%. عرضت المنصة لي الأرقام الدقيقة قبل أن أؤكد أي شيء: سأحصل على ما يقارب 10,120 رمز FT، مع فائدة سنوية فعّالة قدرها 7.42% بعد الرسوم الصغيرة 0.16%، وتاريخ استحقاق ثابت في 16 أكتوبر 2026. بدون مفاجآت، وبدون معدل يتغير تحت قدمي بينما أنت تنتظر.
ما لفت انتباهي هو أن المعدل لم يتحرك تقريباً حتى بعد إيداعي، وظل عند 7.58% قبل الإيداع وبعده. وبما أن هناك أكثر من 257 ألف دولار بالفعل مودعة كسيولة إقراض في هذا السوق، فإن حجمي لم يكن قريباً من التأثير على أي شيء—وهذا بالضبط النوع من الاستقرار الذي أريده قبل قفل رأس المال لمدة تقارب شهرين.
هذه هي الفروقات بين تخمين عائدك ومعرفة قيمته مسبقاً على #TermMax . @TermMax يواصل توسيع هذه الأسواق ذات الفائدة الثابتة عبر أصول أكثر أيضاً، ما يجعل التخطيط في وقت مبكر أسهل بكثير.
هل تفضّل مطاردة معدل متغير قد يتضاعف بين ليلة وضحاها، أم قفل رقم معروف فقط والانتظار؟
في الليلة الماضية، فتحت مخطط السعر التاريخي على أحد أسواق USDC في TermMax، ووجدت أن الفائدة الثابتة أفضل بكثير مما توقعت. أظهر سوق USDC/ynRWAx على شبكة Ethereum قفزة في معدل الاقتراض المتغير من نحو 7% وصولاً إلى قرابة 16% في أواخر يونيو، ثم انخفض مجدداً خلال الأسابيع التالية. هذا أكثر من ضعف المعدل خلال بضعة أيام فقط، دون أي تحذير.
لو كنت قد احتفظت بصفقة إقراض على معدل متغير طوال الوقت، لكان من المستحيل تقريباً التنبؤ مسبقاً بعائدي الفعلي خلال ثلاثة أشهر. يحل TermMax هذه المشكلة بالضبط عبر رموز FT.
جرّبت ذلك بنفسي. أودعت 10,000 USDC في نفس السوق عند معدل الإقراض الحالي البالغ 7.58%. عرضت المنصة لي الأرقام الدقيقة قبل أن أؤكد أي شيء: سأحصل على ما يقارب 10,120 رمز FT، مع فائدة سنوية فعّالة قدرها 7.42% بعد الرسوم الصغيرة 0.16%، وتاريخ استحقاق ثابت في 16 أكتوبر 2026. بدون مفاجآت، وبدون معدل يتغير تحت قدمي بينما أنت تنتظر.
ما لفت انتباهي هو أن المعدل لم يتحرك تقريباً حتى بعد إيداعي، وظل عند 7.58% قبل الإيداع وبعده. وبما أن هناك أكثر من 257 ألف دولار بالفعل مودعة كسيولة إقراض في هذا السوق، فإن حجمي لم يكن قريباً من التأثير على أي شيء—وهذا بالضبط النوع من الاستقرار الذي أريده قبل قفل رأس المال لمدة تقارب شهرين.
هذه هي الفروقات بين تخمين عائدك ومعرفة قيمته مسبقاً على #TermMax . @TermMax يواصل توسيع هذه الأسواق ذات الفائدة الثابتة عبر أصول أكثر أيضاً، ما يجعل التخطيط في وقت مبكر أسهل بكثير.
هل تفضّل مطاردة معدل متغير قد يتضاعف بين ليلة وضحاها، أم قفل رقم معروف فقط والانتظار؟

2
83
·
--
تمّ التحقق
لقد كنت أبحث مؤخرًا في بروتوكولات الإقراض ذات الفائدة الثابتة، وTermMax هو الذي جعلني فعلاً أعد التفكير في طريقة إدارة مراكز DeFi الخاصة بي. كانت المشكلة التي كنت أواجهها مع الإقراض بسعر عائم بسيطة: لم أكن أعرف أبدًا كيف ستبدو عائدي الحقيقي أو تكلفة الاقتراض بعد أسبوع. تتغير الأسعار بين ليلة وضحاها، واضطررت لإعادة صياغة استراتيجيتي بالكامل.
يحل TermMax هذه المشكلة عبر تثبيت كلٍ من السعر والمدة مسبقًا. عندما فتحت مركزًا عبر آلية Gearing Token الخاصة بهم، استطعت أن أرى بالضبط ما سأدفعه أو أكسبه حتى تاريخ الاستحقاق، دون أي تخمين. كما جربت أداة أوامر النطاق، التي تتيح لصنّاع السوق تحديد منحنيات التسعير الخاصة بهم بدلًا من الارتباط بمعدل AMM عام. هذا يغيّر الطريقة التي يفكر بها مقدمو السيولة في المخاطر.
ما لفت انتباهي هذا الشهر هو حجم البروتوكول الذي وصل إليه. يعمل TermMax الآن عبر أكثر من عشر سلاسل EVM، بما في ذلك Ethereum وBNB Chain وArbitrum وBase وBerachain، وقد تم دمجه بالفعل مع Morpho وAave وVenus وPendle. تجاوزت TVL 90 مليون دولار، مع أكثر من 1.5 مليون محفظة مسجّلة، ومستخدمين نشطين يوميًا يزيدون عن 90,000.
الأخبار الأكبر لأي شخص يزرع نقاطًا: حدث توليد رمز $TMX محدد ليكون في 25 أغسطس. إجمالي المعروض ثابت عند 1 مليار توكن، مع تخصيص 4% للمستخدمين الأوائل عبر الـ pre-mine. والآن فهمت لماذا دفعت المجموعة أنظمة XP وMP بقوة خلال الأشهر الماضية. @termmax جعل مرحلة التراكم مجزية فعلاً وليست مجرد إعداد زراعة ثم تفريغ آخر.
فضولي: كيف يرى هذا المجتمع استمرار صمود حيازة DeFi بسعر ثابت بعد وصول TGE؟ هل تتموضعون قبله، أم تنتظرون رؤية رد فعل السوق؟ #TermMax
لقد كنت أبحث مؤخرًا في بروتوكولات الإقراض ذات الفائدة الثابتة، وTermMax هو الذي جعلني فعلاً أعد التفكير في طريقة إدارة مراكز DeFi الخاصة بي. كانت المشكلة التي كنت أواجهها مع الإقراض بسعر عائم بسيطة: لم أكن أعرف أبدًا كيف ستبدو عائدي الحقيقي أو تكلفة الاقتراض بعد أسبوع. تتغير الأسعار بين ليلة وضحاها، واضطررت لإعادة صياغة استراتيجيتي بالكامل.
يحل TermMax هذه المشكلة عبر تثبيت كلٍ من السعر والمدة مسبقًا. عندما فتحت مركزًا عبر آلية Gearing Token الخاصة بهم، استطعت أن أرى بالضبط ما سأدفعه أو أكسبه حتى تاريخ الاستحقاق، دون أي تخمين. كما جربت أداة أوامر النطاق، التي تتيح لصنّاع السوق تحديد منحنيات التسعير الخاصة بهم بدلًا من الارتباط بمعدل AMM عام. هذا يغيّر الطريقة التي يفكر بها مقدمو السيولة في المخاطر.
ما لفت انتباهي هذا الشهر هو حجم البروتوكول الذي وصل إليه. يعمل TermMax الآن عبر أكثر من عشر سلاسل EVM، بما في ذلك Ethereum وBNB Chain وArbitrum وBase وBerachain، وقد تم دمجه بالفعل مع Morpho وAave وVenus وPendle. تجاوزت TVL 90 مليون دولار، مع أكثر من 1.5 مليون محفظة مسجّلة، ومستخدمين نشطين يوميًا يزيدون عن 90,000.
الأخبار الأكبر لأي شخص يزرع نقاطًا: حدث توليد رمز $TMX محدد ليكون في 25 أغسطس. إجمالي المعروض ثابت عند 1 مليار توكن، مع تخصيص 4% للمستخدمين الأوائل عبر الـ pre-mine. والآن فهمت لماذا دفعت المجموعة أنظمة XP وMP بقوة خلال الأشهر الماضية. @TermMax جعل مرحلة التراكم مجزية فعلاً وليست مجرد إعداد زراعة ثم تفريغ آخر.
فضولي: كيف يرى هذا المجتمع استمرار صمود حيازة DeFi بسعر ثابت بعد وصول TGE؟ هل تتموضعون قبله، أم تنتظرون رؤية رد فعل السوق؟ #TermMax
يحل TermMax هذه المشكلة عبر تثبيت كلٍ من السعر والمدة مسبقًا. عندما فتحت مركزًا عبر آلية Gearing Token الخاصة بهم، استطعت أن أرى بالضبط ما سأدفعه أو أكسبه حتى تاريخ الاستحقاق، دون أي تخمين. كما جربت أداة أوامر النطاق، التي تتيح لصنّاع السوق تحديد منحنيات التسعير الخاصة بهم بدلًا من الارتباط بمعدل AMM عام. هذا يغيّر الطريقة التي يفكر بها مقدمو السيولة في المخاطر.
ما لفت انتباهي هذا الشهر هو حجم البروتوكول الذي وصل إليه. يعمل TermMax الآن عبر أكثر من عشر سلاسل EVM، بما في ذلك Ethereum وBNB Chain وArbitrum وBase وBerachain، وقد تم دمجه بالفعل مع Morpho وAave وVenus وPendle. تجاوزت TVL 90 مليون دولار، مع أكثر من 1.5 مليون محفظة مسجّلة، ومستخدمين نشطين يوميًا يزيدون عن 90,000.
الأخبار الأكبر لأي شخص يزرع نقاطًا: حدث توليد رمز $TMX محدد ليكون في 25 أغسطس. إجمالي المعروض ثابت عند 1 مليار توكن، مع تخصيص 4% للمستخدمين الأوائل عبر الـ pre-mine. والآن فهمت لماذا دفعت المجموعة أنظمة XP وMP بقوة خلال الأشهر الماضية. @TermMax جعل مرحلة التراكم مجزية فعلاً وليست مجرد إعداد زراعة ثم تفريغ آخر.
فضولي: كيف يرى هذا المجتمع استمرار صمود حيازة DeFi بسعر ثابت بعد وصول TGE؟ هل تتموضعون قبله، أم تنتظرون رؤية رد فعل السوق؟ #TermMax

1
56
·
--
PYPL يصبح $PYPLB . رسوم المُصنِّع لا تفعل ذلك.
قامت Binance بإدراج PayPal كـ bStock في أواخر يوليو، ضمن دفعة أضافت أيضًا Apple وAmazon وGoldman Sachs، وبعضًا آخر. ما لفت انتباهي لم يكن الرمز نفسه، بل التفاصيل الدقيقة أسفله. يتم إلغاء رسوم المُصنِّع بالكامل على أزواج bStocks الجديدة حتى 31 أغسطس، الساعة 23:59 بالتوقيت العالمي المنسق.
قمت بتجربة عدد قليل من أوامر المُصنِّع الصغيرة على $PYPLB فقط لأتأكد أن بند الرسوم يعرض صفرًا فعلاً. كان كذلك. لا توجد حيلة الاسترداد، ولا بوابة أدنى حجم يمكنني العثور عليها، ولا توجد رسوم مُصنِّع على هذا الجانب من الصفقة مؤقتًا. لا تزال رسوم المُتلقي سارية، لذا فهذا ليس "تداولًا مجانيًا"؛ بل يتعلق تحديدًا بطريقة تنفيذ الأمر.
هذه التفرقة أهم مما قد يبدو. معظم وسطاء التجزئة لا يملكون حتى تقسيم مُصنِّع/متلقّي؛ إما تدفع عمولة ثابتة أو لا تدفع، بغض النظر عن كيفية تعبئة الأمر. إدخال هذا الهيكل في الأسهم المرمّزة شيء صغير على الورق، لكنه يغيّر الحسابات لأي شخص يتعامل بأحجام كبيرة أو يعيد الموازنة كثيرًا، لأن تكاليف جانب المُصنِّع تتراكم بسرعة مع الصفقات المتكررة.
ما لا أعرفه بعد هو ماذا يحدث في الأول من سبتمبر. لا يقول أي شيء في الإعلان إن الرسوم ستعود إلى رقم محدد؛ فقط أن فترة الترويج تنتهي. لا أود التخمين بشأن النتيجة—الأفضل تأكيد ذلك بدلًا من افتراض الاستمرارية أو افتراض أنها تعود فورًا إلى ما هو السائد عادةً في مكان آخر في البورصة.
هذه هي بالضبط نوع التفاصيل التي يسهل تفويتها تحت عناوين قائمة الرموز. إنها منطقة جيدة لـ #bStocksCIS لمتابعتها بشكل صحيح، وهو شيء كنت أرغب @BinanceCIS في توضيحه مباشرة بمجرد حلول الموعد النهائي—بدلًا من أن يكتشف الجميع ذلك بالطريقة الصعبة في الأول من سبتمبر.
هل قام أي شخص بتأكيد إلى ماذا تعود رسوم المُصنِّع بعد اليوم الـ31؟
PYPL يصبح $PYPLB . رسوم المُصنِّع لا تفعل ذلك.
قامت Binance بإدراج PayPal كـ bStock في أواخر يوليو، ضمن دفعة أضافت أيضًا Apple وAmazon وGoldman Sachs، وبعضًا آخر. ما لفت انتباهي لم يكن الرمز نفسه، بل التفاصيل الدقيقة أسفله. يتم إلغاء رسوم المُصنِّع بالكامل على أزواج bStocks الجديدة حتى 31 أغسطس، الساعة 23:59 بالتوقيت العالمي المنسق.
قمت بتجربة عدد قليل من أوامر المُصنِّع الصغيرة على $PYPLB فقط لأتأكد أن بند الرسوم يعرض صفرًا فعلاً. كان كذلك. لا توجد حيلة الاسترداد، ولا بوابة أدنى حجم يمكنني العثور عليها، ولا توجد رسوم مُصنِّع على هذا الجانب من الصفقة مؤقتًا. لا تزال رسوم المُتلقي سارية، لذا فهذا ليس "تداولًا مجانيًا"؛ بل يتعلق تحديدًا بطريقة تنفيذ الأمر.
هذه التفرقة أهم مما قد يبدو. معظم وسطاء التجزئة لا يملكون حتى تقسيم مُصنِّع/متلقّي؛ إما تدفع عمولة ثابتة أو لا تدفع، بغض النظر عن كيفية تعبئة الأمر. إدخال هذا الهيكل في الأسهم المرمّزة شيء صغير على الورق، لكنه يغيّر الحسابات لأي شخص يتعامل بأحجام كبيرة أو يعيد الموازنة كثيرًا، لأن تكاليف جانب المُصنِّع تتراكم بسرعة مع الصفقات المتكررة.
ما لا أعرفه بعد هو ماذا يحدث في الأول من سبتمبر. لا يقول أي شيء في الإعلان إن الرسوم ستعود إلى رقم محدد؛ فقط أن فترة الترويج تنتهي. لا أود التخمين بشأن النتيجة—الأفضل تأكيد ذلك بدلًا من افتراض الاستمرارية أو افتراض أنها تعود فورًا إلى ما هو السائد عادةً في مكان آخر في البورصة.
هذه هي بالضبط نوع التفاصيل التي يسهل تفويتها تحت عناوين قائمة الرموز. إنها منطقة جيدة لـ #bStocksCIS لمتابعتها بشكل صحيح، وهو شيء كنت أرغب @BinanceCIS في توضيحه مباشرة بمجرد حلول الموعد النهائي—بدلًا من أن يكتشف الجميع ذلك بالطريقة الصعبة في الأول من سبتمبر.
هل قام أي شخص بتأكيد إلى ماذا تعود رسوم المُصنِّع بعد اليوم الـ31؟
قامت Binance بإدراج PayPal كـ bStock في أواخر يوليو، ضمن دفعة أضافت أيضًا Apple وAmazon وGoldman Sachs، وبعضًا آخر. ما لفت انتباهي لم يكن الرمز نفسه، بل التفاصيل الدقيقة أسفله. يتم إلغاء رسوم المُصنِّع بالكامل على أزواج bStocks الجديدة حتى 31 أغسطس، الساعة 23:59 بالتوقيت العالمي المنسق.
قمت بتجربة عدد قليل من أوامر المُصنِّع الصغيرة على $PYPLB فقط لأتأكد أن بند الرسوم يعرض صفرًا فعلاً. كان كذلك. لا توجد حيلة الاسترداد، ولا بوابة أدنى حجم يمكنني العثور عليها، ولا توجد رسوم مُصنِّع على هذا الجانب من الصفقة مؤقتًا. لا تزال رسوم المُتلقي سارية، لذا فهذا ليس "تداولًا مجانيًا"؛ بل يتعلق تحديدًا بطريقة تنفيذ الأمر.
هذه التفرقة أهم مما قد يبدو. معظم وسطاء التجزئة لا يملكون حتى تقسيم مُصنِّع/متلقّي؛ إما تدفع عمولة ثابتة أو لا تدفع، بغض النظر عن كيفية تعبئة الأمر. إدخال هذا الهيكل في الأسهم المرمّزة شيء صغير على الورق، لكنه يغيّر الحسابات لأي شخص يتعامل بأحجام كبيرة أو يعيد الموازنة كثيرًا، لأن تكاليف جانب المُصنِّع تتراكم بسرعة مع الصفقات المتكررة.
ما لا أعرفه بعد هو ماذا يحدث في الأول من سبتمبر. لا يقول أي شيء في الإعلان إن الرسوم ستعود إلى رقم محدد؛ فقط أن فترة الترويج تنتهي. لا أود التخمين بشأن النتيجة—الأفضل تأكيد ذلك بدلًا من افتراض الاستمرارية أو افتراض أنها تعود فورًا إلى ما هو السائد عادةً في مكان آخر في البورصة.
هذه هي بالضبط نوع التفاصيل التي يسهل تفويتها تحت عناوين قائمة الرموز. إنها منطقة جيدة لـ #bStocksCIS لمتابعتها بشكل صحيح، وهو شيء كنت أرغب @BinanceCIS في توضيحه مباشرة بمجرد حلول الموعد النهائي—بدلًا من أن يكتشف الجميع ذلك بالطريقة الصعبة في الأول من سبتمبر.
هل قام أي شخص بتأكيد إلى ماذا تعود رسوم المُصنِّع بعد اليوم الـ31؟

1
1
94
·
--
احتفظت بـ $MUB خارج البورصة لمدة أسبوع ولم ينكسر شيء.
سحبت $MUB مباشرةً إلى محفظة ذاتية الحراسة فقط لأرى إن كان يعمل فعلاً بالطريقة التي ذكرتها المستندات. إنه توكن BEP-20 على سلسلة BNB الذكية، لذا من الناحية التقنية يجب أن يتصرف مثل أي توكن آخر بمجرد خروجه من Binance. وقد فعل.
هذه هي النقطة التي تستحق التوقف عندها. يتعامل معظم الناس مع bStocks باعتبارها شيئًا تشتريه وتحتفظ به داخل البورصة. لكن بمجرد أن يجلس $MUB في محفظتك أنت، فهو لم يعد حقًا "على Binance" - بل يصبح مجرد أصل على السلسلة مرتبط بحصة Micron حقيقية، بينما لا يزال الحافظ يحتفظ بالأصل/الملكية الأساسية بغض النظر عن مكان وجود التوكن.
لم أدفعه في بروتوكول DeFi هذه المرة، لكن الخيار كان موجودًا - فهو مُعدّ للنشر في بروتوكولات متوافقة بمجرد أن تتم حيازته ذاتيًا، وليس محبوسًا داخل مسارات Binance الخاصة بها. عملية الاسترداد إلى الحصة الحقيقية ما زالت تتم خلال ساعات التداول، لذا جانب التوكن يعمل طوال 24/7 لكن مخرج الخروج ليس كذلك. جدير بالتذكر قبل افتراض استمرارية كاملة.
هذه هي التفاصيل التي تضيع عندما يقدّم الناس bStocks على أنها مجرد "أسهم لكن على Binance". بمجرد حيازتها ذاتيًا، تصبح أقرب إلى أي أصل آخر على السلسلة - وهذا بالضبط نوع سؤال قابلية التركيب الذي أحب أن يتوفر لي @BinanceCIS وزنًا فيه، لأن المستندات لا تذكر الكثير غير "بروتوكولات متوافقة".
هل قام أي شخص فعلًا بنشر #bStocksCIS محفظة ذاتية الحراسة في مكان ما بعد؟ أتساءل ما الذي نجح.
احتفظت بـ $MUB خارج البورصة لمدة أسبوع ولم ينكسر شيء.
سحبت $MUB مباشرةً إلى محفظة ذاتية الحراسة فقط لأرى إن كان يعمل فعلاً بالطريقة التي ذكرتها المستندات. إنه توكن BEP-20 على سلسلة BNB الذكية، لذا من الناحية التقنية يجب أن يتصرف مثل أي توكن آخر بمجرد خروجه من Binance. وقد فعل.
هذه هي النقطة التي تستحق التوقف عندها. يتعامل معظم الناس مع bStocks باعتبارها شيئًا تشتريه وتحتفظ به داخل البورصة. لكن بمجرد أن يجلس $MUB في محفظتك أنت، فهو لم يعد حقًا "على Binance" - بل يصبح مجرد أصل على السلسلة مرتبط بحصة Micron حقيقية، بينما لا يزال الحافظ يحتفظ بالأصل/الملكية الأساسية بغض النظر عن مكان وجود التوكن.
لم أدفعه في بروتوكول DeFi هذه المرة، لكن الخيار كان موجودًا - فهو مُعدّ للنشر في بروتوكولات متوافقة بمجرد أن تتم حيازته ذاتيًا، وليس محبوسًا داخل مسارات Binance الخاصة بها. عملية الاسترداد إلى الحصة الحقيقية ما زالت تتم خلال ساعات التداول، لذا جانب التوكن يعمل طوال 24/7 لكن مخرج الخروج ليس كذلك. جدير بالتذكر قبل افتراض استمرارية كاملة.
هذه هي التفاصيل التي تضيع عندما يقدّم الناس bStocks على أنها مجرد "أسهم لكن على Binance". بمجرد حيازتها ذاتيًا، تصبح أقرب إلى أي أصل آخر على السلسلة - وهذا بالضبط نوع سؤال قابلية التركيب الذي أحب أن يتوفر لي @BinanceCIS وزنًا فيه، لأن المستندات لا تذكر الكثير غير "بروتوكولات متوافقة".
هل قام أي شخص فعلًا بنشر #bStocksCIS محفظة ذاتية الحراسة في مكان ما بعد؟ أتساءل ما الذي نجح.
سحبت $MUB مباشرةً إلى محفظة ذاتية الحراسة فقط لأرى إن كان يعمل فعلاً بالطريقة التي ذكرتها المستندات. إنه توكن BEP-20 على سلسلة BNB الذكية، لذا من الناحية التقنية يجب أن يتصرف مثل أي توكن آخر بمجرد خروجه من Binance. وقد فعل.
هذه هي النقطة التي تستحق التوقف عندها. يتعامل معظم الناس مع bStocks باعتبارها شيئًا تشتريه وتحتفظ به داخل البورصة. لكن بمجرد أن يجلس $MUB في محفظتك أنت، فهو لم يعد حقًا "على Binance" - بل يصبح مجرد أصل على السلسلة مرتبط بحصة Micron حقيقية، بينما لا يزال الحافظ يحتفظ بالأصل/الملكية الأساسية بغض النظر عن مكان وجود التوكن.
لم أدفعه في بروتوكول DeFi هذه المرة، لكن الخيار كان موجودًا - فهو مُعدّ للنشر في بروتوكولات متوافقة بمجرد أن تتم حيازته ذاتيًا، وليس محبوسًا داخل مسارات Binance الخاصة بها. عملية الاسترداد إلى الحصة الحقيقية ما زالت تتم خلال ساعات التداول، لذا جانب التوكن يعمل طوال 24/7 لكن مخرج الخروج ليس كذلك. جدير بالتذكر قبل افتراض استمرارية كاملة.
هذه هي التفاصيل التي تضيع عندما يقدّم الناس bStocks على أنها مجرد "أسهم لكن على Binance". بمجرد حيازتها ذاتيًا، تصبح أقرب إلى أي أصل آخر على السلسلة - وهذا بالضبط نوع سؤال قابلية التركيب الذي أحب أن يتوفر لي @BinanceCIS وزنًا فيه، لأن المستندات لا تذكر الكثير غير "بروتوكولات متوافقة".
هل قام أي شخص فعلًا بنشر #bStocksCIS محفظة ذاتية الحراسة في مكان ما بعد؟ أتساءل ما الذي نجح.

2
3
85
·
--
لا يعني تسييل رمز جديد لسهم bStock مجرد كونه رمزًا مُجزأً للسهم بعد الآن. أصبح ضمانًا الآن.
أضافَت باينانس $GMEB ، وهو سهم GameStop، إلى bStocks في 12 أغسطس، وكانت التفاصيل الحقيقية مدفونة داخل الإعلان: أصبح GMEB مؤهّلًا كضمان للتداول بالهامش عبر المحافظ (cross) والهامش على مستوى المحفظة (portfolio margin). ليس مجرد رمز للاحتفاظ به — بل رمز يمكنه الآن أن يدعم مراكز أخرى.
جرّبت ذلك في اليوم نفسه. نقلت جزءًا من ضماني من العملات المستقرة إلى $GMEB ، ثم فتحت مركزًا صغيرًا بالرافعة المالية لأرى كيف تعامل النظام معه. عمل تمامًا مثل أي ضمان مُعتمد: تم حساب نسبة الهامش بناءً على السعر المباشر، دون أي خطوة موافقة إضافية. ما زال الحافظ (الـ custodian) يحتفظ فعليًا بحصة GME الحقيقية بنسبة 1:1، لذلك لم يتغير شيء بخصوص “الدعم” نفسه. الرمز يؤدي الآن وظيفتين.
لكن GameStop ليس منخفض التقلب. استخدام سهم ميم (meme) كضمان يحمل مخاطر مختلفة عن bStock “بلوك-تشيب” (blue-chip) — إذ يمكن أن يتأرجح تقييم الضمان بقوة خلال يوم واحد، ما قد يضرب نسبة الهامش 24/7، ليس فقط أثناء ساعات التداول. لذلك أبقيت حجم المركز صغيرًا عمدًا.
وهذا يتماشى مع نمط أكبر. تجاوز كتالوج bStocks 46 إدراجًا، وتخطّى إجمالي الأصول المُدارة (AUM) 500 مليون دولار خلال سبعة أسابيع، وبلغ حجم التداول الشهري 8.8 مليار دولار في يوليو — أكثر من 85% من حجم تداول أسهم مُرمّزة (tokenized equity) على DEX. إن استخدام GMEB كضمان هو المنتج الذي ينتقل من “الاحتفاظ برمز سهم” إلى “استخدامه كرسملة وظيفية”.
وهذا بالضبط المكان الذي تكون فيه @BinanceCIS مفيدة — مكان يناقش آليات الضمانات، لا مجرد مخططات الأسعار. غالبًا لا يكون GMEB ضمانًا مناسبًا لمعظم الناس، لكن مجرد وجود خيار على سهم بهذه الدرجة من التقلب يقول شيئًا. هذه هي التحوّلات التي ينبغي أن يفككها #bStocksCIS .
هل جرّب أي شخص استخدام bStock كضمان هامش بعد؟ فضولي لمعرفة كيف تقارن عتبات التصفية على الأسهم الهادئة؟
لا يعني تسييل رمز جديد لسهم bStock مجرد كونه رمزًا مُجزأً للسهم بعد الآن. أصبح ضمانًا الآن.
أضافَت باينانس $GMEB ، وهو سهم GameStop، إلى bStocks في 12 أغسطس، وكانت التفاصيل الحقيقية مدفونة داخل الإعلان: أصبح GMEB مؤهّلًا كضمان للتداول بالهامش عبر المحافظ (cross) والهامش على مستوى المحفظة (portfolio margin). ليس مجرد رمز للاحتفاظ به — بل رمز يمكنه الآن أن يدعم مراكز أخرى.
جرّبت ذلك في اليوم نفسه. نقلت جزءًا من ضماني من العملات المستقرة إلى $GMEB ، ثم فتحت مركزًا صغيرًا بالرافعة المالية لأرى كيف تعامل النظام معه. عمل تمامًا مثل أي ضمان مُعتمد: تم حساب نسبة الهامش بناءً على السعر المباشر، دون أي خطوة موافقة إضافية. ما زال الحافظ (الـ custodian) يحتفظ فعليًا بحصة GME الحقيقية بنسبة 1:1، لذلك لم يتغير شيء بخصوص “الدعم” نفسه. الرمز يؤدي الآن وظيفتين.
لكن GameStop ليس منخفض التقلب. استخدام سهم ميم (meme) كضمان يحمل مخاطر مختلفة عن bStock “بلوك-تشيب” (blue-chip) — إذ يمكن أن يتأرجح تقييم الضمان بقوة خلال يوم واحد، ما قد يضرب نسبة الهامش 24/7، ليس فقط أثناء ساعات التداول. لذلك أبقيت حجم المركز صغيرًا عمدًا.
وهذا يتماشى مع نمط أكبر. تجاوز كتالوج bStocks 46 إدراجًا، وتخطّى إجمالي الأصول المُدارة (AUM) 500 مليون دولار خلال سبعة أسابيع، وبلغ حجم التداول الشهري 8.8 مليار دولار في يوليو — أكثر من 85% من حجم تداول أسهم مُرمّزة (tokenized equity) على DEX. إن استخدام GMEB كضمان هو المنتج الذي ينتقل من “الاحتفاظ برمز سهم” إلى “استخدامه كرسملة وظيفية”.
وهذا بالضبط المكان الذي تكون فيه @BinanceCIS مفيدة — مكان يناقش آليات الضمانات، لا مجرد مخططات الأسعار. غالبًا لا يكون GMEB ضمانًا مناسبًا لمعظم الناس، لكن مجرد وجود خيار على سهم بهذه الدرجة من التقلب يقول شيئًا. هذه هي التحوّلات التي ينبغي أن يفككها #bStocksCIS .
هل جرّب أي شخص استخدام bStock كضمان هامش بعد؟ فضولي لمعرفة كيف تقارن عتبات التصفية على الأسهم الهادئة؟
أضافَت باينانس $GMEB ، وهو سهم GameStop، إلى bStocks في 12 أغسطس، وكانت التفاصيل الحقيقية مدفونة داخل الإعلان: أصبح GMEB مؤهّلًا كضمان للتداول بالهامش عبر المحافظ (cross) والهامش على مستوى المحفظة (portfolio margin). ليس مجرد رمز للاحتفاظ به — بل رمز يمكنه الآن أن يدعم مراكز أخرى.
جرّبت ذلك في اليوم نفسه. نقلت جزءًا من ضماني من العملات المستقرة إلى $GMEB ، ثم فتحت مركزًا صغيرًا بالرافعة المالية لأرى كيف تعامل النظام معه. عمل تمامًا مثل أي ضمان مُعتمد: تم حساب نسبة الهامش بناءً على السعر المباشر، دون أي خطوة موافقة إضافية. ما زال الحافظ (الـ custodian) يحتفظ فعليًا بحصة GME الحقيقية بنسبة 1:1، لذلك لم يتغير شيء بخصوص “الدعم” نفسه. الرمز يؤدي الآن وظيفتين.
لكن GameStop ليس منخفض التقلب. استخدام سهم ميم (meme) كضمان يحمل مخاطر مختلفة عن bStock “بلوك-تشيب” (blue-chip) — إذ يمكن أن يتأرجح تقييم الضمان بقوة خلال يوم واحد، ما قد يضرب نسبة الهامش 24/7، ليس فقط أثناء ساعات التداول. لذلك أبقيت حجم المركز صغيرًا عمدًا.
وهذا يتماشى مع نمط أكبر. تجاوز كتالوج bStocks 46 إدراجًا، وتخطّى إجمالي الأصول المُدارة (AUM) 500 مليون دولار خلال سبعة أسابيع، وبلغ حجم التداول الشهري 8.8 مليار دولار في يوليو — أكثر من 85% من حجم تداول أسهم مُرمّزة (tokenized equity) على DEX. إن استخدام GMEB كضمان هو المنتج الذي ينتقل من “الاحتفاظ برمز سهم” إلى “استخدامه كرسملة وظيفية”.
وهذا بالضبط المكان الذي تكون فيه @BinanceCIS مفيدة — مكان يناقش آليات الضمانات، لا مجرد مخططات الأسعار. غالبًا لا يكون GMEB ضمانًا مناسبًا لمعظم الناس، لكن مجرد وجود خيار على سهم بهذه الدرجة من التقلب يقول شيئًا. هذه هي التحوّلات التي ينبغي أن يفككها #bStocksCIS .
هل جرّب أي شخص استخدام bStock كضمان هامش بعد؟ فضولي لمعرفة كيف تقارن عتبات التصفية على الأسهم الهادئة؟

1
3
165
·
--
نافذة مكافآت bStocks الجديدة على Binance Wallet غيّرت طريقة تداولِي $CRCLB
كادت أن أفوّت هذه التغييرات. فقد قامت Binance Wallet بهدوء بإعادة تصميم نظام مكافآت حجم bStocks في 8 أغسطس، وتقسم الأسبوع إلى وضعين مختلفين تمامًا لاحتساب رصيد حجم Alpha.
من الاثنين 9:00 صباحًا إلى السبت 8:59 صباحًا (بتوقيت كوريا)، فإن التداول في bStocks المحددة يُحسب بما يصل إلى 4x من الحجم. بدءًا من السبت 9:00 صباحًا وحتى الأحد، تنخفض جميع صفقات bStocks إلى 1x ثابتة، بغض النظر عن الرمز. لم أنتبه لذلك إلا عندما لاحظت أن حجم CRCLB في عطلة نهاية الأسبوع لم يكن يدفع أرقام Alpha بالطريقة التي توقعتها.
لذلك أجريت نفس حجم الصفقة في يوم عادي مقابل يوم السبت لأرى الفرق فعليًا. كانت نفس صفقة CRCLB، وبحدود نفس القيمة الاسمية. حجم أيام الأسبوع احتُسب 4x لصالح Alpha. حجم عطلة نهاية الأسبوع احتُسب ثابتًا، توقف عند ذلك. هذا ليس فرقًا بسبب التقريب—بل هو حافز صريح من Binance عند التداول، وليس فقط ما تتداوله.
يتماشى ذلك مع شيء أكبر وجدته عند التعمق في الأرقام الأخيرة. فقد جمعت bStocks 8.8 مليار دولار كحجم تداول شهري بحلول أوائل أغسطس، واستحوذت على أكثر من 85% من حجم تداول DEX للأسهم المرمّزة، مقارنةً بـ 2.9 مليار دولار في الشهر السابق. إن مضاعف المكافأة البنيوي المرتبط بنشاط أيام الأسبوع ليس تفصيلًا جانبيًا في هذا النمو؛ غالبًا هو جزء من سبب سحب حجم أيام الأسبوع بقوة إلى الأمام.
لا أعتقد أن هذا يجعل $CRCLB نفسه مختلفًا كأصل—فهو نفس الدعم 1:1، ونفس بنية الجهة الحاضنة مثل أي bStock آخر. الذي تغيّر هو طبقة الحافز التي تقع فوقه، ومن السهل تفويتها إذا كنت تراقب فقط مخططات الأسعار. هذه بالضبط من نوع التفاصيل على مستوى آلية العمل التي ينبغي أن يكون #bStocksCIS يتابعها، وليس فقط أداء الرمز.
هل قام أي شخص آخر بتعديل جدول تداولِه حول نافذة 4x هذه، أم أن حجم $CRCLB ما زال في الغالب عضويًا بغض النظر عن المضاعف؟ سيكون مفيدًا معرفة ما إذا كان لدى @BinanceCIS بيانات عن هذا التقسيم.
نافذة مكافآت bStocks الجديدة على Binance Wallet غيّرت طريقة تداولِي $CRCLB
كادت أن أفوّت هذه التغييرات. فقد قامت Binance Wallet بهدوء بإعادة تصميم نظام مكافآت حجم bStocks في 8 أغسطس، وتقسم الأسبوع إلى وضعين مختلفين تمامًا لاحتساب رصيد حجم Alpha.
من الاثنين 9:00 صباحًا إلى السبت 8:59 صباحًا (بتوقيت كوريا)، فإن التداول في bStocks المحددة يُحسب بما يصل إلى 4x من الحجم. بدءًا من السبت 9:00 صباحًا وحتى الأحد، تنخفض جميع صفقات bStocks إلى 1x ثابتة، بغض النظر عن الرمز. لم أنتبه لذلك إلا عندما لاحظت أن حجم CRCLB في عطلة نهاية الأسبوع لم يكن يدفع أرقام Alpha بالطريقة التي توقعتها.
لذلك أجريت نفس حجم الصفقة في يوم عادي مقابل يوم السبت لأرى الفرق فعليًا. كانت نفس صفقة CRCLB، وبحدود نفس القيمة الاسمية. حجم أيام الأسبوع احتُسب 4x لصالح Alpha. حجم عطلة نهاية الأسبوع احتُسب ثابتًا، توقف عند ذلك. هذا ليس فرقًا بسبب التقريب—بل هو حافز صريح من Binance عند التداول، وليس فقط ما تتداوله.
يتماشى ذلك مع شيء أكبر وجدته عند التعمق في الأرقام الأخيرة. فقد جمعت bStocks 8.8 مليار دولار كحجم تداول شهري بحلول أوائل أغسطس، واستحوذت على أكثر من 85% من حجم تداول DEX للأسهم المرمّزة، مقارنةً بـ 2.9 مليار دولار في الشهر السابق. إن مضاعف المكافأة البنيوي المرتبط بنشاط أيام الأسبوع ليس تفصيلًا جانبيًا في هذا النمو؛ غالبًا هو جزء من سبب سحب حجم أيام الأسبوع بقوة إلى الأمام.
لا أعتقد أن هذا يجعل $CRCLB نفسه مختلفًا كأصل—فهو نفس الدعم 1:1، ونفس بنية الجهة الحاضنة مثل أي bStock آخر. الذي تغيّر هو طبقة الحافز التي تقع فوقه، ومن السهل تفويتها إذا كنت تراقب فقط مخططات الأسعار. هذه بالضبط من نوع التفاصيل على مستوى آلية العمل التي ينبغي أن يكون #bStocksCIS يتابعها، وليس فقط أداء الرمز.
هل قام أي شخص آخر بتعديل جدول تداولِه حول نافذة 4x هذه، أم أن حجم $CRCLB ما زال في الغالب عضويًا بغض النظر عن المضاعف؟ سيكون مفيدًا معرفة ما إذا كان لدى @BinanceCIS بيانات عن هذا التقسيم.
كادت أن أفوّت هذه التغييرات. فقد قامت Binance Wallet بهدوء بإعادة تصميم نظام مكافآت حجم bStocks في 8 أغسطس، وتقسم الأسبوع إلى وضعين مختلفين تمامًا لاحتساب رصيد حجم Alpha.
من الاثنين 9:00 صباحًا إلى السبت 8:59 صباحًا (بتوقيت كوريا)، فإن التداول في bStocks المحددة يُحسب بما يصل إلى 4x من الحجم. بدءًا من السبت 9:00 صباحًا وحتى الأحد، تنخفض جميع صفقات bStocks إلى 1x ثابتة، بغض النظر عن الرمز. لم أنتبه لذلك إلا عندما لاحظت أن حجم CRCLB في عطلة نهاية الأسبوع لم يكن يدفع أرقام Alpha بالطريقة التي توقعتها.
لذلك أجريت نفس حجم الصفقة في يوم عادي مقابل يوم السبت لأرى الفرق فعليًا. كانت نفس صفقة CRCLB، وبحدود نفس القيمة الاسمية. حجم أيام الأسبوع احتُسب 4x لصالح Alpha. حجم عطلة نهاية الأسبوع احتُسب ثابتًا، توقف عند ذلك. هذا ليس فرقًا بسبب التقريب—بل هو حافز صريح من Binance عند التداول، وليس فقط ما تتداوله.
يتماشى ذلك مع شيء أكبر وجدته عند التعمق في الأرقام الأخيرة. فقد جمعت bStocks 8.8 مليار دولار كحجم تداول شهري بحلول أوائل أغسطس، واستحوذت على أكثر من 85% من حجم تداول DEX للأسهم المرمّزة، مقارنةً بـ 2.9 مليار دولار في الشهر السابق. إن مضاعف المكافأة البنيوي المرتبط بنشاط أيام الأسبوع ليس تفصيلًا جانبيًا في هذا النمو؛ غالبًا هو جزء من سبب سحب حجم أيام الأسبوع بقوة إلى الأمام.
لا أعتقد أن هذا يجعل $CRCLB نفسه مختلفًا كأصل—فهو نفس الدعم 1:1، ونفس بنية الجهة الحاضنة مثل أي bStock آخر. الذي تغيّر هو طبقة الحافز التي تقع فوقه، ومن السهل تفويتها إذا كنت تراقب فقط مخططات الأسعار. هذه بالضبط من نوع التفاصيل على مستوى آلية العمل التي ينبغي أن يكون #bStocksCIS يتابعها، وليس فقط أداء الرمز.
هل قام أي شخص آخر بتعديل جدول تداولِه حول نافذة 4x هذه، أم أن حجم $CRCLB ما زال في الغالب عضويًا بغض النظر عن المضاعف؟ سيكون مفيدًا معرفة ما إذا كان لدى @BinanceCIS بيانات عن هذا التقسيم.

1
2
104
·
--
ما يحدث لـ $MSFTB في يوم الاستحقاق السابق دون تداول هو الجزء الذي لا يتحدث عنه أحد
احتفظت بـ $MSFTB خلال تاريخ الاستحقاق السابق دون تداول في الربع الماضي. كنت أتساءل ماذا سيحدث. اتضح أن سعر الرمز انخفض في الموعد المحدد، تمامًا كما تعود MSFT على تعديل السعر نزولًا بحوالي مبلغ توزيعات الأرباح في ذلك التاريخ. لم يحدث شيء ينكسر. لكن لم يظهر شيء أيضًا في حسابي.
هذه هي التفاصيل التي تستحق التوقف عندها. المساهم الحقيقي يتحمل نفس انخفاض السعر، بالتأكيد—لكن يحصل في المقابل على إيداع التوزيع ليعوضه. أنا تلقيت الانخفاض دون التعويض. على الورق هذا يبدو فجوة ميكانيكية وليست فضيحة، لكنه مال حقيقي إذا كنت تحتفظ بمبالغ كبيرة ولا تُحاسب ذلك.
عدت للتحقق مما يجري فعليًا من ناحية أمين الحفظ هنا. يتم الاحتفاظ بالسهم الأساسي بنسبة 1:1، وأمين الحفظ يستلم التوزيع على هذا السهم. السؤال المفتوح—ولست متأكدًا من إجابته بشكل واضح—هو ماذا يحدث لذلك النقد بعد ذلك. هل يُعكس في أي مكان للمساهمين/حاملي الرموز؟ أم يُضاف إلى نسبة الدعم؟ أم يبقى مع أمين الحفظ كميزة هيكلية لا يعلنون عنها مسبقًا.
لا أفترض الأسوأ هنا. فقط أقول إن هذه هي بالضبط نوع الآلية التي تهم إذا كنت تمسك بمُصدر توزيعات أرباح لأشهر بدلًا من تداوله على المدى القصير. إنها تغيّر حسابات العائد الإجمالي، وليس عائد السعر فقط. وهذه بالضبط نوع التفاصيل التي #bStocksCIS ينبغي أن يحفر فيها أكثر، بدل الاكتفاء بمقارنة الرسوم البيانية.
هل أي شخص أكد بشكل مباشر كيف يتم التعامل مع التدفقات النقدية للتوزيعات لـ $MSFTB أو أسماء مشابهة؟ سأكون ممتنًا حقًا لسماع ما إذا كانت @BinanceCIS لديها وثائق حول هذا، لأنني لم أتمكن من العثور على إجابة واضحة بنفسي.
ما يحدث لـ $MSFTB في يوم الاستحقاق السابق دون تداول هو الجزء الذي لا يتحدث عنه أحد
احتفظت بـ $MSFTB خلال تاريخ الاستحقاق السابق دون تداول في الربع الماضي. كنت أتساءل ماذا سيحدث. اتضح أن سعر الرمز انخفض في الموعد المحدد، تمامًا كما تعود MSFT على تعديل السعر نزولًا بحوالي مبلغ توزيعات الأرباح في ذلك التاريخ. لم يحدث شيء ينكسر. لكن لم يظهر شيء أيضًا في حسابي.
هذه هي التفاصيل التي تستحق التوقف عندها. المساهم الحقيقي يتحمل نفس انخفاض السعر، بالتأكيد—لكن يحصل في المقابل على إيداع التوزيع ليعوضه. أنا تلقيت الانخفاض دون التعويض. على الورق هذا يبدو فجوة ميكانيكية وليست فضيحة، لكنه مال حقيقي إذا كنت تحتفظ بمبالغ كبيرة ولا تُحاسب ذلك.
عدت للتحقق مما يجري فعليًا من ناحية أمين الحفظ هنا. يتم الاحتفاظ بالسهم الأساسي بنسبة 1:1، وأمين الحفظ يستلم التوزيع على هذا السهم. السؤال المفتوح—ولست متأكدًا من إجابته بشكل واضح—هو ماذا يحدث لذلك النقد بعد ذلك. هل يُعكس في أي مكان للمساهمين/حاملي الرموز؟ أم يُضاف إلى نسبة الدعم؟ أم يبقى مع أمين الحفظ كميزة هيكلية لا يعلنون عنها مسبقًا.
لا أفترض الأسوأ هنا. فقط أقول إن هذه هي بالضبط نوع الآلية التي تهم إذا كنت تمسك بمُصدر توزيعات أرباح لأشهر بدلًا من تداوله على المدى القصير. إنها تغيّر حسابات العائد الإجمالي، وليس عائد السعر فقط. وهذه بالضبط نوع التفاصيل التي #bStocksCIS ينبغي أن يحفر فيها أكثر، بدل الاكتفاء بمقارنة الرسوم البيانية.
هل أي شخص أكد بشكل مباشر كيف يتم التعامل مع التدفقات النقدية للتوزيعات لـ $MSFTB أو أسماء مشابهة؟ سأكون ممتنًا حقًا لسماع ما إذا كانت @BinanceCIS لديها وثائق حول هذا، لأنني لم أتمكن من العثور على إجابة واضحة بنفسي.
احتفظت بـ $MSFTB خلال تاريخ الاستحقاق السابق دون تداول في الربع الماضي. كنت أتساءل ماذا سيحدث. اتضح أن سعر الرمز انخفض في الموعد المحدد، تمامًا كما تعود MSFT على تعديل السعر نزولًا بحوالي مبلغ توزيعات الأرباح في ذلك التاريخ. لم يحدث شيء ينكسر. لكن لم يظهر شيء أيضًا في حسابي.
هذه هي التفاصيل التي تستحق التوقف عندها. المساهم الحقيقي يتحمل نفس انخفاض السعر، بالتأكيد—لكن يحصل في المقابل على إيداع التوزيع ليعوضه. أنا تلقيت الانخفاض دون التعويض. على الورق هذا يبدو فجوة ميكانيكية وليست فضيحة، لكنه مال حقيقي إذا كنت تحتفظ بمبالغ كبيرة ولا تُحاسب ذلك.
عدت للتحقق مما يجري فعليًا من ناحية أمين الحفظ هنا. يتم الاحتفاظ بالسهم الأساسي بنسبة 1:1، وأمين الحفظ يستلم التوزيع على هذا السهم. السؤال المفتوح—ولست متأكدًا من إجابته بشكل واضح—هو ماذا يحدث لذلك النقد بعد ذلك. هل يُعكس في أي مكان للمساهمين/حاملي الرموز؟ أم يُضاف إلى نسبة الدعم؟ أم يبقى مع أمين الحفظ كميزة هيكلية لا يعلنون عنها مسبقًا.
لا أفترض الأسوأ هنا. فقط أقول إن هذه هي بالضبط نوع الآلية التي تهم إذا كنت تمسك بمُصدر توزيعات أرباح لأشهر بدلًا من تداوله على المدى القصير. إنها تغيّر حسابات العائد الإجمالي، وليس عائد السعر فقط. وهذه بالضبط نوع التفاصيل التي #bStocksCIS ينبغي أن يحفر فيها أكثر، بدل الاكتفاء بمقارنة الرسوم البيانية.
هل أي شخص أكد بشكل مباشر كيف يتم التعامل مع التدفقات النقدية للتوزيعات لـ $MSFTB أو أسماء مشابهة؟ سأكون ممتنًا حقًا لسماع ما إذا كانت @BinanceCIS لديها وثائق حول هذا، لأنني لم أتمكن من العثور على إجابة واضحة بنفسي.

1
3
69
·
--
نحتاج إلى التحدث عن التحويل من خيارات AAPL إلى $AAPLB قبل الإعلان عن الأرباح
كنت أشتري في السابق صفقات شراء (Calls) قصيرة الأجل قبل أرباح آبل. كان الأمر منطقيًا على الورق. في الواقع، كنت في نصف الوقت محقًا بشأن الاتجاه ومع ذلك كنت أخسر المال لأن الحركة جاءت متأخرة بيوم، وقام الثيتا بأكل الصفقة قبل أن يصبح ذلك مهمًا.
جرّبت $AAPLB بدلًا من ذلك في دورتي الأرباح الأخيرتين. لا توجد مدة صلاحية، ولا سعر تنفيذ، ولا تدهور (decay) مختبئ في الخلفية وهو يلتهم الصفقة بينما أنتظر. فقط توكن يتتبع السعر الفعلي للسهم بشكل مستمر، طالما أريد الاحتفاظ به.
هذا يبدو بديهيًا بمجرد أن تقول ذلك بصوت عالٍ. لم يكن بديهيًا لي قبل أن أجربه فعليًا. الخيارات هي رهَان على التوقيت بقدر ما هي رهَان على الاتجاه—أنت تدفع مقابل احتمال أن تحدث الحركة داخل نافذة زمنية. يزيل $AAPLB النافذة بالكامل. أنا لا أدفع مقابل الوقت؛ أنا فقط أحتفظ بالتعرض إلى أن أقرر إغلاقه.
المقايضة حقيقية أيضًا، وأريد أن أكون صريحًا بشأنها. بدون رافعة مالية. صفقة خيارات بقيمة 2,000 دولار تتحكم بمبالغ اسمية أكبر بكثير ليست شيئًا يمكن لشركة AAPLB نسخه—إنها بنسبة 1:1، مدعومة بالسهم الفعلي عبر أمين حفظ منظّم، دون أي تصنيع/تركيب اصطناعي فوق ذلك. لذلك فهذه ليست "خيارات لكن أفضل"، بل هي أداة مختلفة تمامًا تُستخدم لحالة مشابهة.
ما زلت أوازن ما إذا كان غياب الرافعة يستحق إزالة التدهور، أم أن الأمر يعتمد فقط على مستوى القناعة قبل صدور التقرير. يبدو أنه شيء يُقرر حالةً بحالة، وليس قاعدة ثابتة. هذه هي نوع المقايضة التي لا أراها تُناقش بما يكفي في #bStocksCIS — معظم المشاركات تتوقف عند "بدون مدة صلاحية" دون أن تسأل ماذا تخسر مقابل ذلك.
هل انتقل أي شخص آخر من الخيارات إلى bStock لصفقات تعتمد على الأحداث؟ فضولي إذا كانت @BinanceCIS قد رأيت أن الناس يحددون الأحجام بشكل مختلف لأنها لا تتضمن رافعة مالية.
نحتاج إلى التحدث عن التحويل من خيارات AAPL إلى $AAPLB قبل الإعلان عن الأرباح
كنت أشتري في السابق صفقات شراء (Calls) قصيرة الأجل قبل أرباح آبل. كان الأمر منطقيًا على الورق. في الواقع، كنت في نصف الوقت محقًا بشأن الاتجاه ومع ذلك كنت أخسر المال لأن الحركة جاءت متأخرة بيوم، وقام الثيتا بأكل الصفقة قبل أن يصبح ذلك مهمًا.
جرّبت $AAPLB بدلًا من ذلك في دورتي الأرباح الأخيرتين. لا توجد مدة صلاحية، ولا سعر تنفيذ، ولا تدهور (decay) مختبئ في الخلفية وهو يلتهم الصفقة بينما أنتظر. فقط توكن يتتبع السعر الفعلي للسهم بشكل مستمر، طالما أريد الاحتفاظ به.
هذا يبدو بديهيًا بمجرد أن تقول ذلك بصوت عالٍ. لم يكن بديهيًا لي قبل أن أجربه فعليًا. الخيارات هي رهَان على التوقيت بقدر ما هي رهَان على الاتجاه—أنت تدفع مقابل احتمال أن تحدث الحركة داخل نافذة زمنية. يزيل $AAPLB النافذة بالكامل. أنا لا أدفع مقابل الوقت؛ أنا فقط أحتفظ بالتعرض إلى أن أقرر إغلاقه.
المقايضة حقيقية أيضًا، وأريد أن أكون صريحًا بشأنها. بدون رافعة مالية. صفقة خيارات بقيمة 2,000 دولار تتحكم بمبالغ اسمية أكبر بكثير ليست شيئًا يمكن لشركة AAPLB نسخه—إنها بنسبة 1:1، مدعومة بالسهم الفعلي عبر أمين حفظ منظّم، دون أي تصنيع/تركيب اصطناعي فوق ذلك. لذلك فهذه ليست "خيارات لكن أفضل"، بل هي أداة مختلفة تمامًا تُستخدم لحالة مشابهة.
ما زلت أوازن ما إذا كان غياب الرافعة يستحق إزالة التدهور، أم أن الأمر يعتمد فقط على مستوى القناعة قبل صدور التقرير. يبدو أنه شيء يُقرر حالةً بحالة، وليس قاعدة ثابتة. هذه هي نوع المقايضة التي لا أراها تُناقش بما يكفي في #bStocksCIS — معظم المشاركات تتوقف عند "بدون مدة صلاحية" دون أن تسأل ماذا تخسر مقابل ذلك.
هل انتقل أي شخص آخر من الخيارات إلى bStock لصفقات تعتمد على الأحداث؟ فضولي إذا كانت @BinanceCIS قد رأيت أن الناس يحددون الأحجام بشكل مختلف لأنها لا تتضمن رافعة مالية.
كنت أشتري في السابق صفقات شراء (Calls) قصيرة الأجل قبل أرباح آبل. كان الأمر منطقيًا على الورق. في الواقع، كنت في نصف الوقت محقًا بشأن الاتجاه ومع ذلك كنت أخسر المال لأن الحركة جاءت متأخرة بيوم، وقام الثيتا بأكل الصفقة قبل أن يصبح ذلك مهمًا.
جرّبت $AAPLB بدلًا من ذلك في دورتي الأرباح الأخيرتين. لا توجد مدة صلاحية، ولا سعر تنفيذ، ولا تدهور (decay) مختبئ في الخلفية وهو يلتهم الصفقة بينما أنتظر. فقط توكن يتتبع السعر الفعلي للسهم بشكل مستمر، طالما أريد الاحتفاظ به.
هذا يبدو بديهيًا بمجرد أن تقول ذلك بصوت عالٍ. لم يكن بديهيًا لي قبل أن أجربه فعليًا. الخيارات هي رهَان على التوقيت بقدر ما هي رهَان على الاتجاه—أنت تدفع مقابل احتمال أن تحدث الحركة داخل نافذة زمنية. يزيل $AAPLB النافذة بالكامل. أنا لا أدفع مقابل الوقت؛ أنا فقط أحتفظ بالتعرض إلى أن أقرر إغلاقه.
المقايضة حقيقية أيضًا، وأريد أن أكون صريحًا بشأنها. بدون رافعة مالية. صفقة خيارات بقيمة 2,000 دولار تتحكم بمبالغ اسمية أكبر بكثير ليست شيئًا يمكن لشركة AAPLB نسخه—إنها بنسبة 1:1، مدعومة بالسهم الفعلي عبر أمين حفظ منظّم، دون أي تصنيع/تركيب اصطناعي فوق ذلك. لذلك فهذه ليست "خيارات لكن أفضل"، بل هي أداة مختلفة تمامًا تُستخدم لحالة مشابهة.
ما زلت أوازن ما إذا كان غياب الرافعة يستحق إزالة التدهور، أم أن الأمر يعتمد فقط على مستوى القناعة قبل صدور التقرير. يبدو أنه شيء يُقرر حالةً بحالة، وليس قاعدة ثابتة. هذه هي نوع المقايضة التي لا أراها تُناقش بما يكفي في #bStocksCIS — معظم المشاركات تتوقف عند "بدون مدة صلاحية" دون أن تسأل ماذا تخسر مقابل ذلك.
هل انتقل أي شخص آخر من الخيارات إلى bStock لصفقات تعتمد على الأحداث؟ فضولي إذا كانت @BinanceCIS قد رأيت أن الناس يحددون الأحجام بشكل مختلف لأنها لا تتضمن رافعة مالية.

5
5
94
·
--
يجب أن تبدأ بالركض $AMDB ضد $NVDAB بدلاً من مجرد التمسك بواحد
كنت بالفعل ممسكًا بـ NVDAB من اختبار سابق، ووصلت أخبار تنظيمات التصدير بين عشية وضحاها إلى AMD. كانت الأسواق الحقيقية مغلقة. لم يكن لدي أي طريقة لإعادة توازن أي شيء - إلا أن الرموز لم تكن تهتم بأن الوقت كان الثانية صباحًا.
أسماء أشباه الموصلات تتحرك معًا في أغلب الأحيان. نفس سلسلة الإمداد، نفس التعرض لسياسات التصدير، نفس التدفقات المؤسسية. لكنّها لا تتحرك بنفس القدر، والفجوة هناك هي ما تعيش فيه صفقات الأزواج. عادةً تحتاج لفتح كلا المركزين خلال نفس ساعات التداول لتعديل النسبة عندما يحدث شيء ما. مع AMDB وNVDAB، لم يعد هذا الشرط ينطبق بعد الآن.
راقبت الفارق بينهما يتسع لمدة قرابة ست ساعات قبل أن تفتح NYSE حتى. بحلول الوقت الذي بدأت فيه الأسهم الحقيقية بالتداول، كان إعادة التسعير «المفاجئة» قد حدثت في الغالب بالفعل داخل الرموز. لم أكن أتوقع الخبر. فقط تمكنت من الجلوس أمام شاشتي والقيام بشيء فعليًا بشأنه لحظة وصوله، بدلًا من ضبط منبّه للساعة 9:30 صباحًا.
الأمر المثير للاهتمام ليس أن هذه bStocks تتتبّع الأسهم الأساسية - فهذا متوقع. بل أن اسمين مترابطين يمكن الآن ضبطهما نسبيًا مع بعضهما على جدول زمني لا علاقة له بجرس افتتاح البورصة. هذه أداة مختلفة عن «شراء سهم خارج ساعات السوق». إنها أقرب إلى تشغيل فارق حي.
ما زلت أبحث عن مدى بقاء هذا الترابط قويًا خلال أسابيع أكثر هدوءًا، مقارنةً بأسبوع فيه أخبار فعلية. ست ساعات من حدث واحد ليست أطروحة كاملة، إنها مجرد نقطة بيانات. يستحق المزيد من الاختبار قبل أن يعتبره أي شخص موثوقًا. هذا النوع من الدقة هو بالضبط ما يبدو أن #bStocksCIS threads تحفر فيه، بدلًا من مجرد تكرار «تداول 24/7» كعنوان.
هل هناك أي شخص آخر يزاوج bStocks مرتبطة بالقطاعات مثل هذا؟ فضولي إذا كانت @BinanceCIS لديها أمثلة حيث تحرك الفارق في الاتجاه المعاكس لما كانت الأخبار توحي به.
يجب أن تبدأ بالركض $AMDB ضد $NVDAB بدلاً من مجرد التمسك بواحد
كنت بالفعل ممسكًا بـ NVDAB من اختبار سابق، ووصلت أخبار تنظيمات التصدير بين عشية وضحاها إلى AMD. كانت الأسواق الحقيقية مغلقة. لم يكن لدي أي طريقة لإعادة توازن أي شيء - إلا أن الرموز لم تكن تهتم بأن الوقت كان الثانية صباحًا.
أسماء أشباه الموصلات تتحرك معًا في أغلب الأحيان. نفس سلسلة الإمداد، نفس التعرض لسياسات التصدير، نفس التدفقات المؤسسية. لكنّها لا تتحرك بنفس القدر، والفجوة هناك هي ما تعيش فيه صفقات الأزواج. عادةً تحتاج لفتح كلا المركزين خلال نفس ساعات التداول لتعديل النسبة عندما يحدث شيء ما. مع AMDB وNVDAB، لم يعد هذا الشرط ينطبق بعد الآن.
راقبت الفارق بينهما يتسع لمدة قرابة ست ساعات قبل أن تفتح NYSE حتى. بحلول الوقت الذي بدأت فيه الأسهم الحقيقية بالتداول، كان إعادة التسعير «المفاجئة» قد حدثت في الغالب بالفعل داخل الرموز. لم أكن أتوقع الخبر. فقط تمكنت من الجلوس أمام شاشتي والقيام بشيء فعليًا بشأنه لحظة وصوله، بدلًا من ضبط منبّه للساعة 9:30 صباحًا.
الأمر المثير للاهتمام ليس أن هذه bStocks تتتبّع الأسهم الأساسية - فهذا متوقع. بل أن اسمين مترابطين يمكن الآن ضبطهما نسبيًا مع بعضهما على جدول زمني لا علاقة له بجرس افتتاح البورصة. هذه أداة مختلفة عن «شراء سهم خارج ساعات السوق». إنها أقرب إلى تشغيل فارق حي.
ما زلت أبحث عن مدى بقاء هذا الترابط قويًا خلال أسابيع أكثر هدوءًا، مقارنةً بأسبوع فيه أخبار فعلية. ست ساعات من حدث واحد ليست أطروحة كاملة، إنها مجرد نقطة بيانات. يستحق المزيد من الاختبار قبل أن يعتبره أي شخص موثوقًا. هذا النوع من الدقة هو بالضبط ما يبدو أن #bStocksCIS threads تحفر فيه، بدلًا من مجرد تكرار «تداول 24/7» كعنوان.
هل هناك أي شخص آخر يزاوج bStocks مرتبطة بالقطاعات مثل هذا؟ فضولي إذا كانت @BinanceCIS لديها أمثلة حيث تحرك الفارق في الاتجاه المعاكس لما كانت الأخبار توحي به.
كنت بالفعل ممسكًا بـ NVDAB من اختبار سابق، ووصلت أخبار تنظيمات التصدير بين عشية وضحاها إلى AMD. كانت الأسواق الحقيقية مغلقة. لم يكن لدي أي طريقة لإعادة توازن أي شيء - إلا أن الرموز لم تكن تهتم بأن الوقت كان الثانية صباحًا.
أسماء أشباه الموصلات تتحرك معًا في أغلب الأحيان. نفس سلسلة الإمداد، نفس التعرض لسياسات التصدير، نفس التدفقات المؤسسية. لكنّها لا تتحرك بنفس القدر، والفجوة هناك هي ما تعيش فيه صفقات الأزواج. عادةً تحتاج لفتح كلا المركزين خلال نفس ساعات التداول لتعديل النسبة عندما يحدث شيء ما. مع AMDB وNVDAB، لم يعد هذا الشرط ينطبق بعد الآن.
راقبت الفارق بينهما يتسع لمدة قرابة ست ساعات قبل أن تفتح NYSE حتى. بحلول الوقت الذي بدأت فيه الأسهم الحقيقية بالتداول، كان إعادة التسعير «المفاجئة» قد حدثت في الغالب بالفعل داخل الرموز. لم أكن أتوقع الخبر. فقط تمكنت من الجلوس أمام شاشتي والقيام بشيء فعليًا بشأنه لحظة وصوله، بدلًا من ضبط منبّه للساعة 9:30 صباحًا.
الأمر المثير للاهتمام ليس أن هذه bStocks تتتبّع الأسهم الأساسية - فهذا متوقع. بل أن اسمين مترابطين يمكن الآن ضبطهما نسبيًا مع بعضهما على جدول زمني لا علاقة له بجرس افتتاح البورصة. هذه أداة مختلفة عن «شراء سهم خارج ساعات السوق». إنها أقرب إلى تشغيل فارق حي.
ما زلت أبحث عن مدى بقاء هذا الترابط قويًا خلال أسابيع أكثر هدوءًا، مقارنةً بأسبوع فيه أخبار فعلية. ست ساعات من حدث واحد ليست أطروحة كاملة، إنها مجرد نقطة بيانات. يستحق المزيد من الاختبار قبل أن يعتبره أي شخص موثوقًا. هذا النوع من الدقة هو بالضبط ما يبدو أن #bStocksCIS threads تحفر فيه، بدلًا من مجرد تكرار «تداول 24/7» كعنوان.
هل هناك أي شخص آخر يزاوج bStocks مرتبطة بالقطاعات مثل هذا؟ فضولي إذا كانت @BinanceCIS لديها أمثلة حيث تحرك الفارق في الاتجاه المعاكس لما كانت الأخبار توحي به.

2
4
77
·
--
لهذا السبب فإن $PLTRB هو الشيء الذي أستخدمه فعليًا لتفادي مخاطر فجوة عطلة نهاية الأسبوع
بدأت اختبار ذلك بعد أن تعرضت للّسع بسبب فجوة يوم الاثنين في سهم آخر. لم يكن الأمر ممتعًا. لذلك اخترت PLTRB تحديدًا لأرى ما إذا كان بإمكان «bStock» حل تلك المشكلة.
يتحرك Palantir بقوة مع أخبار عطلة نهاية الأسبوع. تسريبات عقود حكومية، ومراجعات/توقعات الأرباح، وخيوط عشوائية على X—السهم يتفاعل، لكن البورصة الفعلية تكون مغلقة حتى الساعة 9:30 صباحًا يوم الاثنين بتوقيت UTC.
الجميع الذي يملك PLTR حقيقيًا… ينتظر فقط. وينتظر مع وجود مخاطرة، دون أي طريقة للتعديل.
احتفظت بـ $PLTRB عبر عطلتين كاملتين نهاية الأسبوع لأرى ماذا يحدث بشكل مختلف. في المرتين، استمر الرمز في التداول عبر السبت والأحد، متتبعًا المعنويات أثناء بنائها—لم يتجمد، ولم ينتظر حتى يفتح السوق.
بحلول يوم الاثنين، لم تعد «فجوة المفاجأة» مفاجِئة بالقدر. حدثت أغلب الحركة بالفعل في سعر الرمز خلال عطلة نهاية الأسبوع.
هذه هي النقطة التي لم أتوقعها عند الدخول. يحتفظ الأمن/الوصي بالأسهم الحقيقية، لذلك لا يتغير أي شيء بخصوص الملكية. لكن اكتشاف السعر لا يتوقف فقط لأن NYSE يتوقف.
إذا انفجرت الأخبار يوم السبت، فإن PLTRB يكون قد عرف بها قبل أن يرنّ جرس افتتاح يوم الاثنين. لست أقول إن هذا يلغي مخاطر الفجوة بالكامل—فالسهـم الحقيقي يوم الاثنين ما يزال يفتح عند ما يفتح عنده، ويمكن أن يحدث تباين يحتاج إلى مواءمة. لكن ذلك يمنحك نافذة لتتفاعل بدلًا من أن تمتص كل ما يقرره الافتتاح لك. وهذا بالضبط نوع الحالات الحدّية التي تميل محادثات #bStocksCIS لأن تكون مفيدة فيها فعلًا، بدلًا من مجرد تكرار الأساسيات.
هل اختبر أي شخص آخر $PLTRB تحديدًا حول حدث أخبار في عطلة نهاية الأسبوع؟ أتساءل إن كان @BinanceCIS قد شهد فجوات تباين أكبر مما واجهته أنا، أم أن عطلتين نهاية أسبوع فقط لا تكفي كحجم عينة.
لهذا السبب فإن $PLTRB هو الشيء الذي أستخدمه فعليًا لتفادي مخاطر فجوة عطلة نهاية الأسبوع
بدأت اختبار ذلك بعد أن تعرضت للّسع بسبب فجوة يوم الاثنين في سهم آخر. لم يكن الأمر ممتعًا. لذلك اخترت PLTRB تحديدًا لأرى ما إذا كان بإمكان «bStock» حل تلك المشكلة.
يتحرك Palantir بقوة مع أخبار عطلة نهاية الأسبوع. تسريبات عقود حكومية، ومراجعات/توقعات الأرباح، وخيوط عشوائية على X—السهم يتفاعل، لكن البورصة الفعلية تكون مغلقة حتى الساعة 9:30 صباحًا يوم الاثنين بتوقيت UTC.
الجميع الذي يملك PLTR حقيقيًا… ينتظر فقط. وينتظر مع وجود مخاطرة، دون أي طريقة للتعديل.
احتفظت بـ $PLTRB عبر عطلتين كاملتين نهاية الأسبوع لأرى ماذا يحدث بشكل مختلف. في المرتين، استمر الرمز في التداول عبر السبت والأحد، متتبعًا المعنويات أثناء بنائها—لم يتجمد، ولم ينتظر حتى يفتح السوق.
بحلول يوم الاثنين، لم تعد «فجوة المفاجأة» مفاجِئة بالقدر. حدثت أغلب الحركة بالفعل في سعر الرمز خلال عطلة نهاية الأسبوع.
هذه هي النقطة التي لم أتوقعها عند الدخول. يحتفظ الأمن/الوصي بالأسهم الحقيقية، لذلك لا يتغير أي شيء بخصوص الملكية. لكن اكتشاف السعر لا يتوقف فقط لأن NYSE يتوقف.
إذا انفجرت الأخبار يوم السبت، فإن PLTRB يكون قد عرف بها قبل أن يرنّ جرس افتتاح يوم الاثنين. لست أقول إن هذا يلغي مخاطر الفجوة بالكامل—فالسهـم الحقيقي يوم الاثنين ما يزال يفتح عند ما يفتح عنده، ويمكن أن يحدث تباين يحتاج إلى مواءمة. لكن ذلك يمنحك نافذة لتتفاعل بدلًا من أن تمتص كل ما يقرره الافتتاح لك. وهذا بالضبط نوع الحالات الحدّية التي تميل محادثات #bStocksCIS لأن تكون مفيدة فيها فعلًا، بدلًا من مجرد تكرار الأساسيات.
هل اختبر أي شخص آخر $PLTRB تحديدًا حول حدث أخبار في عطلة نهاية الأسبوع؟ أتساءل إن كان @BinanceCIS قد شهد فجوات تباين أكبر مما واجهته أنا، أم أن عطلتين نهاية أسبوع فقط لا تكفي كحجم عينة.
بدأت اختبار ذلك بعد أن تعرضت للّسع بسبب فجوة يوم الاثنين في سهم آخر. لم يكن الأمر ممتعًا. لذلك اخترت PLTRB تحديدًا لأرى ما إذا كان بإمكان «bStock» حل تلك المشكلة.
يتحرك Palantir بقوة مع أخبار عطلة نهاية الأسبوع. تسريبات عقود حكومية، ومراجعات/توقعات الأرباح، وخيوط عشوائية على X—السهم يتفاعل، لكن البورصة الفعلية تكون مغلقة حتى الساعة 9:30 صباحًا يوم الاثنين بتوقيت UTC.
الجميع الذي يملك PLTR حقيقيًا… ينتظر فقط. وينتظر مع وجود مخاطرة، دون أي طريقة للتعديل.
احتفظت بـ $PLTRB عبر عطلتين كاملتين نهاية الأسبوع لأرى ماذا يحدث بشكل مختلف. في المرتين، استمر الرمز في التداول عبر السبت والأحد، متتبعًا المعنويات أثناء بنائها—لم يتجمد، ولم ينتظر حتى يفتح السوق.
بحلول يوم الاثنين، لم تعد «فجوة المفاجأة» مفاجِئة بالقدر. حدثت أغلب الحركة بالفعل في سعر الرمز خلال عطلة نهاية الأسبوع.
هذه هي النقطة التي لم أتوقعها عند الدخول. يحتفظ الأمن/الوصي بالأسهم الحقيقية، لذلك لا يتغير أي شيء بخصوص الملكية. لكن اكتشاف السعر لا يتوقف فقط لأن NYSE يتوقف.
إذا انفجرت الأخبار يوم السبت، فإن PLTRB يكون قد عرف بها قبل أن يرنّ جرس افتتاح يوم الاثنين. لست أقول إن هذا يلغي مخاطر الفجوة بالكامل—فالسهـم الحقيقي يوم الاثنين ما يزال يفتح عند ما يفتح عنده، ويمكن أن يحدث تباين يحتاج إلى مواءمة. لكن ذلك يمنحك نافذة لتتفاعل بدلًا من أن تمتص كل ما يقرره الافتتاح لك. وهذا بالضبط نوع الحالات الحدّية التي تميل محادثات #bStocksCIS لأن تكون مفيدة فيها فعلًا، بدلًا من مجرد تكرار الأساسيات.
هل اختبر أي شخص آخر $PLTRB تحديدًا حول حدث أخبار في عطلة نهاية الأسبوع؟ أتساءل إن كان @BinanceCIS قد شهد فجوات تباين أكبر مما واجهته أنا، أم أن عطلتين نهاية أسبوع فقط لا تكفي كحجم عينة.

2
4
142
·
--
تمّ التحقق
$COINB لا شيء يشبه “التعرض الهادئ” على bStock
لقد دخلت إلى COINB وخرجت منها عدة مرات خلال الشهرين الماضيين. لم تكن بحجم كبير، فقط اختبار للسلوك. وهي تتحرك بطريقة مختلفة عن معظم الأسهم في القائمة.
Coinbase كشركة هي في الأساس مقياسٌ لنبض سوق العملات المشفرة. ترتبط إيراداتها بحجم التداول، وحجم التداول مرتبطٌ بالمشاعر/الاتجاه السائد، وهذا يعني أن السهم يضخم ما يحدث بالفعل في الكريبتو بدلًا من مجرد عكسه. لقد تداولته أثناء هبوط في BTC ولاحظت شيئًا محددًا: لم تكتفِ COINB باتباع البيتكوين للأسفل، بل تجاوزت ذلك. تحركت بنحو ضعف نسبة التغير التي حققها BTC في نفس اليوم تقريبًا.
هذا ليس عشوائيًا. بحثت في الأمر أكثر قليلًا. أرباح Coinbase الفعلية شديدة الحساسية لتقلبات الحجم - صفقات أقل، وإيرادات رسوم أرق، والسوق يميل إلى تسعير ذلك بسرعة، أحيانًا قبل أن تؤكد حتى نشرة الأرباح التالية. لذلك يتصرف السهم كمؤشرٍ للمشاعر مع رافعة، لا كحصة/سهم ثابت.
ما وجدته مثيرًا للاهتمام من زاوية bStock تحديدًا: بما أن COINB تتداول بشكل مستمر وتعكس نفس الحركة المُضخّمة في الوقت الحقيقي، يمكنك مشاهدة هذا التجاوز وهو يحدث مباشرة بدلًا من انتظار افتتاح الجلسة القادمة لمعرفة أنه تم تسعيره. خلال ساعات السيولة الضعيفة لاحظت أيضًا أن الفارق/السبريد اتسع أكثر من المعتاد - يجدر الانتباه لذلك إذا كنت تحسب حجم/مقاس دخولك بسرعة.
لا أعتقد أن هذا “تعرض ممل”. بل أقرب إلى مضاعف للتقلبات مُخفي على هيئة سهم.
هذه النوعية من السلوك هي بالضبط السبب وراء استمرار رؤية COINB يتم الحديث عنها في #bStocksCIS thread كلما حدثت حركة حادة في الكريبتو.
هل قام أي شخص آخر بتداول $COINB خلال أسبوع متقلب؟
أتساءل إن كان لدى @BinanceCIS أشخاص آخرين نمط التجاوز نفسه، أم أن يونيو كان مجرد حالة استثنائية بالنسبة لي.
$COINB لا شيء يشبه “التعرض الهادئ” على bStock
لقد دخلت إلى COINB وخرجت منها عدة مرات خلال الشهرين الماضيين. لم تكن بحجم كبير، فقط اختبار للسلوك. وهي تتحرك بطريقة مختلفة عن معظم الأسهم في القائمة.
Coinbase كشركة هي في الأساس مقياسٌ لنبض سوق العملات المشفرة. ترتبط إيراداتها بحجم التداول، وحجم التداول مرتبطٌ بالمشاعر/الاتجاه السائد، وهذا يعني أن السهم يضخم ما يحدث بالفعل في الكريبتو بدلًا من مجرد عكسه. لقد تداولته أثناء هبوط في BTC ولاحظت شيئًا محددًا: لم تكتفِ COINB باتباع البيتكوين للأسفل، بل تجاوزت ذلك. تحركت بنحو ضعف نسبة التغير التي حققها BTC في نفس اليوم تقريبًا.
هذا ليس عشوائيًا. بحثت في الأمر أكثر قليلًا. أرباح Coinbase الفعلية شديدة الحساسية لتقلبات الحجم - صفقات أقل، وإيرادات رسوم أرق، والسوق يميل إلى تسعير ذلك بسرعة، أحيانًا قبل أن تؤكد حتى نشرة الأرباح التالية. لذلك يتصرف السهم كمؤشرٍ للمشاعر مع رافعة، لا كحصة/سهم ثابت.
ما وجدته مثيرًا للاهتمام من زاوية bStock تحديدًا: بما أن COINB تتداول بشكل مستمر وتعكس نفس الحركة المُضخّمة في الوقت الحقيقي، يمكنك مشاهدة هذا التجاوز وهو يحدث مباشرة بدلًا من انتظار افتتاح الجلسة القادمة لمعرفة أنه تم تسعيره. خلال ساعات السيولة الضعيفة لاحظت أيضًا أن الفارق/السبريد اتسع أكثر من المعتاد - يجدر الانتباه لذلك إذا كنت تحسب حجم/مقاس دخولك بسرعة.
لا أعتقد أن هذا “تعرض ممل”. بل أقرب إلى مضاعف للتقلبات مُخفي على هيئة سهم.
هذه النوعية من السلوك هي بالضبط السبب وراء استمرار رؤية COINB يتم الحديث عنها في #bStocksCIS thread كلما حدثت حركة حادة في الكريبتو.
هل قام أي شخص آخر بتداول $COINB خلال أسبوع متقلب؟
أتساءل إن كان لدى @BinanceCIS أشخاص آخرين نمط التجاوز نفسه، أم أن يونيو كان مجرد حالة استثنائية بالنسبة لي.
لقد دخلت إلى COINB وخرجت منها عدة مرات خلال الشهرين الماضيين. لم تكن بحجم كبير، فقط اختبار للسلوك. وهي تتحرك بطريقة مختلفة عن معظم الأسهم في القائمة.
Coinbase كشركة هي في الأساس مقياسٌ لنبض سوق العملات المشفرة. ترتبط إيراداتها بحجم التداول، وحجم التداول مرتبطٌ بالمشاعر/الاتجاه السائد، وهذا يعني أن السهم يضخم ما يحدث بالفعل في الكريبتو بدلًا من مجرد عكسه. لقد تداولته أثناء هبوط في BTC ولاحظت شيئًا محددًا: لم تكتفِ COINB باتباع البيتكوين للأسفل، بل تجاوزت ذلك. تحركت بنحو ضعف نسبة التغير التي حققها BTC في نفس اليوم تقريبًا.
هذا ليس عشوائيًا. بحثت في الأمر أكثر قليلًا. أرباح Coinbase الفعلية شديدة الحساسية لتقلبات الحجم - صفقات أقل، وإيرادات رسوم أرق، والسوق يميل إلى تسعير ذلك بسرعة، أحيانًا قبل أن تؤكد حتى نشرة الأرباح التالية. لذلك يتصرف السهم كمؤشرٍ للمشاعر مع رافعة، لا كحصة/سهم ثابت.
ما وجدته مثيرًا للاهتمام من زاوية bStock تحديدًا: بما أن COINB تتداول بشكل مستمر وتعكس نفس الحركة المُضخّمة في الوقت الحقيقي، يمكنك مشاهدة هذا التجاوز وهو يحدث مباشرة بدلًا من انتظار افتتاح الجلسة القادمة لمعرفة أنه تم تسعيره. خلال ساعات السيولة الضعيفة لاحظت أيضًا أن الفارق/السبريد اتسع أكثر من المعتاد - يجدر الانتباه لذلك إذا كنت تحسب حجم/مقاس دخولك بسرعة.
لا أعتقد أن هذا “تعرض ممل”. بل أقرب إلى مضاعف للتقلبات مُخفي على هيئة سهم.
هذه النوعية من السلوك هي بالضبط السبب وراء استمرار رؤية COINB يتم الحديث عنها في #bStocksCIS thread كلما حدثت حركة حادة في الكريبتو.
هل قام أي شخص آخر بتداول $COINB خلال أسبوع متقلب؟
أتساءل إن كان لدى @BinanceCIS أشخاص آخرين نمط التجاوز نفسه، أم أن يونيو كان مجرد حالة استثنائية بالنسبة لي.

2
88
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
FedRateWatch
1.3M مشاهدات
5,996 يقومون بالنقاش
شارك واربح مكافأة حركة المرور في حملة الهاشتاغ الرائجة لدينا
✨الموضوع: سبتمبر FOMC، ما الخطوة التالية للاحتياطي الفيدرالي؟
👉كيفية الانضمام:
انشر منشورًا قصيرًا أو مقالًا باستخدام هاشتاغ #FedRateWatch
أنشئ محتوى بناءً على الزوايا التالية:
- ارتفع مؤشر أسعار المستهلكين الأساسي (CPI) في أغسطس بنسبة 0.3% على أساس شهري، وأصبحت احتمالات رفع الفائدة بمقدار 25 نقطة أساس هذا الأسبوع الآن قريبة من 90%. هل تتوقع رفع الفائدة هذا الأسبوع؟ هل هي حالة منفردة أم بداية دورة أطول لرفع الفائدة؟
- إذا حدثت الزيادة، كيف سيؤثر ذلك على البيتكوين (BTC) وأسهم التكنولوجيا والذهب؟ هل سيكون تأثيرًا صعوديًا أم هبوطيًا؟
- كيف تخطط للتداول بعد ذلك؟ شارك صفقاتك أو ممتلكاتك من BTC أو الأسهم أو الذهب عبر أداة مشاركة التداول لدينا.
⏰فترة الحملة:
- 2026-09-15 11:00 - 2026-09-17 3:00 بالتوقيت العالمي (UTC)
🎁المكافأة:
- سيتم مراجعة المشاركات المؤهلة التي تلتزم بالإرشادات المذكورة أعلاه وتحتوي على أكثر من 100 كلمة، وقد تحصل على دفعة عشوائية في حركة المرور تتراوح بين 500 و3,000 مشاهدة. ستتلقى إشعارًا من مسؤول موجز الأخبار إذا تم اختيار منشورك.
- احصل على فرصة لعرض مقالك على Binance Square Official
هل تحتاج إلى أفكار لمنشورك؟ قم بزيارة صفحة الموضوع #FedRateWatch أو Square Guide on How to Post for Better Reach.
Binance Square Official
·614 إعجاب
·1.5M مشاهدات
ZcashRises6%
19,580 مشاهدات
366 يقومون بالنقاش
XRPSinks10%
11,506 مشاهدات
237 يقومون بالنقاش