
Lào Thoại Ngân
305 منشورات

Lào Thoại Ngân
إبلاغ
حظر المُستخدم
280 تتابع
67 المتابعون
137 إعجاب
منشورات
الكل
اقتباسات
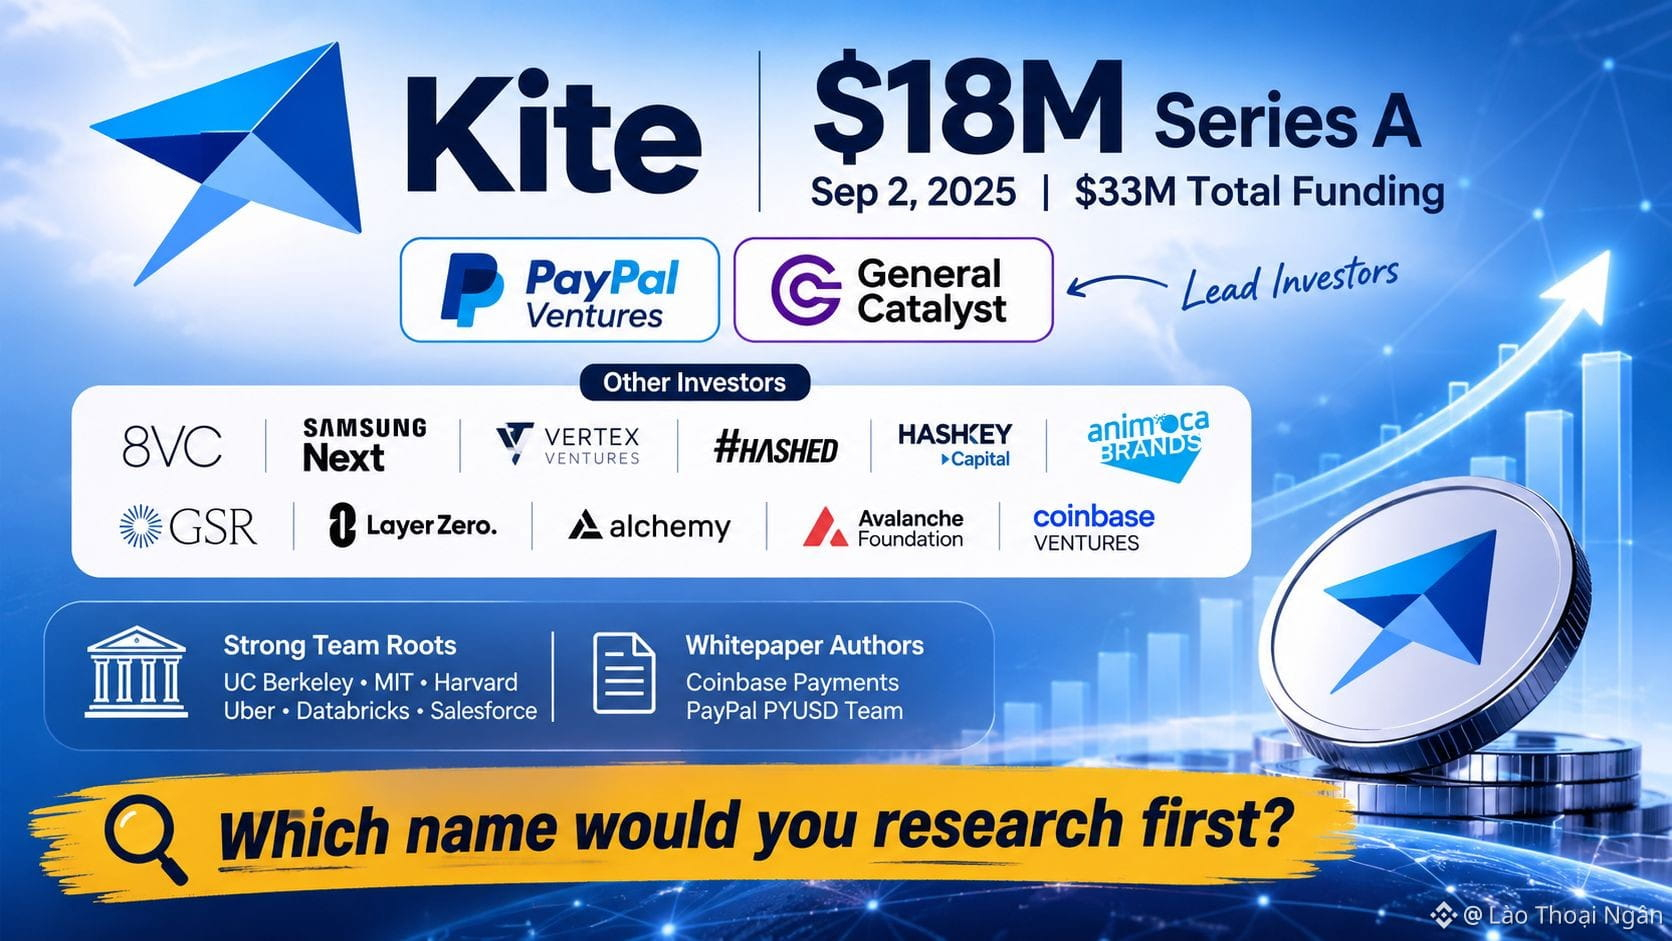
يتصدر اسمان قائمة مستثمري جولة التمويل من الفئة أ لشركة Kite: PayPal Ventures وGeneral Catalyst. بلغت قيمة الجولة 18 مليون دولار، وأُعلن عنها في 2 سبتمبر 2025، لترفع إجمالي التمويل إلى 33 مليون دولار.
وتبدو بقية القائمة كأنها خريطة للأماكن التي يجب أن تعمل فيها مدفوعات الوكلاء. انضمت 8VC وSamsung Next وVertex Ventures وHashed وHashKey Capital وAnimoca Brands وGSR وLayerZero وAlchemy ومؤسسة Avalanche، كما شاركت Coinbase Ventures أيضًا. كانت Kite تُعرف سابقًا باسم Zettablock. ولدى الفريق جذور في UC Berkeley وMIT وHarvard وUber وDatabricks وSalesforce، وتشمل قائمة مؤلفي الورقة البيضاء أشخاصًا من مجموعة المدفوعات في Coinbase وفريق PYUSD في PayPal.
وأشار آلان دو، الشريك في PayPal Ventures، إلى المدفوعات بوصفها الفجوة التقنية التي وُجدت Kite لسدّها. رأس المال لا يعني التبني، ولا ينبغي لأحد اعتباره دليلًا عليه. لكنه يوضح من يتابع الأمر باهتمام.
أخبرني أي اسم في هذه القائمة ستبحث عنه أولًا.
#KiteBBW $KITE
{spot}(KITEUSDT)
يتصدر اسمان قائمة مستثمري جولة التمويل من الفئة أ لشركة Kite: PayPal Ventures وGeneral Catalyst. بلغت قيمة الجولة 18 مليون دولار، وأُعلن عنها في 2 سبتمبر 2025، لترفع إجمالي التمويل إلى 33 مليون دولار.
وتبدو بقية القائمة كأنها خريطة للأماكن التي يجب أن تعمل فيها مدفوعات الوكلاء. انضمت 8VC وSamsung Next وVertex Ventures وHashed وHashKey Capital وAnimoca Brands وGSR وLayerZero وAlchemy ومؤسسة Avalanche، كما شاركت Coinbase Ventures أيضًا. كانت Kite تُعرف سابقًا باسم Zettablock. ولدى الفريق جذور في UC Berkeley وMIT وHarvard وUber وDatabricks وSalesforce، وتشمل قائمة مؤلفي الورقة البيضاء أشخاصًا من مجموعة المدفوعات في Coinbase وفريق PYUSD في PayPal.
وأشار آلان دو، الشريك في PayPal Ventures، إلى المدفوعات بوصفها الفجوة التقنية التي وُجدت Kite لسدّها. رأس المال لا يعني التبني، ولا ينبغي لأحد اعتباره دليلًا عليه. لكنه يوضح من يتابع الأمر باهتمام.
أخبرني أي اسم في هذه القائمة ستبحث عنه أولًا.
#KiteBBW $KITE
وتبدو بقية القائمة كأنها خريطة للأماكن التي يجب أن تعمل فيها مدفوعات الوكلاء. انضمت 8VC وSamsung Next وVertex Ventures وHashed وHashKey Capital وAnimoca Brands وGSR وLayerZero وAlchemy ومؤسسة Avalanche، كما شاركت Coinbase Ventures أيضًا. كانت Kite تُعرف سابقًا باسم Zettablock. ولدى الفريق جذور في UC Berkeley وMIT وHarvard وUber وDatabricks وSalesforce، وتشمل قائمة مؤلفي الورقة البيضاء أشخاصًا من مجموعة المدفوعات في Coinbase وفريق PYUSD في PayPal.
وأشار آلان دو، الشريك في PayPal Ventures، إلى المدفوعات بوصفها الفجوة التقنية التي وُجدت Kite لسدّها. رأس المال لا يعني التبني، ولا ينبغي لأحد اعتباره دليلًا عليه. لكنه يوضح من يتابع الأمر باهتمام.
أخبرني أي اسم في هذه القائمة ستبحث عنه أولًا.
#KiteBBW $KITE
1
224
76
66
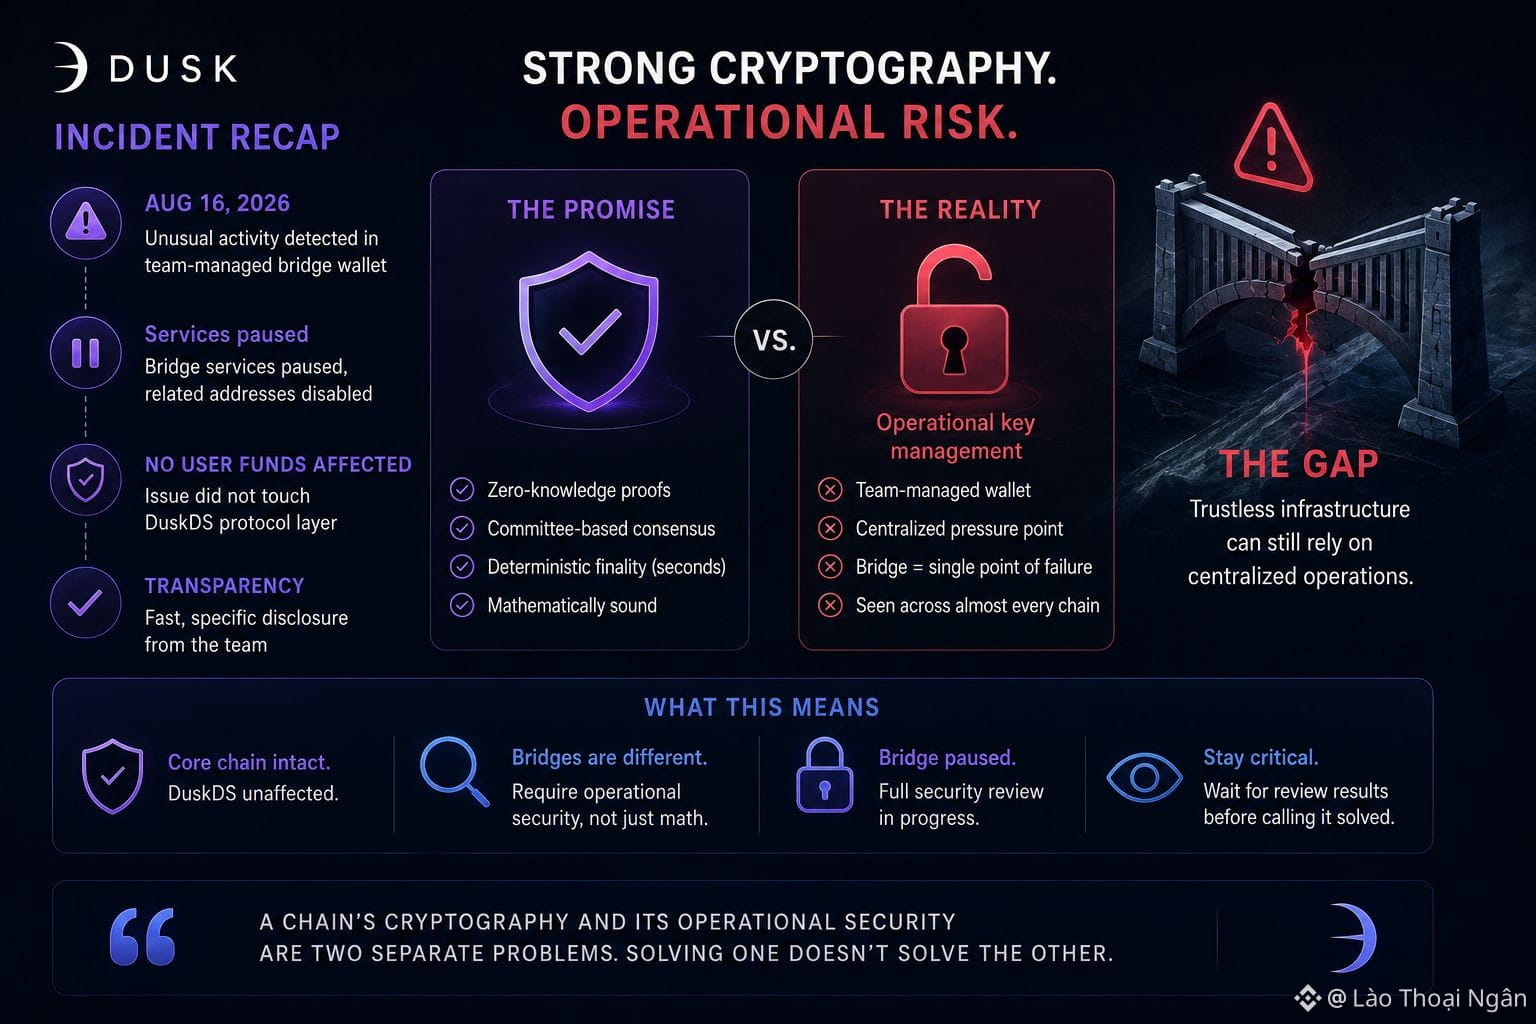
في 16 أغسطس 2026، رصدت أنظمة مراقبة داسك نشاطًا غير معتاد مرتبطًا بمحفظة تديرها المجموعة نفسها ضمن عمليات الجسر. خلال أيام، عطّل الفريق العناوين ذات الصلة، وأوقف خدمات الجسر بالكامل، ونشر إشعارًا يؤكد عدم تأثر أموال المستخدمين، وأن المشكلة لم تمس طبقة بروتوكول DuskDS أبدًا. أتعامل مع هذا الرد بجدّية: صادق وسريع ومحدد.
لكنني ما زلت عالقًا في تفصيل واحد: نقطة العطل كانت محفظة مُدارة من الفريق، وليست خللًا في عقد ذكي أو ثغرة في آلية الإجماع. يعتمد كل عرض تقديمي من داسك على ضمانات تشفيرية، وبراهين عدم الإعجاب/الإثباتات الصفرية للمعرفة، وإجماع مبني على لجان، ونهائية حتمية خلال ثوانٍ. لم يحْمِ أي من ذلك الجسر، لأن نقطة الضعف في الجسر كانت إدارة مفاتيح تشغيلية—وهي فئة المخاطر نفسها التي استنزفت جسورًا عبر شبه كل سلسلة في عالم التشفير. تعرض داسك بنيتها التحتية على أنها قادرة في النهاية على حمل سير عمل الإصدار الأصلي للأوراق المالية الخاضعة للتنظيم، بمجرد أن تمتلك المؤسسات والجهات المنظمة ترخيصاتها وإعداد المنتج. يمكن أن يكون البروتوكول سليمًا رياضيًا ومع ذلك يعتمد على أن يتولى البشر إدارة المفاتيح بشكل صحيح يومًا بعد يوم.
هذا ليس سببًا للتقليل من نموذج أمان داسك. بقيت السلسلة الأساسية دون مساس، وكان الإفصاح أفضل مما تقدمه معظم المشاريع بعد حادثة من هذا النوع. ما يوضحه هو وجود فجوة بين لغة "البنية التحتية بلا ثقة" في تسويق داسك والواقع بأن الجسور والوصاية ومحافظ التشغيل تظل نقاط ضغط مركزية تقريبًا على كل شبكة—بما في ذلك داسك. إن كان هناك من يعامل تشفير داسك كضمان شامل لسلامة النظام، فهو يتجاهل مكان حدوث الحادث الفعلي. يبقى الجسر متوقفًا بينما يجري الفريق مراجعة أمنية أوسع؛ وأود رؤية نتائج تلك المراجعة قبل اعتبار الجسر محلولًا بدلًا من كونه مُصلحًا. إن تشفير السلسلة والأمن التشغيلي هما مشكلتان منفصلتان، وهذا الحادث تذكير بأن حل إحداهما لا يعني حل الأخرى.
@Dusk_Foundation #dusk $DUSK
{spot}(DUSKUSDT)
في 16 أغسطس 2026، رصدت أنظمة مراقبة داسك نشاطًا غير معتاد مرتبطًا بمحفظة تديرها المجموعة نفسها ضمن عمليات الجسر. خلال أيام، عطّل الفريق العناوين ذات الصلة، وأوقف خدمات الجسر بالكامل، ونشر إشعارًا يؤكد عدم تأثر أموال المستخدمين، وأن المشكلة لم تمس طبقة بروتوكول DuskDS أبدًا. أتعامل مع هذا الرد بجدّية: صادق وسريع ومحدد.
لكنني ما زلت عالقًا في تفصيل واحد: نقطة العطل كانت محفظة مُدارة من الفريق، وليست خللًا في عقد ذكي أو ثغرة في آلية الإجماع. يعتمد كل عرض تقديمي من داسك على ضمانات تشفيرية، وبراهين عدم الإعجاب/الإثباتات الصفرية للمعرفة، وإجماع مبني على لجان، ونهائية حتمية خلال ثوانٍ. لم يحْمِ أي من ذلك الجسر، لأن نقطة الضعف في الجسر كانت إدارة مفاتيح تشغيلية—وهي فئة المخاطر نفسها التي استنزفت جسورًا عبر شبه كل سلسلة في عالم التشفير. تعرض داسك بنيتها التحتية على أنها قادرة في النهاية على حمل سير عمل الإصدار الأصلي للأوراق المالية الخاضعة للتنظيم، بمجرد أن تمتلك المؤسسات والجهات المنظمة ترخيصاتها وإعداد المنتج. يمكن أن يكون البروتوكول سليمًا رياضيًا ومع ذلك يعتمد على أن يتولى البشر إدارة المفاتيح بشكل صحيح يومًا بعد يوم.
هذا ليس سببًا للتقليل من نموذج أمان داسك. بقيت السلسلة الأساسية دون مساس، وكان الإفصاح أفضل مما تقدمه معظم المشاريع بعد حادثة من هذا النوع. ما يوضحه هو وجود فجوة بين لغة "البنية التحتية بلا ثقة" في تسويق داسك والواقع بأن الجسور والوصاية ومحافظ التشغيل تظل نقاط ضغط مركزية تقريبًا على كل شبكة—بما في ذلك داسك. إن كان هناك من يعامل تشفير داسك كضمان شامل لسلامة النظام، فهو يتجاهل مكان حدوث الحادث الفعلي. يبقى الجسر متوقفًا بينما يجري الفريق مراجعة أمنية أوسع؛ وأود رؤية نتائج تلك المراجعة قبل اعتبار الجسر محلولًا بدلًا من كونه مُصلحًا. إن تشفير السلسلة والأمن التشغيلي هما مشكلتان منفصلتان، وهذا الحادث تذكير بأن حل إحداهما لا يعني حل الأخرى.
@Dusk #dusk $DUSK
لكنني ما زلت عالقًا في تفصيل واحد: نقطة العطل كانت محفظة مُدارة من الفريق، وليست خللًا في عقد ذكي أو ثغرة في آلية الإجماع. يعتمد كل عرض تقديمي من داسك على ضمانات تشفيرية، وبراهين عدم الإعجاب/الإثباتات الصفرية للمعرفة، وإجماع مبني على لجان، ونهائية حتمية خلال ثوانٍ. لم يحْمِ أي من ذلك الجسر، لأن نقطة الضعف في الجسر كانت إدارة مفاتيح تشغيلية—وهي فئة المخاطر نفسها التي استنزفت جسورًا عبر شبه كل سلسلة في عالم التشفير. تعرض داسك بنيتها التحتية على أنها قادرة في النهاية على حمل سير عمل الإصدار الأصلي للأوراق المالية الخاضعة للتنظيم، بمجرد أن تمتلك المؤسسات والجهات المنظمة ترخيصاتها وإعداد المنتج. يمكن أن يكون البروتوكول سليمًا رياضيًا ومع ذلك يعتمد على أن يتولى البشر إدارة المفاتيح بشكل صحيح يومًا بعد يوم.
هذا ليس سببًا للتقليل من نموذج أمان داسك. بقيت السلسلة الأساسية دون مساس، وكان الإفصاح أفضل مما تقدمه معظم المشاريع بعد حادثة من هذا النوع. ما يوضحه هو وجود فجوة بين لغة "البنية التحتية بلا ثقة" في تسويق داسك والواقع بأن الجسور والوصاية ومحافظ التشغيل تظل نقاط ضغط مركزية تقريبًا على كل شبكة—بما في ذلك داسك. إن كان هناك من يعامل تشفير داسك كضمان شامل لسلامة النظام، فهو يتجاهل مكان حدوث الحادث الفعلي. يبقى الجسر متوقفًا بينما يجري الفريق مراجعة أمنية أوسع؛ وأود رؤية نتائج تلك المراجعة قبل اعتبار الجسر محلولًا بدلًا من كونه مُصلحًا. إن تشفير السلسلة والأمن التشغيلي هما مشكلتان منفصلتان، وهذا الحادث تذكير بأن حل إحداهما لا يعني حل الأخرى.
@Dusk #dusk $DUSK
1
88
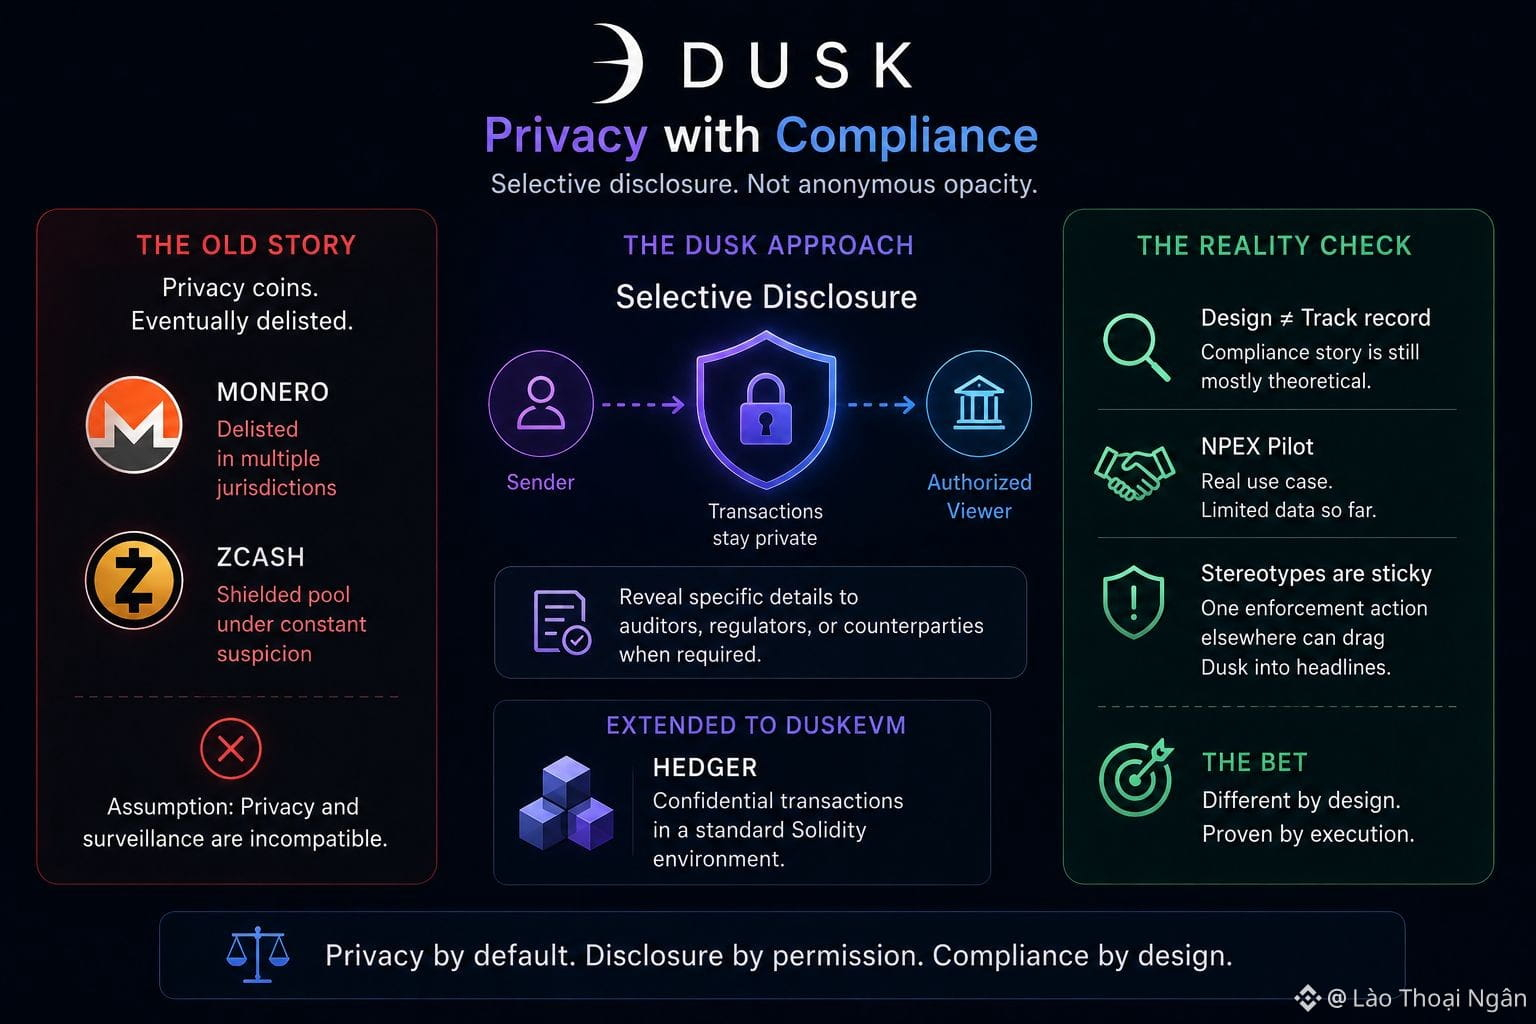
اذكر عملات الخصوصية لأي شخص شاهد بضع دورات تداول في البورصات وستحصل على نفس ردّة الفعل الفورية: في النهاية يتم إدراجها خارج البورصات. تم سحب مونيرو من منصّات رئيسية في أكثر من ولاية قضائية. أمضت زي كاش سنوات تدافع عن مجمعها المُشفّر ضدّ نفس الشكوك. الفرضية المضمَّنة في ردّة الفعل تلك هي أن الخصوصية ومتطلبات المراقبة المالية غير متوافقة ببساطة، من دون استثناء. تم تأسيس شبكة Dusk خصيصًا لاختبار ما إذا كانت هذه الفرضية صحيحة فعلًا أم أنها مجرد نمط مُتعارف عليه ناتج عن مشاريع لم تحاول أبدًا معالجة جانب الامتثال.
إجابة Dusk هي الإفصاح الانتقائي. تظل المعاملات مخفية عن السجل العام افتراضيًا، لكن البروتوكول يسمح للمرسل بكشف تفاصيل معيّنة لمشاهد مُصرّح له، سواء كان مدققًا أم جهة تنظيمية أم طرفًا مقابلًا يحتاج إلى إثباتات ضمن ملف امتثاله الخاص. على الورق، يمثل هذا تصميمًا مختلفًا بشكل جوهري عن مفهوم عدم الإفصاح الشامل أو الإفصاح الكامل في عملات الخصوصية السابقة، وهو يستهدف تحديدًا الاعتراض الذي أدى إلى سحب تلك العملات من بورصة إلى أخرى. من المقرر أيضًا أن تمتد منطق الإفصاح نفسه إلى DuskEVM، حيث يُفترض أن يعمل أداة تُسمّى Hedger على نقل سير عمل المعاملات السرّية إلى بيئة سوليدتي عادية بخلاف ذلك.
أريد أن أكون صريحًا أيضًا بشأن حدود الأمر هنا. التصميم الذي يمكنه إرضاء الجهات التنظيمية ليس هو نفسه سجلٌّ حافلًا بإرضاء الجهات التنظيمية، وقصة امتثال Dusk ما تزال حتى الآن إلى حد كبير نظرية خارج نطاق تجريبتها NPEX. القوالب النمطية تلتصق، ولن يحتاج الأمر سوى إلى إجراء إنفاذ واحد ضد مشروع خصوصية غير ذي صلة لسحب Dusk إلى عناوين الأخبار بالاقتران. التكنولوجيا تبدو مميزة حقًا بالنسبة لي. أما ما إذا كان السوق والجهات التنظيمية سينظرون إليها على هذا النحو أم لا، فهذا سؤال منفصل لم تُجب عنه Dusk بشكل كامل بعد.
@Dusk_Foundation #dusk $DUSK
اذكر عملات الخصوصية لأي شخص شاهد بضع دورات تداول في البورصات وستحصل على نفس ردّة الفعل الفورية: في النهاية يتم إدراجها خارج البورصات. تم سحب مونيرو من منصّات رئيسية في أكثر من ولاية قضائية. أمضت زي كاش سنوات تدافع عن مجمعها المُشفّر ضدّ نفس الشكوك. الفرضية المضمَّنة في ردّة الفعل تلك هي أن الخصوصية ومتطلبات المراقبة المالية غير متوافقة ببساطة، من دون استثناء. تم تأسيس شبكة Dusk خصيصًا لاختبار ما إذا كانت هذه الفرضية صحيحة فعلًا أم أنها مجرد نمط مُتعارف عليه ناتج عن مشاريع لم تحاول أبدًا معالجة جانب الامتثال.
إجابة Dusk هي الإفصاح الانتقائي. تظل المعاملات مخفية عن السجل العام افتراضيًا، لكن البروتوكول يسمح للمرسل بكشف تفاصيل معيّنة لمشاهد مُصرّح له، سواء كان مدققًا أم جهة تنظيمية أم طرفًا مقابلًا يحتاج إلى إثباتات ضمن ملف امتثاله الخاص. على الورق، يمثل هذا تصميمًا مختلفًا بشكل جوهري عن مفهوم عدم الإفصاح الشامل أو الإفصاح الكامل في عملات الخصوصية السابقة، وهو يستهدف تحديدًا الاعتراض الذي أدى إلى سحب تلك العملات من بورصة إلى أخرى. من المقرر أيضًا أن تمتد منطق الإفصاح نفسه إلى DuskEVM، حيث يُفترض أن يعمل أداة تُسمّى Hedger على نقل سير عمل المعاملات السرّية إلى بيئة سوليدتي عادية بخلاف ذلك.
أريد أن أكون صريحًا أيضًا بشأن حدود الأمر هنا. التصميم الذي يمكنه إرضاء الجهات التنظيمية ليس هو نفسه سجلٌّ حافلًا بإرضاء الجهات التنظيمية، وقصة امتثال Dusk ما تزال حتى الآن إلى حد كبير نظرية خارج نطاق تجريبتها NPEX. القوالب النمطية تلتصق، ولن يحتاج الأمر سوى إلى إجراء إنفاذ واحد ضد مشروع خصوصية غير ذي صلة لسحب Dusk إلى عناوين الأخبار بالاقتران. التكنولوجيا تبدو مميزة حقًا بالنسبة لي. أما ما إذا كان السوق والجهات التنظيمية سينظرون إليها على هذا النحو أم لا، فهذا سؤال منفصل لم تُجب عنه Dusk بشكل كامل بعد.
@Dusk #dusk $DUSK
إجابة Dusk هي الإفصاح الانتقائي. تظل المعاملات مخفية عن السجل العام افتراضيًا، لكن البروتوكول يسمح للمرسل بكشف تفاصيل معيّنة لمشاهد مُصرّح له، سواء كان مدققًا أم جهة تنظيمية أم طرفًا مقابلًا يحتاج إلى إثباتات ضمن ملف امتثاله الخاص. على الورق، يمثل هذا تصميمًا مختلفًا بشكل جوهري عن مفهوم عدم الإفصاح الشامل أو الإفصاح الكامل في عملات الخصوصية السابقة، وهو يستهدف تحديدًا الاعتراض الذي أدى إلى سحب تلك العملات من بورصة إلى أخرى. من المقرر أيضًا أن تمتد منطق الإفصاح نفسه إلى DuskEVM، حيث يُفترض أن يعمل أداة تُسمّى Hedger على نقل سير عمل المعاملات السرّية إلى بيئة سوليدتي عادية بخلاف ذلك.
أريد أن أكون صريحًا أيضًا بشأن حدود الأمر هنا. التصميم الذي يمكنه إرضاء الجهات التنظيمية ليس هو نفسه سجلٌّ حافلًا بإرضاء الجهات التنظيمية، وقصة امتثال Dusk ما تزال حتى الآن إلى حد كبير نظرية خارج نطاق تجريبتها NPEX. القوالب النمطية تلتصق، ولن يحتاج الأمر سوى إلى إجراء إنفاذ واحد ضد مشروع خصوصية غير ذي صلة لسحب Dusk إلى عناوين الأخبار بالاقتران. التكنولوجيا تبدو مميزة حقًا بالنسبة لي. أما ما إذا كان السوق والجهات التنظيمية سينظرون إليها على هذا النحو أم لا، فهذا سؤال منفصل لم تُجب عنه Dusk بشكل كامل بعد.
@Dusk #dusk $DUSK
71
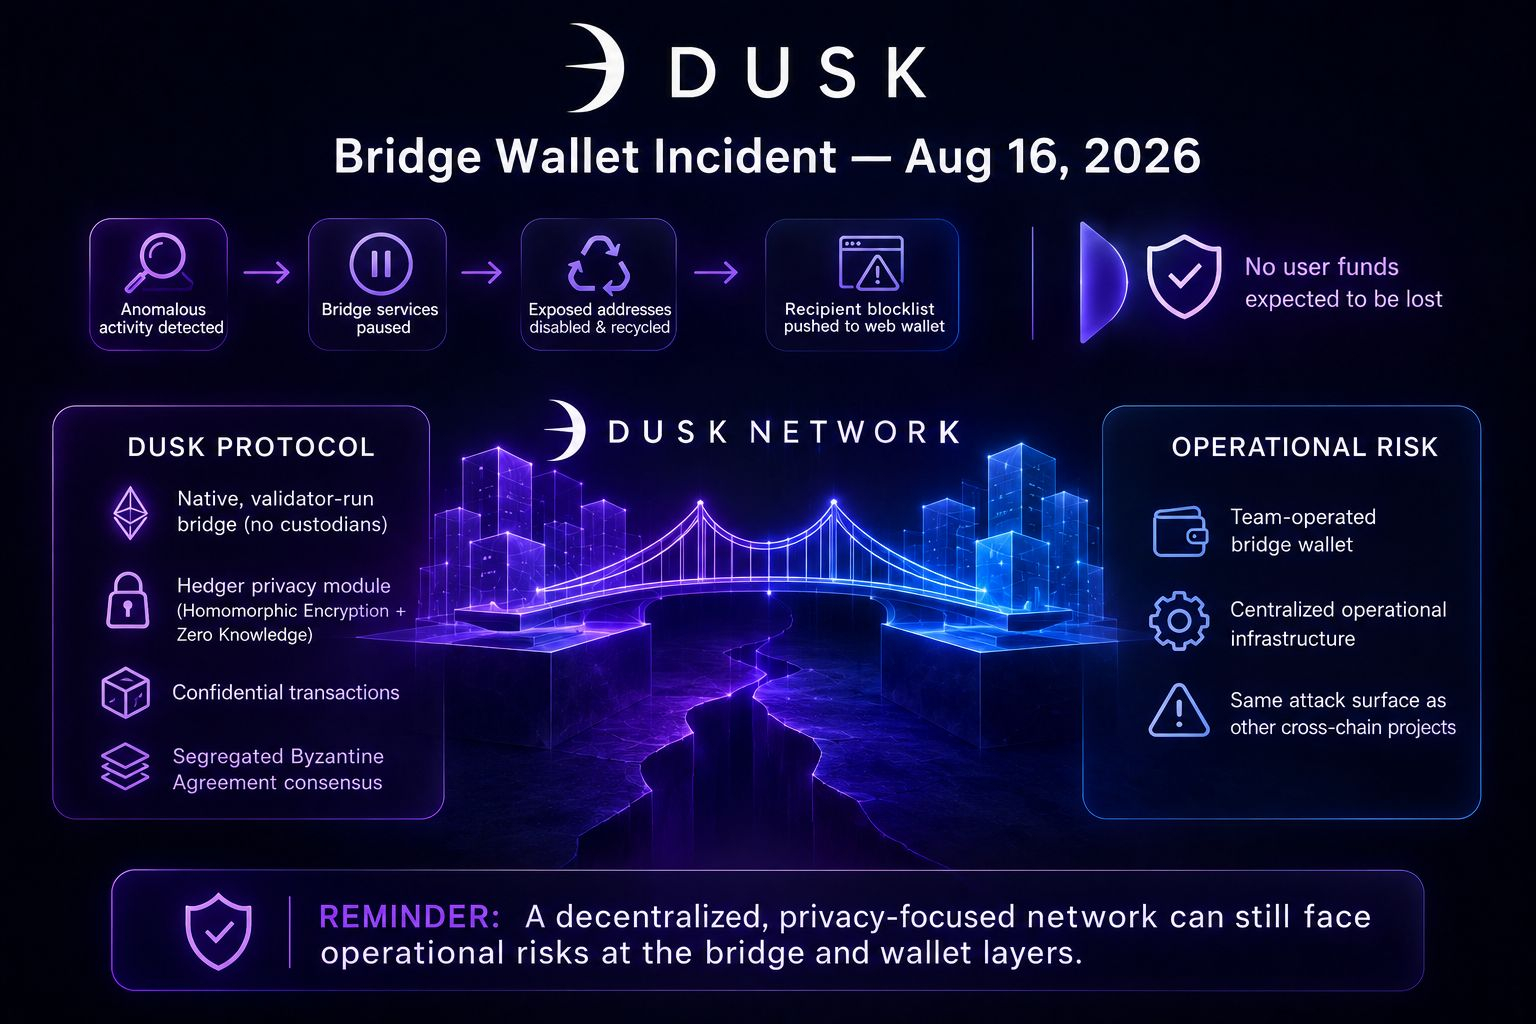
في 16 أغسطس 2026، قامت أنظمة المراقبة التابعة لـ Dusk Network برصد سلوك غير معتاد مرتبط بمحفظة كانت<br/>الـفريق نفسه يديرها من أجل عمليات الجسر. تم إيقاف خدمات الجسر، وتعطيل وإعادة تدوير دفعة من العناوين المُعرّضة، كما تم دفع قائمة حظر المستلمين إلى محفظة الويب حتى تتمكن من التحذير من الآن فصاعدًا قبل أن تصل عملية تحويل إلى وجهة معروفة بأنها خطِرة أو مُعلَّمة. يقول الفريق إن عددًا صغيرًا من المعاملات حدث خلال تلك النافذة، وتم التنسيق بسرعة مع Binance بمجرد أن لامس جزء من مسار المعالجة البورصة، كما يؤكدون أنه لا يُتوقع فقد أي أموال للمستخدمين. ليس لدي سبب للشك في هذا الحساب، كما لم تتأثر DuskDS نفسها على مستوى البروتوكول.
وهنا الجزء الذي يستحق التوقف عنده. يعتمد طرح Dusk Network بالكامل على عبارات مثل “غير موثوق بالوسطاء” و“مُركزي بلا مركزية”، وتصف وثائقها نفسها جسر DuskEVM الأحدث بأنه أصلي ويعمل عبر المدققين دون الحاجة إلى أمناء حفظ خارجيين. يقع هذا الجسر الأحدث تحت شبكة DuskEVM الرئيسية القادمة، وهي نفس الطبقة المُفترض أن تحمل في النهاية المعاملات السرّية عبر Hedger، وحدة الخصوصية المبنية على التشفير المتماثل (Homomorphic Encryption) وإثباتات المعرفة الصفرية. لم تحدث حادثة أغسطس هناك. بل حدثت في محفظة أقدم يديرها الفريق كانت تُستخدم لعمليات الجسر عبر السلاسل — نوع البنية التحتية التشغيلية التي توجد إلى جانب البروتوكول وليست ضمن قواعد الإجماع الخاصة به. هذا التمييز حقيقي، لكنه هو أيضًا الوصلة الدقيقة التي تميل فيها المخاطر المركزية إلى أن تعيش في المشاريع التي تتسوق بخطاب اللامركزية.
لا أعتقد أن هذه الحادثة تُضعف براهين أمان Phoenix أو إجماع اتفاقية البيزنطية المنعزلة (Segregated Byzantine Agreement) تحت السلسلة. لكنّها تذكير واضح بأن شبكة تركز على الخصوصية والامتثال لا تزال تحمل سطح الهجوم التشغيلي نفسه الذي تحمله أي جهة تقوم بنقل الأصول عبر سلاسل، ويستحق هذا السطح التدقيق بغض النظر عن مدى إحكام التشفير.
@Dusk_Foundation #dusk $DUSK
في 16 أغسطس 2026، قامت أنظمة المراقبة التابعة لـ Dusk Network برصد سلوك غير معتاد مرتبط بمحفظة كانت<br/>الـفريق نفسه يديرها من أجل عمليات الجسر. تم إيقاف خدمات الجسر، وتعطيل وإعادة تدوير دفعة من العناوين المُعرّضة، كما تم دفع قائمة حظر المستلمين إلى محفظة الويب حتى تتمكن من التحذير من الآن فصاعدًا قبل أن تصل عملية تحويل إلى وجهة معروفة بأنها خطِرة أو مُعلَّمة. يقول الفريق إن عددًا صغيرًا من المعاملات حدث خلال تلك النافذة، وتم التنسيق بسرعة مع Binance بمجرد أن لامس جزء من مسار المعالجة البورصة، كما يؤكدون أنه لا يُتوقع فقد أي أموال للمستخدمين. ليس لدي سبب للشك في هذا الحساب، كما لم تتأثر DuskDS نفسها على مستوى البروتوكول.
وهنا الجزء الذي يستحق التوقف عنده. يعتمد طرح Dusk Network بالكامل على عبارات مثل “غير موثوق بالوسطاء” و“مُركزي بلا مركزية”، وتصف وثائقها نفسها جسر DuskEVM الأحدث بأنه أصلي ويعمل عبر المدققين دون الحاجة إلى أمناء حفظ خارجيين. يقع هذا الجسر الأحدث تحت شبكة DuskEVM الرئيسية القادمة، وهي نفس الطبقة المُفترض أن تحمل في النهاية المعاملات السرّية عبر Hedger، وحدة الخصوصية المبنية على التشفير المتماثل (Homomorphic Encryption) وإثباتات المعرفة الصفرية. لم تحدث حادثة أغسطس هناك. بل حدثت في محفظة أقدم يديرها الفريق كانت تُستخدم لعمليات الجسر عبر السلاسل — نوع البنية التحتية التشغيلية التي توجد إلى جانب البروتوكول وليست ضمن قواعد الإجماع الخاصة به. هذا التمييز حقيقي، لكنه هو أيضًا الوصلة الدقيقة التي تميل فيها المخاطر المركزية إلى أن تعيش في المشاريع التي تتسوق بخطاب اللامركزية.
لا أعتقد أن هذه الحادثة تُضعف براهين أمان Phoenix أو إجماع اتفاقية البيزنطية المنعزلة (Segregated Byzantine Agreement) تحت السلسلة. لكنّها تذكير واضح بأن شبكة تركز على الخصوصية والامتثال لا تزال تحمل سطح الهجوم التشغيلي نفسه الذي تحمله أي جهة تقوم بنقل الأصول عبر سلاسل، ويستحق هذا السطح التدقيق بغض النظر عن مدى إحكام التشفير.
@Dusk #dusk $DUSK
وهنا الجزء الذي يستحق التوقف عنده. يعتمد طرح Dusk Network بالكامل على عبارات مثل “غير موثوق بالوسطاء” و“مُركزي بلا مركزية”، وتصف وثائقها نفسها جسر DuskEVM الأحدث بأنه أصلي ويعمل عبر المدققين دون الحاجة إلى أمناء حفظ خارجيين. يقع هذا الجسر الأحدث تحت شبكة DuskEVM الرئيسية القادمة، وهي نفس الطبقة المُفترض أن تحمل في النهاية المعاملات السرّية عبر Hedger، وحدة الخصوصية المبنية على التشفير المتماثل (Homomorphic Encryption) وإثباتات المعرفة الصفرية. لم تحدث حادثة أغسطس هناك. بل حدثت في محفظة أقدم يديرها الفريق كانت تُستخدم لعمليات الجسر عبر السلاسل — نوع البنية التحتية التشغيلية التي توجد إلى جانب البروتوكول وليست ضمن قواعد الإجماع الخاصة به. هذا التمييز حقيقي، لكنه هو أيضًا الوصلة الدقيقة التي تميل فيها المخاطر المركزية إلى أن تعيش في المشاريع التي تتسوق بخطاب اللامركزية.
لا أعتقد أن هذه الحادثة تُضعف براهين أمان Phoenix أو إجماع اتفاقية البيزنطية المنعزلة (Segregated Byzantine Agreement) تحت السلسلة. لكنّها تذكير واضح بأن شبكة تركز على الخصوصية والامتثال لا تزال تحمل سطح الهجوم التشغيلي نفسه الذي تحمله أي جهة تقوم بنقل الأصول عبر سلاسل، ويستحق هذا السطح التدقيق بغض النظر عن مدى إحكام التشفير.
@Dusk #dusk $DUSK
79
الوسيط الذي لا يحتفظ بأصولك باسمه يبدو كأنه تناقض حتى تقرأ ما الذي تحاول Dusk Trade فعله بالفعل.
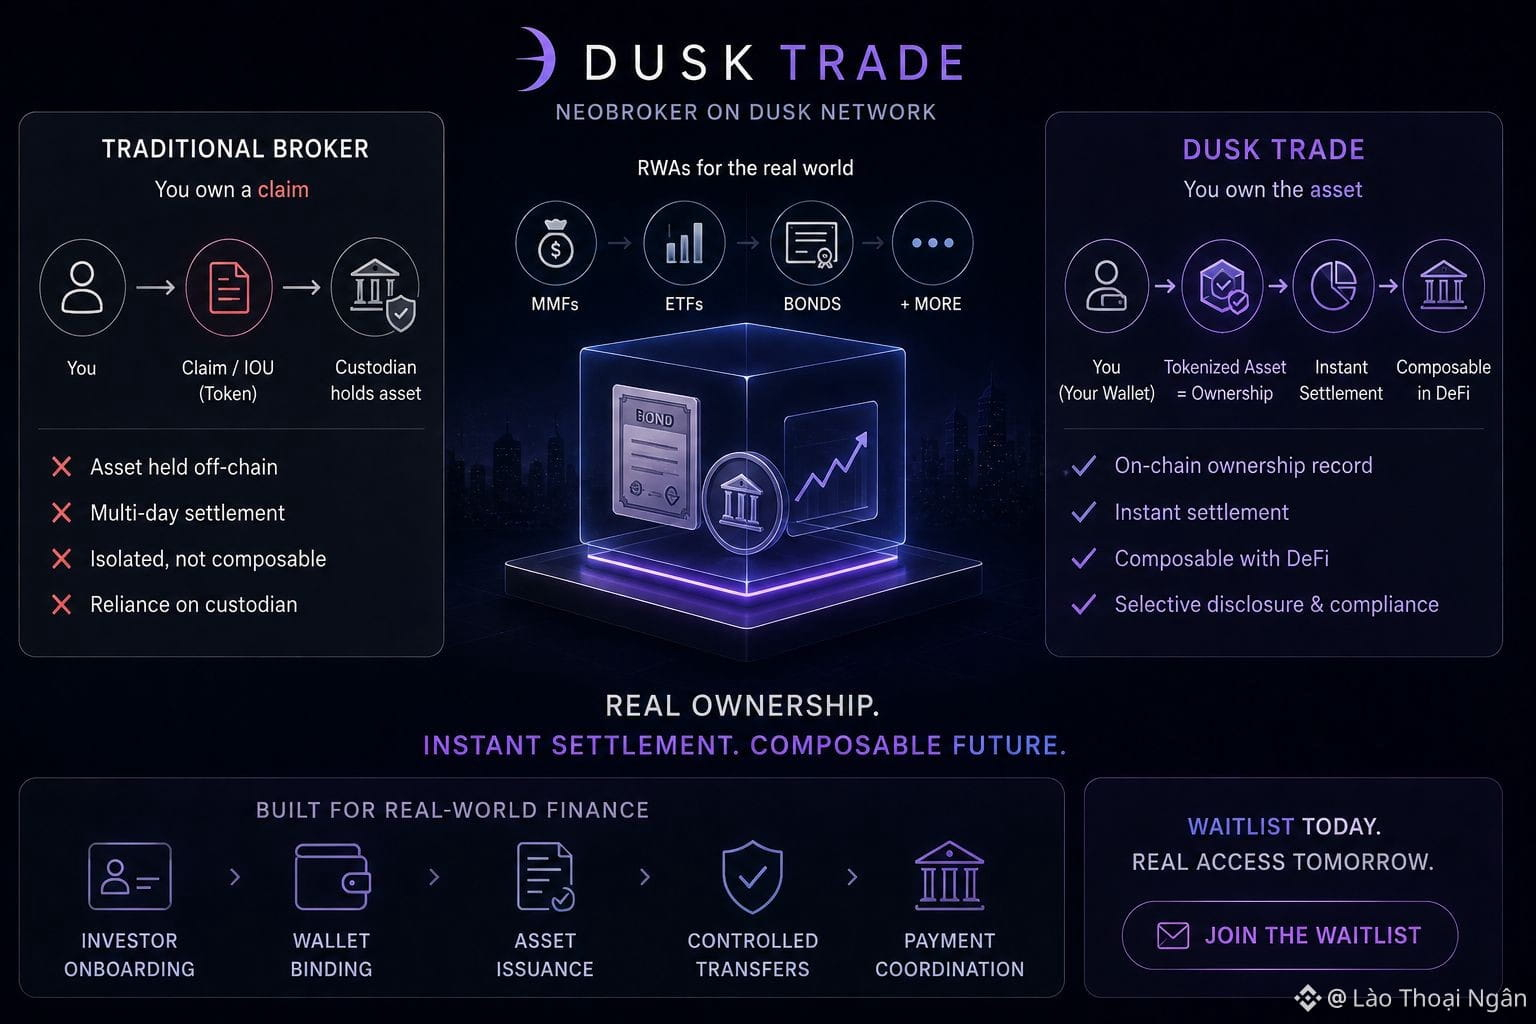
Dusk Trade هي شركة «نيوبروكر» (وسيط جديد) تقوم «Dusk» ببنائها فوق سلاسلها الخاصة، بهدف إدخال صناديق سوق المال و«ETFs» والسندات وغيرها من الأصول الواقعية (Real World Assets) إلى المحافظ التي يملكها الناس فعليًا. العرض واضح ومحدد: ملكية حقيقية بدلًا من مجرد مطالبة بمطالبة، وتسوية فورية بدل دورة الأيام المتعددة التي تعمل بها شركات الوساطة التقليدية، وقابلية للتوافق والتراكيب مع بقية «DeFi» بدل أن تبقى الأصول مجمدة في حساب وصاية.
أريد أن أتوقف لحظة عند الكلمة الوسطى: «الملكية». كثير من منتجات RWA المُرمّزة على سلاسل أخرى تكون عمليًا بمثابة إيصالات. أنت تمتلك رمزًا يمثل مطالبة تجاه جهة وصاية تحتفظ بالأصل الحقيقي في مكان آخر، وأنت تراهن على أوراق هذا الوسيط. أما بنية Dusk، مع الإفصاح الانتقائي والتسوية الحتمية المضمنة في طبقة الأساس، فهي تحاول أن تجعل الرمز نفسه هو سجل الملكية بدلًا من كونه مجرد مؤشر إلى سجل محفوظ خارج السلسلة. كما أن سير العمل خلف ذلك محدد أيضًا: يشمل تأهيل المستثمرين، وربط المحافظ، والتحويلات المُتحكم فيها، وتنسيق المدفوعات—وليس مجرد عقد رمزي يُلقى فوق صندوق قائم بالفعل. السندات وصناديق سوق المال ليست رموزًا غير خاضعة للتراخيص. فهي تحمل شروطًا حول من يمكنه امتلاكها وكيف يمكنه نقلها، وهذا بالضبط ما يُفترض أن تتولى طبقة الوساطة إدارته من الأساس، سواء على السلسلة أو خارجها.
هذا فرق ذو معنى على الورق. لكن ما إذا كان سيصمد يعتمد كليًا على التنفيذ عندما تبدأ الأموال الحقيقية بالمرور عبره. قائمة انتظار ومجموعة وثائق تصميم ليست الشيء نفسه مثل منصة تتولى تسويات السندات على نطاق واسع تحت ضغوط حقيقية في السوق. أنا مهتم بـ Dusk Trade تحديدًا لأن مطالبة الملكية فيها غير اعتيادية، لا لأن الجزء الصعب قد اكتمل بالفعل.
راقب ما يحدث بعد فتح قائمة الانتظار إلى منتج فعلي يستخدمه الناس.
@Dusk_Foundation $DUSK #dusk $BTW $TUT
الوسيط الذي لا يحتفظ بأصولك باسمه يبدو كأنه تناقض حتى تقرأ ما الذي تحاول Dusk Trade فعله بالفعل.
Dusk Trade هي شركة «نيوبروكر» (وسيط جديد) تقوم «Dusk» ببنائها فوق سلاسلها الخاصة، بهدف إدخال صناديق سوق المال و«ETFs» والسندات وغيرها من الأصول الواقعية (Real World Assets) إلى المحافظ التي يملكها الناس فعليًا. العرض واضح ومحدد: ملكية حقيقية بدلًا من مجرد مطالبة بمطالبة، وتسوية فورية بدل دورة الأيام المتعددة التي تعمل بها شركات الوساطة التقليدية، وقابلية للتوافق والتراكيب مع بقية «DeFi» بدل أن تبقى الأصول مجمدة في حساب وصاية.
أريد أن أتوقف لحظة عند الكلمة الوسطى: «الملكية». كثير من منتجات RWA المُرمّزة على سلاسل أخرى تكون عمليًا بمثابة إيصالات. أنت تمتلك رمزًا يمثل مطالبة تجاه جهة وصاية تحتفظ بالأصل الحقيقي في مكان آخر، وأنت تراهن على أوراق هذا الوسيط. أما بنية Dusk، مع الإفصاح الانتقائي والتسوية الحتمية المضمنة في طبقة الأساس، فهي تحاول أن تجعل الرمز نفسه هو سجل الملكية بدلًا من كونه مجرد مؤشر إلى سجل محفوظ خارج السلسلة. كما أن سير العمل خلف ذلك محدد أيضًا: يشمل تأهيل المستثمرين، وربط المحافظ، والتحويلات المُتحكم فيها، وتنسيق المدفوعات—وليس مجرد عقد رمزي يُلقى فوق صندوق قائم بالفعل. السندات وصناديق سوق المال ليست رموزًا غير خاضعة للتراخيص. فهي تحمل شروطًا حول من يمكنه امتلاكها وكيف يمكنه نقلها، وهذا بالضبط ما يُفترض أن تتولى طبقة الوساطة إدارته من الأساس، سواء على السلسلة أو خارجها.
هذا فرق ذو معنى على الورق. لكن ما إذا كان سيصمد يعتمد كليًا على التنفيذ عندما تبدأ الأموال الحقيقية بالمرور عبره. قائمة انتظار ومجموعة وثائق تصميم ليست الشيء نفسه مثل منصة تتولى تسويات السندات على نطاق واسع تحت ضغوط حقيقية في السوق. أنا مهتم بـ Dusk Trade تحديدًا لأن مطالبة الملكية فيها غير اعتيادية، لا لأن الجزء الصعب قد اكتمل بالفعل.
راقب ما يحدث بعد فتح قائمة الانتظار إلى منتج فعلي يستخدمه الناس.
@Dusk $DUSK #dusk $BTW $TUT
Dusk Trade هي شركة «نيوبروكر» (وسيط جديد) تقوم «Dusk» ببنائها فوق سلاسلها الخاصة، بهدف إدخال صناديق سوق المال و«ETFs» والسندات وغيرها من الأصول الواقعية (Real World Assets) إلى المحافظ التي يملكها الناس فعليًا. العرض واضح ومحدد: ملكية حقيقية بدلًا من مجرد مطالبة بمطالبة، وتسوية فورية بدل دورة الأيام المتعددة التي تعمل بها شركات الوساطة التقليدية، وقابلية للتوافق والتراكيب مع بقية «DeFi» بدل أن تبقى الأصول مجمدة في حساب وصاية.
أريد أن أتوقف لحظة عند الكلمة الوسطى: «الملكية». كثير من منتجات RWA المُرمّزة على سلاسل أخرى تكون عمليًا بمثابة إيصالات. أنت تمتلك رمزًا يمثل مطالبة تجاه جهة وصاية تحتفظ بالأصل الحقيقي في مكان آخر، وأنت تراهن على أوراق هذا الوسيط. أما بنية Dusk، مع الإفصاح الانتقائي والتسوية الحتمية المضمنة في طبقة الأساس، فهي تحاول أن تجعل الرمز نفسه هو سجل الملكية بدلًا من كونه مجرد مؤشر إلى سجل محفوظ خارج السلسلة. كما أن سير العمل خلف ذلك محدد أيضًا: يشمل تأهيل المستثمرين، وربط المحافظ، والتحويلات المُتحكم فيها، وتنسيق المدفوعات—وليس مجرد عقد رمزي يُلقى فوق صندوق قائم بالفعل. السندات وصناديق سوق المال ليست رموزًا غير خاضعة للتراخيص. فهي تحمل شروطًا حول من يمكنه امتلاكها وكيف يمكنه نقلها، وهذا بالضبط ما يُفترض أن تتولى طبقة الوساطة إدارته من الأساس، سواء على السلسلة أو خارجها.
هذا فرق ذو معنى على الورق. لكن ما إذا كان سيصمد يعتمد كليًا على التنفيذ عندما تبدأ الأموال الحقيقية بالمرور عبره. قائمة انتظار ومجموعة وثائق تصميم ليست الشيء نفسه مثل منصة تتولى تسويات السندات على نطاق واسع تحت ضغوط حقيقية في السوق. أنا مهتم بـ Dusk Trade تحديدًا لأن مطالبة الملكية فيها غير اعتيادية، لا لأن الجزء الصعب قد اكتمل بالفعل.
راقب ما يحدث بعد فتح قائمة الانتظار إلى منتج فعلي يستخدمه الناس.
@Dusk $DUSK #dusk $BTW $TUT
84
لكل دورة عبارة يرددها الناس حتى تفقد معناها. في هذه اللحظة، الأمر يتعلّق بـ«تجزئة الأصول». السندات، والصناديق، والائتمان الخاص—كلها يُفترض أنها تتحرّك على السلسلة بحلول 2026. لكن أغلب هذا الكلام ما يزال مجرد كلام.
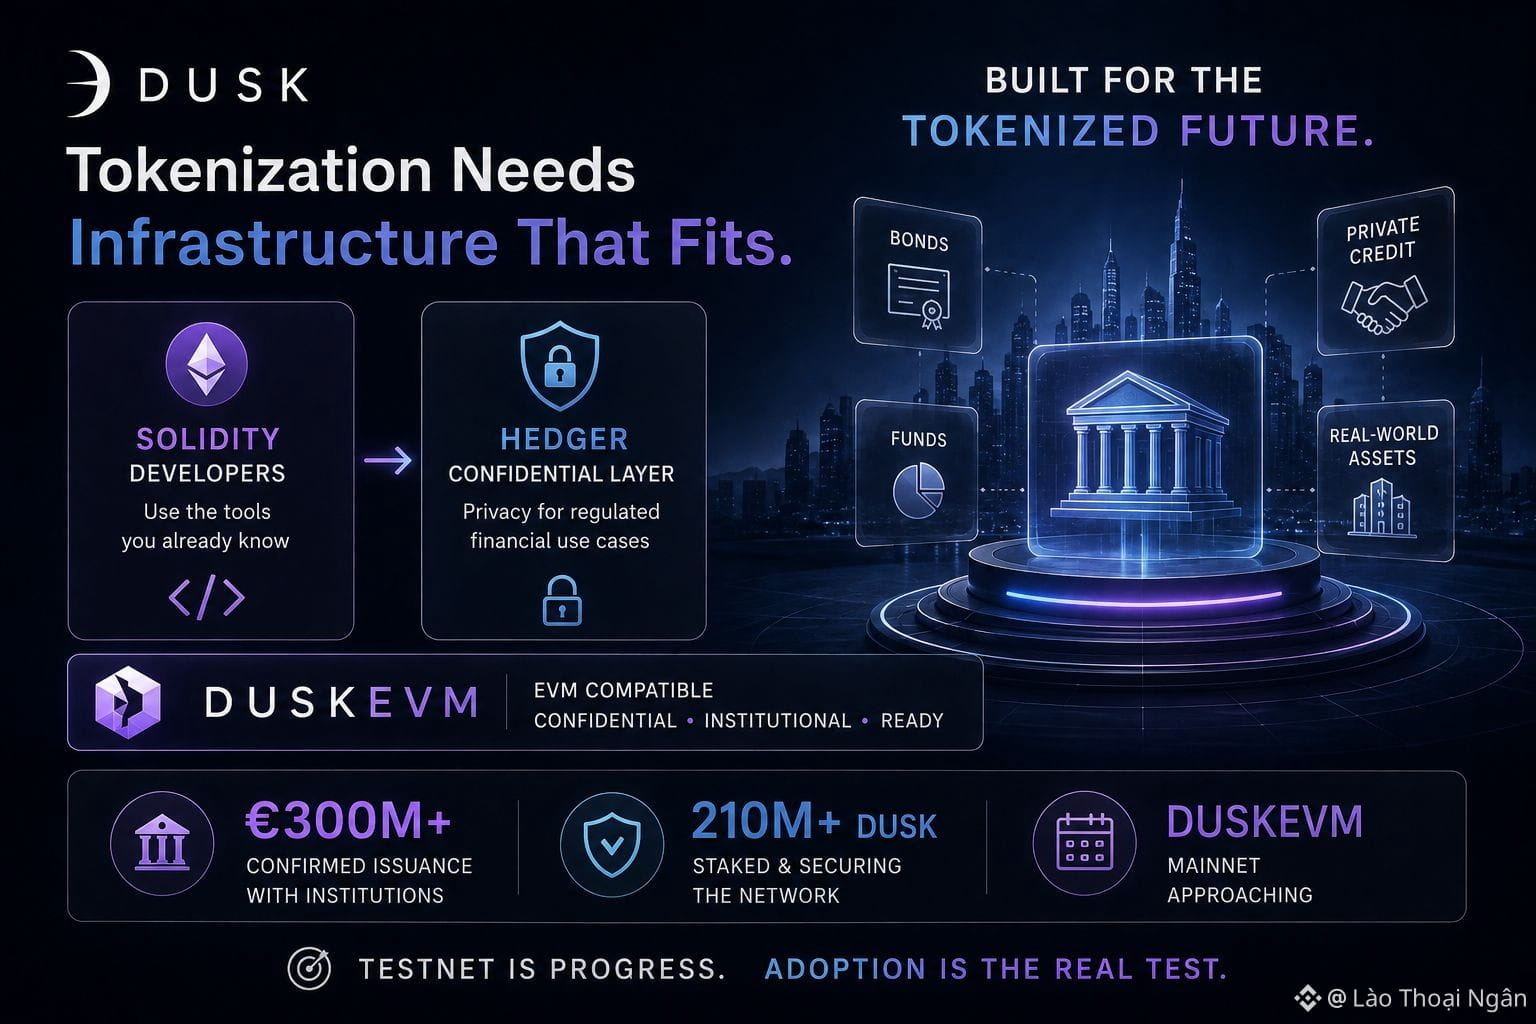
ما يجعل شبكة Dusk جديرة بالملاحظة داخل هذا الضجيج هو التوقيت. تقترب DuskEVM من الإطلاق الرئيسي في وقت قريب جدًا من اللحظة التي لم يعد فيها الاهتمام المؤسسي بالأصول المُرمّزة مجرد أمر نظري. ليس ذلك صدفة، بل هو الخطة. مطورو Solidity—وهم أكبر تجمع لمطوري العقود الذكية في أي مكان—سيتمكنون من النشر على Dusk باستخدام الأدوات التي لديهم بالفعل، مع اكتساب إمكانية الوصول إلى Hedger، طبقة المعاملات السرّية الخاصة بالمشروع والمصممة تحديدًا للاستخدامات المالية الخاضعة للتنظيم.
هذا الجمع يعالج مشكلة محددة. منظومة أدوات Ethereum ضخمة. أما قصة الخصوصية لديها، لأي شيء ترغب المؤسسات فعلًا في وضع أصول حقيقية عليه، فهي ضعيفة. Dusk تحاول استعارة الأول وإصلاح الثاني، بدلًا من مطالبة المطورين بالتخلي عن كل ما يعرفونه من أجل سلسلة خصوصية متخصصة بقاعدة مطورين صغيرة.
لكن Dusk لا تعتمد فقط على الوعود لتقديم هذا الطرح. الشبكة بالفعل تحمل أكثر من 300 مليون يورو في الإصدارات المؤكدة مع شركاء مؤسسيين، إلى جانب ما يزيد على 210 ملايين DUSK مُسْتَكَلَة لتأمين السلسلة نفسها. أرقام بهذا الحجم لا تثبت أن الإطلاق الرئيسي لـDuskEVM سيصل بسلاسة، لكنها تشير إلى أن الشهية المؤسسية التي يعتمد عليها هذا التوقيت موجودة فعلًا، وليست مجرد وعود ضمن خارطة طريق.
أريد أن أكون حذرًا هنا. اقتراب الإطلاق الرئيسي ليس هو نفسه إطلاقًا يحقق النتائج. كثير من مشاريع البنية التحتية وصلت إلى اللحظة نفسها: أدوات جاهزة، توقيت مناسب، ثم واجهت صعوبة في جذب تطبيقات حقيقية وسيولة حقيقية إلى السلسلة بمجرد أن أُطلقت بالفعل. ما زال على Dusk أن تثبت هذه الجزء. نشاط الشبكة التجريبية والشفرة المُراجَعة بواسطة تدقيقات أمران ضروريان. وليسا الشيء نفسه مثل قيام المطورين بإطلاق منتجات يَستخدمها الناس.
@Dusk_Foundation $DUSK #dusk $BTW $TRUMP
لكل دورة عبارة يرددها الناس حتى تفقد معناها. في هذه اللحظة، الأمر يتعلّق بـ«تجزئة الأصول». السندات، والصناديق، والائتمان الخاص—كلها يُفترض أنها تتحرّك على السلسلة بحلول 2026. لكن أغلب هذا الكلام ما يزال مجرد كلام.
ما يجعل شبكة Dusk جديرة بالملاحظة داخل هذا الضجيج هو التوقيت. تقترب DuskEVM من الإطلاق الرئيسي في وقت قريب جدًا من اللحظة التي لم يعد فيها الاهتمام المؤسسي بالأصول المُرمّزة مجرد أمر نظري. ليس ذلك صدفة، بل هو الخطة. مطورو Solidity—وهم أكبر تجمع لمطوري العقود الذكية في أي مكان—سيتمكنون من النشر على Dusk باستخدام الأدوات التي لديهم بالفعل، مع اكتساب إمكانية الوصول إلى Hedger، طبقة المعاملات السرّية الخاصة بالمشروع والمصممة تحديدًا للاستخدامات المالية الخاضعة للتنظيم.
هذا الجمع يعالج مشكلة محددة. منظومة أدوات Ethereum ضخمة. أما قصة الخصوصية لديها، لأي شيء ترغب المؤسسات فعلًا في وضع أصول حقيقية عليه، فهي ضعيفة. Dusk تحاول استعارة الأول وإصلاح الثاني، بدلًا من مطالبة المطورين بالتخلي عن كل ما يعرفونه من أجل سلسلة خصوصية متخصصة بقاعدة مطورين صغيرة.
لكن Dusk لا تعتمد فقط على الوعود لتقديم هذا الطرح. الشبكة بالفعل تحمل أكثر من 300 مليون يورو في الإصدارات المؤكدة مع شركاء مؤسسيين، إلى جانب ما يزيد على 210 ملايين DUSK مُسْتَكَلَة لتأمين السلسلة نفسها. أرقام بهذا الحجم لا تثبت أن الإطلاق الرئيسي لـDuskEVM سيصل بسلاسة، لكنها تشير إلى أن الشهية المؤسسية التي يعتمد عليها هذا التوقيت موجودة فعلًا، وليست مجرد وعود ضمن خارطة طريق.
أريد أن أكون حذرًا هنا. اقتراب الإطلاق الرئيسي ليس هو نفسه إطلاقًا يحقق النتائج. كثير من مشاريع البنية التحتية وصلت إلى اللحظة نفسها: أدوات جاهزة، توقيت مناسب، ثم واجهت صعوبة في جذب تطبيقات حقيقية وسيولة حقيقية إلى السلسلة بمجرد أن أُطلقت بالفعل. ما زال على Dusk أن تثبت هذه الجزء. نشاط الشبكة التجريبية والشفرة المُراجَعة بواسطة تدقيقات أمران ضروريان. وليسا الشيء نفسه مثل قيام المطورين بإطلاق منتجات يَستخدمها الناس.
@Dusk $DUSK #dusk $BTW $TRUMP
ما يجعل شبكة Dusk جديرة بالملاحظة داخل هذا الضجيج هو التوقيت. تقترب DuskEVM من الإطلاق الرئيسي في وقت قريب جدًا من اللحظة التي لم يعد فيها الاهتمام المؤسسي بالأصول المُرمّزة مجرد أمر نظري. ليس ذلك صدفة، بل هو الخطة. مطورو Solidity—وهم أكبر تجمع لمطوري العقود الذكية في أي مكان—سيتمكنون من النشر على Dusk باستخدام الأدوات التي لديهم بالفعل، مع اكتساب إمكانية الوصول إلى Hedger، طبقة المعاملات السرّية الخاصة بالمشروع والمصممة تحديدًا للاستخدامات المالية الخاضعة للتنظيم.
هذا الجمع يعالج مشكلة محددة. منظومة أدوات Ethereum ضخمة. أما قصة الخصوصية لديها، لأي شيء ترغب المؤسسات فعلًا في وضع أصول حقيقية عليه، فهي ضعيفة. Dusk تحاول استعارة الأول وإصلاح الثاني، بدلًا من مطالبة المطورين بالتخلي عن كل ما يعرفونه من أجل سلسلة خصوصية متخصصة بقاعدة مطورين صغيرة.
لكن Dusk لا تعتمد فقط على الوعود لتقديم هذا الطرح. الشبكة بالفعل تحمل أكثر من 300 مليون يورو في الإصدارات المؤكدة مع شركاء مؤسسيين، إلى جانب ما يزيد على 210 ملايين DUSK مُسْتَكَلَة لتأمين السلسلة نفسها. أرقام بهذا الحجم لا تثبت أن الإطلاق الرئيسي لـDuskEVM سيصل بسلاسة، لكنها تشير إلى أن الشهية المؤسسية التي يعتمد عليها هذا التوقيت موجودة فعلًا، وليست مجرد وعود ضمن خارطة طريق.
أريد أن أكون حذرًا هنا. اقتراب الإطلاق الرئيسي ليس هو نفسه إطلاقًا يحقق النتائج. كثير من مشاريع البنية التحتية وصلت إلى اللحظة نفسها: أدوات جاهزة، توقيت مناسب، ثم واجهت صعوبة في جذب تطبيقات حقيقية وسيولة حقيقية إلى السلسلة بمجرد أن أُطلقت بالفعل. ما زال على Dusk أن تثبت هذه الجزء. نشاط الشبكة التجريبية والشفرة المُراجَعة بواسطة تدقيقات أمران ضروريان. وليسا الشيء نفسه مثل قيام المطورين بإطلاق منتجات يَستخدمها الناس.
@Dusk $DUSK #dusk $BTW $TRUMP
71
الخصوصية أو الشفافية. تفرض معظم سلاسل الكتل خيارًا على مستوى البروتوكول وتقيّدك به. رفضت شبكة Dusk هذا التبادل، فأنشأت نموذجين للمعاملات في الطبقة الأساسية، وهي من أكثر القرارات العملية التي رأيتها في هذا المجال.
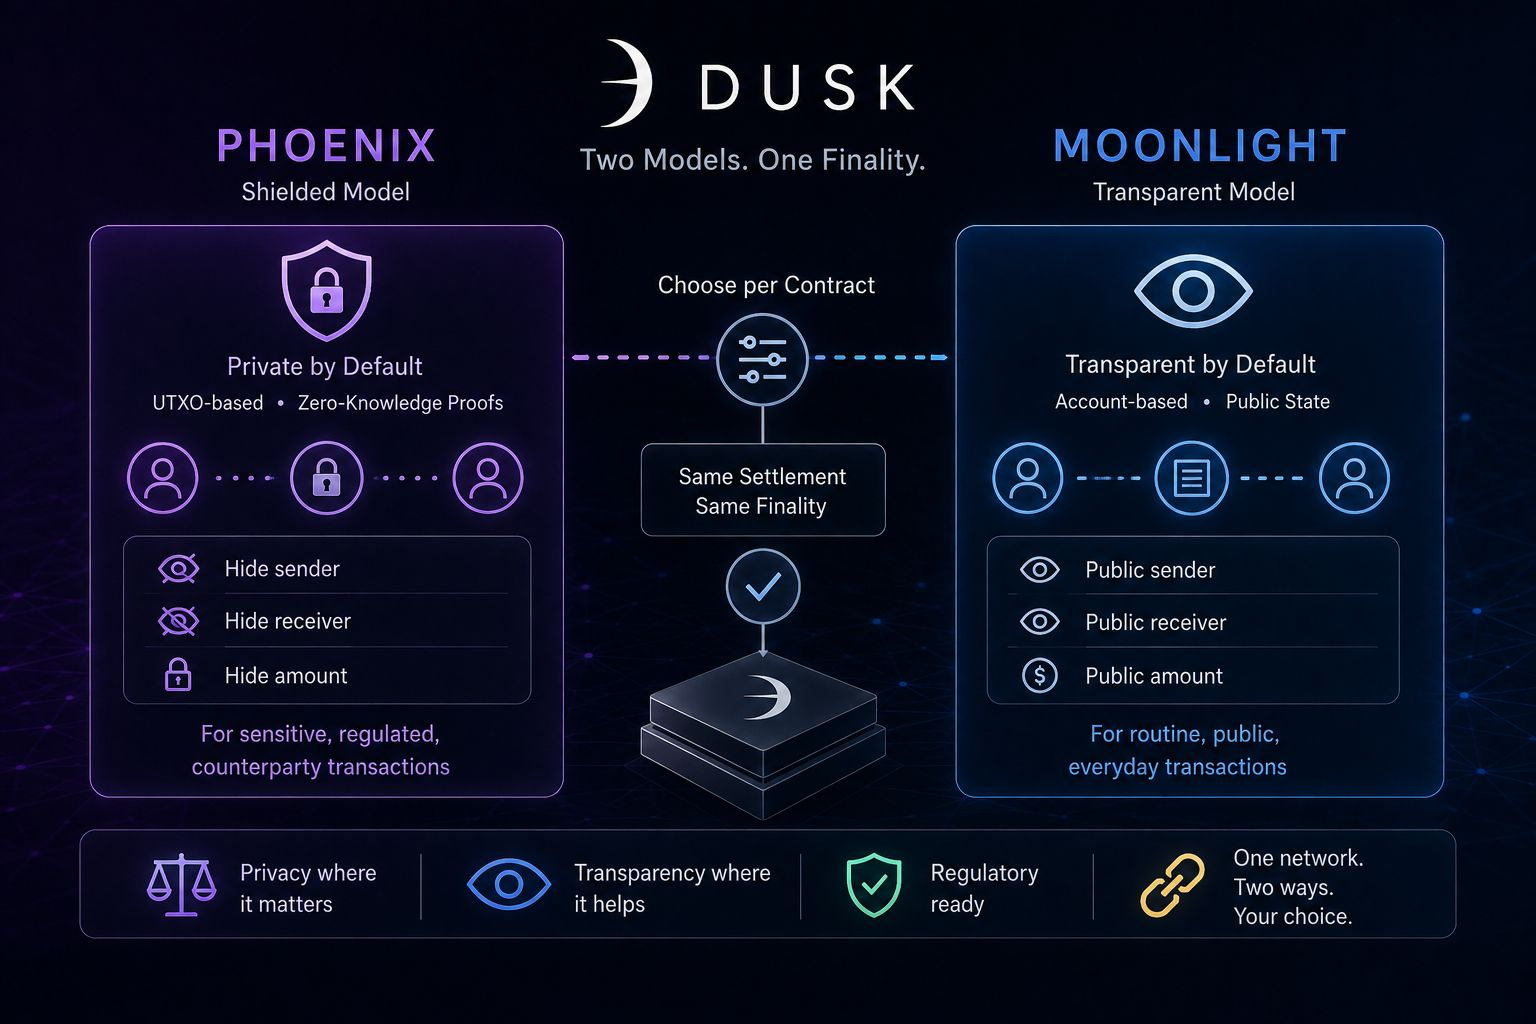
Phoenix هو النموذج المُشفّر (shielded)، المعتمد على UTXO، ويستخدم إثباتات المعرفة الصفرية لإخفاء المرسل والمتلقي والمبلغ. وهو النموذج الذي ستلجأ إليه لتسوية معاملة أمان حيث لا مصلحة للأطراف المتقابلة في رؤية مراكز بعضها البعض. Moonlight هو النصف الآخر: نموذج شفاف قائم على الحسابات (account-based)، أقرب إلى ما يتوقعه مطورو Ethereum: أرصدة عامة، وقراءات حالة مباشرة، دون تكاليف توليد الإثباتات لكل عملية تحويل.
لماذا تهتم شبكة Dusk بكلا النموذجين؟ لأن ليست كل معاملة على شبكة مالية تحتاج إلى نفس مستوى السرية. مؤسسة DAO تدفع منحة عامة لا تحتاج إلى تشفير. وقد يتطلب مُصدر السندات تسويته مع مشتري مؤسسي ذلك قانونًا. فرض نموذج واحد على كل الحالات إما يعرّض صفقات حساسة أكثر من اللازم، أو يضيف احتكاكًا غير ضروري للعمليات الروتينية. إن السماح للمطورين بالاختيار لكل عقد هو إجابة أكثر صدقًا عن كيفية عمل البنية التحتية المالية الواقعية فعلًا، وهي حقًا “النظام” برمّته مصغّرًا: ابقَ خاصًا حيث تكون الخصوصية هي الغاية، واذهب إلى الشفافية حيث لا تكون كذلك، وسوِّ أيًا من المسارين بنفس درجة الحسم.
لكنني سأشير إلى التوتر الواضح. المرونة مفيدة للمطورين ومربكة للجميع. إذا لم توضح واجهة المحفظة أي نموذج تستخدمه المعاملة، قد يفترض المستخدمون مستوى خصوصية غير موجود، أو يدفعون تكاليف توليد الإثباتات دون حاجة. وثائق شبكة Dusk صريحة بشأن هذا الانقسام، وهو ما أقدّره، لكن التوثيق ليس تجربة مستخدم خالية تمامًا من المخاطر.
إن منهج النموذجين هو الاختيار الصحيح لسلسلة بُنيت على تمويل مُنظّم. ما إذا كانت أدوات شبكة Dusk تجعل هذا الاختيار واضحًا للمستخدمين غير التقنيين ما يزال قيد البناء؛ وأفضّل أن أقول ذلك بوضوح بدلًا من التظاهر بأن المسألة مُحلّة بالكامل.
@Dusk_Foundation #dusk $DUSK $BTW $ONG
الخصوصية أو الشفافية. تفرض معظم سلاسل الكتل خيارًا على مستوى البروتوكول وتقيّدك به. رفضت شبكة Dusk هذا التبادل، فأنشأت نموذجين للمعاملات في الطبقة الأساسية، وهي من أكثر القرارات العملية التي رأيتها في هذا المجال.
Phoenix هو النموذج المُشفّر (shielded)، المعتمد على UTXO، ويستخدم إثباتات المعرفة الصفرية لإخفاء المرسل والمتلقي والمبلغ. وهو النموذج الذي ستلجأ إليه لتسوية معاملة أمان حيث لا مصلحة للأطراف المتقابلة في رؤية مراكز بعضها البعض. Moonlight هو النصف الآخر: نموذج شفاف قائم على الحسابات (account-based)، أقرب إلى ما يتوقعه مطورو Ethereum: أرصدة عامة، وقراءات حالة مباشرة، دون تكاليف توليد الإثباتات لكل عملية تحويل.
لماذا تهتم شبكة Dusk بكلا النموذجين؟ لأن ليست كل معاملة على شبكة مالية تحتاج إلى نفس مستوى السرية. مؤسسة DAO تدفع منحة عامة لا تحتاج إلى تشفير. وقد يتطلب مُصدر السندات تسويته مع مشتري مؤسسي ذلك قانونًا. فرض نموذج واحد على كل الحالات إما يعرّض صفقات حساسة أكثر من اللازم، أو يضيف احتكاكًا غير ضروري للعمليات الروتينية. إن السماح للمطورين بالاختيار لكل عقد هو إجابة أكثر صدقًا عن كيفية عمل البنية التحتية المالية الواقعية فعلًا، وهي حقًا “النظام” برمّته مصغّرًا: ابقَ خاصًا حيث تكون الخصوصية هي الغاية، واذهب إلى الشفافية حيث لا تكون كذلك، وسوِّ أيًا من المسارين بنفس درجة الحسم.
لكنني سأشير إلى التوتر الواضح. المرونة مفيدة للمطورين ومربكة للجميع. إذا لم توضح واجهة المحفظة أي نموذج تستخدمه المعاملة، قد يفترض المستخدمون مستوى خصوصية غير موجود، أو يدفعون تكاليف توليد الإثباتات دون حاجة. وثائق شبكة Dusk صريحة بشأن هذا الانقسام، وهو ما أقدّره، لكن التوثيق ليس تجربة مستخدم خالية تمامًا من المخاطر.
إن منهج النموذجين هو الاختيار الصحيح لسلسلة بُنيت على تمويل مُنظّم. ما إذا كانت أدوات شبكة Dusk تجعل هذا الاختيار واضحًا للمستخدمين غير التقنيين ما يزال قيد البناء؛ وأفضّل أن أقول ذلك بوضوح بدلًا من التظاهر بأن المسألة مُحلّة بالكامل.
@Dusk #dusk $DUSK $BTW $ONG
Phoenix هو النموذج المُشفّر (shielded)، المعتمد على UTXO، ويستخدم إثباتات المعرفة الصفرية لإخفاء المرسل والمتلقي والمبلغ. وهو النموذج الذي ستلجأ إليه لتسوية معاملة أمان حيث لا مصلحة للأطراف المتقابلة في رؤية مراكز بعضها البعض. Moonlight هو النصف الآخر: نموذج شفاف قائم على الحسابات (account-based)، أقرب إلى ما يتوقعه مطورو Ethereum: أرصدة عامة، وقراءات حالة مباشرة، دون تكاليف توليد الإثباتات لكل عملية تحويل.
لماذا تهتم شبكة Dusk بكلا النموذجين؟ لأن ليست كل معاملة على شبكة مالية تحتاج إلى نفس مستوى السرية. مؤسسة DAO تدفع منحة عامة لا تحتاج إلى تشفير. وقد يتطلب مُصدر السندات تسويته مع مشتري مؤسسي ذلك قانونًا. فرض نموذج واحد على كل الحالات إما يعرّض صفقات حساسة أكثر من اللازم، أو يضيف احتكاكًا غير ضروري للعمليات الروتينية. إن السماح للمطورين بالاختيار لكل عقد هو إجابة أكثر صدقًا عن كيفية عمل البنية التحتية المالية الواقعية فعلًا، وهي حقًا “النظام” برمّته مصغّرًا: ابقَ خاصًا حيث تكون الخصوصية هي الغاية، واذهب إلى الشفافية حيث لا تكون كذلك، وسوِّ أيًا من المسارين بنفس درجة الحسم.
لكنني سأشير إلى التوتر الواضح. المرونة مفيدة للمطورين ومربكة للجميع. إذا لم توضح واجهة المحفظة أي نموذج تستخدمه المعاملة، قد يفترض المستخدمون مستوى خصوصية غير موجود، أو يدفعون تكاليف توليد الإثباتات دون حاجة. وثائق شبكة Dusk صريحة بشأن هذا الانقسام، وهو ما أقدّره، لكن التوثيق ليس تجربة مستخدم خالية تمامًا من المخاطر.
إن منهج النموذجين هو الاختيار الصحيح لسلسلة بُنيت على تمويل مُنظّم. ما إذا كانت أدوات شبكة Dusk تجعل هذا الاختيار واضحًا للمستخدمين غير التقنيين ما يزال قيد البناء؛ وأفضّل أن أقول ذلك بوضوح بدلًا من التظاهر بأن المسألة مُحلّة بالكامل.
@Dusk #dusk $DUSK $BTW $ONG
60
انتقل TermMax من الإطلاق على سلسلتين إلى 3، ثم أبلغ عن عمليات نشر عبر 7 سلاسل، بينما تكشف واجهته الحالية V2 الآن تقريبًا عن 11 شبكة.
هذا توسع ملموس في الأماكن التي يمكن لـ TermMax العمل فيها. لكن ذلك لا يخبرني ما إذا كانت السيولة توسعت أيضًا بنفس الوتيرة.
يمكن للشبكة الجديدة أن تضيف مكانًا آخر لوجود أسواق الاقتراض والإقراض بأسعار ثابتة لـ TermMax. لكن ما لا يظهره ذلك هو ما إذا كانت تلك الشبكة تطور رأس مال كافٍ على جانبي السوق ليصبح ذا أهمية اقتصادية.
هذه التفرقة تهم أكثر كلما اتسعت البصمة.
إذا ظلت أغلب السيولة القابلة للاستخدام مركزة في عدد قليل من السلاسل الراسخة، فإن إضافة شبكة أخرى قد يزيد الوصول دون أن يوزع السوق نفسه.
ما لا أعرفه بعد هو ما إذا كانت عمليات النشر الأحدث لـ TermMax تستحوذ تدريجيًا على حصة أكبر من النشاط والسيولة، أم ما إذا كان البروتوكول يصبح أكثر تعدد السلاسل بشكل أساسي على مستوى طبقة النشر.
لن يحل إجمالي TVL هذه المسألة بالنسبة لي. قد يرتفع بينما تواصل نفس سلسلتين أو ثلاث سلاسل حيازة معظم العمق القابل للاستخدام.
إشارة أقوى ستكون في التوزيع تحت ذلك الإجمالي: مقدار سيولة الإقراض والاقتراض الموجودة على كل شبكة، ومدى بقائها مركزة في أكبر السلاسل، وما إذا كانت عمليات النشر الأحدث تحتفظ بالنشاط عبر دورات نضج متعددة.
سيخبرني ذلك ما إذا كان TermMax يوسع فقط عدد الأماكن التي يمكن إطلاق السوق فيها، أم أنه يوسع فعلًا نطاق المكان الذي تصبح فيه أسواقه مفيدة اقتصاديًا.
لذلك سأقيّم المرحلة التالية من توسع TermMax متعدد السلاسل أقل اعتمادًا على ظهور سلسلة أخرى في الواجهة، وأكثر اعتمادًا على ما إذا كانت تركيز السيولة سيبدأ في الانخفاض مع اتساع البصمة.
السؤال الأكبر هو ما إذا كان بإمكان TermMax تحويل توافر الشبكات الأوسع إلى عمق سوق أوسع.
أنا أراقب حصة السيولة لكل سلسلة، والتركيز في الشبكات الكبرى، وما إذا كانت السلاسل الأحدث تحافظ على نشاط ذي معنى بعد فترة الإطلاق الأولية.
@termmax #TermMax $BTW $ONG
انتقل TermMax من الإطلاق على سلسلتين إلى 3، ثم أبلغ عن عمليات نشر عبر 7 سلاسل، بينما تكشف واجهته الحالية V2 الآن تقريبًا عن 11 شبكة.
هذا توسع ملموس في الأماكن التي يمكن لـ TermMax العمل فيها. لكن ذلك لا يخبرني ما إذا كانت السيولة توسعت أيضًا بنفس الوتيرة.
يمكن للشبكة الجديدة أن تضيف مكانًا آخر لوجود أسواق الاقتراض والإقراض بأسعار ثابتة لـ TermMax. لكن ما لا يظهره ذلك هو ما إذا كانت تلك الشبكة تطور رأس مال كافٍ على جانبي السوق ليصبح ذا أهمية اقتصادية.
هذه التفرقة تهم أكثر كلما اتسعت البصمة.
إذا ظلت أغلب السيولة القابلة للاستخدام مركزة في عدد قليل من السلاسل الراسخة، فإن إضافة شبكة أخرى قد يزيد الوصول دون أن يوزع السوق نفسه.
ما لا أعرفه بعد هو ما إذا كانت عمليات النشر الأحدث لـ TermMax تستحوذ تدريجيًا على حصة أكبر من النشاط والسيولة، أم ما إذا كان البروتوكول يصبح أكثر تعدد السلاسل بشكل أساسي على مستوى طبقة النشر.
لن يحل إجمالي TVL هذه المسألة بالنسبة لي. قد يرتفع بينما تواصل نفس سلسلتين أو ثلاث سلاسل حيازة معظم العمق القابل للاستخدام.
إشارة أقوى ستكون في التوزيع تحت ذلك الإجمالي: مقدار سيولة الإقراض والاقتراض الموجودة على كل شبكة، ومدى بقائها مركزة في أكبر السلاسل، وما إذا كانت عمليات النشر الأحدث تحتفظ بالنشاط عبر دورات نضج متعددة.
سيخبرني ذلك ما إذا كان TermMax يوسع فقط عدد الأماكن التي يمكن إطلاق السوق فيها، أم أنه يوسع فعلًا نطاق المكان الذي تصبح فيه أسواقه مفيدة اقتصاديًا.
لذلك سأقيّم المرحلة التالية من توسع TermMax متعدد السلاسل أقل اعتمادًا على ظهور سلسلة أخرى في الواجهة، وأكثر اعتمادًا على ما إذا كانت تركيز السيولة سيبدأ في الانخفاض مع اتساع البصمة.
السؤال الأكبر هو ما إذا كان بإمكان TermMax تحويل توافر الشبكات الأوسع إلى عمق سوق أوسع.
أنا أراقب حصة السيولة لكل سلسلة، والتركيز في الشبكات الكبرى، وما إذا كانت السلاسل الأحدث تحافظ على نشاط ذي معنى بعد فترة الإطلاق الأولية.
@TermMax #TermMax $BTW $ONG
هذا توسع ملموس في الأماكن التي يمكن لـ TermMax العمل فيها. لكن ذلك لا يخبرني ما إذا كانت السيولة توسعت أيضًا بنفس الوتيرة.
يمكن للشبكة الجديدة أن تضيف مكانًا آخر لوجود أسواق الاقتراض والإقراض بأسعار ثابتة لـ TermMax. لكن ما لا يظهره ذلك هو ما إذا كانت تلك الشبكة تطور رأس مال كافٍ على جانبي السوق ليصبح ذا أهمية اقتصادية.
هذه التفرقة تهم أكثر كلما اتسعت البصمة.
إذا ظلت أغلب السيولة القابلة للاستخدام مركزة في عدد قليل من السلاسل الراسخة، فإن إضافة شبكة أخرى قد يزيد الوصول دون أن يوزع السوق نفسه.
ما لا أعرفه بعد هو ما إذا كانت عمليات النشر الأحدث لـ TermMax تستحوذ تدريجيًا على حصة أكبر من النشاط والسيولة، أم ما إذا كان البروتوكول يصبح أكثر تعدد السلاسل بشكل أساسي على مستوى طبقة النشر.
لن يحل إجمالي TVL هذه المسألة بالنسبة لي. قد يرتفع بينما تواصل نفس سلسلتين أو ثلاث سلاسل حيازة معظم العمق القابل للاستخدام.
إشارة أقوى ستكون في التوزيع تحت ذلك الإجمالي: مقدار سيولة الإقراض والاقتراض الموجودة على كل شبكة، ومدى بقائها مركزة في أكبر السلاسل، وما إذا كانت عمليات النشر الأحدث تحتفظ بالنشاط عبر دورات نضج متعددة.
سيخبرني ذلك ما إذا كان TermMax يوسع فقط عدد الأماكن التي يمكن إطلاق السوق فيها، أم أنه يوسع فعلًا نطاق المكان الذي تصبح فيه أسواقه مفيدة اقتصاديًا.
لذلك سأقيّم المرحلة التالية من توسع TermMax متعدد السلاسل أقل اعتمادًا على ظهور سلسلة أخرى في الواجهة، وأكثر اعتمادًا على ما إذا كانت تركيز السيولة سيبدأ في الانخفاض مع اتساع البصمة.
السؤال الأكبر هو ما إذا كان بإمكان TermMax تحويل توافر الشبكات الأوسع إلى عمق سوق أوسع.
أنا أراقب حصة السيولة لكل سلسلة، والتركيز في الشبكات الكبرى، وما إذا كانت السلاسل الأحدث تحافظ على نشاط ذي معنى بعد فترة الإطلاق الأولية.
@TermMax #TermMax $BTW $ONG
467
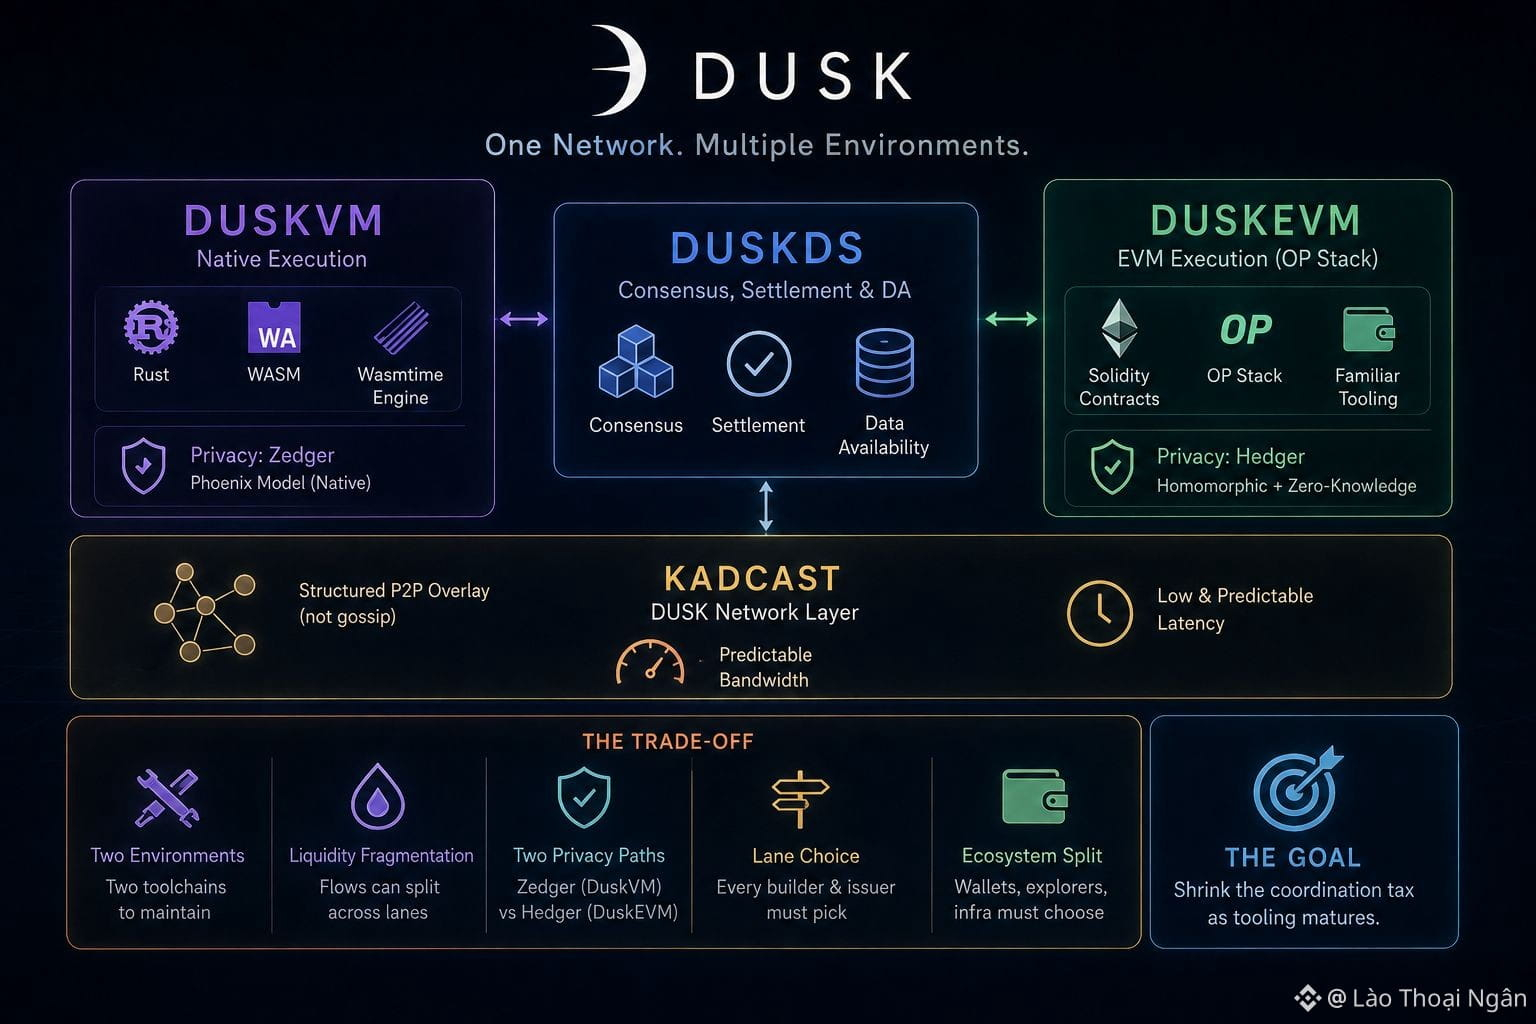
الوحداتية هي واحدة من أكثر الكلمات راحة في هذه الصناعة، وشبكة Dusk تستخدمها كثيرًا. يتولى DuskDS آليات الإجماع والتسوية وتوافر البيانات. يشغّل DuskVM عقود Rust وWASM مباشرةً على طبقة الأساس عبر محرك Wasmtime. أما DuskEVM فهو بيئة تنفيذ منفصلة ضمن OP Stack حيث تُسَوّي عقود Solidity عبر DuskDS، وتعمل DUSK كرمز للغاز. على الورق، يبدو أن ذلك يجمع أفضل ما في العالمين: بيئة أصلية للفرق التي تريد وصولًا مباشرًا إلى بدائـل الخصوصية لدى Dusk، وبيئة EVM مألوفة للجميع.
أريد أن أتوقف لحظة عند المقايضة بدلًا من تكرار العرض. بيئتا تنفيذ تعني مجموعتين من أدوات التطوير، ومكانين يمكن أن تتجمع فيهما السيولة بشكل منفصل، ومسارين مختلفين للخصوصية: Zedger على DuskVM وHedger على DuskEVM، مبنيان على مقاربات تشفيرية مختلفة. فالمطوّر الذي يختار DuskEVM بحثًا عن المألوفية يحصل على دعم Solidity، لكنه يختار أدوات Hedger القائمة على التشفير المتماثل وتركيبة الإخفاء/إثباتات المعرفة الصفرية بدل النموذج الأصلي Phoenix الذي تصفه معظم الأدبيات العميقة حول خصوصية Dusk.
لا يجعل أي مما سبق المعمارية غير صحيحة. إن فصل التسوية عن التنفيذ رهـان قابل للدفاع عنه، وكثير من السلاسل تفصل الحالة عبر rollups لأسباب مماثلة. لكن وصف الأمر بأنه «إضافي بالكامل» يقلّل من التكلفة. على كل مُصدِر الآن أن يختار حارة، وعلى كل محفظة أو مستكشف تُبنى من قبل المجتمع أن تقرر أي طرف تدعمه، أو كليهما.
تحت بيئتي التنفيذ تقع طبقة Kadcast، طبقة الند للند الخاصة بشبكة Dusk، وهي عبارة عن تراكب منظَّم بدل الانتشار القائم على gossip الذي تتجه إليه معظم السلاسل افتراضيًا، ومُصمَّم تحديدًا للحفاظ على عرض النطاق والكمون قابلين للتنبؤ مع نمو الشبكة. هذا الجزء المشترك هو أقوى حجة بأننا أمام نظام منسّق واحد، لا مجرد سلسلتين تحملان الاسم نفسه. ومع ذلك، فإن وجود طبقة شبكة مشتركة لا يدمج بيئتي تطوير مختلفتين من تلقاء نفسه. إن الوحداتية قرار حقيقي مع «ضريبة تنسيق» حقيقية مرتبطة به، وليست ترقية مجانية.
@Dusk_Foundation #dusk $DUSK $BTW $ACE
الوحداتية هي واحدة من أكثر الكلمات راحة في هذه الصناعة، وشبكة Dusk تستخدمها كثيرًا. يتولى DuskDS آليات الإجماع والتسوية وتوافر البيانات. يشغّل DuskVM عقود Rust وWASM مباشرةً على طبقة الأساس عبر محرك Wasmtime. أما DuskEVM فهو بيئة تنفيذ منفصلة ضمن OP Stack حيث تُسَوّي عقود Solidity عبر DuskDS، وتعمل DUSK كرمز للغاز. على الورق، يبدو أن ذلك يجمع أفضل ما في العالمين: بيئة أصلية للفرق التي تريد وصولًا مباشرًا إلى بدائـل الخصوصية لدى Dusk، وبيئة EVM مألوفة للجميع.
أريد أن أتوقف لحظة عند المقايضة بدلًا من تكرار العرض. بيئتا تنفيذ تعني مجموعتين من أدوات التطوير، ومكانين يمكن أن تتجمع فيهما السيولة بشكل منفصل، ومسارين مختلفين للخصوصية: Zedger على DuskVM وHedger على DuskEVM، مبنيان على مقاربات تشفيرية مختلفة. فالمطوّر الذي يختار DuskEVM بحثًا عن المألوفية يحصل على دعم Solidity، لكنه يختار أدوات Hedger القائمة على التشفير المتماثل وتركيبة الإخفاء/إثباتات المعرفة الصفرية بدل النموذج الأصلي Phoenix الذي تصفه معظم الأدبيات العميقة حول خصوصية Dusk.
لا يجعل أي مما سبق المعمارية غير صحيحة. إن فصل التسوية عن التنفيذ رهـان قابل للدفاع عنه، وكثير من السلاسل تفصل الحالة عبر rollups لأسباب مماثلة. لكن وصف الأمر بأنه «إضافي بالكامل» يقلّل من التكلفة. على كل مُصدِر الآن أن يختار حارة، وعلى كل محفظة أو مستكشف تُبنى من قبل المجتمع أن تقرر أي طرف تدعمه، أو كليهما.
تحت بيئتي التنفيذ تقع طبقة Kadcast، طبقة الند للند الخاصة بشبكة Dusk، وهي عبارة عن تراكب منظَّم بدل الانتشار القائم على gossip الذي تتجه إليه معظم السلاسل افتراضيًا، ومُصمَّم تحديدًا للحفاظ على عرض النطاق والكمون قابلين للتنبؤ مع نمو الشبكة. هذا الجزء المشترك هو أقوى حجة بأننا أمام نظام منسّق واحد، لا مجرد سلسلتين تحملان الاسم نفسه. ومع ذلك، فإن وجود طبقة شبكة مشتركة لا يدمج بيئتي تطوير مختلفتين من تلقاء نفسه. إن الوحداتية قرار حقيقي مع «ضريبة تنسيق» حقيقية مرتبطة به، وليست ترقية مجانية.
@Dusk #dusk $DUSK $BTW $ACE
أريد أن أتوقف لحظة عند المقايضة بدلًا من تكرار العرض. بيئتا تنفيذ تعني مجموعتين من أدوات التطوير، ومكانين يمكن أن تتجمع فيهما السيولة بشكل منفصل، ومسارين مختلفين للخصوصية: Zedger على DuskVM وHedger على DuskEVM، مبنيان على مقاربات تشفيرية مختلفة. فالمطوّر الذي يختار DuskEVM بحثًا عن المألوفية يحصل على دعم Solidity، لكنه يختار أدوات Hedger القائمة على التشفير المتماثل وتركيبة الإخفاء/إثباتات المعرفة الصفرية بدل النموذج الأصلي Phoenix الذي تصفه معظم الأدبيات العميقة حول خصوصية Dusk.
لا يجعل أي مما سبق المعمارية غير صحيحة. إن فصل التسوية عن التنفيذ رهـان قابل للدفاع عنه، وكثير من السلاسل تفصل الحالة عبر rollups لأسباب مماثلة. لكن وصف الأمر بأنه «إضافي بالكامل» يقلّل من التكلفة. على كل مُصدِر الآن أن يختار حارة، وعلى كل محفظة أو مستكشف تُبنى من قبل المجتمع أن تقرر أي طرف تدعمه، أو كليهما.
تحت بيئتي التنفيذ تقع طبقة Kadcast، طبقة الند للند الخاصة بشبكة Dusk، وهي عبارة عن تراكب منظَّم بدل الانتشار القائم على gossip الذي تتجه إليه معظم السلاسل افتراضيًا، ومُصمَّم تحديدًا للحفاظ على عرض النطاق والكمون قابلين للتنبؤ مع نمو الشبكة. هذا الجزء المشترك هو أقوى حجة بأننا أمام نظام منسّق واحد، لا مجرد سلسلتين تحملان الاسم نفسه. ومع ذلك، فإن وجود طبقة شبكة مشتركة لا يدمج بيئتي تطوير مختلفتين من تلقاء نفسه. إن الوحداتية قرار حقيقي مع «ضريبة تنسيق» حقيقية مرتبطة به، وليست ترقية مجانية.
@Dusk #dusk $DUSK $BTW $ACE
44
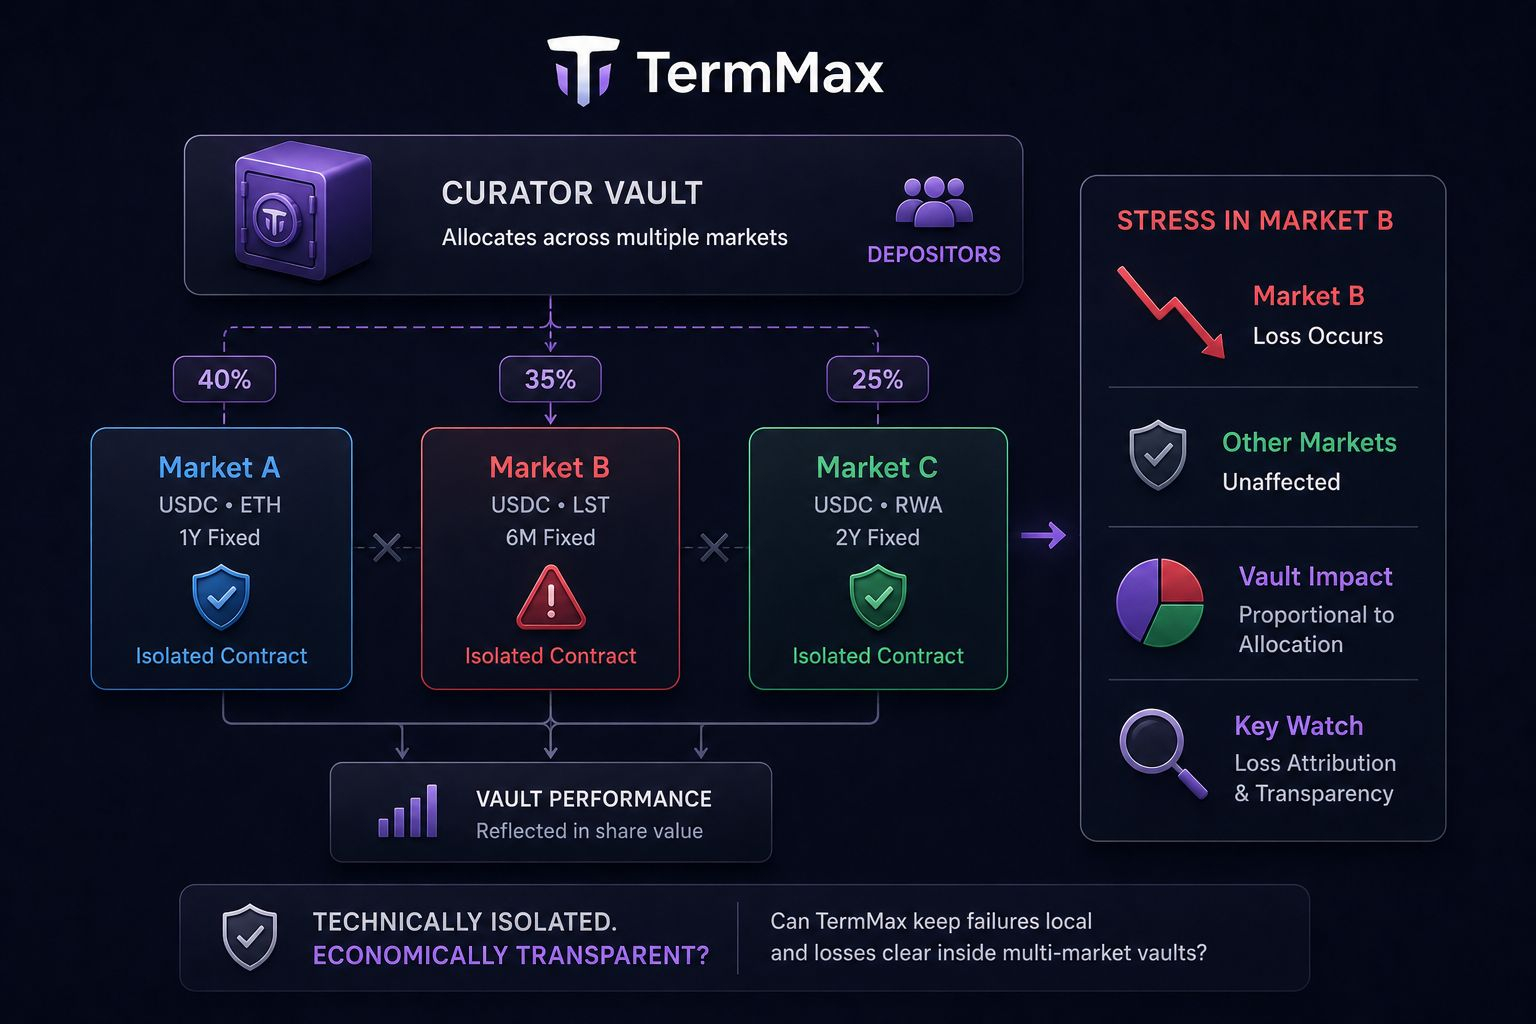
هناك شيء واحد يلفت انتباهي في TermMax، وهو بروتوكول لا مركزي للإقراض والاقتراض بسعر ثابت، وهو كيف يعزل نموذج أمانه الأسواق الفردية.
تعمل كل سوق في TermMax من خلال عقدها الخاص. إذا حدث خطأ في إحدى الأسواق، فإن الفكرة هي منع تلقائيًا انتقال هذه المشكلة إلى العقود خلف الأسواق الأخرى.
هذه حدود ذات معنى، خصوصًا عندما يمكن أن تحمل الأصول المضمونة وأصول الديون والاستحقاقات المختلفة ملفات تعريف مخاطر مختلفة جدًا.
لكن المستخدمين لا يتعرضون دائمًا لتلك الأسواق واحدًا تلو الآخر.
يمكن لمحفظة مُشرف TermMax أن تقع في الأعلى فوق عدة أسواق مُدرجة في القائمة المسموح بها تشترك في نفس رمز الدين وتقوم بتخصيص رأس مال المودعين عبرها. لذا يمكن للأسواق أن تظل معزولة تقنيًا عن بعضها البعض بينما تظل مكاسبها وخسائرها تغذي نفس مركز المحفظة.
إذا تعرضت إحدى الأسواق الأساسية لضغط، فلا يتعين أن تفشل عقود الأسواق الأخرى حتى يتكبد المودع عبر المحفظة خسارة.
ما لا أعرفه بعد هو ما إذا كانت تلك الخسارة تبقى منسوبة بشكل واضح إلى السوق التي تسببت فيها، أم ما إذا كان أسلوب إدارة المحفظة للمراكز يمكن أن يجعل الحد الاقتصادي أصعب في تتبعه من جانب المودع.
وهنا تكمن الأدلة الأقوى.
إذا استطاعت محفظة تمتد عبر عدة أسواق أن تُظهر أن الخسائر تظل شفافة ومتوافقة إلى حد كبير مع رأس المال المُخصص للسوق المتعرضة لضغط، فحينها يكون TermMax قد حافظ على حد اقتصادي ذي معنى حتى مع امتداد المحفظة عبر عدة أسواق معزولة.
سأتعلم المزيد من نسب الخسائر الواضحة سوقًا بسوق تحت الضغط، أكثر من التعويل على بنية العزل وحدها.
السؤال هو ما إذا كان بإمكان TermMax إبقاء حالات الفشل محلية تقنيًا، مع الحفاظ أيضًا على خسائر المودعين واضحة اقتصاديًا ومحدودة داخل المحافظ متعددة الأسواق.
أنا أراقب نسبة الخسائر على مستوى المحفظة، وأوزان التخصيص، وكيف يظهر ضغط السوق المفرد في القيمة السوقية لحصص المحفظة.
@termmax #TermMax $BTW $ACE $PORTAL
هناك شيء واحد يلفت انتباهي في TermMax، وهو بروتوكول لا مركزي للإقراض والاقتراض بسعر ثابت، وهو كيف يعزل نموذج أمانه الأسواق الفردية.
تعمل كل سوق في TermMax من خلال عقدها الخاص. إذا حدث خطأ في إحدى الأسواق، فإن الفكرة هي منع تلقائيًا انتقال هذه المشكلة إلى العقود خلف الأسواق الأخرى.
هذه حدود ذات معنى، خصوصًا عندما يمكن أن تحمل الأصول المضمونة وأصول الديون والاستحقاقات المختلفة ملفات تعريف مخاطر مختلفة جدًا.
لكن المستخدمين لا يتعرضون دائمًا لتلك الأسواق واحدًا تلو الآخر.
يمكن لمحفظة مُشرف TermMax أن تقع في الأعلى فوق عدة أسواق مُدرجة في القائمة المسموح بها تشترك في نفس رمز الدين وتقوم بتخصيص رأس مال المودعين عبرها. لذا يمكن للأسواق أن تظل معزولة تقنيًا عن بعضها البعض بينما تظل مكاسبها وخسائرها تغذي نفس مركز المحفظة.
إذا تعرضت إحدى الأسواق الأساسية لضغط، فلا يتعين أن تفشل عقود الأسواق الأخرى حتى يتكبد المودع عبر المحفظة خسارة.
ما لا أعرفه بعد هو ما إذا كانت تلك الخسارة تبقى منسوبة بشكل واضح إلى السوق التي تسببت فيها، أم ما إذا كان أسلوب إدارة المحفظة للمراكز يمكن أن يجعل الحد الاقتصادي أصعب في تتبعه من جانب المودع.
وهنا تكمن الأدلة الأقوى.
إذا استطاعت محفظة تمتد عبر عدة أسواق أن تُظهر أن الخسائر تظل شفافة ومتوافقة إلى حد كبير مع رأس المال المُخصص للسوق المتعرضة لضغط، فحينها يكون TermMax قد حافظ على حد اقتصادي ذي معنى حتى مع امتداد المحفظة عبر عدة أسواق معزولة.
سأتعلم المزيد من نسب الخسائر الواضحة سوقًا بسوق تحت الضغط، أكثر من التعويل على بنية العزل وحدها.
السؤال هو ما إذا كان بإمكان TermMax إبقاء حالات الفشل محلية تقنيًا، مع الحفاظ أيضًا على خسائر المودعين واضحة اقتصاديًا ومحدودة داخل المحافظ متعددة الأسواق.
أنا أراقب نسبة الخسائر على مستوى المحفظة، وأوزان التخصيص، وكيف يظهر ضغط السوق المفرد في القيمة السوقية لحصص المحفظة.
@TermMax #TermMax $BTW $ACE $PORTAL
تعمل كل سوق في TermMax من خلال عقدها الخاص. إذا حدث خطأ في إحدى الأسواق، فإن الفكرة هي منع تلقائيًا انتقال هذه المشكلة إلى العقود خلف الأسواق الأخرى.
هذه حدود ذات معنى، خصوصًا عندما يمكن أن تحمل الأصول المضمونة وأصول الديون والاستحقاقات المختلفة ملفات تعريف مخاطر مختلفة جدًا.
لكن المستخدمين لا يتعرضون دائمًا لتلك الأسواق واحدًا تلو الآخر.
يمكن لمحفظة مُشرف TermMax أن تقع في الأعلى فوق عدة أسواق مُدرجة في القائمة المسموح بها تشترك في نفس رمز الدين وتقوم بتخصيص رأس مال المودعين عبرها. لذا يمكن للأسواق أن تظل معزولة تقنيًا عن بعضها البعض بينما تظل مكاسبها وخسائرها تغذي نفس مركز المحفظة.
إذا تعرضت إحدى الأسواق الأساسية لضغط، فلا يتعين أن تفشل عقود الأسواق الأخرى حتى يتكبد المودع عبر المحفظة خسارة.
ما لا أعرفه بعد هو ما إذا كانت تلك الخسارة تبقى منسوبة بشكل واضح إلى السوق التي تسببت فيها، أم ما إذا كان أسلوب إدارة المحفظة للمراكز يمكن أن يجعل الحد الاقتصادي أصعب في تتبعه من جانب المودع.
وهنا تكمن الأدلة الأقوى.
إذا استطاعت محفظة تمتد عبر عدة أسواق أن تُظهر أن الخسائر تظل شفافة ومتوافقة إلى حد كبير مع رأس المال المُخصص للسوق المتعرضة لضغط، فحينها يكون TermMax قد حافظ على حد اقتصادي ذي معنى حتى مع امتداد المحفظة عبر عدة أسواق معزولة.
سأتعلم المزيد من نسب الخسائر الواضحة سوقًا بسوق تحت الضغط، أكثر من التعويل على بنية العزل وحدها.
السؤال هو ما إذا كان بإمكان TermMax إبقاء حالات الفشل محلية تقنيًا، مع الحفاظ أيضًا على خسائر المودعين واضحة اقتصاديًا ومحدودة داخل المحافظ متعددة الأسواق.
أنا أراقب نسبة الخسائر على مستوى المحفظة، وأوزان التخصيص، وكيف يظهر ضغط السوق المفرد في القيمة السوقية لحصص المحفظة.
@TermMax #TermMax $BTW $ACE $PORTAL
560
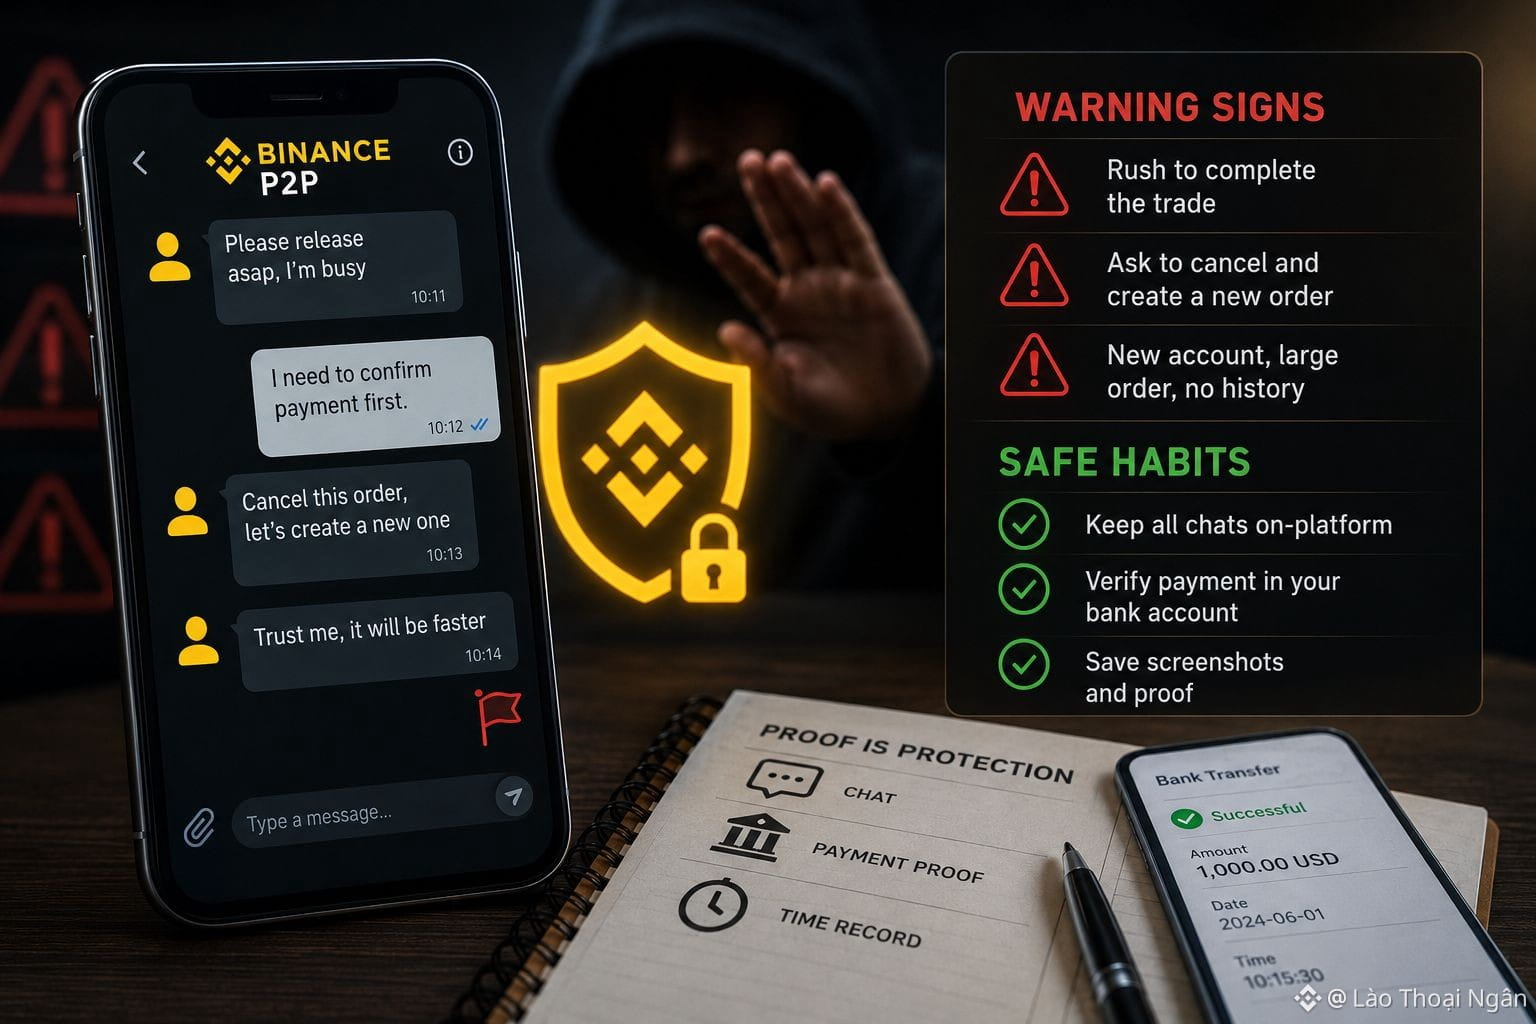
هناك علامات تحذيرية لم أكن أنتبه لها إلا بعد أن تعثرت عدة مرات أثناء التداول على Binance P2P. ومن بينها أن الطرف الآخر يلحّ عليّ باستمرار لإنهاء المعاملة بسرعة، مبررًا ذلك بأنه مشغول أو أن الوقت على وشك الانتهاء، حتى عندما لا يزال وقت بقاء الأمر طويلًا إلى حدٍّ ما.
العلامة الثانية هي عندما يقترح المشتري عليّ إلغاء الأمر الحالي لإنشاء أمر جديد بمبلغ مختلف، وغالبًا ما يرافق ذلك أسباب مثل إدخال رقم خاطئ أو تغيير رأي بشأن الكمية. إنها خدعة تجعل البائع يفقد يقظته، لأن الأمر الجديد قد لا يكون محميًا بنفس ضمانات الهامش مثل الأمر الأصلي إذا تم تنفيذ الخطوات بطريقة غير صحيحة.
العلامة الثالثة، وربما الأكثر شيوعًا، هي حسابات جديدة الإنشاء: لا توجد لها أي سجلات تداول، لكنها تضع أوامر بمبالغ كبيرة جدًا منذ البداية. لا أقول إن كل الحسابات الجديدة تكون مريبة، لكن مع الجمع بين سلوك الإلحاح، تصبح هذه تركيبة تستدعي أقصى درجات الحذر.
ومن خلال تلك الاحتكاكات، كوّنت عادة تتمثل في الاحتفاظ بكل ما يتعلق بالتداول على Binance P2P: التقاط لقطات شاشة للمحادثة، وحفظ صور كشف الحساب البنكي التي تُظهر المبلغ ووقت إجراء الصفقة، بل وحتى تدوين وقت أنقر فيه على التأكيد أو الإفراج (release). وفي مرةٍ ما، ساعدتني تلك الصور على حل نزاع مع فريق الدعم خلال ساعات قليلة، بدلًا من قضاء أيام في جدال دون وجود أدلة محددة.
بالنسبة لي، الحذر ليس لأنني لا أثق في Binance P2P، بل لأنني أفهم أن الأدلة دائمًا هي أفضل ما يحميك في أي موقف.
@Binance_Vietnam #BinanceP2PAnToan $BTW $ACE $PORTAL
هناك علامات تحذيرية لم أكن أنتبه لها إلا بعد أن تعثرت عدة مرات أثناء التداول على Binance P2P. ومن بينها أن الطرف الآخر يلحّ عليّ باستمرار لإنهاء المعاملة بسرعة، مبررًا ذلك بأنه مشغول أو أن الوقت على وشك الانتهاء، حتى عندما لا يزال وقت بقاء الأمر طويلًا إلى حدٍّ ما.
العلامة الثانية هي عندما يقترح المشتري عليّ إلغاء الأمر الحالي لإنشاء أمر جديد بمبلغ مختلف، وغالبًا ما يرافق ذلك أسباب مثل إدخال رقم خاطئ أو تغيير رأي بشأن الكمية. إنها خدعة تجعل البائع يفقد يقظته، لأن الأمر الجديد قد لا يكون محميًا بنفس ضمانات الهامش مثل الأمر الأصلي إذا تم تنفيذ الخطوات بطريقة غير صحيحة.
العلامة الثالثة، وربما الأكثر شيوعًا، هي حسابات جديدة الإنشاء: لا توجد لها أي سجلات تداول، لكنها تضع أوامر بمبالغ كبيرة جدًا منذ البداية. لا أقول إن كل الحسابات الجديدة تكون مريبة، لكن مع الجمع بين سلوك الإلحاح، تصبح هذه تركيبة تستدعي أقصى درجات الحذر.
ومن خلال تلك الاحتكاكات، كوّنت عادة تتمثل في الاحتفاظ بكل ما يتعلق بالتداول على Binance P2P: التقاط لقطات شاشة للمحادثة، وحفظ صور كشف الحساب البنكي التي تُظهر المبلغ ووقت إجراء الصفقة، بل وحتى تدوين وقت أنقر فيه على التأكيد أو الإفراج (release). وفي مرةٍ ما، ساعدتني تلك الصور على حل نزاع مع فريق الدعم خلال ساعات قليلة، بدلًا من قضاء أيام في جدال دون وجود أدلة محددة.
بالنسبة لي، الحذر ليس لأنني لا أثق في Binance P2P، بل لأنني أفهم أن الأدلة دائمًا هي أفضل ما يحميك في أي موقف.
@Binance Vietnam #BinanceP2PAnToan $BTW $ACE $PORTAL
العلامة الثانية هي عندما يقترح المشتري عليّ إلغاء الأمر الحالي لإنشاء أمر جديد بمبلغ مختلف، وغالبًا ما يرافق ذلك أسباب مثل إدخال رقم خاطئ أو تغيير رأي بشأن الكمية. إنها خدعة تجعل البائع يفقد يقظته، لأن الأمر الجديد قد لا يكون محميًا بنفس ضمانات الهامش مثل الأمر الأصلي إذا تم تنفيذ الخطوات بطريقة غير صحيحة.
العلامة الثالثة، وربما الأكثر شيوعًا، هي حسابات جديدة الإنشاء: لا توجد لها أي سجلات تداول، لكنها تضع أوامر بمبالغ كبيرة جدًا منذ البداية. لا أقول إن كل الحسابات الجديدة تكون مريبة، لكن مع الجمع بين سلوك الإلحاح، تصبح هذه تركيبة تستدعي أقصى درجات الحذر.
ومن خلال تلك الاحتكاكات، كوّنت عادة تتمثل في الاحتفاظ بكل ما يتعلق بالتداول على Binance P2P: التقاط لقطات شاشة للمحادثة، وحفظ صور كشف الحساب البنكي التي تُظهر المبلغ ووقت إجراء الصفقة، بل وحتى تدوين وقت أنقر فيه على التأكيد أو الإفراج (release). وفي مرةٍ ما، ساعدتني تلك الصور على حل نزاع مع فريق الدعم خلال ساعات قليلة، بدلًا من قضاء أيام في جدال دون وجود أدلة محددة.
بالنسبة لي، الحذر ليس لأنني لا أثق في Binance P2P، بل لأنني أفهم أن الأدلة دائمًا هي أفضل ما يحميك في أي موقف.
@Binance Vietnam #BinanceP2PAnToan $BTW $ACE $PORTAL
426
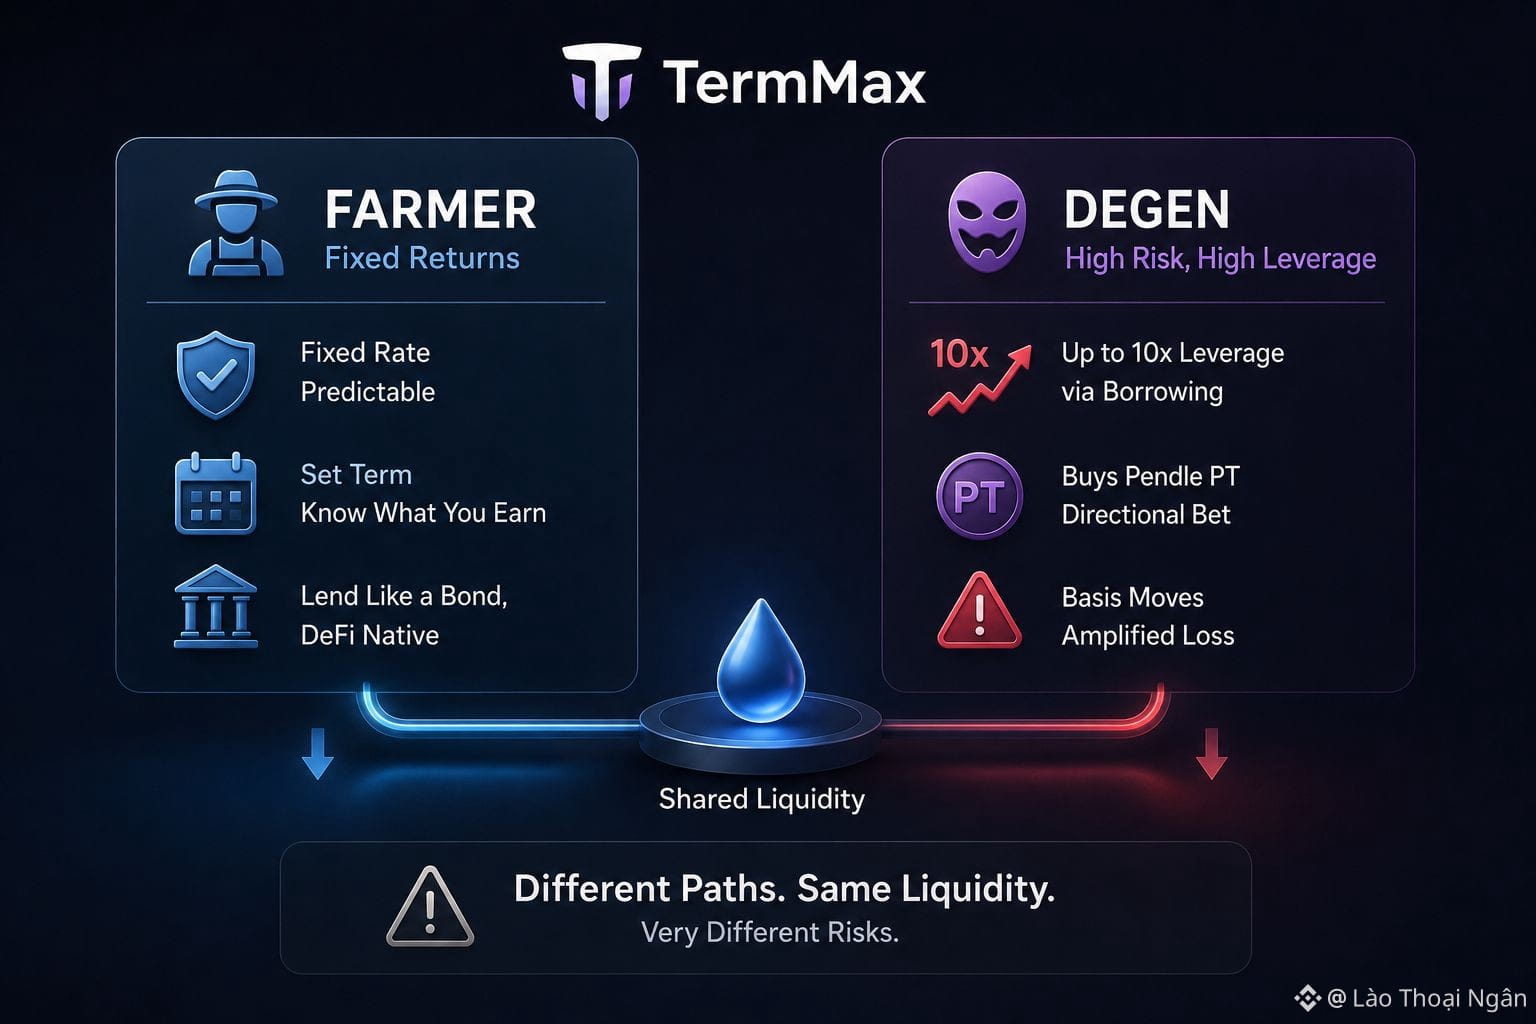
اقرأ صياغة TermMax الذاتية وستجد ثلاثة أنواع من المستخدمين موصوفة مباشرةً في التوثيق: المتداولون الجريئون (Degens) والمزارعون (Farmers) وأصحاب السيولة (LPs). هذا وسمٌ صريح، وأنا أحترم هذا الصدق، لكنه أيضًا يكشف عن فجوة أعود إليها باستمرار. تسوّق TermMax بنيتها ذات السعر الثابت باعتبارها الترياق لفوضى أسعار الفائدة العائمة في التمويل اللامركزي (DeFi)، وهي مكان يحصل فيه المقرضون أخيرًا على إمكانية التنبؤ التي يوفرها السند بدلًا من رقم يتغير مع كل بلوك. هذه هي حجة المزارع، وهي حجة جيدة.
ثم يأتي قبو الـ Degen. يودع شخص ما رأس مال، فيقوم القبو باقتراض تسع مرات من ذلك المبلغ من سيولة الـ LPs بسعر ثابت، ثم يشتري الوضع المدمج Tokenزات Pendle Principal بدرجة رافعة تقارب 10x على فجوة العائد الأساسية. هذا ليس سندًا. هذه مراهنة اتجاهية مُدعومة بتكلفة تمويل ثابتة، أقرب في روحها إلى تداول بالهامش منها إلى وديعة لأجل، وTermMax يدمجها في المنصة نفسها التي تضع في الواجهة عبارة: "عوائد قابلة للتنبؤ للمقرضين".
ومن الجدير أيضًا التساؤل: من يقرأ فعليًا التفاصيل الدقيقة قبل الإيداع؟ المزارع الذي يطارد عائدًا ثابتًا بنسبة 6% لا يفتح بالضرورة الصفحة نفسها التي يفتحها Degen يطارد رافعة 10x، ومع ذلك فإن كلا الإيداعين في النهاية يستندان إلى نفس السيولة الأساسية ويعودان إليها، وهذا يعني أن المنتج الهادئ والمنتج الصاخب مترابطان أكثر من كونهما مجرد علامتين تجاريتين منفصلتين على الصفحة الرئيسية قد يوحي لمستخدم جديد.
ليس أيٌّ من المنتجين خطأ في تقديمه. لكن العلامة التجارية أقرب إلى الدخل الثابت مما هي عليه مجموعة المنتجات كاملة فعليًا، وقد لا يلتقط المستخدم الجديد عند مسح عبارة "DeFi بسعر ثابت" على الفور أن أحد مسارات TermMax يحمل مخاطر التعثر الافتراضي مضاعفة عشر مرات إذا تحرك أساس PT ضد المركز. أود أن ترسم TermMax خطًا أكثر وضوحًا بين منتج المزارع ومنتج الـ Degen في تسويقها الخاص؛ لأن الصياغة الهادئة في المقدمة تغطي آلية أعلى ضجيجًا بكثير تحت السطح، ولأن جمهورين مختلفين جدًا يقرأان نفس الصفحة الرئيسية يتعرضان لمخاطر شديدة الاختلاف دون تحذير متكافئ.
@termmax #TermMax $BTW $PORTAL $HEMI
اقرأ صياغة TermMax الذاتية وستجد ثلاثة أنواع من المستخدمين موصوفة مباشرةً في التوثيق: المتداولون الجريئون (Degens) والمزارعون (Farmers) وأصحاب السيولة (LPs). هذا وسمٌ صريح، وأنا أحترم هذا الصدق، لكنه أيضًا يكشف عن فجوة أعود إليها باستمرار. تسوّق TermMax بنيتها ذات السعر الثابت باعتبارها الترياق لفوضى أسعار الفائدة العائمة في التمويل اللامركزي (DeFi)، وهي مكان يحصل فيه المقرضون أخيرًا على إمكانية التنبؤ التي يوفرها السند بدلًا من رقم يتغير مع كل بلوك. هذه هي حجة المزارع، وهي حجة جيدة.
ثم يأتي قبو الـ Degen. يودع شخص ما رأس مال، فيقوم القبو باقتراض تسع مرات من ذلك المبلغ من سيولة الـ LPs بسعر ثابت، ثم يشتري الوضع المدمج Tokenزات Pendle Principal بدرجة رافعة تقارب 10x على فجوة العائد الأساسية. هذا ليس سندًا. هذه مراهنة اتجاهية مُدعومة بتكلفة تمويل ثابتة، أقرب في روحها إلى تداول بالهامش منها إلى وديعة لأجل، وTermMax يدمجها في المنصة نفسها التي تضع في الواجهة عبارة: "عوائد قابلة للتنبؤ للمقرضين".
ومن الجدير أيضًا التساؤل: من يقرأ فعليًا التفاصيل الدقيقة قبل الإيداع؟ المزارع الذي يطارد عائدًا ثابتًا بنسبة 6% لا يفتح بالضرورة الصفحة نفسها التي يفتحها Degen يطارد رافعة 10x، ومع ذلك فإن كلا الإيداعين في النهاية يستندان إلى نفس السيولة الأساسية ويعودان إليها، وهذا يعني أن المنتج الهادئ والمنتج الصاخب مترابطان أكثر من كونهما مجرد علامتين تجاريتين منفصلتين على الصفحة الرئيسية قد يوحي لمستخدم جديد.
ليس أيٌّ من المنتجين خطأ في تقديمه. لكن العلامة التجارية أقرب إلى الدخل الثابت مما هي عليه مجموعة المنتجات كاملة فعليًا، وقد لا يلتقط المستخدم الجديد عند مسح عبارة "DeFi بسعر ثابت" على الفور أن أحد مسارات TermMax يحمل مخاطر التعثر الافتراضي مضاعفة عشر مرات إذا تحرك أساس PT ضد المركز. أود أن ترسم TermMax خطًا أكثر وضوحًا بين منتج المزارع ومنتج الـ Degen في تسويقها الخاص؛ لأن الصياغة الهادئة في المقدمة تغطي آلية أعلى ضجيجًا بكثير تحت السطح، ولأن جمهورين مختلفين جدًا يقرأان نفس الصفحة الرئيسية يتعرضان لمخاطر شديدة الاختلاف دون تحذير متكافئ.
@TermMax #TermMax $BTW $PORTAL $HEMI
ثم يأتي قبو الـ Degen. يودع شخص ما رأس مال، فيقوم القبو باقتراض تسع مرات من ذلك المبلغ من سيولة الـ LPs بسعر ثابت، ثم يشتري الوضع المدمج Tokenزات Pendle Principal بدرجة رافعة تقارب 10x على فجوة العائد الأساسية. هذا ليس سندًا. هذه مراهنة اتجاهية مُدعومة بتكلفة تمويل ثابتة، أقرب في روحها إلى تداول بالهامش منها إلى وديعة لأجل، وTermMax يدمجها في المنصة نفسها التي تضع في الواجهة عبارة: "عوائد قابلة للتنبؤ للمقرضين".
ومن الجدير أيضًا التساؤل: من يقرأ فعليًا التفاصيل الدقيقة قبل الإيداع؟ المزارع الذي يطارد عائدًا ثابتًا بنسبة 6% لا يفتح بالضرورة الصفحة نفسها التي يفتحها Degen يطارد رافعة 10x، ومع ذلك فإن كلا الإيداعين في النهاية يستندان إلى نفس السيولة الأساسية ويعودان إليها، وهذا يعني أن المنتج الهادئ والمنتج الصاخب مترابطان أكثر من كونهما مجرد علامتين تجاريتين منفصلتين على الصفحة الرئيسية قد يوحي لمستخدم جديد.
ليس أيٌّ من المنتجين خطأ في تقديمه. لكن العلامة التجارية أقرب إلى الدخل الثابت مما هي عليه مجموعة المنتجات كاملة فعليًا، وقد لا يلتقط المستخدم الجديد عند مسح عبارة "DeFi بسعر ثابت" على الفور أن أحد مسارات TermMax يحمل مخاطر التعثر الافتراضي مضاعفة عشر مرات إذا تحرك أساس PT ضد المركز. أود أن ترسم TermMax خطًا أكثر وضوحًا بين منتج المزارع ومنتج الـ Degen في تسويقها الخاص؛ لأن الصياغة الهادئة في المقدمة تغطي آلية أعلى ضجيجًا بكثير تحت السطح، ولأن جمهورين مختلفين جدًا يقرأان نفس الصفحة الرئيسية يتعرضان لمخاطر شديدة الاختلاف دون تحذير متكافئ.
@TermMax #TermMax $BTW $PORTAL $HEMI
1
1
316
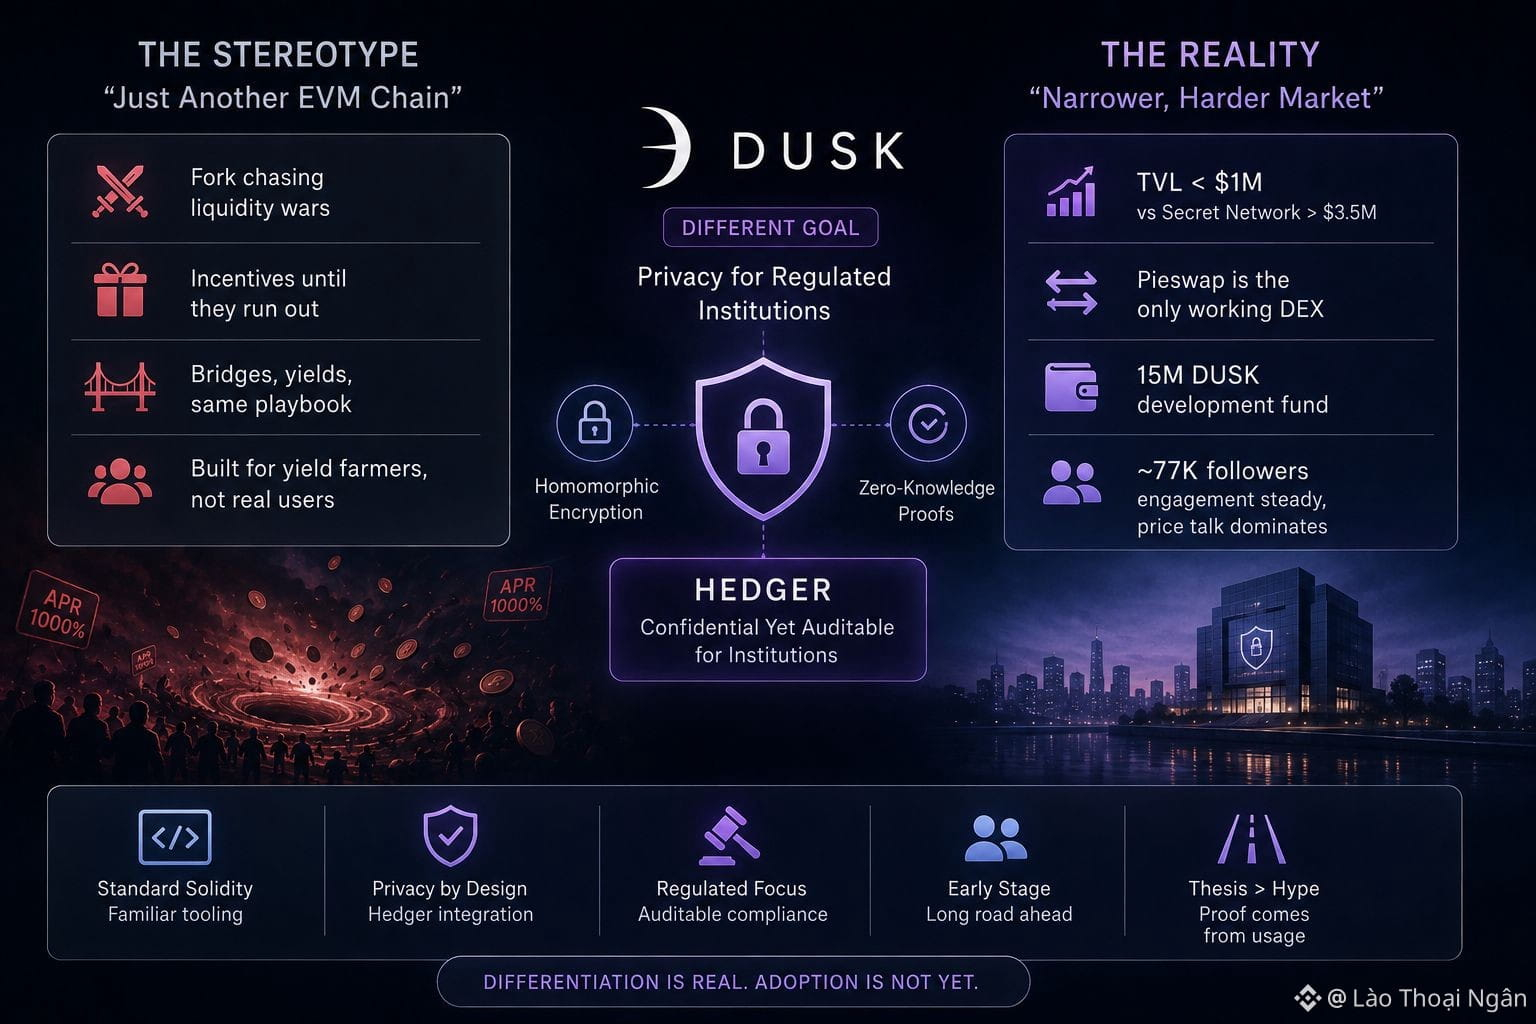
هناك طريقة كسولة لقراءة أي سلسلة جديدة متوافقة مع EVM: تفرّع آخر يلاحق نفس حروب زراعة السيولة، وسلسلة أخرى تعد بالجسور والحوافز إلى أن تنفد الحوافز. أجد نفسي أُسقط هذا التفسير تلقائيًا، وتُعد شبكة Dusk Network اختبارًا مفيدًا لمعرفة ما إذا كان الأمر عادلًا.
على السطح، تتوافق Dusk مع النمط. DuskEVM يشغّل Solidity القياسي، ويدعم أدوات مألوفة، ويريد من المطورين أن يحضروا بالطريقة التي يحضرون بها لأي سلسلة EVM. لكن الهدف المعلن مختلف عن محاولات الاستحواذ على السيولة. الفارق هو Hedger، محرك خصوصية يجمع بين التشفير المتماثل (homomorphic encryption) وإثباتات المعرفة الصفرية، بحيث يمكن للعقود التعامل مع الأرصدة السرّية مع الحفاظ على قابلية التدقيق، وهو موجّه تحديدًا للمؤسسات الخاضعة للتنظيم أكثر من كونه موجهًا لمحصّلي العائد الذين ينتقلون بين المجمعات.
وهنا يصبح الأمر غير مريح من حيث القالب النمطي بدل أن يذوب بشكل نظيف. القيمة الإجمالية المقفلة على Dusk حاليًا أقل من مليون دولار، متخلفة كثيرًا عن أقران يركزون على الخصوصية مثل Secret Network الذي يملك أكثر من 3.5 مليون دولار، وPieswap هو عمليًا بورصة لامركزية تعمل حاليًا وحيدة تقريبًا داخل النظام البيئي. توجد أموال تطوير بقيمة 15 مليون DUSK لتمويل البنّائين، لكن الأدوات ودعم المنح لم يكونا كافيين لجذب موجة من الفرق. يجلس مجتمع Dusk حول 77,000 متابع مع تفاعل ثابت، لكن المناقشات لا تزال تميل إلى حركة الأسعار أكثر من كونها تركّز على ما تم تسليمه فعليًا ذلك الأسبوع، وهذه إشارة خافتة بحد ذاتها حول مدى تحقق ملاءمة المنتج للسوق. لذا فالإجابة الصادقة ليست أن القالب النمطي خاطئ. بل أن Dusk اختارت سوقًا أضيق وأكثر صعوبة من DeFi بشكل عام، والأسواق الأضيق عادة تستغرق وقتًا أطول لإظهار الدليل حتى عندما يكون الطرح سليمًا.
أعتقد أن التمايز حقيقي على الورق. ما إذا كان سيظهر في الاستخدام بدلًا من الاكتفاء بالوثائق لا يزال سؤالًا مفتوحًا، وأي شخص متفائل بـ DuskEVM ينبغي أن يتعايش مع تلك الفجوة بدلًا من محاولة تبريرها أو نفيها.
@Dusk_Foundation #dusk $DUSK $BTW $PORTAL
هناك طريقة كسولة لقراءة أي سلسلة جديدة متوافقة مع EVM: تفرّع آخر يلاحق نفس حروب زراعة السيولة، وسلسلة أخرى تعد بالجسور والحوافز إلى أن تنفد الحوافز. أجد نفسي أُسقط هذا التفسير تلقائيًا، وتُعد شبكة Dusk Network اختبارًا مفيدًا لمعرفة ما إذا كان الأمر عادلًا.
على السطح، تتوافق Dusk مع النمط. DuskEVM يشغّل Solidity القياسي، ويدعم أدوات مألوفة، ويريد من المطورين أن يحضروا بالطريقة التي يحضرون بها لأي سلسلة EVM. لكن الهدف المعلن مختلف عن محاولات الاستحواذ على السيولة. الفارق هو Hedger، محرك خصوصية يجمع بين التشفير المتماثل (homomorphic encryption) وإثباتات المعرفة الصفرية، بحيث يمكن للعقود التعامل مع الأرصدة السرّية مع الحفاظ على قابلية التدقيق، وهو موجّه تحديدًا للمؤسسات الخاضعة للتنظيم أكثر من كونه موجهًا لمحصّلي العائد الذين ينتقلون بين المجمعات.
وهنا يصبح الأمر غير مريح من حيث القالب النمطي بدل أن يذوب بشكل نظيف. القيمة الإجمالية المقفلة على Dusk حاليًا أقل من مليون دولار، متخلفة كثيرًا عن أقران يركزون على الخصوصية مثل Secret Network الذي يملك أكثر من 3.5 مليون دولار، وPieswap هو عمليًا بورصة لامركزية تعمل حاليًا وحيدة تقريبًا داخل النظام البيئي. توجد أموال تطوير بقيمة 15 مليون DUSK لتمويل البنّائين، لكن الأدوات ودعم المنح لم يكونا كافيين لجذب موجة من الفرق. يجلس مجتمع Dusk حول 77,000 متابع مع تفاعل ثابت، لكن المناقشات لا تزال تميل إلى حركة الأسعار أكثر من كونها تركّز على ما تم تسليمه فعليًا ذلك الأسبوع، وهذه إشارة خافتة بحد ذاتها حول مدى تحقق ملاءمة المنتج للسوق. لذا فالإجابة الصادقة ليست أن القالب النمطي خاطئ. بل أن Dusk اختارت سوقًا أضيق وأكثر صعوبة من DeFi بشكل عام، والأسواق الأضيق عادة تستغرق وقتًا أطول لإظهار الدليل حتى عندما يكون الطرح سليمًا.
أعتقد أن التمايز حقيقي على الورق. ما إذا كان سيظهر في الاستخدام بدلًا من الاكتفاء بالوثائق لا يزال سؤالًا مفتوحًا، وأي شخص متفائل بـ DuskEVM ينبغي أن يتعايش مع تلك الفجوة بدلًا من محاولة تبريرها أو نفيها.
@Dusk #dusk $DUSK $BTW $PORTAL
على السطح، تتوافق Dusk مع النمط. DuskEVM يشغّل Solidity القياسي، ويدعم أدوات مألوفة، ويريد من المطورين أن يحضروا بالطريقة التي يحضرون بها لأي سلسلة EVM. لكن الهدف المعلن مختلف عن محاولات الاستحواذ على السيولة. الفارق هو Hedger، محرك خصوصية يجمع بين التشفير المتماثل (homomorphic encryption) وإثباتات المعرفة الصفرية، بحيث يمكن للعقود التعامل مع الأرصدة السرّية مع الحفاظ على قابلية التدقيق، وهو موجّه تحديدًا للمؤسسات الخاضعة للتنظيم أكثر من كونه موجهًا لمحصّلي العائد الذين ينتقلون بين المجمعات.
وهنا يصبح الأمر غير مريح من حيث القالب النمطي بدل أن يذوب بشكل نظيف. القيمة الإجمالية المقفلة على Dusk حاليًا أقل من مليون دولار، متخلفة كثيرًا عن أقران يركزون على الخصوصية مثل Secret Network الذي يملك أكثر من 3.5 مليون دولار، وPieswap هو عمليًا بورصة لامركزية تعمل حاليًا وحيدة تقريبًا داخل النظام البيئي. توجد أموال تطوير بقيمة 15 مليون DUSK لتمويل البنّائين، لكن الأدوات ودعم المنح لم يكونا كافيين لجذب موجة من الفرق. يجلس مجتمع Dusk حول 77,000 متابع مع تفاعل ثابت، لكن المناقشات لا تزال تميل إلى حركة الأسعار أكثر من كونها تركّز على ما تم تسليمه فعليًا ذلك الأسبوع، وهذه إشارة خافتة بحد ذاتها حول مدى تحقق ملاءمة المنتج للسوق. لذا فالإجابة الصادقة ليست أن القالب النمطي خاطئ. بل أن Dusk اختارت سوقًا أضيق وأكثر صعوبة من DeFi بشكل عام، والأسواق الأضيق عادة تستغرق وقتًا أطول لإظهار الدليل حتى عندما يكون الطرح سليمًا.
أعتقد أن التمايز حقيقي على الورق. ما إذا كان سيظهر في الاستخدام بدلًا من الاكتفاء بالوثائق لا يزال سؤالًا مفتوحًا، وأي شخص متفائل بـ DuskEVM ينبغي أن يتعايش مع تلك الفجوة بدلًا من محاولة تبريرها أو نفيها.
@Dusk #dusk $DUSK $BTW $PORTAL
66
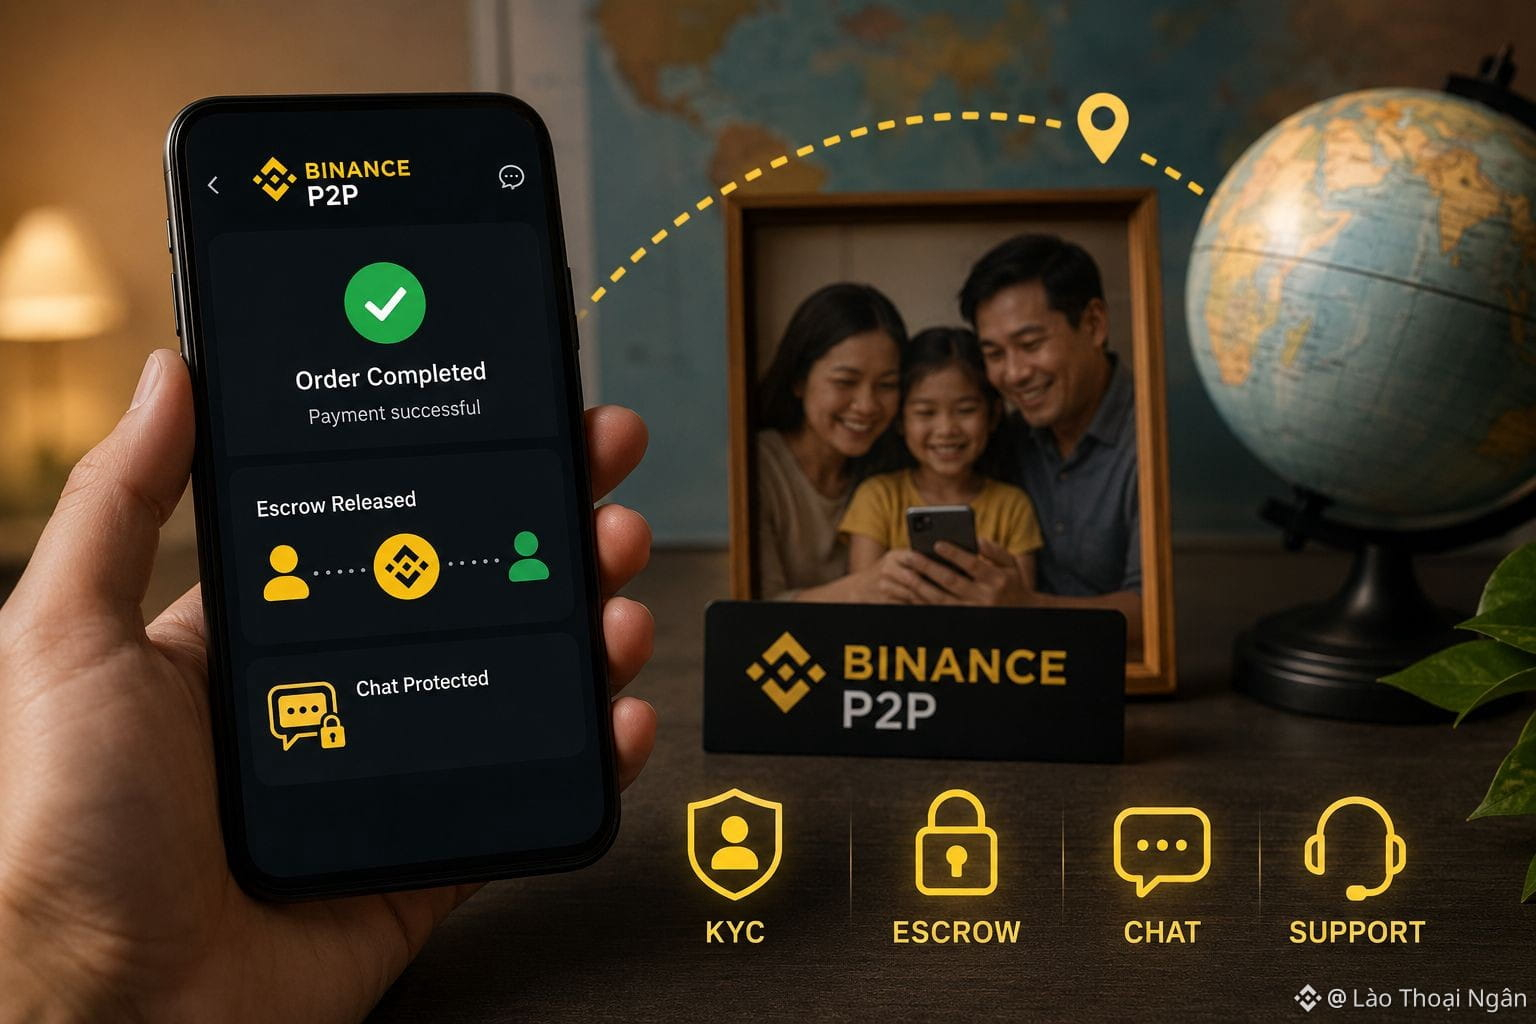
بدأت استخدام Binance P2P كوسيلة لإرسال الأموال إلى عائلتي في الخارج، إذ تبيّن أن تحويل العملات المشفرة إلى العملة المحلية عبر تاجر مُتحقق منه كان أسرع من معظم خدمات التحويل الأخرى التي جرّبتها سابقًا. يحمي Binance P2P هذا النوع من الصفقات عبر التحقق من الهوية (KYC) على كل حساب، ووسيط/إيداع (escrow) يحتفظ بأصل التاجر من العملات المشفرة إلى أن يتم تأكيد الطلب، ونظام محادثات يسجل كامل المحادثة في حال احتاج الأمر إلى مراجعة لاحقًا. وإذا ظهرت مشكلة فعلًا، يمكن لأي من الطرفين رفع استئناف نزاع مباشرةً مع دعم Binance.
وبما أنني أتداول نفس المسار بشكل متكرر إلى حد ما، أصبحت عملية التحقق من الطرف الآخر أمرًا طبيعيًا بالنسبة لي بسرعة. أنظر إلى عدد الطلبات المكتملة لدى التاجر، ونسبة إتمامه، وما إذا كانت المراجعات الحديثة تذكر مدفوعات سلسة وفي وقتها. كما أقرأ سجل المحادثات للطلبات السابقة عندما يعرضه التاجر، مع الانتباه إلى طريقة تواصله؛ إذ إن التاجر الذي يتجنب الإجابات المباشرة أو يتعجل تجاوز أسئلتي ليس شخصًا أرغب في التداول معه، مهما بدا سعره مغريًا.
كان هناك تاجر كدت أستخدمه لكنه كان لديه معدل إتمام جيد، إلا أن نمطًا في الملاحظات الأخيرة يصف تأكيدات متأخرة وأعذارًا غير واضحة، وهو ما كان كافيًا بالنسبة لي لاختيار شخص آخر. والآن أحتفظ بسجل قصير لكل تاجر تعاملت معه بنجاح، إلى جانب لقطات شاشة للطلبات المكتملة—جزئيًا لمرجعي الشخصي وجزئيًا لأن ذلك جعل محادثة الدعم أسرع المرة الوحيدة التي احتجت فيها إلى تتبّع تحويل متأخر على Binance P2P.
وتعلمت أيضًا مقارنة الأسعار بين عدة تجار مُتحققين بدلًا من الاندفاع نحو أول واحد أراه، لأن عملية أبطأ قليلًا غالبًا ما تعود بالنفع على راحة البال. تعرف عائلتي الآن أنه عندما تصل الأموال، فإنها تكون عبر نظام أثق به بالفعل، وليس مجرد أسرع خيار صادفته في ذلك اليوم.
@Binance_Vietnam #BinanceP2PAnToan $BTW $PORTAL $HEMI
بدأت استخدام Binance P2P كوسيلة لإرسال الأموال إلى عائلتي في الخارج، إذ تبيّن أن تحويل العملات المشفرة إلى العملة المحلية عبر تاجر مُتحقق منه كان أسرع من معظم خدمات التحويل الأخرى التي جرّبتها سابقًا. يحمي Binance P2P هذا النوع من الصفقات عبر التحقق من الهوية (KYC) على كل حساب، ووسيط/إيداع (escrow) يحتفظ بأصل التاجر من العملات المشفرة إلى أن يتم تأكيد الطلب، ونظام محادثات يسجل كامل المحادثة في حال احتاج الأمر إلى مراجعة لاحقًا. وإذا ظهرت مشكلة فعلًا، يمكن لأي من الطرفين رفع استئناف نزاع مباشرةً مع دعم Binance.
وبما أنني أتداول نفس المسار بشكل متكرر إلى حد ما، أصبحت عملية التحقق من الطرف الآخر أمرًا طبيعيًا بالنسبة لي بسرعة. أنظر إلى عدد الطلبات المكتملة لدى التاجر، ونسبة إتمامه، وما إذا كانت المراجعات الحديثة تذكر مدفوعات سلسة وفي وقتها. كما أقرأ سجل المحادثات للطلبات السابقة عندما يعرضه التاجر، مع الانتباه إلى طريقة تواصله؛ إذ إن التاجر الذي يتجنب الإجابات المباشرة أو يتعجل تجاوز أسئلتي ليس شخصًا أرغب في التداول معه، مهما بدا سعره مغريًا.
كان هناك تاجر كدت أستخدمه لكنه كان لديه معدل إتمام جيد، إلا أن نمطًا في الملاحظات الأخيرة يصف تأكيدات متأخرة وأعذارًا غير واضحة، وهو ما كان كافيًا بالنسبة لي لاختيار شخص آخر. والآن أحتفظ بسجل قصير لكل تاجر تعاملت معه بنجاح، إلى جانب لقطات شاشة للطلبات المكتملة—جزئيًا لمرجعي الشخصي وجزئيًا لأن ذلك جعل محادثة الدعم أسرع المرة الوحيدة التي احتجت فيها إلى تتبّع تحويل متأخر على Binance P2P.
وتعلمت أيضًا مقارنة الأسعار بين عدة تجار مُتحققين بدلًا من الاندفاع نحو أول واحد أراه، لأن عملية أبطأ قليلًا غالبًا ما تعود بالنفع على راحة البال. تعرف عائلتي الآن أنه عندما تصل الأموال، فإنها تكون عبر نظام أثق به بالفعل، وليس مجرد أسرع خيار صادفته في ذلك اليوم.
@Binance Vietnam #BinanceP2PAnToan $BTW $PORTAL $HEMI
وبما أنني أتداول نفس المسار بشكل متكرر إلى حد ما، أصبحت عملية التحقق من الطرف الآخر أمرًا طبيعيًا بالنسبة لي بسرعة. أنظر إلى عدد الطلبات المكتملة لدى التاجر، ونسبة إتمامه، وما إذا كانت المراجعات الحديثة تذكر مدفوعات سلسة وفي وقتها. كما أقرأ سجل المحادثات للطلبات السابقة عندما يعرضه التاجر، مع الانتباه إلى طريقة تواصله؛ إذ إن التاجر الذي يتجنب الإجابات المباشرة أو يتعجل تجاوز أسئلتي ليس شخصًا أرغب في التداول معه، مهما بدا سعره مغريًا.
كان هناك تاجر كدت أستخدمه لكنه كان لديه معدل إتمام جيد، إلا أن نمطًا في الملاحظات الأخيرة يصف تأكيدات متأخرة وأعذارًا غير واضحة، وهو ما كان كافيًا بالنسبة لي لاختيار شخص آخر. والآن أحتفظ بسجل قصير لكل تاجر تعاملت معه بنجاح، إلى جانب لقطات شاشة للطلبات المكتملة—جزئيًا لمرجعي الشخصي وجزئيًا لأن ذلك جعل محادثة الدعم أسرع المرة الوحيدة التي احتجت فيها إلى تتبّع تحويل متأخر على Binance P2P.
وتعلمت أيضًا مقارنة الأسعار بين عدة تجار مُتحققين بدلًا من الاندفاع نحو أول واحد أراه، لأن عملية أبطأ قليلًا غالبًا ما تعود بالنفع على راحة البال. تعرف عائلتي الآن أنه عندما تصل الأموال، فإنها تكون عبر نظام أثق به بالفعل، وليس مجرد أسرع خيار صادفته في ذلك اليوم.
@Binance Vietnam #BinanceP2PAnToan $BTW $PORTAL $HEMI
180
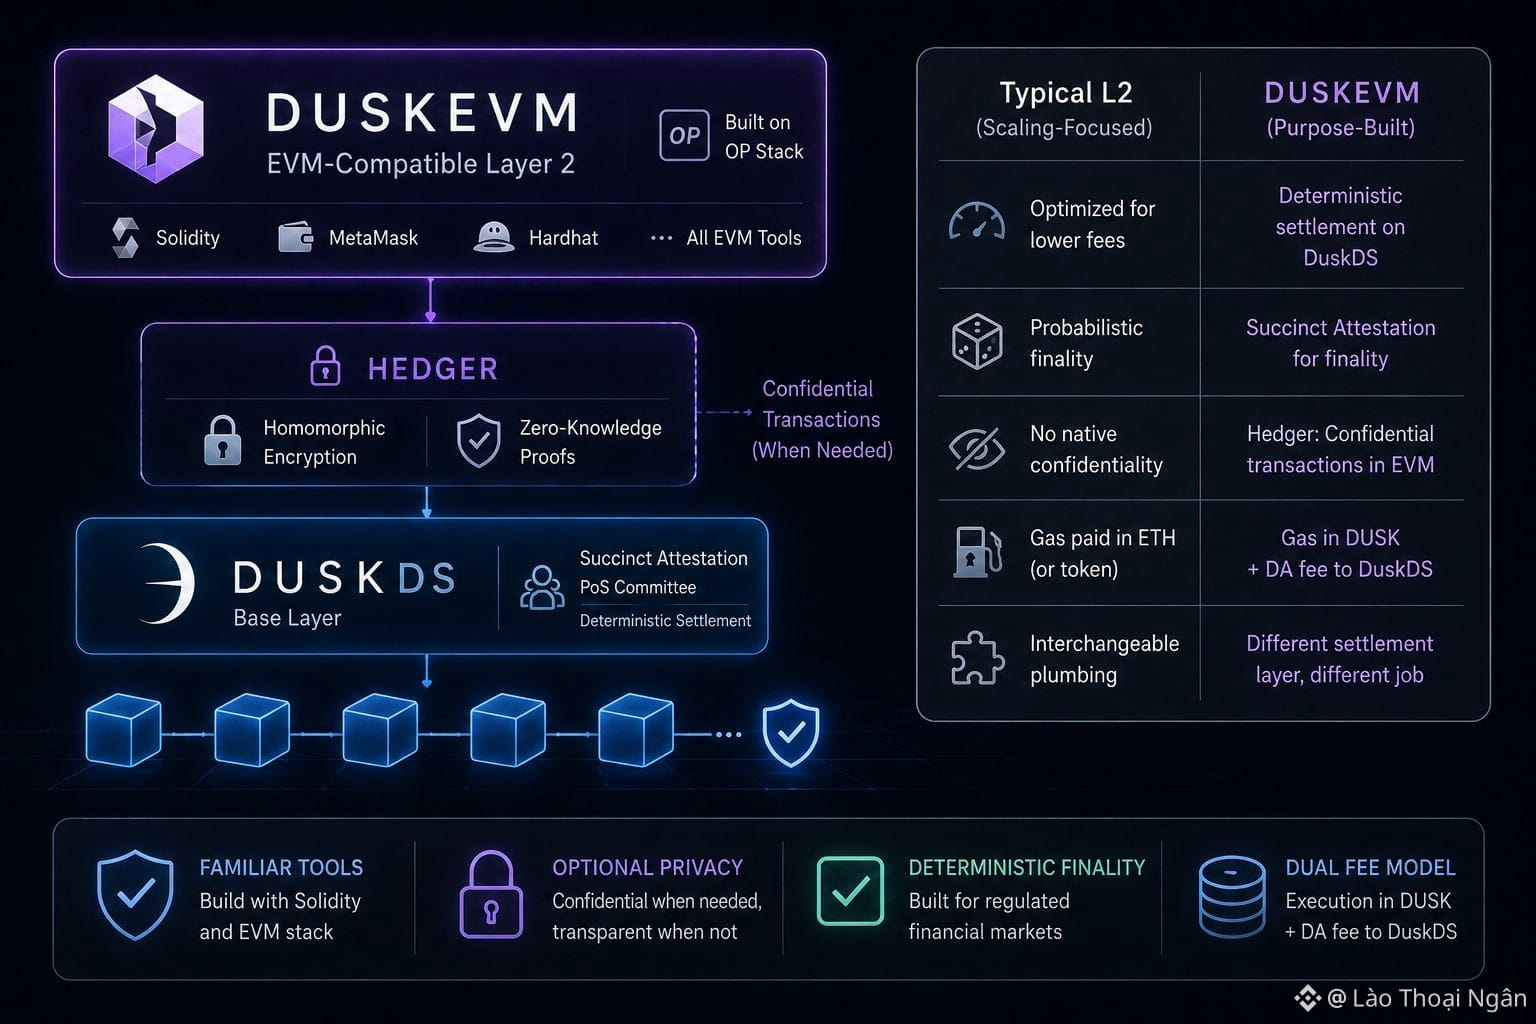
قل “طبقة 2 متوافقة مع EVM” لمعظم متداولي العملات المشفّرة وDuskEVM، بيئة التنفيذ الجديدة من Dusk Network، وستجد نفسك تُصنَّف ضمن الملفات التي تُقدَّم جنبًا إلى جنب مع عشرات غيرها—مبنية أساسًا لخفض رسوم الغاز على عمليات التبادل وعمليات سكّ الـNFT—ومتشابهة إلى حد كبير في نظر أي شخص قام بالربط بين ثلاث أو أربع منها في فترة بعد الظهر واحدة. أفهم الغريزة التي تجعل الناس يضعونها فور سماع عبارة أنها تعمل على OP Stack وتتحدث Solidity قياسيًا داخل “ملف ذهني” واحد.
لكنني لا أعتقد أن هذا التصنيف يصمد عندما تنظر إلى ما الذي تستقر عليه DuskEVM فعليًا. فهي ترتكز إلى DuskDS، الطبقة الأساسية في Dusk Network، والتي تُحسم عبر Succinct Attestation—تصميم إثبات حصة مُعتمد على لجنة، مُصمم للاستقرار الحتمي بدلًا من “النهائية الاحتمالية” التي ترثها معظم حلول التوسعة عامة الاستخدام من Ethereum. وفوق ذلك يوجد Hedger، الذي يجمع بين التشفير المتجانس وإثباتات المعرفة الصفرية لتمكين تطبيقات DuskEVM من إجراء معاملات سرّية دون مغادرة بيئة EVM على الإطلاق. إن هذا المزيج—أدوات مألوفة مع استقرار حتمي مع إمكانية السرّية—ليس شيئًا بُنيت لتقديمه حلول L2 التقليدية التي تركز على التوسعة. وحتى هيكل الرسوم يعكس ذلك: يدفع المستخدمون الغاز في DUSK للتنفيذ، ورسومًا منفصلة لتوافر البيانات لنشر الدُفعات مرة أخرى إلى DuskDS. وهذا التصميم لا يكون منطقيًا إلا إذا كانت طبقة التسوية الأساسية تقوم بعمل مختلف فعليًا، وليس مجرد تمرير الاستدعاءات لتوفير الغاز.
لا شيء من ذلك يضمن الاعتماد. يمكن لسلسلة أن تكون مختلفة معماريًا وما تزال تفشل في جذب المطورين، وDuskEVM ما يزال مبكرًا بما يكفي بحيث تكون طبقة تطبيقاته الفعلية خفيفة مقارنةً بحلول رول أبز الراسخة، مع إجمالي قيمة مقفلة وعناوين نشطة يوميًا ستخسر بشكل سيئ في مقارنة مباشرة اليوم. لكن الصورة النمطية القائلة بأن جميع سلاسل EVM المتوافقة قابلة للتبادل مثل “سباكة” واحدة تخطئ في التمييز بين طبقة الأدوات وطبقة التسوية؛ وعلى Dusk Network، فإن هذه الطبقات تؤدي وظائف مختلفة جدًا.
@Dusk_Foundation #dusk $DUSK $VELVET $BTW
قل “طبقة 2 متوافقة مع EVM” لمعظم متداولي العملات المشفّرة وDuskEVM، بيئة التنفيذ الجديدة من Dusk Network، وستجد نفسك تُصنَّف ضمن الملفات التي تُقدَّم جنبًا إلى جنب مع عشرات غيرها—مبنية أساسًا لخفض رسوم الغاز على عمليات التبادل وعمليات سكّ الـNFT—ومتشابهة إلى حد كبير في نظر أي شخص قام بالربط بين ثلاث أو أربع منها في فترة بعد الظهر واحدة. أفهم الغريزة التي تجعل الناس يضعونها فور سماع عبارة أنها تعمل على OP Stack وتتحدث Solidity قياسيًا داخل “ملف ذهني” واحد.
لكنني لا أعتقد أن هذا التصنيف يصمد عندما تنظر إلى ما الذي تستقر عليه DuskEVM فعليًا. فهي ترتكز إلى DuskDS، الطبقة الأساسية في Dusk Network، والتي تُحسم عبر Succinct Attestation—تصميم إثبات حصة مُعتمد على لجنة، مُصمم للاستقرار الحتمي بدلًا من “النهائية الاحتمالية” التي ترثها معظم حلول التوسعة عامة الاستخدام من Ethereum. وفوق ذلك يوجد Hedger، الذي يجمع بين التشفير المتجانس وإثباتات المعرفة الصفرية لتمكين تطبيقات DuskEVM من إجراء معاملات سرّية دون مغادرة بيئة EVM على الإطلاق. إن هذا المزيج—أدوات مألوفة مع استقرار حتمي مع إمكانية السرّية—ليس شيئًا بُنيت لتقديمه حلول L2 التقليدية التي تركز على التوسعة. وحتى هيكل الرسوم يعكس ذلك: يدفع المستخدمون الغاز في DUSK للتنفيذ، ورسومًا منفصلة لتوافر البيانات لنشر الدُفعات مرة أخرى إلى DuskDS. وهذا التصميم لا يكون منطقيًا إلا إذا كانت طبقة التسوية الأساسية تقوم بعمل مختلف فعليًا، وليس مجرد تمرير الاستدعاءات لتوفير الغاز.
لا شيء من ذلك يضمن الاعتماد. يمكن لسلسلة أن تكون مختلفة معماريًا وما تزال تفشل في جذب المطورين، وDuskEVM ما يزال مبكرًا بما يكفي بحيث تكون طبقة تطبيقاته الفعلية خفيفة مقارنةً بحلول رول أبز الراسخة، مع إجمالي قيمة مقفلة وعناوين نشطة يوميًا ستخسر بشكل سيئ في مقارنة مباشرة اليوم. لكن الصورة النمطية القائلة بأن جميع سلاسل EVM المتوافقة قابلة للتبادل مثل “سباكة” واحدة تخطئ في التمييز بين طبقة الأدوات وطبقة التسوية؛ وعلى Dusk Network، فإن هذه الطبقات تؤدي وظائف مختلفة جدًا.
@Dusk #dusk $DUSK $VELVET $BTW
لكنني لا أعتقد أن هذا التصنيف يصمد عندما تنظر إلى ما الذي تستقر عليه DuskEVM فعليًا. فهي ترتكز إلى DuskDS، الطبقة الأساسية في Dusk Network، والتي تُحسم عبر Succinct Attestation—تصميم إثبات حصة مُعتمد على لجنة، مُصمم للاستقرار الحتمي بدلًا من “النهائية الاحتمالية” التي ترثها معظم حلول التوسعة عامة الاستخدام من Ethereum. وفوق ذلك يوجد Hedger، الذي يجمع بين التشفير المتجانس وإثباتات المعرفة الصفرية لتمكين تطبيقات DuskEVM من إجراء معاملات سرّية دون مغادرة بيئة EVM على الإطلاق. إن هذا المزيج—أدوات مألوفة مع استقرار حتمي مع إمكانية السرّية—ليس شيئًا بُنيت لتقديمه حلول L2 التقليدية التي تركز على التوسعة. وحتى هيكل الرسوم يعكس ذلك: يدفع المستخدمون الغاز في DUSK للتنفيذ، ورسومًا منفصلة لتوافر البيانات لنشر الدُفعات مرة أخرى إلى DuskDS. وهذا التصميم لا يكون منطقيًا إلا إذا كانت طبقة التسوية الأساسية تقوم بعمل مختلف فعليًا، وليس مجرد تمرير الاستدعاءات لتوفير الغاز.
لا شيء من ذلك يضمن الاعتماد. يمكن لسلسلة أن تكون مختلفة معماريًا وما تزال تفشل في جذب المطورين، وDuskEVM ما يزال مبكرًا بما يكفي بحيث تكون طبقة تطبيقاته الفعلية خفيفة مقارنةً بحلول رول أبز الراسخة، مع إجمالي قيمة مقفلة وعناوين نشطة يوميًا ستخسر بشكل سيئ في مقارنة مباشرة اليوم. لكن الصورة النمطية القائلة بأن جميع سلاسل EVM المتوافقة قابلة للتبادل مثل “سباكة” واحدة تخطئ في التمييز بين طبقة الأدوات وطبقة التسوية؛ وعلى Dusk Network، فإن هذه الطبقات تؤدي وظائف مختلفة جدًا.
@Dusk #dusk $DUSK $VELVET $BTW
51
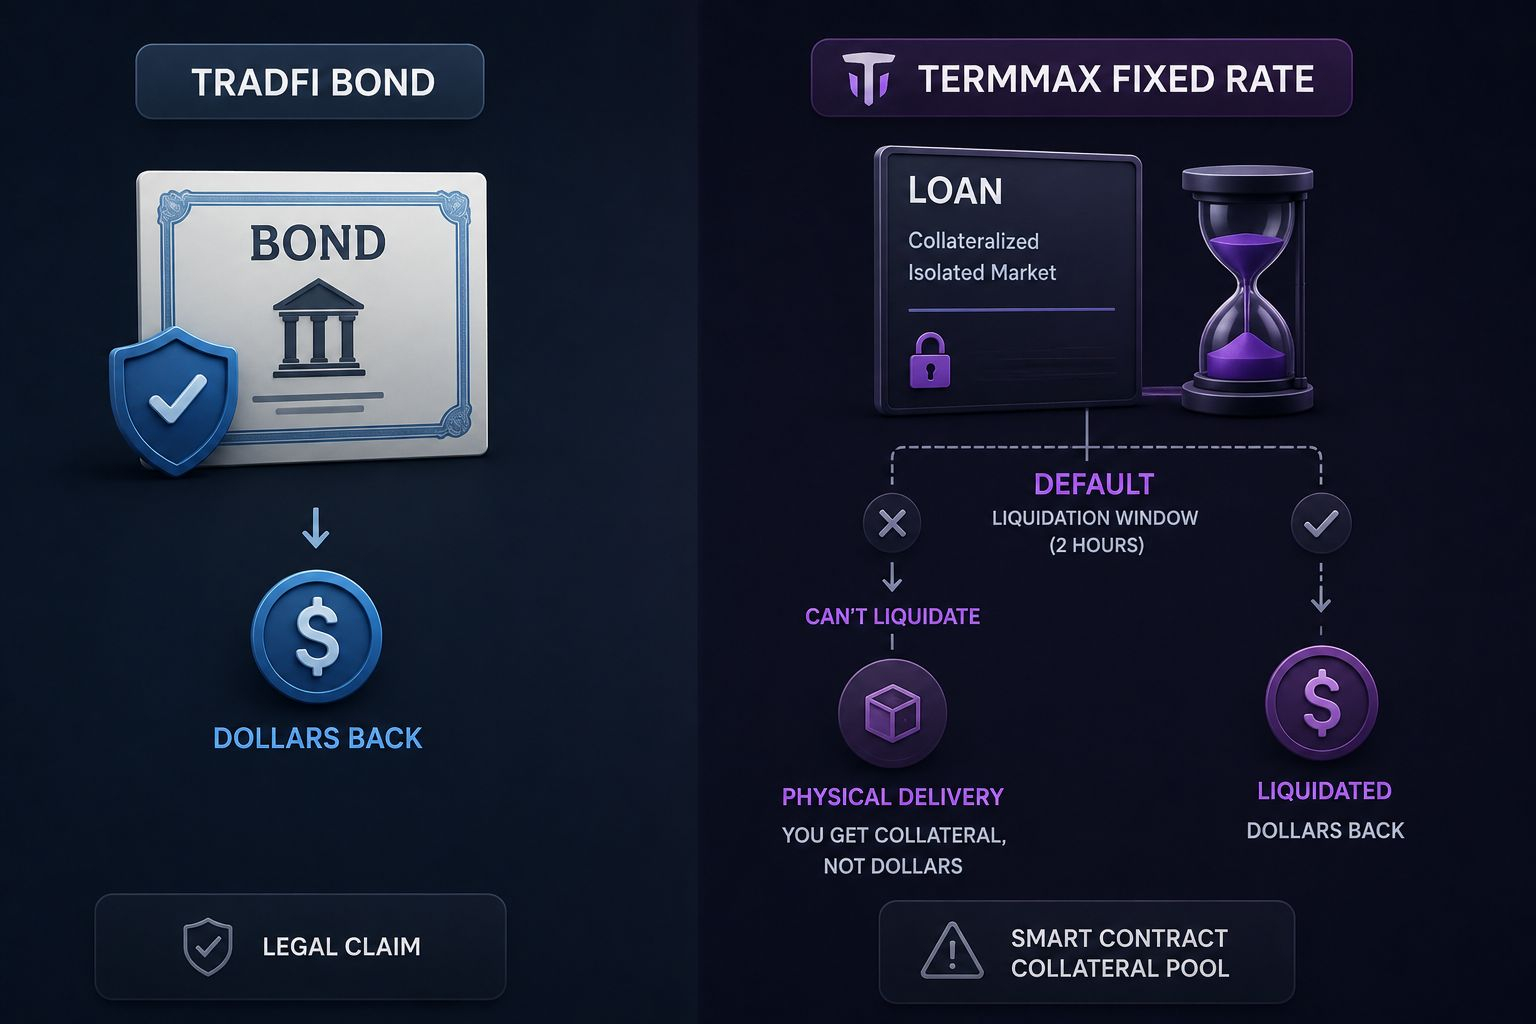
قل "سعر ثابت" لشخص لديه خلفية تقليدية في التمويل، وسيدخلها دماغه تلقائيًا في خانة آمنة ومملة ومتوقعة—نفس الفئة مثل أذون الخزانة أو السندات. لقد رأيت أشخاصًا يفترضون ذلك مباشرة عند استخدام TermMax دون التحقق مما إذا كان الافتراض صحيحًا.
مستثمر السندات الذي يشتري سندًا لمدة عام يتوقع استرداد دولارات، وليس أسهمًا من مخزون الجهة المُصدِرة. لا يعمل TermMax بهذه الطريقة إذا تعثّر المقترض. إذا لم يُسدَّد القرض عند الاستحقاق ولم تُنجِز نافذة التصفية خلال ساعتين إغلاق المركز لأن السوق رقيق أو شديد التذبذب، تتدخل آلية التسليم المادي الخاصة بالبروتوكول. بدلًا من الحصول على رمز الدين الذي كنت قد أقرضته أصلًا، تحصل على ضمان المقترض مباشرةً—أيًا كان ما يحدث. إذا أقرضت USDC في سوق مدعوم بـ RWA أقل سيولة أو LST متقلب، فقد يؤدي التسليم المادي إلى تسليمك أصلًا لم تكن تختاره للاحتفاظ به، وبقيمة قد تكون أقل من المبلغ الذي يُفترض أنك تستحقه، ثم يصبح التعامل مع هذا التعرض غير المرغوب لاحقًا مسؤوليتك أنت، لا مسؤولية البروتوكول.
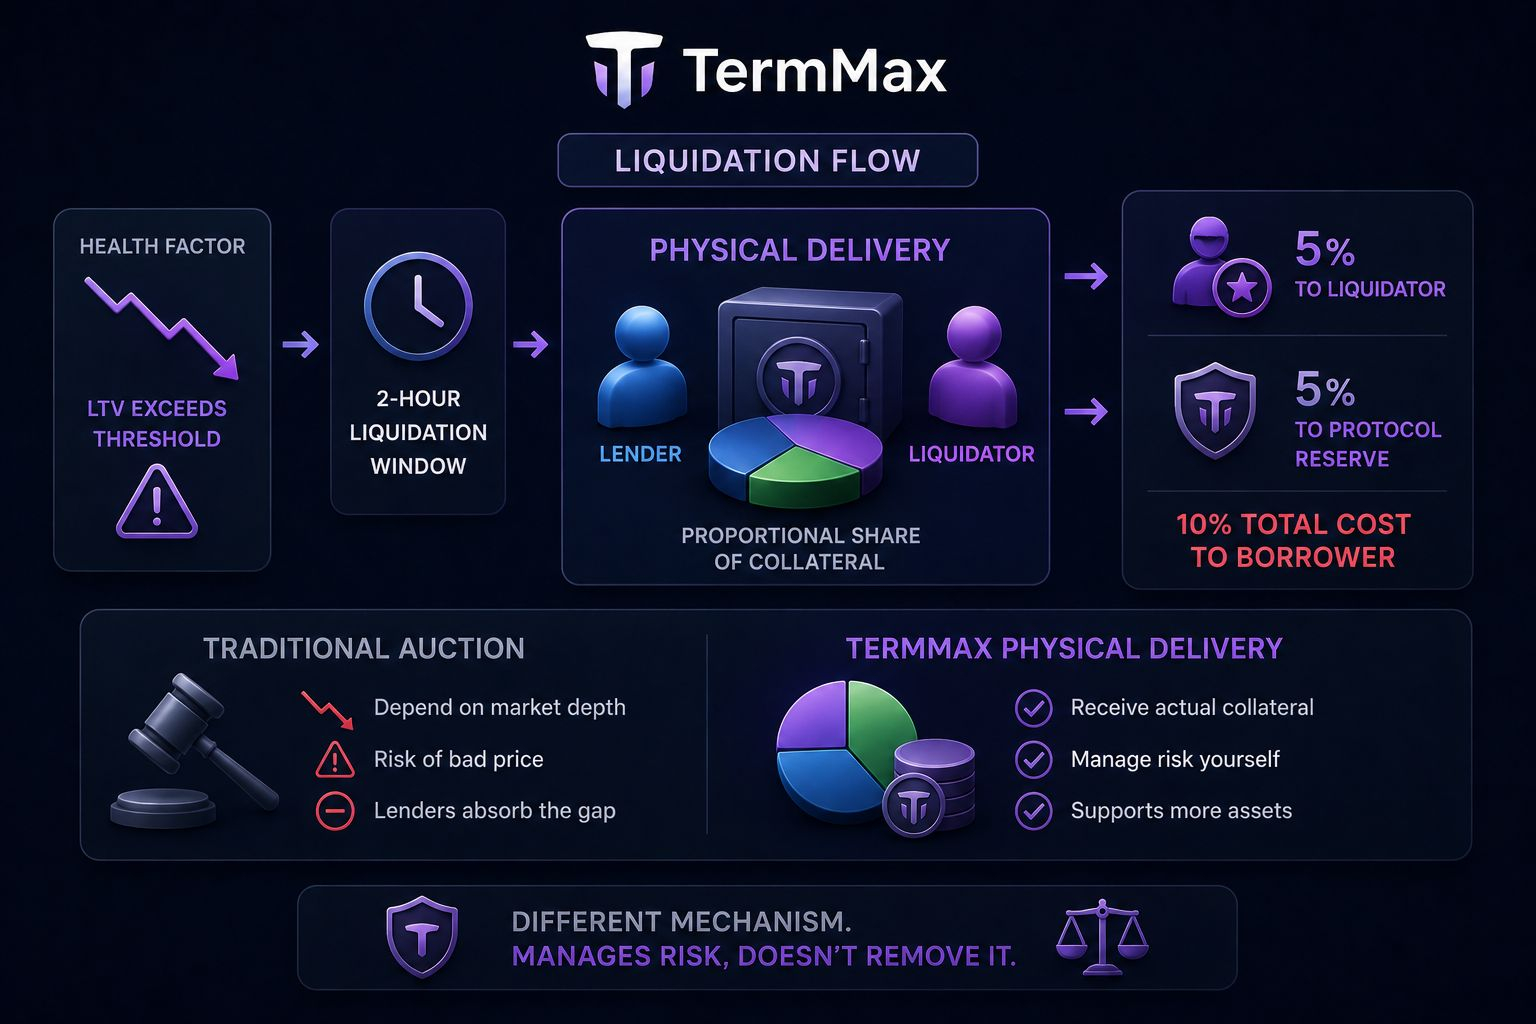
هذه ليست ثغرة حصرية لـ TermMax. إنها أقرب إلى الطريقة التي يستقر بها تحمل المخاطر في أغلب إقراض DeFi المرهون بالكامل. كما أن TermMax أكثر شفافية بشأن الآلية من كثير من المنافسين الذين يدفنونها داخل حسابات التصفية. لكن القاعدة النمطية التي تقول إن السعر الثابت يساوي يقينًا بدرجة TradFi تنهار بالضبط هنا. للسند مطالبة قانونية وراءه. أما مركز TermMax فيحتوي على عقد ذكي ومجمع ضمانات معزول لكل سوق، ما يحد من العدوى لكنه لا يزيل التعرض للتعثر.
أفضل أن يتبنى TermMax هذا الاختلاف بدل السماح للمستخدمين الجدد بالافتراض بخلاف ذلك. يحل السعر الثابت مخاطر سعر الفائدة. لكنه لا يحل مخاطر الائتمان، والتظاهر بأنهما المشكلتان نفسيهما يجعل الناس عرضة لصدمة سيئة عند أول مرة يتم فيها تصفية سوق عبر التسليم المادي بدلًا من التسوية نقدًا.
@termmax #TermMax $VELVET $BTW $ACE
قل "سعر ثابت" لشخص لديه خلفية تقليدية في التمويل، وسيدخلها دماغه تلقائيًا في خانة آمنة ومملة ومتوقعة—نفس الفئة مثل أذون الخزانة أو السندات. لقد رأيت أشخاصًا يفترضون ذلك مباشرة عند استخدام TermMax دون التحقق مما إذا كان الافتراض صحيحًا.
مستثمر السندات الذي يشتري سندًا لمدة عام يتوقع استرداد دولارات، وليس أسهمًا من مخزون الجهة المُصدِرة. لا يعمل TermMax بهذه الطريقة إذا تعثّر المقترض. إذا لم يُسدَّد القرض عند الاستحقاق ولم تُنجِز نافذة التصفية خلال ساعتين إغلاق المركز لأن السوق رقيق أو شديد التذبذب، تتدخل آلية التسليم المادي الخاصة بالبروتوكول. بدلًا من الحصول على رمز الدين الذي كنت قد أقرضته أصلًا، تحصل على ضمان المقترض مباشرةً—أيًا كان ما يحدث. إذا أقرضت USDC في سوق مدعوم بـ RWA أقل سيولة أو LST متقلب، فقد يؤدي التسليم المادي إلى تسليمك أصلًا لم تكن تختاره للاحتفاظ به، وبقيمة قد تكون أقل من المبلغ الذي يُفترض أنك تستحقه، ثم يصبح التعامل مع هذا التعرض غير المرغوب لاحقًا مسؤوليتك أنت، لا مسؤولية البروتوكول.
هذه ليست ثغرة حصرية لـ TermMax. إنها أقرب إلى الطريقة التي يستقر بها تحمل المخاطر في أغلب إقراض DeFi المرهون بالكامل. كما أن TermMax أكثر شفافية بشأن الآلية من كثير من المنافسين الذين يدفنونها داخل حسابات التصفية. لكن القاعدة النمطية التي تقول إن السعر الثابت يساوي يقينًا بدرجة TradFi تنهار بالضبط هنا. للسند مطالبة قانونية وراءه. أما مركز TermMax فيحتوي على عقد ذكي ومجمع ضمانات معزول لكل سوق، ما يحد من العدوى لكنه لا يزيل التعرض للتعثر.
أفضل أن يتبنى TermMax هذا الاختلاف بدل السماح للمستخدمين الجدد بالافتراض بخلاف ذلك. يحل السعر الثابت مخاطر سعر الفائدة. لكنه لا يحل مخاطر الائتمان، والتظاهر بأنهما المشكلتان نفسيهما يجعل الناس عرضة لصدمة سيئة عند أول مرة يتم فيها تصفية سوق عبر التسليم المادي بدلًا من التسوية نقدًا.
@TermMax #TermMax $VELVET $BTW $ACE
مستثمر السندات الذي يشتري سندًا لمدة عام يتوقع استرداد دولارات، وليس أسهمًا من مخزون الجهة المُصدِرة. لا يعمل TermMax بهذه الطريقة إذا تعثّر المقترض. إذا لم يُسدَّد القرض عند الاستحقاق ولم تُنجِز نافذة التصفية خلال ساعتين إغلاق المركز لأن السوق رقيق أو شديد التذبذب، تتدخل آلية التسليم المادي الخاصة بالبروتوكول. بدلًا من الحصول على رمز الدين الذي كنت قد أقرضته أصلًا، تحصل على ضمان المقترض مباشرةً—أيًا كان ما يحدث. إذا أقرضت USDC في سوق مدعوم بـ RWA أقل سيولة أو LST متقلب، فقد يؤدي التسليم المادي إلى تسليمك أصلًا لم تكن تختاره للاحتفاظ به، وبقيمة قد تكون أقل من المبلغ الذي يُفترض أنك تستحقه، ثم يصبح التعامل مع هذا التعرض غير المرغوب لاحقًا مسؤوليتك أنت، لا مسؤولية البروتوكول.
هذه ليست ثغرة حصرية لـ TermMax. إنها أقرب إلى الطريقة التي يستقر بها تحمل المخاطر في أغلب إقراض DeFi المرهون بالكامل. كما أن TermMax أكثر شفافية بشأن الآلية من كثير من المنافسين الذين يدفنونها داخل حسابات التصفية. لكن القاعدة النمطية التي تقول إن السعر الثابت يساوي يقينًا بدرجة TradFi تنهار بالضبط هنا. للسند مطالبة قانونية وراءه. أما مركز TermMax فيحتوي على عقد ذكي ومجمع ضمانات معزول لكل سوق، ما يحد من العدوى لكنه لا يزيل التعرض للتعثر.
أفضل أن يتبنى TermMax هذا الاختلاف بدل السماح للمستخدمين الجدد بالافتراض بخلاف ذلك. يحل السعر الثابت مخاطر سعر الفائدة. لكنه لا يحل مخاطر الائتمان، والتظاهر بأنهما المشكلتان نفسيهما يجعل الناس عرضة لصدمة سيئة عند أول مرة يتم فيها تصفية سوق عبر التسليم المادي بدلًا من التسوية نقدًا.
@TermMax #TermMax $VELVET $BTW $ACE
433
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BinanceReopensWithdrawalsForMoreAssets
6,064 مشاهدات
299 يقومون بالنقاش
حادث أمني | تحديث التعافي رقم 6: إعادة فتح السحب لمزيد من الأصول (2026-11-03)
Binance Announcement
·94 إعجاب
·233.5k مشاهدات
AppleReportsMixedResults
4,532 مشاهدات
259 يقومون بالنقاش
BinanceWithdrawalScamWarning
86,960 مشاهدات
1,088 يقومون بالنقاش