
Baby 安妮
589 منشورات

Baby 安妮
إبلاغ
حظر المُستخدم
web3创作者 | BNB holder | Alpha重度玩家 | 所有内容仅代表个人,不构成投资建议DYOR
فتح تداول
مُتداول مُتكرر
1.8 سنوات
25 تتابع
3.2K+ المتابعون
454 إعجاب
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
Live
PINNED
·
--
لقد أُعجبت حقًا،
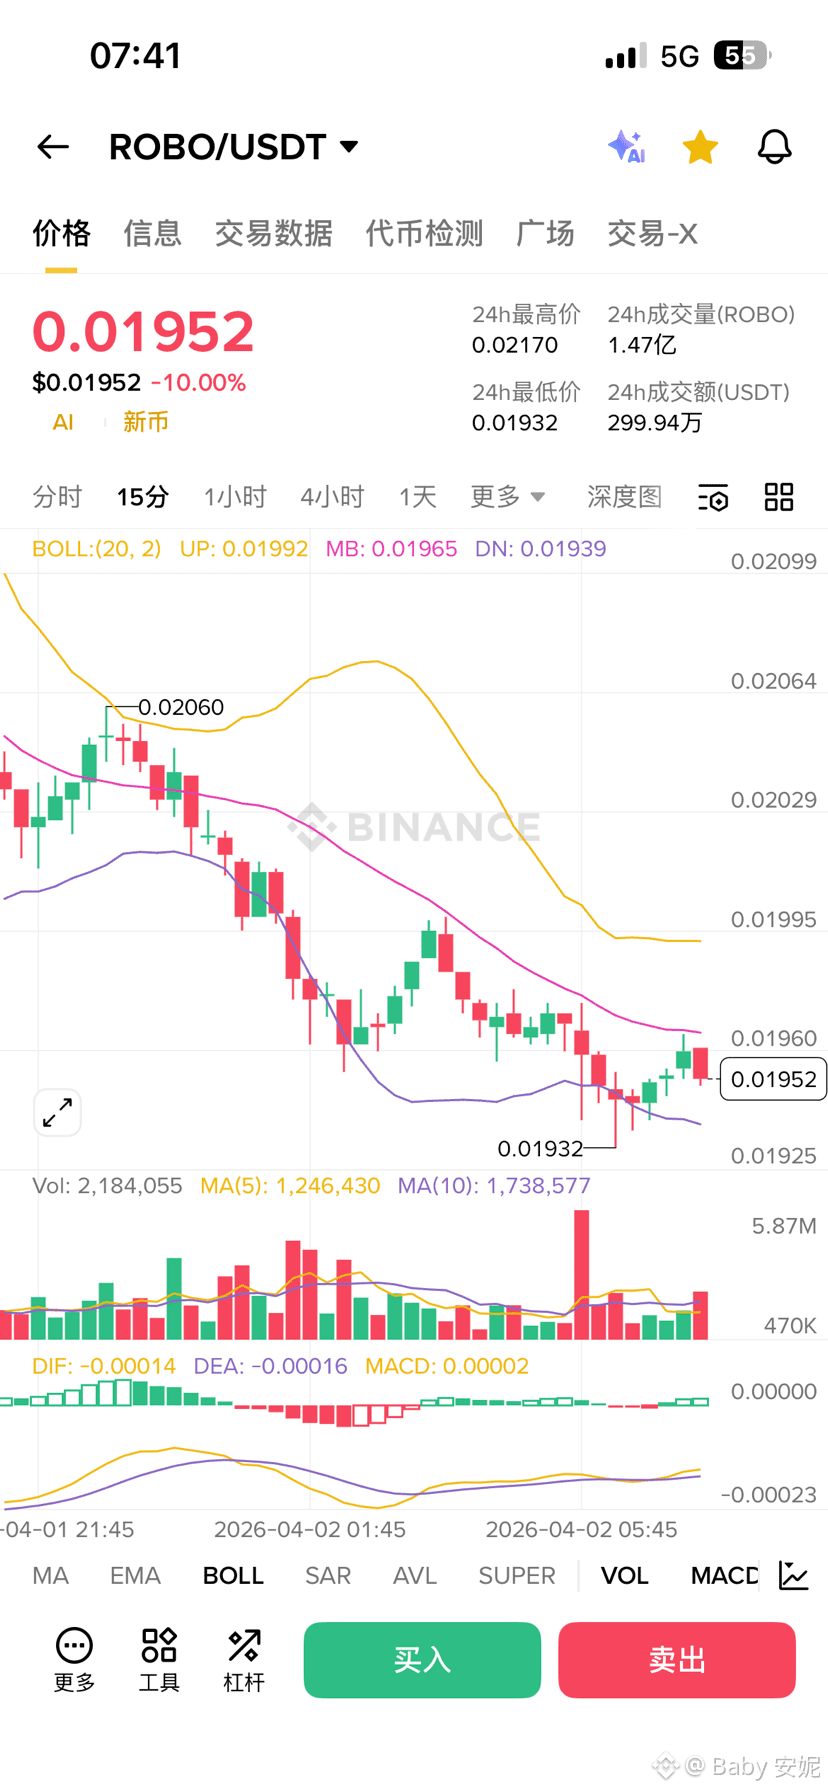
كان المشروع مؤسفًا للغاية…
لم أكن أجرؤ على التخطيط
الآن أصبح الأمر جيدًا… سقط ك💩 💩
لقد أُعجبت حقًا،
كان المشروع مؤسفًا للغاية…
لم أكن أجرؤ على التخطيط
الآن أصبح الأمر جيدًا… سقط ك💩 💩
كان المشروع مؤسفًا للغاية…
لم أكن أجرؤ على التخطيط
الآن أصبح الأمر جيدًا… سقط ك💩 💩
15
8
7.6k
·
--
تمّ التحقق
الكل يتحدث الآن عن «TVL هو المعيار الوحيد»، لكن لنقل الحقيقة التي يصعب تقبّلها: كم بروتوكولًا تضخّم بتكديس الحجم وهو في الواقع عارٍ؟ أحواض الإقراض محشوة بقروض دائرية، وبروتوكولات المشتقات تتشبث بالحياة عبر الإعانات، وما إن تصل إلى عتبة التصفية حتى تنكشف الكوارث.
في مارس 2026، طرحت Space and Time فكرة مخالفة للمنطق السائد: ZK-Proven Incentives. منطقها واضح: الحوافز القائمة على حجم التداول لا تميّز بين السلوك الجيد والسيئ فحسب، بل تدعم السلوك السيئ فعليًا. فحجم التداول الذي يولّده المضاربون ذوو الرافعة المالية العالية والتداول الكثيف، وحجم التداول الناتج عن إدارة المتحوطين لمخاطر الهبوط بعناية، يحصلان على المكافآت بالمعدل نفسه، وغالبًا ما ينال الطرف الأول مكافآت أكثر. والنتيجة أن البروتوكول يجذب المتداولين الأبرع في التلاعب بالمؤشرات، فتتسع التقلبات وتزداد حدة شلالات التصفية، بينما ينسحب المتحوطون الذين يساهمون فعلًا في الاستقرار.
تستخدم SXT تقنية Proof of SQL لفهرسة السلوك على السلسلة في قاعدة بيانات قابلة للاستعلام، وإجراء تحليلات SQL متعددة المتغيرات — هل يتعارض اتجاه المركز مع الحيازة الفورية؟ هل يتناسب حجمه مع الانكشاف الأساسي؟ هل يظل استخدام الرافعة المالية متحفظًا؟ وهل تُخفَّض المراكز استباقيًا خلال فترات الضغط؟ — ثم تحسب الدرجات خارج السلسلة، وتنشئ إثبات ZK، وتوزع عقود المكافآت المكافآت على السلسلة بعد التحقق منها، وفقًا لـ«مستوى السلامة». وهكذا تستطيع بروتوكولات الإقراض تمييز المقترضين الذين يحافظون طويلًا على نسب ضمان مرتفعة ويسددون بانتظام؛ كما تستطيع بروتوكولات المشتقات توجيه العلاوات إلى سلوك التحوط الحقيقي بدلًا من روبوتات التلاعب بحجم التداول.
ما يدعم هذه المنظومة هو الحلقة الاقتصادية للرمز $SXT . يبلغ إجمالي المعروض 5 مليارات، وتبلغ حصة المجتمع 51.7%؛ والعائد السنوي على التخزين نحو 8%، فيما تصل مكافآت التأسيس إلى نحو 30% كحد أقصى، بسقف يبلغ 150 مليون SXT (3% من إجمالي المعروض)؛ وتُطبّق عقوبات Slashing إلزاميًا على البروتوكولات التي تتوقف عن العمل أو تمارس الاحتيال. وفي مارس 2026، تأكد أيضًا التكامل مع Chainlink. تستخدم SXT تقنية Chainlink Confidential HTTP للتحقق من ضمانات المقترضين داخل TEE، مع إبقاء بيانات اعتماد API الأصلية داخل البيئة المحمية، وتسوية النتائج على السلسلة عبر إثبات ZK.
لكن النظرة المتخصصة لا تقتصر على السردية الرسمية، فهناك أيضًا أصوات واعية في المجتمع: يواجه مشغّلو العُقد الأفراد تعقيدات امتثال تتعلق بـKYC وقنوات الدفع بالعملات التقليدية، وتُوزّع عوائد الشركات عبر معالجات دفع مركزية من Web2، كما أن تجميد مستحقات العُقد في الأسواق الناشئة ليس حالة فردية. السردية منطقية، لكن لا تنجرف وراء الحماس — DYOR، راقب منحنى الرسوم، لا الرسم البياني للأسعار.
#sxt @SpaceandTimeDB
الكل يتحدث الآن عن «TVL هو المعيار الوحيد»، لكن لنقل الحقيقة التي يصعب تقبّلها: كم بروتوكولًا تضخّم بتكديس الحجم وهو في الواقع عارٍ؟ أحواض الإقراض محشوة بقروض دائرية، وبروتوكولات المشتقات تتشبث بالحياة عبر الإعانات، وما إن تصل إلى عتبة التصفية حتى تنكشف الكوارث.
في مارس 2026، طرحت Space and Time فكرة مخالفة للمنطق السائد: ZK-Proven Incentives. منطقها واضح: الحوافز القائمة على حجم التداول لا تميّز بين السلوك الجيد والسيئ فحسب، بل تدعم السلوك السيئ فعليًا. فحجم التداول الذي يولّده المضاربون ذوو الرافعة المالية العالية والتداول الكثيف، وحجم التداول الناتج عن إدارة المتحوطين لمخاطر الهبوط بعناية، يحصلان على المكافآت بالمعدل نفسه، وغالبًا ما ينال الطرف الأول مكافآت أكثر. والنتيجة أن البروتوكول يجذب المتداولين الأبرع في التلاعب بالمؤشرات، فتتسع التقلبات وتزداد حدة شلالات التصفية، بينما ينسحب المتحوطون الذين يساهمون فعلًا في الاستقرار.
تستخدم SXT تقنية Proof of SQL لفهرسة السلوك على السلسلة في قاعدة بيانات قابلة للاستعلام، وإجراء تحليلات SQL متعددة المتغيرات — هل يتعارض اتجاه المركز مع الحيازة الفورية؟ هل يتناسب حجمه مع الانكشاف الأساسي؟ هل يظل استخدام الرافعة المالية متحفظًا؟ وهل تُخفَّض المراكز استباقيًا خلال فترات الضغط؟ — ثم تحسب الدرجات خارج السلسلة، وتنشئ إثبات ZK، وتوزع عقود المكافآت المكافآت على السلسلة بعد التحقق منها، وفقًا لـ«مستوى السلامة». وهكذا تستطيع بروتوكولات الإقراض تمييز المقترضين الذين يحافظون طويلًا على نسب ضمان مرتفعة ويسددون بانتظام؛ كما تستطيع بروتوكولات المشتقات توجيه العلاوات إلى سلوك التحوط الحقيقي بدلًا من روبوتات التلاعب بحجم التداول.
ما يدعم هذه المنظومة هو الحلقة الاقتصادية للرمز $SXT . يبلغ إجمالي المعروض 5 مليارات، وتبلغ حصة المجتمع 51.7%؛ والعائد السنوي على التخزين نحو 8%، فيما تصل مكافآت التأسيس إلى نحو 30% كحد أقصى، بسقف يبلغ 150 مليون SXT (3% من إجمالي المعروض)؛ وتُطبّق عقوبات Slashing إلزاميًا على البروتوكولات التي تتوقف عن العمل أو تمارس الاحتيال. وفي مارس 2026، تأكد أيضًا التكامل مع Chainlink. تستخدم SXT تقنية Chainlink Confidential HTTP للتحقق من ضمانات المقترضين داخل TEE، مع إبقاء بيانات اعتماد API الأصلية داخل البيئة المحمية، وتسوية النتائج على السلسلة عبر إثبات ZK.
لكن النظرة المتخصصة لا تقتصر على السردية الرسمية، فهناك أيضًا أصوات واعية في المجتمع: يواجه مشغّلو العُقد الأفراد تعقيدات امتثال تتعلق بـKYC وقنوات الدفع بالعملات التقليدية، وتُوزّع عوائد الشركات عبر معالجات دفع مركزية من Web2، كما أن تجميد مستحقات العُقد في الأسواق الناشئة ليس حالة فردية. السردية منطقية، لكن لا تنجرف وراء الحماس — DYOR، راقب منحنى الرسوم، لا الرسم البياني للأسعار.
#sxt @SpaceandTime
في مارس 2026، طرحت Space and Time فكرة مخالفة للمنطق السائد: ZK-Proven Incentives. منطقها واضح: الحوافز القائمة على حجم التداول لا تميّز بين السلوك الجيد والسيئ فحسب، بل تدعم السلوك السيئ فعليًا. فحجم التداول الذي يولّده المضاربون ذوو الرافعة المالية العالية والتداول الكثيف، وحجم التداول الناتج عن إدارة المتحوطين لمخاطر الهبوط بعناية، يحصلان على المكافآت بالمعدل نفسه، وغالبًا ما ينال الطرف الأول مكافآت أكثر. والنتيجة أن البروتوكول يجذب المتداولين الأبرع في التلاعب بالمؤشرات، فتتسع التقلبات وتزداد حدة شلالات التصفية، بينما ينسحب المتحوطون الذين يساهمون فعلًا في الاستقرار.
تستخدم SXT تقنية Proof of SQL لفهرسة السلوك على السلسلة في قاعدة بيانات قابلة للاستعلام، وإجراء تحليلات SQL متعددة المتغيرات — هل يتعارض اتجاه المركز مع الحيازة الفورية؟ هل يتناسب حجمه مع الانكشاف الأساسي؟ هل يظل استخدام الرافعة المالية متحفظًا؟ وهل تُخفَّض المراكز استباقيًا خلال فترات الضغط؟ — ثم تحسب الدرجات خارج السلسلة، وتنشئ إثبات ZK، وتوزع عقود المكافآت المكافآت على السلسلة بعد التحقق منها، وفقًا لـ«مستوى السلامة». وهكذا تستطيع بروتوكولات الإقراض تمييز المقترضين الذين يحافظون طويلًا على نسب ضمان مرتفعة ويسددون بانتظام؛ كما تستطيع بروتوكولات المشتقات توجيه العلاوات إلى سلوك التحوط الحقيقي بدلًا من روبوتات التلاعب بحجم التداول.
ما يدعم هذه المنظومة هو الحلقة الاقتصادية للرمز $SXT . يبلغ إجمالي المعروض 5 مليارات، وتبلغ حصة المجتمع 51.7%؛ والعائد السنوي على التخزين نحو 8%، فيما تصل مكافآت التأسيس إلى نحو 30% كحد أقصى، بسقف يبلغ 150 مليون SXT (3% من إجمالي المعروض)؛ وتُطبّق عقوبات Slashing إلزاميًا على البروتوكولات التي تتوقف عن العمل أو تمارس الاحتيال. وفي مارس 2026، تأكد أيضًا التكامل مع Chainlink. تستخدم SXT تقنية Chainlink Confidential HTTP للتحقق من ضمانات المقترضين داخل TEE، مع إبقاء بيانات اعتماد API الأصلية داخل البيئة المحمية، وتسوية النتائج على السلسلة عبر إثبات ZK.
لكن النظرة المتخصصة لا تقتصر على السردية الرسمية، فهناك أيضًا أصوات واعية في المجتمع: يواجه مشغّلو العُقد الأفراد تعقيدات امتثال تتعلق بـKYC وقنوات الدفع بالعملات التقليدية، وتُوزّع عوائد الشركات عبر معالجات دفع مركزية من Web2، كما أن تجميد مستحقات العُقد في الأسواق الناشئة ليس حالة فردية. السردية منطقية، لكن لا تنجرف وراء الحماس — DYOR، راقب منحنى الرسوم، لا الرسم البياني للأسعار.
#sxt @SpaceandTime
1
592
·
--
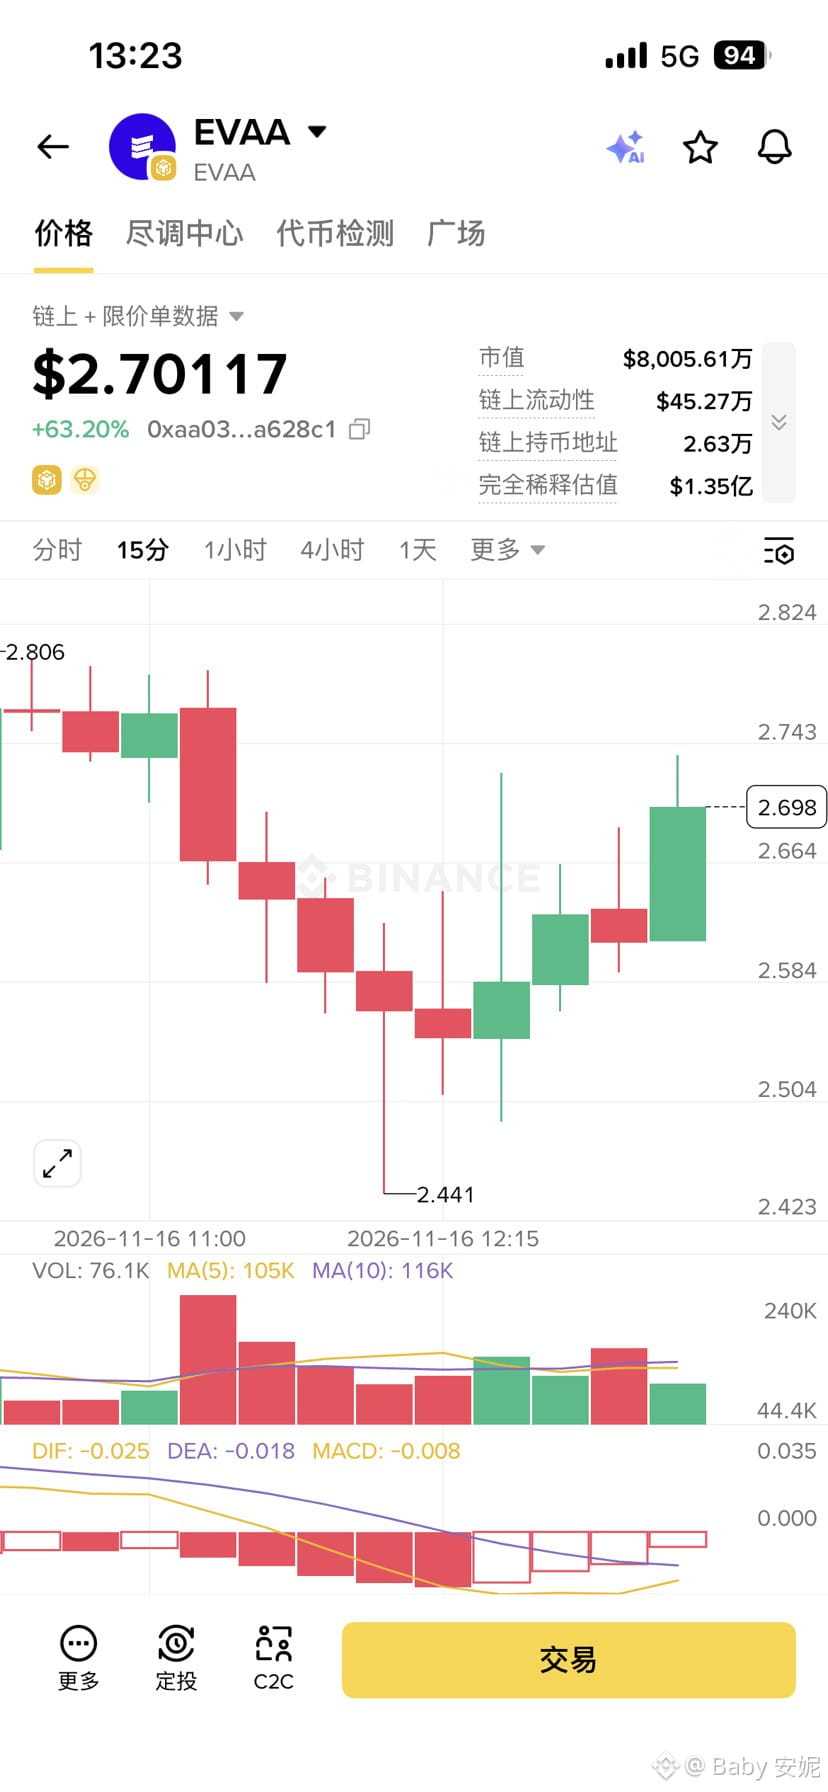
$EVAA
ما هذا بحقّ الجحيم؟
كل شيء يهبط
إنه يصعد بقوة هكذا 🥶🥶
{alpha}(560xaa036928c9c0df07d525b55ea8ee690bb5a628c1)
$EVAA
ما هذا بحقّ الجحيم؟
كل شيء يهبط
إنه يصعد بقوة هكذا 🥶🥶
ما هذا بحقّ الجحيم؟
كل شيء يهبط
إنه يصعد بقوة هكذا 🥶🥶
187
·
--
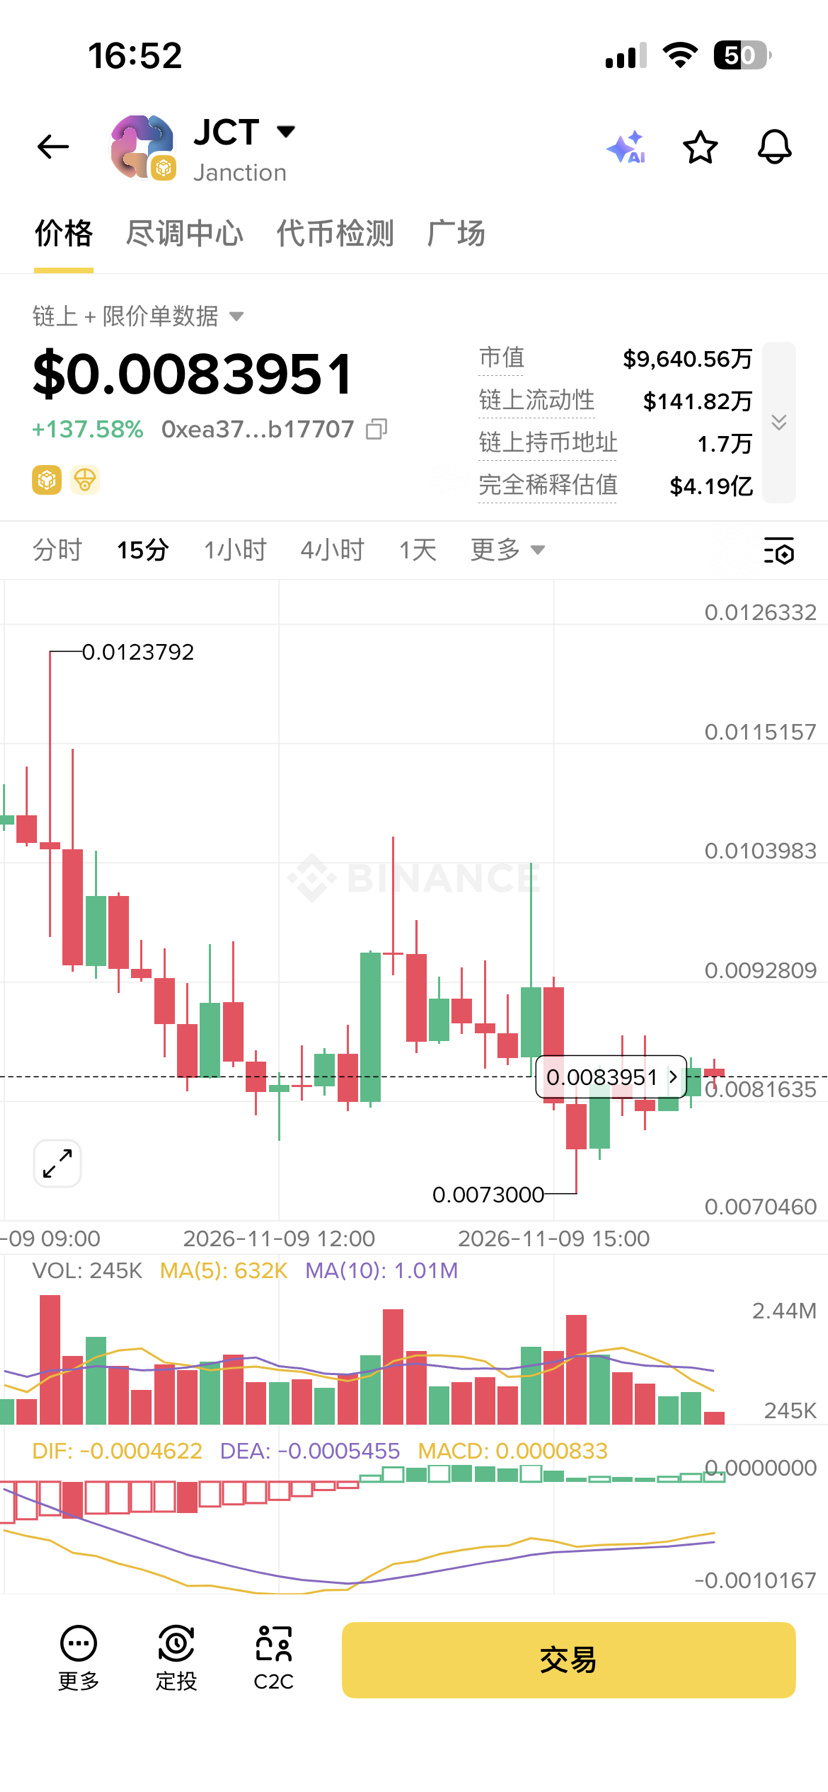
$JCT
ما هذا الدعم؟
يواصل الارتفاع🥶🥶
{alpha}(560xea37a8de1de2d9d10772eeb569e28bfa5cb17707)
$JCT
ما هذا الدعم؟
يواصل الارتفاع🥶🥶
ما هذا الدعم؟
يواصل الارتفاع🥶🥶
483
·
--
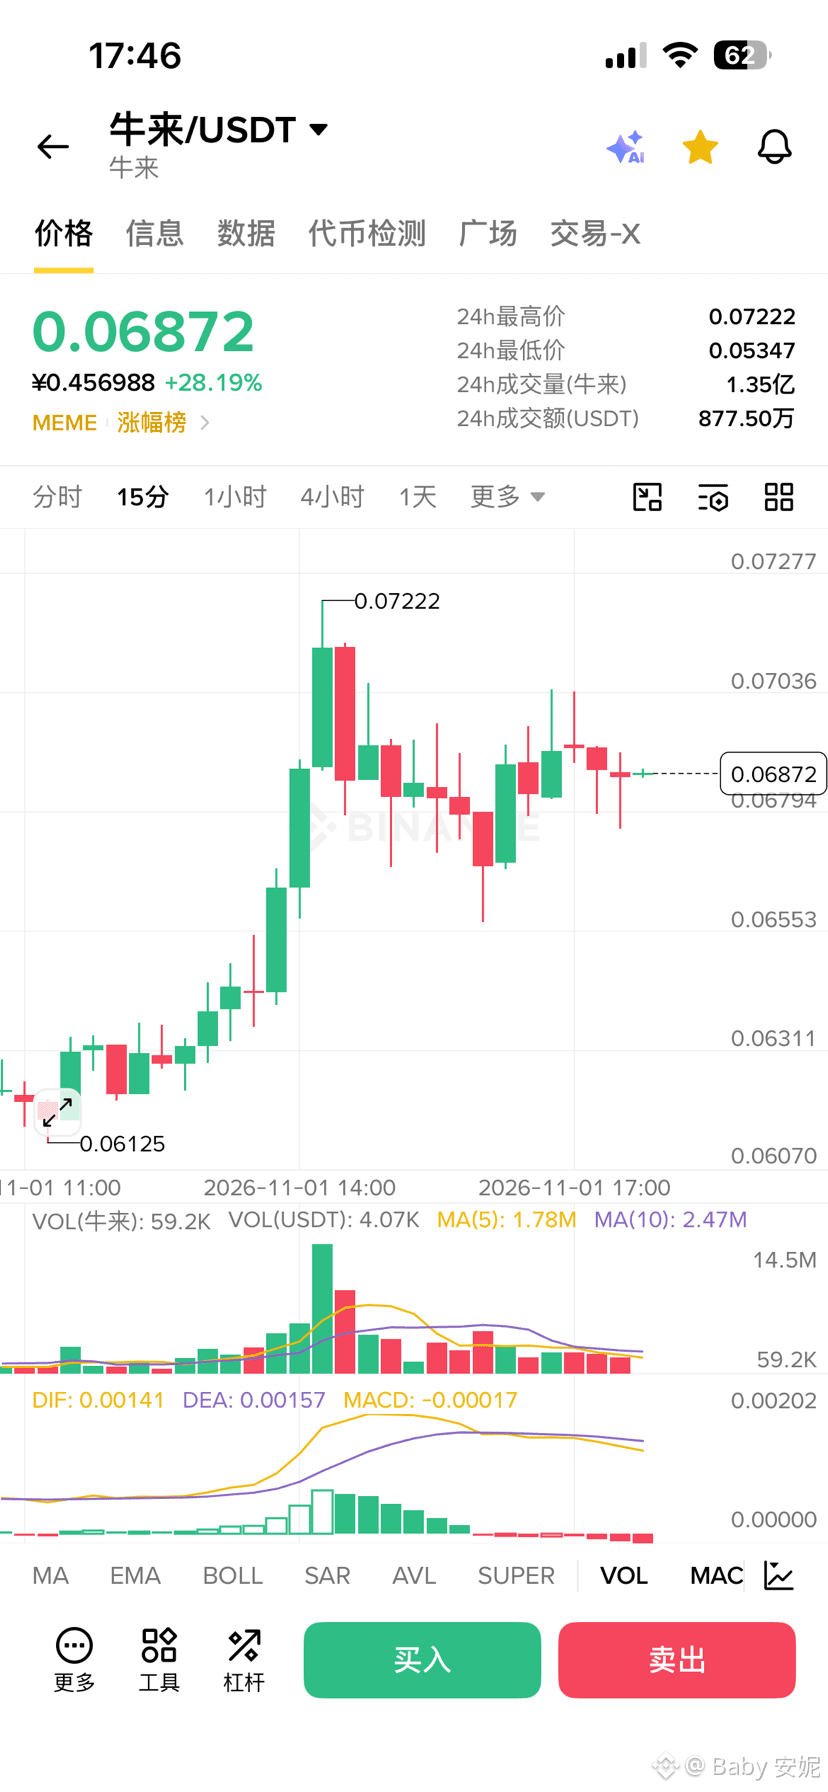
$牛来
ارتفع بنحو 30 نقطة تقريبًا
لكنه لم يصل بعد إلى سعر التكلفة لدي…🥺🥺
{spot}(牛来USDT)
$牛来
ارتفع بنحو 30 نقطة تقريبًا
لكنه لم يصل بعد إلى سعر التكلفة لدي…🥺🥺
ارتفع بنحو 30 نقطة تقريبًا
لكنه لم يصل بعد إلى سعر التكلفة لدي…🥺🥺
2
875
·
--
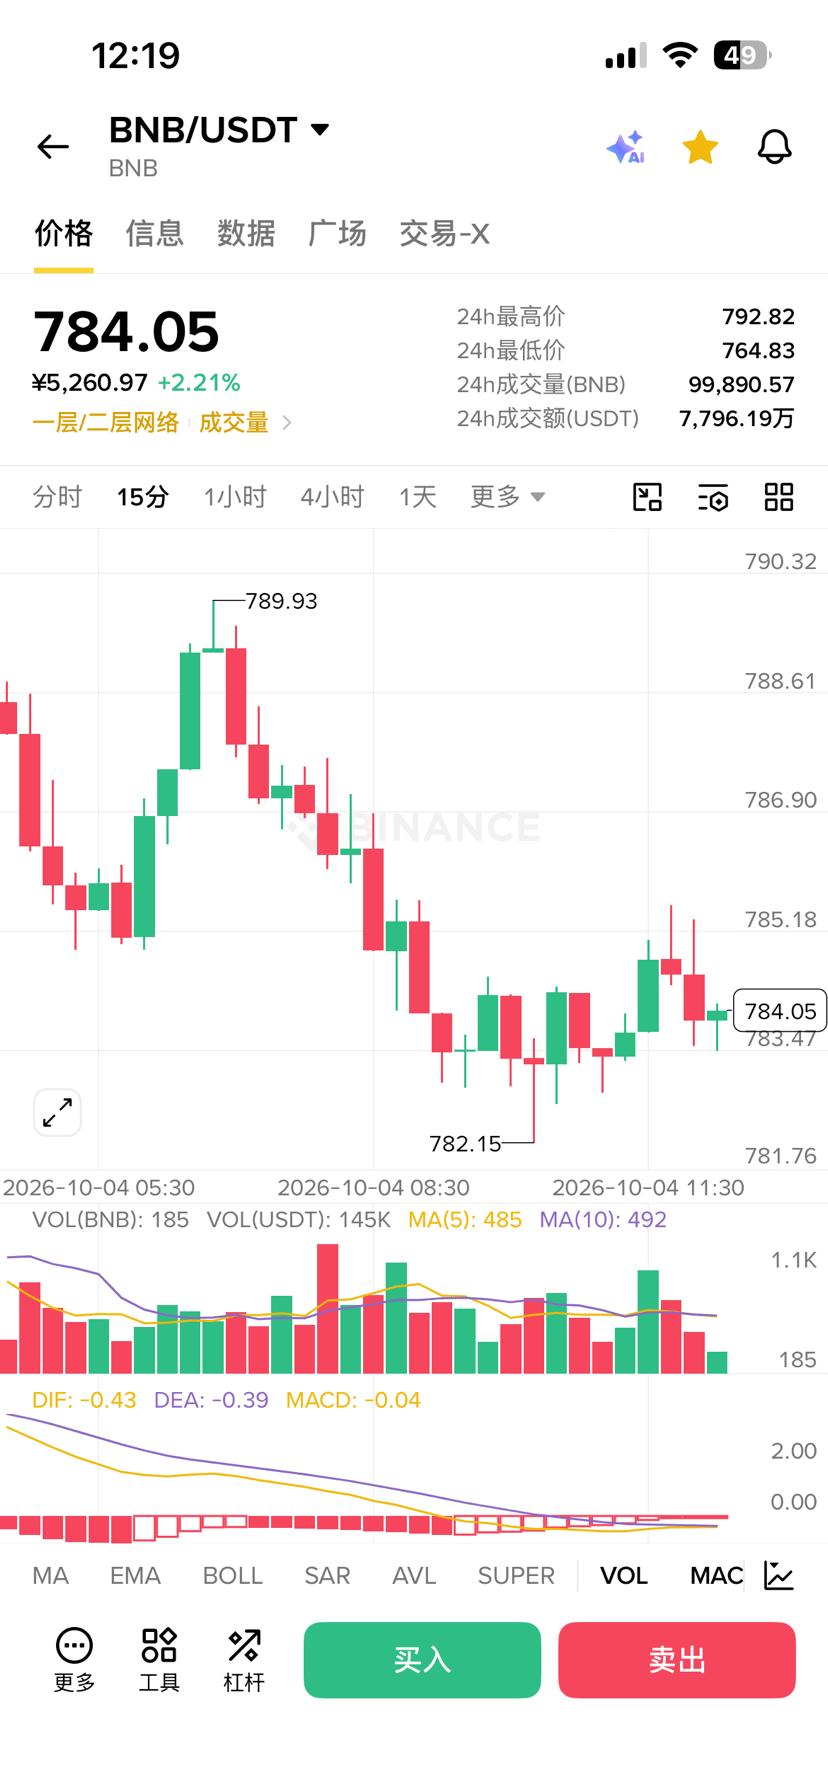
$BNB
مفاجأة الغد
ما الذي ستكون عليه؟🥶🥶
{future}(BNBUSDT)
$BNB
مفاجأة الغد
ما الذي ستكون عليه؟🥶🥶
مفاجأة الغد
ما الذي ستكون عليه؟🥶🥶
1
508
·
--
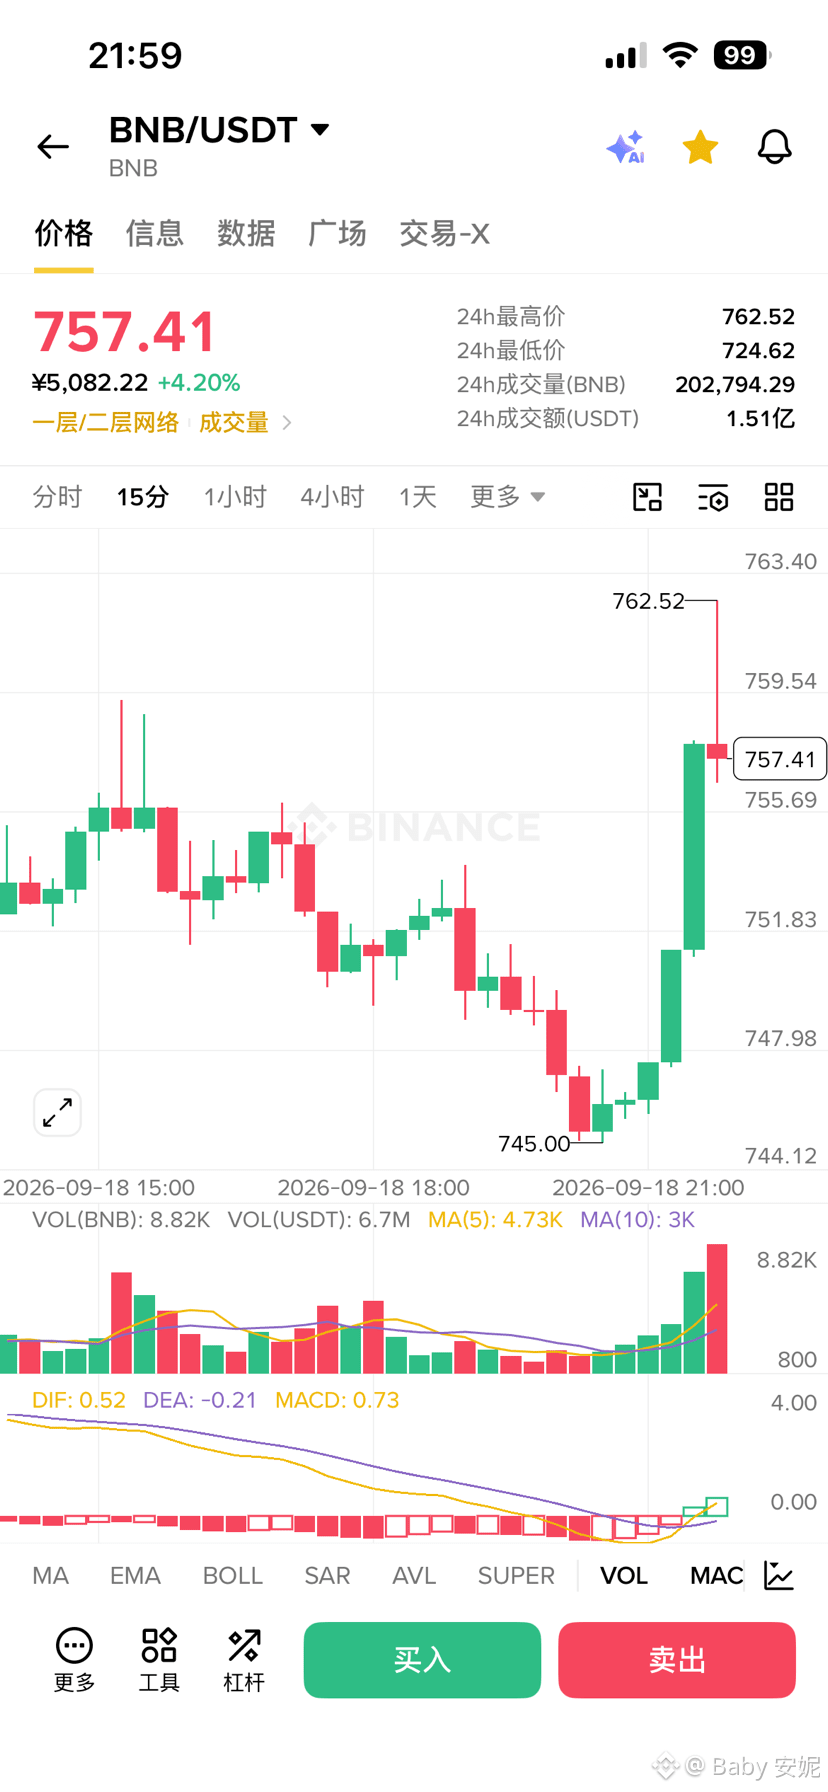
$BNB
هل يمكنك أن تجعلني أرى 800 هذا الشهر؟
🥶🥶🥶
{future}(BNBUSDT)
$BNB
هل يمكنك أن تجعلني أرى 800 هذا الشهر؟
🥶🥶🥶
هل يمكنك أن تجعلني أرى 800 هذا الشهر؟
🥶🥶🥶
1
225
·
--
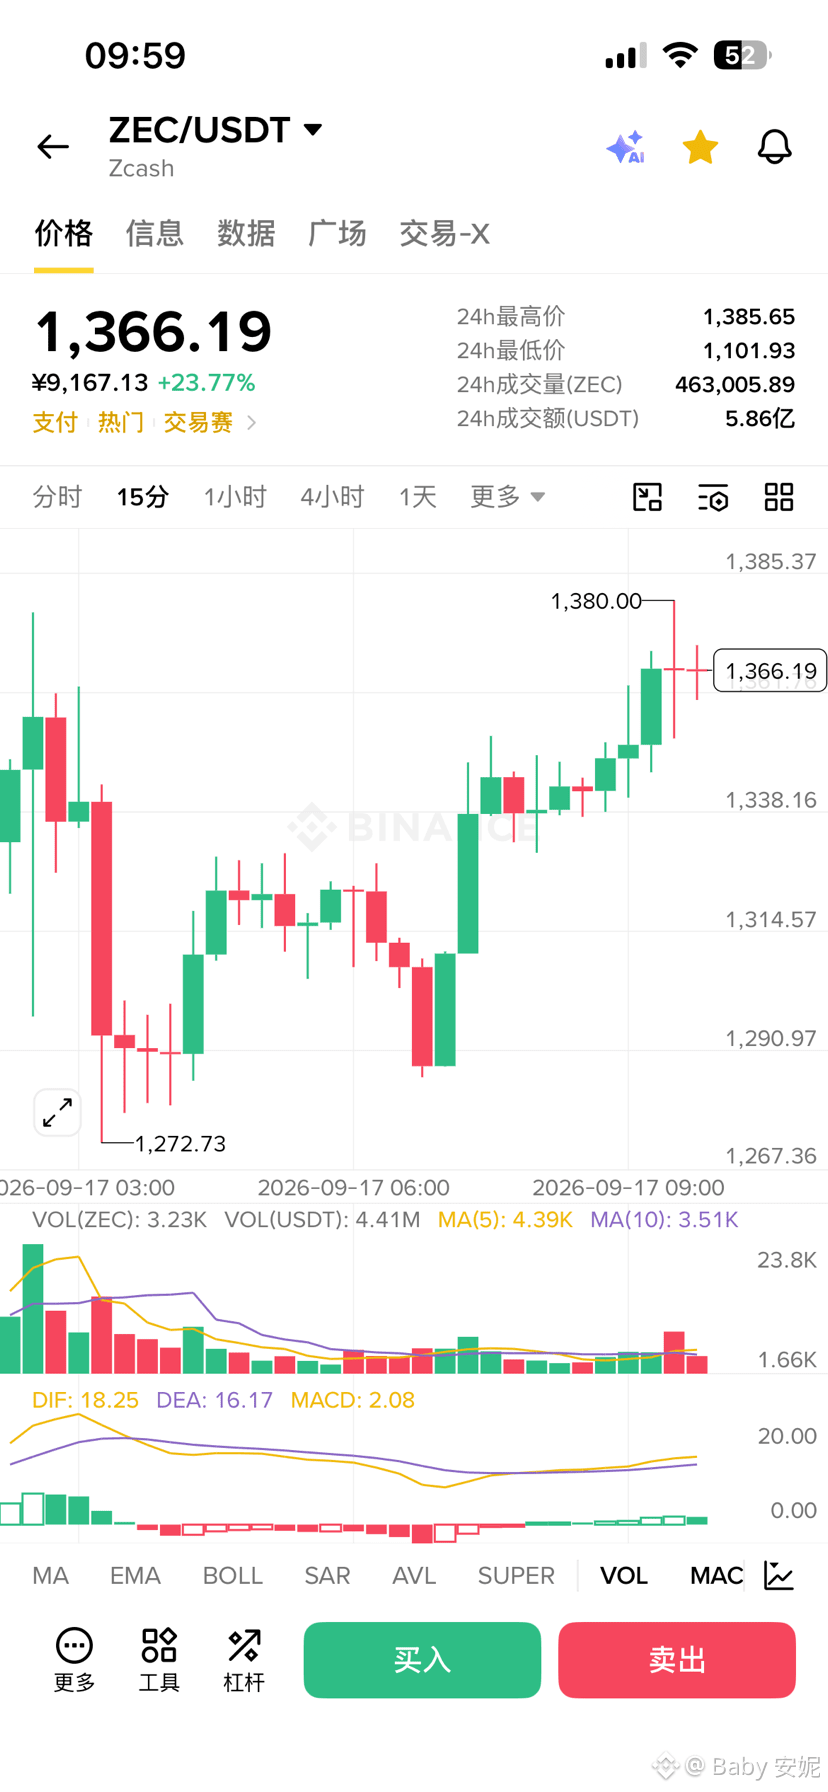
$ZEC
كيف ارتفع بهذا القدر؟
صعد 23 نقطة في يوم واحد 🥶
{future}(ZECUSDT)
$ZEC
كيف ارتفع بهذا القدر؟
صعد 23 نقطة في يوم واحد 🥶
كيف ارتفع بهذا القدر؟
صعد 23 نقطة في يوم واحد 🥶
212
·
--
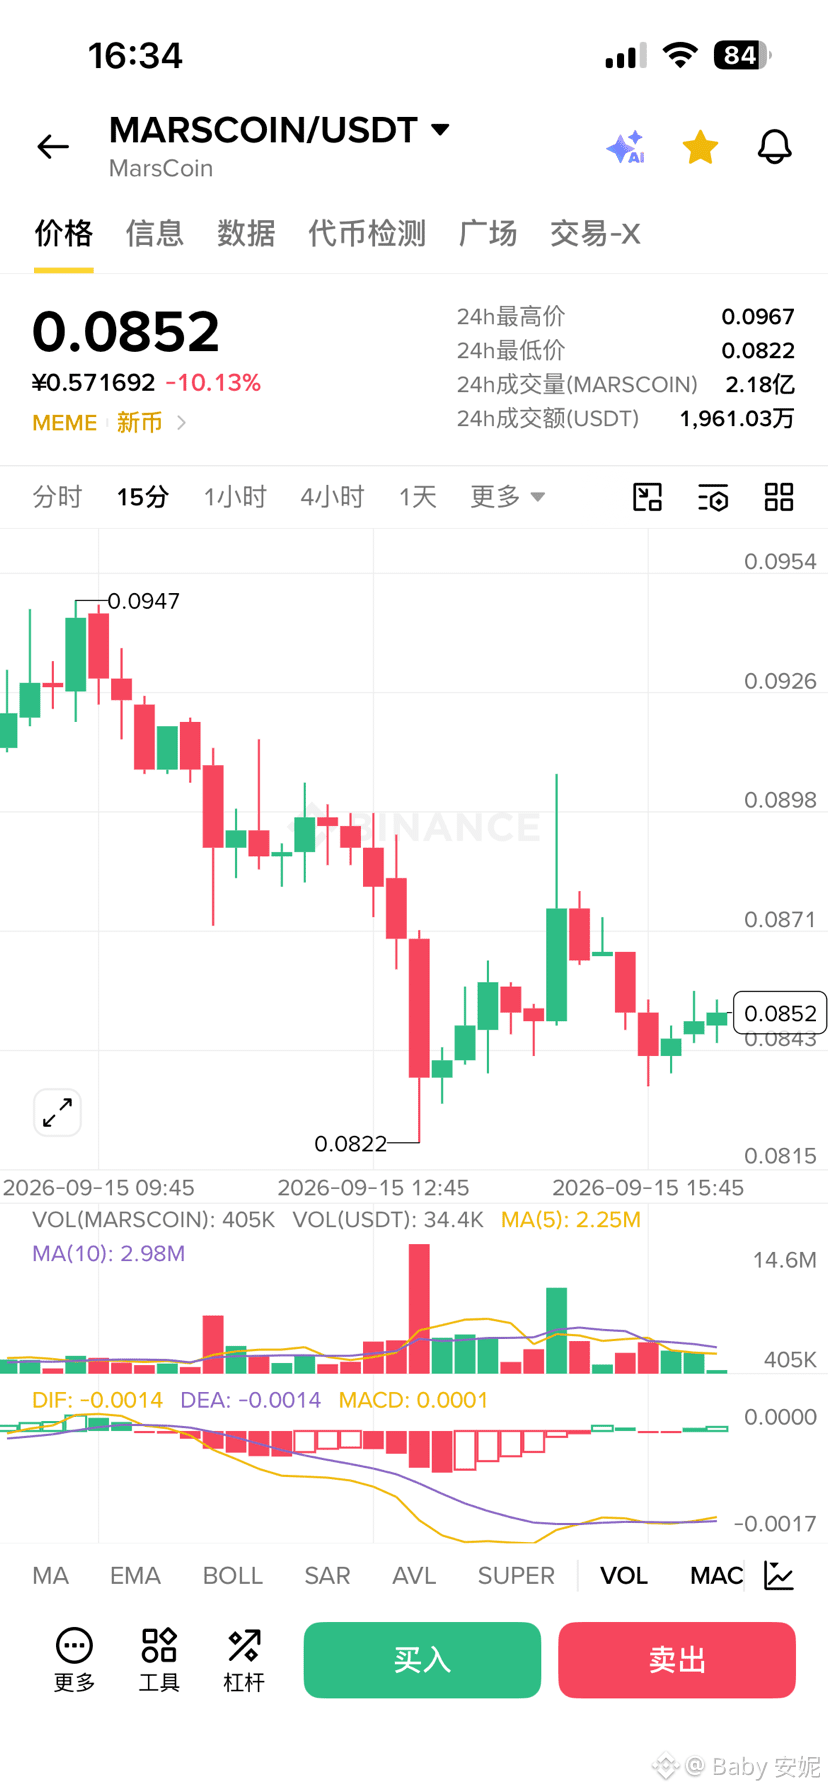
$MarsCoin
انخفض 10 نقاط أخرى
هل يمكن الشراء الآن؟!🥶
{future}(MARSCOINUSDT)
$MarsCoin
انخفض 10 نقاط أخرى
هل يمكن الشراء الآن؟!🥶
انخفض 10 نقاط أخرى
هل يمكن الشراء الآن؟!🥶
1
485
·
--
$SOPH
ما هذا الوحش مجددًا؟
سحب بنسبة 120%🥶🥶
{future}(SOPHUSDT)
$SOPH
ما هذا الوحش مجددًا؟
سحب بنسبة 120%🥶🥶
ما هذا الوحش مجددًا؟
سحب بنسبة 120%🥶🥶
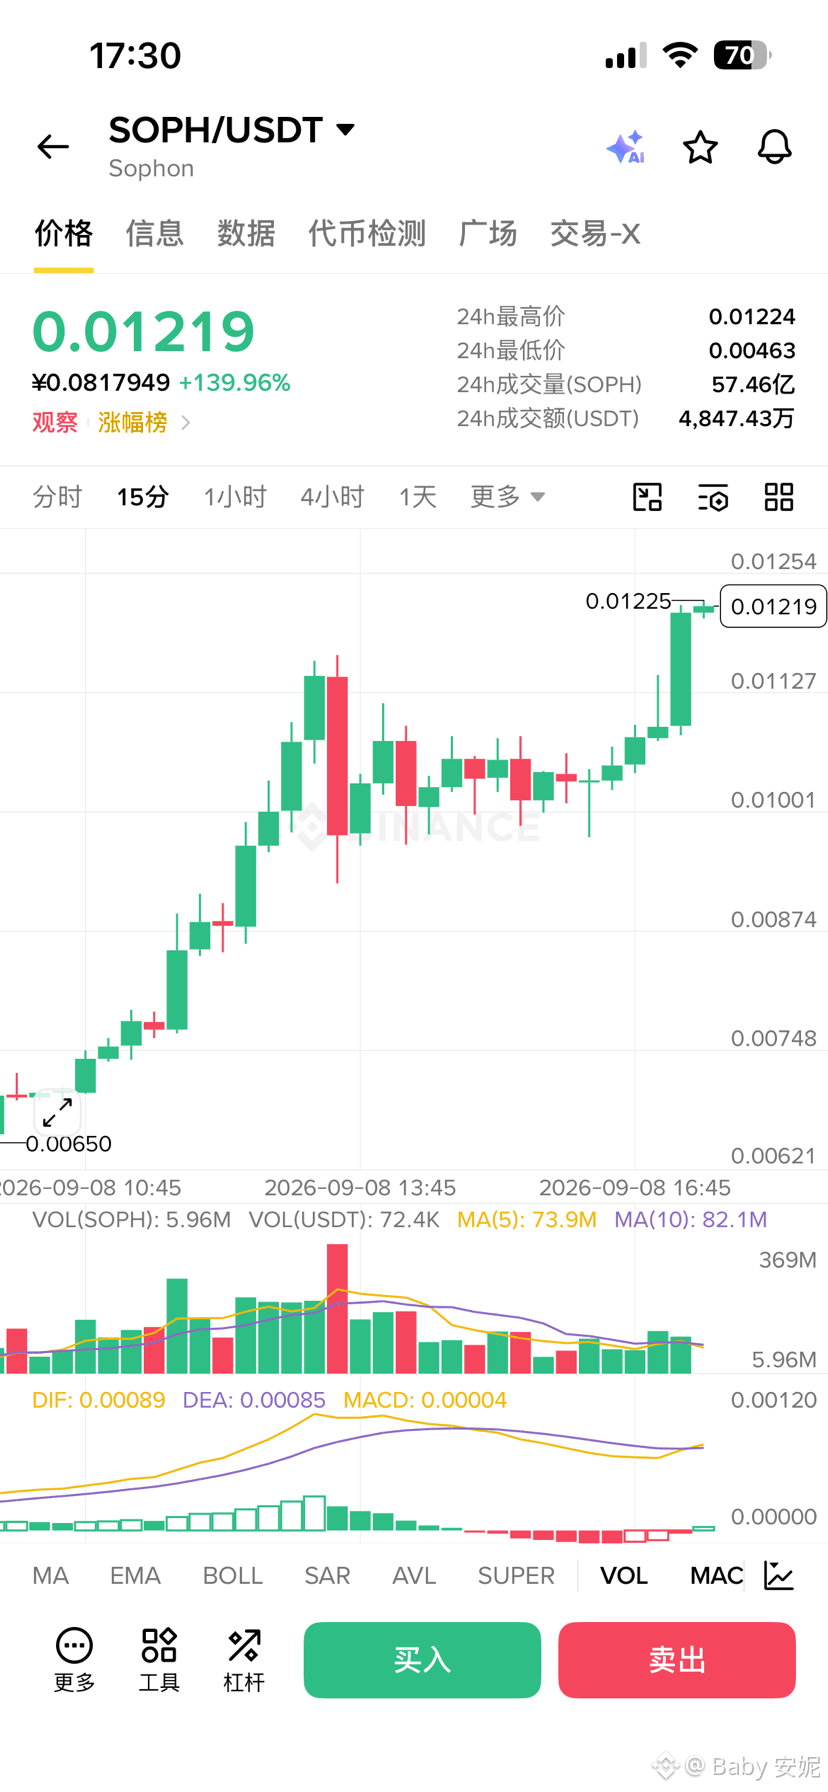
244
·
--
$XPL
أصبح مصروف اليوم مضمونًا
هذا الارتفاع ممتاز جدًا 👌
$XPL
أصبح مصروف اليوم مضمونًا
هذا الارتفاع ممتاز جدًا 👌
أصبح مصروف اليوم مضمونًا
هذا الارتفاع ممتاز جدًا 👌
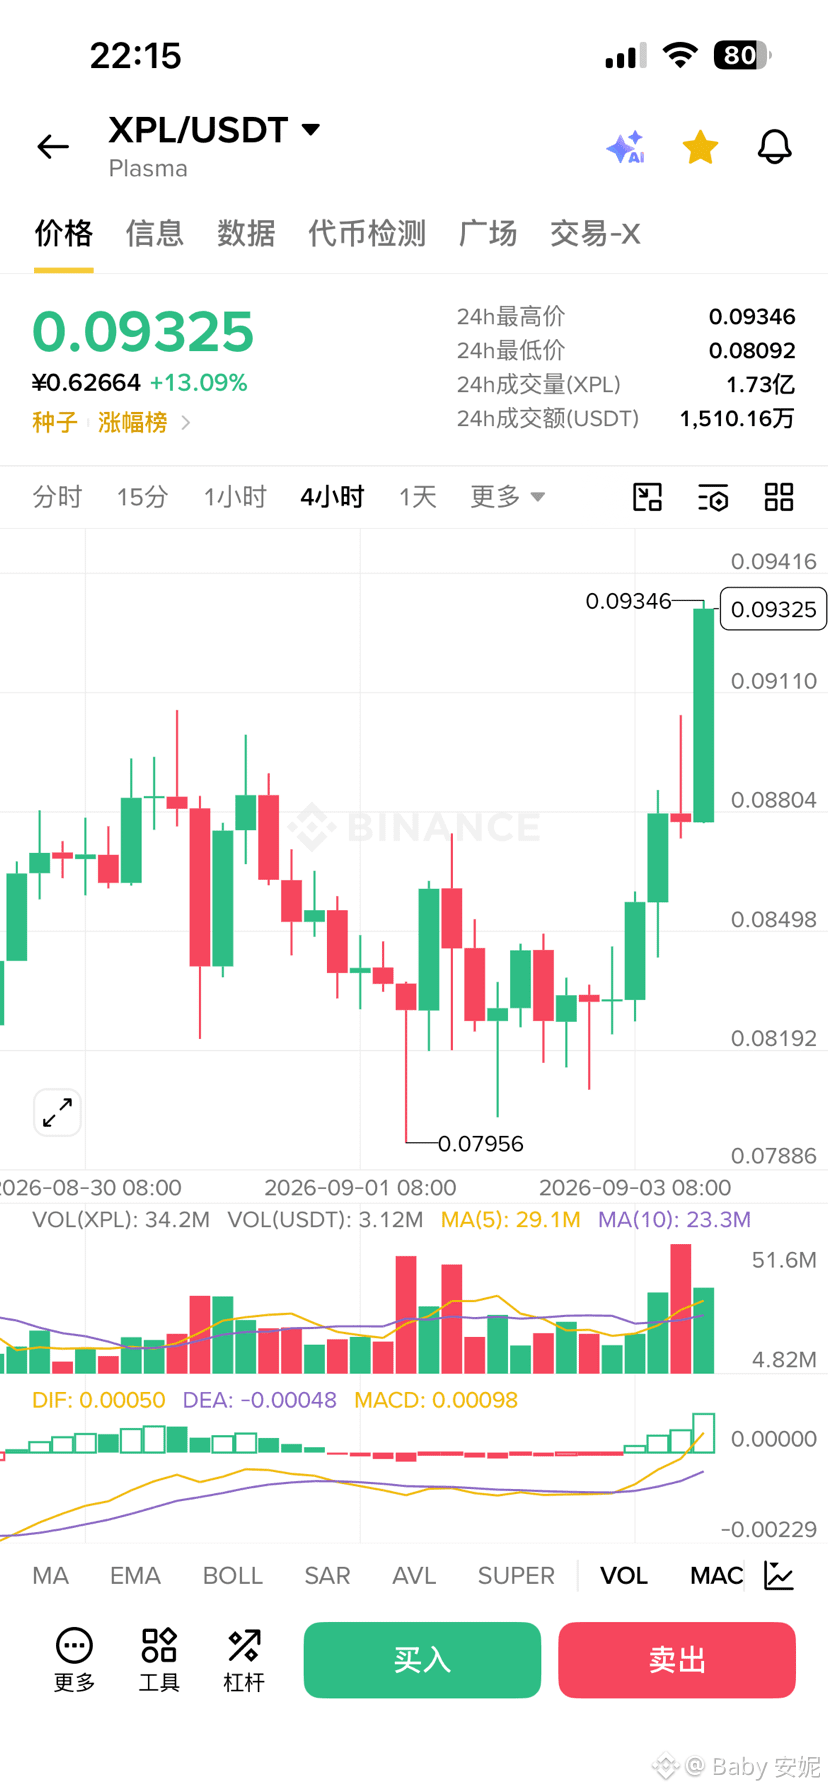
349
·
--
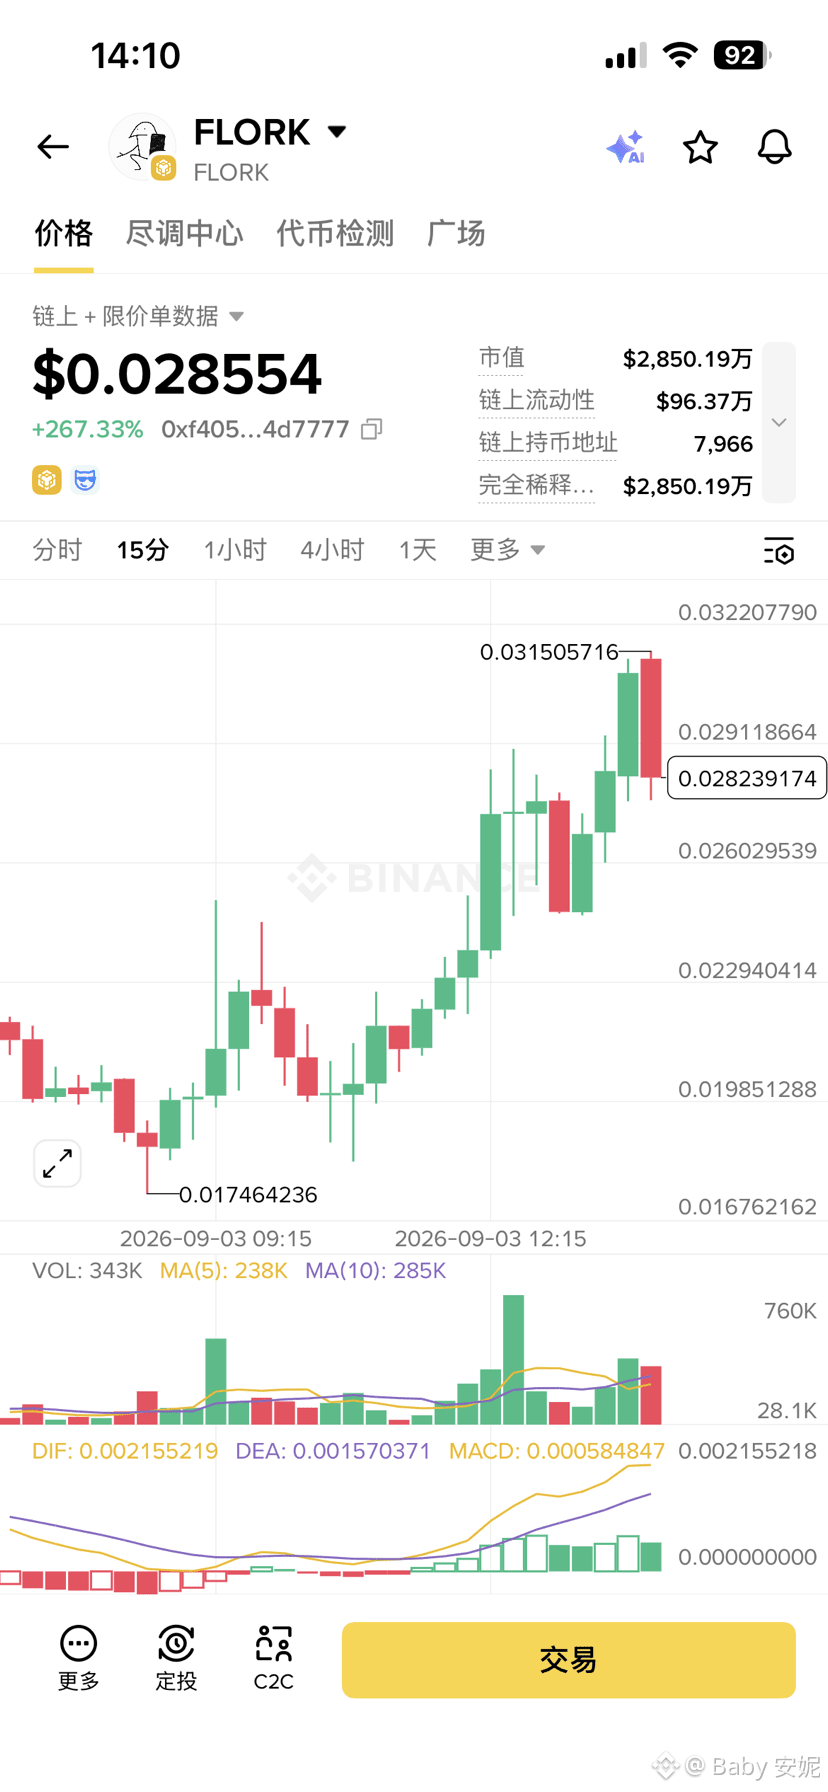
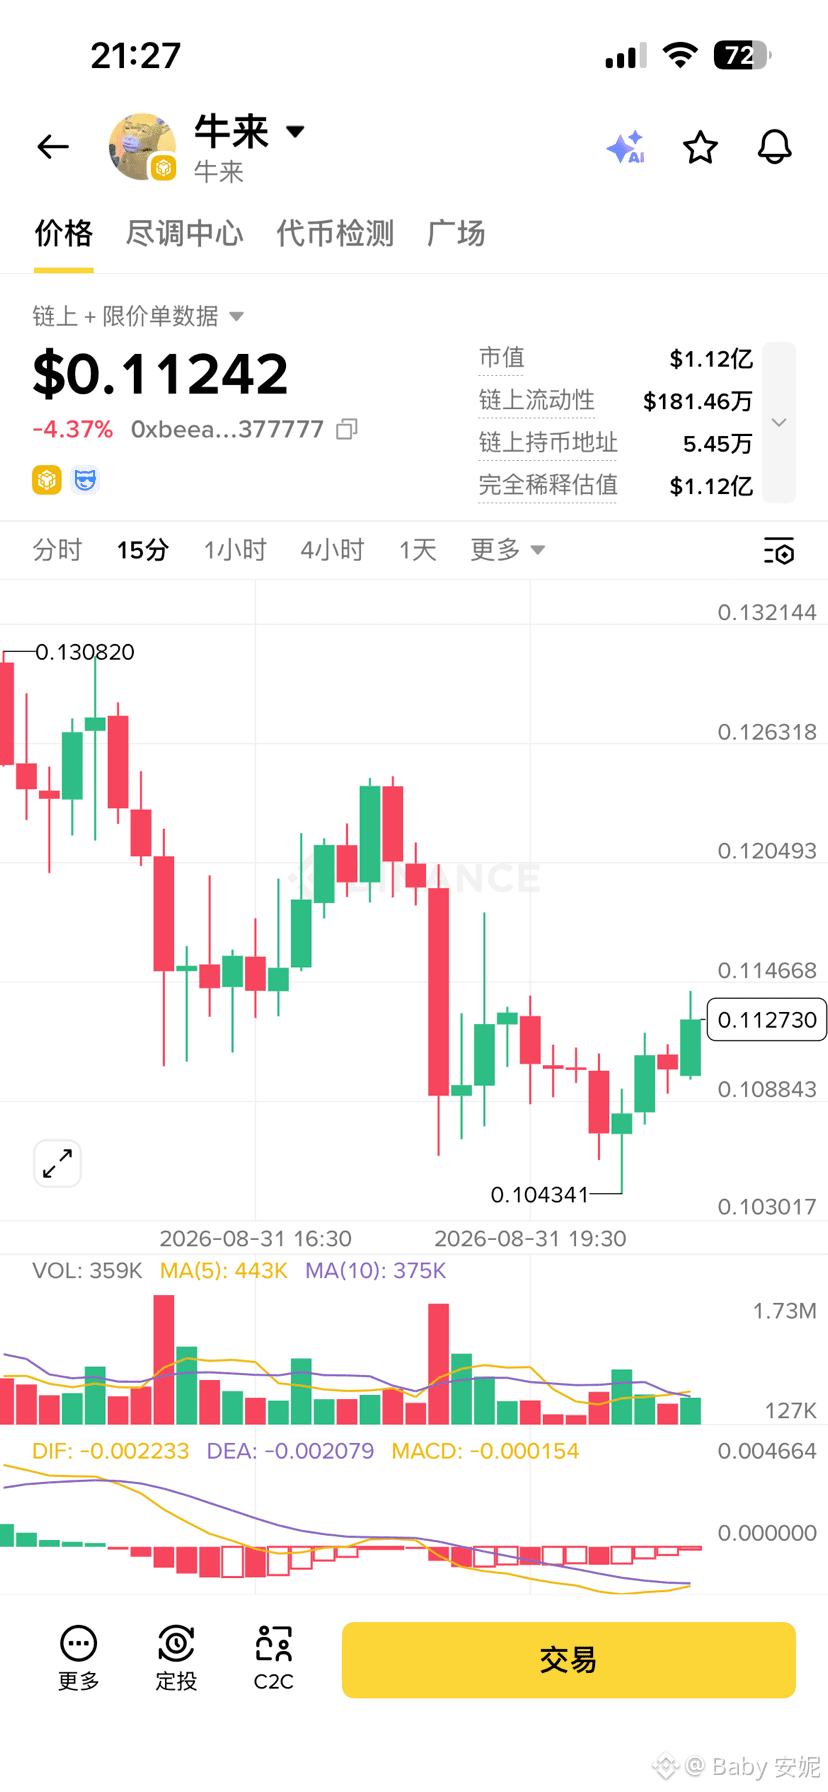
$牛来
لماذا كل هذه الشراسة؟
لم أتابع منذ يومين
وقفزت القيمة السوقية إلى 120 مليون دولار 🥶🥶🥶
$牛来
لماذا كل هذه الشراسة؟
لم أتابع منذ يومين
وقفزت القيمة السوقية إلى 120 مليون دولار 🥶🥶🥶
لماذا كل هذه الشراسة؟
لم أتابع منذ يومين
وقفزت القيمة السوقية إلى 120 مليون دولار 🥶🥶🥶
879
·
--
$BTC
هيا بنا نشهد موجة هبوط حادة
لم أُغلق صفقة البيع على المكشوف بعد🥶🥶
$BTC
هيا بنا نشهد موجة هبوط حادة
لم أُغلق صفقة البيع على المكشوف بعد🥶🥶
هيا بنا نشهد موجة هبوط حادة
لم أُغلق صفقة البيع على المكشوف بعد🥶🥶
1
302
·
--
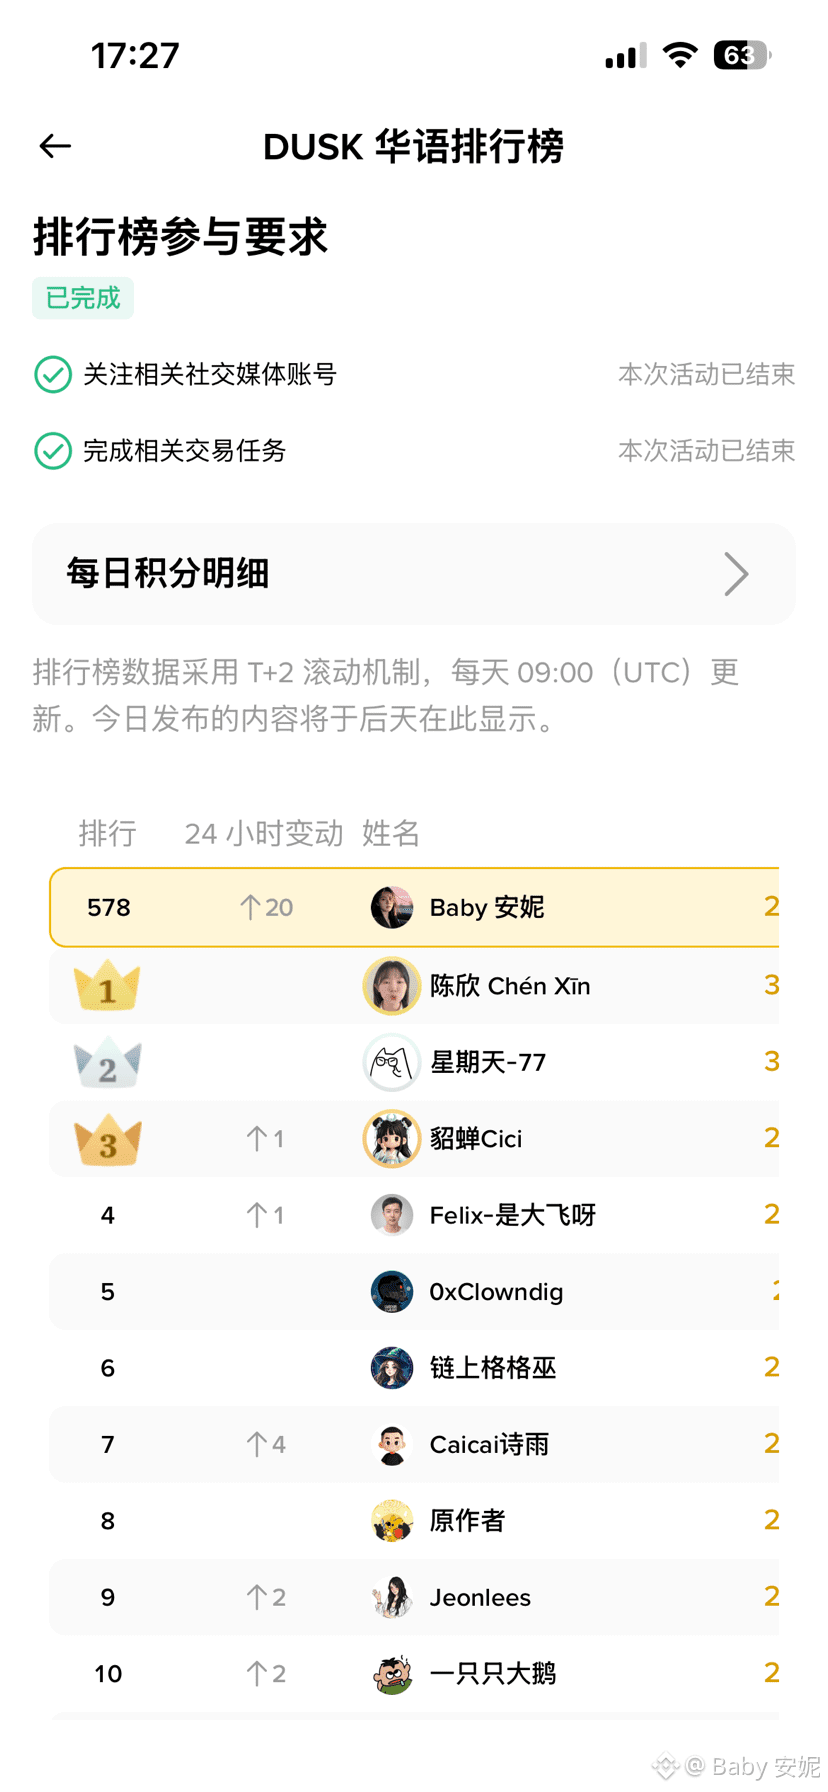
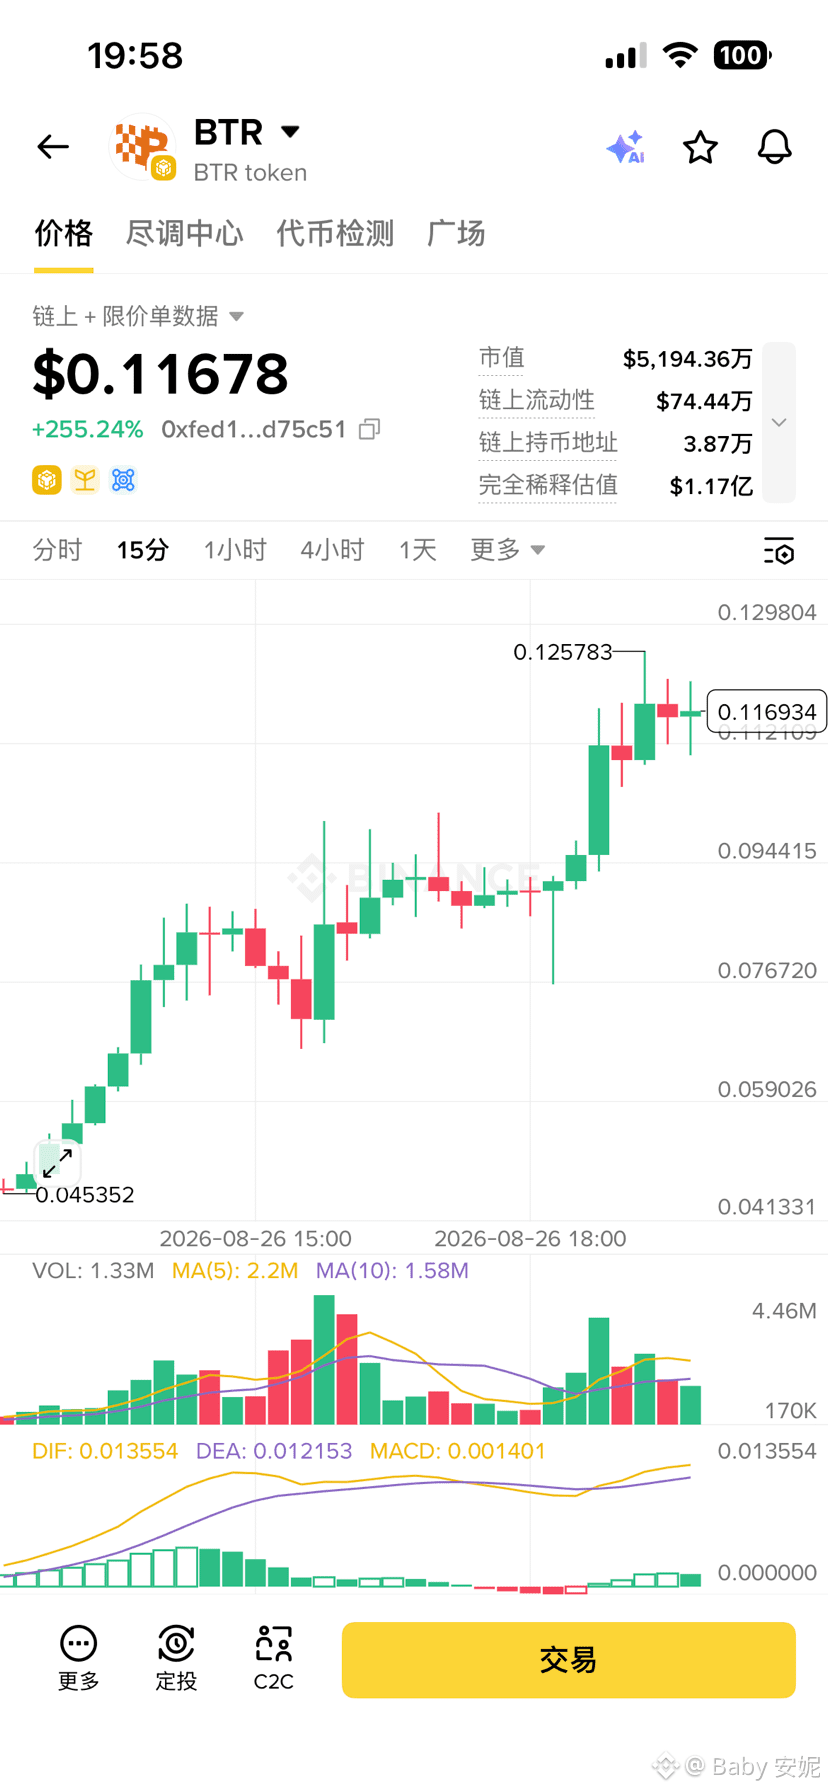
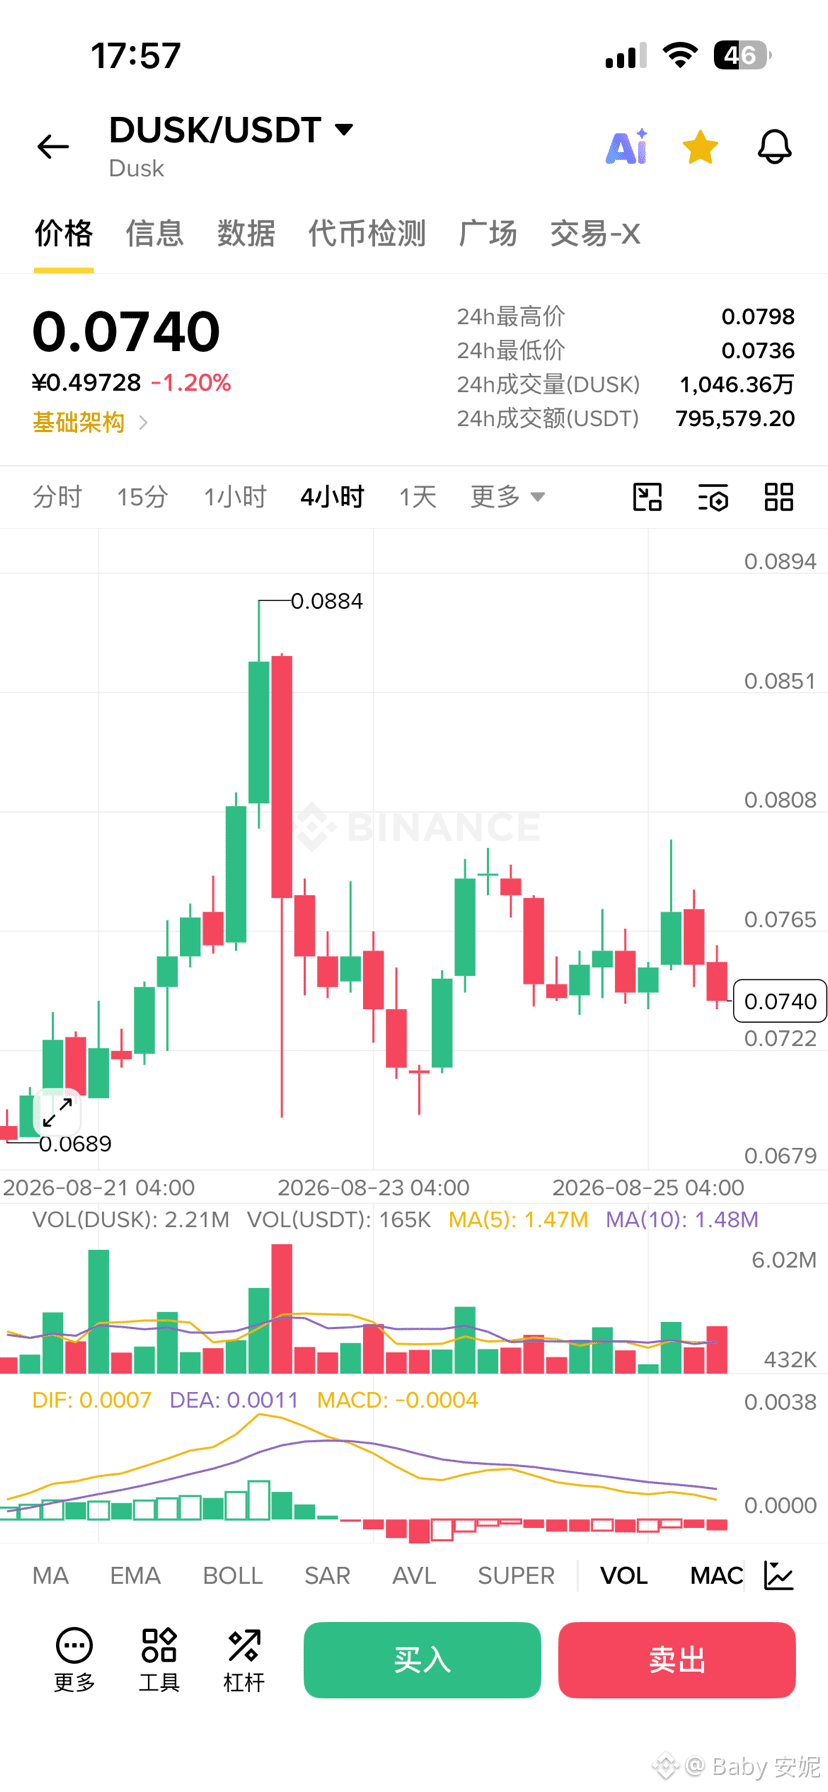
$DUSK
كما توقعت، ضاعت 15 يومًا أخرى من العمل هباءً 🤔🤔
{future}(DUSKUSDT)
$DUSK
كما توقعت، ضاعت 15 يومًا أخرى من العمل هباءً 🤔🤔
كما توقعت، ضاعت 15 يومًا أخرى من العمل هباءً 🤔🤔
6
1
2.7k
·
--
لا تتسرع في الاستثمار في أصول RWA؛ فالإصدار الأصلي لدى Dusk Network لا يغيّر المظهر فحسب، بل يبدّل منطق دفتر الحسابات بأكمله
معظم مشاريع أصول RWA الموجودة في السوق تمارس، في واقع الأمر، تجارة تغليف الأصول. يبحثون خارج السلسلة عن صندوق ائتماني يضعون فيه العقارات والأسهم والصناديق، ثم يصدرون Token على السلسلة بوصفه إيصالًا. يقولون لك إن هذا أصل على السلسلة، لكن ما في يدك ليس سوى قسيمة استلام رقمية. وإذا حدث خطب ما، يهتز الصندوق الائتماني خارج السلسلة أولًا، فيما يظل الرمز على السلسلة عالقًا كما هو.
لم يسلك @Dusk_Foundation هذا الطريق المزدحم. فهو يطرح الإصدار الأصلي، حيث يكون الأصل على السلسلة منذ لحظة نشأته، وتُشفّر قواعد الإصدار وقيود التحويل ومسارات التسوية كلها برمجيًا في عقود XSC السرية الآمنة. تعمل هذه العقود على آلة Rusk الافتراضية، وتُخزَّن الحالة افتراضيًا بصيغة مشفّرة؛ وهذا مسار مختلف تمامًا عن دفتر إيثيريوم الشفاف بالكامل. فعند إصدار سند، تُكتب في العقد مباشرةً تواريخ بدء احتساب الفائدة ومعدل دفعها والقائمة البيضاء للمستثمرين. وتتحقق براهين PLONK، في ظل الحالة المشفّرة، من امتثال كل عملية تحويل. وعندما يحين موعد الفائدة، تُفعَّل تلقائيًا، وتتم التسوية ذريًا داخل الكتلة، ويختفي T+2 من جدول الإجراءات.
التحدي التقني الحقيقي هو تحقيق الخصوصية والتحقق معًا من دون أن يتعارضا. يستخدم Hedger التشفير الجمعي المتجانس القائم على ElGamal لمعالجة حقول المبالغ؛ إذ تتحقق العُقد على السلسلة مباشرةً من الجمع والطرح على النصوص المشفّرة، وتتأكد من توازن الأرصدة قبل التحويل وبعده، من دون أن ترى الأرقام الفعلية. ثم تُضاف طبقة أخرى من براهين المعرفة الصفرية لإثبات أن المعاملة لم تُفعّل قائمة الحظر ولم تتجاوز الحدود، من دون الكشف عن شروط التفعيل نفسها. ويكتمل توليد البرهان في المتصفح خلال ثانيتين، وهي سرعة ذات أهمية عملية لصنّاع السوق. أما مفاتيح التدقيق فليست مفتاحًا شاملًا واحدًا، بل تُوزع صلاحياتها بحسب المستويات التنظيمية؛ فيطّلع المتداولون على نتائج الامتثال، بينما لا يمكن فك قفل تفاصيل المعاملات كاملةً إلا للجهات الرقابية على مستوى البنك المركزي.
تبلغ القيمة السوقية لـDUSK نحو 35 مليونًا فحسب، لكن منطق الإصدار الأصلي هذا اقتنص فرصة البرنامج التجريبي الأوروبي لتقنية DLT. فتغليف الأصول أشبه بترقيع النظام القديم، أما الإصدار الأصلي فهو تغيير نظام التشغيل. والعقبة الحقيقية ليست في التقنية، بل في ما إذا كان من الممكن احتواء كلفة أداء التشفير المتجانس في بيئات التداول عالي التردد، وفي أن آلية الطوارئ لا تزال غائبة إذا حدث خلل في التوزيع الأعلى صلاحيةً لمفاتيح التدقيق. أما ما إذا كانت المؤسسات ستجرؤ على إسناد شريان حياتها إلى دفتر الحسابات الجديد هذا، فيعتمد على مدى سلاسة سير الدفعة الأولى من السندات.
#dusk $DUSK
لا تتسرع في الاستثمار في أصول RWA؛ فالإصدار الأصلي لدى Dusk Network لا يغيّر المظهر فحسب، بل يبدّل منطق دفتر الحسابات بأكمله
معظم مشاريع أصول RWA الموجودة في السوق تمارس، في واقع الأمر، تجارة تغليف الأصول. يبحثون خارج السلسلة عن صندوق ائتماني يضعون فيه العقارات والأسهم والصناديق، ثم يصدرون Token على السلسلة بوصفه إيصالًا. يقولون لك إن هذا أصل على السلسلة، لكن ما في يدك ليس سوى قسيمة استلام رقمية. وإذا حدث خطب ما، يهتز الصندوق الائتماني خارج السلسلة أولًا، فيما يظل الرمز على السلسلة عالقًا كما هو.
لم يسلك @Dusk هذا الطريق المزدحم. فهو يطرح الإصدار الأصلي، حيث يكون الأصل على السلسلة منذ لحظة نشأته، وتُشفّر قواعد الإصدار وقيود التحويل ومسارات التسوية كلها برمجيًا في عقود XSC السرية الآمنة. تعمل هذه العقود على آلة Rusk الافتراضية، وتُخزَّن الحالة افتراضيًا بصيغة مشفّرة؛ وهذا مسار مختلف تمامًا عن دفتر إيثيريوم الشفاف بالكامل. فعند إصدار سند، تُكتب في العقد مباشرةً تواريخ بدء احتساب الفائدة ومعدل دفعها والقائمة البيضاء للمستثمرين. وتتحقق براهين PLONK، في ظل الحالة المشفّرة، من امتثال كل عملية تحويل. وعندما يحين موعد الفائدة، تُفعَّل تلقائيًا، وتتم التسوية ذريًا داخل الكتلة، ويختفي T+2 من جدول الإجراءات.
التحدي التقني الحقيقي هو تحقيق الخصوصية والتحقق معًا من دون أن يتعارضا. يستخدم Hedger التشفير الجمعي المتجانس القائم على ElGamal لمعالجة حقول المبالغ؛ إذ تتحقق العُقد على السلسلة مباشرةً من الجمع والطرح على النصوص المشفّرة، وتتأكد من توازن الأرصدة قبل التحويل وبعده، من دون أن ترى الأرقام الفعلية. ثم تُضاف طبقة أخرى من براهين المعرفة الصفرية لإثبات أن المعاملة لم تُفعّل قائمة الحظر ولم تتجاوز الحدود، من دون الكشف عن شروط التفعيل نفسها. ويكتمل توليد البرهان في المتصفح خلال ثانيتين، وهي سرعة ذات أهمية عملية لصنّاع السوق. أما مفاتيح التدقيق فليست مفتاحًا شاملًا واحدًا، بل تُوزع صلاحياتها بحسب المستويات التنظيمية؛ فيطّلع المتداولون على نتائج الامتثال، بينما لا يمكن فك قفل تفاصيل المعاملات كاملةً إلا للجهات الرقابية على مستوى البنك المركزي.
تبلغ القيمة السوقية لـDUSK نحو 35 مليونًا فحسب، لكن منطق الإصدار الأصلي هذا اقتنص فرصة البرنامج التجريبي الأوروبي لتقنية DLT. فتغليف الأصول أشبه بترقيع النظام القديم، أما الإصدار الأصلي فهو تغيير نظام التشغيل. والعقبة الحقيقية ليست في التقنية، بل في ما إذا كان من الممكن احتواء كلفة أداء التشفير المتجانس في بيئات التداول عالي التردد، وفي أن آلية الطوارئ لا تزال غائبة إذا حدث خلل في التوزيع الأعلى صلاحيةً لمفاتيح التدقيق. أما ما إذا كانت المؤسسات ستجرؤ على إسناد شريان حياتها إلى دفتر الحسابات الجديد هذا، فيعتمد على مدى سلاسة سير الدفعة الأولى من السندات.
#dusk $DUSK
معظم مشاريع أصول RWA الموجودة في السوق تمارس، في واقع الأمر، تجارة تغليف الأصول. يبحثون خارج السلسلة عن صندوق ائتماني يضعون فيه العقارات والأسهم والصناديق، ثم يصدرون Token على السلسلة بوصفه إيصالًا. يقولون لك إن هذا أصل على السلسلة، لكن ما في يدك ليس سوى قسيمة استلام رقمية. وإذا حدث خطب ما، يهتز الصندوق الائتماني خارج السلسلة أولًا، فيما يظل الرمز على السلسلة عالقًا كما هو.
لم يسلك @Dusk هذا الطريق المزدحم. فهو يطرح الإصدار الأصلي، حيث يكون الأصل على السلسلة منذ لحظة نشأته، وتُشفّر قواعد الإصدار وقيود التحويل ومسارات التسوية كلها برمجيًا في عقود XSC السرية الآمنة. تعمل هذه العقود على آلة Rusk الافتراضية، وتُخزَّن الحالة افتراضيًا بصيغة مشفّرة؛ وهذا مسار مختلف تمامًا عن دفتر إيثيريوم الشفاف بالكامل. فعند إصدار سند، تُكتب في العقد مباشرةً تواريخ بدء احتساب الفائدة ومعدل دفعها والقائمة البيضاء للمستثمرين. وتتحقق براهين PLONK، في ظل الحالة المشفّرة، من امتثال كل عملية تحويل. وعندما يحين موعد الفائدة، تُفعَّل تلقائيًا، وتتم التسوية ذريًا داخل الكتلة، ويختفي T+2 من جدول الإجراءات.
التحدي التقني الحقيقي هو تحقيق الخصوصية والتحقق معًا من دون أن يتعارضا. يستخدم Hedger التشفير الجمعي المتجانس القائم على ElGamal لمعالجة حقول المبالغ؛ إذ تتحقق العُقد على السلسلة مباشرةً من الجمع والطرح على النصوص المشفّرة، وتتأكد من توازن الأرصدة قبل التحويل وبعده، من دون أن ترى الأرقام الفعلية. ثم تُضاف طبقة أخرى من براهين المعرفة الصفرية لإثبات أن المعاملة لم تُفعّل قائمة الحظر ولم تتجاوز الحدود، من دون الكشف عن شروط التفعيل نفسها. ويكتمل توليد البرهان في المتصفح خلال ثانيتين، وهي سرعة ذات أهمية عملية لصنّاع السوق. أما مفاتيح التدقيق فليست مفتاحًا شاملًا واحدًا، بل تُوزع صلاحياتها بحسب المستويات التنظيمية؛ فيطّلع المتداولون على نتائج الامتثال، بينما لا يمكن فك قفل تفاصيل المعاملات كاملةً إلا للجهات الرقابية على مستوى البنك المركزي.
تبلغ القيمة السوقية لـDUSK نحو 35 مليونًا فحسب، لكن منطق الإصدار الأصلي هذا اقتنص فرصة البرنامج التجريبي الأوروبي لتقنية DLT. فتغليف الأصول أشبه بترقيع النظام القديم، أما الإصدار الأصلي فهو تغيير نظام التشغيل. والعقبة الحقيقية ليست في التقنية، بل في ما إذا كان من الممكن احتواء كلفة أداء التشفير المتجانس في بيئات التداول عالي التردد، وفي أن آلية الطوارئ لا تزال غائبة إذا حدث خلل في التوزيع الأعلى صلاحيةً لمفاتيح التدقيق. أما ما إذا كانت المؤسسات ستجرؤ على إسناد شريان حياتها إلى دفتر الحسابات الجديد هذا، فيعتمد على مدى سلاسة سير الدفعة الأولى من السندات.
#dusk $DUSK
1
119
·
--
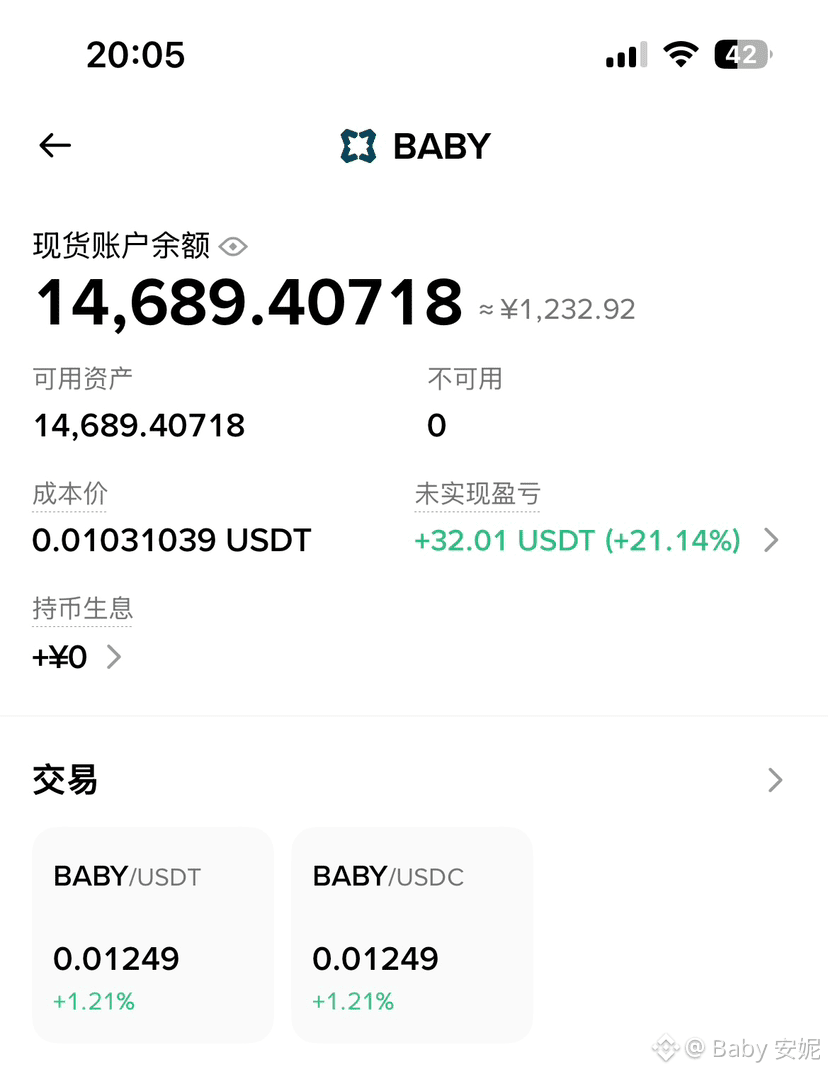
#baby
وصلت المكافأة
أقدر أبيعها مقابل 180 دولارًا
شكرًا لمنصة باينانس سكوير
لقد ساعدتني أيضًا على تحقيق بعض الأرباح 🥹🥹🥹
#baby
وصلت المكافأة
أقدر أبيعها مقابل 180 دولارًا
شكرًا لمنصة باينانس سكوير
لقد ساعدتني أيضًا على تحقيق بعض الأرباح 🥹🥹🥹
وصلت المكافأة
أقدر أبيعها مقابل 180 دولارًا
شكرًا لمنصة باينانس سكوير
لقد ساعدتني أيضًا على تحقيق بعض الأرباح 🥹🥹🥹
249
·
--
تمّ التحقق
كم مقدار التكاليف الخلفية التي قامت الإصدارات الأصلية لـ Dusk Network بقطعها فعلاً؟ أحسبت حساباً
لدي زميل يعمل في شركة وساطة في معالجة الشركات التابعة للإجراءات المؤسسية، وفي كل موسم أرباح يكون وكأنه يُستنزف بالكامل. احتساب الفوائد، والخصم من الضرائب، وتوزيعات الأرباح والمدفوعات على شكل أرباح، وتصويت المساهمين—كل حلقة تتطلب تسوية يدوية وتدقيقاً محاسبياً، وبمجرد ما تجمعها كلها تصبح التكلفة باهظة بشكل لا يصدق. وهو يمزح ساخرًا بأن نصف القوى العاملة في قطاع الأوراق المالية تُستهلك في “مساعدة العملاء على عدّ النقود”.
فكرة الإطلاق/الإصدار الأصلي لـ @Dusk_Foundation Network تصيب المكان الأكثر ألماً تماماً. أما RWA التقليدي المغلّف، فكان يجري الأمر خارج السلسلة عبر SPV، وعلى السلسلة يتم إصدار Token باعتباره ظلاً، وتظل الإجراءات المؤسسية بحاجة إلى تشغيل يدوي. بينما Dusk تراهن على أن الأصول تتولد مباشرة على السلسلة، فيتم تنفيذ حساب توزيعات الأرباح والفوائد بالكامل تلقائياً بواسطة العقود الذكية. شروط تفعيل تصويت المساهمين تُكتب داخل العقد، وعند حلول الوقت ينطلق تلقائياً، فتختفي عملية المضاهاة اليدوية للمحاسبة بالكامل. ما يتم توفيره ليس مجرد عمولة بسيطة، بل خط إنتاج كامل لخلفية العمليات.
من الناحية التقنية، لا يمكن الالتفاف حول وحدة Hedger. فهي تمزج بين التشفير المتماثل والتشفير عبر الإثباتات الصفرية (Zero-Knowledge)، بحيث يمكن للعقد أن يحسب الأرباح والفوائد وهو في حالة نص مشفّر، دون الحاجة إلى نشر تفاصيل الحيازة على مستوى الشبكة. صانعو السوق (Market Makers) لم يعودوا بحاجة إلى الاحتفاظ بسيولة جسريّة ضخمة، كما انخفضت سرعة التسليم من T+2 إلى بضع ثوانٍ. قيمة DUSK السوقية تدور حول 37 مليون دولار، لكن إذا تم توسيع منطق دفتر الحسابات هذا فعلاً، فبإمكانه خفض تكاليف الخلفية في شركات الوساطة التقليدية بشكل كبير.
لكن المشكلة ليست صغيرة أيضاً. تشغيل الإجراءات المؤسسية تلقائياً عبر العقود الذكية يبدو رائعاً، غير أنه إذا ظهرت أخطاء في قواعد احتساب الفوائد فقد تُرسل الأموال بشكل خاطئ، وقد لا يعود بالإمكان استردادها. أما فيما يتعلق بالقوة القانونية للشفرة في المحاكم الأوروبية، فلا أحد يضمن إلى أي مدى سيتم الاعتراف بها. طريق “الإصدار الأصلي” صحيح في الاتجاه، لكن هل ستجرؤ المؤسسات على تسليم شريان الحياة إلى الكود؟ ما زلت أراقب الوضع.
#dusk $DUSK
كم مقدار التكاليف الخلفية التي قامت الإصدارات الأصلية لـ Dusk Network بقطعها فعلاً؟ أحسبت حساباً
لدي زميل يعمل في شركة وساطة في معالجة الشركات التابعة للإجراءات المؤسسية، وفي كل موسم أرباح يكون وكأنه يُستنزف بالكامل. احتساب الفوائد، والخصم من الضرائب، وتوزيعات الأرباح والمدفوعات على شكل أرباح، وتصويت المساهمين—كل حلقة تتطلب تسوية يدوية وتدقيقاً محاسبياً، وبمجرد ما تجمعها كلها تصبح التكلفة باهظة بشكل لا يصدق. وهو يمزح ساخرًا بأن نصف القوى العاملة في قطاع الأوراق المالية تُستهلك في “مساعدة العملاء على عدّ النقود”.
فكرة الإطلاق/الإصدار الأصلي لـ @Dusk Network تصيب المكان الأكثر ألماً تماماً. أما RWA التقليدي المغلّف، فكان يجري الأمر خارج السلسلة عبر SPV، وعلى السلسلة يتم إصدار Token باعتباره ظلاً، وتظل الإجراءات المؤسسية بحاجة إلى تشغيل يدوي. بينما Dusk تراهن على أن الأصول تتولد مباشرة على السلسلة، فيتم تنفيذ حساب توزيعات الأرباح والفوائد بالكامل تلقائياً بواسطة العقود الذكية. شروط تفعيل تصويت المساهمين تُكتب داخل العقد، وعند حلول الوقت ينطلق تلقائياً، فتختفي عملية المضاهاة اليدوية للمحاسبة بالكامل. ما يتم توفيره ليس مجرد عمولة بسيطة، بل خط إنتاج كامل لخلفية العمليات.
من الناحية التقنية، لا يمكن الالتفاف حول وحدة Hedger. فهي تمزج بين التشفير المتماثل والتشفير عبر الإثباتات الصفرية (Zero-Knowledge)، بحيث يمكن للعقد أن يحسب الأرباح والفوائد وهو في حالة نص مشفّر، دون الحاجة إلى نشر تفاصيل الحيازة على مستوى الشبكة. صانعو السوق (Market Makers) لم يعودوا بحاجة إلى الاحتفاظ بسيولة جسريّة ضخمة، كما انخفضت سرعة التسليم من T+2 إلى بضع ثوانٍ. قيمة DUSK السوقية تدور حول 37 مليون دولار، لكن إذا تم توسيع منطق دفتر الحسابات هذا فعلاً، فبإمكانه خفض تكاليف الخلفية في شركات الوساطة التقليدية بشكل كبير.
لكن المشكلة ليست صغيرة أيضاً. تشغيل الإجراءات المؤسسية تلقائياً عبر العقود الذكية يبدو رائعاً، غير أنه إذا ظهرت أخطاء في قواعد احتساب الفوائد فقد تُرسل الأموال بشكل خاطئ، وقد لا يعود بالإمكان استردادها. أما فيما يتعلق بالقوة القانونية للشفرة في المحاكم الأوروبية، فلا أحد يضمن إلى أي مدى سيتم الاعتراف بها. طريق “الإصدار الأصلي” صحيح في الاتجاه، لكن هل ستجرؤ المؤسسات على تسليم شريان الحياة إلى الكود؟ ما زلت أراقب الوضع.
#dusk $DUSK
لدي زميل يعمل في شركة وساطة في معالجة الشركات التابعة للإجراءات المؤسسية، وفي كل موسم أرباح يكون وكأنه يُستنزف بالكامل. احتساب الفوائد، والخصم من الضرائب، وتوزيعات الأرباح والمدفوعات على شكل أرباح، وتصويت المساهمين—كل حلقة تتطلب تسوية يدوية وتدقيقاً محاسبياً، وبمجرد ما تجمعها كلها تصبح التكلفة باهظة بشكل لا يصدق. وهو يمزح ساخرًا بأن نصف القوى العاملة في قطاع الأوراق المالية تُستهلك في “مساعدة العملاء على عدّ النقود”.
فكرة الإطلاق/الإصدار الأصلي لـ @Dusk Network تصيب المكان الأكثر ألماً تماماً. أما RWA التقليدي المغلّف، فكان يجري الأمر خارج السلسلة عبر SPV، وعلى السلسلة يتم إصدار Token باعتباره ظلاً، وتظل الإجراءات المؤسسية بحاجة إلى تشغيل يدوي. بينما Dusk تراهن على أن الأصول تتولد مباشرة على السلسلة، فيتم تنفيذ حساب توزيعات الأرباح والفوائد بالكامل تلقائياً بواسطة العقود الذكية. شروط تفعيل تصويت المساهمين تُكتب داخل العقد، وعند حلول الوقت ينطلق تلقائياً، فتختفي عملية المضاهاة اليدوية للمحاسبة بالكامل. ما يتم توفيره ليس مجرد عمولة بسيطة، بل خط إنتاج كامل لخلفية العمليات.
من الناحية التقنية، لا يمكن الالتفاف حول وحدة Hedger. فهي تمزج بين التشفير المتماثل والتشفير عبر الإثباتات الصفرية (Zero-Knowledge)، بحيث يمكن للعقد أن يحسب الأرباح والفوائد وهو في حالة نص مشفّر، دون الحاجة إلى نشر تفاصيل الحيازة على مستوى الشبكة. صانعو السوق (Market Makers) لم يعودوا بحاجة إلى الاحتفاظ بسيولة جسريّة ضخمة، كما انخفضت سرعة التسليم من T+2 إلى بضع ثوانٍ. قيمة DUSK السوقية تدور حول 37 مليون دولار، لكن إذا تم توسيع منطق دفتر الحسابات هذا فعلاً، فبإمكانه خفض تكاليف الخلفية في شركات الوساطة التقليدية بشكل كبير.
لكن المشكلة ليست صغيرة أيضاً. تشغيل الإجراءات المؤسسية تلقائياً عبر العقود الذكية يبدو رائعاً، غير أنه إذا ظهرت أخطاء في قواعد احتساب الفوائد فقد تُرسل الأموال بشكل خاطئ، وقد لا يعود بالإمكان استردادها. أما فيما يتعلق بالقوة القانونية للشفرة في المحاكم الأوروبية، فلا أحد يضمن إلى أي مدى سيتم الاعتراف بها. طريق “الإصدار الأصلي” صحيح في الاتجاه، لكن هل ستجرؤ المؤسسات على تسليم شريان الحياة إلى الكود؟ ما زلت أراقب الوضع.
#dusk $DUSK
1
1
125
·
--
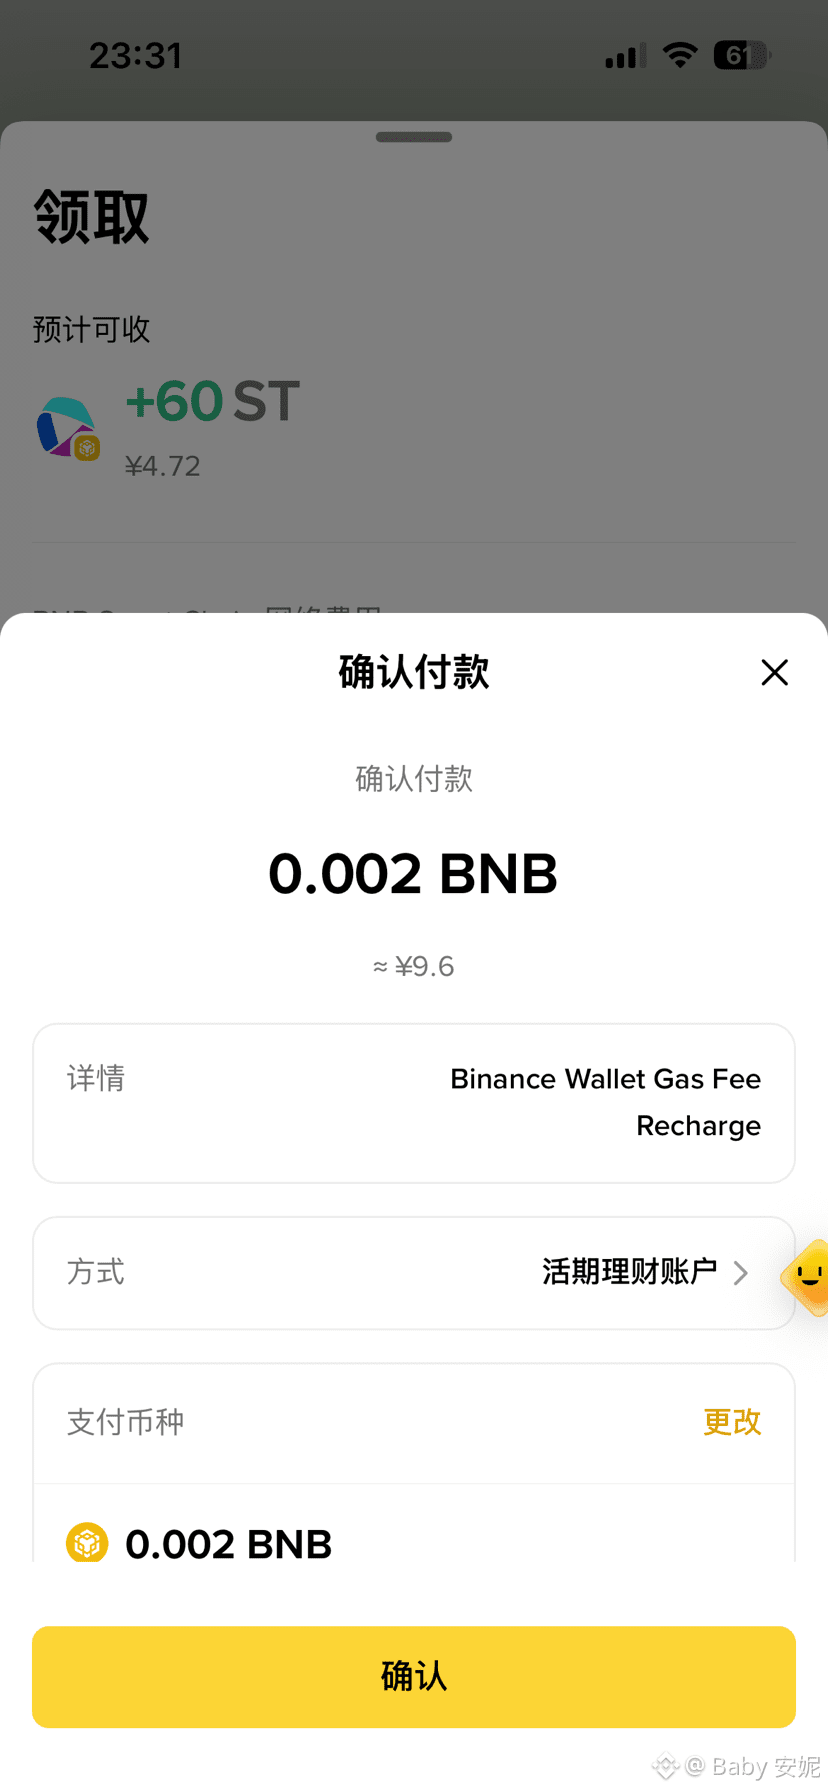
ما معنى $ST ؟
أرسلوا لي مكافأة قيمتها 4 يوان، ثم يطلبون مني دفع رسوم معالجة قدرها 9.6 يوان أولًا؟😤😤
ما معنى $ST ؟
أرسلوا لي مكافأة قيمتها 4 يوان، ثم يطلبون مني دفع رسوم معالجة قدرها 9.6 يوان أولًا؟😤😤
أرسلوا لي مكافأة قيمتها 4 يوان، ثم يطلبون مني دفع رسوم معالجة قدرها 9.6 يوان أولًا؟😤😤
2
719
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
IsAnthropic’s$1.5TMarketCapJustified?
9,625 مشاهدات
75 يقومون بالنقاش
أسهم Anthropic مرشحة للافتتاح عند 105 دولارات في ظهور قياسي على ناسداك
Binance News
·12 إعجاب
·12.8k مشاهدات
BTCRemainsUnderPressureAfterHawkishFOMCMinutes
229,791 مشاهدات
2,047 يقومون بالنقاش
NvidiaBoardReportedlySplitOverHuang’sReturn
111,593 مشاهدات
1,095 يقومون بالنقاش