كم مقدار التكاليف الخلفية التي قامت الإصدارات الأصلية لـ Dusk Network بقطعها فعلاً؟ أحسبت حساباً
لدي زميل يعمل في شركة وساطة في معالجة الشركات التابعة للإجراءات المؤسسية، وفي كل موسم أرباح يكون وكأنه يُستنزف بالكامل. احتساب الفوائد، والخصم من الضرائب، وتوزيعات الأرباح والمدفوعات على شكل أرباح، وتصويت المساهمين—كل حلقة تتطلب تسوية يدوية وتدقيقاً محاسبياً، وبمجرد ما تجمعها كلها تصبح التكلفة باهظة بشكل لا يصدق. وهو يمزح ساخرًا بأن نصف القوى العاملة في قطاع الأوراق المالية تُستهلك في “مساعدة العملاء على عدّ النقود”.
فكرة الإطلاق/الإصدار الأصلي لـ @Dusk Network تصيب المكان الأكثر ألماً تماماً. أما RWA التقليدي المغلّف، فكان يجري الأمر خارج السلسلة عبر SPV، وعلى السلسلة يتم إصدار Token باعتباره ظلاً، وتظل الإجراءات المؤسسية بحاجة إلى تشغيل يدوي. بينما Dusk تراهن على أن الأصول تتولد مباشرة على السلسلة، فيتم تنفيذ حساب توزيعات الأرباح والفوائد بالكامل تلقائياً بواسطة العقود الذكية. شروط تفعيل تصويت المساهمين تُكتب داخل العقد، وعند حلول الوقت ينطلق تلقائياً، فتختفي عملية المضاهاة اليدوية للمحاسبة بالكامل. ما يتم توفيره ليس مجرد عمولة بسيطة، بل خط إنتاج كامل لخلفية العمليات.
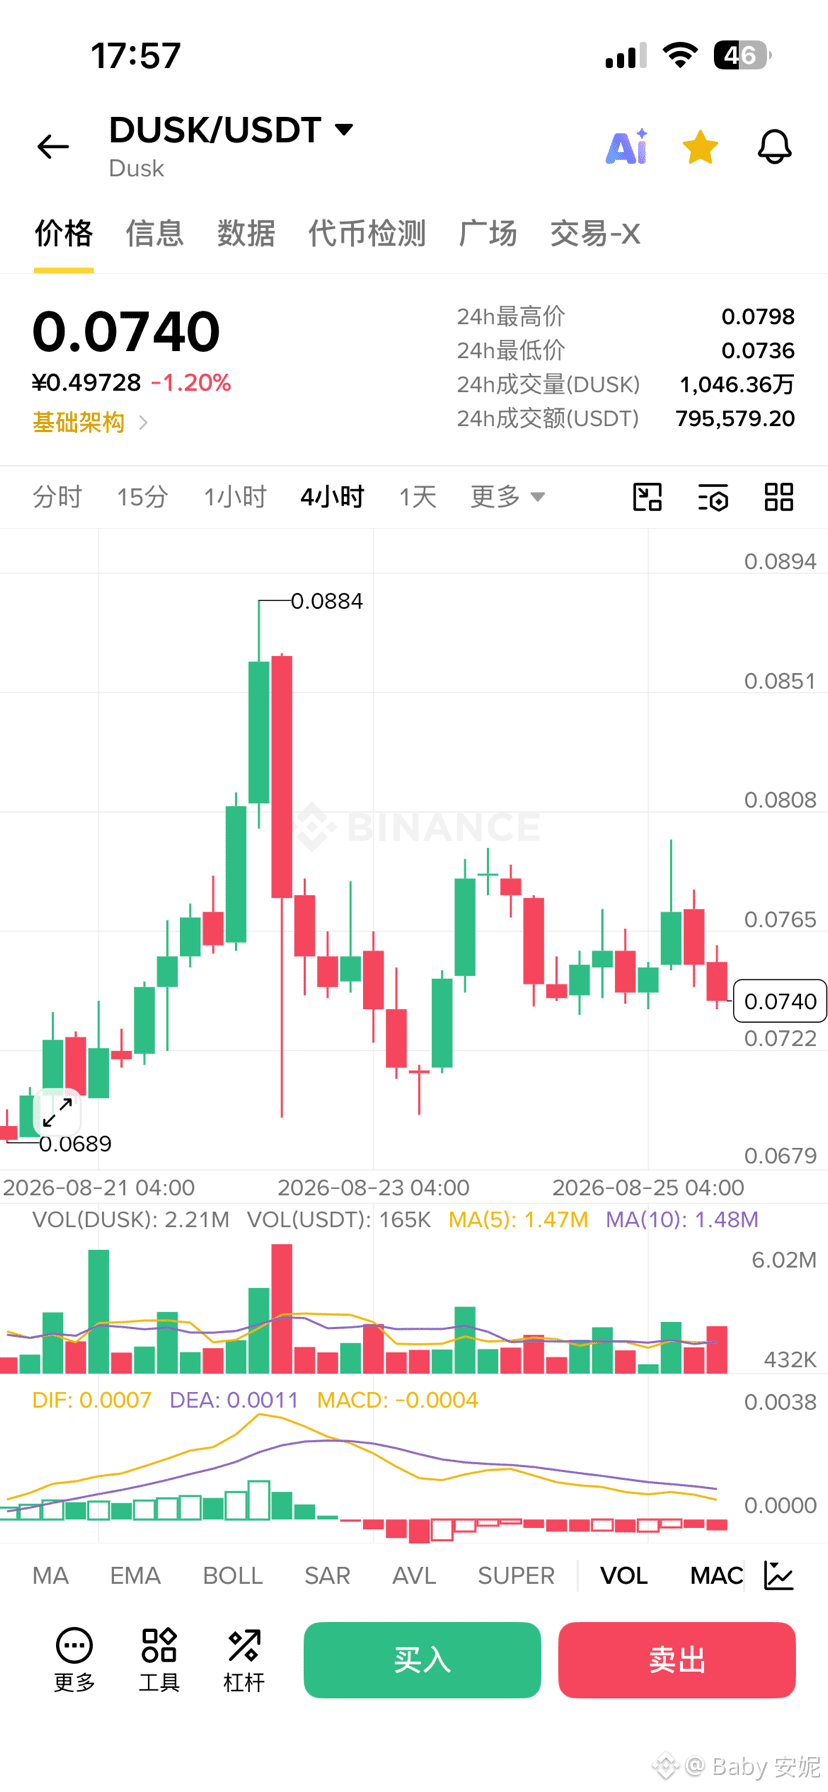
من الناحية التقنية، لا يمكن الالتفاف حول وحدة Hedger. فهي تمزج بين التشفير المتماثل والتشفير عبر الإثباتات الصفرية (Zero-Knowledge)، بحيث يمكن للعقد أن يحسب الأرباح والفوائد وهو في حالة نص مشفّر، دون الحاجة إلى نشر تفاصيل الحيازة على مستوى الشبكة. صانعو السوق (Market Makers) لم يعودوا بحاجة إلى الاحتفاظ بسيولة جسريّة ضخمة، كما انخفضت سرعة التسليم من T+2 إلى بضع ثوانٍ. قيمة DUSK السوقية تدور حول 37 مليون دولار، لكن إذا تم توسيع منطق دفتر الحسابات هذا فعلاً، فبإمكانه خفض تكاليف الخلفية في شركات الوساطة التقليدية بشكل كبير.
لكن المشكلة ليست صغيرة أيضاً. تشغيل الإجراءات المؤسسية تلقائياً عبر العقود الذكية يبدو رائعاً، غير أنه إذا ظهرت أخطاء في قواعد احتساب الفوائد فقد تُرسل الأموال بشكل خاطئ، وقد لا يعود بالإمكان استردادها. أما فيما يتعلق بالقوة القانونية للشفرة في المحاكم الأوروبية، فلا أحد يضمن إلى أي مدى سيتم الاعتراف بها. طريق “الإصدار الأصلي” صحيح في الاتجاه، لكن هل ستجرؤ المؤسسات على تسليم شريان الحياة إلى الكود؟ ما زلت أراقب الوضع.
#dusk $DUSK
لدي زميل يعمل في شركة وساطة في معالجة الشركات التابعة للإجراءات المؤسسية، وفي كل موسم أرباح يكون وكأنه يُستنزف بالكامل. احتساب الفوائد، والخصم من الضرائب، وتوزيعات الأرباح والمدفوعات على شكل أرباح، وتصويت المساهمين—كل حلقة تتطلب تسوية يدوية وتدقيقاً محاسبياً، وبمجرد ما تجمعها كلها تصبح التكلفة باهظة بشكل لا يصدق. وهو يمزح ساخرًا بأن نصف القوى العاملة في قطاع الأوراق المالية تُستهلك في “مساعدة العملاء على عدّ النقود”.
فكرة الإطلاق/الإصدار الأصلي لـ @Dusk Network تصيب المكان الأكثر ألماً تماماً. أما RWA التقليدي المغلّف، فكان يجري الأمر خارج السلسلة عبر SPV، وعلى السلسلة يتم إصدار Token باعتباره ظلاً، وتظل الإجراءات المؤسسية بحاجة إلى تشغيل يدوي. بينما Dusk تراهن على أن الأصول تتولد مباشرة على السلسلة، فيتم تنفيذ حساب توزيعات الأرباح والفوائد بالكامل تلقائياً بواسطة العقود الذكية. شروط تفعيل تصويت المساهمين تُكتب داخل العقد، وعند حلول الوقت ينطلق تلقائياً، فتختفي عملية المضاهاة اليدوية للمحاسبة بالكامل. ما يتم توفيره ليس مجرد عمولة بسيطة، بل خط إنتاج كامل لخلفية العمليات.
من الناحية التقنية، لا يمكن الالتفاف حول وحدة Hedger. فهي تمزج بين التشفير المتماثل والتشفير عبر الإثباتات الصفرية (Zero-Knowledge)، بحيث يمكن للعقد أن يحسب الأرباح والفوائد وهو في حالة نص مشفّر، دون الحاجة إلى نشر تفاصيل الحيازة على مستوى الشبكة. صانعو السوق (Market Makers) لم يعودوا بحاجة إلى الاحتفاظ بسيولة جسريّة ضخمة، كما انخفضت سرعة التسليم من T+2 إلى بضع ثوانٍ. قيمة DUSK السوقية تدور حول 37 مليون دولار، لكن إذا تم توسيع منطق دفتر الحسابات هذا فعلاً، فبإمكانه خفض تكاليف الخلفية في شركات الوساطة التقليدية بشكل كبير.
لكن المشكلة ليست صغيرة أيضاً. تشغيل الإجراءات المؤسسية تلقائياً عبر العقود الذكية يبدو رائعاً، غير أنه إذا ظهرت أخطاء في قواعد احتساب الفوائد فقد تُرسل الأموال بشكل خاطئ، وقد لا يعود بالإمكان استردادها. أما فيما يتعلق بالقوة القانونية للشفرة في المحاكم الأوروبية، فلا أحد يضمن إلى أي مدى سيتم الاعتراف بها. طريق “الإصدار الأصلي” صحيح في الاتجاه، لكن هل ستجرؤ المؤسسات على تسليم شريان الحياة إلى الكود؟ ما زلت أراقب الوضع.
#dusk $DUSK