

万姐008
463 منشورات
万姐008
إبلاغ
حظر المُستخدم
67 تتابع
4.4K+ المتابعون
653 إعجاب
منشورات
الكل
اقتباسات
Live
PINNED
·
--
لقد حان أغسطس، سأرسل لكم بعض هدايا نقدية للتخفيف من الحر
لقد حان أغسطس، سأرسل لكم بعض هدايا نقدية للتخفيف من الحر
2.3k
11
57
2.3k
·
--
#币安神算子 تنبؤ العرّاف سهل جدًا عند القيام به، يكفي تحريك الأصابع وتنتهي المهمة، وهناك أيضًا مكافآت يمكن الحصول عليها، أوصي بتجربته عند توفر الوقت.
#币安神算子 تنبؤ العرّاف سهل جدًا عند القيام به، يكفي تحريك الأصابع وتنتهي المهمة، وهناك أيضًا مكافآت يمكن الحصول عليها، أوصي بتجربته عند توفر الوقت.
8
·
--
#币安神算子 فعالية «خبير التنبؤ» هي نشاط للتوقعات، وسهلة جدًا؛ يمكنك إنجازها ببضع نقرات. شارك لتحصل على مكافأة مضمونة، وجربها عندما يكون لديك وقت.
#币安神算子 فعالية «خبير التنبؤ» هي نشاط للتوقعات، وسهلة جدًا؛ يمكنك إنجازها ببضع نقرات. شارك لتحصل على مكافأة مضمونة، وجربها عندما يكون لديك وقت.
8
·
--
#币安神算子 لا بأس بتجربة لعبة عرّاف بينانس، وهي تفاعلية للتنبؤ بحركة أسعار العملات. خمّن ما إذا كان السعر سيرتفع أم سينخفض. تلعب باستخدام النقاط فقط، من دون استثمار أموال حقيقية، وبمجرد المشاركة يمكنك الحصول على مكافأة أساسية مضمونة.
#币安神算子 لا بأس بتجربة لعبة عرّاف بينانس، وهي تفاعلية للتنبؤ بحركة أسعار العملات. خمّن ما إذا كان السعر سيرتفع أم سينخفض. تلعب باستخدام النقاط فقط، من دون استثمار أموال حقيقية، وبمجرد المشاركة يمكنك الحصول على مكافأة أساسية مضمونة.
17
·
--
#币安神算子 عرّاف بينانس هو فعالية تفاعلية رسمية من بينانس؛ توقّع ارتفاع أسعار العملات أو انخفاضها لتحصل على مكافآت. المشاركة سهلة، ويمكنك الدخول في سحب للحصول على إيردروب من العملات الرمزية. احرص على إدارة المخاطر جيدًا أثناء المشاركة.
#币安神算子 عرّاف بينانس هو فعالية تفاعلية رسمية من بينانس؛ توقّع ارتفاع أسعار العملات أو انخفاضها لتحصل على مكافآت. المشاركة سهلة، ويمكنك الدخول في سحب للحصول على إيردروب من العملات الرمزية. احرص على إدارة المخاطر جيدًا أثناء المشاركة.
145
·
--
#币安神算子 يفتح «神算子» مهامًا يومية، مع 20 ألف مقعد مضمون كحد أدنى. إنجاز المهام اليومية يمنحك 300 نقطة أساسية. يمكنك كسب نقاط إضافية من كرة القدم وكرة السلة والرياضات الإلكترونية؛ واظب على تسجيل الحضور، ويمكن للمتميزين أيضًا المنافسة على المراتب الأولى.
#币安神算子 يفتح «神算子» مهامًا يومية، مع 20 ألف مقعد مضمون كحد أدنى. إنجاز المهام اليومية يمنحك 300 نقطة أساسية. يمكنك كسب نقاط إضافية من كرة القدم وكرة السلة والرياضات الإلكترونية؛ واظب على تسجيل الحضور، ويمكن للمتميزين أيضًا المنافسة على المراتب الأولى.
69
·
--
#币安神算子
إذا لم يكن لديك ما تفعله، يمكنك تجربة دور العرّاف. المهام اليومية لا تنقطع، وحتى إن لم تكن النتائج جيدة فستحصل على الحد الأدنى من المكافآت. اختر ما تشاء من كرة القدم أو كرة السلة أو الرياضات الإلكترونية، ويمكنك التحوّط ونشر المقالات وإجراء التداولات، وستحصل على الحد الأدنى من المكافآت في جميع الأحوال.
إذا لم يكن لديك ما تفعله، يمكنك تجربة دور العرّاف. المهام اليومية لا تنقطع، وحتى إن لم تكن النتائج جيدة فستحصل على الحد الأدنى من المكافآت. اختر ما تشاء من كرة القدم أو كرة السلة أو الرياضات الإلكترونية، ويمكنك التحوّط ونشر المقالات وإجراء التداولات، وستحصل على الحد الأدنى من المكافآت في جميع الأحوال.
98
·
--
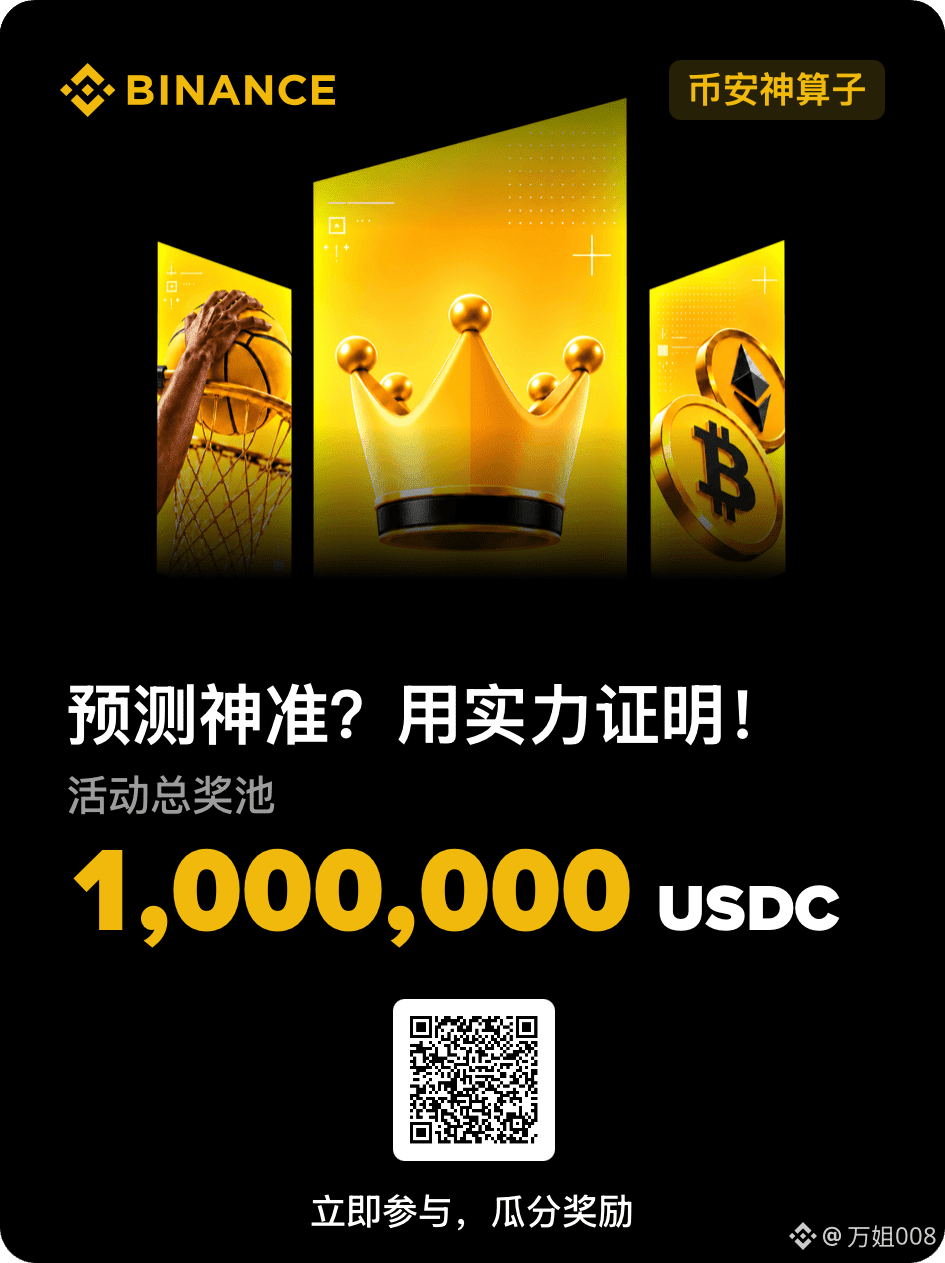
#币安神算子 أنصح الجميع بشدة بتجربة توقعات العرّاف، وتسجيل الحضور يوميًا لجمع النقاط واستبدالها بمكافآت مفاجئة! شاركوا بسهولة واغتنموا المزايا، هيا بادروا الآن!
#币安神算子 أنصح الجميع بشدة بتجربة توقعات العرّاف، وتسجيل الحضور يوميًا لجمع النقاط واستبدالها بمكافآت مفاجئة! شاركوا بسهولة واغتنموا المزايا، هيا بادروا الآن!
195
·
--
$BTC تخطّي حاجز 80000،
هل لاحظتم أن العَتاد/الرافعات التقليدية حقًا مُتعبة؟
{spot}(BTCUSDT)
بصراحة، هذه الموجة من صعود BTC تركت لي انطباعًا عميقًا.
حولِي كل الناس اندفعوا لفتح الرافعة وزيادة المراكز؛ يبدو الأمر كأنه أكل للاتجاه مع السوق، لكني أريد أن أقول إن بروتوكولات الاقتراض القديمة التي يستخدمها الجميع فيها الكثير من الفخاخ الخفية.
Aave وCompound كلها بفائدة متغيّرة، وهذا أمر مرهق فعلًا. عندما يسخن السوق، يتدفق المقترضون كالنار، وترتفع الفائدة فجأة دون أي إنذار. أحيانًا يكون مركزك قد فُتح للتو، وفجأة تُقلب فجوة/فرق الفائدة ضدك تمامًا، بينما سعر العملة يرتفع—ومع ذلك أنت تخسر. هذا غير منطقي فعلًا.
وأسوأ شيء هو أن كل التكاليف تكون غير معروفة تمامًا، فلا يمكنك التخطيط للمركز إطلاقًا. وعند حدوث ارتداد مفاجئ (إدخال/دبوس) قد تتعرّضون للتصفية الجماعية بسهولة، وهذا يجعلكم تحت ضغط وسلبيّة دائمًا.
خلال هذه الفترة كنت أتابع حساب #termmax الرسمي باستمرار. ليس فقط أن به فعاليات كثيرة، بل إن نشره لشرح الآليات—كلما شاهدته أكثر—أصبح الأمر أوضح وأكثر شفافية.
الجهات الأخرى تلعب لعبة الفائدة المتغيّرة، أما هو فغيّر طريقة التفكير.
عند فتح الصفقة يتم قفل الفائدة طوال المدة ووقت الاستحقاق بالكامل فورًا، دون أن تظل العوائد/الفائدة رهينةً لعبث السوق.
دعني أتكلم بإيجاز عن ثلاث آليات، إنها عملية فعلًا:
FT مناسب لمن يريد إيداع الأموال لأخذ العائد، فالعائد يكون مقفلًا مباشرةً ولا تحتاج أن تراقب تقلبات الفائدة كل يوم؛
XT مخصص للتحوط من سيناريوهات تغيّر الفائدة، ويعوض الجمود المرتبط بالفائدة الثابتة—قابلية اللعب أعلى بكثير؛
GT NFT هو أكثر شيء أحبّه: إيداع/تأمين BTC بضغطة واحدة لتجميع كل المراكز والديون معًا، دون الحاجة لإعادة تدوير متكررة (rollover). في سوق الصعود يمكن أن يوفر الكثير من القلق.
صدقًا، لا تفهم إلا بعد أن تلعب فعليًا: أسوأ ما في سوق الصعود ليس فقط تفويت الفرصة، بل عدم اليقين.
الآخرون يفتحون بالرافعة اعتمادًا على المراهنة، بينما أنت تستخدم TermMax؛ التكاليف والعوائد واضحة كالنور على الملصق، وهذا يجعل قلبك مطمئنًا جدًا.
@termmax
وبالمناسبة، أخبرني برأيك: هل هذه الثلاثة أيام من الارتفاع تعني أن السوق الثوري بدأ، أم أن هناك أسبابًا أخرى؟
$BTC تخطّي حاجز 80000،
هل لاحظتم أن العَتاد/الرافعات التقليدية حقًا مُتعبة؟
بصراحة، هذه الموجة من صعود BTC تركت لي انطباعًا عميقًا.
حولِي كل الناس اندفعوا لفتح الرافعة وزيادة المراكز؛ يبدو الأمر كأنه أكل للاتجاه مع السوق، لكني أريد أن أقول إن بروتوكولات الاقتراض القديمة التي يستخدمها الجميع فيها الكثير من الفخاخ الخفية.
Aave وCompound كلها بفائدة متغيّرة، وهذا أمر مرهق فعلًا. عندما يسخن السوق، يتدفق المقترضون كالنار، وترتفع الفائدة فجأة دون أي إنذار. أحيانًا يكون مركزك قد فُتح للتو، وفجأة تُقلب فجوة/فرق الفائدة ضدك تمامًا، بينما سعر العملة يرتفع—ومع ذلك أنت تخسر. هذا غير منطقي فعلًا.
وأسوأ شيء هو أن كل التكاليف تكون غير معروفة تمامًا، فلا يمكنك التخطيط للمركز إطلاقًا. وعند حدوث ارتداد مفاجئ (إدخال/دبوس) قد تتعرّضون للتصفية الجماعية بسهولة، وهذا يجعلكم تحت ضغط وسلبيّة دائمًا.
خلال هذه الفترة كنت أتابع حساب #termmax الرسمي باستمرار. ليس فقط أن به فعاليات كثيرة، بل إن نشره لشرح الآليات—كلما شاهدته أكثر—أصبح الأمر أوضح وأكثر شفافية.
الجهات الأخرى تلعب لعبة الفائدة المتغيّرة، أما هو فغيّر طريقة التفكير.
عند فتح الصفقة يتم قفل الفائدة طوال المدة ووقت الاستحقاق بالكامل فورًا، دون أن تظل العوائد/الفائدة رهينةً لعبث السوق.
دعني أتكلم بإيجاز عن ثلاث آليات، إنها عملية فعلًا:
FT مناسب لمن يريد إيداع الأموال لأخذ العائد، فالعائد يكون مقفلًا مباشرةً ولا تحتاج أن تراقب تقلبات الفائدة كل يوم؛
XT مخصص للتحوط من سيناريوهات تغيّر الفائدة، ويعوض الجمود المرتبط بالفائدة الثابتة—قابلية اللعب أعلى بكثير؛
GT NFT هو أكثر شيء أحبّه: إيداع/تأمين BTC بضغطة واحدة لتجميع كل المراكز والديون معًا، دون الحاجة لإعادة تدوير متكررة (rollover). في سوق الصعود يمكن أن يوفر الكثير من القلق.
صدقًا، لا تفهم إلا بعد أن تلعب فعليًا: أسوأ ما في سوق الصعود ليس فقط تفويت الفرصة، بل عدم اليقين.
الآخرون يفتحون بالرافعة اعتمادًا على المراهنة، بينما أنت تستخدم TermMax؛ التكاليف والعوائد واضحة كالنور على الملصق، وهذا يجعل قلبك مطمئنًا جدًا.
@TermMax
وبالمناسبة، أخبرني برأيك: هل هذه الثلاثة أيام من الارتفاع تعني أن السوق الثوري بدأ، أم أن هناك أسبابًا أخرى؟
一天内跌回7万以下
33%
在7到8万之间震荡
0%
向上突破
67%
3 الأصوات • تمّ إغلاق التصويت
2
1
231
·
--
صحيح جزئيًا
#termmax وقت الطرح الاختيار منه رائع حقًا، اليوم $BTC تجاوز 71000 نقطة، وفي ظل السوق كأنه كله ثيران هاربة جاء هو
بصراحة، خلال هذه الفترة، أسلوب TermMax في جذب المستخدمين عبر العروض كان دقيقًا جدًا.
رتّب ثلاث مجموعات مختلفة من أنظمة النقاط: XP وAP وMP كلها موجودة، وحتى أنه أطلق تحدي ألغاز (Puzzle) خاص. يمكن تجميع النقاط من أشياء يومية مثل تسجيل الدخول، ونشر المحتوى، والاقتراض، والاستثمار/إدارة الأموال... وإذا جمعت المجموعة كاملة ستحصل على مكافأة مضاعفة. والأهم أن الفروقات في مضاعفات المعاملات بين أنماط اللعب كبيرة جدًا: الصفقة العادية من Alpha تمنح 10 أضعاف AP، بينما منتجات Double-投 (ثنائي الاستثمار) يمكن أن تصل حتى إلى 60 ضعف AP في يوم واحد. بصراحة، المزايا قوية جدًا، والمستخدمون أيضًا يعرفون بوضوح ماذا يفعلون كل يوم. الآن بعد تثبيت موعد TGE، وصلت درجة الاهتمام في كل أنحاء الشبكة إلى أقصى حد.
لكن برأيي الشخصي، بعد أن تنتهي موجة الحماسة هذه، التحدي الحقيقي ما زال في الطريق.
الجهة المطورة نشرت بيانات تبدو جميلة جدًا: محافظ مسجلة بمستوى المليون، ونشاط يومي يقارب 90 ألف، وTVL بمئات الملايين من الدولارات. لكنني عندما بحثت في DefiLlama، وجدت فجوة كبيرة بين الأرقام الفعلية: حاليًا TVL حوالي 33 مليون فقط، ورأس المال الفعّال للإقراض لا يتجاوز حوالي 20 مليونًا. لا أريد أن أتصارع بعنف مع مجموعتي الأرقام، لأن فرق منهجية الإحصاء قد يكون موجودًا، لكن الفجوة بهذا الحجم تستحق التفكير بجدية.
ببساطة: المستخدمون الذين جاءوا بسبب النقاط والـAirdrop والفعاليات، غالبًا يقومون فقط بالمهام لنهب المكافآت ولا يعني أنهم يؤيدون المنتج فعليًا. عندما يحين موعد TGE وتتحقق كل توقعات النقاط، لن يعود لدى المستخدمين سبب كافٍ للبقاء فقط من أجل الفعاليات.
أنا حاليًا لا يهمني حقًا إن كان سيصدر عملة أم لا؛ ما يهمني فقط هو: هل يمكن للبيانات الحقيقية أن تثبت بعد إصدار العملة؟
إذا استمر حجم الاقتراض وعدد مرات التداول وحجم الإيداعات في الثبات بل وزاد، فهذا يعني أن نشاط الفترة المبكرة سيكون تعليمًا فعّالًا للمستخدمين. أما إذا انتهت الحماسة وركض المستخدمون جميعًا بعيدًا، فسيكون كل ما تم تجميعه مجرد “محافظ مهام” بدون أي بقاء حقيقي. @termmax
👉 التصويت: هل تعتقد أن TermMax سيتمكن بعد إصدار العملة من تثبيت البيانات الحقيقية؟
{spot}(BTCUSDT)
#termmax وقت الطرح الاختيار منه رائع حقًا، اليوم $BTC تجاوز 71000 نقطة، وفي ظل السوق كأنه كله ثيران هاربة جاء هو
بصراحة، خلال هذه الفترة، أسلوب TermMax في جذب المستخدمين عبر العروض كان دقيقًا جدًا.
رتّب ثلاث مجموعات مختلفة من أنظمة النقاط: XP وAP وMP كلها موجودة، وحتى أنه أطلق تحدي ألغاز (Puzzle) خاص. يمكن تجميع النقاط من أشياء يومية مثل تسجيل الدخول، ونشر المحتوى، والاقتراض، والاستثمار/إدارة الأموال... وإذا جمعت المجموعة كاملة ستحصل على مكافأة مضاعفة. والأهم أن الفروقات في مضاعفات المعاملات بين أنماط اللعب كبيرة جدًا: الصفقة العادية من Alpha تمنح 10 أضعاف AP، بينما منتجات Double-投 (ثنائي الاستثمار) يمكن أن تصل حتى إلى 60 ضعف AP في يوم واحد. بصراحة، المزايا قوية جدًا، والمستخدمون أيضًا يعرفون بوضوح ماذا يفعلون كل يوم. الآن بعد تثبيت موعد TGE، وصلت درجة الاهتمام في كل أنحاء الشبكة إلى أقصى حد.
لكن برأيي الشخصي، بعد أن تنتهي موجة الحماسة هذه، التحدي الحقيقي ما زال في الطريق.
الجهة المطورة نشرت بيانات تبدو جميلة جدًا: محافظ مسجلة بمستوى المليون، ونشاط يومي يقارب 90 ألف، وTVL بمئات الملايين من الدولارات. لكنني عندما بحثت في DefiLlama، وجدت فجوة كبيرة بين الأرقام الفعلية: حاليًا TVL حوالي 33 مليون فقط، ورأس المال الفعّال للإقراض لا يتجاوز حوالي 20 مليونًا. لا أريد أن أتصارع بعنف مع مجموعتي الأرقام، لأن فرق منهجية الإحصاء قد يكون موجودًا، لكن الفجوة بهذا الحجم تستحق التفكير بجدية.
ببساطة: المستخدمون الذين جاءوا بسبب النقاط والـAirdrop والفعاليات، غالبًا يقومون فقط بالمهام لنهب المكافآت ولا يعني أنهم يؤيدون المنتج فعليًا. عندما يحين موعد TGE وتتحقق كل توقعات النقاط، لن يعود لدى المستخدمين سبب كافٍ للبقاء فقط من أجل الفعاليات.
أنا حاليًا لا يهمني حقًا إن كان سيصدر عملة أم لا؛ ما يهمني فقط هو: هل يمكن للبيانات الحقيقية أن تثبت بعد إصدار العملة؟
إذا استمر حجم الاقتراض وعدد مرات التداول وحجم الإيداعات في الثبات بل وزاد، فهذا يعني أن نشاط الفترة المبكرة سيكون تعليمًا فعّالًا للمستخدمين. أما إذا انتهت الحماسة وركض المستخدمون جميعًا بعيدًا، فسيكون كل ما تم تجميعه مجرد “محافظ مهام” بدون أي بقاء حقيقي. @TermMax
👉 التصويت: هل تعتقد أن TermMax سيتمكن بعد إصدار العملة من تثبيت البيانات الحقيقية؟
A|能,用户已完成教育,真实生态成型
78%
B|不能,大多是羊毛用户,热度褪去即回落
0%
C|不好说,要看后续产品与运营动作
22%
9 الأصوات • تمّ إغلاق التصويت
755
·
--
#termmax لقد أخطأت تمامًا في تقدير TermMax! القروض/الإقراض بسعر فائدة ثابت أصبحت فجأة “ترند”
بصراحة، كنت أعتقد سابقًا أن إقراض/اقتراض DeFi بفائدة ثابتة هو طلب “مزيف”.
في العادة عندما يقترض الناس عملات، يعتمدون تقريبًا على الفائدة المتغيرة، وفي أحسن الأحوال يغطّون مخاطر سعر الفائدة أحيانًا فقط، ولا يستخدمون الفائدة الثابتة على نطاق واسع. لذلك عندما تم إطلاق TermMax لأول مرة، راهنت صديقًا وقلت إنه لن يصمد لأكثر من ستة أشهر، وسينتهي به المطاف إلى التحول إلى فائدة متغيرة.
لكن هذه المرة عندما قمت بتتبع البيانات، أصبت بالذهول مباشرة. راجعت الأمر مرارًا وتكرارًا خشية أن أكون قرأت خطأ. في قائمة Token Terminal، استقرار “الحياة اليومية” للإقراض/الاقتراض في TermMax حول 4000، متجاوزًا فعليًا Morpho عند 3700 تقريبًا—وهذا أمر لا يصدق.
لم أفهم إلا بعد أن قرأت الوثائق طوال الليل: فهو ليس إقراضًا تقليديًا، بل هو إقراض عبر AMM.
لقد استلهم نهجه من فكرة Uni V3، لكنه أكثر تعقيدًا كثيرًا من ناحية السوق الفورية؛ إذ يجب موازنة ثلاثة أشياء في الوقت نفسه: سعر الفائدة، والمدة، والسيولة. المشروع يفكك منطق الاقتراض عبر ثلاث رموز، بشكل واضح جدًا:
FT يشبه سندًا صفري الكوبون؛ يسترد بقيمة اسمية عند الاستحقاق.
FT+XT تمثل رمز الدين؛ وعند الاستحقاق يصبح XT صفراً مباشرة.
GT هو NFT، يسجل بيانات كل قرض من حيث الضمان والدين.
عملية الاقتراض هي: قفل الضمانات ثم سكّ FT، ثم بيع FT للحصول على المال. المقرضون يقتنصون FT بسعر منخفض ليحصلوا على فرق السعر عند الاستحقاق.
الأقوى من ذلك كله آلية التصفية. إذا تجاوز LTV الحدود أو حدث تأخر، يتم فتح نافذة تصفية لمدة ساعتين. يحصل المُصفّي على مكافأة 5%، ويُفرض على المقترض غرامة 10%.
والأهم: إذا لم يقم أحد بالتصفية، فالنظام ينفذ تسليمًا عينيًا مباشرة. من يقترض أموالك—الضمانات تعود إليه. لا توجد روبوتات تقوم بالتحايل أو “الاعتراض” بشكل عشوائي. @termmax
بصراحة، تصويت المستخدمين بأقدامهم هو الأكثر حقيقة. مسار الفائدة الثابتة ليس بلا طلب، لكن الحلول السابقة لم تكن مناسبة. حرارة TermMax الآن تُظهر أن روايتها وآليتها قد تم إثباتها بالفعل. قيمة TMX، في الواقع، لا تبدأ إلا الآن.
👉 لنقم بتصويت صغير: ما أكثر شيء تهتم به في DeFi؟
#termmax لقد أخطأت تمامًا في تقدير TermMax! القروض/الإقراض بسعر فائدة ثابت أصبحت فجأة “ترند”
بصراحة، كنت أعتقد سابقًا أن إقراض/اقتراض DeFi بفائدة ثابتة هو طلب “مزيف”.
في العادة عندما يقترض الناس عملات، يعتمدون تقريبًا على الفائدة المتغيرة، وفي أحسن الأحوال يغطّون مخاطر سعر الفائدة أحيانًا فقط، ولا يستخدمون الفائدة الثابتة على نطاق واسع. لذلك عندما تم إطلاق TermMax لأول مرة، راهنت صديقًا وقلت إنه لن يصمد لأكثر من ستة أشهر، وسينتهي به المطاف إلى التحول إلى فائدة متغيرة.
لكن هذه المرة عندما قمت بتتبع البيانات، أصبت بالذهول مباشرة. راجعت الأمر مرارًا وتكرارًا خشية أن أكون قرأت خطأ. في قائمة Token Terminal، استقرار “الحياة اليومية” للإقراض/الاقتراض في TermMax حول 4000، متجاوزًا فعليًا Morpho عند 3700 تقريبًا—وهذا أمر لا يصدق.
لم أفهم إلا بعد أن قرأت الوثائق طوال الليل: فهو ليس إقراضًا تقليديًا، بل هو إقراض عبر AMM.
لقد استلهم نهجه من فكرة Uni V3، لكنه أكثر تعقيدًا كثيرًا من ناحية السوق الفورية؛ إذ يجب موازنة ثلاثة أشياء في الوقت نفسه: سعر الفائدة، والمدة، والسيولة. المشروع يفكك منطق الاقتراض عبر ثلاث رموز، بشكل واضح جدًا:
FT يشبه سندًا صفري الكوبون؛ يسترد بقيمة اسمية عند الاستحقاق.
FT+XT تمثل رمز الدين؛ وعند الاستحقاق يصبح XT صفراً مباشرة.
GT هو NFT، يسجل بيانات كل قرض من حيث الضمان والدين.
عملية الاقتراض هي: قفل الضمانات ثم سكّ FT، ثم بيع FT للحصول على المال. المقرضون يقتنصون FT بسعر منخفض ليحصلوا على فرق السعر عند الاستحقاق.
الأقوى من ذلك كله آلية التصفية. إذا تجاوز LTV الحدود أو حدث تأخر، يتم فتح نافذة تصفية لمدة ساعتين. يحصل المُصفّي على مكافأة 5%، ويُفرض على المقترض غرامة 10%.
والأهم: إذا لم يقم أحد بالتصفية، فالنظام ينفذ تسليمًا عينيًا مباشرة. من يقترض أموالك—الضمانات تعود إليه. لا توجد روبوتات تقوم بالتحايل أو “الاعتراض” بشكل عشوائي. @TermMax
بصراحة، تصويت المستخدمين بأقدامهم هو الأكثر حقيقة. مسار الفائدة الثابتة ليس بلا طلب، لكن الحلول السابقة لم تكن مناسبة. حرارة TermMax الآن تُظهر أن روايتها وآليتها قد تم إثباتها بالفعل. قيمة TMX، في الواقع، لا تبدأ إلا الآن.
👉 لنقم بتصويت صغير: ما أكثر شيء تهتم به في DeFi؟
A|链上日活/用户地址
25%
B|TVL锁仓规模
59%
C|代币经济模型
8%
D|创新机制与产品逻辑
8%
12 الأصوات • تمّ إغلاق التصويت
159
·
--
#termmax هناك الكثير من الناس يختارون الاستفادة من برك الإقراض والاقتراض، وينتبهون مباشرةً إلى العائد السنوي. لكن هل فكرت يومًا أنه عندما تواجه سحبًا كبيرًا للخسائر (انخفاضًا حادًا)، حتى لو كانت الفائدة تبدو جميلة، فقد لا تنقذ مراكزك.
تخيّل أنه إذا حدث هبوط حاد في السوق، فكيف يتعامل نظام الإقراض مع حالات التصفية القسرية (liquidation)؟ الأسلوب التقليدي مباشر: بعد تصفية الضمانات، يتم بيعها في السوق فورًا. لكن في وقت الهبوط تكون السيولة أصلاً ضعيفة؛ وعندما يتم طرح عدد كبير من الضمانات معًا للبيع، كل ضغطة بيع تزيد انخفاض السعر، فتُسحب معها عمليات تصفية متسلسلة. كثيرون مرّوا بهذه التجربة بالفعل ولديهم فكرة واضحة عنها.
فهل يعني ذلك أن TermMax بالتسليم المادي يمكنه تجاوز هذه المشكلة؟ فهو لا يقوم برمي الأصول في السوق للبيع؛ بل يحوّل الأصول المُرهونة مباشرة إلى المُقرض. يبدو الأمر وكأنه يتجنب التدافع والدهس الذي يحدث بسبب ضغط البيع. لكن هناك نقطة واقعية جدًا: ما يحصل عليه المُقرض ليس عملة مستقرة، بل هو أصل الضمان. بعد ذلك، سواء باع أم احتفظ—الأمر متروك له للتعامل بنفسه. عندما بدأت أتعرف على هذه الآلية، كادت هذه النقطة تفلت مني.
تعمل المنظومة كاملة عبر ثلاث فئات من المراكز: GT وFT وXT. يقوم المُقترض بإيداع GT كضمان وديون؛ وعندما تُستوفى الشروط يتم الدخول في مرحلة المعالجة/التصفية. أما FT لدى المُقرض فهو دين بلا فائدة مع شرائه بخصم (zero-coupon)؛ ويتم السداد بالاعتماد على أصول الضمان الموجودة في GT. وXT يقتطع القيمة الزمنية فقط، ومع اقتراب الاستحقاق تنخفض قيمته بشكل متواصل.
إذن، هل يمكن للمُقرض أن ينظر فقط إلى العائد (معدل الفائدة)؟ على الأرجح لا. إن حدثت تصفية قسرية للطرف الآخر، هل تقبل الأصول التي ستؤول إليك؟ إذا كانت المراكز/الأصول المعرضة لتقلبات كبيرة، فقد لا تعوض تلك الفائدة الصغيرة خسارتك. أنا شخصيًا عندما أفلتر البرك (المجمعات)، أكون محافظًا: افتراض العائد المرتفع هو علاوة مخاطر، والأولوية تكون للأصول الضمانية السائدة، مع نسب ضمان أكثر تحفظًا.
وبما أننا نتحدث عن التسليم المادي: هل يعني ذلك أنه لا مجال للقلق إطلاقًا؟ بالتأكيد لا. ما زالت هناك مخاطر مثل تأخر/قصور الأوراكل (الآليات التي تنقل السعر)، وقفزات الأسعار (slippage/gap) عبر الفجوات، وثغرات العقود. الآلية يمكنها تحويل المخاطر فقط، لكنها لا تستطيع القضاء عليها بالكامل. @termmax تصويت: عندما تختار بركة الإقراض والاقتراض، ما الذي تعطيه الأولوية في المقام الأول؟
#termmax هناك الكثير من الناس يختارون الاستفادة من برك الإقراض والاقتراض، وينتبهون مباشرةً إلى العائد السنوي. لكن هل فكرت يومًا أنه عندما تواجه سحبًا كبيرًا للخسائر (انخفاضًا حادًا)، حتى لو كانت الفائدة تبدو جميلة، فقد لا تنقذ مراكزك.
تخيّل أنه إذا حدث هبوط حاد في السوق، فكيف يتعامل نظام الإقراض مع حالات التصفية القسرية (liquidation)؟ الأسلوب التقليدي مباشر: بعد تصفية الضمانات، يتم بيعها في السوق فورًا. لكن في وقت الهبوط تكون السيولة أصلاً ضعيفة؛ وعندما يتم طرح عدد كبير من الضمانات معًا للبيع، كل ضغطة بيع تزيد انخفاض السعر، فتُسحب معها عمليات تصفية متسلسلة. كثيرون مرّوا بهذه التجربة بالفعل ولديهم فكرة واضحة عنها.
فهل يعني ذلك أن TermMax بالتسليم المادي يمكنه تجاوز هذه المشكلة؟ فهو لا يقوم برمي الأصول في السوق للبيع؛ بل يحوّل الأصول المُرهونة مباشرة إلى المُقرض. يبدو الأمر وكأنه يتجنب التدافع والدهس الذي يحدث بسبب ضغط البيع. لكن هناك نقطة واقعية جدًا: ما يحصل عليه المُقرض ليس عملة مستقرة، بل هو أصل الضمان. بعد ذلك، سواء باع أم احتفظ—الأمر متروك له للتعامل بنفسه. عندما بدأت أتعرف على هذه الآلية، كادت هذه النقطة تفلت مني.
تعمل المنظومة كاملة عبر ثلاث فئات من المراكز: GT وFT وXT. يقوم المُقترض بإيداع GT كضمان وديون؛ وعندما تُستوفى الشروط يتم الدخول في مرحلة المعالجة/التصفية. أما FT لدى المُقرض فهو دين بلا فائدة مع شرائه بخصم (zero-coupon)؛ ويتم السداد بالاعتماد على أصول الضمان الموجودة في GT. وXT يقتطع القيمة الزمنية فقط، ومع اقتراب الاستحقاق تنخفض قيمته بشكل متواصل.
إذن، هل يمكن للمُقرض أن ينظر فقط إلى العائد (معدل الفائدة)؟ على الأرجح لا. إن حدثت تصفية قسرية للطرف الآخر، هل تقبل الأصول التي ستؤول إليك؟ إذا كانت المراكز/الأصول المعرضة لتقلبات كبيرة، فقد لا تعوض تلك الفائدة الصغيرة خسارتك. أنا شخصيًا عندما أفلتر البرك (المجمعات)، أكون محافظًا: افتراض العائد المرتفع هو علاوة مخاطر، والأولوية تكون للأصول الضمانية السائدة، مع نسب ضمان أكثر تحفظًا.
وبما أننا نتحدث عن التسليم المادي: هل يعني ذلك أنه لا مجال للقلق إطلاقًا؟ بالتأكيد لا. ما زالت هناك مخاطر مثل تأخر/قصور الأوراكل (الآليات التي تنقل السعر)، وقفزات الأسعار (slippage/gap) عبر الفجوات، وثغرات العقود. الآلية يمكنها تحويل المخاطر فقط، لكنها لا تستطيع القضاء عليها بالكامل. @TermMax تصويت: عندما تختار بركة الإقراض والاقتراض، ما الذي تعطيه الأولوية في المقام الأول؟
A、年化收益率
58%
B、清算机制风控
25%
C、抵押资产质量
17%
D、合约与项目安全
0%
12 الأصوات • تمّ إغلاق التصويت
1
230





سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
CanMicrosoftDeliverOnAI
192,204 مشاهدات
1,580 يقومون بالنقاش
جلسة موسم الأرباح 3: هل ستتجاوز نتائج Google وMicrosoft توقعات الأرباح؟
Binance Square Official
·95 إعجاب
·29.6k مشاهدات
CanGoogleDefindItsCore
99,475 مشاهدات
1,142 يقومون بالنقاش
EarningsSeason
5.7M مشاهدات
27,490 يقومون بالنقاش