
CryptoWolf-
68 منشورات
CryptoWolf-
إبلاغ
حظر المُستخدم
21 تتابع
36 المتابعون
56 إعجاب
منشورات
·
--
عرض الترجمة
#BinancePick ghuttt hdruyrgytgurr ydfyhrghr yfhgcggggffhh hh
#BinancePick ghuttt hdruyrgytgurr ydfyhrghr yfhgcggggffhh hh
·
--
عرض الترجمة
#BinancePick hhuvgvv hgdrredgh gvvghjhtfyu bhhhhhvfdhygg
#BinancePick hhuvgvv hgdrredgh gvvghjhtfyu bhhhhhvfdhygg
·
--
عرض الترجمة
#BinancePick hhhhhyyyy77777yuu777777ghyyhyyyyyy huh huuuu hhhhv
#BinancePick hhhhhyyyy77777yuu777777ghyyhyyyyyy huh huuuu hhhhv
·
--
#BinancePick hjjjhhhhhhhgghhh hhhhggrruhhdgu hhggihhhhggjjhh
#BinancePick hjjjhhhhhhhgghhh hhhhggrruhhdgu hhggihhhhggjjhh
1
·
--
#BinancePick ffffgffdd dbdjjdjdhdhdhdhehdhdbdbbdhdhf
#BinancePick ffffgffdd dbdjjdjdhdhdhdhehdhdbdbbdhdhf
·
--
عرض الترجمة
#BinancePick ga s shdhdhd djushddjddbbd ueuehd d dhhdbdbebebebee
#BinancePick ga s shdhdhd djushddjddbbd ueuehd d dhhdbdbebebebee
·
--
عرض الترجمة
#BinancePick interest on same is my said like or ehkshs ausa hsuvs
#BinancePick interest on same is my said like or ehkshs ausa hsuvs
·
--
·
--
@termmax #TermMax
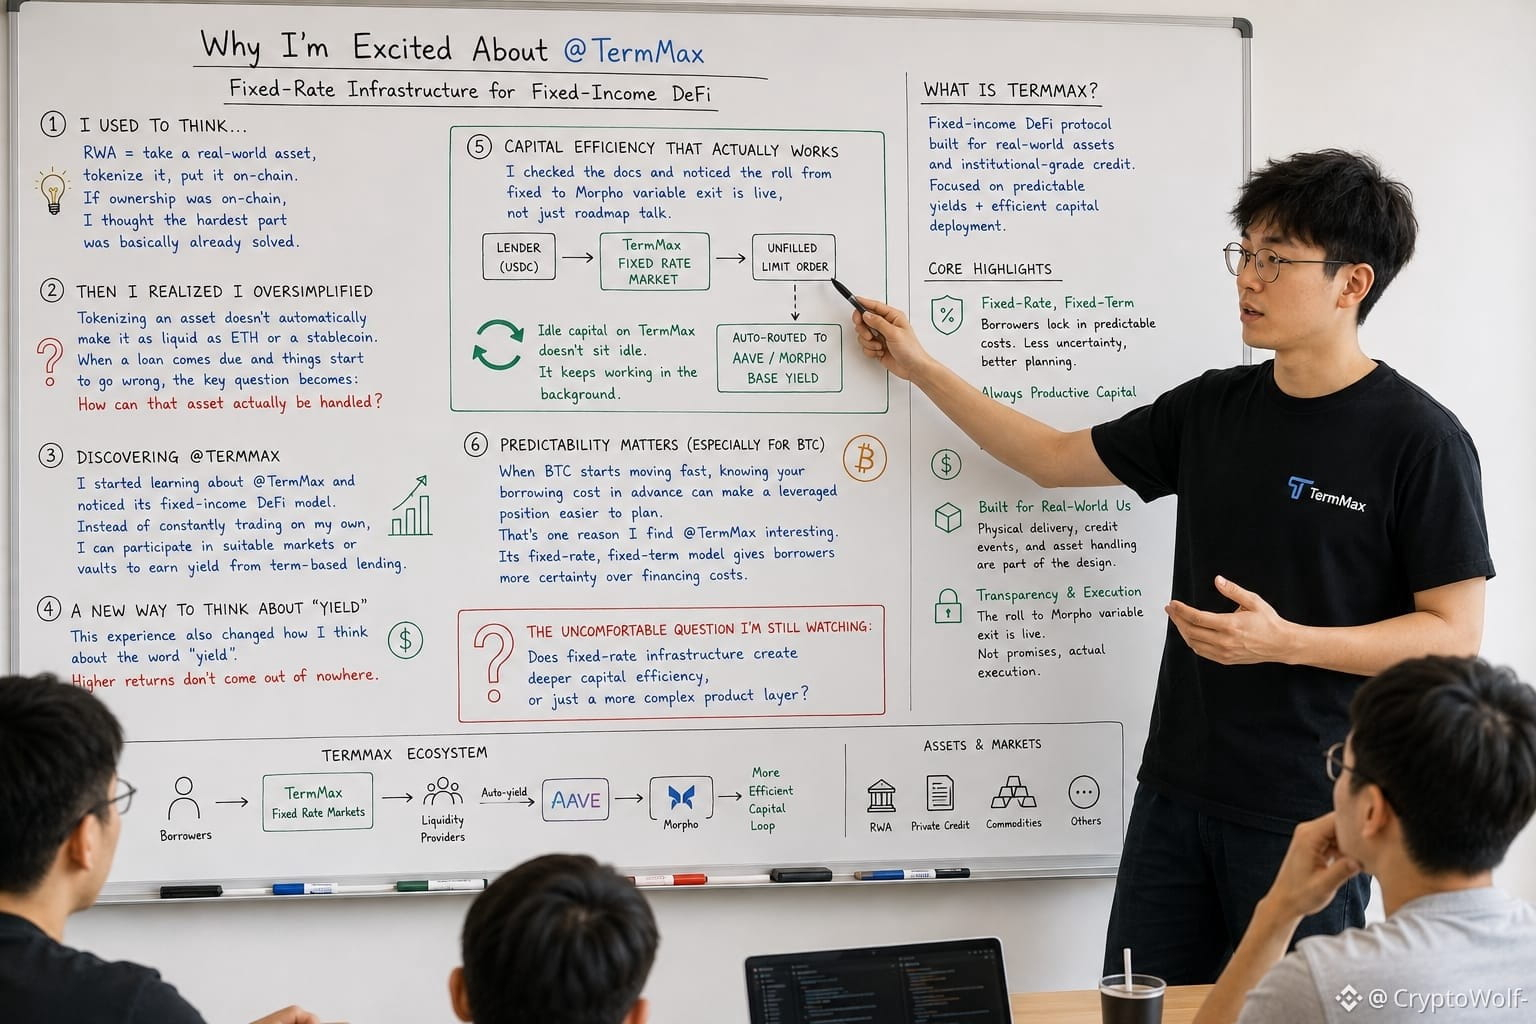
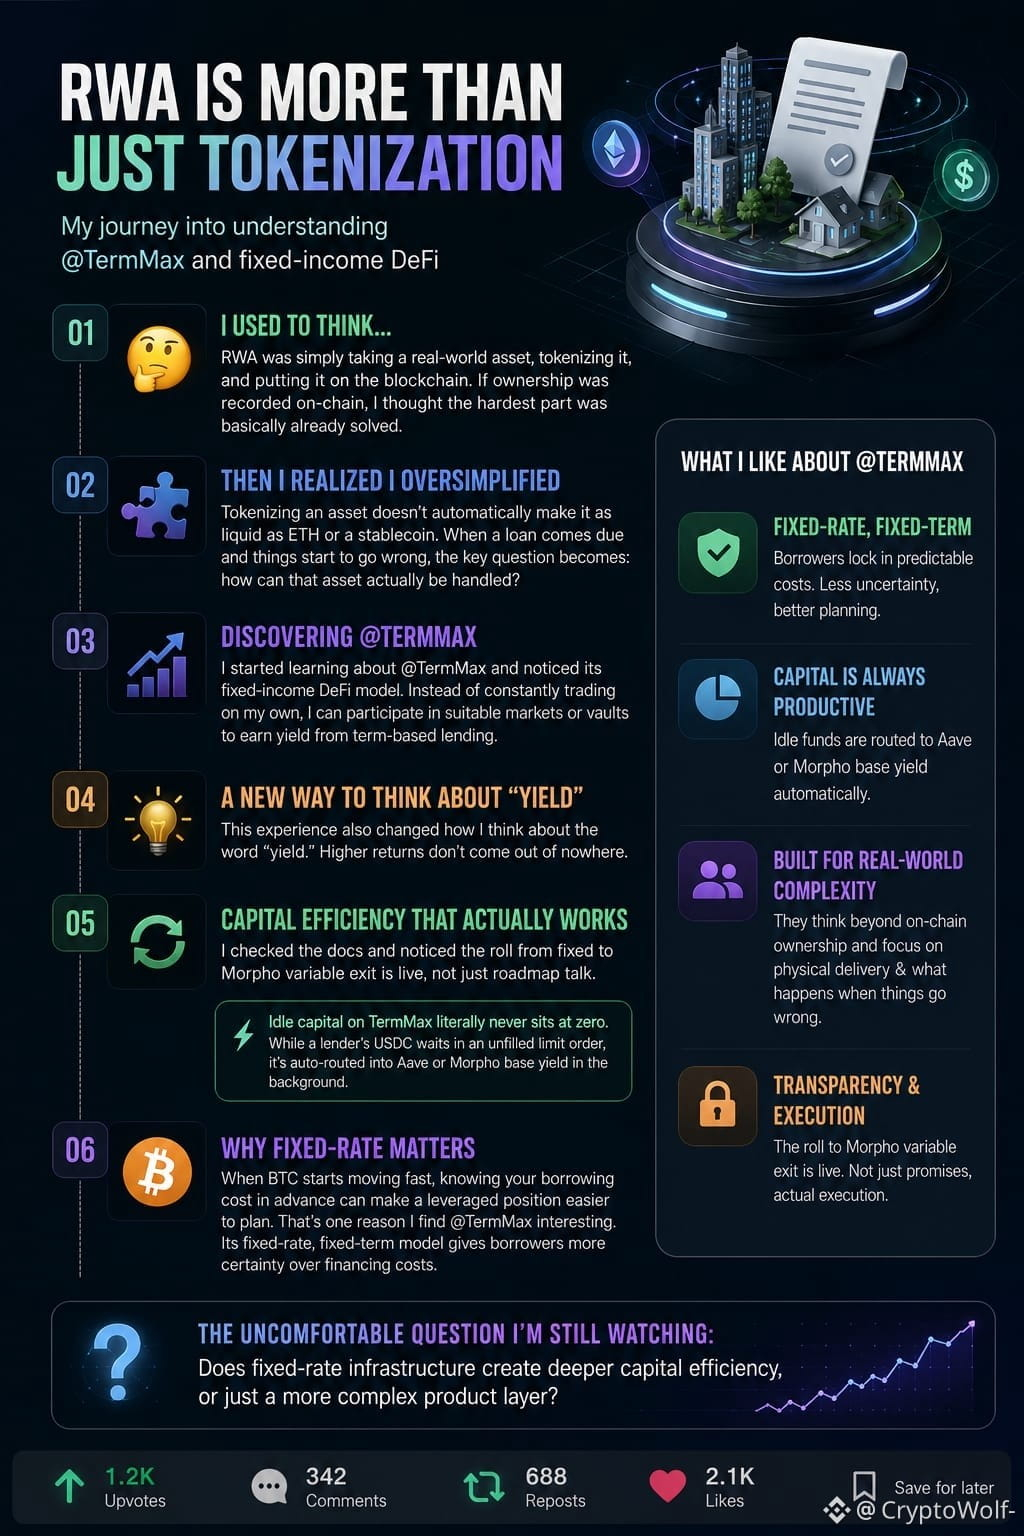
كنت أظن أن الأصول الواقعية المُرمَّزة (RWA) تعني ببساطة تحويل أصل من العالم الحقيقي إلى رمز وإضافته إلى البلوك تشين. واعتقدت أن تسجيل الملكية على السلسلة يعني أن أصعب جزء قد أُنجز بالفعل.
لكن عندما ألقيت نظرة على @TermMax، ولا سيما نهجهم في التسليم الفعلي، أدركت أنني بسّطت المشكلة أكثر مما ينبغي. فتحويل أصل إلى رمز لا يجعله تلقائيًا سائلًا بقدر ETH أو عملة مستقرة. فعندما يحين موعد سداد القرض وتبدأ الأمور بالسير على نحو خاطئ، يصبح السؤال الأهم: كيف يمكن التعامل مع هذا الأصل فعليًا؟
ثم بدأت أتعرف إلى @TermMax ولاحظت نموذج التمويل اللامركزي ذي الدخل الثابت الذي تقدمه. فبدلًا من التداول باستمرار بنفسي، يمكنني المشاركة في أسواق أو خزائن مناسبة لتحقيق عائد من الإقراض محدد الأجل.
لكن هذه التجربة غيّرت أيضًا نظرتي إلى كلمة «عائد». فالعوائد الأعلى لا تأتي من فراغ.
اطلعت على الوثائق ولاحظت أن الانتقال من الخروج ذي السعر الثابت إلى الخروج المتغير عبر Morpho متاح الآن، وليس مجرد كلام عن خارطة الطريق. فرأس المال الخامل على TermMax لا يبقى حرفيًا بلا عائد أبدًا. فبينما تنتظر USDC الخاصة بالمُقرِض في أمر حدّي لم يُنفَّذ، تُوجَّه تلقائيًا في الخلفية لتحقيق العائد الأساسي عبر Aave أو Morpho.
وثمة أمر آخر لاحظته ليلة أمس: عندما يبدأ BTC بالتحرك بسرعة، فإن معرفة تكلفة الاقتراض مسبقًا قد تسهّل التخطيط لمركز ذي رافعة مالية. وهذا أحد أسباب اهتمامي بـ @TermMax. فنموذجها القائم على سعر ثابت وأجل محدد يمنح المقترضين قدرًا أكبر من اليقين بشأن تكاليف التمويل.
@TermMax #TermMax
كنت أظن أن الأصول الواقعية المُرمَّزة (RWA) تعني ببساطة تحويل أصل من العالم الحقيقي إلى رمز وإضافته إلى البلوك تشين. واعتقدت أن تسجيل الملكية على السلسلة يعني أن أصعب جزء قد أُنجز بالفعل.
لكن عندما ألقيت نظرة على @TermMax، ولا سيما نهجهم في التسليم الفعلي، أدركت أنني بسّطت المشكلة أكثر مما ينبغي. فتحويل أصل إلى رمز لا يجعله تلقائيًا سائلًا بقدر ETH أو عملة مستقرة. فعندما يحين موعد سداد القرض وتبدأ الأمور بالسير على نحو خاطئ، يصبح السؤال الأهم: كيف يمكن التعامل مع هذا الأصل فعليًا؟
ثم بدأت أتعرف إلى @TermMax ولاحظت نموذج التمويل اللامركزي ذي الدخل الثابت الذي تقدمه. فبدلًا من التداول باستمرار بنفسي، يمكنني المشاركة في أسواق أو خزائن مناسبة لتحقيق عائد من الإقراض محدد الأجل.
لكن هذه التجربة غيّرت أيضًا نظرتي إلى كلمة «عائد». فالعوائد الأعلى لا تأتي من فراغ.
اطلعت على الوثائق ولاحظت أن الانتقال من الخروج ذي السعر الثابت إلى الخروج المتغير عبر Morpho متاح الآن، وليس مجرد كلام عن خارطة الطريق. فرأس المال الخامل على TermMax لا يبقى حرفيًا بلا عائد أبدًا. فبينما تنتظر USDC الخاصة بالمُقرِض في أمر حدّي لم يُنفَّذ، تُوجَّه تلقائيًا في الخلفية لتحقيق العائد الأساسي عبر Aave أو Morpho.
وثمة أمر آخر لاحظته ليلة أمس: عندما يبدأ BTC بالتحرك بسرعة، فإن معرفة تكلفة الاقتراض مسبقًا قد تسهّل التخطيط لمركز ذي رافعة مالية. وهذا أحد أسباب اهتمامي بـ @TermMax. فنموذجها القائم على سعر ثابت وأجل محدد يمنح المقترضين قدرًا أكبر من اليقين بشأن تكاليف التمويل.
كنت أظن أن الأصول الواقعية المُرمَّزة (RWA) تعني ببساطة تحويل أصل من العالم الحقيقي إلى رمز وإضافته إلى البلوك تشين. واعتقدت أن تسجيل الملكية على السلسلة يعني أن أصعب جزء قد أُنجز بالفعل.
لكن عندما ألقيت نظرة على @TermMax، ولا سيما نهجهم في التسليم الفعلي، أدركت أنني بسّطت المشكلة أكثر مما ينبغي. فتحويل أصل إلى رمز لا يجعله تلقائيًا سائلًا بقدر ETH أو عملة مستقرة. فعندما يحين موعد سداد القرض وتبدأ الأمور بالسير على نحو خاطئ، يصبح السؤال الأهم: كيف يمكن التعامل مع هذا الأصل فعليًا؟
ثم بدأت أتعرف إلى @TermMax ولاحظت نموذج التمويل اللامركزي ذي الدخل الثابت الذي تقدمه. فبدلًا من التداول باستمرار بنفسي، يمكنني المشاركة في أسواق أو خزائن مناسبة لتحقيق عائد من الإقراض محدد الأجل.
لكن هذه التجربة غيّرت أيضًا نظرتي إلى كلمة «عائد». فالعوائد الأعلى لا تأتي من فراغ.
اطلعت على الوثائق ولاحظت أن الانتقال من الخروج ذي السعر الثابت إلى الخروج المتغير عبر Morpho متاح الآن، وليس مجرد كلام عن خارطة الطريق. فرأس المال الخامل على TermMax لا يبقى حرفيًا بلا عائد أبدًا. فبينما تنتظر USDC الخاصة بالمُقرِض في أمر حدّي لم يُنفَّذ، تُوجَّه تلقائيًا في الخلفية لتحقيق العائد الأساسي عبر Aave أو Morpho.
وثمة أمر آخر لاحظته ليلة أمس: عندما يبدأ BTC بالتحرك بسرعة، فإن معرفة تكلفة الاقتراض مسبقًا قد تسهّل التخطيط لمركز ذي رافعة مالية. وهذا أحد أسباب اهتمامي بـ @TermMax. فنموذجها القائم على سعر ثابت وأجل محدد يمنح المقترضين قدرًا أكبر من اليقين بشأن تكاليف التمويل.
21
2
12
89
·
--
تمّ التحقق
عرض الترجمة
The more I look into @TermMax, the more it makes me reconsider how I think about fixed-rate lending.
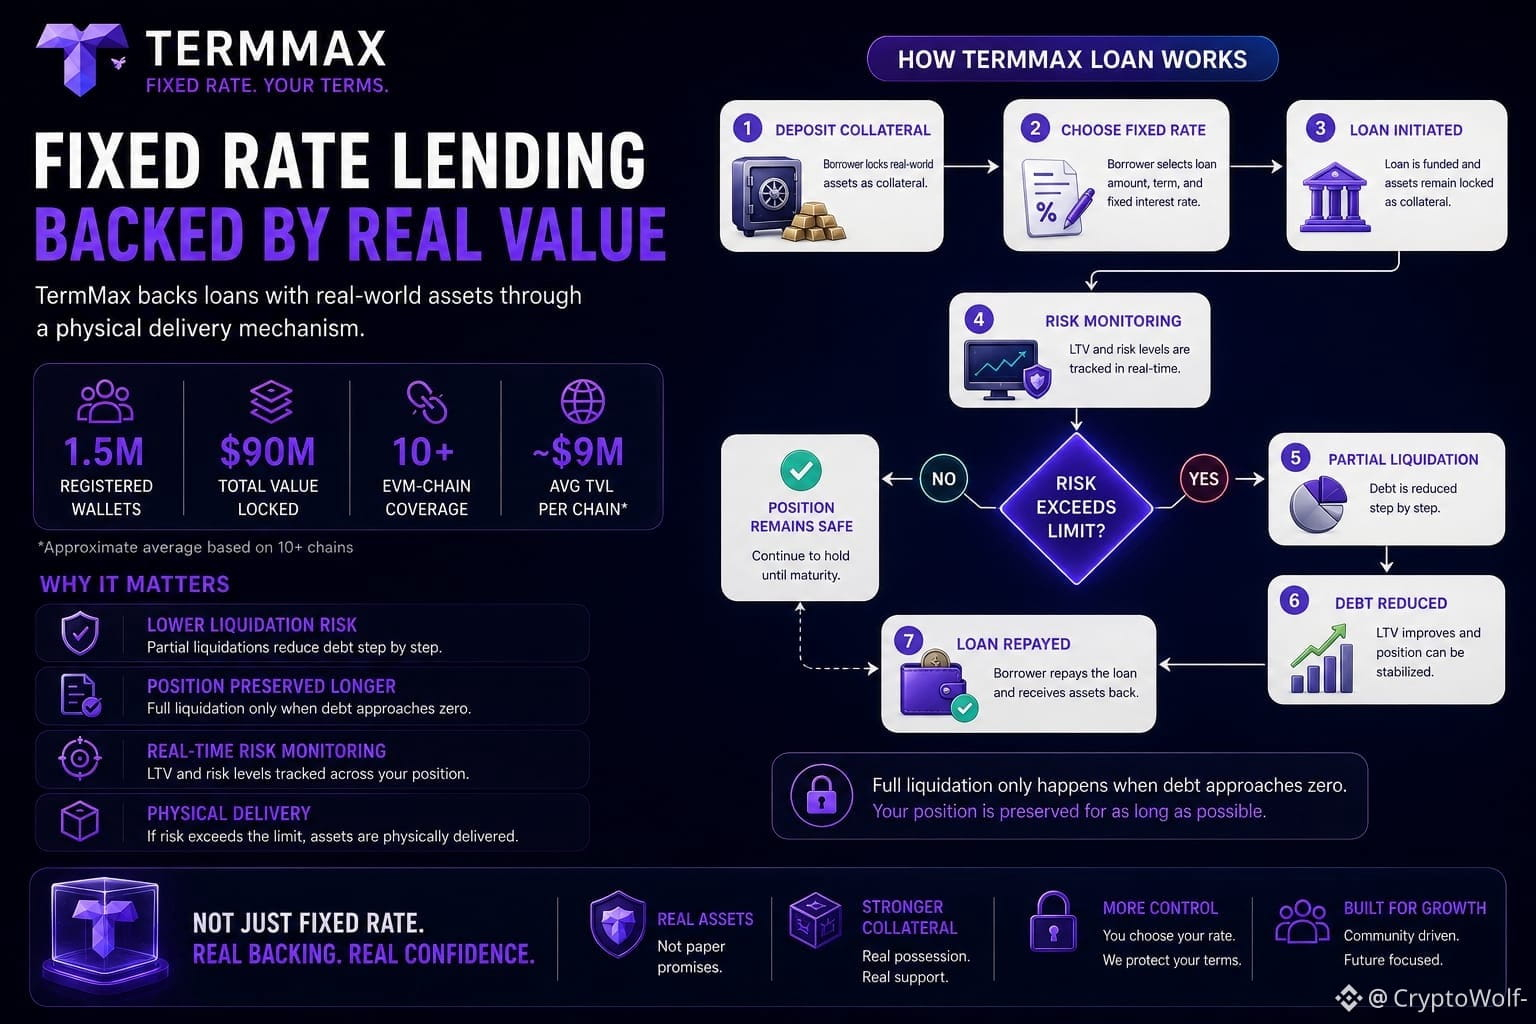
One thing that caught my attention was the liquidation mechanism. Instead of simply selling assets on the market to handle the loan, the way the mechanism works gives me a different perspective on how collateral can back the loan when things don't go as expected.
I also noticed the reported 1.5M registered wallets and $90M TVL. Dividing the TVL across that number gives a very different picture than simply looking at the clean $1B fixed-supply story.
The EVM-chain coverage sounds broad, but a simple average would put roughly $9M TVL per chain. Still, fixed-rate markets need real liquidity and depth, not just deployment across many chains.
Another point I noticed is the liquidation design. In other systems I've used, crossing the danger line can mean losing the whole position in one shot. With @termmax the way LTV changes after liquidation caught my attention. If full liquidation only happens as the debt is reduced toward zero, that could make a difference in how liquidity and risk are managed.
I like thinking about the downside before focusing on the upside. We can't control where the market moves, but we can decide how much risk we're willing to take before opening a position.
Do you think TermMax’s physical delivery mechanism can really handle truly illiquid real-world assets, or is that where the real challenge begins?
@TermMax #TermMax
The more I look into @TermMax, the more it makes me reconsider how I think about fixed-rate lending.
One thing that caught my attention was the liquidation mechanism. Instead of simply selling assets on the market to handle the loan, the way the mechanism works gives me a different perspective on how collateral can back the loan when things don't go as expected.
I also noticed the reported 1.5M registered wallets and $90M TVL. Dividing the TVL across that number gives a very different picture than simply looking at the clean $1B fixed-supply story.
The EVM-chain coverage sounds broad, but a simple average would put roughly $9M TVL per chain. Still, fixed-rate markets need real liquidity and depth, not just deployment across many chains.
Another point I noticed is the liquidation design. In other systems I've used, crossing the danger line can mean losing the whole position in one shot. With @TermMax the way LTV changes after liquidation caught my attention. If full liquidation only happens as the debt is reduced toward zero, that could make a difference in how liquidity and risk are managed.
I like thinking about the downside before focusing on the upside. We can't control where the market moves, but we can decide how much risk we're willing to take before opening a position.
Do you think TermMax’s physical delivery mechanism can really handle truly illiquid real-world assets, or is that where the real challenge begins?
@TermMax #TermMax
One thing that caught my attention was the liquidation mechanism. Instead of simply selling assets on the market to handle the loan, the way the mechanism works gives me a different perspective on how collateral can back the loan when things don't go as expected.
I also noticed the reported 1.5M registered wallets and $90M TVL. Dividing the TVL across that number gives a very different picture than simply looking at the clean $1B fixed-supply story.
The EVM-chain coverage sounds broad, but a simple average would put roughly $9M TVL per chain. Still, fixed-rate markets need real liquidity and depth, not just deployment across many chains.
Another point I noticed is the liquidation design. In other systems I've used, crossing the danger line can mean losing the whole position in one shot. With @TermMax the way LTV changes after liquidation caught my attention. If full liquidation only happens as the debt is reduced toward zero, that could make a difference in how liquidity and risk are managed.
I like thinking about the downside before focusing on the upside. We can't control where the market moves, but we can decide how much risk we're willing to take before opening a position.
Do you think TermMax’s physical delivery mechanism can really handle truly illiquid real-world assets, or is that where the real challenge begins?
@TermMax #TermMax
11
1
10
69
·
--
تمّ التحقق
عرض الترجمة
#termmax
Is new TMX being absorbed by staking governance use and real demand or simply becoming more available liquidity?
That changes how I judge TermMax. The real question is not whether the fee rate looks high or low. It is whether users value predictable debt enough to accept fixed maturity reduced flexibility and the need to manage rollover timing.
That makes governance important.
If $TMX stakers can influence risk parameters and curator permissions, they’re potentially helping shape how the protocol handles risk.
That balance is what I’ll be watching with TermMax.
For me, the interesting question isn’t just how much the protocol can grow.
But when I looked into TermMax’s Vault and Curator model, I started to realize that this understanding was a bit superficial. The Curator isn’t simply someone who “seeks high APY.” They have to decide which market the capital should go into, what maturity to choose, and what level of risk to take on.I like how this model makes a fairly invisible problem—capital risk and allocation—more apparent.
TermMax has been working on institutional fixed rate markets since 2024, including Fireblocks secured infrastructure for KYC institutions. Its roadmap now points toward institutional structured products, market maker partnerships and broader RWA integration.
The best infrastructure is often the part that makes a complicated strategy feel simple without hiding the risk.
After going through the markets, the order I’d use is: choose the asset pair → check maturity → understand the FT/XT structure → then compare the fixed rate. That feels much more logical to me than starting with the yield.
I like the thinking behind it, but I’m still cautious. Predictability in one area doesn’t make DeFi predictable overall. Collateral can still fall, liquidity can still disappear, and fixed maturities can become uncomfortable when the market moves the wrong way.
@termmax #TermMax
#termmax
Is new TMX being absorbed by staking governance use and real demand or simply becoming more available liquidity?
That changes how I judge TermMax. The real question is not whether the fee rate looks high or low. It is whether users value predictable debt enough to accept fixed maturity reduced flexibility and the need to manage rollover timing.
That makes governance important.
If $TMX stakers can influence risk parameters and curator permissions, they’re potentially helping shape how the protocol handles risk.
That balance is what I’ll be watching with TermMax.
For me, the interesting question isn’t just how much the protocol can grow.
But when I looked into TermMax’s Vault and Curator model, I started to realize that this understanding was a bit superficial. The Curator isn’t simply someone who “seeks high APY.” They have to decide which market the capital should go into, what maturity to choose, and what level of risk to take on.I like how this model makes a fairly invisible problem—capital risk and allocation—more apparent.
TermMax has been working on institutional fixed rate markets since 2024, including Fireblocks secured infrastructure for KYC institutions. Its roadmap now points toward institutional structured products, market maker partnerships and broader RWA integration.
The best infrastructure is often the part that makes a complicated strategy feel simple without hiding the risk.
After going through the markets, the order I’d use is: choose the asset pair → check maturity → understand the FT/XT structure → then compare the fixed rate. That feels much more logical to me than starting with the yield.
I like the thinking behind it, but I’m still cautious. Predictability in one area doesn’t make DeFi predictable overall. Collateral can still fall, liquidity can still disappear, and fixed maturities can become uncomfortable when the market moves the wrong way.
@TermMax #TermMax
Is new TMX being absorbed by staking governance use and real demand or simply becoming more available liquidity?
That changes how I judge TermMax. The real question is not whether the fee rate looks high or low. It is whether users value predictable debt enough to accept fixed maturity reduced flexibility and the need to manage rollover timing.
That makes governance important.
If $TMX stakers can influence risk parameters and curator permissions, they’re potentially helping shape how the protocol handles risk.
That balance is what I’ll be watching with TermMax.
For me, the interesting question isn’t just how much the protocol can grow.
But when I looked into TermMax’s Vault and Curator model, I started to realize that this understanding was a bit superficial. The Curator isn’t simply someone who “seeks high APY.” They have to decide which market the capital should go into, what maturity to choose, and what level of risk to take on.I like how this model makes a fairly invisible problem—capital risk and allocation—more apparent.
TermMax has been working on institutional fixed rate markets since 2024, including Fireblocks secured infrastructure for KYC institutions. Its roadmap now points toward institutional structured products, market maker partnerships and broader RWA integration.
The best infrastructure is often the part that makes a complicated strategy feel simple without hiding the risk.
After going through the markets, the order I’d use is: choose the asset pair → check maturity → understand the FT/XT structure → then compare the fixed rate. That feels much more logical to me than starting with the yield.
I like the thinking behind it, but I’m still cautious. Predictability in one area doesn’t make DeFi predictable overall. Collateral can still fall, liquidity can still disappear, and fixed maturities can become uncomfortable when the market moves the wrong way.
@TermMax #TermMax
1
71
·
--
#termmax
تتوسع TermMax أيضًا خارج أسواق الإقراض/الاقتراض التقليدية من خلال المحافظ المُدارة ومنتجات على نمط الخيارات.
تتيح TermMax للمستخدمين الدخول إلى الأسواق بمعدل ونهاية أجل محددين.
تم بناء TermMax Alpha حول تداول على نمط الخيارات، لذلك يمكن للمتداولين اتخاذ مراكز وفقًا لتصورات مختلفة للسوق مع اتباع نهج مخاطرة محددة.
حصلت PIEVERSE مؤخرًا على دفعة أخرى مثيرة للاهتمام؛ فقد أصبحت مُدرجة على TermMax Alpha. يستمر نظام PIEVERSE البيئي في تقديم أسباب للناس للبقاء مشاركين.
رؤية $PIEVERSE يتوسع إلى بيئة DeFi أخرى.
يمكن تمثيل توكن الدين من خلال جزأين متكاملين، حيث يشكل 1 FT + 1 XT مجمل مركز الدين. يحمل FT مطالبة القيمة الاسمية حتى تاريخ الاستحقاق، بينما يمثل XT الجزء المتبقي من ذلك المركز.
تستحق متابعة TermMax لما تحمله من إمكانات لإعادة تشكيل كيفية تفاعل المستخدمين مع المنتجات المالية على السلسلة (On-chain).
بالنسبة لمحبي العملات المشفرة، يظل @TermMax مشروعًا يستحق البحث الوثيق مع تطور السوق.
تأتي TermMax بذلك عبر جعل مطالبة الأجل الثابت قابلة للتحويل كـ FT، ما يمنح المركز عمرًا يتجاوز الاتفاقيات الأصلية.
التجربة الأكبر هنا ليست حقًا “هل يمكن لـ DeFi تقديم أسعار ثابتة؟
TermMax افترضت أن التصفية في TermMax تعني الشيء نفسه الذي تعنيه في كل مكان آخر استخدمته — عبور خط الخطر، وخسارة كامل المركز في لقطة واحدة، لا شيء بينهما.
إذا تجاوز الدين القائم $10,000، يتم حَدّ المُصفِّين بنسبة 50% من إجمالي قيمة الدين لكل حدث.العقوبة هي 10% من قيمة الدين المُصفّى، مقسمة بدقة إلى النصف — 5% للمصفّي كمكافأة، و5% إلى احتياطي خزانة البروتوكول.
TMX: هل يعني حد 50% حماية مقترضيّ كبار بشكل ملموس، أم أنه يحوّل تصفية واحدة إلى تصفيتين أصغر متتاليتين؟ $CYS?
#TermMax @termmax
#termmax
تتوسع TermMax أيضًا خارج أسواق الإقراض/الاقتراض التقليدية من خلال المحافظ المُدارة ومنتجات على نمط الخيارات.
تتيح TermMax للمستخدمين الدخول إلى الأسواق بمعدل ونهاية أجل محددين.
تم بناء TermMax Alpha حول تداول على نمط الخيارات، لذلك يمكن للمتداولين اتخاذ مراكز وفقًا لتصورات مختلفة للسوق مع اتباع نهج مخاطرة محددة.
حصلت PIEVERSE مؤخرًا على دفعة أخرى مثيرة للاهتمام؛ فقد أصبحت مُدرجة على TermMax Alpha. يستمر نظام PIEVERSE البيئي في تقديم أسباب للناس للبقاء مشاركين.
رؤية $PIEVERSE يتوسع إلى بيئة DeFi أخرى.
يمكن تمثيل توكن الدين من خلال جزأين متكاملين، حيث يشكل 1 FT + 1 XT مجمل مركز الدين. يحمل FT مطالبة القيمة الاسمية حتى تاريخ الاستحقاق، بينما يمثل XT الجزء المتبقي من ذلك المركز.
تستحق متابعة TermMax لما تحمله من إمكانات لإعادة تشكيل كيفية تفاعل المستخدمين مع المنتجات المالية على السلسلة (On-chain).
بالنسبة لمحبي العملات المشفرة، يظل @TermMax مشروعًا يستحق البحث الوثيق مع تطور السوق.
تأتي TermMax بذلك عبر جعل مطالبة الأجل الثابت قابلة للتحويل كـ FT، ما يمنح المركز عمرًا يتجاوز الاتفاقيات الأصلية.
التجربة الأكبر هنا ليست حقًا “هل يمكن لـ DeFi تقديم أسعار ثابتة؟
TermMax افترضت أن التصفية في TermMax تعني الشيء نفسه الذي تعنيه في كل مكان آخر استخدمته — عبور خط الخطر، وخسارة كامل المركز في لقطة واحدة، لا شيء بينهما.
إذا تجاوز الدين القائم $10,000، يتم حَدّ المُصفِّين بنسبة 50% من إجمالي قيمة الدين لكل حدث.العقوبة هي 10% من قيمة الدين المُصفّى، مقسمة بدقة إلى النصف — 5% للمصفّي كمكافأة، و5% إلى احتياطي خزانة البروتوكول.
TMX: هل يعني حد 50% حماية مقترضيّ كبار بشكل ملموس، أم أنه يحوّل تصفية واحدة إلى تصفيتين أصغر متتاليتين؟ $CYS?
#TermMax @TermMax
تتوسع TermMax أيضًا خارج أسواق الإقراض/الاقتراض التقليدية من خلال المحافظ المُدارة ومنتجات على نمط الخيارات.
تتيح TermMax للمستخدمين الدخول إلى الأسواق بمعدل ونهاية أجل محددين.
تم بناء TermMax Alpha حول تداول على نمط الخيارات، لذلك يمكن للمتداولين اتخاذ مراكز وفقًا لتصورات مختلفة للسوق مع اتباع نهج مخاطرة محددة.
حصلت PIEVERSE مؤخرًا على دفعة أخرى مثيرة للاهتمام؛ فقد أصبحت مُدرجة على TermMax Alpha. يستمر نظام PIEVERSE البيئي في تقديم أسباب للناس للبقاء مشاركين.
رؤية $PIEVERSE يتوسع إلى بيئة DeFi أخرى.
يمكن تمثيل توكن الدين من خلال جزأين متكاملين، حيث يشكل 1 FT + 1 XT مجمل مركز الدين. يحمل FT مطالبة القيمة الاسمية حتى تاريخ الاستحقاق، بينما يمثل XT الجزء المتبقي من ذلك المركز.
تستحق متابعة TermMax لما تحمله من إمكانات لإعادة تشكيل كيفية تفاعل المستخدمين مع المنتجات المالية على السلسلة (On-chain).
بالنسبة لمحبي العملات المشفرة، يظل @TermMax مشروعًا يستحق البحث الوثيق مع تطور السوق.
تأتي TermMax بذلك عبر جعل مطالبة الأجل الثابت قابلة للتحويل كـ FT، ما يمنح المركز عمرًا يتجاوز الاتفاقيات الأصلية.
التجربة الأكبر هنا ليست حقًا “هل يمكن لـ DeFi تقديم أسعار ثابتة؟
TermMax افترضت أن التصفية في TermMax تعني الشيء نفسه الذي تعنيه في كل مكان آخر استخدمته — عبور خط الخطر، وخسارة كامل المركز في لقطة واحدة، لا شيء بينهما.
إذا تجاوز الدين القائم $10,000، يتم حَدّ المُصفِّين بنسبة 50% من إجمالي قيمة الدين لكل حدث.العقوبة هي 10% من قيمة الدين المُصفّى، مقسمة بدقة إلى النصف — 5% للمصفّي كمكافأة، و5% إلى احتياطي خزانة البروتوكول.
TMX: هل يعني حد 50% حماية مقترضيّ كبار بشكل ملموس، أم أنه يحوّل تصفية واحدة إلى تصفيتين أصغر متتاليتين؟ $CYS?
#TermMax @TermMax
5
3
73
·
--
#termmax
تقوم حزم القروض اللامركزية (DeFi) العادية بضم الضمان والديْن والفائدة والاستحقاق في موضع واحد. يمكن لقيّمين مثل MEV Capital وKeyrock إدارة خزائن ERC-4626 عبر أسواق آجال مختلفة. لقد حلّ التمويل التقليدي هذه المسألة منذ قرون باستخدام السندات. ليس "عائدًا سنويًا تقديريًا". ليس "حتى". مُقفَل. يحصل المقترض على يقين بشأن التزام الاستحقاق، لكن هذا اليقين مرتبط بسوق يمكن عنده للتوكنات (FTs) المقابلة أن تتداول بأسعار مختلفة قبل موعد الاستحقاق.
هل يؤدي ترميز الالتزام إلى طريقة أفضل لإدارة حالة عدم اليقين التي تبقى حوله؟ FT هو سند خصم صفري. يدفع بالضبط 1 USDC عند الاستحقاق.
لنقل إن شخصًا يفتح مركزًا مُرفعًا في ETH عبر GT ويضبط Smart Unwind على 20% فائدة سنوية.
@termmax #TermMax
#termmax
تقوم حزم القروض اللامركزية (DeFi) العادية بضم الضمان والديْن والفائدة والاستحقاق في موضع واحد. يمكن لقيّمين مثل MEV Capital وKeyrock إدارة خزائن ERC-4626 عبر أسواق آجال مختلفة. لقد حلّ التمويل التقليدي هذه المسألة منذ قرون باستخدام السندات. ليس "عائدًا سنويًا تقديريًا". ليس "حتى". مُقفَل. يحصل المقترض على يقين بشأن التزام الاستحقاق، لكن هذا اليقين مرتبط بسوق يمكن عنده للتوكنات (FTs) المقابلة أن تتداول بأسعار مختلفة قبل موعد الاستحقاق.
هل يؤدي ترميز الالتزام إلى طريقة أفضل لإدارة حالة عدم اليقين التي تبقى حوله؟ FT هو سند خصم صفري. يدفع بالضبط 1 USDC عند الاستحقاق.
لنقل إن شخصًا يفتح مركزًا مُرفعًا في ETH عبر GT ويضبط Smart Unwind على 20% فائدة سنوية.
@TermMax #TermMax
تقوم حزم القروض اللامركزية (DeFi) العادية بضم الضمان والديْن والفائدة والاستحقاق في موضع واحد. يمكن لقيّمين مثل MEV Capital وKeyrock إدارة خزائن ERC-4626 عبر أسواق آجال مختلفة. لقد حلّ التمويل التقليدي هذه المسألة منذ قرون باستخدام السندات. ليس "عائدًا سنويًا تقديريًا". ليس "حتى". مُقفَل. يحصل المقترض على يقين بشأن التزام الاستحقاق، لكن هذا اليقين مرتبط بسوق يمكن عنده للتوكنات (FTs) المقابلة أن تتداول بأسعار مختلفة قبل موعد الاستحقاق.
هل يؤدي ترميز الالتزام إلى طريقة أفضل لإدارة حالة عدم اليقين التي تبقى حوله؟ FT هو سند خصم صفري. يدفع بالضبط 1 USDC عند الاستحقاق.
لنقل إن شخصًا يفتح مركزًا مُرفعًا في ETH عبر GT ويضبط Smart Unwind على 20% فائدة سنوية.
@TermMax #TermMax
5
6
91
·
--
عرض الترجمة
Football is better together. I check Task
Completion History daily and compare picks
with friends. The 2026 Football Challenge
Group Stage feels like a mini tournament with
everyone. Drop your favorite team below!
#BinancePickAndWin
Football is better together. I check Task
Completion History daily and compare picks
with friends. The 2026 Football Challenge
Group Stage feels like a mini tournament with
everyone. Drop your favorite team below!
#BinancePickAndWin
Completion History daily and compare picks
with friends. The 2026 Football Challenge
Group Stage feels like a mini tournament with
everyone. Drop your favorite team below!
#BinancePickAndWin
1
·
--
كرة القدم أفضل معًا. أتحقق من سجل إكمال المهام يوميًا وأقارن اختياراتي مع أصدقائي. تبدو مرحلة المجموعات لتحدي كرة القدم 2026 مثل بطولة مصغّرة تجمع الجميع. اترك فريقك المفضل أدناه!
#BinancePickAndWin
كرة القدم أفضل معًا. أتحقق من سجل إكمال المهام يوميًا وأقارن اختياراتي مع أصدقائي. تبدو مرحلة المجموعات لتحدي كرة القدم 2026 مثل بطولة مصغّرة تجمع الجميع. اترك فريقك المفضل أدناه!
#BinancePickAndWin
#BinancePickAndWin
2
·
--
عيد ميلاد سعيد للذكرى السنوية التاسعة لـ @binance! 9 سنوات من الابتكار والأمان وتمكين ملايين الأشخاص حول العالم. إليكم المزيد من السنوات في بناء مستقبل العملات المشفرة معًا. #BinanceTurns9
عيد ميلاد سعيد للذكرى السنوية التاسعة لـ @binance! 9 سنوات من الابتكار والأمان وتمكين ملايين الأشخاص حول العالم. إليكم المزيد من السنوات في بناء مستقبل العملات المشفرة معًا. #BinanceTurns9
72
·
--
كرة القدم أفضل معًا. أتحقق من سجل إكمال المهام يوميًا وأقارن اختياراتي مع أصدقائي. تشعر مرحلة المجموعات في تحدي كرة القدم 2026 وكأنها بطولة مصغّرة مع الجميع. اترك فريقك المفضل أدناه!
#BinancePickAndWin
كرة القدم أفضل معًا. أتحقق من سجل إكمال المهام يوميًا وأقارن اختياراتي مع أصدقائي. تشعر مرحلة المجموعات في تحدي كرة القدم 2026 وكأنها بطولة مصغّرة مع الجميع. اترك فريقك المفضل أدناه!
#BinancePickAndWin
#BinancePickAndWin
1
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BitcoinRebounds$75KAsChipsLead
6,623 مشاهدات
107 يقومون بالنقاش
مراقبة السوق | بيتكوين يرتد إلى 75,600 دولار بعد هبوطه دون 75,000 دولار، وأسهم الرقائق تقود الانتعاش بدعم من بيانات وظائف فاقت التوقعات
Binance News
·13 إعجاب
·4.5k مشاهدات
JobsReportRaisesHikeOdds
92,239 مشاهدات
887 يقومون بالنقاش
US Data Center Rules May Constrain AI Expansion
12,065 مشاهدات
94 يقومون بالنقاش