كلما تعمقت في البحث عن @TermMax، زاد ذلك من إعادة النظر في طريقة تفكيري بشأن الإقراض ذي السعر الثابت.
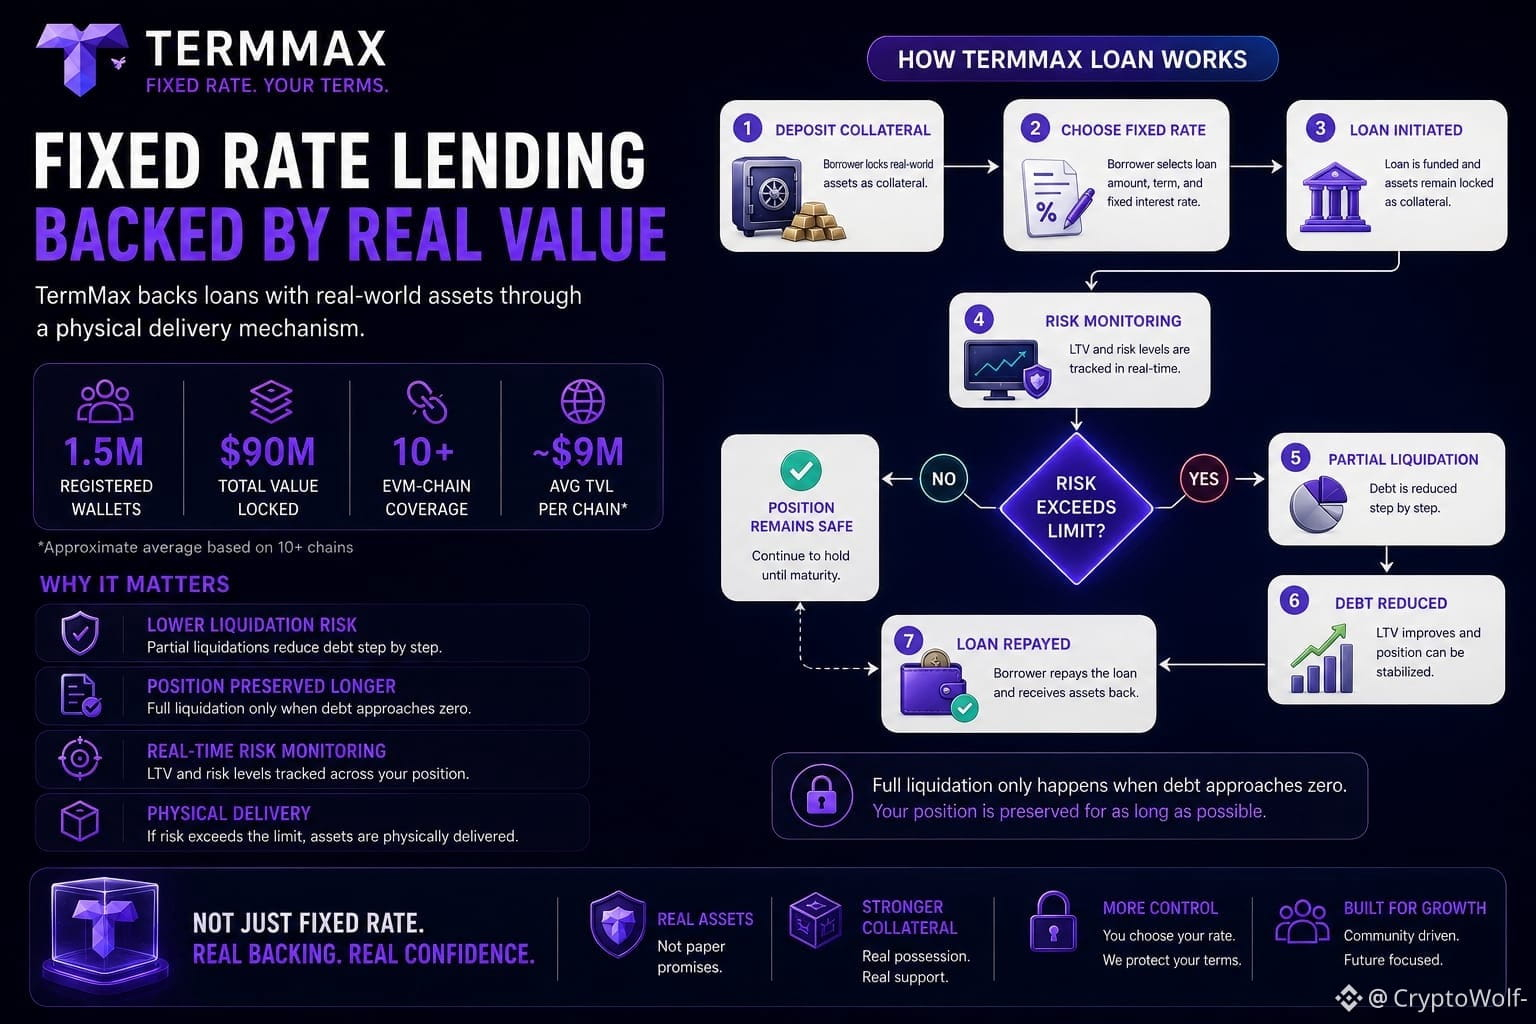
من الأمور التي لفتت انتباهي آلية التصفية. فبدلًا من بيع الأصول في السوق ببساطة لتسوية القرض، تمنحني طريقة عمل هذه الآلية منظورًا مختلفًا لكيفية دعم الضمانات للقرض عندما لا تسير الأمور كما هو متوقع.
ولاحظت أيضًا أن عدد المحافظ المسجّلة المُعلن عنه يبلغ 1.5 مليون، وأن القيمة الإجمالية المقفلة (TVL) تبلغ 90 مليون دولار. وعند توزيع هذه القيمة على ذلك العدد، نحصل على صورة مختلفة تمامًا عن مجرد النظر إلى قصة المعروض الثابت البالغة مليار دولار.
يبدو نطاق التغطية عبر سلاسل EVM واسعًا، لكن المتوسط الحسابي البسيط يعني نحو 9 ملايين دولار من القيمة الإجمالية المقفلة لكل سلسلة. ومع ذلك، تحتاج أسواق السعر الثابت إلى سيولة وعمق حقيقيين، لا إلى الانتشار عبر سلاسل كثيرة فحسب.
ومن النقاط الأخرى التي لفتت انتباهي تصميم التصفية. ففي أنظمة أخرى استخدمتها، قد يعني تجاوز حد الخطر خسارة المركز بالكامل دفعة واحدة. أما في @TermMax ، فقد لفت انتباهي كيف تتغير نسبة القرض إلى قيمة الضمان (LTV) بعد التصفية. فإذا لم تحدث التصفية الكاملة إلا مع انخفاض الدين تدريجيًا نحو الصفر، فقد يُحدث ذلك فرقًا في كيفية إدارة السيولة والمخاطر.
أحب التفكير في الجوانب السلبية قبل التركيز على المكاسب المحتملة. لا يمكننا التحكم في اتجاه السوق، لكن يمكننا تحديد مقدار المخاطر التي نرغب في تحمّلها قبل فتح مركز.
هل تعتقد أن آلية التسليم الفعلي لدى TermMax قادرة حقًا على التعامل مع أصول العالم الحقيقي شديدة انعدام السيولة، أم أن هذا هو موضع التحدي الحقيقي؟
@TermMax #TermMax
من الأمور التي لفتت انتباهي آلية التصفية. فبدلًا من بيع الأصول في السوق ببساطة لتسوية القرض، تمنحني طريقة عمل هذه الآلية منظورًا مختلفًا لكيفية دعم الضمانات للقرض عندما لا تسير الأمور كما هو متوقع.
ولاحظت أيضًا أن عدد المحافظ المسجّلة المُعلن عنه يبلغ 1.5 مليون، وأن القيمة الإجمالية المقفلة (TVL) تبلغ 90 مليون دولار. وعند توزيع هذه القيمة على ذلك العدد، نحصل على صورة مختلفة تمامًا عن مجرد النظر إلى قصة المعروض الثابت البالغة مليار دولار.
يبدو نطاق التغطية عبر سلاسل EVM واسعًا، لكن المتوسط الحسابي البسيط يعني نحو 9 ملايين دولار من القيمة الإجمالية المقفلة لكل سلسلة. ومع ذلك، تحتاج أسواق السعر الثابت إلى سيولة وعمق حقيقيين، لا إلى الانتشار عبر سلاسل كثيرة فحسب.
ومن النقاط الأخرى التي لفتت انتباهي تصميم التصفية. ففي أنظمة أخرى استخدمتها، قد يعني تجاوز حد الخطر خسارة المركز بالكامل دفعة واحدة. أما في @TermMax ، فقد لفت انتباهي كيف تتغير نسبة القرض إلى قيمة الضمان (LTV) بعد التصفية. فإذا لم تحدث التصفية الكاملة إلا مع انخفاض الدين تدريجيًا نحو الصفر، فقد يُحدث ذلك فرقًا في كيفية إدارة السيولة والمخاطر.
أحب التفكير في الجوانب السلبية قبل التركيز على المكاسب المحتملة. لا يمكننا التحكم في اتجاه السوق، لكن يمكننا تحديد مقدار المخاطر التي نرغب في تحمّلها قبل فتح مركز.
هل تعتقد أن آلية التسليم الفعلي لدى TermMax قادرة حقًا على التعامل مع أصول العالم الحقيقي شديدة انعدام السيولة، أم أن هذا هو موضع التحدي الحقيقي؟
@TermMax #TermMax