
金面人
939 منشورات
金面人
إبلاغ
حظر المُستخدم
130 تتابع
617 المتابعون
1.1K+ إعجاب
منشورات
الكل
اقتباسات
·
--
شكراً يا إخوتي على دعمكم! لم ألعب منذ فترة طويلة، وهذه هدية لكم 🧧
شكراً يا إخوتي على دعمكم! لم ألعب منذ فترة طويلة، وهذه هدية لكم 🧧

兄弟们关注我一下
من 金面人
تمّت المُطالبة به بالكامل
36
5
77
168
·
--
#币安神算子 أي مباراة الليلة تبدو واعدة أكثر؟ هل من أخٍ كبير يأخذني معه لأجرب حظي؟ الأمر صعب حقًا.
#币安神算子 أي مباراة الليلة تبدو واعدة أكثر؟ هل من أخٍ كبير يأخذني معه لأجرب حظي؟ الأمر صعب حقًا.
·
--
#币安神算子 يا شباب، خلّونا نجرب جولة، المفروض تكون مضمونة. ربحت بعض المال مؤخرًا، وهذه المرة نأخذ gen، المفروض تكون مضمونة جدًا، صح؟
#币安神算子 يا شباب، خلّونا نجرب جولة، المفروض تكون مضمونة. ربحت بعض المال مؤخرًا، وهذه المرة نأخذ gen، المفروض تكون مضمونة جدًا، صح؟
·
--
#币安神算子 أستعدّ لمغامرة كبيرة، وسأراهن بكل شيء على lyon. هل تظنون أن لديّ فرصة؟ إما الثراء الفاحش أو العودة إلى الصفر.
#币安神算子 أستعدّ لمغامرة كبيرة، وسأراهن بكل شيء على lyon. هل تظنون أن لديّ فرصة؟ إما الثراء الفاحش أو العودة إلى الصفر.
4
·
--
#币安神算子 أواصل المثابرة كل يوم، وأؤمن أنني سأحقق أرباحًا طائلة يومًا ما. هيا، هيا، هيا!
#币安神算子 أواصل المثابرة كل يوم، وأؤمن أنني سأحقق أرباحًا طائلة يومًا ما. هيا، هيا، هيا!
2
·
--
#币安神算子 لا لا لا لا لا، أمس حققت أرباحًا هائلة، يا له من شعور رائع، لا لا لا! كان الأمر مذهلًا جدًا، فقد تضاعف المبلغ خمسة أضعاف دفعةً واحدة.
#币安神算子 لا لا لا لا لا، أمس حققت أرباحًا هائلة، يا له من شعور رائع، لا لا لا! كان الأمر مذهلًا جدًا، فقد تضاعف المبلغ خمسة أضعاف دفعةً واحدة.
1
·
--
#币安神算子 عاد إلى الصفر أمس مرة أخرى، يا له من سوء حظ حقًا. لماذا BLG ضعيف إلى هذا الحد؟ أيّ واحد نلعب الليلة؟
#币安神算子 عاد إلى الصفر أمس مرة أخرى، يا له من سوء حظ حقًا. لماذا BLG ضعيف إلى هذا الحد؟ أيّ واحد نلعب الليلة؟
·
--
#币安神算子 يا شباب، هيا هيا هيا! كل يوم رائع، لا تفوّتوا العبقري في التنبؤ، هيا بنا!
#币安神算子 يا شباب، هيا هيا هيا! كل يوم رائع، لا تفوّتوا العبقري في التنبؤ، هيا بنا!
1
·
--
ما العمل إذا وصل #币安神算子 إلى الصفر؟ هل من شخص خبير يساعدني؟ ما العمل إذا وصل إلى الصفر؟
ما العمل إذا وصل #币安神算子 إلى الصفر؟ هل من شخص خبير يساعدني؟ ما العمل إذا وصل إلى الصفر؟
5
·
--
#币安神算子 هيا هيا هيا، أعود اليوم من جديد. كل يوم أخاطر بالقليل طمعًا في ربح كبير، لنرَ إن كنت سأحقق مكسبًا كبيرًا يومًا ما.
#币安神算子 هيا هيا هيا، أعود اليوم من جديد. كل يوم أخاطر بالقليل طمعًا في ربح كبير، لنرَ إن كنت سأحقق مكسبًا كبيرًا يومًا ما.
8
·
--
#币安神算子 قبل بضعة أيام راهنت على مباريات لول، كيف خسر BLG حتى أصبح رصيدي صفرًا في لحظة؟ اليوم أريد سحق BLG! اخسروا، تبًا لكم!
#币安神算子 قبل بضعة أيام راهنت على مباريات لول، كيف خسر BLG حتى أصبح رصيدي صفرًا في لحظة؟ اليوم أريد سحق BLG! اخسروا، تبًا لكم!
4
·
--
#币安神算子 غامر فقد تتحول الدراجة إلى دراجة نارية! إن لم نجد طريقة للقيام بخطوة كبيرة، فلن نتمكن من هزيمتهم
#币安神算子 غامر فقد تتحول الدراجة إلى دراجة نارية! إن لم نجد طريقة للقيام بخطوة كبيرة، فلن نتمكن من هزيمتهم
2
·
--
يجب أن نثابر كل يوم، فكل نقطة مهمة! آمل أن نبذل قصارى جهدنا خلال اليومين الأخيرين!#币安神算子
يجب أن نثابر كل يوم، فكل نقطة مهمة! آمل أن نبذل قصارى جهدنا خلال اليومين الأخيرين!#币安神算子
44
·
--
#币安神算子 هل يمكن لأحد أصحاب المراتب الأولى أن يعلمني كيف أحصل على نتيجة عالية؟ الفارق بيني وبينهم كبير جدًا.
#币安神算子 هل يمكن لأحد أصحاب المراتب الأولى أن يعلمني كيف أحصل على نتيجة عالية؟ الفارق بيني وبينهم كبير جدًا.
87
·
--
#币安神算子 تعال وشارك في مسابقة عبقري الحساب! اليوم الأول واعد، وحجمها بالتأكيد أكبر من المسابقة المجاورة.
#币安神算子 تعال وشارك في مسابقة عبقري الحساب! اليوم الأول واعد، وحجمها بالتأكيد أكبر من المسابقة المجاورة.
65
·
--
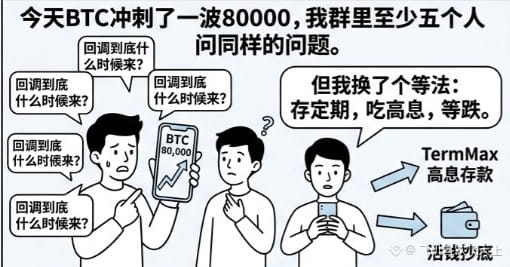
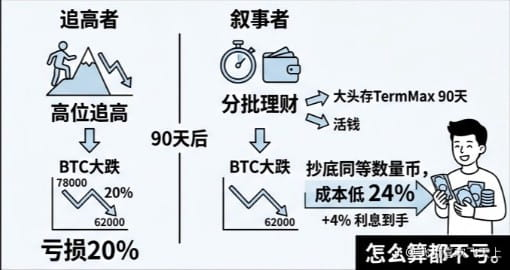
اليوم اندفع BTC إلى 80000، وعلى الأقل خمسة أشخاص في مجموعتي سألوني: متى سيأتي التصحيح بالضبط؟ لا أحد يقدر يجيب بدقة، لكني لم أعد أطرح هذا السؤال الآن، لأنني غيرت طريقة الانتظار. الشهر الماضي قسّمت ما عندي من U إلى جزأين: الجزء الأكبر أودعته في TermMax لأحصل على فائدة ثابتة مرتفعة، وتركّت جزءًا من السيولة في المحفظة. سواء هبط السعر أم لا، لديّ ربح—وهذا هو الشكل الصحيح للانتظار.
خلّوني أريك الحساب. افترض أنه بعد 90 يومًا حصل تصحيح لِـ BTC بنسبة 20%: من 78000 إلى حوالي 62000. من يلحق بالارتفاع ويشتري بسعر مرتفع ستكون خسارته على الورق 20%. أما من ناحيتي، فستستحق الوديعة، وقد حصلت على الفائدة قرابة 4 نقاط، دون أن أخسر شيئًا. عندها أدخل بأصل المبلغ مع الفائدة لعمل “تجميع/تتبّع القاع”. نفس العملة؛ تكلفتي أقل من تكلفة من اشترى مطاردًا اليوم بنسبة 24%. حتى لو لم يأتِ التصحيح، وبقيت العملة تتحرك جانبياً، فسأربح أيضًا 4 نقاط فائدة—وبأي طريقة نحسبها لن تكون النتيجة خسارة.
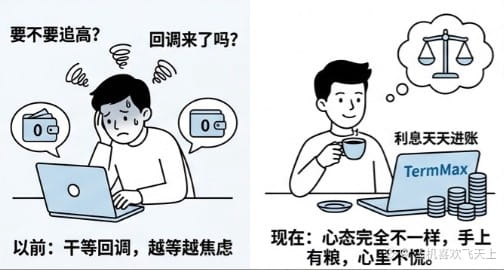
جوهر هذه الاستراتيجية ليس التنبؤ، بل الحساب. لا أعرف إن كان 80 ألف سيُكسر، ولا أعرف متى سيأتي التصحيح، لكنني أعرف شيئًا واحدًا: يمكن أن يكون الانتظار بحد ذاته عملية مُربحة. سابقًا كنت أنتظر التصحيح بشكل سلبي: U ساكنة في المحفظة بلا عائد، وكلما طال الوقت زاد القلق، وفي النهاية في الغالب كنت أضطر للاندفاع والشراء فوق القمة. الآن أثناء الانتظار تأتي الفائدة يوميًا، وتتغير نفسيتي تمامًا: عندي “غذاء” في يدي ولا أتوتر.
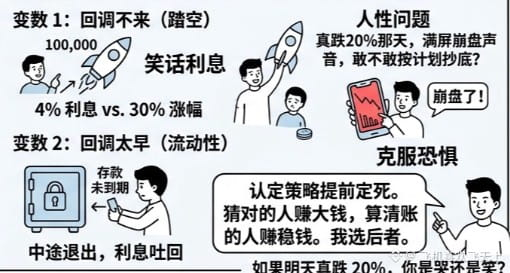
طبعًا قد يكون هذا الحساب مخطئًا. أكبر متغير هو ألا يأتي التصحيح. إذا اندفع BTC بقوة إلى 80 ألف ثم مباشرة إلى 100 ألف، فهذه الفائدة البالغة 4 نقاط ستكون مجرد نكتة مقارنةً بزيادة 30% عند الآخرين، وطعم “تفويت الفرصة” سيكون أصعب من الخسارة نفسها—ولابد أن تكون نفسك جاهزة لذلك. كذلك إن جاء التصحيح مبكرًا جدًا، ولم تصل الوديعة إلى موعد استحقاقها، فسوف أضطر للخروج أثناء الطريق عبر تحويل بسعر السوق، وقد أُجبر على رد جزء من الفائدة. وآخر شيء هو مسألة إنسانية: في يوم هبوط 20% فعليًا، ستسمع كل الشاشة أصوات انهيار—هل تجرؤ وقتها على الالتزام بخطتك لتجميع القاع؟ ستعرف عندها فقط.
لذلك أنا الآن مقتنع بأمر واحد: حدد استراتيجيتك مسبقًا بشكل صارم، والباقي تتركه للوقت. من يصيب التوقيت قد يربح أموالًا كبيرة، ومن يحسب حسابه بدقة يربح بشكل أكثر استقرارًا—وأنا أختار الثاني.
إذا استيقظت غدًا ووجدت أن BTC هبط فعلًا 20%، ستكون ردة فعلك الأولى: هل ستبكي أم تضحك؟ #termmax @termmax
اليوم اندفع BTC إلى 80000، وعلى الأقل خمسة أشخاص في مجموعتي سألوني: متى سيأتي التصحيح بالضبط؟ لا أحد يقدر يجيب بدقة، لكني لم أعد أطرح هذا السؤال الآن، لأنني غيرت طريقة الانتظار. الشهر الماضي قسّمت ما عندي من U إلى جزأين: الجزء الأكبر أودعته في TermMax لأحصل على فائدة ثابتة مرتفعة، وتركّت جزءًا من السيولة في المحفظة. سواء هبط السعر أم لا، لديّ ربح—وهذا هو الشكل الصحيح للانتظار.
خلّوني أريك الحساب. افترض أنه بعد 90 يومًا حصل تصحيح لِـ BTC بنسبة 20%: من 78000 إلى حوالي 62000. من يلحق بالارتفاع ويشتري بسعر مرتفع ستكون خسارته على الورق 20%. أما من ناحيتي، فستستحق الوديعة، وقد حصلت على الفائدة قرابة 4 نقاط، دون أن أخسر شيئًا. عندها أدخل بأصل المبلغ مع الفائدة لعمل “تجميع/تتبّع القاع”. نفس العملة؛ تكلفتي أقل من تكلفة من اشترى مطاردًا اليوم بنسبة 24%. حتى لو لم يأتِ التصحيح، وبقيت العملة تتحرك جانبياً، فسأربح أيضًا 4 نقاط فائدة—وبأي طريقة نحسبها لن تكون النتيجة خسارة.
جوهر هذه الاستراتيجية ليس التنبؤ، بل الحساب. لا أعرف إن كان 80 ألف سيُكسر، ولا أعرف متى سيأتي التصحيح، لكنني أعرف شيئًا واحدًا: يمكن أن يكون الانتظار بحد ذاته عملية مُربحة. سابقًا كنت أنتظر التصحيح بشكل سلبي: U ساكنة في المحفظة بلا عائد، وكلما طال الوقت زاد القلق، وفي النهاية في الغالب كنت أضطر للاندفاع والشراء فوق القمة. الآن أثناء الانتظار تأتي الفائدة يوميًا، وتتغير نفسيتي تمامًا: عندي “غذاء” في يدي ولا أتوتر.
طبعًا قد يكون هذا الحساب مخطئًا. أكبر متغير هو ألا يأتي التصحيح. إذا اندفع BTC بقوة إلى 80 ألف ثم مباشرة إلى 100 ألف، فهذه الفائدة البالغة 4 نقاط ستكون مجرد نكتة مقارنةً بزيادة 30% عند الآخرين، وطعم “تفويت الفرصة” سيكون أصعب من الخسارة نفسها—ولابد أن تكون نفسك جاهزة لذلك. كذلك إن جاء التصحيح مبكرًا جدًا، ولم تصل الوديعة إلى موعد استحقاقها، فسوف أضطر للخروج أثناء الطريق عبر تحويل بسعر السوق، وقد أُجبر على رد جزء من الفائدة. وآخر شيء هو مسألة إنسانية: في يوم هبوط 20% فعليًا، ستسمع كل الشاشة أصوات انهيار—هل تجرؤ وقتها على الالتزام بخطتك لتجميع القاع؟ ستعرف عندها فقط.
لذلك أنا الآن مقتنع بأمر واحد: حدد استراتيجيتك مسبقًا بشكل صارم، والباقي تتركه للوقت. من يصيب التوقيت قد يربح أموالًا كبيرة، ومن يحسب حسابه بدقة يربح بشكل أكثر استقرارًا—وأنا أختار الثاني.
إذا استيقظت غدًا ووجدت أن BTC هبط فعلًا 20%، ستكون ردة فعلك الأولى: هل ستبكي أم تضحك؟ #termmax @TermMax
خلّوني أريك الحساب. افترض أنه بعد 90 يومًا حصل تصحيح لِـ BTC بنسبة 20%: من 78000 إلى حوالي 62000. من يلحق بالارتفاع ويشتري بسعر مرتفع ستكون خسارته على الورق 20%. أما من ناحيتي، فستستحق الوديعة، وقد حصلت على الفائدة قرابة 4 نقاط، دون أن أخسر شيئًا. عندها أدخل بأصل المبلغ مع الفائدة لعمل “تجميع/تتبّع القاع”. نفس العملة؛ تكلفتي أقل من تكلفة من اشترى مطاردًا اليوم بنسبة 24%. حتى لو لم يأتِ التصحيح، وبقيت العملة تتحرك جانبياً، فسأربح أيضًا 4 نقاط فائدة—وبأي طريقة نحسبها لن تكون النتيجة خسارة.
جوهر هذه الاستراتيجية ليس التنبؤ، بل الحساب. لا أعرف إن كان 80 ألف سيُكسر، ولا أعرف متى سيأتي التصحيح، لكنني أعرف شيئًا واحدًا: يمكن أن يكون الانتظار بحد ذاته عملية مُربحة. سابقًا كنت أنتظر التصحيح بشكل سلبي: U ساكنة في المحفظة بلا عائد، وكلما طال الوقت زاد القلق، وفي النهاية في الغالب كنت أضطر للاندفاع والشراء فوق القمة. الآن أثناء الانتظار تأتي الفائدة يوميًا، وتتغير نفسيتي تمامًا: عندي “غذاء” في يدي ولا أتوتر.
طبعًا قد يكون هذا الحساب مخطئًا. أكبر متغير هو ألا يأتي التصحيح. إذا اندفع BTC بقوة إلى 80 ألف ثم مباشرة إلى 100 ألف، فهذه الفائدة البالغة 4 نقاط ستكون مجرد نكتة مقارنةً بزيادة 30% عند الآخرين، وطعم “تفويت الفرصة” سيكون أصعب من الخسارة نفسها—ولابد أن تكون نفسك جاهزة لذلك. كذلك إن جاء التصحيح مبكرًا جدًا، ولم تصل الوديعة إلى موعد استحقاقها، فسوف أضطر للخروج أثناء الطريق عبر تحويل بسعر السوق، وقد أُجبر على رد جزء من الفائدة. وآخر شيء هو مسألة إنسانية: في يوم هبوط 20% فعليًا، ستسمع كل الشاشة أصوات انهيار—هل تجرؤ وقتها على الالتزام بخطتك لتجميع القاع؟ ستعرف عندها فقط.
لذلك أنا الآن مقتنع بأمر واحد: حدد استراتيجيتك مسبقًا بشكل صارم، والباقي تتركه للوقت. من يصيب التوقيت قد يربح أموالًا كبيرة، ومن يحسب حسابه بدقة يربح بشكل أكثر استقرارًا—وأنا أختار الثاني.
إذا استيقظت غدًا ووجدت أن BTC هبط فعلًا 20%، ستكون ردة فعلك الأولى: هل ستبكي أم تضحك؟ #termmax @TermMax
1
1.2k
·
--
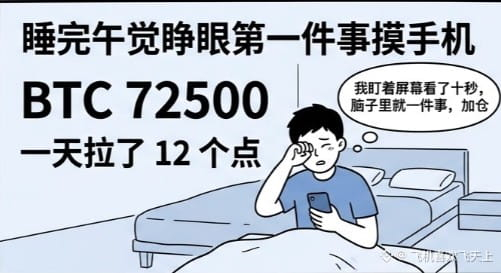
أول شيء أفعله عندما أفتح عيني بعد القيلولة هو أن أمد يدي للهاتف. BTC عند 72500، وفي يوم واحد ارتفع 12 نقطة. أحدق في الشاشة لمدة عشر ثوانٍ، ولا يكون في رأسي إلا شيء واحد: زيادة الكمية.
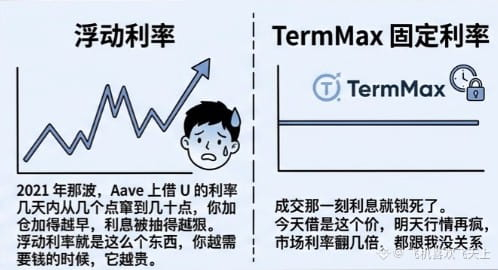
في السوق الصاعد، أغلى شيء ليس العملة، بل فوائد الهامش (الرافعة) على القروض. يتذكر كل القدامى: عندما يبدأ الاتجاه الصعودي، تقفز أسعار الفائدة على الاقتراض تباعًا. في موجة 2021 على Aave، كانت فائدة الاقتراض على U تقفز من بضعة نقاط إلى عشرات النقاط خلال أيام. كلما زادت زيادتك للكمية مبكرًا، كان يتم سحب الفائدة منك بقسوة أكبر. هذا هو معنى الفائدة المتغيرة؛ كلما كنت بحاجة للمال أكثر، كلما أصبحت أغلى.
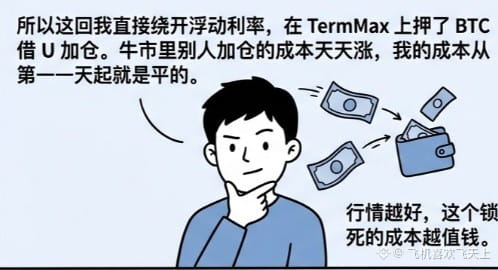
لذلك هذه المرة تجاوزت الفائدة المتغيرة مباشرةً، ورهنت BTC على TermMax لأقترض U وأزيد الكمية. لديهم معدل فائدة ثابت؛ بمجرد إتمام الصفقة، يتم تثبيت الفائدة. إذا كنت أقترض اليوم بهذا السعر، ثم حتى لو اشتعل السوق غدًا وتضاعفت الفائدة في السوق مرات عدة، فلن يكون لذلك أي علاقة بي. المبلغ الذي يُسدد عند الاستحقاق سأعيده دون زيادة ولا نقصان. بينما تكاليف زيادة الكمية لدى الآخرين في السوق الصاعد ترتفع يومًا بعد يوم، تكلفتي من أول يوم ثابتة.
احسبها وستفهم. لنفترض أنك تمشي على الفائدة المتغيرة: إذا استمرت الحركة لمدة شهر، فقد تقفز متوسطات فائدة الاقتراض من 8% إلى 20%، وستلتهم الفائدة جزءًا كبيرًا من الربح. أما عند الاقتراض بفائدة ثابتة، 8% تظل 8% حتى لو ارتفع السوق إلى عنان السماء. كلما كانت الحركة أفضل، كلما كان تثبيت التكلفة أكثر قيمة.
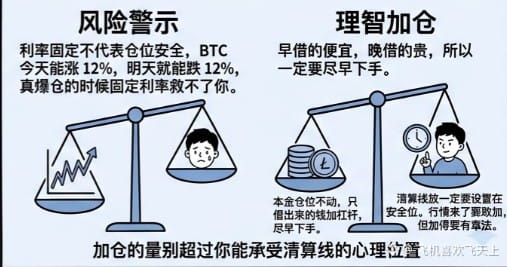
طبعًا، الرافعة هي الرافعة، ولا بد من قول بعض الأمور بوضوح. تثبيت الفائدة لا يعني أن المركز آمن. اليوم قد ترتفع BTC بنسبة 12%، وغدًا قد تنخفض بنسبة 12%، وعندما يحدث الانفجار فعلاً (التصفية القسرية)، الفائدة الثابتة لن تنقذك. لا تزيد كمية الرافعة إلى حدٍ يتجاوز موضعك النفسي الذي يمكنك تحمّل تجاوز خط التصفية عنده. وهناك نقطة أخرى: في السوق الصاعد، يقترض الناس كثيرًا، وتتحرك أسعار عروض الاقتراض على TermMax أيضًا للأعلى. الاقتراض المبكر يكون أرخص، والاقتراض المتأخر يكون أغلى، لذا عليك أن تتحرك مبكرًا بالتحديد.
طريقتي أنا: لا أحرّك مركز رأس المال الأساسي، وأستخدم فقط الأموال المقترضة لزيادة الرافعة. يجب إعداد خط التصفية على مستوى آمن. عندما تأتي الفرصة، يجب أن تجرؤ على الزيادة، لكن بذكاء ووفق قواعد.
#termmax @termmax
أول شيء أفعله عندما أفتح عيني بعد القيلولة هو أن أمد يدي للهاتف. BTC عند 72500، وفي يوم واحد ارتفع 12 نقطة. أحدق في الشاشة لمدة عشر ثوانٍ، ولا يكون في رأسي إلا شيء واحد: زيادة الكمية.
في السوق الصاعد، أغلى شيء ليس العملة، بل فوائد الهامش (الرافعة) على القروض. يتذكر كل القدامى: عندما يبدأ الاتجاه الصعودي، تقفز أسعار الفائدة على الاقتراض تباعًا. في موجة 2021 على Aave، كانت فائدة الاقتراض على U تقفز من بضعة نقاط إلى عشرات النقاط خلال أيام. كلما زادت زيادتك للكمية مبكرًا، كان يتم سحب الفائدة منك بقسوة أكبر. هذا هو معنى الفائدة المتغيرة؛ كلما كنت بحاجة للمال أكثر، كلما أصبحت أغلى.
لذلك هذه المرة تجاوزت الفائدة المتغيرة مباشرةً، ورهنت BTC على TermMax لأقترض U وأزيد الكمية. لديهم معدل فائدة ثابت؛ بمجرد إتمام الصفقة، يتم تثبيت الفائدة. إذا كنت أقترض اليوم بهذا السعر، ثم حتى لو اشتعل السوق غدًا وتضاعفت الفائدة في السوق مرات عدة، فلن يكون لذلك أي علاقة بي. المبلغ الذي يُسدد عند الاستحقاق سأعيده دون زيادة ولا نقصان. بينما تكاليف زيادة الكمية لدى الآخرين في السوق الصاعد ترتفع يومًا بعد يوم، تكلفتي من أول يوم ثابتة.
احسبها وستفهم. لنفترض أنك تمشي على الفائدة المتغيرة: إذا استمرت الحركة لمدة شهر، فقد تقفز متوسطات فائدة الاقتراض من 8% إلى 20%، وستلتهم الفائدة جزءًا كبيرًا من الربح. أما عند الاقتراض بفائدة ثابتة، 8% تظل 8% حتى لو ارتفع السوق إلى عنان السماء. كلما كانت الحركة أفضل، كلما كان تثبيت التكلفة أكثر قيمة.
طبعًا، الرافعة هي الرافعة، ولا بد من قول بعض الأمور بوضوح. تثبيت الفائدة لا يعني أن المركز آمن. اليوم قد ترتفع BTC بنسبة 12%، وغدًا قد تنخفض بنسبة 12%، وعندما يحدث الانفجار فعلاً (التصفية القسرية)، الفائدة الثابتة لن تنقذك. لا تزيد كمية الرافعة إلى حدٍ يتجاوز موضعك النفسي الذي يمكنك تحمّل تجاوز خط التصفية عنده. وهناك نقطة أخرى: في السوق الصاعد، يقترض الناس كثيرًا، وتتحرك أسعار عروض الاقتراض على TermMax أيضًا للأعلى. الاقتراض المبكر يكون أرخص، والاقتراض المتأخر يكون أغلى، لذا عليك أن تتحرك مبكرًا بالتحديد.
طريقتي أنا: لا أحرّك مركز رأس المال الأساسي، وأستخدم فقط الأموال المقترضة لزيادة الرافعة. يجب إعداد خط التصفية على مستوى آمن. عندما تأتي الفرصة، يجب أن تجرؤ على الزيادة، لكن بذكاء ووفق قواعد.
#termmax @TermMax
في السوق الصاعد، أغلى شيء ليس العملة، بل فوائد الهامش (الرافعة) على القروض. يتذكر كل القدامى: عندما يبدأ الاتجاه الصعودي، تقفز أسعار الفائدة على الاقتراض تباعًا. في موجة 2021 على Aave، كانت فائدة الاقتراض على U تقفز من بضعة نقاط إلى عشرات النقاط خلال أيام. كلما زادت زيادتك للكمية مبكرًا، كان يتم سحب الفائدة منك بقسوة أكبر. هذا هو معنى الفائدة المتغيرة؛ كلما كنت بحاجة للمال أكثر، كلما أصبحت أغلى.
لذلك هذه المرة تجاوزت الفائدة المتغيرة مباشرةً، ورهنت BTC على TermMax لأقترض U وأزيد الكمية. لديهم معدل فائدة ثابت؛ بمجرد إتمام الصفقة، يتم تثبيت الفائدة. إذا كنت أقترض اليوم بهذا السعر، ثم حتى لو اشتعل السوق غدًا وتضاعفت الفائدة في السوق مرات عدة، فلن يكون لذلك أي علاقة بي. المبلغ الذي يُسدد عند الاستحقاق سأعيده دون زيادة ولا نقصان. بينما تكاليف زيادة الكمية لدى الآخرين في السوق الصاعد ترتفع يومًا بعد يوم، تكلفتي من أول يوم ثابتة.
احسبها وستفهم. لنفترض أنك تمشي على الفائدة المتغيرة: إذا استمرت الحركة لمدة شهر، فقد تقفز متوسطات فائدة الاقتراض من 8% إلى 20%، وستلتهم الفائدة جزءًا كبيرًا من الربح. أما عند الاقتراض بفائدة ثابتة، 8% تظل 8% حتى لو ارتفع السوق إلى عنان السماء. كلما كانت الحركة أفضل، كلما كان تثبيت التكلفة أكثر قيمة.
طبعًا، الرافعة هي الرافعة، ولا بد من قول بعض الأمور بوضوح. تثبيت الفائدة لا يعني أن المركز آمن. اليوم قد ترتفع BTC بنسبة 12%، وغدًا قد تنخفض بنسبة 12%، وعندما يحدث الانفجار فعلاً (التصفية القسرية)، الفائدة الثابتة لن تنقذك. لا تزيد كمية الرافعة إلى حدٍ يتجاوز موضعك النفسي الذي يمكنك تحمّل تجاوز خط التصفية عنده. وهناك نقطة أخرى: في السوق الصاعد، يقترض الناس كثيرًا، وتتحرك أسعار عروض الاقتراض على TermMax أيضًا للأعلى. الاقتراض المبكر يكون أرخص، والاقتراض المتأخر يكون أغلى، لذا عليك أن تتحرك مبكرًا بالتحديد.
طريقتي أنا: لا أحرّك مركز رأس المال الأساسي، وأستخدم فقط الأموال المقترضة لزيادة الرافعة. يجب إعداد خط التصفية على مستوى آمن. عندما تأتي الفرصة، يجب أن تجرؤ على الزيادة، لكن بذكاء ووفق قواعد.
#termmax @TermMax
2
1.2k
·
--
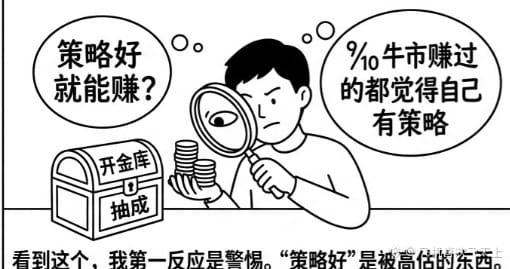
先说句得罪人的话。看到"策略好就能开金库,管理别人的钱抽成"这种说法,我第一反应不是机会,是警惕。策略好这三个字,是币圈最被高估的东西。
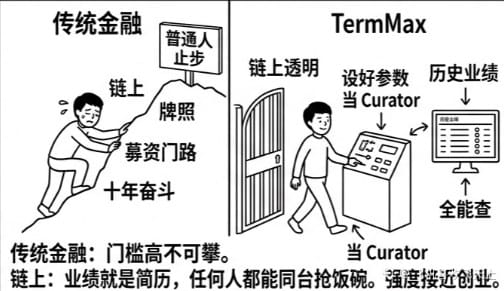
牛市里赚到过钱的人,十个有九个觉得自己有策略。真把别人的钱接过来管,你很快会发现,那点策略一半靠运气,另一半靠的是亏自己的钱不心疼。管别人的钱完全是另一件事。TermMax 上开金库当 Curator,不用自己有大资金,设好参数就能开张。但门槛低的是开张,不是活下来。
不过这个机会倒是真的。以前你想在传统金融里管别人的钱,先得有牌照,还得有募资的门路,普通人奋斗十年都未必摸得到门。链上把这些全抹了,你管得好不好,历史业绩全写在链上,谁都能查。业绩就是最好的简历,没背景没资源但真有两下子的人,第一次能和机构同台抢饭碗。当然这个活不是躺赚,平时要盯着各个市场的利差调配资金,遇上极端行情半夜都得爬起来处理,强度接近创业。
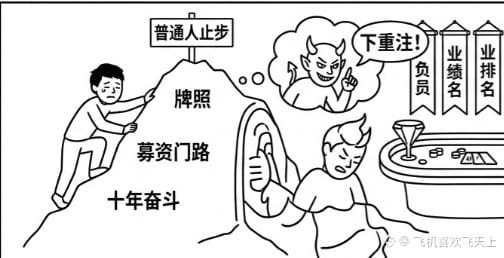
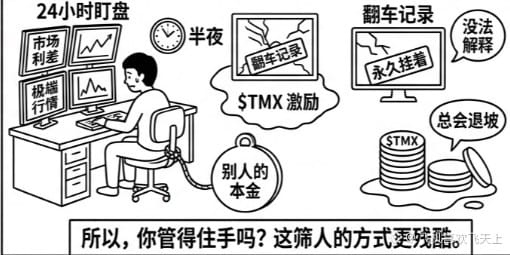
当然钱不是那么好拿的。你管的是别人的本金,赚的是管理费,亏起来疼的又不是你,这个结构天然就在勾引你下重注。传统金融里多少基金经理是被业绩排名逼上赌桌的,链上一样逃不掉。再说链上什么都是透明的,你哪次操作翻了车,记录永久挂在那,想删都删不掉,传统世界出事了还能发公关稿,这里没人听你解释。还有个现实问题,现在不少存款是冲着 $TMX 激励来的,激励总有退坡那天,到时候人家凭什么还把钱放你这,只能靠真本事。
所以这确实是条新路,但筛人的方式比传统金融更残酷。传统金融先看你出身,链上只看结果。有真策略的人,这是时代给的红利,只有胆量没有策略的人,链上会更快让你现形。
你觉得自己管别人的钱,能管住手不。#termmax @termmax
先说句得罪人的话。看到"策略好就能开金库,管理别人的钱抽成"这种说法,我第一反应不是机会,是警惕。策略好这三个字,是币圈最被高估的东西。
牛市里赚到过钱的人,十个有九个觉得自己有策略。真把别人的钱接过来管,你很快会发现,那点策略一半靠运气,另一半靠的是亏自己的钱不心疼。管别人的钱完全是另一件事。TermMax 上开金库当 Curator,不用自己有大资金,设好参数就能开张。但门槛低的是开张,不是活下来。
不过这个机会倒是真的。以前你想在传统金融里管别人的钱,先得有牌照,还得有募资的门路,普通人奋斗十年都未必摸得到门。链上把这些全抹了,你管得好不好,历史业绩全写在链上,谁都能查。业绩就是最好的简历,没背景没资源但真有两下子的人,第一次能和机构同台抢饭碗。当然这个活不是躺赚,平时要盯着各个市场的利差调配资金,遇上极端行情半夜都得爬起来处理,强度接近创业。
当然钱不是那么好拿的。你管的是别人的本金,赚的是管理费,亏起来疼的又不是你,这个结构天然就在勾引你下重注。传统金融里多少基金经理是被业绩排名逼上赌桌的,链上一样逃不掉。再说链上什么都是透明的,你哪次操作翻了车,记录永久挂在那,想删都删不掉,传统世界出事了还能发公关稿,这里没人听你解释。还有个现实问题,现在不少存款是冲着 $TMX 激励来的,激励总有退坡那天,到时候人家凭什么还把钱放你这,只能靠真本事。
所以这确实是条新路,但筛人的方式比传统金融更残酷。传统金融先看你出身,链上只看结果。有真策略的人,这是时代给的红利,只有胆量没有策略的人,链上会更快让你现形。
你觉得自己管别人的钱,能管住手不。#termmax @TermMax
牛市里赚到过钱的人,十个有九个觉得自己有策略。真把别人的钱接过来管,你很快会发现,那点策略一半靠运气,另一半靠的是亏自己的钱不心疼。管别人的钱完全是另一件事。TermMax 上开金库当 Curator,不用自己有大资金,设好参数就能开张。但门槛低的是开张,不是活下来。
不过这个机会倒是真的。以前你想在传统金融里管别人的钱,先得有牌照,还得有募资的门路,普通人奋斗十年都未必摸得到门。链上把这些全抹了,你管得好不好,历史业绩全写在链上,谁都能查。业绩就是最好的简历,没背景没资源但真有两下子的人,第一次能和机构同台抢饭碗。当然这个活不是躺赚,平时要盯着各个市场的利差调配资金,遇上极端行情半夜都得爬起来处理,强度接近创业。
当然钱不是那么好拿的。你管的是别人的本金,赚的是管理费,亏起来疼的又不是你,这个结构天然就在勾引你下重注。传统金融里多少基金经理是被业绩排名逼上赌桌的,链上一样逃不掉。再说链上什么都是透明的,你哪次操作翻了车,记录永久挂在那,想删都删不掉,传统世界出事了还能发公关稿,这里没人听你解释。还有个现实问题,现在不少存款是冲着 $TMX 激励来的,激励总有退坡那天,到时候人家凭什么还把钱放你这,只能靠真本事。
所以这确实是条新路,但筛人的方式比传统金融更残酷。传统金融先看你出身,链上只看结果。有真策略的人,这是时代给的红利,只有胆量没有策略的人,链上会更快让你现形。
你觉得自己管别人的钱,能管住手不。#termmax @TermMax
1
2
126
·
--
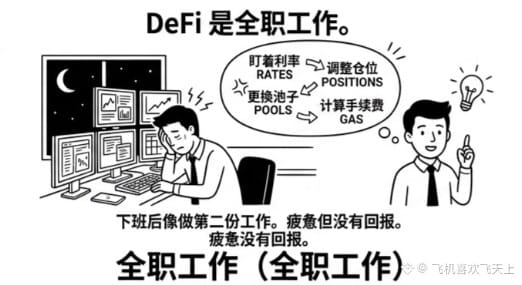
أنا عادةً أعمل في الدوام ولا أملك وقتًا كافيًا لأبحث في DeFi. في السابق كنت أشاهد الآخرين ينشرون لقطات أرباح تجعلني أتوق إليها، لكن بعد أن نزلت إلى هذا المجال اكتشفت أن هذه المهنة وظيفة بدوام كامل. مراقبة الفائدة، تعديل المراكز، تبديل المجمعات، حساب gas، وبعد كل يوم عمل والعودة للبيت كأنك تدير عملًا إضافيًا. بعد أن جربت لمدة ستة أشهر، لم أتجاوز أرباح الآخرين، والأهم أنني انهكت نفسي.
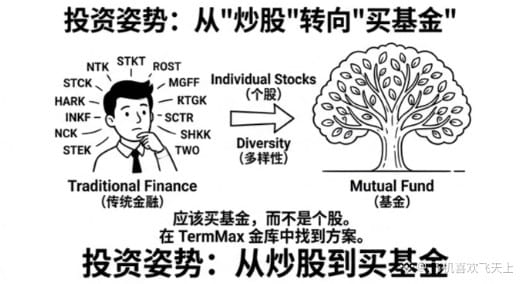
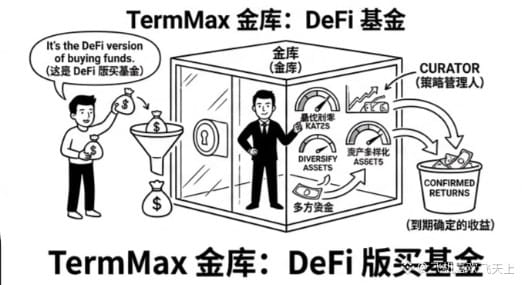
لاحقًا أدركت الأمر: الأشخاص مثلي في التمويل التقليدي وضعيتهم الصحيحة هي شراء صناديق استثمار، وليس المضاربة على الأسهم. لذلك عندما رأيت الصندوق (金库) على TermMax، لم أتردد تقريبًا. ادخل فيه وانتهى كل شيء؛ فخلف الكواليس يوجد مدير استراتيجيات (Curator) يتولى العمل بدلًا عنك. يحدد الفائدة، ويُوزّع رأس المال بين مختلف الأسواق—عندما يكون هامش فائدة سوق ما أفضل، يتم نقل الأموال إليه. كل ما ستحصل عليه هو عائد مؤكد عند الاستحقاق، والعملية برمتها لا تحتاج أن تهتم بها.
بعبارة بسيطة، هذا هو DeFi بنسخة شراء الصناديق.
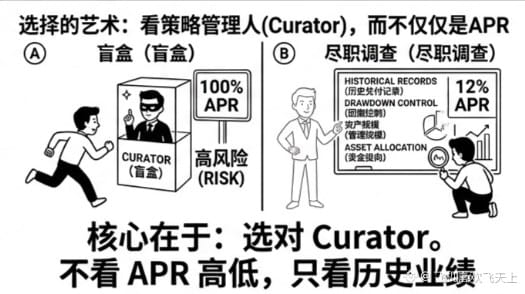
لكن جوهر شراء الصناديق ليس “الشراء”، بل اختيار مدير الصندوق؛ والصندوق أيضًا. الفروقات بين Curator غير بسيطة إطلاقًا، فهناك من هو محافظ وآخر أكثر جرأة. ومع نفس مبلغ الإيداع، يمكن أن تختلف الأرباح والمخاطر بمقدار الضعف. البروتوكول يوفر عليك تكلفة “البحث في السوق”، لكنه لا يزال يطالبك بدفع تكلفة “البحث عن الشخص” بدلًا عنك. سجل السداد السابق للـ Curator، التحكم في الانحدار (回撤)، حجم الأصول المُدارة، وجهة توجيه الأموال… هذه البيانات إذا لم تنظر إليها وتقرر العمياء، فالأمر يصبح كأنك اشتريت الصندوق كـ“كرت حظ” دون معرفة محتواه. وهناك طبقة إضافية يجب التفكير فيها: Curator أرباحه تأتي من رسوم الإدارة والحوافز؛ إذا كان العائد مرتفعًا فحكمه يحصل على حصته أكثر، لكن إذا حدث خسارة فالخسارة تقع على رأس مالك أنت. هذا أيضًا يجب فهمه بوضوح.
لذلك الصندوق مناسب للكسالى، لكن الكسالى فقط في جانب “التشغيل” وليس في جانب “اختيار الشخص”. درس اختيار الناس لا يمكن أن تكون كسولًا فيه ولو ليوم واحد.
أنتم عندما تختارون الصندوق، هل تقومون بمقارنة أداء Curator السابقين بدقة، أم تكتفون بالنظر إلى مستوى APR ثم تندفعون؟
#termmax @termmax
أنا عادةً أعمل في الدوام ولا أملك وقتًا كافيًا لأبحث في DeFi. في السابق كنت أشاهد الآخرين ينشرون لقطات أرباح تجعلني أتوق إليها، لكن بعد أن نزلت إلى هذا المجال اكتشفت أن هذه المهنة وظيفة بدوام كامل. مراقبة الفائدة، تعديل المراكز، تبديل المجمعات، حساب gas، وبعد كل يوم عمل والعودة للبيت كأنك تدير عملًا إضافيًا. بعد أن جربت لمدة ستة أشهر، لم أتجاوز أرباح الآخرين، والأهم أنني انهكت نفسي.
لاحقًا أدركت الأمر: الأشخاص مثلي في التمويل التقليدي وضعيتهم الصحيحة هي شراء صناديق استثمار، وليس المضاربة على الأسهم. لذلك عندما رأيت الصندوق (金库) على TermMax، لم أتردد تقريبًا. ادخل فيه وانتهى كل شيء؛ فخلف الكواليس يوجد مدير استراتيجيات (Curator) يتولى العمل بدلًا عنك. يحدد الفائدة، ويُوزّع رأس المال بين مختلف الأسواق—عندما يكون هامش فائدة سوق ما أفضل، يتم نقل الأموال إليه. كل ما ستحصل عليه هو عائد مؤكد عند الاستحقاق، والعملية برمتها لا تحتاج أن تهتم بها.
بعبارة بسيطة، هذا هو DeFi بنسخة شراء الصناديق.
لكن جوهر شراء الصناديق ليس “الشراء”، بل اختيار مدير الصندوق؛ والصندوق أيضًا. الفروقات بين Curator غير بسيطة إطلاقًا، فهناك من هو محافظ وآخر أكثر جرأة. ومع نفس مبلغ الإيداع، يمكن أن تختلف الأرباح والمخاطر بمقدار الضعف. البروتوكول يوفر عليك تكلفة “البحث في السوق”، لكنه لا يزال يطالبك بدفع تكلفة “البحث عن الشخص” بدلًا عنك. سجل السداد السابق للـ Curator، التحكم في الانحدار (回撤)، حجم الأصول المُدارة، وجهة توجيه الأموال… هذه البيانات إذا لم تنظر إليها وتقرر العمياء، فالأمر يصبح كأنك اشتريت الصندوق كـ“كرت حظ” دون معرفة محتواه. وهناك طبقة إضافية يجب التفكير فيها: Curator أرباحه تأتي من رسوم الإدارة والحوافز؛ إذا كان العائد مرتفعًا فحكمه يحصل على حصته أكثر، لكن إذا حدث خسارة فالخسارة تقع على رأس مالك أنت. هذا أيضًا يجب فهمه بوضوح.
لذلك الصندوق مناسب للكسالى، لكن الكسالى فقط في جانب “التشغيل” وليس في جانب “اختيار الشخص”. درس اختيار الناس لا يمكن أن تكون كسولًا فيه ولو ليوم واحد.
أنتم عندما تختارون الصندوق، هل تقومون بمقارنة أداء Curator السابقين بدقة، أم تكتفون بالنظر إلى مستوى APR ثم تندفعون؟
#termmax @TermMax
لاحقًا أدركت الأمر: الأشخاص مثلي في التمويل التقليدي وضعيتهم الصحيحة هي شراء صناديق استثمار، وليس المضاربة على الأسهم. لذلك عندما رأيت الصندوق (金库) على TermMax، لم أتردد تقريبًا. ادخل فيه وانتهى كل شيء؛ فخلف الكواليس يوجد مدير استراتيجيات (Curator) يتولى العمل بدلًا عنك. يحدد الفائدة، ويُوزّع رأس المال بين مختلف الأسواق—عندما يكون هامش فائدة سوق ما أفضل، يتم نقل الأموال إليه. كل ما ستحصل عليه هو عائد مؤكد عند الاستحقاق، والعملية برمتها لا تحتاج أن تهتم بها.
بعبارة بسيطة، هذا هو DeFi بنسخة شراء الصناديق.
لكن جوهر شراء الصناديق ليس “الشراء”، بل اختيار مدير الصندوق؛ والصندوق أيضًا. الفروقات بين Curator غير بسيطة إطلاقًا، فهناك من هو محافظ وآخر أكثر جرأة. ومع نفس مبلغ الإيداع، يمكن أن تختلف الأرباح والمخاطر بمقدار الضعف. البروتوكول يوفر عليك تكلفة “البحث في السوق”، لكنه لا يزال يطالبك بدفع تكلفة “البحث عن الشخص” بدلًا عنك. سجل السداد السابق للـ Curator، التحكم في الانحدار (回撤)، حجم الأصول المُدارة، وجهة توجيه الأموال… هذه البيانات إذا لم تنظر إليها وتقرر العمياء، فالأمر يصبح كأنك اشتريت الصندوق كـ“كرت حظ” دون معرفة محتواه. وهناك طبقة إضافية يجب التفكير فيها: Curator أرباحه تأتي من رسوم الإدارة والحوافز؛ إذا كان العائد مرتفعًا فحكمه يحصل على حصته أكثر، لكن إذا حدث خسارة فالخسارة تقع على رأس مالك أنت. هذا أيضًا يجب فهمه بوضوح.
لذلك الصندوق مناسب للكسالى، لكن الكسالى فقط في جانب “التشغيل” وليس في جانب “اختيار الشخص”. درس اختيار الناس لا يمكن أن تكون كسولًا فيه ولو ليوم واحد.
أنتم عندما تختارون الصندوق، هل تقومون بمقارنة أداء Curator السابقين بدقة، أم تكتفون بالنظر إلى مستوى APR ثم تندفعون؟
#termmax @TermMax
144
·
--
الساعة الثانية صباحًا، وجبة التوصيل بردت نصفها، وما زلت أقلب أحدث تعليمات تكامل حول <t-2/> Walrus وأتصفحها: @OpenGradient . كنت أنوي فقط إلقاء نظرة سريعة قبل النوم، لكن عبارة واحدة عن أوزان النموذج جعلت كل شيء يهبط مباشرةً في طبقة blob الخاصة بـ Walrus، فأثبتني حرفيًا على الكرسي.
ردّ الجمهور على هذه المزامنة كان مباشرًا جدًا: مشروع AI آخر يربط بتخزين لا مركزي، وWalrus هو المكتبة الدائمة لنماذج الذكاء الاصطناعي، وصندوق الأمان لمصاريع النماذج مفتوحة المصدر—يكفي أن تُروى القصة بشكل مقنع. لكنني وأنا أنظر إلى مخطط معمارية OpenGradient، رتبت نفس سلسلة الاستدعاءات أربع مرات؛ وكلما نظرت أكثر، شعرت أن الجميع أخطأ في تحديد الموضع. $BTW
على السطح، يعالج Walrus مشكلة ألا تضيع أوزان النموذج—تخزين بارد. لكن عند وضعه بين Model Hub وVerification Layer في OpenGradient، يتضح أنه يؤدي فعلًا آخر: جعل بصمات النموذج في كل استدلال على السلسلة قابلة للتتبع بشكل مستقل. بمجرد أن تهبط أوزان النموذج في طبقة ترميز Red Stuff لدى Walrus، تصبح قيمة الهاش مرساةً للمطابقة في طبقة التحقق؛ بعدها يقرر وسيط توجيه القدرة Middleware أي مجموعة من عقد الاستدلال ستتعامل مع الطلب. وبزاوية مختلفة، ليس Walrus مكتبة، بل هو قاعدة الأدلة لمدخل التحقق في OpenGradient.
سحبت النموذج نفسه ثلاث مرات من المصدر المركزي، وثلاث مرات أخرى من Walrus، ثم قارنت نتائج الاستدلال التي عاد بها مع التواقيع بشكل متبادل. وفي اللحظة التي اتطابق فيها كل شيء، أدركت أن سردية «الخزنة الدائمة» أقل قيمة بكثير من خط «الاستدعاء القابل للتحقق من المصدر». بدلًا من التركيز على نمو عدد النماذج، أفضل أن أراقب ما إذا كانت على السلسلة وتيرة الاستدعاءات القابلة للتحقق، وكذلك معدل إعادة استخدام blobs في جهة Walrus، يرتفعان بالتوازي. $TAC
إذا كانت $OPG مجرد أداء دور غاز عقد الاستدلال والرهان، فهي تشبه أكثر «بطاقة مرور» للشبكة. لكن إن كان مستقبلًا يتمحور حولها استضافة النماذج، وتسويات طبقة التحقق، وفوترة توجيه القدرة، وشهادات التخزين في Walrus لتتشكل حلقة كاملة، عندها لن تكون مجرد بطاقة مرور؛ بل ستكون وحدة المقاصة لهذه الشبكة AI القابلة للتحقق.
لا تستعجلوا قفول الاستنتاج. المنحنيات الحقيقية للاستدعاءات في مرحلة الشبكة الرئيسية والنظام البيئي للمطورين سيجيبون OpenGradient أنفسهم عنها. #opg
الساعة الثانية صباحًا، وجبة التوصيل بردت نصفها، وما زلت أقلب أحدث تعليمات تكامل حول <t-2/> Walrus وأتصفحها: @OpenGradient . كنت أنوي فقط إلقاء نظرة سريعة قبل النوم، لكن عبارة واحدة عن أوزان النموذج جعلت كل شيء يهبط مباشرةً في طبقة blob الخاصة بـ Walrus، فأثبتني حرفيًا على الكرسي.
ردّ الجمهور على هذه المزامنة كان مباشرًا جدًا: مشروع AI آخر يربط بتخزين لا مركزي، وWalrus هو المكتبة الدائمة لنماذج الذكاء الاصطناعي، وصندوق الأمان لمصاريع النماذج مفتوحة المصدر—يكفي أن تُروى القصة بشكل مقنع. لكنني وأنا أنظر إلى مخطط معمارية OpenGradient، رتبت نفس سلسلة الاستدعاءات أربع مرات؛ وكلما نظرت أكثر، شعرت أن الجميع أخطأ في تحديد الموضع. $BTW
على السطح، يعالج Walrus مشكلة ألا تضيع أوزان النموذج—تخزين بارد. لكن عند وضعه بين Model Hub وVerification Layer في OpenGradient، يتضح أنه يؤدي فعلًا آخر: جعل بصمات النموذج في كل استدلال على السلسلة قابلة للتتبع بشكل مستقل. بمجرد أن تهبط أوزان النموذج في طبقة ترميز Red Stuff لدى Walrus، تصبح قيمة الهاش مرساةً للمطابقة في طبقة التحقق؛ بعدها يقرر وسيط توجيه القدرة Middleware أي مجموعة من عقد الاستدلال ستتعامل مع الطلب. وبزاوية مختلفة، ليس Walrus مكتبة، بل هو قاعدة الأدلة لمدخل التحقق في OpenGradient.
سحبت النموذج نفسه ثلاث مرات من المصدر المركزي، وثلاث مرات أخرى من Walrus، ثم قارنت نتائج الاستدلال التي عاد بها مع التواقيع بشكل متبادل. وفي اللحظة التي اتطابق فيها كل شيء، أدركت أن سردية «الخزنة الدائمة» أقل قيمة بكثير من خط «الاستدعاء القابل للتحقق من المصدر». بدلًا من التركيز على نمو عدد النماذج، أفضل أن أراقب ما إذا كانت على السلسلة وتيرة الاستدعاءات القابلة للتحقق، وكذلك معدل إعادة استخدام blobs في جهة Walrus، يرتفعان بالتوازي. $TAC
إذا كانت $OPG مجرد أداء دور غاز عقد الاستدلال والرهان، فهي تشبه أكثر «بطاقة مرور» للشبكة. لكن إن كان مستقبلًا يتمحور حولها استضافة النماذج، وتسويات طبقة التحقق، وفوترة توجيه القدرة، وشهادات التخزين في Walrus لتتشكل حلقة كاملة، عندها لن تكون مجرد بطاقة مرور؛ بل ستكون وحدة المقاصة لهذه الشبكة AI القابلة للتحقق.
لا تستعجلوا قفول الاستنتاج. المنحنيات الحقيقية للاستدعاءات في مرحلة الشبكة الرئيسية والنظام البيئي للمطورين سيجيبون OpenGradient أنفسهم عنها. #opg
ردّ الجمهور على هذه المزامنة كان مباشرًا جدًا: مشروع AI آخر يربط بتخزين لا مركزي، وWalrus هو المكتبة الدائمة لنماذج الذكاء الاصطناعي، وصندوق الأمان لمصاريع النماذج مفتوحة المصدر—يكفي أن تُروى القصة بشكل مقنع. لكنني وأنا أنظر إلى مخطط معمارية OpenGradient، رتبت نفس سلسلة الاستدعاءات أربع مرات؛ وكلما نظرت أكثر، شعرت أن الجميع أخطأ في تحديد الموضع. $BTW
على السطح، يعالج Walrus مشكلة ألا تضيع أوزان النموذج—تخزين بارد. لكن عند وضعه بين Model Hub وVerification Layer في OpenGradient، يتضح أنه يؤدي فعلًا آخر: جعل بصمات النموذج في كل استدلال على السلسلة قابلة للتتبع بشكل مستقل. بمجرد أن تهبط أوزان النموذج في طبقة ترميز Red Stuff لدى Walrus، تصبح قيمة الهاش مرساةً للمطابقة في طبقة التحقق؛ بعدها يقرر وسيط توجيه القدرة Middleware أي مجموعة من عقد الاستدلال ستتعامل مع الطلب. وبزاوية مختلفة، ليس Walrus مكتبة، بل هو قاعدة الأدلة لمدخل التحقق في OpenGradient.
سحبت النموذج نفسه ثلاث مرات من المصدر المركزي، وثلاث مرات أخرى من Walrus، ثم قارنت نتائج الاستدلال التي عاد بها مع التواقيع بشكل متبادل. وفي اللحظة التي اتطابق فيها كل شيء، أدركت أن سردية «الخزنة الدائمة» أقل قيمة بكثير من خط «الاستدعاء القابل للتحقق من المصدر». بدلًا من التركيز على نمو عدد النماذج، أفضل أن أراقب ما إذا كانت على السلسلة وتيرة الاستدعاءات القابلة للتحقق، وكذلك معدل إعادة استخدام blobs في جهة Walrus، يرتفعان بالتوازي. $TAC
إذا كانت $OPG مجرد أداء دور غاز عقد الاستدلال والرهان، فهي تشبه أكثر «بطاقة مرور» للشبكة. لكن إن كان مستقبلًا يتمحور حولها استضافة النماذج، وتسويات طبقة التحقق، وفوترة توجيه القدرة، وشهادات التخزين في Walrus لتتشكل حلقة كاملة، عندها لن تكون مجرد بطاقة مرور؛ بل ستكون وحدة المقاصة لهذه الشبكة AI القابلة للتحقق.
لا تستعجلوا قفول الاستنتاج. المنحنيات الحقيقية للاستدعاءات في مرحلة الشبكة الرئيسية والنظام البيئي للمطورين سيجيبون OpenGradient أنفسهم عنها. #opg
Walrus 是 AI 模型的图书馆
0%
AI 模型的图书馆也没啥用不值钱
100%
1 الأصوات • تمّ إغلاق التصويت
2
175
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
HuangExitNvidiaStrategyInFocus
107,148 مشاهدات
1,168 يقومون بالنقاش
الأسهم | استقالة جنسن هوانغ من إنفيديا وتعيين كوليت كريس رئيسةً تنفيذية مؤقتة
Binance News
·31 إعجاب
·38.1k مشاهدات
AnthropicRejectsIPODelayValuationinQuestion
715,565 مشاهدات
5,390 يقومون بالنقاش
HedgeFundsCMEBitcoinNetShortsFall89%
738 مشاهدات
39 يقومون بالنقاش