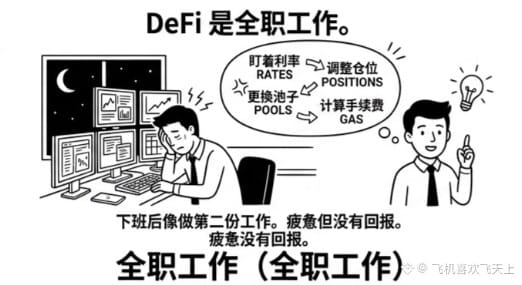
أنا عادةً أعمل في الدوام ولا أملك وقتًا كافيًا لأبحث في DeFi. في السابق كنت أشاهد الآخرين ينشرون لقطات أرباح تجعلني أتوق إليها، لكن بعد أن نزلت إلى هذا المجال اكتشفت أن هذه المهنة وظيفة بدوام كامل. مراقبة الفائدة، تعديل المراكز، تبديل المجمعات، حساب gas، وبعد كل يوم عمل والعودة للبيت كأنك تدير عملًا إضافيًا. بعد أن جربت لمدة ستة أشهر، لم أتجاوز أرباح الآخرين، والأهم أنني انهكت نفسي.
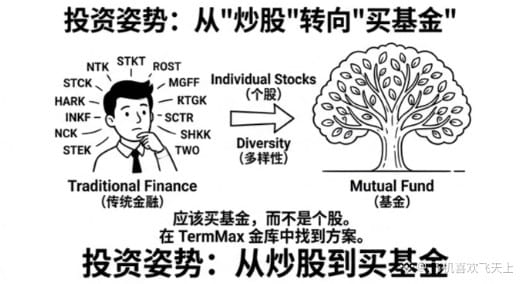
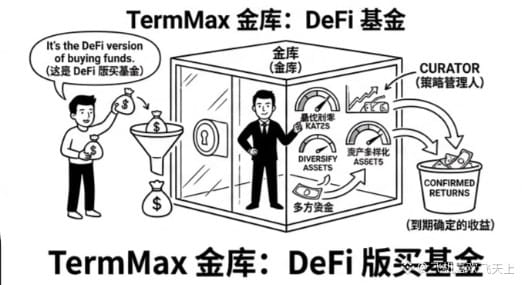
لاحقًا أدركت الأمر: الأشخاص مثلي في التمويل التقليدي وضعيتهم الصحيحة هي شراء صناديق استثمار، وليس المضاربة على الأسهم. لذلك عندما رأيت الصندوق (金库) على TermMax، لم أتردد تقريبًا. ادخل فيه وانتهى كل شيء؛ فخلف الكواليس يوجد مدير استراتيجيات (Curator) يتولى العمل بدلًا عنك. يحدد الفائدة، ويُوزّع رأس المال بين مختلف الأسواق—عندما يكون هامش فائدة سوق ما أفضل، يتم نقل الأموال إليه. كل ما ستحصل عليه هو عائد مؤكد عند الاستحقاق، والعملية برمتها لا تحتاج أن تهتم بها.
بعبارة بسيطة، هذا هو DeFi بنسخة شراء الصناديق.
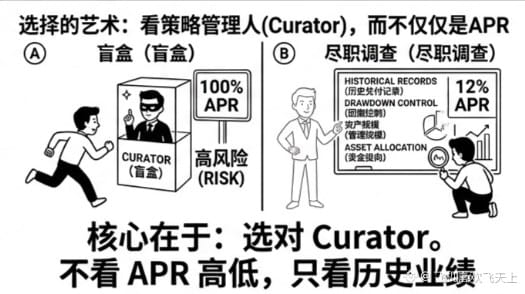
لكن جوهر شراء الصناديق ليس “الشراء”، بل اختيار مدير الصندوق؛ والصندوق أيضًا. الفروقات بين Curator غير بسيطة إطلاقًا، فهناك من هو محافظ وآخر أكثر جرأة. ومع نفس مبلغ الإيداع، يمكن أن تختلف الأرباح والمخاطر بمقدار الضعف. البروتوكول يوفر عليك تكلفة “البحث في السوق”، لكنه لا يزال يطالبك بدفع تكلفة “البحث عن الشخص” بدلًا عنك. سجل السداد السابق للـ Curator، التحكم في الانحدار (回撤)، حجم الأصول المُدارة، وجهة توجيه الأموال… هذه البيانات إذا لم تنظر إليها وتقرر العمياء، فالأمر يصبح كأنك اشتريت الصندوق كـ“كرت حظ” دون معرفة محتواه. وهناك طبقة إضافية يجب التفكير فيها: Curator أرباحه تأتي من رسوم الإدارة والحوافز؛ إذا كان العائد مرتفعًا فحكمه يحصل على حصته أكثر، لكن إذا حدث خسارة فالخسارة تقع على رأس مالك أنت. هذا أيضًا يجب فهمه بوضوح.
لذلك الصندوق مناسب للكسالى، لكن الكسالى فقط في جانب “التشغيل” وليس في جانب “اختيار الشخص”. درس اختيار الناس لا يمكن أن تكون كسولًا فيه ولو ليوم واحد.
أنتم عندما تختارون الصندوق، هل تقومون بمقارنة أداء Curator السابقين بدقة، أم تكتفون بالنظر إلى مستوى APR ثم تندفعون؟
#termmax @TermMax
لاحقًا أدركت الأمر: الأشخاص مثلي في التمويل التقليدي وضعيتهم الصحيحة هي شراء صناديق استثمار، وليس المضاربة على الأسهم. لذلك عندما رأيت الصندوق (金库) على TermMax، لم أتردد تقريبًا. ادخل فيه وانتهى كل شيء؛ فخلف الكواليس يوجد مدير استراتيجيات (Curator) يتولى العمل بدلًا عنك. يحدد الفائدة، ويُوزّع رأس المال بين مختلف الأسواق—عندما يكون هامش فائدة سوق ما أفضل، يتم نقل الأموال إليه. كل ما ستحصل عليه هو عائد مؤكد عند الاستحقاق، والعملية برمتها لا تحتاج أن تهتم بها.
بعبارة بسيطة، هذا هو DeFi بنسخة شراء الصناديق.
لكن جوهر شراء الصناديق ليس “الشراء”، بل اختيار مدير الصندوق؛ والصندوق أيضًا. الفروقات بين Curator غير بسيطة إطلاقًا، فهناك من هو محافظ وآخر أكثر جرأة. ومع نفس مبلغ الإيداع، يمكن أن تختلف الأرباح والمخاطر بمقدار الضعف. البروتوكول يوفر عليك تكلفة “البحث في السوق”، لكنه لا يزال يطالبك بدفع تكلفة “البحث عن الشخص” بدلًا عنك. سجل السداد السابق للـ Curator، التحكم في الانحدار (回撤)، حجم الأصول المُدارة، وجهة توجيه الأموال… هذه البيانات إذا لم تنظر إليها وتقرر العمياء، فالأمر يصبح كأنك اشتريت الصندوق كـ“كرت حظ” دون معرفة محتواه. وهناك طبقة إضافية يجب التفكير فيها: Curator أرباحه تأتي من رسوم الإدارة والحوافز؛ إذا كان العائد مرتفعًا فحكمه يحصل على حصته أكثر، لكن إذا حدث خسارة فالخسارة تقع على رأس مالك أنت. هذا أيضًا يجب فهمه بوضوح.
لذلك الصندوق مناسب للكسالى، لكن الكسالى فقط في جانب “التشغيل” وليس في جانب “اختيار الشخص”. درس اختيار الناس لا يمكن أن تكون كسولًا فيه ولو ليوم واحد.
أنتم عندما تختارون الصندوق، هل تقومون بمقارنة أداء Curator السابقين بدقة، أم تكتفون بالنظر إلى مستوى APR ثم تندفعون؟
#termmax @TermMax