

鱿鱼不忧郁
10 منشورات
鱿鱼不忧郁
إبلاغ
حظر المُستخدم
BP-8C8B1833D514
4 تتابع
28 المتابعون
14 إعجاب
منشورات
·
--
#termmax @termmax إذا كان التمويل اللامركزي (DeFi) لا يمكنه إلى الأبد إلا قبول أسعار فائدة متغيرة، فهل يمكنه فعلًا استيعاب مبالغ ضخمة من رأس المال؟
هذا سؤال ظل يشغلني مؤخرًا بعد بحثي في @TermMax.
لقد اعتاد كثير من مستخدمي DeFi بالفعل على تغيّر الفائدة لحظيًا: عندما يندر التمويل ترتفع الفائدة؛ وعندما تكون السيولة وافية تنخفض.
يبدو الأمر مرنًا، لكن من منظور الأموال طويلة الأجل فهذا يعني مشكلة واقعية جدًا—فقرار التمويل الذي تتخذه اليوم قد يتغير تمامًا في المستقبل.
وقد اختار TermMax طريقًا أقل “أصالةً في DeFi”: تحديد سعر الفائدة والمدة مسبقًا.
أرى أن الشيء المثير للاهتمام هنا ليس مجرد عبارة “سعر فائدة ثابت”، بل أنه قد يغيّر طريقة إدارة رأس المال.
يمكن للمقترضين حساب تكلفة أموالهم مسبقًا، ويمكن للمقرضين ترتيب التمويل حول المدة وعائدهم المستهدف، بل وحتى دمج الأموال ذات آجال مختلفة.
وهذا جعلني أفكر في سؤال أكبر:
هل سيصبح DeFi في المستقبل ليس مجرد “سوق عائدات”، بل يتشكل تدريجيًا ليصبح سوقًا متكاملًا للفائدة على السلسلة (On-chain)؟
إذا كانت الإجابة نعم، فإن ما يفعله TermMax الآن لا يعني فقط إضافة بروتوكول إقراض آخر، بل محاولة لسد فجوة أساسية تفتقدها DeFi فيما يتعلق بالأموال طويلة الأجل.
بالطبع، منطق المنتج الصحيح لا يعني بالضرورة النجاح.
ما يحدد السقف الفعلي لـ @TermMax يظل في النهاية السيولة والطلب الحقيقي والتوسع داخل النظام البيئي.
لذلك لن أنظر فقط إلى الحماس قصير المدى.
ما أريد رؤيته هو: عندما لا يعود السوق مجنونًا في مطاردة APY المرتفع، كم شخصًا سيظل راغبًا في دفع ثمن “اليقين”؟
إذا كانت هناك إجابة عن هذا السؤال، فقد تكون قصة TermMax قد بدأت للتو.
$TMX #TermMax @termmax
#termmax @TermMax إذا كان التمويل اللامركزي (DeFi) لا يمكنه إلى الأبد إلا قبول أسعار فائدة متغيرة، فهل يمكنه فعلًا استيعاب مبالغ ضخمة من رأس المال؟
هذا سؤال ظل يشغلني مؤخرًا بعد بحثي في @TermMax.
لقد اعتاد كثير من مستخدمي DeFi بالفعل على تغيّر الفائدة لحظيًا: عندما يندر التمويل ترتفع الفائدة؛ وعندما تكون السيولة وافية تنخفض.
يبدو الأمر مرنًا، لكن من منظور الأموال طويلة الأجل فهذا يعني مشكلة واقعية جدًا—فقرار التمويل الذي تتخذه اليوم قد يتغير تمامًا في المستقبل.
وقد اختار TermMax طريقًا أقل “أصالةً في DeFi”: تحديد سعر الفائدة والمدة مسبقًا.
أرى أن الشيء المثير للاهتمام هنا ليس مجرد عبارة “سعر فائدة ثابت”، بل أنه قد يغيّر طريقة إدارة رأس المال.
يمكن للمقترضين حساب تكلفة أموالهم مسبقًا، ويمكن للمقرضين ترتيب التمويل حول المدة وعائدهم المستهدف، بل وحتى دمج الأموال ذات آجال مختلفة.
وهذا جعلني أفكر في سؤال أكبر:
هل سيصبح DeFi في المستقبل ليس مجرد “سوق عائدات”، بل يتشكل تدريجيًا ليصبح سوقًا متكاملًا للفائدة على السلسلة (On-chain)؟
إذا كانت الإجابة نعم، فإن ما يفعله TermMax الآن لا يعني فقط إضافة بروتوكول إقراض آخر، بل محاولة لسد فجوة أساسية تفتقدها DeFi فيما يتعلق بالأموال طويلة الأجل.
بالطبع، منطق المنتج الصحيح لا يعني بالضرورة النجاح.
ما يحدد السقف الفعلي لـ @TermMax يظل في النهاية السيولة والطلب الحقيقي والتوسع داخل النظام البيئي.
لذلك لن أنظر فقط إلى الحماس قصير المدى.
ما أريد رؤيته هو: عندما لا يعود السوق مجنونًا في مطاردة APY المرتفع، كم شخصًا سيظل راغبًا في دفع ثمن “اليقين”؟
إذا كانت هناك إجابة عن هذا السؤال، فقد تكون قصة TermMax قد بدأت للتو.
$TMX #TermMax @TermMax
71
·
--
#termmax @termmax في السابق كنت أعتقد أن أكثر شيء يضيّع في عالم التمويل اللامركزي (DeFi) هو ارتفاع رسوم الـ Gas، ثم اتضح لي أن الجزء الحقيقي من الهدر ربما يكون «الأموال التي تنتظر تنفيذ الصفقة».
بعد بحثي عن @TermMax، تركت هذه النقطة لدي انطباعًا عميقًا.
في أسواق الإقراض التقليدية، تكون الأموال إمّا قد تم إقراضها بالفعل، أو أنها تنتظر فرصًا جديدة. لكن فكرة منتج TermMax الأخيرة كشفت لي احتمالًا آخر: يمكن للأموال، أثناء انتظار تنفيذ أوامر بسعر فائدة ثابت، أن تواصل أيضًا تحقيق عوائد.
وفقًا للمعلومات الرسمية، يعمل TermMax على إدخال جزء من الأموال غير المطابقة إلى إدارة استراتيجيات Gauntlet ضمن Morpho Vault للحصول على عوائد متغيرة، ثم بعد تنفيذ الأوامر يتم التحويل إلى دخل ثابت.
وهذا في الواقع يحل مشكلة شديدة الواقعية:
«أريد عائدًا ثابتًا، لكن لا أريد أن تبقى أموالي خاملة أثناء فترة الانتظار».
والأكثر إثارة للاهتمام هو أن TermMax V2 يقوم كذلك بدمج الأسواق والأوامر والمراكز عبر سلاسل مختلفة ضمن واجهة واحدة، ويدعم المقترضين في سداد الديون مباشرة باستخدام FT.
لذلك، عندما أنظر إلى TermMax الآن، لم أعد أبحث فقط في ما إذا كانت لديها قصة «الفائدة الثابتة» أم لا، بل في ما إذا كانت تستطيع فعلًا ربط كفاءة استخدام رأس المال، وسيولة تدفق الأوامر، والتمويل بآجال محددة بشكل حقيقي.
إذا كان من المقرر أن ينتقلّت المرحلة التالية من DeFi من «من لديه APY أعلى» إلى «من لديه كفاءة أعلى في استخدام أموالِه»، فإن هذا الاتجاه الذي تمثله @TermMax يستحق المتابعة على المدى الطويل.
سؤالي لك: هل يجب أن تكون الأموال التي تنتظر التنفيذ خاملة، أم ينبغي أن تواصل العمل؟
#TermMax @termmax
#termmax @TermMax في السابق كنت أعتقد أن أكثر شيء يضيّع في عالم التمويل اللامركزي (DeFi) هو ارتفاع رسوم الـ Gas، ثم اتضح لي أن الجزء الحقيقي من الهدر ربما يكون «الأموال التي تنتظر تنفيذ الصفقة».
بعد بحثي عن @TermMax، تركت هذه النقطة لدي انطباعًا عميقًا.
في أسواق الإقراض التقليدية، تكون الأموال إمّا قد تم إقراضها بالفعل، أو أنها تنتظر فرصًا جديدة. لكن فكرة منتج TermMax الأخيرة كشفت لي احتمالًا آخر: يمكن للأموال، أثناء انتظار تنفيذ أوامر بسعر فائدة ثابت، أن تواصل أيضًا تحقيق عوائد.
وفقًا للمعلومات الرسمية، يعمل TermMax على إدخال جزء من الأموال غير المطابقة إلى إدارة استراتيجيات Gauntlet ضمن Morpho Vault للحصول على عوائد متغيرة، ثم بعد تنفيذ الأوامر يتم التحويل إلى دخل ثابت.
وهذا في الواقع يحل مشكلة شديدة الواقعية:
«أريد عائدًا ثابتًا، لكن لا أريد أن تبقى أموالي خاملة أثناء فترة الانتظار».
والأكثر إثارة للاهتمام هو أن TermMax V2 يقوم كذلك بدمج الأسواق والأوامر والمراكز عبر سلاسل مختلفة ضمن واجهة واحدة، ويدعم المقترضين في سداد الديون مباشرة باستخدام FT.
لذلك، عندما أنظر إلى TermMax الآن، لم أعد أبحث فقط في ما إذا كانت لديها قصة «الفائدة الثابتة» أم لا، بل في ما إذا كانت تستطيع فعلًا ربط كفاءة استخدام رأس المال، وسيولة تدفق الأوامر، والتمويل بآجال محددة بشكل حقيقي.
إذا كان من المقرر أن ينتقلّت المرحلة التالية من DeFi من «من لديه APY أعلى» إلى «من لديه كفاءة أعلى في استخدام أموالِه»، فإن هذا الاتجاه الذي تمثله @TermMax يستحق المتابعة على المدى الطويل.
سؤالي لك: هل يجب أن تكون الأموال التي تنتظر التنفيذ خاملة، أم ينبغي أن تواصل العمل؟
#TermMax @TermMax
1
75
·
--
#termmax @termmax يدرس الكثيرون التمويل اللامركزي (DeFi)، وأول ما يخطر ببالهم هو: أي بروتوكول يقدم أعلى عائد؟
لكن بعد أن بدأت أبحث مؤخراً في @TermMax، صرت أشعر أن هذا السؤال قد يكون موجهاً بشكل خاطئ.
فالحقيقة أن الأموال الكبيرة الحقيقية تخاف غالباً ليس من انخفاض العائد، بل من عدم القدرة على التنبؤ بالمستقبل.
قد تكون فائدة الاقتراض اليوم جميلة، لكنها بعد بضعة أسابيع قد تتغير تماماً؛ وقد يبدو لك اليوم أن عائداً ما يستحق التثبيت، لكن بعد تغيرات السوق قد تكتشف أن تكلفة الفرصة البديلة ترتفع أكثر فأكثر.
لذا أعتقد أن لـ TermMax قيمة يمكن تجاهلها بسهولة: فهي لا تخبرك فقط “كم يمكنك كسب هنا”، بل تحاول جعل القيمة الزمنية لأموال السلسلة قابلة للحساب وقابلة للتداول وقابلة للتخطيط مسبقاً.
وهذا يعني أن منطق المنافسة في DeFi قد يكون في طريقه إلى التغيير:
من “من يقدم APY أعلى”، إلى “من يجعل استخدام رأس المال أكثر يقيناً”.
إذا كان @TermMax يستطيع الاستمرار في تعميق العلاقة بين المدد الثابتة وتكاليف رأس المال والسيولة، فأنا أرى أن ما يستحق متابعته ليس مجرد بيانات قصيرة الأجل لمشروع واحد، بل ما إذا كان بإمكان سوق معدلات الفائدة الثابتة على السلسلة أن يتشكل فعلاً.
وأنا أميل إلى النظر إلى ذلك كمسألة طويلة الأمد، لا كحكاية لصفقة سريعة.
$TMX #TermMaxBooster @termmax
#termmax @TermMax يدرس الكثيرون التمويل اللامركزي (DeFi)، وأول ما يخطر ببالهم هو: أي بروتوكول يقدم أعلى عائد؟
لكن بعد أن بدأت أبحث مؤخراً في @TermMax، صرت أشعر أن هذا السؤال قد يكون موجهاً بشكل خاطئ.
فالحقيقة أن الأموال الكبيرة الحقيقية تخاف غالباً ليس من انخفاض العائد، بل من عدم القدرة على التنبؤ بالمستقبل.
قد تكون فائدة الاقتراض اليوم جميلة، لكنها بعد بضعة أسابيع قد تتغير تماماً؛ وقد يبدو لك اليوم أن عائداً ما يستحق التثبيت، لكن بعد تغيرات السوق قد تكتشف أن تكلفة الفرصة البديلة ترتفع أكثر فأكثر.
لذا أعتقد أن لـ TermMax قيمة يمكن تجاهلها بسهولة: فهي لا تخبرك فقط “كم يمكنك كسب هنا”، بل تحاول جعل القيمة الزمنية لأموال السلسلة قابلة للحساب وقابلة للتداول وقابلة للتخطيط مسبقاً.
وهذا يعني أن منطق المنافسة في DeFi قد يكون في طريقه إلى التغيير:
من “من يقدم APY أعلى”، إلى “من يجعل استخدام رأس المال أكثر يقيناً”.
إذا كان @TermMax يستطيع الاستمرار في تعميق العلاقة بين المدد الثابتة وتكاليف رأس المال والسيولة، فأنا أرى أن ما يستحق متابعته ليس مجرد بيانات قصيرة الأجل لمشروع واحد، بل ما إذا كان بإمكان سوق معدلات الفائدة الثابتة على السلسلة أن يتشكل فعلاً.
وأنا أميل إلى النظر إلى ذلك كمسألة طويلة الأمد، لا كحكاية لصفقة سريعة.
$TMX #TermMaxBooster @TermMax
68
·
--
#termmax @termmax أصبحتُ أرى أكثر فأكثر أن المرحلة التالية من عالم DeFi قد لا تتنافس فقط على من يقدم أعلى APY، بل على من يمكنه بيع “عدم اليقين” بسعر جيد.
بعد البحث في @TermMax، وجدت أن أكثر ما يثير اهتمامًا فيه ليس وسم “الدخل الثابت” بحد ذاته، بل أنه يحوّل في الإقراض عناصر الزمن، وسعر الفائدة، وتاريخ الاستحقاق إلى أشياء يمكن للسوق تسعيرها.
إحدى أكبر مشكلات DeFi التقليدية هي أن الفائدة التي تراها اليوم قد لا تكون الرقم نفسه غدًا تمامًا. وبالنسبة لمن يحتاجون إلى التخطيط طويل الأجل للمال، قد يكون ارتفاع APY أحيانًا أقل قيمة من نتيجة يتمكّن المرء من معرفتها مسبقًا.
آلية FT/XT لدى TermMax تحاول نقل هذا النوع من اليقين إلى السلسلة: يمكن أن تمثّل FT قيمة ثابتة قابلة للاسترداد عند الاستحقاق، بينما تحمل XT الجزء المرتبط بالفائدة. وبهذه الطريقة، يستطيع المقترضون قفل تكلفة التمويل مسبقًا، ويمكن لموفّري السيولة اتخاذ قرارات اعتمادًا على مدة وعائد واضحين.
وأعتقد أن هذا هو المكان الذي يستحق فيه TermMax الدراسة فعلًا:
إنه لا ينافس السوق من أجل “أعلى عائد”، بل ينافس من أجل “تمويل يمكن التنبؤ به”.
إذا كان DeFi في النهاية سيتجه فعلًا نحو أسواق أموال أكبر حجمًا، فقد تكون المدد الثابتة والتكاليف الثابتة والأدوات المالية القابلة للتجميع (composable) أكثر أهمية من مجرد مطاردة APY.
لذا حكمتي على @TermMax بسيطة الآن: راقب المنتج على المدى القصير، وانظر على المدى الطويل هل يمكنه أن يصبح البنية التحتية للتمويل ذو الفائدة الثابتة على السلسلة.
$MAX #TermMax @termmax
#termmax @TermMax أصبحتُ أرى أكثر فأكثر أن المرحلة التالية من عالم DeFi قد لا تتنافس فقط على من يقدم أعلى APY، بل على من يمكنه بيع “عدم اليقين” بسعر جيد.
بعد البحث في @TermMax، وجدت أن أكثر ما يثير اهتمامًا فيه ليس وسم “الدخل الثابت” بحد ذاته، بل أنه يحوّل في الإقراض عناصر الزمن، وسعر الفائدة، وتاريخ الاستحقاق إلى أشياء يمكن للسوق تسعيرها.
إحدى أكبر مشكلات DeFi التقليدية هي أن الفائدة التي تراها اليوم قد لا تكون الرقم نفسه غدًا تمامًا. وبالنسبة لمن يحتاجون إلى التخطيط طويل الأجل للمال، قد يكون ارتفاع APY أحيانًا أقل قيمة من نتيجة يتمكّن المرء من معرفتها مسبقًا.
آلية FT/XT لدى TermMax تحاول نقل هذا النوع من اليقين إلى السلسلة: يمكن أن تمثّل FT قيمة ثابتة قابلة للاسترداد عند الاستحقاق، بينما تحمل XT الجزء المرتبط بالفائدة. وبهذه الطريقة، يستطيع المقترضون قفل تكلفة التمويل مسبقًا، ويمكن لموفّري السيولة اتخاذ قرارات اعتمادًا على مدة وعائد واضحين.
وأعتقد أن هذا هو المكان الذي يستحق فيه TermMax الدراسة فعلًا:
إنه لا ينافس السوق من أجل “أعلى عائد”، بل ينافس من أجل “تمويل يمكن التنبؤ به”.
إذا كان DeFi في النهاية سيتجه فعلًا نحو أسواق أموال أكبر حجمًا، فقد تكون المدد الثابتة والتكاليف الثابتة والأدوات المالية القابلة للتجميع (composable) أكثر أهمية من مجرد مطاردة APY.
لذا حكمتي على @TermMax بسيطة الآن: راقب المنتج على المدى القصير، وانظر على المدى الطويل هل يمكنه أن يصبح البنية التحتية للتمويل ذو الفائدة الثابتة على السلسلة.
$MAX #TermMax @TermMax
81
·
--
#termmax @termmax مؤخرًا قمت بإعادة ترتيب منطق منتجات @TermMax، وأكبر إحساسي هو أن ما يستحق الملاحظة فعلًا ليس مجرد إضافة مدخل عائد جديد لـ DeFi، بل محاولة معالجة مشكلة غالبًا ما يتم تجاهلها في استخدام الأموال—وهي عدم اليقين بشأن المدة.
في الإقراض والاقتراض على السلسلة، تتغير الفائدة، وقد يتذبذب السوق. فقد تبدو شروط التمويل مواتية اليوم، لكنها بعد فترة قد تختلف تمامًا. جعلني نهج TermMax أفكر في إدارة المدد في التمويل التقليدي: إدخال تكلفة رأس المال والعائد في نقطة زمنية مستقبلية ضمن التسعير مسبقًا، بحيث يتمكن طرفا الإقراض والاقتراض من ترتيب الأمور حول مدة واضحة.
هذا التصميم مهم فعلًا لإدارة الأموال. بالنسبة للمقترض، يمكنه تخطيط تكلفة رأس المال المستقبلية بشكل أفضل؛ وبالنسبة لمقدّم السيولة، يمكنه أيضًا اتخاذ خيارات حول المدة والعائد المتوقع. مقارنةً بمقارنة أي حوض يقدّم APY أعلى فقط، فأنا أكثر اهتمامًا بما إذا كانت هذه الآلية يمكنها بالفعل تحسين كفاءة تخصيص الأموال على السلسلة.
أعتقد أن أكثر ما يستحق المراقبة في TermMax لاحقًا هو ما إذا كان يمكن توسيع السيولة ونطاق تغطية الأصول وسيناريوهات الاستخدام الفعلية بشكل مستمر. وإذا نضجت هذه الجوانب تدريجيًا، فقد تمتلك الأدوات المالية على السلسلة ذات المدد الثابتة مساحة تطبيق أكبر مما نتخيل.
@termmax #TermMax
#termmax @TermMax مؤخرًا قمت بإعادة ترتيب منطق منتجات @TermMax، وأكبر إحساسي هو أن ما يستحق الملاحظة فعلًا ليس مجرد إضافة مدخل عائد جديد لـ DeFi، بل محاولة معالجة مشكلة غالبًا ما يتم تجاهلها في استخدام الأموال—وهي عدم اليقين بشأن المدة.
في الإقراض والاقتراض على السلسلة، تتغير الفائدة، وقد يتذبذب السوق. فقد تبدو شروط التمويل مواتية اليوم، لكنها بعد فترة قد تختلف تمامًا. جعلني نهج TermMax أفكر في إدارة المدد في التمويل التقليدي: إدخال تكلفة رأس المال والعائد في نقطة زمنية مستقبلية ضمن التسعير مسبقًا، بحيث يتمكن طرفا الإقراض والاقتراض من ترتيب الأمور حول مدة واضحة.
هذا التصميم مهم فعلًا لإدارة الأموال. بالنسبة للمقترض، يمكنه تخطيط تكلفة رأس المال المستقبلية بشكل أفضل؛ وبالنسبة لمقدّم السيولة، يمكنه أيضًا اتخاذ خيارات حول المدة والعائد المتوقع. مقارنةً بمقارنة أي حوض يقدّم APY أعلى فقط، فأنا أكثر اهتمامًا بما إذا كانت هذه الآلية يمكنها بالفعل تحسين كفاءة تخصيص الأموال على السلسلة.
أعتقد أن أكثر ما يستحق المراقبة في TermMax لاحقًا هو ما إذا كان يمكن توسيع السيولة ونطاق تغطية الأصول وسيناريوهات الاستخدام الفعلية بشكل مستمر. وإذا نضجت هذه الجوانب تدريجيًا، فقد تمتلك الأدوات المالية على السلسلة ذات المدد الثابتة مساحة تطبيق أكبر مما نتخيل.
@TermMax #TermMax
89
·
--
لماذا تريد المشاركة في $memerush؟
رأي شخصي: @جميع الأعضاء، لماذا يجب على الجميع أن يكونوا CTO في $memerush
النقطة الأولى: سمات المشروع الفريدة
Memerush هو الرمز الذي يحمل نفس اسم MemeRush، وهو منصة تداول خاصة بدون مفاتيح تحت Binance، والتي تُعتبر فريدة ونادرة.
النقطة الثانية: الوصول المباشر الوحيد إلى Binance
Memerush هو ميم تم إطلاقه بواسطة 100m خلال 9 أكتوبر. المسبح كبير، وهو أيضًا الرمز الوحيد الذي تم بناؤه من قبل CTO المجتمع الذي تم إطلاقه من خلال النموذج العادل، مع قاعدة مستخدمين كبيرة في المجتمع.
النقطة الثالثة: تم إدراجه في العديد من البورصات
في الوقت الحالي، تم إطلاق memerush على العديد من البورصات (lbank XT weex، إلخ)، مع سيولة جيدة واعتراف في السوق.
النقطة الرابعة: توفير حركة مرور قوية وتوافق
Memerush هو مشروع ميم له حركته الخاصة، ولا يحتاج إلى تحويل إضافي. يحتاج فقط إلى تفاعل طبيعي من المجتمع لتشكيل تأثير قوي في الاتصال عبر الإنترنت.
النقطة الخامسة: لديه القدرة على أن يصبح الرائد البيئي في Binance Meme
تحتاج منصة MemeRush بشكل عاجل إلى مشروع ميم يكون رائدًا حقًا ويمكنه قيادة اتجاه Alpha. Memerush هو أفضل مرشح.
يمكنه ليس فقط تعزيز شهرة Binance Meme بشكل عام، ولكن أيضًا جلب عدد كبير من المستخدمين الجدد إلى Binance، مما يشكل نموًا ملحوظًا على المستوى البياني.
النقطة السادسة: الحكم من هيكل البيانات الحالي، هو رمز ميم لديه نمو بيانات إيجابي، وقد زاد عدد المستخدمين المسجلين الجدد. $BNB
7
32
·
--
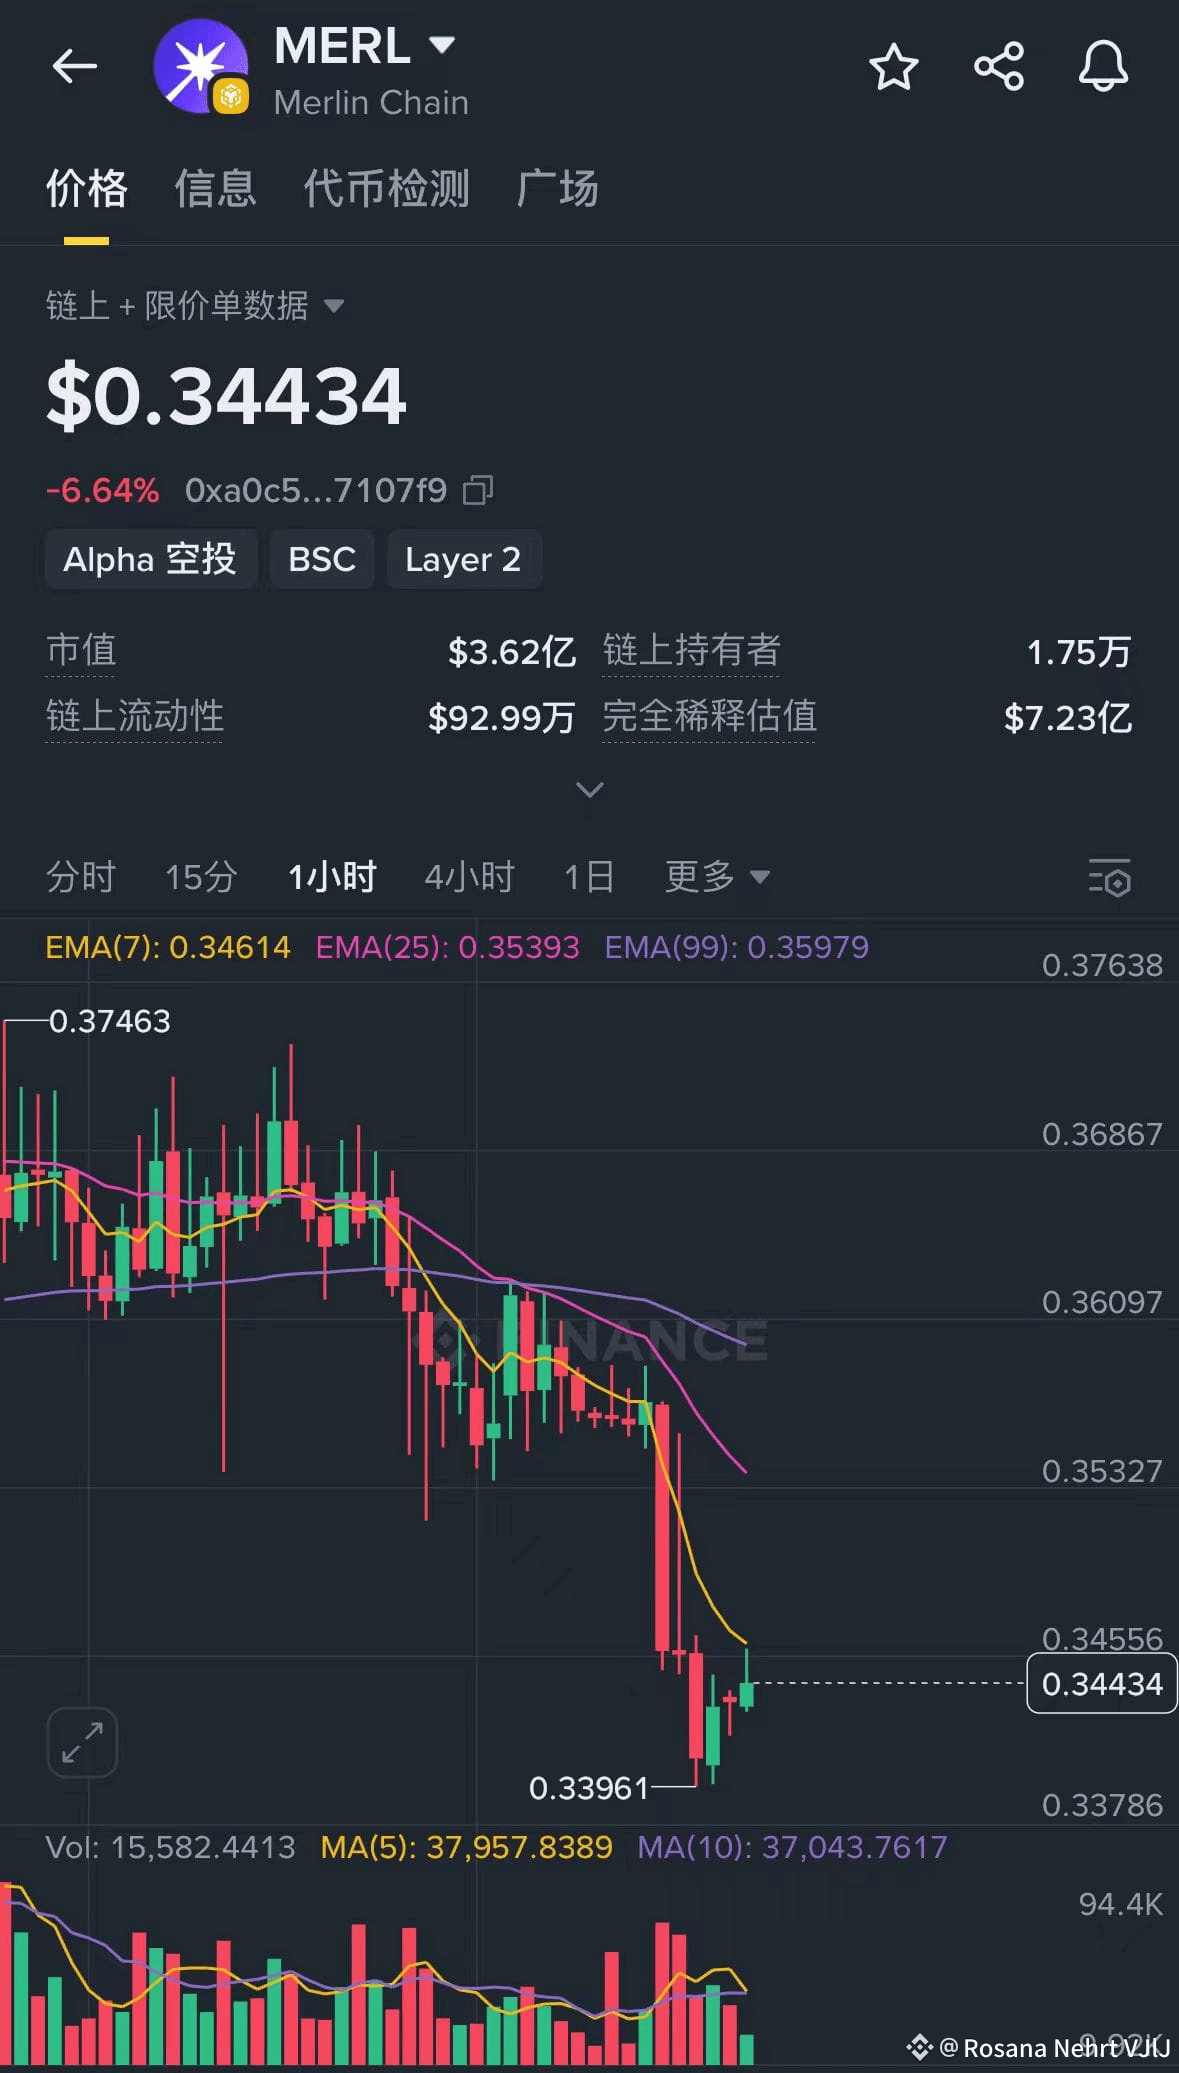
تم للتو رصد معاملة على السلسلة تبدو مخيفة جدًا: لدى $MERL عنوان كبير (0xfa6...059) حوّل إلى Bybit 16 مليون وحدة عملة.
ما زلنا نحن صغار المستثمرين نرسم خطوط الدعم، بينما بدأ الكبار في نقل الكميات إلى البورصة استعدادًا لضرب السوق. لماذا كل هذه السرعة؟ لأن الأسبوع المقبل (12 و15 و16 و19) يبدأ فك قفل 70 مليون وحدة من رموز OTC بشكل مجمّع. هؤلاء الذين حصلوا على حصص بسعر أرخص، بالتأكيد سيفكرون في تحقيق الربح فورًا.
ما يفعله الكبار الآن هو نمط كلاسيكي من “الانطلاق المبكر”: لا يريدون الانتظار حتى يوم فك القفل ثم وقوع حالة ذعر/انهيار. الآن في MERL، يوجد في الأعلى سقف حديدي عند 0.5، وفي المنتصف ضغط بيع ناتج عن عمليات فك القفل، وأسفل ذلك يوجد ضرب/تسييل من الكبار. هذا المشهد… لا أجرؤ على النظر إليه. أنصح الجميع بالتحوّط أولًا وتجنّبوا المخاطرة بأموالكم لسدّ فتحة الرصاص.
7
284
·
--
لو كنتَ تسألني منذ بضعة أشهر عمّا هو "حياة بينانس"، لربما كنتُ أقول: إنها ذلك الشعور بالتقاط الترندات، والركض وراء الـ Airdrops، ومشاهدة الربح والخسارة وازدياد دقات القلب.
لكن الآن لم يعد الأمر كذلك.
عندما يبرد السوق يبرد الناس أيضًا، وعندها أدركنا أن من يستطيع الصمود في مثل هذه الأوقات هم فعلًا أولئك الذين يحبّون هذا المجال بحق.
خلال الفترة الأخيرة رأيتُ بينانس تُطلق "خطة السفينة الواحدة"، وكانت لها صدى قوي في داخلي.
كانت الأنشطة السابقة تركّز على تحقيق المكاسب، أمّا هذه المرة فبدت أكثر وكأنها تقول—"لا بأس، إذا تعثرتُم فلدينا طرق للتعامل مع الأمر معًا."
هناك خطط للدعم، وموارد للتعلّم، وعبارة أخرى تركت في ذهني أعمق أثر: "فما وراء الحياة والموت، كلّه مجرّد خدوش."
أشعر فعلًا أن هذه العبارة أصابت الهدف.
حياة بينانس ليست قصة عن تحقيق الربح إلى الأبد، بل هي أن هناك من يفهم تقلباتك صعودًا وهبوطًا.
ربما لا نكسب كثيرًا، لكن على الأقل نحن جميعًا في القارب نفسه: هناك من يَجدّف، وهناك من يصلح الشراع، وهناك من يشجّع الآخرين.
إذا وقعنا انهضنا من جديد، وإذا خسرنا تعلّمنا من جديد.
ومع مرور هذه الرحلة، أصبحتُ أكثر يقينًا بشيء واحد:
حياة بينانس ليست من أجل الثراء الفاحش، بل من أجل الطمأنينة.
#币安人生
11
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف