
密讯
1.4k منشورات

密讯
إبلاغ
حظر المُستخدم
币圈宏观大白话|不喊单|只聊看懂行情
244 تتابع
244 المتابعون
319 إعجاب
منشورات
الكل
اقتباسات
مقاطع فيديو
·
--
عرض الترجمة
比特币ETF两周流出13亿美元,机构正精细化修剪风险敞口
过去两周,比特币现货ETF的资金流向与情绪指标出现了显著的背离与共振,揭示出机构行为正在发生微妙而深刻的变化。若仅盯着K线图的涨跌,极易误判当前的市场底色;但将美国现货比特币ETF的申赎数据与恐惧贪婪指数叠加观察,会发现资金面正在经历一次剧烈的“去杠杆”与“再配置”过程。这种变化并非简单的看空信号,而是投资者在波动率放大背景下,对风险敞口进行精细化修剪的结果。市场情绪从11月初的中性区域迅速滑落至极度恐惧区间,这种情绪上的急刹车,往往比价格本身的下跌更具信号意义,它预示着市场参与者的风险偏好正在急剧收缩。
具体来看,资金流出的速度与规模超出了多数人的预期。11月5日,美国现货比特币ETF单日净流出约4.3亿美元,紧接着11月6日又录得约4.12亿美元的流出。仅仅两个交易日,资金净流出规模便突破8亿美元大关。若回溯至11月前五个交易日,累计净流出额已高达约13亿美元。这一数据背后,是机构资金对短期不确定性的规避。与此同时,恐惧贪婪指数在11月5日尚处于中性区域,至11月6日已降至28,11月7日进一步跌至25,正式进入“极度恐惧”区间。这两个指标的同向恶化,构成了当前市场最核心的叙事主线:资金在撤离,情绪在冰点。
然而,深入拆解ETF内部结构,会发现机构并非铁板一块地集体撤退,而是呈现出明显的分化态势。以11月6日为例,贝莱德旗下的旗舰产品IBIT出现了约4.03亿美元的巨额净流出,显示出大型机构在调整仓位时的果断;但富达旗下的FBTC却逆势录得约4280万美元的净流入。这种“冰火两重天”的现象表明,资金并未彻底放弃比特币这一资产类别,而是在不同基金产品之间进行套利或配置优化。部分机构可能在赎回高费率或流动性较差的产品,转而增持更具吸引力的标的;也有可能是不同风险偏好的机构在同一时间窗口内做出了截然相反的操作。因此,不能简单地将ETF净流出等同于“机构看空”,它更多反映的是产品层面的资金再平衡,而非对整个数字资产市场的系统性否定。
这种情绪与资金的双重压力,正在引发一系列连锁反应。当恐惧贪婪指数跌至25以下,市场参与者对短期风险的容忍度降至低位。这导致了一系列防御性操作:现货持仓者减少暴露,合约交易者降低杠杆倍数,部分短线资金选择暂时离场观望。对于此前经历过大起大落的投资者而言,这种“避险本能”尤为强烈。值得注意的是,极度恐惧并不必然导致价格继续崩盘,历史上多次在极度恐惧区间后出现情绪修复甚至反弹。但关键在于,这种修复需要资金面的配合。如果ETF持续净流出,且现货市场缺乏持续性的买盘支撑,那么任何技术性的反弹都可能因缺乏量能而迅速夭折。市场信心的重建,不能仅靠情绪的自然修复,更需要看到资金流向的根本性逆转。
在此背景下,投资者对资金效率的关注度显著提升。当单一市场的波动性过大时,分散配置成为理性的选择。许多持有稳定币(U)的用户开始将视野拓展至美股、港股等传统金融市场,寻求跨资产类别的对冲机会。这种趋势反映了数字资产用户投资逻辑的成熟:从单纯追逐币圈热点,转向构建多元化的资产组合。例如,通过合规渠道使用稳定币参与美股交易,不仅利用了数字资产的流动性优势,还引入了传统金融市场的稳定性作为对冲。这种跨市场的资金流动,使得投资者能够在比特币波动加剧时,通过其他资产类别的收益或稳定性来平滑整体投资组合的风险。
对于当前市场,后续有三个关键信号值得密切追踪。第一,现货比特币ETF能否终结连续净流出的趋势。如果资金持续离场,说明机构需求依然疲软,市场缺乏基本面支撑;反之,若净流入恢复,则可能标志着机构重新入场。第二,恐惧贪婪指数能否从极度恐惧区域回升。情绪修复往往滞后于价格变化,单日反弹不足以证明信心重建,需要观察指数是否能在20-30区间企稳并逐步回升。第三,BTC现货成交量与合约未平仓量是否同步改善。如果价格上涨主要依赖空头回补,而现货买盘未能跟上,这种反弹的持续性将非常脆弱。只有当现货成交量放大且未平仓量稳定时,才能确认市场动能的真实回归。
这次ETF资金的大规模流出,标志着数字资产市场正进入一个更加重视“资金质量”的阶段。过去,市场往往关注谁涨得快、哪个项目热度高;现在,投资者更需要厘清资金从哪里来、流向哪里、以及背后的逻辑是什么。在行情低迷期,资金管理能力比择时能力更为重要。对于同时关注币圈与传统金融市场的投资者而言,理解不同市场之间的资金流动规律,比每日追逐价格波动更具实际意义。市场正在惩罚那些缺乏深度研究和配置纪律的参与者,而奖励那些能够冷静评估风险、灵活调配资源、并在极端情绪中保持理性的长期投资者。在这个阶段,保持耐心,观察资金流向的边际变化,比盲目抄底或恐慌抛售更为明智。
关注我,下一篇盘面速读不错过。
比特币ETF两周流出13亿美元,机构正精细化修剪风险敞口
过去两周,比特币现货ETF的资金流向与情绪指标出现了显著的背离与共振,揭示出机构行为正在发生微妙而深刻的变化。若仅盯着K线图的涨跌,极易误判当前的市场底色;但将美国现货比特币ETF的申赎数据与恐惧贪婪指数叠加观察,会发现资金面正在经历一次剧烈的“去杠杆”与“再配置”过程。这种变化并非简单的看空信号,而是投资者在波动率放大背景下,对风险敞口进行精细化修剪的结果。市场情绪从11月初的中性区域迅速滑落至极度恐惧区间,这种情绪上的急刹车,往往比价格本身的下跌更具信号意义,它预示着市场参与者的风险偏好正在急剧收缩。
具体来看,资金流出的速度与规模超出了多数人的预期。11月5日,美国现货比特币ETF单日净流出约4.3亿美元,紧接着11月6日又录得约4.12亿美元的流出。仅仅两个交易日,资金净流出规模便突破8亿美元大关。若回溯至11月前五个交易日,累计净流出额已高达约13亿美元。这一数据背后,是机构资金对短期不确定性的规避。与此同时,恐惧贪婪指数在11月5日尚处于中性区域,至11月6日已降至28,11月7日进一步跌至25,正式进入“极度恐惧”区间。这两个指标的同向恶化,构成了当前市场最核心的叙事主线:资金在撤离,情绪在冰点。
然而,深入拆解ETF内部结构,会发现机构并非铁板一块地集体撤退,而是呈现出明显的分化态势。以11月6日为例,贝莱德旗下的旗舰产品IBIT出现了约4.03亿美元的巨额净流出,显示出大型机构在调整仓位时的果断;但富达旗下的FBTC却逆势录得约4280万美元的净流入。这种“冰火两重天”的现象表明,资金并未彻底放弃比特币这一资产类别,而是在不同基金产品之间进行套利或配置优化。部分机构可能在赎回高费率或流动性较差的产品,转而增持更具吸引力的标的;也有可能是不同风险偏好的机构在同一时间窗口内做出了截然相反的操作。因此,不能简单地将ETF净流出等同于“机构看空”,它更多反映的是产品层面的资金再平衡,而非对整个数字资产市场的系统性否定。
这种情绪与资金的双重压力,正在引发一系列连锁反应。当恐惧贪婪指数跌至25以下,市场参与者对短期风险的容忍度降至低位。这导致了一系列防御性操作:现货持仓者减少暴露,合约交易者降低杠杆倍数,部分短线资金选择暂时离场观望。对于此前经历过大起大落的投资者而言,这种“避险本能”尤为强烈。值得注意的是,极度恐惧并不必然导致价格继续崩盘,历史上多次在极度恐惧区间后出现情绪修复甚至反弹。但关键在于,这种修复需要资金面的配合。如果ETF持续净流出,且现货市场缺乏持续性的买盘支撑,那么任何技术性的反弹都可能因缺乏量能而迅速夭折。市场信心的重建,不能仅靠情绪的自然修复,更需要看到资金流向的根本性逆转。
在此背景下,投资者对资金效率的关注度显著提升。当单一市场的波动性过大时,分散配置成为理性的选择。许多持有稳定币(U)的用户开始将视野拓展至美股、港股等传统金融市场,寻求跨资产类别的对冲机会。这种趋势反映了数字资产用户投资逻辑的成熟:从单纯追逐币圈热点,转向构建多元化的资产组合。例如,通过合规渠道使用稳定币参与美股交易,不仅利用了数字资产的流动性优势,还引入了传统金融市场的稳定性作为对冲。这种跨市场的资金流动,使得投资者能够在比特币波动加剧时,通过其他资产类别的收益或稳定性来平滑整体投资组合的风险。
对于当前市场,后续有三个关键信号值得密切追踪。第一,现货比特币ETF能否终结连续净流出的趋势。如果资金持续离场,说明机构需求依然疲软,市场缺乏基本面支撑;反之,若净流入恢复,则可能标志着机构重新入场。第二,恐惧贪婪指数能否从极度恐惧区域回升。情绪修复往往滞后于价格变化,单日反弹不足以证明信心重建,需要观察指数是否能在20-30区间企稳并逐步回升。第三,BTC现货成交量与合约未平仓量是否同步改善。如果价格上涨主要依赖空头回补,而现货买盘未能跟上,这种反弹的持续性将非常脆弱。只有当现货成交量放大且未平仓量稳定时,才能确认市场动能的真实回归。
这次ETF资金的大规模流出,标志着数字资产市场正进入一个更加重视“资金质量”的阶段。过去,市场往往关注谁涨得快、哪个项目热度高;现在,投资者更需要厘清资金从哪里来、流向哪里、以及背后的逻辑是什么。在行情低迷期,资金管理能力比择时能力更为重要。对于同时关注币圈与传统金融市场的投资者而言,理解不同市场之间的资金流动规律,比每日追逐价格波动更具实际意义。市场正在惩罚那些缺乏深度研究和配置纪律的参与者,而奖励那些能够冷静评估风险、灵活调配资源、并在极端情绪中保持理性的长期投资者。在这个阶段,保持耐心,观察资金流向的边际变化,比盲目抄底或恐慌抛售更为明智。
关注我,下一篇盘面速读不错过。
过去两周,比特币现货ETF的资金流向与情绪指标出现了显著的背离与共振,揭示出机构行为正在发生微妙而深刻的变化。若仅盯着K线图的涨跌,极易误判当前的市场底色;但将美国现货比特币ETF的申赎数据与恐惧贪婪指数叠加观察,会发现资金面正在经历一次剧烈的“去杠杆”与“再配置”过程。这种变化并非简单的看空信号,而是投资者在波动率放大背景下,对风险敞口进行精细化修剪的结果。市场情绪从11月初的中性区域迅速滑落至极度恐惧区间,这种情绪上的急刹车,往往比价格本身的下跌更具信号意义,它预示着市场参与者的风险偏好正在急剧收缩。
具体来看,资金流出的速度与规模超出了多数人的预期。11月5日,美国现货比特币ETF单日净流出约4.3亿美元,紧接着11月6日又录得约4.12亿美元的流出。仅仅两个交易日,资金净流出规模便突破8亿美元大关。若回溯至11月前五个交易日,累计净流出额已高达约13亿美元。这一数据背后,是机构资金对短期不确定性的规避。与此同时,恐惧贪婪指数在11月5日尚处于中性区域,至11月6日已降至28,11月7日进一步跌至25,正式进入“极度恐惧”区间。这两个指标的同向恶化,构成了当前市场最核心的叙事主线:资金在撤离,情绪在冰点。
然而,深入拆解ETF内部结构,会发现机构并非铁板一块地集体撤退,而是呈现出明显的分化态势。以11月6日为例,贝莱德旗下的旗舰产品IBIT出现了约4.03亿美元的巨额净流出,显示出大型机构在调整仓位时的果断;但富达旗下的FBTC却逆势录得约4280万美元的净流入。这种“冰火两重天”的现象表明,资金并未彻底放弃比特币这一资产类别,而是在不同基金产品之间进行套利或配置优化。部分机构可能在赎回高费率或流动性较差的产品,转而增持更具吸引力的标的;也有可能是不同风险偏好的机构在同一时间窗口内做出了截然相反的操作。因此,不能简单地将ETF净流出等同于“机构看空”,它更多反映的是产品层面的资金再平衡,而非对整个数字资产市场的系统性否定。
这种情绪与资金的双重压力,正在引发一系列连锁反应。当恐惧贪婪指数跌至25以下,市场参与者对短期风险的容忍度降至低位。这导致了一系列防御性操作:现货持仓者减少暴露,合约交易者降低杠杆倍数,部分短线资金选择暂时离场观望。对于此前经历过大起大落的投资者而言,这种“避险本能”尤为强烈。值得注意的是,极度恐惧并不必然导致价格继续崩盘,历史上多次在极度恐惧区间后出现情绪修复甚至反弹。但关键在于,这种修复需要资金面的配合。如果ETF持续净流出,且现货市场缺乏持续性的买盘支撑,那么任何技术性的反弹都可能因缺乏量能而迅速夭折。市场信心的重建,不能仅靠情绪的自然修复,更需要看到资金流向的根本性逆转。
在此背景下,投资者对资金效率的关注度显著提升。当单一市场的波动性过大时,分散配置成为理性的选择。许多持有稳定币(U)的用户开始将视野拓展至美股、港股等传统金融市场,寻求跨资产类别的对冲机会。这种趋势反映了数字资产用户投资逻辑的成熟:从单纯追逐币圈热点,转向构建多元化的资产组合。例如,通过合规渠道使用稳定币参与美股交易,不仅利用了数字资产的流动性优势,还引入了传统金融市场的稳定性作为对冲。这种跨市场的资金流动,使得投资者能够在比特币波动加剧时,通过其他资产类别的收益或稳定性来平滑整体投资组合的风险。
对于当前市场,后续有三个关键信号值得密切追踪。第一,现货比特币ETF能否终结连续净流出的趋势。如果资金持续离场,说明机构需求依然疲软,市场缺乏基本面支撑;反之,若净流入恢复,则可能标志着机构重新入场。第二,恐惧贪婪指数能否从极度恐惧区域回升。情绪修复往往滞后于价格变化,单日反弹不足以证明信心重建,需要观察指数是否能在20-30区间企稳并逐步回升。第三,BTC现货成交量与合约未平仓量是否同步改善。如果价格上涨主要依赖空头回补,而现货买盘未能跟上,这种反弹的持续性将非常脆弱。只有当现货成交量放大且未平仓量稳定时,才能确认市场动能的真实回归。
这次ETF资金的大规模流出,标志着数字资产市场正进入一个更加重视“资金质量”的阶段。过去,市场往往关注谁涨得快、哪个项目热度高;现在,投资者更需要厘清资金从哪里来、流向哪里、以及背后的逻辑是什么。在行情低迷期,资金管理能力比择时能力更为重要。对于同时关注币圈与传统金融市场的投资者而言,理解不同市场之间的资金流动规律,比每日追逐价格波动更具实际意义。市场正在惩罚那些缺乏深度研究和配置纪律的参与者,而奖励那些能够冷静评估风险、灵活调配资源、并在极端情绪中保持理性的长期投资者。在这个阶段,保持耐心,观察资金流向的边际变化,比盲目抄底或恐慌抛售更为明智。
关注我,下一篇盘面速读不错过。
BTC-0.37%
BLKUS-0.07%
243
·
--
هبوط حاد للبيتكوين بنسبة 6% وتصفية مراكز بقيمة 1.25 مليار؛ هل لا يزال الدخول إلى السوق ممكناً في 2026؟
شهدت معنويات السوق في 6 نوفمبر تحولاً جذرياً مقارنة بما كانت عليه قبل أسبوع. تراجع البيتكوين سريعاً من مستويات أعلى من 80,000 دولار، ليلامس أدنى مستوى قرب 75,200 دولار، بانخفاض بلغ نحو 6% خلال 24 ساعة؛ وكان أداء الإيثيريوم أضعف، إذ تجاوز تراجعه 7%، وهبط لفترة وجيزة إلى 2,206 دولارات. وأظهرت بيانات CoinGlass أن قيمة المراكز المصفاة في السوق بأكمله بلغت 1.254 مليار دولار خلال 24 ساعة، وكانت الغالبية العظمى منها مراكز شراء، بقيمة 1.11 مليار دولار، مقابل 140 مليون دولار فقط لمراكز البيع. وأُجبر أكثر من 210,000 متداول على إغلاق مراكزهم خلال ذلك اليوم، وكان عدد كبير منهم من أصحاب مراكز الشراء الذين راهنوا سابقاً على أن «الأخبار السلبية قد استُنفدت». وهبط مؤشر الخوف والطمع إلى 28، ليدخل منطقة الخوف. ولم يكن هذا التقلب الحاد حدثاً معزولاً، بل انعكاساً مباشراً لتراجع تقبل المخاطر على المستوى الكلي في سوق العملات المشفرة.
يرجع المحرك الرئيسي لهذا الهبوط إلى الاضطرابات في قطاع التكنولوجيا بالأسهم الأمريكية، لا إلى تدهور أساسيات سوق العملات المشفرة. ففي 5 نوفمبر، هبط مؤشر ناسداك المركب بنسبة 5.52%، وتراجع مؤشر فيلادلفيا لأشباه الموصلات بنسبة 12.25% في يوم واحد. ومع سيطرة الحزب الديمقراطي على مجلسي الشيوخ والنواب في انتخابات التجديد النصفي، بدأت الأسواق تعيد تقييم العقبات التنظيمية المحتملة التي قد تواجه إنشاء مراكز بيانات الذكاء الاصطناعي، وتعرضت الأسهم القيادية في هذا المجال، مثل إنفيديا وبرودكوم وأوراكل، لعمليات بيع جماعية. ونظراً إلى التداخل الكبير بين رؤوس الأموال المستثمرة في الأصول المشفرة وأسهم التكنولوجيا الأمريكية، خفّضت المجموعة نفسها من المستثمرين الساعين وراء عوائد عالية المخاطر انكشافها وقلّصت الرافعة المالية في السوقين معاً، ما أوجد حلقة تغذية راجعة سلبية عابرة للأسواق. وإضافة إلى ذلك، ضاعف تأثير الرافعة المالية من حدة الهبوط، إذ شكّلت مراكز الشراء 90.9% من مراكز البيتكوين التي أُغلقت قسرياً. وأصبحت مراكز الشراء المتفائلة التي اجتذبها ارتداد اليوم السابق وقوداً لعمليات البيع المحمومة بعد كسر مستوى الدعم الرئيسي، فيما سرّعت التصفية الآلية وتيرة الهبوط، مشكّلة دوامة رافعة مالية نموذجية. وعليه، فإن الهبوط الحالي هو موجة بيع متزامنة عبر الأسواق، أشعلها تراجع تقبل المخاطر خارج سوق العملات المشفرة، وضاعفت الرافعة المالية حدتها.
أما بشأن الاتجاه المقبل، فتقدم تدفقات أموال صناديق ETF مؤشراً أساسياً. فقد سجلت صناديق ETF الأمريكية الفورية للبيتكوين صافي تدفقات خارجة لعدة جلسات تداول متتالية، بلغ مجموعها نحو 1.91 مليار دولار خلال خمسة أيام، من بينها سحب نحو 357 مليون دولار من صندوق FBTC التابع لشركة فيديليتي في يوم واحد. وتشير Wintermute إلى أن أي تعافٍ مستدام يتطلب دعماً من الطلب الفوري وعودة تدفقات الأموال إلى صناديق ETF؛ وإلى أن يحدث ذلك، ستبدو الارتدادات أقرب إلى تحركات هيكلية منها إلى اتجاه مستدام. ويُعد مستوى 76,000 دولار أهم مستوى دعم حالياً، وإذا كُسر، فستقع منطقة الدعم التالية بين 74,000 و74,900 دولار. وعلى الرغم من أن بعض المحللين يربطون نوفمبر 2026 بالنافذة الزمنية للقيعان في الدورات التاريخية، فإن فيديليتي تشدد أيضاً على أن محاولة اقتناص القاع المطلق استراتيجية خاطئة. وفي ظل غياب وضوح الاتجاه، تصبح تكاليف التداول المتغير الوحيد القابل للتحكم والتحديد. فعلى سبيل المثال، وفق هيكل تحسين الرسوم في بينانس، يمكن أن تنخفض رسوم التداول الفوري من 0.10% إلى 0.075% عند تفعيل الخصم باستخدام BNB؛ ومع إضافة عمولة الإحالة (المقدرة بنسبة 20%)، يمكن خفض صافي رسوم التداول الفوري إلى 0.06% (0.10% × 75% × 80% = 0.06%)، أي بانخفاض قدره 40% مقارنة بالرسوم الأساسية. وفي تداول العقود، يمكن خفض رسوم Maker إلى نحو 0.0144%، ورسوم Taker إلى نحو 0.036%. في بيئة تتسم بتقلبات عالية وتصفية مكثفة، يعني خفض تكاليف التداول بنسبة 40% تقليل الخسائر الفعلية عند الخروج بوقف الخسارة، وتقليص الجزء الذي تستهلكه الرسوم من إعادة ضبط المراكز بدافع الذعر. وعندما يتذبذب السوق حول 76,000 دولار، يوفر انخفاض نقطة التعادل مجالاً أكبر لتحمل الأخطاء. ولا تعتمد هذه الميزة في التكاليف على توقع اتجاه السوق، بل هي ميزة هيكلية يمكن ضمانها مسبقاً.
بالنسبة إلى المشاركين العاديين، فإن الأولوية عند دخول السوق في المستويات الحالية ليست توقع الاتجاه، بل تحسين هيكل التكاليف والتحكم في المخاطر. أولاً، جرى تطهير مراكز الشراء ذات الرافعة المالية إلى حد كبير؛ فنسبة 90.9% من عمليات الإغلاق القسري التي طالت مراكز الشراء تعني أن عدداً كبيراً من المراكز المتفائلة والمزدحمة قد خرج من السوق، لكن ذلك لا يعني تأكيد تشكّل القاع. فالإشارتان الحاسمتان لاستدامة الارتداد هما ما إذا كانت تدفقات أموال صناديق ETF ستتوقف عن الخروج، وما إذا كانت أسهم التكنولوجيا الأمريكية ستستقر. وقبل اتضاح هذه الإشارات، فإن التداول الفوري وتجنب الشراء عند القاع باستخدام الرافعة المالية هما أسلوبان أقل كلفة لاختبار السوق. ثانياً، ينبغي التحقق من إعدادات الرسوم قبل الدخول: هل فُعّل الخصم باستخدام BNB؟ وهل الرصيد كافٍ؟ وهل تُطبّق عمولة الإحالة؟ وما الرسوم المقررة لمستوى VIP الحالي؟ لا تستغرق هذه الخطوات سوى وقت قصير، لكنها تضمن تنفيذ كل صفقة وفق التكلفة المحسّنة. وأخيراً، فإن نطاقي السعر 76,000 دولار و74,000–74,900 دولار أكثر فائدة من أي «توقع للقاع». إذا صمد مستوى 76,000 دولار، فهذا يعني أن هيكل السوق لم يزداد سوءاً؛ أما إذا كُسر نطاق 74,000–74,900 دولار، فينبغي إعادة تقييم حجم التعرض للمخاطر. وفي سوق لا يمكن التحكم في اتجاهه، فإن ضبط التكاليف، بوصفها المتغير الوحيد المؤكد، أكثر عقلانية من مطاردة تقلبات الأسعار المدفوعة بالعواطف.
تابعني كي لا تفوتك القراءة السريعة للسوق في المقال القادم.
هبوط حاد للبيتكوين بنسبة 6% وتصفية مراكز بقيمة 1.25 مليار؛ هل لا يزال الدخول إلى السوق ممكناً في 2026؟
شهدت معنويات السوق في 6 نوفمبر تحولاً جذرياً مقارنة بما كانت عليه قبل أسبوع. تراجع البيتكوين سريعاً من مستويات أعلى من 80,000 دولار، ليلامس أدنى مستوى قرب 75,200 دولار، بانخفاض بلغ نحو 6% خلال 24 ساعة؛ وكان أداء الإيثيريوم أضعف، إذ تجاوز تراجعه 7%، وهبط لفترة وجيزة إلى 2,206 دولارات. وأظهرت بيانات CoinGlass أن قيمة المراكز المصفاة في السوق بأكمله بلغت 1.254 مليار دولار خلال 24 ساعة، وكانت الغالبية العظمى منها مراكز شراء، بقيمة 1.11 مليار دولار، مقابل 140 مليون دولار فقط لمراكز البيع. وأُجبر أكثر من 210,000 متداول على إغلاق مراكزهم خلال ذلك اليوم، وكان عدد كبير منهم من أصحاب مراكز الشراء الذين راهنوا سابقاً على أن «الأخبار السلبية قد استُنفدت». وهبط مؤشر الخوف والطمع إلى 28، ليدخل منطقة الخوف. ولم يكن هذا التقلب الحاد حدثاً معزولاً، بل انعكاساً مباشراً لتراجع تقبل المخاطر على المستوى الكلي في سوق العملات المشفرة.
يرجع المحرك الرئيسي لهذا الهبوط إلى الاضطرابات في قطاع التكنولوجيا بالأسهم الأمريكية، لا إلى تدهور أساسيات سوق العملات المشفرة. ففي 5 نوفمبر، هبط مؤشر ناسداك المركب بنسبة 5.52%، وتراجع مؤشر فيلادلفيا لأشباه الموصلات بنسبة 12.25% في يوم واحد. ومع سيطرة الحزب الديمقراطي على مجلسي الشيوخ والنواب في انتخابات التجديد النصفي، بدأت الأسواق تعيد تقييم العقبات التنظيمية المحتملة التي قد تواجه إنشاء مراكز بيانات الذكاء الاصطناعي، وتعرضت الأسهم القيادية في هذا المجال، مثل إنفيديا وبرودكوم وأوراكل، لعمليات بيع جماعية. ونظراً إلى التداخل الكبير بين رؤوس الأموال المستثمرة في الأصول المشفرة وأسهم التكنولوجيا الأمريكية، خفّضت المجموعة نفسها من المستثمرين الساعين وراء عوائد عالية المخاطر انكشافها وقلّصت الرافعة المالية في السوقين معاً، ما أوجد حلقة تغذية راجعة سلبية عابرة للأسواق. وإضافة إلى ذلك، ضاعف تأثير الرافعة المالية من حدة الهبوط، إذ شكّلت مراكز الشراء 90.9% من مراكز البيتكوين التي أُغلقت قسرياً. وأصبحت مراكز الشراء المتفائلة التي اجتذبها ارتداد اليوم السابق وقوداً لعمليات البيع المحمومة بعد كسر مستوى الدعم الرئيسي، فيما سرّعت التصفية الآلية وتيرة الهبوط، مشكّلة دوامة رافعة مالية نموذجية. وعليه، فإن الهبوط الحالي هو موجة بيع متزامنة عبر الأسواق، أشعلها تراجع تقبل المخاطر خارج سوق العملات المشفرة، وضاعفت الرافعة المالية حدتها.
أما بشأن الاتجاه المقبل، فتقدم تدفقات أموال صناديق ETF مؤشراً أساسياً. فقد سجلت صناديق ETF الأمريكية الفورية للبيتكوين صافي تدفقات خارجة لعدة جلسات تداول متتالية، بلغ مجموعها نحو 1.91 مليار دولار خلال خمسة أيام، من بينها سحب نحو 357 مليون دولار من صندوق FBTC التابع لشركة فيديليتي في يوم واحد. وتشير Wintermute إلى أن أي تعافٍ مستدام يتطلب دعماً من الطلب الفوري وعودة تدفقات الأموال إلى صناديق ETF؛ وإلى أن يحدث ذلك، ستبدو الارتدادات أقرب إلى تحركات هيكلية منها إلى اتجاه مستدام. ويُعد مستوى 76,000 دولار أهم مستوى دعم حالياً، وإذا كُسر، فستقع منطقة الدعم التالية بين 74,000 و74,900 دولار. وعلى الرغم من أن بعض المحللين يربطون نوفمبر 2026 بالنافذة الزمنية للقيعان في الدورات التاريخية، فإن فيديليتي تشدد أيضاً على أن محاولة اقتناص القاع المطلق استراتيجية خاطئة. وفي ظل غياب وضوح الاتجاه، تصبح تكاليف التداول المتغير الوحيد القابل للتحكم والتحديد. فعلى سبيل المثال، وفق هيكل تحسين الرسوم في بينانس، يمكن أن تنخفض رسوم التداول الفوري من 0.10% إلى 0.075% عند تفعيل الخصم باستخدام BNB؛ ومع إضافة عمولة الإحالة (المقدرة بنسبة 20%)، يمكن خفض صافي رسوم التداول الفوري إلى 0.06% (0.10% × 75% × 80% = 0.06%)، أي بانخفاض قدره 40% مقارنة بالرسوم الأساسية. وفي تداول العقود، يمكن خفض رسوم Maker إلى نحو 0.0144%، ورسوم Taker إلى نحو 0.036%. في بيئة تتسم بتقلبات عالية وتصفية مكثفة، يعني خفض تكاليف التداول بنسبة 40% تقليل الخسائر الفعلية عند الخروج بوقف الخسارة، وتقليص الجزء الذي تستهلكه الرسوم من إعادة ضبط المراكز بدافع الذعر. وعندما يتذبذب السوق حول 76,000 دولار، يوفر انخفاض نقطة التعادل مجالاً أكبر لتحمل الأخطاء. ولا تعتمد هذه الميزة في التكاليف على توقع اتجاه السوق، بل هي ميزة هيكلية يمكن ضمانها مسبقاً.
بالنسبة إلى المشاركين العاديين، فإن الأولوية عند دخول السوق في المستويات الحالية ليست توقع الاتجاه، بل تحسين هيكل التكاليف والتحكم في المخاطر. أولاً، جرى تطهير مراكز الشراء ذات الرافعة المالية إلى حد كبير؛ فنسبة 90.9% من عمليات الإغلاق القسري التي طالت مراكز الشراء تعني أن عدداً كبيراً من المراكز المتفائلة والمزدحمة قد خرج من السوق، لكن ذلك لا يعني تأكيد تشكّل القاع. فالإشارتان الحاسمتان لاستدامة الارتداد هما ما إذا كانت تدفقات أموال صناديق ETF ستتوقف عن الخروج، وما إذا كانت أسهم التكنولوجيا الأمريكية ستستقر. وقبل اتضاح هذه الإشارات، فإن التداول الفوري وتجنب الشراء عند القاع باستخدام الرافعة المالية هما أسلوبان أقل كلفة لاختبار السوق. ثانياً، ينبغي التحقق من إعدادات الرسوم قبل الدخول: هل فُعّل الخصم باستخدام BNB؟ وهل الرصيد كافٍ؟ وهل تُطبّق عمولة الإحالة؟ وما الرسوم المقررة لمستوى VIP الحالي؟ لا تستغرق هذه الخطوات سوى وقت قصير، لكنها تضمن تنفيذ كل صفقة وفق التكلفة المحسّنة. وأخيراً، فإن نطاقي السعر 76,000 دولار و74,000–74,900 دولار أكثر فائدة من أي «توقع للقاع». إذا صمد مستوى 76,000 دولار، فهذا يعني أن هيكل السوق لم يزداد سوءاً؛ أما إذا كُسر نطاق 74,000–74,900 دولار، فينبغي إعادة تقييم حجم التعرض للمخاطر. وفي سوق لا يمكن التحكم في اتجاهه، فإن ضبط التكاليف، بوصفها المتغير الوحيد المؤكد، أكثر عقلانية من مطاردة تقلبات الأسعار المدفوعة بالعواطف.
تابعني كي لا تفوتك القراءة السريعة للسوق في المقال القادم.
شهدت معنويات السوق في 6 نوفمبر تحولاً جذرياً مقارنة بما كانت عليه قبل أسبوع. تراجع البيتكوين سريعاً من مستويات أعلى من 80,000 دولار، ليلامس أدنى مستوى قرب 75,200 دولار، بانخفاض بلغ نحو 6% خلال 24 ساعة؛ وكان أداء الإيثيريوم أضعف، إذ تجاوز تراجعه 7%، وهبط لفترة وجيزة إلى 2,206 دولارات. وأظهرت بيانات CoinGlass أن قيمة المراكز المصفاة في السوق بأكمله بلغت 1.254 مليار دولار خلال 24 ساعة، وكانت الغالبية العظمى منها مراكز شراء، بقيمة 1.11 مليار دولار، مقابل 140 مليون دولار فقط لمراكز البيع. وأُجبر أكثر من 210,000 متداول على إغلاق مراكزهم خلال ذلك اليوم، وكان عدد كبير منهم من أصحاب مراكز الشراء الذين راهنوا سابقاً على أن «الأخبار السلبية قد استُنفدت». وهبط مؤشر الخوف والطمع إلى 28، ليدخل منطقة الخوف. ولم يكن هذا التقلب الحاد حدثاً معزولاً، بل انعكاساً مباشراً لتراجع تقبل المخاطر على المستوى الكلي في سوق العملات المشفرة.
يرجع المحرك الرئيسي لهذا الهبوط إلى الاضطرابات في قطاع التكنولوجيا بالأسهم الأمريكية، لا إلى تدهور أساسيات سوق العملات المشفرة. ففي 5 نوفمبر، هبط مؤشر ناسداك المركب بنسبة 5.52%، وتراجع مؤشر فيلادلفيا لأشباه الموصلات بنسبة 12.25% في يوم واحد. ومع سيطرة الحزب الديمقراطي على مجلسي الشيوخ والنواب في انتخابات التجديد النصفي، بدأت الأسواق تعيد تقييم العقبات التنظيمية المحتملة التي قد تواجه إنشاء مراكز بيانات الذكاء الاصطناعي، وتعرضت الأسهم القيادية في هذا المجال، مثل إنفيديا وبرودكوم وأوراكل، لعمليات بيع جماعية. ونظراً إلى التداخل الكبير بين رؤوس الأموال المستثمرة في الأصول المشفرة وأسهم التكنولوجيا الأمريكية، خفّضت المجموعة نفسها من المستثمرين الساعين وراء عوائد عالية المخاطر انكشافها وقلّصت الرافعة المالية في السوقين معاً، ما أوجد حلقة تغذية راجعة سلبية عابرة للأسواق. وإضافة إلى ذلك، ضاعف تأثير الرافعة المالية من حدة الهبوط، إذ شكّلت مراكز الشراء 90.9% من مراكز البيتكوين التي أُغلقت قسرياً. وأصبحت مراكز الشراء المتفائلة التي اجتذبها ارتداد اليوم السابق وقوداً لعمليات البيع المحمومة بعد كسر مستوى الدعم الرئيسي، فيما سرّعت التصفية الآلية وتيرة الهبوط، مشكّلة دوامة رافعة مالية نموذجية. وعليه، فإن الهبوط الحالي هو موجة بيع متزامنة عبر الأسواق، أشعلها تراجع تقبل المخاطر خارج سوق العملات المشفرة، وضاعفت الرافعة المالية حدتها.
أما بشأن الاتجاه المقبل، فتقدم تدفقات أموال صناديق ETF مؤشراً أساسياً. فقد سجلت صناديق ETF الأمريكية الفورية للبيتكوين صافي تدفقات خارجة لعدة جلسات تداول متتالية، بلغ مجموعها نحو 1.91 مليار دولار خلال خمسة أيام، من بينها سحب نحو 357 مليون دولار من صندوق FBTC التابع لشركة فيديليتي في يوم واحد. وتشير Wintermute إلى أن أي تعافٍ مستدام يتطلب دعماً من الطلب الفوري وعودة تدفقات الأموال إلى صناديق ETF؛ وإلى أن يحدث ذلك، ستبدو الارتدادات أقرب إلى تحركات هيكلية منها إلى اتجاه مستدام. ويُعد مستوى 76,000 دولار أهم مستوى دعم حالياً، وإذا كُسر، فستقع منطقة الدعم التالية بين 74,000 و74,900 دولار. وعلى الرغم من أن بعض المحللين يربطون نوفمبر 2026 بالنافذة الزمنية للقيعان في الدورات التاريخية، فإن فيديليتي تشدد أيضاً على أن محاولة اقتناص القاع المطلق استراتيجية خاطئة. وفي ظل غياب وضوح الاتجاه، تصبح تكاليف التداول المتغير الوحيد القابل للتحكم والتحديد. فعلى سبيل المثال، وفق هيكل تحسين الرسوم في بينانس، يمكن أن تنخفض رسوم التداول الفوري من 0.10% إلى 0.075% عند تفعيل الخصم باستخدام BNB؛ ومع إضافة عمولة الإحالة (المقدرة بنسبة 20%)، يمكن خفض صافي رسوم التداول الفوري إلى 0.06% (0.10% × 75% × 80% = 0.06%)، أي بانخفاض قدره 40% مقارنة بالرسوم الأساسية. وفي تداول العقود، يمكن خفض رسوم Maker إلى نحو 0.0144%، ورسوم Taker إلى نحو 0.036%. في بيئة تتسم بتقلبات عالية وتصفية مكثفة، يعني خفض تكاليف التداول بنسبة 40% تقليل الخسائر الفعلية عند الخروج بوقف الخسارة، وتقليص الجزء الذي تستهلكه الرسوم من إعادة ضبط المراكز بدافع الذعر. وعندما يتذبذب السوق حول 76,000 دولار، يوفر انخفاض نقطة التعادل مجالاً أكبر لتحمل الأخطاء. ولا تعتمد هذه الميزة في التكاليف على توقع اتجاه السوق، بل هي ميزة هيكلية يمكن ضمانها مسبقاً.
بالنسبة إلى المشاركين العاديين، فإن الأولوية عند دخول السوق في المستويات الحالية ليست توقع الاتجاه، بل تحسين هيكل التكاليف والتحكم في المخاطر. أولاً، جرى تطهير مراكز الشراء ذات الرافعة المالية إلى حد كبير؛ فنسبة 90.9% من عمليات الإغلاق القسري التي طالت مراكز الشراء تعني أن عدداً كبيراً من المراكز المتفائلة والمزدحمة قد خرج من السوق، لكن ذلك لا يعني تأكيد تشكّل القاع. فالإشارتان الحاسمتان لاستدامة الارتداد هما ما إذا كانت تدفقات أموال صناديق ETF ستتوقف عن الخروج، وما إذا كانت أسهم التكنولوجيا الأمريكية ستستقر. وقبل اتضاح هذه الإشارات، فإن التداول الفوري وتجنب الشراء عند القاع باستخدام الرافعة المالية هما أسلوبان أقل كلفة لاختبار السوق. ثانياً، ينبغي التحقق من إعدادات الرسوم قبل الدخول: هل فُعّل الخصم باستخدام BNB؟ وهل الرصيد كافٍ؟ وهل تُطبّق عمولة الإحالة؟ وما الرسوم المقررة لمستوى VIP الحالي؟ لا تستغرق هذه الخطوات سوى وقت قصير، لكنها تضمن تنفيذ كل صفقة وفق التكلفة المحسّنة. وأخيراً، فإن نطاقي السعر 76,000 دولار و74,000–74,900 دولار أكثر فائدة من أي «توقع للقاع». إذا صمد مستوى 76,000 دولار، فهذا يعني أن هيكل السوق لم يزداد سوءاً؛ أما إذا كُسر نطاق 74,000–74,900 دولار، فينبغي إعادة تقييم حجم التعرض للمخاطر. وفي سوق لا يمكن التحكم في اتجاهه، فإن ضبط التكاليف، بوصفها المتغير الوحيد المؤكد، أكثر عقلانية من مطاردة تقلبات الأسعار المدفوعة بالعواطف.
تابعني كي لا تفوتك القراءة السريعة للسوق في المقال القادم.
·
--
مقالة
نهاية الأرباح الطائلة للمدفوعات العابرة للحدود بالعملات المستقرة: مع تكلفة تبلغ 6.36%، بدأ العد التنازلي للمواعيد النهائية الحاسمة للقوانين الثلاثةتقف المدفوعات العابرة للحدود بالعملات المستقرة عند منعطف دقيق. تبدو هذه الأعمال، ظاهريًا، شديدة الربحية كما كانت، لكن منطقها الأساسي انقلب جذريًا. خلال السنوات الماضية، كان السبب الرئيسي وراء نمو العملات المستقرة خارج النظام المالي التقليدي هو سدّ فجوتين كبيرتين: أولاهما ارتفاع تكاليف الاحتكاك في التحويلات المالية التقليدية العابرة للحدود، وثانيتهما انهيار الثقة في العملات المحلية في بعض الأسواق الناشئة. وتُظهر بيانات البنك الدولي أن متوسط تكلفة تحويل 200 دولار عبر الحدود عالميًا يبلغ 6.36%، فيما تُعد القنوات المصرفية الخيار الأغلى بسبب طول سلسلة البنوك المراسلة واتساع فروق أسعار الصرف. وفي الوقت نفسه، تكشف بيانات القطاع من Chainalysis جانبًا آخر: ففي أفريقيا جنوب الصحراء، ولا سيما نيجيريا، أدى الانخفاض الحاد المفاجئ في قيمة النايرا مطلع عام 2025 مباشرةً إلى انتقال السكان نحو الأصول الرقمية؛ وقدّر البنك المركزي البرازيلي في عام 2025 أن نحو 90% من تدفقات الأصول المشفرة في البلاد مرتبطة بالعملات المستقرة. وشكّل فرق الأسعار بين «ارتفاع تكلفة النظام القديم» و«انخفاض عتبة الدخول إلى القنوات الجديدة» المصدر الأساسي لأرباح أعمال العملات المستقرة العابرة للحدود في بداياتها. غير أن نموذج الربح هذا استند إلى افتراض غياب الرقابة التنظيمية، فيما تعمل الجهتان الواقعتان على طرفي تدفق الأموال—بلد الاستقبال وبلد مُصدِر الدولار—على تشديد القيود في الوقت نفسه. وهكذا بدأت القنوات التي بدت بلا احتكاك تُظهر عبئًا ثقيلًا من متطلبات الامتثال.
نهاية الأرباح الطائلة للمدفوعات العابرة للحدود بالعملات المستقرة: مع تكلفة تبلغ 6.36%، بدأ العد التنازلي للمواعيد النهائية الحاسمة للقوانين الثلاثة
تقف المدفوعات العابرة للحدود بالعملات المستقرة عند منعطف دقيق. تبدو هذه الأعمال، ظاهريًا، شديدة الربحية كما كانت، لكن منطقها الأساسي انقلب جذريًا. خلال السنوات الماضية، كان السبب الرئيسي وراء نمو العملات المستقرة خارج النظام المالي التقليدي هو سدّ فجوتين كبيرتين: أولاهما ارتفاع تكاليف الاحتكاك في التحويلات المالية التقليدية العابرة للحدود، وثانيتهما انهيار الثقة في العملات المحلية في بعض الأسواق الناشئة. وتُظهر بيانات البنك الدولي أن متوسط تكلفة تحويل 200 دولار عبر الحدود عالميًا يبلغ 6.36%، فيما تُعد القنوات المصرفية الخيار الأغلى بسبب طول سلسلة البنوك المراسلة واتساع فروق أسعار الصرف. وفي الوقت نفسه، تكشف بيانات القطاع من Chainalysis جانبًا آخر: ففي أفريقيا جنوب الصحراء، ولا سيما نيجيريا، أدى الانخفاض الحاد المفاجئ في قيمة النايرا مطلع عام 2025 مباشرةً إلى انتقال السكان نحو الأصول الرقمية؛ وقدّر البنك المركزي البرازيلي في عام 2025 أن نحو 90% من تدفقات الأصول المشفرة في البلاد مرتبطة بالعملات المستقرة. وشكّل فرق الأسعار بين «ارتفاع تكلفة النظام القديم» و«انخفاض عتبة الدخول إلى القنوات الجديدة» المصدر الأساسي لأرباح أعمال العملات المستقرة العابرة للحدود في بداياتها. غير أن نموذج الربح هذا استند إلى افتراض غياب الرقابة التنظيمية، فيما تعمل الجهتان الواقعتان على طرفي تدفق الأموال—بلد الاستقبال وبلد مُصدِر الدولار—على تشديد القيود في الوقت نفسه. وهكذا بدأت القنوات التي بدت بلا احتكاك تُظهر عبئًا ثقيلًا من متطلبات الامتثال.
58
·
--
هينتون يحذّر من احتمال وقوع كارثة شبيهة بتشرنوبل بسبب الذكاء الاصطناعي خلال عامين، وحساسية السوق للمخاطر تقفز في ظل إعادة تشكيل السيولة
تمر السيولة الكلية بمرحلة مفصلية من إعادة التشكيل، فيما تشهد أسس تسعير الأصول عالية المخاطر تحولاً دقيقاً. فلم تعد الأسواق تعتمد فحسب على «توقعات تيسير السيولة» بوصفها المحرك الوحيد، بل بدأت تأخذ في الحسبان أيضاً «علاوة المخاطر الجيوسياسية» و«مرونة السردية التقنية». وفي ظل تذبذب سعر بيتكوين مراراً عند مستوى مقاومة رئيسي، وبقاء نشاط منظومة إيثيريوم مرتفعاً من دون تدفق أموال جديدة، تُظهر معنويات السوق حساسية شديدة لأي عوامل مخاطر غير تقليدية قد تثير ذعراً واسع النطاق. ويعود تصاعد هذه الحساسية إلى إعادة المستثمرين تقييم مدى أمان البنية التقنية الأساسية. فعندما يتحول الذكاء الاصطناعي من مجرد محرك للطلب على القدرة الحاسوبية إلى مصدر محتمل لمخاطر منهجية شديدة، تبدأ آثار الخصم الناجمة عن تراجع الرغبة في المخاطرة بالظهور، وتنتقل سريعاً إلى تسعير مخاطر الأصول المشفرة كل التحذيرات المتعلقة بفقدان السيطرة على التكنولوجيا.
حوّل التحذير الذي أطلقه جيفري هينتون مؤخراً المخاطر المحتملة في مجال الذكاء الاصطناعي إلى سيناريو كارثي ملموس، يتمثل في احتمال وقوع حادث شبيه بتشرنوبل خلال العام أو العامين المقبلين. ولا يقتصر هذا التصريح على نقاش أخلاقيات التكنولوجيا، بل يضرب مباشرة منطق تقييم أسهم التكنولوجيا، الذي تهيمن عليه حالياً سردية الذكاء الاصطناعي، ويمتد أثره بصورة غير مباشرة إلى سوق العملات المشفرة. ويلمح هينتون إلى خطر ذيلي بالغ الشدة: فإذا تعطلت أنظمة الذكاء الاصطناعي على نحو لا يمكن السيطرة عليه أو أسيء استخدامها، فقد يتجاوز أثرها المدمر نطاق الأزمات المالية التقليدية، لتتسبب في أزمة ثقة بالبنية التحتية التقنية العالمية. وفي الوقت نفسه، تعرضت منصة باينانس مؤخراً لاختراق، ورغم عدم الكشف الكامل حتى الآن عن قيمة الخسائر المحددة وطريقة الهجوم، فإن وقوع الحادث بحد ذاته يشكل اختباراً لضغوط منظومة الحماية التي تتمتع بها منصات التداول المركزية. وفي ظل الاستخدام الواسع لتقنيات الذكاء الاصطناعي في التداول الآلي والمراجحة، وكذلك في الهجمات الإلكترونية المحتملة، تواجه أنظمة الدفاع الأمني التقليدية خطر التفوق عليها بفارق نوعي. وقد شكّل حادث باينانس وتحذير هينتون صدى متزامناً غريباً: فالأول تجسيد واقعي للثغرات الأمنية في عصر الذكاء الاصطناعي، والثاني يشير إلى العواقب القصوى التي قد تترتب عليها. وإضافة إلى ذلك، أعلن ترامب وقف مساعدات سنوية لإسرائيل تبلغ نحو 4 مليارات دولار. وعلى الرغم من أن هذه الخطوة الجيوسياسية تؤثر أساساً في أوضاع الشرق الأوسط ومصداقية الدولار، فإن ما تعكسه من استقطاب سياسي داخلي في الولايات المتحدة وعدم يقين بشأن سياستها الخارجية يزيد اضطراب البيئة الاقتصادية الكلية العالمية. وفي خضم هذا الاضطراب، يتعايش توق المستثمرين إلى «اليقين» مع خوفهم من «المخاطر المجهولة»، وقد أصاب التحذير من «تشرنوبل الذكاء الاصطناعي» هذه الهشاشة النفسية في الصميم.
لا ينتقل أثر تحذير هينتون إلى سوق العملات المشفرة مباشرة عبر الأساسيات، بل يتجلى من خلال قناتين: الخصم الناجم عن تراجع الرغبة في المخاطرة وارتفاع تكلفة الثقة. أولاً، تشكل سردية الذكاء الاصطناعي ركيزة أساسية تدعم تقييمات قطاع التكنولوجيا الحالية. فإذا اعتُبر «تشرنوبل الذكاء الاصطناعي» خطراً وشيكاً ذا احتمال مرتفع، فستعيد السوق تسعير جميع الأصول المعتمدة على البنية التحتية للذكاء الاصطناعي. وبالنسبة إلى سوق العملات المشفرة، يعني ذلك تعرض فئتين من الأصول للضغط: الأولى الرموز المرتبطة ارتباطاً وثيقاً بمفهوم الذكاء الاصطناعي، إذ ستتلاشى علاوتها المضاربية سريعاً؛ والثانية بروتوكولات التمويل اللامركزي (DeFi) المعتمدة على خوارزميات معقدة وصناع سوق آليين، إذ قد يستخدم مهاجمو الذكاء الاصطناعي خوارزميات أكثر تقدماً للعثور على ثغرات على السلسلة، ما يرفع احتمال اختراق البروتوكولات. ورغم عدم توفر بيانات محددة عن اختراق باينانس، فإن وقوعه بحد ذاته يؤكد هشاشة المنصات المركزية في مواجهة الهجمات المتقدمة. وإذا عُزيت هذه الهشاشة إلى انتشار الهجمات المدعومة بالذكاء الاصطناعي، فستتراجع ثقة المستثمرين بمنصات التداول المركزية، وقد تتسارع حركة الأموال نحو المحافظ غير الحاضنة ومنصات التداول اللامركزية، ما يغير توزيع السيولة على السلسلة. ثانياً، يزيد الغموض الجيوسياسي على مستوى الاقتصاد الكلي من مخاطر تفكك النظام المالي العالمي. وفي هذه البيئة، تتعارض صفة بيتكوين كـ«ذهب رقمي» وملاذ آمن مع صفتها كأصل تقني عالي المخاطر. ويعزز تحذير هينتون الصفة الثانية، أي المخاطر الكامنة في الأصول التقنية. فإذا اعتقدت السوق أن فقدان السيطرة على الذكاء الاصطناعي قد يشل البنية التحتية التقنية العالمية، فسترتفع المخاطر المنهجية للأصول مثل بيتكوين، التي تعتمد على البنية التحتية للإنترنت وآليات الإجماع العالمية. وقد يدفع ذلك المستثمرين المؤسسيين إلى توخي مزيد من الحذر عند تخصيص الأموال للأصول المشفرة وخفض الحد الأقصى لحجم مراكزهم، ما يحد من قوة الطلب طويل الأجل على بيتكوين وإيثيريوم. علاوة على ذلك، ستتحول أسس تسعير الأصول عالية المخاطر من «تحريك السيولة» إلى «هامش الأمان». ففي بيئة تتسم بوفرة السيولة وكثرة أحداث المخاطر، تميل الأموال إلى التدفق نحو الأصول الأقدر على تحمل المخاطر. وبالنسبة إلى سوق العملات المشفرة، قد يعني ذلك تفوق الرموز الأصلية نسبياً، نظراً إلى ارتفاع مستوى لامركزيتها وعدم تعرضها لمخاطر نقطة الفشل الوحيدة، على العملات المرتبطة بدرجة كبيرة بخدمات مركزية أو بسردية منفردة. لكن إذا أصبحت الهجمات المدعومة بالذكاء الاصطناعي أمراً اعتيادياً، فقد تواجه حتى طبقة العقود الذكية للرموز الأصلية تهديدات جديدة، ما سيجبر السوق على إعادة تقييم علاوة الأمان في سلاسل الكتل الأساسية.
ينبغي مراقبة عدة مؤشرات ومقاييس رئيسية عن كثب للتحقق من صحة المنطق المذكور. أولاً، متابعة الأداء النسبي لرموز الذكاء الاصطناعي مقارنة بالعملات الرئيسية؛ فإذا استمر أداؤها دون أداء بيتكوين وإيثيريوم، فسيشير ذلك إلى أن السوق بدأت تفرض خصماً على مخاطر سردية الذكاء الاصطناعي. ثانياً، رصد التغيرات في توزيع السيولة على السلسلة، ولا سيما سرعة انتقال الأموال من منصات التداول المركزية إلى منصات التداول اللامركزية والمحافظ غير الحاضنة، إذ سيكون ذلك دليلاً مباشراً على ارتفاع تكلفة الثقة. وأخيراً، تتبع تحركات تعديل مراكز المستثمرين المؤسسيين؛ فإذا خفضت الصناديق الكبرى نسبة تخصيصها للأصول المشفرة، فسيؤكد ذلك أن المخاوف من المخاطر المنهجية تحد من قوة الطلب طويل الأجل. وإلى أن تظهر إشارات واضحة في هذه المؤشرات، ستظل السوق في حالة توازن تتسم بارتفاع المخاطر والتقلبات، وقد تتحول أي أخبار مفاجئة عن أمن الذكاء الاصطناعي أو الجغرافيا السياسية إلى شرارة تكسر هذا التوازن. وينبغي للمستثمرين توخي الحذر بشأن أمن البنية التقنية الأساسية، وتجنب الاعتماد المفرط على الأصول مرتفعة التقييم التي تحركها سردية واحدة، والتركيز بدلاً من ذلك على الأصول الأساسية الأقدر على تحمل المخاطر والأكثر لامركزية.
تابعني كيلا تفوتك القراءة السريعة التالية لحركة السوق.
هينتون يحذّر من احتمال وقوع كارثة شبيهة بتشرنوبل بسبب الذكاء الاصطناعي خلال عامين، وحساسية السوق للمخاطر تقفز في ظل إعادة تشكيل السيولة
تمر السيولة الكلية بمرحلة مفصلية من إعادة التشكيل، فيما تشهد أسس تسعير الأصول عالية المخاطر تحولاً دقيقاً. فلم تعد الأسواق تعتمد فحسب على «توقعات تيسير السيولة» بوصفها المحرك الوحيد، بل بدأت تأخذ في الحسبان أيضاً «علاوة المخاطر الجيوسياسية» و«مرونة السردية التقنية». وفي ظل تذبذب سعر بيتكوين مراراً عند مستوى مقاومة رئيسي، وبقاء نشاط منظومة إيثيريوم مرتفعاً من دون تدفق أموال جديدة، تُظهر معنويات السوق حساسية شديدة لأي عوامل مخاطر غير تقليدية قد تثير ذعراً واسع النطاق. ويعود تصاعد هذه الحساسية إلى إعادة المستثمرين تقييم مدى أمان البنية التقنية الأساسية. فعندما يتحول الذكاء الاصطناعي من مجرد محرك للطلب على القدرة الحاسوبية إلى مصدر محتمل لمخاطر منهجية شديدة، تبدأ آثار الخصم الناجمة عن تراجع الرغبة في المخاطرة بالظهور، وتنتقل سريعاً إلى تسعير مخاطر الأصول المشفرة كل التحذيرات المتعلقة بفقدان السيطرة على التكنولوجيا.
حوّل التحذير الذي أطلقه جيفري هينتون مؤخراً المخاطر المحتملة في مجال الذكاء الاصطناعي إلى سيناريو كارثي ملموس، يتمثل في احتمال وقوع حادث شبيه بتشرنوبل خلال العام أو العامين المقبلين. ولا يقتصر هذا التصريح على نقاش أخلاقيات التكنولوجيا، بل يضرب مباشرة منطق تقييم أسهم التكنولوجيا، الذي تهيمن عليه حالياً سردية الذكاء الاصطناعي، ويمتد أثره بصورة غير مباشرة إلى سوق العملات المشفرة. ويلمح هينتون إلى خطر ذيلي بالغ الشدة: فإذا تعطلت أنظمة الذكاء الاصطناعي على نحو لا يمكن السيطرة عليه أو أسيء استخدامها، فقد يتجاوز أثرها المدمر نطاق الأزمات المالية التقليدية، لتتسبب في أزمة ثقة بالبنية التحتية التقنية العالمية. وفي الوقت نفسه، تعرضت منصة باينانس مؤخراً لاختراق، ورغم عدم الكشف الكامل حتى الآن عن قيمة الخسائر المحددة وطريقة الهجوم، فإن وقوع الحادث بحد ذاته يشكل اختباراً لضغوط منظومة الحماية التي تتمتع بها منصات التداول المركزية. وفي ظل الاستخدام الواسع لتقنيات الذكاء الاصطناعي في التداول الآلي والمراجحة، وكذلك في الهجمات الإلكترونية المحتملة، تواجه أنظمة الدفاع الأمني التقليدية خطر التفوق عليها بفارق نوعي. وقد شكّل حادث باينانس وتحذير هينتون صدى متزامناً غريباً: فالأول تجسيد واقعي للثغرات الأمنية في عصر الذكاء الاصطناعي، والثاني يشير إلى العواقب القصوى التي قد تترتب عليها. وإضافة إلى ذلك، أعلن ترامب وقف مساعدات سنوية لإسرائيل تبلغ نحو 4 مليارات دولار. وعلى الرغم من أن هذه الخطوة الجيوسياسية تؤثر أساساً في أوضاع الشرق الأوسط ومصداقية الدولار، فإن ما تعكسه من استقطاب سياسي داخلي في الولايات المتحدة وعدم يقين بشأن سياستها الخارجية يزيد اضطراب البيئة الاقتصادية الكلية العالمية. وفي خضم هذا الاضطراب، يتعايش توق المستثمرين إلى «اليقين» مع خوفهم من «المخاطر المجهولة»، وقد أصاب التحذير من «تشرنوبل الذكاء الاصطناعي» هذه الهشاشة النفسية في الصميم.
لا ينتقل أثر تحذير هينتون إلى سوق العملات المشفرة مباشرة عبر الأساسيات، بل يتجلى من خلال قناتين: الخصم الناجم عن تراجع الرغبة في المخاطرة وارتفاع تكلفة الثقة. أولاً، تشكل سردية الذكاء الاصطناعي ركيزة أساسية تدعم تقييمات قطاع التكنولوجيا الحالية. فإذا اعتُبر «تشرنوبل الذكاء الاصطناعي» خطراً وشيكاً ذا احتمال مرتفع، فستعيد السوق تسعير جميع الأصول المعتمدة على البنية التحتية للذكاء الاصطناعي. وبالنسبة إلى سوق العملات المشفرة، يعني ذلك تعرض فئتين من الأصول للضغط: الأولى الرموز المرتبطة ارتباطاً وثيقاً بمفهوم الذكاء الاصطناعي، إذ ستتلاشى علاوتها المضاربية سريعاً؛ والثانية بروتوكولات التمويل اللامركزي (DeFi) المعتمدة على خوارزميات معقدة وصناع سوق آليين، إذ قد يستخدم مهاجمو الذكاء الاصطناعي خوارزميات أكثر تقدماً للعثور على ثغرات على السلسلة، ما يرفع احتمال اختراق البروتوكولات. ورغم عدم توفر بيانات محددة عن اختراق باينانس، فإن وقوعه بحد ذاته يؤكد هشاشة المنصات المركزية في مواجهة الهجمات المتقدمة. وإذا عُزيت هذه الهشاشة إلى انتشار الهجمات المدعومة بالذكاء الاصطناعي، فستتراجع ثقة المستثمرين بمنصات التداول المركزية، وقد تتسارع حركة الأموال نحو المحافظ غير الحاضنة ومنصات التداول اللامركزية، ما يغير توزيع السيولة على السلسلة. ثانياً، يزيد الغموض الجيوسياسي على مستوى الاقتصاد الكلي من مخاطر تفكك النظام المالي العالمي. وفي هذه البيئة، تتعارض صفة بيتكوين كـ«ذهب رقمي» وملاذ آمن مع صفتها كأصل تقني عالي المخاطر. ويعزز تحذير هينتون الصفة الثانية، أي المخاطر الكامنة في الأصول التقنية. فإذا اعتقدت السوق أن فقدان السيطرة على الذكاء الاصطناعي قد يشل البنية التحتية التقنية العالمية، فسترتفع المخاطر المنهجية للأصول مثل بيتكوين، التي تعتمد على البنية التحتية للإنترنت وآليات الإجماع العالمية. وقد يدفع ذلك المستثمرين المؤسسيين إلى توخي مزيد من الحذر عند تخصيص الأموال للأصول المشفرة وخفض الحد الأقصى لحجم مراكزهم، ما يحد من قوة الطلب طويل الأجل على بيتكوين وإيثيريوم. علاوة على ذلك، ستتحول أسس تسعير الأصول عالية المخاطر من «تحريك السيولة» إلى «هامش الأمان». ففي بيئة تتسم بوفرة السيولة وكثرة أحداث المخاطر، تميل الأموال إلى التدفق نحو الأصول الأقدر على تحمل المخاطر. وبالنسبة إلى سوق العملات المشفرة، قد يعني ذلك تفوق الرموز الأصلية نسبياً، نظراً إلى ارتفاع مستوى لامركزيتها وعدم تعرضها لمخاطر نقطة الفشل الوحيدة، على العملات المرتبطة بدرجة كبيرة بخدمات مركزية أو بسردية منفردة. لكن إذا أصبحت الهجمات المدعومة بالذكاء الاصطناعي أمراً اعتيادياً، فقد تواجه حتى طبقة العقود الذكية للرموز الأصلية تهديدات جديدة، ما سيجبر السوق على إعادة تقييم علاوة الأمان في سلاسل الكتل الأساسية.
ينبغي مراقبة عدة مؤشرات ومقاييس رئيسية عن كثب للتحقق من صحة المنطق المذكور. أولاً، متابعة الأداء النسبي لرموز الذكاء الاصطناعي مقارنة بالعملات الرئيسية؛ فإذا استمر أداؤها دون أداء بيتكوين وإيثيريوم، فسيشير ذلك إلى أن السوق بدأت تفرض خصماً على مخاطر سردية الذكاء الاصطناعي. ثانياً، رصد التغيرات في توزيع السيولة على السلسلة، ولا سيما سرعة انتقال الأموال من منصات التداول المركزية إلى منصات التداول اللامركزية والمحافظ غير الحاضنة، إذ سيكون ذلك دليلاً مباشراً على ارتفاع تكلفة الثقة. وأخيراً، تتبع تحركات تعديل مراكز المستثمرين المؤسسيين؛ فإذا خفضت الصناديق الكبرى نسبة تخصيصها للأصول المشفرة، فسيؤكد ذلك أن المخاوف من المخاطر المنهجية تحد من قوة الطلب طويل الأجل. وإلى أن تظهر إشارات واضحة في هذه المؤشرات، ستظل السوق في حالة توازن تتسم بارتفاع المخاطر والتقلبات، وقد تتحول أي أخبار مفاجئة عن أمن الذكاء الاصطناعي أو الجغرافيا السياسية إلى شرارة تكسر هذا التوازن. وينبغي للمستثمرين توخي الحذر بشأن أمن البنية التقنية الأساسية، وتجنب الاعتماد المفرط على الأصول مرتفعة التقييم التي تحركها سردية واحدة، والتركيز بدلاً من ذلك على الأصول الأساسية الأقدر على تحمل المخاطر والأكثر لامركزية.
تابعني كيلا تفوتك القراءة السريعة التالية لحركة السوق.
تمر السيولة الكلية بمرحلة مفصلية من إعادة التشكيل، فيما تشهد أسس تسعير الأصول عالية المخاطر تحولاً دقيقاً. فلم تعد الأسواق تعتمد فحسب على «توقعات تيسير السيولة» بوصفها المحرك الوحيد، بل بدأت تأخذ في الحسبان أيضاً «علاوة المخاطر الجيوسياسية» و«مرونة السردية التقنية». وفي ظل تذبذب سعر بيتكوين مراراً عند مستوى مقاومة رئيسي، وبقاء نشاط منظومة إيثيريوم مرتفعاً من دون تدفق أموال جديدة، تُظهر معنويات السوق حساسية شديدة لأي عوامل مخاطر غير تقليدية قد تثير ذعراً واسع النطاق. ويعود تصاعد هذه الحساسية إلى إعادة المستثمرين تقييم مدى أمان البنية التقنية الأساسية. فعندما يتحول الذكاء الاصطناعي من مجرد محرك للطلب على القدرة الحاسوبية إلى مصدر محتمل لمخاطر منهجية شديدة، تبدأ آثار الخصم الناجمة عن تراجع الرغبة في المخاطرة بالظهور، وتنتقل سريعاً إلى تسعير مخاطر الأصول المشفرة كل التحذيرات المتعلقة بفقدان السيطرة على التكنولوجيا.
حوّل التحذير الذي أطلقه جيفري هينتون مؤخراً المخاطر المحتملة في مجال الذكاء الاصطناعي إلى سيناريو كارثي ملموس، يتمثل في احتمال وقوع حادث شبيه بتشرنوبل خلال العام أو العامين المقبلين. ولا يقتصر هذا التصريح على نقاش أخلاقيات التكنولوجيا، بل يضرب مباشرة منطق تقييم أسهم التكنولوجيا، الذي تهيمن عليه حالياً سردية الذكاء الاصطناعي، ويمتد أثره بصورة غير مباشرة إلى سوق العملات المشفرة. ويلمح هينتون إلى خطر ذيلي بالغ الشدة: فإذا تعطلت أنظمة الذكاء الاصطناعي على نحو لا يمكن السيطرة عليه أو أسيء استخدامها، فقد يتجاوز أثرها المدمر نطاق الأزمات المالية التقليدية، لتتسبب في أزمة ثقة بالبنية التحتية التقنية العالمية. وفي الوقت نفسه، تعرضت منصة باينانس مؤخراً لاختراق، ورغم عدم الكشف الكامل حتى الآن عن قيمة الخسائر المحددة وطريقة الهجوم، فإن وقوع الحادث بحد ذاته يشكل اختباراً لضغوط منظومة الحماية التي تتمتع بها منصات التداول المركزية. وفي ظل الاستخدام الواسع لتقنيات الذكاء الاصطناعي في التداول الآلي والمراجحة، وكذلك في الهجمات الإلكترونية المحتملة، تواجه أنظمة الدفاع الأمني التقليدية خطر التفوق عليها بفارق نوعي. وقد شكّل حادث باينانس وتحذير هينتون صدى متزامناً غريباً: فالأول تجسيد واقعي للثغرات الأمنية في عصر الذكاء الاصطناعي، والثاني يشير إلى العواقب القصوى التي قد تترتب عليها. وإضافة إلى ذلك، أعلن ترامب وقف مساعدات سنوية لإسرائيل تبلغ نحو 4 مليارات دولار. وعلى الرغم من أن هذه الخطوة الجيوسياسية تؤثر أساساً في أوضاع الشرق الأوسط ومصداقية الدولار، فإن ما تعكسه من استقطاب سياسي داخلي في الولايات المتحدة وعدم يقين بشأن سياستها الخارجية يزيد اضطراب البيئة الاقتصادية الكلية العالمية. وفي خضم هذا الاضطراب، يتعايش توق المستثمرين إلى «اليقين» مع خوفهم من «المخاطر المجهولة»، وقد أصاب التحذير من «تشرنوبل الذكاء الاصطناعي» هذه الهشاشة النفسية في الصميم.
لا ينتقل أثر تحذير هينتون إلى سوق العملات المشفرة مباشرة عبر الأساسيات، بل يتجلى من خلال قناتين: الخصم الناجم عن تراجع الرغبة في المخاطرة وارتفاع تكلفة الثقة. أولاً، تشكل سردية الذكاء الاصطناعي ركيزة أساسية تدعم تقييمات قطاع التكنولوجيا الحالية. فإذا اعتُبر «تشرنوبل الذكاء الاصطناعي» خطراً وشيكاً ذا احتمال مرتفع، فستعيد السوق تسعير جميع الأصول المعتمدة على البنية التحتية للذكاء الاصطناعي. وبالنسبة إلى سوق العملات المشفرة، يعني ذلك تعرض فئتين من الأصول للضغط: الأولى الرموز المرتبطة ارتباطاً وثيقاً بمفهوم الذكاء الاصطناعي، إذ ستتلاشى علاوتها المضاربية سريعاً؛ والثانية بروتوكولات التمويل اللامركزي (DeFi) المعتمدة على خوارزميات معقدة وصناع سوق آليين، إذ قد يستخدم مهاجمو الذكاء الاصطناعي خوارزميات أكثر تقدماً للعثور على ثغرات على السلسلة، ما يرفع احتمال اختراق البروتوكولات. ورغم عدم توفر بيانات محددة عن اختراق باينانس، فإن وقوعه بحد ذاته يؤكد هشاشة المنصات المركزية في مواجهة الهجمات المتقدمة. وإذا عُزيت هذه الهشاشة إلى انتشار الهجمات المدعومة بالذكاء الاصطناعي، فستتراجع ثقة المستثمرين بمنصات التداول المركزية، وقد تتسارع حركة الأموال نحو المحافظ غير الحاضنة ومنصات التداول اللامركزية، ما يغير توزيع السيولة على السلسلة. ثانياً، يزيد الغموض الجيوسياسي على مستوى الاقتصاد الكلي من مخاطر تفكك النظام المالي العالمي. وفي هذه البيئة، تتعارض صفة بيتكوين كـ«ذهب رقمي» وملاذ آمن مع صفتها كأصل تقني عالي المخاطر. ويعزز تحذير هينتون الصفة الثانية، أي المخاطر الكامنة في الأصول التقنية. فإذا اعتقدت السوق أن فقدان السيطرة على الذكاء الاصطناعي قد يشل البنية التحتية التقنية العالمية، فسترتفع المخاطر المنهجية للأصول مثل بيتكوين، التي تعتمد على البنية التحتية للإنترنت وآليات الإجماع العالمية. وقد يدفع ذلك المستثمرين المؤسسيين إلى توخي مزيد من الحذر عند تخصيص الأموال للأصول المشفرة وخفض الحد الأقصى لحجم مراكزهم، ما يحد من قوة الطلب طويل الأجل على بيتكوين وإيثيريوم. علاوة على ذلك، ستتحول أسس تسعير الأصول عالية المخاطر من «تحريك السيولة» إلى «هامش الأمان». ففي بيئة تتسم بوفرة السيولة وكثرة أحداث المخاطر، تميل الأموال إلى التدفق نحو الأصول الأقدر على تحمل المخاطر. وبالنسبة إلى سوق العملات المشفرة، قد يعني ذلك تفوق الرموز الأصلية نسبياً، نظراً إلى ارتفاع مستوى لامركزيتها وعدم تعرضها لمخاطر نقطة الفشل الوحيدة، على العملات المرتبطة بدرجة كبيرة بخدمات مركزية أو بسردية منفردة. لكن إذا أصبحت الهجمات المدعومة بالذكاء الاصطناعي أمراً اعتيادياً، فقد تواجه حتى طبقة العقود الذكية للرموز الأصلية تهديدات جديدة، ما سيجبر السوق على إعادة تقييم علاوة الأمان في سلاسل الكتل الأساسية.
ينبغي مراقبة عدة مؤشرات ومقاييس رئيسية عن كثب للتحقق من صحة المنطق المذكور. أولاً، متابعة الأداء النسبي لرموز الذكاء الاصطناعي مقارنة بالعملات الرئيسية؛ فإذا استمر أداؤها دون أداء بيتكوين وإيثيريوم، فسيشير ذلك إلى أن السوق بدأت تفرض خصماً على مخاطر سردية الذكاء الاصطناعي. ثانياً، رصد التغيرات في توزيع السيولة على السلسلة، ولا سيما سرعة انتقال الأموال من منصات التداول المركزية إلى منصات التداول اللامركزية والمحافظ غير الحاضنة، إذ سيكون ذلك دليلاً مباشراً على ارتفاع تكلفة الثقة. وأخيراً، تتبع تحركات تعديل مراكز المستثمرين المؤسسيين؛ فإذا خفضت الصناديق الكبرى نسبة تخصيصها للأصول المشفرة، فسيؤكد ذلك أن المخاوف من المخاطر المنهجية تحد من قوة الطلب طويل الأجل. وإلى أن تظهر إشارات واضحة في هذه المؤشرات، ستظل السوق في حالة توازن تتسم بارتفاع المخاطر والتقلبات، وقد تتحول أي أخبار مفاجئة عن أمن الذكاء الاصطناعي أو الجغرافيا السياسية إلى شرارة تكسر هذا التوازن. وينبغي للمستثمرين توخي الحذر بشأن أمن البنية التقنية الأساسية، وتجنب الاعتماد المفرط على الأصول مرتفعة التقييم التي تحركها سردية واحدة، والتركيز بدلاً من ذلك على الأصول الأساسية الأقدر على تحمل المخاطر والأكثر لامركزية.
تابعني كيلا تفوتك القراءة السريعة التالية لحركة السوق.
463
·
--
ارتفاع مؤشر VIX بنسبة 50% يعزز موجة خفض المديونية، والبيتكوين ينهار فجأة 5% إلى 76245 دولارًا
تشهد الأصول العالمية عالية المخاطر جولة حادة من خفض المديونية المتزامن، إذ أدى التشديد المفاجئ لتوقعات السيولة الكلية والانكماش الحاد في الإقبال على المخاطرة إلى تفاعل قوي بينهما. وفي هذا السياق، بلغت الترابطات بين أسواق الأسهم التقليدية وسوق العملات المشفرة أقصى مستوياتها، ولم يعد يُنظر إلى البيتكوين على أنه مجرد أصل بديل مستقل عن نظام العملات الورقية، بل أصبح مشتقًا ماليًا شديد التقلب ومنغرسًا بعمق في النظام المالي العالمي. قفز مؤشر VIX خلال اليوم بنسبة 50%، مسجلًا مستوى مرتفعًا بلغ 24.86، فيما تراجع مؤشر S&P 500 بأكثر من 2.5%. ولم يكن هذا التقلب الحاد في سوق الأسهم حدثًا معزولًا، بل انعكس مباشرة على هيكل تداول الأصول المشفرة. وباعتباره مؤشرًا استرشاديًا للأصول العالمية عالية المخاطر، جاء تراجع البيتكوين بنسبة 5.0% خلال اليوم إلى 76245 دولارًا في جوهره استجابة سلبية لارتفاع الميل إلى التحوط من المخاطر على المستوى الكلي، بالنظر إلى خصائصه عالية بيتا. وفي هذه المرحلة، تحول تركيز السوق بالكامل من بيانات الأساسيات إلى إعادة تقييم الأصول الناجمة عن شح السيولة، وأصبح من الصعب على أي بيانات قطاعية على المستوى الجزئي أن تنتزع الصدارة من هذه الرواية الكلية.
وفقًا لأحدث بيانات السوق، اتخذ سعر البيتكوين اتجاهًا هبوطيًا ملحوظًا خلال تداولات اليوم، وبلغ آخر سعر له 76245 دولارًا، مسجلًا تراجعًا يوميًا قدره 5.0%. وفي الوقت نفسه، كان أداء سوق الأسهم الأمريكية ضعيفًا، إذ انخفض مؤشر S&P 500 بأكثر من 2.5%، بينما قفز مؤشر تقلبات السوق VIX، الذي يقيس مشاعر الخوف، بنسبة 50.0% خلال اليوم، ليغلق عند 24.86. أما فيما يتعلق ببيانات الطاقة، فقد أظهرت بيانات إدارة معلومات الطاقة الأمريكية (EIA) ارتفاع مخزونات الغاز الطبيعي في الولايات المتحدة بمقدار 77 مليار قدم مكعبة الأسبوع الماضي، وهو أقل من توقعات المحللين بزيادة قدرها 79.44 مليار قدم مكعبة. وعلى أساس أسبوعي، ارتفعت المخزونات بنسبة 2.07% الأسبوع الماضي، مقارنة بزيادة قدرها 2.16% في الأسبوع السابق، ليصل إجمالي المخزون إلى 3.8 تريليون قدم مكعبة. وعلى الرغم من أن بيانات مخزونات الغاز الطبيعي جاءت أفضل قليلًا من التوقعات، بما يشير إلى توازن أساسي بين العرض والطلب، فإن تأثيرها تقلص بشدة في مواجهة أزمة السيولة الكلية الحالية. وينصب اهتمام السوق أيضًا على تدفقات الأموال في صناديق البيتكوين الفورية المتداولة في البورصة، وعلى التأثير المحتمل لمسار السياسة النقدية للاحتياطي الفيدرالي في تسعير البيتكوين. وباعتبارها القناة الرئيسية لدخول الأموال المؤسسية إلى سوق العملات المشفرة، ترتبط تحركات هذه الصناديق مباشرة بالتقلبات الحادة للمؤشرات الكلية المذكورة أعلاه.
تشكل زيادة مؤشر VIX بنسبة 50% في يوم واحد إشارة قوية للغاية إلى العزوف عن المخاطر، إذ تعني ارتفاعًا حادًا في تسعير السوق للتقلبات المستقبلية. وعادة ما تنتقل هذه المشاعر بسرعة إلى سوق العملات المشفرة، فتدفع مزودي السيولة إلى الانسحاب، وتؤدي إلى اتساع فروق أسعار البيع والشراء، ما يضخم بدوره تقلبات الأسعار. ويشير هبوط البيتكوين إلى 76245 دولارًا إلى أن مراكز الشراء تواجه ضغوطًا كبيرة لإيقاف الخسائر في ظل غياب محفزات كلية إيجابية. كما يؤكد تراجع S&P 500 بأكثر من 2.5% انحسار المخاطر النظامية. وبالنسبة إلى المتداولين الذين يعتمدون على الرافعة المالية، غالبًا ما يصاحب هذا الهبوط العابر للأسواق سلسلة من عمليات التصفية القسرية، ما يعزز الزخم الهبوطي قصير الأجل للبيتكوين. ومن منظور آلية التسعير، تصبح تدفقات الأموال إلى صناديق البيتكوين الفورية المتداولة في البورصة متغيرًا حاسمًا في هذه المرحلة. فعندما يقفز مؤشر VIX وتتراجع الأسهم الأمريكية بشدة، تميل المؤسسات إلى تقليص انكشافها على المخاطر، وقد تزداد ضغوط الاسترداد على الصناديق بشكل ملحوظ، ما يسحب مباشرة دعم المشترين من سوق البيتكوين. كما تتفاقم حالة عدم اليقين بشأن مسار الاحتياطي الفيدرالي في هذه المرحلة؛ فقد يعيد السوق تقييم وتيرة خفض أسعار الفائدة أو احتمال ضخ السيولة. وإذا تحولت التوقعات الكلية إلى نهج متشدد أو أشارت إلى استمرار أسعار الفائدة المرتفعة لفترة أطول، فستبرز أكثر سلبية العائد الفعلي للأصل غير المدِرّ للفائدة، أي البيتكوين، ما يضغط على سقف تقييمه. ويعكس مستوى السعر الحالي، البالغ 76245 دولارًا، استجابة السوق الفورية للصدمات الكلية قصيرة الأجل، لا تدهور الأساسيات على المدى الطويل. ويُعزى هذا الهبوط بدرجة أكبر إلى تصحيح فني مدفوع بالسيولة، لا إلى انهيار الإجماع. ومع ذلك، إذا ظل مؤشر VIX عند مستويات مرتفعة تتجاوز 24.86، ولم يتمكن S&P 500 من الاستقرار سريعًا، فقد يواجه البيتكوين مزيدًا من الاختبارات، إذ تميل الارتباطات بين الأصول عالية المخاطر إلى الاقتراب من 1 في أوقات الذعر، ويصعب على البيتكوين أن ينأى بنفسه عن ذلك.
ينبغي أن ينصب التركيز في الفترة المقبلة على مسار مؤشر VIX، وما إذا كان سيتمكن من العودة سريعًا إلى نطاقه المعتاد دون 20، فذلك هو المؤشر المباشر الأهم لتحديد ما إذا كانت مشاعر الذعر في السوق قد تراجعت. وفي الوقت نفسه، يجب متابعة بيانات صافي التدفقات اليومية إلى صناديق البيتكوين الفورية المتداولة في البورصة عن كثب، ولا سيما التغيرات في حيازات كبار صانعي السوق والمستثمرين المؤسسيين، لمعرفة ما إذا كان الأمر يتعلق بانسحاب أموال المضاربة قصيرة الأجل أم بخروج أموال التخصيص طويلة الأجل. وتكتسب قوة ارتداد مؤشر S&P 500 أهمية مماثلة؛ فإذا تمكنت الأسهم الأمريكية من استعادة جزء من خسائرها في اليوم التالي، فسيساعد ذلك على ترميم الإقبال على المخاطرة، ومن ثم دعم استقرار البيتكوين. أما إذا واصلت الأسهم الأمريكية هبوطها الحاد، فسيصعب على البيتكوين تحقيق ارتفاع مستقل. وإضافة إلى ذلك، ينبغي مراقبة أحدث تصريحات مسؤولي الاحتياطي الفيدرالي والتعديلات التي تطرأ على توقعات السوق لمسار أسعار الفائدة، إذ إن أي تلميح إلى تشديد السيولة قد يوجه ضربة ثانية إلى البيتكوين. وعلى المستوى الجزئي، رغم محدودية تأثير بيانات الغاز الطبيعي الصادرة عن EIA، ينبغي الانتباه إلى ما إذا كانت بيانات اقتصادية كلية أخرى، مثل مؤشر أسعار المستهلكين (CPI) ومؤشر أسعار المنتجين (PPI) أو بيانات الوظائف غير الزراعية، ستسجل تقلبات تفوق التوقعات؛ فهذه المتغيرات الكلية هي التي تحدد أساسًا مدى تيسير السيولة بالدولار أو تشديدها. وأخيرًا، يجب متابعة التحويلات الكبيرة على السلسلة والتغيرات في أرصدة منصات التداول، لمعرفة ما إذا كانت كميات كبيرة من العملات تنتقل من المحافظ الباردة إلى المنصات استعدادًا للبيع، الأمر الذي يكشف الحجم الحقيقي لضغوط البيع قصيرة الأجل. وفي ظل ارتفاع مؤشر VIX حاليًا، قد تشكل أي مفاجأة سلبية في البيانات الكلية القشة التي تقصم ظهر البعير؛ لذلك ينبغي إيلاء تقويم البيانات الاقتصادية الكلية اهتمامًا أكبر من الأخبار الداخلية لقطاع العملات المشفرة.
تابعني كيلا تفوتك القراءة السريعة التالية لحركة السوق.
ارتفاع مؤشر VIX بنسبة 50% يعزز موجة خفض المديونية، والبيتكوين ينهار فجأة 5% إلى 76245 دولارًا
تشهد الأصول العالمية عالية المخاطر جولة حادة من خفض المديونية المتزامن، إذ أدى التشديد المفاجئ لتوقعات السيولة الكلية والانكماش الحاد في الإقبال على المخاطرة إلى تفاعل قوي بينهما. وفي هذا السياق، بلغت الترابطات بين أسواق الأسهم التقليدية وسوق العملات المشفرة أقصى مستوياتها، ولم يعد يُنظر إلى البيتكوين على أنه مجرد أصل بديل مستقل عن نظام العملات الورقية، بل أصبح مشتقًا ماليًا شديد التقلب ومنغرسًا بعمق في النظام المالي العالمي. قفز مؤشر VIX خلال اليوم بنسبة 50%، مسجلًا مستوى مرتفعًا بلغ 24.86، فيما تراجع مؤشر S&P 500 بأكثر من 2.5%. ولم يكن هذا التقلب الحاد في سوق الأسهم حدثًا معزولًا، بل انعكس مباشرة على هيكل تداول الأصول المشفرة. وباعتباره مؤشرًا استرشاديًا للأصول العالمية عالية المخاطر، جاء تراجع البيتكوين بنسبة 5.0% خلال اليوم إلى 76245 دولارًا في جوهره استجابة سلبية لارتفاع الميل إلى التحوط من المخاطر على المستوى الكلي، بالنظر إلى خصائصه عالية بيتا. وفي هذه المرحلة، تحول تركيز السوق بالكامل من بيانات الأساسيات إلى إعادة تقييم الأصول الناجمة عن شح السيولة، وأصبح من الصعب على أي بيانات قطاعية على المستوى الجزئي أن تنتزع الصدارة من هذه الرواية الكلية.
وفقًا لأحدث بيانات السوق، اتخذ سعر البيتكوين اتجاهًا هبوطيًا ملحوظًا خلال تداولات اليوم، وبلغ آخر سعر له 76245 دولارًا، مسجلًا تراجعًا يوميًا قدره 5.0%. وفي الوقت نفسه، كان أداء سوق الأسهم الأمريكية ضعيفًا، إذ انخفض مؤشر S&P 500 بأكثر من 2.5%، بينما قفز مؤشر تقلبات السوق VIX، الذي يقيس مشاعر الخوف، بنسبة 50.0% خلال اليوم، ليغلق عند 24.86. أما فيما يتعلق ببيانات الطاقة، فقد أظهرت بيانات إدارة معلومات الطاقة الأمريكية (EIA) ارتفاع مخزونات الغاز الطبيعي في الولايات المتحدة بمقدار 77 مليار قدم مكعبة الأسبوع الماضي، وهو أقل من توقعات المحللين بزيادة قدرها 79.44 مليار قدم مكعبة. وعلى أساس أسبوعي، ارتفعت المخزونات بنسبة 2.07% الأسبوع الماضي، مقارنة بزيادة قدرها 2.16% في الأسبوع السابق، ليصل إجمالي المخزون إلى 3.8 تريليون قدم مكعبة. وعلى الرغم من أن بيانات مخزونات الغاز الطبيعي جاءت أفضل قليلًا من التوقعات، بما يشير إلى توازن أساسي بين العرض والطلب، فإن تأثيرها تقلص بشدة في مواجهة أزمة السيولة الكلية الحالية. وينصب اهتمام السوق أيضًا على تدفقات الأموال في صناديق البيتكوين الفورية المتداولة في البورصة، وعلى التأثير المحتمل لمسار السياسة النقدية للاحتياطي الفيدرالي في تسعير البيتكوين. وباعتبارها القناة الرئيسية لدخول الأموال المؤسسية إلى سوق العملات المشفرة، ترتبط تحركات هذه الصناديق مباشرة بالتقلبات الحادة للمؤشرات الكلية المذكورة أعلاه.
تشكل زيادة مؤشر VIX بنسبة 50% في يوم واحد إشارة قوية للغاية إلى العزوف عن المخاطر، إذ تعني ارتفاعًا حادًا في تسعير السوق للتقلبات المستقبلية. وعادة ما تنتقل هذه المشاعر بسرعة إلى سوق العملات المشفرة، فتدفع مزودي السيولة إلى الانسحاب، وتؤدي إلى اتساع فروق أسعار البيع والشراء، ما يضخم بدوره تقلبات الأسعار. ويشير هبوط البيتكوين إلى 76245 دولارًا إلى أن مراكز الشراء تواجه ضغوطًا كبيرة لإيقاف الخسائر في ظل غياب محفزات كلية إيجابية. كما يؤكد تراجع S&P 500 بأكثر من 2.5% انحسار المخاطر النظامية. وبالنسبة إلى المتداولين الذين يعتمدون على الرافعة المالية، غالبًا ما يصاحب هذا الهبوط العابر للأسواق سلسلة من عمليات التصفية القسرية، ما يعزز الزخم الهبوطي قصير الأجل للبيتكوين. ومن منظور آلية التسعير، تصبح تدفقات الأموال إلى صناديق البيتكوين الفورية المتداولة في البورصة متغيرًا حاسمًا في هذه المرحلة. فعندما يقفز مؤشر VIX وتتراجع الأسهم الأمريكية بشدة، تميل المؤسسات إلى تقليص انكشافها على المخاطر، وقد تزداد ضغوط الاسترداد على الصناديق بشكل ملحوظ، ما يسحب مباشرة دعم المشترين من سوق البيتكوين. كما تتفاقم حالة عدم اليقين بشأن مسار الاحتياطي الفيدرالي في هذه المرحلة؛ فقد يعيد السوق تقييم وتيرة خفض أسعار الفائدة أو احتمال ضخ السيولة. وإذا تحولت التوقعات الكلية إلى نهج متشدد أو أشارت إلى استمرار أسعار الفائدة المرتفعة لفترة أطول، فستبرز أكثر سلبية العائد الفعلي للأصل غير المدِرّ للفائدة، أي البيتكوين، ما يضغط على سقف تقييمه. ويعكس مستوى السعر الحالي، البالغ 76245 دولارًا، استجابة السوق الفورية للصدمات الكلية قصيرة الأجل، لا تدهور الأساسيات على المدى الطويل. ويُعزى هذا الهبوط بدرجة أكبر إلى تصحيح فني مدفوع بالسيولة، لا إلى انهيار الإجماع. ومع ذلك، إذا ظل مؤشر VIX عند مستويات مرتفعة تتجاوز 24.86، ولم يتمكن S&P 500 من الاستقرار سريعًا، فقد يواجه البيتكوين مزيدًا من الاختبارات، إذ تميل الارتباطات بين الأصول عالية المخاطر إلى الاقتراب من 1 في أوقات الذعر، ويصعب على البيتكوين أن ينأى بنفسه عن ذلك.
ينبغي أن ينصب التركيز في الفترة المقبلة على مسار مؤشر VIX، وما إذا كان سيتمكن من العودة سريعًا إلى نطاقه المعتاد دون 20، فذلك هو المؤشر المباشر الأهم لتحديد ما إذا كانت مشاعر الذعر في السوق قد تراجعت. وفي الوقت نفسه، يجب متابعة بيانات صافي التدفقات اليومية إلى صناديق البيتكوين الفورية المتداولة في البورصة عن كثب، ولا سيما التغيرات في حيازات كبار صانعي السوق والمستثمرين المؤسسيين، لمعرفة ما إذا كان الأمر يتعلق بانسحاب أموال المضاربة قصيرة الأجل أم بخروج أموال التخصيص طويلة الأجل. وتكتسب قوة ارتداد مؤشر S&P 500 أهمية مماثلة؛ فإذا تمكنت الأسهم الأمريكية من استعادة جزء من خسائرها في اليوم التالي، فسيساعد ذلك على ترميم الإقبال على المخاطرة، ومن ثم دعم استقرار البيتكوين. أما إذا واصلت الأسهم الأمريكية هبوطها الحاد، فسيصعب على البيتكوين تحقيق ارتفاع مستقل. وإضافة إلى ذلك، ينبغي مراقبة أحدث تصريحات مسؤولي الاحتياطي الفيدرالي والتعديلات التي تطرأ على توقعات السوق لمسار أسعار الفائدة، إذ إن أي تلميح إلى تشديد السيولة قد يوجه ضربة ثانية إلى البيتكوين. وعلى المستوى الجزئي، رغم محدودية تأثير بيانات الغاز الطبيعي الصادرة عن EIA، ينبغي الانتباه إلى ما إذا كانت بيانات اقتصادية كلية أخرى، مثل مؤشر أسعار المستهلكين (CPI) ومؤشر أسعار المنتجين (PPI) أو بيانات الوظائف غير الزراعية، ستسجل تقلبات تفوق التوقعات؛ فهذه المتغيرات الكلية هي التي تحدد أساسًا مدى تيسير السيولة بالدولار أو تشديدها. وأخيرًا، يجب متابعة التحويلات الكبيرة على السلسلة والتغيرات في أرصدة منصات التداول، لمعرفة ما إذا كانت كميات كبيرة من العملات تنتقل من المحافظ الباردة إلى المنصات استعدادًا للبيع، الأمر الذي يكشف الحجم الحقيقي لضغوط البيع قصيرة الأجل. وفي ظل ارتفاع مؤشر VIX حاليًا، قد تشكل أي مفاجأة سلبية في البيانات الكلية القشة التي تقصم ظهر البعير؛ لذلك ينبغي إيلاء تقويم البيانات الاقتصادية الكلية اهتمامًا أكبر من الأخبار الداخلية لقطاع العملات المشفرة.
تابعني كيلا تفوتك القراءة السريعة التالية لحركة السوق.
تشهد الأصول العالمية عالية المخاطر جولة حادة من خفض المديونية المتزامن، إذ أدى التشديد المفاجئ لتوقعات السيولة الكلية والانكماش الحاد في الإقبال على المخاطرة إلى تفاعل قوي بينهما. وفي هذا السياق، بلغت الترابطات بين أسواق الأسهم التقليدية وسوق العملات المشفرة أقصى مستوياتها، ولم يعد يُنظر إلى البيتكوين على أنه مجرد أصل بديل مستقل عن نظام العملات الورقية، بل أصبح مشتقًا ماليًا شديد التقلب ومنغرسًا بعمق في النظام المالي العالمي. قفز مؤشر VIX خلال اليوم بنسبة 50%، مسجلًا مستوى مرتفعًا بلغ 24.86، فيما تراجع مؤشر S&P 500 بأكثر من 2.5%. ولم يكن هذا التقلب الحاد في سوق الأسهم حدثًا معزولًا، بل انعكس مباشرة على هيكل تداول الأصول المشفرة. وباعتباره مؤشرًا استرشاديًا للأصول العالمية عالية المخاطر، جاء تراجع البيتكوين بنسبة 5.0% خلال اليوم إلى 76245 دولارًا في جوهره استجابة سلبية لارتفاع الميل إلى التحوط من المخاطر على المستوى الكلي، بالنظر إلى خصائصه عالية بيتا. وفي هذه المرحلة، تحول تركيز السوق بالكامل من بيانات الأساسيات إلى إعادة تقييم الأصول الناجمة عن شح السيولة، وأصبح من الصعب على أي بيانات قطاعية على المستوى الجزئي أن تنتزع الصدارة من هذه الرواية الكلية.
وفقًا لأحدث بيانات السوق، اتخذ سعر البيتكوين اتجاهًا هبوطيًا ملحوظًا خلال تداولات اليوم، وبلغ آخر سعر له 76245 دولارًا، مسجلًا تراجعًا يوميًا قدره 5.0%. وفي الوقت نفسه، كان أداء سوق الأسهم الأمريكية ضعيفًا، إذ انخفض مؤشر S&P 500 بأكثر من 2.5%، بينما قفز مؤشر تقلبات السوق VIX، الذي يقيس مشاعر الخوف، بنسبة 50.0% خلال اليوم، ليغلق عند 24.86. أما فيما يتعلق ببيانات الطاقة، فقد أظهرت بيانات إدارة معلومات الطاقة الأمريكية (EIA) ارتفاع مخزونات الغاز الطبيعي في الولايات المتحدة بمقدار 77 مليار قدم مكعبة الأسبوع الماضي، وهو أقل من توقعات المحللين بزيادة قدرها 79.44 مليار قدم مكعبة. وعلى أساس أسبوعي، ارتفعت المخزونات بنسبة 2.07% الأسبوع الماضي، مقارنة بزيادة قدرها 2.16% في الأسبوع السابق، ليصل إجمالي المخزون إلى 3.8 تريليون قدم مكعبة. وعلى الرغم من أن بيانات مخزونات الغاز الطبيعي جاءت أفضل قليلًا من التوقعات، بما يشير إلى توازن أساسي بين العرض والطلب، فإن تأثيرها تقلص بشدة في مواجهة أزمة السيولة الكلية الحالية. وينصب اهتمام السوق أيضًا على تدفقات الأموال في صناديق البيتكوين الفورية المتداولة في البورصة، وعلى التأثير المحتمل لمسار السياسة النقدية للاحتياطي الفيدرالي في تسعير البيتكوين. وباعتبارها القناة الرئيسية لدخول الأموال المؤسسية إلى سوق العملات المشفرة، ترتبط تحركات هذه الصناديق مباشرة بالتقلبات الحادة للمؤشرات الكلية المذكورة أعلاه.
تشكل زيادة مؤشر VIX بنسبة 50% في يوم واحد إشارة قوية للغاية إلى العزوف عن المخاطر، إذ تعني ارتفاعًا حادًا في تسعير السوق للتقلبات المستقبلية. وعادة ما تنتقل هذه المشاعر بسرعة إلى سوق العملات المشفرة، فتدفع مزودي السيولة إلى الانسحاب، وتؤدي إلى اتساع فروق أسعار البيع والشراء، ما يضخم بدوره تقلبات الأسعار. ويشير هبوط البيتكوين إلى 76245 دولارًا إلى أن مراكز الشراء تواجه ضغوطًا كبيرة لإيقاف الخسائر في ظل غياب محفزات كلية إيجابية. كما يؤكد تراجع S&P 500 بأكثر من 2.5% انحسار المخاطر النظامية. وبالنسبة إلى المتداولين الذين يعتمدون على الرافعة المالية، غالبًا ما يصاحب هذا الهبوط العابر للأسواق سلسلة من عمليات التصفية القسرية، ما يعزز الزخم الهبوطي قصير الأجل للبيتكوين. ومن منظور آلية التسعير، تصبح تدفقات الأموال إلى صناديق البيتكوين الفورية المتداولة في البورصة متغيرًا حاسمًا في هذه المرحلة. فعندما يقفز مؤشر VIX وتتراجع الأسهم الأمريكية بشدة، تميل المؤسسات إلى تقليص انكشافها على المخاطر، وقد تزداد ضغوط الاسترداد على الصناديق بشكل ملحوظ، ما يسحب مباشرة دعم المشترين من سوق البيتكوين. كما تتفاقم حالة عدم اليقين بشأن مسار الاحتياطي الفيدرالي في هذه المرحلة؛ فقد يعيد السوق تقييم وتيرة خفض أسعار الفائدة أو احتمال ضخ السيولة. وإذا تحولت التوقعات الكلية إلى نهج متشدد أو أشارت إلى استمرار أسعار الفائدة المرتفعة لفترة أطول، فستبرز أكثر سلبية العائد الفعلي للأصل غير المدِرّ للفائدة، أي البيتكوين، ما يضغط على سقف تقييمه. ويعكس مستوى السعر الحالي، البالغ 76245 دولارًا، استجابة السوق الفورية للصدمات الكلية قصيرة الأجل، لا تدهور الأساسيات على المدى الطويل. ويُعزى هذا الهبوط بدرجة أكبر إلى تصحيح فني مدفوع بالسيولة، لا إلى انهيار الإجماع. ومع ذلك، إذا ظل مؤشر VIX عند مستويات مرتفعة تتجاوز 24.86، ولم يتمكن S&P 500 من الاستقرار سريعًا، فقد يواجه البيتكوين مزيدًا من الاختبارات، إذ تميل الارتباطات بين الأصول عالية المخاطر إلى الاقتراب من 1 في أوقات الذعر، ويصعب على البيتكوين أن ينأى بنفسه عن ذلك.
ينبغي أن ينصب التركيز في الفترة المقبلة على مسار مؤشر VIX، وما إذا كان سيتمكن من العودة سريعًا إلى نطاقه المعتاد دون 20، فذلك هو المؤشر المباشر الأهم لتحديد ما إذا كانت مشاعر الذعر في السوق قد تراجعت. وفي الوقت نفسه، يجب متابعة بيانات صافي التدفقات اليومية إلى صناديق البيتكوين الفورية المتداولة في البورصة عن كثب، ولا سيما التغيرات في حيازات كبار صانعي السوق والمستثمرين المؤسسيين، لمعرفة ما إذا كان الأمر يتعلق بانسحاب أموال المضاربة قصيرة الأجل أم بخروج أموال التخصيص طويلة الأجل. وتكتسب قوة ارتداد مؤشر S&P 500 أهمية مماثلة؛ فإذا تمكنت الأسهم الأمريكية من استعادة جزء من خسائرها في اليوم التالي، فسيساعد ذلك على ترميم الإقبال على المخاطرة، ومن ثم دعم استقرار البيتكوين. أما إذا واصلت الأسهم الأمريكية هبوطها الحاد، فسيصعب على البيتكوين تحقيق ارتفاع مستقل. وإضافة إلى ذلك، ينبغي مراقبة أحدث تصريحات مسؤولي الاحتياطي الفيدرالي والتعديلات التي تطرأ على توقعات السوق لمسار أسعار الفائدة، إذ إن أي تلميح إلى تشديد السيولة قد يوجه ضربة ثانية إلى البيتكوين. وعلى المستوى الجزئي، رغم محدودية تأثير بيانات الغاز الطبيعي الصادرة عن EIA، ينبغي الانتباه إلى ما إذا كانت بيانات اقتصادية كلية أخرى، مثل مؤشر أسعار المستهلكين (CPI) ومؤشر أسعار المنتجين (PPI) أو بيانات الوظائف غير الزراعية، ستسجل تقلبات تفوق التوقعات؛ فهذه المتغيرات الكلية هي التي تحدد أساسًا مدى تيسير السيولة بالدولار أو تشديدها. وأخيرًا، يجب متابعة التحويلات الكبيرة على السلسلة والتغيرات في أرصدة منصات التداول، لمعرفة ما إذا كانت كميات كبيرة من العملات تنتقل من المحافظ الباردة إلى المنصات استعدادًا للبيع، الأمر الذي يكشف الحجم الحقيقي لضغوط البيع قصيرة الأجل. وفي ظل ارتفاع مؤشر VIX حاليًا، قد تشكل أي مفاجأة سلبية في البيانات الكلية القشة التي تقصم ظهر البعير؛ لذلك ينبغي إيلاء تقويم البيانات الاقتصادية الكلية اهتمامًا أكبر من الأخبار الداخلية لقطاع العملات المشفرة.
تابعني كيلا تفوتك القراءة السريعة التالية لحركة السوق.
360
·
--
مقالة
شركة أدوية رائدة بقيمة 420 مليار ترفع توقعاتها، مع إيرادات سنوية متوقعة بين 6.9 و7.0 مليارات دولاريشهد المنطق الحالي للتداول على أساس العوامل الاقتصادية الكلية إعادة تشكيل دقيقة؛ إذ يتحول تركيز السوق من مجرد المراهنة على أسعار الأصول إلى تمحيص أعمق للنظام النقدي الأساسي والعلاقة بينه وبين تثبيت السيولة. وفي خضم موسم إعلان نتائج الشركات الأمريكية، تتزامن متانة القطاعات الدفاعية التقليدية بقوة مع التصريحات المرتقبة لكبار مسؤولي البنوك المركزية. ومن المقرر أن تلقي رئيسة بنك الاحتياطي الفيدرالي في كليفلاند، هاماك، وهي عضو مصوّت في اللجنة الفيدرالية للسوق المفتوحة لعام 2026، كلمةً عن العملات المستقرة وأسعار صرف عملات الملاذ الآمن؛ وهي قضية تمس مباشرةً جوهر منطق سيولة الدولار والعلاقة بين الأصول المشفرة وربطها بالعملات الورقية. وبالنسبة إلى متداولي العملات المشفرة، فإن هذا السياق الاقتصادي الكلي أهم من أخبار الأسهم الفردية. فعندما تُظهر الأصول الدفاعية في الأسواق المالية التقليدية وضوحاً قوياً في الأرباح، فغالباً ما يشير ذلك إلى أن الأموال الهامشية تتجنب المخاطر العالية التقلب، وهو ما يضغط مباشرةً على علاوة مخاطر الأصول الرقمية ذات معامل بيتا المرتفع، مثل بيتكوين. لذلك، لا تتمثل حالة السوق الراهنة في مجرد مواجهة بين الصعود والهبوط، بل في حالة منخفضة الفاعلية من «انتظار التأكيد» قبل اتضاح أوجه عدم اليقين في السياسات الاقتصادية الكلية، مثل تنظيم العملات المستقرة وتقلبات أسعار الصرف. وفي ظل هذه الظروف، يصعب على الأخبار الإيجابية المتعلقة بأي أصل غير أساسي عالي المخاطر أن تدعم بمفردها صعوداً هيكلياً لسوق العملات المشفرة؛ إذ تمر السوق عموماً بمرحلة تسعير استثنائية شديدة الحساسية للإشارات الاقتصادية الكلية، وأقل استجابةً للأخبار الإيجابية على المستوى الجزئي.
شركة أدوية رائدة بقيمة 420 مليار ترفع توقعاتها، مع إيرادات سنوية متوقعة بين 6.9 و7.0 مليارات دولار
يشهد المنطق الحالي للتداول على أساس العوامل الاقتصادية الكلية إعادة تشكيل دقيقة؛ إذ يتحول تركيز السوق من مجرد المراهنة على أسعار الأصول إلى تمحيص أعمق للنظام النقدي الأساسي والعلاقة بينه وبين تثبيت السيولة. وفي خضم موسم إعلان نتائج الشركات الأمريكية، تتزامن متانة القطاعات الدفاعية التقليدية بقوة مع التصريحات المرتقبة لكبار مسؤولي البنوك المركزية. ومن المقرر أن تلقي رئيسة بنك الاحتياطي الفيدرالي في كليفلاند، هاماك، وهي عضو مصوّت في اللجنة الفيدرالية للسوق المفتوحة لعام 2026، كلمةً عن العملات المستقرة وأسعار صرف عملات الملاذ الآمن؛ وهي قضية تمس مباشرةً جوهر منطق سيولة الدولار والعلاقة بين الأصول المشفرة وربطها بالعملات الورقية. وبالنسبة إلى متداولي العملات المشفرة، فإن هذا السياق الاقتصادي الكلي أهم من أخبار الأسهم الفردية. فعندما تُظهر الأصول الدفاعية في الأسواق المالية التقليدية وضوحاً قوياً في الأرباح، فغالباً ما يشير ذلك إلى أن الأموال الهامشية تتجنب المخاطر العالية التقلب، وهو ما يضغط مباشرةً على علاوة مخاطر الأصول الرقمية ذات معامل بيتا المرتفع، مثل بيتكوين. لذلك، لا تتمثل حالة السوق الراهنة في مجرد مواجهة بين الصعود والهبوط، بل في حالة منخفضة الفاعلية من «انتظار التأكيد» قبل اتضاح أوجه عدم اليقين في السياسات الاقتصادية الكلية، مثل تنظيم العملات المستقرة وتقلبات أسعار الصرف. وفي ظل هذه الظروف، يصعب على الأخبار الإيجابية المتعلقة بأي أصل غير أساسي عالي المخاطر أن تدعم بمفردها صعوداً هيكلياً لسوق العملات المشفرة؛ إذ تمر السوق عموماً بمرحلة تسعير استثنائية شديدة الحساسية للإشارات الاقتصادية الكلية، وأقل استجابةً للأخبار الإيجابية على المستوى الجزئي.
81
·
--
خزائن ETH تبحث عن عوائد تتجاوز تدني مردود التخزين، واختراق المحفظة الساخنة لـ Binance
يشهد نظام Ethereum البيئي مؤخرًا وضعًا معقدًا يجمع بين «الدفاع والهجوم». فمن جهة، تعيد المؤسسات مراجعة استراتيجيات تخصيص أصولها، محاولةً تجاوز محدودية العوائد المنخفضة للتخزين وحده؛ ومن جهة أخرى، تعرضت دفاعات إحدى كبرى منصات التداول لضربة فعلية، كشفت عن مخاطر عميقة في إدارة الصلاحيات الداخلية. وفي الوقت نفسه، يشكل تطور البنية التحتية لـ DeFi والتغيرات الدقيقة في البيئة التنظيمية خلفية سردية أساسية للسوق حاليًا.
يكشف أحدث تقرير مشترك نشرته Kairos Research وGolem Foundation عن التحديات الحقيقية داخل القطاع فيما يتعلق بتحول استراتيجية خزائن ETH (الخزانة). ويشير التقرير إلى أن التخزين الأساسي يُعد مصدرًا للعوائد الأساسية لدى المؤسسات التي تمتلك كميات كبيرة من Ethereum، إلا أن معدل عائده لم يعد يلبي متطلبات المؤسسات الرامية إلى تنمية قيمة أصولها الإجمالية. وأفاد المشاركون في الاستطلاع عمومًا بأن العوائد الناتجة عن التخزين وحده لا تكفي لتغطية التكاليف التشغيلية وتكاليف الفرص البديلة، لذا بدأوا باستكشاف أساليب أكثر تعقيدًا لتعزيز العوائد. وتُظهر البيانات أن استخدام ETH في الإقراض أو توفير السيولة لا يحقق سوى عوائد هامشية منخفضة، ما يجعله محدود الجاذبية. وعلى النقيض، يمكن لاستراتيجيات توفير حماية الخسارة الأولى (First Loss Protection) وخيارات الشراء المغطاة (Covered Call) أن تحقق عوائد أعلى بكثير. غير أن هذه العوائد المرتفعة لا تأتي بلا ثمن، إذ تصاحبها مخاطر إضافية في السوق والسيولة. ويؤكد التقرير على وجه الخصوص أن وضع استراتيجية للخزانة لا يمكن أن يقتصر على النظر إلى العائد النسبي المقوّم بـ ETH، بل يجب أن يأخذ في الحسبان أيضًا هيكل التكاليف بالدولار الذي تتحمله المؤسسة. أما العائق الأهم فيكمن في الحوكمة؛ إذ صرّح المشاركون بوضوح أن إجراءات الحوكمة الداخلية تمثل العقبة الرئيسية أمام توسيع توظيف الأصول غير المخصصة للتخزين، ما يعكس صعوبة الموازنة المؤسسية بين السعي إلى العوائد والامتثال وإدارة المخاطر.
أما ناقوس الخطر في مجال الأمن فقد جاء من Binance. فقد كشفت المنصة عن حادثة اختراق متعددة المراحل استهدفت نظام التوقيع الخاص بمحفظتها الساخنة، بتفاصيل صادمة. لم يعتمد المهاجمون على سرقة بسيطة للمفاتيح الخاصة، بل استغلوا أجهزة مصابة وصلاحيات وصول داخلية لتنفيذ هجوم أكثر تخفيًا. وشملت خطوات الهجوم استخدام بيانات اعتماد مهندسين مختلفين ورمز نشر، ما أتاح للمهاجمين نشر حاويات وتشغيل نصوص برمجية خبيثة. وقد مكّنهم هذا الاختراق للصلاحيات من تجاوز إجراءات السحب المعتادة في Binance، وتقديم معاملات خبيثة مباشرة عبر خدمة التوقيع الداخلية. والأكثر إثارة للقلق أن المهاجمين استغلوا أيضًا معيار EIP-7702 لإنشاء تفويضات منحت العقود الذكية صلاحية نقل الأصول، ما يشير إلى أن أساليب الهجوم تجاوزت مستوى المحافظ التقليدي وتوغلت في طبقة التفاعل مع البروتوكولات. وأعلنت Binance لاحقًا أنها أزالت التفويضات الخبيثة ذات الصلة، وأعادت بناء الأنظمة المتأثرة، واستبدلت جميع الأجهزة التي تعرضت للاختراق. وتذكّر هذه الحادثة السوق مجددًا بأن الفصل الرأسي للصلاحيات الداخلية والتحقق الذري من إجراءات التوقيع لا يزالان من أوجه القصور التي تتطلب معالجة عاجلة، حتى لدى كبرى منصات التداول التي تمتلك فرق أمن رفيعة المستوى.
وعلى صعيد البنية التحتية لـ DeFi، أضاف الإصدار V4 من Aave ميزة مبادلة الضمانات على شبكات Ethereum وBase وAvalanche. ويتيح هذا التحديث للمقترضين استبدال أصول الضمان مباشرةً، دون الحاجة إلى سداد القرض أو الخروج من مراكزهم القائمة. وتزيد هذه الآلية كفاءة استخدام الأموال بدرجة كبيرة، وتحد من مخاطر التصفية الناجمة عن تقلبات السوق، كما توسع مجموعة الأدوات المتاحة للمؤسسات لإدارة انكشافها على عملات متعددة على السلسلة. وفي الوقت نفسه، ركز Vitalik Buterin في كلمته الافتتاحية خلال Devcon 8 على ثلاثة محاور رئيسية: الخصوصية والذكاء الاصطناعي والأمن، ملمحًا إلى أن التطور التقني المستقبلي لـ Ethereum سيولي اهتمامًا أكبر لحماية بيانات المستخدمين ومواجهة التحديات الأمنية الجديدة التي يفرضها الذكاء الاصطناعي. وإضافة إلى ذلك، يعكس خبر موافقة CFTC على تداول العقود الدائمة للأسهم قبول الجهات التنظيمية، ضمن حدود، للابتكار في سوق المشتقات. ورغم أن أثر ذلك ينصب أساسًا على قطاع الأسهم، فإن المنطق التنظيمي الكامن وراءه قد يشكل مرجعًا لسوق مشتقات العملات المشفرة أيضًا.
يكمن التناقض الأساسي الذي ينبغي للسوق مراقبته حاليًا في التعارض بين تطلع المؤسسات إلى عوائد أعلى وعدم ملاءمة نسبة المخاطر إلى العوائد في الأدوات المتاحة، فضلًا عن احتمال تقويض الثغرات الأمنية لدى المؤسسات المركزية لمنظومة الثقة على السلسلة. وإذا تمكنت استراتيجيات خزائن ETH المتنوعة من تجاوز عقبات الحوكمة، فقد تطلق موجة جديدة من انتقال الأموال من التخزين التقليدي إلى استراتيجيات المشتقات الأكثر تعقيدًا، لكن ذلك يتطلب آلية أكثر شفافية لتسعير المخاطر. أما حادثة Binance فتذكّر المستثمرين بأن تقييم مخاطر منصات التداول لا ينبغي أن يقتصر على نسبة احتياطيات المحافظ الباردة، بل يجب أن يشمل أيضًا قدرة إجراءات التوقيع في المحافظ الساخنة على مقاومة الاختراق. وبالنسبة إلى المستخدمين العاديين، توفر ميزة مبادلة الضمانات في Aave أداة أفضل لإدارة المخاطر، فيما يشير تركيز Vitalik على الخصوصية والذكاء الاصطناعي إلى أن نظام Ethereum البيئي سيعزز مستقبلًا حماية الهوية اللامركزية وأمن العقود الذكية على المستوى التقني الأساسي. وفي ظل التوتر بين التنظيم والابتكار التقني، يتعين على المشاركين في السوق تقييم منطق الصلاحيات وانكشاف المخاطر الكامنين وراء كل عملية على السلسلة بقدر أكبر من الحذر.
تابعني كيلا تفوتك القراءة السريعة التالية لحركة السوق.
خزائن ETH تبحث عن عوائد تتجاوز تدني مردود التخزين، واختراق المحفظة الساخنة لـ Binance
يشهد نظام Ethereum البيئي مؤخرًا وضعًا معقدًا يجمع بين «الدفاع والهجوم». فمن جهة، تعيد المؤسسات مراجعة استراتيجيات تخصيص أصولها، محاولةً تجاوز محدودية العوائد المنخفضة للتخزين وحده؛ ومن جهة أخرى، تعرضت دفاعات إحدى كبرى منصات التداول لضربة فعلية، كشفت عن مخاطر عميقة في إدارة الصلاحيات الداخلية. وفي الوقت نفسه، يشكل تطور البنية التحتية لـ DeFi والتغيرات الدقيقة في البيئة التنظيمية خلفية سردية أساسية للسوق حاليًا.
يكشف أحدث تقرير مشترك نشرته Kairos Research وGolem Foundation عن التحديات الحقيقية داخل القطاع فيما يتعلق بتحول استراتيجية خزائن ETH (الخزانة). ويشير التقرير إلى أن التخزين الأساسي يُعد مصدرًا للعوائد الأساسية لدى المؤسسات التي تمتلك كميات كبيرة من Ethereum، إلا أن معدل عائده لم يعد يلبي متطلبات المؤسسات الرامية إلى تنمية قيمة أصولها الإجمالية. وأفاد المشاركون في الاستطلاع عمومًا بأن العوائد الناتجة عن التخزين وحده لا تكفي لتغطية التكاليف التشغيلية وتكاليف الفرص البديلة، لذا بدأوا باستكشاف أساليب أكثر تعقيدًا لتعزيز العوائد. وتُظهر البيانات أن استخدام ETH في الإقراض أو توفير السيولة لا يحقق سوى عوائد هامشية منخفضة، ما يجعله محدود الجاذبية. وعلى النقيض، يمكن لاستراتيجيات توفير حماية الخسارة الأولى (First Loss Protection) وخيارات الشراء المغطاة (Covered Call) أن تحقق عوائد أعلى بكثير. غير أن هذه العوائد المرتفعة لا تأتي بلا ثمن، إذ تصاحبها مخاطر إضافية في السوق والسيولة. ويؤكد التقرير على وجه الخصوص أن وضع استراتيجية للخزانة لا يمكن أن يقتصر على النظر إلى العائد النسبي المقوّم بـ ETH، بل يجب أن يأخذ في الحسبان أيضًا هيكل التكاليف بالدولار الذي تتحمله المؤسسة. أما العائق الأهم فيكمن في الحوكمة؛ إذ صرّح المشاركون بوضوح أن إجراءات الحوكمة الداخلية تمثل العقبة الرئيسية أمام توسيع توظيف الأصول غير المخصصة للتخزين، ما يعكس صعوبة الموازنة المؤسسية بين السعي إلى العوائد والامتثال وإدارة المخاطر.
أما ناقوس الخطر في مجال الأمن فقد جاء من Binance. فقد كشفت المنصة عن حادثة اختراق متعددة المراحل استهدفت نظام التوقيع الخاص بمحفظتها الساخنة، بتفاصيل صادمة. لم يعتمد المهاجمون على سرقة بسيطة للمفاتيح الخاصة، بل استغلوا أجهزة مصابة وصلاحيات وصول داخلية لتنفيذ هجوم أكثر تخفيًا. وشملت خطوات الهجوم استخدام بيانات اعتماد مهندسين مختلفين ورمز نشر، ما أتاح للمهاجمين نشر حاويات وتشغيل نصوص برمجية خبيثة. وقد مكّنهم هذا الاختراق للصلاحيات من تجاوز إجراءات السحب المعتادة في Binance، وتقديم معاملات خبيثة مباشرة عبر خدمة التوقيع الداخلية. والأكثر إثارة للقلق أن المهاجمين استغلوا أيضًا معيار EIP-7702 لإنشاء تفويضات منحت العقود الذكية صلاحية نقل الأصول، ما يشير إلى أن أساليب الهجوم تجاوزت مستوى المحافظ التقليدي وتوغلت في طبقة التفاعل مع البروتوكولات. وأعلنت Binance لاحقًا أنها أزالت التفويضات الخبيثة ذات الصلة، وأعادت بناء الأنظمة المتأثرة، واستبدلت جميع الأجهزة التي تعرضت للاختراق. وتذكّر هذه الحادثة السوق مجددًا بأن الفصل الرأسي للصلاحيات الداخلية والتحقق الذري من إجراءات التوقيع لا يزالان من أوجه القصور التي تتطلب معالجة عاجلة، حتى لدى كبرى منصات التداول التي تمتلك فرق أمن رفيعة المستوى.
وعلى صعيد البنية التحتية لـ DeFi، أضاف الإصدار V4 من Aave ميزة مبادلة الضمانات على شبكات Ethereum وBase وAvalanche. ويتيح هذا التحديث للمقترضين استبدال أصول الضمان مباشرةً، دون الحاجة إلى سداد القرض أو الخروج من مراكزهم القائمة. وتزيد هذه الآلية كفاءة استخدام الأموال بدرجة كبيرة، وتحد من مخاطر التصفية الناجمة عن تقلبات السوق، كما توسع مجموعة الأدوات المتاحة للمؤسسات لإدارة انكشافها على عملات متعددة على السلسلة. وفي الوقت نفسه، ركز Vitalik Buterin في كلمته الافتتاحية خلال Devcon 8 على ثلاثة محاور رئيسية: الخصوصية والذكاء الاصطناعي والأمن، ملمحًا إلى أن التطور التقني المستقبلي لـ Ethereum سيولي اهتمامًا أكبر لحماية بيانات المستخدمين ومواجهة التحديات الأمنية الجديدة التي يفرضها الذكاء الاصطناعي. وإضافة إلى ذلك، يعكس خبر موافقة CFTC على تداول العقود الدائمة للأسهم قبول الجهات التنظيمية، ضمن حدود، للابتكار في سوق المشتقات. ورغم أن أثر ذلك ينصب أساسًا على قطاع الأسهم، فإن المنطق التنظيمي الكامن وراءه قد يشكل مرجعًا لسوق مشتقات العملات المشفرة أيضًا.
يكمن التناقض الأساسي الذي ينبغي للسوق مراقبته حاليًا في التعارض بين تطلع المؤسسات إلى عوائد أعلى وعدم ملاءمة نسبة المخاطر إلى العوائد في الأدوات المتاحة، فضلًا عن احتمال تقويض الثغرات الأمنية لدى المؤسسات المركزية لمنظومة الثقة على السلسلة. وإذا تمكنت استراتيجيات خزائن ETH المتنوعة من تجاوز عقبات الحوكمة، فقد تطلق موجة جديدة من انتقال الأموال من التخزين التقليدي إلى استراتيجيات المشتقات الأكثر تعقيدًا، لكن ذلك يتطلب آلية أكثر شفافية لتسعير المخاطر. أما حادثة Binance فتذكّر المستثمرين بأن تقييم مخاطر منصات التداول لا ينبغي أن يقتصر على نسبة احتياطيات المحافظ الباردة، بل يجب أن يشمل أيضًا قدرة إجراءات التوقيع في المحافظ الساخنة على مقاومة الاختراق. وبالنسبة إلى المستخدمين العاديين، توفر ميزة مبادلة الضمانات في Aave أداة أفضل لإدارة المخاطر، فيما يشير تركيز Vitalik على الخصوصية والذكاء الاصطناعي إلى أن نظام Ethereum البيئي سيعزز مستقبلًا حماية الهوية اللامركزية وأمن العقود الذكية على المستوى التقني الأساسي. وفي ظل التوتر بين التنظيم والابتكار التقني، يتعين على المشاركين في السوق تقييم منطق الصلاحيات وانكشاف المخاطر الكامنين وراء كل عملية على السلسلة بقدر أكبر من الحذر.
تابعني كيلا تفوتك القراءة السريعة التالية لحركة السوق.
يشهد نظام Ethereum البيئي مؤخرًا وضعًا معقدًا يجمع بين «الدفاع والهجوم». فمن جهة، تعيد المؤسسات مراجعة استراتيجيات تخصيص أصولها، محاولةً تجاوز محدودية العوائد المنخفضة للتخزين وحده؛ ومن جهة أخرى، تعرضت دفاعات إحدى كبرى منصات التداول لضربة فعلية، كشفت عن مخاطر عميقة في إدارة الصلاحيات الداخلية. وفي الوقت نفسه، يشكل تطور البنية التحتية لـ DeFi والتغيرات الدقيقة في البيئة التنظيمية خلفية سردية أساسية للسوق حاليًا.
يكشف أحدث تقرير مشترك نشرته Kairos Research وGolem Foundation عن التحديات الحقيقية داخل القطاع فيما يتعلق بتحول استراتيجية خزائن ETH (الخزانة). ويشير التقرير إلى أن التخزين الأساسي يُعد مصدرًا للعوائد الأساسية لدى المؤسسات التي تمتلك كميات كبيرة من Ethereum، إلا أن معدل عائده لم يعد يلبي متطلبات المؤسسات الرامية إلى تنمية قيمة أصولها الإجمالية. وأفاد المشاركون في الاستطلاع عمومًا بأن العوائد الناتجة عن التخزين وحده لا تكفي لتغطية التكاليف التشغيلية وتكاليف الفرص البديلة، لذا بدأوا باستكشاف أساليب أكثر تعقيدًا لتعزيز العوائد. وتُظهر البيانات أن استخدام ETH في الإقراض أو توفير السيولة لا يحقق سوى عوائد هامشية منخفضة، ما يجعله محدود الجاذبية. وعلى النقيض، يمكن لاستراتيجيات توفير حماية الخسارة الأولى (First Loss Protection) وخيارات الشراء المغطاة (Covered Call) أن تحقق عوائد أعلى بكثير. غير أن هذه العوائد المرتفعة لا تأتي بلا ثمن، إذ تصاحبها مخاطر إضافية في السوق والسيولة. ويؤكد التقرير على وجه الخصوص أن وضع استراتيجية للخزانة لا يمكن أن يقتصر على النظر إلى العائد النسبي المقوّم بـ ETH، بل يجب أن يأخذ في الحسبان أيضًا هيكل التكاليف بالدولار الذي تتحمله المؤسسة. أما العائق الأهم فيكمن في الحوكمة؛ إذ صرّح المشاركون بوضوح أن إجراءات الحوكمة الداخلية تمثل العقبة الرئيسية أمام توسيع توظيف الأصول غير المخصصة للتخزين، ما يعكس صعوبة الموازنة المؤسسية بين السعي إلى العوائد والامتثال وإدارة المخاطر.
أما ناقوس الخطر في مجال الأمن فقد جاء من Binance. فقد كشفت المنصة عن حادثة اختراق متعددة المراحل استهدفت نظام التوقيع الخاص بمحفظتها الساخنة، بتفاصيل صادمة. لم يعتمد المهاجمون على سرقة بسيطة للمفاتيح الخاصة، بل استغلوا أجهزة مصابة وصلاحيات وصول داخلية لتنفيذ هجوم أكثر تخفيًا. وشملت خطوات الهجوم استخدام بيانات اعتماد مهندسين مختلفين ورمز نشر، ما أتاح للمهاجمين نشر حاويات وتشغيل نصوص برمجية خبيثة. وقد مكّنهم هذا الاختراق للصلاحيات من تجاوز إجراءات السحب المعتادة في Binance، وتقديم معاملات خبيثة مباشرة عبر خدمة التوقيع الداخلية. والأكثر إثارة للقلق أن المهاجمين استغلوا أيضًا معيار EIP-7702 لإنشاء تفويضات منحت العقود الذكية صلاحية نقل الأصول، ما يشير إلى أن أساليب الهجوم تجاوزت مستوى المحافظ التقليدي وتوغلت في طبقة التفاعل مع البروتوكولات. وأعلنت Binance لاحقًا أنها أزالت التفويضات الخبيثة ذات الصلة، وأعادت بناء الأنظمة المتأثرة، واستبدلت جميع الأجهزة التي تعرضت للاختراق. وتذكّر هذه الحادثة السوق مجددًا بأن الفصل الرأسي للصلاحيات الداخلية والتحقق الذري من إجراءات التوقيع لا يزالان من أوجه القصور التي تتطلب معالجة عاجلة، حتى لدى كبرى منصات التداول التي تمتلك فرق أمن رفيعة المستوى.
وعلى صعيد البنية التحتية لـ DeFi، أضاف الإصدار V4 من Aave ميزة مبادلة الضمانات على شبكات Ethereum وBase وAvalanche. ويتيح هذا التحديث للمقترضين استبدال أصول الضمان مباشرةً، دون الحاجة إلى سداد القرض أو الخروج من مراكزهم القائمة. وتزيد هذه الآلية كفاءة استخدام الأموال بدرجة كبيرة، وتحد من مخاطر التصفية الناجمة عن تقلبات السوق، كما توسع مجموعة الأدوات المتاحة للمؤسسات لإدارة انكشافها على عملات متعددة على السلسلة. وفي الوقت نفسه، ركز Vitalik Buterin في كلمته الافتتاحية خلال Devcon 8 على ثلاثة محاور رئيسية: الخصوصية والذكاء الاصطناعي والأمن، ملمحًا إلى أن التطور التقني المستقبلي لـ Ethereum سيولي اهتمامًا أكبر لحماية بيانات المستخدمين ومواجهة التحديات الأمنية الجديدة التي يفرضها الذكاء الاصطناعي. وإضافة إلى ذلك، يعكس خبر موافقة CFTC على تداول العقود الدائمة للأسهم قبول الجهات التنظيمية، ضمن حدود، للابتكار في سوق المشتقات. ورغم أن أثر ذلك ينصب أساسًا على قطاع الأسهم، فإن المنطق التنظيمي الكامن وراءه قد يشكل مرجعًا لسوق مشتقات العملات المشفرة أيضًا.
يكمن التناقض الأساسي الذي ينبغي للسوق مراقبته حاليًا في التعارض بين تطلع المؤسسات إلى عوائد أعلى وعدم ملاءمة نسبة المخاطر إلى العوائد في الأدوات المتاحة، فضلًا عن احتمال تقويض الثغرات الأمنية لدى المؤسسات المركزية لمنظومة الثقة على السلسلة. وإذا تمكنت استراتيجيات خزائن ETH المتنوعة من تجاوز عقبات الحوكمة، فقد تطلق موجة جديدة من انتقال الأموال من التخزين التقليدي إلى استراتيجيات المشتقات الأكثر تعقيدًا، لكن ذلك يتطلب آلية أكثر شفافية لتسعير المخاطر. أما حادثة Binance فتذكّر المستثمرين بأن تقييم مخاطر منصات التداول لا ينبغي أن يقتصر على نسبة احتياطيات المحافظ الباردة، بل يجب أن يشمل أيضًا قدرة إجراءات التوقيع في المحافظ الساخنة على مقاومة الاختراق. وبالنسبة إلى المستخدمين العاديين، توفر ميزة مبادلة الضمانات في Aave أداة أفضل لإدارة المخاطر، فيما يشير تركيز Vitalik على الخصوصية والذكاء الاصطناعي إلى أن نظام Ethereum البيئي سيعزز مستقبلًا حماية الهوية اللامركزية وأمن العقود الذكية على المستوى التقني الأساسي. وفي ظل التوتر بين التنظيم والابتكار التقني، يتعين على المشاركين في السوق تقييم منطق الصلاحيات وانكشاف المخاطر الكامنين وراء كل عملية على السلسلة بقدر أكبر من الحذر.
تابعني كيلا تفوتك القراءة السريعة التالية لحركة السوق.
1
249
·
--
ما زال موضوع انتخابات منتصف الولاية يتصدر ساحة النقاش، فيما تحركت العملات الرئيسية في السوق بالفعل خلال النهار.
يتذبذب BTC حول +2.5%، بينما كان تحرك ETH أقوى، بنحو +4%؛ لكن مؤشر الخوف والطمع هبط إلى 37، أي إلى منطقة الخوف، وهذا مختلف عما كان عليه في وقت مبكر من الصباح.
يبدو أن السوق يستوعب المكاسب بعد ارتفاعه لبعض الوقت، وليس الأمر مجرد قفزات عشوائية. لنراقب الليلة ما إذا كانت أحجام التداول ستواصل دعم هذا التحرك.
{spot}(BTCUSDT)
ما زال موضوع انتخابات منتصف الولاية يتصدر ساحة النقاش، فيما تحركت العملات الرئيسية في السوق بالفعل خلال النهار.
يتذبذب BTC حول +2.5%، بينما كان تحرك ETH أقوى، بنحو +4%؛ لكن مؤشر الخوف والطمع هبط إلى 37، أي إلى منطقة الخوف، وهذا مختلف عما كان عليه في وقت مبكر من الصباح.
يبدو أن السوق يستوعب المكاسب بعد ارتفاعه لبعض الوقت، وليس الأمر مجرد قفزات عشوائية. لنراقب الليلة ما إذا كانت أحجام التداول ستواصل دعم هذا التحرك.
يتذبذب BTC حول +2.5%، بينما كان تحرك ETH أقوى، بنحو +4%؛ لكن مؤشر الخوف والطمع هبط إلى 37، أي إلى منطقة الخوف، وهذا مختلف عما كان عليه في وقت مبكر من الصباح.
يبدو أن السوق يستوعب المكاسب بعد ارتفاعه لبعض الوقت، وليس الأمر مجرد قفزات عشوائية. لنراقب الليلة ما إذا كانت أحجام التداول ستواصل دعم هذا التحرك.
236
·
--
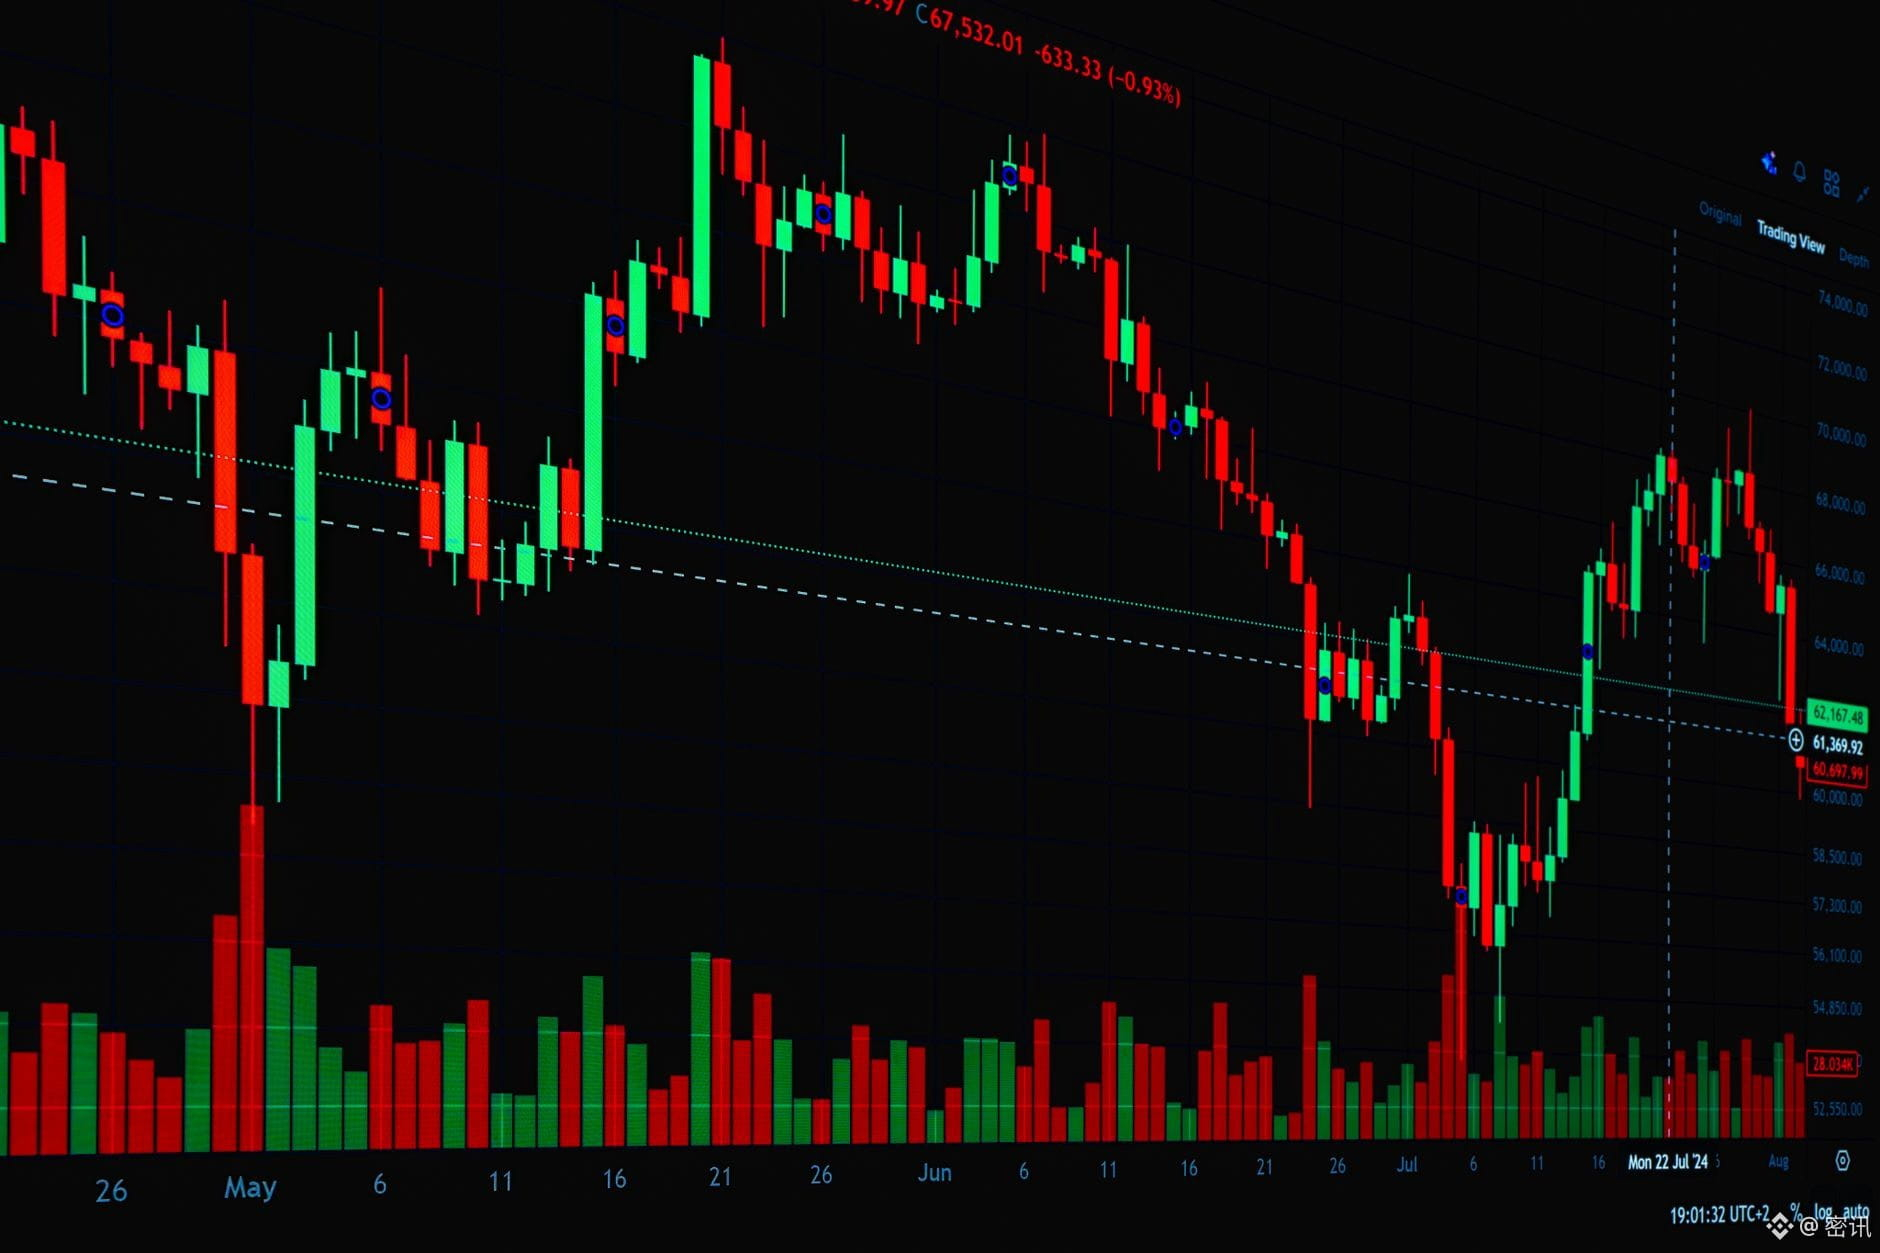
مقالة
Hammak تتحدث ليلًا: احذروا انحراف صياغة الاحتياطي الفيدرالي وسط قلة الإشارات وكثرة الضوضاءفي ظل غياب إصدارات البيانات الاقتصادية المهمة، يتسم التقويم الاقتصادي الكلي الليلة بطابع نموذجي يجمع بين «إشارات قليلة وضوضاء كثيرة». وبالنسبة إلى متداولي الأصول عالية المخاطر، لا تُعد هذه نافذة مناسبة للمضاربة بمراكز كبيرة، بل هي وقت لإعادة ضبط مدى التأثر بالعوامل الاقتصادية الكلية. ظاهريًا، الأمر لا يتجاوز تصريحات اعتيادية لرئيسين من رؤساء بنوك الاحتياطي الفيدرالي الإقليمية، إلى جانب تصريح لمسؤول رفيع في بنك كندا. لكن في ظل التشديد الهامشي لسيولة الدولار وتزايد الخلاف في السوق بشأن مسار سياسة الاحتياطي الفيدرالي، قد تضخم الخوارزميات أي اختلاف طفيف في الصياغة، سواء صدر عن عضو مصوّت في اللجنة الفيدرالية للسوق المفتوحة أم عن غير مصوّت، وتحوله إلى صدمة فورية لمؤشر الدولار، تنتقل بدورها عبر آلية أسعار الصرف إلى منحنيات تسعير بيتكوين وإيثيريوم. علينا أن ندرك بوضوح أنه في الفترات التي تغيب فيها البيانات المهمة مثل مؤشر أسعار المستهلكين والتوظيف غير الزراعي، أو التصريحات المباشرة لرئيس الاحتياطي الفيدرالي Powell، غالبًا ما ينظر السوق إلى تصريحات رؤساء البنوك الإقليمية على أنها «ضوضاء». لكن إذا تضمنت آراءً مخالفة للإجماع بشأن ثبات التضخم أو متانة سوق العمل، فستتحول تلك الضوضاء فورًا إلى ضغوط تدفع الاتجاه. وبالنسبة إلى منظومة إيثيريوم، تقيد هذه الضبابية الاقتصادية الكلية مباشرة شهية المؤسسات للمخاطرة، وتحد من تدفق أموالها عبر صناديق الاستثمار المتداولة، لأن العملات المستقرة، بوصفها مرساة للسيولة على الشبكة، ترتبط قيمتها ارتباطًا وثيقًا بمتانة الائتمان الدولاري. وأي تشكيك في استقلالية السياسة الدولارية أو صدور إشارات متشددة سيؤثر أولًا في علاوات العملات المستقرة، ثم ينتقل عبر سوق الإقراض في التمويل اللامركزي إلى قيمة الضمانات المتمثلة في ETH. لذلك، لا تكمن النقطة الأساسية في قراءة الليلة فيما إذا كانوا سيقولون شيئًا «جديدًا»، بل في ما إذا كانوا سيبتعدون عن توقع «الهبوط السلس» الضمني في السوق حاليًا، إذ إن مدى هذا الابتعاد سيحدد مدة بقاء ETH فوق مستويات الدعم المهمة.
Hammak تتحدث ليلًا: احذروا انحراف صياغة الاحتياطي الفيدرالي وسط قلة الإشارات وكثرة الضوضاء
في ظل غياب إصدارات البيانات الاقتصادية المهمة، يتسم التقويم الاقتصادي الكلي الليلة بطابع نموذجي يجمع بين «إشارات قليلة وضوضاء كثيرة». وبالنسبة إلى متداولي الأصول عالية المخاطر، لا تُعد هذه نافذة مناسبة للمضاربة بمراكز كبيرة، بل هي وقت لإعادة ضبط مدى التأثر بالعوامل الاقتصادية الكلية. ظاهريًا، الأمر لا يتجاوز تصريحات اعتيادية لرئيسين من رؤساء بنوك الاحتياطي الفيدرالي الإقليمية، إلى جانب تصريح لمسؤول رفيع في بنك كندا. لكن في ظل التشديد الهامشي لسيولة الدولار وتزايد الخلاف في السوق بشأن مسار سياسة الاحتياطي الفيدرالي، قد تضخم الخوارزميات أي اختلاف طفيف في الصياغة، سواء صدر عن عضو مصوّت في اللجنة الفيدرالية للسوق المفتوحة أم عن غير مصوّت، وتحوله إلى صدمة فورية لمؤشر الدولار، تنتقل بدورها عبر آلية أسعار الصرف إلى منحنيات تسعير بيتكوين وإيثيريوم. علينا أن ندرك بوضوح أنه في الفترات التي تغيب فيها البيانات المهمة مثل مؤشر أسعار المستهلكين والتوظيف غير الزراعي، أو التصريحات المباشرة لرئيس الاحتياطي الفيدرالي Powell، غالبًا ما ينظر السوق إلى تصريحات رؤساء البنوك الإقليمية على أنها «ضوضاء». لكن إذا تضمنت آراءً مخالفة للإجماع بشأن ثبات التضخم أو متانة سوق العمل، فستتحول تلك الضوضاء فورًا إلى ضغوط تدفع الاتجاه. وبالنسبة إلى منظومة إيثيريوم، تقيد هذه الضبابية الاقتصادية الكلية مباشرة شهية المؤسسات للمخاطرة، وتحد من تدفق أموالها عبر صناديق الاستثمار المتداولة، لأن العملات المستقرة، بوصفها مرساة للسيولة على الشبكة، ترتبط قيمتها ارتباطًا وثيقًا بمتانة الائتمان الدولاري. وأي تشكيك في استقلالية السياسة الدولارية أو صدور إشارات متشددة سيؤثر أولًا في علاوات العملات المستقرة، ثم ينتقل عبر سوق الإقراض في التمويل اللامركزي إلى قيمة الضمانات المتمثلة في ETH. لذلك، لا تكمن النقطة الأساسية في قراءة الليلة فيما إذا كانوا سيقولون شيئًا «جديدًا»، بل في ما إذا كانوا سيبتعدون عن توقع «الهبوط السلس» الضمني في السوق حاليًا، إذ إن مدى هذا الابتعاد سيحدد مدة بقاء ETH فوق مستويات الدعم المهمة.
166
·
--
اختراق باينانس وسرقة مليارات: لماذا لم يؤدِّ تعليق السحوبات إلى وقف الخسائر فورًا؟
مساء 29 أكتوبر، تعرضت باينانس (Binance)، أكبر منصة لتداول العملات المشفرة في العالم، لحادثة أمنية غير مسبوقة من حيث الحجم. لم تكن الحادثة مجرد اختراق بسيط، بل هجومًا معقدًا استمر شهورًا وشمل سلسلة التوريد الداخلية وإدارة الصلاحيات. اخترق المهاجمون أنظمة باينانس الداخلية تدريجيًا، باستخدام أساليب هندسة اجتماعية مدروسة، ووصلوا في نهاية المطاف إلى خدمة توقيع المعاملات الخاصة بالمحافظ الساخنة. ولم تتسبب الحادثة في خسارة أصول بقيمة مليارات الدولارات فحسب، بل كشفت أيضًا عن منطق عميق غالبًا ما يُغفل في البنية التحتية الحديثة للبلوك تشين: ففي عالم السلاسل اللامركزي، لا يعني أمر «الإيقاف المؤقت» الصادر عن المنصة إلغاء الصلاحيات على السلسلة فورًا.
وفقًا للتقرير الأولي للتحقيق الذي نشرته باينانس في 3 نوفمبر، كان التسلسل الزمني للهجوم أطول بكثير مما خمّنه المراقبون في البداية. ففي يونيو، نزّل مهندس مسؤول عن تشغيل المحافظ برنامج تثبيت Homebrew معدّلًا أثناء تثبيته أداة للبرمجة بالذكاء الاصطناعي، ما أدى إلى زرع شيفرة خبيثة على جهازه. ورغم أن فريق الأمن استبدل الجهاز لاحقًا وغيّر بيانات الاعتماد، كان المهاجمون قد حصلوا بالفعل على معلومات الوظائف الخاصة بالموظف وزملائه. وفي سبتمبر، تعرض جهاز عمل مهندس برمجيات آخر للسيطرة عن بُعد، بعد أن وقع ضحية هجوم تصيد احتيالي متخفٍ في هيئة عرض توظيف. وبحلول أكتوبر، وسّع المهاجمون نطاق سيطرتهم مستعينين بأجهزة مخترقة وأدوات الذكاء الاصطناعي الداخلية، وسرقوا بيانات اعتماد نشر الحاويات الخاصة بموظفي تشغيل المحافظ. وفي نهاية المطاف، قرابة الساعة 20:05 بالتوقيت العالمي المنسق يوم 29 أكتوبر، استخدم المهاجمون بيانات الاعتماد هذه لنشر حاويات والوصول غير المصرح به إلى خدمة توقيع المحافظ الداخلية، ثم نفذوا سلسلة من التحويلات الكبيرة. وأظهر التتبع على السلسلة، الذي أجرته مؤسسة الأمن المستقلة TRM Labs، خروج أصول من محافظ باينانس على عشر سلاسل بلوك تشين خلال نحو عشرين دقيقة، بقيمة تقديرية للأصول المتأثرة بلغت نحو 6.34 مليارات دولار. وحتى الآن، جمّدت باينانس أو اعترضت نحو 2.85 مليار دولار، وتعهدت بتحمل الخسائر المالية بنفسها، وخصصت أموالًا لضمان حقوق المستخدمين.
تكمن أكثر تفاصيل الحادثة دلالةً من الناحية التقنية في سبب استمرار تدفق الأصول إلى الخارج بعد أن علّقت المنصة خدمة السحب. فوفق التصور التقليدي، يكفي أن تغلق منصة التداول قنوات السحب لوقف تدفق الأموال، لكن هذا الهجوم استغل خصائص آلية EIP-7702 في إيثيريوم. تتيح هذه الآلية للحسابات العادية تحديد تنفيذ عمليات عبر شيفرة عقد ذكي، وذلك بتوقيع تفويض. ومن خلال خدمة التوقيع التي أسيء استخدامها، أنشأ المهاجمون تفويضًا خبيثًا على السلسلة، ما منح العقد الذكي الذي يتحكمون فيه صلاحيات تنفيذ جزئية على المحافظ الساخنة. وما إن يُسجّل هذا التفويض على السلسلة حتى يصبح مستقلًا عن الخدمات المركزية للمنصة. وحتى بعد أن أغلقت باينانس بوابة السحب على موقعها، ظلت هذه التفويضات الفعالة على السلسلة سارية، وتمكن المهاجمون من استدعاء الصلاحيات مباشرةً وبدء المعاملات دون الحاجة إلى موافقة المنصة. إضافةً إلى ذلك، نظرًا إلى أن المحافظ الساخنة المعنية تستخدم تقنية الحوسبة متعددة الأطراف (MPC)، فإن التوقيع يتطلب تعاون عدة أطراف، ولا يوجد مفتاح خاص منفرد يمكن إبطال صلاحياته على نحو طارئ. لذا اضطر الفريق إلى تطوير إجراء مخصص للإلغاء، ما استهلك وقتًا ثمينًا. ولم تتمكن باينانس من إصدار تفويض جديد من المحفظة الساخنة لإزالة شيفرة التفويض الخبيثة إلا عند الساعة 00:10 بالتوقيت العالمي المنسق يوم 30 أكتوبر، فيما سُجّلت آخر عملية تحويل غير مصرح بها على السلسلة عند الساعة 23:56 بالتوقيت العالمي المنسق يوم 29 أكتوبر. ويكشف هذا الفارق الزمني أن «إيقاف الطلبات الجديدة» و«إلغاء التفويضات القائمة» عمليتان هندسيتان مختلفتان تمامًا: الأولى مفتاح إيقاف على مستوى الخدمة، والثانية تغيير في حالة السلسلة.
من منظور إدارة المخاطر، حطمت هذه الحادثة الفكرة الراسخة القائلة إن «عدم تسريب المفتاح الخاص يعني الأمان». فلم يسرق المهاجمون المفتاح الخاص كاملًا مباشرةً، بل استغلوا قدرة النظام على التوقيع، وجعلوا الخدمات الداخلية «توقّع» معاملات غير معتمدة. وهذا يدل على أن حدود أمن الأصول الرقمية لم تعد تقتصر على حفظ المفاتيح، بل امتدت لتشمل الإدارة الديناميكية للصلاحيات. وفي بيانها الصادر في 31 أكتوبر، نسبت FBI هذه السرقة إلى نشاط TraderTraitor المرتبط بكوريا الشمالية، ما يسلط الضوء أكثر على قدرة أساليب الهجوم على مستوى الدول على اختراق أنظمة الدفاع الأمني التقليدية. وبالنسبة إلى القطاع، تقدم حالة باينانس درسًا قاسيًا لكنه ضروري: بالتوازي مع اعتماد تقنيات جديدة مثل MPC وأدوات الذكاء الاصطناعي لرفع الكفاءة، يجب إعادة النظر في الأسس التي تقوم عليها الاستجابة للطوارئ. فلا يمكن للفرق الهندسية الاعتماد على «إيقاف الخدمة» بوصفه الإجراء الوحيد، بل عليها إنشاء مسار مستقل لإلغاء الصلاحيات في حالات الطوارئ، بعيدًا عن إجراءات العمل المعتادة، والتدرب عليه مسبقًا. كذلك، يجب أن تميّز أنظمة التوقيع بصرامة بين طلبات التحويل العادية وطلبات التفويض التي تغيّر صلاحيات تنفيذ الحساب، لأن أثر هذه الأخيرة يستمر ويصعب عكسه فورًا بمجرد تفعيلها. ورغم أن الحادثة احتُويت مبدئيًا، فإن المعضلة الهندسية التي خلّفتها — كيفية تطبيق آلية إيقاف طارئة مركزية على سلسلة لامركزية — لا تزال مسألة يتعين على جميع مزودي البنية التحتية للعملات المشفرة مواجهتها وحلها.
تابعني كي لا تفوتك القراءة السريعة التالية لحركة السوق.
اختراق باينانس وسرقة مليارات: لماذا لم يؤدِّ تعليق السحوبات إلى وقف الخسائر فورًا؟
مساء 29 أكتوبر، تعرضت باينانس (Binance)، أكبر منصة لتداول العملات المشفرة في العالم، لحادثة أمنية غير مسبوقة من حيث الحجم. لم تكن الحادثة مجرد اختراق بسيط، بل هجومًا معقدًا استمر شهورًا وشمل سلسلة التوريد الداخلية وإدارة الصلاحيات. اخترق المهاجمون أنظمة باينانس الداخلية تدريجيًا، باستخدام أساليب هندسة اجتماعية مدروسة، ووصلوا في نهاية المطاف إلى خدمة توقيع المعاملات الخاصة بالمحافظ الساخنة. ولم تتسبب الحادثة في خسارة أصول بقيمة مليارات الدولارات فحسب، بل كشفت أيضًا عن منطق عميق غالبًا ما يُغفل في البنية التحتية الحديثة للبلوك تشين: ففي عالم السلاسل اللامركزي، لا يعني أمر «الإيقاف المؤقت» الصادر عن المنصة إلغاء الصلاحيات على السلسلة فورًا.
وفقًا للتقرير الأولي للتحقيق الذي نشرته باينانس في 3 نوفمبر، كان التسلسل الزمني للهجوم أطول بكثير مما خمّنه المراقبون في البداية. ففي يونيو، نزّل مهندس مسؤول عن تشغيل المحافظ برنامج تثبيت Homebrew معدّلًا أثناء تثبيته أداة للبرمجة بالذكاء الاصطناعي، ما أدى إلى زرع شيفرة خبيثة على جهازه. ورغم أن فريق الأمن استبدل الجهاز لاحقًا وغيّر بيانات الاعتماد، كان المهاجمون قد حصلوا بالفعل على معلومات الوظائف الخاصة بالموظف وزملائه. وفي سبتمبر، تعرض جهاز عمل مهندس برمجيات آخر للسيطرة عن بُعد، بعد أن وقع ضحية هجوم تصيد احتيالي متخفٍ في هيئة عرض توظيف. وبحلول أكتوبر، وسّع المهاجمون نطاق سيطرتهم مستعينين بأجهزة مخترقة وأدوات الذكاء الاصطناعي الداخلية، وسرقوا بيانات اعتماد نشر الحاويات الخاصة بموظفي تشغيل المحافظ. وفي نهاية المطاف، قرابة الساعة 20:05 بالتوقيت العالمي المنسق يوم 29 أكتوبر، استخدم المهاجمون بيانات الاعتماد هذه لنشر حاويات والوصول غير المصرح به إلى خدمة توقيع المحافظ الداخلية، ثم نفذوا سلسلة من التحويلات الكبيرة. وأظهر التتبع على السلسلة، الذي أجرته مؤسسة الأمن المستقلة TRM Labs، خروج أصول من محافظ باينانس على عشر سلاسل بلوك تشين خلال نحو عشرين دقيقة، بقيمة تقديرية للأصول المتأثرة بلغت نحو 6.34 مليارات دولار. وحتى الآن، جمّدت باينانس أو اعترضت نحو 2.85 مليار دولار، وتعهدت بتحمل الخسائر المالية بنفسها، وخصصت أموالًا لضمان حقوق المستخدمين.
تكمن أكثر تفاصيل الحادثة دلالةً من الناحية التقنية في سبب استمرار تدفق الأصول إلى الخارج بعد أن علّقت المنصة خدمة السحب. فوفق التصور التقليدي، يكفي أن تغلق منصة التداول قنوات السحب لوقف تدفق الأموال، لكن هذا الهجوم استغل خصائص آلية EIP-7702 في إيثيريوم. تتيح هذه الآلية للحسابات العادية تحديد تنفيذ عمليات عبر شيفرة عقد ذكي، وذلك بتوقيع تفويض. ومن خلال خدمة التوقيع التي أسيء استخدامها، أنشأ المهاجمون تفويضًا خبيثًا على السلسلة، ما منح العقد الذكي الذي يتحكمون فيه صلاحيات تنفيذ جزئية على المحافظ الساخنة. وما إن يُسجّل هذا التفويض على السلسلة حتى يصبح مستقلًا عن الخدمات المركزية للمنصة. وحتى بعد أن أغلقت باينانس بوابة السحب على موقعها، ظلت هذه التفويضات الفعالة على السلسلة سارية، وتمكن المهاجمون من استدعاء الصلاحيات مباشرةً وبدء المعاملات دون الحاجة إلى موافقة المنصة. إضافةً إلى ذلك، نظرًا إلى أن المحافظ الساخنة المعنية تستخدم تقنية الحوسبة متعددة الأطراف (MPC)، فإن التوقيع يتطلب تعاون عدة أطراف، ولا يوجد مفتاح خاص منفرد يمكن إبطال صلاحياته على نحو طارئ. لذا اضطر الفريق إلى تطوير إجراء مخصص للإلغاء، ما استهلك وقتًا ثمينًا. ولم تتمكن باينانس من إصدار تفويض جديد من المحفظة الساخنة لإزالة شيفرة التفويض الخبيثة إلا عند الساعة 00:10 بالتوقيت العالمي المنسق يوم 30 أكتوبر، فيما سُجّلت آخر عملية تحويل غير مصرح بها على السلسلة عند الساعة 23:56 بالتوقيت العالمي المنسق يوم 29 أكتوبر. ويكشف هذا الفارق الزمني أن «إيقاف الطلبات الجديدة» و«إلغاء التفويضات القائمة» عمليتان هندسيتان مختلفتان تمامًا: الأولى مفتاح إيقاف على مستوى الخدمة، والثانية تغيير في حالة السلسلة.
من منظور إدارة المخاطر، حطمت هذه الحادثة الفكرة الراسخة القائلة إن «عدم تسريب المفتاح الخاص يعني الأمان». فلم يسرق المهاجمون المفتاح الخاص كاملًا مباشرةً، بل استغلوا قدرة النظام على التوقيع، وجعلوا الخدمات الداخلية «توقّع» معاملات غير معتمدة. وهذا يدل على أن حدود أمن الأصول الرقمية لم تعد تقتصر على حفظ المفاتيح، بل امتدت لتشمل الإدارة الديناميكية للصلاحيات. وفي بيانها الصادر في 31 أكتوبر، نسبت FBI هذه السرقة إلى نشاط TraderTraitor المرتبط بكوريا الشمالية، ما يسلط الضوء أكثر على قدرة أساليب الهجوم على مستوى الدول على اختراق أنظمة الدفاع الأمني التقليدية. وبالنسبة إلى القطاع، تقدم حالة باينانس درسًا قاسيًا لكنه ضروري: بالتوازي مع اعتماد تقنيات جديدة مثل MPC وأدوات الذكاء الاصطناعي لرفع الكفاءة، يجب إعادة النظر في الأسس التي تقوم عليها الاستجابة للطوارئ. فلا يمكن للفرق الهندسية الاعتماد على «إيقاف الخدمة» بوصفه الإجراء الوحيد، بل عليها إنشاء مسار مستقل لإلغاء الصلاحيات في حالات الطوارئ، بعيدًا عن إجراءات العمل المعتادة، والتدرب عليه مسبقًا. كذلك، يجب أن تميّز أنظمة التوقيع بصرامة بين طلبات التحويل العادية وطلبات التفويض التي تغيّر صلاحيات تنفيذ الحساب، لأن أثر هذه الأخيرة يستمر ويصعب عكسه فورًا بمجرد تفعيلها. ورغم أن الحادثة احتُويت مبدئيًا، فإن المعضلة الهندسية التي خلّفتها — كيفية تطبيق آلية إيقاف طارئة مركزية على سلسلة لامركزية — لا تزال مسألة يتعين على جميع مزودي البنية التحتية للعملات المشفرة مواجهتها وحلها.
تابعني كي لا تفوتك القراءة السريعة التالية لحركة السوق.
مساء 29 أكتوبر، تعرضت باينانس (Binance)، أكبر منصة لتداول العملات المشفرة في العالم، لحادثة أمنية غير مسبوقة من حيث الحجم. لم تكن الحادثة مجرد اختراق بسيط، بل هجومًا معقدًا استمر شهورًا وشمل سلسلة التوريد الداخلية وإدارة الصلاحيات. اخترق المهاجمون أنظمة باينانس الداخلية تدريجيًا، باستخدام أساليب هندسة اجتماعية مدروسة، ووصلوا في نهاية المطاف إلى خدمة توقيع المعاملات الخاصة بالمحافظ الساخنة. ولم تتسبب الحادثة في خسارة أصول بقيمة مليارات الدولارات فحسب، بل كشفت أيضًا عن منطق عميق غالبًا ما يُغفل في البنية التحتية الحديثة للبلوك تشين: ففي عالم السلاسل اللامركزي، لا يعني أمر «الإيقاف المؤقت» الصادر عن المنصة إلغاء الصلاحيات على السلسلة فورًا.
وفقًا للتقرير الأولي للتحقيق الذي نشرته باينانس في 3 نوفمبر، كان التسلسل الزمني للهجوم أطول بكثير مما خمّنه المراقبون في البداية. ففي يونيو، نزّل مهندس مسؤول عن تشغيل المحافظ برنامج تثبيت Homebrew معدّلًا أثناء تثبيته أداة للبرمجة بالذكاء الاصطناعي، ما أدى إلى زرع شيفرة خبيثة على جهازه. ورغم أن فريق الأمن استبدل الجهاز لاحقًا وغيّر بيانات الاعتماد، كان المهاجمون قد حصلوا بالفعل على معلومات الوظائف الخاصة بالموظف وزملائه. وفي سبتمبر، تعرض جهاز عمل مهندس برمجيات آخر للسيطرة عن بُعد، بعد أن وقع ضحية هجوم تصيد احتيالي متخفٍ في هيئة عرض توظيف. وبحلول أكتوبر، وسّع المهاجمون نطاق سيطرتهم مستعينين بأجهزة مخترقة وأدوات الذكاء الاصطناعي الداخلية، وسرقوا بيانات اعتماد نشر الحاويات الخاصة بموظفي تشغيل المحافظ. وفي نهاية المطاف، قرابة الساعة 20:05 بالتوقيت العالمي المنسق يوم 29 أكتوبر، استخدم المهاجمون بيانات الاعتماد هذه لنشر حاويات والوصول غير المصرح به إلى خدمة توقيع المحافظ الداخلية، ثم نفذوا سلسلة من التحويلات الكبيرة. وأظهر التتبع على السلسلة، الذي أجرته مؤسسة الأمن المستقلة TRM Labs، خروج أصول من محافظ باينانس على عشر سلاسل بلوك تشين خلال نحو عشرين دقيقة، بقيمة تقديرية للأصول المتأثرة بلغت نحو 6.34 مليارات دولار. وحتى الآن، جمّدت باينانس أو اعترضت نحو 2.85 مليار دولار، وتعهدت بتحمل الخسائر المالية بنفسها، وخصصت أموالًا لضمان حقوق المستخدمين.
تكمن أكثر تفاصيل الحادثة دلالةً من الناحية التقنية في سبب استمرار تدفق الأصول إلى الخارج بعد أن علّقت المنصة خدمة السحب. فوفق التصور التقليدي، يكفي أن تغلق منصة التداول قنوات السحب لوقف تدفق الأموال، لكن هذا الهجوم استغل خصائص آلية EIP-7702 في إيثيريوم. تتيح هذه الآلية للحسابات العادية تحديد تنفيذ عمليات عبر شيفرة عقد ذكي، وذلك بتوقيع تفويض. ومن خلال خدمة التوقيع التي أسيء استخدامها، أنشأ المهاجمون تفويضًا خبيثًا على السلسلة، ما منح العقد الذكي الذي يتحكمون فيه صلاحيات تنفيذ جزئية على المحافظ الساخنة. وما إن يُسجّل هذا التفويض على السلسلة حتى يصبح مستقلًا عن الخدمات المركزية للمنصة. وحتى بعد أن أغلقت باينانس بوابة السحب على موقعها، ظلت هذه التفويضات الفعالة على السلسلة سارية، وتمكن المهاجمون من استدعاء الصلاحيات مباشرةً وبدء المعاملات دون الحاجة إلى موافقة المنصة. إضافةً إلى ذلك، نظرًا إلى أن المحافظ الساخنة المعنية تستخدم تقنية الحوسبة متعددة الأطراف (MPC)، فإن التوقيع يتطلب تعاون عدة أطراف، ولا يوجد مفتاح خاص منفرد يمكن إبطال صلاحياته على نحو طارئ. لذا اضطر الفريق إلى تطوير إجراء مخصص للإلغاء، ما استهلك وقتًا ثمينًا. ولم تتمكن باينانس من إصدار تفويض جديد من المحفظة الساخنة لإزالة شيفرة التفويض الخبيثة إلا عند الساعة 00:10 بالتوقيت العالمي المنسق يوم 30 أكتوبر، فيما سُجّلت آخر عملية تحويل غير مصرح بها على السلسلة عند الساعة 23:56 بالتوقيت العالمي المنسق يوم 29 أكتوبر. ويكشف هذا الفارق الزمني أن «إيقاف الطلبات الجديدة» و«إلغاء التفويضات القائمة» عمليتان هندسيتان مختلفتان تمامًا: الأولى مفتاح إيقاف على مستوى الخدمة، والثانية تغيير في حالة السلسلة.
من منظور إدارة المخاطر، حطمت هذه الحادثة الفكرة الراسخة القائلة إن «عدم تسريب المفتاح الخاص يعني الأمان». فلم يسرق المهاجمون المفتاح الخاص كاملًا مباشرةً، بل استغلوا قدرة النظام على التوقيع، وجعلوا الخدمات الداخلية «توقّع» معاملات غير معتمدة. وهذا يدل على أن حدود أمن الأصول الرقمية لم تعد تقتصر على حفظ المفاتيح، بل امتدت لتشمل الإدارة الديناميكية للصلاحيات. وفي بيانها الصادر في 31 أكتوبر، نسبت FBI هذه السرقة إلى نشاط TraderTraitor المرتبط بكوريا الشمالية، ما يسلط الضوء أكثر على قدرة أساليب الهجوم على مستوى الدول على اختراق أنظمة الدفاع الأمني التقليدية. وبالنسبة إلى القطاع، تقدم حالة باينانس درسًا قاسيًا لكنه ضروري: بالتوازي مع اعتماد تقنيات جديدة مثل MPC وأدوات الذكاء الاصطناعي لرفع الكفاءة، يجب إعادة النظر في الأسس التي تقوم عليها الاستجابة للطوارئ. فلا يمكن للفرق الهندسية الاعتماد على «إيقاف الخدمة» بوصفه الإجراء الوحيد، بل عليها إنشاء مسار مستقل لإلغاء الصلاحيات في حالات الطوارئ، بعيدًا عن إجراءات العمل المعتادة، والتدرب عليه مسبقًا. كذلك، يجب أن تميّز أنظمة التوقيع بصرامة بين طلبات التحويل العادية وطلبات التفويض التي تغيّر صلاحيات تنفيذ الحساب، لأن أثر هذه الأخيرة يستمر ويصعب عكسه فورًا بمجرد تفعيلها. ورغم أن الحادثة احتُويت مبدئيًا، فإن المعضلة الهندسية التي خلّفتها — كيفية تطبيق آلية إيقاف طارئة مركزية على سلسلة لامركزية — لا تزال مسألة يتعين على جميع مزودي البنية التحتية للعملات المشفرة مواجهتها وحلها.
تابعني كي لا تفوتك القراءة السريعة التالية لحركة السوق.
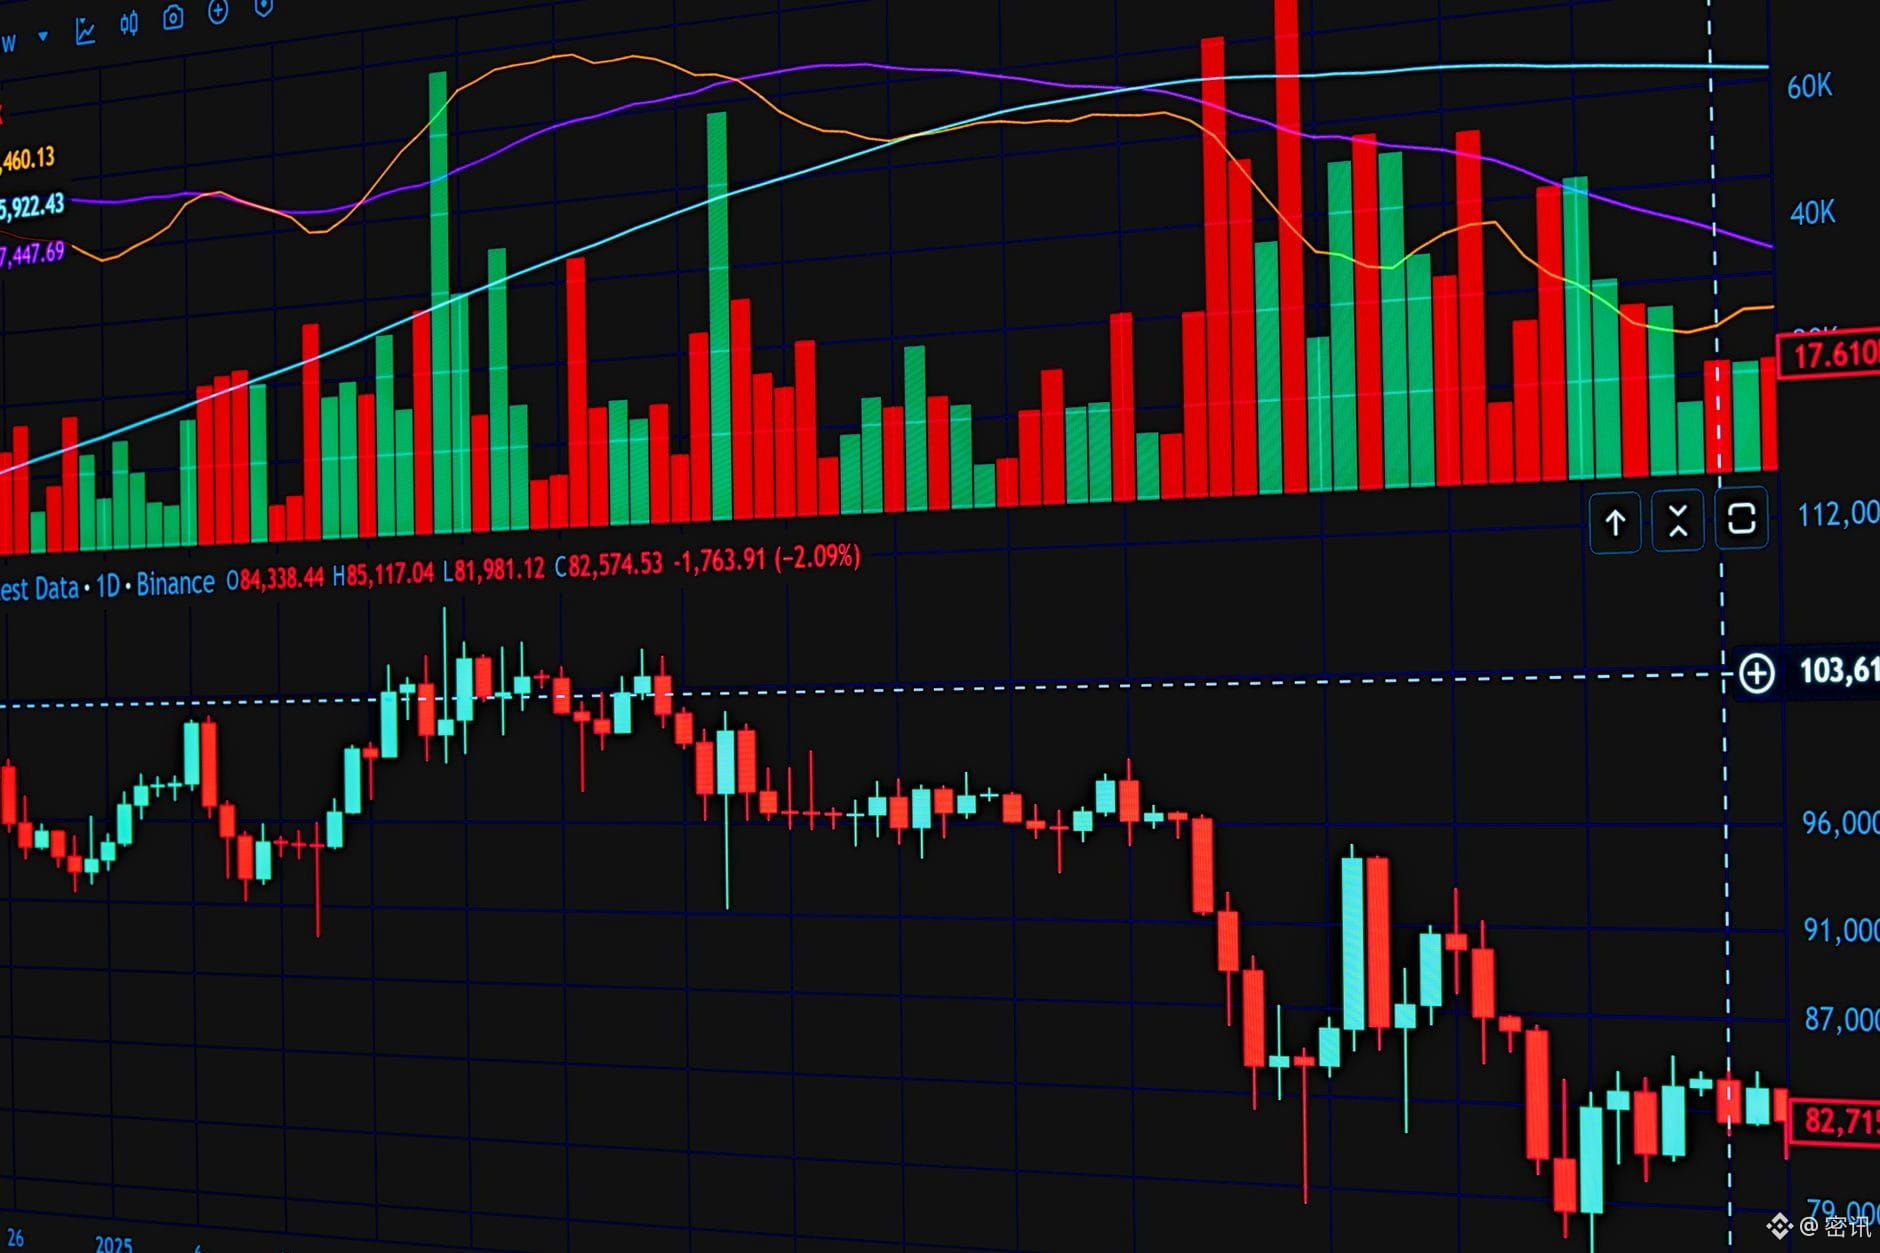
148
·
--
مراقبة السوق الصباحية | SOL حاضر أيضًا ضمن المواضيع الرائجة، ويتحرك مع العملات الرئيسية، دون تقلبات مبالغ فيها.
مجرد متابعة للسوق وحديث قصير، من دون توصيات تداول.
{spot}(SOLUSDT)
مراقبة السوق الصباحية | SOL حاضر أيضًا ضمن المواضيع الرائجة، ويتحرك مع العملات الرئيسية، دون تقلبات مبالغ فيها.
مجرد متابعة للسوق وحديث قصير، من دون توصيات تداول.
مجرد متابعة للسوق وحديث قصير، من دون توصيات تداول.
158
·
--
رئيسة الاحتياطي الفيدرالي في كليفلاند هاماك تتحدث الليلة، وأسواق العملات المشفرة تترقب منطق تسعير أسعار الفائدة
تبدو نافذة السيولة الكلية الليلة هادئة، لكن التيارات الخفية تتحرك تحت السطح. بالنسبة إلى أسواق العملات المشفرة، غالبًا ما يكون لتصريحات مسؤولي الاحتياطي الفيدرالي المتتالية تأثير أعمق من بيانات اقتصادية منفردة، لأنها تعيد تشكيل منطق المتداولين في تسعير مسار أسعار الفائدة الخالية من المخاطر مباشرةً. يمر السوق حاليًا بمرحلة توازن دقيقة: إذ يتجاذب تضخم مستمر والآثار الهامشية للتغيرات الاقتصادية، ما يجعل توقعات خفض أسعار الفائدة تتأرجح مرارًا. وفي ظل هذه الظروف، تضخّم الأسواق قراءة أي تصريح يصدر من داخل الاحتياطي الفيدرالي، ولا سيما تصريحات المسؤولين الذين يملكون حق التصويت أو سيحصلون عليه قريبًا، حتى إن الفروق الدقيقة في صياغتهم تخضع لتفسيرات موسعة. لا داعي إلى التخمين المفرط بشأن مقاصدهم المحددة؛ يكفي أن نتابع كيف تسد هذه التصريحات الثغرات في السردية الاقتصادية الكلية، وكيف تؤثر تلك الثغرات في منطق التكلفة الأساسية للأموال في التمويل اللامركزي (DeFi) ومنصات التداول المركزية (CEX). وتكتسب آلية انتقال هذه الإشارات الكلية أهمية خاصة بالنسبة إلى الأصول النامية الحساسة للسيولة، مثل الإيثيريوم، لأنها تحدد كيفية تغير تكلفة الفرصة البديلة للاحتفاظ بأصول لا تدر عائدًا.
على صعيد الوقائع، جدول الليلة حافل للغاية، ويضم سلسلة من المصادر الرئيسية التي تغذي توقعات السيولة الكلية. ستلقي بيث هاماك، رئيسة بنك الاحتياطي الفيدرالي في كليفلاند، كلمة في الساعة 21:50، تليها كلمة رئيس بنك الاحتياطي الفيدرالي في ريتشموند باركين في الساعة 22:10. وتجدر الإشارة إلى أن باركين مُدرج بصفته عضوًا مصوتًا في اللجنة الفيدرالية للسوق المفتوحة لعام 2027. ثم، في الساعة 23:30، سيلقي كل من محافظ بنك كندا ماكلم ونائب المحافظ الأول روجرز كلمتين. لا تتناول هذه التصريحات مباشرةً تقنيات البلوك تشين أو اقتصاديات الرموز، لكنها تحدد بصورة غير مباشرة تكلفة الفرصة البديلة للاحتفاظ بالإيثيريوم، عبر تغيير التوقعات بشأن مسار أسعار الفائدة الخالية من المخاطر. وبصفته عضوًا مصوتًا مستقبليًا، غالبًا ما يُنظر إلى موقف باركين على أنه مؤشر مبكر إلى توجهات التشدد أو التيسير داخل الاحتياطي الفيدرالي؛ أما تصريحات هاماك، بصفتها رئيسة حالية لبنك احتياطي إقليمي، فتعكس التوتر بين واقع الاقتصاد المحلي وأهداف السياسة الفيدرالية. وعلى الرغم من أن تصريحات بنك كندا لا تحدد سيولة الدولار مباشرةً، فإن إشاراته المتعلقة بالسياسة النقدية غالبًا ما تتناغم مع عوائد سندات الخزانة الأمريكية ضمن ترابط شهية المخاطرة العالمية، ما يؤثر بدوره في تقييم الأصول المشفرة المقومة بالدولار.
من منظور منطق التسعير، يتمثل الأثر الأساسي لهذه التصريحات في تعديل التوقعات المتعلقة بـ«أسعار الفائدة الحقيقية». فإذا شددت هاماك أو باركين في كلمتيهما على أن مخاطر التضخم لا تزال أكبر من مخاطر التوظيف، أو ألمحا إلى ضرورة إبقاء السياسة النقدية تقييدية مدة أطول، فسيؤدي ذلك إلى رفع علاوة الأجل على عوائد سندات الخزانة الأمريكية. وبالنسبة إلى الإيثيريوم، يعني هذا تزايد الضغوط على تقييمه بوصفه أصلًا لا يدر عائدًا (على الرغم من تحقيق عوائد من التخزين، فإن جاذبيته النسبية تتراجع في بيئة أسعار الفائدة المرتفعة). وقد يعيد السوق تقييم علاوة المخاطر للإيثيريوم مقارنةً بالبيتكوين، لأن الإيثيريوم عادةً أكثر حساسية للسيولة، ولا سيما عندما توظف المؤسسات أموالها عبر قنوات مثل صناديق المؤشرات المتداولة (ETF)، إذ يؤثر تغير تكلفة التمويل مباشرةً في الرغبة بالشراء. وعلى العكس، إذا كشفت التصريحات عن مخاوف من تباطؤ الاقتصاد، أو ألمحت إلى مرونة أكبر في مسار السياسة النقدية، فسيؤدي ذلك إلى خفض توقعات أسعار الفائدة الحقيقية، ما يوفر دعمًا لتقييم الأصول عالية المخاطر والنامية مثل الإيثيريوم. لكن ينبغي الحذر من أن هذا التأثير ليس خطيًا. فإذا كان السوق قد سعّر توقعًا معينًا بالكامل، فقد يكون رد فعل الأسعار محدودًا، بصرف النظر عن مضمون التصريحات، ما دامت لا تتضمن «مفاجأة» تتجاوز التوقعات. ويكمن الخطر الحقيقي في احتمال أن تدفع التصريحات السوق إلى إعادة تفسير الخلافات داخل الاحتياطي الفيدرالي؛ فعدم اليقين هذا بحد ذاته يزيد التقلبات، ويجبر صانعي السوق على تعديل عروض الأسعار، ما يؤثر بدوره في فروق أسعار البيع والشراء وعمق سوق الإيثيريوم في منصات التداول الكبرى.
إضافةً إلى ذلك، تستحق صفة باركين عضوًا مصوتًا في اللجنة الفيدرالية للسوق المفتوحة لعام 2027 اهتمامًا خاصًا. ففي البيئة السياسية والاقتصادية الراهنة، تتفاقم التحولات بين الأجيال والاختلافات في الأفكار المتعلقة بالسياسة النقدية داخل الاحتياطي الفيدرالي. وربما لا تقتصر كلمته على الرد على السياسة الحالية، بل قد تنطوي أيضًا على إشارات إلى إطار السياسة المستقبلية. وإذا اختلفت تصريحاته عن الإجماع السائد حاليًا، فقد ينذر ذلك بخلافات محتملة داخل الاحتياطي الفيدرالي بشأن استخدام أدوات السياسة النقدية. وفي ظروف السوق القصوى، قد تؤدي هذه الخلافات إلى تأخر الاستجابة للسياسات أو المبالغة فيها، ما يضخم تقلبات سوق العملات المشفرة. وبالنسبة إلى بروتوكولات الإقراض وأسواق المشتقات في منظومة الإيثيريوم، يزيد عدم اليقين بشأن السياسة النقدية تكلفة التحوط، ويغير فرص المراجحة القائمة على استراتيجيات مقايضات أسعار الفائدة أو الخيارات. وينبغي للمتداولين متابعة الصياغات الدقيقة المتعلقة بـ«الاعتماد على البيانات» (data-dependent) و«توازن المخاطر» (risk balance)، إذ كثيرًا ما تنطوي هذه العبارات مجتمعةً على التوزيع الاحتمالي الذي يعتمده الاحتياطي الفيدرالي لخطوته التالية.
ينبغي أن ينصب التركيز في المرحلة المقبلة على محورين: أولًا، مدى اختلاف نصوص التصريحات عن توقعات السوق؛ وثانيًا، كيفية انتقال هذا الاختلاف إلى منحنى عوائد سندات الخزانة الأمريكية ومؤشر الدولار. فإذا فُسرت تصريحات هاماك أو باركين على أنها أشد تشددًا مما كان متوقعًا، فعلينا مراقبة ما إذا كان عائد سندات الخزانة الأمريكية لأجل 10 سنوات سيخترق مستوى مقاومة رئيسيًا، وما إذا كان سعر الإيثيريوم مقابل البيتكوين سيشهد تراجعًا ملحوظًا. سيكون ذلك إشارة مباشرة إلى انحسار شهية المخاطرة، بما يعني احتمال انتقال الأموال من الإيثيريوم إلى البيتكوين أو العملات المستقرة. وعلى العكس، إذا اتسمت التصريحات بالتيسير، فعلينا مراقبة ما إذا كان الإيثيريوم سيتمكن من الاستقرار فوق مستويات دعم رئيسية، وما إذا كانت بيانات صافي التدفقات إلى صناديق المؤشرات المتداولة المؤسسية ستسجل تسارعًا. كذلك، ورغم أن تصريحات بنك كندا أقل وزنًا، فإن أي تباين واضح بين موقفه وموقف الاحتياطي الفيدرالي قد يطلق تدفقات مراجحة بين الأسواق، ما يؤثر بدوره في حجم مجمع السيولة العالمية بالدولار. وهذا متغير مهم في الخلفية الاقتصادية الكلية لحاملي الإيثيريوم على المدى الطويل. وفي المحصلة، لن تحدد تصريحات الليلة سعر الإيثيريوم مباشرةً، لكنها سترسم ملامح معنويات السوق وتدفقات الأموال في الأسابيع المقبلة؛ لذا ينبغي للمتداولين تعديل إدارة مراكزهم واستراتيجيات التحوط من المخاطر وفقًا لذلك.
تابعني كيلا تفوتك القراءة السريعة التالية لحركة السوق.
رئيسة الاحتياطي الفيدرالي في كليفلاند هاماك تتحدث الليلة، وأسواق العملات المشفرة تترقب منطق تسعير أسعار الفائدة
تبدو نافذة السيولة الكلية الليلة هادئة، لكن التيارات الخفية تتحرك تحت السطح. بالنسبة إلى أسواق العملات المشفرة، غالبًا ما يكون لتصريحات مسؤولي الاحتياطي الفيدرالي المتتالية تأثير أعمق من بيانات اقتصادية منفردة، لأنها تعيد تشكيل منطق المتداولين في تسعير مسار أسعار الفائدة الخالية من المخاطر مباشرةً. يمر السوق حاليًا بمرحلة توازن دقيقة: إذ يتجاذب تضخم مستمر والآثار الهامشية للتغيرات الاقتصادية، ما يجعل توقعات خفض أسعار الفائدة تتأرجح مرارًا. وفي ظل هذه الظروف، تضخّم الأسواق قراءة أي تصريح يصدر من داخل الاحتياطي الفيدرالي، ولا سيما تصريحات المسؤولين الذين يملكون حق التصويت أو سيحصلون عليه قريبًا، حتى إن الفروق الدقيقة في صياغتهم تخضع لتفسيرات موسعة. لا داعي إلى التخمين المفرط بشأن مقاصدهم المحددة؛ يكفي أن نتابع كيف تسد هذه التصريحات الثغرات في السردية الاقتصادية الكلية، وكيف تؤثر تلك الثغرات في منطق التكلفة الأساسية للأموال في التمويل اللامركزي (DeFi) ومنصات التداول المركزية (CEX). وتكتسب آلية انتقال هذه الإشارات الكلية أهمية خاصة بالنسبة إلى الأصول النامية الحساسة للسيولة، مثل الإيثيريوم، لأنها تحدد كيفية تغير تكلفة الفرصة البديلة للاحتفاظ بأصول لا تدر عائدًا.
على صعيد الوقائع، جدول الليلة حافل للغاية، ويضم سلسلة من المصادر الرئيسية التي تغذي توقعات السيولة الكلية. ستلقي بيث هاماك، رئيسة بنك الاحتياطي الفيدرالي في كليفلاند، كلمة في الساعة 21:50، تليها كلمة رئيس بنك الاحتياطي الفيدرالي في ريتشموند باركين في الساعة 22:10. وتجدر الإشارة إلى أن باركين مُدرج بصفته عضوًا مصوتًا في اللجنة الفيدرالية للسوق المفتوحة لعام 2027. ثم، في الساعة 23:30، سيلقي كل من محافظ بنك كندا ماكلم ونائب المحافظ الأول روجرز كلمتين. لا تتناول هذه التصريحات مباشرةً تقنيات البلوك تشين أو اقتصاديات الرموز، لكنها تحدد بصورة غير مباشرة تكلفة الفرصة البديلة للاحتفاظ بالإيثيريوم، عبر تغيير التوقعات بشأن مسار أسعار الفائدة الخالية من المخاطر. وبصفته عضوًا مصوتًا مستقبليًا، غالبًا ما يُنظر إلى موقف باركين على أنه مؤشر مبكر إلى توجهات التشدد أو التيسير داخل الاحتياطي الفيدرالي؛ أما تصريحات هاماك، بصفتها رئيسة حالية لبنك احتياطي إقليمي، فتعكس التوتر بين واقع الاقتصاد المحلي وأهداف السياسة الفيدرالية. وعلى الرغم من أن تصريحات بنك كندا لا تحدد سيولة الدولار مباشرةً، فإن إشاراته المتعلقة بالسياسة النقدية غالبًا ما تتناغم مع عوائد سندات الخزانة الأمريكية ضمن ترابط شهية المخاطرة العالمية، ما يؤثر بدوره في تقييم الأصول المشفرة المقومة بالدولار.
من منظور منطق التسعير، يتمثل الأثر الأساسي لهذه التصريحات في تعديل التوقعات المتعلقة بـ«أسعار الفائدة الحقيقية». فإذا شددت هاماك أو باركين في كلمتيهما على أن مخاطر التضخم لا تزال أكبر من مخاطر التوظيف، أو ألمحا إلى ضرورة إبقاء السياسة النقدية تقييدية مدة أطول، فسيؤدي ذلك إلى رفع علاوة الأجل على عوائد سندات الخزانة الأمريكية. وبالنسبة إلى الإيثيريوم، يعني هذا تزايد الضغوط على تقييمه بوصفه أصلًا لا يدر عائدًا (على الرغم من تحقيق عوائد من التخزين، فإن جاذبيته النسبية تتراجع في بيئة أسعار الفائدة المرتفعة). وقد يعيد السوق تقييم علاوة المخاطر للإيثيريوم مقارنةً بالبيتكوين، لأن الإيثيريوم عادةً أكثر حساسية للسيولة، ولا سيما عندما توظف المؤسسات أموالها عبر قنوات مثل صناديق المؤشرات المتداولة (ETF)، إذ يؤثر تغير تكلفة التمويل مباشرةً في الرغبة بالشراء. وعلى العكس، إذا كشفت التصريحات عن مخاوف من تباطؤ الاقتصاد، أو ألمحت إلى مرونة أكبر في مسار السياسة النقدية، فسيؤدي ذلك إلى خفض توقعات أسعار الفائدة الحقيقية، ما يوفر دعمًا لتقييم الأصول عالية المخاطر والنامية مثل الإيثيريوم. لكن ينبغي الحذر من أن هذا التأثير ليس خطيًا. فإذا كان السوق قد سعّر توقعًا معينًا بالكامل، فقد يكون رد فعل الأسعار محدودًا، بصرف النظر عن مضمون التصريحات، ما دامت لا تتضمن «مفاجأة» تتجاوز التوقعات. ويكمن الخطر الحقيقي في احتمال أن تدفع التصريحات السوق إلى إعادة تفسير الخلافات داخل الاحتياطي الفيدرالي؛ فعدم اليقين هذا بحد ذاته يزيد التقلبات، ويجبر صانعي السوق على تعديل عروض الأسعار، ما يؤثر بدوره في فروق أسعار البيع والشراء وعمق سوق الإيثيريوم في منصات التداول الكبرى.
إضافةً إلى ذلك، تستحق صفة باركين عضوًا مصوتًا في اللجنة الفيدرالية للسوق المفتوحة لعام 2027 اهتمامًا خاصًا. ففي البيئة السياسية والاقتصادية الراهنة، تتفاقم التحولات بين الأجيال والاختلافات في الأفكار المتعلقة بالسياسة النقدية داخل الاحتياطي الفيدرالي. وربما لا تقتصر كلمته على الرد على السياسة الحالية، بل قد تنطوي أيضًا على إشارات إلى إطار السياسة المستقبلية. وإذا اختلفت تصريحاته عن الإجماع السائد حاليًا، فقد ينذر ذلك بخلافات محتملة داخل الاحتياطي الفيدرالي بشأن استخدام أدوات السياسة النقدية. وفي ظروف السوق القصوى، قد تؤدي هذه الخلافات إلى تأخر الاستجابة للسياسات أو المبالغة فيها، ما يضخم تقلبات سوق العملات المشفرة. وبالنسبة إلى بروتوكولات الإقراض وأسواق المشتقات في منظومة الإيثيريوم، يزيد عدم اليقين بشأن السياسة النقدية تكلفة التحوط، ويغير فرص المراجحة القائمة على استراتيجيات مقايضات أسعار الفائدة أو الخيارات. وينبغي للمتداولين متابعة الصياغات الدقيقة المتعلقة بـ«الاعتماد على البيانات» (data-dependent) و«توازن المخاطر» (risk balance)، إذ كثيرًا ما تنطوي هذه العبارات مجتمعةً على التوزيع الاحتمالي الذي يعتمده الاحتياطي الفيدرالي لخطوته التالية.
ينبغي أن ينصب التركيز في المرحلة المقبلة على محورين: أولًا، مدى اختلاف نصوص التصريحات عن توقعات السوق؛ وثانيًا، كيفية انتقال هذا الاختلاف إلى منحنى عوائد سندات الخزانة الأمريكية ومؤشر الدولار. فإذا فُسرت تصريحات هاماك أو باركين على أنها أشد تشددًا مما كان متوقعًا، فعلينا مراقبة ما إذا كان عائد سندات الخزانة الأمريكية لأجل 10 سنوات سيخترق مستوى مقاومة رئيسيًا، وما إذا كان سعر الإيثيريوم مقابل البيتكوين سيشهد تراجعًا ملحوظًا. سيكون ذلك إشارة مباشرة إلى انحسار شهية المخاطرة، بما يعني احتمال انتقال الأموال من الإيثيريوم إلى البيتكوين أو العملات المستقرة. وعلى العكس، إذا اتسمت التصريحات بالتيسير، فعلينا مراقبة ما إذا كان الإيثيريوم سيتمكن من الاستقرار فوق مستويات دعم رئيسية، وما إذا كانت بيانات صافي التدفقات إلى صناديق المؤشرات المتداولة المؤسسية ستسجل تسارعًا. كذلك، ورغم أن تصريحات بنك كندا أقل وزنًا، فإن أي تباين واضح بين موقفه وموقف الاحتياطي الفيدرالي قد يطلق تدفقات مراجحة بين الأسواق، ما يؤثر بدوره في حجم مجمع السيولة العالمية بالدولار. وهذا متغير مهم في الخلفية الاقتصادية الكلية لحاملي الإيثيريوم على المدى الطويل. وفي المحصلة، لن تحدد تصريحات الليلة سعر الإيثيريوم مباشرةً، لكنها سترسم ملامح معنويات السوق وتدفقات الأموال في الأسابيع المقبلة؛ لذا ينبغي للمتداولين تعديل إدارة مراكزهم واستراتيجيات التحوط من المخاطر وفقًا لذلك.
تابعني كيلا تفوتك القراءة السريعة التالية لحركة السوق.
تبدو نافذة السيولة الكلية الليلة هادئة، لكن التيارات الخفية تتحرك تحت السطح. بالنسبة إلى أسواق العملات المشفرة، غالبًا ما يكون لتصريحات مسؤولي الاحتياطي الفيدرالي المتتالية تأثير أعمق من بيانات اقتصادية منفردة، لأنها تعيد تشكيل منطق المتداولين في تسعير مسار أسعار الفائدة الخالية من المخاطر مباشرةً. يمر السوق حاليًا بمرحلة توازن دقيقة: إذ يتجاذب تضخم مستمر والآثار الهامشية للتغيرات الاقتصادية، ما يجعل توقعات خفض أسعار الفائدة تتأرجح مرارًا. وفي ظل هذه الظروف، تضخّم الأسواق قراءة أي تصريح يصدر من داخل الاحتياطي الفيدرالي، ولا سيما تصريحات المسؤولين الذين يملكون حق التصويت أو سيحصلون عليه قريبًا، حتى إن الفروق الدقيقة في صياغتهم تخضع لتفسيرات موسعة. لا داعي إلى التخمين المفرط بشأن مقاصدهم المحددة؛ يكفي أن نتابع كيف تسد هذه التصريحات الثغرات في السردية الاقتصادية الكلية، وكيف تؤثر تلك الثغرات في منطق التكلفة الأساسية للأموال في التمويل اللامركزي (DeFi) ومنصات التداول المركزية (CEX). وتكتسب آلية انتقال هذه الإشارات الكلية أهمية خاصة بالنسبة إلى الأصول النامية الحساسة للسيولة، مثل الإيثيريوم، لأنها تحدد كيفية تغير تكلفة الفرصة البديلة للاحتفاظ بأصول لا تدر عائدًا.
على صعيد الوقائع، جدول الليلة حافل للغاية، ويضم سلسلة من المصادر الرئيسية التي تغذي توقعات السيولة الكلية. ستلقي بيث هاماك، رئيسة بنك الاحتياطي الفيدرالي في كليفلاند، كلمة في الساعة 21:50، تليها كلمة رئيس بنك الاحتياطي الفيدرالي في ريتشموند باركين في الساعة 22:10. وتجدر الإشارة إلى أن باركين مُدرج بصفته عضوًا مصوتًا في اللجنة الفيدرالية للسوق المفتوحة لعام 2027. ثم، في الساعة 23:30، سيلقي كل من محافظ بنك كندا ماكلم ونائب المحافظ الأول روجرز كلمتين. لا تتناول هذه التصريحات مباشرةً تقنيات البلوك تشين أو اقتصاديات الرموز، لكنها تحدد بصورة غير مباشرة تكلفة الفرصة البديلة للاحتفاظ بالإيثيريوم، عبر تغيير التوقعات بشأن مسار أسعار الفائدة الخالية من المخاطر. وبصفته عضوًا مصوتًا مستقبليًا، غالبًا ما يُنظر إلى موقف باركين على أنه مؤشر مبكر إلى توجهات التشدد أو التيسير داخل الاحتياطي الفيدرالي؛ أما تصريحات هاماك، بصفتها رئيسة حالية لبنك احتياطي إقليمي، فتعكس التوتر بين واقع الاقتصاد المحلي وأهداف السياسة الفيدرالية. وعلى الرغم من أن تصريحات بنك كندا لا تحدد سيولة الدولار مباشرةً، فإن إشاراته المتعلقة بالسياسة النقدية غالبًا ما تتناغم مع عوائد سندات الخزانة الأمريكية ضمن ترابط شهية المخاطرة العالمية، ما يؤثر بدوره في تقييم الأصول المشفرة المقومة بالدولار.
من منظور منطق التسعير، يتمثل الأثر الأساسي لهذه التصريحات في تعديل التوقعات المتعلقة بـ«أسعار الفائدة الحقيقية». فإذا شددت هاماك أو باركين في كلمتيهما على أن مخاطر التضخم لا تزال أكبر من مخاطر التوظيف، أو ألمحا إلى ضرورة إبقاء السياسة النقدية تقييدية مدة أطول، فسيؤدي ذلك إلى رفع علاوة الأجل على عوائد سندات الخزانة الأمريكية. وبالنسبة إلى الإيثيريوم، يعني هذا تزايد الضغوط على تقييمه بوصفه أصلًا لا يدر عائدًا (على الرغم من تحقيق عوائد من التخزين، فإن جاذبيته النسبية تتراجع في بيئة أسعار الفائدة المرتفعة). وقد يعيد السوق تقييم علاوة المخاطر للإيثيريوم مقارنةً بالبيتكوين، لأن الإيثيريوم عادةً أكثر حساسية للسيولة، ولا سيما عندما توظف المؤسسات أموالها عبر قنوات مثل صناديق المؤشرات المتداولة (ETF)، إذ يؤثر تغير تكلفة التمويل مباشرةً في الرغبة بالشراء. وعلى العكس، إذا كشفت التصريحات عن مخاوف من تباطؤ الاقتصاد، أو ألمحت إلى مرونة أكبر في مسار السياسة النقدية، فسيؤدي ذلك إلى خفض توقعات أسعار الفائدة الحقيقية، ما يوفر دعمًا لتقييم الأصول عالية المخاطر والنامية مثل الإيثيريوم. لكن ينبغي الحذر من أن هذا التأثير ليس خطيًا. فإذا كان السوق قد سعّر توقعًا معينًا بالكامل، فقد يكون رد فعل الأسعار محدودًا، بصرف النظر عن مضمون التصريحات، ما دامت لا تتضمن «مفاجأة» تتجاوز التوقعات. ويكمن الخطر الحقيقي في احتمال أن تدفع التصريحات السوق إلى إعادة تفسير الخلافات داخل الاحتياطي الفيدرالي؛ فعدم اليقين هذا بحد ذاته يزيد التقلبات، ويجبر صانعي السوق على تعديل عروض الأسعار، ما يؤثر بدوره في فروق أسعار البيع والشراء وعمق سوق الإيثيريوم في منصات التداول الكبرى.
إضافةً إلى ذلك، تستحق صفة باركين عضوًا مصوتًا في اللجنة الفيدرالية للسوق المفتوحة لعام 2027 اهتمامًا خاصًا. ففي البيئة السياسية والاقتصادية الراهنة، تتفاقم التحولات بين الأجيال والاختلافات في الأفكار المتعلقة بالسياسة النقدية داخل الاحتياطي الفيدرالي. وربما لا تقتصر كلمته على الرد على السياسة الحالية، بل قد تنطوي أيضًا على إشارات إلى إطار السياسة المستقبلية. وإذا اختلفت تصريحاته عن الإجماع السائد حاليًا، فقد ينذر ذلك بخلافات محتملة داخل الاحتياطي الفيدرالي بشأن استخدام أدوات السياسة النقدية. وفي ظروف السوق القصوى، قد تؤدي هذه الخلافات إلى تأخر الاستجابة للسياسات أو المبالغة فيها، ما يضخم تقلبات سوق العملات المشفرة. وبالنسبة إلى بروتوكولات الإقراض وأسواق المشتقات في منظومة الإيثيريوم، يزيد عدم اليقين بشأن السياسة النقدية تكلفة التحوط، ويغير فرص المراجحة القائمة على استراتيجيات مقايضات أسعار الفائدة أو الخيارات. وينبغي للمتداولين متابعة الصياغات الدقيقة المتعلقة بـ«الاعتماد على البيانات» (data-dependent) و«توازن المخاطر» (risk balance)، إذ كثيرًا ما تنطوي هذه العبارات مجتمعةً على التوزيع الاحتمالي الذي يعتمده الاحتياطي الفيدرالي لخطوته التالية.
ينبغي أن ينصب التركيز في المرحلة المقبلة على محورين: أولًا، مدى اختلاف نصوص التصريحات عن توقعات السوق؛ وثانيًا، كيفية انتقال هذا الاختلاف إلى منحنى عوائد سندات الخزانة الأمريكية ومؤشر الدولار. فإذا فُسرت تصريحات هاماك أو باركين على أنها أشد تشددًا مما كان متوقعًا، فعلينا مراقبة ما إذا كان عائد سندات الخزانة الأمريكية لأجل 10 سنوات سيخترق مستوى مقاومة رئيسيًا، وما إذا كان سعر الإيثيريوم مقابل البيتكوين سيشهد تراجعًا ملحوظًا. سيكون ذلك إشارة مباشرة إلى انحسار شهية المخاطرة، بما يعني احتمال انتقال الأموال من الإيثيريوم إلى البيتكوين أو العملات المستقرة. وعلى العكس، إذا اتسمت التصريحات بالتيسير، فعلينا مراقبة ما إذا كان الإيثيريوم سيتمكن من الاستقرار فوق مستويات دعم رئيسية، وما إذا كانت بيانات صافي التدفقات إلى صناديق المؤشرات المتداولة المؤسسية ستسجل تسارعًا. كذلك، ورغم أن تصريحات بنك كندا أقل وزنًا، فإن أي تباين واضح بين موقفه وموقف الاحتياطي الفيدرالي قد يطلق تدفقات مراجحة بين الأسواق، ما يؤثر بدوره في حجم مجمع السيولة العالمية بالدولار. وهذا متغير مهم في الخلفية الاقتصادية الكلية لحاملي الإيثيريوم على المدى الطويل. وفي المحصلة، لن تحدد تصريحات الليلة سعر الإيثيريوم مباشرةً، لكنها سترسم ملامح معنويات السوق وتدفقات الأموال في الأسابيع المقبلة؛ لذا ينبغي للمتداولين تعديل إدارة مراكزهم واستراتيجيات التحوط من المخاطر وفقًا لذلك.
تابعني كيلا تفوتك القراءة السريعة التالية لحركة السوق.
215
·
--
{future}(ZECUSDT)
ملاحظة مسائية|لا يزال ZEC يتصدر المواضيع الرائجة، وتقلباته خلال اليوم ملحوظة، والنقاشات حوله حامية أيضًا.
مجرد متابعة للسوق وحديث قصير، من دون توصيات تداول.
ملاحظة مسائية|لا يزال ZEC يتصدر المواضيع الرائجة، وتقلباته خلال اليوم ملحوظة، والنقاشات حوله حامية أيضًا.
مجرد متابعة للسوق وحديث قصير، من دون توصيات تداول.
مجرد متابعة للسوق وحديث قصير، من دون توصيات تداول.
423
·
--
{future}(BTCUSDT)
مراقبة منتصف النهار|يتراجع البيتكوين قليلًا الآن، ومعه العملات الرئيسية، لكن التقلبات ليست كبيرة. راقب حجم التداول والمستويات المهمة أولًا، ولا تتسرع في الاستنتاج. نراقب السوق فقط، ولا نقدّم توصيات تداول.
مراقبة منتصف النهار|يتراجع البيتكوين قليلًا الآن، ومعه العملات الرئيسية، لكن التقلبات ليست كبيرة. راقب حجم التداول والمستويات المهمة أولًا، ولا تتسرع في الاستنتاج. نراقب السوق فقط، ولا نقدّم توصيات تداول.
مراقبة منتصف النهار|يتراجع البيتكوين قليلًا الآن، ومعه العملات الرئيسية، لكن التقلبات ليست كبيرة. راقب حجم التداول والمستويات المهمة أولًا، ولا تتسرع في الاستنتاج. نراقب السوق فقط، ولا نقدّم توصيات تداول.
217
·
--
استقر ارتفاع أسعار الأقمشة الإلكترونية في نوفمبر، وردّت عدة شركات مدرجة
لطالما كانت تغيرات أسعار الأقمشة الإلكترونية، بوصفها مادة أساسية في صفائح النحاس المكسوّة، مؤشراً عالي التواتر لمراقبة انتقال التكاليف في سلسلة صناعة لوحات الدوائر المطبوعة (PCB) وتقلبات الطلب النهائي. وفي ظل تذبذب توقعات السيولة الكلية حالياً، وانتقال منطق تسعير الأصول عالية المخاطر من «رهانات خفض أسعار الفائدة» البحتة إلى «تحقق الأرباح»، غالباً ما يتجاهل السوق زيادات الأسعار في المراحل الأولية من قطاع التصنيع التقليدي. لكن في نقاط معينة من الدورة، قد تصبح هذه الزيادات دليلاً حاسماً على تعافي الطلب الحقيقي أو على ضغط التكاليف على الأرباح. وبالنسبة إلى متداولي العملات المشفرة، فعلى الرغم من أن الأقمشة الإلكترونية ليست أصلاً متداولاً مباشراً، فإن ازدهار تصنيع الأجهزة التقنية عالمياً الذي تمثله يرتبط بتفاعل خفي مع البنية التحتية الأساسية للقدرات الحاسوبية التي تعتمد عليها الأصول الرقمية مثل بيتكوين وإيثيريوم، ومع دورة تحديث معدات التعدين، وكذلك مع شهية المخاطرة الأوسع تجاه أسهم التكنولوجيا. وعندما تظهر إشارة واضحة إلى استقرار زيادة أسعار السلع الصناعية التقليدية، فهذا يعني أن تصريف المخزونات في المراحل الوسطى من سلسلة التوريد قد يكون قد انتهى، ما قد يؤثر في توقعات شحنات الأجهزة، بما فيها الخوادم والإلكترونيات الاستهلاكية. ومن خلال آلية انتقال شهية المخاطرة، تنعكس هذه التغيرات الدقيقة في الاقتصاد الحقيقي في نهاية المطاف على تسعير أكبر الأصول عالية المخاطر عالمياً، وفي مقدمتها بيتكوين. لذلك، لا ينبغي أن يقتصر تفسير زيادة أسعار الأقمشة الإلكترونية هذه على أخبار القطاع، بل يجب وضعها في إطار مزدوج يجمع بين «دورة الأجهزة التقنية» و«السيولة الكلية»، لتقييم أثرها الهامشي المحتمل في المستوى المحوري لتقييم الأصول عالية المخاطر عالمياً.
وفقاً للوقائع الواردة في الخبر الموجز، فإن المعلومات الأساسية محدودة للغاية ومحددة: أولاً، موضوع الحدث هو «الأقمشة الإلكترونية»، وهي مادة صناعية بعينها؛ ثانياً، الإطار الزمني هو «نوفمبر»، والحالة هي «استقرار زيادة الأسعار»، أي إن تعديل الأسعار انتقل من مرحلة التوقع إلى التنفيذ الفعلي؛ ثالثاً، كان رد فعل السوق من «عدة شركات مدرجة في سلسلة الصناعة»، إذ أبدت مواقفها حيال الأمر. لم تكشف المادة عن نسبة الزيادة المحددة، ولم تذكر أسماء الشركات المدرجة المعنية، ولم تتطرق إلى أي تغيرات في طلبات العملاء النهائيين، مثل آبل أو هواوي أو مصنّعي الخوادم، كما لم تتضمن بيانات عن معدلات استخدام الطاقة الإنتاجية أو أيام المخزون أو تحركات المنافسين. وإضافة إلى ذلك، فإن عبارة «خبر PLUS حصري للمشتركين، افتح للوصول المباشر» الواردة في المادة تشير إلى أن مصدر المعلومات خاضع لجدار دفع. وهذا يعني عادةً أن انتشار الخبر عبر القنوات العامة قد يكون متأخراً أو انتقائياً، ما يوحي بأن خبر زيادة الأسعار ربما كان قد بدأ بالتداول بين المستثمرين المحترفين، أو أثّر في وتيرة قرارات بعض المؤسسات عبر قنوات غير عامة. وتقتصر جميع الوقائع التي يمكن الاستناد إليها على النقاط الثلاث المذكورة أعلاه: نوفمبر، واستقرار زيادة الأسعار، ورد عدة شركات مدرجة. ولا يجوز إدخال أي أرقام إضافية أو استنتاجات صادرة عن مؤسسات أو نقاط زمنية أخرى في إطار التحليل.
على مستوى الدلالات، يؤكد استقرار زيادة أسعار الأقمشة الإلكترونية أولاً أن ضغوط التكاليف في مرحلة المواد الأولية تنتقل إلى المراحل الوسطى واللاحقة. وبالنسبة إلى مصنّعي لوحات الدوائر المطبوعة والصفائح النحاسية المكسوّة، إذا لم يتمكن الطلب النهائي في المراحل اللاحقة، مثل خوادم الذكاء الاصطناعي والإلكترونيات الاستهلاكية المتطورة، من استيعاب هذه الزيادة في التكاليف بالكامل، فستتعرض هوامشهم الإجمالية لضغط مباشر، ما قد يضعف أداء الأرباح الفصلية لشركات الأجهزة التقنية المعنية. ومن منظور تسعير الأصول عالية المخاطر، فإن التراجع الهامشي في أرباح قطاع الأجهزة التقنية سيضعف دعائم التقييم لقطاعات النمو التقني، مثل ناسداك، ثم يؤثر في علاوة المخاطر لبيتكوين عبر انتقال المعنويات. وباعتبارها مؤشراً لاتجاه الأصول عالية المخاطر عالمياً، غالباً ما تتحرك أسعار بيتكوين إيجاباً مع أسهم التكنولوجيا ذات معامل بيتا المرتفع. وعندما تظهر في سلسلة الصناعة الفعلية إشارات إلى ارتفاع التكاليف، يعيد السوق تقييم متانة أرباح قطاع التكنولوجيا. فإذا فُسّر الأمر على أنه «ارتفاع للأسعار نتيجة قوة الطلب»، كان ذلك داعماً لشهية المخاطرة؛ أما إذا فُسّر على أنه «تضخم مدفوع بالتكاليف»، فقد يعزز توقعات التشديد، بما يضر بالأصول عالية المخاطر. وبالنظر إلى الحساسية الشديدة لبيانات التضخم في البيئة الكلية الحالية، فإن إدراج زيادة أسعار الأقمشة الإلكترونية ضمن نطاق أوسع لمتابعة مؤشر أسعار المنتجين (PPI) قد يفاقم مخاوف السوق بشأن استمرار التضخم، ما يشكل ضغطاً سلبياً غير مباشر على الأصول التي لا تدر عائداً، مثل بيتكوين. غير أنه، في غياب بيانات محددة عن حجم الزيادة ونطاق التأثر، لا يمكن الجزم بما إذا كان انتقال الأثر سيقتصر على تعديل طفيف ومعتدل في التكاليف أم سيشكل صدمة حادة لسلسلة التوريد. لذا، فإن التأثير المباشر في سوق العملات الرقمية غير مباشر ومن الدرجة الثانية، ويتجلى أساساً في تعديل مسار تسعير التيسير أو التشديد في السيولة العالمية، عبر تغيير توقعات أرباح أسهم التكنولوجيا وتوقعات التضخم الكلي. أما الأصول مثل إيثيريوم، المرتبطة ارتباطاً وثيقاً بالعقود الذكية ونظام التمويل اللامركزي (DeFi)، فقد يكون مستوى تأثرها أقل قليلاً من بيتكوين، لأن تقييم إيثيريوم يعتمد بدرجة أكبر على النشاط على السلسلة والطلب على التداول عالي التواتر، لا على دورة تصنيع الأجهزة التقليدية. ومع ذلك، فإن تراجع شهية المخاطرة عموماً سيؤثر في سوق العملات المشفرة بأكمله.
ينبغي أن تتركز المتابعة المقبلة على التحقق من ثلاثة أبعاد: أولاً، رصد ما إذا كانت شركات كبرى أخرى في المراحل اللاحقة من قطاع لوحات الدوائر المطبوعة ستصدر إعلانات عن اختبارات ضغوط التكاليف أو تعديلات في أسعار المنتجات، للتحقق من مدى انتشار انتقال الزيادة وعمقه. فإذا رفعت الشركات في المراحل اللاحقة الأسعار على نطاق واسع، فهذا يثبت قوة الطلب النهائي ويدعم الأصول عالية المخاطر؛ أما إذا رفضت رفع الأسعار وضغطت على أرباح الشركات في المراحل الأولية، فذلك ينذر بضعف الطلب ويضر بقطاع التكنولوجيا وبيتكوين. ثانياً، متابعة صدور بيانات مؤشر أسعار المنتجين في الولايات المتحدة والاقتصادات الرئيسية، ولا سيما التغيرات على أساس شهري في مكونات الإلكترونيات ومعدات الحاسوب، لتقدير المساهمة الهامشية لزيادة أسعار الأقمشة الإلكترونية في توقعات التضخم الإجمالية. وإذا تجاوزت بيانات المؤشر التوقعات، فينبغي الحذر من عودة الاحتياطي الفيدرالي إلى موقف أكثر تشدداً، إذ سيؤثر ذلك مباشرة في توقعات السيولة لبيتكوين. وأخيراً، تتبع سجلات أنشطة علاقات المستثمرين للشركات المدرجة المعنية وتحليل العبارات المحددة في ردودها: هل تشدد على «ضيق العرض والطلب» أم على «ارتفاع التكاليف»؟ فهاتان الروايتان تقودان إلى تفسيرين مختلفين تماماً في السوق؛ الأولى تشير إلى أن الطلب هو المحرك، والثانية إلى أن التكاليف هي المحرك. وبالنسبة إلى متداولي العملات المشفرة، ينبغي أيضاً الانتباه إلى توجيهات الإنفاق الرأسمالي لكبرى شركات التكنولوجيا العالمية، مثل مايكروسوفت وأمازون وميتا، لأنها من أبرز المشترين النهائيين لمعدات الخوادم المصنوعة من الأقمشة الإلكترونية. وأي تعديل في خطط إنفاقها الرأسمالي سيعكس مباشرة الوضع الحقيقي للطلب على قدرات الذكاء الاصطناعي الحاسوبية، ومن ثم سيحدد ما إذا كان منطق تسعير بيتكوين سيتحول تحولاً جوهرياً بين اعتبارها «ذهباً رقمياً» أو «أصلاً تقنياً عالي المخاطر».
تابعني كي لا تفوتك القراءة السريعة لحركة السوق في المقال القادم.
استقر ارتفاع أسعار الأقمشة الإلكترونية في نوفمبر، وردّت عدة شركات مدرجة
لطالما كانت تغيرات أسعار الأقمشة الإلكترونية، بوصفها مادة أساسية في صفائح النحاس المكسوّة، مؤشراً عالي التواتر لمراقبة انتقال التكاليف في سلسلة صناعة لوحات الدوائر المطبوعة (PCB) وتقلبات الطلب النهائي. وفي ظل تذبذب توقعات السيولة الكلية حالياً، وانتقال منطق تسعير الأصول عالية المخاطر من «رهانات خفض أسعار الفائدة» البحتة إلى «تحقق الأرباح»، غالباً ما يتجاهل السوق زيادات الأسعار في المراحل الأولية من قطاع التصنيع التقليدي. لكن في نقاط معينة من الدورة، قد تصبح هذه الزيادات دليلاً حاسماً على تعافي الطلب الحقيقي أو على ضغط التكاليف على الأرباح. وبالنسبة إلى متداولي العملات المشفرة، فعلى الرغم من أن الأقمشة الإلكترونية ليست أصلاً متداولاً مباشراً، فإن ازدهار تصنيع الأجهزة التقنية عالمياً الذي تمثله يرتبط بتفاعل خفي مع البنية التحتية الأساسية للقدرات الحاسوبية التي تعتمد عليها الأصول الرقمية مثل بيتكوين وإيثيريوم، ومع دورة تحديث معدات التعدين، وكذلك مع شهية المخاطرة الأوسع تجاه أسهم التكنولوجيا. وعندما تظهر إشارة واضحة إلى استقرار زيادة أسعار السلع الصناعية التقليدية، فهذا يعني أن تصريف المخزونات في المراحل الوسطى من سلسلة التوريد قد يكون قد انتهى، ما قد يؤثر في توقعات شحنات الأجهزة، بما فيها الخوادم والإلكترونيات الاستهلاكية. ومن خلال آلية انتقال شهية المخاطرة، تنعكس هذه التغيرات الدقيقة في الاقتصاد الحقيقي في نهاية المطاف على تسعير أكبر الأصول عالية المخاطر عالمياً، وفي مقدمتها بيتكوين. لذلك، لا ينبغي أن يقتصر تفسير زيادة أسعار الأقمشة الإلكترونية هذه على أخبار القطاع، بل يجب وضعها في إطار مزدوج يجمع بين «دورة الأجهزة التقنية» و«السيولة الكلية»، لتقييم أثرها الهامشي المحتمل في المستوى المحوري لتقييم الأصول عالية المخاطر عالمياً.
وفقاً للوقائع الواردة في الخبر الموجز، فإن المعلومات الأساسية محدودة للغاية ومحددة: أولاً، موضوع الحدث هو «الأقمشة الإلكترونية»، وهي مادة صناعية بعينها؛ ثانياً، الإطار الزمني هو «نوفمبر»، والحالة هي «استقرار زيادة الأسعار»، أي إن تعديل الأسعار انتقل من مرحلة التوقع إلى التنفيذ الفعلي؛ ثالثاً، كان رد فعل السوق من «عدة شركات مدرجة في سلسلة الصناعة»، إذ أبدت مواقفها حيال الأمر. لم تكشف المادة عن نسبة الزيادة المحددة، ولم تذكر أسماء الشركات المدرجة المعنية، ولم تتطرق إلى أي تغيرات في طلبات العملاء النهائيين، مثل آبل أو هواوي أو مصنّعي الخوادم، كما لم تتضمن بيانات عن معدلات استخدام الطاقة الإنتاجية أو أيام المخزون أو تحركات المنافسين. وإضافة إلى ذلك، فإن عبارة «خبر PLUS حصري للمشتركين، افتح للوصول المباشر» الواردة في المادة تشير إلى أن مصدر المعلومات خاضع لجدار دفع. وهذا يعني عادةً أن انتشار الخبر عبر القنوات العامة قد يكون متأخراً أو انتقائياً، ما يوحي بأن خبر زيادة الأسعار ربما كان قد بدأ بالتداول بين المستثمرين المحترفين، أو أثّر في وتيرة قرارات بعض المؤسسات عبر قنوات غير عامة. وتقتصر جميع الوقائع التي يمكن الاستناد إليها على النقاط الثلاث المذكورة أعلاه: نوفمبر، واستقرار زيادة الأسعار، ورد عدة شركات مدرجة. ولا يجوز إدخال أي أرقام إضافية أو استنتاجات صادرة عن مؤسسات أو نقاط زمنية أخرى في إطار التحليل.
على مستوى الدلالات، يؤكد استقرار زيادة أسعار الأقمشة الإلكترونية أولاً أن ضغوط التكاليف في مرحلة المواد الأولية تنتقل إلى المراحل الوسطى واللاحقة. وبالنسبة إلى مصنّعي لوحات الدوائر المطبوعة والصفائح النحاسية المكسوّة، إذا لم يتمكن الطلب النهائي في المراحل اللاحقة، مثل خوادم الذكاء الاصطناعي والإلكترونيات الاستهلاكية المتطورة، من استيعاب هذه الزيادة في التكاليف بالكامل، فستتعرض هوامشهم الإجمالية لضغط مباشر، ما قد يضعف أداء الأرباح الفصلية لشركات الأجهزة التقنية المعنية. ومن منظور تسعير الأصول عالية المخاطر، فإن التراجع الهامشي في أرباح قطاع الأجهزة التقنية سيضعف دعائم التقييم لقطاعات النمو التقني، مثل ناسداك، ثم يؤثر في علاوة المخاطر لبيتكوين عبر انتقال المعنويات. وباعتبارها مؤشراً لاتجاه الأصول عالية المخاطر عالمياً، غالباً ما تتحرك أسعار بيتكوين إيجاباً مع أسهم التكنولوجيا ذات معامل بيتا المرتفع. وعندما تظهر في سلسلة الصناعة الفعلية إشارات إلى ارتفاع التكاليف، يعيد السوق تقييم متانة أرباح قطاع التكنولوجيا. فإذا فُسّر الأمر على أنه «ارتفاع للأسعار نتيجة قوة الطلب»، كان ذلك داعماً لشهية المخاطرة؛ أما إذا فُسّر على أنه «تضخم مدفوع بالتكاليف»، فقد يعزز توقعات التشديد، بما يضر بالأصول عالية المخاطر. وبالنظر إلى الحساسية الشديدة لبيانات التضخم في البيئة الكلية الحالية، فإن إدراج زيادة أسعار الأقمشة الإلكترونية ضمن نطاق أوسع لمتابعة مؤشر أسعار المنتجين (PPI) قد يفاقم مخاوف السوق بشأن استمرار التضخم، ما يشكل ضغطاً سلبياً غير مباشر على الأصول التي لا تدر عائداً، مثل بيتكوين. غير أنه، في غياب بيانات محددة عن حجم الزيادة ونطاق التأثر، لا يمكن الجزم بما إذا كان انتقال الأثر سيقتصر على تعديل طفيف ومعتدل في التكاليف أم سيشكل صدمة حادة لسلسلة التوريد. لذا، فإن التأثير المباشر في سوق العملات الرقمية غير مباشر ومن الدرجة الثانية، ويتجلى أساساً في تعديل مسار تسعير التيسير أو التشديد في السيولة العالمية، عبر تغيير توقعات أرباح أسهم التكنولوجيا وتوقعات التضخم الكلي. أما الأصول مثل إيثيريوم، المرتبطة ارتباطاً وثيقاً بالعقود الذكية ونظام التمويل اللامركزي (DeFi)، فقد يكون مستوى تأثرها أقل قليلاً من بيتكوين، لأن تقييم إيثيريوم يعتمد بدرجة أكبر على النشاط على السلسلة والطلب على التداول عالي التواتر، لا على دورة تصنيع الأجهزة التقليدية. ومع ذلك، فإن تراجع شهية المخاطرة عموماً سيؤثر في سوق العملات المشفرة بأكمله.
ينبغي أن تتركز المتابعة المقبلة على التحقق من ثلاثة أبعاد: أولاً، رصد ما إذا كانت شركات كبرى أخرى في المراحل اللاحقة من قطاع لوحات الدوائر المطبوعة ستصدر إعلانات عن اختبارات ضغوط التكاليف أو تعديلات في أسعار المنتجات، للتحقق من مدى انتشار انتقال الزيادة وعمقه. فإذا رفعت الشركات في المراحل اللاحقة الأسعار على نطاق واسع، فهذا يثبت قوة الطلب النهائي ويدعم الأصول عالية المخاطر؛ أما إذا رفضت رفع الأسعار وضغطت على أرباح الشركات في المراحل الأولية، فذلك ينذر بضعف الطلب ويضر بقطاع التكنولوجيا وبيتكوين. ثانياً، متابعة صدور بيانات مؤشر أسعار المنتجين في الولايات المتحدة والاقتصادات الرئيسية، ولا سيما التغيرات على أساس شهري في مكونات الإلكترونيات ومعدات الحاسوب، لتقدير المساهمة الهامشية لزيادة أسعار الأقمشة الإلكترونية في توقعات التضخم الإجمالية. وإذا تجاوزت بيانات المؤشر التوقعات، فينبغي الحذر من عودة الاحتياطي الفيدرالي إلى موقف أكثر تشدداً، إذ سيؤثر ذلك مباشرة في توقعات السيولة لبيتكوين. وأخيراً، تتبع سجلات أنشطة علاقات المستثمرين للشركات المدرجة المعنية وتحليل العبارات المحددة في ردودها: هل تشدد على «ضيق العرض والطلب» أم على «ارتفاع التكاليف»؟ فهاتان الروايتان تقودان إلى تفسيرين مختلفين تماماً في السوق؛ الأولى تشير إلى أن الطلب هو المحرك، والثانية إلى أن التكاليف هي المحرك. وبالنسبة إلى متداولي العملات المشفرة، ينبغي أيضاً الانتباه إلى توجيهات الإنفاق الرأسمالي لكبرى شركات التكنولوجيا العالمية، مثل مايكروسوفت وأمازون وميتا، لأنها من أبرز المشترين النهائيين لمعدات الخوادم المصنوعة من الأقمشة الإلكترونية. وأي تعديل في خطط إنفاقها الرأسمالي سيعكس مباشرة الوضع الحقيقي للطلب على قدرات الذكاء الاصطناعي الحاسوبية، ومن ثم سيحدد ما إذا كان منطق تسعير بيتكوين سيتحول تحولاً جوهرياً بين اعتبارها «ذهباً رقمياً» أو «أصلاً تقنياً عالي المخاطر».
تابعني كي لا تفوتك القراءة السريعة لحركة السوق في المقال القادم.
لطالما كانت تغيرات أسعار الأقمشة الإلكترونية، بوصفها مادة أساسية في صفائح النحاس المكسوّة، مؤشراً عالي التواتر لمراقبة انتقال التكاليف في سلسلة صناعة لوحات الدوائر المطبوعة (PCB) وتقلبات الطلب النهائي. وفي ظل تذبذب توقعات السيولة الكلية حالياً، وانتقال منطق تسعير الأصول عالية المخاطر من «رهانات خفض أسعار الفائدة» البحتة إلى «تحقق الأرباح»، غالباً ما يتجاهل السوق زيادات الأسعار في المراحل الأولية من قطاع التصنيع التقليدي. لكن في نقاط معينة من الدورة، قد تصبح هذه الزيادات دليلاً حاسماً على تعافي الطلب الحقيقي أو على ضغط التكاليف على الأرباح. وبالنسبة إلى متداولي العملات المشفرة، فعلى الرغم من أن الأقمشة الإلكترونية ليست أصلاً متداولاً مباشراً، فإن ازدهار تصنيع الأجهزة التقنية عالمياً الذي تمثله يرتبط بتفاعل خفي مع البنية التحتية الأساسية للقدرات الحاسوبية التي تعتمد عليها الأصول الرقمية مثل بيتكوين وإيثيريوم، ومع دورة تحديث معدات التعدين، وكذلك مع شهية المخاطرة الأوسع تجاه أسهم التكنولوجيا. وعندما تظهر إشارة واضحة إلى استقرار زيادة أسعار السلع الصناعية التقليدية، فهذا يعني أن تصريف المخزونات في المراحل الوسطى من سلسلة التوريد قد يكون قد انتهى، ما قد يؤثر في توقعات شحنات الأجهزة، بما فيها الخوادم والإلكترونيات الاستهلاكية. ومن خلال آلية انتقال شهية المخاطرة، تنعكس هذه التغيرات الدقيقة في الاقتصاد الحقيقي في نهاية المطاف على تسعير أكبر الأصول عالية المخاطر عالمياً، وفي مقدمتها بيتكوين. لذلك، لا ينبغي أن يقتصر تفسير زيادة أسعار الأقمشة الإلكترونية هذه على أخبار القطاع، بل يجب وضعها في إطار مزدوج يجمع بين «دورة الأجهزة التقنية» و«السيولة الكلية»، لتقييم أثرها الهامشي المحتمل في المستوى المحوري لتقييم الأصول عالية المخاطر عالمياً.
وفقاً للوقائع الواردة في الخبر الموجز، فإن المعلومات الأساسية محدودة للغاية ومحددة: أولاً، موضوع الحدث هو «الأقمشة الإلكترونية»، وهي مادة صناعية بعينها؛ ثانياً، الإطار الزمني هو «نوفمبر»، والحالة هي «استقرار زيادة الأسعار»، أي إن تعديل الأسعار انتقل من مرحلة التوقع إلى التنفيذ الفعلي؛ ثالثاً، كان رد فعل السوق من «عدة شركات مدرجة في سلسلة الصناعة»، إذ أبدت مواقفها حيال الأمر. لم تكشف المادة عن نسبة الزيادة المحددة، ولم تذكر أسماء الشركات المدرجة المعنية، ولم تتطرق إلى أي تغيرات في طلبات العملاء النهائيين، مثل آبل أو هواوي أو مصنّعي الخوادم، كما لم تتضمن بيانات عن معدلات استخدام الطاقة الإنتاجية أو أيام المخزون أو تحركات المنافسين. وإضافة إلى ذلك، فإن عبارة «خبر PLUS حصري للمشتركين، افتح للوصول المباشر» الواردة في المادة تشير إلى أن مصدر المعلومات خاضع لجدار دفع. وهذا يعني عادةً أن انتشار الخبر عبر القنوات العامة قد يكون متأخراً أو انتقائياً، ما يوحي بأن خبر زيادة الأسعار ربما كان قد بدأ بالتداول بين المستثمرين المحترفين، أو أثّر في وتيرة قرارات بعض المؤسسات عبر قنوات غير عامة. وتقتصر جميع الوقائع التي يمكن الاستناد إليها على النقاط الثلاث المذكورة أعلاه: نوفمبر، واستقرار زيادة الأسعار، ورد عدة شركات مدرجة. ولا يجوز إدخال أي أرقام إضافية أو استنتاجات صادرة عن مؤسسات أو نقاط زمنية أخرى في إطار التحليل.
على مستوى الدلالات، يؤكد استقرار زيادة أسعار الأقمشة الإلكترونية أولاً أن ضغوط التكاليف في مرحلة المواد الأولية تنتقل إلى المراحل الوسطى واللاحقة. وبالنسبة إلى مصنّعي لوحات الدوائر المطبوعة والصفائح النحاسية المكسوّة، إذا لم يتمكن الطلب النهائي في المراحل اللاحقة، مثل خوادم الذكاء الاصطناعي والإلكترونيات الاستهلاكية المتطورة، من استيعاب هذه الزيادة في التكاليف بالكامل، فستتعرض هوامشهم الإجمالية لضغط مباشر، ما قد يضعف أداء الأرباح الفصلية لشركات الأجهزة التقنية المعنية. ومن منظور تسعير الأصول عالية المخاطر، فإن التراجع الهامشي في أرباح قطاع الأجهزة التقنية سيضعف دعائم التقييم لقطاعات النمو التقني، مثل ناسداك، ثم يؤثر في علاوة المخاطر لبيتكوين عبر انتقال المعنويات. وباعتبارها مؤشراً لاتجاه الأصول عالية المخاطر عالمياً، غالباً ما تتحرك أسعار بيتكوين إيجاباً مع أسهم التكنولوجيا ذات معامل بيتا المرتفع. وعندما تظهر في سلسلة الصناعة الفعلية إشارات إلى ارتفاع التكاليف، يعيد السوق تقييم متانة أرباح قطاع التكنولوجيا. فإذا فُسّر الأمر على أنه «ارتفاع للأسعار نتيجة قوة الطلب»، كان ذلك داعماً لشهية المخاطرة؛ أما إذا فُسّر على أنه «تضخم مدفوع بالتكاليف»، فقد يعزز توقعات التشديد، بما يضر بالأصول عالية المخاطر. وبالنظر إلى الحساسية الشديدة لبيانات التضخم في البيئة الكلية الحالية، فإن إدراج زيادة أسعار الأقمشة الإلكترونية ضمن نطاق أوسع لمتابعة مؤشر أسعار المنتجين (PPI) قد يفاقم مخاوف السوق بشأن استمرار التضخم، ما يشكل ضغطاً سلبياً غير مباشر على الأصول التي لا تدر عائداً، مثل بيتكوين. غير أنه، في غياب بيانات محددة عن حجم الزيادة ونطاق التأثر، لا يمكن الجزم بما إذا كان انتقال الأثر سيقتصر على تعديل طفيف ومعتدل في التكاليف أم سيشكل صدمة حادة لسلسلة التوريد. لذا، فإن التأثير المباشر في سوق العملات الرقمية غير مباشر ومن الدرجة الثانية، ويتجلى أساساً في تعديل مسار تسعير التيسير أو التشديد في السيولة العالمية، عبر تغيير توقعات أرباح أسهم التكنولوجيا وتوقعات التضخم الكلي. أما الأصول مثل إيثيريوم، المرتبطة ارتباطاً وثيقاً بالعقود الذكية ونظام التمويل اللامركزي (DeFi)، فقد يكون مستوى تأثرها أقل قليلاً من بيتكوين، لأن تقييم إيثيريوم يعتمد بدرجة أكبر على النشاط على السلسلة والطلب على التداول عالي التواتر، لا على دورة تصنيع الأجهزة التقليدية. ومع ذلك، فإن تراجع شهية المخاطرة عموماً سيؤثر في سوق العملات المشفرة بأكمله.
ينبغي أن تتركز المتابعة المقبلة على التحقق من ثلاثة أبعاد: أولاً، رصد ما إذا كانت شركات كبرى أخرى في المراحل اللاحقة من قطاع لوحات الدوائر المطبوعة ستصدر إعلانات عن اختبارات ضغوط التكاليف أو تعديلات في أسعار المنتجات، للتحقق من مدى انتشار انتقال الزيادة وعمقه. فإذا رفعت الشركات في المراحل اللاحقة الأسعار على نطاق واسع، فهذا يثبت قوة الطلب النهائي ويدعم الأصول عالية المخاطر؛ أما إذا رفضت رفع الأسعار وضغطت على أرباح الشركات في المراحل الأولية، فذلك ينذر بضعف الطلب ويضر بقطاع التكنولوجيا وبيتكوين. ثانياً، متابعة صدور بيانات مؤشر أسعار المنتجين في الولايات المتحدة والاقتصادات الرئيسية، ولا سيما التغيرات على أساس شهري في مكونات الإلكترونيات ومعدات الحاسوب، لتقدير المساهمة الهامشية لزيادة أسعار الأقمشة الإلكترونية في توقعات التضخم الإجمالية. وإذا تجاوزت بيانات المؤشر التوقعات، فينبغي الحذر من عودة الاحتياطي الفيدرالي إلى موقف أكثر تشدداً، إذ سيؤثر ذلك مباشرة في توقعات السيولة لبيتكوين. وأخيراً، تتبع سجلات أنشطة علاقات المستثمرين للشركات المدرجة المعنية وتحليل العبارات المحددة في ردودها: هل تشدد على «ضيق العرض والطلب» أم على «ارتفاع التكاليف»؟ فهاتان الروايتان تقودان إلى تفسيرين مختلفين تماماً في السوق؛ الأولى تشير إلى أن الطلب هو المحرك، والثانية إلى أن التكاليف هي المحرك. وبالنسبة إلى متداولي العملات المشفرة، ينبغي أيضاً الانتباه إلى توجيهات الإنفاق الرأسمالي لكبرى شركات التكنولوجيا العالمية، مثل مايكروسوفت وأمازون وميتا، لأنها من أبرز المشترين النهائيين لمعدات الخوادم المصنوعة من الأقمشة الإلكترونية. وأي تعديل في خطط إنفاقها الرأسمالي سيعكس مباشرة الوضع الحقيقي للطلب على قدرات الذكاء الاصطناعي الحاسوبية، ومن ثم سيحدد ما إذا كان منطق تسعير بيتكوين سيتحول تحولاً جوهرياً بين اعتبارها «ذهباً رقمياً» أو «أصلاً تقنياً عالي المخاطر».
تابعني كي لا تفوتك القراءة السريعة لحركة السوق في المقال القادم.
4
·
--
مقالة
ما هو EIP-7702؟ فهم مخاطر أمن تفويض الحسابات على إيثيريوم من خلال حادثة سرقة المحفظة الساخنة في باينانسفي عالم البلوك تشين، لطالما اعتُبر المفتاح الخاص خط الدفاع الأخير لحماية الأصول الرقمية.
ما دام مفتاحك الخاص لم يتسرّب، فمن الصعب على الآخرين التحكم بمحفظتك مباشرةً.
لكن إذا جاء يوم لم تُجرِ فيه أي تحويل بنفسك، ولم يُثبت بوضوح تسريب مفتاحك الخاص، ومع ذلك ظلّت أصول محفظتك معرضة لخطر نقلها، فهل سيُفاجئك ذلك؟
إن حادثة أمن المحفظة الساخنة في منصة باينانس، التي وقعت في 29 أكتوبر 2026، جعلت مسألة تقنية كانت تُعدّ سابقًا متخصصة نسبيًا محط اهتمام عدد أكبر من الناس: آلية تفويض الحسابات EIP-7702، والمخاطر الأمنية المحتملة التي قد تترتب عليها.
ما هو EIP-7702؟ فهم مخاطر أمن تفويض الحسابات على إيثيريوم من خلال حادثة سرقة المحفظة الساخنة في باينانس
في عالم البلوك تشين، لطالما اعتُبر المفتاح الخاص خط الدفاع الأخير لحماية الأصول الرقمية.
ما دام مفتاحك الخاص لم يتسرّب، فمن الصعب على الآخرين التحكم بمحفظتك مباشرةً.
لكن إذا جاء يوم لم تُجرِ فيه أي تحويل بنفسك، ولم يُثبت بوضوح تسريب مفتاحك الخاص، ومع ذلك ظلّت أصول محفظتك معرضة لخطر نقلها، فهل سيُفاجئك ذلك؟
إن حادثة أمن المحفظة الساخنة في منصة باينانس، التي وقعت في 29 أكتوبر 2026، جعلت مسألة تقنية كانت تُعدّ سابقًا متخصصة نسبيًا محط اهتمام عدد أكبر من الناس: آلية تفويض الحسابات EIP-7702، والمخاطر الأمنية المحتملة التي قد تترتب عليها.
ما دام مفتاحك الخاص لم يتسرّب، فمن الصعب على الآخرين التحكم بمحفظتك مباشرةً.
لكن إذا جاء يوم لم تُجرِ فيه أي تحويل بنفسك، ولم يُثبت بوضوح تسريب مفتاحك الخاص، ومع ذلك ظلّت أصول محفظتك معرضة لخطر نقلها، فهل سيُفاجئك ذلك؟
إن حادثة أمن المحفظة الساخنة في منصة باينانس، التي وقعت في 29 أكتوبر 2026، جعلت مسألة تقنية كانت تُعدّ سابقًا متخصصة نسبيًا محط اهتمام عدد أكبر من الناس: آلية تفويض الحسابات EIP-7702، والمخاطر الأمنية المحتملة التي قد تترتب عليها.
12
·
--
انخفض الدولار التايواني مقابل الدولار الأمريكي بنسبة 0.6% إلى 32.790، في انعكاس لشهية المخاطرة في آسيا واتجاهات تدفق الأموال
يوفر أحدث تحرك لسعر صرف الدولار التايواني مقابل الدولار الأمريكي نافذة مصغّرة بالغة الدلالة لمراقبة شهية المخاطرة في آسيا واتجاهات تدفق الأموال إلى سوق العملات المشفرة. اليوم، تراجع الدولار التايواني مقابل الدولار الأمريكي بنسبة 0.6%، ليستقر آخر سعر عند 32.790. ويُعد هذا التراجع ملحوظًا ضمن تقلبات التداول اليومي، إذ يرسّخ مباشرةً ضعف العملة المحلية مقارنة بالدولار الأمريكي. وفي ظل الخلفية الاقتصادية الكلية التي تتسم بقوة الأصول المقومة بالدولار وتعرّض عملات الأسواق الناشئة لضغوط عامة، فإن الضغوط التي تدفع الدولار التايواني إلى التراجع، بوصفه إحدى عملات الاقتصادات الآسيوية الرئيسية، ليست حدثًا معزولًا، بل تعبير عن اختلالات محلية في سياق إعادة تشكيل السيولة العالمية. وغالبًا ما يُنظر إلى تراجع سعر الصرف على أنه إشارة محتملة إلى انتقال رأس المال من منظومة العملات الورقية التقليدية نحو أصول أعلى عائدًا أو أصول ملاذ آمن. وعندما تتآكل الثقة بالعملات الورقية التقليدية قليلًا بسبب تقلبات أسعار الصرف، عادةً ما يزداد تقبّل السوق للأصول غير السيادية واللامركزية واهتمامه بها. ويشكّل هذا التحول في الحسابات النفسية جسرًا مهمًا يربط بين تقلبات أسعار الصرف على المستوى الكلي وأداء أسعار العملات على المستوى الجزئي، كما يقدّم مثالًا واقعيًا لفهم منطق إحلال الأصول المشفرة محل العملات التقليدية في مجالي المدفوعات العابرة للحدود والاحتفاظ بالقيمة.
على مستوى الوقائع السوقية المحددة، تشير البيانات الأساسية بوضوح إلى بُعدين: اتجاهات تدفق الأموال والسياسات الإقليمية. أولًا، يعكس هبوط الدولار التايواني بنسبة 0.6% مقابل الدولار الأمريكي إلى 32.790 بوضوح ضعف العملة المحلية مقارنة بالدولار. ثانيًا، تكشف البيانات عالية التواتر التي أفصحت عنها منصة باينانس رسميًا أن قيمة الإيداعات في الساعة تتجاوز حاليًا قيمة السحوبات. ويكشف هذا المؤشر الحالة الآنية لتدفقات الأموال في السوق الفورية، ما يدل على أن الرغبة في التدفقات الداخلة الصافية أقوى من الرغبة في التدفقات الخارجة ضمن نافذة زمنية محددة، الأمر الذي يخلق أثرًا إيجابيًا لتراكم الأموال. وفي الوقت نفسه، تشير المعطيات إلى أن خه ليفنغ، عضو المكتب السياسي للجنة المركزية للحزب الشيوعي الصيني ومدير مكتب اللجنة المركزية للشؤون المالية والاقتصادية، عقد في بكين يوم 2 محادثات مع نغوين ثانه نغي، عضو المكتب السياسي للجنة المركزية للحزب الشيوعي الفيتنامي وأمين أمانة اللجنة المركزية ووزير لجنة السياسات والاستراتيجيات المركزية. وتبادل الطرفان الآراء بشأن العلاقات الاقتصادية بين الصين وفيتنام والتعاون في التجارة والاقتصاد الثنائيين، إلى جانب موضوعات أخرى. ورغم أن هذا التفاعل الدبلوماسي والتجاري لم يتناول الأصول المشفرة مباشرةً، فإنه يعزز التوقعات بشأن الروابط الاقتصادية والتنسيق في السياسات بين دول المنطقة، ويوفر دعمًا أساسيًا لاستقرار الأسواق الآسيوية، بما يؤثر بصورة غير مباشرة في استقرار تدفقات رأس المال داخل المنطقة وثقة المستثمرين.
من منظور منطق التسعير وشهية المخاطرة، يشكّل تراجع الدولار التايواني والتدفق الصافي للأموال إلى باينانس نوعًا مثيرًا للاهتمام من التحوط المتبادل. فعادةً ما يؤدي انخفاض قيمة العملة المحلية إلى ضغوط تدفع رأس المال إلى الخروج، لكن هذه الضغوط قد تتحول في سوق العملات المشفرة إلى طلب على المراجحة باستخدام أصول صلبة مثل بيتكوين أو العملات المستقرة، أو إلى تخصيصات مضاربية في أصول شديدة التقلب. وتشير حقيقة تجاوز الإيداعات للسحوبات على باينانس إلى أن ضغوط سعر الصرف الحالية لم تُفضِ إلى سحب جماعي مذعور للأموال من السوق، بل تُظهر أن جزءًا منها يبحث عن منافذ جديدة أو قنوات للتحوط من المخاطر. وهذا يعني أن شهية السوق للمخاطرة لم تتدهور بوضوح بسبب تقلبات أسعار الصرف، بل ربما عززت حالة عدم اليقين التي تحيط بالعملات الورقية التقليدية جاذبية الأصول المشفرة نسبيًا. وبالنسبة إلى القطاع، قد يزداد الطلب على العملات المستقرة باعتبارها أدوات للتسوية العابرة للحدود والاحتفاظ بالقيمة، لأن المتداولين يميلون إلى استخدام العملات المستقرة المرتبطة بالدولار لتثبيت القيمة وتفادي مخاطر انخفاض العملة المحلية. وفي الوقت نفسه، قد يُعاد تقييم خصائص بيتكوين كأصل يتسم بصفات «الذهب الرقمي» عند تصاعد عدم اليقين الاقتصادي الكلي، إذ قد تزداد جاذبيتها كملاذ آمن. وعلى الرغم من أن هذا النوع من إعادة التسعير يتأخر عادةً عن تقلبات أسعار الصرف، فإن المؤشرات الرائدة لتدفقات الأموال توحي بوجود طلب محتمل على تخصيص الأصول. كما توحي خلفية المحادثات الاقتصادية والتجارية بين الصين وفيتنام بأن التنسيق في السياسات الإقليمية يمكن أن يساعد على الحد من التقلبات الحادة في أسعار الصرف الناجمة عن الاحتكاكات التجارية، ما يوفر بيئة اقتصادية كلية مستقرة نسبيًا لسوق العملات المشفرة، ويدفع الأموال إلى التخصيص بناءً على الأساسيات بدلًا من الانفعالات وحدها.
ينبغي أن يتركز الاهتمام في تطورات السوق المقبلة على استمرارية تدفقات الأموال والإشارات الإضافية الصادرة عن السياسات الاقتصادية الكلية. أولًا، يجب مراقبة بيانات تدفقات الأموال عالية التواتر على باينانس وغيرها من منصات التداول الرئيسية عن كثب، لا سيما انعكاس نسبة الإيداعات إلى السحوبات عند حدوث مزيد من التقلبات في سعر صرف الدولار التايواني، إذ سيعكس ذلك مباشرةً ما إذا كان السوق يختار «التحوط من المخاطر» أم «وقف الخسائر». وإذا استمرت الإيداعات في تجاوز السحوبات، بالتزامن مع صافي مشتريات في صناديق بيتكوين الفورية المتداولة في البورصة، فسيؤكد ذلك اتجاه انتقال آثار عدم اليقين الاقتصادي الكلي إلى الأصول المشفرة. ثانيًا، ينبغي متابعة قرارات أسعار الفائدة الصادرة عن مجلس الاحتياطي الفيدرالي واتجاه مؤشر الدولار، لأن قوة الدولار هي المحرك الرئيسي إلى حد كبير لتراجع الدولار التايواني. وإذا تراجع الدولار واستقر الدولار التايواني، فقد تتلاشى علاوة التحوط من المخاطر في سوق العملات المشفرة، وربما تعود الأموال إلى الأصول التقليدية. ثالثًا، ستكون تفاصيل تنفيذ التعاون الاقتصادي والتجاري بين الصين وفيتنام، ولا سيما البنود المتعلقة بالمدفوعات العابرة للحدود أو مشروعات العملات الرقمية التجريبية أو التعاون في التكنولوجيا المالية، مؤشرًا مهمًا لمتابعة تنظيم العملات المشفرة وتطور الأسواق في آسيا. وأي اختراق ملموس على مستوى السياسات قد يغير أنماط تدفق الأموال داخل المنطقة. وأخيرًا، ينبغي متابعة التغيرات في معدل الاستخدام الفعلي للعملات المستقرة في تسوية التجارة العابرة للحدود. وسيكون ارتفاع معدل انتشارها كعملة وسيطة للتسوية في التجارة بين الصين وفيتنام، وفي الدوائر التجارية الآسيوية الأوسع، دليلًا أساسيًا على تحول ضغوط أسعار الصرف على المستوى الكلي إلى فرص هيكلية في سوق العملات المشفرة. وتشكل هذه المؤشرات مجتمعةً أساسًا محوريًا للحكم على ما إذا كانت حالة السوق الراهنة تتحول من «مدفوعة بالعاطفة» إلى «مدفوعة بالقيمة» أو العكس.
تابعني كي لا تفوتك القراءة السريعة التالية لحركة السوق.
انخفض الدولار التايواني مقابل الدولار الأمريكي بنسبة 0.6% إلى 32.790، في انعكاس لشهية المخاطرة في آسيا واتجاهات تدفق الأموال
يوفر أحدث تحرك لسعر صرف الدولار التايواني مقابل الدولار الأمريكي نافذة مصغّرة بالغة الدلالة لمراقبة شهية المخاطرة في آسيا واتجاهات تدفق الأموال إلى سوق العملات المشفرة. اليوم، تراجع الدولار التايواني مقابل الدولار الأمريكي بنسبة 0.6%، ليستقر آخر سعر عند 32.790. ويُعد هذا التراجع ملحوظًا ضمن تقلبات التداول اليومي، إذ يرسّخ مباشرةً ضعف العملة المحلية مقارنة بالدولار الأمريكي. وفي ظل الخلفية الاقتصادية الكلية التي تتسم بقوة الأصول المقومة بالدولار وتعرّض عملات الأسواق الناشئة لضغوط عامة، فإن الضغوط التي تدفع الدولار التايواني إلى التراجع، بوصفه إحدى عملات الاقتصادات الآسيوية الرئيسية، ليست حدثًا معزولًا، بل تعبير عن اختلالات محلية في سياق إعادة تشكيل السيولة العالمية. وغالبًا ما يُنظر إلى تراجع سعر الصرف على أنه إشارة محتملة إلى انتقال رأس المال من منظومة العملات الورقية التقليدية نحو أصول أعلى عائدًا أو أصول ملاذ آمن. وعندما تتآكل الثقة بالعملات الورقية التقليدية قليلًا بسبب تقلبات أسعار الصرف، عادةً ما يزداد تقبّل السوق للأصول غير السيادية واللامركزية واهتمامه بها. ويشكّل هذا التحول في الحسابات النفسية جسرًا مهمًا يربط بين تقلبات أسعار الصرف على المستوى الكلي وأداء أسعار العملات على المستوى الجزئي، كما يقدّم مثالًا واقعيًا لفهم منطق إحلال الأصول المشفرة محل العملات التقليدية في مجالي المدفوعات العابرة للحدود والاحتفاظ بالقيمة.
على مستوى الوقائع السوقية المحددة، تشير البيانات الأساسية بوضوح إلى بُعدين: اتجاهات تدفق الأموال والسياسات الإقليمية. أولًا، يعكس هبوط الدولار التايواني بنسبة 0.6% مقابل الدولار الأمريكي إلى 32.790 بوضوح ضعف العملة المحلية مقارنة بالدولار. ثانيًا، تكشف البيانات عالية التواتر التي أفصحت عنها منصة باينانس رسميًا أن قيمة الإيداعات في الساعة تتجاوز حاليًا قيمة السحوبات. ويكشف هذا المؤشر الحالة الآنية لتدفقات الأموال في السوق الفورية، ما يدل على أن الرغبة في التدفقات الداخلة الصافية أقوى من الرغبة في التدفقات الخارجة ضمن نافذة زمنية محددة، الأمر الذي يخلق أثرًا إيجابيًا لتراكم الأموال. وفي الوقت نفسه، تشير المعطيات إلى أن خه ليفنغ، عضو المكتب السياسي للجنة المركزية للحزب الشيوعي الصيني ومدير مكتب اللجنة المركزية للشؤون المالية والاقتصادية، عقد في بكين يوم 2 محادثات مع نغوين ثانه نغي، عضو المكتب السياسي للجنة المركزية للحزب الشيوعي الفيتنامي وأمين أمانة اللجنة المركزية ووزير لجنة السياسات والاستراتيجيات المركزية. وتبادل الطرفان الآراء بشأن العلاقات الاقتصادية بين الصين وفيتنام والتعاون في التجارة والاقتصاد الثنائيين، إلى جانب موضوعات أخرى. ورغم أن هذا التفاعل الدبلوماسي والتجاري لم يتناول الأصول المشفرة مباشرةً، فإنه يعزز التوقعات بشأن الروابط الاقتصادية والتنسيق في السياسات بين دول المنطقة، ويوفر دعمًا أساسيًا لاستقرار الأسواق الآسيوية، بما يؤثر بصورة غير مباشرة في استقرار تدفقات رأس المال داخل المنطقة وثقة المستثمرين.
من منظور منطق التسعير وشهية المخاطرة، يشكّل تراجع الدولار التايواني والتدفق الصافي للأموال إلى باينانس نوعًا مثيرًا للاهتمام من التحوط المتبادل. فعادةً ما يؤدي انخفاض قيمة العملة المحلية إلى ضغوط تدفع رأس المال إلى الخروج، لكن هذه الضغوط قد تتحول في سوق العملات المشفرة إلى طلب على المراجحة باستخدام أصول صلبة مثل بيتكوين أو العملات المستقرة، أو إلى تخصيصات مضاربية في أصول شديدة التقلب. وتشير حقيقة تجاوز الإيداعات للسحوبات على باينانس إلى أن ضغوط سعر الصرف الحالية لم تُفضِ إلى سحب جماعي مذعور للأموال من السوق، بل تُظهر أن جزءًا منها يبحث عن منافذ جديدة أو قنوات للتحوط من المخاطر. وهذا يعني أن شهية السوق للمخاطرة لم تتدهور بوضوح بسبب تقلبات أسعار الصرف، بل ربما عززت حالة عدم اليقين التي تحيط بالعملات الورقية التقليدية جاذبية الأصول المشفرة نسبيًا. وبالنسبة إلى القطاع، قد يزداد الطلب على العملات المستقرة باعتبارها أدوات للتسوية العابرة للحدود والاحتفاظ بالقيمة، لأن المتداولين يميلون إلى استخدام العملات المستقرة المرتبطة بالدولار لتثبيت القيمة وتفادي مخاطر انخفاض العملة المحلية. وفي الوقت نفسه، قد يُعاد تقييم خصائص بيتكوين كأصل يتسم بصفات «الذهب الرقمي» عند تصاعد عدم اليقين الاقتصادي الكلي، إذ قد تزداد جاذبيتها كملاذ آمن. وعلى الرغم من أن هذا النوع من إعادة التسعير يتأخر عادةً عن تقلبات أسعار الصرف، فإن المؤشرات الرائدة لتدفقات الأموال توحي بوجود طلب محتمل على تخصيص الأصول. كما توحي خلفية المحادثات الاقتصادية والتجارية بين الصين وفيتنام بأن التنسيق في السياسات الإقليمية يمكن أن يساعد على الحد من التقلبات الحادة في أسعار الصرف الناجمة عن الاحتكاكات التجارية، ما يوفر بيئة اقتصادية كلية مستقرة نسبيًا لسوق العملات المشفرة، ويدفع الأموال إلى التخصيص بناءً على الأساسيات بدلًا من الانفعالات وحدها.
ينبغي أن يتركز الاهتمام في تطورات السوق المقبلة على استمرارية تدفقات الأموال والإشارات الإضافية الصادرة عن السياسات الاقتصادية الكلية. أولًا، يجب مراقبة بيانات تدفقات الأموال عالية التواتر على باينانس وغيرها من منصات التداول الرئيسية عن كثب، لا سيما انعكاس نسبة الإيداعات إلى السحوبات عند حدوث مزيد من التقلبات في سعر صرف الدولار التايواني، إذ سيعكس ذلك مباشرةً ما إذا كان السوق يختار «التحوط من المخاطر» أم «وقف الخسائر». وإذا استمرت الإيداعات في تجاوز السحوبات، بالتزامن مع صافي مشتريات في صناديق بيتكوين الفورية المتداولة في البورصة، فسيؤكد ذلك اتجاه انتقال آثار عدم اليقين الاقتصادي الكلي إلى الأصول المشفرة. ثانيًا، ينبغي متابعة قرارات أسعار الفائدة الصادرة عن مجلس الاحتياطي الفيدرالي واتجاه مؤشر الدولار، لأن قوة الدولار هي المحرك الرئيسي إلى حد كبير لتراجع الدولار التايواني. وإذا تراجع الدولار واستقر الدولار التايواني، فقد تتلاشى علاوة التحوط من المخاطر في سوق العملات المشفرة، وربما تعود الأموال إلى الأصول التقليدية. ثالثًا، ستكون تفاصيل تنفيذ التعاون الاقتصادي والتجاري بين الصين وفيتنام، ولا سيما البنود المتعلقة بالمدفوعات العابرة للحدود أو مشروعات العملات الرقمية التجريبية أو التعاون في التكنولوجيا المالية، مؤشرًا مهمًا لمتابعة تنظيم العملات المشفرة وتطور الأسواق في آسيا. وأي اختراق ملموس على مستوى السياسات قد يغير أنماط تدفق الأموال داخل المنطقة. وأخيرًا، ينبغي متابعة التغيرات في معدل الاستخدام الفعلي للعملات المستقرة في تسوية التجارة العابرة للحدود. وسيكون ارتفاع معدل انتشارها كعملة وسيطة للتسوية في التجارة بين الصين وفيتنام، وفي الدوائر التجارية الآسيوية الأوسع، دليلًا أساسيًا على تحول ضغوط أسعار الصرف على المستوى الكلي إلى فرص هيكلية في سوق العملات المشفرة. وتشكل هذه المؤشرات مجتمعةً أساسًا محوريًا للحكم على ما إذا كانت حالة السوق الراهنة تتحول من «مدفوعة بالعاطفة» إلى «مدفوعة بالقيمة» أو العكس.
تابعني كي لا تفوتك القراءة السريعة التالية لحركة السوق.
يوفر أحدث تحرك لسعر صرف الدولار التايواني مقابل الدولار الأمريكي نافذة مصغّرة بالغة الدلالة لمراقبة شهية المخاطرة في آسيا واتجاهات تدفق الأموال إلى سوق العملات المشفرة. اليوم، تراجع الدولار التايواني مقابل الدولار الأمريكي بنسبة 0.6%، ليستقر آخر سعر عند 32.790. ويُعد هذا التراجع ملحوظًا ضمن تقلبات التداول اليومي، إذ يرسّخ مباشرةً ضعف العملة المحلية مقارنة بالدولار الأمريكي. وفي ظل الخلفية الاقتصادية الكلية التي تتسم بقوة الأصول المقومة بالدولار وتعرّض عملات الأسواق الناشئة لضغوط عامة، فإن الضغوط التي تدفع الدولار التايواني إلى التراجع، بوصفه إحدى عملات الاقتصادات الآسيوية الرئيسية، ليست حدثًا معزولًا، بل تعبير عن اختلالات محلية في سياق إعادة تشكيل السيولة العالمية. وغالبًا ما يُنظر إلى تراجع سعر الصرف على أنه إشارة محتملة إلى انتقال رأس المال من منظومة العملات الورقية التقليدية نحو أصول أعلى عائدًا أو أصول ملاذ آمن. وعندما تتآكل الثقة بالعملات الورقية التقليدية قليلًا بسبب تقلبات أسعار الصرف، عادةً ما يزداد تقبّل السوق للأصول غير السيادية واللامركزية واهتمامه بها. ويشكّل هذا التحول في الحسابات النفسية جسرًا مهمًا يربط بين تقلبات أسعار الصرف على المستوى الكلي وأداء أسعار العملات على المستوى الجزئي، كما يقدّم مثالًا واقعيًا لفهم منطق إحلال الأصول المشفرة محل العملات التقليدية في مجالي المدفوعات العابرة للحدود والاحتفاظ بالقيمة.
على مستوى الوقائع السوقية المحددة، تشير البيانات الأساسية بوضوح إلى بُعدين: اتجاهات تدفق الأموال والسياسات الإقليمية. أولًا، يعكس هبوط الدولار التايواني بنسبة 0.6% مقابل الدولار الأمريكي إلى 32.790 بوضوح ضعف العملة المحلية مقارنة بالدولار. ثانيًا، تكشف البيانات عالية التواتر التي أفصحت عنها منصة باينانس رسميًا أن قيمة الإيداعات في الساعة تتجاوز حاليًا قيمة السحوبات. ويكشف هذا المؤشر الحالة الآنية لتدفقات الأموال في السوق الفورية، ما يدل على أن الرغبة في التدفقات الداخلة الصافية أقوى من الرغبة في التدفقات الخارجة ضمن نافذة زمنية محددة، الأمر الذي يخلق أثرًا إيجابيًا لتراكم الأموال. وفي الوقت نفسه، تشير المعطيات إلى أن خه ليفنغ، عضو المكتب السياسي للجنة المركزية للحزب الشيوعي الصيني ومدير مكتب اللجنة المركزية للشؤون المالية والاقتصادية، عقد في بكين يوم 2 محادثات مع نغوين ثانه نغي، عضو المكتب السياسي للجنة المركزية للحزب الشيوعي الفيتنامي وأمين أمانة اللجنة المركزية ووزير لجنة السياسات والاستراتيجيات المركزية. وتبادل الطرفان الآراء بشأن العلاقات الاقتصادية بين الصين وفيتنام والتعاون في التجارة والاقتصاد الثنائيين، إلى جانب موضوعات أخرى. ورغم أن هذا التفاعل الدبلوماسي والتجاري لم يتناول الأصول المشفرة مباشرةً، فإنه يعزز التوقعات بشأن الروابط الاقتصادية والتنسيق في السياسات بين دول المنطقة، ويوفر دعمًا أساسيًا لاستقرار الأسواق الآسيوية، بما يؤثر بصورة غير مباشرة في استقرار تدفقات رأس المال داخل المنطقة وثقة المستثمرين.
من منظور منطق التسعير وشهية المخاطرة، يشكّل تراجع الدولار التايواني والتدفق الصافي للأموال إلى باينانس نوعًا مثيرًا للاهتمام من التحوط المتبادل. فعادةً ما يؤدي انخفاض قيمة العملة المحلية إلى ضغوط تدفع رأس المال إلى الخروج، لكن هذه الضغوط قد تتحول في سوق العملات المشفرة إلى طلب على المراجحة باستخدام أصول صلبة مثل بيتكوين أو العملات المستقرة، أو إلى تخصيصات مضاربية في أصول شديدة التقلب. وتشير حقيقة تجاوز الإيداعات للسحوبات على باينانس إلى أن ضغوط سعر الصرف الحالية لم تُفضِ إلى سحب جماعي مذعور للأموال من السوق، بل تُظهر أن جزءًا منها يبحث عن منافذ جديدة أو قنوات للتحوط من المخاطر. وهذا يعني أن شهية السوق للمخاطرة لم تتدهور بوضوح بسبب تقلبات أسعار الصرف، بل ربما عززت حالة عدم اليقين التي تحيط بالعملات الورقية التقليدية جاذبية الأصول المشفرة نسبيًا. وبالنسبة إلى القطاع، قد يزداد الطلب على العملات المستقرة باعتبارها أدوات للتسوية العابرة للحدود والاحتفاظ بالقيمة، لأن المتداولين يميلون إلى استخدام العملات المستقرة المرتبطة بالدولار لتثبيت القيمة وتفادي مخاطر انخفاض العملة المحلية. وفي الوقت نفسه، قد يُعاد تقييم خصائص بيتكوين كأصل يتسم بصفات «الذهب الرقمي» عند تصاعد عدم اليقين الاقتصادي الكلي، إذ قد تزداد جاذبيتها كملاذ آمن. وعلى الرغم من أن هذا النوع من إعادة التسعير يتأخر عادةً عن تقلبات أسعار الصرف، فإن المؤشرات الرائدة لتدفقات الأموال توحي بوجود طلب محتمل على تخصيص الأصول. كما توحي خلفية المحادثات الاقتصادية والتجارية بين الصين وفيتنام بأن التنسيق في السياسات الإقليمية يمكن أن يساعد على الحد من التقلبات الحادة في أسعار الصرف الناجمة عن الاحتكاكات التجارية، ما يوفر بيئة اقتصادية كلية مستقرة نسبيًا لسوق العملات المشفرة، ويدفع الأموال إلى التخصيص بناءً على الأساسيات بدلًا من الانفعالات وحدها.
ينبغي أن يتركز الاهتمام في تطورات السوق المقبلة على استمرارية تدفقات الأموال والإشارات الإضافية الصادرة عن السياسات الاقتصادية الكلية. أولًا، يجب مراقبة بيانات تدفقات الأموال عالية التواتر على باينانس وغيرها من منصات التداول الرئيسية عن كثب، لا سيما انعكاس نسبة الإيداعات إلى السحوبات عند حدوث مزيد من التقلبات في سعر صرف الدولار التايواني، إذ سيعكس ذلك مباشرةً ما إذا كان السوق يختار «التحوط من المخاطر» أم «وقف الخسائر». وإذا استمرت الإيداعات في تجاوز السحوبات، بالتزامن مع صافي مشتريات في صناديق بيتكوين الفورية المتداولة في البورصة، فسيؤكد ذلك اتجاه انتقال آثار عدم اليقين الاقتصادي الكلي إلى الأصول المشفرة. ثانيًا، ينبغي متابعة قرارات أسعار الفائدة الصادرة عن مجلس الاحتياطي الفيدرالي واتجاه مؤشر الدولار، لأن قوة الدولار هي المحرك الرئيسي إلى حد كبير لتراجع الدولار التايواني. وإذا تراجع الدولار واستقر الدولار التايواني، فقد تتلاشى علاوة التحوط من المخاطر في سوق العملات المشفرة، وربما تعود الأموال إلى الأصول التقليدية. ثالثًا، ستكون تفاصيل تنفيذ التعاون الاقتصادي والتجاري بين الصين وفيتنام، ولا سيما البنود المتعلقة بالمدفوعات العابرة للحدود أو مشروعات العملات الرقمية التجريبية أو التعاون في التكنولوجيا المالية، مؤشرًا مهمًا لمتابعة تنظيم العملات المشفرة وتطور الأسواق في آسيا. وأي اختراق ملموس على مستوى السياسات قد يغير أنماط تدفق الأموال داخل المنطقة. وأخيرًا، ينبغي متابعة التغيرات في معدل الاستخدام الفعلي للعملات المستقرة في تسوية التجارة العابرة للحدود. وسيكون ارتفاع معدل انتشارها كعملة وسيطة للتسوية في التجارة بين الصين وفيتنام، وفي الدوائر التجارية الآسيوية الأوسع، دليلًا أساسيًا على تحول ضغوط أسعار الصرف على المستوى الكلي إلى فرص هيكلية في سوق العملات المشفرة. وتشكل هذه المؤشرات مجتمعةً أساسًا محوريًا للحكم على ما إذا كانت حالة السوق الراهنة تتحول من «مدفوعة بالعاطفة» إلى «مدفوعة بالقيمة» أو العكس.
تابعني كي لا تفوتك القراءة السريعة التالية لحركة السوق.
36
·
--
ازداد عدد الباحثين عن SOL في الساحة، والاهتمام يتصاعد.
السعر الحالي عند نحو 91، منخفضًا قرابة 3 نقاط خلال 24 ساعة.
ما زال مؤشر الخوف في السوق فوق 30 بقليل؛ هل يتبع الناس صفقات الآخرين أم يترقبون؟
{spot}(SOLUSDT)
ازداد عدد الباحثين عن SOL في الساحة، والاهتمام يتصاعد.
السعر الحالي عند نحو 91، منخفضًا قرابة 3 نقاط خلال 24 ساعة.
ما زال مؤشر الخوف في السوق فوق 30 بقليل؛ هل يتبع الناس صفقات الآخرين أم يترقبون؟
السعر الحالي عند نحو 91، منخفضًا قرابة 3 نقاط خلال 24 ساعة.
ما زال مؤشر الخوف في السوق فوق 30 بقليل؛ هل يتبع الناس صفقات الآخرين أم يترقبون؟
317
·
--
مقالة
تحليل اتجاه BTC في 2026-11-02جمع البيانات حول OHLCV والمؤشرات والأخبار، والاقتصاد الكلي (بما في ذلك، على سبيل المثال لا الحصر، مؤشر أسعار المنتجين ومؤشر أسعار المستهلكين محليًا ودوليًا، وعوائد السندات، وأسعار الفائدة، والسيولة)، وأسواق التنبؤ، وعدة منصات تداول (معدلات التمويل/الفائدة المفتوحة/نسبة المراكز الطويلة إلى القصيرة)، وأسواق التصفية، إضافةً إلى بعض الأمور الأخرى التي لن أذكرها؛ يمكنك الاطلاع على التقرير بنفسك. التقرير أعدّته عدة وكلاء، ثم قدّم DeepSeek جولتين من المرافعات، وبعدها خلص إلى النتيجة.
النتيجة في النهاية؛ فإذا كنت لا تريد الاطلاع على عملية التحليل، يمكنك الانتقال إليها مباشرة. وإذا كانت لديك مصادر بيانات ومعلومات جيدة، فأرسلها إليّ ويمكنني إضافتها إلى التحليل؛ على أي حال، أنا من يتحمل تكلفة الرموز.
تحليل اتجاه BTC في 2026-11-02
جمع البيانات حول OHLCV والمؤشرات والأخبار، والاقتصاد الكلي (بما في ذلك، على سبيل المثال لا الحصر، مؤشر أسعار المنتجين ومؤشر أسعار المستهلكين محليًا ودوليًا، وعوائد السندات، وأسعار الفائدة، والسيولة)، وأسواق التنبؤ، وعدة منصات تداول (معدلات التمويل/الفائدة المفتوحة/نسبة المراكز الطويلة إلى القصيرة)، وأسواق التصفية، إضافةً إلى بعض الأمور الأخرى التي لن أذكرها؛ يمكنك الاطلاع على التقرير بنفسك. التقرير أعدّته عدة وكلاء، ثم قدّم DeepSeek جولتين من المرافعات، وبعدها خلص إلى النتيجة.
النتيجة في النهاية؛ فإذا كنت لا تريد الاطلاع على عملية التحليل، يمكنك الانتقال إليها مباشرة. وإذا كانت لديك مصادر بيانات ومعلومات جيدة، فأرسلها إليّ ويمكنني إضافتها إلى التحليل؛ على أي حال، أنا من يتحمل تكلفة الرموز.
النتيجة في النهاية؛ فإذا كنت لا تريد الاطلاع على عملية التحليل، يمكنك الانتقال إليها مباشرة. وإذا كانت لديك مصادر بيانات ومعلومات جيدة، فأرسلها إليّ ويمكنني إضافتها إلى التحليل؛ على أي حال، أنا من يتحمل تكلفة الرموز.
9
·
--
#比特币现货ETF周净流出2.03亿美元 في الساحة يتحدثون عن صافي تدفقات خارجة من صناديق ETF الفورية بنحو 200 مليون خلال أسبوع.
يتكرر الحديث عن دخول الأموال وخروجها، أما تقلبات السوق نفسها فلن أخمّن بشأنها الآن.
هل يبدو الأمر أقرب إلى ضجيج، أم إلى تداول فعلي؟ أي الجانبين يهمكم أكثر؟
{spot}(BTCUSDT)
#比特币现货ETF周净流出2.03亿美元 في الساحة يتحدثون عن صافي تدفقات خارجة من صناديق ETF الفورية بنحو 200 مليون خلال أسبوع.
يتكرر الحديث عن دخول الأموال وخروجها، أما تقلبات السوق نفسها فلن أخمّن بشأنها الآن.
هل يبدو الأمر أقرب إلى ضجيج، أم إلى تداول فعلي؟ أي الجانبين يهمكم أكثر؟
يتكرر الحديث عن دخول الأموال وخروجها، أما تقلبات السوق نفسها فلن أخمّن بشأنها الآن.
هل يبدو الأمر أقرب إلى ضجيج، أم إلى تداول فعلي؟ أي الجانبين يهمكم أكثر؟
55
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
JobsReportRaisesHikeOdds
538,023 مشاهدات
3,435 يقومون بالنقاش
أخبار التمويل التقليدي | الولايات المتحدة تضيف 165,000 وظيفة في أكتوبر، أي أكثر من ضعف التوقعات البالغة 65,000، مع تراجع البطالة إلى 4.1%
Binance News
·42 إعجاب
·24.2k مشاهدات
CPITestsDecemberRateOutlook
162,649 مشاهدات
1,189 يقومون بالنقاش
US Data Center Rules May Constrain AI Expansion
75,182 مشاهدات
229 يقومون بالنقاش