
tolya68
68 منشورات
tolya68
إبلاغ
حظر المُستخدم
10 تتابع
25 المتابعون
76 إعجاب
منشورات
·
--
أَضَافت اليوم Binance المزيد من الأسهم في RECURRING BUY. وأنا لن أخلط بين هذا و bSTOCKS.
القائمة كبيرة فعلًا: Airbnb, Uber, IBM, Boeing, Spotify, CrowdStrike, Ferrari, Sony وغيرها الكثير.
لكن الشيء الأهم بالنسبة لي ليس عددها.
يحلّ Recurring Buy مشكلة مألوفة جدًا:
"أريد الاستثمار بانتظام، لكني أنسى باستمرار أن أفعل ذلك".
تُنشئ خطة مرة واحدة، وتحدد جدولًا — ويتم تنفيذ عمليات الشراء تلقائيًا في التواريخ المختارة.
لكن هنا توجد ملاحظة مهمة.
هذا هو Binance Stock Trading.
أي أن الأمر يتعلق بشراء الأوراق المالية العادية عبر البنية التحتية للـ stock في Binance، وليس بشراء bStocks المُرمّزة.
وهناك تفصيل آخر سهل أن يفوتك:
سعر يوم الشراء التلقائي قد يختلف بشكل كبير عن السعر الذي رأيته عندما أنشأت الخطة.
Recurring Buy يُؤتمت الانضباط.
لا يثبت سعرًا مستقبليًا ولا يضمن دخولًا مناسبًا.
أنا تحديدًا أحب طريقة النظر إلى DCA على هذا النحو:
ليس كوسيلة "لشراء أرخص"،
بل كوسيلة لإبعاد نفسك عن قرارٍ أسبوعي "هل أشتري اليوم أم أنتظر أكثر".
#CreateWithBinance #ShareMyTradFi #TradFi
أَضَافت اليوم Binance المزيد من الأسهم في RECURRING BUY. وأنا لن أخلط بين هذا و bSTOCKS.
القائمة كبيرة فعلًا: Airbnb, Uber, IBM, Boeing, Spotify, CrowdStrike, Ferrari, Sony وغيرها الكثير.
لكن الشيء الأهم بالنسبة لي ليس عددها.
يحلّ Recurring Buy مشكلة مألوفة جدًا:
"أريد الاستثمار بانتظام، لكني أنسى باستمرار أن أفعل ذلك".
تُنشئ خطة مرة واحدة، وتحدد جدولًا — ويتم تنفيذ عمليات الشراء تلقائيًا في التواريخ المختارة.
لكن هنا توجد ملاحظة مهمة.
هذا هو Binance Stock Trading.
أي أن الأمر يتعلق بشراء الأوراق المالية العادية عبر البنية التحتية للـ stock في Binance، وليس بشراء bStocks المُرمّزة.
وهناك تفصيل آخر سهل أن يفوتك:
سعر يوم الشراء التلقائي قد يختلف بشكل كبير عن السعر الذي رأيته عندما أنشأت الخطة.
Recurring Buy يُؤتمت الانضباط.
لا يثبت سعرًا مستقبليًا ولا يضمن دخولًا مناسبًا.
أنا تحديدًا أحب طريقة النظر إلى DCA على هذا النحو:
ليس كوسيلة "لشراء أرخص"،
بل كوسيلة لإبعاد نفسك عن قرارٍ أسبوعي "هل أشتري اليوم أم أنتظر أكثر".
#CreateWithBinance #ShareMyTradFi #TradFi
القائمة كبيرة فعلًا: Airbnb, Uber, IBM, Boeing, Spotify, CrowdStrike, Ferrari, Sony وغيرها الكثير.
لكن الشيء الأهم بالنسبة لي ليس عددها.
يحلّ Recurring Buy مشكلة مألوفة جدًا:
"أريد الاستثمار بانتظام، لكني أنسى باستمرار أن أفعل ذلك".
تُنشئ خطة مرة واحدة، وتحدد جدولًا — ويتم تنفيذ عمليات الشراء تلقائيًا في التواريخ المختارة.
لكن هنا توجد ملاحظة مهمة.
هذا هو Binance Stock Trading.
أي أن الأمر يتعلق بشراء الأوراق المالية العادية عبر البنية التحتية للـ stock في Binance، وليس بشراء bStocks المُرمّزة.
وهناك تفصيل آخر سهل أن يفوتك:
سعر يوم الشراء التلقائي قد يختلف بشكل كبير عن السعر الذي رأيته عندما أنشأت الخطة.
Recurring Buy يُؤتمت الانضباط.
لا يثبت سعرًا مستقبليًا ولا يضمن دخولًا مناسبًا.
أنا تحديدًا أحب طريقة النظر إلى DCA على هذا النحو:
ليس كوسيلة "لشراء أرخص"،
بل كوسيلة لإبعاد نفسك عن قرارٍ أسبوعي "هل أشتري اليوم أم أنتظر أكثر".
#CreateWithBinance #ShareMyTradFi #TradFi
2
243
·
--
كمية ثابتة: هل هي نسبة ثابتة في النسخ الاجتماعي؟ فهمت الفرق في مثال عادي
لنفترض أنني خصصت 500 USDT لنسخ متداول.
الخيار 1: نسبة ثابتة.
لدى المتداول 1000 USDT، ويستثمر 20% من محفظته في صفقة.
عندها يستخدم النظام تقريبًا 20% من محفظة النسخ الخاصة بي بنفس الطريقة.
في حالتي هذا حوالي 100 USDT.
الخيار 2: مبلغ ثابت.
أنا فقط أحدد مثلاً 30 USDT لصفقة واحدة.
لا يهم إذا استخدم المتداول 5% من رصيده أو 40% — ستظل صفقتي الجديدة على أي حال بمقدار المبلغ الذي حددته، طالما أن الرصيد يكفي.
أي أن:
النسبة الثابتة = أنسخ أيضًا نسبة مخاطرة المتداول.
المبلغ الثابت = أنا أحدد مبلغ كل صفقة بنفسي.
وهذا يسبب سلوكًا مختلفًا تمامًا للمحفظة.
ومن المهم أيضًا أن الحجم الفعلي للصفقة قد يختلف قليلًا بسبب الانزلاق وظروف السوق.
لذلك "نسخ المتداول" لا يعني "الحصول على نتيجة مطابقة رياضيًا".
#CreateWithBinance #ShareMyTradFi #CopyTrading
كمية ثابتة: هل هي نسبة ثابتة في النسخ الاجتماعي؟ فهمت الفرق في مثال عادي
لنفترض أنني خصصت 500 USDT لنسخ متداول.
الخيار 1: نسبة ثابتة.
لدى المتداول 1000 USDT، ويستثمر 20% من محفظته في صفقة.
عندها يستخدم النظام تقريبًا 20% من محفظة النسخ الخاصة بي بنفس الطريقة.
في حالتي هذا حوالي 100 USDT.
الخيار 2: مبلغ ثابت.
أنا فقط أحدد مثلاً 30 USDT لصفقة واحدة.
لا يهم إذا استخدم المتداول 5% من رصيده أو 40% — ستظل صفقتي الجديدة على أي حال بمقدار المبلغ الذي حددته، طالما أن الرصيد يكفي.
أي أن:
النسبة الثابتة = أنسخ أيضًا نسبة مخاطرة المتداول.
المبلغ الثابت = أنا أحدد مبلغ كل صفقة بنفسي.
وهذا يسبب سلوكًا مختلفًا تمامًا للمحفظة.
ومن المهم أيضًا أن الحجم الفعلي للصفقة قد يختلف قليلًا بسبب الانزلاق وظروف السوق.
لذلك "نسخ المتداول" لا يعني "الحصول على نتيجة مطابقة رياضيًا".
#CreateWithBinance #ShareMyTradFi #CopyTrading
لنفترض أنني خصصت 500 USDT لنسخ متداول.
الخيار 1: نسبة ثابتة.
لدى المتداول 1000 USDT، ويستثمر 20% من محفظته في صفقة.
عندها يستخدم النظام تقريبًا 20% من محفظة النسخ الخاصة بي بنفس الطريقة.
في حالتي هذا حوالي 100 USDT.
الخيار 2: مبلغ ثابت.
أنا فقط أحدد مثلاً 30 USDT لصفقة واحدة.
لا يهم إذا استخدم المتداول 5% من رصيده أو 40% — ستظل صفقتي الجديدة على أي حال بمقدار المبلغ الذي حددته، طالما أن الرصيد يكفي.
أي أن:
النسبة الثابتة = أنسخ أيضًا نسبة مخاطرة المتداول.
المبلغ الثابت = أنا أحدد مبلغ كل صفقة بنفسي.
وهذا يسبب سلوكًا مختلفًا تمامًا للمحفظة.
ومن المهم أيضًا أن الحجم الفعلي للصفقة قد يختلف قليلًا بسبب الانزلاق وظروف السوق.
لذلك "نسخ المتداول" لا يعني "الحصول على نتيجة مطابقة رياضيًا".
#CreateWithBinance #ShareMyTradFi #CopyTrading
1
210
·
--
كيف أختار المتداول من أجل Copy Trading، وكيف لم أكن أرغب في فتح 20 إيداعًا
اتضح أنه في Binance Futures Copy Trading يمكنك ببساطة وضع المتداولين جنبًا إلى جنب ومقارنتهم.
حتى 4 في نفس الوقت.
وهذا أكثر راحة بكثير من حفظ/تذكر:
أن لدى هذا ROI أكبر؛
والثاني نسبة الهبوط (Drawdown) لديه أقل؛
والثالث Sharpe أفضل؛
وأيّهم يتداول لفترة أطول أصلًا؟
في الجدول يمكنك رؤية جنبًا إلى جنب ROI وPNL وSharpe Ratio وMDD وWin Rate وعدد الصفقات والأيام التي تم فيها التداول وعدد النسّاخ وحتى أفضل الأصول التي يتداول بها المتداول.
أكثر شيء يعجبني هنا.
عندما تنظر إلى متداول واحد فقط، يبدو +80% ROI مقنعًا جدًا.
وعندما تضع معه ثلاثة آخرين وترى المخاطر والهبوط ومدة تاريخ التداول - تصبح الأرقام بالفعل ذات سياق.
هناك ملاحظة واحدة فقط: حاليًا ميزة المقارنة متاحة في نسخة الويب من Binance.
والمنطق بالنسبة لي بسيط:
لا تبحث عن "أكبر ROI".
ابحث عن نتيجة يمكنني على الأقل فهم مخاطرها.
#CreateWithBinance #ShareMyTradFi #CopyTrading
كيف أختار المتداول من أجل Copy Trading، وكيف لم أكن أرغب في فتح 20 إيداعًا
اتضح أنه في Binance Futures Copy Trading يمكنك ببساطة وضع المتداولين جنبًا إلى جنب ومقارنتهم.
حتى 4 في نفس الوقت.
وهذا أكثر راحة بكثير من حفظ/تذكر:
أن لدى هذا ROI أكبر؛
والثاني نسبة الهبوط (Drawdown) لديه أقل؛
والثالث Sharpe أفضل؛
وأيّهم يتداول لفترة أطول أصلًا؟
في الجدول يمكنك رؤية جنبًا إلى جنب ROI وPNL وSharpe Ratio وMDD وWin Rate وعدد الصفقات والأيام التي تم فيها التداول وعدد النسّاخ وحتى أفضل الأصول التي يتداول بها المتداول.
أكثر شيء يعجبني هنا.
عندما تنظر إلى متداول واحد فقط، يبدو +80% ROI مقنعًا جدًا.
وعندما تضع معه ثلاثة آخرين وترى المخاطر والهبوط ومدة تاريخ التداول - تصبح الأرقام بالفعل ذات سياق.
هناك ملاحظة واحدة فقط: حاليًا ميزة المقارنة متاحة في نسخة الويب من Binance.
والمنطق بالنسبة لي بسيط:
لا تبحث عن "أكبر ROI".
ابحث عن نتيجة يمكنني على الأقل فهم مخاطرها.
#CreateWithBinance #ShareMyTradFi #CopyTrading
اتضح أنه في Binance Futures Copy Trading يمكنك ببساطة وضع المتداولين جنبًا إلى جنب ومقارنتهم.
حتى 4 في نفس الوقت.
وهذا أكثر راحة بكثير من حفظ/تذكر:
أن لدى هذا ROI أكبر؛
والثاني نسبة الهبوط (Drawdown) لديه أقل؛
والثالث Sharpe أفضل؛
وأيّهم يتداول لفترة أطول أصلًا؟
في الجدول يمكنك رؤية جنبًا إلى جنب ROI وPNL وSharpe Ratio وMDD وWin Rate وعدد الصفقات والأيام التي تم فيها التداول وعدد النسّاخ وحتى أفضل الأصول التي يتداول بها المتداول.
أكثر شيء يعجبني هنا.
عندما تنظر إلى متداول واحد فقط، يبدو +80% ROI مقنعًا جدًا.
وعندما تضع معه ثلاثة آخرين وترى المخاطر والهبوط ومدة تاريخ التداول - تصبح الأرقام بالفعل ذات سياق.
هناك ملاحظة واحدة فقط: حاليًا ميزة المقارنة متاحة في نسخة الويب من Binance.
والمنطق بالنسبة لي بسيط:
لا تبحث عن "أكبر ROI".
ابحث عن نتيجة يمكنني على الأقل فهم مخاطرها.
#CreateWithBinance #ShareMyTradFi #CopyTrading
2
136
·
--
لماذا يمكن أن تكون قيمة السعر على الرسم البياني واحدة، بينما يتم احتساب التصفية وفقًا لآخر?
كان هذا يزعجني فعلًا في العقود الآجلة (فيوتشرز).
تُشاهد Last Price وتفكر:
"لا تزال هناك مساحة حتى التصفية".
لكن Binance Futures يستخدم Mark Price للتصفية.
هذا ليس مجرد سعر آخر صفقة.
يحاول Mark Price تقديم تقييم أكثر استقرارًا لقيمة العقد وتقليل خطر التصفية العشوائية الناتجة عن قفزة قصيرة في السعر.
وبالنسبة لـ TradFi perpetual، قامت Binance مؤخرًا أيضًا بتحديث جزء من معادلة Mark Price: moving average basis لـ Price 2 تم تغييره من 30 ثانية إلى دقيقة واحدة.
الخلاصة العملية بالنسبة لي بسيطة جدًا.
إذا كنت أُتاجر بالرافعة، فلا أنظر فقط إلى الشموع.
أنا أنظر إلى:
Last Price؛
Mark Price؛
Liquidation Price.
لأن هذه الأرقام الثلاثة قد تكون قريبة.
لكن وظائفها مختلفة.
وقرب التصفية، تصبح هذه الفروقات غير أكاديمية تمامًا.
#CreateWithBinance #ShareMyTradFi #TradFi
لماذا يمكن أن تكون قيمة السعر على الرسم البياني واحدة، بينما يتم احتساب التصفية وفقًا لآخر?
كان هذا يزعجني فعلًا في العقود الآجلة (فيوتشرز).
تُشاهد Last Price وتفكر:
"لا تزال هناك مساحة حتى التصفية".
لكن Binance Futures يستخدم Mark Price للتصفية.
هذا ليس مجرد سعر آخر صفقة.
يحاول Mark Price تقديم تقييم أكثر استقرارًا لقيمة العقد وتقليل خطر التصفية العشوائية الناتجة عن قفزة قصيرة في السعر.
وبالنسبة لـ TradFi perpetual، قامت Binance مؤخرًا أيضًا بتحديث جزء من معادلة Mark Price: moving average basis لـ Price 2 تم تغييره من 30 ثانية إلى دقيقة واحدة.
الخلاصة العملية بالنسبة لي بسيطة جدًا.
إذا كنت أُتاجر بالرافعة، فلا أنظر فقط إلى الشموع.
أنا أنظر إلى:
Last Price؛
Mark Price؛
Liquidation Price.
لأن هذه الأرقام الثلاثة قد تكون قريبة.
لكن وظائفها مختلفة.
وقرب التصفية، تصبح هذه الفروقات غير أكاديمية تمامًا.
#CreateWithBinance #ShareMyTradFi #TradFi
كان هذا يزعجني فعلًا في العقود الآجلة (فيوتشرز).
تُشاهد Last Price وتفكر:
"لا تزال هناك مساحة حتى التصفية".
لكن Binance Futures يستخدم Mark Price للتصفية.
هذا ليس مجرد سعر آخر صفقة.
يحاول Mark Price تقديم تقييم أكثر استقرارًا لقيمة العقد وتقليل خطر التصفية العشوائية الناتجة عن قفزة قصيرة في السعر.
وبالنسبة لـ TradFi perpetual، قامت Binance مؤخرًا أيضًا بتحديث جزء من معادلة Mark Price: moving average basis لـ Price 2 تم تغييره من 30 ثانية إلى دقيقة واحدة.
الخلاصة العملية بالنسبة لي بسيطة جدًا.
إذا كنت أُتاجر بالرافعة، فلا أنظر فقط إلى الشموع.
أنا أنظر إلى:
Last Price؛
Mark Price؛
Liquidation Price.
لأن هذه الأرقام الثلاثة قد تكون قريبة.
لكن وظائفها مختلفة.
وقرب التصفية، تصبح هذه الفروقات غير أكاديمية تمامًا.
#CreateWithBinance #ShareMyTradFi #TradFi
1
111
·
--
ماذا لو لم تخمّن «سعرًا مثاليًا» لسهمٍ أصلًا؟
رأيت شيئًا مثيرًا للاهتمام في Binance Convert: يمكن الآن استخدام عمليات الشراء المنتظمة لدعم bStocks أيضًا.
المنطق بسيط.
على سبيل المثال، أريد تجميع شركة ما تدريجيًا، لكن لا أريد ذلك أسبوعيًا:
أفتح الرسم البياني؛
أفكر: «هل هو غالٍ أم رخيص؟»؛
أؤجل الشراء مرة أخرى؛
بعد شهر أتذكر أنني لم أشتَرِ شيئًا.
يمكنك إعداد شراء منتظم بمبلغ ثابت واختيار الجدول.
وبالمناسبة، يمكنك البدء بمبلغ صغير جدًا — من مكافئ 0.01 USDC لِـ bStocks المدعومة.
بالطبع، DCA لا يضمن نتيجة جيدة ولا يجعل شركة سيئة جيدة.
لكنّه يحل مشكلة أخرى: يتخلص من المحاولات المستمرة لتخمين نقطة الدخول «الصحيحة» واحدة.
بالنسبة لي شخصيًا، هذه واحدة من تلك الحالات التي قد تؤدي فيها الأتمتة إلى انضباط أفضل من مجرد مؤشر آخر على الرسم البياني.
#CreateWithBinance #ShareMyTradFi #bStocks
ماذا لو لم تخمّن «سعرًا مثاليًا» لسهمٍ أصلًا؟
رأيت شيئًا مثيرًا للاهتمام في Binance Convert: يمكن الآن استخدام عمليات الشراء المنتظمة لدعم bStocks أيضًا.
المنطق بسيط.
على سبيل المثال، أريد تجميع شركة ما تدريجيًا، لكن لا أريد ذلك أسبوعيًا:
أفتح الرسم البياني؛
أفكر: «هل هو غالٍ أم رخيص؟»؛
أؤجل الشراء مرة أخرى؛
بعد شهر أتذكر أنني لم أشتَرِ شيئًا.
يمكنك إعداد شراء منتظم بمبلغ ثابت واختيار الجدول.
وبالمناسبة، يمكنك البدء بمبلغ صغير جدًا — من مكافئ 0.01 USDC لِـ bStocks المدعومة.
بالطبع، DCA لا يضمن نتيجة جيدة ولا يجعل شركة سيئة جيدة.
لكنّه يحل مشكلة أخرى: يتخلص من المحاولات المستمرة لتخمين نقطة الدخول «الصحيحة» واحدة.
بالنسبة لي شخصيًا، هذه واحدة من تلك الحالات التي قد تؤدي فيها الأتمتة إلى انضباط أفضل من مجرد مؤشر آخر على الرسم البياني.
#CreateWithBinance #ShareMyTradFi #bStocks
رأيت شيئًا مثيرًا للاهتمام في Binance Convert: يمكن الآن استخدام عمليات الشراء المنتظمة لدعم bStocks أيضًا.
المنطق بسيط.
على سبيل المثال، أريد تجميع شركة ما تدريجيًا، لكن لا أريد ذلك أسبوعيًا:
أفتح الرسم البياني؛
أفكر: «هل هو غالٍ أم رخيص؟»؛
أؤجل الشراء مرة أخرى؛
بعد شهر أتذكر أنني لم أشتَرِ شيئًا.
يمكنك إعداد شراء منتظم بمبلغ ثابت واختيار الجدول.
وبالمناسبة، يمكنك البدء بمبلغ صغير جدًا — من مكافئ 0.01 USDC لِـ bStocks المدعومة.
بالطبع، DCA لا يضمن نتيجة جيدة ولا يجعل شركة سيئة جيدة.
لكنّه يحل مشكلة أخرى: يتخلص من المحاولات المستمرة لتخمين نقطة الدخول «الصحيحة» واحدة.
بالنسبة لي شخصيًا، هذه واحدة من تلك الحالات التي قد تؤدي فيها الأتمتة إلى انضباط أفضل من مجرد مؤشر آخر على الرسم البياني.
#CreateWithBinance #ShareMyTradFi #bStocks
1
99
·
--
هل من الواقعي حقًا أن تجمع على الأقل محفظة أسهم بـ 25 دولارًا؟
مع وسيط عادي لن أزعج نفسي حتى.
أما مع bStocks فالدخول الأدنى يبدأ من 5 دولارات.
أي كنوع من التجربة البحتة:
5 دولارات - التكنولوجيا
5 دولارات - أشباه الموصلات
5 دولارات - القطاع الاستهلاكي
5 دولارات - المالية
5 دولارات - قطاع آخر حسب الاختيار
وبذلك لا يكون لدينا رهانات واحدة على شركة واحدة، بل خمس مراكز صغيرة.
يعجبني هنا ليس الرقم 25 نفسه.
الأهم في ذلك شيء آخر: المبلغ الصغير يجبرك على التفكير في البنية.
ليس "أي سهم أشتري الآن؟" بل:
كم عدد المراكز التي أحتاجها؛
هل لم أقم باختيار خمس شركات tech متطابقة؛
ما الجزء من المحفظة الذي يعتمد على قطاع واحد.
ومع مبلغ كبير يجب أن تفعل الشيء نفسه.
فقط عند 25 دولارًا تكون الأخطاء أرخص بكثير لملاحظتها.
#CreateWithBinance #ShareMyTradFi #bStocks
هل من الواقعي حقًا أن تجمع على الأقل محفظة أسهم بـ 25 دولارًا؟
مع وسيط عادي لن أزعج نفسي حتى.
أما مع bStocks فالدخول الأدنى يبدأ من 5 دولارات.
أي كنوع من التجربة البحتة:
5 دولارات - التكنولوجيا
5 دولارات - أشباه الموصلات
5 دولارات - القطاع الاستهلاكي
5 دولارات - المالية
5 دولارات - قطاع آخر حسب الاختيار
وبذلك لا يكون لدينا رهانات واحدة على شركة واحدة، بل خمس مراكز صغيرة.
يعجبني هنا ليس الرقم 25 نفسه.
الأهم في ذلك شيء آخر: المبلغ الصغير يجبرك على التفكير في البنية.
ليس "أي سهم أشتري الآن؟" بل:
كم عدد المراكز التي أحتاجها؛
هل لم أقم باختيار خمس شركات tech متطابقة؛
ما الجزء من المحفظة الذي يعتمد على قطاع واحد.
ومع مبلغ كبير يجب أن تفعل الشيء نفسه.
فقط عند 25 دولارًا تكون الأخطاء أرخص بكثير لملاحظتها.
#CreateWithBinance #ShareMyTradFi #bStocks
مع وسيط عادي لن أزعج نفسي حتى.
أما مع bStocks فالدخول الأدنى يبدأ من 5 دولارات.
أي كنوع من التجربة البحتة:
5 دولارات - التكنولوجيا
5 دولارات - أشباه الموصلات
5 دولارات - القطاع الاستهلاكي
5 دولارات - المالية
5 دولارات - قطاع آخر حسب الاختيار
وبذلك لا يكون لدينا رهانات واحدة على شركة واحدة، بل خمس مراكز صغيرة.
يعجبني هنا ليس الرقم 25 نفسه.
الأهم في ذلك شيء آخر: المبلغ الصغير يجبرك على التفكير في البنية.
ليس "أي سهم أشتري الآن؟" بل:
كم عدد المراكز التي أحتاجها؛
هل لم أقم باختيار خمس شركات tech متطابقة؛
ما الجزء من المحفظة الذي يعتمد على قطاع واحد.
ومع مبلغ كبير يجب أن تفعل الشيء نفسه.
فقط عند 25 دولارًا تكون الأخطاء أرخص بكثير لملاحظتها.
#CreateWithBinance #ShareMyTradFi #bStocks
1
84
·
--
صاعد
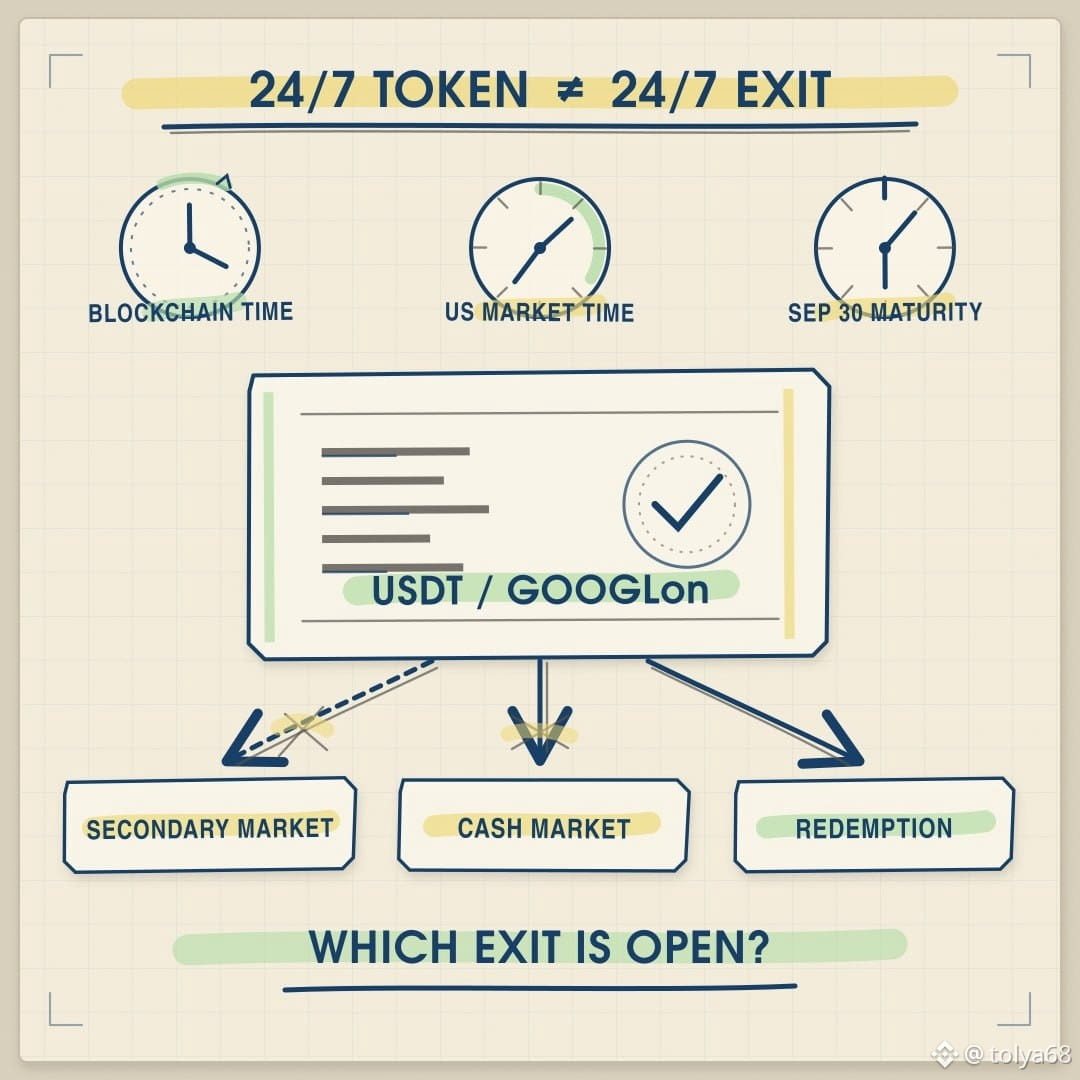
لقد فتحت سوق TermMax المباشر لـ USDT/GOOGLon@30SEP2026 لأن عبارة “اقترض عملات مستقرة مقابل التعرض لأسهم” تبدو سهلة إلى حد كبير.
قد تكون نسبة القرض ثابتة. لكن الخروج من الضمان ليس كذلك.
يعرض لوح المخاطر الخاص بـ TermMax عمليات إيقاف تداول محتملة حول الأحداث المؤسسية أو صيانة المنصة، وقيود السيولة خلال الجلسات الليلية، وضرائب حجز بنسبة 30% على أرباح الأسهم من الشركات الأمريكية.
هناك تفاصيل أخرى لن أتجاهلها. إذا فشل التصفية واستلم المقرض GOOGLon بدلًا من USDT، فقد يحتاج إلى استخدام عملية الاسترداد الخاصة بـ Ondo عندما لا تكون هناك سيولة ثانوية متاحة.
لذلك يعمل هذا المركز على ثلاث ساعات مختلفة:
1. وقت البلوكشين
2. وقت سوق الأسهم الأمريكي
3. تاريخ استحقاق قرض 30 سبتمبر
لهذا قد تكون عبارة “الأسهم المُرقمنة تتداول 24/7” مضللة. قد تتحرك قيمة الرمز في أي ساعة، بينما قد لا يكون المسار الأكثر نظافة للعودة إلى الأصل الأساسي متاحًا في كل الأوقات.
قبل استخدام الأسهم المُرقمنة كضمان، سأطرح سؤالًا عمليًا جدًا:
إذا حدثت التصفية بينما يكون سوق النقد الأمريكي مغلقًا، فما هو الخروج الذي يكون مفتوحًا بالفعل؟
العمل على السلسلة لا يعني دائمًا أنه بلا احتكاك.
@termmax #TermMax
لقد فتحت سوق TermMax المباشر لـ USDT/GOOGLon@30SEP2026 لأن عبارة “اقترض عملات مستقرة مقابل التعرض لأسهم” تبدو سهلة إلى حد كبير.
قد تكون نسبة القرض ثابتة. لكن الخروج من الضمان ليس كذلك.
يعرض لوح المخاطر الخاص بـ TermMax عمليات إيقاف تداول محتملة حول الأحداث المؤسسية أو صيانة المنصة، وقيود السيولة خلال الجلسات الليلية، وضرائب حجز بنسبة 30% على أرباح الأسهم من الشركات الأمريكية.
هناك تفاصيل أخرى لن أتجاهلها. إذا فشل التصفية واستلم المقرض GOOGLon بدلًا من USDT، فقد يحتاج إلى استخدام عملية الاسترداد الخاصة بـ Ondo عندما لا تكون هناك سيولة ثانوية متاحة.
لذلك يعمل هذا المركز على ثلاث ساعات مختلفة:
1. وقت البلوكشين
2. وقت سوق الأسهم الأمريكي
3. تاريخ استحقاق قرض 30 سبتمبر
لهذا قد تكون عبارة “الأسهم المُرقمنة تتداول 24/7” مضللة. قد تتحرك قيمة الرمز في أي ساعة، بينما قد لا يكون المسار الأكثر نظافة للعودة إلى الأصل الأساسي متاحًا في كل الأوقات.
قبل استخدام الأسهم المُرقمنة كضمان، سأطرح سؤالًا عمليًا جدًا:
إذا حدثت التصفية بينما يكون سوق النقد الأمريكي مغلقًا، فما هو الخروج الذي يكون مفتوحًا بالفعل؟
العمل على السلسلة لا يعني دائمًا أنه بلا احتكاك.
@TermMax #TermMax
قد تكون نسبة القرض ثابتة. لكن الخروج من الضمان ليس كذلك.
يعرض لوح المخاطر الخاص بـ TermMax عمليات إيقاف تداول محتملة حول الأحداث المؤسسية أو صيانة المنصة، وقيود السيولة خلال الجلسات الليلية، وضرائب حجز بنسبة 30% على أرباح الأسهم من الشركات الأمريكية.
هناك تفاصيل أخرى لن أتجاهلها. إذا فشل التصفية واستلم المقرض GOOGLon بدلًا من USDT، فقد يحتاج إلى استخدام عملية الاسترداد الخاصة بـ Ondo عندما لا تكون هناك سيولة ثانوية متاحة.
لذلك يعمل هذا المركز على ثلاث ساعات مختلفة:
1. وقت البلوكشين
2. وقت سوق الأسهم الأمريكي
3. تاريخ استحقاق قرض 30 سبتمبر
لهذا قد تكون عبارة “الأسهم المُرقمنة تتداول 24/7” مضللة. قد تتحرك قيمة الرمز في أي ساعة، بينما قد لا يكون المسار الأكثر نظافة للعودة إلى الأصل الأساسي متاحًا في كل الأوقات.
قبل استخدام الأسهم المُرقمنة كضمان، سأطرح سؤالًا عمليًا جدًا:
إذا حدثت التصفية بينما يكون سوق النقد الأمريكي مغلقًا، فما هو الخروج الذي يكون مفتوحًا بالفعل؟
العمل على السلسلة لا يعني دائمًا أنه بلا احتكاك.
@TermMax #TermMax
1
223
·
--
صاعد
كادت أن أقدّم TermMax Dual Investment تحت عنوان “ودائع APY مرتفعة”. كان سيكون ذلك قراءةً كسولة.
عندما تودِع USDT، فأنت تُوفّر سيولة لكي يشتري الآخرون. وبعبارات بسيطة، أنت تأخذ الجهة المقابلة من خيار (option). إذا انتهت قيمة الرمز تحت سعر التنفيذ عند الاستحقاق، يمكن تحويل USDT إلى ذلك الرمز بسعر التنفيذ، وتحتفظ بالعلاوة (premium).
لنأخذ مثالاً بسيطاً.
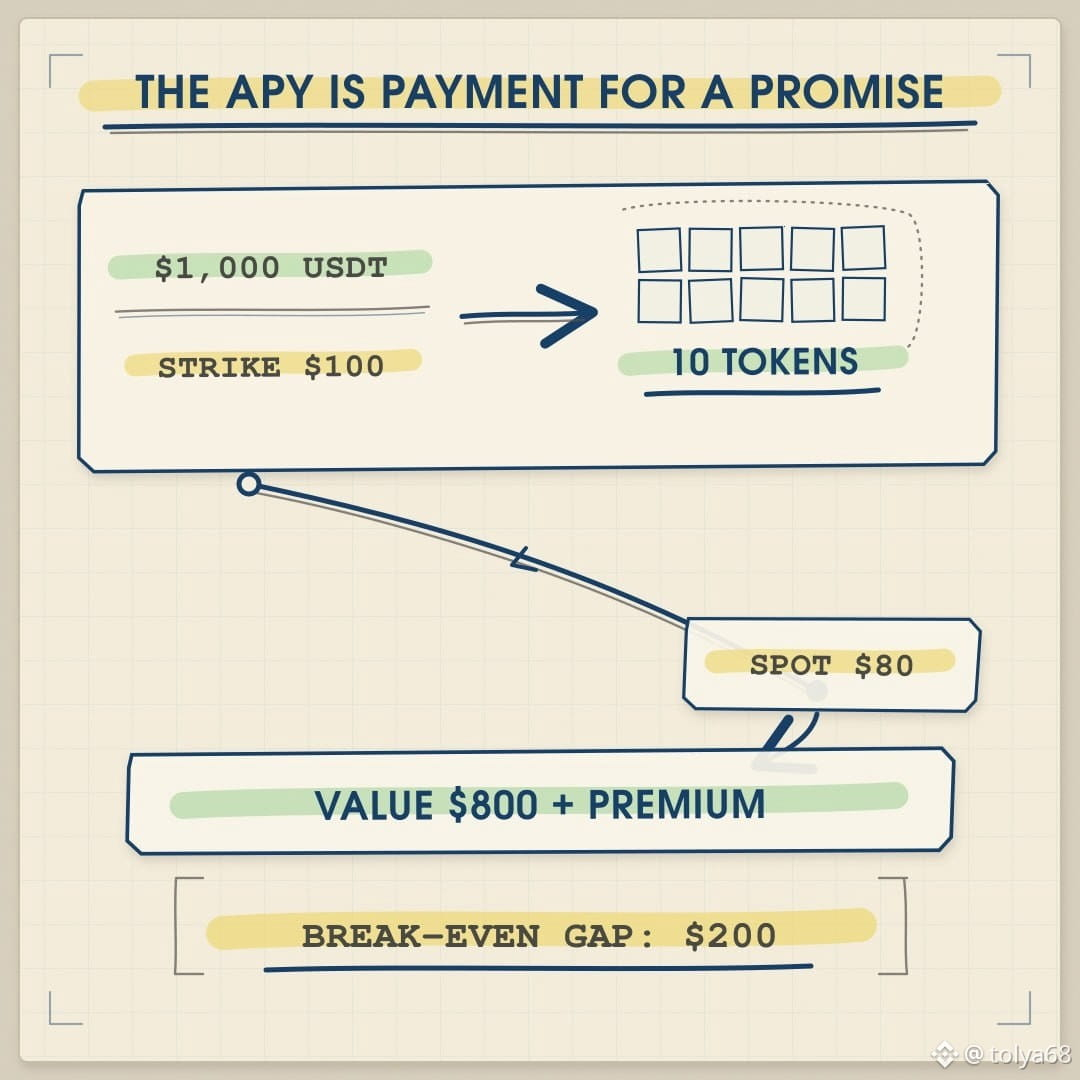
تودِع 1,000 دولار من USDT في صندوق بسعر تنفيذ 100 دولار. ينتهي الرمز عند 80 دولار. تتحول الـ 1,000 دولار إلى 10 رموز، قيمتها الآن 800 دولار، بالإضافة إلى العلاوة.
وقبل النظر في النقاط أو الرسوم أو أي ارتداد مستقبلي، يجب أن تغطي تلك العلاوة فجوة قدرها 200 دولار فقط لاستعادة القيمة الأصلية البالغة 1,000 دولار.
هذا لا يعني أن المنتج سيئ. بل يعني أن الصفقة تصبح أكثر صدقاً عندما تُشرح بشكل صحيح. أنت لا تُدفَع لمجرد إيقاف USDT. أنت تُدفَع مقابل الوعد بشراء الرمز بسعر محدد سلفاً إذا فشل السوق في دعمه.
الجملة التي كنتُ سأختبرها قبل الإيداع هي: “سأظل سعيداً بامتلاك هذا الرمز عند 100 دولار حتى لو تم تداولُه عند 80 دولار.”
إذا توقف ذلك عن كونه صحيحاً أثناء الهبوط، فمن المحتمل أن APY العنوان كان يقوم بدور التفكير أكثر من اللازم.
بالنسبة لي، الأرقام المفيدة ليست APY ومدة الاستحقاق فقط. بل هي سعر التنفيذ، والعلاوة، وسعر التعادل (break-even)، وأي أصل قد ينتهي بي الأمر بحيازته فعلياً عند التسوية.
@termmax #TermMax
كادت أن أقدّم TermMax Dual Investment تحت عنوان “ودائع APY مرتفعة”. كان سيكون ذلك قراءةً كسولة.
عندما تودِع USDT، فأنت تُوفّر سيولة لكي يشتري الآخرون. وبعبارات بسيطة، أنت تأخذ الجهة المقابلة من خيار (option). إذا انتهت قيمة الرمز تحت سعر التنفيذ عند الاستحقاق، يمكن تحويل USDT إلى ذلك الرمز بسعر التنفيذ، وتحتفظ بالعلاوة (premium).
لنأخذ مثالاً بسيطاً.
تودِع 1,000 دولار من USDT في صندوق بسعر تنفيذ 100 دولار. ينتهي الرمز عند 80 دولار. تتحول الـ 1,000 دولار إلى 10 رموز، قيمتها الآن 800 دولار، بالإضافة إلى العلاوة.
وقبل النظر في النقاط أو الرسوم أو أي ارتداد مستقبلي، يجب أن تغطي تلك العلاوة فجوة قدرها 200 دولار فقط لاستعادة القيمة الأصلية البالغة 1,000 دولار.
هذا لا يعني أن المنتج سيئ. بل يعني أن الصفقة تصبح أكثر صدقاً عندما تُشرح بشكل صحيح. أنت لا تُدفَع لمجرد إيقاف USDT. أنت تُدفَع مقابل الوعد بشراء الرمز بسعر محدد سلفاً إذا فشل السوق في دعمه.
الجملة التي كنتُ سأختبرها قبل الإيداع هي: “سأظل سعيداً بامتلاك هذا الرمز عند 100 دولار حتى لو تم تداولُه عند 80 دولار.”
إذا توقف ذلك عن كونه صحيحاً أثناء الهبوط، فمن المحتمل أن APY العنوان كان يقوم بدور التفكير أكثر من اللازم.
بالنسبة لي، الأرقام المفيدة ليست APY ومدة الاستحقاق فقط. بل هي سعر التنفيذ، والعلاوة، وسعر التعادل (break-even)، وأي أصل قد ينتهي بي الأمر بحيازته فعلياً عند التسوية.
@TermMax #TermMax
عندما تودِع USDT، فأنت تُوفّر سيولة لكي يشتري الآخرون. وبعبارات بسيطة، أنت تأخذ الجهة المقابلة من خيار (option). إذا انتهت قيمة الرمز تحت سعر التنفيذ عند الاستحقاق، يمكن تحويل USDT إلى ذلك الرمز بسعر التنفيذ، وتحتفظ بالعلاوة (premium).
لنأخذ مثالاً بسيطاً.
تودِع 1,000 دولار من USDT في صندوق بسعر تنفيذ 100 دولار. ينتهي الرمز عند 80 دولار. تتحول الـ 1,000 دولار إلى 10 رموز، قيمتها الآن 800 دولار، بالإضافة إلى العلاوة.
وقبل النظر في النقاط أو الرسوم أو أي ارتداد مستقبلي، يجب أن تغطي تلك العلاوة فجوة قدرها 200 دولار فقط لاستعادة القيمة الأصلية البالغة 1,000 دولار.
هذا لا يعني أن المنتج سيئ. بل يعني أن الصفقة تصبح أكثر صدقاً عندما تُشرح بشكل صحيح. أنت لا تُدفَع لمجرد إيقاف USDT. أنت تُدفَع مقابل الوعد بشراء الرمز بسعر محدد سلفاً إذا فشل السوق في دعمه.
الجملة التي كنتُ سأختبرها قبل الإيداع هي: “سأظل سعيداً بامتلاك هذا الرمز عند 100 دولار حتى لو تم تداولُه عند 80 دولار.”
إذا توقف ذلك عن كونه صحيحاً أثناء الهبوط، فمن المحتمل أن APY العنوان كان يقوم بدور التفكير أكثر من اللازم.
بالنسبة لي، الأرقام المفيدة ليست APY ومدة الاستحقاق فقط. بل هي سعر التنفيذ، والعلاوة، وسعر التعادل (break-even)، وأي أصل قد ينتهي بي الأمر بحيازته فعلياً عند التسوية.
@TermMax #TermMax
4
5
75
·
--
صاعد
لقد واظبت على التحديق في زرّي التمارين في TermMax Alpha وفكرت: حسنًا، لكن أيّهما سأستخدم فعلاً؟
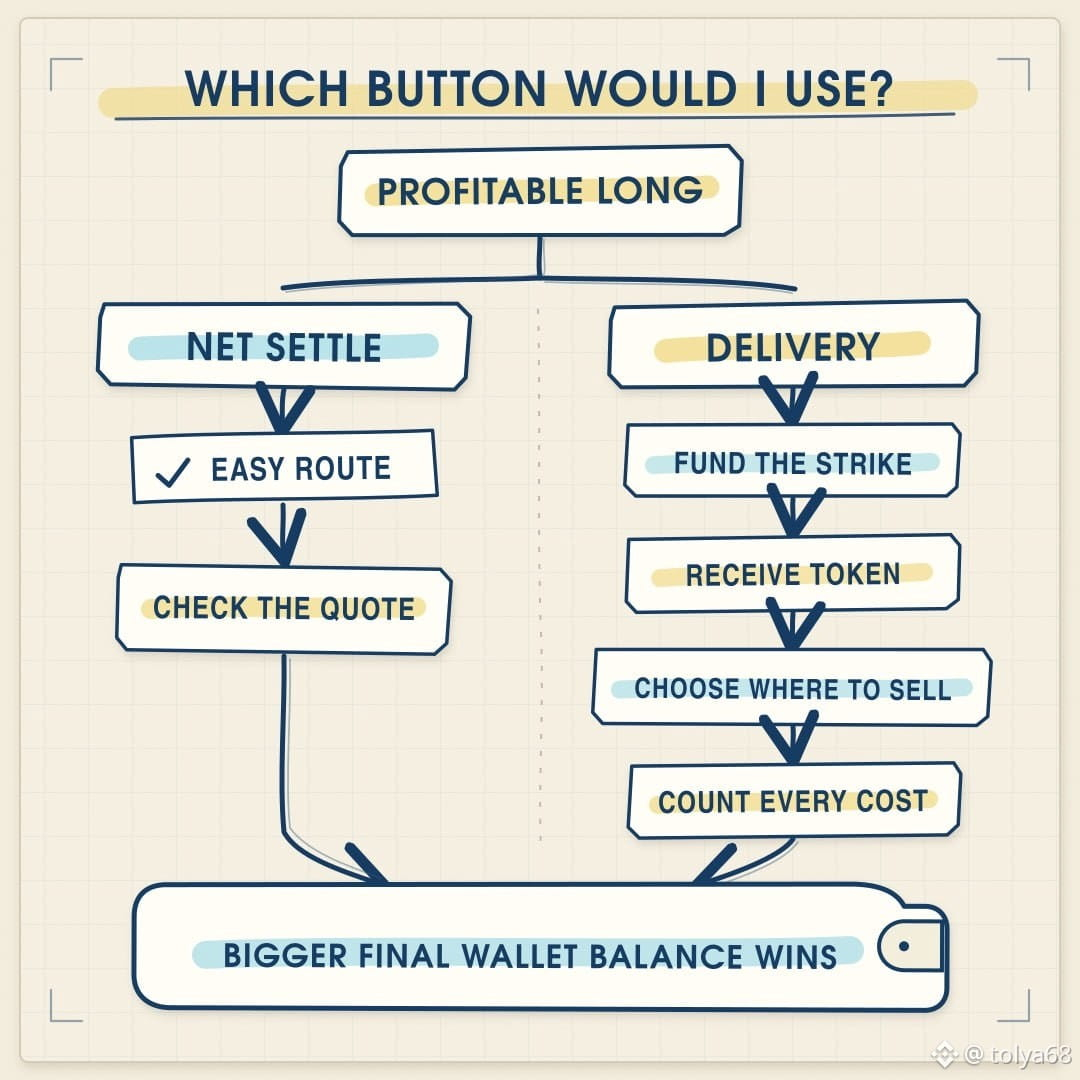
قل إن Long الخاص بي في ربح.
Net Settle هو الإجابة السهلة. يتولى البروتوكول التسوية، وإذا كانت الصفقة صغيرة وكانت سيولة السلسلة جيدة، فمن المحتمل ألا أُعقّد الأمر.
أما Delivery ففيها يصبح الأمر ممتعًا. سأموّل الشراء بسعر الإضراب (strike)، ثم أتلقى رمز الأصل (underlying token)، وبعد ذلك أختار أين سأبيعه. إذا كان Net Settle كبيرًا سيتسبب في الوصول إلى مجمّع DEX رقيق، فقد توفر هذه السيطرة الإضافية أكثر مما تكلف.
قد. ليس تلقائيًا.
كنت سأظل مضطرًا إلى حساب تكاليف التحويل، ومخاطر المنصة، والتوقيت، ورأس المال المطلوب لممارسة الخيار. Delivery ليس زرًا سحريًا لإلغاء الانزلاق السعري.
كان فحصي بسيطًا جدًا:
1. ماذا يُبقي لي Net Settle؟
2. ماذا يتركني Delivery بعد كل تكلفة؟
3. كم قدر العمل الإضافي ورأس المال الذي يحتاجه مسار اثنين (route two)؟
سأختار الرصيد النهائي الأكبر في المحفظة. ليس الزر الأكثر “فخامة”.
لذلك فالأمر ليس “نقدًا مقابل رمز”. بل هو الملاءمة مقابل التحكم في التنفيذ.
@termmax #TermMax
لقد واظبت على التحديق في زرّي التمارين في TermMax Alpha وفكرت: حسنًا، لكن أيّهما سأستخدم فعلاً؟
قل إن Long الخاص بي في ربح.
Net Settle هو الإجابة السهلة. يتولى البروتوكول التسوية، وإذا كانت الصفقة صغيرة وكانت سيولة السلسلة جيدة، فمن المحتمل ألا أُعقّد الأمر.
أما Delivery ففيها يصبح الأمر ممتعًا. سأموّل الشراء بسعر الإضراب (strike)، ثم أتلقى رمز الأصل (underlying token)، وبعد ذلك أختار أين سأبيعه. إذا كان Net Settle كبيرًا سيتسبب في الوصول إلى مجمّع DEX رقيق، فقد توفر هذه السيطرة الإضافية أكثر مما تكلف.
قد. ليس تلقائيًا.
كنت سأظل مضطرًا إلى حساب تكاليف التحويل، ومخاطر المنصة، والتوقيت، ورأس المال المطلوب لممارسة الخيار. Delivery ليس زرًا سحريًا لإلغاء الانزلاق السعري.
كان فحصي بسيطًا جدًا:
1. ماذا يُبقي لي Net Settle؟
2. ماذا يتركني Delivery بعد كل تكلفة؟
3. كم قدر العمل الإضافي ورأس المال الذي يحتاجه مسار اثنين (route two)؟
سأختار الرصيد النهائي الأكبر في المحفظة. ليس الزر الأكثر “فخامة”.
لذلك فالأمر ليس “نقدًا مقابل رمز”. بل هو الملاءمة مقابل التحكم في التنفيذ.
@TermMax #TermMax
قل إن Long الخاص بي في ربح.
Net Settle هو الإجابة السهلة. يتولى البروتوكول التسوية، وإذا كانت الصفقة صغيرة وكانت سيولة السلسلة جيدة، فمن المحتمل ألا أُعقّد الأمر.
أما Delivery ففيها يصبح الأمر ممتعًا. سأموّل الشراء بسعر الإضراب (strike)، ثم أتلقى رمز الأصل (underlying token)، وبعد ذلك أختار أين سأبيعه. إذا كان Net Settle كبيرًا سيتسبب في الوصول إلى مجمّع DEX رقيق، فقد توفر هذه السيطرة الإضافية أكثر مما تكلف.
قد. ليس تلقائيًا.
كنت سأظل مضطرًا إلى حساب تكاليف التحويل، ومخاطر المنصة، والتوقيت، ورأس المال المطلوب لممارسة الخيار. Delivery ليس زرًا سحريًا لإلغاء الانزلاق السعري.
كان فحصي بسيطًا جدًا:
1. ماذا يُبقي لي Net Settle؟
2. ماذا يتركني Delivery بعد كل تكلفة؟
3. كم قدر العمل الإضافي ورأس المال الذي يحتاجه مسار اثنين (route two)؟
سأختار الرصيد النهائي الأكبر في المحفظة. ليس الزر الأكثر “فخامة”.
لذلك فالأمر ليس “نقدًا مقابل رمز”. بل هو الملاءمة مقابل التحكم في التنفيذ.
@TermMax #TermMax
2
1
65
·
--
صاعد
قبل إيداع الأموال في خزنة، أريد أن أعرف كيف تعود الأموال إلى الخارج.
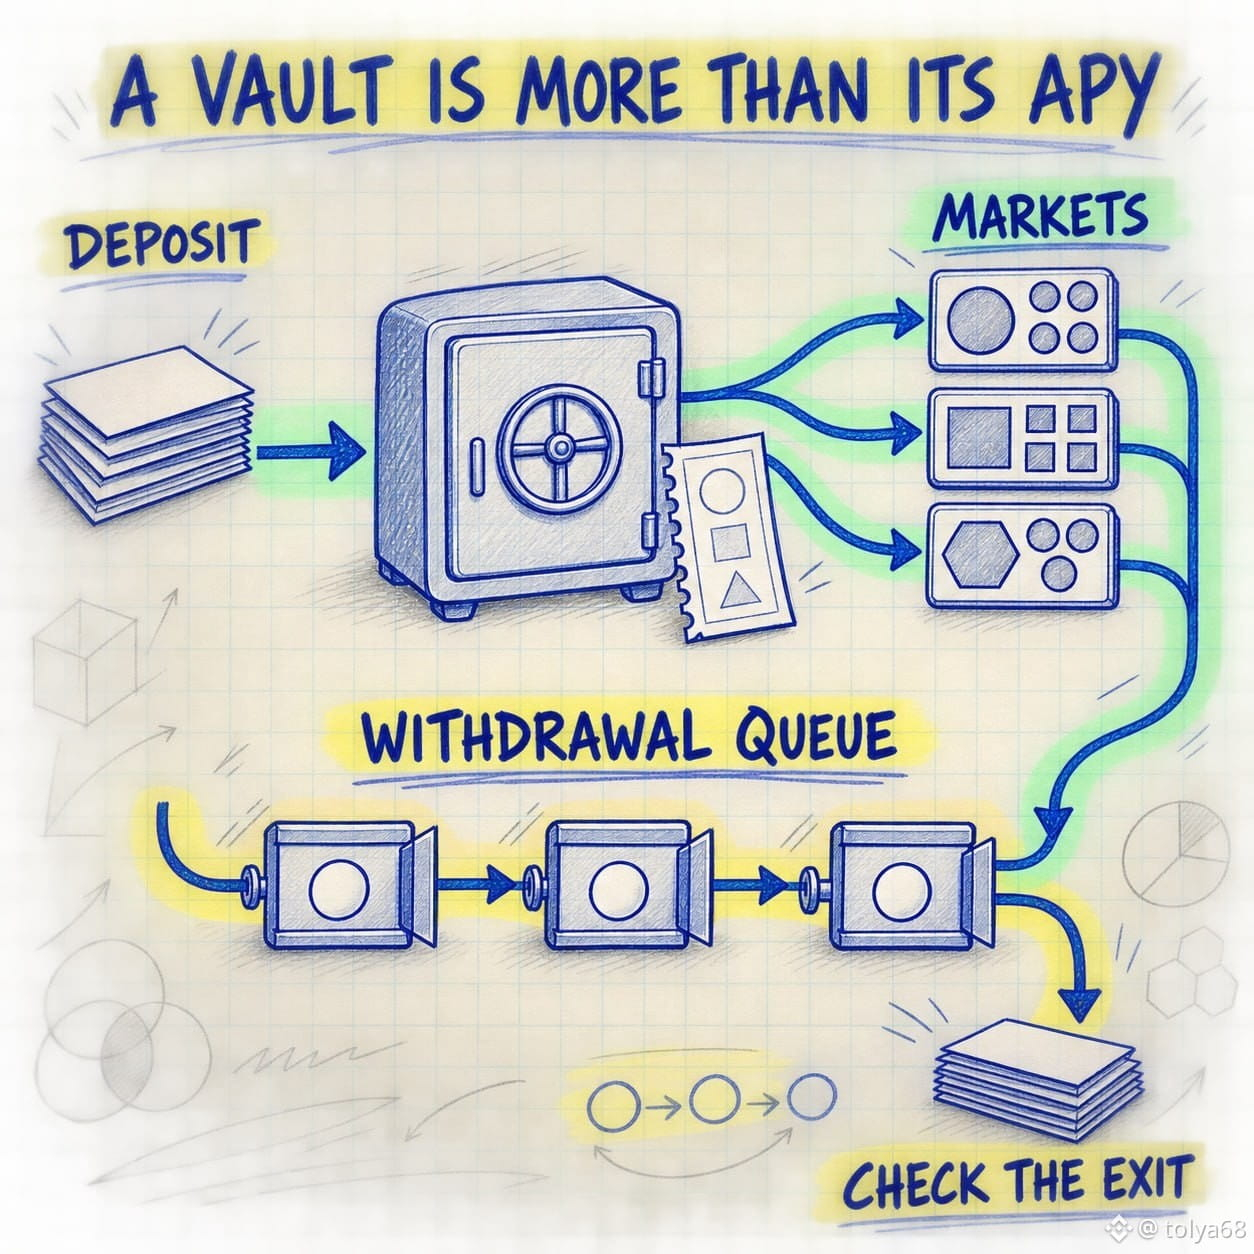
يمكن لخزنة TermMax نشر أصل دين واحد عبر عدة أسواق. يحصل المودعون على حصص ERC-4626، لكن يجب أن تمر عملية الاسترداد عبر قائمة السحب الخاصة بالخزنة. في حالة السحب الكبير، قد يحتاج القَيِّم إلى تعديل الأوامر أو استرداد المراكز أولاً.
لذلك لا أقرأ “ERC-4626” على أنها “نقدًا فوريًا”. فهي توحّد محاسبة الحصص عمليات الاسترداد؛ لكنها لا تزيل قيود السيولة الخاصة بالمراكز الموجودة تحتها.
قائمتي السريعة ستكون: مزيج الأسواق، السعة، قائمة السحب، الاحتياطيات المتاحة، والقَيِّم. العائد المعلن هو نصف قصة الخزنة فقط. تصميم الخروج هو النصف الآخر.
@termmax #TermMax
قبل إيداع الأموال في خزنة، أريد أن أعرف كيف تعود الأموال إلى الخارج.
يمكن لخزنة TermMax نشر أصل دين واحد عبر عدة أسواق. يحصل المودعون على حصص ERC-4626، لكن يجب أن تمر عملية الاسترداد عبر قائمة السحب الخاصة بالخزنة. في حالة السحب الكبير، قد يحتاج القَيِّم إلى تعديل الأوامر أو استرداد المراكز أولاً.
لذلك لا أقرأ “ERC-4626” على أنها “نقدًا فوريًا”. فهي توحّد محاسبة الحصص عمليات الاسترداد؛ لكنها لا تزيل قيود السيولة الخاصة بالمراكز الموجودة تحتها.
قائمتي السريعة ستكون: مزيج الأسواق، السعة، قائمة السحب، الاحتياطيات المتاحة، والقَيِّم. العائد المعلن هو نصف قصة الخزنة فقط. تصميم الخروج هو النصف الآخر.
@TermMax #TermMax
يمكن لخزنة TermMax نشر أصل دين واحد عبر عدة أسواق. يحصل المودعون على حصص ERC-4626، لكن يجب أن تمر عملية الاسترداد عبر قائمة السحب الخاصة بالخزنة. في حالة السحب الكبير، قد يحتاج القَيِّم إلى تعديل الأوامر أو استرداد المراكز أولاً.
لذلك لا أقرأ “ERC-4626” على أنها “نقدًا فوريًا”. فهي توحّد محاسبة الحصص عمليات الاسترداد؛ لكنها لا تزيل قيود السيولة الخاصة بالمراكز الموجودة تحتها.
قائمتي السريعة ستكون: مزيج الأسواق، السعة، قائمة السحب، الاحتياطيات المتاحة، والقَيِّم. العائد المعلن هو نصف قصة الخزنة فقط. تصميم الخروج هو النصف الآخر.
@TermMax #TermMax
2
3
55
·
--
صاعد
#bStocksCIS @BinanceCIS $AAPLB
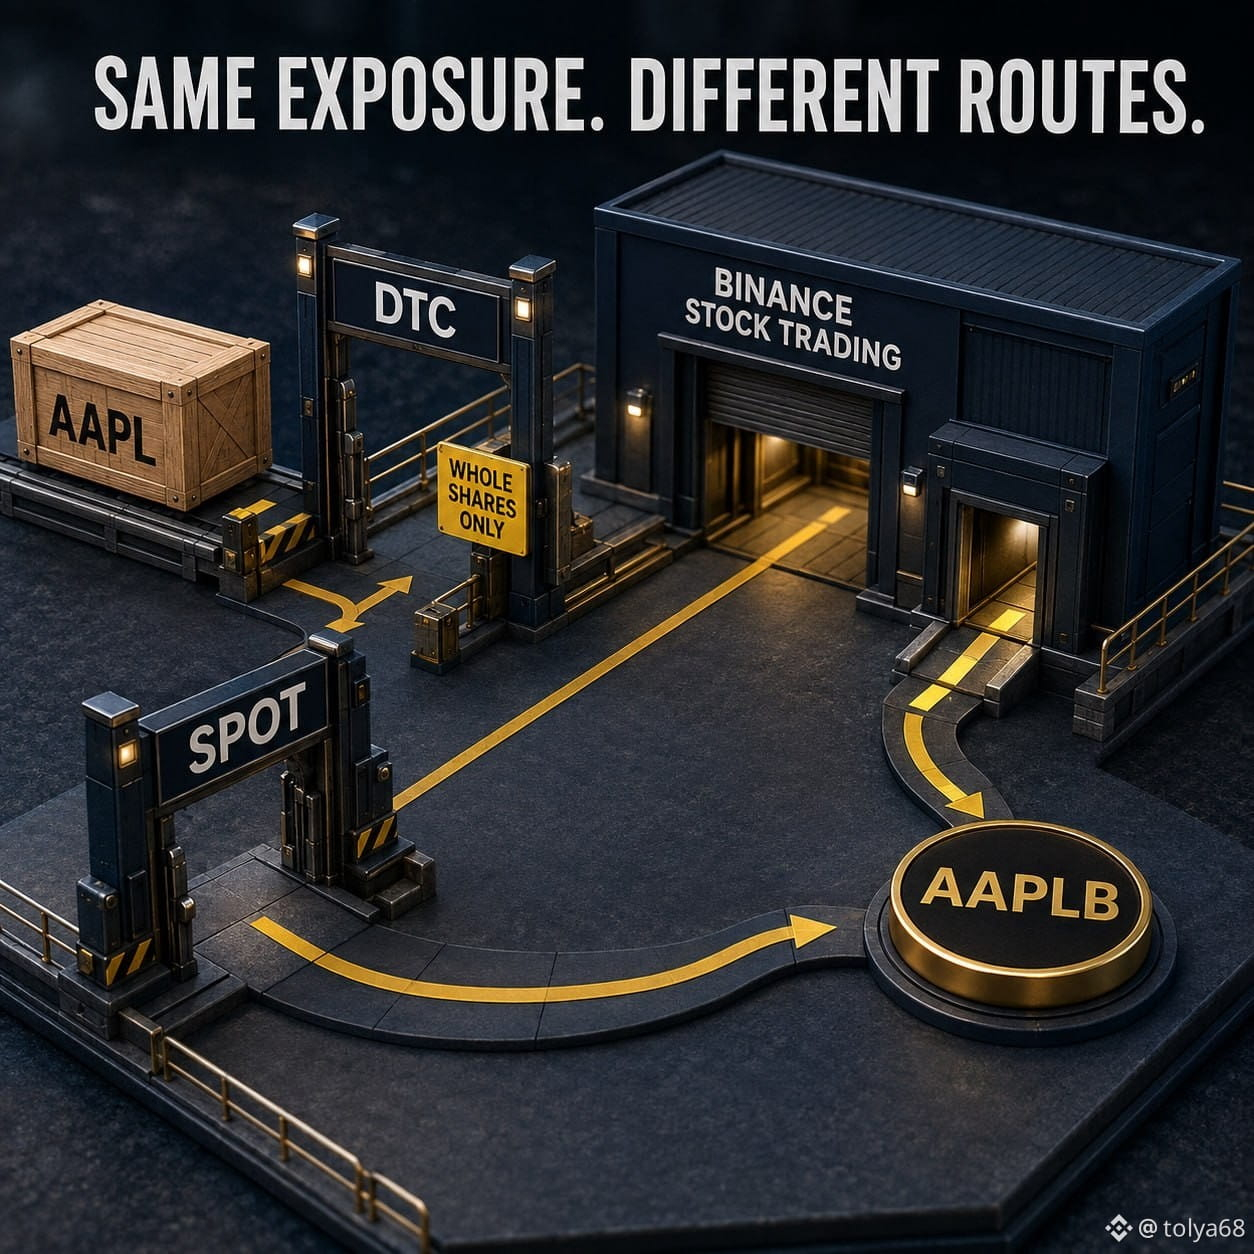
إن نقل الأسهم إلى Binance عبر DTC ليس هو نفسه إيداع توكن.
يصف دليل التحويل الوارد الحالي عملية أوراق مالية من وسيط إلى وسيط. يقوم الوسيط المُرسِل بإرسال الأسهم المدعومة إلى شريك وساطة Binance باستخدام تعليمات تسوية DTC.
تتمثل الحدود العملية الأولى في الكمية: تُقبل طلبات تحويل DTC الأسهم الكاملة فقط.
إذا احتوى حساب خارجي على 3.4 AAPL، فلا يمكن أن يحدد الطلب 3.4 سهمًا. قد تؤدي الكمية الكسرية إلى رفض الطلب، ولا تتحول هذه الكسرة تلقائيًا إلى $AAPLB.
وهناك عدة نقاط تحقق أخرى:
يجب أن يتطابق الاسم القانوني في حسابي الوساطة.
يجب أن تتطابق رموز الأسهم والكمّيات مع تعليمات التسوية.
يمكن تحويل الأسهم المدعومة فقط.
قد يحتوي كل طلب على ما يصل إلى 50 سهمًا مختلفًا.
تتم معالجة الطلبات على دفعات يومية من الإثنين إلى الجمعة الساعة 07:00 بالتوقيت العالمي المنسق، وتنصح Binance بالسماح بما لا يقل عن 14 يوم عمل لإتمام العملية.
والأهم من ذلك: إن الأصل الذي يصل لا يزال عبارة عن مركز/حيازة سهم في تداول الأسهم لدى Binance. إن تحويل مركز مؤهل لـ AAPL إلى $AAPLB إجراء مستقل لتحويل التوكنات. أما شراء $AAPLB مباشرةً على Spot فهو مسار ثالث.
لذا فإن "انقل تعرضي لآبل إلى Binance" قد يصف ثلاث عمليات مختلفة تمامًا:
1. تحويل أسهم DTC من وسيط إلى وسيط
2. تحويل سهم إلى bStock
3. شراء مباشر لـ bStock على Spot
قد يبدو التعرض للشركة متشابهًا، لكن الأصل والحساب وقناة التسوية ليست قابلة للتبادل.
{spot}(AAPLBUSDT)
#bStocksCIS @BinanceCIS $AAPLB
إن نقل الأسهم إلى Binance عبر DTC ليس هو نفسه إيداع توكن.
يصف دليل التحويل الوارد الحالي عملية أوراق مالية من وسيط إلى وسيط. يقوم الوسيط المُرسِل بإرسال الأسهم المدعومة إلى شريك وساطة Binance باستخدام تعليمات تسوية DTC.
تتمثل الحدود العملية الأولى في الكمية: تُقبل طلبات تحويل DTC الأسهم الكاملة فقط.
إذا احتوى حساب خارجي على 3.4 AAPL، فلا يمكن أن يحدد الطلب 3.4 سهمًا. قد تؤدي الكمية الكسرية إلى رفض الطلب، ولا تتحول هذه الكسرة تلقائيًا إلى $AAPLB .
وهناك عدة نقاط تحقق أخرى:
يجب أن يتطابق الاسم القانوني في حسابي الوساطة.
يجب أن تتطابق رموز الأسهم والكمّيات مع تعليمات التسوية.
يمكن تحويل الأسهم المدعومة فقط.
قد يحتوي كل طلب على ما يصل إلى 50 سهمًا مختلفًا.
تتم معالجة الطلبات على دفعات يومية من الإثنين إلى الجمعة الساعة 07:00 بالتوقيت العالمي المنسق، وتنصح Binance بالسماح بما لا يقل عن 14 يوم عمل لإتمام العملية.
والأهم من ذلك: إن الأصل الذي يصل لا يزال عبارة عن مركز/حيازة سهم في تداول الأسهم لدى Binance. إن تحويل مركز مؤهل لـ AAPL إلى $AAPLB إجراء مستقل لتحويل التوكنات. أما شراء $AAPLB مباشرةً على Spot فهو مسار ثالث.
لذا فإن "انقل تعرضي لآبل إلى Binance" قد يصف ثلاث عمليات مختلفة تمامًا:
1. تحويل أسهم DTC من وسيط إلى وسيط
2. تحويل سهم إلى bStock
3. شراء مباشر لـ bStock على Spot
قد يبدو التعرض للشركة متشابهًا، لكن الأصل والحساب وقناة التسوية ليست قابلة للتبادل.
إن نقل الأسهم إلى Binance عبر DTC ليس هو نفسه إيداع توكن.
يصف دليل التحويل الوارد الحالي عملية أوراق مالية من وسيط إلى وسيط. يقوم الوسيط المُرسِل بإرسال الأسهم المدعومة إلى شريك وساطة Binance باستخدام تعليمات تسوية DTC.
تتمثل الحدود العملية الأولى في الكمية: تُقبل طلبات تحويل DTC الأسهم الكاملة فقط.
إذا احتوى حساب خارجي على 3.4 AAPL، فلا يمكن أن يحدد الطلب 3.4 سهمًا. قد تؤدي الكمية الكسرية إلى رفض الطلب، ولا تتحول هذه الكسرة تلقائيًا إلى $AAPLB .
وهناك عدة نقاط تحقق أخرى:
يجب أن يتطابق الاسم القانوني في حسابي الوساطة.
يجب أن تتطابق رموز الأسهم والكمّيات مع تعليمات التسوية.
يمكن تحويل الأسهم المدعومة فقط.
قد يحتوي كل طلب على ما يصل إلى 50 سهمًا مختلفًا.
تتم معالجة الطلبات على دفعات يومية من الإثنين إلى الجمعة الساعة 07:00 بالتوقيت العالمي المنسق، وتنصح Binance بالسماح بما لا يقل عن 14 يوم عمل لإتمام العملية.
والأهم من ذلك: إن الأصل الذي يصل لا يزال عبارة عن مركز/حيازة سهم في تداول الأسهم لدى Binance. إن تحويل مركز مؤهل لـ AAPL إلى $AAPLB إجراء مستقل لتحويل التوكنات. أما شراء $AAPLB مباشرةً على Spot فهو مسار ثالث.
لذا فإن "انقل تعرضي لآبل إلى Binance" قد يصف ثلاث عمليات مختلفة تمامًا:
1. تحويل أسهم DTC من وسيط إلى وسيط
2. تحويل سهم إلى bStock
3. شراء مباشر لـ bStock على Spot
قد يبدو التعرض للشركة متشابهًا، لكن الأصل والحساب وقناة التسوية ليست قابلة للتبادل.
2
3
72
·
--
صاعد
افترضت أن قرض TermMax له نهاية مملة واحدة: سداد رمز الدين واستعادة الضمان. يقدم البروتوكول للمقترض مسارًا آخر.
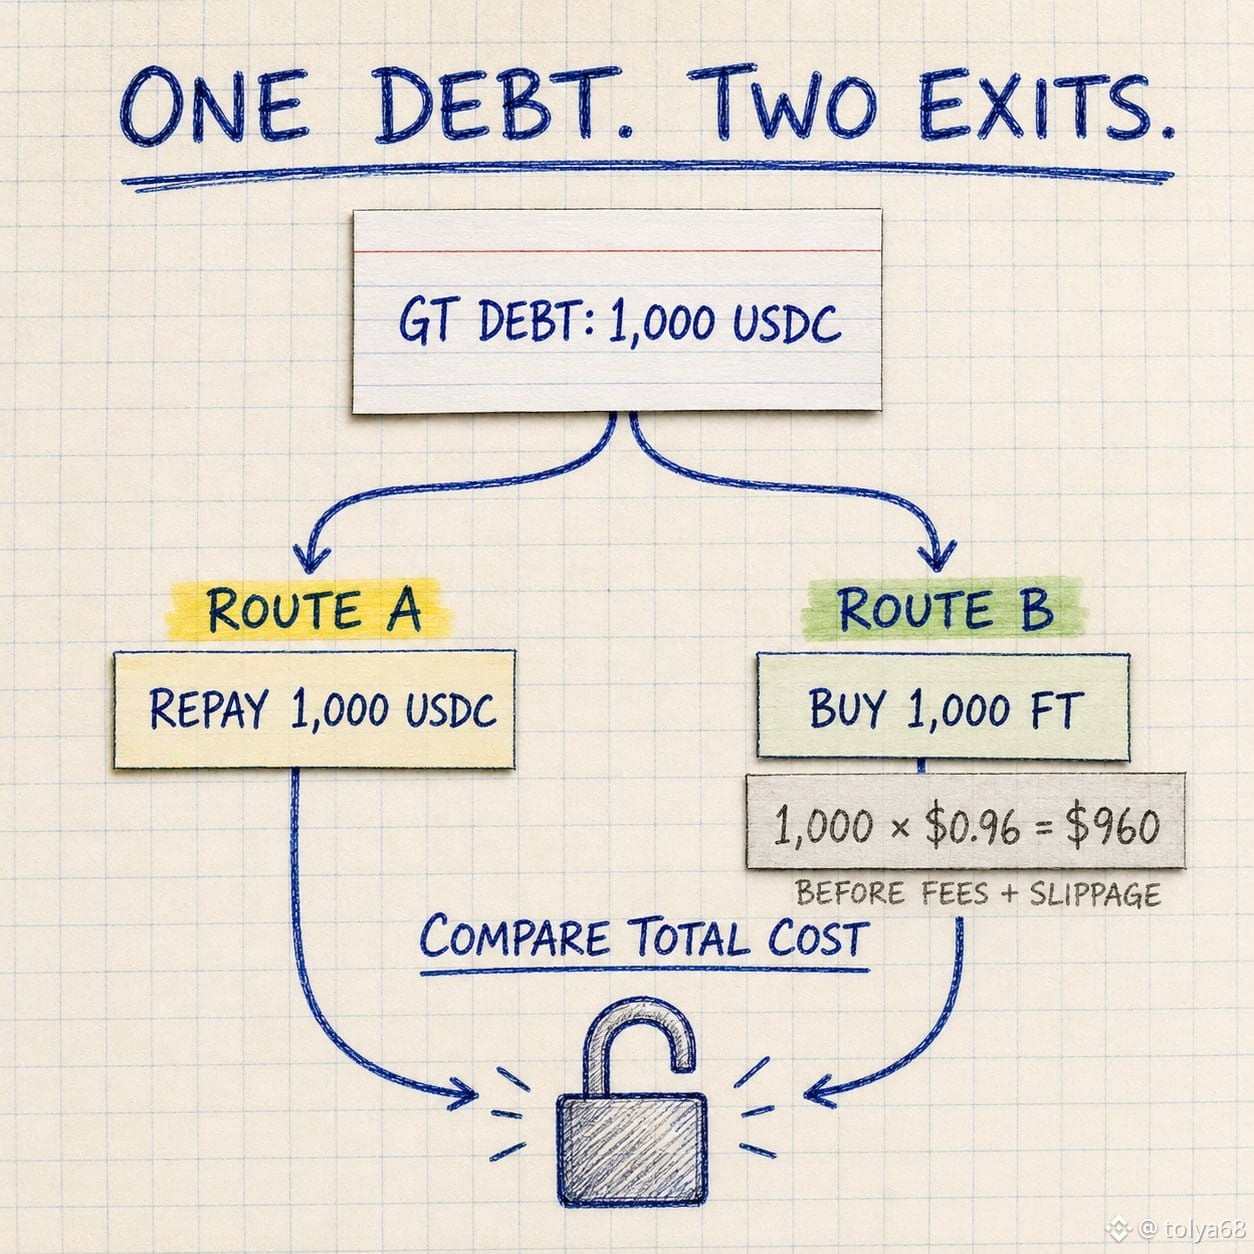
لنفترض أن سجلًا من نوع GT يسجل دينًا قدره 1,000 USDC.
المسار A: سداد 1,000 USDC مباشرة.
المسار B: اقتناء 1,000 من رموز Fixed-Rate Tokens المتطابقة واستخدام تلك الـFT لتسوية الدين. إذا كان سعر الـFT يبلغ 0.96 دولارًا، فإن تكلفة الشراء تكون 960 دولارًا قبل الرسوم والغاز والانزلاق. عند 0.99 دولارًا، تبلغ التكلفة 990 دولارًا.
لماذا يمكن أن يحدث ذلك؟ يتم تداول الـFT قبل تاريخ الاستحقاق. يتأثر سعره بالوقت المتبقي، وبمعدلات السوق السائدة، وبالسيولة المتاحة. إذا تحرك السوق لصالح المقترض، فقد تكلف إعادة شراء المطالبة أقل من السداد بالقيمة الاسمية.
هذا ليس خصمًا مضمونًا. قد يؤدي طلب كبير لصفقات الـFT إلى التحرك عبر المنحنى، ويمكن لتكاليف التنفيذ أن تمحو الوفر الصغير.
فحصي العملي سيكون بسيطًا: مقارنة التكلفة الإجمالية لاكتساب كمية كافية من الـFT مع سداد رمز الدين مباشرة. إن مبلغ السداد المباشر يعطي المقترض سقفًا تعاقديًا معروفًا قبل تكاليف التنفيذ، لكنه لا يفرض الخروج الأكثر تكلفة عندما تعرض السوق الثانوية خيارًا أرخص.
@termmax #TermMax
افترضت أن قرض TermMax له نهاية مملة واحدة: سداد رمز الدين واستعادة الضمان. يقدم البروتوكول للمقترض مسارًا آخر.
لنفترض أن سجلًا من نوع GT يسجل دينًا قدره 1,000 USDC.
المسار A: سداد 1,000 USDC مباشرة.
المسار B: اقتناء 1,000 من رموز Fixed-Rate Tokens المتطابقة واستخدام تلك الـFT لتسوية الدين. إذا كان سعر الـFT يبلغ 0.96 دولارًا، فإن تكلفة الشراء تكون 960 دولارًا قبل الرسوم والغاز والانزلاق. عند 0.99 دولارًا، تبلغ التكلفة 990 دولارًا.
لماذا يمكن أن يحدث ذلك؟ يتم تداول الـFT قبل تاريخ الاستحقاق. يتأثر سعره بالوقت المتبقي، وبمعدلات السوق السائدة، وبالسيولة المتاحة. إذا تحرك السوق لصالح المقترض، فقد تكلف إعادة شراء المطالبة أقل من السداد بالقيمة الاسمية.
هذا ليس خصمًا مضمونًا. قد يؤدي طلب كبير لصفقات الـFT إلى التحرك عبر المنحنى، ويمكن لتكاليف التنفيذ أن تمحو الوفر الصغير.
فحصي العملي سيكون بسيطًا: مقارنة التكلفة الإجمالية لاكتساب كمية كافية من الـFT مع سداد رمز الدين مباشرة. إن مبلغ السداد المباشر يعطي المقترض سقفًا تعاقديًا معروفًا قبل تكاليف التنفيذ، لكنه لا يفرض الخروج الأكثر تكلفة عندما تعرض السوق الثانوية خيارًا أرخص.
@TermMax #TermMax
لنفترض أن سجلًا من نوع GT يسجل دينًا قدره 1,000 USDC.
المسار A: سداد 1,000 USDC مباشرة.
المسار B: اقتناء 1,000 من رموز Fixed-Rate Tokens المتطابقة واستخدام تلك الـFT لتسوية الدين. إذا كان سعر الـFT يبلغ 0.96 دولارًا، فإن تكلفة الشراء تكون 960 دولارًا قبل الرسوم والغاز والانزلاق. عند 0.99 دولارًا، تبلغ التكلفة 990 دولارًا.
لماذا يمكن أن يحدث ذلك؟ يتم تداول الـFT قبل تاريخ الاستحقاق. يتأثر سعره بالوقت المتبقي، وبمعدلات السوق السائدة، وبالسيولة المتاحة. إذا تحرك السوق لصالح المقترض، فقد تكلف إعادة شراء المطالبة أقل من السداد بالقيمة الاسمية.
هذا ليس خصمًا مضمونًا. قد يؤدي طلب كبير لصفقات الـFT إلى التحرك عبر المنحنى، ويمكن لتكاليف التنفيذ أن تمحو الوفر الصغير.
فحصي العملي سيكون بسيطًا: مقارنة التكلفة الإجمالية لاكتساب كمية كافية من الـFT مع سداد رمز الدين مباشرة. إن مبلغ السداد المباشر يعطي المقترض سقفًا تعاقديًا معروفًا قبل تكاليف التنفيذ، لكنه لا يفرض الخروج الأكثر تكلفة عندما تعرض السوق الثانوية خيارًا أرخص.
@TermMax #TermMax
1
67
·
--
صاعد
#bStocksCIS @BinanceCIS
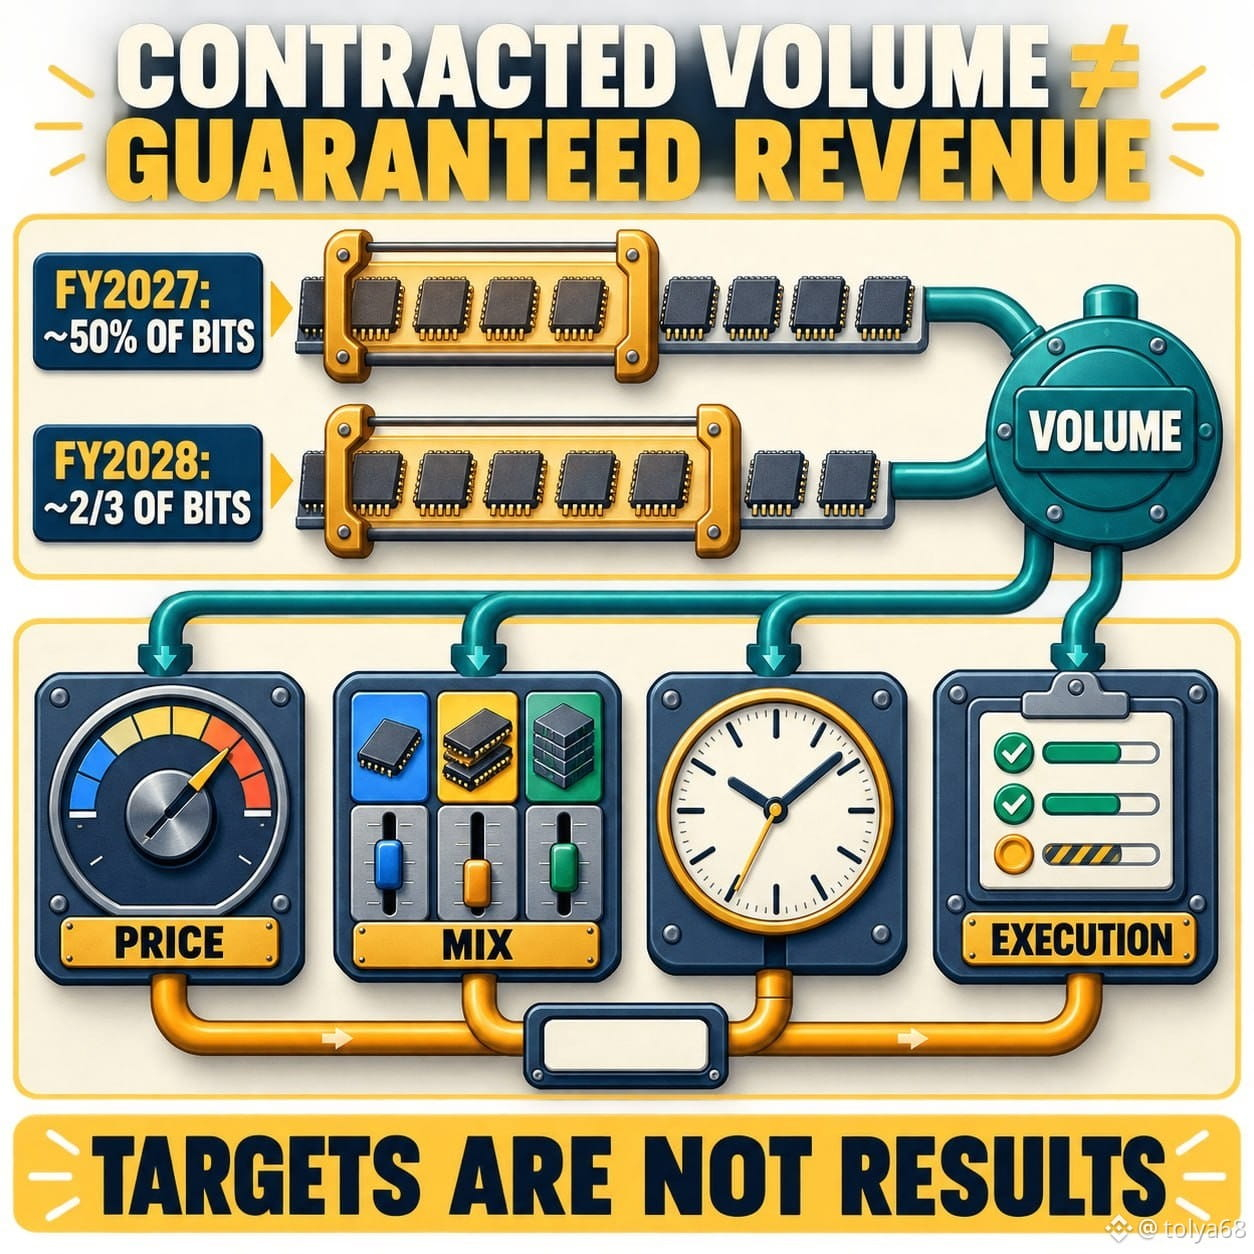
"يبدو أن حوالي 50% من حصة (bits) السنة المالية 2027 مغطاة باتفاقيات جديدة" كأنه يعني أن 50% من الإيرادات مضمونة. وهذا غير صحيح.
في يوم المستثمرين في 13 أغسطس، قالت سانديسك إنها وقّعت اتفاقيات نموذج أعمال جديدًا مع ثمانية عملاء تغطي حوالي 50% من حصص (bits) السنة المالية 2027 وحوالي ثلثي حصص (bits) السنة المالية 2028. تستخدم العقود أحجامًا ملتزمة، وضمانات مالية دنيا، وآليات تسعير منظمة.
إليك التمييز العملي الذي أستخدمه من أجل $SNDKB .
ما يصبح أكثر وضوحًا:
- حجم الطلب
- تخطيط الطاقة/القدرة
- الالتزام الأدنى من العملاء
- وضوح التدفقات النقدية المستقبلية
ما لا يتم تثبيته تلقائيًا:
- السعر النهائي للبيع
- مزيج المنتجات
- توقيت الشحن
- هامش الربح الإجمالي
- مخاطر ائتمان العميل والتنفيذ
"bit" هو حجم مادي، وليس دولارًا من الإيرادات.
وينطبق نفس التحفظ على أهداف سانديسك من السنة المالية 2028 حتى 2030: نمو إيرادات في منتصف إلى أعلى رقمين (mid-to-high teens)، وهامش ربح إجمالي غير مبني على مبادئ GAAP بنسبة حوالي 80%، وهامش تشغيل غير مبني على مبادئ GAAP بنسبة حوالي 75%، وهامش تدفق نقدي حر معدل بنسبة حوالي 50%. هذه أهداف إدارية مبنية على افتراضات، وليست نتائج محققة.
كما تتوقع سانديسك أن تعيد 100% من النقد الزائد بعد الاستثمار في الأعمال. الكلمة المهمة هي "الزائد": فهو المتبقي بعد احتياجات التشغيل والاستثمار، وليس وعدًا ثابتًا بالدفع.
فحص الأسئلة الأربعة الخاص بي بسيط: هل الحجم مُلتزم؟ هل السعر ثابت أم يعتمد على معادلة؟ هل توجد ضمانات نقدية دنيا؟ وما الذي قد يؤخر الاعتراف؟
هل تفضّل حجمًا متعاقدًا أكثر قابلية للتنبؤ، حتى لو كان ذلك قد يقلل بعض الإمكانيات الإيجابية من ارتفاع مفاجئ في سعر السَّبق (spot-price)؟
{spot}(SNDKBUSDT)
#bStocksCIS @BinanceCIS
"يبدو أن حوالي 50% من حصة (bits) السنة المالية 2027 مغطاة باتفاقيات جديدة" كأنه يعني أن 50% من الإيرادات مضمونة. وهذا غير صحيح.
في يوم المستثمرين في 13 أغسطس، قالت سانديسك إنها وقّعت اتفاقيات نموذج أعمال جديدًا مع ثمانية عملاء تغطي حوالي 50% من حصص (bits) السنة المالية 2027 وحوالي ثلثي حصص (bits) السنة المالية 2028. تستخدم العقود أحجامًا ملتزمة، وضمانات مالية دنيا، وآليات تسعير منظمة.
إليك التمييز العملي الذي أستخدمه من أجل $SNDKB .
ما يصبح أكثر وضوحًا:
- حجم الطلب
- تخطيط الطاقة/القدرة
- الالتزام الأدنى من العملاء
- وضوح التدفقات النقدية المستقبلية
ما لا يتم تثبيته تلقائيًا:
- السعر النهائي للبيع
- مزيج المنتجات
- توقيت الشحن
- هامش الربح الإجمالي
- مخاطر ائتمان العميل والتنفيذ
"bit" هو حجم مادي، وليس دولارًا من الإيرادات.
وينطبق نفس التحفظ على أهداف سانديسك من السنة المالية 2028 حتى 2030: نمو إيرادات في منتصف إلى أعلى رقمين (mid-to-high teens)، وهامش ربح إجمالي غير مبني على مبادئ GAAP بنسبة حوالي 80%، وهامش تشغيل غير مبني على مبادئ GAAP بنسبة حوالي 75%، وهامش تدفق نقدي حر معدل بنسبة حوالي 50%. هذه أهداف إدارية مبنية على افتراضات، وليست نتائج محققة.
كما تتوقع سانديسك أن تعيد 100% من النقد الزائد بعد الاستثمار في الأعمال. الكلمة المهمة هي "الزائد": فهو المتبقي بعد احتياجات التشغيل والاستثمار، وليس وعدًا ثابتًا بالدفع.
فحص الأسئلة الأربعة الخاص بي بسيط: هل الحجم مُلتزم؟ هل السعر ثابت أم يعتمد على معادلة؟ هل توجد ضمانات نقدية دنيا؟ وما الذي قد يؤخر الاعتراف؟
هل تفضّل حجمًا متعاقدًا أكثر قابلية للتنبؤ، حتى لو كان ذلك قد يقلل بعض الإمكانيات الإيجابية من ارتفاع مفاجئ في سعر السَّبق (spot-price)؟
"يبدو أن حوالي 50% من حصة (bits) السنة المالية 2027 مغطاة باتفاقيات جديدة" كأنه يعني أن 50% من الإيرادات مضمونة. وهذا غير صحيح.
في يوم المستثمرين في 13 أغسطس، قالت سانديسك إنها وقّعت اتفاقيات نموذج أعمال جديدًا مع ثمانية عملاء تغطي حوالي 50% من حصص (bits) السنة المالية 2027 وحوالي ثلثي حصص (bits) السنة المالية 2028. تستخدم العقود أحجامًا ملتزمة، وضمانات مالية دنيا، وآليات تسعير منظمة.
إليك التمييز العملي الذي أستخدمه من أجل $SNDKB .
ما يصبح أكثر وضوحًا:
- حجم الطلب
- تخطيط الطاقة/القدرة
- الالتزام الأدنى من العملاء
- وضوح التدفقات النقدية المستقبلية
ما لا يتم تثبيته تلقائيًا:
- السعر النهائي للبيع
- مزيج المنتجات
- توقيت الشحن
- هامش الربح الإجمالي
- مخاطر ائتمان العميل والتنفيذ
"bit" هو حجم مادي، وليس دولارًا من الإيرادات.
وينطبق نفس التحفظ على أهداف سانديسك من السنة المالية 2028 حتى 2030: نمو إيرادات في منتصف إلى أعلى رقمين (mid-to-high teens)، وهامش ربح إجمالي غير مبني على مبادئ GAAP بنسبة حوالي 80%، وهامش تشغيل غير مبني على مبادئ GAAP بنسبة حوالي 75%، وهامش تدفق نقدي حر معدل بنسبة حوالي 50%. هذه أهداف إدارية مبنية على افتراضات، وليست نتائج محققة.
كما تتوقع سانديسك أن تعيد 100% من النقد الزائد بعد الاستثمار في الأعمال. الكلمة المهمة هي "الزائد": فهو المتبقي بعد احتياجات التشغيل والاستثمار، وليس وعدًا ثابتًا بالدفع.
فحص الأسئلة الأربعة الخاص بي بسيط: هل الحجم مُلتزم؟ هل السعر ثابت أم يعتمد على معادلة؟ هل توجد ضمانات نقدية دنيا؟ وما الذي قد يؤخر الاعتراف؟
هل تفضّل حجمًا متعاقدًا أكثر قابلية للتنبؤ، حتى لو كان ذلك قد يقلل بعض الإمكانيات الإيجابية من ارتفاع مفاجئ في سعر السَّبق (spot-price)؟
1
1
102
·
--
صاعد
#bStocksCIS @BinanceCIS
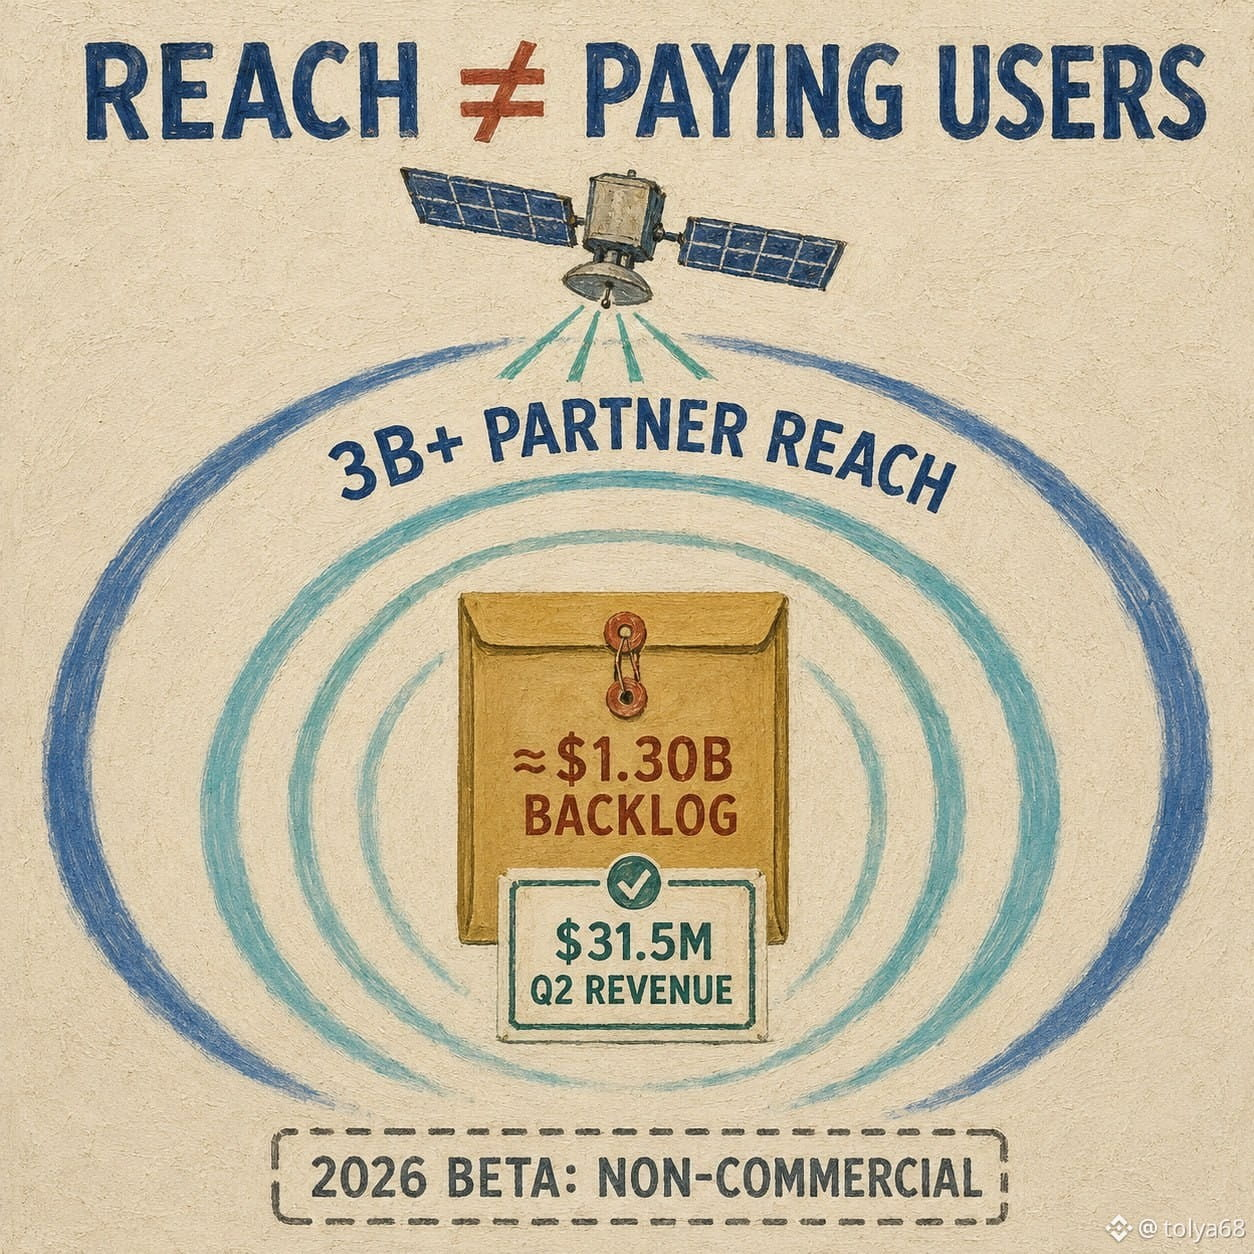
توقفت عند أكبر رقم لدى AST SpaceMobile: «أكثر من 3 مليارات مشترك.»
يبدو الأمر كأنه متعلق بالمستخدمين. لكنه ليس كذلك.
تقول AST إن شركاء شبكات الهاتف المحمول لديها بأكثر من 60 شريكًا يغطي مجموعهم أكثر من 3 مليارات مشترك. هذا هو مدى التوزيع المحتمل عبر الشركاء، وليس 3 مليارات شخص يدفعون لـ AST اليوم.
السُلّم التجاري أضيق بكثير:
• إيرادات الربع الثاني: 31.5 مليون دولار
• إجمالي إيرادات متعاقد عليها في سجل الالتزامات: حوالي 1.30 مليار دولار
• نسخة تجريبية بيتا 2026: استخدام غير تجاري مُوسّع مع شركاء MNO مختارين
• الكوكبة: 13 مركبة في المدار، مع BlueBird 17 حتى 46 في مرحلة التصنيع والتجميع
هذه الإجراءات تجيب عن أربعة أسئلة مختلفة: من يمكن الوصول إليه، وما الذي تم التعاقد عليه، وما الذي تم الاعتراف به كإيراد، وما البنية التحتية التي أصبحت جاهزة.
بالنسبة إلى $ASTSB ، لن أتخلَّ عن رقم 3 مليارات. سأعيد تسميته بشكل صحيح. الوصول عبر الشركاء أمرٌ استراتيجي. سجل الالتزامات أقرب إلى دليل تجاري. الإيراد هو ما قد تجاوز بالفعل خط المحاسبة. الفجوة بينهما هي المكان الذي تسكن فيه مخاطر التنفيذ.
أي خطوة تستحق أكبر وزن اليوم؟
{spot}(ASTSBUSDT)
#bStocksCIS @BinanceCIS
توقفت عند أكبر رقم لدى AST SpaceMobile: «أكثر من 3 مليارات مشترك.»
يبدو الأمر كأنه متعلق بالمستخدمين. لكنه ليس كذلك.
تقول AST إن شركاء شبكات الهاتف المحمول لديها بأكثر من 60 شريكًا يغطي مجموعهم أكثر من 3 مليارات مشترك. هذا هو مدى التوزيع المحتمل عبر الشركاء، وليس 3 مليارات شخص يدفعون لـ AST اليوم.
السُلّم التجاري أضيق بكثير:
• إيرادات الربع الثاني: 31.5 مليون دولار
• إجمالي إيرادات متعاقد عليها في سجل الالتزامات: حوالي 1.30 مليار دولار
• نسخة تجريبية بيتا 2026: استخدام غير تجاري مُوسّع مع شركاء MNO مختارين
• الكوكبة: 13 مركبة في المدار، مع BlueBird 17 حتى 46 في مرحلة التصنيع والتجميع
هذه الإجراءات تجيب عن أربعة أسئلة مختلفة: من يمكن الوصول إليه، وما الذي تم التعاقد عليه، وما الذي تم الاعتراف به كإيراد، وما البنية التحتية التي أصبحت جاهزة.
بالنسبة إلى $ASTSB ، لن أتخلَّ عن رقم 3 مليارات. سأعيد تسميته بشكل صحيح. الوصول عبر الشركاء أمرٌ استراتيجي. سجل الالتزامات أقرب إلى دليل تجاري. الإيراد هو ما قد تجاوز بالفعل خط المحاسبة. الفجوة بينهما هي المكان الذي تسكن فيه مخاطر التنفيذ.
أي خطوة تستحق أكبر وزن اليوم؟
توقفت عند أكبر رقم لدى AST SpaceMobile: «أكثر من 3 مليارات مشترك.»
يبدو الأمر كأنه متعلق بالمستخدمين. لكنه ليس كذلك.
تقول AST إن شركاء شبكات الهاتف المحمول لديها بأكثر من 60 شريكًا يغطي مجموعهم أكثر من 3 مليارات مشترك. هذا هو مدى التوزيع المحتمل عبر الشركاء، وليس 3 مليارات شخص يدفعون لـ AST اليوم.
السُلّم التجاري أضيق بكثير:
• إيرادات الربع الثاني: 31.5 مليون دولار
• إجمالي إيرادات متعاقد عليها في سجل الالتزامات: حوالي 1.30 مليار دولار
• نسخة تجريبية بيتا 2026: استخدام غير تجاري مُوسّع مع شركاء MNO مختارين
• الكوكبة: 13 مركبة في المدار، مع BlueBird 17 حتى 46 في مرحلة التصنيع والتجميع
هذه الإجراءات تجيب عن أربعة أسئلة مختلفة: من يمكن الوصول إليه، وما الذي تم التعاقد عليه، وما الذي تم الاعتراف به كإيراد، وما البنية التحتية التي أصبحت جاهزة.
بالنسبة إلى $ASTSB ، لن أتخلَّ عن رقم 3 مليارات. سأعيد تسميته بشكل صحيح. الوصول عبر الشركاء أمرٌ استراتيجي. سجل الالتزامات أقرب إلى دليل تجاري. الإيراد هو ما قد تجاوز بالفعل خط المحاسبة. الفجوة بينهما هي المكان الذي تسكن فيه مخاطر التنفيذ.
أي خطوة تستحق أكبر وزن اليوم؟
2
2
88
·
--
صاعد
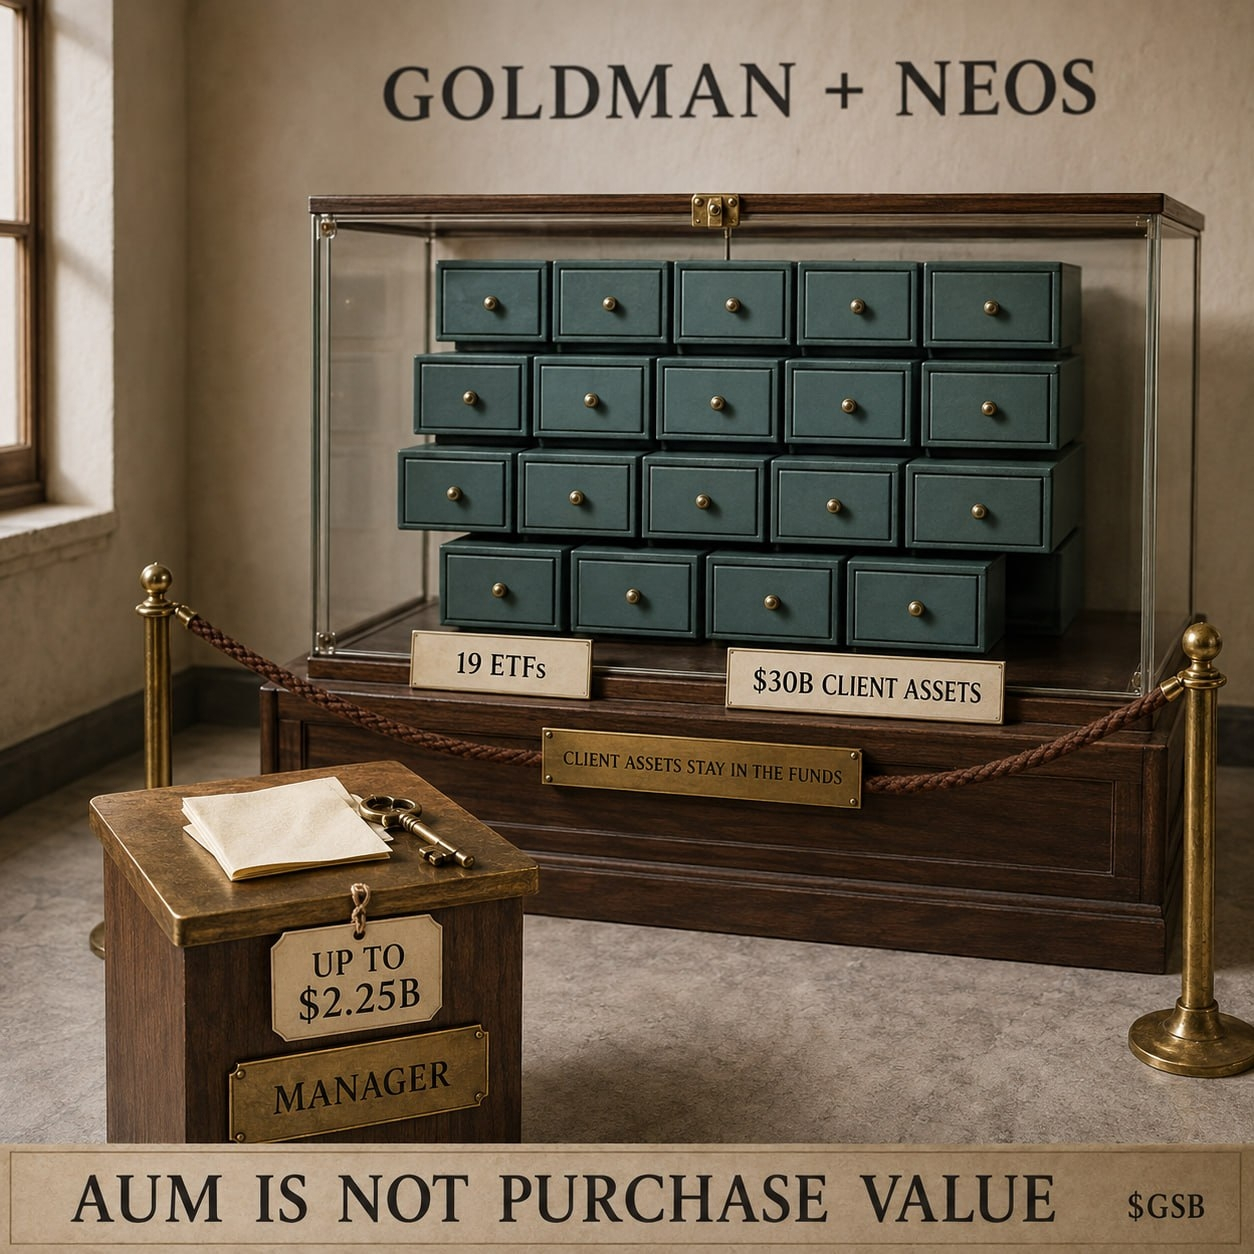
قرأت أن شركة Goldman Sachs قد تدفع ما يصل إلى 2.25 مليار دولار مقابل NEOS، التي تدير أصولًا بقيمة 30 مليار دولار عبر 19 صندوق ETF. كانت حساباتي الأولى هي 2.25 مقسومة على 30. بدا كأن Goldman كانت تشتري الأصول بسعر 7.5 سنتًا على الدولار.
#bStocksCIS هذا حساب خاطئ. إن مبلغ 30 مليار دولار هو أموال العملاء داخل صناديق NEOS. تقوم Goldman بشراء المدير وخط صناديقها المتداولة (ETF) وفريقها وإيرادات الرسوم المستقبلية. أما الأسهم والسندات والخيارات المحتفظ بها داخل تلك الصناديق فلا تتحول فجأة إلى ملكية Goldman.
بالنسبة لـ $GSB ، لن أضيف 30 مليار دولار إلى إيرادات Goldman أو إلى ميزانيتها. بل سأبحث عن متوسط معدل الرسوم، وكم من أموال العملاء يبقى بعد الصفقة، وما إذا كانت Goldman تستطيع بيع تلك صناديق ETF إلى مستثمرين أكثر.
من المتوقع إتمام الصفقة في الربع الأول من عام 2027، رهناً بالموافقة. لذلك عندما أرى العنوان في @BinanceCIS أتعامل مع 30 مليار دولار باعتبارها أصولاً تحت الإدارة، لا باعتبارها قيمة الشراء. هل قمتَ بالحساب الأول نفسه؟
{spot}(GSBUSDT)
قرأت أن شركة Goldman Sachs قد تدفع ما يصل إلى 2.25 مليار دولار مقابل NEOS، التي تدير أصولًا بقيمة 30 مليار دولار عبر 19 صندوق ETF. كانت حساباتي الأولى هي 2.25 مقسومة على 30. بدا كأن Goldman كانت تشتري الأصول بسعر 7.5 سنتًا على الدولار.
#bStocksCIS هذا حساب خاطئ. إن مبلغ 30 مليار دولار هو أموال العملاء داخل صناديق NEOS. تقوم Goldman بشراء المدير وخط صناديقها المتداولة (ETF) وفريقها وإيرادات الرسوم المستقبلية. أما الأسهم والسندات والخيارات المحتفظ بها داخل تلك الصناديق فلا تتحول فجأة إلى ملكية Goldman.
بالنسبة لـ $GSB ، لن أضيف 30 مليار دولار إلى إيرادات Goldman أو إلى ميزانيتها. بل سأبحث عن متوسط معدل الرسوم، وكم من أموال العملاء يبقى بعد الصفقة، وما إذا كانت Goldman تستطيع بيع تلك صناديق ETF إلى مستثمرين أكثر.
من المتوقع إتمام الصفقة في الربع الأول من عام 2027، رهناً بالموافقة. لذلك عندما أرى العنوان في @BinanceCIS أتعامل مع 30 مليار دولار باعتبارها أصولاً تحت الإدارة، لا باعتبارها قيمة الشراء. هل قمتَ بالحساب الأول نفسه؟
#bStocksCIS هذا حساب خاطئ. إن مبلغ 30 مليار دولار هو أموال العملاء داخل صناديق NEOS. تقوم Goldman بشراء المدير وخط صناديقها المتداولة (ETF) وفريقها وإيرادات الرسوم المستقبلية. أما الأسهم والسندات والخيارات المحتفظ بها داخل تلك الصناديق فلا تتحول فجأة إلى ملكية Goldman.
بالنسبة لـ $GSB ، لن أضيف 30 مليار دولار إلى إيرادات Goldman أو إلى ميزانيتها. بل سأبحث عن متوسط معدل الرسوم، وكم من أموال العملاء يبقى بعد الصفقة، وما إذا كانت Goldman تستطيع بيع تلك صناديق ETF إلى مستثمرين أكثر.
من المتوقع إتمام الصفقة في الربع الأول من عام 2027، رهناً بالموافقة. لذلك عندما أرى العنوان في @BinanceCIS أتعامل مع 30 مليار دولار باعتبارها أصولاً تحت الإدارة، لا باعتبارها قيمة الشراء. هل قمتَ بالحساب الأول نفسه؟
3
2
84
·
--
صاعد
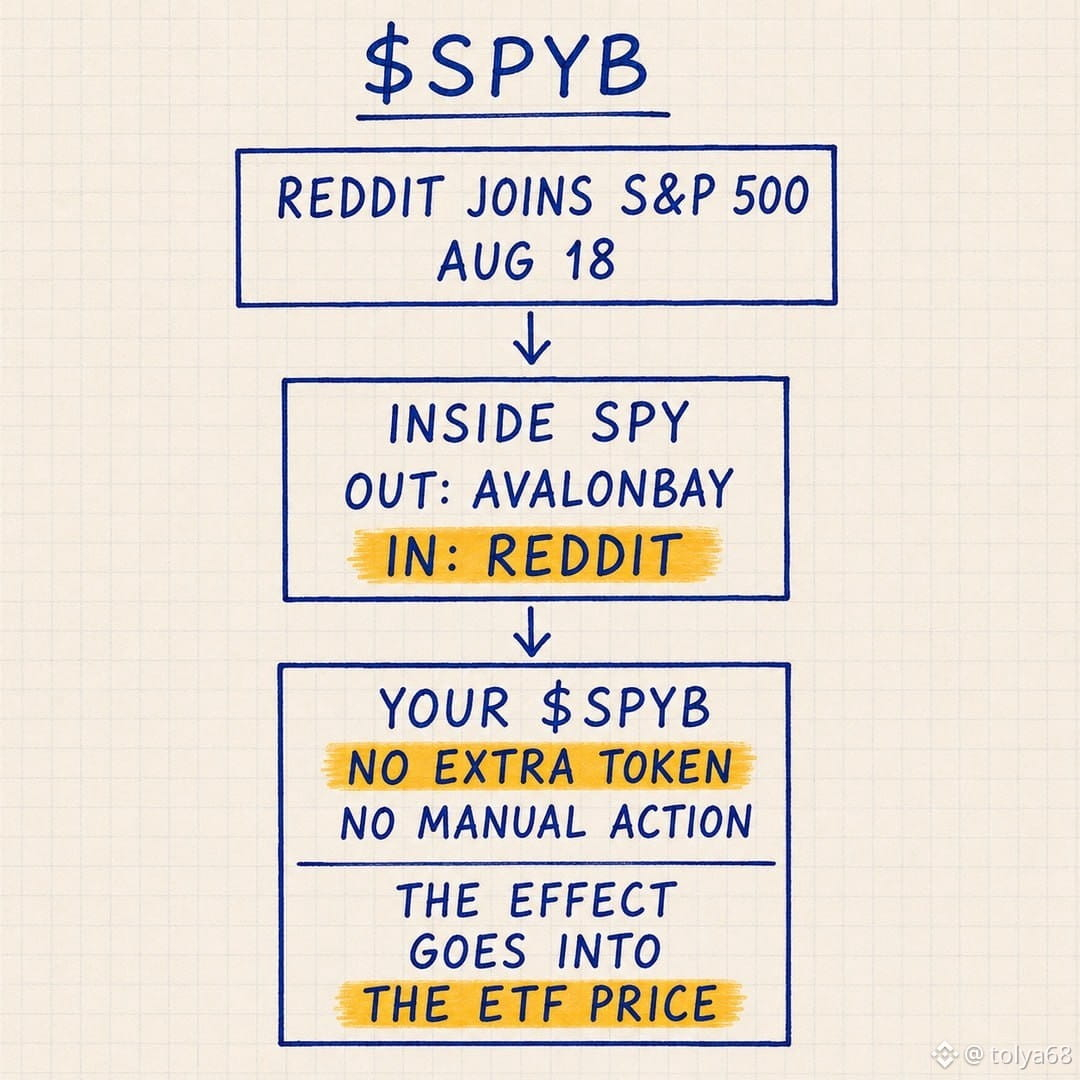
ريدت تنضم إلى مؤشر S&P 500 في 18 أغسطس.
فهل يحتاج حامل $SPYB إلى شراء ريدت أو تحويل أي شيء أو الانتظار للحصول على رموز إضافية؟
لا.
هذه #bStocksCIS تغيير يحدث داخل المؤشر وصندوق SPY. يتتبع SPY مؤشر S&P 500، لذلك تتعدل ممتلكاته عندما يستبدل المؤشر شركة بأخرى. لا يزيد رصيد SPYB الخاص بك لمجرد أن ريدت تدخل السلة.
الذي يمكن أن يتحرك هو السعر. قد يقوم صناديق المؤشرات بشراء ريدت وبيع الشركة التي تغادر المؤشر، بينما يقوم متداولون آخرون بالتموضع قبل تاريخ التنفيذ.
بالنسبة لحامل $SPYB في @BinanceCIS تكون النتيجة العملية هي:
1. يغيّر SPY ممتلكاته داخليًا.
2. يواصل SPYB تمثيل التعرض لنفس سهم SPY.
لا إجراء يدوي. لا تصل رموز ريدت إلى المحفظة. ينعكس الأثر من خلال سعر الـ ETF.
أي حدث مؤشري يجب أن أفصّله بعد ذلك؟
{spot}(SPYBUSDT)
ريدت تنضم إلى مؤشر S&P 500 في 18 أغسطس.
فهل يحتاج حامل $SPYB إلى شراء ريدت أو تحويل أي شيء أو الانتظار للحصول على رموز إضافية؟
لا.
هذه #bStocksCIS تغيير يحدث داخل المؤشر وصندوق SPY. يتتبع SPY مؤشر S&P 500، لذلك تتعدل ممتلكاته عندما يستبدل المؤشر شركة بأخرى. لا يزيد رصيد SPYB الخاص بك لمجرد أن ريدت تدخل السلة.
الذي يمكن أن يتحرك هو السعر. قد يقوم صناديق المؤشرات بشراء ريدت وبيع الشركة التي تغادر المؤشر، بينما يقوم متداولون آخرون بالتموضع قبل تاريخ التنفيذ.
بالنسبة لحامل $SPYB في @BinanceCIS تكون النتيجة العملية هي:
1. يغيّر SPY ممتلكاته داخليًا.
2. يواصل SPYB تمثيل التعرض لنفس سهم SPY.
لا إجراء يدوي. لا تصل رموز ريدت إلى المحفظة. ينعكس الأثر من خلال سعر الـ ETF.
أي حدث مؤشري يجب أن أفصّله بعد ذلك؟
فهل يحتاج حامل $SPYB إلى شراء ريدت أو تحويل أي شيء أو الانتظار للحصول على رموز إضافية؟
لا.
هذه #bStocksCIS تغيير يحدث داخل المؤشر وصندوق SPY. يتتبع SPY مؤشر S&P 500، لذلك تتعدل ممتلكاته عندما يستبدل المؤشر شركة بأخرى. لا يزيد رصيد SPYB الخاص بك لمجرد أن ريدت تدخل السلة.
الذي يمكن أن يتحرك هو السعر. قد يقوم صناديق المؤشرات بشراء ريدت وبيع الشركة التي تغادر المؤشر، بينما يقوم متداولون آخرون بالتموضع قبل تاريخ التنفيذ.
بالنسبة لحامل $SPYB في @BinanceCIS تكون النتيجة العملية هي:
1. يغيّر SPY ممتلكاته داخليًا.
2. يواصل SPYB تمثيل التعرض لنفس سهم SPY.
لا إجراء يدوي. لا تصل رموز ريدت إلى المحفظة. ينعكس الأثر من خلال سعر الـ ETF.
أي حدث مؤشري يجب أن أفصّله بعد ذلك؟
67
·
--
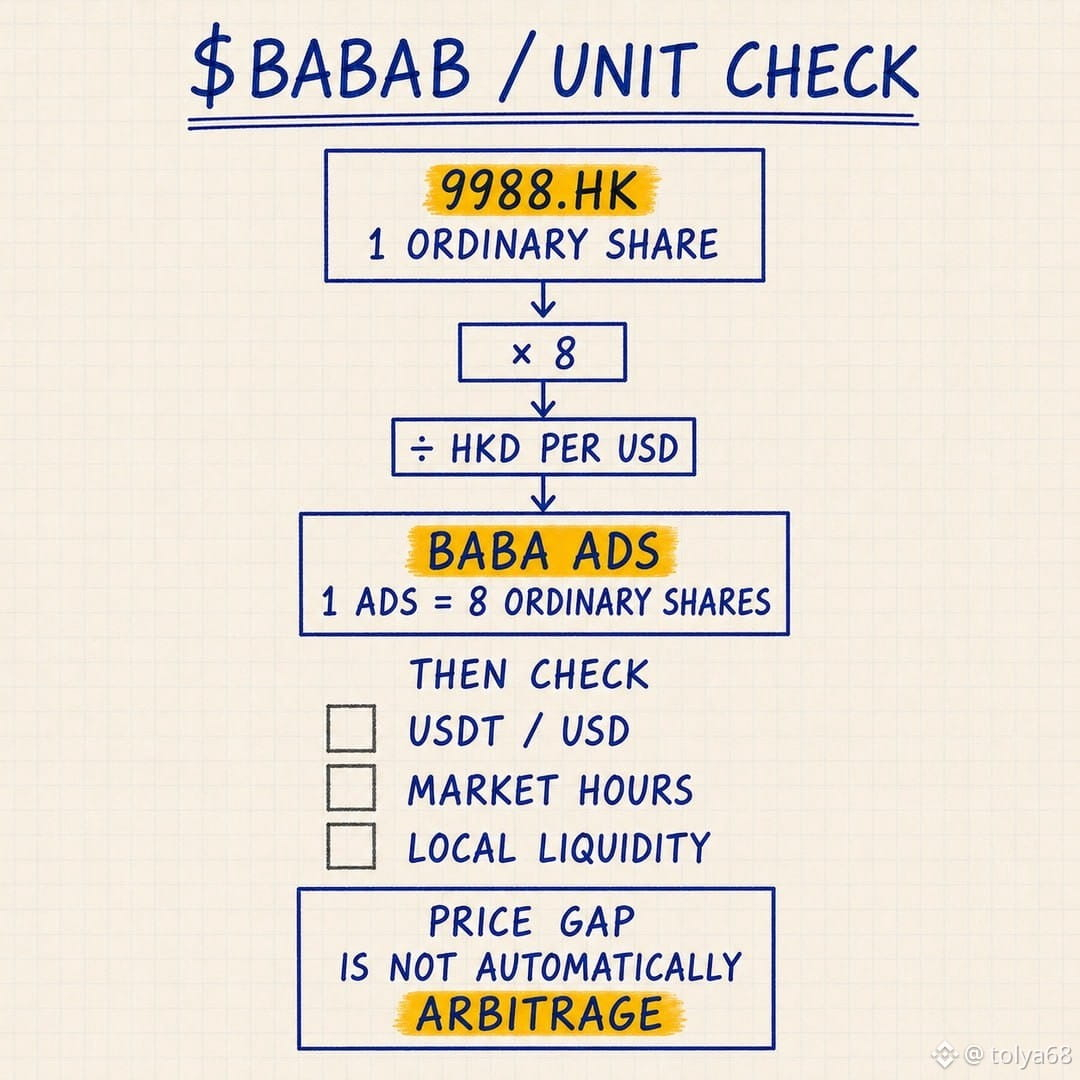
إذا بدا أن $BABAB بعيدًا عن سعر سهم علي بابا في بورصة هونغ كونغ عند 9988.HK، فتحقق من الوحدات قبل افتراض وجود مشكلة في التسعير.
خط علي بابا في هونغ كونغ يتكوّن من أسهم عادية. أما مؤشرها في نيويورك BABA فهو عبارة عن ADS، وتمثل كل ADS ثماني أسهم عادية. يرتبط $BABAB بذلك الـ ADS المُدرج في الولايات المتحدة، وليس بسهم واحد من 9988.HK.
الجسر التقريبي هو:
سعر 9988.HK × 8 ÷ الدولار الهونغ كونغي لكل دولار أمريكي.
مثال توضيحي: 100 دولار هونغ كونغ × 8 ÷ 7.80 = حوالي 102.56 دولار أمريكي.
عندها فقط يصبح إجراء مقارنة سعريّة مفيدًا. بالنسبة لـ BABAB/USDT، تضيف نسبة USDT/USD طبقة صغيرة إضافية. قد تظل الفروقات قائمة بسبب اختلاف ساعات التداول وحركات أسعار الصرف والسيولة المحلية.
تبدأ مقارنـتي من أربعة حقول: الرمز، والجهة/المنصة، والعملة، ونسبة الأسهم.
وجود فجوة بصرية كبيرة لا يعني تلقائيًا وجود تحكيم سعري. أحيانًا تكون شاشتان فقط تعرضان وحدات مختلفة.
أي إدراج مزدوج يجب أن أفكّه بعد ذلك؟
{spot}(BABABUSDT)
@BinanceCIS $BABAB #bStocksCIS
إذا بدا أن $BABAB بعيدًا عن سعر سهم علي بابا في بورصة هونغ كونغ عند 9988.HK، فتحقق من الوحدات قبل افتراض وجود مشكلة في التسعير.
خط علي بابا في هونغ كونغ يتكوّن من أسهم عادية. أما مؤشرها في نيويورك BABA فهو عبارة عن ADS، وتمثل كل ADS ثماني أسهم عادية. يرتبط $BABAB بذلك الـ ADS المُدرج في الولايات المتحدة، وليس بسهم واحد من 9988.HK.
الجسر التقريبي هو:
سعر 9988.HK × 8 ÷ الدولار الهونغ كونغي لكل دولار أمريكي.
مثال توضيحي: 100 دولار هونغ كونغ × 8 ÷ 7.80 = حوالي 102.56 دولار أمريكي.
عندها فقط يصبح إجراء مقارنة سعريّة مفيدًا. بالنسبة لـ BABAB/USDT، تضيف نسبة USDT/USD طبقة صغيرة إضافية. قد تظل الفروقات قائمة بسبب اختلاف ساعات التداول وحركات أسعار الصرف والسيولة المحلية.
تبدأ مقارنـتي من أربعة حقول: الرمز، والجهة/المنصة، والعملة، ونسبة الأسهم.
وجود فجوة بصرية كبيرة لا يعني تلقائيًا وجود تحكيم سعري. أحيانًا تكون شاشتان فقط تعرضان وحدات مختلفة.
أي إدراج مزدوج يجب أن أفكّه بعد ذلك؟
@BinanceCIS $BABAB #bStocksCIS
خط علي بابا في هونغ كونغ يتكوّن من أسهم عادية. أما مؤشرها في نيويورك BABA فهو عبارة عن ADS، وتمثل كل ADS ثماني أسهم عادية. يرتبط $BABAB بذلك الـ ADS المُدرج في الولايات المتحدة، وليس بسهم واحد من 9988.HK.
الجسر التقريبي هو:
سعر 9988.HK × 8 ÷ الدولار الهونغ كونغي لكل دولار أمريكي.
مثال توضيحي: 100 دولار هونغ كونغ × 8 ÷ 7.80 = حوالي 102.56 دولار أمريكي.
عندها فقط يصبح إجراء مقارنة سعريّة مفيدًا. بالنسبة لـ BABAB/USDT، تضيف نسبة USDT/USD طبقة صغيرة إضافية. قد تظل الفروقات قائمة بسبب اختلاف ساعات التداول وحركات أسعار الصرف والسيولة المحلية.
تبدأ مقارنـتي من أربعة حقول: الرمز، والجهة/المنصة، والعملة، ونسبة الأسهم.
وجود فجوة بصرية كبيرة لا يعني تلقائيًا وجود تحكيم سعري. أحيانًا تكون شاشتان فقط تعرضان وحدات مختلفة.
أي إدراج مزدوج يجب أن أفكّه بعد ذلك؟
@BinanceCIS $BABAB #bStocksCIS
3
3
83
·
--
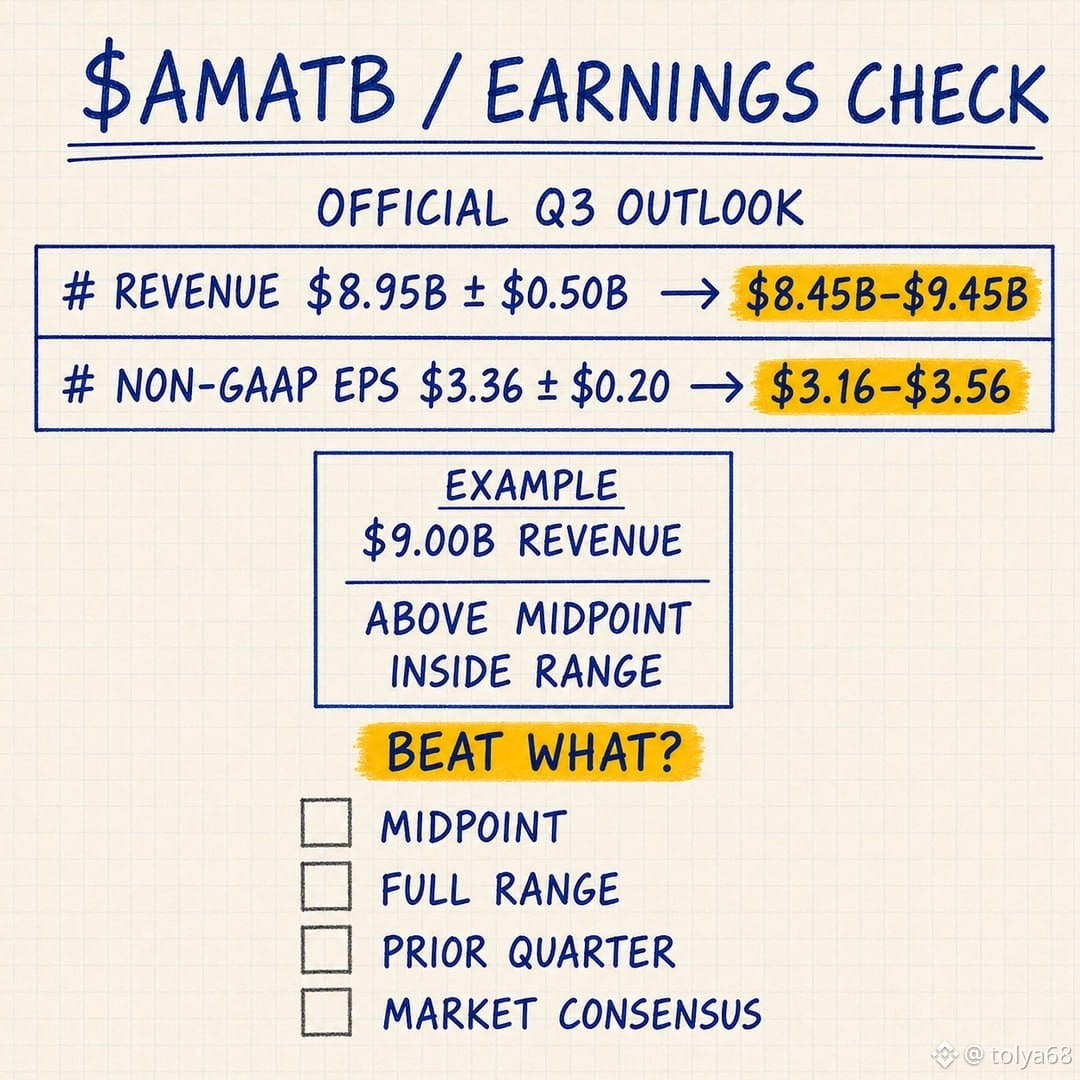
تقرير $AMATB غدًا يحتوي على نطاقين مفيدين خلف أرقام العناوين.
أرشدت شركة Applied Materials إيرادات الربع الثالث إلى 8.95 مليار دولار ± 0.50 مليار دولار، وربحًا للسهم غير المحسوب وفق مبادئ GAAP إلى 3.36 دولارات ± 0.20.
نطاق الإيرادات: 8.45 مليار دولار إلى 9.45 مليار دولار
نطاق ربح السهم (EPS): 3.16 إلى 3.56
إذا جاءت الإيرادات عند 9.00 مليار دولار، فستكون أعلى بواقع 50 مليون دولار من نقطة منتصف الإدارة مع البقاء داخل النطاق الأصلي. وحدها هذه المعلومة لا تخبرنا ما إذا كانت النتيجة قد تفوقت على توقعات السوق، لأن العناوين عادةً تقارن النتيجة بتوافق المحللين.
أمري بسيط: النتيجة الفعلية مقابل توافق السوق، والنتيجة الفعلية مقابل نقطة منتصف الإدارة، والهوامش والتوجيه الجديد، ثم رد فعل السوق.
أي مقارنة عادةً ما تتحقق منها أولًا؟
{spot}(AMATBUSDT)
@BinanceCIS $AMATB #bStocksCIS
تقرير $AMATB غدًا يحتوي على نطاقين مفيدين خلف أرقام العناوين.
أرشدت شركة Applied Materials إيرادات الربع الثالث إلى 8.95 مليار دولار ± 0.50 مليار دولار، وربحًا للسهم غير المحسوب وفق مبادئ GAAP إلى 3.36 دولارات ± 0.20.
نطاق الإيرادات: 8.45 مليار دولار إلى 9.45 مليار دولار
نطاق ربح السهم (EPS): 3.16 إلى 3.56
إذا جاءت الإيرادات عند 9.00 مليار دولار، فستكون أعلى بواقع 50 مليون دولار من نقطة منتصف الإدارة مع البقاء داخل النطاق الأصلي. وحدها هذه المعلومة لا تخبرنا ما إذا كانت النتيجة قد تفوقت على توقعات السوق، لأن العناوين عادةً تقارن النتيجة بتوافق المحللين.
أمري بسيط: النتيجة الفعلية مقابل توافق السوق، والنتيجة الفعلية مقابل نقطة منتصف الإدارة، والهوامش والتوجيه الجديد، ثم رد فعل السوق.
أي مقارنة عادةً ما تتحقق منها أولًا؟
@BinanceCIS $AMATB #bStocksCIS
أرشدت شركة Applied Materials إيرادات الربع الثالث إلى 8.95 مليار دولار ± 0.50 مليار دولار، وربحًا للسهم غير المحسوب وفق مبادئ GAAP إلى 3.36 دولارات ± 0.20.
نطاق الإيرادات: 8.45 مليار دولار إلى 9.45 مليار دولار
نطاق ربح السهم (EPS): 3.16 إلى 3.56
إذا جاءت الإيرادات عند 9.00 مليار دولار، فستكون أعلى بواقع 50 مليون دولار من نقطة منتصف الإدارة مع البقاء داخل النطاق الأصلي. وحدها هذه المعلومة لا تخبرنا ما إذا كانت النتيجة قد تفوقت على توقعات السوق، لأن العناوين عادةً تقارن النتيجة بتوافق المحللين.
أمري بسيط: النتيجة الفعلية مقابل توافق السوق، والنتيجة الفعلية مقابل نقطة منتصف الإدارة، والهوامش والتوجيه الجديد، ثم رد فعل السوق.
أي مقارنة عادةً ما تتحقق منها أولًا؟
@BinanceCIS $AMATB #bStocksCIS
3
3
195
·
--
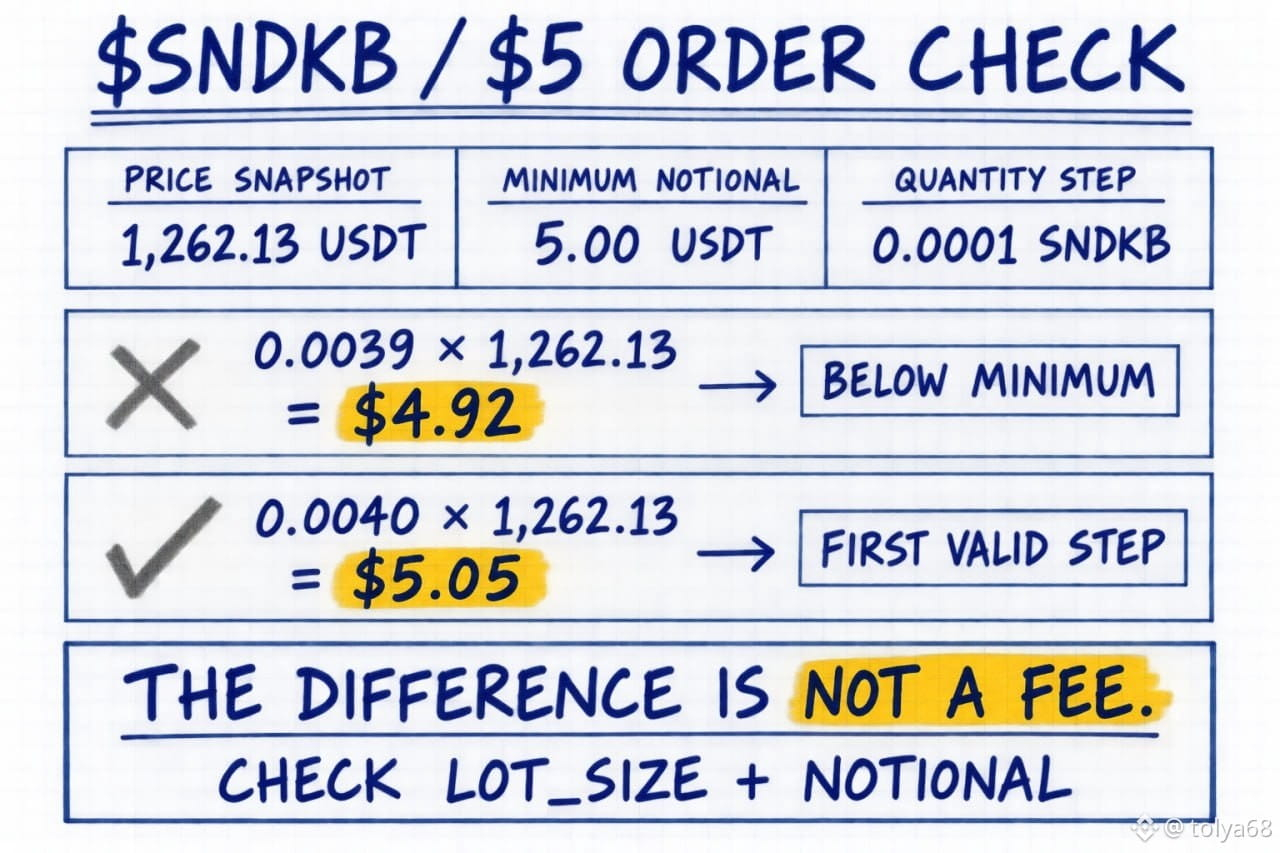
قد تحتاج أمر حد بقيمة 5 دولارات $SNDKB إلى 5.05 دولارات.
⠀
تحققت من فلاتر السوق الفعلية لـ SNDKB/USDT Spot عند الساعة 13:29 بتوقيت UTC يوم 11 أغسطس.
⠀
السعر: حوالي 1,262.13 USDT
القيمة الاسمية الدنيا: 5.00 USDT
خطوة الكمية: 0.0001 SNDKB
⠀
ثم الحساب البسيط:
0.0039 × 1,262.13 = 4.92 USDT. أقل من الحد الأدنى.
0.0040 × 1,262.13 = 5.05 USDT. أعلى من الحد الأدنى.
⠀
عند ذلك السعر، كانت 0.0040 SNDKB أول خطوة كمية مسموح بها تتجاوز حد 5 دولارات.
⠀
الخمسة سنتات الإضافية لم تكن رسومًا. بل جاءت من تقريب الكمية إلى خطوة مسموح بها مع الاستمرار في اجتياز قاعدة الحد الأدنى للقيمة الاسمية.
⠀
إذا تم رفض أمر حد صغير، فسأتحقق من LOT_SIZE و NOTIONAL قبل افتراض أن bStock غير متاح.
⠀
هل واجهت من قبل هذا الخطأ الخاص بالحد الأدنى للطلب؟
⠀
@BinanceCIS #bStocksCIS
قد تحتاج أمر حد بقيمة 5 دولارات $SNDKB إلى 5.05 دولارات.
⠀
تحققت من فلاتر السوق الفعلية لـ SNDKB/USDT Spot عند الساعة 13:29 بتوقيت UTC يوم 11 أغسطس.
⠀
السعر: حوالي 1,262.13 USDT
القيمة الاسمية الدنيا: 5.00 USDT
خطوة الكمية: 0.0001 SNDKB
⠀
ثم الحساب البسيط:
0.0039 × 1,262.13 = 4.92 USDT. أقل من الحد الأدنى.
0.0040 × 1,262.13 = 5.05 USDT. أعلى من الحد الأدنى.
⠀
عند ذلك السعر، كانت 0.0040 SNDKB أول خطوة كمية مسموح بها تتجاوز حد 5 دولارات.
⠀
الخمسة سنتات الإضافية لم تكن رسومًا. بل جاءت من تقريب الكمية إلى خطوة مسموح بها مع الاستمرار في اجتياز قاعدة الحد الأدنى للقيمة الاسمية.
⠀
إذا تم رفض أمر حد صغير، فسأتحقق من LOT_SIZE و NOTIONAL قبل افتراض أن bStock غير متاح.
⠀
هل واجهت من قبل هذا الخطأ الخاص بالحد الأدنى للطلب؟
⠀
@BinanceCIS #bStocksCIS
⠀
تحققت من فلاتر السوق الفعلية لـ SNDKB/USDT Spot عند الساعة 13:29 بتوقيت UTC يوم 11 أغسطس.
⠀
السعر: حوالي 1,262.13 USDT
القيمة الاسمية الدنيا: 5.00 USDT
خطوة الكمية: 0.0001 SNDKB
⠀
ثم الحساب البسيط:
0.0039 × 1,262.13 = 4.92 USDT. أقل من الحد الأدنى.
0.0040 × 1,262.13 = 5.05 USDT. أعلى من الحد الأدنى.
⠀
عند ذلك السعر، كانت 0.0040 SNDKB أول خطوة كمية مسموح بها تتجاوز حد 5 دولارات.
⠀
الخمسة سنتات الإضافية لم تكن رسومًا. بل جاءت من تقريب الكمية إلى خطوة مسموح بها مع الاستمرار في اجتياز قاعدة الحد الأدنى للقيمة الاسمية.
⠀
إذا تم رفض أمر حد صغير، فسأتحقق من LOT_SIZE و NOTIONAL قبل افتراض أن bStock غير متاح.
⠀
هل واجهت من قبل هذا الخطأ الخاص بالحد الأدنى للطلب؟
⠀
@BinanceCIS #bStocksCIS
4
6
132
·
--
صاعد
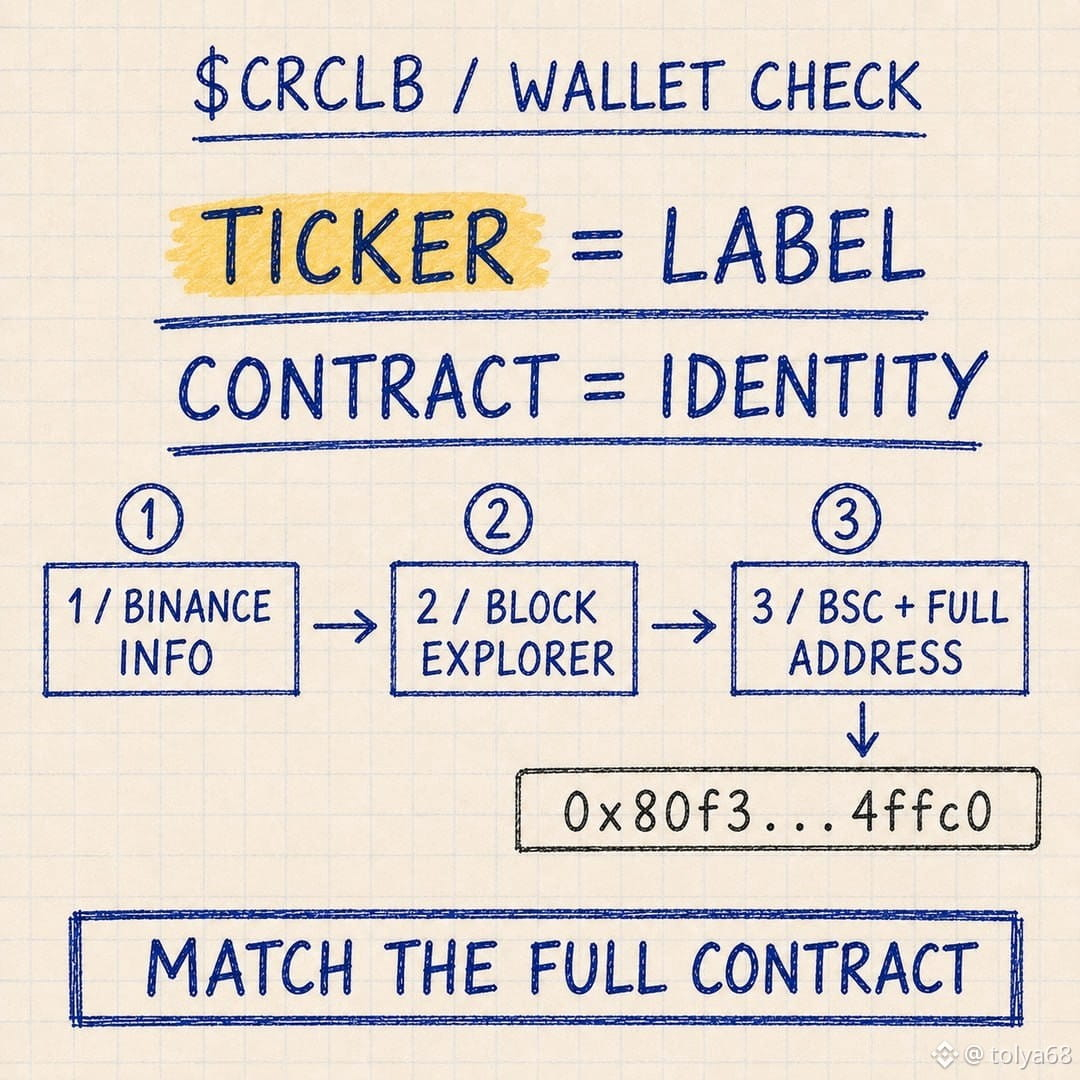
لَا أضيف $CRCLB إلى محفظة عن طريق البحث عن "CRCLB".
⠀
اسم الرمز والتوكر سهلان للنسخ. عنوان العقد هو الجزء الذي تقرأه المحفظة فعليًا.
⠀
طريقي بسيط:
1. افتح صفحة $CRCLB في Binance.
2. اتّبع رابط Block Explorer الرسمي.
3. أكّد BNB Smart Chain وانسخ عقد التحقق كاملًا:
0x80f3d493ebce97e343c53d29a137942416b4ffc0
4. الصقه في حقل الرموز المخصصة داخل المحفظة وقارن الأحرف الأولى والأخيرة مرة أخرى.
⠀
إذا لم يظهر $CRCLB تلقائيًا، فإن استيراد العقد الصحيح فقط يخبر المحفظة ما الرصيد الذي يجب عرضه. لا ينقل الرموز ولا يغيّر شبكتها.
⠀
لن آخذ العنوان من رد عشوائي أو لقطة شاشة أو إعلان بحث. التوكر هو مجرد تسمية بالنسبة لي. العقد هو الهوية الخاصة بالمحفظة.
⠀
{spot}(CRCLBUSDT)
@BinanceCIS #bStocksCIS
لَا أضيف $CRCLB إلى محفظة عن طريق البحث عن "CRCLB".
⠀
اسم الرمز والتوكر سهلان للنسخ. عنوان العقد هو الجزء الذي تقرأه المحفظة فعليًا.
⠀
طريقي بسيط:
1. افتح صفحة $CRCLB في Binance.
2. اتّبع رابط Block Explorer الرسمي.
3. أكّد BNB Smart Chain وانسخ عقد التحقق كاملًا:
0x80f3d493ebce97e343c53d29a137942416b4ffc0
4. الصقه في حقل الرموز المخصصة داخل المحفظة وقارن الأحرف الأولى والأخيرة مرة أخرى.
⠀
إذا لم يظهر $CRCLB تلقائيًا، فإن استيراد العقد الصحيح فقط يخبر المحفظة ما الرصيد الذي يجب عرضه. لا ينقل الرموز ولا يغيّر شبكتها.
⠀
لن آخذ العنوان من رد عشوائي أو لقطة شاشة أو إعلان بحث. التوكر هو مجرد تسمية بالنسبة لي. العقد هو الهوية الخاصة بالمحفظة.
⠀
@BinanceCIS #bStocksCIS
⠀
اسم الرمز والتوكر سهلان للنسخ. عنوان العقد هو الجزء الذي تقرأه المحفظة فعليًا.
⠀
طريقي بسيط:
1. افتح صفحة $CRCLB في Binance.
2. اتّبع رابط Block Explorer الرسمي.
3. أكّد BNB Smart Chain وانسخ عقد التحقق كاملًا:
0x80f3d493ebce97e343c53d29a137942416b4ffc0
4. الصقه في حقل الرموز المخصصة داخل المحفظة وقارن الأحرف الأولى والأخيرة مرة أخرى.
⠀
إذا لم يظهر $CRCLB تلقائيًا، فإن استيراد العقد الصحيح فقط يخبر المحفظة ما الرصيد الذي يجب عرضه. لا ينقل الرموز ولا يغيّر شبكتها.
⠀
لن آخذ العنوان من رد عشوائي أو لقطة شاشة أو إعلان بحث. التوكر هو مجرد تسمية بالنسبة لي. العقد هو الهوية الخاصة بالمحفظة.
⠀
@BinanceCIS #bStocksCIS
5
4
122
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف