
明天可以暴富吗
330 منشورات
明天可以暴富吗
إبلاغ
حظر المُستخدم
73 تتابع
584 المتابعون
416 إعجاب
منشورات
الكل
اقتباسات
·
--
أرسل ظرفًا أحمر لمن يدعمونني🧧
أرسل ظرفًا أحمر لمن يدعمونني🧧

感谢兄弟关注我
من 明天可以暴富吗
تمّت المُطالبة به بالكامل
46
6
94
190
·
--
#币安神算子 يبدو أن الـGen الليلة مضمون جدًا، سأراهن بكل شيء دون تفكير كثير.
#币安神算子 يبدو أن الـGen الليلة مضمون جدًا، سأراهن بكل شيء دون تفكير كثير.
·
--
#币安神算子 لم تكن هناك مباريات كثيرة مؤخرًا، وكل تلك كانت تنتهي بنتيجة 1:1. هذا أكثر إثارة، لذا اخترت هذا.
#币安神算子 لم تكن هناك مباريات كثيرة مؤخرًا، وكل تلك كانت تنتهي بنتيجة 1:1. هذا أكثر إثارة، لذا اخترت هذا.
1
·
--
#币安神算子 لا أفهم إلا lol، ولا أفهم أي شيء آخر. ماذا عنكم؟ على ماذا تراهنون بكل شيء مؤخرًا؟
#币安神算子 لا أفهم إلا lol، ولا أفهم أي شيء آخر. ماذا عنكم؟ على ماذا تراهنون بكل شيء مؤخرًا؟
·
--
#币安神算子 يا جماعة، هذه اللعبة صعبة جدًا؛ كلما أردت أن أضمن المكسب تنفجر، وعندما أحاول الفوز بجائزة لا تنفجر.
#币安神算子 يا جماعة، هذه اللعبة صعبة جدًا؛ كلما أردت أن أضمن المكسب تنفجر، وعندما أحاول الفوز بجائزة لا تنفجر.
·
--
#币安神算子 يا للّعنة، خسرت كل شيء دفعة واحدة! هذا قاسٍ جدًا، هل من أحد يساعدني اليوم؟
#币安神算子 يا للّعنة، خسرت كل شيء دفعة واحدة! هذا قاسٍ جدًا، هل من أحد يساعدني اليوم؟
2
·
--
#币安神算子 أمس سويت حركة مع TES وكانت متعتها لا تُوصف، مثل دوتا؛ السيرفر الصيني صار خربانًا تمامًا.
#币安神算子 أمس سويت حركة مع TES وكانت متعتها لا تُوصف، مثل دوتا؛ السيرفر الصيني صار خربانًا تمامًا.
·
--
#币安神算子 ما زلت عند الصفر، لأرى إن كنت أستطيع تحقيق إنجاز كبير. يا شباب، لنسعَ إلى دخول قائمة أفضل 2000.
#币安神算子 ما زلت عند الصفر، لأرى إن كنت أستطيع تحقيق إنجاز كبير. يا شباب، لنسعَ إلى دخول قائمة أفضل 2000.
2
·
--
#币安神算子 لم أشارك في أي توقعات أمس، فلنرَ كيف سيكون الأمر اليوم
#币安神算子 لم أشارك في أي توقعات أمس، فلنرَ كيف سيكون الأمر اليوم
5
·
--
#币安神算子 عاد إلى الصفر مرة أخرى، عاد إلى الصفر. لنبدأ من جديد اليوم؛ لا ينبغي أن تنقطع النقاط اليومية.
#币安神算子 عاد إلى الصفر مرة أخرى، عاد إلى الصفر. لنبدأ من جديد اليوم؛ لا ينبغي أن تنقطع النقاط اليومية.
1
·
--
#币安神算子 يا جماعة، أنتم شرسون جدًا! المنافسة على ترتيب الأسبوع محتدمة إلى هذا الحد، فكيف يمكنني دخول قائمة المتصدرين؟
#币安神算子 يا جماعة، أنتم شرسون جدًا! المنافسة على ترتيب الأسبوع محتدمة إلى هذا الحد، فكيف يمكنني دخول قائمة المتصدرين؟
·
--
#币安神算子 يا جماعة، المنافسة على ترتيب هذا الأسبوع محتدمة جدًا؛ زلة بسيطة وتعود إلى الصفر
#币安神算子 يا جماعة، المنافسة على ترتيب هذا الأسبوع محتدمة جدًا؛ زلة بسيطة وتعود إلى الصفر
2
·
--
#币安神算子 خسرت خسارة فادحة في جولة واحدة، ولم يتبقَّ لي شيء 🥲 سأبدأ من جديد
#币安神算子 خسرت خسارة فادحة في جولة واحدة، ولم يتبقَّ لي شيء 🥲 سأبدأ من جديد
2
·
--
#币安神算子 أتمنى أن أستيقظ باكرًا صباح الغد لأجد BLG قد حقق فوزًا ساحقًا! أشجع BLG
#币安神算子 أتمنى أن أستيقظ باكرًا صباح الغد لأجد BLG قد حقق فوزًا ساحقًا! أشجع BLG
56
·
--
#币安神算子 فعالية المتنبئ العبقري من باينانس رائعة حقًا، والجائزة الكبرى تصل إلى 2000u. اليوم هو اليوم الأول
#币安神算子 فعالية المتنبئ العبقري من باينانس رائعة حقًا، والجائزة الكبرى تصل إلى 2000u. اليوم هو اليوم الأول
86
·
--
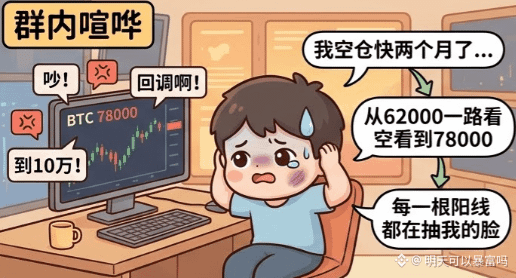
اليوم BTC تمايلت حول 78000 طوال اليوم، وفي مجموعتي الناس ما زالوا يتجادلون. الذين خارج السوق يصرخون: انتظروا التصحيح. والذين داخل السوق بالكامل يصرخون: أنا أشوف 100 ألف. أنا في الوسط ما قلت كلمة. لأنني خارج السوق تقريبًا منذ شهرين، كنت أرى الهبوط من 62000 وصولًا إلى 78000، وكل شمعة صاعدة كانت تصفعني على وجهي.
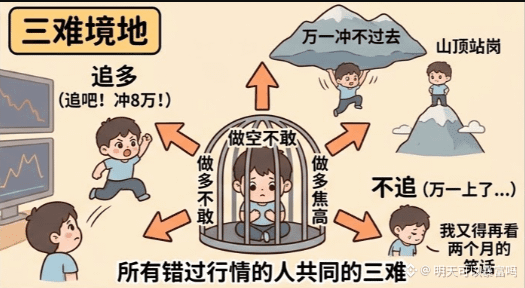
الإحساس هذا مألوف جدًا. يا أتابع وأقفز؟ فوق 79000 مباشرةً حاجز الـ 80 ألف؛ وإذا لم يقدروا يخترقون ويرجعوا للخلف، أكون أنا ذلك الحارس على قمة الجبل. وإذا ما تابعت، وإذا هذه الموجة فعلًا صعدت إلى 80 ألف، سأتفوق — مرة أخرى — على مدى شهرين وأنا أضحك عليهم من بعيد. لا أجرؤ على البيع على المكشوف؛ ولا أستطيع الشراء لأنني أخاف المرتفعات. والقلق من الخروج من السوق… هذا تقريبًا هو «اللبثلاثية» التي يشترك فيها كل من فاته مسار السوق.
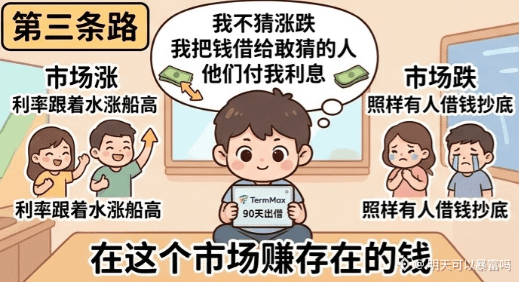
في الفترة الماضية لم أعد أحتمل هذه الحالة، فغيّرت طريقة التفكير. بما أنني لا أجرؤ على رهـان الاتجاه، هل يمكنني ألا أراهن على الاتجاه ومع ذلك أشارك في هذا السوق؟ بعد ذلك، وضعت جزءًا من U في TermMax لإقراضه لمدة 90 يومًا. المنطق بسيط: أنا لا أتوقع الصعود أو الهبوط؛ أقرض المال لمن يجرؤ على توقع الاتجاه، وهم يدفعون لي الفائدة. عندما يرتفع السوق، يكون عدد المقترضين أكثر، فتزيد معدلات الفائدة تبعًا لذلك. وإذا هبط السوق، ما زال هناك من يريد الاقتراض لشراء القاع، ومع ذلك أحصل على الفائدة. شأنهم هم هو الاتجاه؛ أما أنا فأكسب من وجود هذا السوق نفسه.
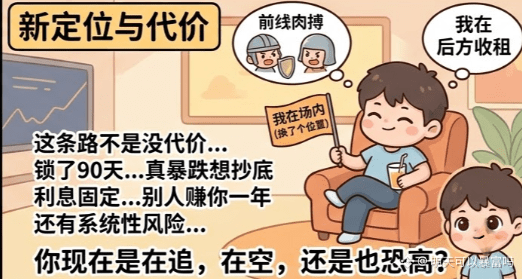
بعد أن فكرت في هذا التحديد بوضوح، سقطت تلك الصخرة في قلبي فجأة. لم أعد أتحاير يوميًا هل ينبغي أن ألاحق أم لا، لأنني كنت موجودًا بالفعل داخل السوق—فقط غيّرت موقعي. الآخرون يقاتلون على الخط الأمامي، بينما أنا في الخلف أجمع الإيجار. العائد بالطبع ليس مثل عائد من أصاب الاتجاه، لكنه أفضل من الوقوف خارج السوق والحدق بلا حراك. والأهم: عدت للمشاركة من جديد؛ تحولت نفسي من متفرج إلى لاعب.
لكن لا بد من قول الحقيقة المرّة. هذه الطريق ليست بلا ثمن. أنت تقرض المال، وتُقيّده لمدة 90 يومًا؛ وإذا حدث في المنتصف هبوط عنيف تريد أن تشتري القاع، فالمال ليس بيدك، فتظل قلقًا. الفائدة ثابتة؛ وإذا اشتعل السوق فعلًا، سترى غيرك يربح في يوم ما يعادل عائد سنة كاملة، ومن المستحيل ألا يتأثر قلبك. إضافة إلى ذلك، إذا واجه المقترضون خطرًا منهجيًا، فقد تتعطل الفائدة والأصل معًا؛ حتى لو كان هناك ضمانات كثيرة، لا يمكن أن يكون الأمر مضمونًا تمامًا.
لذلك هذا ليس حلًا مثاليًا، بل هو تسوية يستطيع من يخاف المرتفعات أن ينام معها مرتاحًا. قد لا تحتاج أن تختار بين الملاحقة والبيع على المكشوف فقط؛ توجد طريق ثالثة: أن تكون دائنًا في السوق.
أنت الآن تلاحق؟ أم تبيع على المكشوف؟ أم أنك كذلك مثلي خائف من المرتفعات؟
#termmax @termmax
اليوم BTC تمايلت حول 78000 طوال اليوم، وفي مجموعتي الناس ما زالوا يتجادلون. الذين خارج السوق يصرخون: انتظروا التصحيح. والذين داخل السوق بالكامل يصرخون: أنا أشوف 100 ألف. أنا في الوسط ما قلت كلمة. لأنني خارج السوق تقريبًا منذ شهرين، كنت أرى الهبوط من 62000 وصولًا إلى 78000، وكل شمعة صاعدة كانت تصفعني على وجهي.
الإحساس هذا مألوف جدًا. يا أتابع وأقفز؟ فوق 79000 مباشرةً حاجز الـ 80 ألف؛ وإذا لم يقدروا يخترقون ويرجعوا للخلف، أكون أنا ذلك الحارس على قمة الجبل. وإذا ما تابعت، وإذا هذه الموجة فعلًا صعدت إلى 80 ألف، سأتفوق — مرة أخرى — على مدى شهرين وأنا أضحك عليهم من بعيد. لا أجرؤ على البيع على المكشوف؛ ولا أستطيع الشراء لأنني أخاف المرتفعات. والقلق من الخروج من السوق… هذا تقريبًا هو «اللبثلاثية» التي يشترك فيها كل من فاته مسار السوق.
في الفترة الماضية لم أعد أحتمل هذه الحالة، فغيّرت طريقة التفكير. بما أنني لا أجرؤ على رهـان الاتجاه، هل يمكنني ألا أراهن على الاتجاه ومع ذلك أشارك في هذا السوق؟ بعد ذلك، وضعت جزءًا من U في TermMax لإقراضه لمدة 90 يومًا. المنطق بسيط: أنا لا أتوقع الصعود أو الهبوط؛ أقرض المال لمن يجرؤ على توقع الاتجاه، وهم يدفعون لي الفائدة. عندما يرتفع السوق، يكون عدد المقترضين أكثر، فتزيد معدلات الفائدة تبعًا لذلك. وإذا هبط السوق، ما زال هناك من يريد الاقتراض لشراء القاع، ومع ذلك أحصل على الفائدة. شأنهم هم هو الاتجاه؛ أما أنا فأكسب من وجود هذا السوق نفسه.
بعد أن فكرت في هذا التحديد بوضوح، سقطت تلك الصخرة في قلبي فجأة. لم أعد أتحاير يوميًا هل ينبغي أن ألاحق أم لا، لأنني كنت موجودًا بالفعل داخل السوق—فقط غيّرت موقعي. الآخرون يقاتلون على الخط الأمامي، بينما أنا في الخلف أجمع الإيجار. العائد بالطبع ليس مثل عائد من أصاب الاتجاه، لكنه أفضل من الوقوف خارج السوق والحدق بلا حراك. والأهم: عدت للمشاركة من جديد؛ تحولت نفسي من متفرج إلى لاعب.
لكن لا بد من قول الحقيقة المرّة. هذه الطريق ليست بلا ثمن. أنت تقرض المال، وتُقيّده لمدة 90 يومًا؛ وإذا حدث في المنتصف هبوط عنيف تريد أن تشتري القاع، فالمال ليس بيدك، فتظل قلقًا. الفائدة ثابتة؛ وإذا اشتعل السوق فعلًا، سترى غيرك يربح في يوم ما يعادل عائد سنة كاملة، ومن المستحيل ألا يتأثر قلبك. إضافة إلى ذلك، إذا واجه المقترضون خطرًا منهجيًا، فقد تتعطل الفائدة والأصل معًا؛ حتى لو كان هناك ضمانات كثيرة، لا يمكن أن يكون الأمر مضمونًا تمامًا.
لذلك هذا ليس حلًا مثاليًا، بل هو تسوية يستطيع من يخاف المرتفعات أن ينام معها مرتاحًا. قد لا تحتاج أن تختار بين الملاحقة والبيع على المكشوف فقط؛ توجد طريق ثالثة: أن تكون دائنًا في السوق.
أنت الآن تلاحق؟ أم تبيع على المكشوف؟ أم أنك كذلك مثلي خائف من المرتفعات؟
#termmax @TermMax
الإحساس هذا مألوف جدًا. يا أتابع وأقفز؟ فوق 79000 مباشرةً حاجز الـ 80 ألف؛ وإذا لم يقدروا يخترقون ويرجعوا للخلف، أكون أنا ذلك الحارس على قمة الجبل. وإذا ما تابعت، وإذا هذه الموجة فعلًا صعدت إلى 80 ألف، سأتفوق — مرة أخرى — على مدى شهرين وأنا أضحك عليهم من بعيد. لا أجرؤ على البيع على المكشوف؛ ولا أستطيع الشراء لأنني أخاف المرتفعات. والقلق من الخروج من السوق… هذا تقريبًا هو «اللبثلاثية» التي يشترك فيها كل من فاته مسار السوق.
في الفترة الماضية لم أعد أحتمل هذه الحالة، فغيّرت طريقة التفكير. بما أنني لا أجرؤ على رهـان الاتجاه، هل يمكنني ألا أراهن على الاتجاه ومع ذلك أشارك في هذا السوق؟ بعد ذلك، وضعت جزءًا من U في TermMax لإقراضه لمدة 90 يومًا. المنطق بسيط: أنا لا أتوقع الصعود أو الهبوط؛ أقرض المال لمن يجرؤ على توقع الاتجاه، وهم يدفعون لي الفائدة. عندما يرتفع السوق، يكون عدد المقترضين أكثر، فتزيد معدلات الفائدة تبعًا لذلك. وإذا هبط السوق، ما زال هناك من يريد الاقتراض لشراء القاع، ومع ذلك أحصل على الفائدة. شأنهم هم هو الاتجاه؛ أما أنا فأكسب من وجود هذا السوق نفسه.
بعد أن فكرت في هذا التحديد بوضوح، سقطت تلك الصخرة في قلبي فجأة. لم أعد أتحاير يوميًا هل ينبغي أن ألاحق أم لا، لأنني كنت موجودًا بالفعل داخل السوق—فقط غيّرت موقعي. الآخرون يقاتلون على الخط الأمامي، بينما أنا في الخلف أجمع الإيجار. العائد بالطبع ليس مثل عائد من أصاب الاتجاه، لكنه أفضل من الوقوف خارج السوق والحدق بلا حراك. والأهم: عدت للمشاركة من جديد؛ تحولت نفسي من متفرج إلى لاعب.
لكن لا بد من قول الحقيقة المرّة. هذه الطريق ليست بلا ثمن. أنت تقرض المال، وتُقيّده لمدة 90 يومًا؛ وإذا حدث في المنتصف هبوط عنيف تريد أن تشتري القاع، فالمال ليس بيدك، فتظل قلقًا. الفائدة ثابتة؛ وإذا اشتعل السوق فعلًا، سترى غيرك يربح في يوم ما يعادل عائد سنة كاملة، ومن المستحيل ألا يتأثر قلبك. إضافة إلى ذلك، إذا واجه المقترضون خطرًا منهجيًا، فقد تتعطل الفائدة والأصل معًا؛ حتى لو كان هناك ضمانات كثيرة، لا يمكن أن يكون الأمر مضمونًا تمامًا.
لذلك هذا ليس حلًا مثاليًا، بل هو تسوية يستطيع من يخاف المرتفعات أن ينام معها مرتاحًا. قد لا تحتاج أن تختار بين الملاحقة والبيع على المكشوف فقط؛ توجد طريق ثالثة: أن تكون دائنًا في السوق.
أنت الآن تلاحق؟ أم تبيع على المكشوف؟ أم أنك كذلك مثلي خائف من المرتفعات؟
#termmax @TermMax
1
340
·
--
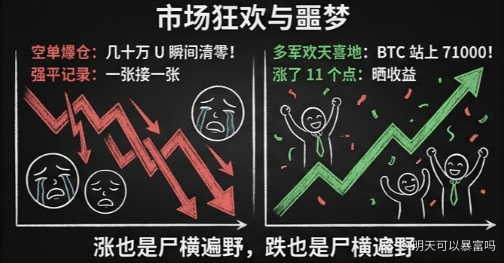
شمعة BTC الصاعدة الكبيرة اليوم أعادت حاملي العملة إلى موقف صعب. ارتفع 11 نقطة مئوية في يوم واحد، وتجاوز 72000، وأنا أحدّق في حسابي وأشعر بالحيرة من جديد. أبيع؟ أخشى أن أبيع مبكرًا، فماذا لو واصل الصعود؟ لا أبيع؟ أخشى التصحيح، فالسعر يبدو مرتفعًا أصلًا. حين يرتفع أفكر في البيع، وإن لم أبع أخشى الهبوط؛ إنها معضلة لا يستطيع حاملو العملات حلها أبدًا.
هذا العذاب مألوف جدًا بالنسبة إليّ. فعلت الشيء نفسه في موجة 2023: عندما تجاوز BTC حاجز الثلاثين ألفًا بقليل، خفت من التصحيح فبعت نصف ما أملك لأضمن الأرباح، لكنه واصل الصعود حتى 45000. لم أستطع أن أشتري مجددًا، وصرت أتألم كل يوم لأنني لم أفعل؛ وكان هذا الشعور أشد وطأة من خسارة المال. قبل فترة، اقترضت بعض USDC بضمان BTC على TermMax، وعندها اكتشفت أن هناك خيارًا ثالثًا إلى جانب بيع العملات أو الاحتفاظ بها مهما حدث.
الفكرة بسيطة جدًا. تظل العملات المودعة ضمانًا في البروتوكول ملكًا لك، وتستفيد من ارتفاعها كالمعتاد. أما وحدات U التي اقترضتها فتحتفظ بها؛ فإذا حدث تصحيح، صار لديك مال لتعزيز مركزك، وإذا لم يحدث، فلن تخسر شيئًا يُذكر، سوى دفع بعض الفوائد. باختصار، تدفع قدرًا قليلًا من الفوائد لتحصل على فرصة التحرك بحرية في الاتجاهين.
وتتضح فائدة ذلك في هذه الموجة. ارتفع السعر اليوم 11 نقطة مئوية، ولم أستخدم شيئًا من وحدات U التي اقترضتها، واستفدت بالكامل من ارتفاع سعر العملة، وما زال لدي مبلغ نقدي أستطيع به الشراء إذا هبط السعر. مقارنةً ببيعي المبكر عندما كان السعر عند 30000، يبدو الأمر كأنني أعيش في عالم آخر.
لكن هذا الخيار ليس مجانيًا أيضًا. فالاقتراض يتطلب دفع فوائد، وإذا تحرك السعر عرضيًا أو هبط تدريجيًا، تصبح الفوائد مصروفًا محضًا، ويظل مركزك ينزف ببطء يومًا بعد يوم؛ فلا بد من تقبّل هذه التكلفة. كذلك، ينطوي الرهن على مستوى للتصفية، وتقلب BTC يعني أن الانهيار الحاد لن يرحمك عند بلوغ ذلك المستوى؛ لذا لا ترفع نسبة الضمان إلى الحد الأقصى أبدًا. أما تعزيز المركز، فمن السهل قوله وصعب فعله: عندما يهبط السعر فعلًا، هل تجرؤ على الشراء؟ وكم ستشتري؟ يظل ذلك اختبارًا للطبيعة البشرية، فلا تظن أن امتلاك وحدات U يعني أنك ستتخذ القرار الصحيح حتمًا.
أما أنا، فعادةً ما أترك معظم وحدات U التي اقترضتها من دون أن ألمسها، لتكون ذخيرة احتياطية. ولا يكون لها معنى إلا عندما تمنحني السوق فرصة حقيقية. وفي الأوقات العادية، أعتبر أنني دفعت ثمنًا لراحة البال.
هل سبق أن بعتم BTC مبكرًا؟ وكيف تعاملتم مع الأمر في النهاية؟ #termmax @termmax
شمعة BTC الصاعدة الكبيرة اليوم أعادت حاملي العملة إلى موقف صعب. ارتفع 11 نقطة مئوية في يوم واحد، وتجاوز 72000، وأنا أحدّق في حسابي وأشعر بالحيرة من جديد. أبيع؟ أخشى أن أبيع مبكرًا، فماذا لو واصل الصعود؟ لا أبيع؟ أخشى التصحيح، فالسعر يبدو مرتفعًا أصلًا. حين يرتفع أفكر في البيع، وإن لم أبع أخشى الهبوط؛ إنها معضلة لا يستطيع حاملو العملات حلها أبدًا.
هذا العذاب مألوف جدًا بالنسبة إليّ. فعلت الشيء نفسه في موجة 2023: عندما تجاوز BTC حاجز الثلاثين ألفًا بقليل، خفت من التصحيح فبعت نصف ما أملك لأضمن الأرباح، لكنه واصل الصعود حتى 45000. لم أستطع أن أشتري مجددًا، وصرت أتألم كل يوم لأنني لم أفعل؛ وكان هذا الشعور أشد وطأة من خسارة المال. قبل فترة، اقترضت بعض USDC بضمان BTC على TermMax، وعندها اكتشفت أن هناك خيارًا ثالثًا إلى جانب بيع العملات أو الاحتفاظ بها مهما حدث.
الفكرة بسيطة جدًا. تظل العملات المودعة ضمانًا في البروتوكول ملكًا لك، وتستفيد من ارتفاعها كالمعتاد. أما وحدات U التي اقترضتها فتحتفظ بها؛ فإذا حدث تصحيح، صار لديك مال لتعزيز مركزك، وإذا لم يحدث، فلن تخسر شيئًا يُذكر، سوى دفع بعض الفوائد. باختصار، تدفع قدرًا قليلًا من الفوائد لتحصل على فرصة التحرك بحرية في الاتجاهين.
وتتضح فائدة ذلك في هذه الموجة. ارتفع السعر اليوم 11 نقطة مئوية، ولم أستخدم شيئًا من وحدات U التي اقترضتها، واستفدت بالكامل من ارتفاع سعر العملة، وما زال لدي مبلغ نقدي أستطيع به الشراء إذا هبط السعر. مقارنةً ببيعي المبكر عندما كان السعر عند 30000، يبدو الأمر كأنني أعيش في عالم آخر.
لكن هذا الخيار ليس مجانيًا أيضًا. فالاقتراض يتطلب دفع فوائد، وإذا تحرك السعر عرضيًا أو هبط تدريجيًا، تصبح الفوائد مصروفًا محضًا، ويظل مركزك ينزف ببطء يومًا بعد يوم؛ فلا بد من تقبّل هذه التكلفة. كذلك، ينطوي الرهن على مستوى للتصفية، وتقلب BTC يعني أن الانهيار الحاد لن يرحمك عند بلوغ ذلك المستوى؛ لذا لا ترفع نسبة الضمان إلى الحد الأقصى أبدًا. أما تعزيز المركز، فمن السهل قوله وصعب فعله: عندما يهبط السعر فعلًا، هل تجرؤ على الشراء؟ وكم ستشتري؟ يظل ذلك اختبارًا للطبيعة البشرية، فلا تظن أن امتلاك وحدات U يعني أنك ستتخذ القرار الصحيح حتمًا.
أما أنا، فعادةً ما أترك معظم وحدات U التي اقترضتها من دون أن ألمسها، لتكون ذخيرة احتياطية. ولا يكون لها معنى إلا عندما تمنحني السوق فرصة حقيقية. وفي الأوقات العادية، أعتبر أنني دفعت ثمنًا لراحة البال.
هل سبق أن بعتم BTC مبكرًا؟ وكيف تعاملتم مع الأمر في النهاية؟ #termmax @TermMax
هذا العذاب مألوف جدًا بالنسبة إليّ. فعلت الشيء نفسه في موجة 2023: عندما تجاوز BTC حاجز الثلاثين ألفًا بقليل، خفت من التصحيح فبعت نصف ما أملك لأضمن الأرباح، لكنه واصل الصعود حتى 45000. لم أستطع أن أشتري مجددًا، وصرت أتألم كل يوم لأنني لم أفعل؛ وكان هذا الشعور أشد وطأة من خسارة المال. قبل فترة، اقترضت بعض USDC بضمان BTC على TermMax، وعندها اكتشفت أن هناك خيارًا ثالثًا إلى جانب بيع العملات أو الاحتفاظ بها مهما حدث.
الفكرة بسيطة جدًا. تظل العملات المودعة ضمانًا في البروتوكول ملكًا لك، وتستفيد من ارتفاعها كالمعتاد. أما وحدات U التي اقترضتها فتحتفظ بها؛ فإذا حدث تصحيح، صار لديك مال لتعزيز مركزك، وإذا لم يحدث، فلن تخسر شيئًا يُذكر، سوى دفع بعض الفوائد. باختصار، تدفع قدرًا قليلًا من الفوائد لتحصل على فرصة التحرك بحرية في الاتجاهين.
وتتضح فائدة ذلك في هذه الموجة. ارتفع السعر اليوم 11 نقطة مئوية، ولم أستخدم شيئًا من وحدات U التي اقترضتها، واستفدت بالكامل من ارتفاع سعر العملة، وما زال لدي مبلغ نقدي أستطيع به الشراء إذا هبط السعر. مقارنةً ببيعي المبكر عندما كان السعر عند 30000، يبدو الأمر كأنني أعيش في عالم آخر.
لكن هذا الخيار ليس مجانيًا أيضًا. فالاقتراض يتطلب دفع فوائد، وإذا تحرك السعر عرضيًا أو هبط تدريجيًا، تصبح الفوائد مصروفًا محضًا، ويظل مركزك ينزف ببطء يومًا بعد يوم؛ فلا بد من تقبّل هذه التكلفة. كذلك، ينطوي الرهن على مستوى للتصفية، وتقلب BTC يعني أن الانهيار الحاد لن يرحمك عند بلوغ ذلك المستوى؛ لذا لا ترفع نسبة الضمان إلى الحد الأقصى أبدًا. أما تعزيز المركز، فمن السهل قوله وصعب فعله: عندما يهبط السعر فعلًا، هل تجرؤ على الشراء؟ وكم ستشتري؟ يظل ذلك اختبارًا للطبيعة البشرية، فلا تظن أن امتلاك وحدات U يعني أنك ستتخذ القرار الصحيح حتمًا.
أما أنا، فعادةً ما أترك معظم وحدات U التي اقترضتها من دون أن ألمسها، لتكون ذخيرة احتياطية. ولا يكون لها معنى إلا عندما تمنحني السوق فرصة حقيقية. وفي الأوقات العادية، أعتبر أنني دفعت ثمنًا لراحة البال.
هل سبق أن بعتم BTC مبكرًا؟ وكيف تعاملتم مع الأمر في النهاية؟ #termmax @TermMax
1
112
·
--
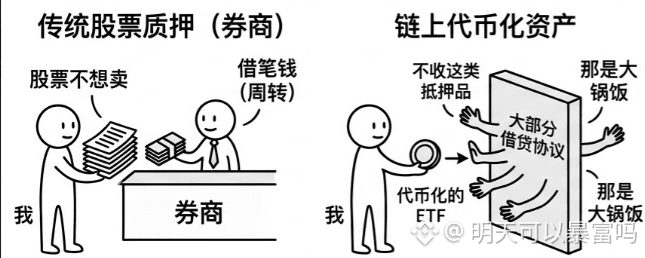
مَن يتداول في الأسهم، لا بد أنه استخدم تمويل الهامش لدى شركة وساطة. إذا لم تكن تريد بيع الأسهم التي بيدك، فترهنها لدى شركة الوساطة لتقترض بعض المال من أجل تسيير الأمور، وتحتفظ بنفس المراكز، والارتفاعات تحصدها كما هي. هذه في عالم الأسهم عملية أساسية.
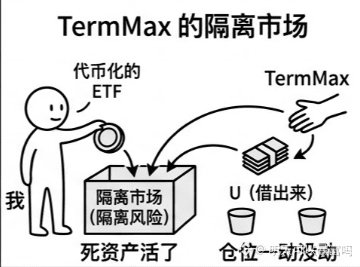
قبل فترة، أردت أن أفعل الشيء نفسه على السلسلة. لدي بعض صناديق ETF مُرمّزة على شكل أصول، وأريد رهنها لأقترض قليلًا من U. دورت في كل مكان تقريبًا ولم أجد أين يتم ذلك. أغلب بروتوكولات الإقراض لا تقبل هذه الأنواع من الضمانات أصلًا، وإذا قبلت فهي غالبًا ضمن برك مشتركة تخلط فيها ديون الناس جميعًا في قدر واحد. في النهاية، تم الأمر في سوق العزل الخاص بـ TermMax؛ رُهنت العملات هناك، ثم سُحبت/أُقترضت U، ولم تتحرك أي من المراكز.
بصراحة، معنى هذه الخطوة أكبر من مجرد اقتراض هذه الأموال. حجم الأسهم المرمّزة آخذ في التزايد، لكن بعد أن تُعرض على السلسلة تصبح أصولًا ميتة، لا يمكنك إلا الاحتفاظ بها إلى أن ترتفع. ومع سلسلة عمليات الرهن والاقتراض، تصبح تلك الأصول الميتة حية. ما لعبه مجتمع تداول الأسهم لسنوات طويلة، ما زال على السلسلة الآن مجرد البداية.
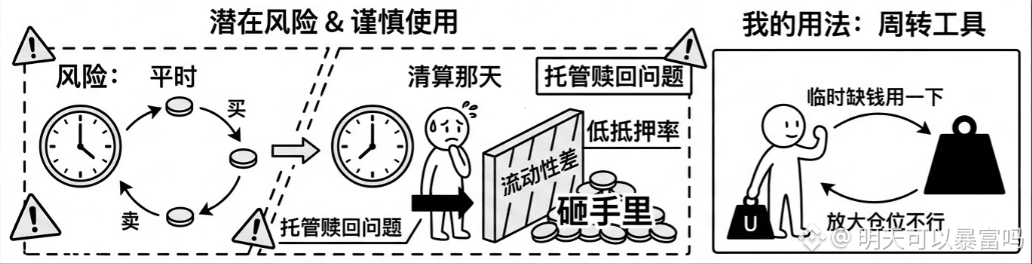
لكن يلزم قول الحقيقة. هذه الأنواع من الضمانات ليست شيئًا يشبه ETH تمامًا. أكبر مشكلة هي ضعف السيولة: في الأيام العادية، الشراء والبيع سهلان، لكن في يوم التصفية الحقيقي، من الذي سيتولى الاستلام؟ إذا لم يمكن التصفية، وبحسب قواعد التسوية عبر تسليم الأصول الفعلية، فستُرمى على المُقرض. ستتكوم في يدك كومة من توكنات أسهم لا يمكن بيعها—فكّر في ذلك وحده يسبب الصداع. ثم إن خلف هذه الأشياء امتداد للواقع: الحفظ/الإدارة (custody) والامتثال والردّ/الاسترداد… أي حلقة تتعطل تجعل سعر السلسلة يفقد مناعته فورًا. كذلك إن نسبة الرهن منخفضة؛ لنفس القيمة ستقترض مبلغًا أقل بكثير مقارنةً بالعملات المشفرة الرئيسية.
استخدامي لهذه الأدوات بسيط جدًا: اعتبرها أداة لتدوير السيولة. تحتاج نقودًا مؤقتًا؟ استخدمها—مريحة. أما إذا كنت تريد استخدامها لتضخيم المركز، فأظن ذلك لا.
هل لديكم أي ETF أسهم مُرمّزة في أيديكم؟ وهل سبق أن رهنتموها؟#termmax @termmax
مَن يتداول في الأسهم، لا بد أنه استخدم تمويل الهامش لدى شركة وساطة. إذا لم تكن تريد بيع الأسهم التي بيدك، فترهنها لدى شركة الوساطة لتقترض بعض المال من أجل تسيير الأمور، وتحتفظ بنفس المراكز، والارتفاعات تحصدها كما هي. هذه في عالم الأسهم عملية أساسية.
قبل فترة، أردت أن أفعل الشيء نفسه على السلسلة. لدي بعض صناديق ETF مُرمّزة على شكل أصول، وأريد رهنها لأقترض قليلًا من U. دورت في كل مكان تقريبًا ولم أجد أين يتم ذلك. أغلب بروتوكولات الإقراض لا تقبل هذه الأنواع من الضمانات أصلًا، وإذا قبلت فهي غالبًا ضمن برك مشتركة تخلط فيها ديون الناس جميعًا في قدر واحد. في النهاية، تم الأمر في سوق العزل الخاص بـ TermMax؛ رُهنت العملات هناك، ثم سُحبت/أُقترضت U، ولم تتحرك أي من المراكز.
بصراحة، معنى هذه الخطوة أكبر من مجرد اقتراض هذه الأموال. حجم الأسهم المرمّزة آخذ في التزايد، لكن بعد أن تُعرض على السلسلة تصبح أصولًا ميتة، لا يمكنك إلا الاحتفاظ بها إلى أن ترتفع. ومع سلسلة عمليات الرهن والاقتراض، تصبح تلك الأصول الميتة حية. ما لعبه مجتمع تداول الأسهم لسنوات طويلة، ما زال على السلسلة الآن مجرد البداية.
لكن يلزم قول الحقيقة. هذه الأنواع من الضمانات ليست شيئًا يشبه ETH تمامًا. أكبر مشكلة هي ضعف السيولة: في الأيام العادية، الشراء والبيع سهلان، لكن في يوم التصفية الحقيقي، من الذي سيتولى الاستلام؟ إذا لم يمكن التصفية، وبحسب قواعد التسوية عبر تسليم الأصول الفعلية، فستُرمى على المُقرض. ستتكوم في يدك كومة من توكنات أسهم لا يمكن بيعها—فكّر في ذلك وحده يسبب الصداع. ثم إن خلف هذه الأشياء امتداد للواقع: الحفظ/الإدارة (custody) والامتثال والردّ/الاسترداد… أي حلقة تتعطل تجعل سعر السلسلة يفقد مناعته فورًا. كذلك إن نسبة الرهن منخفضة؛ لنفس القيمة ستقترض مبلغًا أقل بكثير مقارنةً بالعملات المشفرة الرئيسية.
استخدامي لهذه الأدوات بسيط جدًا: اعتبرها أداة لتدوير السيولة. تحتاج نقودًا مؤقتًا؟ استخدمها—مريحة. أما إذا كنت تريد استخدامها لتضخيم المركز، فأظن ذلك لا.
هل لديكم أي ETF أسهم مُرمّزة في أيديكم؟ وهل سبق أن رهنتموها؟#termmax @TermMax
قبل فترة، أردت أن أفعل الشيء نفسه على السلسلة. لدي بعض صناديق ETF مُرمّزة على شكل أصول، وأريد رهنها لأقترض قليلًا من U. دورت في كل مكان تقريبًا ولم أجد أين يتم ذلك. أغلب بروتوكولات الإقراض لا تقبل هذه الأنواع من الضمانات أصلًا، وإذا قبلت فهي غالبًا ضمن برك مشتركة تخلط فيها ديون الناس جميعًا في قدر واحد. في النهاية، تم الأمر في سوق العزل الخاص بـ TermMax؛ رُهنت العملات هناك، ثم سُحبت/أُقترضت U، ولم تتحرك أي من المراكز.
بصراحة، معنى هذه الخطوة أكبر من مجرد اقتراض هذه الأموال. حجم الأسهم المرمّزة آخذ في التزايد، لكن بعد أن تُعرض على السلسلة تصبح أصولًا ميتة، لا يمكنك إلا الاحتفاظ بها إلى أن ترتفع. ومع سلسلة عمليات الرهن والاقتراض، تصبح تلك الأصول الميتة حية. ما لعبه مجتمع تداول الأسهم لسنوات طويلة، ما زال على السلسلة الآن مجرد البداية.
لكن يلزم قول الحقيقة. هذه الأنواع من الضمانات ليست شيئًا يشبه ETH تمامًا. أكبر مشكلة هي ضعف السيولة: في الأيام العادية، الشراء والبيع سهلان، لكن في يوم التصفية الحقيقي، من الذي سيتولى الاستلام؟ إذا لم يمكن التصفية، وبحسب قواعد التسوية عبر تسليم الأصول الفعلية، فستُرمى على المُقرض. ستتكوم في يدك كومة من توكنات أسهم لا يمكن بيعها—فكّر في ذلك وحده يسبب الصداع. ثم إن خلف هذه الأشياء امتداد للواقع: الحفظ/الإدارة (custody) والامتثال والردّ/الاسترداد… أي حلقة تتعطل تجعل سعر السلسلة يفقد مناعته فورًا. كذلك إن نسبة الرهن منخفضة؛ لنفس القيمة ستقترض مبلغًا أقل بكثير مقارنةً بالعملات المشفرة الرئيسية.
استخدامي لهذه الأدوات بسيط جدًا: اعتبرها أداة لتدوير السيولة. تحتاج نقودًا مؤقتًا؟ استخدمها—مريحة. أما إذا كنت تريد استخدامها لتضخيم المركز، فأظن ذلك لا.
هل لديكم أي ETF أسهم مُرمّزة في أيديكم؟ وهل سبق أن رهنتموها؟#termmax @TermMax
1
1
246
·
--
عرض الترجمة
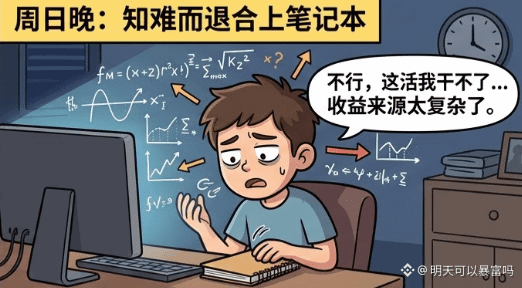
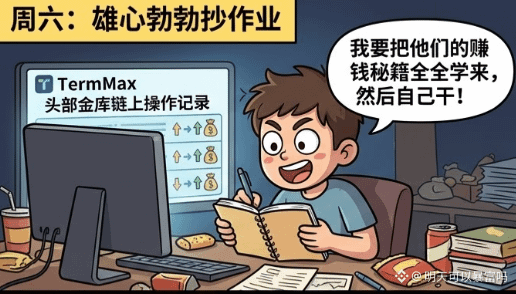
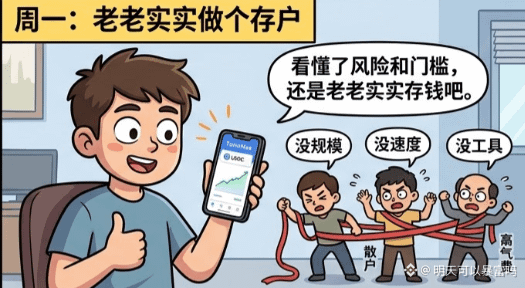
我花了一个周末,把 TermMax 上几个头部金库的链上操作记录翻了一遍。本来想抄作业,看看 Curator 到底是怎么赚钱的,学会了自己干。看完之后我把笔记本合上了,这活我干不了,还是老老实实把钱存进去。
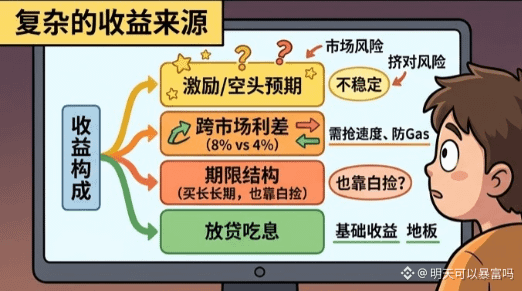
他们的收益来源比我想的复杂得多。同样一笔 USDC,A 市场借款需求旺,利率能给到 8%,B 市场冷清只有 4%,中间这四个点就是跨市场利差,钱从低处搬到高处,白赚。再比如期限结构,30 天到期的票和 90 天到期的票收益率不一样,曲线陡的时候买长端拿着,越临近到期价格越往面值收敛,中间这段骑乘收益也是白捡的。这些还只是我看得懂的部分。
问题是看得懂和做得到是两回事。利差窗口开多久没人知道,可能几个小时就关了,得有人全天盯着。调仓要 gas,本金小了来回折腾几次,利润全交给矿工。这种钱本质上是规模的钱,速度的钱,工具的钱,散户三样都不占。
所以金库收益的含金量,确实比单纯放贷吃息高。放贷是地板,利差和期限结构才是上面的部分,这也是为什么同样存 USDC,不同 Curator 的业绩能差出一截。
但收益来源越丰富,越要拆开看。策略多了,失败的环节也多了,跨市场赚利差,意味着同时暴露在好几个市场的风险里,哪个池子出问题都连坐。而且利差这东西会被磨平,所有 Curator 都盯着同样的机会,拥挤交易一来,今天的超额就是明天的均值,赛道越成熟这部分就越少。还有最现实的一层,现在的业绩里有多少是真利差,多少是空头预期激励堆出来的,8 月 25 日 TGE 之前没人能回答你。
所以我现在看金库只看一件事,收益构成。放贷吃息打底,利差增厚,激励点缀,三层里越往上越不稳定。只给一个 APR 总数不给明细的,我一律不碰。
你更愿意要看得懂的低收益,还是看不懂的高收益
#termmax @termmax
我花了一个周末,把 TermMax 上几个头部金库的链上操作记录翻了一遍。本来想抄作业,看看 Curator 到底是怎么赚钱的,学会了自己干。看完之后我把笔记本合上了,这活我干不了,还是老老实实把钱存进去。
他们的收益来源比我想的复杂得多。同样一笔 USDC,A 市场借款需求旺,利率能给到 8%,B 市场冷清只有 4%,中间这四个点就是跨市场利差,钱从低处搬到高处,白赚。再比如期限结构,30 天到期的票和 90 天到期的票收益率不一样,曲线陡的时候买长端拿着,越临近到期价格越往面值收敛,中间这段骑乘收益也是白捡的。这些还只是我看得懂的部分。
问题是看得懂和做得到是两回事。利差窗口开多久没人知道,可能几个小时就关了,得有人全天盯着。调仓要 gas,本金小了来回折腾几次,利润全交给矿工。这种钱本质上是规模的钱,速度的钱,工具的钱,散户三样都不占。
所以金库收益的含金量,确实比单纯放贷吃息高。放贷是地板,利差和期限结构才是上面的部分,这也是为什么同样存 USDC,不同 Curator 的业绩能差出一截。
但收益来源越丰富,越要拆开看。策略多了,失败的环节也多了,跨市场赚利差,意味着同时暴露在好几个市场的风险里,哪个池子出问题都连坐。而且利差这东西会被磨平,所有 Curator 都盯着同样的机会,拥挤交易一来,今天的超额就是明天的均值,赛道越成熟这部分就越少。还有最现实的一层,现在的业绩里有多少是真利差,多少是空头预期激励堆出来的,8 月 25 日 TGE 之前没人能回答你。
所以我现在看金库只看一件事,收益构成。放贷吃息打底,利差增厚,激励点缀,三层里越往上越不稳定。只给一个 APR 总数不给明细的,我一律不碰。
你更愿意要看得懂的低收益,还是看不懂的高收益
#termmax @TermMax
他们的收益来源比我想的复杂得多。同样一笔 USDC,A 市场借款需求旺,利率能给到 8%,B 市场冷清只有 4%,中间这四个点就是跨市场利差,钱从低处搬到高处,白赚。再比如期限结构,30 天到期的票和 90 天到期的票收益率不一样,曲线陡的时候买长端拿着,越临近到期价格越往面值收敛,中间这段骑乘收益也是白捡的。这些还只是我看得懂的部分。
问题是看得懂和做得到是两回事。利差窗口开多久没人知道,可能几个小时就关了,得有人全天盯着。调仓要 gas,本金小了来回折腾几次,利润全交给矿工。这种钱本质上是规模的钱,速度的钱,工具的钱,散户三样都不占。
所以金库收益的含金量,确实比单纯放贷吃息高。放贷是地板,利差和期限结构才是上面的部分,这也是为什么同样存 USDC,不同 Curator 的业绩能差出一截。
但收益来源越丰富,越要拆开看。策略多了,失败的环节也多了,跨市场赚利差,意味着同时暴露在好几个市场的风险里,哪个池子出问题都连坐。而且利差这东西会被磨平,所有 Curator 都盯着同样的机会,拥挤交易一来,今天的超额就是明天的均值,赛道越成熟这部分就越少。还有最现实的一层,现在的业绩里有多少是真利差,多少是空头预期激励堆出来的,8 月 25 日 TGE 之前没人能回答你。
所以我现在看金库只看一件事,收益构成。放贷吃息打底,利差增厚,激励点缀,三层里越往上越不稳定。只给一个 APR 总数不给明细的,我一律不碰。
你更愿意要看得懂的低收益,还是看不懂的高收益
#termmax @TermMax
164
·
--
في يوم الأحد فتحت المفضلة، ووجدت جدولاً للمنافسين في مسارات سلاسل الذكاء الاصطناعي الذي نسخته قبل نحو نصف عام. يختلف عدد النماذج التي يعلّقها كل طرف؛ من رقمين إلى ثلاثة أرقام. وبالصدفة فتحت لوحة السلسلة الخاصة بالرقم @OpenGradient . لقد استضاف Model Hub بالفعل أكثر من 4500 نموذج، وهو عدة أضعاف مجموع كل البنود الموجودة في ذلك الجدول في ذلك الوقت. لم أتسرّع في الإعجاب؛ أردت أن أعرف هل هذا الحجم يحمل فعلاً أم أنه مجرد ملفات فارغة لم تُستدعَ من قبل.
اخترت أسبوع عمل من خمسة أيام، وسحبت نماذج Model Hub التي تم استدعاؤها في ذلك اليوم عبر أربعة أبعاد: تجزئة الأوزان، توزيع العقد المستضافة، سجلات جدولة وسيط توجيه القدرات، وإيصالات Verification Layer. كل يوم أخذت 12 عيّنة، ليصبح مجموعها 60 مجموعة بيانات. في كل مرة كنت أسحب تفاصيل وقت النشر لأول استدعاء والتوقيع في الإيصال، ثم أراجعها سطراً بسطر. والنتيجة كانت نظيفة للغاية: من بين أكثر من 4500 نموذج، كانت نسبة معتبرة منها قد شهدت تدفقاً حقيقياً خلال الأسبوع المنصرم، كما أنّ الذيل الطويل يمكن أيضاً أن يُسحب إلى الحياة عبر تشغيل cold start.
في النقاشات العامة حول عدد نماذج الاستضافة، كانت النقطة التي يتركز عليها الجميع هي المقارنة بالأعداد. لكن الفرق الذي يمكن التحقق منه فعلاً في OpenGradient أكثر برودة: الحجم لا يُبنى على عدّاد رفع الملفات. كل وزن يُجزّأ ويُخزَّن في Walrus، وعند الاستدعاء يُعاد تركيب المخرجات بواسطة وسيط توجيه القدرات وفقاً للتوفر، ثم يتم ختمها عبر Verification Layer. تحميله يعني ضرورة ربط سعة التخزين؛ استدعاؤه يعني ترك أثر في الإيصال. تكلفة "تحديث البيانات" عليه أعلى من تكلفة "العمل" نفسها. 4500 ليست رقماً في جدول؛ إنها مجموعة تحمل واقعاً.
المؤشرات أيضاً يجب أن تتغير. لا أتابع كم نموذج تراكمياً "رُفعت" على OpenGradient، بل أركّز على مقياس ضد الإجماع: نسبة النماذج التي تم رفعها عبر استدعاء دفع حقيقي مرة واحدة على الأقل أسبوعياً، والتي تركت إيصالات في Verification Layer. الأول يقيس ما إذا كانت النماذج أُودعت؛ والثاني يقيس ما إذا كانت طبقة الاستضافة هذه تُستخدم فعلاً من قبل المطورين.
إذا كانت $OPG مجرد رسم عمولة لتجميع عملية استدعاء نموذج مرة واحدة، فهي تشبه إلى حد كبير رمز تسعير للاستخدام. لكن إذا تشكّل في المستقبل حلقة مترابطة حولها—مثل ضمان سعة الاستضافة، وتحفيز cold start، وإصدار الإيصالات، ومشاركة الأرباح للذيل الطويل، وغرامات سحب النماذج الميتة—فإن دورها لن يكون مجرد رمز تسعير، بل تصبح أصلاً ائتمانياً لسعة شبكة استضافة النماذج.
لا أستعجل الوصول إلى استنتاج. ميزة الحجم لا تُحتسب إلا بعد التحقق المتكرر في الذيل الطويل، وأنا مستعد لمواصلة مراقبة عينات ما سيتم تسليمها عند اتصال OpenGradient بالشبكة الرئيسية وبعدها من طرف نماذج جديدة.
#opg
في يوم الأحد فتحت المفضلة، ووجدت جدولاً للمنافسين في مسارات سلاسل الذكاء الاصطناعي الذي نسخته قبل نحو نصف عام. يختلف عدد النماذج التي يعلّقها كل طرف؛ من رقمين إلى ثلاثة أرقام. وبالصدفة فتحت لوحة السلسلة الخاصة بالرقم @OpenGradient . لقد استضاف Model Hub بالفعل أكثر من 4500 نموذج، وهو عدة أضعاف مجموع كل البنود الموجودة في ذلك الجدول في ذلك الوقت. لم أتسرّع في الإعجاب؛ أردت أن أعرف هل هذا الحجم يحمل فعلاً أم أنه مجرد ملفات فارغة لم تُستدعَ من قبل.
اخترت أسبوع عمل من خمسة أيام، وسحبت نماذج Model Hub التي تم استدعاؤها في ذلك اليوم عبر أربعة أبعاد: تجزئة الأوزان، توزيع العقد المستضافة، سجلات جدولة وسيط توجيه القدرات، وإيصالات Verification Layer. كل يوم أخذت 12 عيّنة، ليصبح مجموعها 60 مجموعة بيانات. في كل مرة كنت أسحب تفاصيل وقت النشر لأول استدعاء والتوقيع في الإيصال، ثم أراجعها سطراً بسطر. والنتيجة كانت نظيفة للغاية: من بين أكثر من 4500 نموذج، كانت نسبة معتبرة منها قد شهدت تدفقاً حقيقياً خلال الأسبوع المنصرم، كما أنّ الذيل الطويل يمكن أيضاً أن يُسحب إلى الحياة عبر تشغيل cold start.
في النقاشات العامة حول عدد نماذج الاستضافة، كانت النقطة التي يتركز عليها الجميع هي المقارنة بالأعداد. لكن الفرق الذي يمكن التحقق منه فعلاً في OpenGradient أكثر برودة: الحجم لا يُبنى على عدّاد رفع الملفات. كل وزن يُجزّأ ويُخزَّن في Walrus، وعند الاستدعاء يُعاد تركيب المخرجات بواسطة وسيط توجيه القدرات وفقاً للتوفر، ثم يتم ختمها عبر Verification Layer. تحميله يعني ضرورة ربط سعة التخزين؛ استدعاؤه يعني ترك أثر في الإيصال. تكلفة "تحديث البيانات" عليه أعلى من تكلفة "العمل" نفسها. 4500 ليست رقماً في جدول؛ إنها مجموعة تحمل واقعاً.
المؤشرات أيضاً يجب أن تتغير. لا أتابع كم نموذج تراكمياً "رُفعت" على OpenGradient، بل أركّز على مقياس ضد الإجماع: نسبة النماذج التي تم رفعها عبر استدعاء دفع حقيقي مرة واحدة على الأقل أسبوعياً، والتي تركت إيصالات في Verification Layer. الأول يقيس ما إذا كانت النماذج أُودعت؛ والثاني يقيس ما إذا كانت طبقة الاستضافة هذه تُستخدم فعلاً من قبل المطورين.
إذا كانت $OPG مجرد رسم عمولة لتجميع عملية استدعاء نموذج مرة واحدة، فهي تشبه إلى حد كبير رمز تسعير للاستخدام. لكن إذا تشكّل في المستقبل حلقة مترابطة حولها—مثل ضمان سعة الاستضافة، وتحفيز cold start، وإصدار الإيصالات، ومشاركة الأرباح للذيل الطويل، وغرامات سحب النماذج الميتة—فإن دورها لن يكون مجرد رمز تسعير، بل تصبح أصلاً ائتمانياً لسعة شبكة استضافة النماذج.
لا أستعجل الوصول إلى استنتاج. ميزة الحجم لا تُحتسب إلا بعد التحقق المتكرر في الذيل الطويل، وأنا مستعد لمواصلة مراقبة عينات ما سيتم تسليمها عند اتصال OpenGradient بالشبكة الرئيسية وبعدها من طرف نماذج جديدة.
#opg
اخترت أسبوع عمل من خمسة أيام، وسحبت نماذج Model Hub التي تم استدعاؤها في ذلك اليوم عبر أربعة أبعاد: تجزئة الأوزان، توزيع العقد المستضافة، سجلات جدولة وسيط توجيه القدرات، وإيصالات Verification Layer. كل يوم أخذت 12 عيّنة، ليصبح مجموعها 60 مجموعة بيانات. في كل مرة كنت أسحب تفاصيل وقت النشر لأول استدعاء والتوقيع في الإيصال، ثم أراجعها سطراً بسطر. والنتيجة كانت نظيفة للغاية: من بين أكثر من 4500 نموذج، كانت نسبة معتبرة منها قد شهدت تدفقاً حقيقياً خلال الأسبوع المنصرم، كما أنّ الذيل الطويل يمكن أيضاً أن يُسحب إلى الحياة عبر تشغيل cold start.
في النقاشات العامة حول عدد نماذج الاستضافة، كانت النقطة التي يتركز عليها الجميع هي المقارنة بالأعداد. لكن الفرق الذي يمكن التحقق منه فعلاً في OpenGradient أكثر برودة: الحجم لا يُبنى على عدّاد رفع الملفات. كل وزن يُجزّأ ويُخزَّن في Walrus، وعند الاستدعاء يُعاد تركيب المخرجات بواسطة وسيط توجيه القدرات وفقاً للتوفر، ثم يتم ختمها عبر Verification Layer. تحميله يعني ضرورة ربط سعة التخزين؛ استدعاؤه يعني ترك أثر في الإيصال. تكلفة "تحديث البيانات" عليه أعلى من تكلفة "العمل" نفسها. 4500 ليست رقماً في جدول؛ إنها مجموعة تحمل واقعاً.
المؤشرات أيضاً يجب أن تتغير. لا أتابع كم نموذج تراكمياً "رُفعت" على OpenGradient، بل أركّز على مقياس ضد الإجماع: نسبة النماذج التي تم رفعها عبر استدعاء دفع حقيقي مرة واحدة على الأقل أسبوعياً، والتي تركت إيصالات في Verification Layer. الأول يقيس ما إذا كانت النماذج أُودعت؛ والثاني يقيس ما إذا كانت طبقة الاستضافة هذه تُستخدم فعلاً من قبل المطورين.
إذا كانت $OPG مجرد رسم عمولة لتجميع عملية استدعاء نموذج مرة واحدة، فهي تشبه إلى حد كبير رمز تسعير للاستخدام. لكن إذا تشكّل في المستقبل حلقة مترابطة حولها—مثل ضمان سعة الاستضافة، وتحفيز cold start، وإصدار الإيصالات، ومشاركة الأرباح للذيل الطويل، وغرامات سحب النماذج الميتة—فإن دورها لن يكون مجرد رمز تسعير، بل تصبح أصلاً ائتمانياً لسعة شبكة استضافة النماذج.
لا أستعجل الوصول إلى استنتاج. ميزة الحجم لا تُحتسب إلا بعد التحقق المتكرر في الذيل الطويل، وأنا مستعد لمواصلة مراقبة عينات ما سيتم تسليمها عند اتصال OpenGradient بالشبكة الرئيسية وبعدها من طرف نماذج جديدة.
#opg
4500+ 模型,还说啥呢冲!
100%
调用是不是真实付费的?
0%
1 الأصوات • تمّ إغلاق التصويت
3
1
142
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
HuangExitNvidiaStrategyInFocus
99,683 مشاهدات
1,095 يقومون بالنقاش
الأسهم | استقالة جنسن هوانغ من إنفيديا وتعيين كوليت كريس رئيسةً تنفيذية مؤقتة
Binance News
·27 إعجاب
·36.9k مشاهدات
AnthropicRejectsIPODelayValuationinQuestion
705,749 مشاهدات
5,333 يقومون بالنقاش
HedgeFundsCMEBitcoinNetShortsFall89%
0 مشاهدات
8 يقومون بالنقاش