

SA 战士 - SILENT SPARK
9.9k منشورات
SA 战士 - SILENT SPARK
إبلاغ
حظر المُستخدم
Skilled in content writing, influencer and trader...
مُتداول مُتكرر
1.1 سنوات
936 تتابع
7.2K+ المتابعون
7.6K+ إعجاب
منشورات
الكل
اقتباسات
Live
PINNED
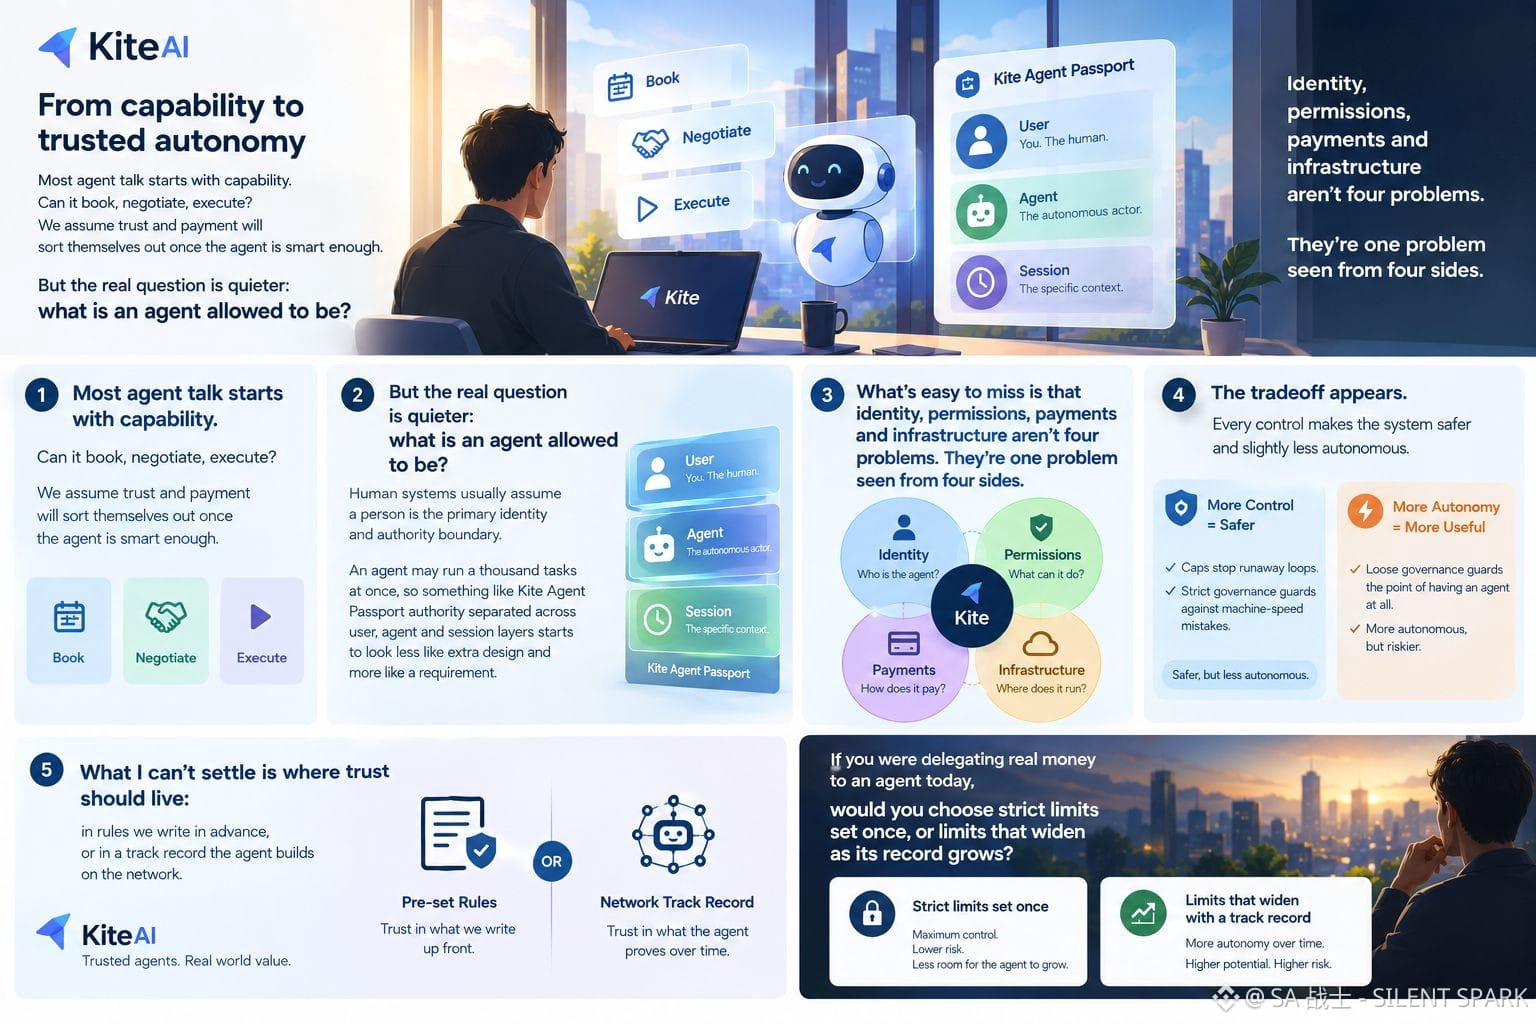
أعدت قراءة وثائق Kite، وما زال ترتيب المشكلات يزعجني.
تبدأ معظم النقاشات حول الوكلاء بالقدرات. هل يستطيع الحجز والتفاوض والتنفيذ؟ نفترض أن الثقة والدفع سيُسوّيان أمورهما تلقائيًا ما إن يصبح الوكيل ذكيًا بما يكفي.
أعتقد أن السؤال الحقيقي أكثر هدوءًا:
ما الذي يُسمح للوكيل أن يكونه؟
تفترض الأنظمة البشرية عادةً أن الشخص هو الهوية الأساسية وحدود السلطة. وقد يشغّل الوكيل ألف مهمة في الوقت نفسه، لذا يبدأ شيء مثل «جواز وكيل Kite»—حيث تتوزع الصلاحيات بين طبقات المستخدم والوكيل والجلسة—في الظهور كأنه ضرورة لا مجرد تصميم إضافي.
ما يسهل إغفاله هو أن الهوية والأذونات والمدفوعات والبنية التحتية ليست أربع مشكلات، بل مشكلة واحدة تُرى من أربع جهات. فقواعد الإنفاق لا تعني الكثير من دون هوية يمكن التحقق منها. ولا تنجح المعاملات الصغيرة إلا إذا طُبقت القواعد بسرعة الوكيل. ولا تنجح شبكة الوكلاء إلا إذا أوضحت الشبكة من أنشأ ماذا، ومن يتحمل المسؤولية عنه.
ثم تظهر المفاضلة. فكل إجراء رقابي يجعل النظام أكثر أمانًا وأقل استقلاليةً قليلًا. فالحد الأقصى يوقف حلقةً لا تنتهي، لكنه قد يوقف أيضًا الوكيل في اللحظة التي كان على وشك أن يصبح فيها مفيدًا. والحوكمة الصارمة تحمي من الأخطاء التي تقع بسرعة الآلة. أما الحوكمة المتساهلة فتحمي الغاية من وجود وكيل من الأساس. وفي كل من الرأيين جانب من الصواب.
ما لا أستطيع حسمه هو أين ينبغي أن تستقر الثقة: في قواعد نضعها مسبقًا، أم في سجلّ يبنيه الوكيل على الشبكة.
لو كنت ستفوّض وكيلًا اليوم بالتصرف في أموال حقيقية، فهل ستختار حدودًا صارمة تُحدد مرة واحدة، أم حدودًا تتسع مع نمو سجله؟
#KiteBBW $KITE
4
1
5
1.1k
🏆 تسلّق لوحة متصدري Binance Pick واربح المكافآت 🚀
يمكن لتوقعاتك ومثابرتك أن تُحدث فرقًا! تابع ترتيبك وتنافس للفوز بحصة من 1,000,000 USDC عبر لوحة متصدري الموسم، ولوحة المتصدرين الأسبوعية، ومكافآت المشاركة.
🎯 قدّم توقعات ذكية، وكن نشطًا، ولا تنسَ تسجيل حضورك يوميًا. كل جهد يُحتسب..
هل أنت مستعد لتسلّق لوحة المتصدرين؟؟
هيا بنا 🧗🧗🧗
#BinancePick
يمكن لتوقعاتك ومثابرتك أن تُحدث فرقًا! تابع ترتيبك وتنافس للفوز بحصة من 1,000,000 USDC عبر لوحة متصدري الموسم، ولوحة المتصدرين الأسبوعية، ومكافآت المشاركة.
🎯 قدّم توقعات ذكية، وكن نشطًا، ولا تنسَ تسجيل حضورك يوميًا. كل جهد يُحتسب..
هل أنت مستعد لتسلّق لوحة المتصدرين؟؟
هيا بنا 🧗🧗🧗
#BinancePick
66
🎯 هل أنت مستعد لاختبار حدسك في السوق مع Binance Pick؟
استخدم نقاطك للتنبؤ، واختر استراتيجيتك، وشاهد أداء اختياراتك. 📈 يمكن للتوقع الصحيح أن يزيد نقاطك ويساعد على تحسين ترتيب حملتك.
تذكّر أن النقاط هي نقاط خاصة بالحملة ولا قيمة نقدية لها، وتُصفّر في نهاية الموسم.
اختر بحكمة واستمتع باللعبة! 🚀
#BinancePick
استخدم نقاطك للتنبؤ، واختر استراتيجيتك، وشاهد أداء اختياراتك. 📈 يمكن للتوقع الصحيح أن يزيد نقاطك ويساعد على تحسين ترتيب حملتك.
تذكّر أن النقاط هي نقاط خاصة بالحملة ولا قيمة نقدية لها، وتُصفّر في نهاية الموسم.
اختر بحكمة واستمتع باللعبة! 🚀
#BinancePick
182
🚀 مستعد للانضمام إلى Binance Pick؟ 👍
زُر صفحة الحملة واضغط على [انضم الآن] للبدء! احجز خلال فترة التسجيل المبكر لتحصل على نقاط إضافية، ويمكن للمستخدمين الجدد المؤهلين فتح المجال للحصول على نقاط إضافية أخرى. 🎯
انضم مبكرًا، واختر توقعاتك، وتنافس للفوز بحصة من مجموع الجوائز! 🏆
#BinancePick
🚀 مستعد للانضمام إلى Binance Pick؟ 👍
زُر صفحة الحملة واضغط على [انضم الآن] للبدء! احجز خلال فترة التسجيل المبكر لتحصل على نقاط إضافية، ويمكن للمستخدمين الجدد المؤهلين فتح المجال للحصول على نقاط إضافية أخرى. 🎯
انضم مبكرًا، واختر توقعاتك، وتنافس للفوز بحصة من مجموع الجوائز! 🏆
#BinancePick
زُر صفحة الحملة واضغط على [انضم الآن] للبدء! احجز خلال فترة التسجيل المبكر لتحصل على نقاط إضافية، ويمكن للمستخدمين الجدد المؤهلين فتح المجال للحصول على نقاط إضافية أخرى. 🎯
انضم مبكرًا، واختر توقعاتك، وتنافس للفوز بحصة من مجموع الجوائز! 🏆
#BinancePick
2
120
تمّ التحقق
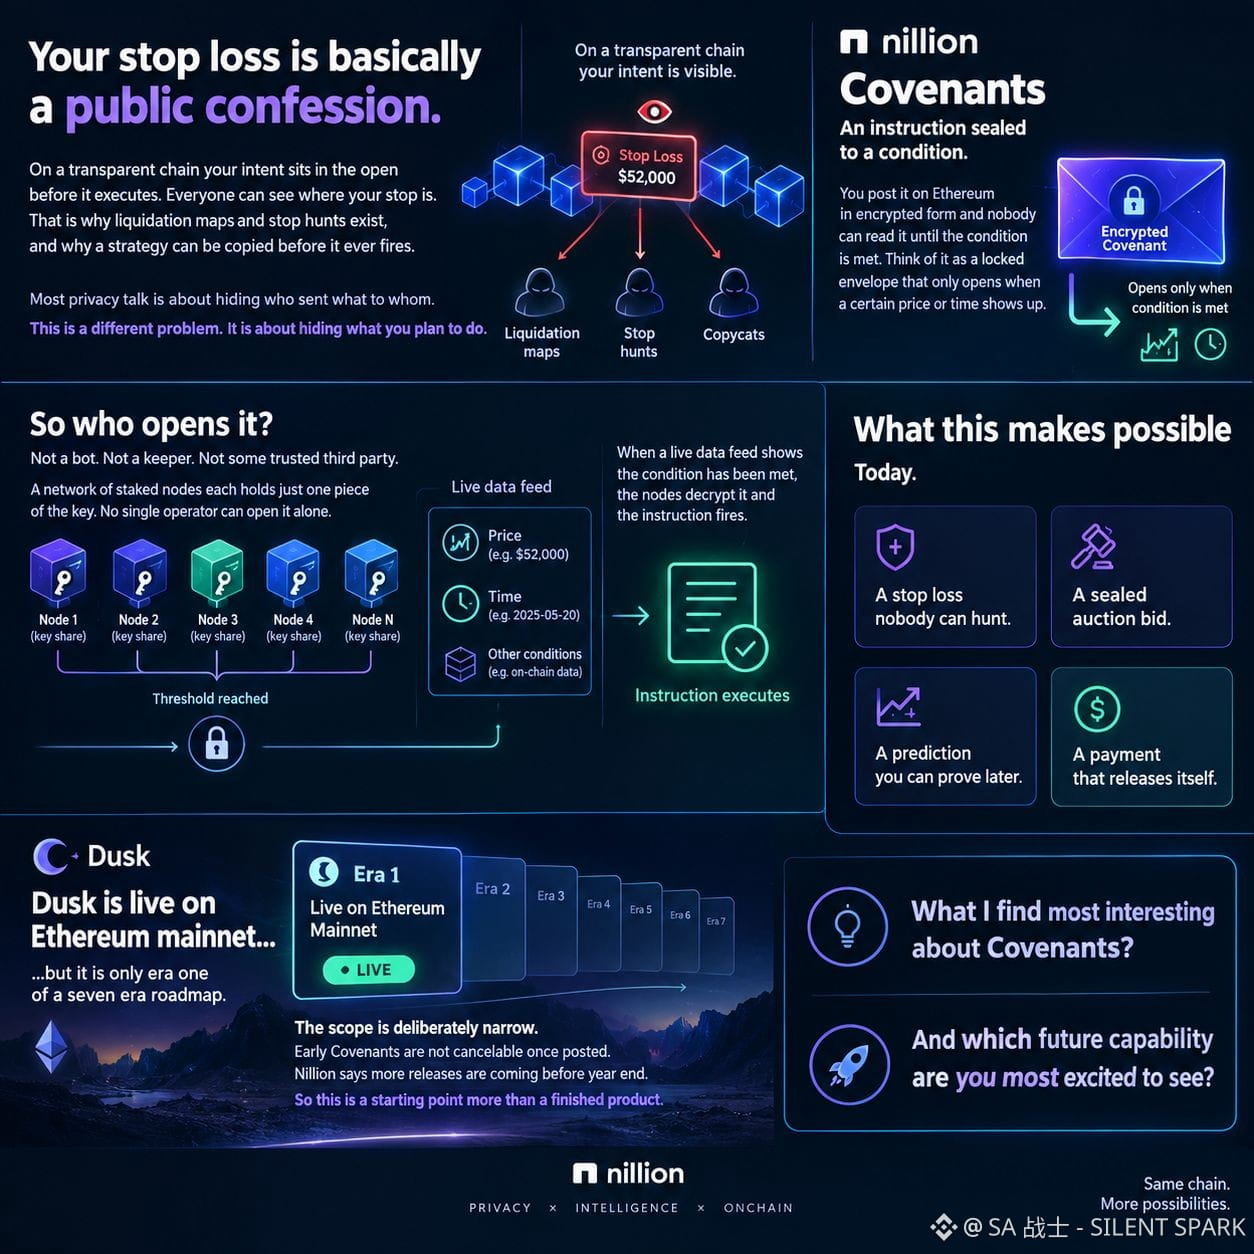
دعوني أوضح لماذا يُعدّ أمر وقف الخسارة اعترافًا علنيًا في الأساس.
على سلسلة شفافة، تكون نواياك مكشوفة قبل تنفيذها. يستطيع الجميع معرفة مكان أمر وقف الخسارة لديك. لهذا السبب توجد خرائط التصفية وعمليات اصطياد أوامر وقف الخسارة، ولهذا يمكن نسخ استراتيجية ما قبل أن تُنفَّذ أصلًا. يدور معظم الحديث عن الخصوصية حول إخفاء هوية مَن أرسل ماذا إلى مَن. لكن هذه مشكلة مختلفة؛ فهي تتعلق بإخفاء ما تخطط لفعله.
وهنا يأتي دور Covenants. @nillionnetwork طوّروها لتكون تعليمات مختومة بشرط. تنشرها على إيثيريوم بصيغة مشفّرة، ولا يستطيع أحد قراءتها حتى يتحقق الشرط. وأبسط طريقة لفهمها هي تخيّلها ظرفًا مغلقًا لا يُفتح إلا عند بلوغ سعر معيّن أو حلول وقت محدد.
إذًا، مَن يفتحه؟ ليس روبوتًا، ولا جهة حافظة، ولا طرفًا ثالثًا موثوقًا. بل شبكة من العُقد المرهونة، تحتفظ كل عقدة منها بجزء واحد فقط من المفتاح. لا يستطيع أي مشغّل فتحه بمفرده. وعندما تُظهر خلاصة بيانات مباشرة تحقق الشرط، تفكّ العقد التشفير وتُنفَّذ التعليمات.
وهذا يتيح اليوم إنجاز أمور عدة: أمر وقف خسارة لا يستطيع أحد اصطياده، ومزايدة مختومة في مزاد، وتنبؤ يمكنك إثباته لاحقًا، ودفعة تُصرف تلقائيًا.
أكثر ما يثير اهتمامي هو أن Dusk تعمل على شبكة إيثيريوم الرئيسية، لكنها لا تزال في المرحلة الأولى فقط من خارطة طريق تتكون من سبع مراحل. والنطاق محدود عمدًا. لا يمكن إلغاء أولى تطبيقات Covenants بعد نشرها. وتقول Nillion إن مزيدًا من الإصدارات سيصدر قبل نهاية العام. لذا فهذه نقطة بداية أكثر من كونها منتجًا مكتملًا.
ما أكثر ما يعجبكم في Covenants؟ وما الإمكانية المستقبلية التي تتطلعون لرؤيتها أكثر من غيرها؟
#nil $NIL @nillionnetwork
دعوني أوضح لماذا يُعدّ أمر وقف الخسارة اعترافًا علنيًا في الأساس.
على سلسلة شفافة، تكون نواياك مكشوفة قبل تنفيذها. يستطيع الجميع معرفة مكان أمر وقف الخسارة لديك. لهذا السبب توجد خرائط التصفية وعمليات اصطياد أوامر وقف الخسارة، ولهذا يمكن نسخ استراتيجية ما قبل أن تُنفَّذ أصلًا. يدور معظم الحديث عن الخصوصية حول إخفاء هوية مَن أرسل ماذا إلى مَن. لكن هذه مشكلة مختلفة؛ فهي تتعلق بإخفاء ما تخطط لفعله.
وهنا يأتي دور Covenants. @Nillion طوّروها لتكون تعليمات مختومة بشرط. تنشرها على إيثيريوم بصيغة مشفّرة، ولا يستطيع أحد قراءتها حتى يتحقق الشرط. وأبسط طريقة لفهمها هي تخيّلها ظرفًا مغلقًا لا يُفتح إلا عند بلوغ سعر معيّن أو حلول وقت محدد.
إذًا، مَن يفتحه؟ ليس روبوتًا، ولا جهة حافظة، ولا طرفًا ثالثًا موثوقًا. بل شبكة من العُقد المرهونة، تحتفظ كل عقدة منها بجزء واحد فقط من المفتاح. لا يستطيع أي مشغّل فتحه بمفرده. وعندما تُظهر خلاصة بيانات مباشرة تحقق الشرط، تفكّ العقد التشفير وتُنفَّذ التعليمات.
وهذا يتيح اليوم إنجاز أمور عدة: أمر وقف خسارة لا يستطيع أحد اصطياده، ومزايدة مختومة في مزاد، وتنبؤ يمكنك إثباته لاحقًا، ودفعة تُصرف تلقائيًا.
أكثر ما يثير اهتمامي هو أن Dusk تعمل على شبكة إيثيريوم الرئيسية، لكنها لا تزال في المرحلة الأولى فقط من خارطة طريق تتكون من سبع مراحل. والنطاق محدود عمدًا. لا يمكن إلغاء أولى تطبيقات Covenants بعد نشرها. وتقول Nillion إن مزيدًا من الإصدارات سيصدر قبل نهاية العام. لذا فهذه نقطة بداية أكثر من كونها منتجًا مكتملًا.
ما أكثر ما يعجبكم في Covenants؟ وما الإمكانية المستقبلية التي تتطلعون لرؤيتها أكثر من غيرها؟
#nil $NIL @Nillion
6
8
1.4k
اختصارات العملات المشفرة التي يجب أن تعرفها قبل أن تبدأ.. الجزء 2
إذا كنت جديدًا على عالم العملات المشفرة، فمن المحتمل أنك رأيت مصطلحات مثل DAO وNFT وDeFI وتساءلت،
ماذا يعني ذلك أصلًا؟ 🤔
إليك دليلًا سريعًا للغش 👇
🔹1. DAO — منظمة مستقلة لامركزية
منظمة مبنية على تقنية البلوك تشين يمكن تنفيذ الحوكمة فيها عبر قواعد محددة مسبقًا وتصويت قائم على الرموز.
🔹2. NFT — رمز غير قابل للاستبدال
رمز بلوك تشين فريد يمكنه تمثيل الملكية أو الوصول إلى عناصر رقمية أو مادية.
🔹3. DeFi — التمويل اللامركزي
تطبيقات مالية مبنية باستخدام تقنية البلوك تشين، مثل الإقراض والاقتراض والتداول اللامركزي.
🔹4. TVL — القيمة الإجمالية المقفلة
إجمالي قيمة الأصول المودعة في بروتوكول DeFi أو ضمن منظومة.
🔹5. APY — العائد السنوي بالنسبة المئوية
معدل يعكس العائد السنوي المحتمل، بما في ذلك تأثير الفائدة المركبة.
🔹6. LFG — هيا لننطلق Fing Go*
عبارة تُستخدم للتعبير عن الحماس أو التفاؤل تجاه مشروع كريبتو أو توكن أو حركة في السوق. 🚀
🔹7. MC — القيمة السوقية Market Cap
القيمة السوقية الإجمالية للعملة المشفرة.
💡 الصيغة: السعر × العرض المتداول
🔹8. FDV — التقييم بعد التخفيف بالكامل Fully Diluted Valuation
القيمة السوقية النظرية لمشروع كريبتو إذا كانت جميع التوكنات التي يمكن أن توجد يومًا ما موجودة بالفعل ضمن التداول.
🔹9. APR — معدل النسبة المئوية السنوي
معدل العائد أو الفائدة السنوي المُحوَّل سنويًا، وعادةً بدون احتساب الفائدة المركبة.
🔹10. WBTC — بيتكوين مُغلّف Wrapped Bitcoin
توكن يمثل البيتكوين على بلوك تشين أخرى، وغالبًا على شبكة Ethereum، مما يسمح بتعرض BTC لاستخدامه في تطبيقات DeFi.
فهم لغة العملات المشفرة مهم بقدر فهم التكنولوجيا...
#Binance #cryptoeducation #crypto
2
1.3k
اختصارات العملات المشفرة التي يجب أن تعرفها قبل أن تبدأ..
إذا كنت جديدًا على عالم العملات المشفرة، فمن المحتمل أنك صادفت مصطلحات مثل DYOR وP2P وDePIN وHODL وتساءلت: “ماذا يعني ذلك أصلًا؟” 😅
إليك دليلًا سريعًا للتلخيص 👇
🔹 1. P2P — من نظير إلى نظير
التداول مباشرة بين المستخدمين دون وسيط تقليدي.
👉 مثال: شراء USDT مباشرةً من مستخدم آخر.
🔹 2. DYOR — قم بأبحاثك الخاصة
تذكير بأن تبحث عن مشروع قبل الاستثمار أو التداول.
📚 لا تعتمد فقط على المؤثرين أو وسائل التواصل الاجتماعي.
🔹 3. DePIN — شبكات البنية التحتية المادية اللامركزية
شبكات مبنية على تقنية البلوك تشين تُنسّق البنية التحتية الواقعية عبر مشاركين لامركزيين.
🌐 تخيّل الاتصال والتخزين والحوسبة وغيرها من الموارد المادية.
🔹 4. HODL — تمسّك به من أجل الحياة
مصطلح دارج في عالم العملات المشفرة يعني الاحتفاظ بالأصل بدلًا من بيعه أثناء التذبذبات قصيرة الأجل. 💎
🔹 5. FOMO — الخوف من فوات الفرصة
الشراء لأنك تخاف أن السعر سيستمر بالصعود دونك.
⚠️ القرارات العاطفية قد تكون محفوفة بالمخاطر.
🔹 6. FUD — الخوف والشك وعدم اليقين
معلومات سلبية أو شائعات أو اتجاهات (مشاعر) قد تخلق حالة من الخوف حول مشروع كريبتو أو السوق.
🔹 7. ATH — أعلى مستوى على الإطلاق
أعلى سعر وصلت إليه إحدى الأصول على الإطلاق. 📈
🔹 8. ATL — أدنى مستوى على الإطلاق
أدنى سعر تم تسجيله لأحد الأصول. 📉
🔹 9. DEX — بورصة لامركزية
بورصة مبنية على بلوك تشين تسمح للمستخدمين بتداول الأصول دون الاعتماد على بورصة مركزية تقليدية.
🔹 10. CEX — بورصة مركزية
بورصة عملات مشفرة تُشغَّل بواسطة شركة أو منظمة مركزية.
كم عدد هذه الاختصارات التي كنت تعرفها بالفعل؟
#Binance #cryptoeducation #crypto
3
4.1k
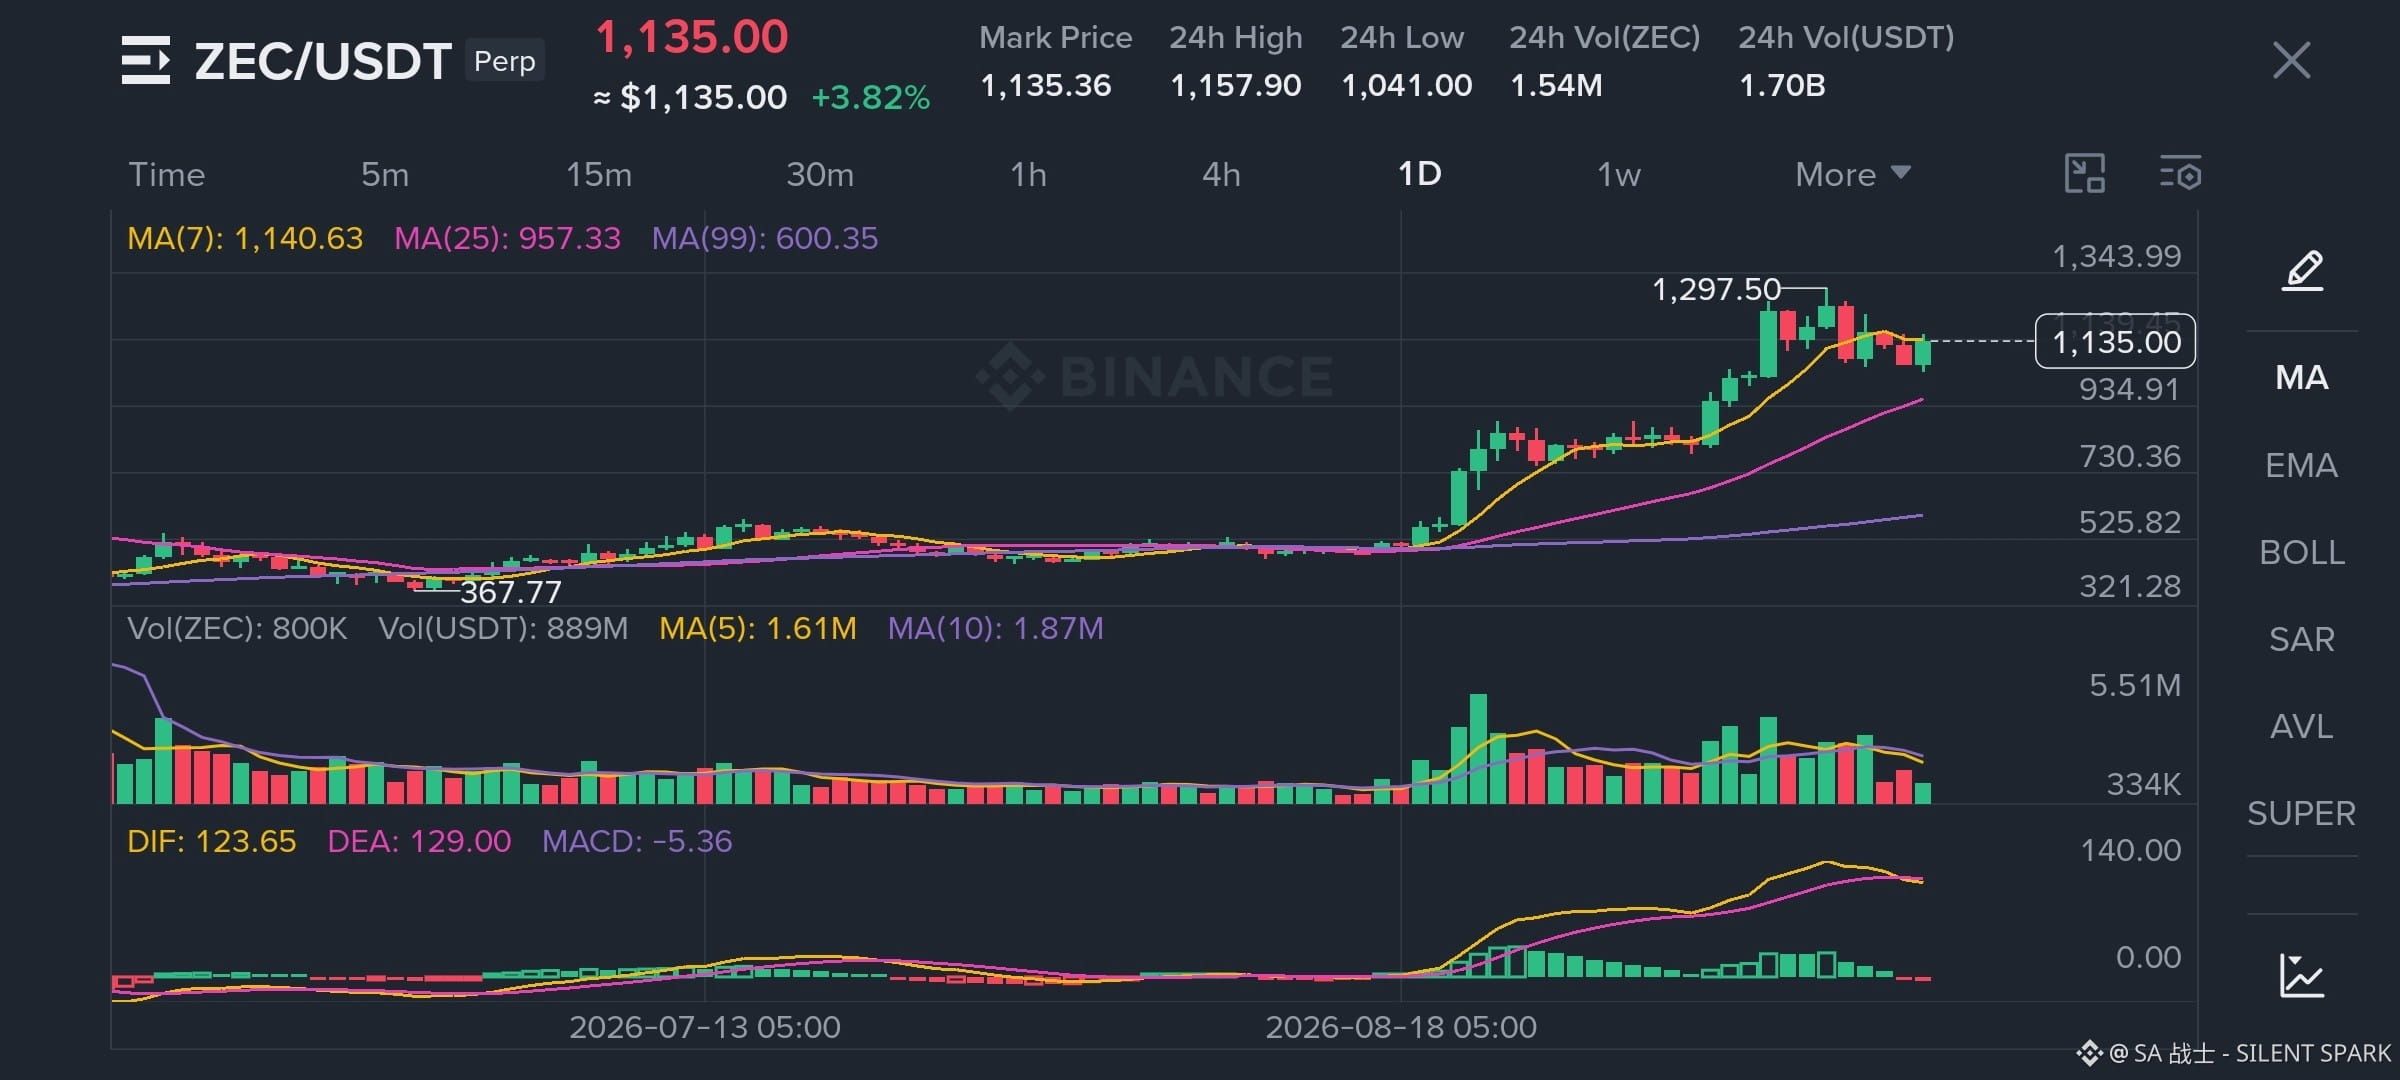
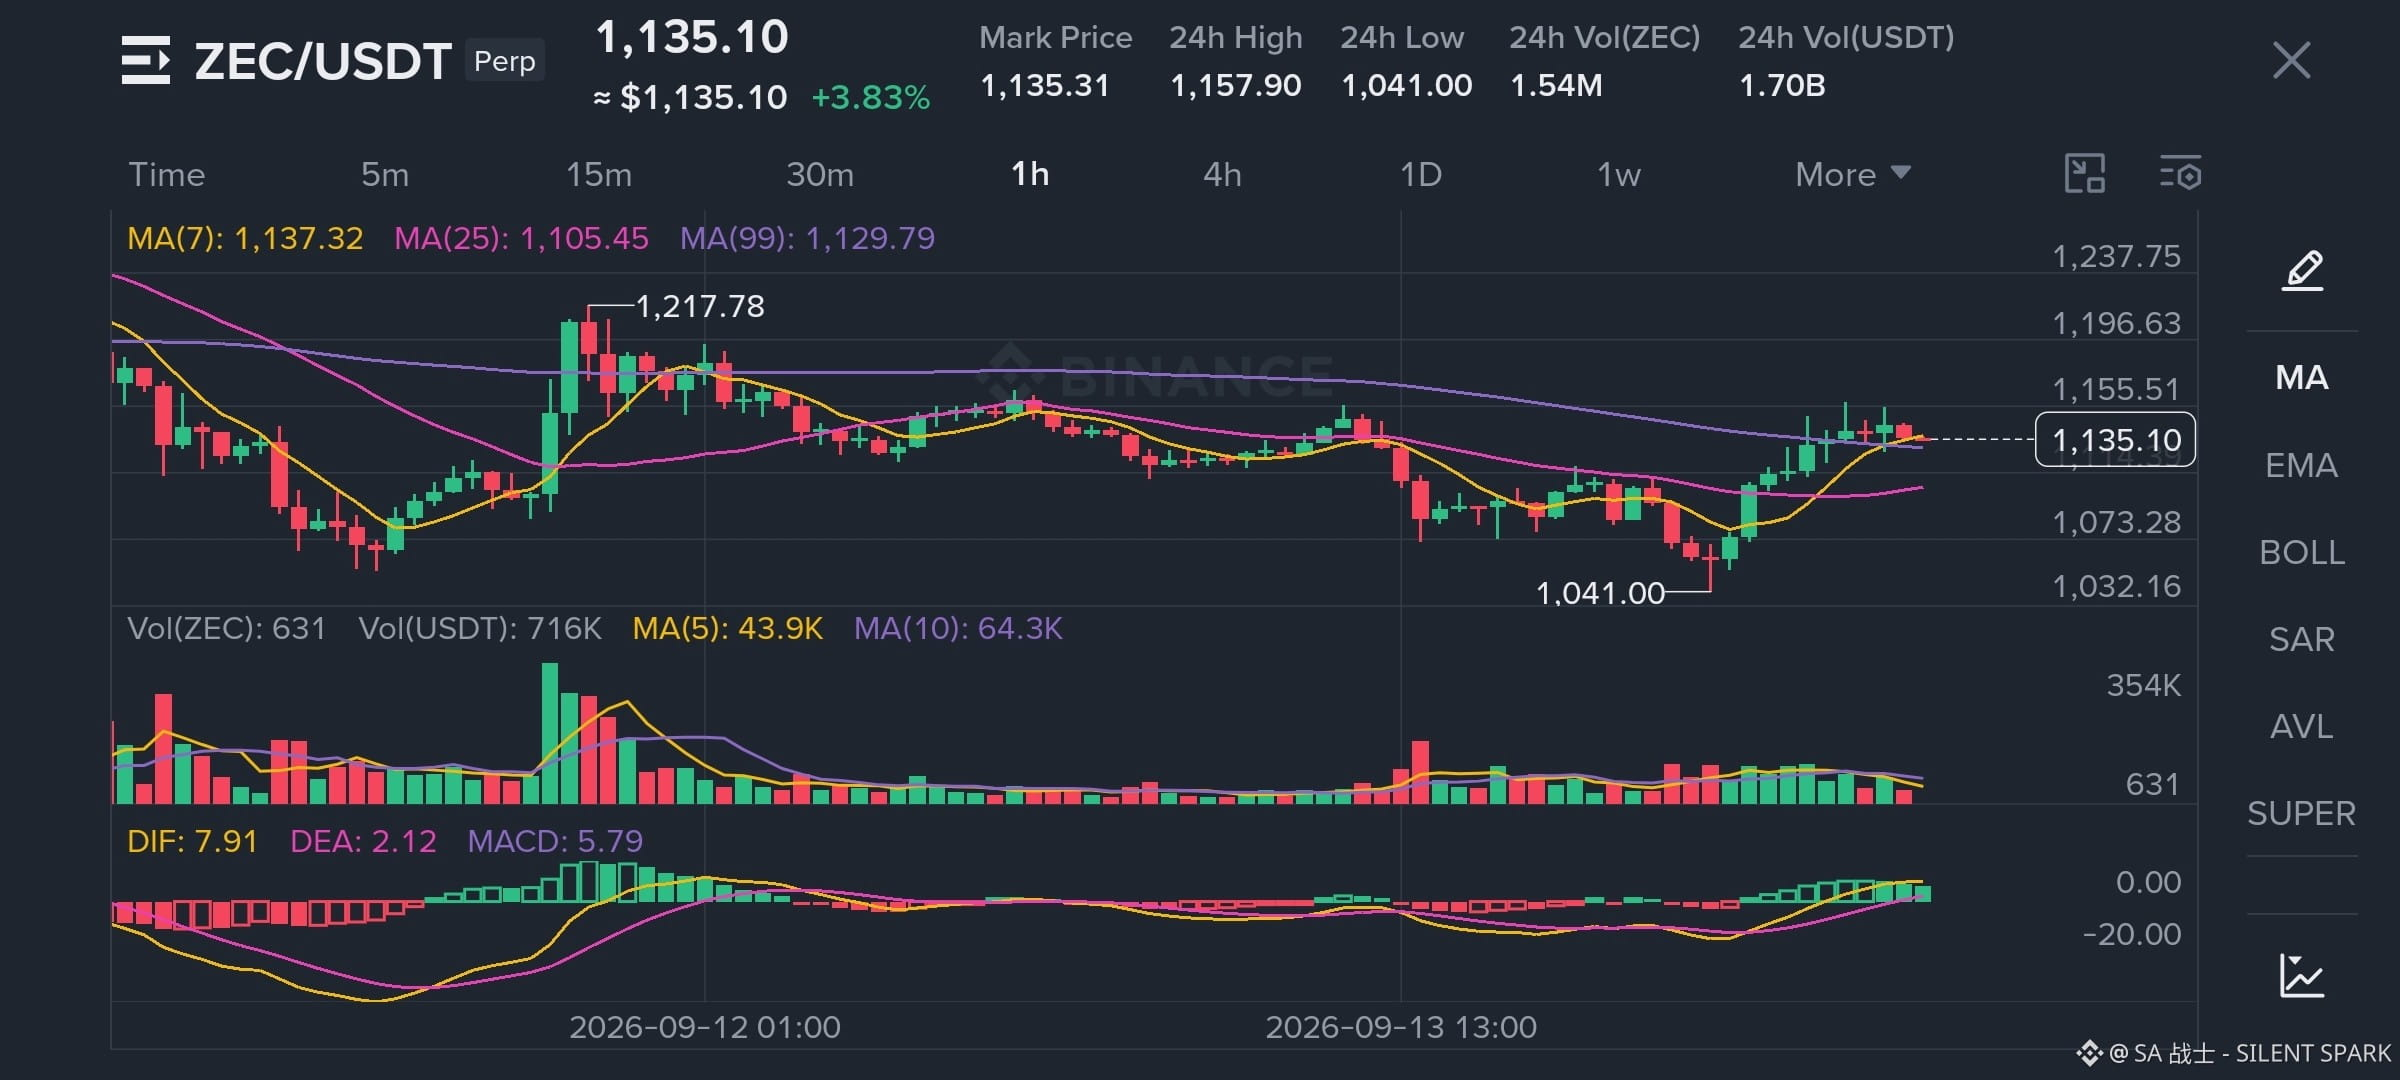
$ZEC LONG 🟢
يظل الهيكل الصعودي على الإطار الزمني الأعلى قائمًا بعد الارتداد الحاد من $1,041، حيث يحافظ السعر على مستوى الدعم لمتوسطات الحركة الرئيسية على فريم 4 ساعات/1 ساعة حول $1,105–$1,130. يفضل السيناريو الدخول شراءً في عملية سحب هادئة ومنضبطة، مع اعتبار $1,158 حاجز الاختراق الفوري، تليه مستويات سيولة أعلى.
الدخول: $1,120–$1,135
إيقاف الخسارة: $1,095
الأهداف 1: $1,158
الأهداف 2: $1,190
الأهداف 3: $1,235
الأهداف 4: $1,295–$1,300
اختراق 4H واضح والثبات فوق $1,158 ينبغي أن يؤدي إلى زخم صعودي أقوى باتجاه الأهداف الأعلى.
إلغاء السيناريو: خسارة مستمرة لمستوى $1,095، خصوصًا إذا عاد السعر إلى ما دون منطقة دعم $1,073.
نفّذ الخطة وادِر المخاطر.
⚠️ DYOR ليس نصيحة مالية.
#crypto #writetoearn
1
211
🚨 البيتكوين تحت ضغط — لكن لا داعي للذعر بعد
تتذبذب عملة البيتكوين اليوم حول منطقة 77 ألف دولار، ويبدو أن السوق أصبح أكثر حذرًا فجأة.
لكن هذا ما أعتقد أن المتداولين يجب أن يراقبوه 👇
📉 1. BTC تواجه ضغوطًا ماكرو
ارتفعت أسعار النفط فوق 100 دولار، بينما تدفع مخاوف التضخم الأسواق إلى إعادة التفكير في مسار أسعار الفائدة.
عندما ترتفع العوائد ويتوقع المتداولون سياسة نقدية أكثر تشددًا، قد تشعر الأصول عالية المخاطر مثل العملات الرقمية بالضغط.
والبيتكوين ليست استثناءً.
🎯 2. منطقة 75 ألف–76 ألف دولار هي منطقة مهمة
هذه هي المنطقة التي أتابعها عن كثب.
إذا حافظت البيتكوين على هذه المنطقة، فقد نرى المشترين يعودون للظهور.
لكن إذا اخترقتها بشكل حاسم، فقد تصبح التصحيحات أعمق.
وعلى الصعيد الإيجابي، فإن استعادة نطاق 77.5 ألف–78 ألف دولار ستكون خطوة أولى مشجعة.
🔥 3. أكبر محفّز؟
بيانات التضخم في الولايات المتحدة.
السوق ينتظر أرقام تضخم جديدة، والنتيجة قد تؤثر على توقعات التحرك التالي للاحتياطي الفيدرالي.
وهذا يعني أن البيتكوين قد تظل شديدة التقلب.
رأيي:
لن ألاحق شمعة خضراء أو أبيع هلعًا شمعة حمراء.
في الوقت الحالي، الصبر + إدارة المخاطر أهم من التوقعات.
في النهاية، سيخبرنا السوق بالاتجاه الذي يريده.
👀 ماذا تعتقد؟
هل سيُدافع BTC عن 75 ألف–76 ألف دولار ويرتد…
أم أننا نتجه نحو تصحيح أعمق؟
$BTC $ETH $BNB
#bitcoin #crypto #BinanceSquar #writetoearn

1
144
🚨 يتحرك BTC — لكن هذا ما أراقبه بعد ذلك
الجميع يراقب سعر البيتكوين.
لكن المتداولين الأذكياء لا يسألون فقط:
“هل BTC سيرتفع أم سينخفض؟”
بل يسألون:
👉 هل يمكن استدامة الزخم الحالي؟
إليك 3 أشياء أراقبها عن كثب:
1️⃣ بِنْية سوق BTC
إذا واصل البيتكوين تسجيل قمم أعلى وقيعان أعلى، سيظل الزخم الصعودي مثيرًا للاهتمام.
لكن إذا فقد BTC مستوى دعمًا مهمًا، فقد يتحول السوق بسرعة من “اشترِ الانخفاض” إلى “حماية رأس المال”.
2️⃣ الألتكوينز تحتاج تأكيدًا
عندما يستقر البيتكوين بعد حركة قوية، يمكن أن يبدأ رأس المال بالدوران إلى الإيثيريوم وبعض الألتكوينز المختارة.
عندها يبدأ المتداولون عادةً بالبحث عن فرص خارج BTC.
لكن تذكّر: ليست كل ألتكوين تستحق الاهتمام لمجرد أن السوق باللون الأخضر.
3️⃣ الحجم مهم
قد تتحرك الأسعار بسرعة.
عادةً ما يحتاج القناعة الحقيقية إلى حجم يدعمها.
اختراق بمشاركة قوية أكثر إثارة بكثير من اختراق يحدث بحجم ضعيف.
🎯 رأيي:
أنا لست مهتمًا بمطاردة الشموع الخضراء بشكل أعمى.
بل سأنتظر التأكيد، أحدد مستويات الدعم/المقاومة المهمة، وأدير المخاطر.
مكافآت العملات المشفرة تكافئ الصبر بقدر ما تكافئ الجرأة.
ما الذي تراقبه الآن؟
🔥 BTC
⚡ ETH
🚀 BNB
💎 الألتكوينز
اكتب اختيارك أدناه 👇
$BTC $ETH $BNB
#Bitcoin❗ #crypto #BinanceSquare #trading #CryptoAnalysis
{future}(BTCUSDT)
{future}(ETHUSDT)
{future}(BNBUSDT)
🚨 يتحرك BTC — لكن هذا ما أراقبه بعد ذلك
الجميع يراقب سعر البيتكوين.
لكن المتداولين الأذكياء لا يسألون فقط:
“هل BTC سيرتفع أم سينخفض؟”
بل يسألون:
👉 هل يمكن استدامة الزخم الحالي؟
إليك 3 أشياء أراقبها عن كثب:
1️⃣ بِنْية سوق BTC
إذا واصل البيتكوين تسجيل قمم أعلى وقيعان أعلى، سيظل الزخم الصعودي مثيرًا للاهتمام.
لكن إذا فقد BTC مستوى دعمًا مهمًا، فقد يتحول السوق بسرعة من “اشترِ الانخفاض” إلى “حماية رأس المال”.
2️⃣ الألتكوينز تحتاج تأكيدًا
عندما يستقر البيتكوين بعد حركة قوية، يمكن أن يبدأ رأس المال بالدوران إلى الإيثيريوم وبعض الألتكوينز المختارة.
عندها يبدأ المتداولون عادةً بالبحث عن فرص خارج BTC.
لكن تذكّر: ليست كل ألتكوين تستحق الاهتمام لمجرد أن السوق باللون الأخضر.
3️⃣ الحجم مهم
قد تتحرك الأسعار بسرعة.
عادةً ما يحتاج القناعة الحقيقية إلى حجم يدعمها.
اختراق بمشاركة قوية أكثر إثارة بكثير من اختراق يحدث بحجم ضعيف.
🎯 رأيي:
أنا لست مهتمًا بمطاردة الشموع الخضراء بشكل أعمى.
بل سأنتظر التأكيد، أحدد مستويات الدعم/المقاومة المهمة، وأدير المخاطر.
مكافآت العملات المشفرة تكافئ الصبر بقدر ما تكافئ الجرأة.
ما الذي تراقبه الآن؟
🔥 BTC
⚡ ETH
🚀 BNB
💎 الألتكوينز
اكتب اختيارك أدناه 👇
$BTC $ETH $BNB
#Bitcoin❗ #crypto #BinanceSquare #trading #CryptoAnalysis
1
265
يبدو أن الاهتمام بشراء الذهب يكتسب زخماً متزايداً، ما يرفع توقعات بأن المتداولين قد يكونون يقومون بالتموضع قبيل اختراق محتمل. ووفقاً لـ Jin10، فإن الزيادة في نشاط الشراء تشير إلى أن المشاركين في السوق باتوا أكثر تفاؤلاً تجاه اتجاه الذهب في الأجل القريب، خصوصاً مع قيام المستثمرين بمراقبة مستويات فنية محورية عن كثب، إلى جانب التطورات الأوسع في السوق.
غالباً ما يعكس الاهتمام المتزايد بالذهب مزيجاً من عوامل، بما في ذلك التوقعات المتعلقة بالسياسة النقدية، وتغيرات قيمة الدولار الأمريكي، وعوائد السندات، والطلب على الأصول الملاذية الآمنة. إذا استمر ضغط الشراء في التعزز، فقد يحصل الذهب على الزخم اللازم لمواجهة مستويات مقاومة مهمة، وربما يؤدي ذلك إلى حركة اتجاهية أقوى.
وفي المقابل، يَظهر الفضة نمطاً مختلفاً لكن مثيراً للاهتمام بالمقدار نفسه. إذ يتداول المعدن حالياً في نطاق جانبي، ما يشير إلى مرحلة تماسك بدلاً من اتجاه واضح. ومع ذلك، ما يزال أداؤه الإجمالي قوياً نسبياً مقارنةً بتوقعات السوق الأوسع. وتوحي هذه المتانة بأن المشترين ما زالوا يدعمون الأسعار رغم غياب اختراق حاسم.
في الوقت ذاته، يتزايد المزاج المضاربي قصير الأجل في الفضة. إذ يمكن أن يؤدي ارتفاع الاهتمام المضاربي إلى خلق تقلبات إضافية، خاصة إذا بدأ المتداولون بالتموضع بشكل عدواني استعداداً لاختراق من نطاق التداول الحالي. فقد يؤدي تحرك مستمر فوق مستوى المقاومة إلى جذب مزيد من عمليات الشراء بدافع الزخم، بينما قد يؤدي الانخفاض إلى ما دون المقاومة بسرعة إلى جني الأرباح.
وحتى الآن، يبقى سوق المعادن الثمينة في مرحلة المراقبة والترقب، لكن الإشارات الكامنة تصبح أكثر أهمية على نحو متزايد. إن ارتفاع الاهتمام بشراء الذهب، إلى جانب القوة النسبية للفضة، يشيران إلى أن المتداولين ينبغي أن يراقبوا عن كثب حركة السعر القادمة. ومع تزايد النشاط المضاربي وتسلط الضوء على المستويات الفنية، قد يكون كلا المعدنين يقتربان من فترة من زيادة التقلبات وربما حدوث حركة كبيرة. قد يحدد الاختراق القادم اتجاه الذهب والفضة على المدى القصير.
#BinanceNews #Goldbuying
$XAU $XAG
1
612
كلما تعمّقت في فهم كيفية استخدام المؤسسات فعلًا للسلاسل العامة (public blockchains)، كلما زاد شيء واحد في إزعاجي.
كل رصيد يظهر. كل مبلغ تحويل يمكن رؤيته إلى الأبد. إذا تحركت مؤسسة برصيد كبير، يمكن للسوق أن يراه قبل أن تتجاوب المؤسسة حتى. الأنماط في التحويلات تبدأ في كشف من يتداول مع من وكم مرة. هذه ليست حالة استثنائية. هذا هو ما تفعله عادةً السجلات العامة افتراضيًا، وهو تكلفة حقيقية لأي شخص يدير أموالًا حقيقية.
هذه هي المشكلة الفعلية التي بُني حولها Hedger على Dusk. ليس الخصوصية كميزة تُفعّلها. الخصوصية كمتطلب لأي مؤسسة جادة كي تلمس سلسلة عامة أصلًا.
الشيء الذي فاجأني هو كيفية تعامل سير العمل مع ذلك. ليست الخصوصية مُضافة على تحويل عادي. Configure تحدد قواعد الأهلية من يمكنه المشاركة أصلًا. Verify يتحقق من الهوية وحالة الامتثال مقابل تلك القواعد. Protect يطبق التشفير وإثباتات المعرفة الصفرية على عملية التحويل نفسها. Transfer ينقل الأصل بينما تبقى الأرصدة والمبالغ مخفية عن مرأى الجمهور. Audit يسمح لمُراجع بأن يرى بشكل انتقائي ما يُسمح له برؤيته دون تعريض كل شيء للجميع.
هذه هي النقطة التي جعلت الأمور تتضح بالنسبة لي. عادةً ما تُعامل الخصوصية والإشراف كأنهما متضادّان. هنا يتم دمجهما في نفس التدفق. يمكن للمُراجع أن يؤكد أن التحويل كان متوافقًا دون أن يتحول هذا التحويل أبدًا إلى بيانات سوقية عامة.
بالنسبة للمؤسسات، هذا هو العائق الحقيقي مع السلاسل العامة في الوقت الحالي. ليس قابلية التوسع. ليس الرسوم. بل التعرض.
أتساءل كيف يوازن الآخرون بين هذا التبادل (tradeoff).
#dusk $DUSK @Dusk_Foundation
ما الأهم بالنسبة للمؤسسات على السلسلة (onchain) ???
كلما تعمّقت في فهم كيفية استخدام المؤسسات فعلًا للسلاسل العامة (public blockchains)، كلما زاد شيء واحد في إزعاجي.
كل رصيد يظهر. كل مبلغ تحويل يمكن رؤيته إلى الأبد. إذا تحركت مؤسسة برصيد كبير، يمكن للسوق أن يراه قبل أن تتجاوب المؤسسة حتى. الأنماط في التحويلات تبدأ في كشف من يتداول مع من وكم مرة. هذه ليست حالة استثنائية. هذا هو ما تفعله عادةً السجلات العامة افتراضيًا، وهو تكلفة حقيقية لأي شخص يدير أموالًا حقيقية.
هذه هي المشكلة الفعلية التي بُني حولها Hedger على Dusk. ليس الخصوصية كميزة تُفعّلها. الخصوصية كمتطلب لأي مؤسسة جادة كي تلمس سلسلة عامة أصلًا.
الشيء الذي فاجأني هو كيفية تعامل سير العمل مع ذلك. ليست الخصوصية مُضافة على تحويل عادي. Configure تحدد قواعد الأهلية من يمكنه المشاركة أصلًا. Verify يتحقق من الهوية وحالة الامتثال مقابل تلك القواعد. Protect يطبق التشفير وإثباتات المعرفة الصفرية على عملية التحويل نفسها. Transfer ينقل الأصل بينما تبقى الأرصدة والمبالغ مخفية عن مرأى الجمهور. Audit يسمح لمُراجع بأن يرى بشكل انتقائي ما يُسمح له برؤيته دون تعريض كل شيء للجميع.
هذه هي النقطة التي جعلت الأمور تتضح بالنسبة لي. عادةً ما تُعامل الخصوصية والإشراف كأنهما متضادّان. هنا يتم دمجهما في نفس التدفق. يمكن للمُراجع أن يؤكد أن التحويل كان متوافقًا دون أن يتحول هذا التحويل أبدًا إلى بيانات سوقية عامة.
بالنسبة للمؤسسات، هذا هو العائق الحقيقي مع السلاسل العامة في الوقت الحالي. ليس قابلية التوسع. ليس الرسوم. بل التعرض.
أتساءل كيف يوازن الآخرون بين هذا التبادل (tradeoff).
#dusk $DUSK @Dusk
ما الأهم بالنسبة للمؤسسات على السلسلة (onchain) ???
Transaction privacy
0%
Regulatory auditability
0%
Both need to coexist
100%
1 الأصوات • تمّ إغلاق التصويت
10
11
1.4k
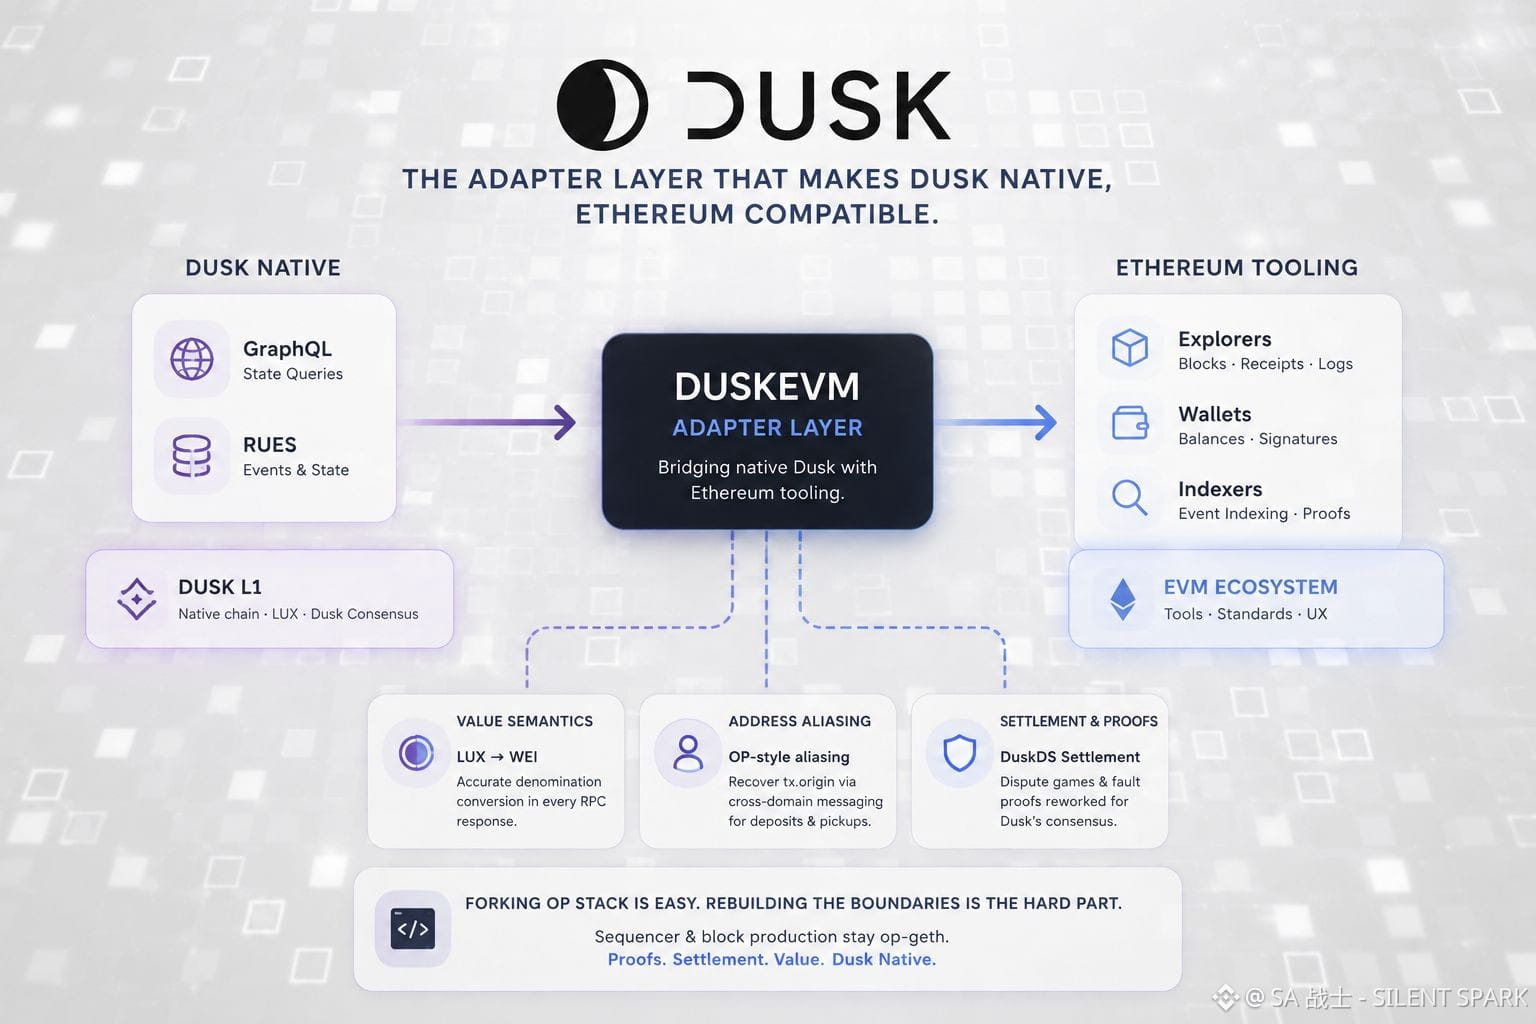
شيء عن طبقة المحوّل في DuskEVM جعلني أشعر بالفضول هذا الأسبوع، وهو أكثر إثارة للاهتمام من جملة "نحن ندعم Solidity" التي تطرحها معظم سلاسل EVM.
إليك المشكلة الفعلية. السلسلة الأصلية لـ Dusk تتحدث GraphQL وتستخدم شيئًا يُسمّى RUES للأحداث والحالة. أدوات Ethereum لا تعرف شيئًا عن هذا. فكل مستكشف ومحفظة مفهرِسة وindexer يتوقع كتلًا وعمليات استلام(receipts) وسجلات (logs) وإثباتات مصاغة بطريقة إيثريوم محددة جدًا. لذلك يجب أن يجلس شيء ما بين حالة Dusk الأصلية وبين هذا الشكل المتوقع، وأن يترجمها بدقة في كل مرة. يكفي وجود حقل واحد غير متّسق حتى تنكسر المنظومة اللاحقة بأكملها بهدوء دون أن يلاحظ أحد ذلك فورًا.
بعض حالات عدم التطابق تجعل الصورة واضحة. تقوم Dusk بتحديد قيمة النظام في طبقة الأساس بوحدة LUX، بينما تتوقع أدوات EVM القيمة بوحدة wei، لذا كل استجابة RPC تحتاج إلى تحويل فعلي وليس مجرد إعادة تسمية. عمليات الإيداع التي تنتقل من Dusk L1 إلى DuskEVM تستخدم مُلاءمة عناوين على نمط OP لأن Dusk لا تمتلك طريقة أصلية لتحديد أي عقد هو الذي فعّل الجسر أو التقاط القيمة، لذلك يحتاج tx.origin إلى مراسلة بين النطاقات لاستعادة من أرسلها فعليًا. وبما أن التسوية تتم على DuskDS بدلًا من Ethereum، فقد كان يجب إعادة تصميم ألعاب النزاع وإثباتات الخطأ التي اقُتُبست من OP Stack لتتماشى مع إجماع Dusk الخاص بدلًا من إجماع Ethereum.
هذا ما جعل الأمر ينطبع في ذهني. نسخ OP Stack ليس الجزء الصعب. يبقى المُسلسل (sequencer) وإنتاج الكتل على مستوى يمكن التعرف عليه كـ op-geth. لكن تسوية الإثباتات ودلالات القيمة كان لا بد من بنائها من الصفر ضمن Dusk الأصلية. تحديد مكان خط الفصل هذا هو عمل الهندسة الحقيقي هنا.
#dusk $DUSK @Dusk_Foundation
$ETH
شيء عن طبقة المحوّل في DuskEVM جعلني أشعر بالفضول هذا الأسبوع، وهو أكثر إثارة للاهتمام من جملة "نحن ندعم Solidity" التي تطرحها معظم سلاسل EVM.
إليك المشكلة الفعلية. السلسلة الأصلية لـ Dusk تتحدث GraphQL وتستخدم شيئًا يُسمّى RUES للأحداث والحالة. أدوات Ethereum لا تعرف شيئًا عن هذا. فكل مستكشف ومحفظة مفهرِسة وindexer يتوقع كتلًا وعمليات استلام(receipts) وسجلات (logs) وإثباتات مصاغة بطريقة إيثريوم محددة جدًا. لذلك يجب أن يجلس شيء ما بين حالة Dusk الأصلية وبين هذا الشكل المتوقع، وأن يترجمها بدقة في كل مرة. يكفي وجود حقل واحد غير متّسق حتى تنكسر المنظومة اللاحقة بأكملها بهدوء دون أن يلاحظ أحد ذلك فورًا.
بعض حالات عدم التطابق تجعل الصورة واضحة. تقوم Dusk بتحديد قيمة النظام في طبقة الأساس بوحدة LUX، بينما تتوقع أدوات EVM القيمة بوحدة wei، لذا كل استجابة RPC تحتاج إلى تحويل فعلي وليس مجرد إعادة تسمية. عمليات الإيداع التي تنتقل من Dusk L1 إلى DuskEVM تستخدم مُلاءمة عناوين على نمط OP لأن Dusk لا تمتلك طريقة أصلية لتحديد أي عقد هو الذي فعّل الجسر أو التقاط القيمة، لذلك يحتاج tx.origin إلى مراسلة بين النطاقات لاستعادة من أرسلها فعليًا. وبما أن التسوية تتم على DuskDS بدلًا من Ethereum، فقد كان يجب إعادة تصميم ألعاب النزاع وإثباتات الخطأ التي اقُتُبست من OP Stack لتتماشى مع إجماع Dusk الخاص بدلًا من إجماع Ethereum.
هذا ما جعل الأمر ينطبع في ذهني. نسخ OP Stack ليس الجزء الصعب. يبقى المُسلسل (sequencer) وإنتاج الكتل على مستوى يمكن التعرف عليه كـ op-geth. لكن تسوية الإثباتات ودلالات القيمة كان لا بد من بنائها من الصفر ضمن Dusk الأصلية. تحديد مكان خط الفصل هذا هو عمل الهندسة الحقيقي هنا.
#dusk $DUSK @Dusk
$ETH
2
5
577
بدأتُ البحث في سؤالٍ عن سبب عدم وصول مشاريع خصوصية العملات المشفرة أبدًا إلى التمويل الجاد، وتعود المسألة إلى افتراضٍ واحدٍ عنيد. اعتقد الجميع أنك مضطر للاختيار بين طرفين. إما أن يبقى دفتر الأستاذ مفتوحًا بالكامل بحيث تكون كل الأرصدة والصفقات موجودة هناك ليستطيع أي شخص رؤيتها، أو أن يبقى مخفيًا بالكامل بحيث لا يلمسه أي مُنظِّم. هذه الثنائية قتلت بهدوء الكثير من الأفكار الجيدة.
ثم قرأت عن Hedger، وهو نظام المعاملات السرّية من شبكة Dusk المصمم لـ DuskEVM، ووجدت أنه يتعامل مع المشكلة بشكل مختلف. بدلًا من اختيار الانفتاح أو السرية، يقوم بتشفير الأرصدة ومبالغ المعاملات افتراضيًا باستخدام تشفير متماثل يعتمد على ElGamal فوق المنحنيات الإهليلجية. وهذا يعني أن العمليات يمكن أن تتم مباشرة على البيانات المُشفّرة دون الحاجة إلى فكّها أولًا. وتأتي أدلة الإثبات بالمعرفة الصفرية جنبًا إلى جنب لإثبات أن المعاملة صالحة دون الكشف عن محتواها الحقيقي.
وهذا ما أدهشني. يصف بحث Dusk ذاته وجود نقاط ربط امتثال اختيارية مدمجة داخل النظام نفسه، بحيث يمكن لمدققين محددين استرجاع مبالغ المعاملات أو التدخل عندما يكون ذلك مطلوبًا قانونيًا. لا يتم كشف أي شيء افتراضيًا، ولكن أيضًا لا يبقى غير قابل للوصول بشكل دائم. ويُذكر أن أدلة الإثبات يتم توليدها على جانب العميل في أقل من ثانيتين، وهذا مهم فعلًا إذا كان المقصود تشغيله ضمن أدوات EVM العادية بدل بيئة مغلقة منفصلة.
أعاد ذلك صياغة النقاش كله بالنسبة لي. لم تكن الخصوصية والامتثال متضادّين كما ظن الناس. كانوا فقط يحتاجون إلى نظام مُصمم ليحتوي كليهما معًا بدلًا من إجبارك على اختيار أحدهما.
#dusk $DUSK @Dusk_Foundation
ما الذي يهمّك أكثر عندما يبدأ المال الحقيقي بالتحرك على السلسلة؟
بدأتُ البحث في سؤالٍ عن سبب عدم وصول مشاريع خصوصية العملات المشفرة أبدًا إلى التمويل الجاد، وتعود المسألة إلى افتراضٍ واحدٍ عنيد. اعتقد الجميع أنك مضطر للاختيار بين طرفين. إما أن يبقى دفتر الأستاذ مفتوحًا بالكامل بحيث تكون كل الأرصدة والصفقات موجودة هناك ليستطيع أي شخص رؤيتها، أو أن يبقى مخفيًا بالكامل بحيث لا يلمسه أي مُنظِّم. هذه الثنائية قتلت بهدوء الكثير من الأفكار الجيدة.
ثم قرأت عن Hedger، وهو نظام المعاملات السرّية من شبكة Dusk المصمم لـ DuskEVM، ووجدت أنه يتعامل مع المشكلة بشكل مختلف. بدلًا من اختيار الانفتاح أو السرية، يقوم بتشفير الأرصدة ومبالغ المعاملات افتراضيًا باستخدام تشفير متماثل يعتمد على ElGamal فوق المنحنيات الإهليلجية. وهذا يعني أن العمليات يمكن أن تتم مباشرة على البيانات المُشفّرة دون الحاجة إلى فكّها أولًا. وتأتي أدلة الإثبات بالمعرفة الصفرية جنبًا إلى جنب لإثبات أن المعاملة صالحة دون الكشف عن محتواها الحقيقي.
وهذا ما أدهشني. يصف بحث Dusk ذاته وجود نقاط ربط امتثال اختيارية مدمجة داخل النظام نفسه، بحيث يمكن لمدققين محددين استرجاع مبالغ المعاملات أو التدخل عندما يكون ذلك مطلوبًا قانونيًا. لا يتم كشف أي شيء افتراضيًا، ولكن أيضًا لا يبقى غير قابل للوصول بشكل دائم. ويُذكر أن أدلة الإثبات يتم توليدها على جانب العميل في أقل من ثانيتين، وهذا مهم فعلًا إذا كان المقصود تشغيله ضمن أدوات EVM العادية بدل بيئة مغلقة منفصلة.
أعاد ذلك صياغة النقاش كله بالنسبة لي. لم تكن الخصوصية والامتثال متضادّين كما ظن الناس. كانوا فقط يحتاجون إلى نظام مُصمم ليحتوي كليهما معًا بدلًا من إجبارك على اختيار أحدهما.
#dusk $DUSK @Dusk
ما الذي يهمّك أكثر عندما يبدأ المال الحقيقي بالتحرك على السلسلة؟
Full transparency
50%
Full anonymity
50%
Reviewable privacy
0%
2 الأصوات • تمّ إغلاق التصويت
13
14
859
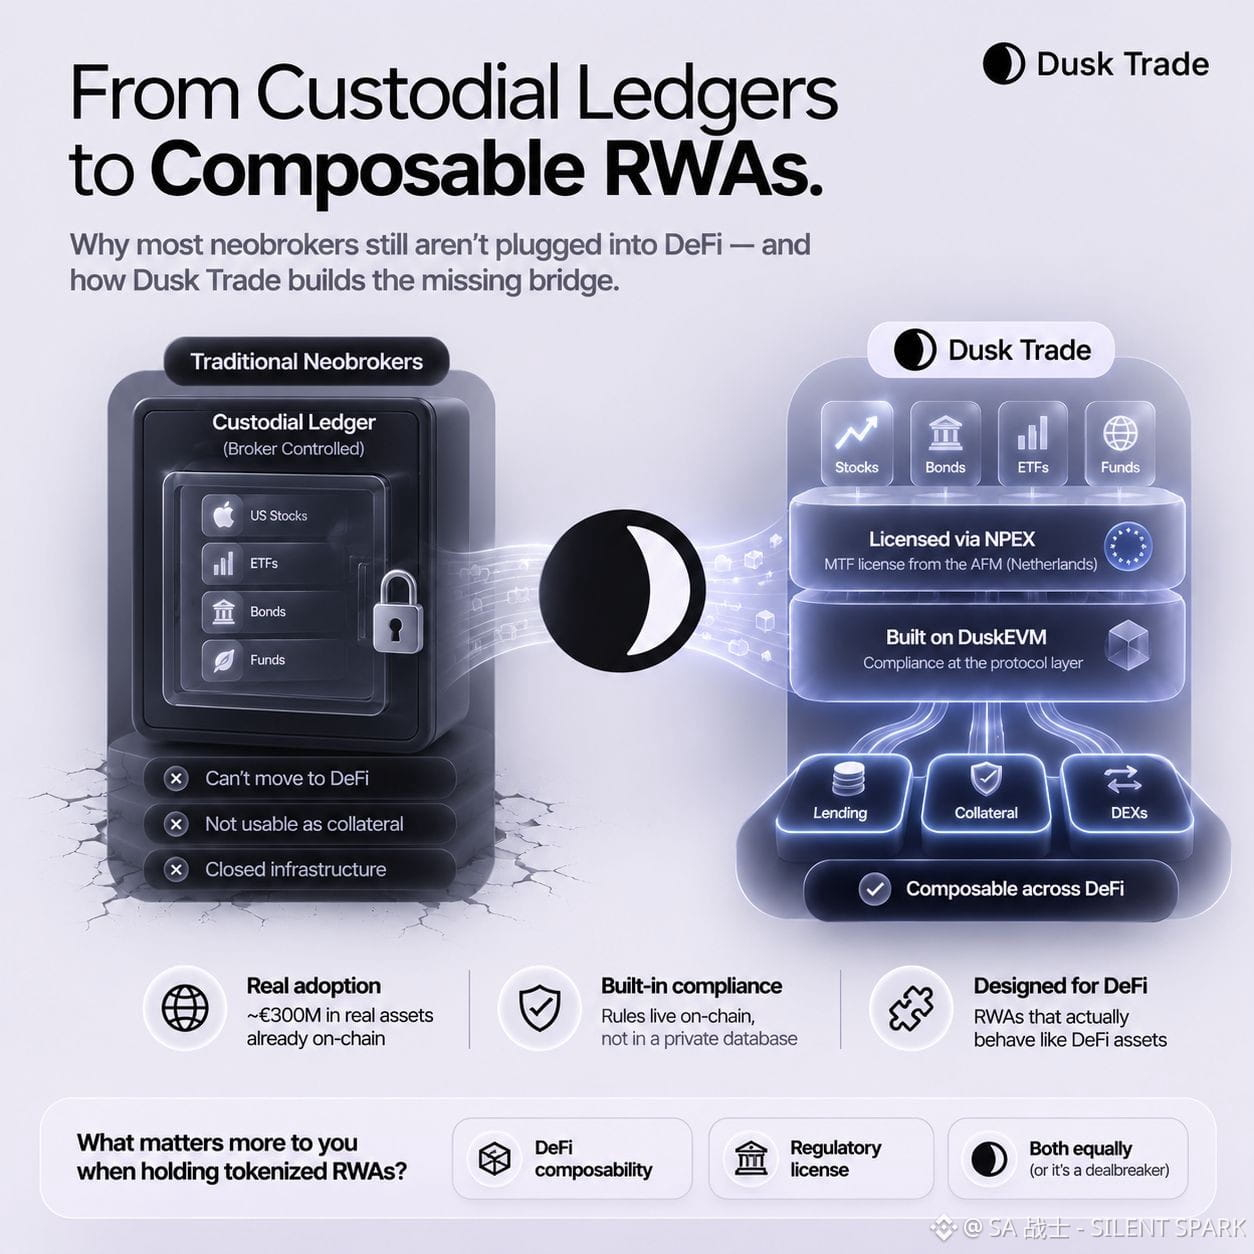
غصتُ في موضوع لماذا ما زالت شركات الوساطة الرقمية (neobrokers) غير قادرة على الاندماج في التمويل اللامركزي (DeFi) حتى بعد سنوات من ضجة “تَطْويع” الرموز (tokenization). اتضح أن المشكلة ليست في تطبيق الواجهة الأمامية. المشكلة أن الأسهم التي “تملِكها” عبر شيء مثل Robinhood أو Trade Republic تكون موجودة داخل سجلٍّ حفظي (custodial ledger) تتحكم فيه شركة الوساطة. لا يمكن لهذا الإدخال أن ينتقل إلى بروتوكول إقراض (lending) أو يُستخدم كضمان (collateral)، لأن متطلبات الامتثال أُضيفت لاحقًا إلى بنية قديمة بدلًا من أن تكون جزءًا من التصميم منذ البداية.
وهذا ما جعلني أجد Dusk Trade أمرًا مثيرًا للاهتمام. فهي تقدّم نفسها كوسيط رقمي (neobroker)، لكنها بنت كل المنظومة كتطبيق فوق DuskEVM بدلًا من الالتفاف على خلفية عمل قديمة (legacy backend). جانب التنظيم يظهر عبر NPEX وهي بورصة مُرخّصة في هولندا وتعمل أصلًا تحت رخصة MTF من هيئة AFM. والأمر ليس مجرد وعود في خارطة طريق. يُقال إن NPEX قد جلبت بالفعل حوالي 300 مليون يورو من الأصول الحقيقية إلى بنية Dusk التحتية.
إليك ما انطبَع في ذهني. لكي يتصرف صندوق مُرمَّز (tokenized fund) أو سند (bond) فعلًا مثل أصل DeFi، يجب أن تكون قواعد الامتثال مدمجة داخل البروتوكول نفسه: من يمكنه الاحتفاظ به، وأين يمكنه التحرك. لا يمكن أن تعيش هذه المنطق داخل قاعدة بيانات خاصة بشركة وساطة إذا كنت تريد للأصل أن يكون قابلًا للتوافق (composable) عبر محافظ وبروتوكولات متعددة. يجب أن تكون في طبقة البنية التحتية منذ اليوم الأول.
هذه هي الفَرْق الحقيقي بين الادعاء بأنه منصّة MTF مُنظَّمة، وبين العمل فعلًا كبنية تحتية لها.
#dusk $DUSK @Dusk_Foundation
غصتُ في موضوع لماذا ما زالت شركات الوساطة الرقمية (neobrokers) غير قادرة على الاندماج في التمويل اللامركزي (DeFi) حتى بعد سنوات من ضجة “تَطْويع” الرموز (tokenization). اتضح أن المشكلة ليست في تطبيق الواجهة الأمامية. المشكلة أن الأسهم التي “تملِكها” عبر شيء مثل Robinhood أو Trade Republic تكون موجودة داخل سجلٍّ حفظي (custodial ledger) تتحكم فيه شركة الوساطة. لا يمكن لهذا الإدخال أن ينتقل إلى بروتوكول إقراض (lending) أو يُستخدم كضمان (collateral)، لأن متطلبات الامتثال أُضيفت لاحقًا إلى بنية قديمة بدلًا من أن تكون جزءًا من التصميم منذ البداية.
وهذا ما جعلني أجد Dusk Trade أمرًا مثيرًا للاهتمام. فهي تقدّم نفسها كوسيط رقمي (neobroker)، لكنها بنت كل المنظومة كتطبيق فوق DuskEVM بدلًا من الالتفاف على خلفية عمل قديمة (legacy backend). جانب التنظيم يظهر عبر NPEX وهي بورصة مُرخّصة في هولندا وتعمل أصلًا تحت رخصة MTF من هيئة AFM. والأمر ليس مجرد وعود في خارطة طريق. يُقال إن NPEX قد جلبت بالفعل حوالي 300 مليون يورو من الأصول الحقيقية إلى بنية Dusk التحتية.
إليك ما انطبَع في ذهني. لكي يتصرف صندوق مُرمَّز (tokenized fund) أو سند (bond) فعلًا مثل أصل DeFi، يجب أن تكون قواعد الامتثال مدمجة داخل البروتوكول نفسه: من يمكنه الاحتفاظ به، وأين يمكنه التحرك. لا يمكن أن تعيش هذه المنطق داخل قاعدة بيانات خاصة بشركة وساطة إذا كنت تريد للأصل أن يكون قابلًا للتوافق (composable) عبر محافظ وبروتوكولات متعددة. يجب أن تكون في طبقة البنية التحتية منذ اليوم الأول.
هذه هي الفَرْق الحقيقي بين الادعاء بأنه منصّة MTF مُنظَّمة، وبين العمل فعلًا كبنية تحتية لها.
#dusk $DUSK @Dusk
15
15
986
استمرّ في سماع "صندوق سوق نقدي مُجزّأ" يُذكر وكأنه شيء واحد بسيط، حتى نظرت فعليًا فيما يحدث عندما تشتريه. اتضح أن معظمها يعمل بالطريقة نفسها. يُحتفَظ بالأسهم الفعلية خارج السلسلة عبر صندوق وصيّ، ثم يتم سكّ توكن يَشير فقط إلى ذلك الموضع خارج السلسلة. أنت لا تمتلك الصندوق. أنت تمتلك مطالبةً بوعد شخص آخر بأن الصندوق موجود وأنه سيُجري الاسترداد.
يبدو هذا الفرق صغيرًا إلى أن تفكر فيما يحدث أثناء التوتر. إذا تجمّد الوصيّ عمليات الاسترداد، أو تعطل الجسر، أو تأخر السجلّ خارج السلسلة عن إمداد توكن السلسلة على النحو المطلوب، فإن ملكيتك لن تكون جيدة إلا بقدر استعداد ذلك الوسيط وقدرته على الوفاء.
الذي جعلني أشدّ اهتمامًا بدسك (Dusk) هو التصميم العكسي. الفكرة هي أن التوكن نفسه مُقصود أن يكون السجلّ الفعلي على السلسلة لملكية الأصول. لا يوجد دفتر حسابات منفصل خارج السلسلة تأمل أن يبقى متزامنًا. عند حدوث تحويل ما، يتم التسوية بشكل ذريّ (Atomically)، وهذه التسوية نفسها هي تغيّر الملكية بدلًا من كونها تعليمات تُرسل إلى مكان آخر لتحديث دفتر خاص.
هذا هو الفرق الحقيقي بين امتلاك إشعار دين (IOU) وامتلاك الأصل نفسه. التسوية الفورية ليست مجرد ميزة سرعة هنا. إنها ما يجعل الملكية حقيقية بدلًا من كونها مجرد وعد.
#dusk $DUSK @Dusk_Foundation
استطلاع: أيهما ستثق أكثر به مقابل أموال حقيقية؟
استمرّ في سماع "صندوق سوق نقدي مُجزّأ" يُذكر وكأنه شيء واحد بسيط، حتى نظرت فعليًا فيما يحدث عندما تشتريه. اتضح أن معظمها يعمل بالطريقة نفسها. يُحتفَظ بالأسهم الفعلية خارج السلسلة عبر صندوق وصيّ، ثم يتم سكّ توكن يَشير فقط إلى ذلك الموضع خارج السلسلة. أنت لا تمتلك الصندوق. أنت تمتلك مطالبةً بوعد شخص آخر بأن الصندوق موجود وأنه سيُجري الاسترداد.
يبدو هذا الفرق صغيرًا إلى أن تفكر فيما يحدث أثناء التوتر. إذا تجمّد الوصيّ عمليات الاسترداد، أو تعطل الجسر، أو تأخر السجلّ خارج السلسلة عن إمداد توكن السلسلة على النحو المطلوب، فإن ملكيتك لن تكون جيدة إلا بقدر استعداد ذلك الوسيط وقدرته على الوفاء.
الذي جعلني أشدّ اهتمامًا بدسك (Dusk) هو التصميم العكسي. الفكرة هي أن التوكن نفسه مُقصود أن يكون السجلّ الفعلي على السلسلة لملكية الأصول. لا يوجد دفتر حسابات منفصل خارج السلسلة تأمل أن يبقى متزامنًا. عند حدوث تحويل ما، يتم التسوية بشكل ذريّ (Atomically)، وهذه التسوية نفسها هي تغيّر الملكية بدلًا من كونها تعليمات تُرسل إلى مكان آخر لتحديث دفتر خاص.
هذا هو الفرق الحقيقي بين امتلاك إشعار دين (IOU) وامتلاك الأصل نفسه. التسوية الفورية ليست مجرد ميزة سرعة هنا. إنها ما يجعل الملكية حقيقية بدلًا من كونها مجرد وعد.
#dusk $DUSK @Dusk
استطلاع: أيهما ستثق أكثر به مقابل أموال حقيقية؟
Wrapped custodial token
0%
Native on chain ownership
0%
Depends entirely on the issuer
0%
0 الأصوات • تمّ إغلاق التصويت
20
14
943
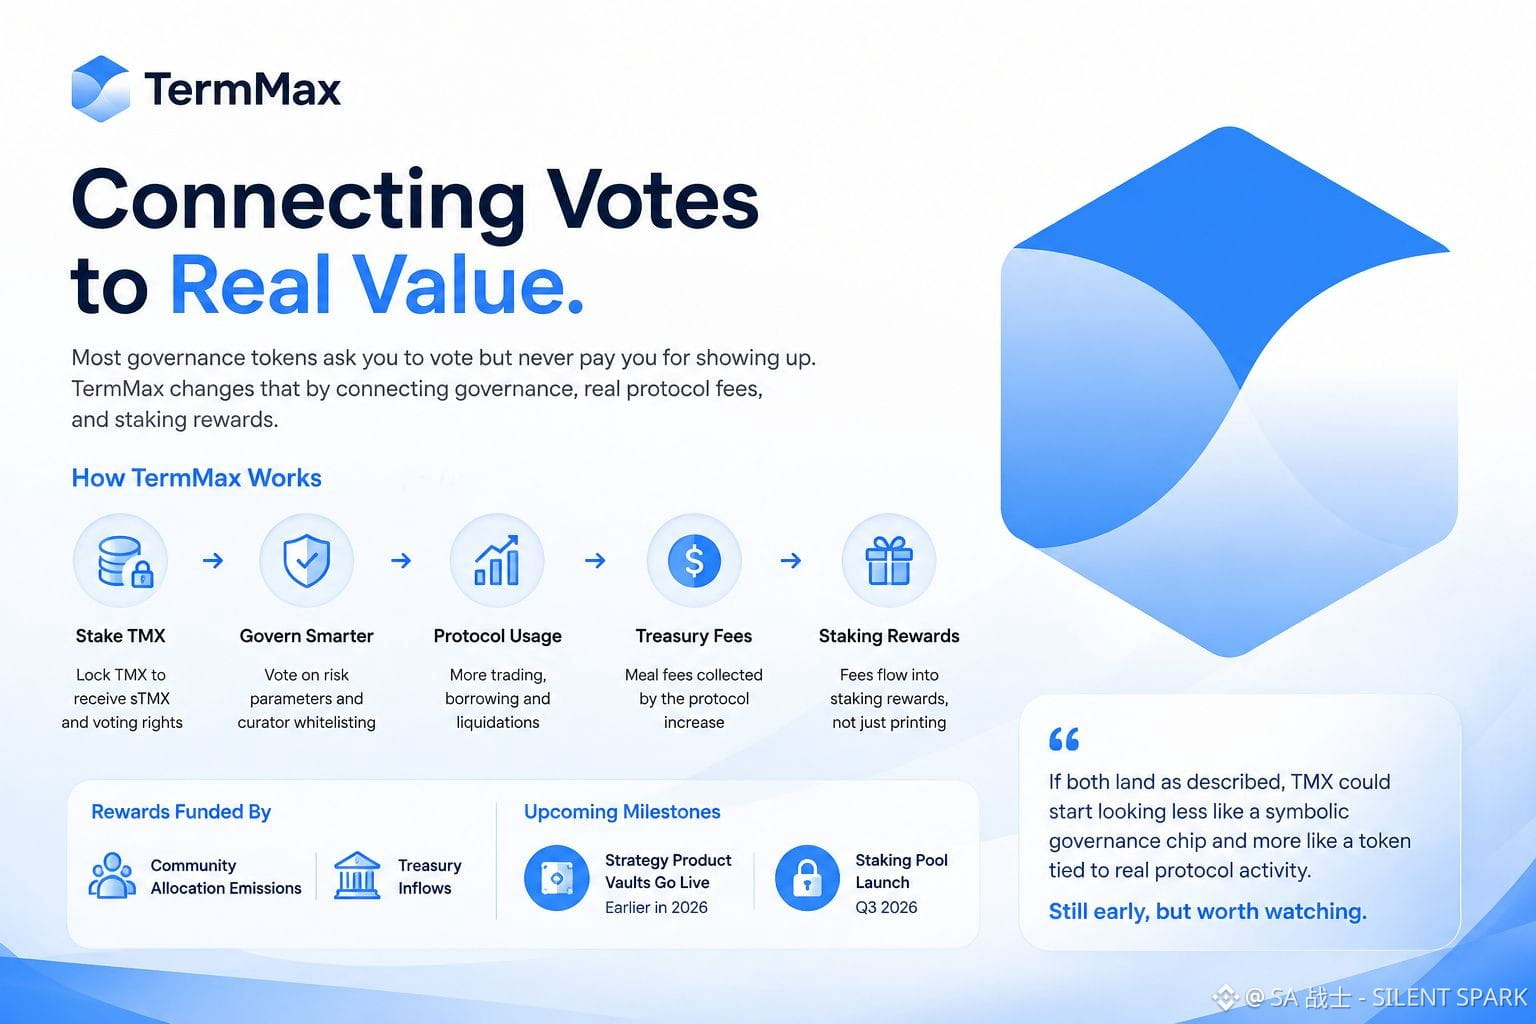
تطلب منك معظم رموز الحوكمة التصويت لكن دون أن تدفع لك مقابل الحضور. تقوم بإقفال رمز. تحصل على صلاحيات التصويت. ثم لا يحدث شيء. لا يوجد ارتباط حقيقي بين ذلك التصويت والمال الذي يحققه البروتوكول فعليًا. وهذه واحدة من أقدم المشكلات غير المحلولة في عالم التمويل اللامركزي.
تتضح أهمية ذلك لأن الحامِلين ينتهي بهم الأمر إلى التخمين: هل هم داعمون مبكرون لعملٍ حقيقي أم مجرد ناخبين غير مُدفوعين على معايير لا يهتم بها أحد خارج البروتوكول. من الصعب بناء حوافز مستمرة حول تصويت قد لا يُستخدم أبدًا.
تقدم TermMax نهجًا بديلاً. إنها منصة إقراض وتداول بسعر ثابت مبنية على رمزي FT وXT. يمكن إيداع TMX للحصول على sTMX مع مكافآت ممولة من مصدرين: انبعاثات مخصصة من المجتمع، وتدفقات واردة من الخزانة. تجمع الخزانة رسومًا حقيقية من عمليات الاقتراض والتصفيات في تداول FT وXT. لذا عندما يرتفع استخدام البروتوكول، ترتفع تلك الرسوم أيضًا، وتتدفق مباشرة إلى مكافآت الإيداع بدلًا من مجرد طباعة الرموز.
كما يمنح الإيداع قوة حوكمة أدق على معلمات المخاطر وقرارات إضافة الأمناء/القيّمين إلى القائمة البيضاء، والتي تشكل طريقة عمل النظام بأكمله.
ما لفت انتباهي هو التوقيت. من المخطط إطلاق صندوق إيداع في الربع الثالث من عام 2026، مباشرة بعد إطلاق Strategy Product Vaults في وقت أبكر من ذلك العام. إذا تحققت الخطتان كما هو موضح، فقد يبدأ TMX في الظهور أقل كـ"رقاقة" حوكمة رمزية وأكثر كرمز مرتبط بنشاط بروتوكولي حقيقي. ما يزال الأمر مبكرًا، لكن يستحق المتابعة.
#termmax @termmax
تطلب منك معظم رموز الحوكمة التصويت لكن دون أن تدفع لك مقابل الحضور. تقوم بإقفال رمز. تحصل على صلاحيات التصويت. ثم لا يحدث شيء. لا يوجد ارتباط حقيقي بين ذلك التصويت والمال الذي يحققه البروتوكول فعليًا. وهذه واحدة من أقدم المشكلات غير المحلولة في عالم التمويل اللامركزي.
تتضح أهمية ذلك لأن الحامِلين ينتهي بهم الأمر إلى التخمين: هل هم داعمون مبكرون لعملٍ حقيقي أم مجرد ناخبين غير مُدفوعين على معايير لا يهتم بها أحد خارج البروتوكول. من الصعب بناء حوافز مستمرة حول تصويت قد لا يُستخدم أبدًا.
تقدم TermMax نهجًا بديلاً. إنها منصة إقراض وتداول بسعر ثابت مبنية على رمزي FT وXT. يمكن إيداع TMX للحصول على sTMX مع مكافآت ممولة من مصدرين: انبعاثات مخصصة من المجتمع، وتدفقات واردة من الخزانة. تجمع الخزانة رسومًا حقيقية من عمليات الاقتراض والتصفيات في تداول FT وXT. لذا عندما يرتفع استخدام البروتوكول، ترتفع تلك الرسوم أيضًا، وتتدفق مباشرة إلى مكافآت الإيداع بدلًا من مجرد طباعة الرموز.
كما يمنح الإيداع قوة حوكمة أدق على معلمات المخاطر وقرارات إضافة الأمناء/القيّمين إلى القائمة البيضاء، والتي تشكل طريقة عمل النظام بأكمله.
ما لفت انتباهي هو التوقيت. من المخطط إطلاق صندوق إيداع في الربع الثالث من عام 2026، مباشرة بعد إطلاق Strategy Product Vaults في وقت أبكر من ذلك العام. إذا تحققت الخطتان كما هو موضح، فقد يبدأ TMX في الظهور أقل كـ"رقاقة" حوكمة رمزية وأكثر كرمز مرتبط بنشاط بروتوكولي حقيقي. ما يزال الأمر مبكرًا، لكن يستحق المتابعة.
#termmax @TermMax
10
8
741
تمّ التحقق
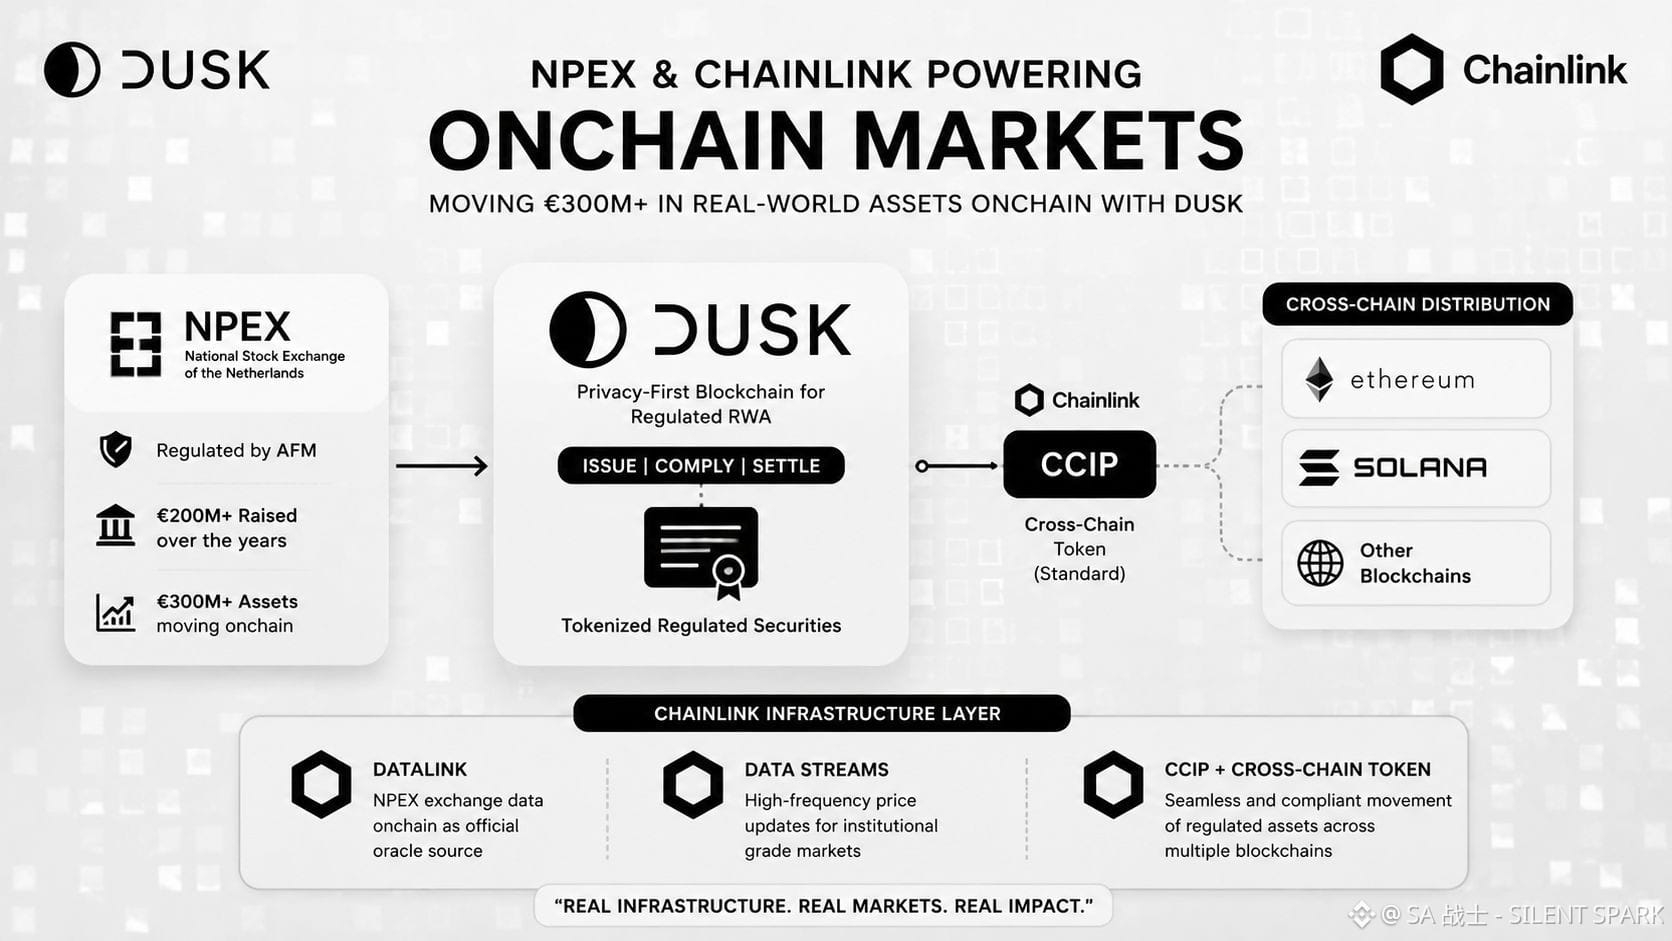
كنت أرى NPEX وChainlink مذكورين معًا باستمرار، وكدت أتجاوز الأمر دون اهتمام حتى نظرت فعلاً في ماهية NPEX. إنها ليست بورصة ناشئة. إنها بورصة للأوراق المالية في هولندا مُنظَّمة من قبل AFM وقد جمعت بالفعل أكثر من 200 مليون يورو للشركات الحقيقية على مدار السنوات. والآن يخططون لنقل أكثر من 300 مليون يورو من الأصول إلى السلسلة (onchain) عبر Dusk، وهذا الرقم جعلني أتوقف وأقرأ التفاصيل فعليًا.
وهذا ما فاجأني. نقل ورقة مالية منظَّمة إلى السلسلة ليس مجرد سكّ توكن واعتبار الأمر منتهيًا. ما تزال البورصة بحاجة إلى بيانات أسعار مُتحقَّق منها رسميًا لتتدفق إلى العقود الذكية. كما تحتاج إلى طريقة لتحرّك هذا التوكن عبر سلاسل بلوكتشين مختلفة دون أن يُفك ذلك الغلاف القانوني الخاص به. وهنا يأتي دور Chainlink. تصبح CCIP طبقة التوافقية (interoperability)، بحيث يمكن للأصول التي يصدرها NPEX على Dusk أن تنتقل عبر السلاسل مثل Ethereum وSolana باستخدام معيار التوكن عبر السلاسل (Cross Chain Token). وDataLink يقوم بتوصيل بيانات بورصة NPEX الخاصة عبر السلسلة كـمصدر أوراكل رسمي. أما Data Streams فيتعامل مع تحديثات الأسعار عالية التردد التي تحتاجها المؤسسات فعليًا.
ببساطة، البلوكشين هو مجرد طبقة واحدة من هذه المنظومة. الأوراكل وبنية التسوية (settlement) في الأسفل هي التي تجعل الورقة المالية المدرجة آمنة للتداول على السلسلة دون فقدان وضعها التنظيمي.
هذه هي أول إعداد RWA صادفتُه لا يقرأ كأنه مجرد تجربة، بل أقرب إلى كونه بنية تحتية حقيقية للسوق.
#dusk $DUSK @Dusk_Foundation
كنت أرى NPEX وChainlink مذكورين معًا باستمرار، وكدت أتجاوز الأمر دون اهتمام حتى نظرت فعلاً في ماهية NPEX. إنها ليست بورصة ناشئة. إنها بورصة للأوراق المالية في هولندا مُنظَّمة من قبل AFM وقد جمعت بالفعل أكثر من 200 مليون يورو للشركات الحقيقية على مدار السنوات. والآن يخططون لنقل أكثر من 300 مليون يورو من الأصول إلى السلسلة (onchain) عبر Dusk، وهذا الرقم جعلني أتوقف وأقرأ التفاصيل فعليًا.
وهذا ما فاجأني. نقل ورقة مالية منظَّمة إلى السلسلة ليس مجرد سكّ توكن واعتبار الأمر منتهيًا. ما تزال البورصة بحاجة إلى بيانات أسعار مُتحقَّق منها رسميًا لتتدفق إلى العقود الذكية. كما تحتاج إلى طريقة لتحرّك هذا التوكن عبر سلاسل بلوكتشين مختلفة دون أن يُفك ذلك الغلاف القانوني الخاص به. وهنا يأتي دور Chainlink. تصبح CCIP طبقة التوافقية (interoperability)، بحيث يمكن للأصول التي يصدرها NPEX على Dusk أن تنتقل عبر السلاسل مثل Ethereum وSolana باستخدام معيار التوكن عبر السلاسل (Cross Chain Token). وDataLink يقوم بتوصيل بيانات بورصة NPEX الخاصة عبر السلسلة كـمصدر أوراكل رسمي. أما Data Streams فيتعامل مع تحديثات الأسعار عالية التردد التي تحتاجها المؤسسات فعليًا.
ببساطة، البلوكشين هو مجرد طبقة واحدة من هذه المنظومة. الأوراكل وبنية التسوية (settlement) في الأسفل هي التي تجعل الورقة المالية المدرجة آمنة للتداول على السلسلة دون فقدان وضعها التنظيمي.
هذه هي أول إعداد RWA صادفتُه لا يقرأ كأنه مجرد تجربة، بل أقرب إلى كونه بنية تحتية حقيقية للسوق.
#dusk $DUSK @Dusk
14
10
1.1k
يرى معظم الناس حجم الرمز المميز بمجرد إلقاء نظرة على إجمالي المعروض والاعتقاد بأن الأمر انتهى. هذه ممارسة خاطئة. يمكن لرمزين مميزين كليهما أن يمتلكا مليار وحدة، لكن سلوكهما يختلف تمامًا حسب كمية الوحدات التي تُفتح فورًا مقابل كمية ما يبقى محجوزًا.
هذا الأمر يهم أكثر من مجرد المتداولين. يحتاج المستثمرون على المدى الطويل إلى معرفة ما إذا كانوا يشترون تخفيفًا تدريجيًا ومستمرًا، أو رمزا يكون معظمُه بالفعل في التداول. لم تكن مفاجآت «تفريغ» الإصدارات غير المتوقعة مفاجآت فعلًا. كان هناك شخص ما قد تجاهل الجدول.
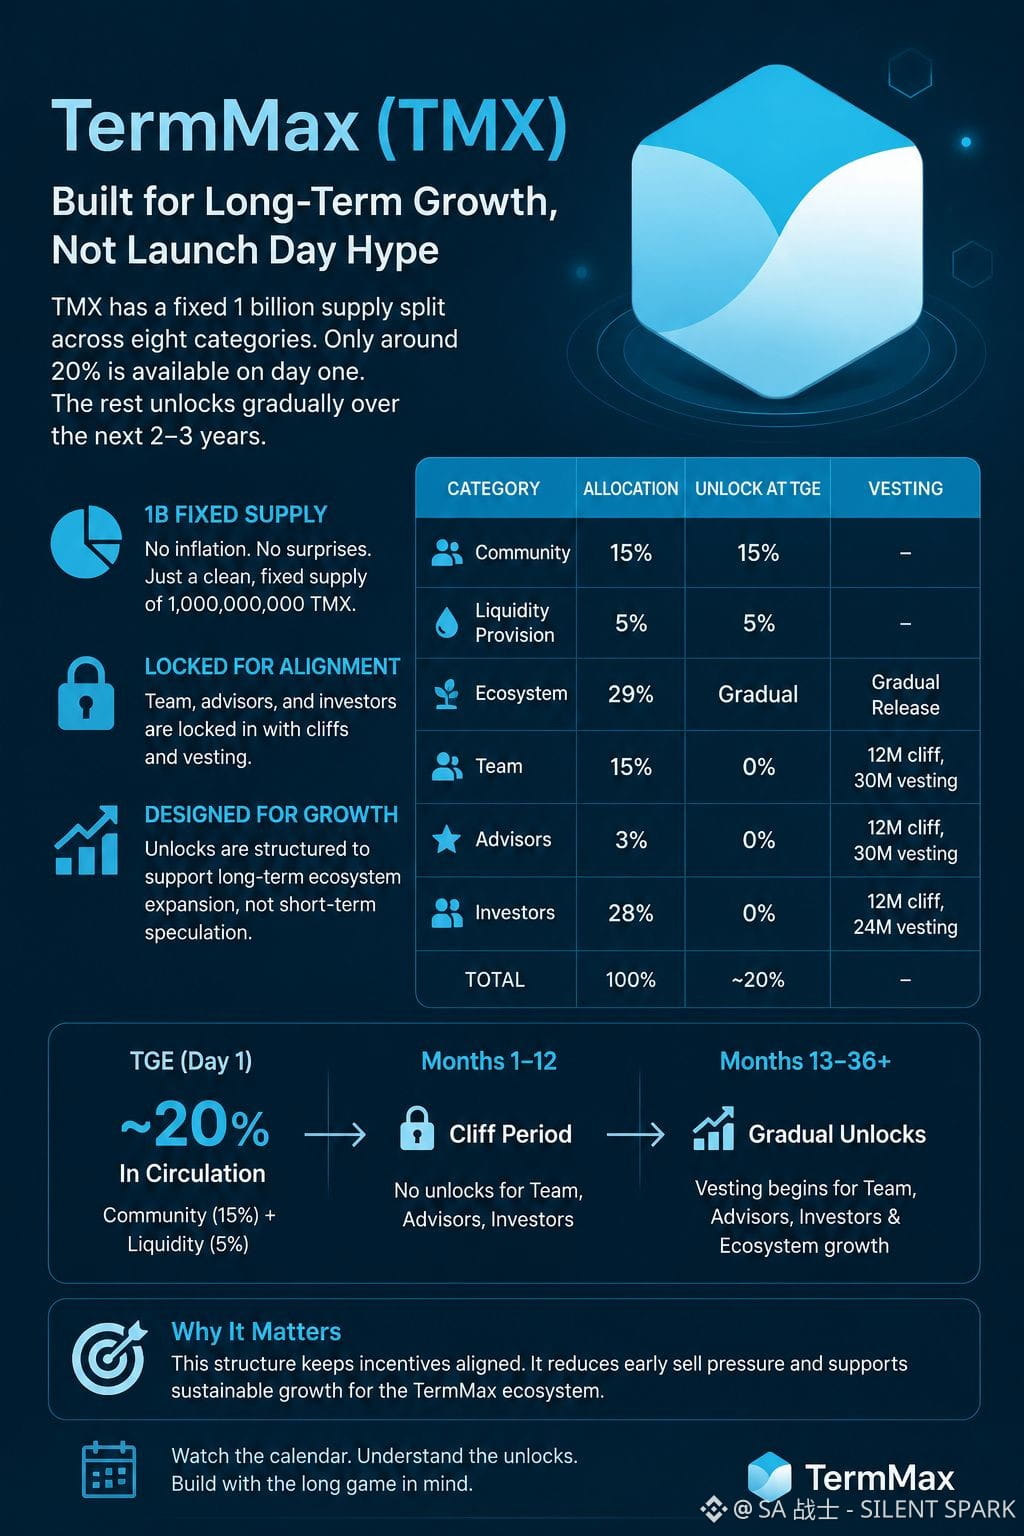
راجعتُ جدول التخصيصات في TermMax، وهو مثال واضح. TMX لديه إجمالي ثابت قدره مليار رمز، موزع على ثماني فئات. تحتفظ Community بنسبة 15% وتحتفظ Liquidity Provision بنسبة 5% وكلاهما يُفتح عند TGE. تأخذ Ecosystem الحصة الأكبر عند 29% وتُفرَج تدريجيًا لتمويل النمو. تحتفظ Team بنسبة 15% وتحتفظ Advisors بنسبة 3%، وكلاهما خلف فترة استحقاق مدتها 12 شهرًا، تليها 30 شهرًا من الاستحقاق التدريجي. يمتلك Investors 28% مع فترة استحقاق مدتها 12 شهرًا، ثم 24 شهرًا من الاستحقاق بعد ذلك.
عند جمع الأرقام، لا يوجد في السوق المفتوح في اليوم الأول سوى نحو 20% من TMX. أما الباقي فيصل ببطء على مدار العامين إلى الثلاثة أعوام التالية. قد يرغب أي شخص يقوم بنمذجة ضغوط البيع في مراقبة التقويم بقدر اهتمامه بالمخطط.
ما لفت انتباهي هو أن هذا الإطار يحافظ على ربط حوافز الفريق والمستثمرين بنمو البروتوكول بدلًا من حماس يوم الإطلاق. هذا لا يعد بأي شيء بخصوص السعر. لكنه يشير إلى أن الرمز قد يكون مصممًا ليعكس كيف ينضج TermMax بدلًا من سبقه.
#termmax @termmax
يرى معظم الناس حجم الرمز المميز بمجرد إلقاء نظرة على إجمالي المعروض والاعتقاد بأن الأمر انتهى. هذه ممارسة خاطئة. يمكن لرمزين مميزين كليهما أن يمتلكا مليار وحدة، لكن سلوكهما يختلف تمامًا حسب كمية الوحدات التي تُفتح فورًا مقابل كمية ما يبقى محجوزًا.
هذا الأمر يهم أكثر من مجرد المتداولين. يحتاج المستثمرون على المدى الطويل إلى معرفة ما إذا كانوا يشترون تخفيفًا تدريجيًا ومستمرًا، أو رمزا يكون معظمُه بالفعل في التداول. لم تكن مفاجآت «تفريغ» الإصدارات غير المتوقعة مفاجآت فعلًا. كان هناك شخص ما قد تجاهل الجدول.
راجعتُ جدول التخصيصات في TermMax، وهو مثال واضح. TMX لديه إجمالي ثابت قدره مليار رمز، موزع على ثماني فئات. تحتفظ Community بنسبة 15% وتحتفظ Liquidity Provision بنسبة 5% وكلاهما يُفتح عند TGE. تأخذ Ecosystem الحصة الأكبر عند 29% وتُفرَج تدريجيًا لتمويل النمو. تحتفظ Team بنسبة 15% وتحتفظ Advisors بنسبة 3%، وكلاهما خلف فترة استحقاق مدتها 12 شهرًا، تليها 30 شهرًا من الاستحقاق التدريجي. يمتلك Investors 28% مع فترة استحقاق مدتها 12 شهرًا، ثم 24 شهرًا من الاستحقاق بعد ذلك.
عند جمع الأرقام، لا يوجد في السوق المفتوح في اليوم الأول سوى نحو 20% من TMX. أما الباقي فيصل ببطء على مدار العامين إلى الثلاثة أعوام التالية. قد يرغب أي شخص يقوم بنمذجة ضغوط البيع في مراقبة التقويم بقدر اهتمامه بالمخطط.
ما لفت انتباهي هو أن هذا الإطار يحافظ على ربط حوافز الفريق والمستثمرين بنمو البروتوكول بدلًا من حماس يوم الإطلاق. هذا لا يعد بأي شيء بخصوص السعر. لكنه يشير إلى أن الرمز قد يكون مصممًا ليعكس كيف ينضج TermMax بدلًا من سبقه.
#termmax @TermMax
28
15
1k
·
--
صاعد
كنت أرى عبارة «امتثال DeFi» في كل مكان، وبصراحة لم أكن أثق فيها. في معظم الأحيان تعني فقط نموذج KYC وجهاز تحديد موقع جغرافي (geofence) مرفقًا بسلسلة ليس لها وضع تنظيمي فعلي حقيقي تحت السطح. لذلك ذهبت لأبحث في كيفية عمل شراكة Dusk مع NPEX بالفعل، ووجدت أنها إعداد مختلف تمامًا عما كنت أتوقعه.
NPEX ليست مجرد شريك ودود مع التشفير. إنها بورصة هولندية حقيقية تأسست في عام 2008 وتنظمها AFM. وهي تحمل ترخيص MTF وترخيص Broker وترخيص ECSP. ومن خلال هذه الشراكة، أصبحت هذه التراخيص الآن موجودة على طبقة بروتوكول Dusk بدلًا من بقائها داخل تطبيق واحد.
وهذا ما فاجأني. هذا يعني أن أي تطبيق مبني على Dusk يرث من حيث المبدأ نفس الحدود التنظيمية. أنت لا تطلب من كل تطبيق جديد أن يلاحق رخصته بنفسه ويأمل أن تصمد أمام التدقيق. الامتثال مدمج في طبقة الأساس نفسها.
الطريقة البسيطة التي أستوعبها بها الآن هي أن امتثال طبقة التطبيق عبارة عن ملصق على الصندوق. امتثال طبقة البروتوكول هو المادة التي صُنِع منها الصندوق. يمكن إزالة أحدهما. والآخر لا يمكن.
هذا يمنحني الآن فلترًا حقيقيًا لمعرفة أي سلاسل يمكنها بالفعل استضافة تمويل منظّم، وأيها لا تعدو أن تكرر كلمة «امتثال» كثيرًا.
#dusk $DUSK @Dusk_Foundation
ما الذي يهم أكثر بالنسبة لك عند اختيار البنية التحتية للأصول الخاضعة للتنظيم؟
كنت أرى عبارة «امتثال DeFi» في كل مكان، وبصراحة لم أكن أثق فيها. في معظم الأحيان تعني فقط نموذج KYC وجهاز تحديد موقع جغرافي (geofence) مرفقًا بسلسلة ليس لها وضع تنظيمي فعلي حقيقي تحت السطح. لذلك ذهبت لأبحث في كيفية عمل شراكة Dusk مع NPEX بالفعل، ووجدت أنها إعداد مختلف تمامًا عما كنت أتوقعه.
NPEX ليست مجرد شريك ودود مع التشفير. إنها بورصة هولندية حقيقية تأسست في عام 2008 وتنظمها AFM. وهي تحمل ترخيص MTF وترخيص Broker وترخيص ECSP. ومن خلال هذه الشراكة، أصبحت هذه التراخيص الآن موجودة على طبقة بروتوكول Dusk بدلًا من بقائها داخل تطبيق واحد.
وهذا ما فاجأني. هذا يعني أن أي تطبيق مبني على Dusk يرث من حيث المبدأ نفس الحدود التنظيمية. أنت لا تطلب من كل تطبيق جديد أن يلاحق رخصته بنفسه ويأمل أن تصمد أمام التدقيق. الامتثال مدمج في طبقة الأساس نفسها.
الطريقة البسيطة التي أستوعبها بها الآن هي أن امتثال طبقة التطبيق عبارة عن ملصق على الصندوق. امتثال طبقة البروتوكول هو المادة التي صُنِع منها الصندوق. يمكن إزالة أحدهما. والآخر لا يمكن.
هذا يمنحني الآن فلترًا حقيقيًا لمعرفة أي سلاسل يمكنها بالفعل استضافة تمويل منظّم، وأيها لا تعدو أن تكرر كلمة «امتثال» كثيرًا.
#dusk $DUSK @Dusk
ما الذي يهم أكثر بالنسبة لك عند اختيار البنية التحتية للأصول الخاضعة للتنظيم؟
Protocol level licensing
100%
App layer KYC checks
0%
Doesn't matter if it works
0%
4 الأصوات • تمّ إغلاق التصويت
43
20
1.2k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BinancePick
3.4M مشاهدات
164,763 يقومون بالنقاش
انضم إلى #موسم_الأرباح: توقّع الأرباح على Binance Pick وشاركنا رأيك على Binance Square!
Binance Square Official
·419 إعجاب
·345.4k مشاهدات
EarningsSeason
5.5M مشاهدات
26,886 يقومون بالنقاش
StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
886 مشاهدات
25 يقومون بالنقاش