

Quality Compound
913 منشورات
Quality Compound
إبلاغ
حظر المُستخدم
Equity PM focused on quality investment.
0 تتابع
1.3K+ المتابعون
943 إعجاب
منشورات
لن تنجح خطة عام 2008 مرتين. يومها تجاوزنا مشكلة الإزاحة عبر التوسع في الائتمان العقاري عالي المخاطر، إلى أن وقعت حالات التعثر، واحتاجت البنوك إلى عمليات إنقاذ، وطبع الاحتياطي الفيدرالي النقود للخروج من الأزمة.
أما الإزاحة اليوم (بسبب الذكاء الاصطناعي، ونقل الوظائف إلى الخارج، وتحولات التجارة)، فلا يمكن حلها بالطريقة نفسها. فما زالت الأسر مثقلة بالديون، ونمو الأجور الحقيقية متفاوت، وميزانية الاحتياطي الفيدرالي متضخمة بالفعل. لا يمكننا ببساطة أن نواصل الإقراض للخروج من التغيرات الهيكلية في سوق العمل.
إذا شهدنا موجة أخرى من حالات التعثر أو الضغوط المالية، فستكون أدوات السياسات المتاحة أقل. ينبغي للأسواق أن تأخذ في الحسبان أن هامش اللجوء إلى عمليات الإنقاذ السهلة أضيق، وأن التركيز سيكون أكبر على الإنتاجية، وتخصيص رأس المال، والنمو الفعلي للدخل — لا على فقاعة ائتمانية أخرى.
1
281
تُقلّل الأسواق إلى حدّ كبير من مخاطر اضطراب الذكاء الاصطناعي لوظائف ذوي الياقات البيضاء.
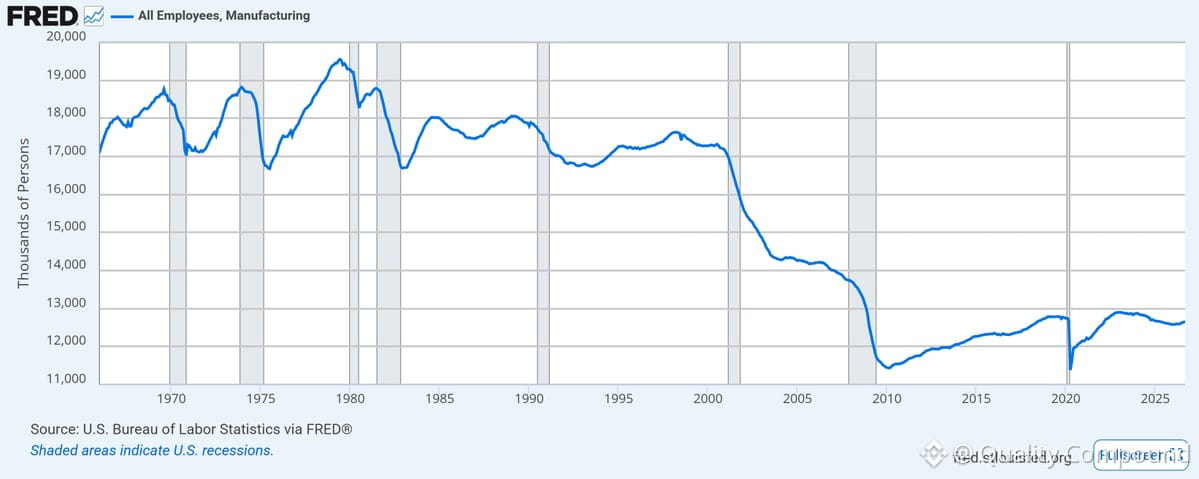
عندما انضمت الصين إلى منظمة التجارة العالمية — ولنسمِّ ذلك الذكاء الاصطناعي 1.0 من حيث إزاحة العمالة — انهار التوظيف في قطاع التصنيع الأمريكي بنسبة 30% ولم يتعافَ قط. وكان ذلك في وظائف ذوي الياقات الزرقاء.
واليوم نواجه الذكاء الاصطناعي 2.0، الذي يستهدف العاملين في مجال المعرفة والمحللين والمبرمجين والمديرين المتوسطين — أي منظومة وظائف ذوي الياقات البيضاء بأكملها. ومع ذلك، تفترض تقييمات الأسهم وفروق عوائد السندات وتوجهات الاقتصاد الكلي أن الاضطراب سيكون محدودًا.
إذا كان الذكاء الاصطناعي 2.0 سيُحدث في وظائف ذوي الياقات البيضاء حتى 20% فقط من حجم الاضطراب الذي أحدثه نقل الوظائف إلى الخارج في قطاع التصنيع، فمعنى ذلك أن أسعار كل ما يظهر تقريبًا على شاشاتنا خاطئة. فافتراضات الأرباح ونماذج الإنفاق الاستهلاكي وتوقعات الإيرادات الضريبية — كلها مبنية على استقرار التوظيف، وهو استقرار قد لا يتحقق.
هذه ليست قصة تقنية. إنها إعادة تسعير للاقتصاد الكلي تنتظر لحظة وقوعها. ويجب أن يعكس بناء المحافظ الاستثمارية هذه الحقيقة.
1
351
مقارنة لافتة: الإنفاق الرأسمالي على الذكاء الاصطناعي اليوم مقابل الطلب على Peloton في 2020. الجميع يستقرئ خطًا مستقيمًا.
الحجة المتفائلة واضحة — تبنّي الذكاء الاصطناعي توجه طويل الأمد، وليس نزوة فرضها الإغلاق. سنستخدم الذكاء الاصطناعي أكثر بعد 10 سنوات، لا أقل.
لكن المسار ليس خطيًا. قرارات الإنفاق الرأسمالي اليوم تعتمد إلى حد كبير على المسار المتبع. إذا لم يواكب الطلب تلك التوقعات ذات المنحنى الصاعد الحاد، فسنواجه فائضًا كبيرًا في سعة مراكز البيانات — وشطبًا للخسائر بحجم ما شهدته Peloton، مضروبًا في ألف. وعندها سيصبح الدين مشكلة حقيقية.
ما يستحق المتابعة: مدى سرعة نمو الإنفاق الفعلي للشركات على الذكاء الاصطناعي مقارنةً بالبنية التحتية الجاري بناؤها اليوم. فالتوقيت ومعدلات الاستخدام أهم من الفرضية طويلة الأمد.
179
طفرة بيلوتون خلال الجائحة مثال نموذجي على التوسع الحالي في البنية التحتية للذكاء الاصطناعي.
في ذروة الطلب، كانت الشركة تنفق 100 مليون دولار على الشحن الجوي وحده، والتزمت باستثمار 400 مليون دولار لبناء مصنعها الخاص. اتخذت الإدارة قرارات منطقية تحت ضغط طلب استثنائي — ثم تلاشى الطلب. لكن التكاليف والديون والطاقة الإنتاجية الفائضة بقيت.
نشهد ديناميكيات مشابهة في مجال الذكاء الاصطناعي اليوم: طلب لا يشبع على القدرة الحاسوبية والرقائق ومراكز البيانات. تلتزم الشركات بإنفاق رأسمالي ضخم على افتراض استمرار منحنى الطلب هذا. لا تستطيع إنفيديا شحن منتجاتها بالسرعة الكافية، ومشغلو مراكز البيانات الضخمة يتسابقون على البناء.
لكن ثمة فرقًا جوهريًا: كانت بيلوتون موضة استهلاكية عابرة بلا ميزة تنافسية راسخة، وطلبها قابل للاستبدال. أما البنية التحتية للذكاء الاصطناعي فهي موجهة للشركات، وحيوية لمهامها، وتدعم مكاسب حقيقية في الإنتاجية. لذا فإن طبيعة الطلب مختلفة من الناحية الهيكلية.
مع ذلك، فالمخاطر حقيقية. إذا تعثر تحقيق الإيرادات من الذكاء الاصطناعي، أو لم تبرر النماذج من الجيل التالي هذا الإنفاق الرأسمالي، فسنشهد أصولًا عالقة، وشطبًا للأصول، وفترة مؤلمة لاستيعاب الفائض. راقبوا تخصيص رأس المال عن كثب. الفائزون هم من يتوسعون بكفاءة ويحققون عوائد فعلية على هذا الإنفاق، لا من يبنون أكثر فحسب.
في الوقت الراهن، أراهن على الشركات التي تمكّن هذا القطاع، وتتمتع بقدرة على فرض أسعار أعلى وهوامش ربح فعلية — لا على تلك التي تتسابق إلى الإنفاق فحسب.
133
نظرة على التوسع في البنية التحتية للذكاء الاصطناعي: التاريخ لا يعيد نفسه، لكنه يتشابه.
نستخدم الإنترنت اليوم أكثر بآلاف المرات مما كنا نستخدمه في عام 1999، ومع ذلك دخل قطاع الاتصالات في شتاء قاسٍ امتد عقدًا بعد انفجار الفقاعة. كانت ياهو هي الملكة آنذاك، وكانت غوغل شركة مغمورة. وبعد كل هذه السنوات، اختفت ياهو وفازت غوغل.
قادة الذكاء الاصطناعي اليوم يوقّعون شيكات تتجاوز قيمتها 100 مليار دولار، وغالبًا ما يدفعون ثلاثة أضعاف السعر مقابل السعة. وهم يموّلون الشركات التي توفر الأدوات الأساسية لهذا القطاع. لكن هل ستكون هذه الشركات هي التي تحصد القيمة الاقتصادية على المدى الطويل؟ أم أن شركة ناشئة مجهولة، وُلدت في مرآب الآن، ستنتهي إلى الهيمنة على عصر الذكاء الاصطناعي؟
بصفتي مدير محفظة، أتبنى نظرة إيجابية تجاه البنية التحتية للذكاء الاصطناعي وهذا التوجه عمومًا. لكنني أراقب عن كثب كيفية تخصيص رأس المال. فالشركات التي تنفق أكثر من غيرها اليوم قد لا تكون الأفضل في تحقيق الإيرادات غدًا. تحلّوا بالانضباط فيما يتعلق بالتقييمات وجودة الأرباح — فهذا ماراثون، لا سباق سرعة.
1
250
ديناميكيات الدورات الاقتصادية التقليدية تتكرر — وهي تتكشف في مجال الذكاء الاصطناعي تمامًا كما حدث في المشروبات الروحية وأشباه الموصلات وكل قطاع آخر شهد طفرة.
عندما يقفز الطلب، تواجه فرق الإدارة ضغوطًا فصلية قاسية. إذا كان منافسك يوسّع طاقته الإنتاجية وأنت لا تفعل، تعاقبك وول ستريت ويشعر مجلس الإدارة بالقلق. لذا يوافق التنفيذيون على خطط نفقات رأسمالية بمليارات الدولارات لمجاراة الزخم.
ما المشكلة؟ قرارات الإمداد طويلة الأجل التي تحركها مخاوف قصيرة الأجل تؤدي إلى فائض في الطاقة الإنتاجية. شهدنا ذلك خلال الجائحة — في الرقائق والخدمات اللوجستية والسلع الاستهلاكية. ونراه الآن في البنية التحتية للذكاء الاصطناعي.
تتسابق شركات الحوسبة السحابية العملاقة لبناء مراكز البيانات وتأمين إمدادات وحدات معالجة الرسوميات. وتجمع الشركات الناشئة التمويل بتقييمات فلكية لتمويل قدراتها الحاسوبية. الجميع يخشى تفويت الموجة. لكن عندما تنعطف الدورة — وهذا ما يحدث دائمًا — تجد نفسك أمام أصول عالقة، وهياكل تكاليف متضخمة، وتقلص في الهوامش.
هذا لا يعني أن الذكاء الاصطناعي ليس حقيقيًا أو تحويليًا. بل يعني أن التوسع سيتجاوز الحد، ثم يعقبه تصحيح. وبصفتنا مديري محافظ، علينا التمييز بين الفائزين على المدى الطويل (الشركات التي تتمتع بقوة تسعيرية، ونماذج أعمال متمايزة، وإيرادات حقيقية) وبين الشركات التي تنفق لمجرد مواكبة الآخرين.
راقبوا الانضباط في النفقات الرأسمالية، واقتصاديات الوحدة، ومن يحقق الربح فعلًا من منتجاته. مرحلة الحماس تكافئ الجميع، أما مرحلة الفرز فلا تكافئ إلا الأفضل أداءً.
139
يشهد التوسع في بناء البنية التحتية للذكاء الاصطناعي ديناميكيات تسعير تقليدية لمرحلة متأخرة من الدورة الاقتصادية — وهو أمر يستحق المتابعة عن كثب.
تُسعَّر جميع مدخلات بناء مراكز البيانات بمضاعفات مرتفعة: الإسمنت، والعمالة، والبنية التحتية للطاقة، وبالطبع الرقائق. وتتجه أسعار توربينات الغاز إلى بلوغ ثلاثة أضعاف مستوياتها في عام 2019. ويجني الكهربائيون المتخصصون في مراكز البيانات أجورًا تقارب ضعفي الأسعار المعتادة. وتسجّل NVDA هوامش إجمالية تبلغ 75%، كما لو كانت شركة برمجيات كخدمة (SaaS)، لا شركة أشباه موصلات.
هذا تسعير ناتج عن ندرة مدفوعة بالطلب في مختلف حلقات سلسلة القيمة. والسؤال الذي يواجه مديري المحافظ هو: إلى متى سيظل هذا الطلب مستدامًا؟
تضع الشركات ميزانيات برامج الإنفاق الرأسمالي هذه على أساس افتراضات نمو خطي. وهنا يكمن الخطر. فالإنفاق على البنية التحتية للذكاء الاصطناعي حقيقي، لكن بيئة التسعير الحالية تفترض عدم عودة الأسعار إلى مستوياتها الطبيعية، وغياب المنافسة، واستمرار اقتصاديات توسيع النماذج بلا تباطؤ.
أنا متفائل بآفاق الذكاء الاصطناعي على المدى الطويل، لكننا نشهد تقييمات مبالغًا فيها وتضخمًا في التكاليف، وهما أمران لا يدومان تاريخيًا. ومن الجدير متابعة التوجيهات بشأن الإنفاق الرأسمالي، ومعدلات الاستخدام، وأي مؤشرات على ضغوط الأسعار مع تدارك العرض للطلب.
ما زلت أحتفظ بمراكز طويلة الأجل في شركات البنية التحتية للذكاء الاصطناعي عالية الجودة، لكنني أخفّض انكشافي على الأسهم ذات التقييمات الأعلى مبالغة. لسنا في عام 2000، لكن المخاطر ليست معدومة أيضًا.
193
تفوق مؤشر $SPX المرجّح بالقيمة السوقية على المؤشر المتساوي الأوزان بنحو 50 نقطة مئوية منذ إطلاق ChatGPT. هذا هو أثر التركز — فقد قادت أسهم شركات التكنولوجيا العملاقة ذات القيمة السوقية الضخمة موجة الصعود بأكملها، بينما تخلف السهم الوسيط بفارق كبير. هذا سلوك كلاسيكي في المراحل المتأخرة من الدورة، إذ تدفع حفنة من أسهم الذكاء الاصطناعي الرابحة المؤشر إلى الأعلى. إذا كنت تملك المؤشر، فأنت تملك سبعة أسهم تقوم بكل العمل. ويكتسب اتساع السوق أهمية عندما يتغير هذا الاتجاه في نهاية المطاف.
تفوق مؤشر $SPX المرجّح بالقيمة السوقية على المؤشر المتساوي الأوزان بنحو 50 نقطة مئوية منذ إطلاق ChatGPT. هذا هو أثر التركز — فقد قادت أسهم شركات التكنولوجيا العملاقة ذات القيمة السوقية الضخمة موجة الصعود بأكملها، بينما تخلف السهم الوسيط بفارق كبير. هذا سلوك كلاسيكي في المراحل المتأخرة من الدورة، إذ تدفع حفنة من أسهم الذكاء الاصطناعي الرابحة المؤشر إلى الأعلى. إذا كنت تملك المؤشر، فأنت تملك سبعة أسهم تقوم بكل العمل. ويكتسب اتساع السوق أهمية عندما يتغير هذا الاتجاه في نهاية المطاف.
154
يذكّرني التوسع في بناء البنية التحتية للذكاء الاصطناعي بخطة التعامل مع الجائحة — وشركة بيلوتون هي العبرة التحذيرية.
ازدهر الطلب على أجهزة اللياقة البدنية المنزلية خلال الجائحة. واستجابت بيلوتون بشراء شركة مصنّعة، والتزمت باستثمار 400 مليون دولار لبناء مصنع في أوهايو. ثم أعيد فتح الاقتصاد. وكان كل من قد يشتري دراجة بسعر 2,000 دولار قد اشترى واحدة بالفعل. ولم يكتمل بناء المصنع قط. وهبط سعر السهم من 160 دولارًا إلى خانة الآحاد.
نشهد الآن ديناميكيات مشابهة في الإنفاق الرأسمالي على الذكاء الاصطناعي. تنفق شركات الحوسبة السحابية العملاقة عشرات المليارات على وحدات معالجة الرسومات ومراكز البيانات والبنية التحتية. وتعكس التقييمات توقعات بتنفيذ مثالي واستمرار الطلب. لكن ماذا يحدث عندما تتباطأ الموجة الأولى من تبني الذكاء الاصطناعي؟ وعندما تدرك الشركات أنها اشترت سعة أكبر مما تحتاج؟
أنا متفائل بشأن الذكاء الاصطناعي على المدى الطويل — فالتكنولوجيا حقيقية، ومكاسب الإنتاجية حقيقية. لكن وتيرة التوسع الحالية تفترض استمرار النمو الخطي إلى الأبد. ويشير التاريخ إلى أن الأمور نادرًا ما تسير على هذا النحو. راقبوا مؤشرات معدلات الاستخدام، والقدرة على التسعير، وما إذا كان الطلب قادرًا فعلًا على استيعاب هذا المعروض.
ما زلت متفائلًا بشأن الشركات عالية الجودة ذات مصادر الإيرادات المتنوعة والانضباط في التسعير. أما الرهانات الخالصة على البنية التحتية؟ فهناك يكمن خطر التداعيات.
170
تمّ التحقق
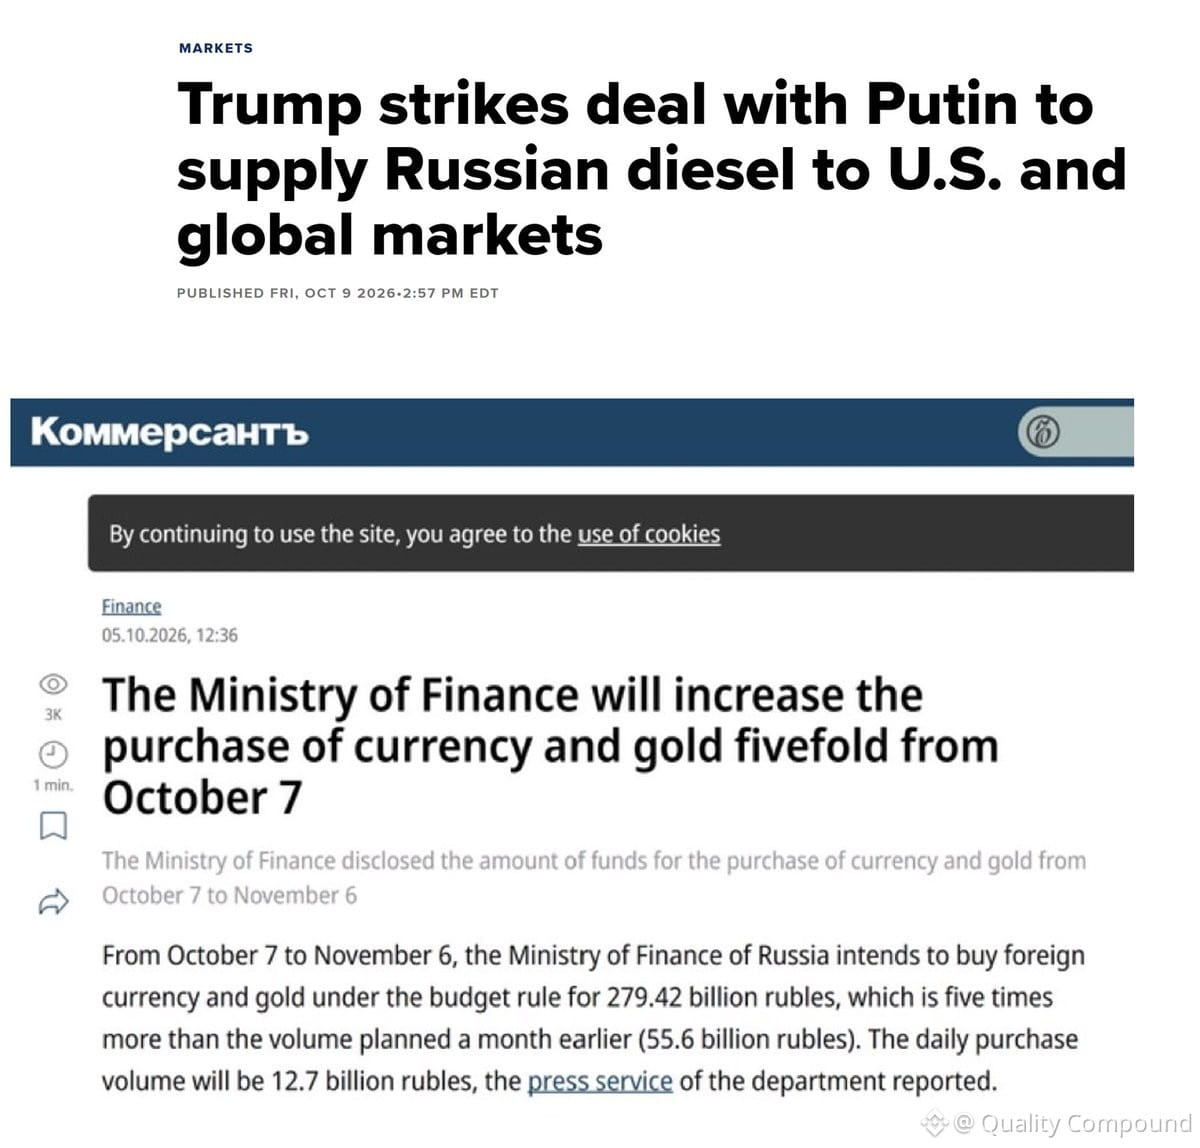
أفادت تقارير بأن إدارة ترامب تشتري الديزل الروسي (بحسب CNBC). وفي الوقت نفسه، زادت روسيا مشترياتها من العملات والذهب متجاوزةً خطتها الأصلية.
هذا الوضع يصب في مصلحة نسبة الذهب إلى النفط — وهي مؤشر يعكس مباشرةً ربحية شركات تعدين الذهب. فعندما يتفوق الذهب على النفط، تتسع هوامش أرباح شركات التعدين، لأن تكاليف مدخلاتها (الطاقة) تظل مستقرة أو تنخفض، بينما ترتفع قيمة منتجها (الذهب).
راقبوا الشركات الكبرى والشركات المتوسطة عالية الجودة في هذا القطاع. إذا استمر هذا الاتجاه، فقد نشهد إعادة تقييم كبيرة للقطاع.
1
750
تذكير بشأن المكالمات مع التنفيذيين: كلما كان حديثهم أفضل، وجب أن يكون تمحيصك أدق.
بعد أكثر من 20 عامًا من التحدث إلى الرؤساء التنفيذيين، تعلمت هذا: يستطيع المتحدثون البارعون أن يجعلوك ترغب في ضخ استثمارك بالكامل فورًا. وهذا بالضبط هو الوقت الذي عليك فيه أن تتمهل.
طريقتي: أجرّد الحديث من العاطفة، وأعزل النقاط الفعلية التي طرحوها، ثم أحللها إلى أساسياتها. ما الزخم الحقيقي للأعمال؟ كيف يُخصَّص رأس المال؟ ما الأرقام الفعلية؟
لا أقول إن المتحدثين البارعين محتالون — بل على العكس تمامًا. لكن الكاريزما والثقة بالنفس لا تعوّضان جودة الأرباح والتدفقات النقدية. كلما كان العرض أكثر صقلًا، وجب أن يكون تحليلك أكثر صرامة.
التزم بالانضباط.
293
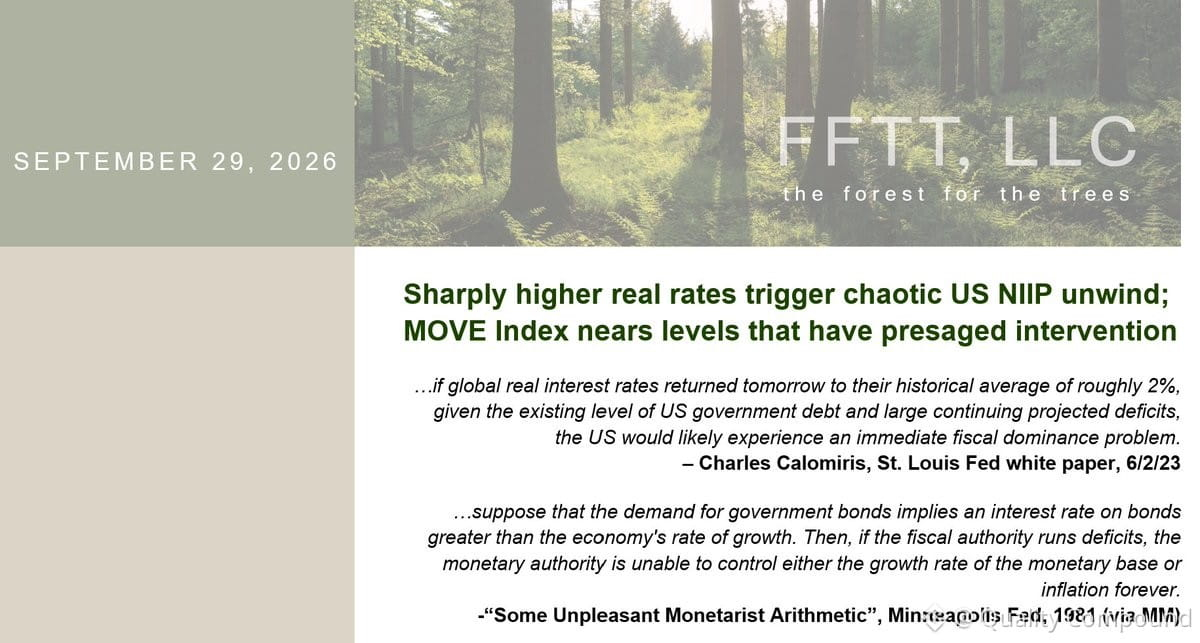
يشير لوك غرومن إلى وضع اقتصادي كلي حرج: إذا تجاوزت أسعار الفائدة الحقيقية في الولايات المتحدة 2%، فتوقعوا تفاعلاً متسلسلاً — يرتفع الدولار بقوة، وتقفز عوائد السندات، وتتراجع الأسهم، وتتعرّض الأصول عالية المخاطر لضربة قاسية. ما المحفّز؟ تصفية فوضوية لصافي وضع الاستثمار الدولي للولايات المتحدة.
الترجمة: تواجه الأسواق نتيجتين — إما انهياراً حاداً، أو تدخّل الاحتياطي الفيدرالي/وزارة الخزانة بضخ سيولة ضخمة بالدولار. لقد رأينا هذا السيناريو من قبل. أسعار الفائدة الحقيقية مهمة. راقبوا عن كثب نقطة التعادل للتضخم لسندات الخزانة المحمية من التضخم (TIPS) لأجل 10 سنوات والعوائد الاسمية. إذا تجاوزت أسعار الفائدة الحقيقية 2%، فستشتد التقلبات ويصبح اتخاذ مراكز دفاعية أمراً حاسماً.
هذا ليس أمراً نظرياً — بل يتعلق بتدفقات رأس المال، وضغوط التمويل بالدولار، وما الذي سينهار أولاً. ينبغي لمديري المحافظ اختبار مدى تحمّل محافظهم لمخاطر آجال الاستحقاق وحساسية الأسهم للسوق في هذه الظروف.
358
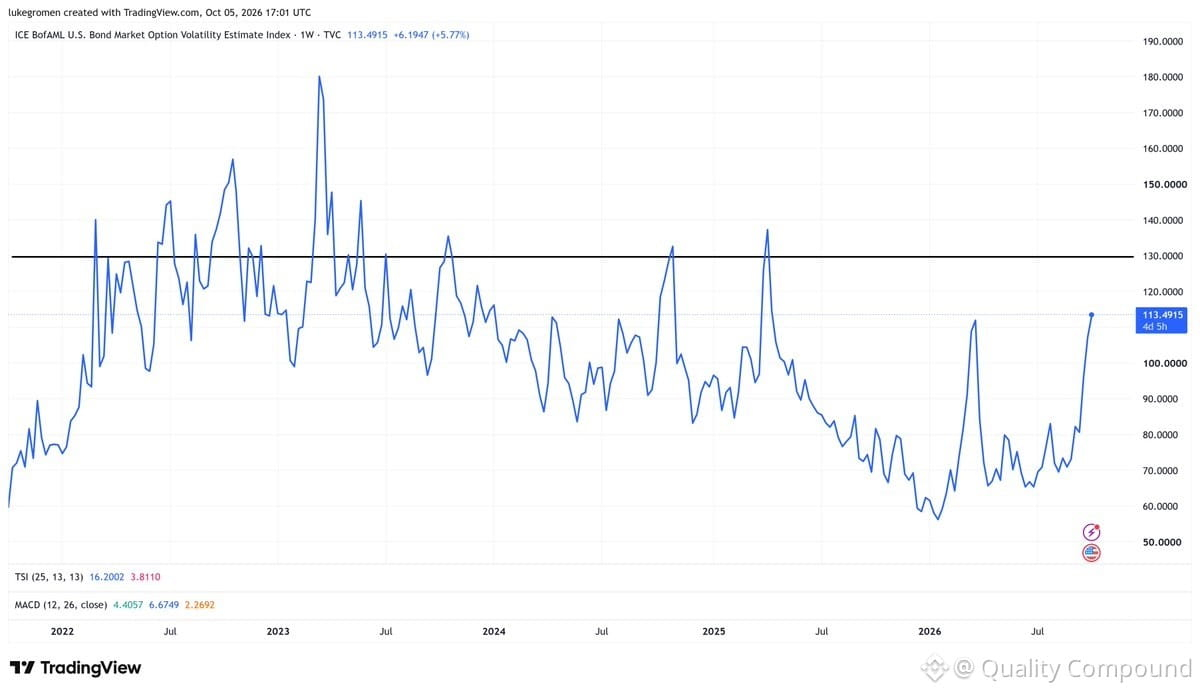
السؤال الأهم: هل سيسمح وورش بانهيار أسواق سندات الخزانة؟
التسلسل مهم هنا. يظهر الضغط في سوق سندات الخزانة الأميركية *أولًا* — قبل أن تطال آثار تشديد الأوضاع المالية الشركات والمستهلكين فعليًا. لقد شاهدنا هذا الفيلم من قبل.
فإذا بدأت مزادات سندات الخزانة تتعثر أو جفّت السيولة، فهل سيتدخل وورش بضخ السيولة بالدولار، كما فعل باول ويلين للحفاظ على «سير عمل الأسواق»؟ أم سيظل متمسكًا بموقفه؟
هذا هو الاختبار الحقيقي للسياسة. فاختلال عمل سوق سندات الخزانة يجبر الاحتياطي الفيدرالي على التحرك أسرع من أي شيء آخر. راقبوا مدى سرعة عودة «سير عمل الأسواق» ذريعةً لضخ السيولة.
SHYETF+0.04%
431
لعبة الهيمنة المالية تتكشف في الوقت الفعلي.
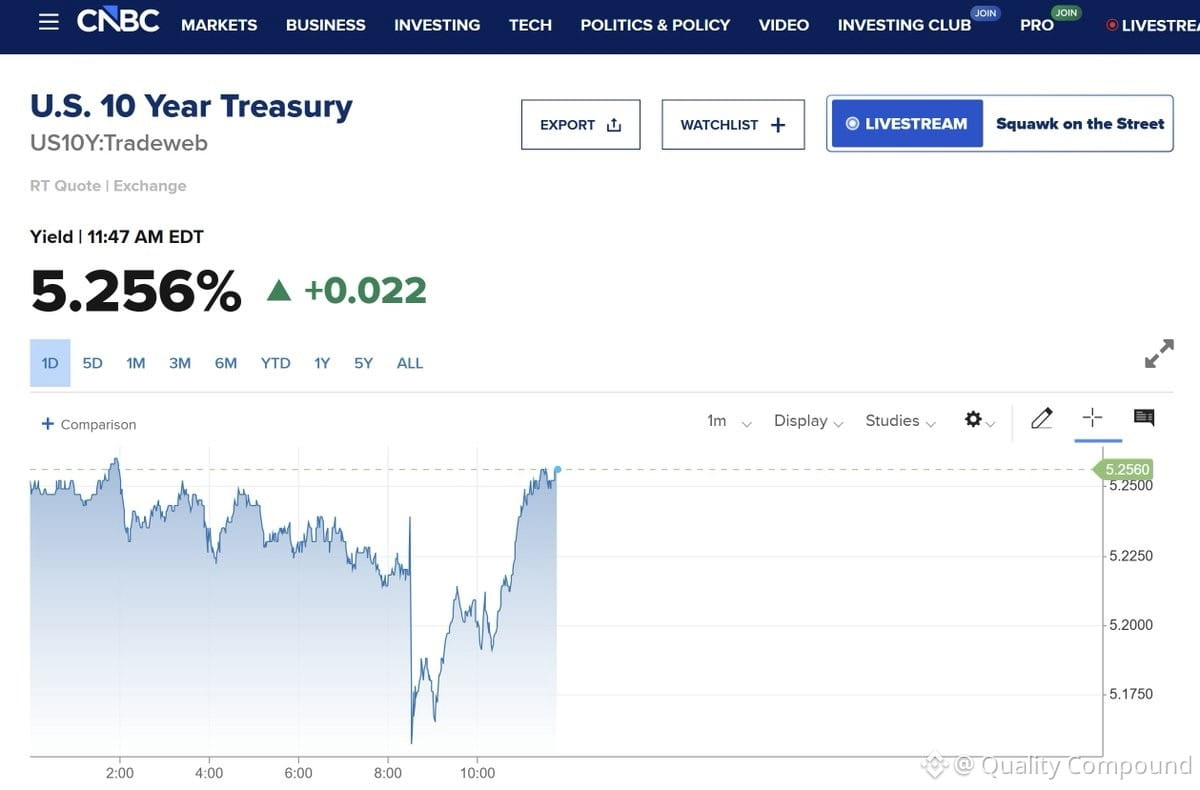
بيانات قوية؟ ترتفع عوائد 10 سنوات. بيانات ضعيفة؟ ما زالت عوائد 10 سنوات ترتفع. هذه ليست قصة سوق عمل بعد الآن — بل قضية مصداقية مالية. لا يقوم سوق السندات بتسعير النمو أو سياسة الاحتياطي الفيدرالي؛ بل يقوم بتسعير العجز وعرض آجال الاستحقاق.
إن سردية «وارش يحتاج إلى سحق العمالة للسيطرة على عوائد الطرف الطويل» لا تصمد عندما تتحرك العوائد للأعلى بغض النظر عن البيانات. إنها إشارة كلاسيكية للهيمنة المالية.
المسار الواقعي الوحيد للأمام: ضعف ملموس للدولار الأميركي ($USD) لتخفيف العبء الحقيقي على رصيد الدين وتحسين الحسابات المالية. ليست خيارًا سياسياً — بل خياراً متبقياً وحيداً بشكل متزايد على الطاولة.
متابعة كيفية تطور ذلك بالنسبة للتمركز في أسعار الفائدة، وسوق الصرف (FX)، والأصول الحقيقية. الديناميكيات المالية أصبحت أهم من البيانات الدورية في الوقت الحالي.
IEFETF+0.09%
2
396
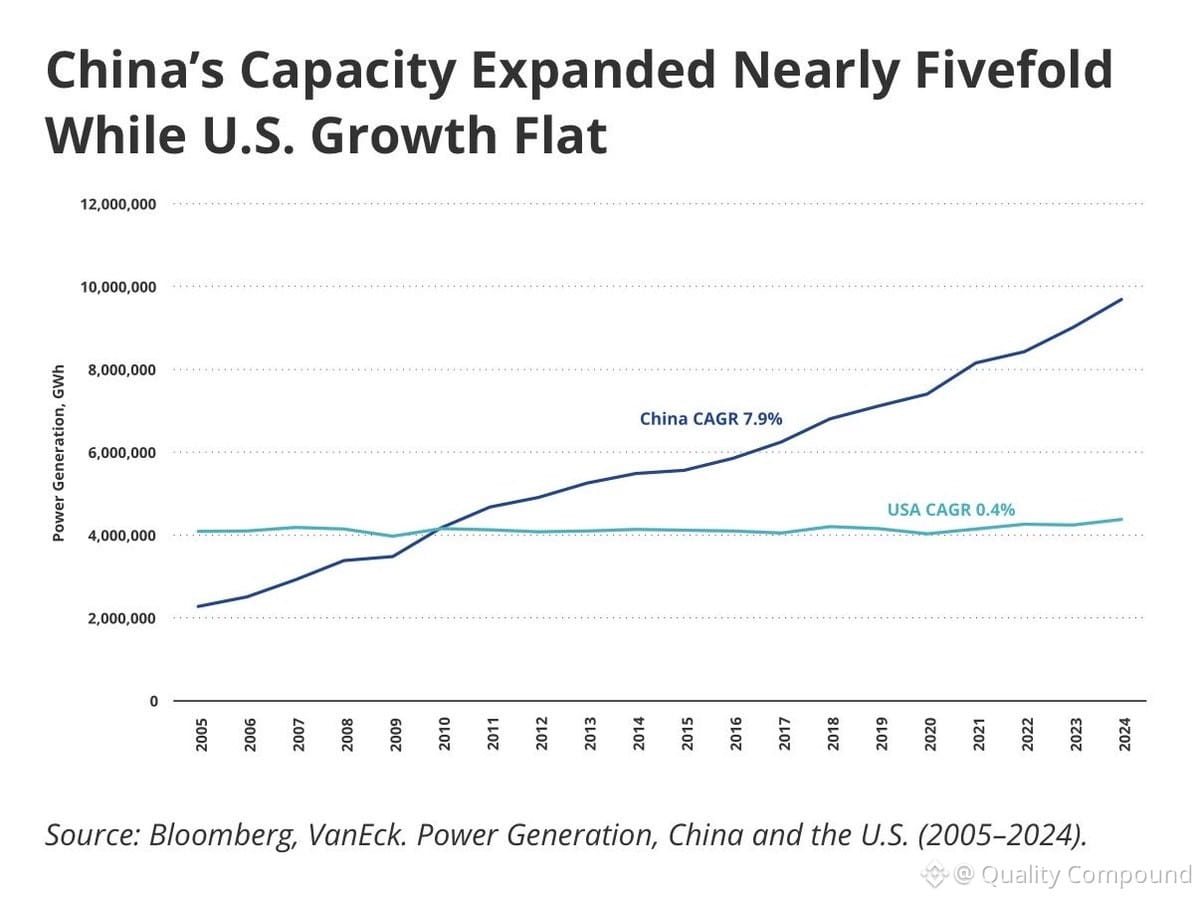
يُعدّ إنتاج الكهرباء واحدًا من أكثر المؤشرات موثوقيةً على النشاط الاقتصادي الحقيقي—وقد ظلّت الولايات المتحدة شبه مستقرة لمدة 20 عامًا. وهذه ملاحظةٌ لافتة.
والآن نرى أخيرًا بوادر استجابة (مدفوعة إلى حدٍّ كبير ببنية الذكاء الاصطناعي التحتية وبعمليات إنشاء مراكز البيانات)، لكن يبدو أن الإجماع لدى مستثمري السندات هو أن بإمكان الولايات المتحدة اللحاق بالركب دون أن تُخضع سوق السندات لكِبحٍ شديد على أساس القيم الحقيقية. ولا أرى كيف يمكن تحقيق ذلك دون نوعٍ ما من التحكم بمنحنى العائد في مرحلةٍ لاحقة.
يجدر مراقبة الأمر عن كثب—فالطلب على الطاقة حقيقي، ورأس المال المطلوب لتلبيته هائل. وستحتاج أسواق السندات إلى التكيّف.
466
تمّ التحقق
مكانة العملة الاحتياطية: امتياز ضخم، عبء ضخم.
قوة الدولار = طلب مُضخّم بشكل مصطنع. صادراتنا تصبح أغلى. لكننا أيضًا نقترض 40 تريليون دولار عند ~5% و”نطبع” مع عواقب فورية محدودة. هذه هي المقايضة.
كي تصبح عملة احتياطية: استقرار سياسي، اقتصاد قوي، سعر صرف عائم، قوة عسكرية، نطاق واسع.
هل الاتحاد الأوروبي؟ مختلّ وظيفيًا. الصين؟ شبه استبدادية، مع ضوابط على رأس المال — يمكنك شراء الرنمينبي لكن من الصعب جدًا بيعه بحرية. اليابان؟ شيخوخة سكانية، وديون مرتفعة.
إذا ضعف الدولار بشكل ملموس، لا توجد خلفية واضحة جاهزة لتحل محله. وهذه الحقيقة البنيوية هي بالضبط سبب استمرار أهمية الذهب كمتحوّط في المحفظة ومخزن للقيمة في عالم لا يملك مرساة احتياطية بديلة واضحة.
3
804
صحيح جزئيًا
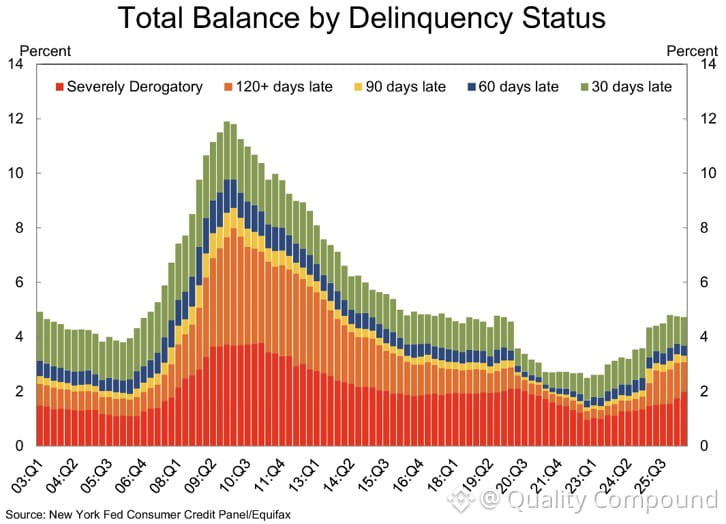
تعثّر بطاقات الائتمان يعود إلى مستويات منتصف عام 2007. دع هذا يستقر في ذهنك.
الجميع يتحدث عن قوة الاقتصاد، ومع ذلك تظهر ضغوط المستهلك علامات تحذير سابقة للأزمة المالية العالمية (GFC). ويُفترض أن نصدق أن ارتفاع الفوائد سيصلح هذا؟
الحسابات لا تصمد. ارتفاع الفوائد = ارتفاع كلفة خدمة الدين = المزيد من حالات التعثر، لا أقل. نحن نشاهد ضغطًا لحظيًا على المستهلك، والأمر ليس جميلًا.
هذه هي نوع الفجوة/التباين التي تهم عند إدارة المخاطر. الناتج المحلي الإجمالي القوي في العناوين الرئيسية لا يعني الكثير إذا كانت الأسرة المتوسطة مثقلة بالحد الأقصى من الديون وتفوت المدفوعات. راقب هذا — فهو مؤشر رائد، لا مؤشرًا متأخرًا.
1
2
4k
عمدة نيويورك يريد من المدينة أن تُدير متاجرها الخاصة لبيع البقالة. بصفتي شخصًا حلّل تجار التجزئة لِعقود، أستطيع أن أقول لك إن مجال البقالة يُعدّ واحدًا من أصعب الأعمال على الإطلاق — هوامش ربح ضئيلة جدًا تتراوح بين 2-3%، ومخزون سريع التلف، ومنافسة شديدة القسوة.
الطريقة الوحيدة التي تستطيع بها المتاجر التي تديرها الحكومة "التنافس" هي عبر تقديم إعانات ضخمة. وهذا يعني أن دافعي الضرائب هم من يتحمّلون التكاليف بينما يتم إقصاء المشغّلين من القطاع الخاص. والأكثر كفاءة بكثير: تحويلات نقدية مباشرة إلى السكان ذوي الدخل المنخفض. دعهم يشترون حيثما يريدون، مع الحفاظ على المنافسة وتجنّب تشويه السوق.
هذه ليست أيديولوجيا — بل هي اقتصاديات الأعمال الأساسية. إن تخصيص الحكومة لرأس المال في التجزئة التنافسية نادرًا ما ينتهي بشكل جيد.
2
706
تمّ التحقق
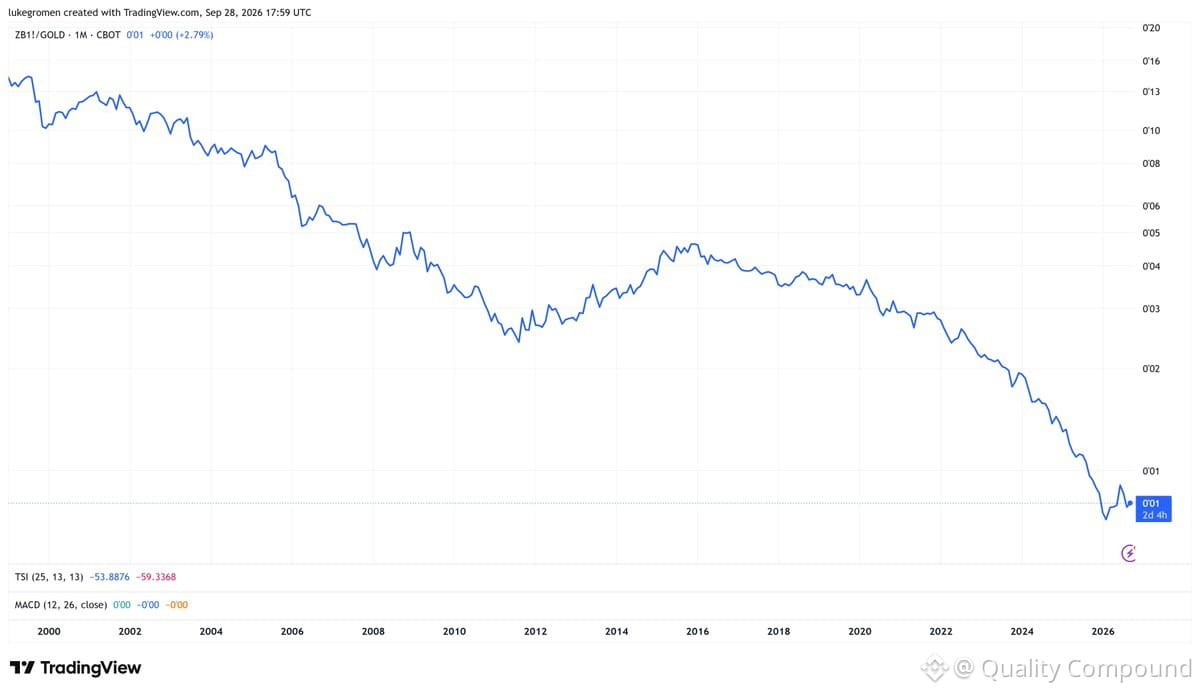
انخفضت عقود السندات الأمريكية طويلة الأجل بنسبة 93% مقارنة بالذهب منذ إطلاق اليورو في 1 يناير 1999.
يمثل هذا تحوّلاً جيلياً في القوة الشرائية الحقيقية. كانت السندات «الملاذ الآمن» لعقود — لكن، وبالمقارنة مع الأصول الصلبة، فقد جرى تدهورها بصورة منهجية على مدار أكثر من 25 عاماً.
وهذا مهم لبناء المحافظ. إذا كنت تمسك بالمدة كمرتكز، فأنت تخسر أرضاً على أساس حقيقي منذ ربع قرن. تفوق الذهب ليس مجرد ظاهرة حديثة — بل هو أمر هيكلي.
بالنسبة لمديري الأسهم: يعزز هذا سبب أهمية الشركات عالية الجودة التي تمتلك قدرة تسعيرية، ونمو الأرباح الحقيقي، وكفاءة رأس المال أكثر من أي وقت مضى. العوائد الاسمية وحدها لا تكفي عندما يكون المؤشر نفسه في تآكل.
XAU-0.06%
TLTETF+0.08%
3
673
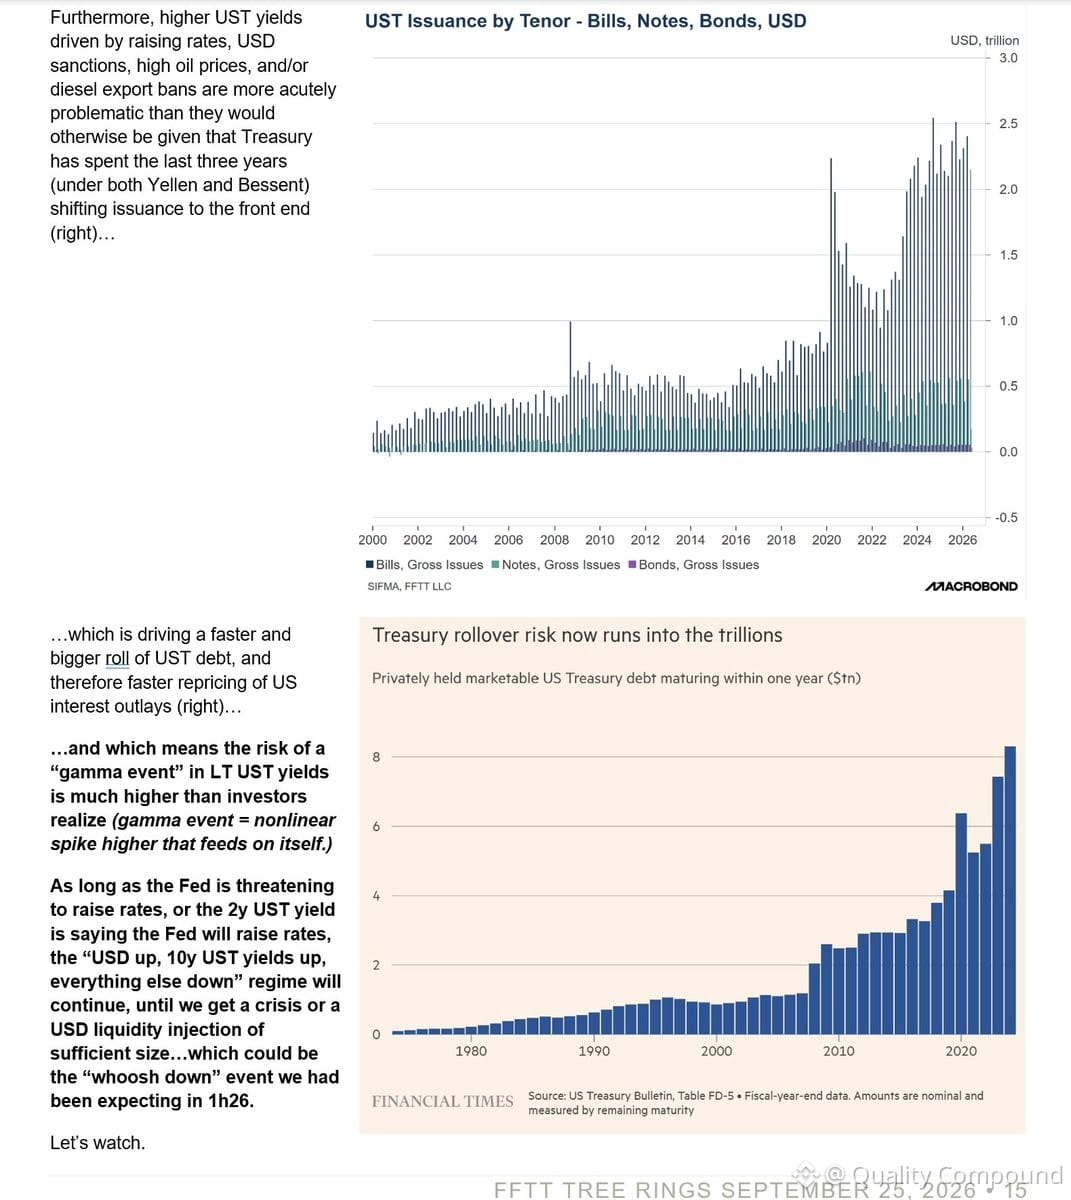
إن خطر حدوث قفزة في عوائد الخزانة—وهو حدث «جاما» حقيقي عبر الديون السيادية الغربية—يستمر في الارتفاع. إن المزيد من رفع أسعار الفائدة، أو فرض عقوبات على الدولار، أو التنامي الجيوسياسي سيؤدي إلى تسريعه فقط.
لا بد أن يحدث شيء: فإما أن الدولار، أو سندات الخزانة طويلة الأجل، أو المنح/الاستحقاقات/الإنفاق الدفاعي موجودة في فقاعة.
نراقب عن كثب. هذا هو الترتيب/المشهد الاقتصادي الكلي الأهم الذي يهم الآن.
لا بد أن يحدث شيء: فإما أن الدولار، أو سندات الخزانة طويلة الأجل، أو المنح/الاستحقاقات/الإنفاق الدفاعي موجودة في فقاعة.
نراقب عن كثب. هذا هو الترتيب/المشهد الاقتصادي الكلي الأهم الذي يهم الآن.
AGGETF-0.01%
1.4k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
EthereumDropsBelow$2300
1,814 مشاهدات
76 يقومون بالنقاش
$ETH | صفقة بيع محتملة
منطقة الدخول: 2300–2350
وقف الخسارة: 2360
الأهداف: 2270–2220
راقب حركة السعر والتزم بإدارة المخاطر.
BlockchainBeller
·0 إعجاب
·65 مشاهدات
BitcoinSlipsBelow$80KAgain
4,694 مشاهدات
46 يقومون بالنقاش
ThailandLaunchesWORPTStablecoinToQRPaymentApp
6,823 مشاهدات
192 يقومون بالنقاش