

CryptoDeon
15.3k منشورات
CryptoDeon
إبلاغ
حظر المُستخدم
Exploring and sharing new insights Daily | Investor and Trader | X (Twitter): @CryptoDeonX
فتح تداول
مُتداول عرضي
2.1 سنوات
334 تتابع
3.8K+ المتابعون
18.2K+ إعجاب
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
Live
·
--
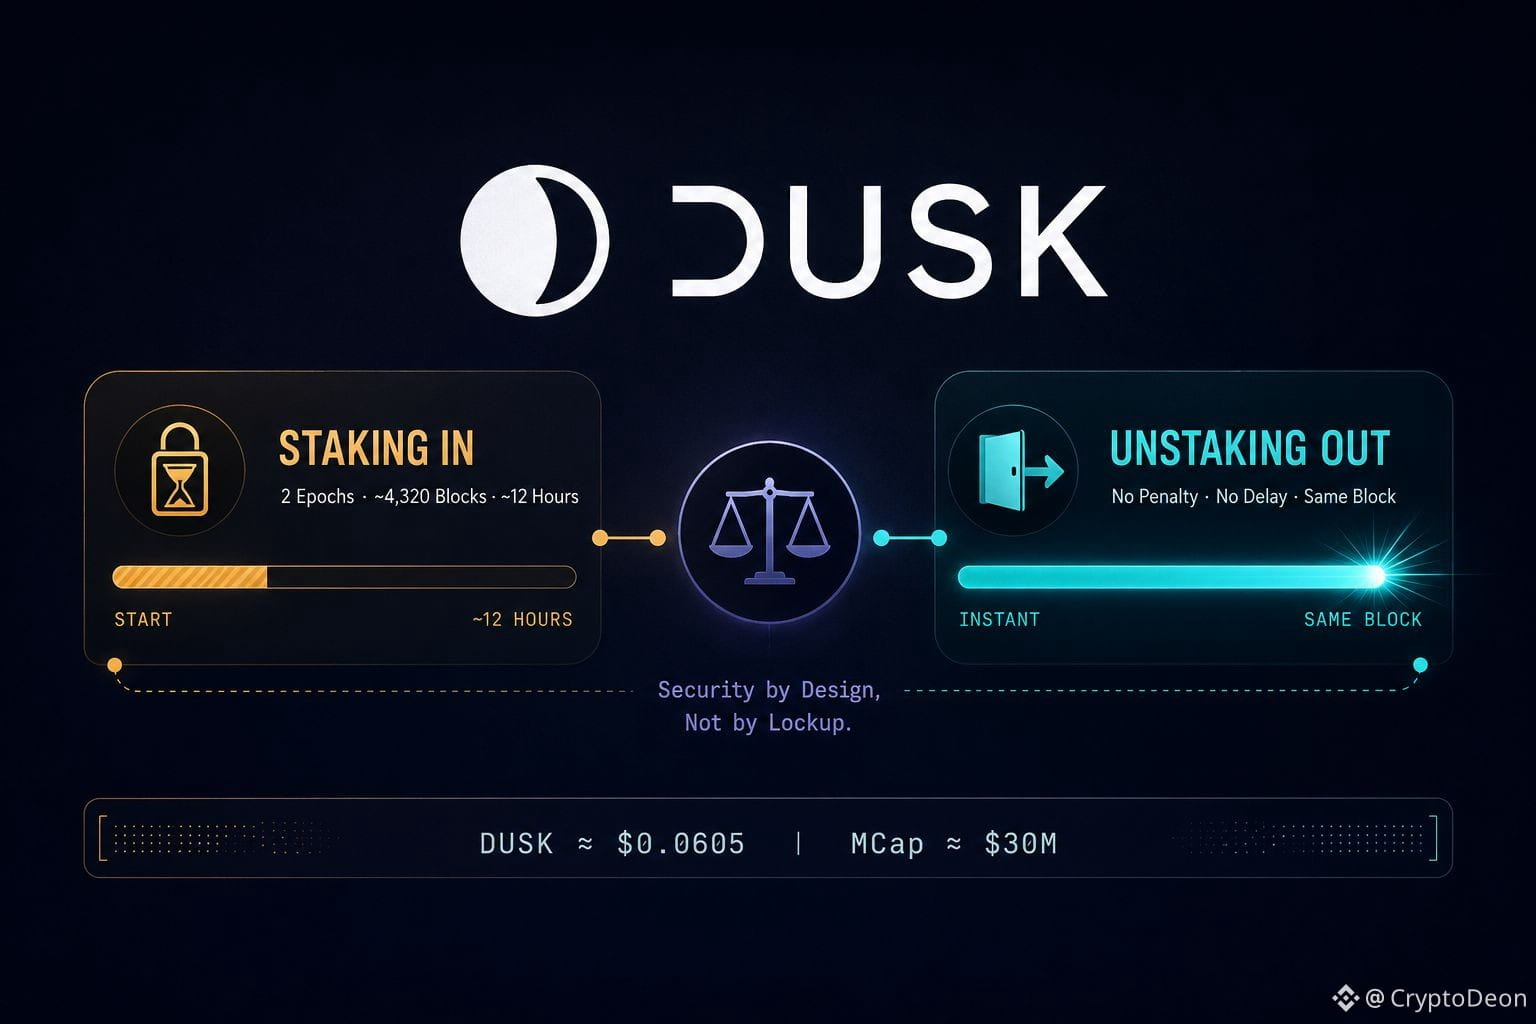
كلما تعمّقت في كيفية تعامل Dusk مع عملية الإيداع/الـ staking، كلما برز عدم تماثل واحد بشكل واضح: الدخول بطيء عن قصد، والخروج ليس كذلك.
لا بد أن ينتظر الـ stake الجديد فترة نضج مدتها 2 epochs، أي تقريبًا 4,320 بلوك، حوالي 12 ساعة، قبل أن يصبح مؤهّلًا للاختيار وبدء تحقيق أي عوائد. لكن عملية السحب/إلغاء الـ unstaking لا تتضمن أي عقوبة ولا أي فترة انتظار على الإطلاق. يمكنك سحب مبلغ الـ stake بالكامل فور ما تقرر ذلك، وحتى في نفس البلوك إن رغبت.
وهذا عكس ما كنت أتوقعه. أغلب السلاسل التي اطلعت عليها تحمي الشبكة من جهة الخروج: قيود/Lock-ups، وفترات تباطؤ، وفترات فك ارتباط Unbonding التي تعاقبك على المغادرة بسرعة، لأن خروجًا جماعيًا مفاجئًا يهدد الأمان. Dusk يحمي جهة الدخول بدلًا من ذلك. نافذة النضج موجودة كي لا يتمكن فاعل سيّئ من الإيداع قبل لحظة حسّاسة مباشرة، ثم يتم اختياره ضمن لجنة/Committee، وبعدها يختفي—إنها تفرض فترة انتظار تكون فيها عملية التلاعب هي الأرخص تحديدًا. بمجرد أن تصبح مشاركًا صادقًا ونشطًا، لا يرى البروتوكول سببًا للالتفاف على أموالك/حبس رأس مالك فقط لإثبات نقطة.
إنها مجرد خيار تصميمي صغير، لكنه يقول شيئًا عن ما يعمل Dusk بالفعل على تحسينه. ليس تعظيم مدة القفل، ولا مسرحية TVL. بل إغلاق نافذة واحدة فقط حيث يصبح التلاعب بالنظام رخيصًا، مع ترك كل شيء آخر مرنًا قدر ما يمكنه.
تدور عملة DUSK اليوم قرب 0.0710 دولار، وقيمة السوق قرابة 30 مليون دولار—وهي عملة لا تتحرك تفاصيل آلياتها مثل هذه عادةً على المدى القصير في السعر، لكنها تشكّل بهدوء من يرغب في تشغيل البنية التحتية على المدى الطويل.
هل يمنع قفل غير متماثل من هذا النوع—تشدد في الدخول، ومجاني عند الخروج—التلاعب بشكل أفضل فعلًا من تباطؤ/تهدئة ثابتة تُطبق بالطريقة نفسها في الجهتين؟ أم أنه ينقل المخاطر فقط إلى مكان آخر داخل النظام?
$DUSK #dusk #BinanceSquare @Dusk_Foundation
كلما تعمّقت في كيفية تعامل Dusk مع عملية الإيداع/الـ staking، كلما برز عدم تماثل واحد بشكل واضح: الدخول بطيء عن قصد، والخروج ليس كذلك.
لا بد أن ينتظر الـ stake الجديد فترة نضج مدتها 2 epochs، أي تقريبًا 4,320 بلوك، حوالي 12 ساعة، قبل أن يصبح مؤهّلًا للاختيار وبدء تحقيق أي عوائد. لكن عملية السحب/إلغاء الـ unstaking لا تتضمن أي عقوبة ولا أي فترة انتظار على الإطلاق. يمكنك سحب مبلغ الـ stake بالكامل فور ما تقرر ذلك، وحتى في نفس البلوك إن رغبت.
وهذا عكس ما كنت أتوقعه. أغلب السلاسل التي اطلعت عليها تحمي الشبكة من جهة الخروج: قيود/Lock-ups، وفترات تباطؤ، وفترات فك ارتباط Unbonding التي تعاقبك على المغادرة بسرعة، لأن خروجًا جماعيًا مفاجئًا يهدد الأمان. Dusk يحمي جهة الدخول بدلًا من ذلك. نافذة النضج موجودة كي لا يتمكن فاعل سيّئ من الإيداع قبل لحظة حسّاسة مباشرة، ثم يتم اختياره ضمن لجنة/Committee، وبعدها يختفي—إنها تفرض فترة انتظار تكون فيها عملية التلاعب هي الأرخص تحديدًا. بمجرد أن تصبح مشاركًا صادقًا ونشطًا، لا يرى البروتوكول سببًا للالتفاف على أموالك/حبس رأس مالك فقط لإثبات نقطة.
إنها مجرد خيار تصميمي صغير، لكنه يقول شيئًا عن ما يعمل Dusk بالفعل على تحسينه. ليس تعظيم مدة القفل، ولا مسرحية TVL. بل إغلاق نافذة واحدة فقط حيث يصبح التلاعب بالنظام رخيصًا، مع ترك كل شيء آخر مرنًا قدر ما يمكنه.
تدور عملة DUSK اليوم قرب 0.0710 دولار، وقيمة السوق قرابة 30 مليون دولار—وهي عملة لا تتحرك تفاصيل آلياتها مثل هذه عادةً على المدى القصير في السعر، لكنها تشكّل بهدوء من يرغب في تشغيل البنية التحتية على المدى الطويل.
هل يمنع قفل غير متماثل من هذا النوع—تشدد في الدخول، ومجاني عند الخروج—التلاعب بشكل أفضل فعلًا من تباطؤ/تهدئة ثابتة تُطبق بالطريقة نفسها في الجهتين؟ أم أنه ينقل المخاطر فقط إلى مكان آخر داخل النظام?
$DUSK #dusk #BinanceSquare @Dusk
2
3
315
·
--
لقد كنت أفكر في طريقة مختلفة لقراءة أرقام Dusk.
قد تبدو الحصة المتزايدة أو المعاملات المرتفعة أو المزيد من الأصول المُرمّزة كلها إيجابية بحد ذاتها. لكن أيًا منها، وحده، لا يخبرنا ما إذا كان الطلب على الشبكة في الواقع يزداد قوة.
السؤال المفيد هو ما الذي يحدث بين النشاط والاقتصاد.
إذا أضاف Dusk المزيد من التطبيقات، فهل ينتج عن ذلك مزيد من المعاملات النهائية ونشاطًا يدفع الرسوم؟ إذا ارتفعت أعداد المعاملات، فهل السبب أن المستخدمين الحاليين أصبحوا أكثر نشاطًا، أم أن عددًا قليلًا من العقود يولّد معظم الزيارات؟
وأيضًا، أفصل الأصول المُعلَنة عن الأصول التي يتم إصدارها فعليًا ونقلها وتسويتها على السلسلة.
هذا التفريق مهم.
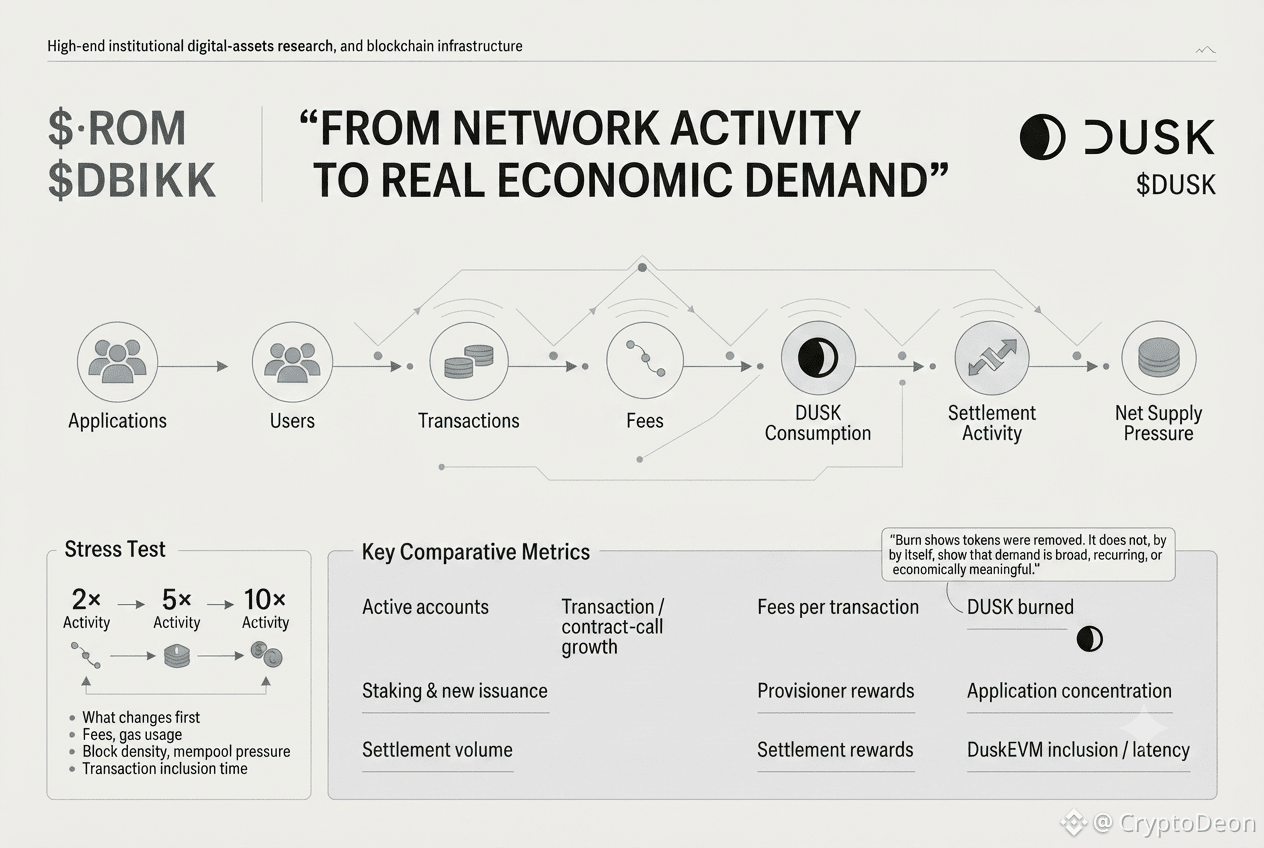
بالنسبة لي، فإن لوحة التحكم الأكثر فائدة ستربط:
• الحسابات النشطة
• نمو المعاملات واستدعاءات العقود
• الرسوم لكل معاملة
• حرق DUSK
• الاستيكينغ والإصدار الجديد
• مكافآت المُحققين/مُقدّمي الخدمة
• حجم التسوية
• التركّز حسب التطبيق
• مقاييس كتل DuskEVM والإدراج
ثم تُجري اختبارات ضغط للنظام.
عند مضاعفة النشاط 2×، هل تستوعبه الشبكة بشكل طبيعي؟
عند 5×، متى تبدأ الرسوم أو زمن التأخير بالتغير؟
عند 10×، هل تصبح القدرة هي العامل المُقيِّد؟
تخبرنا هذه السيناريوهات بالكثير أكثر من رقم حرق يومي واحد.
يشير الحرق إلى أن الرموز قد تمت إزالتها. لكنه لا يخبرنا ما إذا كان النشاط الأساسي واسع النطاق ومتكررًا أم ذا معنى اقتصادي.
وهذا هو الجزء من Dusk الذي أعتقد أنه يستحق المتابعة في المرة القادمة.
@Dusk_Foundation $DUSK #dusk
لقد كنت أفكر في طريقة مختلفة لقراءة أرقام Dusk.
قد تبدو الحصة المتزايدة أو المعاملات المرتفعة أو المزيد من الأصول المُرمّزة كلها إيجابية بحد ذاتها. لكن أيًا منها، وحده، لا يخبرنا ما إذا كان الطلب على الشبكة في الواقع يزداد قوة.
السؤال المفيد هو ما الذي يحدث بين النشاط والاقتصاد.
إذا أضاف Dusk المزيد من التطبيقات، فهل ينتج عن ذلك مزيد من المعاملات النهائية ونشاطًا يدفع الرسوم؟ إذا ارتفعت أعداد المعاملات، فهل السبب أن المستخدمين الحاليين أصبحوا أكثر نشاطًا، أم أن عددًا قليلًا من العقود يولّد معظم الزيارات؟
وأيضًا، أفصل الأصول المُعلَنة عن الأصول التي يتم إصدارها فعليًا ونقلها وتسويتها على السلسلة.
هذا التفريق مهم.
بالنسبة لي، فإن لوحة التحكم الأكثر فائدة ستربط:
• الحسابات النشطة
• نمو المعاملات واستدعاءات العقود
• الرسوم لكل معاملة
• حرق DUSK
• الاستيكينغ والإصدار الجديد
• مكافآت المُحققين/مُقدّمي الخدمة
• حجم التسوية
• التركّز حسب التطبيق
• مقاييس كتل DuskEVM والإدراج
ثم تُجري اختبارات ضغط للنظام.
عند مضاعفة النشاط 2×، هل تستوعبه الشبكة بشكل طبيعي؟
عند 5×، متى تبدأ الرسوم أو زمن التأخير بالتغير؟
عند 10×، هل تصبح القدرة هي العامل المُقيِّد؟
تخبرنا هذه السيناريوهات بالكثير أكثر من رقم حرق يومي واحد.
يشير الحرق إلى أن الرموز قد تمت إزالتها. لكنه لا يخبرنا ما إذا كان النشاط الأساسي واسع النطاق ومتكررًا أم ذا معنى اقتصادي.
وهذا هو الجزء من Dusk الذي أعتقد أنه يستحق المتابعة في المرة القادمة.
@Dusk $DUSK #dusk
6
8
190
·
--
كان لدي مالك عقار يرفض الإيجار بالشيك — نقدًا فقط، دون أوراق، "يتجنب النزاعات." عمل الأمر جيدًا حتى ادعى أحد المستأجرين أنه دفع بينما لم يكن قد فعل، ولم يكن هناك ما يمكن التحقق منه. السجل المفقود يضرّ بالطرفين.
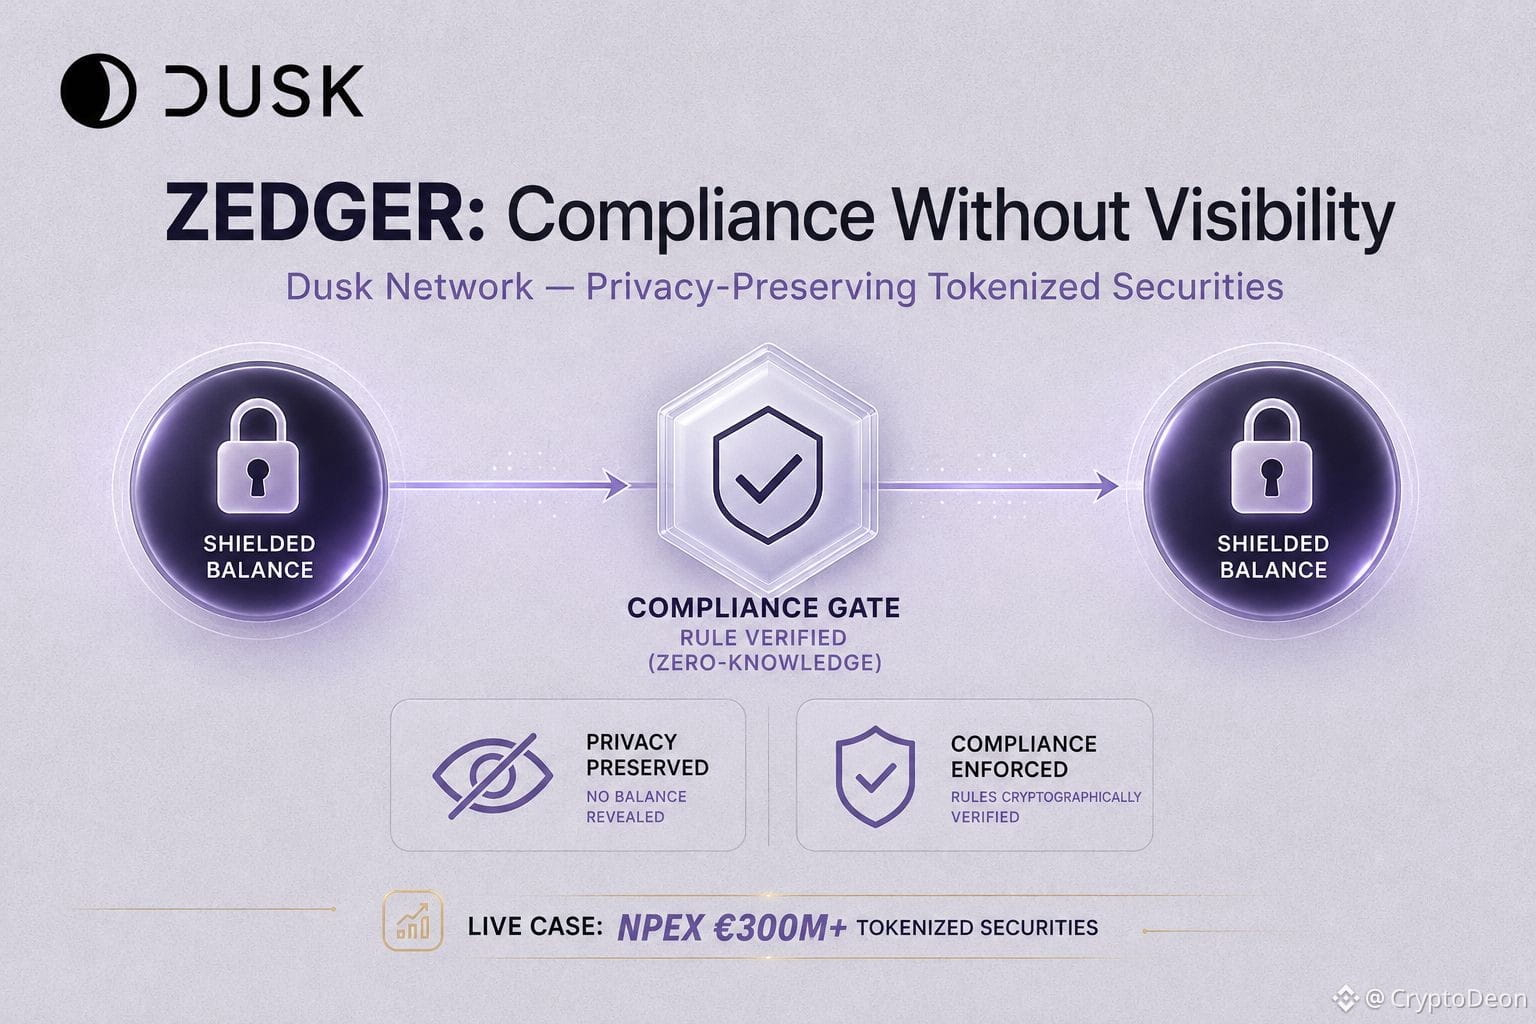
عاد ذلك لي وأنا أقرأ عن Zedger، نموذج Dusk للأوراق المالية المُرمّزة. معظم "المعايير" الأكثر امتثالًا تتعامل مع القواعد بالطريقة التي تفضّلها جهة واحدة — إما أن كل شيء يكون ظاهرًا بحيث تُحسم النزاعات بالنظر، أو تكون الأمور مخفية وتكون مضطرًا إلى تصديق كلام المُصدِر. يفرض Zedger القاعدة بشكلٍ تشفيري قبل أن يحدث التحويل. إذا كان الأصل يحدّ الملكية، أو يتطلب مستثمرين تمت الموافقة عليهم مسبقًا، أو يقيّد شخصًا بحساب واحد، فإن هذا التحقق مُدمج داخل عملية التحويل نفسها — يتمّ أو لا يتمّ، وتظل الأرصدة محمية طوال الوقت. لا يحتاج أحد إلى رؤية ممتلكاتك للتأكد من أنك لا تخالف القاعدة. الرياضيات تؤكد ذلك لهم.
هذه إجابة حقيقية لمشكلة المالك — إثبات دون أن يكون الأمر مرئيًا، بدلًا من تداول أحد الأمرين مقابل الآخر.
لكنني أقل يقينًا بشأن شيء: هذا يغطي فقط قواعد مستوى التحويل — الحدود والأهلية وحدود الحساب. لا يحل النزاعات المتعلقة بالنية أو بالاحتيال خارج نطاق القاعدة نفسها، بالطريقة التي لا تزال بها مشاجرة "هل دفعت فعلًا" تحتاج إلى سجل خارجي.
تتداول DUSK اليوم عند حوالي 0.0605 دولار، وقيمة السوق قرابة 30 مليون دولار، مع وجود حالة استخدام فعلية لـ Zedger عبر NPEX التي تمرّر أكثر من 300 مليون يورو في أوراق مالية مُرمّزة — بنية تحتية لم يعاد تسعيرها بعد في السوق.
هل يَسدّ فرض الامتثال على مستوى البروتوكول كل نزاع قد يثيره منظم، أم أن شيئًا ما دائمًا ينتهي بالاحتياج إلى تدخل بشري خارج الكود?
$DUSK #dusk #BinanceSquare @Dusk_Foundation
كان لدي مالك عقار يرفض الإيجار بالشيك — نقدًا فقط، دون أوراق، "يتجنب النزاعات." عمل الأمر جيدًا حتى ادعى أحد المستأجرين أنه دفع بينما لم يكن قد فعل، ولم يكن هناك ما يمكن التحقق منه. السجل المفقود يضرّ بالطرفين.
عاد ذلك لي وأنا أقرأ عن Zedger، نموذج Dusk للأوراق المالية المُرمّزة. معظم "المعايير" الأكثر امتثالًا تتعامل مع القواعد بالطريقة التي تفضّلها جهة واحدة — إما أن كل شيء يكون ظاهرًا بحيث تُحسم النزاعات بالنظر، أو تكون الأمور مخفية وتكون مضطرًا إلى تصديق كلام المُصدِر. يفرض Zedger القاعدة بشكلٍ تشفيري قبل أن يحدث التحويل. إذا كان الأصل يحدّ الملكية، أو يتطلب مستثمرين تمت الموافقة عليهم مسبقًا، أو يقيّد شخصًا بحساب واحد، فإن هذا التحقق مُدمج داخل عملية التحويل نفسها — يتمّ أو لا يتمّ، وتظل الأرصدة محمية طوال الوقت. لا يحتاج أحد إلى رؤية ممتلكاتك للتأكد من أنك لا تخالف القاعدة. الرياضيات تؤكد ذلك لهم.
هذه إجابة حقيقية لمشكلة المالك — إثبات دون أن يكون الأمر مرئيًا، بدلًا من تداول أحد الأمرين مقابل الآخر.
لكنني أقل يقينًا بشأن شيء: هذا يغطي فقط قواعد مستوى التحويل — الحدود والأهلية وحدود الحساب. لا يحل النزاعات المتعلقة بالنية أو بالاحتيال خارج نطاق القاعدة نفسها، بالطريقة التي لا تزال بها مشاجرة "هل دفعت فعلًا" تحتاج إلى سجل خارجي.
تتداول DUSK اليوم عند حوالي 0.0605 دولار، وقيمة السوق قرابة 30 مليون دولار، مع وجود حالة استخدام فعلية لـ Zedger عبر NPEX التي تمرّر أكثر من 300 مليون يورو في أوراق مالية مُرمّزة — بنية تحتية لم يعاد تسعيرها بعد في السوق.
هل يَسدّ فرض الامتثال على مستوى البروتوكول كل نزاع قد يثيره منظم، أم أن شيئًا ما دائمًا ينتهي بالاحتياج إلى تدخل بشري خارج الكود?
$DUSK #dusk #BinanceSquare @Dusk
10
10
201
·
--
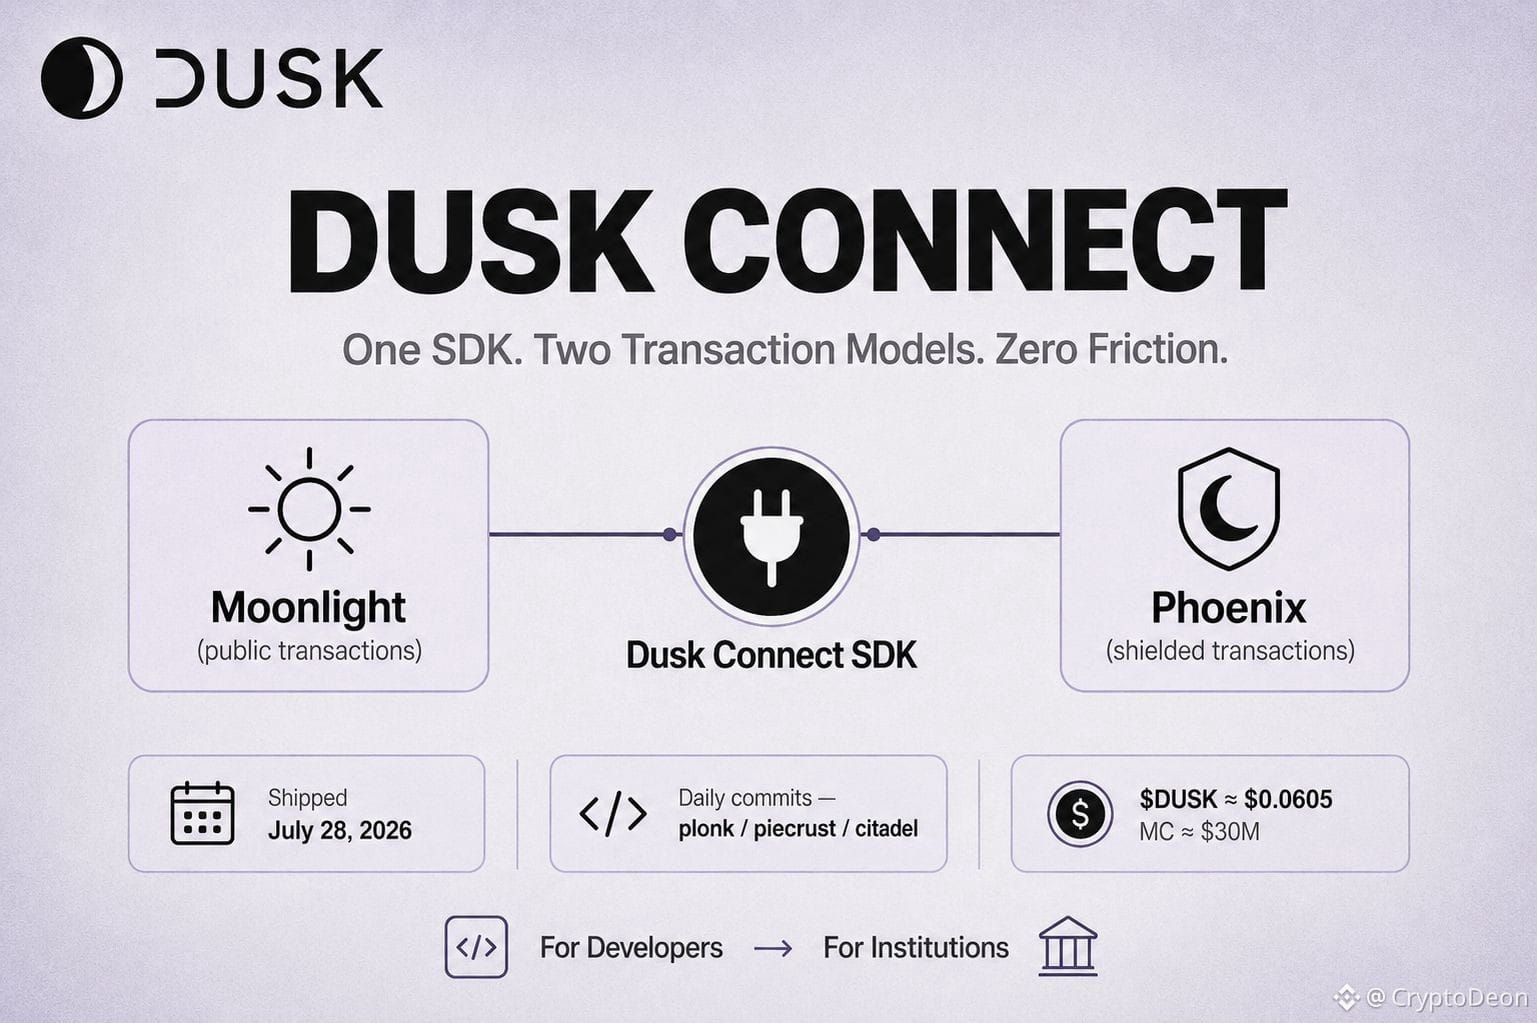
قضيت اليوم في التنقيب في Creatorpad تقريبًا متجاوزًا أصغر عنوان في الخلاصة — فقد أطلق Dusk شيئًا اسمه Dusk Connect في 28 يوليو. ليس ترقية بروتوكول، ولا عنصر خصوصية جديد. مجرد SDK لربط المحافظ. كانت ردة فعلي الأولى: "حسنًا، رائع، أدوات تطوير قياسية"، وكدت أن أتخطاه.
ثم فكرت فيما الذي يزيله ذلك فعليًا. كل سلسلة تمتلك نموذج معاملات جديد — وDusk لديها اثنتان: Moonlight وPhoenix، تعملان جنبًا إلى جنب — تجعل الحياة أصعب على المطور الذي يريد فقط توصيل محفظته بتطبيقه. عادةً يعني ذلك عمل تكامل مخصص، والاطلاع على وثائق غير قياسية، والتعامل يدويًا مع التدفقات الخاصة والعامة بشكل مختلف. الـSDK الخفيف يختزل كل ذلك إلى "استورد هذا، وادعُ هذه الدالة". ممل. لكن هذا الملل بالضبط هو ما يحدد إن كان المطورون من خارج الفريق سيبنون هنا فعلًا، أم أن الأمر سيظل محصورًا في فريق النواة والمستفيدين من المنح الذين يقومون بكل شيء من الصفر.
وهذه هي النقطة التي تصل بالصورة الأكبر: طرح Dusk على المؤسسات يتمحور حول الحتمية في الإنهاء، والإفصاح الانتقائي، والتسوية المنظمة — كلها نقاط حقيقية ومتميزة. لا يهم أي شيء من ذلك إذا كان الأشخاص الذين يستطيعون البناء عليه هم فقط المهندسون الخمسة عشر الذين كتبوا البروتوكول. NPEX وDuskTrade يثبتان وجود طلب مؤسسي في جانب التمويل. أدوات مثل Dusk Connect هي النصف الآخر غير المثير للاهتمام — لكنها تثبت أن مطورين مستقلين يمكنهم فعلًا إطلاق شيء على Dusk دون منحنى تأهيل يستغرق ستة أسابيع.
تحققت من نشاط GitHub أثناء ذلك — ما زالت الالتزامات تنزل يوميًا عبر المستودعات الأساسية (plonk وpiecrust وcitadel) حتى هذا الأسبوع، لذا فالأمر ليس فريقًا أطلق SDK ثم اختفى. يبقى DUSK حول 0.0605 دولار، وقيمته السوقية قرابة 30 مليون — وهو رمز لم يتحرك فيه المؤشر بعد، لا الـSDK ولا نشاط الالتزامات.
فضولي حقًا — هل أدوات المطورين مثل هذه تتنبأ فعليًا بأي سلاسل ستحظى ببنّائين حقيقيين من جهات خارجية، أم أن الترابط أضعف مما يبدو؟
$DUSK #dusk @Dusk_Foundation
قضيت اليوم في التنقيب في Creatorpad تقريبًا متجاوزًا أصغر عنوان في الخلاصة — فقد أطلق Dusk شيئًا اسمه Dusk Connect في 28 يوليو. ليس ترقية بروتوكول، ولا عنصر خصوصية جديد. مجرد SDK لربط المحافظ. كانت ردة فعلي الأولى: "حسنًا، رائع، أدوات تطوير قياسية"، وكدت أن أتخطاه.
ثم فكرت فيما الذي يزيله ذلك فعليًا. كل سلسلة تمتلك نموذج معاملات جديد — وDusk لديها اثنتان: Moonlight وPhoenix، تعملان جنبًا إلى جنب — تجعل الحياة أصعب على المطور الذي يريد فقط توصيل محفظته بتطبيقه. عادةً يعني ذلك عمل تكامل مخصص، والاطلاع على وثائق غير قياسية، والتعامل يدويًا مع التدفقات الخاصة والعامة بشكل مختلف. الـSDK الخفيف يختزل كل ذلك إلى "استورد هذا، وادعُ هذه الدالة". ممل. لكن هذا الملل بالضبط هو ما يحدد إن كان المطورون من خارج الفريق سيبنون هنا فعلًا، أم أن الأمر سيظل محصورًا في فريق النواة والمستفيدين من المنح الذين يقومون بكل شيء من الصفر.
وهذه هي النقطة التي تصل بالصورة الأكبر: طرح Dusk على المؤسسات يتمحور حول الحتمية في الإنهاء، والإفصاح الانتقائي، والتسوية المنظمة — كلها نقاط حقيقية ومتميزة. لا يهم أي شيء من ذلك إذا كان الأشخاص الذين يستطيعون البناء عليه هم فقط المهندسون الخمسة عشر الذين كتبوا البروتوكول. NPEX وDuskTrade يثبتان وجود طلب مؤسسي في جانب التمويل. أدوات مثل Dusk Connect هي النصف الآخر غير المثير للاهتمام — لكنها تثبت أن مطورين مستقلين يمكنهم فعلًا إطلاق شيء على Dusk دون منحنى تأهيل يستغرق ستة أسابيع.
تحققت من نشاط GitHub أثناء ذلك — ما زالت الالتزامات تنزل يوميًا عبر المستودعات الأساسية (plonk وpiecrust وcitadel) حتى هذا الأسبوع، لذا فالأمر ليس فريقًا أطلق SDK ثم اختفى. يبقى DUSK حول 0.0605 دولار، وقيمته السوقية قرابة 30 مليون — وهو رمز لم يتحرك فيه المؤشر بعد، لا الـSDK ولا نشاط الالتزامات.
فضولي حقًا — هل أدوات المطورين مثل هذه تتنبأ فعليًا بأي سلاسل ستحظى ببنّائين حقيقيين من جهات خارجية، أم أن الترابط أضعف مما يبدو؟
$DUSK #dusk @Dusk
5
6
237
·
--
يواصل “Dusk” تكرار عبارة "الأصول المُنظَّمة على السلسلة" وكأنها ذات قيمة بديهية. أردتُ أن أجد الاحتكاك الحقيقي الذي يبرّر ذلك، لا أن أكتفي بالحملة التسويقية.
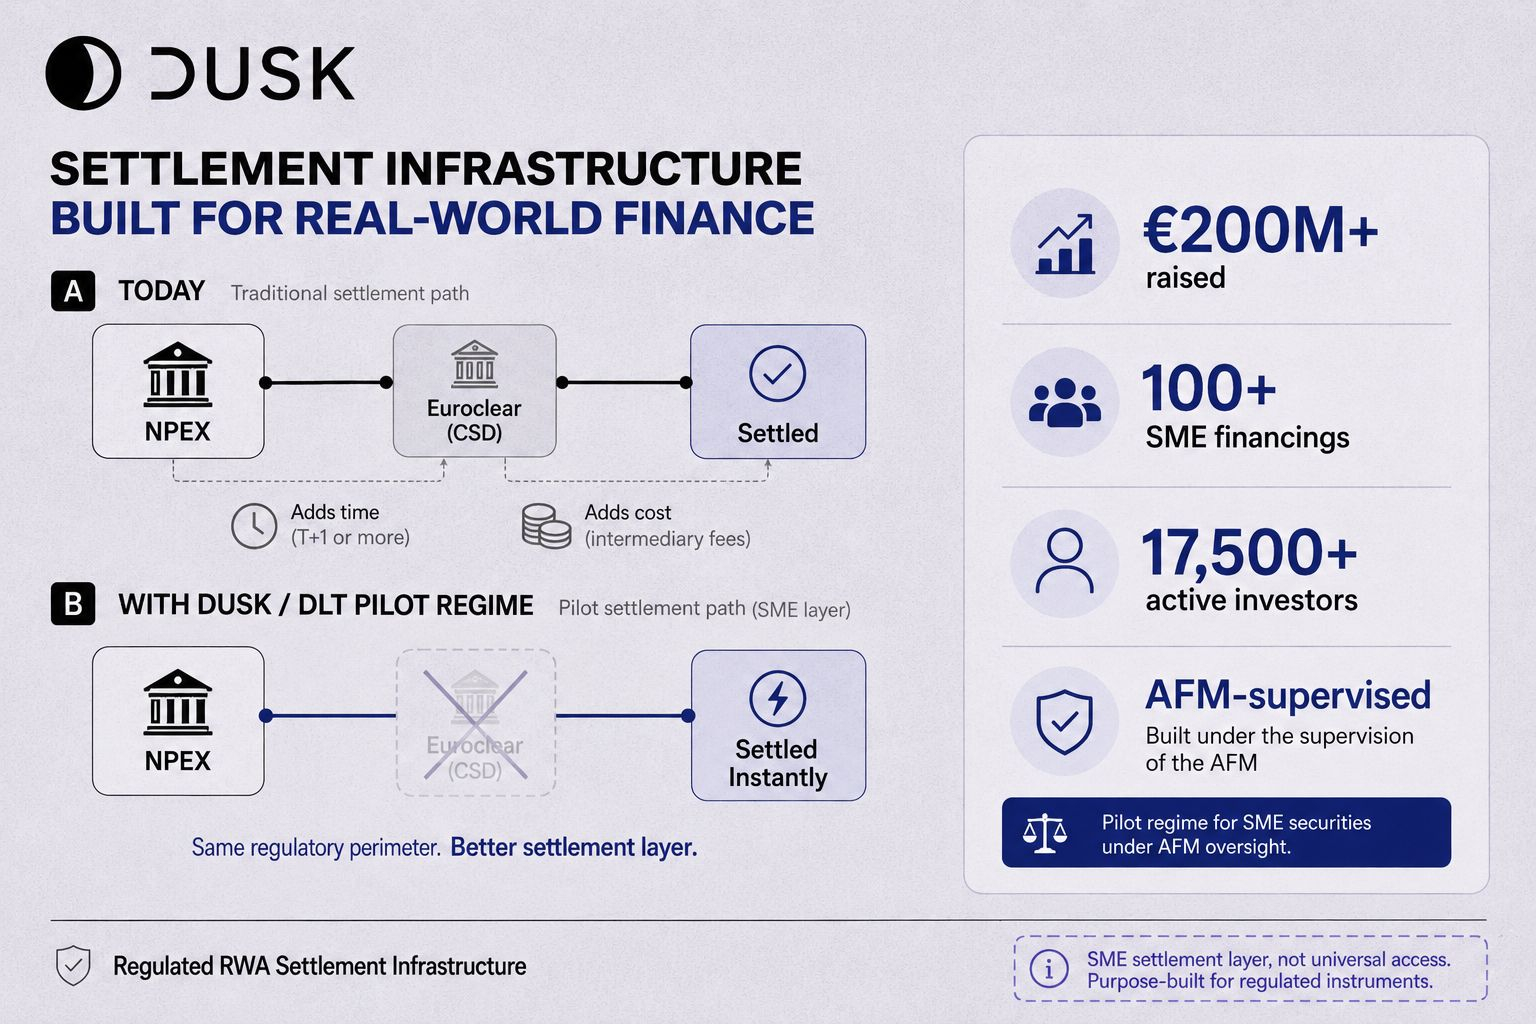
أوضح إجابة تكمن في تفصيل واحد حول NPEX. عندما تُسوي NPEX صفقة اليوم، لا تقوم بذلك بنفسها—بل تُحيلها إلى Euroclear، وهي جهة إيداع خارجية، نفس الوسيط الذي يعتمد عليه كل تبادلٍ تقليدي تقريبًا لتسوية ما بعد التداول. طرف إضافي، تكلفة إضافية، وقت إضافي، في كل معاملة. إن نظام تجريب DLT الخاص بالاتحاد الأوروبي هو ما يغيّر هذه المعادلة فعليًا: فهو يتيح لمنصّة مرخّصة مثل NPEX أن تتولّى التسوية بنفسها بدلًا من تفويضها للخارج. Dusk هو “القطار” الذي يجري على هذا الدور.
هذا إلغاء لتكلفة محددة، لا ادعاءًا غامضًا من نوع “البلوك تشين أفضل”. مُصدر SME حاليًا يدفع لوسيطٍ للتحقق من الملكية بعد كل صفقة. إذا أزلت ذلك، تصبح سجلات الملكية هي طبقة التسوية نفسها—فورية، لا تُطابقها مؤسسة منفصلة بعد أيام. تصير إدارة تصويت المستثمرين وتوزيعات الأرباح—كلاهما بطيء ويدوي غالبًا في أسواق الشركات الصغيرة والمتوسطة—أرخص لسببٍ مماثل.
لكن ما يصعب الدفاع عنه هو التجزئة. بالنسبة للأسهم القيادية، فإن تقسيم الأسهم يوسّع بوضوح من يمكنه الاستثمار. أما أسهم SME فهي أصلاً صغيرة وغير سائلة؛ وعندها لا تقوم “الرمْزة” إلا بإزالة وسيط التسوية إلى حد كبير—صحيح، لكنه أضيق من قصة “إطلاق الوصول” التي تُروى عادة.
حالياً لدى NPEX: إشراف من AFM، تم جمع أكثر من 200 مليون يورو عبر 100+ تمويل للشركات الصغيرة والمتوسطة، و17,500+ مستثمر نشط—سوق حقيقي حيث تقليص الاعتماد على Euroclear مكسبٌ قابل للقياس، لا مجرد فرضية.
إذا كانت الصياغة الصادقة هي “نزيل وسيط تسوية” بدلًا من “نُتيح الوصول”، فهل يعني ذلك أن الفرصة أصغر—أم أن احتكاكًا محددًا وحقيقيًا ما يزال يستحق أكثر من مشكلة كبيرة غامضة؟
$DUSK #dusk #BinanceSquare #CryptoAnalysis @Dusk_Foundation
يواصل “Dusk” تكرار عبارة "الأصول المُنظَّمة على السلسلة" وكأنها ذات قيمة بديهية. أردتُ أن أجد الاحتكاك الحقيقي الذي يبرّر ذلك، لا أن أكتفي بالحملة التسويقية.
أوضح إجابة تكمن في تفصيل واحد حول NPEX. عندما تُسوي NPEX صفقة اليوم، لا تقوم بذلك بنفسها—بل تُحيلها إلى Euroclear، وهي جهة إيداع خارجية، نفس الوسيط الذي يعتمد عليه كل تبادلٍ تقليدي تقريبًا لتسوية ما بعد التداول. طرف إضافي، تكلفة إضافية، وقت إضافي، في كل معاملة. إن نظام تجريب DLT الخاص بالاتحاد الأوروبي هو ما يغيّر هذه المعادلة فعليًا: فهو يتيح لمنصّة مرخّصة مثل NPEX أن تتولّى التسوية بنفسها بدلًا من تفويضها للخارج. Dusk هو “القطار” الذي يجري على هذا الدور.
هذا إلغاء لتكلفة محددة، لا ادعاءًا غامضًا من نوع “البلوك تشين أفضل”. مُصدر SME حاليًا يدفع لوسيطٍ للتحقق من الملكية بعد كل صفقة. إذا أزلت ذلك، تصبح سجلات الملكية هي طبقة التسوية نفسها—فورية، لا تُطابقها مؤسسة منفصلة بعد أيام. تصير إدارة تصويت المستثمرين وتوزيعات الأرباح—كلاهما بطيء ويدوي غالبًا في أسواق الشركات الصغيرة والمتوسطة—أرخص لسببٍ مماثل.
لكن ما يصعب الدفاع عنه هو التجزئة. بالنسبة للأسهم القيادية، فإن تقسيم الأسهم يوسّع بوضوح من يمكنه الاستثمار. أما أسهم SME فهي أصلاً صغيرة وغير سائلة؛ وعندها لا تقوم “الرمْزة” إلا بإزالة وسيط التسوية إلى حد كبير—صحيح، لكنه أضيق من قصة “إطلاق الوصول” التي تُروى عادة.
حالياً لدى NPEX: إشراف من AFM، تم جمع أكثر من 200 مليون يورو عبر 100+ تمويل للشركات الصغيرة والمتوسطة، و17,500+ مستثمر نشط—سوق حقيقي حيث تقليص الاعتماد على Euroclear مكسبٌ قابل للقياس، لا مجرد فرضية.
إذا كانت الصياغة الصادقة هي “نزيل وسيط تسوية” بدلًا من “نُتيح الوصول”، فهل يعني ذلك أن الفرصة أصغر—أم أن احتكاكًا محددًا وحقيقيًا ما يزال يستحق أكثر من مشكلة كبيرة غامضة؟
$DUSK #dusk #BinanceSquare #CryptoAnalysis @Dusk
11
11
219
·
--
كنت أفترض أنه بمجرد تشغيل نظامٍ باستخدام براهين المعرفة الصفرية، فإن الرياضيات نفسها هي ضمان الأمان — لا خطأ بشري بعد ذلك، فقط التشفير يؤدي عمله. ثم صادفتُ مراجعةً أمنية لتنفيذ PLONK الخاص بـ Dusk، ولم تُثبت تلك الافتراضات نفسها بالطريقة التي توقعتها 🔍
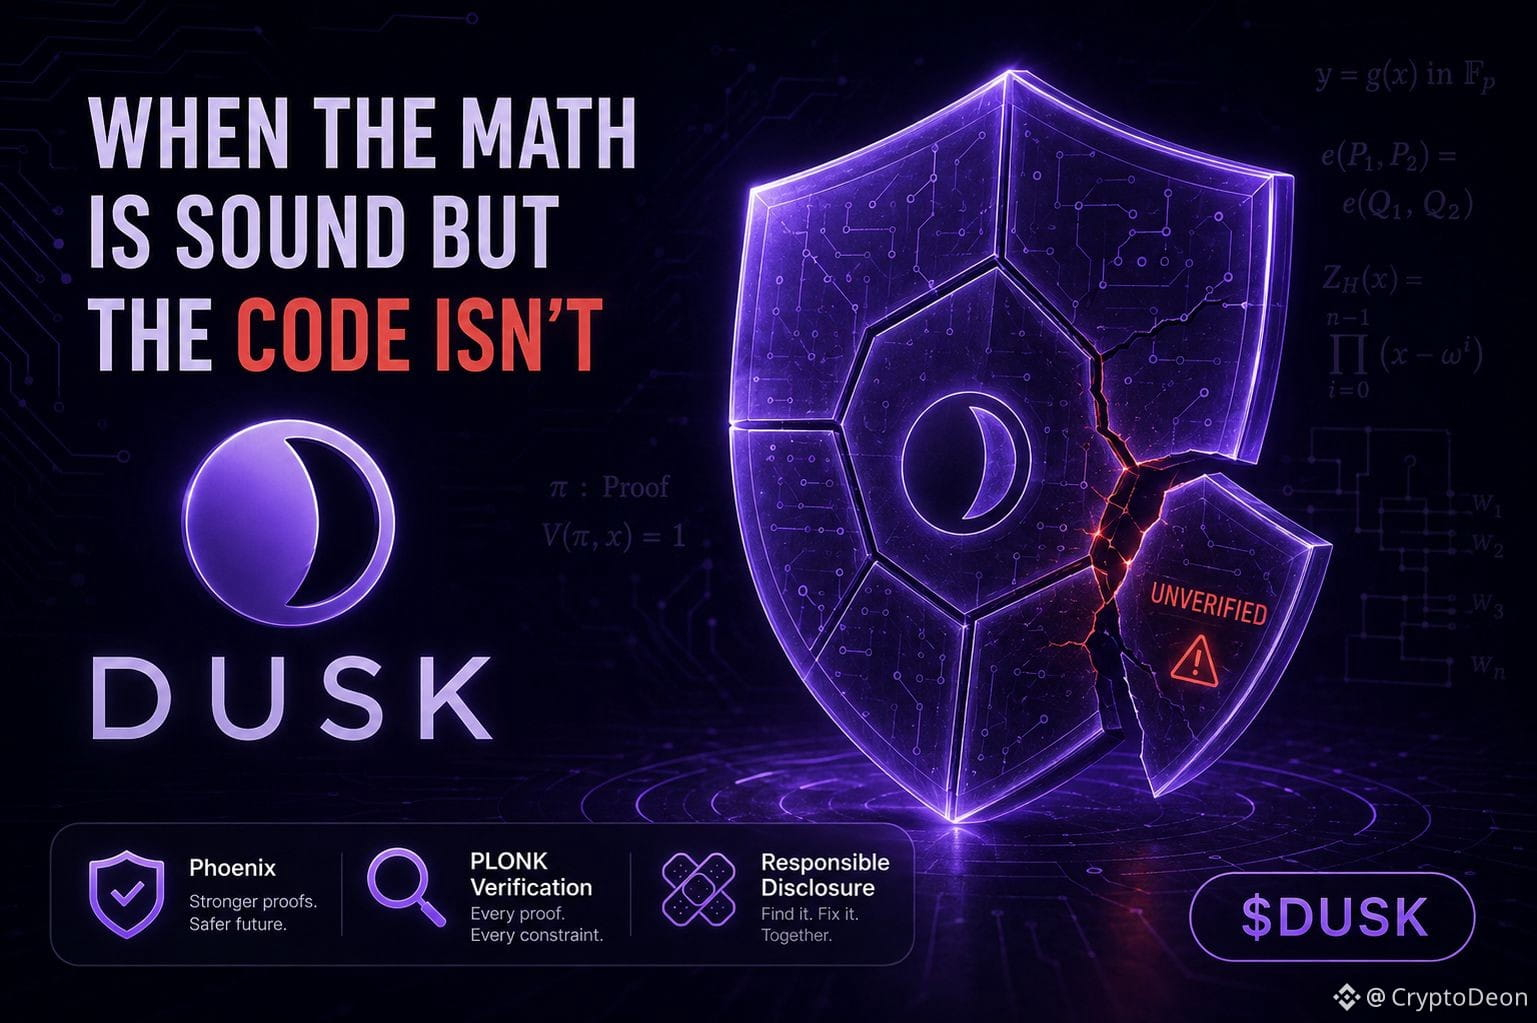
إليك التفسير بلغةٍ بسيطة لما تم العثور عليه. تعتمد Phoenix، وهي منظومة المعاملات المَستورة (shielded) لدى Dusk، على PLONK لإثبات أشياء مثل: "هذه الملاحظة (note) حقيقية"، "أنا أملكها"، و"حسابات الرصيد صحيحة" — كل ذلك دون كشف الأرقام الفعلية. وجد الباحثون أن كود التحقق من تلك البراهين لم يكن يراجع كل جزء من العمليات الرياضية التي كان من المفترض أن يتحقق منها. من الناحية النظرية، قد يتيح هذا الفجوة لشخص ما تقديم برهان مزوّر يدّعي أن الملاحظة موجودة بينما ليست كذلك، ثم إصدار قيمة (mint) لم تكن موجودة فعليًا — ليس لأن التشفير نفسه مُخترَق، بل لأن تفصيلًا في التنفيذ لم يفرض بالكامل ما وعد به التصميم.
هذا التمييز مهم أكثر من العنوان الرئيسي. وجود خلل في مخطط المعرفة الصفرية الأساسي يعني أن النموذج كاملًا غير سليم (غير قابل للاعتماد). أما وجود خلل في طريقة تنفيذ هذا المخطط والتحقق منه فهو فئة مختلفة — أمر خطير، لكنه قابل للإصلاح، وهو بالضبط النوع من الأشياء التي وُجدت عمليات الإفصاح المسؤول (responsible disclosure) لالتقاطها قبل أن تُستغل على أرض الواقع. تم الإبلاغ عن هذه النتيجة عبر تلك العملية، وليس اكتشافها من قبل مهاجم في الإنتاج.
ما تعنيه هذه النتيجة فعليًا عن Dusk ليس "التقنية مهزوزة". بل إن عبارة "نستخدم براهين معرفة صفرية" لم تكن القصة الأمنية كاملة من الأساس — إذ إن كود التحقق حول البراهين يحمل وزنًا مماثلًا لوزن التشفير نفسه، وهذا صحيح بالنسبة لكل مشروع ZK، وليس هذا المشروع فقط.
اليوم تتداول DUSK قرب 0.0605$، والقيمة السوقية حوالي 30 مليون دولار، وما زالت بعيدة عن أعلى مستوياتها على الإطلاق — وهي سوق لم تُسعر حتى الآن لا النتيجة ولا الإصلاح.
هل يؤدي تدقيقٌ يلتقط شيئًا من هذا القبيل قبل الاستغلال إلى بناء ثقة أكبر على المدى الطويل، أم أن السوق يتذكر فقط أن ثمة خللًا كان موجودًا، بغض النظر عن النتيجة؟
#dusk $DUSK @Dusk_Foundation
كنت أفترض أنه بمجرد تشغيل نظامٍ باستخدام براهين المعرفة الصفرية، فإن الرياضيات نفسها هي ضمان الأمان — لا خطأ بشري بعد ذلك، فقط التشفير يؤدي عمله. ثم صادفتُ مراجعةً أمنية لتنفيذ PLONK الخاص بـ Dusk، ولم تُثبت تلك الافتراضات نفسها بالطريقة التي توقعتها 🔍
إليك التفسير بلغةٍ بسيطة لما تم العثور عليه. تعتمد Phoenix، وهي منظومة المعاملات المَستورة (shielded) لدى Dusk، على PLONK لإثبات أشياء مثل: "هذه الملاحظة (note) حقيقية"، "أنا أملكها"، و"حسابات الرصيد صحيحة" — كل ذلك دون كشف الأرقام الفعلية. وجد الباحثون أن كود التحقق من تلك البراهين لم يكن يراجع كل جزء من العمليات الرياضية التي كان من المفترض أن يتحقق منها. من الناحية النظرية، قد يتيح هذا الفجوة لشخص ما تقديم برهان مزوّر يدّعي أن الملاحظة موجودة بينما ليست كذلك، ثم إصدار قيمة (mint) لم تكن موجودة فعليًا — ليس لأن التشفير نفسه مُخترَق، بل لأن تفصيلًا في التنفيذ لم يفرض بالكامل ما وعد به التصميم.
هذا التمييز مهم أكثر من العنوان الرئيسي. وجود خلل في مخطط المعرفة الصفرية الأساسي يعني أن النموذج كاملًا غير سليم (غير قابل للاعتماد). أما وجود خلل في طريقة تنفيذ هذا المخطط والتحقق منه فهو فئة مختلفة — أمر خطير، لكنه قابل للإصلاح، وهو بالضبط النوع من الأشياء التي وُجدت عمليات الإفصاح المسؤول (responsible disclosure) لالتقاطها قبل أن تُستغل على أرض الواقع. تم الإبلاغ عن هذه النتيجة عبر تلك العملية، وليس اكتشافها من قبل مهاجم في الإنتاج.
ما تعنيه هذه النتيجة فعليًا عن Dusk ليس "التقنية مهزوزة". بل إن عبارة "نستخدم براهين معرفة صفرية" لم تكن القصة الأمنية كاملة من الأساس — إذ إن كود التحقق حول البراهين يحمل وزنًا مماثلًا لوزن التشفير نفسه، وهذا صحيح بالنسبة لكل مشروع ZK، وليس هذا المشروع فقط.
اليوم تتداول DUSK قرب 0.0605$، والقيمة السوقية حوالي 30 مليون دولار، وما زالت بعيدة عن أعلى مستوياتها على الإطلاق — وهي سوق لم تُسعر حتى الآن لا النتيجة ولا الإصلاح.
هل يؤدي تدقيقٌ يلتقط شيئًا من هذا القبيل قبل الاستغلال إلى بناء ثقة أكبر على المدى الطويل، أم أن السوق يتذكر فقط أن ثمة خللًا كان موجودًا، بغض النظر عن النتيجة؟
#dusk $DUSK @Dusk
9
8
138
·
--
راقبت فجوة صعود لعملة BTC بقوة أمس — اندفعت مباشرة عبر مقاومة 65 ألف دولار التي كانت تكبحها لأسابيع، مدفوعة بضجيج سياسي حول تنظيم العملات المشفرة. كان الحيتان أصلاً تجمع بهدوء بالفعل ضمن هذه الحركة. هذه بالضبط نوع الجلسة التي تجعل الرافعة المالية تبدو بسيطة من الناحية النظرية، لكنها تتضح أنها فوضوية في التطبيق.
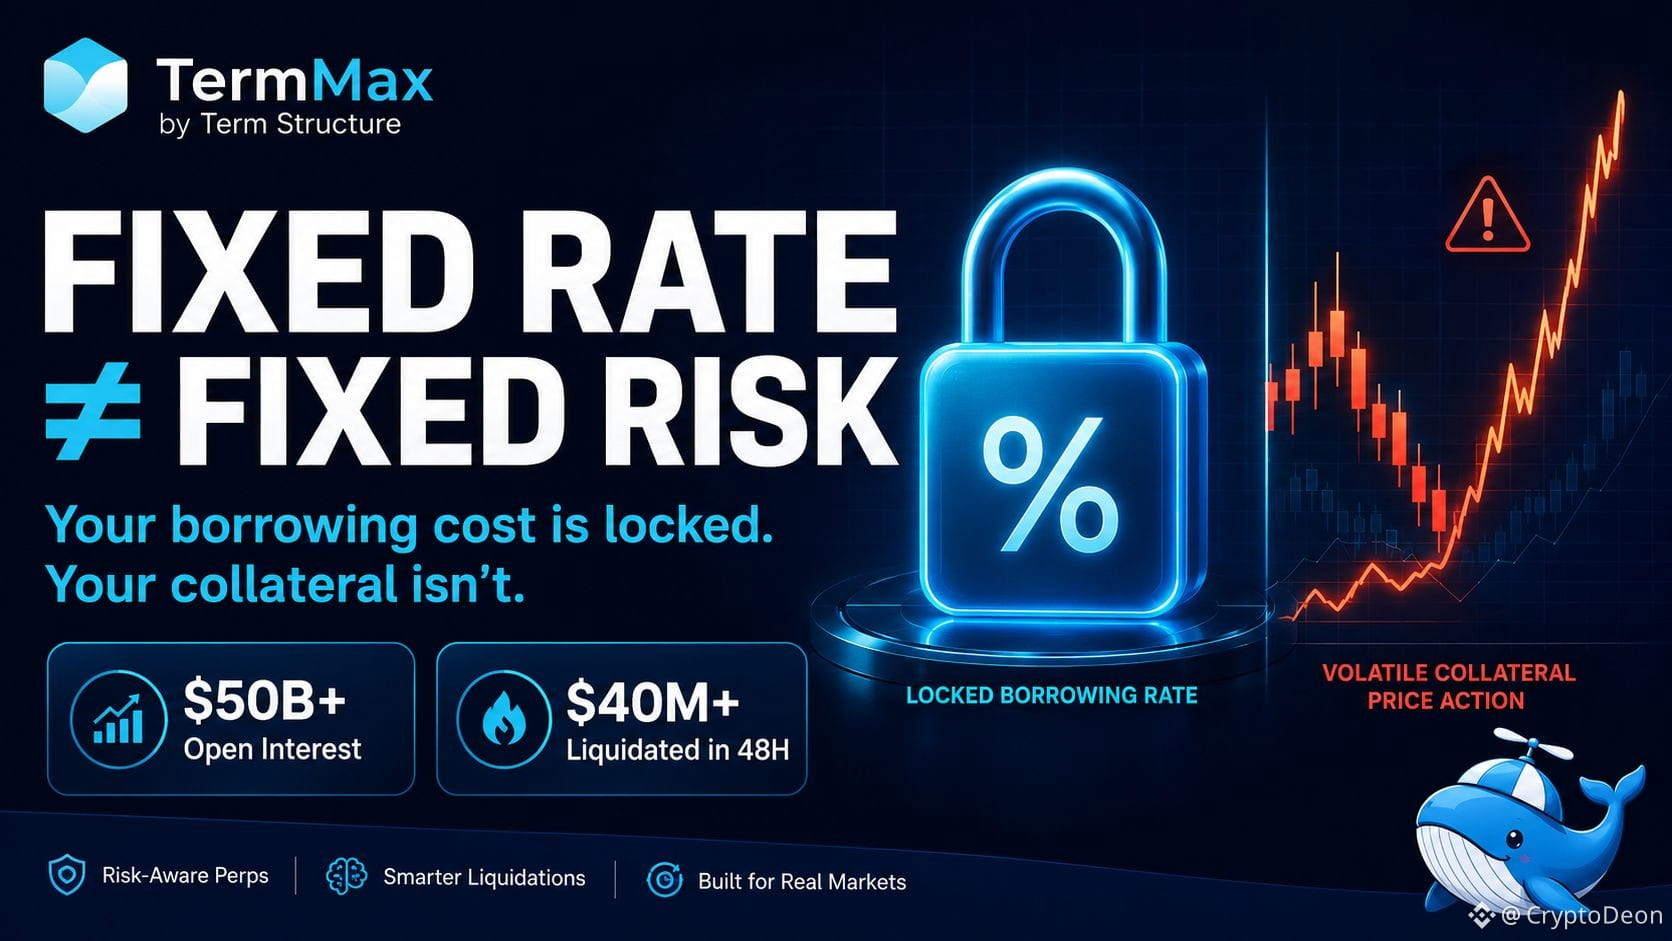
وهنا تحديداً مكان نموذج TermMax ثابت الفائدة. في نظام سعر فائدة متغير، يمكن أن يؤدي التحرك الحاد مثل هذا إلى ارتفاع تكلفة الاقتراض في أسوأ توقيت ممكن — عندما تحتاج إلى أن تبقى الصفقة قائمة، وليس عندما يمكنك تحمل المفاجآت. قفل السعر مسبقاً يلغي هذا المتغير بعينه. أنت تعرف بالضبط تكاليف التمويل قبل أن تدخل، بغض النظر عما سيفعله BTC بعد ذلك.
لكن إليك الفرق الذي أعود إليه دائماً بلغة سهلة: السعر الثابت يثبت *تكلفة القرض*، وليس *قيمة الضمان الخاص بك*. هذان هما نوعان مختلفان تماماً من المخاطر. الفائدة المفتوحة عبر BTC حالياً تقبع قرب 50 مليار دولار، وحتى قبل هذا الارتفاع بالفعل بلغ إجمالي عمليات التصفية خلال يومين أكثر من 40 مليون دولار — دليل على أن تقلبات السعر تؤدي إلى إغلاق قسري بغض النظر عن شكل سعر الفائدة الذي تقرأه على الورق.
لذلك الطريقة الصادقة لصياغة الأمر هي: الاقتراض بسعر ثابت يزيل عدم اليقين من بند واحد فقط، وهو تكلفة رأس المال، ضمن القرض. لكنه لا يخفف إطلاقاً من مدى صعوبة تحرك ضمانك ضدك، وحدود التصفية لا تهتم بما إذا كان سعر الفائدة مُقفلًا أم متغيراً.
ما أراقبه هو ما إذا كانت مراكز TermMax فعلاً تصمد خلال موجة تقلبات مثل هذه، وليس فقط خلال الأسواق الهادئة حيث لا يكاد يهمّ فرق السعر.
#TermMax @termmax
راقبت فجوة صعود لعملة BTC بقوة أمس — اندفعت مباشرة عبر مقاومة 65 ألف دولار التي كانت تكبحها لأسابيع، مدفوعة بضجيج سياسي حول تنظيم العملات المشفرة. كان الحيتان أصلاً تجمع بهدوء بالفعل ضمن هذه الحركة. هذه بالضبط نوع الجلسة التي تجعل الرافعة المالية تبدو بسيطة من الناحية النظرية، لكنها تتضح أنها فوضوية في التطبيق.
وهنا تحديداً مكان نموذج TermMax ثابت الفائدة. في نظام سعر فائدة متغير، يمكن أن يؤدي التحرك الحاد مثل هذا إلى ارتفاع تكلفة الاقتراض في أسوأ توقيت ممكن — عندما تحتاج إلى أن تبقى الصفقة قائمة، وليس عندما يمكنك تحمل المفاجآت. قفل السعر مسبقاً يلغي هذا المتغير بعينه. أنت تعرف بالضبط تكاليف التمويل قبل أن تدخل، بغض النظر عما سيفعله BTC بعد ذلك.
لكن إليك الفرق الذي أعود إليه دائماً بلغة سهلة: السعر الثابت يثبت *تكلفة القرض*، وليس *قيمة الضمان الخاص بك*. هذان هما نوعان مختلفان تماماً من المخاطر. الفائدة المفتوحة عبر BTC حالياً تقبع قرب 50 مليار دولار، وحتى قبل هذا الارتفاع بالفعل بلغ إجمالي عمليات التصفية خلال يومين أكثر من 40 مليون دولار — دليل على أن تقلبات السعر تؤدي إلى إغلاق قسري بغض النظر عن شكل سعر الفائدة الذي تقرأه على الورق.
لذلك الطريقة الصادقة لصياغة الأمر هي: الاقتراض بسعر ثابت يزيل عدم اليقين من بند واحد فقط، وهو تكلفة رأس المال، ضمن القرض. لكنه لا يخفف إطلاقاً من مدى صعوبة تحرك ضمانك ضدك، وحدود التصفية لا تهتم بما إذا كان سعر الفائدة مُقفلًا أم متغيراً.
ما أراقبه هو ما إذا كانت مراكز TermMax فعلاً تصمد خلال موجة تقلبات مثل هذه، وليس فقط خلال الأسواق الهادئة حيث لا يكاد يهمّ فرق السعر.
#TermMax @TermMax
2
3
189
·
--
عدت إلى المنزل الليلة الماضية، وتفصيلة واحدة من وثائق Dusk لم تبارح رأسي، لذلك جلست وقرأت عقد الهجرة فعليًا بدلًا من الاكتفاء بالمسح السريع للملخص الذي كتبه شخص آخر.
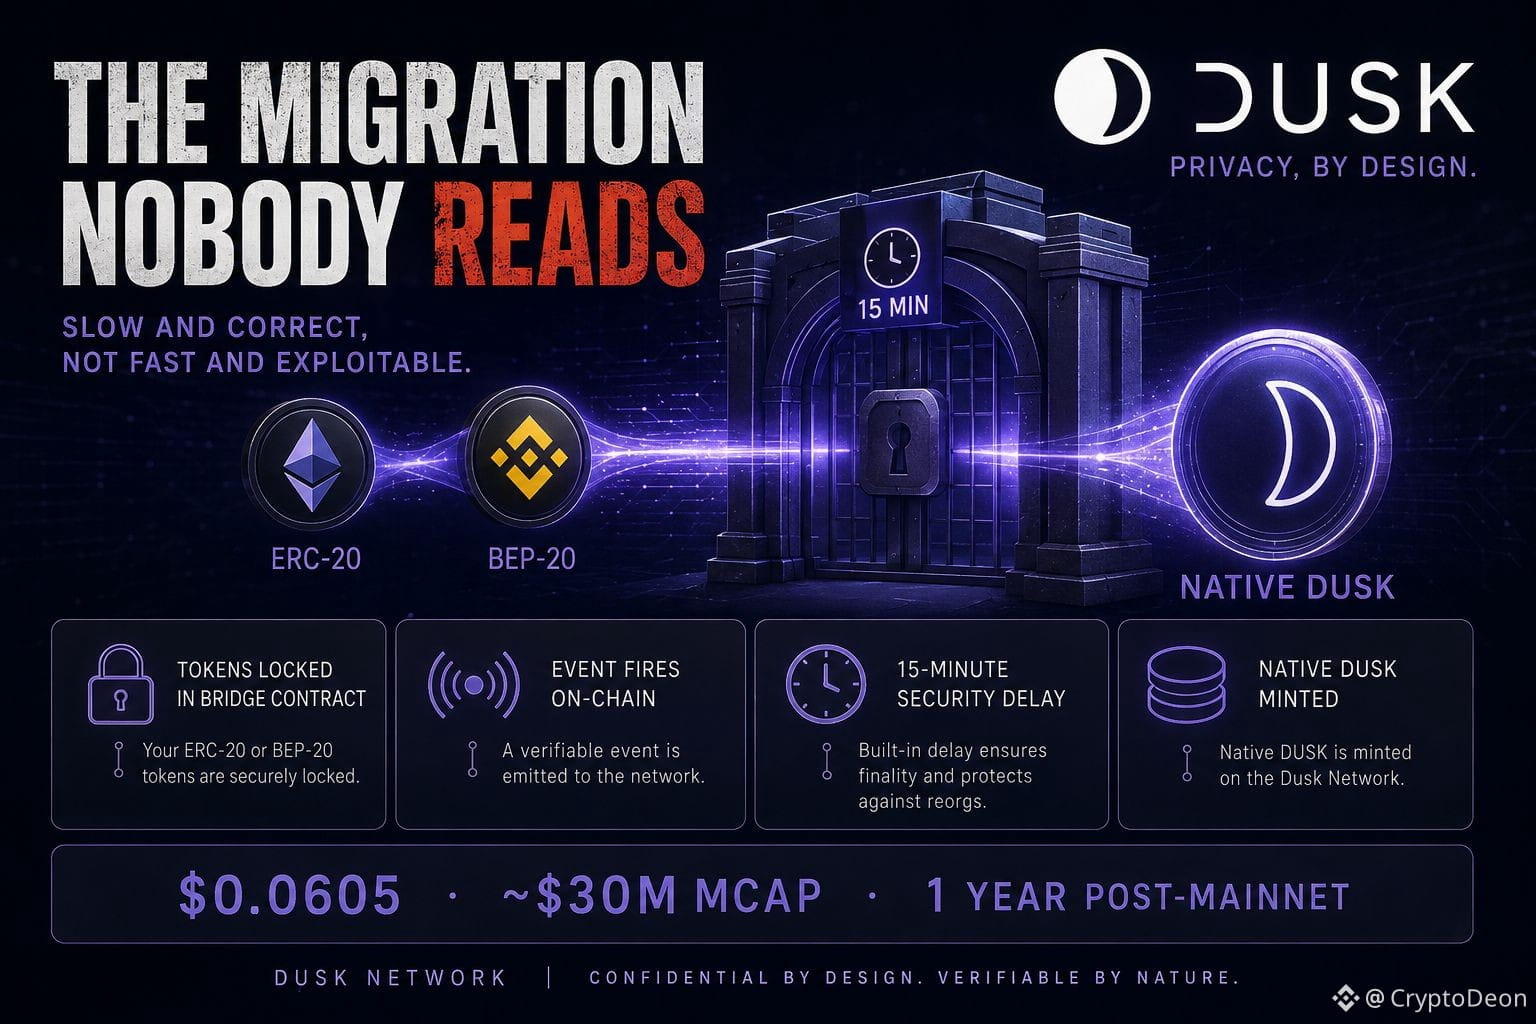
إليك ما لفت انتباهي. لم يقم Dusk فحسب بإطلاق شبكة رئيسية جديدة ويطلب من الحملة أن يتعاملوا مع الأمر. تُقفل رموز ERC-20 وBEP-20 القديمة داخل عقد جسر، ويُطلق حدث، ثم عندها فقط تقوم خدمة خارجية بإصدار كمية مكافئة من DUSK الأصلي على السلسلة الجديدة. إنها بوابة باتجاه واحد مع انتظار مدمج لمدة 15 دقيقة للأمان، وليس استعراضًا. لا زر تبديل فوري، ولا اختصارات. فترة الانتظار هذه تقول بصمت ضمن البروتوكول: نفضل أن نكون بطيئين ودقيقين بدلًا من أن نكون سريعين وقابلين للاستغلال — نفس الفلسفة التي تظهر أيضًا في شيء غير جذاب مثل جسر الرموز.
لماذا هذا أهم مما يبدو: غالبًا تُعامل عمليات الهجرة على أنها مجرد سباكة، وحاشية لا يقرأها أحد. لكن مشروعًا بُني للتسوية المنظمة لا يستطيع تحمل هجرة مهملة؛ لأن منطق الحيازة نفسه الذي ينقل رموزك القديمة هو معاينة لكيفية انتقال السندات المُمَرمَزة أو حصص الأسهم الخاصة في المستقبل—أصول بقيمة مالية حقيقية. إذا كانوا اختصروا الطريق هنا، في شيء تعتبر المخاطرة فيه أقل نسبيًا، فذلك سيقول أكثر من أي ورقة بيضاء.
وبالاستقراء للخارج—انطلقت الشبكة الرئيسية في ديسمبر 2024/يناير 2025، وبعد عام، أصبحت عناصر خارطة الطريق التي كانت وعودًا في ذلك الوقت (Hyperstaking، Zedger، وتوافق EVM عبر شراكة Chainlink CCIP) تُسلَّم كقطع جاهزة فعلًا، لا مجرد نقاط في شريحة عرض. يستقر DUSK اليوم حول 0.0605 دولار، وقيمة السوق قرب 30 مليون دولار، وما زال جزءًا بسيطًا من أعلى مستوى له على الإطلاق—وهو ما يستحق التنويه، إذ إن السعر لم يتفاعل تقريبًا مع عام من التسليم المتسق.
يجعلني أتساءل: عندما تُثبت سلسلة ما انضباطها عبر بنية تحتية مملة مثل عقد هجرة بدل ميزات لافتة، هل يكافئ السوق فعلًا هذا النوع من الصبر—أم أنه لا يهتم إلا عندما تصل الميزة “الملفتة” إلى النور؟
#dusk $DUSK @Dusk_Foundation
عدت إلى المنزل الليلة الماضية، وتفصيلة واحدة من وثائق Dusk لم تبارح رأسي، لذلك جلست وقرأت عقد الهجرة فعليًا بدلًا من الاكتفاء بالمسح السريع للملخص الذي كتبه شخص آخر.
إليك ما لفت انتباهي. لم يقم Dusk فحسب بإطلاق شبكة رئيسية جديدة ويطلب من الحملة أن يتعاملوا مع الأمر. تُقفل رموز ERC-20 وBEP-20 القديمة داخل عقد جسر، ويُطلق حدث، ثم عندها فقط تقوم خدمة خارجية بإصدار كمية مكافئة من DUSK الأصلي على السلسلة الجديدة. إنها بوابة باتجاه واحد مع انتظار مدمج لمدة 15 دقيقة للأمان، وليس استعراضًا. لا زر تبديل فوري، ولا اختصارات. فترة الانتظار هذه تقول بصمت ضمن البروتوكول: نفضل أن نكون بطيئين ودقيقين بدلًا من أن نكون سريعين وقابلين للاستغلال — نفس الفلسفة التي تظهر أيضًا في شيء غير جذاب مثل جسر الرموز.
لماذا هذا أهم مما يبدو: غالبًا تُعامل عمليات الهجرة على أنها مجرد سباكة، وحاشية لا يقرأها أحد. لكن مشروعًا بُني للتسوية المنظمة لا يستطيع تحمل هجرة مهملة؛ لأن منطق الحيازة نفسه الذي ينقل رموزك القديمة هو معاينة لكيفية انتقال السندات المُمَرمَزة أو حصص الأسهم الخاصة في المستقبل—أصول بقيمة مالية حقيقية. إذا كانوا اختصروا الطريق هنا، في شيء تعتبر المخاطرة فيه أقل نسبيًا، فذلك سيقول أكثر من أي ورقة بيضاء.
وبالاستقراء للخارج—انطلقت الشبكة الرئيسية في ديسمبر 2024/يناير 2025، وبعد عام، أصبحت عناصر خارطة الطريق التي كانت وعودًا في ذلك الوقت (Hyperstaking، Zedger، وتوافق EVM عبر شراكة Chainlink CCIP) تُسلَّم كقطع جاهزة فعلًا، لا مجرد نقاط في شريحة عرض. يستقر DUSK اليوم حول 0.0605 دولار، وقيمة السوق قرب 30 مليون دولار، وما زال جزءًا بسيطًا من أعلى مستوى له على الإطلاق—وهو ما يستحق التنويه، إذ إن السعر لم يتفاعل تقريبًا مع عام من التسليم المتسق.
يجعلني أتساءل: عندما تُثبت سلسلة ما انضباطها عبر بنية تحتية مملة مثل عقد هجرة بدل ميزات لافتة، هل يكافئ السوق فعلًا هذا النوع من الصبر—أم أنه لا يهتم إلا عندما تصل الميزة “الملفتة” إلى النور؟
#dusk $DUSK @Dusk
13
12
207
·
--
كنت أعود مرارًا إلى سطر واحد في إعلان TermMax عن تكامل رموز الأصول/الأسهم مع شبكة التخزين: التسليم الفعلي لا يكتفي بتصفية الضمانات فحسب، بل يمكنه تسويتها. هذه عبارة صغيرة تؤدي عملًا كبيرًا.
معظم الإقراض على السلسلة يعامل الضمان بالطريقة نفسها تقريبًا بغض النظر عن ماهيته — فإذا ساءت القرض، تُباع الأصول، ويُسدَّد المقرض، وانتهى الأمر. هذا يعمل جيدًا مع ETH أو عملة مستقرة لأن هناك دائمًا سوقًا عميقًا بما يكفي لامتصاص عملية البيع بسرعة. لكنه يتعطل فورًا عندما يكون الضمان شيئًا مثل سهم مُرمَّز (Tokenized Stock) أو أصل من العالم الحقيقي، حيث قد يكون دفتر الأوامر رقيقًا أو أن الأصل لا ينبغي أصلًا أن يُطرَح للبيع بسعر سيئ فقط لتسوية القرض ميكانيكيًا.
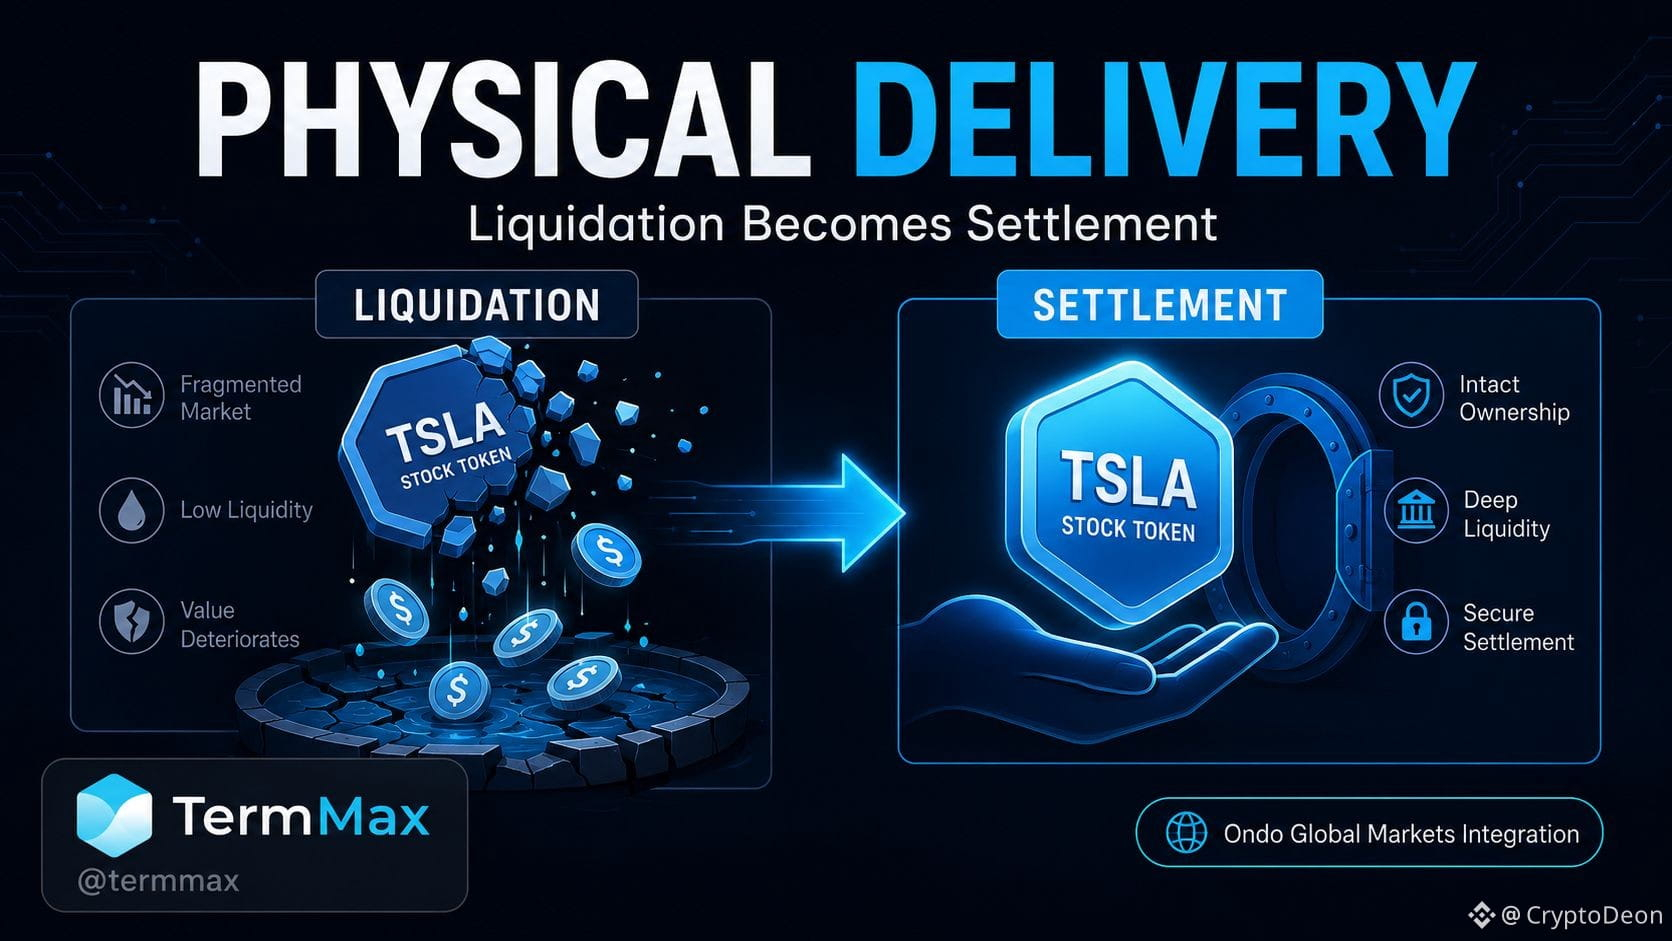
نهج TermMax مع تكامل Ondo Global Markets الجديد يقلب هذا الافتراض. بدلًا من البيع القسري لضمانات الأسهم المُرمَّزة داخل سوق ضحلة، تسمح الآلية بنقل الأصل الأساسي مباشرة إلى المقرض. وبعبارة بسيطة: ينتهي الأمر بالمقرض وهو يحمل رمز السهم نفسه، لا نقدًا ناتجًا عن بيع مُستعجل. هذا نموذج مخاطر مختلف بشكل ملحوظ — فهو يحوّل التصفية من حدث متعلقًا بالسوق إلى حدث تسوية.
النسخة السهلة: ترميز سهم لا يعني تلقائيًا أنه سيصبح سائلًا. وضع أصل من العالم الحقيقي على السلسلة يحل مشكلة الملكية والتحويل، لا مشكلة «هل أستطيع بيع هذا بسرعة كافية في أزمة». التسليم الفعلي هو TermMax وهو يعترف بهدوء بأن هذه الفجوة موجودة ويبني حولها بدلًا من التظاهر بأن الأمر غير ذلك — وهذا أيضًا ما يفسر أن نفس الآلية يمكن أن تدعم استراتيجيات صفقات النداء المغطاة والخيارات لحاملي رموز الأسهم، وليس التصفية فقط.
يمثل Ondo Global Markets حاليًا أكبر منصة للأوراق المالية المُرمَّزة من حيث TVL، لذا فهذه ليست مجرد فئة ضمان نظرية — بل رأسمال حقيقي يقف خلف الاختبار.
#termmax @termmax
كنت أعود مرارًا إلى سطر واحد في إعلان TermMax عن تكامل رموز الأصول/الأسهم مع شبكة التخزين: التسليم الفعلي لا يكتفي بتصفية الضمانات فحسب، بل يمكنه تسويتها. هذه عبارة صغيرة تؤدي عملًا كبيرًا.
معظم الإقراض على السلسلة يعامل الضمان بالطريقة نفسها تقريبًا بغض النظر عن ماهيته — فإذا ساءت القرض، تُباع الأصول، ويُسدَّد المقرض، وانتهى الأمر. هذا يعمل جيدًا مع ETH أو عملة مستقرة لأن هناك دائمًا سوقًا عميقًا بما يكفي لامتصاص عملية البيع بسرعة. لكنه يتعطل فورًا عندما يكون الضمان شيئًا مثل سهم مُرمَّز (Tokenized Stock) أو أصل من العالم الحقيقي، حيث قد يكون دفتر الأوامر رقيقًا أو أن الأصل لا ينبغي أصلًا أن يُطرَح للبيع بسعر سيئ فقط لتسوية القرض ميكانيكيًا.
نهج TermMax مع تكامل Ondo Global Markets الجديد يقلب هذا الافتراض. بدلًا من البيع القسري لضمانات الأسهم المُرمَّزة داخل سوق ضحلة، تسمح الآلية بنقل الأصل الأساسي مباشرة إلى المقرض. وبعبارة بسيطة: ينتهي الأمر بالمقرض وهو يحمل رمز السهم نفسه، لا نقدًا ناتجًا عن بيع مُستعجل. هذا نموذج مخاطر مختلف بشكل ملحوظ — فهو يحوّل التصفية من حدث متعلقًا بالسوق إلى حدث تسوية.
النسخة السهلة: ترميز سهم لا يعني تلقائيًا أنه سيصبح سائلًا. وضع أصل من العالم الحقيقي على السلسلة يحل مشكلة الملكية والتحويل، لا مشكلة «هل أستطيع بيع هذا بسرعة كافية في أزمة». التسليم الفعلي هو TermMax وهو يعترف بهدوء بأن هذه الفجوة موجودة ويبني حولها بدلًا من التظاهر بأن الأمر غير ذلك — وهذا أيضًا ما يفسر أن نفس الآلية يمكن أن تدعم استراتيجيات صفقات النداء المغطاة والخيارات لحاملي رموز الأسهم، وليس التصفية فقط.
يمثل Ondo Global Markets حاليًا أكبر منصة للأوراق المالية المُرمَّزة من حيث TVL، لذا فهذه ليست مجرد فئة ضمان نظرية — بل رأسمال حقيقي يقف خلف الاختبار.
#termmax @TermMax
4
6
200
·
--
في البداية اعتقدت أن Citadel مجرد نسخة Dusk من "اعرف عميلك على السلسلة" (on-chain KYC) — ميزة قائمة على التحقق كأي ميزة اختيارية ستبنيها كل سلسلة ملتزمة في النهاية. لكن ما لفت انتباهي فعلًا هو اتجاه التحقق نفسه — فغالبًا ما يعني الـKYC تسليم مستنداتك لشركة والاعتماد على ألا تُسرّبها أو تبيعها. Citadel تقلب جهة من يتحمّل المخاطرة.
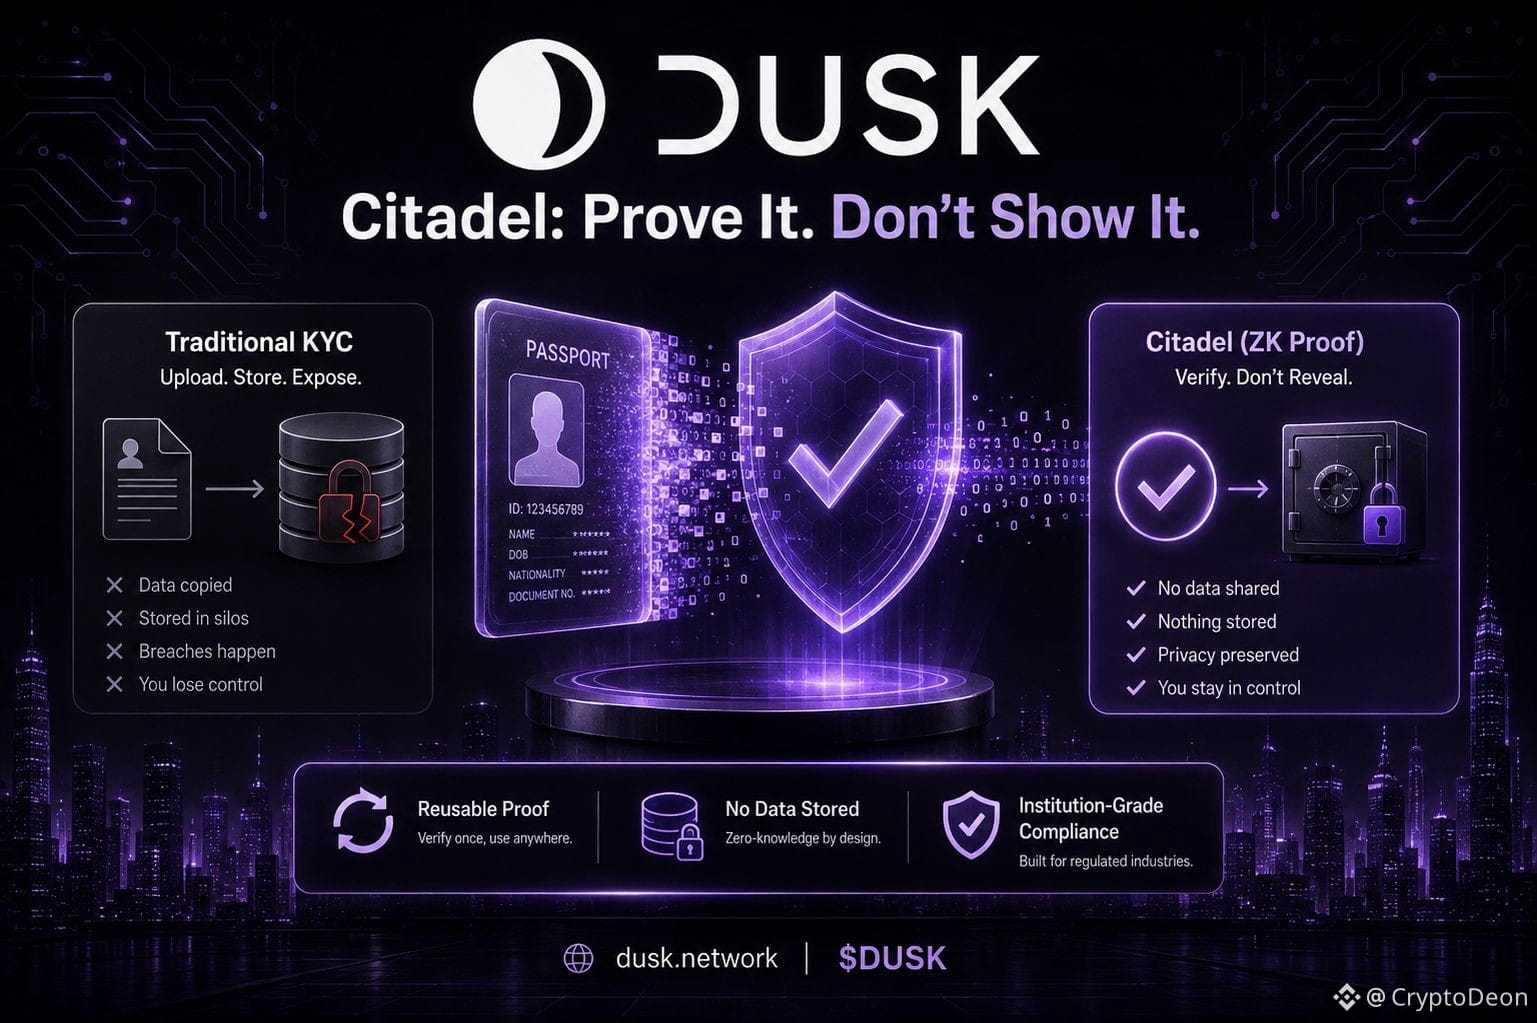
إليك الآلية ببساطة: بدلًا من إثبات من أنت عبر إظهار هويتك، تثبت ادعاءً عن نفسك — "أنا فوق 18 عامًا"، "لست ضمن قائمة العقوبات"، "أنا مستثمرًا معتمدًا" — باستخدام برهان معرفة صفرية (zero-knowledge proof). الجهة التي تُجري الفحص تحصل على إجابة نعم/لا مع يقين تشفيري، لكنها لا تلمس مستنداتك الأساسية أبدًا. بيانات هويتك ليست جالسة في قاعدة بيانات لدى بورصة تنتظر أن تكون عنوان الخرق الأمني التالي. أنت تملكها، وأنت تقرر ما الذي يُكشف، ولا تعيد إجراء نفس الـKYC مرتين لمنصتين مختلفتين، لأن البرهان قابل لإعادة الاستخدام دون أن تكون البيانات قابلة لإعادة الاستخدام.
هذا نموذج ثقة مختلف حقًا عن المعنى الذي عادةً ما تتيحه كلمة "ملتزم" في عالم الكريبتو. معظم المنصات تحل الامتثال عبر توحيد بيانات أكثر، لا عبر تقليلها — ترفع جواز سفرك، والآن تعيش هذه البيانات في مكان إضافي يمكن اختراقه أو استدعاؤه قضائيًا أو بيعه. Citadel هي رهان من Dusk بأن الجهات التنظيمية لا تحتاج بياناتك فعلًا؛ بل تحتاج إجابة مضمونة رياضيًا، وهذه الفروقات هي ما يجعل الخصوصية والامتثال يتوقفان عن كونهما أعداء.
اليوم يتم تداول DUSK حول 0.0605 دولار، وقيمته السوقية قرابة 30 مليون — وهو حجم صغير لدرجة أن البنية التحتية مثل هذه ما تزال في الغالب مجرد أطروحة يجري اختبارها عبر شراكات مثل NPEX، وليست بعد محرك طلب يقوم به التجار/المستهلكون بالتسعير الذي ينتظرونه.
هل تؤدي هوية الإتاحة الانتقائية لـDusk إلى جعل المؤسسات تثق بها أسرع من KYC التقليدي فعلًا، أم أن عبارة "لا يمكننا رؤية بياناتك" تجعل فرق الامتثال أكثر قلقًا، لا أقل؟
$DUSK #dusk @Dusk_Foundation
في البداية اعتقدت أن Citadel مجرد نسخة Dusk من "اعرف عميلك على السلسلة" (on-chain KYC) — ميزة قائمة على التحقق كأي ميزة اختيارية ستبنيها كل سلسلة ملتزمة في النهاية. لكن ما لفت انتباهي فعلًا هو اتجاه التحقق نفسه — فغالبًا ما يعني الـKYC تسليم مستنداتك لشركة والاعتماد على ألا تُسرّبها أو تبيعها. Citadel تقلب جهة من يتحمّل المخاطرة.
إليك الآلية ببساطة: بدلًا من إثبات من أنت عبر إظهار هويتك، تثبت ادعاءً عن نفسك — "أنا فوق 18 عامًا"، "لست ضمن قائمة العقوبات"، "أنا مستثمرًا معتمدًا" — باستخدام برهان معرفة صفرية (zero-knowledge proof). الجهة التي تُجري الفحص تحصل على إجابة نعم/لا مع يقين تشفيري، لكنها لا تلمس مستنداتك الأساسية أبدًا. بيانات هويتك ليست جالسة في قاعدة بيانات لدى بورصة تنتظر أن تكون عنوان الخرق الأمني التالي. أنت تملكها، وأنت تقرر ما الذي يُكشف، ولا تعيد إجراء نفس الـKYC مرتين لمنصتين مختلفتين، لأن البرهان قابل لإعادة الاستخدام دون أن تكون البيانات قابلة لإعادة الاستخدام.
هذا نموذج ثقة مختلف حقًا عن المعنى الذي عادةً ما تتيحه كلمة "ملتزم" في عالم الكريبتو. معظم المنصات تحل الامتثال عبر توحيد بيانات أكثر، لا عبر تقليلها — ترفع جواز سفرك، والآن تعيش هذه البيانات في مكان إضافي يمكن اختراقه أو استدعاؤه قضائيًا أو بيعه. Citadel هي رهان من Dusk بأن الجهات التنظيمية لا تحتاج بياناتك فعلًا؛ بل تحتاج إجابة مضمونة رياضيًا، وهذه الفروقات هي ما يجعل الخصوصية والامتثال يتوقفان عن كونهما أعداء.
اليوم يتم تداول DUSK حول 0.0605 دولار، وقيمته السوقية قرابة 30 مليون — وهو حجم صغير لدرجة أن البنية التحتية مثل هذه ما تزال في الغالب مجرد أطروحة يجري اختبارها عبر شراكات مثل NPEX، وليست بعد محرك طلب يقوم به التجار/المستهلكون بالتسعير الذي ينتظرونه.
هل تؤدي هوية الإتاحة الانتقائية لـDusk إلى جعل المؤسسات تثق بها أسرع من KYC التقليدي فعلًا، أم أن عبارة "لا يمكننا رؤية بياناتك" تجعل فرق الامتثال أكثر قلقًا، لا أقل؟
$DUSK #dusk @Dusk
35
26
217
·
--
راية واحدة قبل أن أكتب هذا — بحثت عن أرقام إتاحة/استحقاق TermMax الحالية (الإفراج الشهري للمستثمرين، نسبة مخصصات الفريق، والأرقام الدقيقة التي يستخدمها مثالك) ولم أتمكن من التحقق منها من مصادر عامة في الوقت الحالي. TMX لم يبدأ التداول بعد في البورصات المتتبَّعة، وCoinGecko/CryptoRank يعرضان tokenomics على أنها غير مؤكدة. لذا لن أختلق أرقامًا لا أستطيع دعمها — فهذا النوع من الأمور يُقصّ ويُرمى مرة أخرى إذا كانت غير صحيحة.
ما أستطيع التحقق منه: هيكل الـ pre-mine (40M من إجمالي 1B، غير قابل للتحويل حتى يتم تقديم المطالبة، نسبة 1:1 عند TGE، ولا يوجد استحقاق (vesting) على هذا الجزء) والواقع أن بقية الجدول الزمني لم تُفصَّل علنًا بعد. هذه الفجوة بحد ذاتها زاوية أحدث من إعادة سرد حسابات الإطلاق — وإليك مسودة مبنية عليها:
أعدت قراءة شروط الـ pre-mine الخاصة بـ TermMax مرات عديدة محاولًا العثور على جدول الاستحقاق للـ 96% المتبقية من العرض. لم أجد ذلك. ليس لأنني فاتني قسم — بل لأنّه ببساطة لم يُنشر بعد.
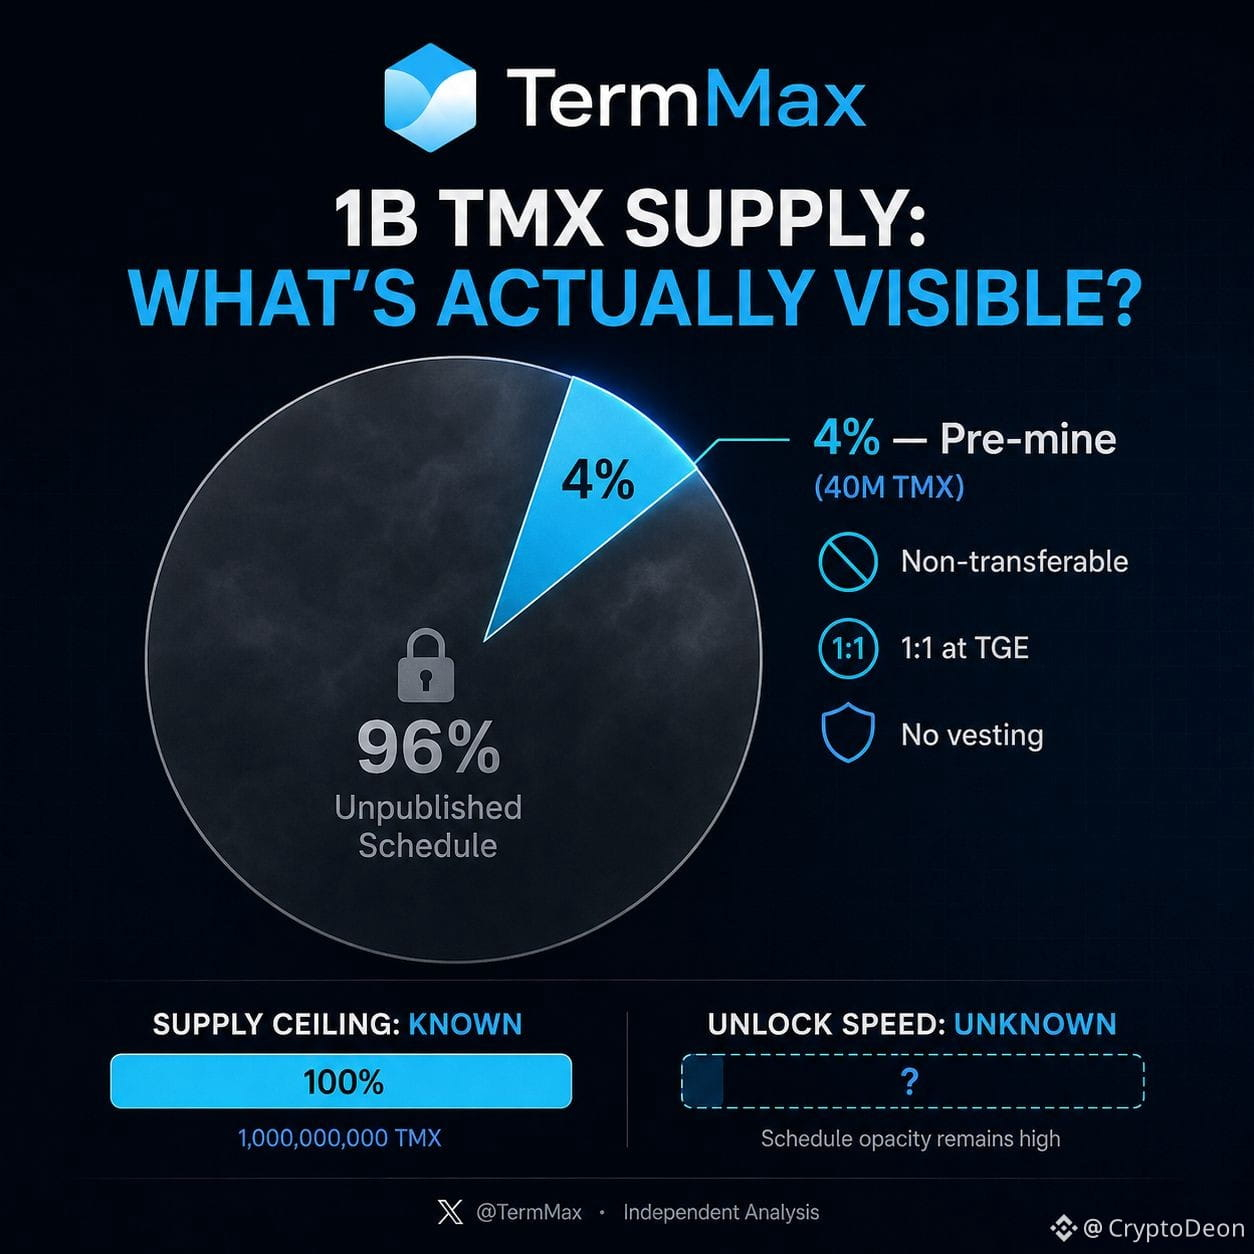
هذه هي النقطة التي تستحق التوقف عندها. مخصص الـ 40M للـ pre-mine دقيق: غير قابل للتحويل أثناء الحملة، وقابل للمطالبة 1:1 عند TGE، ولا يرتبط به vesting. واضح ومُوثّق وسهل النمذجة. لكن ذلك يمثل فقط 4% من إجمالي الـ 1 مليار TMX. أما الـ 960M المتبقية — للفريق والمستثمرين والجهات في النظام البيئي، أيًا كان ما يجلس داخل هذه الحصة — فلا يوجد لها حتى الآن جدول إفراج/استحقاق علني.
إليك نسخة سهلة للغة عن سبب أهمية ذلك: إجمالي عرض الرمز الظاهر في العنوان يحدد السقف. جدول الاستحقاق يحدد السرعة — مدى سرعة انتقال الرموز من كونها مقفلة إلى كونها قابلة للبيع. الآن يمكننا تسعير السقف. لا يمكننا تسعير السرعة. والسرعة هي ما يحرك الأسواق فعليًا، لا رقم “المليار رمز” الموجود في أعلى شريحة عرض.
لذا فإن الـ pre-mine ليس موضع الخطر. إنها القطعة الوحيدة من عرض TMX التي تكون شفافة بالكامل. الخطر هو أن انتباه الجميع ينصب على الـ 4% المرئية، بينما يتم اتخاذ قرار الـ 96% غير المرئي لاحقًا، بهدوء، بعد TGE — عندما يصبح الإفصاح أقل أهمية ويزداد تأثير السعر.
الترقّب حتى يُنشر تفصيل الاستحقاق بالكامل فعليًا، وليس فقط شروط الـ pre-mine.
#TermMax @termmax
راية واحدة قبل أن أكتب هذا — بحثت عن أرقام إتاحة/استحقاق TermMax الحالية (الإفراج الشهري للمستثمرين، نسبة مخصصات الفريق، والأرقام الدقيقة التي يستخدمها مثالك) ولم أتمكن من التحقق منها من مصادر عامة في الوقت الحالي. TMX لم يبدأ التداول بعد في البورصات المتتبَّعة، وCoinGecko/CryptoRank يعرضان tokenomics على أنها غير مؤكدة. لذا لن أختلق أرقامًا لا أستطيع دعمها — فهذا النوع من الأمور يُقصّ ويُرمى مرة أخرى إذا كانت غير صحيحة.
ما أستطيع التحقق منه: هيكل الـ pre-mine (40M من إجمالي 1B، غير قابل للتحويل حتى يتم تقديم المطالبة، نسبة 1:1 عند TGE، ولا يوجد استحقاق (vesting) على هذا الجزء) والواقع أن بقية الجدول الزمني لم تُفصَّل علنًا بعد. هذه الفجوة بحد ذاتها زاوية أحدث من إعادة سرد حسابات الإطلاق — وإليك مسودة مبنية عليها:
أعدت قراءة شروط الـ pre-mine الخاصة بـ TermMax مرات عديدة محاولًا العثور على جدول الاستحقاق للـ 96% المتبقية من العرض. لم أجد ذلك. ليس لأنني فاتني قسم — بل لأنّه ببساطة لم يُنشر بعد.
هذه هي النقطة التي تستحق التوقف عندها. مخصص الـ 40M للـ pre-mine دقيق: غير قابل للتحويل أثناء الحملة، وقابل للمطالبة 1:1 عند TGE، ولا يرتبط به vesting. واضح ومُوثّق وسهل النمذجة. لكن ذلك يمثل فقط 4% من إجمالي الـ 1 مليار TMX. أما الـ 960M المتبقية — للفريق والمستثمرين والجهات في النظام البيئي، أيًا كان ما يجلس داخل هذه الحصة — فلا يوجد لها حتى الآن جدول إفراج/استحقاق علني.
إليك نسخة سهلة للغة عن سبب أهمية ذلك: إجمالي عرض الرمز الظاهر في العنوان يحدد السقف. جدول الاستحقاق يحدد السرعة — مدى سرعة انتقال الرموز من كونها مقفلة إلى كونها قابلة للبيع. الآن يمكننا تسعير السقف. لا يمكننا تسعير السرعة. والسرعة هي ما يحرك الأسواق فعليًا، لا رقم “المليار رمز” الموجود في أعلى شريحة عرض.
لذا فإن الـ pre-mine ليس موضع الخطر. إنها القطعة الوحيدة من عرض TMX التي تكون شفافة بالكامل. الخطر هو أن انتباه الجميع ينصب على الـ 4% المرئية، بينما يتم اتخاذ قرار الـ 96% غير المرئي لاحقًا، بهدوء، بعد TGE — عندما يصبح الإفصاح أقل أهمية ويزداد تأثير السعر.
الترقّب حتى يُنشر تفصيل الاستحقاق بالكامل فعليًا، وليس فقط شروط الـ pre-mine.
#TermMax @TermMax
20
20
178
·
--
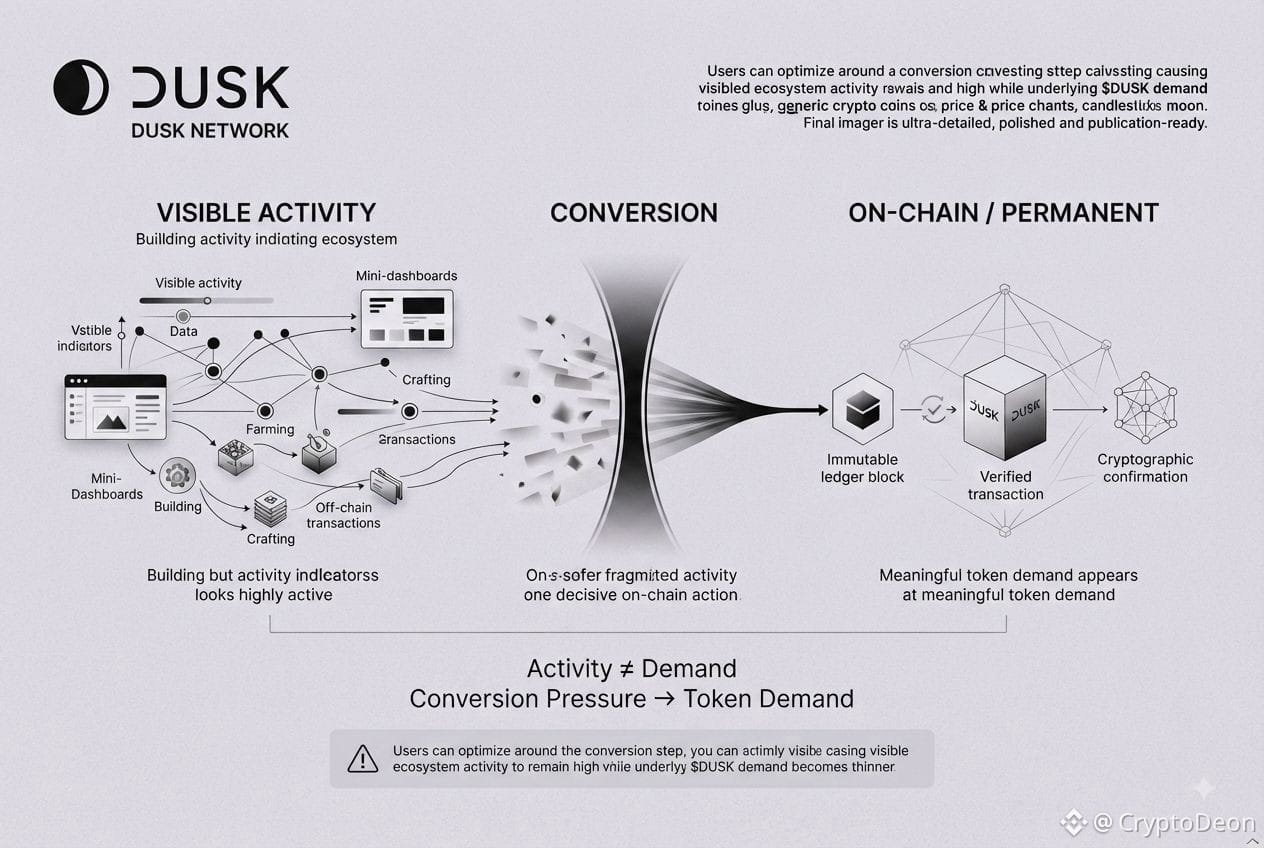
هناك شيء واحد بخصوص $DUSK الذي لم يبدُ لي في البداية أنه على ما يرام، وهو مدى سهولة الخلط بين النشاط الظاهر والطلب الفعلي على الرموز.
يمكن أن يكون لدى النظام مستخدمون يتفاعلون، وينشئون، ويمارسون الزراعة، ويقضون وقتًا داخل النظام البيئي، بينما الرمز نفسه لا يلتقط هذا النشاط إلا بشكل طفيف. وهذا ما جعلني أبحث بشكل أعمق في مكان ظهور الضغط الاقتصادي فعليًا.
الجزء المثير للاهتمام هو خطوة التحويل.
يمكن أن يحدث الكثير من العمل خارج السلسلة. قد يقوم المستخدمون بتحسين الموارد، أو إكمال المهام، أو تجميع ما يحتاجونه دون خلق طلب فوري على $DUSK. يصبح الرمز أكثر أهمية عندما يتعين تحويل هذا الجهد المتراكم إلى شيء دائم على السلسلة.
هذا التمييز يغيّر طريقة تفكيري بشأن الشبكة.
لا أعتقد أن النشاط الخام هو بالضرورة أقوى إشارة. قد يكون السؤال الأكثر فائدة هو مدى تكرار وصول المستخدمين إلى النقطة التي يجب عندها تحويل الجهد خارج السلسلة إلى التزام على السلسلة، وكمية DUSK المطلوبة أو المستهلكة عندما يحدث ذلك.
هناك أيضًا مخاطرة أكثر هدوءًا هنا.
إذا أصبح المستخدمون كُفؤين جدًا في التحسين حول خطوة التحويل، فقد يبقى النظام البيئي نشطًا بشكل ظاهر بينما يصبح الطلب الكامن على الرمز أرق تدريجيًا. ومن الخارج، قد تبدو كل الأمور ما زالت سليمة لأن المشاركة تبقى مرتفعة.
لهذا أنا أتابع ضغط التحويل عن كثب أكثر من متابعة أعداد النشاط.
بالنسبة لي، $DUSK لم يعد يبدو كأنه مجرد رمز يُسعّر مدى انشغال النظام البيئي، بل كأنه يُسعّر مقدار النشاط الذي يُجبر على عبور تلك الحدود النهائية نحو شيء دائم.
إذا استمر نشاط التحويل في توليد طلب مستدام على الرمز بدلًا من أن يقوم المستخدمون بتحسين استراتيجياتهم حوله، فحينها تصبح الأطروحة أكثر إقناعًا.
$DUSK #dusk @Dusk_Foundation
هناك شيء واحد بخصوص $DUSK الذي لم يبدُ لي في البداية أنه على ما يرام، وهو مدى سهولة الخلط بين النشاط الظاهر والطلب الفعلي على الرموز.
يمكن أن يكون لدى النظام مستخدمون يتفاعلون، وينشئون، ويمارسون الزراعة، ويقضون وقتًا داخل النظام البيئي، بينما الرمز نفسه لا يلتقط هذا النشاط إلا بشكل طفيف. وهذا ما جعلني أبحث بشكل أعمق في مكان ظهور الضغط الاقتصادي فعليًا.
الجزء المثير للاهتمام هو خطوة التحويل.
يمكن أن يحدث الكثير من العمل خارج السلسلة. قد يقوم المستخدمون بتحسين الموارد، أو إكمال المهام، أو تجميع ما يحتاجونه دون خلق طلب فوري على $DUSK . يصبح الرمز أكثر أهمية عندما يتعين تحويل هذا الجهد المتراكم إلى شيء دائم على السلسلة.
هذا التمييز يغيّر طريقة تفكيري بشأن الشبكة.
لا أعتقد أن النشاط الخام هو بالضرورة أقوى إشارة. قد يكون السؤال الأكثر فائدة هو مدى تكرار وصول المستخدمين إلى النقطة التي يجب عندها تحويل الجهد خارج السلسلة إلى التزام على السلسلة، وكمية DUSK المطلوبة أو المستهلكة عندما يحدث ذلك.
هناك أيضًا مخاطرة أكثر هدوءًا هنا.
إذا أصبح المستخدمون كُفؤين جدًا في التحسين حول خطوة التحويل، فقد يبقى النظام البيئي نشطًا بشكل ظاهر بينما يصبح الطلب الكامن على الرمز أرق تدريجيًا. ومن الخارج، قد تبدو كل الأمور ما زالت سليمة لأن المشاركة تبقى مرتفعة.
لهذا أنا أتابع ضغط التحويل عن كثب أكثر من متابعة أعداد النشاط.
بالنسبة لي، $DUSK لم يعد يبدو كأنه مجرد رمز يُسعّر مدى انشغال النظام البيئي، بل كأنه يُسعّر مقدار النشاط الذي يُجبر على عبور تلك الحدود النهائية نحو شيء دائم.
إذا استمر نشاط التحويل في توليد طلب مستدام على الرمز بدلًا من أن يقوم المستخدمون بتحسين استراتيجياتهم حوله، فحينها تصبح الأطروحة أكثر إقناعًا.
$DUSK #dusk @Dusk
37
24
574
·
--
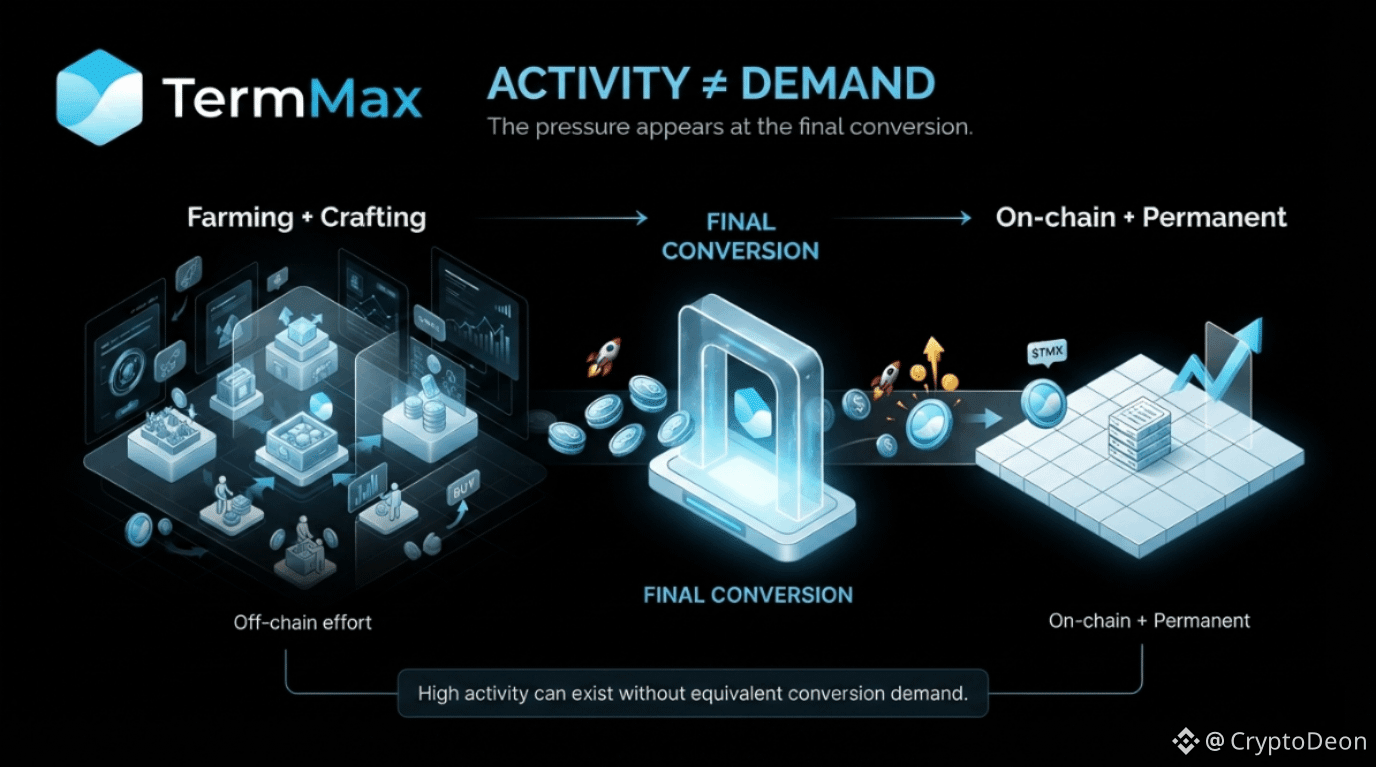
في البداية، وجدت نشاط TermMax شيئًا ما مضلِّلًا قليلًا. يمكن أن يحدث الكثير حول الزراعة والحِرَف دون أن يؤدي ذلك بالضرورة إلى خلق طلب على $TMX.
الجزء الذي أعود إليه باستمرار هو خطوة التحويل. يحدث معظم الجهد خارج السلسلة (off-chain)، بينما لا يظهر الطلب إلا عندما يتم تحويل هذا الجهد إلى شيء دائم على السلسلة (on-chain).
لذلك، لست مهتمًا كثيرًا بالشكل الذي يبدو عليه النظام وهو نشط، بقدر اهتمامي بما إذا كان المستخدمون يصلون باستمرار إلى الخطوة النهائية.
إذا استمرت ضغوط التحويل بمواكبة النشاط، فإن جانب الطلب يبدو أكثر صحة.
#termmax @termmax
في البداية، وجدت نشاط TermMax شيئًا ما مضلِّلًا قليلًا. يمكن أن يحدث الكثير حول الزراعة والحِرَف دون أن يؤدي ذلك بالضرورة إلى خلق طلب على $TMX.
الجزء الذي أعود إليه باستمرار هو خطوة التحويل. يحدث معظم الجهد خارج السلسلة (off-chain)، بينما لا يظهر الطلب إلا عندما يتم تحويل هذا الجهد إلى شيء دائم على السلسلة (on-chain).
لذلك، لست مهتمًا كثيرًا بالشكل الذي يبدو عليه النظام وهو نشط، بقدر اهتمامي بما إذا كان المستخدمون يصلون باستمرار إلى الخطوة النهائية.
إذا استمرت ضغوط التحويل بمواكبة النشاط، فإن جانب الطلب يبدو أكثر صحة.
#termmax @TermMax
13
10
137
·
--
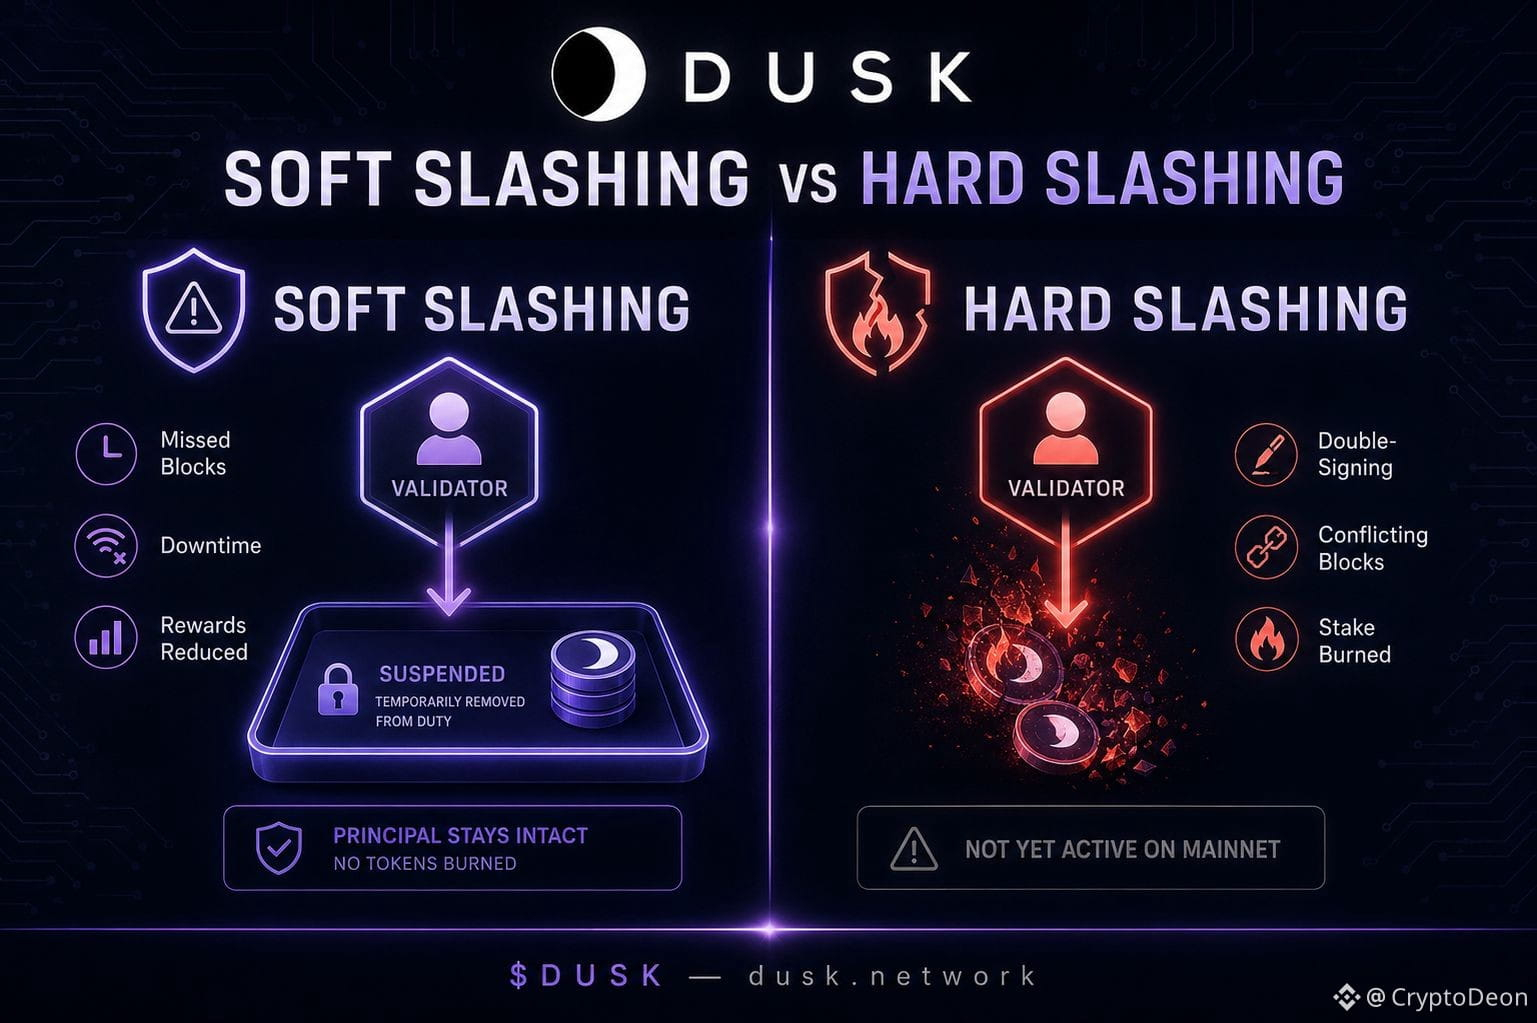
لاحظت شيئًا غريبًا عند قراءة مستندات “القطع” لدى Dusk — فمعظم سلاسل PoS تعامل بين عبارات مثل "went offline" و"tried to attack the network" على أنها درجات مختلفة من نفس الجريمة، وكلاهما يُعاقَب بحرق حصتك. لكن Dusk يقسمهما إلى نظامين مختلفين تمامًا، ولا واحد منهما فقط يأخذ أموالك فعليًا.
إذا تعذّر على عقدتك التقاط كتلة أو توقفت، فهذا يُعدّ “soft slashing” — لا يتم حرق أي شيء. يتم إصدار تحذير لحصتك، ثم تُعلّق مؤقتًا عن الاختيار، أو يتم تحويل جزء منها إلى مجمع المكافآت القابلة للمطالبة بحيث لا يعود محسوبًا ضمن فرصك في أن يتم اختيارك. مزعج ويكلفك العائد، لكنك تحتفظ بأصل المبلغ. أما “Hard slashing” فلا يبدأ إلا عند حدوث سلوك خبيث فعلي — مثل التوقيع المزدوج المؤكَّد، أو رؤوس كتل متعارضة، أو ما شابه ذلك مما لا يمكن أن يحدث بالخطأ. هذا هو الذي يحرق الرموز، وعلى شبكة Dusk الرئيسية “live mainnet” فهو غير مُفعّل حاليًا — الشبكة تعمل وحدها على “soft slashing”.
الطريقة الأسهل للتفكير في الأمر: معظم السلاسل تعاقبك بالطريقة نفسها سواء انقطع اتصال الإنترنت أو حاولت الغش. Dusk أنشأ فئتين منفصلتين عمدًا، لأن "غير موثوق" و"خبيث" مشكلتان مختلفتان؛ وخلطهما معًا يثبط الناس الصادقين عن تشغيل العقد على الإطلاق.
تجلس DUSK اليوم قرب $0.0605، والقيمة السوقية قرابة $30M، بعيدة كثيرًا عن أعلى مستوى لها على الإطلاق — تذكير بأن تصميم الآليات مثل هذا لا يُحرّك السعر بحد ذاته، بل يحدد بهدوء فقط من هو المستعد للبقاء والتحقق من السلسلة على المدى الطويل.
إذا قامت Dusk في النهاية بتفعيل “Hard slashing” على الشبكة الرئيسية، فهل سيجعل ذلك “soft slashing” يبدو أقرب إلى فترة سماح أكثر من كونه سياسة دائمة؟
$DUSK #dusk @Dusk_Foundation
لاحظت شيئًا غريبًا عند قراءة مستندات “القطع” لدى Dusk — فمعظم سلاسل PoS تعامل بين عبارات مثل "went offline" و"tried to attack the network" على أنها درجات مختلفة من نفس الجريمة، وكلاهما يُعاقَب بحرق حصتك. لكن Dusk يقسمهما إلى نظامين مختلفين تمامًا، ولا واحد منهما فقط يأخذ أموالك فعليًا.
إذا تعذّر على عقدتك التقاط كتلة أو توقفت، فهذا يُعدّ “soft slashing” — لا يتم حرق أي شيء. يتم إصدار تحذير لحصتك، ثم تُعلّق مؤقتًا عن الاختيار، أو يتم تحويل جزء منها إلى مجمع المكافآت القابلة للمطالبة بحيث لا يعود محسوبًا ضمن فرصك في أن يتم اختيارك. مزعج ويكلفك العائد، لكنك تحتفظ بأصل المبلغ. أما “Hard slashing” فلا يبدأ إلا عند حدوث سلوك خبيث فعلي — مثل التوقيع المزدوج المؤكَّد، أو رؤوس كتل متعارضة، أو ما شابه ذلك مما لا يمكن أن يحدث بالخطأ. هذا هو الذي يحرق الرموز، وعلى شبكة Dusk الرئيسية “live mainnet” فهو غير مُفعّل حاليًا — الشبكة تعمل وحدها على “soft slashing”.
الطريقة الأسهل للتفكير في الأمر: معظم السلاسل تعاقبك بالطريقة نفسها سواء انقطع اتصال الإنترنت أو حاولت الغش. Dusk أنشأ فئتين منفصلتين عمدًا، لأن "غير موثوق" و"خبيث" مشكلتان مختلفتان؛ وخلطهما معًا يثبط الناس الصادقين عن تشغيل العقد على الإطلاق.
تجلس DUSK اليوم قرب $0.0605، والقيمة السوقية قرابة $30M، بعيدة كثيرًا عن أعلى مستوى لها على الإطلاق — تذكير بأن تصميم الآليات مثل هذا لا يُحرّك السعر بحد ذاته، بل يحدد بهدوء فقط من هو المستعد للبقاء والتحقق من السلسلة على المدى الطويل.
إذا قامت Dusk في النهاية بتفعيل “Hard slashing” على الشبكة الرئيسية، فهل سيجعل ذلك “soft slashing” يبدو أقرب إلى فترة سماح أكثر من كونه سياسة دائمة؟
$DUSK #dusk @Dusk
54
35
211
·
--
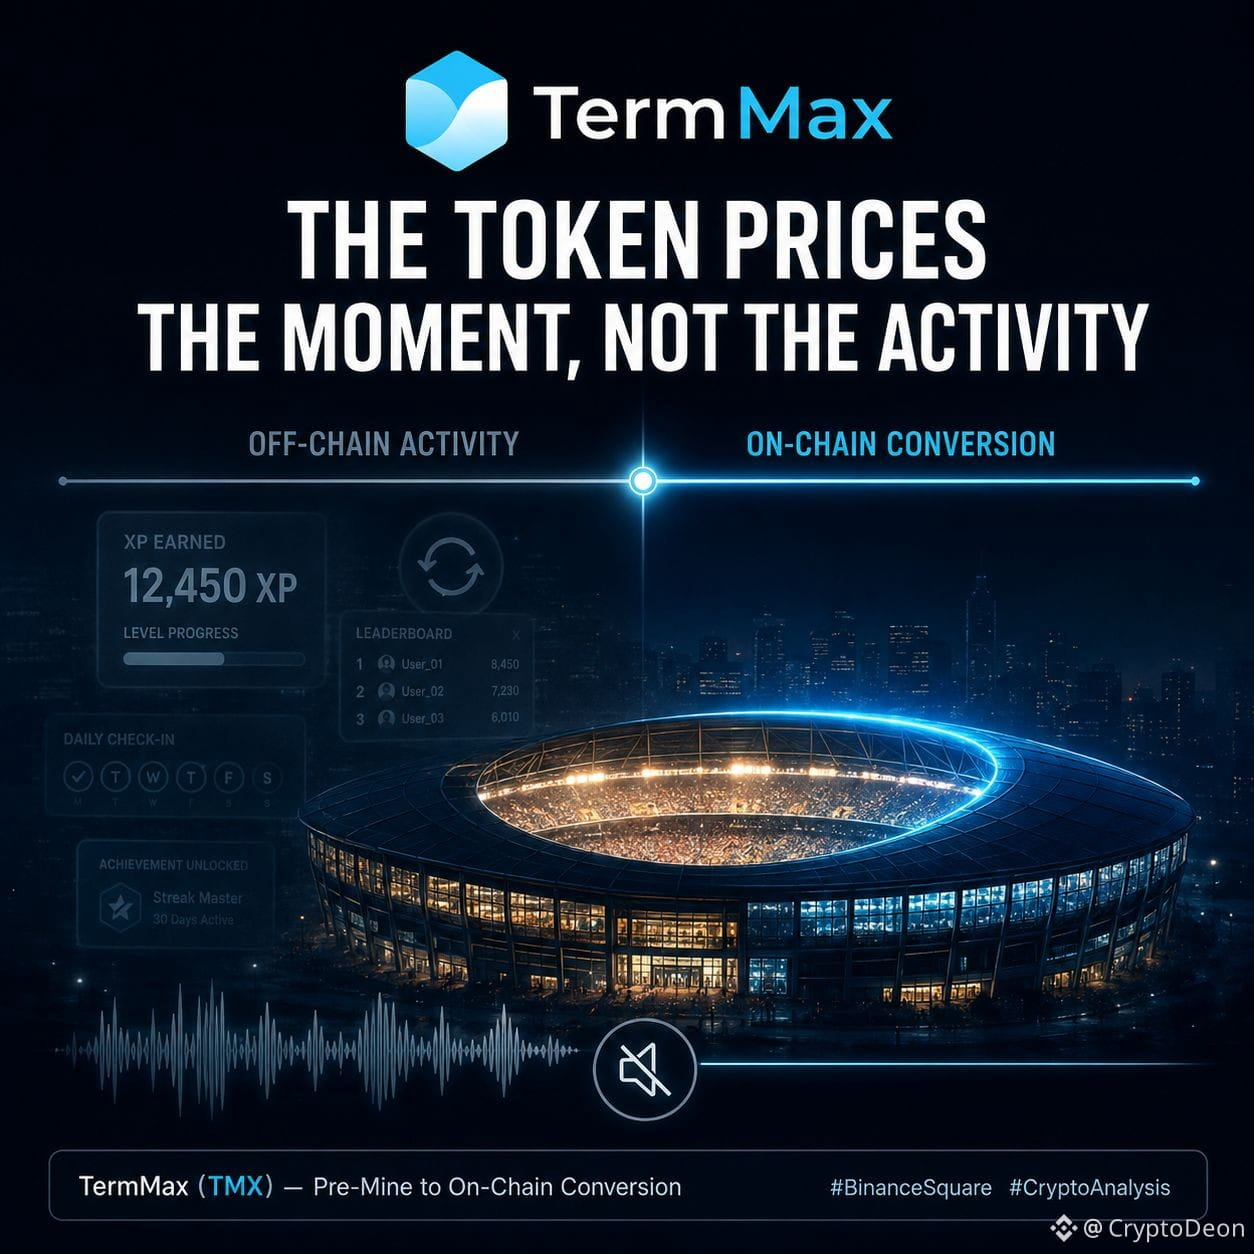
كنت جالسًا مع آليات ما قبل التعدين في TermMax لفترة، وشيء ما لم يكن منطقيًا. الجميع يزداد لديه الـXP، ولوحات التحكم خضراء، ورسوم النشاط تبدو مزدحمة — لكن البصمة على السلسلة لا تتطابق مع الضجيج. شعَرْت وكأنك تشاهد ساحة معركة كاملة من الخارج وتسمع أن الجمهور لا يعلو صوته.
ثم اتضح الأمر. TMX لا تُسعِّر النشاط نفسه. الزراعة والتكرار/الحلقات وتراكم الـXP — كل ذلك يحدث خارج السلسلة، داخل نظام نقاط ليس هو الرمز. الرمز لا يتم لمسه إلا في لحظة واحدة: عندما تتحول الجهود المتراكمة إلى شيء دائم على السلسلة، عند الـclaim، عند TGE، وفي اللحظة الدقيقة التي تصبح فيها أي وضعية إمدادًا حقيقيًا. كل ما قبل ذلك هو تدريب/تمرين.
الرمز يضع سعرًا لنهاية التمرين. وهذا شيء هشّ في التسعير. إذا اكتشف عدد كافٍ من المشاركين كيفية الجلوس تمامًا على حافة التحويل دون عبورها — أي التوقف في حالة تبدو نشطة لكن لا تتحول أبدًا إلى حدث على السلسلة — فإن طلب الرمز يَفْرغ بهدوء بينما ما زالت كل اللوحات تقول إن اللعبة ما زالت حية.
يجدر مراقبة ما إذا كانت حملات TermMax المستقبلية تكافئ لحظة التحويل نفسها، أم تكافئ فقط الاقتراب منها.
#termmax @termmax
كنت جالسًا مع آليات ما قبل التعدين في TermMax لفترة، وشيء ما لم يكن منطقيًا. الجميع يزداد لديه الـXP، ولوحات التحكم خضراء، ورسوم النشاط تبدو مزدحمة — لكن البصمة على السلسلة لا تتطابق مع الضجيج. شعَرْت وكأنك تشاهد ساحة معركة كاملة من الخارج وتسمع أن الجمهور لا يعلو صوته.
ثم اتضح الأمر. TMX لا تُسعِّر النشاط نفسه. الزراعة والتكرار/الحلقات وتراكم الـXP — كل ذلك يحدث خارج السلسلة، داخل نظام نقاط ليس هو الرمز. الرمز لا يتم لمسه إلا في لحظة واحدة: عندما تتحول الجهود المتراكمة إلى شيء دائم على السلسلة، عند الـclaim، عند TGE، وفي اللحظة الدقيقة التي تصبح فيها أي وضعية إمدادًا حقيقيًا. كل ما قبل ذلك هو تدريب/تمرين.
الرمز يضع سعرًا لنهاية التمرين. وهذا شيء هشّ في التسعير. إذا اكتشف عدد كافٍ من المشاركين كيفية الجلوس تمامًا على حافة التحويل دون عبورها — أي التوقف في حالة تبدو نشطة لكن لا تتحول أبدًا إلى حدث على السلسلة — فإن طلب الرمز يَفْرغ بهدوء بينما ما زالت كل اللوحات تقول إن اللعبة ما زالت حية.
يجدر مراقبة ما إذا كانت حملات TermMax المستقبلية تكافئ لحظة التحويل نفسها، أم تكافئ فقط الاقتراب منها.
#termmax @TermMax
20
23
202
·
--
تمّ التحقق
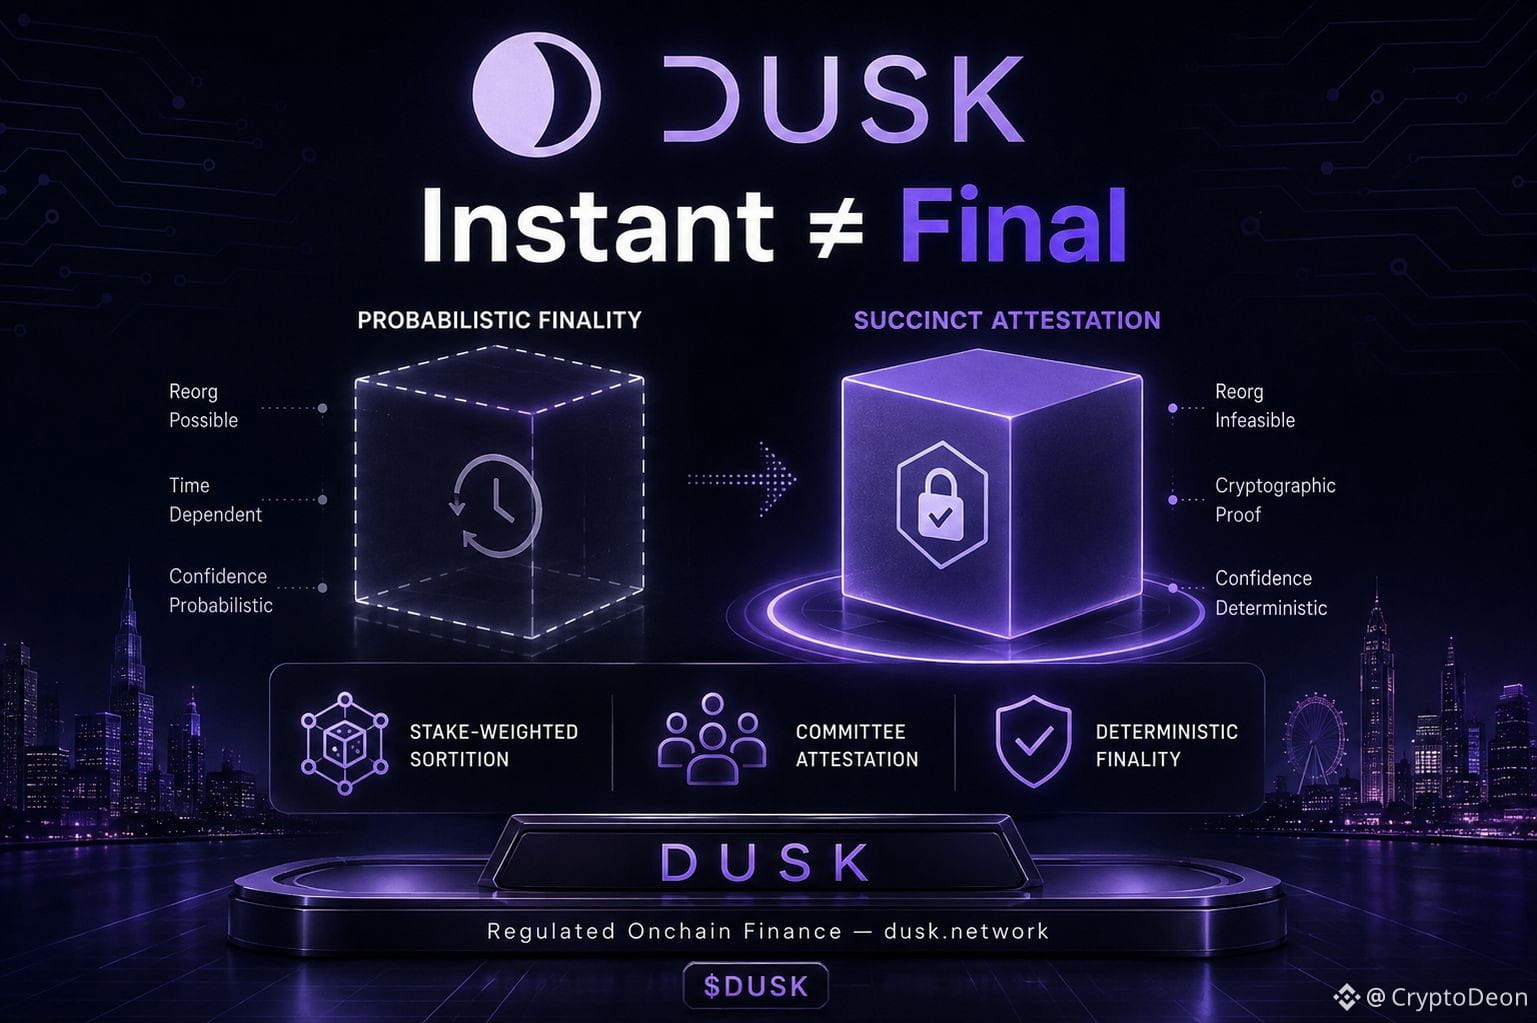
كنت أفكر في سبب معاملة كلمتَي "instant" و"final" على أنهما نفس الكلمة في عالم العملات المشفرة، بينما ليستا كذلك. تمنح معظم سلاسل PoS كتلًا سريعة، لكن الحتمية الكامنة ما زالت احتمالية — من الناحية التقنية يمكن التراجع عنها إلى أن يمر وقت كافٍ ويصبح حدوث إعادة التنظيم (reorg) غير مرجّح إحصائيًا. إجماع Dusk، والذي يعتمد على "Succinct Attestation"، لا يعمل بهذه الطريقة. بمجرد أن تُقرّر لجنة من مقدّمي الخدمة (provisioners) إحدى الكتل، تصبح نهائية. ليس "نهائية عمليًا". نهائية، نقطة. بدون نافذة إعادة تنظيم كامنة بهدوء 🔍
وإليك لماذا يهم هذا التمييز فعلًا وليس مجرد توافه تقنية. إذا كنت تُسوّي سندًا مُرقمنًا (tokenized bond) أو صفقة أسهم خاصة، فإن عبارة "على الأرجح نهائي" ليست إجابة كافية لجهة تنظيمية أو أمين حفظ (custodian). التمويل التقليدي يعتمد على الحتمية عند التسوية — لحظة إتمام الصفقة، تُعتبر منتهية، دون مخاطر إلغاء. معظم البلوكشينات لا تستطيع أن تعد بذلك بالمعنى القانوني نفسه، لأن نموذج أمنها مبني على عوامل ردع اقتصادية وليس على يقين تشفيري. تُختار لجان Dusk عبر اختيار قائم على وزن الحصة (stake-weighted sortition) وتُنجز نهائية الكتل عبر توقيعات مجمّعة — مجموعات صغيرة تتفق صراحةً بدلًا من أن تتقارب الشبكة بالكامل بمرور الوقت. هذا هو الفرق بين سلسلة تكون "غالبًا صحيحة" وتلك التي تكون بنيويًا غير قادرة على التراجع بمجرد اعتمادها.
إنها مجرد سمة تصميم هادئة، لكنها تشرح الكثير عن الفئة التي يبني Dusk نفسه من أجلها فعلًا. سلاسل التجزئة (Retail chains) تُحسّن للأسرعة والتكلفة. أما Dusk فقد ركّز على خاصية واحدة في البنية التحتية للتسوية الخاضعة للتنظيم ولا يمكنه المساومة عليها.
تتداول DUSK اليوم قرب $0.075، مع قيمة سوقية حوالي $30M، وما زالت تقريبًا أقل بـ 95% عن أعلى مستوى لها على الإطلاق في 2021 — وهو توكن تعكس قيمته السعرية مشاعر المستثمرين الأفراد أكثر بكثير مما تعكس ما تم تسليمه فعليًا على طبقة التسوية.
هل تُحدث "الحتمية الحتمية الحاسمة" التي توفرها Dusk فعلاً فرقًا للمؤسسات التي تقيم مخاطر الحفظ (custody risk)، أم أنها متطلب أساسي يفترضون أن أي سلسلة جادة تمتلكه بالفعل؟
$DUSK #dusk @Dusk_Foundation
كنت أفكر في سبب معاملة كلمتَي "instant" و"final" على أنهما نفس الكلمة في عالم العملات المشفرة، بينما ليستا كذلك. تمنح معظم سلاسل PoS كتلًا سريعة، لكن الحتمية الكامنة ما زالت احتمالية — من الناحية التقنية يمكن التراجع عنها إلى أن يمر وقت كافٍ ويصبح حدوث إعادة التنظيم (reorg) غير مرجّح إحصائيًا. إجماع Dusk، والذي يعتمد على "Succinct Attestation"، لا يعمل بهذه الطريقة. بمجرد أن تُقرّر لجنة من مقدّمي الخدمة (provisioners) إحدى الكتل، تصبح نهائية. ليس "نهائية عمليًا". نهائية، نقطة. بدون نافذة إعادة تنظيم كامنة بهدوء 🔍
وإليك لماذا يهم هذا التمييز فعلًا وليس مجرد توافه تقنية. إذا كنت تُسوّي سندًا مُرقمنًا (tokenized bond) أو صفقة أسهم خاصة، فإن عبارة "على الأرجح نهائي" ليست إجابة كافية لجهة تنظيمية أو أمين حفظ (custodian). التمويل التقليدي يعتمد على الحتمية عند التسوية — لحظة إتمام الصفقة، تُعتبر منتهية، دون مخاطر إلغاء. معظم البلوكشينات لا تستطيع أن تعد بذلك بالمعنى القانوني نفسه، لأن نموذج أمنها مبني على عوامل ردع اقتصادية وليس على يقين تشفيري. تُختار لجان Dusk عبر اختيار قائم على وزن الحصة (stake-weighted sortition) وتُنجز نهائية الكتل عبر توقيعات مجمّعة — مجموعات صغيرة تتفق صراحةً بدلًا من أن تتقارب الشبكة بالكامل بمرور الوقت. هذا هو الفرق بين سلسلة تكون "غالبًا صحيحة" وتلك التي تكون بنيويًا غير قادرة على التراجع بمجرد اعتمادها.
إنها مجرد سمة تصميم هادئة، لكنها تشرح الكثير عن الفئة التي يبني Dusk نفسه من أجلها فعلًا. سلاسل التجزئة (Retail chains) تُحسّن للأسرعة والتكلفة. أما Dusk فقد ركّز على خاصية واحدة في البنية التحتية للتسوية الخاضعة للتنظيم ولا يمكنه المساومة عليها.
تتداول DUSK اليوم قرب $0.075، مع قيمة سوقية حوالي $30M، وما زالت تقريبًا أقل بـ 95% عن أعلى مستوى لها على الإطلاق في 2021 — وهو توكن تعكس قيمته السعرية مشاعر المستثمرين الأفراد أكثر بكثير مما تعكس ما تم تسليمه فعليًا على طبقة التسوية.
هل تُحدث "الحتمية الحتمية الحاسمة" التي توفرها Dusk فعلاً فرقًا للمؤسسات التي تقيم مخاطر الحفظ (custody risk)، أم أنها متطلب أساسي يفترضون أن أي سلسلة جادة تمتلكه بالفعل؟
$DUSK #dusk @Dusk
37
26
187
·
--
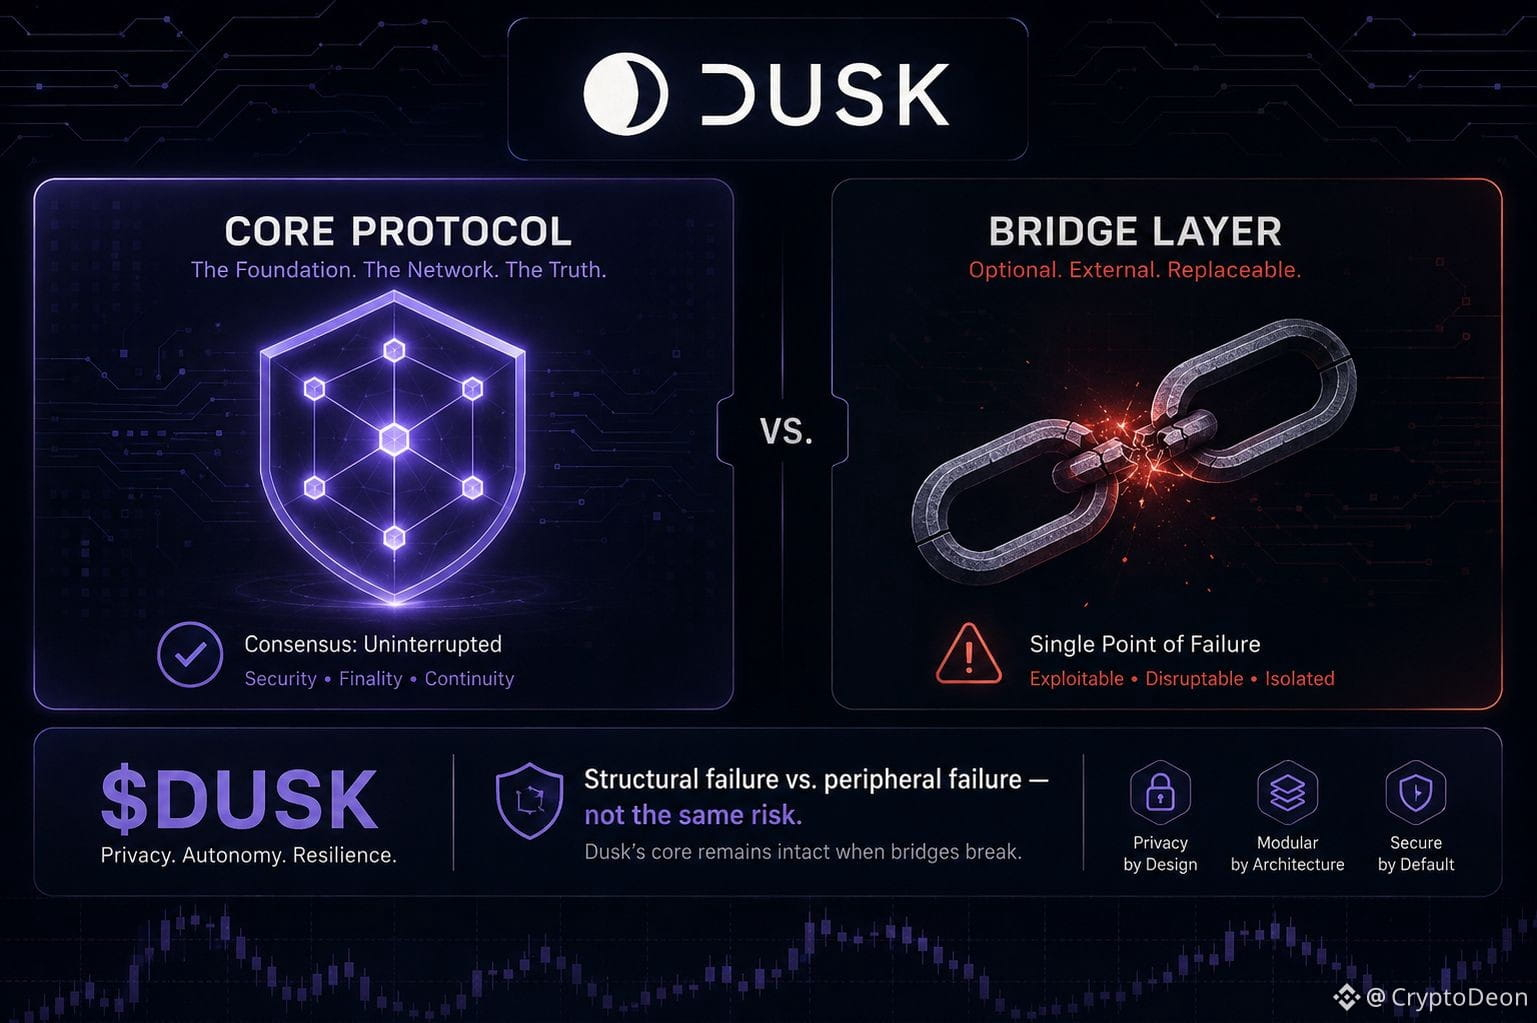
رأيت عنوانًا قبل فترة — "استغلال جسر الغسق، سُرقت ملايين" — وشعرت أنه شيء غير صحيح، بطريقة محددة. ليس لأن ذلك لم يكن حقيقيًا، بل لأن في اليوم نفسه استمر البروتوكول الأساسي في الاستقرار دون أي عوائق. لم يَمسّ المهاجمون السلسلة. بل اتخذوا اختصارًا عبر جسر خفيف الوزن مع محفظة توقيع مخترَقة 🔍
هذا الفارق مهم أكثر مما يبدو عليه. معظم الناس يضعون كل عملية اختراق في سلة واحدة: "تم اختراق المشروع." لكن هناك فرق حقيقي بين فشل إجماع سلسلة ما وفشل التشفير، وبين فشل خدمة طرفية حولها. ردّ Dusk يؤكد ذلك — بدلًا من ترميم الجسر، أعادوا بناؤه من الصفر: مكونات معزولة، ودورات حياة للمعاملات بشكل صريح، وتعرض أقل عند البقاء في محافظ ساخنة. هذه ليست الخطوة التي تقوم بها عندما تكون النواة مخترَقة. إنها الخطوة التي تقوم بها عندما تكون النواة قد صمدت، وأنت تزيل بابًا ضعيفًا واحدًا.
إليك لماذا هذا مهم بالنسبة للأطروحة الأكبر. لا تسأل المؤسسات فقط: "هل حدث أي شيء سيئ على الإطلاق؟" بل تسأل: "أين بالضبط حدث ذلك، وهل كان الأمر بنيويًا." طبقة تسوية تحافظ على نظام إثباتات المعرفة الصفرية وإجماعها سليمين رغم حدوث استغلال هي ملف مخاطرة مختلف عن طبقة تم استغلال طبقتها الأساسية نفسها — حتى لو كان العنوان نفسه يبدو متشابهًا للمستثمرين بالتجزئة.
تتداول DUSK اليوم حول 0.0605 دولار، وقيمتها السوقية قرابة 30 مليون دولار، وما زالت عميقة تحت أعلى مستوى لها على الإطلاق عند 1.17 دولار، بينما حجم التداول منخفض لدرجة أن أخبارًا مثل هذه بالكاد تحرك السوق في أي اتجاه. وهذه بحد ذاتها إشارة — السوق لا يَسعّر هذا باعتباره فشلًا في النواة، لكنه أيضًا لا يَسعّر قدرًا كبيرًا من الثقة بعد.
أين تقف أنت — هل يعني عزل الاستغلال عن الجسر فعلًا إعادة بناء الثقة لدى المؤسسات، أم أن حادثة واحدة تضع سقفًا مهما كان موضع خطأ الانقسام؟
$DUSK #dusk @Dusk_Foundation
رأيت عنوانًا قبل فترة — "استغلال جسر الغسق، سُرقت ملايين" — وشعرت أنه شيء غير صحيح، بطريقة محددة. ليس لأن ذلك لم يكن حقيقيًا، بل لأن في اليوم نفسه استمر البروتوكول الأساسي في الاستقرار دون أي عوائق. لم يَمسّ المهاجمون السلسلة. بل اتخذوا اختصارًا عبر جسر خفيف الوزن مع محفظة توقيع مخترَقة 🔍
هذا الفارق مهم أكثر مما يبدو عليه. معظم الناس يضعون كل عملية اختراق في سلة واحدة: "تم اختراق المشروع." لكن هناك فرق حقيقي بين فشل إجماع سلسلة ما وفشل التشفير، وبين فشل خدمة طرفية حولها. ردّ Dusk يؤكد ذلك — بدلًا من ترميم الجسر، أعادوا بناؤه من الصفر: مكونات معزولة، ودورات حياة للمعاملات بشكل صريح، وتعرض أقل عند البقاء في محافظ ساخنة. هذه ليست الخطوة التي تقوم بها عندما تكون النواة مخترَقة. إنها الخطوة التي تقوم بها عندما تكون النواة قد صمدت، وأنت تزيل بابًا ضعيفًا واحدًا.
إليك لماذا هذا مهم بالنسبة للأطروحة الأكبر. لا تسأل المؤسسات فقط: "هل حدث أي شيء سيئ على الإطلاق؟" بل تسأل: "أين بالضبط حدث ذلك، وهل كان الأمر بنيويًا." طبقة تسوية تحافظ على نظام إثباتات المعرفة الصفرية وإجماعها سليمين رغم حدوث استغلال هي ملف مخاطرة مختلف عن طبقة تم استغلال طبقتها الأساسية نفسها — حتى لو كان العنوان نفسه يبدو متشابهًا للمستثمرين بالتجزئة.
تتداول DUSK اليوم حول 0.0605 دولار، وقيمتها السوقية قرابة 30 مليون دولار، وما زالت عميقة تحت أعلى مستوى لها على الإطلاق عند 1.17 دولار، بينما حجم التداول منخفض لدرجة أن أخبارًا مثل هذه بالكاد تحرك السوق في أي اتجاه. وهذه بحد ذاتها إشارة — السوق لا يَسعّر هذا باعتباره فشلًا في النواة، لكنه أيضًا لا يَسعّر قدرًا كبيرًا من الثقة بعد.
أين تقف أنت — هل يعني عزل الاستغلال عن الجسر فعلًا إعادة بناء الثقة لدى المؤسسات، أم أن حادثة واحدة تضع سقفًا مهما كان موضع خطأ الانقسام؟
$DUSK #dusk @Dusk
38
26
383
·
--
تمّ التحقق
كنت أحدّق في مخطط DUSK طوال اليوم متسائلاً لماذا يتداول سرد «بنية تحتية مُنظَّمة لـ RWA» بسعر 0.0605 دولار مع قيمة سوقية تبلغ 30 مليون دولار، بينما تظل القمة التاريخية عند 1.17 دولار. بعد ذلك نظرت إلى ما تم بناؤه بالفعل تحت السطح، واحتجت أن السعر وخريطة الطريق يرويان قصتين مختلفتين 🧐
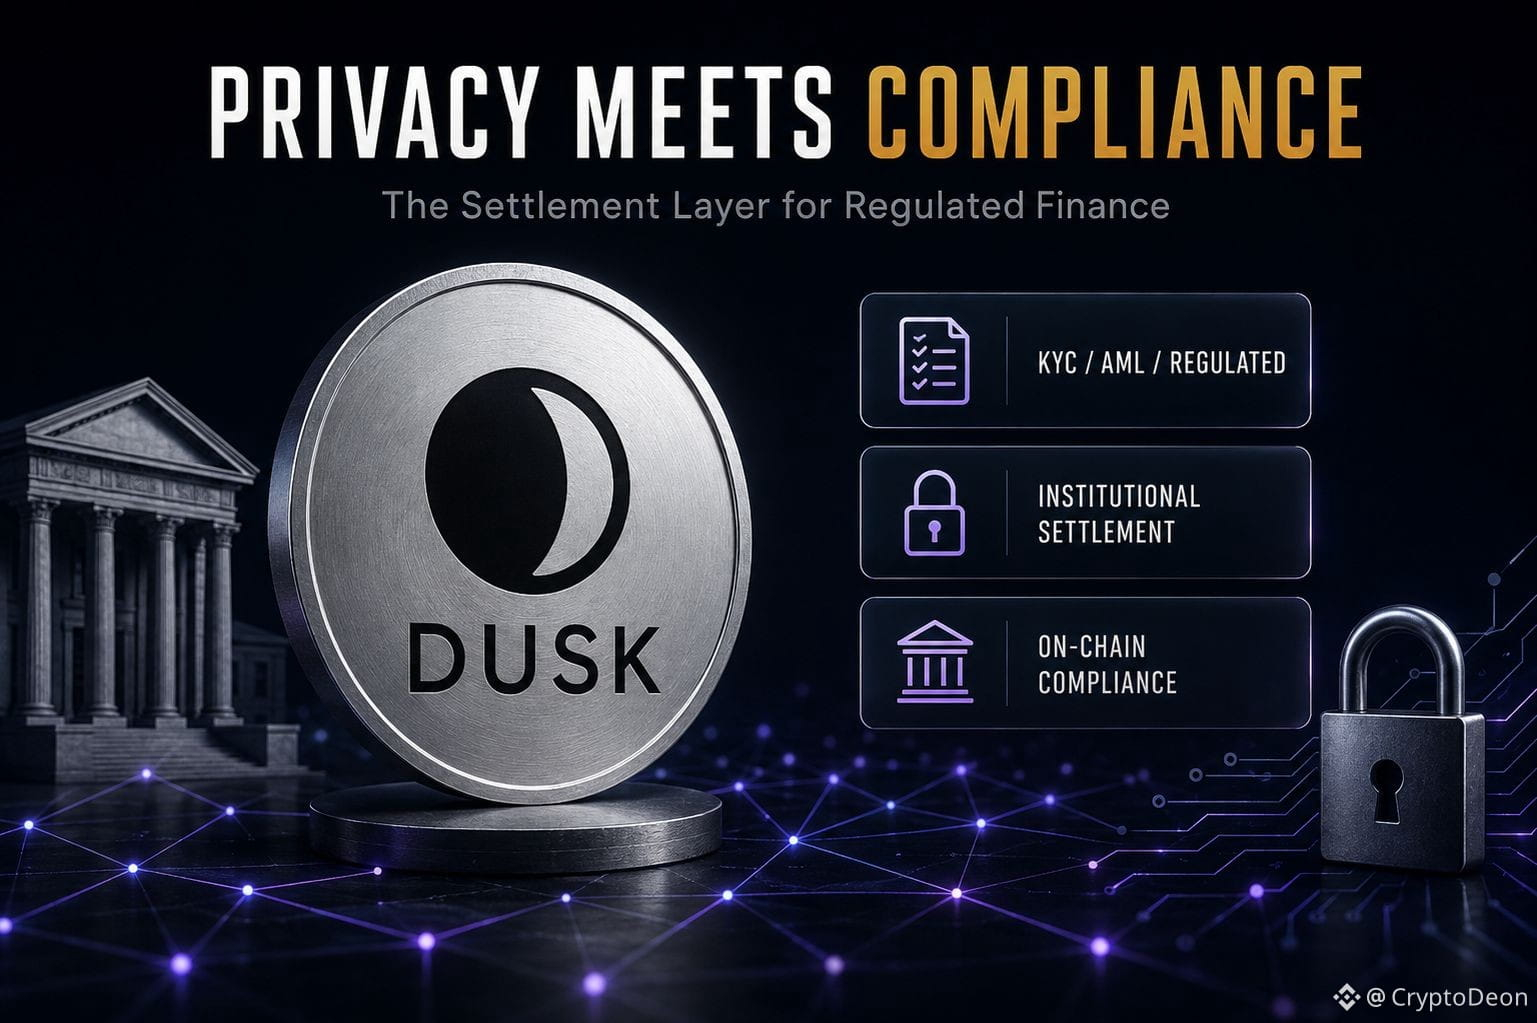
وهذه هي النقطة التي يتخطّاها معظم الناس: Dusk لا تحاول أن تكون عملة خصوصية تخفي كل شيء، ولا سلسلة عامة لا تخفي شيئاً. هي تبني طبقة التسوية لتمويل مُنظَّم — فكر في الأوراق المالية المُمَثَّلة برموز (tokenized securities)، ورأس المال الخاص (private equity)، والحفظ المؤسسي — حيث يجب أن يتعايش الخصوصية وقابلية التدقيق بموجب القانون، لا باختيارٍ منا. ولهذا تبدو طبقة الشراكات بالشكل الذي عليه: NPEX (بورصة هولندية مُنظَّمة) لإصدار أوراق مالية حقيقية على السلسلة، Quantoz لعملة مستقرة باليورو متوافقة مع MiCA (EURQ)، و DuskEVM لإتاحة التوافق مع Solidity حتى لا يضطر المطوّرون لتعلّم تقنية جديدة لنشر عقود متوافقة.
المشكلة تكمن في التوقيت. المعروض المتداول أقل من نصف الحد الأقصى البالغ 1B، ما يعني أن التخفيف طويل الأمد ما زال قادماً. حجم التداول اليومي يدور حول 3.2 مليون دولار مقابل ذلك السقف البالغ 30 مليون دولار — حجم خفيف لدرجة أن عناوين تبنّي RWA لا تحرك السعر كثيراً حتى الآن، لأن أحجام التسوية المؤسسية ليست مرئية للمستثمرين بالتجزئة بالطريقة التي تكون بها نشاطات DEX. يمكن للبنية التحتية أن تكون تُستخدم فعلاً أكثر من قبل جهات مُنظَّمة، بينما يستمر الرمز في التحرك جانبياً، لأن هذا الاستخدام لا يظهر في نفس المخططات التي يراقبها متداولو التجزئة.
لذلك، السؤال الحقيقي ليس ما إذا كانت Dusk تبني شيئاً حقيقياً. بل هل ستنتج «مسارات RWA المُنظَّمة» إشارة طلب يمكن للتجزئة رؤيتها فعلاً قبل أن تختبر دورة الإصدار/الإطلاق القادمة (unlock) السيولة الظاهرة.
أتعجب أين تقع أنت — هل يحتاج هذا النوع من البنية التحتية إلى حجم مرئي من التجزئة كي يهم، أم أن تبنّي المؤسسات نوع مختلف تماماً من الإثبات؟
$DUSK #dusk @Dusk_Foundation
كنت أحدّق في مخطط DUSK طوال اليوم متسائلاً لماذا يتداول سرد «بنية تحتية مُنظَّمة لـ RWA» بسعر 0.0605 دولار مع قيمة سوقية تبلغ 30 مليون دولار، بينما تظل القمة التاريخية عند 1.17 دولار. بعد ذلك نظرت إلى ما تم بناؤه بالفعل تحت السطح، واحتجت أن السعر وخريطة الطريق يرويان قصتين مختلفتين 🧐
وهذه هي النقطة التي يتخطّاها معظم الناس: Dusk لا تحاول أن تكون عملة خصوصية تخفي كل شيء، ولا سلسلة عامة لا تخفي شيئاً. هي تبني طبقة التسوية لتمويل مُنظَّم — فكر في الأوراق المالية المُمَثَّلة برموز (tokenized securities)، ورأس المال الخاص (private equity)، والحفظ المؤسسي — حيث يجب أن يتعايش الخصوصية وقابلية التدقيق بموجب القانون، لا باختيارٍ منا. ولهذا تبدو طبقة الشراكات بالشكل الذي عليه: NPEX (بورصة هولندية مُنظَّمة) لإصدار أوراق مالية حقيقية على السلسلة، Quantoz لعملة مستقرة باليورو متوافقة مع MiCA (EURQ)، و DuskEVM لإتاحة التوافق مع Solidity حتى لا يضطر المطوّرون لتعلّم تقنية جديدة لنشر عقود متوافقة.
المشكلة تكمن في التوقيت. المعروض المتداول أقل من نصف الحد الأقصى البالغ 1B، ما يعني أن التخفيف طويل الأمد ما زال قادماً. حجم التداول اليومي يدور حول 3.2 مليون دولار مقابل ذلك السقف البالغ 30 مليون دولار — حجم خفيف لدرجة أن عناوين تبنّي RWA لا تحرك السعر كثيراً حتى الآن، لأن أحجام التسوية المؤسسية ليست مرئية للمستثمرين بالتجزئة بالطريقة التي تكون بها نشاطات DEX. يمكن للبنية التحتية أن تكون تُستخدم فعلاً أكثر من قبل جهات مُنظَّمة، بينما يستمر الرمز في التحرك جانبياً، لأن هذا الاستخدام لا يظهر في نفس المخططات التي يراقبها متداولو التجزئة.
لذلك، السؤال الحقيقي ليس ما إذا كانت Dusk تبني شيئاً حقيقياً. بل هل ستنتج «مسارات RWA المُنظَّمة» إشارة طلب يمكن للتجزئة رؤيتها فعلاً قبل أن تختبر دورة الإصدار/الإطلاق القادمة (unlock) السيولة الظاهرة.
أتعجب أين تقع أنت — هل يحتاج هذا النوع من البنية التحتية إلى حجم مرئي من التجزئة كي يهم، أم أن تبنّي المؤسسات نوع مختلف تماماً من الإثبات؟
$DUSK #dusk @Dusk
55
39
312
·
--
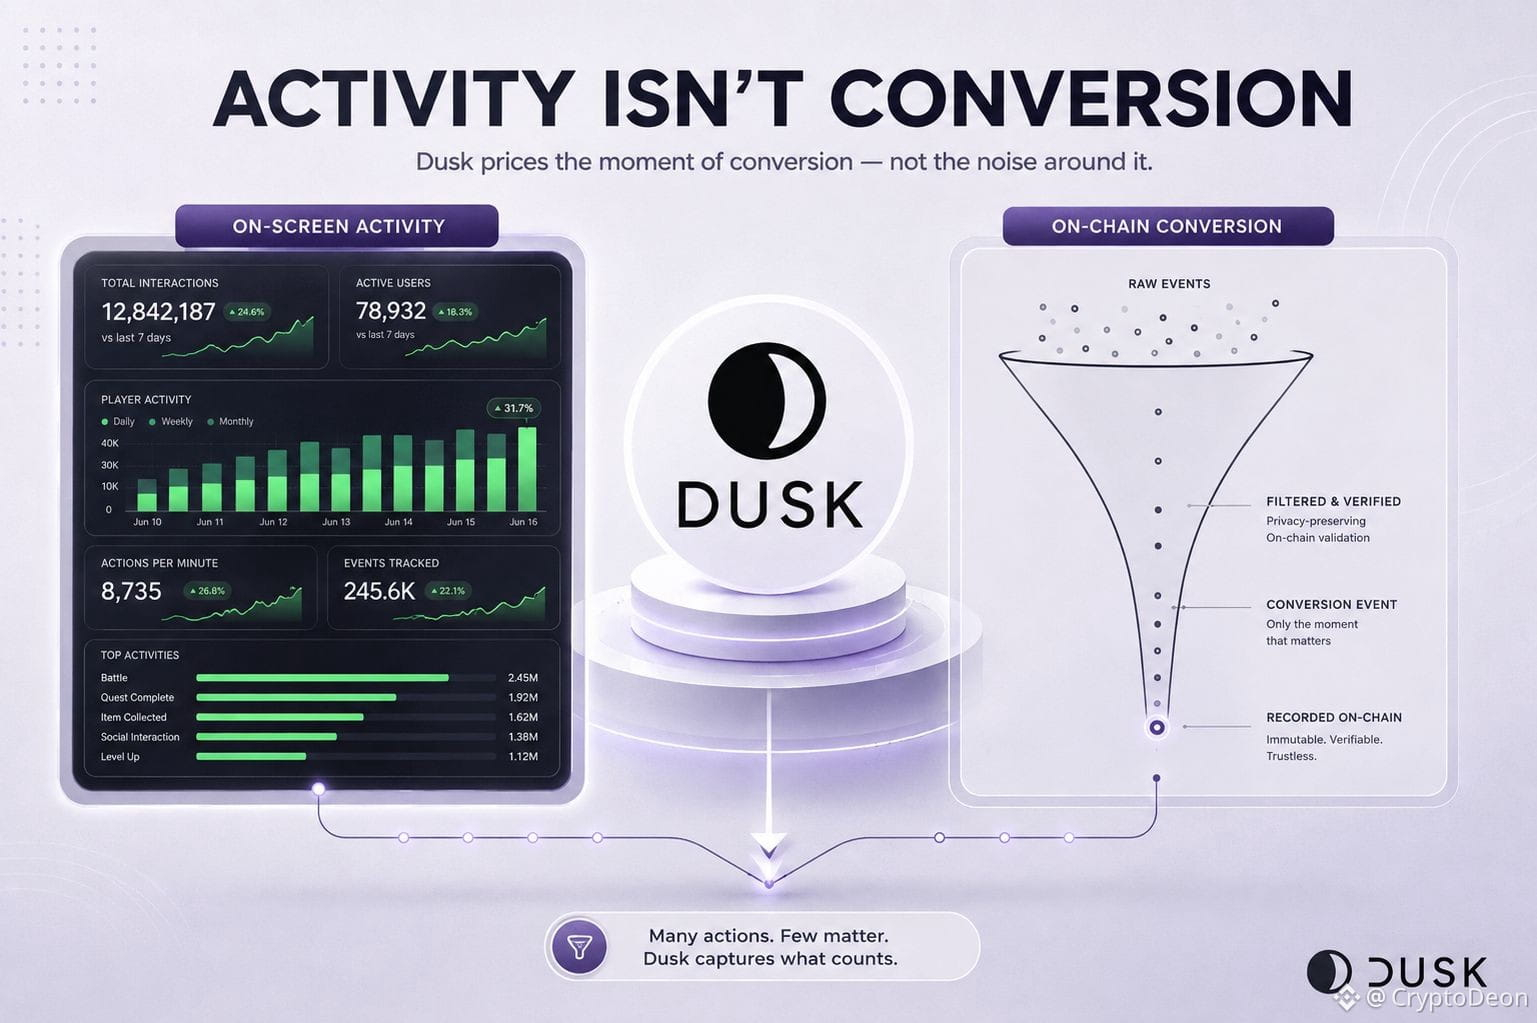
تحققت من لعبة مباشرة عبر $DUSK — كانت لقطات الشاشة تبدو ممتلئة، وعدادات الـmint ترتفع، ورسوم “النشاط” خضراء في كل مكان. تحرك التوكن بالكاد. استغرق الأمر بعض الوقت لأفهم لماذا لا يُعدّ ذلك تناقضًا.
معظم ما يفعله اللاعبون فعليًا لا يمسّ السلسلة إطلاقًا. الزراعة، والتصنيع، والطحن — كل ذلك يحدث على الجانب الآخر، بعيدًا عن الأنظار، وغير مرئيًا لـ DUSK. يظهر التوكن فقط عند نقطة ضيقة واحدة: اللحظة التي يقرر فيها شخص ما أن نتيجة خارج السلسلة تستحق جعلها دائمة ومُسجّلة على السلسلة. وهذا ليس مقياسًا لمدى حيوية إحساس اللعبة. بل هو مقياس لعدد الأشخاص، في تلك اللحظة تحديدًا، الذين قرروا أن التحويل يستحق دفع ثمنه.
وهذا يعني أن اللعبة يمكن أن تبقى مزدحمة بصريًا بينما تقوم بهدوء بتدريب لاعبيها على تجنب تلك الخطوة — تجميع التحويلات (batching)، وتوقيتها حول الرسوم، وتخطي التحويلات التي لا تستحق. يظل النشاط قائمًا. لكن ضغط التحويل يتآكل. وبما أن $DUSK only يُسعّر الشيء الثاني فقط، يمكن للتوكن أن يظل ثابتًا لأسابيع قبل أن يلاحظ أحد أن الشيء الأول كان يضللهم.
إذا بدأ معدل التحويلات لكل لاعب نشط بالانخفاض بينما تبقى رسوم النشاط خضراء، فهذه هي الفجوة التي تستحق الوثوق بها بدلًا من لوحة البيانات.
$DUSK #dusk #BinanceSquare @Dusk_Foundation
تحققت من لعبة مباشرة عبر $DUSK — كانت لقطات الشاشة تبدو ممتلئة، وعدادات الـmint ترتفع، ورسوم “النشاط” خضراء في كل مكان. تحرك التوكن بالكاد. استغرق الأمر بعض الوقت لأفهم لماذا لا يُعدّ ذلك تناقضًا.
معظم ما يفعله اللاعبون فعليًا لا يمسّ السلسلة إطلاقًا. الزراعة، والتصنيع، والطحن — كل ذلك يحدث على الجانب الآخر، بعيدًا عن الأنظار، وغير مرئيًا لـ DUSK. يظهر التوكن فقط عند نقطة ضيقة واحدة: اللحظة التي يقرر فيها شخص ما أن نتيجة خارج السلسلة تستحق جعلها دائمة ومُسجّلة على السلسلة. وهذا ليس مقياسًا لمدى حيوية إحساس اللعبة. بل هو مقياس لعدد الأشخاص، في تلك اللحظة تحديدًا، الذين قرروا أن التحويل يستحق دفع ثمنه.
وهذا يعني أن اللعبة يمكن أن تبقى مزدحمة بصريًا بينما تقوم بهدوء بتدريب لاعبيها على تجنب تلك الخطوة — تجميع التحويلات (batching)، وتوقيتها حول الرسوم، وتخطي التحويلات التي لا تستحق. يظل النشاط قائمًا. لكن ضغط التحويل يتآكل. وبما أن $DUSK only يُسعّر الشيء الثاني فقط، يمكن للتوكن أن يظل ثابتًا لأسابيع قبل أن يلاحظ أحد أن الشيء الأول كان يضللهم.
إذا بدأ معدل التحويلات لكل لاعب نشط بالانخفاض بينما تبقى رسوم النشاط خضراء، فهذه هي الفجوة التي تستحق الوثوق بها بدلًا من لوحة البيانات.
$DUSK #dusk #BinanceSquare @Dusk
60
41
542
·
--
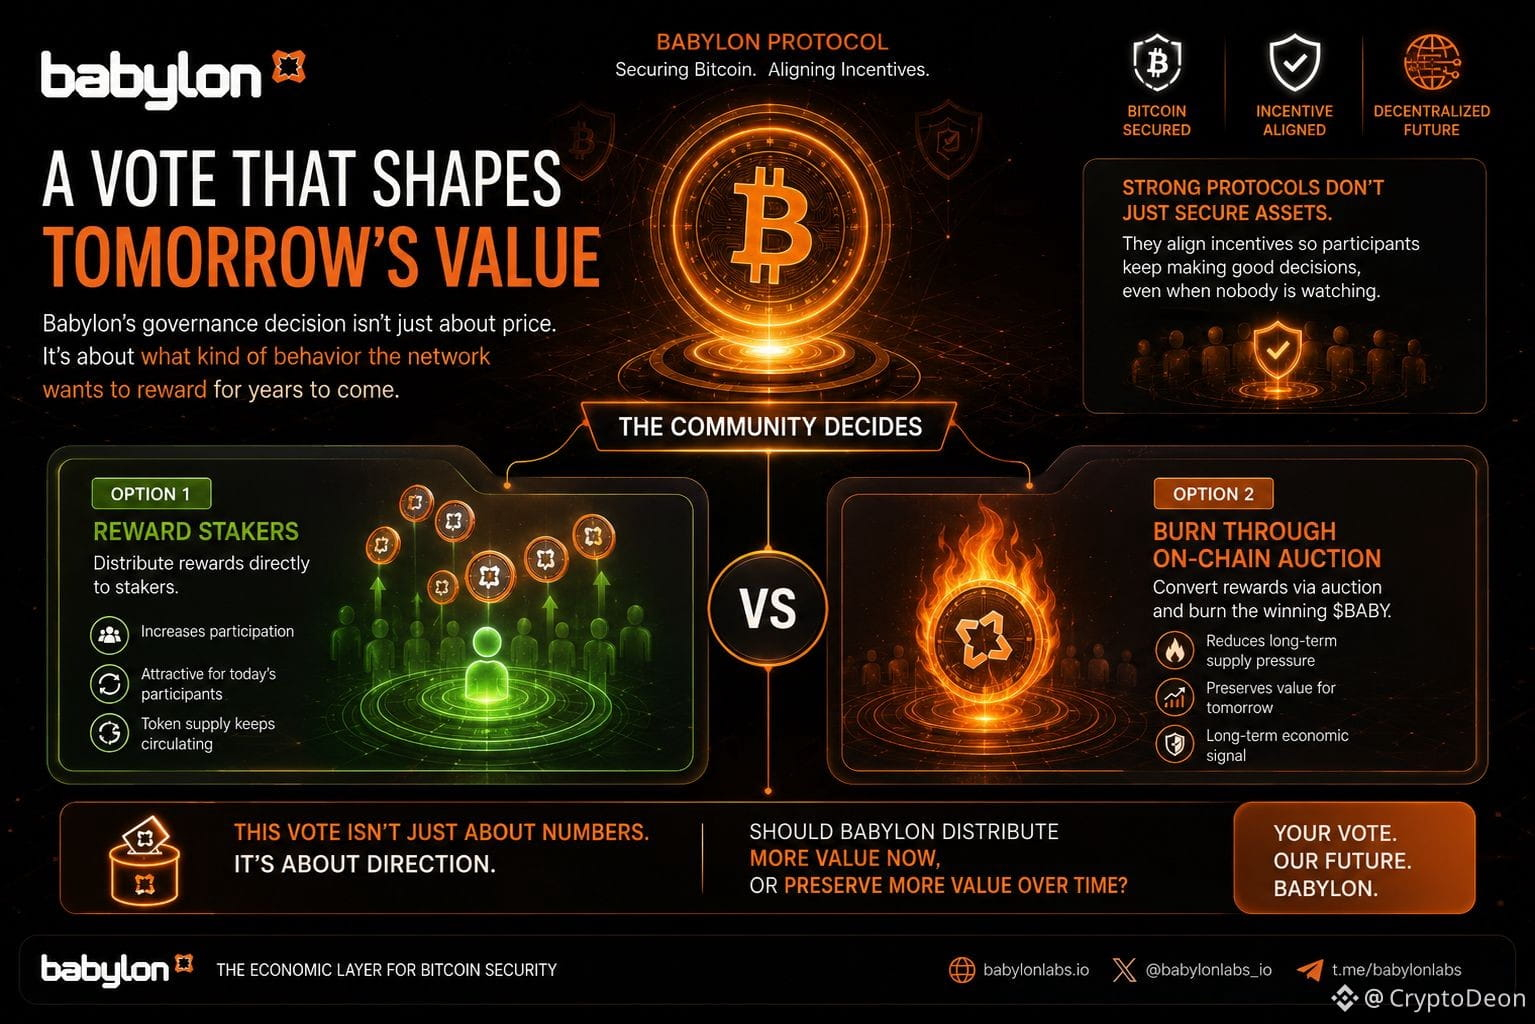
واصلت التفكير في نقاش حوكمة بابل الحالية من الاتجاه الخاطئ.
النقاش الواضح هو ما إذا كانت مكافآت BSN ينبغي توزيعها على المساهمين في BABY أو تحويلها عبر مزاد على السلسلة (on-chain) ثم حرقها.
وهذا مهم.
لكنني أعتقد أن السؤال الأكثر إثارة للاهتمام هو نوع التوقعات التي ينشئها البروتوكول عندما يعتاد الناس على تدفق المكافآت.
ليست المكافأة مجرد تحويل اقتصادي.
مع مرور الوقت، تصبح جزءًا من سلوك المستخدمين.
إذا توقع المشاركون أن كل مصدر جديد للقيمة سيأتي كتوزيع مباشر، ستصبح قرارات الحوكمة المستقبلية أكثر صعوبة، لأن تغيير هذا التوقع يبدأ وكأنه أخذ شيءٍ ما بعيدًا.
ومن ناحية أخرى، فإن توجيه القيمة عبر آلية الحرق لا يكافئ المشاركين فورًا. بدلًا من ذلك، فإنه يغيّر ديناميكيات العرض طويلة الأجل للرمز. قد يفيد ذلك الشبكة بشكل مختلف، لكنه أيضًا يطلب من المستخدمين التفكير بما يتجاوز التوزيعة التالية.
لا يوجد أي من النهجين صحيحًا بشكل واضح.
أحدهما يعطي الأولوية للحوافز الظاهرة.
والآخر يعطي الأولوية للحوافز البنيوية.
لهذا لا أعتقد أن هذا الاقتراح يتعلق حقًا بمكافآت BSN.
بل يتعلق بتحديد ما إذا كانت بابل تريد أن تعمل حوكمةها على تحسين توقعات المشاركين... أم على تحسين السلوك الاقتصادي طويل الأجل.
وهما ليسا دائمًا الشيء نفسه.
#baby $BABY @babylonlabs_io
واصلت التفكير في نقاش حوكمة بابل الحالية من الاتجاه الخاطئ.
النقاش الواضح هو ما إذا كانت مكافآت BSN ينبغي توزيعها على المساهمين في BABY أو تحويلها عبر مزاد على السلسلة (on-chain) ثم حرقها.
وهذا مهم.
لكنني أعتقد أن السؤال الأكثر إثارة للاهتمام هو نوع التوقعات التي ينشئها البروتوكول عندما يعتاد الناس على تدفق المكافآت.
ليست المكافأة مجرد تحويل اقتصادي.
مع مرور الوقت، تصبح جزءًا من سلوك المستخدمين.
إذا توقع المشاركون أن كل مصدر جديد للقيمة سيأتي كتوزيع مباشر، ستصبح قرارات الحوكمة المستقبلية أكثر صعوبة، لأن تغيير هذا التوقع يبدأ وكأنه أخذ شيءٍ ما بعيدًا.
ومن ناحية أخرى، فإن توجيه القيمة عبر آلية الحرق لا يكافئ المشاركين فورًا. بدلًا من ذلك، فإنه يغيّر ديناميكيات العرض طويلة الأجل للرمز. قد يفيد ذلك الشبكة بشكل مختلف، لكنه أيضًا يطلب من المستخدمين التفكير بما يتجاوز التوزيعة التالية.
لا يوجد أي من النهجين صحيحًا بشكل واضح.
أحدهما يعطي الأولوية للحوافز الظاهرة.
والآخر يعطي الأولوية للحوافز البنيوية.
لهذا لا أعتقد أن هذا الاقتراح يتعلق حقًا بمكافآت BSN.
بل يتعلق بتحديد ما إذا كانت بابل تريد أن تعمل حوكمةها على تحسين توقعات المشاركين... أم على تحسين السلوك الاقتصادي طويل الأجل.
وهما ليسا دائمًا الشيء نفسه.
#baby $BABY @BabylonLabs_io
51
36
589
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
FedProposesPaymentStablecoinRules
1,720 مشاهدات
78 يقومون بالنقاش
🚨 يقوم الاحتياطي الفيدرالي والهيئة الأمنية والبورصات ببناء دليل القواعد بهدوء—وهو ما كانت العملات المشفرة تنتظره.
قدّم الاحتياطي الفيدرالي للتو إطارًا رسميًا لمُصدري عملات مستقرة للمدفوعات ضمن قانون GENIUS، بما في ذلك تغطية بنسبة 1:1 باحتياطيات سائلة عالية الجودة مثل سندات الخزانة قصيرة الأجل، ومتطلبات رأس المال، ومعايير إدارة المخاطر، وقواعد الحفظ، وإجراءات اعتماد مخصصة للبنوك التي ترغب في إصدار عملات مستقرة.
وفي الوقت نفسه تقريبًا، أوضحت قيادة/طاقم هيئة الأوراق المالية والبورصات أن الشبكات التشفيرية الوظيفية، مثل عمليات إعادة شراء الرموز، لا تُنشئ تلقائيًا عقدًا للأوراق المالية من تلقاء نفسها. كما شددت الهيئة أن هذا إرشاد للموظفين وليس قاعدة جديدة مُلزمة.
هذا التوافق يُحدث فرقًا.
الاحتياطي الفيدرالي → قواعد أوضح للدولار الرقمي.
هيئة الأوراق المالية والبورصات → وضوح أكبر لأصول التشفير الوظيفية.
هذه ليست عملية “إلغاء تنظيم”.
بل إنها شيء قد يكون أكثر أهمية:
يتم سحب العملات المشفرة بشكل أعمق إلى داخل النظام المالي المُنظَّم بدل دفعها خارجًا عنه.
وبالنسبة للعملات المستقرة، الاتجاه واضح: احتياطيات أكثر، إشراف أكثر، ومشاركة بنكية أكثر.
وإذا نجى هذا الإطار من مرحلة التعليقات، فقد تبدو المرحلة التالية من التبنّي أقل مثل “التشفير مقابل البنوك”…
وأكثر مثل قيام البنوك بإصدار نقود مهيّأة للتشفير من داخلها. 👀
$USDC $CRCL $COIN $ETH
#fedproposespaymentstablecoinrules #ChinaMayLetAlibabaByteDanceBuyNvidiaChips #USChinaRelease$30BTariffCutProductLists #SKoreaFSCConsidersVirtualAssetMarketMaker #ChinaIndustrialProfitGrowthSlowsFourthMonth
KimHotbae
·1 إعجاب
·1.5k مشاهدات
ChinaMayLetAlibabaByteDanceBuyNvidiaChips
4,039 مشاهدات
181 يقومون بالنقاش
USChinaRelease$30BTariffCutProductLists
539 مشاهدات
21 يقومون بالنقاش