

Lukukaku
830 منشورات

Lukukaku
إبلاغ
حظر المُستخدم
230 تتابع
1.0K+ المتابعون
871 إعجاب
منشورات
الكل
اقتباسات
·
--
أعتقد أن $BTC سيصل إلى 100 ألف دولار بحلول نهاية عام 2026.
أجب بـ"نعم" إذا كنت توافقني الرأي، وستحصل على ظرف نقود محظوظ! 🧧🧧🧧
{spot}(BTCUSDT)
أعتقد أن $BTC سيصل إلى 100 ألف دولار بحلول نهاية عام 2026.
أجب بـ"نعم" إذا كنت توافقني الرأي، وستحصل على ظرف نقود محظوظ! 🧧🧧🧧
أجب بـ"نعم" إذا كنت توافقني الرأي، وستحصل على ظرف نقود محظوظ! 🧧🧧🧧
191
17
191
·
--
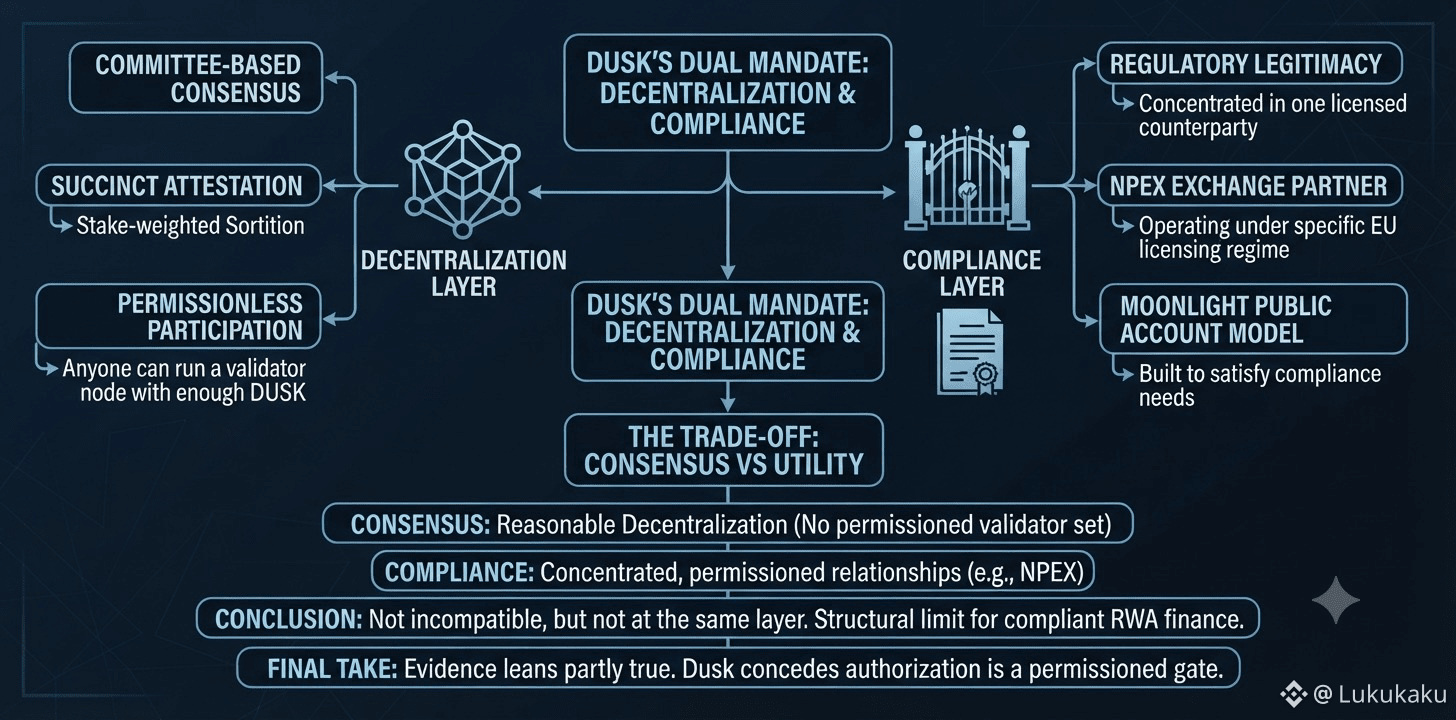
هل يتعارض اللامركزية الكاملة فعلًا مع الالتزام التنظيمي الصارم، أم أن هذا مجرد شيء يقوله الناس لتبرير مشاريع لم تحاول أصلًا بجد كفاية تحقيق كليهما؟ لا أعتقد أن هناك إجابة نظيفة بـ نعم أو لا، لكن Dusk تمثل حالة اختبار مفيدة فعلًا لأنها بذلت مجهودًا أكبر من معظم المشاريع في محاولة الجمع بين الأمرين معًا.
من ناحية اللامركزية، تستخدم Dusk إجماعًا قائمًا على لجنة (committee-based consensus)، وSuccinct Attestation، حيث يتم اختيار مقدمي الخدمة عبر قرعة مرجّحة بالاستناد إلى الرهان (stake-weighted sortition) بدلًا من مجموعة مدققين ثابتة ومصرّح بها (permissioned) مسبقًا، وهذا محاولة حقيقية لإتاحة المشاركة بلا إذن. ومن ناحية الامتثال، فإن أكثر انتشارها الفعلي في العالم يدور عبر شريك واحد مُنظَّم بالكامل تحديدًا: NPEX، يعمل ضمن نظام ترخيص أوروبي محدد، كما تم بناء نموذج الحساب العام الخاص بـ Moonlight خصيصًا لتلبية احتياجات الامتثال الخاصة بهذه العلاقة. إن حصر الشرعية التنظيمية في طرف مُرخّص واحد هو اعتماد أقل لا مركزية من بروتوكول لا يمتلك بوابة مؤسسية. يمكن لأي شخص تشغيل عقدة مدقق (validator) إذا كانت لديه DUSK مُرهونة بما يكفي. ولا يصبح أحد شريكًا مُرخّصًا لدى NPEX بمجرد الظهور برأس مال. وهذا عدم التماثل هو الشكل الحقيقي للمقايضة.
رأيي الصريح: الأدلة تميل إلى أن الأمر صحيح جزئيًا وليس خاطئًا بالكامل. تظل طبقة الإجماع لدى Dusk لامركزية بدرجة معقولة، لكن طبقة الامتثال التي تمنحها منفعة حقيقية تعمل عبر علاقات مركزة ومصرّح بها، لأن أي جهة تنظيمية لا تُرخّص مجموعة مدققين مجهولين (anonymous). وليس ذلك عيبًا فريدًا لدى Dusk. بل هو أقرب إلى حدّ بنيوي لكيف يمكن أن تعمل تمويلات RWA المتوافقة مع التنظيم عبر أي سلسلة في الوقت الحالي. اللامركزية الكاملة والامتثال الصارم ليسا غير متوافقين تمامًا هنا، لكنهما بكل وضوح لا يجلسان في الطبقة نفسها من مكدس التقنيات. حتى عرض Dusk نفسه يعترف بجزء من ذلك: فبنيتها التحتية مُعدة لحمل سير عمل الإصدار الأصلي (native issuance) للأوراق المالية المُنظّمة بمجرد حصول المؤسسات والجهات المعنية بالتداول على التفويضات اللازمة، وأن التفويض هو بوابة تُدار بتصريح، وليس بوابة لا مركزية.
#dusk $DUSK @Dusk
1
2
13
123
·
--
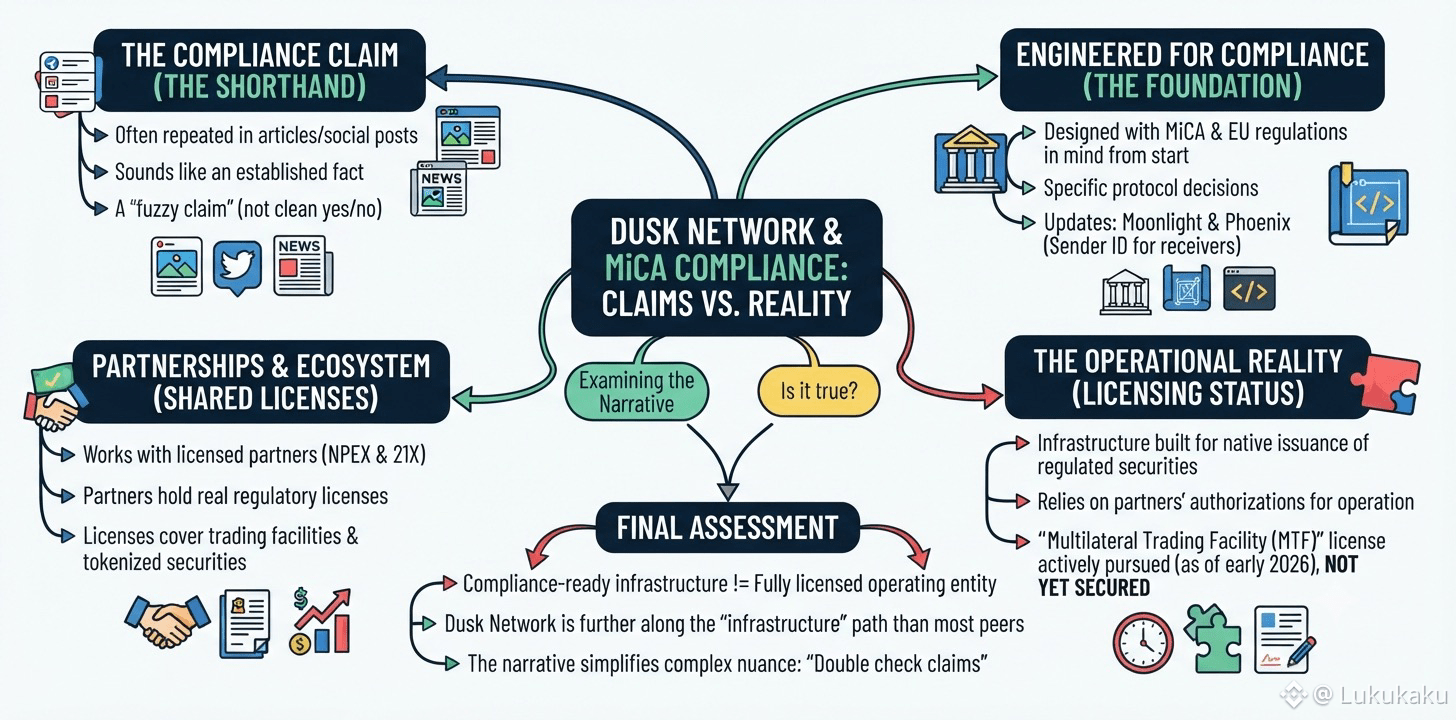
متوافق مع MiCA. لقد رأيت هذه العبارة مرتبطة بشبكة Dusk في مقالات ومنشورات اجتماعية كثيرة لدرجة أنها بدأت تبدو كحقيقة راسخة أكثر من كونها ادعاءً يستحق الفحص. لذا نظرت عن قرب، والجواب الصادق هو أنها صحيحة في بعض النواحي ومبالغ فيها في نواحٍ أخرى، وهذا يجعلها مثالًا أفضل على ادعاء ضبابي منه على إجابة بنعم أو لا بشكل واضح.
يجدر القول إن بروتوكول شبكة Dusk صُمّم منذ البداية مع وضع MiCA وتنظيمات الأوراق المالية الأوروبية في الاعتبار، وصولًا إلى قرارات محددة مثل إضافة Moonlight وتحديث Phoenix بحيث يمكن للمستلمين تحديد المرسلين. ومن الإنصاف أيضًا القول إن المشروع يعمل مع شركاء، وهم NPEX و21X، اللذان يمتلكان تراخيص تنظيمية حقيقية وفعّالة تغطي مرافق التداول وأسواق الأوراق المالية المُرمّزة ضمن أطر أوروبية. ما يمكن أن تدّعيه شبكة Dusk بدقة أكبر هو أنها تُنشئ بنية تحتية مهيأة لحمل الإصدار الأصلي للأوراق المالية المُنظَّمة بمجرد أن تكون مؤسسة أو منصة معينة قد حصلت بالفعل على التفويض اللازم وتم إعداد تصميم المنتج لديها، وهي صياغة أضيق وأكثر صدقًا من الملصق الشامل للامتثال. وقد وُصف ترخيصها الخاص بمرفق التداول المتعدد الأطراف بأنه كان قيد السعي إليه بنشاط، لا أنه مُؤمَّن، اعتبارًا من أوائل عام 2026؛ ما يعني أن جزءًا مهمًا من وضعها التنظيمي لا يزال يمر عبر تراخيص الشركاء بدلًا من تراخيصها هي.
لا أعتقد أن ذلك يجعل سرد الامتثال غير صحيح. إن البنية التحتية الجاهزة للامتثال والكيان التشغيلي المرخّص بالكامل هما ببساطة أشياء مختلفة، وشبكة Dusk متقدمة فعليًا في المسار الأول أكثر من معظم أقرانها. لكن الاختزال الذي يكرره الناس يضغط تلك الفروق الدقيقة في صياغة أنظف من الواقع، وغالبًا ما تكون العبارات الأأنظف هي التي تستحق التحقق المزدوج قبل ترديدها بنفسك.
@Dusk_Foundation $DUSK #dusk
متوافق مع MiCA. لقد رأيت هذه العبارة مرتبطة بشبكة Dusk في مقالات ومنشورات اجتماعية كثيرة لدرجة أنها بدأت تبدو كحقيقة راسخة أكثر من كونها ادعاءً يستحق الفحص. لذا نظرت عن قرب، والجواب الصادق هو أنها صحيحة في بعض النواحي ومبالغ فيها في نواحٍ أخرى، وهذا يجعلها مثالًا أفضل على ادعاء ضبابي منه على إجابة بنعم أو لا بشكل واضح.
يجدر القول إن بروتوكول شبكة Dusk صُمّم منذ البداية مع وضع MiCA وتنظيمات الأوراق المالية الأوروبية في الاعتبار، وصولًا إلى قرارات محددة مثل إضافة Moonlight وتحديث Phoenix بحيث يمكن للمستلمين تحديد المرسلين. ومن الإنصاف أيضًا القول إن المشروع يعمل مع شركاء، وهم NPEX و21X، اللذان يمتلكان تراخيص تنظيمية حقيقية وفعّالة تغطي مرافق التداول وأسواق الأوراق المالية المُرمّزة ضمن أطر أوروبية. ما يمكن أن تدّعيه شبكة Dusk بدقة أكبر هو أنها تُنشئ بنية تحتية مهيأة لحمل الإصدار الأصلي للأوراق المالية المُنظَّمة بمجرد أن تكون مؤسسة أو منصة معينة قد حصلت بالفعل على التفويض اللازم وتم إعداد تصميم المنتج لديها، وهي صياغة أضيق وأكثر صدقًا من الملصق الشامل للامتثال. وقد وُصف ترخيصها الخاص بمرفق التداول المتعدد الأطراف بأنه كان قيد السعي إليه بنشاط، لا أنه مُؤمَّن، اعتبارًا من أوائل عام 2026؛ ما يعني أن جزءًا مهمًا من وضعها التنظيمي لا يزال يمر عبر تراخيص الشركاء بدلًا من تراخيصها هي.
لا أعتقد أن ذلك يجعل سرد الامتثال غير صحيح. إن البنية التحتية الجاهزة للامتثال والكيان التشغيلي المرخّص بالكامل هما ببساطة أشياء مختلفة، وشبكة Dusk متقدمة فعليًا في المسار الأول أكثر من معظم أقرانها. لكن الاختزال الذي يكرره الناس يضغط تلك الفروق الدقيقة في صياغة أنظف من الواقع، وغالبًا ما تكون العبارات الأأنظف هي التي تستحق التحقق المزدوج قبل ترديدها بنفسك.
@Dusk $DUSK #dusk
1
6
95
·
--
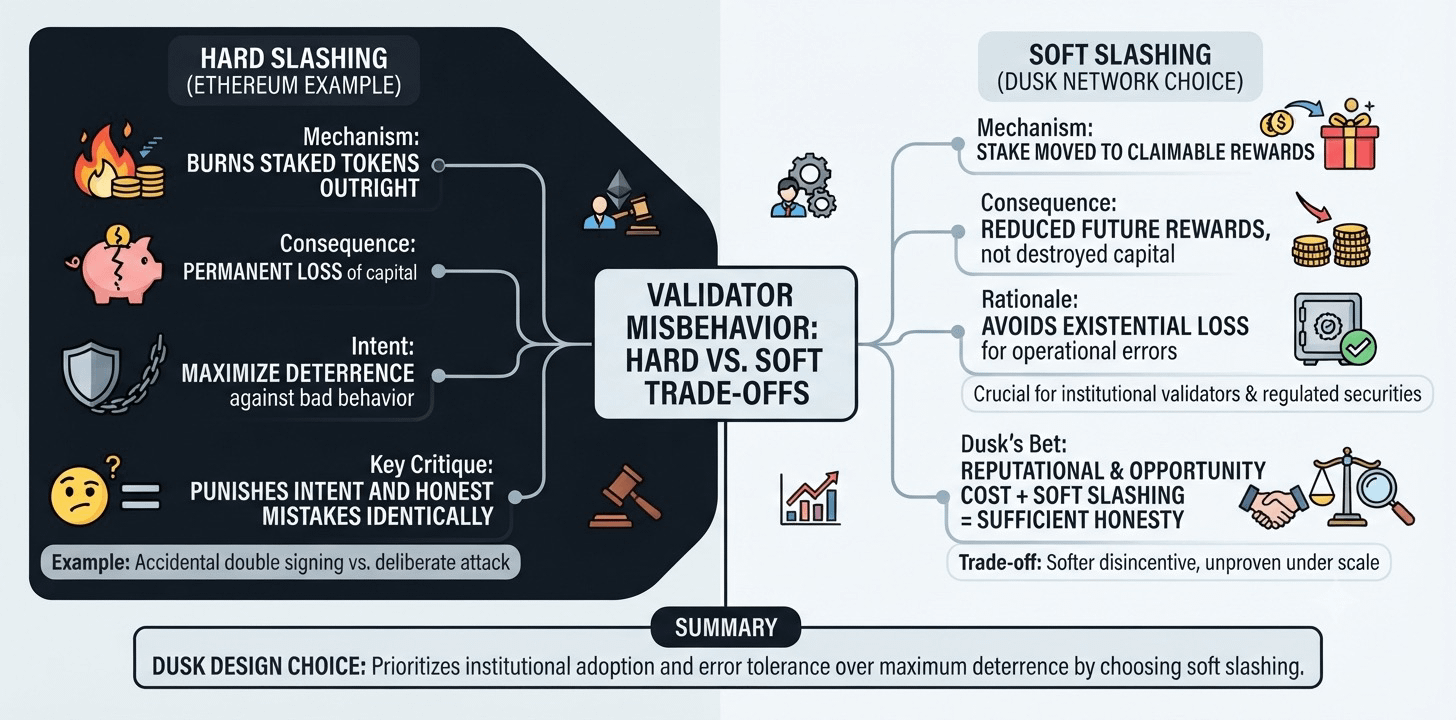
تحتاج شبكات إثبات الحصة إلى طريقة لمعاقبة المدققين الذين يتصرفون بسوء، وغالبًا ما تتلخص خيارات التصميم في مقدار الألم الذي ينبغي أن تسببه تلك العقوبة. يقوم الإعدام الصارم بحرق جزء من الرموز المرهونة للمدقق مباشرةً، وهي خسارة دائمة يُقصد بها جعل السلوك السيئ مكلفًا بطريقة لا يحققها أي شيء آخر على نحو مماثل. في المقابل، يتضمن مجموعة مدققي Ethereum إعدامًا صارمًا لمعظم الأعطال الخطيرة تحديدًا، وذلك لأن القيمة الردعية قُدِّرت بأنها تستحق النتيجة الأكثر قسوة—وهو تنازل يرفضه تصميم Dusk صراحةً. اختارت Dusk Network مسارًا مختلفًا: إعدامًا لينًا فقط، حيث تُنقل حصة مقدّم الخدمات الذي يتصرف بسوء إلى مكافآت قابلة للمطالبة بدلًا من تدميرها.
إن المنطق الكامن وراء ذلك يستحق التناول بجدية بدلًا من تجاهله وكأن المدققين «يتساهلون» مع أنفسهم. يعاقب الإعدام الصارم النية والأخطاء الصادقة بالطريقة نفسها؛ فالعقدة المُهيأة بشكل خاطئ والتي تُوقّع مرتين عن طريق الخطأ تخسر الرصيد نفسه الذي يخسره مهاجمٌ يتعمد كسر التوافق. تكتسب هذه الفروقات أهمية أكبر عندما تضع في الحسبان ما تأمل هذه الشبكة في حمله في المستقبل: الإصدار الأصلي للأوراق المالية المُنظَّمة، والذي لا يصبح واقعيًا إلا بعد أن يحصل المُصدِرون والجهات المنصِّفة على ترخيصاتهم الخاصة. كما أن المدققين المؤسسيين من غير المرجح أن ينضموا إذا كان بإمكان خطأ بريء في النظام أن يمحو رصيدهم. ما يزال الإعدام اللين يُزيل الفائدة الاقتصادية من سوء السلوك دون تحويل خطأ تشغيلي صادق إلى خسارة وجودية.
التنازل حاضر كذلك في الاتجاه الآخر. يعمل الردع جزئيًا من خلال الخوف من الخسارة الدائمة، والمدقق الذي يعلم أن أسوأ حالة تعني تقليل المكافآت المستقبلية بدلًا من تدمير رأس المال يواجه مثبطًا ألين ضد قطع الزوايا في مجال الأمان. تراهن Dusk على أن السمعة وتكلفة الفرصة، إلى جانب الإعدام اللين، ستكون كافية للحفاظ على نزاهة مقدمي الخدمات. وما إذا كان ذلك سيصمد تحت ضغط خصمي حقيقي فهو اختبار لم تواجهه الشبكة بعد على نطاق واسع.
#dusk $DUSK @Dusk
2
80
·
--
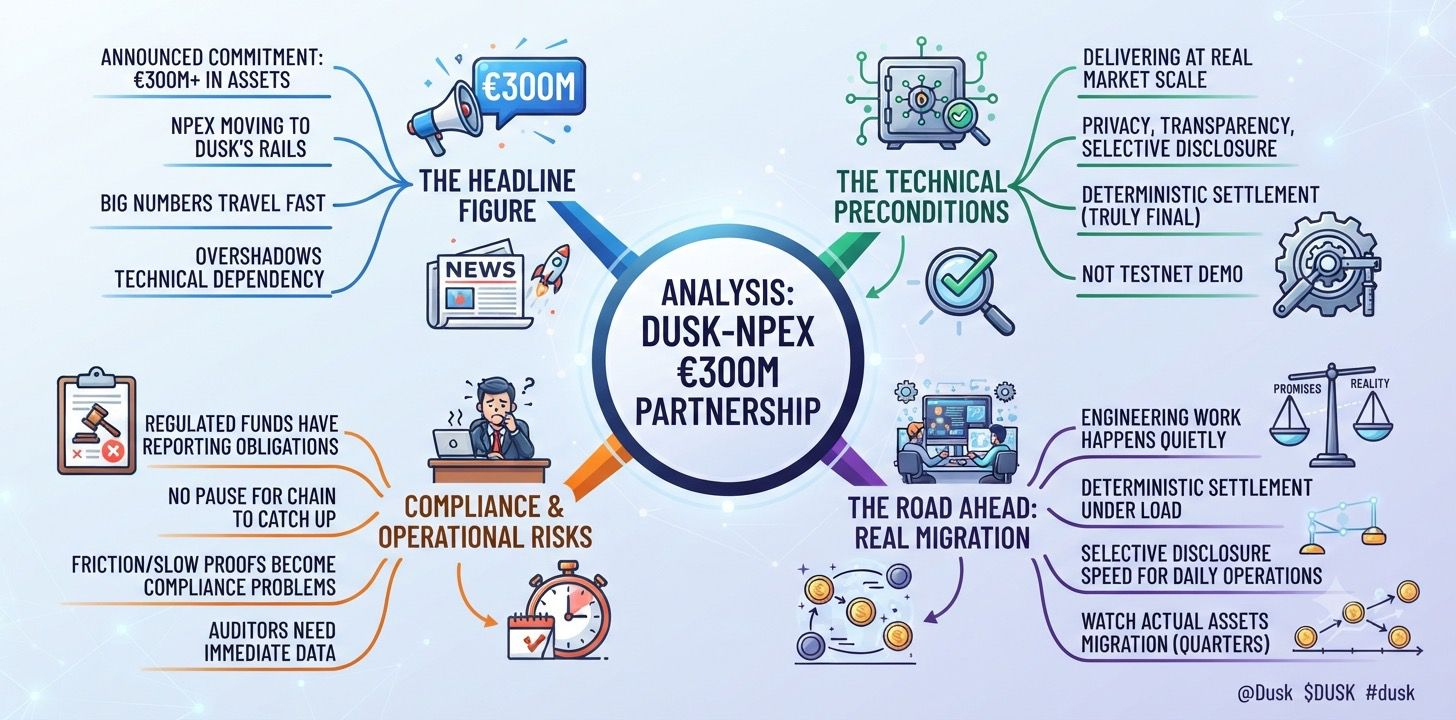
تتحرك الأرقام الكبيرة بسرعة أكبر من البنية التحتية الكامنة وراءها، ويمثل مبلغ 300 مليون يورو بالضبط النوع من الأرقام الذي يتكرر عبر العناوين الرئيسية قبل أن يتحقق أي أحد مما يجب أن يكون صحيحًا كي يصبح ذلك واقعيًا. تحمل شراكة NPEX لدى Dusk هذا الرقم، وفصل الرقم عن الاعتماد التقني الموجود تحته أمر يستحق أن يُنجز ببطء بدلًا من مرة واحدة فقط.
لقد تعهدت NPEX بنقل أكثر من 300 مليون يورو من الأصول إلى مسارات Dusk. يعتمد هذا التعهد بالكامل على أن تُنجز الطبقة الأساسية بالفعل الخصوصية والشفافية والإفصاح الانتقائي والتسوية الحتمية بالمستوى الذي يتطلبه سوق أوراق مالية حقيقي، وليس مجرد عرض توضيحي على شبكة اختبارية مع عدد قليل من المعاملات. إن الأموال والسندات الخاضعة للتنظيم تحمل التزامات بالإبلاغ لا تتوقف لأن السلسلة تحتاج وقتًا حتى تُلحقها تقنيًا، وأي احتكاك أو تأخير في إثباتات الإفصاح أو تسوية ليست نهائية فعليًا، يتحول إلى مشكلة امتثال لـ NPEX، وليس مجرد إزعاج تقني لـ Dusk. ولا يستطيع مدير صندوق أن يقول لمراجع حسابات إن البلوكشين كان لا يزال ينهِي توليد الإثباتات عندما مر موعد الإبلاغ.
هذه هي الجزء الذي تتجاوزه معظم التغطيات. الإعلان يأخذ العنوان الرئيسي. أعمال الهندسة الخاصة بإثبات أن التسوية الحتمية تصمد تحت أحمال واقعية، أو أن الإفصاح الانتقائي يمكنه توليد الإثباتات بسرعة كافية لعمليات الصناديق اليومية، تحدث بهدوء بعد ذلك ونادرًا ما تحصل على عنوانها الخاص؛ رغم أنها هي الجزء الذي يحدد فعليًا ما إذا كانت 300 مليون يورو ستظهر على السلسلة (onchain) أم ستنكمش بهدوء إلى 30 مليون يورو على مدار زمني أطول من المعلن.
أنا لا أراهن ضد Dusk هنا، بل أرفض التعامل مع الرقم باعتباره واقعًا بالفعل. إن طبقة التسوية والإفصاح المبنية بشكل صحيح هي شرط مسبق، وليست ضمانًا، والطريقة الصادقة لتتبع هذه القصة هي مراقبة انتقال الأصول الفعلية على مدى عدة أرباع قادمة، لا بإعادة اقتباس الرقم نفسه في كل مرة يَرِد فيها.
#dusk $DUSK @Dusk_Foundation
تتحرك الأرقام الكبيرة بسرعة أكبر من البنية التحتية الكامنة وراءها، ويمثل مبلغ 300 مليون يورو بالضبط النوع من الأرقام الذي يتكرر عبر العناوين الرئيسية قبل أن يتحقق أي أحد مما يجب أن يكون صحيحًا كي يصبح ذلك واقعيًا. تحمل شراكة NPEX لدى Dusk هذا الرقم، وفصل الرقم عن الاعتماد التقني الموجود تحته أمر يستحق أن يُنجز ببطء بدلًا من مرة واحدة فقط.
لقد تعهدت NPEX بنقل أكثر من 300 مليون يورو من الأصول إلى مسارات Dusk. يعتمد هذا التعهد بالكامل على أن تُنجز الطبقة الأساسية بالفعل الخصوصية والشفافية والإفصاح الانتقائي والتسوية الحتمية بالمستوى الذي يتطلبه سوق أوراق مالية حقيقي، وليس مجرد عرض توضيحي على شبكة اختبارية مع عدد قليل من المعاملات. إن الأموال والسندات الخاضعة للتنظيم تحمل التزامات بالإبلاغ لا تتوقف لأن السلسلة تحتاج وقتًا حتى تُلحقها تقنيًا، وأي احتكاك أو تأخير في إثباتات الإفصاح أو تسوية ليست نهائية فعليًا، يتحول إلى مشكلة امتثال لـ NPEX، وليس مجرد إزعاج تقني لـ Dusk. ولا يستطيع مدير صندوق أن يقول لمراجع حسابات إن البلوكشين كان لا يزال ينهِي توليد الإثباتات عندما مر موعد الإبلاغ.
هذه هي الجزء الذي تتجاوزه معظم التغطيات. الإعلان يأخذ العنوان الرئيسي. أعمال الهندسة الخاصة بإثبات أن التسوية الحتمية تصمد تحت أحمال واقعية، أو أن الإفصاح الانتقائي يمكنه توليد الإثباتات بسرعة كافية لعمليات الصناديق اليومية، تحدث بهدوء بعد ذلك ونادرًا ما تحصل على عنوانها الخاص؛ رغم أنها هي الجزء الذي يحدد فعليًا ما إذا كانت 300 مليون يورو ستظهر على السلسلة (onchain) أم ستنكمش بهدوء إلى 30 مليون يورو على مدار زمني أطول من المعلن.
أنا لا أراهن ضد Dusk هنا، بل أرفض التعامل مع الرقم باعتباره واقعًا بالفعل. إن طبقة التسوية والإفصاح المبنية بشكل صحيح هي شرط مسبق، وليست ضمانًا، والطريقة الصادقة لتتبع هذه القصة هي مراقبة انتقال الأصول الفعلية على مدى عدة أرباع قادمة، لا بإعادة اقتباس الرقم نفسه في كل مرة يَرِد فيها.
#dusk $DUSK @Dusk
2
112
·
--
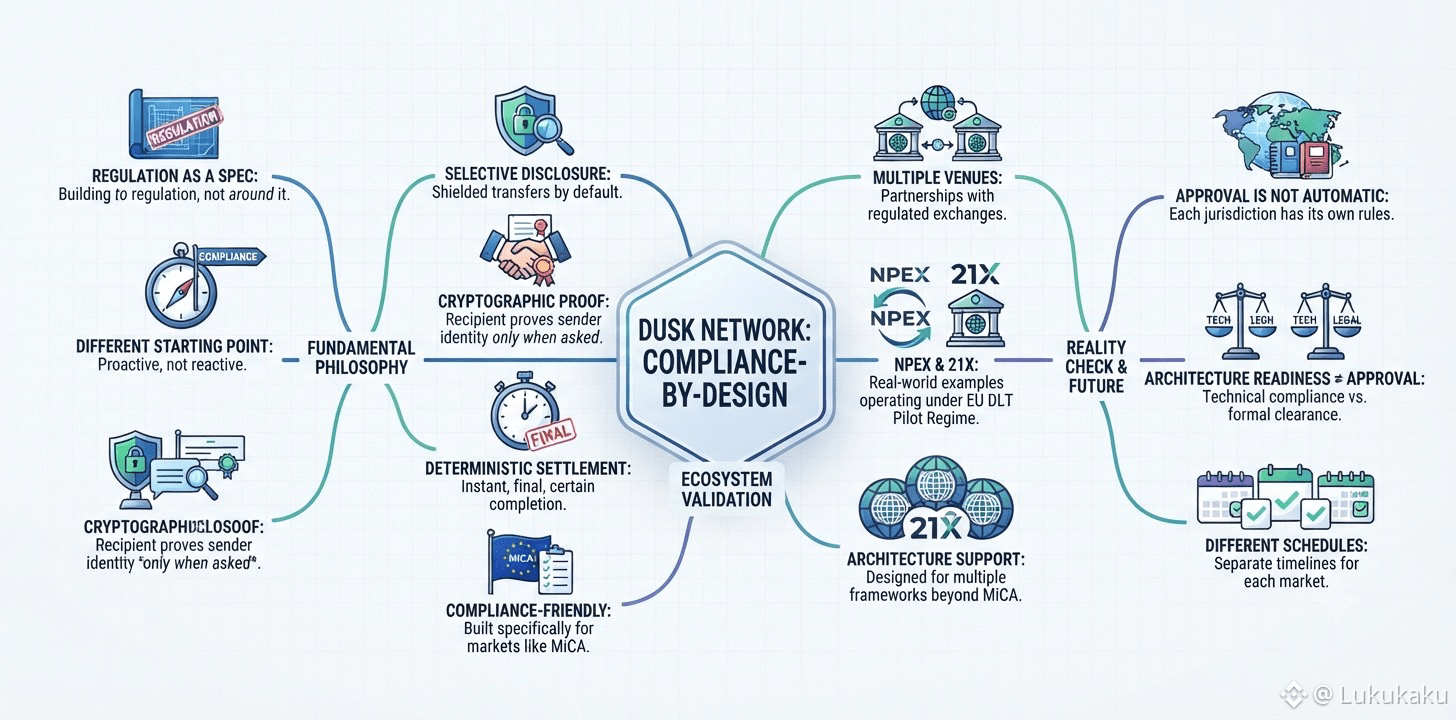
عادةً ما يُنظر إلى التنظيم في مجال العملات المشفرة على أنه عائق أمام التصميم للالتفاف عليه. تتعامل شبكة Dusk معه باعتباره مواصفةً يجب البناء عليها، وهذا يختلف اختلافًا جوهريًا كمنطلق.
الإفصاح الانتقائي هو الآلية التي تجعل ذلك ممكنًا عمليًا، وليس مجرد طرحٍ في الرسائل. يقوم التحويل المُحجَب على Dusk بإخفاء المُرسِل والمبلغ عن العرض العام افتراضيًا، لكن يمكن للمستلم أن يثبت تشفيرياً من الذي دفع له عند طلب ذلك، بما يحقق متطلبات مثل لوائح السفر الخاصة بالاتحاد الأوروبي دون تعريض المعاملة للجميع الذين يراقبون السلسلة. أضف إلى ذلك تسويةً حتمية، ومعاملات تصل إلى إتمامٍ نهائيٍ ومؤكَّد بدلًا من أن تتحسن احتمالاتها ببطء مع الوقت، وستبدأ المكونات في التشابه مع شيء بُني خصيصًا لأسواق تعمل ضمن أطر مثل MiCA، بدلًا من كونها سلسلة عامة الغرض تأمل أن تعمل قابلية الامتثال لاحقًا.
هذا الترتيب أهم مما يُنسب إليه من قيمة. إن إعادة تكييف الامتثال على سلسلة شفافة افتراضيًا، أو على سلسلة خاصة بالكامل، غالبًا ما ينتج عنها تنازلات مُحرجة. إن تصميم الإفصاح الانتقائي داخل بروتوكول الأساس من البداية هو مشكلة هندسية أصعب في البداية، مقابل تنازلات أقل إيلامًا على المدى البعيد.
وليست NPEX هي الجهة المنظمة الوحيدة في هذه الصورة أيضًا. فقد تواصلت Dusk كذلك مع 21X، وهي بورصة أصول رقمية تعمل ضمن نظام تجريبي DLT الخاص بالاتحاد الأوروبي، ما يشير إلى أن تصميم «الأولوية للامتثال» ليس مجرد قصة شراكة واحدة، بل شيء مُصمم لتدعمه البنية عبر عدة منصات منظمة، وفي نهاية المطاف عبر عدة أطر تتجاوز MiCA وحده.
لا يعني أي من ذلك أن الموافقة التنظيمية تلقائية أو شاملة. يغطي MiCA الاتحاد الأوروبي. تمتلك السلطات القضائية الأخرى أطرها الخاصة ومُنظميها الخاصين وجداولها الزمنية الخاصة، ولا تُغني الجاهزية المعمارية على جانب Dusk عن أي شيء من ذلك. إن البناء من أجل الامتثال والحصول عليه بشكل رسمي في كل سوق يهم هما معلمان مختلفان، وعلى جدولين مختلفين.
@Dusk_Foundation $DUSK #dusk
عادةً ما يُنظر إلى التنظيم في مجال العملات المشفرة على أنه عائق أمام التصميم للالتفاف عليه. تتعامل شبكة Dusk معه باعتباره مواصفةً يجب البناء عليها، وهذا يختلف اختلافًا جوهريًا كمنطلق.
الإفصاح الانتقائي هو الآلية التي تجعل ذلك ممكنًا عمليًا، وليس مجرد طرحٍ في الرسائل. يقوم التحويل المُحجَب على Dusk بإخفاء المُرسِل والمبلغ عن العرض العام افتراضيًا، لكن يمكن للمستلم أن يثبت تشفيرياً من الذي دفع له عند طلب ذلك، بما يحقق متطلبات مثل لوائح السفر الخاصة بالاتحاد الأوروبي دون تعريض المعاملة للجميع الذين يراقبون السلسلة. أضف إلى ذلك تسويةً حتمية، ومعاملات تصل إلى إتمامٍ نهائيٍ ومؤكَّد بدلًا من أن تتحسن احتمالاتها ببطء مع الوقت، وستبدأ المكونات في التشابه مع شيء بُني خصيصًا لأسواق تعمل ضمن أطر مثل MiCA، بدلًا من كونها سلسلة عامة الغرض تأمل أن تعمل قابلية الامتثال لاحقًا.
هذا الترتيب أهم مما يُنسب إليه من قيمة. إن إعادة تكييف الامتثال على سلسلة شفافة افتراضيًا، أو على سلسلة خاصة بالكامل، غالبًا ما ينتج عنها تنازلات مُحرجة. إن تصميم الإفصاح الانتقائي داخل بروتوكول الأساس من البداية هو مشكلة هندسية أصعب في البداية، مقابل تنازلات أقل إيلامًا على المدى البعيد.
وليست NPEX هي الجهة المنظمة الوحيدة في هذه الصورة أيضًا. فقد تواصلت Dusk كذلك مع 21X، وهي بورصة أصول رقمية تعمل ضمن نظام تجريبي DLT الخاص بالاتحاد الأوروبي، ما يشير إلى أن تصميم «الأولوية للامتثال» ليس مجرد قصة شراكة واحدة، بل شيء مُصمم لتدعمه البنية عبر عدة منصات منظمة، وفي نهاية المطاف عبر عدة أطر تتجاوز MiCA وحده.
لا يعني أي من ذلك أن الموافقة التنظيمية تلقائية أو شاملة. يغطي MiCA الاتحاد الأوروبي. تمتلك السلطات القضائية الأخرى أطرها الخاصة ومُنظميها الخاصين وجداولها الزمنية الخاصة، ولا تُغني الجاهزية المعمارية على جانب Dusk عن أي شيء من ذلك. إن البناء من أجل الامتثال والحصول عليه بشكل رسمي في كل سوق يهم هما معلمان مختلفان، وعلى جدولين مختلفين.
@Dusk $DUSK #dusk
88
·
--
مثال TermMax الواحد جعلني أنظر إلى خصومات FT في أسواق الاقتراض بسعر ثابت بشكل مختلف قليلًا.
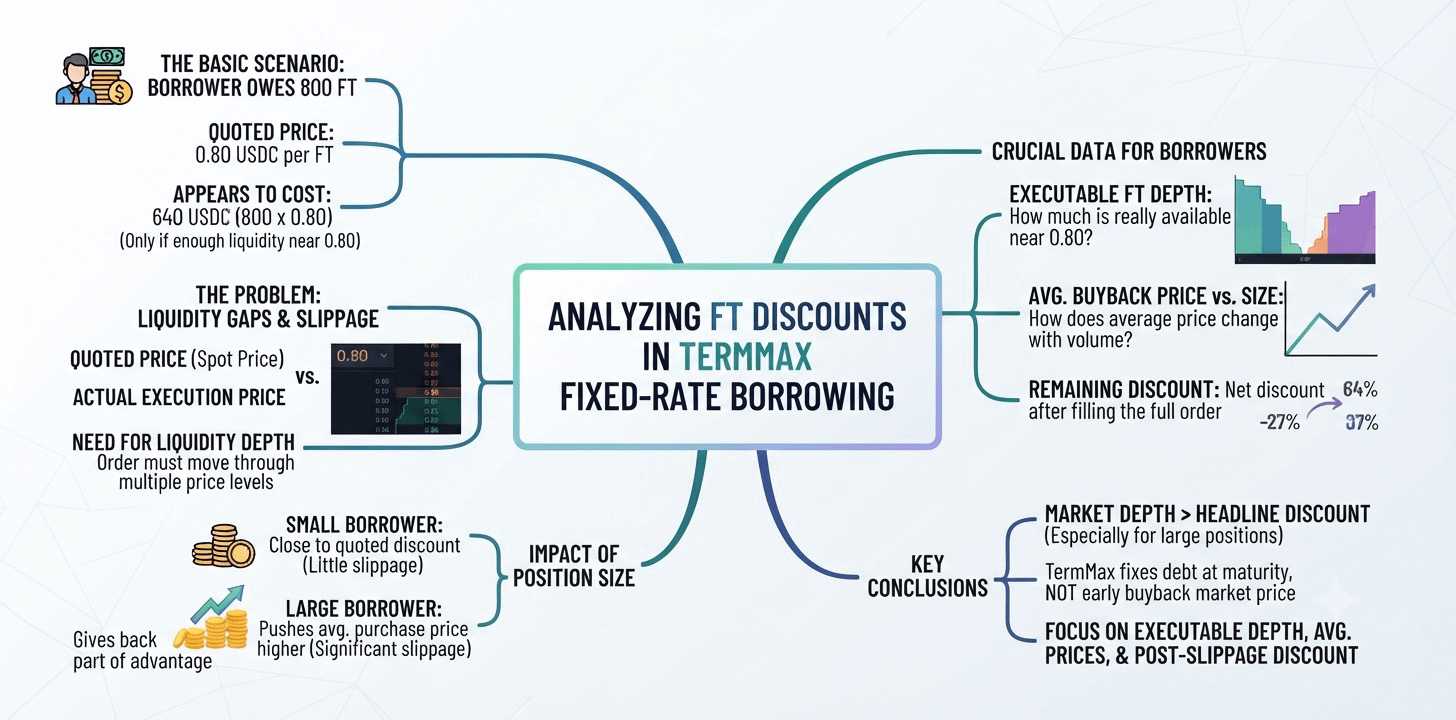
قد يكون على المقترض 800 Token بسعر ثابت (FT). إذا كان يتم تسعير FT عند 0.80 USDC، فسيبدو أن شراء الكمية كاملة سيكلف 640 USDC.
لكن ذلك يعتمد فقط إذا كانت هناك كمية كافية من FT متاحة بالقرب من 0.80.
السعر المُدرج يخبرني بمكان تداول السوق. لا يخبرني بما سيكلفه فعليًا شراء 800 FT، خصوصًا إذا كان الأمر يحتاج إلى المرور عبر عدة مستويات من السيولة.
تلك الفجوة تزداد أهمية كلما كبرت قيمة المركز. قد يقترب المقترض الصغير من الخصم المُدرج. وقد يدفع المقترض الأكبر متوسط سعر الشراء إلى الأعلى ويعيد جزءًا من هذه الميزة من خلال الانزلاق (slippage).
ما لا أعرفه بعد هو مدى سرعة حدوث ذلك في أسواق FT الخاصة بـ TermMax.
البيانات المفيدة هي عمق السيولة الكامن خلف السعر المُدرج: مقدار FT المتاح بالقرب من 0.80، وكيف يتغير متوسط سعر الشراء مع الحجم، وكم من الخصم مقارنة بالقيمة الاسمية ما يزال موجودًا بمجرد تعبئة الطلب بالكامل.
هذا يخبرني أكثر من سعر FT الفوري وحده.
يمكن لـ TermMax أن يثبت ما يدين به المقترض عند الاستحقاق. لكنه لا يستطيع تثبيت السعر الذي سيعرضه السوق عندما يحاول هذا المقترض شراء الدين مرة أخرى بشكل مبكر.
بالنسبة للمراكز الأكبر، يجعل ذلك عمق السوق أكثر أهمية من الخصم الظاهر في العنوان.
أنا أراقب عمق FT القابل للتنفيذ، ومتوسط أسعار الشراء عبر أحجام المراكز، وكم من الخصم يبقى بعد الانزلاق.
#termmax @termmax
مثال TermMax الواحد جعلني أنظر إلى خصومات FT في أسواق الاقتراض بسعر ثابت بشكل مختلف قليلًا.
قد يكون على المقترض 800 Token بسعر ثابت (FT). إذا كان يتم تسعير FT عند 0.80 USDC، فسيبدو أن شراء الكمية كاملة سيكلف 640 USDC.
لكن ذلك يعتمد فقط إذا كانت هناك كمية كافية من FT متاحة بالقرب من 0.80.
السعر المُدرج يخبرني بمكان تداول السوق. لا يخبرني بما سيكلفه فعليًا شراء 800 FT، خصوصًا إذا كان الأمر يحتاج إلى المرور عبر عدة مستويات من السيولة.
تلك الفجوة تزداد أهمية كلما كبرت قيمة المركز. قد يقترب المقترض الصغير من الخصم المُدرج. وقد يدفع المقترض الأكبر متوسط سعر الشراء إلى الأعلى ويعيد جزءًا من هذه الميزة من خلال الانزلاق (slippage).
ما لا أعرفه بعد هو مدى سرعة حدوث ذلك في أسواق FT الخاصة بـ TermMax.
البيانات المفيدة هي عمق السيولة الكامن خلف السعر المُدرج: مقدار FT المتاح بالقرب من 0.80، وكيف يتغير متوسط سعر الشراء مع الحجم، وكم من الخصم مقارنة بالقيمة الاسمية ما يزال موجودًا بمجرد تعبئة الطلب بالكامل.
هذا يخبرني أكثر من سعر FT الفوري وحده.
يمكن لـ TermMax أن يثبت ما يدين به المقترض عند الاستحقاق. لكنه لا يستطيع تثبيت السعر الذي سيعرضه السوق عندما يحاول هذا المقترض شراء الدين مرة أخرى بشكل مبكر.
بالنسبة للمراكز الأكبر، يجعل ذلك عمق السوق أكثر أهمية من الخصم الظاهر في العنوان.
أنا أراقب عمق FT القابل للتنفيذ، ومتوسط أسعار الشراء عبر أحجام المراكز، وكم من الخصم يبقى بعد الانزلاق.
#termmax @TermMax
1
2
81
·
--
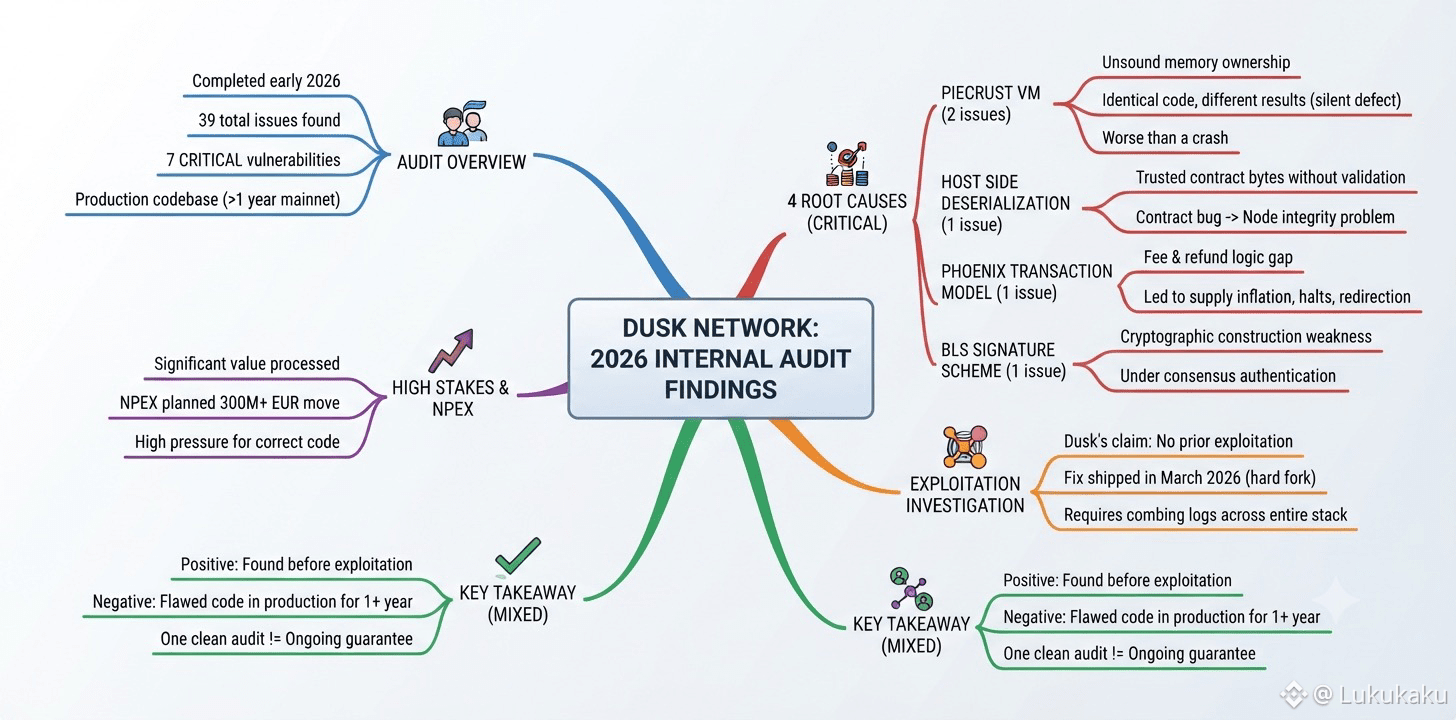
الحقيقة غير المريحة أكثر فائدة من الحقيقة المريحة، لذلك إليكم حقيقة غير مريحة عن Dusk Network: أجرت عملية تدقيق داخلي في مطلع 2026، فوجدت 39 مشكلة في قاعدة الشيفرة الخاصة بالإنتاج، سبع منها حرجة، وذلك بعد أكثر من عام من بدء mainnet بالفعل في معالجة قيمة حقيقية.
تجدر تسمية الأسباب الجذرية الأربعة الكامنة وراء تلك النتائج الحرجة بوضوح بدل التخفيف من حدّها. اثنان منها جاءا من امتلاك غير سليم للذاكرة في Piecrust، بيئة الحوسبة الافتراضية (sandbox)، ما قد يتيح عقدتين صادقتين تنفيذ شيفرة متطابقة والحساب بهدوء لإخراج نتائج مختلفة، وفئة عيوب كهذه أسوأ من التعطل (crash) لأنها قد تبقى غير مرئية. جاء سبب ثالث من مسار إلغاء ترميز (deserialization) على جانب المضيف كان يثق بالبيانات المتحكم بها من العقد دون التحقق منها أولاً، محوّلاً خطأ على مستوى العقد إلى مشكلة سلامة على مستوى العقدة. أما السبب الآخر فكان في كيفية ربط Phoenix، نموذج المعاملات المطموسة (shielded transaction model)، لمنطق الرسوم والاسترداد (fee and refund)، وهي فجوة في حد ذاتها فتحت مسارات في آن واحد نحو تضخم المعروض (supply inflation) وتعطيلات سلسلة (chain halts) وإعادة توجيه الاسترداد. وكان السبب الأخير ضعفاً بنائياً تشفيرياً في مخطط توقيعات BLS الكامن تحت مصادقة الإجماع نفسها. ولأن التحقيق في الاستغلال السابق يتطلب، فقد كان الأمر يستلزم تمحيص السجلات والأدلة على مستوى المضيف عبر كامل طبقات النظام، لا مجرد التحقق من نمط خطأ واحد في سجل المعاملات.
يقول Dusk إن تحقيقه الخاص لم يجد أي دليل على استغلال أي من المشكلات السبع قبل شحن الإصلاح كمراجعة صلبة (hard fork) في مارس 2026، وهي أكبر إصدار منذ الإطلاق. لا أملك طريقة مستقلة للتحقق من هذا الادعاء، ولا يفعل أي شخص يقرأ هذا، رغم أنه مع NPEX وحده يخطط لنقل أكثر من 300 مليون يورو إلى قاعدة الشيفرة هذه، لم تكن المخاطر صغيرة أبداً. ما أستخلصه من الأمر أكثر تعقيداً من مجرد الطمأنة الخالصة: إن اكتشاف ذلك قبل وقوع الاستغلال عملٌ جيد حقاً، لكنه يعني أيضاً أن شيفرة ذات تبعات بهذا القدر كانت تعمل في الإنتاج لأكثر من عام حاملة عيوباً لم يكن أحد قد عثر عليها بعد. تدقيق واحد ناجح هو معلمٌ مهم. لكنه ليس ضماناً مستمراً.
@Dusk_Foundation $DUSK #dusk
الحقيقة غير المريحة أكثر فائدة من الحقيقة المريحة، لذلك إليكم حقيقة غير مريحة عن Dusk Network: أجرت عملية تدقيق داخلي في مطلع 2026، فوجدت 39 مشكلة في قاعدة الشيفرة الخاصة بالإنتاج، سبع منها حرجة، وذلك بعد أكثر من عام من بدء mainnet بالفعل في معالجة قيمة حقيقية.
تجدر تسمية الأسباب الجذرية الأربعة الكامنة وراء تلك النتائج الحرجة بوضوح بدل التخفيف من حدّها. اثنان منها جاءا من امتلاك غير سليم للذاكرة في Piecrust، بيئة الحوسبة الافتراضية (sandbox)، ما قد يتيح عقدتين صادقتين تنفيذ شيفرة متطابقة والحساب بهدوء لإخراج نتائج مختلفة، وفئة عيوب كهذه أسوأ من التعطل (crash) لأنها قد تبقى غير مرئية. جاء سبب ثالث من مسار إلغاء ترميز (deserialization) على جانب المضيف كان يثق بالبيانات المتحكم بها من العقد دون التحقق منها أولاً، محوّلاً خطأ على مستوى العقد إلى مشكلة سلامة على مستوى العقدة. أما السبب الآخر فكان في كيفية ربط Phoenix، نموذج المعاملات المطموسة (shielded transaction model)، لمنطق الرسوم والاسترداد (fee and refund)، وهي فجوة في حد ذاتها فتحت مسارات في آن واحد نحو تضخم المعروض (supply inflation) وتعطيلات سلسلة (chain halts) وإعادة توجيه الاسترداد. وكان السبب الأخير ضعفاً بنائياً تشفيرياً في مخطط توقيعات BLS الكامن تحت مصادقة الإجماع نفسها. ولأن التحقيق في الاستغلال السابق يتطلب، فقد كان الأمر يستلزم تمحيص السجلات والأدلة على مستوى المضيف عبر كامل طبقات النظام، لا مجرد التحقق من نمط خطأ واحد في سجل المعاملات.
يقول Dusk إن تحقيقه الخاص لم يجد أي دليل على استغلال أي من المشكلات السبع قبل شحن الإصلاح كمراجعة صلبة (hard fork) في مارس 2026، وهي أكبر إصدار منذ الإطلاق. لا أملك طريقة مستقلة للتحقق من هذا الادعاء، ولا يفعل أي شخص يقرأ هذا، رغم أنه مع NPEX وحده يخطط لنقل أكثر من 300 مليون يورو إلى قاعدة الشيفرة هذه، لم تكن المخاطر صغيرة أبداً. ما أستخلصه من الأمر أكثر تعقيداً من مجرد الطمأنة الخالصة: إن اكتشاف ذلك قبل وقوع الاستغلال عملٌ جيد حقاً، لكنه يعني أيضاً أن شيفرة ذات تبعات بهذا القدر كانت تعمل في الإنتاج لأكثر من عام حاملة عيوباً لم يكن أحد قد عثر عليها بعد. تدقيق واحد ناجح هو معلمٌ مهم. لكنه ليس ضماناً مستمراً.
@Dusk $DUSK #dusk
1
83
·
--
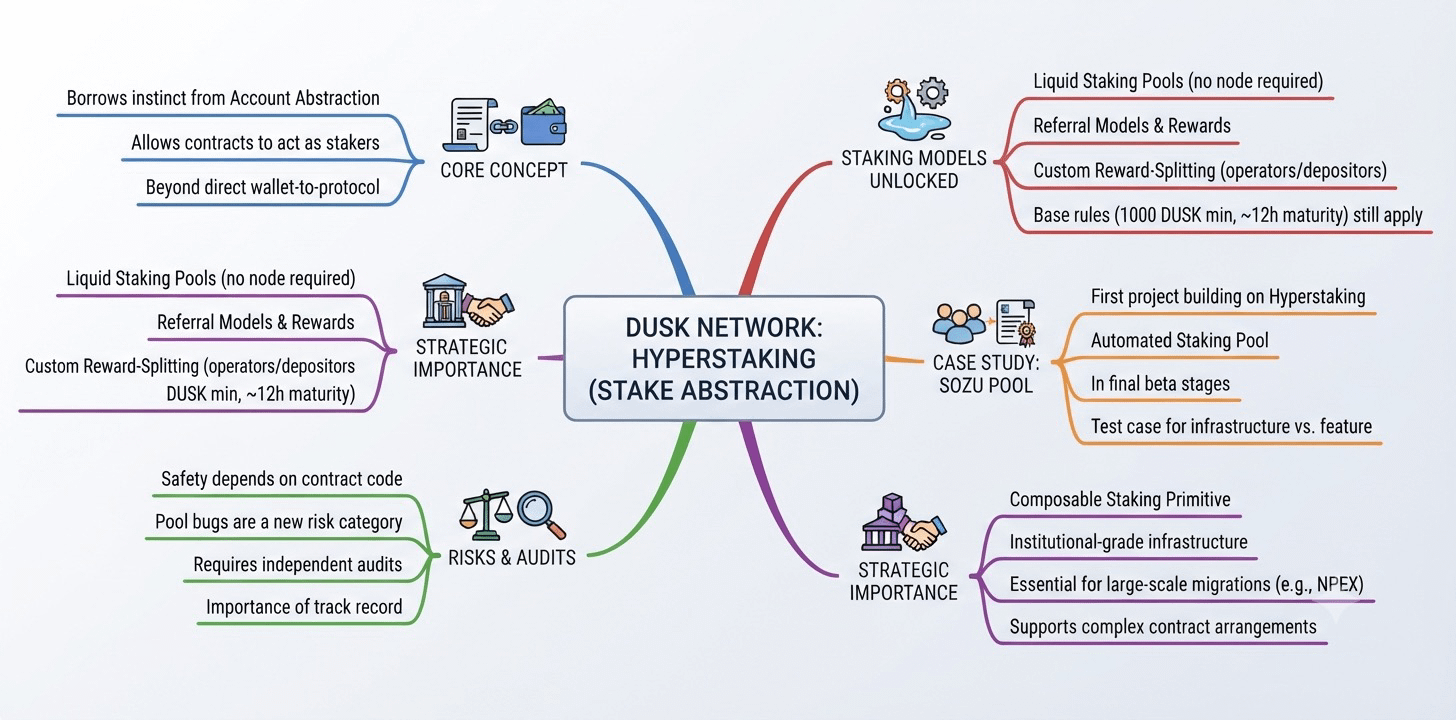
غيّر تجريد الحسابات الطريقة التي يفكر بها الناس في المحافظ على الإيثيريوم، مما يتيح للعقود القيام بأشياء لم يكن بإمكان الحسابات المملوكة لجهات خارجية (EOA) القيام بها سابقًا. استعار Dusk Network هذه الفكرة ووجّهها إلى عملية الحيازة/الرهان (staking)، والنتيجة، Hyperstaking، يفتح نماذج رهان لا يمكن لتفاعل بسيط من محفظة إلى بروتوكول أن يقدّمها أبدًا.
عادةً ما تكون عملية الرهان علاقة مباشرة: تقوم محفظة بقفل DUSK، ويعمل عقد/عُقدة (node) ما، وتتدفق المكافآت مرة أخرى إلى تلك المحفظة. يحرّر Hyperstaking ذلك عبر منصات/برك رهان سيّال (liquid staking pools) لا يضطر فيها المستخدمون إلى تشغيل عقدتهم الخاصة، مع نماذج إحالة تكافئ الأشخاص على جلب رهانين جدد، وتقسيم مخصّص للمكافآت بين المشغّلين (operators) المودعين (depositors). لا تزال حدّ الـ 1,000 DUSK الأدنى وفترة النضج التي تبلغ تقريبًا 12 ساعة تنطبق على العقود تمامًا كما تنطبق على الأفراد.
Sozu هو أول مشروع يبني فعليًا على هذا، إذ يشغّل حاليًا منصة رهان آلية في مراحل بيتا النهائية، ما يتيح للمستخدمين رهن DUSK عبر عقد دون أن يلمسوا بنية العقد/العُقدة (node infrastructure) بأنفسهم. هذه هي الحالة الاختبارية الحقيقية لمعرفة ما إذا كان Hyperstaking سيصبح بنية تحتية يبني عليها الآخرون أعمالًا، بدلًا من كونه ميزة موجودة في الغالب ضمن الوثائق.
إن إخفاء/تجريد الرهان خلف عقد يعني أن سلامة أموال المستخدمين أصبحت الآن تعتمد على كود ذلك العقد، وليس فقط على بروتوكول Dusk Network الأساسي. يشكّل وجود خلل في منصة Hyperstaking فئة مخاطر مختلفة عن وجود خلل في عقد الرهان الأساسي؛ إذ لا يُفهم ذلك بالكامل إلا بعد عمليات تدقيق حقيقية وبعد أن تكون هذه العقود قد احتفظت بقيمة معتبرة لفترة من الزمن.
يُعدّ الرهان القابل للتركيب (Composable staking) بهذه الطريقة بالضبط نوع البنية التحتية المالية التي سيحتاجها Dusk Network بشكل أكبر إذا تحققت خطط مثل ترحيل أصول NPEX بقيمة 300 مليون يورو أو أكثر، لأن المؤسسات تميل إلى احتياج ترتيبات على مستوى العقود، لا مجرد محافظ فردية.
الرهان القابل للبرمجة (Programmable staking) يُعدّ بدائيّة (primitive) مفيدة فعلًا. أود أن يتم تدقيق أي منصة Hyperstaking بشكل مستقل قبل الوثوق بها بمبالغ كبيرة.
@Dusk_Foundation line $DUSK #dusk
غيّر تجريد الحسابات الطريقة التي يفكر بها الناس في المحافظ على الإيثيريوم، مما يتيح للعقود القيام بأشياء لم يكن بإمكان الحسابات المملوكة لجهات خارجية (EOA) القيام بها سابقًا. استعار Dusk Network هذه الفكرة ووجّهها إلى عملية الحيازة/الرهان (staking)، والنتيجة، Hyperstaking، يفتح نماذج رهان لا يمكن لتفاعل بسيط من محفظة إلى بروتوكول أن يقدّمها أبدًا.
عادةً ما تكون عملية الرهان علاقة مباشرة: تقوم محفظة بقفل DUSK، ويعمل عقد/عُقدة (node) ما، وتتدفق المكافآت مرة أخرى إلى تلك المحفظة. يحرّر Hyperstaking ذلك عبر منصات/برك رهان سيّال (liquid staking pools) لا يضطر فيها المستخدمون إلى تشغيل عقدتهم الخاصة، مع نماذج إحالة تكافئ الأشخاص على جلب رهانين جدد، وتقسيم مخصّص للمكافآت بين المشغّلين (operators) المودعين (depositors). لا تزال حدّ الـ 1,000 DUSK الأدنى وفترة النضج التي تبلغ تقريبًا 12 ساعة تنطبق على العقود تمامًا كما تنطبق على الأفراد.
Sozu هو أول مشروع يبني فعليًا على هذا، إذ يشغّل حاليًا منصة رهان آلية في مراحل بيتا النهائية، ما يتيح للمستخدمين رهن DUSK عبر عقد دون أن يلمسوا بنية العقد/العُقدة (node infrastructure) بأنفسهم. هذه هي الحالة الاختبارية الحقيقية لمعرفة ما إذا كان Hyperstaking سيصبح بنية تحتية يبني عليها الآخرون أعمالًا، بدلًا من كونه ميزة موجودة في الغالب ضمن الوثائق.
إن إخفاء/تجريد الرهان خلف عقد يعني أن سلامة أموال المستخدمين أصبحت الآن تعتمد على كود ذلك العقد، وليس فقط على بروتوكول Dusk Network الأساسي. يشكّل وجود خلل في منصة Hyperstaking فئة مخاطر مختلفة عن وجود خلل في عقد الرهان الأساسي؛ إذ لا يُفهم ذلك بالكامل إلا بعد عمليات تدقيق حقيقية وبعد أن تكون هذه العقود قد احتفظت بقيمة معتبرة لفترة من الزمن.
يُعدّ الرهان القابل للتركيب (Composable staking) بهذه الطريقة بالضبط نوع البنية التحتية المالية التي سيحتاجها Dusk Network بشكل أكبر إذا تحققت خطط مثل ترحيل أصول NPEX بقيمة 300 مليون يورو أو أكثر، لأن المؤسسات تميل إلى احتياج ترتيبات على مستوى العقود، لا مجرد محافظ فردية.
الرهان القابل للبرمجة (Programmable staking) يُعدّ بدائيّة (primitive) مفيدة فعلًا. أود أن يتم تدقيق أي منصة Hyperstaking بشكل مستقل قبل الوثوق بها بمبالغ كبيرة.
@Dusk line $DUSK #dusk
1
62
·
--
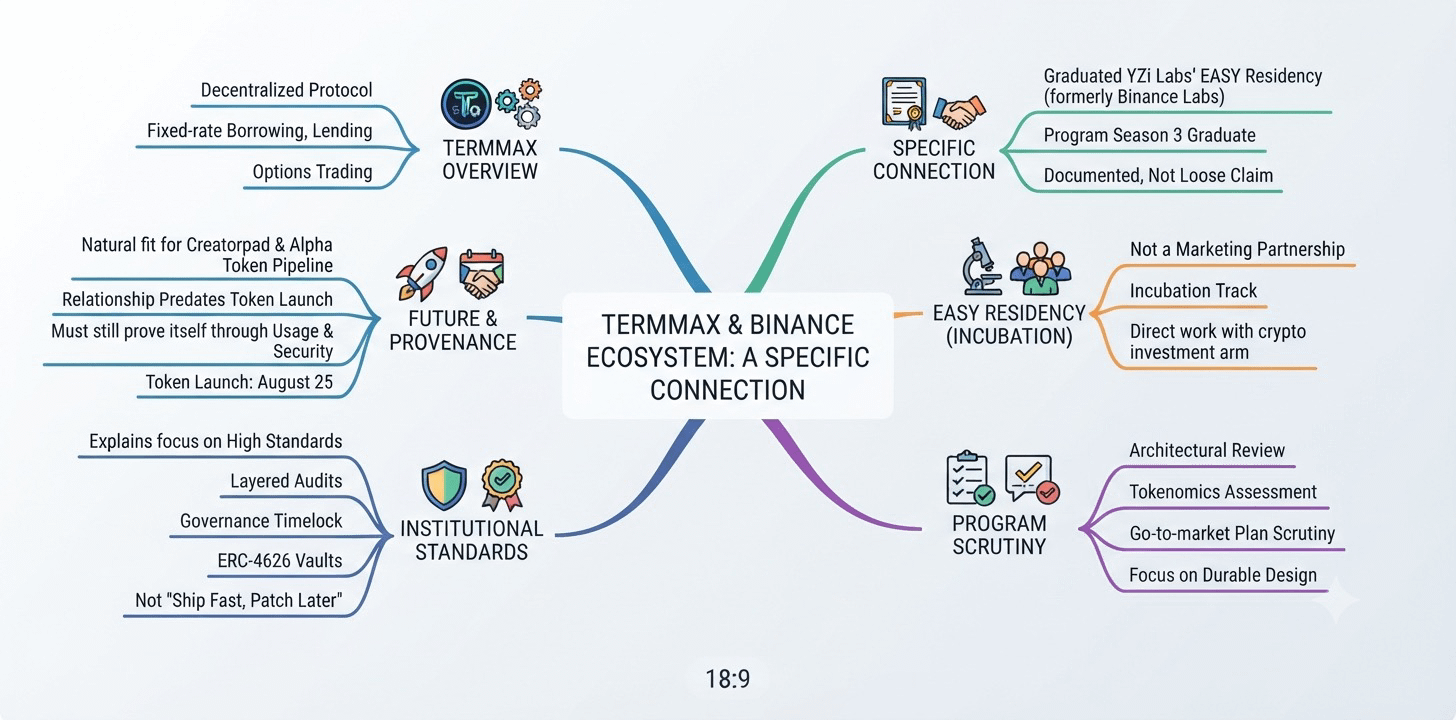
يدّعي الكثير من المشاريع وجود صلةٍ ما بالمنظومة التابعة لـBinance بشكلٍ غير مُحكم. لكن لدى TermMax، وهو بروتوكول لامركزي يمتدّ إلى الاقتراض والإقراض والخيارات ذات أسعار ثابتة، صلةٌ محددة ومُوثّقة: فقد تخرّج من برنامج EASY Residency التابع لـYZi Labs، والذي كان يُعرف سابقًا باسم Binance Labs، وذلك خلال الموسم الثالث من البرنامج.
إن EASY Residency ليس شراكةً تسويقية. بل هو مسار حضانة تعمل فيه الفرق في المراحل المبكرة مباشرةً مع واحدةٍ من أكثر أذرع الاستثمار النشطة في صناعة العملات الرقمية، حيث تتعرّض بنيتها التقنية واقتصاديات الرموز وخطة الوصول إلى السوق للتدقيق قبل اعتبارها متخرّجة لا مجرد متقدّمة. وبالنسبة إلى TermMax، فإن اجتياز هذه العملية يعني أن نموذج الرموز الثلاثة الخاص به، ونظام القبو والقيّم (curator)، ومحرك المطابقة للأسعار الثابتة قد تمّت مراجعته من قِبل أشخاص كانت وظيفتهم فصل تصميم البروتوكول المتين عن المشاريع التي تبدو جيدة في عرض تقديمي لكنها لا تصمد تحت الاستخدام الحقيقي.
أعتقد أن هذا الأمر مهم أكثر لما يوضحه وليس لما يعد به. فهو يساعد على تفسير لماذا واصلت TermMax البناء بشكلٍ ثابت نحو معايير على مستوى مؤسسي: مراجعات (audits) متراكبة فوق مراجعات، وموثّق لآلية تأخير الحوكمة (governance timelock)، واقبِية (vaults) متوافقة مع ERC-4626، بدلًا من الشحن بسرعة ثم المعالجة لاحقًا كما تفعل الكثير من مشاريع DeFi الأخرى. كما يساعد على تفسير الملاءمة الطبيعية لتشغيل حملة Creatorpad هذه وإطلاق TermMax Alpha تحديدًا لخدمة مسار رموز Alpha الخاص بـBinance. هذه ليست محاولة من TermMax للانضمام إلى منظومة Binance بشكل انتهازي. إن العلاقة أسبق من الرمز نفسه تمامًا.
لا ينبغي فهم أي من ذلك على أنه تأييد لنتائج الاستثمار. إن تخرّج فريق من برنامج حضانة يعني أنه اجتاز حدًا معيّنًا في وقت معيّن، وليس أن كل قرار لاحق سيكون صحيحًا. ما تزال TermMax بحاجة إلى إثبات نفسها بالطريقة نفسها التي يثبت بها أي بروتوكول: عبر الاستخدام، وعبر الأمان، والآن، عبر كيفية تجلّي إطلاق رمزه فعليًا بدءًا من 25 أغسطس.
@termmax #TermMax
يدّعي الكثير من المشاريع وجود صلةٍ ما بالمنظومة التابعة لـBinance بشكلٍ غير مُحكم. لكن لدى TermMax، وهو بروتوكول لامركزي يمتدّ إلى الاقتراض والإقراض والخيارات ذات أسعار ثابتة، صلةٌ محددة ومُوثّقة: فقد تخرّج من برنامج EASY Residency التابع لـYZi Labs، والذي كان يُعرف سابقًا باسم Binance Labs، وذلك خلال الموسم الثالث من البرنامج.
إن EASY Residency ليس شراكةً تسويقية. بل هو مسار حضانة تعمل فيه الفرق في المراحل المبكرة مباشرةً مع واحدةٍ من أكثر أذرع الاستثمار النشطة في صناعة العملات الرقمية، حيث تتعرّض بنيتها التقنية واقتصاديات الرموز وخطة الوصول إلى السوق للتدقيق قبل اعتبارها متخرّجة لا مجرد متقدّمة. وبالنسبة إلى TermMax، فإن اجتياز هذه العملية يعني أن نموذج الرموز الثلاثة الخاص به، ونظام القبو والقيّم (curator)، ومحرك المطابقة للأسعار الثابتة قد تمّت مراجعته من قِبل أشخاص كانت وظيفتهم فصل تصميم البروتوكول المتين عن المشاريع التي تبدو جيدة في عرض تقديمي لكنها لا تصمد تحت الاستخدام الحقيقي.
أعتقد أن هذا الأمر مهم أكثر لما يوضحه وليس لما يعد به. فهو يساعد على تفسير لماذا واصلت TermMax البناء بشكلٍ ثابت نحو معايير على مستوى مؤسسي: مراجعات (audits) متراكبة فوق مراجعات، وموثّق لآلية تأخير الحوكمة (governance timelock)، واقبِية (vaults) متوافقة مع ERC-4626، بدلًا من الشحن بسرعة ثم المعالجة لاحقًا كما تفعل الكثير من مشاريع DeFi الأخرى. كما يساعد على تفسير الملاءمة الطبيعية لتشغيل حملة Creatorpad هذه وإطلاق TermMax Alpha تحديدًا لخدمة مسار رموز Alpha الخاص بـBinance. هذه ليست محاولة من TermMax للانضمام إلى منظومة Binance بشكل انتهازي. إن العلاقة أسبق من الرمز نفسه تمامًا.
لا ينبغي فهم أي من ذلك على أنه تأييد لنتائج الاستثمار. إن تخرّج فريق من برنامج حضانة يعني أنه اجتاز حدًا معيّنًا في وقت معيّن، وليس أن كل قرار لاحق سيكون صحيحًا. ما تزال TermMax بحاجة إلى إثبات نفسها بالطريقة نفسها التي يثبت بها أي بروتوكول: عبر الاستخدام، وعبر الأمان، والآن، عبر كيفية تجلّي إطلاق رمزه فعليًا بدءًا من 25 أغسطس.
@TermMax #TermMax
83
·
--
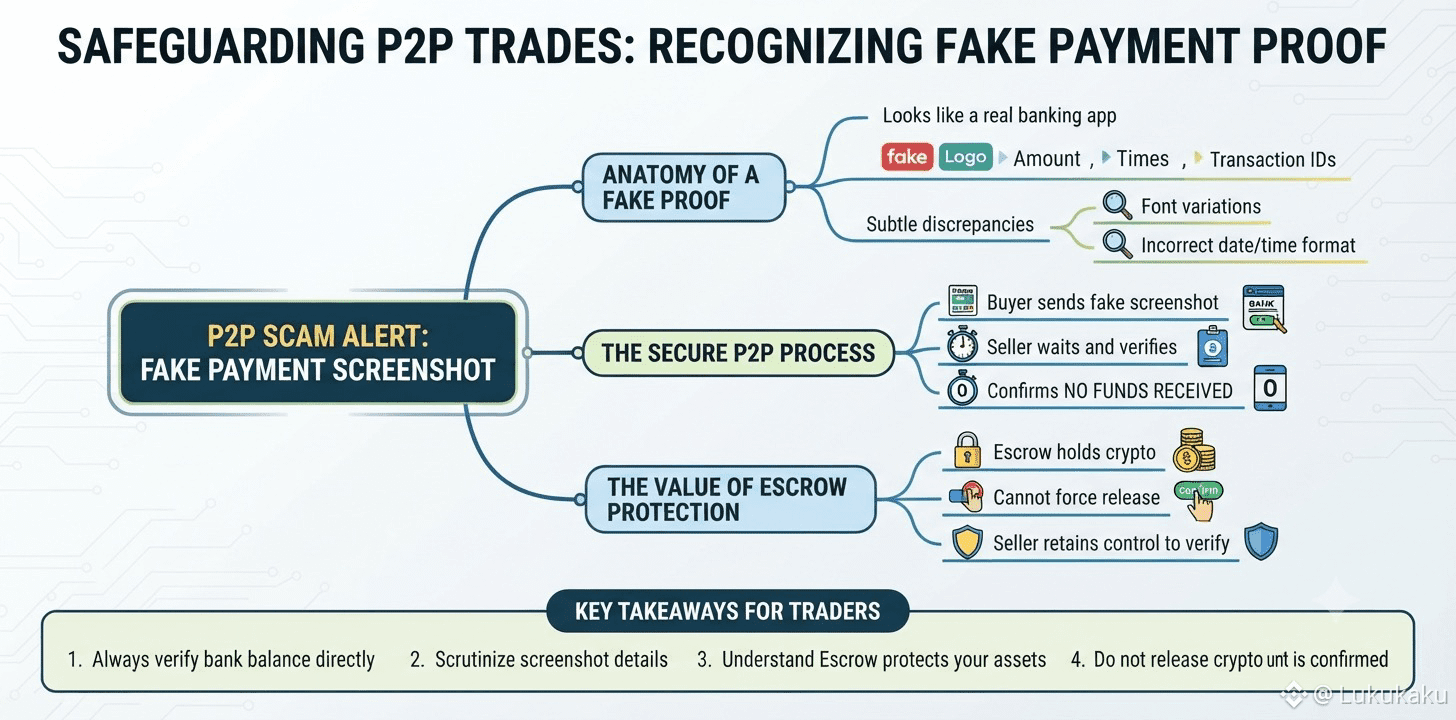
إن حيل انتحال صور شاشة تأكيد تحويل الأموال هي واحدة من الأساليب التي شهدتها سابقًا أثناء التداول على Binance P2P، وأرغب في مشاركتها حتى يتمكن المبتدئون من توخي الحذر أكثر.
قام المشتري بإرسالي صورة تبدو شبيهة جدًا بواجهة تطبيق بنكي حقيقي، مع كل الشعارات، والمبلغ، والوقت، وحتى رمز المعاملة. من النظرة الأولى، قد يكون من الصعب اكتشاف أنها صورة تم تعديلها. ومع ذلك، عندما انتبهت بتأنٍ، وجدت أن خط عرض مبلغ المال مختلف قليلًا عما رأيته في الصور الحقيقية التي حصلت عليها مباشرة من ذلك البنك، كما أن تنسيق الوقت لم يكن مطابقًا تمامًا للمعايير المعتادة.
على الرغم من الشك، لم أعتمد على الإحساس لاتخاذ القرار، بل انتظرت حتى أتحقق بنفسي من تطبيق البنك وأؤكد أن الرصيد قد تغير. جاءت النتيجة كما توقعت: لم يتم تحويل أي مبلغ إلى حسابي.
عندها فقط أدركت تمامًا قيمة آلية الضمان (الإيداع) على Binance P2P. مهما كان المشتري ماهرًا في تزوير أدلة الدفع، فإنه لا يستطيع إجبار النظام تلقائيًا على تحرير العملات المشفرة (release) إذا لم أقم أنا بنفسي بالضغط على زر ذلك. فالضمان لا يحميّني من الناحية التقنية فحسب، بل يمنحني أيضًا الوقت والقدرة على اتخاذ زمام المبادرة للتحقق قبل اتخاذ القرار النهائي.
بالنسبة لمن يتداولون على Binance P2P لأول مرة، غالبًا ما أنصحهم بأن يخصصوا بضع ثوانٍ إضافية لملاحظة شكل الخط وتوزيع العناصر بعناية في أي صورة يتم إرسالها، حتى لو كان ذلك مجرد خطوة احترازية إضافية ولا يمكن أن يُغني عن التحقق الذاتي من حساب البنك الخاص بهم.
@Binance_Vietnam #BinanceP2PAnToan
إن حيل انتحال صور شاشة تأكيد تحويل الأموال هي واحدة من الأساليب التي شهدتها سابقًا أثناء التداول على Binance P2P، وأرغب في مشاركتها حتى يتمكن المبتدئون من توخي الحذر أكثر.
قام المشتري بإرسالي صورة تبدو شبيهة جدًا بواجهة تطبيق بنكي حقيقي، مع كل الشعارات، والمبلغ، والوقت، وحتى رمز المعاملة. من النظرة الأولى، قد يكون من الصعب اكتشاف أنها صورة تم تعديلها. ومع ذلك، عندما انتبهت بتأنٍ، وجدت أن خط عرض مبلغ المال مختلف قليلًا عما رأيته في الصور الحقيقية التي حصلت عليها مباشرة من ذلك البنك، كما أن تنسيق الوقت لم يكن مطابقًا تمامًا للمعايير المعتادة.
على الرغم من الشك، لم أعتمد على الإحساس لاتخاذ القرار، بل انتظرت حتى أتحقق بنفسي من تطبيق البنك وأؤكد أن الرصيد قد تغير. جاءت النتيجة كما توقعت: لم يتم تحويل أي مبلغ إلى حسابي.
عندها فقط أدركت تمامًا قيمة آلية الضمان (الإيداع) على Binance P2P. مهما كان المشتري ماهرًا في تزوير أدلة الدفع، فإنه لا يستطيع إجبار النظام تلقائيًا على تحرير العملات المشفرة (release) إذا لم أقم أنا بنفسي بالضغط على زر ذلك. فالضمان لا يحميّني من الناحية التقنية فحسب، بل يمنحني أيضًا الوقت والقدرة على اتخاذ زمام المبادرة للتحقق قبل اتخاذ القرار النهائي.
بالنسبة لمن يتداولون على Binance P2P لأول مرة، غالبًا ما أنصحهم بأن يخصصوا بضع ثوانٍ إضافية لملاحظة شكل الخط وتوزيع العناصر بعناية في أي صورة يتم إرسالها، حتى لو كان ذلك مجرد خطوة احترازية إضافية ولا يمكن أن يُغني عن التحقق الذاتي من حساب البنك الخاص بهم.
@Binance Vietnam #BinanceP2PAnToan
276
·
--
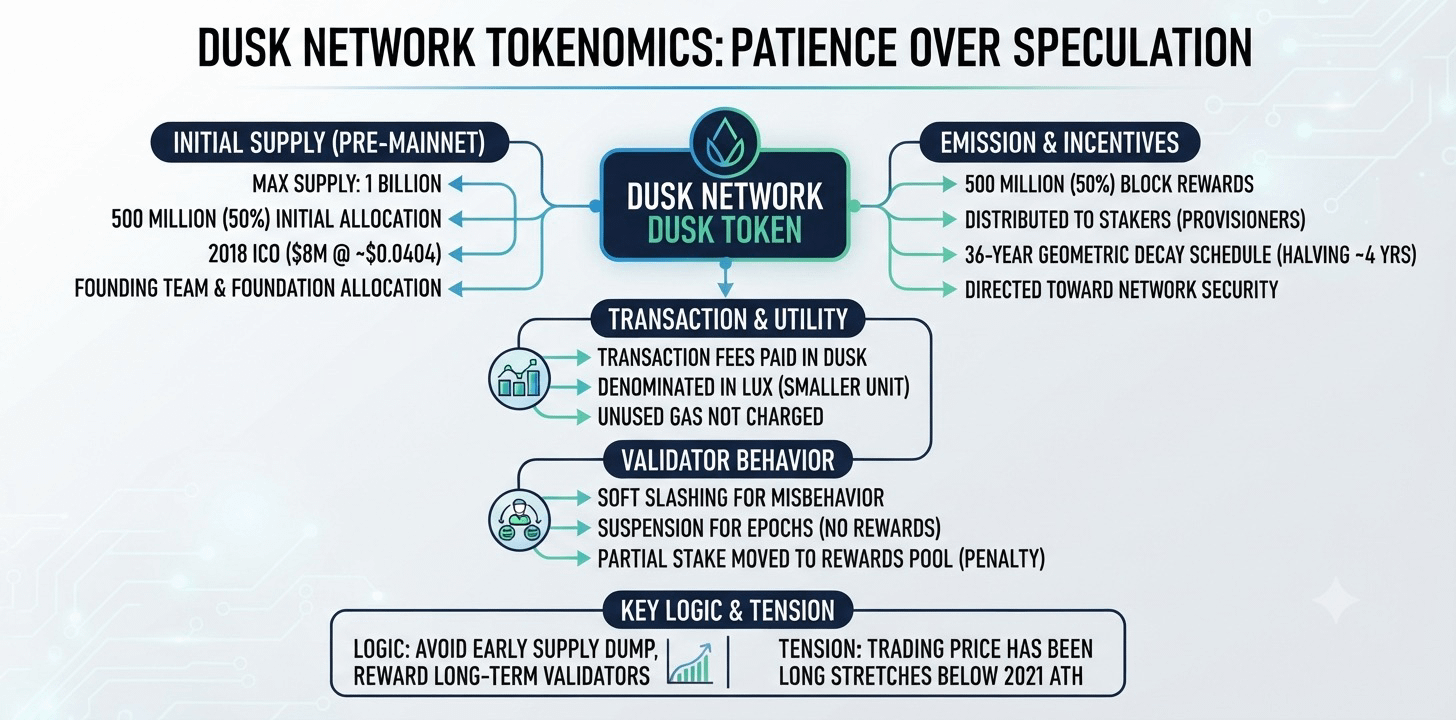
الحديث عن رمز بإمدادٍ ثابت يبدو بسيطًا حتى تقرأ فعلًا كيف بُني هيكل الانبعاثات. تُكافئ اقتصاديات Dusk Network الصبر بدل المضاربة، وأعتقد أن قرار التصميم هذا يشرح الكثير عن نوع الأشخاص الذين يُبنى المشروع لأجلهم.
لدى DUSK حد أقصى لإمداد يبلغ مليار توكن. نصفه، 500 مليون توكن، كانت موجودة قبل إطلاق الشبكة الرئيسية عبر الطرح الأولي للعملات في 2018، والذي جمع نحو 8 ملايين دولار بسعر يقارب 0.0404 دولار لكل توكن، بالإضافة إلى مخصصات خُصصت لفريق التأسيس وللمؤسسة الداعمة للتطوير المستمر. أما الـ 500 مليون المتبقية فسيتم إصدارها للـمُرهِنين (stakers) على شكل مكافآت بلوك، تُوزَّع بشكلٍ متناسب على المُشاركين الفعليين (provisioners) الذين شاركوا في إنتاج كل بلوك والتحقق/اعتماده عبر فترة تمتد 36 عامًا، وذلك وفق جدول انبعاثات بنمط تناقص هندسي يَخفض معدل الانبعاث تقريبًا كل 4 سنوات. وهو مشابه من حيث الروح لدورة “النصف” في بيتكوين، لكنه ممتد عبر أفق زمني أطول بكثير وموجَّه بالكامل إلى أمان الشبكة بدلًا من مكافآت تعدين واسعة النطاق. تُدفع أيضًا رسوم المعاملات في DUSK، وتُحدَّد بوحدة أصغر تُسمى LUX، ولا يتم تحصيل أي غاز غير مستخدم من معاملة (transaction) أبدًا. يواجه المدققون (validators) الذين يُساء سلوكهم “خصمًا تدريجيًا” (soft slashing) بدل الحرق المباشر: يمكن تعليق المُوفِّر (provisioner) لواحدة أو أكثر من الفترات الزمنية (epochs) دون مكافآت، أو معاقبته عبر نقل جزء من الرصيد إلى تجمع المكافآت القابلة للمطالبة.
المنطق وراء تمديد الانبعاثات بهذه الدرجة هو تجنب طرح كميات كبيرة من الإمداد الجديد في السوق مبكرًا، لصالح منحنى يبقي على مكافأة المدققين لسنوات وعقود.
وهنا التوتر الذي يستحق التوقف عنده بصدق: لقد قضى DUSK بالفعل فترات طويلة وهو يتداول بعيدًا تحت مستوى قمته التاريخية منذ عام 2021.
DUSK هي كل من توكن الغاز (gas) والحافز الأمني طويل الأمد الكامن وراء كل ما سبق.
@Dusk_Foundation $DUSK #dusk
الحديث عن رمز بإمدادٍ ثابت يبدو بسيطًا حتى تقرأ فعلًا كيف بُني هيكل الانبعاثات. تُكافئ اقتصاديات Dusk Network الصبر بدل المضاربة، وأعتقد أن قرار التصميم هذا يشرح الكثير عن نوع الأشخاص الذين يُبنى المشروع لأجلهم.
لدى DUSK حد أقصى لإمداد يبلغ مليار توكن. نصفه، 500 مليون توكن، كانت موجودة قبل إطلاق الشبكة الرئيسية عبر الطرح الأولي للعملات في 2018، والذي جمع نحو 8 ملايين دولار بسعر يقارب 0.0404 دولار لكل توكن، بالإضافة إلى مخصصات خُصصت لفريق التأسيس وللمؤسسة الداعمة للتطوير المستمر. أما الـ 500 مليون المتبقية فسيتم إصدارها للـمُرهِنين (stakers) على شكل مكافآت بلوك، تُوزَّع بشكلٍ متناسب على المُشاركين الفعليين (provisioners) الذين شاركوا في إنتاج كل بلوك والتحقق/اعتماده عبر فترة تمتد 36 عامًا، وذلك وفق جدول انبعاثات بنمط تناقص هندسي يَخفض معدل الانبعاث تقريبًا كل 4 سنوات. وهو مشابه من حيث الروح لدورة “النصف” في بيتكوين، لكنه ممتد عبر أفق زمني أطول بكثير وموجَّه بالكامل إلى أمان الشبكة بدلًا من مكافآت تعدين واسعة النطاق. تُدفع أيضًا رسوم المعاملات في DUSK، وتُحدَّد بوحدة أصغر تُسمى LUX، ولا يتم تحصيل أي غاز غير مستخدم من معاملة (transaction) أبدًا. يواجه المدققون (validators) الذين يُساء سلوكهم “خصمًا تدريجيًا” (soft slashing) بدل الحرق المباشر: يمكن تعليق المُوفِّر (provisioner) لواحدة أو أكثر من الفترات الزمنية (epochs) دون مكافآت، أو معاقبته عبر نقل جزء من الرصيد إلى تجمع المكافآت القابلة للمطالبة.
المنطق وراء تمديد الانبعاثات بهذه الدرجة هو تجنب طرح كميات كبيرة من الإمداد الجديد في السوق مبكرًا، لصالح منحنى يبقي على مكافأة المدققين لسنوات وعقود.
وهنا التوتر الذي يستحق التوقف عنده بصدق: لقد قضى DUSK بالفعل فترات طويلة وهو يتداول بعيدًا تحت مستوى قمته التاريخية منذ عام 2021.
DUSK هي كل من توكن الغاز (gas) والحافز الأمني طويل الأمد الكامن وراء كل ما سبق.
@Dusk $DUSK #dusk
55
·
--
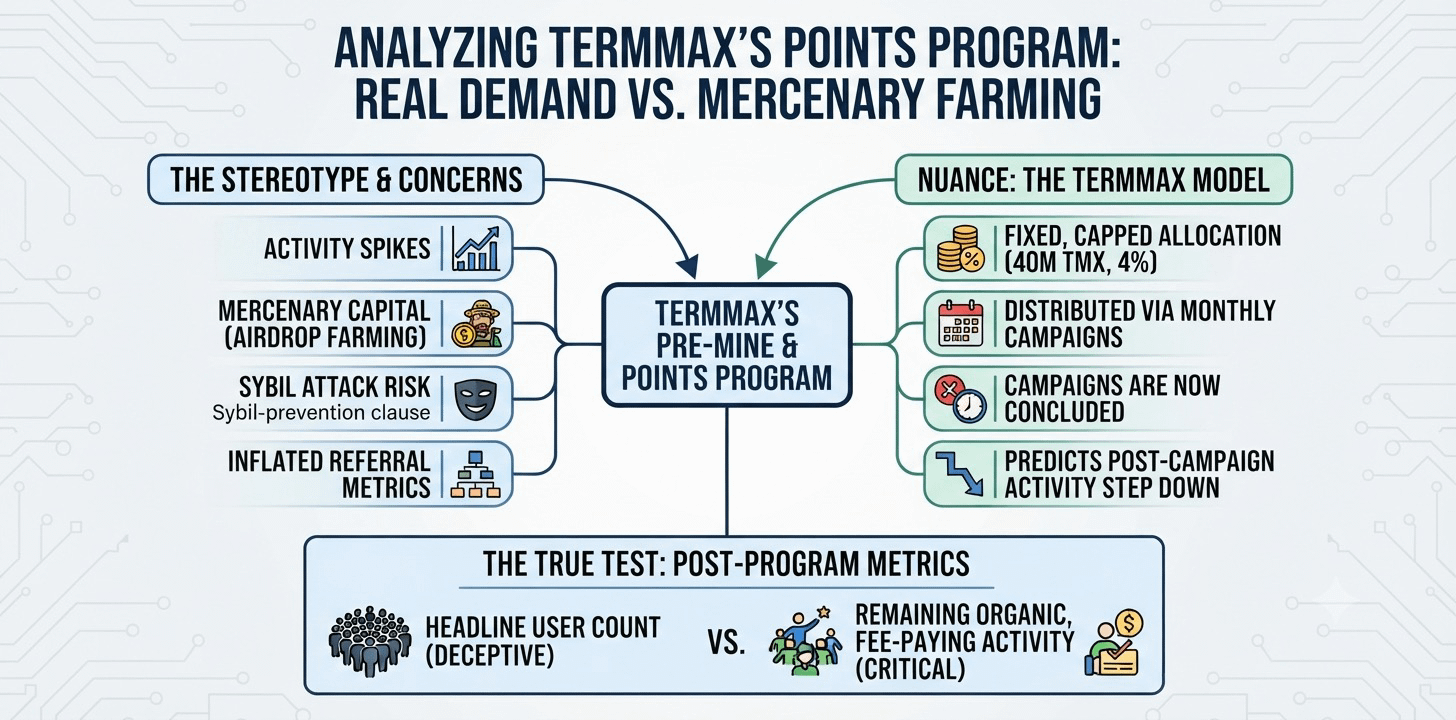
كل بروتوكول DeFi يقوم بتشغيل برنامج نقاط في نهاية المطاف عليه أن يجيب عن السؤال نفسه غير المريح: ما مقدار هذا النشاط الذي يُعد طلبًا حقيقيًا، وما مقدار رأس المال المرتزق الذي يقوم بالزراعة تمهيدًا لرمز مستقبلي. أرقام TermMax نفسها—أكثر من مليون مستخدم، و837,000 محفظة مسجّلة، وذروة مُبلّغ عنها بلغت 170,000 مستخدم نشط يوميًا عبر أكثر من 100 سوق—تستدعي هذا التدقيق بدقة، لأنها بُنيت بشكل كبير خلال مرحلة ما قبل التعدين (pre-mine) صُممت صراحةً لمكافأة المشاركة قبل أن يصبح TMX أصلًا قابلاً للتداول.
هذا النمط مأخوذ به على نحو يستحقه، عبر الفئة بأكملها. تُنتج برامج النقاط عادةً ارتفاعات في النشاط ثم تنهار بمجرد توقف المكافآت، لأن جزءًا معتبرًا من هذا الحجم لم يكن يتعلق بالمنتج، بل بالتموضع من أجل airdrop. حتى أن وثائق TermMax الخاصة بالمتصدرين تتضمن بندًا لمنع Sybil يحتفظ بالحق في سحب المكافآت بأثر رجعي من أي نشاط مُكتشف كـ Sybil، وهو ما يُعد في حد ذاته اعترافًا بأن المشاركة المُزارعة وغير العضوية كانت مصدر قلق مباشر يستحق بناء دفاعات ضده منذ البداية. كما أن نظام إحالات متعدد المستويات، فوق ذلك، يكافئ المستخدمين على جلب مُحالين فعّالين، ما يضيف عاملًا آخر يمكن أن يضخم الأرقام الرئيسية دون أن يعكس بالضرورة قناعة عضوية أعمق لدى المستخدمين تجاه المنتج.
هنا أعتقد أن الصورة أكثر تعقيدًا مما تسمح به الصورة النمطية. فبدلًا من أن يدفع بروتوكولٌ مكافآت عبر انبعاثات تضخمية بشكل لا ينتهي، كانت مرحلة ما قبل التعدين لدى TermMax مخصصة بحد أقصى وثابت: 40 مليون TMX، أي 4% من إجمالي المعروض، تم توزيعها مرة واحدة عبر حملات شهرية ثم انتهت إلى الأبد. ينبغي—من الناحية النظرية—أن يظهر النشاط الذي تم توليده فقط من أجل زراعة برنامج قد انتهى بالفعل كتراجع في الاستخدام الآن، وليس كحد أدنى دائم مدعوم بمكافآت مستمرة. إن كان هذا التراجع قد حدث فعلًا، وكم يبقى من نشاط حقيقي لدفع الرسوم تحت السطح، هو الرقم الذي يستحق التحقق منه مباشرة بدلًا من افتراضه اعتمادًا على عدد المستخدمين في العناوين وحدها.
@termmax #TermMax
كل بروتوكول DeFi يقوم بتشغيل برنامج نقاط في نهاية المطاف عليه أن يجيب عن السؤال نفسه غير المريح: ما مقدار هذا النشاط الذي يُعد طلبًا حقيقيًا، وما مقدار رأس المال المرتزق الذي يقوم بالزراعة تمهيدًا لرمز مستقبلي. أرقام TermMax نفسها—أكثر من مليون مستخدم، و837,000 محفظة مسجّلة، وذروة مُبلّغ عنها بلغت 170,000 مستخدم نشط يوميًا عبر أكثر من 100 سوق—تستدعي هذا التدقيق بدقة، لأنها بُنيت بشكل كبير خلال مرحلة ما قبل التعدين (pre-mine) صُممت صراحةً لمكافأة المشاركة قبل أن يصبح TMX أصلًا قابلاً للتداول.
هذا النمط مأخوذ به على نحو يستحقه، عبر الفئة بأكملها. تُنتج برامج النقاط عادةً ارتفاعات في النشاط ثم تنهار بمجرد توقف المكافآت، لأن جزءًا معتبرًا من هذا الحجم لم يكن يتعلق بالمنتج، بل بالتموضع من أجل airdrop. حتى أن وثائق TermMax الخاصة بالمتصدرين تتضمن بندًا لمنع Sybil يحتفظ بالحق في سحب المكافآت بأثر رجعي من أي نشاط مُكتشف كـ Sybil، وهو ما يُعد في حد ذاته اعترافًا بأن المشاركة المُزارعة وغير العضوية كانت مصدر قلق مباشر يستحق بناء دفاعات ضده منذ البداية. كما أن نظام إحالات متعدد المستويات، فوق ذلك، يكافئ المستخدمين على جلب مُحالين فعّالين، ما يضيف عاملًا آخر يمكن أن يضخم الأرقام الرئيسية دون أن يعكس بالضرورة قناعة عضوية أعمق لدى المستخدمين تجاه المنتج.
هنا أعتقد أن الصورة أكثر تعقيدًا مما تسمح به الصورة النمطية. فبدلًا من أن يدفع بروتوكولٌ مكافآت عبر انبعاثات تضخمية بشكل لا ينتهي، كانت مرحلة ما قبل التعدين لدى TermMax مخصصة بحد أقصى وثابت: 40 مليون TMX، أي 4% من إجمالي المعروض، تم توزيعها مرة واحدة عبر حملات شهرية ثم انتهت إلى الأبد. ينبغي—من الناحية النظرية—أن يظهر النشاط الذي تم توليده فقط من أجل زراعة برنامج قد انتهى بالفعل كتراجع في الاستخدام الآن، وليس كحد أدنى دائم مدعوم بمكافآت مستمرة. إن كان هذا التراجع قد حدث فعلًا، وكم يبقى من نشاط حقيقي لدفع الرسوم تحت السطح، هو الرقم الذي يستحق التحقق منه مباشرة بدلًا من افتراضه اعتمادًا على عدد المستخدمين في العناوين وحدها.
@TermMax #TermMax
1
1
110
·
--
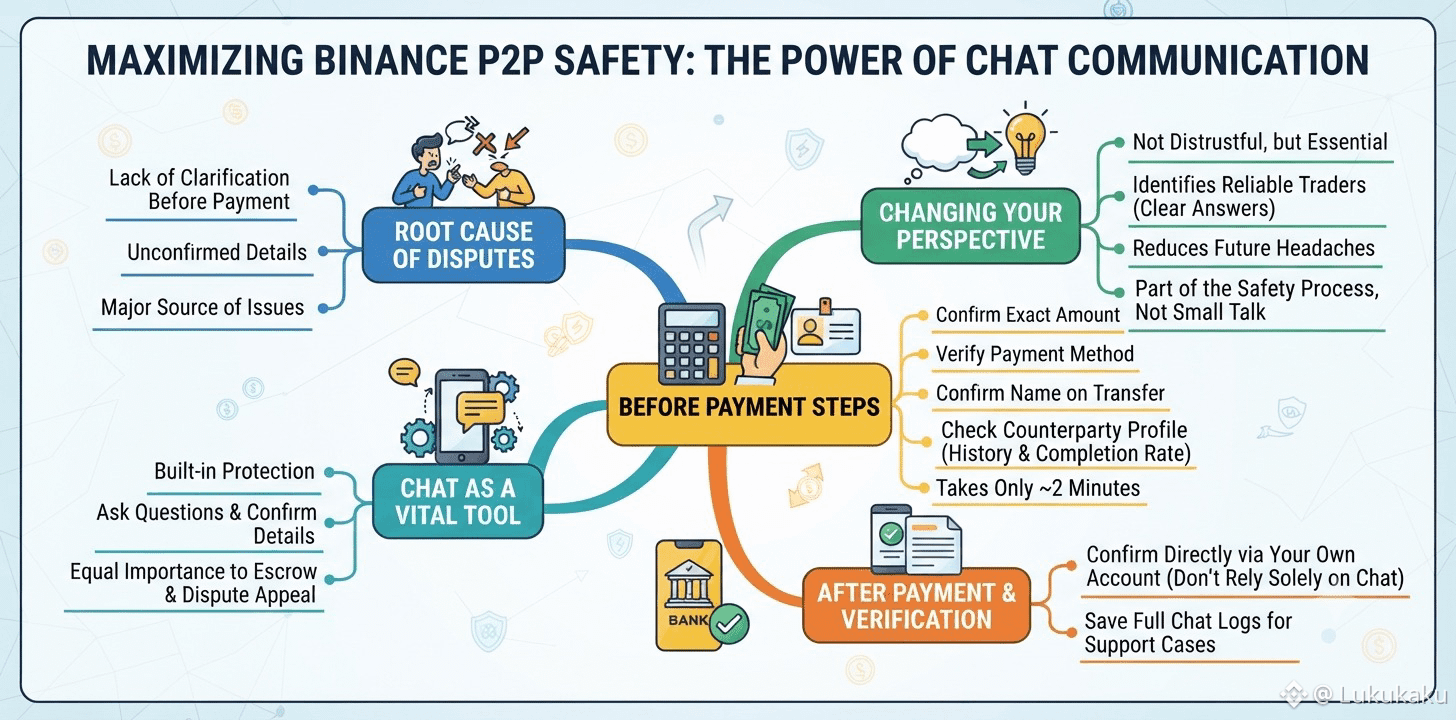
معظم الخلافات التي سمعتُ بها من متداولين آخرين على Binance P2P تبدو أنها تعود إلى السبب الجذري نفسه: تفصيل لم تتم توضيحه من قبل أن يتم الدفع. يوفّر Binance P2P محادثة مدمجة خصيصًا حتى يتمكن الطرفان من طرح الأسئلة والتأكد من التفاصيل قبل أن يتحرك أي شيء، وقد صرت أعتبر تلك المحادثة واحدةً من أكثر وسائل الحماية فائدة المتاحة إلى جانب الضمان (الإسكرو) وإجراءات استئناف النزاع.
قبل أن أرسل أو أتوقع أي دفعة الآن، أستخدم المحادثة للتأكد من المبلغ بالضبط، وطريقة الدفع، والاسم الذي يجب أن يظهر على التحويل، حتى عندما تبدو الطلبية مباشرة. قد يستغرق ذلك دقيقتين إضافيتين تقريبًا، لكنه منع عدة مواقف كان يمكن بسهولة أن تتحول لاحقًا إلى خلافات. كما أتحقق من ملف الطرف المقابل خلال نفس الفترة، بالنظر إلى سجل تداوله ومعدل إتمامه بينما ما زلنا نُنهي التفاصيل معًا.
بمجرد إرسال الدفع، ما زلت أؤكد ذلك مباشرة من خلال حسابي الخاص بدلًا من الاعتماد على أي شيء تمت مشاركته في المحادثة، لأن محادثة واضحة قبل ذلك لا تعوّض التحقق من التحويل نفسه. أحفظ سجل المحادثة الكامل إلى جانب تأكيدي لكل طلب مكتمل، وقد جعل ذلك المرات القليلة التي احتجت فيها إلى التواصل مع الدعم أسرع بشكل ملحوظ. لقد وفرت لي أسئلة واضحة تم طرحها مبكرًا على Binance P2P وقتًا أكبر بكثير مما كلفتني.
كنت أظن أن طرح الكثير من الأسئلة في المحادثة قد يُفهم على أنه عدم ثقة أو أنه يبطئ الصفقة دون داعٍ، لكن كل متداول متمرس تحدثتُ إليه يقول إن الأمر بالعكس. البائع أو المشتري الذي يجيب بوضوح وبصبر غالبًا ما يكون شخصًا يستحق أن تتداول معه مرة أخرى، بينما التردد أو الإجابات غير الواضحة تخبرك بنفس القدر قبل أن تتحرك أي أموال. إن التعامل مع المحادثة كجزء من عملية الأمان الفعلية—وليس مجرد دردشة صغيرة قبل المعاملة الحقيقية—غيّر طريقتي في التعامل مع كل طلب على Binance P2P.
@Binance_Vietnam #BinanceP2PAnToan $RICE $BTW
معظم الخلافات التي سمعتُ بها من متداولين آخرين على Binance P2P تبدو أنها تعود إلى السبب الجذري نفسه: تفصيل لم تتم توضيحه من قبل أن يتم الدفع. يوفّر Binance P2P محادثة مدمجة خصيصًا حتى يتمكن الطرفان من طرح الأسئلة والتأكد من التفاصيل قبل أن يتحرك أي شيء، وقد صرت أعتبر تلك المحادثة واحدةً من أكثر وسائل الحماية فائدة المتاحة إلى جانب الضمان (الإسكرو) وإجراءات استئناف النزاع.
قبل أن أرسل أو أتوقع أي دفعة الآن، أستخدم المحادثة للتأكد من المبلغ بالضبط، وطريقة الدفع، والاسم الذي يجب أن يظهر على التحويل، حتى عندما تبدو الطلبية مباشرة. قد يستغرق ذلك دقيقتين إضافيتين تقريبًا، لكنه منع عدة مواقف كان يمكن بسهولة أن تتحول لاحقًا إلى خلافات. كما أتحقق من ملف الطرف المقابل خلال نفس الفترة، بالنظر إلى سجل تداوله ومعدل إتمامه بينما ما زلنا نُنهي التفاصيل معًا.
بمجرد إرسال الدفع، ما زلت أؤكد ذلك مباشرة من خلال حسابي الخاص بدلًا من الاعتماد على أي شيء تمت مشاركته في المحادثة، لأن محادثة واضحة قبل ذلك لا تعوّض التحقق من التحويل نفسه. أحفظ سجل المحادثة الكامل إلى جانب تأكيدي لكل طلب مكتمل، وقد جعل ذلك المرات القليلة التي احتجت فيها إلى التواصل مع الدعم أسرع بشكل ملحوظ. لقد وفرت لي أسئلة واضحة تم طرحها مبكرًا على Binance P2P وقتًا أكبر بكثير مما كلفتني.
كنت أظن أن طرح الكثير من الأسئلة في المحادثة قد يُفهم على أنه عدم ثقة أو أنه يبطئ الصفقة دون داعٍ، لكن كل متداول متمرس تحدثتُ إليه يقول إن الأمر بالعكس. البائع أو المشتري الذي يجيب بوضوح وبصبر غالبًا ما يكون شخصًا يستحق أن تتداول معه مرة أخرى، بينما التردد أو الإجابات غير الواضحة تخبرك بنفس القدر قبل أن تتحرك أي أموال. إن التعامل مع المحادثة كجزء من عملية الأمان الفعلية—وليس مجرد دردشة صغيرة قبل المعاملة الحقيقية—غيّر طريقتي في التعامل مع كل طلب على Binance P2P.
@Binance Vietnam #BinanceP2PAnToan $RICE $BTW
236
·
--
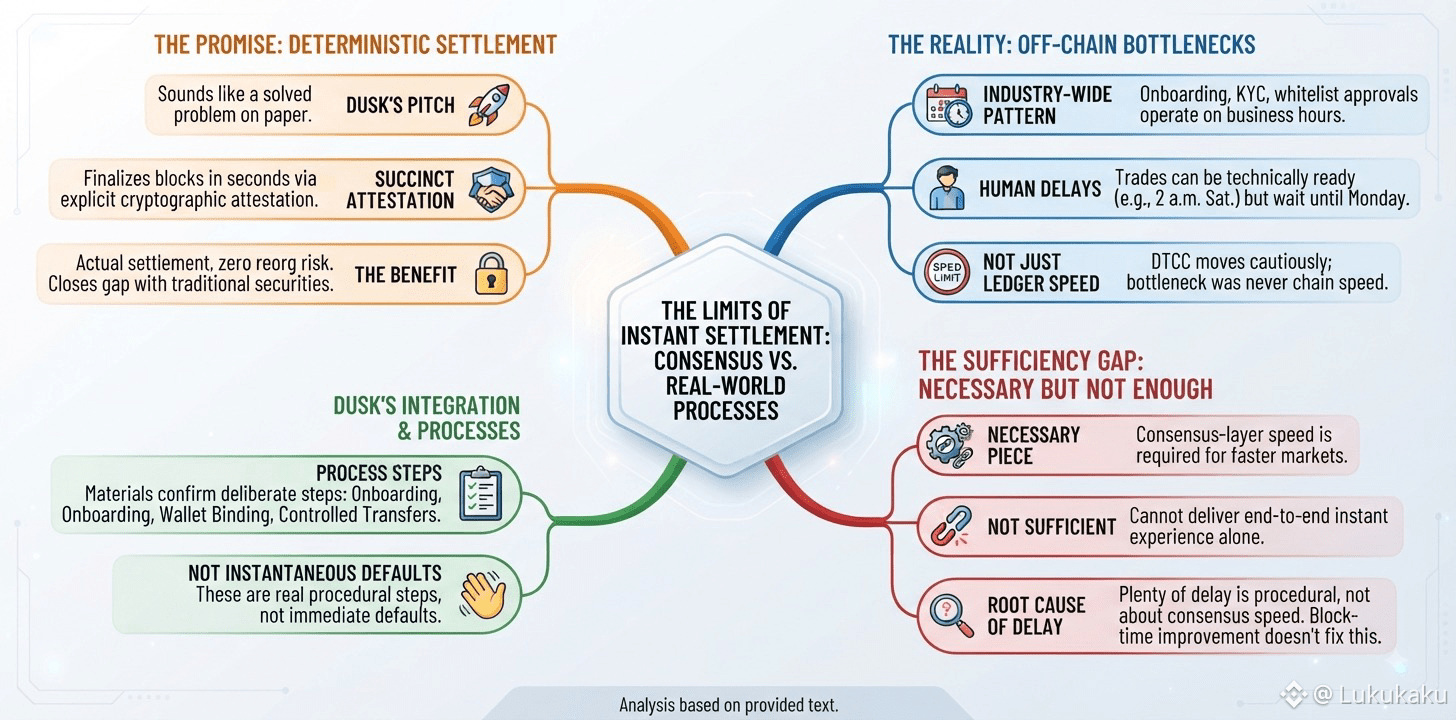
التسوية الحتمية هي الجزء من عرض Dusk Network الذي يبدو الأكثر كأنه مشكلة محلولة. تُنهي "البيانات التلخيصية للإثبات" الكتل خلال ثوانٍ عبر إثبات تشفيري صريح، وليس عبر التأكيد الاحتمالي الذي تعتمد عليه معظم السلاسل. لذلك، بمجرد تسوية معاملة ما، تكون مُسَوّاة فعليًا، دون أن يظل خطر إعادة التنظيم (reorg) معلّقًا فوقها. وعلى الورق، هذا يُغلق الفجوة بين وعد التشفير بالتسوية الفورية وبين الواقع العملي لكيف تتحرك الأوراق المالية.
تستمر صناعة الأوراق المالية المُمَثّلة بالرموز (tokenized-securities) في توضيح سبب عدم انغلاق هذه الفجوة لمجرد أن السلسلة أصبحت سريعة. عبر القطاع ككل، لا يزال الإعداد/الانضمام يتم عبر موافقات القائمة البيضاء، وفحوصات اعرف عميلك (KYC)، وموافقات تُنجز خارج السلسلة (off-chain) تعمل ضمن الساعات الرسمية المعتادة، بغض النظر عن مدى سرعة السلسلة الأساسية في إنهاء كتلة. قد تكون صفقة ما جاهزة فنيًا للتسوية عند الثانية صباحًا يوم السبت، لكنها قد تظل تنتظر حتى يوم الإثنين لأن خطوة بشرية في العملية لم تلحق بعد بما يمكن للتشفير فعله مسبقًا. وحتى انتقال DTCC نفسه نحو تداول الأوراق المالية المُمَثّلة بالرموز اتبع نمطًا مماثلًا، مع طرح محدود مُخطط قبل طرح أوسع يجيء بعد أشهر، وبالضبط لأن عنق الزجاجة لم يكن في سرعة دفتر الأستاذ (ledger) من الأساس.
لا أرى سببًا يجعل Dusk Network استثناءً لهذا النمط؛ والمواد الخاصة بها تصف خطوات مثل الإعداد، وربط المحفظة (wallet binding)، والتحويلات المُراقَبة كخطوات حقيقية ومدروسة في العملية وليست افتراضات فورية. إن التسوية الحتمية على مستوى الإجماع هي جزء ضروري من أسواق أوراق مالية أسرع. لكنها ليست، بمفردها، كافية لتقديم تجربة فورية كاملة من طرف إلى طرف، كما توحي أحيانًا لغة التسويق؛ لأن الكثير من التأخير في الأسواق الواقعية لم يكن أصلًا متعلقًا بسرعة الإجماع، ولا تغيّر أي تحسين في زمن الكتل هذا الجزء من العملية وحده.
@Dusk_Foundation $DUSK #dusk $TUT $GPS
التسوية الحتمية هي الجزء من عرض Dusk Network الذي يبدو الأكثر كأنه مشكلة محلولة. تُنهي "البيانات التلخيصية للإثبات" الكتل خلال ثوانٍ عبر إثبات تشفيري صريح، وليس عبر التأكيد الاحتمالي الذي تعتمد عليه معظم السلاسل. لذلك، بمجرد تسوية معاملة ما، تكون مُسَوّاة فعليًا، دون أن يظل خطر إعادة التنظيم (reorg) معلّقًا فوقها. وعلى الورق، هذا يُغلق الفجوة بين وعد التشفير بالتسوية الفورية وبين الواقع العملي لكيف تتحرك الأوراق المالية.
تستمر صناعة الأوراق المالية المُمَثّلة بالرموز (tokenized-securities) في توضيح سبب عدم انغلاق هذه الفجوة لمجرد أن السلسلة أصبحت سريعة. عبر القطاع ككل، لا يزال الإعداد/الانضمام يتم عبر موافقات القائمة البيضاء، وفحوصات اعرف عميلك (KYC)، وموافقات تُنجز خارج السلسلة (off-chain) تعمل ضمن الساعات الرسمية المعتادة، بغض النظر عن مدى سرعة السلسلة الأساسية في إنهاء كتلة. قد تكون صفقة ما جاهزة فنيًا للتسوية عند الثانية صباحًا يوم السبت، لكنها قد تظل تنتظر حتى يوم الإثنين لأن خطوة بشرية في العملية لم تلحق بعد بما يمكن للتشفير فعله مسبقًا. وحتى انتقال DTCC نفسه نحو تداول الأوراق المالية المُمَثّلة بالرموز اتبع نمطًا مماثلًا، مع طرح محدود مُخطط قبل طرح أوسع يجيء بعد أشهر، وبالضبط لأن عنق الزجاجة لم يكن في سرعة دفتر الأستاذ (ledger) من الأساس.
لا أرى سببًا يجعل Dusk Network استثناءً لهذا النمط؛ والمواد الخاصة بها تصف خطوات مثل الإعداد، وربط المحفظة (wallet binding)، والتحويلات المُراقَبة كخطوات حقيقية ومدروسة في العملية وليست افتراضات فورية. إن التسوية الحتمية على مستوى الإجماع هي جزء ضروري من أسواق أوراق مالية أسرع. لكنها ليست، بمفردها، كافية لتقديم تجربة فورية كاملة من طرف إلى طرف، كما توحي أحيانًا لغة التسويق؛ لأن الكثير من التأخير في الأسواق الواقعية لم يكن أصلًا متعلقًا بسرعة الإجماع، ولا تغيّر أي تحسين في زمن الكتل هذا الجزء من العملية وحده.
@Dusk $DUSK #dusk $TUT $GPS
1
68
·
--
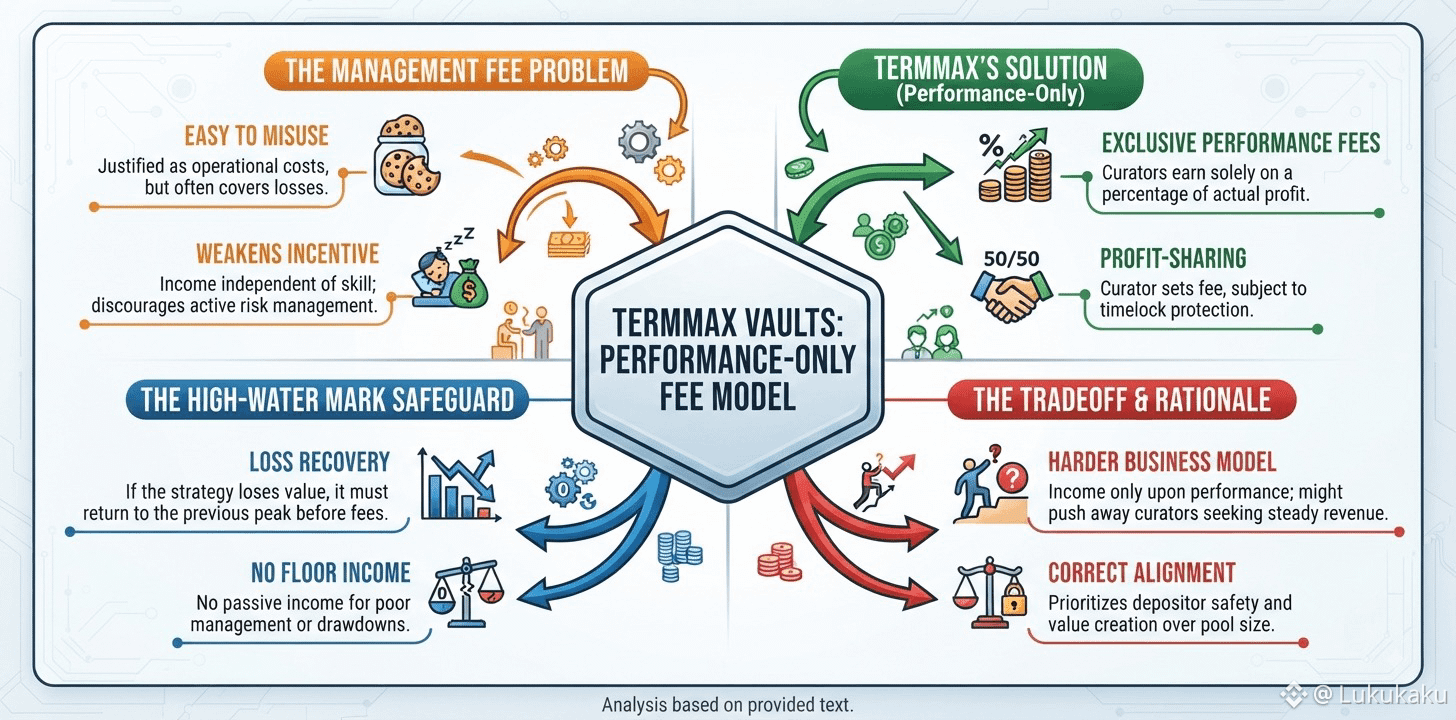
رسوم الإدارة هي واحدة من أسهل الأشياء في مجال التمويل لتبريرها، وأيضًا من أسهل الأشياء لإساءة استخدامها. غالبًا ما يتم تقديمها على أنها تغطي التكاليف التشغيلية، وفي كثير من منتجات الصناديق ينتهي الأمر بدفعها بغض النظر عما إذا كان المودعون حققوا أرباحًا في ذلك الربع أو تكبّدوا خسائر. تتجاوز صناديق TermMax هذا الهيكل للرسوم تمامًا، وأرى أن القرار يستحق الفحص لا مجرد الإشارة إليه عابرًا.
يحقق القيّمون على TermMax دخلًا حصريًا من خلال رسوم الأداء: وهي نسبة من الربح الفعلي الذي تولّده استراتيجيتهم للمودعين، يتم تحديدها من قِبل القيّم، ولكنها تخضع لحماية عبر "تأمين زمني" (timelock) قبل أن تصبح أي تغييرات نافذة. وفوق ذلك، توجد متطلبات "الحد الأعلى المائي" (high-water mark): إذا خسرت استراتيجية القيّم قيمة خلال فترة ما، فيجب عليه إعادة المودعين إلى قمتهم السابقة قبل أن يمكن تحصيل أي رسوم أداء جديدة. لا توجد أي دخل أدنى للقيّم الذي يركن رأس المال بشكل سلبي أو يديره بصورة سيئة، ولا توجد طريقة لتحصيل الرسوم بهدوء أثناء فترة الانخفاض (drawdown).
المشكلة التي يحلها هذا هي مشكلة محددة. تُنشئ رسوم الإدارة دخلًا للقيّم مستقلًا عن الكفاءة، ما يضعف الحافز لإدارة المخاطر بشكل نشط بمجرد أن تصل الأصول تحت الإدارة إلى حجم مريح. أما التعويض القائم على الأداء فقط مع شرط الحد الأعلى المائي، فيربط كل دولار يحصل عليه القيّم بقيمة جديدة حقيقية يتم توليدها للمودعين، وليس بحجم المسبح الذي يجلس تحت الإدارة.
أما المقايضة فهي أن أعمال القيّم في TermMax أصعب في التشغيل من صندوق نموذجي قائم على رسوم إدارة، لأن الدخل لا يأتي إلا عندما يبرر الأداء ذلك، ما قد يدفع بعض القيّمين الذين يريدون إيرادات أكثر ثباتًا بغض النظر عن نتيجة الاستراتيجية إلى الابتعاد. أعتقد أن هذه هي المقايضة الصحيحة لبروتوكول إقراض يتعامل مع رأس مال الآخرين، حتى لو كانت تضيق من نطاق القيّمين الراغبين في العمل بهذه الطريقة.
@termmax #TermMax $TUT $GPS
رسوم الإدارة هي واحدة من أسهل الأشياء في مجال التمويل لتبريرها، وأيضًا من أسهل الأشياء لإساءة استخدامها. غالبًا ما يتم تقديمها على أنها تغطي التكاليف التشغيلية، وفي كثير من منتجات الصناديق ينتهي الأمر بدفعها بغض النظر عما إذا كان المودعون حققوا أرباحًا في ذلك الربع أو تكبّدوا خسائر. تتجاوز صناديق TermMax هذا الهيكل للرسوم تمامًا، وأرى أن القرار يستحق الفحص لا مجرد الإشارة إليه عابرًا.
يحقق القيّمون على TermMax دخلًا حصريًا من خلال رسوم الأداء: وهي نسبة من الربح الفعلي الذي تولّده استراتيجيتهم للمودعين، يتم تحديدها من قِبل القيّم، ولكنها تخضع لحماية عبر "تأمين زمني" (timelock) قبل أن تصبح أي تغييرات نافذة. وفوق ذلك، توجد متطلبات "الحد الأعلى المائي" (high-water mark): إذا خسرت استراتيجية القيّم قيمة خلال فترة ما، فيجب عليه إعادة المودعين إلى قمتهم السابقة قبل أن يمكن تحصيل أي رسوم أداء جديدة. لا توجد أي دخل أدنى للقيّم الذي يركن رأس المال بشكل سلبي أو يديره بصورة سيئة، ولا توجد طريقة لتحصيل الرسوم بهدوء أثناء فترة الانخفاض (drawdown).
المشكلة التي يحلها هذا هي مشكلة محددة. تُنشئ رسوم الإدارة دخلًا للقيّم مستقلًا عن الكفاءة، ما يضعف الحافز لإدارة المخاطر بشكل نشط بمجرد أن تصل الأصول تحت الإدارة إلى حجم مريح. أما التعويض القائم على الأداء فقط مع شرط الحد الأعلى المائي، فيربط كل دولار يحصل عليه القيّم بقيمة جديدة حقيقية يتم توليدها للمودعين، وليس بحجم المسبح الذي يجلس تحت الإدارة.
أما المقايضة فهي أن أعمال القيّم في TermMax أصعب في التشغيل من صندوق نموذجي قائم على رسوم إدارة، لأن الدخل لا يأتي إلا عندما يبرر الأداء ذلك، ما قد يدفع بعض القيّمين الذين يريدون إيرادات أكثر ثباتًا بغض النظر عن نتيجة الاستراتيجية إلى الابتعاد. أعتقد أن هذه هي المقايضة الصحيحة لبروتوكول إقراض يتعامل مع رأس مال الآخرين، حتى لو كانت تضيق من نطاق القيّمين الراغبين في العمل بهذه الطريقة.
@TermMax #TermMax $TUT $GPS
1
259
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BinancePick
2.5M مشاهدات
138,800 يقومون بالنقاش
انضم إلى #موسم_الأرباح: توقّع الأرباح على Binance Pick وشاركنا رأيك على Binance Square!
Binance Square Official
·400 إعجاب
·337.4k مشاهدات
EarningsSeason
5M مشاهدات
24,021 يقومون بالنقاش
ElectrumWalletBugLetRogueServersStealFunds
3,254 مشاهدات
168 يقومون بالنقاش