
KuProfit
74 منشورات
KuProfit
إبلاغ
حظر المُستخدم
11 تتابع
27 المتابعون
113 إعجاب
منشورات
·
--
عرض الترجمة
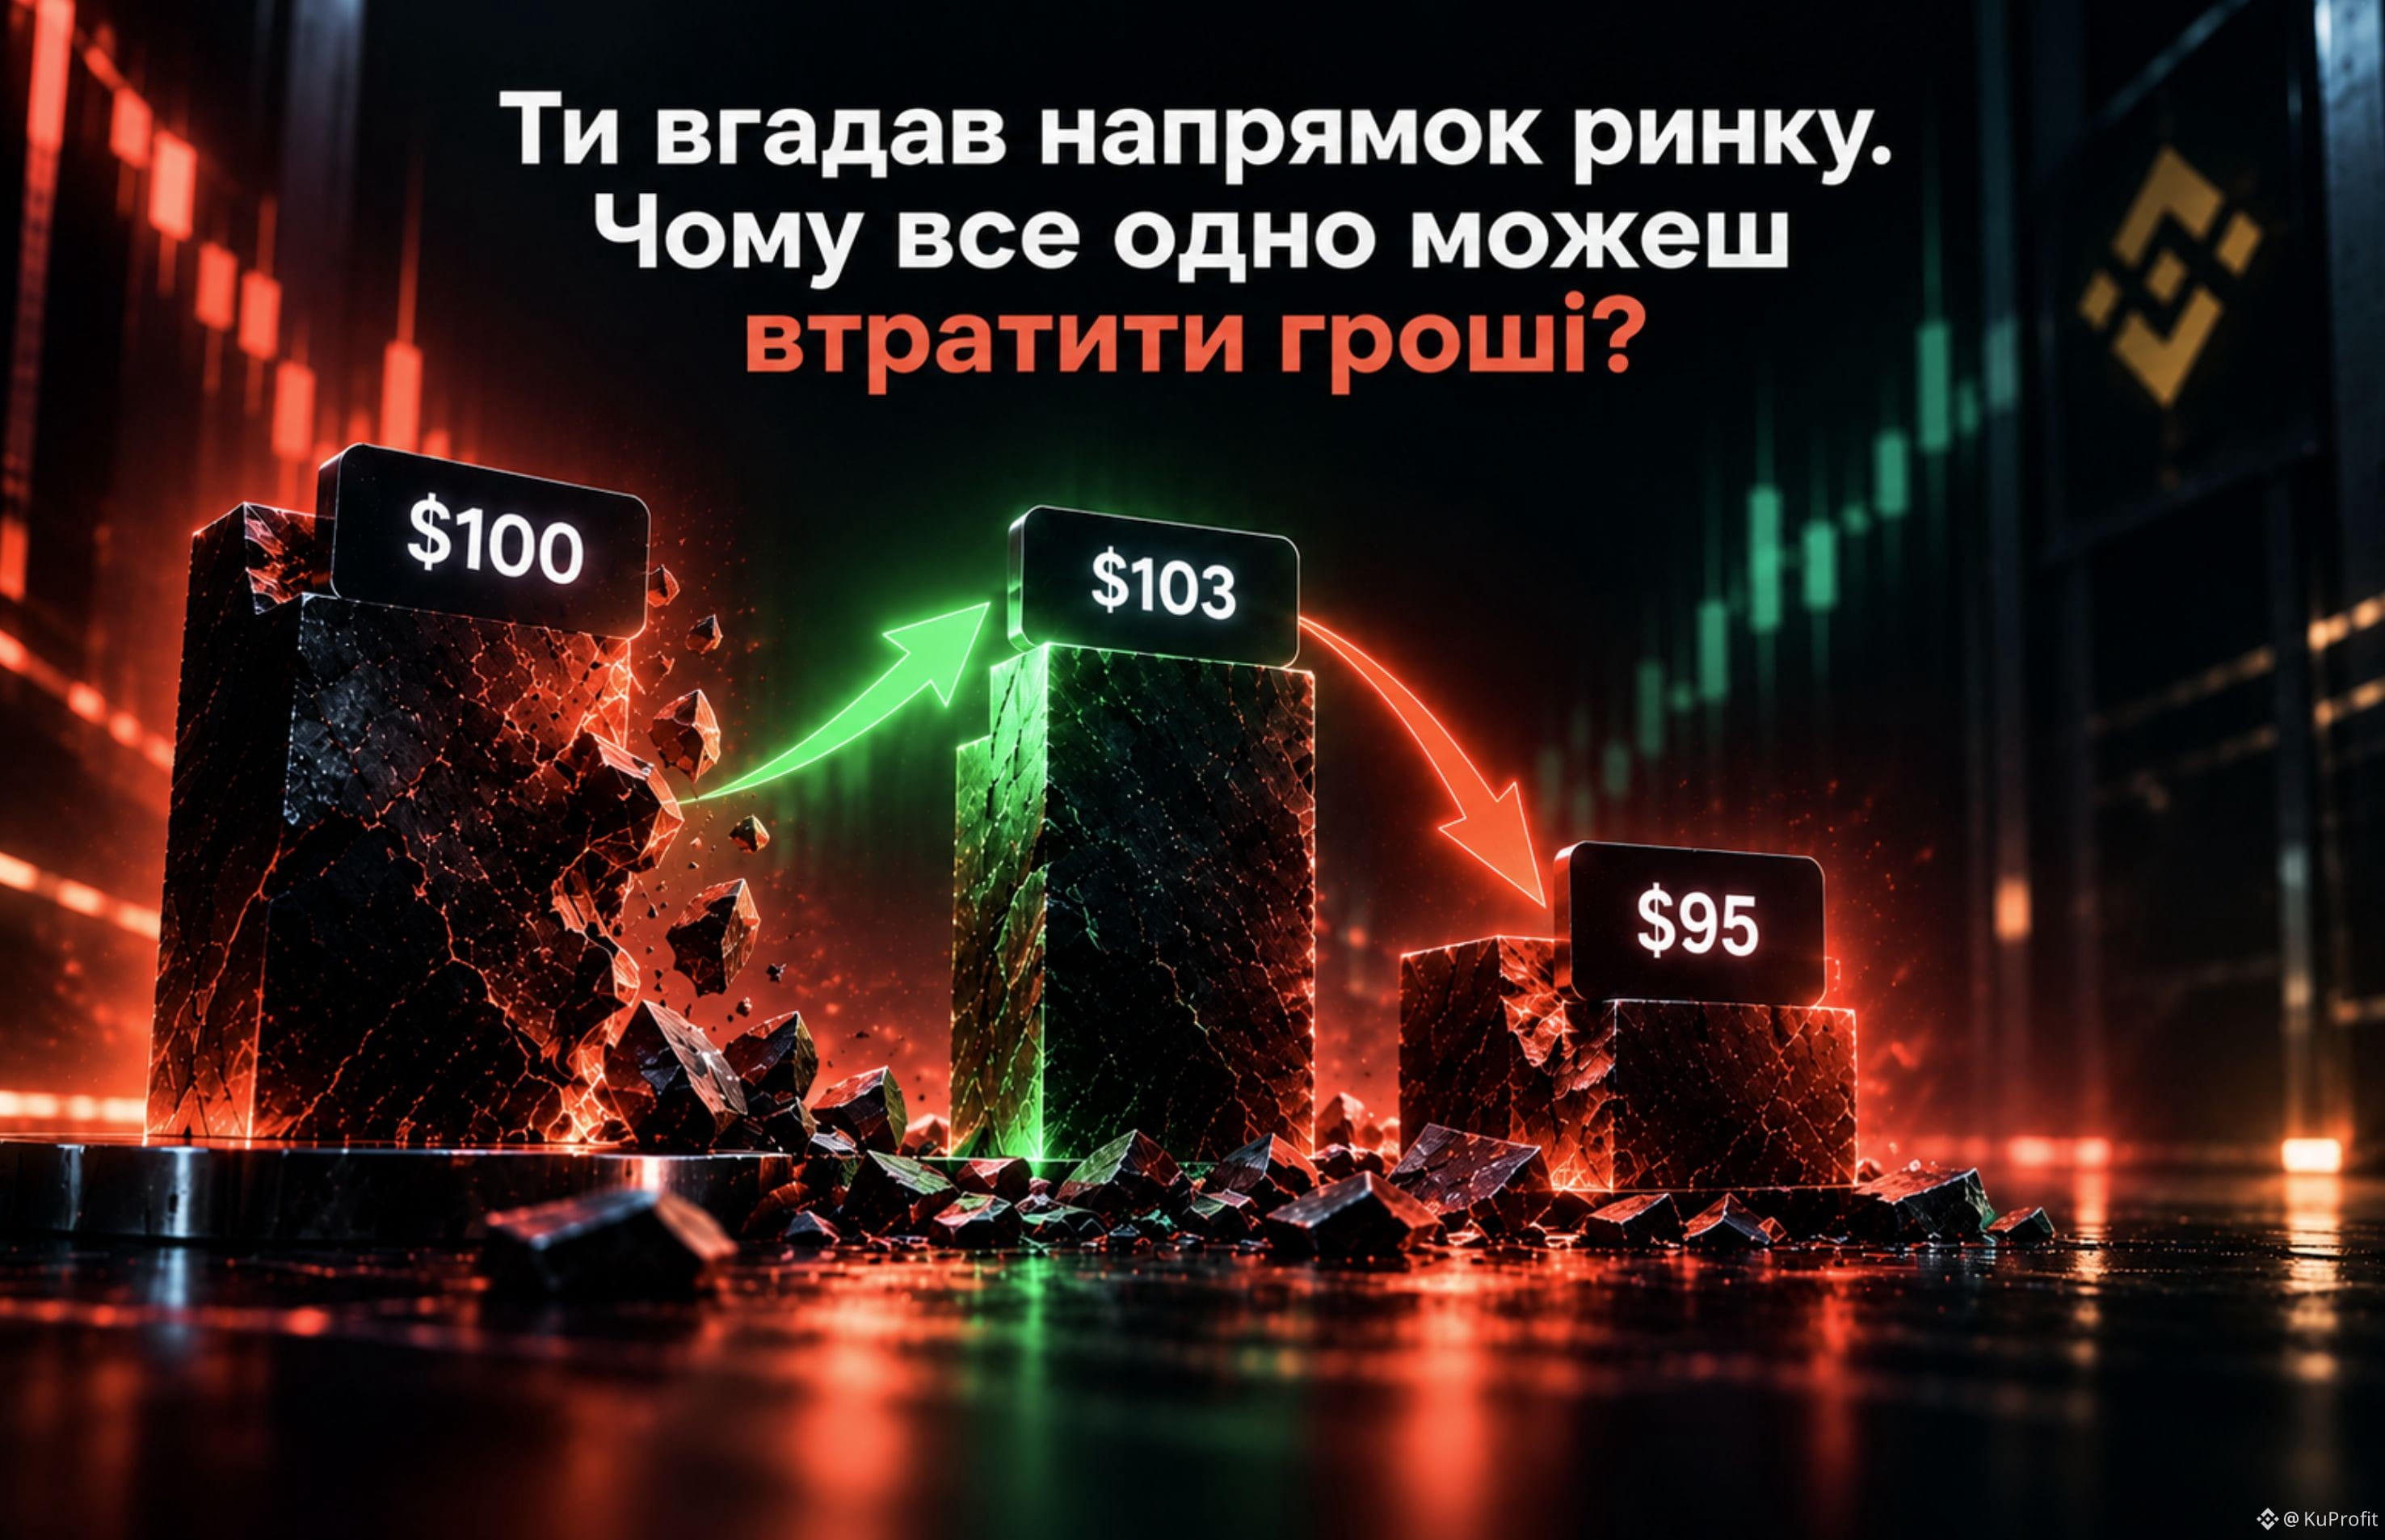
Ти вгадав напрямок ринку. Чому все одно можеш втратити гроші?
Здається, логіка проста:
думаєш, що актив виросте → купуєш → він виростає → заробляєш.
Але правильний прогноз ще не гарантує прибуткової угоди.
Уявімо:
Ти купив актив за $100, очікуючи зростання до $110.
Актив справді почав рости — але лише до $103.
Потім розвернувся і впав до $95.
Ти правильно визначив напрямок, але руху виявилося недостатньо, щоб твоя угода дала потрібний результат.
Є ще один нюанс — час.
Ти можеш правильно передбачити, що актив виросте, але якщо він зробить це після того, як ти вже закрив позицію або закінчився термін дії інструменту, прогноз тобі не допоможе.
Тому є різниця між:
«Я правильно передбачив, куди піде ціна»
і
«Моя угода заробила гроші».
На результат впливають не тільки напрямок, а й:
розмір руху;
момент входу та виходу;
розмір позиції;
умови самого інструменту;
комісії та інші витрати.
Вгадати напрямок — це лише частина угоди.
Можна бути правим щодо ринку, але неправильно побудувати саму позицію.
#Trading #RiskManagement
Ти вгадав напрямок ринку. Чому все одно можеш втратити гроші?
Здається, логіка проста:
думаєш, що актив виросте → купуєш → він виростає → заробляєш.
Але правильний прогноз ще не гарантує прибуткової угоди.
Уявімо:
Ти купив актив за $100, очікуючи зростання до $110.
Актив справді почав рости — але лише до $103.
Потім розвернувся і впав до $95.
Ти правильно визначив напрямок, але руху виявилося недостатньо, щоб твоя угода дала потрібний результат.
Є ще один нюанс — час.
Ти можеш правильно передбачити, що актив виросте, але якщо він зробить це після того, як ти вже закрив позицію або закінчився термін дії інструменту, прогноз тобі не допоможе.
Тому є різниця між:
«Я правильно передбачив, куди піде ціна»
і
«Моя угода заробила гроші».
На результат впливають не тільки напрямок, а й:
розмір руху;
момент входу та виходу;
розмір позиції;
умови самого інструменту;
комісії та інші витрати.
Вгадати напрямок — це лише частина угоди.
Можна бути правим щодо ринку, але неправильно побудувати саму позицію.
#Trading #RiskManagement
Здається, логіка проста:
думаєш, що актив виросте → купуєш → він виростає → заробляєш.
Але правильний прогноз ще не гарантує прибуткової угоди.
Уявімо:
Ти купив актив за $100, очікуючи зростання до $110.
Актив справді почав рости — але лише до $103.
Потім розвернувся і впав до $95.
Ти правильно визначив напрямок, але руху виявилося недостатньо, щоб твоя угода дала потрібний результат.
Є ще один нюанс — час.
Ти можеш правильно передбачити, що актив виросте, але якщо він зробить це після того, як ти вже закрив позицію або закінчився термін дії інструменту, прогноз тобі не допоможе.
Тому є різниця між:
«Я правильно передбачив, куди піде ціна»
і
«Моя угода заробила гроші».
На результат впливають не тільки напрямок, а й:
розмір руху;
момент входу та виходу;
розмір позиції;
умови самого інструменту;
комісії та інші витрати.
Вгадати напрямок — це лише частина угоди.
Можна бути правим щодо ринку, але неправильно побудувати саму позицію.
#Trading #RiskManagement
133
·
--
عرض الترجمة
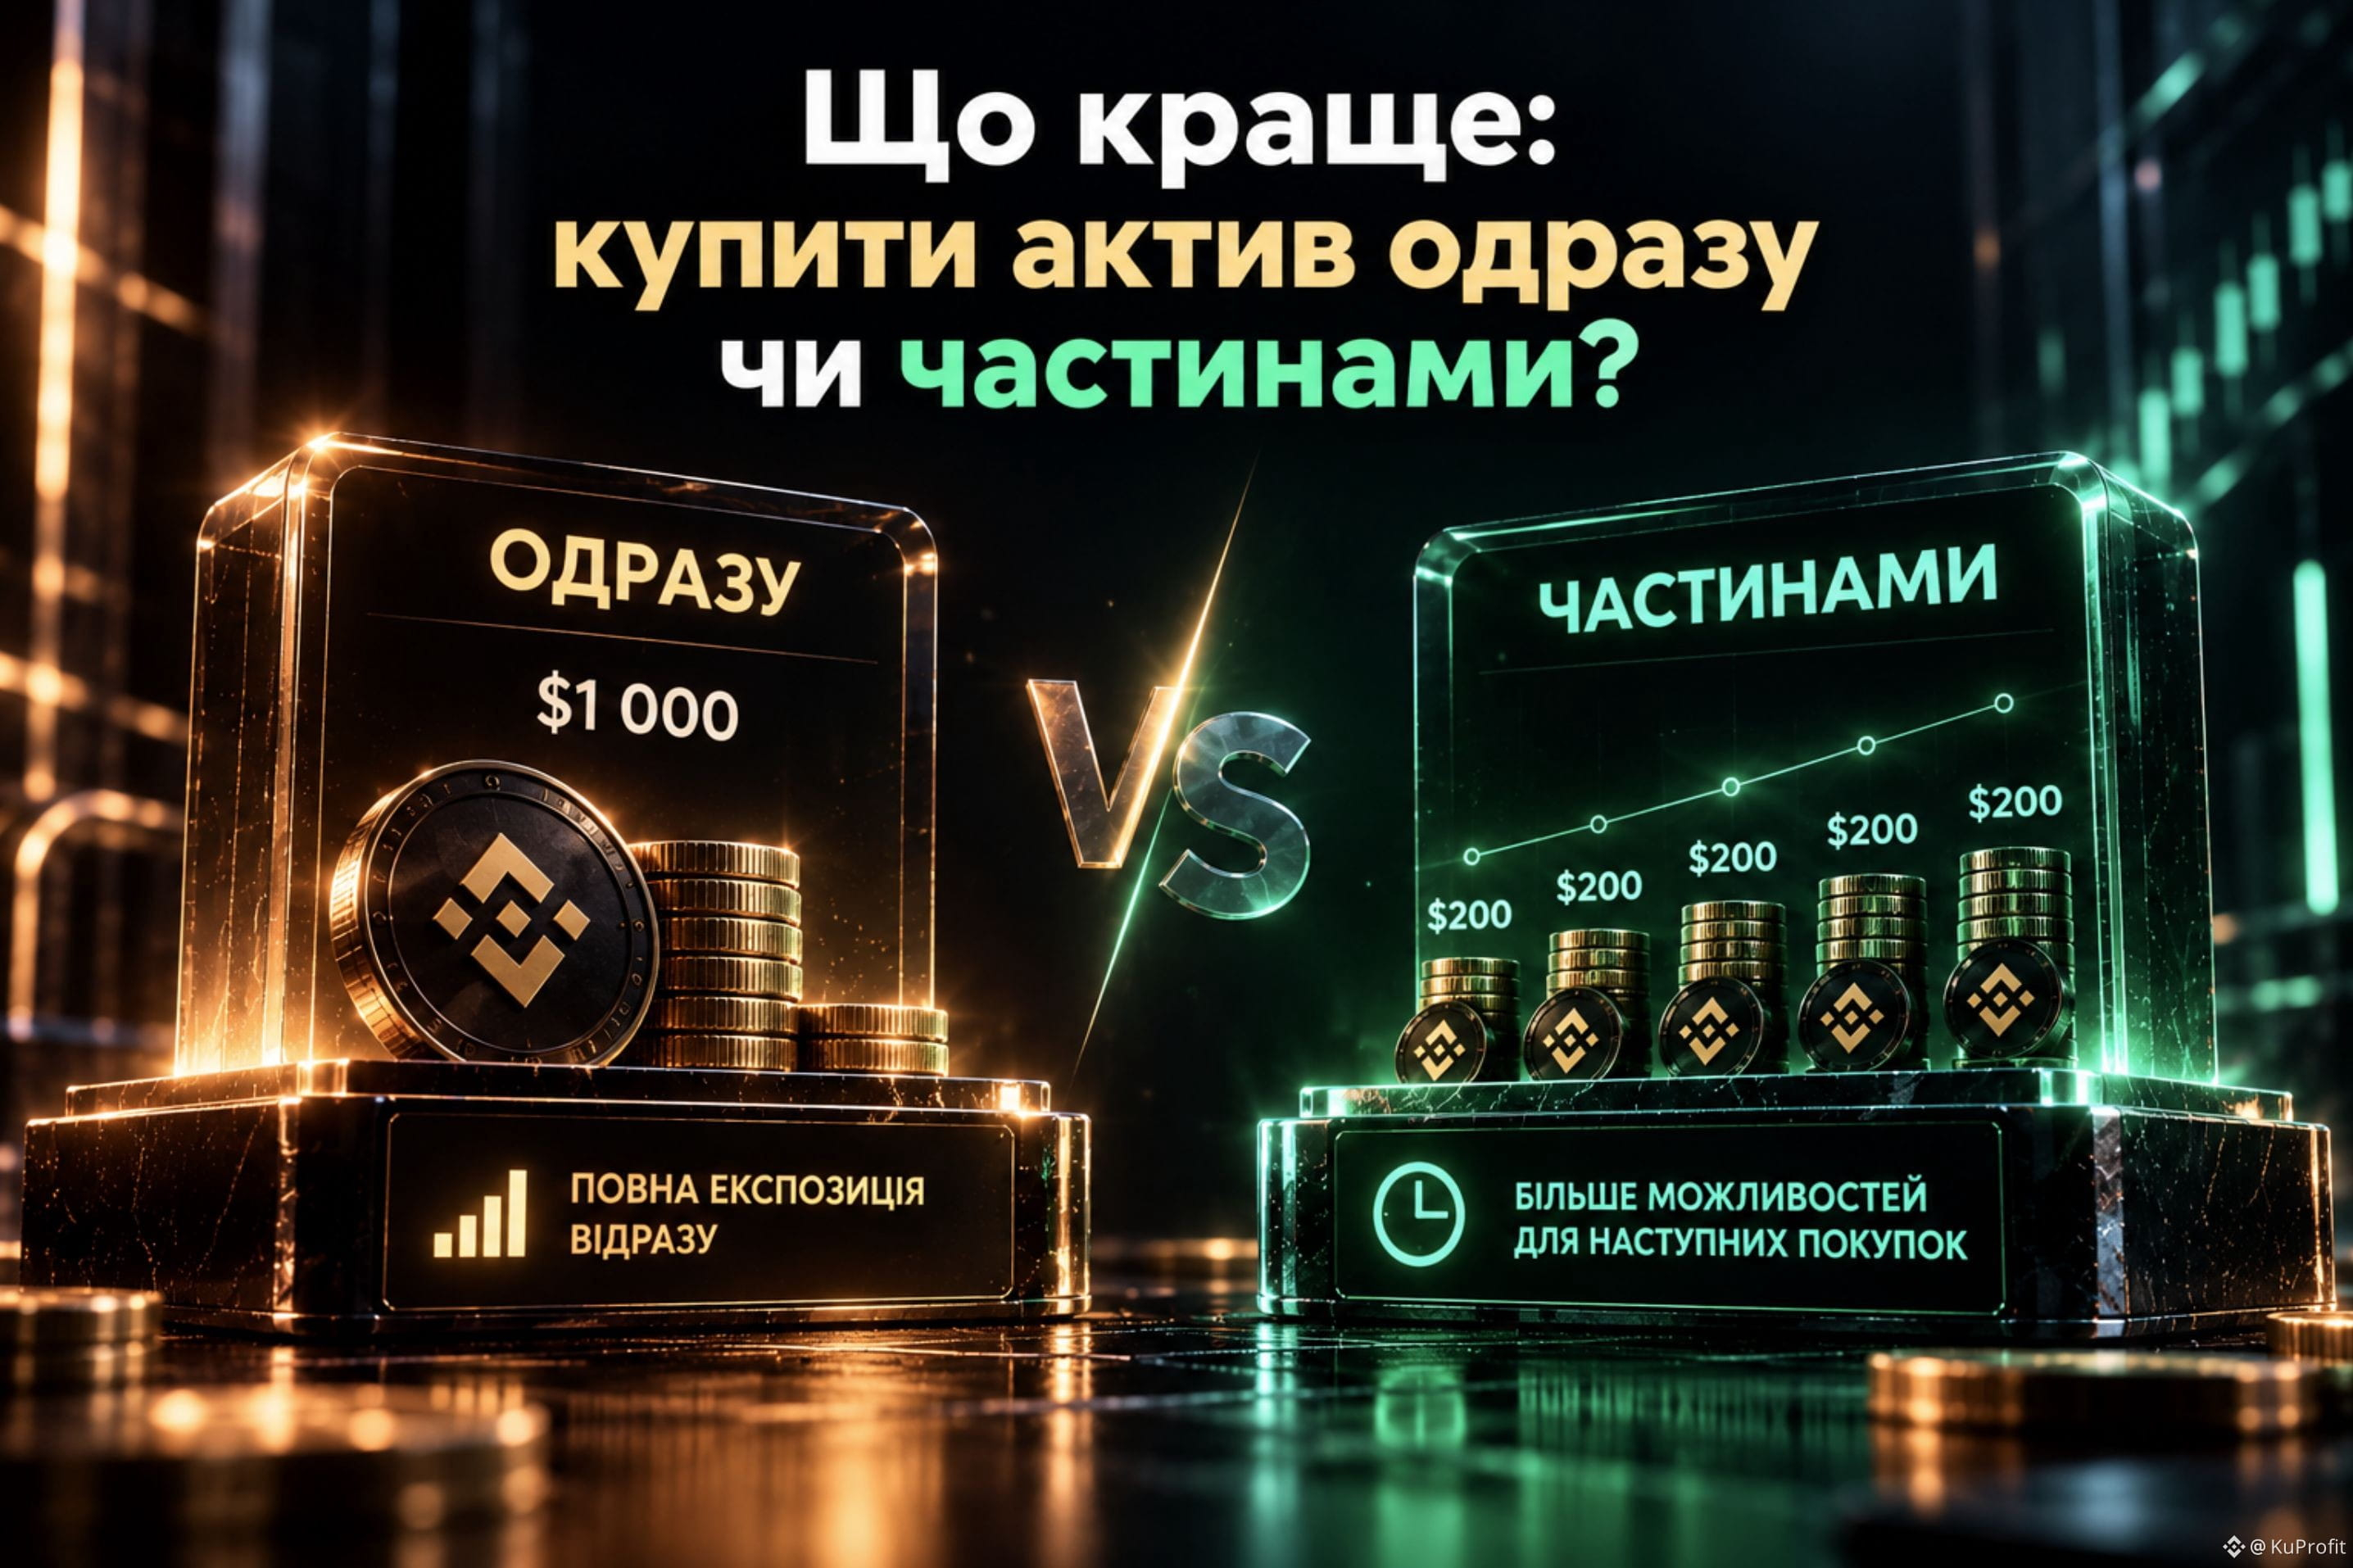
Що краще: купити актив одразу чи розділити покупку на кілька частин?
У тебе є $1 000 і ти вирішив купити актив.
Є два варіанти:
$1 000 одразу
або
$200 зараз + $200 пізніше + ще $200 і так далі.
📈 Якщо актив одразу починає рости, покупка всієї суми на старті дає повну експозицію до руху.
📉 Якщо ціна падає, розподілена покупка залишає частину капіталу для наступних входів за нижчою ціною.
Але важливо:
розділення покупки не робить інвестицію автоматично прибутковою.
Ти просто змінюєш спосіб входу в позицію.
Уся сума одразу → більше експозиції зараз.
Частинами → менше експозиції зараз, але більше капіталу для наступних покупок.
Тому питання не в тому, який спосіб завжди кращий.
Питання в іншому:
ти хочеш отримати всю експозицію одразу чи залишити собі капітал для наступних точок входу?
Саме це і є головна різниця між двома підходами.
#Trading #Investing
Що краще: купити актив одразу чи розділити покупку на кілька частин?
У тебе є $1 000 і ти вирішив купити актив.
Є два варіанти:
$1 000 одразу
або
$200 зараз + $200 пізніше + ще $200 і так далі.
📈 Якщо актив одразу починає рости, покупка всієї суми на старті дає повну експозицію до руху.
📉 Якщо ціна падає, розподілена покупка залишає частину капіталу для наступних входів за нижчою ціною.
Але важливо:
розділення покупки не робить інвестицію автоматично прибутковою.
Ти просто змінюєш спосіб входу в позицію.
Уся сума одразу → більше експозиції зараз.
Частинами → менше експозиції зараз, але більше капіталу для наступних покупок.
Тому питання не в тому, який спосіб завжди кращий.
Питання в іншому:
ти хочеш отримати всю експозицію одразу чи залишити собі капітал для наступних точок входу?
Саме це і є головна різниця між двома підходами.
#Trading #Investing
У тебе є $1 000 і ти вирішив купити актив.
Є два варіанти:
$1 000 одразу
або
$200 зараз + $200 пізніше + ще $200 і так далі.
📈 Якщо актив одразу починає рости, покупка всієї суми на старті дає повну експозицію до руху.
📉 Якщо ціна падає, розподілена покупка залишає частину капіталу для наступних входів за нижчою ціною.
Але важливо:
розділення покупки не робить інвестицію автоматично прибутковою.
Ти просто змінюєш спосіб входу в позицію.
Уся сума одразу → більше експозиції зараз.
Частинами → менше експозиції зараз, але більше капіталу для наступних покупок.
Тому питання не в тому, який спосіб завжди кращий.
Питання в іншому:
ти хочеш отримати всю експозицію одразу чи залишити собі капітал для наступних точок входу?
Саме це і є головна різниця між двома підходами.
#Trading #Investing
197
·
--
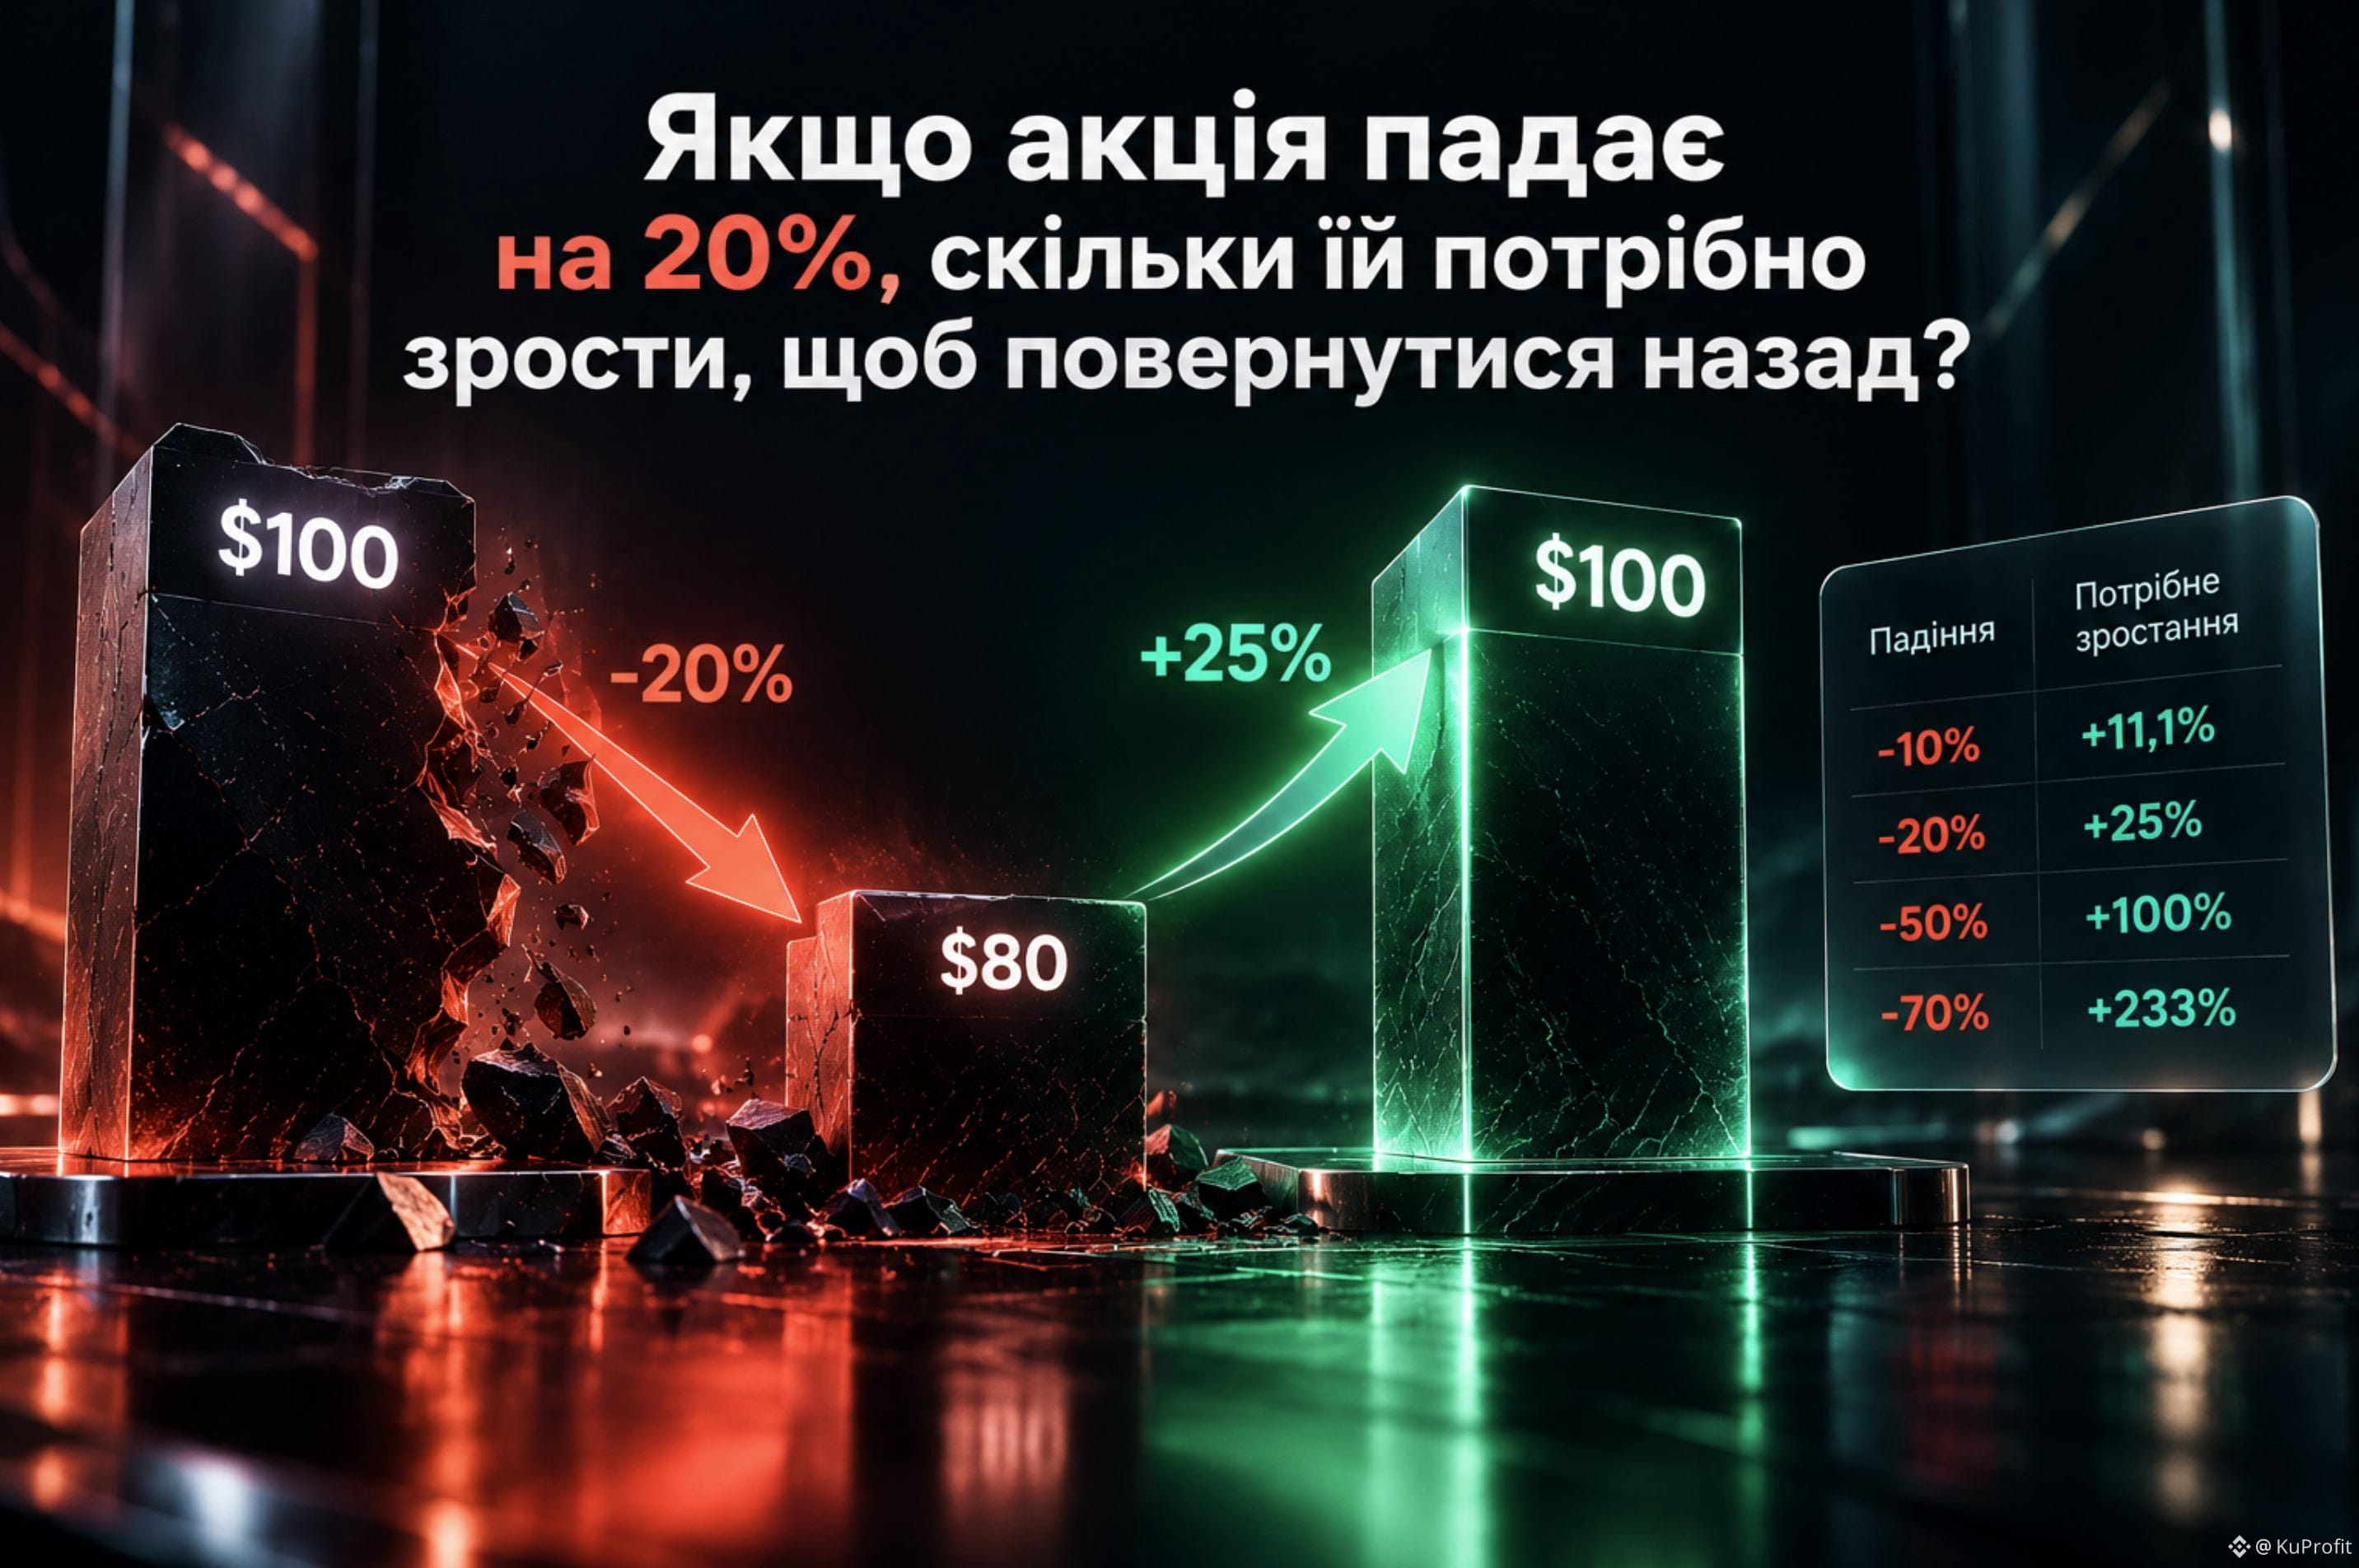
إذا انخفض السهم بنسبة 20%، فكم يحتاج أن يرتفع كي يعود إلى حالته السابقة؟
يبدو أن الإجابة — 20%.
لكن لا.
لنفترض أن السهم كان سعره 100 دولار.
انخفض بنسبة 20% → أصبح 80 دولارًا.
ولكي نعود من 80 دولارًا إلى 100 دولار، نحتاج إلى ارتفاع بنسبة 25% بالفعل.
أي:
100 دولار → -20% → 80 دولار → +25% → 100 دولار
لماذا هكذا؟
لأن النسبة المئوية تُحسب من القيمة الجديدة الأقل.
وكلما انخفض الأصل أكثر، زادت نسبة الارتفاع المطلوبة للاستعادة:
-10% → +11,1%
-20% → +25%
-50% → +100%
-70% → +233%
لذلك فإن الانخفاض بنسبة 50% ليس حالة يمكن تصحيحها بمجرد ارتفاع عادي بنسبة 50%.
ومن وجهة نظري، هذه واحدة من أهم الأشياء التي ينبغي تذكرها عند تقييم المخاطر:
النِسَب للأسفل ولأعلى ليست متماثلة.
#Trading #Investing
إذا انخفض السهم بنسبة 20%، فكم يحتاج أن يرتفع كي يعود إلى حالته السابقة؟
يبدو أن الإجابة — 20%.
لكن لا.
لنفترض أن السهم كان سعره 100 دولار.
انخفض بنسبة 20% → أصبح 80 دولارًا.
ولكي نعود من 80 دولارًا إلى 100 دولار، نحتاج إلى ارتفاع بنسبة 25% بالفعل.
أي:
100 دولار → -20% → 80 دولار → +25% → 100 دولار
لماذا هكذا؟
لأن النسبة المئوية تُحسب من القيمة الجديدة الأقل.
وكلما انخفض الأصل أكثر، زادت نسبة الارتفاع المطلوبة للاستعادة:
-10% → +11,1%
-20% → +25%
-50% → +100%
-70% → +233%
لذلك فإن الانخفاض بنسبة 50% ليس حالة يمكن تصحيحها بمجرد ارتفاع عادي بنسبة 50%.
ومن وجهة نظري، هذه واحدة من أهم الأشياء التي ينبغي تذكرها عند تقييم المخاطر:
النِسَب للأسفل ولأعلى ليست متماثلة.
#Trading #Investing
يبدو أن الإجابة — 20%.
لكن لا.
لنفترض أن السهم كان سعره 100 دولار.
انخفض بنسبة 20% → أصبح 80 دولارًا.
ولكي نعود من 80 دولارًا إلى 100 دولار، نحتاج إلى ارتفاع بنسبة 25% بالفعل.
أي:
100 دولار → -20% → 80 دولار → +25% → 100 دولار
لماذا هكذا؟
لأن النسبة المئوية تُحسب من القيمة الجديدة الأقل.
وكلما انخفض الأصل أكثر، زادت نسبة الارتفاع المطلوبة للاستعادة:
-10% → +11,1%
-20% → +25%
-50% → +100%
-70% → +233%
لذلك فإن الانخفاض بنسبة 50% ليس حالة يمكن تصحيحها بمجرد ارتفاع عادي بنسبة 50%.
ومن وجهة نظري، هذه واحدة من أهم الأشياء التي ينبغي تذكرها عند تقييم المخاطر:
النِسَب للأسفل ولأعلى ليست متماثلة.
#Trading #Investing
86
·
--
شراء الأسهم بشكل منتظم — هل هذا حقًا «الشراء بسعر أرخص»؟
أضافت Binance مؤخرًا Stock Recurring Buy — وهي ميزة تتيح لك شراء الأسهم وETF المختارة تلقائيًا وفقًا لجدول محدد.
للأول نظرة، كل شيء بسيط:
تختار الأصل → تحدد جدولًا → يقوم النظام بشرائه تلقائيًا.
لكن يوجد هنا أمر قد يُفوّت بسهولة.
تحذّر Binance: قد يختلف السعر أثناء كل عملية تنفيذ تلقائية عن السعر وقت إنشاء الخطة.
أي أنه إذا قمت اليوم بإعداد شراء AAPL بمبلغ 100$ كل يوم اثنين، فهذا لا يعني أنني سأشتريها يوم الاثنين القادم بنفس سعر اليوم.
سأشتري بالمبلغ المحدد مسبقًا، لكن بالسعر السائد في وقت التنفيذ.
وهنا تكمن بالنسبة لي الفروقات بين:
«أنا أستثمر بانتظام»
و
«أنا أشتري بانتظام بسعر جيد».
الأولى Recurring Buy يمكنها فعلًا أتمتة العملية.
أما الثانية — فلا أحد يضمن ذلك.
يتم تنفيذ الأمر تلقائيًا دون تأكيد إضافي، لذا قد يتغير السعر بالنسبة لعملية الشراء التالية.
لذلك، أتعامل مع Recurring Buy ليس كطريقة للتخمين الصحيح للسعر، بل كطريقة لعدم الاضطرار إلى اتخاذ القرار في كل مرة:
«هل أشتري الآن أم أنتظر؟»
الأتمتة تُزيل جزءًا من الأعمال اليدوية.
لكنها لا تُزيل المخاطر المرتبطة بالسوق.
#TradFi
شراء الأسهم بشكل منتظم — هل هذا حقًا «الشراء بسعر أرخص»؟
أضافت Binance مؤخرًا Stock Recurring Buy — وهي ميزة تتيح لك شراء الأسهم وETF المختارة تلقائيًا وفقًا لجدول محدد.
للأول نظرة، كل شيء بسيط:
تختار الأصل → تحدد جدولًا → يقوم النظام بشرائه تلقائيًا.
لكن يوجد هنا أمر قد يُفوّت بسهولة.
تحذّر Binance: قد يختلف السعر أثناء كل عملية تنفيذ تلقائية عن السعر وقت إنشاء الخطة.
أي أنه إذا قمت اليوم بإعداد شراء AAPL بمبلغ 100$ كل يوم اثنين، فهذا لا يعني أنني سأشتريها يوم الاثنين القادم بنفس سعر اليوم.
سأشتري بالمبلغ المحدد مسبقًا، لكن بالسعر السائد في وقت التنفيذ.
وهنا تكمن بالنسبة لي الفروقات بين:
«أنا أستثمر بانتظام»
و
«أنا أشتري بانتظام بسعر جيد».
الأولى Recurring Buy يمكنها فعلًا أتمتة العملية.
أما الثانية — فلا أحد يضمن ذلك.
يتم تنفيذ الأمر تلقائيًا دون تأكيد إضافي، لذا قد يتغير السعر بالنسبة لعملية الشراء التالية.
لذلك، أتعامل مع Recurring Buy ليس كطريقة للتخمين الصحيح للسعر، بل كطريقة لعدم الاضطرار إلى اتخاذ القرار في كل مرة:
«هل أشتري الآن أم أنتظر؟»
الأتمتة تُزيل جزءًا من الأعمال اليدوية.
لكنها لا تُزيل المخاطر المرتبطة بالسوق.
#TradFi
أضافت Binance مؤخرًا Stock Recurring Buy — وهي ميزة تتيح لك شراء الأسهم وETF المختارة تلقائيًا وفقًا لجدول محدد.
للأول نظرة، كل شيء بسيط:
تختار الأصل → تحدد جدولًا → يقوم النظام بشرائه تلقائيًا.
لكن يوجد هنا أمر قد يُفوّت بسهولة.
تحذّر Binance: قد يختلف السعر أثناء كل عملية تنفيذ تلقائية عن السعر وقت إنشاء الخطة.
أي أنه إذا قمت اليوم بإعداد شراء AAPL بمبلغ 100$ كل يوم اثنين، فهذا لا يعني أنني سأشتريها يوم الاثنين القادم بنفس سعر اليوم.
سأشتري بالمبلغ المحدد مسبقًا، لكن بالسعر السائد في وقت التنفيذ.
وهنا تكمن بالنسبة لي الفروقات بين:
«أنا أستثمر بانتظام»
و
«أنا أشتري بانتظام بسعر جيد».
الأولى Recurring Buy يمكنها فعلًا أتمتة العملية.
أما الثانية — فلا أحد يضمن ذلك.
يتم تنفيذ الأمر تلقائيًا دون تأكيد إضافي، لذا قد يتغير السعر بالنسبة لعملية الشراء التالية.
لذلك، أتعامل مع Recurring Buy ليس كطريقة للتخمين الصحيح للسعر، بل كطريقة لعدم الاضطرار إلى اتخاذ القرار في كل مرة:
«هل أشتري الآن أم أنتظر؟»
الأتمتة تُزيل جزءًا من الأعمال اليدوية.
لكنها لا تُزيل المخاطر المرتبطة بالسوق.
#TradFi

1
312
·
--
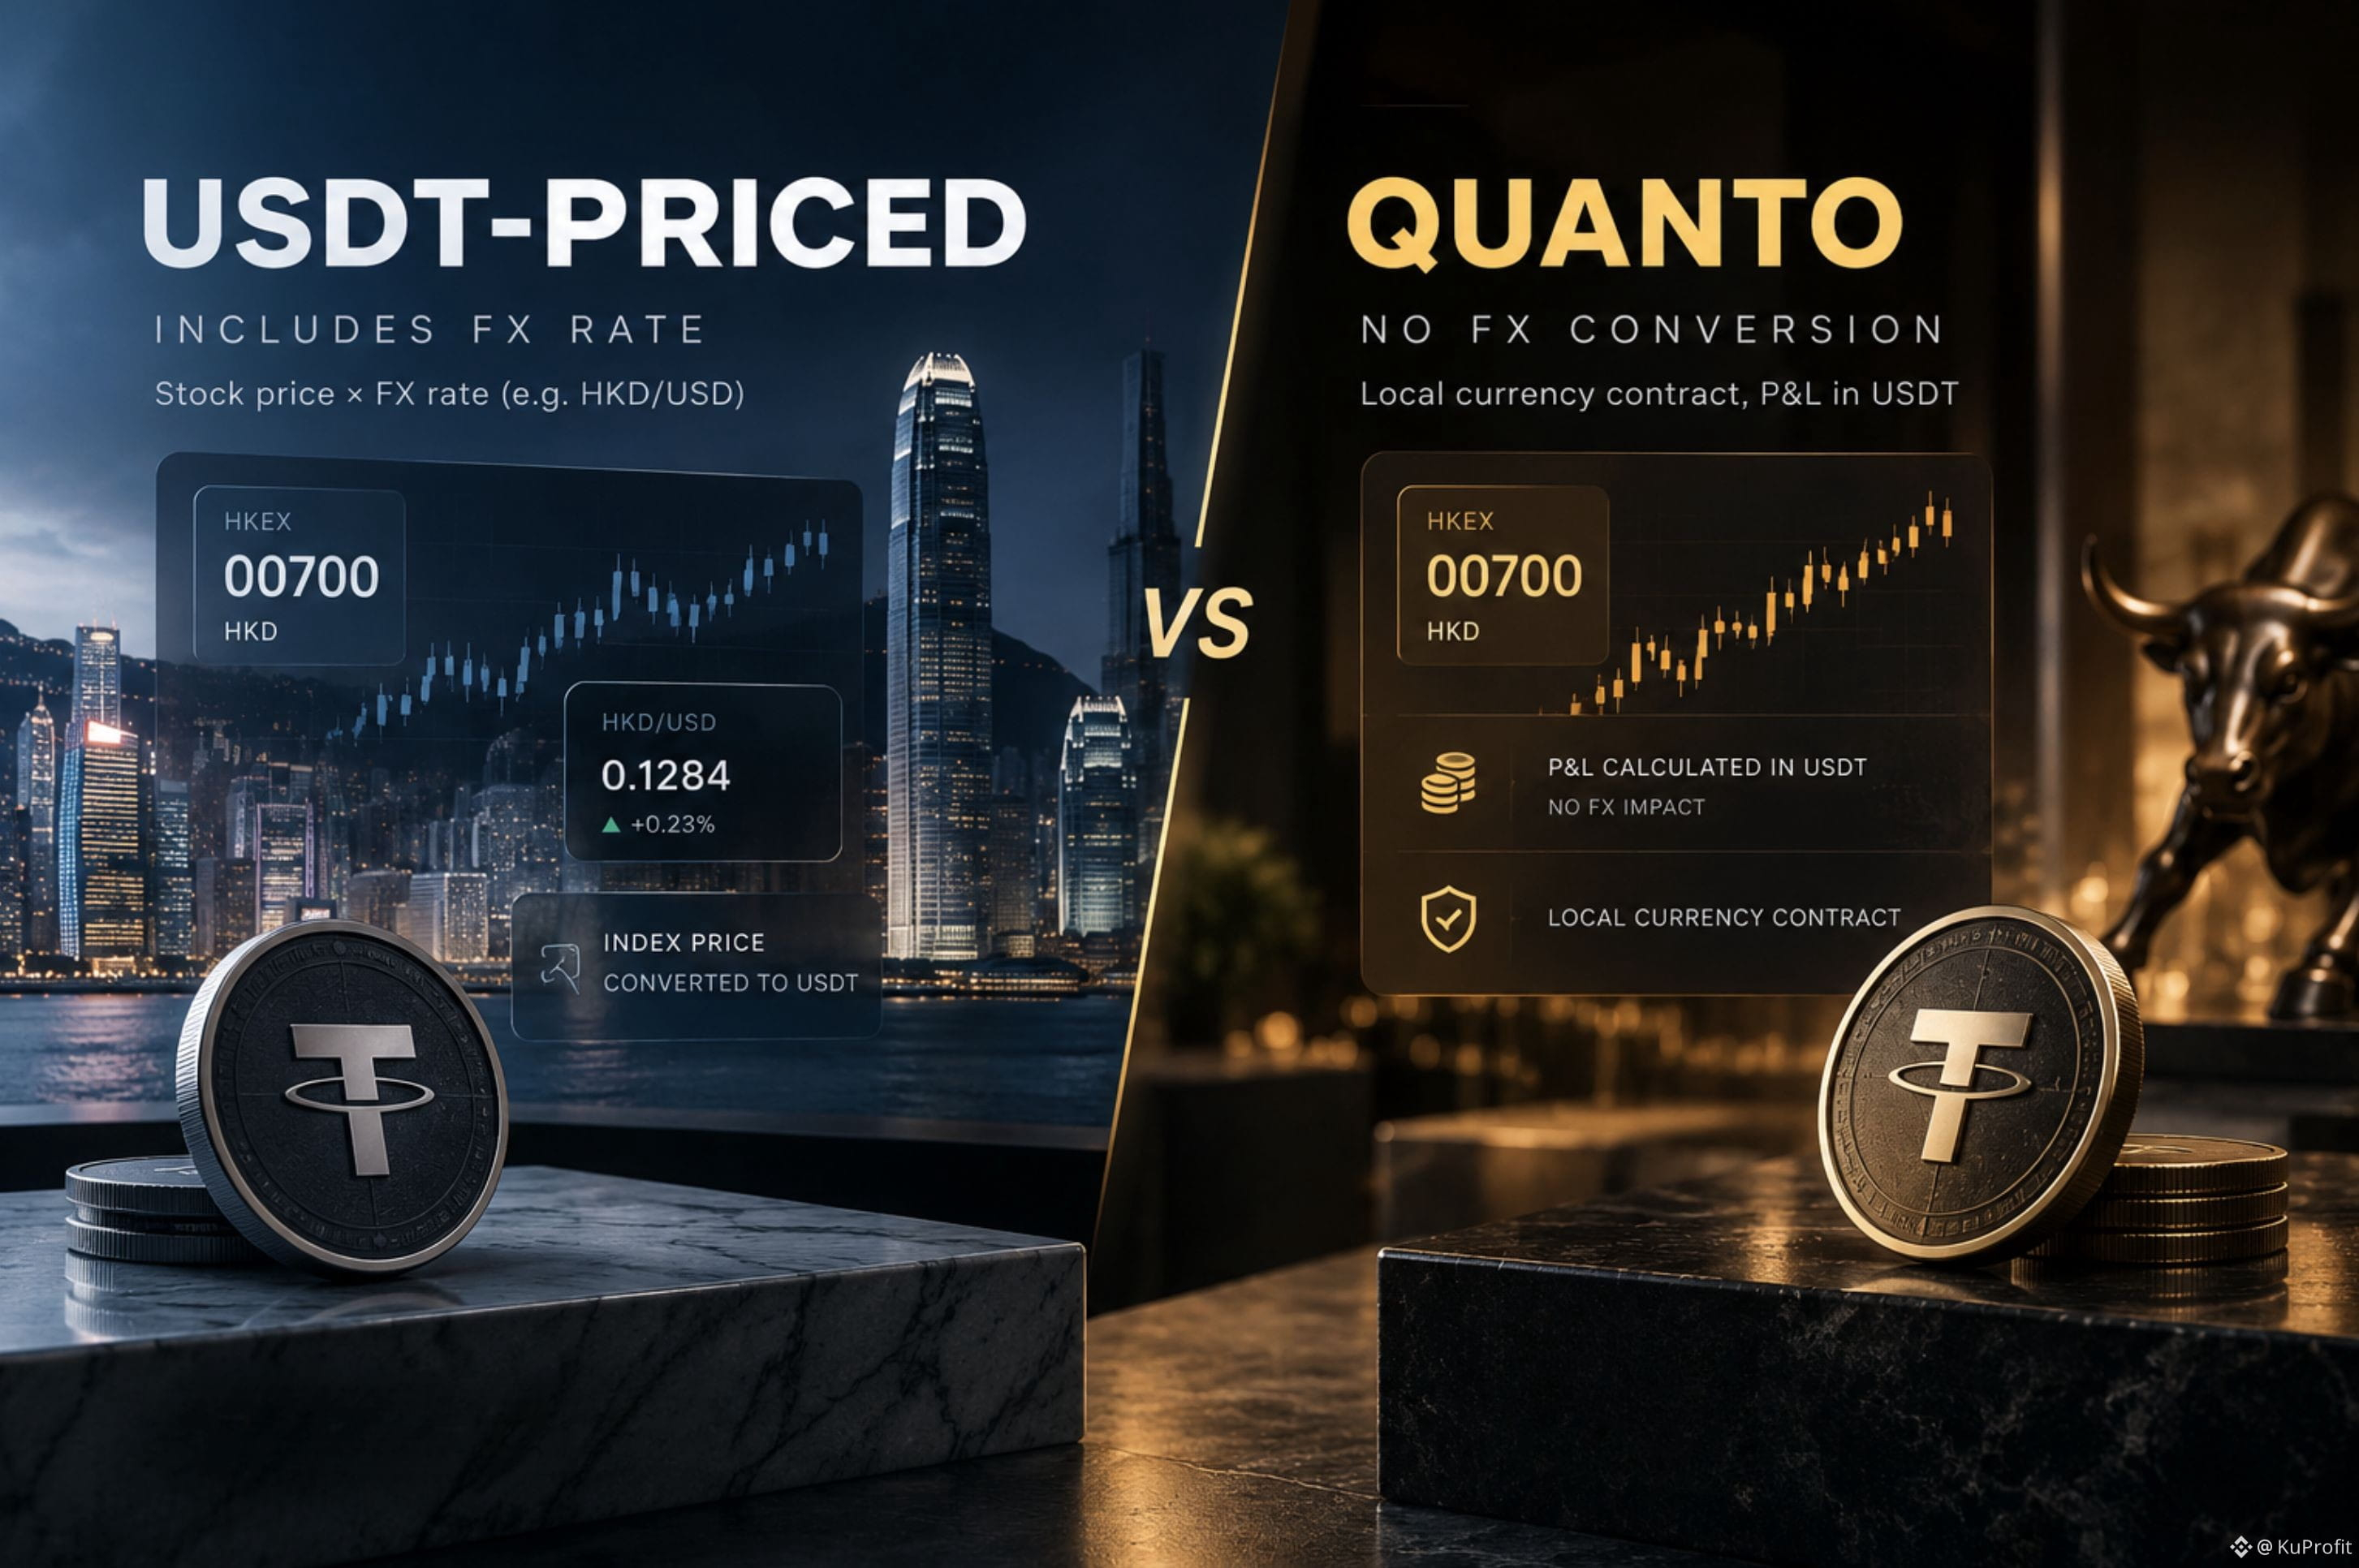
لماذا قد يكون لِعقدين متعاقدَين على نفس السهم آليّات تسعير مختلفة؟
لفتت انتباهي إحدى التفاصيل في عقود TradFi Perpetuals.
تُقدّم Binance عقودًا بصيغتي USDT-Priced وQuanto.
يبدو أنه إذا كان الأصل الأساسي هو نفسه، فالفرق هو في الاسم فقط.
لكن الآلية مختلفة.
في عقد USDT-Priced يتم تكوين سعر المؤشر من سعر السهم في بورصته الرئيسية مع مراعاة سعر الصرف.
بالنسبة لسهم هونغ كونغ فهذا يعني: السعر على HKEX + سعر صرف HKD/USD.
أما في Quanto فهناك نهج مختلف: العقد مُسمّى بالعملة المحلية، لكن يتم احتساب الهامش وP&L في USDT بدون تحويل عبر سعر صرف FX.
وهنا تظهر مفارقة مثيرة للاهتمام.
إذا لم يتغير السهم، لكن يتحرك HKD/USD، فقد يختلف الناتج لعقد USDT-Priced عن عقد Quanto.
أي أن عقدين قد يتتبعان نفس underlying ولكن لديهما حساسية مختلفة لعامل العملة.
بالنسبة لي، هذا مثال جيد على لماذا لا يكفي عند اختيار المشتقات النظر إلى الأصل الأساسي فقط.
يجب أن تنظر إلى كيفية تشكيل السعر وكيف يتم حساب P&L.
أحيانًا جزء مهم من المخاطر لا يكون في الأصل نفسه، بل في آلية العقد.
#TradFi
لماذا قد يكون لِعقدين متعاقدَين على نفس السهم آليّات تسعير مختلفة؟
لفتت انتباهي إحدى التفاصيل في عقود TradFi Perpetuals.
تُقدّم Binance عقودًا بصيغتي USDT-Priced وQuanto.
يبدو أنه إذا كان الأصل الأساسي هو نفسه، فالفرق هو في الاسم فقط.
لكن الآلية مختلفة.
في عقد USDT-Priced يتم تكوين سعر المؤشر من سعر السهم في بورصته الرئيسية مع مراعاة سعر الصرف.
بالنسبة لسهم هونغ كونغ فهذا يعني: السعر على HKEX + سعر صرف HKD/USD.
أما في Quanto فهناك نهج مختلف: العقد مُسمّى بالعملة المحلية، لكن يتم احتساب الهامش وP&L في USDT بدون تحويل عبر سعر صرف FX.
وهنا تظهر مفارقة مثيرة للاهتمام.
إذا لم يتغير السهم، لكن يتحرك HKD/USD، فقد يختلف الناتج لعقد USDT-Priced عن عقد Quanto.
أي أن عقدين قد يتتبعان نفس underlying ولكن لديهما حساسية مختلفة لعامل العملة.
بالنسبة لي، هذا مثال جيد على لماذا لا يكفي عند اختيار المشتقات النظر إلى الأصل الأساسي فقط.
يجب أن تنظر إلى كيفية تشكيل السعر وكيف يتم حساب P&L.
أحيانًا جزء مهم من المخاطر لا يكون في الأصل نفسه، بل في آلية العقد.
#TradFi
لفتت انتباهي إحدى التفاصيل في عقود TradFi Perpetuals.
تُقدّم Binance عقودًا بصيغتي USDT-Priced وQuanto.
يبدو أنه إذا كان الأصل الأساسي هو نفسه، فالفرق هو في الاسم فقط.
لكن الآلية مختلفة.
في عقد USDT-Priced يتم تكوين سعر المؤشر من سعر السهم في بورصته الرئيسية مع مراعاة سعر الصرف.
بالنسبة لسهم هونغ كونغ فهذا يعني: السعر على HKEX + سعر صرف HKD/USD.
أما في Quanto فهناك نهج مختلف: العقد مُسمّى بالعملة المحلية، لكن يتم احتساب الهامش وP&L في USDT بدون تحويل عبر سعر صرف FX.
وهنا تظهر مفارقة مثيرة للاهتمام.
إذا لم يتغير السهم، لكن يتحرك HKD/USD، فقد يختلف الناتج لعقد USDT-Priced عن عقد Quanto.
أي أن عقدين قد يتتبعان نفس underlying ولكن لديهما حساسية مختلفة لعامل العملة.
بالنسبة لي، هذا مثال جيد على لماذا لا يكفي عند اختيار المشتقات النظر إلى الأصل الأساسي فقط.
يجب أن تنظر إلى كيفية تشكيل السعر وكيف يتم حساب P&L.
أحيانًا جزء مهم من المخاطر لا يكون في الأصل نفسه، بل في آلية العقد.
#TradFi
69
·
--
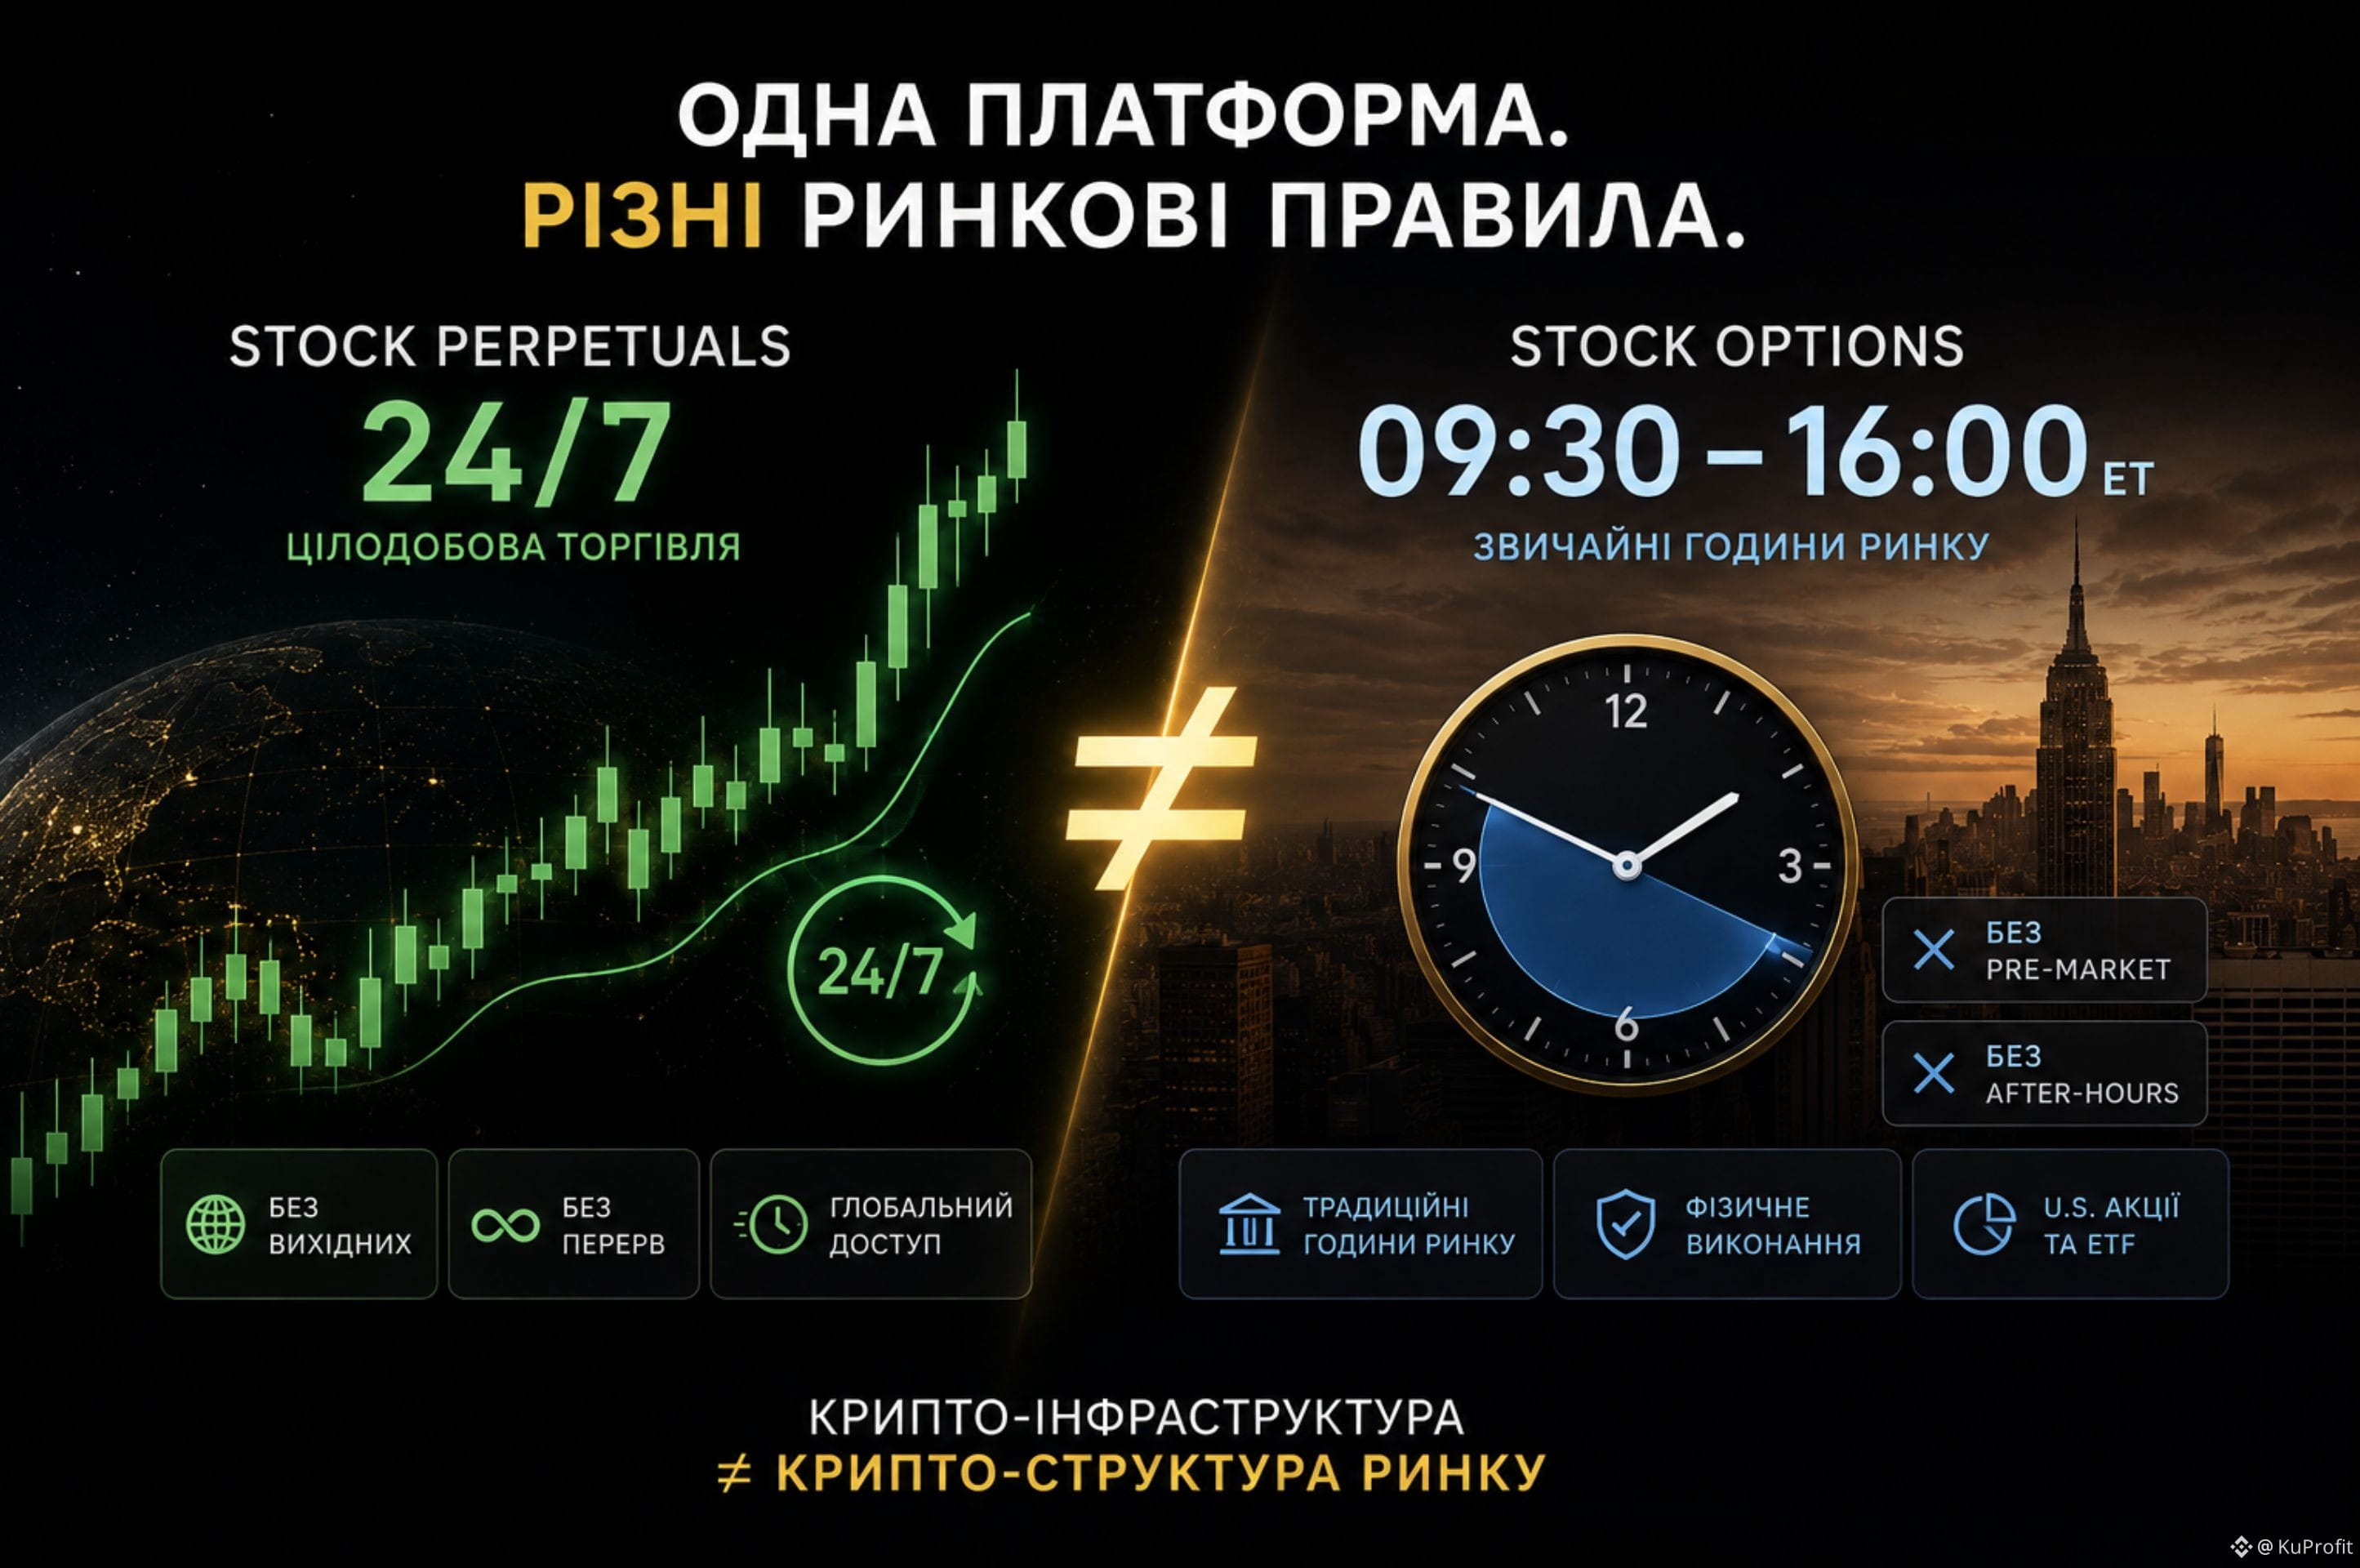
إذا كانت Stock Perpetuals يتم تداولها على مدار الساعة طوال أيام الأسبوع، فلماذا تكون Stock Options — فقط خلال ساعات التداول العادية؟
اعتدت على أن الأصول التقليدية على Binance يمكن العثور عليها ضمن نموذج تداول مختلف تمامًا.
على سبيل المثال، يتم تداول Stock Perpetuals على مدار 24/7.
لذلك أصبح من المثير للاهتمام بالنسبة لي معرفة ما الذي يحدث مع Stock Options.
تقوم Binance بإطلاق خيارات على الأسهم الأمريكية وETFs، لكنها لا تنتقل إلى وضع التداول على مدار الساعة. بالنسبة لمعظم هذه الخيارات، يتم التداول خلال ساعات السوق الأمريكية العادية فقط، بدون pre-market وafter-hours.
إذا كانت أداتان من TradFi متاحتان على نفس المنصة، فلماذا يمكن تداول إحداهما على مدار الساعة 24/7 بينما لا يزال الآخر مرتبطًا بساعات السوق التقليدية؟
بالنسبة لي، هذا مثال جيد على أن البنية التحتية للـ crypto ≠ بنية سوق الـ crypto.
نقل أداة مالية إلى بيئة جديدة لا يعني تلقائيًا تغيير جميع قواعد عملها.
يمكن أن تظل منطق الأداة المالية نفسها تقليديًا جزئيًا.
لذلك أصبحت الآن مهتمًا بالنظر إلى تطور TradFi على Binance بطريقة مختلفة قليلًا:
ما الذي يتغير بالضبط عندما تنتقل الأدوات المالية التقليدية إلى بيئة crypto-native — وما الذي ما يزال مرتبطًا بنموذج السوق القديم؟
#TradFi #StockOptions
إذا كانت Stock Perpetuals يتم تداولها على مدار الساعة طوال أيام الأسبوع، فلماذا تكون Stock Options — فقط خلال ساعات التداول العادية؟
اعتدت على أن الأصول التقليدية على Binance يمكن العثور عليها ضمن نموذج تداول مختلف تمامًا.
على سبيل المثال، يتم تداول Stock Perpetuals على مدار 24/7.
لذلك أصبح من المثير للاهتمام بالنسبة لي معرفة ما الذي يحدث مع Stock Options.
تقوم Binance بإطلاق خيارات على الأسهم الأمريكية وETFs، لكنها لا تنتقل إلى وضع التداول على مدار الساعة. بالنسبة لمعظم هذه الخيارات، يتم التداول خلال ساعات السوق الأمريكية العادية فقط، بدون pre-market وafter-hours.
إذا كانت أداتان من TradFi متاحتان على نفس المنصة، فلماذا يمكن تداول إحداهما على مدار الساعة 24/7 بينما لا يزال الآخر مرتبطًا بساعات السوق التقليدية؟
بالنسبة لي، هذا مثال جيد على أن البنية التحتية للـ crypto ≠ بنية سوق الـ crypto.
نقل أداة مالية إلى بيئة جديدة لا يعني تلقائيًا تغيير جميع قواعد عملها.
يمكن أن تظل منطق الأداة المالية نفسها تقليديًا جزئيًا.
لذلك أصبحت الآن مهتمًا بالنظر إلى تطور TradFi على Binance بطريقة مختلفة قليلًا:
ما الذي يتغير بالضبط عندما تنتقل الأدوات المالية التقليدية إلى بيئة crypto-native — وما الذي ما يزال مرتبطًا بنموذج السوق القديم؟
#TradFi #StockOptions
اعتدت على أن الأصول التقليدية على Binance يمكن العثور عليها ضمن نموذج تداول مختلف تمامًا.
على سبيل المثال، يتم تداول Stock Perpetuals على مدار 24/7.
لذلك أصبح من المثير للاهتمام بالنسبة لي معرفة ما الذي يحدث مع Stock Options.
تقوم Binance بإطلاق خيارات على الأسهم الأمريكية وETFs، لكنها لا تنتقل إلى وضع التداول على مدار الساعة. بالنسبة لمعظم هذه الخيارات، يتم التداول خلال ساعات السوق الأمريكية العادية فقط، بدون pre-market وafter-hours.
إذا كانت أداتان من TradFi متاحتان على نفس المنصة، فلماذا يمكن تداول إحداهما على مدار الساعة 24/7 بينما لا يزال الآخر مرتبطًا بساعات السوق التقليدية؟
بالنسبة لي، هذا مثال جيد على أن البنية التحتية للـ crypto ≠ بنية سوق الـ crypto.
نقل أداة مالية إلى بيئة جديدة لا يعني تلقائيًا تغيير جميع قواعد عملها.
يمكن أن تظل منطق الأداة المالية نفسها تقليديًا جزئيًا.
لذلك أصبحت الآن مهتمًا بالنظر إلى تطور TradFi على Binance بطريقة مختلفة قليلًا:
ما الذي يتغير بالضبط عندما تنتقل الأدوات المالية التقليدية إلى بيئة crypto-native — وما الذي ما يزال مرتبطًا بنموذج السوق القديم؟
#TradFi #StockOptions
130
·
--
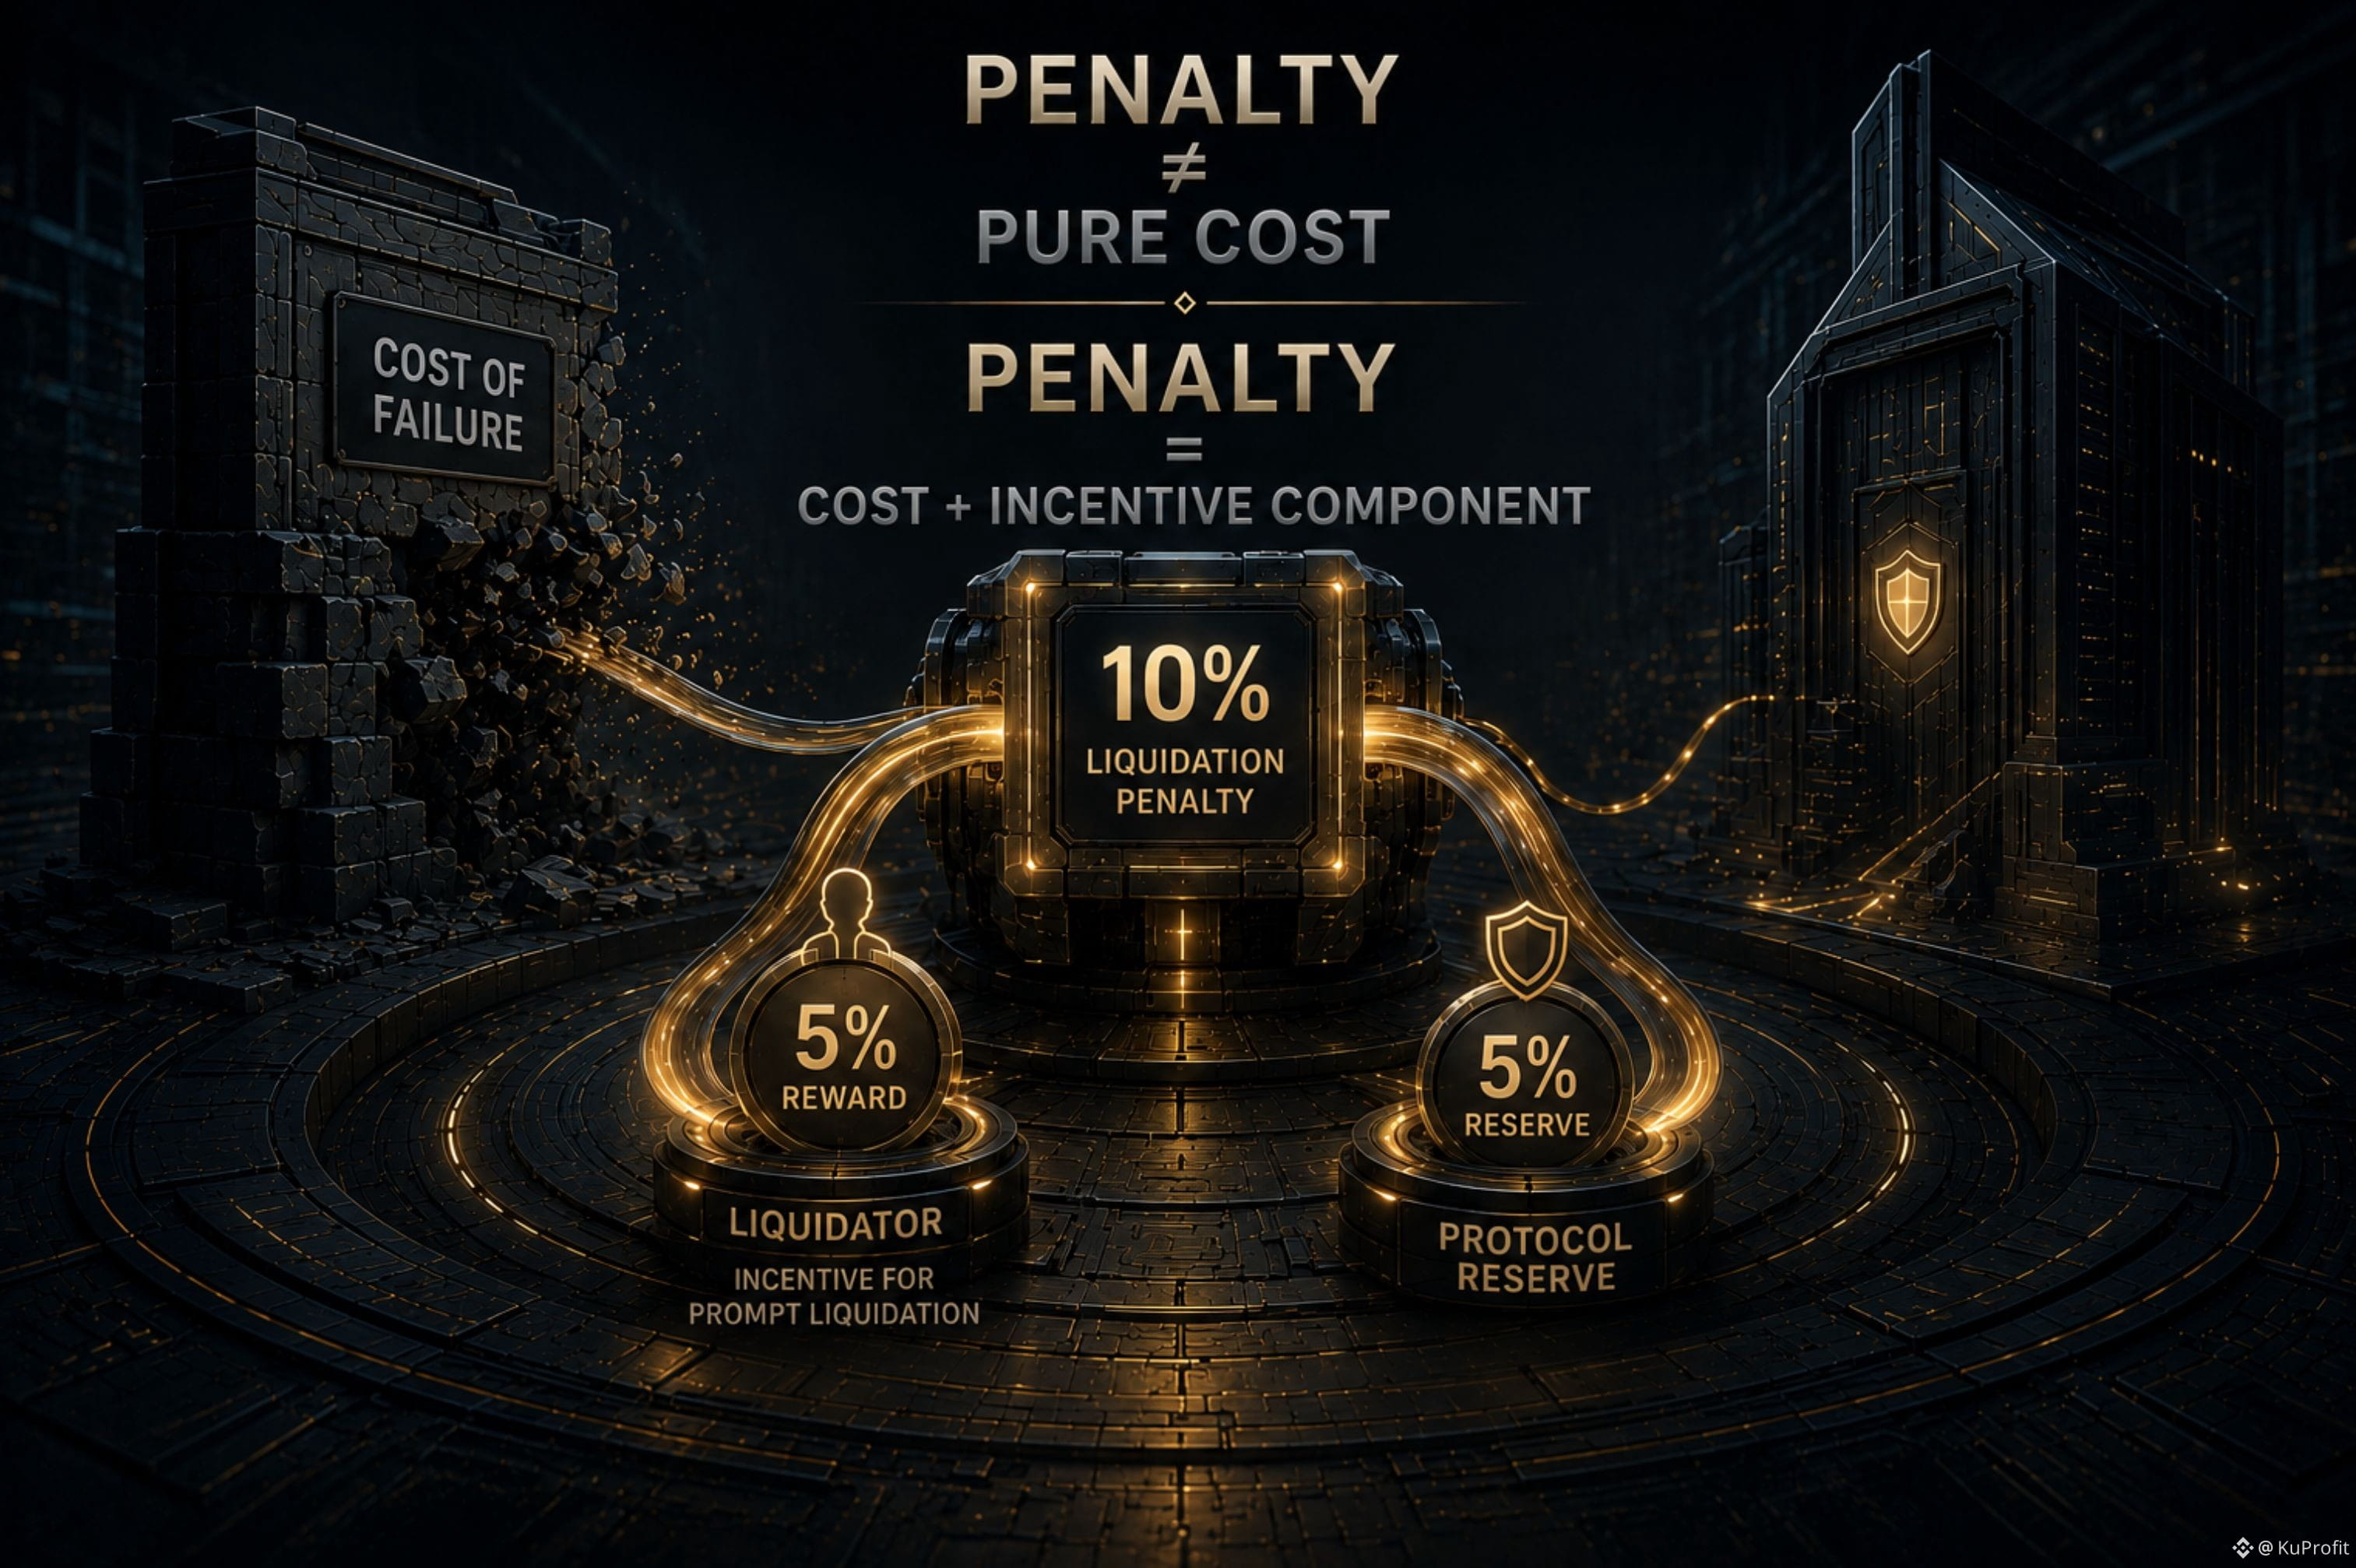
غالبًا ما تبدو عقوبة مثل تكلفة فشل.
لكن إذا كان جزء من تلك التكلفة يذهب إلى الممثل الذي يقرر/يحسم الموقف، فهل تكون حقًا مجرد عقوبة؟
في TermMax، يطبق التصفير/التصفية عقوبة بنسبة 10% بناءً على قيمة الدين المُصفّى. تُفرض تلك العقوبة على الضمانات التي يقدمها المقترض.
لكن أين تذهب بالضبط هو الجزء الأكثر إثارة للاهتمام.
يُخصص 5% للمُصفي كمكافأة.
5% تذهب إلى احتياطي البروتوكول.
يصف TermMax مكافأة المُصفي بوصفها حافزًا للتصفية الفورية.
لذا فإن العقوبة لا تفعل أكثر من مجرد إسناد تكلفة لمركز فاشل.
بل إن جزءًا منها يخلق حافزًا اقتصاديًا للممثل الذي ينفّذ التصفية.
وهذا يغيّر النموذج الذهني:
عقوبة التصفية ≠ مجرد تكلفة عقابية بحتة.
إنها أيضًا جزء من بنية الحوافز وراء التصفية.
لذا عند النظر إلى عقوبة التصفية، ربما لا تكون أفضل الأسئلة هي فقط: كم تكلف؟
بل:
من الذي تُشجّع/تُحفّز عليه هذه التكلفة — وما الدور الذي تلعبه ضمن عملية التصفية؟
#termmax @termmax
غالبًا ما تبدو عقوبة مثل تكلفة فشل.
لكن إذا كان جزء من تلك التكلفة يذهب إلى الممثل الذي يقرر/يحسم الموقف، فهل تكون حقًا مجرد عقوبة؟
في TermMax، يطبق التصفير/التصفية عقوبة بنسبة 10% بناءً على قيمة الدين المُصفّى. تُفرض تلك العقوبة على الضمانات التي يقدمها المقترض.
لكن أين تذهب بالضبط هو الجزء الأكثر إثارة للاهتمام.
يُخصص 5% للمُصفي كمكافأة.
5% تذهب إلى احتياطي البروتوكول.
يصف TermMax مكافأة المُصفي بوصفها حافزًا للتصفية الفورية.
لذا فإن العقوبة لا تفعل أكثر من مجرد إسناد تكلفة لمركز فاشل.
بل إن جزءًا منها يخلق حافزًا اقتصاديًا للممثل الذي ينفّذ التصفية.
وهذا يغيّر النموذج الذهني:
عقوبة التصفية ≠ مجرد تكلفة عقابية بحتة.
إنها أيضًا جزء من بنية الحوافز وراء التصفية.
لذا عند النظر إلى عقوبة التصفية، ربما لا تكون أفضل الأسئلة هي فقط: كم تكلف؟
بل:
من الذي تُشجّع/تُحفّز عليه هذه التكلفة — وما الدور الذي تلعبه ضمن عملية التصفية؟
#termmax @TermMax
لكن إذا كان جزء من تلك التكلفة يذهب إلى الممثل الذي يقرر/يحسم الموقف، فهل تكون حقًا مجرد عقوبة؟
في TermMax، يطبق التصفير/التصفية عقوبة بنسبة 10% بناءً على قيمة الدين المُصفّى. تُفرض تلك العقوبة على الضمانات التي يقدمها المقترض.
لكن أين تذهب بالضبط هو الجزء الأكثر إثارة للاهتمام.
يُخصص 5% للمُصفي كمكافأة.
5% تذهب إلى احتياطي البروتوكول.
يصف TermMax مكافأة المُصفي بوصفها حافزًا للتصفية الفورية.
لذا فإن العقوبة لا تفعل أكثر من مجرد إسناد تكلفة لمركز فاشل.
بل إن جزءًا منها يخلق حافزًا اقتصاديًا للممثل الذي ينفّذ التصفية.
وهذا يغيّر النموذج الذهني:
عقوبة التصفية ≠ مجرد تكلفة عقابية بحتة.
إنها أيضًا جزء من بنية الحوافز وراء التصفية.
لذا عند النظر إلى عقوبة التصفية، ربما لا تكون أفضل الأسئلة هي فقط: كم تكلف؟
بل:
من الذي تُشجّع/تُحفّز عليه هذه التكلفة — وما الدور الذي تلعبه ضمن عملية التصفية؟
#termmax @TermMax
93
·
--
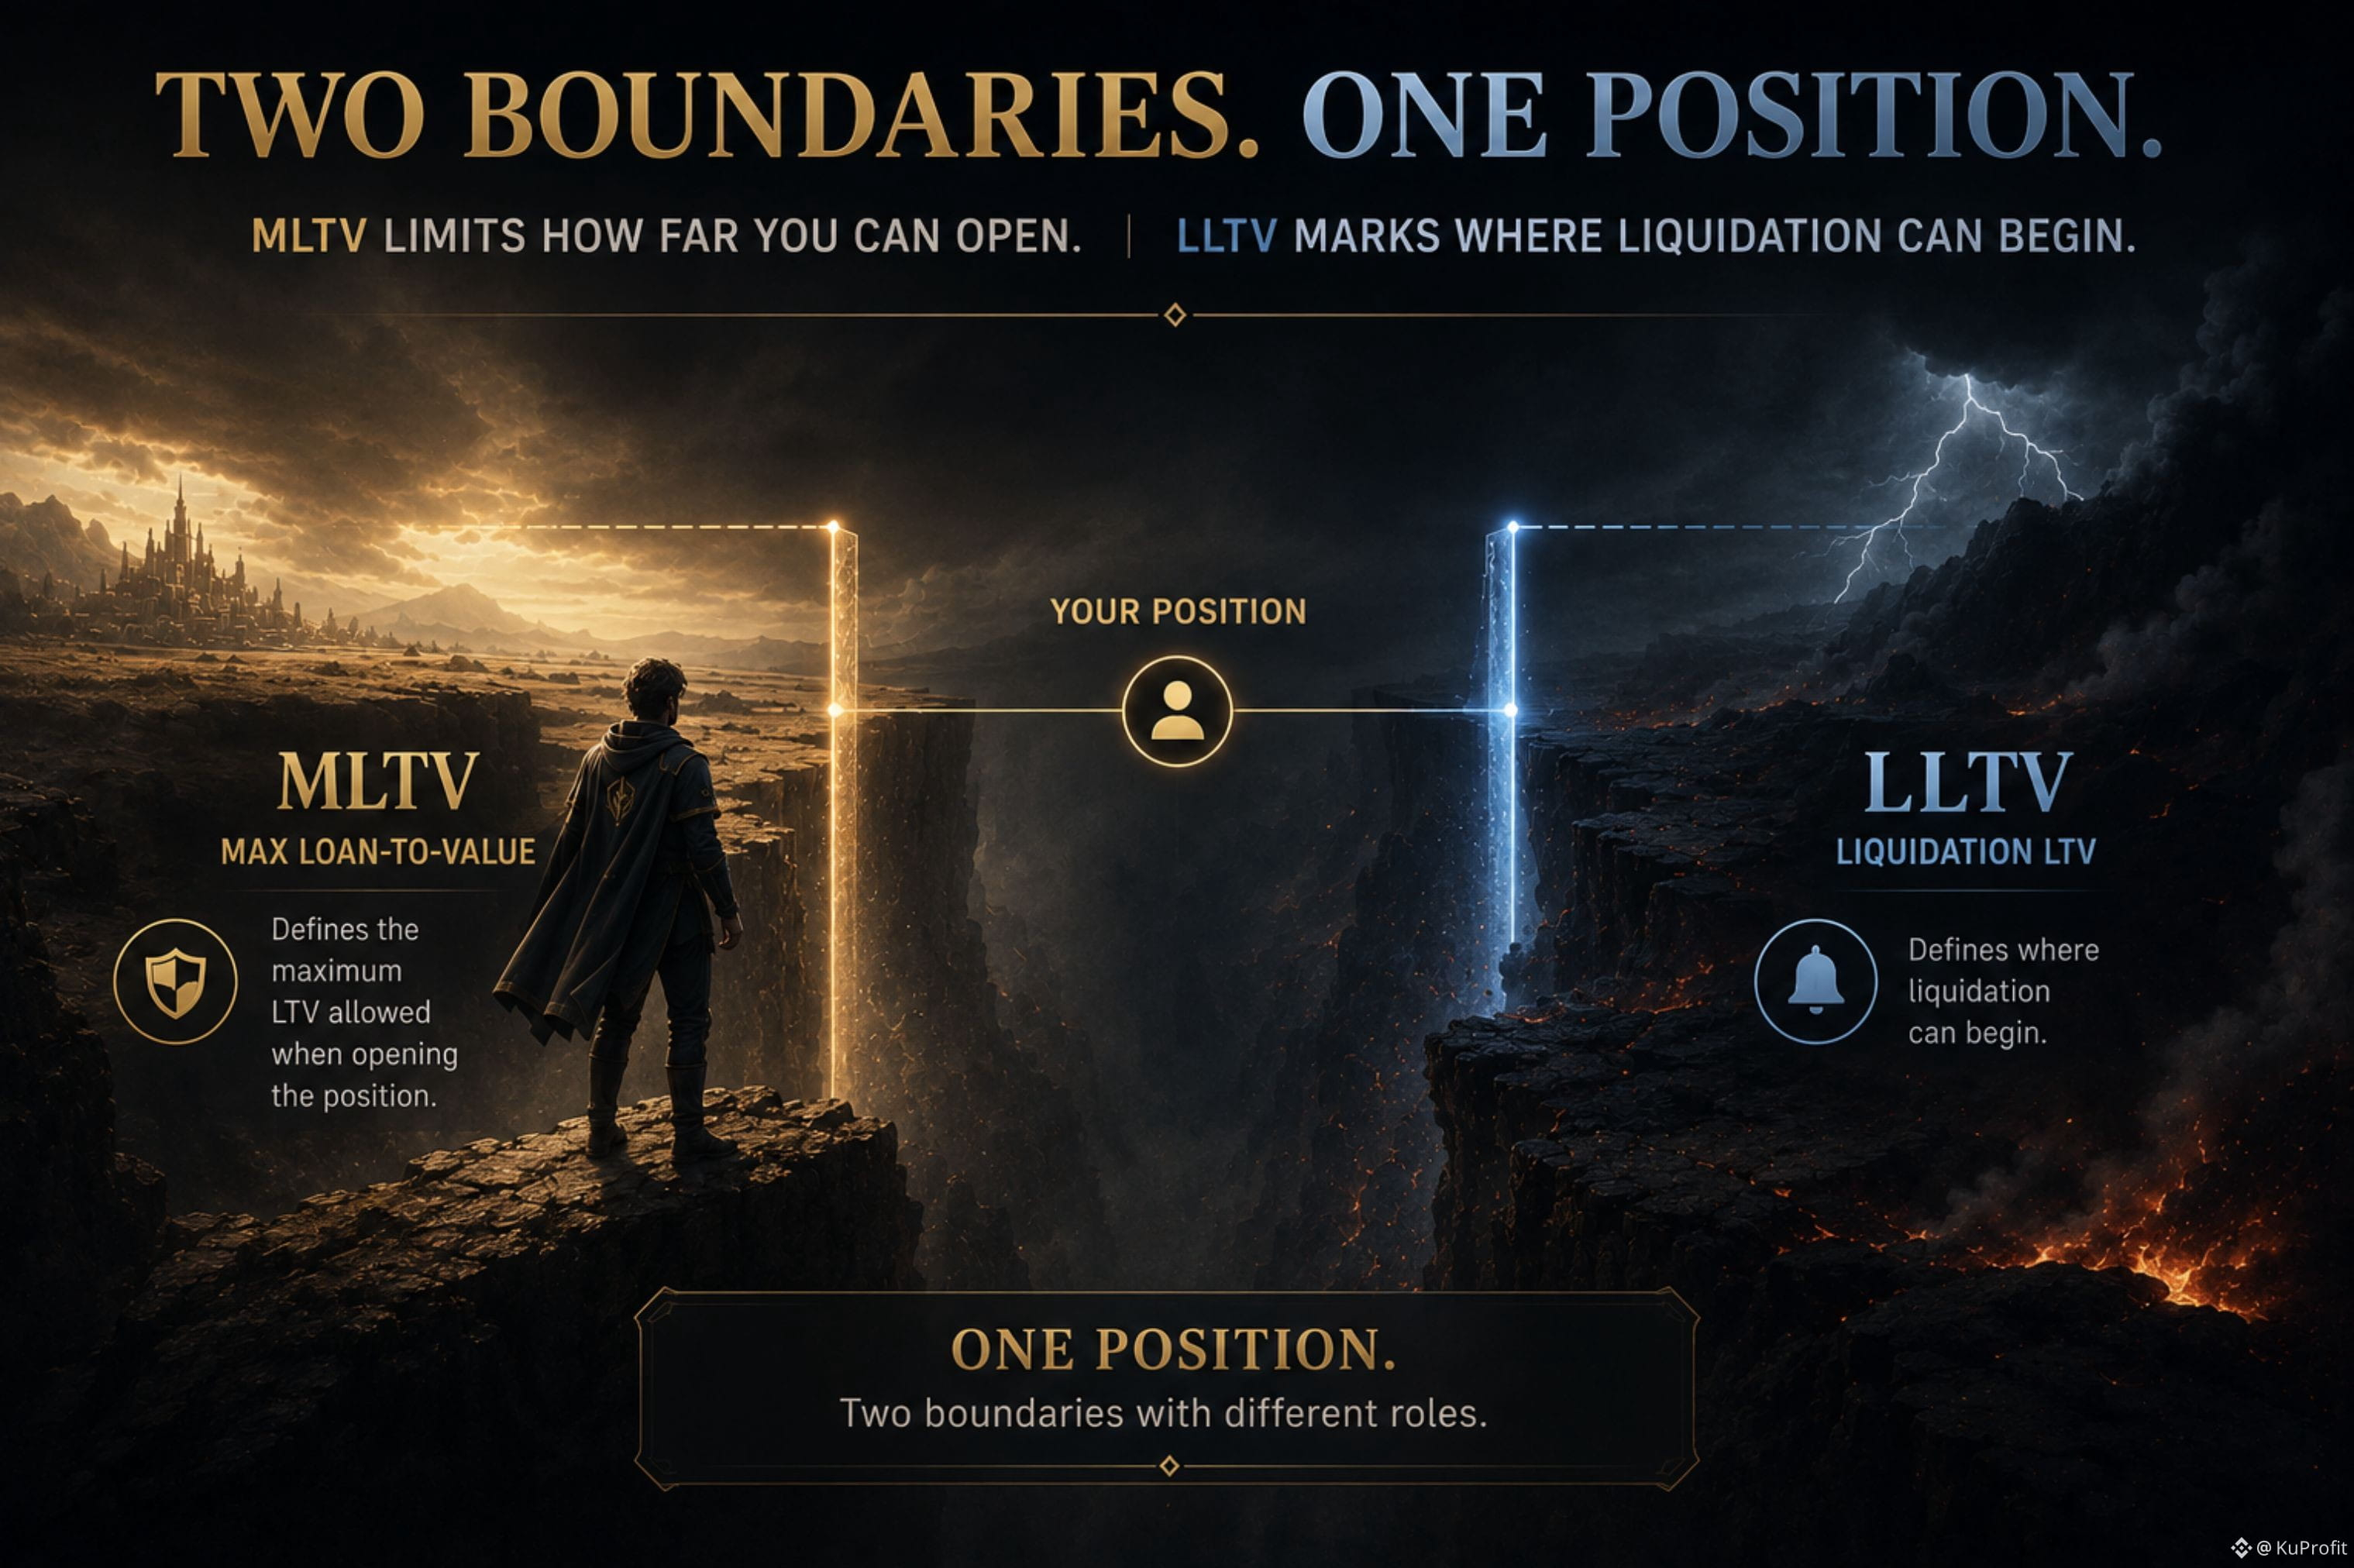
لماذا تمتلك TermMax موقعًا بحدودين مختلفتين لـ LTV؟
إحداهما تحدد إلى أي مدى يمكن فتح المركز.
والأخرى تحدد المكان الذي يمكن أن يبدأ عنده التصفية.
من السهل التعامل مع LTV كرقم واحد يخبرك بمدى خطورة المركز.
لكن TermMax يفصل ذلك إلى عتبتين:
يحدد MLTV الحد الأقصى لسعة الاقتراض للمركز الأولي.
ويحدد LLTV عتبة LTV التي يمكن عندها بدء التصفية.
إن الفجوة بينهما جزء من تصميم البروتوكول: هامش بين حد الاقتراض وحد التصفية.
ولا يعني ذلك وجود هامش أمان مضمون أو نسبة مئوية ثابتة يمكن للضمان امتصاصها.
والأنفع للنظر إليه هو هذا:
لدى المركز حدّ واحد يحدد إلى أي مدى يمكن فتحه، وحدّ آخر يحدد متى يمكن أن تبدأ التصفية.
لذا عند مقارنة أسواق TermMax، فإن النظر إلى "LTV" وحده قد يخفي تمييزًا مهمًا.
السؤال الأفضل هو:
من أين يمكن للمركز أن يبدأ — وأين تقع الحدود التي تبدأ عندها التصفية؟
رقمان لـ LTV.
مركز واحد.
مهام مختلفة.
#termmax @termmax
لماذا تمتلك TermMax موقعًا بحدودين مختلفتين لـ LTV؟
إحداهما تحدد إلى أي مدى يمكن فتح المركز.
والأخرى تحدد المكان الذي يمكن أن يبدأ عنده التصفية.
من السهل التعامل مع LTV كرقم واحد يخبرك بمدى خطورة المركز.
لكن TermMax يفصل ذلك إلى عتبتين:
يحدد MLTV الحد الأقصى لسعة الاقتراض للمركز الأولي.
ويحدد LLTV عتبة LTV التي يمكن عندها بدء التصفية.
إن الفجوة بينهما جزء من تصميم البروتوكول: هامش بين حد الاقتراض وحد التصفية.
ولا يعني ذلك وجود هامش أمان مضمون أو نسبة مئوية ثابتة يمكن للضمان امتصاصها.
والأنفع للنظر إليه هو هذا:
لدى المركز حدّ واحد يحدد إلى أي مدى يمكن فتحه، وحدّ آخر يحدد متى يمكن أن تبدأ التصفية.
لذا عند مقارنة أسواق TermMax، فإن النظر إلى "LTV" وحده قد يخفي تمييزًا مهمًا.
السؤال الأفضل هو:
من أين يمكن للمركز أن يبدأ — وأين تقع الحدود التي تبدأ عندها التصفية؟
رقمان لـ LTV.
مركز واحد.
مهام مختلفة.
#termmax @TermMax
إحداهما تحدد إلى أي مدى يمكن فتح المركز.
والأخرى تحدد المكان الذي يمكن أن يبدأ عنده التصفية.
من السهل التعامل مع LTV كرقم واحد يخبرك بمدى خطورة المركز.
لكن TermMax يفصل ذلك إلى عتبتين:
يحدد MLTV الحد الأقصى لسعة الاقتراض للمركز الأولي.
ويحدد LLTV عتبة LTV التي يمكن عندها بدء التصفية.
إن الفجوة بينهما جزء من تصميم البروتوكول: هامش بين حد الاقتراض وحد التصفية.
ولا يعني ذلك وجود هامش أمان مضمون أو نسبة مئوية ثابتة يمكن للضمان امتصاصها.
والأنفع للنظر إليه هو هذا:
لدى المركز حدّ واحد يحدد إلى أي مدى يمكن فتحه، وحدّ آخر يحدد متى يمكن أن تبدأ التصفية.
لذا عند مقارنة أسواق TermMax، فإن النظر إلى "LTV" وحده قد يخفي تمييزًا مهمًا.
السؤال الأفضل هو:
من أين يمكن للمركز أن يبدأ — وأين تقع الحدود التي تبدأ عندها التصفية؟
رقمان لـ LTV.
مركز واحد.
مهام مختلفة.
#termmax @TermMax
92
·
--
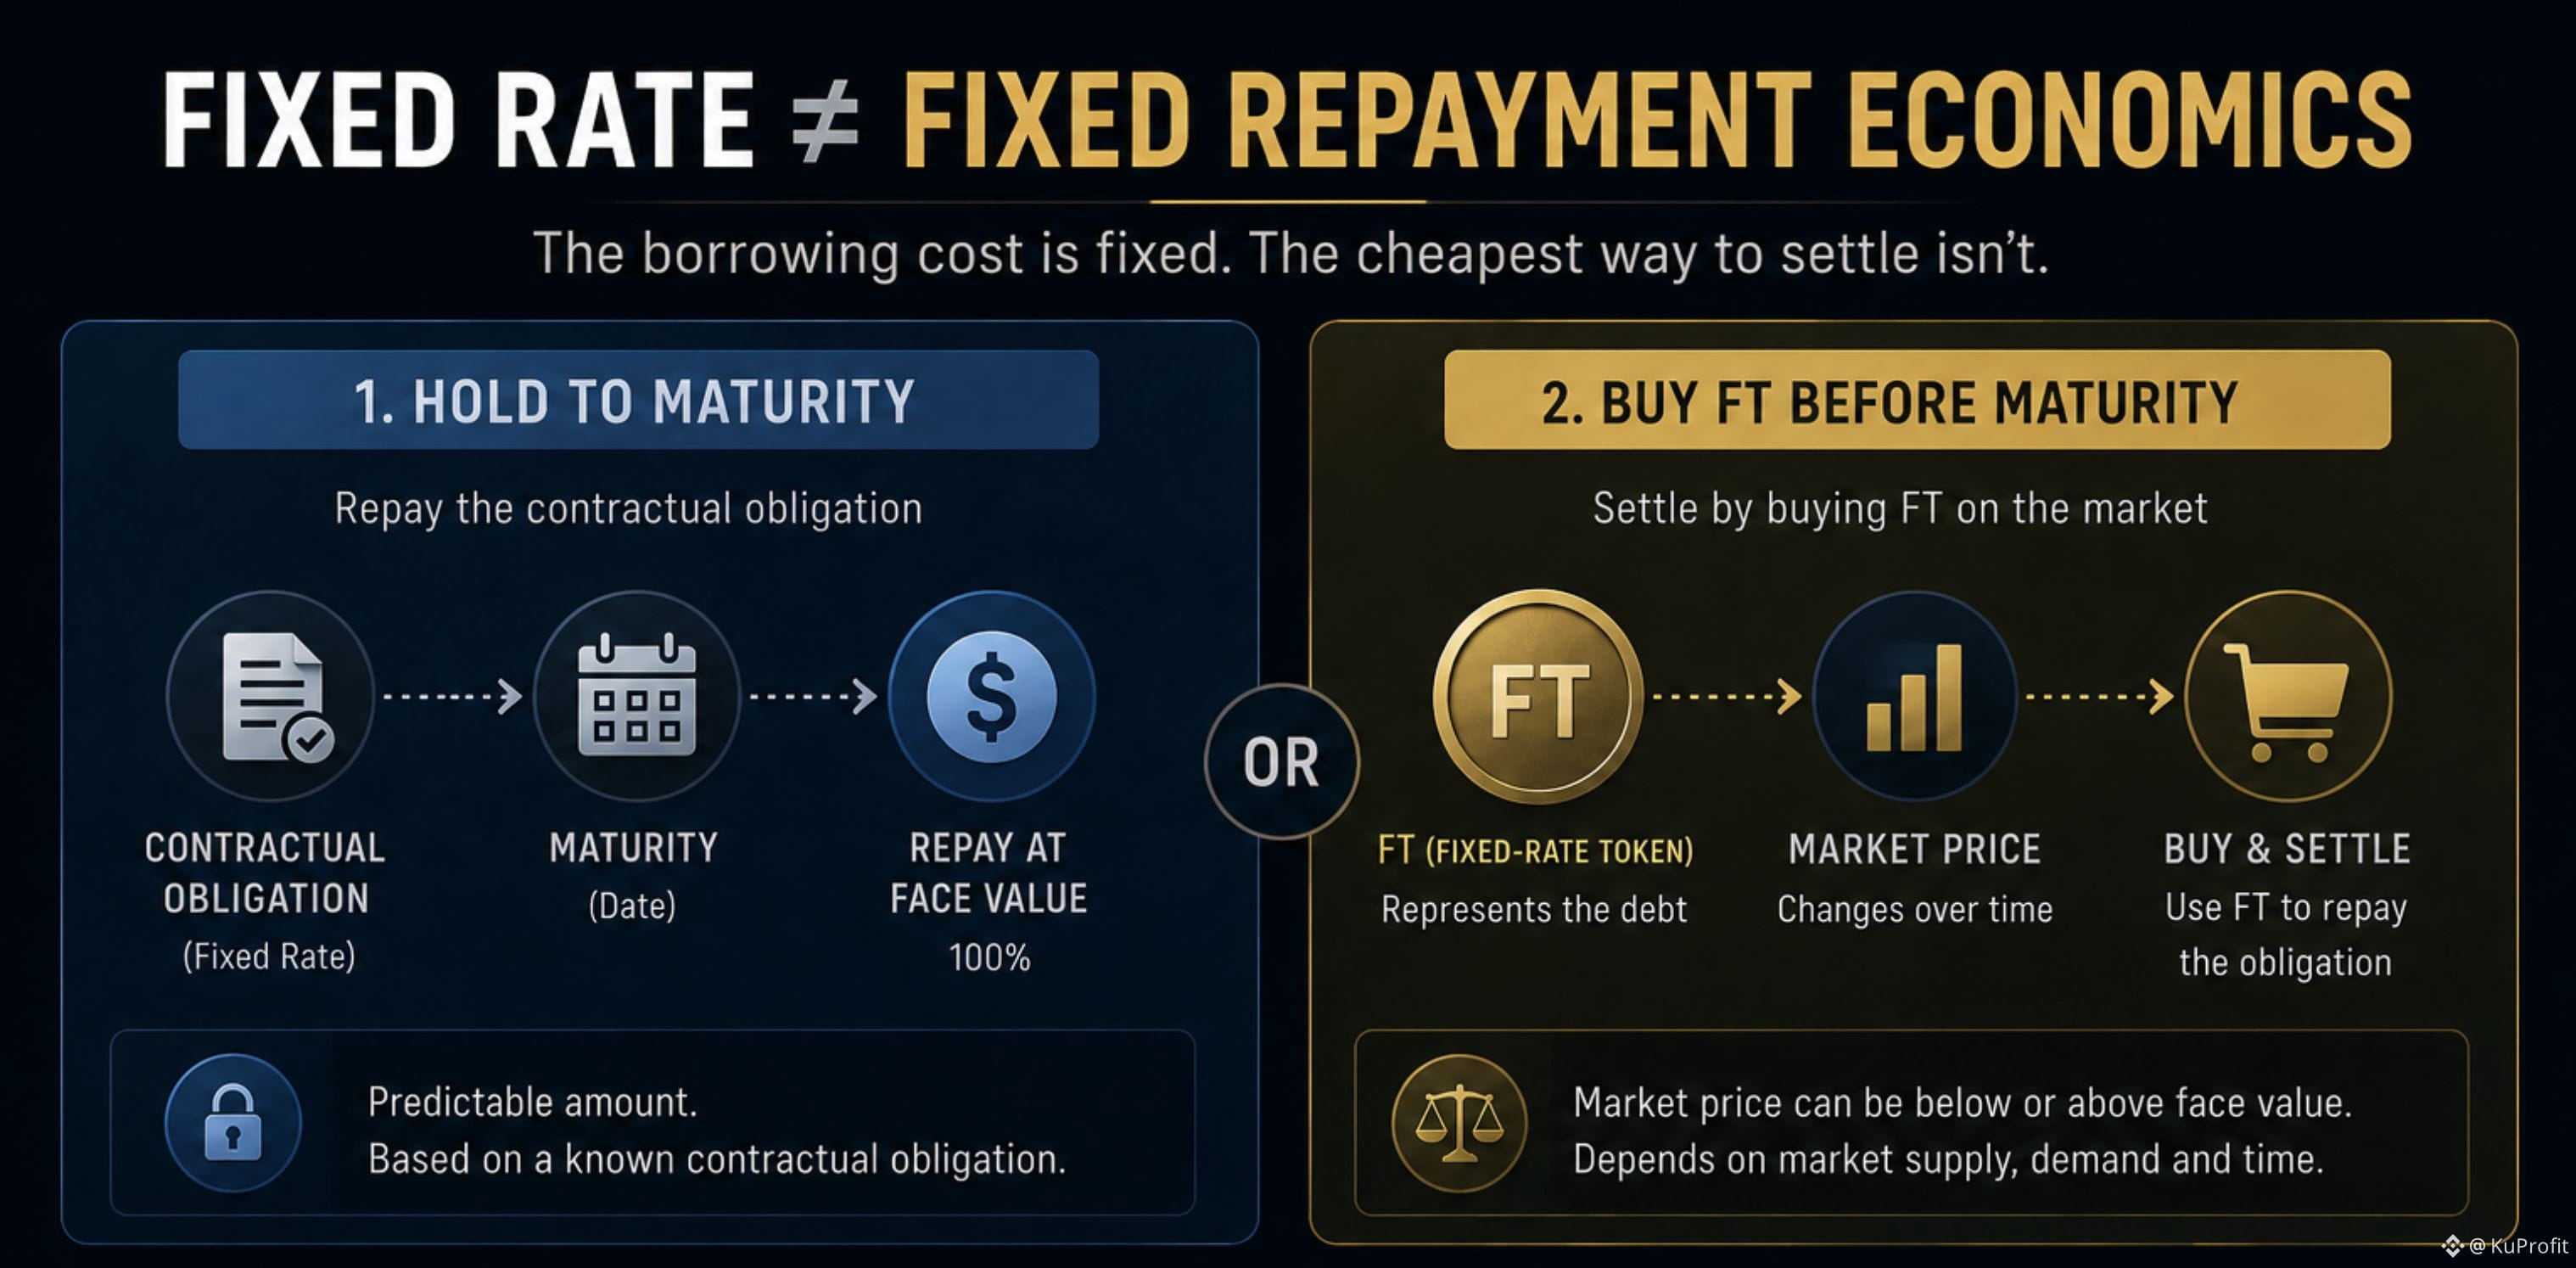
قد تبدأ الأجزاء الأكثر إثارة للاهتمام عندما لا يتم تسوية القرض بالكامل بعد التصفية.
النموذج الذهني المعتاد بسيط:
ضمان → تصفية → تسوية الدين.
لكن هذا ليس دائمًا نهاية العملية.
إذا ظل القرض غير مدفوع عند الاستحقاق، فإنه يدخل نافذة تصفية مدتها ساعتان. إذا ظل القرض غير مدفوع أو تمت تصفيته جزئيًا فقط بعد تلك النافذة، تبدأ التسليمات الفعلية.
هذا يغيّر مسار الاسترداد.
بدلًا من التعامل مع الجزء المتبقي من المركز على أنه مجرد “الضمان”، ينشئ TermMax صندوق فداء يحتوي على الرموز الأساسية ورموز الضمان.
يمكن لحاملي FT بعد ذلك إجراء الاسترداد عبر ذلك الصندوق والحصول على توزيعٍ نسبي بناءً على حصتهم من FT مقارنةً بإجمالي FT القائم في السوق.
وهذا لا يعني تعافيًا مضمونًا.
كما لا يعني أن المقرض يحصل ببساطة على الضمان.
لكن هذا يطرح سؤالًا مختلفًا: ماذا يحدث لقيمة الأصل المتبقي عندما لا تؤدي التصفية إلى حل المركز بالكامل؟
لا تُزيل التسليمات الفعلية هذا الخطر. بل إنها تحدد آلية التسوية التالية.
#termmax @termmax
قد تبدأ الأجزاء الأكثر إثارة للاهتمام عندما لا يتم تسوية القرض بالكامل بعد التصفية.
النموذج الذهني المعتاد بسيط:
ضمان → تصفية → تسوية الدين.
لكن هذا ليس دائمًا نهاية العملية.
إذا ظل القرض غير مدفوع عند الاستحقاق، فإنه يدخل نافذة تصفية مدتها ساعتان. إذا ظل القرض غير مدفوع أو تمت تصفيته جزئيًا فقط بعد تلك النافذة، تبدأ التسليمات الفعلية.
هذا يغيّر مسار الاسترداد.
بدلًا من التعامل مع الجزء المتبقي من المركز على أنه مجرد “الضمان”، ينشئ TermMax صندوق فداء يحتوي على الرموز الأساسية ورموز الضمان.
يمكن لحاملي FT بعد ذلك إجراء الاسترداد عبر ذلك الصندوق والحصول على توزيعٍ نسبي بناءً على حصتهم من FT مقارنةً بإجمالي FT القائم في السوق.
وهذا لا يعني تعافيًا مضمونًا.
كما لا يعني أن المقرض يحصل ببساطة على الضمان.
لكن هذا يطرح سؤالًا مختلفًا: ماذا يحدث لقيمة الأصل المتبقي عندما لا تؤدي التصفية إلى حل المركز بالكامل؟
لا تُزيل التسليمات الفعلية هذا الخطر. بل إنها تحدد آلية التسوية التالية.
#termmax @TermMax
النموذج الذهني المعتاد بسيط:
ضمان → تصفية → تسوية الدين.
لكن هذا ليس دائمًا نهاية العملية.
إذا ظل القرض غير مدفوع عند الاستحقاق، فإنه يدخل نافذة تصفية مدتها ساعتان. إذا ظل القرض غير مدفوع أو تمت تصفيته جزئيًا فقط بعد تلك النافذة، تبدأ التسليمات الفعلية.
هذا يغيّر مسار الاسترداد.
بدلًا من التعامل مع الجزء المتبقي من المركز على أنه مجرد “الضمان”، ينشئ TermMax صندوق فداء يحتوي على الرموز الأساسية ورموز الضمان.
يمكن لحاملي FT بعد ذلك إجراء الاسترداد عبر ذلك الصندوق والحصول على توزيعٍ نسبي بناءً على حصتهم من FT مقارنةً بإجمالي FT القائم في السوق.
وهذا لا يعني تعافيًا مضمونًا.
كما لا يعني أن المقرض يحصل ببساطة على الضمان.
لكن هذا يطرح سؤالًا مختلفًا: ماذا يحدث لقيمة الأصل المتبقي عندما لا تؤدي التصفية إلى حل المركز بالكامل؟
لا تُزيل التسليمات الفعلية هذا الخطر. بل إنها تحدد آلية التسوية التالية.
#termmax @TermMax
133
·
--
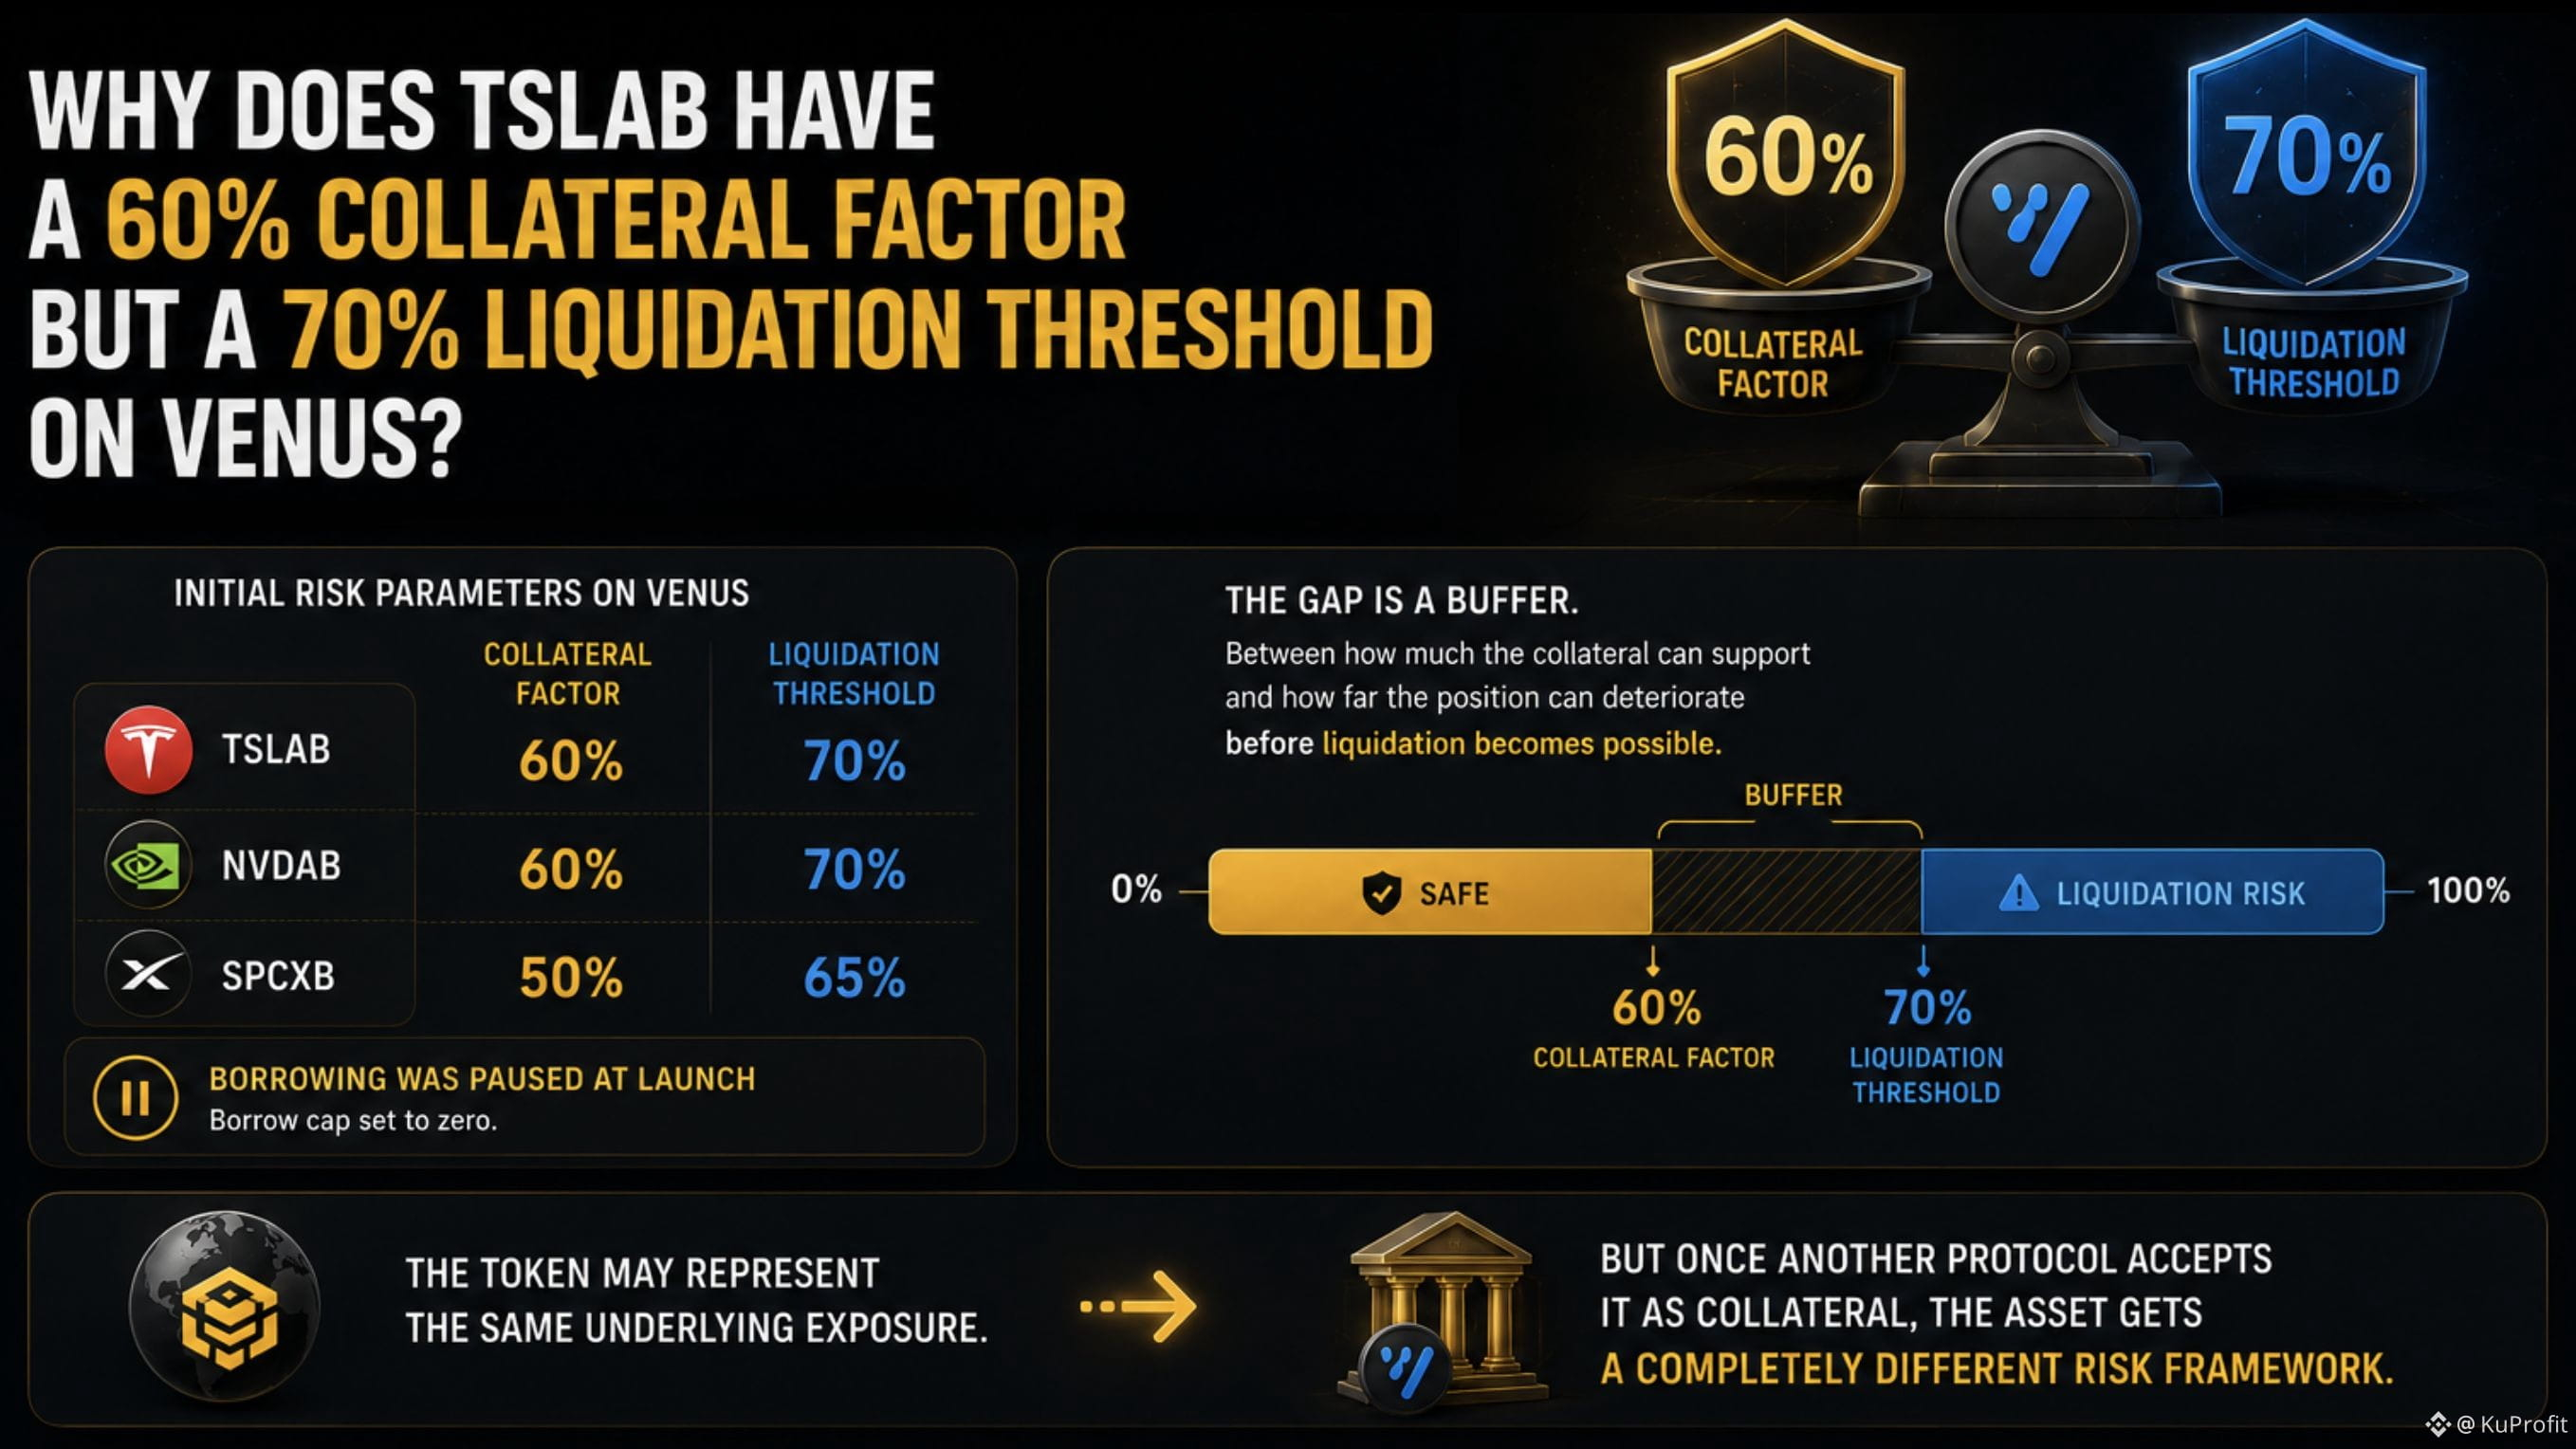
لماذا لدى TSLAB عامل ضمان بنسبة 60%، لكن حد التصفية يبلغ 70% على فينوس؟
في البداية، بدا لي أن هذين الرقمين طريقتان لقول الشيء نفسه.
إذا كانت فينوس تعترف بنسبة 60% من قيمة الأصل للحصول على الاقتراض، فلماذا يبلغ حد التصفية 70%؟
ثم أدركت أنني كنت أخلط بين معاملتي مخاطرة مختلفتين.
يعالج عامل الضمان سؤالاً واحداً:
ما مقدار قيمة الأصل المُودَع التي يمكن احتسابها ضمن قدرة الاقتراض؟
أما حد التصفية فيجيب عن سؤال آخر:
في أي نقطة تصبح الصفقة مؤهلة للتصفية؟
بالنسبة لـ TSLAB و NVDAB، قامت فينوس في البداية بتحديد:
60% عامل ضمان
70% حد التصفية
أما بالنسبة لـ SPCXB:
50% عامل ضمان
65% حد التصفية.
وهناك تفصيل مهم: تم إيقاف الاقتراض عند الإطلاق، مع ضبط حد الاقتراض (borrow cap) على الصفر.
لذلك لم تكن هذه الأرقام دليلاً على أن المستخدمين كانوا يقترضون بالفعل مقابل bStocks. بل كانت هذه المعاملات الأولية للمخاطر التي ستُعامل بها تلك الأسواق.
هذا جعلني أنظر إلى النسبتين بطريقة مختلفة.
يحد عامل الضمان من مقدار قدرة الاقتراض التي يمكن أن يولدها الضمان.
ويُعرّف حد التصفية النقطة التي تعبر عندها الصفقة إلى منطقة مخاطر التصفية.
لذا فإن الفجوة بينهما ليست تناقضاً.
بل هي هامش/وسادة بين:
"كم يمكن لهذا الضمان أن يدعم؟"
و
"إلى أي مدى يمكن أن تتدهور الصفقة قبل أن يصبح التصفية ممكناً؟"
بالنسبة لي، هذا واحد من أكثر الأمور إثارة للاهتمام عند جلب الأسهم المُرمّزة إلى DeFi.
قد تمثل الرمزة التعرض الأساسي نفسه.
لكن بمجرد أن يقبل بروتوكول آخر هذا الأصل كضمان، تصبح للأصل إطار مخاطر مختلف تماماً.
#bstockscis @BinanceCIS
لماذا لدى TSLAB عامل ضمان بنسبة 60%، لكن حد التصفية يبلغ 70% على فينوس؟
في البداية، بدا لي أن هذين الرقمين طريقتان لقول الشيء نفسه.
إذا كانت فينوس تعترف بنسبة 60% من قيمة الأصل للحصول على الاقتراض، فلماذا يبلغ حد التصفية 70%؟
ثم أدركت أنني كنت أخلط بين معاملتي مخاطرة مختلفتين.
يعالج عامل الضمان سؤالاً واحداً:
ما مقدار قيمة الأصل المُودَع التي يمكن احتسابها ضمن قدرة الاقتراض؟
أما حد التصفية فيجيب عن سؤال آخر:
في أي نقطة تصبح الصفقة مؤهلة للتصفية؟
بالنسبة لـ TSLAB و NVDAB، قامت فينوس في البداية بتحديد:
60% عامل ضمان
70% حد التصفية
أما بالنسبة لـ SPCXB:
50% عامل ضمان
65% حد التصفية.
وهناك تفصيل مهم: تم إيقاف الاقتراض عند الإطلاق، مع ضبط حد الاقتراض (borrow cap) على الصفر.
لذلك لم تكن هذه الأرقام دليلاً على أن المستخدمين كانوا يقترضون بالفعل مقابل bStocks. بل كانت هذه المعاملات الأولية للمخاطر التي ستُعامل بها تلك الأسواق.
هذا جعلني أنظر إلى النسبتين بطريقة مختلفة.
يحد عامل الضمان من مقدار قدرة الاقتراض التي يمكن أن يولدها الضمان.
ويُعرّف حد التصفية النقطة التي تعبر عندها الصفقة إلى منطقة مخاطر التصفية.
لذا فإن الفجوة بينهما ليست تناقضاً.
بل هي هامش/وسادة بين:
"كم يمكن لهذا الضمان أن يدعم؟"
و
"إلى أي مدى يمكن أن تتدهور الصفقة قبل أن يصبح التصفية ممكناً؟"
بالنسبة لي، هذا واحد من أكثر الأمور إثارة للاهتمام عند جلب الأسهم المُرمّزة إلى DeFi.
قد تمثل الرمزة التعرض الأساسي نفسه.
لكن بمجرد أن يقبل بروتوكول آخر هذا الأصل كضمان، تصبح للأصل إطار مخاطر مختلف تماماً.
#bstockscis @BinanceCIS
في البداية، بدا لي أن هذين الرقمين طريقتان لقول الشيء نفسه.
إذا كانت فينوس تعترف بنسبة 60% من قيمة الأصل للحصول على الاقتراض، فلماذا يبلغ حد التصفية 70%؟
ثم أدركت أنني كنت أخلط بين معاملتي مخاطرة مختلفتين.
يعالج عامل الضمان سؤالاً واحداً:
ما مقدار قيمة الأصل المُودَع التي يمكن احتسابها ضمن قدرة الاقتراض؟
أما حد التصفية فيجيب عن سؤال آخر:
في أي نقطة تصبح الصفقة مؤهلة للتصفية؟
بالنسبة لـ TSLAB و NVDAB، قامت فينوس في البداية بتحديد:
60% عامل ضمان
70% حد التصفية
أما بالنسبة لـ SPCXB:
50% عامل ضمان
65% حد التصفية.
وهناك تفصيل مهم: تم إيقاف الاقتراض عند الإطلاق، مع ضبط حد الاقتراض (borrow cap) على الصفر.
لذلك لم تكن هذه الأرقام دليلاً على أن المستخدمين كانوا يقترضون بالفعل مقابل bStocks. بل كانت هذه المعاملات الأولية للمخاطر التي ستُعامل بها تلك الأسواق.
هذا جعلني أنظر إلى النسبتين بطريقة مختلفة.
يحد عامل الضمان من مقدار قدرة الاقتراض التي يمكن أن يولدها الضمان.
ويُعرّف حد التصفية النقطة التي تعبر عندها الصفقة إلى منطقة مخاطر التصفية.
لذا فإن الفجوة بينهما ليست تناقضاً.
بل هي هامش/وسادة بين:
"كم يمكن لهذا الضمان أن يدعم؟"
و
"إلى أي مدى يمكن أن تتدهور الصفقة قبل أن يصبح التصفية ممكناً؟"
بالنسبة لي، هذا واحد من أكثر الأمور إثارة للاهتمام عند جلب الأسهم المُرمّزة إلى DeFi.
قد تمثل الرمزة التعرض الأساسي نفسه.
لكن بمجرد أن يقبل بروتوكول آخر هذا الأصل كضمان، تصبح للأصل إطار مخاطر مختلف تماماً.
#bstockscis @BinanceCIS
118
·
--
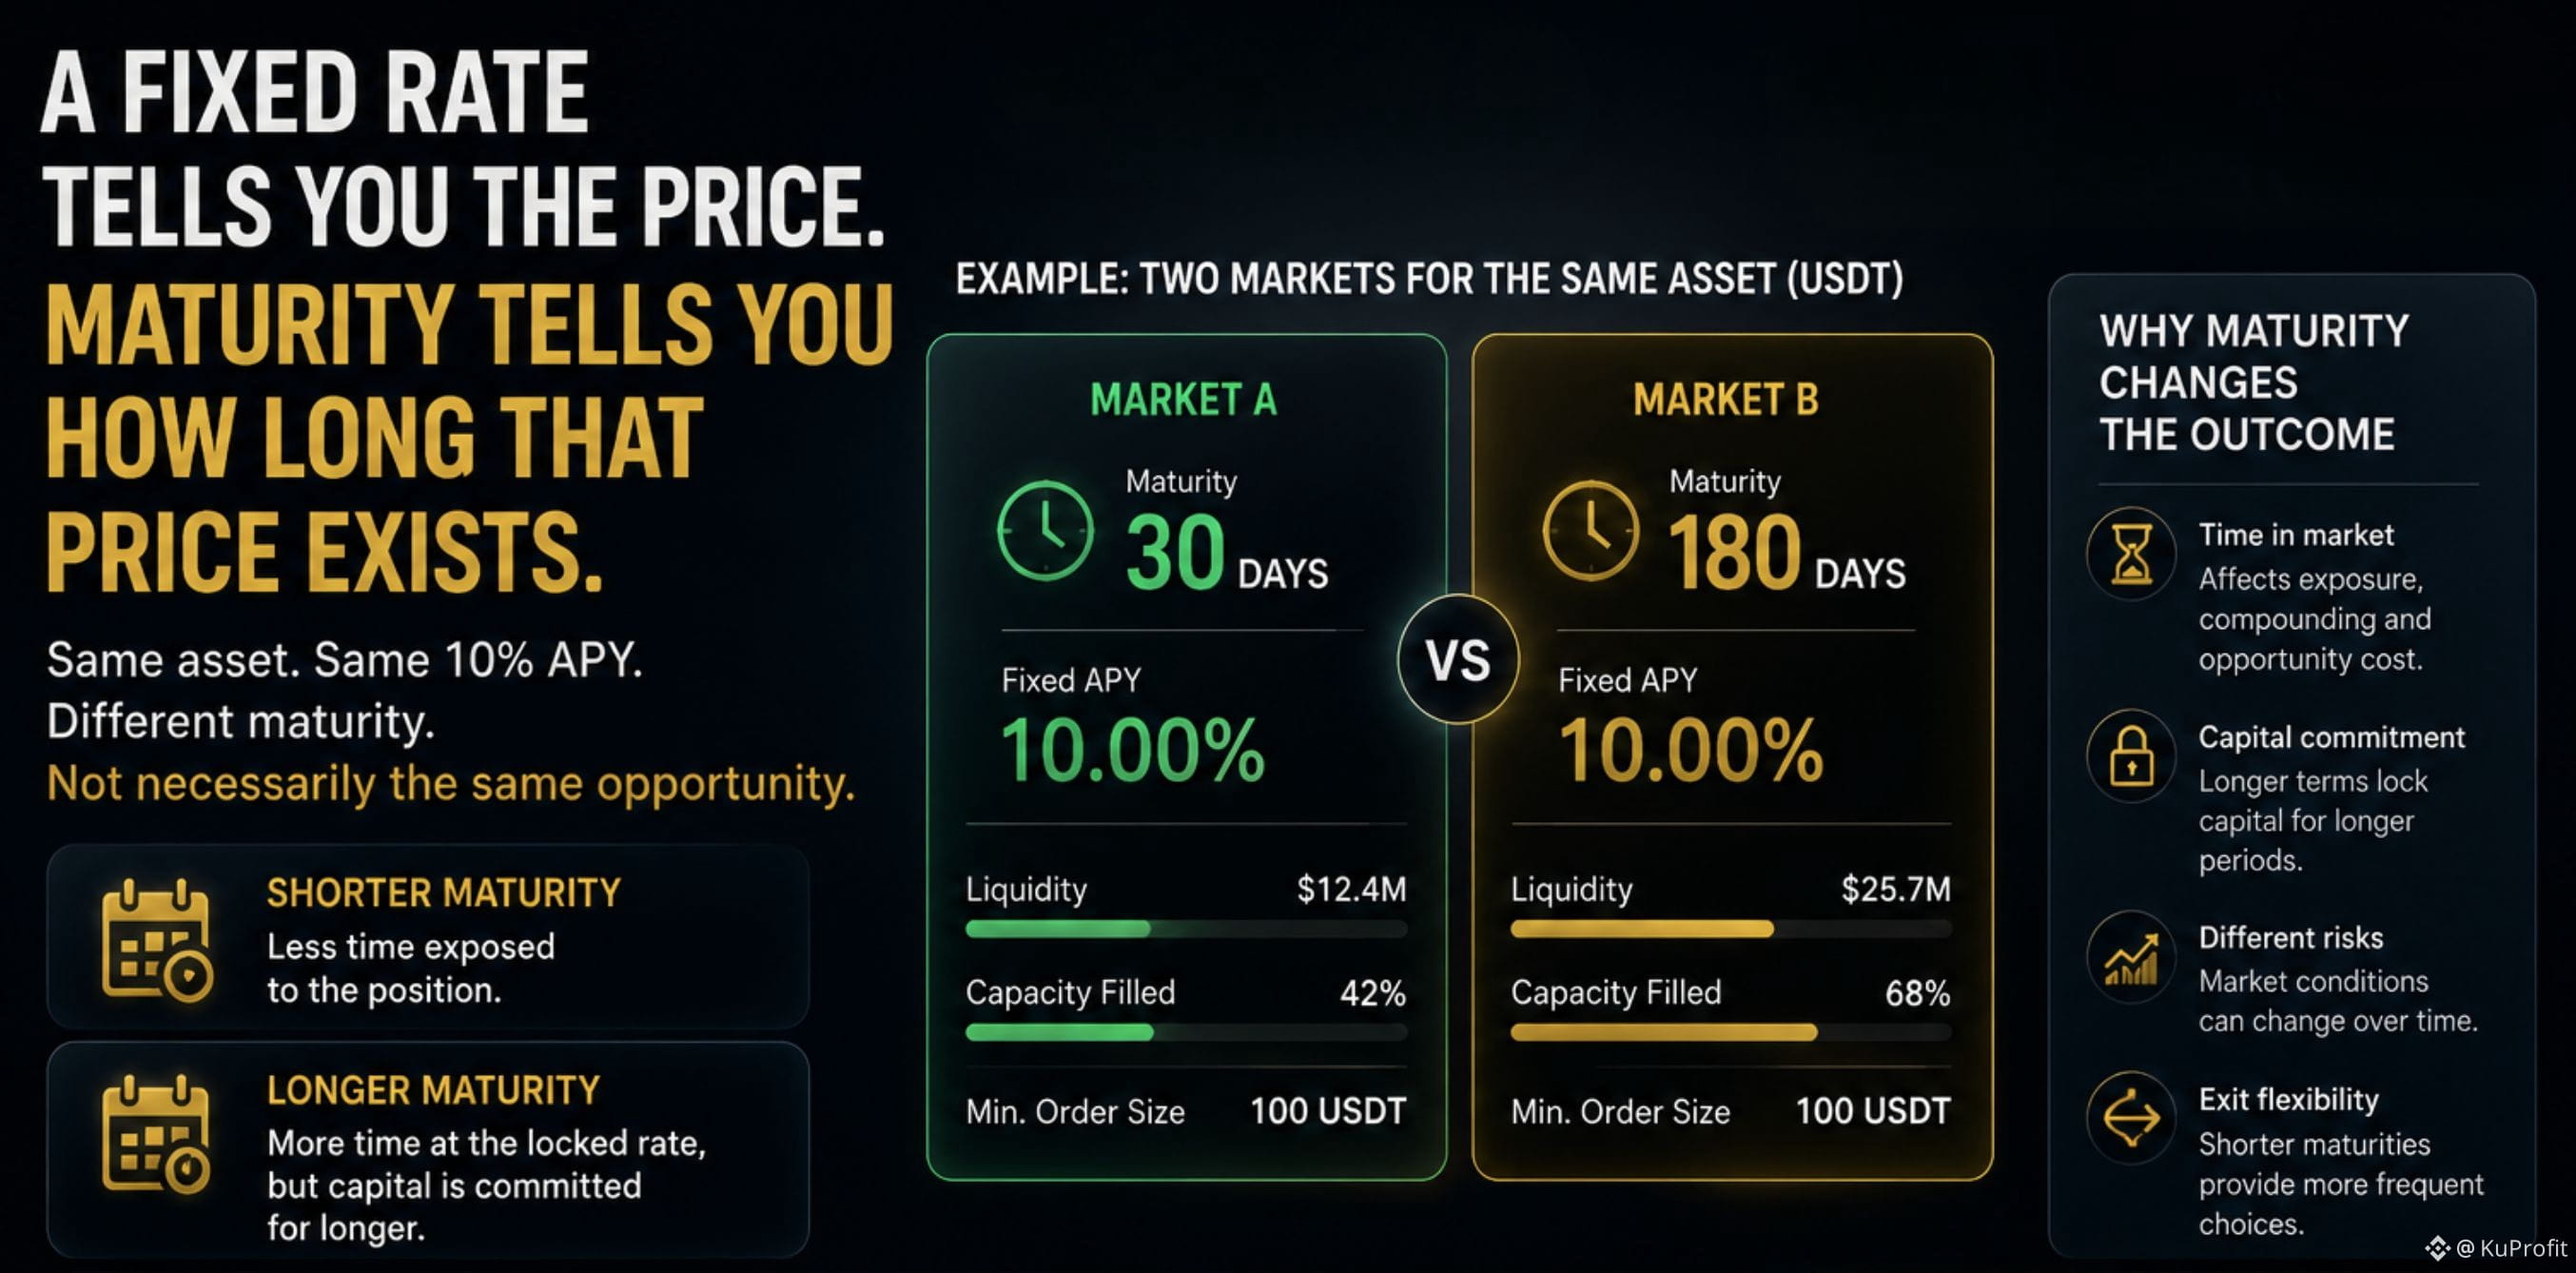
يشير السعر الثابت إلى السعر الذي ستدفعه.
وتخبرك فترة الاستحقاق بالمدة التي يستمر خلالها هذا السعر.
قد يكون هذا الفرق سهل الإغفال عند النظر إلى سوق TermMax.
حاليًا، يعرض التطبيق أسواقًا بتاريخ استحقاق مختلف تمامًا — بعضها يبعد أسابيع فقط، بينما يمتد البعض الآخر لأبعد من ذلك بكثير.
لذا تخيّل سوقين:
نفس الأصل.
نفس معدل العائد السنوي 10%.
فترات استحقاق مختلفة.
وليس من الضروري أن تكون هذه الفرص متشابهة.
قد تعني الأقصر وقتًا أقل مكشوفًا على المركز.
أما الأطول فيمنحك وقتًا أكبر بسعر ثابت، لكنه أيضًا يحافظ على رأس مالك ملتزمًا لفترة أطول.
لهذا السبب لا أنصح بترتيب أسواق السعر الثابت بالاعتماد على APY وحده.
بل أنظر إلى:
→ المعدل
→ فترة الاستحقاق
→ السيولة
→ الحجم
→ شروط الخروج
المعدل هو العنوان الرئيسي.
وفترة الاستحقاق هي التسلسل الزمني وراءه.
#termmax @termmax
يشير السعر الثابت إلى السعر الذي ستدفعه.
وتخبرك فترة الاستحقاق بالمدة التي يستمر خلالها هذا السعر.
قد يكون هذا الفرق سهل الإغفال عند النظر إلى سوق TermMax.
حاليًا، يعرض التطبيق أسواقًا بتاريخ استحقاق مختلف تمامًا — بعضها يبعد أسابيع فقط، بينما يمتد البعض الآخر لأبعد من ذلك بكثير.
لذا تخيّل سوقين:
نفس الأصل.
نفس معدل العائد السنوي 10%.
فترات استحقاق مختلفة.
وليس من الضروري أن تكون هذه الفرص متشابهة.
قد تعني الأقصر وقتًا أقل مكشوفًا على المركز.
أما الأطول فيمنحك وقتًا أكبر بسعر ثابت، لكنه أيضًا يحافظ على رأس مالك ملتزمًا لفترة أطول.
لهذا السبب لا أنصح بترتيب أسواق السعر الثابت بالاعتماد على APY وحده.
بل أنظر إلى:
→ المعدل
→ فترة الاستحقاق
→ السيولة
→ الحجم
→ شروط الخروج
المعدل هو العنوان الرئيسي.
وفترة الاستحقاق هي التسلسل الزمني وراءه.
#termmax @TermMax
وتخبرك فترة الاستحقاق بالمدة التي يستمر خلالها هذا السعر.
قد يكون هذا الفرق سهل الإغفال عند النظر إلى سوق TermMax.
حاليًا، يعرض التطبيق أسواقًا بتاريخ استحقاق مختلف تمامًا — بعضها يبعد أسابيع فقط، بينما يمتد البعض الآخر لأبعد من ذلك بكثير.
لذا تخيّل سوقين:
نفس الأصل.
نفس معدل العائد السنوي 10%.
فترات استحقاق مختلفة.
وليس من الضروري أن تكون هذه الفرص متشابهة.
قد تعني الأقصر وقتًا أقل مكشوفًا على المركز.
أما الأطول فيمنحك وقتًا أكبر بسعر ثابت، لكنه أيضًا يحافظ على رأس مالك ملتزمًا لفترة أطول.
لهذا السبب لا أنصح بترتيب أسواق السعر الثابت بالاعتماد على APY وحده.
بل أنظر إلى:
→ المعدل
→ فترة الاستحقاق
→ السيولة
→ الحجم
→ شروط الخروج
المعدل هو العنوان الرئيسي.
وفترة الاستحقاق هي التسلسل الزمني وراءه.
#termmax @TermMax
87
·
--
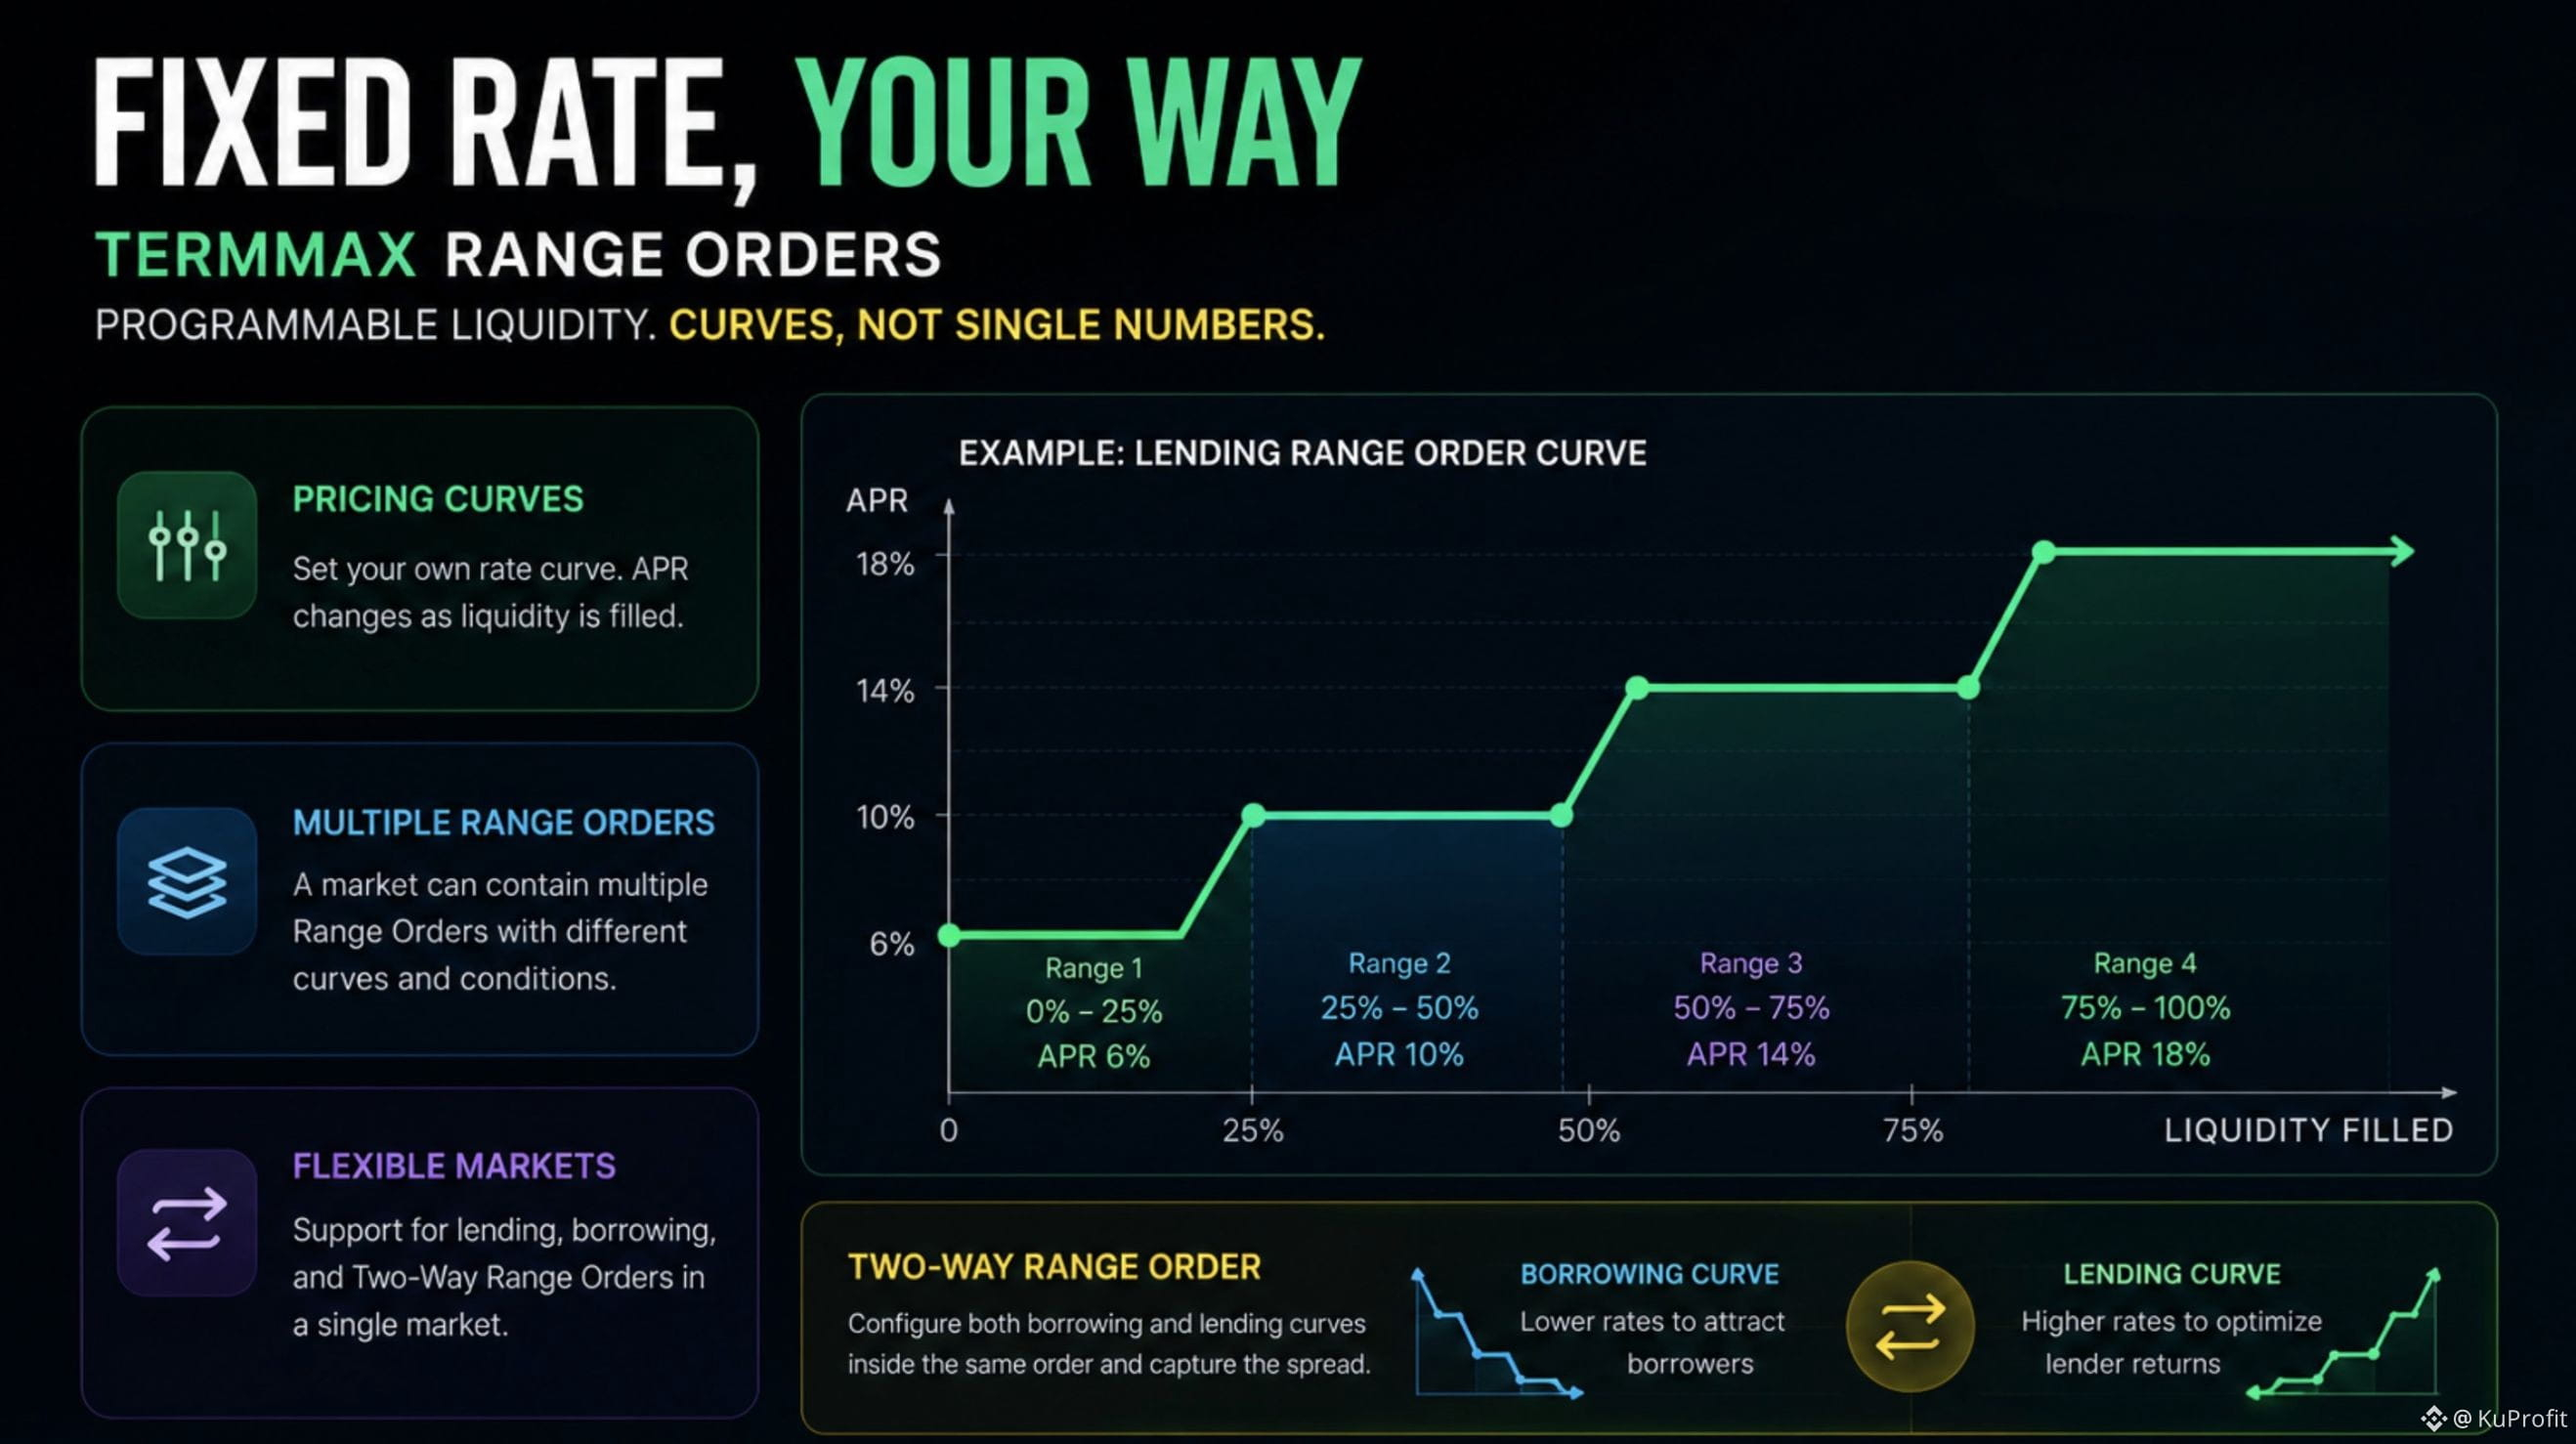
ليس كل سعر ثابت في التمويل اللامركزي (DeFi) يجب أن يكون رقمًا واحدًا.
تتبع TermMax نهجًا مختلفًا للسيولة.
تتيح أوامر النطاق (Range Orders) الخاصة بها للسوق استخدام منحنى تسعير تتغير فيه النسبة مع استهلاك السيولة.
لذلك بدلًا من:
→ نسبة واحدة للسوق بالكامل
يمكنك أن يكون لديك:
→ نسبة واحدة لنطاق السيولة الأول
→ نسبة أخرى للنطاق التالي
→ شروط مختلفة أعمق داخل المنحنى
يمكن أن يحتوي سوق واحد على عدة أوامر نطاق، وتدعم TermMax منحنيات الإقراض والاقتراض.
كما يوجد أيضًا أمر نطاق ثنائي الاتجاه (Two-Way Range Order)، حيث يمكن إعداد سيولة الاقتراض والإقراض داخل الأمر نفسه.
بالنسبة لي، تُعد هذه واحدة من أكثر الجوانب إثارة للاهتمام في TermMax: تصبح الأسواق ذات السعر الثابت سيولة قابلة للبرمجة بدلًا من كونها منتجات بسيطة على شكل “APR ثابت”.
#termmax @termmax
ليس كل سعر ثابت في التمويل اللامركزي (DeFi) يجب أن يكون رقمًا واحدًا.
تتبع TermMax نهجًا مختلفًا للسيولة.
تتيح أوامر النطاق (Range Orders) الخاصة بها للسوق استخدام منحنى تسعير تتغير فيه النسبة مع استهلاك السيولة.
لذلك بدلًا من:
→ نسبة واحدة للسوق بالكامل
يمكنك أن يكون لديك:
→ نسبة واحدة لنطاق السيولة الأول
→ نسبة أخرى للنطاق التالي
→ شروط مختلفة أعمق داخل المنحنى
يمكن أن يحتوي سوق واحد على عدة أوامر نطاق، وتدعم TermMax منحنيات الإقراض والاقتراض.
كما يوجد أيضًا أمر نطاق ثنائي الاتجاه (Two-Way Range Order)، حيث يمكن إعداد سيولة الاقتراض والإقراض داخل الأمر نفسه.
بالنسبة لي، تُعد هذه واحدة من أكثر الجوانب إثارة للاهتمام في TermMax: تصبح الأسواق ذات السعر الثابت سيولة قابلة للبرمجة بدلًا من كونها منتجات بسيطة على شكل “APR ثابت”.
#termmax @TermMax
تتبع TermMax نهجًا مختلفًا للسيولة.
تتيح أوامر النطاق (Range Orders) الخاصة بها للسوق استخدام منحنى تسعير تتغير فيه النسبة مع استهلاك السيولة.
لذلك بدلًا من:
→ نسبة واحدة للسوق بالكامل
يمكنك أن يكون لديك:
→ نسبة واحدة لنطاق السيولة الأول
→ نسبة أخرى للنطاق التالي
→ شروط مختلفة أعمق داخل المنحنى
يمكن أن يحتوي سوق واحد على عدة أوامر نطاق، وتدعم TermMax منحنيات الإقراض والاقتراض.
كما يوجد أيضًا أمر نطاق ثنائي الاتجاه (Two-Way Range Order)، حيث يمكن إعداد سيولة الاقتراض والإقراض داخل الأمر نفسه.
بالنسبة لي، تُعد هذه واحدة من أكثر الجوانب إثارة للاهتمام في TermMax: تصبح الأسواق ذات السعر الثابت سيولة قابلة للبرمجة بدلًا من كونها منتجات بسيطة على شكل “APR ثابت”.
#termmax @TermMax
2
58
·
--
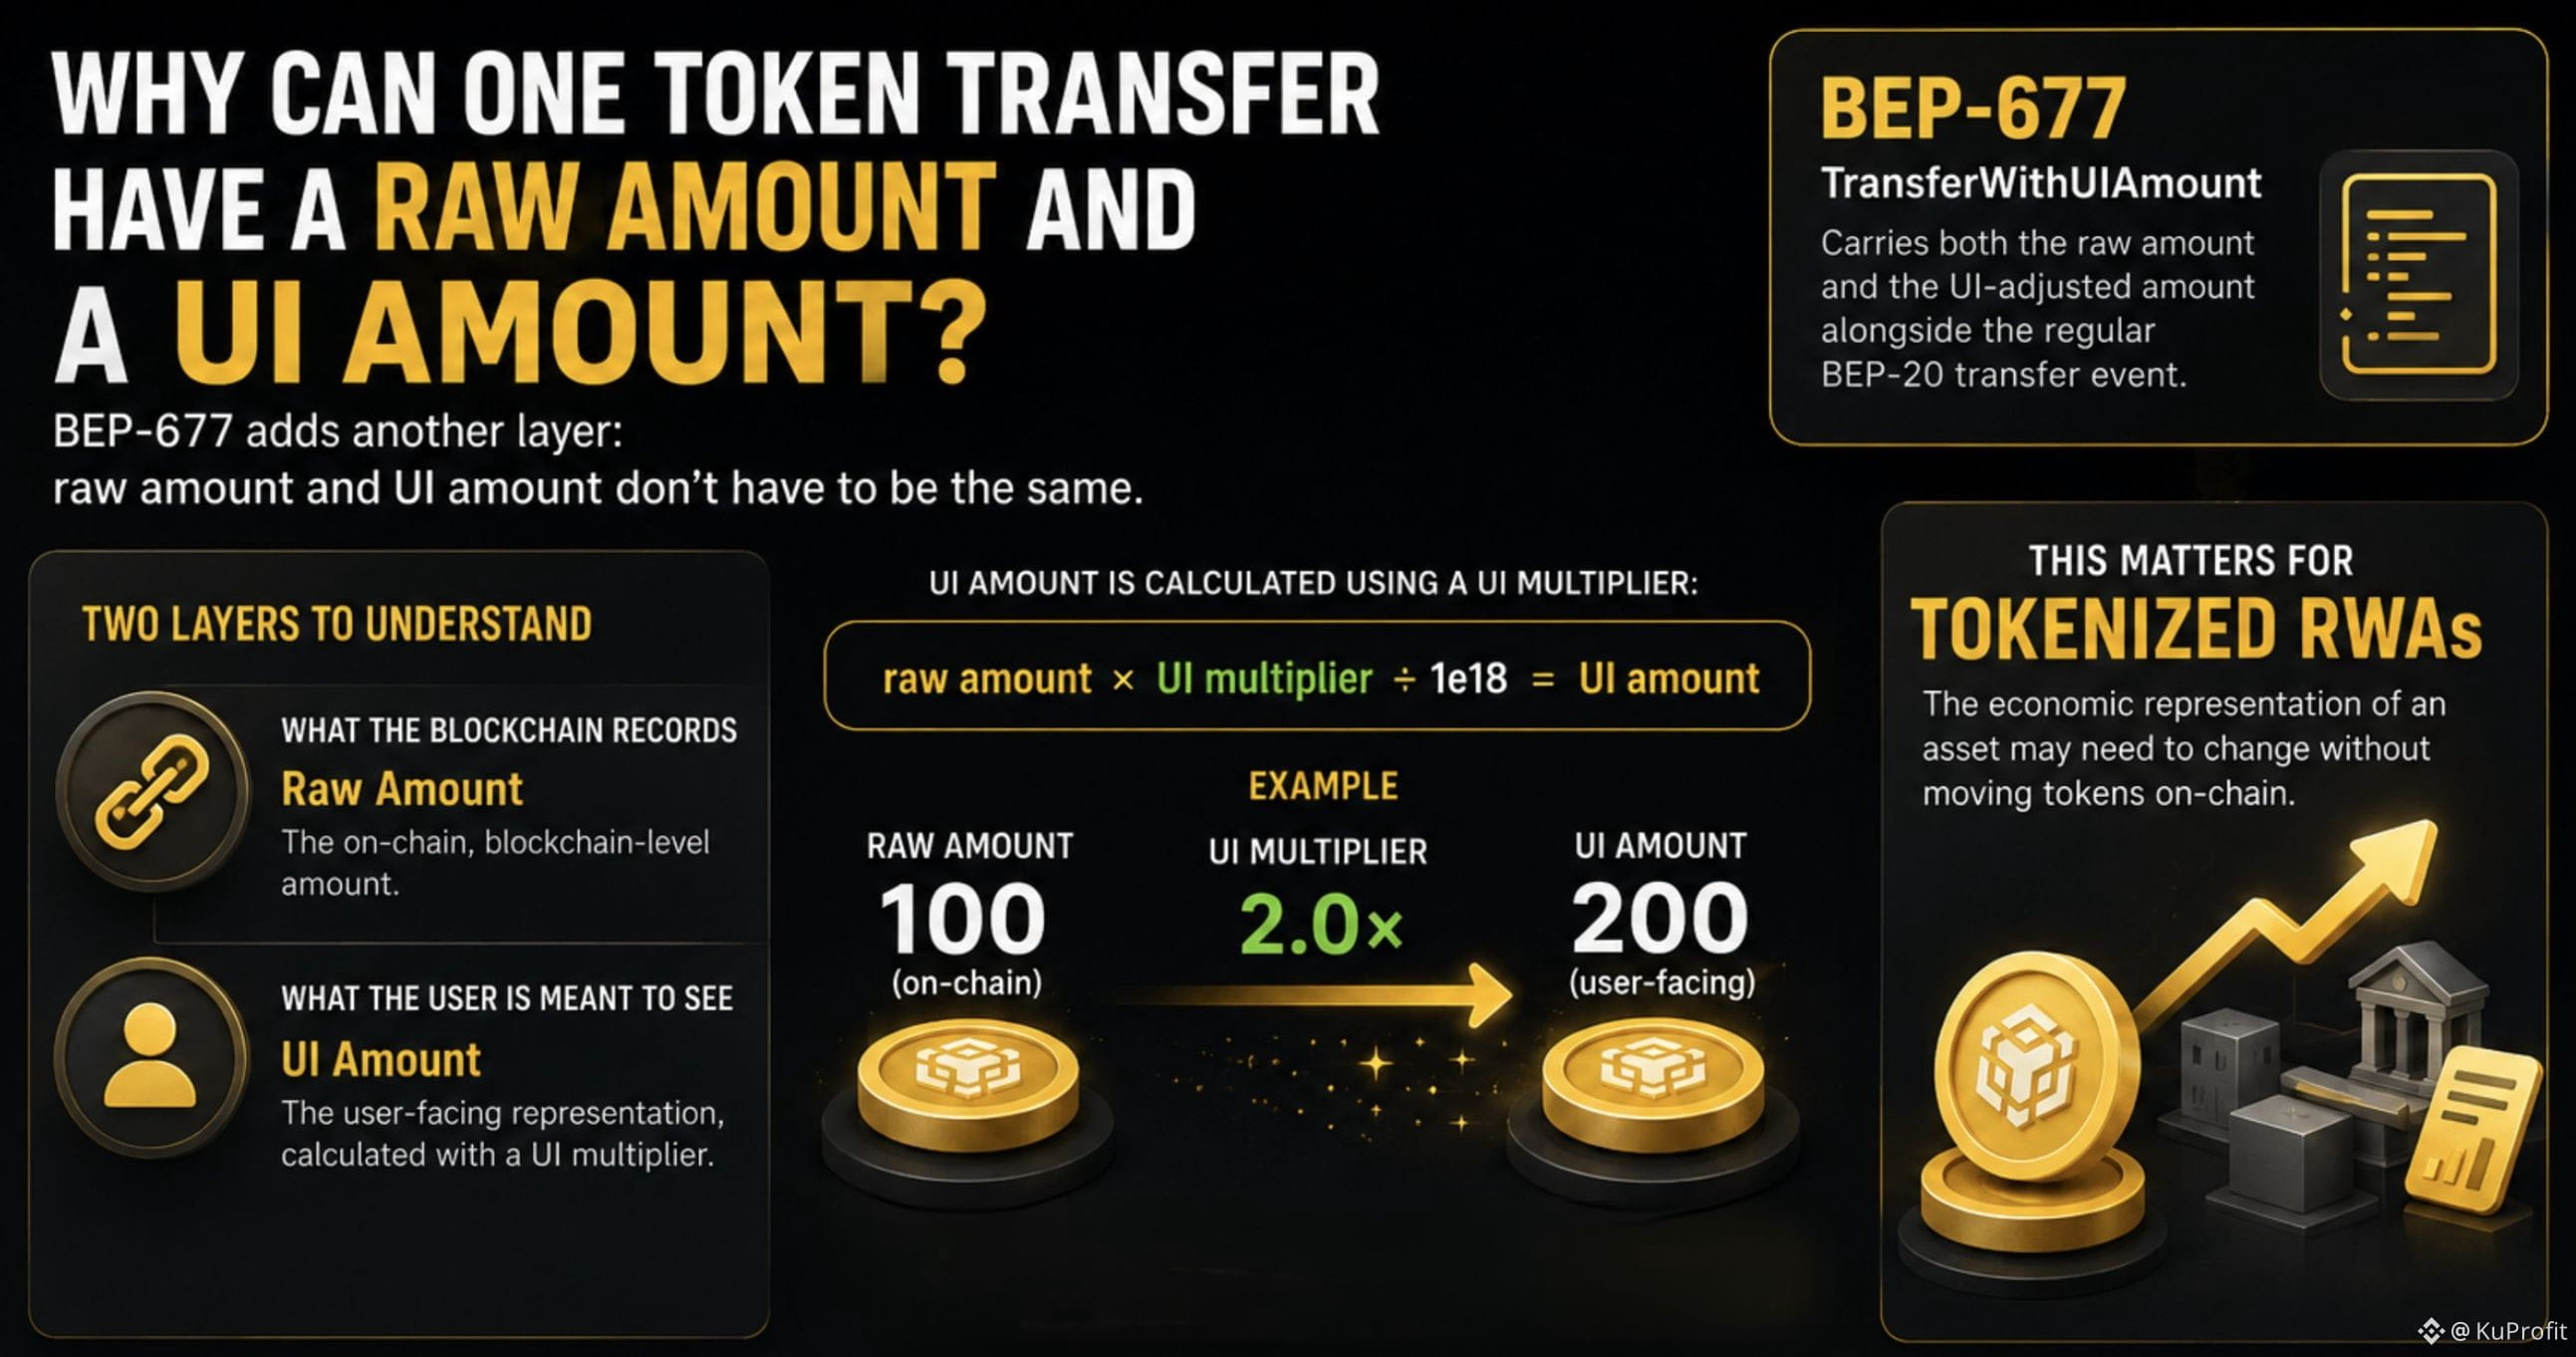
لماذا قد تحتوي عملية نقل توكن واحدة على مبلغ خام ومبلغ واجهة (UI)؟
كنت أعتقد أن عملية نقل التوكن لها مبلغ واحد فقط: وهو الرقم المسجل على السلسلة.
لكن BEP-677 يضيف طبقة إضافية: لا يلزم أن يكون المبلغ الخام والمبلغ الخاص بالواجهة (UI) متطابقين.
فما هو الرقم الذي أنظر إليه تحديدًا؟
المبلغ الخام هو المبلغ على مستوى البلوكشين.
أما مبلغ الواجهة (UI) فهو تمثيل مخصص للمستخدم، ويتم حسابه باستخدام مضاعف واجهة (UI):
المبلغ الخام × مضاعف الواجهة ÷ 1e18 = مبلغ الواجهة
على سبيل المثال، يمكن لمضاعف 2.0× أن يجعل 100 وحدة خام تظهر كـ 200 وحدة واجهة—دون تغيير الرصيد الخام.
ويسير BEP-677 خطوة أبعد.
إذ يعرّف TransferWithUIAmount، الذي يحمل كلاً من المبلغ الخام والمبلغ المُعدّل للواجهة (UI) إلى جانب حدث التحويل العادي الخاص بـ BEP-20.
قد يبدو ذلك كأنه تفصيل تقني صغير.
لكنّه يحل مشكلة حقيقية بالنسبة للأصول المرمّزة RWAs: قد تحتاج التمثيلات الاقتصادية للأصل إلى التغيير دون نقل التوكنات على السلسلة.
وهذا أيضًا ما جذب انتباهي عند النظر إلى bStocks.
يصف Binance bStocks بأنها توكنات BEP-20 على BNB Smart Chain ويذكر أنها تتكامل مع BEP-677 / Scaled UI Amount لسيناريوهات استخدام RWA.
لذا توجد فعليًا طبقتان تستحقان النظر:
ما الذي تسجله البلوكشين
في مقابل
ما يُفترض أن يراه المستخدم.
عندما تنظر إلى رصيد توكن، أي طبقة أنت تنظر إليها فعلًا؟
#bstockscis @BinanceCIS
لماذا قد تحتوي عملية نقل توكن واحدة على مبلغ خام ومبلغ واجهة (UI)؟
كنت أعتقد أن عملية نقل التوكن لها مبلغ واحد فقط: وهو الرقم المسجل على السلسلة.
لكن BEP-677 يضيف طبقة إضافية: لا يلزم أن يكون المبلغ الخام والمبلغ الخاص بالواجهة (UI) متطابقين.
فما هو الرقم الذي أنظر إليه تحديدًا؟
المبلغ الخام هو المبلغ على مستوى البلوكشين.
أما مبلغ الواجهة (UI) فهو تمثيل مخصص للمستخدم، ويتم حسابه باستخدام مضاعف واجهة (UI):
المبلغ الخام × مضاعف الواجهة ÷ 1e18 = مبلغ الواجهة
على سبيل المثال، يمكن لمضاعف 2.0× أن يجعل 100 وحدة خام تظهر كـ 200 وحدة واجهة—دون تغيير الرصيد الخام.
ويسير BEP-677 خطوة أبعد.
إذ يعرّف TransferWithUIAmount، الذي يحمل كلاً من المبلغ الخام والمبلغ المُعدّل للواجهة (UI) إلى جانب حدث التحويل العادي الخاص بـ BEP-20.
قد يبدو ذلك كأنه تفصيل تقني صغير.
لكنّه يحل مشكلة حقيقية بالنسبة للأصول المرمّزة RWAs: قد تحتاج التمثيلات الاقتصادية للأصل إلى التغيير دون نقل التوكنات على السلسلة.
وهذا أيضًا ما جذب انتباهي عند النظر إلى bStocks.
يصف Binance bStocks بأنها توكنات BEP-20 على BNB Smart Chain ويذكر أنها تتكامل مع BEP-677 / Scaled UI Amount لسيناريوهات استخدام RWA.
لذا توجد فعليًا طبقتان تستحقان النظر:
ما الذي تسجله البلوكشين
في مقابل
ما يُفترض أن يراه المستخدم.
عندما تنظر إلى رصيد توكن، أي طبقة أنت تنظر إليها فعلًا؟
#bstockscis @BinanceCIS
كنت أعتقد أن عملية نقل التوكن لها مبلغ واحد فقط: وهو الرقم المسجل على السلسلة.
لكن BEP-677 يضيف طبقة إضافية: لا يلزم أن يكون المبلغ الخام والمبلغ الخاص بالواجهة (UI) متطابقين.
فما هو الرقم الذي أنظر إليه تحديدًا؟
المبلغ الخام هو المبلغ على مستوى البلوكشين.
أما مبلغ الواجهة (UI) فهو تمثيل مخصص للمستخدم، ويتم حسابه باستخدام مضاعف واجهة (UI):
المبلغ الخام × مضاعف الواجهة ÷ 1e18 = مبلغ الواجهة
على سبيل المثال، يمكن لمضاعف 2.0× أن يجعل 100 وحدة خام تظهر كـ 200 وحدة واجهة—دون تغيير الرصيد الخام.
ويسير BEP-677 خطوة أبعد.
إذ يعرّف TransferWithUIAmount، الذي يحمل كلاً من المبلغ الخام والمبلغ المُعدّل للواجهة (UI) إلى جانب حدث التحويل العادي الخاص بـ BEP-20.
قد يبدو ذلك كأنه تفصيل تقني صغير.
لكنّه يحل مشكلة حقيقية بالنسبة للأصول المرمّزة RWAs: قد تحتاج التمثيلات الاقتصادية للأصل إلى التغيير دون نقل التوكنات على السلسلة.
وهذا أيضًا ما جذب انتباهي عند النظر إلى bStocks.
يصف Binance bStocks بأنها توكنات BEP-20 على BNB Smart Chain ويذكر أنها تتكامل مع BEP-677 / Scaled UI Amount لسيناريوهات استخدام RWA.
لذا توجد فعليًا طبقتان تستحقان النظر:
ما الذي تسجله البلوكشين
في مقابل
ما يُفترض أن يراه المستخدم.
عندما تنظر إلى رصيد توكن، أي طبقة أنت تنظر إليها فعلًا؟
#bstockscis @BinanceCIS
2
1
81
·
--
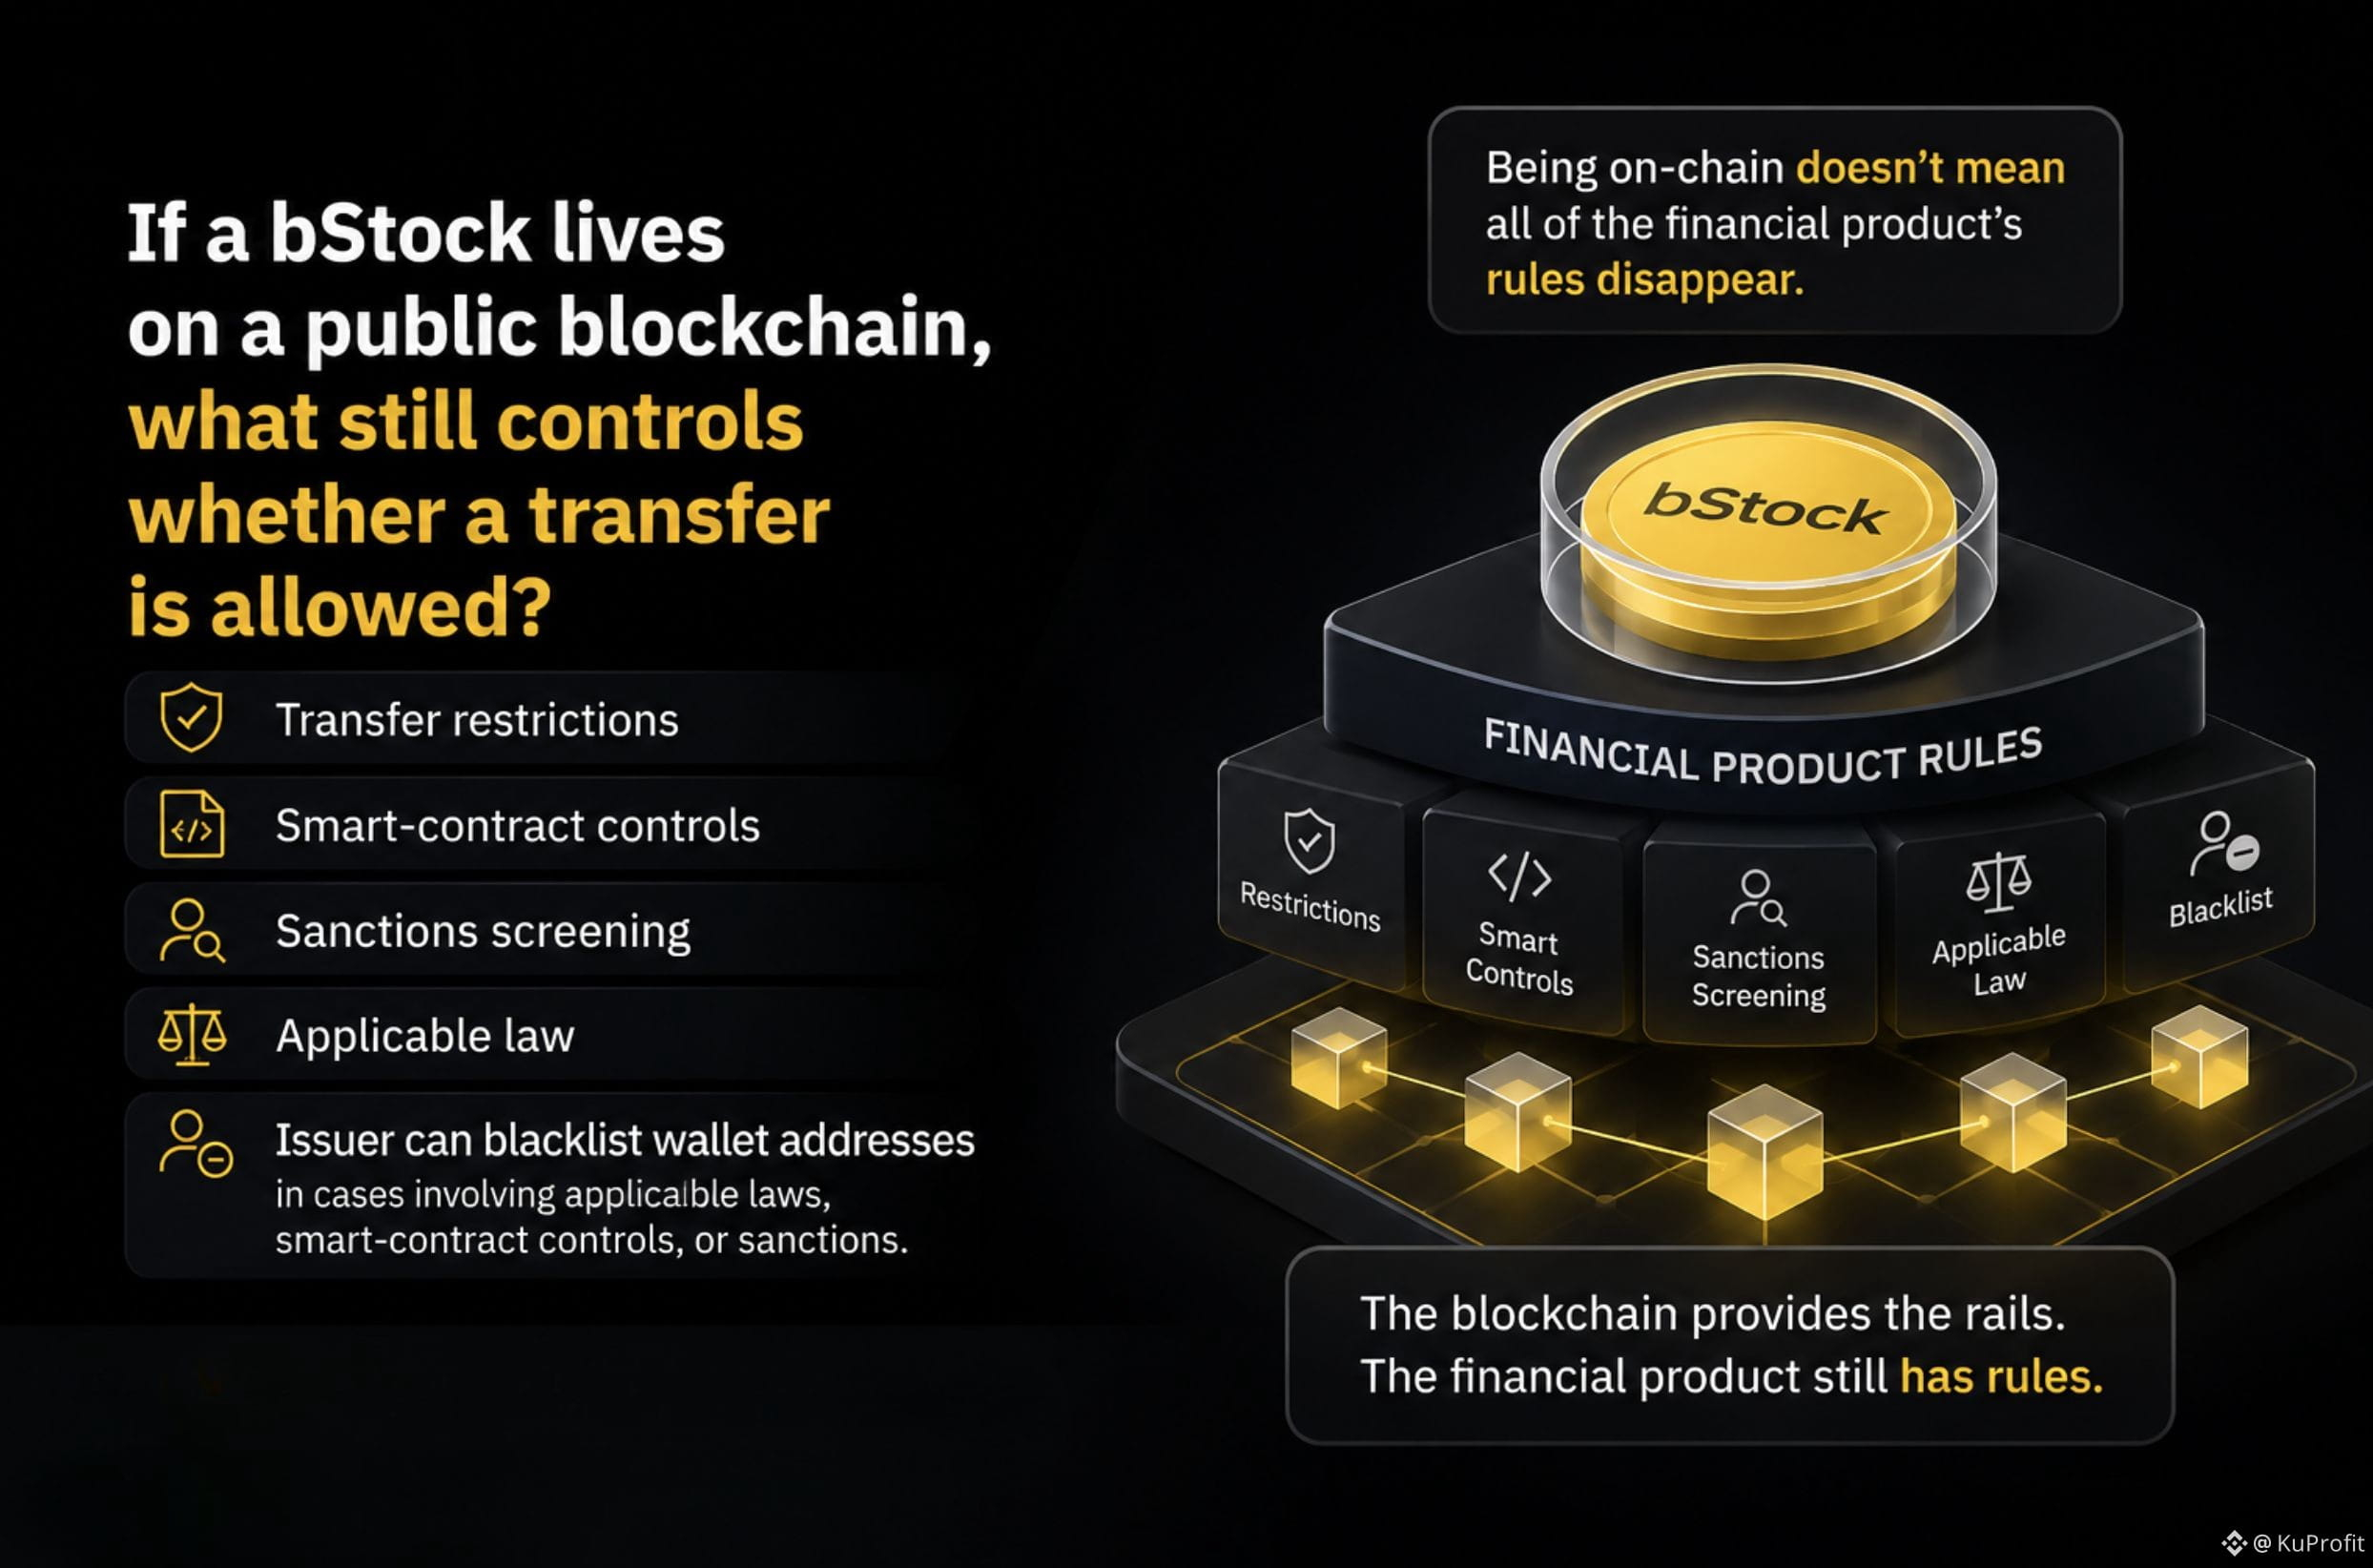
إذا كان "bStock" موجودًا على بلوكتشين عام، فما الذي ما زال يحدد ما إذا كان التحويل مسموحًا به؟
في البداية، افترضت أن توكن BEP-20 على سلسلة BNB Smart Chain سيتصرف مثل أي أصل آخر على السلسلة:
محفظة → معاملة → تحويل.
لكن bStocks تضيف طبقة أخرى.
يمكنك سحب bStock إلى محفظة متوافقة على BNB Smart Chain لحفظه بنفسك.
ومع ذلك، تخضع عمليات السحب أيضًا لقيود التحويل، والتحكم عبر العقود الذكية، وفحوصات العقوبات، والقانون المعمول به.
وهناك تفصيل أكثر إثارة للاهتمام:
يحتفظ المُصدر بالحق في إدراج عناوين المحافظ في القائمة السوداء في الحالات التي تتعلق بالقوانين المعمول بها، أو تحكم العقود الذكية، أو العقوبات.
لذا فإن كونه على السلسلة لا يعني اختفاء جميع قواعد المنتج المالي.
البلوكتشين يوفر البنية التحتية.
المنتج المالي ما زال لديه قواعد.
الحفظ الذاتي يغيّر مكان وجود التوكن الذي أملكه — وليس القواعد التي تنطبق على المنتج.
هذا التمييز غيّر طريقة تفكيري بشأن bStocks.
بدلًا من الاكتفاء بسؤال:
“هل هذا التوكن موجودًا على السلسلة؟”
سأطرح أيضًا:
“ما الذي ما زال يحدد ما إذا كان التحويل مسموحًا به؟”
#bstockscis @BinanceCIS
إذا كان "bStock" موجودًا على بلوكتشين عام، فما الذي ما زال يحدد ما إذا كان التحويل مسموحًا به؟
في البداية، افترضت أن توكن BEP-20 على سلسلة BNB Smart Chain سيتصرف مثل أي أصل آخر على السلسلة:
محفظة → معاملة → تحويل.
لكن bStocks تضيف طبقة أخرى.
يمكنك سحب bStock إلى محفظة متوافقة على BNB Smart Chain لحفظه بنفسك.
ومع ذلك، تخضع عمليات السحب أيضًا لقيود التحويل، والتحكم عبر العقود الذكية، وفحوصات العقوبات، والقانون المعمول به.
وهناك تفصيل أكثر إثارة للاهتمام:
يحتفظ المُصدر بالحق في إدراج عناوين المحافظ في القائمة السوداء في الحالات التي تتعلق بالقوانين المعمول بها، أو تحكم العقود الذكية، أو العقوبات.
لذا فإن كونه على السلسلة لا يعني اختفاء جميع قواعد المنتج المالي.
البلوكتشين يوفر البنية التحتية.
المنتج المالي ما زال لديه قواعد.
الحفظ الذاتي يغيّر مكان وجود التوكن الذي أملكه — وليس القواعد التي تنطبق على المنتج.
هذا التمييز غيّر طريقة تفكيري بشأن bStocks.
بدلًا من الاكتفاء بسؤال:
“هل هذا التوكن موجودًا على السلسلة؟”
سأطرح أيضًا:
“ما الذي ما زال يحدد ما إذا كان التحويل مسموحًا به؟”
#bstockscis @BinanceCIS
في البداية، افترضت أن توكن BEP-20 على سلسلة BNB Smart Chain سيتصرف مثل أي أصل آخر على السلسلة:
محفظة → معاملة → تحويل.
لكن bStocks تضيف طبقة أخرى.
يمكنك سحب bStock إلى محفظة متوافقة على BNB Smart Chain لحفظه بنفسك.
ومع ذلك، تخضع عمليات السحب أيضًا لقيود التحويل، والتحكم عبر العقود الذكية، وفحوصات العقوبات، والقانون المعمول به.
وهناك تفصيل أكثر إثارة للاهتمام:
يحتفظ المُصدر بالحق في إدراج عناوين المحافظ في القائمة السوداء في الحالات التي تتعلق بالقوانين المعمول بها، أو تحكم العقود الذكية، أو العقوبات.
لذا فإن كونه على السلسلة لا يعني اختفاء جميع قواعد المنتج المالي.
البلوكتشين يوفر البنية التحتية.
المنتج المالي ما زال لديه قواعد.
الحفظ الذاتي يغيّر مكان وجود التوكن الذي أملكه — وليس القواعد التي تنطبق على المنتج.
هذا التمييز غيّر طريقة تفكيري بشأن bStocks.
بدلًا من الاكتفاء بسؤال:
“هل هذا التوكن موجودًا على السلسلة؟”
سأطرح أيضًا:
“ما الذي ما زال يحدد ما إذا كان التحويل مسموحًا به؟”
#bstockscis @BinanceCIS
4
2
97
·
--
عدم الارتباط يعني تلقائيًا انخفاض المخاطر.
كنت أعتقد أن إضافة أسهم إلى محفظة شديدة التركيز على العملات الرقمية كان تقريبًا خطوة تنويع.
لذلك أجريت فحصًا بسيطًا لمدة 30 يومًا.
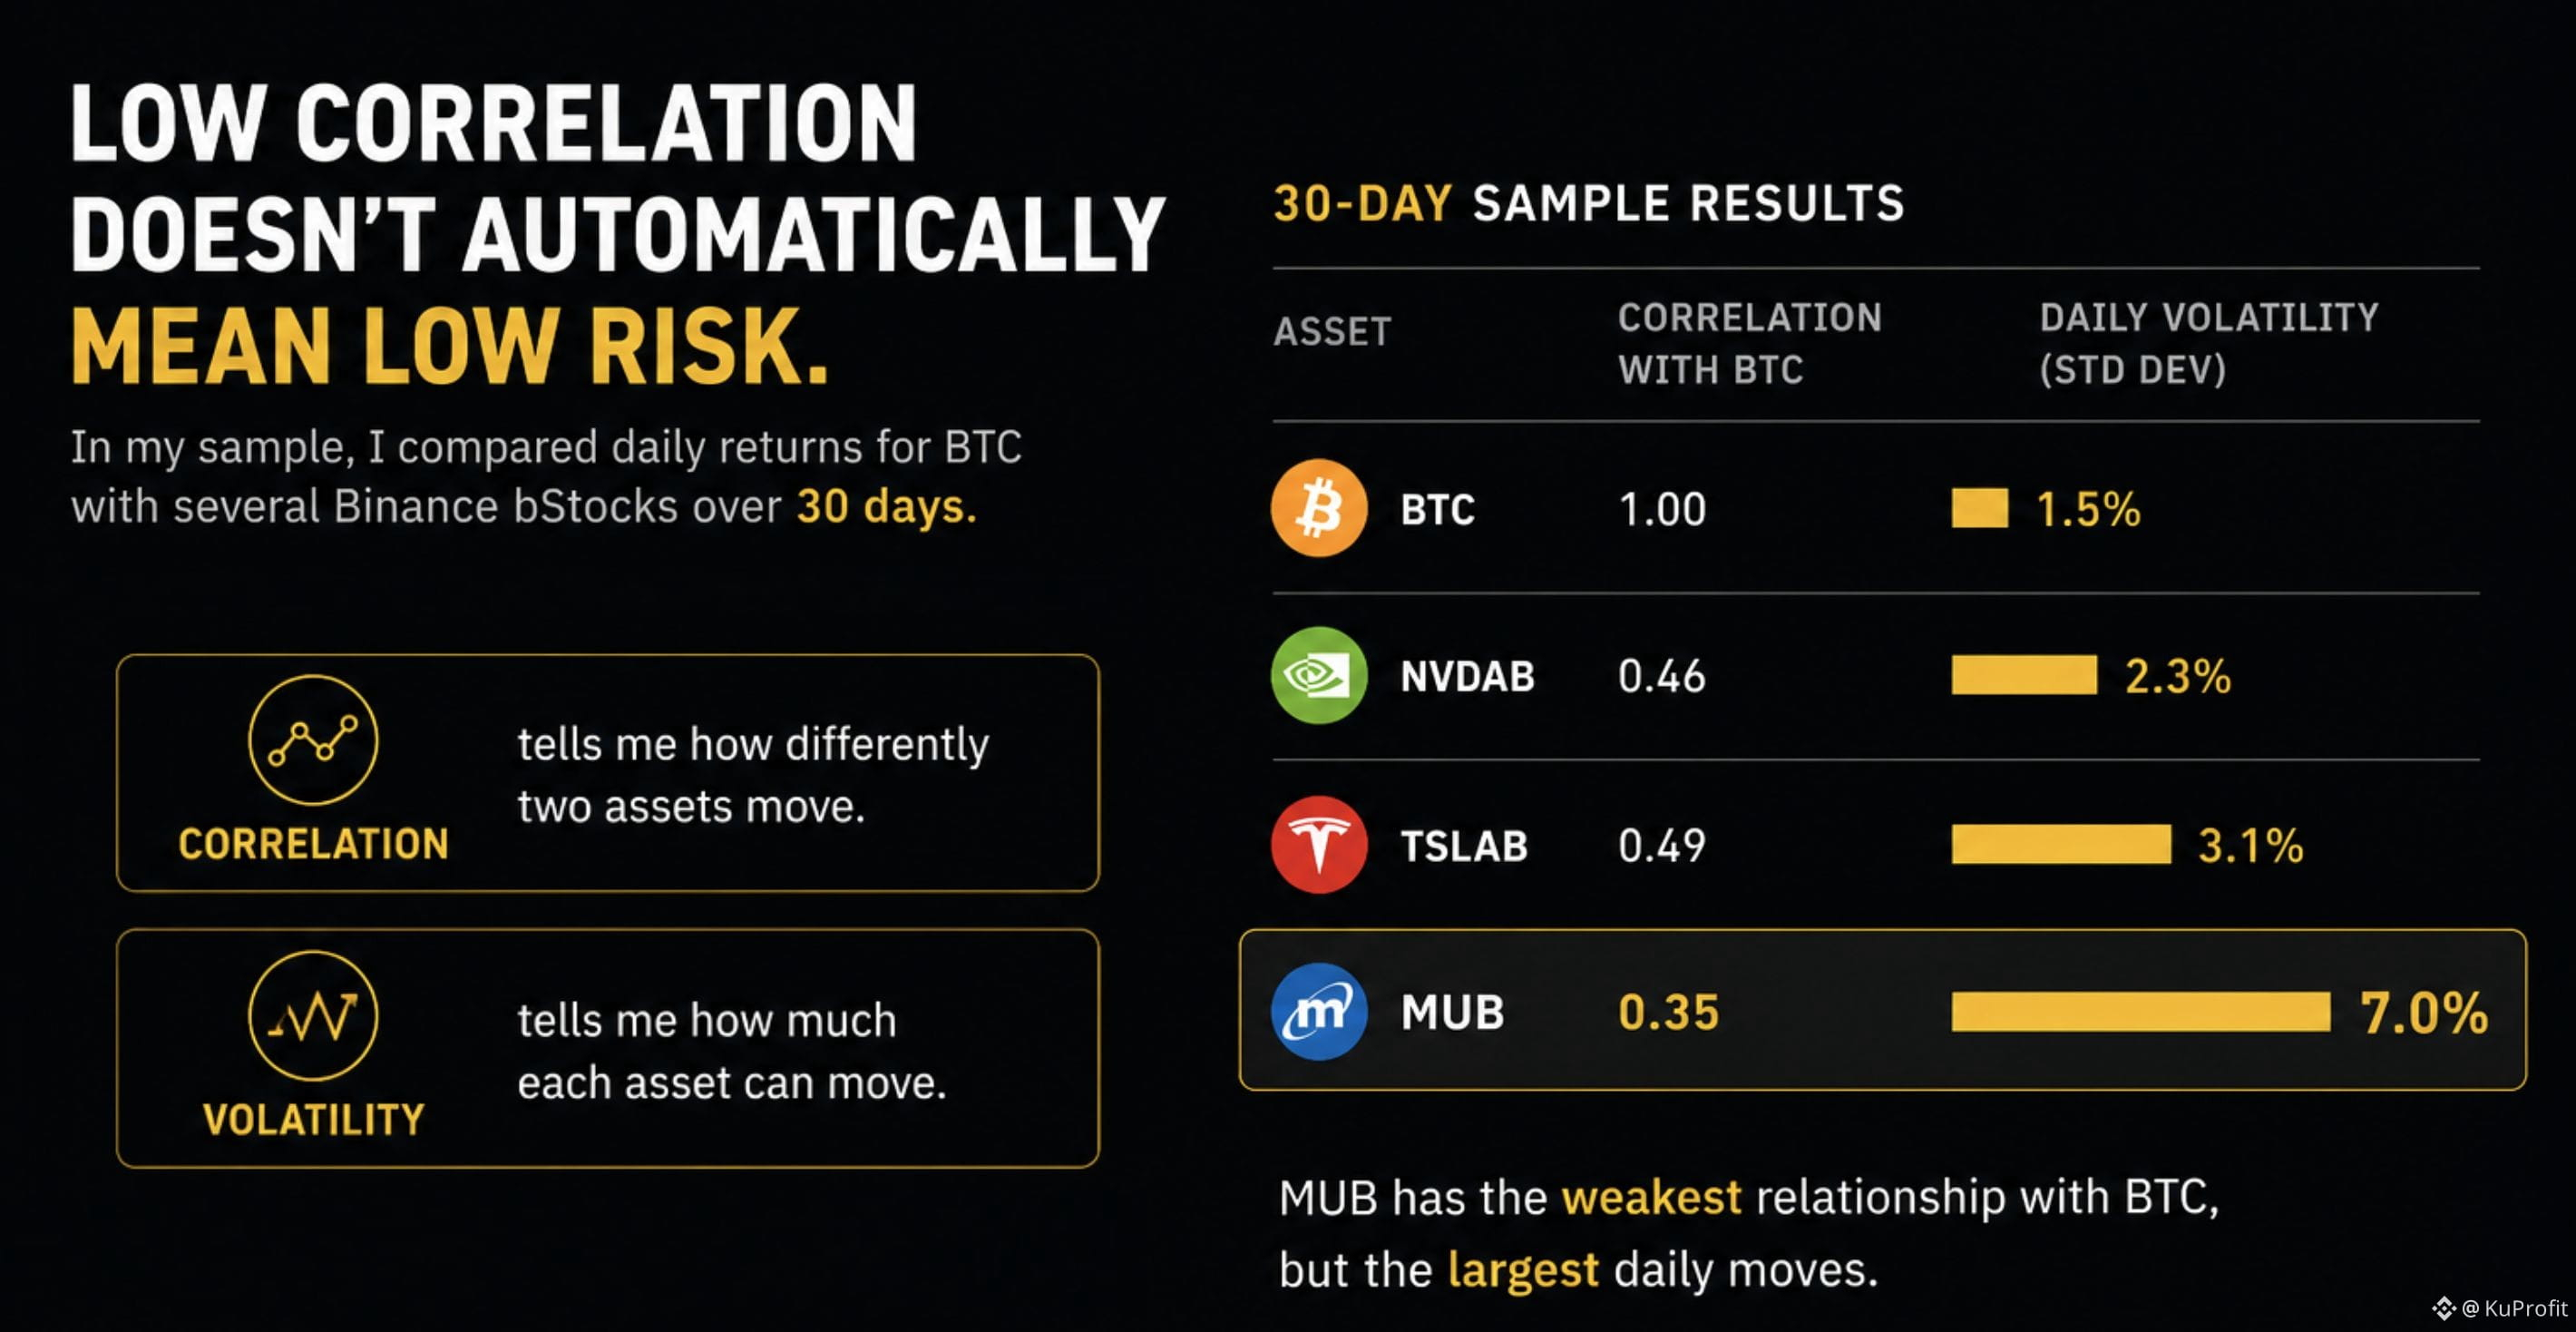
قارنَت العوائد اليومية لـ BTC مع عدة أسهم/أصول من Binance، بما في ذلك NVDAB وTSLAB وMUB.
كانت النتيجة أكثر إثارة للاهتمام مما توقعت.
في عينتي، أظهر MUB أضعف علاقة مع BTC — حوالي 0.35 ارتباط.
لكن MUB أيضًا كان لديه، وبفارق كبير، أكبر التحركات اليومية، مع تقلب يومي يقارب 7%، مقابل نحو 1.5% لـ BTC.
غيّر ذلك طريقة تفكيري في التنويع عبر أسهم Binance.
الارتباط يخبرني بمدى اختلاف تحرك أصلين.
لا يخبرني بكم يمكن أن يتحرك كل منهما.
لذلك لن أسمي أصلًا “منوِّعًا” لمجرد أنه لا يتحرك تمامًا مثل BTC.
سأطرح سؤالين منفصلين:
كم يتحرك بشكل مختلف؟
وكم يتحرك؟
بالنسبة لي، هذه طريقة أفضل بكثير للتفكير في تنويع المحفظة.
#bstockscis @BinanceCIS
عدم الارتباط يعني تلقائيًا انخفاض المخاطر.
كنت أعتقد أن إضافة أسهم إلى محفظة شديدة التركيز على العملات الرقمية كان تقريبًا خطوة تنويع.
لذلك أجريت فحصًا بسيطًا لمدة 30 يومًا.
قارنَت العوائد اليومية لـ BTC مع عدة أسهم/أصول من Binance، بما في ذلك NVDAB وTSLAB وMUB.
كانت النتيجة أكثر إثارة للاهتمام مما توقعت.
في عينتي، أظهر MUB أضعف علاقة مع BTC — حوالي 0.35 ارتباط.
لكن MUB أيضًا كان لديه، وبفارق كبير، أكبر التحركات اليومية، مع تقلب يومي يقارب 7%، مقابل نحو 1.5% لـ BTC.
غيّر ذلك طريقة تفكيري في التنويع عبر أسهم Binance.
الارتباط يخبرني بمدى اختلاف تحرك أصلين.
لا يخبرني بكم يمكن أن يتحرك كل منهما.
لذلك لن أسمي أصلًا “منوِّعًا” لمجرد أنه لا يتحرك تمامًا مثل BTC.
سأطرح سؤالين منفصلين:
كم يتحرك بشكل مختلف؟
وكم يتحرك؟
بالنسبة لي، هذه طريقة أفضل بكثير للتفكير في تنويع المحفظة.
#bstockscis @BinanceCIS
كنت أعتقد أن إضافة أسهم إلى محفظة شديدة التركيز على العملات الرقمية كان تقريبًا خطوة تنويع.
لذلك أجريت فحصًا بسيطًا لمدة 30 يومًا.
قارنَت العوائد اليومية لـ BTC مع عدة أسهم/أصول من Binance، بما في ذلك NVDAB وTSLAB وMUB.
كانت النتيجة أكثر إثارة للاهتمام مما توقعت.
في عينتي، أظهر MUB أضعف علاقة مع BTC — حوالي 0.35 ارتباط.
لكن MUB أيضًا كان لديه، وبفارق كبير، أكبر التحركات اليومية، مع تقلب يومي يقارب 7%، مقابل نحو 1.5% لـ BTC.
غيّر ذلك طريقة تفكيري في التنويع عبر أسهم Binance.
الارتباط يخبرني بمدى اختلاف تحرك أصلين.
لا يخبرني بكم يمكن أن يتحرك كل منهما.
لذلك لن أسمي أصلًا “منوِّعًا” لمجرد أنه لا يتحرك تمامًا مثل BTC.
سأطرح سؤالين منفصلين:
كم يتحرك بشكل مختلف؟
وكم يتحرك؟
بالنسبة لي، هذه طريقة أفضل بكثير للتفكير في تنويع المحفظة.
#bstockscis @BinanceCIS
2
1
115
·
--
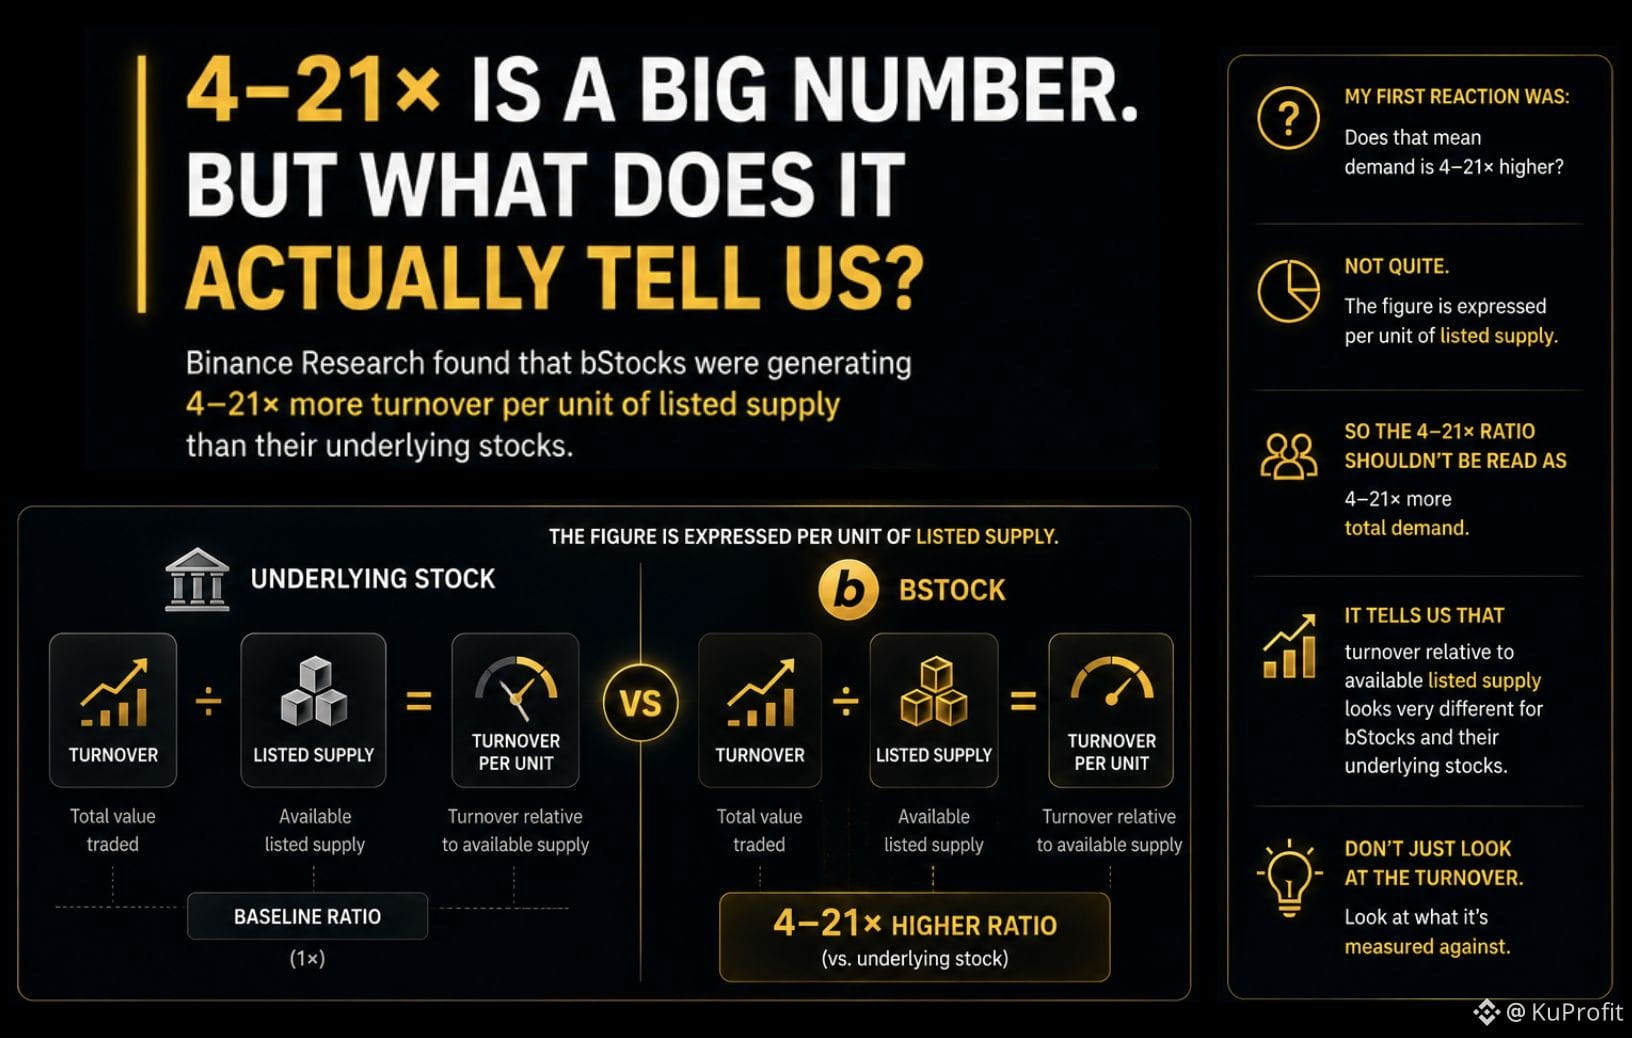
4–21× رقم كبير. لكن ماذا يخبرنا فعلاً؟
وجدت أبحاث Binance أن <bStocks> كانت تولّد 4–21× دوراناً (turnover) أكبر لكل وحدة من الإمداد المُدرج مقارنةً بأسهمها الأساسية.
كانت ردة فعلي الأولى:
هل يعني ذلك أن الطلب أعلى 4–21×؟
ليس تماماً.
يُعبَّر عن هذه النسبة لكل وحدة من الإمداد المُدرج.
لذلك لا ينبغي قراءة نسبة 4–21× على أنها طلب إجمالي أكبر 4–21×.
بل تخبرنا بأن الدوران مقارنةً بالإمداد المُدرج المتاح يبدو مختلفاً جداً بين <bStocks> وأسهمها الأساسية.
وهذا ما أجده مثيراً للاهتمام في الرقم.
العنوان يقول 4–21×.
لكن السؤال الأهم هو:
4–21× مقارنةً بماذا؟
لأن عند مقارنة النشاط في السوق، يمكن للمقام أن يغيّر القصة بقدر ما يفعل البسط.
لا تكتفِ بالنظر إلى الدوران. انظر إلى ما الذي قيسَ عليه.
#bstockscis @BinanceCIS
4–21× رقم كبير. لكن ماذا يخبرنا فعلاً؟
وجدت أبحاث Binance أن <bStocks> كانت تولّد 4–21× دوراناً (turnover) أكبر لكل وحدة من الإمداد المُدرج مقارنةً بأسهمها الأساسية.
كانت ردة فعلي الأولى:
هل يعني ذلك أن الطلب أعلى 4–21×؟
ليس تماماً.
يُعبَّر عن هذه النسبة لكل وحدة من الإمداد المُدرج.
لذلك لا ينبغي قراءة نسبة 4–21× على أنها طلب إجمالي أكبر 4–21×.
بل تخبرنا بأن الدوران مقارنةً بالإمداد المُدرج المتاح يبدو مختلفاً جداً بين <bStocks> وأسهمها الأساسية.
وهذا ما أجده مثيراً للاهتمام في الرقم.
العنوان يقول 4–21×.
لكن السؤال الأهم هو:
4–21× مقارنةً بماذا؟
لأن عند مقارنة النشاط في السوق، يمكن للمقام أن يغيّر القصة بقدر ما يفعل البسط.
لا تكتفِ بالنظر إلى الدوران. انظر إلى ما الذي قيسَ عليه.
#bstockscis @BinanceCIS
وجدت أبحاث Binance أن <bStocks> كانت تولّد 4–21× دوراناً (turnover) أكبر لكل وحدة من الإمداد المُدرج مقارنةً بأسهمها الأساسية.
كانت ردة فعلي الأولى:
هل يعني ذلك أن الطلب أعلى 4–21×؟
ليس تماماً.
يُعبَّر عن هذه النسبة لكل وحدة من الإمداد المُدرج.
لذلك لا ينبغي قراءة نسبة 4–21× على أنها طلب إجمالي أكبر 4–21×.
بل تخبرنا بأن الدوران مقارنةً بالإمداد المُدرج المتاح يبدو مختلفاً جداً بين <bStocks> وأسهمها الأساسية.
وهذا ما أجده مثيراً للاهتمام في الرقم.
العنوان يقول 4–21×.
لكن السؤال الأهم هو:
4–21× مقارنةً بماذا؟
لأن عند مقارنة النشاط في السوق، يمكن للمقام أن يغيّر القصة بقدر ما يفعل البسط.
لا تكتفِ بالنظر إلى الدوران. انظر إلى ما الذي قيسَ عليه.
#bstockscis @BinanceCIS
2
2
105
·
--
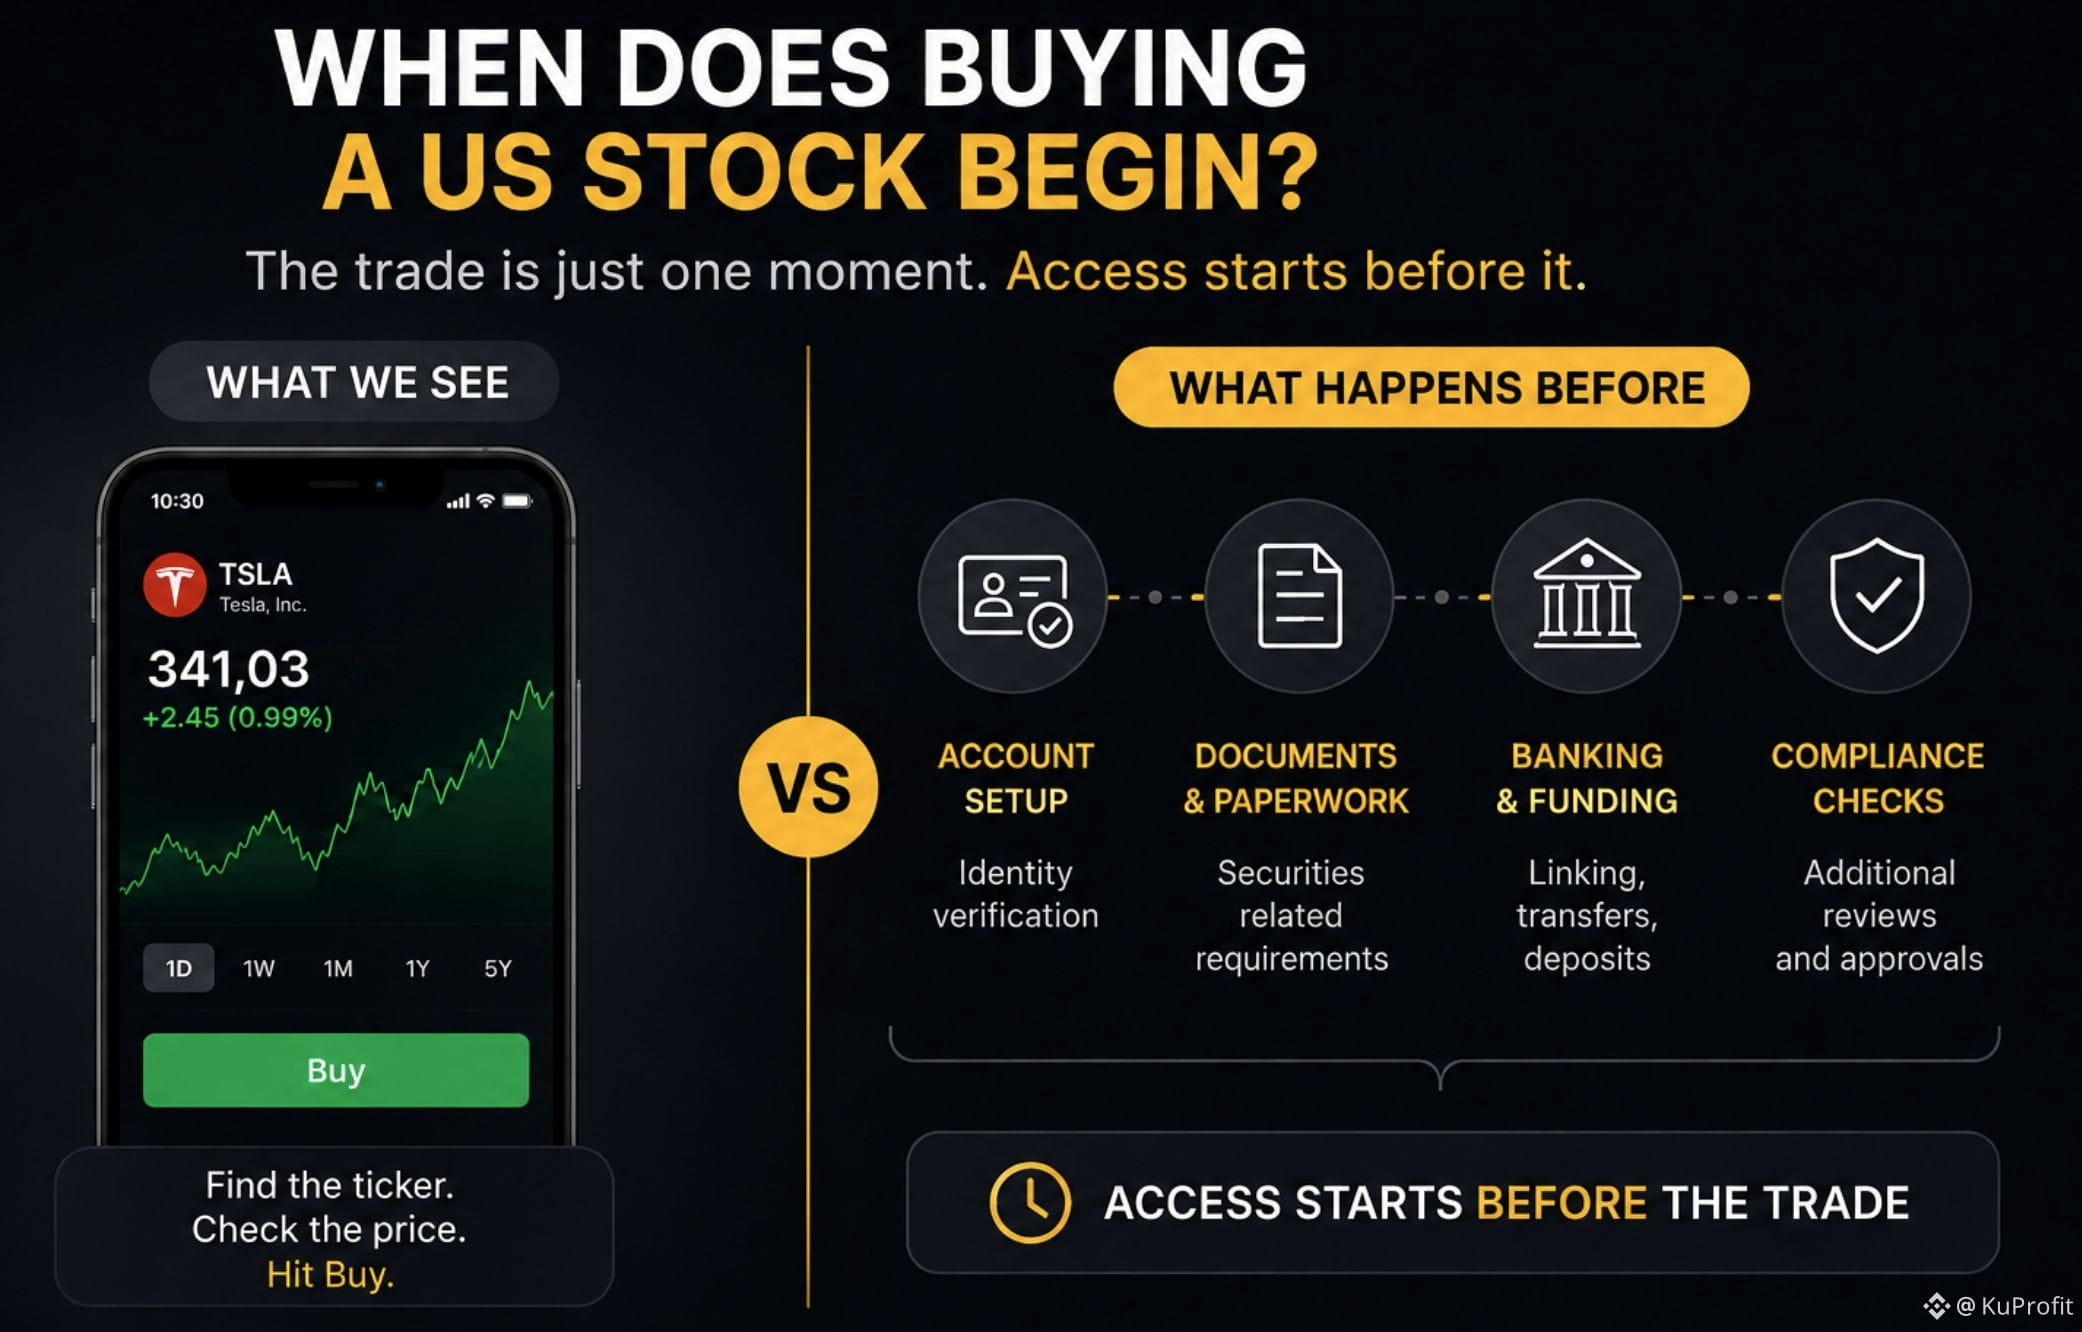
متى يبدأ شراء سهم أمريكي فعليًا؟
عندما أتخيل شراء سهم أمريكي، أبدأ عادةً من نفس المكان:
ابحث عن الرمز.
تحقق من السعر.
اضغط على شراء.
لكن هذا يتجاوز جزءًا من العملية يمكن إغفاله بسهولة.
الحصول على الأصل في المقام الأول.
أحد أجزاء ذلك هو الأوراق المالية اللازمة قبل أن تتمكن من الوصول إلى السهم.
وهذا ما جعلني أعيد التفكير فيما أعنيه فعليًا عندما أقول:
"أريد شراء هذا السهم."
الطلب نفسه مجرد لحظة واحدة في العملية.
قد توجد متطلبات قبل أن أصل أصلًا إلى شاشة الطلب.
وهنا جعلني bStocks أنظر إلى العملية بشكل مختلف.
السهم الأساسي لم يتغير.
لكن الطريق للحصول على التعرض له قد يبدو مختلفًا.
لذلك بدأت أسأل:
"كم مقدار شراء سهم أمريكي الذي يحدث قبل أن أصل أصلًا إلى زر الشراء؟"
بالنسبة لي، هذا جزء سهل إغفاله في الاستثمار.
تميل عيوننا إلى التركيز على الصفقة لأنها الجزء المرئي.
لكن الوصول يبدأ قبل الصفقة.
#bstockscis @BinanceCIS
متى يبدأ شراء سهم أمريكي فعليًا؟
عندما أتخيل شراء سهم أمريكي، أبدأ عادةً من نفس المكان:
ابحث عن الرمز.
تحقق من السعر.
اضغط على شراء.
لكن هذا يتجاوز جزءًا من العملية يمكن إغفاله بسهولة.
الحصول على الأصل في المقام الأول.
أحد أجزاء ذلك هو الأوراق المالية اللازمة قبل أن تتمكن من الوصول إلى السهم.
وهذا ما جعلني أعيد التفكير فيما أعنيه فعليًا عندما أقول:
"أريد شراء هذا السهم."
الطلب نفسه مجرد لحظة واحدة في العملية.
قد توجد متطلبات قبل أن أصل أصلًا إلى شاشة الطلب.
وهنا جعلني bStocks أنظر إلى العملية بشكل مختلف.
السهم الأساسي لم يتغير.
لكن الطريق للحصول على التعرض له قد يبدو مختلفًا.
لذلك بدأت أسأل:
"كم مقدار شراء سهم أمريكي الذي يحدث قبل أن أصل أصلًا إلى زر الشراء؟"
بالنسبة لي، هذا جزء سهل إغفاله في الاستثمار.
تميل عيوننا إلى التركيز على الصفقة لأنها الجزء المرئي.
لكن الوصول يبدأ قبل الصفقة.
#bstockscis @BinanceCIS
عندما أتخيل شراء سهم أمريكي، أبدأ عادةً من نفس المكان:
ابحث عن الرمز.
تحقق من السعر.
اضغط على شراء.
لكن هذا يتجاوز جزءًا من العملية يمكن إغفاله بسهولة.
الحصول على الأصل في المقام الأول.
أحد أجزاء ذلك هو الأوراق المالية اللازمة قبل أن تتمكن من الوصول إلى السهم.
وهذا ما جعلني أعيد التفكير فيما أعنيه فعليًا عندما أقول:
"أريد شراء هذا السهم."
الطلب نفسه مجرد لحظة واحدة في العملية.
قد توجد متطلبات قبل أن أصل أصلًا إلى شاشة الطلب.
وهنا جعلني bStocks أنظر إلى العملية بشكل مختلف.
السهم الأساسي لم يتغير.
لكن الطريق للحصول على التعرض له قد يبدو مختلفًا.
لذلك بدأت أسأل:
"كم مقدار شراء سهم أمريكي الذي يحدث قبل أن أصل أصلًا إلى زر الشراء؟"
بالنسبة لي، هذا جزء سهل إغفاله في الاستثمار.
تميل عيوننا إلى التركيز على الصفقة لأنها الجزء المرئي.
لكن الوصول يبدأ قبل الصفقة.
#bstockscis @BinanceCIS
2
99
·
--
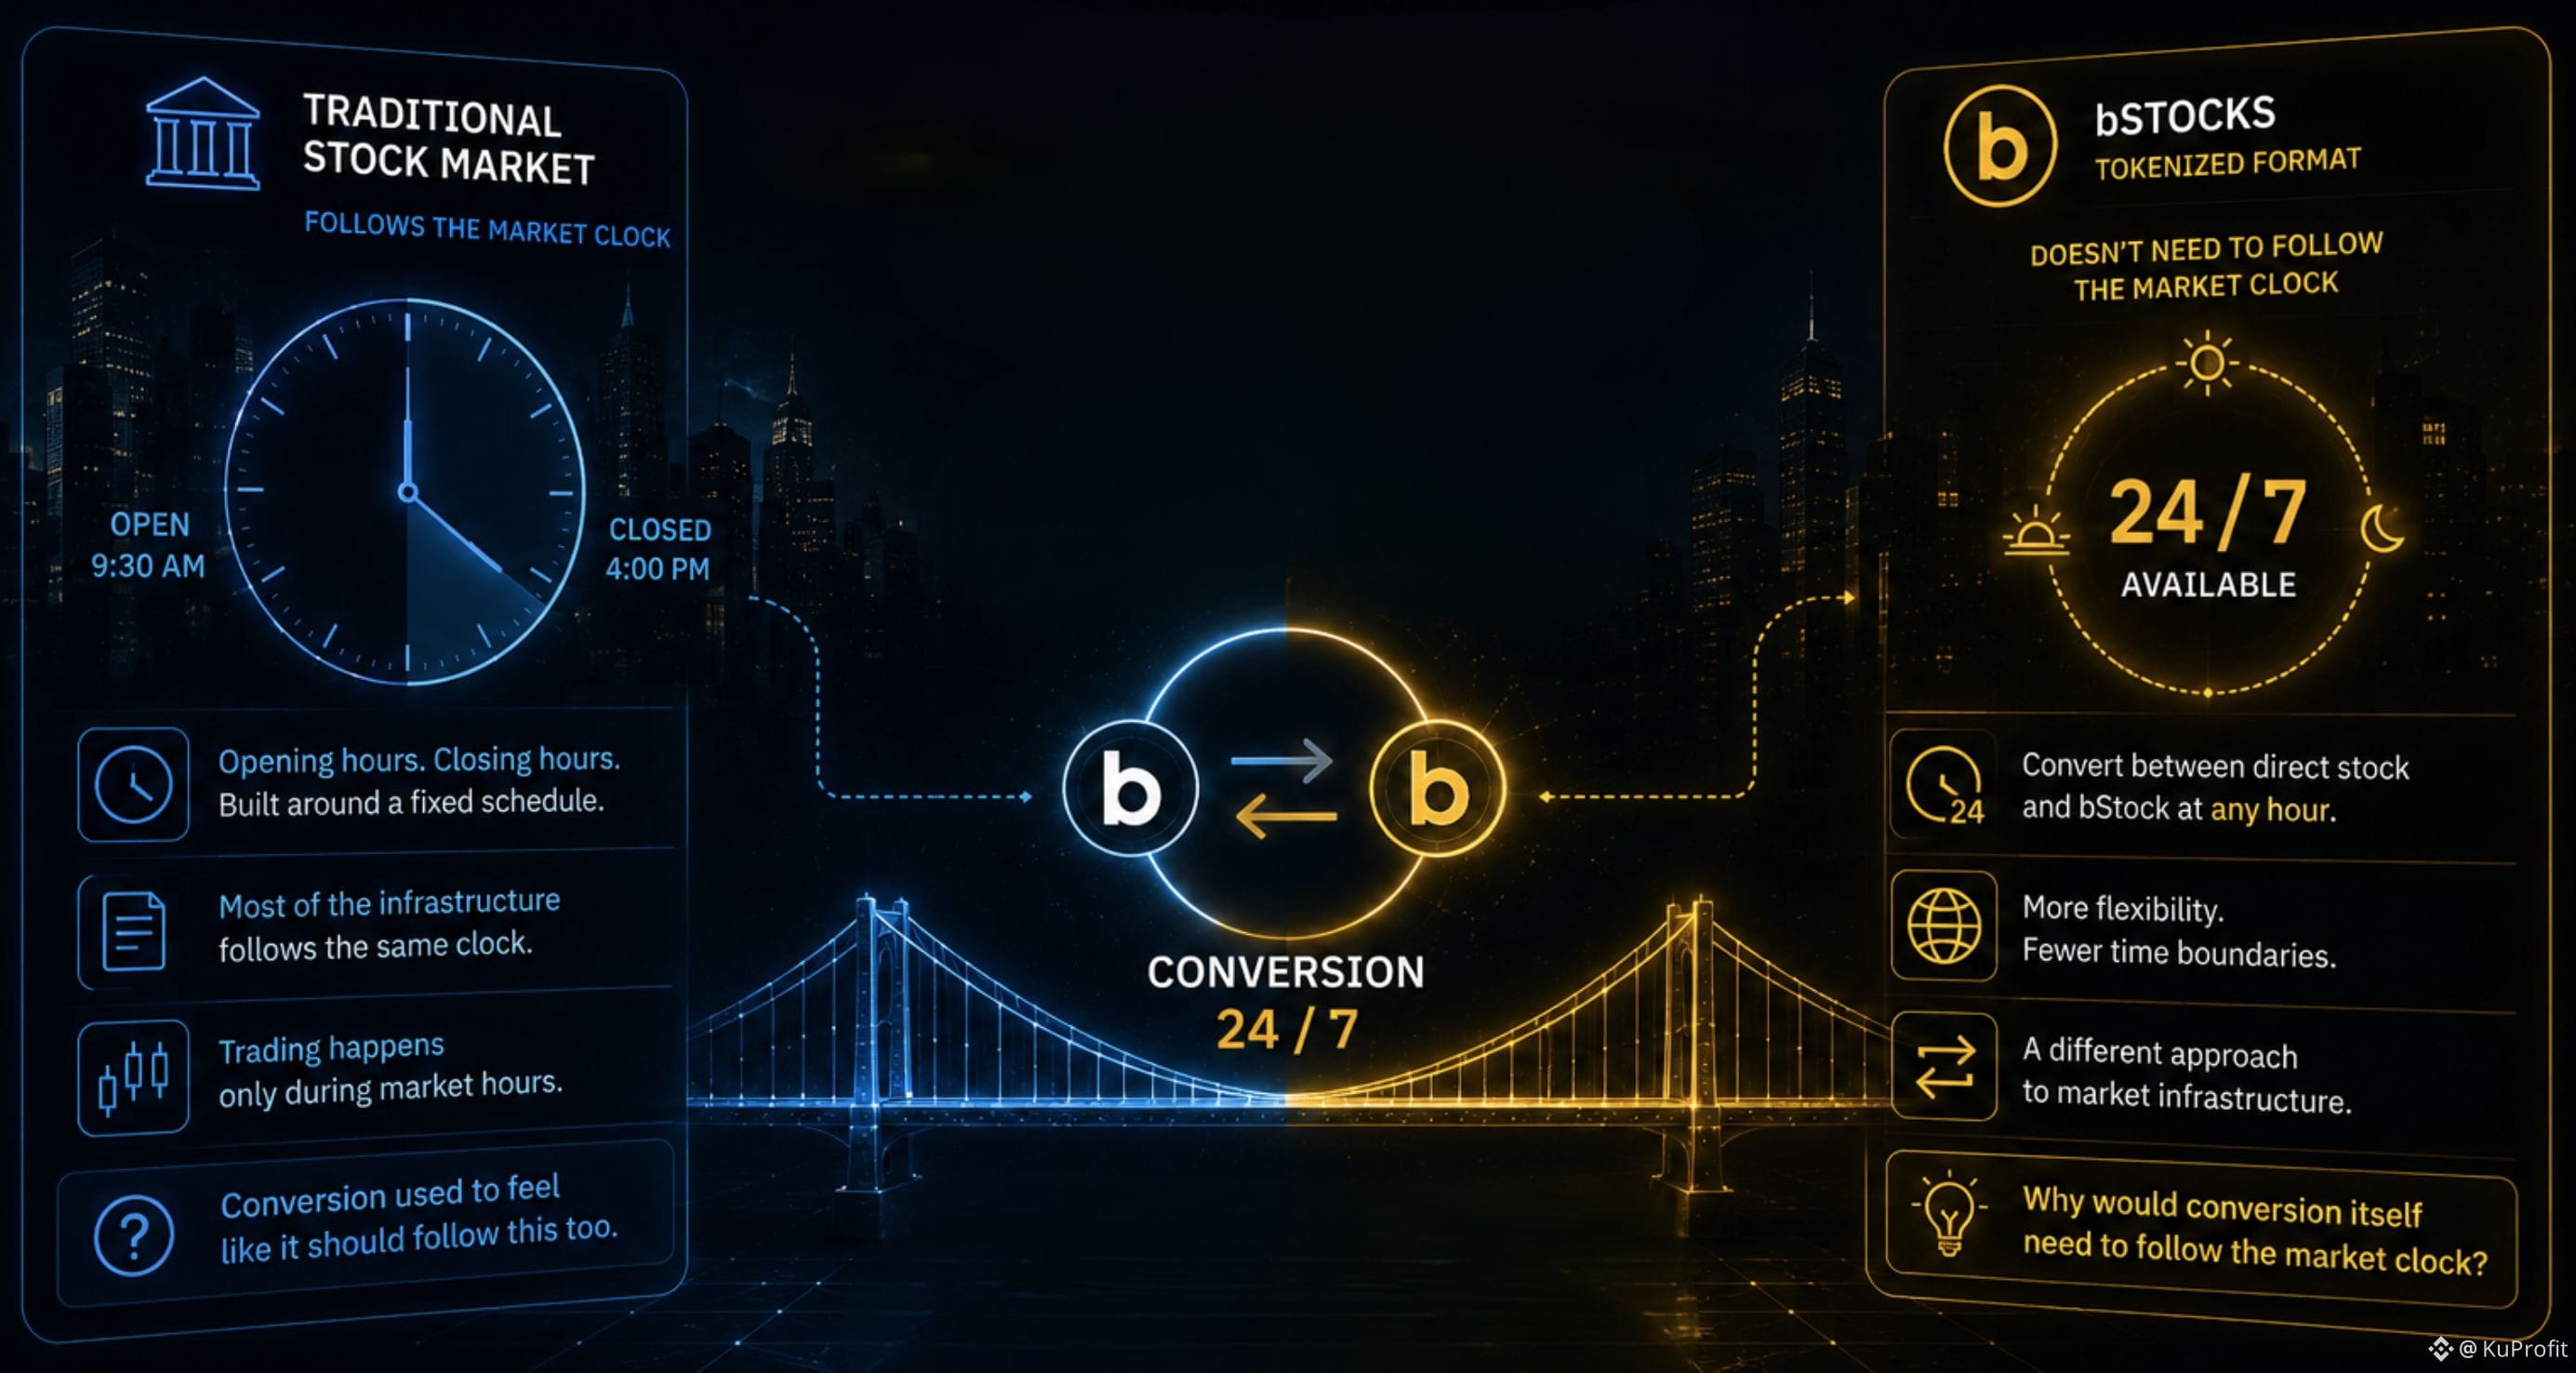
لماذا يتعين أن يلتزم التحويل بحد ذاته بساعة السوق؟
أفهم لماذا كانت تداولات الأسهم تاريخيًا تتابع ساعات السوق.
فالسوق الأساسي له ساعات افتتاح. وله ساعات إغلاق.
ومعظم البنية التحتية المتعلقة بالأسهم بُنيت وفقًا لذلك الجدول.
لكن بعد ذلك صادفت شيئًا عن bStocks جعلني أتوقف وأفكر:
إن التحويل متاح في أي ساعة.
في البداية، اعتقدت أن التحويل هو شيء سيتبع بطبيعة الحال نفس الساعة الخاصة بالسهم الأساسي.
ولكن إذا كان بإمكاني الانتقال بين سهم مباشر و bStock خارج ساعات السوق التقليدية، تبدأ هذه الفرضية بالظهور على أنها أقل وضوحًا.
الجزء المثير للاهتمام ليس فقط أن التحويل متاح في أي ساعة.
بل ما الذي يحدثه ذلك التغيير.
قد يكون للسوق الأساسي جدول تداول خاص به، بينما يمكن أن يكون التحويل بين الصيغتين متاحًا في أي ساعة.
وهذا ما جعلني أتساءل:
لماذا يتعين على التحويل نفسه أن يتبع ساعة السوق؟
بالنسبة لي، يُعد هذا أحد أكثر الفروق إثارة للاهتمام بين البنية التحتية التقليدية للسوق وصيغة مُرمَّزة بالرموز.
قد يظل للسوق ساعاتُه الخاصة.
لكن الجسر بين الصيغتين لا يلزم بالضرورة أن يلتزم بها.
#bstockscis @BinanceCIS
لماذا يتعين أن يلتزم التحويل بحد ذاته بساعة السوق؟
أفهم لماذا كانت تداولات الأسهم تاريخيًا تتابع ساعات السوق.
فالسوق الأساسي له ساعات افتتاح. وله ساعات إغلاق.
ومعظم البنية التحتية المتعلقة بالأسهم بُنيت وفقًا لذلك الجدول.
لكن بعد ذلك صادفت شيئًا عن bStocks جعلني أتوقف وأفكر:
إن التحويل متاح في أي ساعة.
في البداية، اعتقدت أن التحويل هو شيء سيتبع بطبيعة الحال نفس الساعة الخاصة بالسهم الأساسي.
ولكن إذا كان بإمكاني الانتقال بين سهم مباشر و bStock خارج ساعات السوق التقليدية، تبدأ هذه الفرضية بالظهور على أنها أقل وضوحًا.
الجزء المثير للاهتمام ليس فقط أن التحويل متاح في أي ساعة.
بل ما الذي يحدثه ذلك التغيير.
قد يكون للسوق الأساسي جدول تداول خاص به، بينما يمكن أن يكون التحويل بين الصيغتين متاحًا في أي ساعة.
وهذا ما جعلني أتساءل:
لماذا يتعين على التحويل نفسه أن يتبع ساعة السوق؟
بالنسبة لي، يُعد هذا أحد أكثر الفروق إثارة للاهتمام بين البنية التحتية التقليدية للسوق وصيغة مُرمَّزة بالرموز.
قد يظل للسوق ساعاتُه الخاصة.
لكن الجسر بين الصيغتين لا يلزم بالضرورة أن يلتزم بها.
#bstockscis @BinanceCIS
أفهم لماذا كانت تداولات الأسهم تاريخيًا تتابع ساعات السوق.
فالسوق الأساسي له ساعات افتتاح. وله ساعات إغلاق.
ومعظم البنية التحتية المتعلقة بالأسهم بُنيت وفقًا لذلك الجدول.
لكن بعد ذلك صادفت شيئًا عن bStocks جعلني أتوقف وأفكر:
إن التحويل متاح في أي ساعة.
في البداية، اعتقدت أن التحويل هو شيء سيتبع بطبيعة الحال نفس الساعة الخاصة بالسهم الأساسي.
ولكن إذا كان بإمكاني الانتقال بين سهم مباشر و bStock خارج ساعات السوق التقليدية، تبدأ هذه الفرضية بالظهور على أنها أقل وضوحًا.
الجزء المثير للاهتمام ليس فقط أن التحويل متاح في أي ساعة.
بل ما الذي يحدثه ذلك التغيير.
قد يكون للسوق الأساسي جدول تداول خاص به، بينما يمكن أن يكون التحويل بين الصيغتين متاحًا في أي ساعة.
وهذا ما جعلني أتساءل:
لماذا يتعين على التحويل نفسه أن يتبع ساعة السوق؟
بالنسبة لي، يُعد هذا أحد أكثر الفروق إثارة للاهتمام بين البنية التحتية التقليدية للسوق وصيغة مُرمَّزة بالرموز.
قد يظل للسوق ساعاتُه الخاصة.
لكن الجسر بين الصيغتين لا يلزم بالضرورة أن يلتزم بها.
#bstockscis @BinanceCIS
93
·
--
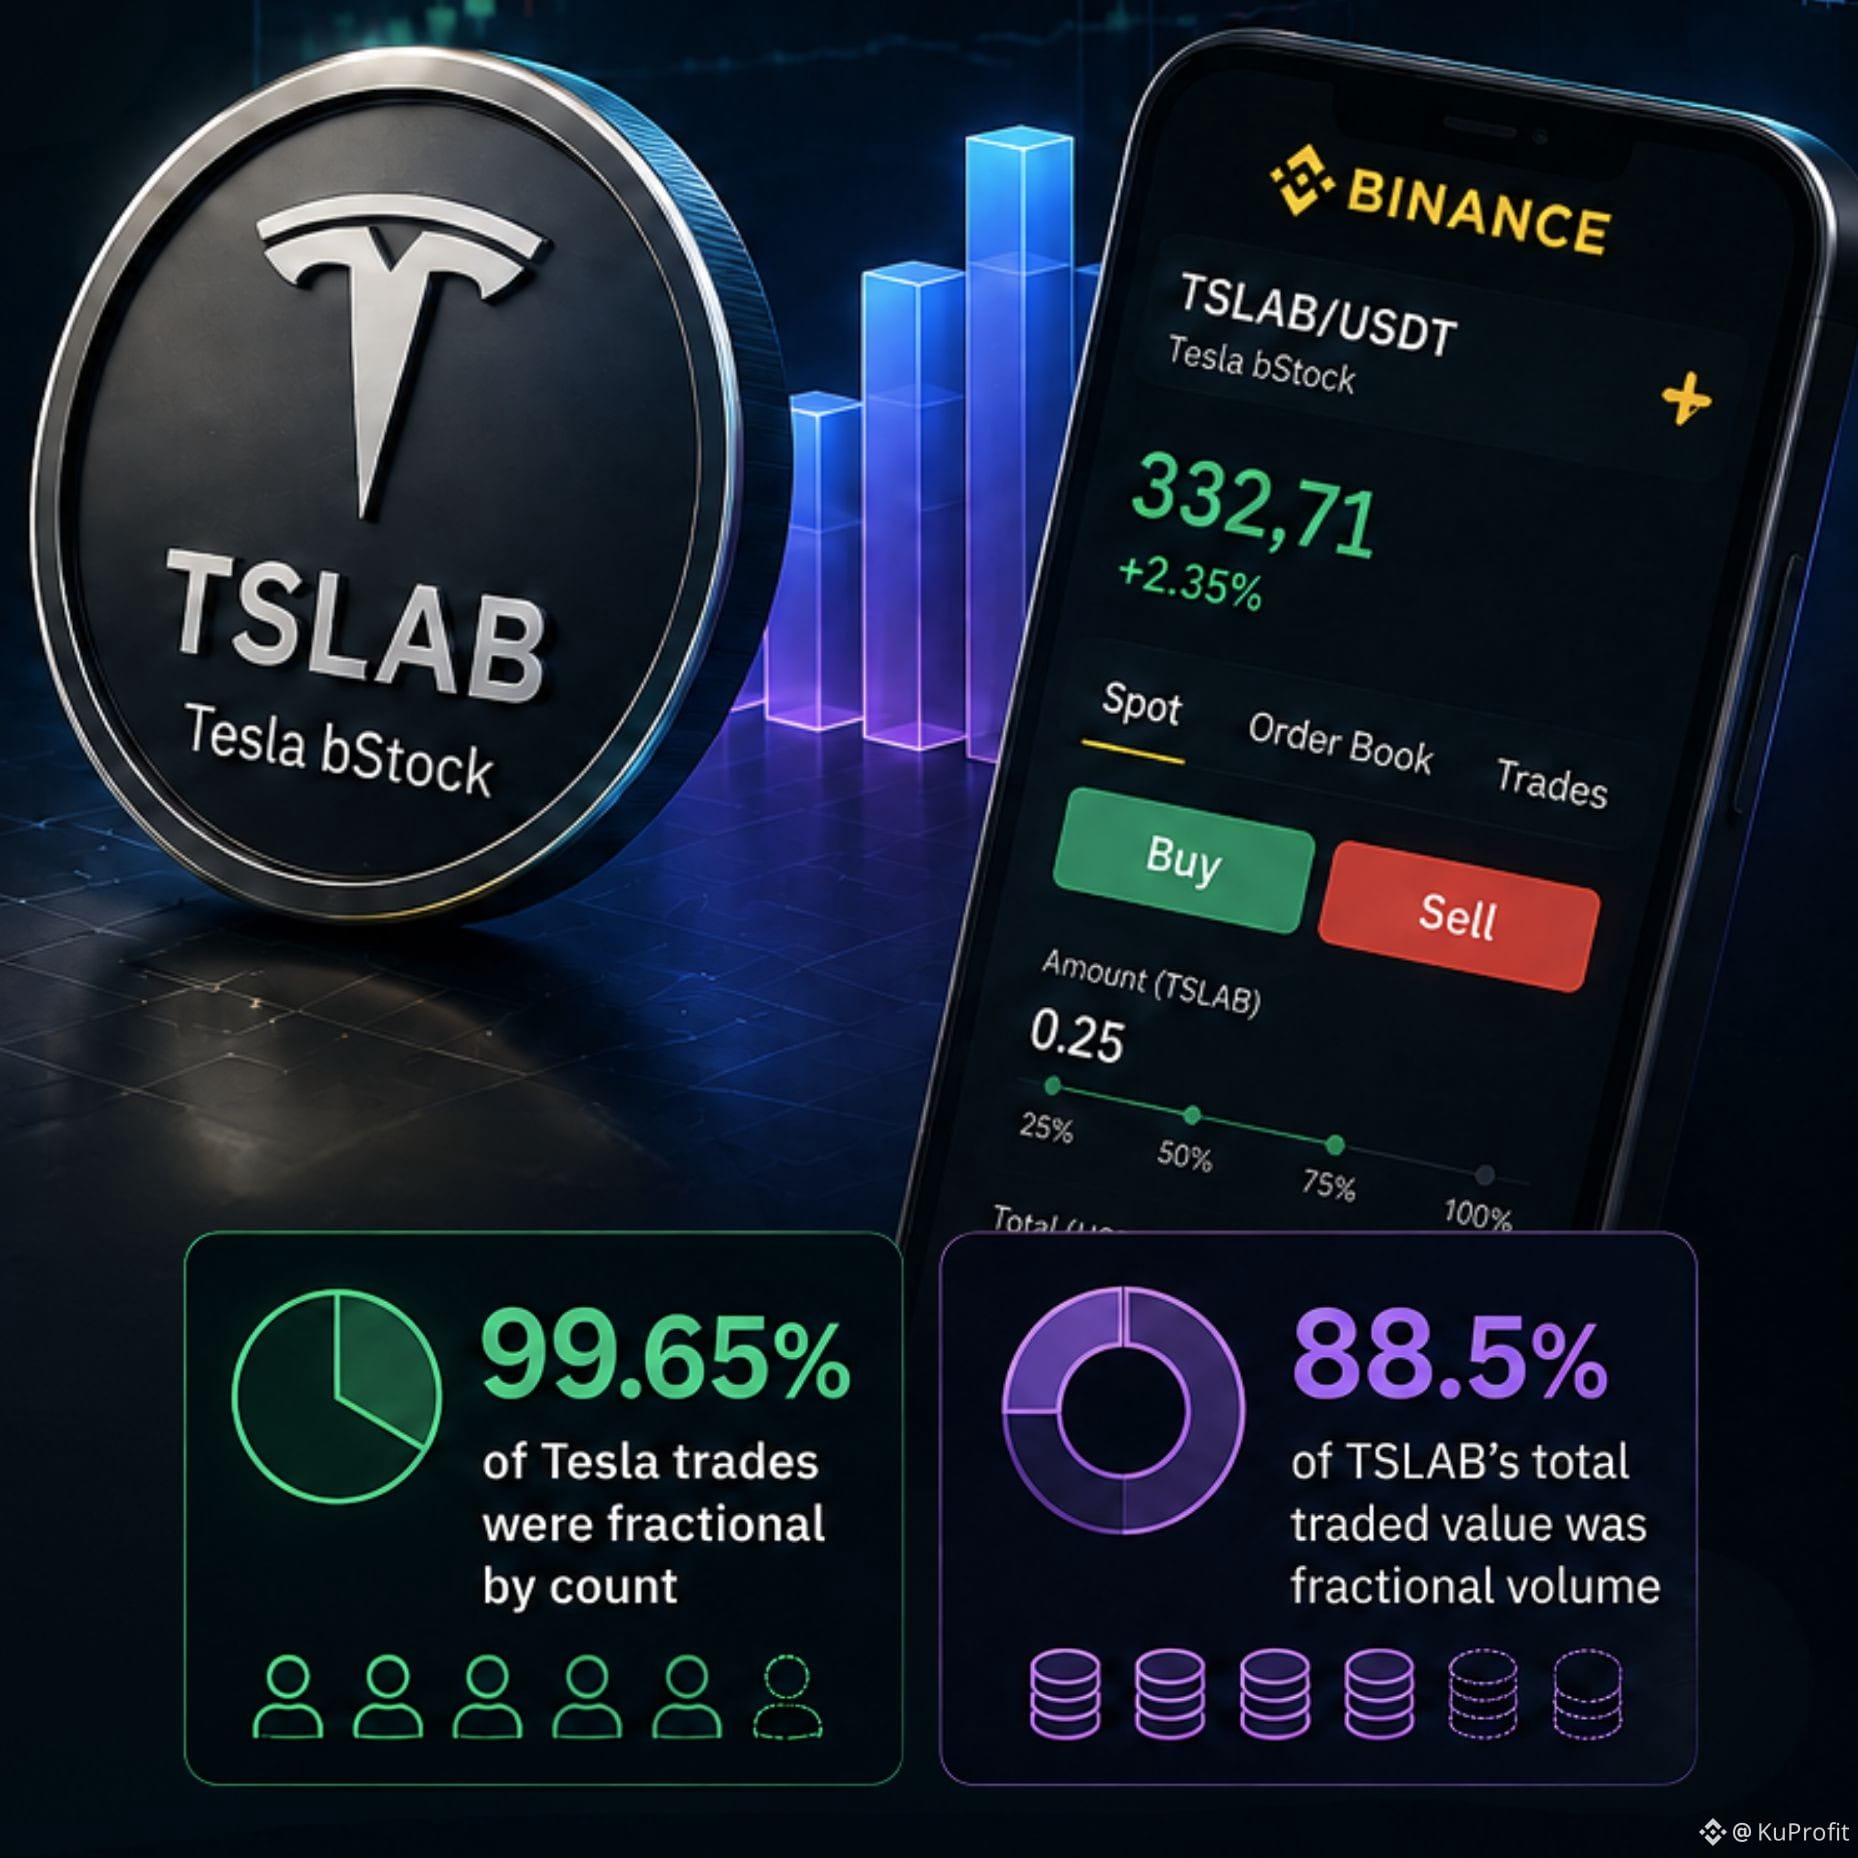
إذا كانت 99.65% من صفقات تسلا تكون كسريّة من حيث عدد الأسهم، فهل الملكية الكسريّة هي حقًا مجرد ميزة وصول؟
عندما فكرت لأول مرة في الملكية الكسريّة، رأيتها بشكل أساسي كميزة لإتاحة الوصول.
طريقة لشراء التعرض لسهم باهتزازة دون الحاجة إلى رأس مال كافٍ لشراء سهم كامل.
ثم اطلعت على البيانات المبكرة لـ TSLAB.
وبشكل تقريبي، كانت 99.65% من صفقات تسلا كسريّة من حيث عدد الأسهم.
وكان الحجم الكسري يمثل 88.5% من إجمالي قيمة TSLAB المتداولة.
وهذا جعلني أنظر إلى الملكية الكسريّة بشكل مختلف.
إذا كانت الصفقات الكسريّة تمثل تقريبًا معظم النشاط من حيث عدد الصفقات، وما زالت تمثل غالبية كبيرة من القيمة المتداولة، فحينها تبدو وكأنها أكثر من مجرد ميزة مصممة للمستثمرين الأصغر.
جعلني ذلك أتساءل:
ماذا لو لم تكن الملكية الكسريّة مجرد تغيير يحدد من يمكنه الوصول إلى سهمٍ ما، بل طريقة تداول التعرض لهذا السهم فعليًا؟
يُظهر نموذج السهم الكامل وحدة الاستثمار بشكل واضح إلى حدٍ كبير.
يفصل التداول الكسري بين حجم المركز وسعر سهم واحد كامل.
يمكنك تحديد مقدار التعرض الذي تريده دون أن تسأل أولًا عما إذا كنت تستطيع شراء سهمٍ كامل واحد.
وأعتقد أن الجزء الأكثر إثارة للاهتمام هو ذلك.
ليست المسألة مجرد:
“هل يمكنني شراء جزء من تسلا؟”
بل هي:
“ماذا يحدث عندما تصبح الكسرة هي الوحدة العادية للتداول؟”
بالنسبة لي، هذا سؤال أكثر إثارة للاهتمام عن الملكية الكسريّة، أكثر من مجرد تسميتها ميزة لإتاحة الوصول.
#bstockscis @BinanceCIS
إذا كانت 99.65% من صفقات تسلا تكون كسريّة من حيث عدد الأسهم، فهل الملكية الكسريّة هي حقًا مجرد ميزة وصول؟
عندما فكرت لأول مرة في الملكية الكسريّة، رأيتها بشكل أساسي كميزة لإتاحة الوصول.
طريقة لشراء التعرض لسهم باهتزازة دون الحاجة إلى رأس مال كافٍ لشراء سهم كامل.
ثم اطلعت على البيانات المبكرة لـ TSLAB.
وبشكل تقريبي، كانت 99.65% من صفقات تسلا كسريّة من حيث عدد الأسهم.
وكان الحجم الكسري يمثل 88.5% من إجمالي قيمة TSLAB المتداولة.
وهذا جعلني أنظر إلى الملكية الكسريّة بشكل مختلف.
إذا كانت الصفقات الكسريّة تمثل تقريبًا معظم النشاط من حيث عدد الصفقات، وما زالت تمثل غالبية كبيرة من القيمة المتداولة، فحينها تبدو وكأنها أكثر من مجرد ميزة مصممة للمستثمرين الأصغر.
جعلني ذلك أتساءل:
ماذا لو لم تكن الملكية الكسريّة مجرد تغيير يحدد من يمكنه الوصول إلى سهمٍ ما، بل طريقة تداول التعرض لهذا السهم فعليًا؟
يُظهر نموذج السهم الكامل وحدة الاستثمار بشكل واضح إلى حدٍ كبير.
يفصل التداول الكسري بين حجم المركز وسعر سهم واحد كامل.
يمكنك تحديد مقدار التعرض الذي تريده دون أن تسأل أولًا عما إذا كنت تستطيع شراء سهمٍ كامل واحد.
وأعتقد أن الجزء الأكثر إثارة للاهتمام هو ذلك.
ليست المسألة مجرد:
“هل يمكنني شراء جزء من تسلا؟”
بل هي:
“ماذا يحدث عندما تصبح الكسرة هي الوحدة العادية للتداول؟”
بالنسبة لي، هذا سؤال أكثر إثارة للاهتمام عن الملكية الكسريّة، أكثر من مجرد تسميتها ميزة لإتاحة الوصول.
#bstockscis @BinanceCIS
عندما فكرت لأول مرة في الملكية الكسريّة، رأيتها بشكل أساسي كميزة لإتاحة الوصول.
طريقة لشراء التعرض لسهم باهتزازة دون الحاجة إلى رأس مال كافٍ لشراء سهم كامل.
ثم اطلعت على البيانات المبكرة لـ TSLAB.
وبشكل تقريبي، كانت 99.65% من صفقات تسلا كسريّة من حيث عدد الأسهم.
وكان الحجم الكسري يمثل 88.5% من إجمالي قيمة TSLAB المتداولة.
وهذا جعلني أنظر إلى الملكية الكسريّة بشكل مختلف.
إذا كانت الصفقات الكسريّة تمثل تقريبًا معظم النشاط من حيث عدد الصفقات، وما زالت تمثل غالبية كبيرة من القيمة المتداولة، فحينها تبدو وكأنها أكثر من مجرد ميزة مصممة للمستثمرين الأصغر.
جعلني ذلك أتساءل:
ماذا لو لم تكن الملكية الكسريّة مجرد تغيير يحدد من يمكنه الوصول إلى سهمٍ ما، بل طريقة تداول التعرض لهذا السهم فعليًا؟
يُظهر نموذج السهم الكامل وحدة الاستثمار بشكل واضح إلى حدٍ كبير.
يفصل التداول الكسري بين حجم المركز وسعر سهم واحد كامل.
يمكنك تحديد مقدار التعرض الذي تريده دون أن تسأل أولًا عما إذا كنت تستطيع شراء سهمٍ كامل واحد.
وأعتقد أن الجزء الأكثر إثارة للاهتمام هو ذلك.
ليست المسألة مجرد:
“هل يمكنني شراء جزء من تسلا؟”
بل هي:
“ماذا يحدث عندما تصبح الكسرة هي الوحدة العادية للتداول؟”
بالنسبة لي، هذا سؤال أكثر إثارة للاهتمام عن الملكية الكسريّة، أكثر من مجرد تسميتها ميزة لإتاحة الوصول.
#bstockscis @BinanceCIS
102
·
--
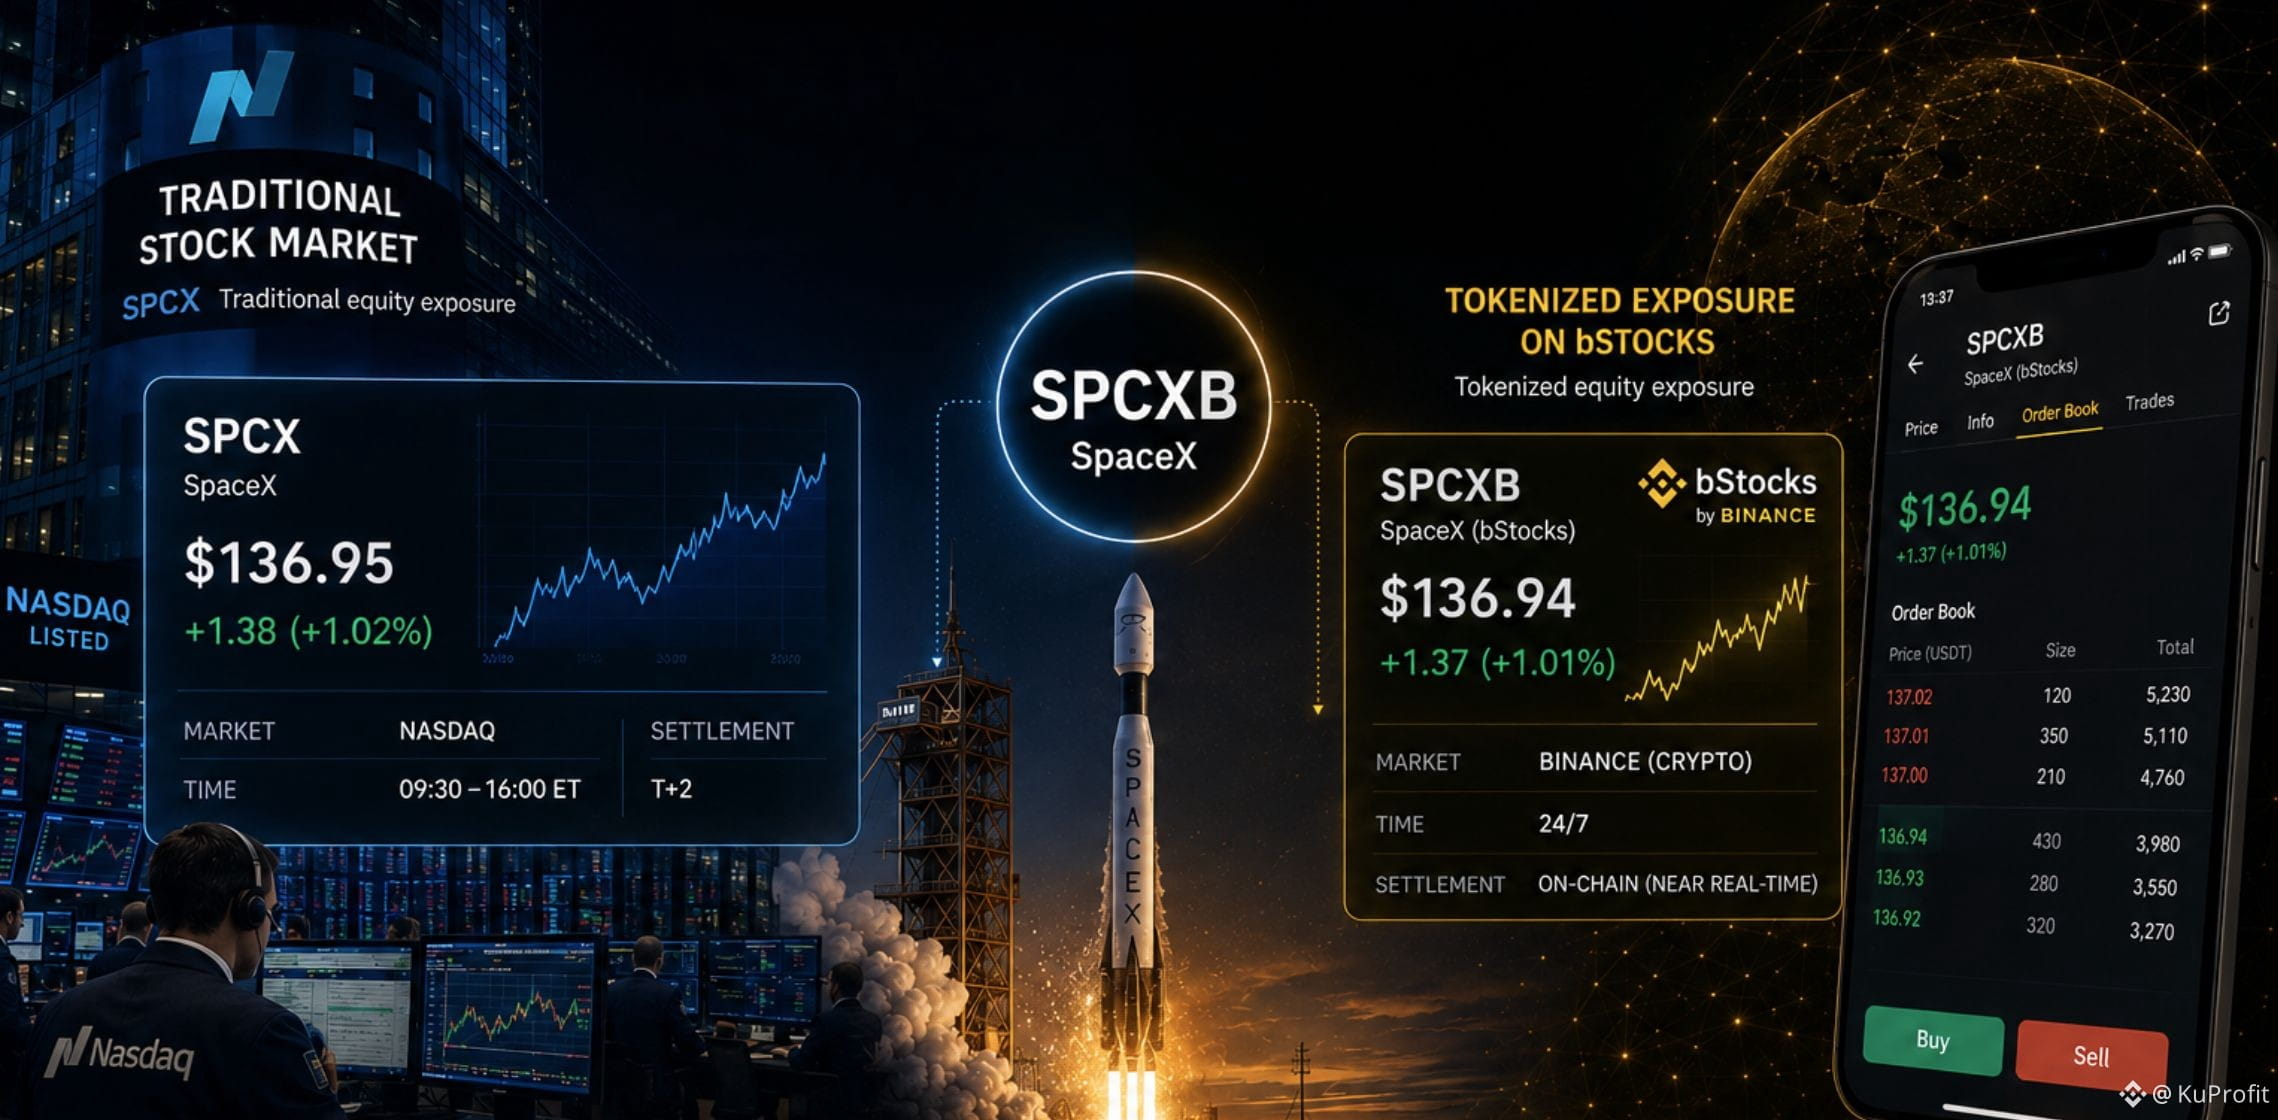
ماذا يتغير عندما تتوفر إمكانية التعرض لنفس الشركة العامة من خلال بنيتين مختلفتين لهيكل السوق؟
بدأت أفكر في ذلك عندما نظرت إلى SPCXB.
تُعد SpaceX الآن شركة عامة، لكن إمكانية التعرض لأسهمها متاحة أيضًا بصيغة مُرمَّزة ضمن شكل توكنات عبر bStocks.
وهذا يخلق موقفًا مثيرًا للاهتمام.
الشركة الأساسية هي نفسها.
لكن السوق الذي يتم من خلاله الوصول إلى هذا التعرض ليس كذلك.
من جهة، يوجد سوق الأسهم التقليدي.
ومن جهة أخرى، توجد صيغة مُرمَّزة للتعرض يتم تداولها ضمن بيئة أصلية للعملات المشفرة.
لذلك بدأت أتساءل:
ماذا يحدث لاكتشاف السعر عندما يصبح التعرض لنفس الأصل الأساسي متاحًا عبر هيكلين مختلفين للسوق؟
للشركة الأساسية سعر سوقها الخاص، بينما يتداول الإصدار المُرمَّز عبر بيئة سوق منفصلة لها دفتر أوامرها وآليات التداول الخاصة بها.
وهذه هي النقطة التي أجدها مثيرة للاهتمام.
الترميز لا يغيّر SpaceX نفسها.
إنه يغيّر صيغة وجود التعرض للشركة وكيف يمكن تداوله.
لذلك عندما أنظر إلى SPCXB، فأنا لا أسأل فقط:
"ما الذي أفكر فيه بشأن SpaceX؟"
بل أسأل أيضًا:
"ماذا يمكننا أن نتعلم عندما يصبح نفس التعرض الأساسي متاحًا من خلال هيكلين مختلفين للسوق؟"
بالنسبة لي، هذا سؤال أكثر إثارة للاهتمام حول الترميز من مجرد التساؤل عما إذا كان بالإمكان تحويل سهم إلى توكن.
#bstockscis @BinanceCIS
ماذا يتغير عندما تتوفر إمكانية التعرض لنفس الشركة العامة من خلال بنيتين مختلفتين لهيكل السوق؟
بدأت أفكر في ذلك عندما نظرت إلى SPCXB.
تُعد SpaceX الآن شركة عامة، لكن إمكانية التعرض لأسهمها متاحة أيضًا بصيغة مُرمَّزة ضمن شكل توكنات عبر bStocks.
وهذا يخلق موقفًا مثيرًا للاهتمام.
الشركة الأساسية هي نفسها.
لكن السوق الذي يتم من خلاله الوصول إلى هذا التعرض ليس كذلك.
من جهة، يوجد سوق الأسهم التقليدي.
ومن جهة أخرى، توجد صيغة مُرمَّزة للتعرض يتم تداولها ضمن بيئة أصلية للعملات المشفرة.
لذلك بدأت أتساءل:
ماذا يحدث لاكتشاف السعر عندما يصبح التعرض لنفس الأصل الأساسي متاحًا عبر هيكلين مختلفين للسوق؟
للشركة الأساسية سعر سوقها الخاص، بينما يتداول الإصدار المُرمَّز عبر بيئة سوق منفصلة لها دفتر أوامرها وآليات التداول الخاصة بها.
وهذه هي النقطة التي أجدها مثيرة للاهتمام.
الترميز لا يغيّر SpaceX نفسها.
إنه يغيّر صيغة وجود التعرض للشركة وكيف يمكن تداوله.
لذلك عندما أنظر إلى SPCXB، فأنا لا أسأل فقط:
"ما الذي أفكر فيه بشأن SpaceX؟"
بل أسأل أيضًا:
"ماذا يمكننا أن نتعلم عندما يصبح نفس التعرض الأساسي متاحًا من خلال هيكلين مختلفين للسوق؟"
بالنسبة لي، هذا سؤال أكثر إثارة للاهتمام حول الترميز من مجرد التساؤل عما إذا كان بالإمكان تحويل سهم إلى توكن.
#bstockscis @BinanceCIS
بدأت أفكر في ذلك عندما نظرت إلى SPCXB.
تُعد SpaceX الآن شركة عامة، لكن إمكانية التعرض لأسهمها متاحة أيضًا بصيغة مُرمَّزة ضمن شكل توكنات عبر bStocks.
وهذا يخلق موقفًا مثيرًا للاهتمام.
الشركة الأساسية هي نفسها.
لكن السوق الذي يتم من خلاله الوصول إلى هذا التعرض ليس كذلك.
من جهة، يوجد سوق الأسهم التقليدي.
ومن جهة أخرى، توجد صيغة مُرمَّزة للتعرض يتم تداولها ضمن بيئة أصلية للعملات المشفرة.
لذلك بدأت أتساءل:
ماذا يحدث لاكتشاف السعر عندما يصبح التعرض لنفس الأصل الأساسي متاحًا عبر هيكلين مختلفين للسوق؟
للشركة الأساسية سعر سوقها الخاص، بينما يتداول الإصدار المُرمَّز عبر بيئة سوق منفصلة لها دفتر أوامرها وآليات التداول الخاصة بها.
وهذه هي النقطة التي أجدها مثيرة للاهتمام.
الترميز لا يغيّر SpaceX نفسها.
إنه يغيّر صيغة وجود التعرض للشركة وكيف يمكن تداوله.
لذلك عندما أنظر إلى SPCXB، فأنا لا أسأل فقط:
"ما الذي أفكر فيه بشأن SpaceX؟"
بل أسأل أيضًا:
"ماذا يمكننا أن نتعلم عندما يصبح نفس التعرض الأساسي متاحًا من خلال هيكلين مختلفين للسوق؟"
بالنسبة لي، هذا سؤال أكثر إثارة للاهتمام حول الترميز من مجرد التساؤل عما إذا كان بالإمكان تحويل سهم إلى توكن.
#bstockscis @BinanceCIS
128
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
SaylorHintsStrategyBitcoinBuy
2.2M مشاهدات
11,506 يقومون بالنقاش
بينما ينشغل الجميع بـ“النقاط البرتقالية” ليوم الأحد، يتجاهلون معلومات أكثر أهمية بكثير. يتغير كل شيء عندما يبدأ مايكل سايلور بإلقاء تلميحات حول عملية شراء أخرى كبيرة ومؤثرة من البيتكوين. تندلع أرجاء المجتمع في #SaylorHintsStrategyBitcoinBuy عنوانًا، لكن هناك ما هو أكثر أهمية يجري. لم يعد الأمر يتعلق بالشراء الأعمى للـ sats. بل يتعلق بتطور الخزينة المؤسسية الأسمى. 📊
أكد مايكل سايلور مؤخرًا أن استراتيجيتهم تطورت من نهج ثابت “اشترِ واحتفظ بأي ثمن” إلى سوق ائتمان رقمي ديناميكي. لقد كانوا يستخدمون أدوات تمويل متنوعة لتحسين احتياطياتهم الدولارية مع توسيع تعرضهم لبيتكوين لكل سهم. لم تتغير رسالتهم: البيتكوين هي شكل استثنائي من رأس المال الرقمي. ⚡️
ماذا يعني ذلك بالنسبة لك؟
1️⃣ أول ما يجب فهمه هو أن المستثمرين المؤسسيين يمكنهم الآن الاستفادة من بنيات سوقية متطورة. سيستخدمون رأس مالهم الرقمي لزيادة تعرضهم لأفضل أصل في العالم بغض النظر عن فترات الانخفاض.
2️⃣ التفاصيل الحاسمة الثانية هي أن الأطروحة طويلة الأمد ما زالت قائمة. تركيزهم الأساسي هو تجميع أكبر أصل في كوكب الأرض حتى لو لم يحدث ذلك فورًا.
هذا ليس نصيحة مالية. يُرجى إجراء العناية الواجبة قبل اتخاذ أي قرارات استثمارية.
متابعة من فضلكم
#Bitcoin #CryptoMarket #BinanceSquare
$BTC
Shamika Metting
·1 إعجاب
·72 مشاهدات
BOJRaisesRatesTo31YearHigh
185,894 مشاهدات
2,735 يقومون بالنقاش
BuffettStepsDownAsBerkshireChairman
90,134 مشاهدات
1,420 يقومون بالنقاش