

牛奔策略
你好,我是牛奔。
币圈长期生存选手,K线行为观察员,职业接盘与逃顶失败研究专家。
这些年,我长期活跃在牛市追涨、熊市抄底、震荡市左右挨打的第一线。
我一生都在这个充满未知的市场里摸爬滚打。
مُتداول بمُعدّل مرتفع
5.5 سنوات
1.7K+ تتابع
1.4K+ المتابعون
1.0K+ إعجاب
منشورات
الكل
اقتباسات
مقاطع فيديو
PINNED
تمّ التحقق
牛奔策略
·
--
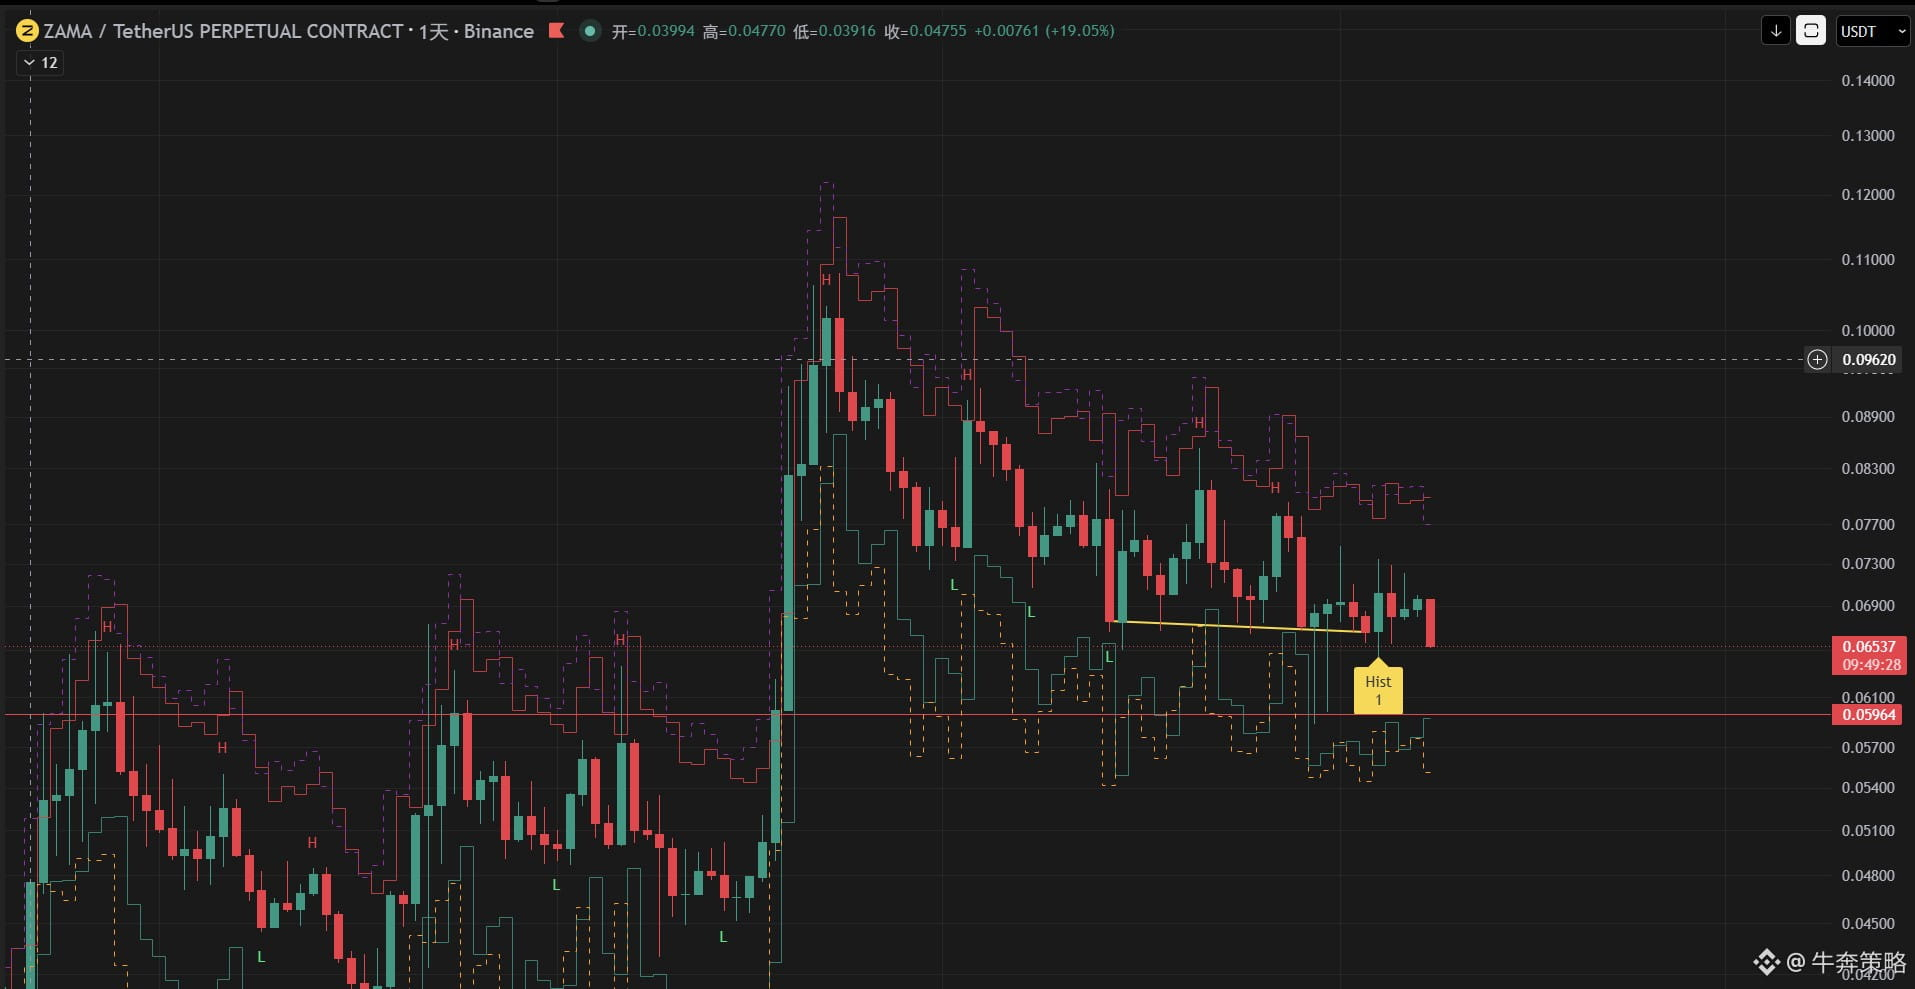
هابطدراسة $ZAMA : إما أن تكافح لتصبح بنية تحتية للحوسبة التي تحافظ على الخصوصية وتبقى، أو تموت ببطء
أولاً، العلاقة الجوهرية بين ZAMA وFHE
(1) لا يكمن جوهر ZAMA في البلوك تشين، بل في FHE. فالتشفير المتماثل بالكامل (FHE) هو بحد ذاته نهج مفتوح المصدر ومتاح للجميع للحوسبة على البيانات المشفرة، تطوّر أكاديمياً على مدى طويل. وتوفّر ZAMA تطبيقاً هندسياً لـFHE أكثر عملية وسهولة في الاستخدام، وتسعى انطلاقاً منه إلى بناء سلسلة أدوات تطوير وبيئة تشغيل.
(2) جوهرياً: ZAMA = تطبيق هندسي ومحاولة تجارية لـFHE، وليست FHE بحد ذاتها.
(3) وهذا يعني أن هناك حواجز تقنية، لكنها لا تمنحها حصانة طبيعية من الاستبدال.
2. إذا صُنّفت ZAMA على أنها «طبقة أولى/ثانية للخصوصية»
ثانياً، إذا عرّفت ZAMA نفسها بأنها سلسلة للخصوصية:
(1) جذب المطورين لنشر تطبيقات DApp وDeFi، واستضافة منظومة التطبيقات مباشرة على السلسلة، وتحقيق القيمة عبر TVL ورسوم المعاملات واقتصاديات الرموز.
(2) فالخلاصة واضحة للغاية: في سوق L1/L2 المكتظ بشدة حالياً، يمكن إعلان فشلها تقريباً من الآن.
(3) الخصوصية باعتبارها «ميزة البيع الوحيدة» لا تكفي لدعم عجلة نمو سلسلة عامة.
ثالثاً، إذا أرادت ZAMA أن تصبح «Chainlink للحوسبة التي تحافظ على الخصوصية»
(1) هذا هو المسار الوحيد الذي قد ينجح لـZAMA: ألا تبني سلسلة رئيسية، بل أن تصبح بنية تحتية للحوسبة التي تحافظ على الخصوصية ضمن طبقة التنفيذ.
(2) أي أن يكون تموضعها شبيهاً بـ«الخصوصية كخدمة (Privacy-as-a-Service)» أو «معالج مساعد للتنفيذ الخاص».
(3) لكن سرعان ما يبرز سؤال جوهري: لماذا يتعين على L1/L2 أن تفوّض تنفيذ العمليات الخاصة إلى ZAMA؟ ألا يمكنها القيام بذلك بنفسها؟
(4) هذه ليست مسألة تقنية، بل مسألة سيادة.
رابعاً، الخطر الحقيقي الذي يواجه ZAMA: أن تظل «خياراً متاحاً دائماً، لكنه ليس خياراً ضرورياً أبداً»
(1) قبل أن تصبح ZAMA «طبقة خصوصية لا بد من دمجها»، تواجه وضعاً وسطياً خطيراً: FHE مهمة، لكن يمكن استبدال تطبيقاتها؛ والحاجة إلى الخصوصية موجودة، لكن الاستعانة بمصادر خارجية ليست ضرورية دائماً.
(2) أمام السلاسل الرئيسية خيارات كثيرة: تطوير نسخة مبسطة خاصة بها من الحوسبة التي تحافظ على الخصوصية، أو استخدام ZK/TEE/خصوصية طبقة التطبيقات للتحايل على المشكلة أو «تأجيل حلها».
الخلاصة: إذا لم تستطع التوسع إلى مزيد من السلاسل والتطبيقات، فلن يتبقى لـZAMA سوى القيمة السردية ومساحة المضاربة.
أولاً، العلاقة الجوهرية بين ZAMA وFHE
(1) لا يكمن جوهر ZAMA في البلوك تشين، بل في FHE. فالتشفير المتماثل بالكامل (FHE) هو بحد ذاته نهج مفتوح المصدر ومتاح للجميع للحوسبة على البيانات المشفرة، تطوّر أكاديمياً على مدى طويل. وتوفّر ZAMA تطبيقاً هندسياً لـFHE أكثر عملية وسهولة في الاستخدام، وتسعى انطلاقاً منه إلى بناء سلسلة أدوات تطوير وبيئة تشغيل.
(2) جوهرياً: ZAMA = تطبيق هندسي ومحاولة تجارية لـFHE، وليست FHE بحد ذاتها.
(3) وهذا يعني أن هناك حواجز تقنية، لكنها لا تمنحها حصانة طبيعية من الاستبدال.
2. إذا صُنّفت ZAMA على أنها «طبقة أولى/ثانية للخصوصية»
ثانياً، إذا عرّفت ZAMA نفسها بأنها سلسلة للخصوصية:
(1) جذب المطورين لنشر تطبيقات DApp وDeFi، واستضافة منظومة التطبيقات مباشرة على السلسلة، وتحقيق القيمة عبر TVL ورسوم المعاملات واقتصاديات الرموز.
(2) فالخلاصة واضحة للغاية: في سوق L1/L2 المكتظ بشدة حالياً، يمكن إعلان فشلها تقريباً من الآن.
(3) الخصوصية باعتبارها «ميزة البيع الوحيدة» لا تكفي لدعم عجلة نمو سلسلة عامة.
ثالثاً، إذا أرادت ZAMA أن تصبح «Chainlink للحوسبة التي تحافظ على الخصوصية»
(1) هذا هو المسار الوحيد الذي قد ينجح لـZAMA: ألا تبني سلسلة رئيسية، بل أن تصبح بنية تحتية للحوسبة التي تحافظ على الخصوصية ضمن طبقة التنفيذ.
(2) أي أن يكون تموضعها شبيهاً بـ«الخصوصية كخدمة (Privacy-as-a-Service)» أو «معالج مساعد للتنفيذ الخاص».
(3) لكن سرعان ما يبرز سؤال جوهري: لماذا يتعين على L1/L2 أن تفوّض تنفيذ العمليات الخاصة إلى ZAMA؟ ألا يمكنها القيام بذلك بنفسها؟
(4) هذه ليست مسألة تقنية، بل مسألة سيادة.
رابعاً، الخطر الحقيقي الذي يواجه ZAMA: أن تظل «خياراً متاحاً دائماً، لكنه ليس خياراً ضرورياً أبداً»
(1) قبل أن تصبح ZAMA «طبقة خصوصية لا بد من دمجها»، تواجه وضعاً وسطياً خطيراً: FHE مهمة، لكن يمكن استبدال تطبيقاتها؛ والحاجة إلى الخصوصية موجودة، لكن الاستعانة بمصادر خارجية ليست ضرورية دائماً.
(2) أمام السلاسل الرئيسية خيارات كثيرة: تطوير نسخة مبسطة خاصة بها من الحوسبة التي تحافظ على الخصوصية، أو استخدام ZK/TEE/خصوصية طبقة التطبيقات للتحايل على المشكلة أو «تأجيل حلها».
الخلاصة: إذا لم تستطع التوسع إلى مزيد من السلاسل والتطبيقات، فلن يتبقى لـZAMA سوى القيمة السردية ومساحة المضاربة.
عرض الترجمة
牛奔策略
·
--
Lighter能否成为Perp DEX的龙二?
每个赛道,我最关注的是最终能够站在前两名位置的项目。因为很多赛道发展到最后,都会越来越集中。在Perp DEX这个赛道,HYPE的龙一位置暂时很难挑战,但Lighter已经是我眼里最值得持续观察的龙二竞争者之一。
一、HYPE龙一的位置,目前没有任何悬念
截至2026年11月8日,DefiLlama数据显示,Hyperliquid最近30天永续合约成交量约2369亿美元。Lighter如果把主站和Robinhood Chain上的业务合在一起,主站约558亿美元,Robinhood链上永续合约约192亿美元,合计接近750亿美元。ASTER最近30天大约462亿美元。
也就是说,如果按当前成交规模看,Lighter已经进入Perp DEX最前面的梯队,甚至合并Robinhood业务后已经超过ASTER。但和HYPE相比差距依然很明显。HYPE一个月接近2400亿美元,而Lighter合计约750亿美元,仍然是三倍以上的差距。Lighter能不能把第二名的位置坐稳。
二、Lighter最大的优势:真实业务
Perp DEX这个赛道曾经出现过很多依靠积分、空投预期和交易激励堆出来的成交量,所以我一直不太喜欢只看交易量。我更关心的是,交易以后到底有没有产生真实收入。
Lighter主站最近30天永续合约成交量约558亿美元,手续费收入约386万美元,协议收入约310万美元,同时已经形成了比较明确的价值捕获路径:用户交易 → 协议收费 → 协议收入 → LIT回购。这是我比较看重LIT的一点。很多项目的问题不是没有业务,而是项目赚的钱和代币没关系,LIT至少目前不是这种结构。
三、Robinhood是Lighter最特别的一张牌,也是最大的风险
Robinhood Chain上的Lighter已经不是一个PPT合作。目前Lighter在Robinhood Chain上的永续合约业务,最近30天成交量约192亿美元,最近7天成交量约44亿美元,锁仓资金约1.15亿美元,最近30天手续费约231万美元,协议收入约212万美元。如果把Robinhood和Lighter主站放在一起计算,Lighter整个永续合约体系最近30天已经有大约750亿美元成交量。
更值得关注的是,Robinhood Chain上的业务还非常年轻。7月底锁仓资金只有1000万美元左右,9月底已经超过1亿美元,现在仍维持在1.1亿美元以上。如果Robinhood Chain后续继续扩大,这可能成为Lighter区别于其他Perp DEX最大的增长来源之一。
但是风险也很大,Robinhood已经收购Bitstamp,而且正在通过Bitstamp扩展自己的中心化永续合约业务。也就是说,Robinhood其实有两套路线,目前Bitstamp扩展永续合约以后,Lighter在Robinhood Chain上的交易量并没有明显崩掉。
但长期有一个问题必须考虑:Robinhood为什么要把所有永续合约订单都交给Lighter?Bitstamp已经是Robinhood自己的资产。如果大量普通Robinhood用户未来直接在App里面交易永续合约,那么这部分交易留在Bitstamp,对Robinhood来说显然更符合商业利益。
所以我现在不会再简单地把Robinhood几千万用户,直接等同于Lighter未来的潜在用户。Lighter真正能拿到的,更可能是Robinhood链上金融体系中的那部分用户。
四、Lighter最大的硬伤,是代币流通率还很低
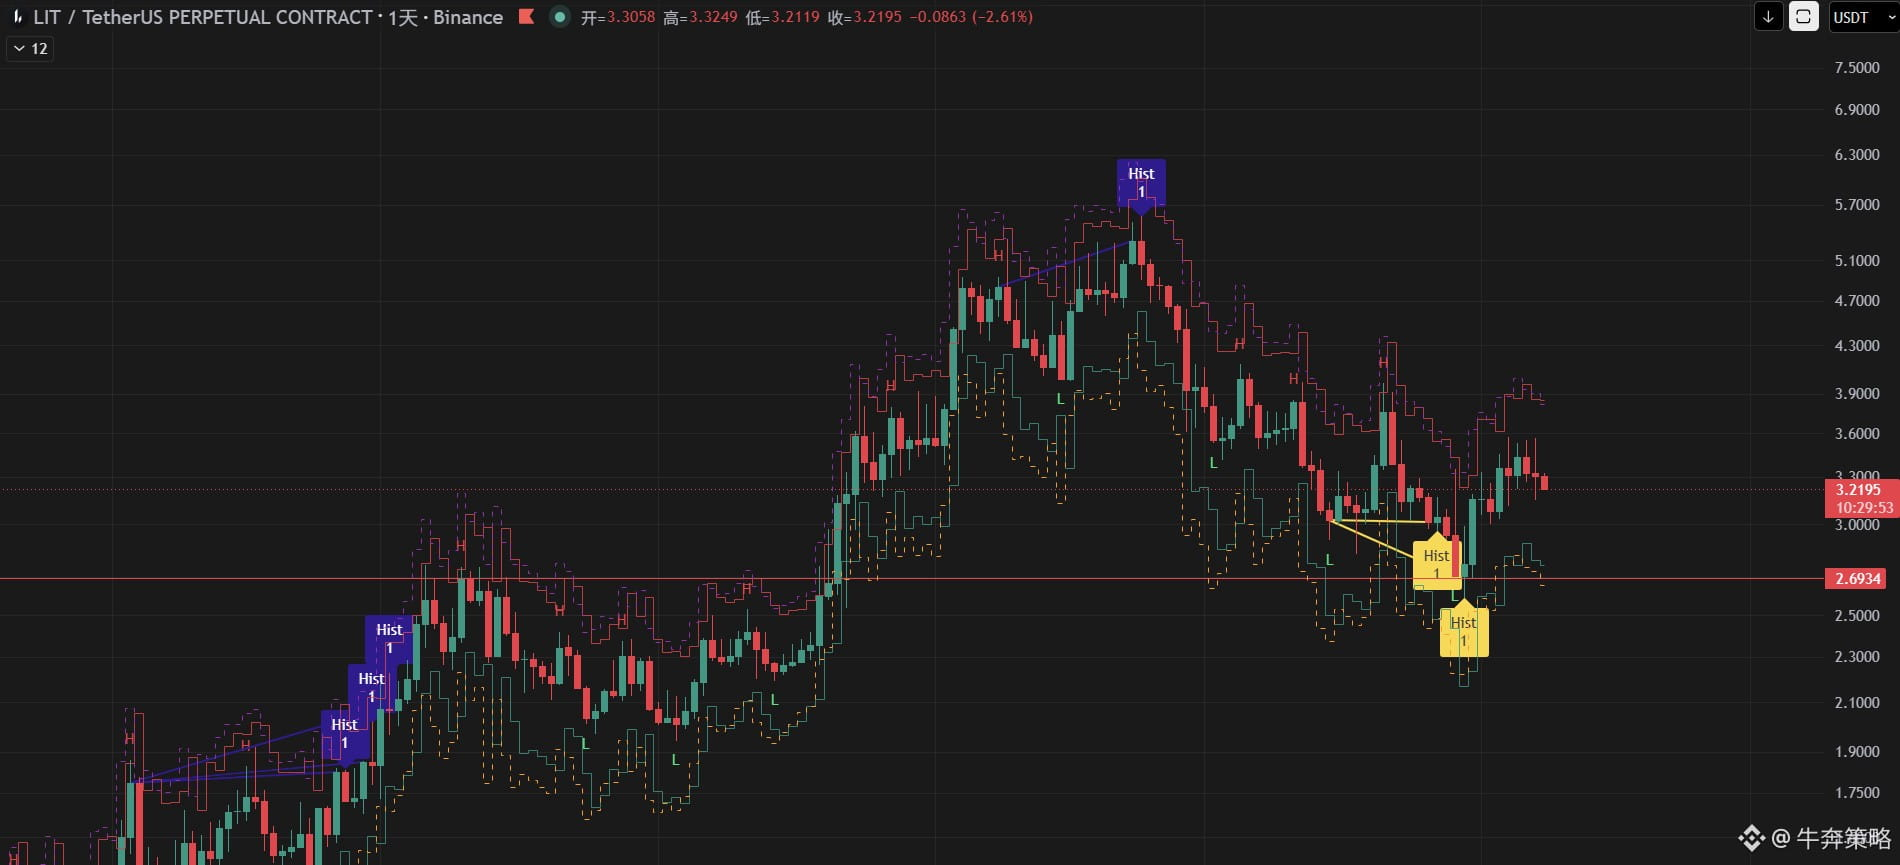
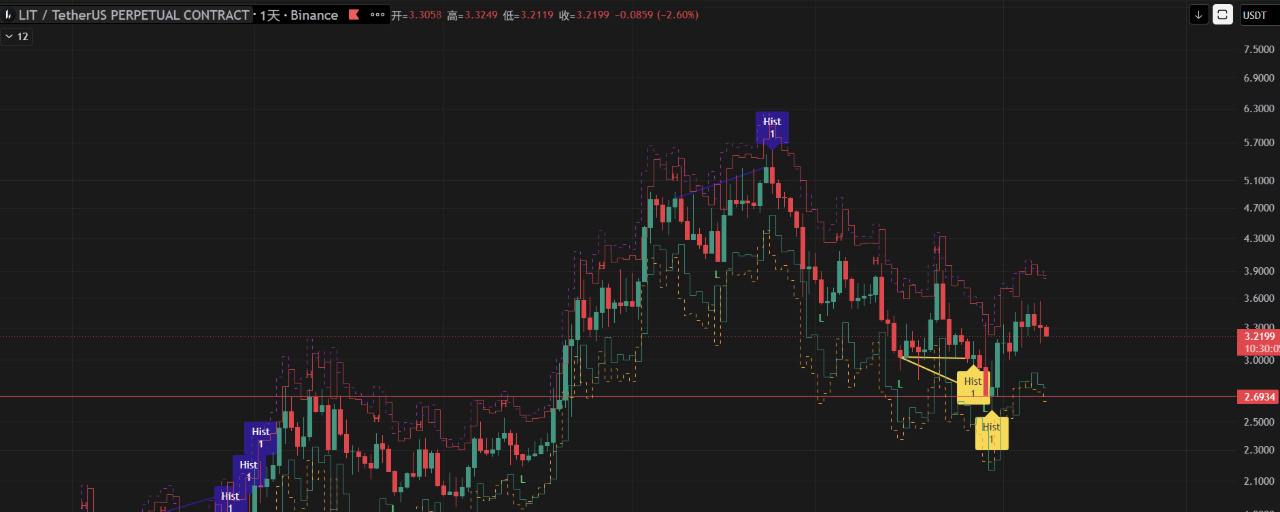
LIT目前价格大约3.3美元,流通量约2.5亿枚,对应流通市值约8.3亿美元。但总供应量10亿枚,对应完全稀释估值仍然超过32亿美元,目前只有约25%流通。其中团队26%,投资人24%,两者合计就是总供应量的50%。这是LIT当前一个非常明显的估值压力。
五、我现在怎么看$LIT
如果单纯按照最近30天永续合约成交量来看,把Lighter主站和Robinhood Chain都统计进去,Lighter已经很有资格进入第二梯队最前面,甚至当前成交规模已经超过ASTER。但如果按照品牌、用户心智、生态、收入、代币价值捕获和长期护城河来看,这个“龙二”位置还远没有坐稳。HYPE目前依然是独立龙一,下面则是Lighter、ASTER以及其他新一代Perp DEX继续竞争。
我不会因为“Lighter可能成为龙二”,就直接得出“LIT现在一定值得买”的结论。Lighter目前已经足够优秀,让我把它长期放在Perp DEX核心观察名单里。但LIT目前仍然有三个问题需要继续验证:Robinhood业务还能不能继续增长、Robinhood产生的收入最终能不能进入LIT回购,以及未来大量代币解锁能否被业务增长和回购消化。
一、HYPE龙一的位置,目前没有任何悬念
截至2026年11月8日,DefiLlama数据显示,Hyperliquid最近30天永续合约成交量约2369亿美元。Lighter如果把主站和Robinhood Chain上的业务合在一起,主站约558亿美元,Robinhood链上永续合约约192亿美元,合计接近750亿美元。ASTER最近30天大约462亿美元。
也就是说,如果按当前成交规模看,Lighter已经进入Perp DEX最前面的梯队,甚至合并Robinhood业务后已经超过ASTER。但和HYPE相比差距依然很明显。HYPE一个月接近2400亿美元,而Lighter合计约750亿美元,仍然是三倍以上的差距。Lighter能不能把第二名的位置坐稳。
二、Lighter最大的优势:真实业务
Perp DEX这个赛道曾经出现过很多依靠积分、空投预期和交易激励堆出来的成交量,所以我一直不太喜欢只看交易量。我更关心的是,交易以后到底有没有产生真实收入。
Lighter主站最近30天永续合约成交量约558亿美元,手续费收入约386万美元,协议收入约310万美元,同时已经形成了比较明确的价值捕获路径:用户交易 → 协议收费 → 协议收入 → LIT回购。这是我比较看重LIT的一点。很多项目的问题不是没有业务,而是项目赚的钱和代币没关系,LIT至少目前不是这种结构。
三、Robinhood是Lighter最特别的一张牌,也是最大的风险
Robinhood Chain上的Lighter已经不是一个PPT合作。目前Lighter在Robinhood Chain上的永续合约业务,最近30天成交量约192亿美元,最近7天成交量约44亿美元,锁仓资金约1.15亿美元,最近30天手续费约231万美元,协议收入约212万美元。如果把Robinhood和Lighter主站放在一起计算,Lighter整个永续合约体系最近30天已经有大约750亿美元成交量。
更值得关注的是,Robinhood Chain上的业务还非常年轻。7月底锁仓资金只有1000万美元左右,9月底已经超过1亿美元,现在仍维持在1.1亿美元以上。如果Robinhood Chain后续继续扩大,这可能成为Lighter区别于其他Perp DEX最大的增长来源之一。
但是风险也很大,Robinhood已经收购Bitstamp,而且正在通过Bitstamp扩展自己的中心化永续合约业务。也就是说,Robinhood其实有两套路线,目前Bitstamp扩展永续合约以后,Lighter在Robinhood Chain上的交易量并没有明显崩掉。
但长期有一个问题必须考虑:Robinhood为什么要把所有永续合约订单都交给Lighter?Bitstamp已经是Robinhood自己的资产。如果大量普通Robinhood用户未来直接在App里面交易永续合约,那么这部分交易留在Bitstamp,对Robinhood来说显然更符合商业利益。
所以我现在不会再简单地把Robinhood几千万用户,直接等同于Lighter未来的潜在用户。Lighter真正能拿到的,更可能是Robinhood链上金融体系中的那部分用户。
四、Lighter最大的硬伤,是代币流通率还很低
LIT目前价格大约3.3美元,流通量约2.5亿枚,对应流通市值约8.3亿美元。但总供应量10亿枚,对应完全稀释估值仍然超过32亿美元,目前只有约25%流通。其中团队26%,投资人24%,两者合计就是总供应量的50%。这是LIT当前一个非常明显的估值压力。
五、我现在怎么看$LIT
如果单纯按照最近30天永续合约成交量来看,把Lighter主站和Robinhood Chain都统计进去,Lighter已经很有资格进入第二梯队最前面,甚至当前成交规模已经超过ASTER。但如果按照品牌、用户心智、生态、收入、代币价值捕获和长期护城河来看,这个“龙二”位置还远没有坐稳。HYPE目前依然是独立龙一,下面则是Lighter、ASTER以及其他新一代Perp DEX继续竞争。
我不会因为“Lighter可能成为龙二”,就直接得出“LIT现在一定值得买”的结论。Lighter目前已经足够优秀,让我把它长期放在Perp DEX核心观察名单里。但LIT目前仍然有三个问题需要继续验证:Robinhood业务还能不能继续增长、Robinhood产生的收入最终能不能进入LIT回购,以及未来大量代币解锁能否被业务增长和回购消化。
عرض الترجمة
牛奔策略
·
--
هل يمكن إنقاذ صفقة الشراء التي أحتفظ بها في PONS؟
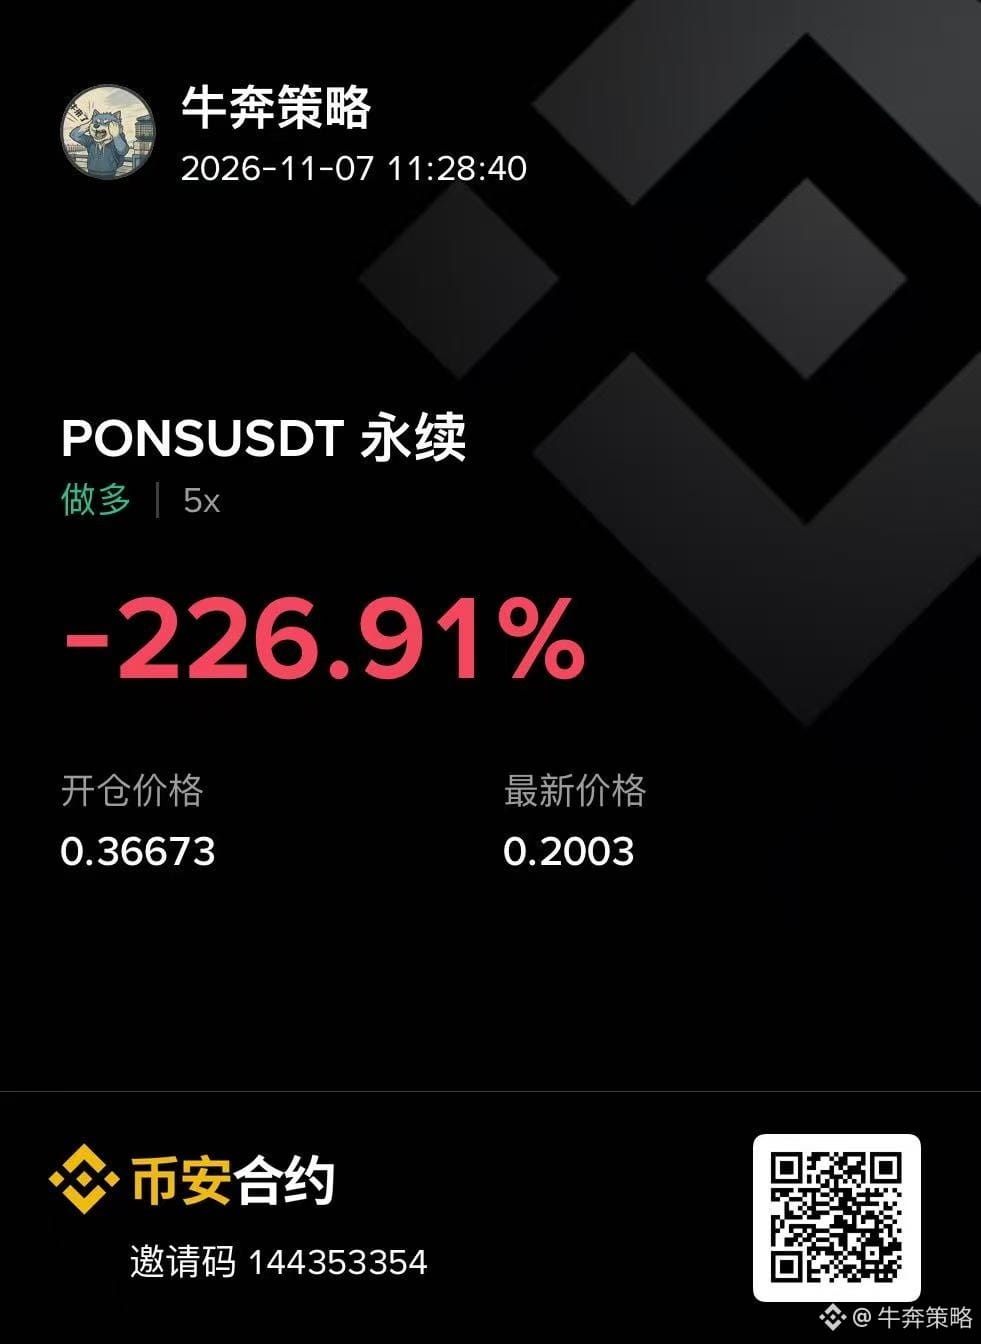
ما زلت أحتفظ بصفقة شراء منذ ذلك الحين، ولم تظهر أي بوادر لإنقاذها.
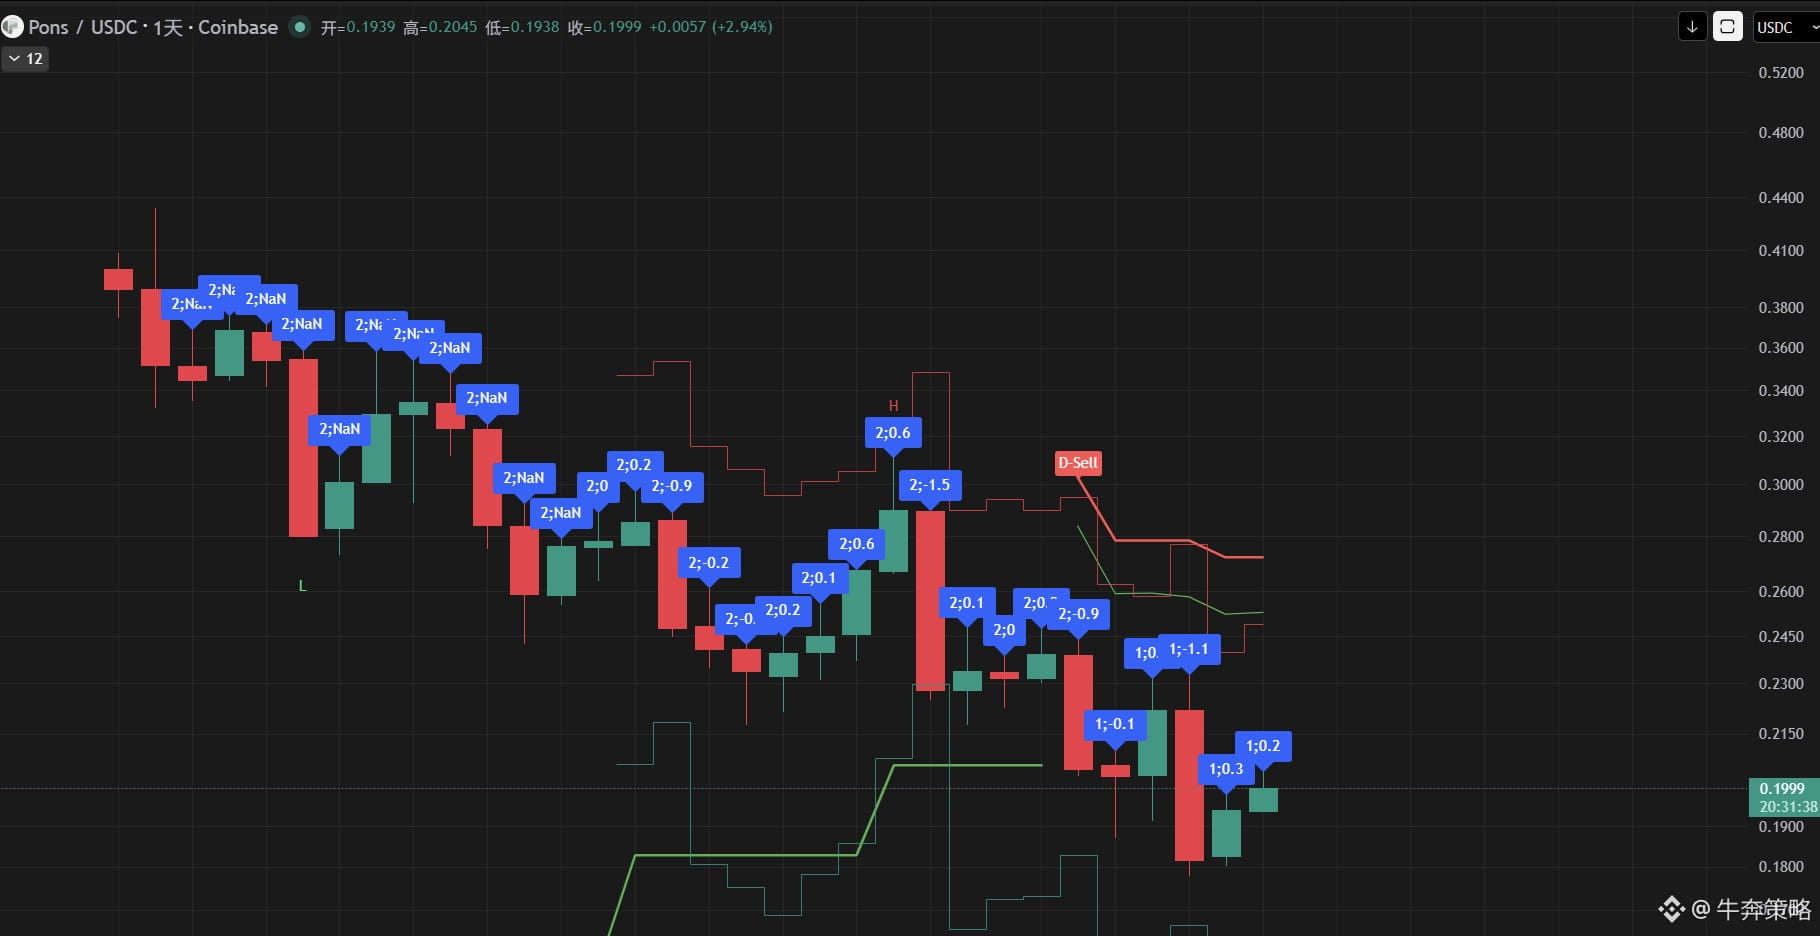
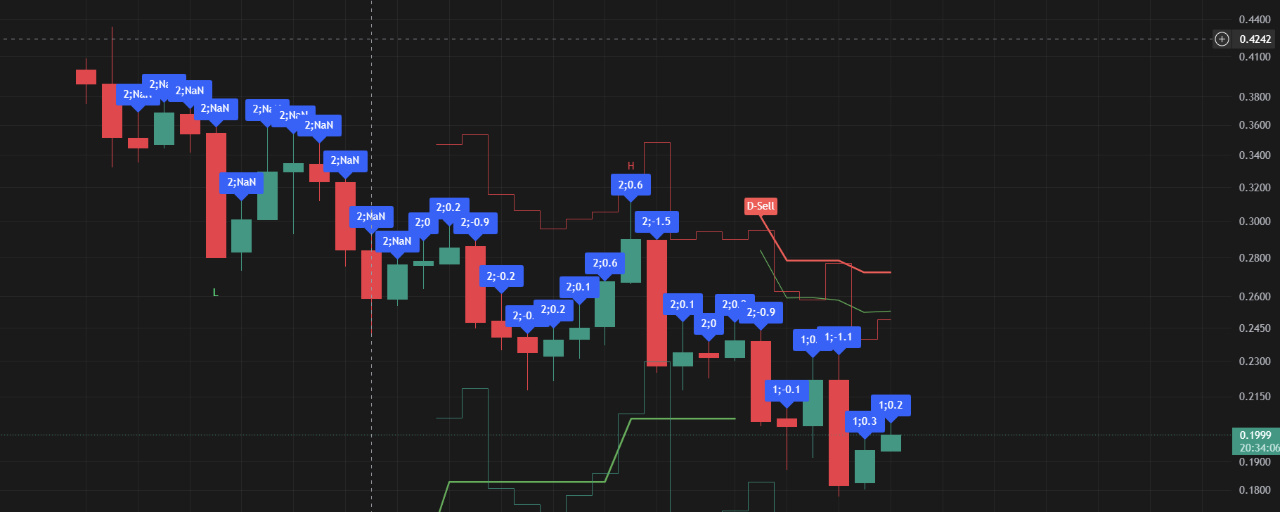
تراجعت PONS من ذروتها التاريخية، التي قاربت 0.97 دولار، إلى نحو 0.19 دولار، أي بأكثر من 80%. لكن المشكلة أن السعر ينخفض، والأعمال تتراجع أيضًا، بل إن وتيرة تراجعها لا تزال سريعة جدًا. ربما لا تتاح لصفقة الشراء التي أحتفظ بها فرصة للنجاة إلا عندما يتوقف تراجع الأعمال.
أولًا، تكمن أكبر قيمة لـPONS في إعادة الشراء
كان أحد الأسباب الرئيسية التي جعلتني أهتم بـPONS منذ البداية هو امتلاكه آلية حقيقية لالتقاط القيمة: حجم التداول → الرسوم → إيرادات البروتوكول → إعادة شراء PONS. حتى الآن، حققت PONS إجمالي رسوم يقارب 203 ملايين دولار، وإجمالي إيرادات بروتوكول يقارب 36.75 مليون دولار، وإجمالي عوائد لحاملي الرموز يقارب 23.91 مليون دولار. إنه ليس مشروعًا يستند بالكامل إلى السردية، لكن من ناحية أخرى، ما دامت قيمته التقديرية قائمة على الإيرادات وإعادة الشراء، فإن انخفاض الإيرادات يعني ضرورة إعادة احتساب هذه القيمة أيضًا.
تراجعت PONS من ذروتها التاريخية، التي قاربت 0.97 دولار، إلى نحو 0.19 دولار، أي بأكثر من 80%. لكن المشكلة أن السعر ينخفض، والأعمال تتراجع أيضًا، بل إن وتيرة تراجعها لا تزال سريعة جدًا. ربما لا تتاح لصفقة الشراء التي أحتفظ بها فرصة للنجاة إلا عندما يتوقف تراجع الأعمال.
أولًا، تكمن أكبر قيمة لـPONS في إعادة الشراء
كان أحد الأسباب الرئيسية التي جعلتني أهتم بـPONS منذ البداية هو امتلاكه آلية حقيقية لالتقاط القيمة: حجم التداول → الرسوم → إيرادات البروتوكول → إعادة شراء PONS. حتى الآن، حققت PONS إجمالي رسوم يقارب 203 ملايين دولار، وإجمالي إيرادات بروتوكول يقارب 36.75 مليون دولار، وإجمالي عوائد لحاملي الرموز يقارب 23.91 مليون دولار. إنه ليس مشروعًا يستند بالكامل إلى السردية، لكن من ناحية أخرى، ما دامت قيمته التقديرية قائمة على الإيرادات وإعادة الشراء، فإن انخفاض الإيرادات يعني ضرورة إعادة احتساب هذه القيمة أيضًا.
牛奔策略
·
--
هل ستكون EDGE هي DYDX التالية؟
الخلاصة: $EDGE لديها إيرادات حقيقية وعمليات إعادة شراء، لكنها لم تثبت حتى الآن قدرتها على استعادة النمو.
أواصل البحث في EDGE مؤخرًا. وفي البداية، كان ما جذبني إليها بسيطًا جدًا: إيرادات حقيقية، وعمليات إعادة شراء حقيقية، وتقييم يبدو رخيصًا.
بلغت عمليات إعادة شراء EDGE وحرقها حتى الآن ما يعادل 5.09% من إجمالي المعروض. وبلغت إيرادات حاملي الرموز خلال آخر 30 يومًا نحو 618 ألف دولار. وباحتساب القيمة السوقية المتداولة الحالية، التي تبلغ نحو 118 مليون دولار، يظل معدل العائد السنوي للقيمة المعاد توزيعها نحو 6%.
إذا نظرنا إلى هذه البيانات وحدها، فحتى إن EDGE تُعد من الأصول «الرخيصة» نسبيًا في قطاع DEX حاليًا. لكن كلما تعمقت في البحث، ازداد حذري. فربما لا تكمن أكبر مشكلة تواجه EDGE الآن في سعرها، بل في سؤال: هل ستصبح DYDX التالية؟
أواصل البحث في EDGE مؤخرًا. وفي البداية، كان ما جذبني إليها بسيطًا جدًا: إيرادات حقيقية، وعمليات إعادة شراء حقيقية، وتقييم يبدو رخيصًا.
بلغت عمليات إعادة شراء EDGE وحرقها حتى الآن ما يعادل 5.09% من إجمالي المعروض. وبلغت إيرادات حاملي الرموز خلال آخر 30 يومًا نحو 618 ألف دولار. وباحتساب القيمة السوقية المتداولة الحالية، التي تبلغ نحو 118 مليون دولار، يظل معدل العائد السنوي للقيمة المعاد توزيعها نحو 6%.
إذا نظرنا إلى هذه البيانات وحدها، فحتى إن EDGE تُعد من الأصول «الرخيصة» نسبيًا في قطاع DEX حاليًا. لكن كلما تعمقت في البحث، ازداد حذري. فربما لا تكمن أكبر مشكلة تواجه EDGE الآن في سعرها، بل في سؤال: هل ستصبح DYDX التالية؟
عرض الترجمة
سجّل الدخول لاستكشاف المزيد من المُحتوى