
Muhammad BR Crypto
72 منشورات

Muhammad BR Crypto
إبلاغ
حظر المُستخدم
36 تتابع
232 المتابعون
46 إعجاب
منشورات
الكل
اقتباسات
Live
عرض الترجمة
#BinancePick Day by day, I'm climbing the Scores leaderboard on #BinancePick. Completing markets, making smart predictions, and enjoying every step of the campaign! 📈
#BinancePick Day by day, I'm climbing the Scores leaderboard on #BinancePick. Completing markets, making smart predictions, and enjoying every step of the campaign! 📈
1
#BinancePick انضممت للتو إلى Binance Pick، وهي طريقة ممتعة لاختبار توقعاتي للسوق! اختر الأسواق، وتوقّع اتجاهاتها، واكسب النقاط على طول الطريق. لا أطيق الانتظار لأرى كم نقطة سأتمكن من فتحها هذا الأسبوع.
#BinancePick انضممت للتو إلى Binance Pick، وهي طريقة ممتعة لاختبار توقعاتي للسوق! اختر الأسواق، وتوقّع اتجاهاتها، واكسب النقاط على طول الطريق. لا أطيق الانتظار لأرى كم نقطة سأتمكن من فتحها هذا الأسبوع.
9
#BinancePick انضممت للتو إلى Binance Pick، وهي طريقة ممتعة لاختبار توقعاتي للسوق! اختر الأسواق، وقدّم توقعاتك، واكسب النقاط في طريقك. متحمس لمعرفة عدد المكافآت التي سأتمكن من فتحها هذا الأسبوع.
#BinancePick انضممت للتو إلى Binance Pick، وهي طريقة ممتعة لاختبار توقعاتي للسوق! اختر الأسواق، وقدّم توقعاتك، واكسب النقاط في طريقك. متحمس لمعرفة عدد المكافآت التي سأتمكن من فتحها هذا الأسبوع.
11
#BinancePick تجعل أسواق التنبؤ العملات الرقمية أكثر إثارة. شارك يوميًا في #BinancePick لإكمال المهام والتقدم في لوحة المتصدرين.
#BinancePick تجعل أسواق التنبؤ العملات الرقمية أكثر إثارة. شارك يوميًا في #BinancePick لإكمال المهام والتقدم في لوحة المتصدرين.
3
🎙️ نبني ساحة Binance ونحتفظ بـBNB | الأربعاء، هل عاد الثيران؟ لنتحدث~
إنهاء
04 ساعة 49 دقيقة 47 ثانية
13k
45
41
#BinancePick فهم السوق من خلال سوق التنبؤات ممتع. توقّع دون الخوف من فوات الفرصة (FOMO)، وبالاعتماد على تحليل سليم!
#BinancePick فهم السوق من خلال سوق التنبؤات ممتع. توقّع دون الخوف من فوات الفرصة (FOMO)، وبالاعتماد على تحليل سليم!
#BinancePick أسواق التنبؤ تجعل التداول أكثر تفاعلية. أتمهّل في البحث في كل سوق على Binance Pick قبل اتخاذ قراري. من غيره يشارك؟
#BinancePick أسواق التنبؤ تجعل التداول أكثر تفاعلية. أتمهّل في البحث في كل سوق على Binance Pick قبل اتخاذ قراري. من غيره يشارك؟
#BinancePick تجعل أسواق التنبؤ العملات الرقمية أكثر إثارة. شارك يوميًا لإكمال المهام والتقدم في لوحة المتصدرين. من سيشارك أيضًا؟
#BinancePick تجعل أسواق التنبؤ العملات الرقمية أكثر إثارة. شارك يوميًا لإكمال المهام والتقدم في لوحة المتصدرين. من سيشارك أيضًا؟
3
#BinancePick أكملت للتو مهمة اليوم #BinancePick ! الانضمام إلى أسواق التنبؤ طريقة جديدة وممتعة لفهم العملات المشفرة بشكل أفضل. هل جرّبت Predict بعد؟ ؟
#BinancePick أكملت للتو مهمة اليوم #BinancePick ! الانضمام إلى أسواق التنبؤ طريقة جديدة وممتعة لفهم العملات المشفرة بشكل أفضل. هل جرّبت Predict بعد؟ ؟
63
#BinancePick أسواق التنبؤ طريقة جديدة كليًا للاستفادة من رؤيتك. 📊 على Binance Pick، يمكنك المراهنة على توقعاتك في أسواق مختلفة وكسب المكافآت في أثناء ذلك. انضممت اليوم إلى بضعة أسواق. جرّبها!
#BinancePick أسواق التنبؤ طريقة جديدة كليًا للاستفادة من رؤيتك. 📊 على Binance Pick، يمكنك المراهنة على توقعاتك في أسواق مختلفة وكسب المكافآت في أثناء ذلك. انضممت اليوم إلى بضعة أسواق. جرّبها!
53
#BinancePick
المشاركة في أسواق التنبؤ تجربة جديدة ومثيرة للاهتمام! من الممتع حقًا فهم اتجاهات السوق والتنبؤ بها بدقة.
#BinancePick
المشاركة في أسواق التنبؤ تجربة جديدة ومثيرة للاهتمام! من الممتع حقًا فهم اتجاهات السوق والتنبؤ بها بدقة.
المشاركة في أسواق التنبؤ تجربة جديدة ومثيرة للاهتمام! من الممتع حقًا فهم اتجاهات السوق والتنبؤ بها بدقة.
66
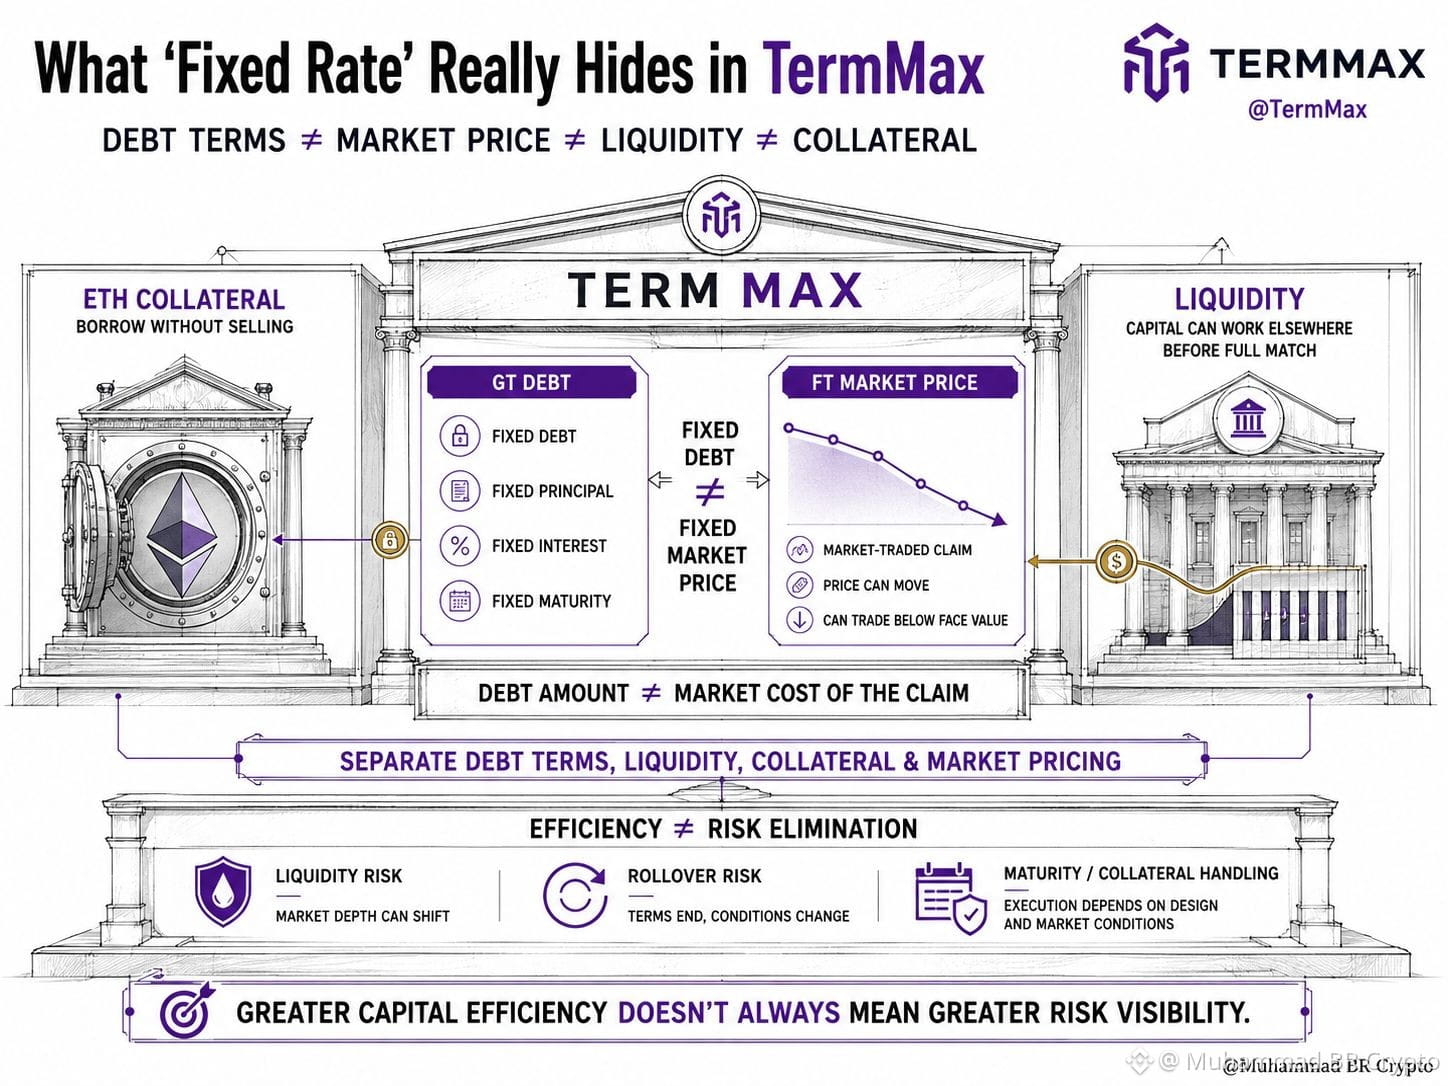
#termmax @termmax كنت أعتقد أن الجزء المثير للاهتمام في TermMax هو مجرد الاقتراض بسعر ثابت. كلما نظرت أكثر إلى كيفية ترابط منتجاته، أدركت أن ذلك كان مجرد السطح.
يمكن للمقترض استخدام ETH كضمان دون بيعه، بينما يمكن للمقرضين توجيه رأس المال للعمل في مكان آخر حتى قبل أن يتم تنفيذ أمرٍ ما بالكامل. لكن ارتفاع إجمالي القيمة المقفلة (TVL) في البروتوكول لا يعني بالضرورة سيولة عميقة أو تنفيذًا سهلًا في كل سوق.
ما غيّر رؤيتي حقًا هو ملاحظة كيف يتصرف رأس المال بشكل مختلف تبعًا لمكان وجوده. يمكن لدين GT أن يظل بسعر ثابت بينما يتداول FT المرتبط بذلك الدين تحت القيمة الاسمية — لذلك فإن مبلغ الدين وتكلفة السوق للحصول على الحق ليست بالضرورة شيئًا واحدًا.
هذا جعلني أرى @termmax أقل بوصفه مجرد سوق إقراض، وأكثر بوصفه محاولة لفصل شروط الدين والسيولة والضمان والتسعير في السوق بدل التعامل معها كشيء واحد.
المقابل هو أن هذا قد يحسن كفاءة استخدام رأس المال، لكنه لا يزيل تلقائيًا مخاطر السيولة أو إعادة التمويل — خاصة عندما تقترب الصفقة من تاريخ الاستحقاق أو عندما تحتاج الضمانات إلى المعالجة بعد حالة تعثر.
ثم يبقى السؤال الأكبر: ليس فقط ما إذا كانت @termmax تجعل رأس المال أكثر كفاءة. بل ما إذا كان فصل الدين والسيولة والضمان والتسعير في السوق يجعل إدارة رأس المال أسهل — أم أنه ببساطة يجعل المخاطر أصعب على الرؤية.
#termmax @TermMax كنت أعتقد أن الجزء المثير للاهتمام في TermMax هو مجرد الاقتراض بسعر ثابت. كلما نظرت أكثر إلى كيفية ترابط منتجاته، أدركت أن ذلك كان مجرد السطح.
يمكن للمقترض استخدام ETH كضمان دون بيعه، بينما يمكن للمقرضين توجيه رأس المال للعمل في مكان آخر حتى قبل أن يتم تنفيذ أمرٍ ما بالكامل. لكن ارتفاع إجمالي القيمة المقفلة (TVL) في البروتوكول لا يعني بالضرورة سيولة عميقة أو تنفيذًا سهلًا في كل سوق.
ما غيّر رؤيتي حقًا هو ملاحظة كيف يتصرف رأس المال بشكل مختلف تبعًا لمكان وجوده. يمكن لدين GT أن يظل بسعر ثابت بينما يتداول FT المرتبط بذلك الدين تحت القيمة الاسمية — لذلك فإن مبلغ الدين وتكلفة السوق للحصول على الحق ليست بالضرورة شيئًا واحدًا.
هذا جعلني أرى @TermMax أقل بوصفه مجرد سوق إقراض، وأكثر بوصفه محاولة لفصل شروط الدين والسيولة والضمان والتسعير في السوق بدل التعامل معها كشيء واحد.
المقابل هو أن هذا قد يحسن كفاءة استخدام رأس المال، لكنه لا يزيل تلقائيًا مخاطر السيولة أو إعادة التمويل — خاصة عندما تقترب الصفقة من تاريخ الاستحقاق أو عندما تحتاج الضمانات إلى المعالجة بعد حالة تعثر.
ثم يبقى السؤال الأكبر: ليس فقط ما إذا كانت @TermMax تجعل رأس المال أكثر كفاءة. بل ما إذا كان فصل الدين والسيولة والضمان والتسعير في السوق يجعل إدارة رأس المال أسهل — أم أنه ببساطة يجعل المخاطر أصعب على الرؤية.
يمكن للمقترض استخدام ETH كضمان دون بيعه، بينما يمكن للمقرضين توجيه رأس المال للعمل في مكان آخر حتى قبل أن يتم تنفيذ أمرٍ ما بالكامل. لكن ارتفاع إجمالي القيمة المقفلة (TVL) في البروتوكول لا يعني بالضرورة سيولة عميقة أو تنفيذًا سهلًا في كل سوق.
ما غيّر رؤيتي حقًا هو ملاحظة كيف يتصرف رأس المال بشكل مختلف تبعًا لمكان وجوده. يمكن لدين GT أن يظل بسعر ثابت بينما يتداول FT المرتبط بذلك الدين تحت القيمة الاسمية — لذلك فإن مبلغ الدين وتكلفة السوق للحصول على الحق ليست بالضرورة شيئًا واحدًا.
هذا جعلني أرى @TermMax أقل بوصفه مجرد سوق إقراض، وأكثر بوصفه محاولة لفصل شروط الدين والسيولة والضمان والتسعير في السوق بدل التعامل معها كشيء واحد.
المقابل هو أن هذا قد يحسن كفاءة استخدام رأس المال، لكنه لا يزيل تلقائيًا مخاطر السيولة أو إعادة التمويل — خاصة عندما تقترب الصفقة من تاريخ الاستحقاق أو عندما تحتاج الضمانات إلى المعالجة بعد حالة تعثر.
ثم يبقى السؤال الأكبر: ليس فقط ما إذا كانت @TermMax تجعل رأس المال أكثر كفاءة. بل ما إذا كان فصل الدين والسيولة والضمان والتسعير في السوق يجعل إدارة رأس المال أسهل — أم أنه ببساطة يجعل المخاطر أصعب على الرؤية.
2
82
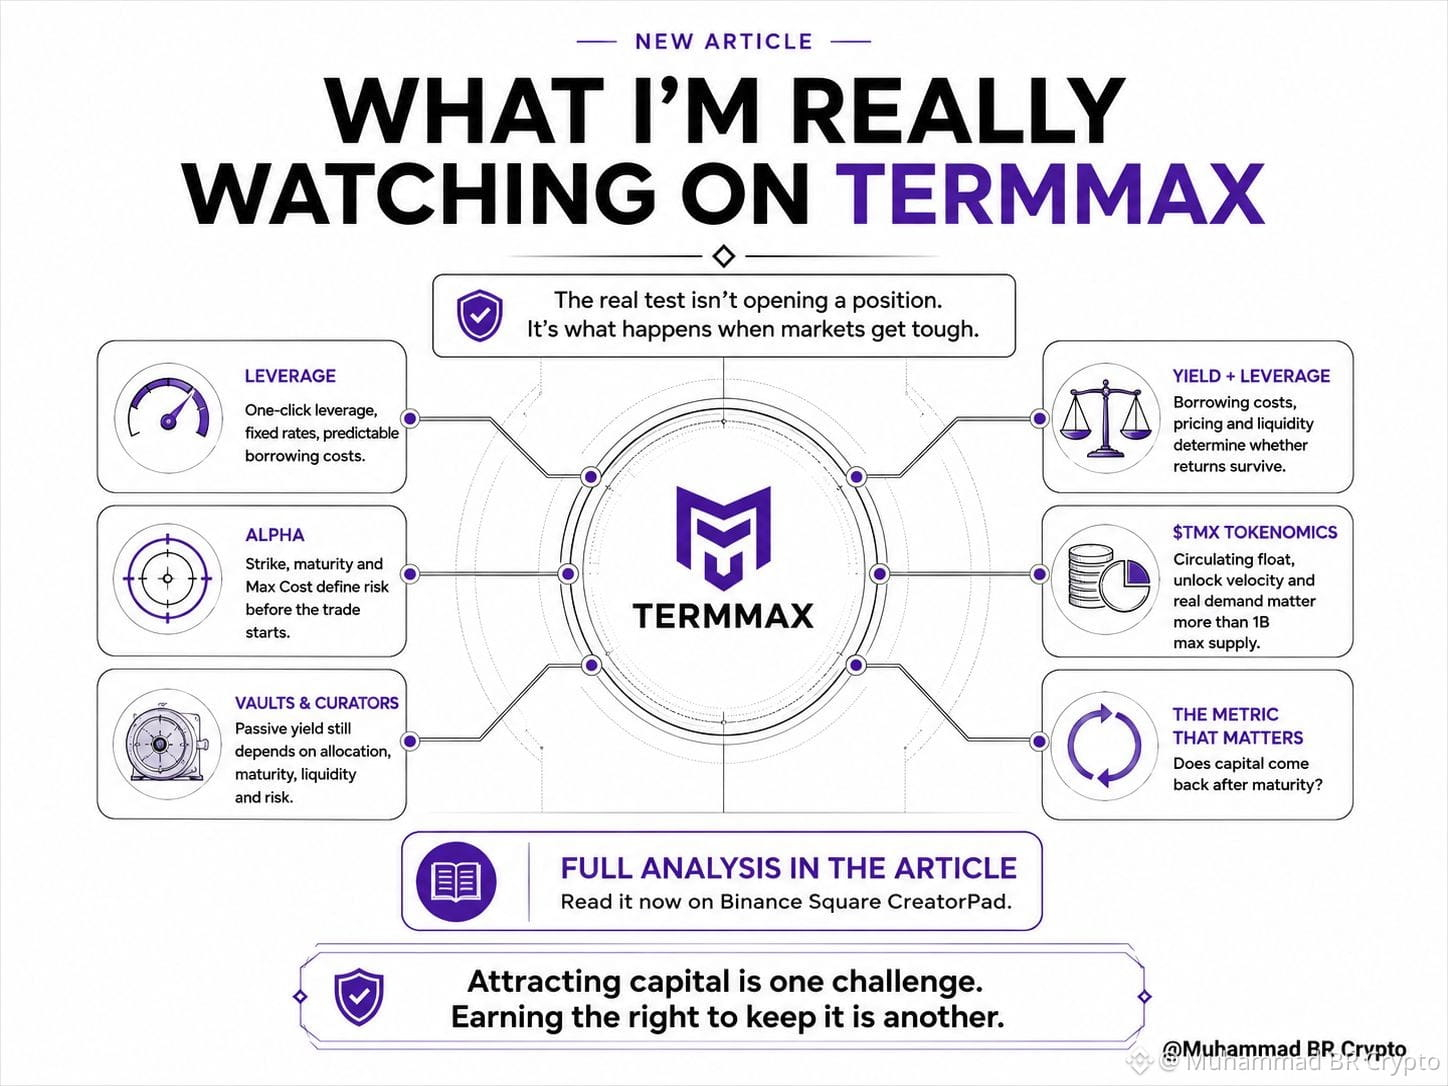
#termmax @termmax لقد كنت أراجع @TermMax من زوايا مختلفة خلال الأيام القليلة الماضية، وأعود دائمًا إلى سؤال واحد:
هل يجعل TermMax التمويل اللامركزي أبسط فعلًا، أم أنه يجعل التعقيد أسهل في الوصول؟
الرافعة المالية بنقرة واحدة مثال جيد. فهي تُجمّع عدة خطوات في معاملة واحدة، بينما تجعل الأسعار الثابتة تكلفة الاقتراض أكثر قابلية للتنبؤ.
كما تأخذ Alpha الفكرة نفسها إلى إدارة المخاطر. يحدد Strike وmaturity وMax Cost الصفقة قبل أن تبدأ. قد يتحرك السوق ضدك، لكن الجانب السلبي له حدود أوضح.
ثم هناك طبقة Vault وCurator.
العائد السلبي لا يُزيل المخاطر. بل ينقل مسؤولية اختيار الأسواق والاستحقاقات والسيولة ومستويات المخاطر إلى طبقة أخرى.
وهذا يهم أكثر حتى مع الرافعة المالية والأصول التي تحمل عائدًا، حيث يمكن أن تحدد تكاليف الاقتراض والتسعير والسيولة ما إذا كان العائد المتوقع سيصمد فعلًا.
حتى اقتصاديات توكن TMX تشير إلى الدرس نفسه. الحد الأقصى 1B لا يهم بقدر أهمية السيولة المتداولة، وسرعة الفتح، والطلب الحقيقي.
وأنا أقل اهتمامًا بعدد المحافظ في العناوين أو TVL مقارنة بمؤشر بسيط واحد:
هل يعود رأس المال بعد الاستحقاق؟
لأن الاختبار الحقيقي ليس فتح مركز عندما تكون الأسواق هادئة.
بل ما يحدث عندما ترتفع التقلبات، وتصبح السيولة ضيقة، ويرغب المستخدمون في فك مراكزهم.
جذب رأس المال تحدٍّ واحد. أما الحصول على الحق في الاحتفاظ به فالتحدي الآخر.
#termmax @TermMax لقد كنت أراجع @TermMax من زوايا مختلفة خلال الأيام القليلة الماضية، وأعود دائمًا إلى سؤال واحد:
هل يجعل TermMax التمويل اللامركزي أبسط فعلًا، أم أنه يجعل التعقيد أسهل في الوصول؟
الرافعة المالية بنقرة واحدة مثال جيد. فهي تُجمّع عدة خطوات في معاملة واحدة، بينما تجعل الأسعار الثابتة تكلفة الاقتراض أكثر قابلية للتنبؤ.
كما تأخذ Alpha الفكرة نفسها إلى إدارة المخاطر. يحدد Strike وmaturity وMax Cost الصفقة قبل أن تبدأ. قد يتحرك السوق ضدك، لكن الجانب السلبي له حدود أوضح.
ثم هناك طبقة Vault وCurator.
العائد السلبي لا يُزيل المخاطر. بل ينقل مسؤولية اختيار الأسواق والاستحقاقات والسيولة ومستويات المخاطر إلى طبقة أخرى.
وهذا يهم أكثر حتى مع الرافعة المالية والأصول التي تحمل عائدًا، حيث يمكن أن تحدد تكاليف الاقتراض والتسعير والسيولة ما إذا كان العائد المتوقع سيصمد فعلًا.
حتى اقتصاديات توكن TMX تشير إلى الدرس نفسه. الحد الأقصى 1B لا يهم بقدر أهمية السيولة المتداولة، وسرعة الفتح، والطلب الحقيقي.
وأنا أقل اهتمامًا بعدد المحافظ في العناوين أو TVL مقارنة بمؤشر بسيط واحد:
هل يعود رأس المال بعد الاستحقاق؟
لأن الاختبار الحقيقي ليس فتح مركز عندما تكون الأسواق هادئة.
بل ما يحدث عندما ترتفع التقلبات، وتصبح السيولة ضيقة، ويرغب المستخدمون في فك مراكزهم.
جذب رأس المال تحدٍّ واحد. أما الحصول على الحق في الاحتفاظ به فالتحدي الآخر.
هل يجعل TermMax التمويل اللامركزي أبسط فعلًا، أم أنه يجعل التعقيد أسهل في الوصول؟
الرافعة المالية بنقرة واحدة مثال جيد. فهي تُجمّع عدة خطوات في معاملة واحدة، بينما تجعل الأسعار الثابتة تكلفة الاقتراض أكثر قابلية للتنبؤ.
كما تأخذ Alpha الفكرة نفسها إلى إدارة المخاطر. يحدد Strike وmaturity وMax Cost الصفقة قبل أن تبدأ. قد يتحرك السوق ضدك، لكن الجانب السلبي له حدود أوضح.
ثم هناك طبقة Vault وCurator.
العائد السلبي لا يُزيل المخاطر. بل ينقل مسؤولية اختيار الأسواق والاستحقاقات والسيولة ومستويات المخاطر إلى طبقة أخرى.
وهذا يهم أكثر حتى مع الرافعة المالية والأصول التي تحمل عائدًا، حيث يمكن أن تحدد تكاليف الاقتراض والتسعير والسيولة ما إذا كان العائد المتوقع سيصمد فعلًا.
حتى اقتصاديات توكن TMX تشير إلى الدرس نفسه. الحد الأقصى 1B لا يهم بقدر أهمية السيولة المتداولة، وسرعة الفتح، والطلب الحقيقي.
وأنا أقل اهتمامًا بعدد المحافظ في العناوين أو TVL مقارنة بمؤشر بسيط واحد:
هل يعود رأس المال بعد الاستحقاق؟
لأن الاختبار الحقيقي ليس فتح مركز عندما تكون الأسواق هادئة.
بل ما يحدث عندما ترتفع التقلبات، وتصبح السيولة ضيقة، ويرغب المستخدمون في فك مراكزهم.
جذب رأس المال تحدٍّ واحد. أما الحصول على الحق في الاحتفاظ به فالتحدي الآخر.
2
75
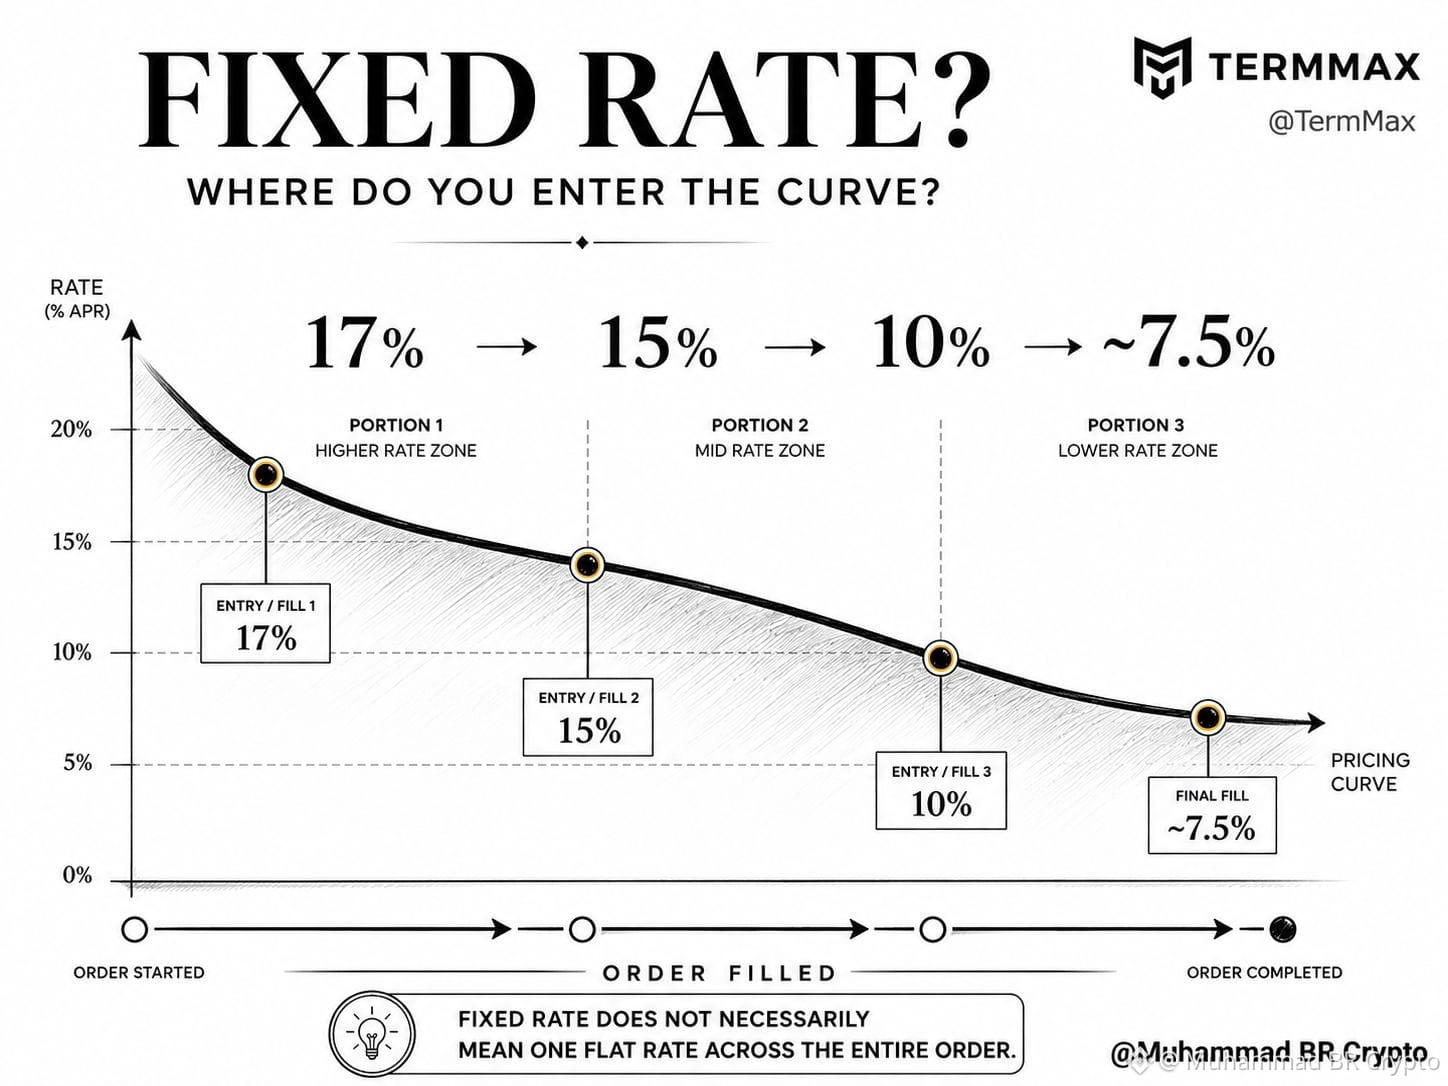
#termmax @termmax كنت أظن أن “السعر الثابت” على @termmax يعني سعرًا واحدًا عبر طلب كامل.
ثم نظرت عن قرب إلى كيفية عمل أوامر النطاق (Range Orders) بالفعل وأدركت أنني كنت أبسط الفكرة أكثر من اللازم.
يتم بناؤها من منحنيات تسعير، لا من أسعار ثابتة. في مثال الاقتراض الخاص بـ TermMax، فإن أول 1.5M ينتقل من 17% نحو 15%، ثم الـ0.2M التالية من 15% نحو 10%، والأخير 0.17M من 10% نحو قرابة 7.5%.
لذلك بمجرد مطابقة حصتك، يُثبَّت سعرها—لكن قد تُقفل حصص مختلفة أسعارًا مختلفة اعتمادًا على مكان مطابقتها على المنحنى.
وهذا يجعل موضع تعبئة الطلب (fill position) أكثر أهمية مما كنت أعتقد في البداية.
بالنسبة للمتلقي (taker)، هل يجب أن تكون أول الأسئلة “ما هو السعر؟” — أم “أين أدخل على المنحنى؟”
#termmax @TermMax كنت أظن أن “السعر الثابت” على @TermMax يعني سعرًا واحدًا عبر طلب كامل.
ثم نظرت عن قرب إلى كيفية عمل أوامر النطاق (Range Orders) بالفعل وأدركت أنني كنت أبسط الفكرة أكثر من اللازم.
يتم بناؤها من منحنيات تسعير، لا من أسعار ثابتة. في مثال الاقتراض الخاص بـ TermMax، فإن أول 1.5M ينتقل من 17% نحو 15%، ثم الـ0.2M التالية من 15% نحو 10%، والأخير 0.17M من 10% نحو قرابة 7.5%.
لذلك بمجرد مطابقة حصتك، يُثبَّت سعرها—لكن قد تُقفل حصص مختلفة أسعارًا مختلفة اعتمادًا على مكان مطابقتها على المنحنى.
وهذا يجعل موضع تعبئة الطلب (fill position) أكثر أهمية مما كنت أعتقد في البداية.
بالنسبة للمتلقي (taker)، هل يجب أن تكون أول الأسئلة “ما هو السعر؟” — أم “أين أدخل على المنحنى؟”
ثم نظرت عن قرب إلى كيفية عمل أوامر النطاق (Range Orders) بالفعل وأدركت أنني كنت أبسط الفكرة أكثر من اللازم.
يتم بناؤها من منحنيات تسعير، لا من أسعار ثابتة. في مثال الاقتراض الخاص بـ TermMax، فإن أول 1.5M ينتقل من 17% نحو 15%، ثم الـ0.2M التالية من 15% نحو 10%، والأخير 0.17M من 10% نحو قرابة 7.5%.
لذلك بمجرد مطابقة حصتك، يُثبَّت سعرها—لكن قد تُقفل حصص مختلفة أسعارًا مختلفة اعتمادًا على مكان مطابقتها على المنحنى.
وهذا يجعل موضع تعبئة الطلب (fill position) أكثر أهمية مما كنت أعتقد في البداية.
بالنسبة للمتلقي (taker)، هل يجب أن تكون أول الأسئلة “ما هو السعر؟” — أم “أين أدخل على المنحنى؟”
1
79
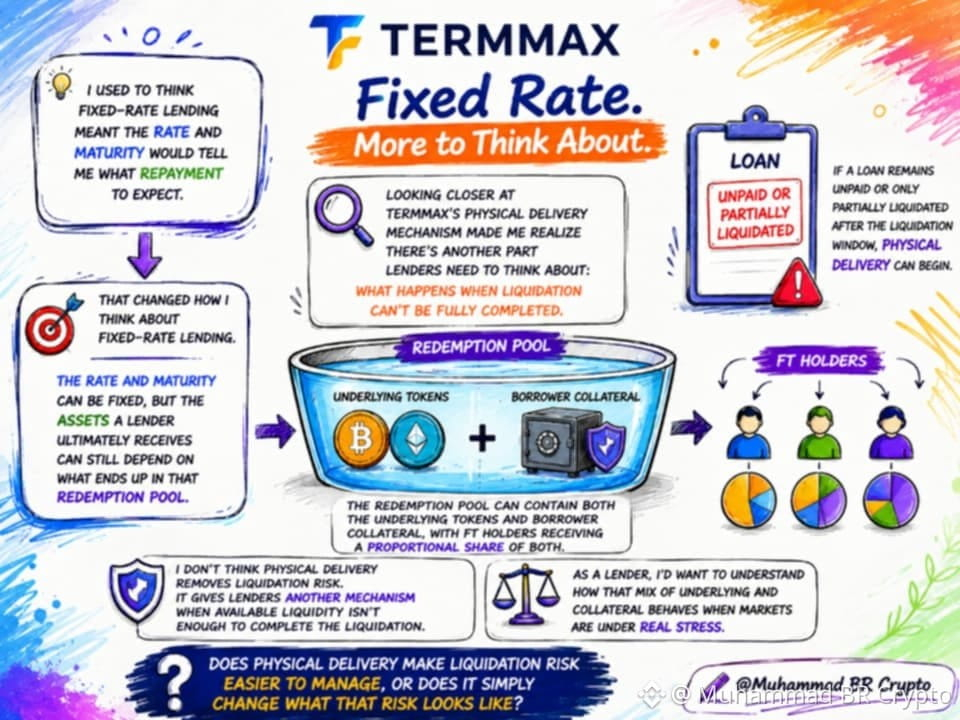
#termmax @termmax كنت أعتقد أن الإقراض بسعر ثابت يدور أساسًا حول معرفة الفائدة والمدة سلفًا.
لكن عند التدقيق في آلية التسليم الفعلي @termmax أدركت أن هناك سؤالًا آخر: ماذا يحدث عندما لا يمكن إكمال التصفية بالكامل؟
إذا بقي القرض غير مُسدَّد أو تمت تصفيته جزئيًا فقط بعد نافذة التصفية، يمكن أن تبدأ عملية التسليم الفعلي. قد يحتوي صندوق الاسترداد على كلٍّ من الرموز الأساسية ورهن المقترض، بحيث يحصل حاملو FT على حصة نسبية من كليهما.
هذا ما غيّر الطريقة التي أفكر بها في الإقراض بسعر ثابت.
يمكن تثبيت الفائدة والمدة، لكن ما يتلقاه المُقرِض في النهاية قد يظل يعتمد على ما ينتهي به الأمر داخل ذلك الصندوق.
وهنا أيضًا أرى القيمة العملية لـ TermMax: يمكن للمُقرِضين استهداف عوائد ثابتة، ويمكن للمقترضين الوصول إلى سيولة محددة السعر، ويمكن لـ LPs توفير السيولة للسوق.
لا أعتقد أن التسليم الفعلي يزيل مخاطر التصفية. بل يوفّر للمُقرِضين آلية أخرى عندما لا تكون السيولة المتاحة كافية لإتمام التصفية.
هل يجعل التسليم الفعلي مخاطر التصفية أسهل في الإدارة، أم أنه يغيّر فقط شكل تلك المخاطر؟
#termmax @TermMax كنت أعتقد أن الإقراض بسعر ثابت يدور أساسًا حول معرفة الفائدة والمدة سلفًا.
لكن عند التدقيق في آلية التسليم الفعلي @TermMax أدركت أن هناك سؤالًا آخر: ماذا يحدث عندما لا يمكن إكمال التصفية بالكامل؟
إذا بقي القرض غير مُسدَّد أو تمت تصفيته جزئيًا فقط بعد نافذة التصفية، يمكن أن تبدأ عملية التسليم الفعلي. قد يحتوي صندوق الاسترداد على كلٍّ من الرموز الأساسية ورهن المقترض، بحيث يحصل حاملو FT على حصة نسبية من كليهما.
هذا ما غيّر الطريقة التي أفكر بها في الإقراض بسعر ثابت.
يمكن تثبيت الفائدة والمدة، لكن ما يتلقاه المُقرِض في النهاية قد يظل يعتمد على ما ينتهي به الأمر داخل ذلك الصندوق.
وهنا أيضًا أرى القيمة العملية لـ TermMax: يمكن للمُقرِضين استهداف عوائد ثابتة، ويمكن للمقترضين الوصول إلى سيولة محددة السعر، ويمكن لـ LPs توفير السيولة للسوق.
لا أعتقد أن التسليم الفعلي يزيل مخاطر التصفية. بل يوفّر للمُقرِضين آلية أخرى عندما لا تكون السيولة المتاحة كافية لإتمام التصفية.
هل يجعل التسليم الفعلي مخاطر التصفية أسهل في الإدارة، أم أنه يغيّر فقط شكل تلك المخاطر؟
لكن عند التدقيق في آلية التسليم الفعلي @TermMax أدركت أن هناك سؤالًا آخر: ماذا يحدث عندما لا يمكن إكمال التصفية بالكامل؟
إذا بقي القرض غير مُسدَّد أو تمت تصفيته جزئيًا فقط بعد نافذة التصفية، يمكن أن تبدأ عملية التسليم الفعلي. قد يحتوي صندوق الاسترداد على كلٍّ من الرموز الأساسية ورهن المقترض، بحيث يحصل حاملو FT على حصة نسبية من كليهما.
هذا ما غيّر الطريقة التي أفكر بها في الإقراض بسعر ثابت.
يمكن تثبيت الفائدة والمدة، لكن ما يتلقاه المُقرِض في النهاية قد يظل يعتمد على ما ينتهي به الأمر داخل ذلك الصندوق.
وهنا أيضًا أرى القيمة العملية لـ TermMax: يمكن للمُقرِضين استهداف عوائد ثابتة، ويمكن للمقترضين الوصول إلى سيولة محددة السعر، ويمكن لـ LPs توفير السيولة للسوق.
لا أعتقد أن التسليم الفعلي يزيل مخاطر التصفية. بل يوفّر للمُقرِضين آلية أخرى عندما لا تكون السيولة المتاحة كافية لإتمام التصفية.
هل يجعل التسليم الفعلي مخاطر التصفية أسهل في الإدارة، أم أنه يغيّر فقط شكل تلك المخاطر؟
2
57
#dusk $DUSK كنت أظن أن المزيد من الشفافية يعني تلقائيًا المزيد من الثقة في سلاسل الكتل المالية. لكن كلما نظرت إلى @Dusk_Foundation ، أصبحت تلك الفرضية أقل إقناعًا.
في التمويل المنظّم، تحتاج المؤسسات إلى إثبات الأهلية والامتثال دون ضرورة كشف كل تفصيل أساسي. لفتت انتباهي مقاربة الخصوصية القابلة للبرمجة لدى Dusk لأنها تهدف إلى إتاحة الخصوصية عند الحاجة، والشفافية عندما تكون مفيدة، والإفصاح الانتقائي عندما يكون ذلك مُصرّحًا به.
وهذا يجعلني أنظر إلى Hedger بشكل مختلف أيضًا. فالتشفير المتماثل وإثباتات المعرفة الصفرية لا تتعلق فقط بإخفاء المعلومات؛ بل تُمكّن من تدفقات معاملات سرّية مع الحفاظ على القدرة على التحقق من المعلومات ذات الصلة عند الحاجة.
التوتر الحقيقي مثير للاهتمام: هل يمكن للأسواق المٌنظّمة أن تمتلك خصوصية قوية دون التخلي عن إمكانية التحقق؟
هل يمكن أن يكون الإفصاح القابل للبرمجة هو القطعة الناقصة؟
#dusk $DUSK كنت أظن أن المزيد من الشفافية يعني تلقائيًا المزيد من الثقة في سلاسل الكتل المالية. لكن كلما نظرت إلى @Dusk ، أصبحت تلك الفرضية أقل إقناعًا.
في التمويل المنظّم، تحتاج المؤسسات إلى إثبات الأهلية والامتثال دون ضرورة كشف كل تفصيل أساسي. لفتت انتباهي مقاربة الخصوصية القابلة للبرمجة لدى Dusk لأنها تهدف إلى إتاحة الخصوصية عند الحاجة، والشفافية عندما تكون مفيدة، والإفصاح الانتقائي عندما يكون ذلك مُصرّحًا به.
وهذا يجعلني أنظر إلى Hedger بشكل مختلف أيضًا. فالتشفير المتماثل وإثباتات المعرفة الصفرية لا تتعلق فقط بإخفاء المعلومات؛ بل تُمكّن من تدفقات معاملات سرّية مع الحفاظ على القدرة على التحقق من المعلومات ذات الصلة عند الحاجة.
التوتر الحقيقي مثير للاهتمام: هل يمكن للأسواق المٌنظّمة أن تمتلك خصوصية قوية دون التخلي عن إمكانية التحقق؟
هل يمكن أن يكون الإفصاح القابل للبرمجة هو القطعة الناقصة؟
في التمويل المنظّم، تحتاج المؤسسات إلى إثبات الأهلية والامتثال دون ضرورة كشف كل تفصيل أساسي. لفتت انتباهي مقاربة الخصوصية القابلة للبرمجة لدى Dusk لأنها تهدف إلى إتاحة الخصوصية عند الحاجة، والشفافية عندما تكون مفيدة، والإفصاح الانتقائي عندما يكون ذلك مُصرّحًا به.
وهذا يجعلني أنظر إلى Hedger بشكل مختلف أيضًا. فالتشفير المتماثل وإثباتات المعرفة الصفرية لا تتعلق فقط بإخفاء المعلومات؛ بل تُمكّن من تدفقات معاملات سرّية مع الحفاظ على القدرة على التحقق من المعلومات ذات الصلة عند الحاجة.
التوتر الحقيقي مثير للاهتمام: هل يمكن للأسواق المٌنظّمة أن تمتلك خصوصية قوية دون التخلي عن إمكانية التحقق؟
هل يمكن أن يكون الإفصاح القابل للبرمجة هو القطعة الناقصة؟
66
😍
😍
Ahmad Wêb³
·
--
صاعداختبرت تدفّق "Babylon" لخزن Bitcoin غير قائم على الثقة، والجزء الذي بقي عالقًا بذهني لم يكن الاقتراض من BTC. بل كان الانتظار بعد القفل. أظهر هذا التأخير الصغير المفاضلة الجوهرية: تم بناء TBV حول التحقق الأصلي من بيتكوين وتقليل افتراضات الثقة، لا حول راحة فورية لقطاع التمويل اللامركزي.
ثم نظرت إلى السوق.
$BABY يتداول حول 0.0129 دولارًا مع قيمة سوقية تقارب 50.7 مليون دولار، بينما انخفض الرمز تقريبًا 9% خلال الأيام السبعة الماضية. ما يزال السوق ينتظر دليلًا على أن نمو منظومة Babylon يمكن أن يتحول إلى طلب مستدام على الرمز.
لكن المنظومة تحكي قصة أخرى.
تقع TVL الخاصة بـ Babylon حول 3.25 مليار دولار، ما يُظهر أن البروتوكول مرتبط بالفعل بقيمة كبيرة من BTC. السؤال الأهم هو ما إذا كانت هذه النشاطات تولّد قيمة حقيقية لـ $BABY عبر التبنّي ونمو الشبكة.
تضيف جهة الإمداد طبقة أخرى.
لدى BABY نحو 4.02 مليار من المعروض المتداول من أصل 10.89 مليار إجمالي معروض. سيتم الإفراج التالي في 10 أغسطس عن 136.11 مليون رمز BABY، أي قرابة 1.2% من إجمالي المعروض، لتوزيعها على المستشارين والمستثمرين الأوائل وحصص الفريق.
لذا فإن السوق يوازن بين أمرين:
هل يمكن لـ Babylon تحويل تبنّي BTC إلى طلب مستمر على الرموز مع إدارة توسع المعروض في المستقبل؟
قد لا تكون التحدية الحقيقية هي بناء بنية تحتية لبيتكوين، بل إثبات أن حاملي بيتكوين سيختارون نموذج الثقة هذا بدلًا من البدائل الأسرع.
هل ستصبح Babylon هي الطبقة التي تجلب سيولة BTC جادة إلى DeFi، أم ستستمر الراحة في الفوز؟
@BabylonLabs_io
#baby $BABY
ثم نظرت إلى السوق.
$BABY يتداول حول 0.0129 دولارًا مع قيمة سوقية تقارب 50.7 مليون دولار، بينما انخفض الرمز تقريبًا 9% خلال الأيام السبعة الماضية. ما يزال السوق ينتظر دليلًا على أن نمو منظومة Babylon يمكن أن يتحول إلى طلب مستدام على الرمز.
لكن المنظومة تحكي قصة أخرى.
تقع TVL الخاصة بـ Babylon حول 3.25 مليار دولار، ما يُظهر أن البروتوكول مرتبط بالفعل بقيمة كبيرة من BTC. السؤال الأهم هو ما إذا كانت هذه النشاطات تولّد قيمة حقيقية لـ $BABY عبر التبنّي ونمو الشبكة.
تضيف جهة الإمداد طبقة أخرى.
لدى BABY نحو 4.02 مليار من المعروض المتداول من أصل 10.89 مليار إجمالي معروض. سيتم الإفراج التالي في 10 أغسطس عن 136.11 مليون رمز BABY، أي قرابة 1.2% من إجمالي المعروض، لتوزيعها على المستشارين والمستثمرين الأوائل وحصص الفريق.
لذا فإن السوق يوازن بين أمرين:
هل يمكن لـ Babylon تحويل تبنّي BTC إلى طلب مستمر على الرموز مع إدارة توسع المعروض في المستقبل؟
قد لا تكون التحدية الحقيقية هي بناء بنية تحتية لبيتكوين، بل إثبات أن حاملي بيتكوين سيختارون نموذج الثقة هذا بدلًا من البدائل الأسرع.
هل ستصبح Babylon هي الطبقة التي تجلب سيولة BTC جادة إلى DeFi، أم ستستمر الراحة في الفوز؟
@BabylonLabs_io
#baby $BABY
2
إسبانيا ضد الأرجنتين أشبه بمنافسة كرة قدم كلاسيكية على أعرق مسرح! ⚽ كلا الفريقين يضم مهاجمين من الطراز العالمي ولاعبين وسط مبدعين ودفاعًا قويًا. أتوقع مباراة نهائية عالية الكثافة مليئة بالفرص ولحظات درامية. توقعي: مباراة ممتعة تمتد حتى صافرة النهاية. لمن تشجّع الليلة؟ #BinancePickAndWin
إسبانيا ضد الأرجنتين أشبه بمنافسة كرة قدم كلاسيكية على أعرق مسرح! ⚽ كلا الفريقين يضم مهاجمين من الطراز العالمي ولاعبين وسط مبدعين ودفاعًا قويًا. أتوقع مباراة نهائية عالية الكثافة مليئة بالفرص ولحظات درامية. توقعي: مباراة ممتعة تمتد حتى صافرة النهاية. لمن تشجّع الليلة؟ #BinancePickAndWin
74
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BTCRemainsUnderPressureAfterHawkishFOMCMinutes
28,323 مشاهدات
411 يقومون بالنقاش
محضر اللجنة الفيدرالية للسوق المفتوحة | محضر الاحتياطي الفيدرالي يُظهر أن جميع المسؤولين تقريبًا يتوقعون مزيدًا من رفع أسعار الفائدة، مع استعداد بعضهم لزيادة أكبر في ديسمبر
Binance News
·42 إعجاب
·52.4k مشاهدات
AnthropicToDebutAfter$83IPOPricing
8,883 مشاهدات
49 يقومون بالنقاش
NvidiaBoardReportedlySplitOverHuang’sReturn
7,204 مشاهدات
127 يقومون بالنقاش