#termmax @TermMax كنت أعتقد أن الجزء المثير للاهتمام في TermMax هو مجرد الاقتراض بسعر ثابت. كلما نظرت أكثر إلى كيفية ترابط منتجاته، أدركت أن ذلك كان مجرد السطح.
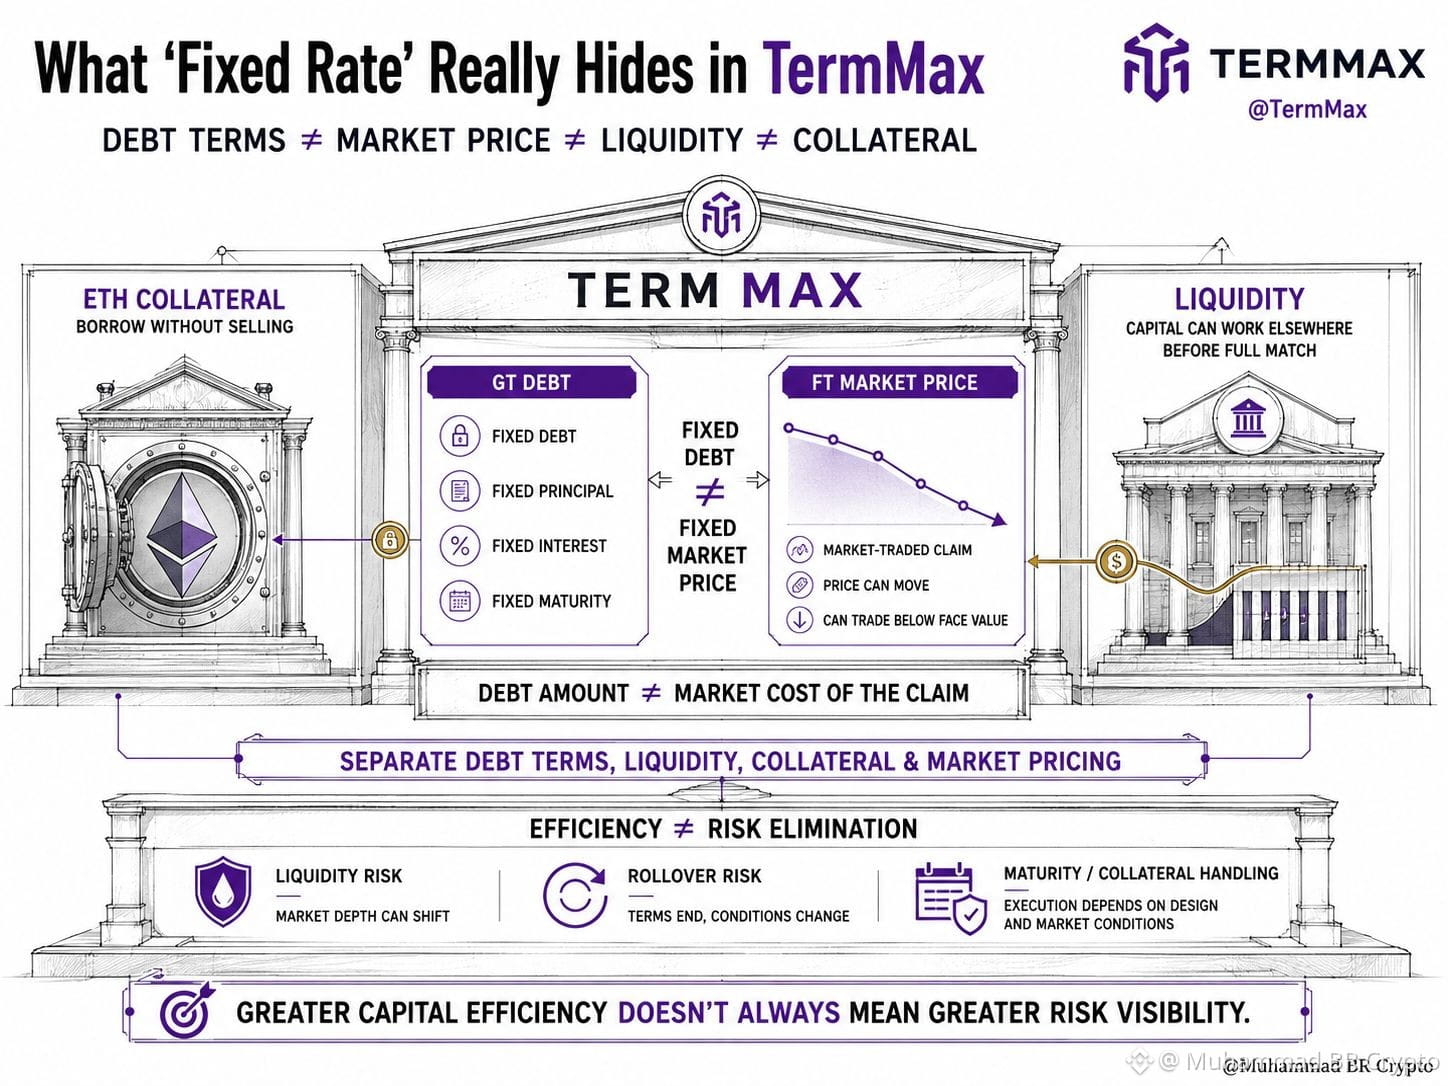
يمكن للمقترض استخدام ETH كضمان دون بيعه، بينما يمكن للمقرضين توجيه رأس المال للعمل في مكان آخر حتى قبل أن يتم تنفيذ أمرٍ ما بالكامل. لكن ارتفاع إجمالي القيمة المقفلة (TVL) في البروتوكول لا يعني بالضرورة سيولة عميقة أو تنفيذًا سهلًا في كل سوق.
ما غيّر رؤيتي حقًا هو ملاحظة كيف يتصرف رأس المال بشكل مختلف تبعًا لمكان وجوده. يمكن لدين GT أن يظل بسعر ثابت بينما يتداول FT المرتبط بذلك الدين تحت القيمة الاسمية — لذلك فإن مبلغ الدين وتكلفة السوق للحصول على الحق ليست بالضرورة شيئًا واحدًا.
هذا جعلني أرى @TermMax أقل بوصفه مجرد سوق إقراض، وأكثر بوصفه محاولة لفصل شروط الدين والسيولة والضمان والتسعير في السوق بدل التعامل معها كشيء واحد.
المقابل هو أن هذا قد يحسن كفاءة استخدام رأس المال، لكنه لا يزيل تلقائيًا مخاطر السيولة أو إعادة التمويل — خاصة عندما تقترب الصفقة من تاريخ الاستحقاق أو عندما تحتاج الضمانات إلى المعالجة بعد حالة تعثر.
ثم يبقى السؤال الأكبر: ليس فقط ما إذا كانت @TermMax تجعل رأس المال أكثر كفاءة. بل ما إذا كان فصل الدين والسيولة والضمان والتسعير في السوق يجعل إدارة رأس المال أسهل — أم أنه ببساطة يجعل المخاطر أصعب على الرؤية.
يمكن للمقترض استخدام ETH كضمان دون بيعه، بينما يمكن للمقرضين توجيه رأس المال للعمل في مكان آخر حتى قبل أن يتم تنفيذ أمرٍ ما بالكامل. لكن ارتفاع إجمالي القيمة المقفلة (TVL) في البروتوكول لا يعني بالضرورة سيولة عميقة أو تنفيذًا سهلًا في كل سوق.
ما غيّر رؤيتي حقًا هو ملاحظة كيف يتصرف رأس المال بشكل مختلف تبعًا لمكان وجوده. يمكن لدين GT أن يظل بسعر ثابت بينما يتداول FT المرتبط بذلك الدين تحت القيمة الاسمية — لذلك فإن مبلغ الدين وتكلفة السوق للحصول على الحق ليست بالضرورة شيئًا واحدًا.
هذا جعلني أرى @TermMax أقل بوصفه مجرد سوق إقراض، وأكثر بوصفه محاولة لفصل شروط الدين والسيولة والضمان والتسعير في السوق بدل التعامل معها كشيء واحد.
المقابل هو أن هذا قد يحسن كفاءة استخدام رأس المال، لكنه لا يزيل تلقائيًا مخاطر السيولة أو إعادة التمويل — خاصة عندما تقترب الصفقة من تاريخ الاستحقاق أو عندما تحتاج الضمانات إلى المعالجة بعد حالة تعثر.
ثم يبقى السؤال الأكبر: ليس فقط ما إذا كانت @TermMax تجعل رأس المال أكثر كفاءة. بل ما إذا كان فصل الدين والسيولة والضمان والتسعير في السوق يجعل إدارة رأس المال أسهل — أم أنه ببساطة يجعل المخاطر أصعب على الرؤية.