
可乐谈AI
19 منشورات
可乐谈AI
إبلاغ
حظر المُستخدم
AI Builder|Crypto Miner 深耕 AI 与加密挖矿 关注 PoW 早期项目与算力机会 学习美股 用实践发现趋势,用分享记录成长
مُتداول بمُعدّل مرتفع
3.9 سنوات
5 تتابع
59 المتابعون
67 إعجاب
منشورات
·
--
يُقال إن هذه القطة تم القبض عليها في تايلاند بسبب مخالفة حظر التجول، وحتى أنها عضّت أحد رجال الشرطة أثناء الاستجواب. ثم تمت إضافتها على سبيل الدعابة إلى قائمة “السجل الجنائي”.
الآن، أصبحت هذه القطة الصغيرة “العودية” تنتشر على نطاق واسع عبر وسائل التواصل الاجتماعي الصينية وتهيمن كإحساس ميمي كامل.
0xa0750eaed253fd7b369c1fa42ce534334ac47777
يُقال إن هذه القطة تم القبض عليها في تايلاند بسبب مخالفة حظر التجول، وحتى أنها عضّت أحد رجال الشرطة أثناء الاستجواب. ثم تمت إضافتها على سبيل الدعابة إلى قائمة “السجل الجنائي”.
الآن، أصبحت هذه القطة الصغيرة “العودية” تنتشر على نطاق واسع عبر وسائل التواصل الاجتماعي الصينية وتهيمن كإحساس ميمي كامل.
0xa0750eaed253fd7b369c1fa42ce534334ac47777
الآن، أصبحت هذه القطة الصغيرة “العودية” تنتشر على نطاق واسع عبر وسائل التواصل الاجتماعي الصينية وتهيمن كإحساس ميمي كامل.
0xa0750eaed253fd7b369c1fa42ce534334ac47777
12
·
--
basecat ضد bscCat: basecat حاليًا 20m، bsccat لا يتجاوز 6k، مع فجوة قدرها 2500 مرة. من المستحيل أن يخسر bsc أمام base. basecat ضد BscCat: Basecat حاليًا 20m، bsccat 6k فقط، يوجد فرق 2500 ضعف. لا يمكن أن يخسر bsc أمام base. 0x2fa0dfbb836a9aeec6621d4b735489816b567777
basecat ضد bscCat: basecat حاليًا 20m، bsccat لا يتجاوز 6k، مع فجوة قدرها 2500 مرة. من المستحيل أن يخسر bsc أمام base. basecat ضد BscCat: Basecat حاليًا 20m، bsccat 6k فقط، يوجد فرق 2500 ضعف. لا يمكن أن يخسر bsc أمام base. 0x2fa0dfbb836a9aeec6621d4b735489816b567777
138
·
--
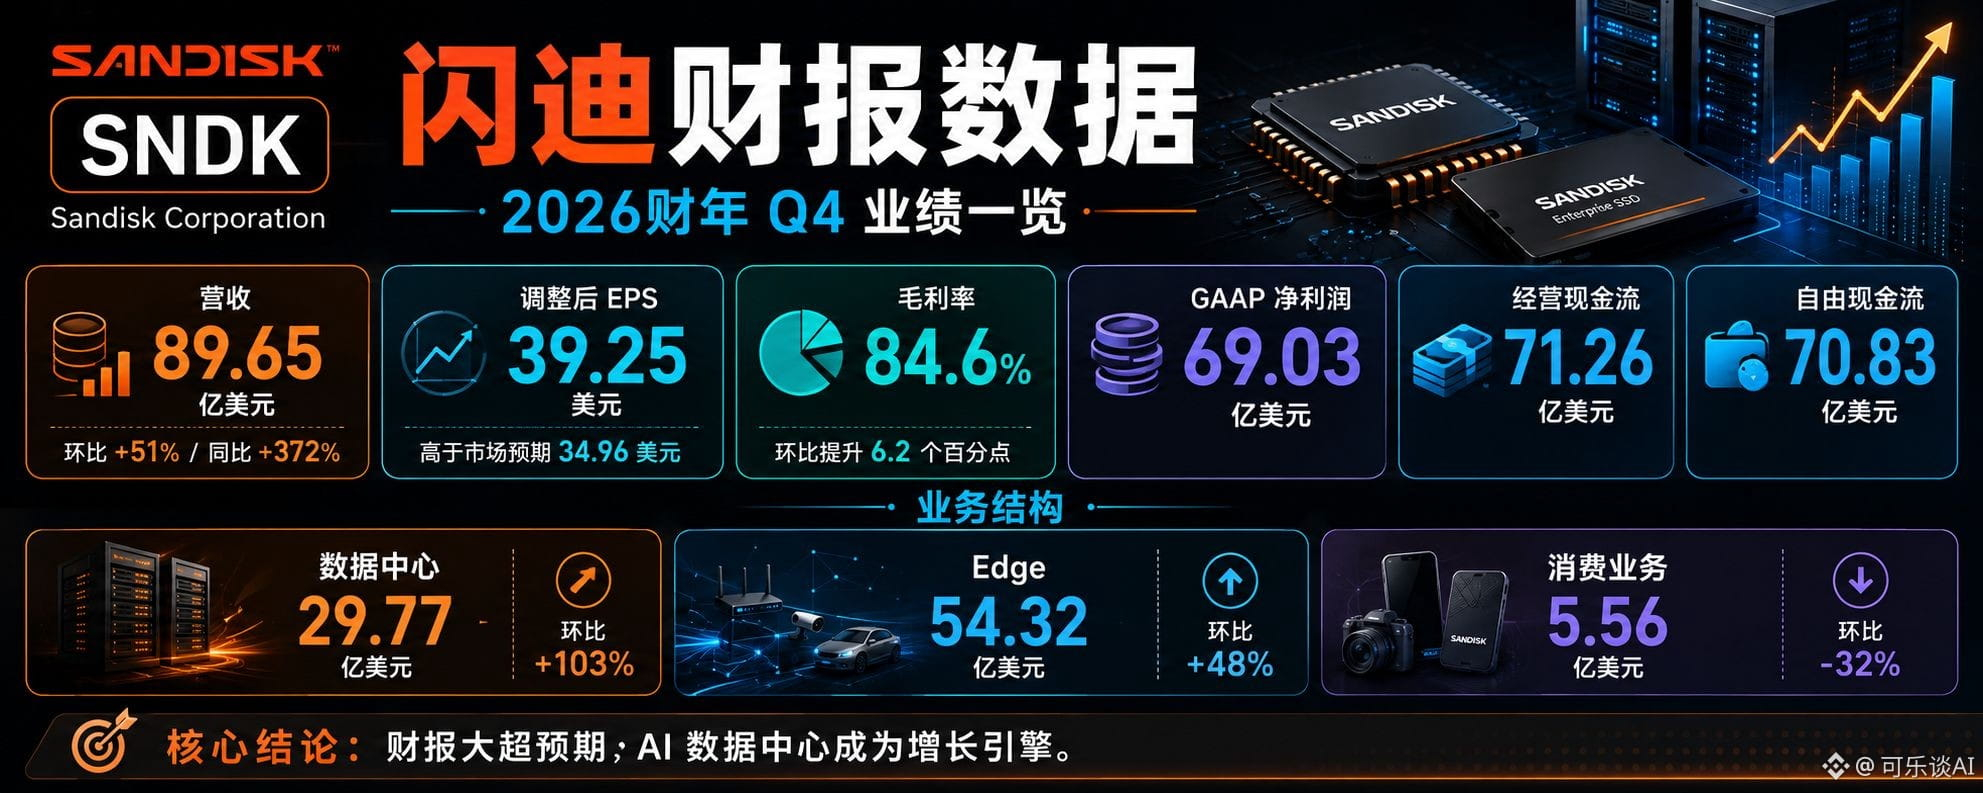
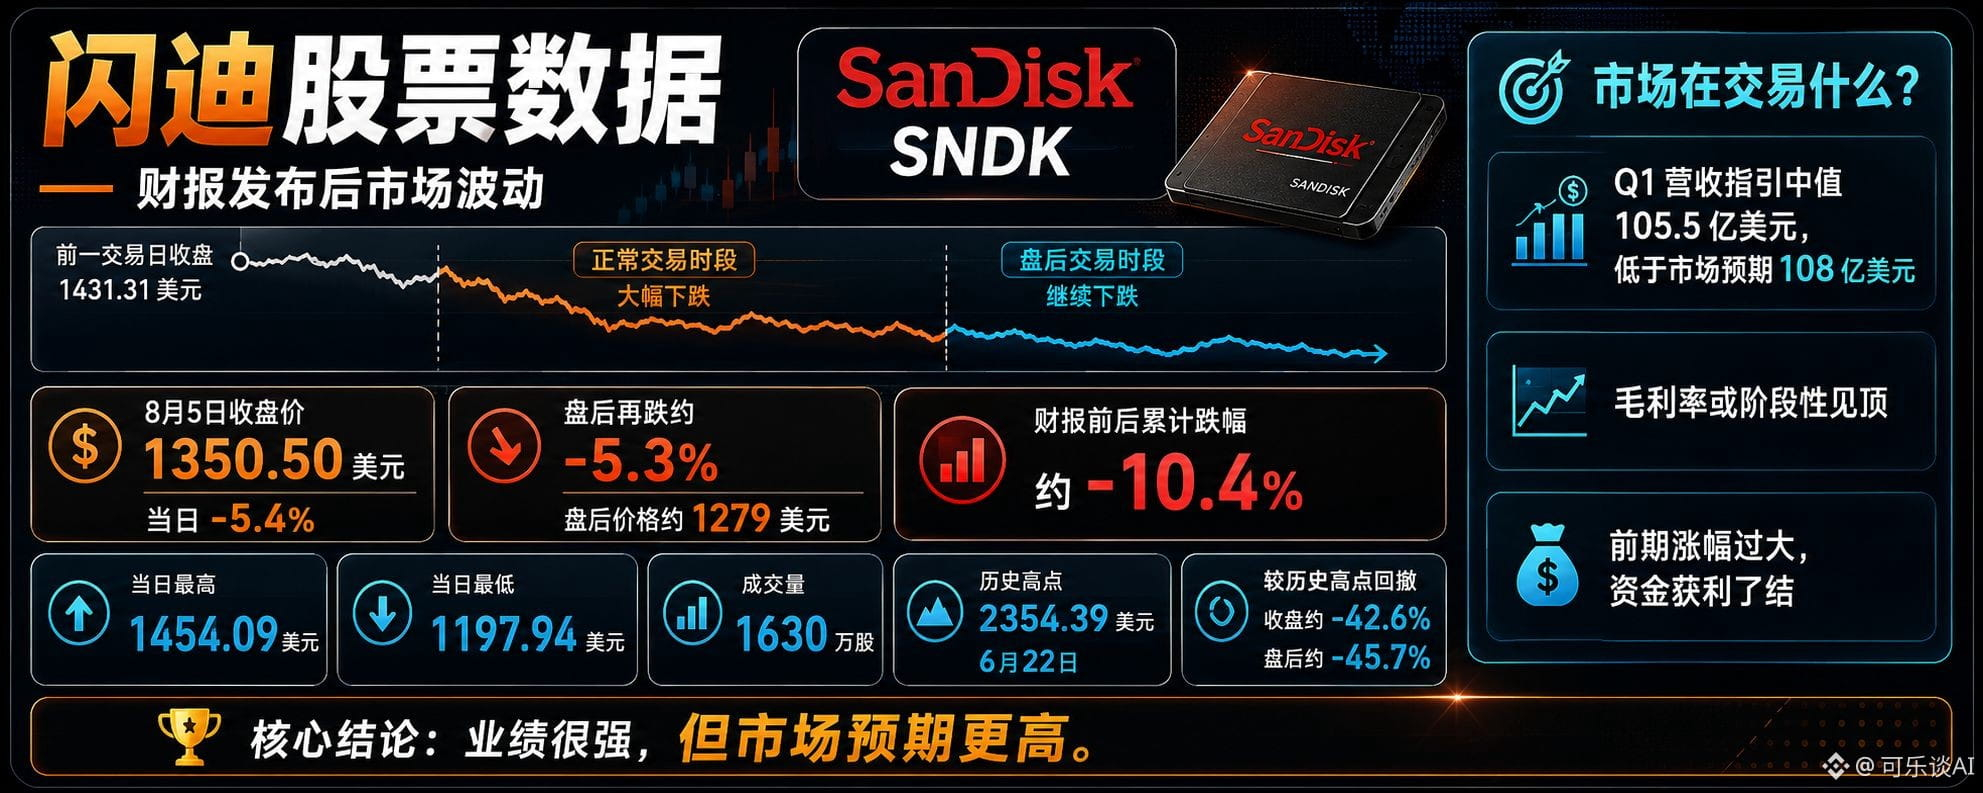
تقرير أرباح سانديسكي (闪迪) هذه المرة مليء بالتناقض: الإيرادات والأرباح وهامش الربح الإجمالي وتدفقات النقد كلها ارتفعت بشكل كبير، لكن سهم الشركة استمر في الهبوط بشكل متواصل قبل وبعد إعلان النتائج، بإجمالي نحو 10.4%. من ناحية التقرير وحده، يبدو الأمر شبه بلا عيوب. ومع ذلك، لم تقتنع السوق
توجيهات الربع القادم لم تصل إلى التوقعات. كان وسيط إرشادات الإيرادات لدى سانديسكي أقل من توقعات وول ستريت. إرشادات الأرباح تبدو مقبولة، لكن بالنسبة لسهم “شائع” بتقييم مرتفع وتذبذب عالٍ، فإن مجرد مطابقته للتوقعات ليس كافيًا. السوق كانت تراهن على أن سانديسكي سيتجاوز التوقعات بفارق كبير في كل ربع. أما الإرشادات، فبدت ضمن المستوى الطبيعي فقط، ومن الطبيعي أن الأموال “تفضّح” وتخرج.
قد يكون هامش الربح الإجمالي اقترب من القمة. إرشادات هامش الربح للربع القادم ستكون شبه ثابتة، والإدارة ترى أنه لن يتحسن بشكل ملحوظ بعد ذلك. بالنسبة لشركات تصنيع NAND، فإن هامش الربح الحالي يبلغ بالفعل مستوى مرتفعًا جدًا بشكل استثنائي.
بدأت السوق تتساءل: إلى متى يمكن أن ترتفع أسعار NAND؟ وكم سيستمر استمرار ضيق/نقص الإمدادات؟ هل هذا تغير طويل الأجل، أم مجرد ظاهرة مؤقتة عند قمة الدورة؟
نمو الإيرادات يعتمد أكثر على رفع الأسعار. في نمو الربع على أساس ربع سنوي (مقارنة بالربع السابق)، حوالي ثلثي الزيادة تأتي من ارتفاع أسعار المنتجات، والثلث الباقي من حجم الشحن. رفع الأسعار يمكنه دفع الإيرادات والأرباح بسرعة للأعلى، لكن دورة الأسعار تمثل أيضًا أكبر مخاطر لقطاع التخزين. بمجرد أن تقوم المنافسة بتوسيع الإنتاج، أو تعود مخزونات العملاء إلى الارتفاع، أو يتباطأ إيقاع مشتريات الذكاء الاصطناعي، قد تضغط أسعار NAND من جديد.
قطاع المستهلك في حالة تراجع. نمو مراكز البيانات وEdge قادر على تعويض ذلك، لكنه يعني أن الأداء أصبح يعتمد بشكل متزايد على عدد قليل من عمالقة سحابة. الأرباح أعلى، لكن أي تغيّر في استثمارات العملاء الرأسمالية سيكون تأثيره أكبر أيضًا.
السهم ارتفع كثيرًا مسبقًا. منذ بداية العام حقق السهم مكاسب تراكمية تقارب 469%، وقد سجل في يونيو أعلى مستوى تاريخي، ثم تراجع قبل إعلان النتائج بأكثر من 40%. التقييم مبني على شرط أن يتجاوز السهم توقعات كل ربع بشكل كبير. فإذا لم تُرفع الإرشادات مرة أخرى، فقد يهبط السهم.
لكن على سانديسكي أن يثبت لاحقًا ثلاث نقاط:
أن ارتفاع أسعار NAND ليس مجرد موجة دورية قصيرة الأجل؛
أن الحفاظ على هامش ربح إجمالي مرتفع يمكن أن يستمر لفترة أطول؛
وأن طلب مراكز بيانات الذكاء الاصطناعي يمكن تحويله باستمرار إلى طلبات حقيقية وتدفقات نقدية، وليس مجرد الاعتماد على قيام العملاء بالشراء المسبق.
السوق لم تلغ منطق تخزين الذكاء الاصطناعي، لكنها فقط انتقلت من التركيز على معدلات النمو إلى فحص مدى استمرارية هذا النمو. المرحلة القادمة التي ستحدد السهم، هي ما إذا كانت الشركة تستطيع تحويل أرباح ناتجة عن ارتفاع الأسعار وظروف نقص الإمدادات إلى تدفقات نقدية طويلة الأجل أكثر استدامة.
#闪迪
$SNDKB
{spot}(SNDKBUSDT)
تقرير أرباح سانديسكي (闪迪) هذه المرة مليء بالتناقض: الإيرادات والأرباح وهامش الربح الإجمالي وتدفقات النقد كلها ارتفعت بشكل كبير، لكن سهم الشركة استمر في الهبوط بشكل متواصل قبل وبعد إعلان النتائج، بإجمالي نحو 10.4%. من ناحية التقرير وحده، يبدو الأمر شبه بلا عيوب. ومع ذلك، لم تقتنع السوق
توجيهات الربع القادم لم تصل إلى التوقعات. كان وسيط إرشادات الإيرادات لدى سانديسكي أقل من توقعات وول ستريت. إرشادات الأرباح تبدو مقبولة، لكن بالنسبة لسهم “شائع” بتقييم مرتفع وتذبذب عالٍ، فإن مجرد مطابقته للتوقعات ليس كافيًا. السوق كانت تراهن على أن سانديسكي سيتجاوز التوقعات بفارق كبير في كل ربع. أما الإرشادات، فبدت ضمن المستوى الطبيعي فقط، ومن الطبيعي أن الأموال “تفضّح” وتخرج.
قد يكون هامش الربح الإجمالي اقترب من القمة. إرشادات هامش الربح للربع القادم ستكون شبه ثابتة، والإدارة ترى أنه لن يتحسن بشكل ملحوظ بعد ذلك. بالنسبة لشركات تصنيع NAND، فإن هامش الربح الحالي يبلغ بالفعل مستوى مرتفعًا جدًا بشكل استثنائي.
بدأت السوق تتساءل: إلى متى يمكن أن ترتفع أسعار NAND؟ وكم سيستمر استمرار ضيق/نقص الإمدادات؟ هل هذا تغير طويل الأجل، أم مجرد ظاهرة مؤقتة عند قمة الدورة؟
نمو الإيرادات يعتمد أكثر على رفع الأسعار. في نمو الربع على أساس ربع سنوي (مقارنة بالربع السابق)، حوالي ثلثي الزيادة تأتي من ارتفاع أسعار المنتجات، والثلث الباقي من حجم الشحن. رفع الأسعار يمكنه دفع الإيرادات والأرباح بسرعة للأعلى، لكن دورة الأسعار تمثل أيضًا أكبر مخاطر لقطاع التخزين. بمجرد أن تقوم المنافسة بتوسيع الإنتاج، أو تعود مخزونات العملاء إلى الارتفاع، أو يتباطأ إيقاع مشتريات الذكاء الاصطناعي، قد تضغط أسعار NAND من جديد.
قطاع المستهلك في حالة تراجع. نمو مراكز البيانات وEdge قادر على تعويض ذلك، لكنه يعني أن الأداء أصبح يعتمد بشكل متزايد على عدد قليل من عمالقة سحابة. الأرباح أعلى، لكن أي تغيّر في استثمارات العملاء الرأسمالية سيكون تأثيره أكبر أيضًا.
السهم ارتفع كثيرًا مسبقًا. منذ بداية العام حقق السهم مكاسب تراكمية تقارب 469%، وقد سجل في يونيو أعلى مستوى تاريخي، ثم تراجع قبل إعلان النتائج بأكثر من 40%. التقييم مبني على شرط أن يتجاوز السهم توقعات كل ربع بشكل كبير. فإذا لم تُرفع الإرشادات مرة أخرى، فقد يهبط السهم.
لكن على سانديسكي أن يثبت لاحقًا ثلاث نقاط:
أن ارتفاع أسعار NAND ليس مجرد موجة دورية قصيرة الأجل؛
أن الحفاظ على هامش ربح إجمالي مرتفع يمكن أن يستمر لفترة أطول؛
وأن طلب مراكز بيانات الذكاء الاصطناعي يمكن تحويله باستمرار إلى طلبات حقيقية وتدفقات نقدية، وليس مجرد الاعتماد على قيام العملاء بالشراء المسبق.
السوق لم تلغ منطق تخزين الذكاء الاصطناعي، لكنها فقط انتقلت من التركيز على معدلات النمو إلى فحص مدى استمرارية هذا النمو. المرحلة القادمة التي ستحدد السهم، هي ما إذا كانت الشركة تستطيع تحويل أرباح ناتجة عن ارتفاع الأسعار وظروف نقص الإمدادات إلى تدفقات نقدية طويلة الأجل أكثر استدامة.
#闪迪
$SNDKB
توجيهات الربع القادم لم تصل إلى التوقعات. كان وسيط إرشادات الإيرادات لدى سانديسكي أقل من توقعات وول ستريت. إرشادات الأرباح تبدو مقبولة، لكن بالنسبة لسهم “شائع” بتقييم مرتفع وتذبذب عالٍ، فإن مجرد مطابقته للتوقعات ليس كافيًا. السوق كانت تراهن على أن سانديسكي سيتجاوز التوقعات بفارق كبير في كل ربع. أما الإرشادات، فبدت ضمن المستوى الطبيعي فقط، ومن الطبيعي أن الأموال “تفضّح” وتخرج.
قد يكون هامش الربح الإجمالي اقترب من القمة. إرشادات هامش الربح للربع القادم ستكون شبه ثابتة، والإدارة ترى أنه لن يتحسن بشكل ملحوظ بعد ذلك. بالنسبة لشركات تصنيع NAND، فإن هامش الربح الحالي يبلغ بالفعل مستوى مرتفعًا جدًا بشكل استثنائي.
بدأت السوق تتساءل: إلى متى يمكن أن ترتفع أسعار NAND؟ وكم سيستمر استمرار ضيق/نقص الإمدادات؟ هل هذا تغير طويل الأجل، أم مجرد ظاهرة مؤقتة عند قمة الدورة؟
نمو الإيرادات يعتمد أكثر على رفع الأسعار. في نمو الربع على أساس ربع سنوي (مقارنة بالربع السابق)، حوالي ثلثي الزيادة تأتي من ارتفاع أسعار المنتجات، والثلث الباقي من حجم الشحن. رفع الأسعار يمكنه دفع الإيرادات والأرباح بسرعة للأعلى، لكن دورة الأسعار تمثل أيضًا أكبر مخاطر لقطاع التخزين. بمجرد أن تقوم المنافسة بتوسيع الإنتاج، أو تعود مخزونات العملاء إلى الارتفاع، أو يتباطأ إيقاع مشتريات الذكاء الاصطناعي، قد تضغط أسعار NAND من جديد.
قطاع المستهلك في حالة تراجع. نمو مراكز البيانات وEdge قادر على تعويض ذلك، لكنه يعني أن الأداء أصبح يعتمد بشكل متزايد على عدد قليل من عمالقة سحابة. الأرباح أعلى، لكن أي تغيّر في استثمارات العملاء الرأسمالية سيكون تأثيره أكبر أيضًا.
السهم ارتفع كثيرًا مسبقًا. منذ بداية العام حقق السهم مكاسب تراكمية تقارب 469%، وقد سجل في يونيو أعلى مستوى تاريخي، ثم تراجع قبل إعلان النتائج بأكثر من 40%. التقييم مبني على شرط أن يتجاوز السهم توقعات كل ربع بشكل كبير. فإذا لم تُرفع الإرشادات مرة أخرى، فقد يهبط السهم.
لكن على سانديسكي أن يثبت لاحقًا ثلاث نقاط:
أن ارتفاع أسعار NAND ليس مجرد موجة دورية قصيرة الأجل؛
أن الحفاظ على هامش ربح إجمالي مرتفع يمكن أن يستمر لفترة أطول؛
وأن طلب مراكز بيانات الذكاء الاصطناعي يمكن تحويله باستمرار إلى طلبات حقيقية وتدفقات نقدية، وليس مجرد الاعتماد على قيام العملاء بالشراء المسبق.
السوق لم تلغ منطق تخزين الذكاء الاصطناعي، لكنها فقط انتقلت من التركيز على معدلات النمو إلى فحص مدى استمرارية هذا النمو. المرحلة القادمة التي ستحدد السهم، هي ما إذا كانت الشركة تستطيع تحويل أرباح ناتجة عن ارتفاع الأسعار وظروف نقص الإمدادات إلى تدفقات نقدية طويلة الأجل أكثر استدامة.
#闪迪
$SNDKB
66
·
--
ذكرت رويترز أن حكومة ترامب تقوم حاليًا بصياغة إجراءات قد تقيد استيراد الوحدات الضوئية الصينية بحجة الأمن القومي. وتعد شركة AAOI شركة أمريكية على أرض الوطن تقوم بتوسيع طاقتها لإنتاج 800G و1.6T في ولاية تكساس، ما جعلها بين عشية وضحاها أكبر المستفيدين من بدائل المنتجات المحلية. ومنطق الصفقات في السوق ليس أن الطلب زاد فجأة، بل أن المنافسين الصينيين مثل شركة 中际旭创 و新易盛 قد يُمنعون من الدخول إلى الباب، فتتحول الطلبات إلى AAOI وCoherent وLumentum. وما إن ظهرت هذه الأنباء حتى قفزت سلسلة صناعة الوحدات الضوئية في الولايات المتحدة بأكملها جماعيًا إلى أعلى، في ما يمثل إعادة تقييم على مستوى القطاع للسياسات.
رهانات قبل صدور القوائم المالية. في 6 أغسطس، قبل صدور الأرباح، كان توجيه الشركة لإيرادات الربع الثاني بين 1.8 مليار و1.98 مليار دولار، مع ارتفاع واضح مقارنة بالربع السابق، كما تم توضيح أن شحنات 800G أصبحت على نطاق واسع، وأن الربع الثاني سيشهد زيادة في الحجم. جمعًا بين دفعة إيجابية من السياسات وتوسع في الطاقة، من السهل على السوق أن يعزز من نفسه: إذا كانت القدرة لدى الموردين الصينيين محدودة، فإن طاقة AAOI ستكون أكثر ندرة، وإذا أكدت القوائم المالية في الوقت نفسه صعودًا على مستوى 800G، فستكتمل منطق النمو. لذلك، سبق سهم الشركة الصعود قبل إعلان الأرباح.
هل يمكن أن يستمر ذلك؟ يعتمد الأمر على ما إذا كانت القوائم المالية ستُحقق التوقعات المرتفعة. حاليًا، عند سعر 140 دولارًا، يكون السهم قد احتسب ضمنًا دفعة السياسات والتوقعات المتفائلة. لكن ما زالت إجراءات تقييد الاستيراد في مرحلة الصياغة، ويعتقد بعض المؤسسات أنها أشبه بورقة تفاوض، وقد لا تُطبَّق فعليًا. فإذا حقق الربع الثاني حجم شحنات 800G، وتوجيه الربع الثالث، وتَحسُّن هامش الربح الإجمالي، وتصريحات الإدارة بشأن قيود التجارة—وإذا فاقت النتائج التوقعات—فقد تتحول هذه الموجة من مجرد إصلاح معنويات إلى إعادة تسعير قائمة على الأساسيات. وإلا، فإن الأموال المضارِبة التي دخلت مبكرًا قد تخرج بسرعة.
انخفض السهم 77 يومًا ثم فقد ثلثيه، وبعدها ارتد بنحو 85% خلال أيام؛ وعلى السطح يبدو ذلك تذبذبًا حادًا للغاية، لكن جوهره أن أسهم عتاد الذكاء الاصطناعي بتقييمات مرتفعة تخلصت من الرافعة المالية بعد المبالغة، ثم واجهت تحفيزًا سياسيًا وإطلاقًا مركّزًا لتوقعات الأرباح. للعودة من 76 دولارًا إلى 233 دولارًا، لا يكفي الاعتماد على المعنويات؛ يجب أن تُثبت النتائج أن تلك التوقعات التي تم شراؤها من جديد يمكن أن تتحقق فعليًا.
{spot}(AAOIBUSDT)
ذكرت رويترز أن حكومة ترامب تقوم حاليًا بصياغة إجراءات قد تقيد استيراد الوحدات الضوئية الصينية بحجة الأمن القومي. وتعد شركة AAOI شركة أمريكية على أرض الوطن تقوم بتوسيع طاقتها لإنتاج 800G و1.6T في ولاية تكساس، ما جعلها بين عشية وضحاها أكبر المستفيدين من بدائل المنتجات المحلية. ومنطق الصفقات في السوق ليس أن الطلب زاد فجأة، بل أن المنافسين الصينيين مثل شركة 中际旭创 و新易盛 قد يُمنعون من الدخول إلى الباب، فتتحول الطلبات إلى AAOI وCoherent وLumentum. وما إن ظهرت هذه الأنباء حتى قفزت سلسلة صناعة الوحدات الضوئية في الولايات المتحدة بأكملها جماعيًا إلى أعلى، في ما يمثل إعادة تقييم على مستوى القطاع للسياسات.
رهانات قبل صدور القوائم المالية. في 6 أغسطس، قبل صدور الأرباح، كان توجيه الشركة لإيرادات الربع الثاني بين 1.8 مليار و1.98 مليار دولار، مع ارتفاع واضح مقارنة بالربع السابق، كما تم توضيح أن شحنات 800G أصبحت على نطاق واسع، وأن الربع الثاني سيشهد زيادة في الحجم. جمعًا بين دفعة إيجابية من السياسات وتوسع في الطاقة، من السهل على السوق أن يعزز من نفسه: إذا كانت القدرة لدى الموردين الصينيين محدودة، فإن طاقة AAOI ستكون أكثر ندرة، وإذا أكدت القوائم المالية في الوقت نفسه صعودًا على مستوى 800G، فستكتمل منطق النمو. لذلك، سبق سهم الشركة الصعود قبل إعلان الأرباح.
هل يمكن أن يستمر ذلك؟ يعتمد الأمر على ما إذا كانت القوائم المالية ستُحقق التوقعات المرتفعة. حاليًا، عند سعر 140 دولارًا، يكون السهم قد احتسب ضمنًا دفعة السياسات والتوقعات المتفائلة. لكن ما زالت إجراءات تقييد الاستيراد في مرحلة الصياغة، ويعتقد بعض المؤسسات أنها أشبه بورقة تفاوض، وقد لا تُطبَّق فعليًا. فإذا حقق الربع الثاني حجم شحنات 800G، وتوجيه الربع الثالث، وتَحسُّن هامش الربح الإجمالي، وتصريحات الإدارة بشأن قيود التجارة—وإذا فاقت النتائج التوقعات—فقد تتحول هذه الموجة من مجرد إصلاح معنويات إلى إعادة تسعير قائمة على الأساسيات. وإلا، فإن الأموال المضارِبة التي دخلت مبكرًا قد تخرج بسرعة.
انخفض السهم 77 يومًا ثم فقد ثلثيه، وبعدها ارتد بنحو 85% خلال أيام؛ وعلى السطح يبدو ذلك تذبذبًا حادًا للغاية، لكن جوهره أن أسهم عتاد الذكاء الاصطناعي بتقييمات مرتفعة تخلصت من الرافعة المالية بعد المبالغة، ثم واجهت تحفيزًا سياسيًا وإطلاقًا مركّزًا لتوقعات الأرباح. للعودة من 76 دولارًا إلى 233 دولارًا، لا يكفي الاعتماد على المعنويات؛ يجب أن تُثبت النتائج أن تلك التوقعات التي تم شراؤها من جديد يمكن أن تتحقق فعليًا.
رهانات قبل صدور القوائم المالية. في 6 أغسطس، قبل صدور الأرباح، كان توجيه الشركة لإيرادات الربع الثاني بين 1.8 مليار و1.98 مليار دولار، مع ارتفاع واضح مقارنة بالربع السابق، كما تم توضيح أن شحنات 800G أصبحت على نطاق واسع، وأن الربع الثاني سيشهد زيادة في الحجم. جمعًا بين دفعة إيجابية من السياسات وتوسع في الطاقة، من السهل على السوق أن يعزز من نفسه: إذا كانت القدرة لدى الموردين الصينيين محدودة، فإن طاقة AAOI ستكون أكثر ندرة، وإذا أكدت القوائم المالية في الوقت نفسه صعودًا على مستوى 800G، فستكتمل منطق النمو. لذلك، سبق سهم الشركة الصعود قبل إعلان الأرباح.
هل يمكن أن يستمر ذلك؟ يعتمد الأمر على ما إذا كانت القوائم المالية ستُحقق التوقعات المرتفعة. حاليًا، عند سعر 140 دولارًا، يكون السهم قد احتسب ضمنًا دفعة السياسات والتوقعات المتفائلة. لكن ما زالت إجراءات تقييد الاستيراد في مرحلة الصياغة، ويعتقد بعض المؤسسات أنها أشبه بورقة تفاوض، وقد لا تُطبَّق فعليًا. فإذا حقق الربع الثاني حجم شحنات 800G، وتوجيه الربع الثالث، وتَحسُّن هامش الربح الإجمالي، وتصريحات الإدارة بشأن قيود التجارة—وإذا فاقت النتائج التوقعات—فقد تتحول هذه الموجة من مجرد إصلاح معنويات إلى إعادة تسعير قائمة على الأساسيات. وإلا، فإن الأموال المضارِبة التي دخلت مبكرًا قد تخرج بسرعة.
انخفض السهم 77 يومًا ثم فقد ثلثيه، وبعدها ارتد بنحو 85% خلال أيام؛ وعلى السطح يبدو ذلك تذبذبًا حادًا للغاية، لكن جوهره أن أسهم عتاد الذكاء الاصطناعي بتقييمات مرتفعة تخلصت من الرافعة المالية بعد المبالغة، ثم واجهت تحفيزًا سياسيًا وإطلاقًا مركّزًا لتوقعات الأرباح. للعودة من 76 دولارًا إلى 233 دولارًا، لا يكفي الاعتماد على المعنويات؛ يجب أن تُثبت النتائج أن تلك التوقعات التي تم شراؤها من جديد يمكن أن تتحقق فعليًا.
1
138
·
--

مقالة
تقرير SPCX يفوق التوقعات، فلماذا لا يزال سعر السهم ينخفض؟تم إصدار أول تقرير مالي لشركة SpaceX بعد إدراجها. وبالنظر إلى الأداء وحده، يبدو هذا التقرير المالي رائعًا: الإيرادات تقترب من الضعف، والخسائر انخفضت بشكل كبير، والأرباح بعد التعديلات زادت بشكل واضح، ولا يزال Starlink يواصل تحقيق أرباح بشكل مستقر، كما بدأت أعمال الذكاء الاصطناعي تظهر ملامح التحول إلى نموذج تجاري. لكن بمجرد الإعلان عن التقرير، هبط سعر سهم SPCX من 125.33 دولارًا إلى 115.98 دولارًا بعد إغلاق السوق، أي بانخفاض يزيد عن 7% في التداول بعد الدوام. هذا الهبوط لا علاقة له بكون الأداء جيدًا أو سيئًا، بل إن السوق يعيد حساباته من جديد.
قبل صدور التقرير المالي، كان السهم قد ارتفع بالفعل في جولة سابقة مسبقًا. في يوم الإعلان عن التقرير، خلال جلسة التداول العادية ارتفع سهم SPCX بنسبة 9.43%، من 114.53 دولارًا في اليوم السابق إلى 125.33 دولارًا، وخلال التداول كاد يلامس 130 دولارًا. كان السوق قد سبق وتوقع بالفعل أن النتائج ستكون أعلى من المتوقع.
تقرير SPCX يفوق التوقعات، فلماذا لا يزال سعر السهم ينخفض؟
تم إصدار أول تقرير مالي لشركة SpaceX بعد إدراجها. وبالنظر إلى الأداء وحده، يبدو هذا التقرير المالي رائعًا: الإيرادات تقترب من الضعف، والخسائر انخفضت بشكل كبير، والأرباح بعد التعديلات زادت بشكل واضح، ولا يزال Starlink يواصل تحقيق أرباح بشكل مستقر، كما بدأت أعمال الذكاء الاصطناعي تظهر ملامح التحول إلى نموذج تجاري. لكن بمجرد الإعلان عن التقرير، هبط سعر سهم SPCX من 125.33 دولارًا إلى 115.98 دولارًا بعد إغلاق السوق، أي بانخفاض يزيد عن 7% في التداول بعد الدوام. هذا الهبوط لا علاقة له بكون الأداء جيدًا أو سيئًا، بل إن السوق يعيد حساباته من جديد.
قبل صدور التقرير المالي، كان السهم قد ارتفع بالفعل في جولة سابقة مسبقًا. في يوم الإعلان عن التقرير، خلال جلسة التداول العادية ارتفع سهم SPCX بنسبة 9.43%، من 114.53 دولارًا في اليوم السابق إلى 125.33 دولارًا، وخلال التداول كاد يلامس 130 دولارًا. كان السوق قد سبق وتوقع بالفعل أن النتائج ستكون أعلى من المتوقع.
قبل صدور التقرير المالي، كان السهم قد ارتفع بالفعل في جولة سابقة مسبقًا. في يوم الإعلان عن التقرير، خلال جلسة التداول العادية ارتفع سهم SPCX بنسبة 9.43%، من 114.53 دولارًا في اليوم السابق إلى 125.33 دولارًا، وخلال التداول كاد يلامس 130 دولارًا. كان السوق قد سبق وتوقع بالفعل أن النتائج ستكون أعلى من المتوقع.
1
142
·
--
قبل إعلان البيانات المالية مباشرة حدث ارتفاع مفاجئ، هل بدأ المضاربون على الهبوط في التراجع؟
في اليوم السابق لإصدار أول تقرير مالي، شهدت SPCX انعكاسًا واضحًا على شكل V.
في 3 أغسطس، افتتحت SPCX عند 106.42 دولار، وتراجعت في بداية الجلسة إلى 104.83 دولار مؤقتًا، لتُسجل مجددًا أدنى مستوى منذ إدراجها. لكن بعد كسر مستوى 105 دولارات، لم يستمر السهم في الهبوط، بل تعافى بسرعة؛ وارتفع في أثناء التداول إلى أعلى مستوى عند 116 دولار، لينهي الجلسة عند 114.53 دولار، بارتفاع قدره 5.78% خلال اليوم.
ومن أدنى نقطة، تجاوز الارتداد داخل الجلسة لدى SPCX أكثر من 9%، كما أن سعر الإغلاق جاء قريبًا جدًا من أعلى مستوى خلال اليوم، ما يشير إلى وجود طلب قوي يدعمه رأس المال قرب 105 دولارات.
تُظهر بيانات FINRA أنه تم تداول حوالي 33.27 مليون سهم من SPCX أمس عبر قنوات خارج البورصة ذات الصلة، وتم تمييز حوالي 25.09 مليون سهم كصفقات بيع على المكشوف، بنسبة تتجاوز 75%. وهذا لا يعني أن المضاربين على الهبوط أضافوا 25.09 مليون سهم إلى مراكزهم، لأن جزءًا من ذلك يشمل تحوط صناع السوق وتداولات بيع على المكشوف قصيرة الأجل، لكن على الأقل يوضح أن المعروض من جانب البائعين أمس لم يكن ضعيفًا.
ومع وجود حجم كبير من صفقات البيع على المكشوف، ومع ذلك استقر سعر السهم بالقرب من قمة اليوم، ما يعني أن بعض أوامر البيع تم امتصاصها من خلال صفقات شراء بدافع انتهاز الفرصة من القاع ومن خلال تغطية مراكز المكشوف.
لكن إجمالي حجم التداول أمس بلغ حوالي 70.25 مليون سهم، أي نحو 60% فقط من متوسط حجم التداول مؤخرًا، ولا يزال هذا لا يُعد انعكاسًا حقيقيًا مدفوعًا بزيادة واضحة في الحجم. ويبدو أن هذا الصعود أقرب إلى تصحيح مفرط بعد سلسلة من الهبوط، وجني أرباح للمضاربين على الهبوط قبل صدور التقرير المالي، فضلًا عن دعم من صعود السوق الأوسع.
لذا فإن الاندفاع أمس إشارة إيجابية، لكن لا يزال لا يمكن أن يثبت أن ضغوط فك حظر/إفراج أسهم بقيمة تريليون دولار (بنفس نطاق المبلغ) قد تم استيعابها بالكامل في السوق.
تقرير الأرباح يحدد معنويات المدى القصير؛ أما تفاصيل التخفيف/البيع الفعلي في 6 أغسطس هي التي ستحدد إلى أي مدى يمكن أن تمتد هذه الارتدادة.
$SPCXB
قبل إعلان البيانات المالية مباشرة حدث ارتفاع مفاجئ، هل بدأ المضاربون على الهبوط في التراجع؟
في اليوم السابق لإصدار أول تقرير مالي، شهدت SPCX انعكاسًا واضحًا على شكل V.
في 3 أغسطس، افتتحت SPCX عند 106.42 دولار، وتراجعت في بداية الجلسة إلى 104.83 دولار مؤقتًا، لتُسجل مجددًا أدنى مستوى منذ إدراجها. لكن بعد كسر مستوى 105 دولارات، لم يستمر السهم في الهبوط، بل تعافى بسرعة؛ وارتفع في أثناء التداول إلى أعلى مستوى عند 116 دولار، لينهي الجلسة عند 114.53 دولار، بارتفاع قدره 5.78% خلال اليوم.
ومن أدنى نقطة، تجاوز الارتداد داخل الجلسة لدى SPCX أكثر من 9%، كما أن سعر الإغلاق جاء قريبًا جدًا من أعلى مستوى خلال اليوم، ما يشير إلى وجود طلب قوي يدعمه رأس المال قرب 105 دولارات.
تُظهر بيانات FINRA أنه تم تداول حوالي 33.27 مليون سهم من SPCX أمس عبر قنوات خارج البورصة ذات الصلة، وتم تمييز حوالي 25.09 مليون سهم كصفقات بيع على المكشوف، بنسبة تتجاوز 75%. وهذا لا يعني أن المضاربين على الهبوط أضافوا 25.09 مليون سهم إلى مراكزهم، لأن جزءًا من ذلك يشمل تحوط صناع السوق وتداولات بيع على المكشوف قصيرة الأجل، لكن على الأقل يوضح أن المعروض من جانب البائعين أمس لم يكن ضعيفًا.
ومع وجود حجم كبير من صفقات البيع على المكشوف، ومع ذلك استقر سعر السهم بالقرب من قمة اليوم، ما يعني أن بعض أوامر البيع تم امتصاصها من خلال صفقات شراء بدافع انتهاز الفرصة من القاع ومن خلال تغطية مراكز المكشوف.
لكن إجمالي حجم التداول أمس بلغ حوالي 70.25 مليون سهم، أي نحو 60% فقط من متوسط حجم التداول مؤخرًا، ولا يزال هذا لا يُعد انعكاسًا حقيقيًا مدفوعًا بزيادة واضحة في الحجم. ويبدو أن هذا الصعود أقرب إلى تصحيح مفرط بعد سلسلة من الهبوط، وجني أرباح للمضاربين على الهبوط قبل صدور التقرير المالي، فضلًا عن دعم من صعود السوق الأوسع.
لذا فإن الاندفاع أمس إشارة إيجابية، لكن لا يزال لا يمكن أن يثبت أن ضغوط فك حظر/إفراج أسهم بقيمة تريليون دولار (بنفس نطاق المبلغ) قد تم استيعابها بالكامل في السوق.
تقرير الأرباح يحدد معنويات المدى القصير؛ أما تفاصيل التخفيف/البيع الفعلي في 6 أغسطس هي التي ستحدد إلى أي مدى يمكن أن تمتد هذه الارتدادة.
$SPCXB
في اليوم السابق لإصدار أول تقرير مالي، شهدت SPCX انعكاسًا واضحًا على شكل V.
في 3 أغسطس، افتتحت SPCX عند 106.42 دولار، وتراجعت في بداية الجلسة إلى 104.83 دولار مؤقتًا، لتُسجل مجددًا أدنى مستوى منذ إدراجها. لكن بعد كسر مستوى 105 دولارات، لم يستمر السهم في الهبوط، بل تعافى بسرعة؛ وارتفع في أثناء التداول إلى أعلى مستوى عند 116 دولار، لينهي الجلسة عند 114.53 دولار، بارتفاع قدره 5.78% خلال اليوم.
ومن أدنى نقطة، تجاوز الارتداد داخل الجلسة لدى SPCX أكثر من 9%، كما أن سعر الإغلاق جاء قريبًا جدًا من أعلى مستوى خلال اليوم، ما يشير إلى وجود طلب قوي يدعمه رأس المال قرب 105 دولارات.
تُظهر بيانات FINRA أنه تم تداول حوالي 33.27 مليون سهم من SPCX أمس عبر قنوات خارج البورصة ذات الصلة، وتم تمييز حوالي 25.09 مليون سهم كصفقات بيع على المكشوف، بنسبة تتجاوز 75%. وهذا لا يعني أن المضاربين على الهبوط أضافوا 25.09 مليون سهم إلى مراكزهم، لأن جزءًا من ذلك يشمل تحوط صناع السوق وتداولات بيع على المكشوف قصيرة الأجل، لكن على الأقل يوضح أن المعروض من جانب البائعين أمس لم يكن ضعيفًا.
ومع وجود حجم كبير من صفقات البيع على المكشوف، ومع ذلك استقر سعر السهم بالقرب من قمة اليوم، ما يعني أن بعض أوامر البيع تم امتصاصها من خلال صفقات شراء بدافع انتهاز الفرصة من القاع ومن خلال تغطية مراكز المكشوف.
لكن إجمالي حجم التداول أمس بلغ حوالي 70.25 مليون سهم، أي نحو 60% فقط من متوسط حجم التداول مؤخرًا، ولا يزال هذا لا يُعد انعكاسًا حقيقيًا مدفوعًا بزيادة واضحة في الحجم. ويبدو أن هذا الصعود أقرب إلى تصحيح مفرط بعد سلسلة من الهبوط، وجني أرباح للمضاربين على الهبوط قبل صدور التقرير المالي، فضلًا عن دعم من صعود السوق الأوسع.
لذا فإن الاندفاع أمس إشارة إيجابية، لكن لا يزال لا يمكن أن يثبت أن ضغوط فك حظر/إفراج أسهم بقيمة تريليون دولار (بنفس نطاق المبلغ) قد تم استيعابها بالكامل في السوق.
تقرير الأرباح يحدد معنويات المدى القصير؛ أما تفاصيل التخفيف/البيع الفعلي في 6 أغسطس هي التي ستحدد إلى أي مدى يمكن أن تمتد هذه الارتدادة.
$SPCXB
1
1.8k
·
--
التقارير المالية مجرد إشعال، وفكّ نطاق قيمته بتريليون دولار هو الاختبار الحقيقي لـSPCX
في 4 أغسطس بعد إغلاق السوق، سلّمت SPCX أول تقرير مالي لها منذ إدراجها. في ورقة النتائج الأولى، عادةً ما يراقب السوق ثلاثة أرقام فقط: الإيرادات، الربح/الخسارة، وإرشادات الربع التالي. لكن SPCX هذه المرة ليست مثل المعتاد. بعد أن استقرّ التقرير على الأرض، في اليوم التالي من التداول 6 أغسطس، كان من المقرر فكّ قيد أسهم مقيدة بحد أقصى 911.5 مليون سهم. وبحسب سعر الإغلاق في 31 يوليو البالغ 108.37 دولارًا، فهذا قريب من تريليون دولار.
ماذا ينتظر السوق؟
توقّعات FactSet تشير إلى أن إيرادات الربع الثاني ستكون نحو 6.88 مليار دولار، مع خسارة قدرها 0.23 دولار للسهم. مقارنةً بالربع الأول البالغ 4.69 مليار، يتوقع السوق قفزة واضحة على أساس ربع سنوي. الرهان الأساسي هو أن Starlink سيواصل التوسع وزيادة الحجم. لكن تجاوز الإيرادات للتوقعات أو عدمه هو مجرد السطح. الأهم هو ما إذا كان بالإمكان الإجابة عن بعض الأسئلة في مؤتمر الهاتف: هل يمكن لـStarlink الاستمرار في النمو السريع في عدد المستخدمين والإيرادات؟ وهل المال الذي تكسبه Starlink يكفي لملء فجوات Starship وxAI ومراكز البيانات؟ في الربع الأول بلغت الإيرادات 4.69 مليار دولار، بينما بلغت صافي الخسارة 4.28 مليار، أي أن الخسائر تقريبًا أُعيدت بالكامل؛ واتجاه التدفق النقدي الحر. ببساطة، لا أحد يتوقع أن SPCX بدأت تحقق أرباحًا الآن، بل ينظر إلى ما إذا كانت وتيرة حرق الأموال ستُظهر علامات على التباطؤ.
حركة السوق: ليست عملية بيع مدوّية، بل لا أحد يستلم
في آخر 10 جلسات تداول، ارتفع سهم SPCX في 3 أيام فقط، بينما انخفض في 7 أيام. بلغ إجمالي حجم التداول في أيام الانخفاض حوالي 440 مليون سهم، بينما كان في أيام الارتفاع حوالي 237 مليون سهم؛ حجم أيام الانخفاض يعادل 1.86 مرة حجم أيام الارتفاع. وفي الفترة نفسها تراجع سعر السهم من 123.99 دولارًا إلى 108.37 دولارًا، أي بنسبة 12.6%. في يوم 31 يوليو هبط 3.41%، وتداول 58.83 مليون سهم، ثم واصل الانزلاق بعد إغلاق التداول إلى 107.77 دولارًا. لكن 58.83 مليون سهم ليست كبيرة مقارنةً بمتوسط حجم آخر 65 يومًا البالغ 115.3 مليون سهم.
هذا ليس انهيارًا مع زيادة في الحجم. انهيار بزيادة حجم التداول يعني أن حالة الذعر قد ظهرت، وغالبًا يكون ذلك قريبًا من القاع قصير الأجل. ما يحدث لـSPCX هو تراجع ببطء مع انخفاض حجم التداول؛ لم يقم البائعون بطرح مكثّف، بينما يتراجع المشترو ن باستمرار. كل يوم هناك هبوط قليل وحجم أقل، ولا توجد إشارة واضحة على بلوغ القاع.
الضغط البيعي راهن بشدة
حتى 15 يوليو، كانت مراكز المضاربين على الهبوط 165 مليون سهم، بزيادة هائلة قدرها 48% على أساس فصلي، وتشكل 25.55% من الأسهم الحرة للتداول. ووفقًا لما نقلته رويترز عن بيانات Ortex، فإن حوالي 360 مليون سهم في حالة اقتراض، أي ما يعادل 56% من الأسهم المتاحة للتداول. حقق المتعاملون بالبيع على المكشوف أرباحًا على الورق بلغت نحو 15.5 مليار دولار. وبعد أن تم قصّ السعر من 225 دولارًا إلى نحو 110، لم ينسحب المضاربون على الهبوط، بل زادوا الرهان. وهذا يعني أنهم لا يراهنون على تصحيح التقييم، بل على الموجة الثانية من الانخفاض بعد صدمة فك القيد. $SPCXB
#SPCX
التقارير المالية مجرد إشعال، وفكّ نطاق قيمته بتريليون دولار هو الاختبار الحقيقي لـSPCX
في 4 أغسطس بعد إغلاق السوق، سلّمت SPCX أول تقرير مالي لها منذ إدراجها. في ورقة النتائج الأولى، عادةً ما يراقب السوق ثلاثة أرقام فقط: الإيرادات، الربح/الخسارة، وإرشادات الربع التالي. لكن SPCX هذه المرة ليست مثل المعتاد. بعد أن استقرّ التقرير على الأرض، في اليوم التالي من التداول 6 أغسطس، كان من المقرر فكّ قيد أسهم مقيدة بحد أقصى 911.5 مليون سهم. وبحسب سعر الإغلاق في 31 يوليو البالغ 108.37 دولارًا، فهذا قريب من تريليون دولار.
ماذا ينتظر السوق؟
توقّعات FactSet تشير إلى أن إيرادات الربع الثاني ستكون نحو 6.88 مليار دولار، مع خسارة قدرها 0.23 دولار للسهم. مقارنةً بالربع الأول البالغ 4.69 مليار، يتوقع السوق قفزة واضحة على أساس ربع سنوي. الرهان الأساسي هو أن Starlink سيواصل التوسع وزيادة الحجم. لكن تجاوز الإيرادات للتوقعات أو عدمه هو مجرد السطح. الأهم هو ما إذا كان بالإمكان الإجابة عن بعض الأسئلة في مؤتمر الهاتف: هل يمكن لـStarlink الاستمرار في النمو السريع في عدد المستخدمين والإيرادات؟ وهل المال الذي تكسبه Starlink يكفي لملء فجوات Starship وxAI ومراكز البيانات؟ في الربع الأول بلغت الإيرادات 4.69 مليار دولار، بينما بلغت صافي الخسارة 4.28 مليار، أي أن الخسائر تقريبًا أُعيدت بالكامل؛ واتجاه التدفق النقدي الحر. ببساطة، لا أحد يتوقع أن SPCX بدأت تحقق أرباحًا الآن، بل ينظر إلى ما إذا كانت وتيرة حرق الأموال ستُظهر علامات على التباطؤ.
حركة السوق: ليست عملية بيع مدوّية، بل لا أحد يستلم
في آخر 10 جلسات تداول، ارتفع سهم SPCX في 3 أيام فقط، بينما انخفض في 7 أيام. بلغ إجمالي حجم التداول في أيام الانخفاض حوالي 440 مليون سهم، بينما كان في أيام الارتفاع حوالي 237 مليون سهم؛ حجم أيام الانخفاض يعادل 1.86 مرة حجم أيام الارتفاع. وفي الفترة نفسها تراجع سعر السهم من 123.99 دولارًا إلى 108.37 دولارًا، أي بنسبة 12.6%. في يوم 31 يوليو هبط 3.41%، وتداول 58.83 مليون سهم، ثم واصل الانزلاق بعد إغلاق التداول إلى 107.77 دولارًا. لكن 58.83 مليون سهم ليست كبيرة مقارنةً بمتوسط حجم آخر 65 يومًا البالغ 115.3 مليون سهم.
هذا ليس انهيارًا مع زيادة في الحجم. انهيار بزيادة حجم التداول يعني أن حالة الذعر قد ظهرت، وغالبًا يكون ذلك قريبًا من القاع قصير الأجل. ما يحدث لـSPCX هو تراجع ببطء مع انخفاض حجم التداول؛ لم يقم البائعون بطرح مكثّف، بينما يتراجع المشترو ن باستمرار. كل يوم هناك هبوط قليل وحجم أقل، ولا توجد إشارة واضحة على بلوغ القاع.
الضغط البيعي راهن بشدة
حتى 15 يوليو، كانت مراكز المضاربين على الهبوط 165 مليون سهم، بزيادة هائلة قدرها 48% على أساس فصلي، وتشكل 25.55% من الأسهم الحرة للتداول. ووفقًا لما نقلته رويترز عن بيانات Ortex، فإن حوالي 360 مليون سهم في حالة اقتراض، أي ما يعادل 56% من الأسهم المتاحة للتداول. حقق المتعاملون بالبيع على المكشوف أرباحًا على الورق بلغت نحو 15.5 مليار دولار. وبعد أن تم قصّ السعر من 225 دولارًا إلى نحو 110، لم ينسحب المضاربون على الهبوط، بل زادوا الرهان. وهذا يعني أنهم لا يراهنون على تصحيح التقييم، بل على الموجة الثانية من الانخفاض بعد صدمة فك القيد. $SPCXB
#SPCX
في 4 أغسطس بعد إغلاق السوق، سلّمت SPCX أول تقرير مالي لها منذ إدراجها. في ورقة النتائج الأولى، عادةً ما يراقب السوق ثلاثة أرقام فقط: الإيرادات، الربح/الخسارة، وإرشادات الربع التالي. لكن SPCX هذه المرة ليست مثل المعتاد. بعد أن استقرّ التقرير على الأرض، في اليوم التالي من التداول 6 أغسطس، كان من المقرر فكّ قيد أسهم مقيدة بحد أقصى 911.5 مليون سهم. وبحسب سعر الإغلاق في 31 يوليو البالغ 108.37 دولارًا، فهذا قريب من تريليون دولار.
ماذا ينتظر السوق؟
توقّعات FactSet تشير إلى أن إيرادات الربع الثاني ستكون نحو 6.88 مليار دولار، مع خسارة قدرها 0.23 دولار للسهم. مقارنةً بالربع الأول البالغ 4.69 مليار، يتوقع السوق قفزة واضحة على أساس ربع سنوي. الرهان الأساسي هو أن Starlink سيواصل التوسع وزيادة الحجم. لكن تجاوز الإيرادات للتوقعات أو عدمه هو مجرد السطح. الأهم هو ما إذا كان بالإمكان الإجابة عن بعض الأسئلة في مؤتمر الهاتف: هل يمكن لـStarlink الاستمرار في النمو السريع في عدد المستخدمين والإيرادات؟ وهل المال الذي تكسبه Starlink يكفي لملء فجوات Starship وxAI ومراكز البيانات؟ في الربع الأول بلغت الإيرادات 4.69 مليار دولار، بينما بلغت صافي الخسارة 4.28 مليار، أي أن الخسائر تقريبًا أُعيدت بالكامل؛ واتجاه التدفق النقدي الحر. ببساطة، لا أحد يتوقع أن SPCX بدأت تحقق أرباحًا الآن، بل ينظر إلى ما إذا كانت وتيرة حرق الأموال ستُظهر علامات على التباطؤ.
حركة السوق: ليست عملية بيع مدوّية، بل لا أحد يستلم
في آخر 10 جلسات تداول، ارتفع سهم SPCX في 3 أيام فقط، بينما انخفض في 7 أيام. بلغ إجمالي حجم التداول في أيام الانخفاض حوالي 440 مليون سهم، بينما كان في أيام الارتفاع حوالي 237 مليون سهم؛ حجم أيام الانخفاض يعادل 1.86 مرة حجم أيام الارتفاع. وفي الفترة نفسها تراجع سعر السهم من 123.99 دولارًا إلى 108.37 دولارًا، أي بنسبة 12.6%. في يوم 31 يوليو هبط 3.41%، وتداول 58.83 مليون سهم، ثم واصل الانزلاق بعد إغلاق التداول إلى 107.77 دولارًا. لكن 58.83 مليون سهم ليست كبيرة مقارنةً بمتوسط حجم آخر 65 يومًا البالغ 115.3 مليون سهم.
هذا ليس انهيارًا مع زيادة في الحجم. انهيار بزيادة حجم التداول يعني أن حالة الذعر قد ظهرت، وغالبًا يكون ذلك قريبًا من القاع قصير الأجل. ما يحدث لـSPCX هو تراجع ببطء مع انخفاض حجم التداول؛ لم يقم البائعون بطرح مكثّف، بينما يتراجع المشترو ن باستمرار. كل يوم هناك هبوط قليل وحجم أقل، ولا توجد إشارة واضحة على بلوغ القاع.
الضغط البيعي راهن بشدة
حتى 15 يوليو، كانت مراكز المضاربين على الهبوط 165 مليون سهم، بزيادة هائلة قدرها 48% على أساس فصلي، وتشكل 25.55% من الأسهم الحرة للتداول. ووفقًا لما نقلته رويترز عن بيانات Ortex، فإن حوالي 360 مليون سهم في حالة اقتراض، أي ما يعادل 56% من الأسهم المتاحة للتداول. حقق المتعاملون بالبيع على المكشوف أرباحًا على الورق بلغت نحو 15.5 مليار دولار. وبعد أن تم قصّ السعر من 225 دولارًا إلى نحو 110، لم ينسحب المضاربون على الهبوط، بل زادوا الرهان. وهذا يعني أنهم لا يراهنون على تصحيح التقييم، بل على الموجة الثانية من الانخفاض بعد صدمة فك القيد. $SPCXB
#SPCX
1
172
·
--
صاعد
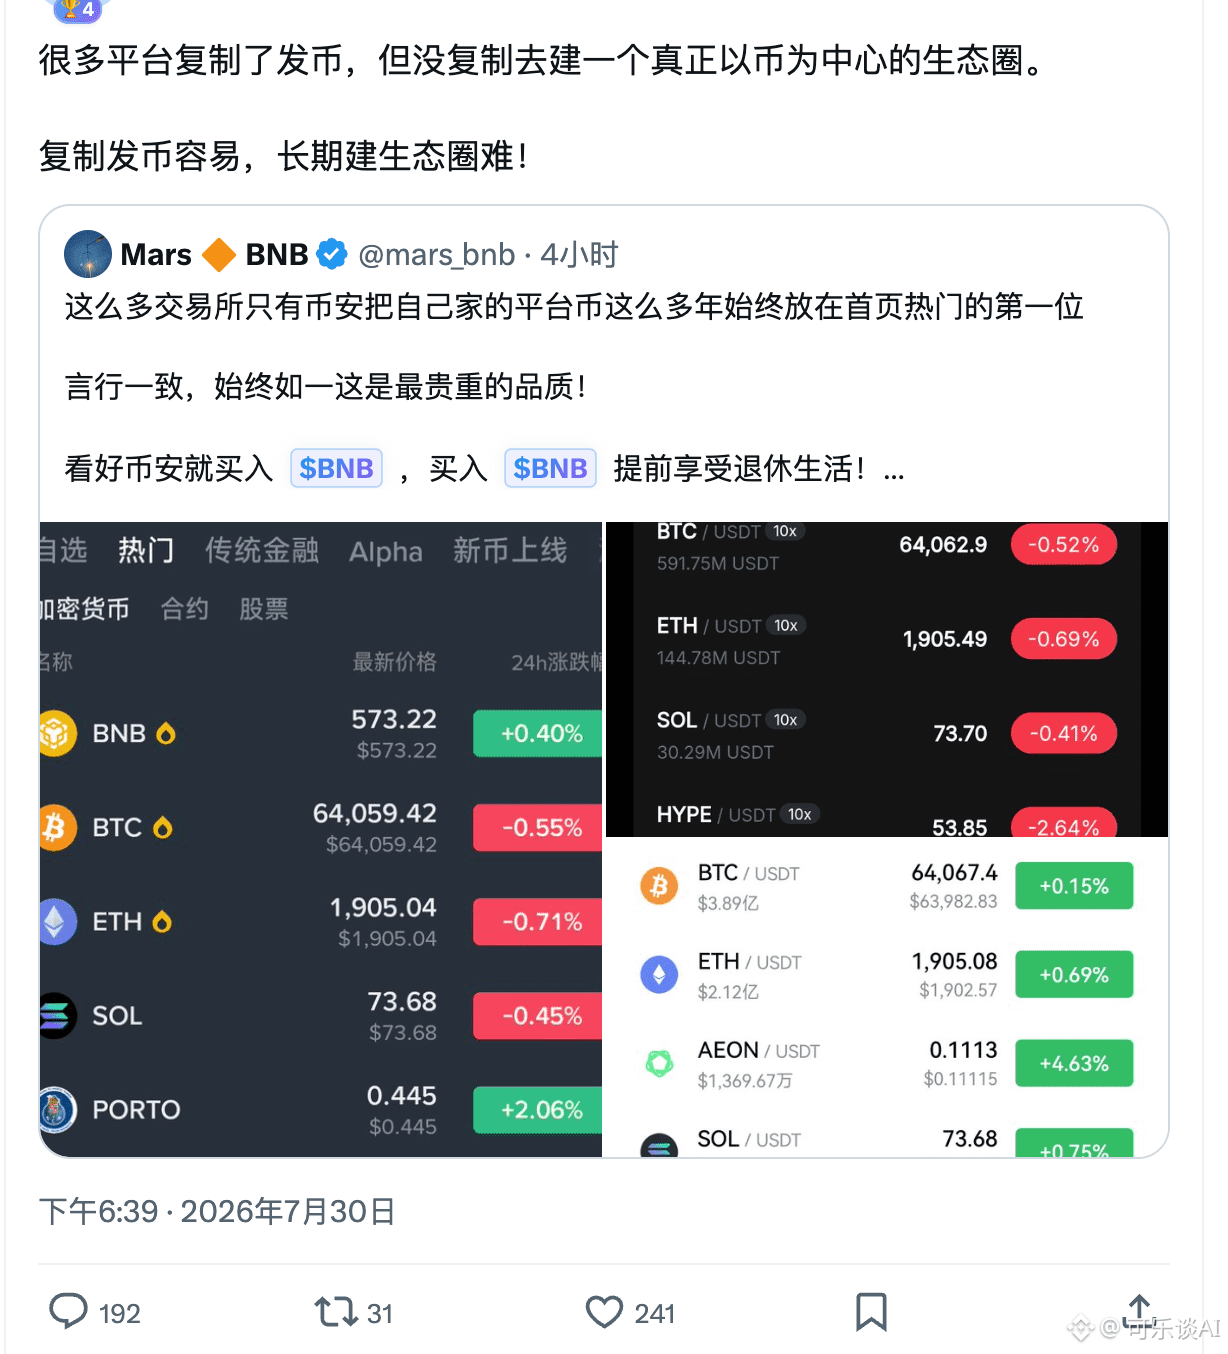
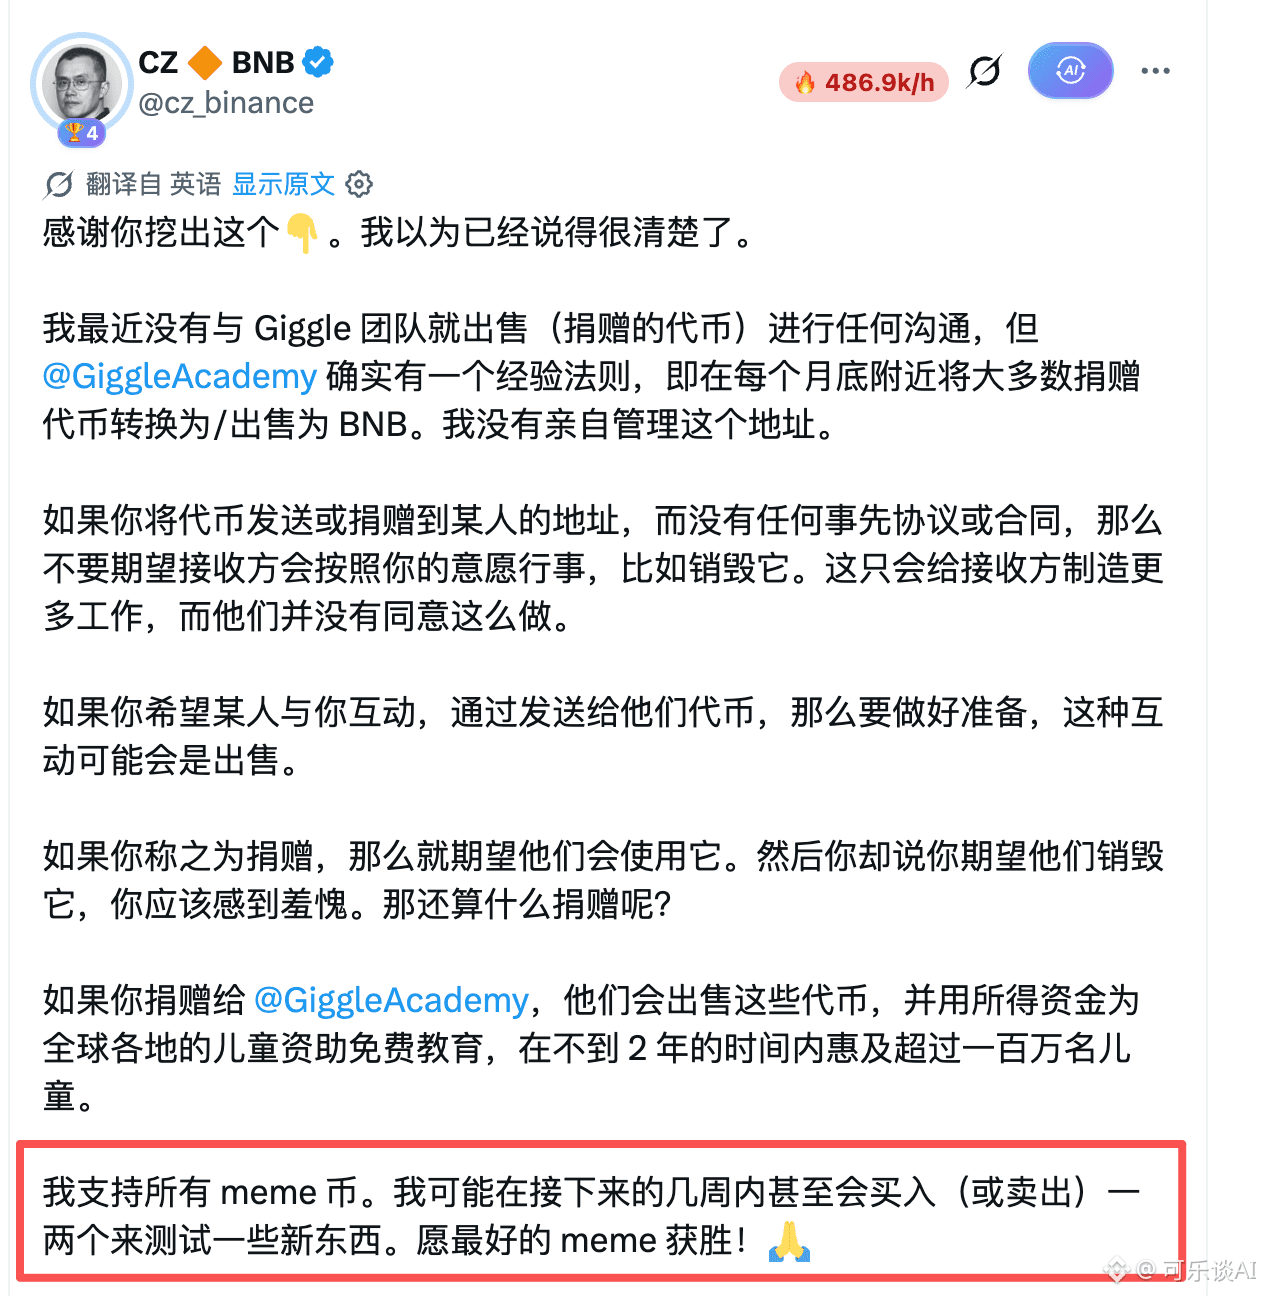
الأشهر القليلة القادمة هي فرصة العمر التي لا تتكرر، عليك أن ترفض أي دعوات عشاء، وتتخلى عن كل وسائل الترفيه، وأن تُغلق نفسك في المنزل، وألا تقوم بمواعيد، وألا تقوم برحلات، وأن تكرّس 100% تركيزك على BSC، وأن تمسك بفرصة العمر النادرة التي لن تتكرر.
إخوتي، ارجعوا بسرعة وبقوة
الأشهر القليلة القادمة هي فرصة العمر التي لا تتكرر، عليك أن ترفض أي دعوات عشاء، وتتخلى عن كل وسائل الترفيه، وأن تُغلق نفسك في المنزل، وألا تقوم بمواعيد، وألا تقوم برحلات، وأن تكرّس 100% تركيزك على BSC، وأن تمسك بفرصة العمر النادرة التي لن تتكرر.
إخوتي، ارجعوا بسرعة وبقوة
إخوتي، ارجعوا بسرعة وبقوة
1
228
·
--
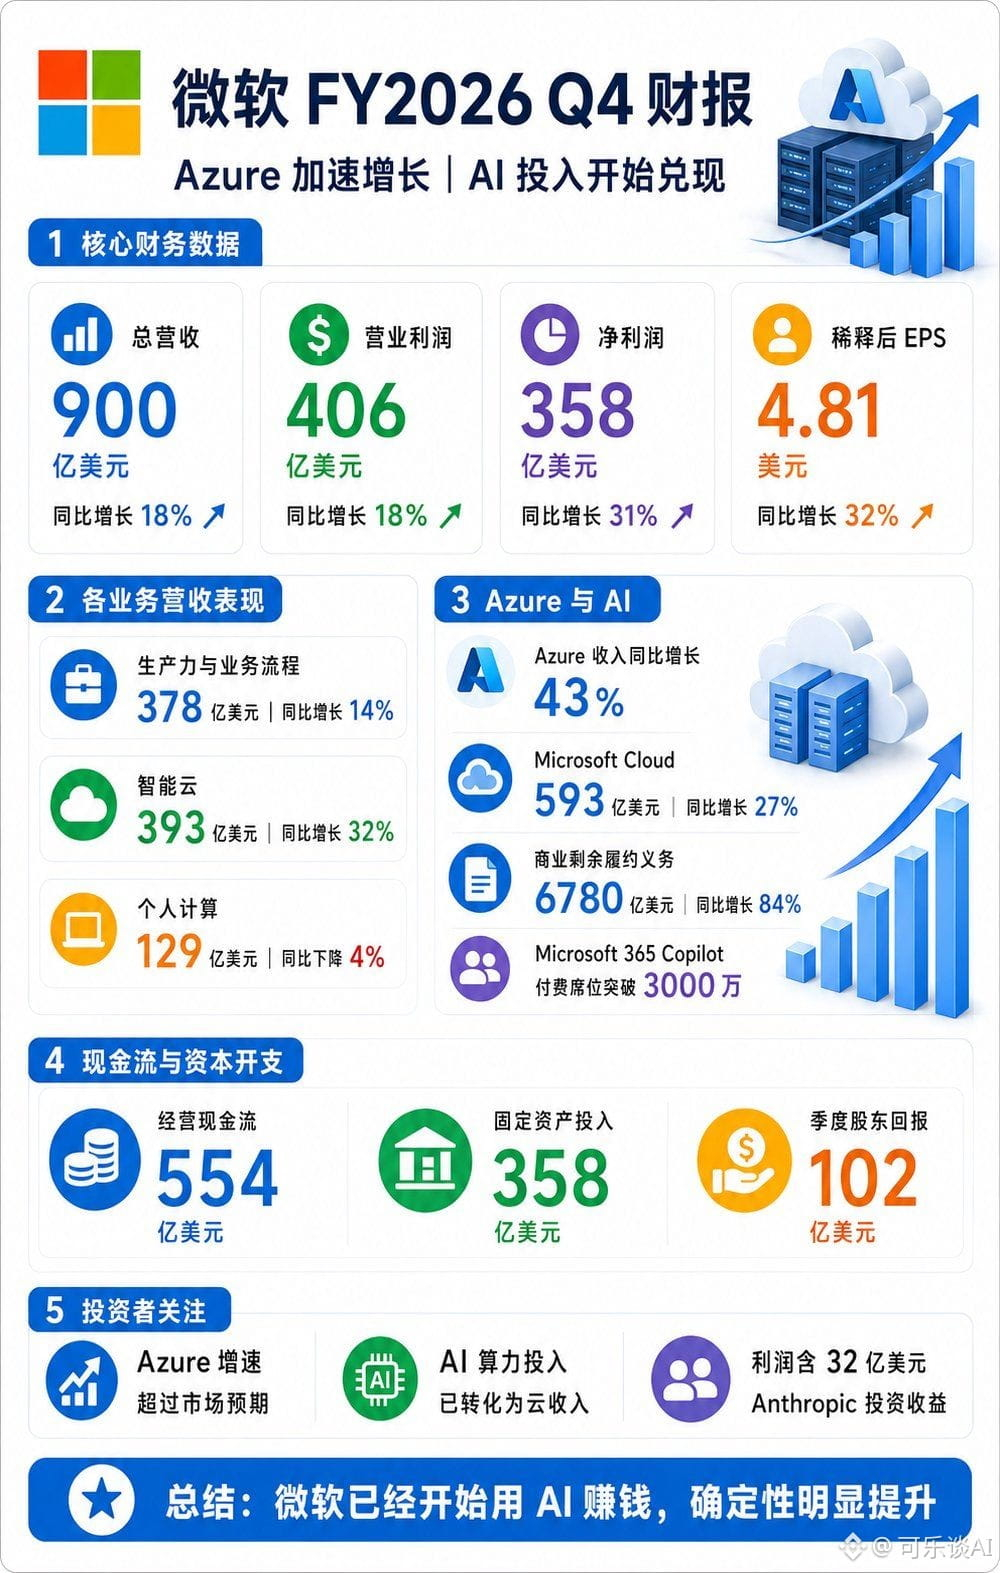
مايكروسوفت: يبدأ الذكاء الاصطناعي في تحقيق الوعود
بلغت إيرادات مايكروسوفت في هذا الربع 90 مليار دولار، بزيادة 18% على أساس سنوي؛ وبلغ صافي الربح 35.8 مليار دولار، بزيادة 31%؛ كما نمت إيرادات Azure بنسبة 43% على أساس سنوي، متجاوزة توقعات السوق. بعد صدور تقرير الأرباح، ارتفع سهم مايكروسوفت بنسبة 6.6%.
ومن منظور المستثمرين، فإن أبرز ما يميز مايكروسوفت ليس نمو الأرباح فحسب، بل هو أن Azure تعيد تسريع وتيرة النمو. ورغم أن الشركة ما زالت تواصل زيادة استثماراتها في البنية التحتية للذكاء الاصطناعي، فإن خدمات السحابة وCopilot والطلبات الخاصة بالشركات بدأت بالفعل في المساهمة بالإيرادات.
ببساطة، الأموال التي تنفقها مايكروسوفت تتحول إلى أداء ملموس. طالما تحافظ Azure على نمو مرتفع، فسيظل السوق مستعدًا لتقبل إنفاقها الرأسمالي الكبير.
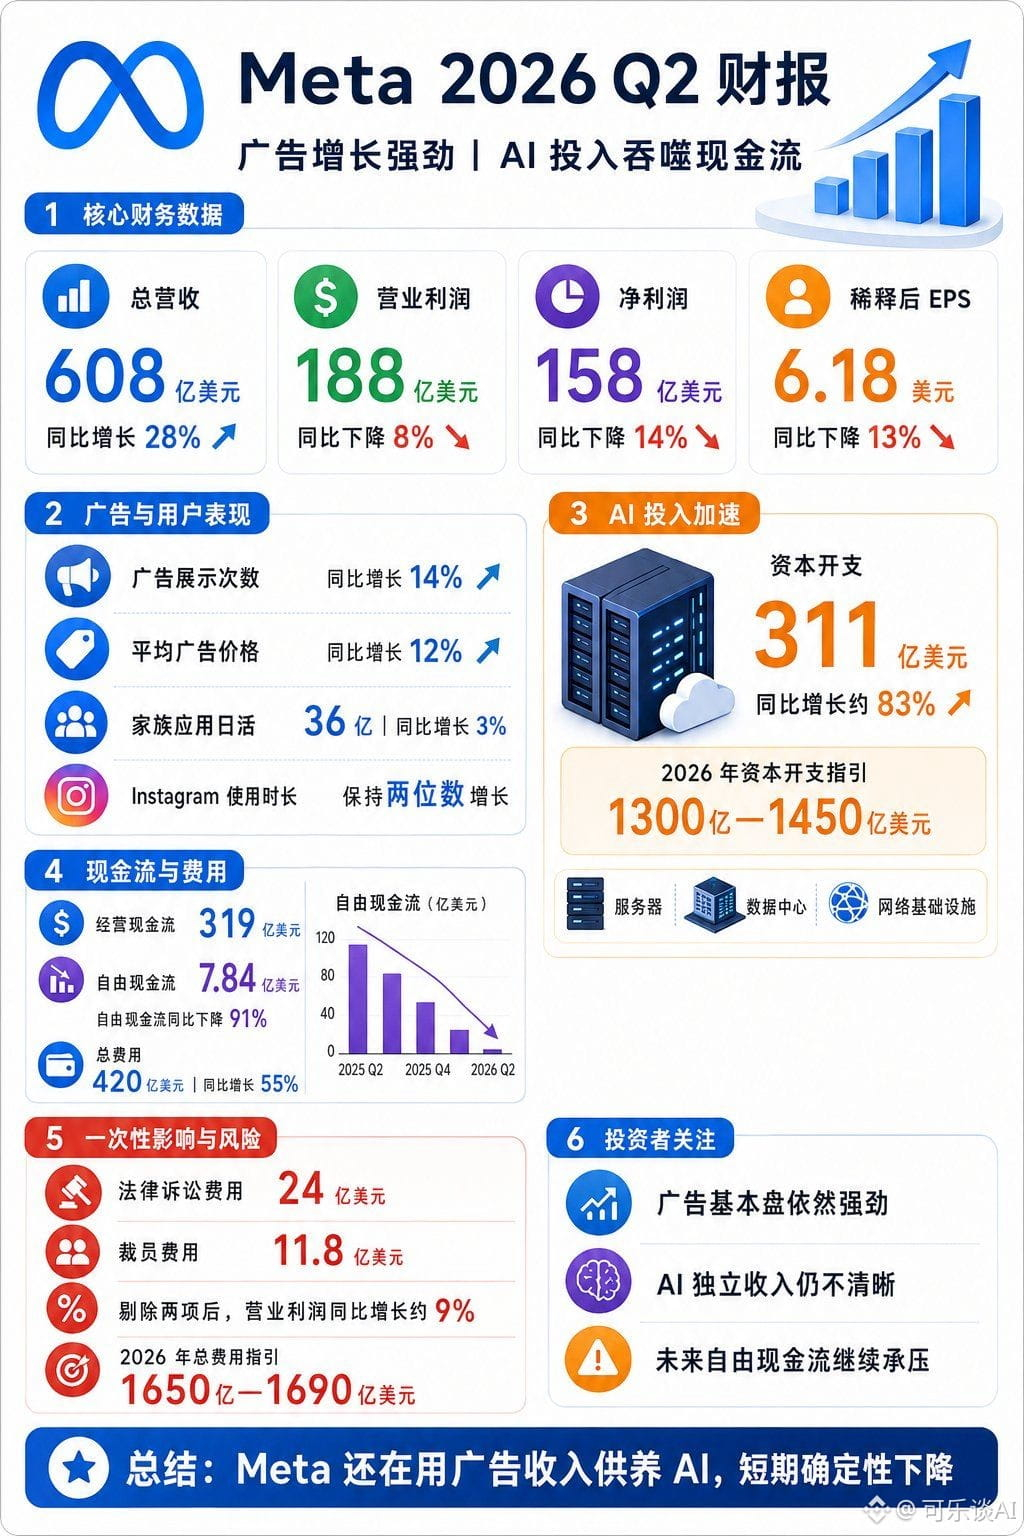
ميتا: النمو جيد، لكن التدفق النقدي تحت الضغط
بلغت إيرادات ميتا في هذا الربع 60.8 مليار دولار، بزيادة 28% على أساس سنوي؛ وبلغ صافي الربح 15.8 مليار دولار، بانخفاض 14% على أساس سنوي؛ وبلغت النفقات الرأسمالية 31.1 مليار دولار، فيما لم يتبق من التدفق النقدي الحر سوى 784 مليون دولار فقط، بانخفاض 91% على أساس سنوي. بعد صدور تقرير الأرباح، انخفض سهم ميتا بنسبة 6.7%.
لا تزال أعمال الإعلانات لدى ميتا قوية؛ إذ حافظت مرات عرض الإعلانات والسعر المتوسط على النمو. المشكلة تكمن في أن الاستثمارات في الذكاء الاصطناعي والخوادم ومراكز البيانات تنمو بوتيرة أسرع، بحيث تستحوذ فعليًا على كامل التدفق النقدي الحر في هذا الربع تقريبًا.
وبالنسبة للمستثمرين، ليست المشكلة أن “الأساس” لدى ميتا قد تدهور، بل إن استثمارات الذكاء الاصطناعي لا يزال من غير الواضح أنها تحقق عائدًا ملموسًا في الوقت الحالي. وحتى ظهور مصادر دخل جديدة، ستستمر النفقات الرأسمالية وتدفقاتها النقدية في كبح التقييم.
#微软 #meta
مايكروسوفت: يبدأ الذكاء الاصطناعي في تحقيق الوعود
بلغت إيرادات مايكروسوفت في هذا الربع 90 مليار دولار، بزيادة 18% على أساس سنوي؛ وبلغ صافي الربح 35.8 مليار دولار، بزيادة 31%؛ كما نمت إيرادات Azure بنسبة 43% على أساس سنوي، متجاوزة توقعات السوق. بعد صدور تقرير الأرباح، ارتفع سهم مايكروسوفت بنسبة 6.6%.
ومن منظور المستثمرين، فإن أبرز ما يميز مايكروسوفت ليس نمو الأرباح فحسب، بل هو أن Azure تعيد تسريع وتيرة النمو. ورغم أن الشركة ما زالت تواصل زيادة استثماراتها في البنية التحتية للذكاء الاصطناعي، فإن خدمات السحابة وCopilot والطلبات الخاصة بالشركات بدأت بالفعل في المساهمة بالإيرادات.
ببساطة، الأموال التي تنفقها مايكروسوفت تتحول إلى أداء ملموس. طالما تحافظ Azure على نمو مرتفع، فسيظل السوق مستعدًا لتقبل إنفاقها الرأسمالي الكبير.
ميتا: النمو جيد، لكن التدفق النقدي تحت الضغط
بلغت إيرادات ميتا في هذا الربع 60.8 مليار دولار، بزيادة 28% على أساس سنوي؛ وبلغ صافي الربح 15.8 مليار دولار، بانخفاض 14% على أساس سنوي؛ وبلغت النفقات الرأسمالية 31.1 مليار دولار، فيما لم يتبق من التدفق النقدي الحر سوى 784 مليون دولار فقط، بانخفاض 91% على أساس سنوي. بعد صدور تقرير الأرباح، انخفض سهم ميتا بنسبة 6.7%.
لا تزال أعمال الإعلانات لدى ميتا قوية؛ إذ حافظت مرات عرض الإعلانات والسعر المتوسط على النمو. المشكلة تكمن في أن الاستثمارات في الذكاء الاصطناعي والخوادم ومراكز البيانات تنمو بوتيرة أسرع، بحيث تستحوذ فعليًا على كامل التدفق النقدي الحر في هذا الربع تقريبًا.
وبالنسبة للمستثمرين، ليست المشكلة أن “الأساس” لدى ميتا قد تدهور، بل إن استثمارات الذكاء الاصطناعي لا يزال من غير الواضح أنها تحقق عائدًا ملموسًا في الوقت الحالي. وحتى ظهور مصادر دخل جديدة، ستستمر النفقات الرأسمالية وتدفقاتها النقدية في كبح التقييم.
#微软 #meta
بلغت إيرادات مايكروسوفت في هذا الربع 90 مليار دولار، بزيادة 18% على أساس سنوي؛ وبلغ صافي الربح 35.8 مليار دولار، بزيادة 31%؛ كما نمت إيرادات Azure بنسبة 43% على أساس سنوي، متجاوزة توقعات السوق. بعد صدور تقرير الأرباح، ارتفع سهم مايكروسوفت بنسبة 6.6%.
ومن منظور المستثمرين، فإن أبرز ما يميز مايكروسوفت ليس نمو الأرباح فحسب، بل هو أن Azure تعيد تسريع وتيرة النمو. ورغم أن الشركة ما زالت تواصل زيادة استثماراتها في البنية التحتية للذكاء الاصطناعي، فإن خدمات السحابة وCopilot والطلبات الخاصة بالشركات بدأت بالفعل في المساهمة بالإيرادات.
ببساطة، الأموال التي تنفقها مايكروسوفت تتحول إلى أداء ملموس. طالما تحافظ Azure على نمو مرتفع، فسيظل السوق مستعدًا لتقبل إنفاقها الرأسمالي الكبير.
ميتا: النمو جيد، لكن التدفق النقدي تحت الضغط
بلغت إيرادات ميتا في هذا الربع 60.8 مليار دولار، بزيادة 28% على أساس سنوي؛ وبلغ صافي الربح 15.8 مليار دولار، بانخفاض 14% على أساس سنوي؛ وبلغت النفقات الرأسمالية 31.1 مليار دولار، فيما لم يتبق من التدفق النقدي الحر سوى 784 مليون دولار فقط، بانخفاض 91% على أساس سنوي. بعد صدور تقرير الأرباح، انخفض سهم ميتا بنسبة 6.7%.
لا تزال أعمال الإعلانات لدى ميتا قوية؛ إذ حافظت مرات عرض الإعلانات والسعر المتوسط على النمو. المشكلة تكمن في أن الاستثمارات في الذكاء الاصطناعي والخوادم ومراكز البيانات تنمو بوتيرة أسرع، بحيث تستحوذ فعليًا على كامل التدفق النقدي الحر في هذا الربع تقريبًا.
وبالنسبة للمستثمرين، ليست المشكلة أن “الأساس” لدى ميتا قد تدهور، بل إن استثمارات الذكاء الاصطناعي لا يزال من غير الواضح أنها تحقق عائدًا ملموسًا في الوقت الحالي. وحتى ظهور مصادر دخل جديدة، ستستمر النفقات الرأسمالية وتدفقاتها النقدية في كبح التقييم.
#微软 #meta
377
·
--
تعلم أسهم الولايات المتحدة (الـم.ش.) في اليوم رقم N، واليوم خطر لي فجأة نقطة مهمة.
كلما وُلد شيء جديد، تكون أول ردة فعل لدى معظم الناس هي البحث عنه، وتجربته، والتفكير في كيفية المشاركة فيه.
لكن كثيرًا من المستثمرين في الأسواق الرأسمالية ينظرون في الحقيقة إلى أمر آخر — من يبيع مجارف هذا الموج.
والذكاء الاصطناعي هو المثال الأوضح.
من لحظة ظهور ChatGPT فجأة وحتى دخول الذكاء الاصطناعي مرحلة الانفجار الشامل الحقيقي، مرّت عدة سنوات من بناء الصناعة. كان الكثيرون يناقشون أي نموذج هو الأقوى، وأي تطبيق هو الأسهل في الاستخدام، لكن من حقق أول طفرة أرباح كبيرة لم يكن شركات الذكاء الاصطناعي وحدها، بل كذلك كامل سلسلة الصناعة.
وهنا حالة واقعية جدًا.
عندما أُطلق ChatGPT في أواخر 2022، كان انتباه الجميع تقريبًا منصبًا على OpenAI، وكانت المناقشات تدور حول أن الذكاء الاصطناعي يستطيع كتابة المقالات، ورسم الصور، وكتابة الأكواد.
لكن السوق المالية أدركت سريعًا أن كل مرة يولد فيها الذكاء الاصطناعي محتوى، فإن ذلك يتطلب دعمًا كبيرًا من قدرات الحوسبة لـ GPUs.
وهكذا بدأت السوق في التخطيط والاستثمار بشكل محموم في إنفيديا (NVIDIA)، ومع انفجار الطلب على وحدات GPU، ازداد أيضًا الطلب على الذاكرة عالية النطاق الترددي HBM، والوحدات الضوئية (light modules)، والخوادم، والتبريد السائل، ومراكز البيانات، والكهرباء، وغيرها من حلقات سلسلة الصناعة كاملة.
وفي النهاية، النتيجة يعرفها الجميع:
كثير من الناس لم يكونوا قد استثمروا في OpenAI (كما أن المستثمرين العاديين لم يكن بإمكانهم ذلك في ذلك الوقت)، لكنهم تمكنوا من جني إحدى أكبر فوائد هذه الجولة من سوق صعود الذكاء الاصطناعي عبر الاستثمار في إنفيديا وشركات البنية التحتية المرتبطة بالذكاء الاصطناعي.
وهذا أيضًا أكبر إدراك توصلت إليه مؤخرًا.
الاستثمار واستخدام المنتج هما تفكيرتان مختلفتان تمامًا.
يرى الشخص العادي: «هل هذا المنتج جيد للاستخدام؟»
بينما يفكر المستثمر: «إذا كان هذا المنتج فعلًا سيغيّر العالم، فمن سيواصل تحقيق الأرباح؟ ومن هو الحلقة التي لا يمكن الاستغناء عنها في النظام البيئي برمته؟»
لذلك، في المستقبل كلما ظهرت فرصة جديدة على مستوى عصر كامل، ربما لن أبحث أولًا عن طريقة اللعب فيها، بل سأرسم أولًا سلسلة الصناعة الكامنة وراءها.
كثيرًا ما لا تكون أكبر الفرص تحت الأضواء، بل تكون في سلسلة التوريد التي لا تصلها الأضواء.
وهذا يفسر لماذا توجد جملة ظلّت كلاسيكية دائمًا:
في عصر التنقيب عن الذهب، ليس بالضرورة أن يكون الأكثر ربحًا هو المنقّبون عن الذهب، بل من يبيعون المجارف.
ربما هذه هي استراتيجية الاستثمار التي تستحق التعلم على المدى الطويل حقًا.
تعلم أسهم الولايات المتحدة (الـم.ش.) في اليوم رقم N، واليوم خطر لي فجأة نقطة مهمة.
كلما وُلد شيء جديد، تكون أول ردة فعل لدى معظم الناس هي البحث عنه، وتجربته، والتفكير في كيفية المشاركة فيه.
لكن كثيرًا من المستثمرين في الأسواق الرأسمالية ينظرون في الحقيقة إلى أمر آخر — من يبيع مجارف هذا الموج.
والذكاء الاصطناعي هو المثال الأوضح.
من لحظة ظهور ChatGPT فجأة وحتى دخول الذكاء الاصطناعي مرحلة الانفجار الشامل الحقيقي، مرّت عدة سنوات من بناء الصناعة. كان الكثيرون يناقشون أي نموذج هو الأقوى، وأي تطبيق هو الأسهل في الاستخدام، لكن من حقق أول طفرة أرباح كبيرة لم يكن شركات الذكاء الاصطناعي وحدها، بل كذلك كامل سلسلة الصناعة.
وهنا حالة واقعية جدًا.
عندما أُطلق ChatGPT في أواخر 2022، كان انتباه الجميع تقريبًا منصبًا على OpenAI، وكانت المناقشات تدور حول أن الذكاء الاصطناعي يستطيع كتابة المقالات، ورسم الصور، وكتابة الأكواد.
لكن السوق المالية أدركت سريعًا أن كل مرة يولد فيها الذكاء الاصطناعي محتوى، فإن ذلك يتطلب دعمًا كبيرًا من قدرات الحوسبة لـ GPUs.
وهكذا بدأت السوق في التخطيط والاستثمار بشكل محموم في إنفيديا (NVIDIA)، ومع انفجار الطلب على وحدات GPU، ازداد أيضًا الطلب على الذاكرة عالية النطاق الترددي HBM، والوحدات الضوئية (light modules)، والخوادم، والتبريد السائل، ومراكز البيانات، والكهرباء، وغيرها من حلقات سلسلة الصناعة كاملة.
وفي النهاية، النتيجة يعرفها الجميع:
كثير من الناس لم يكونوا قد استثمروا في OpenAI (كما أن المستثمرين العاديين لم يكن بإمكانهم ذلك في ذلك الوقت)، لكنهم تمكنوا من جني إحدى أكبر فوائد هذه الجولة من سوق صعود الذكاء الاصطناعي عبر الاستثمار في إنفيديا وشركات البنية التحتية المرتبطة بالذكاء الاصطناعي.
وهذا أيضًا أكبر إدراك توصلت إليه مؤخرًا.
الاستثمار واستخدام المنتج هما تفكيرتان مختلفتان تمامًا.
يرى الشخص العادي: «هل هذا المنتج جيد للاستخدام؟»
بينما يفكر المستثمر: «إذا كان هذا المنتج فعلًا سيغيّر العالم، فمن سيواصل تحقيق الأرباح؟ ومن هو الحلقة التي لا يمكن الاستغناء عنها في النظام البيئي برمته؟»
لذلك، في المستقبل كلما ظهرت فرصة جديدة على مستوى عصر كامل، ربما لن أبحث أولًا عن طريقة اللعب فيها، بل سأرسم أولًا سلسلة الصناعة الكامنة وراءها.
كثيرًا ما لا تكون أكبر الفرص تحت الأضواء، بل تكون في سلسلة التوريد التي لا تصلها الأضواء.
وهذا يفسر لماذا توجد جملة ظلّت كلاسيكية دائمًا:
في عصر التنقيب عن الذهب، ليس بالضرورة أن يكون الأكثر ربحًا هو المنقّبون عن الذهب، بل من يبيعون المجارف.
ربما هذه هي استراتيجية الاستثمار التي تستحق التعلم على المدى الطويل حقًا.
كلما وُلد شيء جديد، تكون أول ردة فعل لدى معظم الناس هي البحث عنه، وتجربته، والتفكير في كيفية المشاركة فيه.
لكن كثيرًا من المستثمرين في الأسواق الرأسمالية ينظرون في الحقيقة إلى أمر آخر — من يبيع مجارف هذا الموج.
والذكاء الاصطناعي هو المثال الأوضح.
من لحظة ظهور ChatGPT فجأة وحتى دخول الذكاء الاصطناعي مرحلة الانفجار الشامل الحقيقي، مرّت عدة سنوات من بناء الصناعة. كان الكثيرون يناقشون أي نموذج هو الأقوى، وأي تطبيق هو الأسهل في الاستخدام، لكن من حقق أول طفرة أرباح كبيرة لم يكن شركات الذكاء الاصطناعي وحدها، بل كذلك كامل سلسلة الصناعة.
وهنا حالة واقعية جدًا.
عندما أُطلق ChatGPT في أواخر 2022، كان انتباه الجميع تقريبًا منصبًا على OpenAI، وكانت المناقشات تدور حول أن الذكاء الاصطناعي يستطيع كتابة المقالات، ورسم الصور، وكتابة الأكواد.
لكن السوق المالية أدركت سريعًا أن كل مرة يولد فيها الذكاء الاصطناعي محتوى، فإن ذلك يتطلب دعمًا كبيرًا من قدرات الحوسبة لـ GPUs.
وهكذا بدأت السوق في التخطيط والاستثمار بشكل محموم في إنفيديا (NVIDIA)، ومع انفجار الطلب على وحدات GPU، ازداد أيضًا الطلب على الذاكرة عالية النطاق الترددي HBM، والوحدات الضوئية (light modules)، والخوادم، والتبريد السائل، ومراكز البيانات، والكهرباء، وغيرها من حلقات سلسلة الصناعة كاملة.
وفي النهاية، النتيجة يعرفها الجميع:
كثير من الناس لم يكونوا قد استثمروا في OpenAI (كما أن المستثمرين العاديين لم يكن بإمكانهم ذلك في ذلك الوقت)، لكنهم تمكنوا من جني إحدى أكبر فوائد هذه الجولة من سوق صعود الذكاء الاصطناعي عبر الاستثمار في إنفيديا وشركات البنية التحتية المرتبطة بالذكاء الاصطناعي.
وهذا أيضًا أكبر إدراك توصلت إليه مؤخرًا.
الاستثمار واستخدام المنتج هما تفكيرتان مختلفتان تمامًا.
يرى الشخص العادي: «هل هذا المنتج جيد للاستخدام؟»
بينما يفكر المستثمر: «إذا كان هذا المنتج فعلًا سيغيّر العالم، فمن سيواصل تحقيق الأرباح؟ ومن هو الحلقة التي لا يمكن الاستغناء عنها في النظام البيئي برمته؟»
لذلك، في المستقبل كلما ظهرت فرصة جديدة على مستوى عصر كامل، ربما لن أبحث أولًا عن طريقة اللعب فيها، بل سأرسم أولًا سلسلة الصناعة الكامنة وراءها.
كثيرًا ما لا تكون أكبر الفرص تحت الأضواء، بل تكون في سلسلة التوريد التي لا تصلها الأضواء.
وهذا يفسر لماذا توجد جملة ظلّت كلاسيكية دائمًا:
في عصر التنقيب عن الذهب، ليس بالضرورة أن يكون الأكثر ربحًا هو المنقّبون عن الذهب، بل من يبيعون المجارف.
ربما هذه هي استراتيجية الاستثمار التي تستحق التعلم على المدى الطويل حقًا.
1
1
177
·
--
$SCRT
شبكة السرّ تقترح إصدار نحو 1.448 مليار قطعة SCRT إضافية، وذلك لتحفيز النظام البيئي وتعويضات للهاكرز
$SCRT
شبكة السرّ تقترح إصدار نحو 1.448 مليار قطعة SCRT إضافية، وذلك لتحفيز النظام البيئي وتعويضات للهاكرز
شبكة السرّ تقترح إصدار نحو 1.448 مليار قطعة SCRT إضافية، وذلك لتحفيز النظام البيئي وتعويضات للهاكرز

大吉大利!
من 可乐谈AI
1
1
168
·
--
صاعد
شاهدت مؤخرًا مشروع RWA اسمه Re، فوجدته مثيرًا للاهتمام قليلًا.
حاليًا، في سوق مشاريع RWA، ثمانية من كل عشرة تعمل في سندات الخزانة الأمريكية والائتمان والعقارات؛ المنافسة شديدة جدًا. Re اختار طريقًا غير مألوف إلى حد ما—إعادة التأمين.
فكرة إعادة التأمين بسيطة أيضًا. تبيع شركة التأمين وثائق تأمين للأفراد والشركات، بينما تقوم شركة إعادة التأمين بتأمين شركات التأمين. مثلًا، إذا كانت شركة تأمين ما تغطي حجمًا كبيرًا من تأمينات السيارات والتأمين على المنازل وأصول الشركات، ففي حال واجهت أحوالًا جوية شديدة أو حوادث كبرى، قد تتعرض في المدى القصير لمبالغ تعويض ضخمة؛ فإذا لم تستطع تحمل ذلك، تقوم بإخراج جزء من أقساط التأمين ونقله إلى شركة إعادة التأمين.
ما تقوم به Re هو توصيل أموال العملات المستقرة على السلسلة إلى هذا السوق.
إذا أودعت عملة مستقرة، فإن هذه الأموال تعمل كرأس مال التأمين لشركة إعادة التأمين. تدفع شركة التأمين الأقساط، ثم بعد دفع التعويضات وتغطية مختلف التكاليف، يتم تحويل الأرباح المتبقية إلى مستخدمي السلسلة. لذلك مصدر عائدها واضح جدًا—أقساط التأمين في العالم الحقيقي، وليست تعويضات بإصدار توكنات، وليست تعويضات عبر آليات DeFi الملتوية.
النطاق السنوي المحتمل الذي ذكرته الجهة الرسمية تقريبًا هو 8% إلى 16%. كلما كان العائد أعلى، زادت بالطبع المخاطر التي تتحملها.
حاليًا لدى المنتج خياران. reUSD هو طبقة الأولوية؛ وعندما تتكبد خسائر فإنه يأتي في الخلف لتحملها، لذلك تكون المخاطر أقل والعائد أيضًا أقل. أما reUSDe فيشبه شريحة الجسر (الطبقة الوسطى)—يربح أكثر، لكن إذا حدثت مشكلة فإنه أول من يتحمل الضربة. جوهر هذه المنظومة هو نفسه جوهر المنتجات المنظمة في التمويل التقليدي؛ فقط تم نقل مدخلات الأموال والتسوية إلى السلسلة.
البيانات التي كشفت عنها Re: أقامت بالفعل علاقات عمل مع أكثر من 40 جهة من جهات التأمين، بإجمالي أقساط تأمين مؤمنة بحوالي 500 مليون دولار، تغطي أكثر من 700 ألف حامل بوليصة تأمين في الولايات المتحدة، كما أن TVL الخاص بالبروتوكول يقترب أيضًا من 500 مليون. $RE
شاهدت مؤخرًا مشروع RWA اسمه Re، فوجدته مثيرًا للاهتمام قليلًا.
حاليًا، في سوق مشاريع RWA، ثمانية من كل عشرة تعمل في سندات الخزانة الأمريكية والائتمان والعقارات؛ المنافسة شديدة جدًا. Re اختار طريقًا غير مألوف إلى حد ما—إعادة التأمين.
فكرة إعادة التأمين بسيطة أيضًا. تبيع شركة التأمين وثائق تأمين للأفراد والشركات، بينما تقوم شركة إعادة التأمين بتأمين شركات التأمين. مثلًا، إذا كانت شركة تأمين ما تغطي حجمًا كبيرًا من تأمينات السيارات والتأمين على المنازل وأصول الشركات، ففي حال واجهت أحوالًا جوية شديدة أو حوادث كبرى، قد تتعرض في المدى القصير لمبالغ تعويض ضخمة؛ فإذا لم تستطع تحمل ذلك، تقوم بإخراج جزء من أقساط التأمين ونقله إلى شركة إعادة التأمين.
ما تقوم به Re هو توصيل أموال العملات المستقرة على السلسلة إلى هذا السوق.
إذا أودعت عملة مستقرة، فإن هذه الأموال تعمل كرأس مال التأمين لشركة إعادة التأمين. تدفع شركة التأمين الأقساط، ثم بعد دفع التعويضات وتغطية مختلف التكاليف، يتم تحويل الأرباح المتبقية إلى مستخدمي السلسلة. لذلك مصدر عائدها واضح جدًا—أقساط التأمين في العالم الحقيقي، وليست تعويضات بإصدار توكنات، وليست تعويضات عبر آليات DeFi الملتوية.
النطاق السنوي المحتمل الذي ذكرته الجهة الرسمية تقريبًا هو 8% إلى 16%. كلما كان العائد أعلى، زادت بالطبع المخاطر التي تتحملها.
حاليًا لدى المنتج خياران. reUSD هو طبقة الأولوية؛ وعندما تتكبد خسائر فإنه يأتي في الخلف لتحملها، لذلك تكون المخاطر أقل والعائد أيضًا أقل. أما reUSDe فيشبه شريحة الجسر (الطبقة الوسطى)—يربح أكثر، لكن إذا حدثت مشكلة فإنه أول من يتحمل الضربة. جوهر هذه المنظومة هو نفسه جوهر المنتجات المنظمة في التمويل التقليدي؛ فقط تم نقل مدخلات الأموال والتسوية إلى السلسلة.
البيانات التي كشفت عنها Re: أقامت بالفعل علاقات عمل مع أكثر من 40 جهة من جهات التأمين، بإجمالي أقساط تأمين مؤمنة بحوالي 500 مليون دولار، تغطي أكثر من 700 ألف حامل بوليصة تأمين في الولايات المتحدة، كما أن TVL الخاص بالبروتوكول يقترب أيضًا من 500 مليون. $RE
حاليًا، في سوق مشاريع RWA، ثمانية من كل عشرة تعمل في سندات الخزانة الأمريكية والائتمان والعقارات؛ المنافسة شديدة جدًا. Re اختار طريقًا غير مألوف إلى حد ما—إعادة التأمين.
فكرة إعادة التأمين بسيطة أيضًا. تبيع شركة التأمين وثائق تأمين للأفراد والشركات، بينما تقوم شركة إعادة التأمين بتأمين شركات التأمين. مثلًا، إذا كانت شركة تأمين ما تغطي حجمًا كبيرًا من تأمينات السيارات والتأمين على المنازل وأصول الشركات، ففي حال واجهت أحوالًا جوية شديدة أو حوادث كبرى، قد تتعرض في المدى القصير لمبالغ تعويض ضخمة؛ فإذا لم تستطع تحمل ذلك، تقوم بإخراج جزء من أقساط التأمين ونقله إلى شركة إعادة التأمين.
ما تقوم به Re هو توصيل أموال العملات المستقرة على السلسلة إلى هذا السوق.
إذا أودعت عملة مستقرة، فإن هذه الأموال تعمل كرأس مال التأمين لشركة إعادة التأمين. تدفع شركة التأمين الأقساط، ثم بعد دفع التعويضات وتغطية مختلف التكاليف، يتم تحويل الأرباح المتبقية إلى مستخدمي السلسلة. لذلك مصدر عائدها واضح جدًا—أقساط التأمين في العالم الحقيقي، وليست تعويضات بإصدار توكنات، وليست تعويضات عبر آليات DeFi الملتوية.
النطاق السنوي المحتمل الذي ذكرته الجهة الرسمية تقريبًا هو 8% إلى 16%. كلما كان العائد أعلى، زادت بالطبع المخاطر التي تتحملها.
حاليًا لدى المنتج خياران. reUSD هو طبقة الأولوية؛ وعندما تتكبد خسائر فإنه يأتي في الخلف لتحملها، لذلك تكون المخاطر أقل والعائد أيضًا أقل. أما reUSDe فيشبه شريحة الجسر (الطبقة الوسطى)—يربح أكثر، لكن إذا حدثت مشكلة فإنه أول من يتحمل الضربة. جوهر هذه المنظومة هو نفسه جوهر المنتجات المنظمة في التمويل التقليدي؛ فقط تم نقل مدخلات الأموال والتسوية إلى السلسلة.
البيانات التي كشفت عنها Re: أقامت بالفعل علاقات عمل مع أكثر من 40 جهة من جهات التأمين، بإجمالي أقساط تأمين مؤمنة بحوالي 500 مليون دولار، تغطي أكثر من 700 ألف حامل بوليصة تأمين في الولايات المتحدة، كما أن TVL الخاص بالبروتوكول يقترب أيضًا من 500 مليون. $RE
1
120
·
--
صاعد
تمّ التحقق
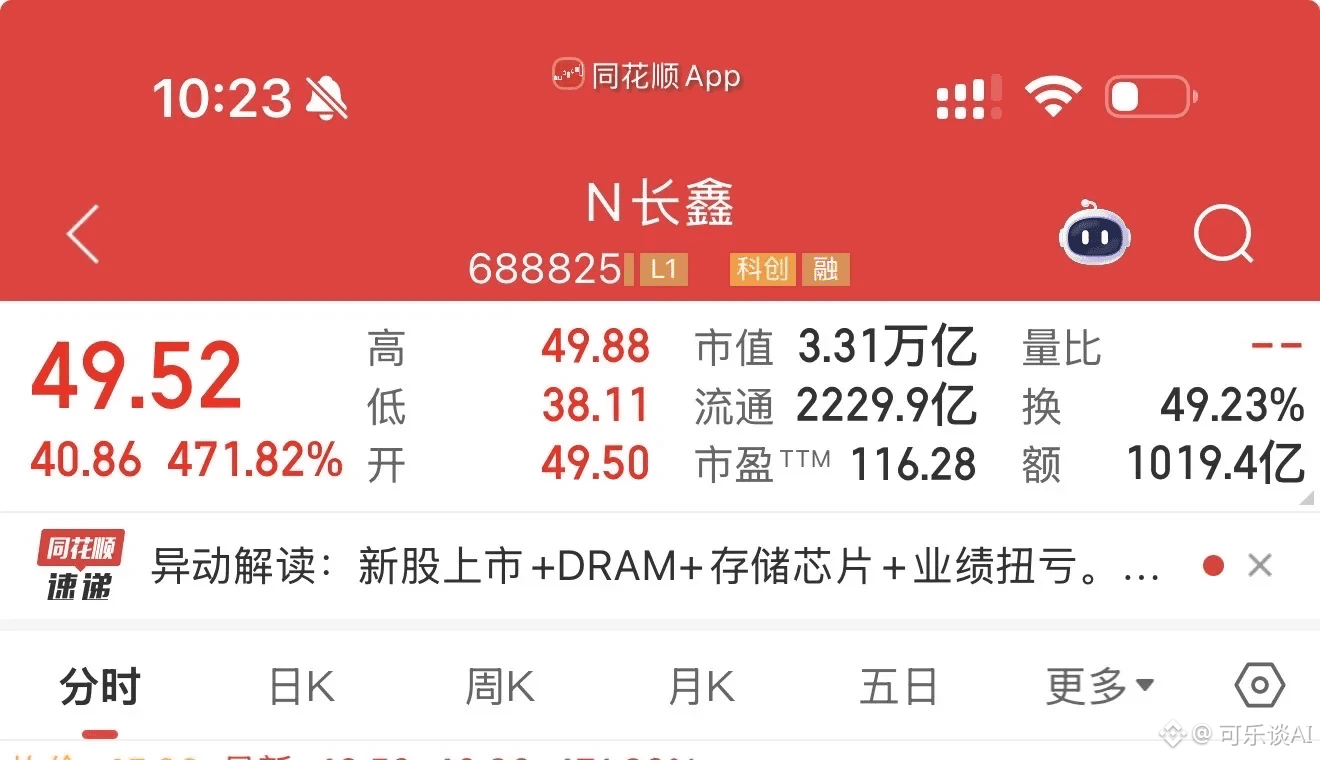
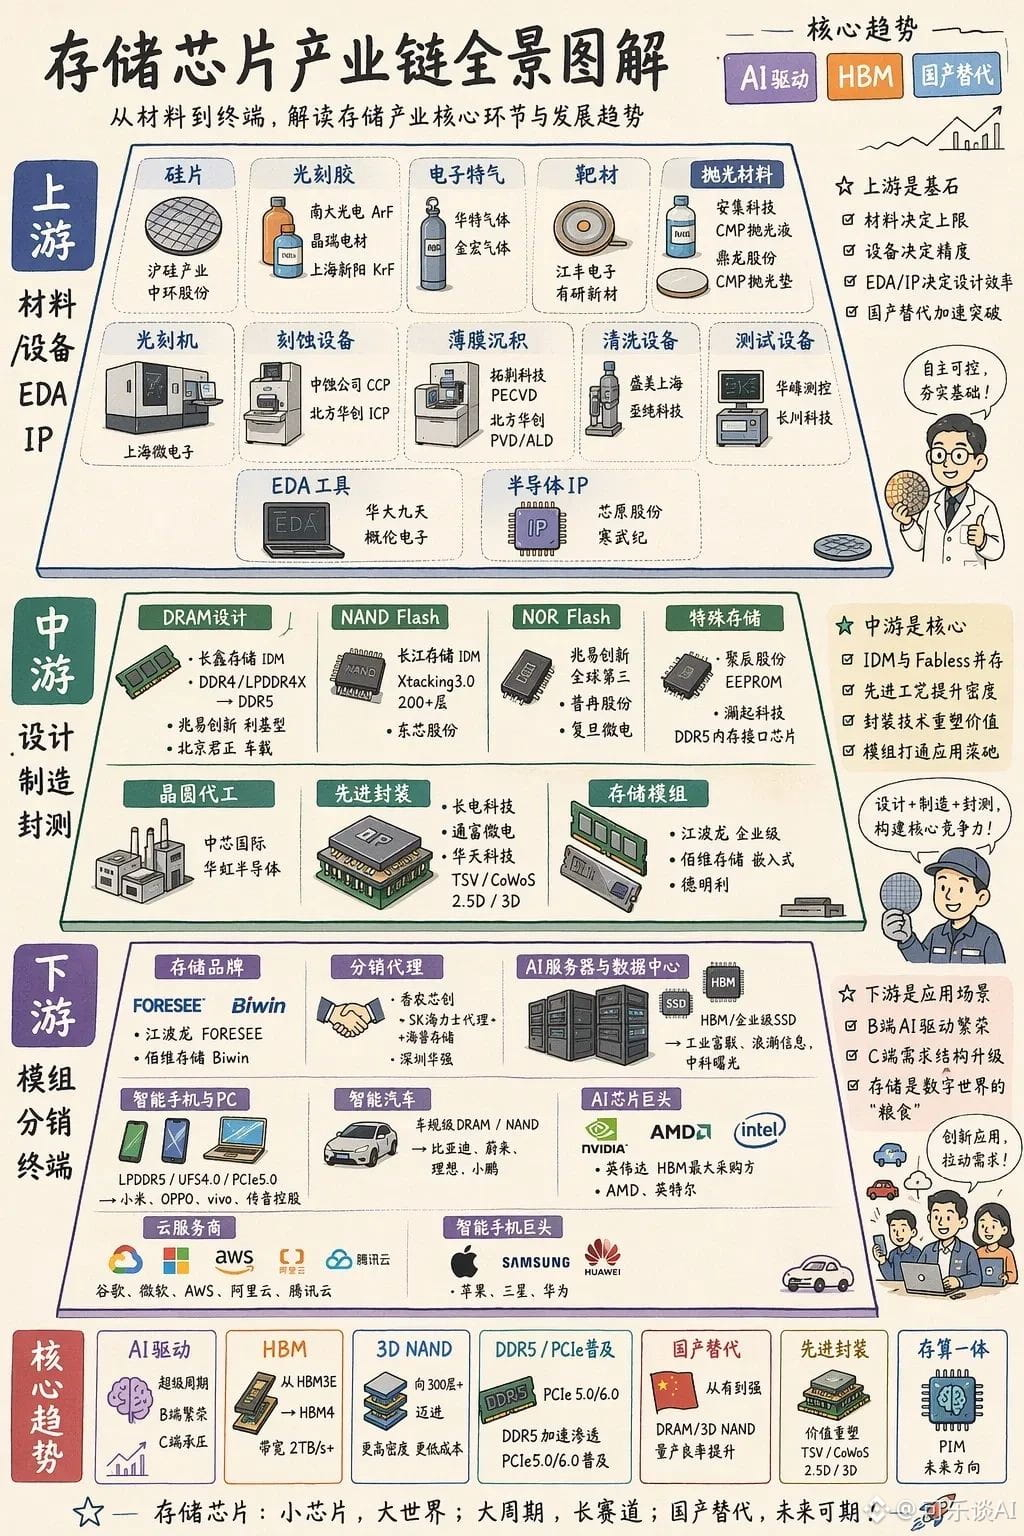
في أول يوم تجاوز حجم التداول 100 مليار، محققًا الرقم القياسي التاريخي في تاريخ سوق A
تشاوشينغ مذهل
هذا هو قطاع سلاسل صناعة التخزين، ويمكن للجميع إلقاء نظرة على الأسهم ذات الصلة
#长鑫存储科创板ipo募资579亿元
في أول يوم تجاوز حجم التداول 100 مليار، محققًا الرقم القياسي التاريخي في تاريخ سوق A
تشاوشينغ مذهل
هذا هو قطاع سلاسل صناعة التخزين، ويمكن للجميع إلقاء نظرة على الأسهم ذات الصلة
#长鑫存储科创板ipo募资579亿元
تشاوشينغ مذهل
هذا هو قطاع سلاسل صناعة التخزين، ويمكن للجميع إلقاء نظرة على الأسهم ذات الصلة
#长鑫存储科创板ipo募资579亿元
1
116
·
--
أنا هنا مرة أخرى يا أصدقائي، السوق في الآونة الأخيرة أصبح أكثر تعقيدًا، زوايا مختلفة تتطاير، كل سيارة لديها CTO عملة واحدة، اليوم بعنا واحدة أخرى، بدون فعل
في البداية اعتقدت أن مفهوم "بدون فعل" جيد، وقد استندت إلى تغريدة من شخص مؤثر، وعندما اقترب السعر من الضعف كنت أنوي سحب استثماري، لكنني فكرت أنه قد تم بيع أحد الوجوه بالفعل الليلة لذلك لم أنوي الاحتفاظ به لفترة طويلة، خاصة في هذا الوقت من الليل. لم أتوقع أن السعر سيرتفع إلى ثلاثين ضعفًا
تلك الأشياء التي لا أفهمها تتطاير، بينما تلك التي أفهمها تم تجميدها في مستويات عالية
أنا هنا مرة أخرى يا أصدقائي، السوق في الآونة الأخيرة أصبح أكثر تعقيدًا، زوايا مختلفة تتطاير، كل سيارة لديها CTO عملة واحدة، اليوم بعنا واحدة أخرى، بدون فعل
في البداية اعتقدت أن مفهوم "بدون فعل" جيد، وقد استندت إلى تغريدة من شخص مؤثر، وعندما اقترب السعر من الضعف كنت أنوي سحب استثماري، لكنني فكرت أنه قد تم بيع أحد الوجوه بالفعل الليلة لذلك لم أنوي الاحتفاظ به لفترة طويلة، خاصة في هذا الوقت من الليل. لم أتوقع أن السعر سيرتفع إلى ثلاثين ضعفًا
تلك الأشياء التي لا أفهمها تتطاير، بينما تلك التي أفهمها تم تجميدها في مستويات عالية
في البداية اعتقدت أن مفهوم "بدون فعل" جيد، وقد استندت إلى تغريدة من شخص مؤثر، وعندما اقترب السعر من الضعف كنت أنوي سحب استثماري، لكنني فكرت أنه قد تم بيع أحد الوجوه بالفعل الليلة لذلك لم أنوي الاحتفاظ به لفترة طويلة، خاصة في هذا الوقت من الليل. لم أتوقع أن السعر سيرتفع إلى ثلاثين ضعفًا
تلك الأشياء التي لا أفهمها تتطاير، بينما تلك التي أفهمها تم تجميدها في مستويات عالية

3
4
696
·
--
من خلال هذه الرموز التي تم إطلاقها منذ الصباح، يمكن أن نرى أن ممارسة الخيمياء قد تطورت لتصبح سرداً
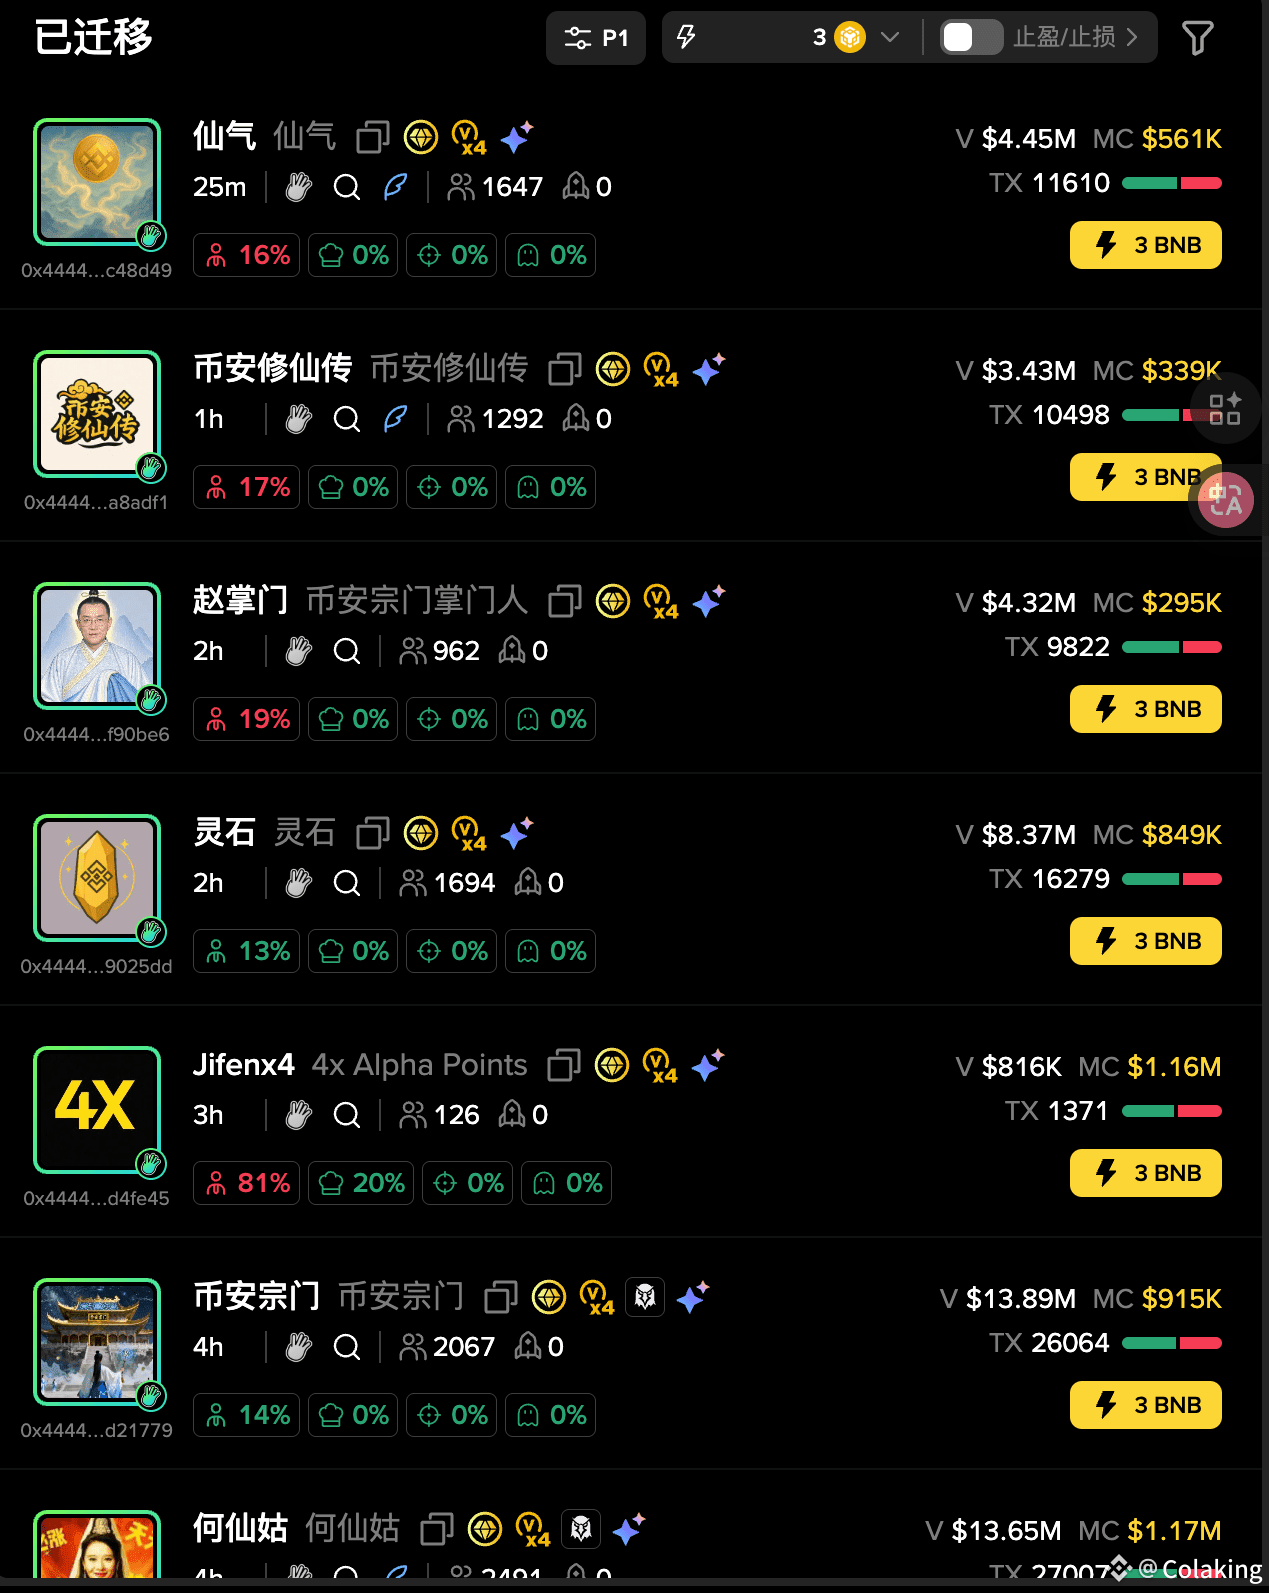
بفضل الكلمات الرئيسية في مقالة الأخت الكبرى حول الخيمياء، بالإضافة إلى الصور التوضيحية التي تعتبر سرداً مثاليًا، مما أدى إلى إطلاق الرموز التي تمثل بعض المصطلحات الطاوية الواردة في النص، مثل هه شيانغ غو، ثم ذكرت الأخت الكبرى في ردها الطائفة
تم إطلاق الطائفة بنجاح، وما يلي هو بعض الأساسيات التي نراها غالبًا في روايات الخيمياء، حيث يوجد في الطائفة زعيم، زعيم الطائفة - تشاو، والمال المطلوب لممارسة الخيمياء - الأحجار الروحية، تحتاج الخيمياء إلى الطاقة الروحية لممارستها، وقد تم إطلاقها أيضًا
وفي النهاية، هو مفهوم عام، رواية الخيمياء الخاصة بباين.
الشخص التالي، أعتقد أنه رفيق، حيث ذكرت الأخت الكبرى في ردها أيضًا البحث عن أصدقاء متشابهين في التفكير. ومع ذلك، فإن النقطة التي أرسلت فيها المقالة هي 800k، أشعر أنه لا يوجد ربح كبير، في انتظار الفرصة التالية.
من خلال هذه الرموز التي تم إطلاقها منذ الصباح، يمكن أن نرى أن ممارسة الخيمياء قد تطورت لتصبح سرداً
بفضل الكلمات الرئيسية في مقالة الأخت الكبرى حول الخيمياء، بالإضافة إلى الصور التوضيحية التي تعتبر سرداً مثاليًا، مما أدى إلى إطلاق الرموز التي تمثل بعض المصطلحات الطاوية الواردة في النص، مثل هه شيانغ غو، ثم ذكرت الأخت الكبرى في ردها الطائفة
تم إطلاق الطائفة بنجاح، وما يلي هو بعض الأساسيات التي نراها غالبًا في روايات الخيمياء، حيث يوجد في الطائفة زعيم، زعيم الطائفة - تشاو، والمال المطلوب لممارسة الخيمياء - الأحجار الروحية، تحتاج الخيمياء إلى الطاقة الروحية لممارستها، وقد تم إطلاقها أيضًا
وفي النهاية، هو مفهوم عام، رواية الخيمياء الخاصة بباين.
الشخص التالي، أعتقد أنه رفيق، حيث ذكرت الأخت الكبرى في ردها أيضًا البحث عن أصدقاء متشابهين في التفكير. ومع ذلك، فإن النقطة التي أرسلت فيها المقالة هي 800k، أشعر أنه لا يوجد ربح كبير، في انتظار الفرصة التالية.
بفضل الكلمات الرئيسية في مقالة الأخت الكبرى حول الخيمياء، بالإضافة إلى الصور التوضيحية التي تعتبر سرداً مثاليًا، مما أدى إلى إطلاق الرموز التي تمثل بعض المصطلحات الطاوية الواردة في النص، مثل هه شيانغ غو، ثم ذكرت الأخت الكبرى في ردها الطائفة
تم إطلاق الطائفة بنجاح، وما يلي هو بعض الأساسيات التي نراها غالبًا في روايات الخيمياء، حيث يوجد في الطائفة زعيم، زعيم الطائفة - تشاو، والمال المطلوب لممارسة الخيمياء - الأحجار الروحية، تحتاج الخيمياء إلى الطاقة الروحية لممارستها، وقد تم إطلاقها أيضًا
وفي النهاية، هو مفهوم عام، رواية الخيمياء الخاصة بباين.
الشخص التالي، أعتقد أنه رفيق، حيث ذكرت الأخت الكبرى في ردها أيضًا البحث عن أصدقاء متشابهين في التفكير. ومع ذلك، فإن النقطة التي أرسلت فيها المقالة هي 800k، أشعر أنه لا يوجد ربح كبير، في انتظار الفرصة التالية.
2
463
·
--
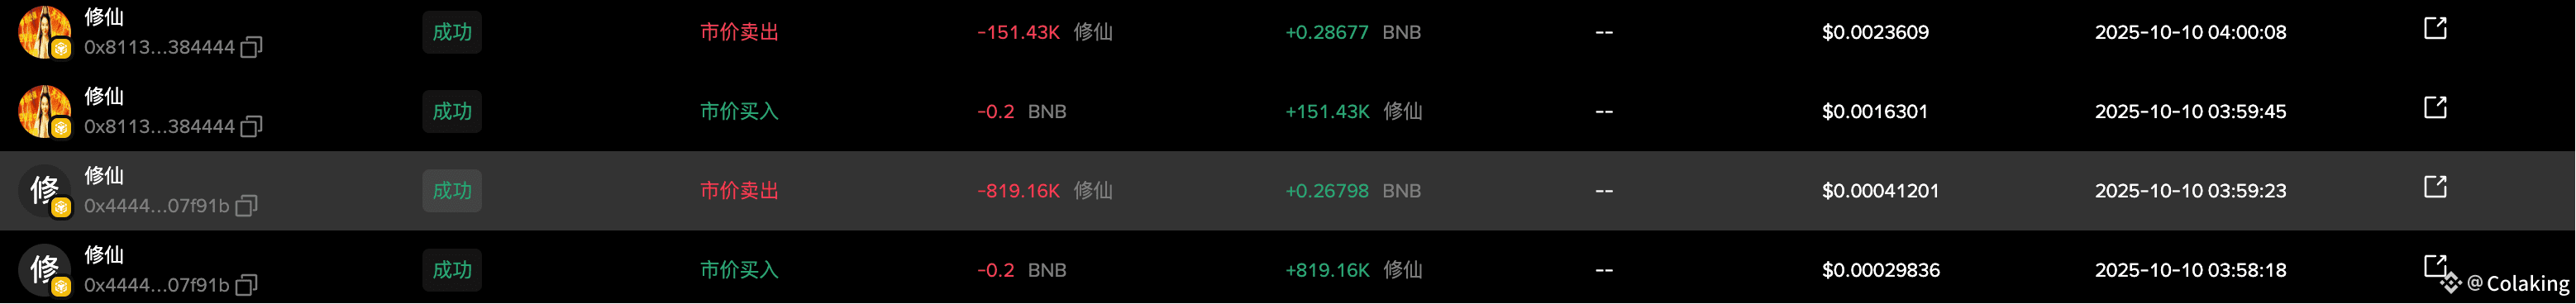
يدي الورقية اللعينة، رأيت المقالة في اللحظة الأولى عندما نشرت الأخت، وبدأت في البحث عن المعلومات ذات الصلة، لأنني كنت دائمًا أبحث في "بينانس"، لذا عندما رأيت "修仙" والصور كانت صحيحة، اشتريت على الفور، ثم ارتفعت الخطوط بشكل حاد، ثم انهارت فجأة، انتقلت لرؤية صحن الإطلاق لـ "fourmeme"، ورأيت نفس الرقم 2m، شعرت أن "بينانس" ليس لها أمل، فبعت، تمامًا عندما اقتربت من موقع التكلفة الخاص بي، ثم اشتريت "Fourmeme"، ثم حدث ما حدث، وارتفعت الأسعار بشكل خاص.
ملخص: جميع الصناديق، "بينانس" هي الأهم
على الرغم من أنني أملك يدًا ورقية، لكنني بالتأكيد لن أكتفي بهذا القدر.
يدي الورقية اللعينة، رأيت المقالة في اللحظة الأولى عندما نشرت الأخت، وبدأت في البحث عن المعلومات ذات الصلة، لأنني كنت دائمًا أبحث في "بينانس"، لذا عندما رأيت "修仙" والصور كانت صحيحة، اشتريت على الفور، ثم ارتفعت الخطوط بشكل حاد، ثم انهارت فجأة، انتقلت لرؤية صحن الإطلاق لـ "fourmeme"، ورأيت نفس الرقم 2m، شعرت أن "بينانس" ليس لها أمل، فبعت، تمامًا عندما اقتربت من موقع التكلفة الخاص بي، ثم اشتريت "Fourmeme"، ثم حدث ما حدث، وارتفعت الأسعار بشكل خاص.
ملخص: جميع الصناديق، "بينانس" هي الأهم
على الرغم من أنني أملك يدًا ورقية، لكنني بالتأكيد لن أكتفي بهذا القدر.
ملخص: جميع الصناديق، "بينانس" هي الأهم
على الرغم من أنني أملك يدًا ورقية، لكنني بالتأكيد لن أكتفي بهذا القدر.
18
5
31
22.4k
·
--
يجب أن تُقال كلمات سون قه بالعكس، العملات التي اشتراها سون قه تُباع مباشرة
يجب أن تُقال كلمات سون قه بالعكس، العملات التي اشتراها سون قه تُباع مباشرة
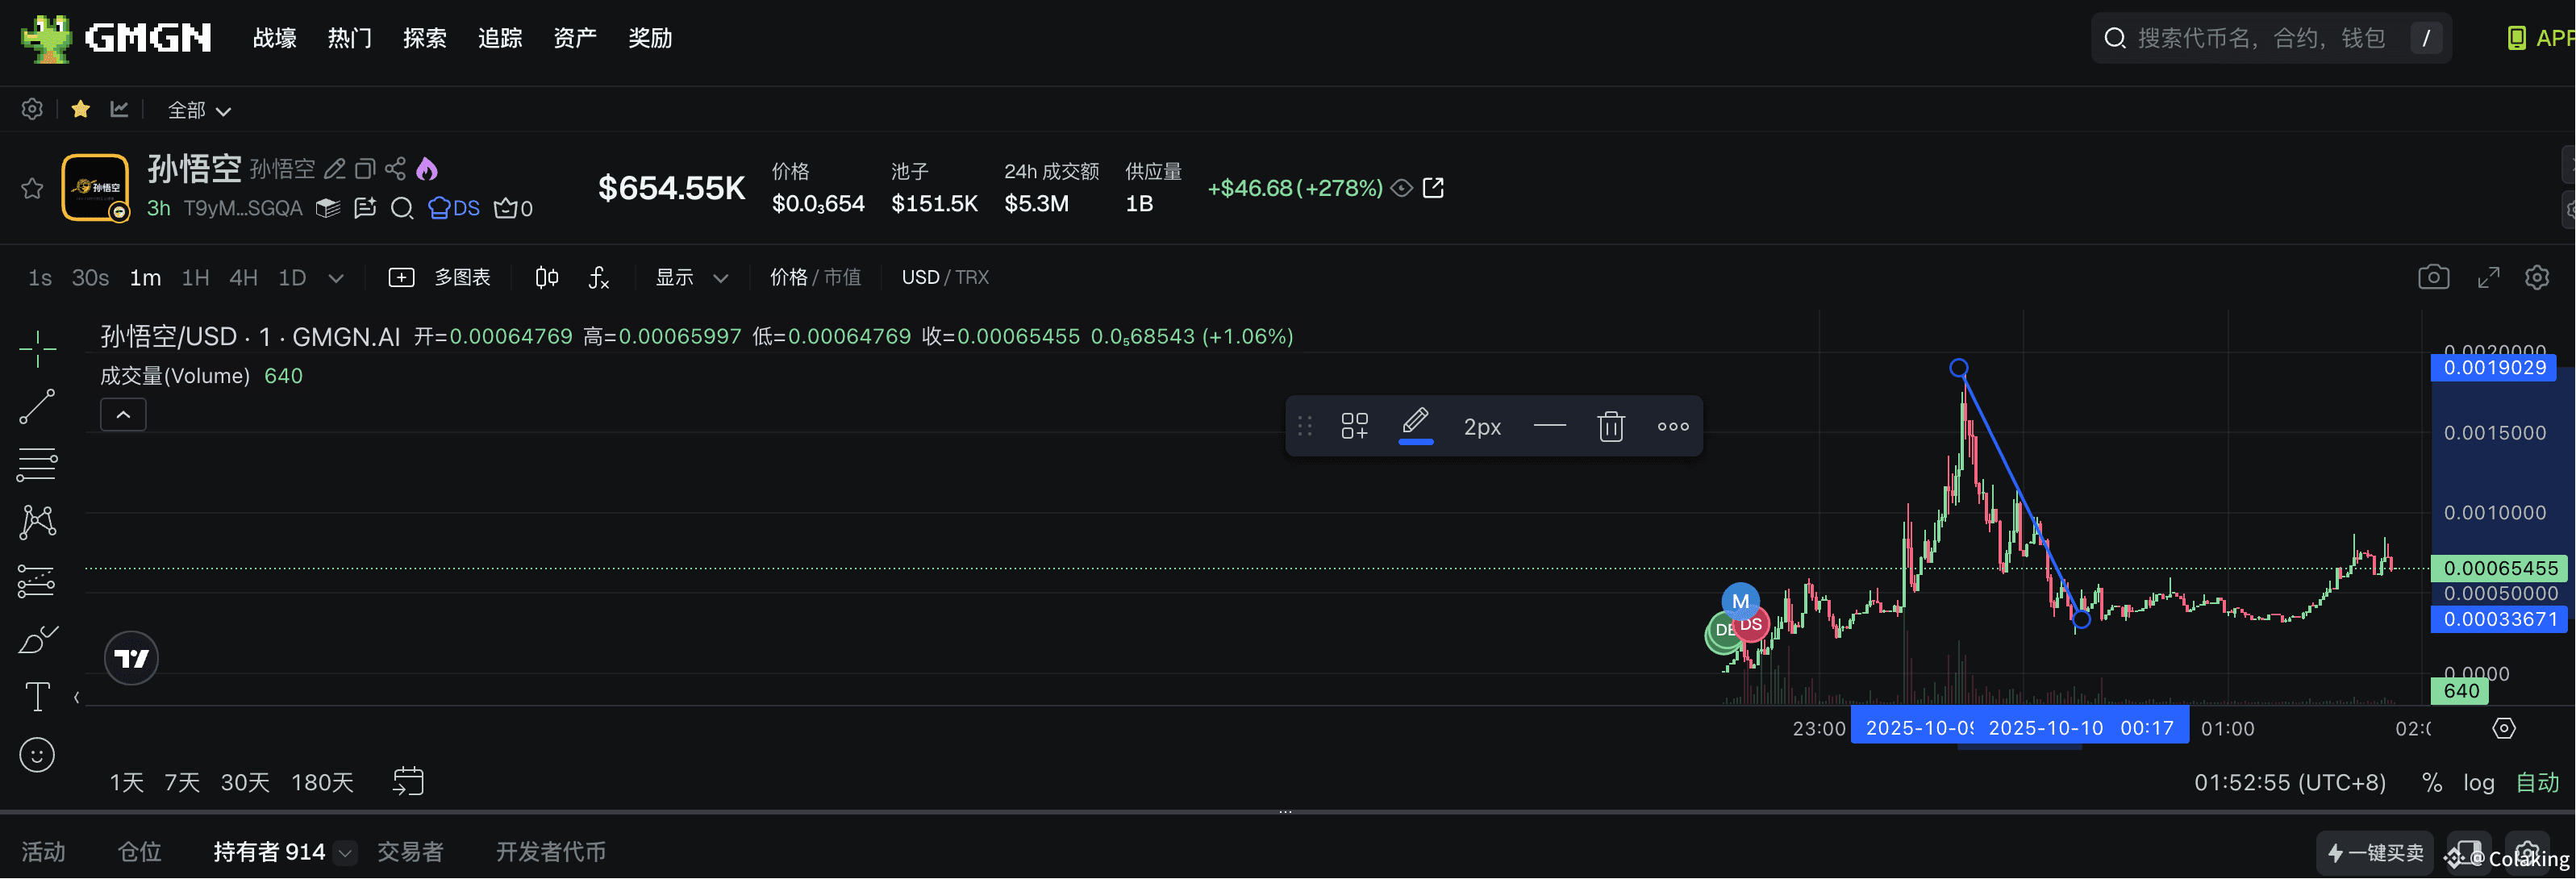
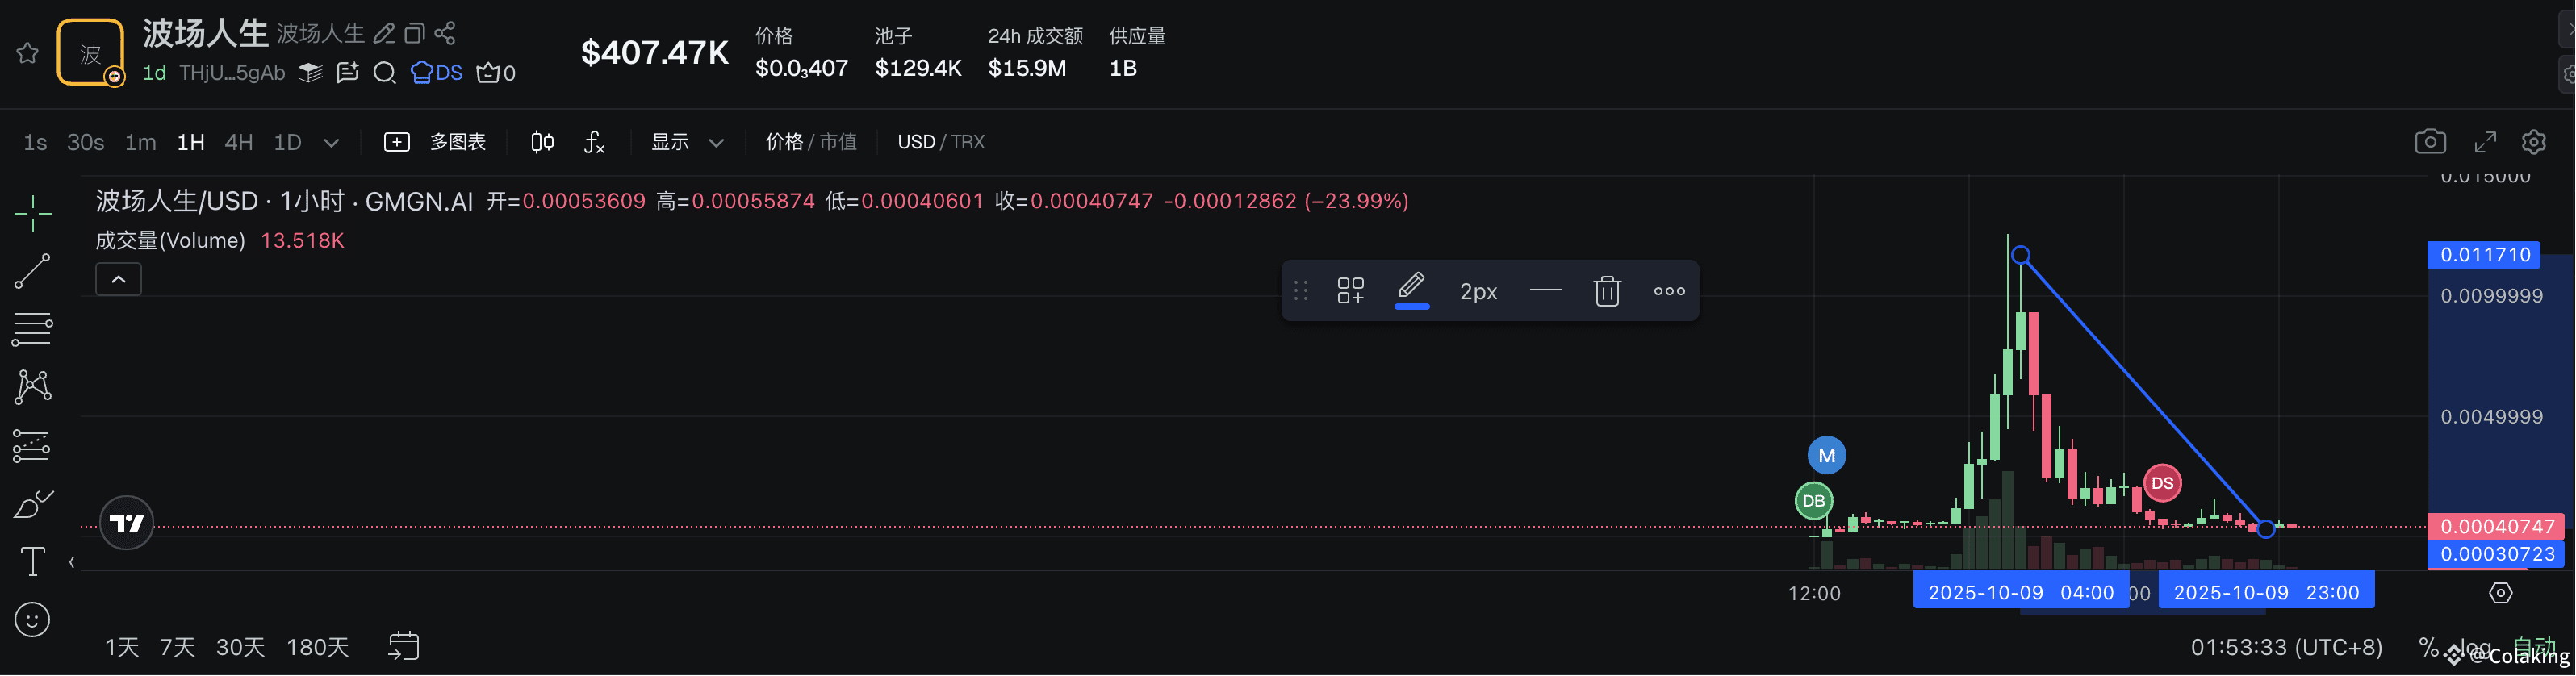
1
1.1k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BitcoinReboundsTo$79K
20,044 مشاهدات
174 يقومون بالنقاش
$TRUMP
$XAU
#BitcoinReboundsTo$79K #FedHikeOddsRiseTo89% #AvalancheIntegratesIntoUAEPassDigitalVault #UKSeeksViewsOnTokenizingGold #AnthropicCEOCallsForAISlowdown النطاق عند gog 79,093
تحذير من فخ الثور: تحديث فوري
+2.66% BTC/SAR
سعر Bitcoin في إطار 5 ساعات وصل إلى 79,093.16 بعد اختراق واضح لنطاق التذبذب، لكن الزخم ما زال هشًا مع بروز مخاطر "فخ الثور" عند مستوى 80,000 النفسي. هذه الحركة تشير لقوة شرائية آنيّة، لكن مؤشرات الإجهاد وإشارات ضعف الاتجاه تفرض الحذر في اتخاذ قرار الدخول الآن.
rami nasr11
·0 إعجاب
·180 مشاهدات
BitcoinSpotETFsNetInflow$160M
114 مشاهدات
26 يقومون بالنقاش
SouthKoreaCryptoTaxDelayPetitionTops50000
9,113 مشاهدات
256 يقومون بالنقاش