

币圈老司机
1k منشورات

币圈老司机
 تم التحقُّق من Square
إبلاغ
حظر المُستخدم
币圈老司机,一个追逐热点的老韭菜,//Twitter:@SEFATUBA3//二级市场博主//币安注册邀请码:BQLSJ // 用我的邀请码注册欢迎私信我入小群

Live Trader

原创之星

حائز على USD1
مُتداول بمُعدّل مرتفع
8.9 سنوات
68 تتابع
11.1K+ المتابعون
6.3K+ إعجاب
2 الشارات
منشورات
الكل
اقتباسات
مقاطع فيديو
Live
PINNED
·
--
مقالة
موضوع التعليم للمبتدئين من قبل السائقين المحترفين، يتم تحديثه باستمرار!!!تتناول هذه المقالة جمع بعض الدروس المفيدة للمبتدئين، بالإضافة إلى مؤشرات التحليل الفني الأساسية، لتسهيل مشاهدة المقالات أو مقاطع الفيديو مباشرة
رابط العمولة: https://accounts.marketwebb.systems/register?ref=BQLSJ
رمز دعوة العمولة: BQLSJ
التعليم مقسم إلى 10 مقالات، يمكن للمبتدئين مشاهدتها بصبر
أكثر دليل شامل لتسجيل منصة بينانس على الإنترنت
[币安交易所注册教程](https://app.binance.com/uni-qr/cart/28119540255626?l=zh-CN&r=11710895&uc=web_square_share_link&uco=K2MsBpL2-QroZKtM_Q7UbQ&us=copylink)
يوفر هذا الدليل عملية تسجيل مفصلة في منصة بينانس، بما في ذلك إنشاء الحساب، التحقق من الهوية (KYC)، إعدادات الأمان وغيرها من الخطوات الرئيسية، لمساعدتك على بدء رحلتك التجارية بسرعة وأمان.
موضوع التعليم للمبتدئين من قبل السائقين المحترفين، يتم تحديثه باستمرار!!!
تتناول هذه المقالة جمع بعض الدروس المفيدة للمبتدئين، بالإضافة إلى مؤشرات التحليل الفني الأساسية، لتسهيل مشاهدة المقالات أو مقاطع الفيديو مباشرة
رابط العمولة: https://accounts.marketwebb.systems/register?ref=BQLSJ
رمز دعوة العمولة: BQLSJ
التعليم مقسم إلى 10 مقالات، يمكن للمبتدئين مشاهدتها بصبر
أكثر دليل شامل لتسجيل منصة بينانس على الإنترنت
币安交易所注册教程
يوفر هذا الدليل عملية تسجيل مفصلة في منصة بينانس، بما في ذلك إنشاء الحساب، التحقق من الهوية (KYC)، إعدادات الأمان وغيرها من الخطوات الرئيسية، لمساعدتك على بدء رحلتك التجارية بسرعة وأمان.
رابط العمولة: https://accounts.marketwebb.systems/register?ref=BQLSJ
رمز دعوة العمولة: BQLSJ
التعليم مقسم إلى 10 مقالات، يمكن للمبتدئين مشاهدتها بصبر
أكثر دليل شامل لتسجيل منصة بينانس على الإنترنت
币安交易所注册教程
يوفر هذا الدليل عملية تسجيل مفصلة في منصة بينانس، بما في ذلك إنشاء الحساب، التحقق من الهوية (KYC)، إعدادات الأمان وغيرها من الخطوات الرئيسية، لمساعدتك على بدء رحلتك التجارية بسرعة وأمان.
6
10
36
1.8k
·
--
صحيح جزئيًا
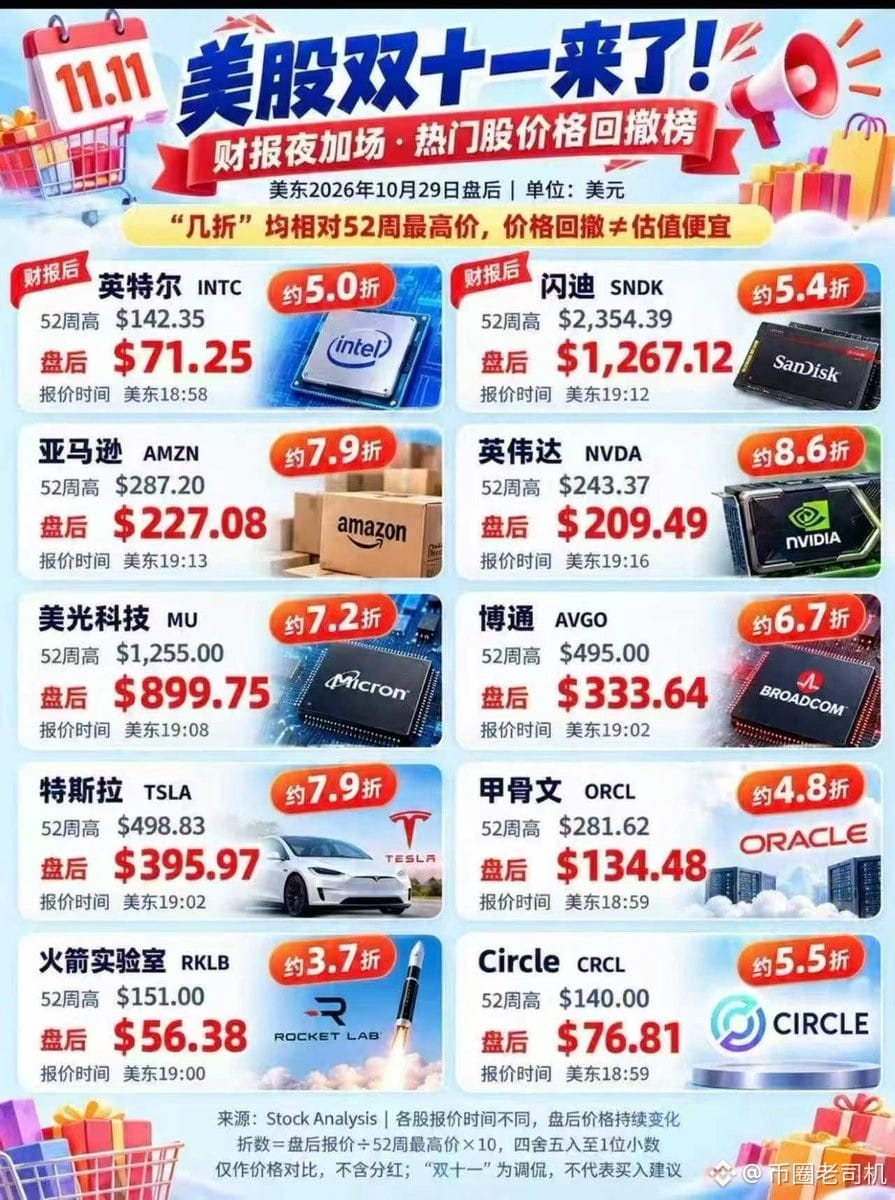
كنت أتساءل لماذا تنهار الأسهم الأمريكية كل يوم...
اتضح أنهم يقيمون تخفيضات
حلّ موسم «11/11» الأمريكي، وإنتل بنصف السعر مباشرةً
سان ديسك بـ54% من السعر الأصلي
برودكوم بـ67% من السعر الأصلي
سيركل بـ55% من السعر الأصلي
كنت أتساءل لماذا تنهار الأسهم الأمريكية كل يوم...
اتضح أنهم يقيمون تخفيضات
حلّ موسم «11/11» الأمريكي، وإنتل بنصف السعر مباشرةً
سان ديسك بـ54% من السعر الأصلي
برودكوم بـ67% من السعر الأصلي
سيركل بـ55% من السعر الأصلي
اتضح أنهم يقيمون تخفيضات
حلّ موسم «11/11» الأمريكي، وإنتل بنصف السعر مباشرةً
سان ديسك بـ54% من السعر الأصلي
برودكوم بـ67% من السعر الأصلي
سيركل بـ55% من السعر الأصلي
1
3.5k
·
--
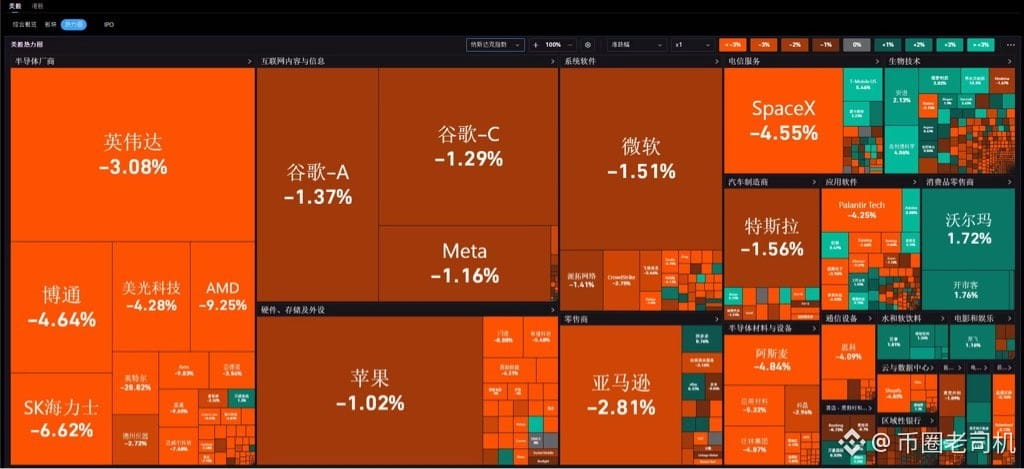
هل تعرّضت الأسهم الأمريكية أيضًا للسرقة على يد قراصنة كوريين شماليين؟
رأيت للتو أن سهم إنتل انخفض بنسبة 25٪
انهار قطاع الذكاء الاصطناعي بأكمله
هل تعرّضت بورصة نيويورك للاختراق؟ أسرعوا وأصدروا بيانًا؟؟؟؟
هل تعرّضت الأسهم الأمريكية أيضًا للسرقة على يد قراصنة كوريين شماليين؟
رأيت للتو أن سهم إنتل انخفض بنسبة 25٪
انهار قطاع الذكاء الاصطناعي بأكمله
هل تعرّضت بورصة نيويورك للاختراق؟ أسرعوا وأصدروا بيانًا؟؟؟؟
رأيت للتو أن سهم إنتل انخفض بنسبة 25٪
انهار قطاع الذكاء الاصطناعي بأكمله
هل تعرّضت بورصة نيويورك للاختراق؟ أسرعوا وأصدروا بيانًا؟؟؟؟
4
5.2k
·
--
في حادثة الأمن هذه التي طالت Binance، أرى أن هناك تفصيلاً يستحق التأمل أكثر من تحويل أصول بقيمة مليارات الدولارات.
لم يثبت تسرّب المفتاح الخاص، ومع ذلك تمكّن المهاجمون من تحويل الأصول. فكيف حدث ذلك؟
ببساطة، ربما كشفت هذه الحادثة عن مشكلة يغفل عنها كثيرون: أكبر ثغرة أمنية في منصات التداول ليست بالضرورة في المحفظة، بل قد تكون خارجها.
وفقاً للإفصاح الأولي من Binance، ربما بدأ الهجوم باختراق حاسوب محمول لأحد مهندسي DevOps، ثم امتد إلى حاويات الخدمات الداخلية وإجراءات السحب.
وأجرى GCSA لاحقاً جولة من التحليل الجنائي على السلسلة، وأعاد فحص 18 معاملة أصلية، و50 توقيع تفويض أولياً من نوع EIP-7702، وتوقيع واحد لإلغاء التفويض.
هناك تفصيل تقني جدير بالانتباه: يمكن لمعاملة من النوع Type-4 أن تضم 50 تفويضاً، لكن هذا لا يعني أن التفويضات الخمسين كلها أصبحت سارية. وصحة التوقيع لا تعني بالضرورة سرقة المفتاح الخاص.
كما تتبّع التقرير ثلاث معاملات متتالية مرتبطة بخدمة MetaMask Gas Station، ووجد أن مبلغ إيداع ETH في المعاملة الأولى يطابق بدقة الحد الأقصى لميزانية الغاز في المعاملتين اللاحقتين.
أما الادعاءات بأن المهاجم اختار USDT عن طريق الخطأ، أو أن MetaMask تملك عنوان IP الحقيقي، فلا تتوفر حالياً أدلة كافية تدعمها.
وربطت TRM Labs الحادثة بدرجة عالية من الثقة بمجموعة التهديدات المرتبطة بكوريا الشمالية TraderTraitor، لكن هذا لا يعني أن هوية المهاجمين ومسار عملياتهم قد أُعيد بناؤهما بالكامل.
لطالما اعتقدت أن أمن منصات التداول لا ينبغي أن يقتصر على التركيز على المحافظ الباردة والتوقيعات المتعددة والمفاتيح الخاصة.
فأجهزة الموظفين، والصلاحيات الداخلية، وبيئة DevOps، وخدمات التوقيع، والموافقة على السحوبات، بل وحتى البنية التحتية التابعة لجهات خارجية، قد يؤدي اختراق أي حلقة منها إلى جعل منظومة حماية الأصول بلا جدوى.
وهناك نقطة أخرى: تقدير أثر الحادثة بنحو 6.3 مليارات دولار لا يعني أن هذا هو صافي الخسائر النهائي، كما أن تجميد الأصول لا يعني استعادتها.
ما يستحق أن تتأمله الصناعة بأكملها فعلاً في هذه الحادثة هو الآتي: حين لا يحتاج المهاجم إلى الحصول على المفتاح الخاص مباشرة، ومع ذلك يظل قادراً على تحريك الأصول، فقد تكون الحدود الأمنية لمنصات التداول كما فهمناها في الماضي لم تعد كافية.
في حادثة الأمن هذه التي طالت Binance، أرى أن هناك تفصيلاً يستحق التأمل أكثر من تحويل أصول بقيمة مليارات الدولارات.
لم يثبت تسرّب المفتاح الخاص، ومع ذلك تمكّن المهاجمون من تحويل الأصول. فكيف حدث ذلك؟
ببساطة، ربما كشفت هذه الحادثة عن مشكلة يغفل عنها كثيرون: أكبر ثغرة أمنية في منصات التداول ليست بالضرورة في المحفظة، بل قد تكون خارجها.
وفقاً للإفصاح الأولي من Binance، ربما بدأ الهجوم باختراق حاسوب محمول لأحد مهندسي DevOps، ثم امتد إلى حاويات الخدمات الداخلية وإجراءات السحب.
وأجرى GCSA لاحقاً جولة من التحليل الجنائي على السلسلة، وأعاد فحص 18 معاملة أصلية، و50 توقيع تفويض أولياً من نوع EIP-7702، وتوقيع واحد لإلغاء التفويض.
هناك تفصيل تقني جدير بالانتباه: يمكن لمعاملة من النوع Type-4 أن تضم 50 تفويضاً، لكن هذا لا يعني أن التفويضات الخمسين كلها أصبحت سارية. وصحة التوقيع لا تعني بالضرورة سرقة المفتاح الخاص.
كما تتبّع التقرير ثلاث معاملات متتالية مرتبطة بخدمة MetaMask Gas Station، ووجد أن مبلغ إيداع ETH في المعاملة الأولى يطابق بدقة الحد الأقصى لميزانية الغاز في المعاملتين اللاحقتين.
أما الادعاءات بأن المهاجم اختار USDT عن طريق الخطأ، أو أن MetaMask تملك عنوان IP الحقيقي، فلا تتوفر حالياً أدلة كافية تدعمها.
وربطت TRM Labs الحادثة بدرجة عالية من الثقة بمجموعة التهديدات المرتبطة بكوريا الشمالية TraderTraitor، لكن هذا لا يعني أن هوية المهاجمين ومسار عملياتهم قد أُعيد بناؤهما بالكامل.
لطالما اعتقدت أن أمن منصات التداول لا ينبغي أن يقتصر على التركيز على المحافظ الباردة والتوقيعات المتعددة والمفاتيح الخاصة.
فأجهزة الموظفين، والصلاحيات الداخلية، وبيئة DevOps، وخدمات التوقيع، والموافقة على السحوبات، بل وحتى البنية التحتية التابعة لجهات خارجية، قد يؤدي اختراق أي حلقة منها إلى جعل منظومة حماية الأصول بلا جدوى.
وهناك نقطة أخرى: تقدير أثر الحادثة بنحو 6.3 مليارات دولار لا يعني أن هذا هو صافي الخسائر النهائي، كما أن تجميد الأصول لا يعني استعادتها.
ما يستحق أن تتأمله الصناعة بأكملها فعلاً في هذه الحادثة هو الآتي: حين لا يحتاج المهاجم إلى الحصول على المفتاح الخاص مباشرة، ومع ذلك يظل قادراً على تحريك الأصول، فقد تكون الحدود الأمنية لمنصات التداول كما فهمناها في الماضي لم تعد كافية.
لم يثبت تسرّب المفتاح الخاص، ومع ذلك تمكّن المهاجمون من تحويل الأصول. فكيف حدث ذلك؟
ببساطة، ربما كشفت هذه الحادثة عن مشكلة يغفل عنها كثيرون: أكبر ثغرة أمنية في منصات التداول ليست بالضرورة في المحفظة، بل قد تكون خارجها.
وفقاً للإفصاح الأولي من Binance، ربما بدأ الهجوم باختراق حاسوب محمول لأحد مهندسي DevOps، ثم امتد إلى حاويات الخدمات الداخلية وإجراءات السحب.
وأجرى GCSA لاحقاً جولة من التحليل الجنائي على السلسلة، وأعاد فحص 18 معاملة أصلية، و50 توقيع تفويض أولياً من نوع EIP-7702، وتوقيع واحد لإلغاء التفويض.
هناك تفصيل تقني جدير بالانتباه: يمكن لمعاملة من النوع Type-4 أن تضم 50 تفويضاً، لكن هذا لا يعني أن التفويضات الخمسين كلها أصبحت سارية. وصحة التوقيع لا تعني بالضرورة سرقة المفتاح الخاص.
كما تتبّع التقرير ثلاث معاملات متتالية مرتبطة بخدمة MetaMask Gas Station، ووجد أن مبلغ إيداع ETH في المعاملة الأولى يطابق بدقة الحد الأقصى لميزانية الغاز في المعاملتين اللاحقتين.
أما الادعاءات بأن المهاجم اختار USDT عن طريق الخطأ، أو أن MetaMask تملك عنوان IP الحقيقي، فلا تتوفر حالياً أدلة كافية تدعمها.
وربطت TRM Labs الحادثة بدرجة عالية من الثقة بمجموعة التهديدات المرتبطة بكوريا الشمالية TraderTraitor، لكن هذا لا يعني أن هوية المهاجمين ومسار عملياتهم قد أُعيد بناؤهما بالكامل.
لطالما اعتقدت أن أمن منصات التداول لا ينبغي أن يقتصر على التركيز على المحافظ الباردة والتوقيعات المتعددة والمفاتيح الخاصة.
فأجهزة الموظفين، والصلاحيات الداخلية، وبيئة DevOps، وخدمات التوقيع، والموافقة على السحوبات، بل وحتى البنية التحتية التابعة لجهات خارجية، قد يؤدي اختراق أي حلقة منها إلى جعل منظومة حماية الأصول بلا جدوى.
وهناك نقطة أخرى: تقدير أثر الحادثة بنحو 6.3 مليارات دولار لا يعني أن هذا هو صافي الخسائر النهائي، كما أن تجميد الأصول لا يعني استعادتها.
ما يستحق أن تتأمله الصناعة بأكملها فعلاً في هذه الحادثة هو الآتي: حين لا يحتاج المهاجم إلى الحصول على المفتاح الخاص مباشرة، ومع ذلك يظل قادراً على تحريك الأصول، فقد تكون الحدود الأمنية لمنصات التداول كما فهمناها في الماضي لم تعد كافية.
6
1
4.7k
·
--
صحيح جزئيًا
حسبتُ بالذكاء الاصطناعي المدة التي تحتاجها باينانس لتحقيق 4 مليارات دولار
بلغ متوسط صافي أرباح كوينبيس السنوية في 2024~2025 نحو 1.9 مليار دولار، وأعلنت الشركة أن حصتها من حجم التداول العالمي وصلت إلى 10.7%. أما حصة باينانس في القطاع فتبلغ نحو 33%~35%، أي إن حجم تداولها يزيد قليلًا على ثلاثة أضعاف حجم تداول كوينبيس.
وباستقراء هامش الربح نفسه: قد تبلغ أرباح باينانس السنوية نحو 6 مليارات. وكم يستغرق جمع 4 مليارات دولار؟ نحو نصف سنة إلى سنة.
ماذا لو خُفّضت الرسوم إلى النصف؟ إذا احتُسب هامش الربح الفعلي على أساس النصف، فستبلغ الأرباح السنوية نحو 3 مليارات، وسيستغرق جمع 4 مليارات نحو سنة ونصف.
حسبتُ بالذكاء الاصطناعي المدة التي تحتاجها باينانس لتحقيق 4 مليارات دولار
بلغ متوسط صافي أرباح كوينبيس السنوية في 2024~2025 نحو 1.9 مليار دولار، وأعلنت الشركة أن حصتها من حجم التداول العالمي وصلت إلى 10.7%. أما حصة باينانس في القطاع فتبلغ نحو 33%~35%، أي إن حجم تداولها يزيد قليلًا على ثلاثة أضعاف حجم تداول كوينبيس.
وباستقراء هامش الربح نفسه: قد تبلغ أرباح باينانس السنوية نحو 6 مليارات. وكم يستغرق جمع 4 مليارات دولار؟ نحو نصف سنة إلى سنة.
ماذا لو خُفّضت الرسوم إلى النصف؟ إذا احتُسب هامش الربح الفعلي على أساس النصف، فستبلغ الأرباح السنوية نحو 3 مليارات، وسيستغرق جمع 4 مليارات نحو سنة ونصف.
بلغ متوسط صافي أرباح كوينبيس السنوية في 2024~2025 نحو 1.9 مليار دولار، وأعلنت الشركة أن حصتها من حجم التداول العالمي وصلت إلى 10.7%. أما حصة باينانس في القطاع فتبلغ نحو 33%~35%، أي إن حجم تداولها يزيد قليلًا على ثلاثة أضعاف حجم تداول كوينبيس.
وباستقراء هامش الربح نفسه: قد تبلغ أرباح باينانس السنوية نحو 6 مليارات. وكم يستغرق جمع 4 مليارات دولار؟ نحو نصف سنة إلى سنة.
ماذا لو خُفّضت الرسوم إلى النصف؟ إذا احتُسب هامش الربح الفعلي على أساس النصف، فستبلغ الأرباح السنوية نحو 3 مليارات، وسيستغرق جمع 4 مليارات نحو سنة ونصف.
3
1
3.2k
·
--
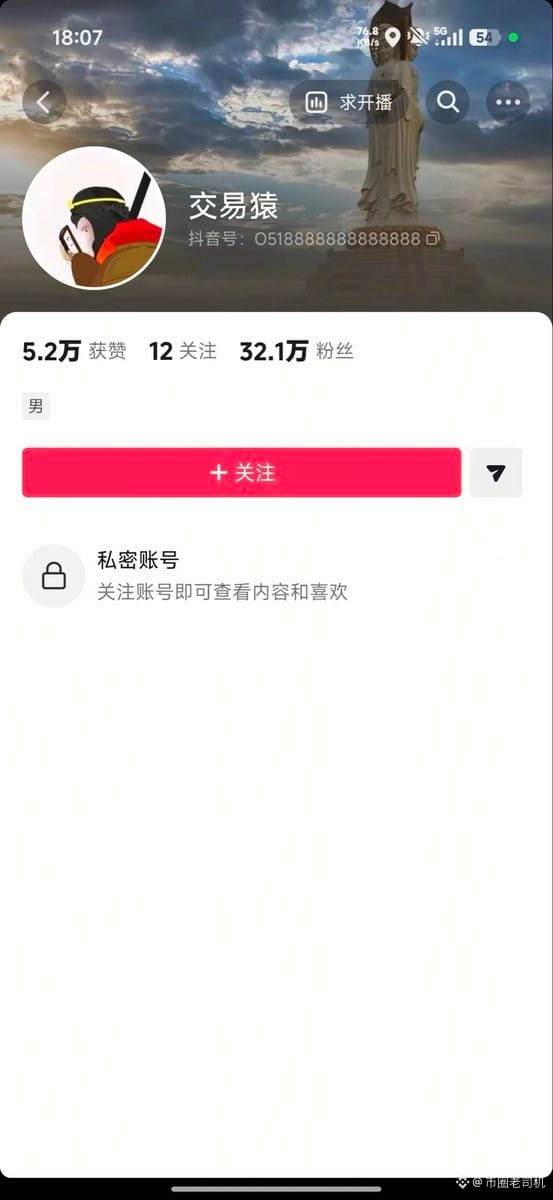
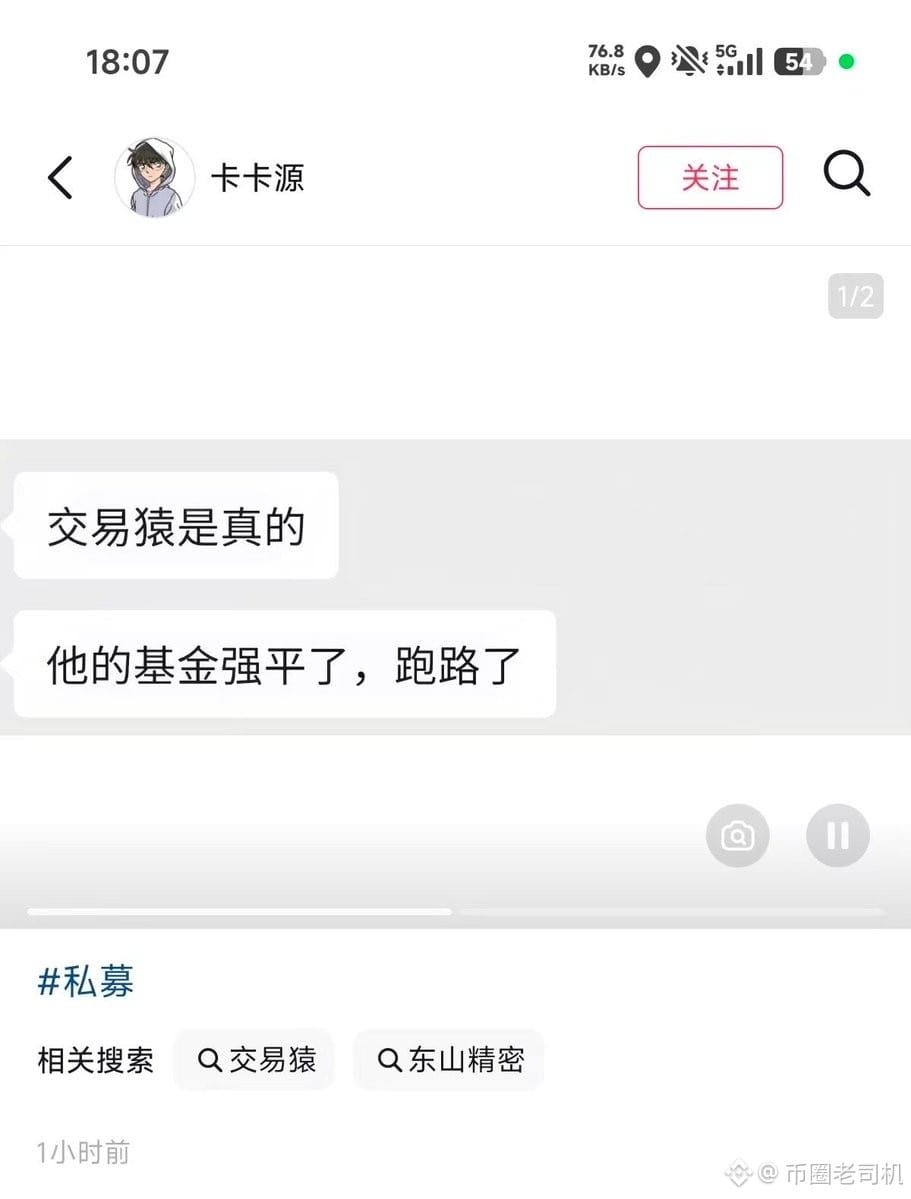
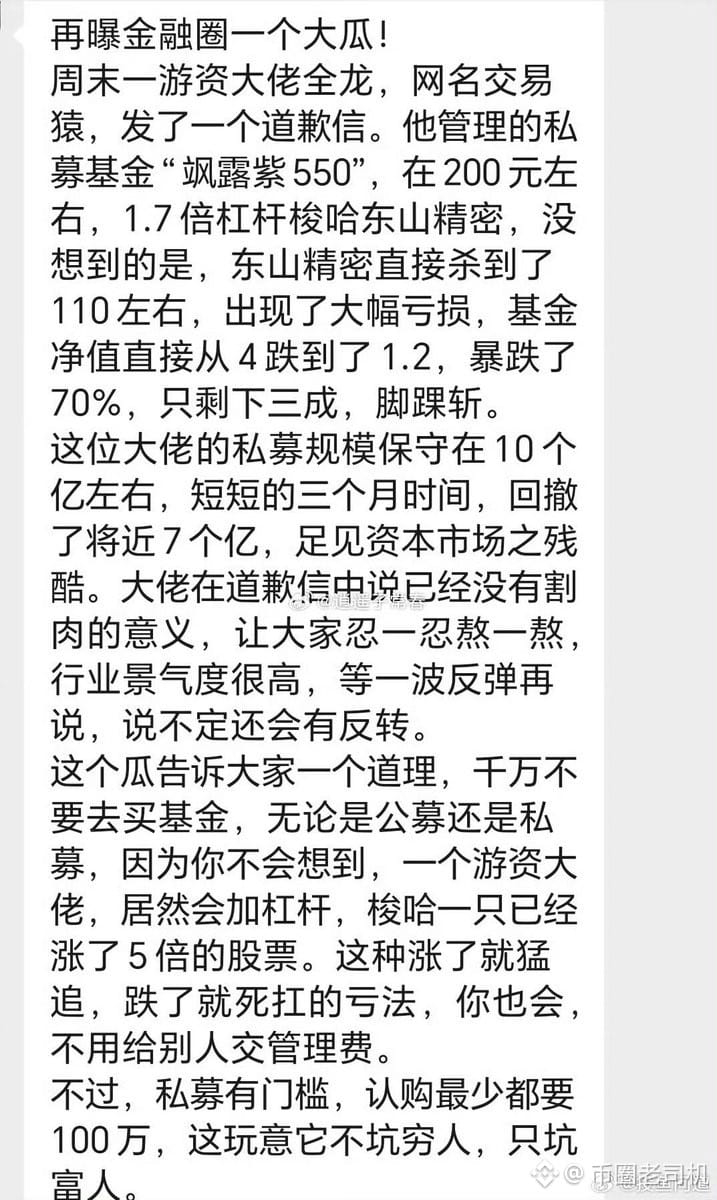
سمعت أن المستثمر الكبير في الأسهم الخاصة، «قرد التداول»، خسر 1.9 مليار يوان صيني بسبب التصفية
وقد أخفى للتو كل محتوياته على دويين
حسبتُ الأمر للتو: اشترى أسهم دونغشان برسيجن بين 1 و20 يوليو، ويُفترض أن متوسط تكلفته كان نحو 240، مع رافعة مالية قدرها 1.7 مرة. وبحسب سعر السهم في الأيام الأخيرة، فقد تمت تصفية مركزه بالفعل
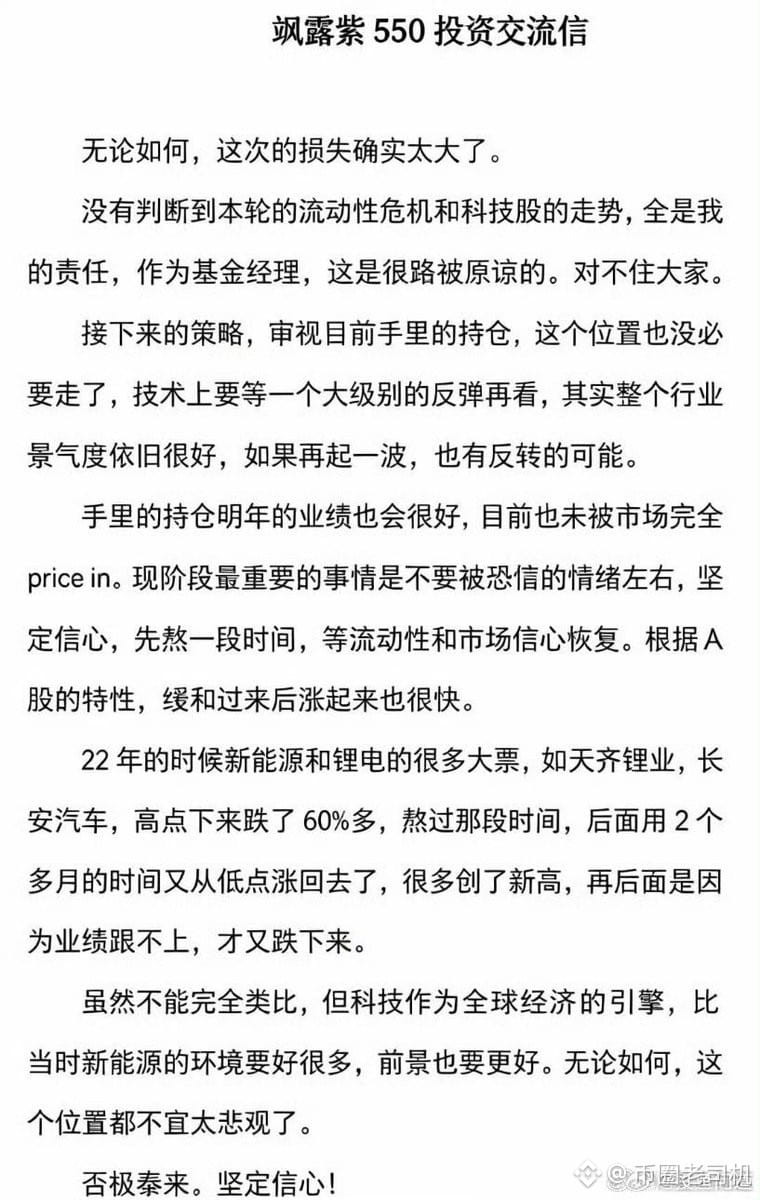
كما أن رسالة اعتذار من «قرد التداول» متداولة على الإنترنت
وقد أرفقتها أنا أيضًا في الصورة
سمعت أن المستثمر الكبير في الأسهم الخاصة، «قرد التداول»، خسر 1.9 مليار يوان صيني بسبب التصفية
وقد أخفى للتو كل محتوياته على دويين
حسبتُ الأمر للتو: اشترى أسهم دونغشان برسيجن بين 1 و20 يوليو، ويُفترض أن متوسط تكلفته كان نحو 240، مع رافعة مالية قدرها 1.7 مرة. وبحسب سعر السهم في الأيام الأخيرة، فقد تمت تصفية مركزه بالفعل
كما أن رسالة اعتذار من «قرد التداول» متداولة على الإنترنت
وقد أرفقتها أنا أيضًا في الصورة
وقد أخفى للتو كل محتوياته على دويين
حسبتُ الأمر للتو: اشترى أسهم دونغشان برسيجن بين 1 و20 يوليو، ويُفترض أن متوسط تكلفته كان نحو 240، مع رافعة مالية قدرها 1.7 مرة. وبحسب سعر السهم في الأيام الأخيرة، فقد تمت تصفية مركزه بالفعل
كما أن رسالة اعتذار من «قرد التداول» متداولة على الإنترنت
وقد أرفقتها أنا أيضًا في الصورة
31
2
73
86.1k
·
--
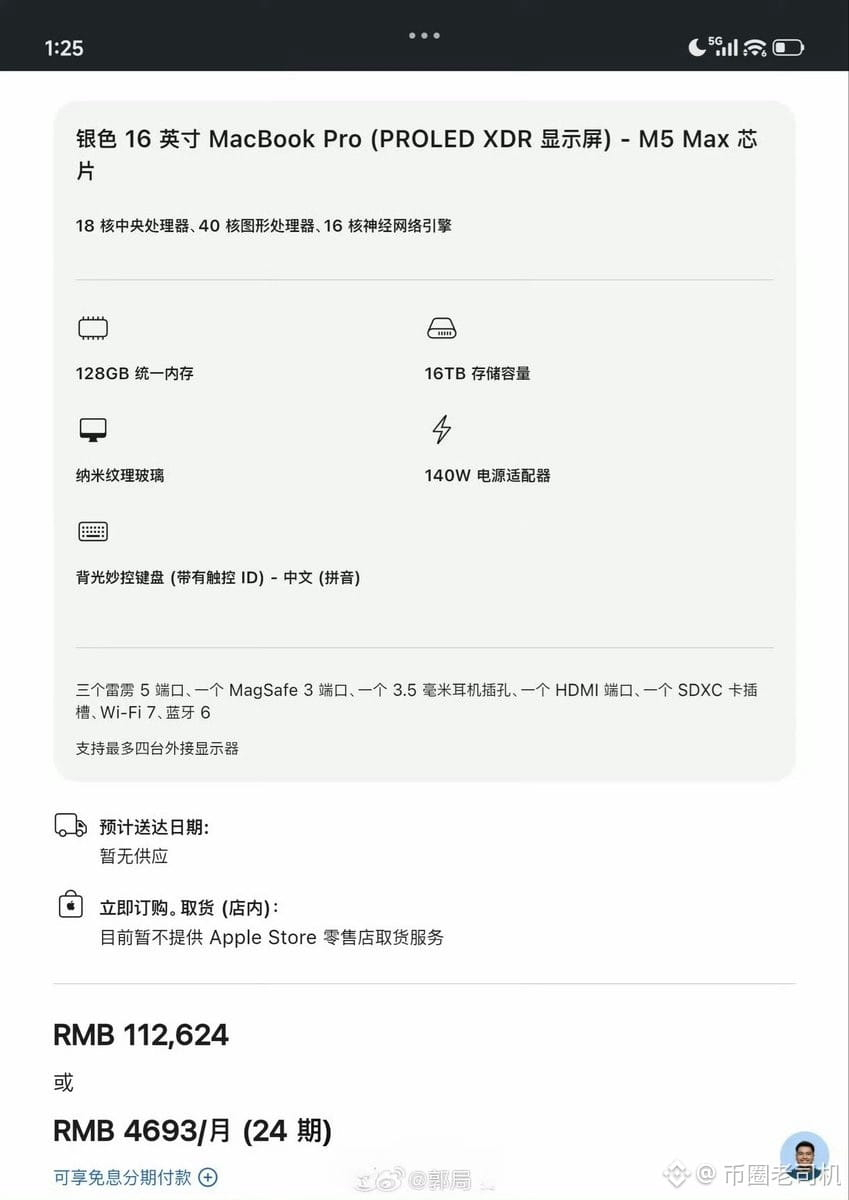
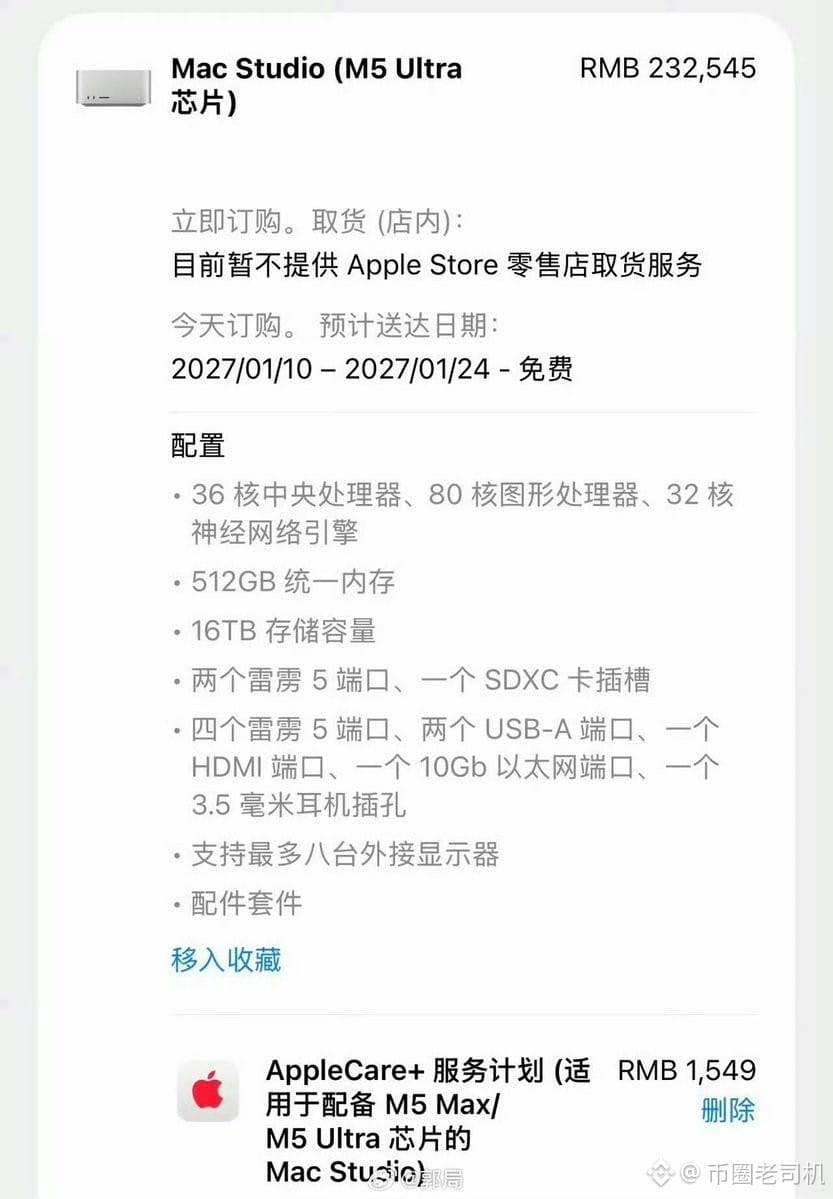
حاسوب آبل الجديد الذي صدر اليوم، سعره أكثر من ١١٠ آلاف
النسخة الأعلى مواصفات تكلف ٢٣٠ ألفًا
من الذي أوقف سيارتي شاومي YU7 على مكتب شخص آخر؟
بدأت أشتاق إلى كوك قليلًا
حاسوب آبل الجديد الذي صدر اليوم، سعره أكثر من ١١٠ آلاف
النسخة الأعلى مواصفات تكلف ٢٣٠ ألفًا
من الذي أوقف سيارتي شاومي YU7 على مكتب شخص آخر؟
بدأت أشتاق إلى كوك قليلًا
النسخة الأعلى مواصفات تكلف ٢٣٠ ألفًا
من الذي أوقف سيارتي شاومي YU7 على مكتب شخص آخر؟
بدأت أشتاق إلى كوك قليلًا
3.8k
·
--
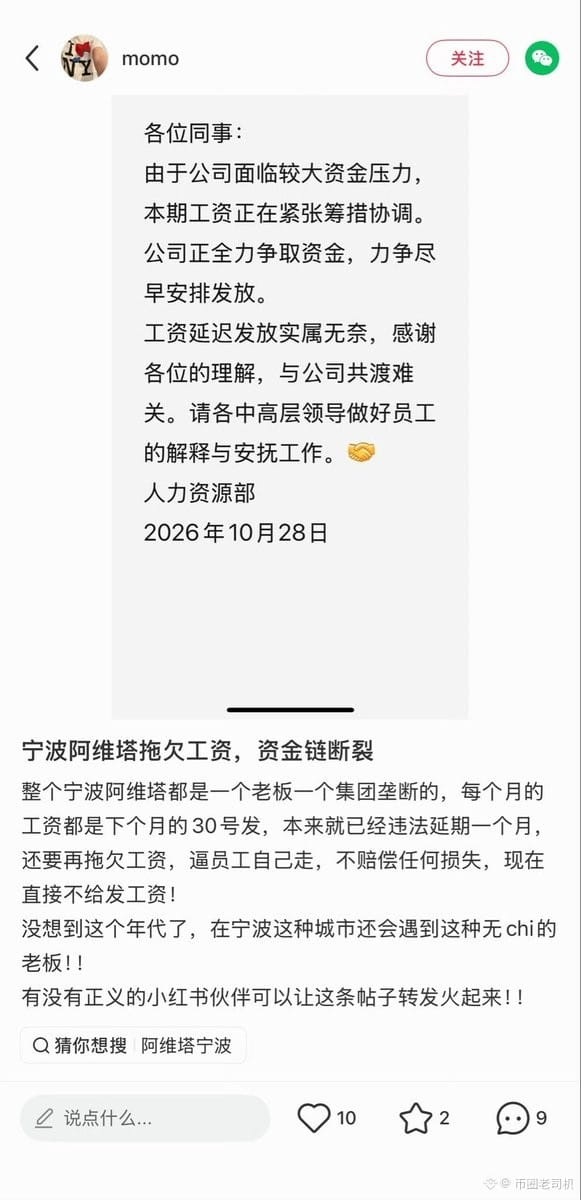
يبدو أن شركة أفاتر في نينغبو لم تعد قادرة على دفع الرواتب؟
يُقال إن شركة أفاتر في نينغبو متأخرة في دفع الرواتب، وإن سلسلة تمويلها انهارت.
شركة أفاتر بأكملها في نينغبو محتكرة من قِبل مالك واحد ومجموعة واحدة.
كانت الرواتب تُدفع في اليوم الثلاثين من الشهر التالي، وهذا تأخير غير قانوني لمدة شهر أصلًا، لكنهم يواصلون تأخير الرواتب لإجبار الموظفين على الاستقالة من تلقاء أنفسهم، دون تعويضهم عن أي خسائر. والآن توقفوا تمامًا عن دفع الرواتب.
تراجعت مبيعات أفاتر هذا العام بشدة، وأتذكر أن الانخفاض بلغ 30%.
يبدو أن شركة أفاتر في نينغبو لم تعد قادرة على دفع الرواتب؟
يُقال إن شركة أفاتر في نينغبو متأخرة في دفع الرواتب، وإن سلسلة تمويلها انهارت.
شركة أفاتر بأكملها في نينغبو محتكرة من قِبل مالك واحد ومجموعة واحدة.
كانت الرواتب تُدفع في اليوم الثلاثين من الشهر التالي، وهذا تأخير غير قانوني لمدة شهر أصلًا، لكنهم يواصلون تأخير الرواتب لإجبار الموظفين على الاستقالة من تلقاء أنفسهم، دون تعويضهم عن أي خسائر. والآن توقفوا تمامًا عن دفع الرواتب.
تراجعت مبيعات أفاتر هذا العام بشدة، وأتذكر أن الانخفاض بلغ 30%.
يُقال إن شركة أفاتر في نينغبو متأخرة في دفع الرواتب، وإن سلسلة تمويلها انهارت.
شركة أفاتر بأكملها في نينغبو محتكرة من قِبل مالك واحد ومجموعة واحدة.
كانت الرواتب تُدفع في اليوم الثلاثين من الشهر التالي، وهذا تأخير غير قانوني لمدة شهر أصلًا، لكنهم يواصلون تأخير الرواتب لإجبار الموظفين على الاستقالة من تلقاء أنفسهم، دون تعويضهم عن أي خسائر. والآن توقفوا تمامًا عن دفع الرواتب.
تراجعت مبيعات أفاتر هذا العام بشدة، وأتذكر أن الانخفاض بلغ 30%.
6
4
11.6k
·
--
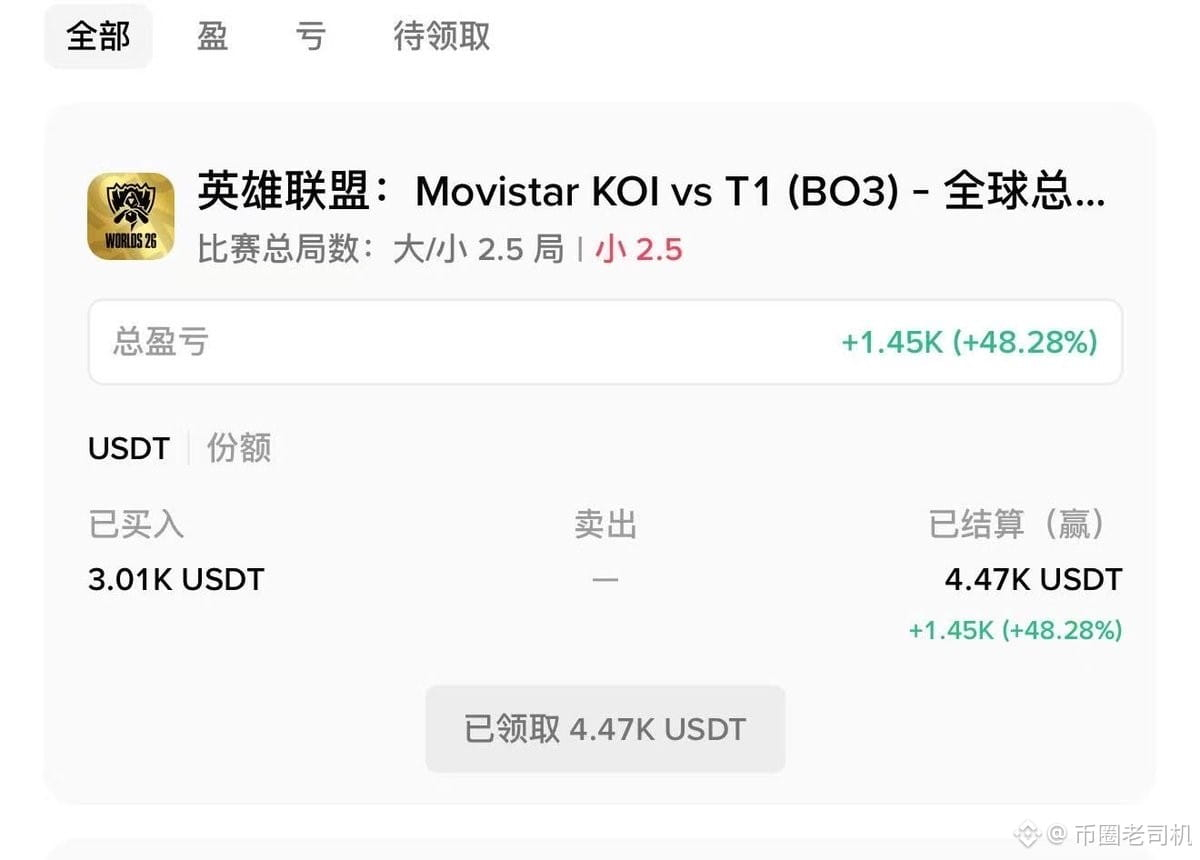
ما زال كون المرء مقامرًا متهورًا أكثر متعة
راهن KOL على T1 وربح 1400U
صار عندي الآن مصروف الأكل لهذا الشهر 😆😆😆
ما زال كون المرء مقامرًا متهورًا أكثر متعة
راهن KOL على T1 وربح 1400U
صار عندي الآن مصروف الأكل لهذا الشهر 😆😆😆
راهن KOL على T1 وربح 1400U
صار عندي الآن مصروف الأكل لهذا الشهر 😆😆😆
4
2
5k
·
--
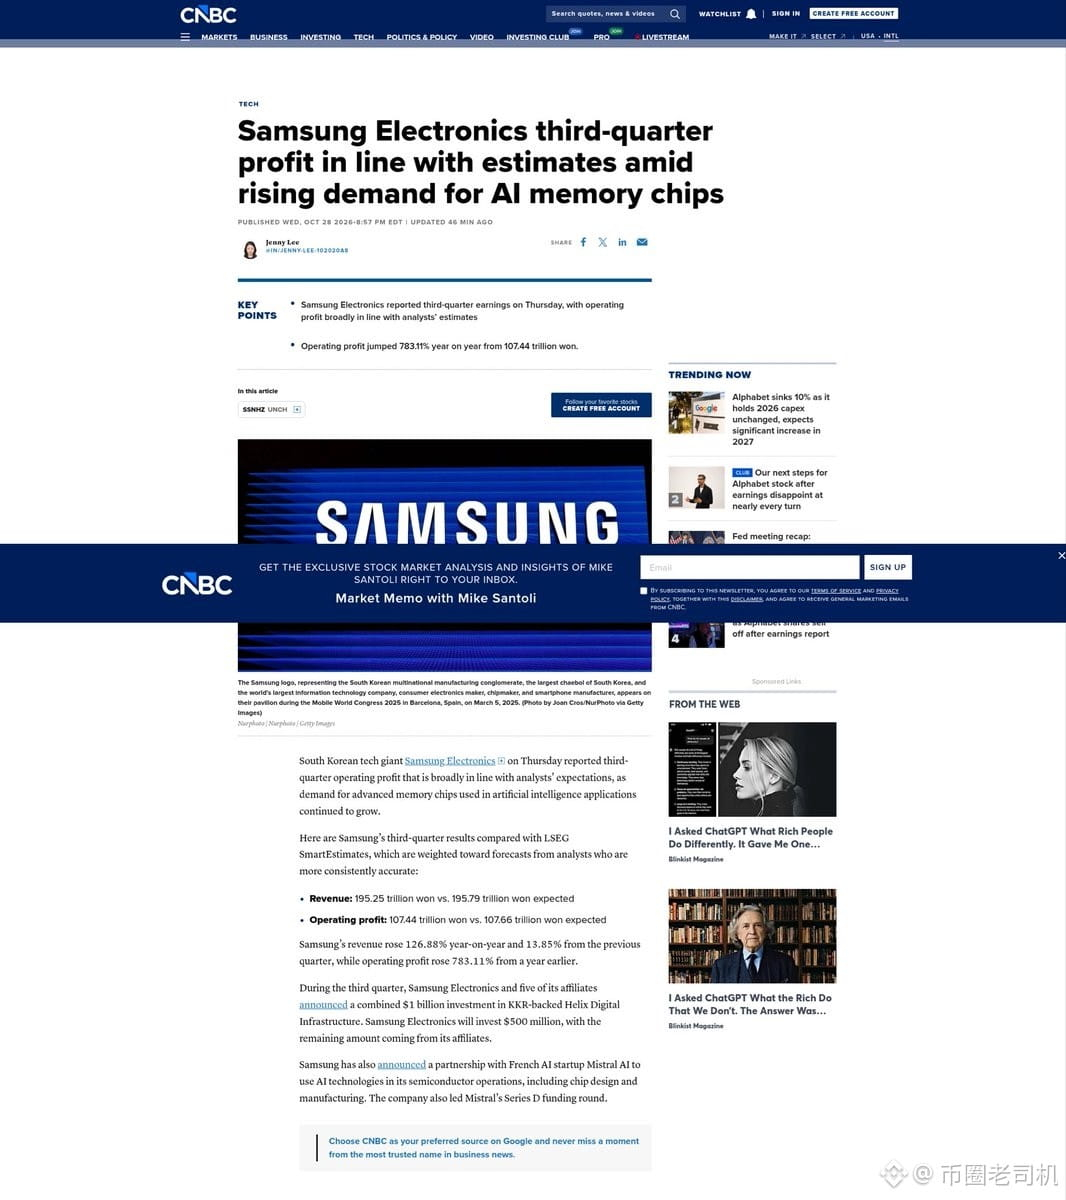
هل يبدو أن قطاع الذكاء الاصطناعي على وشك الانهيار؟ بعد أن جاءت نتائج غوغل دون التوقعات، تراجعت سامسونغ أيضًا
في سوق الأسهم الكورية اليوم، قفزت أسهم سامسونغ للإلكترونيات بنحو 3% عند الافتتاح، لكن ما إن ظهرت التفاصيل حتى انعكس مسارها، وهبطت في وقت ما بنحو 4% قبل الظهر. كما جُرّ مؤشر كوسداك إلى ما دون 6000 نقطة
هل كانت النتائج سيئة؟ اطلعت عليها، ولم تكن سيئة في الواقع
بلغت الإيرادات 195 تريليون وون كوري، والأرباح التشغيلية 107.4 تريليون، أي نحو 80.4 مليار دولار، بارتفاع سنوي يقارب 8 أضعاف. وحقق قسم أشباه الموصلات DS وحده 106.5
هل يبدو أن قطاع الذكاء الاصطناعي على وشك الانهيار؟ بعد أن جاءت نتائج غوغل دون التوقعات، تراجعت سامسونغ أيضًا
في سوق الأسهم الكورية اليوم، قفزت أسهم سامسونغ للإلكترونيات بنحو 3% عند الافتتاح، لكن ما إن ظهرت التفاصيل حتى انعكس مسارها، وهبطت في وقت ما بنحو 4% قبل الظهر. كما جُرّ مؤشر كوسداك إلى ما دون 6000 نقطة
هل كانت النتائج سيئة؟ اطلعت عليها، ولم تكن سيئة في الواقع
بلغت الإيرادات 195 تريليون وون كوري، والأرباح التشغيلية 107.4 تريليون، أي نحو 80.4 مليار دولار، بارتفاع سنوي يقارب 8 أضعاف. وحقق قسم أشباه الموصلات DS وحده 106.5
في سوق الأسهم الكورية اليوم، قفزت أسهم سامسونغ للإلكترونيات بنحو 3% عند الافتتاح، لكن ما إن ظهرت التفاصيل حتى انعكس مسارها، وهبطت في وقت ما بنحو 4% قبل الظهر. كما جُرّ مؤشر كوسداك إلى ما دون 6000 نقطة
هل كانت النتائج سيئة؟ اطلعت عليها، ولم تكن سيئة في الواقع
بلغت الإيرادات 195 تريليون وون كوري، والأرباح التشغيلية 107.4 تريليون، أي نحو 80.4 مليار دولار، بارتفاع سنوي يقارب 8 أضعاف. وحقق قسم أشباه الموصلات DS وحده 106.5
1.5k
·
--
تمّ التحقق
جوجل تعرضت لضربة بعد الإغلاق
فور صدور التقرير المالي، هبط السهم مباشرةً بنحو 7% إلى أكثر من 10%.
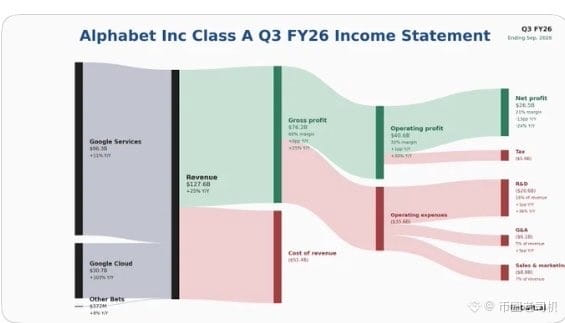
يا للـ... الأمر مبالغ فيه بعض الشيء. سحابة الشركة تضاعفت خلال عام واحد، لتصل إلى 30.7 مليار دولار، بزيادة سنوية قدرها 103%، ويبدو أنها على وشك اللحاق بـ Azure. كما ارتفع الربح التشغيلي بنسبة 30%، وبلغ هامش ربح Cloud نحو 36%.
النتائج تبدو مقبولة، لكن السبب الرئيسي هو أن ربحية السهم جاءت أقل من المتوقع
ربحية السهم كانت فقط 2.12، بينما كانت التوقعات فوق 3 دولارات بقليل. وهذه أول مرة منذ أربع سنوات تأتي فيها الإيرادات والأرباح معًا دون التوقعات
نظرت إلى أسباب الهبوط
الإعلانات ضعفت. Search لم يحقق الهدف، وكانت إيرادات الإعلانات أقل بنحو 1.4 مليار دولار. جوجل تعتمد على إعلانات البحث في قوتها اليومية، لذا أي نقص بسيط في هذا الجانب يجعل السوق لا يقتنع.
السبب الآخر هو خسائر غير محققة في استثمارات الأسهم بنحو 8.7 مليار دولار. وجاء في هامش إفصاح الشركة: صافي الربح انخفض 6.7 مليار، وربحية السهم اقتُطِع منها نحو 0.55. في العام الماضي كانت هذه الفقرة تحقق أرباحًا، أما هذا العام فقد ارتدت في الوجه مباشرة.
الأكثر إيلامًا هو أن التدفق النقدي الحر في الربع سجل سالبًا بنحو 9.1 مليار دولار، وللربع الثاني على التوالي. كما وصلت النفقات الرأسمالية إلى 51.4 مليار، وما زال الإنفاق السنوي المخطط بين 195 و205 مليار، بل إن المدير المالي قال إن 2027 سيشهد زيادة أخرى.
الهبوط الحاد في السوق ليس لأن الذكاء الاصطناعي بلا قصة، بل لأن السؤال هو: بعد حرق كل هذا المال، كم سيبقى؟
لشراء الأسهم الأمريكية، تابع @MSX_CN
جوجل تعرضت لضربة بعد الإغلاق
فور صدور التقرير المالي، هبط السهم مباشرةً بنحو 7% إلى أكثر من 10%.
يا للـ... الأمر مبالغ فيه بعض الشيء. سحابة الشركة تضاعفت خلال عام واحد، لتصل إلى 30.7 مليار دولار، بزيادة سنوية قدرها 103%، ويبدو أنها على وشك اللحاق بـ Azure. كما ارتفع الربح التشغيلي بنسبة 30%، وبلغ هامش ربح Cloud نحو 36%.
النتائج تبدو مقبولة، لكن السبب الرئيسي هو أن ربحية السهم جاءت أقل من المتوقع
ربحية السهم كانت فقط 2.12، بينما كانت التوقعات فوق 3 دولارات بقليل. وهذه أول مرة منذ أربع سنوات تأتي فيها الإيرادات والأرباح معًا دون التوقعات
نظرت إلى أسباب الهبوط
الإعلانات ضعفت. Search لم يحقق الهدف، وكانت إيرادات الإعلانات أقل بنحو 1.4 مليار دولار. جوجل تعتمد على إعلانات البحث في قوتها اليومية، لذا أي نقص بسيط في هذا الجانب يجعل السوق لا يقتنع.
السبب الآخر هو خسائر غير محققة في استثمارات الأسهم بنحو 8.7 مليار دولار. وجاء في هامش إفصاح الشركة: صافي الربح انخفض 6.7 مليار، وربحية السهم اقتُطِع منها نحو 0.55. في العام الماضي كانت هذه الفقرة تحقق أرباحًا، أما هذا العام فقد ارتدت في الوجه مباشرة.
الأكثر إيلامًا هو أن التدفق النقدي الحر في الربع سجل سالبًا بنحو 9.1 مليار دولار، وللربع الثاني على التوالي. كما وصلت النفقات الرأسمالية إلى 51.4 مليار، وما زال الإنفاق السنوي المخطط بين 195 و205 مليار، بل إن المدير المالي قال إن 2027 سيشهد زيادة أخرى.
الهبوط الحاد في السوق ليس لأن الذكاء الاصطناعي بلا قصة، بل لأن السؤال هو: بعد حرق كل هذا المال، كم سيبقى؟
لشراء الأسهم الأمريكية، تابع @MSX_CN
فور صدور التقرير المالي، هبط السهم مباشرةً بنحو 7% إلى أكثر من 10%.
يا للـ... الأمر مبالغ فيه بعض الشيء. سحابة الشركة تضاعفت خلال عام واحد، لتصل إلى 30.7 مليار دولار، بزيادة سنوية قدرها 103%، ويبدو أنها على وشك اللحاق بـ Azure. كما ارتفع الربح التشغيلي بنسبة 30%، وبلغ هامش ربح Cloud نحو 36%.
النتائج تبدو مقبولة، لكن السبب الرئيسي هو أن ربحية السهم جاءت أقل من المتوقع
ربحية السهم كانت فقط 2.12، بينما كانت التوقعات فوق 3 دولارات بقليل. وهذه أول مرة منذ أربع سنوات تأتي فيها الإيرادات والأرباح معًا دون التوقعات
نظرت إلى أسباب الهبوط
الإعلانات ضعفت. Search لم يحقق الهدف، وكانت إيرادات الإعلانات أقل بنحو 1.4 مليار دولار. جوجل تعتمد على إعلانات البحث في قوتها اليومية، لذا أي نقص بسيط في هذا الجانب يجعل السوق لا يقتنع.
السبب الآخر هو خسائر غير محققة في استثمارات الأسهم بنحو 8.7 مليار دولار. وجاء في هامش إفصاح الشركة: صافي الربح انخفض 6.7 مليار، وربحية السهم اقتُطِع منها نحو 0.55. في العام الماضي كانت هذه الفقرة تحقق أرباحًا، أما هذا العام فقد ارتدت في الوجه مباشرة.
الأكثر إيلامًا هو أن التدفق النقدي الحر في الربع سجل سالبًا بنحو 9.1 مليار دولار، وللربع الثاني على التوالي. كما وصلت النفقات الرأسمالية إلى 51.4 مليار، وما زال الإنفاق السنوي المخطط بين 195 و205 مليار، بل إن المدير المالي قال إن 2027 سيشهد زيادة أخرى.
الهبوط الحاد في السوق ليس لأن الذكاء الاصطناعي بلا قصة، بل لأن السؤال هو: بعد حرق كل هذا المال، كم سيبقى؟
لشراء الأسهم الأمريكية، تابع @MSX_CN
1.1k
·
--
مشروع Predict زبالة فعلًا
باقي شوي على حدث توليد التوكن (TGE)، وقضيت وقتًا طويلًا أتصفح X، وما لقيت أحدًا حتى يناقشه
والكم تعليق الموجود كلها سبّ
يا تصدرون العملة بشكل محترم، يا لا تصدرونها من الأساس
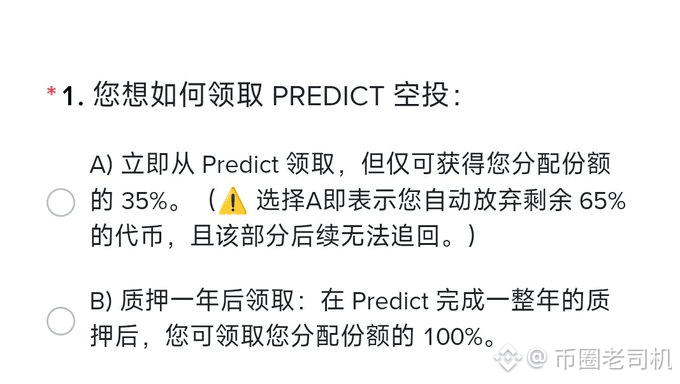
إعلانكم عن 35% ما جاب لكم غير الانتقادات، صح؟
ضيّعتوا فرصة الاستفادة من هذا الانتشار الكبير لمحفظة Binance، وطلعتوا بأسوأ سمعة
مشروع Predict زبالة فعلًا
باقي شوي على حدث توليد التوكن (TGE)، وقضيت وقتًا طويلًا أتصفح X، وما لقيت أحدًا حتى يناقشه
والكم تعليق الموجود كلها سبّ
يا تصدرون العملة بشكل محترم، يا لا تصدرونها من الأساس
إعلانكم عن 35% ما جاب لكم غير الانتقادات، صح؟
ضيّعتوا فرصة الاستفادة من هذا الانتشار الكبير لمحفظة Binance، وطلعتوا بأسوأ سمعة
باقي شوي على حدث توليد التوكن (TGE)، وقضيت وقتًا طويلًا أتصفح X، وما لقيت أحدًا حتى يناقشه
والكم تعليق الموجود كلها سبّ
يا تصدرون العملة بشكل محترم، يا لا تصدرونها من الأساس
إعلانكم عن 35% ما جاب لكم غير الانتقادات، صح؟
ضيّعتوا فرصة الاستفادة من هذا الانتشار الكبير لمحفظة Binance، وطلعتوا بأسوأ سمعة
2.5k
·
--
تمّ التحقق
انخفض سهم دونغشان بريسيجن في هونغ كونغ دون سعر الطرح
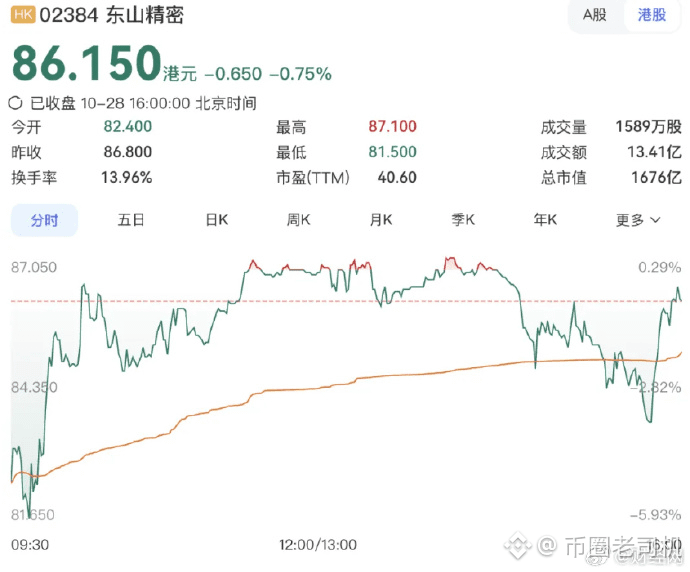
كان سعر الطرح 86.8 دولار هونغ كونغي، لكنه هبط مباشرة عند الافتتاح إلى 82.4، أي بأكثر من 5٪.
والأغرب أن الاكتتاب العام لم يُغطَّ سوى 0.52 مرة. كاد مستثمرو التجزئة ينسحبون جميعًا، فبلغت نسبة الفوز بسهم واحد 100٪.
لكن هذا ليس الأكثر إيلامًا. فسعر أسهم H يقل بنحو 35٪ عن أسهم A، ومع ذلك لم يُقبل عليها أحد. أما المستثمرون الأساسيون، ومن بينهم علي بابا ومورغان لإدارة الأصول، فقد ضخّوا نحو 680 مليون دولار لتغطية نصف حجم الطرح. المؤسسات تسند الطرح، بينما يصوّت مستثمرو التجزئة بأقدامهم.
هناك من اكتتب بالحد الأقصى، أي 600 ألف سهم، وسجّل في أسوأ لحظات التداول خسارة عائمة بلغت نحو 3.18 مليون دولار هونغ كونغي. وباتت هذه أبرد شركة جديدة تُدرج هذا العام، بلا شك.
هل تذكّرتم تشاي بايداو؟
كان الاكتتاب العام فيها أيضًا عند نحو 0.5 مرة، ثم هبط سهمها بنحو 27٪ في أول يوم تداول. وقبل أسبوعين فقط، أوقفت هيئة الأوراق المالية تداول السهم، قائلة إنها تتابع عن كثب احتمال التلاعب المتعمّد بالاكتتاب العام، مع الاشتباه في «التواطؤ على الاكتتاب» — أي اصطناع طلب وهمي عبر اتفاقات غير معلنة، ثم إعادة الأموال المجمّعة إلى أصحابها.
في المرة السابقة، حطّمت تشاي بايداو ثقة المستثمرين باكتتابات الأسهم الجديدة في هونغ كونغ.
أما دونغشان بريسيجن، فلديها كل شيء: مفهوم الذكاء الاصطناعي، ولقب «ملك الأسهم» في سوتشو، وقصة وحدات الإرسال والاستقبال الضوئية. ومع ذلك، لم يتفاعل السوق معها.
ثروة عائلة يوان قفزت في قائمة هورون، لكن سوق هونغ كونغ لم يعر الأمر أي اهتمام.
أشعر أن معظم الأسهم القادمة من سوق A الصينية للإدراج هنا ليست سوى خردة.
انخفض سهم دونغشان بريسيجن في هونغ كونغ دون سعر الطرح
كان سعر الطرح 86.8 دولار هونغ كونغي، لكنه هبط مباشرة عند الافتتاح إلى 82.4، أي بأكثر من 5٪.
والأغرب أن الاكتتاب العام لم يُغطَّ سوى 0.52 مرة. كاد مستثمرو التجزئة ينسحبون جميعًا، فبلغت نسبة الفوز بسهم واحد 100٪.
لكن هذا ليس الأكثر إيلامًا. فسعر أسهم H يقل بنحو 35٪ عن أسهم A، ومع ذلك لم يُقبل عليها أحد. أما المستثمرون الأساسيون، ومن بينهم علي بابا ومورغان لإدارة الأصول، فقد ضخّوا نحو 680 مليون دولار لتغطية نصف حجم الطرح. المؤسسات تسند الطرح، بينما يصوّت مستثمرو التجزئة بأقدامهم.
هناك من اكتتب بالحد الأقصى، أي 600 ألف سهم، وسجّل في أسوأ لحظات التداول خسارة عائمة بلغت نحو 3.18 مليون دولار هونغ كونغي. وباتت هذه أبرد شركة جديدة تُدرج هذا العام، بلا شك.
هل تذكّرتم تشاي بايداو؟
كان الاكتتاب العام فيها أيضًا عند نحو 0.5 مرة، ثم هبط سهمها بنحو 27٪ في أول يوم تداول. وقبل أسبوعين فقط، أوقفت هيئة الأوراق المالية تداول السهم، قائلة إنها تتابع عن كثب احتمال التلاعب المتعمّد بالاكتتاب العام، مع الاشتباه في «التواطؤ على الاكتتاب» — أي اصطناع طلب وهمي عبر اتفاقات غير معلنة، ثم إعادة الأموال المجمّعة إلى أصحابها.
في المرة السابقة، حطّمت تشاي بايداو ثقة المستثمرين باكتتابات الأسهم الجديدة في هونغ كونغ.
أما دونغشان بريسيجن، فلديها كل شيء: مفهوم الذكاء الاصطناعي، ولقب «ملك الأسهم» في سوتشو، وقصة وحدات الإرسال والاستقبال الضوئية. ومع ذلك، لم يتفاعل السوق معها.
ثروة عائلة يوان قفزت في قائمة هورون، لكن سوق هونغ كونغ لم يعر الأمر أي اهتمام.
أشعر أن معظم الأسهم القادمة من سوق A الصينية للإدراج هنا ليست سوى خردة.
كان سعر الطرح 86.8 دولار هونغ كونغي، لكنه هبط مباشرة عند الافتتاح إلى 82.4، أي بأكثر من 5٪.
والأغرب أن الاكتتاب العام لم يُغطَّ سوى 0.52 مرة. كاد مستثمرو التجزئة ينسحبون جميعًا، فبلغت نسبة الفوز بسهم واحد 100٪.
لكن هذا ليس الأكثر إيلامًا. فسعر أسهم H يقل بنحو 35٪ عن أسهم A، ومع ذلك لم يُقبل عليها أحد. أما المستثمرون الأساسيون، ومن بينهم علي بابا ومورغان لإدارة الأصول، فقد ضخّوا نحو 680 مليون دولار لتغطية نصف حجم الطرح. المؤسسات تسند الطرح، بينما يصوّت مستثمرو التجزئة بأقدامهم.
هناك من اكتتب بالحد الأقصى، أي 600 ألف سهم، وسجّل في أسوأ لحظات التداول خسارة عائمة بلغت نحو 3.18 مليون دولار هونغ كونغي. وباتت هذه أبرد شركة جديدة تُدرج هذا العام، بلا شك.
هل تذكّرتم تشاي بايداو؟
كان الاكتتاب العام فيها أيضًا عند نحو 0.5 مرة، ثم هبط سهمها بنحو 27٪ في أول يوم تداول. وقبل أسبوعين فقط، أوقفت هيئة الأوراق المالية تداول السهم، قائلة إنها تتابع عن كثب احتمال التلاعب المتعمّد بالاكتتاب العام، مع الاشتباه في «التواطؤ على الاكتتاب» — أي اصطناع طلب وهمي عبر اتفاقات غير معلنة، ثم إعادة الأموال المجمّعة إلى أصحابها.
في المرة السابقة، حطّمت تشاي بايداو ثقة المستثمرين باكتتابات الأسهم الجديدة في هونغ كونغ.
أما دونغشان بريسيجن، فلديها كل شيء: مفهوم الذكاء الاصطناعي، ولقب «ملك الأسهم» في سوتشو، وقصة وحدات الإرسال والاستقبال الضوئية. ومع ذلك، لم يتفاعل السوق معها.
ثروة عائلة يوان قفزت في قائمة هورون، لكن سوق هونغ كونغ لم يعر الأمر أي اهتمام.
أشعر أن معظم الأسهم القادمة من سوق A الصينية للإدراج هنا ليست سوى خردة.
4.4k
·
--
تشانغشين على وشك بدء الإنتاج بكميات صغيرة من HBM3E
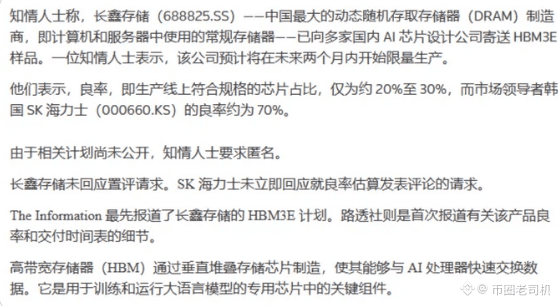
بحسب رويترز، تخطط شركة تشانغشين للذاكرة لبدء إنتاج HBM3E على نطاق صغير خلال شهرين، وقد أرسلت بالفعل عينات إلى مصانع رقائق الذكاء الاصطناعي المحلية.
يُقدَّر معدل المردود بنحو 20%–30%، مقارنةً بنحو 70% لدى هايِنكس.
بعبارة أخرى: يبدو الأداء أقرب إلى الجيل السابق، لكن على الأقل انتقل المنتج من عروض PowerPoint إلى خط الإنتاج.
هل تنهض الصناعة المحلية حقًا؟ أم أن الأمر كله مجرد كلام فارغ؟
تشانغشين على وشك بدء الإنتاج بكميات صغيرة من HBM3E
بحسب رويترز، تخطط شركة تشانغشين للذاكرة لبدء إنتاج HBM3E على نطاق صغير خلال شهرين، وقد أرسلت بالفعل عينات إلى مصانع رقائق الذكاء الاصطناعي المحلية.
يُقدَّر معدل المردود بنحو 20%–30%، مقارنةً بنحو 70% لدى هايِنكس.
بعبارة أخرى: يبدو الأداء أقرب إلى الجيل السابق، لكن على الأقل انتقل المنتج من عروض PowerPoint إلى خط الإنتاج.
هل تنهض الصناعة المحلية حقًا؟ أم أن الأمر كله مجرد كلام فارغ؟
بحسب رويترز، تخطط شركة تشانغشين للذاكرة لبدء إنتاج HBM3E على نطاق صغير خلال شهرين، وقد أرسلت بالفعل عينات إلى مصانع رقائق الذكاء الاصطناعي المحلية.
يُقدَّر معدل المردود بنحو 20%–30%، مقارنةً بنحو 70% لدى هايِنكس.
بعبارة أخرى: يبدو الأداء أقرب إلى الجيل السابق، لكن على الأقل انتقل المنتج من عروض PowerPoint إلى خط الإنتاج.
هل تنهض الصناعة المحلية حقًا؟ أم أن الأمر كله مجرد كلام فارغ؟
530
·
--
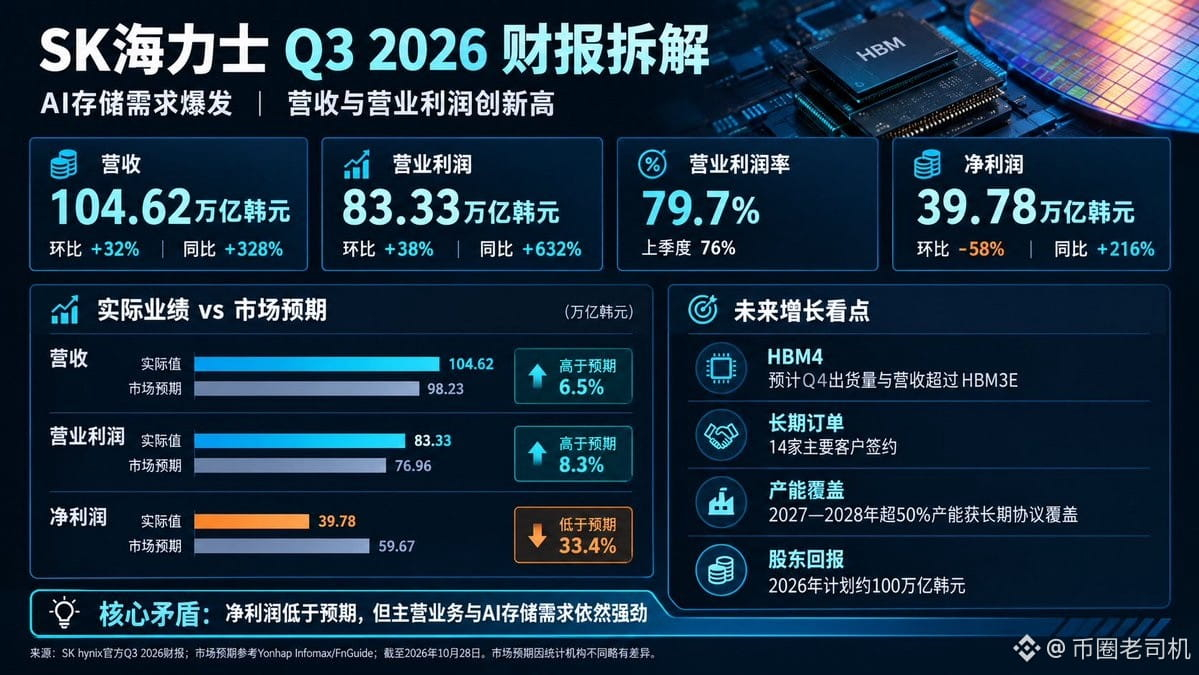
صافي أرباح SK Hynix جاء صادماً، لكن السهم قفز بقوة؟ لنحلل نتائجها المالية
بلغ صافي الربح في الربع الثالث 39.78 تريليون وون كوري، أقل من توقعات السوق البالغة 61.29 تريليون وون، بفارق يقارب 35%
وفق المنطق المعتاد، إذا جاءت الأرباح دون التوقعات، فمن المفترض أن يتعرض السهم لضغوط، أليس كذلك؟
لكن السوق لم يسر وفق هذا السيناريو؛ إذ ارتفع سهم Hynix خلال التداولات بنسبة وصلت إلى 9.4%، كما ارتفع مؤشر KOSPI الكوري الجنوبي.
إذن، ما الذي تراهن عليه الأموال فعلياً؟
أولاً: صحيح أن صافي الأرباح جاء دون التوقعات، لكن أداء النشاط الرئيسي كان قوياً إلى حد لافت.
حققت SK Hynix إيرادات بلغت 104.62 تريليون وون كوري في الربع الثالث، بزيادة 32% على أساس فصلي و328% على أساس سنوي؛ وبلغ الربح التشغيلي 83.33 تريليون وون، بزيادة 38% على أساس فصلي و632% على أساس سنوي.
ووصل هامش الربح التشغيلي إلى 79.7%، مقترباً من 80%.
ما مدى ضخامة هذا الرقم؟
في الفترة نفسها من العام الماضي، لم يتجاوز الربح التشغيلي 11.38 تريليون وون، أما الآن فقد بلغ 83.33 تريليون وون، أي نحو 7.3 أضعاف مستواه العام الماضي.
وفوق ذلك، هذه هي المرة الأولى في تاريخ Hynix التي تتجاوز فيها الإيرادات الفصلية 100 تريليون وون.
لذلك، إذا نظرنا إلى النشاط الرئيسي وحده، فإن هذه النتائج ليست سيئة فحسب، بل إنها مذهلة بالفعل.
المشكلة الحقيقية تكمن في صافي الربح: 39.78 تريليون وون، بانخفاض 57.7% على أساس فصلي، وهو أقل من توقعات السوق.
وهنا تجدر الإشارة إلى أن صافي الربح والربح التشغيلي يُحتسبان وفق معايير مختلفة. فقد بلغ صافي ربح Hynix في الربع السابق 93.92 تريليون وون، وكان يتضمن عوامل مثل أرباح الاستثمارات؛ لذلك، لا ينبغي تفسير التراجع الكبير على أساس فصلي في هذا الربع على أنه تدهور مفاجئ في النشاط الرئيسي.
ثانياً: ما يهم السوق فعلاً هو ما إذا كانت ذاكرة HBM ستواصل تحقيق الأرباح.
في موجة الذكاء الاصطناعي الحالية، لا يزال كثيرون يركزون على Nvidia، لكن سلسلة صناعة الذاكرة تستحق الاهتمام أيضاً.
فخوادم الذكاء الاصطناعي لا تحتاج إلى وحدات GPU فحسب، بل إلى كميات كبيرة من الذاكرة عالية الأداء أيضاً. وتتطلب ذاكرة HBM ذات النطاق الترددي العالي مستوى تقنياً متقدماً، ومعدلات إنتاجية مرتفعة، وقدرات متطورة على التغليف؛ وهي أمور لا يمكن لرقائق الذاكرة العادية أن تحل محلها ببساطة.
وأفادت Hynix في نتائجها المالية أن شحنات HBM4 بدأت بالتوسع الكامل، وتتوقع أن تتجاوز شحنات HBM4 وإيراداتها في الربع الرابع نظيرتيهما لمنتج HBM3E، لتصبح المنتج الرئيسي.
إضافة إلى ذلك، يتزايد الطلب على ذاكرة DDR5 المخصصة للخوادم، كما تستفيد مبيعات أقراص SSD المخصصة للمؤسسات من توسع مراكز البيانات.
وهذا يعني أن Hynix لا تعتمد على ارتفاع أسعار منتج واحد فحسب، بل إن الطلب على أنواع متعددة من منتجات الذاكرة عالية القيمة المضافة آخذ في الارتفاع مع نمو مراكز بيانات الذكاء الاصطناعي.
وبالطبع، لا يعني قوة الطلب أن الأسعار ستواصل الارتفاع إلى الأبد؛ فالأمر سيتوقف لاحقاً على توسع الإمدادات والمشهد التنافسي.
ثالثاً: البيانات الأهم فعلاً تتعلق بالطلبات لعامي 2027 و2028.
وقّعت Hynix حتى الآن اتفاقيات توريد طويلة الأجل مع 14 عميلاً رئيسياً، تغطي أكثر من 50% من إجمالي طاقتها الإنتاجية في عامي 2027 و2028.
كما ترى الشركة أن اختلال التوازن بين العرض والطلب في سوق الذاكرة قد يستمر حتى عام 2030.
وعند النظر إلى هاتين المعلومتين معاً، تتضح أهميتهما.
في السابق، كان ما يقلق السوق هو احتمال أن يكون الطلب على ذاكرة الذكاء الاصطناعي مجرد طفرة قصيرة الأجل.
أما الآن، فتشير Hynix إلى أن جزءاً من طاقتها الإنتاجية للعامين المقبلين تدعمه اتفاقيات طويلة الأجل، ما يجعل وضوح الطلب أكبر مما توحي به طلبات ربع واحد وحدها.
وبالطبع، لا تعني اتفاقيات التوريد طويلة الأجل أن الأرباح المستقبلية مضمونة بالكامل؛ إذ ستظل أسعار المنتجات وشروط العقود والتسليم الفعلي عوامل مؤثرة في الربحية النهائية.
لكن هذا، على الأقل، يساعد السوق على الحد من مخاوف الاختفاء المفاجئ للطلب على المدى القصير.
رابعاً: هناك عامل محفّز آخر يسهل إغفاله، وهو عوائد للمساهمين بقيمة 100 تريليون وون.
أعلنت Hynix أنها تخطط لتقديم عوائد للمساهمين بقيمة تقارب 100 تريليون وون كوري في عام 2026، تشمل توزيعات نقدية تتجاوز 30 تريليون وون، وإعادة شراء أسهم وإلغاءها بقيمة تتجاوز 60 تريليون وون.
وهذا ليس رقماً صغيراً.
في ظل طفرة الاستثمار في الذكاء الاصطناعي، يخشى السوق من التوسع المفرط للشركات، كما يقلقه تزايد الإنفاق الرأسمالي واستنزاف التدفقات النقدية.
وفي حين تستعد Hynix لتوسيع طاقتها الإنتاجية، فإن إعلانها عن عوائد ضخمة للمساهمين يشير على الأقل إلى قوة قدرتها الحالية على توليد النقد.
لكن هذا المبلغ يشمل إعادة شراء الأسهم وإلغاءها، إلى جانب التوزيعات النقدية؛ لذا لا ينبغي فهمه ببساطة على أنه 100 تريليون وون ستُدفع بالكامل نقداً.
وأخيراً، إليكم تقييمي.
يرتكز انتعاش سهم Hynix هذه المرة على ثلاثة عوامل: أداء النشاط الرئيسي الذي فاق التوقعات، ودخول HBM4 مرحلة زيادة الإنتاج والشحنات، وارتفاع وضوح الطلبات على الطاقة الإنتاجية للعامين المقبلين.
ومع مخاوف السوق السابقة بشأن تقييمات الذكاء الاصطناعي والإنفاق الرأسمالي، قد يشهد السهم تعافياً في التوقعات.
لكن لا تتسرعوا في اعتبار هذا الارتفاع الكبير بداية موجة صعود جديدة.
ما ينبغي مراقبته فعلياً في المرحلة المقبلة هو شحنات HBM4 وإيراداتها في الربع الرابع، وأسعار عقود DRAM، والإنفاق الرأسمالي لشركات الذكاء الاصطناعي العملاقة مثل Nvidia وGoogle وMicrosoft.
إذا واصلت توقعات الأرباح التحسن، فسيكون لهذا الانتعاش سند من الأساسيات؛ أما إذا واصل السهم الصعود بينما بدأت توقعات الأرباح تبلغ ذروتها، فعندها ينبغي الحذر من أن السوق قد يكون قد سعّر النمو المستقبلي مسبقاً.
المستثمر الخبير لا يكتفي بالنظر إلى الرقم الذي جاء دون التوقعات، بل يسأل: من أين تأتي الأرباح، وهل ستستمر الشركة في تحقيقها مستقبلاً؟
أهم ما يميز Hynix حالياً ليس مقدار انخفاض صافي ربحها في هذا الربع، بل المدة التي ستظل فيها تجارة ذاكرة الذكاء الاصطناعي مزدهرة بهذا القدر.
وهذا هو العامل الحاسم في تحديد المساحة المتاحة لمزيد من ارتفاع السهم.
مصادر البيانات: النتائج المالية الرسمية لـ SK Hynix للربع الثالث من عام 2026، وتقارير وكالة يونهاب الكورية ووكالة رويترز.
اشترِ الأسهم الأمريكية عبر msx @MSX_CN
صافي أرباح SK Hynix جاء صادماً، لكن السهم قفز بقوة؟ لنحلل نتائجها المالية
بلغ صافي الربح في الربع الثالث 39.78 تريليون وون كوري، أقل من توقعات السوق البالغة 61.29 تريليون وون، بفارق يقارب 35%
وفق المنطق المعتاد، إذا جاءت الأرباح دون التوقعات، فمن المفترض أن يتعرض السهم لضغوط، أليس كذلك؟
لكن السوق لم يسر وفق هذا السيناريو؛ إذ ارتفع سهم Hynix خلال التداولات بنسبة وصلت إلى 9.4%، كما ارتفع مؤشر KOSPI الكوري الجنوبي.
إذن، ما الذي تراهن عليه الأموال فعلياً؟
أولاً: صحيح أن صافي الأرباح جاء دون التوقعات، لكن أداء النشاط الرئيسي كان قوياً إلى حد لافت.
حققت SK Hynix إيرادات بلغت 104.62 تريليون وون كوري في الربع الثالث، بزيادة 32% على أساس فصلي و328% على أساس سنوي؛ وبلغ الربح التشغيلي 83.33 تريليون وون، بزيادة 38% على أساس فصلي و632% على أساس سنوي.
ووصل هامش الربح التشغيلي إلى 79.7%، مقترباً من 80%.
ما مدى ضخامة هذا الرقم؟
في الفترة نفسها من العام الماضي، لم يتجاوز الربح التشغيلي 11.38 تريليون وون، أما الآن فقد بلغ 83.33 تريليون وون، أي نحو 7.3 أضعاف مستواه العام الماضي.
وفوق ذلك، هذه هي المرة الأولى في تاريخ Hynix التي تتجاوز فيها الإيرادات الفصلية 100 تريليون وون.
لذلك، إذا نظرنا إلى النشاط الرئيسي وحده، فإن هذه النتائج ليست سيئة فحسب، بل إنها مذهلة بالفعل.
المشكلة الحقيقية تكمن في صافي الربح: 39.78 تريليون وون، بانخفاض 57.7% على أساس فصلي، وهو أقل من توقعات السوق.
وهنا تجدر الإشارة إلى أن صافي الربح والربح التشغيلي يُحتسبان وفق معايير مختلفة. فقد بلغ صافي ربح Hynix في الربع السابق 93.92 تريليون وون، وكان يتضمن عوامل مثل أرباح الاستثمارات؛ لذلك، لا ينبغي تفسير التراجع الكبير على أساس فصلي في هذا الربع على أنه تدهور مفاجئ في النشاط الرئيسي.
ثانياً: ما يهم السوق فعلاً هو ما إذا كانت ذاكرة HBM ستواصل تحقيق الأرباح.
في موجة الذكاء الاصطناعي الحالية، لا يزال كثيرون يركزون على Nvidia، لكن سلسلة صناعة الذاكرة تستحق الاهتمام أيضاً.
فخوادم الذكاء الاصطناعي لا تحتاج إلى وحدات GPU فحسب، بل إلى كميات كبيرة من الذاكرة عالية الأداء أيضاً. وتتطلب ذاكرة HBM ذات النطاق الترددي العالي مستوى تقنياً متقدماً، ومعدلات إنتاجية مرتفعة، وقدرات متطورة على التغليف؛ وهي أمور لا يمكن لرقائق الذاكرة العادية أن تحل محلها ببساطة.
وأفادت Hynix في نتائجها المالية أن شحنات HBM4 بدأت بالتوسع الكامل، وتتوقع أن تتجاوز شحنات HBM4 وإيراداتها في الربع الرابع نظيرتيهما لمنتج HBM3E، لتصبح المنتج الرئيسي.
إضافة إلى ذلك، يتزايد الطلب على ذاكرة DDR5 المخصصة للخوادم، كما تستفيد مبيعات أقراص SSD المخصصة للمؤسسات من توسع مراكز البيانات.
وهذا يعني أن Hynix لا تعتمد على ارتفاع أسعار منتج واحد فحسب، بل إن الطلب على أنواع متعددة من منتجات الذاكرة عالية القيمة المضافة آخذ في الارتفاع مع نمو مراكز بيانات الذكاء الاصطناعي.
وبالطبع، لا يعني قوة الطلب أن الأسعار ستواصل الارتفاع إلى الأبد؛ فالأمر سيتوقف لاحقاً على توسع الإمدادات والمشهد التنافسي.
ثالثاً: البيانات الأهم فعلاً تتعلق بالطلبات لعامي 2027 و2028.
وقّعت Hynix حتى الآن اتفاقيات توريد طويلة الأجل مع 14 عميلاً رئيسياً، تغطي أكثر من 50% من إجمالي طاقتها الإنتاجية في عامي 2027 و2028.
كما ترى الشركة أن اختلال التوازن بين العرض والطلب في سوق الذاكرة قد يستمر حتى عام 2030.
وعند النظر إلى هاتين المعلومتين معاً، تتضح أهميتهما.
في السابق، كان ما يقلق السوق هو احتمال أن يكون الطلب على ذاكرة الذكاء الاصطناعي مجرد طفرة قصيرة الأجل.
أما الآن، فتشير Hynix إلى أن جزءاً من طاقتها الإنتاجية للعامين المقبلين تدعمه اتفاقيات طويلة الأجل، ما يجعل وضوح الطلب أكبر مما توحي به طلبات ربع واحد وحدها.
وبالطبع، لا تعني اتفاقيات التوريد طويلة الأجل أن الأرباح المستقبلية مضمونة بالكامل؛ إذ ستظل أسعار المنتجات وشروط العقود والتسليم الفعلي عوامل مؤثرة في الربحية النهائية.
لكن هذا، على الأقل، يساعد السوق على الحد من مخاوف الاختفاء المفاجئ للطلب على المدى القصير.
رابعاً: هناك عامل محفّز آخر يسهل إغفاله، وهو عوائد للمساهمين بقيمة 100 تريليون وون.
أعلنت Hynix أنها تخطط لتقديم عوائد للمساهمين بقيمة تقارب 100 تريليون وون كوري في عام 2026، تشمل توزيعات نقدية تتجاوز 30 تريليون وون، وإعادة شراء أسهم وإلغاءها بقيمة تتجاوز 60 تريليون وون.
وهذا ليس رقماً صغيراً.
في ظل طفرة الاستثمار في الذكاء الاصطناعي، يخشى السوق من التوسع المفرط للشركات، كما يقلقه تزايد الإنفاق الرأسمالي واستنزاف التدفقات النقدية.
وفي حين تستعد Hynix لتوسيع طاقتها الإنتاجية، فإن إعلانها عن عوائد ضخمة للمساهمين يشير على الأقل إلى قوة قدرتها الحالية على توليد النقد.
لكن هذا المبلغ يشمل إعادة شراء الأسهم وإلغاءها، إلى جانب التوزيعات النقدية؛ لذا لا ينبغي فهمه ببساطة على أنه 100 تريليون وون ستُدفع بالكامل نقداً.
وأخيراً، إليكم تقييمي.
يرتكز انتعاش سهم Hynix هذه المرة على ثلاثة عوامل: أداء النشاط الرئيسي الذي فاق التوقعات، ودخول HBM4 مرحلة زيادة الإنتاج والشحنات، وارتفاع وضوح الطلبات على الطاقة الإنتاجية للعامين المقبلين.
ومع مخاوف السوق السابقة بشأن تقييمات الذكاء الاصطناعي والإنفاق الرأسمالي، قد يشهد السهم تعافياً في التوقعات.
لكن لا تتسرعوا في اعتبار هذا الارتفاع الكبير بداية موجة صعود جديدة.
ما ينبغي مراقبته فعلياً في المرحلة المقبلة هو شحنات HBM4 وإيراداتها في الربع الرابع، وأسعار عقود DRAM، والإنفاق الرأسمالي لشركات الذكاء الاصطناعي العملاقة مثل Nvidia وGoogle وMicrosoft.
إذا واصلت توقعات الأرباح التحسن، فسيكون لهذا الانتعاش سند من الأساسيات؛ أما إذا واصل السهم الصعود بينما بدأت توقعات الأرباح تبلغ ذروتها، فعندها ينبغي الحذر من أن السوق قد يكون قد سعّر النمو المستقبلي مسبقاً.
المستثمر الخبير لا يكتفي بالنظر إلى الرقم الذي جاء دون التوقعات، بل يسأل: من أين تأتي الأرباح، وهل ستستمر الشركة في تحقيقها مستقبلاً؟
أهم ما يميز Hynix حالياً ليس مقدار انخفاض صافي ربحها في هذا الربع، بل المدة التي ستظل فيها تجارة ذاكرة الذكاء الاصطناعي مزدهرة بهذا القدر.
وهذا هو العامل الحاسم في تحديد المساحة المتاحة لمزيد من ارتفاع السهم.
مصادر البيانات: النتائج المالية الرسمية لـ SK Hynix للربع الثالث من عام 2026، وتقارير وكالة يونهاب الكورية ووكالة رويترز.
اشترِ الأسهم الأمريكية عبر msx @MSX_CN
بلغ صافي الربح في الربع الثالث 39.78 تريليون وون كوري، أقل من توقعات السوق البالغة 61.29 تريليون وون، بفارق يقارب 35%
وفق المنطق المعتاد، إذا جاءت الأرباح دون التوقعات، فمن المفترض أن يتعرض السهم لضغوط، أليس كذلك؟
لكن السوق لم يسر وفق هذا السيناريو؛ إذ ارتفع سهم Hynix خلال التداولات بنسبة وصلت إلى 9.4%، كما ارتفع مؤشر KOSPI الكوري الجنوبي.
إذن، ما الذي تراهن عليه الأموال فعلياً؟
أولاً: صحيح أن صافي الأرباح جاء دون التوقعات، لكن أداء النشاط الرئيسي كان قوياً إلى حد لافت.
حققت SK Hynix إيرادات بلغت 104.62 تريليون وون كوري في الربع الثالث، بزيادة 32% على أساس فصلي و328% على أساس سنوي؛ وبلغ الربح التشغيلي 83.33 تريليون وون، بزيادة 38% على أساس فصلي و632% على أساس سنوي.
ووصل هامش الربح التشغيلي إلى 79.7%، مقترباً من 80%.
ما مدى ضخامة هذا الرقم؟
في الفترة نفسها من العام الماضي، لم يتجاوز الربح التشغيلي 11.38 تريليون وون، أما الآن فقد بلغ 83.33 تريليون وون، أي نحو 7.3 أضعاف مستواه العام الماضي.
وفوق ذلك، هذه هي المرة الأولى في تاريخ Hynix التي تتجاوز فيها الإيرادات الفصلية 100 تريليون وون.
لذلك، إذا نظرنا إلى النشاط الرئيسي وحده، فإن هذه النتائج ليست سيئة فحسب، بل إنها مذهلة بالفعل.
المشكلة الحقيقية تكمن في صافي الربح: 39.78 تريليون وون، بانخفاض 57.7% على أساس فصلي، وهو أقل من توقعات السوق.
وهنا تجدر الإشارة إلى أن صافي الربح والربح التشغيلي يُحتسبان وفق معايير مختلفة. فقد بلغ صافي ربح Hynix في الربع السابق 93.92 تريليون وون، وكان يتضمن عوامل مثل أرباح الاستثمارات؛ لذلك، لا ينبغي تفسير التراجع الكبير على أساس فصلي في هذا الربع على أنه تدهور مفاجئ في النشاط الرئيسي.
ثانياً: ما يهم السوق فعلاً هو ما إذا كانت ذاكرة HBM ستواصل تحقيق الأرباح.
في موجة الذكاء الاصطناعي الحالية، لا يزال كثيرون يركزون على Nvidia، لكن سلسلة صناعة الذاكرة تستحق الاهتمام أيضاً.
فخوادم الذكاء الاصطناعي لا تحتاج إلى وحدات GPU فحسب، بل إلى كميات كبيرة من الذاكرة عالية الأداء أيضاً. وتتطلب ذاكرة HBM ذات النطاق الترددي العالي مستوى تقنياً متقدماً، ومعدلات إنتاجية مرتفعة، وقدرات متطورة على التغليف؛ وهي أمور لا يمكن لرقائق الذاكرة العادية أن تحل محلها ببساطة.
وأفادت Hynix في نتائجها المالية أن شحنات HBM4 بدأت بالتوسع الكامل، وتتوقع أن تتجاوز شحنات HBM4 وإيراداتها في الربع الرابع نظيرتيهما لمنتج HBM3E، لتصبح المنتج الرئيسي.
إضافة إلى ذلك، يتزايد الطلب على ذاكرة DDR5 المخصصة للخوادم، كما تستفيد مبيعات أقراص SSD المخصصة للمؤسسات من توسع مراكز البيانات.
وهذا يعني أن Hynix لا تعتمد على ارتفاع أسعار منتج واحد فحسب، بل إن الطلب على أنواع متعددة من منتجات الذاكرة عالية القيمة المضافة آخذ في الارتفاع مع نمو مراكز بيانات الذكاء الاصطناعي.
وبالطبع، لا يعني قوة الطلب أن الأسعار ستواصل الارتفاع إلى الأبد؛ فالأمر سيتوقف لاحقاً على توسع الإمدادات والمشهد التنافسي.
ثالثاً: البيانات الأهم فعلاً تتعلق بالطلبات لعامي 2027 و2028.
وقّعت Hynix حتى الآن اتفاقيات توريد طويلة الأجل مع 14 عميلاً رئيسياً، تغطي أكثر من 50% من إجمالي طاقتها الإنتاجية في عامي 2027 و2028.
كما ترى الشركة أن اختلال التوازن بين العرض والطلب في سوق الذاكرة قد يستمر حتى عام 2030.
وعند النظر إلى هاتين المعلومتين معاً، تتضح أهميتهما.
في السابق، كان ما يقلق السوق هو احتمال أن يكون الطلب على ذاكرة الذكاء الاصطناعي مجرد طفرة قصيرة الأجل.
أما الآن، فتشير Hynix إلى أن جزءاً من طاقتها الإنتاجية للعامين المقبلين تدعمه اتفاقيات طويلة الأجل، ما يجعل وضوح الطلب أكبر مما توحي به طلبات ربع واحد وحدها.
وبالطبع، لا تعني اتفاقيات التوريد طويلة الأجل أن الأرباح المستقبلية مضمونة بالكامل؛ إذ ستظل أسعار المنتجات وشروط العقود والتسليم الفعلي عوامل مؤثرة في الربحية النهائية.
لكن هذا، على الأقل، يساعد السوق على الحد من مخاوف الاختفاء المفاجئ للطلب على المدى القصير.
رابعاً: هناك عامل محفّز آخر يسهل إغفاله، وهو عوائد للمساهمين بقيمة 100 تريليون وون.
أعلنت Hynix أنها تخطط لتقديم عوائد للمساهمين بقيمة تقارب 100 تريليون وون كوري في عام 2026، تشمل توزيعات نقدية تتجاوز 30 تريليون وون، وإعادة شراء أسهم وإلغاءها بقيمة تتجاوز 60 تريليون وون.
وهذا ليس رقماً صغيراً.
في ظل طفرة الاستثمار في الذكاء الاصطناعي، يخشى السوق من التوسع المفرط للشركات، كما يقلقه تزايد الإنفاق الرأسمالي واستنزاف التدفقات النقدية.
وفي حين تستعد Hynix لتوسيع طاقتها الإنتاجية، فإن إعلانها عن عوائد ضخمة للمساهمين يشير على الأقل إلى قوة قدرتها الحالية على توليد النقد.
لكن هذا المبلغ يشمل إعادة شراء الأسهم وإلغاءها، إلى جانب التوزيعات النقدية؛ لذا لا ينبغي فهمه ببساطة على أنه 100 تريليون وون ستُدفع بالكامل نقداً.
وأخيراً، إليكم تقييمي.
يرتكز انتعاش سهم Hynix هذه المرة على ثلاثة عوامل: أداء النشاط الرئيسي الذي فاق التوقعات، ودخول HBM4 مرحلة زيادة الإنتاج والشحنات، وارتفاع وضوح الطلبات على الطاقة الإنتاجية للعامين المقبلين.
ومع مخاوف السوق السابقة بشأن تقييمات الذكاء الاصطناعي والإنفاق الرأسمالي، قد يشهد السهم تعافياً في التوقعات.
لكن لا تتسرعوا في اعتبار هذا الارتفاع الكبير بداية موجة صعود جديدة.
ما ينبغي مراقبته فعلياً في المرحلة المقبلة هو شحنات HBM4 وإيراداتها في الربع الرابع، وأسعار عقود DRAM، والإنفاق الرأسمالي لشركات الذكاء الاصطناعي العملاقة مثل Nvidia وGoogle وMicrosoft.
إذا واصلت توقعات الأرباح التحسن، فسيكون لهذا الانتعاش سند من الأساسيات؛ أما إذا واصل السهم الصعود بينما بدأت توقعات الأرباح تبلغ ذروتها، فعندها ينبغي الحذر من أن السوق قد يكون قد سعّر النمو المستقبلي مسبقاً.
المستثمر الخبير لا يكتفي بالنظر إلى الرقم الذي جاء دون التوقعات، بل يسأل: من أين تأتي الأرباح، وهل ستستمر الشركة في تحقيقها مستقبلاً؟
أهم ما يميز Hynix حالياً ليس مقدار انخفاض صافي ربحها في هذا الربع، بل المدة التي ستظل فيها تجارة ذاكرة الذكاء الاصطناعي مزدهرة بهذا القدر.
وهذا هو العامل الحاسم في تحديد المساحة المتاحة لمزيد من ارتفاع السهم.
مصادر البيانات: النتائج المالية الرسمية لـ SK Hynix للربع الثالث من عام 2026، وتقارير وكالة يونهاب الكورية ووكالة رويترز.
اشترِ الأسهم الأمريكية عبر msx @MSX_CN
358
·
--
أمس راهنتُ على هبوط سهم Robinhood بأكثر مما توقعت
اللعنة، خسرت كل شيء
يا للذكاء الاصطناعي الغبي https://t.co/MznNZy2FLB
أمس راهنتُ على هبوط سهم Robinhood بأكثر مما توقعت
اللعنة، خسرت كل شيء
يا للذكاء الاصطناعي الغبي https://t.co/MznNZy2FLB
اللعنة، خسرت كل شيء
يا للذكاء الاصطناعي الغبي https://t.co/MznNZy2FLB
262
·
--
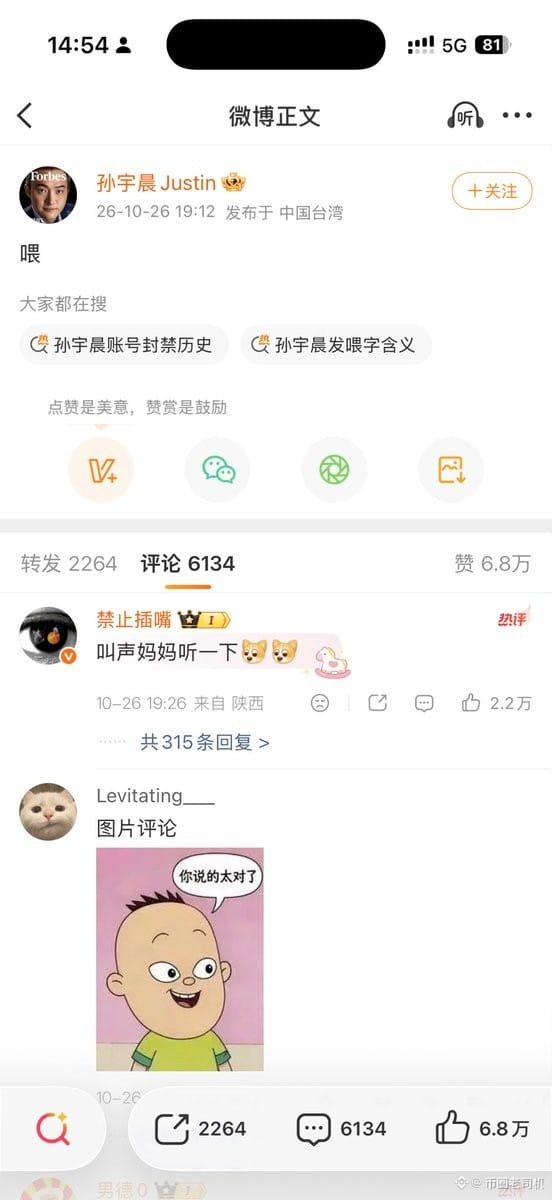
سجّل الأخ سون حسابًا على ويبو أمس، ونشر أول منشور له
ألو؟
أرى أن كل التعليقات تقريبًا تطلب من الأخ سون أن ينادي أمه، أو أن يعود إلى بكين
متُّ من الضحك 🤣🤣🤣🤣
سجّل الأخ سون حسابًا على ويبو أمس، ونشر أول منشور له
ألو؟
أرى أن كل التعليقات تقريبًا تطلب من الأخ سون أن ينادي أمه، أو أن يعود إلى بكين
متُّ من الضحك 🤣🤣🤣🤣
ألو؟
أرى أن كل التعليقات تقريبًا تطلب من الأخ سون أن ينادي أمه، أو أن يعود إلى بكين
متُّ من الضحك 🤣🤣🤣🤣
3
2
2.2k
·
--
كبير مسؤولي أمن المعلومات في SlowMist
تأكيد وقوع حادثة تسريب بيانات في Coinbase
حصل المخترقون على معلومات الاتصال لأكثر من 70 ألف مستخدم
لم يتأكد بعد ما إذا كانت كلمات مرور المستخدمين أو أموالهم قد سُرقت
يمكن لمن لديهم أموال في Coinbase حاليًا اتخاذ بعض الاحتياطات لتجنب المخاطر
https://x.com/delcrxpto/status/2115232528034378181
كبير مسؤولي أمن المعلومات في SlowMist
تأكيد وقوع حادثة تسريب بيانات في Coinbase
حصل المخترقون على معلومات الاتصال لأكثر من 70 ألف مستخدم
لم يتأكد بعد ما إذا كانت كلمات مرور المستخدمين أو أموالهم قد سُرقت
يمكن لمن لديهم أموال في Coinbase حاليًا اتخاذ بعض الاحتياطات لتجنب المخاطر
https://x.com/delcrxpto/status/2115232528034378181
تأكيد وقوع حادثة تسريب بيانات في Coinbase
حصل المخترقون على معلومات الاتصال لأكثر من 70 ألف مستخدم
لم يتأكد بعد ما إذا كانت كلمات مرور المستخدمين أو أموالهم قد سُرقت
يمكن لمن لديهم أموال في Coinbase حاليًا اتخاذ بعض الاحتياطات لتجنب المخاطر
https://x.com/delcrxpto/status/2115232528034378181
1
1
673
·
--
🎙️ من المتوقع أن ينخفض التخزين هذا المساء بشكل حاد، ألقِ نظرة على السوق
إنهاء
01 ساعة 08 دقيقة 05 ثانية
1.4k
0
0
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax
41,779 مشاهدات
912 يقومون بالنقاش
يتصاعد الجدل حول فرض الضرائب على العملات المشفرة، إذ تدفع Uniswap وAndreessen Horowitz ( a16z ) نحو إعفاء التمويل اللامركزي من قواعد الضرائب المقترحة على العملات المشفرة في إلينوي. وينبع قلقهما من احتمال تعرض بروتوكولات التمويل اللامركزي والمنصات غير الوصائية لأعباء ضريبية غير عادلة، ما قد يبطئ الابتكار ويجعل تطوير العملات المشفرة أكثر صعوبة. تتيح منصات التمويل اللامركزي للمستخدمين تداول الأصول الرقمية وإدارتها دون وسطاء تقليديين، لذا قد يؤدي تطبيق القواعد الضريبية المالية التقليدية إلى تحديات كبيرة. وقد تكون هذه لحظة مهمة لصناعة العملات المشفرة في الولايات المتحدة، إذ يتعين على الجهات التنظيمية إيجاد توازن بين فرض ضرائب عادلة وحماية المستثمرين والابتكار. 🚀
يتمثل القلق الرئيسي في أن الضريبة المقترحة بنسبة 0.2% تُحتسب على قيمة المعاملة، وليس على أرباح التداول فحسب. وتريد Uniswap وa16z وصندوق DeFi Education Fund استثناء عمليات السحب من المحافظ والتحويلات بين سلاسل الكتل، كما تعارض فرض متطلبات للاحتفاظ بسجلات المفاتيح الخاصة. ووافقت إلينوي على تأجيل تطبيق القواعد حتى 1 يوليو 2027، رهناً بموافقة المحكمة. وقد تؤثر النتيجة في كيفية تعامل ولايات أمريكية أخرى مع فرض الضرائب على التمويل اللامركزي. The Defiant +2
ما رأيكم 🤔؟
متابعة من فضلكم
#UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax
Shamika Metting
·1 إعجاب
·137 مشاهدات
HKDollarStablecoinHKDAPToLaunchOnSolana
29,611 مشاهدات
596 يقومون بالنقاش
$1.5BInLeveragedCryptoBetsLiquidated
60,701 مشاهدات
271 يقومون بالنقاش