صافي أرباح SK Hynix جاء صادماً، لكن السهم قفز بقوة؟ لنحلل نتائجها المالية
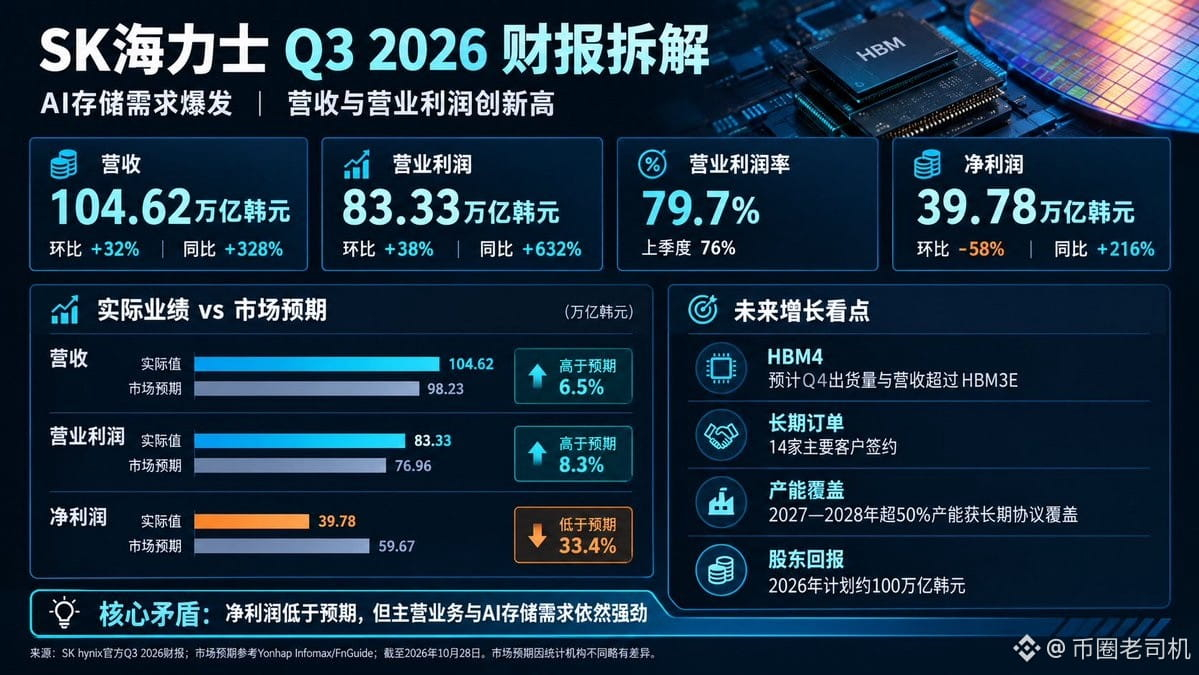
بلغ صافي الربح في الربع الثالث 39.78 تريليون وون كوري، أقل من توقعات السوق البالغة 61.29 تريليون وون، بفارق يقارب 35%
وفق المنطق المعتاد، إذا جاءت الأرباح دون التوقعات، فمن المفترض أن يتعرض السهم لضغوط، أليس كذلك؟
لكن السوق لم يسر وفق هذا السيناريو؛ إذ ارتفع سهم Hynix خلال التداولات بنسبة وصلت إلى 9.4%، كما ارتفع مؤشر KOSPI الكوري الجنوبي.
إذن، ما الذي تراهن عليه الأموال فعلياً؟
أولاً: صحيح أن صافي الأرباح جاء دون التوقعات، لكن أداء النشاط الرئيسي كان قوياً إلى حد لافت.
حققت SK Hynix إيرادات بلغت 104.62 تريليون وون كوري في الربع الثالث، بزيادة 32% على أساس فصلي و328% على أساس سنوي؛ وبلغ الربح التشغيلي 83.33 تريليون وون، بزيادة 38% على أساس فصلي و632% على أساس سنوي.
ووصل هامش الربح التشغيلي إلى 79.7%، مقترباً من 80%.
ما مدى ضخامة هذا الرقم؟
في الفترة نفسها من العام الماضي، لم يتجاوز الربح التشغيلي 11.38 تريليون وون، أما الآن فقد بلغ 83.33 تريليون وون، أي نحو 7.3 أضعاف مستواه العام الماضي.
وفوق ذلك، هذه هي المرة الأولى في تاريخ Hynix التي تتجاوز فيها الإيرادات الفصلية 100 تريليون وون.
لذلك، إذا نظرنا إلى النشاط الرئيسي وحده، فإن هذه النتائج ليست سيئة فحسب، بل إنها مذهلة بالفعل.
المشكلة الحقيقية تكمن في صافي الربح: 39.78 تريليون وون، بانخفاض 57.7% على أساس فصلي، وهو أقل من توقعات السوق.
وهنا تجدر الإشارة إلى أن صافي الربح والربح التشغيلي يُحتسبان وفق معايير مختلفة. فقد بلغ صافي ربح Hynix في الربع السابق 93.92 تريليون وون، وكان يتضمن عوامل مثل أرباح الاستثمارات؛ لذلك، لا ينبغي تفسير التراجع الكبير على أساس فصلي في هذا الربع على أنه تدهور مفاجئ في النشاط الرئيسي.
ثانياً: ما يهم السوق فعلاً هو ما إذا كانت ذاكرة HBM ستواصل تحقيق الأرباح.
في موجة الذكاء الاصطناعي الحالية، لا يزال كثيرون يركزون على Nvidia، لكن سلسلة صناعة الذاكرة تستحق الاهتمام أيضاً.
فخوادم الذكاء الاصطناعي لا تحتاج إلى وحدات GPU فحسب، بل إلى كميات كبيرة من الذاكرة عالية الأداء أيضاً. وتتطلب ذاكرة HBM ذات النطاق الترددي العالي مستوى تقنياً متقدماً، ومعدلات إنتاجية مرتفعة، وقدرات متطورة على التغليف؛ وهي أمور لا يمكن لرقائق الذاكرة العادية أن تحل محلها ببساطة.
وأفادت Hynix في نتائجها المالية أن شحنات HBM4 بدأت بالتوسع الكامل، وتتوقع أن تتجاوز شحنات HBM4 وإيراداتها في الربع الرابع نظيرتيهما لمنتج HBM3E، لتصبح المنتج الرئيسي.
إضافة إلى ذلك، يتزايد الطلب على ذاكرة DDR5 المخصصة للخوادم، كما تستفيد مبيعات أقراص SSD المخصصة للمؤسسات من توسع مراكز البيانات.
وهذا يعني أن Hynix لا تعتمد على ارتفاع أسعار منتج واحد فحسب، بل إن الطلب على أنواع متعددة من منتجات الذاكرة عالية القيمة المضافة آخذ في الارتفاع مع نمو مراكز بيانات الذكاء الاصطناعي.
وبالطبع، لا يعني قوة الطلب أن الأسعار ستواصل الارتفاع إلى الأبد؛ فالأمر سيتوقف لاحقاً على توسع الإمدادات والمشهد التنافسي.
ثالثاً: البيانات الأهم فعلاً تتعلق بالطلبات لعامي 2027 و2028.
وقّعت Hynix حتى الآن اتفاقيات توريد طويلة الأجل مع 14 عميلاً رئيسياً، تغطي أكثر من 50% من إجمالي طاقتها الإنتاجية في عامي 2027 و2028.
كما ترى الشركة أن اختلال التوازن بين العرض والطلب في سوق الذاكرة قد يستمر حتى عام 2030.
وعند النظر إلى هاتين المعلومتين معاً، تتضح أهميتهما.
في السابق، كان ما يقلق السوق هو احتمال أن يكون الطلب على ذاكرة الذكاء الاصطناعي مجرد طفرة قصيرة الأجل.
أما الآن، فتشير Hynix إلى أن جزءاً من طاقتها الإنتاجية للعامين المقبلين تدعمه اتفاقيات طويلة الأجل، ما يجعل وضوح الطلب أكبر مما توحي به طلبات ربع واحد وحدها.
وبالطبع، لا تعني اتفاقيات التوريد طويلة الأجل أن الأرباح المستقبلية مضمونة بالكامل؛ إذ ستظل أسعار المنتجات وشروط العقود والتسليم الفعلي عوامل مؤثرة في الربحية النهائية.
لكن هذا، على الأقل، يساعد السوق على الحد من مخاوف الاختفاء المفاجئ للطلب على المدى القصير.
رابعاً: هناك عامل محفّز آخر يسهل إغفاله، وهو عوائد للمساهمين بقيمة 100 تريليون وون.
أعلنت Hynix أنها تخطط لتقديم عوائد للمساهمين بقيمة تقارب 100 تريليون وون كوري في عام 2026، تشمل توزيعات نقدية تتجاوز 30 تريليون وون، وإعادة شراء أسهم وإلغاءها بقيمة تتجاوز 60 تريليون وون.
وهذا ليس رقماً صغيراً.
في ظل طفرة الاستثمار في الذكاء الاصطناعي، يخشى السوق من التوسع المفرط للشركات، كما يقلقه تزايد الإنفاق الرأسمالي واستنزاف التدفقات النقدية.
وفي حين تستعد Hynix لتوسيع طاقتها الإنتاجية، فإن إعلانها عن عوائد ضخمة للمساهمين يشير على الأقل إلى قوة قدرتها الحالية على توليد النقد.
لكن هذا المبلغ يشمل إعادة شراء الأسهم وإلغاءها، إلى جانب التوزيعات النقدية؛ لذا لا ينبغي فهمه ببساطة على أنه 100 تريليون وون ستُدفع بالكامل نقداً.
وأخيراً، إليكم تقييمي.
يرتكز انتعاش سهم Hynix هذه المرة على ثلاثة عوامل: أداء النشاط الرئيسي الذي فاق التوقعات، ودخول HBM4 مرحلة زيادة الإنتاج والشحنات، وارتفاع وضوح الطلبات على الطاقة الإنتاجية للعامين المقبلين.
ومع مخاوف السوق السابقة بشأن تقييمات الذكاء الاصطناعي والإنفاق الرأسمالي، قد يشهد السهم تعافياً في التوقعات.
لكن لا تتسرعوا في اعتبار هذا الارتفاع الكبير بداية موجة صعود جديدة.
ما ينبغي مراقبته فعلياً في المرحلة المقبلة هو شحنات HBM4 وإيراداتها في الربع الرابع، وأسعار عقود DRAM، والإنفاق الرأسمالي لشركات الذكاء الاصطناعي العملاقة مثل Nvidia وGoogle وMicrosoft.
إذا واصلت توقعات الأرباح التحسن، فسيكون لهذا الانتعاش سند من الأساسيات؛ أما إذا واصل السهم الصعود بينما بدأت توقعات الأرباح تبلغ ذروتها، فعندها ينبغي الحذر من أن السوق قد يكون قد سعّر النمو المستقبلي مسبقاً.
المستثمر الخبير لا يكتفي بالنظر إلى الرقم الذي جاء دون التوقعات، بل يسأل: من أين تأتي الأرباح، وهل ستستمر الشركة في تحقيقها مستقبلاً؟
أهم ما يميز Hynix حالياً ليس مقدار انخفاض صافي ربحها في هذا الربع، بل المدة التي ستظل فيها تجارة ذاكرة الذكاء الاصطناعي مزدهرة بهذا القدر.
وهذا هو العامل الحاسم في تحديد المساحة المتاحة لمزيد من ارتفاع السهم.
مصادر البيانات: النتائج المالية الرسمية لـ SK Hynix للربع الثالث من عام 2026، وتقارير وكالة يونهاب الكورية ووكالة رويترز.
اشترِ الأسهم الأمريكية عبر msx @MSX_CN
بلغ صافي الربح في الربع الثالث 39.78 تريليون وون كوري، أقل من توقعات السوق البالغة 61.29 تريليون وون، بفارق يقارب 35%
وفق المنطق المعتاد، إذا جاءت الأرباح دون التوقعات، فمن المفترض أن يتعرض السهم لضغوط، أليس كذلك؟
لكن السوق لم يسر وفق هذا السيناريو؛ إذ ارتفع سهم Hynix خلال التداولات بنسبة وصلت إلى 9.4%، كما ارتفع مؤشر KOSPI الكوري الجنوبي.
إذن، ما الذي تراهن عليه الأموال فعلياً؟
أولاً: صحيح أن صافي الأرباح جاء دون التوقعات، لكن أداء النشاط الرئيسي كان قوياً إلى حد لافت.
حققت SK Hynix إيرادات بلغت 104.62 تريليون وون كوري في الربع الثالث، بزيادة 32% على أساس فصلي و328% على أساس سنوي؛ وبلغ الربح التشغيلي 83.33 تريليون وون، بزيادة 38% على أساس فصلي و632% على أساس سنوي.
ووصل هامش الربح التشغيلي إلى 79.7%، مقترباً من 80%.
ما مدى ضخامة هذا الرقم؟
في الفترة نفسها من العام الماضي، لم يتجاوز الربح التشغيلي 11.38 تريليون وون، أما الآن فقد بلغ 83.33 تريليون وون، أي نحو 7.3 أضعاف مستواه العام الماضي.
وفوق ذلك، هذه هي المرة الأولى في تاريخ Hynix التي تتجاوز فيها الإيرادات الفصلية 100 تريليون وون.
لذلك، إذا نظرنا إلى النشاط الرئيسي وحده، فإن هذه النتائج ليست سيئة فحسب، بل إنها مذهلة بالفعل.
المشكلة الحقيقية تكمن في صافي الربح: 39.78 تريليون وون، بانخفاض 57.7% على أساس فصلي، وهو أقل من توقعات السوق.
وهنا تجدر الإشارة إلى أن صافي الربح والربح التشغيلي يُحتسبان وفق معايير مختلفة. فقد بلغ صافي ربح Hynix في الربع السابق 93.92 تريليون وون، وكان يتضمن عوامل مثل أرباح الاستثمارات؛ لذلك، لا ينبغي تفسير التراجع الكبير على أساس فصلي في هذا الربع على أنه تدهور مفاجئ في النشاط الرئيسي.
ثانياً: ما يهم السوق فعلاً هو ما إذا كانت ذاكرة HBM ستواصل تحقيق الأرباح.
في موجة الذكاء الاصطناعي الحالية، لا يزال كثيرون يركزون على Nvidia، لكن سلسلة صناعة الذاكرة تستحق الاهتمام أيضاً.
فخوادم الذكاء الاصطناعي لا تحتاج إلى وحدات GPU فحسب، بل إلى كميات كبيرة من الذاكرة عالية الأداء أيضاً. وتتطلب ذاكرة HBM ذات النطاق الترددي العالي مستوى تقنياً متقدماً، ومعدلات إنتاجية مرتفعة، وقدرات متطورة على التغليف؛ وهي أمور لا يمكن لرقائق الذاكرة العادية أن تحل محلها ببساطة.
وأفادت Hynix في نتائجها المالية أن شحنات HBM4 بدأت بالتوسع الكامل، وتتوقع أن تتجاوز شحنات HBM4 وإيراداتها في الربع الرابع نظيرتيهما لمنتج HBM3E، لتصبح المنتج الرئيسي.
إضافة إلى ذلك، يتزايد الطلب على ذاكرة DDR5 المخصصة للخوادم، كما تستفيد مبيعات أقراص SSD المخصصة للمؤسسات من توسع مراكز البيانات.
وهذا يعني أن Hynix لا تعتمد على ارتفاع أسعار منتج واحد فحسب، بل إن الطلب على أنواع متعددة من منتجات الذاكرة عالية القيمة المضافة آخذ في الارتفاع مع نمو مراكز بيانات الذكاء الاصطناعي.
وبالطبع، لا يعني قوة الطلب أن الأسعار ستواصل الارتفاع إلى الأبد؛ فالأمر سيتوقف لاحقاً على توسع الإمدادات والمشهد التنافسي.
ثالثاً: البيانات الأهم فعلاً تتعلق بالطلبات لعامي 2027 و2028.
وقّعت Hynix حتى الآن اتفاقيات توريد طويلة الأجل مع 14 عميلاً رئيسياً، تغطي أكثر من 50% من إجمالي طاقتها الإنتاجية في عامي 2027 و2028.
كما ترى الشركة أن اختلال التوازن بين العرض والطلب في سوق الذاكرة قد يستمر حتى عام 2030.
وعند النظر إلى هاتين المعلومتين معاً، تتضح أهميتهما.
في السابق، كان ما يقلق السوق هو احتمال أن يكون الطلب على ذاكرة الذكاء الاصطناعي مجرد طفرة قصيرة الأجل.
أما الآن، فتشير Hynix إلى أن جزءاً من طاقتها الإنتاجية للعامين المقبلين تدعمه اتفاقيات طويلة الأجل، ما يجعل وضوح الطلب أكبر مما توحي به طلبات ربع واحد وحدها.
وبالطبع، لا تعني اتفاقيات التوريد طويلة الأجل أن الأرباح المستقبلية مضمونة بالكامل؛ إذ ستظل أسعار المنتجات وشروط العقود والتسليم الفعلي عوامل مؤثرة في الربحية النهائية.
لكن هذا، على الأقل، يساعد السوق على الحد من مخاوف الاختفاء المفاجئ للطلب على المدى القصير.
رابعاً: هناك عامل محفّز آخر يسهل إغفاله، وهو عوائد للمساهمين بقيمة 100 تريليون وون.
أعلنت Hynix أنها تخطط لتقديم عوائد للمساهمين بقيمة تقارب 100 تريليون وون كوري في عام 2026، تشمل توزيعات نقدية تتجاوز 30 تريليون وون، وإعادة شراء أسهم وإلغاءها بقيمة تتجاوز 60 تريليون وون.
وهذا ليس رقماً صغيراً.
في ظل طفرة الاستثمار في الذكاء الاصطناعي، يخشى السوق من التوسع المفرط للشركات، كما يقلقه تزايد الإنفاق الرأسمالي واستنزاف التدفقات النقدية.
وفي حين تستعد Hynix لتوسيع طاقتها الإنتاجية، فإن إعلانها عن عوائد ضخمة للمساهمين يشير على الأقل إلى قوة قدرتها الحالية على توليد النقد.
لكن هذا المبلغ يشمل إعادة شراء الأسهم وإلغاءها، إلى جانب التوزيعات النقدية؛ لذا لا ينبغي فهمه ببساطة على أنه 100 تريليون وون ستُدفع بالكامل نقداً.
وأخيراً، إليكم تقييمي.
يرتكز انتعاش سهم Hynix هذه المرة على ثلاثة عوامل: أداء النشاط الرئيسي الذي فاق التوقعات، ودخول HBM4 مرحلة زيادة الإنتاج والشحنات، وارتفاع وضوح الطلبات على الطاقة الإنتاجية للعامين المقبلين.
ومع مخاوف السوق السابقة بشأن تقييمات الذكاء الاصطناعي والإنفاق الرأسمالي، قد يشهد السهم تعافياً في التوقعات.
لكن لا تتسرعوا في اعتبار هذا الارتفاع الكبير بداية موجة صعود جديدة.
ما ينبغي مراقبته فعلياً في المرحلة المقبلة هو شحنات HBM4 وإيراداتها في الربع الرابع، وأسعار عقود DRAM، والإنفاق الرأسمالي لشركات الذكاء الاصطناعي العملاقة مثل Nvidia وGoogle وMicrosoft.
إذا واصلت توقعات الأرباح التحسن، فسيكون لهذا الانتعاش سند من الأساسيات؛ أما إذا واصل السهم الصعود بينما بدأت توقعات الأرباح تبلغ ذروتها، فعندها ينبغي الحذر من أن السوق قد يكون قد سعّر النمو المستقبلي مسبقاً.
المستثمر الخبير لا يكتفي بالنظر إلى الرقم الذي جاء دون التوقعات، بل يسأل: من أين تأتي الأرباح، وهل ستستمر الشركة في تحقيقها مستقبلاً؟
أهم ما يميز Hynix حالياً ليس مقدار انخفاض صافي ربحها في هذا الربع، بل المدة التي ستظل فيها تجارة ذاكرة الذكاء الاصطناعي مزدهرة بهذا القدر.
وهذا هو العامل الحاسم في تحديد المساحة المتاحة لمزيد من ارتفاع السهم.
مصادر البيانات: النتائج المالية الرسمية لـ SK Hynix للربع الثالث من عام 2026، وتقارير وكالة يونهاب الكورية ووكالة رويترز.
اشترِ الأسهم الأمريكية عبر msx @MSX_CN