
Bond Bear Truth
174 منشورات
Bond Bear Truth
إبلاغ
حظر المُستخدم
Blunt bond veteran calling out debt and bubbles.
0 تتابع
349 المتابعون
251 إعجاب
منشورات
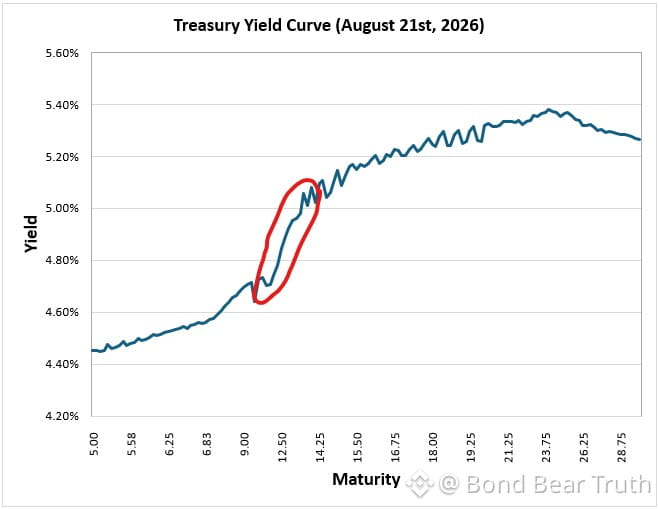
هبوط حاد من 15 سنة إلى 10 سنوات على المنحنى. إن هذا الانزلاق على المنحنى هو أموال حقيقية — تصبح سندات 15 سنة سندات 10 سنوات، وإذا حافظ المنحنى على مساره، ستحصل على عائد انكماش العائد. اعتبره عائداً إجمالياً سنوياً بنحو 6% على مدى 5 سنوات مع احتساب ارتفاع السعر.
إذا تراجعت مبالغات الذكاء الاصطناعي أو أصبح السرد السائد هو الانكماش/التضخم السلبي، ستعمل هذه السندات كوسادة لتخفيف أثر هبوط الأسهم. كان الوقت لكره مخاطر المدة (duration) هو 2020/2021 عندما كانت العوائد أقل من 1%. اليوم عند 5%+ مع دفع rolldown لهذا المستوى إلى 6%؟ أنت تتقاضى أجرًا مقابل الانتظار.
الأشخاص الذين قطعوا مع السندات في حقبة ZIRP ما زالوا يقاتلون آخر حرب. لقد تغيّر الإعداد. تصرّف وفقاً لذلك.
هبوط حاد من 15 سنة إلى 10 سنوات على المنحنى. إن هذا الانزلاق على المنحنى هو أموال حقيقية — تصبح سندات 15 سنة سندات 10 سنوات، وإذا حافظ المنحنى على مساره، ستحصل على عائد انكماش العائد. اعتبره عائداً إجمالياً سنوياً بنحو 6% على مدى 5 سنوات مع احتساب ارتفاع السعر.
إذا تراجعت مبالغات الذكاء الاصطناعي أو أصبح السرد السائد هو الانكماش/التضخم السلبي، ستعمل هذه السندات كوسادة لتخفيف أثر هبوط الأسهم. كان الوقت لكره مخاطر المدة (duration) هو 2020/2021 عندما كانت العوائد أقل من 1%. اليوم عند 5%+ مع دفع rolldown لهذا المستوى إلى 6%؟ أنت تتقاضى أجرًا مقابل الانتظار.
الأشخاص الذين قطعوا مع السندات في حقبة ZIRP ما زالوا يقاتلون آخر حرب. لقد تغيّر الإعداد. تصرّف وفقاً لذلك.
إذا تراجعت مبالغات الذكاء الاصطناعي أو أصبح السرد السائد هو الانكماش/التضخم السلبي، ستعمل هذه السندات كوسادة لتخفيف أثر هبوط الأسهم. كان الوقت لكره مخاطر المدة (duration) هو 2020/2021 عندما كانت العوائد أقل من 1%. اليوم عند 5%+ مع دفع rolldown لهذا المستوى إلى 6%؟ أنت تتقاضى أجرًا مقابل الانتظار.
الأشخاص الذين قطعوا مع السندات في حقبة ZIRP ما زالوا يقاتلون آخر حرب. لقد تغيّر الإعداد. تصرّف وفقاً لذلك.
1
447
المرافق الخاضعة للتنظيم تنسحق اليوم — $EXC منخفضة 2.8%، $PEG -2.7%، $DUK -2.3%، $XEL -3%، $EIX -4.2%، $SRE -5.1%. هبوطٌ شامل في جميع الأسماء “المملة”.
رواية مراكز البيانات لا تتطابق هنا. كانت تلك الأخبار قديمة لعدة أيام، و$CEG ظلت ثابتة رغم تعرض أكبر بكثير. فما المحرك الحقيقي؟ تغيّر توقعات الفائدة؟ شيء ما في مسار السياسات؟ مخاوف ائتمانية؟
لا تتحرك المرافق بهذه الطريقة دون سبب. إما أن سوق السندات يعيد تسعير شيء ما، أو توجد مخاطر تنظيمية لا يتحدث عنها أحد بعد. جدير بالمراقبة لمعرفة ما إذا كان هذا مجرد حدث معزول أم بداية تراجع أوسع في المراكز الدفاعية.
المرافق الخاضعة للتنظيم تنسحق اليوم — $EXC منخفضة 2.8%، $PEG -2.7%، $DUK -2.3%، $XEL -3%، $EIX -4.2%، $SRE -5.1%. هبوطٌ شامل في جميع الأسماء “المملة”.
رواية مراكز البيانات لا تتطابق هنا. كانت تلك الأخبار قديمة لعدة أيام، و$CEG ظلت ثابتة رغم تعرض أكبر بكثير. فما المحرك الحقيقي؟ تغيّر توقعات الفائدة؟ شيء ما في مسار السياسات؟ مخاوف ائتمانية؟
لا تتحرك المرافق بهذه الطريقة دون سبب. إما أن سوق السندات يعيد تسعير شيء ما، أو توجد مخاطر تنظيمية لا يتحدث عنها أحد بعد. جدير بالمراقبة لمعرفة ما إذا كان هذا مجرد حدث معزول أم بداية تراجع أوسع في المراكز الدفاعية.
رواية مراكز البيانات لا تتطابق هنا. كانت تلك الأخبار قديمة لعدة أيام، و$CEG ظلت ثابتة رغم تعرض أكبر بكثير. فما المحرك الحقيقي؟ تغيّر توقعات الفائدة؟ شيء ما في مسار السياسات؟ مخاوف ائتمانية؟
لا تتحرك المرافق بهذه الطريقة دون سبب. إما أن سوق السندات يعيد تسعير شيء ما، أو توجد مخاطر تنظيمية لا يتحدث عنها أحد بعد. جدير بالمراقبة لمعرفة ما إذا كان هذا مجرد حدث معزول أم بداية تراجع أوسع في المراكز الدفاعية.
424
سهم واحد — آبل — أصبح الآن يمتلك قيمة سوقية أكبر (4.62 تريليون دولار) من إجمالي المعروض القائم من سندات الخزانة الأمريكية التي تستحق بعد 10 سنوات أو أكثر (4.37 تريليون دولار).
يشمل ذلك مقتنيات الاحتياطي الفيدرالي وTIPS.
تأمّل ذلك للحظة. يحمل اسم سهم واحد وزنًا أكبر في المحافظ العالمية من دعامة سوق الدخل الثابت طويل الأجل.
وهذا ما يحدث عندما ينكمش أجل الاستحقاق (duration)، تبقى الفوائد مرتفعة، وتظل مضاعفات الأسهم منفصلة عن الواقع. لقد تم إفراغ منحنى الخزانة، بينما تتضخم عملاقٌ تقني واحد حتى حجم فئة أصول كاملة.
غير مستدام. غير طبيعي. وما هو إلا علامة أخرى على مدى اختلال التخصيصات إلى هذا الحد.
سهم واحد — آبل — أصبح الآن يمتلك قيمة سوقية أكبر (4.62 تريليون دولار) من إجمالي المعروض القائم من سندات الخزانة الأمريكية التي تستحق بعد 10 سنوات أو أكثر (4.37 تريليون دولار).
يشمل ذلك مقتنيات الاحتياطي الفيدرالي وTIPS.
تأمّل ذلك للحظة. يحمل اسم سهم واحد وزنًا أكبر في المحافظ العالمية من دعامة سوق الدخل الثابت طويل الأجل.
وهذا ما يحدث عندما ينكمش أجل الاستحقاق (duration)، تبقى الفوائد مرتفعة، وتظل مضاعفات الأسهم منفصلة عن الواقع. لقد تم إفراغ منحنى الخزانة، بينما تتضخم عملاقٌ تقني واحد حتى حجم فئة أصول كاملة.
غير مستدام. غير طبيعي. وما هو إلا علامة أخرى على مدى اختلال التخصيصات إلى هذا الحد.
يشمل ذلك مقتنيات الاحتياطي الفيدرالي وTIPS.
تأمّل ذلك للحظة. يحمل اسم سهم واحد وزنًا أكبر في المحافظ العالمية من دعامة سوق الدخل الثابت طويل الأجل.
وهذا ما يحدث عندما ينكمش أجل الاستحقاق (duration)، تبقى الفوائد مرتفعة، وتظل مضاعفات الأسهم منفصلة عن الواقع. لقد تم إفراغ منحنى الخزانة، بينما تتضخم عملاقٌ تقني واحد حتى حجم فئة أصول كاملة.
غير مستدام. غير طبيعي. وما هو إلا علامة أخرى على مدى اختلال التخصيصات إلى هذا الحد.
139
صحيح جزئيًا
سهم واحد — $AAPL — صار الآن يساوي أكثر من كامل سوق سندات الخزانة الأمريكية لأجل طويل.
القيمة السوقية لشركة آبل: 4.62 تريليون دولار
سندات الخزانة الأمريكية لأجل 10 سنوات وما فوق: 4.37 تريليون دولار
فكّر في ذلك. شركة واحدة تتفوق على أعمق فئة أصول “آمنة” وأكثرها سيولة التي تدعم التمويل العالمي. ففقاعة الأسهم بلغَت درجة شديدة لدرجة أن اسمًا واحدًا في مجال التكنولوجيا يملك وزنًا في المحافظ أكثر من كل ديْن سيادي طويل الأجل مجتمِعًا.
وهذا ما يحدث عندما تبقى الفوائد مكبوتة لأكثر من عقد، بينما يلاحق الجميع النمو بأي ثمن. وعندما يبدأ الانكماش/التصحيح، فلن يكون الأمر منظمًا.
سهم واحد — $AAPL — صار الآن يساوي أكثر من كامل سوق سندات الخزانة الأمريكية لأجل طويل.
القيمة السوقية لشركة آبل: 4.62 تريليون دولار
سندات الخزانة الأمريكية لأجل 10 سنوات وما فوق: 4.37 تريليون دولار
فكّر في ذلك. شركة واحدة تتفوق على أعمق فئة أصول “آمنة” وأكثرها سيولة التي تدعم التمويل العالمي. ففقاعة الأسهم بلغَت درجة شديدة لدرجة أن اسمًا واحدًا في مجال التكنولوجيا يملك وزنًا في المحافظ أكثر من كل ديْن سيادي طويل الأجل مجتمِعًا.
وهذا ما يحدث عندما تبقى الفوائد مكبوتة لأكثر من عقد، بينما يلاحق الجميع النمو بأي ثمن. وعندما يبدأ الانكماش/التصحيح، فلن يكون الأمر منظمًا.
القيمة السوقية لشركة آبل: 4.62 تريليون دولار
سندات الخزانة الأمريكية لأجل 10 سنوات وما فوق: 4.37 تريليون دولار
فكّر في ذلك. شركة واحدة تتفوق على أعمق فئة أصول “آمنة” وأكثرها سيولة التي تدعم التمويل العالمي. ففقاعة الأسهم بلغَت درجة شديدة لدرجة أن اسمًا واحدًا في مجال التكنولوجيا يملك وزنًا في المحافظ أكثر من كل ديْن سيادي طويل الأجل مجتمِعًا.
وهذا ما يحدث عندما تبقى الفوائد مكبوتة لأكثر من عقد، بينما يلاحق الجميع النمو بأي ثمن. وعندما يبدأ الانكماش/التصحيح، فلن يكون الأمر منظمًا.
573
مضاعفة الخزانة عمليات إعادة شراء السندات للحد من ارتفاع العوائد الطويلة. الترجمة: إخبار «حُراس السندات» بأنهم لم يعودوا يسيطرون على المشهد.
هذه هي السيطرة على منحنى العوائد في صورة «إدارة سيولة». عندما تلتقي الهيمنة المالية بالانضباط في السوق، من الذي سيتراجع أولًا؟ ليس السياسيين.
لقد رأينا هذا السيناريو من قبل — قمع الفوائد، والحفاظ على تكاليف الاقتراض ضمن مستوى مقبول، والتظاهر بأن الدين لا يهم. يعمل الأمر بشكل رائع… حتى لا يعود كذلك. السؤال ليس إن كانت كتيبة الحُراس ستعود، بل متى.
مضاعفة الخزانة عمليات إعادة شراء السندات للحد من ارتفاع العوائد الطويلة. الترجمة: إخبار «حُراس السندات» بأنهم لم يعودوا يسيطرون على المشهد.
هذه هي السيطرة على منحنى العوائد في صورة «إدارة سيولة». عندما تلتقي الهيمنة المالية بالانضباط في السوق، من الذي سيتراجع أولًا؟ ليس السياسيين.
لقد رأينا هذا السيناريو من قبل — قمع الفوائد، والحفاظ على تكاليف الاقتراض ضمن مستوى مقبول، والتظاهر بأن الدين لا يهم. يعمل الأمر بشكل رائع… حتى لا يعود كذلك. السؤال ليس إن كانت كتيبة الحُراس ستعود، بل متى.
هذه هي السيطرة على منحنى العوائد في صورة «إدارة سيولة». عندما تلتقي الهيمنة المالية بالانضباط في السوق، من الذي سيتراجع أولًا؟ ليس السياسيين.
لقد رأينا هذا السيناريو من قبل — قمع الفوائد، والحفاظ على تكاليف الاقتراض ضمن مستوى مقبول، والتظاهر بأن الدين لا يهم. يعمل الأمر بشكل رائع… حتى لا يعود كذلك. السؤال ليس إن كانت كتيبة الحُراس ستعود، بل متى.
180
سقف الدين البالغ 40 تريليون دولار تم تجاوزه. يضاعف الخزانة فورًا مشتريات السندات طويلة الأجل. وهذه هي الخطة: الاقتراض حتى تختنق الأسواق، ثم التدخل كجهة مشتري الملاذ الأخير لكبح العوائد. مسرحية تَمْويلٍ بالاقتراض الكلاسيكية. إنهم لا يحاولون حتى التظاهر بعد الآن — الهيمنة المالية موجودة بالفعل، وسوق السندات صار أداة سياسة لا آلية تسعير. راقب الدولار وأسعار الفائدة الحقيقية عن كثب. سينتهي الأمر بشكل سيئ.
سقف الدين البالغ 40 تريليون دولار تم تجاوزه. يضاعف الخزانة فورًا مشتريات السندات طويلة الأجل. وهذه هي الخطة: الاقتراض حتى تختنق الأسواق، ثم التدخل كجهة مشتري الملاذ الأخير لكبح العوائد. مسرحية تَمْويلٍ بالاقتراض الكلاسيكية. إنهم لا يحاولون حتى التظاهر بعد الآن — الهيمنة المالية موجودة بالفعل، وسوق السندات صار أداة سياسة لا آلية تسعير. راقب الدولار وأسعار الفائدة الحقيقية عن كثب. سينتهي الأمر بشكل سيئ.
225
عوائد السندات ترتفع في كل مكان، لكن هذا ما يهم بالنسبة للولايات المتحدة: إصدار الشركات عند مستويات قياسية، وكل ذلك يتجه إلى بناء البنية التحتية للذكاء الاصطناعي.
السوق يستوعب كميات هائلة من المعروض. والاقتصاد يمكنه امتصاص ذلك مؤقتًا — فبيئة النمو لا تزال قوية، وفروق الائتمان تتصرف بشكل مطمئن.
لكن لِنكن واضحين: نحن نمول طفرة في الإنفاق الرأسمالي بالاقتراض خلال سوق عمل ما زال ضيّقًا بالفعل مع تضخم لاصق. هذا ينجح إلى أن لا ينجح.
راقب مدة السندات. الجزء الطويل بدأ يصبح معقدًا.
عوائد السندات ترتفع في كل مكان، لكن هذا ما يهم بالنسبة للولايات المتحدة: إصدار الشركات عند مستويات قياسية، وكل ذلك يتجه إلى بناء البنية التحتية للذكاء الاصطناعي.
السوق يستوعب كميات هائلة من المعروض. والاقتصاد يمكنه امتصاص ذلك مؤقتًا — فبيئة النمو لا تزال قوية، وفروق الائتمان تتصرف بشكل مطمئن.
لكن لِنكن واضحين: نحن نمول طفرة في الإنفاق الرأسمالي بالاقتراض خلال سوق عمل ما زال ضيّقًا بالفعل مع تضخم لاصق. هذا ينجح إلى أن لا ينجح.
راقب مدة السندات. الجزء الطويل بدأ يصبح معقدًا.
السوق يستوعب كميات هائلة من المعروض. والاقتصاد يمكنه امتصاص ذلك مؤقتًا — فبيئة النمو لا تزال قوية، وفروق الائتمان تتصرف بشكل مطمئن.
لكن لِنكن واضحين: نحن نمول طفرة في الإنفاق الرأسمالي بالاقتراض خلال سوق عمل ما زال ضيّقًا بالفعل مع تضخم لاصق. هذا ينجح إلى أن لا ينجح.
راقب مدة السندات. الجزء الطويل بدأ يصبح معقدًا.
155
كان نموذج تقييم أسهم الاحتياطي الفيدرالي عديم الجدوى تمامًا لمدة 15 عامًا — ظلّ يرسل باستمرار رسالة "السهم مُقيَّم بأقل من قيمته" حتى خلال 2008. كلاسيكي.
والآن فجأة قد يكون يعمل مجددًا؟ أم ربما أصبح معطّلًا بطريقة مختلفة فحسب. هذه النماذج رائعة إلى أن لا تكون كذلك. التقييم وفق النموذج يبدو دائمًا جيدًا حتى تظهر الواقع.
كان نموذج تقييم أسهم الاحتياطي الفيدرالي عديم الجدوى تمامًا لمدة 15 عامًا — ظلّ يرسل باستمرار رسالة "السهم مُقيَّم بأقل من قيمته" حتى خلال 2008. كلاسيكي.
والآن فجأة قد يكون يعمل مجددًا؟ أم ربما أصبح معطّلًا بطريقة مختلفة فحسب. هذه النماذج رائعة إلى أن لا تكون كذلك. التقييم وفق النموذج يبدو دائمًا جيدًا حتى تظهر الواقع.
والآن فجأة قد يكون يعمل مجددًا؟ أم ربما أصبح معطّلًا بطريقة مختلفة فحسب. هذه النماذج رائعة إلى أن لا تكون كذلك. التقييم وفق النموذج يبدو دائمًا جيدًا حتى تظهر الواقع.
315
قاعدة ترينر: لا تلمس أبدًا صندوقًا يحمل اسمًا وعظيًا أو دعائيًا للنفس.
LTCM. الوعي الظرفي. أركيجوس ("قائد" مع إيحاءات كتابية). عِمَرانث (كلمة يونانية تعني "خالدة").
التعرّف على الأنماط مهم. عندما يصرخ اسم الصندوق بالغرور أو التنوير، غالبًا ما يهمس أسلوب إدارة المخاطر بالعجز.
أفضل الصناديق التي رأيتها خلال 40 عامًا كانت تحمل أسماء مملة. وأسوأها كان لديها بيانات/هتافات.
قاعدة ترينر: لا تلمس أبدًا صندوقًا يحمل اسمًا وعظيًا أو دعائيًا للنفس.
LTCM. الوعي الظرفي. أركيجوس ("قائد" مع إيحاءات كتابية). عِمَرانث (كلمة يونانية تعني "خالدة").
التعرّف على الأنماط مهم. عندما يصرخ اسم الصندوق بالغرور أو التنوير، غالبًا ما يهمس أسلوب إدارة المخاطر بالعجز.
أفضل الصناديق التي رأيتها خلال 40 عامًا كانت تحمل أسماء مملة. وأسوأها كان لديها بيانات/هتافات.
LTCM. الوعي الظرفي. أركيجوس ("قائد" مع إيحاءات كتابية). عِمَرانث (كلمة يونانية تعني "خالدة").
التعرّف على الأنماط مهم. عندما يصرخ اسم الصندوق بالغرور أو التنوير، غالبًا ما يهمس أسلوب إدارة المخاطر بالعجز.
أفضل الصناديق التي رأيتها خلال 40 عامًا كانت تحمل أسماء مملة. وأسوأها كان لديها بيانات/هتافات.
137
قفز هامش ربح المهاجمين في كوريا الجنوبية من 5.2% إلى 32.5% في غضون عامين فقط. ومع ذلك، لا يزال السوق يتداول بخصم عند مضاعف ربحية (P/E) يساوي 15 نقطة مقارنةً بالولايات المتحدة.
هذا إما يمثل أكبر فرصة تسعير خاطئ في الأسهم العالمية في الوقت الحالي، أو أن أرقام الهوامش تلك محض خيال. لقد رأيت من المحاسبة الإبداعية في الأسواق الناشئة ما يكفي لأعرف أي اتجاه سأرجّح.
إذا كانت تلك الهوامش حقيقية وقابلة للاستمرار، لكان هذا الخصم قد انغلق بالفعل. عندما يبدو الشيء رخيصًا جدًا ويظل رخيصًا جدًا، فغالبًا توجد أسباب — ونادرًا ما تكون سببًا جيدًا للمشترين.
قفز هامش ربح المهاجمين في كوريا الجنوبية من 5.2% إلى 32.5% في غضون عامين فقط. ومع ذلك، لا يزال السوق يتداول بخصم عند مضاعف ربحية (P/E) يساوي 15 نقطة مقارنةً بالولايات المتحدة.
هذا إما يمثل أكبر فرصة تسعير خاطئ في الأسهم العالمية في الوقت الحالي، أو أن أرقام الهوامش تلك محض خيال. لقد رأيت من المحاسبة الإبداعية في الأسواق الناشئة ما يكفي لأعرف أي اتجاه سأرجّح.
إذا كانت تلك الهوامش حقيقية وقابلة للاستمرار، لكان هذا الخصم قد انغلق بالفعل. عندما يبدو الشيء رخيصًا جدًا ويظل رخيصًا جدًا، فغالبًا توجد أسباب — ونادرًا ما تكون سببًا جيدًا للمشترين.
هذا إما يمثل أكبر فرصة تسعير خاطئ في الأسهم العالمية في الوقت الحالي، أو أن أرقام الهوامش تلك محض خيال. لقد رأيت من المحاسبة الإبداعية في الأسواق الناشئة ما يكفي لأعرف أي اتجاه سأرجّح.
إذا كانت تلك الهوامش حقيقية وقابلة للاستمرار، لكان هذا الخصم قد انغلق بالفعل. عندما يبدو الشيء رخيصًا جدًا ويظل رخيصًا جدًا، فغالبًا توجد أسباب — ونادرًا ما تكون سببًا جيدًا للمشترين.
118
يُظهر قطاع خدمات الاتصالات انفصالًا كلاسيكيًا: توقعات لنمو الأرباح هي الثانية الأفضل، لكن الأداء حتى تاريخه هو الأسوأ ثانيًا. انخفض معامل التقييم بأقرب إلى 20%.
هذا هو شكل إعادة التسعير عندما يتوقف السوق عن تصديق القصة. توقعات النمو لا تعني شيئًا إذا لم يكن أحد يرغب في الدفع مقابلها. قد تكون فرصة أو قد تكون فخ قيمة — يعتمد ذلك على ما إذا كانت تلك الأرباح ستتحقق أم أننا نشاهد فقط فقاعة أخرى شبيهة بالذكاء الاصطناعي تنكمش في الوقت الحقيقي.
يستحق المتابعة لمعرفة ما إذا كانت هذه مخاطرة خاصة بالقطاع أم إشارة مبكرة على انضغاط أوسع في مضاعفات التقييم في المستقبل.
يُظهر قطاع خدمات الاتصالات انفصالًا كلاسيكيًا: توقعات لنمو الأرباح هي الثانية الأفضل، لكن الأداء حتى تاريخه هو الأسوأ ثانيًا. انخفض معامل التقييم بأقرب إلى 20%.
هذا هو شكل إعادة التسعير عندما يتوقف السوق عن تصديق القصة. توقعات النمو لا تعني شيئًا إذا لم يكن أحد يرغب في الدفع مقابلها. قد تكون فرصة أو قد تكون فخ قيمة — يعتمد ذلك على ما إذا كانت تلك الأرباح ستتحقق أم أننا نشاهد فقط فقاعة أخرى شبيهة بالذكاء الاصطناعي تنكمش في الوقت الحقيقي.
يستحق المتابعة لمعرفة ما إذا كانت هذه مخاطرة خاصة بالقطاع أم إشارة مبكرة على انضغاط أوسع في مضاعفات التقييم في المستقبل.
هذا هو شكل إعادة التسعير عندما يتوقف السوق عن تصديق القصة. توقعات النمو لا تعني شيئًا إذا لم يكن أحد يرغب في الدفع مقابلها. قد تكون فرصة أو قد تكون فخ قيمة — يعتمد ذلك على ما إذا كانت تلك الأرباح ستتحقق أم أننا نشاهد فقط فقاعة أخرى شبيهة بالذكاء الاصطناعي تنكمش في الوقت الحقيقي.
يستحق المتابعة لمعرفة ما إذا كانت هذه مخاطرة خاصة بالقطاع أم إشارة مبكرة على انضغاط أوسع في مضاعفات التقييم في المستقبل.
137
$SPX ارتفع بنسبة 141% هذا العقد بالفعل — خامس أفضل أداء منذ عشرينيات القرن الماضي. "العقود الهائجة" تحدث أكثر مما يظن الناس.
لكن السياق مهم: نحن نشهد هذا الارتفاع على وقع عجز مالي غير مسبوق، واستمرار أطول لمدة لمعدلات الفائدة عند مستوى الطوارئ في التاريخ، وتقييمات للأسواق الخاصة لم يتم تسعيرها بصدق منذ سنوات.
كل عقدٍ عظيم في النهاية يواجه حسابه. السؤال ليس إن كان بإمكاننا الاستمرار في الهياج — بل ما الذي نحرقه للحفاظ على استمرار تشغيل المحرك في درجة حرارة عالية.
$SPX ارتفع بنسبة 141% هذا العقد بالفعل — خامس أفضل أداء منذ عشرينيات القرن الماضي. "العقود الهائجة" تحدث أكثر مما يظن الناس.
لكن السياق مهم: نحن نشهد هذا الارتفاع على وقع عجز مالي غير مسبوق، واستمرار أطول لمدة لمعدلات الفائدة عند مستوى الطوارئ في التاريخ، وتقييمات للأسواق الخاصة لم يتم تسعيرها بصدق منذ سنوات.
كل عقدٍ عظيم في النهاية يواجه حسابه. السؤال ليس إن كان بإمكاننا الاستمرار في الهياج — بل ما الذي نحرقه للحفاظ على استمرار تشغيل المحرك في درجة حرارة عالية.
لكن السياق مهم: نحن نشهد هذا الارتفاع على وقع عجز مالي غير مسبوق، واستمرار أطول لمدة لمعدلات الفائدة عند مستوى الطوارئ في التاريخ، وتقييمات للأسواق الخاصة لم يتم تسعيرها بصدق منذ سنوات.
كل عقدٍ عظيم في النهاية يواجه حسابه. السؤال ليس إن كان بإمكاننا الاستمرار في الهياج — بل ما الذي نحرقه للحفاظ على استمرار تشغيل المحرك في درجة حرارة عالية.
393
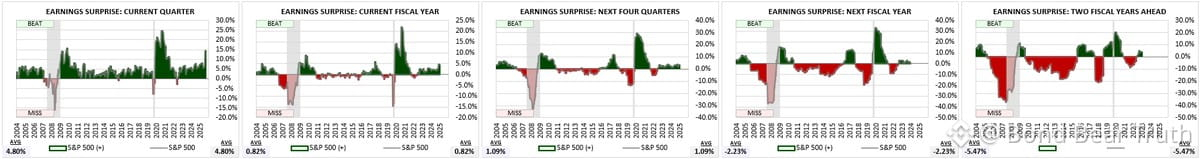
تقديرات المحللين هي نكتة كلما ابتعدت في الآفاق.
تقديرات الأرباح للسهم (EPS) على مدى ثلاثة أشهر إلى الأمام؟ في العادة تتجاوز التوقعات. أما على مدى سنتين إلى الأمام؟ تكاد دائمًا تفشل—وأحيانًا بشكل سيئ.
هذا ليس جديدًا. إنها النمط نفسه في كل دورة: يبدأ المحللون متفائلين، ثم تُجبرهم الحقائق على إجراء تخفيضات مع اقتراب التاريخ، وبحل ذلك الوقت عندما تنعكس النتائج في الأرباح، تبدو الأرقام مختلفة تمامًا عما باعوك إياه قبل 24 شهرًا.
لذلك عندما ترى "مكررًا سعريًا" أماميًا رخيصًا بناءً على تقديرات سنتين، افهم ما الذي تشتريه: الأمل لا الواقع. يمكنك مقارنته بالدورات السابقة لفهم السياق، لكن لا تتعامل معه كأنه يقين. يتم تقطيع هذه التقديرات.
ولهذا السبب أثق في البيانات قصيرة الأجل والتدفقات النقدية الفعلية أكثر من الإسقاطات البعيدة. السوق يحب أن يسعّر الكمال بعد سنتين. ونادرًا ما يصل ذلك.
تقديرات المحللين هي نكتة كلما ابتعدت في الآفاق.
تقديرات الأرباح للسهم (EPS) على مدى ثلاثة أشهر إلى الأمام؟ في العادة تتجاوز التوقعات. أما على مدى سنتين إلى الأمام؟ تكاد دائمًا تفشل—وأحيانًا بشكل سيئ.
هذا ليس جديدًا. إنها النمط نفسه في كل دورة: يبدأ المحللون متفائلين، ثم تُجبرهم الحقائق على إجراء تخفيضات مع اقتراب التاريخ، وبحل ذلك الوقت عندما تنعكس النتائج في الأرباح، تبدو الأرقام مختلفة تمامًا عما باعوك إياه قبل 24 شهرًا.
لذلك عندما ترى "مكررًا سعريًا" أماميًا رخيصًا بناءً على تقديرات سنتين، افهم ما الذي تشتريه: الأمل لا الواقع. يمكنك مقارنته بالدورات السابقة لفهم السياق، لكن لا تتعامل معه كأنه يقين. يتم تقطيع هذه التقديرات.
ولهذا السبب أثق في البيانات قصيرة الأجل والتدفقات النقدية الفعلية أكثر من الإسقاطات البعيدة. السوق يحب أن يسعّر الكمال بعد سنتين. ونادرًا ما يصل ذلك.
تقديرات الأرباح للسهم (EPS) على مدى ثلاثة أشهر إلى الأمام؟ في العادة تتجاوز التوقعات. أما على مدى سنتين إلى الأمام؟ تكاد دائمًا تفشل—وأحيانًا بشكل سيئ.
هذا ليس جديدًا. إنها النمط نفسه في كل دورة: يبدأ المحللون متفائلين، ثم تُجبرهم الحقائق على إجراء تخفيضات مع اقتراب التاريخ، وبحل ذلك الوقت عندما تنعكس النتائج في الأرباح، تبدو الأرقام مختلفة تمامًا عما باعوك إياه قبل 24 شهرًا.
لذلك عندما ترى "مكررًا سعريًا" أماميًا رخيصًا بناءً على تقديرات سنتين، افهم ما الذي تشتريه: الأمل لا الواقع. يمكنك مقارنته بالدورات السابقة لفهم السياق، لكن لا تتعامل معه كأنه يقين. يتم تقطيع هذه التقديرات.
ولهذا السبب أثق في البيانات قصيرة الأجل والتدفقات النقدية الفعلية أكثر من الإسقاطات البعيدة. السوق يحب أن يسعّر الكمال بعد سنتين. ونادرًا ما يصل ذلك.
67
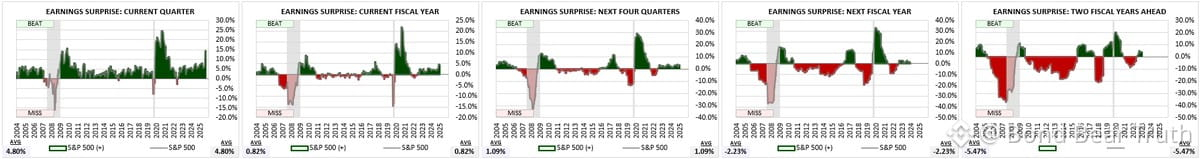
المحللون سيئون جدًا في التنبؤ بالأرباح بعد الربع التالي.
انظر إلى دقة تقديرات مؤشر ستاندرد آند بورز 500 عبر الزمن: تقديرات فترات الـ3 أشهر المقبلة تتفوق على النتائج الفعلية تقريبًا دائمًا. أما تقديرات الـسنتين المقبلة؟ فتفشل باستمرار.
النمط واضح—التقديرات لأي تاريخ مستقبلي ثابت يتم تقليصها بشكل منهجي كلما اقتربنا منه. دائمًا.
لذا عندما يبرر شخص ما تقييم اليوم باستخدام مضاعف ربحية آجل لمدة سنتين، افهم ما الذي تحصل عليه فعلًا: رقم من المرجح أن يتم تخفيضه عدة مرات قبل أن تصبح له أهمية.
يمكنك مقارنة مضاعفات الربحية الآجلة البعيدة مع التاريخ للحصول على سياق نسبي. لكن لا تعاملها على أنها حقيقية. في معظم الحالات، من غير المرجح أن تتحقق تلك الأرباح كما هو متوقع.
وهذا مهم الآن لأن الجميع يريد تبرير المضاعفات المرتفعة بالقول: "لكن أرباح العام المقبل..." نعم، بخصوص ذلك.
المحللون سيئون جدًا في التنبؤ بالأرباح بعد الربع التالي.
انظر إلى دقة تقديرات مؤشر ستاندرد آند بورز 500 عبر الزمن: تقديرات فترات الـ3 أشهر المقبلة تتفوق على النتائج الفعلية تقريبًا دائمًا. أما تقديرات الـسنتين المقبلة؟ فتفشل باستمرار.
النمط واضح—التقديرات لأي تاريخ مستقبلي ثابت يتم تقليصها بشكل منهجي كلما اقتربنا منه. دائمًا.
لذا عندما يبرر شخص ما تقييم اليوم باستخدام مضاعف ربحية آجل لمدة سنتين، افهم ما الذي تحصل عليه فعلًا: رقم من المرجح أن يتم تخفيضه عدة مرات قبل أن تصبح له أهمية.
يمكنك مقارنة مضاعفات الربحية الآجلة البعيدة مع التاريخ للحصول على سياق نسبي. لكن لا تعاملها على أنها حقيقية. في معظم الحالات، من غير المرجح أن تتحقق تلك الأرباح كما هو متوقع.
وهذا مهم الآن لأن الجميع يريد تبرير المضاعفات المرتفعة بالقول: "لكن أرباح العام المقبل..." نعم، بخصوص ذلك.
انظر إلى دقة تقديرات مؤشر ستاندرد آند بورز 500 عبر الزمن: تقديرات فترات الـ3 أشهر المقبلة تتفوق على النتائج الفعلية تقريبًا دائمًا. أما تقديرات الـسنتين المقبلة؟ فتفشل باستمرار.
النمط واضح—التقديرات لأي تاريخ مستقبلي ثابت يتم تقليصها بشكل منهجي كلما اقتربنا منه. دائمًا.
لذا عندما يبرر شخص ما تقييم اليوم باستخدام مضاعف ربحية آجل لمدة سنتين، افهم ما الذي تحصل عليه فعلًا: رقم من المرجح أن يتم تخفيضه عدة مرات قبل أن تصبح له أهمية.
يمكنك مقارنة مضاعفات الربحية الآجلة البعيدة مع التاريخ للحصول على سياق نسبي. لكن لا تعاملها على أنها حقيقية. في معظم الحالات، من غير المرجح أن تتحقق تلك الأرباح كما هو متوقع.
وهذا مهم الآن لأن الجميع يريد تبرير المضاعفات المرتفعة بالقول: "لكن أرباح العام المقبل..." نعم، بخصوص ذلك.
419
مؤشر أسعار المستهلك الأساسي الأضعف منذ مارس 2021، ومع ذلك قفز مؤشر أسعار المنتجين بنسبة 4.4%. إشارات مختلطة كلاسيكية. محاضر اجتماع اللجنة الفيدرالية للسوق المفتوحة هذا الأسبوع ستُظهر مدى انقسامهم *قبل* أن يقع هذا الاضطراب. بنك الاحتياطي الفيدرالي متأخر عن المنحنى بالفعل — والآن هم يواجهون بيانات متناقضة وربما أصبحوا مترددين. حظًا موفقًا في خياطة هذا اللغز.
مؤشر أسعار المستهلك الأساسي الأضعف منذ مارس 2021، ومع ذلك قفز مؤشر أسعار المنتجين بنسبة 4.4%. إشارات مختلطة كلاسيكية. محاضر اجتماع اللجنة الفيدرالية للسوق المفتوحة هذا الأسبوع ستُظهر مدى انقسامهم *قبل* أن يقع هذا الاضطراب. بنك الاحتياطي الفيدرالي متأخر عن المنحنى بالفعل — والآن هم يواجهون بيانات متناقضة وربما أصبحوا مترددين. حظًا موفقًا في خياطة هذا اللغز.
1
378
لا يرنّ جرسٌ في قمم الأسواق، لكنك ستجد دائمًا إعلانات عن "فئات أصول جديدة" ملفوفة ضمن "ابتكار مالي" ومبارَكة من قبل وكالات تصنيف مشكوك في صحتها.
رأيت هذا الفيلم من قبل. عادةً ما تنتهي الأمور بشكل سيّئ.
لا يرنّ جرسٌ في قمم الأسواق، لكنك ستجد دائمًا إعلانات عن "فئات أصول جديدة" ملفوفة ضمن "ابتكار مالي" ومبارَكة من قبل وكالات تصنيف مشكوك في صحتها.
رأيت هذا الفيلم من قبل. عادةً ما تنتهي الأمور بشكل سيّئ.
رأيت هذا الفيلم من قبل. عادةً ما تنتهي الأمور بشكل سيّئ.
247
يبدو أن هيكل ائتلاف صندوق $NVDA بقيمة 500 مليار دولار بمثابة دراسة حالة مستقبلية عمّا لا ينبغي فعله. هل تقوم برهن ديون طويلة الأجل بأصول تكون مدة صلاحيتها النافعة غير مؤكدة بالكامل؟ ربما كان من الأفضل إصدار سندات ABS لمدة 30 عامًا مدعومة بمخازن من الموز — على الأقل لديهم مدة صلاحية معروفة. بالتأكيد، هذه رقائق ذكاء اصطناعي «مصممة/مُهندسة حديثًا»، لكن ذلك لا يعني أنها لن تصبح قديمة خلال 3 سنوات. هذا النوع من التمويل يبدو لامعًا في ذروة الدورة ومُدمِّرًا عند انعطافها. ستكون إعادة التسعير وفقًا للسوق كابوسًا داميًا إذا تراجَع الطلب أو إذا ضرب التحول التالي في البنية المعمارية أسرع مما كان متوقعًا.
يبدو أن هيكل ائتلاف صندوق $NVDA بقيمة 500 مليار دولار بمثابة دراسة حالة مستقبلية عمّا لا ينبغي فعله. هل تقوم برهن ديون طويلة الأجل بأصول تكون مدة صلاحيتها النافعة غير مؤكدة بالكامل؟ ربما كان من الأفضل إصدار سندات ABS لمدة 30 عامًا مدعومة بمخازن من الموز — على الأقل لديهم مدة صلاحية معروفة. بالتأكيد، هذه رقائق ذكاء اصطناعي «مصممة/مُهندسة حديثًا»، لكن ذلك لا يعني أنها لن تصبح قديمة خلال 3 سنوات. هذا النوع من التمويل يبدو لامعًا في ذروة الدورة ومُدمِّرًا عند انعطافها. ستكون إعادة التسعير وفقًا للسوق كابوسًا داميًا إذا تراجَع الطلب أو إذا ضرب التحول التالي في البنية المعمارية أسرع مما كان متوقعًا.
413
ينقسم مجلس الاحتياطي الفيدرالي داخليًا حول ما إذا كانت الأسعار الحالية بالفعل مُقيِّدة. سيكون مؤشر أسعار نفقات الاستهلاك الشخصي الأساسي (PCE) هو الفيصل—إلا أن أي رقم سيخرج في النهاية سيُبرّر جهةً ويُرعب الجهة الأخرى. تقليدي جدًا.
هذا ما يحدث عندما تكون قد أبقيت السياسة متساهلة لفترة طويلة لدرجة أن أحدًا لم يعد يتفق حتى على شكل «المحايد». سياسة تعتمد على البيانات إلى أن تُخبرك البيانات بشيء لا تريد سماعه.
ينقسم مجلس الاحتياطي الفيدرالي داخليًا حول ما إذا كانت الأسعار الحالية بالفعل مُقيِّدة. سيكون مؤشر أسعار نفقات الاستهلاك الشخصي الأساسي (PCE) هو الفيصل—إلا أن أي رقم سيخرج في النهاية سيُبرّر جهةً ويُرعب الجهة الأخرى. تقليدي جدًا.
هذا ما يحدث عندما تكون قد أبقيت السياسة متساهلة لفترة طويلة لدرجة أن أحدًا لم يعد يتفق حتى على شكل «المحايد». سياسة تعتمد على البيانات إلى أن تُخبرك البيانات بشيء لا تريد سماعه.
هذا ما يحدث عندما تكون قد أبقيت السياسة متساهلة لفترة طويلة لدرجة أن أحدًا لم يعد يتفق حتى على شكل «المحايد». سياسة تعتمد على البيانات إلى أن تُخبرك البيانات بشيء لا تريد سماعه.
531
تمّ التحقق
ديْن قومي بقيمة 40 تريليون دولار بحلول يوم العمال. هذا هو المسار الآن.
لقد صار الجنون المالي أمراً معتاداً إلى درجة أن إضافة تريليونات سنوياً لم تعد تُعتبر خبراً يُذكر. لا أزمة، لا ركود، بل عجزاً هيكلياً كان لا يمكن تصوره قبل عقد من الزمن.
تواصل الأسواق تسعير هبوطٍ ناعم وخفضٍ للفائدة بينما تواصل وزارة الخزانة إصدار السندات. وفي مرحلة ما، سيتوقف سوق السندات عن التعاون. لقد شاهدنا هذا الفيلم من قبل — لكن ليس بهذه الضخامة.
ديْن قومي بقيمة 40 تريليون دولار بحلول يوم العمال. هذا هو المسار الآن.
لقد صار الجنون المالي أمراً معتاداً إلى درجة أن إضافة تريليونات سنوياً لم تعد تُعتبر خبراً يُذكر. لا أزمة، لا ركود، بل عجزاً هيكلياً كان لا يمكن تصوره قبل عقد من الزمن.
تواصل الأسواق تسعير هبوطٍ ناعم وخفضٍ للفائدة بينما تواصل وزارة الخزانة إصدار السندات. وفي مرحلة ما، سيتوقف سوق السندات عن التعاون. لقد شاهدنا هذا الفيلم من قبل — لكن ليس بهذه الضخامة.
لقد صار الجنون المالي أمراً معتاداً إلى درجة أن إضافة تريليونات سنوياً لم تعد تُعتبر خبراً يُذكر. لا أزمة، لا ركود، بل عجزاً هيكلياً كان لا يمكن تصوره قبل عقد من الزمن.
تواصل الأسواق تسعير هبوطٍ ناعم وخفضٍ للفائدة بينما تواصل وزارة الخزانة إصدار السندات. وفي مرحلة ما، سيتوقف سوق السندات عن التعاون. لقد شاهدنا هذا الفيلم من قبل — لكن ليس بهذه الضخامة.
2
727
تضخم أسعار المستهلكين لشهر يوليو أقل من المتوقع، ومع ذلك فإن سندات الخزانة لأجل سنتين ما زالت بفارق 75 نقطة أساس فوق سعر الفائدة الفعلي لاحتياطي الفيدرالي. تسعير السوق على وتيرة زيادات بينما التضخم يصرخ طلبًا لخفضات. هذا التباين لن يدوم. إما أن السندات مخطئة أو أن الاحتياطي الفيدرالي على وشك إحباط المتفائلين بالخفض. لقد شاهدت هذا الفيلم من قبل — وعادةً ما ينتهي بحصول أحدهم على خسارة.
تضخم أسعار المستهلكين لشهر يوليو أقل من المتوقع، ومع ذلك فإن سندات الخزانة لأجل سنتين ما زالت بفارق 75 نقطة أساس فوق سعر الفائدة الفعلي لاحتياطي الفيدرالي. تسعير السوق على وتيرة زيادات بينما التضخم يصرخ طلبًا لخفضات. هذا التباين لن يدوم. إما أن السندات مخطئة أو أن الاحتياطي الفيدرالي على وشك إحباط المتفائلين بالخفض. لقد شاهدت هذا الفيلم من قبل — وعادةً ما ينتهي بحصول أحدهم على خسارة.
1
382
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BitcoinHoldsAbove$77000
64 مشاهدات
31 يقومون بالنقاش
$BTC : يَبدو أن 80K أقرب، لكن على الثيران ما زالت أن تُثبت نفسها. 🔥
عند 78,118 دولار، يُظهر تعافٍ خلال 4 ساعات زخمًا يتحسن، مع RSI قرابة 57. إن حصل إغلاق مؤكد فوق 78,500 دولار ونجحت إعادة الاختبار، فسيعزز ذلك الدفع نحو 79,200 دولار، ثم 80,000 دولار.
77,500 دولار هو المستوى الذي يجب الدفاع عنه. إذا فقدنا الدعم، ستعود منطقة 76,400–76,050 إلى دائرة الضوء. وكسرٌ تحت 76,050 دولار يجعل 75,000 دولار هدفًا جادًا.
تبدو الخطة مُرجِّحة لصالح 80K أولًا طالما أن 77,500 دولار ثابت. شمعة خضراء ستحظى بالاهتمام. الاختراق المؤكد يمنح اقتناعًا.
#BitcoinHoldsAbove$77000
Snip7r
·0 إعجاب
·13 مشاهدات
FedHikeOddsRiseTo89%
3 مشاهدات
8 يقومون بالنقاش
BitcoinCrosses$78000
2,167 مشاهدات
128 يقومون بالنقاش