
Raja Ali Ali
508 منشورات
Raja Ali Ali
إبلاغ
حظر المُستخدم
مُتداول مُتكرر
1.3 سنوات
74 تتابع
305 المتابعون
696 إعجاب
منشورات
·
--
🚨 أخبار العملات الرقمية: تدخل قواعد تايلاند الجديدة لصناديق BTC وETH المتداولة حيّز التنفيذ اليوم! 🇹🇭
تطور كبير في سوق العملات الرقمية! 👀
📢 أصدرت هيئة الأوراق المالية والبورصات التايلاندية قواعد لصناديق العملات الرقمية المتداولة، وتسري اعتبارًا من 16 أكتوبر 2026.
🔹 بيتكوين (BTC): من الأصول المؤهلة مبدئيًا.
🔹 إيثيريوم (ETH): من الأصول المؤهلة مبدئيًا أيضًا.
🔹 حماية المستثمرين: تشترط القواعد وجود أمناء حفظ خاضعين للرقابة، وألا تقل نسبة التعرض المتوسط للأصل الرقمي المتتبَّع عن 80%.
📊 ما أهمية ذلك؟
قد تساعد قواعد الاستثمار الأكثر وضوحًا على تعزيز هيكل منتجات الاستثمار في العملات الرقمية، وتسهيل الوصول إلى الأسواق الخاضعة للرقابة.
⚠️ ومع ذلك، لا تضمن اللوائح الجديدة ارتفاع الأسعار. فما زالت ظروف السوق وطلب المستثمرين عاملين مؤثرين.
💬 ما رأيكم: هل ستجذب صناديق العملات الرقمية المتداولة الخاضعة للرقابة مزيدًا من المستثمرين المؤسسيين إلى BTC وETH؟
شاركونا آراءكم في التعليقات! 👇
#Ethereum #CryptoNews #BTC #ETH #CryptoMarket $BTC
{future}(BTCUSDT)
🚨 أخبار العملات الرقمية: تدخل قواعد تايلاند الجديدة لصناديق BTC وETH المتداولة حيّز التنفيذ اليوم! 🇹🇭
تطور كبير في سوق العملات الرقمية! 👀
📢 أصدرت هيئة الأوراق المالية والبورصات التايلاندية قواعد لصناديق العملات الرقمية المتداولة، وتسري اعتبارًا من 16 أكتوبر 2026.
🔹 بيتكوين (BTC): من الأصول المؤهلة مبدئيًا.
🔹 إيثيريوم (ETH): من الأصول المؤهلة مبدئيًا أيضًا.
🔹 حماية المستثمرين: تشترط القواعد وجود أمناء حفظ خاضعين للرقابة، وألا تقل نسبة التعرض المتوسط للأصل الرقمي المتتبَّع عن 80%.
📊 ما أهمية ذلك؟
قد تساعد قواعد الاستثمار الأكثر وضوحًا على تعزيز هيكل منتجات الاستثمار في العملات الرقمية، وتسهيل الوصول إلى الأسواق الخاضعة للرقابة.
⚠️ ومع ذلك، لا تضمن اللوائح الجديدة ارتفاع الأسعار. فما زالت ظروف السوق وطلب المستثمرين عاملين مؤثرين.
💬 ما رأيكم: هل ستجذب صناديق العملات الرقمية المتداولة الخاضعة للرقابة مزيدًا من المستثمرين المؤسسيين إلى BTC وETH؟
شاركونا آراءكم في التعليقات! 👇
#Ethereum #CryptoNews #BTC #ETH #CryptoMarket $BTC
تطور كبير في سوق العملات الرقمية! 👀
📢 أصدرت هيئة الأوراق المالية والبورصات التايلاندية قواعد لصناديق العملات الرقمية المتداولة، وتسري اعتبارًا من 16 أكتوبر 2026.
🔹 بيتكوين (BTC): من الأصول المؤهلة مبدئيًا.
🔹 إيثيريوم (ETH): من الأصول المؤهلة مبدئيًا أيضًا.
🔹 حماية المستثمرين: تشترط القواعد وجود أمناء حفظ خاضعين للرقابة، وألا تقل نسبة التعرض المتوسط للأصل الرقمي المتتبَّع عن 80%.
📊 ما أهمية ذلك؟
قد تساعد قواعد الاستثمار الأكثر وضوحًا على تعزيز هيكل منتجات الاستثمار في العملات الرقمية، وتسهيل الوصول إلى الأسواق الخاضعة للرقابة.
⚠️ ومع ذلك، لا تضمن اللوائح الجديدة ارتفاع الأسعار. فما زالت ظروف السوق وطلب المستثمرين عاملين مؤثرين.
💬 ما رأيكم: هل ستجذب صناديق العملات الرقمية المتداولة الخاضعة للرقابة مزيدًا من المستثمرين المؤسسيين إلى BTC وETH؟
شاركونا آراءكم في التعليقات! 👇
#Ethereum #CryptoNews #BTC #ETH #CryptoMarket $BTC
123
·
--
ألاحظ باستمرار أن الأسواق المالية قد تبدو مؤتمتة تمامًا إلى أن يتعيّن نقل شيء ما من مؤسسة إلى أخرى. يتم تسجيل الملكية هنا، ويتم التحقق من أهلية المستثمر في مكان آخر، وتتم التسوية عبر نظام مختلف، وفجأة تصبح المعاملة بانتظار أشخاص وقواعد بيانات تتفق فيما بينها.
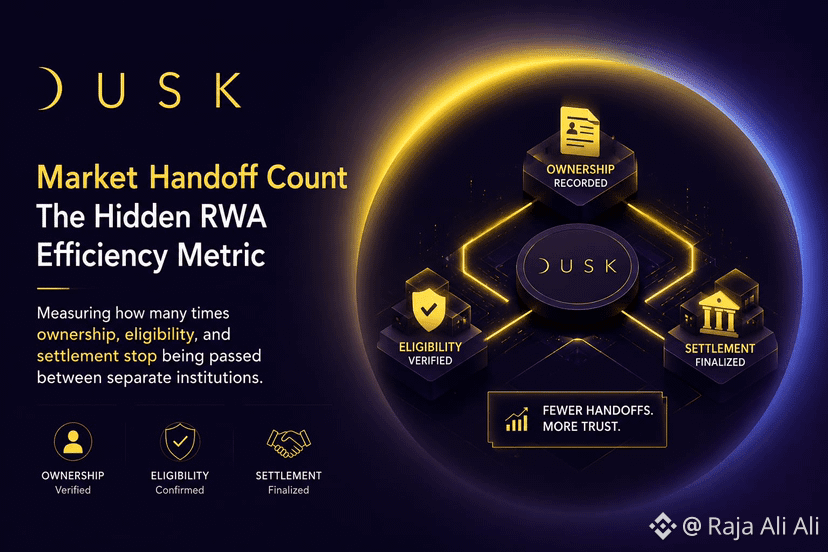
وهذا يجعلني أتساءل عما إذا كان $DUSK يحتاج إلى مؤشر RWA أكثر غرابة: عدد تسليمات السوق (Market Handoff Count).
بدلًا من السؤال فقط عن عدد الأصول أو المعاملات التي تنتقل على السلسلة (onchain)، سأحسب كم مرة تتغير المسؤولية عن المعاملة نفسها من جهة إلى أخرى. يتم التحقق من المستثمر، لكن مؤسسة أخرى ما زالت بحاجة إلى هذه الإجابة. تتغير الملكية، لكن دفتر أستاذ آخر يجب أن يعترف بها. تكتمل التسوية، ومع ذلك قد يظل شخص ما لاحقًا بحاجة إلى مواءمة السجل.
على السطح، كل مؤسسة تؤدي دورها. لكن في الواقع، يخلق كل تسليم مكانًا إضافيًا تصبح فيه الإثباتات قرارًا مرة أخرى.
ربما تظهر الكفاءة الحقيقية لدى Dusk عندما تبدأ تلك الحدود بالاختفاء. إذا أمكن للأهلية والملكية والتسوية أن تشارك الحالة المالية الموثوقة نفسها، فسيحتاج عدد أقل من المشاركين إلى إعادة بناء ما سبق أن ثبّته المشارك السابق.
لكن قلة التسليمات تركز المسؤولية أيضًا. إذا كانت حالة مشتركة واحدة خاطئة، فإن الخطأ ينتقل أبعد.
لذا لن أحتفل تلقائيًا بعدد أقل.
يبدأ الأمر في أن يصبح مهمًا عندما تختفي التسليمات دون أن تختفي معها المساءلة.
#dusk $DUSK @Dusk
ألاحظ باستمرار أن الأسواق المالية قد تبدو مؤتمتة تمامًا إلى أن يتعيّن نقل شيء ما من مؤسسة إلى أخرى. يتم تسجيل الملكية هنا، ويتم التحقق من أهلية المستثمر في مكان آخر، وتتم التسوية عبر نظام مختلف، وفجأة تصبح المعاملة بانتظار أشخاص وقواعد بيانات تتفق فيما بينها.
وهذا يجعلني أتساءل عما إذا كان $DUSK يحتاج إلى مؤشر RWA أكثر غرابة: عدد تسليمات السوق (Market Handoff Count).
بدلًا من السؤال فقط عن عدد الأصول أو المعاملات التي تنتقل على السلسلة (onchain)، سأحسب كم مرة تتغير المسؤولية عن المعاملة نفسها من جهة إلى أخرى. يتم التحقق من المستثمر، لكن مؤسسة أخرى ما زالت بحاجة إلى هذه الإجابة. تتغير الملكية، لكن دفتر أستاذ آخر يجب أن يعترف بها. تكتمل التسوية، ومع ذلك قد يظل شخص ما لاحقًا بحاجة إلى مواءمة السجل.
على السطح، كل مؤسسة تؤدي دورها. لكن في الواقع، يخلق كل تسليم مكانًا إضافيًا تصبح فيه الإثباتات قرارًا مرة أخرى.
ربما تظهر الكفاءة الحقيقية لدى Dusk عندما تبدأ تلك الحدود بالاختفاء. إذا أمكن للأهلية والملكية والتسوية أن تشارك الحالة المالية الموثوقة نفسها، فسيحتاج عدد أقل من المشاركين إلى إعادة بناء ما سبق أن ثبّته المشارك السابق.
لكن قلة التسليمات تركز المسؤولية أيضًا. إذا كانت حالة مشتركة واحدة خاطئة، فإن الخطأ ينتقل أبعد.
لذا لن أحتفل تلقائيًا بعدد أقل.
يبدأ الأمر في أن يصبح مهمًا عندما تختفي التسليمات دون أن تختفي معها المساءلة.
#dusk $DUSK @Dusk
وهذا يجعلني أتساءل عما إذا كان $DUSK يحتاج إلى مؤشر RWA أكثر غرابة: عدد تسليمات السوق (Market Handoff Count).
بدلًا من السؤال فقط عن عدد الأصول أو المعاملات التي تنتقل على السلسلة (onchain)، سأحسب كم مرة تتغير المسؤولية عن المعاملة نفسها من جهة إلى أخرى. يتم التحقق من المستثمر، لكن مؤسسة أخرى ما زالت بحاجة إلى هذه الإجابة. تتغير الملكية، لكن دفتر أستاذ آخر يجب أن يعترف بها. تكتمل التسوية، ومع ذلك قد يظل شخص ما لاحقًا بحاجة إلى مواءمة السجل.
على السطح، كل مؤسسة تؤدي دورها. لكن في الواقع، يخلق كل تسليم مكانًا إضافيًا تصبح فيه الإثباتات قرارًا مرة أخرى.
ربما تظهر الكفاءة الحقيقية لدى Dusk عندما تبدأ تلك الحدود بالاختفاء. إذا أمكن للأهلية والملكية والتسوية أن تشارك الحالة المالية الموثوقة نفسها، فسيحتاج عدد أقل من المشاركين إلى إعادة بناء ما سبق أن ثبّته المشارك السابق.
لكن قلة التسليمات تركز المسؤولية أيضًا. إذا كانت حالة مشتركة واحدة خاطئة، فإن الخطأ ينتقل أبعد.
لذا لن أحتفل تلقائيًا بعدد أقل.
يبدأ الأمر في أن يصبح مهمًا عندما تختفي التسليمات دون أن تختفي معها المساءلة.
#dusk $DUSK @Dusk
1
81
·
--
ألاحظ باستمرار أن «قابلية التركيب (composability)» تبدو أبسط بكثير حتى ترتبط بها أصول تتضمن قواعد. في التمويل اللامركزي العادي، يمكن لتطبيق واحد أن يرث السيولة من تطبيق آخر وأن يقوم فورًا بشيء ما بها. أما مع الأصول المُنظَّمة، فقد تصل الأموال قبل وصول السياق.
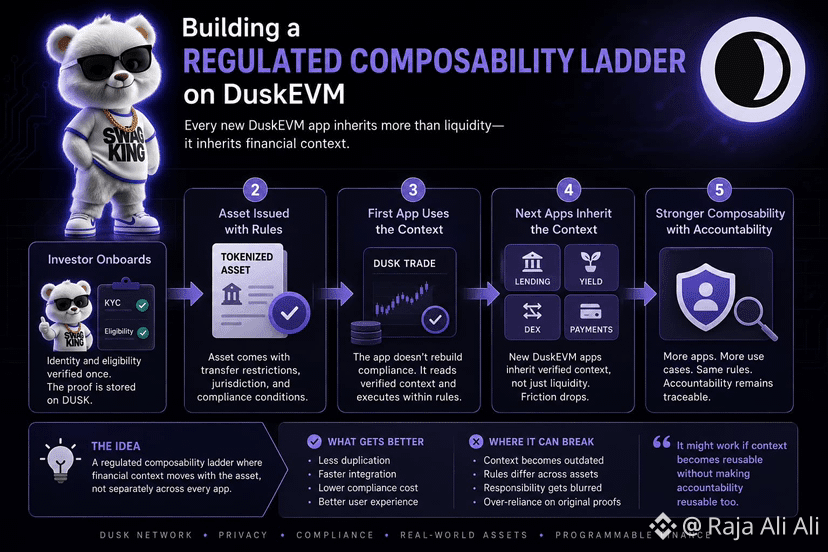
هذا يجعلني أتساءل إن كان $DUSK يمكنه بناء شيء أقرب إلى سلّم قابلية تركيب مُنظَّم على DuskEVM.
تخيّل أن تطبيقًا واحدًا يعرف مسبقًا أن المستثمر اجتاز فحص الأهلية. وآخر يعرف أن الأصل لديه قيود على التحويل. وثالث يتولى التسوية. إذا استطاع تطبيق جديد استخدام هذه الحالات المُتحقق منها دون جمع المستندات نفسها وإعادة بناء عملية الامتثال نفسها، فإنه لا يرث مجرد سيولة. بل يرث سياقًا ماليًا.
لكن هنا أتردد.
إن إثبات أن شخصًا كان مؤهلًا أمس لا يعني بالضرورة أن ذلك يُعد إذنًا للتداول اليوم. تتغير الاختصاصات القضائية، ويتغير وضع المستثمر، ويمكن للأصول المختلفة أن تفسّر نفس التحقق بشكل مختلف. قد يؤدي إعادة استخدام السياق إلى إزالة التكرار، لكنه قد ينقل أيضًا مسؤوليةً بهدوء من التطبيق الذي اتخذ القرار إلى النظام الذي أنتج الإثبات الأصلي.
لذلك سأقيس السلّم بمدى بقاء السياق المُتحقق منه بين التطبيقات دون مراجعة يدوية.
قد ينجح الأمر إذا أصبح السياق قابلاً لإعادة الاستخدام دون أن يصبح المساءلة قابلة لإعادة الاستخدام أيضًا.
#dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
ألاحظ باستمرار أن «قابلية التركيب (composability)» تبدو أبسط بكثير حتى ترتبط بها أصول تتضمن قواعد. في التمويل اللامركزي العادي، يمكن لتطبيق واحد أن يرث السيولة من تطبيق آخر وأن يقوم فورًا بشيء ما بها. أما مع الأصول المُنظَّمة، فقد تصل الأموال قبل وصول السياق.
هذا يجعلني أتساءل إن كان $DUSK يمكنه بناء شيء أقرب إلى سلّم قابلية تركيب مُنظَّم على DuskEVM.
تخيّل أن تطبيقًا واحدًا يعرف مسبقًا أن المستثمر اجتاز فحص الأهلية. وآخر يعرف أن الأصل لديه قيود على التحويل. وثالث يتولى التسوية. إذا استطاع تطبيق جديد استخدام هذه الحالات المُتحقق منها دون جمع المستندات نفسها وإعادة بناء عملية الامتثال نفسها، فإنه لا يرث مجرد سيولة. بل يرث سياقًا ماليًا.
لكن هنا أتردد.
إن إثبات أن شخصًا كان مؤهلًا أمس لا يعني بالضرورة أن ذلك يُعد إذنًا للتداول اليوم. تتغير الاختصاصات القضائية، ويتغير وضع المستثمر، ويمكن للأصول المختلفة أن تفسّر نفس التحقق بشكل مختلف. قد يؤدي إعادة استخدام السياق إلى إزالة التكرار، لكنه قد ينقل أيضًا مسؤوليةً بهدوء من التطبيق الذي اتخذ القرار إلى النظام الذي أنتج الإثبات الأصلي.
لذلك سأقيس السلّم بمدى بقاء السياق المُتحقق منه بين التطبيقات دون مراجعة يدوية.
قد ينجح الأمر إذا أصبح السياق قابلاً لإعادة الاستخدام دون أن يصبح المساءلة قابلة لإعادة الاستخدام أيضًا.
#dusk $DUSK @Dusk
هذا يجعلني أتساءل إن كان $DUSK يمكنه بناء شيء أقرب إلى سلّم قابلية تركيب مُنظَّم على DuskEVM.
تخيّل أن تطبيقًا واحدًا يعرف مسبقًا أن المستثمر اجتاز فحص الأهلية. وآخر يعرف أن الأصل لديه قيود على التحويل. وثالث يتولى التسوية. إذا استطاع تطبيق جديد استخدام هذه الحالات المُتحقق منها دون جمع المستندات نفسها وإعادة بناء عملية الامتثال نفسها، فإنه لا يرث مجرد سيولة. بل يرث سياقًا ماليًا.
لكن هنا أتردد.
إن إثبات أن شخصًا كان مؤهلًا أمس لا يعني بالضرورة أن ذلك يُعد إذنًا للتداول اليوم. تتغير الاختصاصات القضائية، ويتغير وضع المستثمر، ويمكن للأصول المختلفة أن تفسّر نفس التحقق بشكل مختلف. قد يؤدي إعادة استخدام السياق إلى إزالة التكرار، لكنه قد ينقل أيضًا مسؤوليةً بهدوء من التطبيق الذي اتخذ القرار إلى النظام الذي أنتج الإثبات الأصلي.
لذلك سأقيس السلّم بمدى بقاء السياق المُتحقق منه بين التطبيقات دون مراجعة يدوية.
قد ينجح الأمر إذا أصبح السياق قابلاً لإعادة الاستخدام دون أن يصبح المساءلة قابلة لإعادة الاستخدام أيضًا.
#dusk $DUSK @Dusk
1
92
·
--
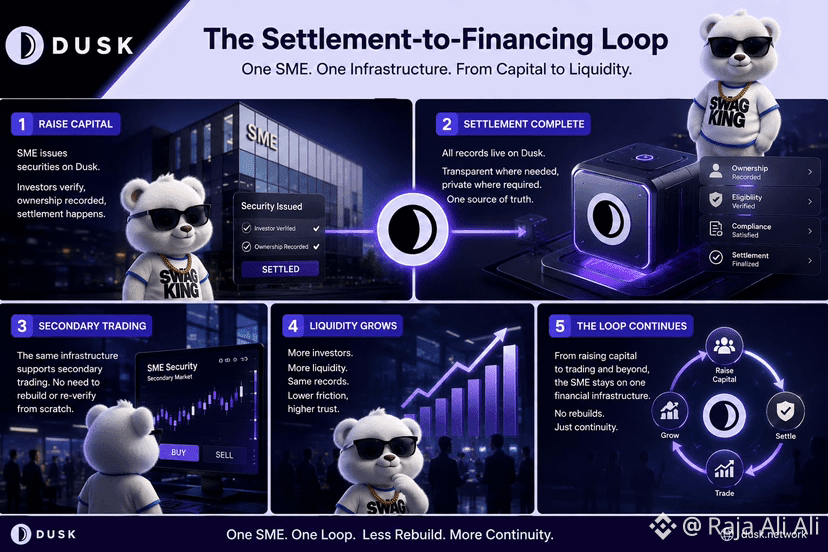
بصراحة، ما زلت أفكر في أن الجزء المكلف من تمويل الشركات الصغيرة والمتوسطة (SME) قد لا يكون جمع الأموال. قد تكون كل الأمور التي يتعين على الشركة إعادة بنائها بمجرد أن تحتاج تلك الأموال إلى أن تذهب إلى مكان آخر.
يمكن لشركة صغيرة أو متوسطة أن تصدر أوراقًا مالية عبر $DUSK، ويستكمل المستثمرون فحوصات الأهلية، ويتم تسجيل الملكية ويحدث التسوية. على السطح، يبدو الأمر وكأنه انتهى.
ثم يبدأ التداول الثانوي.
وفجأة قد تحتاج الشركة نفسها إلى جهة تداول أخرى، وفحص أهلية آخر للمستثمر، ومطابقة ملكية أخرى، وربما مؤسسة أخرى تقرر ما إذا كانت السجلات السابقة مقبولة. إن الأصل موجود بالفعل، لكن سير العمل المالي يبدأ من جديد.
هذا ما يجعلني أتساءل عن «حلقة التسوية إلى التمويل».
إذا كانت عملية الإصدار، وأهلية المستثمر، وسجلات الملكية، والتسوية، والتداول اللاحق يمكن أن تعيد استخدام الحالة المالية الأساسية نفسها، فلن تقوم شركة SME بتوكننة أصل مرة واحدة فقط. كل خطوة مكتملة يمكن أن تصبح بنية تحتية للخطوة التالية.
لكن إعادة الاستخدام تخلق مشكلة أخرى. فالسجل المُتحقق لا يعني تلقائيًا أن مؤسسة أخرى ستقبل القرار الذي يقف خلفه. القوانين تتغير. تتغير حالة المستثمر. ولا يزال يتعين أن تكون المسؤولية موجودة في مكان ما.
لذلك قد لا تكون المؤدية المثيرة للاهتمام هي عدد الشركات الصغيرة والمتوسطة التي تصدر على Dusk.
بل سأنظر إلى مدى القليل من البنية التحتية التي يتعين على شركة SME إعادة بنائها عندما ينتقل رأس مالها من الإصدار إلى سوق ثانوي فعلي.
وهنا تبدأ أهمية الاستمرارية.
#dusk $DUSK @Dusk
بصراحة، ما زلت أفكر في أن الجزء المكلف من تمويل الشركات الصغيرة والمتوسطة (SME) قد لا يكون جمع الأموال. قد تكون كل الأمور التي يتعين على الشركة إعادة بنائها بمجرد أن تحتاج تلك الأموال إلى أن تذهب إلى مكان آخر.
يمكن لشركة صغيرة أو متوسطة أن تصدر أوراقًا مالية عبر $DUSK ، ويستكمل المستثمرون فحوصات الأهلية، ويتم تسجيل الملكية ويحدث التسوية. على السطح، يبدو الأمر وكأنه انتهى.
ثم يبدأ التداول الثانوي.
وفجأة قد تحتاج الشركة نفسها إلى جهة تداول أخرى، وفحص أهلية آخر للمستثمر، ومطابقة ملكية أخرى، وربما مؤسسة أخرى تقرر ما إذا كانت السجلات السابقة مقبولة. إن الأصل موجود بالفعل، لكن سير العمل المالي يبدأ من جديد.
هذا ما يجعلني أتساءل عن «حلقة التسوية إلى التمويل».
إذا كانت عملية الإصدار، وأهلية المستثمر، وسجلات الملكية، والتسوية، والتداول اللاحق يمكن أن تعيد استخدام الحالة المالية الأساسية نفسها، فلن تقوم شركة SME بتوكننة أصل مرة واحدة فقط. كل خطوة مكتملة يمكن أن تصبح بنية تحتية للخطوة التالية.
لكن إعادة الاستخدام تخلق مشكلة أخرى. فالسجل المُتحقق لا يعني تلقائيًا أن مؤسسة أخرى ستقبل القرار الذي يقف خلفه. القوانين تتغير. تتغير حالة المستثمر. ولا يزال يتعين أن تكون المسؤولية موجودة في مكان ما.
لذلك قد لا تكون المؤدية المثيرة للاهتمام هي عدد الشركات الصغيرة والمتوسطة التي تصدر على Dusk.
بل سأنظر إلى مدى القليل من البنية التحتية التي يتعين على شركة SME إعادة بنائها عندما ينتقل رأس مالها من الإصدار إلى سوق ثانوي فعلي.
وهنا تبدأ أهمية الاستمرارية.
#dusk $DUSK @Dusk
يمكن لشركة صغيرة أو متوسطة أن تصدر أوراقًا مالية عبر $DUSK ، ويستكمل المستثمرون فحوصات الأهلية، ويتم تسجيل الملكية ويحدث التسوية. على السطح، يبدو الأمر وكأنه انتهى.
ثم يبدأ التداول الثانوي.
وفجأة قد تحتاج الشركة نفسها إلى جهة تداول أخرى، وفحص أهلية آخر للمستثمر، ومطابقة ملكية أخرى، وربما مؤسسة أخرى تقرر ما إذا كانت السجلات السابقة مقبولة. إن الأصل موجود بالفعل، لكن سير العمل المالي يبدأ من جديد.
هذا ما يجعلني أتساءل عن «حلقة التسوية إلى التمويل».
إذا كانت عملية الإصدار، وأهلية المستثمر، وسجلات الملكية، والتسوية، والتداول اللاحق يمكن أن تعيد استخدام الحالة المالية الأساسية نفسها، فلن تقوم شركة SME بتوكننة أصل مرة واحدة فقط. كل خطوة مكتملة يمكن أن تصبح بنية تحتية للخطوة التالية.
لكن إعادة الاستخدام تخلق مشكلة أخرى. فالسجل المُتحقق لا يعني تلقائيًا أن مؤسسة أخرى ستقبل القرار الذي يقف خلفه. القوانين تتغير. تتغير حالة المستثمر. ولا يزال يتعين أن تكون المسؤولية موجودة في مكان ما.
لذلك قد لا تكون المؤدية المثيرة للاهتمام هي عدد الشركات الصغيرة والمتوسطة التي تصدر على Dusk.
بل سأنظر إلى مدى القليل من البنية التحتية التي يتعين على شركة SME إعادة بنائها عندما ينتقل رأس مالها من الإصدار إلى سوق ثانوي فعلي.
وهنا تبدأ أهمية الاستمرارية.
#dusk $DUSK @Dusk
1
79
·
--
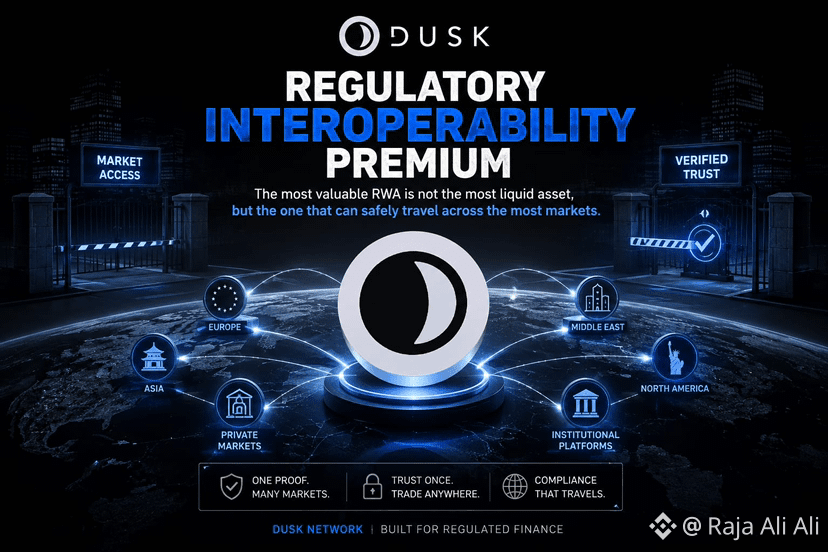
بصراحة، ما زلت أفكر بأن السيولة ربما ليست السؤال الأول المناسب للأصول المُمَثَّلة عبر التوكنات. يمكن لأصل RWA أن يتداول بكثافة في سوق واحد ومع ذلك يصبح عديم الفائدة بشكل غريب بمجرد أن يحاول شخص ما نقله إلى مكان آخر.
وهنا أرى احتمال وجود “علاوة قابلية التوافق التنظيمي” حول $DUSK.
تخيّل سندًا مُرمَّزًا (tokenized) واحدًا يتم قبوله من جهة تداول واحدة فقط. والآن تخيّل آخر يمكنه الانتقال بين عدة أسواق منظَّمة، لأن كل جهة تستطيع التحقق من هوية المستثمر وسجل الملكية وإثباتات الامتثال المطلوبة دون إعادة بناء كل شيء من الصفر. نفس الأصل الأساسي، وربما حتى حجم تداول أقل، لكن وصول مالي أوسع بكثير.
على السطح، كلاهما أصول سائلة. عمليًا، أحدهما يحمل سياقه التنظيمي معه. الآخر يواصل الاصطدام بالحدود.
وهذه الحدود مكلفة. فحص هوية آخر. قرار أهلية آخر. مراجعة يدوية. قواعد إفصاح مختلفة. ما يزال يتعيّن على شخص ما أن يتحمّل مسؤولية التحقق الذي تم إجراؤه في السوق السابق.
هذه النقطة الأخيرة تُقلقني.
“يمكن للإثبات أن يسافر أسرع من الثقة المؤسسية”
لذلك ربما لا تأتي العلاوة من قابلية التوافق بحد ذاتها، بل من مدى تكرار استعداد جهة تنظيمية أخرى فعلًا لتبني الإجابات السابقة.
سأراقب عدد الأسواق لكل أصل إلى جانب السيولة.
لأن RWA يتداول في كل مكان يُسمح له قانونًا بالوجود قد يصبح في النهاية أكثر فائدة من أصل يتداول كثيرًا فقط في مكان واحد.
يفشل الأمر إذا كانت كل عملية عبور حدودية ما تزال تُجبر الأصل على العودة إلى الصفر.
#dusk $DUSK @Dusk_Foundation
$UAI
{alpha}(560x3e5d4f8aee0d9b3082d5f6da5d6e225d17ba9ea0)
$TUT
{future}(TUTUSDT)
{future}(DUSKUSDT)
بصراحة، ما زلت أفكر بأن السيولة ربما ليست السؤال الأول المناسب للأصول المُمَثَّلة عبر التوكنات. يمكن لأصل RWA أن يتداول بكثافة في سوق واحد ومع ذلك يصبح عديم الفائدة بشكل غريب بمجرد أن يحاول شخص ما نقله إلى مكان آخر.
وهنا أرى احتمال وجود “علاوة قابلية التوافق التنظيمي” حول $DUSK .
تخيّل سندًا مُرمَّزًا (tokenized) واحدًا يتم قبوله من جهة تداول واحدة فقط. والآن تخيّل آخر يمكنه الانتقال بين عدة أسواق منظَّمة، لأن كل جهة تستطيع التحقق من هوية المستثمر وسجل الملكية وإثباتات الامتثال المطلوبة دون إعادة بناء كل شيء من الصفر. نفس الأصل الأساسي، وربما حتى حجم تداول أقل، لكن وصول مالي أوسع بكثير.
على السطح، كلاهما أصول سائلة. عمليًا، أحدهما يحمل سياقه التنظيمي معه. الآخر يواصل الاصطدام بالحدود.
وهذه الحدود مكلفة. فحص هوية آخر. قرار أهلية آخر. مراجعة يدوية. قواعد إفصاح مختلفة. ما يزال يتعيّن على شخص ما أن يتحمّل مسؤولية التحقق الذي تم إجراؤه في السوق السابق.
هذه النقطة الأخيرة تُقلقني.
“يمكن للإثبات أن يسافر أسرع من الثقة المؤسسية”
لذلك ربما لا تأتي العلاوة من قابلية التوافق بحد ذاتها، بل من مدى تكرار استعداد جهة تنظيمية أخرى فعلًا لتبني الإجابات السابقة.
سأراقب عدد الأسواق لكل أصل إلى جانب السيولة.
لأن RWA يتداول في كل مكان يُسمح له قانونًا بالوجود قد يصبح في النهاية أكثر فائدة من أصل يتداول كثيرًا فقط في مكان واحد.
يفشل الأمر إذا كانت كل عملية عبور حدودية ما تزال تُجبر الأصل على العودة إلى الصفر.
#dusk $DUSK @Dusk
$UAI
$TUT
وهنا أرى احتمال وجود “علاوة قابلية التوافق التنظيمي” حول $DUSK .
تخيّل سندًا مُرمَّزًا (tokenized) واحدًا يتم قبوله من جهة تداول واحدة فقط. والآن تخيّل آخر يمكنه الانتقال بين عدة أسواق منظَّمة، لأن كل جهة تستطيع التحقق من هوية المستثمر وسجل الملكية وإثباتات الامتثال المطلوبة دون إعادة بناء كل شيء من الصفر. نفس الأصل الأساسي، وربما حتى حجم تداول أقل، لكن وصول مالي أوسع بكثير.
على السطح، كلاهما أصول سائلة. عمليًا، أحدهما يحمل سياقه التنظيمي معه. الآخر يواصل الاصطدام بالحدود.
وهذه الحدود مكلفة. فحص هوية آخر. قرار أهلية آخر. مراجعة يدوية. قواعد إفصاح مختلفة. ما يزال يتعيّن على شخص ما أن يتحمّل مسؤولية التحقق الذي تم إجراؤه في السوق السابق.
هذه النقطة الأخيرة تُقلقني.
“يمكن للإثبات أن يسافر أسرع من الثقة المؤسسية”
لذلك ربما لا تأتي العلاوة من قابلية التوافق بحد ذاتها، بل من مدى تكرار استعداد جهة تنظيمية أخرى فعلًا لتبني الإجابات السابقة.
سأراقب عدد الأسواق لكل أصل إلى جانب السيولة.
لأن RWA يتداول في كل مكان يُسمح له قانونًا بالوجود قد يصبح في النهاية أكثر فائدة من أصل يتداول كثيرًا فقط في مكان واحد.
يفشل الأمر إذا كانت كل عملية عبور حدودية ما تزال تُجبر الأصل على العودة إلى الصفر.
#dusk $DUSK @Dusk
$UAI
$TUT
1
155
·
--
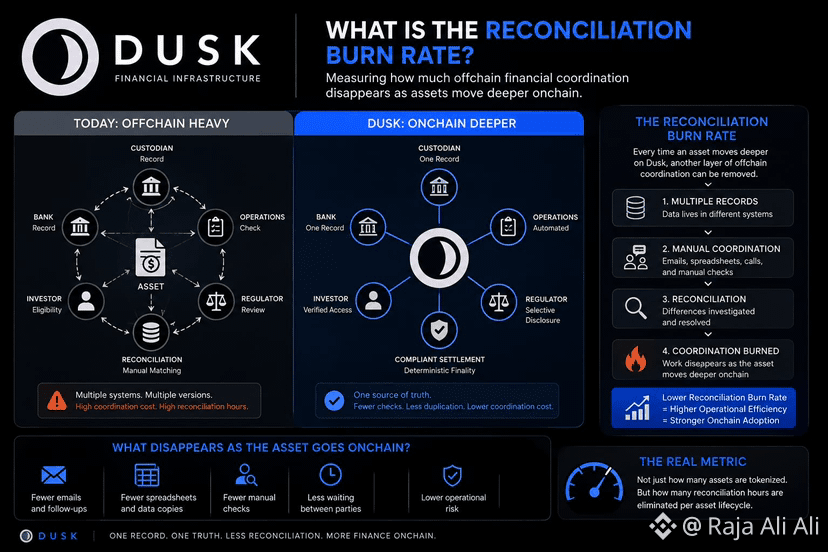
بصراحة، ما زلت أفكر في أن عملية التقطيع/التجزئة (tokenization) يتم قياسها في الوقت الخطأ. نحتفل عندما يتحرك أصلٌ على السلسلة (onchain)، لكن الجزء المكلف قد يكون كل ما يتعين على المؤسسات فعله من حوله بعد ذلك.
تتم صفقة. ثم يقوم شخص ما بمقارنة سجلّ الملكية مع نظام آخر. تتم مطابقة سجلات النقد. ويتم تأكيد الأهلية مرة أخرى. يقوم فريق العمليات بالتحقيق في الفروقات. على السطح، يكون الأصل رقمياً. لكن في الواقع، ما زال الناس يعملون على التوفيق بين الإصدارات المختلفة لما حدث.
وهذا يجعلني أتساءل إن كان بإمكان Dusk إنشاء شيء مثل "معدل الحرق للتوفيق (Reconciliation Burn Rate)".
ليس حرق التوكنات. بل حرق/تقليل التنسيق.
إذا كانت عملية الإصدار والملكية والتحقق من الامتثال والتحويلات والتسوية تشارك بشكل متزايد نفس السجل الأساسي على Dusk، فقد يزيل كل خطوة سبباً إضافياً لدى المؤسسات لمقارنة قواعد بيانات منفصلة. قد يؤدي تحرك أصل واحد أعمق على السلسلة إلى استهلاك تدريجي أقل للبريد الإلكتروني، وأقل لجداول البيانات، وأقل للتحقق اليدوي، وأقل للانتظار بين الأطراف.
لكنني أعتقد أن الجزء الصعب هو قياس ما الذي يختفي فعلياً.
سجل البلوكشين يمكنه أن يثبت أن شيئاً ما حدث. لكنه لا يجعل تلقائياً كل بنك أو أمين حفظ (custodian) أو جهة تنظيمية تقبل هذا السجل كحقيقة تشغيلية.
لذلك ربما لا تكون المعيارية المفيدة هي ببساطة الأصول المُجزّأة/المُرمّزة (tokenized).
بل هي ساعات التوفيق التي تم إلغاؤها لكل دورة حياة للأصل.
يعمل ذلك إذا كانت المؤسسات توقف فعلياً الحفاظ على السجلات الموازية.
$SC #dusk $DUSK @Dusk_Foundation
{spot}(SCUSDT)
$TRUMP
{spot}(TRUMPUSDT)
بصراحة، ما زلت أفكر في أن عملية التقطيع/التجزئة (tokenization) يتم قياسها في الوقت الخطأ. نحتفل عندما يتحرك أصلٌ على السلسلة (onchain)، لكن الجزء المكلف قد يكون كل ما يتعين على المؤسسات فعله من حوله بعد ذلك.
تتم صفقة. ثم يقوم شخص ما بمقارنة سجلّ الملكية مع نظام آخر. تتم مطابقة سجلات النقد. ويتم تأكيد الأهلية مرة أخرى. يقوم فريق العمليات بالتحقيق في الفروقات. على السطح، يكون الأصل رقمياً. لكن في الواقع، ما زال الناس يعملون على التوفيق بين الإصدارات المختلفة لما حدث.
وهذا يجعلني أتساءل إن كان بإمكان Dusk إنشاء شيء مثل "معدل الحرق للتوفيق (Reconciliation Burn Rate)".
ليس حرق التوكنات. بل حرق/تقليل التنسيق.
إذا كانت عملية الإصدار والملكية والتحقق من الامتثال والتحويلات والتسوية تشارك بشكل متزايد نفس السجل الأساسي على Dusk، فقد يزيل كل خطوة سبباً إضافياً لدى المؤسسات لمقارنة قواعد بيانات منفصلة. قد يؤدي تحرك أصل واحد أعمق على السلسلة إلى استهلاك تدريجي أقل للبريد الإلكتروني، وأقل لجداول البيانات، وأقل للتحقق اليدوي، وأقل للانتظار بين الأطراف.
لكنني أعتقد أن الجزء الصعب هو قياس ما الذي يختفي فعلياً.
سجل البلوكشين يمكنه أن يثبت أن شيئاً ما حدث. لكنه لا يجعل تلقائياً كل بنك أو أمين حفظ (custodian) أو جهة تنظيمية تقبل هذا السجل كحقيقة تشغيلية.
لذلك ربما لا تكون المعيارية المفيدة هي ببساطة الأصول المُجزّأة/المُرمّزة (tokenized).
بل هي ساعات التوفيق التي تم إلغاؤها لكل دورة حياة للأصل.
يعمل ذلك إذا كانت المؤسسات توقف فعلياً الحفاظ على السجلات الموازية.
$SC #dusk $DUSK @Dusk
$TRUMP
تتم صفقة. ثم يقوم شخص ما بمقارنة سجلّ الملكية مع نظام آخر. تتم مطابقة سجلات النقد. ويتم تأكيد الأهلية مرة أخرى. يقوم فريق العمليات بالتحقيق في الفروقات. على السطح، يكون الأصل رقمياً. لكن في الواقع، ما زال الناس يعملون على التوفيق بين الإصدارات المختلفة لما حدث.
وهذا يجعلني أتساءل إن كان بإمكان Dusk إنشاء شيء مثل "معدل الحرق للتوفيق (Reconciliation Burn Rate)".
ليس حرق التوكنات. بل حرق/تقليل التنسيق.
إذا كانت عملية الإصدار والملكية والتحقق من الامتثال والتحويلات والتسوية تشارك بشكل متزايد نفس السجل الأساسي على Dusk، فقد يزيل كل خطوة سبباً إضافياً لدى المؤسسات لمقارنة قواعد بيانات منفصلة. قد يؤدي تحرك أصل واحد أعمق على السلسلة إلى استهلاك تدريجي أقل للبريد الإلكتروني، وأقل لجداول البيانات، وأقل للتحقق اليدوي، وأقل للانتظار بين الأطراف.
لكنني أعتقد أن الجزء الصعب هو قياس ما الذي يختفي فعلياً.
سجل البلوكشين يمكنه أن يثبت أن شيئاً ما حدث. لكنه لا يجعل تلقائياً كل بنك أو أمين حفظ (custodian) أو جهة تنظيمية تقبل هذا السجل كحقيقة تشغيلية.
لذلك ربما لا تكون المعيارية المفيدة هي ببساطة الأصول المُجزّأة/المُرمّزة (tokenized).
بل هي ساعات التوفيق التي تم إلغاؤها لكل دورة حياة للأصل.
يعمل ذلك إذا كانت المؤسسات توقف فعلياً الحفاظ على السجلات الموازية.
$SC #dusk $DUSK @Dusk
$TRUMP
2
2
173
·
--
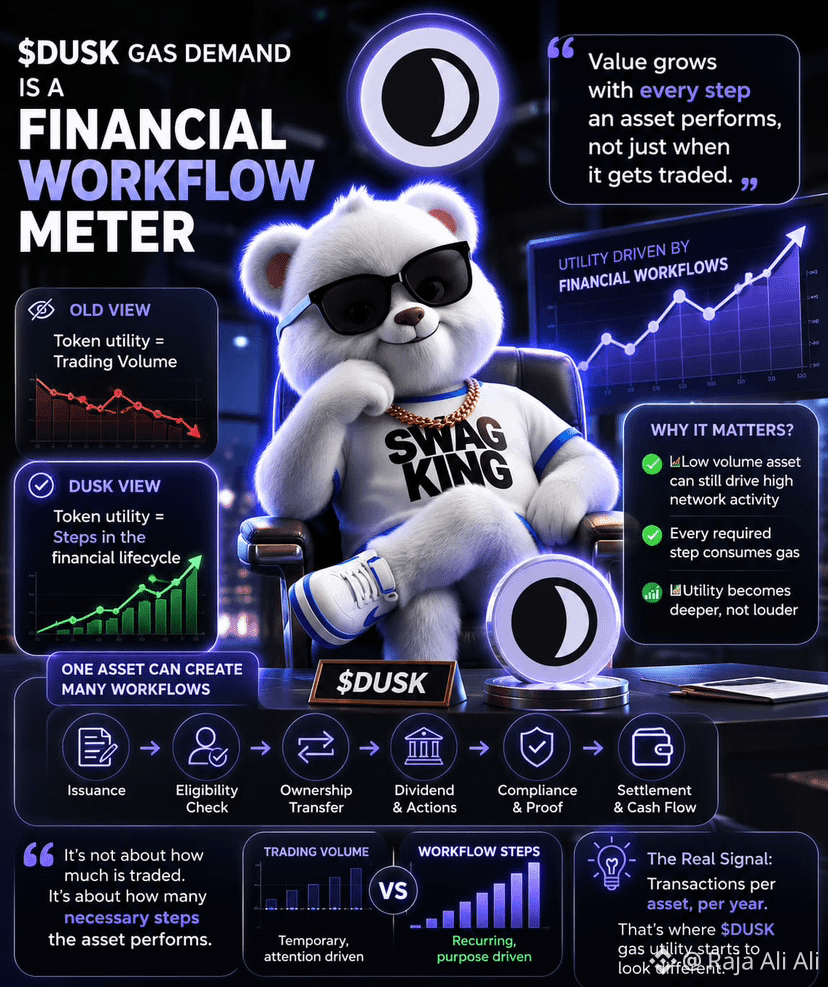
بصراحة، ما زلت أتساءل إذا كانت أحجام التداول هي المكان الخاطئ للبحث عن $DUSK utility. يمكن للأصل الخاضع للتنظيم أن يتم تداوله مرة واحدة، ثم يواصل خلق أعمال لسنوات.
فكّر فيما يحدث بعد الإصدار. يتغيّر الملك. يتم التحقق من الأهلية. يتم تسوية النقد والأوراق المالية. تنتقل الأرباح. تحدث الإجراءات المؤسسية. وفي النهاية، يحتاج شخص ما إلى دليل لإعداد التقارير أو المراجعة. على السطح، تبدو هذه عمليات مالية منفصلة. على السلسلة (Onchain)، يمكن أن تصبح كل واحدة منها معاملة أخرى تستهلك الغاز.
وهذا يجعل $DUSK gas demand تبدو أقل مثل عدّاد تداول وأكثر مثل عدّاد لسير عمل مالي.
قد يؤدي أصل واحد ذو حجم تداول ثانوي منخفض نظريًا إلى خلق نشاط شبكي متكرر أكثر من رمز يتم تداوله بشكل كبير، إذا كانت دورة حياته تواصل إنتاج الإجراءات المطلوبة. والأمور المطلوبة هنا هي التي تهم. يمكن أن تختفي صفقة مضاربية عندما يغادر الاهتمام. لا يمكن ببساطة تخطي أرباح أو تحديثات الملكية لأن السوق هدأ.
لكنني أعتقد أن هذا لا يصبح ذا معنى إلا إذا كانت هذه سير العمل تنتهي فعليًا على Dusk. إذا كانت المؤسسات ما تزال تنفّذ فحوص الامتثال والخدمات والتقارير وتنسيق النقد في مكان آخر، فإن سجلات السلسلة لا تسجّل سوى أجزاء من دورة الحياة.
لذا ربما تكون المؤشّر الذي يستحق المراقبة ليس معاملات في الثانية.
بل معاملات لكل أصل، لكل سنة.
إذا ظلّت هذه الأرقام ترتفع دون الحاجة إلى حجم مضاربي، فهنا يبدأ أن يبدو أن منفعة غاز Dusk مختلفة.
#dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
بصراحة، ما زلت أتساءل إذا كانت أحجام التداول هي المكان الخاطئ للبحث عن $DUSK utility. يمكن للأصل الخاضع للتنظيم أن يتم تداوله مرة واحدة، ثم يواصل خلق أعمال لسنوات.
فكّر فيما يحدث بعد الإصدار. يتغيّر الملك. يتم التحقق من الأهلية. يتم تسوية النقد والأوراق المالية. تنتقل الأرباح. تحدث الإجراءات المؤسسية. وفي النهاية، يحتاج شخص ما إلى دليل لإعداد التقارير أو المراجعة. على السطح، تبدو هذه عمليات مالية منفصلة. على السلسلة (Onchain)، يمكن أن تصبح كل واحدة منها معاملة أخرى تستهلك الغاز.
وهذا يجعل $DUSK gas demand تبدو أقل مثل عدّاد تداول وأكثر مثل عدّاد لسير عمل مالي.
قد يؤدي أصل واحد ذو حجم تداول ثانوي منخفض نظريًا إلى خلق نشاط شبكي متكرر أكثر من رمز يتم تداوله بشكل كبير، إذا كانت دورة حياته تواصل إنتاج الإجراءات المطلوبة. والأمور المطلوبة هنا هي التي تهم. يمكن أن تختفي صفقة مضاربية عندما يغادر الاهتمام. لا يمكن ببساطة تخطي أرباح أو تحديثات الملكية لأن السوق هدأ.
لكنني أعتقد أن هذا لا يصبح ذا معنى إلا إذا كانت هذه سير العمل تنتهي فعليًا على Dusk. إذا كانت المؤسسات ما تزال تنفّذ فحوص الامتثال والخدمات والتقارير وتنسيق النقد في مكان آخر، فإن سجلات السلسلة لا تسجّل سوى أجزاء من دورة الحياة.
لذا ربما تكون المؤشّر الذي يستحق المراقبة ليس معاملات في الثانية.
بل معاملات لكل أصل، لكل سنة.
إذا ظلّت هذه الأرقام ترتفع دون الحاجة إلى حجم مضاربي، فهنا يبدأ أن يبدو أن منفعة غاز Dusk مختلفة.
#dusk $DUSK @Dusk
فكّر فيما يحدث بعد الإصدار. يتغيّر الملك. يتم التحقق من الأهلية. يتم تسوية النقد والأوراق المالية. تنتقل الأرباح. تحدث الإجراءات المؤسسية. وفي النهاية، يحتاج شخص ما إلى دليل لإعداد التقارير أو المراجعة. على السطح، تبدو هذه عمليات مالية منفصلة. على السلسلة (Onchain)، يمكن أن تصبح كل واحدة منها معاملة أخرى تستهلك الغاز.
وهذا يجعل $DUSK gas demand تبدو أقل مثل عدّاد تداول وأكثر مثل عدّاد لسير عمل مالي.
قد يؤدي أصل واحد ذو حجم تداول ثانوي منخفض نظريًا إلى خلق نشاط شبكي متكرر أكثر من رمز يتم تداوله بشكل كبير، إذا كانت دورة حياته تواصل إنتاج الإجراءات المطلوبة. والأمور المطلوبة هنا هي التي تهم. يمكن أن تختفي صفقة مضاربية عندما يغادر الاهتمام. لا يمكن ببساطة تخطي أرباح أو تحديثات الملكية لأن السوق هدأ.
لكنني أعتقد أن هذا لا يصبح ذا معنى إلا إذا كانت هذه سير العمل تنتهي فعليًا على Dusk. إذا كانت المؤسسات ما تزال تنفّذ فحوص الامتثال والخدمات والتقارير وتنسيق النقد في مكان آخر، فإن سجلات السلسلة لا تسجّل سوى أجزاء من دورة الحياة.
لذا ربما تكون المؤشّر الذي يستحق المراقبة ليس معاملات في الثانية.
بل معاملات لكل أصل، لكل سنة.
إذا ظلّت هذه الأرقام ترتفع دون الحاجة إلى حجم مضاربي، فهنا يبدأ أن يبدو أن منفعة غاز Dusk مختلفة.
#dusk $DUSK @Dusk
1
69
·
--
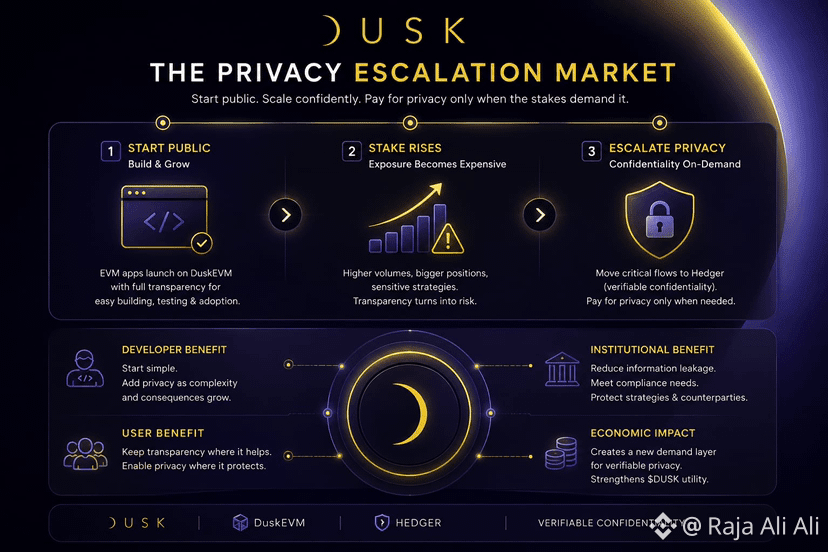
بصراحة، أتساءل باستمرار إن كانت الخصوصية لا تصبح قيّمة إلا عندما يصبح إخفاء شيءٍ ما مكلفًا بدرجة كافية.
يمكن لتطبيق مبني على EVM في DuskEVM أن يبدأ بشكل شبه طبيعي. عقود عامة، ونشاط مرئي، وأدوات Solidity مألوفة. في تلك المرحلة، قد تبدو السرية مجرد وزنٍ إضافي. تعقيدٌ لمشكلةٍ لا يمتلكها التطبيق بعد.
ثم تكبر الأموال.
تصبح الصفقة الصغيرة تدفقًا مؤسسيًا للطلبات. يصبح المحفظة البسيطة مرتبطًا بأهلية المستثمرين. تبدأ المراكز بالكشف عن الاستراتيجية، والأطراف المقابلة، وربما حتى معلومات يمكن للمنافسين الاستفادة منها. فجأةً، تبدأ الشفافية نفسها التي جعلت التطبيق سهل الفحص في خلق تبعات.
وهذا يجعلني أفكر في أن $DUSK قد يساهم في خلق نوعٍ من سوق تصعيد الخصوصية.
قد لا يختار المطورون البنية العامة أو الخاصة مرةً واحدة فقط. يمكنهم التحرك نحو السرية مع ارتفاع التكلفة الاقتصادية لكونك مرصودًا. يصبح التحوّط أقل شبيهًا بميزة خصوصية وأكثر كونه طبقة تشغيل أخرى يبدأ التطبيق بدفع ثمنها عندما تصبح المكشوفية مكلفة.
لكن توجد هنا احتكاكات. نقل النشاط الحساس إلى تنفيذٍ سري بعد أن يكون للتطبيق بالفعل مستخدمون وعقود وسير عمل قد يكون أمرًا فوضويًا. الخصوصية التي تُقدَّم متأخرًا لا تستطيع محو ما تم كشفه بالفعل.
لذا قد يكون الاختبار الحقيقي هو ما إذا كانت DuskEVM تجعل هذا التصعيد رخيصًا بما يكفي كي يحدث قبل أن تتحول الشفافية إلى عبء.
وهنا يبدأ أن يهم الأمر.
#dusk $DUSK @Dusk
بصراحة، أتساءل باستمرار إن كانت الخصوصية لا تصبح قيّمة إلا عندما يصبح إخفاء شيءٍ ما مكلفًا بدرجة كافية.
يمكن لتطبيق مبني على EVM في DuskEVM أن يبدأ بشكل شبه طبيعي. عقود عامة، ونشاط مرئي، وأدوات Solidity مألوفة. في تلك المرحلة، قد تبدو السرية مجرد وزنٍ إضافي. تعقيدٌ لمشكلةٍ لا يمتلكها التطبيق بعد.
ثم تكبر الأموال.
تصبح الصفقة الصغيرة تدفقًا مؤسسيًا للطلبات. يصبح المحفظة البسيطة مرتبطًا بأهلية المستثمرين. تبدأ المراكز بالكشف عن الاستراتيجية، والأطراف المقابلة، وربما حتى معلومات يمكن للمنافسين الاستفادة منها. فجأةً، تبدأ الشفافية نفسها التي جعلت التطبيق سهل الفحص في خلق تبعات.
وهذا يجعلني أفكر في أن $DUSK قد يساهم في خلق نوعٍ من سوق تصعيد الخصوصية.
قد لا يختار المطورون البنية العامة أو الخاصة مرةً واحدة فقط. يمكنهم التحرك نحو السرية مع ارتفاع التكلفة الاقتصادية لكونك مرصودًا. يصبح التحوّط أقل شبيهًا بميزة خصوصية وأكثر كونه طبقة تشغيل أخرى يبدأ التطبيق بدفع ثمنها عندما تصبح المكشوفية مكلفة.
لكن توجد هنا احتكاكات. نقل النشاط الحساس إلى تنفيذٍ سري بعد أن يكون للتطبيق بالفعل مستخدمون وعقود وسير عمل قد يكون أمرًا فوضويًا. الخصوصية التي تُقدَّم متأخرًا لا تستطيع محو ما تم كشفه بالفعل.
لذا قد يكون الاختبار الحقيقي هو ما إذا كانت DuskEVM تجعل هذا التصعيد رخيصًا بما يكفي كي يحدث قبل أن تتحول الشفافية إلى عبء.
وهنا يبدأ أن يهم الأمر.
#dusk $DUSK @Dusk
يمكن لتطبيق مبني على EVM في DuskEVM أن يبدأ بشكل شبه طبيعي. عقود عامة، ونشاط مرئي، وأدوات Solidity مألوفة. في تلك المرحلة، قد تبدو السرية مجرد وزنٍ إضافي. تعقيدٌ لمشكلةٍ لا يمتلكها التطبيق بعد.
ثم تكبر الأموال.
تصبح الصفقة الصغيرة تدفقًا مؤسسيًا للطلبات. يصبح المحفظة البسيطة مرتبطًا بأهلية المستثمرين. تبدأ المراكز بالكشف عن الاستراتيجية، والأطراف المقابلة، وربما حتى معلومات يمكن للمنافسين الاستفادة منها. فجأةً، تبدأ الشفافية نفسها التي جعلت التطبيق سهل الفحص في خلق تبعات.
وهذا يجعلني أفكر في أن $DUSK قد يساهم في خلق نوعٍ من سوق تصعيد الخصوصية.
قد لا يختار المطورون البنية العامة أو الخاصة مرةً واحدة فقط. يمكنهم التحرك نحو السرية مع ارتفاع التكلفة الاقتصادية لكونك مرصودًا. يصبح التحوّط أقل شبيهًا بميزة خصوصية وأكثر كونه طبقة تشغيل أخرى يبدأ التطبيق بدفع ثمنها عندما تصبح المكشوفية مكلفة.
لكن توجد هنا احتكاكات. نقل النشاط الحساس إلى تنفيذٍ سري بعد أن يكون للتطبيق بالفعل مستخدمون وعقود وسير عمل قد يكون أمرًا فوضويًا. الخصوصية التي تُقدَّم متأخرًا لا تستطيع محو ما تم كشفه بالفعل.
لذا قد يكون الاختبار الحقيقي هو ما إذا كانت DuskEVM تجعل هذا التصعيد رخيصًا بما يكفي كي يحدث قبل أن تتحول الشفافية إلى عبء.
وهنا يبدأ أن يهم الأمر.
#dusk $DUSK @Dusk
1
2
79
·
--
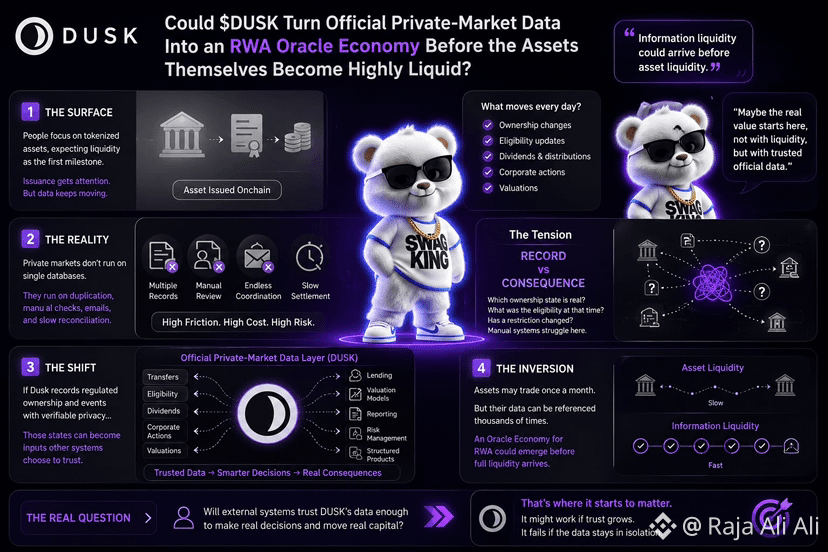
لأكون صريحًا، ما زلت أتساءل عمّا إذا كنّا ننظر إلى سيولة الأسواق العقارية المدعومة بالأصول (RWA) في وقت مبكر جدًا. قد تتداول الأصول الخاصة ببطء لسنوات، لكن المعلومات المحيطة بها لا تبقى ثابتة. تغيّرات في الملكية. تغيّرات في الأهلية. تحدث أرباح الأسهم. تتحرّك التقييمات. تُنشئ الإجراءات المؤسسية سجلات جديدة.
هذا يجعلني أفكر في أن $DUSK يمكن أن يُنتج شيئًا ذا قيمة قبل أن تصبح تلك الأصول شديدة السيولة: بيانات رسمية عن السوق الخاص يحتاجها الآخرون بالفعل ويجب أن يثقوا بها.
على السطح، يجلب النظام الموثّق (oracle) البيانات إلى مكان آخر فقط. لكن في الواقع، تجعل الأسواق الخاصة ذلك الأمر أكثر تعقيدًا. أي سجل ملكية هو المرجِع؟ هل كان المستثمر مؤهلًا عندما حدث التحويل؟ هل تغيّرت قيود؟ عادةً ما يجيب المؤسسات عن هذه الأسئلة عبر قواعد بيانات منفصلة ومستندات ومطابقة يدوية.
لذلك تصبح المفارقة المميزة هي: السجل مقابل النتيجة.
إذا أصبح Dusk جزءًا من البنية التحتية التي تُسجَّل فيها الملكية المنظمة وأحداث الأصول، فقد تتحول تلك الحالات الموثّقة إلى مدخلات لإقراض أو تقييم أو تقارير أو غيرها من الأنظمة المالية. قد تتداول الأصول نفسها مرة واحدة في الشهر، بينما تُستشهد بياناتها باستمرار.
يبدو الأمر كأنه انقلاب غريب: قد تصل سيولة المعلومات قبل سيولة الأصول.
لكن الأمر لا يهم إلا إذا وثقت الأنظمة الخارجية بالمصدر بدرجة كافية لاتخاذ قرارات حقيقية منه. وإلا، فإن Dusk لا يقدّم سوى سجلات أنظف داخل سوق مغلق آخر.
وهنا يبدأ أن يصبح الأمر مهمًا.
#dusk $DUSK @Dusk
لأكون صريحًا، ما زلت أتساءل عمّا إذا كنّا ننظر إلى سيولة الأسواق العقارية المدعومة بالأصول (RWA) في وقت مبكر جدًا. قد تتداول الأصول الخاصة ببطء لسنوات، لكن المعلومات المحيطة بها لا تبقى ثابتة. تغيّرات في الملكية. تغيّرات في الأهلية. تحدث أرباح الأسهم. تتحرّك التقييمات. تُنشئ الإجراءات المؤسسية سجلات جديدة.
هذا يجعلني أفكر في أن $DUSK يمكن أن يُنتج شيئًا ذا قيمة قبل أن تصبح تلك الأصول شديدة السيولة: بيانات رسمية عن السوق الخاص يحتاجها الآخرون بالفعل ويجب أن يثقوا بها.
على السطح، يجلب النظام الموثّق (oracle) البيانات إلى مكان آخر فقط. لكن في الواقع، تجعل الأسواق الخاصة ذلك الأمر أكثر تعقيدًا. أي سجل ملكية هو المرجِع؟ هل كان المستثمر مؤهلًا عندما حدث التحويل؟ هل تغيّرت قيود؟ عادةً ما يجيب المؤسسات عن هذه الأسئلة عبر قواعد بيانات منفصلة ومستندات ومطابقة يدوية.
لذلك تصبح المفارقة المميزة هي: السجل مقابل النتيجة.
إذا أصبح Dusk جزءًا من البنية التحتية التي تُسجَّل فيها الملكية المنظمة وأحداث الأصول، فقد تتحول تلك الحالات الموثّقة إلى مدخلات لإقراض أو تقييم أو تقارير أو غيرها من الأنظمة المالية. قد تتداول الأصول نفسها مرة واحدة في الشهر، بينما تُستشهد بياناتها باستمرار.
يبدو الأمر كأنه انقلاب غريب: قد تصل سيولة المعلومات قبل سيولة الأصول.
لكن الأمر لا يهم إلا إذا وثقت الأنظمة الخارجية بالمصدر بدرجة كافية لاتخاذ قرارات حقيقية منه. وإلا، فإن Dusk لا يقدّم سوى سجلات أنظف داخل سوق مغلق آخر.
وهنا يبدأ أن يصبح الأمر مهمًا.
#dusk $DUSK @Dusk
هذا يجعلني أفكر في أن $DUSK يمكن أن يُنتج شيئًا ذا قيمة قبل أن تصبح تلك الأصول شديدة السيولة: بيانات رسمية عن السوق الخاص يحتاجها الآخرون بالفعل ويجب أن يثقوا بها.
على السطح، يجلب النظام الموثّق (oracle) البيانات إلى مكان آخر فقط. لكن في الواقع، تجعل الأسواق الخاصة ذلك الأمر أكثر تعقيدًا. أي سجل ملكية هو المرجِع؟ هل كان المستثمر مؤهلًا عندما حدث التحويل؟ هل تغيّرت قيود؟ عادةً ما يجيب المؤسسات عن هذه الأسئلة عبر قواعد بيانات منفصلة ومستندات ومطابقة يدوية.
لذلك تصبح المفارقة المميزة هي: السجل مقابل النتيجة.
إذا أصبح Dusk جزءًا من البنية التحتية التي تُسجَّل فيها الملكية المنظمة وأحداث الأصول، فقد تتحول تلك الحالات الموثّقة إلى مدخلات لإقراض أو تقييم أو تقارير أو غيرها من الأنظمة المالية. قد تتداول الأصول نفسها مرة واحدة في الشهر، بينما تُستشهد بياناتها باستمرار.
يبدو الأمر كأنه انقلاب غريب: قد تصل سيولة المعلومات قبل سيولة الأصول.
لكن الأمر لا يهم إلا إذا وثقت الأنظمة الخارجية بالمصدر بدرجة كافية لاتخاذ قرارات حقيقية منه. وإلا، فإن Dusk لا يقدّم سوى سجلات أنظف داخل سوق مغلق آخر.
وهنا يبدأ أن يصبح الأمر مهمًا.
#dusk $DUSK @Dusk
1
2
68
·
--
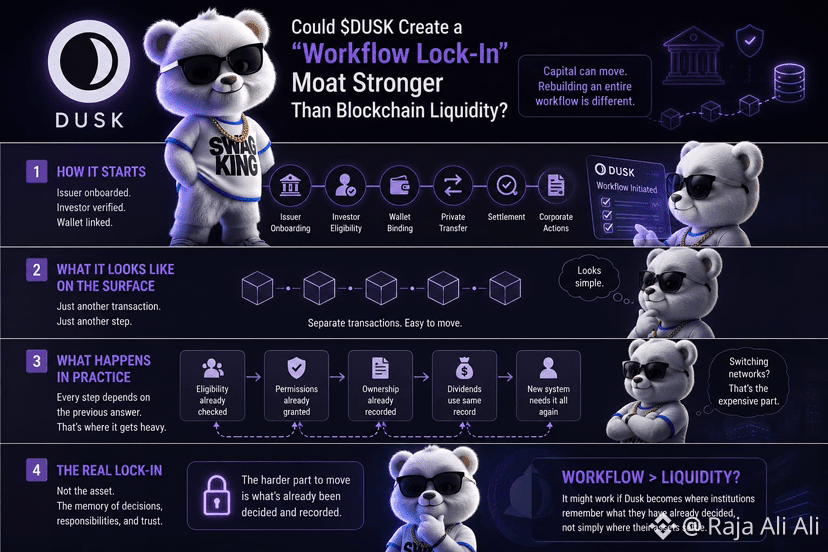
بصراحة، أتساءل باستمرار عمّا إذا كانت سيولة البلوكشين هي بالفعل أصعب شيء على المؤسسات أن تتركه وراءها. يمكن للأموال أن تتحرك. لكن إعادة بناء سير عمل كامل أمر مختلف.
إذا أصبح “Dusk” هو المكان الذي يتولى فيه المُصدِر إدارة أهلية المستثمرين، والتحويلات الخاصة، والتسوية، ثم الإجراءات المؤسسية لاحقًا، فإن كل خطوة تبدأ اعتمادًا على الإجابات التي تم إنتاجها في وقت سابق. كان يتم التحقق من المحفظة بالفعل. وكان قد تم قبول المستثمر بالفعل. وتم تسجيل الملكية بالفعل. وفي وقت لاحق، يستخدم أرباح الأسهم/التوزيعات نفس السجل.
على السطح، تبدو هذه معاملات منفصلة. في الواقع، تتحول إلى سلسلة من قرارات مؤسسية.
وهذا يخلق نوعًا غريبًا من الانغلاق/الاحتجاز. قد يكون نقل أصل ما إلى مكان آخر سهلًا من الناحية التقنية، لكن نقل الثقة المحيطة به يصبح أثقل. قد يحتاج نظام آخر إلى التحقق من الأهلية مرة أخرى، وتوفيق السجلات، وإعادة بناء الصلاحيات، وإعادة تعيين المسؤولية. فجأة، لا يصبح تبديل الشبكات مسألة “جسر” بالدرجة الأولى. بل يصبح مسألة تنسيق.
لكنني غير مرتاح قليلًا لوصف ذلك تلقائيًا بأنه “خندق/ميزة تنافسية يصعب اقتحامها”. إذا كانت المؤسسات ما زالت تحتفظ بسجلات امتثالها الفعلية خارج “Dusk”، فقد يبقى سير العمل قابلًا للنقل، ويصبح “Dusk” مجرد طبقة تنفيذ واحدة ضمن عدة طبقات.
تظهر الميزة/الخندق الأقوى عندما تعني عملية المغادرة تكرار عمل لا أحد يريد تكراره.
قد ينجح ذلك إذا أصبح “Dusk” هو المكان الذي تتذكر فيه المؤسسات ما قررتَه بالفعل، لا مجرد المكان الذي تستقر فيه أصولها فحسب.
#dusk $DUSK @Dusk_Foundation $ACE $ALPINE
{future}(ALPINEUSDT)
{future}(ACEUSDT)
بصراحة، أتساءل باستمرار عمّا إذا كانت سيولة البلوكشين هي بالفعل أصعب شيء على المؤسسات أن تتركه وراءها. يمكن للأموال أن تتحرك. لكن إعادة بناء سير عمل كامل أمر مختلف.
إذا أصبح “Dusk” هو المكان الذي يتولى فيه المُصدِر إدارة أهلية المستثمرين، والتحويلات الخاصة، والتسوية، ثم الإجراءات المؤسسية لاحقًا، فإن كل خطوة تبدأ اعتمادًا على الإجابات التي تم إنتاجها في وقت سابق. كان يتم التحقق من المحفظة بالفعل. وكان قد تم قبول المستثمر بالفعل. وتم تسجيل الملكية بالفعل. وفي وقت لاحق، يستخدم أرباح الأسهم/التوزيعات نفس السجل.
على السطح، تبدو هذه معاملات منفصلة. في الواقع، تتحول إلى سلسلة من قرارات مؤسسية.
وهذا يخلق نوعًا غريبًا من الانغلاق/الاحتجاز. قد يكون نقل أصل ما إلى مكان آخر سهلًا من الناحية التقنية، لكن نقل الثقة المحيطة به يصبح أثقل. قد يحتاج نظام آخر إلى التحقق من الأهلية مرة أخرى، وتوفيق السجلات، وإعادة بناء الصلاحيات، وإعادة تعيين المسؤولية. فجأة، لا يصبح تبديل الشبكات مسألة “جسر” بالدرجة الأولى. بل يصبح مسألة تنسيق.
لكنني غير مرتاح قليلًا لوصف ذلك تلقائيًا بأنه “خندق/ميزة تنافسية يصعب اقتحامها”. إذا كانت المؤسسات ما زالت تحتفظ بسجلات امتثالها الفعلية خارج “Dusk”، فقد يبقى سير العمل قابلًا للنقل، ويصبح “Dusk” مجرد طبقة تنفيذ واحدة ضمن عدة طبقات.
تظهر الميزة/الخندق الأقوى عندما تعني عملية المغادرة تكرار عمل لا أحد يريد تكراره.
قد ينجح ذلك إذا أصبح “Dusk” هو المكان الذي تتذكر فيه المؤسسات ما قررتَه بالفعل، لا مجرد المكان الذي تستقر فيه أصولها فحسب.
#dusk $DUSK @Dusk $ACE $ALPINE
إذا أصبح “Dusk” هو المكان الذي يتولى فيه المُصدِر إدارة أهلية المستثمرين، والتحويلات الخاصة، والتسوية، ثم الإجراءات المؤسسية لاحقًا، فإن كل خطوة تبدأ اعتمادًا على الإجابات التي تم إنتاجها في وقت سابق. كان يتم التحقق من المحفظة بالفعل. وكان قد تم قبول المستثمر بالفعل. وتم تسجيل الملكية بالفعل. وفي وقت لاحق، يستخدم أرباح الأسهم/التوزيعات نفس السجل.
على السطح، تبدو هذه معاملات منفصلة. في الواقع، تتحول إلى سلسلة من قرارات مؤسسية.
وهذا يخلق نوعًا غريبًا من الانغلاق/الاحتجاز. قد يكون نقل أصل ما إلى مكان آخر سهلًا من الناحية التقنية، لكن نقل الثقة المحيطة به يصبح أثقل. قد يحتاج نظام آخر إلى التحقق من الأهلية مرة أخرى، وتوفيق السجلات، وإعادة بناء الصلاحيات، وإعادة تعيين المسؤولية. فجأة، لا يصبح تبديل الشبكات مسألة “جسر” بالدرجة الأولى. بل يصبح مسألة تنسيق.
لكنني غير مرتاح قليلًا لوصف ذلك تلقائيًا بأنه “خندق/ميزة تنافسية يصعب اقتحامها”. إذا كانت المؤسسات ما زالت تحتفظ بسجلات امتثالها الفعلية خارج “Dusk”، فقد يبقى سير العمل قابلًا للنقل، ويصبح “Dusk” مجرد طبقة تنفيذ واحدة ضمن عدة طبقات.
تظهر الميزة/الخندق الأقوى عندما تعني عملية المغادرة تكرار عمل لا أحد يريد تكراره.
قد ينجح ذلك إذا أصبح “Dusk” هو المكان الذي تتذكر فيه المؤسسات ما قررتَه بالفعل، لا مجرد المكان الذي تستقر فيه أصولها فحسب.
#dusk $DUSK @Dusk $ACE $ALPINE
2
227
·
--
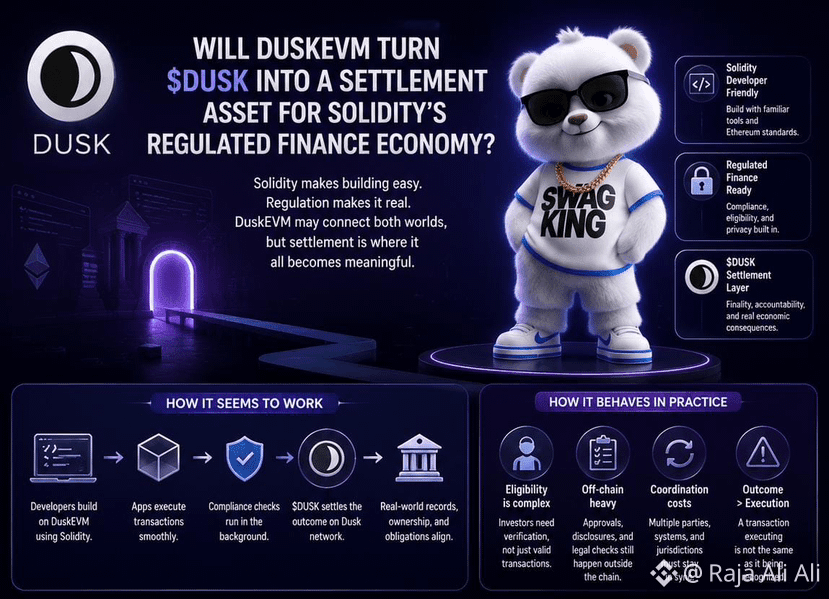
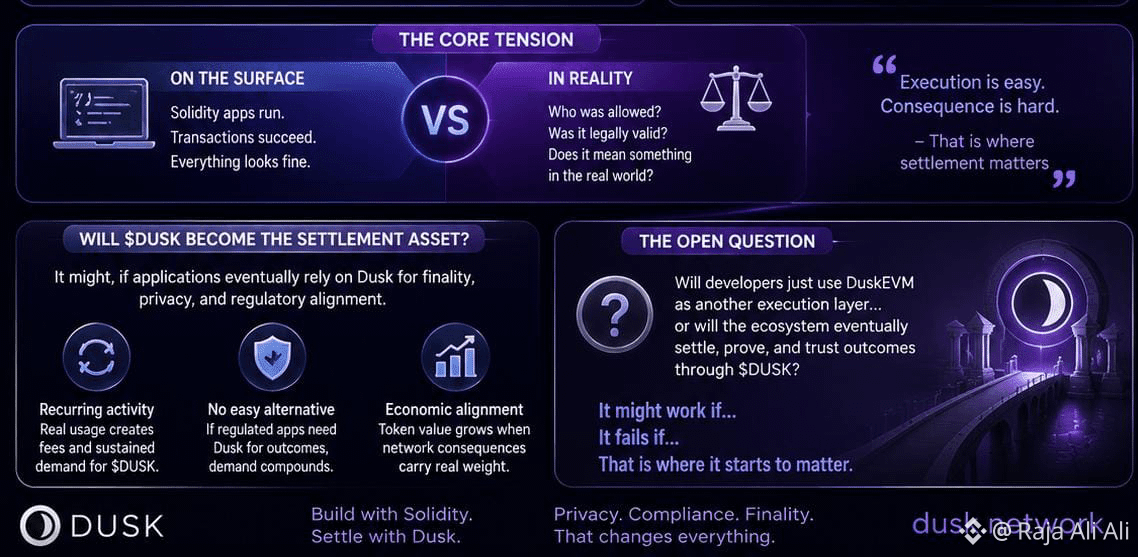
للأمانة، ما زلت أتساءل عما إذا كانت القيمة الحقيقية لـ DuskEVM ليست بقدر ما هي جلب مطوري Solidity إلى Dusk، بل هي تحديد مكان استقرار نشاطهم المالي في نهاية المطاف.
على السطح، تجعل التوافقية الطريق سهلاً. يمكن للمطورين البناء باستخدام الأدوات التي يفهمونها بالفعل بدلًا من تعلّم بيئة جديدة تمامًا. لكن التمويل المنظّم يصبح أثقل عندما تلمس تطبيقات ما أوراقًا مالية حقيقية. إن كون المعاملة صحيحة من الناحية التقنية لا يعني أن المستثمر كان مؤهلًا، ولا يعني أن التحويل كان مسموحًا قانونيًا، ولا يعني أن سجل الملكية النهائي يعني شيئًا خارج السلسلة.
وهنا أعتقد أن التوتر المثير يظهر. يمكن أن تبقى Solidity لغة التطبيق، بينما $DUSK potentially يصبح جزءًا من طبقة التسوية تحته. قد لا يفكر المطورون في Dusk في البداية إلا بشكل بسيط. ومع ذلك، فإن كل تداول منظّم في نهاية المطاف يجب أن يتحول إلى نتيجة معترف بها في مكان ما.
والتسوية هي المكان الذي تتراكم فيه العواقب.
ومع ذلك، لا تستطيع التوافقية وحدها فرض هذا الطلب. إذا كانت التطبيقات تنفّذ عبر DuskEVM لكن يُجرَّد النشاط الاقتصادي بعيدًا عن $DUSK، فقد ينمو اعتماد المطورين دون طلبٍ مكافئ على الرمز. كما توجد أيضًا عوائق مؤسسية قديمة: فحتمات التحقق من الهوية، والموافقات، والمسؤولية القانونية لا تختفي لمجرد أن Solidity تتعامل مع المعاملة.
ربما لا يكون السؤال الحقيقي هو ما إذا كان DuskEVM يجذب مطوري Ethereum. بل هو ما إذا كانت تطبيقاتهم في النهاية لن يكون لديها مكان أكثر فائدة لاستقرارها. عندها يبدأ الأمر في أن يهم.
$GPS $STAR #dusk @Dusk_Foundation
{future}(DUSKUSDT)
{alpha}(560x8fce7206e3043dd360f115afa956ee31b90b787c)
{future}(GPSUSDT)
للأمانة، ما زلت أتساءل عما إذا كانت القيمة الحقيقية لـ DuskEVM ليست بقدر ما هي جلب مطوري Solidity إلى Dusk، بل هي تحديد مكان استقرار نشاطهم المالي في نهاية المطاف.
على السطح، تجعل التوافقية الطريق سهلاً. يمكن للمطورين البناء باستخدام الأدوات التي يفهمونها بالفعل بدلًا من تعلّم بيئة جديدة تمامًا. لكن التمويل المنظّم يصبح أثقل عندما تلمس تطبيقات ما أوراقًا مالية حقيقية. إن كون المعاملة صحيحة من الناحية التقنية لا يعني أن المستثمر كان مؤهلًا، ولا يعني أن التحويل كان مسموحًا قانونيًا، ولا يعني أن سجل الملكية النهائي يعني شيئًا خارج السلسلة.
وهنا أعتقد أن التوتر المثير يظهر. يمكن أن تبقى Solidity لغة التطبيق، بينما $DUSK potentially يصبح جزءًا من طبقة التسوية تحته. قد لا يفكر المطورون في Dusk في البداية إلا بشكل بسيط. ومع ذلك، فإن كل تداول منظّم في نهاية المطاف يجب أن يتحول إلى نتيجة معترف بها في مكان ما.
والتسوية هي المكان الذي تتراكم فيه العواقب.
ومع ذلك، لا تستطيع التوافقية وحدها فرض هذا الطلب. إذا كانت التطبيقات تنفّذ عبر DuskEVM لكن يُجرَّد النشاط الاقتصادي بعيدًا عن $DUSK ، فقد ينمو اعتماد المطورين دون طلبٍ مكافئ على الرمز. كما توجد أيضًا عوائق مؤسسية قديمة: فحتمات التحقق من الهوية، والموافقات، والمسؤولية القانونية لا تختفي لمجرد أن Solidity تتعامل مع المعاملة.
ربما لا يكون السؤال الحقيقي هو ما إذا كان DuskEVM يجذب مطوري Ethereum. بل هو ما إذا كانت تطبيقاتهم في النهاية لن يكون لديها مكان أكثر فائدة لاستقرارها. عندها يبدأ الأمر في أن يهم.
$GPS $STAR #dusk @Dusk
على السطح، تجعل التوافقية الطريق سهلاً. يمكن للمطورين البناء باستخدام الأدوات التي يفهمونها بالفعل بدلًا من تعلّم بيئة جديدة تمامًا. لكن التمويل المنظّم يصبح أثقل عندما تلمس تطبيقات ما أوراقًا مالية حقيقية. إن كون المعاملة صحيحة من الناحية التقنية لا يعني أن المستثمر كان مؤهلًا، ولا يعني أن التحويل كان مسموحًا قانونيًا، ولا يعني أن سجل الملكية النهائي يعني شيئًا خارج السلسلة.
وهنا أعتقد أن التوتر المثير يظهر. يمكن أن تبقى Solidity لغة التطبيق، بينما $DUSK potentially يصبح جزءًا من طبقة التسوية تحته. قد لا يفكر المطورون في Dusk في البداية إلا بشكل بسيط. ومع ذلك، فإن كل تداول منظّم في نهاية المطاف يجب أن يتحول إلى نتيجة معترف بها في مكان ما.
والتسوية هي المكان الذي تتراكم فيه العواقب.
ومع ذلك، لا تستطيع التوافقية وحدها فرض هذا الطلب. إذا كانت التطبيقات تنفّذ عبر DuskEVM لكن يُجرَّد النشاط الاقتصادي بعيدًا عن $DUSK ، فقد ينمو اعتماد المطورين دون طلبٍ مكافئ على الرمز. كما توجد أيضًا عوائق مؤسسية قديمة: فحتمات التحقق من الهوية، والموافقات، والمسؤولية القانونية لا تختفي لمجرد أن Solidity تتعامل مع المعاملة.
ربما لا يكون السؤال الحقيقي هو ما إذا كان DuskEVM يجذب مطوري Ethereum. بل هو ما إذا كانت تطبيقاتهم في النهاية لن يكون لديها مكان أكثر فائدة لاستقرارها. عندها يبدأ الأمر في أن يهم.
$GPS $STAR #dusk @Dusk
1
1
176
·
--
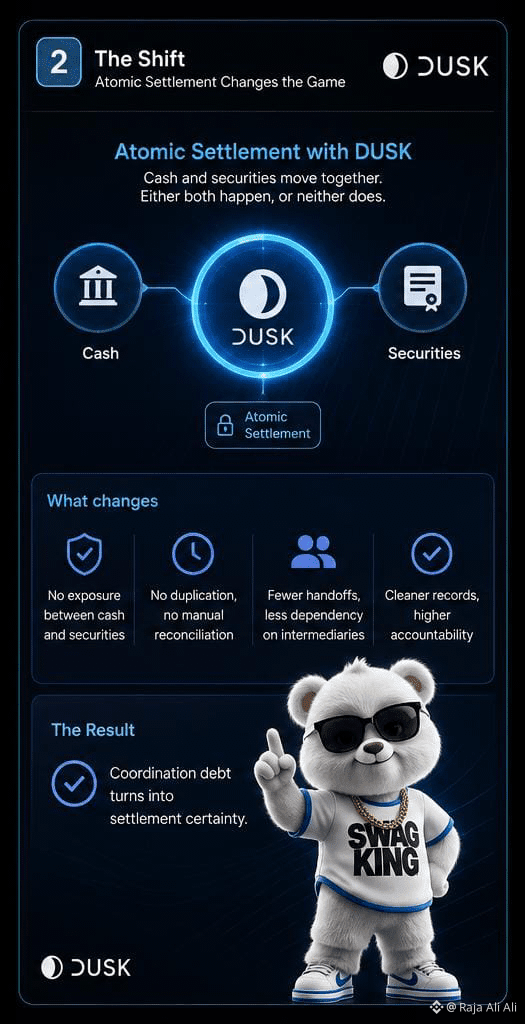
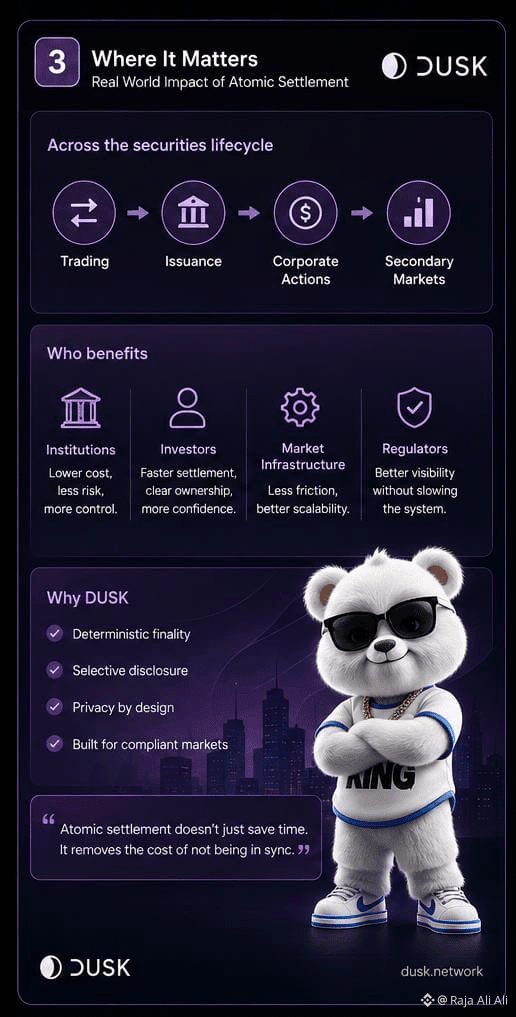
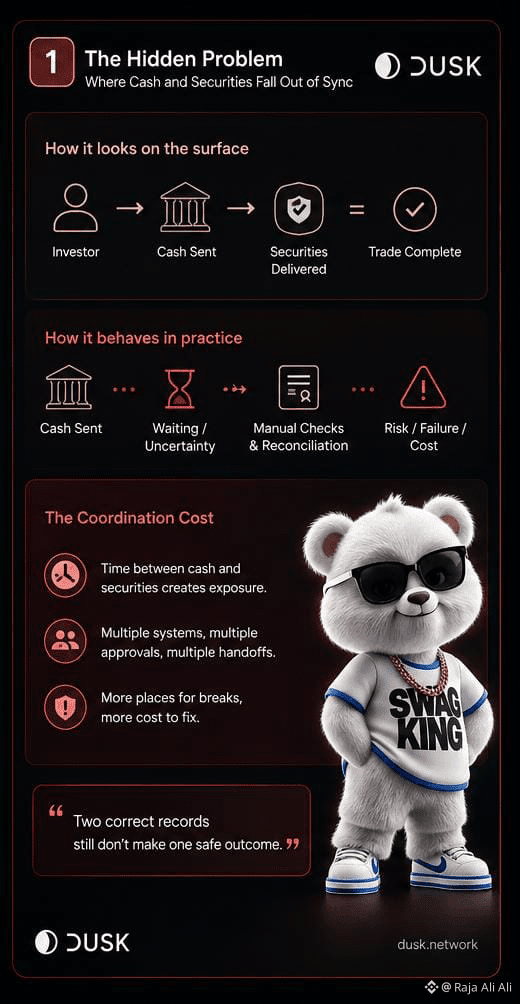
بصراحةً، كنت أعتقد أن مشكلات التسوية كانت في أغلبها مسألة سرعة. لكن كلما نظرت أكثر إلى الأوراق المالية المُرمّزة (tokenized)، بدا أن المشكلة الغريبة هي التنسيق. قد تكون النقود جاهزة في نظام واحد بينما تكون الورقة المالية منتظرة في مكان آخر، وفجأةً لا يمكن حتى لسجلّين صحيحين كلٌ على حدة أن ينتجا نتيجة آمنة واحدة.
وهنا تصبح التسوية الذرّية حول $Dusk مثيرة للاهتمام بالنسبة لي. إذا أمكن تبادل النقود والورقة المالية كحدث واحد، فإمّا أن يتحركان معًا أو لا يتحرك أيٌّ منهما. على السطح يبدو ذلك كتحسين تقني. لكن في الواقع قد يزيل فترة كاملة حيث تطرح المؤسسات أسئلة مثل: هل دفعوا؟ هل سلّمنا؟ من يتحرك أولًا؟ وماذا يحدث إذا فشل أحد الطرفين؟
أكاد أفكر فيها كديْنٍ تنسيقي.
كل دقيقة بين قرار النقود ونتيجة تملّك الأصول تخلق مكانًا إضافيًا للمطابقة، أو لضمانات/تأمينات (collateral)، أو لفحوصات يدوية، أو لتراكم المسؤولية. تُقصّر التسوية الذرّية هذه الفجوة.
لكنني لست متأكدًا من أن البلوكشين هو أصعب جزء. قد تظل النقود داخل البنوك، وقد تحدث قرارات الأهلية في مكان آخر، ونادرًا ما تتحرك الموافقات الداخلية بشكل ذرّي (atomically).
لذا قد يجعل $Dusk جزء الأوراق المالية متزامنًا تمامًا، بينما تظل المؤسسات مجزأة حوله.
يعمل ذلك إذا كانت التسوية الذرّية تُزيل التنسيق بدل أن تنقله ببساطة إلى طبقة أخرى إلى الخارج.
$DOLO $AIO
#dusk $DUSK @Dusk_Foundation
{alpha}(560x81a7da4074b8e0ed51bea40f9dcbdf4d9d4832b4)
{future}(DOLOUSDT)
بصراحةً، كنت أعتقد أن مشكلات التسوية كانت في أغلبها مسألة سرعة. لكن كلما نظرت أكثر إلى الأوراق المالية المُرمّزة (tokenized)، بدا أن المشكلة الغريبة هي التنسيق. قد تكون النقود جاهزة في نظام واحد بينما تكون الورقة المالية منتظرة في مكان آخر، وفجأةً لا يمكن حتى لسجلّين صحيحين كلٌ على حدة أن ينتجا نتيجة آمنة واحدة.
وهنا تصبح التسوية الذرّية حول $Dusk مثيرة للاهتمام بالنسبة لي. إذا أمكن تبادل النقود والورقة المالية كحدث واحد، فإمّا أن يتحركان معًا أو لا يتحرك أيٌّ منهما. على السطح يبدو ذلك كتحسين تقني. لكن في الواقع قد يزيل فترة كاملة حيث تطرح المؤسسات أسئلة مثل: هل دفعوا؟ هل سلّمنا؟ من يتحرك أولًا؟ وماذا يحدث إذا فشل أحد الطرفين؟
أكاد أفكر فيها كديْنٍ تنسيقي.
كل دقيقة بين قرار النقود ونتيجة تملّك الأصول تخلق مكانًا إضافيًا للمطابقة، أو لضمانات/تأمينات (collateral)، أو لفحوصات يدوية، أو لتراكم المسؤولية. تُقصّر التسوية الذرّية هذه الفجوة.
لكنني لست متأكدًا من أن البلوكشين هو أصعب جزء. قد تظل النقود داخل البنوك، وقد تحدث قرارات الأهلية في مكان آخر، ونادرًا ما تتحرك الموافقات الداخلية بشكل ذرّي (atomically).
لذا قد يجعل $Dusk جزء الأوراق المالية متزامنًا تمامًا، بينما تظل المؤسسات مجزأة حوله.
يعمل ذلك إذا كانت التسوية الذرّية تُزيل التنسيق بدل أن تنقله ببساطة إلى طبقة أخرى إلى الخارج.
$DOLO $AIO
#dusk $DUSK @Dusk
وهنا تصبح التسوية الذرّية حول $Dusk مثيرة للاهتمام بالنسبة لي. إذا أمكن تبادل النقود والورقة المالية كحدث واحد، فإمّا أن يتحركان معًا أو لا يتحرك أيٌّ منهما. على السطح يبدو ذلك كتحسين تقني. لكن في الواقع قد يزيل فترة كاملة حيث تطرح المؤسسات أسئلة مثل: هل دفعوا؟ هل سلّمنا؟ من يتحرك أولًا؟ وماذا يحدث إذا فشل أحد الطرفين؟
أكاد أفكر فيها كديْنٍ تنسيقي.
كل دقيقة بين قرار النقود ونتيجة تملّك الأصول تخلق مكانًا إضافيًا للمطابقة، أو لضمانات/تأمينات (collateral)، أو لفحوصات يدوية، أو لتراكم المسؤولية. تُقصّر التسوية الذرّية هذه الفجوة.
لكنني لست متأكدًا من أن البلوكشين هو أصعب جزء. قد تظل النقود داخل البنوك، وقد تحدث قرارات الأهلية في مكان آخر، ونادرًا ما تتحرك الموافقات الداخلية بشكل ذرّي (atomically).
لذا قد يجعل $Dusk جزء الأوراق المالية متزامنًا تمامًا، بينما تظل المؤسسات مجزأة حوله.
يعمل ذلك إذا كانت التسوية الذرّية تُزيل التنسيق بدل أن تنقله ببساطة إلى طبقة أخرى إلى الخارج.
$DOLO $AIO
#dusk $DUSK @Dusk
178
·
--
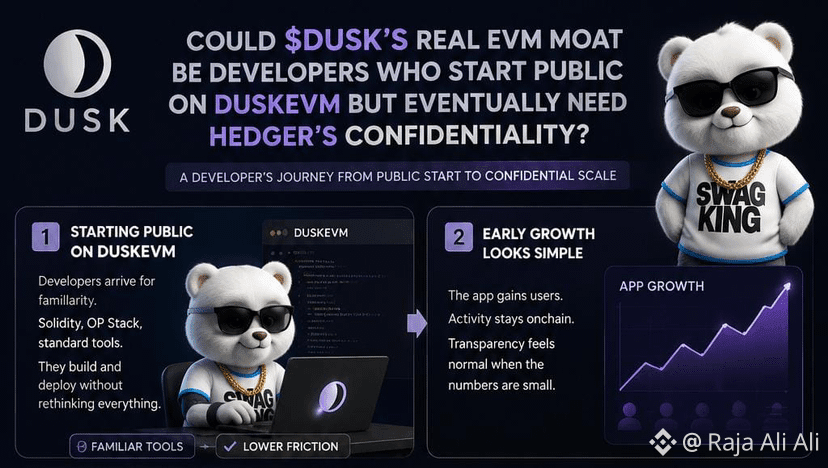
بصراحة، كنت أعتقد أن المهمة الرئيسية لـ DuskEVM هي فقط جعل $DUSK أسهل على مطوري Ethereum للتعامل معها. أدوات مألوفة، عقود مألوفة، احتكاك أقل. لكنني بدأت أظن أن الجزء المثير يأتي لاحقًا، عندما يصبح ما يُبنى علنًا ذا قيمة كافية لدرجة أن العلنية نفسها تبدأ في خلق مشاكل.
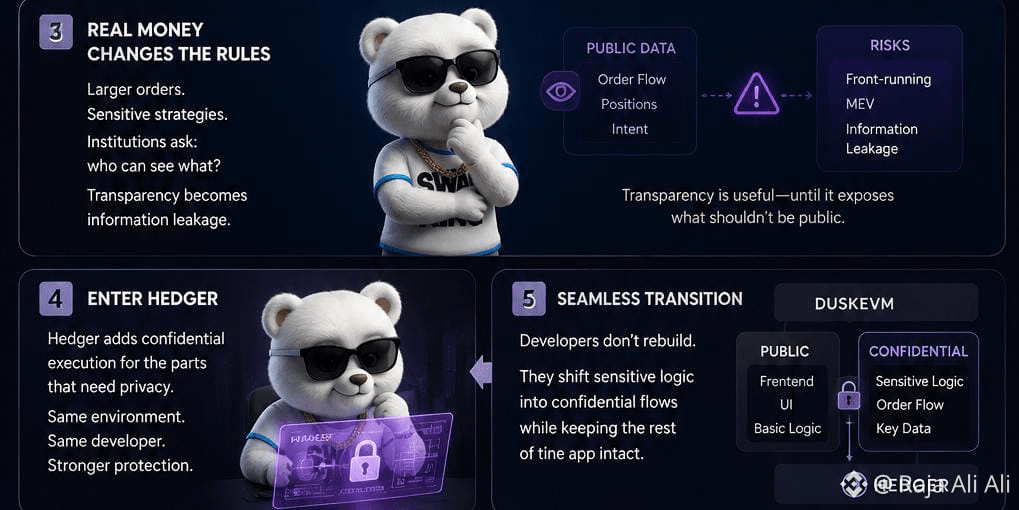
يمكن لمطوّر أن يبدأ على DuskEVM دون إعادة تصميم كل شيء حول السرّية. ينجح ذلك طالما أن الرهانات منخفضة. ثم تأتي رؤوس الأموال الحقيقية. أحجام الأوامر تصبح حساسة. المراكز تكشف النوايا. ويبدأ المستخدمون المؤسسيون في سؤال من يمكنه رؤية ماذا قبل أن يشاركوا.
عندها، لا يعود الشفافية مجرد ميزة فقط. قد تتحول إلى تسريب معلومات.
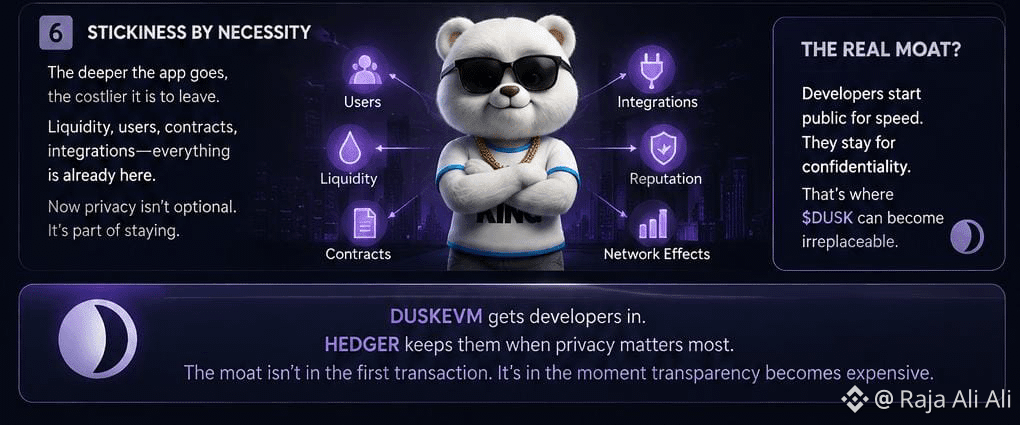
وهنا تغيّر Hedger طريقتي في النظر إلى استراتيجية EVM. إذا كان بإمكان المطورين نقل الأجزاء الحساسة من سير عمل قائم نحو تنفيذٍ سري دون إعادة بناء التطبيق بالكامل في مكان آخر، يصبح DuskEVM أكثر من مجرد طبقة لإعداد المستخدمين. بل يصبح المدخل العلني إلى نظام قد يتعمق فيه المطورون أكثر.
لكن هذا يعتمد على أن تكون عملية الانتقال بسيطة فعلًا. إذا أدى إضافة السرّية إلى إنشاء عقود مكررة، أو سيولة مجزأة، أو تدقيقات إضافية، أو تنسيق صعب بين حالات عامة وأخرى خاصة، فقد يقرر المطورون فقط المغادرة.
لذلك ربما ليس هدف حصن EVM الخاص بـ $DUSK هو جذب المطورين بالخصوصية في يومها الأول.
قد ينجح الأمر إذا جعل Dusk الخصوصية مفيدة تمامًا عندما تجعل النجاحات الشفافية مكلفة.
#dusk $DUSK @Dusk
بصراحة، كنت أعتقد أن المهمة الرئيسية لـ DuskEVM هي فقط جعل $DUSK أسهل على مطوري Ethereum للتعامل معها. أدوات مألوفة، عقود مألوفة، احتكاك أقل. لكنني بدأت أظن أن الجزء المثير يأتي لاحقًا، عندما يصبح ما يُبنى علنًا ذا قيمة كافية لدرجة أن العلنية نفسها تبدأ في خلق مشاكل.
يمكن لمطوّر أن يبدأ على DuskEVM دون إعادة تصميم كل شيء حول السرّية. ينجح ذلك طالما أن الرهانات منخفضة. ثم تأتي رؤوس الأموال الحقيقية. أحجام الأوامر تصبح حساسة. المراكز تكشف النوايا. ويبدأ المستخدمون المؤسسيون في سؤال من يمكنه رؤية ماذا قبل أن يشاركوا.
عندها، لا يعود الشفافية مجرد ميزة فقط. قد تتحول إلى تسريب معلومات.
وهنا تغيّر Hedger طريقتي في النظر إلى استراتيجية EVM. إذا كان بإمكان المطورين نقل الأجزاء الحساسة من سير عمل قائم نحو تنفيذٍ سري دون إعادة بناء التطبيق بالكامل في مكان آخر، يصبح DuskEVM أكثر من مجرد طبقة لإعداد المستخدمين. بل يصبح المدخل العلني إلى نظام قد يتعمق فيه المطورون أكثر.
لكن هذا يعتمد على أن تكون عملية الانتقال بسيطة فعلًا. إذا أدى إضافة السرّية إلى إنشاء عقود مكررة، أو سيولة مجزأة، أو تدقيقات إضافية، أو تنسيق صعب بين حالات عامة وأخرى خاصة، فقد يقرر المطورون فقط المغادرة.
لذلك ربما ليس هدف حصن EVM الخاص بـ $DUSK هو جذب المطورين بالخصوصية في يومها الأول.
قد ينجح الأمر إذا جعل Dusk الخصوصية مفيدة تمامًا عندما تجعل النجاحات الشفافية مكلفة.
#dusk $DUSK @Dusk
يمكن لمطوّر أن يبدأ على DuskEVM دون إعادة تصميم كل شيء حول السرّية. ينجح ذلك طالما أن الرهانات منخفضة. ثم تأتي رؤوس الأموال الحقيقية. أحجام الأوامر تصبح حساسة. المراكز تكشف النوايا. ويبدأ المستخدمون المؤسسيون في سؤال من يمكنه رؤية ماذا قبل أن يشاركوا.
عندها، لا يعود الشفافية مجرد ميزة فقط. قد تتحول إلى تسريب معلومات.
وهنا تغيّر Hedger طريقتي في النظر إلى استراتيجية EVM. إذا كان بإمكان المطورين نقل الأجزاء الحساسة من سير عمل قائم نحو تنفيذٍ سري دون إعادة بناء التطبيق بالكامل في مكان آخر، يصبح DuskEVM أكثر من مجرد طبقة لإعداد المستخدمين. بل يصبح المدخل العلني إلى نظام قد يتعمق فيه المطورون أكثر.
لكن هذا يعتمد على أن تكون عملية الانتقال بسيطة فعلًا. إذا أدى إضافة السرّية إلى إنشاء عقود مكررة، أو سيولة مجزأة، أو تدقيقات إضافية، أو تنسيق صعب بين حالات عامة وأخرى خاصة، فقد يقرر المطورون فقط المغادرة.
لذلك ربما ليس هدف حصن EVM الخاص بـ $DUSK هو جذب المطورين بالخصوصية في يومها الأول.
قد ينجح الأمر إذا جعل Dusk الخصوصية مفيدة تمامًا عندما تجعل النجاحات الشفافية مكلفة.
#dusk $DUSK @Dusk
3
2
100
·
--
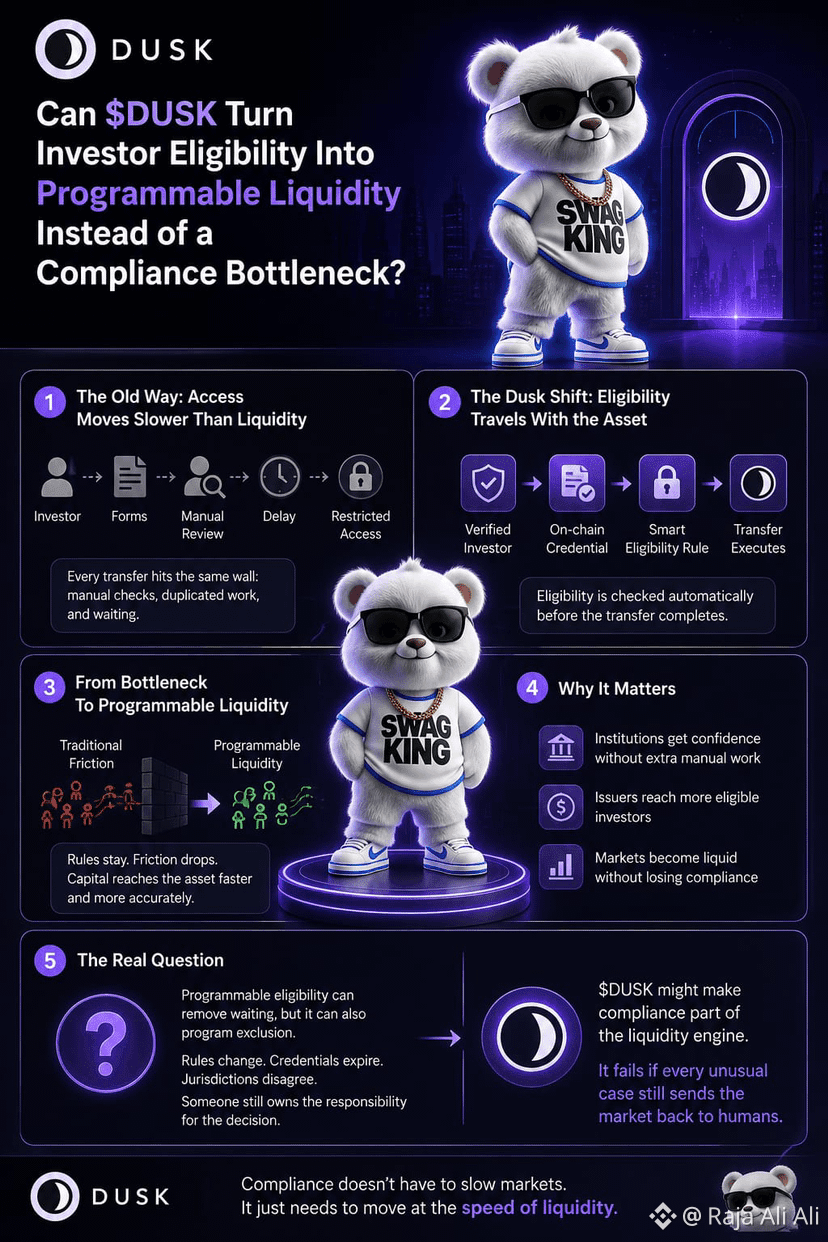
بصراحة، ما زلت أتساءل عمّا إذا كانت أهلية المستثمر تُعامل على أنها مجرد فحص امتثال بينما هي في الواقع جزء من السيولة نفسها.
يمكن لورقة مالية مُرمّزة أن تتداول تقنيًا، لكن هذا لا يعني أن كل مشتَرٍ يمكنه الحصول عليها. ما يزال هناك من يجب أن يثبت الهوية، والاختصاص القضائي، وحالة المستثمر، وربما قيودًا أخرى. إذا كانت هذه الفحوصات تتم يدويًا في كل مرة، تصبح الأصول «سائلة على الورق» بينما يبقى الوصول إليها بطيئًا في الواقع.
هذا الفرق يبدو مهمًا بالنسبة لـ $DUSK.
إذا كانت قواعد الأهلية تستطيع أن ترافق الأصل وأن تُفحَص تلقائيًا قبل اكتمال التحويل، فعندها يتوقف الامتثال عن كونه شيئًا يحدث بعد أن تجد السيولة مشتريًا. بل يبدأ بتشكيل أي سيولة يمكنها فعليًا الوصول إلى الأصل من الأساس.
لكن أعتقد أن هناك مشكلة أخرى تختبئ هنا.
«قد تُزيل الأهلية القابلة للبرمجة الانتظار، لكنها قد تُبرمج الاستبعاد أيضًا.»
القواعد تتغير. الشهادات تنتهي صلاحيتها. الدول/الاختصاصات القضائية تختلف. قد يفشل تطبيقًا ما على محفظة تمت الموافقة عليها أمس اليوم، وما يزال هناك شخص مسؤول عن تقرير ما إذا كان هذا الفشل صحيحًا.
لذلك قد لا تكون المقياس المثير للاهتمام هو عدد المستثمرين الذين تتحقق «دوسك» من أهليةهم. بل سأراقب كم مرة يمكن لرأس المال المؤهل أن يتحرك دون أن يعود إلى المراجعة اليدوية.
$DUSK قد يجعل الامتثال جزءًا من محرك السيولة.
يفشل الأمر إذا كانت كل حالة غير معتادة ما تزال تعيد السوق إلى البشر.
#dusk $DUSK @Dusk
بصراحة، ما زلت أتساءل عمّا إذا كانت أهلية المستثمر تُعامل على أنها مجرد فحص امتثال بينما هي في الواقع جزء من السيولة نفسها.
يمكن لورقة مالية مُرمّزة أن تتداول تقنيًا، لكن هذا لا يعني أن كل مشتَرٍ يمكنه الحصول عليها. ما يزال هناك من يجب أن يثبت الهوية، والاختصاص القضائي، وحالة المستثمر، وربما قيودًا أخرى. إذا كانت هذه الفحوصات تتم يدويًا في كل مرة، تصبح الأصول «سائلة على الورق» بينما يبقى الوصول إليها بطيئًا في الواقع.
هذا الفرق يبدو مهمًا بالنسبة لـ $DUSK .
إذا كانت قواعد الأهلية تستطيع أن ترافق الأصل وأن تُفحَص تلقائيًا قبل اكتمال التحويل، فعندها يتوقف الامتثال عن كونه شيئًا يحدث بعد أن تجد السيولة مشتريًا. بل يبدأ بتشكيل أي سيولة يمكنها فعليًا الوصول إلى الأصل من الأساس.
لكن أعتقد أن هناك مشكلة أخرى تختبئ هنا.
«قد تُزيل الأهلية القابلة للبرمجة الانتظار، لكنها قد تُبرمج الاستبعاد أيضًا.»
القواعد تتغير. الشهادات تنتهي صلاحيتها. الدول/الاختصاصات القضائية تختلف. قد يفشل تطبيقًا ما على محفظة تمت الموافقة عليها أمس اليوم، وما يزال هناك شخص مسؤول عن تقرير ما إذا كان هذا الفشل صحيحًا.
لذلك قد لا تكون المقياس المثير للاهتمام هو عدد المستثمرين الذين تتحقق «دوسك» من أهليةهم. بل سأراقب كم مرة يمكن لرأس المال المؤهل أن يتحرك دون أن يعود إلى المراجعة اليدوية.
$DUSK قد يجعل الامتثال جزءًا من محرك السيولة.
يفشل الأمر إذا كانت كل حالة غير معتادة ما تزال تعيد السوق إلى البشر.
#dusk $DUSK @Dusk
يمكن لورقة مالية مُرمّزة أن تتداول تقنيًا، لكن هذا لا يعني أن كل مشتَرٍ يمكنه الحصول عليها. ما يزال هناك من يجب أن يثبت الهوية، والاختصاص القضائي، وحالة المستثمر، وربما قيودًا أخرى. إذا كانت هذه الفحوصات تتم يدويًا في كل مرة، تصبح الأصول «سائلة على الورق» بينما يبقى الوصول إليها بطيئًا في الواقع.
هذا الفرق يبدو مهمًا بالنسبة لـ $DUSK .
إذا كانت قواعد الأهلية تستطيع أن ترافق الأصل وأن تُفحَص تلقائيًا قبل اكتمال التحويل، فعندها يتوقف الامتثال عن كونه شيئًا يحدث بعد أن تجد السيولة مشتريًا. بل يبدأ بتشكيل أي سيولة يمكنها فعليًا الوصول إلى الأصل من الأساس.
لكن أعتقد أن هناك مشكلة أخرى تختبئ هنا.
«قد تُزيل الأهلية القابلة للبرمجة الانتظار، لكنها قد تُبرمج الاستبعاد أيضًا.»
القواعد تتغير. الشهادات تنتهي صلاحيتها. الدول/الاختصاصات القضائية تختلف. قد يفشل تطبيقًا ما على محفظة تمت الموافقة عليها أمس اليوم، وما يزال هناك شخص مسؤول عن تقرير ما إذا كان هذا الفشل صحيحًا.
لذلك قد لا تكون المقياس المثير للاهتمام هو عدد المستثمرين الذين تتحقق «دوسك» من أهليةهم. بل سأراقب كم مرة يمكن لرأس المال المؤهل أن يتحرك دون أن يعود إلى المراجعة اليدوية.
$DUSK قد يجعل الامتثال جزءًا من محرك السيولة.
يفشل الأمر إذا كانت كل حالة غير معتادة ما تزال تعيد السوق إلى البشر.
#dusk $DUSK @Dusk
1
3
92
·
--
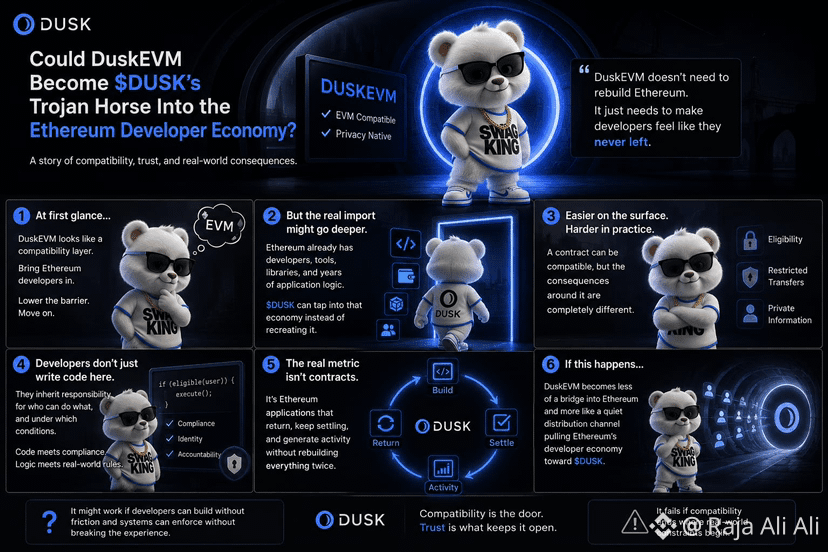
لأكون صادقًا، بدا لي في البداية أن DuskEVM مجرد ميزة للتوافق. ليتمكن مطورو Ethereum من جلب العقود والأدوات المألوفة إلى Dusk، وتقليل منحنى التعلّم، والانتقال إلى الأمام.
لكن أعتقد أن الجزء الأكثر إثارة للاهتمام هو ما يتم استيراده في الاتجاه الآخر.
لدى Ethereum مطورون بالفعل، ومكتبات ومحافظ، بالإضافة إلى سنوات من منطق التطبيقات. $DUSK لا يحتاج إلى إعادة خلق تلك المنظومة إذا كان بإمكان DuskEVM أن يجعل هؤلاء المطورين يشعرون أنهم لم يغادرواها تقريبًا. أما الاحتكاك فينتقل إلى مكان آخر: من تعلّم بيئة برمجية جديدة إلى التعامل مع الخصوصية والهوية والأصول الخاضعة للتنظيم داخل بيئة يفهمونها بالفعل.
هذا يبدو أسهل. لكن عمليًا، ربما لا.
يمكن أن تكون العقود متوافقة، بينما تكون العواقب المحيطة بها مختلفة تمامًا. عندما تدخل الأوراق المالية المرمّزة حيز الأهلية أو التحويلات المقيدة أو المعلومات الخاصة، لا يعود المطورون يكتبون الكود فقط. تبدأ تطبيقاتهم في توريث المسؤولية عن من يمكنه فعل ماذا، وتحت أي ظروف.
لذلك ما زلت أتساءل عما إذا كانت “مؤشرة” التبنّي الفعلية لـ DuskEVM ليست هي العقود المُنشرَة، بل تطبيقات Ethereum التي تعود وتواصل توليد نشاط التسوية دون أن تتطلب من الفرق إعادة بناء كل شيء مرتين.
إذا حدث ذلك، تصبح DuskEVM أقل كونه جسراً إلى Ethereum وأكثر مثل قناة توزيع هادئة تجذب منظومة مطوري Ethereum نحو $DUSK.
تفشل إذا انتهى التوافق عند بداية القيود الواقعية.
#dusk $DUSK @Dusk_Foundation
لأكون صادقًا، بدا لي في البداية أن DuskEVM مجرد ميزة للتوافق. ليتمكن مطورو Ethereum من جلب العقود والأدوات المألوفة إلى Dusk، وتقليل منحنى التعلّم، والانتقال إلى الأمام.
لكن أعتقد أن الجزء الأكثر إثارة للاهتمام هو ما يتم استيراده في الاتجاه الآخر.
لدى Ethereum مطورون بالفعل، ومكتبات ومحافظ، بالإضافة إلى سنوات من منطق التطبيقات. $DUSK لا يحتاج إلى إعادة خلق تلك المنظومة إذا كان بإمكان DuskEVM أن يجعل هؤلاء المطورين يشعرون أنهم لم يغادرواها تقريبًا. أما الاحتكاك فينتقل إلى مكان آخر: من تعلّم بيئة برمجية جديدة إلى التعامل مع الخصوصية والهوية والأصول الخاضعة للتنظيم داخل بيئة يفهمونها بالفعل.
هذا يبدو أسهل. لكن عمليًا، ربما لا.
يمكن أن تكون العقود متوافقة، بينما تكون العواقب المحيطة بها مختلفة تمامًا. عندما تدخل الأوراق المالية المرمّزة حيز الأهلية أو التحويلات المقيدة أو المعلومات الخاصة، لا يعود المطورون يكتبون الكود فقط. تبدأ تطبيقاتهم في توريث المسؤولية عن من يمكنه فعل ماذا، وتحت أي ظروف.
لذلك ما زلت أتساءل عما إذا كانت “مؤشرة” التبنّي الفعلية لـ DuskEVM ليست هي العقود المُنشرَة، بل تطبيقات Ethereum التي تعود وتواصل توليد نشاط التسوية دون أن تتطلب من الفرق إعادة بناء كل شيء مرتين.
إذا حدث ذلك، تصبح DuskEVM أقل كونه جسراً إلى Ethereum وأكثر مثل قناة توزيع هادئة تجذب منظومة مطوري Ethereum نحو $DUSK .
تفشل إذا انتهى التوافق عند بداية القيود الواقعية.
#dusk $DUSK @Dusk
لكن أعتقد أن الجزء الأكثر إثارة للاهتمام هو ما يتم استيراده في الاتجاه الآخر.
لدى Ethereum مطورون بالفعل، ومكتبات ومحافظ، بالإضافة إلى سنوات من منطق التطبيقات. $DUSK لا يحتاج إلى إعادة خلق تلك المنظومة إذا كان بإمكان DuskEVM أن يجعل هؤلاء المطورين يشعرون أنهم لم يغادرواها تقريبًا. أما الاحتكاك فينتقل إلى مكان آخر: من تعلّم بيئة برمجية جديدة إلى التعامل مع الخصوصية والهوية والأصول الخاضعة للتنظيم داخل بيئة يفهمونها بالفعل.
هذا يبدو أسهل. لكن عمليًا، ربما لا.
يمكن أن تكون العقود متوافقة، بينما تكون العواقب المحيطة بها مختلفة تمامًا. عندما تدخل الأوراق المالية المرمّزة حيز الأهلية أو التحويلات المقيدة أو المعلومات الخاصة، لا يعود المطورون يكتبون الكود فقط. تبدأ تطبيقاتهم في توريث المسؤولية عن من يمكنه فعل ماذا، وتحت أي ظروف.
لذلك ما زلت أتساءل عما إذا كانت “مؤشرة” التبنّي الفعلية لـ DuskEVM ليست هي العقود المُنشرَة، بل تطبيقات Ethereum التي تعود وتواصل توليد نشاط التسوية دون أن تتطلب من الفرق إعادة بناء كل شيء مرتين.
إذا حدث ذلك، تصبح DuskEVM أقل كونه جسراً إلى Ethereum وأكثر مثل قناة توزيع هادئة تجذب منظومة مطوري Ethereum نحو $DUSK .
تفشل إذا انتهى التوافق عند بداية القيود الواقعية.
#dusk $DUSK @Dusk
3
4
103
·
--
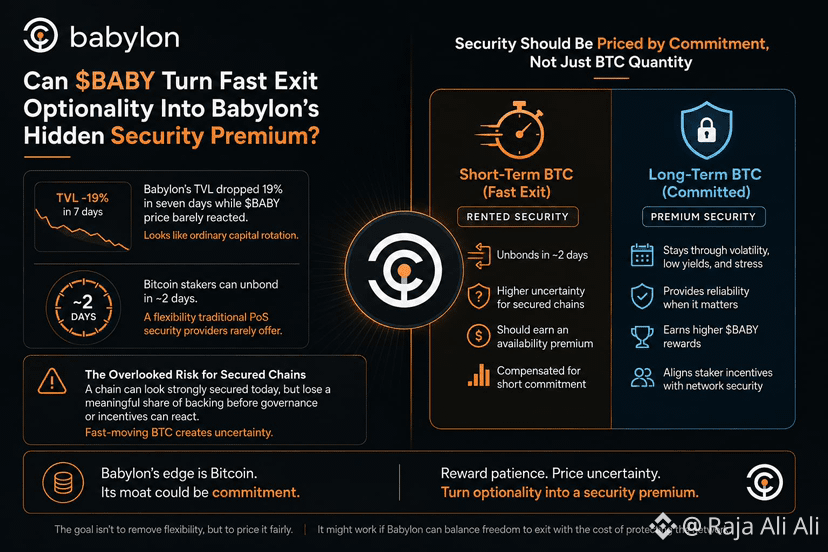
للتو أكون صادقًا، بدا هبوط قيمة TVL في بابل بنسبة 19% خلال سبعة أيام في البداية وكأنه دوران رأسمالي عادي. لم يتفاعل سعر $BABY price بالكاد، لذلك بدا أن السوق اعتبر الخروج حركةً لا ضغوطًا.
لكن كلما نظرت أكثر إلى تصميم فكّ القفل، قلّ شعوري بأن تلك الحركة محايدة. يمكن لمستَخدِمي البيتكوين الخروج خلال نحو يومين. هذه مرونة قيّمة بالنسبة للحامل، خصوصًا عندما تنخفض العوائد أو تظهر فرصة أخرى. أما بالنسبة للاقتراض على السلسلة التي تعتمد تلك الضمانة، فإن المرونة نفسها تتحول إلى حالة من عدم اليقين.
يمكن لشبكة اليوم أن تسجّل دعمًا قويًا للبيتكوين، ومع ذلك لا يضمن ذلك الرقم بقاء رأس المال عندما تصبح الظروف غير مريحة. قد تحتاج الحوكمة إلى أيام لمناقشة الحوافز. وقد تحتاج الجهات المشغلة إلى وقت لاستبدال الضمانة المفقودة. ولا يتعين على البيتكوين الانتظار لأيٍّ من ذلك.
لهذا يجعلني أتساءل عمّا إذا كان ينبغي أن تكسب كل عملة بيتكوين مُرهَنة نفس $BABY rewards. رأس المال الذي يبقى خلال التقلبات وضعف العوائد والضغط الفعلي على الشبكة يفعل شيئًا مختلفًا عن رأس المال الذي يغادر عند أول سعر أفضل. أحدهما يقدّم الكمية. والآخر يقدّم الإتاحة.
ربما ينبغي تسعير البيتكوين سريعة الحركة باعتبارها ضمانًا مُستأجرًا، بينما تحصل الالتزامات الأطول على علاوة منفصلة. قد ينجح ذلك إذا تمكنت بابل من مكافأة الصبر دون تحويل المرونة إلى عقوبة.
#baby $BABY @babylonlabs_io
للتو أكون صادقًا، بدا هبوط قيمة TVL في بابل بنسبة 19% خلال سبعة أيام في البداية وكأنه دوران رأسمالي عادي. لم يتفاعل سعر $BABY price بالكاد، لذلك بدا أن السوق اعتبر الخروج حركةً لا ضغوطًا.
لكن كلما نظرت أكثر إلى تصميم فكّ القفل، قلّ شعوري بأن تلك الحركة محايدة. يمكن لمستَخدِمي البيتكوين الخروج خلال نحو يومين. هذه مرونة قيّمة بالنسبة للحامل، خصوصًا عندما تنخفض العوائد أو تظهر فرصة أخرى. أما بالنسبة للاقتراض على السلسلة التي تعتمد تلك الضمانة، فإن المرونة نفسها تتحول إلى حالة من عدم اليقين.
يمكن لشبكة اليوم أن تسجّل دعمًا قويًا للبيتكوين، ومع ذلك لا يضمن ذلك الرقم بقاء رأس المال عندما تصبح الظروف غير مريحة. قد تحتاج الحوكمة إلى أيام لمناقشة الحوافز. وقد تحتاج الجهات المشغلة إلى وقت لاستبدال الضمانة المفقودة. ولا يتعين على البيتكوين الانتظار لأيٍّ من ذلك.
لهذا يجعلني أتساءل عمّا إذا كان ينبغي أن تكسب كل عملة بيتكوين مُرهَنة نفس $BABY rewards. رأس المال الذي يبقى خلال التقلبات وضعف العوائد والضغط الفعلي على الشبكة يفعل شيئًا مختلفًا عن رأس المال الذي يغادر عند أول سعر أفضل. أحدهما يقدّم الكمية. والآخر يقدّم الإتاحة.
ربما ينبغي تسعير البيتكوين سريعة الحركة باعتبارها ضمانًا مُستأجرًا، بينما تحصل الالتزامات الأطول على علاوة منفصلة. قد ينجح ذلك إذا تمكنت بابل من مكافأة الصبر دون تحويل المرونة إلى عقوبة.
#baby $BABY @BabylonLabs_io
لكن كلما نظرت أكثر إلى تصميم فكّ القفل، قلّ شعوري بأن تلك الحركة محايدة. يمكن لمستَخدِمي البيتكوين الخروج خلال نحو يومين. هذه مرونة قيّمة بالنسبة للحامل، خصوصًا عندما تنخفض العوائد أو تظهر فرصة أخرى. أما بالنسبة للاقتراض على السلسلة التي تعتمد تلك الضمانة، فإن المرونة نفسها تتحول إلى حالة من عدم اليقين.
يمكن لشبكة اليوم أن تسجّل دعمًا قويًا للبيتكوين، ومع ذلك لا يضمن ذلك الرقم بقاء رأس المال عندما تصبح الظروف غير مريحة. قد تحتاج الحوكمة إلى أيام لمناقشة الحوافز. وقد تحتاج الجهات المشغلة إلى وقت لاستبدال الضمانة المفقودة. ولا يتعين على البيتكوين الانتظار لأيٍّ من ذلك.
لهذا يجعلني أتساءل عمّا إذا كان ينبغي أن تكسب كل عملة بيتكوين مُرهَنة نفس $BABY rewards. رأس المال الذي يبقى خلال التقلبات وضعف العوائد والضغط الفعلي على الشبكة يفعل شيئًا مختلفًا عن رأس المال الذي يغادر عند أول سعر أفضل. أحدهما يقدّم الكمية. والآخر يقدّم الإتاحة.
ربما ينبغي تسعير البيتكوين سريعة الحركة باعتبارها ضمانًا مُستأجرًا، بينما تحصل الالتزامات الأطول على علاوة منفصلة. قد ينجح ذلك إذا تمكنت بابل من مكافأة الصبر دون تحويل المرونة إلى عقوبة.
#baby $BABY @BabylonLabs_io
4
3
142
·
--
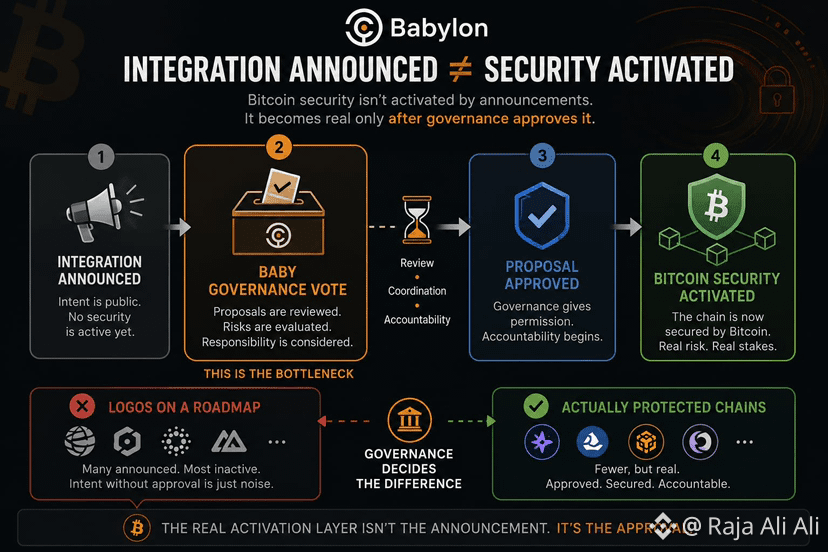
بصراحة، كنت أتعامل مع إعلان التكامل باعتباره لحظة تنشيط أمان بيتكوين. تظهر سلسلة على الخريطة، وتصبح الشراكة علنية، ويبدو وكأن النظام قد توسّع بالفعل. لكن كلما نظرت إلى بنية بيبيليون (Babylon)، قلّ اقتناعي بذلك.
قد يكون الأمان متاحًا تقنيًا، لكنه يظل غير مُفعّل عمليًا. يجب أن توافق الحوكمة على الاتصال، وأن يأخذ المشاركون وقتًا لمراجعته، وأن تُسند المسؤوليات، ولا بد أن يَقبل شخصٌ ما المخاطر إذا تصرّف التكامل بشكل مختلف تحت الضغط. الإعلان يسجّل النية. والتصويت يخلق تبعات.
هذا يغيّر طريقة تفكيري تجاه $BABY. ربما لا تكون ندرة الموارد هي عدد الشبكات التي ترغب في التكامل، بل السرعة وجودة كيفية تمكن الحوكمة من معالجتها دون أن تصبح إهمالًا. قد تجعل التكاملات الكثيرة النظام أثقل بالفعل. فالمقترحات تتنافس على جذب الانتباه، ويُعيد الناخبون مراجعات متشابهة، وقد تمر قرارات أضعف ببساطة لأن المشاركة تصبح مرهَقة.
لذا قد تكون طبقة التنشيط الحقيقية هي إنتاجية الحوكمة: كم علاقة أمان يمكن للشبكة تقييمها والموافقة عليها وحفظ مسؤوليتها في الوقت نفسه.
قد ينجح ذلك إذا توسّعت الحوكمة مع خريطة التكامل. يفشل إذا نمت الخريطة أسرع من قدرة الشبكة على اتخاذ قرارات مسؤولة.
#baby $BABY @babylonlabs_io
بصراحة، كنت أتعامل مع إعلان التكامل باعتباره لحظة تنشيط أمان بيتكوين. تظهر سلسلة على الخريطة، وتصبح الشراكة علنية، ويبدو وكأن النظام قد توسّع بالفعل. لكن كلما نظرت إلى بنية بيبيليون (Babylon)، قلّ اقتناعي بذلك.
قد يكون الأمان متاحًا تقنيًا، لكنه يظل غير مُفعّل عمليًا. يجب أن توافق الحوكمة على الاتصال، وأن يأخذ المشاركون وقتًا لمراجعته، وأن تُسند المسؤوليات، ولا بد أن يَقبل شخصٌ ما المخاطر إذا تصرّف التكامل بشكل مختلف تحت الضغط. الإعلان يسجّل النية. والتصويت يخلق تبعات.
هذا يغيّر طريقة تفكيري تجاه $BABY . ربما لا تكون ندرة الموارد هي عدد الشبكات التي ترغب في التكامل، بل السرعة وجودة كيفية تمكن الحوكمة من معالجتها دون أن تصبح إهمالًا. قد تجعل التكاملات الكثيرة النظام أثقل بالفعل. فالمقترحات تتنافس على جذب الانتباه، ويُعيد الناخبون مراجعات متشابهة، وقد تمر قرارات أضعف ببساطة لأن المشاركة تصبح مرهَقة.
لذا قد تكون طبقة التنشيط الحقيقية هي إنتاجية الحوكمة: كم علاقة أمان يمكن للشبكة تقييمها والموافقة عليها وحفظ مسؤوليتها في الوقت نفسه.
قد ينجح ذلك إذا توسّعت الحوكمة مع خريطة التكامل. يفشل إذا نمت الخريطة أسرع من قدرة الشبكة على اتخاذ قرارات مسؤولة.
#baby $BABY @BabylonLabs_io
قد يكون الأمان متاحًا تقنيًا، لكنه يظل غير مُفعّل عمليًا. يجب أن توافق الحوكمة على الاتصال، وأن يأخذ المشاركون وقتًا لمراجعته، وأن تُسند المسؤوليات، ولا بد أن يَقبل شخصٌ ما المخاطر إذا تصرّف التكامل بشكل مختلف تحت الضغط. الإعلان يسجّل النية. والتصويت يخلق تبعات.
هذا يغيّر طريقة تفكيري تجاه $BABY . ربما لا تكون ندرة الموارد هي عدد الشبكات التي ترغب في التكامل، بل السرعة وجودة كيفية تمكن الحوكمة من معالجتها دون أن تصبح إهمالًا. قد تجعل التكاملات الكثيرة النظام أثقل بالفعل. فالمقترحات تتنافس على جذب الانتباه، ويُعيد الناخبون مراجعات متشابهة، وقد تمر قرارات أضعف ببساطة لأن المشاركة تصبح مرهَقة.
لذا قد تكون طبقة التنشيط الحقيقية هي إنتاجية الحوكمة: كم علاقة أمان يمكن للشبكة تقييمها والموافقة عليها وحفظ مسؤوليتها في الوقت نفسه.
قد ينجح ذلك إذا توسّعت الحوكمة مع خريطة التكامل. يفشل إذا نمت الخريطة أسرع من قدرة الشبكة على اتخاذ قرارات مسؤولة.
#baby $BABY @BabylonLabs_io
3
2
89
·
--
#baby $BABY @babylonlabs_io
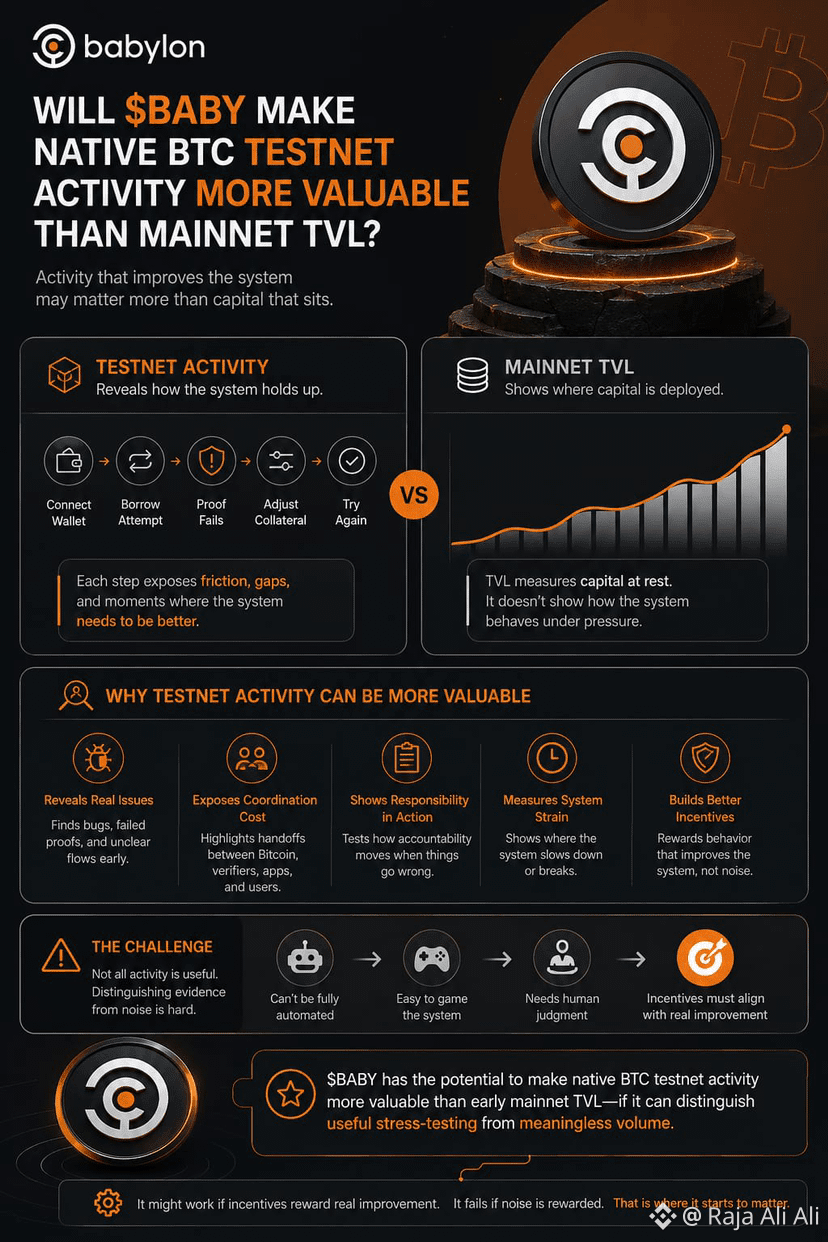
بصراحة، كنت أتعامل مع نشاط شبكة الاختبار (testnet) كأنه الجزء الأيسر من القصة، ومع إجمالي القيمة المقفلة على الشبكة الرئيسية (mainnet TVL) باعتباره الرقم الذي يثبت كل شيء في النهاية. لكن رأس المال الحقيقي يبدو أصعب في النقاش. ومع ذلك، كلما نظرت أكثر إلى الاقتراض الأصلي لـ BTC، أصبح هذا التشبيه أقل صفاءً.
سجلات TVL تُظهر أين تستقر الأموال. يمكن لنشاط testnet أن يكشف أين يبدأ النظام بالاختناق.
مجرد اتصال محفظة مرة واحدة يخبرني بقليل. أما تكرار المستخدم لخطوة الاقتراض، ثم الفشل في تقديم إثبات، والانتظار خلال التحقق، وتعديل الضمانات، ثم المحاولة مرة أخرى—فهذا يخبرني كثيرًا أكثر. إنه يكشف نقاط انتقال المسؤولية بين بيتكوين، والمتحققين، والتطبيقات، والشخص الذي يأخذ القرض. هذا الاحتكاك غير مرئي في رقم كبير من TVL.
لا أزال أتساءل عما إذا كان #Baby يمكن أن يكافئ في النهاية هذا النوع من السلوك المفيد بدلًا من مجرد المشاركة الخام. ليس النقرات. ليس حجم حنّاية (faucet). بل اختبار ضغط فعلي يعثر على فحوصات مكررة، وتنسيق بطيء، وفشل غير واضح، أو لحظات يحتاج فيها شخص ما أن يتدخل يدويًا.
الجزء الصعب هو تحديد أي نشاط حَسَّن النظام وأي نشاط فقط جعل لوحة التحكم تبدو مزدحمة. لا يمكن أتمتة هذا القرار بالكامل دون خلق طبقة أخرى من “اللعب بالآليات”.
قد يصبح نشاط testnet الأصلي لـ BTC أكثر قيمة من TVL المبكر على mainnet، لكن فقط إذا كان #Baby قادرًا على التمييز بين الأدلة والضجيج. عندها تبدأ المسألة فعلاً في الظهور.
{future}(BABYUSDT)
$BICO
{future}(BICOUSDT)
$VIC
{future}(VICUSDT)
#baby $BABY @BabylonLabs_io
بصراحة، كنت أتعامل مع نشاط شبكة الاختبار (testnet) كأنه الجزء الأيسر من القصة، ومع إجمالي القيمة المقفلة على الشبكة الرئيسية (mainnet TVL) باعتباره الرقم الذي يثبت كل شيء في النهاية. لكن رأس المال الحقيقي يبدو أصعب في النقاش. ومع ذلك، كلما نظرت أكثر إلى الاقتراض الأصلي لـ BTC، أصبح هذا التشبيه أقل صفاءً.
سجلات TVL تُظهر أين تستقر الأموال. يمكن لنشاط testnet أن يكشف أين يبدأ النظام بالاختناق.
مجرد اتصال محفظة مرة واحدة يخبرني بقليل. أما تكرار المستخدم لخطوة الاقتراض، ثم الفشل في تقديم إثبات، والانتظار خلال التحقق، وتعديل الضمانات، ثم المحاولة مرة أخرى—فهذا يخبرني كثيرًا أكثر. إنه يكشف نقاط انتقال المسؤولية بين بيتكوين، والمتحققين، والتطبيقات، والشخص الذي يأخذ القرض. هذا الاحتكاك غير مرئي في رقم كبير من TVL.
لا أزال أتساءل عما إذا كان #Baby يمكن أن يكافئ في النهاية هذا النوع من السلوك المفيد بدلًا من مجرد المشاركة الخام. ليس النقرات. ليس حجم حنّاية (faucet). بل اختبار ضغط فعلي يعثر على فحوصات مكررة، وتنسيق بطيء، وفشل غير واضح، أو لحظات يحتاج فيها شخص ما أن يتدخل يدويًا.
الجزء الصعب هو تحديد أي نشاط حَسَّن النظام وأي نشاط فقط جعل لوحة التحكم تبدو مزدحمة. لا يمكن أتمتة هذا القرار بالكامل دون خلق طبقة أخرى من “اللعب بالآليات”.
قد يصبح نشاط testnet الأصلي لـ BTC أكثر قيمة من TVL المبكر على mainnet، لكن فقط إذا كان #Baby قادرًا على التمييز بين الأدلة والضجيج. عندها تبدأ المسألة فعلاً في الظهور.
$BICO
$VIC
بصراحة، كنت أتعامل مع نشاط شبكة الاختبار (testnet) كأنه الجزء الأيسر من القصة، ومع إجمالي القيمة المقفلة على الشبكة الرئيسية (mainnet TVL) باعتباره الرقم الذي يثبت كل شيء في النهاية. لكن رأس المال الحقيقي يبدو أصعب في النقاش. ومع ذلك، كلما نظرت أكثر إلى الاقتراض الأصلي لـ BTC، أصبح هذا التشبيه أقل صفاءً.
سجلات TVL تُظهر أين تستقر الأموال. يمكن لنشاط testnet أن يكشف أين يبدأ النظام بالاختناق.
مجرد اتصال محفظة مرة واحدة يخبرني بقليل. أما تكرار المستخدم لخطوة الاقتراض، ثم الفشل في تقديم إثبات، والانتظار خلال التحقق، وتعديل الضمانات، ثم المحاولة مرة أخرى—فهذا يخبرني كثيرًا أكثر. إنه يكشف نقاط انتقال المسؤولية بين بيتكوين، والمتحققين، والتطبيقات، والشخص الذي يأخذ القرض. هذا الاحتكاك غير مرئي في رقم كبير من TVL.
لا أزال أتساءل عما إذا كان #Baby يمكن أن يكافئ في النهاية هذا النوع من السلوك المفيد بدلًا من مجرد المشاركة الخام. ليس النقرات. ليس حجم حنّاية (faucet). بل اختبار ضغط فعلي يعثر على فحوصات مكررة، وتنسيق بطيء، وفشل غير واضح، أو لحظات يحتاج فيها شخص ما أن يتدخل يدويًا.
الجزء الصعب هو تحديد أي نشاط حَسَّن النظام وأي نشاط فقط جعل لوحة التحكم تبدو مزدحمة. لا يمكن أتمتة هذا القرار بالكامل دون خلق طبقة أخرى من “اللعب بالآليات”.
قد يصبح نشاط testnet الأصلي لـ BTC أكثر قيمة من TVL المبكر على mainnet، لكن فقط إذا كان #Baby قادرًا على التمييز بين الأدلة والضجيج. عندها تبدأ المسألة فعلاً في الظهور.
$BICO
$VIC
2
1
232
·
--
#baby $BABY @babylonlabs_io
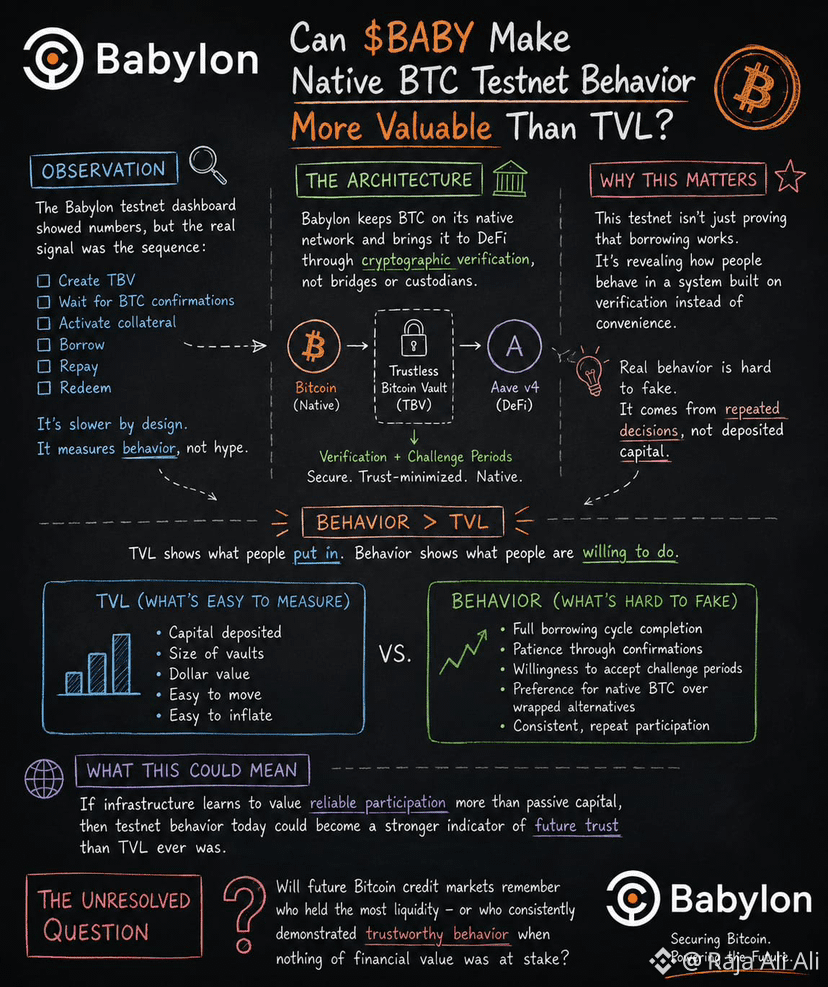
في البداية افترضت أن نشاط شبكة اختبار BTC الأصلية سيكون في الغالب مجرد تمهيد قبل الأرقام التي يراقبها الجميع في النهاية، خصوصًا TVL. لكن هذا التصور لم يَصمد. عندما نظرت عن كثب، لم تكن الإشارة الأكثر إثارة للاهتمام هي مقدار رأس المال الذي ظهر، بل الطريقة التي تصرف بها الناس بينما لم يكن هناك ما لا يمكن التراجع عنه على المحك. لم تكن “الحجم” هو الفلتر. كانت “التكرارية” هي الفلتر. كل محاولة اقتراض، كل تردد قبل قفل BTC الأصلية، وكل عودة لإعادة اختبار تدفق الشبكة مرة أخرى كشفت شيئًا لا تعكسه TVL كثيرًا: هل كان المستخدمون يتعلمون عادةً أم أنهم ببساطة يطاردون حافزًا. مع بابيلون، تبدو هذه الفروقات أكثر أهمية مما قد يبدو في البداية، لأن السلوك يتشكل قبل أن تستقر السيولة. قد يصل رصيد كبير بين ليلة وضحاها، لكن الثقة عادةً تتراكم عبر إجراءات متكررة تحت ظروف مألوفة. لم يختفِ الخطر. لقد تحوّل فقط إلى مسألة ما إذا كانت هذه الأنماط ستصمد عندما يحلّ رأس المال الحقيقي محل الأصول الاختبارية. وما زلت أتساءل: هل أقوى إشارة هي الرصيد الذي يصل في النهاية، أم السلوك الهادئ الذي ظهر قبل أن يمتلك أي شخص سببًا ماليًا للبقاء.
{future}(BABYUSDT)
$BLESS $STAR
{alpha}(560x8fce7206e3043dd360f115afa956ee31b90b787c)
{alpha}(560x7c8217517ed4711fe2deccdfeffe8d906b9ae11f)
#USToCancelIranAttackSubjectToDeal #CryptoLiquidationsReach$330MInADay #ColdcardExploitHits$89MAcrossThreeWaves #GoldTradesAbove$4000
#baby $BABY @BabylonLabs_io
في البداية افترضت أن نشاط شبكة اختبار BTC الأصلية سيكون في الغالب مجرد تمهيد قبل الأرقام التي يراقبها الجميع في النهاية، خصوصًا TVL. لكن هذا التصور لم يَصمد. عندما نظرت عن كثب، لم تكن الإشارة الأكثر إثارة للاهتمام هي مقدار رأس المال الذي ظهر، بل الطريقة التي تصرف بها الناس بينما لم يكن هناك ما لا يمكن التراجع عنه على المحك. لم تكن “الحجم” هو الفلتر. كانت “التكرارية” هي الفلتر. كل محاولة اقتراض، كل تردد قبل قفل BTC الأصلية، وكل عودة لإعادة اختبار تدفق الشبكة مرة أخرى كشفت شيئًا لا تعكسه TVL كثيرًا: هل كان المستخدمون يتعلمون عادةً أم أنهم ببساطة يطاردون حافزًا. مع بابيلون، تبدو هذه الفروقات أكثر أهمية مما قد يبدو في البداية، لأن السلوك يتشكل قبل أن تستقر السيولة. قد يصل رصيد كبير بين ليلة وضحاها، لكن الثقة عادةً تتراكم عبر إجراءات متكررة تحت ظروف مألوفة. لم يختفِ الخطر. لقد تحوّل فقط إلى مسألة ما إذا كانت هذه الأنماط ستصمد عندما يحلّ رأس المال الحقيقي محل الأصول الاختبارية. وما زلت أتساءل: هل أقوى إشارة هي الرصيد الذي يصل في النهاية، أم السلوك الهادئ الذي ظهر قبل أن يمتلك أي شخص سببًا ماليًا للبقاء.
$BLESS $STAR
#USToCancelIranAttackSubjectToDeal #CryptoLiquidationsReach$330MInADay #ColdcardExploitHits$89MAcrossThreeWaves #GoldTradesAbove$4000
في البداية افترضت أن نشاط شبكة اختبار BTC الأصلية سيكون في الغالب مجرد تمهيد قبل الأرقام التي يراقبها الجميع في النهاية، خصوصًا TVL. لكن هذا التصور لم يَصمد. عندما نظرت عن كثب، لم تكن الإشارة الأكثر إثارة للاهتمام هي مقدار رأس المال الذي ظهر، بل الطريقة التي تصرف بها الناس بينما لم يكن هناك ما لا يمكن التراجع عنه على المحك. لم تكن “الحجم” هو الفلتر. كانت “التكرارية” هي الفلتر. كل محاولة اقتراض، كل تردد قبل قفل BTC الأصلية، وكل عودة لإعادة اختبار تدفق الشبكة مرة أخرى كشفت شيئًا لا تعكسه TVL كثيرًا: هل كان المستخدمون يتعلمون عادةً أم أنهم ببساطة يطاردون حافزًا. مع بابيلون، تبدو هذه الفروقات أكثر أهمية مما قد يبدو في البداية، لأن السلوك يتشكل قبل أن تستقر السيولة. قد يصل رصيد كبير بين ليلة وضحاها، لكن الثقة عادةً تتراكم عبر إجراءات متكررة تحت ظروف مألوفة. لم يختفِ الخطر. لقد تحوّل فقط إلى مسألة ما إذا كانت هذه الأنماط ستصمد عندما يحلّ رأس المال الحقيقي محل الأصول الاختبارية. وما زلت أتساءل: هل أقوى إشارة هي الرصيد الذي يصل في النهاية، أم السلوك الهادئ الذي ظهر قبل أن يمتلك أي شخص سببًا ماليًا للبقاء.
$BLESS $STAR
#USToCancelIranAttackSubjectToDeal #CryptoLiquidationsReach$330MInADay #ColdcardExploitHits$89MAcrossThreeWaves #GoldTradesAbove$4000
5
3
383
·
--
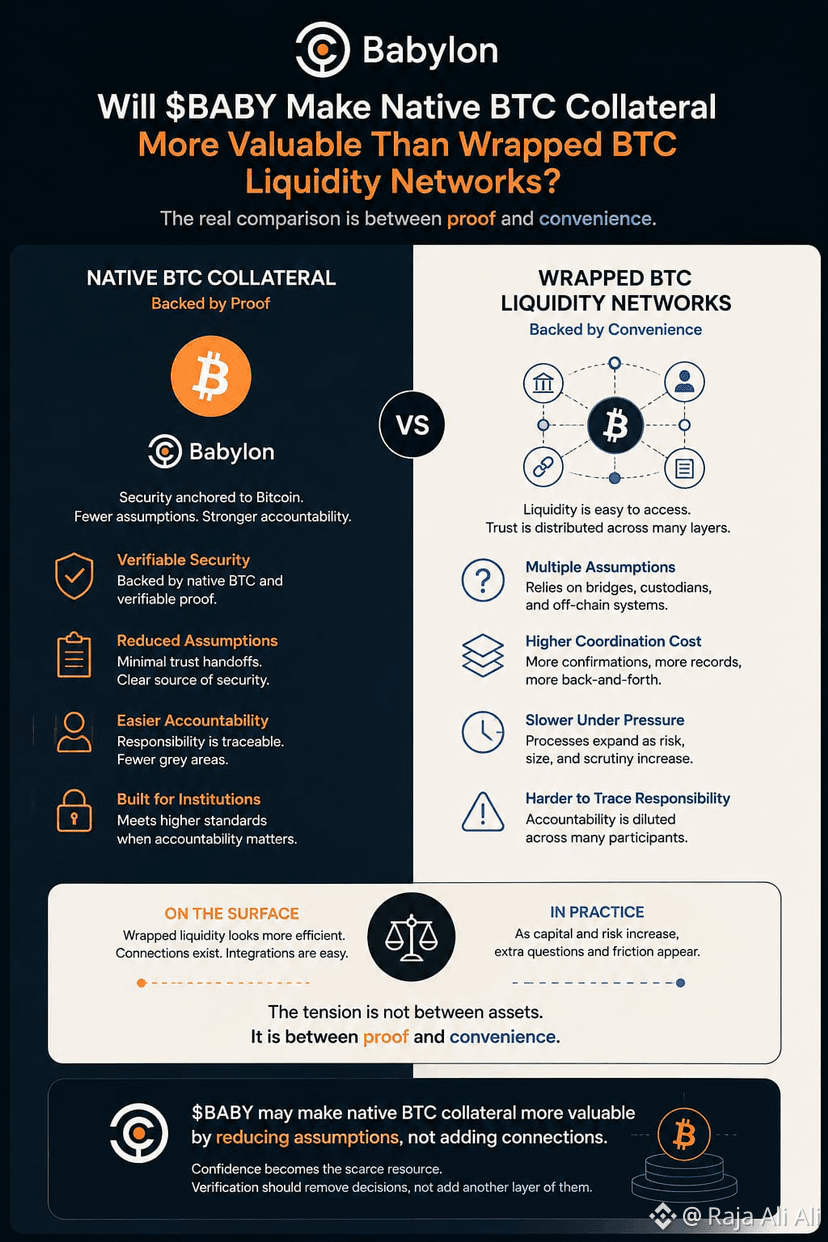
بصراحة، أعود باستمرار إلى سؤال يبدو أصغر مما هو عليه. نقضي وقتًا طويلًا في مقارنة ضمانات BTC الأصلية بالسيولة الخاصة بـ BTC الملتفة، لكني أبدأ في التفكير بأن المقارنة الحقيقية ليست بين الأصول نفسها، بل بين البرهان والسهولة.
تبدو السيولة الملتفة فعّالة لأنها مرتبطة بكل شيء بالفعل. المسارات موجودة. عمليات التكامل مألوفة. لكن لحظة دخول مبالغ أكبر من رأس المال أو ضوابط مخاطر أكثر صرامة، تبدأ هذه الاختصارات في جمع المزيد من الأسئلة. يريد شخصٌ ما تأكيدًا آخر. سجلًا آخر. تفسيرًا آخر لمكان انتقال الثقة فعليًا. وتكلفة التنسيق تنمو بصمت.
هذا يجعلني أتساءل عمّا إذا كان $BABY يغيّر قيمة BTC الأصلية عبر تقليل عدد الافتراضات بدلًا من زيادة عدد الروابط. في البداية بدا ذلك أقل فائدة بالنسبة إليّ لأن قلة الروابط قد تبدو كأنها مرونة أقل. لكن ربما ليست المرونة دائمًا هي المورد النادر. أحيانًا تكون الثقة هي الندرة.
ألاحظ باستمرار أن المؤسسات نادرًا ما تتباطأ لأن نقل الأصول مستحيل. بل تتباطأ لأن المسؤولية تصبح أصعب في التتبع من الأصول نفسها. هذا الفرق سهل التجاهل حتى يصبح المساءلة أهم من السرعة.
قد ينجح ذلك إذا كان التحقق يزيل القرارات بدلًا من إضافة طبقة أخرى منها.
#baby $BABY @babylonlabs_io
بصراحة، أعود باستمرار إلى سؤال يبدو أصغر مما هو عليه. نقضي وقتًا طويلًا في مقارنة ضمانات BTC الأصلية بالسيولة الخاصة بـ BTC الملتفة، لكني أبدأ في التفكير بأن المقارنة الحقيقية ليست بين الأصول نفسها، بل بين البرهان والسهولة.
تبدو السيولة الملتفة فعّالة لأنها مرتبطة بكل شيء بالفعل. المسارات موجودة. عمليات التكامل مألوفة. لكن لحظة دخول مبالغ أكبر من رأس المال أو ضوابط مخاطر أكثر صرامة، تبدأ هذه الاختصارات في جمع المزيد من الأسئلة. يريد شخصٌ ما تأكيدًا آخر. سجلًا آخر. تفسيرًا آخر لمكان انتقال الثقة فعليًا. وتكلفة التنسيق تنمو بصمت.
هذا يجعلني أتساءل عمّا إذا كان $BABY يغيّر قيمة BTC الأصلية عبر تقليل عدد الافتراضات بدلًا من زيادة عدد الروابط. في البداية بدا ذلك أقل فائدة بالنسبة إليّ لأن قلة الروابط قد تبدو كأنها مرونة أقل. لكن ربما ليست المرونة دائمًا هي المورد النادر. أحيانًا تكون الثقة هي الندرة.
ألاحظ باستمرار أن المؤسسات نادرًا ما تتباطأ لأن نقل الأصول مستحيل. بل تتباطأ لأن المسؤولية تصبح أصعب في التتبع من الأصول نفسها. هذا الفرق سهل التجاهل حتى يصبح المساءلة أهم من السرعة.
قد ينجح ذلك إذا كان التحقق يزيل القرارات بدلًا من إضافة طبقة أخرى منها.
#baby $BABY @BabylonLabs_io
تبدو السيولة الملتفة فعّالة لأنها مرتبطة بكل شيء بالفعل. المسارات موجودة. عمليات التكامل مألوفة. لكن لحظة دخول مبالغ أكبر من رأس المال أو ضوابط مخاطر أكثر صرامة، تبدأ هذه الاختصارات في جمع المزيد من الأسئلة. يريد شخصٌ ما تأكيدًا آخر. سجلًا آخر. تفسيرًا آخر لمكان انتقال الثقة فعليًا. وتكلفة التنسيق تنمو بصمت.
هذا يجعلني أتساءل عمّا إذا كان $BABY يغيّر قيمة BTC الأصلية عبر تقليل عدد الافتراضات بدلًا من زيادة عدد الروابط. في البداية بدا ذلك أقل فائدة بالنسبة إليّ لأن قلة الروابط قد تبدو كأنها مرونة أقل. لكن ربما ليست المرونة دائمًا هي المورد النادر. أحيانًا تكون الثقة هي الندرة.
ألاحظ باستمرار أن المؤسسات نادرًا ما تتباطأ لأن نقل الأصول مستحيل. بل تتباطأ لأن المسؤولية تصبح أصعب في التتبع من الأصول نفسها. هذا الفرق سهل التجاهل حتى يصبح المساءلة أهم من السرعة.
قد ينجح ذلك إذا كان التحقق يزيل القرارات بدلًا من إضافة طبقة أخرى منها.
#baby $BABY @BabylonLabs_io
3
2
82
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
NvidiaEarningsTonight:AIStocks’NextMove?
2,222 مشاهدات
89 يقومون بالنقاش
يوم إعلان نتائج نفيديا: الظهور الأول للرئيسة التنفيذية المؤقتة — هل تصمد قصة الذكاء الاصطناعي؟
Binance News
·3 إعجاب
·2k مشاهدات
A Packed Week of Earnings and Data Tests Markets
91,693 مشاهدات
509 يقومون بالنقاش
AnthropicIPOTestsInvestorAppetiteForAI
186,304 مشاهدات
1,936 يقومون بالنقاش