بصراحة، ما زلت أتساءل عمّا إذا كانت أهلية المستثمر تُعامل على أنها مجرد فحص امتثال بينما هي في الواقع جزء من السيولة نفسها.
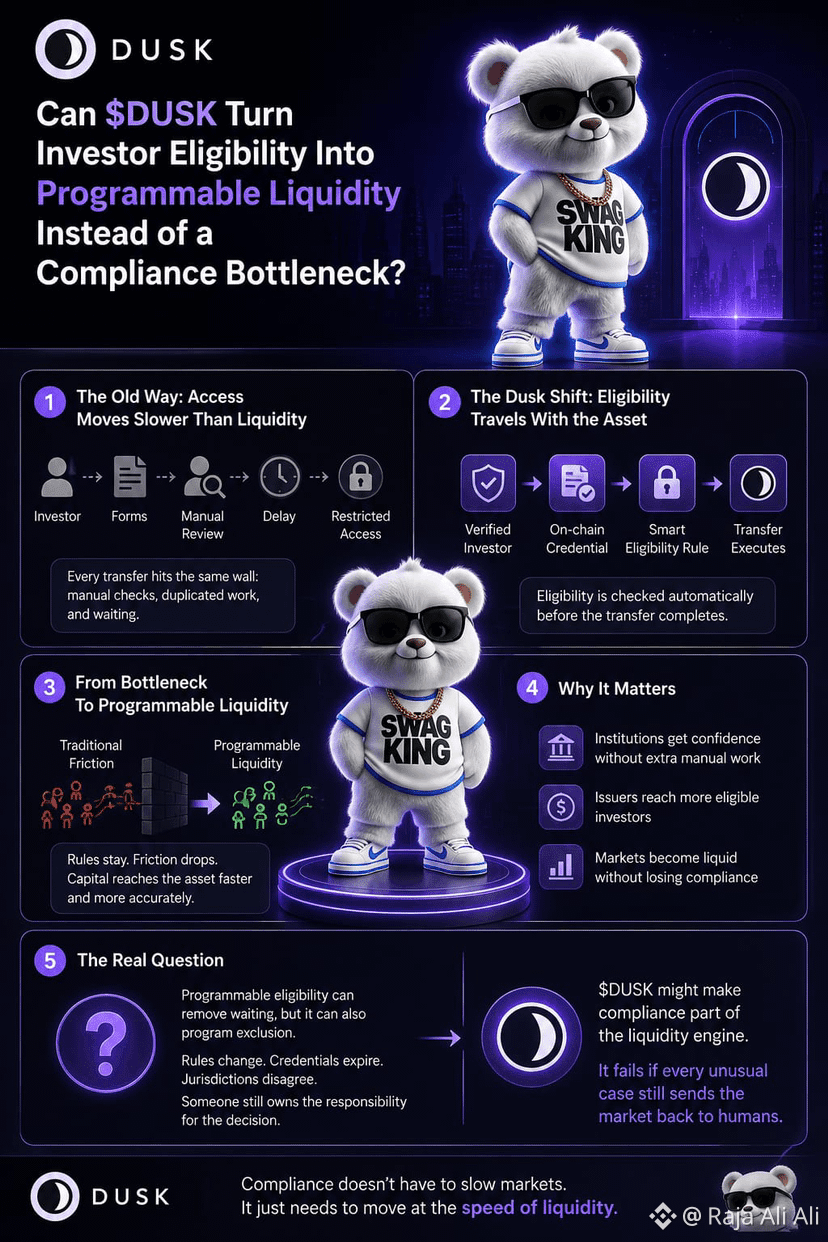
يمكن لورقة مالية مُرمّزة أن تتداول تقنيًا، لكن هذا لا يعني أن كل مشتَرٍ يمكنه الحصول عليها. ما يزال هناك من يجب أن يثبت الهوية، والاختصاص القضائي، وحالة المستثمر، وربما قيودًا أخرى. إذا كانت هذه الفحوصات تتم يدويًا في كل مرة، تصبح الأصول «سائلة على الورق» بينما يبقى الوصول إليها بطيئًا في الواقع.
هذا الفرق يبدو مهمًا بالنسبة لـ $DUSK .
إذا كانت قواعد الأهلية تستطيع أن ترافق الأصل وأن تُفحَص تلقائيًا قبل اكتمال التحويل، فعندها يتوقف الامتثال عن كونه شيئًا يحدث بعد أن تجد السيولة مشتريًا. بل يبدأ بتشكيل أي سيولة يمكنها فعليًا الوصول إلى الأصل من الأساس.
لكن أعتقد أن هناك مشكلة أخرى تختبئ هنا.
«قد تُزيل الأهلية القابلة للبرمجة الانتظار، لكنها قد تُبرمج الاستبعاد أيضًا.»
القواعد تتغير. الشهادات تنتهي صلاحيتها. الدول/الاختصاصات القضائية تختلف. قد يفشل تطبيقًا ما على محفظة تمت الموافقة عليها أمس اليوم، وما يزال هناك شخص مسؤول عن تقرير ما إذا كان هذا الفشل صحيحًا.
لذلك قد لا تكون المقياس المثير للاهتمام هو عدد المستثمرين الذين تتحقق «دوسك» من أهليةهم. بل سأراقب كم مرة يمكن لرأس المال المؤهل أن يتحرك دون أن يعود إلى المراجعة اليدوية.
$DUSK قد يجعل الامتثال جزءًا من محرك السيولة.
يفشل الأمر إذا كانت كل حالة غير معتادة ما تزال تعيد السوق إلى البشر.
#dusk $DUSK @Dusk
يمكن لورقة مالية مُرمّزة أن تتداول تقنيًا، لكن هذا لا يعني أن كل مشتَرٍ يمكنه الحصول عليها. ما يزال هناك من يجب أن يثبت الهوية، والاختصاص القضائي، وحالة المستثمر، وربما قيودًا أخرى. إذا كانت هذه الفحوصات تتم يدويًا في كل مرة، تصبح الأصول «سائلة على الورق» بينما يبقى الوصول إليها بطيئًا في الواقع.
هذا الفرق يبدو مهمًا بالنسبة لـ $DUSK .
إذا كانت قواعد الأهلية تستطيع أن ترافق الأصل وأن تُفحَص تلقائيًا قبل اكتمال التحويل، فعندها يتوقف الامتثال عن كونه شيئًا يحدث بعد أن تجد السيولة مشتريًا. بل يبدأ بتشكيل أي سيولة يمكنها فعليًا الوصول إلى الأصل من الأساس.
لكن أعتقد أن هناك مشكلة أخرى تختبئ هنا.
«قد تُزيل الأهلية القابلة للبرمجة الانتظار، لكنها قد تُبرمج الاستبعاد أيضًا.»
القواعد تتغير. الشهادات تنتهي صلاحيتها. الدول/الاختصاصات القضائية تختلف. قد يفشل تطبيقًا ما على محفظة تمت الموافقة عليها أمس اليوم، وما يزال هناك شخص مسؤول عن تقرير ما إذا كان هذا الفشل صحيحًا.
لذلك قد لا تكون المقياس المثير للاهتمام هو عدد المستثمرين الذين تتحقق «دوسك» من أهليةهم. بل سأراقب كم مرة يمكن لرأس المال المؤهل أن يتحرك دون أن يعود إلى المراجعة اليدوية.
$DUSK قد يجعل الامتثال جزءًا من محرك السيولة.
يفشل الأمر إذا كانت كل حالة غير معتادة ما تزال تعيد السوق إلى البشر.
#dusk $DUSK @Dusk