

只会呐喊的尖刀手
282 منشورات
只会呐喊的尖刀手
إبلاغ
حظر المُستخدم
乘风破浪会有时 直挂云帆济沧海

حائز على BNB
مُتداول مُتكرر
9 سنوات
447 تتابع
29.8K+ المتابعون
16.3K+ إعجاب
منشورات
الكل
اقتباسات
PINNED
·
--
انتهت شحنة الهاتف
صمت العالم فجأة
أسمع
نبض قلبي يقول
"يكفي، يكفي اليوم"
انتهت شحنة الهاتف
صمت العالم فجأة
أسمع
نبض قلبي يقول
"يكفي، يكفي اليوم"
صمت العالم فجأة
أسمع
نبض قلبي يقول
"يكفي، يكفي اليوم"
1.6k
7
102
1.8k
·
--
只会呐喊的尖刀手
·
--
انتهت شحنة الهاتف
صمت العالم فجأة
أسمع
نبض قلبي يقول
"يكفي، يكفي اليوم"
صمت العالم فجأة
أسمع
نبض قلبي يقول
"يكفي، يكفي اليوم"
1
2
1.3k
·
--
عطل المصعد
إذن اعتلِم السلالم
هواء الطابق الثالث عشر
يفهم الحرية
أكثر من الردهة
عطل المصعد
إذن اعتلِم السلالم
هواء الطابق الثالث عشر
يفهم الحرية
أكثر من الردهة
إذن اعتلِم السلالم
هواء الطابق الثالث عشر
يفهم الحرية
أكثر من الردهة
1.9k
6
94
1.9k
·
--
تمّ التحقق
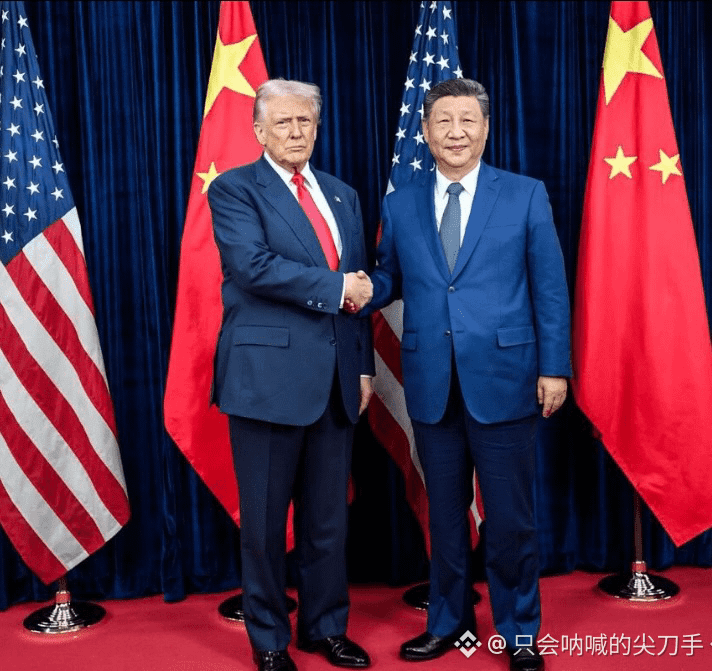
فرض رسوم جمركية أقل بنحو 30 مليار دولار لكل من الصين والولايات المتحدة: الانتقال من “التصريحات” إلى “التطبيق”
أحرزت المفاوضات الاقتصادية والتجارية بين الصين والولايات المتحدة تقدماً جوهرياً—لم يعد الطرفان يكتفيان بتوافق لفظي بشأن “خفض الرسوم”، بل توصلا إلى اتفاق بشأن قوائم خفض متبادل للرسوم على واردات كل طرف تقارب 30 مليار دولار: ما يزيد على 90% من السلع ذات الصلة ستعود الرسوم بشأنها إلى مستوى معدلات الدولة الأولى بالرعاية، وذلك بعد استكمال الإجراءات القانونية المحلية، مع التطبيق المتزامن.
القائمة تحمل “مضموناً عالياً”. تشمل قائمة الجانب الأمريكي 77 بنداً متعلقة بمنتجات تصدير صينية مثل الألعاب المنزلية، والأجهزة المنزلية، وملابس/مستلزمات الرضع، وأدوات المطبخ والحمام، وهدايا المناسبات وغيرها، وهي في الغالب سلع معيشية يشتريها المستهلكون الأمريكيون في الولايات المتحدة بشكل متكرر؛ بينما تشمل قائمة الجانب الصيني 1619 بنداً متعلقة بواردات من الولايات المتحدة مثل المنتجات الزراعية، والعناية الشخصية، والأجهزة الطبية، والفحم وغيرها، ما يستهدف بشكل مباشر الاحتياجات الفعلية في مجالات الاستهلاك المحلي والرعاية الطبية وقطاع الصناعة. ولم يلجأ أي طرف إلى “سلع هامشية” قليلة الأهمية، ما يوضح أن التنازلات كانت موجهة لخلق “مساحة تبادل” متكافئة.
ولا يقتصر المعنى على الجانب العاطفي. على المدى القصير، تتقلص حالة عدم اليقين في الاحتكاك التجاري، وتبرد توقعات السوق العالمية بشأن أن الرسوم الجمركية ترفع التضخم وأن سلاسل الإمداد ستتعرض مجدداً لقطوعات؛ ومن ثم يُتوقع أن تتحسن شهية المخاطر للأصول. وعلى المدى المتوسط، فإن خفض رسوم المنتجات المعيشية والسلع الوسيطة سيقلل مباشرة إنفاق الأسر الأمريكية وتكاليف استيراد الشركات الصينية، وهو عامل إيجابي لكبح التضخم لدى الطرفين واستقرار سلاسل الصناعة.
بالطبع، هذا ما يزال “تهدئة” وليس “وقفاً للحرب”: القضايا العميقة مثل الرسوم المتبقية، والحواجز غير الجمركية، ودعم الصناعة لم تصل إلى القاع بعد. لكن على الأقل، فإن استعداد الطرفين لعرض سلع حقيقية على الطاولة وإرجاع معدلات الرسوم خطوة إلى الوراء—بحد ذاته—هو إشارة عقلانية نادرة في سردية حرب تجارية طال انتظارها؛ فالمواجهة لها تكلفة، والتراجع خطوة أفضل من الإصرار والمواجهة بقوة.
2.5k
13
114
2.5k
·
--
غير معقول… هل استيقظت الحوتة العملاقة؟
4500 قطعة خبز؟ 3.8 مليار دولار
وهذا كله تم تحويله فورًا؟
يبدو الأمر سيئًا جدًا! $BTC
{future}(BTCUSDT)
غير معقول… هل استيقظت الحوتة العملاقة؟
4500 قطعة خبز؟ 3.8 مليار دولار
وهذا كله تم تحويله فورًا؟
يبدو الأمر سيئًا جدًا! $BTC
4500 قطعة خبز؟ 3.8 مليار دولار
وهذا كله تم تحويله فورًا؟
يبدو الأمر سيئًا جدًا! $BTC
2.4k
17
136
2.4k
·
--
الريح تشتّت الغيوم
السماء خالية من جزء أزرق
يكفي تمامًا لي
أن أضع
ضحكة بلا همّ ولا عقل
الريح تشتّت الغيوم
السماء خالية من جزء أزرق
يكفي تمامًا لي
أن أضع
ضحكة بلا همّ ولا عقل
السماء خالية من جزء أزرق
يكفي تمامًا لي
أن أضع
ضحكة بلا همّ ولا عقل
2.7k
14
135
2.7k
·
--
مقالة
لا تركز فقط على إنفيديا… “المالكون/المؤجّرون” في عالم الذكاء الاصطناعي يجمعون الإيجار سراًالجميع ينظر إلى اتجاهات سوق الذكاء الاصطناعي، والعيون كلها مثبتة على إنفيديا ومايكروسوفت وOpenAI: بمجرد أن يظهر هوانغ رين-شون مرتديًا معطفًا جلديًا، تقفز الأسهم الأمريكية كأنها تلقت دفعة من الإشارات المنبهة؛ وبمجرد أن يقول أوتمَن جملة مثل “العام القادم سيكون أقوى”، يقوم المحللون بتعديل توقعات الأرباح طوال الليل.
لكن إذا كنت حقًا تظن أن مستقبل الذكاء الاصطناعي هو “بضع شركات عملاقة في كاليفورنيا الأمريكية يقفلن الأبواب لعمل بعض الشرائح، وتدريب نماذج، ثم يحكمن كوكب الأرض من باب الأمر الواقع” — فهذا يشبه نوعًا ما أن تظن أنك لفتح مطعم هوت بوت تحتاج فقط إلى شراء قدر… القدر مهم، لكن إن لم يكن هناك كهرباء، ولا غاز، ولا مبنى، ولا مواسير صرف، فستطبخ ليس هوت بوت، بل تمرينًا لإطفاء الحرائق.
لا تركز فقط على إنفيديا… “المالكون/المؤجّرون” في عالم الذكاء الاصطناعي يجمعون الإيجار سراً
الجميع ينظر إلى اتجاهات سوق الذكاء الاصطناعي، والعيون كلها مثبتة على إنفيديا ومايكروسوفت وOpenAI: بمجرد أن يظهر هوانغ رين-شون مرتديًا معطفًا جلديًا، تقفز الأسهم الأمريكية كأنها تلقت دفعة من الإشارات المنبهة؛ وبمجرد أن يقول أوتمَن جملة مثل “العام القادم سيكون أقوى”، يقوم المحللون بتعديل توقعات الأرباح طوال الليل.
لكن إذا كنت حقًا تظن أن مستقبل الذكاء الاصطناعي هو “بضع شركات عملاقة في كاليفورنيا الأمريكية يقفلن الأبواب لعمل بعض الشرائح، وتدريب نماذج، ثم يحكمن كوكب الأرض من باب الأمر الواقع” — فهذا يشبه نوعًا ما أن تظن أنك لفتح مطعم هوت بوت تحتاج فقط إلى شراء قدر… القدر مهم، لكن إن لم يكن هناك كهرباء، ولا غاز، ولا مبنى، ولا مواسير صرف، فستطبخ ليس هوت بوت، بل تمرينًا لإطفاء الحرائق.
لكن إذا كنت حقًا تظن أن مستقبل الذكاء الاصطناعي هو “بضع شركات عملاقة في كاليفورنيا الأمريكية يقفلن الأبواب لعمل بعض الشرائح، وتدريب نماذج، ثم يحكمن كوكب الأرض من باب الأمر الواقع” — فهذا يشبه نوعًا ما أن تظن أنك لفتح مطعم هوت بوت تحتاج فقط إلى شراء قدر… القدر مهم، لكن إن لم يكن هناك كهرباء، ولا غاز، ولا مبنى، ولا مواسير صرف، فستطبخ ليس هوت بوت، بل تمرينًا لإطفاء الحرائق.
13
3
18
387
·
--
سقطتُ
فأخذت زمام الأمر كما هو: أقبلتُ الأرض
وبالمناسبة التقطت
تلك الحبة من السكر التي سقطت للتو
منّي
سقطتُ
فأخذت زمام الأمر كما هو: أقبلتُ الأرض
وبالمناسبة التقطت
تلك الحبة من السكر التي سقطت للتو
منّي
فأخذت زمام الأمر كما هو: أقبلتُ الأرض
وبالمناسبة التقطت
تلك الحبة من السكر التي سقطت للتو
منّي
612
7
52
612
·
--
قد يبدو أن الفرصة الكبرى التالية عادية وغير لافتة في البداية.
حتى تأتي ابتكارات صغيرة تغيّر كامل صناعة ما.
—CZ BNB
#比特币突破8.5万美元
قد يبدو أن الفرصة الكبرى التالية عادية وغير لافتة في البداية.
حتى تأتي ابتكارات صغيرة تغيّر كامل صناعة ما.
—CZ BNB
#比特币突破8.5万美元
حتى تأتي ابتكارات صغيرة تغيّر كامل صناعة ما.
—CZ BNB
#比特币突破8.5万美元
473
4
35
653
·
--
حقيقة موجعة:
كثير من الناس لا يملكون الصبر لاستثمار 3 سنوات لبناء مشروعهم الخاص
لكن لديهم الصبر للعمل لدى الآخرين لمدة 40 عامًا
حقيقة موجعة:
كثير من الناس لا يملكون الصبر لاستثمار 3 سنوات لبناء مشروعهم الخاص
لكن لديهم الصبر للعمل لدى الآخرين لمدة 40 عامًا
كثير من الناس لا يملكون الصبر لاستثمار 3 سنوات لبناء مشروعهم الخاص
لكن لديهم الصبر للعمل لدى الآخرين لمدة 40 عامًا
2.7k
23
156
2.7k
·
--
مقالة
BTC يعود إلى 80 ألف: لم تُسقِط الأخبار السلبية السعر، لكن لا أنصحك باللحاق الآنهذا الأسبوع، الوضعان الكلي والرقابي ليسا في الحقيقة ودودين:
• قام الاحتياطي الفيدرالي برفع الفائدة 25 نقطة أساس، لتصل إلى 3.75%–4.00%؛
• تعثَّر تقدم مشروع القانون الأمريكي (قانون CLARITY) في مجلس الشيوخ؛
• في النصف الأول من الأسبوع، عاد سعر BTC ليتراجع مؤقتًا قرب 77 ألفًا.
لكن في 18 سبتمبر، لم يستعد سعر بيتكوين 80 ألف فحسب، بل اندفع أيضًا مرة واحدة إلى 81.2–81.4 ألف دولار. وارتفع الإيثريوم بالتزامن بنحو 7%–8%، وكذلك SOL وXRP وغيرها. كما انتهت كذلك التدفقات الخارجة المتواصلة لصناديق BTC الفورية في الولايات المتحدة، وسُجلت تدفقات صافية بحوالي 1.6 مليار دولار إلى الداخل.
حكمي مباشر جدًا:
هذا ليس “عودة كاملة للسوق الصاعدة”، بل هو ارتداد ناتج عن اجتماع “تَمَّ امتصاص الأخبار السلبية + تغطية مراكز البيع على المكشوف + عودة أموال صناديق الاستثمار المتداولة (ETF)”.
BTC يعود إلى 80 ألف: لم تُسقِط الأخبار السلبية السعر، لكن لا أنصحك باللحاق الآن
هذا الأسبوع، الوضعان الكلي والرقابي ليسا في الحقيقة ودودين:
• قام الاحتياطي الفيدرالي برفع الفائدة 25 نقطة أساس، لتصل إلى 3.75%–4.00%؛
• تعثَّر تقدم مشروع القانون الأمريكي (قانون CLARITY) في مجلس الشيوخ؛
• في النصف الأول من الأسبوع، عاد سعر BTC ليتراجع مؤقتًا قرب 77 ألفًا.
لكن في 18 سبتمبر، لم يستعد سعر بيتكوين 80 ألف فحسب، بل اندفع أيضًا مرة واحدة إلى 81.2–81.4 ألف دولار. وارتفع الإيثريوم بالتزامن بنحو 7%–8%، وكذلك SOL وXRP وغيرها. كما انتهت كذلك التدفقات الخارجة المتواصلة لصناديق BTC الفورية في الولايات المتحدة، وسُجلت تدفقات صافية بحوالي 1.6 مليار دولار إلى الداخل.
حكمي مباشر جدًا:
هذا ليس “عودة كاملة للسوق الصاعدة”، بل هو ارتداد ناتج عن اجتماع “تَمَّ امتصاص الأخبار السلبية + تغطية مراكز البيع على المكشوف + عودة أموال صناديق الاستثمار المتداولة (ETF)”.
1.9k
9
106
1.9k
·
--
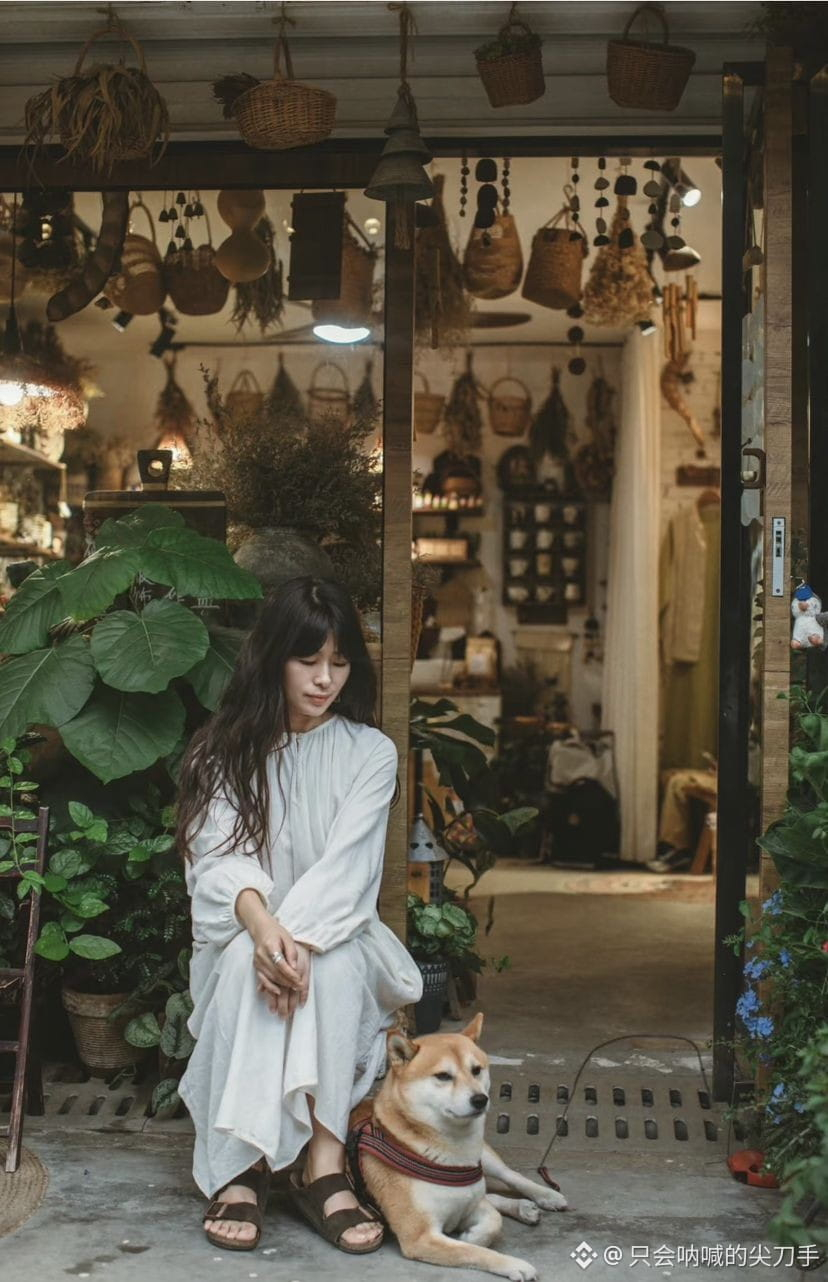
لا تخف
للحصان الحلزون أيضًا ربيع
يحمل فوق ظهره صدفةً ثقيلة
خطوة خطوة
حوّل الطريق إلى قصيدة
لا تخف
للحصان الحلزون أيضًا ربيع
يحمل فوق ظهره صدفةً ثقيلة
خطوة خطوة
حوّل الطريق إلى قصيدة
للحصان الحلزون أيضًا ربيع
يحمل فوق ظهره صدفةً ثقيلة
خطوة خطوة
حوّل الطريق إلى قصيدة
1.8k
4
81
1.8k
·
--
توقّفت الأمطار
السماء نَسِيَتْ إغلاق الصنبور
لا بأس
القوس قزح هو اعتذارها
أفضل اعتذار
توقّفت الأمطار
السماء نَسِيَتْ إغلاق الصنبور
لا بأس
القوس قزح هو اعتذارها
أفضل اعتذار
السماء نَسِيَتْ إغلاق الصنبور
لا بأس
القوس قزح هو اعتذارها
أفضل اعتذار
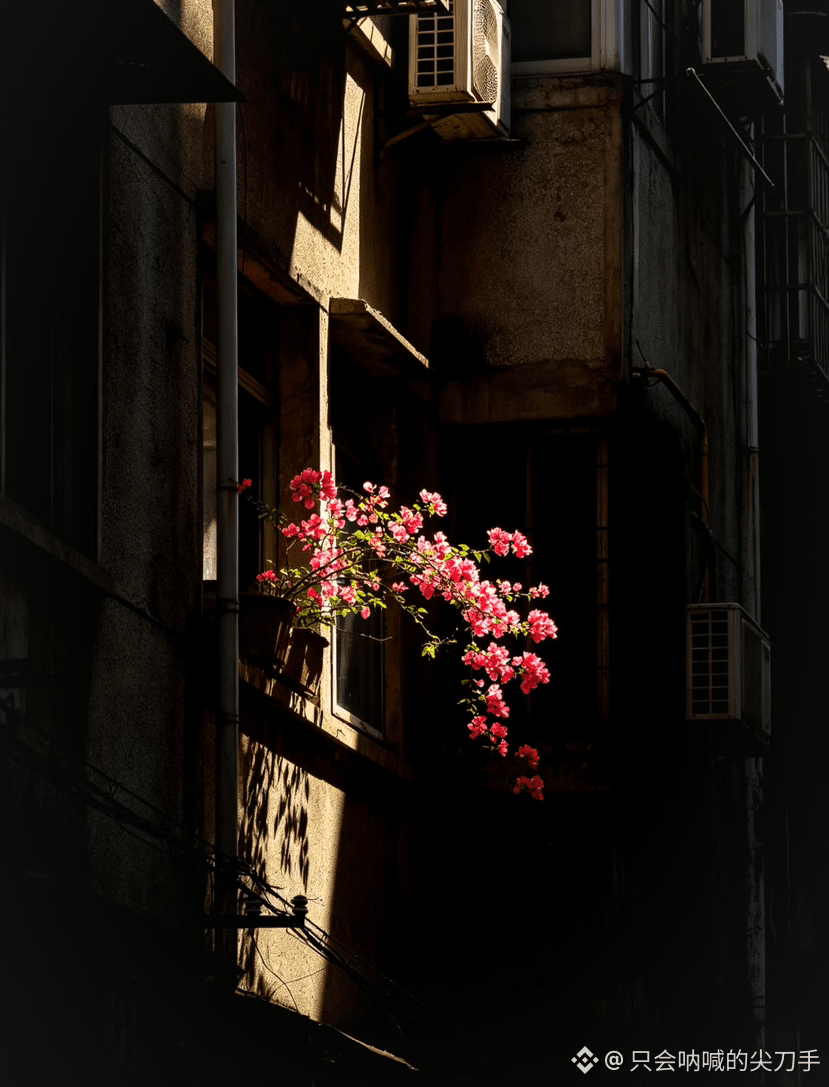
2k
5
114
2k
·
--
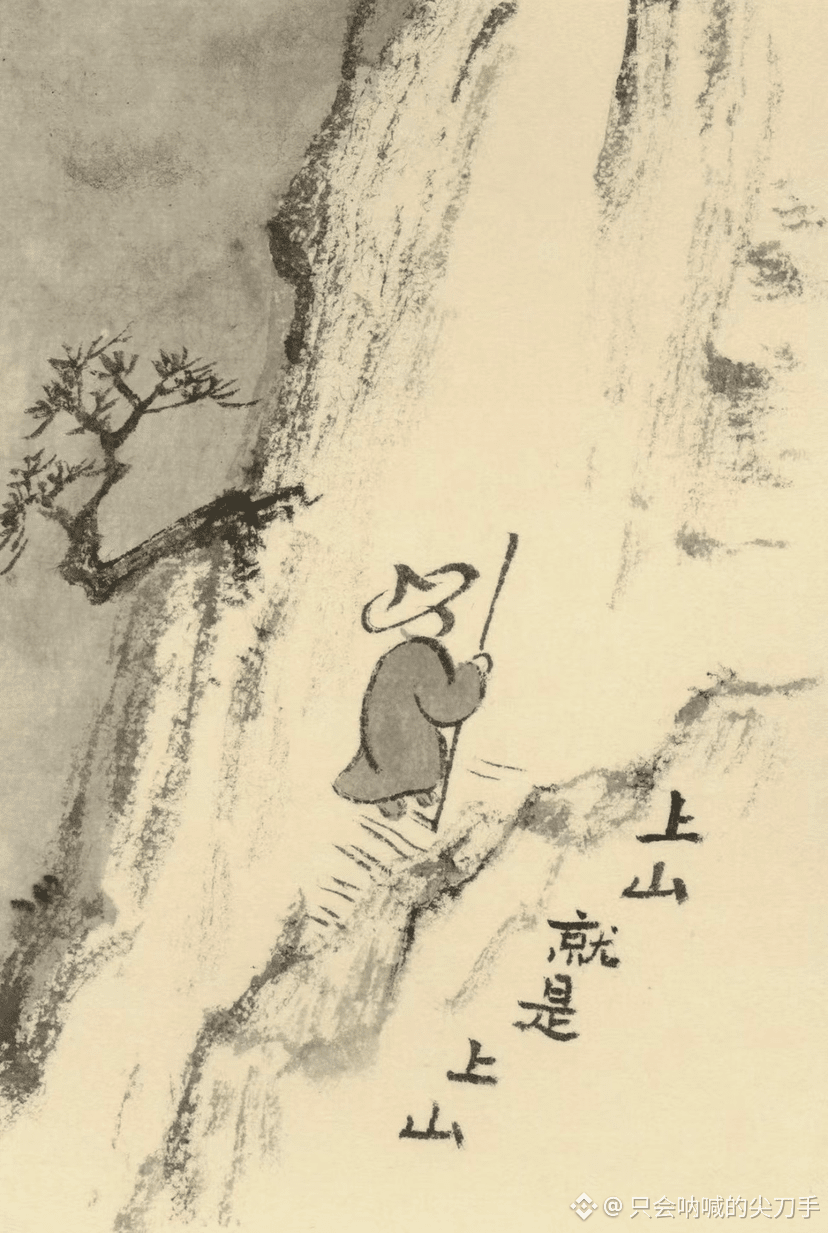
سقطتُ
فأقبلتُ الأرضَ على سجيتها
وبينما أفعل ذلك
التقطتُ
ذلك السكرَ الذي سقط للتو
سقطتُ
فأقبلتُ الأرضَ على سجيتها
وبينما أفعل ذلك
التقطتُ
ذلك السكرَ الذي سقط للتو
فأقبلتُ الأرضَ على سجيتها
وبينما أفعل ذلك
التقطتُ
ذلك السكرَ الذي سقط للتو
2.6k
10
143
2.6k
·
--
【اسم المنتج】النسخة المحدودة لليوم·إنت
【تاريخ الإنتاج】في اللحظة التي فتحت فيها عينيك صباح اليوم
【المكوّنات】الشمس، نسمات هواء، وشيء بسيط من العناد
【الوظائف والاستطباب】يعالج خصيصًا عدم السعادة، وانعدام الطاقة، ورغبتك في الاستلقاء
【طريقة الاستخدام والجرعة】يُستخدم على مدار اليوم، ويمكنك في أي وقت تجديد “المزاج الجيد”
【الاحتياطات】تجنّب استخدامه مع “الطاقة السلبية”، واحذر من إبداء الاستياء وأنت على معدة فارغة
【مدة الصلاحية】مقتصر على اليوم فقط، غدًا يُرجى استبداله بالإصدار الجديد
— يُرجى حفظه بعناية، أنت إصدار محدود.🏷️💖
3.1k
25
206
3.1k
·
--
👀 ما تراه العين، كله منظر。
👂 ما تسمعه الأذن، كله أنغام جميلة。
👐 ما تلمسه اليد، كله دفء。
💖 ما تهفو إليه القلوب، كله طريق ميسّر.
👀 ما تراه العين، كله منظر。
👂 ما تسمعه الأذن، كله أنغام جميلة。
👐 ما تلمسه اليد، كله دفء。
💖 ما تهفو إليه القلوب، كله طريق ميسّر.
👂 ما تسمعه الأذن، كله أنغام جميلة。
👐 ما تلمسه اليد، كله دفء。
💖 ما تهفو إليه القلوب، كله طريق ميسّر.
2.8k
10
164
2.8k
·
--
السماح بكل شيء أن يحدث.
السماح بأن تتعطل الخطة،
السماح لنفسك بألا تكون مثالية بما يكفي،
السماح بأن يكون اليوم فقط “يومًا عاديًا”.
لا تحتاج دائمًا أن تتوهّج،
ويمكنك أيضًا أن تكون ظلًا هادئًا،
فذلك أيضًا دليلٌ على وجودك.
السماح بكل شيء أن يحدث.
السماح بأن تتعطل الخطة،
السماح لنفسك بألا تكون مثالية بما يكفي،
السماح بأن يكون اليوم فقط “يومًا عاديًا”.
لا تحتاج دائمًا أن تتوهّج،
ويمكنك أيضًا أن تكون ظلًا هادئًا،
فذلك أيضًا دليلٌ على وجودك.
السماح بأن تتعطل الخطة،
السماح لنفسك بألا تكون مثالية بما يكفي،
السماح بأن يكون اليوم فقط “يومًا عاديًا”.
لا تحتاج دائمًا أن تتوهّج،
ويمكنك أيضًا أن تكون ظلًا هادئًا،
فذلك أيضًا دليلٌ على وجودك.
3.6k
8
208
3.6k
·
--
“اليوم، قرر البطل أن يأخذ استراحة.
لن يذهب لإنقاذ العالم، ولن يسعى لفتح النجوم.
فقط سيجلس عند النافذة، ويشرب كوبًا من الحليب الدافئ،
ينظر إلى المارة وهم يمرّون بسرعة، ثم يقول لنفسه:
‘مرحبًا، لقد بذلت جهدًا اليوم.’”
“اليوم، قرر البطل أن يأخذ استراحة.
لن يذهب لإنقاذ العالم، ولن يسعى لفتح النجوم.
فقط سيجلس عند النافذة، ويشرب كوبًا من الحليب الدافئ،
ينظر إلى المارة وهم يمرّون بسرعة، ثم يقول لنفسه:
‘مرحبًا، لقد بذلت جهدًا اليوم.’”
لن يذهب لإنقاذ العالم، ولن يسعى لفتح النجوم.
فقط سيجلس عند النافذة، ويشرب كوبًا من الحليب الدافئ،
ينظر إلى المارة وهم يمرّون بسرعة، ثم يقول لنفسه:
‘مرحبًا، لقد بذلت جهدًا اليوم.’”

2.8k
18
160
2.8k
·
--
صاعد
تمّ التحقق
في الآونة الأخيرة لم تعد إنفيديا هادئة كما اعتاد الناس: هل يَلتزم الجانب الصيني بما وعدت به حين قامت بتعقب أوضاع “المعاملة العادلة” التي وعدت بها عند استحواذها آنذاك على شركة “Mellanox”؟ وفي الوقت نفسه، تستهدف وزارة العدل الأمريكية كذلك صفقة إنفيديا مع شركة Groq بقيمة 17 مليار دولار “ترخيص تقني + انضمام كفاءات”، مشتبِهةً بأنها “استحواذ مُقنّع” بهدف الالتفاف على مراجعة مكافحة الاحتكار.
يبدو الأمر مخيفًا، لكن إذا تُرجِم إلى كلام الناس فهو: الجهات الرقابية تخشى من أن تكون إنفيديا قوية جدًا، ولا تريد أن تبتلع كل المنافسين. تؤثر هذه التحقيقات على المعنويات على المدى القصير، وغالبًا ما تنتهي بغرامات أو طلبات لتعديل الإجراءات، ولا يُرجّح أن يتم تفكيك إنفيديا، كما لن تختفي شرائح الرسوم من غرف الحوسبة الخاصة بالذكاء الاصطناعي.
ما يقرر سعر السهم فعليًا هو: هل يوجد مشترون؟ وهل يمكن تلبية الطلب؟ والجواب واضح جدًا: الناس يتزاحمون. بلغت إيرادات أحدث ربع 96.2 مليار دولار، بزيادة تقارب الضعف على أساس سنوي. وبلغت إرشادات الربع التالي 108 مليارات دولار. وقال هوانغ رين-جون: من المتوقع أن يواصل السهم الصعود بنسبة 70% خلال السنة المالية المقبلة، مع وجود نحو 2 تريليون دولار من الطلبات في اليد. لقد نفدت شحنات Blackwell من المخزون، وبدأ Rubin يتولى زمام الأمور. تُربط CUDA وبطاقات الشبكات وخزائن الحواسيب ووُسع النظام البيئي لدى شركات السحابة كلها معًا — صحيح أن المنافسين لم يختفوا، لكن استبدال إنفيديا ليس أمرًا يمكن إنجازه خلال سنتين أو ثلاث.
المخاطر موجودة طبعًا: عدم ثبات دخل الصين، عنق زجاجة بسبب قدرات HBM والتغليف، وتراجع هامش الربح الإجمالي من 75% قليلًا، ومحاولة رقائق مطوّرة داخليًا لدى أمازون وجوجل لانتزاع جزء من مشاهد الاستدلال. لكن هذه كلها تعني “ربح أقل/مهلة تسليم أطول”، وليست “انعدام الطلب”.
لذلك، تبدو إنفيديا مؤخرًا كأفضل طالب في الصف يتلقى تدقيقًا على الواجب من المدرس: ليس لأن الأداء سيئ، بل لأن السمعة والسلطة كبيرتان جدًا، والجهات الرقابية تريد أن تتأكد من الالتزام بالقواعد. طالما ما زال العالم يبني مصانع ذكاء اصطناعي، فإن ما تبيعه إنفيديا هو “مجرفة + محرك + نظام تشغيل”.
رأيي بسيط: على المدى القصير توجد تقلبات بفعل التنظيم والتقييم، لكن على المدى المتوسط إلى الطويل ما زلت متفائلًا بسهم إنفيديا؛ لا تعاملِه كأنه وديعة مضمونة لا تخسر، لكن لا تُعلن مبكرًا نهاية دورة قدرات الذكاء الاصطناعي—غالبًا ستكون مخطئًا. $NVDA.US

NVDAUS+1.24%
2
4
843
·
--
هابط
ZEC这波暴涨,说白了就是“ETF买盘+空头爆仓+隐私叙事”三股风一起吹,不是真有那么多人用ZEC转账。价格从50干到1200,底池占比才涨5个点,说明钱在炒故事,不在用产品。
空头已经爆了一轮,该割的都割了,接下来没新空头可炸,多头就得自己接盘。期货持仓20亿美金,顶上半个股本,一跌就是多杀多,比上涨还狠。
灰度ZCASH现在是大机构拉盘,但ETF不是印钞机,哪天净流入变负数,市场立马从“机构牛”改成“利好出尽”。再加上欧盟2027禁隐私币、美国监管一变脸交易所就下架,这玩意儿天生怕政策。
宏观也不站队:油价快100、美债4.8、美联储要加息,黄金都避险失灵,谁还拿高杠杆山寨当宝贝?BTC都没回8万,ZEC先涨24倍,这就是流动性幻觉。
别学大佬硬扛空单亏几千万。聪明人现在不急空,等三信号:ZCASH流入转负、4小时长上影、BTC破7.8万——一到,挂单空,目标先看800,再看500。做多ZEC是追故事,做空ZEC是等故事断气:风停了,猪先摔,隐私币摔最惨。
这把不是抄底机会,是猎人蹲猎物的机会。$ZEC
{future}(ZECUSDT)
ZEC这波暴涨,说白了就是“ETF买盘+空头爆仓+隐私叙事”三股风一起吹,不是真有那么多人用ZEC转账。价格从50干到1200,底池占比才涨5个点,说明钱在炒故事,不在用产品。
空头已经爆了一轮,该割的都割了,接下来没新空头可炸,多头就得自己接盘。期货持仓20亿美金,顶上半个股本,一跌就是多杀多,比上涨还狠。
灰度ZCASH现在是大机构拉盘,但ETF不是印钞机,哪天净流入变负数,市场立马从“机构牛”改成“利好出尽”。再加上欧盟2027禁隐私币、美国监管一变脸交易所就下架,这玩意儿天生怕政策。
宏观也不站队:油价快100、美债4.8、美联储要加息,黄金都避险失灵,谁还拿高杠杆山寨当宝贝?BTC都没回8万,ZEC先涨24倍,这就是流动性幻觉。
别学大佬硬扛空单亏几千万。聪明人现在不急空,等三信号:ZCASH流入转负、4小时长上影、BTC破7.8万——一到,挂单空,目标先看800,再看500。做多ZEC是追故事,做空ZEC是等故事断气:风停了,猪先摔,隐私币摔最惨。
这把不是抄底机会,是猎人蹲猎物的机会。$ZEC
2
6
1.3k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف