
404_U
3.4k منشورات

404_U
إبلاغ
حظر المُستخدم
热门话题分析 | 市场宏观分析 | 用我邀请码永久打折手续费,邀请码4040U自动反佣到自己账户。
20 تتابع
2.1K+ المتابعون
2.0K+ إعجاب
منشورات
PINNED
·
--
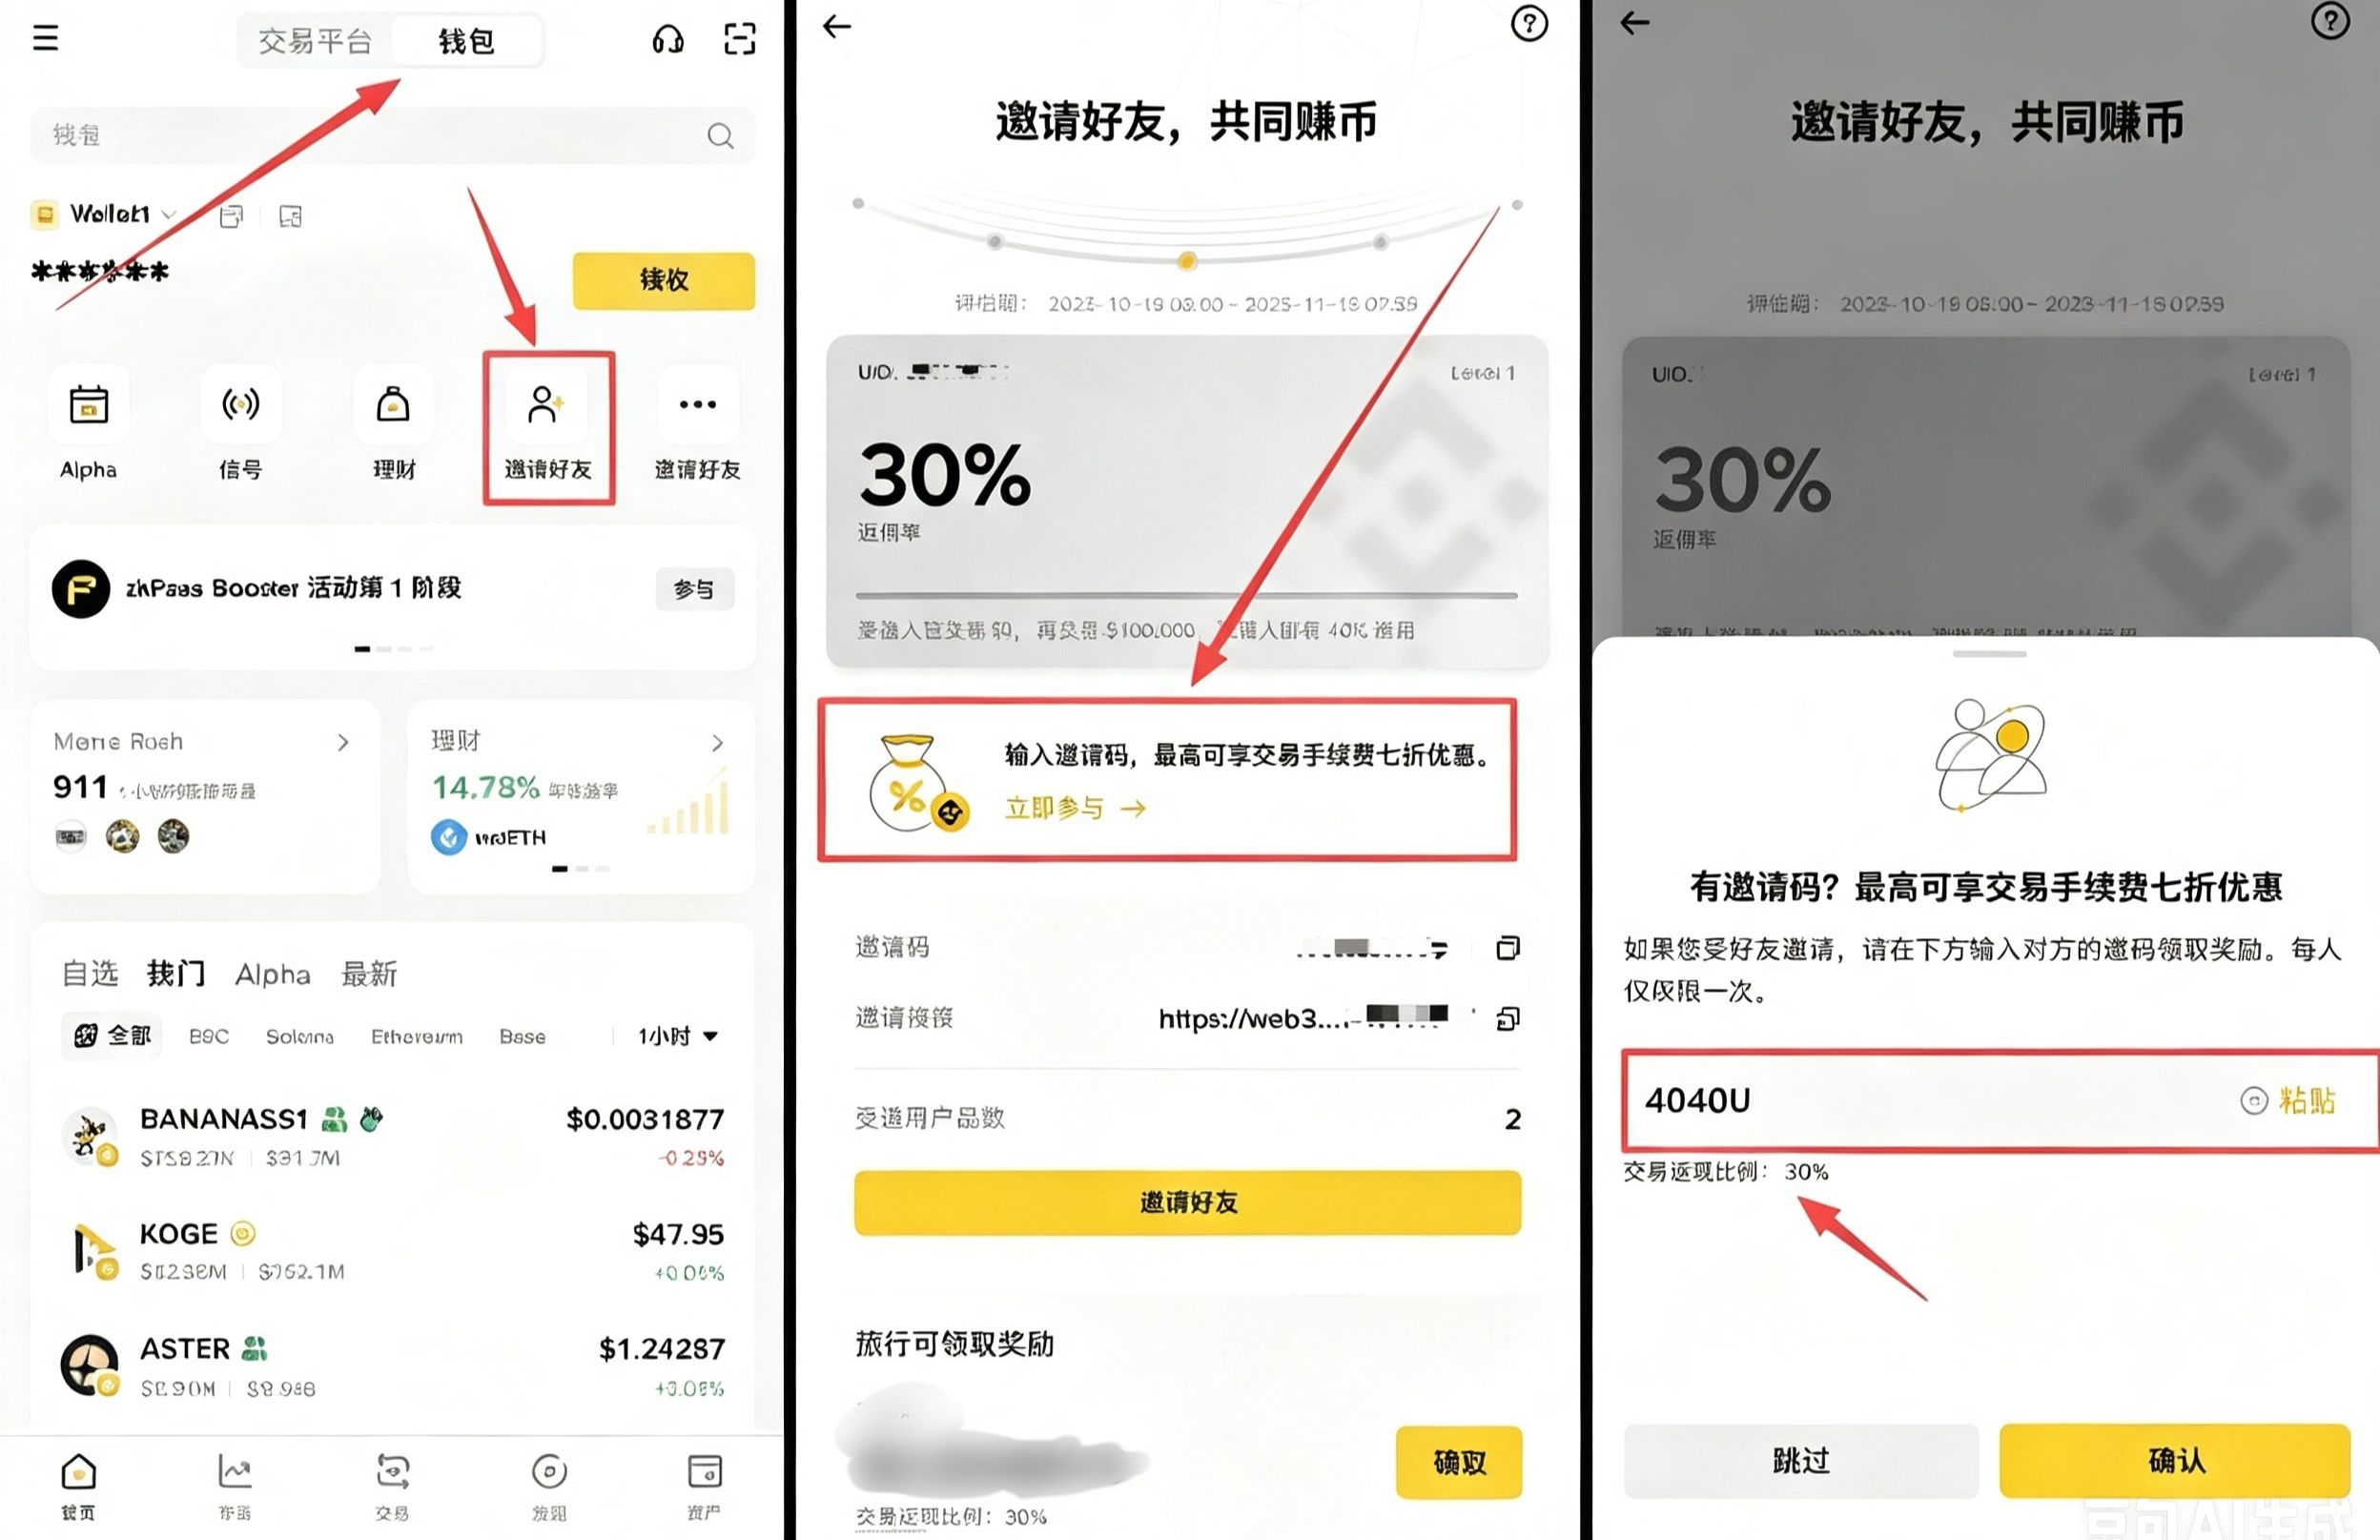
طرق مختلفة لتوفير رسوم التداول!
لماذا يجب ربط كود الدعوة؟ بسيط جدًا—لتوفير المال على المدى الطويل.
عند التسجيل اربط كود الدعوة الخاص بي ([4040U](https://www.bsmkweb.cc/register?ref=4040U) )، ويمكنك الاستفادة الدائمة من خصم 20% على الرسوم
كود دعوة محفظة بينانس: 4040U، بعد الربط تنخفض الرسوم 30% أو[点击这里一键绑定](https://web3.binance.com/referral?ref=4040U)
شارك في عمليات Swap/عبر السلسلة/وما شابه، وغالبًا ما ستنتج عنها رسوم خدمة المنصة ورسوم التوجيه ورسوم الشبكة
تفعيل عمولة الإرجاع=استرداد جزء من الرسوم التي كان من المفترض دفعها، كلما استخدمت أكثر، وفّر أكثر
طرق مختلفة لتوفير رسوم التداول!
لماذا يجب ربط كود الدعوة؟ بسيط جدًا—لتوفير المال على المدى الطويل.
عند التسجيل اربط كود الدعوة الخاص بي (4040U )، ويمكنك الاستفادة الدائمة من خصم 20% على الرسوم
كود دعوة محفظة بينانس: 4040U، بعد الربط تنخفض الرسوم 30% أو点击这里一键绑定
شارك في عمليات Swap/عبر السلسلة/وما شابه، وغالبًا ما ستنتج عنها رسوم خدمة المنصة ورسوم التوجيه ورسوم الشبكة
تفعيل عمولة الإرجاع=استرداد جزء من الرسوم التي كان من المفترض دفعها، كلما استخدمت أكثر، وفّر أكثر
لماذا يجب ربط كود الدعوة؟ بسيط جدًا—لتوفير المال على المدى الطويل.
عند التسجيل اربط كود الدعوة الخاص بي (4040U )، ويمكنك الاستفادة الدائمة من خصم 20% على الرسوم
كود دعوة محفظة بينانس: 4040U، بعد الربط تنخفض الرسوم 30% أو点击这里一键绑定
شارك في عمليات Swap/عبر السلسلة/وما شابه، وغالبًا ما ستنتج عنها رسوم خدمة المنصة ورسوم التوجيه ورسوم الشبكة
تفعيل عمولة الإرجاع=استرداد جزء من الرسوم التي كان من المفترض دفعها، كلما استخدمت أكثر، وفّر أكثر
2.2k
7
75
2.2k
·
--
صحيح جزئيًا
#美国中期选举落幕,美伊局势或迎新变数 2026年3 نوفمبر، انتهى التصويت في انتخابات التجديد النصفي الأمريكية، وبحلول 4 نوفمبر تقريبًا أكدت وسائل الإعلام أن الديمقراطيين استعادوا السيطرة على مجلسي الكونغرس، ودخلت الأوضاع الأمريكية الإيرانية فورًا «مرحلة ما بعد الانتخابات».
هناك سببان لذلك: أولًا، عاقب الناخبون ارتفاع أسعار النفط والحرب مع إيران عبر صناديق الاقتراع، وخسر الجمهوريون بسبب ارتفاع أسعار الطاقة وتزايد الضغوط على تكاليف المعيشة نتيجة الصراع؛ وثانيًا، لن يتولى الكونغرس الجديد مهامه حتى 3 يناير 2027، لذا سيظل البيت الأبيض محتفظًا بزمام المبادرة العسكرية والدبلوماسية خلال المرحلة الانتقالية، لكن الكونغرس سيقيد لاحقًا التمويل والتفويض بالحرب. وتتمحور الخلافات الحالية حول ترتيب رفع العقوبات، والتعامل مع اليورانيوم عالي التخصيب، وحرية الملاحة في مضيق هرمز. وتلوح مؤشرات على المفاوضات، لكنها لم تفضِ إلى نتائج بعد.
في الأسواق، بلغ سعر خام غرب تكساس الوسيط (CL) في 5 نوفمبر 86.93 دولارًا للبرميل، وبلغ سعر خام برنت (BZ) 93.81 دولارًا للبرميل، مع تراجع سريع للعلاوة الجيوسياسية. على المدى القصير: لا تزال مخاطر استمرار القتال بالتوازي مع المفاوضات، واصطدام ناقلات النفط بالألغام، وشن ضربات محدودة قائمة؛ ومن المتوقع أن يتحرك CL/BZ بتذبذب مع ميل هبوطي، لكن الخسائر ستكون محدودة — هبوطي قصير الأجل 📉. على المدى المتوسط: يحدّ توازن الكونغرس من احتمال التصعيد، وإذا استؤنفت الملاحة في مضيق هرمز، فستتلاشى علاوة الحرب أكثر، ما يجعل التوقعات لـ CL/BZ هبوطية على المدى المتوسط 📉. وبالنسبة إلى الأصول المرتبطة، يميل الغاز الطبيعي (NG) إلى التراجع مع انحسار مخاطر الإمدادات 📉، فيما يتأرجح الذهب (GC) بين تأثير أسعار الفائدة الحقيقية والطلب على الملاذ الآمن، مع اتجاه صعودي على المدى المتوسط 📈.
قد ترتد أسعار النفط سريعًا إذا انهارت المفاوضات أو تجددت الضربات العسكرية المحدودة. هذا تقييم مدفوع بالأحداث وليس نصيحة استثمارية.
$CL
{future}(CLUSDT)
$BZ
{future}(BZUSDT)
#美国中期选举落幕,美伊局势或迎新变数 2026年3 نوفمبر، انتهى التصويت في انتخابات التجديد النصفي الأمريكية، وبحلول 4 نوفمبر تقريبًا أكدت وسائل الإعلام أن الديمقراطيين استعادوا السيطرة على مجلسي الكونغرس، ودخلت الأوضاع الأمريكية الإيرانية فورًا «مرحلة ما بعد الانتخابات».
هناك سببان لذلك: أولًا، عاقب الناخبون ارتفاع أسعار النفط والحرب مع إيران عبر صناديق الاقتراع، وخسر الجمهوريون بسبب ارتفاع أسعار الطاقة وتزايد الضغوط على تكاليف المعيشة نتيجة الصراع؛ وثانيًا، لن يتولى الكونغرس الجديد مهامه حتى 3 يناير 2027، لذا سيظل البيت الأبيض محتفظًا بزمام المبادرة العسكرية والدبلوماسية خلال المرحلة الانتقالية، لكن الكونغرس سيقيد لاحقًا التمويل والتفويض بالحرب. وتتمحور الخلافات الحالية حول ترتيب رفع العقوبات، والتعامل مع اليورانيوم عالي التخصيب، وحرية الملاحة في مضيق هرمز. وتلوح مؤشرات على المفاوضات، لكنها لم تفضِ إلى نتائج بعد.
في الأسواق، بلغ سعر خام غرب تكساس الوسيط (CL) في 5 نوفمبر 86.93 دولارًا للبرميل، وبلغ سعر خام برنت (BZ) 93.81 دولارًا للبرميل، مع تراجع سريع للعلاوة الجيوسياسية. على المدى القصير: لا تزال مخاطر استمرار القتال بالتوازي مع المفاوضات، واصطدام ناقلات النفط بالألغام، وشن ضربات محدودة قائمة؛ ومن المتوقع أن يتحرك CL/BZ بتذبذب مع ميل هبوطي، لكن الخسائر ستكون محدودة — هبوطي قصير الأجل 📉. على المدى المتوسط: يحدّ توازن الكونغرس من احتمال التصعيد، وإذا استؤنفت الملاحة في مضيق هرمز، فستتلاشى علاوة الحرب أكثر، ما يجعل التوقعات لـ CL/BZ هبوطية على المدى المتوسط 📉. وبالنسبة إلى الأصول المرتبطة، يميل الغاز الطبيعي (NG) إلى التراجع مع انحسار مخاطر الإمدادات 📉، فيما يتأرجح الذهب (GC) بين تأثير أسعار الفائدة الحقيقية والطلب على الملاذ الآمن، مع اتجاه صعودي على المدى المتوسط 📈.
قد ترتد أسعار النفط سريعًا إذا انهارت المفاوضات أو تجددت الضربات العسكرية المحدودة. هذا تقييم مدفوع بالأحداث وليس نصيحة استثمارية.
$CL
$BZ
هناك سببان لذلك: أولًا، عاقب الناخبون ارتفاع أسعار النفط والحرب مع إيران عبر صناديق الاقتراع، وخسر الجمهوريون بسبب ارتفاع أسعار الطاقة وتزايد الضغوط على تكاليف المعيشة نتيجة الصراع؛ وثانيًا، لن يتولى الكونغرس الجديد مهامه حتى 3 يناير 2027، لذا سيظل البيت الأبيض محتفظًا بزمام المبادرة العسكرية والدبلوماسية خلال المرحلة الانتقالية، لكن الكونغرس سيقيد لاحقًا التمويل والتفويض بالحرب. وتتمحور الخلافات الحالية حول ترتيب رفع العقوبات، والتعامل مع اليورانيوم عالي التخصيب، وحرية الملاحة في مضيق هرمز. وتلوح مؤشرات على المفاوضات، لكنها لم تفضِ إلى نتائج بعد.
في الأسواق، بلغ سعر خام غرب تكساس الوسيط (CL) في 5 نوفمبر 86.93 دولارًا للبرميل، وبلغ سعر خام برنت (BZ) 93.81 دولارًا للبرميل، مع تراجع سريع للعلاوة الجيوسياسية. على المدى القصير: لا تزال مخاطر استمرار القتال بالتوازي مع المفاوضات، واصطدام ناقلات النفط بالألغام، وشن ضربات محدودة قائمة؛ ومن المتوقع أن يتحرك CL/BZ بتذبذب مع ميل هبوطي، لكن الخسائر ستكون محدودة — هبوطي قصير الأجل 📉. على المدى المتوسط: يحدّ توازن الكونغرس من احتمال التصعيد، وإذا استؤنفت الملاحة في مضيق هرمز، فستتلاشى علاوة الحرب أكثر، ما يجعل التوقعات لـ CL/BZ هبوطية على المدى المتوسط 📉. وبالنسبة إلى الأصول المرتبطة، يميل الغاز الطبيعي (NG) إلى التراجع مع انحسار مخاطر الإمدادات 📉، فيما يتأرجح الذهب (GC) بين تأثير أسعار الفائدة الحقيقية والطلب على الملاذ الآمن، مع اتجاه صعودي على المدى المتوسط 📈.
قد ترتد أسعار النفط سريعًا إذا انهارت المفاوضات أو تجددت الضربات العسكرية المحدودة. هذا تقييم مدفوع بالأحداث وليس نصيحة استثمارية.
$CL
$BZ
1
2.6k
·
--
صحيح جزئيًا
#原油价格跌破100美元 ظهر تجاوز سعر النفط الخام حاجز «100 دولار» في الفترة من 2 إلى 5 نوفمبر 2026. وبفعل إشارات الولايات المتحدة وإيران إلى استعدادهما للتفاوض، والتوقعات بإعادة فتح مضيق هرمز أمام الملاحة، تبددت علاوة المخاطر الجيوسياسية سريعًا. في 4 نوفمبر، هبط سعر تسوية خام برنت (BZ) إلى 94.62 دولارًا للبرميل، وتراجع خام غرب تكساس الوسيط (CL) إلى نحو 88 دولارًا، مسجلًا خسارة أسبوعية تراكمية قاربت 20%، وهي الأكبر منذ عام 2020.
ثمة ثلاثة أسباب رئيسية:
انحسار التوتر الجيوسياسي: انفتحت نافذة دبلوماسية بين الولايات المتحدة وإيران، ورجّح السوق انتهاء الصراع قبل الموعد المتوقع، ما أدى إلى تصفية مركزة لـ«علاوة الحرب» التي دفعت الأسعار إلى ما فوق 100 دولار؛
تحسن توقعات الإمدادات: عادت توقعات المرور عبر مضيق هرمز، وبدأت خطوط الأنابيب السعودية المتجهة شرقًا استئناف عملها تدريجيًا، ما خفف هامشيًا شح التوازن الفعلي بين العرض والطلب؛
تدافع المستثمرين إلى البيع: قلّصت صناديق CTA المعتمدة على الاتجاه مراكزها، فتراجعت حصة مراكز برنت (BZ) الطويلة من 73% إلى 55%، وضخمت المؤشرات الفنية هبوط الأسعار.
لكن أساسيات السوق ليست مريحة — فالمخزونات العالمية تقل بنحو مليار برميل عما كانت عليه قبل الحرب، ومخزونات الديزل منخفضة، فيما يواصل تحالف أوبك+ خفض الإنتاج؛ لذلك تظل مساحة الهبوط الحاد لأسعار النفط محدودة.
على المدى القصير 📉: ما دامت توقعات المفاوضات لم تُدحض، يُتوقع أن يختبر خام غرب تكساس الوسيط (CL) مستوى دعم 85 دولارًا، وأن يختبر برنت (BZ) مستوى 90 دولارًا؛
على المديين المتوسط والطويل 📈: مع انخفاض المخزونات وتكرر التوترات الجيوسياسية، ستعود علاوة المخاطر إذا انهارت المفاوضات، ومن الصعب أن يبقى السعر المحوري دون 90 دولارًا لفترة طويلة.
الأخبار الواردة من الشرق الأوسط شديدة التأثير في السوق، وقد تصل التقلبات في الاتجاهين خلال يوم واحد إلى 5% أو أكثر؛ لذا لا تلاحقوا الهبوط بصفقات بيع مكشوفة.
$CL
{future}(CLUSDT)
$BZ
{future}(BZUSDT)
#原油价格跌破100美元 ظهر تجاوز سعر النفط الخام حاجز «100 دولار» في الفترة من 2 إلى 5 نوفمبر 2026. وبفعل إشارات الولايات المتحدة وإيران إلى استعدادهما للتفاوض، والتوقعات بإعادة فتح مضيق هرمز أمام الملاحة، تبددت علاوة المخاطر الجيوسياسية سريعًا. في 4 نوفمبر، هبط سعر تسوية خام برنت (BZ) إلى 94.62 دولارًا للبرميل، وتراجع خام غرب تكساس الوسيط (CL) إلى نحو 88 دولارًا، مسجلًا خسارة أسبوعية تراكمية قاربت 20%، وهي الأكبر منذ عام 2020.
ثمة ثلاثة أسباب رئيسية:
انحسار التوتر الجيوسياسي: انفتحت نافذة دبلوماسية بين الولايات المتحدة وإيران، ورجّح السوق انتهاء الصراع قبل الموعد المتوقع، ما أدى إلى تصفية مركزة لـ«علاوة الحرب» التي دفعت الأسعار إلى ما فوق 100 دولار؛
تحسن توقعات الإمدادات: عادت توقعات المرور عبر مضيق هرمز، وبدأت خطوط الأنابيب السعودية المتجهة شرقًا استئناف عملها تدريجيًا، ما خفف هامشيًا شح التوازن الفعلي بين العرض والطلب؛
تدافع المستثمرين إلى البيع: قلّصت صناديق CTA المعتمدة على الاتجاه مراكزها، فتراجعت حصة مراكز برنت (BZ) الطويلة من 73% إلى 55%، وضخمت المؤشرات الفنية هبوط الأسعار.
لكن أساسيات السوق ليست مريحة — فالمخزونات العالمية تقل بنحو مليار برميل عما كانت عليه قبل الحرب، ومخزونات الديزل منخفضة، فيما يواصل تحالف أوبك+ خفض الإنتاج؛ لذلك تظل مساحة الهبوط الحاد لأسعار النفط محدودة.
على المدى القصير 📉: ما دامت توقعات المفاوضات لم تُدحض، يُتوقع أن يختبر خام غرب تكساس الوسيط (CL) مستوى دعم 85 دولارًا، وأن يختبر برنت (BZ) مستوى 90 دولارًا؛
على المديين المتوسط والطويل 📈: مع انخفاض المخزونات وتكرر التوترات الجيوسياسية، ستعود علاوة المخاطر إذا انهارت المفاوضات، ومن الصعب أن يبقى السعر المحوري دون 90 دولارًا لفترة طويلة.
الأخبار الواردة من الشرق الأوسط شديدة التأثير في السوق، وقد تصل التقلبات في الاتجاهين خلال يوم واحد إلى 5% أو أكثر؛ لذا لا تلاحقوا الهبوط بصفقات بيع مكشوفة.
$CL
$BZ
ثمة ثلاثة أسباب رئيسية:
انحسار التوتر الجيوسياسي: انفتحت نافذة دبلوماسية بين الولايات المتحدة وإيران، ورجّح السوق انتهاء الصراع قبل الموعد المتوقع، ما أدى إلى تصفية مركزة لـ«علاوة الحرب» التي دفعت الأسعار إلى ما فوق 100 دولار؛
تحسن توقعات الإمدادات: عادت توقعات المرور عبر مضيق هرمز، وبدأت خطوط الأنابيب السعودية المتجهة شرقًا استئناف عملها تدريجيًا، ما خفف هامشيًا شح التوازن الفعلي بين العرض والطلب؛
تدافع المستثمرين إلى البيع: قلّصت صناديق CTA المعتمدة على الاتجاه مراكزها، فتراجعت حصة مراكز برنت (BZ) الطويلة من 73% إلى 55%، وضخمت المؤشرات الفنية هبوط الأسعار.
لكن أساسيات السوق ليست مريحة — فالمخزونات العالمية تقل بنحو مليار برميل عما كانت عليه قبل الحرب، ومخزونات الديزل منخفضة، فيما يواصل تحالف أوبك+ خفض الإنتاج؛ لذلك تظل مساحة الهبوط الحاد لأسعار النفط محدودة.
على المدى القصير 📉: ما دامت توقعات المفاوضات لم تُدحض، يُتوقع أن يختبر خام غرب تكساس الوسيط (CL) مستوى دعم 85 دولارًا، وأن يختبر برنت (BZ) مستوى 90 دولارًا؛
على المديين المتوسط والطويل 📈: مع انخفاض المخزونات وتكرر التوترات الجيوسياسية، ستعود علاوة المخاطر إذا انهارت المفاوضات، ومن الصعب أن يبقى السعر المحوري دون 90 دولارًا لفترة طويلة.
الأخبار الواردة من الشرق الأوسط شديدة التأثير في السوق، وقد تصل التقلبات في الاتجاهين خلال يوم واحد إلى 5% أو أكثر؛ لذا لا تلاحقوا الهبوط بصفقات بيع مكشوفة.
$CL
$BZ
1.2k
·
--
#非农就业数据推升加息预期 تقرير الوظائف غير الزراعية يفوق التوقعات ويعيد إشعال رهانات رفع الفائدة؛ والعملات المشفرة تحت الضغط على المدى القصير
وقع الحدث في 6 نوفمبر 2026: أعلن مكتب إحصاءات العمل الأمريكي إضافة 165 ألف وظيفة جديدة خارج القطاع الزراعي في أكتوبر، متجاوزةً بكثير توقعات السوق التي تراوحت بين نحو 60 و70 ألفًا؛ وتراجع معدل البطالة إلى 4.1%، فيما ارتفع متوسط الأجور بالساعة 0.4% على أساس شهري، كما رُوجعت بيانات أغسطس وسبتمبر بالزيادة بمجموع 84 ألفًا. وجاءت المؤشرات الثلاثة أكثر سخونةً من المتوقع، فرفع المتداولون فورًا احتمال رفع الاحتياطي الفيدرالي للفائدة 25 نقطة أساس في ديسمبر من نحو 75% إلى 80%–85%، وقفزت عوائد سندات الخزانة الأمريكية لأجل عامين، وارتفع الدولار.
السبب الجوهري: لم يبرد سوق العمل كما كان متوقعًا، وقد ينتقل استمرار ارتفاع الأجور إلى تضخم قطاع الخدمات. ومع ضغوط التضخم من جانب الطلب الناجمة عن استثمارات الذكاء الاصطناعي، عاد منطق «مكافحة التضخم» إلى الهيمنة على توجهات الاحتياطي الفيدرالي، وتراجعت توقعات التيسير النقدي إلى وقت لاحق بشكل حاسم.
على المدى القصير 📉: تضغط توقعات تشديد السيولة مباشرةً على الأصول عالية المخاطر. وبعد صدور البيانات، هبطت BTC دون 76 ألف دولار، وتراجعت قرابة 5% في يوم واحد، وتعرضت مراكز أكثر من 230 ألف متداول للتصفية في السوق بأكمله، كما تكبدت ETH وSOL خسائر حادة بالتزامن.
على المدى المتوسط، تتباين المسارات: إذا نُفذ رفع الفائدة وبلغ التضخم ذروته، فقد تكون BTC وBNB، بوصفهما من الأصول الأساسية عالية السيولة، أول من يتعافى 📈؛ أما العملات البديلة ذات التقييمات المرتفعة، مثل XRP، فما زالت بحاجة إلى التخلص من فقاعاتها 📉.
هبوط على المدى القصير وسوق صاعدة هيكليًا على المدى الطويل — قبل استيعاب توقعات رفع الفائدة بالكامل، يُرجح أن يظل أداء سوق العملات المشفرة ضعيفًا إجمالًا؛ وعندما يتضح مسار أسعار الفائدة، ستعود الأموال إلى الأصول الرائدة.
البيانات الاقتصادية الكلية سريعة التقلب؛ توخَّ الحذر في مراكز الرافعة المالية، إذ ارتفعت التقلبات بوضوح بعد تقرير الوظائف غير الزراعية.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$SOL
{future}(SOLUSDT)
#非农就业数据推升加息预期 تقرير الوظائف غير الزراعية يفوق التوقعات ويعيد إشعال رهانات رفع الفائدة؛ والعملات المشفرة تحت الضغط على المدى القصير
وقع الحدث في 6 نوفمبر 2026: أعلن مكتب إحصاءات العمل الأمريكي إضافة 165 ألف وظيفة جديدة خارج القطاع الزراعي في أكتوبر، متجاوزةً بكثير توقعات السوق التي تراوحت بين نحو 60 و70 ألفًا؛ وتراجع معدل البطالة إلى 4.1%، فيما ارتفع متوسط الأجور بالساعة 0.4% على أساس شهري، كما رُوجعت بيانات أغسطس وسبتمبر بالزيادة بمجموع 84 ألفًا. وجاءت المؤشرات الثلاثة أكثر سخونةً من المتوقع، فرفع المتداولون فورًا احتمال رفع الاحتياطي الفيدرالي للفائدة 25 نقطة أساس في ديسمبر من نحو 75% إلى 80%–85%، وقفزت عوائد سندات الخزانة الأمريكية لأجل عامين، وارتفع الدولار.
السبب الجوهري: لم يبرد سوق العمل كما كان متوقعًا، وقد ينتقل استمرار ارتفاع الأجور إلى تضخم قطاع الخدمات. ومع ضغوط التضخم من جانب الطلب الناجمة عن استثمارات الذكاء الاصطناعي، عاد منطق «مكافحة التضخم» إلى الهيمنة على توجهات الاحتياطي الفيدرالي، وتراجعت توقعات التيسير النقدي إلى وقت لاحق بشكل حاسم.
على المدى القصير 📉: تضغط توقعات تشديد السيولة مباشرةً على الأصول عالية المخاطر. وبعد صدور البيانات، هبطت BTC دون 76 ألف دولار، وتراجعت قرابة 5% في يوم واحد، وتعرضت مراكز أكثر من 230 ألف متداول للتصفية في السوق بأكمله، كما تكبدت ETH وSOL خسائر حادة بالتزامن.
على المدى المتوسط، تتباين المسارات: إذا نُفذ رفع الفائدة وبلغ التضخم ذروته، فقد تكون BTC وBNB، بوصفهما من الأصول الأساسية عالية السيولة، أول من يتعافى 📈؛ أما العملات البديلة ذات التقييمات المرتفعة، مثل XRP، فما زالت بحاجة إلى التخلص من فقاعاتها 📉.
هبوط على المدى القصير وسوق صاعدة هيكليًا على المدى الطويل — قبل استيعاب توقعات رفع الفائدة بالكامل، يُرجح أن يظل أداء سوق العملات المشفرة ضعيفًا إجمالًا؛ وعندما يتضح مسار أسعار الفائدة، ستعود الأموال إلى الأصول الرائدة.
البيانات الاقتصادية الكلية سريعة التقلب؛ توخَّ الحذر في مراكز الرافعة المالية، إذ ارتفعت التقلبات بوضوح بعد تقرير الوظائف غير الزراعية.
$BTC
$ETH
$SOL
وقع الحدث في 6 نوفمبر 2026: أعلن مكتب إحصاءات العمل الأمريكي إضافة 165 ألف وظيفة جديدة خارج القطاع الزراعي في أكتوبر، متجاوزةً بكثير توقعات السوق التي تراوحت بين نحو 60 و70 ألفًا؛ وتراجع معدل البطالة إلى 4.1%، فيما ارتفع متوسط الأجور بالساعة 0.4% على أساس شهري، كما رُوجعت بيانات أغسطس وسبتمبر بالزيادة بمجموع 84 ألفًا. وجاءت المؤشرات الثلاثة أكثر سخونةً من المتوقع، فرفع المتداولون فورًا احتمال رفع الاحتياطي الفيدرالي للفائدة 25 نقطة أساس في ديسمبر من نحو 75% إلى 80%–85%، وقفزت عوائد سندات الخزانة الأمريكية لأجل عامين، وارتفع الدولار.
السبب الجوهري: لم يبرد سوق العمل كما كان متوقعًا، وقد ينتقل استمرار ارتفاع الأجور إلى تضخم قطاع الخدمات. ومع ضغوط التضخم من جانب الطلب الناجمة عن استثمارات الذكاء الاصطناعي، عاد منطق «مكافحة التضخم» إلى الهيمنة على توجهات الاحتياطي الفيدرالي، وتراجعت توقعات التيسير النقدي إلى وقت لاحق بشكل حاسم.
على المدى القصير 📉: تضغط توقعات تشديد السيولة مباشرةً على الأصول عالية المخاطر. وبعد صدور البيانات، هبطت BTC دون 76 ألف دولار، وتراجعت قرابة 5% في يوم واحد، وتعرضت مراكز أكثر من 230 ألف متداول للتصفية في السوق بأكمله، كما تكبدت ETH وSOL خسائر حادة بالتزامن.
على المدى المتوسط، تتباين المسارات: إذا نُفذ رفع الفائدة وبلغ التضخم ذروته، فقد تكون BTC وBNB، بوصفهما من الأصول الأساسية عالية السيولة، أول من يتعافى 📈؛ أما العملات البديلة ذات التقييمات المرتفعة، مثل XRP، فما زالت بحاجة إلى التخلص من فقاعاتها 📉.
هبوط على المدى القصير وسوق صاعدة هيكليًا على المدى الطويل — قبل استيعاب توقعات رفع الفائدة بالكامل، يُرجح أن يظل أداء سوق العملات المشفرة ضعيفًا إجمالًا؛ وعندما يتضح مسار أسعار الفائدة، ستعود الأموال إلى الأصول الرائدة.
البيانات الاقتصادية الكلية سريعة التقلب؛ توخَّ الحذر في مراكز الرافعة المالية، إذ ارتفعت التقلبات بوضوح بعد تقرير الوظائف غير الزراعية.
$BTC
$ETH
$SOL
805
·
--
#俄央行为非合格投资者列明BTC等 البنك المركزي الروسي يضع «قائمة» للمستثمرين الأفراد: ليس فتحًا شاملًا، بل تقنينًا بضوابط
آخر المستجدات تعود إلى 6 نوفمبر — إذ أفادت وكالة تاس بأن البنك المركزي الروسي حدد رسميًا قائمة الأصول المشفرة التي يمكن إتاحتها للمستثمرين غير المؤهلين، وتضم ثلاثة أصول فقط: BTC وETH وUSDT. ومن المقرر أن يدخل التوجيه المعني حيز التنفيذ في 17 نوفمبر، ما يتيح للبورصات تداولها علنًا. ويستند ذلك قانونيًا إلى «قانون العملات الرقمية والحقوق الرقمية» الذي وقعه بوتين في 4 أغسطس، ودخل حيز التنفيذ في 1 سبتمبر.
معايير الاختيار صارمة: قيمة سوقية مرتفعة، ومتوسط حجم تداول يومي كبير، وسجل تسعير لا يقل عن 5 سنوات على المنصات الأجنبية، مع وجوب إمكانية تتبع الأصول والتحقق من مصدرها. أما عملات الخصوصية والأصول التي يُعتقد أن سيولتها غير كافية، فمستبعدة. كما فُرض قيدان: حد سنوي للشراء قدره 300 ألف روبل (نحو 3800 دولار) لكل مستثمر تجزئة لدى كل وسيط مرخص، مع اجتياز اختبار للمعرفة؛ ويظل الدفع بالعملات المشفرة محظورًا داخل البلاد، والروبل هو العملة القانونية الوحيدة.
وتعود دوافع هذه الخطوة إلى تضافر ثلاثة عوامل: الحاجة إلى قنوات للتسوية عبر الحدود ونقل الأصول في ظل ضغوط العقوبات، واحتياجات التمويل بضمان الأصول التي أفرزتها بيئة أسعار الفائدة المرتفعة (14%)، فضلًا عن إدراج السوق الرمادية ضمن إطار قابل للرقابة للحد من المخاطر النظامية.
على المدى القصير📈: فتح قنوات لدخول الأموال المتوافقة مع اللوائح، مع تحسن التوقعات بشأن سيولة BTC وETH؛
على المدى الطويل📉: تجعل القيود والسقف المفروض على العملات الثلاث، إلى جانب التقلبات ومخاطر العقوبات الجيوسياسية، من الصعب انطلاق سوق صاعدة شاملة. ولا تزال أصول مثل SOL وXRP مستبعدة من التداول المخصص للمستثمرين الأفراد.
قد تُشدد السياسة في أي وقت تبعًا للمساومات المتعلقة بالعقوبات، كما تظل قنوات الروبل والامتثال في الحفظ عاملين متغيرين. فلا تفسروا «السماح بالدخول» على أنه «تفاؤل بلا تحفظ».
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$SOL
{future}(SOLUSDT)
#俄央行为非合格投资者列明BTC等 البنك المركزي الروسي يضع «قائمة» للمستثمرين الأفراد: ليس فتحًا شاملًا، بل تقنينًا بضوابط
آخر المستجدات تعود إلى 6 نوفمبر — إذ أفادت وكالة تاس بأن البنك المركزي الروسي حدد رسميًا قائمة الأصول المشفرة التي يمكن إتاحتها للمستثمرين غير المؤهلين، وتضم ثلاثة أصول فقط: BTC وETH وUSDT. ومن المقرر أن يدخل التوجيه المعني حيز التنفيذ في 17 نوفمبر، ما يتيح للبورصات تداولها علنًا. ويستند ذلك قانونيًا إلى «قانون العملات الرقمية والحقوق الرقمية» الذي وقعه بوتين في 4 أغسطس، ودخل حيز التنفيذ في 1 سبتمبر.
معايير الاختيار صارمة: قيمة سوقية مرتفعة، ومتوسط حجم تداول يومي كبير، وسجل تسعير لا يقل عن 5 سنوات على المنصات الأجنبية، مع وجوب إمكانية تتبع الأصول والتحقق من مصدرها. أما عملات الخصوصية والأصول التي يُعتقد أن سيولتها غير كافية، فمستبعدة. كما فُرض قيدان: حد سنوي للشراء قدره 300 ألف روبل (نحو 3800 دولار) لكل مستثمر تجزئة لدى كل وسيط مرخص، مع اجتياز اختبار للمعرفة؛ ويظل الدفع بالعملات المشفرة محظورًا داخل البلاد، والروبل هو العملة القانونية الوحيدة.
وتعود دوافع هذه الخطوة إلى تضافر ثلاثة عوامل: الحاجة إلى قنوات للتسوية عبر الحدود ونقل الأصول في ظل ضغوط العقوبات، واحتياجات التمويل بضمان الأصول التي أفرزتها بيئة أسعار الفائدة المرتفعة (14%)، فضلًا عن إدراج السوق الرمادية ضمن إطار قابل للرقابة للحد من المخاطر النظامية.
على المدى القصير📈: فتح قنوات لدخول الأموال المتوافقة مع اللوائح، مع تحسن التوقعات بشأن سيولة BTC وETH؛
على المدى الطويل📉: تجعل القيود والسقف المفروض على العملات الثلاث، إلى جانب التقلبات ومخاطر العقوبات الجيوسياسية، من الصعب انطلاق سوق صاعدة شاملة. ولا تزال أصول مثل SOL وXRP مستبعدة من التداول المخصص للمستثمرين الأفراد.
قد تُشدد السياسة في أي وقت تبعًا للمساومات المتعلقة بالعقوبات، كما تظل قنوات الروبل والامتثال في الحفظ عاملين متغيرين. فلا تفسروا «السماح بالدخول» على أنه «تفاؤل بلا تحفظ».
$BTC
$ETH
$SOL
آخر المستجدات تعود إلى 6 نوفمبر — إذ أفادت وكالة تاس بأن البنك المركزي الروسي حدد رسميًا قائمة الأصول المشفرة التي يمكن إتاحتها للمستثمرين غير المؤهلين، وتضم ثلاثة أصول فقط: BTC وETH وUSDT. ومن المقرر أن يدخل التوجيه المعني حيز التنفيذ في 17 نوفمبر، ما يتيح للبورصات تداولها علنًا. ويستند ذلك قانونيًا إلى «قانون العملات الرقمية والحقوق الرقمية» الذي وقعه بوتين في 4 أغسطس، ودخل حيز التنفيذ في 1 سبتمبر.
معايير الاختيار صارمة: قيمة سوقية مرتفعة، ومتوسط حجم تداول يومي كبير، وسجل تسعير لا يقل عن 5 سنوات على المنصات الأجنبية، مع وجوب إمكانية تتبع الأصول والتحقق من مصدرها. أما عملات الخصوصية والأصول التي يُعتقد أن سيولتها غير كافية، فمستبعدة. كما فُرض قيدان: حد سنوي للشراء قدره 300 ألف روبل (نحو 3800 دولار) لكل مستثمر تجزئة لدى كل وسيط مرخص، مع اجتياز اختبار للمعرفة؛ ويظل الدفع بالعملات المشفرة محظورًا داخل البلاد، والروبل هو العملة القانونية الوحيدة.
وتعود دوافع هذه الخطوة إلى تضافر ثلاثة عوامل: الحاجة إلى قنوات للتسوية عبر الحدود ونقل الأصول في ظل ضغوط العقوبات، واحتياجات التمويل بضمان الأصول التي أفرزتها بيئة أسعار الفائدة المرتفعة (14%)، فضلًا عن إدراج السوق الرمادية ضمن إطار قابل للرقابة للحد من المخاطر النظامية.
على المدى القصير📈: فتح قنوات لدخول الأموال المتوافقة مع اللوائح، مع تحسن التوقعات بشأن سيولة BTC وETH؛
على المدى الطويل📉: تجعل القيود والسقف المفروض على العملات الثلاث، إلى جانب التقلبات ومخاطر العقوبات الجيوسياسية، من الصعب انطلاق سوق صاعدة شاملة. ولا تزال أصول مثل SOL وXRP مستبعدة من التداول المخصص للمستثمرين الأفراد.
قد تُشدد السياسة في أي وقت تبعًا للمساومات المتعلقة بالعقوبات، كما تظل قنوات الروبل والامتثال في الحفظ عاملين متغيرين. فلا تفسروا «السماح بالدخول» على أنه «تفاؤل بلا تحفظ».
$BTC
$ETH
$SOL
353
·
--
#估值承压下Anthropic还能如期上市吗 أحدث تطورات الضغوط على «تقييم» أنثروبيك بدأت للتو: قدّمت الشركة نموذج S-1 في 26 أكتوبر 2026، وكان من المقرر أن تبدأ جولة الترويج للاكتتاب خلال أسبوع 9 نوفمبر، وأن تُدرج أسهمها قبل عيد الشكر؛ لكن بعد موجة البيع العنيف لأسهم التكنولوجيا الأمريكية في 5 و6 نوفمبر، شكك المستثمرون المؤسسيون جماعيًا في هدف التقييم البالغ 1.5 تريليون دولار، وخُفّضت بعض العروض إلى نطاق 1.2–1 تريليون دولار، فيما تراجع احتمال الإدراج هذا العام من 84% إلى 60%.
وتتمثل أبرز أسباب الضغوط في ثلاثة عوامل: أولًا، الوضع الاقتصادي الكلي؛ إذ انخفض مؤشر ناسداك بأكثر من 5% في يوم واحد بعد انتخابات التجديد النصفي، وارتفعت بشدة نزعة تجنب المخاطر تجاه أصول الذكاء الاصطناعي. ثانيًا، الأساسيات؛ فعلى الرغم من نمو الإيرادات بقوة في الربع الثالث لتبلغ 16.96 مليار دولار، تحوّل الربح التشغيلي إلى خسارة، واقتربت الالتزامات بالإنفاق على القدرة الحاسوبية من 900 مليار دولار، لتتجاوز الفواتير الثابتة التدفقات النقدية الحرة بفارق كبير. ثالثًا، تغيّر منطق التسعير؛ إذ كانت الأسواق الخاصة تسعّر الشركات بناءً على «السردية + النمو»، بينما بدأت الأسواق العامة بإعادة التقييم وفق تكلفة رأس المال ودورة تحصيل الإيرادات.
أما سوق العملات المشفرة، فإن فتور أسهم الذكاء الاصطناعي قد يمتد أثره إلى شهية المخاطرة: على المدى القصير، ستتعرض أسهم الذكاء الاصطناعي والأصول عالية بيتا لضغوط، مع ميل هبوطي قصير الأجل لكل من BTC وETH وSOL وLINK 📉؛ وإذا نجحت أنثروبيك في طرح أسهمها بسعر مخفّض واستقر مرجع التقييم، فقد تتحسن توقعات السيولة على المدى المتوسط، مع استمرار النظرة الإيجابية إلى BTC وETH 📈.
تتسم تسعيرات الاكتتابات العامة الأولية وتقلبات أسعار الفائدة الكلية بقدر كبير من الاضطراب، كما أن الترابط مع العملات المشفرة يشهد تقلبات حادة. وما سبق لا يشكل نصيحة استثمارية.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$ANTHROPIC
{future}(ANTHROPICUSDT)
#估值承压下Anthropic还能如期上市吗 أحدث تطورات الضغوط على «تقييم» أنثروبيك بدأت للتو: قدّمت الشركة نموذج S-1 في 26 أكتوبر 2026، وكان من المقرر أن تبدأ جولة الترويج للاكتتاب خلال أسبوع 9 نوفمبر، وأن تُدرج أسهمها قبل عيد الشكر؛ لكن بعد موجة البيع العنيف لأسهم التكنولوجيا الأمريكية في 5 و6 نوفمبر، شكك المستثمرون المؤسسيون جماعيًا في هدف التقييم البالغ 1.5 تريليون دولار، وخُفّضت بعض العروض إلى نطاق 1.2–1 تريليون دولار، فيما تراجع احتمال الإدراج هذا العام من 84% إلى 60%.
وتتمثل أبرز أسباب الضغوط في ثلاثة عوامل: أولًا، الوضع الاقتصادي الكلي؛ إذ انخفض مؤشر ناسداك بأكثر من 5% في يوم واحد بعد انتخابات التجديد النصفي، وارتفعت بشدة نزعة تجنب المخاطر تجاه أصول الذكاء الاصطناعي. ثانيًا، الأساسيات؛ فعلى الرغم من نمو الإيرادات بقوة في الربع الثالث لتبلغ 16.96 مليار دولار، تحوّل الربح التشغيلي إلى خسارة، واقتربت الالتزامات بالإنفاق على القدرة الحاسوبية من 900 مليار دولار، لتتجاوز الفواتير الثابتة التدفقات النقدية الحرة بفارق كبير. ثالثًا، تغيّر منطق التسعير؛ إذ كانت الأسواق الخاصة تسعّر الشركات بناءً على «السردية + النمو»، بينما بدأت الأسواق العامة بإعادة التقييم وفق تكلفة رأس المال ودورة تحصيل الإيرادات.
أما سوق العملات المشفرة، فإن فتور أسهم الذكاء الاصطناعي قد يمتد أثره إلى شهية المخاطرة: على المدى القصير، ستتعرض أسهم الذكاء الاصطناعي والأصول عالية بيتا لضغوط، مع ميل هبوطي قصير الأجل لكل من BTC وETH وSOL وLINK 📉؛ وإذا نجحت أنثروبيك في طرح أسهمها بسعر مخفّض واستقر مرجع التقييم، فقد تتحسن توقعات السيولة على المدى المتوسط، مع استمرار النظرة الإيجابية إلى BTC وETH 📈.
تتسم تسعيرات الاكتتابات العامة الأولية وتقلبات أسعار الفائدة الكلية بقدر كبير من الاضطراب، كما أن الترابط مع العملات المشفرة يشهد تقلبات حادة. وما سبق لا يشكل نصيحة استثمارية.
$BTC
$ETH
$ANTHROPIC
وتتمثل أبرز أسباب الضغوط في ثلاثة عوامل: أولًا، الوضع الاقتصادي الكلي؛ إذ انخفض مؤشر ناسداك بأكثر من 5% في يوم واحد بعد انتخابات التجديد النصفي، وارتفعت بشدة نزعة تجنب المخاطر تجاه أصول الذكاء الاصطناعي. ثانيًا، الأساسيات؛ فعلى الرغم من نمو الإيرادات بقوة في الربع الثالث لتبلغ 16.96 مليار دولار، تحوّل الربح التشغيلي إلى خسارة، واقتربت الالتزامات بالإنفاق على القدرة الحاسوبية من 900 مليار دولار، لتتجاوز الفواتير الثابتة التدفقات النقدية الحرة بفارق كبير. ثالثًا، تغيّر منطق التسعير؛ إذ كانت الأسواق الخاصة تسعّر الشركات بناءً على «السردية + النمو»، بينما بدأت الأسواق العامة بإعادة التقييم وفق تكلفة رأس المال ودورة تحصيل الإيرادات.
أما سوق العملات المشفرة، فإن فتور أسهم الذكاء الاصطناعي قد يمتد أثره إلى شهية المخاطرة: على المدى القصير، ستتعرض أسهم الذكاء الاصطناعي والأصول عالية بيتا لضغوط، مع ميل هبوطي قصير الأجل لكل من BTC وETH وSOL وLINK 📉؛ وإذا نجحت أنثروبيك في طرح أسهمها بسعر مخفّض واستقر مرجع التقييم، فقد تتحسن توقعات السيولة على المدى المتوسط، مع استمرار النظرة الإيجابية إلى BTC وETH 📈.
تتسم تسعيرات الاكتتابات العامة الأولية وتقلبات أسعار الفائدة الكلية بقدر كبير من الاضطراب، كما أن الترابط مع العملات المشفرة يشهد تقلبات حادة. وما سبق لا يشكل نصيحة استثمارية.
$BTC
$ETH
$ANTHROPIC
614
·
--
#比特币反弹至7.5万美元芯片股领涨 أضافت الولايات المتحدة 165 ألف وظيفة غير زراعية في أكتوبر، متجاوزةً بكثير التوقعات البالغة 65 ألفًا، وانخفض معدل البطالة إلى 4.1%. وبعد صدور البيانات، زاد المتداولون رهاناتهم على رفع الاحتياطي الفيدرالي أسعار الفائدة في ديسمبر، لكن السوق شهد بدلًا من ذلك ارتدادًا على طريقة «انقضاء الأخبار السلبية»: ارتفع مؤشر ناسداك قرابة 2%، وقفز مؤشر فيلادلفيا لأشباه الموصلات مؤقتًا بأكثر من 6%، وزادت القيمة السوقية لـNVDA بنحو تريليوني يوان في يوم واحد، كما ارتفع AMD وMU بأكثر من 7%، وحققت أسهم الاتصالات الضوئية ورقائق الذاكرة مكاسب جماعية، فيما صعدت SpaceX بأكثر من 6%.
أما سوق العملات المشفرة، فكان «صعوده مواكبًا للسوق، لكن بوتيرة أشد تقلبًا»: تنافس BTC مرارًا ضمن نطاق 75 ألفًا إلى 77 ألف دولار، ويبلغ سعره حاليًا نحو 75.7 ألفًا. وخلال الساعات الأربع والعشرين الماضية، صُفّيت مراكز أكثر من 230 ألف متداول في السوق بأكمله، ما يشير إلى أن تصفية الرافعة المالية لم تنتهِ بعد.
يمكن تلخيص المحرك في سلسلة واحدة: بيانات اقتصادية كلية قوية ← تأكيد متانة الاقتصاد ← عودة الشراء عند انخفاض أسعار أسهم التكنولوجيا ← انتقال الإقبال على المخاطرة إلى العملات المشفرة. وتُعد إعادة تسعير توقعات الإنفاق الرأسمالي على القدرة الحاسوبية للذكاء الاصطناعي العامل الأساسي وراء تصدر أسهم الرقائق للمكاسب؛ أما BTC فيصعد مواكبًا للسوق بفضل خصائصه المزدوجة بوصفه «ذهبًا رقميًا وأصلًا عالي المخاطر»، وليس ضمن تحرك مستقل.
على المدى القصير 📉: توقعات رفع الفائدة وتداعيات تصفية المراكز؛ قد يتكرر التذبذب قرب مستوى 75 ألفًا.
على المدى المتوسط 📈: لم تتغير أسس ازدهار قطاع أشباه الموصلات والبنية التحتية للذكاء الاصطناعي، ومن المرجح أن يحافظ BTC على مستوى دعم 74 ألفًا.
على المدى الطويل 📈: إذا اتخذ الاحتياطي الفيدرالي موقفًا أكثر تيسيرًا وعادت الأموال المؤسسية، فقد يبلغ السعر 85 ألفًا أو أكثر بحلول نهاية العام.
تقلبات البيانات الاقتصادية الكلية، وتصفيات المراكز ذات الرافعة المالية، والتحولات المفاجئة في الأنظمة الرقابية: لا تراهن على اتجاه السوق باستخدام عقود برافعة مالية مرتفعة.
$BTC
{future}(BTCUSDT)
$NVDA
{future}(NVDAUSDT)
$MU
{future}(MUUSDT)
#比特币反弹至7.5万美元芯片股领涨 أضافت الولايات المتحدة 165 ألف وظيفة غير زراعية في أكتوبر، متجاوزةً بكثير التوقعات البالغة 65 ألفًا، وانخفض معدل البطالة إلى 4.1%. وبعد صدور البيانات، زاد المتداولون رهاناتهم على رفع الاحتياطي الفيدرالي أسعار الفائدة في ديسمبر، لكن السوق شهد بدلًا من ذلك ارتدادًا على طريقة «انقضاء الأخبار السلبية»: ارتفع مؤشر ناسداك قرابة 2%، وقفز مؤشر فيلادلفيا لأشباه الموصلات مؤقتًا بأكثر من 6%، وزادت القيمة السوقية لـNVDA بنحو تريليوني يوان في يوم واحد، كما ارتفع AMD وMU بأكثر من 7%، وحققت أسهم الاتصالات الضوئية ورقائق الذاكرة مكاسب جماعية، فيما صعدت SpaceX بأكثر من 6%.
أما سوق العملات المشفرة، فكان «صعوده مواكبًا للسوق، لكن بوتيرة أشد تقلبًا»: تنافس BTC مرارًا ضمن نطاق 75 ألفًا إلى 77 ألف دولار، ويبلغ سعره حاليًا نحو 75.7 ألفًا. وخلال الساعات الأربع والعشرين الماضية، صُفّيت مراكز أكثر من 230 ألف متداول في السوق بأكمله، ما يشير إلى أن تصفية الرافعة المالية لم تنتهِ بعد.
يمكن تلخيص المحرك في سلسلة واحدة: بيانات اقتصادية كلية قوية ← تأكيد متانة الاقتصاد ← عودة الشراء عند انخفاض أسعار أسهم التكنولوجيا ← انتقال الإقبال على المخاطرة إلى العملات المشفرة. وتُعد إعادة تسعير توقعات الإنفاق الرأسمالي على القدرة الحاسوبية للذكاء الاصطناعي العامل الأساسي وراء تصدر أسهم الرقائق للمكاسب؛ أما BTC فيصعد مواكبًا للسوق بفضل خصائصه المزدوجة بوصفه «ذهبًا رقميًا وأصلًا عالي المخاطر»، وليس ضمن تحرك مستقل.
على المدى القصير 📉: توقعات رفع الفائدة وتداعيات تصفية المراكز؛ قد يتكرر التذبذب قرب مستوى 75 ألفًا.
على المدى المتوسط 📈: لم تتغير أسس ازدهار قطاع أشباه الموصلات والبنية التحتية للذكاء الاصطناعي، ومن المرجح أن يحافظ BTC على مستوى دعم 74 ألفًا.
على المدى الطويل 📈: إذا اتخذ الاحتياطي الفيدرالي موقفًا أكثر تيسيرًا وعادت الأموال المؤسسية، فقد يبلغ السعر 85 ألفًا أو أكثر بحلول نهاية العام.
تقلبات البيانات الاقتصادية الكلية، وتصفيات المراكز ذات الرافعة المالية، والتحولات المفاجئة في الأنظمة الرقابية: لا تراهن على اتجاه السوق باستخدام عقود برافعة مالية مرتفعة.
$BTC
$NVDA
$MU
أما سوق العملات المشفرة، فكان «صعوده مواكبًا للسوق، لكن بوتيرة أشد تقلبًا»: تنافس BTC مرارًا ضمن نطاق 75 ألفًا إلى 77 ألف دولار، ويبلغ سعره حاليًا نحو 75.7 ألفًا. وخلال الساعات الأربع والعشرين الماضية، صُفّيت مراكز أكثر من 230 ألف متداول في السوق بأكمله، ما يشير إلى أن تصفية الرافعة المالية لم تنتهِ بعد.
يمكن تلخيص المحرك في سلسلة واحدة: بيانات اقتصادية كلية قوية ← تأكيد متانة الاقتصاد ← عودة الشراء عند انخفاض أسعار أسهم التكنولوجيا ← انتقال الإقبال على المخاطرة إلى العملات المشفرة. وتُعد إعادة تسعير توقعات الإنفاق الرأسمالي على القدرة الحاسوبية للذكاء الاصطناعي العامل الأساسي وراء تصدر أسهم الرقائق للمكاسب؛ أما BTC فيصعد مواكبًا للسوق بفضل خصائصه المزدوجة بوصفه «ذهبًا رقميًا وأصلًا عالي المخاطر»، وليس ضمن تحرك مستقل.
على المدى القصير 📉: توقعات رفع الفائدة وتداعيات تصفية المراكز؛ قد يتكرر التذبذب قرب مستوى 75 ألفًا.
على المدى المتوسط 📈: لم تتغير أسس ازدهار قطاع أشباه الموصلات والبنية التحتية للذكاء الاصطناعي، ومن المرجح أن يحافظ BTC على مستوى دعم 74 ألفًا.
على المدى الطويل 📈: إذا اتخذ الاحتياطي الفيدرالي موقفًا أكثر تيسيرًا وعادت الأموال المؤسسية، فقد يبلغ السعر 85 ألفًا أو أكثر بحلول نهاية العام.
تقلبات البيانات الاقتصادية الكلية، وتصفيات المراكز ذات الرافعة المالية، والتحولات المفاجئة في الأنظمة الرقابية: لا تراهن على اتجاه السوق باستخدام عقود برافعة مالية مرتفعة.
$BTC
$NVDA
$MU
1.3k
·
--
#美国11月密歇根预期指数初值50.9 نُشرت القراءة الأولية لمؤشر توقعات المستهلكين الصادر عن جامعة ميشيغان الأمريكية لشهر نوفمبر في 6 نوفمبر 2026، وسجلت 50.9، متجاوزة التوقعات البالغة 49.5 والقراءة السابقة البالغة 48.8؛ وبلغت القراءة الأولية لمؤشر الثقة العام للفترة نفسها 51.0، فيما تراجعت توقعات التضخم لمدة عام من 4.7% إلى 4.3%. امتدت فترة المسح من 20 أكتوبر إلى 2 نوفمبر، ولم تعكس بالكامل بعد المشاعر التي أعقبت الانتخابات.
تحليل الأسباب: أولاً، تراجعت توقعات التضخم هامشياً، لكن 4.3% لا تزال مرتفعة، إذ يرى 57% من المشاركين أن الأسعار المرتفعة ما زالت تقوض مستوى معيشتهم؛ ثانياً، تركز التحسن بين ذوي الدخل المنخفض والمتوسط والناخبين المستقلين، بينما انخفضت الثقة لدى أصحاب الملاءة المالية العالية بنسبة 5% بسبب تقلبات سوق الأسهم في الفترة السابقة؛ ثالثاً، ظهرت مخاوف «فقاعة الذكاء الاصطناعي»، بالتزامن مع عودة تسعير احتمالات رفع أسعار الفائدة من جانب الاحتياطي الفيدرالي (احتمال رفعها في ديسمبر نحو 77%)، ما ضغط على الأصول الحساسة لأسعار الفائدة.
انعكاسات السوق: تواجه قطاعات الاستهلاك وقادة التكنولوجيا على المدى القصير ضغوطاً مزدوجة من «ارتفاع الفائدة وارتفاع التقييمات»، إذ تتعرض NVDA 📉 وAAPL 📉 وAMZN 📉 لضغوط وتتحرك في نطاق محدود؛ لكن إذا واصلت توقعات التضخم تراجعها وظلت الأجور متماسكة، فقد يعاد تقييم أصول ذات أرباح مؤكدة مثل MSFT 📈 وTSLA 📈 مع انحسار الضغوط على جانب المقام على المدى المتوسط.
القراءة الأولية تقدير مرحلي، وقد تُعدّل القراءة النهائية في 20 نوفمبر؛ ويُعد تصاعد النزاعات الجيوسياسية وانتعاش أسعار الطاقة أكبر مصدر للفارق عن التوقعات.
$NVDA
{future}(NVDAUSDT)
$AAPL
{future}(AAPLUSDT)
$AMZN
{future}(AMZNUSDT)
#美国11月密歇根预期指数初值50.9 نُشرت القراءة الأولية لمؤشر توقعات المستهلكين الصادر عن جامعة ميشيغان الأمريكية لشهر نوفمبر في 6 نوفمبر 2026، وسجلت 50.9، متجاوزة التوقعات البالغة 49.5 والقراءة السابقة البالغة 48.8؛ وبلغت القراءة الأولية لمؤشر الثقة العام للفترة نفسها 51.0، فيما تراجعت توقعات التضخم لمدة عام من 4.7% إلى 4.3%. امتدت فترة المسح من 20 أكتوبر إلى 2 نوفمبر، ولم تعكس بالكامل بعد المشاعر التي أعقبت الانتخابات.
تحليل الأسباب: أولاً، تراجعت توقعات التضخم هامشياً، لكن 4.3% لا تزال مرتفعة، إذ يرى 57% من المشاركين أن الأسعار المرتفعة ما زالت تقوض مستوى معيشتهم؛ ثانياً، تركز التحسن بين ذوي الدخل المنخفض والمتوسط والناخبين المستقلين، بينما انخفضت الثقة لدى أصحاب الملاءة المالية العالية بنسبة 5% بسبب تقلبات سوق الأسهم في الفترة السابقة؛ ثالثاً، ظهرت مخاوف «فقاعة الذكاء الاصطناعي»، بالتزامن مع عودة تسعير احتمالات رفع أسعار الفائدة من جانب الاحتياطي الفيدرالي (احتمال رفعها في ديسمبر نحو 77%)، ما ضغط على الأصول الحساسة لأسعار الفائدة.
انعكاسات السوق: تواجه قطاعات الاستهلاك وقادة التكنولوجيا على المدى القصير ضغوطاً مزدوجة من «ارتفاع الفائدة وارتفاع التقييمات»، إذ تتعرض NVDA 📉 وAAPL 📉 وAMZN 📉 لضغوط وتتحرك في نطاق محدود؛ لكن إذا واصلت توقعات التضخم تراجعها وظلت الأجور متماسكة، فقد يعاد تقييم أصول ذات أرباح مؤكدة مثل MSFT 📈 وTSLA 📈 مع انحسار الضغوط على جانب المقام على المدى المتوسط.
القراءة الأولية تقدير مرحلي، وقد تُعدّل القراءة النهائية في 20 نوفمبر؛ ويُعد تصاعد النزاعات الجيوسياسية وانتعاش أسعار الطاقة أكبر مصدر للفارق عن التوقعات.
$NVDA
$AAPL
$AMZN
تحليل الأسباب: أولاً، تراجعت توقعات التضخم هامشياً، لكن 4.3% لا تزال مرتفعة، إذ يرى 57% من المشاركين أن الأسعار المرتفعة ما زالت تقوض مستوى معيشتهم؛ ثانياً، تركز التحسن بين ذوي الدخل المنخفض والمتوسط والناخبين المستقلين، بينما انخفضت الثقة لدى أصحاب الملاءة المالية العالية بنسبة 5% بسبب تقلبات سوق الأسهم في الفترة السابقة؛ ثالثاً، ظهرت مخاوف «فقاعة الذكاء الاصطناعي»، بالتزامن مع عودة تسعير احتمالات رفع أسعار الفائدة من جانب الاحتياطي الفيدرالي (احتمال رفعها في ديسمبر نحو 77%)، ما ضغط على الأصول الحساسة لأسعار الفائدة.
انعكاسات السوق: تواجه قطاعات الاستهلاك وقادة التكنولوجيا على المدى القصير ضغوطاً مزدوجة من «ارتفاع الفائدة وارتفاع التقييمات»، إذ تتعرض NVDA 📉 وAAPL 📉 وAMZN 📉 لضغوط وتتحرك في نطاق محدود؛ لكن إذا واصلت توقعات التضخم تراجعها وظلت الأجور متماسكة، فقد يعاد تقييم أصول ذات أرباح مؤكدة مثل MSFT 📈 وTSLA 📈 مع انحسار الضغوط على جانب المقام على المدى المتوسط.
القراءة الأولية تقدير مرحلي، وقد تُعدّل القراءة النهائية في 20 نوفمبر؛ ويُعد تصاعد النزاعات الجيوسياسية وانتعاش أسعار الطاقة أكبر مصدر للفارق عن التوقعات.
$NVDA
$AAPL
$AMZN
338
·
--
#美股一夜蒸发超2万亿,多家对冲基金面临清算 في 5 نوفمبر 2026، بتوقيت الساحل الشرقي للولايات المتحدة، شهدت الأسهم الأمريكية «خميسًا أسود»: هبط مؤشر ناسداك 100 بنسبة 6.4% في يوم واحد، وتبخرت نحو 2.3 تريليون دولار من القيمة السوقية للسوق بأكمله، فيما قفز مؤشر الخوف VIX بنسبة 70%.
كان السبب المباشر هو قلق الأسواق، بعد انتخابات التجديد النصفي، من أن يشدد الكونغرس الجديد الرقابة على مراكز بيانات الذكاء الاصطناعي، ما أدى إلى إعادة تقييم السردية القائلة إن «توسع البنية التحتية للذكاء الاصطناعي لا حدود له». أما الانهيار الأعمق فكان نتيجة تصفية قسرية متسلسلة للمراكز ذات الرافعة المالية؛ إذ تلقت صناديق التحوط (مثل Walleye) طلبات تغطية هامش لمراكزها عالية الرافعة في الذكاء الاصطناعي، وخفّضت صناديق CTA وصناديق استهداف التقلبات مراكزها آليًا، بينما انسحب المستثمرون الأفراد أيضًا. وفي ظل غياب المشترين، تفاقمت موجة البيع بفعل تصفية المراكز الطويلة.
NVDA 📉 قصير الأجل: لم تنتهِ بعد تصفية المراكز ذات الرافعة المالية عند المستويات المرتفعة، والنظرة هبوطية؛ طويل الأجل: الطلب على القدرة الحاسوبية للذكاء الاصطناعي أساسي، والنظرة صعودية📈
MSFT / AMZN / GOOGL 📉 قصير الأجل: توقعات الإنفاق الرأسمالي على الحوسبة السحابية تحت الضغط، والنظرة هبوطية؛ طويل الأجل: ما تزال تتمتع بحواجز قوية بفضل التدفقات النقدية، والنظرة صعودية📈
TSLA 📉 قصير الأجل: هبوط بفعل تضافر المعنويات السلبية، والنظرة هبوطية؛ طويل الأجل: يعتمد على عمليات التسليم وسردية الذكاء الاصطناعي، والنظرة محايدة تميل إلى الصعود📈
لم ينتهِ بعد ضغط البيع المنهجي على المدى القصير، وما يزال أمام صناديق استهداف التقلبات مجال لخفض مراكزها بمئات المليارات خلال الـ24–48 ساعة المقبلة؛ لكن اتجاه صناعة الذكاء الاصطناعي لم ينكسر، وقد يحدث تعافٍ بعد الهبوط الحاد، إلا أن السوق لم يعد موجة صعود أحادية يمكن فيها شراء أسهم التكنولوجيا دون تردد.
توقعات متشددة بشأن الاحتياطي الفيدرالي، إلى جانب موجات متتالية من خفض الرافعة المالية لدى الصناديق؛ تجنبوا الإفراط في استخدام الرافعة قبل تأكيد تشكل القاع، واحذروا من تصاعد طلبات تغطية الهامش وما قد يتبعها من تصفيات قسرية متسلسلة.
$MSFT
{future}(MSFTUSDT)
$NVDA
{future}(NVDAUSDT)
$TSLA
{future}(TSLAUSDT)
#美股一夜蒸发超2万亿,多家对冲基金面临清算 في 5 نوفمبر 2026، بتوقيت الساحل الشرقي للولايات المتحدة، شهدت الأسهم الأمريكية «خميسًا أسود»: هبط مؤشر ناسداك 100 بنسبة 6.4% في يوم واحد، وتبخرت نحو 2.3 تريليون دولار من القيمة السوقية للسوق بأكمله، فيما قفز مؤشر الخوف VIX بنسبة 70%.
كان السبب المباشر هو قلق الأسواق، بعد انتخابات التجديد النصفي، من أن يشدد الكونغرس الجديد الرقابة على مراكز بيانات الذكاء الاصطناعي، ما أدى إلى إعادة تقييم السردية القائلة إن «توسع البنية التحتية للذكاء الاصطناعي لا حدود له». أما الانهيار الأعمق فكان نتيجة تصفية قسرية متسلسلة للمراكز ذات الرافعة المالية؛ إذ تلقت صناديق التحوط (مثل Walleye) طلبات تغطية هامش لمراكزها عالية الرافعة في الذكاء الاصطناعي، وخفّضت صناديق CTA وصناديق استهداف التقلبات مراكزها آليًا، بينما انسحب المستثمرون الأفراد أيضًا. وفي ظل غياب المشترين، تفاقمت موجة البيع بفعل تصفية المراكز الطويلة.
NVDA 📉 قصير الأجل: لم تنتهِ بعد تصفية المراكز ذات الرافعة المالية عند المستويات المرتفعة، والنظرة هبوطية؛ طويل الأجل: الطلب على القدرة الحاسوبية للذكاء الاصطناعي أساسي، والنظرة صعودية📈
MSFT / AMZN / GOOGL 📉 قصير الأجل: توقعات الإنفاق الرأسمالي على الحوسبة السحابية تحت الضغط، والنظرة هبوطية؛ طويل الأجل: ما تزال تتمتع بحواجز قوية بفضل التدفقات النقدية، والنظرة صعودية📈
TSLA 📉 قصير الأجل: هبوط بفعل تضافر المعنويات السلبية، والنظرة هبوطية؛ طويل الأجل: يعتمد على عمليات التسليم وسردية الذكاء الاصطناعي، والنظرة محايدة تميل إلى الصعود📈
لم ينتهِ بعد ضغط البيع المنهجي على المدى القصير، وما يزال أمام صناديق استهداف التقلبات مجال لخفض مراكزها بمئات المليارات خلال الـ24–48 ساعة المقبلة؛ لكن اتجاه صناعة الذكاء الاصطناعي لم ينكسر، وقد يحدث تعافٍ بعد الهبوط الحاد، إلا أن السوق لم يعد موجة صعود أحادية يمكن فيها شراء أسهم التكنولوجيا دون تردد.
توقعات متشددة بشأن الاحتياطي الفيدرالي، إلى جانب موجات متتالية من خفض الرافعة المالية لدى الصناديق؛ تجنبوا الإفراط في استخدام الرافعة قبل تأكيد تشكل القاع، واحذروا من تصاعد طلبات تغطية الهامش وما قد يتبعها من تصفيات قسرية متسلسلة.
$MSFT
$NVDA
$TSLA
كان السبب المباشر هو قلق الأسواق، بعد انتخابات التجديد النصفي، من أن يشدد الكونغرس الجديد الرقابة على مراكز بيانات الذكاء الاصطناعي، ما أدى إلى إعادة تقييم السردية القائلة إن «توسع البنية التحتية للذكاء الاصطناعي لا حدود له». أما الانهيار الأعمق فكان نتيجة تصفية قسرية متسلسلة للمراكز ذات الرافعة المالية؛ إذ تلقت صناديق التحوط (مثل Walleye) طلبات تغطية هامش لمراكزها عالية الرافعة في الذكاء الاصطناعي، وخفّضت صناديق CTA وصناديق استهداف التقلبات مراكزها آليًا، بينما انسحب المستثمرون الأفراد أيضًا. وفي ظل غياب المشترين، تفاقمت موجة البيع بفعل تصفية المراكز الطويلة.
NVDA 📉 قصير الأجل: لم تنتهِ بعد تصفية المراكز ذات الرافعة المالية عند المستويات المرتفعة، والنظرة هبوطية؛ طويل الأجل: الطلب على القدرة الحاسوبية للذكاء الاصطناعي أساسي، والنظرة صعودية📈
MSFT / AMZN / GOOGL 📉 قصير الأجل: توقعات الإنفاق الرأسمالي على الحوسبة السحابية تحت الضغط، والنظرة هبوطية؛ طويل الأجل: ما تزال تتمتع بحواجز قوية بفضل التدفقات النقدية، والنظرة صعودية📈
TSLA 📉 قصير الأجل: هبوط بفعل تضافر المعنويات السلبية، والنظرة هبوطية؛ طويل الأجل: يعتمد على عمليات التسليم وسردية الذكاء الاصطناعي، والنظرة محايدة تميل إلى الصعود📈
لم ينتهِ بعد ضغط البيع المنهجي على المدى القصير، وما يزال أمام صناديق استهداف التقلبات مجال لخفض مراكزها بمئات المليارات خلال الـ24–48 ساعة المقبلة؛ لكن اتجاه صناعة الذكاء الاصطناعي لم ينكسر، وقد يحدث تعافٍ بعد الهبوط الحاد، إلا أن السوق لم يعد موجة صعود أحادية يمكن فيها شراء أسهم التكنولوجيا دون تردد.
توقعات متشددة بشأن الاحتياطي الفيدرالي، إلى جانب موجات متتالية من خفض الرافعة المالية لدى الصناديق؛ تجنبوا الإفراط في استخدام الرافعة قبل تأكيد تشكل القاع، واحذروا من تصاعد طلبات تغطية الهامش وما قد يتبعها من تصفيات قسرية متسلسلة.
$MSFT
$NVDA
$TSLA
480
·
--
#美国拟收紧数据中心监管,AI扩张或面临新约束 أحدث منعطف في تشديد الرقابة على مراكز البيانات في الولايات المتحدة جاء بعد انتخابات التجديد النصفي في 3 نوفمبر 2026، حين استعاد الديمقراطيون السيطرة على مجلسي الكونغرس، وفازوا بمقاعد حكام الولايات في ولايات محورية مثل تكساس وجورجيا ونيفادا. ودعا Hinojosa، حاكم تكساس المنتخب، إلى «تعليق منح تراخيص بناء مراكز بيانات جديدة قبل سنّ التشريعات». ومع حظر نيويورك لمدة عام في يوليو، وتجميد تكساس في سبتمبر الموافقات على الربط بالشبكة، انتقلت الرقابة من مبادرات اتحادية إلى قيود صارمة على مستوى الولايات.
السبب الجوهري هو «نقص الكهرباء واستياء السكان». فقد يصل استهلاك مركز بيانات واحد للذكاء الاصطناعي إلى مئات الميغاواط، فيما تتفاقم الضغوط على أسعار الكهرباء السكنية واستهلاك المياه ومقاومة المجتمعات المحلية. ودخل حيز التنفيذ أكثر من 550 حظراً محلياً في أنحاء الولايات المتحدة، فيما تقدّر Goldman Sachs أن القدرة المخططة المتأثرة بالتشديد تمثل نحو 45% من الإجمالي الوطني. وجوهر السياسة ليس وقف الذكاء الاصطناعي، بل إعادة تكاليف التوليد والنقل والربط بالشبكة من دافعي الضرائب إلى المطورين.
على المدى القصير 📉: تتعرض سلسلة البنية التحتية للذكاء الاصطناعي لضغوط. فإطالة إجراءات الموافقة وتأجيل وتيرة الإنفاق الرأسمالي يجعلان المشاريع غير الممولة، بعد 2028، الأكثر عرضة للمخاطر، كما تُراجع التوقعات بشأن مطوري مراكز البيانات على غرار صناديق الاستثمار العقاري (REITs) وطلبات معدات الطاقة.
على المديين المتوسط والطويل 📈: قد تستفيد شركات الحوسبة السحابية الكبرى ورواد الحوسبة من ندرة المعروض. تتمتع NVDA (طلب أساسي على قدرات الحوسبة)، وMSFT (طاقة نووية ذاتية التوليد وتشديد ضوابط مخاطر المشاريع)، وGOOGL (تحويل الاستثمارات إلى ماليزيا والتوسع خارجياً باستثمار 15 مليار دولار)، وAMZN (ربط نفسها بمصادر طاقة جديدة بموجب تعهدات بحماية أسعار الكهرباء) بالقدرة على تمرير التكاليف.
التشديد الرقابي يرفع «حاجز الدخول»، ولا «يقضي على الذكاء الاصطناعي» — فهو يخفض التقييمات على المدى القصير 📉، ويعزز تركز المزايا التنافسية طويلة الأجل لدى الشركات الكبرى 📈.
وتيرة إقرار التشريعات على مستوى الولايات، وتمديد دورة انعقاد تكساس حتى مايو 2027، واحتمال أن تؤدي عودة ارتفاع أسعار الكهرباء السكنية إلى قيود أشد على البناء.
$NVDA
{future}(NVDAUSDT)
$MSFT
{future}(MSFTUSDT)
$GOOGL
{future}(GOOGLUSDT)
#美国拟收紧数据中心监管,AI扩张或面临新约束 أحدث منعطف في تشديد الرقابة على مراكز البيانات في الولايات المتحدة جاء بعد انتخابات التجديد النصفي في 3 نوفمبر 2026، حين استعاد الديمقراطيون السيطرة على مجلسي الكونغرس، وفازوا بمقاعد حكام الولايات في ولايات محورية مثل تكساس وجورجيا ونيفادا. ودعا Hinojosa، حاكم تكساس المنتخب، إلى «تعليق منح تراخيص بناء مراكز بيانات جديدة قبل سنّ التشريعات». ومع حظر نيويورك لمدة عام في يوليو، وتجميد تكساس في سبتمبر الموافقات على الربط بالشبكة، انتقلت الرقابة من مبادرات اتحادية إلى قيود صارمة على مستوى الولايات.
السبب الجوهري هو «نقص الكهرباء واستياء السكان». فقد يصل استهلاك مركز بيانات واحد للذكاء الاصطناعي إلى مئات الميغاواط، فيما تتفاقم الضغوط على أسعار الكهرباء السكنية واستهلاك المياه ومقاومة المجتمعات المحلية. ودخل حيز التنفيذ أكثر من 550 حظراً محلياً في أنحاء الولايات المتحدة، فيما تقدّر Goldman Sachs أن القدرة المخططة المتأثرة بالتشديد تمثل نحو 45% من الإجمالي الوطني. وجوهر السياسة ليس وقف الذكاء الاصطناعي، بل إعادة تكاليف التوليد والنقل والربط بالشبكة من دافعي الضرائب إلى المطورين.
على المدى القصير 📉: تتعرض سلسلة البنية التحتية للذكاء الاصطناعي لضغوط. فإطالة إجراءات الموافقة وتأجيل وتيرة الإنفاق الرأسمالي يجعلان المشاريع غير الممولة، بعد 2028، الأكثر عرضة للمخاطر، كما تُراجع التوقعات بشأن مطوري مراكز البيانات على غرار صناديق الاستثمار العقاري (REITs) وطلبات معدات الطاقة.
على المديين المتوسط والطويل 📈: قد تستفيد شركات الحوسبة السحابية الكبرى ورواد الحوسبة من ندرة المعروض. تتمتع NVDA (طلب أساسي على قدرات الحوسبة)، وMSFT (طاقة نووية ذاتية التوليد وتشديد ضوابط مخاطر المشاريع)، وGOOGL (تحويل الاستثمارات إلى ماليزيا والتوسع خارجياً باستثمار 15 مليار دولار)، وAMZN (ربط نفسها بمصادر طاقة جديدة بموجب تعهدات بحماية أسعار الكهرباء) بالقدرة على تمرير التكاليف.
التشديد الرقابي يرفع «حاجز الدخول»، ولا «يقضي على الذكاء الاصطناعي» — فهو يخفض التقييمات على المدى القصير 📉، ويعزز تركز المزايا التنافسية طويلة الأجل لدى الشركات الكبرى 📈.
وتيرة إقرار التشريعات على مستوى الولايات، وتمديد دورة انعقاد تكساس حتى مايو 2027، واحتمال أن تؤدي عودة ارتفاع أسعار الكهرباء السكنية إلى قيود أشد على البناء.
$NVDA
$MSFT
$GOOGL
السبب الجوهري هو «نقص الكهرباء واستياء السكان». فقد يصل استهلاك مركز بيانات واحد للذكاء الاصطناعي إلى مئات الميغاواط، فيما تتفاقم الضغوط على أسعار الكهرباء السكنية واستهلاك المياه ومقاومة المجتمعات المحلية. ودخل حيز التنفيذ أكثر من 550 حظراً محلياً في أنحاء الولايات المتحدة، فيما تقدّر Goldman Sachs أن القدرة المخططة المتأثرة بالتشديد تمثل نحو 45% من الإجمالي الوطني. وجوهر السياسة ليس وقف الذكاء الاصطناعي، بل إعادة تكاليف التوليد والنقل والربط بالشبكة من دافعي الضرائب إلى المطورين.
على المدى القصير 📉: تتعرض سلسلة البنية التحتية للذكاء الاصطناعي لضغوط. فإطالة إجراءات الموافقة وتأجيل وتيرة الإنفاق الرأسمالي يجعلان المشاريع غير الممولة، بعد 2028، الأكثر عرضة للمخاطر، كما تُراجع التوقعات بشأن مطوري مراكز البيانات على غرار صناديق الاستثمار العقاري (REITs) وطلبات معدات الطاقة.
على المديين المتوسط والطويل 📈: قد تستفيد شركات الحوسبة السحابية الكبرى ورواد الحوسبة من ندرة المعروض. تتمتع NVDA (طلب أساسي على قدرات الحوسبة)، وMSFT (طاقة نووية ذاتية التوليد وتشديد ضوابط مخاطر المشاريع)، وGOOGL (تحويل الاستثمارات إلى ماليزيا والتوسع خارجياً باستثمار 15 مليار دولار)، وAMZN (ربط نفسها بمصادر طاقة جديدة بموجب تعهدات بحماية أسعار الكهرباء) بالقدرة على تمرير التكاليف.
التشديد الرقابي يرفع «حاجز الدخول»، ولا «يقضي على الذكاء الاصطناعي» — فهو يخفض التقييمات على المدى القصير 📉، ويعزز تركز المزايا التنافسية طويلة الأجل لدى الشركات الكبرى 📈.
وتيرة إقرار التشريعات على مستوى الولايات، وتمديد دورة انعقاد تكساس حتى مايو 2027، واحتمال أن تؤدي عودة ارتفاع أسعار الكهرباء السكنية إلى قيود أشد على البناء.
$NVDA
$MSFT
$GOOGL
201
·
--
#非农就业数据推升加息预期 أضاف الاقتصاد الأمريكي في أكتوبر 165 ألف وظيفة خارج القطاع الزراعي، متجاوزًا بكثير توقعات السوق التي بلغت نحو 60 ألفًا، وتراجع معدل البطالة إلى 4.1%.
إلى جانب تعديل بيانات الفترة السابقة بالزيادة، تُظهر بيانات التوظيف القوية على نحو استثنائي مدى متانة سوق العمل. وقد بددت هذه البيانات توقعات خفض أسعار الفائدة، فيما يخشى السوق تعثر تراجع التضخم، ويراهن المتداولون بقوة على أن يستأنف الاحتياطي الفيدرالي رفع أسعار الفائدة في ديسمبر. وأدت توقعات ارتفاع أسعار الفائدة إلى قفزة في عوائد سندات الخزانة الأمريكية، ما فرض ضغوطًا كبيرة على تقييمات أسهم التكنولوجيا.
على المدى القصير، تشكل مخاطر ارتفاع أسعار الفائدة ضغطًا على أسهم التكنولوجيا ذات التقييمات المرتفعة 📉. لكن الأسهم المرتبطة بالذكاء الاصطناعي، مثل ميكرون (MU) وتايوان لصناعة أشباه الموصلات (TSM) وإنفيديا (NVDA)، لا تزال تشهد ارتدادًا في تداولات ما قبل افتتاح السوق. وعلى المدى الطويل، تظل أسهم التكنولوجيا الرائدة مدعومة بأساسيات قوية، ما يمنحها زخمًا للصعود 📈.
$MU
{future}(MUUSDT)
$NVDA
{future}(NVDAUSDT)
$TSM
{future}(TSMUSDT)
#非农就业数据推升加息预期 أضاف الاقتصاد الأمريكي في أكتوبر 165 ألف وظيفة خارج القطاع الزراعي، متجاوزًا بكثير توقعات السوق التي بلغت نحو 60 ألفًا، وتراجع معدل البطالة إلى 4.1%.
إلى جانب تعديل بيانات الفترة السابقة بالزيادة، تُظهر بيانات التوظيف القوية على نحو استثنائي مدى متانة سوق العمل. وقد بددت هذه البيانات توقعات خفض أسعار الفائدة، فيما يخشى السوق تعثر تراجع التضخم، ويراهن المتداولون بقوة على أن يستأنف الاحتياطي الفيدرالي رفع أسعار الفائدة في ديسمبر. وأدت توقعات ارتفاع أسعار الفائدة إلى قفزة في عوائد سندات الخزانة الأمريكية، ما فرض ضغوطًا كبيرة على تقييمات أسهم التكنولوجيا.
على المدى القصير، تشكل مخاطر ارتفاع أسعار الفائدة ضغطًا على أسهم التكنولوجيا ذات التقييمات المرتفعة 📉. لكن الأسهم المرتبطة بالذكاء الاصطناعي، مثل ميكرون (MU) وتايوان لصناعة أشباه الموصلات (TSM) وإنفيديا (NVDA)، لا تزال تشهد ارتدادًا في تداولات ما قبل افتتاح السوق. وعلى المدى الطويل، تظل أسهم التكنولوجيا الرائدة مدعومة بأساسيات قوية، ما يمنحها زخمًا للصعود 📈.
$MU
$NVDA
$TSM
إلى جانب تعديل بيانات الفترة السابقة بالزيادة، تُظهر بيانات التوظيف القوية على نحو استثنائي مدى متانة سوق العمل. وقد بددت هذه البيانات توقعات خفض أسعار الفائدة، فيما يخشى السوق تعثر تراجع التضخم، ويراهن المتداولون بقوة على أن يستأنف الاحتياطي الفيدرالي رفع أسعار الفائدة في ديسمبر. وأدت توقعات ارتفاع أسعار الفائدة إلى قفزة في عوائد سندات الخزانة الأمريكية، ما فرض ضغوطًا كبيرة على تقييمات أسهم التكنولوجيا.
على المدى القصير، تشكل مخاطر ارتفاع أسعار الفائدة ضغطًا على أسهم التكنولوجيا ذات التقييمات المرتفعة 📉. لكن الأسهم المرتبطة بالذكاء الاصطناعي، مثل ميكرون (MU) وتايوان لصناعة أشباه الموصلات (TSM) وإنفيديا (NVDA)، لا تزال تشهد ارتدادًا في تداولات ما قبل افتتاح السوق. وعلى المدى الطويل، تظل أسهم التكنولوجيا الرائدة مدعومة بأساسيات قوية، ما يمنحها زخمًا للصعود 📈.
$MU
$NVDA
$TSM
398
·
--
#Chainalysis遭攻击致密码哈希及令牌泄露 كشفت Chainalysis لأول مرة في 30 أكتوبر 2026 عن تعرضها لاختراق خارجي، واكتفت في البداية بالقول إن المعلومات الأساسية للمستخدمين قد جرى الوصول إليها؛ وفي 4 نوفمبر، حدّثت الشركة بيانها الرسمي: كُشفت أسماء جميع المستخدمين وأسماء مستخدميهم وتجزئات كلمات مرورهم والرموز النشطة (live tokens). كما توقفت مؤقتًا جميع المنتجات الأساسية للامتثال، مثل KYT وReactor، عن العمل، وبدأت استعادتها على مراحل للمستخدمين المدرجين في القائمة البيضاء اعتبارًا من 6 نوفمبر.
يُعزى السبب الرئيسي إلى استخدام مهاجمين خارجيين «تقنيات الوكلاء الهجومية» لاختراق الأنظمة الداخلية، بالتزامن مع هجوم في مسار الاتصال (اعتراض طرف وسيط للاتصالات)، ما أتاح قراءة بعض كلمات المرور وبيانات الاعتماد المخزنة بنص صريح؛ وقد دحض تحقيق الشركة خلال خمسة أيام استنتاجها الأولي القائل إنه «لم يُعثر على أي تسريب لبيانات الاعتماد».
على المدى القصير 📉: تضررت الثقة في البنية التحتية للامتثال، ومع استمرار تداعيات سرقة Binance مؤخرًا، تتعرض معنويات BTC وETH وSOL للضغط، وتميل الأموال إلى الملاذات الآمنة، فيما يتزايد الاهتمام مجددًا بعملات الخصوصية مثل XMR.
على المدى الطويل 📈: إذا أتمّت Chainalysis تدوير المفاتيح والتدقيق، فستزيد المؤسسات استثماراتها في الأمن، وقد تتعزز قنوات الامتثال للعملات المستقرة مثل USDT، ما قد يعيد القطاع إلى موقف محايد يميل إلى التفاؤل بعد تراجع مخاطر الوساطة.
إن تسريب تجزئات كلمات المرور والرموز النشطة معًا يعني ارتفاعًا كبيرًا في مخاطر هجمات حشو بيانات الاعتماد وانتحال صفة المحققين، وقد تؤدي صعوبات السحب في منصات التداول المعنية إلى تضخيم التقلبات.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$SOL
{future}(SOLUSDT)
#Chainalysis遭攻击致密码哈希及令牌泄露 كشفت Chainalysis لأول مرة في 30 أكتوبر 2026 عن تعرضها لاختراق خارجي، واكتفت في البداية بالقول إن المعلومات الأساسية للمستخدمين قد جرى الوصول إليها؛ وفي 4 نوفمبر، حدّثت الشركة بيانها الرسمي: كُشفت أسماء جميع المستخدمين وأسماء مستخدميهم وتجزئات كلمات مرورهم والرموز النشطة (live tokens). كما توقفت مؤقتًا جميع المنتجات الأساسية للامتثال، مثل KYT وReactor، عن العمل، وبدأت استعادتها على مراحل للمستخدمين المدرجين في القائمة البيضاء اعتبارًا من 6 نوفمبر.
يُعزى السبب الرئيسي إلى استخدام مهاجمين خارجيين «تقنيات الوكلاء الهجومية» لاختراق الأنظمة الداخلية، بالتزامن مع هجوم في مسار الاتصال (اعتراض طرف وسيط للاتصالات)، ما أتاح قراءة بعض كلمات المرور وبيانات الاعتماد المخزنة بنص صريح؛ وقد دحض تحقيق الشركة خلال خمسة أيام استنتاجها الأولي القائل إنه «لم يُعثر على أي تسريب لبيانات الاعتماد».
على المدى القصير 📉: تضررت الثقة في البنية التحتية للامتثال، ومع استمرار تداعيات سرقة Binance مؤخرًا، تتعرض معنويات BTC وETH وSOL للضغط، وتميل الأموال إلى الملاذات الآمنة، فيما يتزايد الاهتمام مجددًا بعملات الخصوصية مثل XMR.
على المدى الطويل 📈: إذا أتمّت Chainalysis تدوير المفاتيح والتدقيق، فستزيد المؤسسات استثماراتها في الأمن، وقد تتعزز قنوات الامتثال للعملات المستقرة مثل USDT، ما قد يعيد القطاع إلى موقف محايد يميل إلى التفاؤل بعد تراجع مخاطر الوساطة.
إن تسريب تجزئات كلمات المرور والرموز النشطة معًا يعني ارتفاعًا كبيرًا في مخاطر هجمات حشو بيانات الاعتماد وانتحال صفة المحققين، وقد تؤدي صعوبات السحب في منصات التداول المعنية إلى تضخيم التقلبات.
$BTC
$ETH
$SOL
يُعزى السبب الرئيسي إلى استخدام مهاجمين خارجيين «تقنيات الوكلاء الهجومية» لاختراق الأنظمة الداخلية، بالتزامن مع هجوم في مسار الاتصال (اعتراض طرف وسيط للاتصالات)، ما أتاح قراءة بعض كلمات المرور وبيانات الاعتماد المخزنة بنص صريح؛ وقد دحض تحقيق الشركة خلال خمسة أيام استنتاجها الأولي القائل إنه «لم يُعثر على أي تسريب لبيانات الاعتماد».
على المدى القصير 📉: تضررت الثقة في البنية التحتية للامتثال، ومع استمرار تداعيات سرقة Binance مؤخرًا، تتعرض معنويات BTC وETH وSOL للضغط، وتميل الأموال إلى الملاذات الآمنة، فيما يتزايد الاهتمام مجددًا بعملات الخصوصية مثل XMR.
على المدى الطويل 📈: إذا أتمّت Chainalysis تدوير المفاتيح والتدقيق، فستزيد المؤسسات استثماراتها في الأمن، وقد تتعزز قنوات الامتثال للعملات المستقرة مثل USDT، ما قد يعيد القطاع إلى موقف محايد يميل إلى التفاؤل بعد تراجع مخاطر الوساطة.
إن تسريب تجزئات كلمات المرور والرموز النشطة معًا يعني ارتفاعًا كبيرًا في مخاطر هجمات حشو بيانات الاعتماد وانتحال صفة المحققين، وقد تؤدي صعوبات السحب في منصات التداول المعنية إلى تضخيم التقلبات.
$BTC
$ETH
$SOL
287
·
--
#欧洲央行目标2029年发行数字欧元 أحدث تطورات «اليورو الرقمي» للبنك المركزي الأوروبي: الهدف 2029، ضغط على العملات المشفرة على المدى القصير وتباين على المدى الطويل
جاءت أحدث المعلومات من نائب محافظ بنك فرنسا، الذي كشف عنها في أكتوبر 2026 خلال مؤتمر بوند السنوي: إذا سارت التشريعات الأوروبية بسلاسة، فسيبدأ اختبار اليورو الرقمي في النصف الثاني من 2027، على أن يُطلق بالكامل في 2029. وكان البنك المركزي الأوروبي قد أكد سابقًا انتهاء مرحلة الإعداد، وأن العقبة الأساسية تتمثل في الموافقة التشريعية خلال 2026.
ثلاثة أسباب وراء المضي قدمًا: أولًا، تراجعت حصة المعاملات النقدية في منطقة اليورو من 68% في 2019 إلى 40% في 2024، مع غياب أدوات الدفع الرقمية العامة؛ ثانيًا، تستحوذ Visa وMastercard على نحو 70% من مدفوعات البطاقات في أوروبا، ومع هيمنة العملات المستقرة المرتبطة بالدولار، تسعى أوروبا إلى استعادة سيادتها على المدفوعات؛ ثالثًا، استخدام بديل متوافق مع القوانين للعملات الورقية للتحوط من استخدام أصول شديدة التقلب مثل BTC وETH في المدفوعات.
على المدى القصير 📉: سيضغط اليورو الرقمي على العملات المستقرة الخاصة وعلى سردية المدفوعات المشفرة، وسيؤثر سلبًا في رواية «التسوية عبر الحدود» الخاصة بـ XRP وSOL، وقد تستقطب القنوات المتوافقة مع القوانين الأموال.
على المدى الطويل 📈: إذا اعتمد البنك المركزي الأوروبي سلاسل كتل عامة مطوّرة (سبق أن نوقشت إمكانية الاستفادة من تقنية إيثيريوم)، فقد تستفيد البنى التحتية الأساسية مثل ETH من توقعات الحصول على طلبيات مؤسسية؛ أما BTC، بصفته مخزنًا للقيمة خارج سيطرة الدول، فلن يُستبدل مباشرة.
الخلاصة: اليورو الرقمي ليس نهاية العملات المشفرة، بل هو وضع «الطفل الجامح» داخل سياج تنظيمي — ضغوط على المعنويات على المدى القصير، ومكاسب طويلة الأجل للرواد المتوافقين مع القوانين.
قد يؤدي تأخر التشريعات، والجدل حول الخصوصية، وعودة المخاوف من نزوح الودائع من النظام المصرفي إلى إبطاء الجدول الزمني المستهدف لعام 2029.
$BTC
{future}(BTCUSDT)
$XRP
{future}(XRPUSDT)
$SOL
{future}(SOLUSDT)
#欧洲央行目标2029年发行数字欧元 أحدث تطورات «اليورو الرقمي» للبنك المركزي الأوروبي: الهدف 2029، ضغط على العملات المشفرة على المدى القصير وتباين على المدى الطويل
جاءت أحدث المعلومات من نائب محافظ بنك فرنسا، الذي كشف عنها في أكتوبر 2026 خلال مؤتمر بوند السنوي: إذا سارت التشريعات الأوروبية بسلاسة، فسيبدأ اختبار اليورو الرقمي في النصف الثاني من 2027، على أن يُطلق بالكامل في 2029. وكان البنك المركزي الأوروبي قد أكد سابقًا انتهاء مرحلة الإعداد، وأن العقبة الأساسية تتمثل في الموافقة التشريعية خلال 2026.
ثلاثة أسباب وراء المضي قدمًا: أولًا، تراجعت حصة المعاملات النقدية في منطقة اليورو من 68% في 2019 إلى 40% في 2024، مع غياب أدوات الدفع الرقمية العامة؛ ثانيًا، تستحوذ Visa وMastercard على نحو 70% من مدفوعات البطاقات في أوروبا، ومع هيمنة العملات المستقرة المرتبطة بالدولار، تسعى أوروبا إلى استعادة سيادتها على المدفوعات؛ ثالثًا، استخدام بديل متوافق مع القوانين للعملات الورقية للتحوط من استخدام أصول شديدة التقلب مثل BTC وETH في المدفوعات.
على المدى القصير 📉: سيضغط اليورو الرقمي على العملات المستقرة الخاصة وعلى سردية المدفوعات المشفرة، وسيؤثر سلبًا في رواية «التسوية عبر الحدود» الخاصة بـ XRP وSOL، وقد تستقطب القنوات المتوافقة مع القوانين الأموال.
على المدى الطويل 📈: إذا اعتمد البنك المركزي الأوروبي سلاسل كتل عامة مطوّرة (سبق أن نوقشت إمكانية الاستفادة من تقنية إيثيريوم)، فقد تستفيد البنى التحتية الأساسية مثل ETH من توقعات الحصول على طلبيات مؤسسية؛ أما BTC، بصفته مخزنًا للقيمة خارج سيطرة الدول، فلن يُستبدل مباشرة.
الخلاصة: اليورو الرقمي ليس نهاية العملات المشفرة، بل هو وضع «الطفل الجامح» داخل سياج تنظيمي — ضغوط على المعنويات على المدى القصير، ومكاسب طويلة الأجل للرواد المتوافقين مع القوانين.
قد يؤدي تأخر التشريعات، والجدل حول الخصوصية، وعودة المخاوف من نزوح الودائع من النظام المصرفي إلى إبطاء الجدول الزمني المستهدف لعام 2029.
$BTC
$XRP
$SOL
جاءت أحدث المعلومات من نائب محافظ بنك فرنسا، الذي كشف عنها في أكتوبر 2026 خلال مؤتمر بوند السنوي: إذا سارت التشريعات الأوروبية بسلاسة، فسيبدأ اختبار اليورو الرقمي في النصف الثاني من 2027، على أن يُطلق بالكامل في 2029. وكان البنك المركزي الأوروبي قد أكد سابقًا انتهاء مرحلة الإعداد، وأن العقبة الأساسية تتمثل في الموافقة التشريعية خلال 2026.
ثلاثة أسباب وراء المضي قدمًا: أولًا، تراجعت حصة المعاملات النقدية في منطقة اليورو من 68% في 2019 إلى 40% في 2024، مع غياب أدوات الدفع الرقمية العامة؛ ثانيًا، تستحوذ Visa وMastercard على نحو 70% من مدفوعات البطاقات في أوروبا، ومع هيمنة العملات المستقرة المرتبطة بالدولار، تسعى أوروبا إلى استعادة سيادتها على المدفوعات؛ ثالثًا، استخدام بديل متوافق مع القوانين للعملات الورقية للتحوط من استخدام أصول شديدة التقلب مثل BTC وETH في المدفوعات.
على المدى القصير 📉: سيضغط اليورو الرقمي على العملات المستقرة الخاصة وعلى سردية المدفوعات المشفرة، وسيؤثر سلبًا في رواية «التسوية عبر الحدود» الخاصة بـ XRP وSOL، وقد تستقطب القنوات المتوافقة مع القوانين الأموال.
على المدى الطويل 📈: إذا اعتمد البنك المركزي الأوروبي سلاسل كتل عامة مطوّرة (سبق أن نوقشت إمكانية الاستفادة من تقنية إيثيريوم)، فقد تستفيد البنى التحتية الأساسية مثل ETH من توقعات الحصول على طلبيات مؤسسية؛ أما BTC، بصفته مخزنًا للقيمة خارج سيطرة الدول، فلن يُستبدل مباشرة.
الخلاصة: اليورو الرقمي ليس نهاية العملات المشفرة، بل هو وضع «الطفل الجامح» داخل سياج تنظيمي — ضغوط على المعنويات على المدى القصير، ومكاسب طويلة الأجل للرواد المتوافقين مع القوانين.
قد يؤدي تأخر التشريعات، والجدل حول الخصوصية، وعودة المخاوف من نزوح الودائع من النظام المصرفي إلى إبطاء الجدول الزمني المستهدف لعام 2029.
$BTC
$XRP
$SOL
278
·
--
#香港拟推税务优惠涵盖数字资产 شهدت هونغ كونغ مؤخراً تسارعاً في تطبيق التدابير الضريبية المتعلقة بالأصول الرقمية: ففي 4 نوفمبر 2026، أقرّ المجلس التشريعي بالقراءة الثالثة مشروع «قانون الضرائب (التعديل) لعام 2026 (إطار الإبلاغ عن الأصول المشفّرة والمعيار المشترك المُعدّل للإبلاغ)». وبالتوازي، يجري العمل على مسارين: «الإبلاغ عن الأصول المشفّرة + التبادل الدولي للمعلومات بموجب CARF» و«توسيع الإعفاءات الضريبية للمكاتب العائلية والصناديق». سيبدأ تطبيق المسار الأول اعتباراً من 2027، على أن يبدأ تبادل المعلومات مع الخارج اعتباراً من 2028؛ أما المسار الثاني، فيُدرج الأصول الرقمية ضمن الاستثمارات المؤهلة، ويسري بأثر رجعي اعتباراً من السنة الضريبية 2025/26.
الدوافع واضحة: أولاً، مواءمة المعايير العالمية لمنظمة التعاون الاقتصادي والتنمية بشأن شفافية الضرائب على العملات المشفّرة، وتجنّب وصم هونغ كونغ بأنها «ملاذ للتهرب الضريبي». ثانياً، كسب ثقة المؤسسات عبر قواعد واضحة؛ فالمكاتب العائلية ورؤوس الأموال طويلة الأجل كانت تتردد في استثمار مبالغ كبيرة، بسبب المخاوف الأساسية من غموض الضرائب العابرة للحدود ومتطلبات الامتثال. ثالثاً، دعم «قانون العملات المستقرة» ونظام تراخيص الأصول الافتراضية، لجعل هونغ كونغ مركزاً للتمويل الرقمي المتوافق مع الأنظمة.
على مستوى الأصول، أُدرجت الأصول الرئيسية مثل BTC وETH وUSDT وSOL ضمن إطار يتيح التعرّف عليها والإبلاغ عنها وحفظها، ما يعزز علاوة السيولة على المدى الطويل.
الرأي: 📈 نظرة إيجابية على المدى الطويل، إذ إن اليقين التنظيمي عامل إيجابي أساسي؛ أما على المدى القصير، فالنظرة 📈 تميل إلى الإيجابية، لكنها مصحوبة بتقلبات 📉. فارتفاع تكاليف الامتثال لمتطلبات الإبلاغ، وإغلاق الحسابات الوهمية وخروج الأموال من القنوات الرمادية، قد يؤديان إلى ضغوط بيع مؤقتة وإعادة تشكيل السيولة.
قد تتجه وتيرة تطبيق السياسات، وحدود تبادل المعلومات العابرة للحدود، ومعايير القائمة البيضاء للرموز المتوافقة، إلى مزيد من التشدد؛ ولن تستفيد الأصول غير المتوافقة من الإعفاءات الضريبية.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$BNB
{future}(BNBUSDT)
#香港拟推税务优惠涵盖数字资产 شهدت هونغ كونغ مؤخراً تسارعاً في تطبيق التدابير الضريبية المتعلقة بالأصول الرقمية: ففي 4 نوفمبر 2026، أقرّ المجلس التشريعي بالقراءة الثالثة مشروع «قانون الضرائب (التعديل) لعام 2026 (إطار الإبلاغ عن الأصول المشفّرة والمعيار المشترك المُعدّل للإبلاغ)». وبالتوازي، يجري العمل على مسارين: «الإبلاغ عن الأصول المشفّرة + التبادل الدولي للمعلومات بموجب CARF» و«توسيع الإعفاءات الضريبية للمكاتب العائلية والصناديق». سيبدأ تطبيق المسار الأول اعتباراً من 2027، على أن يبدأ تبادل المعلومات مع الخارج اعتباراً من 2028؛ أما المسار الثاني، فيُدرج الأصول الرقمية ضمن الاستثمارات المؤهلة، ويسري بأثر رجعي اعتباراً من السنة الضريبية 2025/26.
الدوافع واضحة: أولاً، مواءمة المعايير العالمية لمنظمة التعاون الاقتصادي والتنمية بشأن شفافية الضرائب على العملات المشفّرة، وتجنّب وصم هونغ كونغ بأنها «ملاذ للتهرب الضريبي». ثانياً، كسب ثقة المؤسسات عبر قواعد واضحة؛ فالمكاتب العائلية ورؤوس الأموال طويلة الأجل كانت تتردد في استثمار مبالغ كبيرة، بسبب المخاوف الأساسية من غموض الضرائب العابرة للحدود ومتطلبات الامتثال. ثالثاً، دعم «قانون العملات المستقرة» ونظام تراخيص الأصول الافتراضية، لجعل هونغ كونغ مركزاً للتمويل الرقمي المتوافق مع الأنظمة.
على مستوى الأصول، أُدرجت الأصول الرئيسية مثل BTC وETH وUSDT وSOL ضمن إطار يتيح التعرّف عليها والإبلاغ عنها وحفظها، ما يعزز علاوة السيولة على المدى الطويل.
الرأي: 📈 نظرة إيجابية على المدى الطويل، إذ إن اليقين التنظيمي عامل إيجابي أساسي؛ أما على المدى القصير، فالنظرة 📈 تميل إلى الإيجابية، لكنها مصحوبة بتقلبات 📉. فارتفاع تكاليف الامتثال لمتطلبات الإبلاغ، وإغلاق الحسابات الوهمية وخروج الأموال من القنوات الرمادية، قد يؤديان إلى ضغوط بيع مؤقتة وإعادة تشكيل السيولة.
قد تتجه وتيرة تطبيق السياسات، وحدود تبادل المعلومات العابرة للحدود، ومعايير القائمة البيضاء للرموز المتوافقة، إلى مزيد من التشدد؛ ولن تستفيد الأصول غير المتوافقة من الإعفاءات الضريبية.
$BTC
$ETH
$BNB
الدوافع واضحة: أولاً، مواءمة المعايير العالمية لمنظمة التعاون الاقتصادي والتنمية بشأن شفافية الضرائب على العملات المشفّرة، وتجنّب وصم هونغ كونغ بأنها «ملاذ للتهرب الضريبي». ثانياً، كسب ثقة المؤسسات عبر قواعد واضحة؛ فالمكاتب العائلية ورؤوس الأموال طويلة الأجل كانت تتردد في استثمار مبالغ كبيرة، بسبب المخاوف الأساسية من غموض الضرائب العابرة للحدود ومتطلبات الامتثال. ثالثاً، دعم «قانون العملات المستقرة» ونظام تراخيص الأصول الافتراضية، لجعل هونغ كونغ مركزاً للتمويل الرقمي المتوافق مع الأنظمة.
على مستوى الأصول، أُدرجت الأصول الرئيسية مثل BTC وETH وUSDT وSOL ضمن إطار يتيح التعرّف عليها والإبلاغ عنها وحفظها، ما يعزز علاوة السيولة على المدى الطويل.
الرأي: 📈 نظرة إيجابية على المدى الطويل، إذ إن اليقين التنظيمي عامل إيجابي أساسي؛ أما على المدى القصير، فالنظرة 📈 تميل إلى الإيجابية، لكنها مصحوبة بتقلبات 📉. فارتفاع تكاليف الامتثال لمتطلبات الإبلاغ، وإغلاق الحسابات الوهمية وخروج الأموال من القنوات الرمادية، قد يؤديان إلى ضغوط بيع مؤقتة وإعادة تشكيل السيولة.
قد تتجه وتيرة تطبيق السياسات، وحدود تبادل المعلومات العابرة للحدود، ومعايير القائمة البيضاء للرموز المتوافقة، إلى مزيد من التشدد؛ ولن تستفيد الأصول غير المتوافقة من الإعفاءات الضريبية.
$BTC
$ETH
$BNB
24
·
--
#韩国推迟加密货币征税至2029年 أكدت الحكومة الكورية الجنوبية علنًا في 5 نوفمبر 2026، على لسان وزير المالية لي هيونغ إيل، أنها تعتزم تأجيل ضريبة أرباح العملات المشفرة مرة أخرى، من موعدها الأصلي في يناير 2027 إلى يناير 2029. وسيكون هذا التأجيل الرابع منذ إقرار الضريبة تشريعيًا في عام 2020، ولا يزال تنفيذه النهائي يتطلب تعديل القانون وإقراره في الجمعية الوطنية.
الفجوة الزمنية في تبادل المعلومات بموجب CARF — تستطيع كوريا الجنوبية تبادل البيانات اعتبارًا من عام 2027 في إطار منظمة التعاون الاقتصادي والتنمية، لكن الولايات المتحدة لن تنضم حتى عام 2029. وإذا فُرضت الضريبة قبل ذلك، فسيخضع مستخدمو منصات التداول المحلية للضريبة بدقة، بينما يصعب تعقب التداول عبر المنصات الأجنبية، ولا سيما الأمريكية، ما يخل بالعدالة ويؤدي إلى وضع تكون فيه القيود «صارمة محليًا ومتساهلة في الخارج».
الإطار التنظيمي غير جاهز — لم يصدر قانون الأصول الرقمية بعد، ولا تزال القواعد المتعلقة بامتثال منصات التداول، والتحقق من محافظ المفاتيح الخاصة، وترحيل الخسائر قيد الصياغة.
ضغوط الناخبين الشباب — يشكل الشباب غالبية مستثمري العملات المشفرة في كوريا الجنوبية، كما أن التأييد الشعبي لفرض الضرائب منخفض؛ لذلك اختار صانعو السياسات المضي مع التيار.
قصير الأجل📈: يزيل تأجيل الضريبة توقعات ضغوط البيع خلال العامين المقبلين، ويعزز رغبة المستثمرين الأفراد في الاحتفاظ بأموالهم، مع ميل المعنويات إلى التفاؤل.
متوسط الأجل📈: بالتزامن مع دفع قانون الأصول الرقمية الكوري قدمًا، قد تتحسن أوضاع تدفقات الأموال في شرق آسيا هامشيًا، لكن ينبغي مراقبة محطة التشريع في الجمعية الوطنية عام 2027 عن كثب.
طويل الأجل، محايد يميل إلى التفاؤل: ستُفرض الضريبة في نهاية المطاف عام 2029؛ ومعدل الضريبة الإجمالي البالغ 22%، شاملًا الضريبة المحلية، سيفًا مسلطًا، كما أن تكاليف الامتثال ستعيد تشكيل هيكل التداول.
لا يزال تأجيل الضريبة في مرحلة «الاقتراح»؛ وقد تؤدي المساومات في الجمعية الوطنية، أو تطورات CARF، أو تغيرات مفاجئة في التنظيم الجيوسياسي إلى تعديل الجدول الزمني. وتتسم الأصول المشفرة بتقلبات حادة؛ وما ورد أعلاه تحليل مدفوع بالأحداث، وليس نصيحة استثمارية.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$SOL
{future}(SOLUSDT)
#韩国推迟加密货币征税至2029年 أكدت الحكومة الكورية الجنوبية علنًا في 5 نوفمبر 2026، على لسان وزير المالية لي هيونغ إيل، أنها تعتزم تأجيل ضريبة أرباح العملات المشفرة مرة أخرى، من موعدها الأصلي في يناير 2027 إلى يناير 2029. وسيكون هذا التأجيل الرابع منذ إقرار الضريبة تشريعيًا في عام 2020، ولا يزال تنفيذه النهائي يتطلب تعديل القانون وإقراره في الجمعية الوطنية.
الفجوة الزمنية في تبادل المعلومات بموجب CARF — تستطيع كوريا الجنوبية تبادل البيانات اعتبارًا من عام 2027 في إطار منظمة التعاون الاقتصادي والتنمية، لكن الولايات المتحدة لن تنضم حتى عام 2029. وإذا فُرضت الضريبة قبل ذلك، فسيخضع مستخدمو منصات التداول المحلية للضريبة بدقة، بينما يصعب تعقب التداول عبر المنصات الأجنبية، ولا سيما الأمريكية، ما يخل بالعدالة ويؤدي إلى وضع تكون فيه القيود «صارمة محليًا ومتساهلة في الخارج».
الإطار التنظيمي غير جاهز — لم يصدر قانون الأصول الرقمية بعد، ولا تزال القواعد المتعلقة بامتثال منصات التداول، والتحقق من محافظ المفاتيح الخاصة، وترحيل الخسائر قيد الصياغة.
ضغوط الناخبين الشباب — يشكل الشباب غالبية مستثمري العملات المشفرة في كوريا الجنوبية، كما أن التأييد الشعبي لفرض الضرائب منخفض؛ لذلك اختار صانعو السياسات المضي مع التيار.
قصير الأجل📈: يزيل تأجيل الضريبة توقعات ضغوط البيع خلال العامين المقبلين، ويعزز رغبة المستثمرين الأفراد في الاحتفاظ بأموالهم، مع ميل المعنويات إلى التفاؤل.
متوسط الأجل📈: بالتزامن مع دفع قانون الأصول الرقمية الكوري قدمًا، قد تتحسن أوضاع تدفقات الأموال في شرق آسيا هامشيًا، لكن ينبغي مراقبة محطة التشريع في الجمعية الوطنية عام 2027 عن كثب.
طويل الأجل، محايد يميل إلى التفاؤل: ستُفرض الضريبة في نهاية المطاف عام 2029؛ ومعدل الضريبة الإجمالي البالغ 22%، شاملًا الضريبة المحلية، سيفًا مسلطًا، كما أن تكاليف الامتثال ستعيد تشكيل هيكل التداول.
لا يزال تأجيل الضريبة في مرحلة «الاقتراح»؛ وقد تؤدي المساومات في الجمعية الوطنية، أو تطورات CARF، أو تغيرات مفاجئة في التنظيم الجيوسياسي إلى تعديل الجدول الزمني. وتتسم الأصول المشفرة بتقلبات حادة؛ وما ورد أعلاه تحليل مدفوع بالأحداث، وليس نصيحة استثمارية.
$BTC
$ETH
$SOL
الفجوة الزمنية في تبادل المعلومات بموجب CARF — تستطيع كوريا الجنوبية تبادل البيانات اعتبارًا من عام 2027 في إطار منظمة التعاون الاقتصادي والتنمية، لكن الولايات المتحدة لن تنضم حتى عام 2029. وإذا فُرضت الضريبة قبل ذلك، فسيخضع مستخدمو منصات التداول المحلية للضريبة بدقة، بينما يصعب تعقب التداول عبر المنصات الأجنبية، ولا سيما الأمريكية، ما يخل بالعدالة ويؤدي إلى وضع تكون فيه القيود «صارمة محليًا ومتساهلة في الخارج».
الإطار التنظيمي غير جاهز — لم يصدر قانون الأصول الرقمية بعد، ولا تزال القواعد المتعلقة بامتثال منصات التداول، والتحقق من محافظ المفاتيح الخاصة، وترحيل الخسائر قيد الصياغة.
ضغوط الناخبين الشباب — يشكل الشباب غالبية مستثمري العملات المشفرة في كوريا الجنوبية، كما أن التأييد الشعبي لفرض الضرائب منخفض؛ لذلك اختار صانعو السياسات المضي مع التيار.
قصير الأجل📈: يزيل تأجيل الضريبة توقعات ضغوط البيع خلال العامين المقبلين، ويعزز رغبة المستثمرين الأفراد في الاحتفاظ بأموالهم، مع ميل المعنويات إلى التفاؤل.
متوسط الأجل📈: بالتزامن مع دفع قانون الأصول الرقمية الكوري قدمًا، قد تتحسن أوضاع تدفقات الأموال في شرق آسيا هامشيًا، لكن ينبغي مراقبة محطة التشريع في الجمعية الوطنية عام 2027 عن كثب.
طويل الأجل، محايد يميل إلى التفاؤل: ستُفرض الضريبة في نهاية المطاف عام 2029؛ ومعدل الضريبة الإجمالي البالغ 22%، شاملًا الضريبة المحلية، سيفًا مسلطًا، كما أن تكاليف الامتثال ستعيد تشكيل هيكل التداول.
لا يزال تأجيل الضريبة في مرحلة «الاقتراح»؛ وقد تؤدي المساومات في الجمعية الوطنية، أو تطورات CARF، أو تغيرات مفاجئة في التنظيم الجيوسياسي إلى تعديل الجدول الزمني. وتتسم الأصول المشفرة بتقلبات حادة؛ وما ورد أعلاه تحليل مدفوع بالأحداث، وليس نصيحة استثمارية.
$BTC
$ETH
$SOL
43
·
--
#俄调查委提议加密纳入反洗钱 لجنة التحقيق الروسية تقترح إدراج العملات المشفرة ضمن مكافحة غسل الأموال: التوقيت والدوافع وتقييم الاتجاهين الصعودي والهبوطي
6 نوفمبر 2026 — اقترحت لجنة التحقيق الروسية رسميًا، خلال مؤتمر الأمم المتحدة لاسترداد الأصول في فيينا، إدراج الأصول المشفرة في البنية التحتية الوطنية لمكافحة غسل الأموال، بالاعتماد على وحدة الاستخبارات المالية Rosfinmonitoring لتتبع المعاملات على السلسلة، وتعزيز التعاون في التحقيقات العابرة للحدود واسترداد الأموال غير المشروعة.
ثمة ثلاثة أسباب رئيسية: أولًا، في ظل العقوبات، أصبحت العملات المشفرة قناة للتسويات العابرة للحدود وتدفقات الأموال الرمادية، ويبلغ متوسط حجم تداول العملات المشفرة اليومي في روسيا نحو 648 مليون دولار؛ ثانيًا، تتكرر حالات غسل الأموال عبر منصات تداول غير مرخصة، وتحويل النقد إلى عملات مشفرة، وعمليات الاحتيال الإلكتروني، وقد داهم جهاز الأمن الفيدرالي الروسي سابقًا 9 نقاط صرافة غير قانونية في موسكو؛ ثالثًا، بعد أن وقّع بوتين في أغسطس أول قانون للأصول الرقمية، بات على الجهات التنظيمية الانتقال من «التشريع» إلى «التنفيذ الشامل».
على المدى القصير 📉: الإلزام بربط الحسابات ببيانات KYC/TIN، والإبلاغ عن المعاملات التي تبدأ من 60 ألف روبل، والضغط على عملات الخصوصية؛ وستكون الأصول ذات خصائص إخفاء الهوية مثل XMR أول المتضررين. كما ستُقيَّد السيولة خارج المنصات وعبر الحدود.
على المدى الطويل 📈: قد يعزز الامتثال، على العكس، مكانة BTC وETH بوصفهما من الأصول الرئيسية، فيما يظل الطلب على USDT قائمًا في التسويات العابرة للحدود الخاضعة للرقابة. ويتضح نهج روسيا القائم على «الاستخدام دون الاحتفاظ»، كما أن قنوات الامتثال على المستوى الوطني تصب في مصلحة مأسسة السوق ككل.
تتقلص مساحة المراجحة التنظيمية، وتواجه العملات المجهولة والمنصات غير المرخصة خطر الإقصاء؛ لكن حدود الامتثال قد تتغير فجأة في ظل التجاذبات الجيوسياسية.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$USDT
#俄调查委提议加密纳入反洗钱 لجنة التحقيق الروسية تقترح إدراج العملات المشفرة ضمن مكافحة غسل الأموال: التوقيت والدوافع وتقييم الاتجاهين الصعودي والهبوطي
6 نوفمبر 2026 — اقترحت لجنة التحقيق الروسية رسميًا، خلال مؤتمر الأمم المتحدة لاسترداد الأصول في فيينا، إدراج الأصول المشفرة في البنية التحتية الوطنية لمكافحة غسل الأموال، بالاعتماد على وحدة الاستخبارات المالية Rosfinmonitoring لتتبع المعاملات على السلسلة، وتعزيز التعاون في التحقيقات العابرة للحدود واسترداد الأموال غير المشروعة.
ثمة ثلاثة أسباب رئيسية: أولًا، في ظل العقوبات، أصبحت العملات المشفرة قناة للتسويات العابرة للحدود وتدفقات الأموال الرمادية، ويبلغ متوسط حجم تداول العملات المشفرة اليومي في روسيا نحو 648 مليون دولار؛ ثانيًا، تتكرر حالات غسل الأموال عبر منصات تداول غير مرخصة، وتحويل النقد إلى عملات مشفرة، وعمليات الاحتيال الإلكتروني، وقد داهم جهاز الأمن الفيدرالي الروسي سابقًا 9 نقاط صرافة غير قانونية في موسكو؛ ثالثًا، بعد أن وقّع بوتين في أغسطس أول قانون للأصول الرقمية، بات على الجهات التنظيمية الانتقال من «التشريع» إلى «التنفيذ الشامل».
على المدى القصير 📉: الإلزام بربط الحسابات ببيانات KYC/TIN، والإبلاغ عن المعاملات التي تبدأ من 60 ألف روبل، والضغط على عملات الخصوصية؛ وستكون الأصول ذات خصائص إخفاء الهوية مثل XMR أول المتضررين. كما ستُقيَّد السيولة خارج المنصات وعبر الحدود.
على المدى الطويل 📈: قد يعزز الامتثال، على العكس، مكانة BTC وETH بوصفهما من الأصول الرئيسية، فيما يظل الطلب على USDT قائمًا في التسويات العابرة للحدود الخاضعة للرقابة. ويتضح نهج روسيا القائم على «الاستخدام دون الاحتفاظ»، كما أن قنوات الامتثال على المستوى الوطني تصب في مصلحة مأسسة السوق ككل.
تتقلص مساحة المراجحة التنظيمية، وتواجه العملات المجهولة والمنصات غير المرخصة خطر الإقصاء؛ لكن حدود الامتثال قد تتغير فجأة في ظل التجاذبات الجيوسياسية.
$BTC
$ETH
$USDT
6 نوفمبر 2026 — اقترحت لجنة التحقيق الروسية رسميًا، خلال مؤتمر الأمم المتحدة لاسترداد الأصول في فيينا، إدراج الأصول المشفرة في البنية التحتية الوطنية لمكافحة غسل الأموال، بالاعتماد على وحدة الاستخبارات المالية Rosfinmonitoring لتتبع المعاملات على السلسلة، وتعزيز التعاون في التحقيقات العابرة للحدود واسترداد الأموال غير المشروعة.
ثمة ثلاثة أسباب رئيسية: أولًا، في ظل العقوبات، أصبحت العملات المشفرة قناة للتسويات العابرة للحدود وتدفقات الأموال الرمادية، ويبلغ متوسط حجم تداول العملات المشفرة اليومي في روسيا نحو 648 مليون دولار؛ ثانيًا، تتكرر حالات غسل الأموال عبر منصات تداول غير مرخصة، وتحويل النقد إلى عملات مشفرة، وعمليات الاحتيال الإلكتروني، وقد داهم جهاز الأمن الفيدرالي الروسي سابقًا 9 نقاط صرافة غير قانونية في موسكو؛ ثالثًا، بعد أن وقّع بوتين في أغسطس أول قانون للأصول الرقمية، بات على الجهات التنظيمية الانتقال من «التشريع» إلى «التنفيذ الشامل».
على المدى القصير 📉: الإلزام بربط الحسابات ببيانات KYC/TIN، والإبلاغ عن المعاملات التي تبدأ من 60 ألف روبل، والضغط على عملات الخصوصية؛ وستكون الأصول ذات خصائص إخفاء الهوية مثل XMR أول المتضررين. كما ستُقيَّد السيولة خارج المنصات وعبر الحدود.
على المدى الطويل 📈: قد يعزز الامتثال، على العكس، مكانة BTC وETH بوصفهما من الأصول الرئيسية، فيما يظل الطلب على USDT قائمًا في التسويات العابرة للحدود الخاضعة للرقابة. ويتضح نهج روسيا القائم على «الاستخدام دون الاحتفاظ»، كما أن قنوات الامتثال على المستوى الوطني تصب في مصلحة مأسسة السوق ككل.
تتقلص مساحة المراجحة التنظيمية، وتواجه العملات المجهولة والمنصات غير المرخصة خطر الإقصاء؛ لكن حدود الامتثال قد تتغير فجأة في ظل التجاذبات الجيوسياسية.
$BTC
$ETH
$USDT
305
·
--
#AnthropicIPO估值遭大型投资者质疑 تخفيض تقييم اكتتاب Anthropic العام «تحت ضغط المساومة»: أسطورة الذكاء الاصطناعي بدأت تخضع للحسابات
في مساء 5 نوفمبر بتوقيت الساحل الشرقي للولايات المتحدة، الموافق 6 نوفمبر بتوقيت بكين، كشفت رويترز و«وول ستريت جورنال» في تقريرين متزامنين أن المؤسسات الكبرى المشاركة في الاكتتاب العام الأولي لشركة Anthropic (الرمز ANT) لم تعد تقبل بتقييم قدره 1.5 تريليون دولار، وأن بعض المستثمرين من جانب الشراء خفّضوا التقييم مباشرة إلى قرابة تريليون دولار. كما بات موعد الإدراج المقرر خلال الأسبوع الذي يبدأ في 16 نوفمبر موضع شك.
الخلاف الأساسي يتكون من ثلاثة محاور: أولاً، تراجعت قيمة أسهم التكنولوجيا بنحو 2.5 تريليون دولار في يوم واحد، 5 نوفمبر، فتحول سرد الذكاء الاصطناعي من «علاوة نمو» إلى «خصم مخاطر». ثانياً، رغم نمو الإيرادات بقوة إلى 17 مليار دولار في الربع الثالث، بلغت الخسارة الصافية 23.3 مليار دولار، والخسارة التشغيلية 567 مليون دولار، فيما انخفض نمو الإيرادات على أساس ربعي من 144% إلى 47%. ثالثاً، تُقيّد الالتزامات الصارمة البالغة 895 مليار دولار للحوسبة والبنية التحتية، الواردة في نشرة S-1، التدفقات النقدية المستقبلية؛ كما أن بيانات إيرادات أكتوبر غير متاحة، ما يجعل المؤسسات تتردد في الشراء.
وتتعرض سوق العملات المشفرة لضغوط متزامنة: تراجعت BTC وETH وSOL على المدى القصير، فيما خفت الحماسة تجاه RNDR وLINK المرتبطتين بحوسبة الذكاء الاصطناعي.
الرأي: على المدى القصير، النظرة هبوطية تجاه أصول الذكاء الاصطناعي ذات التقييمات المرتفعة📉، مع ارتفاع احتمال التداول دون سعر الاكتتاب وتأجيله؛ أما على المدى الطويل، فما زالت النظرة إيجابية تجاه النماذج الأساسية واسعة النطاق وشبكات الحوسبة اللامركزية📈، لكن سلطة التسعير عادت إلى «واقع التدفقات النقدية».
قد يؤدي تأجيل الاكتتاب أو تداوله دون سعر الاكتتاب إلى موجة متتالية من خفض الرافعة المالية في قطاع الذكاء الاصطناعي، فيما تتفاقم تقلبات الأصول المشفرة عالية بيتا. لا تراهنوا برافعة مالية على حدث منفرد.
$ANTHROPIC
{future}(ANTHROPICUSDT)
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
#AnthropicIPO估值遭大型投资者质疑 تخفيض تقييم اكتتاب Anthropic العام «تحت ضغط المساومة»: أسطورة الذكاء الاصطناعي بدأت تخضع للحسابات
في مساء 5 نوفمبر بتوقيت الساحل الشرقي للولايات المتحدة، الموافق 6 نوفمبر بتوقيت بكين، كشفت رويترز و«وول ستريت جورنال» في تقريرين متزامنين أن المؤسسات الكبرى المشاركة في الاكتتاب العام الأولي لشركة Anthropic (الرمز ANT) لم تعد تقبل بتقييم قدره 1.5 تريليون دولار، وأن بعض المستثمرين من جانب الشراء خفّضوا التقييم مباشرة إلى قرابة تريليون دولار. كما بات موعد الإدراج المقرر خلال الأسبوع الذي يبدأ في 16 نوفمبر موضع شك.
الخلاف الأساسي يتكون من ثلاثة محاور: أولاً، تراجعت قيمة أسهم التكنولوجيا بنحو 2.5 تريليون دولار في يوم واحد، 5 نوفمبر، فتحول سرد الذكاء الاصطناعي من «علاوة نمو» إلى «خصم مخاطر». ثانياً، رغم نمو الإيرادات بقوة إلى 17 مليار دولار في الربع الثالث، بلغت الخسارة الصافية 23.3 مليار دولار، والخسارة التشغيلية 567 مليون دولار، فيما انخفض نمو الإيرادات على أساس ربعي من 144% إلى 47%. ثالثاً، تُقيّد الالتزامات الصارمة البالغة 895 مليار دولار للحوسبة والبنية التحتية، الواردة في نشرة S-1، التدفقات النقدية المستقبلية؛ كما أن بيانات إيرادات أكتوبر غير متاحة، ما يجعل المؤسسات تتردد في الشراء.
وتتعرض سوق العملات المشفرة لضغوط متزامنة: تراجعت BTC وETH وSOL على المدى القصير، فيما خفت الحماسة تجاه RNDR وLINK المرتبطتين بحوسبة الذكاء الاصطناعي.
الرأي: على المدى القصير، النظرة هبوطية تجاه أصول الذكاء الاصطناعي ذات التقييمات المرتفعة📉، مع ارتفاع احتمال التداول دون سعر الاكتتاب وتأجيله؛ أما على المدى الطويل، فما زالت النظرة إيجابية تجاه النماذج الأساسية واسعة النطاق وشبكات الحوسبة اللامركزية📈، لكن سلطة التسعير عادت إلى «واقع التدفقات النقدية».
قد يؤدي تأجيل الاكتتاب أو تداوله دون سعر الاكتتاب إلى موجة متتالية من خفض الرافعة المالية في قطاع الذكاء الاصطناعي، فيما تتفاقم تقلبات الأصول المشفرة عالية بيتا. لا تراهنوا برافعة مالية على حدث منفرد.
$ANTHROPIC
$BTC
$ETH
في مساء 5 نوفمبر بتوقيت الساحل الشرقي للولايات المتحدة، الموافق 6 نوفمبر بتوقيت بكين، كشفت رويترز و«وول ستريت جورنال» في تقريرين متزامنين أن المؤسسات الكبرى المشاركة في الاكتتاب العام الأولي لشركة Anthropic (الرمز ANT) لم تعد تقبل بتقييم قدره 1.5 تريليون دولار، وأن بعض المستثمرين من جانب الشراء خفّضوا التقييم مباشرة إلى قرابة تريليون دولار. كما بات موعد الإدراج المقرر خلال الأسبوع الذي يبدأ في 16 نوفمبر موضع شك.
الخلاف الأساسي يتكون من ثلاثة محاور: أولاً، تراجعت قيمة أسهم التكنولوجيا بنحو 2.5 تريليون دولار في يوم واحد، 5 نوفمبر، فتحول سرد الذكاء الاصطناعي من «علاوة نمو» إلى «خصم مخاطر». ثانياً، رغم نمو الإيرادات بقوة إلى 17 مليار دولار في الربع الثالث، بلغت الخسارة الصافية 23.3 مليار دولار، والخسارة التشغيلية 567 مليون دولار، فيما انخفض نمو الإيرادات على أساس ربعي من 144% إلى 47%. ثالثاً، تُقيّد الالتزامات الصارمة البالغة 895 مليار دولار للحوسبة والبنية التحتية، الواردة في نشرة S-1، التدفقات النقدية المستقبلية؛ كما أن بيانات إيرادات أكتوبر غير متاحة، ما يجعل المؤسسات تتردد في الشراء.
وتتعرض سوق العملات المشفرة لضغوط متزامنة: تراجعت BTC وETH وSOL على المدى القصير، فيما خفت الحماسة تجاه RNDR وLINK المرتبطتين بحوسبة الذكاء الاصطناعي.
الرأي: على المدى القصير، النظرة هبوطية تجاه أصول الذكاء الاصطناعي ذات التقييمات المرتفعة📉، مع ارتفاع احتمال التداول دون سعر الاكتتاب وتأجيله؛ أما على المدى الطويل، فما زالت النظرة إيجابية تجاه النماذج الأساسية واسعة النطاق وشبكات الحوسبة اللامركزية📈، لكن سلطة التسعير عادت إلى «واقع التدفقات النقدية».
قد يؤدي تأجيل الاكتتاب أو تداوله دون سعر الاكتتاب إلى موجة متتالية من خفض الرافعة المالية في قطاع الذكاء الاصطناعي، فيما تتفاقم تقلبات الأصول المشفرة عالية بيتا. لا تراهنوا برافعة مالية على حدث منفرد.
$ANTHROPIC
$BTC
$ETH
371
·
--
#美国中期选举落幕,美伊局势或迎新变数 لا يزال السوق يستوعب المتغيرات الجديدة المتمثلة في «انتهاء الانتخابات—وتحوّل مسار الولايات المتحدة وإيران».
والسبب واضح ومباشر: فقد أدى الصراع المستمر بين الولايات المتحدة وإيران منذ أكثر من ثمانية أشهر إلى ارتفاع أسعار النفط والتضخم، وعبّر الناخبون بأصواتهم عن رفضهم للحرب واستيائهم من تكاليف المعيشة. وصرّح فانس بصراحة أن «سبب الخسارة هو الحرب». وبعد تسلّم الديمقراطيين زمام الكونغرس، سيستخدمون سلطة الاعتمادات والتشريعات المتعلقة بصلاحيات الحرب لموازنة البيت الأبيض، والدفع نحو إنهاء القتال؛ لكن ترامب ما زال يحتفظ بالخيار العسكري، ولم تُستأنف الملاحة عبر مضيق هرمز، كما لم تُحلّ الخلافات الجوهرية في المفاوضات (رفع العقوبات، والأنشطة النووية، والسيطرة على المضيق). وقد يتحول ذلك على المدى القصير إلى خطر تصعيد خلال «فترة البطة العرجاء».
تحظى العقود الآجلة لخام برنت (BZ) على المدى القصير بدعم من مخاطر المضيق والهجمات المتفرقة، وقد تتقلب العلاوة الجيوسياسية مرارًا؛ لذا يُرجّح أن يكون الاتجاه قصير الأجل 📈 متذبذبًا مع ميل للصعود. وإذا أحرزت محادثات السلام تقدمًا ملموسًا بعد تولي الكونغرس الجديد مهامه في يناير 2027، فقد يتعافى المعروض في الأجل المتوسط، ما يضغط على أسعار النفط 📉. أما أسهم قطاع الدفاع مثل RTX وHII، فقد ترتفع 📈 على المدى القصير بفعل علاوة الصراع، ثم تتراجع 📉 في الأجل المتوسط إذا نُفّذ الانسحاب العسكري. وترتبط أسهم الطاقة XOM ارتباطًا وثيقًا بأسعار النفط، لذا قد تتباين تحركاتها على المدى القصير وتتبّع تقلبات BZ.
قد يؤدي انهيار المفاوضات بين الولايات المتحدة وإيران أو إعادة إغلاق المضيق إلى تقلبات حادة في أسعار النفط وأسهم الدفاع في كلا الاتجاهين؛ لذا ينبغي ضبط الرافعة المالية في المراكز.
$CL
{future}(CLUSDT)
$BZ
{future}(BZUSDT)
$XOM
{future}(XOMUSDT)
#美国中期选举落幕,美伊局势或迎新变数 لا يزال السوق يستوعب المتغيرات الجديدة المتمثلة في «انتهاء الانتخابات—وتحوّل مسار الولايات المتحدة وإيران».
والسبب واضح ومباشر: فقد أدى الصراع المستمر بين الولايات المتحدة وإيران منذ أكثر من ثمانية أشهر إلى ارتفاع أسعار النفط والتضخم، وعبّر الناخبون بأصواتهم عن رفضهم للحرب واستيائهم من تكاليف المعيشة. وصرّح فانس بصراحة أن «سبب الخسارة هو الحرب». وبعد تسلّم الديمقراطيين زمام الكونغرس، سيستخدمون سلطة الاعتمادات والتشريعات المتعلقة بصلاحيات الحرب لموازنة البيت الأبيض، والدفع نحو إنهاء القتال؛ لكن ترامب ما زال يحتفظ بالخيار العسكري، ولم تُستأنف الملاحة عبر مضيق هرمز، كما لم تُحلّ الخلافات الجوهرية في المفاوضات (رفع العقوبات، والأنشطة النووية، والسيطرة على المضيق). وقد يتحول ذلك على المدى القصير إلى خطر تصعيد خلال «فترة البطة العرجاء».
تحظى العقود الآجلة لخام برنت (BZ) على المدى القصير بدعم من مخاطر المضيق والهجمات المتفرقة، وقد تتقلب العلاوة الجيوسياسية مرارًا؛ لذا يُرجّح أن يكون الاتجاه قصير الأجل 📈 متذبذبًا مع ميل للصعود. وإذا أحرزت محادثات السلام تقدمًا ملموسًا بعد تولي الكونغرس الجديد مهامه في يناير 2027، فقد يتعافى المعروض في الأجل المتوسط، ما يضغط على أسعار النفط 📉. أما أسهم قطاع الدفاع مثل RTX وHII، فقد ترتفع 📈 على المدى القصير بفعل علاوة الصراع، ثم تتراجع 📉 في الأجل المتوسط إذا نُفّذ الانسحاب العسكري. وترتبط أسهم الطاقة XOM ارتباطًا وثيقًا بأسعار النفط، لذا قد تتباين تحركاتها على المدى القصير وتتبّع تقلبات BZ.
قد يؤدي انهيار المفاوضات بين الولايات المتحدة وإيران أو إعادة إغلاق المضيق إلى تقلبات حادة في أسعار النفط وأسهم الدفاع في كلا الاتجاهين؛ لذا ينبغي ضبط الرافعة المالية في المراكز.
$CL
$BZ
$XOM
والسبب واضح ومباشر: فقد أدى الصراع المستمر بين الولايات المتحدة وإيران منذ أكثر من ثمانية أشهر إلى ارتفاع أسعار النفط والتضخم، وعبّر الناخبون بأصواتهم عن رفضهم للحرب واستيائهم من تكاليف المعيشة. وصرّح فانس بصراحة أن «سبب الخسارة هو الحرب». وبعد تسلّم الديمقراطيين زمام الكونغرس، سيستخدمون سلطة الاعتمادات والتشريعات المتعلقة بصلاحيات الحرب لموازنة البيت الأبيض، والدفع نحو إنهاء القتال؛ لكن ترامب ما زال يحتفظ بالخيار العسكري، ولم تُستأنف الملاحة عبر مضيق هرمز، كما لم تُحلّ الخلافات الجوهرية في المفاوضات (رفع العقوبات، والأنشطة النووية، والسيطرة على المضيق). وقد يتحول ذلك على المدى القصير إلى خطر تصعيد خلال «فترة البطة العرجاء».
تحظى العقود الآجلة لخام برنت (BZ) على المدى القصير بدعم من مخاطر المضيق والهجمات المتفرقة، وقد تتقلب العلاوة الجيوسياسية مرارًا؛ لذا يُرجّح أن يكون الاتجاه قصير الأجل 📈 متذبذبًا مع ميل للصعود. وإذا أحرزت محادثات السلام تقدمًا ملموسًا بعد تولي الكونغرس الجديد مهامه في يناير 2027، فقد يتعافى المعروض في الأجل المتوسط، ما يضغط على أسعار النفط 📉. أما أسهم قطاع الدفاع مثل RTX وHII، فقد ترتفع 📈 على المدى القصير بفعل علاوة الصراع، ثم تتراجع 📉 في الأجل المتوسط إذا نُفّذ الانسحاب العسكري. وترتبط أسهم الطاقة XOM ارتباطًا وثيقًا بأسعار النفط، لذا قد تتباين تحركاتها على المدى القصير وتتبّع تقلبات BZ.
قد يؤدي انهيار المفاوضات بين الولايات المتحدة وإيران أو إعادة إغلاق المضيق إلى تقلبات حادة في أسعار النفط وأسهم الدفاع في كلا الاتجاهين؛ لذا ينبغي ضبط الرافعة المالية في المراكز.
$CL
$BZ
$XOM
1.2k
·
--
تمّ التحقق
#纳斯达克100期货上涨1.4% في يوم التداول السابق (5 نوفمبر)، هبط مؤشر ناسداك 100 الفوري بشدة بنسبة 6.36%، ولامست العقود الآجلة خلال التداول الليلي أدنى مستوياتها قرب 26366؛ وحوالي الساعة 4:14 فجر يوم 6، ارتفعت عقود ناسداك 100 الآجلة بنحو 1.48% (أي ما وصفه السوق بأنه «ارتفاع 1.4%»)، وصعد سهم NVDA بنسبة 2.4% في التداول الليلي، وارتفع كل من AMD وMU بأكثر من 5%، كما تعافى AVGO بالتزامن.
يعود الهبوط الحاد أساسًا إلى ثلاثة ضغوط متضافرة: ① بعد انتخابات التجديد النصفي، سيطر الديمقراطيون على الكونغرس، ما أثار مخاوف السوق من فرض قيود على تنظيم الذكاء الاصطناعي والتوسع في مراكز البيانات؛ ② تجاوز خام غرب تكساس الوسيط 90 دولارًا، واقترب خام برنت من 99 دولارًا، فعادت توقعات التضخم إلى الارتفاع، فيما أظهرت تسعيرات CME أن احتمال رفع الفائدة في ديسمبر تجاوز 65%–80%؛ ③ تشكيك في قدرة الإنفاق الرأسمالي الضخم على الذكاء الاصطناعي على تحقيق العوائد، ما أشعل موجة بيع بدافع الذعر.
أما منطق الارتداد، فيتمثل في اقتناص فرص الشراء بعد الهبوط المفرط، إلى جانب تصريحات تكساس بأن «مراكز البيانات المرخّصة يمكنها مواصلة البناء حتى اكتمالها»، ما خفف مخاوف التنظيم، بالتزامن مع تصحيح ذاتي في سلسلة رقائق أشباه الموصلات.
الرأي: على المدى القصير 📉 — يقترب موعد صدور بيانات الوظائف غير الزراعية، ولم تنخفض التقلبات، ولا تزال العقود الآجلة دون متوسطَي 50 و200 يوم؛ لذا يبدو الارتداد أقرب إلى «قفزة القط الميت». على المدى الطويل 📈 — لم تنكسر دورة البنية التحتية للذكاء الاصطناعي والإنفاق الرأسمالي السحابي، ولا تزال الرواية الأساسية لأسهم NVDA وAMD وAVGO وMU قائمة.
قد تؤدي بيانات اقتصادية كلية أشد من المتوقع، أو تطبيق فعلي للوائح التنظيمية، إلى موجة جديدة من خفض التقييمات.
$MU
{future}(MUUSDT)
$NVDA
{future}(NVDAUSDT)
$AMD
{future}(AMDUSDT)
#纳斯达克100期货上涨1.4% في يوم التداول السابق (5 نوفمبر)، هبط مؤشر ناسداك 100 الفوري بشدة بنسبة 6.36%، ولامست العقود الآجلة خلال التداول الليلي أدنى مستوياتها قرب 26366؛ وحوالي الساعة 4:14 فجر يوم 6، ارتفعت عقود ناسداك 100 الآجلة بنحو 1.48% (أي ما وصفه السوق بأنه «ارتفاع 1.4%»)، وصعد سهم NVDA بنسبة 2.4% في التداول الليلي، وارتفع كل من AMD وMU بأكثر من 5%، كما تعافى AVGO بالتزامن.
يعود الهبوط الحاد أساسًا إلى ثلاثة ضغوط متضافرة: ① بعد انتخابات التجديد النصفي، سيطر الديمقراطيون على الكونغرس، ما أثار مخاوف السوق من فرض قيود على تنظيم الذكاء الاصطناعي والتوسع في مراكز البيانات؛ ② تجاوز خام غرب تكساس الوسيط 90 دولارًا، واقترب خام برنت من 99 دولارًا، فعادت توقعات التضخم إلى الارتفاع، فيما أظهرت تسعيرات CME أن احتمال رفع الفائدة في ديسمبر تجاوز 65%–80%؛ ③ تشكيك في قدرة الإنفاق الرأسمالي الضخم على الذكاء الاصطناعي على تحقيق العوائد، ما أشعل موجة بيع بدافع الذعر.
أما منطق الارتداد، فيتمثل في اقتناص فرص الشراء بعد الهبوط المفرط، إلى جانب تصريحات تكساس بأن «مراكز البيانات المرخّصة يمكنها مواصلة البناء حتى اكتمالها»، ما خفف مخاوف التنظيم، بالتزامن مع تصحيح ذاتي في سلسلة رقائق أشباه الموصلات.
الرأي: على المدى القصير 📉 — يقترب موعد صدور بيانات الوظائف غير الزراعية، ولم تنخفض التقلبات، ولا تزال العقود الآجلة دون متوسطَي 50 و200 يوم؛ لذا يبدو الارتداد أقرب إلى «قفزة القط الميت». على المدى الطويل 📈 — لم تنكسر دورة البنية التحتية للذكاء الاصطناعي والإنفاق الرأسمالي السحابي، ولا تزال الرواية الأساسية لأسهم NVDA وAMD وAVGO وMU قائمة.
قد تؤدي بيانات اقتصادية كلية أشد من المتوقع، أو تطبيق فعلي للوائح التنظيمية، إلى موجة جديدة من خفض التقييمات.
$MU
$NVDA
$AMD
يعود الهبوط الحاد أساسًا إلى ثلاثة ضغوط متضافرة: ① بعد انتخابات التجديد النصفي، سيطر الديمقراطيون على الكونغرس، ما أثار مخاوف السوق من فرض قيود على تنظيم الذكاء الاصطناعي والتوسع في مراكز البيانات؛ ② تجاوز خام غرب تكساس الوسيط 90 دولارًا، واقترب خام برنت من 99 دولارًا، فعادت توقعات التضخم إلى الارتفاع، فيما أظهرت تسعيرات CME أن احتمال رفع الفائدة في ديسمبر تجاوز 65%–80%؛ ③ تشكيك في قدرة الإنفاق الرأسمالي الضخم على الذكاء الاصطناعي على تحقيق العوائد، ما أشعل موجة بيع بدافع الذعر.
أما منطق الارتداد، فيتمثل في اقتناص فرص الشراء بعد الهبوط المفرط، إلى جانب تصريحات تكساس بأن «مراكز البيانات المرخّصة يمكنها مواصلة البناء حتى اكتمالها»، ما خفف مخاوف التنظيم، بالتزامن مع تصحيح ذاتي في سلسلة رقائق أشباه الموصلات.
الرأي: على المدى القصير 📉 — يقترب موعد صدور بيانات الوظائف غير الزراعية، ولم تنخفض التقلبات، ولا تزال العقود الآجلة دون متوسطَي 50 و200 يوم؛ لذا يبدو الارتداد أقرب إلى «قفزة القط الميت». على المدى الطويل 📈 — لم تنكسر دورة البنية التحتية للذكاء الاصطناعي والإنفاق الرأسمالي السحابي، ولا تزال الرواية الأساسية لأسهم NVDA وAMD وAVGO وMU قائمة.
قد تؤدي بيانات اقتصادية كلية أشد من المتوقع، أو تطبيق فعلي للوائح التنظيمية، إلى موجة جديدة من خفض التقييمات.
$MU
$NVDA
$AMD
1
1.3k
·
--
#美国中期选举落幕,美伊局势或迎新变数 جرت انتخابات التجديد النصفي الأمريكية لعام 2026 في 3 نوفمبر بالتوقيت المحلي، وبدأت النتائج تتضح تدريجيًا اعتبارًا من 4 نوفمبر. واستعاد الديمقراطيون السيطرة على مجلسي النواب والشيوخ، وأُسدل الستار على الانتخابات في هذه اللحظة.
السبب المباشر واضح: أدت الحرب الأمريكية الإيرانية المستمرة منذ أكثر من ثمانية أشهر إلى ارتفاع أسعار النفط والتضخم، وزادت أسعار البنزين بأكثر من 34% على أساس سنوي. وعاقب الناخبون الحزب الحاكم بأصواتهم، فأصبح «إنهاء الحرب + خفض تكاليف المعيشة» المطلب الأساسي. بعد انتخابات التجديد النصفي، يمسك الكونغرس بزمام «المال»، ويمكن للديمقراطيين استغلال صلاحيات التمويل لتقييد البيت الأبيض ومنعه من تصعيد العمليات العسكرية، ما يفتح نافذة للمفاوضات الأمريكية الإيرانية. لكن إيران لا تزال تسيطر فعليًا على مضيق هرمز، ولم تُحسم الخطوط الحمراء المتعلقة بالملف النووي. وإضافة إلى ذلك، قد يسعى البيت الأبيض إلى ممارسة ضغط عسكري قبل انقضاء فترة «البطة العرجاء» (حتى تنصيب الكونغرس الجديد في يناير المقبل)، لاستغلال الوقت، ما يجعل المشهد أقرب إلى «اضطراب قصير ومفاوضات طويلة».
قطاع الطاقة: يحظى خاما WTI وبرنت بدعم علاوة المخاطر الجيوسياسية على المدى القصير. XOM (إكسون موبيل) 📈 نظرة إيجابية على المدى القصير / 📉 نظرة سلبية على المدى المتوسط (إذا أُبرم اتفاق سلام، فقد تتراجع أسعار النفط عن مكاسبها). وينطبق الاتجاه نفسه على CVX (شيفرون).
قطاع الدفاع: RTX (رايثيون) وLMT (لوكهيد مارتن) 📈 نظرة إيجابية على المدى القصير، مع توقعات قوية لطلبات الأسلحة وإعادة الإعمار.
التكنولوجيا الكبرى: يزيد عدم اليقين الجيوسياسي من عوائد سندات الخزانة الأمريكية وتوقعات التضخم، ما يضغط على NVDA (إنفيديا) 📉 على المدى القصير.
الخلاصة: على المدى القصير، يستمر الشد والجذب بين «الصراع والمفاوضات»، مع تحركات حادة في قطاعي الطاقة والصناعات العسكرية؛ أما على المدى المتوسط، فإذا تحقق وقف إطلاق النار، فستتلاشى علاوة أسعار النفط وتتراجع أسهم الدفاع.
تغير مفاجئ في حركة الملاحة عبر مضيق هرمز، أو تصعيد عسكري طارئ، أو انهيار المفاوضات. ما سبق تحليل مدفوع بالأحداث، وليس نصيحة استثمارية.
$WTI.US
{stock_us}(WTI.US)
$XOM
{future}(XOMUSDT)
$NVDA
{future}(NVDAUSDT)
#美国中期选举落幕,美伊局势或迎新变数 جرت انتخابات التجديد النصفي الأمريكية لعام 2026 في 3 نوفمبر بالتوقيت المحلي، وبدأت النتائج تتضح تدريجيًا اعتبارًا من 4 نوفمبر. واستعاد الديمقراطيون السيطرة على مجلسي النواب والشيوخ، وأُسدل الستار على الانتخابات في هذه اللحظة.
السبب المباشر واضح: أدت الحرب الأمريكية الإيرانية المستمرة منذ أكثر من ثمانية أشهر إلى ارتفاع أسعار النفط والتضخم، وزادت أسعار البنزين بأكثر من 34% على أساس سنوي. وعاقب الناخبون الحزب الحاكم بأصواتهم، فأصبح «إنهاء الحرب + خفض تكاليف المعيشة» المطلب الأساسي. بعد انتخابات التجديد النصفي، يمسك الكونغرس بزمام «المال»، ويمكن للديمقراطيين استغلال صلاحيات التمويل لتقييد البيت الأبيض ومنعه من تصعيد العمليات العسكرية، ما يفتح نافذة للمفاوضات الأمريكية الإيرانية. لكن إيران لا تزال تسيطر فعليًا على مضيق هرمز، ولم تُحسم الخطوط الحمراء المتعلقة بالملف النووي. وإضافة إلى ذلك، قد يسعى البيت الأبيض إلى ممارسة ضغط عسكري قبل انقضاء فترة «البطة العرجاء» (حتى تنصيب الكونغرس الجديد في يناير المقبل)، لاستغلال الوقت، ما يجعل المشهد أقرب إلى «اضطراب قصير ومفاوضات طويلة».
قطاع الطاقة: يحظى خاما WTI وبرنت بدعم علاوة المخاطر الجيوسياسية على المدى القصير. XOM (إكسون موبيل) 📈 نظرة إيجابية على المدى القصير / 📉 نظرة سلبية على المدى المتوسط (إذا أُبرم اتفاق سلام، فقد تتراجع أسعار النفط عن مكاسبها). وينطبق الاتجاه نفسه على CVX (شيفرون).
قطاع الدفاع: RTX (رايثيون) وLMT (لوكهيد مارتن) 📈 نظرة إيجابية على المدى القصير، مع توقعات قوية لطلبات الأسلحة وإعادة الإعمار.
التكنولوجيا الكبرى: يزيد عدم اليقين الجيوسياسي من عوائد سندات الخزانة الأمريكية وتوقعات التضخم، ما يضغط على NVDA (إنفيديا) 📉 على المدى القصير.
الخلاصة: على المدى القصير، يستمر الشد والجذب بين «الصراع والمفاوضات»، مع تحركات حادة في قطاعي الطاقة والصناعات العسكرية؛ أما على المدى المتوسط، فإذا تحقق وقف إطلاق النار، فستتلاشى علاوة أسعار النفط وتتراجع أسهم الدفاع.
تغير مفاجئ في حركة الملاحة عبر مضيق هرمز، أو تصعيد عسكري طارئ، أو انهيار المفاوضات. ما سبق تحليل مدفوع بالأحداث، وليس نصيحة استثمارية.
$WTI.US
$XOM
$NVDA
السبب المباشر واضح: أدت الحرب الأمريكية الإيرانية المستمرة منذ أكثر من ثمانية أشهر إلى ارتفاع أسعار النفط والتضخم، وزادت أسعار البنزين بأكثر من 34% على أساس سنوي. وعاقب الناخبون الحزب الحاكم بأصواتهم، فأصبح «إنهاء الحرب + خفض تكاليف المعيشة» المطلب الأساسي. بعد انتخابات التجديد النصفي، يمسك الكونغرس بزمام «المال»، ويمكن للديمقراطيين استغلال صلاحيات التمويل لتقييد البيت الأبيض ومنعه من تصعيد العمليات العسكرية، ما يفتح نافذة للمفاوضات الأمريكية الإيرانية. لكن إيران لا تزال تسيطر فعليًا على مضيق هرمز، ولم تُحسم الخطوط الحمراء المتعلقة بالملف النووي. وإضافة إلى ذلك، قد يسعى البيت الأبيض إلى ممارسة ضغط عسكري قبل انقضاء فترة «البطة العرجاء» (حتى تنصيب الكونغرس الجديد في يناير المقبل)، لاستغلال الوقت، ما يجعل المشهد أقرب إلى «اضطراب قصير ومفاوضات طويلة».
قطاع الطاقة: يحظى خاما WTI وبرنت بدعم علاوة المخاطر الجيوسياسية على المدى القصير. XOM (إكسون موبيل) 📈 نظرة إيجابية على المدى القصير / 📉 نظرة سلبية على المدى المتوسط (إذا أُبرم اتفاق سلام، فقد تتراجع أسعار النفط عن مكاسبها). وينطبق الاتجاه نفسه على CVX (شيفرون).
قطاع الدفاع: RTX (رايثيون) وLMT (لوكهيد مارتن) 📈 نظرة إيجابية على المدى القصير، مع توقعات قوية لطلبات الأسلحة وإعادة الإعمار.
التكنولوجيا الكبرى: يزيد عدم اليقين الجيوسياسي من عوائد سندات الخزانة الأمريكية وتوقعات التضخم، ما يضغط على NVDA (إنفيديا) 📉 على المدى القصير.
الخلاصة: على المدى القصير، يستمر الشد والجذب بين «الصراع والمفاوضات»، مع تحركات حادة في قطاعي الطاقة والصناعات العسكرية؛ أما على المدى المتوسط، فإذا تحقق وقف إطلاق النار، فستتلاشى علاوة أسعار النفط وتتراجع أسهم الدفاع.
تغير مفاجئ في حركة الملاحة عبر مضيق هرمز، أو تصعيد عسكري طارئ، أو انهيار المفاوضات. ما سبق تحليل مدفوع بالأحداث، وليس نصيحة استثمارية.
$WTI.US
$XOM
$NVDA
3.5k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
JobsReportRaisesHikeOdds
275,263 مشاهدات
2,143 يقومون بالنقاش
أخبار التمويل التقليدي | الولايات المتحدة تضيف 165,000 وظيفة في أكتوبر، أي أكثر من ضعف التوقعات البالغة 65,000، مع تراجع البطالة إلى 4.1%
Binance News
·37 إعجاب
·23.1k مشاهدات
CPITestsDecemberRateOutlook
29,984 مشاهدات
382 يقومون بالنقاش
BitcoinRebounds$75KAsChipsLead
22,527 مشاهدات
230 يقومون بالنقاش