

إفصاح: هذه ليست نصيحة مالية
كان للعملات المستقرة أسبوعٌ «سائد» إلى حدٍّ كبير. ففي 17 نوفمبر، قالت مجموعة البنك الدولي إنها ستدرس مسارات منظَّمة للعملات المستقرة مع سيتي وسيركل لصرف أموال صناديقها. وفي 18 نوفمبر، أعلنت سيركل وDBS أن العملاء المؤسسيين المؤهلين في سنغافورة يمكنهم إصدار USDC واستردادها مباشرةً، مع تسوية بالدولار شبه فورية وعلى مدار الساعة (كوين ديسك، 18 نوفمبر 2026).
كل ذلك يتعلق بتحويل الأموال. أردتُ الإجابة عن سؤال مختلف نادرًا ما أرى إجابةً عنه بالأرقام: عندما تحتفظ بعملة مستقرة، فإن الاحتياطي الذي يدعمها يدرّ فائدة. فمن يحتفظ بها؟
الإجابة المختصرة: الجهة المُصدرة، وفي النموذج الخاضع للتنظيم الأمريكي، يُبقي القانون الأمر على هذا النحو. إليك الحسابات على أساس 10,000 دولار.
ما قد تدره احتياطيات بقيمة 10,000 دولار
تُظهر معدلات أذون الخزانة اليومية الصادرة عن وزارة الخزانة الأمريكية في 18 نوفمبر 2026 أن عائد أذون الخزانة لأجل 13 أسبوعًا يبلغ 4.16% (على أساس خصم المصارف) و4.26% (العائد المكافئ للقسيمة). اعتبر 4.26% معيارًا تقريبيًا قدره "نحو 4.2%":
10,000 دولار × 4.26% = 426 دولارًا سنويًا، أو نحو 35.50 دولارًا شهريًا، إجماليًا
لا يأخذ ذلك في الحسبان تكاليف الجهة المُصدرة وضرائبها، ولا حقيقة أن العائد يتغير كل يوم
هذا مجرد معيار لما تدره الديون الحكومية الأمريكية قصيرة الأجل. وليس ما تكسبه أي جهة مُصدرة فعليًا.
ما تفصح عنه الجهات المُصدرة فعليًا
نتائج Circle للربع الثالث من 2026 (الصادرة في 4 نوفمبر 2026):
متوسط USDC المتداول: 73.3 مليار دولار
دخل الاحتياطيات: 658 مليون دولار
معدل عائد الاحتياطيات: 3.5%
على أساس سنوي: 658 مليون دولار × 4 = 2.63 مليار دولار، مقسومةً على 73.3 مليار دولار، تساوي نحو 3.6%. ويعادل ذلك نحو 359 دولارًا سنويًا لكل 10,000 دولار من USDC
تكاليف التوزيع والمعاملات في الربع نفسه: 409 ملايين دولار، أي نحو 62% من دخل الاحتياطيات
شهادة Tether للربع الثالث من 2026 (من BDO، كما في 30 سبتمبر 2026، منشورة في 30 أكتوبر 2026):
إجمالي الأصول 191.45 مليار دولار؛ والالتزامات 183.50 مليار دولار، منها 183.47 مليار دولار عبارة عن رموز مُصدرة؛ وتزيد الأصول على الالتزامات بمقدار 7.95 مليار دولار
حيازات أذون الخزانة الأمريكية المباشرة وغير المباشرة: 132.4 مليار دولار
صافي الربح التشغيلي: 1.5 مليار دولار في الربع الثالث، وتقول Tether إن معظمه جاء من أذون الخزانة واتفاقيات إعادة الشراء العكسية
على أساس سنوي: 1.5 مليار دولار × 4 = 6.0 مليارات دولار، مقسومةً على 183.47 مليار دولار من الرموز، تساوي نحو 3.3%. ويعادل ذلك ربحًا يقارب 327 دولارًا سنويًا لكل 10,000 دولار من USDT
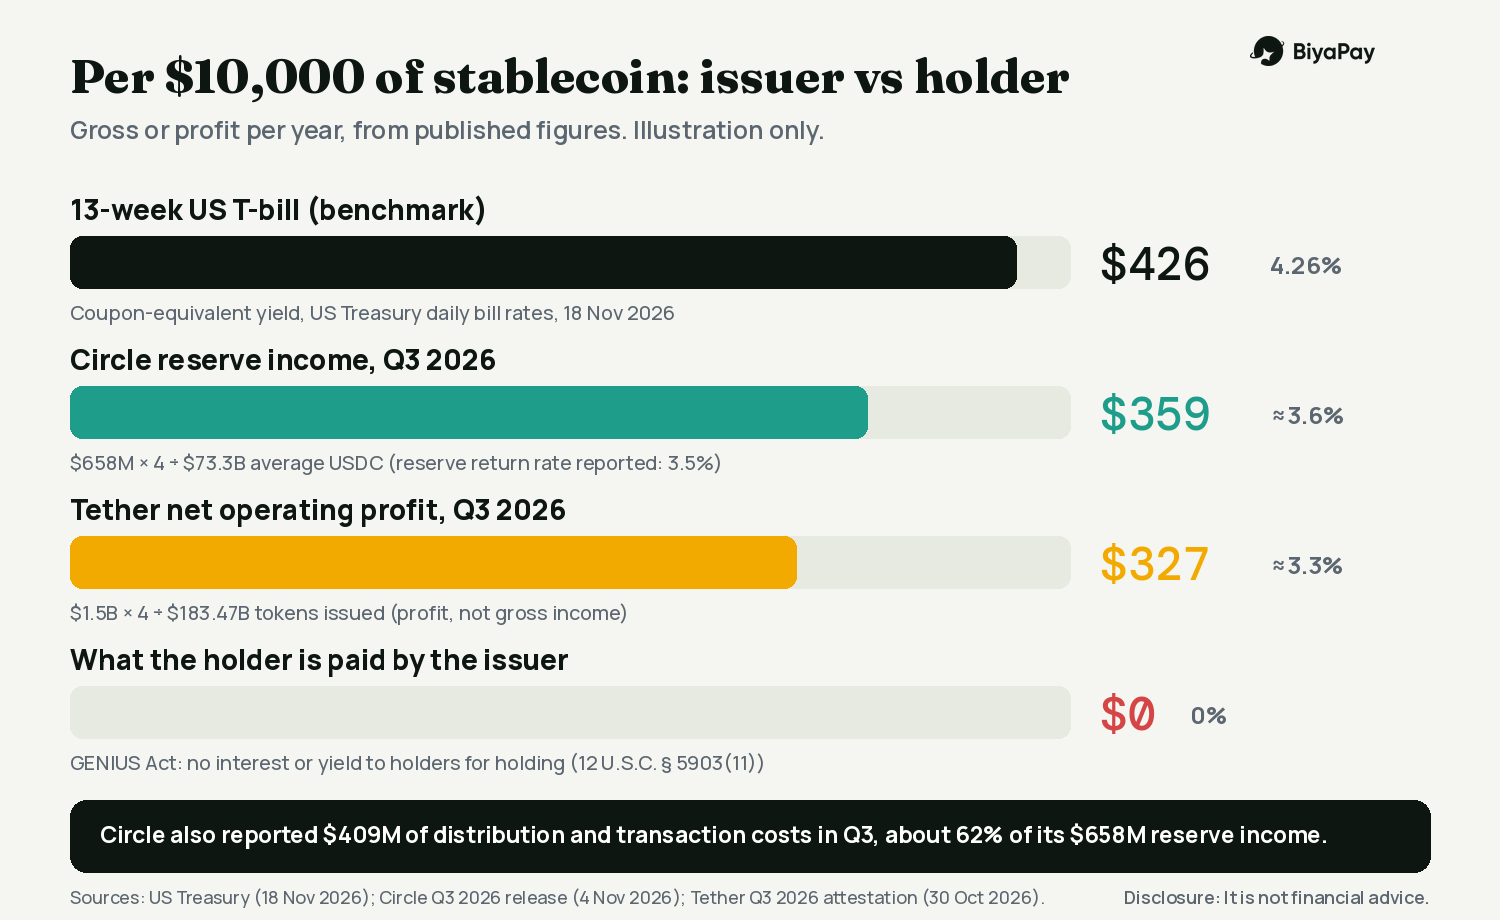
وكم حصل حامل 10,000 دولار من الجهة المُصدرة؟ 0 دولار.
لماذا يساوي المبلغ 0 دولار: القاعدة
ينص قانون GENIUS، الموقّع في 18 يوليو 2025، على أنه لا يجوز لأي جهة مُصدرة مسموح لها بإصدار عملات مستقرة للدفع أو لأي جهة أجنبية مُصدرة لعملات مستقرة للدفع أن تدفع لحامل العملة "أي شكل من أشكال الفائدة أو العائد" لمجرد حيازته للعملة أو استخدامها أو الاحتفاظ بها (12 U.S.C. § 5903(11)).
في 21 أكتوبر 2026، أصدرت OCC قاعدتها النهائية لتنفيذ القانون، ودخلت حيز التنفيذ في 18 يناير 2027. وأبقت على حظر دفع الجهات المُصدرة لحاملي العملات. ووفقًا لصحيفتي American Banker وAP، أسقطت القاعدة افتراضًا مقترحًا بأن ترتيبات المكافآت التي تقدمها جهات خارجية محظورة تلقائيًا، وقالت إن كل حالة ستُدرس بناءً على وقائعها. ولهذا يمكن للمنصات والتطبيقات أحيانًا تقديم "مكافآت"، بينما لا تستطيع الجهة المُصدرة نفسها دفع فائدة.
لست محاميًا، وتختلف طريقة تطبيق القاعدة بحسب هوية الجهة المُصدرة ومكان إقامتك، لذا اعتبر هذا دليلًا للقراءة لا رأيًا قانونيًا.
مصادر العائد التي قد يحصل عليها حامل العملة
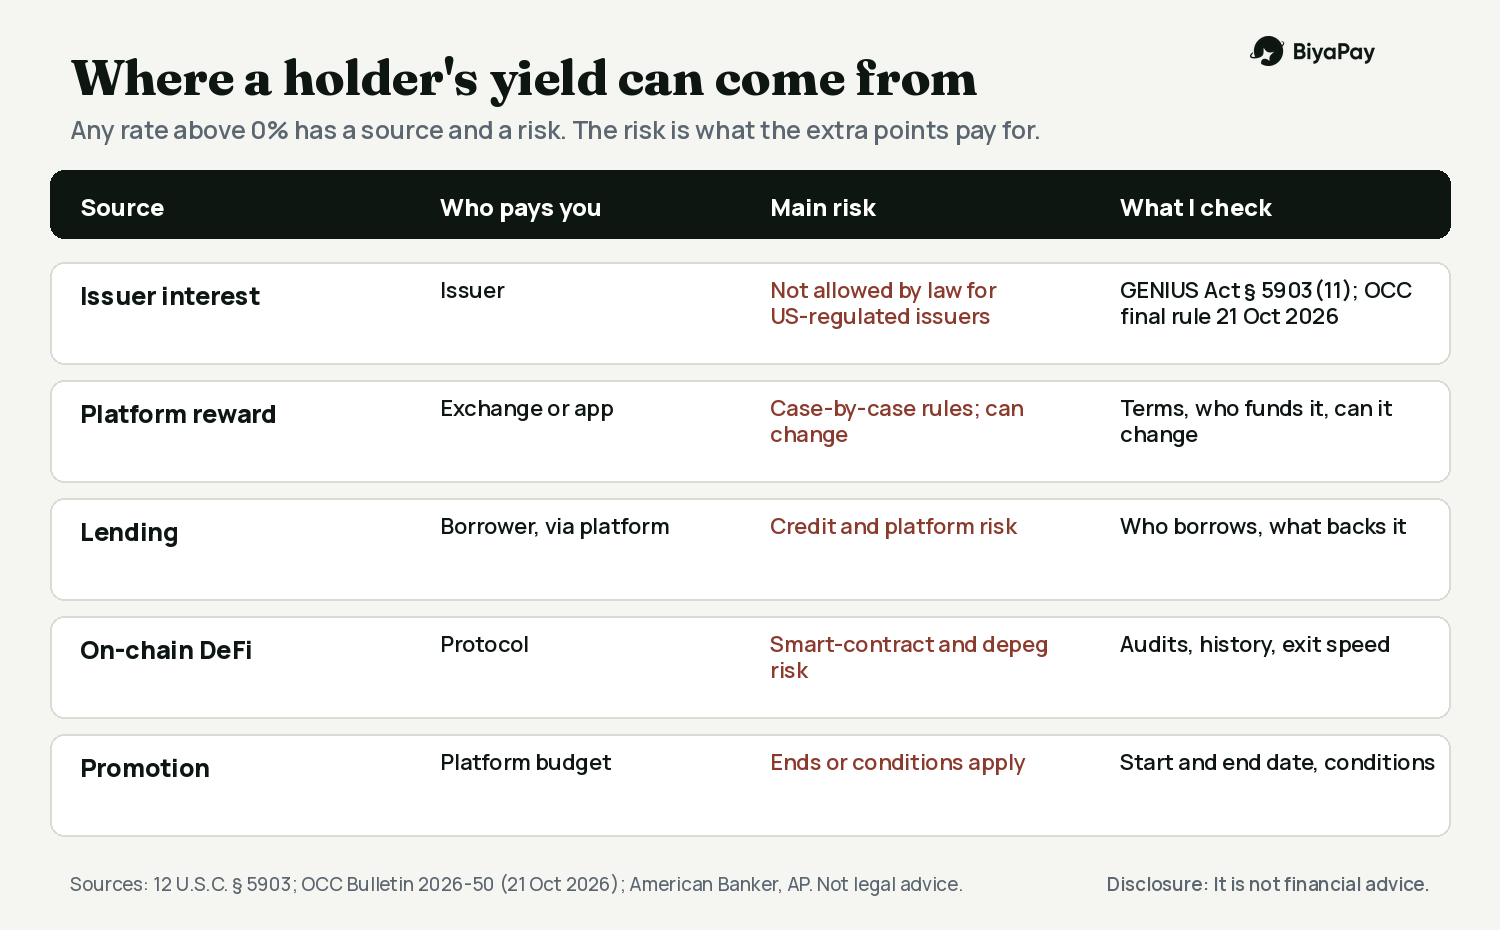
أي عائد يتجاوز الصفر لا بد أن يأتي من مصدر ما. أذكر في ملاحظاتي أربعة مصادر:
منصة تمرر جزءًا من الدخل الشبيه بدخل أذون الخزانة كمكافأة. وتترك قاعدة OCC الأمر للمراجعة على أساس كل حالة على حدة
الإقراض، حيث تقرض المنصة عملاتك وتتحمل أنت مخاطر الائتمان والتشغيل
استراتيجيات التمويل اللامركزي على السلسلة، التي تضيف مخاطر العقود الذكية
عرض ترويجي تدفع المنصة تكلفته من ميزانيتها الخاصة لفترة محدودة
لا شيء من ذلك يماثل معيار 4.26% المذكور أعلاه. لكل منها مخاطر مختلفة، وهذه المخاطر هي المقابل الذي تدفعه النقاط المئوية الإضافية.
تتغير المعدلات أيضًا. فمع إظهار محضر اجتماع الاحتياطي الفيدرالي لشهر أكتوبر (المنشور في 18 نوفمبر) أن المسؤولين منفتحون على مزيد من رفع الفائدة، وتسعير العقود الآجلة زيادةً قدرها 25 نقطة أساس في ديسمبر (رويترز/ذا ستريتس تايمز، 18-19 نوفمبر 2026)، قد ترتفع عوائد أذون الخزانة. إذا ارتفع عائد أذون الخزانة لأجل 13 أسبوعًا بمقدار 0.25 نقطة مئوية، فستدر احتياطيات بقيمة 10,000 دولار 25 دولارًا إضافية سنويًا، إجماليًا. ويتوقف تمرير هذا المبلغ إلى حاملي العملات على القواعد المذكورة أعلاه.
ما تعرضه صفحة Earn العامة لدى BiyaPay
تحققت من صفحة Earn العامة لدى BiyaPay في 19 نوفمبر 2026، نحو الساعة 06:28 بتوقيت WIB، بعد تسجيل الخروج.
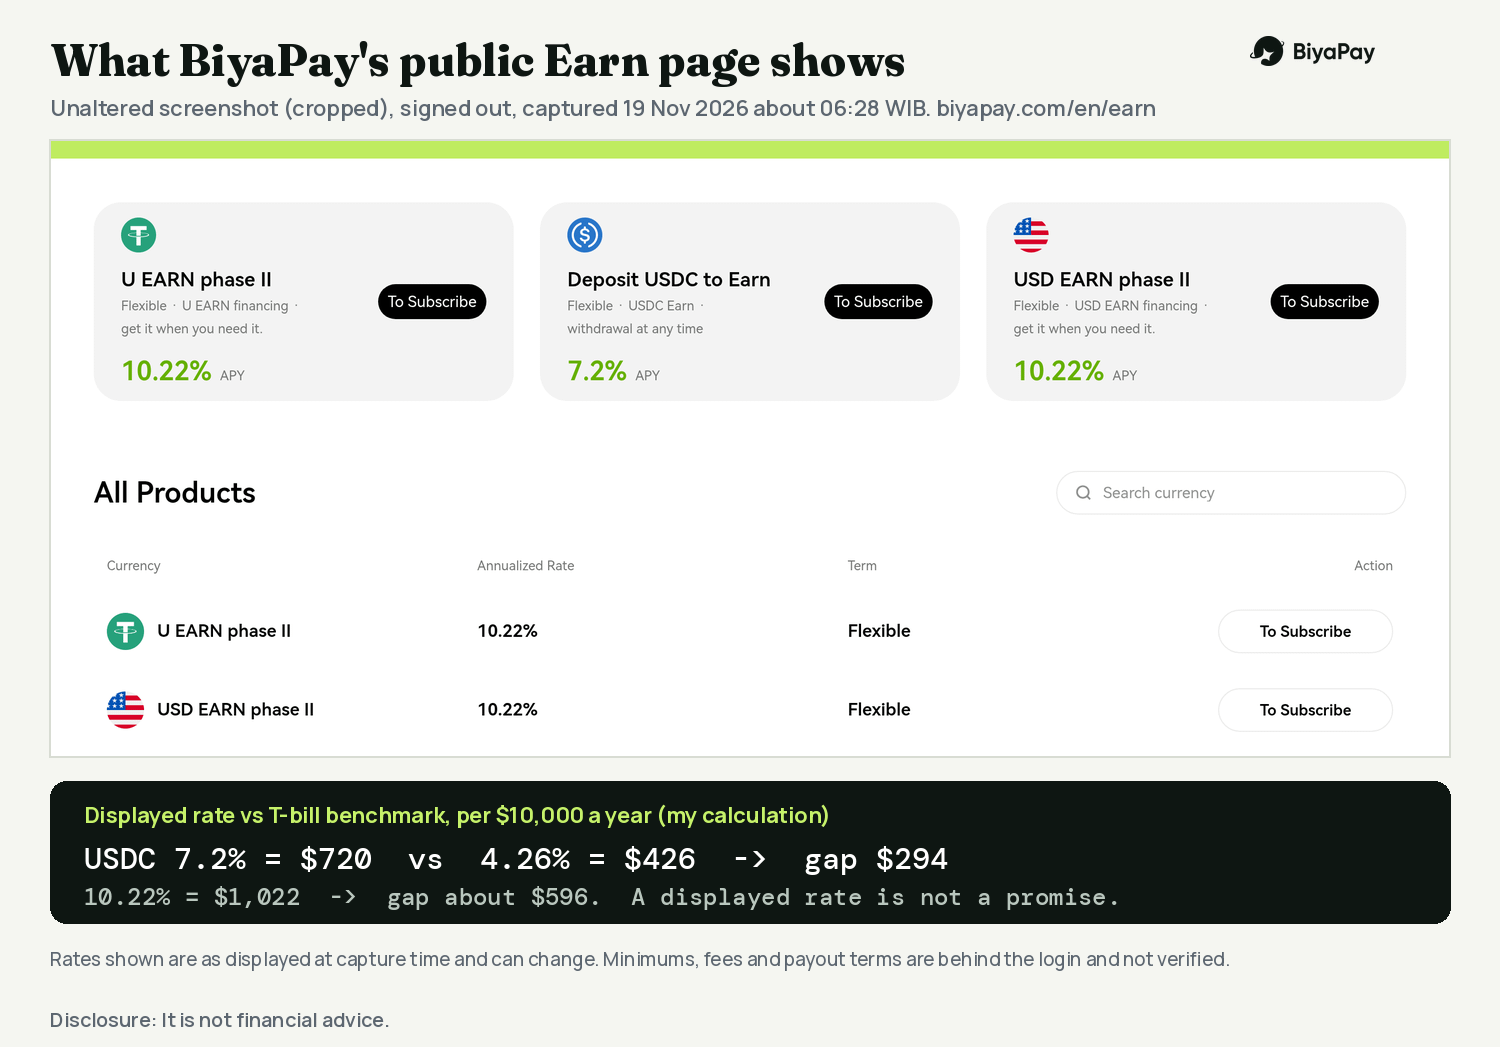
ما يمكنك فعله: تعرض الصفحة منتجات بمدد مرنة. وقت اطلاعي عليها، كانت المعدلات السنوية المعروضة هي: U EARN المرحلة الثانية 10.22%، وUSD EARN المرحلة الثانية 10.22%، وXAUT Flexible Savings بنسبة 10%، و"Deposit USDC to Earn" بنسبة 7.2%، وHKD Earn بنسبة 5%، وBTC Earn بنسبة 3.5%، وSOL بنسبة 3%، وETH بنسبة 2%. وتذكر بطاقة USDC إمكانية "السحب في أي وقت". كما يظهر في لافتة: "اكسب 5% إضافية عند فتح مركز"؛ لكن الشروط غير معروضة للعامة
المتطلبات: عليك تسجيل الدخول للاشتراك. وتذكر الصفحة أن BiyaPay لا تستطيع تقديم خدمات في الولايات المتحدة. أما قواعد الأهلية الأخرى فلا تظهر في الصفحة العامة
الخطوات المعروضة للعامة: افتح Earn، واختر منتجًا، واضغط على "To Subscribe"، ثم سجّل الدخول. أما الحد الأدنى والأقصى للمبالغ، وموعد الدفع، وكيفية تحديد كل معدل، فكلها أمور لا تظهر إلا بعد تسجيل الدخول، ولم أتحقق منها
الرسوم والحدود: لا تذكر الصفحة العامة أيًا منها. سأتحقق منها في التطبيق قبل إيداع أي شيء
والآن الحسابات. يعرض منتج USDC معدلًا قدره 7.2%. وهذا أعلى من عائد أذون الخزانة البالغ 4.26% بمقدار 2.94 نقطة مئوية. على 10,000 دولار، يعني ذلك 720 دولارًا مقابل 426 دولارًا، أي فارقًا قدره 294 دولارًا سنويًا. أما المنتجات ذات معدل 10.22% فستدر 1,022 دولارًا، بفارق يقارب 596 دولارًا.
المعدل المعروض ليس وعدًا بما ستتلقاه، والصفحة العامة لا توضح كيفية احتسابه. وهذا الفارق الكبير تحديدًا هو ما أود معرفة تفسيره قبل أن أودع أموالي.
رأيي
أستخدم USDT وUSDC كأدوات للدفع والتسوية، لا كحساب ادخار. ومن المفترض ألا يدر الاحتفاظ بهما في محفظة أي عائد، وأرى أن ذلك منصف ما دمت أعرفه.
إذا أردت عائدًا، أتعامل معه كقرار منفصل له مخاطره الخاصة. وأول ما أفعله هو مقارنة المعدل المعروض بمعيار أذون الخزانة. فكلما اتسع الفارق، زادت رغبتي في معرفة مصدره، ومن يستطيع تغييره، والسرعة التي يمكنني بها سحب أموالي.
متى ينطبق هذا، ومتى لا ينطبق
ينطبق هذا على العملات المستقرة المدعومة بالدولار والتي تحتفظ باحتياطياتها في ديون الحكومة الأمريكية قصيرة الأجل. ولا ينطبق على العملات المستقرة المدعومة بطرق مختلفة، أو منتجات المنصات التي لا تقتصر ببساطة على "الاحتفاظ بعملة مستقرة"، أو وضعك الضريبي والقانوني المحلي. الأرقام أعلاه توضيحية ومقربة ومستندة إلى تقارير منشورة، وتتغير كل ثلاثة أشهر.
قائمة التحقق التي أستخدمها
قارن أي معدل معروض بعائد أذون الخزانة الأمريكية لأجل 13 أسبوعًا حاليًا
اسأل عن مصدر النقاط المئوية الإضافية: دخل الاحتياطيات، أو الإقراض، أو التمويل اللامركزي، أو عرض ترويجي
اقرأ من يتحمل الخسارة إذا حدث خطأ، وما إذا كان المنتج وديعة أو قرضًا أو شيئًا آخر
تحقق من الحد الأدنى والرسوم ومواعيد الدفع وسرعة السحب في التطبيق قبل الإيداع
تحقق مما إذا كانت الخدمة متاحة في بلدك
اقرأ أحدث شهادة من الجهة المُصدرة لمعرفة ما يدعم الرمز فعليًا
لا تودع أبدًا أموالًا قد تحتاج إليها قريبًا