⚡ الثورة المالية القادمة ليست على السلسلة فحسب، بل تمنح المستخدمين السيطرة.
إضافة الأصول إلى سلسلة الكتل هي العنوان السهل.
أما السؤال الأصعب فهو: ما الذي يتحسن فعليًا للشخص الذي يستخدم الخدمات المالية؟
في رأيي، يجب أن تتطور الخدمات المالية بثلاث طرق مهمة:
1️⃣ ينبغي للأموال أن تتحرك بلا حدود أو شبكات مجزأة.
يُفترض أن تجعل العملات المستقرة والأصول المُرمّزة المدفوعات والتسوية أسرع، وأن تعمل على مدار الساعة وعبر شبكات قابلة للتشغيل البيني. لكن السرعة لا تعني الكثير من دون إمكانية استرداد موثوقة وحماية للمستهلك.
2️⃣ ينبغي أن يصبح الذكاء الاصطناعي مساعدًا ماليًا، لا متخذًا للقرارات بلا رقابة.
تخيّلوا وكلاء ذكاء اصطناعي يتولّون المدفوعات الروتينية، ويقارنون الفرص، ويديرون المهام المتكررة.
لكن يجب أن تظل السيطرة بيد المستخدمين، من خلال حدود للإنفاق، وأصول معتمدة، وقيود على المخاطر، وتأكيد بشري للمعاملات غير المعتادة، وإمكانية إلغاء الأذونات فورًا.
الأتمتة من دون ضمانات ليست تقدمًا.
3️⃣ يجب أن تتطور الخصوصية والمساءلة معًا.
ينبغي أن تتمكن الخدمات المالية من التحقق مما يلزم دون الكشف عن كل تفاصيل الحياة المالية للمستخدم.
نحتاج إلى قواعد شفافة، ورسوم واضحة، وأمان أقوى، ومساءلة محددة عندما تسوء الأمور.
🧠 أكثر ما أؤمن به:
يمكن لسلسلة الكتل توفير بنية تحتية مالية قابلة للبرمجة، ويمكن للذكاء الاصطناعي تسهيل استخدامها.
لكن لا تستحق أي من التقنيتين ثقة عمياء.
المقياس الحقيقي للتطور المالي ليس مقدار الأموال التي تُرمّز أو عدد وكلاء الذكاء الاصطناعي الذين يُنشرون.
بل هو ما إذا كان الناس سيحصلون على فرص أكبر للوصول، وسيطرة أكبر، وحماية أفضل.
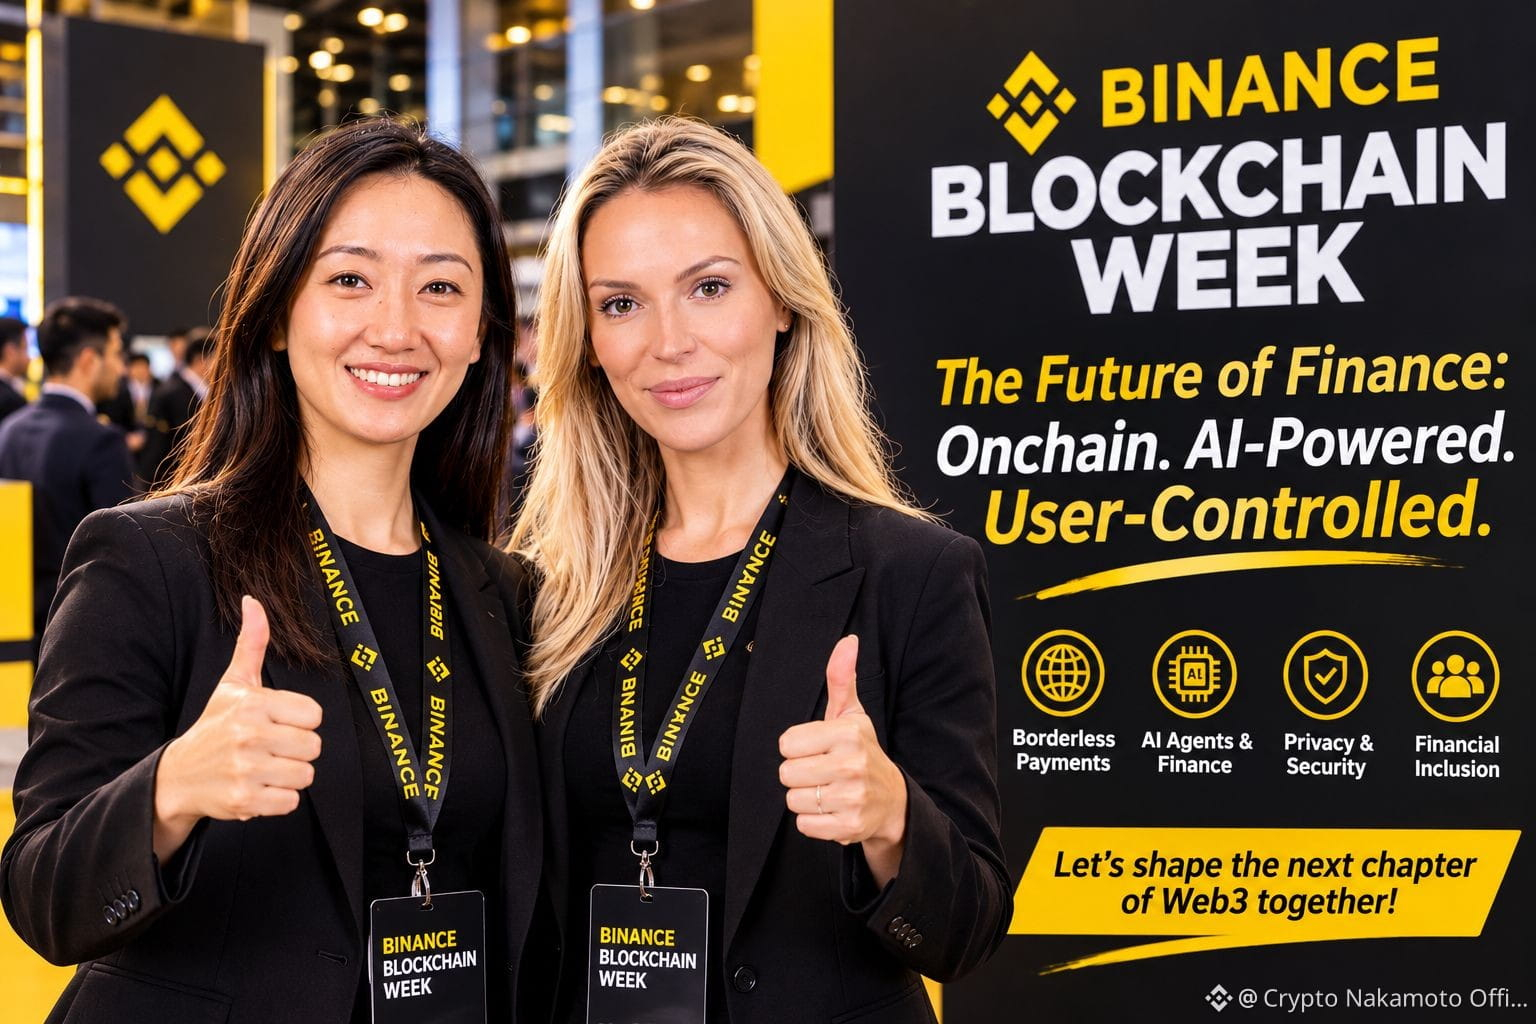
🎤 في أسبوع بينانس للبلوك تشين، هناك سؤال أود استكشافه على وجه الخصوص:
عندما ينقل وكيل ذكاء اصطناعي أموالًا حقيقية على السلسلة، فمن يتحمل المسؤولية إذا اتخذ قرارًا خاطئًا؟ وما الضمانات التي ينبغي أن تكون إلزامية قبل أن نثق به على نطاق واسع؟
ما الأولوية التي ستختارونها أولًا؟
🅰️ مدفوعات بلا حدود
🅱️ خدمات مالية مدعومة بالذكاء الاصطناعي
🅲 الخصوصية والأمان
🅳 إتاحة الخدمات المالية للجميع
#BinanceBlockchainWeek #blockchain #AI #Web3 #FutureOfFinance
إضافة الأصول إلى سلسلة الكتل هي العنوان السهل.
أما السؤال الأصعب فهو: ما الذي يتحسن فعليًا للشخص الذي يستخدم الخدمات المالية؟
في رأيي، يجب أن تتطور الخدمات المالية بثلاث طرق مهمة:
1️⃣ ينبغي للأموال أن تتحرك بلا حدود أو شبكات مجزأة.
يُفترض أن تجعل العملات المستقرة والأصول المُرمّزة المدفوعات والتسوية أسرع، وأن تعمل على مدار الساعة وعبر شبكات قابلة للتشغيل البيني. لكن السرعة لا تعني الكثير من دون إمكانية استرداد موثوقة وحماية للمستهلك.
2️⃣ ينبغي أن يصبح الذكاء الاصطناعي مساعدًا ماليًا، لا متخذًا للقرارات بلا رقابة.
تخيّلوا وكلاء ذكاء اصطناعي يتولّون المدفوعات الروتينية، ويقارنون الفرص، ويديرون المهام المتكررة.
لكن يجب أن تظل السيطرة بيد المستخدمين، من خلال حدود للإنفاق، وأصول معتمدة، وقيود على المخاطر، وتأكيد بشري للمعاملات غير المعتادة، وإمكانية إلغاء الأذونات فورًا.
الأتمتة من دون ضمانات ليست تقدمًا.
3️⃣ يجب أن تتطور الخصوصية والمساءلة معًا.
ينبغي أن تتمكن الخدمات المالية من التحقق مما يلزم دون الكشف عن كل تفاصيل الحياة المالية للمستخدم.
نحتاج إلى قواعد شفافة، ورسوم واضحة، وأمان أقوى، ومساءلة محددة عندما تسوء الأمور.
🧠 أكثر ما أؤمن به:
يمكن لسلسلة الكتل توفير بنية تحتية مالية قابلة للبرمجة، ويمكن للذكاء الاصطناعي تسهيل استخدامها.
لكن لا تستحق أي من التقنيتين ثقة عمياء.
المقياس الحقيقي للتطور المالي ليس مقدار الأموال التي تُرمّز أو عدد وكلاء الذكاء الاصطناعي الذين يُنشرون.
بل هو ما إذا كان الناس سيحصلون على فرص أكبر للوصول، وسيطرة أكبر، وحماية أفضل.
🎤 في أسبوع بينانس للبلوك تشين، هناك سؤال أود استكشافه على وجه الخصوص:
عندما ينقل وكيل ذكاء اصطناعي أموالًا حقيقية على السلسلة، فمن يتحمل المسؤولية إذا اتخذ قرارًا خاطئًا؟ وما الضمانات التي ينبغي أن تكون إلزامية قبل أن نثق به على نطاق واسع؟
ما الأولوية التي ستختارونها أولًا؟
🅰️ مدفوعات بلا حدود
🅱️ خدمات مالية مدعومة بالذكاء الاصطناعي
🅲 الخصوصية والأمان
🅳 إتاحة الخدمات المالية للجميع
#BinanceBlockchainWeek #blockchain #AI #Web3 #FutureOfFinance