


作者:ChainCatcher
概览
2026 年第三季度,比特币上涨约 43%,加密一级市场却继续降温。RootData 共记录 199 笔融资,已披露金额 $44.6 亿;笔数已连续四个季度下滑。但市场没有停摆,资金的去向和出资方都发生了深刻的变化。
VC 活动大面积降温,交易笔数环比 −5%,已披露金额环比 −24%。
资金流向后期与战略轮,战略轮与私募轮约 $17.5 亿,早期轮只有约 $7.3 亿。剔除上市公司增发、IPO / de-SPAC、并购、代币公开发售、OTC 与债务融资后,本季股权类融资 144 笔、已披露金额约 $33.8 亿,环比 +12%、同比 +35%。
对应股权类融资笔数则环比 −14%、同比 −36%。总额同比 −74%,主要来自 2025 年三季度上市公司增发与 IPO 的高基数。
中位数回升,但大额交易减少。已披露金额中位数从 $600 万回升至 $800 万;$1 亿以上交易从 17 笔减至 13 笔,前十大交易占比从 62% 降至 57%。减少最明显的是 $500 万以下的已披露小额交易。
钱主要投给了交易所、券商这类中心化金融公司。CeFi 记录了 31 笔,拿走 32% 的已披露金额;DeFi 51 笔、笔数最多,却只拿到 8%。
仅由加密原生资本参与的交易金额减少近六成。这类交易的已披露金额从 $25.7 亿降至 $10.5 亿;有传统金融或通用型资本参与的交易,金额占比从 39% 升至 45%。
下一轮融资偏悲观。本季仅有 3 只新的加密风险基金完成募资,合计约 $13 亿,新基金数量为 2019 年三季度以来最少。
币价上涨,一级市场却在降温
本季 RootData 共记录 199 笔融资,其中 116 笔披露了金额,合计 $44.6 亿。笔数比二季度少 5%,金额少 24%;与一年前相比,金额减少 74%。
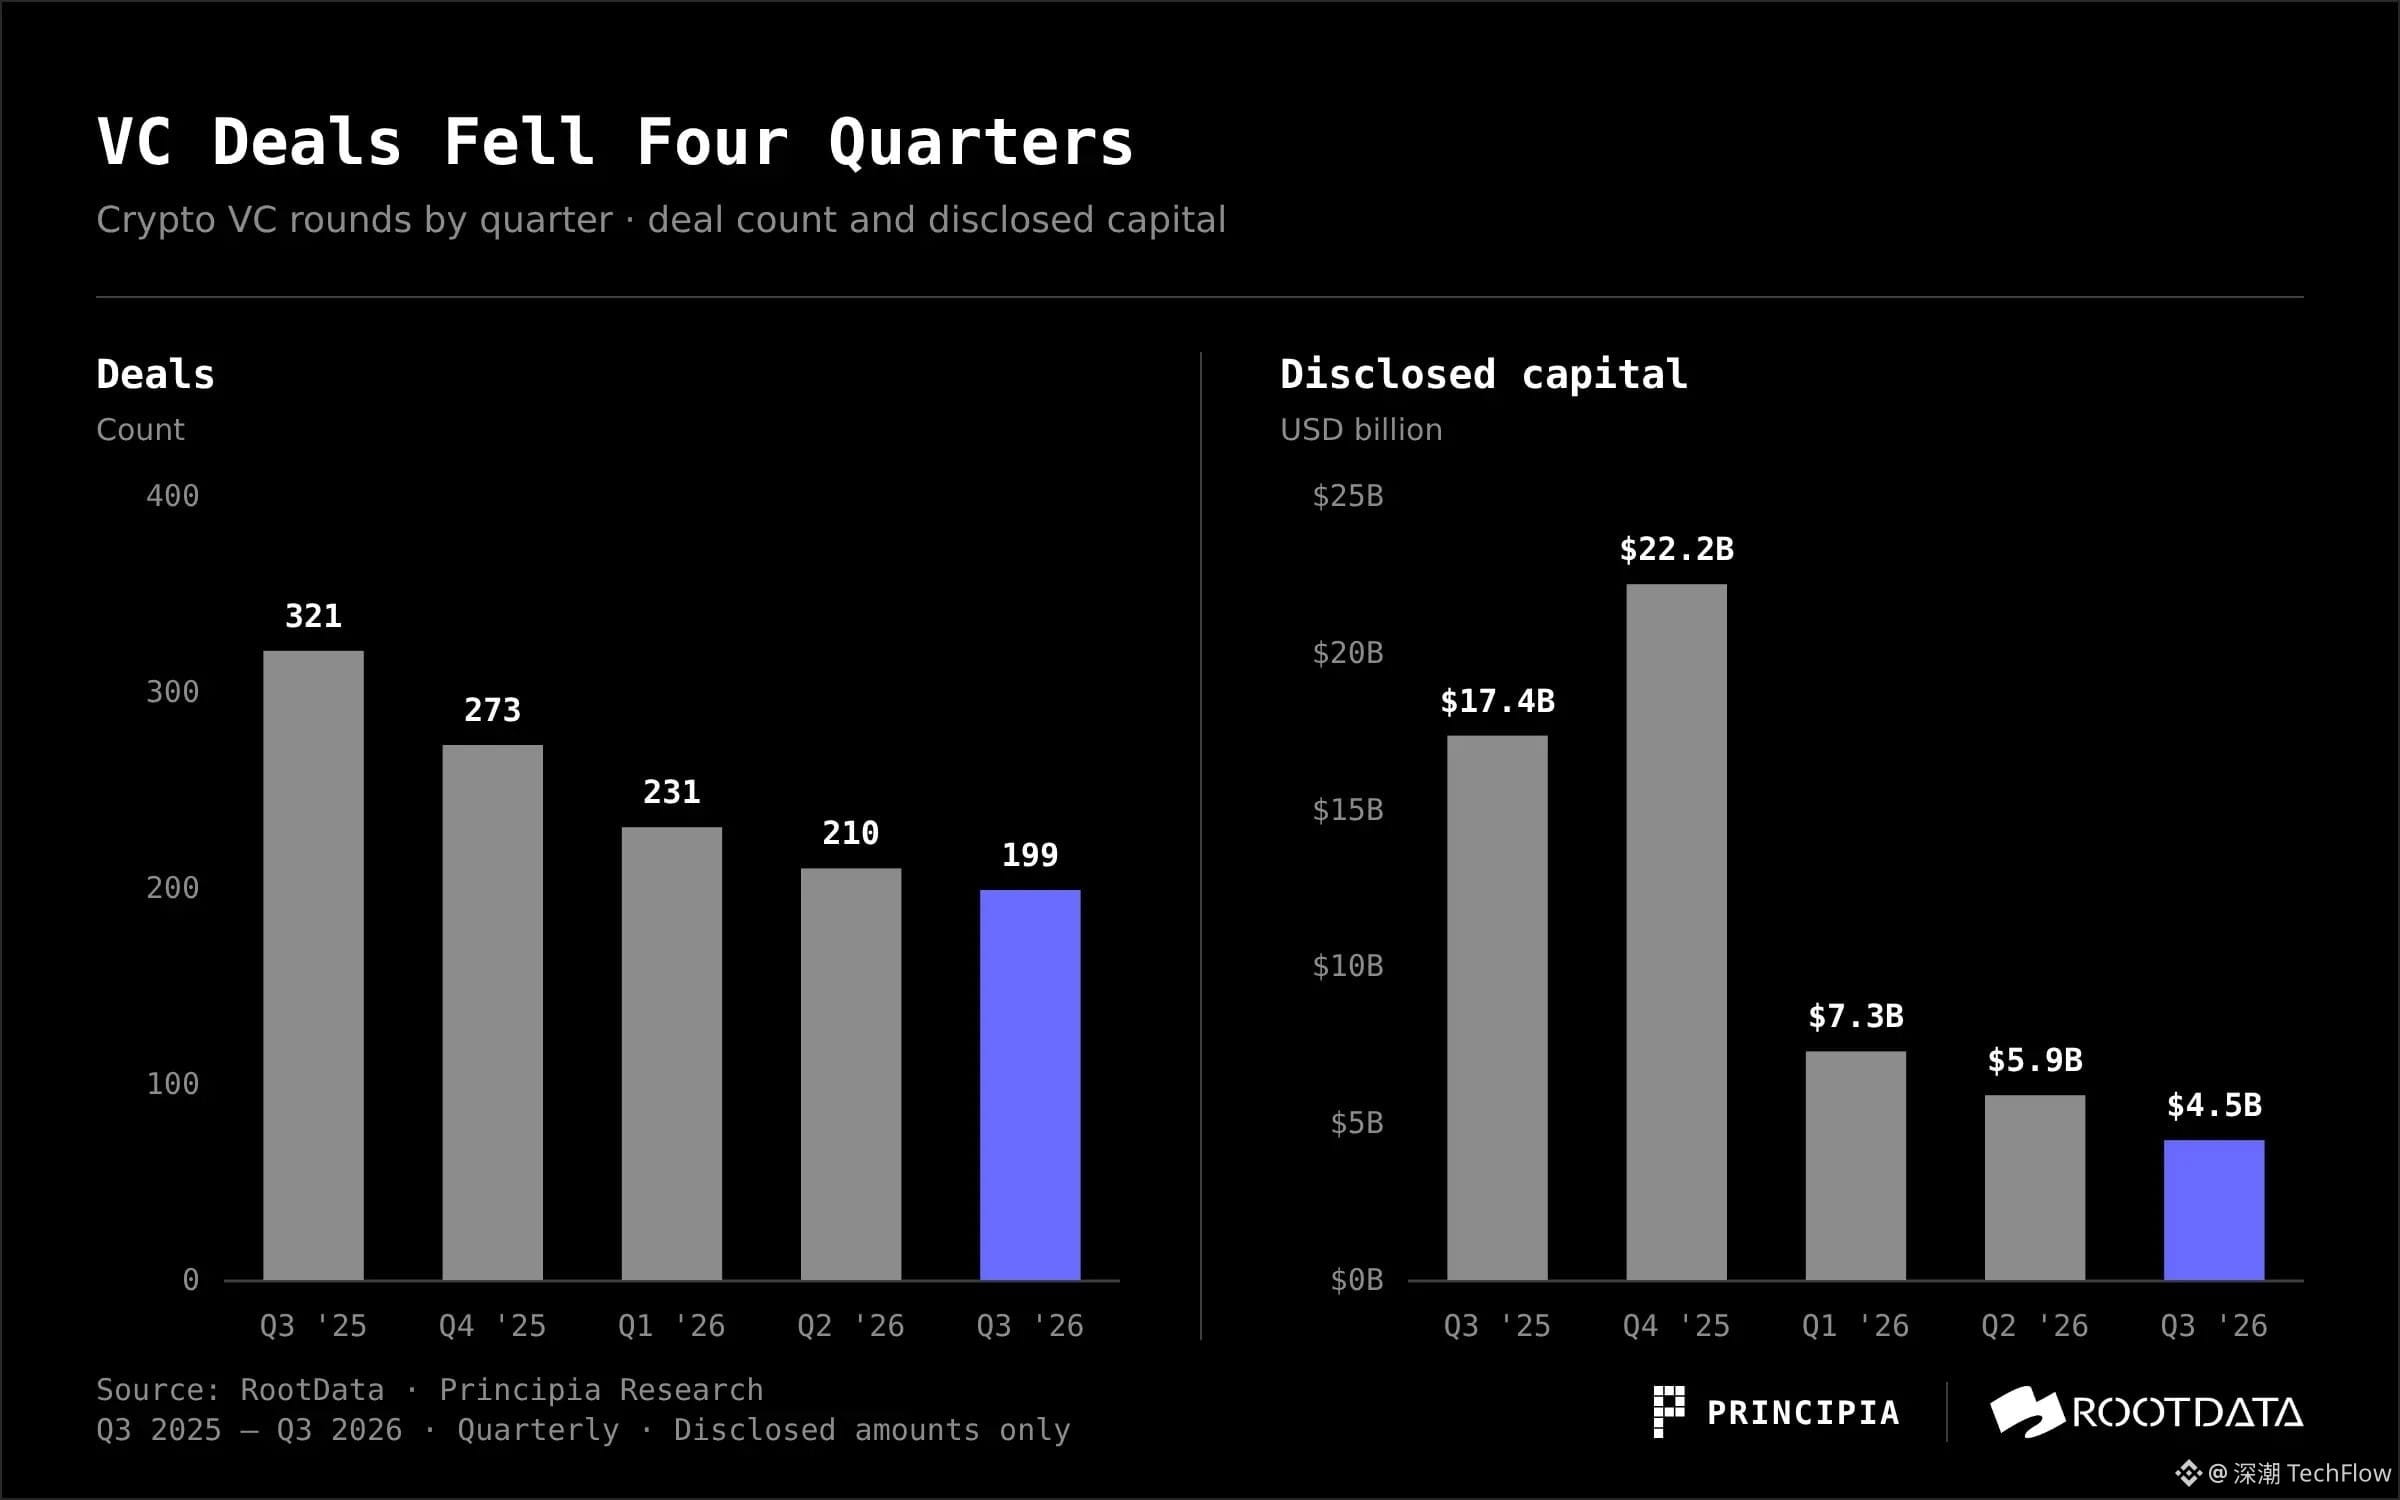
图:2025 年 Q3 至 2026 年 Q3 加密 VC 融资笔数与已披露金额季度变化(图源:Principia Research & RootData)
2025 年三季度的基数中有大量上市公司增发和 IPO:Strategy 约 $25.2 亿、Forward Industries 约 $16.5 亿、Galaxy 约 $14 亿、Bullish IPO 约 $11.1 亿。
这一轮“币股”融资退潮后,同比大幅下滑 74%。2025 年四季度的 $221.9 亿也类似,近一半来自 Dunamu 一笔 $103 亿的并购。
只看股权类融资,结论相反。剔除上市公司增发(Post-IPO)、IPO / de-SPAC、并购(M&A)、代币公开发售、OTC、债务融资和社区轮,并把未标注轮次中 $1 亿以上的老股转让、代币预售、上市公司融资或债务一并剔除。
经此调整后,本季股权类融资 144 笔、已披露金额约 $33.8 亿,高于二季度的约 $30.2 亿(168 笔)和 2025 年三季度的约 $25 亿(226 笔),金额环比 +12%、同比 +35%,笔数环比 −14%、同比 −36%。交易更少,但单笔更大。
更值得关注的是币价与融资的背离。比特币从 7 月初约 $5.86 万涨至 10 月初约 $8.36 万,涨幅约 43%,一级市场却未随之回暖。
我们认为,一个重要原因是 AI 对资本的吸纳:AI 算力与模型的资金需求巨大,市场对其成长空间的预期也更高;在 LP 配置额度有限的情况下,部分原本投向加密创投的资金正在转向 AI。
头部加密原生机构的动作也印证了这一点:7 月 8 日,Paradigm 宣布完成 $12 亿的第四只基金,投资范围从加密扩展至 AI、机器人等前沿领域,同时表示将继续投资加密。
此外,IOSG 创始合伙人 Jocy Lin 另设专注 AI 的 IOSF Ventures;10 月 22 日,a16z Crypto 更名为 a16z Frontier,新基金的投资范围扩展至 AI、自主机器等前沿技术,同时继续投资加密领域。
季度内的起伏主要来自少数大单。7 月最热,$23.7 亿、72 笔,Crypto.com、Ionic Digital、Securitize 各获 $4 亿。
8 月最冷,$7.2 亿、63 笔。9 月回升至 $13.7 亿、64 笔,主要来自 Polymarket 的 $3 亿和 Félix 的 $2 亿。
资金流向后期与战略轮
本季资金近四成落在战略轮和私募轮,约 $17.5 亿。早期轮笔数最多,金额只占约六分之一。
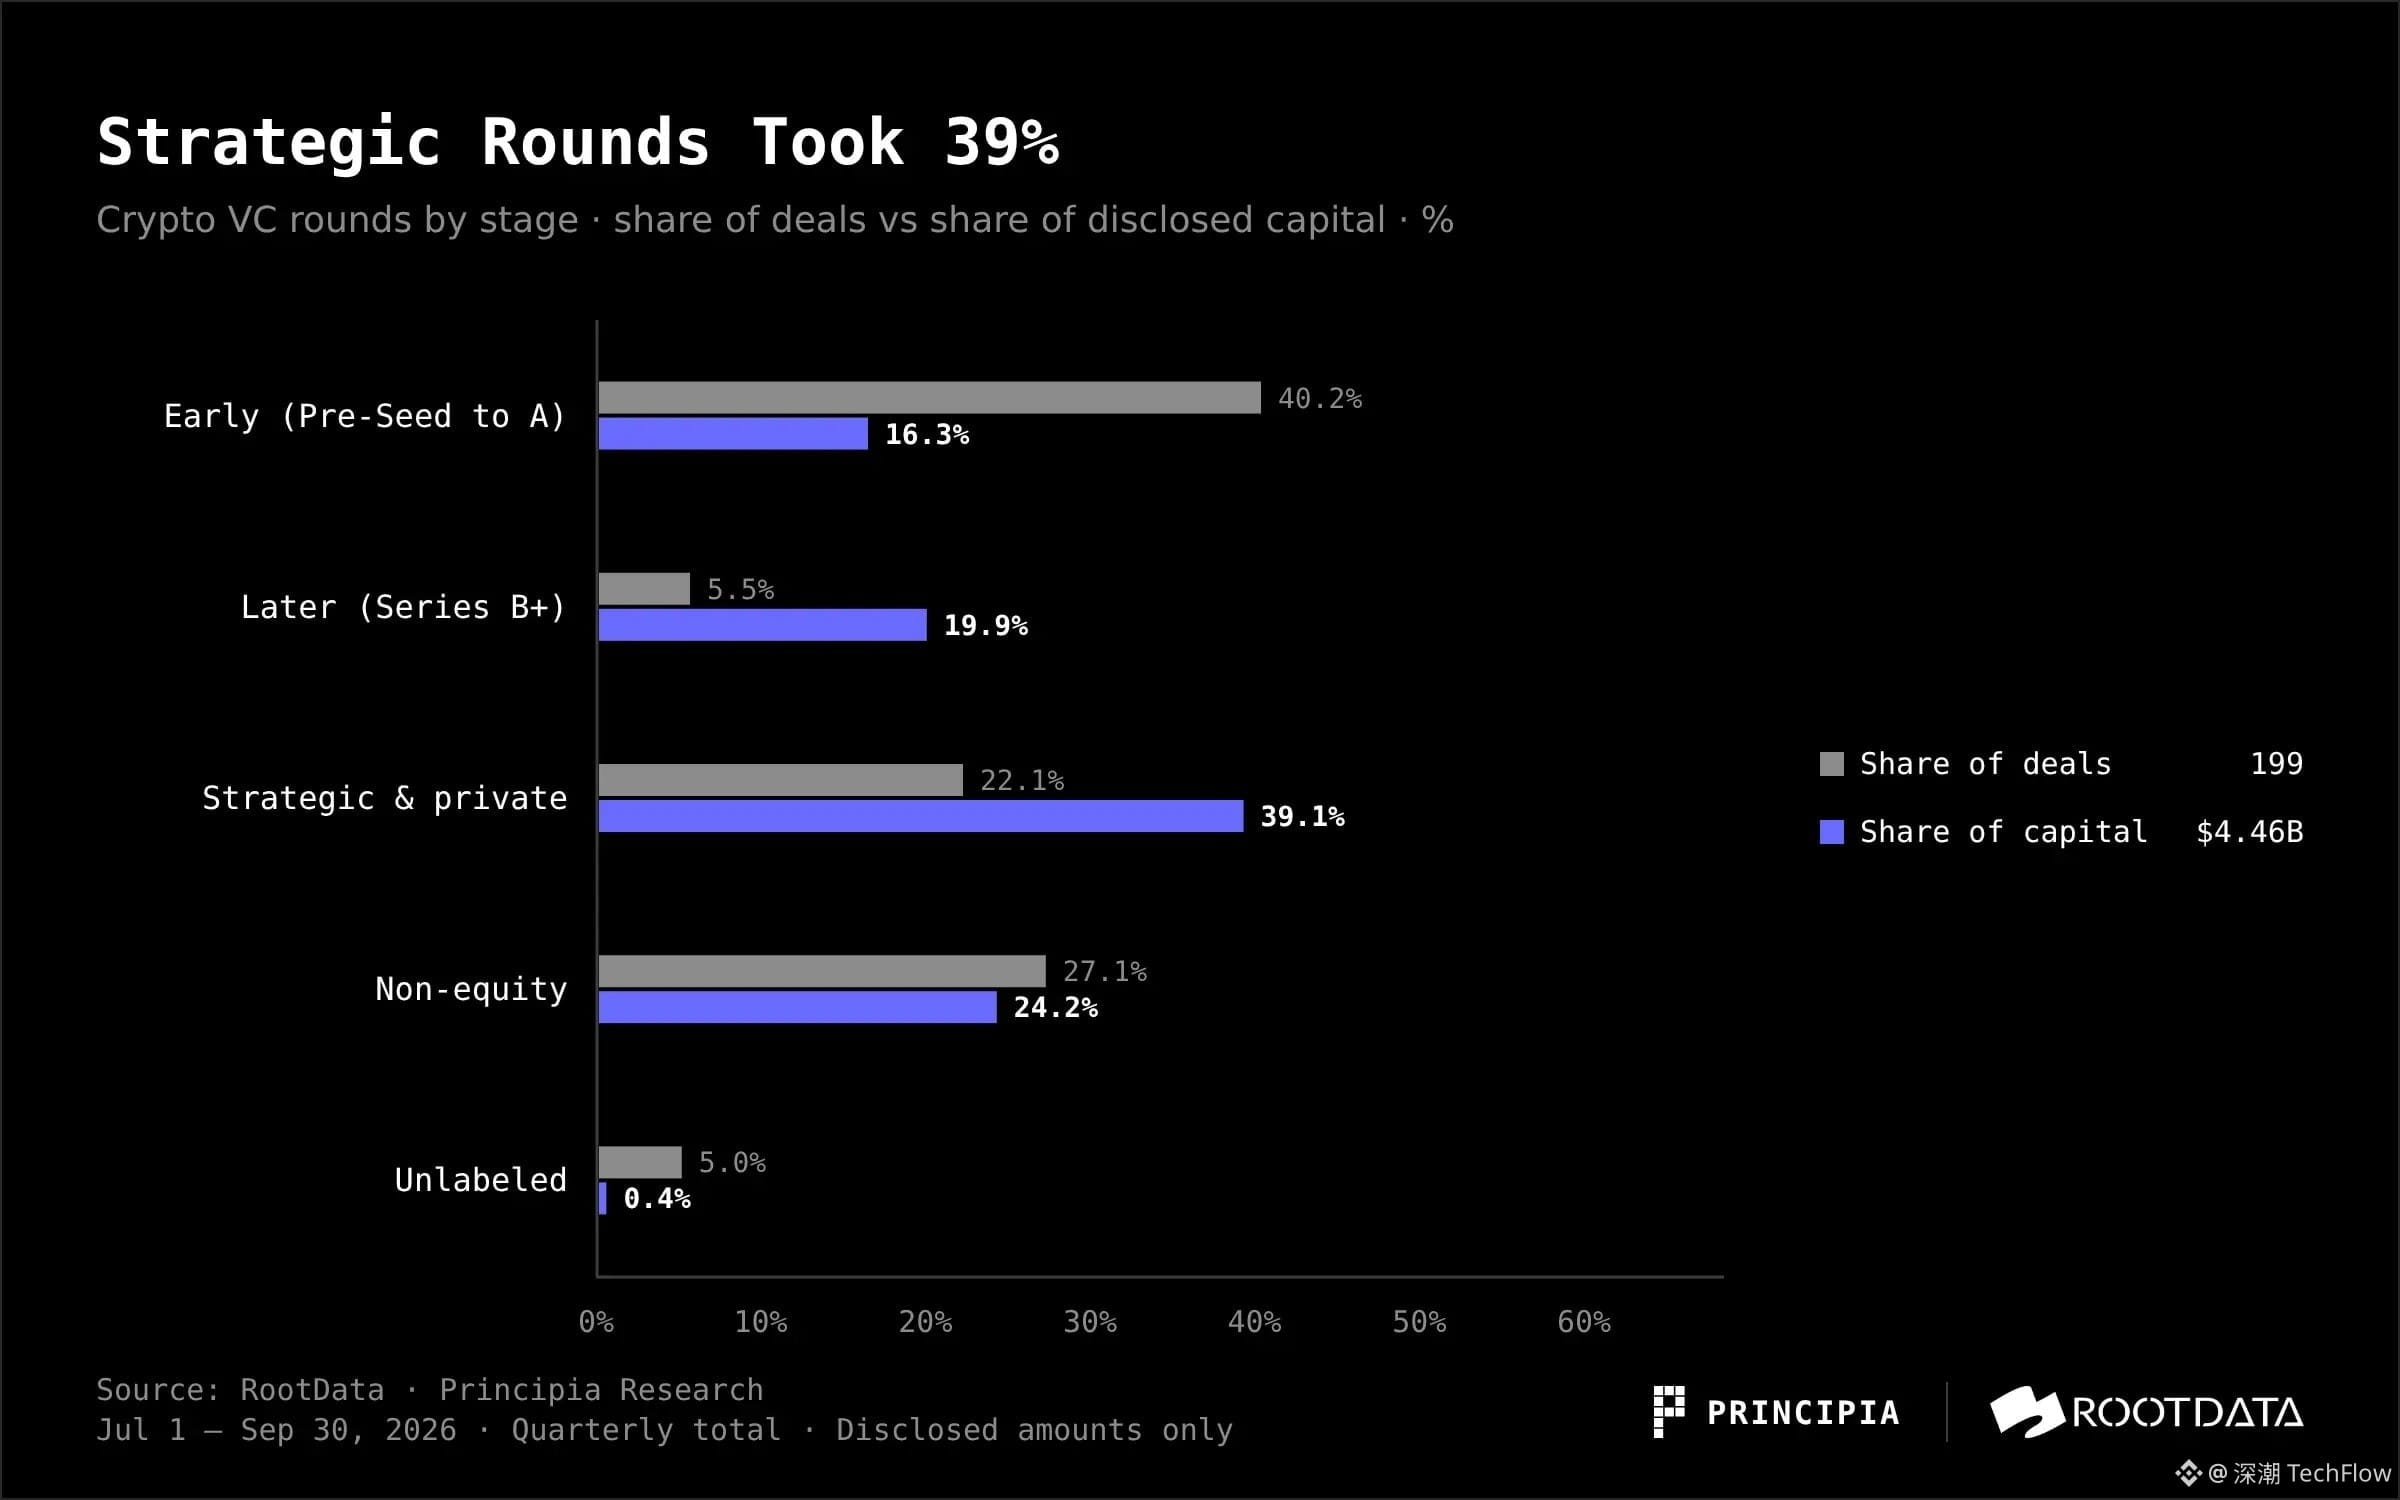
图:2026 年 Q3 加密融资各轮次笔数与已披露金额占比分布(图源:Principia Research & RootData)
早期轮依然最活跃,80 笔,占全部交易的四成,但在金额上只是配角:早期轮以外的交易拿走了约 84% 的已披露金额。
从单笔规模看,$2000 万至 $1 亿(不含 $1 亿)的中段交易本季有 25 笔、已披露合计约 $11.5 亿,高于二季度的 19 笔、约 $7.7 亿。
不过,本季这一区间中有 7 笔属于 OTC、债务融资、上市公司增发或并购;只看股权类,中段交易为 18 笔、约 $8.7 亿,笔数与二季度持平(18 笔、约 $7.3 亿),金额增长约 19%,且仍低于 2025 年三季度(31 笔、约 $10.3 亿)。
这不仅反映风险偏好下降,也与出资方的更替有关:部分加密原生投资机构已停止新投、清盘或转向 AI。2025 年 12 月,Shima Capital 被 SEC 起诉后,据报道创始人在致被投项目的内部邮件中宣布离任,并对基金进行有序清盘。
2026 年 6 月,Arbitrum DAO 旗下的游戏投资计划 AGV 提出停止新投、只管理现有组合,提案于 7 月初获通过,约 1.437 亿枚 ARB 将分批退回 DAO 金库。
10 月,Deus X Capital 停止运营,将于 2027 年 1 月 31 日正式清算,CEO Tim Grant 转任 AI 公司 TensorX 的 CEO。
同月底,专注稳定币基础设施的 Verda Ventures 因创始人加入 Tether,停止投资新项目,转为只服务现有组合。
与此同时,传统金融与战略资本在补位。Citadel Securities 以 $200 亿估值向 Crypto.com 投资 $4 亿。
Nasdaq 旗下 Nasdaq Ventures 同意向 Kraken 母公司 Payward 投资 $1 亿,据 Bloomberg 报道对应估值约 $210 亿。
1789 Capital 领投 Polymarket 一轮约 $10 亿的融资,出资约 $3 亿,估值 $210 亿。
Tiger Global 领投 Augustus $1.8 亿的 B 轮;SBI Holdings 领投 EDX Markets $7600 万的 C 轮,并领投 Gauntlet $1.25 亿的 C 轮。
这些资金投向的是牌照、清算和交易入口等更确定和合规的地方,而非新的叙事。
赛道:资金在买“金融管道”
按 RootData 的主标签,CeFi 本季 31 笔,拿走 $14.4 亿,占已披露金额的 32%,排名第一。DeFi 51 笔、笔数最多,却只拿到 $3.7 亿,占 8%。
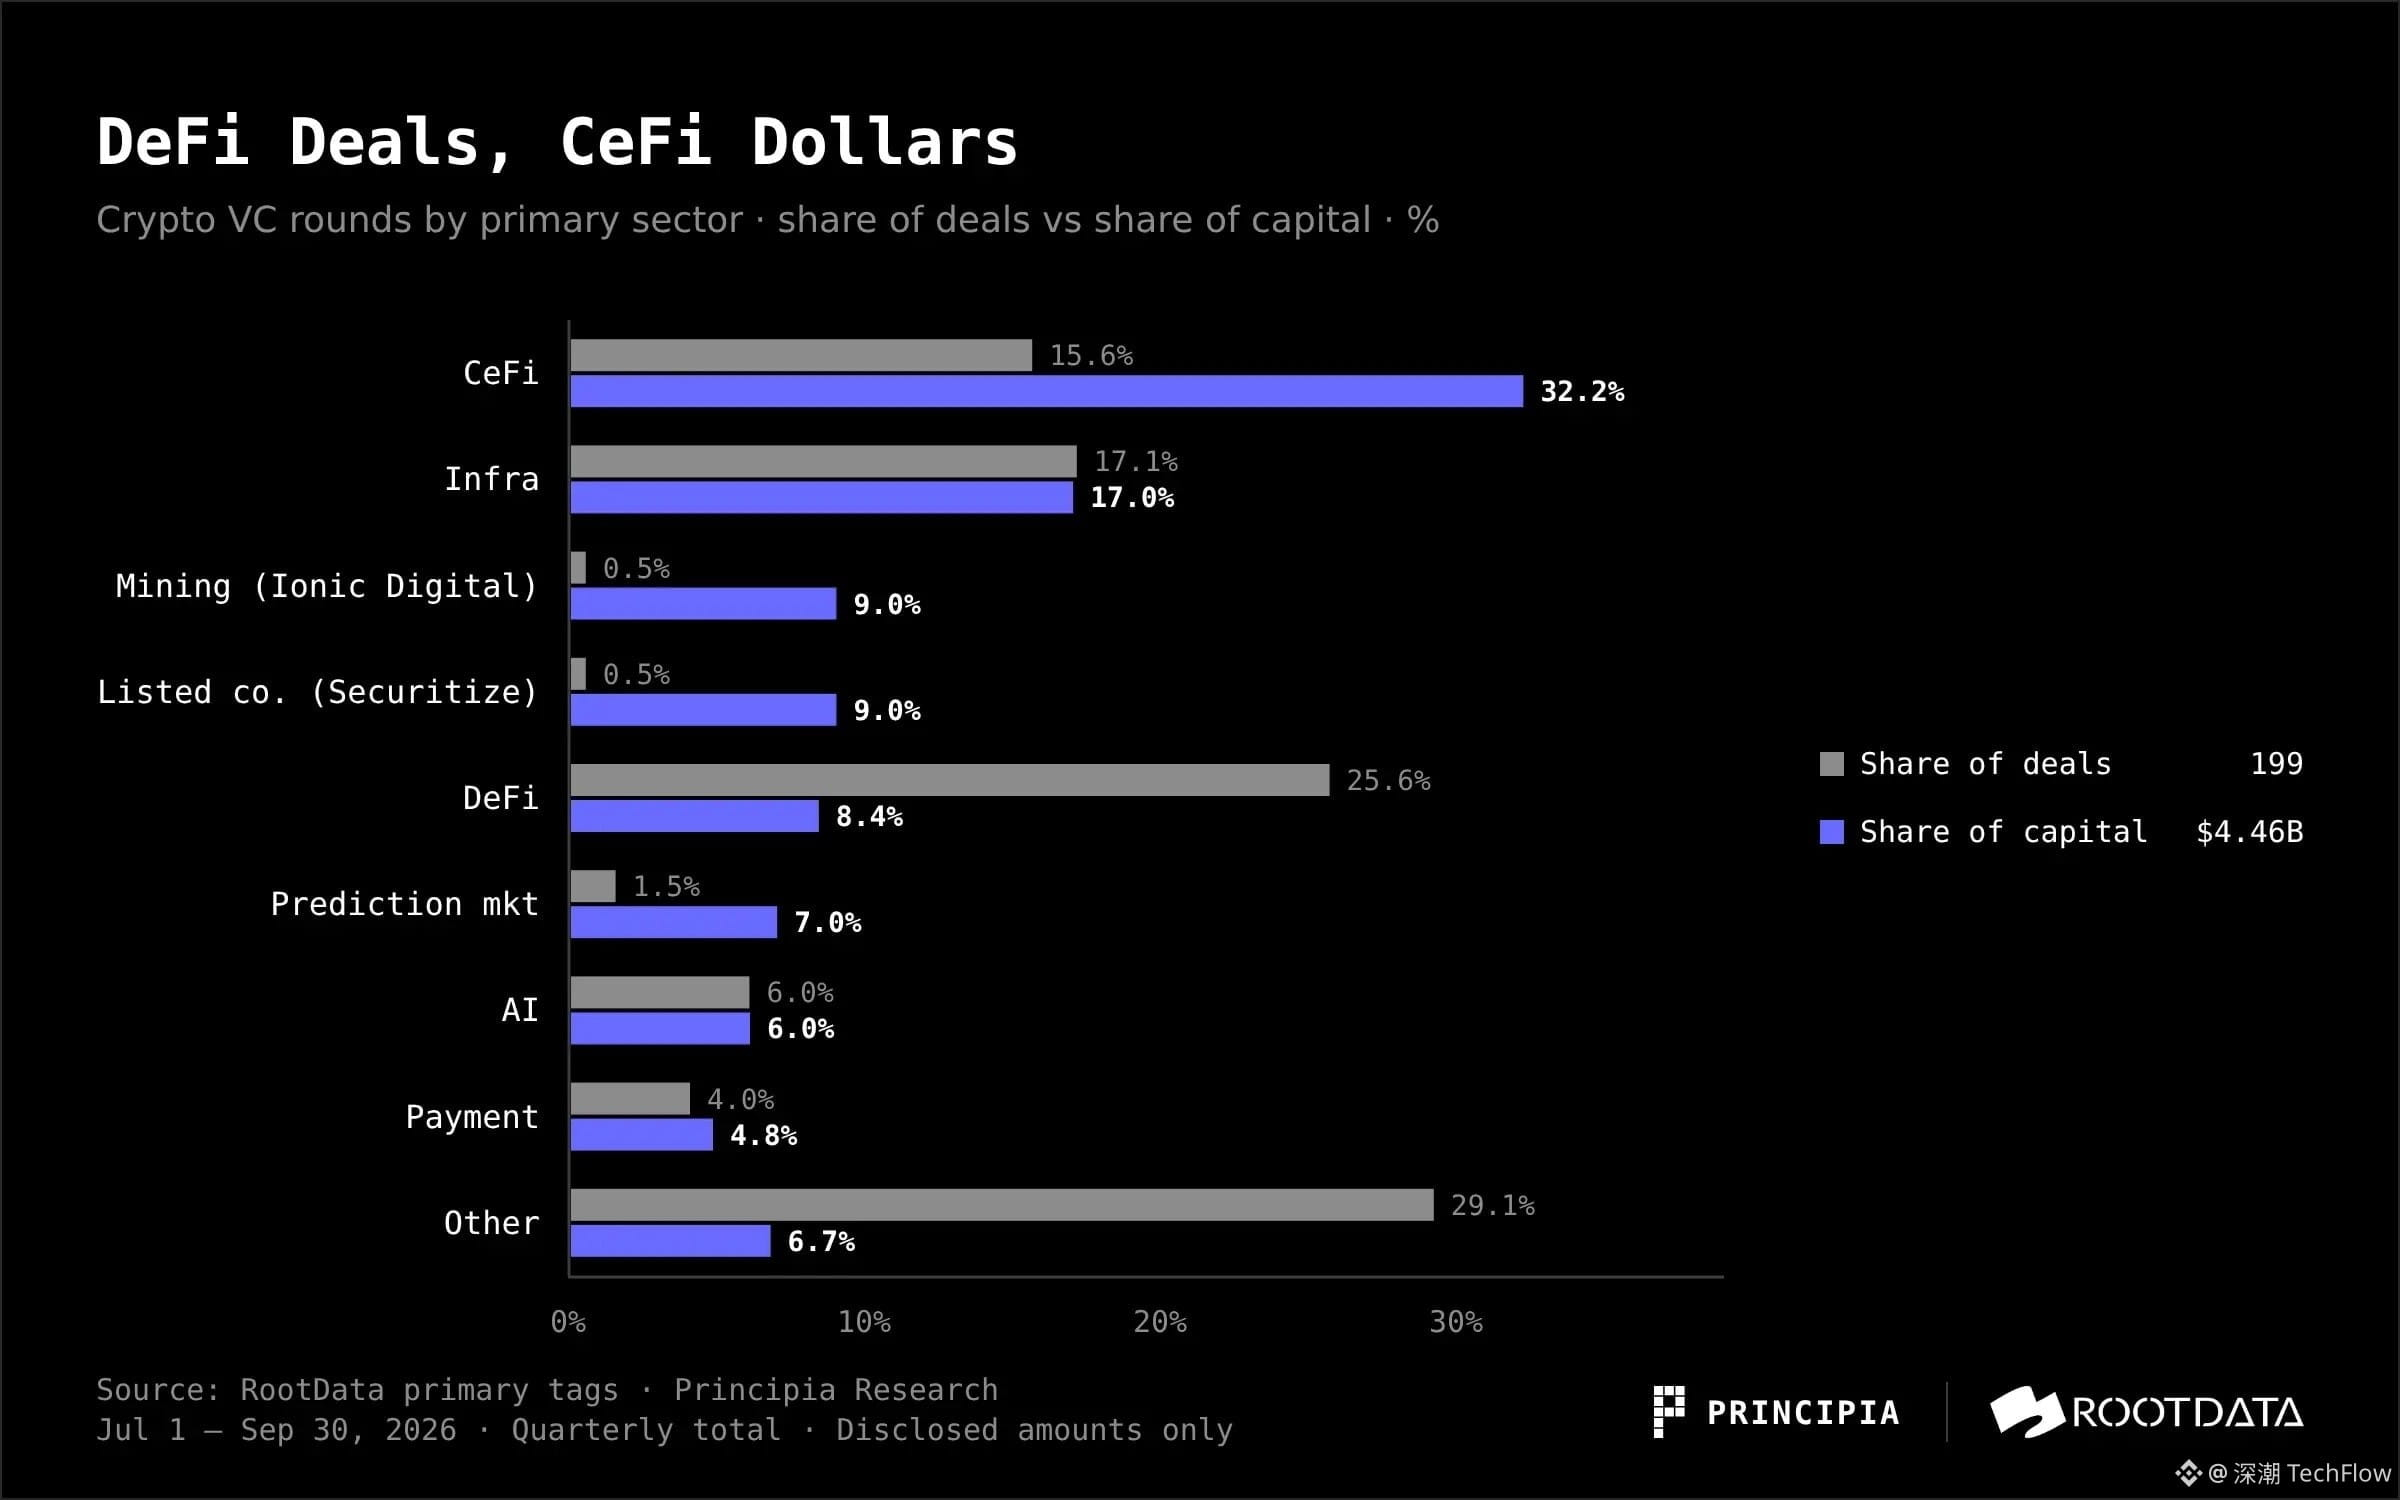
图:2026 年 Q3 加密融资按主赛道划分的笔数与金额占比(图源:Principia Research & RootData)
CeFi 的大单几乎都是交易、经纪和清算入口:Crypto.com、Kraken、Augustus、Alpaca、EDX Markets。
Infra 排名第二,34 笔、$7.6 亿,代表是 Ripple(Ripple Prime $2.75 亿高级无担保票据)、Prime Intellect 和 Gauntlet。
另有两笔 $4 亿的单笔交易各自撑起一个标签:比特币矿企 Ionic Digital,以及通过 SPAC 在纽交所上市的 Securitize。
DeFi 金额偏低,部分原因在于披露不足:51 笔中只有 25 笔公开了金额。但即使考虑这一点,DeFi 也明显以小额、早期、协议向的交易为主。消费类几乎空窗:游戏主标签只有 3 笔、约 $590 万。
仅由加密原生资本参与的交易金额减少近六成
仅由加密原生资本参与的交易,本季已披露金额从上一季的 $25.7 亿降至 $10.5 亿,占比从 44% 降至 24%;有传统金融或通用型资本参与的交易,占比则从 39% 升至 45%。
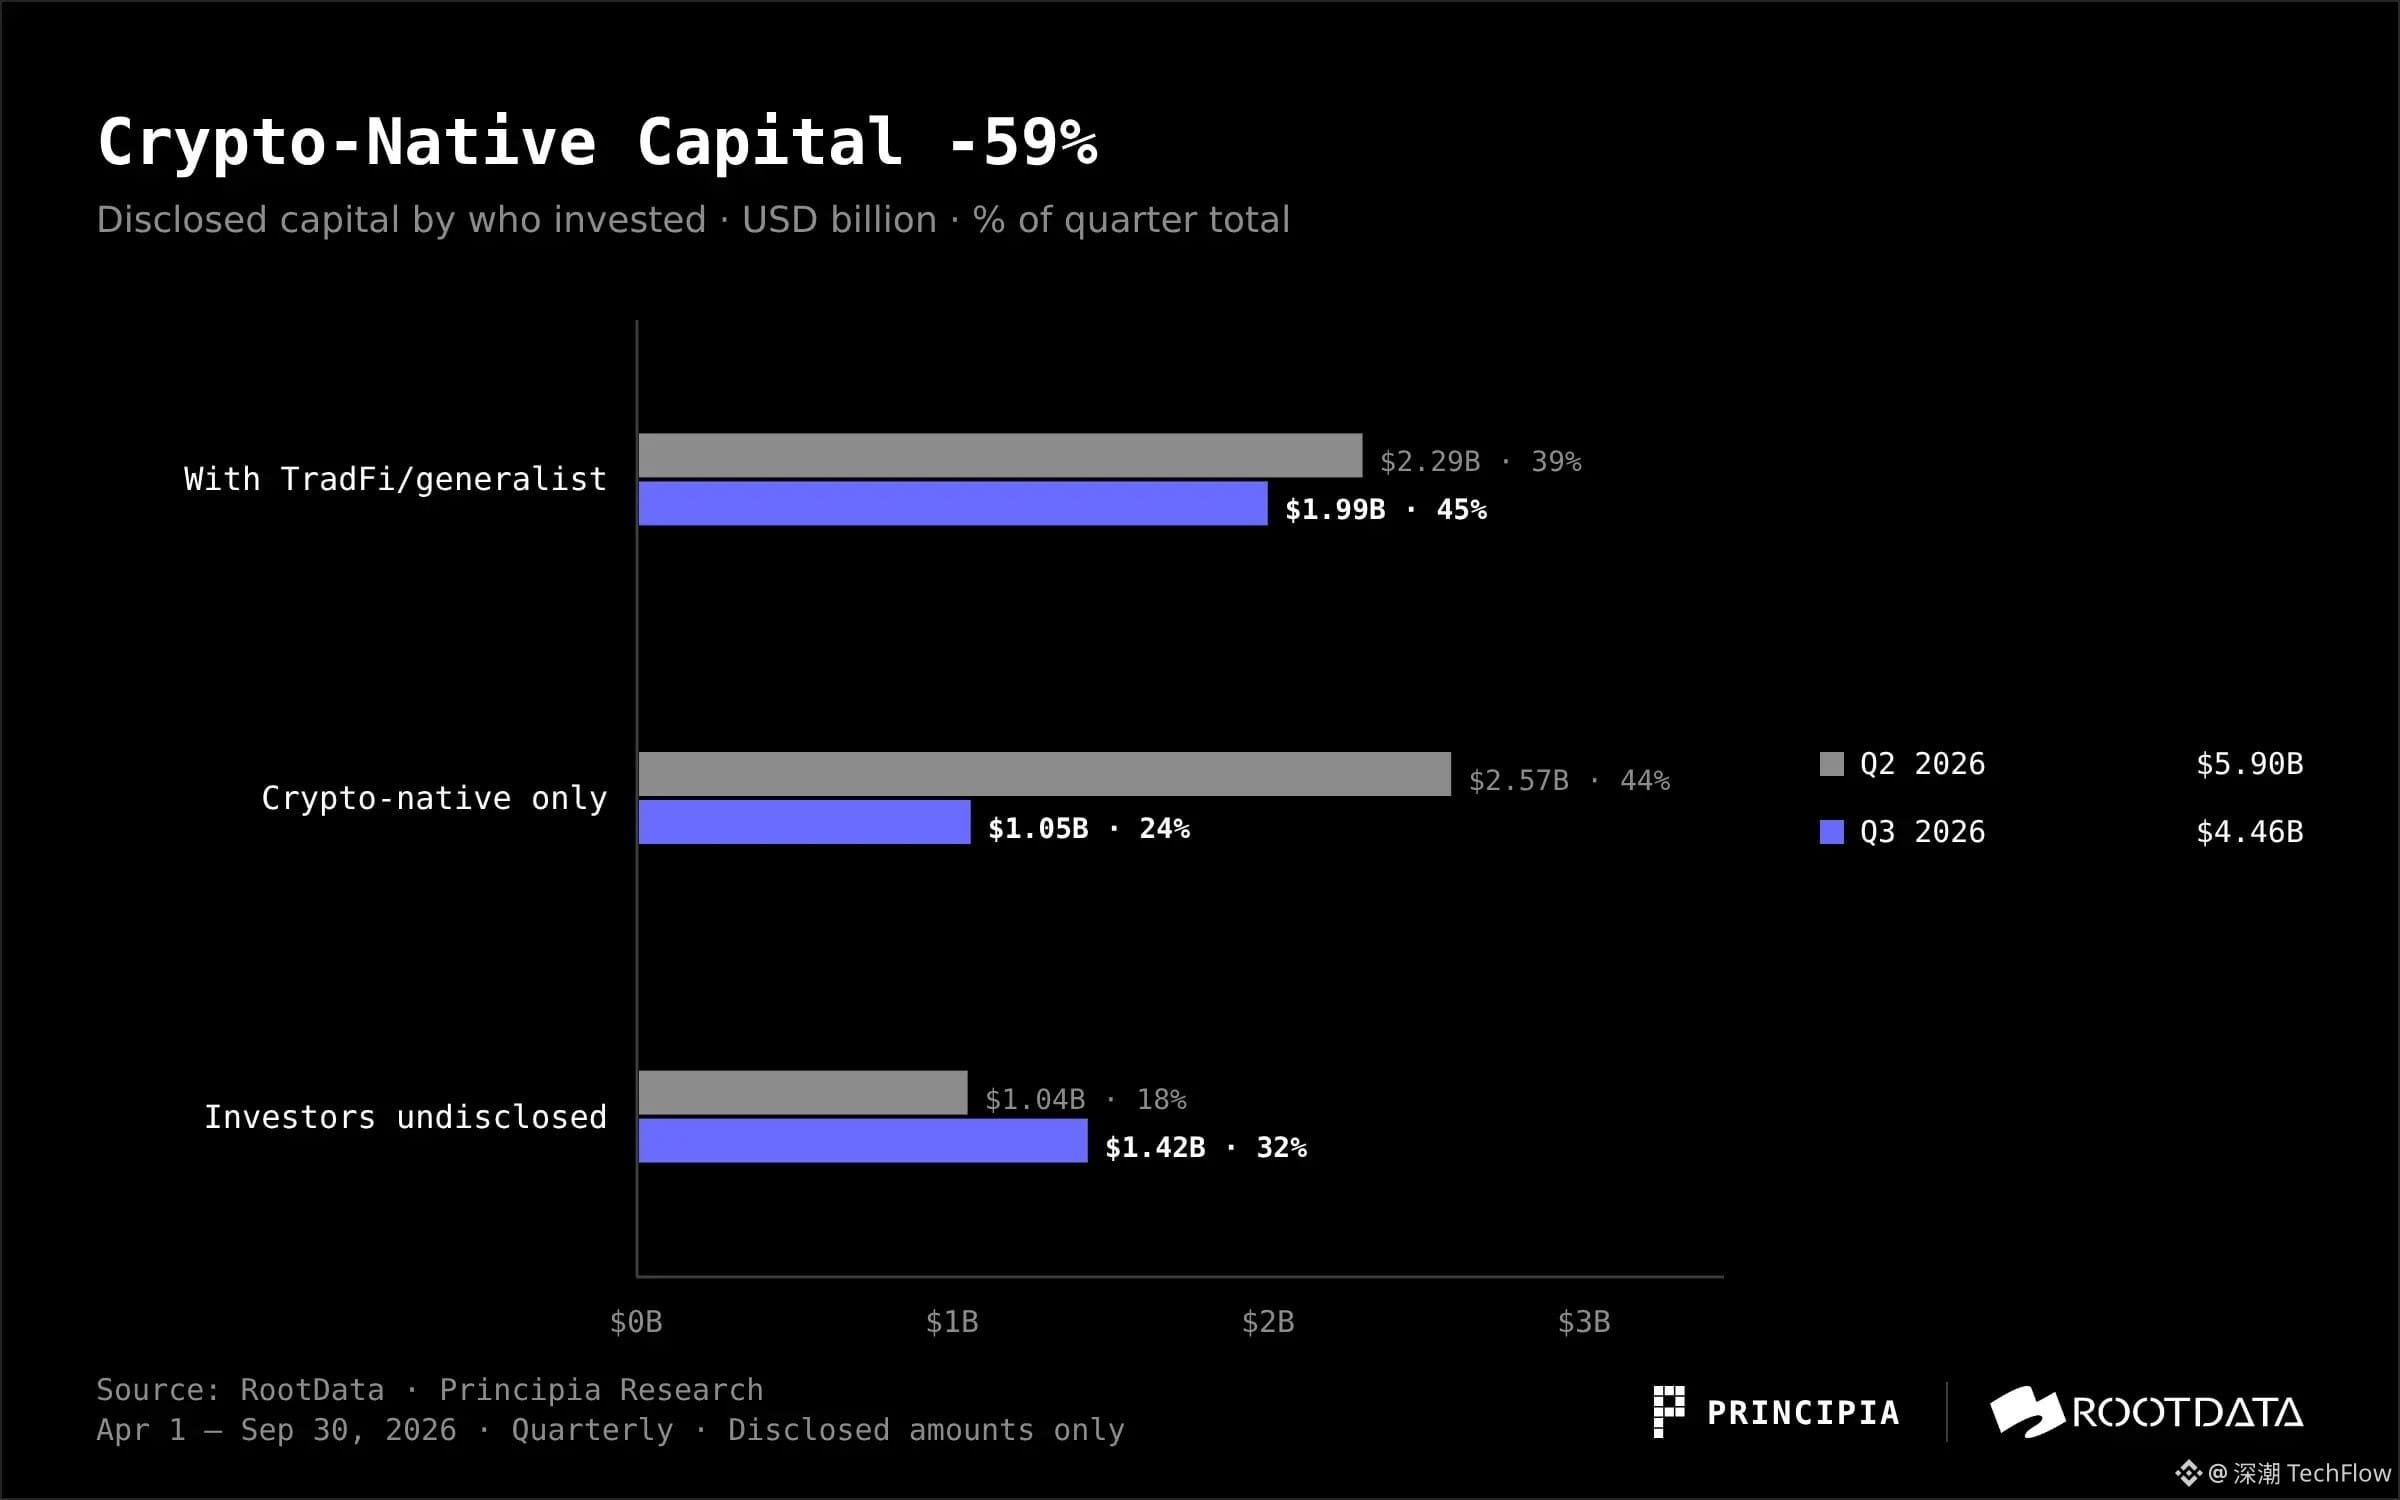
图:2026 年 Q2 与 Q3 加密原生资本及传统/通用型资本参与占比对比(图源:Principia Research & RootData)
“传统金融或通用型资本”指银行、交易所与市场基础设施、券商、资管、科技巨头、交易公司,以及综合型和金融科技型 VC。
加密原生资本在收缩,而本季最大的几笔交易背后是 Citadel Securities、Nasdaq、1789 Capital、Tiger Global、Peak XV、SBI、Intel Capital 和 ICONIQ。
按出现次数看,画面又有所不同。最活跃的是 YZi Labs 和 Coinbase Ventures,但两者以孵化和跟投为主,几乎不领投。
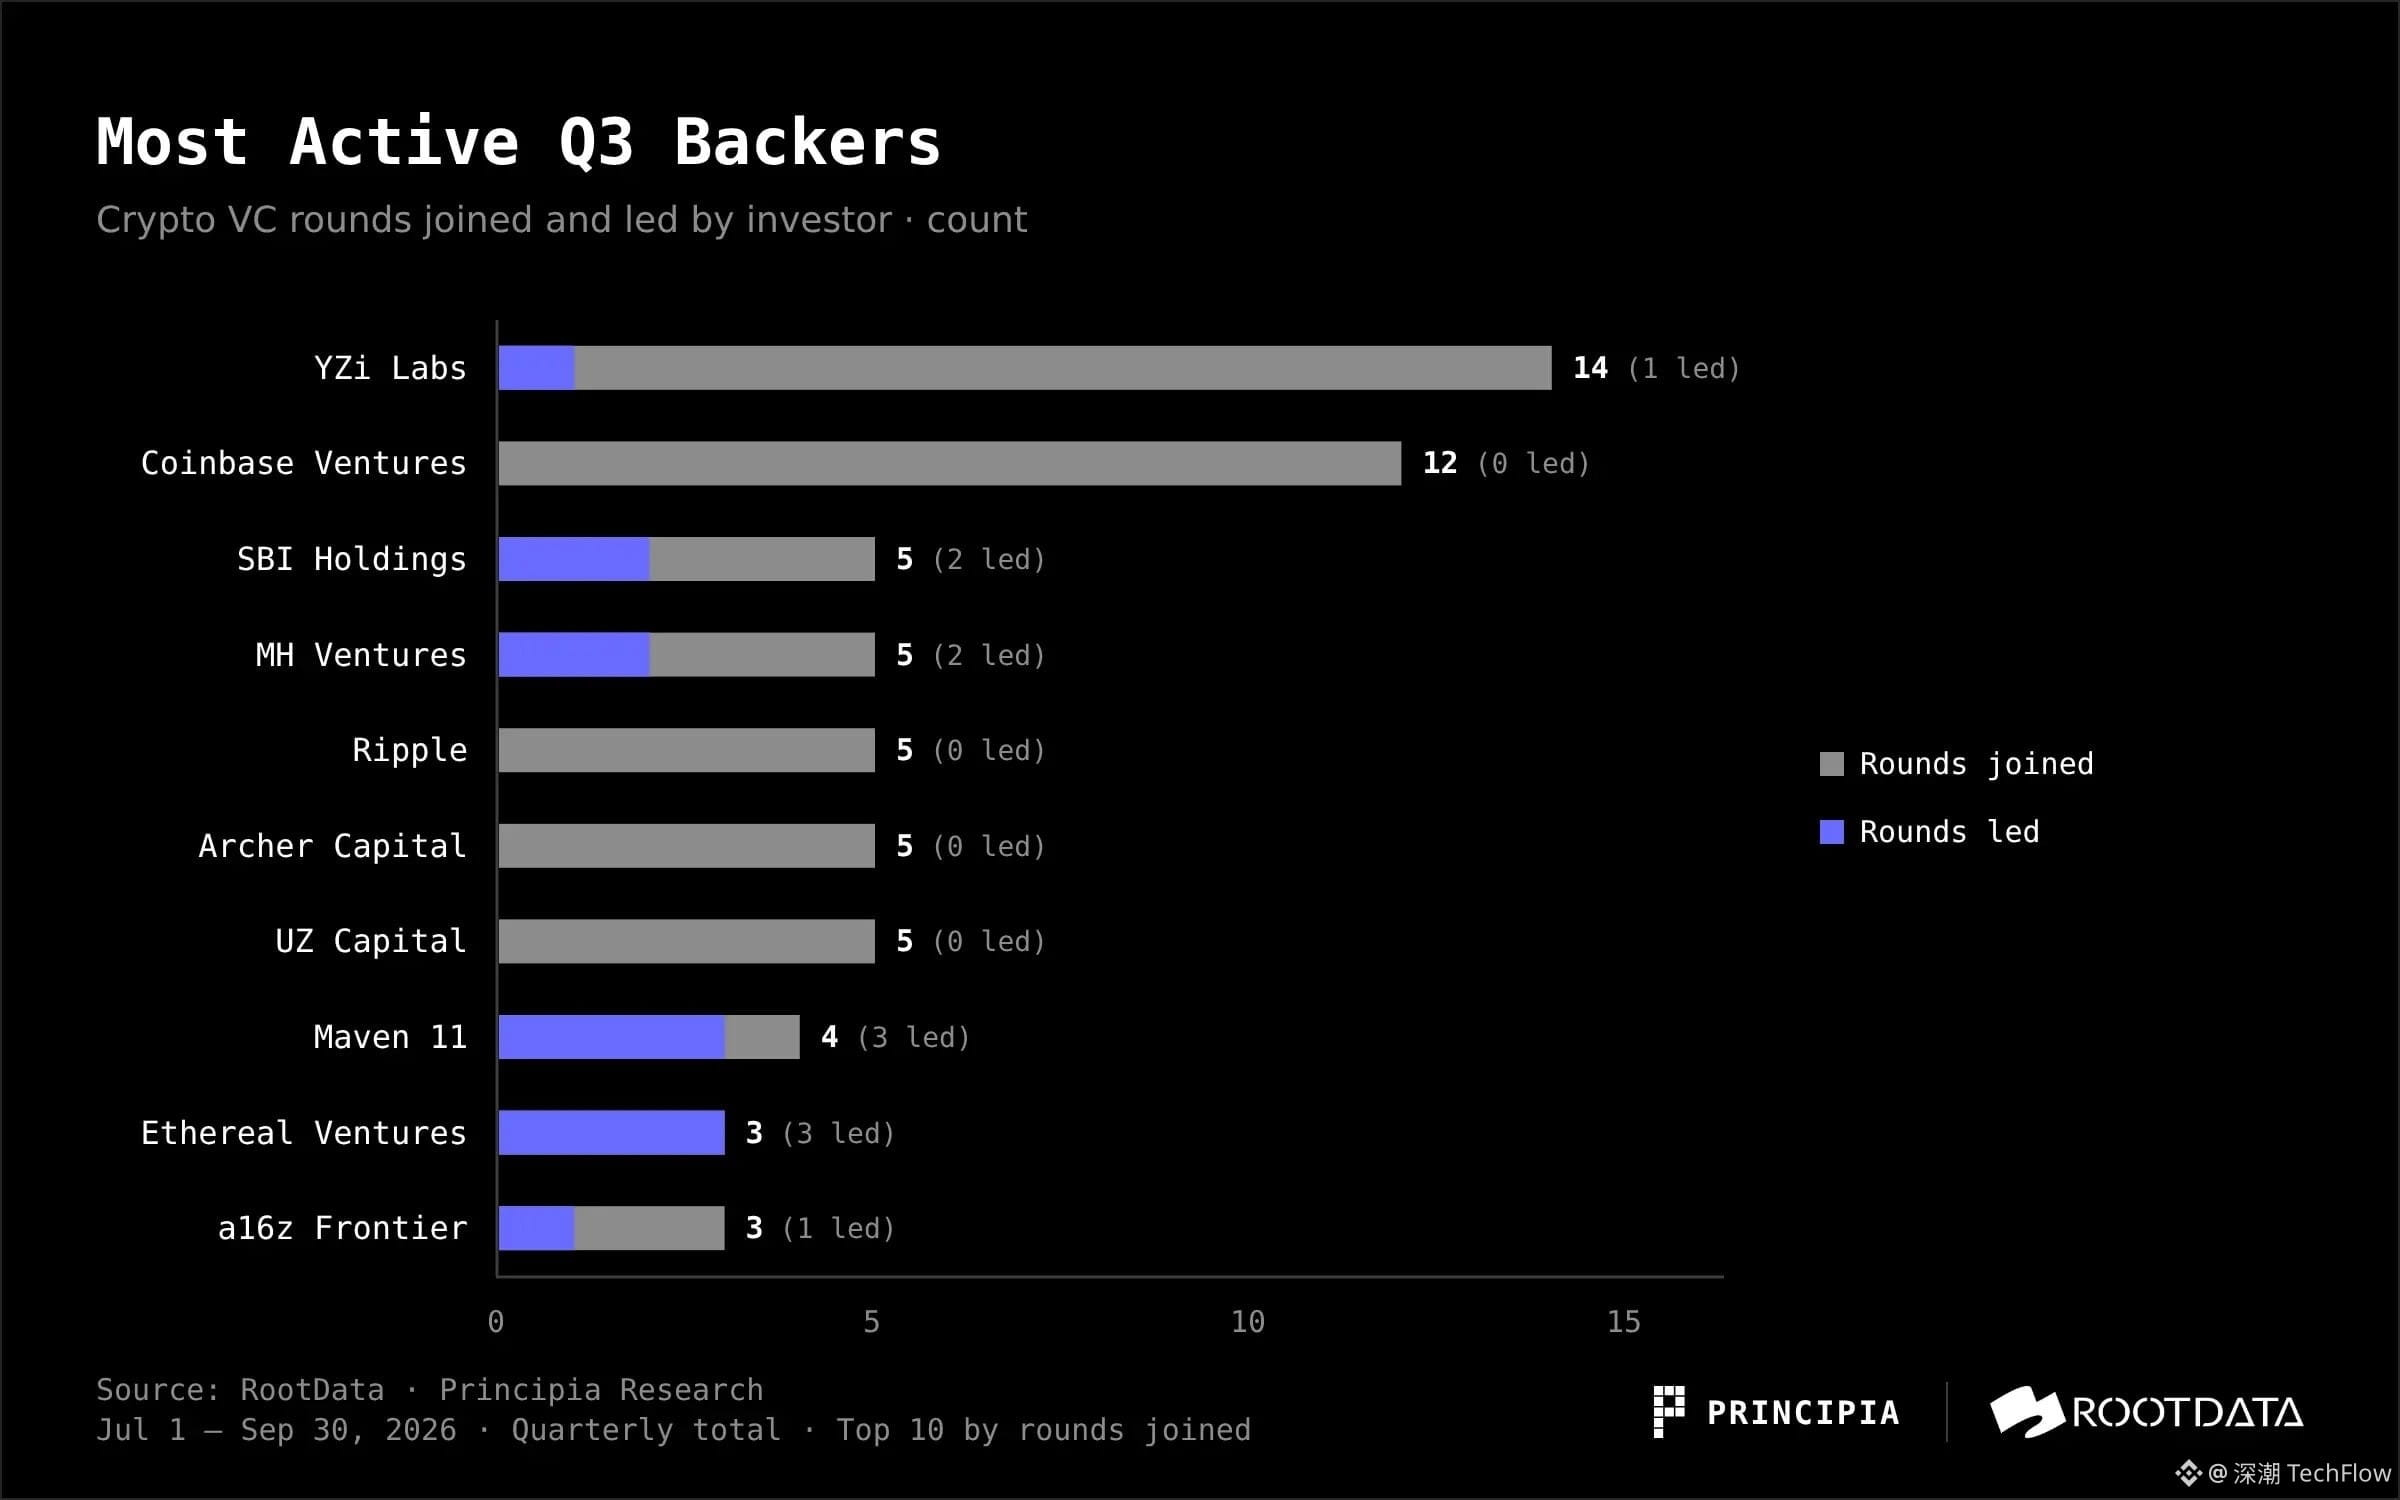
图:2026 年 Q3 最活跃加密投资机构参投与领投笔数排行(图源:Principia Research & RootData)
与二季度相比,主导者发生了变化。二季度最活跃的是 Coinbase Ventures(13 次)、Animoca Brands(12 次)和 a16z Frontier(原 a16z Crypto,8 次),Paradigm 也领投了 4 笔。
本季的定价权更多交给了上述传统金融机构。
新公司笔数多,老公司拿大钱
2021 年及以前成立的公司,本季 51 笔融资拿走 $23 亿,占已披露金额的一半以上。2025 年以后成立的新公司笔数最多,有 67 笔,却只拿到 $6.3 亿。
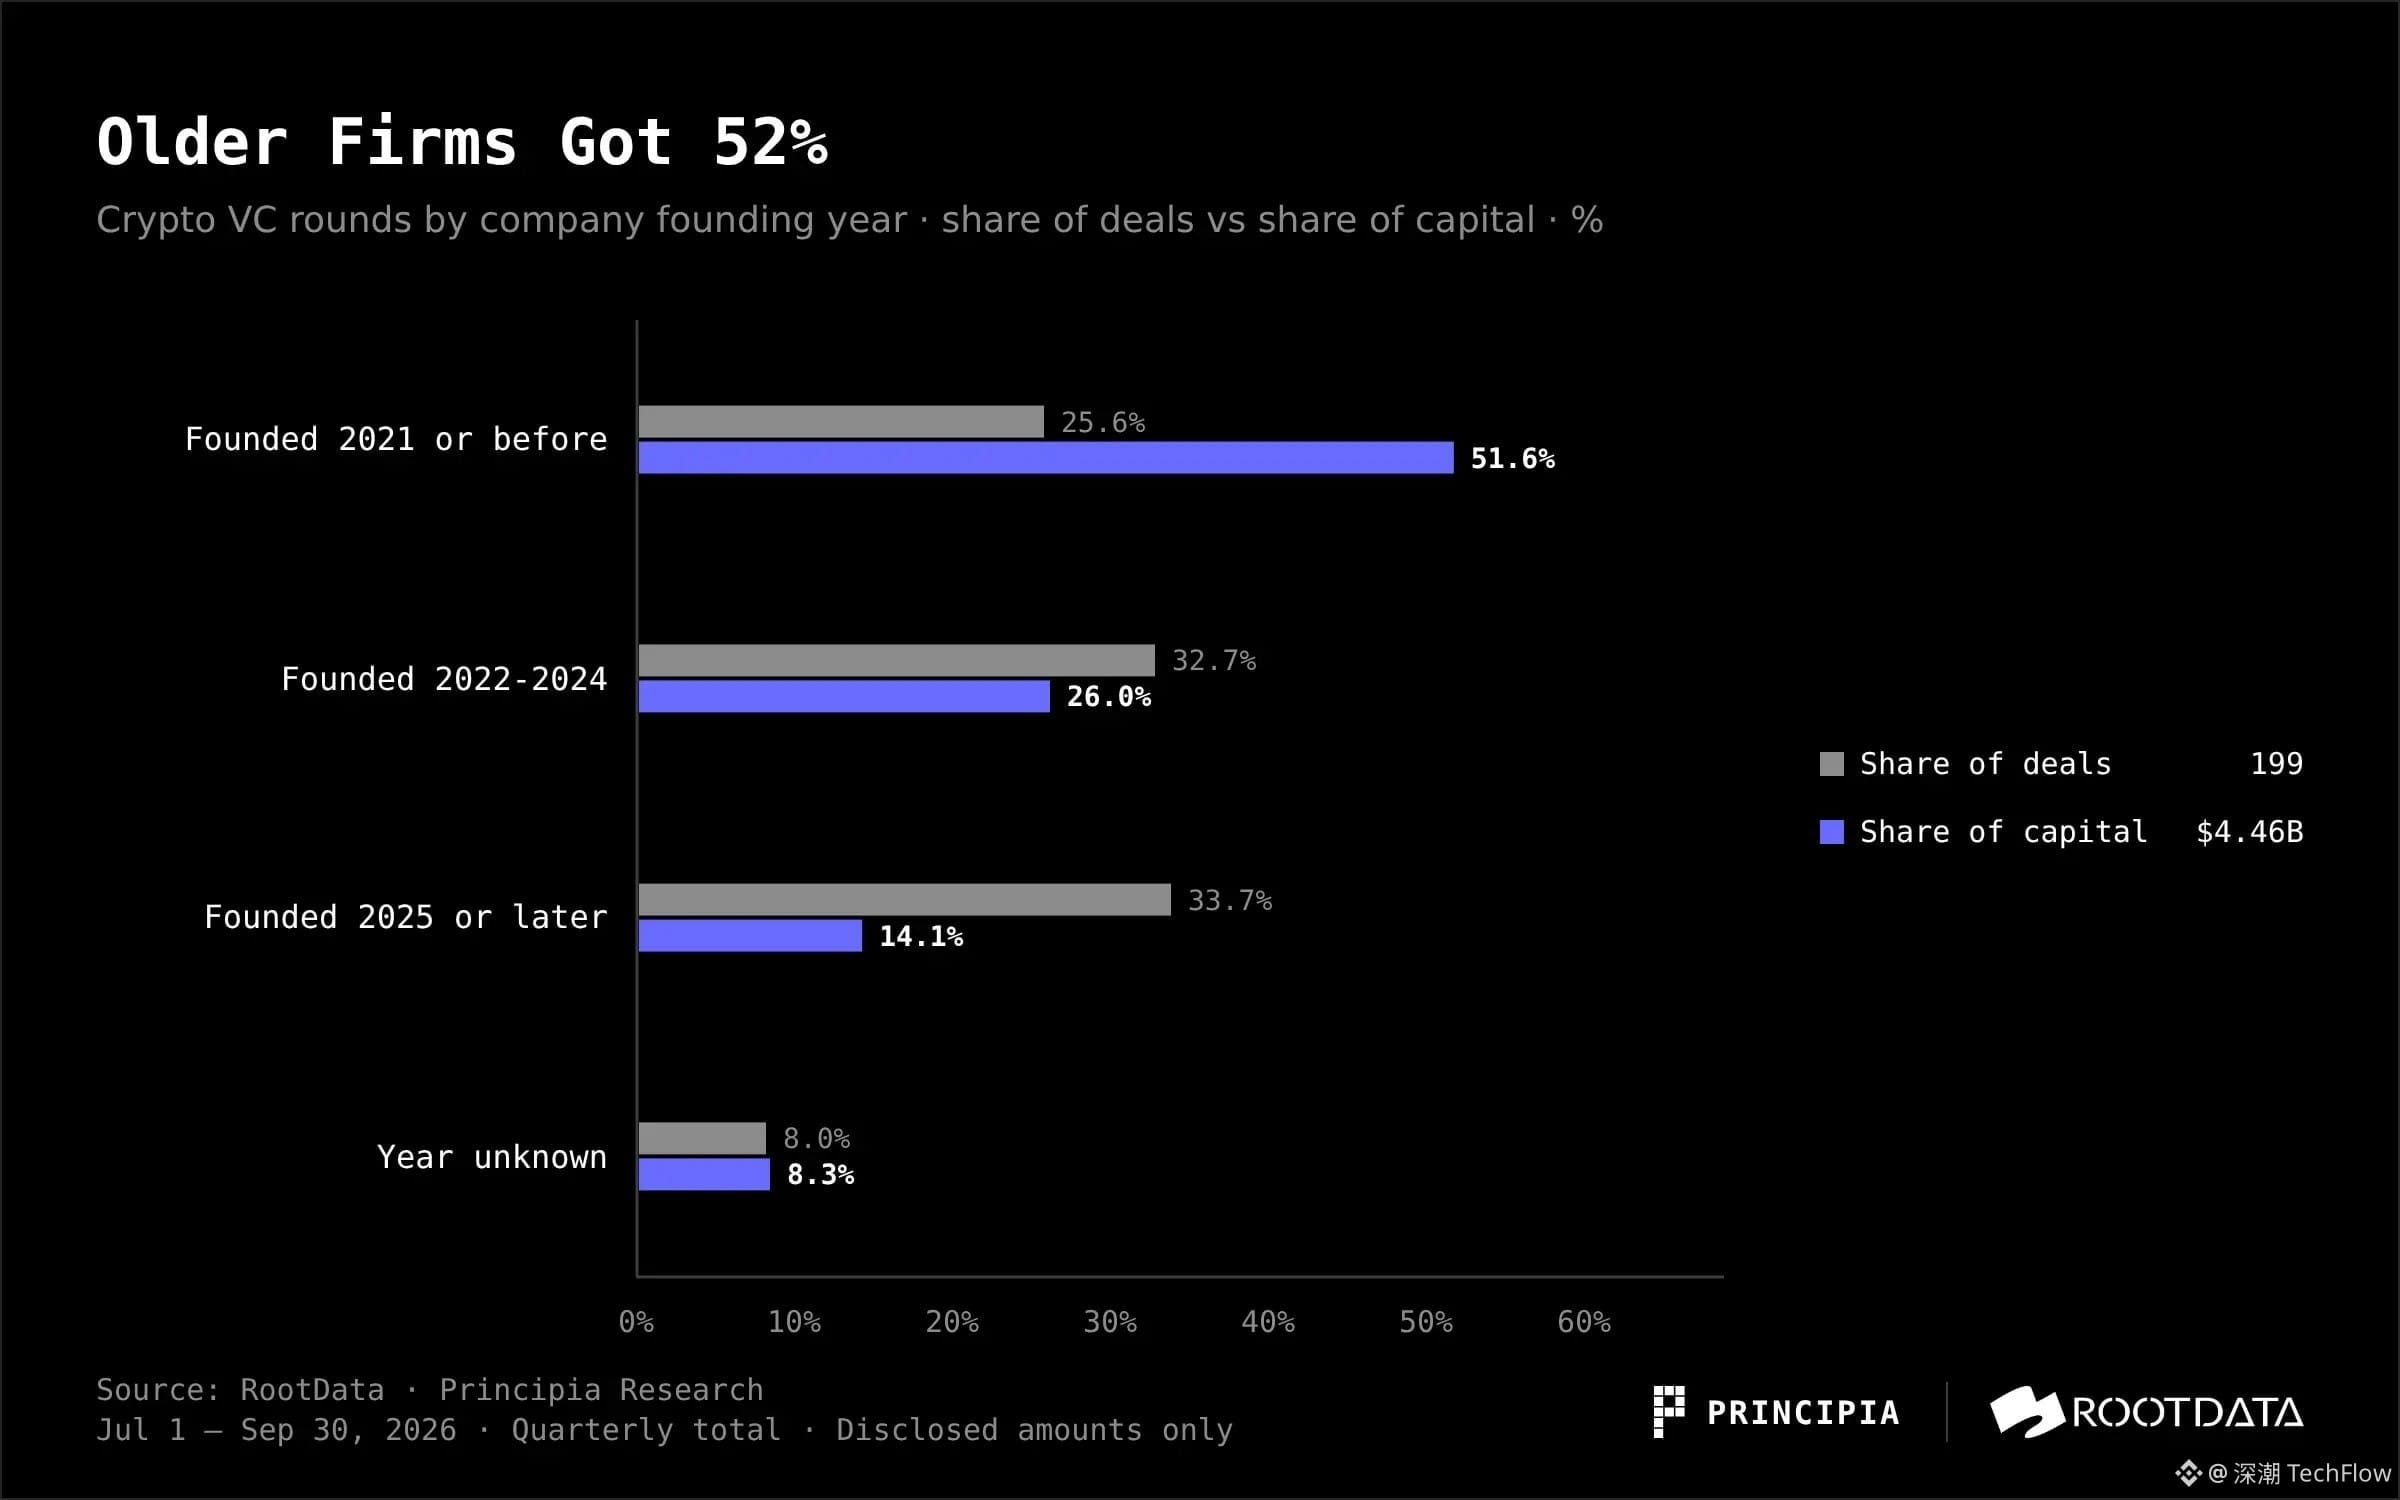
图:2026 年 Q3 融资项目按成立年份划分的笔数与金额占比(图源:Principia Research & RootData)
老公司拿大额融资的名单很熟悉:Crypto.com(2016 年成立)、Kraken(2011 年)、Ripple(2013 年)、Securitize(2017 年)。它们有收入、有牌照,也有可估值的业务,正好契合本季资金的偏好。
地域上仍然以美国主导
RootData 的国家字段只覆盖了 192 个项目中的 53 个(28%),对应 55 笔交易、$21.9 亿,约为全季已披露金额的一半。在这部分样本中,美国 28 笔、$15.2 亿;新加坡 10 笔、$4.44 亿,其中 Crypto.com 一笔就有 $4 亿。
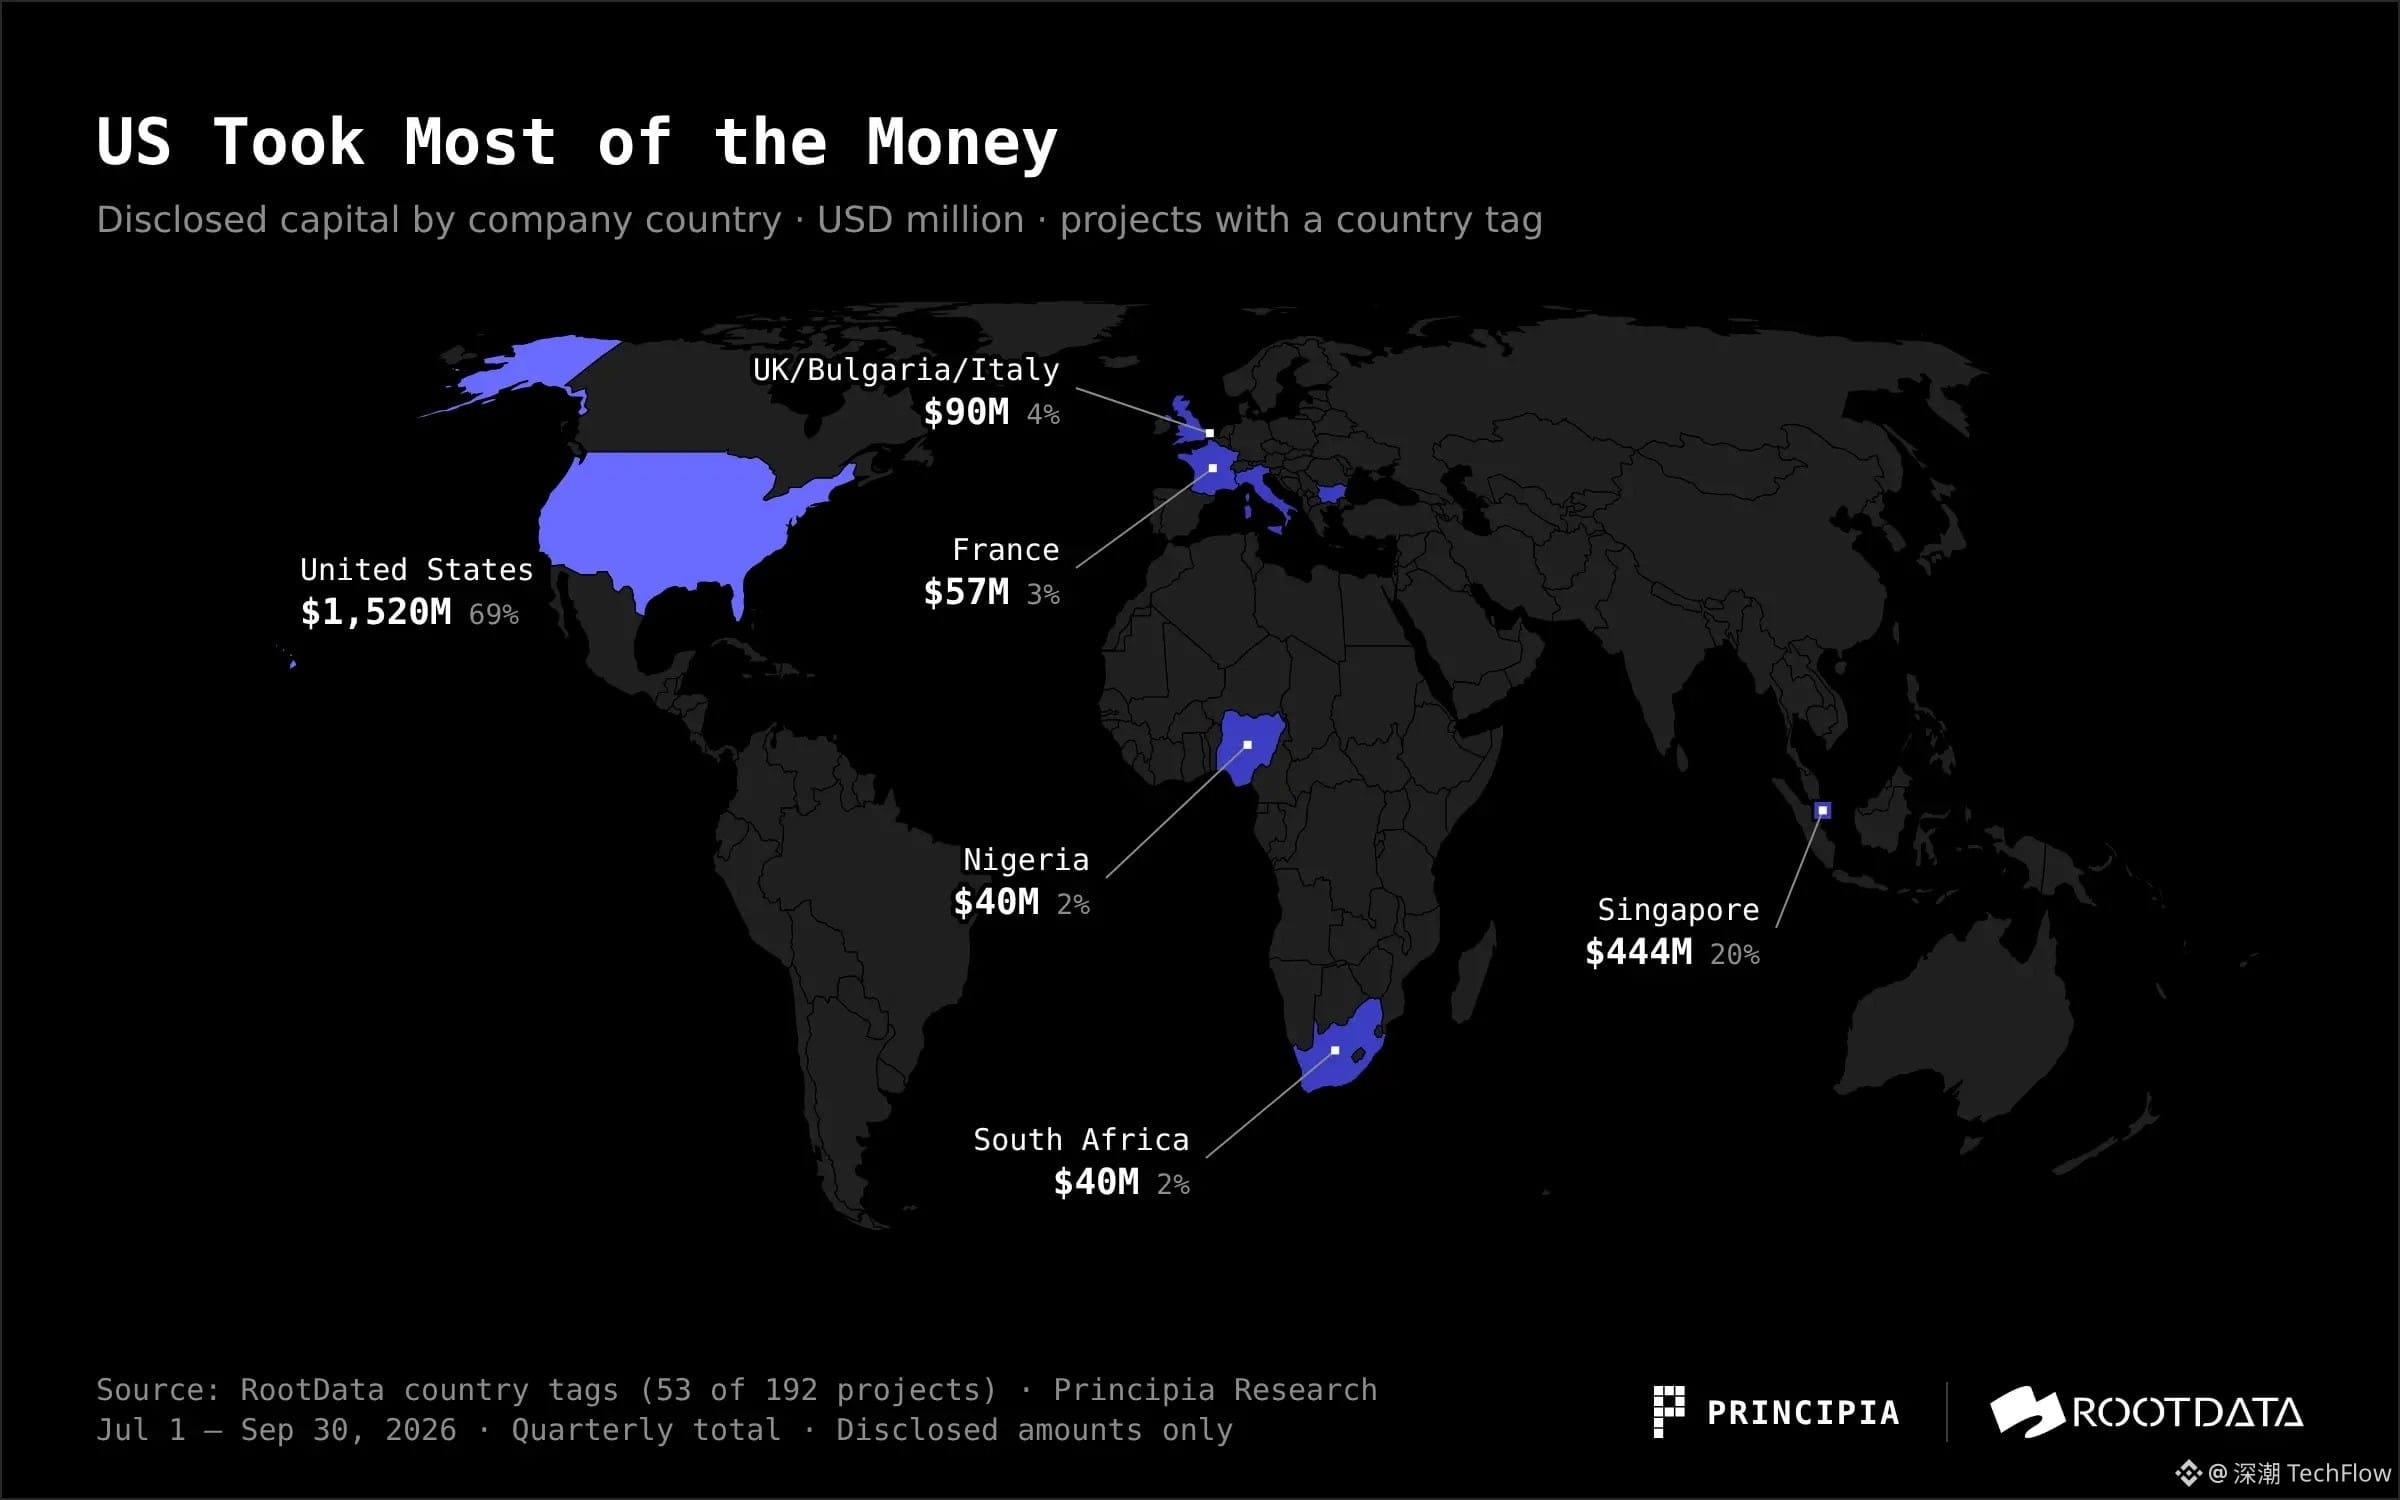
图:2026 年 Q3 已披露融资金额按项目所属国家/地区分布(图源:Principia Research & RootData)
其余国家都很零散。英国、保加利亚、意大利各计 $9000 万,法国 $5700 万,尼日利亚和南非各 $4000 万;香港 3 笔、日本 2 笔,金额都很小。
虽然覆盖率如此之低,但是仍可以说明资金仍高度集中在美国,亚洲的大额交易主要来自新加坡的交易所。
基金募资:下一轮弹药偏紧
一级市场能投多少,最终取决于基金能募到多少。据 Galaxy Research 统计,本季只有 3 只新的加密风险基金完成募资,合计约 $13 亿,新基金数量为 2019 年三季度以来最少。
按年化计算,今年募资约 $82 亿,略低于 2025 年的 $87.5 亿。今年以来的基金规模均值约 $3.86 亿,中位数只有 $7100 万:大多数新基金规模不大,少数大基金拉高了均值。
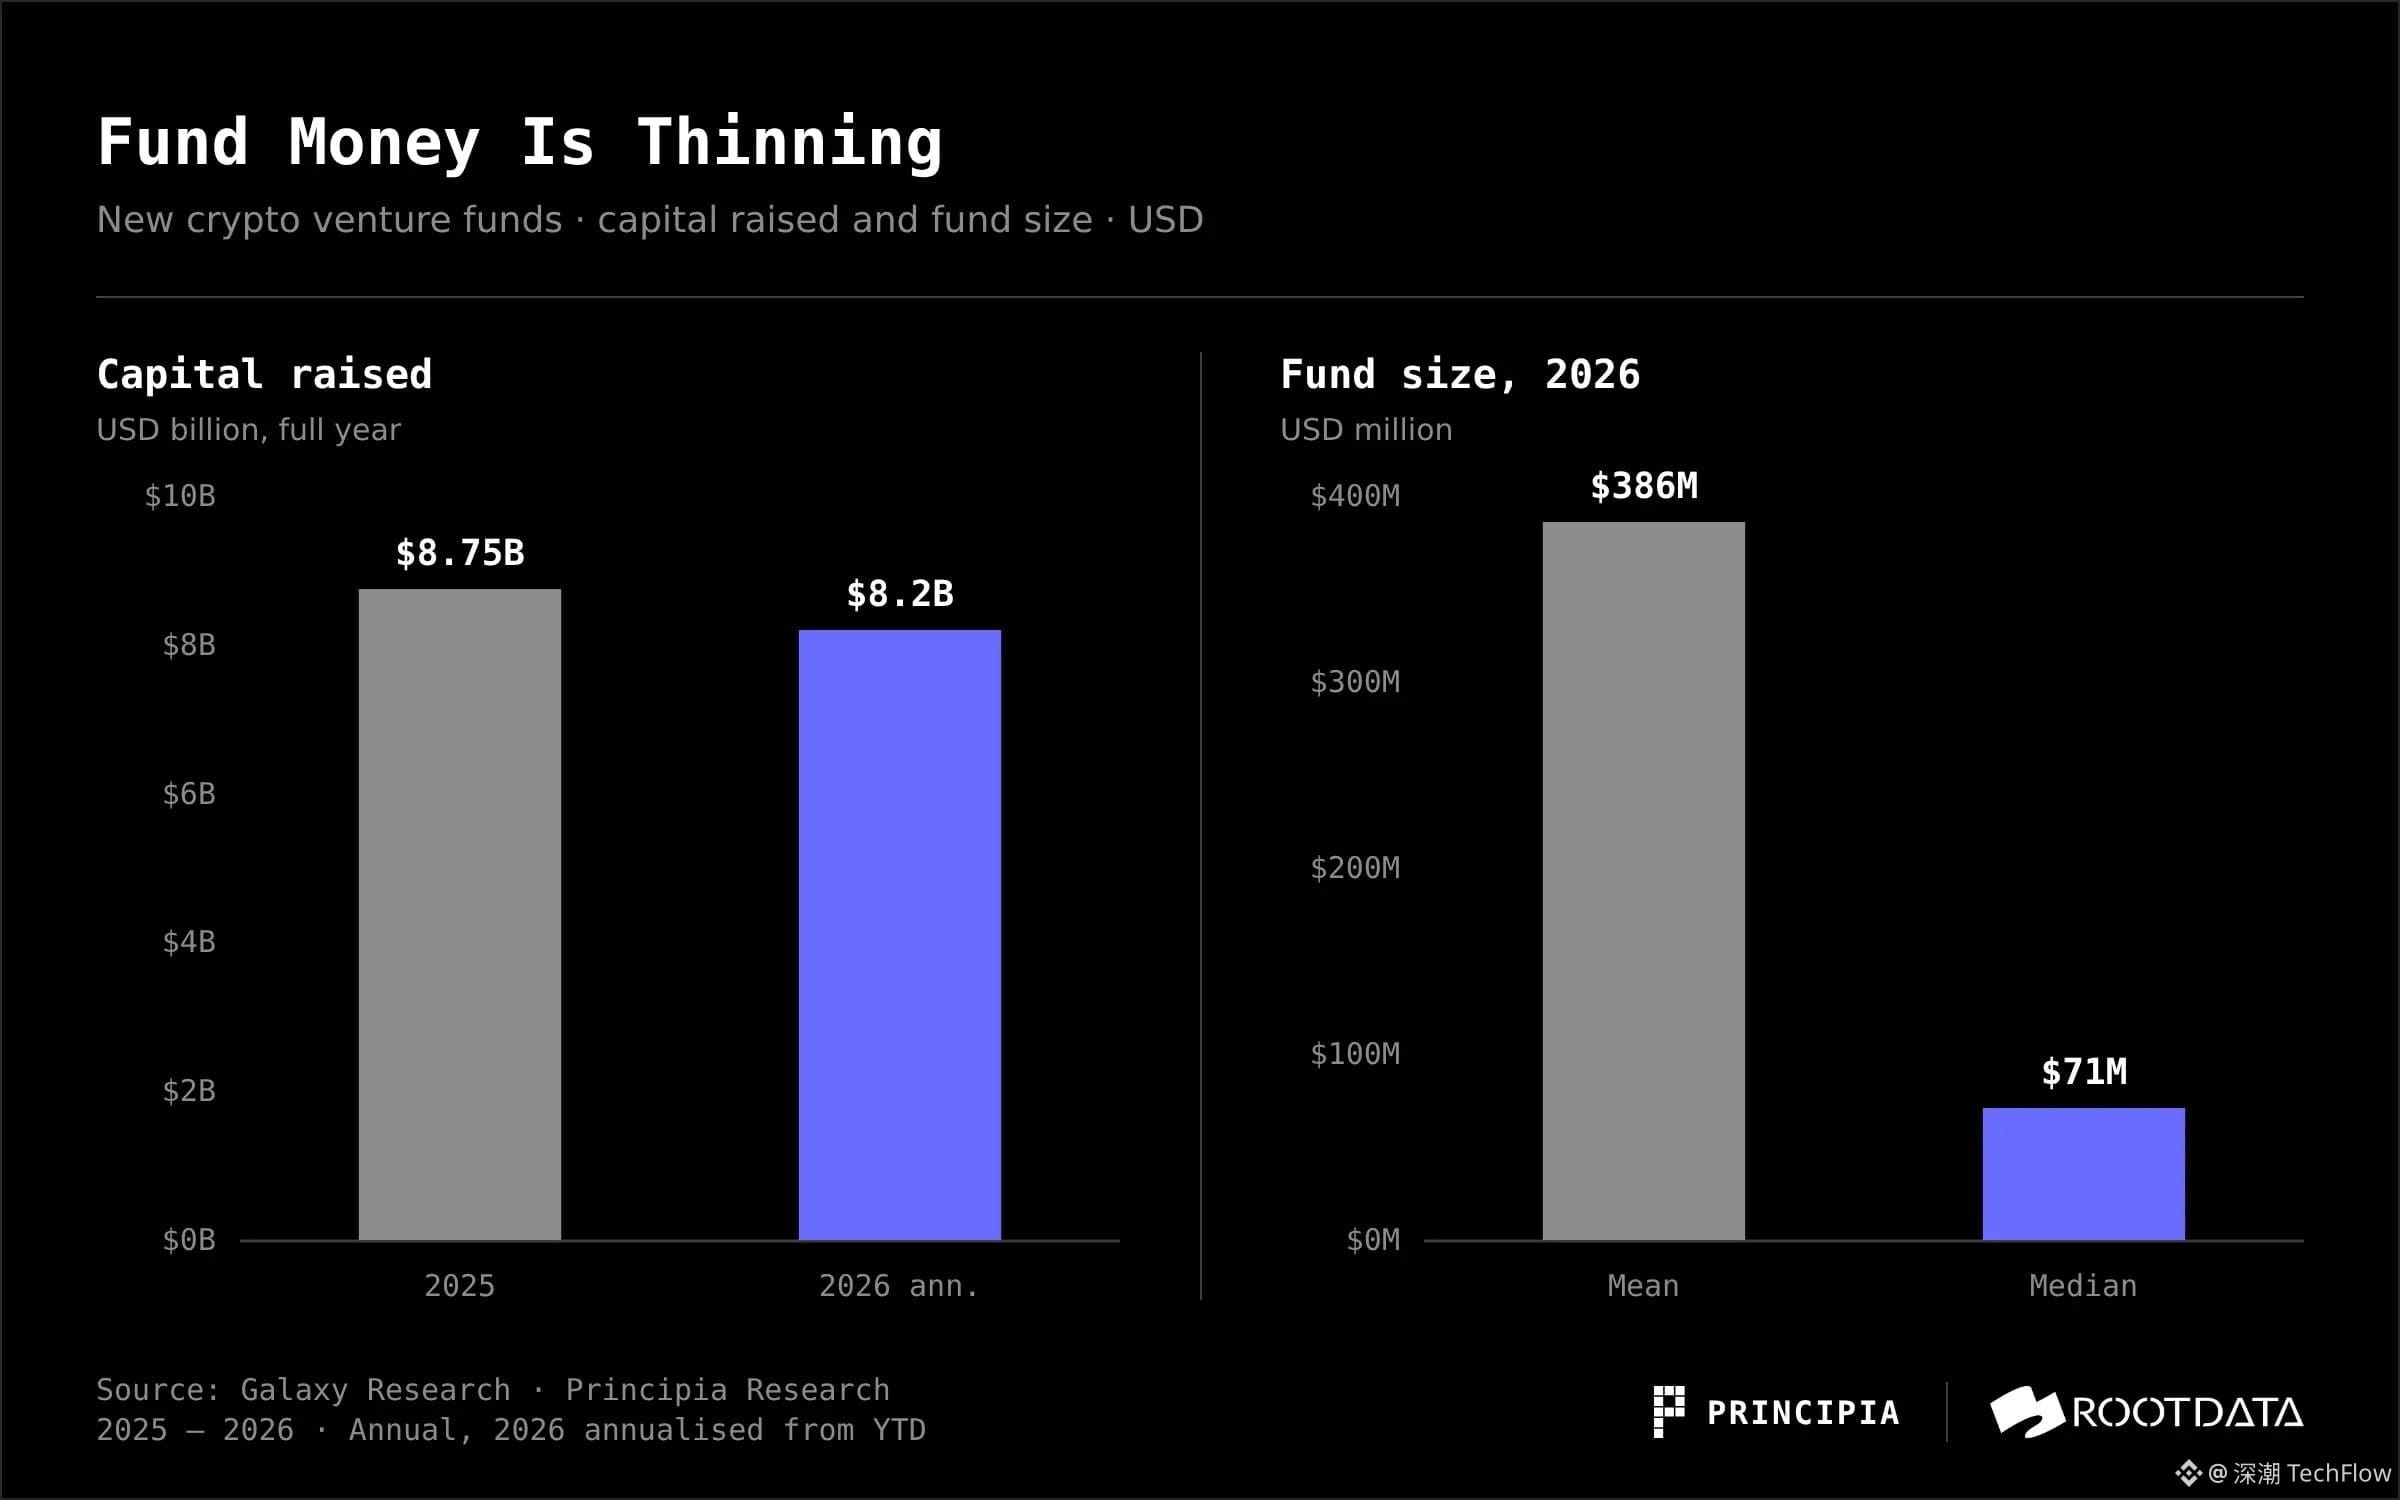
图:加密风险投资新基金募资额年度对比与 2026 年规模均值及中位数(图源:Galaxy Research & Principia Research)
募资难与投资端降温是同一件事的两面:现货 ETF、数字资产财库公司和 AI 都在争夺 LP 的配置额度。
我们的判断是,LP 端融资偏紧会让 GP 更加谨慎:优先支持已投项目的后续轮,更多押注有收入、有牌照的公司。这也正是本季投资端呈现出的形态。
结论
Q3 季度总体来说,VC 投资活动在降温;资金流向能收费、能持牌、能清算的金融管道,定价权越来越多地交给传统金融机构;VC LP 融资遇冷,Startups 后续轮融资情况不容乐观。
对创业者而言,能融到大额资金的时点更晚了,要求也更接近成熟公司:收入、牌照和分发渠道比叙事更能换来估值。早期融资大幅降低,VC 风险偏好降低,要准备好用产品数据说话,也要接受更小的首轮。
对投资人和 LP 而言,币价回暖没有自动传导到一级市场。本季比特币上涨约 43%,融资却继续下滑,“币价涨、创投旺”的旧剧本暂时失灵。
$2000 万至 $1 亿的中段交易金额环比回升,但股权类笔数持平,仍需更多季度的数据确认趋势。
四季度看什么:
· 传统金融能否持续参与:本季 45% 的已披露金额有它们参与。这是结构性变化,还是几笔大单的巧合,四季度会给出答案。
· 币价能否传导到早期轮:只有小额早期轮的数量回升,才说明创业端真正回暖。
· 政策与募资:CLARITY 法案的进度,以及新基金能否在年底前完成募资。