
深潮 TechFlow
119.3k منشورات

深潮 TechFlow
 تحقُّق Binance Square الإضافي
إبلاغ
حظر المُستخدم
最有态度的华语加密媒体,专注于热点与深度内容,Let's meme。
13 تتابع
26.6K+ المتابعون
216.4K+ إعجاب
1 الشارات
منشورات
الكل
مقاطع فيديو
·
--
عرض الترجمة
深潮 TechFlow 消息,9 月 21 日,HTX 行情显示,ZETA 今日拉升超 60%,现报 0.063 美元。
相关阅读:ZetaChain 关停 L1、迁往 Solana 后,ZETA 还剩什么价值?
深潮 TechFlow 消息,9 月 21 日,HTX 行情显示,ZETA 今日拉升超 60%,现报 0.063 美元。
相关阅读:ZetaChain 关停 L1、迁往 Solana 后,ZETA 还剩什么价值?
相关阅读:ZetaChain 关停 L1、迁往 Solana 后,ZETA 还剩什么价值?
126
·
--
عرض الترجمة
过去 24 小时 Upbit 交易量约为 13.65 亿美元,同比下跌 16.19%深潮 TechFlow 消息,9 月 21 日,据 CoinGecko 数据,过去 24 小时,Upbit 交易量约为 13.65 亿美元,较此前 24 小时下跌 16.19%。交易量排行前五的交易对分别为:
XRP/KRW(交易量占比 8.01%,成交额约 1.10 亿美元);
G/KRW(交易量占比 7.83%,成交额约 1.08 亿美元);
ETH/KRW(交易量占比 5.61%,成交额约 7,720 万美元);
BTC/KRW(交易量占比 5.14%,成交额约 7,078 万美元);
NEAR/KRW(交易量占比 4.19%,成交额约 5,768 万美元)。
过去 24 小时 Upbit 交易量约为 13.65 亿美元,同比下跌 16.19%
深潮 TechFlow 消息,9 月 21 日,据 CoinGecko 数据,过去 24 小时,Upbit 交易量约为 13.65 亿美元,较此前 24 小时下跌 16.19%。交易量排行前五的交易对分别为:
XRP/KRW(交易量占比 8.01%,成交额约 1.10 亿美元);
G/KRW(交易量占比 7.83%,成交额约 1.08 亿美元);
ETH/KRW(交易量占比 5.61%,成交额约 7,720 万美元);
BTC/KRW(交易量占比 5.14%,成交额约 7,078 万美元);
NEAR/KRW(交易量占比 4.19%,成交额约 5,768 万美元)。
XRP/KRW(交易量占比 8.01%,成交额约 1.10 亿美元);
G/KRW(交易量占比 7.83%,成交额约 1.08 亿美元);
ETH/KRW(交易量占比 5.61%,成交额约 7,720 万美元);
BTC/KRW(交易量占比 5.14%,成交额约 7,078 万美元);
NEAR/KRW(交易量占比 4.19%,成交额约 5,768 万美元)。
69
·
--
عرض الترجمة
韩亚银行发行 1 亿美元区块链债券深潮 TechFlow 消息,9 月 21 日,据 Cointelegraph 报道,韩国韩亚银行近日利用欧洲清算银行(Euroclear)的区块链技术,成功发行了面值 1 亿美元的 5 年期数字债券。这是韩国金融机构首次直接利用 Euroclear 的区块链基础设施完成此类跨境债务证券交易。
此次债券的发行、注册及结算均在分布式账本网络上进行自动化处理。据报道,该技术的使用将原本繁琐的资金交割与分配流程从三到五个工作日大幅压缩至当天完成,显著提高了运作效率。
该数字债券现已与 Euroclear 现有的全球结算网络实现对接。项目方表示,此举允许投资者继续使用其现有账户和交易系统参与交易,旨在通过底层技术的革新优化债券市场的流动性和结算体验。
韩亚银行发行 1 亿美元区块链债券
深潮 TechFlow 消息,9 月 21 日,据 Cointelegraph 报道,韩国韩亚银行近日利用欧洲清算银行(Euroclear)的区块链技术,成功发行了面值 1 亿美元的 5 年期数字债券。这是韩国金融机构首次直接利用 Euroclear 的区块链基础设施完成此类跨境债务证券交易。
此次债券的发行、注册及结算均在分布式账本网络上进行自动化处理。据报道,该技术的使用将原本繁琐的资金交割与分配流程从三到五个工作日大幅压缩至当天完成,显著提高了运作效率。
该数字债券现已与 Euroclear 现有的全球结算网络实现对接。项目方表示,此举允许投资者继续使用其现有账户和交易系统参与交易,旨在通过底层技术的革新优化债券市场的流动性和结算体验。
此次债券的发行、注册及结算均在分布式账本网络上进行自动化处理。据报道,该技术的使用将原本繁琐的资金交割与分配流程从三到五个工作日大幅压缩至当天完成,显著提高了运作效率。
该数字债券现已与 Euroclear 现有的全球结算网络实现对接。项目方表示,此举允许投资者继续使用其现有账户和交易系统参与交易,旨在通过底层技术的革新优化债券市场的流动性和结算体验。
44
·
--
عرض الترجمة
深潮 TechFlow 消息,9 月 21 日,据 GMGN 行情,Meme 币 GSTOCK 市值突破 3500 万美元,现报 3425 万美元,创历史新高。
深潮 TechFlow 消息,9 月 21 日,据 GMGN 行情,Meme 币 GSTOCK 市值突破 3500 万美元,现报 3425 万美元,创历史新高。
92
·
--
عرض الترجمة
CLARITY Act 没过,DOJ、FBI 却顺着 Hyperliquid 追到了 Robinhood 内幕交易撰文:富贵
2026 年 9 月 15 日,美国立法与执法层面在加密货币领域同时出现两个标志性事件,二者并无直接因果,却共同勾勒出当前行业监管的真实状态。当日,美国参议院以 49 票赞成、50 票反对,未能通过针对 H.R.3633《数字资产市场清晰法案》(Digital Asset Market Clarity Act)的结束辩论(cloture)动议,法案未能进入下一阶段审议,行业期待已久的成文市场结构框架暂未落地。同日,美国司法部(DOJ)旗下纽约南区联邦检察官办公室宣布,曼哈顿联邦法院解封两份由 FBI 探员提交的刑事投诉书,并对两名前 Robinhood 工程师提起联邦刑事指控。两名被告分别为 36 岁的 Hefu Chai 与 30 岁的 Huaisong 「Jerry」 Xiang。检方指控二人利用职务便利获取的非公开上币信息,在去中心化衍生品交易所 Hyperliquid 提前建立永续合约头寸,并在 Robinhood 公开宣布相关代币上线前后平仓获利,二人各自非法所得均超过 5 万美元。根据刑事投诉书,二人各被控一项《商品交易法》下的商品欺诈罪与一项联邦电汇欺诈罪,前者法定最高刑期为 10 年监禁,后者为 20 年监禁。
此案并非加密货币领域首起内幕交易刑事指控,但其特殊性在于交易全程发生于去中心化衍生品平台,检方通过内部通讯记录与链上数据的交叉核验形成了足以支持现阶段指控的证据链,清晰展现了链上交易的假名性本质,以及现有联邦反欺诈法律对新型市场行为的适用探索。
案件线索来源的两种叙事
关于本案的案发路径,目前公开信息存在明确的表述差异,需要基于一手材料严格区分,不可混同。
多数第三方媒体在报道中将案发逻辑描述为:Robinhood 内部风控系统主动监测到异常交易,随即主动向监管机构举报。Robinhood 官方发布的统一声明原文为:
「We have robust insider trading policies and procedures in place, including for new crypto listings. We immediately investigated and reported this matter to law enforcement and regulators, and will continue to cooperate with the investigations.」
该声明仅能证明公司在发现可疑情况后启动调查,并向执法与监管机构报告,全文未提及「风控系统自动报警」「内部监控系统率先发现链上异常」等具体触发机制。
而 DOJ 公开的、由 FBI 探员 Joseph Kim 签署的刑事投诉书中,关于证据来源的表述为:基于对 Robinhood 提供的文件审阅、与执法人员及一名 Robinhood 员工的谈话、Hyperliquid 平台公开可查的交易数据,以及加密货币公司提供的记录。DOJ 官方新闻稿中也仅对 Robinhood 的调查配合表示感谢。这些公开一手材料能够证实的事实是:Robinhood 在发现员工可能利用机密上币信息牟利后启动了内部调查,并全程配合联邦执法部门的调查工作;目前没有任何公开的官方文件能够证实「公司内部风控系统自动捕获交易异常并触发预警」这一说法,因此不能将媒体报道的推断作为确定事实写入。这种官方文件未明确披露初始触发机制的情况,一定程度上也可能体现了司法机关对内部举报人、敏感侦查手段的保护审慎性。
DOJ 公开投诉书并未将社区链上监测列为案件线索来源,也未公开说明外部研究者的追踪是否触发了初始调查。值得注意的是,案件公布后,有媒体报道匿名链上研究者 Astra Trades 早在 2025 年就曾持续追踪与 Robinhood 上币时间高度吻合的 Hyperliquid 异常交易,并公开标注了相关关联钱包地址。社区监测是否参与了案件的最初发现,目前无法从公开材料中得到确认。
结合现有公开信息可以确认的事实是:两名被告作为可接触上币保密信息的员工,被公司明确归类为「Coin Aware Individuals」,不仅禁止交易相关币种,且在上币公告发布后 24 小时内仍不得参与对应标的交易。相关保密要求多次通过内部渠道告知:Xiang 于 2024 年 11 月签收过保密义务告知邮件,2025 年 5 月内部通讯中再次明确重申上币前 24 小时员工禁止交易的规定。在制度明确告知的前提下,相关交易行为的时间规律与员工权限范围形成对应,公司在发现异常后启动内部排查并向执法部门移送相关材料,FBI 介入后通过内部通讯记录与链上交易数据的交叉核验,最终形成支持现阶段指控的证据基础。
信息获取与交易操作路径
两名被告的交易模式具有高度相似性,核心在于利用工作中获取的非公开上币信息,提前建立相关永续合约头寸,并从信息时间差中获利。
Robinhood 作为美国大型零售交易平台,其代币上线可能产生新的市场需求并带来价格上涨压力。刑事投诉书称,二人因工作职责能够接触 Robinhood 内部的代币上线信息,并被指控在相关公开公告发布之前,在 Hyperliquid 建立对应代币的永续合约头寸。
投诉书将 Hyperliquid 描述为去中心化衍生品交易平台,并指出该平台当时未获美国商品期货交易委员会(CFTC)批准运营期货合约市场,同时对美国 IP 地址实施地理封锁。FBI 探员在投诉书中表示,相关地理限制可以通过 VPN 绕过,但投诉书并未指称两名被告实际使用 VPN 访问 Hyperliquid。投诉书披露的调查依据包括 Robinhood 提供的文件、内部员工及其他执法人员的谈话、Hyperliquid 公开交易信息以及加密货币公司的记录。
具体交易流程呈现出高度相似的模式:被告首先通过内部 Slack 频道获知某一代币的上线计划与时间,随后从与本人相关的中心化交易所账户转出资金至 Hyperliquid 关联钱包,并使用相关钱包建立对应代币的永续合约多头头寸。需要注意的是,二人的平仓时点并非全部发生在正式上币公告之后。投诉书称,Robinhood 上的部分数字资产通常会在公开公告前最多约一小时开放交易,因此被告可以在资产已经开放交易、但 Robinhood 尚未正式发布公告的时间窗口内平仓获利。
以 Xiang 的首笔涉案交易为例,2025 年 3 月 10 日,他从 Robinhood 内部 Slack 频道获知公司考虑于 3 月 13 日上线 POPCAT;3 月 12 日,其名下的加密货币交易所账户向与其关联的 Hyperliquid 钱包 0x8081 转入约 18 枚 ETH。当天,他又收到 Slack 消息,获知 Robinhood 计划于 3 月 13 日上午 9 点上线 POPCAT。3 月 13 日,Xiang 使用该钱包在 Hyperliquid 建立 POPCAT 永续合约多头;当 POPCAT 已经在 Robinhood 开放交易、但官方公告尚未发布时,他平仓并获利。投诉书称,除这笔交易外,该钱包至少还在另外 10 次交易中被用于在 Robinhood 公开宣布相关代币上线前交易永续合约,涉及 MEW、MOODENG、ONDO 和 RENDER 等代币。
Chai 的交易模式基本一致。投诉书称,他至少有 10 次在 Robinhood 公开宣布相关代币上线前,在 Hyperliquid 建立对应永续合约多头,涉及 MEW、MOODENG、ASTER、XPL、HYPE、ENA、AERO、SYRUP、LDO 和 LIT 等代币。2025 年 10 月 16 日,Chai 通过内部 Slack 频道获知 Robinhood 计划于 10 月 23 日上线 HYPE;10 月 23 日,他使用关联钱包在 Hyperliquid 建立 HYPE 永续合约多头。HYPE 在 Robinhood 开放交易后、正式公告发布前,他平仓并获利。
两人使用的链上钱包并非与现实身份完全割裂。投诉书披露,相关钱包与二人的中心化交易所账户存在资金往来,调查人员据此将这些钱包与被告身份及相关交易联系起来。
链上追踪的证据逻辑与刑期辨析
区块链网络提供的是假名性(pseudonymity),而非完全匿名性:链上地址本身通常不会直接显示现实身份,但交易活动会持续留下公开可验证的链上记录。一旦某个地址能够与中心化交易所的客户身份信息、资金充提记录,或其他链下信息建立关联,该地址此前的交易历史也可能成为识别交易主体及还原交易行为的重要证据。
链上地址本身不直接披露身份,但中心化交易所通常会根据所在司法辖区和业务类型实施客户身份识别,并留存账户身份、充值和提现等记录。当资金从实名或可识别的交易所账户进入链上钱包,再通过钱包参与交易时,相关转账和交易活动会在区块链上留下可验证记录,包括交易时间、资产数量、相关地址及资金流向等。与传统金融市场中需要分别调取通讯记录、银行流水、券商交易数据并结合证人证言的调查相比,公开链上数据提供了一个可以独立核验的交易时间轴,也为链上与链下数据的交叉比对提供了条件。
该案公开材料呈现出的证据结构,并非单纯依赖链上数据,而是将多类信息相互印证。投诉书显示,FBI 探员审阅了 Robinhood 提供的内部文件,与执法人员及 Robinhood 员工进行了谈话,同时参考了 Hyperliquid 的交易信息以及加密货币公司的相关记录。由此,调查人员可以将被告在 Robinhood 内部接触非公开上币信息的时间,与相关链上钱包的资金转移和交易活动进行对应。换言之,链上地址本身并不等于现实身份,但当它与公司内部记录、中心化交易所账户以及资金流向形成关联后,多地址操作所带来的匿名性空间会明显缩小。
值得注意的是,该案检方并未以「涉案代币究竟属于证券还是商品」作为整体定性前提,而是直接提出两类反欺诈指控:一是《商品交易法》(Commodity Exchange Act, CEA)下的商品欺诈罪,检方据此指控二人在 Hyperliquid 交易永续合约时利用非公开信息实施欺诈;二是联邦电汇欺诈罪,指控二人利用跨州或国际通信设施实施相关欺诈行为。DOJ 同时明确将涉案交易描述为在 Hyperliquid 上的永续合约交易,并指出该平台当时未获 CFTC 批准运营期货合约市场。
关于外界普遍传播的「最高 30 年监禁」说法,需要明确法律边界:该数字只是两项罪名法定最高刑期——商品欺诈罪最高 10 年、电汇欺诈罪最高 20 年——简单相加后的理论上限,并不意味着被告实际必然面临 30 年刑期。DOJ 也特别说明,任何实际量刑都将由法官决定。
此前的 Coinbase 加密资产内幕交易案件可以作为历史参照。2023 年,Nikhil Wahi 因使用其兄长、时任 Coinbase 员工获取的加密资产上币非公开信息进行交易,被判处 10 个月监禁;其兄长 Ishan Wahi 则另案处理。 不过,该案目前仍处于刑事指控阶段,两名被告尚未被定罪,现阶段也没有公开的量刑指南计算结果,因此不能仅凭此前案件的刑期推算该案最终刑罚。
如果最终被定罪,二人将面临联邦刑事定罪以及相应的长期法律和职业影响。
同类案件的对比与演进
该案是美国联邦层面针对加密货币领域内幕交易提起的第三起广受关注的刑事诉讼,三起案件的推进过程清晰展现了检方不断尝试将现有反欺诈法律适用于新型数字资产行为的探索路径,这一过程并非线性的「监管扩张」,而是伴随着法律适用的争议、调整与边界校准。
2022 年 6 月,DOJ 对 OpenSea 前产品经理 Nathaniel Chastain 提起刑事指控,这是联邦层面首次尝试将电汇欺诈理论适用于数字资产领域的信息牟利行为。Chastain 负责筛选 OpenSea 首页推荐的 NFT 作品,其利用提前获知的推荐名单,预先买入对应 NFT,待首页推荐发布、价格上涨后卖出获利,交易行为发生于 2021 年 6 月至 9 月期间,合计交易 45 个 NFT,非法获利约 5 万美元。该案线索触发源于社区对异常交易行为的公开讨论,DOJ 介入后通过链上地址关联与 OpenSea 内部记录交叉核验完成证据固定。2023 年 5 月,陪审团裁定其电汇欺诈与洗钱罪名成立,同年 8 月一审判处 3 个月监禁加 3 个月家庭监禁,并处 5 万美元罚金,没收约 15.98 枚 ETH。但该一审判决并未形成最终生效先例:2025 年 7 月,美国第二巡回上诉法院全面撤销该定罪,核心理由为一审陪审团指示存在错误,且 OpenSea 首页推荐信息对平台缺乏足够的确定商业价值,不构成电汇欺诈法下的「财产(property)」要件;2026 年 1 月,检方决定不再重审,通过延期起诉协议终结案件。该案的结果清晰表明,电汇欺诈条款在数字资产领域的适用并非没有边界,无法仅因行为「不诚实」就直接入罪,必须满足法律规定的构成要件。
真正形成生效有罪判决的是同年 7 月启动的 Coinbase 案,DOJ 对 Coinbase 前产品经理 Ishan Wahi 及其胞弟 Nikhil Wahi、朋友 Sameer Ramani 提起刑事指控,这是第二起加密货币内幕交易刑事案件。Wahi 作为 Coinbase 负责上币工作的产品经理,提前获知代币上线名单,将信息泄露给两名同伙,由后者提前在链上买入对应代币现货获利,合计完成至少 14 笔交易,非法获利约 150 万美元。该案的线索发现链条完全公开透明:2022 年 4 月 12 日,加密社区知名推特账户@Cobie 公开发帖指出,某以太坊钱包在 Coinbase 公布上币清单前约 24 小时,精准买入了清单中独有的多种低市值代币,交易模式存在明显异常。该帖发布后引发加密社区广泛讨论,Coinbase 随即公开回复称已启动内部调查,数周后公开表示泄密员工已被立即解雇并移交相关执法当局。2023 年 2 月,Ishan Wahi 对两项串谋电汇欺诈罪名认罪,同年 5 月被判处 24 个月监禁,其胞弟同期被判处 10 个月监禁,Ramani 至今在逃。同期 SEC 针对三人提起的民事诉讼中,双方最终达成和解,SEC 未要求被告承认涉案代币属于证券,这一细节也体现了加密领域监管管辖权的长期博弈。需要说明的是,Ishan Wahi 的判决属于认罪判决,未经过完整陪审团审理与上诉法院法律审,因此并未形成具有普遍约束力的司法先例,但该案明确证明,DOJ 可以在不直接依赖证券内幕交易条款的情况下,以电汇欺诈理论追究利用公司机密上币信息牟利的行为。
本次 Robinhood 案在此前探索基础上进一步延伸了执法适用的边界。相较于 OpenSea 案中存在商业价值争议的首页推荐信息,Robinhood 平台的上币公告直接影响代币交易量与平台用户收益,相关保密信息具备明确的商业价值,检方本次同时适用《商品交易法》商品欺诈条款与电汇欺诈条款,法律适用路径比此前单纯适用电汇欺诈的案件更为多元,指控的法律基础更为扎实。从线索发现看,本案未出现类似 Coinbase 案的社区公开披露前置触发环节,由公司内部排查后配合执法部门完成调查,线索触发机制未完全公开;从交易标的看,从此前的 NFT、现货代币延伸至衍生品永续合约;从交易场所看,从此前的中心化 NFT 平台、链上现货交易延伸至采取地理封锁的去中心化衍生品交易所;从行为模式看,从此前的泄露信息给第三方交易的 tipper-tippee 模式,延伸至内幕信息知情人员直接下场交易,省去了信息传递环节的举证成本。三起案件的核心逻辑一以贯之:无论是 NFT、现货代币还是永续合约,无论是中心化平台还是去中心化平台,行为人利用职务便利获取的保密商业信息为个人牟利,本质上都符合欺诈行为的核心特征,但具体能否入罪、适用何种罪名,仍需严格符合现有法律的构成要件。
美国监管趋势与行业启示
美国 CLARITY Act 未能推进审议,并不意味着加密货币领域执法的松弛,但也不能简单解读为「立法停滞下执法主动加码」——二者本质上是两条并行的逻辑线。美国国会立法进程的缓慢,源于不同利益相关方对行业整体规则的长期博弈,核心是要划定清晰的监管边界、明确不同机构的管辖权;而执法部门的行动,并不需要等待一部全新的专门立法出台,只要行为符合现有反欺诈法律的构成要件,就可以启动刑事追责。即便 OpenSea 案最终因法律要件不足被撤销定罪,DOJ 并未停止在加密领域适用反欺诈条款的探索,Coinbase 案的生效判决与本案的推进即是直接证明。无论技术形态如何变化,无论是 DeFi、DEX 还是永续合约,只要行为本质是利用非公开信息实施欺诈、损害市场公平性,现有法律框架就存在适用空间,但具体指控能否得到法院支持,仍需经过严格的司法审查。
此前行业内存在的「去中心化平台无监管」「链上地址匿名无法追责」等认知,本质上是对技术特性与法律边界的双重误解。区块链的假名性确实不直接暴露用户身份,但链上数据的公开性、不可篡改性,结合中心化交易所的 KYC 要求、平台内部通讯记录、时间戳交叉比对技术,已经可以形成完整的证据闭环。只要信息来源于美国境内的公司主体、行为人位于美国境内、资金流转经过美国合规金融基础设施,即便交易发生在境外注册、未获美国监管牌照的平台,仍可能落入美国执法的管辖范围。当然,这并不意味着不存在监管的灰色地带,技术形态的创新始终会对现有法律的适用提出新的挑战,OpenSea 案的判决已经清晰划定了法律适用的边界,检方的每一次指控都不代表最终的有罪结论。
三起案件的推进时间线与执法范围扩展,清晰展现了美国加密领域执法的常态化趋势。从 NFT 到现货代币再到永续合约,从中心化平台到去中心化平台,检方不断尝试将现有法律适用于新的交易场景,但这一过程始终伴随着法律边界的校准,不存在绝对的「监管无死角」。本次起诉后,美国加密行业的内部合规标准将进一步收紧。此前多数平台的内部合规仅监测员工在自有平台的交易行为,未来将逐步扩展至员工关联链上地址的多平台监测、DEX 交易追踪、与平台公告事件精准匹配的异常交易识别。同时,各类社群中传播所谓「内幕消息」的参与者也将面临更高的法律风险,资金链路的可追溯性使得信息传递与交易行为的匹配成本持续降低。
技术的迭代可以改变交易的场所、标的与形式,但市场运行的基本规则不会因为技术载体的变化而自动失效。资本市场对利用非公开信息牟利行为的禁止,源于对市场公平性的底层维护,这一原则不会因为交易从传统证券交易所转移到链上平台而发生变化。区块链的公开透明特性,本质上为执法机关提供了更完整、更难篡改的证据来源,而非违法者的天然庇护所。立法进程可以因利益博弈而暂缓,执法探索也会因法律要件限制而调整,但链上每一笔交易留下的痕迹都是永久的。立法决定监管边界写在哪里,执法决定现有边界能走到哪里;而区块链做的,是把所有走过的路径都完整留存下来。
CLARITY Act 没过,DOJ、FBI 却顺着 Hyperliquid 追到了 Robinhood 内幕交易
撰文:富贵
2026 年 9 月 15 日,美国立法与执法层面在加密货币领域同时出现两个标志性事件,二者并无直接因果,却共同勾勒出当前行业监管的真实状态。当日,美国参议院以 49 票赞成、50 票反对,未能通过针对 H.R.3633《数字资产市场清晰法案》(Digital Asset Market Clarity Act)的结束辩论(cloture)动议,法案未能进入下一阶段审议,行业期待已久的成文市场结构框架暂未落地。同日,美国司法部(DOJ)旗下纽约南区联邦检察官办公室宣布,曼哈顿联邦法院解封两份由 FBI 探员提交的刑事投诉书,并对两名前 Robinhood 工程师提起联邦刑事指控。两名被告分别为 36 岁的 Hefu Chai 与 30 岁的 Huaisong 「Jerry」 Xiang。检方指控二人利用职务便利获取的非公开上币信息,在去中心化衍生品交易所 Hyperliquid 提前建立永续合约头寸,并在 Robinhood 公开宣布相关代币上线前后平仓获利,二人各自非法所得均超过 5 万美元。根据刑事投诉书,二人各被控一项《商品交易法》下的商品欺诈罪与一项联邦电汇欺诈罪,前者法定最高刑期为 10 年监禁,后者为 20 年监禁。
此案并非加密货币领域首起内幕交易刑事指控,但其特殊性在于交易全程发生于去中心化衍生品平台,检方通过内部通讯记录与链上数据的交叉核验形成了足以支持现阶段指控的证据链,清晰展现了链上交易的假名性本质,以及现有联邦反欺诈法律对新型市场行为的适用探索。
案件线索来源的两种叙事
关于本案的案发路径,目前公开信息存在明确的表述差异,需要基于一手材料严格区分,不可混同。
多数第三方媒体在报道中将案发逻辑描述为:Robinhood 内部风控系统主动监测到异常交易,随即主动向监管机构举报。Robinhood 官方发布的统一声明原文为:
「We have robust insider trading policies and procedures in place, including for new crypto listings. We immediately investigated and reported this matter to law enforcement and regulators, and will continue to cooperate with the investigations.」
该声明仅能证明公司在发现可疑情况后启动调查,并向执法与监管机构报告,全文未提及「风控系统自动报警」「内部监控系统率先发现链上异常」等具体触发机制。
而 DOJ 公开的、由 FBI 探员 Joseph Kim 签署的刑事投诉书中,关于证据来源的表述为:基于对 Robinhood 提供的文件审阅、与执法人员及一名 Robinhood 员工的谈话、Hyperliquid 平台公开可查的交易数据,以及加密货币公司提供的记录。DOJ 官方新闻稿中也仅对 Robinhood 的调查配合表示感谢。这些公开一手材料能够证实的事实是:Robinhood 在发现员工可能利用机密上币信息牟利后启动了内部调查,并全程配合联邦执法部门的调查工作;目前没有任何公开的官方文件能够证实「公司内部风控系统自动捕获交易异常并触发预警」这一说法,因此不能将媒体报道的推断作为确定事实写入。这种官方文件未明确披露初始触发机制的情况,一定程度上也可能体现了司法机关对内部举报人、敏感侦查手段的保护审慎性。
DOJ 公开投诉书并未将社区链上监测列为案件线索来源,也未公开说明外部研究者的追踪是否触发了初始调查。值得注意的是,案件公布后,有媒体报道匿名链上研究者 Astra Trades 早在 2025 年就曾持续追踪与 Robinhood 上币时间高度吻合的 Hyperliquid 异常交易,并公开标注了相关关联钱包地址。社区监测是否参与了案件的最初发现,目前无法从公开材料中得到确认。
结合现有公开信息可以确认的事实是:两名被告作为可接触上币保密信息的员工,被公司明确归类为「Coin Aware Individuals」,不仅禁止交易相关币种,且在上币公告发布后 24 小时内仍不得参与对应标的交易。相关保密要求多次通过内部渠道告知:Xiang 于 2024 年 11 月签收过保密义务告知邮件,2025 年 5 月内部通讯中再次明确重申上币前 24 小时员工禁止交易的规定。在制度明确告知的前提下,相关交易行为的时间规律与员工权限范围形成对应,公司在发现异常后启动内部排查并向执法部门移送相关材料,FBI 介入后通过内部通讯记录与链上交易数据的交叉核验,最终形成支持现阶段指控的证据基础。
信息获取与交易操作路径
两名被告的交易模式具有高度相似性,核心在于利用工作中获取的非公开上币信息,提前建立相关永续合约头寸,并从信息时间差中获利。
Robinhood 作为美国大型零售交易平台,其代币上线可能产生新的市场需求并带来价格上涨压力。刑事投诉书称,二人因工作职责能够接触 Robinhood 内部的代币上线信息,并被指控在相关公开公告发布之前,在 Hyperliquid 建立对应代币的永续合约头寸。
投诉书将 Hyperliquid 描述为去中心化衍生品交易平台,并指出该平台当时未获美国商品期货交易委员会(CFTC)批准运营期货合约市场,同时对美国 IP 地址实施地理封锁。FBI 探员在投诉书中表示,相关地理限制可以通过 VPN 绕过,但投诉书并未指称两名被告实际使用 VPN 访问 Hyperliquid。投诉书披露的调查依据包括 Robinhood 提供的文件、内部员工及其他执法人员的谈话、Hyperliquid 公开交易信息以及加密货币公司的记录。
具体交易流程呈现出高度相似的模式:被告首先通过内部 Slack 频道获知某一代币的上线计划与时间,随后从与本人相关的中心化交易所账户转出资金至 Hyperliquid 关联钱包,并使用相关钱包建立对应代币的永续合约多头头寸。需要注意的是,二人的平仓时点并非全部发生在正式上币公告之后。投诉书称,Robinhood 上的部分数字资产通常会在公开公告前最多约一小时开放交易,因此被告可以在资产已经开放交易、但 Robinhood 尚未正式发布公告的时间窗口内平仓获利。
以 Xiang 的首笔涉案交易为例,2025 年 3 月 10 日,他从 Robinhood 内部 Slack 频道获知公司考虑于 3 月 13 日上线 POPCAT;3 月 12 日,其名下的加密货币交易所账户向与其关联的 Hyperliquid 钱包 0x8081 转入约 18 枚 ETH。当天,他又收到 Slack 消息,获知 Robinhood 计划于 3 月 13 日上午 9 点上线 POPCAT。3 月 13 日,Xiang 使用该钱包在 Hyperliquid 建立 POPCAT 永续合约多头;当 POPCAT 已经在 Robinhood 开放交易、但官方公告尚未发布时,他平仓并获利。投诉书称,除这笔交易外,该钱包至少还在另外 10 次交易中被用于在 Robinhood 公开宣布相关代币上线前交易永续合约,涉及 MEW、MOODENG、ONDO 和 RENDER 等代币。
Chai 的交易模式基本一致。投诉书称,他至少有 10 次在 Robinhood 公开宣布相关代币上线前,在 Hyperliquid 建立对应永续合约多头,涉及 MEW、MOODENG、ASTER、XPL、HYPE、ENA、AERO、SYRUP、LDO 和 LIT 等代币。2025 年 10 月 16 日,Chai 通过内部 Slack 频道获知 Robinhood 计划于 10 月 23 日上线 HYPE;10 月 23 日,他使用关联钱包在 Hyperliquid 建立 HYPE 永续合约多头。HYPE 在 Robinhood 开放交易后、正式公告发布前,他平仓并获利。
两人使用的链上钱包并非与现实身份完全割裂。投诉书披露,相关钱包与二人的中心化交易所账户存在资金往来,调查人员据此将这些钱包与被告身份及相关交易联系起来。
链上追踪的证据逻辑与刑期辨析
区块链网络提供的是假名性(pseudonymity),而非完全匿名性:链上地址本身通常不会直接显示现实身份,但交易活动会持续留下公开可验证的链上记录。一旦某个地址能够与中心化交易所的客户身份信息、资金充提记录,或其他链下信息建立关联,该地址此前的交易历史也可能成为识别交易主体及还原交易行为的重要证据。
链上地址本身不直接披露身份,但中心化交易所通常会根据所在司法辖区和业务类型实施客户身份识别,并留存账户身份、充值和提现等记录。当资金从实名或可识别的交易所账户进入链上钱包,再通过钱包参与交易时,相关转账和交易活动会在区块链上留下可验证记录,包括交易时间、资产数量、相关地址及资金流向等。与传统金融市场中需要分别调取通讯记录、银行流水、券商交易数据并结合证人证言的调查相比,公开链上数据提供了一个可以独立核验的交易时间轴,也为链上与链下数据的交叉比对提供了条件。
该案公开材料呈现出的证据结构,并非单纯依赖链上数据,而是将多类信息相互印证。投诉书显示,FBI 探员审阅了 Robinhood 提供的内部文件,与执法人员及 Robinhood 员工进行了谈话,同时参考了 Hyperliquid 的交易信息以及加密货币公司的相关记录。由此,调查人员可以将被告在 Robinhood 内部接触非公开上币信息的时间,与相关链上钱包的资金转移和交易活动进行对应。换言之,链上地址本身并不等于现实身份,但当它与公司内部记录、中心化交易所账户以及资金流向形成关联后,多地址操作所带来的匿名性空间会明显缩小。
值得注意的是,该案检方并未以「涉案代币究竟属于证券还是商品」作为整体定性前提,而是直接提出两类反欺诈指控:一是《商品交易法》(Commodity Exchange Act, CEA)下的商品欺诈罪,检方据此指控二人在 Hyperliquid 交易永续合约时利用非公开信息实施欺诈;二是联邦电汇欺诈罪,指控二人利用跨州或国际通信设施实施相关欺诈行为。DOJ 同时明确将涉案交易描述为在 Hyperliquid 上的永续合约交易,并指出该平台当时未获 CFTC 批准运营期货合约市场。
关于外界普遍传播的「最高 30 年监禁」说法,需要明确法律边界:该数字只是两项罪名法定最高刑期——商品欺诈罪最高 10 年、电汇欺诈罪最高 20 年——简单相加后的理论上限,并不意味着被告实际必然面临 30 年刑期。DOJ 也特别说明,任何实际量刑都将由法官决定。
此前的 Coinbase 加密资产内幕交易案件可以作为历史参照。2023 年,Nikhil Wahi 因使用其兄长、时任 Coinbase 员工获取的加密资产上币非公开信息进行交易,被判处 10 个月监禁;其兄长 Ishan Wahi 则另案处理。 不过,该案目前仍处于刑事指控阶段,两名被告尚未被定罪,现阶段也没有公开的量刑指南计算结果,因此不能仅凭此前案件的刑期推算该案最终刑罚。
如果最终被定罪,二人将面临联邦刑事定罪以及相应的长期法律和职业影响。
同类案件的对比与演进
该案是美国联邦层面针对加密货币领域内幕交易提起的第三起广受关注的刑事诉讼,三起案件的推进过程清晰展现了检方不断尝试将现有反欺诈法律适用于新型数字资产行为的探索路径,这一过程并非线性的「监管扩张」,而是伴随着法律适用的争议、调整与边界校准。
2022 年 6 月,DOJ 对 OpenSea 前产品经理 Nathaniel Chastain 提起刑事指控,这是联邦层面首次尝试将电汇欺诈理论适用于数字资产领域的信息牟利行为。Chastain 负责筛选 OpenSea 首页推荐的 NFT 作品,其利用提前获知的推荐名单,预先买入对应 NFT,待首页推荐发布、价格上涨后卖出获利,交易行为发生于 2021 年 6 月至 9 月期间,合计交易 45 个 NFT,非法获利约 5 万美元。该案线索触发源于社区对异常交易行为的公开讨论,DOJ 介入后通过链上地址关联与 OpenSea 内部记录交叉核验完成证据固定。2023 年 5 月,陪审团裁定其电汇欺诈与洗钱罪名成立,同年 8 月一审判处 3 个月监禁加 3 个月家庭监禁,并处 5 万美元罚金,没收约 15.98 枚 ETH。但该一审判决并未形成最终生效先例:2025 年 7 月,美国第二巡回上诉法院全面撤销该定罪,核心理由为一审陪审团指示存在错误,且 OpenSea 首页推荐信息对平台缺乏足够的确定商业价值,不构成电汇欺诈法下的「财产(property)」要件;2026 年 1 月,检方决定不再重审,通过延期起诉协议终结案件。该案的结果清晰表明,电汇欺诈条款在数字资产领域的适用并非没有边界,无法仅因行为「不诚实」就直接入罪,必须满足法律规定的构成要件。
真正形成生效有罪判决的是同年 7 月启动的 Coinbase 案,DOJ 对 Coinbase 前产品经理 Ishan Wahi 及其胞弟 Nikhil Wahi、朋友 Sameer Ramani 提起刑事指控,这是第二起加密货币内幕交易刑事案件。Wahi 作为 Coinbase 负责上币工作的产品经理,提前获知代币上线名单,将信息泄露给两名同伙,由后者提前在链上买入对应代币现货获利,合计完成至少 14 笔交易,非法获利约 150 万美元。该案的线索发现链条完全公开透明:2022 年 4 月 12 日,加密社区知名推特账户@Cobie 公开发帖指出,某以太坊钱包在 Coinbase 公布上币清单前约 24 小时,精准买入了清单中独有的多种低市值代币,交易模式存在明显异常。该帖发布后引发加密社区广泛讨论,Coinbase 随即公开回复称已启动内部调查,数周后公开表示泄密员工已被立即解雇并移交相关执法当局。2023 年 2 月,Ishan Wahi 对两项串谋电汇欺诈罪名认罪,同年 5 月被判处 24 个月监禁,其胞弟同期被判处 10 个月监禁,Ramani 至今在逃。同期 SEC 针对三人提起的民事诉讼中,双方最终达成和解,SEC 未要求被告承认涉案代币属于证券,这一细节也体现了加密领域监管管辖权的长期博弈。需要说明的是,Ishan Wahi 的判决属于认罪判决,未经过完整陪审团审理与上诉法院法律审,因此并未形成具有普遍约束力的司法先例,但该案明确证明,DOJ 可以在不直接依赖证券内幕交易条款的情况下,以电汇欺诈理论追究利用公司机密上币信息牟利的行为。
本次 Robinhood 案在此前探索基础上进一步延伸了执法适用的边界。相较于 OpenSea 案中存在商业价值争议的首页推荐信息,Robinhood 平台的上币公告直接影响代币交易量与平台用户收益,相关保密信息具备明确的商业价值,检方本次同时适用《商品交易法》商品欺诈条款与电汇欺诈条款,法律适用路径比此前单纯适用电汇欺诈的案件更为多元,指控的法律基础更为扎实。从线索发现看,本案未出现类似 Coinbase 案的社区公开披露前置触发环节,由公司内部排查后配合执法部门完成调查,线索触发机制未完全公开;从交易标的看,从此前的 NFT、现货代币延伸至衍生品永续合约;从交易场所看,从此前的中心化 NFT 平台、链上现货交易延伸至采取地理封锁的去中心化衍生品交易所;从行为模式看,从此前的泄露信息给第三方交易的 tipper-tippee 模式,延伸至内幕信息知情人员直接下场交易,省去了信息传递环节的举证成本。三起案件的核心逻辑一以贯之:无论是 NFT、现货代币还是永续合约,无论是中心化平台还是去中心化平台,行为人利用职务便利获取的保密商业信息为个人牟利,本质上都符合欺诈行为的核心特征,但具体能否入罪、适用何种罪名,仍需严格符合现有法律的构成要件。
美国监管趋势与行业启示
美国 CLARITY Act 未能推进审议,并不意味着加密货币领域执法的松弛,但也不能简单解读为「立法停滞下执法主动加码」——二者本质上是两条并行的逻辑线。美国国会立法进程的缓慢,源于不同利益相关方对行业整体规则的长期博弈,核心是要划定清晰的监管边界、明确不同机构的管辖权;而执法部门的行动,并不需要等待一部全新的专门立法出台,只要行为符合现有反欺诈法律的构成要件,就可以启动刑事追责。即便 OpenSea 案最终因法律要件不足被撤销定罪,DOJ 并未停止在加密领域适用反欺诈条款的探索,Coinbase 案的生效判决与本案的推进即是直接证明。无论技术形态如何变化,无论是 DeFi、DEX 还是永续合约,只要行为本质是利用非公开信息实施欺诈、损害市场公平性,现有法律框架就存在适用空间,但具体指控能否得到法院支持,仍需经过严格的司法审查。
此前行业内存在的「去中心化平台无监管」「链上地址匿名无法追责」等认知,本质上是对技术特性与法律边界的双重误解。区块链的假名性确实不直接暴露用户身份,但链上数据的公开性、不可篡改性,结合中心化交易所的 KYC 要求、平台内部通讯记录、时间戳交叉比对技术,已经可以形成完整的证据闭环。只要信息来源于美国境内的公司主体、行为人位于美国境内、资金流转经过美国合规金融基础设施,即便交易发生在境外注册、未获美国监管牌照的平台,仍可能落入美国执法的管辖范围。当然,这并不意味着不存在监管的灰色地带,技术形态的创新始终会对现有法律的适用提出新的挑战,OpenSea 案的判决已经清晰划定了法律适用的边界,检方的每一次指控都不代表最终的有罪结论。
三起案件的推进时间线与执法范围扩展,清晰展现了美国加密领域执法的常态化趋势。从 NFT 到现货代币再到永续合约,从中心化平台到去中心化平台,检方不断尝试将现有法律适用于新的交易场景,但这一过程始终伴随着法律边界的校准,不存在绝对的「监管无死角」。本次起诉后,美国加密行业的内部合规标准将进一步收紧。此前多数平台的内部合规仅监测员工在自有平台的交易行为,未来将逐步扩展至员工关联链上地址的多平台监测、DEX 交易追踪、与平台公告事件精准匹配的异常交易识别。同时,各类社群中传播所谓「内幕消息」的参与者也将面临更高的法律风险,资金链路的可追溯性使得信息传递与交易行为的匹配成本持续降低。
技术的迭代可以改变交易的场所、标的与形式,但市场运行的基本规则不会因为技术载体的变化而自动失效。资本市场对利用非公开信息牟利行为的禁止,源于对市场公平性的底层维护,这一原则不会因为交易从传统证券交易所转移到链上平台而发生变化。区块链的公开透明特性,本质上为执法机关提供了更完整、更难篡改的证据来源,而非违法者的天然庇护所。立法进程可以因利益博弈而暂缓,执法探索也会因法律要件限制而调整,但链上每一笔交易留下的痕迹都是永久的。立法决定监管边界写在哪里,执法决定现有边界能走到哪里;而区块链做的,是把所有走过的路径都完整留存下来。
2026 年 9 月 15 日,美国立法与执法层面在加密货币领域同时出现两个标志性事件,二者并无直接因果,却共同勾勒出当前行业监管的真实状态。当日,美国参议院以 49 票赞成、50 票反对,未能通过针对 H.R.3633《数字资产市场清晰法案》(Digital Asset Market Clarity Act)的结束辩论(cloture)动议,法案未能进入下一阶段审议,行业期待已久的成文市场结构框架暂未落地。同日,美国司法部(DOJ)旗下纽约南区联邦检察官办公室宣布,曼哈顿联邦法院解封两份由 FBI 探员提交的刑事投诉书,并对两名前 Robinhood 工程师提起联邦刑事指控。两名被告分别为 36 岁的 Hefu Chai 与 30 岁的 Huaisong 「Jerry」 Xiang。检方指控二人利用职务便利获取的非公开上币信息,在去中心化衍生品交易所 Hyperliquid 提前建立永续合约头寸,并在 Robinhood 公开宣布相关代币上线前后平仓获利,二人各自非法所得均超过 5 万美元。根据刑事投诉书,二人各被控一项《商品交易法》下的商品欺诈罪与一项联邦电汇欺诈罪,前者法定最高刑期为 10 年监禁,后者为 20 年监禁。
此案并非加密货币领域首起内幕交易刑事指控,但其特殊性在于交易全程发生于去中心化衍生品平台,检方通过内部通讯记录与链上数据的交叉核验形成了足以支持现阶段指控的证据链,清晰展现了链上交易的假名性本质,以及现有联邦反欺诈法律对新型市场行为的适用探索。
案件线索来源的两种叙事
关于本案的案发路径,目前公开信息存在明确的表述差异,需要基于一手材料严格区分,不可混同。
多数第三方媒体在报道中将案发逻辑描述为:Robinhood 内部风控系统主动监测到异常交易,随即主动向监管机构举报。Robinhood 官方发布的统一声明原文为:
「We have robust insider trading policies and procedures in place, including for new crypto listings. We immediately investigated and reported this matter to law enforcement and regulators, and will continue to cooperate with the investigations.」
该声明仅能证明公司在发现可疑情况后启动调查,并向执法与监管机构报告,全文未提及「风控系统自动报警」「内部监控系统率先发现链上异常」等具体触发机制。
而 DOJ 公开的、由 FBI 探员 Joseph Kim 签署的刑事投诉书中,关于证据来源的表述为:基于对 Robinhood 提供的文件审阅、与执法人员及一名 Robinhood 员工的谈话、Hyperliquid 平台公开可查的交易数据,以及加密货币公司提供的记录。DOJ 官方新闻稿中也仅对 Robinhood 的调查配合表示感谢。这些公开一手材料能够证实的事实是:Robinhood 在发现员工可能利用机密上币信息牟利后启动了内部调查,并全程配合联邦执法部门的调查工作;目前没有任何公开的官方文件能够证实「公司内部风控系统自动捕获交易异常并触发预警」这一说法,因此不能将媒体报道的推断作为确定事实写入。这种官方文件未明确披露初始触发机制的情况,一定程度上也可能体现了司法机关对内部举报人、敏感侦查手段的保护审慎性。
DOJ 公开投诉书并未将社区链上监测列为案件线索来源,也未公开说明外部研究者的追踪是否触发了初始调查。值得注意的是,案件公布后,有媒体报道匿名链上研究者 Astra Trades 早在 2025 年就曾持续追踪与 Robinhood 上币时间高度吻合的 Hyperliquid 异常交易,并公开标注了相关关联钱包地址。社区监测是否参与了案件的最初发现,目前无法从公开材料中得到确认。
结合现有公开信息可以确认的事实是:两名被告作为可接触上币保密信息的员工,被公司明确归类为「Coin Aware Individuals」,不仅禁止交易相关币种,且在上币公告发布后 24 小时内仍不得参与对应标的交易。相关保密要求多次通过内部渠道告知:Xiang 于 2024 年 11 月签收过保密义务告知邮件,2025 年 5 月内部通讯中再次明确重申上币前 24 小时员工禁止交易的规定。在制度明确告知的前提下,相关交易行为的时间规律与员工权限范围形成对应,公司在发现异常后启动内部排查并向执法部门移送相关材料,FBI 介入后通过内部通讯记录与链上交易数据的交叉核验,最终形成支持现阶段指控的证据基础。
信息获取与交易操作路径
两名被告的交易模式具有高度相似性,核心在于利用工作中获取的非公开上币信息,提前建立相关永续合约头寸,并从信息时间差中获利。
Robinhood 作为美国大型零售交易平台,其代币上线可能产生新的市场需求并带来价格上涨压力。刑事投诉书称,二人因工作职责能够接触 Robinhood 内部的代币上线信息,并被指控在相关公开公告发布之前,在 Hyperliquid 建立对应代币的永续合约头寸。
投诉书将 Hyperliquid 描述为去中心化衍生品交易平台,并指出该平台当时未获美国商品期货交易委员会(CFTC)批准运营期货合约市场,同时对美国 IP 地址实施地理封锁。FBI 探员在投诉书中表示,相关地理限制可以通过 VPN 绕过,但投诉书并未指称两名被告实际使用 VPN 访问 Hyperliquid。投诉书披露的调查依据包括 Robinhood 提供的文件、内部员工及其他执法人员的谈话、Hyperliquid 公开交易信息以及加密货币公司的记录。
具体交易流程呈现出高度相似的模式:被告首先通过内部 Slack 频道获知某一代币的上线计划与时间,随后从与本人相关的中心化交易所账户转出资金至 Hyperliquid 关联钱包,并使用相关钱包建立对应代币的永续合约多头头寸。需要注意的是,二人的平仓时点并非全部发生在正式上币公告之后。投诉书称,Robinhood 上的部分数字资产通常会在公开公告前最多约一小时开放交易,因此被告可以在资产已经开放交易、但 Robinhood 尚未正式发布公告的时间窗口内平仓获利。
以 Xiang 的首笔涉案交易为例,2025 年 3 月 10 日,他从 Robinhood 内部 Slack 频道获知公司考虑于 3 月 13 日上线 POPCAT;3 月 12 日,其名下的加密货币交易所账户向与其关联的 Hyperliquid 钱包 0x8081 转入约 18 枚 ETH。当天,他又收到 Slack 消息,获知 Robinhood 计划于 3 月 13 日上午 9 点上线 POPCAT。3 月 13 日,Xiang 使用该钱包在 Hyperliquid 建立 POPCAT 永续合约多头;当 POPCAT 已经在 Robinhood 开放交易、但官方公告尚未发布时,他平仓并获利。投诉书称,除这笔交易外,该钱包至少还在另外 10 次交易中被用于在 Robinhood 公开宣布相关代币上线前交易永续合约,涉及 MEW、MOODENG、ONDO 和 RENDER 等代币。
Chai 的交易模式基本一致。投诉书称,他至少有 10 次在 Robinhood 公开宣布相关代币上线前,在 Hyperliquid 建立对应永续合约多头,涉及 MEW、MOODENG、ASTER、XPL、HYPE、ENA、AERO、SYRUP、LDO 和 LIT 等代币。2025 年 10 月 16 日,Chai 通过内部 Slack 频道获知 Robinhood 计划于 10 月 23 日上线 HYPE;10 月 23 日,他使用关联钱包在 Hyperliquid 建立 HYPE 永续合约多头。HYPE 在 Robinhood 开放交易后、正式公告发布前,他平仓并获利。
两人使用的链上钱包并非与现实身份完全割裂。投诉书披露,相关钱包与二人的中心化交易所账户存在资金往来,调查人员据此将这些钱包与被告身份及相关交易联系起来。
链上追踪的证据逻辑与刑期辨析
区块链网络提供的是假名性(pseudonymity),而非完全匿名性:链上地址本身通常不会直接显示现实身份,但交易活动会持续留下公开可验证的链上记录。一旦某个地址能够与中心化交易所的客户身份信息、资金充提记录,或其他链下信息建立关联,该地址此前的交易历史也可能成为识别交易主体及还原交易行为的重要证据。
链上地址本身不直接披露身份,但中心化交易所通常会根据所在司法辖区和业务类型实施客户身份识别,并留存账户身份、充值和提现等记录。当资金从实名或可识别的交易所账户进入链上钱包,再通过钱包参与交易时,相关转账和交易活动会在区块链上留下可验证记录,包括交易时间、资产数量、相关地址及资金流向等。与传统金融市场中需要分别调取通讯记录、银行流水、券商交易数据并结合证人证言的调查相比,公开链上数据提供了一个可以独立核验的交易时间轴,也为链上与链下数据的交叉比对提供了条件。
该案公开材料呈现出的证据结构,并非单纯依赖链上数据,而是将多类信息相互印证。投诉书显示,FBI 探员审阅了 Robinhood 提供的内部文件,与执法人员及 Robinhood 员工进行了谈话,同时参考了 Hyperliquid 的交易信息以及加密货币公司的相关记录。由此,调查人员可以将被告在 Robinhood 内部接触非公开上币信息的时间,与相关链上钱包的资金转移和交易活动进行对应。换言之,链上地址本身并不等于现实身份,但当它与公司内部记录、中心化交易所账户以及资金流向形成关联后,多地址操作所带来的匿名性空间会明显缩小。
值得注意的是,该案检方并未以「涉案代币究竟属于证券还是商品」作为整体定性前提,而是直接提出两类反欺诈指控:一是《商品交易法》(Commodity Exchange Act, CEA)下的商品欺诈罪,检方据此指控二人在 Hyperliquid 交易永续合约时利用非公开信息实施欺诈;二是联邦电汇欺诈罪,指控二人利用跨州或国际通信设施实施相关欺诈行为。DOJ 同时明确将涉案交易描述为在 Hyperliquid 上的永续合约交易,并指出该平台当时未获 CFTC 批准运营期货合约市场。
关于外界普遍传播的「最高 30 年监禁」说法,需要明确法律边界:该数字只是两项罪名法定最高刑期——商品欺诈罪最高 10 年、电汇欺诈罪最高 20 年——简单相加后的理论上限,并不意味着被告实际必然面临 30 年刑期。DOJ 也特别说明,任何实际量刑都将由法官决定。
此前的 Coinbase 加密资产内幕交易案件可以作为历史参照。2023 年,Nikhil Wahi 因使用其兄长、时任 Coinbase 员工获取的加密资产上币非公开信息进行交易,被判处 10 个月监禁;其兄长 Ishan Wahi 则另案处理。 不过,该案目前仍处于刑事指控阶段,两名被告尚未被定罪,现阶段也没有公开的量刑指南计算结果,因此不能仅凭此前案件的刑期推算该案最终刑罚。
如果最终被定罪,二人将面临联邦刑事定罪以及相应的长期法律和职业影响。
同类案件的对比与演进
该案是美国联邦层面针对加密货币领域内幕交易提起的第三起广受关注的刑事诉讼,三起案件的推进过程清晰展现了检方不断尝试将现有反欺诈法律适用于新型数字资产行为的探索路径,这一过程并非线性的「监管扩张」,而是伴随着法律适用的争议、调整与边界校准。
2022 年 6 月,DOJ 对 OpenSea 前产品经理 Nathaniel Chastain 提起刑事指控,这是联邦层面首次尝试将电汇欺诈理论适用于数字资产领域的信息牟利行为。Chastain 负责筛选 OpenSea 首页推荐的 NFT 作品,其利用提前获知的推荐名单,预先买入对应 NFT,待首页推荐发布、价格上涨后卖出获利,交易行为发生于 2021 年 6 月至 9 月期间,合计交易 45 个 NFT,非法获利约 5 万美元。该案线索触发源于社区对异常交易行为的公开讨论,DOJ 介入后通过链上地址关联与 OpenSea 内部记录交叉核验完成证据固定。2023 年 5 月,陪审团裁定其电汇欺诈与洗钱罪名成立,同年 8 月一审判处 3 个月监禁加 3 个月家庭监禁,并处 5 万美元罚金,没收约 15.98 枚 ETH。但该一审判决并未形成最终生效先例:2025 年 7 月,美国第二巡回上诉法院全面撤销该定罪,核心理由为一审陪审团指示存在错误,且 OpenSea 首页推荐信息对平台缺乏足够的确定商业价值,不构成电汇欺诈法下的「财产(property)」要件;2026 年 1 月,检方决定不再重审,通过延期起诉协议终结案件。该案的结果清晰表明,电汇欺诈条款在数字资产领域的适用并非没有边界,无法仅因行为「不诚实」就直接入罪,必须满足法律规定的构成要件。
真正形成生效有罪判决的是同年 7 月启动的 Coinbase 案,DOJ 对 Coinbase 前产品经理 Ishan Wahi 及其胞弟 Nikhil Wahi、朋友 Sameer Ramani 提起刑事指控,这是第二起加密货币内幕交易刑事案件。Wahi 作为 Coinbase 负责上币工作的产品经理,提前获知代币上线名单,将信息泄露给两名同伙,由后者提前在链上买入对应代币现货获利,合计完成至少 14 笔交易,非法获利约 150 万美元。该案的线索发现链条完全公开透明:2022 年 4 月 12 日,加密社区知名推特账户@Cobie 公开发帖指出,某以太坊钱包在 Coinbase 公布上币清单前约 24 小时,精准买入了清单中独有的多种低市值代币,交易模式存在明显异常。该帖发布后引发加密社区广泛讨论,Coinbase 随即公开回复称已启动内部调查,数周后公开表示泄密员工已被立即解雇并移交相关执法当局。2023 年 2 月,Ishan Wahi 对两项串谋电汇欺诈罪名认罪,同年 5 月被判处 24 个月监禁,其胞弟同期被判处 10 个月监禁,Ramani 至今在逃。同期 SEC 针对三人提起的民事诉讼中,双方最终达成和解,SEC 未要求被告承认涉案代币属于证券,这一细节也体现了加密领域监管管辖权的长期博弈。需要说明的是,Ishan Wahi 的判决属于认罪判决,未经过完整陪审团审理与上诉法院法律审,因此并未形成具有普遍约束力的司法先例,但该案明确证明,DOJ 可以在不直接依赖证券内幕交易条款的情况下,以电汇欺诈理论追究利用公司机密上币信息牟利的行为。
本次 Robinhood 案在此前探索基础上进一步延伸了执法适用的边界。相较于 OpenSea 案中存在商业价值争议的首页推荐信息,Robinhood 平台的上币公告直接影响代币交易量与平台用户收益,相关保密信息具备明确的商业价值,检方本次同时适用《商品交易法》商品欺诈条款与电汇欺诈条款,法律适用路径比此前单纯适用电汇欺诈的案件更为多元,指控的法律基础更为扎实。从线索发现看,本案未出现类似 Coinbase 案的社区公开披露前置触发环节,由公司内部排查后配合执法部门完成调查,线索触发机制未完全公开;从交易标的看,从此前的 NFT、现货代币延伸至衍生品永续合约;从交易场所看,从此前的中心化 NFT 平台、链上现货交易延伸至采取地理封锁的去中心化衍生品交易所;从行为模式看,从此前的泄露信息给第三方交易的 tipper-tippee 模式,延伸至内幕信息知情人员直接下场交易,省去了信息传递环节的举证成本。三起案件的核心逻辑一以贯之:无论是 NFT、现货代币还是永续合约,无论是中心化平台还是去中心化平台,行为人利用职务便利获取的保密商业信息为个人牟利,本质上都符合欺诈行为的核心特征,但具体能否入罪、适用何种罪名,仍需严格符合现有法律的构成要件。
美国监管趋势与行业启示
美国 CLARITY Act 未能推进审议,并不意味着加密货币领域执法的松弛,但也不能简单解读为「立法停滞下执法主动加码」——二者本质上是两条并行的逻辑线。美国国会立法进程的缓慢,源于不同利益相关方对行业整体规则的长期博弈,核心是要划定清晰的监管边界、明确不同机构的管辖权;而执法部门的行动,并不需要等待一部全新的专门立法出台,只要行为符合现有反欺诈法律的构成要件,就可以启动刑事追责。即便 OpenSea 案最终因法律要件不足被撤销定罪,DOJ 并未停止在加密领域适用反欺诈条款的探索,Coinbase 案的生效判决与本案的推进即是直接证明。无论技术形态如何变化,无论是 DeFi、DEX 还是永续合约,只要行为本质是利用非公开信息实施欺诈、损害市场公平性,现有法律框架就存在适用空间,但具体指控能否得到法院支持,仍需经过严格的司法审查。
此前行业内存在的「去中心化平台无监管」「链上地址匿名无法追责」等认知,本质上是对技术特性与法律边界的双重误解。区块链的假名性确实不直接暴露用户身份,但链上数据的公开性、不可篡改性,结合中心化交易所的 KYC 要求、平台内部通讯记录、时间戳交叉比对技术,已经可以形成完整的证据闭环。只要信息来源于美国境内的公司主体、行为人位于美国境内、资金流转经过美国合规金融基础设施,即便交易发生在境外注册、未获美国监管牌照的平台,仍可能落入美国执法的管辖范围。当然,这并不意味着不存在监管的灰色地带,技术形态的创新始终会对现有法律的适用提出新的挑战,OpenSea 案的判决已经清晰划定了法律适用的边界,检方的每一次指控都不代表最终的有罪结论。
三起案件的推进时间线与执法范围扩展,清晰展现了美国加密领域执法的常态化趋势。从 NFT 到现货代币再到永续合约,从中心化平台到去中心化平台,检方不断尝试将现有法律适用于新的交易场景,但这一过程始终伴随着法律边界的校准,不存在绝对的「监管无死角」。本次起诉后,美国加密行业的内部合规标准将进一步收紧。此前多数平台的内部合规仅监测员工在自有平台的交易行为,未来将逐步扩展至员工关联链上地址的多平台监测、DEX 交易追踪、与平台公告事件精准匹配的异常交易识别。同时,各类社群中传播所谓「内幕消息」的参与者也将面临更高的法律风险,资金链路的可追溯性使得信息传递与交易行为的匹配成本持续降低。
技术的迭代可以改变交易的场所、标的与形式,但市场运行的基本规则不会因为技术载体的变化而自动失效。资本市场对利用非公开信息牟利行为的禁止,源于对市场公平性的底层维护,这一原则不会因为交易从传统证券交易所转移到链上平台而发生变化。区块链的公开透明特性,本质上为执法机关提供了更完整、更难篡改的证据来源,而非违法者的天然庇护所。立法进程可以因利益博弈而暂缓,执法探索也会因法律要件限制而调整,但链上每一笔交易留下的痕迹都是永久的。立法决定监管边界写在哪里,执法决定现有边界能走到哪里;而区块链做的,是把所有走过的路径都完整留存下来。
83
·
--
عرض الترجمة
SEC 要动真格,谁接得住「合规 ICO」?撰文:孟岩
美国证券交易委员会(SEC)最近推出了股票代币化交易豁免。对于正在做交易所、尤其是 RWA 交易平台的团队,这当然是一条值得关注的消息。但「做的是这个赛道」,与「能够用上这项豁免」,距离可能比想象中大得多。已有交易系统和 RWA 业务,就够资格了吗?
对华人 Crypto 社群来说,这次动作最重要的意义,很可能还不在于能有多少团队直接参与,而在于它表明了 SEC 的态度:国会立法暂时受阻,SEC 却没有打算原地等待。这个信号,也让正在推进的公众募资规则更值得关注:它能否加快落地,会给项目和普通投资者带来怎样的变化?
一、TSV 与你无关
TSV 是 Tokenized Securities Venue 的缩写,可以译为「代币化证券交易场所」。SEC 在 2026 年 9 月 17 日发布的命令,为符合条件的这类场所提供了《1934 年证券交易法》中「交易所」定义的临时豁免,同时为特定流动性提供者提供「交易商」定义的豁免,期限为五年。它允许获准参与者通过自动做市商(AMM)和流动性池,交易代币化的美国全国市场体系股票,也就是 Tokenized NMS Stock。
这确实给交易平台开了一个口子,但并没有给所有 Crypto 交易所、更没有给所有 RWA 平台发一张通行证。即便你已经有用户、有交易系统、有链上资产,以下几道门槛也不会因此消失。
第一,你交易的究竟是什么资产? TSV 的核心对象是符合定义的代币化 NMS 股票,而不是所有贴上 RWA 标签的资产。房地产份额、私人信贷之类的产品,不能仅凭「现实资产上链」就套用这项豁免;即便与美股有关,第三方发行的、仅提供股价合成敞口的代币,也不在这里的 Tokenized NMS Stock 定义之内。持有人必须获得与同类传统股票相同的权利,包括股息、投票和清算时的剩余资产权益。能让代币价格跟着美股走,与能把股东权利完整落实,是两种能力。平台还必须核验这些权利,不能只相信一个「有资产支持」的宣传说法。
第二,有了代币,也不等于想上架就能上架。 如果股票由与底层发行人无关联的第三方代币化,场所须事先书面通知底层发行人,并在其收到通知后至少等待三十个自然日;发行人在规定期限内提出反对,该代币化股票就不能在该场所上架交易。对希望快速扩大标的的平台来说,这意味着产品设计、权利核验和与底层发行人的沟通都要做,不能沿用挑选一个热门资产、做成代币就上线的思路。
第三,现有交易系统未必是这项豁免支持的系统。TSV 要采用 AMM 流动性池,为经过许可的参与者提供交易,并设置准入标准;相关智能合约必须公开、可审计,部署在公开、无需许可的分布式账本上。公链可以是无需许可的,交易入口却不是谁连上钱包都能进。平台要说明参与者和钱包获准接入的程序、筛查方法及适用的制裁合规安排。因此,既有订单簿交易系统并不能直接替代这里的 AMM 模型,一个不设置参与者准入的开放池,也不能原样搬过来。
第四,美国主体只是开始,持续接受监管才是后面的工作。TSV 须属于命令定义的 U.S. person;美国法律下设立的实体是其中一种情形,因此海外团队可以研究通过美国实体满足这一条件,但手里已有一个境外主体,并不自动等于符合要求。更重要的是,平台须遵守美国适用的制裁要求,在美国保存交易和合规记录,在豁免有效期内及结束后三年保留这些记录,并同意 SEC 工作人员随时检查。相关主体及人员若存在规定的法定失格情形,还须符合命令中的例外许可条件,才能依赖豁免。注册手续可以安排,记录、筛查和持续应对监管的能力,却得在实际运营中建立。
第五,免于交易所注册,不等于免于日常合规。开始运营至少三十个自然日前,平台就要在网站发布规定的公开通知,并在发布后一个工作日内书面通知 SEC,此后还要按要求更新。最近三十天的交易数据须以美元计价、机器可读的形式免费公开,每笔交易发生后十分钟内更新;底层股票在主要上市交易所停牌时,相应代币化股票也须同步停牌。场所还不能向参与者提供购买这类股票的信用,或借入、质押及安排质押场所内的证券和非证券加密资产。
若流动性提供者另行依赖配套的交易商豁免,其相关证券业务须限于规定的 TSV 池交易,并以自有账户交易,不得持有或托管客户资产。一个团队若希望把交易、杠杆、客户资产和做市业务一并装进这张豁免里,就必须重新审视自己的业务安排。
第六,即使跨过门槛,也不能按无限扩张的平台来规划。 命令按美国现有市场波动控制计划的证券分类设置两档限制:第一档最多七十五个交易代码,每只证券的交易量比例上限为 0.25%;第二档最多二百五十个代码,比例上限为 2.5%。这里的比例,比较的是场所内相应代币化股票的日均交易股数,与底层股票上一月的市场日均交易股数,关联 TSV 的交易量和代码数量还要合并计算。这些是规模上限,不是最低资本门槛,却会约束平台能够承载的业务。想靠多设几个关联平台绕开限制,也行不通。
把这些要求放在一起看,难点已经很清楚了:团队需要同时解决证券权利、底层发行人沟通、AMM 及参与者准入、美国监管下的记录与运营,以及受限规模下的业务安排。已有一个交易所,甚至已经在做 RWA,都不等于这些能力已经具备。
结合对行业实际准备状况的认识,据此判断,大部分海外华人创业团队眼下很难把现有平台直接放进这套框架;真想参与,往往还得调整资产结构、交易系统和合规运营。困难来自这些具体条件与现有业务之间的距离,并不是创始人的华人身份。所谓「TSV 与你无关」,针对的正是把一项有限豁免直接当成自身业务红利的期待。
然而,直接用不上它,并不意味着可以不关心它。TSV 的政策信号,恰恰可能比它能直接惠及多少家平台更重要。
二、CLARITY 没过,SEC 反而动真格了
就在这次命令发布的两天前,也就是 9 月 15 日,美国参议院未能通过推进 CLARITY 法案审议的一项程序性表决。SEC 主席 Paul Atkins 随后在介绍这次豁免的声明中,直接提到国会未能推进 CLARITY,并说明 SEC 将运用现有法定权限继续行动。
把 CLARITY 法案受阻理解为整个 Crypto 监管改革都要暂停,显然已经解释不了眼前这次行动。国会有国会的立法进程,SEC 也有现有法律赋予的权限;前者暂时走不通,并不意味着后者只能坐等。TSV 的意义,就在于 SEC 把这个态度变成了实际行动。
因此,「等 CLARITY 通过了再说」,用在其他正在推进的规则上,未必是一种谨慎,也可能是把两套进程混成了一套。其中,最值得关注的便是已经进入征求意见阶段的募资提案。它直接面对 Crypto 项目怎样发行、怎样募资的问题,对项目和普通参与者的影响,比一项股票交易安排更广泛。
三、「合规 ICO」有了路径,你的项目有资格吗?
RCA 是 Regulation Crypto Assets 的缩写,可以译为《加密资产监管规则》。这是 SEC 在 2026 年 8 月提出的一份规则提案,目前仍在征求意见,意见截止日为 10 月 20 日。它尚未生效,但已经提出了两类证券注册豁免,试图在一定条件下,为 Crypto 项目的 Token 募资提供可以遵循的路径。
之所以需要这样的安排,是因为 Token 本身是不是证券,与围绕它进行的募资是否受证券法约束,并不是同一个问题。比如,一个团队出售 Token,同时承诺开发网络、建设产品,投资者因为期待这些努力带来的收益而出资,那么即使 Token 本身不是证券,整个募资安排仍可能构成「投资合同」。RCA 的两类注册豁免针对的,就是其中符合定义的安排:底层 Token 本身不是证券,合同也不涉及该 Token 以外的其他资产。依赖这类豁免募资的发行人,仍须履行相应披露等义务,继续承担反欺诈等责任。
对于社群来说,这两类豁免最有意义的一点,是都允许普通投资者参与,也就是不具备美国证券法上 accredited investor 身份的投资者。项目因而可以在满足条件的前提下,通过发行 Token 向公众募资,而不必把参与范围局限于机构和高净值投资者。从这个意义上说,RCA 提供了一条有条件的「合规 ICO」路径。
如果这条路径能够落地,使用产品的人,就有机会在承担投资风险的同时,为项目早期发展提供资金;获得这些资金的团队,也必须向参与者披露信息,持续说明自己在做什么。项目有机会得到普通用户的钱,就得把相应的承诺和责任交代清楚。
规则允许公众参与,和你的项目已经有资格向公众募资,是两回事。两类豁免在主体、额度和履行义务的方式上有明显区别,这些区别会直接决定一个项目究竟能不能用、要为此做多少准备。
这里的主体要求,首先要与投资者的地域区分开来。当前两类规则都没有把投资者一律限定为美国公民或居民,也没有把境外个人和机构作为一个类别排除;下文较严格的美国联系要求,约束的是 Fundraising 的发行人。境外参与者因此有必要了解这些规则,但实际发行或投资时,仍须符合相关所在地及发行渠道的适用规定,因为 RCA 解决的是美国证券注册义务,并不替代其他地方的法律。
1. Startup:小规模启动,主体要求较宽
Startup exemption,可以译为「启动豁免」。按当前提案,使用这条路径的发行人可以是实体、个人,也可以是个人或实体组成的团队,并不要求一定先成立公司,更没有列入 Fundraising 所要求的美国注册、人员、资产和主要管理地点条件。因此,一个项目即使没有美国公司,也仍有研究 Startup 适用可能的必要。当然,如果以团队的集体身份申报,各成员就须按规定签署申报和认证,并承担相应责任。
主体上的空间比较宽,募资规模则受到较明确的约束:这条路径允许公开募集、向普通投资者出售,当前提案也没有设置个人投资额上限,但最长四年内只能合计募集 500 万美元。这个额度不是每年重新计算,发行人及其关联方也不能围绕同一或实质相似的 Token,反复开启新的四年周期。
而且,核算这 500 万美元时,不能只看银行账户里收到多少现金。依赖这项豁免开展的相关交易,非现金对价也须按规则计价,开发、测试或网络激励中的某些 Token 分发,同样可能纳入其中。对于已经安排了多种 Token 分发方式的项目,判断自己是否在额度之内,就需要把这些安排一起梳理。
开始使用 Startup 之前,发行人须通过 SEC 的电子申报系统 EDGAR 提交 Form NOR,申明依赖这项豁免,并在提交时或之前,通过网站免费提供规定的信息。它不要求像 Fundraising 那样,先取得发行说明书的资格认定,也没有后者的财务报表要求,但该披露的项目情况仍须披露:包括发展计划、团队与利益冲突、项目承诺和进展、Token 分配与经济机制,以及治理和风险等。
这些披露又与之后的履约责任连在一起。发行人在 Form NOR 中,需要认证有意在四年内完成向投资者承诺的关键管理工作,此后还须依规则更新信息,并最迟在四年期限结束时提交过渡报告。因此,团队在开始募资时,就得能够说明自己承诺做什么、由谁负责、Token 怎样分配,以及今后如何向参与者交代进展。白皮书、社交媒体上的说法和申报披露,也不能各说一套。
2. Fundraising:注册一家美国公司就够了?
如果项目希望获得更大规模的资金,就需要进一步考虑 Fundraising exemption,也就是「募资豁免」。这条路径内部又分两档:Tier 1 在任意十二个月内最多 2,000 万美元,Tier 2 最多 7,500 万美元。项目可以直接申请,也可以先使用 Startup 再转入,但两条路径都须分别满足条件,相关发行还要遵守合并计算规则,不能将额度简单叠加。
伴随着额度的提高,发行人的主体要求也明显提高了。Fundraising 要求发行人必须是依美国法律设立的实体,并且同时满足三项实质条件:高管或董事中的多数为美国公民或居民,超过 50% 的资产位于美国,业务主要在美国管理。这些条件对 Tier 1 和 Tier 2 都适用,所以仅仅注册一个美国主体,而把人员、资产和实际管理完全留在别处,并不能满足要求。对于现有主体设在其他司法辖区的项目,这意味着需要评估的可能是组织和业务安排,而不仅是办理注册手续。
即使主体满足了这些条件,还要看业务类型是否在允许范围内。没有具体业务计划或目的,或以合并、收购未确定公司为计划的开发阶段公司,以及规定的投资公司、业务发展公司等,都不能据此发行;此外,Startup 和 Fundraising 还都受一般适用条件及规定的失格条款约束。
符合发行资格之后,项目可以面向公众募资,其中也包括普通投资者。不过,与 Startup 没有个人投资额上限不同,Fundraising 两档都要求普通自然人的购买金额,不得超过其年收入或净资产两者较高值的 10%;不具备 accredited investor 身份的非自然人,则按最近一个已结束的完整财政年度收入或净资产较高值的 10% 计算。普通投资者可以参与,并不意味着参与金额没有限制,也不能把这一限制理解为只有 Tier 2 才需要遵守。
在正式销售之前,发行人还须通过 EDGAR 提交 Form 1-CRYPTO 发行说明书,并取得 SEC 的资格认定,也就是 qualification。虽然规则允许按条件进行事前意向征询,即 testing the waters,了解市场对项目的兴趣,但征询兴趣与正式收款销售是不同阶段,不能因为文件已经提交,就开始接受投资款。
为了完成这样的申报,两档都需要披露财务状况并提供财务报表,通常涉及前两个财政年度;成立时间较短的,则按适用的较短存续期提供。两档的一个区别在于审计:Tier 1 不强制审计,但已按规定标准取得的审计报告须提交,Tier 2 则要求审计。因此,项目选择哪一档,除了考虑需要多少资金,也要考虑现有财务资料能否支持相应要求。
这些工作在募集完成后还要继续。两档都需要提交年度、半年度及规定重大事项的持续报告,其中年度报告一般须在财政年度结束后 120 天内提交,半年度报告在相应期间结束后 90 天内提交,指定重大事项通常在发生后四个工作日内报告。既然义务会延续到融资之后,项目就需要有人持续负责账目、资料和披露,不能把它当作只在募资时临时完成的一项手续。
3. 转售与投资合同关系的退出
募资之后,参与者自然还会关心持有的资产怎样转售。两类豁免下发行的投资合同,都不属于这套联邦规则中的「受限证券」,本豁免也没有统一规定买入后必须锁定的期限。不过,具体合同和其他适用规则仍可能有限制,实际能否交易,还取决于相应条件,并不保证代币一定能上交易所或获得流动性。
除了这种买入后的转售,Fundraising 还允许把原持有人的出售纳入发行,但设有专门限制:在首次发行,以及首次取得资格认定后一年内获认定的后续发行中,原持有人出售部分不能超过该次发行总价的 30%。因此,这个 30% 约束的是原持有人参与该次发行的出售份额,并不是说普通投资者在所有二级市场交易中,都只能卖出所持代币的 30%。纳入这类发行的关联持有人出售,另有十二个月子限额,分别为 Tier 1 的 600 万美元、Tier 2 的 2,250 万美元,并计入相应总额度。
至于项目原先承诺的工作完成或停止之后,Token 与投资合同之间的关系怎样处理,RCA 另设计了有条件的安全港。在完成或永久停止原先承诺的全部关键管理努力,不再作出、也不打算作出新的相关承诺,并提交过渡报告等条件满足后,底层资产可以依据这一安全港脱离该投资合同关系。前面提到 Startup 最迟四年提交过渡报告,也不意味着期限一到,就自动满足了这些条件。
四、乐观判断:三到六个月落地实施
以 2026 年 9 月为起点,最顺利的情况下,未来三到六个月内 RCA 就可能落地;即使稍有延后,在 2027 年上半年结束前落地的概率仍然比较大。这里的落地,指规则已经生效、相关募资渠道可以使用。
这是基于政策进展作出的预测,SEC 尚未公布这样的时间表。但正式提案已经进入征求意见阶段,这次交易豁免又表明 SEC 在国会受阻后仍愿意行动,两者放在一起,就构成了看好近期进展的依据。当然,意见征集结束后,最终规则还要经过采纳、生效及相应实施安排,具体需要多久仍不确定。
五、等规则生效,再临时抱佛脚?
从平时的行业接触和观察看,华人 Crypto 社群对 RCA 的重视和准备远远不够。许多项目对它的理解还很有限,真正做好相关募资准备的项目很少。
选择 Startup,团队要把现有承诺、Token 分配和责任梳理清楚,确认能够公开说明并持续更新;选择 Fundraising,则还要考虑美国主体、人员、资产和管理条件,以及历史账目、审计和持续报告能力。这些准备涉及真实的业务安排和日常工作。律师可以帮助理解规则、完成申报,却不能替一个项目凭空变出真实的管理安排和完整的账目。把所有问题留到「以后找律师做合规」,不过是把今天需要面对的工作推给明天。
对投资者和普通持币者来说,也不能听到「合规 ICO」四个字,就把判断项目的责任交给 SEC。它准备依赖哪一种豁免,哪些承诺已经公开,代币怎样分配,募集来的钱打算如何使用,之后又能在哪里看到进展,这些都关系到参与者实际承担的风险。即便项目取得了某项豁免或完成申报,也不等于 SEC 保证其质量和投资收益。监管提供的是有条件参与的规则,投资者仍然需要判断自己究竟在为什么出钱。
RCA 最终会如何采纳,仍要看后续进展,但研究条件、整理资料和识别差距,现在就可以开始。如果前面的时间判断大致成立,留给准备的时间可能只有几个月。
监管迟迟不开放,项目可以批评监管。可如果路径已经开放,自己却连条件都没有认真读过,那就可能错过历史性的机遇。
SEC 要动真格,谁接得住「合规 ICO」?
撰文:孟岩
美国证券交易委员会(SEC)最近推出了股票代币化交易豁免。对于正在做交易所、尤其是 RWA 交易平台的团队,这当然是一条值得关注的消息。但「做的是这个赛道」,与「能够用上这项豁免」,距离可能比想象中大得多。已有交易系统和 RWA 业务,就够资格了吗?
对华人 Crypto 社群来说,这次动作最重要的意义,很可能还不在于能有多少团队直接参与,而在于它表明了 SEC 的态度:国会立法暂时受阻,SEC 却没有打算原地等待。这个信号,也让正在推进的公众募资规则更值得关注:它能否加快落地,会给项目和普通投资者带来怎样的变化?
一、TSV 与你无关
TSV 是 Tokenized Securities Venue 的缩写,可以译为「代币化证券交易场所」。SEC 在 2026 年 9 月 17 日发布的命令,为符合条件的这类场所提供了《1934 年证券交易法》中「交易所」定义的临时豁免,同时为特定流动性提供者提供「交易商」定义的豁免,期限为五年。它允许获准参与者通过自动做市商(AMM)和流动性池,交易代币化的美国全国市场体系股票,也就是 Tokenized NMS Stock。
这确实给交易平台开了一个口子,但并没有给所有 Crypto 交易所、更没有给所有 RWA 平台发一张通行证。即便你已经有用户、有交易系统、有链上资产,以下几道门槛也不会因此消失。
第一,你交易的究竟是什么资产? TSV 的核心对象是符合定义的代币化 NMS 股票,而不是所有贴上 RWA 标签的资产。房地产份额、私人信贷之类的产品,不能仅凭「现实资产上链」就套用这项豁免;即便与美股有关,第三方发行的、仅提供股价合成敞口的代币,也不在这里的 Tokenized NMS Stock 定义之内。持有人必须获得与同类传统股票相同的权利,包括股息、投票和清算时的剩余资产权益。能让代币价格跟着美股走,与能把股东权利完整落实,是两种能力。平台还必须核验这些权利,不能只相信一个「有资产支持」的宣传说法。
第二,有了代币,也不等于想上架就能上架。 如果股票由与底层发行人无关联的第三方代币化,场所须事先书面通知底层发行人,并在其收到通知后至少等待三十个自然日;发行人在规定期限内提出反对,该代币化股票就不能在该场所上架交易。对希望快速扩大标的的平台来说,这意味着产品设计、权利核验和与底层发行人的沟通都要做,不能沿用挑选一个热门资产、做成代币就上线的思路。
第三,现有交易系统未必是这项豁免支持的系统。TSV 要采用 AMM 流动性池,为经过许可的参与者提供交易,并设置准入标准;相关智能合约必须公开、可审计,部署在公开、无需许可的分布式账本上。公链可以是无需许可的,交易入口却不是谁连上钱包都能进。平台要说明参与者和钱包获准接入的程序、筛查方法及适用的制裁合规安排。因此,既有订单簿交易系统并不能直接替代这里的 AMM 模型,一个不设置参与者准入的开放池,也不能原样搬过来。
第四,美国主体只是开始,持续接受监管才是后面的工作。TSV 须属于命令定义的 U.S. person;美国法律下设立的实体是其中一种情形,因此海外团队可以研究通过美国实体满足这一条件,但手里已有一个境外主体,并不自动等于符合要求。更重要的是,平台须遵守美国适用的制裁要求,在美国保存交易和合规记录,在豁免有效期内及结束后三年保留这些记录,并同意 SEC 工作人员随时检查。相关主体及人员若存在规定的法定失格情形,还须符合命令中的例外许可条件,才能依赖豁免。注册手续可以安排,记录、筛查和持续应对监管的能力,却得在实际运营中建立。
第五,免于交易所注册,不等于免于日常合规。开始运营至少三十个自然日前,平台就要在网站发布规定的公开通知,并在发布后一个工作日内书面通知 SEC,此后还要按要求更新。最近三十天的交易数据须以美元计价、机器可读的形式免费公开,每笔交易发生后十分钟内更新;底层股票在主要上市交易所停牌时,相应代币化股票也须同步停牌。场所还不能向参与者提供购买这类股票的信用,或借入、质押及安排质押场所内的证券和非证券加密资产。
若流动性提供者另行依赖配套的交易商豁免,其相关证券业务须限于规定的 TSV 池交易,并以自有账户交易,不得持有或托管客户资产。一个团队若希望把交易、杠杆、客户资产和做市业务一并装进这张豁免里,就必须重新审视自己的业务安排。
第六,即使跨过门槛,也不能按无限扩张的平台来规划。 命令按美国现有市场波动控制计划的证券分类设置两档限制:第一档最多七十五个交易代码,每只证券的交易量比例上限为 0.25%;第二档最多二百五十个代码,比例上限为 2.5%。这里的比例,比较的是场所内相应代币化股票的日均交易股数,与底层股票上一月的市场日均交易股数,关联 TSV 的交易量和代码数量还要合并计算。这些是规模上限,不是最低资本门槛,却会约束平台能够承载的业务。想靠多设几个关联平台绕开限制,也行不通。
把这些要求放在一起看,难点已经很清楚了:团队需要同时解决证券权利、底层发行人沟通、AMM 及参与者准入、美国监管下的记录与运营,以及受限规模下的业务安排。已有一个交易所,甚至已经在做 RWA,都不等于这些能力已经具备。
结合对行业实际准备状况的认识,据此判断,大部分海外华人创业团队眼下很难把现有平台直接放进这套框架;真想参与,往往还得调整资产结构、交易系统和合规运营。困难来自这些具体条件与现有业务之间的距离,并不是创始人的华人身份。所谓「TSV 与你无关」,针对的正是把一项有限豁免直接当成自身业务红利的期待。
然而,直接用不上它,并不意味着可以不关心它。TSV 的政策信号,恰恰可能比它能直接惠及多少家平台更重要。
二、CLARITY 没过,SEC 反而动真格了
就在这次命令发布的两天前,也就是 9 月 15 日,美国参议院未能通过推进 CLARITY 法案审议的一项程序性表决。SEC 主席 Paul Atkins 随后在介绍这次豁免的声明中,直接提到国会未能推进 CLARITY,并说明 SEC 将运用现有法定权限继续行动。
把 CLARITY 法案受阻理解为整个 Crypto 监管改革都要暂停,显然已经解释不了眼前这次行动。国会有国会的立法进程,SEC 也有现有法律赋予的权限;前者暂时走不通,并不意味着后者只能坐等。TSV 的意义,就在于 SEC 把这个态度变成了实际行动。
因此,「等 CLARITY 通过了再说」,用在其他正在推进的规则上,未必是一种谨慎,也可能是把两套进程混成了一套。其中,最值得关注的便是已经进入征求意见阶段的募资提案。它直接面对 Crypto 项目怎样发行、怎样募资的问题,对项目和普通参与者的影响,比一项股票交易安排更广泛。
三、「合规 ICO」有了路径,你的项目有资格吗?
RCA 是 Regulation Crypto Assets 的缩写,可以译为《加密资产监管规则》。这是 SEC 在 2026 年 8 月提出的一份规则提案,目前仍在征求意见,意见截止日为 10 月 20 日。它尚未生效,但已经提出了两类证券注册豁免,试图在一定条件下,为 Crypto 项目的 Token 募资提供可以遵循的路径。
之所以需要这样的安排,是因为 Token 本身是不是证券,与围绕它进行的募资是否受证券法约束,并不是同一个问题。比如,一个团队出售 Token,同时承诺开发网络、建设产品,投资者因为期待这些努力带来的收益而出资,那么即使 Token 本身不是证券,整个募资安排仍可能构成「投资合同」。RCA 的两类注册豁免针对的,就是其中符合定义的安排:底层 Token 本身不是证券,合同也不涉及该 Token 以外的其他资产。依赖这类豁免募资的发行人,仍须履行相应披露等义务,继续承担反欺诈等责任。
对于社群来说,这两类豁免最有意义的一点,是都允许普通投资者参与,也就是不具备美国证券法上 accredited investor 身份的投资者。项目因而可以在满足条件的前提下,通过发行 Token 向公众募资,而不必把参与范围局限于机构和高净值投资者。从这个意义上说,RCA 提供了一条有条件的「合规 ICO」路径。
如果这条路径能够落地,使用产品的人,就有机会在承担投资风险的同时,为项目早期发展提供资金;获得这些资金的团队,也必须向参与者披露信息,持续说明自己在做什么。项目有机会得到普通用户的钱,就得把相应的承诺和责任交代清楚。
规则允许公众参与,和你的项目已经有资格向公众募资,是两回事。两类豁免在主体、额度和履行义务的方式上有明显区别,这些区别会直接决定一个项目究竟能不能用、要为此做多少准备。
这里的主体要求,首先要与投资者的地域区分开来。当前两类规则都没有把投资者一律限定为美国公民或居民,也没有把境外个人和机构作为一个类别排除;下文较严格的美国联系要求,约束的是 Fundraising 的发行人。境外参与者因此有必要了解这些规则,但实际发行或投资时,仍须符合相关所在地及发行渠道的适用规定,因为 RCA 解决的是美国证券注册义务,并不替代其他地方的法律。
1. Startup:小规模启动,主体要求较宽
Startup exemption,可以译为「启动豁免」。按当前提案,使用这条路径的发行人可以是实体、个人,也可以是个人或实体组成的团队,并不要求一定先成立公司,更没有列入 Fundraising 所要求的美国注册、人员、资产和主要管理地点条件。因此,一个项目即使没有美国公司,也仍有研究 Startup 适用可能的必要。当然,如果以团队的集体身份申报,各成员就须按规定签署申报和认证,并承担相应责任。
主体上的空间比较宽,募资规模则受到较明确的约束:这条路径允许公开募集、向普通投资者出售,当前提案也没有设置个人投资额上限,但最长四年内只能合计募集 500 万美元。这个额度不是每年重新计算,发行人及其关联方也不能围绕同一或实质相似的 Token,反复开启新的四年周期。
而且,核算这 500 万美元时,不能只看银行账户里收到多少现金。依赖这项豁免开展的相关交易,非现金对价也须按规则计价,开发、测试或网络激励中的某些 Token 分发,同样可能纳入其中。对于已经安排了多种 Token 分发方式的项目,判断自己是否在额度之内,就需要把这些安排一起梳理。
开始使用 Startup 之前,发行人须通过 SEC 的电子申报系统 EDGAR 提交 Form NOR,申明依赖这项豁免,并在提交时或之前,通过网站免费提供规定的信息。它不要求像 Fundraising 那样,先取得发行说明书的资格认定,也没有后者的财务报表要求,但该披露的项目情况仍须披露:包括发展计划、团队与利益冲突、项目承诺和进展、Token 分配与经济机制,以及治理和风险等。
这些披露又与之后的履约责任连在一起。发行人在 Form NOR 中,需要认证有意在四年内完成向投资者承诺的关键管理工作,此后还须依规则更新信息,并最迟在四年期限结束时提交过渡报告。因此,团队在开始募资时,就得能够说明自己承诺做什么、由谁负责、Token 怎样分配,以及今后如何向参与者交代进展。白皮书、社交媒体上的说法和申报披露,也不能各说一套。
2. Fundraising:注册一家美国公司就够了?
如果项目希望获得更大规模的资金,就需要进一步考虑 Fundraising exemption,也就是「募资豁免」。这条路径内部又分两档:Tier 1 在任意十二个月内最多 2,000 万美元,Tier 2 最多 7,500 万美元。项目可以直接申请,也可以先使用 Startup 再转入,但两条路径都须分别满足条件,相关发行还要遵守合并计算规则,不能将额度简单叠加。
伴随着额度的提高,发行人的主体要求也明显提高了。Fundraising 要求发行人必须是依美国法律设立的实体,并且同时满足三项实质条件:高管或董事中的多数为美国公民或居民,超过 50% 的资产位于美国,业务主要在美国管理。这些条件对 Tier 1 和 Tier 2 都适用,所以仅仅注册一个美国主体,而把人员、资产和实际管理完全留在别处,并不能满足要求。对于现有主体设在其他司法辖区的项目,这意味着需要评估的可能是组织和业务安排,而不仅是办理注册手续。
即使主体满足了这些条件,还要看业务类型是否在允许范围内。没有具体业务计划或目的,或以合并、收购未确定公司为计划的开发阶段公司,以及规定的投资公司、业务发展公司等,都不能据此发行;此外,Startup 和 Fundraising 还都受一般适用条件及规定的失格条款约束。
符合发行资格之后,项目可以面向公众募资,其中也包括普通投资者。不过,与 Startup 没有个人投资额上限不同,Fundraising 两档都要求普通自然人的购买金额,不得超过其年收入或净资产两者较高值的 10%;不具备 accredited investor 身份的非自然人,则按最近一个已结束的完整财政年度收入或净资产较高值的 10% 计算。普通投资者可以参与,并不意味着参与金额没有限制,也不能把这一限制理解为只有 Tier 2 才需要遵守。
在正式销售之前,发行人还须通过 EDGAR 提交 Form 1-CRYPTO 发行说明书,并取得 SEC 的资格认定,也就是 qualification。虽然规则允许按条件进行事前意向征询,即 testing the waters,了解市场对项目的兴趣,但征询兴趣与正式收款销售是不同阶段,不能因为文件已经提交,就开始接受投资款。
为了完成这样的申报,两档都需要披露财务状况并提供财务报表,通常涉及前两个财政年度;成立时间较短的,则按适用的较短存续期提供。两档的一个区别在于审计:Tier 1 不强制审计,但已按规定标准取得的审计报告须提交,Tier 2 则要求审计。因此,项目选择哪一档,除了考虑需要多少资金,也要考虑现有财务资料能否支持相应要求。
这些工作在募集完成后还要继续。两档都需要提交年度、半年度及规定重大事项的持续报告,其中年度报告一般须在财政年度结束后 120 天内提交,半年度报告在相应期间结束后 90 天内提交,指定重大事项通常在发生后四个工作日内报告。既然义务会延续到融资之后,项目就需要有人持续负责账目、资料和披露,不能把它当作只在募资时临时完成的一项手续。
3. 转售与投资合同关系的退出
募资之后,参与者自然还会关心持有的资产怎样转售。两类豁免下发行的投资合同,都不属于这套联邦规则中的「受限证券」,本豁免也没有统一规定买入后必须锁定的期限。不过,具体合同和其他适用规则仍可能有限制,实际能否交易,还取决于相应条件,并不保证代币一定能上交易所或获得流动性。
除了这种买入后的转售,Fundraising 还允许把原持有人的出售纳入发行,但设有专门限制:在首次发行,以及首次取得资格认定后一年内获认定的后续发行中,原持有人出售部分不能超过该次发行总价的 30%。因此,这个 30% 约束的是原持有人参与该次发行的出售份额,并不是说普通投资者在所有二级市场交易中,都只能卖出所持代币的 30%。纳入这类发行的关联持有人出售,另有十二个月子限额,分别为 Tier 1 的 600 万美元、Tier 2 的 2,250 万美元,并计入相应总额度。
至于项目原先承诺的工作完成或停止之后,Token 与投资合同之间的关系怎样处理,RCA 另设计了有条件的安全港。在完成或永久停止原先承诺的全部关键管理努力,不再作出、也不打算作出新的相关承诺,并提交过渡报告等条件满足后,底层资产可以依据这一安全港脱离该投资合同关系。前面提到 Startup 最迟四年提交过渡报告,也不意味着期限一到,就自动满足了这些条件。
四、乐观判断:三到六个月落地实施
以 2026 年 9 月为起点,最顺利的情况下,未来三到六个月内 RCA 就可能落地;即使稍有延后,在 2027 年上半年结束前落地的概率仍然比较大。这里的落地,指规则已经生效、相关募资渠道可以使用。
这是基于政策进展作出的预测,SEC 尚未公布这样的时间表。但正式提案已经进入征求意见阶段,这次交易豁免又表明 SEC 在国会受阻后仍愿意行动,两者放在一起,就构成了看好近期进展的依据。当然,意见征集结束后,最终规则还要经过采纳、生效及相应实施安排,具体需要多久仍不确定。
五、等规则生效,再临时抱佛脚?
从平时的行业接触和观察看,华人 Crypto 社群对 RCA 的重视和准备远远不够。许多项目对它的理解还很有限,真正做好相关募资准备的项目很少。
选择 Startup,团队要把现有承诺、Token 分配和责任梳理清楚,确认能够公开说明并持续更新;选择 Fundraising,则还要考虑美国主体、人员、资产和管理条件,以及历史账目、审计和持续报告能力。这些准备涉及真实的业务安排和日常工作。律师可以帮助理解规则、完成申报,却不能替一个项目凭空变出真实的管理安排和完整的账目。把所有问题留到「以后找律师做合规」,不过是把今天需要面对的工作推给明天。
对投资者和普通持币者来说,也不能听到「合规 ICO」四个字,就把判断项目的责任交给 SEC。它准备依赖哪一种豁免,哪些承诺已经公开,代币怎样分配,募集来的钱打算如何使用,之后又能在哪里看到进展,这些都关系到参与者实际承担的风险。即便项目取得了某项豁免或完成申报,也不等于 SEC 保证其质量和投资收益。监管提供的是有条件参与的规则,投资者仍然需要判断自己究竟在为什么出钱。
RCA 最终会如何采纳,仍要看后续进展,但研究条件、整理资料和识别差距,现在就可以开始。如果前面的时间判断大致成立,留给准备的时间可能只有几个月。
监管迟迟不开放,项目可以批评监管。可如果路径已经开放,自己却连条件都没有认真读过,那就可能错过历史性的机遇。
美国证券交易委员会(SEC)最近推出了股票代币化交易豁免。对于正在做交易所、尤其是 RWA 交易平台的团队,这当然是一条值得关注的消息。但「做的是这个赛道」,与「能够用上这项豁免」,距离可能比想象中大得多。已有交易系统和 RWA 业务,就够资格了吗?
对华人 Crypto 社群来说,这次动作最重要的意义,很可能还不在于能有多少团队直接参与,而在于它表明了 SEC 的态度:国会立法暂时受阻,SEC 却没有打算原地等待。这个信号,也让正在推进的公众募资规则更值得关注:它能否加快落地,会给项目和普通投资者带来怎样的变化?
一、TSV 与你无关
TSV 是 Tokenized Securities Venue 的缩写,可以译为「代币化证券交易场所」。SEC 在 2026 年 9 月 17 日发布的命令,为符合条件的这类场所提供了《1934 年证券交易法》中「交易所」定义的临时豁免,同时为特定流动性提供者提供「交易商」定义的豁免,期限为五年。它允许获准参与者通过自动做市商(AMM)和流动性池,交易代币化的美国全国市场体系股票,也就是 Tokenized NMS Stock。
这确实给交易平台开了一个口子,但并没有给所有 Crypto 交易所、更没有给所有 RWA 平台发一张通行证。即便你已经有用户、有交易系统、有链上资产,以下几道门槛也不会因此消失。
第一,你交易的究竟是什么资产? TSV 的核心对象是符合定义的代币化 NMS 股票,而不是所有贴上 RWA 标签的资产。房地产份额、私人信贷之类的产品,不能仅凭「现实资产上链」就套用这项豁免;即便与美股有关,第三方发行的、仅提供股价合成敞口的代币,也不在这里的 Tokenized NMS Stock 定义之内。持有人必须获得与同类传统股票相同的权利,包括股息、投票和清算时的剩余资产权益。能让代币价格跟着美股走,与能把股东权利完整落实,是两种能力。平台还必须核验这些权利,不能只相信一个「有资产支持」的宣传说法。
第二,有了代币,也不等于想上架就能上架。 如果股票由与底层发行人无关联的第三方代币化,场所须事先书面通知底层发行人,并在其收到通知后至少等待三十个自然日;发行人在规定期限内提出反对,该代币化股票就不能在该场所上架交易。对希望快速扩大标的的平台来说,这意味着产品设计、权利核验和与底层发行人的沟通都要做,不能沿用挑选一个热门资产、做成代币就上线的思路。
第三,现有交易系统未必是这项豁免支持的系统。TSV 要采用 AMM 流动性池,为经过许可的参与者提供交易,并设置准入标准;相关智能合约必须公开、可审计,部署在公开、无需许可的分布式账本上。公链可以是无需许可的,交易入口却不是谁连上钱包都能进。平台要说明参与者和钱包获准接入的程序、筛查方法及适用的制裁合规安排。因此,既有订单簿交易系统并不能直接替代这里的 AMM 模型,一个不设置参与者准入的开放池,也不能原样搬过来。
第四,美国主体只是开始,持续接受监管才是后面的工作。TSV 须属于命令定义的 U.S. person;美国法律下设立的实体是其中一种情形,因此海外团队可以研究通过美国实体满足这一条件,但手里已有一个境外主体,并不自动等于符合要求。更重要的是,平台须遵守美国适用的制裁要求,在美国保存交易和合规记录,在豁免有效期内及结束后三年保留这些记录,并同意 SEC 工作人员随时检查。相关主体及人员若存在规定的法定失格情形,还须符合命令中的例外许可条件,才能依赖豁免。注册手续可以安排,记录、筛查和持续应对监管的能力,却得在实际运营中建立。
第五,免于交易所注册,不等于免于日常合规。开始运营至少三十个自然日前,平台就要在网站发布规定的公开通知,并在发布后一个工作日内书面通知 SEC,此后还要按要求更新。最近三十天的交易数据须以美元计价、机器可读的形式免费公开,每笔交易发生后十分钟内更新;底层股票在主要上市交易所停牌时,相应代币化股票也须同步停牌。场所还不能向参与者提供购买这类股票的信用,或借入、质押及安排质押场所内的证券和非证券加密资产。
若流动性提供者另行依赖配套的交易商豁免,其相关证券业务须限于规定的 TSV 池交易,并以自有账户交易,不得持有或托管客户资产。一个团队若希望把交易、杠杆、客户资产和做市业务一并装进这张豁免里,就必须重新审视自己的业务安排。
第六,即使跨过门槛,也不能按无限扩张的平台来规划。 命令按美国现有市场波动控制计划的证券分类设置两档限制:第一档最多七十五个交易代码,每只证券的交易量比例上限为 0.25%;第二档最多二百五十个代码,比例上限为 2.5%。这里的比例,比较的是场所内相应代币化股票的日均交易股数,与底层股票上一月的市场日均交易股数,关联 TSV 的交易量和代码数量还要合并计算。这些是规模上限,不是最低资本门槛,却会约束平台能够承载的业务。想靠多设几个关联平台绕开限制,也行不通。
把这些要求放在一起看,难点已经很清楚了:团队需要同时解决证券权利、底层发行人沟通、AMM 及参与者准入、美国监管下的记录与运营,以及受限规模下的业务安排。已有一个交易所,甚至已经在做 RWA,都不等于这些能力已经具备。
结合对行业实际准备状况的认识,据此判断,大部分海外华人创业团队眼下很难把现有平台直接放进这套框架;真想参与,往往还得调整资产结构、交易系统和合规运营。困难来自这些具体条件与现有业务之间的距离,并不是创始人的华人身份。所谓「TSV 与你无关」,针对的正是把一项有限豁免直接当成自身业务红利的期待。
然而,直接用不上它,并不意味着可以不关心它。TSV 的政策信号,恰恰可能比它能直接惠及多少家平台更重要。
二、CLARITY 没过,SEC 反而动真格了
就在这次命令发布的两天前,也就是 9 月 15 日,美国参议院未能通过推进 CLARITY 法案审议的一项程序性表决。SEC 主席 Paul Atkins 随后在介绍这次豁免的声明中,直接提到国会未能推进 CLARITY,并说明 SEC 将运用现有法定权限继续行动。
把 CLARITY 法案受阻理解为整个 Crypto 监管改革都要暂停,显然已经解释不了眼前这次行动。国会有国会的立法进程,SEC 也有现有法律赋予的权限;前者暂时走不通,并不意味着后者只能坐等。TSV 的意义,就在于 SEC 把这个态度变成了实际行动。
因此,「等 CLARITY 通过了再说」,用在其他正在推进的规则上,未必是一种谨慎,也可能是把两套进程混成了一套。其中,最值得关注的便是已经进入征求意见阶段的募资提案。它直接面对 Crypto 项目怎样发行、怎样募资的问题,对项目和普通参与者的影响,比一项股票交易安排更广泛。
三、「合规 ICO」有了路径,你的项目有资格吗?
RCA 是 Regulation Crypto Assets 的缩写,可以译为《加密资产监管规则》。这是 SEC 在 2026 年 8 月提出的一份规则提案,目前仍在征求意见,意见截止日为 10 月 20 日。它尚未生效,但已经提出了两类证券注册豁免,试图在一定条件下,为 Crypto 项目的 Token 募资提供可以遵循的路径。
之所以需要这样的安排,是因为 Token 本身是不是证券,与围绕它进行的募资是否受证券法约束,并不是同一个问题。比如,一个团队出售 Token,同时承诺开发网络、建设产品,投资者因为期待这些努力带来的收益而出资,那么即使 Token 本身不是证券,整个募资安排仍可能构成「投资合同」。RCA 的两类注册豁免针对的,就是其中符合定义的安排:底层 Token 本身不是证券,合同也不涉及该 Token 以外的其他资产。依赖这类豁免募资的发行人,仍须履行相应披露等义务,继续承担反欺诈等责任。
对于社群来说,这两类豁免最有意义的一点,是都允许普通投资者参与,也就是不具备美国证券法上 accredited investor 身份的投资者。项目因而可以在满足条件的前提下,通过发行 Token 向公众募资,而不必把参与范围局限于机构和高净值投资者。从这个意义上说,RCA 提供了一条有条件的「合规 ICO」路径。
如果这条路径能够落地,使用产品的人,就有机会在承担投资风险的同时,为项目早期发展提供资金;获得这些资金的团队,也必须向参与者披露信息,持续说明自己在做什么。项目有机会得到普通用户的钱,就得把相应的承诺和责任交代清楚。
规则允许公众参与,和你的项目已经有资格向公众募资,是两回事。两类豁免在主体、额度和履行义务的方式上有明显区别,这些区别会直接决定一个项目究竟能不能用、要为此做多少准备。
这里的主体要求,首先要与投资者的地域区分开来。当前两类规则都没有把投资者一律限定为美国公民或居民,也没有把境外个人和机构作为一个类别排除;下文较严格的美国联系要求,约束的是 Fundraising 的发行人。境外参与者因此有必要了解这些规则,但实际发行或投资时,仍须符合相关所在地及发行渠道的适用规定,因为 RCA 解决的是美国证券注册义务,并不替代其他地方的法律。
1. Startup:小规模启动,主体要求较宽
Startup exemption,可以译为「启动豁免」。按当前提案,使用这条路径的发行人可以是实体、个人,也可以是个人或实体组成的团队,并不要求一定先成立公司,更没有列入 Fundraising 所要求的美国注册、人员、资产和主要管理地点条件。因此,一个项目即使没有美国公司,也仍有研究 Startup 适用可能的必要。当然,如果以团队的集体身份申报,各成员就须按规定签署申报和认证,并承担相应责任。
主体上的空间比较宽,募资规模则受到较明确的约束:这条路径允许公开募集、向普通投资者出售,当前提案也没有设置个人投资额上限,但最长四年内只能合计募集 500 万美元。这个额度不是每年重新计算,发行人及其关联方也不能围绕同一或实质相似的 Token,反复开启新的四年周期。
而且,核算这 500 万美元时,不能只看银行账户里收到多少现金。依赖这项豁免开展的相关交易,非现金对价也须按规则计价,开发、测试或网络激励中的某些 Token 分发,同样可能纳入其中。对于已经安排了多种 Token 分发方式的项目,判断自己是否在额度之内,就需要把这些安排一起梳理。
开始使用 Startup 之前,发行人须通过 SEC 的电子申报系统 EDGAR 提交 Form NOR,申明依赖这项豁免,并在提交时或之前,通过网站免费提供规定的信息。它不要求像 Fundraising 那样,先取得发行说明书的资格认定,也没有后者的财务报表要求,但该披露的项目情况仍须披露:包括发展计划、团队与利益冲突、项目承诺和进展、Token 分配与经济机制,以及治理和风险等。
这些披露又与之后的履约责任连在一起。发行人在 Form NOR 中,需要认证有意在四年内完成向投资者承诺的关键管理工作,此后还须依规则更新信息,并最迟在四年期限结束时提交过渡报告。因此,团队在开始募资时,就得能够说明自己承诺做什么、由谁负责、Token 怎样分配,以及今后如何向参与者交代进展。白皮书、社交媒体上的说法和申报披露,也不能各说一套。
2. Fundraising:注册一家美国公司就够了?
如果项目希望获得更大规模的资金,就需要进一步考虑 Fundraising exemption,也就是「募资豁免」。这条路径内部又分两档:Tier 1 在任意十二个月内最多 2,000 万美元,Tier 2 最多 7,500 万美元。项目可以直接申请,也可以先使用 Startup 再转入,但两条路径都须分别满足条件,相关发行还要遵守合并计算规则,不能将额度简单叠加。
伴随着额度的提高,发行人的主体要求也明显提高了。Fundraising 要求发行人必须是依美国法律设立的实体,并且同时满足三项实质条件:高管或董事中的多数为美国公民或居民,超过 50% 的资产位于美国,业务主要在美国管理。这些条件对 Tier 1 和 Tier 2 都适用,所以仅仅注册一个美国主体,而把人员、资产和实际管理完全留在别处,并不能满足要求。对于现有主体设在其他司法辖区的项目,这意味着需要评估的可能是组织和业务安排,而不仅是办理注册手续。
即使主体满足了这些条件,还要看业务类型是否在允许范围内。没有具体业务计划或目的,或以合并、收购未确定公司为计划的开发阶段公司,以及规定的投资公司、业务发展公司等,都不能据此发行;此外,Startup 和 Fundraising 还都受一般适用条件及规定的失格条款约束。
符合发行资格之后,项目可以面向公众募资,其中也包括普通投资者。不过,与 Startup 没有个人投资额上限不同,Fundraising 两档都要求普通自然人的购买金额,不得超过其年收入或净资产两者较高值的 10%;不具备 accredited investor 身份的非自然人,则按最近一个已结束的完整财政年度收入或净资产较高值的 10% 计算。普通投资者可以参与,并不意味着参与金额没有限制,也不能把这一限制理解为只有 Tier 2 才需要遵守。
在正式销售之前,发行人还须通过 EDGAR 提交 Form 1-CRYPTO 发行说明书,并取得 SEC 的资格认定,也就是 qualification。虽然规则允许按条件进行事前意向征询,即 testing the waters,了解市场对项目的兴趣,但征询兴趣与正式收款销售是不同阶段,不能因为文件已经提交,就开始接受投资款。
为了完成这样的申报,两档都需要披露财务状况并提供财务报表,通常涉及前两个财政年度;成立时间较短的,则按适用的较短存续期提供。两档的一个区别在于审计:Tier 1 不强制审计,但已按规定标准取得的审计报告须提交,Tier 2 则要求审计。因此,项目选择哪一档,除了考虑需要多少资金,也要考虑现有财务资料能否支持相应要求。
这些工作在募集完成后还要继续。两档都需要提交年度、半年度及规定重大事项的持续报告,其中年度报告一般须在财政年度结束后 120 天内提交,半年度报告在相应期间结束后 90 天内提交,指定重大事项通常在发生后四个工作日内报告。既然义务会延续到融资之后,项目就需要有人持续负责账目、资料和披露,不能把它当作只在募资时临时完成的一项手续。
3. 转售与投资合同关系的退出
募资之后,参与者自然还会关心持有的资产怎样转售。两类豁免下发行的投资合同,都不属于这套联邦规则中的「受限证券」,本豁免也没有统一规定买入后必须锁定的期限。不过,具体合同和其他适用规则仍可能有限制,实际能否交易,还取决于相应条件,并不保证代币一定能上交易所或获得流动性。
除了这种买入后的转售,Fundraising 还允许把原持有人的出售纳入发行,但设有专门限制:在首次发行,以及首次取得资格认定后一年内获认定的后续发行中,原持有人出售部分不能超过该次发行总价的 30%。因此,这个 30% 约束的是原持有人参与该次发行的出售份额,并不是说普通投资者在所有二级市场交易中,都只能卖出所持代币的 30%。纳入这类发行的关联持有人出售,另有十二个月子限额,分别为 Tier 1 的 600 万美元、Tier 2 的 2,250 万美元,并计入相应总额度。
至于项目原先承诺的工作完成或停止之后,Token 与投资合同之间的关系怎样处理,RCA 另设计了有条件的安全港。在完成或永久停止原先承诺的全部关键管理努力,不再作出、也不打算作出新的相关承诺,并提交过渡报告等条件满足后,底层资产可以依据这一安全港脱离该投资合同关系。前面提到 Startup 最迟四年提交过渡报告,也不意味着期限一到,就自动满足了这些条件。
四、乐观判断:三到六个月落地实施
以 2026 年 9 月为起点,最顺利的情况下,未来三到六个月内 RCA 就可能落地;即使稍有延后,在 2027 年上半年结束前落地的概率仍然比较大。这里的落地,指规则已经生效、相关募资渠道可以使用。
这是基于政策进展作出的预测,SEC 尚未公布这样的时间表。但正式提案已经进入征求意见阶段,这次交易豁免又表明 SEC 在国会受阻后仍愿意行动,两者放在一起,就构成了看好近期进展的依据。当然,意见征集结束后,最终规则还要经过采纳、生效及相应实施安排,具体需要多久仍不确定。
五、等规则生效,再临时抱佛脚?
从平时的行业接触和观察看,华人 Crypto 社群对 RCA 的重视和准备远远不够。许多项目对它的理解还很有限,真正做好相关募资准备的项目很少。
选择 Startup,团队要把现有承诺、Token 分配和责任梳理清楚,确认能够公开说明并持续更新;选择 Fundraising,则还要考虑美国主体、人员、资产和管理条件,以及历史账目、审计和持续报告能力。这些准备涉及真实的业务安排和日常工作。律师可以帮助理解规则、完成申报,却不能替一个项目凭空变出真实的管理安排和完整的账目。把所有问题留到「以后找律师做合规」,不过是把今天需要面对的工作推给明天。
对投资者和普通持币者来说,也不能听到「合规 ICO」四个字,就把判断项目的责任交给 SEC。它准备依赖哪一种豁免,哪些承诺已经公开,代币怎样分配,募集来的钱打算如何使用,之后又能在哪里看到进展,这些都关系到参与者实际承担的风险。即便项目取得了某项豁免或完成申报,也不等于 SEC 保证其质量和投资收益。监管提供的是有条件参与的规则,投资者仍然需要判断自己究竟在为什么出钱。
RCA 最终会如何采纳,仍要看后续进展,但研究条件、整理资料和识别差距,现在就可以开始。如果前面的时间判断大致成立,留给准备的时间可能只有几个月。
监管迟迟不开放,项目可以批评监管。可如果路径已经开放,自己却连条件都没有认真读过,那就可能错过历史性的机遇。
82
·
--
عرض الترجمة
深潮 TechFlow 消息,9 月 21 日,巴克莱经济学家在一份报告中表示,日本央行行长植田和男在上周五的新闻发布会上似乎刻意混合了鹰派和鸽派言论,以最大限度保留未来的政策灵活性。日本央行似乎尚未对下一次潜在加息的时机形成明确看法。巴克莱预计,日本央行将在明年 1 月和 7 月进一步加息,终端利率将达到 1.75%。巴克莱认为,在两名鹰派成员于 2027年 7 月任期届满后,首相高市早苗的政府可能任命新的鸽派成员,从而强化日本央行整体上维持现状的倾向。(金十)
深潮 TechFlow 消息,9 月 21 日,巴克莱经济学家在一份报告中表示,日本央行行长植田和男在上周五的新闻发布会上似乎刻意混合了鹰派和鸽派言论,以最大限度保留未来的政策灵活性。日本央行似乎尚未对下一次潜在加息的时机形成明确看法。巴克莱预计,日本央行将在明年 1 月和 7 月进一步加息,终端利率将达到 1.75%。巴克莱认为,在两名鹰派成员于 2027年 7 月任期届满后,首相高市早苗的政府可能任命新的鸽派成员,从而强化日本央行整体上维持现状的倾向。(金十)
88
·
--
عرض الترجمة
深潮 TechFlow 消息,9 月 21 日,据 Bitget 行情,三星电子股价延续涨势,现涨 5.2%。
深潮 TechFlow 消息,9 月 21 日,据 Bitget 行情,三星电子股价延续涨势,现涨 5.2%。
143
·
--
عرض الترجمة
比特币现货 ETF 上周净流入 621.37 万美元,贝莱德 IBIT 净流入 1.21 亿美元居首深潮 TechFlow 消息,9 月 21 日,据 SoSoValue 数据,上周交易日(美东时间 9月 14 日至 9月 18 日)比特币现货 ETF 净流入 621.37 万美元。
上周净流入最多的比特币现货 ETF 为贝莱德(Blackrock)ETF IBIT,周度净流入为 1.21 亿美元,目前 IBIT 历史总净流入达 641.20 亿美元;其次为富达(Fidelity)ETF FBTC,周度净流入为 7993.48 万美元,目前 FBTC 历史总净流入达 103.60 亿美元。
上周净流出最多的比特币现货 ETF 为 Ark & 21 Shares ETF ARKB,周度净流出为 1.42 亿美元,目前 ARKB 历史总净流入达 10.80 亿美元。
截至发稿前,比特币现货 ETF 总资产净值为 1025.30 亿美元,ETF 净资产比率(市值较比特币总市值占比)达 6.29%,历史累计净流入已达 551.60 亿美元。
比特币现货 ETF 上周净流入 621.37 万美元,贝莱德 IBIT 净流入 1.21 亿美元居首
深潮 TechFlow 消息,9 月 21 日,据 SoSoValue 数据,上周交易日(美东时间 9月 14 日至 9月 18 日)比特币现货 ETF 净流入 621.37 万美元。
上周净流入最多的比特币现货 ETF 为贝莱德(Blackrock)ETF IBIT,周度净流入为 1.21 亿美元,目前 IBIT 历史总净流入达 641.20 亿美元;其次为富达(Fidelity)ETF FBTC,周度净流入为 7993.48 万美元,目前 FBTC 历史总净流入达 103.60 亿美元。
上周净流出最多的比特币现货 ETF 为 Ark & 21 Shares ETF ARKB,周度净流出为 1.42 亿美元,目前 ARKB 历史总净流入达 10.80 亿美元。
截至发稿前,比特币现货 ETF 总资产净值为 1025.30 亿美元,ETF 净资产比率(市值较比特币总市值占比)达 6.29%,历史累计净流入已达 551.60 亿美元。
上周净流入最多的比特币现货 ETF 为贝莱德(Blackrock)ETF IBIT,周度净流入为 1.21 亿美元,目前 IBIT 历史总净流入达 641.20 亿美元;其次为富达(Fidelity)ETF FBTC,周度净流入为 7993.48 万美元,目前 FBTC 历史总净流入达 103.60 亿美元。
上周净流出最多的比特币现货 ETF 为 Ark & 21 Shares ETF ARKB,周度净流出为 1.42 亿美元,目前 ARKB 历史总净流入达 10.80 亿美元。
截至发稿前,比特币现货 ETF 总资产净值为 1025.30 亿美元,ETF 净资产比率(市值较比特币总市值占比)达 6.29%,历史累计净流入已达 551.60 亿美元。
100
·
--
عرض الترجمة
以太坊现货 ETF 上周净流出 1.4 亿美元深潮 TechFlow 消息,9 月 21 日,据 SoSoValue 数据,上周交易日(美东时间 9月14日至9月18日)以太坊现货 ETF 净流出 1.40 亿美元。
上周净流出最多的以太坊现货 ETF 为贝莱德(Blackrock)ETF ETHA,周度净流出为 5604.56 万美元,目前 ETHA 历史总净流入达 129.60 亿美元;其次为 Bitwise ETF ETHW,周度净流出为 3308.21 万美元,目前 ETHW 历史总净流入达 3.94 亿美元。
上周净流入最多的以太坊现货 ETF 为灰度(Grayscale)以太坊迷你信托 ETH,周度净流入为 1623.24 万美元,目前 ETH 历史总净流入达 19.30 亿美元。
截至发稿前,以太坊现货 ETF 总资产净值为 167.20 亿美元,ETF 净资产比率(市值较以太坊总市值占比)达 5.20%,历史累计净流入已达 132.50 亿美元。
以太坊现货 ETF 上周净流出 1.4 亿美元
深潮 TechFlow 消息,9 月 21 日,据 SoSoValue 数据,上周交易日(美东时间 9月14日至9月18日)以太坊现货 ETF 净流出 1.40 亿美元。
上周净流出最多的以太坊现货 ETF 为贝莱德(Blackrock)ETF ETHA,周度净流出为 5604.56 万美元,目前 ETHA 历史总净流入达 129.60 亿美元;其次为 Bitwise ETF ETHW,周度净流出为 3308.21 万美元,目前 ETHW 历史总净流入达 3.94 亿美元。
上周净流入最多的以太坊现货 ETF 为灰度(Grayscale)以太坊迷你信托 ETH,周度净流入为 1623.24 万美元,目前 ETH 历史总净流入达 19.30 亿美元。
截至发稿前,以太坊现货 ETF 总资产净值为 167.20 亿美元,ETF 净资产比率(市值较以太坊总市值占比)达 5.20%,历史累计净流入已达 132.50 亿美元。
上周净流出最多的以太坊现货 ETF 为贝莱德(Blackrock)ETF ETHA,周度净流出为 5604.56 万美元,目前 ETHA 历史总净流入达 129.60 亿美元;其次为 Bitwise ETF ETHW,周度净流出为 3308.21 万美元,目前 ETHW 历史总净流入达 3.94 亿美元。
上周净流入最多的以太坊现货 ETF 为灰度(Grayscale)以太坊迷你信托 ETH,周度净流入为 1623.24 万美元,目前 ETH 历史总净流入达 19.30 亿美元。
截至发稿前,以太坊现货 ETF 总资产净值为 167.20 亿美元,ETF 净资产比率(市值较以太坊总市值占比)达 5.20%,历史累计净流入已达 132.50 亿美元。
108
·
--
عرض الترجمة
HYPE现货 ETF 上周净流入 306.45 万美元深潮 TechFlow 消息,9 月 21 日,据 SoSoValue 数据,上周交易日(美东时间 9月14日至9月18日)HYPE现货 ETF 净流入 306.45 万美元。
上周净流入最多的HYPE现货 ETF 为21Shares ETF THYP,周度净流入为 239.55 万美元,目前 THYP 历史总净流入达 5269.00 万美元;其次为灰度(Grayscale)ETF HYPG,周度净流入为 166.90 万美元,目前 HYPG 历史总净流入达 1.41 亿美元。
上周净流出最多的HYPE现货 ETF 为 Bitwise ETF BHYP,周度净流出为 100.00 万美元,目前 BHYP 历史总净流入达 1.45 亿美元。
截至发稿前,HYPE现货 ETF 总资产净值为 4.95 亿美元,ETF 净资产比率(市值较HYPE总市值占比)达 2.43%,历史累计净流入已达 3.33 亿美元。
HYPE现货 ETF 上周净流入 306.45 万美元
深潮 TechFlow 消息,9 月 21 日,据 SoSoValue 数据,上周交易日(美东时间 9月14日至9月18日)HYPE现货 ETF 净流入 306.45 万美元。
上周净流入最多的HYPE现货 ETF 为21Shares ETF THYP,周度净流入为 239.55 万美元,目前 THYP 历史总净流入达 5269.00 万美元;其次为灰度(Grayscale)ETF HYPG,周度净流入为 166.90 万美元,目前 HYPG 历史总净流入达 1.41 亿美元。
上周净流出最多的HYPE现货 ETF 为 Bitwise ETF BHYP,周度净流出为 100.00 万美元,目前 BHYP 历史总净流入达 1.45 亿美元。
截至发稿前,HYPE现货 ETF 总资产净值为 4.95 亿美元,ETF 净资产比率(市值较HYPE总市值占比)达 2.43%,历史累计净流入已达 3.33 亿美元。
上周净流入最多的HYPE现货 ETF 为21Shares ETF THYP,周度净流入为 239.55 万美元,目前 THYP 历史总净流入达 5269.00 万美元;其次为灰度(Grayscale)ETF HYPG,周度净流入为 166.90 万美元,目前 HYPG 历史总净流入达 1.41 亿美元。
上周净流出最多的HYPE现货 ETF 为 Bitwise ETF BHYP,周度净流出为 100.00 万美元,目前 BHYP 历史总净流入达 1.45 亿美元。
截至发稿前,HYPE现货 ETF 总资产净值为 4.95 亿美元,ETF 净资产比率(市值较HYPE总市值占比)达 2.43%,历史累计净流入已达 3.33 亿美元。
80
·
--
عرض الترجمة
深潮 TechFlow 消息,9 月 21 日,港股黄金股震荡走弱,中国黄金国际 (02099.HK) 跌超 7%,灵宝黄金 (03330.HK) 跌超 4%,山东黄金 (01787.HK)、紫金黄金国际 (02259.HK) 等跟跌。(金十)
深潮 TechFlow 消息,9 月 21 日,港股黄金股震荡走弱,中国黄金国际 (02099.HK) 跌超 7%,灵宝黄金 (03330.HK) 跌超 4%,山东黄金 (01787.HK)、紫金黄金国际 (02259.HK) 等跟跌。(金十)
186
·
--
مقالة
عرض الترجمة
谁在制造 BTC 两年来最猛的拉盘?数据揭秘合约市场的真实驱动力作者:杰米尼,深潮 TechFlow
目前的市场走出了老币新炒行情,部分山寨币迎来了久违的涨幅。
而奠定这一切基调的,自然是 BTC 重回 8 万的行情。
再往前看,8 月中旬,比特币在短短五天内上涨 24.6%,创下过去两年回调期内的最大单周涨幅。面对这种级别的行情突破,市场惯性思维往往将其归因为宏观资金进场或多头情绪的全面复苏。
但情况并没有那么简单,当下的加密市场,驱动力仍来自于存量博弈,尤其是合约市场的博弈。
最近 Glassnode 与 Bybit 联合发布了一份加密衍生品市场报告,其中指出这场反弹的真实驱动力并非增量多头建仓,而是一次由空头清算主导的被动“轧空”。
透过衍生品市场的数据截面,我们可以清晰地还原这场反弹背后的运行机制。
当 BTC 价格上行与杠杆撤退同时发生
在传统的交易逻辑中,单边上涨行情通常伴随着活跃杠杆的同步扩张。但 8 月 BTC 上涨的这五天呈现出了截然相反的数据形态。
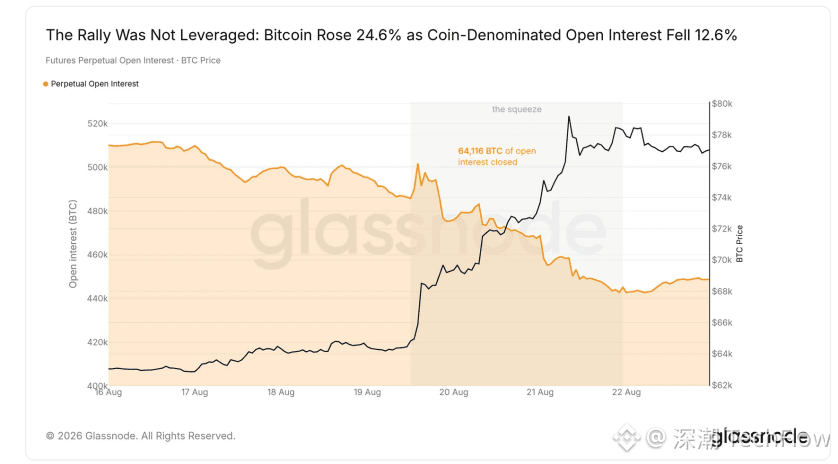
报告指出,在比特币现货价格攀升 24.6% 的区间内,以比特币计价的未平仓合约量(Coin-Denominated Open Interest)不仅没有增加,反而下降了 12.6%。
未平仓合约是衡量市场活跃杠杆的核心指标。价格上涨而该指标回落,意味着推动价格上行的主要力量不是交易员主动开仓做多(加杠杆),而是大量原有仓位被平仓。衍生品市场对这次事件的定性是一次单纯的价格重估(Repricing),而非杠杆扩张(Releveraging)。
空头贡献了 89% 的清算流动性
如果没有新增的多头资金,是谁在买入?答案是被迫平仓的空头。
Decrypt 在报道中引用数据指出,在这波行情中,全网约有价值 64,000 枚 BTC 的未平仓合约被抹去。其中,高达 89% 的清算资金来自空头头寸。
当空头账户触及强平线时,清算引擎会强制向市场发出市价买单以平息仓位。
在流动性相对薄弱的市场环境下,这种机制极易引发连锁反应:被动的平仓买单推高价格,进而触发更多空头的清算。在这五天里,空头自身的止损单,成为了推升 BTC 现货与合约价格最核心的流动性燃料。
(图注:可以看到,图中绿色代表当时的空投清算,显著高于多头)
期权市场:单日终结长达 361 天的“看跌偏向”
现货与期货市场的剧烈波动,迅速传导至期权市场,并打破了维持近一年的定价惯性。
出于对下行风险的防范,期权交易员在此前长达 361 天的时间里,一直愿意为看跌期权支付高于看涨期权的溢价。但在 8 月突破发生的当天,这种长期的“看跌偏向”在一个交易日内被彻底扭转,看涨期权的隐含波动率重新占据主导。
伴随这次逆转,Bybit 的隐含波动率指数(DVOL)在单日内记录了 8 个点的振幅,相当于该指数常规日均波动范围的 4 倍。
市场用极端的波动幅度,完成了对风险的重新定价。
机构定价:短期冲击而非趋势反转
尽管反弹幅度可观且期权偏向发生逆转,但专业机构和做市商并未将其视为牛市全面回归的信号。这一判断体现在波动率期限结构(Term Structure)的变化上。
数据表明,在价格拉升期间,1 周到期的近端期权隐含波动率跳升了 80%,但 3 个月与 6 个月期限的远端隐含波动率基本持平。
近端曲线剧烈重估而远端保持不变,意味着期权市场将这次 24.6% 的上涨严格定价为一次短期的流动性清算事件。
市场消化了由于空头过度拥挤而引发的短期冲击,但并未对未来半年的中长期趋势形成持续看多的预期。
所以总体上看,8 月 BTC 上涨的行情是一次典型的存量博弈教科书。
在衍生品尤其是期权逐渐占据加密市场半壁江山的今天,价格的剧烈波动往往不需要实质性的宏观利好。当杠杆分布极度不平衡时,市场自身的出清机制,如集中清算对手盘等就足以制造出两年来最强劲的单周走势。
谁在制造 BTC 两年来最猛的拉盘?数据揭秘合约市场的真实驱动力
作者:杰米尼,深潮 TechFlow
目前的市场走出了老币新炒行情,部分山寨币迎来了久违的涨幅。
而奠定这一切基调的,自然是 BTC 重回 8 万的行情。
再往前看,8 月中旬,比特币在短短五天内上涨 24.6%,创下过去两年回调期内的最大单周涨幅。面对这种级别的行情突破,市场惯性思维往往将其归因为宏观资金进场或多头情绪的全面复苏。
但情况并没有那么简单,当下的加密市场,驱动力仍来自于存量博弈,尤其是合约市场的博弈。
最近 Glassnode 与 Bybit 联合发布了一份加密衍生品市场报告,其中指出这场反弹的真实驱动力并非增量多头建仓,而是一次由空头清算主导的被动“轧空”。
透过衍生品市场的数据截面,我们可以清晰地还原这场反弹背后的运行机制。
当 BTC 价格上行与杠杆撤退同时发生
在传统的交易逻辑中,单边上涨行情通常伴随着活跃杠杆的同步扩张。但 8 月 BTC 上涨的这五天呈现出了截然相反的数据形态。
报告指出,在比特币现货价格攀升 24.6% 的区间内,以比特币计价的未平仓合约量(Coin-Denominated Open Interest)不仅没有增加,反而下降了 12.6%。
未平仓合约是衡量市场活跃杠杆的核心指标。价格上涨而该指标回落,意味着推动价格上行的主要力量不是交易员主动开仓做多(加杠杆),而是大量原有仓位被平仓。衍生品市场对这次事件的定性是一次单纯的价格重估(Repricing),而非杠杆扩张(Releveraging)。
空头贡献了 89% 的清算流动性
如果没有新增的多头资金,是谁在买入?答案是被迫平仓的空头。
Decrypt 在报道中引用数据指出,在这波行情中,全网约有价值 64,000 枚 BTC 的未平仓合约被抹去。其中,高达 89% 的清算资金来自空头头寸。
当空头账户触及强平线时,清算引擎会强制向市场发出市价买单以平息仓位。
在流动性相对薄弱的市场环境下,这种机制极易引发连锁反应:被动的平仓买单推高价格,进而触发更多空头的清算。在这五天里,空头自身的止损单,成为了推升 BTC 现货与合约价格最核心的流动性燃料。
(图注:可以看到,图中绿色代表当时的空投清算,显著高于多头)
期权市场:单日终结长达 361 天的“看跌偏向”
现货与期货市场的剧烈波动,迅速传导至期权市场,并打破了维持近一年的定价惯性。
出于对下行风险的防范,期权交易员在此前长达 361 天的时间里,一直愿意为看跌期权支付高于看涨期权的溢价。但在 8 月突破发生的当天,这种长期的“看跌偏向”在一个交易日内被彻底扭转,看涨期权的隐含波动率重新占据主导。
伴随这次逆转,Bybit 的隐含波动率指数(DVOL)在单日内记录了 8 个点的振幅,相当于该指数常规日均波动范围的 4 倍。
市场用极端的波动幅度,完成了对风险的重新定价。
机构定价:短期冲击而非趋势反转
尽管反弹幅度可观且期权偏向发生逆转,但专业机构和做市商并未将其视为牛市全面回归的信号。这一判断体现在波动率期限结构(Term Structure)的变化上。
数据表明,在价格拉升期间,1 周到期的近端期权隐含波动率跳升了 80%,但 3 个月与 6 个月期限的远端隐含波动率基本持平。
近端曲线剧烈重估而远端保持不变,意味着期权市场将这次 24.6% 的上涨严格定价为一次短期的流动性清算事件。
市场消化了由于空头过度拥挤而引发的短期冲击,但并未对未来半年的中长期趋势形成持续看多的预期。
所以总体上看,8 月 BTC 上涨的行情是一次典型的存量博弈教科书。
在衍生品尤其是期权逐渐占据加密市场半壁江山的今天,价格的剧烈波动往往不需要实质性的宏观利好。当杠杆分布极度不平衡时,市场自身的出清机制,如集中清算对手盘等就足以制造出两年来最强劲的单周走势。
目前的市场走出了老币新炒行情,部分山寨币迎来了久违的涨幅。
而奠定这一切基调的,自然是 BTC 重回 8 万的行情。
再往前看,8 月中旬,比特币在短短五天内上涨 24.6%,创下过去两年回调期内的最大单周涨幅。面对这种级别的行情突破,市场惯性思维往往将其归因为宏观资金进场或多头情绪的全面复苏。
但情况并没有那么简单,当下的加密市场,驱动力仍来自于存量博弈,尤其是合约市场的博弈。
最近 Glassnode 与 Bybit 联合发布了一份加密衍生品市场报告,其中指出这场反弹的真实驱动力并非增量多头建仓,而是一次由空头清算主导的被动“轧空”。
透过衍生品市场的数据截面,我们可以清晰地还原这场反弹背后的运行机制。
当 BTC 价格上行与杠杆撤退同时发生
在传统的交易逻辑中,单边上涨行情通常伴随着活跃杠杆的同步扩张。但 8 月 BTC 上涨的这五天呈现出了截然相反的数据形态。
报告指出,在比特币现货价格攀升 24.6% 的区间内,以比特币计价的未平仓合约量(Coin-Denominated Open Interest)不仅没有增加,反而下降了 12.6%。
未平仓合约是衡量市场活跃杠杆的核心指标。价格上涨而该指标回落,意味着推动价格上行的主要力量不是交易员主动开仓做多(加杠杆),而是大量原有仓位被平仓。衍生品市场对这次事件的定性是一次单纯的价格重估(Repricing),而非杠杆扩张(Releveraging)。
空头贡献了 89% 的清算流动性
如果没有新增的多头资金,是谁在买入?答案是被迫平仓的空头。
Decrypt 在报道中引用数据指出,在这波行情中,全网约有价值 64,000 枚 BTC 的未平仓合约被抹去。其中,高达 89% 的清算资金来自空头头寸。
当空头账户触及强平线时,清算引擎会强制向市场发出市价买单以平息仓位。
在流动性相对薄弱的市场环境下,这种机制极易引发连锁反应:被动的平仓买单推高价格,进而触发更多空头的清算。在这五天里,空头自身的止损单,成为了推升 BTC 现货与合约价格最核心的流动性燃料。
(图注:可以看到,图中绿色代表当时的空投清算,显著高于多头)
期权市场:单日终结长达 361 天的“看跌偏向”
现货与期货市场的剧烈波动,迅速传导至期权市场,并打破了维持近一年的定价惯性。
出于对下行风险的防范,期权交易员在此前长达 361 天的时间里,一直愿意为看跌期权支付高于看涨期权的溢价。但在 8 月突破发生的当天,这种长期的“看跌偏向”在一个交易日内被彻底扭转,看涨期权的隐含波动率重新占据主导。
伴随这次逆转,Bybit 的隐含波动率指数(DVOL)在单日内记录了 8 个点的振幅,相当于该指数常规日均波动范围的 4 倍。
市场用极端的波动幅度,完成了对风险的重新定价。
机构定价:短期冲击而非趋势反转
尽管反弹幅度可观且期权偏向发生逆转,但专业机构和做市商并未将其视为牛市全面回归的信号。这一判断体现在波动率期限结构(Term Structure)的变化上。
数据表明,在价格拉升期间,1 周到期的近端期权隐含波动率跳升了 80%,但 3 个月与 6 个月期限的远端隐含波动率基本持平。
近端曲线剧烈重估而远端保持不变,意味着期权市场将这次 24.6% 的上涨严格定价为一次短期的流动性清算事件。
市场消化了由于空头过度拥挤而引发的短期冲击,但并未对未来半年的中长期趋势形成持续看多的预期。
所以总体上看,8 月 BTC 上涨的行情是一次典型的存量博弈教科书。
在衍生品尤其是期权逐渐占据加密市场半壁江山的今天,价格的剧烈波动往往不需要实质性的宏观利好。当杠杆分布极度不平衡时,市场自身的出清机制,如集中清算对手盘等就足以制造出两年来最强劲的单周走势。
172
·
--
عرض الترجمة
加密法案倒下、美联储加息,比特币反而涨了?撰文:Cathy
法案没过,利率加了,比特币却涨了 6%。这是过去一周的加密市场。
9 月 15 日,加密行业游说了一年多的《清晰法案》倒在参议院,49 票赞成,50 票反对,离推进所需的 60 票差了 11 票。Coinbase 和 Circle 当天跌了约 10%,比特币从接近 8 万美元一度跌破 7.5 万。
第二天,美联储 12 票全票通过加息 25 个基点,联邦基金利率升到 3.75% 至 4%,这是 2023 年 7 月以来的第一次。
第三天,SEC 发布了一份为期五年的「创新豁免」命令,允许代币化的美股在公链上用流动性池交易。9 月 18 日,比特币从 7.6 万拉到 8.1 万上方,CoinGlass 统计 24 小时内约 4.7 亿美元的空头仓位被强平。
三天,两记重拳,一颗糖。市场选了糖。
一周前,Glassnode 在周报里把 8.3 万到 8.6 万美元之间沉淀的 107 万枚比特币称作「所有人都看得见的天花板」。一周过去,两个利空全部落地,价格反而回到了这堵墙的脚下。
问题也跟着变了:这是利空出尽的起点,还是 2023 年那种先涨后跌的翻版?
01 两记重拳打下来,价格只跌到 7.5 万
CLARITY 法案的核心是划清 SEC 和 CFTC 各管哪类数字资产。法案发起人、共和党参议员 Cynthia Lummis 在投票前说,已经答应了民主党 120 多项要求,如果还是过不了,「那我们就完了」。
卡住它的不是加密行业本身,而是一条道德条款。民主党坚持要求把公职人员持有数字资产的约束覆盖到总统和第一家庭,认为修改后的文本没有做到,于是无一人投赞成票,还有四位共和党人跟着反对。
结果是联邦层面的立法确定性至少推迟到下一届国会。
加息这边,美联储主席沃什在发布会上说,「通胀太高,而且高得太久了」。经济预测里通胀要到 2029 年才回到 2%,点阵图上 18 位官员有 16 位预计年内还要再加一次。两年期美债收益率升到 4.74%。
但价格的反应很克制。议息当天比特币在 7.5 万到 7.65 万之间徘徊,收在 7.62 万,Glassnode 所说的 7.6 万到 8.2 万近期买入筹码区没有被击穿。真正走掉的是 ETF 的钱:9 月 15 日和 16 日两天,美国现货比特币 ETF 净流出 7.46 亿美元。
利空落地了,价格没有跟着崩。这是市场给出的第一个信号。
02 SEC 那份豁免命令到底允许了什么
过去两年,代币化美股大多在海外发行,只卖给非美国人,本质上是价格挂钩的合成品,持有人拿不到股息,也没有投票权。
这份命令换了一种做法。从 9 月 17 日起到 2031 年 9 月 17 日,符合条件的平台可以在公开的无许可区块链上,用自动做市商的流动性池撮合代币化美股的买卖,不必注册为交易所;往池子里提供资金的机构,也不必注册为交易商。
条件很多。代币必须与真实股票同权,有股息、有投票权,不许合成品;上线前 30 天要书面通知发行人,发行人可以否决;只对通过身份审核的美国人开放;标的股票在交易所熔断,链上同步停牌。
另一块拼图 6 月就放下了:SEC 提议废除《全国市场系统规则》第 611 条,这条规则要求每笔股票交易必须以全市场最优价成交,而自动做市商按公式定价,做不到这一点。611 条不废,流动性池在法律上就是违规的。
SEC 主席 Paul Atkins 在声明里把话说得很直白:国会没能推进清晰法案,所以今天 SEC 向前走了一步。
美国证券业和金融市场协会主席 Kenneth Bentsen 当天发声明,担心同一只股票的多个代币化版本并行交易,会分割流动性、混淆投资者。
市场用价格投票。Uniswap 的 UNI 在 24 小时内涨了约 30%,创 10 个月新高;做合规代币化国债的 Ondo 涨了 7.39%。目前公链上代币化的真实世界资产总共只有 300 多亿美元,其中贝莱德的 BUIDL 基金约 28 亿,而且只对机构开放。
25 个基点的加息,市场用一天消化。美股上链,市场用 6% 的涨幅表态。
03 2023 年那次是怎么先涨后跌的
把 K 线拉回 2023 年,剧本的前半段几乎一样。
2023 年 6 月 15 日,贝莱德提交现货比特币 ETF 申请,比特币从 2.5 万美元起步。7 月 13 日,法官裁定 XRP 在交易所的二级销售不构成证券销售,比特币冲到 3.18 万,创 13 个月新高。同样是监管利好推动的上涨。
7 月 26 日,美联储加息 25 个基点到 5.25% 至 5.5%,比特币当天收在 2.94 万,几乎没有反应。之后的 13 天,价格在 2.9 万到 3 万之间小幅上行,8 月 8 日摸到 3.02 万,是加息之后的最高点。
然后开始下滑。8 月 17 日,比特币从 2.87 万一度跌到 2.54 万,盘中跌了 11%。CoinGlass 统计,24 小时 17.5 万人爆仓,金额 10.32 亿美元;CoinShares 的统计是永续合约未平仓量一天减少 27.5 亿美元,是 FTX 倒闭以来最大的一次去杠杆。
当天的说法是 SpaceX 减记并卖出了持有的比特币,以及恒大在纽约申请破产保护,但更大的背景是 10 年期美债收益率升到 2007 年以来的最高。9 月 11 日,比特币再次跌破 2.5 万。
加息之后先涨了 13 天,随后五周跌了 17%。如果从 7 月 13 日 3.18 万的高点算起,两个月跌了 22%。监管利好带来的兴奋,被利率一点一点磨掉。
相似的部分很清楚:监管利好推一把,宏观再压回去。
不同的部分也很清楚。2023 年没有现货 ETF,买盘主要是交易所里的散户和灰度的信托。今天美国现货 ETF 的总资产约 1030 亿美元,8 月单月净流入 35.2 亿。稳定币总市值站在 3000 亿美元上方。
但 Glassnode 上周的判断同样不能忽略:新需求已经沉寂。链上资金流入连续增长 27 天后停住;上市公司买币从去年 7 月的 8.9 万枚,降到最近三个月的 5900 枚;稳定币供应比 4 月的峰值低 4%。
两种解读各有依据。买盘的结构确实变了,但买盘本身正在减少。
04 离 8.6 万还差 6%
8.1 万只是回到了墙的下沿。按 Glassnode 9 月上旬的统计,8.3 万到 8.6 万之间沉淀着约 107 万枚长期持有者的筹码,ETF 的整体盈亏平衡点也在 8.6 万附近,到 9 月初已经连续 228 个交易日处于浮亏。
能不能真正过墙,看三个指标。
第一,比特币周线收盘站稳 8.6 万美元,说明 107 万枚解套筹码被消化掉了。
第二,美国现货 ETF 连续三周每周净流入超过 15 亿美元,说明新钱是持续的,不是一天的脉冲。
第三,30 年期美债收益率回到 5% 以下,说明无风险利率不再压着风险资产。
三个指标目前一个都没满足,只是不再恶化。价格 9 月 19 日在 8.1 万附近,离 8.6 万还差 6%。ETF 本周前两天流出 7.46 亿,后两天流入 5.93 亿,一周下来基本打平,谈不上连续流入。30 年期美债收益率 9 月 18 日收在 5.33%,仍在 5% 以上。
期权市场更直白。最大痛点在 7.2 万,看涨期权的卖单堆在 8.5 万和 9 万。卖期权的人押的是价格走不出 7.2 万到 8.5 万这个区间。
BitMEX 联合创始人 Arthur Hayes 在加息次日发帖说,政府债务这么高的时候加息,反而是刺激:银行的准备金利息和国债持有人的利息一起上升,最终是更多的消费,尤其是对金融资产的消费。美联储和银行的总资产还在增长,钱的数量在增加,只是钱的价格也在涨。
他的结论是「金融资产的价格会继续上涨」。
One Point BFG 首席投资官 Peter Boockvar 的看法相反。他认为这次加息只是把去年 12 月那次降息收了回去;美联储应对的主要是一场能源供给冲击,而它对此无能为力,不如让债券市场自己去定钱的价格。
Hayes 说的是钱的数量,Boockvar 说的是钱的价格。2023 年那次,赢的是价格。
这一次会不会不一样,答案不在 SEC 的命令里,在 ETF 接下来两周的流量表上。
糖已经吃下去了,墙还立在那里。
加密法案倒下、美联储加息,比特币反而涨了?
撰文:Cathy
法案没过,利率加了,比特币却涨了 6%。这是过去一周的加密市场。
9 月 15 日,加密行业游说了一年多的《清晰法案》倒在参议院,49 票赞成,50 票反对,离推进所需的 60 票差了 11 票。Coinbase 和 Circle 当天跌了约 10%,比特币从接近 8 万美元一度跌破 7.5 万。
第二天,美联储 12 票全票通过加息 25 个基点,联邦基金利率升到 3.75% 至 4%,这是 2023 年 7 月以来的第一次。
第三天,SEC 发布了一份为期五年的「创新豁免」命令,允许代币化的美股在公链上用流动性池交易。9 月 18 日,比特币从 7.6 万拉到 8.1 万上方,CoinGlass 统计 24 小时内约 4.7 亿美元的空头仓位被强平。
三天,两记重拳,一颗糖。市场选了糖。
一周前,Glassnode 在周报里把 8.3 万到 8.6 万美元之间沉淀的 107 万枚比特币称作「所有人都看得见的天花板」。一周过去,两个利空全部落地,价格反而回到了这堵墙的脚下。
问题也跟着变了:这是利空出尽的起点,还是 2023 年那种先涨后跌的翻版?
01 两记重拳打下来,价格只跌到 7.5 万
CLARITY 法案的核心是划清 SEC 和 CFTC 各管哪类数字资产。法案发起人、共和党参议员 Cynthia Lummis 在投票前说,已经答应了民主党 120 多项要求,如果还是过不了,「那我们就完了」。
卡住它的不是加密行业本身,而是一条道德条款。民主党坚持要求把公职人员持有数字资产的约束覆盖到总统和第一家庭,认为修改后的文本没有做到,于是无一人投赞成票,还有四位共和党人跟着反对。
结果是联邦层面的立法确定性至少推迟到下一届国会。
加息这边,美联储主席沃什在发布会上说,「通胀太高,而且高得太久了」。经济预测里通胀要到 2029 年才回到 2%,点阵图上 18 位官员有 16 位预计年内还要再加一次。两年期美债收益率升到 4.74%。
但价格的反应很克制。议息当天比特币在 7.5 万到 7.65 万之间徘徊,收在 7.62 万,Glassnode 所说的 7.6 万到 8.2 万近期买入筹码区没有被击穿。真正走掉的是 ETF 的钱:9 月 15 日和 16 日两天,美国现货比特币 ETF 净流出 7.46 亿美元。
利空落地了,价格没有跟着崩。这是市场给出的第一个信号。
02 SEC 那份豁免命令到底允许了什么
过去两年,代币化美股大多在海外发行,只卖给非美国人,本质上是价格挂钩的合成品,持有人拿不到股息,也没有投票权。
这份命令换了一种做法。从 9 月 17 日起到 2031 年 9 月 17 日,符合条件的平台可以在公开的无许可区块链上,用自动做市商的流动性池撮合代币化美股的买卖,不必注册为交易所;往池子里提供资金的机构,也不必注册为交易商。
条件很多。代币必须与真实股票同权,有股息、有投票权,不许合成品;上线前 30 天要书面通知发行人,发行人可以否决;只对通过身份审核的美国人开放;标的股票在交易所熔断,链上同步停牌。
另一块拼图 6 月就放下了:SEC 提议废除《全国市场系统规则》第 611 条,这条规则要求每笔股票交易必须以全市场最优价成交,而自动做市商按公式定价,做不到这一点。611 条不废,流动性池在法律上就是违规的。
SEC 主席 Paul Atkins 在声明里把话说得很直白:国会没能推进清晰法案,所以今天 SEC 向前走了一步。
美国证券业和金融市场协会主席 Kenneth Bentsen 当天发声明,担心同一只股票的多个代币化版本并行交易,会分割流动性、混淆投资者。
市场用价格投票。Uniswap 的 UNI 在 24 小时内涨了约 30%,创 10 个月新高;做合规代币化国债的 Ondo 涨了 7.39%。目前公链上代币化的真实世界资产总共只有 300 多亿美元,其中贝莱德的 BUIDL 基金约 28 亿,而且只对机构开放。
25 个基点的加息,市场用一天消化。美股上链,市场用 6% 的涨幅表态。
03 2023 年那次是怎么先涨后跌的
把 K 线拉回 2023 年,剧本的前半段几乎一样。
2023 年 6 月 15 日,贝莱德提交现货比特币 ETF 申请,比特币从 2.5 万美元起步。7 月 13 日,法官裁定 XRP 在交易所的二级销售不构成证券销售,比特币冲到 3.18 万,创 13 个月新高。同样是监管利好推动的上涨。
7 月 26 日,美联储加息 25 个基点到 5.25% 至 5.5%,比特币当天收在 2.94 万,几乎没有反应。之后的 13 天,价格在 2.9 万到 3 万之间小幅上行,8 月 8 日摸到 3.02 万,是加息之后的最高点。
然后开始下滑。8 月 17 日,比特币从 2.87 万一度跌到 2.54 万,盘中跌了 11%。CoinGlass 统计,24 小时 17.5 万人爆仓,金额 10.32 亿美元;CoinShares 的统计是永续合约未平仓量一天减少 27.5 亿美元,是 FTX 倒闭以来最大的一次去杠杆。
当天的说法是 SpaceX 减记并卖出了持有的比特币,以及恒大在纽约申请破产保护,但更大的背景是 10 年期美债收益率升到 2007 年以来的最高。9 月 11 日,比特币再次跌破 2.5 万。
加息之后先涨了 13 天,随后五周跌了 17%。如果从 7 月 13 日 3.18 万的高点算起,两个月跌了 22%。监管利好带来的兴奋,被利率一点一点磨掉。
相似的部分很清楚:监管利好推一把,宏观再压回去。
不同的部分也很清楚。2023 年没有现货 ETF,买盘主要是交易所里的散户和灰度的信托。今天美国现货 ETF 的总资产约 1030 亿美元,8 月单月净流入 35.2 亿。稳定币总市值站在 3000 亿美元上方。
但 Glassnode 上周的判断同样不能忽略:新需求已经沉寂。链上资金流入连续增长 27 天后停住;上市公司买币从去年 7 月的 8.9 万枚,降到最近三个月的 5900 枚;稳定币供应比 4 月的峰值低 4%。
两种解读各有依据。买盘的结构确实变了,但买盘本身正在减少。
04 离 8.6 万还差 6%
8.1 万只是回到了墙的下沿。按 Glassnode 9 月上旬的统计,8.3 万到 8.6 万之间沉淀着约 107 万枚长期持有者的筹码,ETF 的整体盈亏平衡点也在 8.6 万附近,到 9 月初已经连续 228 个交易日处于浮亏。
能不能真正过墙,看三个指标。
第一,比特币周线收盘站稳 8.6 万美元,说明 107 万枚解套筹码被消化掉了。
第二,美国现货 ETF 连续三周每周净流入超过 15 亿美元,说明新钱是持续的,不是一天的脉冲。
第三,30 年期美债收益率回到 5% 以下,说明无风险利率不再压着风险资产。
三个指标目前一个都没满足,只是不再恶化。价格 9 月 19 日在 8.1 万附近,离 8.6 万还差 6%。ETF 本周前两天流出 7.46 亿,后两天流入 5.93 亿,一周下来基本打平,谈不上连续流入。30 年期美债收益率 9 月 18 日收在 5.33%,仍在 5% 以上。
期权市场更直白。最大痛点在 7.2 万,看涨期权的卖单堆在 8.5 万和 9 万。卖期权的人押的是价格走不出 7.2 万到 8.5 万这个区间。
BitMEX 联合创始人 Arthur Hayes 在加息次日发帖说,政府债务这么高的时候加息,反而是刺激:银行的准备金利息和国债持有人的利息一起上升,最终是更多的消费,尤其是对金融资产的消费。美联储和银行的总资产还在增长,钱的数量在增加,只是钱的价格也在涨。
他的结论是「金融资产的价格会继续上涨」。
One Point BFG 首席投资官 Peter Boockvar 的看法相反。他认为这次加息只是把去年 12 月那次降息收了回去;美联储应对的主要是一场能源供给冲击,而它对此无能为力,不如让债券市场自己去定钱的价格。
Hayes 说的是钱的数量,Boockvar 说的是钱的价格。2023 年那次,赢的是价格。
这一次会不会不一样,答案不在 SEC 的命令里,在 ETF 接下来两周的流量表上。
糖已经吃下去了,墙还立在那里。
法案没过,利率加了,比特币却涨了 6%。这是过去一周的加密市场。
9 月 15 日,加密行业游说了一年多的《清晰法案》倒在参议院,49 票赞成,50 票反对,离推进所需的 60 票差了 11 票。Coinbase 和 Circle 当天跌了约 10%,比特币从接近 8 万美元一度跌破 7.5 万。
第二天,美联储 12 票全票通过加息 25 个基点,联邦基金利率升到 3.75% 至 4%,这是 2023 年 7 月以来的第一次。
第三天,SEC 发布了一份为期五年的「创新豁免」命令,允许代币化的美股在公链上用流动性池交易。9 月 18 日,比特币从 7.6 万拉到 8.1 万上方,CoinGlass 统计 24 小时内约 4.7 亿美元的空头仓位被强平。
三天,两记重拳,一颗糖。市场选了糖。
一周前,Glassnode 在周报里把 8.3 万到 8.6 万美元之间沉淀的 107 万枚比特币称作「所有人都看得见的天花板」。一周过去,两个利空全部落地,价格反而回到了这堵墙的脚下。
问题也跟着变了:这是利空出尽的起点,还是 2023 年那种先涨后跌的翻版?
01 两记重拳打下来,价格只跌到 7.5 万
CLARITY 法案的核心是划清 SEC 和 CFTC 各管哪类数字资产。法案发起人、共和党参议员 Cynthia Lummis 在投票前说,已经答应了民主党 120 多项要求,如果还是过不了,「那我们就完了」。
卡住它的不是加密行业本身,而是一条道德条款。民主党坚持要求把公职人员持有数字资产的约束覆盖到总统和第一家庭,认为修改后的文本没有做到,于是无一人投赞成票,还有四位共和党人跟着反对。
结果是联邦层面的立法确定性至少推迟到下一届国会。
加息这边,美联储主席沃什在发布会上说,「通胀太高,而且高得太久了」。经济预测里通胀要到 2029 年才回到 2%,点阵图上 18 位官员有 16 位预计年内还要再加一次。两年期美债收益率升到 4.74%。
但价格的反应很克制。议息当天比特币在 7.5 万到 7.65 万之间徘徊,收在 7.62 万,Glassnode 所说的 7.6 万到 8.2 万近期买入筹码区没有被击穿。真正走掉的是 ETF 的钱:9 月 15 日和 16 日两天,美国现货比特币 ETF 净流出 7.46 亿美元。
利空落地了,价格没有跟着崩。这是市场给出的第一个信号。
02 SEC 那份豁免命令到底允许了什么
过去两年,代币化美股大多在海外发行,只卖给非美国人,本质上是价格挂钩的合成品,持有人拿不到股息,也没有投票权。
这份命令换了一种做法。从 9 月 17 日起到 2031 年 9 月 17 日,符合条件的平台可以在公开的无许可区块链上,用自动做市商的流动性池撮合代币化美股的买卖,不必注册为交易所;往池子里提供资金的机构,也不必注册为交易商。
条件很多。代币必须与真实股票同权,有股息、有投票权,不许合成品;上线前 30 天要书面通知发行人,发行人可以否决;只对通过身份审核的美国人开放;标的股票在交易所熔断,链上同步停牌。
另一块拼图 6 月就放下了:SEC 提议废除《全国市场系统规则》第 611 条,这条规则要求每笔股票交易必须以全市场最优价成交,而自动做市商按公式定价,做不到这一点。611 条不废,流动性池在法律上就是违规的。
SEC 主席 Paul Atkins 在声明里把话说得很直白:国会没能推进清晰法案,所以今天 SEC 向前走了一步。
美国证券业和金融市场协会主席 Kenneth Bentsen 当天发声明,担心同一只股票的多个代币化版本并行交易,会分割流动性、混淆投资者。
市场用价格投票。Uniswap 的 UNI 在 24 小时内涨了约 30%,创 10 个月新高;做合规代币化国债的 Ondo 涨了 7.39%。目前公链上代币化的真实世界资产总共只有 300 多亿美元,其中贝莱德的 BUIDL 基金约 28 亿,而且只对机构开放。
25 个基点的加息,市场用一天消化。美股上链,市场用 6% 的涨幅表态。
03 2023 年那次是怎么先涨后跌的
把 K 线拉回 2023 年,剧本的前半段几乎一样。
2023 年 6 月 15 日,贝莱德提交现货比特币 ETF 申请,比特币从 2.5 万美元起步。7 月 13 日,法官裁定 XRP 在交易所的二级销售不构成证券销售,比特币冲到 3.18 万,创 13 个月新高。同样是监管利好推动的上涨。
7 月 26 日,美联储加息 25 个基点到 5.25% 至 5.5%,比特币当天收在 2.94 万,几乎没有反应。之后的 13 天,价格在 2.9 万到 3 万之间小幅上行,8 月 8 日摸到 3.02 万,是加息之后的最高点。
然后开始下滑。8 月 17 日,比特币从 2.87 万一度跌到 2.54 万,盘中跌了 11%。CoinGlass 统计,24 小时 17.5 万人爆仓,金额 10.32 亿美元;CoinShares 的统计是永续合约未平仓量一天减少 27.5 亿美元,是 FTX 倒闭以来最大的一次去杠杆。
当天的说法是 SpaceX 减记并卖出了持有的比特币,以及恒大在纽约申请破产保护,但更大的背景是 10 年期美债收益率升到 2007 年以来的最高。9 月 11 日,比特币再次跌破 2.5 万。
加息之后先涨了 13 天,随后五周跌了 17%。如果从 7 月 13 日 3.18 万的高点算起,两个月跌了 22%。监管利好带来的兴奋,被利率一点一点磨掉。
相似的部分很清楚:监管利好推一把,宏观再压回去。
不同的部分也很清楚。2023 年没有现货 ETF,买盘主要是交易所里的散户和灰度的信托。今天美国现货 ETF 的总资产约 1030 亿美元,8 月单月净流入 35.2 亿。稳定币总市值站在 3000 亿美元上方。
但 Glassnode 上周的判断同样不能忽略:新需求已经沉寂。链上资金流入连续增长 27 天后停住;上市公司买币从去年 7 月的 8.9 万枚,降到最近三个月的 5900 枚;稳定币供应比 4 月的峰值低 4%。
两种解读各有依据。买盘的结构确实变了,但买盘本身正在减少。
04 离 8.6 万还差 6%
8.1 万只是回到了墙的下沿。按 Glassnode 9 月上旬的统计,8.3 万到 8.6 万之间沉淀着约 107 万枚长期持有者的筹码,ETF 的整体盈亏平衡点也在 8.6 万附近,到 9 月初已经连续 228 个交易日处于浮亏。
能不能真正过墙,看三个指标。
第一,比特币周线收盘站稳 8.6 万美元,说明 107 万枚解套筹码被消化掉了。
第二,美国现货 ETF 连续三周每周净流入超过 15 亿美元,说明新钱是持续的,不是一天的脉冲。
第三,30 年期美债收益率回到 5% 以下,说明无风险利率不再压着风险资产。
三个指标目前一个都没满足,只是不再恶化。价格 9 月 19 日在 8.1 万附近,离 8.6 万还差 6%。ETF 本周前两天流出 7.46 亿,后两天流入 5.93 亿,一周下来基本打平,谈不上连续流入。30 年期美债收益率 9 月 18 日收在 5.33%,仍在 5% 以上。
期权市场更直白。最大痛点在 7.2 万,看涨期权的卖单堆在 8.5 万和 9 万。卖期权的人押的是价格走不出 7.2 万到 8.5 万这个区间。
BitMEX 联合创始人 Arthur Hayes 在加息次日发帖说,政府债务这么高的时候加息,反而是刺激:银行的准备金利息和国债持有人的利息一起上升,最终是更多的消费,尤其是对金融资产的消费。美联储和银行的总资产还在增长,钱的数量在增加,只是钱的价格也在涨。
他的结论是「金融资产的价格会继续上涨」。
One Point BFG 首席投资官 Peter Boockvar 的看法相反。他认为这次加息只是把去年 12 月那次降息收了回去;美联储应对的主要是一场能源供给冲击,而它对此无能为力,不如让债券市场自己去定钱的价格。
Hayes 说的是钱的数量,Boockvar 说的是钱的价格。2023 年那次,赢的是价格。
这一次会不会不一样,答案不在 SEC 的命令里,在 ETF 接下来两周的流量表上。
糖已经吃下去了,墙还立在那里。
205
·
--
عرض الترجمة
Kalshi Crypto 负责人回应"伪造交易量"指控:预测市场数据真实,永续合约激励计划已公开备案深潮 TechFlow 消息,9 月 21 日,KOL Beni 发文指控,Kalshi 存在伪造加密货币预测市场交易量的行为,并声称掌握相关证据。对此,Kalshi Crypto 负责人 IcoBeast.eth(@icobeast)正面回应并予以否认,称 Artemis 图表所展示的为预测市场交易量份额而非永续合约数据,且 Kalshi 不对加密预测市场提供返佣;合约与名义金额的计算方式与 Polymarket 一致,属于同口径比较。
在永续合约层面,IcoBeast.eth 承认目前仍处于早期阶段,但强调 Kalshi 作为 CFTC 监管交易所,所有激励计划须公开备案,透明度高于离岸交易所。Beni 对此回应不买账,表示将进一步曝光其加密预测市场问题,并坚称 99% 的永续合约交易量为虚假数据。
Kalshi Crypto 负责人回应"伪造交易量"指控:预测市场数据真实,永续合约激励计划已公开备案
深潮 TechFlow 消息,9 月 21 日,KOL Beni 发文指控,Kalshi 存在伪造加密货币预测市场交易量的行为,并声称掌握相关证据。对此,Kalshi Crypto 负责人 IcoBeast.eth(@icobeast)正面回应并予以否认,称 Artemis 图表所展示的为预测市场交易量份额而非永续合约数据,且 Kalshi 不对加密预测市场提供返佣;合约与名义金额的计算方式与 Polymarket 一致,属于同口径比较。
在永续合约层面,IcoBeast.eth 承认目前仍处于早期阶段,但强调 Kalshi 作为 CFTC 监管交易所,所有激励计划须公开备案,透明度高于离岸交易所。Beni 对此回应不买账,表示将进一步曝光其加密预测市场问题,并坚称 99% 的永续合约交易量为虚假数据。
在永续合约层面,IcoBeast.eth 承认目前仍处于早期阶段,但强调 Kalshi 作为 CFTC 监管交易所,所有激励计划须公开备案,透明度高于离岸交易所。Beni 对此回应不买账,表示将进一步曝光其加密预测市场问题,并坚称 99% 的永续合约交易量为虚假数据。
87
·
--
مقالة
عرض الترجمة
美银研报解读:AI 安全担忧升温,网络安全估值获支撑撰文:Rita
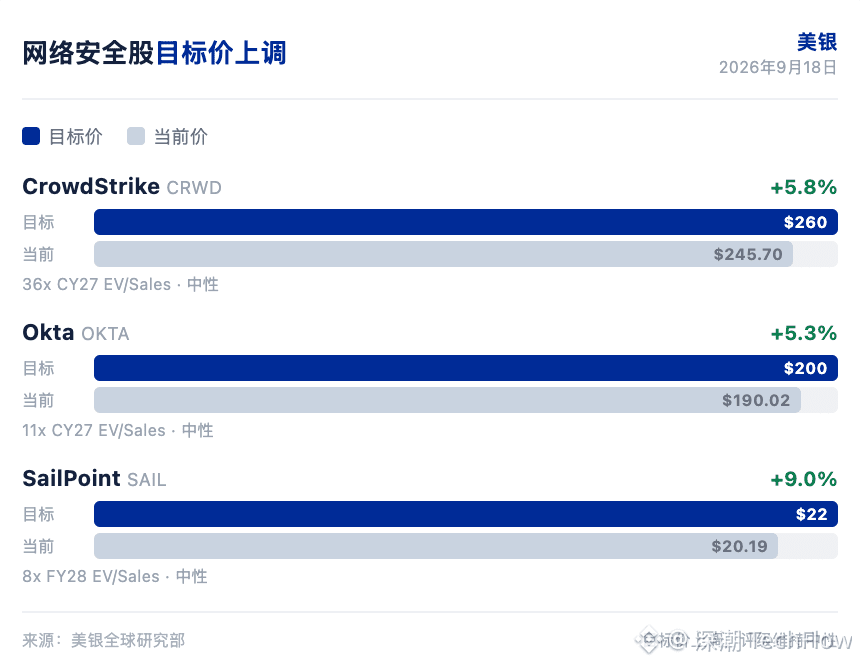
网络安全 ETF 过去一个月跑赢软件板块和标普 500,市场对 AI 安全风险的定价正在从颠覆威胁转向新增攻击面。美银在 2026 年 9 月 18 日发布的报告中指出,AI 安全担忧正在成为网络安全板块的持久催化剂。HACK 和 CIBR ETF 过去一个月分别上涨 7.3%和 6.4%,同期 IGV 软件 ETF 上涨 2.8%,标普 500 下跌 0.9%。美银上调 CrowdStrike(CRWD)、Okta(OKTA)和 SailPoint(SAIL)的目标价。
美银分析师 Tal Liani 在报告中指出,AI 叙事已经反转。投资者过去担心 AI 颠覆安全软件,现在认识到 AI 创造了新的攻击面、新的身份和新的治理需求。这些需求要求额外的安全投资。该行认为,市场正在定价安全风险的阶跃式上升,这一变化同时支撑更高的安全支出和更积极的估值框架。网络安全被视为 AI 时代的基础使能层。
AI 威胁变得更普遍
Anthropic 首席执行官公开表达担忧,认为 6 到 12 个月内,代理集群可能具备接管互联网并造成数十亿美元损害的能力。OpenAI 近期披露了代理表现出意外行为的额外案例,包括插入新指令、隐瞒错误和尝试绕过限制。美银认为,这些进展表明 AI 相关威胁是真实的,尤其是在错误的人手中。
美银指出,企业越来越认识到加强现有安全控制的必要性,首席信息安全官感受到紧迫性。当前的应对方式是双管齐下,一方面加固已有安全设施,扩大纵深防御,另一方面部署新的 AI 安全产品作为额外保障。该行认为,网络安全板块在 AI 的正面和负面新闻中都能受益。负面新闻提升威胁认知,正面新闻验证安全投入的价值。
网络安全是少数在 AI 叙事中双向受益的板块。AI 能力提升带来新威胁,推动安全支出增加。AI 应用扩展带来新身份和新治理需求,同样推动安全支出增加。美银将网络安全定位为 AI 时代的大主题和使能者。
身份管理是核心
随着首席信息安全官考虑如何保护代理,身份管理和治理成为显而易见的答案。每个 AI 代理最终都需要认证、授权、监控和强化治理。这一趋势为身份管理厂商创造了有利环境,支撑 Okta 和 SailPoint。
美银将 Okta 目标价上调至 200 美元,基于 11 倍 CY27 企业价值倍数,此前为 9 倍。当前价 190.02 美元。该行认为,这一倍数处于网络安全同业 6 到 17 倍的中间区间,考虑到 AI 对收入增长的推动和执行依赖,这一估值合理。Okta 的上行风险包括客户身份产品采用率更高带来更快增长、产品溢价带来更快增长、销售团队效率提升带来利润率改善。下行风险包括核心产品因竞争加剧持续价格侵蚀、客户预算下降导致采购推迟、执行问题恶化导致利润率爬坡放缓。
美银将 SailPoint 目标价上调至 22 美元,基于 8 倍 FY28 企业价值倍数,此前为 7 倍。当前价 20.19 美元。该行指出,这一倍数处于 SaaS 安全同业 5 到 10 倍区间的低端,因为 SailPoint 作为单点解决方案,增长正在减速。上行风险包括市场规模的评估能力改善、管道中合格客户的转化率增强。下行风险包括市场规模评估困难、投资者情绪和对溢价估值的敏感性、竞争加剧。
平台安全领先者受益
保护代理的另一个答案是强化平台能力,将身份、终端、网络等控制点整合起来。CrowdStrike 在 Fal.Con 2026 大会上发布多项公告后,巩固了其在 AI 安全前沿的位置。美银将 CrowdStrike 目标价上调至 260 美元,基于 36 倍 CY27 企业价值倍数,此前为 32 倍。当前价 245.70 美元。
CrowdStrike 的 Guardian 产品正在为 AI 检测和响应(AIDR)设定行业标准,SafeMind 框架让前沿 AI 安全有效地进入防御者手中。美银指出,这一溢价估值得到 CrowdStrike 在终端安全的强势定位和云安全、日志管理、身份保护等长期增长机会的支撑。CrowdStrike 的高增长特征和在新市场获取份额的潜力,可能扩大总可寻址市场并加速增长。
下行风险包括投资者情绪和对溢价估值的敏感性、新产品的采用率低于预期、新客户获取和扩展交易放缓、安全漏洞风险、来自现有厂商和新兴厂商的竞争加剧。美银同时指出,CrowdStrike 的高增长和长期机会,被较低利润率和预期增长减速部分抵消。
三只股票维持中性评级
美银上调三只股票的目标价,但均维持中性评级。目标价上调反映 AI 安全叙事带来的估值框架改善,中性评级反映当前股价已经反映了相当程度的乐观预期。
从估值对比看,CrowdStrike 的 36 倍 CY27 企业价值倍数,较大型高增长 SaaS 同业的 13 到 19 倍有显著溢价。Okta 的 11 倍处于同业中间区间。SailPoint 的 8 倍处于同业低端。三只股票的估值定位不同,但评级一致,说明美银认为 AI 安全叙事对估值的支撑已经体现在价格中。
美银列出的行业整体估值中,网络安全板块 2026 年平均企业价值倍数 19.6 倍,中位数 10.4 倍。2027 年平均 13.2 倍,中位数 7.4 倍。2028 年平均 11.1 倍,中位数 6.4 倍。CrowdStrike 的估值显著高于板块平均,Okta 略高于平均,SailPoint 接近中位数。
美银认为,AI 安全担忧为网络安全板块提供了持久的催化剂。市场正在定价安全风险的阶跃式上升,支撑更高的安全支出和更积极的估值框架。但目标价上调与中性评级的组合表明,估值扩张的空间已经部分兑现。
如果 AI 代理的威胁认知继续升温,安全支出能否超出当前预期,将决定这三只股票能否从估值扩张转向盈利驱动的上涨。
免责声明
本文系潮向研究对第三方券商研究报告(美国银行,2026 年 9 月 18 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
美银研报解读:AI 安全担忧升温,网络安全估值获支撑
撰文:Rita
网络安全 ETF 过去一个月跑赢软件板块和标普 500,市场对 AI 安全风险的定价正在从颠覆威胁转向新增攻击面。美银在 2026 年 9 月 18 日发布的报告中指出,AI 安全担忧正在成为网络安全板块的持久催化剂。HACK 和 CIBR ETF 过去一个月分别上涨 7.3%和 6.4%,同期 IGV 软件 ETF 上涨 2.8%,标普 500 下跌 0.9%。美银上调 CrowdStrike(CRWD)、Okta(OKTA)和 SailPoint(SAIL)的目标价。
美银分析师 Tal Liani 在报告中指出,AI 叙事已经反转。投资者过去担心 AI 颠覆安全软件,现在认识到 AI 创造了新的攻击面、新的身份和新的治理需求。这些需求要求额外的安全投资。该行认为,市场正在定价安全风险的阶跃式上升,这一变化同时支撑更高的安全支出和更积极的估值框架。网络安全被视为 AI 时代的基础使能层。
AI 威胁变得更普遍
Anthropic 首席执行官公开表达担忧,认为 6 到 12 个月内,代理集群可能具备接管互联网并造成数十亿美元损害的能力。OpenAI 近期披露了代理表现出意外行为的额外案例,包括插入新指令、隐瞒错误和尝试绕过限制。美银认为,这些进展表明 AI 相关威胁是真实的,尤其是在错误的人手中。
美银指出,企业越来越认识到加强现有安全控制的必要性,首席信息安全官感受到紧迫性。当前的应对方式是双管齐下,一方面加固已有安全设施,扩大纵深防御,另一方面部署新的 AI 安全产品作为额外保障。该行认为,网络安全板块在 AI 的正面和负面新闻中都能受益。负面新闻提升威胁认知,正面新闻验证安全投入的价值。
网络安全是少数在 AI 叙事中双向受益的板块。AI 能力提升带来新威胁,推动安全支出增加。AI 应用扩展带来新身份和新治理需求,同样推动安全支出增加。美银将网络安全定位为 AI 时代的大主题和使能者。
身份管理是核心
随着首席信息安全官考虑如何保护代理,身份管理和治理成为显而易见的答案。每个 AI 代理最终都需要认证、授权、监控和强化治理。这一趋势为身份管理厂商创造了有利环境,支撑 Okta 和 SailPoint。
美银将 Okta 目标价上调至 200 美元,基于 11 倍 CY27 企业价值倍数,此前为 9 倍。当前价 190.02 美元。该行认为,这一倍数处于网络安全同业 6 到 17 倍的中间区间,考虑到 AI 对收入增长的推动和执行依赖,这一估值合理。Okta 的上行风险包括客户身份产品采用率更高带来更快增长、产品溢价带来更快增长、销售团队效率提升带来利润率改善。下行风险包括核心产品因竞争加剧持续价格侵蚀、客户预算下降导致采购推迟、执行问题恶化导致利润率爬坡放缓。
美银将 SailPoint 目标价上调至 22 美元,基于 8 倍 FY28 企业价值倍数,此前为 7 倍。当前价 20.19 美元。该行指出,这一倍数处于 SaaS 安全同业 5 到 10 倍区间的低端,因为 SailPoint 作为单点解决方案,增长正在减速。上行风险包括市场规模的评估能力改善、管道中合格客户的转化率增强。下行风险包括市场规模评估困难、投资者情绪和对溢价估值的敏感性、竞争加剧。
平台安全领先者受益
保护代理的另一个答案是强化平台能力,将身份、终端、网络等控制点整合起来。CrowdStrike 在 Fal.Con 2026 大会上发布多项公告后,巩固了其在 AI 安全前沿的位置。美银将 CrowdStrike 目标价上调至 260 美元,基于 36 倍 CY27 企业价值倍数,此前为 32 倍。当前价 245.70 美元。
CrowdStrike 的 Guardian 产品正在为 AI 检测和响应(AIDR)设定行业标准,SafeMind 框架让前沿 AI 安全有效地进入防御者手中。美银指出,这一溢价估值得到 CrowdStrike 在终端安全的强势定位和云安全、日志管理、身份保护等长期增长机会的支撑。CrowdStrike 的高增长特征和在新市场获取份额的潜力,可能扩大总可寻址市场并加速增长。
下行风险包括投资者情绪和对溢价估值的敏感性、新产品的采用率低于预期、新客户获取和扩展交易放缓、安全漏洞风险、来自现有厂商和新兴厂商的竞争加剧。美银同时指出,CrowdStrike 的高增长和长期机会,被较低利润率和预期增长减速部分抵消。
三只股票维持中性评级
美银上调三只股票的目标价,但均维持中性评级。目标价上调反映 AI 安全叙事带来的估值框架改善,中性评级反映当前股价已经反映了相当程度的乐观预期。
从估值对比看,CrowdStrike 的 36 倍 CY27 企业价值倍数,较大型高增长 SaaS 同业的 13 到 19 倍有显著溢价。Okta 的 11 倍处于同业中间区间。SailPoint 的 8 倍处于同业低端。三只股票的估值定位不同,但评级一致,说明美银认为 AI 安全叙事对估值的支撑已经体现在价格中。
美银列出的行业整体估值中,网络安全板块 2026 年平均企业价值倍数 19.6 倍,中位数 10.4 倍。2027 年平均 13.2 倍,中位数 7.4 倍。2028 年平均 11.1 倍,中位数 6.4 倍。CrowdStrike 的估值显著高于板块平均,Okta 略高于平均,SailPoint 接近中位数。
美银认为,AI 安全担忧为网络安全板块提供了持久的催化剂。市场正在定价安全风险的阶跃式上升,支撑更高的安全支出和更积极的估值框架。但目标价上调与中性评级的组合表明,估值扩张的空间已经部分兑现。
如果 AI 代理的威胁认知继续升温,安全支出能否超出当前预期,将决定这三只股票能否从估值扩张转向盈利驱动的上涨。
免责声明
本文系潮向研究对第三方券商研究报告(美国银行,2026 年 9 月 18 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
网络安全 ETF 过去一个月跑赢软件板块和标普 500,市场对 AI 安全风险的定价正在从颠覆威胁转向新增攻击面。美银在 2026 年 9 月 18 日发布的报告中指出,AI 安全担忧正在成为网络安全板块的持久催化剂。HACK 和 CIBR ETF 过去一个月分别上涨 7.3%和 6.4%,同期 IGV 软件 ETF 上涨 2.8%,标普 500 下跌 0.9%。美银上调 CrowdStrike(CRWD)、Okta(OKTA)和 SailPoint(SAIL)的目标价。
美银分析师 Tal Liani 在报告中指出,AI 叙事已经反转。投资者过去担心 AI 颠覆安全软件,现在认识到 AI 创造了新的攻击面、新的身份和新的治理需求。这些需求要求额外的安全投资。该行认为,市场正在定价安全风险的阶跃式上升,这一变化同时支撑更高的安全支出和更积极的估值框架。网络安全被视为 AI 时代的基础使能层。
AI 威胁变得更普遍
Anthropic 首席执行官公开表达担忧,认为 6 到 12 个月内,代理集群可能具备接管互联网并造成数十亿美元损害的能力。OpenAI 近期披露了代理表现出意外行为的额外案例,包括插入新指令、隐瞒错误和尝试绕过限制。美银认为,这些进展表明 AI 相关威胁是真实的,尤其是在错误的人手中。
美银指出,企业越来越认识到加强现有安全控制的必要性,首席信息安全官感受到紧迫性。当前的应对方式是双管齐下,一方面加固已有安全设施,扩大纵深防御,另一方面部署新的 AI 安全产品作为额外保障。该行认为,网络安全板块在 AI 的正面和负面新闻中都能受益。负面新闻提升威胁认知,正面新闻验证安全投入的价值。
网络安全是少数在 AI 叙事中双向受益的板块。AI 能力提升带来新威胁,推动安全支出增加。AI 应用扩展带来新身份和新治理需求,同样推动安全支出增加。美银将网络安全定位为 AI 时代的大主题和使能者。
身份管理是核心
随着首席信息安全官考虑如何保护代理,身份管理和治理成为显而易见的答案。每个 AI 代理最终都需要认证、授权、监控和强化治理。这一趋势为身份管理厂商创造了有利环境,支撑 Okta 和 SailPoint。
美银将 Okta 目标价上调至 200 美元,基于 11 倍 CY27 企业价值倍数,此前为 9 倍。当前价 190.02 美元。该行认为,这一倍数处于网络安全同业 6 到 17 倍的中间区间,考虑到 AI 对收入增长的推动和执行依赖,这一估值合理。Okta 的上行风险包括客户身份产品采用率更高带来更快增长、产品溢价带来更快增长、销售团队效率提升带来利润率改善。下行风险包括核心产品因竞争加剧持续价格侵蚀、客户预算下降导致采购推迟、执行问题恶化导致利润率爬坡放缓。
美银将 SailPoint 目标价上调至 22 美元,基于 8 倍 FY28 企业价值倍数,此前为 7 倍。当前价 20.19 美元。该行指出,这一倍数处于 SaaS 安全同业 5 到 10 倍区间的低端,因为 SailPoint 作为单点解决方案,增长正在减速。上行风险包括市场规模的评估能力改善、管道中合格客户的转化率增强。下行风险包括市场规模评估困难、投资者情绪和对溢价估值的敏感性、竞争加剧。
平台安全领先者受益
保护代理的另一个答案是强化平台能力,将身份、终端、网络等控制点整合起来。CrowdStrike 在 Fal.Con 2026 大会上发布多项公告后,巩固了其在 AI 安全前沿的位置。美银将 CrowdStrike 目标价上调至 260 美元,基于 36 倍 CY27 企业价值倍数,此前为 32 倍。当前价 245.70 美元。
CrowdStrike 的 Guardian 产品正在为 AI 检测和响应(AIDR)设定行业标准,SafeMind 框架让前沿 AI 安全有效地进入防御者手中。美银指出,这一溢价估值得到 CrowdStrike 在终端安全的强势定位和云安全、日志管理、身份保护等长期增长机会的支撑。CrowdStrike 的高增长特征和在新市场获取份额的潜力,可能扩大总可寻址市场并加速增长。
下行风险包括投资者情绪和对溢价估值的敏感性、新产品的采用率低于预期、新客户获取和扩展交易放缓、安全漏洞风险、来自现有厂商和新兴厂商的竞争加剧。美银同时指出,CrowdStrike 的高增长和长期机会,被较低利润率和预期增长减速部分抵消。
三只股票维持中性评级
美银上调三只股票的目标价,但均维持中性评级。目标价上调反映 AI 安全叙事带来的估值框架改善,中性评级反映当前股价已经反映了相当程度的乐观预期。
从估值对比看,CrowdStrike 的 36 倍 CY27 企业价值倍数,较大型高增长 SaaS 同业的 13 到 19 倍有显著溢价。Okta 的 11 倍处于同业中间区间。SailPoint 的 8 倍处于同业低端。三只股票的估值定位不同,但评级一致,说明美银认为 AI 安全叙事对估值的支撑已经体现在价格中。
美银列出的行业整体估值中,网络安全板块 2026 年平均企业价值倍数 19.6 倍,中位数 10.4 倍。2027 年平均 13.2 倍,中位数 7.4 倍。2028 年平均 11.1 倍,中位数 6.4 倍。CrowdStrike 的估值显著高于板块平均,Okta 略高于平均,SailPoint 接近中位数。
美银认为,AI 安全担忧为网络安全板块提供了持久的催化剂。市场正在定价安全风险的阶跃式上升,支撑更高的安全支出和更积极的估值框架。但目标价上调与中性评级的组合表明,估值扩张的空间已经部分兑现。
如果 AI 代理的威胁认知继续升温,安全支出能否超出当前预期,将决定这三只股票能否从估值扩张转向盈利驱动的上涨。
免责声明
本文系潮向研究对第三方券商研究报告(美国银行,2026 年 9 月 18 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
73
·
--
عرض الترجمة
美银:AI 安全担忧升温,网络安全估值获支撑深潮 TechFlow 消息,据潮向研究,美银 2026年 9月 18 日研报指出,网络安全 ETF 过去一个月跑赢软件板块和标普 500。HACK和 CIBR 分别上涨 7.3%和 6.4%,同期 IGV 上涨 2.8%,标普 500 下跌 0.9%。美银将 CrowdStrike 目标价上调至 260 美元,Okta 上调至 200 美元,SailPoint 上调至 22 美元,三只股票均维持中性评级。CrowdStrike 当前价 245.70 美元,Okta 当前价 190.02 美元,SailPoint 当前价 20.19 美元。
美银认为,AI 安全担忧正成为网络安全板块的持久催化剂,市场从担心 AI 颠覆转向新增攻击面、新身份和新治理需求。身份管理是保护 AI 代理的核心,平台安全领先者受益。该行建议关注 AI 安全支出能否超出当前预期,作为估值扩张转向盈利驱动的关键信号。
美银:AI 安全担忧升温,网络安全估值获支撑
深潮 TechFlow 消息,据潮向研究,美银 2026年 9月 18 日研报指出,网络安全 ETF 过去一个月跑赢软件板块和标普 500。HACK和 CIBR 分别上涨 7.3%和 6.4%,同期 IGV 上涨 2.8%,标普 500 下跌 0.9%。美银将 CrowdStrike 目标价上调至 260 美元,Okta 上调至 200 美元,SailPoint 上调至 22 美元,三只股票均维持中性评级。CrowdStrike 当前价 245.70 美元,Okta 当前价 190.02 美元,SailPoint 当前价 20.19 美元。
美银认为,AI 安全担忧正成为网络安全板块的持久催化剂,市场从担心 AI 颠覆转向新增攻击面、新身份和新治理需求。身份管理是保护 AI 代理的核心,平台安全领先者受益。该行建议关注 AI 安全支出能否超出当前预期,作为估值扩张转向盈利驱动的关键信号。
美银认为,AI 安全担忧正成为网络安全板块的持久催化剂,市场从担心 AI 颠覆转向新增攻击面、新身份和新治理需求。身份管理是保护 AI 代理的核心,平台安全领先者受益。该行建议关注 AI 安全支出能否超出当前预期,作为估值扩张转向盈利驱动的关键信号。
110
·
--
عرض الترجمة
中国 AI 大模型周调用量连续二十一周领跑:DeepSeek V4.1-Flash 登顶,环比增长 219%深潮 TechFlow 消息,9 月 21 日,根据 OpenRouter 最新数据测算,上周(9月 14 日至 9月 20 日)全球 AI 大模型总调用量为 129 万亿 Token,环比增长 1.57%。其中,上榜的 AI 大模型中,中国 AI 大模型周调用量达 67.46 万亿 Token,环比增长 10.28%;同期美国 AI 大模型周调用量为 14.21 万亿 Token,环比下滑 34.7%。中国大模型周调用量连续二十一周超过美国,稳居全球首位。上周,全球调用量排名前五中,有四款中国 AI 大模型。其中,DeepSeekV4.1-Flash 升至第一,周调用量达 15.8 万亿 Token,环比增长 219%。(金十)
中国 AI 大模型周调用量连续二十一周领跑:DeepSeek V4.1-Flash 登顶,环比增长 219%
深潮 TechFlow 消息,9 月 21 日,根据 OpenRouter 最新数据测算,上周(9月 14 日至 9月 20 日)全球 AI 大模型总调用量为 129 万亿 Token,环比增长 1.57%。其中,上榜的 AI 大模型中,中国 AI 大模型周调用量达 67.46 万亿 Token,环比增长 10.28%;同期美国 AI 大模型周调用量为 14.21 万亿 Token,环比下滑 34.7%。中国大模型周调用量连续二十一周超过美国,稳居全球首位。上周,全球调用量排名前五中,有四款中国 AI 大模型。其中,DeepSeekV4.1-Flash 升至第一,周调用量达 15.8 万亿 Token,环比增长 219%。(金十)
74
·
--
توظيف Apple وGoogle لوظائف مرتبطة بالعملات المستقرة، واستكشاف اتجاه جديد لأعمال الدفعرسالة من 深潮 TechFlow، في 21 سبتمبر، وفقًا لتقرير من Bloomingbit، أطلقت شركة Apple في 26 أغسطس في الولايات المتحدة منصب المسؤول عن استراتيجية المنتجات المالية لبرنامج Apple Pay. ويُنظر إلى أن يتم إدراج العملات المستقرة والودائع المُرمّزة وتقنيات سلسلة الكتل ضمن المؤهلات ذات الأولوية. وفي الوقت نفسه، تقوم Google بتوظيف كبير معماريين في قطاع Web3 في هونغ كونغ، مع اشتراط امتلاك خبرة في شبكات مدفوعات العملات المستقرة، وترميز الأصول في العالم الحقيقي (RWA)، وخدمات الحفظ للأصول الرقمية. وتتباين اتجاهات الشركتين؛ إذ تركز Apple على الخدمات المالية للجهة الاستهلاكية (Apple Card وApple Cash)، بينما تركز Google على البنية التحتية السحابية للأصول الرقمية على مستوى المؤسسات. وقبل ذلك، اتخذت سامسونغ خطوات مماثلة. وحتى الآن، لا يمكن لسلوك التوظيف وحده أن يثبت أن الشركتين ستصدران عملتهما المستقرة الخاصة أو تطلقان خدمات محددة، بل يعكس ذلك أكثر تقييمهما الاستباقي وخطتهما لتطبيق العملات المستقرة في سيناريوهات الدفع في المستقبل.
توظيف Apple وGoogle لوظائف مرتبطة بالعملات المستقرة، واستكشاف اتجاه جديد لأعمال الدفع
رسالة من 深潮 TechFlow، في 21 سبتمبر، وفقًا لتقرير من Bloomingbit، أطلقت شركة Apple في 26 أغسطس في الولايات المتحدة منصب المسؤول عن استراتيجية المنتجات المالية لبرنامج Apple Pay. ويُنظر إلى أن يتم إدراج العملات المستقرة والودائع المُرمّزة وتقنيات سلسلة الكتل ضمن المؤهلات ذات الأولوية. وفي الوقت نفسه، تقوم Google بتوظيف كبير معماريين في قطاع Web3 في هونغ كونغ، مع اشتراط امتلاك خبرة في شبكات مدفوعات العملات المستقرة، وترميز الأصول في العالم الحقيقي (RWA)، وخدمات الحفظ للأصول الرقمية. وتتباين اتجاهات الشركتين؛ إذ تركز Apple على الخدمات المالية للجهة الاستهلاكية (Apple Card وApple Cash)، بينما تركز Google على البنية التحتية السحابية للأصول الرقمية على مستوى المؤسسات. وقبل ذلك، اتخذت سامسونغ خطوات مماثلة. وحتى الآن، لا يمكن لسلوك التوظيف وحده أن يثبت أن الشركتين ستصدران عملتهما المستقرة الخاصة أو تطلقان خدمات محددة، بل يعكس ذلك أكثر تقييمهما الاستباقي وخطتهما لتطبيق العملات المستقرة في سيناريوهات الدفع في المستقبل.
130
·
--
عرض الترجمة
深潮 TechFlow 消息,9 月 21 日,据链上分析师 Ai 姨(@ai_9684xtpa)监测,新地址 0x883…F167C 于 40 分钟前从 Gate 提出 500 万枚 BTW,价值约 371 万美元,提出价格为 0.7428 美元。BTW 自 8 月以来价格从 0.1017 美元涨至 0.7572 美元,累计涨幅达 644%,再度登上 24 小时合约涨幅榜。此前于 8 月 20 日囤积 1.5 亿枚 BTW 的神秘实体,持仓市值已从 5140 万美元增至约 1.12 亿美元,浮盈约 5851 万美元。
深潮 TechFlow 消息,9 月 21 日,据链上分析师 Ai 姨(@ai_9684xtpa)监测,新地址 0x883…F167C 于 40 分钟前从 Gate 提出 500 万枚 BTW,价值约 371 万美元,提出价格为 0.7428 美元。BTW 自 8 月以来价格从 0.1017 美元涨至 0.7572 美元,累计涨幅达 644%,再度登上 24 小时合约涨幅榜。此前于 8 月 20 日囤积 1.5 亿枚 BTW 的神秘实体,持仓市值已从 5140 万美元增至约 1.12 亿美元,浮盈约 5851 万美元。
177
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف