

حدث أمر غريب مؤخرًا.
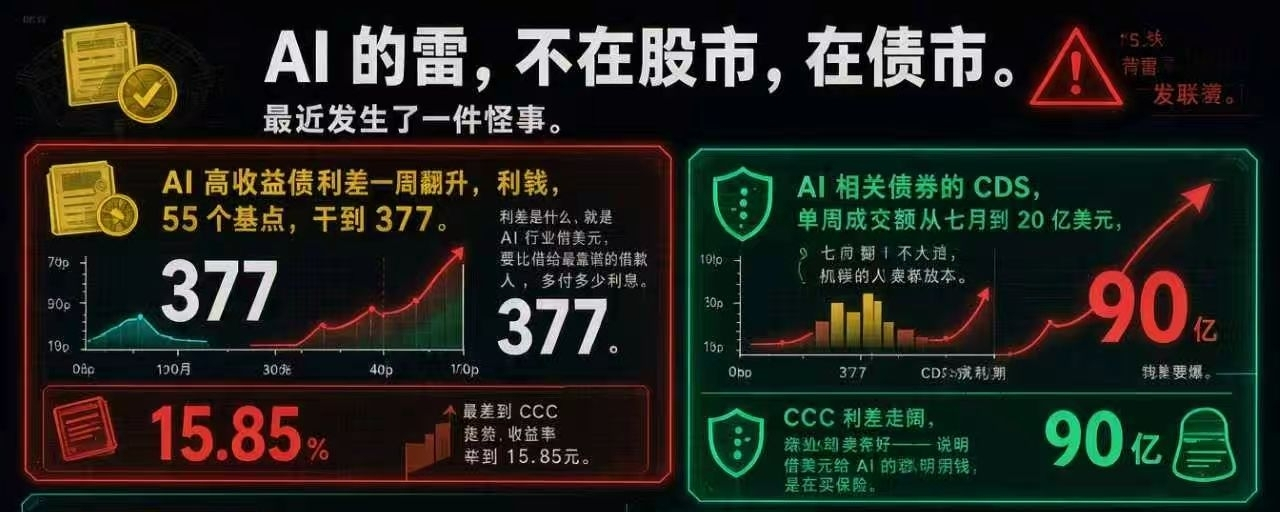
لم تتخلف أي شركة ذكاء اصطناعي عن سداد ديونها، ومع ذلك قفز فارق العائد على سندات الذكاء الاصطناعي عالية المخاطر في سوق السندات الأمريكية 55 نقطة أساس خلال أسبوع، ليصل إلى 377 نقطة أساس.
ما المقصود بفارق العائد؟
أي كم فائدة إضافية يجب دفعها عند إقراض قطاع الذكاء الاصطناعي بالدولار، مقارنةً بإقراض أكثر المقترضين جدارةً بالثقة.
كلما اتسع فارق العائد، دلّ ذلك على أن المُقرِضين أقل اطمئنانًا.
وصل عائد أسوأ السندات عالية المخاطر، المصنفة CCC، إلى 15.85%.
وبلغة بسيطة: إذا أقرضت قطاع الذكاء الاصطناعي 100 دولار، فعليه أن يدفع أكثر من 15 دولارًا فائدةً خلال سنة حتى يوافق أحدهم على إقراضه.
ولم ينتهِ الأمر عند هذا الحد.
قفز حجم تداول عقود مبادلة مخاطر الائتمان (CDS) المرتبطة بالذكاء الاصطناعي من ملياري دولار في يوليو إلى 9 مليارات خلال أربعة أشهر، أي أكثر من ثلاثة أضعاف.
الجميع يعلم أن الفقاعة ستنفجر.
لكن كيف ستنفجر؟ بدأت ملامح ذلك تتضح الآن.
اتسعت فروق عوائد سندات CCC، بينما ازدهرت مبيعات عقود مبادلة مخاطر الائتمان (CDS) — وهذا يعني أن المستثمرين الأذكياء الذين يقرضون شركات الذكاء الاصطناعي بالدولار لم يختاروا بيع السندات، بل شراء التأمين.
بيع السندات أقل مرونة. أما شراء التأمين فكلفته منخفضة، ويتيح أيضًا استخدام الرافعة المالية.
لقد استبقوا أمرًا واحدًا وفهموه:
لن تنهار موجة الذكاء الاصطناعي بأكملها؛ بل سيسقط البعض أولًا.
هذا سيناريو شهدناه من قبل في التاريخ.
بين عامي 1996 و2002، خلال موجة بناء بنية الإنترنت التحتية بالألياف الضوئية. وقبل الانهيار الكامل للفقاعة عام 2003، كانت الديون أول ما انهار.
وقبل أزمة الرهون العقارية عالية المخاطر عام 2007، شهدت عقود مبادلة مخاطر الائتمان (CDS) هي الأخرى زيادةً مماثلة في التداول أولًا.
عندما تقع أزمة، تظهر فئة جديدة من السندات. ثم تشتريها المؤشرات وصناديق المؤشرات المتداولة آليًا.
أما أذكى المستثمرين، فقد كانوا قد تمركزوا مبكرًا في جانب التأمين، وجهزوا مراكزهم القصيرة.
إن تداول عقود مبادلة مخاطر الائتمان (CDS) بقيمة 9 مليارات دولار أسبوعيًا يعني أن السوق يسعّر بالفعل مخاطر التخلف عن سداد ديون الذكاء الاصطناعي.
ما تفعله وول ستريت الآن هو تفكيك مفهوم «سندات الذكاء الاصطناعي» المبهم، الذي عُدّ ملحقًا بأسهم التكنولوجيا، والنظر في كل شركة على حدة.
ما احتمال التخلف عن السداد؟ وكم يمكن استرداده فعلًا عند حدوثه؟ وفي أي عام تستحق هذه الديون؟
لذلك، الخطر المقبل لن يكون انهيارًا شاملًا، بل تباينًا بين الشركات.
الشركات القوية ستواصل الاقتراض بتكلفة منخفضة.
أما الضعيفة، فستجد نفسها فجأة عاجزة عن الاقتراض.
ثم دخل عمالقة الذكاء الاصطناعي في معضلة السجين، وبدأ القطاع يتنافس حتى استنزاف نفسه.
لنأخذ Meta، التي أطلقت Muse للتو.
حددت النفقات الرأسمالية لعام 2026 بين 135 و145 مليار دولار، وأعلنت للسوق أنها ستنفق نحو 825 مليار دولار تراكميًا خلال السنوات المقبلة.
بلغ التدفق النقدي الحر في الربع الثالث -2.12 مليار دولار.
Meta هي فيسبوك، كما تعلمون. وهذه أول مرة منذ طرحها للاكتتاب العام في 2012 تسجل فيها تدفقًا نقديًا سلبيًا في ربع واحد.
ثم أعلنت مباشرةً إصدار أسهم من الفئة C بلا حقوق تصويت، بغرض جمع التمويل.
شركة يتجاوز تدفقها النقدي التشغيلي 130 مليار دولار سنويًا، ولديها عشرات المليارات من الدولارات نقدًا في حساباتها، باتت مضطرة إلى التمويل الخارجي للتوسع في الذكاء الاصطناعي.
هنا تكمن المعضلة: مايكروسوفت وغوغل وأمازون وأوراكل كلها على المسار نفسه، ولا أحد يجرؤ على الضغط على المكابح أولًا.
فما إن تخفّض إحدى الشركات استثماراتها في الذكاء الاصطناعي، حتى يسعّر السوق ذلك فورًا: لقد جبنت.
والجبن يعني الخوف.
وما إن تخف، حتى يبدأ سعر السهم في استباق انهيار الذكاء الاصطناعي وتسعير احتماله.
هذا ما يُسمى مغالطة التركيب.
إذا نظرنا إلى كل شركة على حدة، فقراراتها عقلانية، وبياناتها المالية سليمة، واستثماراتها قوية.
لكن إذا جمعناها معًا، يصبح القطاع بأكمله غير عقلاني — إذ يغرق سوق السندات ذات التصنيف الاستثماري في سيل من الإصدارات الجديدة.
لكن الخطر لن ينفجر في وجه العمالقة ذوي التدفقات النقدية الضخمة.
بل سينفجر في المراحل الأدنى من سلسلة التوريد، في الشركات التي رفعت رافعتها المالية إلى أقصى حد وتعمل خصيصًا لخدمة Meta.
ينتقل الخطر من الأعلى إلى الأسفل، لكنه ينفجر من الأسفل إلى الأعلى.
إيقاع العمالقة هو ما يحدد مصير مورّدي قدرة الحوسبة للذكاء الاصطناعي.
من عاش فقاعة الإنترنت عام 2000، لا بد أن يجد هذا السيناريو مألوفًا.
ألا يشبه ذلك عودة تمويل المورّدين؟
في أواخر التسعينيات، كانت لوسنت تقرض عملاءها مباشرةً لشراء معداتها للاتصالات بالألياف الضوئية. وقد قدمت لهم تمويلًا وضمانات قروض تجاوزت قيمتها الإجمالية 8 مليارات دولار.
حين يكون السوق مزدهرًا، يربح الطرفان: الشركة الأم والمورّد.
لاحقًا، أفلست شركات الإنترنت واحدة تلو الأخرى، فتحولت كل تلك المستحقات إلى ديون معدومة، وجُرّت لوسنت نفسها إلى الهاوية.
لذلك، في هذه الدورة، علينا أن نبدأ بمراقبة الديون.
حتى لو كنا سننزل الجبل، فعلينا أولًا أن نرى طريق النزول بوضوح.
الثورات التكنولوجية والتصفية الائتمانية لا تمثلان خيارين متعارضين؛ المسألة تتعلق فقط بترتيب حدوثهما.
الفترة من 2028 إلى 2030 هي نافذة الاستحقاق التي تتركز فيها ديون الذكاء الاصطناعي في هذه الدورة.
بعد عامين، هل ستكون الأموال التي جنتها تطبيقات الذكاء الاصطناعي فعلًا كافية لتغطية هذه الديون التي اقترضناها اليوم؟ —
هذا هو مفتاح معرفة كيف سينفجر هذا اللغم.